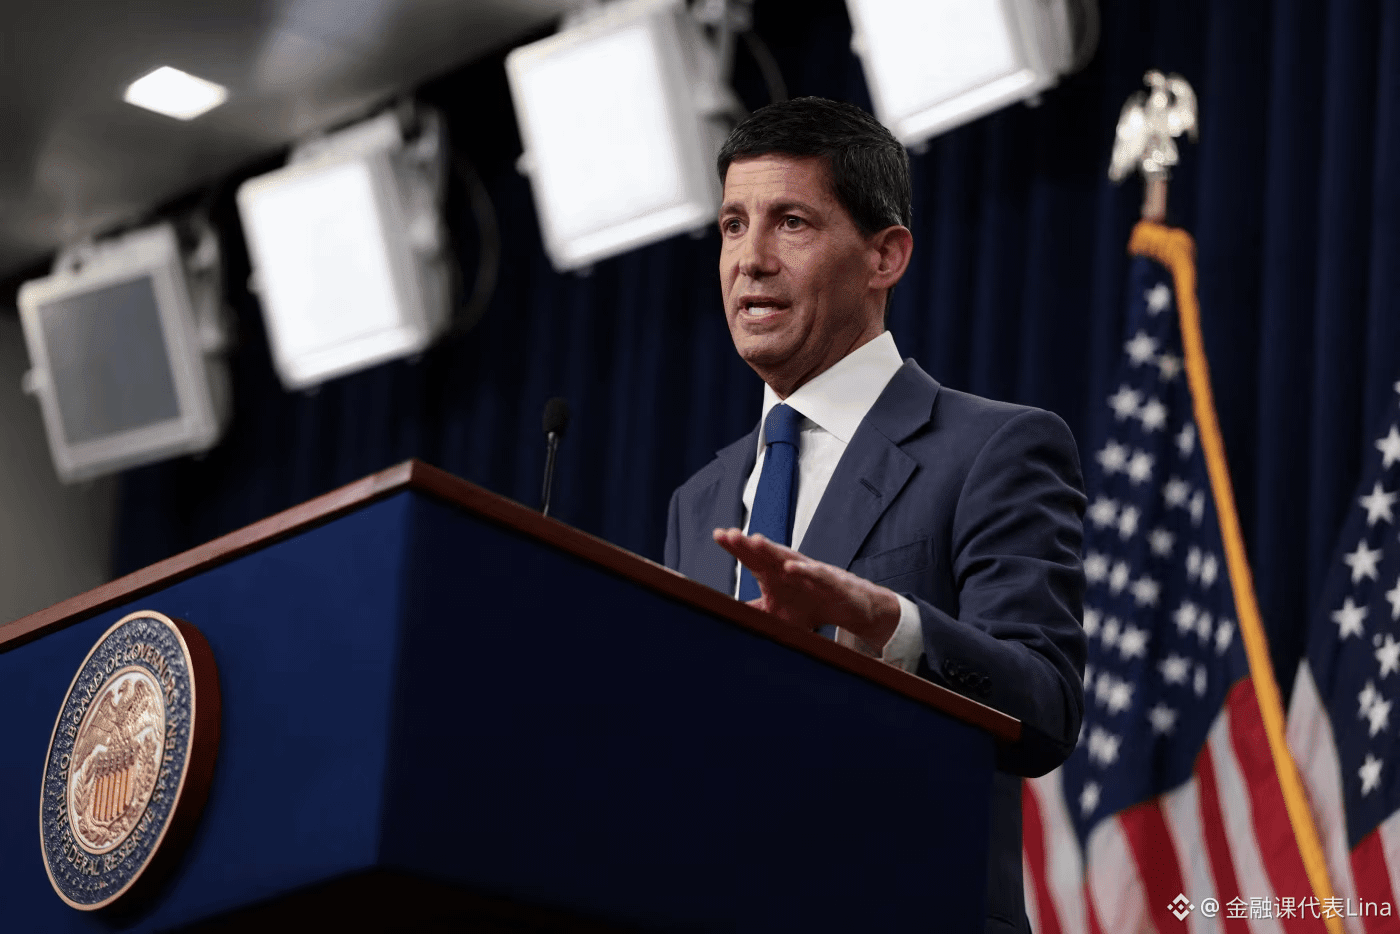
#美联储利率决议 A decisão do Fed de manter os juros inalterados desta vez era praticamente certa: segundo os preços do CME FedWatch, a probabilidade de manutenção na faixa de 3,75%-4,00% é de cerca de 90,6%. Então, o que realmente devemos antecipar é: haverá outro aumento de juros em dezembro?
Vamos primeiro aos três conjuntos de dados mais recentes. Você vai perceber que eles apontam em direções opostas:
Primeiro, o mercado de trabalho está fraco. Em setembro, foram criadas apenas 29 mil vagas fora do setor agrícola, muito abaixo dos 90 mil esperados pelo mercado, e a taxa de desemprego subiu ligeiramente, de 4,1% para 4,2%. Isoladamente, esse dado é um sinal dovish — o argumento para o Fed elevar os juros deveria ter perdido força.
Segundo, a inflação ainda não cedeu. A expectativa é que o PCE continue mais de um ponto percentual acima da meta de 2%, e só deve retornar ao nível desejado em 2028, no mínimo. Com a alta dos preços da energia e as novas tarifas pressionando o custo de vida, a inflação continua sendo um problema para o Fed.
Terceiro, a economia não perdeu fôlego. A estimativa mais recente do GDPNow do Fed de Atlanta para o crescimento anualizado do terceiro trimestre ainda é de 3,7% (a estimativa oficial só sai nesta quinta-feira — uma quinta-feira com dois eventos: decisão sobre os juros e PIB, dois números importantes na mesma noite). O resultado supera a linha de 2% que o próprio Fed considera compatível com a ausência de pressões inflacionárias, e os fundamentos para um pouso suave continuam presentes.
Considerando os três fatores em conjunto, a conclusão fica relativamente clara: o mercado de trabalho está fraco, mas não em colapso; a inflação está alta e persistente; e a economia está estável, sem precisar de estímulos. Nesse cenário, o Fed não tem motivo para mudar de rumo e cortar os juros, mas também não vai recuar só porque os dados de emprego de um mês vieram fracos.
Além disso, o FOMC acabou de elevar os juros em 25 pontos-base em 16 de setembro. Na ata divulgada em 7 de outubro, está escrito claramente: “A maioria dos participantes considerou que novos aumentos de juros poderiam ser apropriados antes do fim de 2026”. Na pesquisa mais recente da Reuters, todos os 100 economistas consultados preveem mais um aumento em dezembro.
Minha avaliação, portanto, é a seguinte: nesta semana, o Fed manterá os juros inalterados, mas adotará um tom hawkish; é bastante provável que Waller mantenha aberta a possibilidade de um aumento em dezembro. O que realmente devemos acompanhar não é se os juros vão mudar desta vez, mas quanto espaço ele deixará para dezembro — esse será o ponto central para a reprecificação do mercado no próximo mês. $SPY $QQQ $BTC #FOMC #Fed #Macro