
沉默的劉多余
1.8k Publicações
沉默的劉多余
不接广子,不玩杠杆,不做返佣。所有内容仅代表个人观点,不构成任何投资建议。市场有风险,交易有输赢。每个人都是自己生命中的主角,自己的钱自己负责,自己的选择自己承担。
16 A seguir
10.7K+ Seguidores
14.8K+ Gostaram
Publicações
Tudo
Cotações
Vídeos
沉默的劉多余
·
--
Descobrir que Arb também não é uma coisa tão “misteriosa”
No dia 26 de julho postei algo; na época eu só ficava comprando Arb.
Eu conheço L2 demais, e Ethereum eu conheço ainda mais.
Escolhi Arb por um motivo bem simples: é uma L2 bem madura, uma chain sob medida, especialmente preparada para DeFi.
Não tem muito o que dizer; é só aproveitar o conforto de entrar no trem.
Tirei o principal do caminho; já comi mais de 50% em pontos, e o restante é lucro puro — pode considerar como “roubado de graça”…
Se não subiu, não precisa ficar ansioso: cada moeda tem o seu próprio ciclo de aumento de volume.
$ARB $OP
No dia 26 de julho postei algo; na época eu só ficava comprando Arb.
Eu conheço L2 demais, e Ethereum eu conheço ainda mais.
Escolhi Arb por um motivo bem simples: é uma L2 bem madura, uma chain sob medida, especialmente preparada para DeFi.
Não tem muito o que dizer; é só aproveitar o conforto de entrar no trem.
Tirei o principal do caminho; já comi mais de 50% em pontos, e o restante é lucro puro — pode considerar como “roubado de graça”…
Se não subiu, não precisa ficar ansioso: cada moeda tem o seu próprio ciclo de aumento de volume.
$ARB $OP
Verificado
沉默的劉多余
·
--
Liu Duoyu, Observação Diária do Mercado|Por que a proposta Clear Bill não passou?
A proposta Clear Bill não foi aprovada na madrugada, então também não deu para dormir; deve ser porque é difícil passar. O Clear Bill foi apresentado durante o governo dos democratas, mas foram os próprios democratas que rejeitaram essa proposta, e a razão deles é bem simples: “A família Trump ganha tempo demais usando o poder”.
À primeira vista, é uma divergência entre democratas e republicanos na regulação das criptomoedas.
Na verdade, a contradição já foi gradualmente mudando de como regular as criptomoedas para um problema ainda maior:
O poder político pode ou não participar diretamente do capital cripto.
O cerne do que os democratas travaram desta vez não é que eles sejam contra que a indústria de cripto crie uma estrutura regulatória.
À primeira vista, é uma divergência entre democratas e republicanos na regulação das criptomoedas.
Na verdade, a contradição já foi gradualmente mudando de como regular as criptomoedas para um problema ainda maior:
O poder político pode ou não participar diretamente do capital cripto.
O cerne do que os democratas travaram desta vez não é que eles sejam contra que a indústria de cripto crie uma estrutura regulatória.
沉默的劉多余
·
--
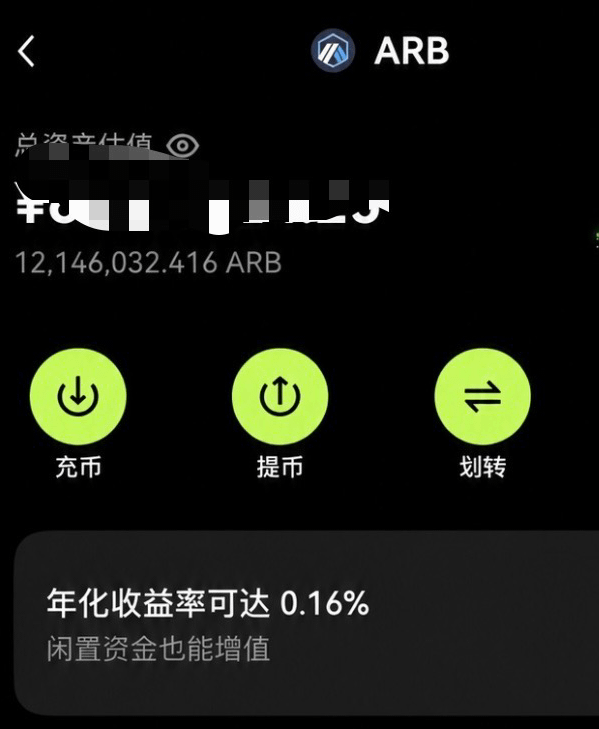
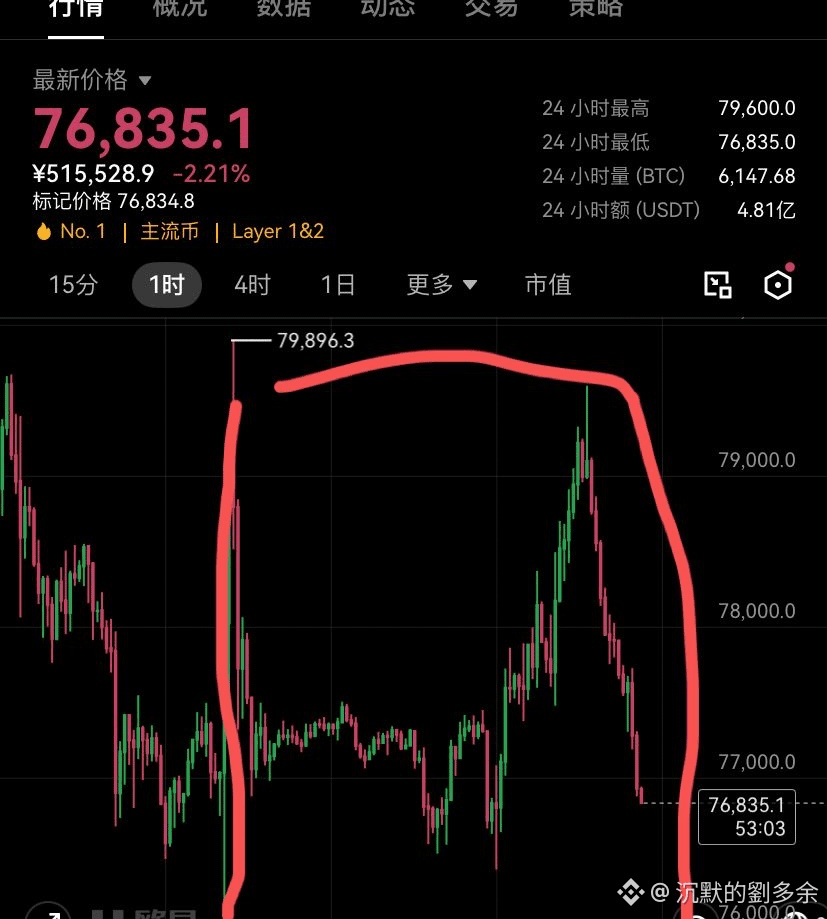
Irmãos, já fizemos o máximo
Realmente não dá para comprar
Por que quanto mais compra, mais cai?
A quantidade da Arb é grande demais — não dá para comprar…
O restante depende de vocês🤣
$BTC $ARB #btc #arb
Realmente não dá para comprar
Por que quanto mais compra, mais cai?
A quantidade da Arb é grande demais — não dá para comprar…
O restante depende de vocês🤣
$BTC $ARB #btc #arb


Odaily星球日报
·
--
Notícia do Odaily Planet, segundo dados da Coinglass: nas últimas 12 horas, houve liquidações forçadas em todo o mercado no valor total de 250 milhões de dólares; os longs foram liquidados em 71,4711 milhões de dólares e os shorts em 178 milhões de dólares. Entre eles, as liquidações de ETH totalizaram 111 milhões de dólares, e as de BTC somaram 59,5877 milhões de dólares.
沉默的劉多余
·
--
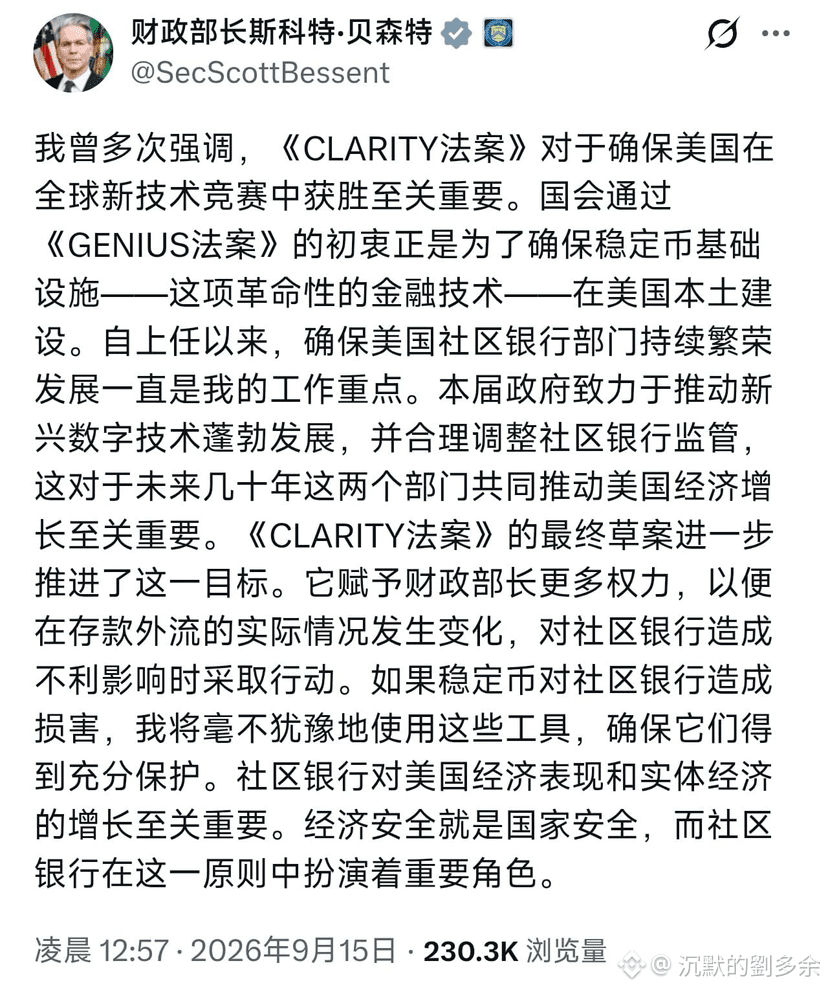
A Lei de Clareza pressiona bolsas, market makers e partes dos projetos não menos do que uma bomba nuclear.
O que é realmente assustador não é que os EUA queiram regular o mundo inteiro.
Mas sim que, não importa em que país a bolsa, o market maker ou a parte do projeto estejam registrados, desde que entrem ativamente no mercado dos EUA, atendam usuários dos EUA ou conduzam negócios por meio de infraestruturas de mercado reguladas pelos EUA, podem acabar entrando no sistema de regulação dos EUA.
As bolsas precisam cumprir exigências como proteção dos ativos dos clientes, monitoramento de mercado, conflitos de interesse, divulgação de informações, etc.;
As partes dos projetos precisam lidar com questões como emissão de tokens, divulgação, controle acionário, manipulação de mercado, conflitos de interesse, etc.;
E os market makers já não são apenas “figuras invisíveis” que ficam por trás dos projetos. Relações de vinculação, manipulação de mercado e conflitos de interesse também entram no campo de visão da fiscalização.
Isso significa que o conjunto de jogadas que era mais confortável para a cripto no passado — projetos, market makers e bolsas altamente vinculados, com o registro no exterior, e então obter liquidez e espaço de saída por meio do mercado dos EUA — já acabou completamente.
Quem quiser entrar no maior mercado de capitais do mundo, seja bolsa, parte do projeto ou market maker, desde que queira comer a liquidez dos EUA, usuários dos EUA, bolsa de valores dos EUA ou capital de instituições dos EUA, terá de aceitar as regras do jogo definidas pelos EUA.
Especialmente os projetos nos quais as bolsas investem serão alvo de supervisão e acompanhamento prioritários. Depois que a Lei de Clareza for divulgada, alguns projetos que tenham forte vinculação entre certas bolsas e market makers e tenham uma base no mercado dos EUA provavelmente serão alvo de aplicação global da lei.
Toda a lei pode ser estendida para responsabilizar além, por meio de qualquer token comprado por usuários dos EUA...
$BTC $ETH #特朗普就CLARITY法案条款存疑
O que é realmente assustador não é que os EUA queiram regular o mundo inteiro.
Mas sim que, não importa em que país a bolsa, o market maker ou a parte do projeto estejam registrados, desde que entrem ativamente no mercado dos EUA, atendam usuários dos EUA ou conduzam negócios por meio de infraestruturas de mercado reguladas pelos EUA, podem acabar entrando no sistema de regulação dos EUA.
As bolsas precisam cumprir exigências como proteção dos ativos dos clientes, monitoramento de mercado, conflitos de interesse, divulgação de informações, etc.;
As partes dos projetos precisam lidar com questões como emissão de tokens, divulgação, controle acionário, manipulação de mercado, conflitos de interesse, etc.;
E os market makers já não são apenas “figuras invisíveis” que ficam por trás dos projetos. Relações de vinculação, manipulação de mercado e conflitos de interesse também entram no campo de visão da fiscalização.
Isso significa que o conjunto de jogadas que era mais confortável para a cripto no passado — projetos, market makers e bolsas altamente vinculados, com o registro no exterior, e então obter liquidez e espaço de saída por meio do mercado dos EUA — já acabou completamente.
Quem quiser entrar no maior mercado de capitais do mundo, seja bolsa, parte do projeto ou market maker, desde que queira comer a liquidez dos EUA, usuários dos EUA, bolsa de valores dos EUA ou capital de instituições dos EUA, terá de aceitar as regras do jogo definidas pelos EUA.
Especialmente os projetos nos quais as bolsas investem serão alvo de supervisão e acompanhamento prioritários. Depois que a Lei de Clareza for divulgada, alguns projetos que tenham forte vinculação entre certas bolsas e market makers e tenham uma base no mercado dos EUA provavelmente serão alvo de aplicação global da lei.
Toda a lei pode ser estendida para responsabilizar além, por meio de qualquer token comprado por usuários dos EUA...
$BTC $ETH #特朗普就CLARITY法案条款存疑


Binance News
·
--
Presidente da SEC instou a avançar o projeto de lei CLARITY
O presidente da SEC instou o Congresso a avançar o mais rapidamente possível com o projeto de lei CLARITY e a enviá-lo ao presidente para sanção. Segundo a NS3, a SEC está impulsionando o “Project Crypto” como uma iniciativa de âmbito institucional, com o objetivo de estabelecer os EUA como a “capital mundial das criptomoedas”. A SEC também apresentou o “Regulation Crypto Assets”, oferecendo uma estrutura legal para projetos de cripto. O presidente afirmou que, independentemente de a legislação ser aprovada, o governo dará apoio a investidores e inovadores tecnológicos.
Parcialmente verdadeiro
沉默的劉多余
·
--
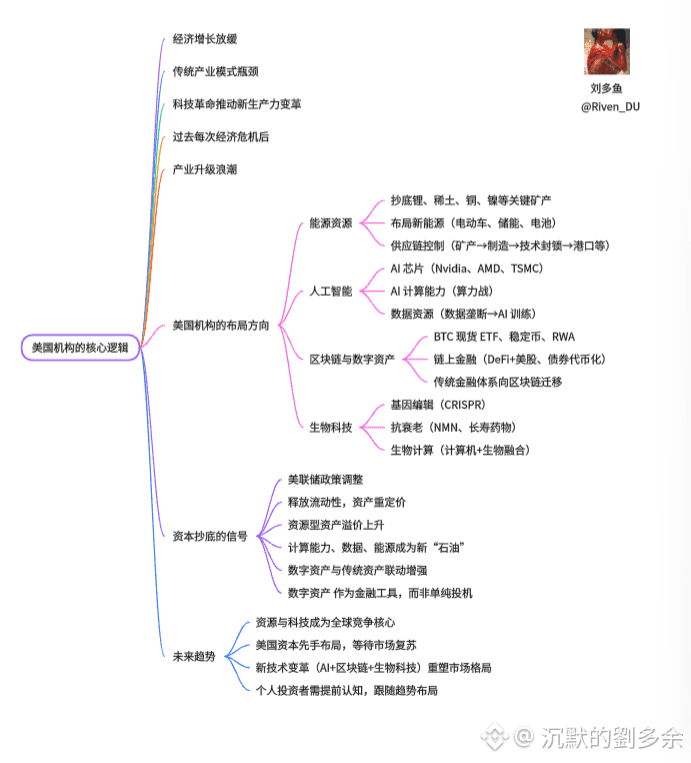
Os EUA têm uma estratégia de “inflação + forte estímulo fiscal + crescimento da renda dos residentes + crescimento do PIB nominal”, que contrabalança a dívida—na prática, outros países realmente têm dificuldade em lidar com isso.
A “guerra monetária” de verdade, simples e sem rodeios.
Há dois anos, quando Trump impulsionou a aquisição de ativos portuários da Hutchison/Grupo Li Ka-shing, eu já tinha escrito que uma das chaves dessa estratégia americana é promover uma reprecificação global de commodities e de ativos.
Agora, olhando de volta, essa lógica fica cada vez mais clara. Alta de commodities → alta de preços nominais → aumento da receita e dos preços dos ativos das empresas → aceleração da inflação → crescimento do PIB nominal → o valor real de uma dívida gigantesca vai sendo diluído lentamente.
E, de fato, Wall Street também vem impulsionando continuamente a reprecificação de commodities, energia e vários tipos de ativos de recursos.
O mais problemático são os outros países.
Seguem o estímulo dos EUA?
Inflação, preços dos ativos e pressão sobre a dívida sobem juntos.
E não seguem?
O crescimento econômico fica para trás, a moeda relativa se valoriza, o setor exportador sofre—e, ironicamente, a própria dívida vai ficando cada vez mais pesada.
Aumentar juros?
A economia não aguenta.
Reduzir juros?
A moeda e o capital podem voltar a ficar sob pressão.
Por isso, muitos países acabam presos em uma situação difícil, entre dois extremos.
O que os EUA fazem de melhor talvez não seja conseguir quitar totalmente a própria dívida.
Mas, sim, aproveitar o dólar, o sistema financeiro e o poder de precificação de ativos globais, para transformar parte da pressão da dívida em uma reprecificação de preços em escala global.
$BTC $ETH #ldo #eth
A “guerra monetária” de verdade, simples e sem rodeios.
Há dois anos, quando Trump impulsionou a aquisição de ativos portuários da Hutchison/Grupo Li Ka-shing, eu já tinha escrito que uma das chaves dessa estratégia americana é promover uma reprecificação global de commodities e de ativos.
Agora, olhando de volta, essa lógica fica cada vez mais clara. Alta de commodities → alta de preços nominais → aumento da receita e dos preços dos ativos das empresas → aceleração da inflação → crescimento do PIB nominal → o valor real de uma dívida gigantesca vai sendo diluído lentamente.
E, de fato, Wall Street também vem impulsionando continuamente a reprecificação de commodities, energia e vários tipos de ativos de recursos.
O mais problemático são os outros países.
Seguem o estímulo dos EUA?
Inflação, preços dos ativos e pressão sobre a dívida sobem juntos.
E não seguem?
O crescimento econômico fica para trás, a moeda relativa se valoriza, o setor exportador sofre—e, ironicamente, a própria dívida vai ficando cada vez mais pesada.
Aumentar juros?
A economia não aguenta.
Reduzir juros?
A moeda e o capital podem voltar a ficar sob pressão.
Por isso, muitos países acabam presos em uma situação difícil, entre dois extremos.
O que os EUA fazem de melhor talvez não seja conseguir quitar totalmente a própria dívida.
Mas, sim, aproveitar o dólar, o sistema financeiro e o poder de precificação de ativos globais, para transformar parte da pressão da dívida em uma reprecificação de preços em escala global.
$BTC $ETH #ldo #eth
Parcialmente verdadeiro
沉默的劉多余
·
--
Trump já deixou claro que vai fornecer US$ 5.000 a adultos nos Estados Unidos.
Se isso realmente acontecer, a lógica por trás pode ser semelhante àquela que foi explicada há dois anos: os EUA usam inflação moderada + forte estímulo fiscal + crescimento da renda dos residentes + crescimento do PIB nominal.
Em conjunto, isso compensa uma dívida enorme dos EUA. Talvez os títulos do governo não precisem necessariamente ser pagos de verdade.
Enquanto, no futuro, a taxa de crescimento do PIB nominal dos EUA, da renda dos residentes, dos lucros das empresas e dos preços dos ativos for, por um período prolongado, maior do que o custo real da dívida, uma dívida tão grande pode ser diluída aos poucos pelo crescimento econômico e pela inflação.
Em outras palavras: não se trata de eliminar a dívida, e sim de fazer a dívida ficar cada vez menos valiosa.
O mais interessante é que os EUA talvez não sejam o único país a fazer isso. Europa, Japão, China e outras grandes economias também carregam dívidas enormes. Se os EUA entrarem nesse ciclo de expansão fiscal, outros países na prática também terão muita dificuldade de ficar completamente isentos.
Todos têm dívidas; todos precisam de crescimento econômico. E todos também precisam de algum grau de inflação para reduzir, na prática, o peso da dívida.
Por isso, é possível que surja um tipo de jogo global bem interessante: não é quem consegue evitar a inflação, e sim quem consegue manter um crescimento econômico mais forte no meio da inflação.
O que realmente precisa ser observado com cuidado é se os EUA exagerarem nessa brincadeira. A inflação moderada pode diluir a dívida.
Mas se o mercado começar a duvidar da credibilidade do dólar e dos títulos do Tesouro dos EUA, a taxa de juros no longo prazo pode sair do controle; e, então, os gastos com juros fiscais, em vez de diminuir, podem aumentar ainda mais.
Assim, o que os EUA realmente querem não é uma alta inflação, mas sim fazer com que o crescimento econômico nominal supere a dívida — sem, ao mesmo tempo, deixar o mercado perder a confiança no dólar e nos títulos dos EUA.
No entanto, na minha opinião pessoal, os EUA não vão perder o controle. Outros países são ainda piores: na Europa não há uma próxima geração de indústria; a Rússia está profundamente presa na lama da guerra; no âmbito doméstico, há uma fase de transição econômica; e, organizacionalmente, a queda da União Europeia está séria demais. Entre os BRICS, no “núcleo” de três potências, Rússia e Índia são, na superfície, “irmãos”.
Os EUA têm a porta de entrada completa para a próxima geração de indústrias, podendo se manter praticamente à parte. Podem brincar como quiserem, como quiserem mesmo~
Essa pode ser uma das maiores disputas de política fiscal e monetária do mundo nos próximos dez anos.
$BTC $ETH #btc #eth
Se isso realmente acontecer, a lógica por trás pode ser semelhante àquela que foi explicada há dois anos: os EUA usam inflação moderada + forte estímulo fiscal + crescimento da renda dos residentes + crescimento do PIB nominal.
Em conjunto, isso compensa uma dívida enorme dos EUA. Talvez os títulos do governo não precisem necessariamente ser pagos de verdade.
Enquanto, no futuro, a taxa de crescimento do PIB nominal dos EUA, da renda dos residentes, dos lucros das empresas e dos preços dos ativos for, por um período prolongado, maior do que o custo real da dívida, uma dívida tão grande pode ser diluída aos poucos pelo crescimento econômico e pela inflação.
Em outras palavras: não se trata de eliminar a dívida, e sim de fazer a dívida ficar cada vez menos valiosa.
O mais interessante é que os EUA talvez não sejam o único país a fazer isso. Europa, Japão, China e outras grandes economias também carregam dívidas enormes. Se os EUA entrarem nesse ciclo de expansão fiscal, outros países na prática também terão muita dificuldade de ficar completamente isentos.
Todos têm dívidas; todos precisam de crescimento econômico. E todos também precisam de algum grau de inflação para reduzir, na prática, o peso da dívida.
Por isso, é possível que surja um tipo de jogo global bem interessante: não é quem consegue evitar a inflação, e sim quem consegue manter um crescimento econômico mais forte no meio da inflação.
O que realmente precisa ser observado com cuidado é se os EUA exagerarem nessa brincadeira. A inflação moderada pode diluir a dívida.
Mas se o mercado começar a duvidar da credibilidade do dólar e dos títulos do Tesouro dos EUA, a taxa de juros no longo prazo pode sair do controle; e, então, os gastos com juros fiscais, em vez de diminuir, podem aumentar ainda mais.
Assim, o que os EUA realmente querem não é uma alta inflação, mas sim fazer com que o crescimento econômico nominal supere a dívida — sem, ao mesmo tempo, deixar o mercado perder a confiança no dólar e nos títulos dos EUA.
No entanto, na minha opinião pessoal, os EUA não vão perder o controle. Outros países são ainda piores: na Europa não há uma próxima geração de indústria; a Rússia está profundamente presa na lama da guerra; no âmbito doméstico, há uma fase de transição econômica; e, organizacionalmente, a queda da União Europeia está séria demais. Entre os BRICS, no “núcleo” de três potências, Rússia e Índia são, na superfície, “irmãos”.
Os EUA têm a porta de entrada completa para a próxima geração de indústrias, podendo se manter praticamente à parte. Podem brincar como quiserem, como quiserem mesmo~
Essa pode ser uma das maiores disputas de política fiscal e monetária do mundo nos próximos dez anos.
$BTC $ETH #btc #eth
Inicia sessão para explorar mais conteúdos