

#mortgagerates
mortgagerates
7,267 visualizações
41 a discutir
Popular
Mais recente

·
--
O presidente dos Estados Unidos, Donald Trump, assinou oficialmente na Casa Branca uma nova ordem executiva destinada a reduzir os custos de habitação em todo o país e algumas taxas de juros hipotecários. De acordo com o documento divulgado pela Casa Branca, a ordem instrui a Agência Federal de Financiamento Habitacional a iniciar um projeto-piloto que permitirá aos mutuários cancelar automaticamente o seguro hipotecário quando cumprirem os requisitos de participação no capital próprio. Também exige que o Departamento de Agricultura e o Departamento de Assuntos dos Veteranos coordenem a implementação para reduzir diretamente as taxas de juros dos empréstimos habitacionais próprios sob a responsabilidade de cada departamento. Além disso, será criado um grupo de trabalho específico para promover a inovação na construção modular e reduzir os custos de construção.
A iniciativa atraiu a atenção do mercado porque as taxas hipotecárias e os custos de habitação, que permanecem elevados há muito tempo, são pontos críticos que restringem o consumo das famílias americanas e a liquidez do mercado imobiliário. A intervenção direta do poder executivo nos custos de crédito e na otimização de processos visa contornar a longa transmissão dos ciclos macroeconômicos e enviar diretamente aos compradores de imóveis um sinal de alívio financeiro. Isso difere, em certa medida, da expectativa generalizada do mercado de que seria necessário aguardar passivamente uma mudança na política monetária.
Para os mercados financeiros tradicionais, a política poderá, no curto prazo, afetar os lucros de algumas instituições financeiras envolvidas em títulos lastreados em hipotecas residenciais (MBS) e em atividades de seguros relacionadas. No médio e longo prazo, porém, poderá estimular a atividade de transações em determinados mercados imobiliários. Ao mesmo tempo, a possibilidade de que a redução administrativa dos custos de empréstimo provoque uma expansão localizada do crédito é uma variável concreta que os rendimentos dos títulos do Tesouro dos EUA e as expectativas de inflação terão de levar em conta.
No mercado de criptoativos, esse tipo de política de alívio estrutural gera, sobretudo, efeitos indiretos por meio da liquidez disponível às famílias. Em um contexto de expectativas voláteis quanto à liquidez macroeconômica, os investidores de varejo tendem a manter uma postura cautelosa. Ainda é preciso observar a evolução do ambiente geral de crédito e do ciclo macroeconômico para saber se $BTC e os principais criptoativos conseguirão atrair mais liquidez incremental. 🏛️
#Trump #MortgageRates #Imobiliário
3
·
--
🚨 O mercado imobiliário dos EUA atinge uma nova mínima! 🇺🇸🏠
Segundo a Bloomberg, as vendas pendentes de imóveis usados nos Estados Unidos caíram para uma mínima recorde em setembro, destacando a crescente pressão sobre o mercado imobiliário.
📉 O que está por trás da queda?
As altas taxas de financiamento imobiliário continuam encarecendo a compra de imóveis, pressionando os compradores e enfraquecendo a demanda. Muitos potenciais proprietários estão encontrando dificuldades para arcar com as prestações mensais, enquanto outros podem estar adiando as compras na expectativa de condições de crédito mais favoráveis.
🏠 Por que isso importa?
A desaceleração nas vendas pendentes de imóveis indica que os custos elevados de financiamento continuam afetando a economia dos EUA. Se as taxas de financiamento imobiliário permanecerem altas, a demanda por imóveis poderá enfrentar novos desafios, pressionando as vendas de casas e setores relacionados.
📊 O que vem a seguir?
Os mercados acompanharão as taxas de financiamento imobiliário, os próximos dados do setor imobiliário e as decisões de política monetária do Federal Reserve em busca de sinais de melhora nas condições. No entanto, não há garantia de que as taxas de juros caiam, e a recuperação do mercado imobiliário dependerá de vários fatores econômicos.
🇺🇸 Em resumo: O mercado imobiliário dos EUA continua enfrentando desafios significativos de acessibilidade, com as altas taxas de financiamento pressionando os compradores e as vendas pendentes de imóveis atingindo uma mínima recorde em setembro.
#USA #HousingMarket #MortgageRates #economy #Bloomberg #FederalReserve
3

De acordo com dados divulgados na quarta-feira pela Mortgage Bankers Association (MBA), a taxa fixa das hipotecas de 30 anos nos EUA subiu para 7,50% na semana encerrada em 9 de outubro. Esse marco representa o maior custo de financiamento desde novembro de 2023, fazendo com que os pedidos de compra caíssem 4% e registrassem a sexta queda semanal consecutiva.
Esse aperto agressivo no crédito imobiliário evidencia a persistente pressão de alta sobre os rendimentos de referência, revertendo os primeiros sinais de estabilização do mercado imobiliário. Embora as vendas de imóveis usados tenham demonstrado anteriormente uma resiliência moderada, o economista-chefe da National Association of Realtors, Lawrence Yun, alertou que o volume de transações no quarto trimestre deve cair acentuadamente à medida que as taxas elevadas pesam sobre o mercado.
Nos mercados macroeconômicos, os custos elevados e persistentes das hipotecas refletem as expectativas de um ambiente de juros altos prolongado, sustentando os rendimentos dos títulos do Tesouro e fortalecendo o dólar americano. O aperto nas condições de crédito ao consumidor costuma enfraquecer a demanda econômica em geral e restringir a liquidez nas classes tradicionais de ativos.
Para os ativos digitais, as condições monetárias restritivas e os altos custos do serviço da dívida continuam limitando as entradas de capital de investidores de varejo em ativos de risco. Os investidores devem esperar que $BTC e os mercados de criptomoedas em geral permaneçam dentro de uma faixa até que as condições de liquidez macroeconômica apresentem sinais claros de flexibilização. #MortgageRates #RealEstate #Macroeconomia
24
De acordo com dados divulgados na quarta-feira pela Mortgage Bankers Association (MBA) para a semana encerrada em 2 de outubro, a taxa fixa de hipotecas de 30 anos nos EUA subiu 19 pontos-base, chegando a 7,49%. Este é o sétimo aumento semanal consecutivo, atingindo o nível mais alto desde novembro de 2023.
A forte alta de cerca de 0,5 ponto percentual em três semanas reflete pressões inflacionárias persistentes. Juntamente com os preços elevados dos imóveis, o aumento dos custos de empréstimo fez com que os pedidos de financiamento para compra caíssem 2,1% e a atividade de refinanciamento recuasse 7,5%.
Nos mercados financeiros em geral, a disparada dos custos de empréstimo acompanha a alta dos rendimentos dos títulos do Tesouro de longo prazo e o fortalecimento do dólar. Essa tendência aperta os orçamentos familiares e reduz o apetite geral por risco nos mercados de ações.
No setor de criptoativos, as condições restritivas de empréstimo e a liquidez mais apertada limitam as entradas de capital especulativo. Ativos importantes como $BTC podem continuar em consolidação até que os indicadores de liquidez macroeconômica sinalizem um afrouxamento monetário sustentado. 📊
#MortgageRates #MacroEconomy #MercadoImobiliário
34

#usmortgageratesriseto7.49%
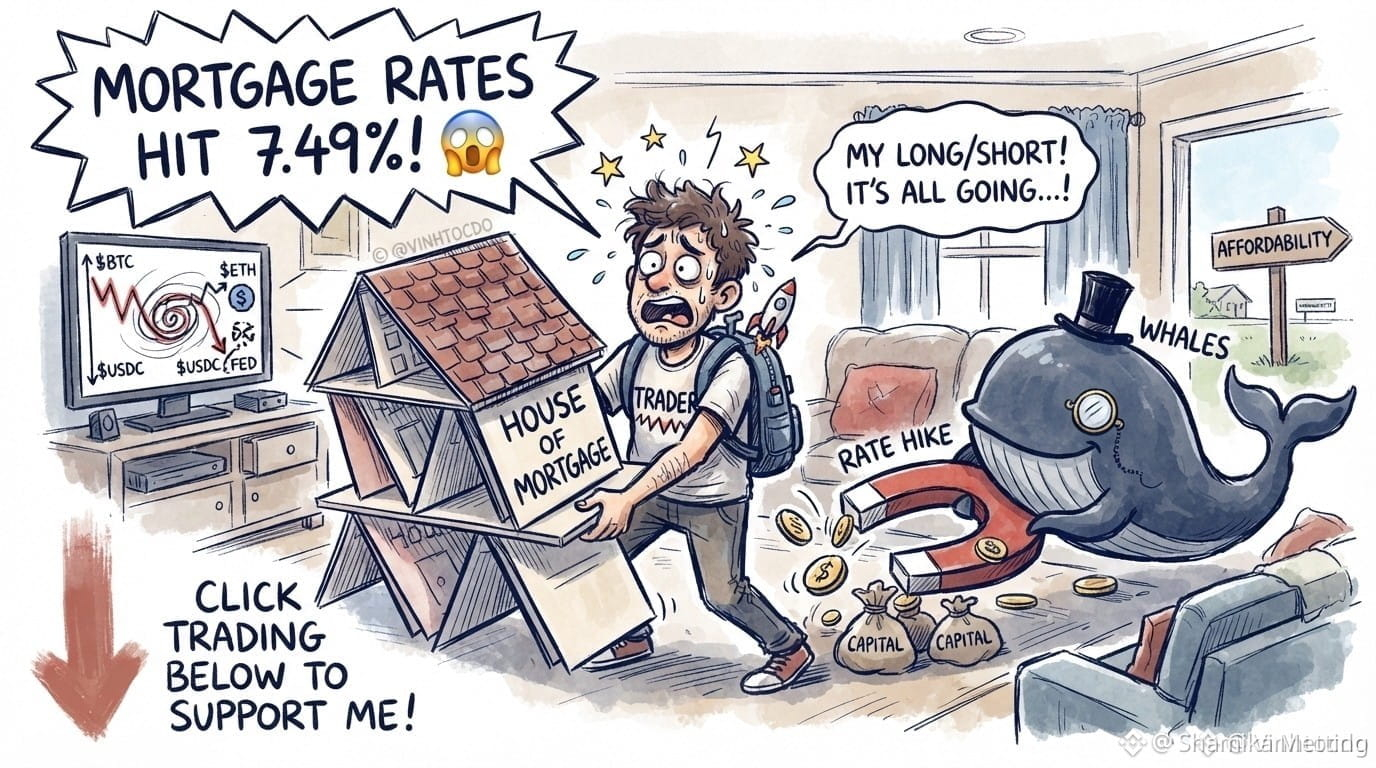
A taxa de juros hipotecários nos Estados Unidos chegou a 7,49%, o nível mais alto em 3 anos! 😱
Em poucas palavras, a «taxa de juros hipotecários» (Mortgage Rate) é o juro que você paga ao pedir dinheiro emprestado para comprar uma casa, dando a própria casa como garantia ao banco. Quando os juros sobem, a maior parte do dinheiro que as pessoas ganham com tanto esforço vai para o pagamento das dívidas, o que reduz o interesse em comprar imóveis.
Qual é o impacto?
Sobre o Federal Reserve/as baleias: o Federal Reserve (o banco central dos Estados Unidos) enfrenta a persistência da inflação, enquanto as baleias (Whales) se preparam para reestruturar os fluxos de capital.
Sobre os traders: a liquidez diminui, o mercado fica sem liquidez e os gráficos podem oscilar bruscamente.
O que o trader deve fazer? Manter a calma e gerenciar os riscos, reduzindo as operações aleatórias de compra e venda, para não hipotecar «o último bem que possui»!
⚠️ Isto não é um conselho financeiro.
Sigam, por favor
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#Fed #CryptoTrader #MortgageRates #MacroEconomy
#usmortgageratesriseto7.49%
A taxa de juros hipotecários nos Estados Unidos chegou a 7,49%, o nível mais alto em 3 anos! 😱
Em poucas palavras, a «taxa de juros hipotecários» (Mortgage Rate) é o juro que você paga ao pedir dinheiro emprestado para comprar uma casa, dando a própria casa como garantia ao banco. Quando os juros sobem, a maior parte do dinheiro que as pessoas ganham com tanto esforço vai para o pagamento das dívidas, o que reduz o interesse em comprar imóveis.
Qual é o impacto?
Sobre o Federal Reserve/as baleias: o Federal Reserve (o banco central dos Estados Unidos) enfrenta a persistência da inflação, enquanto as baleias (Whales) se preparam para reestruturar os fluxos de capital.
Sobre os traders: a liquidez diminui, o mercado fica sem liquidez e os gráficos podem oscilar bruscamente.
O que o trader deve fazer? Manter a calma e gerenciar os riscos, reduzindo as operações aleatórias de compra e venda, para não hipotecar «o último bem que possui»!
⚠️ Isto não é um conselho financeiro.
Sigam, por favor
$ETH
$BNB
#Fed #CryptoTrader #MortgageRates #MacroEconomy
1
32

As taxas de hipoteca dos EUA finalmente piscam. 👀
As taxas de hipoteca de 30 anos nos EUA caíram de 6,69% → 6,67%, encerrando uma sequência de 5 semanas de alta consecutiva.
Ao mesmo tempo, o mercado de trabalho está arrefecendo e o CPI de julho continua mostrando pressão inflacionária menor.
Taxas de hipoteca: “Okay, eu vou relaxar.”
Fed: “Finalmente.” 💀
Se essa tendência continuar, a pressão para o Fed manter uma política excessivamente hawkish pode diminuir gradualmente.
Pessoal, vocês acham que este é o primeiro sinal de que as condições financeiras estão começando a ficar mais fáceis — ou ainda é cedo demais para concluir?
#USGovernment #MortgageRates
289
·
--
Demanda por Refinanciamento de Hipotecas despenca 18% com a alta das taxas 🚨
As taxas de hipoteca dispararam para o nível mais alto em nove meses, impactando significativamente a demanda por refinanciamento. O recente aumento resultou em uma queda de 18% na atividade de refinanciamento, já que os proprietários estão desestimulados pelos custos crescentes. Embora os compradores de imóveis também tenham desacelerado, eles continuam mais ativos do que no mesmo período do ano passado. A mudança nas taxas de hipoteca deve ter um efeito cascata no mercado geral, influenciando o gasto dos consumidores e o crescimento econômico. À medida que o mercado continua a evoluir, os investidores estão de olho nas novidades do setor de hipotecas.
#MortgageRates #RefinanceDemand #HousingMarket #Economy #NotíciasFinanceiras
23
·
--
Taxas de Juros de Hipoteca nos EUA Disparam para o Maior Nível Desde Agosto 🚨
As taxas de juros de hipoteca nos EUA subiram para o maior nível desde agosto, impactando significativamente o mercado imobiliário. Esse aumento resultou em uma queda na atividade de compra de imóveis e uma queda acentuada nas refinanciamentos. Como resultado, o mercado está passando por uma desaceleração, que pode ter um efeito cascata na economia como um todo. Espera-se que a alta nas taxas de hipoteca continue, tornando mais desafiador para os potenciais compradores de imóveis garantirem empréstimos. Essa mudança no mercado de hipotecas também pode influenciar decisões de investimentos, particularmente nos mercados de cripto e tradicionais.
#Crypto #Markets #MortgageRates #HousingMarket #Economia
10

Os dados mais recentes divulgados pela gigante americana do crédito imobiliário Freddie Mac mostram que a taxa de juros das hipotecas de taxa fixa com prazo de 30 anos nos Estados Unidos permanece atualmente no elevado patamar de 7,4%, sem cair há oito semanas consecutivas e próxima do pico registrado desde novembro do ano passado. Nesse período, os custos acumulados de empréstimo subiram 75 pontos-base, provocando diretamente uma queda de 4% em setembro, na comparação mensal, nos contratos de compra de imóveis pendentes — o maior recuo em mais de três anos.
Do ponto de vista técnico e macroeconômico, os dados imobiliários, como indicadores econômicos defasados, confirmam que a contração expressiva no volume de transações reflete a transmissão efetiva do ciclo de aperto monetário. O rápido esfriamento da demanda por imóveis pode acelerar a chegada de um ponto de inflexão para baixo nas expectativas de inflação, levando as perspectivas para a política macroeconômica a se voltarem para uma flexibilização e criando uma possível reviravolta para ativos de risco pressionados pelas avaliações.
Embora as taxas de juros elevadas tenham contido, no curto prazo, o desempenho dos ativos de crédito tradicionais, os rendimentos dos títulos do Tesouro americano e o índice do dólar mostram sinais de perda de força para avançar diante de diversos níveis de resistência. Os ativos tradicionais de proteção e os ativos de risco estão passando por um novo reequilíbrio, e o capital começa a migrar para ativos de proteção contra a inflação com alta elasticidade e características não tradicionais.
Para o mercado de criptomoedas, o esfriamento da economia real, incluindo o mercado imobiliário, reforça a realocação de recursos nos pools de liquidez. $BTC demonstra forte resiliência à queda e sinais de acumulação de posições em uma zona de suporte importante. Quando o elevado custo dos empréstimos reduz a atratividade dos investimentos tradicionais na economia real, os ativos de alta liquidez on-chain podem atrair um retorno estrutural de compras.
#InterestRates #MortgageRates #MacroEconomy
113
·
--
Em Baixa
#usmortgageratesriseto7.49% 🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨 🚨🇺🇸TAXAS DE HIPOTECA NOS EUA CHEGAM A 7,49% — UM GRANDE ALERTA MACROECONÔMICO!
A taxa média de hipoteca de 30 anos nos EUA subiu para 7,49%, seu nível mais alto desde o fim de 2023. 📈 (Reuters)
🔍 POR QUE OS MERCADOS DEVERIAM SE IMPORTAR?
• 🏠 Custos mais altos de empréstimos pressionam o mercado imobiliário
• 📊 As taxas de hipoteca estão estreitamente ligadas aos rendimentos dos títulos do Tesouro dos EUA de 10 anos
• 🔥 O aumento dos rendimentos pode sinalizar preocupações persistentes com a inflação
• 💵 Rendimentos mais altos podem restringir as condições financeiras em diferentes ativos de risco
Os pedidos de hipoteca já caíram 4,2% na semana passada, com o aumento dos custos de empréstimo. (Reuters)
⚠️ Para quem negocia criptomoedas, vale a pena acompanhar isso.
Se os rendimentos permanecerem elevados, a liquidez poderá continuar sob pressão — potencialmente gerando mais volatilidade para o BTC e outros ativos de risco.
👉 A pergunta-chave agora:
O aumento dos rendimentos se tornará o próximo grande obstáculo para as criptomoedas?
$BTC $ETH $SOL
#Bitcoin #Crypto #Macro #Fed #MortgageRates
{spot}(SOLUSDT)
{spot}(ETHUSDT)
{spot}(BTCUSDT)
#usmortgageratesriseto7.49% 🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨 🚨🇺🇸TAXAS DE HIPOTECA NOS EUA CHEGAM A 7,49% — UM GRANDE ALERTA MACROECONÔMICO!
A taxa média de hipoteca de 30 anos nos EUA subiu para 7,49%, seu nível mais alto desde o fim de 2023. 📈 (Reuters)
🔍 POR QUE OS MERCADOS DEVERIAM SE IMPORTAR?
• 🏠 Custos mais altos de empréstimos pressionam o mercado imobiliário
• 📊 As taxas de hipoteca estão estreitamente ligadas aos rendimentos dos títulos do Tesouro dos EUA de 10 anos
• 🔥 O aumento dos rendimentos pode sinalizar preocupações persistentes com a inflação
• 💵 Rendimentos mais altos podem restringir as condições financeiras em diferentes ativos de risco
Os pedidos de hipoteca já caíram 4,2% na semana passada, com o aumento dos custos de empréstimo. (Reuters)
⚠️ Para quem negocia criptomoedas, vale a pena acompanhar isso.
Se os rendimentos permanecerem elevados, a liquidez poderá continuar sob pressão — potencialmente gerando mais volatilidade para o BTC e outros ativos de risco.
👉 A pergunta-chave agora:
O aumento dos rendimentos se tornará o próximo grande obstáculo para as criptomoedas?
$BTC $ETH $SOL
#Bitcoin #Crypto #Macro #Fed #MortgageRates
1
5
3.4k

#usmortgageratesriseto7.49%
📈 Taxas de hipoteca de 30 anos nos EUA chegam a 7,49%: implicações macroeconômicas para as criptomoedas
Os custos de financiamento imobiliário nos EUA subiram para 7,49%, restringindo o crédito ao consumidor e aumentando a pressão sobre o setor imobiliário em geral.
Principais canais de transmissão a acompanhar:
Liquidez do consumidor: o aumento dos custos mensais do serviço da dívida reduz diretamente o capital disponível das famílias.
Contração do crédito: taxas de financiamento elevadas por um período prolongado desaceleram a atividade da economia real e reduzem a tolerância ao risco nos mercados especulativos.
O dilema do Fed: a persistência do estresse de crédito no setor imobiliário pode eventualmente acelerar o desaquecimento econômico, influenciando o cronograma de qualquer futura flexibilização monetária ou mudança de rumo em relação à liquidez.
As taxas elevadas mantêm a liquidez restrita no curto prazo, mas o atrito financeiro prolongado costuma preparar o terreno para mudanças na política macroeconômica. Acompanhe o DXY e os rendimentos dos títulos do Tesouro junto com os ativos de risco à medida que as condições financeiras evoluem.
(Análise apenas para fins educativos. Não é aconselhamento financeiro — gerencie os riscos adequadamente.)
$BTC
{future}(BTCUSDT)
#MortgageRates #HousingMarket #MacroEconomy
#usmortgageratesriseto7.49%
📈 Taxas de hipoteca de 30 anos nos EUA chegam a 7,49%: implicações macroeconômicas para as criptomoedas
Os custos de financiamento imobiliário nos EUA subiram para 7,49%, restringindo o crédito ao consumidor e aumentando a pressão sobre o setor imobiliário em geral.
Principais canais de transmissão a acompanhar:
Liquidez do consumidor: o aumento dos custos mensais do serviço da dívida reduz diretamente o capital disponível das famílias.
Contração do crédito: taxas de financiamento elevadas por um período prolongado desaceleram a atividade da economia real e reduzem a tolerância ao risco nos mercados especulativos.
O dilema do Fed: a persistência do estresse de crédito no setor imobiliário pode eventualmente acelerar o desaquecimento econômico, influenciando o cronograma de qualquer futura flexibilização monetária ou mudança de rumo em relação à liquidez.
As taxas elevadas mantêm a liquidez restrita no curto prazo, mas o atrito financeiro prolongado costuma preparar o terreno para mudanças na política macroeconômica. Acompanhe o DXY e os rendimentos dos títulos do Tesouro junto com os ativos de risco à medida que as condições financeiras evoluem.
(Análise apenas para fins educativos. Não é aconselhamento financeiro — gerencie os riscos adequadamente.)
$BTC
#MortgageRates #HousingMarket #MacroEconomy
164

Os dados mais recentes divulgados pela Mortgage Bankers Association (MBA) dos Estados Unidos para a semana encerrada em 2 de outubro mostram que a taxa de juros das hipotecas fixas de 30 anos subiu acentuadamente 19 pontos-base em uma semana, para 7,49%, atingindo o nível mais alto em quase três anos. Isso marca a sétima semana consecutiva de alta nas taxas hipotecárias em todo o país. Somente nas últimas três semanas, elas dispararam cerca de 0,5 ponto percentual, no ritmo de aperto mais rápido desde o início de 2023.
Como um dos segmentos da economia real mais sensíveis à transmissão da política monetária, a escalada descontrolada dos custos de empréstimo terá um impacto concreto na demanda por moradia. O mais recente índice da MBA de pedidos de financiamento para compra de imóveis caiu 2,1% em relação à semana anterior, para o menor nível em mais de um ano. O índice de refinanciamento também recuou acentuadamente, 7,5%, indicando que o endividamento das famílias e a disposição para comprar imóveis estão esfriando rapidamente. A pressão dupla dos juros e dos preços elevados dos imóveis dissipou por completo as expectativas de recuperação do setor imobiliário.
A alta simultânea das taxas hipotecárias e dos rendimentos dos títulos do Tesouro americano de longo prazo reforça o pessimismo dos mercados de capitais quanto à continuidade do aperto da liquidez macroeconômica. Os custos de crédito persistentemente elevados não só podem restringir o consumo de bens duráveis e o investimento em ativos fixos, como também agravam o risco de inadimplência dos ativos hipotecários do setor bancário, aumentando os riscos de cauda para todo o sistema financeiro.
Com a liquidez sendo continuamente drenada por ativos de alto rendimento, ativos de alto risco, como os do mercado de criptomoedas, enfrentam um teste severo de liquidez. Se os custos de empréstimo permanecerem por muito tempo em níveis restritivos, os novos fluxos de capital de investidores institucionais ficarão ainda mais cautelosos. Os investidores devem ficar atentos ao risco de $BTC sofrer um desconto por falta de liquidez e uma intensificação da volatilidade. #MortgageRates #InterestRates #MacroEconomics
139

·
--
Ver tradução
Lãi suất cho vay thế chấp kỳ hạn 30 năm tại Mỹ đã chính thức vượt mốc 7%, chạm mức 7.22% vào ngày 15/9. Mức đỉnh cao nhất tính từ tháng 1/2025 này chủ yếu phản ánh đà tăng vọt của lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm, làm gia tăng đáng kể chi phí vốn của hệ thống ngân hàng thương mại.
Diễn biến này rất quan trọng vì nó trực tiếp bóp nghẹt thị trường bất động sản Mỹ. Báo cáo từ Hiệp hội Môi giới Bất động sản Quốc gia cho thấy doanh số bán nhà tháng 8 đã sụt giảm 2% xuống 3.98 triệu căn (mức thấp nhất từ tháng 6 năm ngoái), kéo theo dự báo tăng trưởng doanh số năm 2026 bị hạ mạnh từ 4.3% xuống chỉ còn 1.3% khi kỳ vọng Fed duy trì chính sách thắt chặt tiếp tục đè nặng.
Trên thị trường tài chính nói chung, chi phí vay mượn leo thang kỷ lục cùng lợi suất trái phiếu neo cao đang hút thanh khoản khỏi các tài sản rủi ro. Đồng USD và lợi suất kỳ hạn dài duy trì sức mạnh, gây áp lực điều chỉnh lên định giá thị trường chứng khoán khi dòng tiền lớn có xu hướng dịch chuyển về các kênh gửi an toàn.
Đối với thị trường crypto, môi trường lãi suất cao kéo dài là một phép thử lớn đối với thanh khoản tổng thể. Khi chi phí cơ hội của dòng vốn pháp định tăng lên, dòng tiền mới chảy vào $BTC và Altcoins sẽ trở nên thận trọng hơn, buộc thị trường phải trải qua giai đoạn tích lũy chặt chẽ trước khi có tín hiệu xoay trục chính sách rõ ràng hơn.
#MacroEconomics #InterestRates #MortgageRates
54

🚨 ÚLTIMA HORA: O custo de comprar uma casa nos Estados Unidos voltou a disparar: 7,49% num crédito à habitação a 30 anos, o valor mais elevado desde novembro de 2023.
A Mortgage Bankers Association informou que a taxa fixa média a 30 anos subiu 19 pontos base na semana terminada a 2 de outubro, atingindo um nível que não era visto há quase três anos.
A causa está no mercado obrigacionista. As taxas dos créditos à habitação acompanham de perto a yield dos títulos do Tesouro a 10 anos, que acabou de atingir o nível mais alto em 24 anos, impulsionada pelas preocupações com a pressão inflacionista provocada pela disparada dos preços do petróleo e por dados que mostram que a economia dos EUA cresceu mais rapidamente no primeiro semestre do ano do que se estimava inicialmente.
O momento não podia ser pior. Isto acontece quatro semanas antes das eleições intercalares, que vão decidir se os republicanos mantêm o controlo do Congresso, numa altura em que a acessibilidade se tornou uma das principais questões económicas para os eleitores.
A Fed também não está a oferecer um alívio rápido. Os responsáveis pela política monetária deram a entender que esperam mais uma subida das taxas antes do final do ano, embora os mercados estejam atualmente a apostar que não haverá alterações na reunião de 28 de outubro.
O impacto na vida real já se faz sentir: os pedidos de crédito à habitação caíram 4,2% na semana passada, com uma forte queda na atividade de refinanciamento. «Muito poucos proprietários têm motivos para refinanciar com estas taxas, e o aumento dos custos de financiamento levou muitos potenciais mutuários a afastarem-se do mercado de compra de casa», afirmou Joel Kan, economista-chefe adjunto da MBA.
Taxas tão elevadas já não são apenas um número num gráfico. Estão a excluir ativamente pessoas do mercado, em tempo real, precisamente quando as consequências políticas da situação económica estão prestes a atingir o auge.
#MortgageRates #Housing #Economy #Fed #RealEstate
1
43
·
--
Em Alta
Verificado
#usmortgageratesriseto7.49%
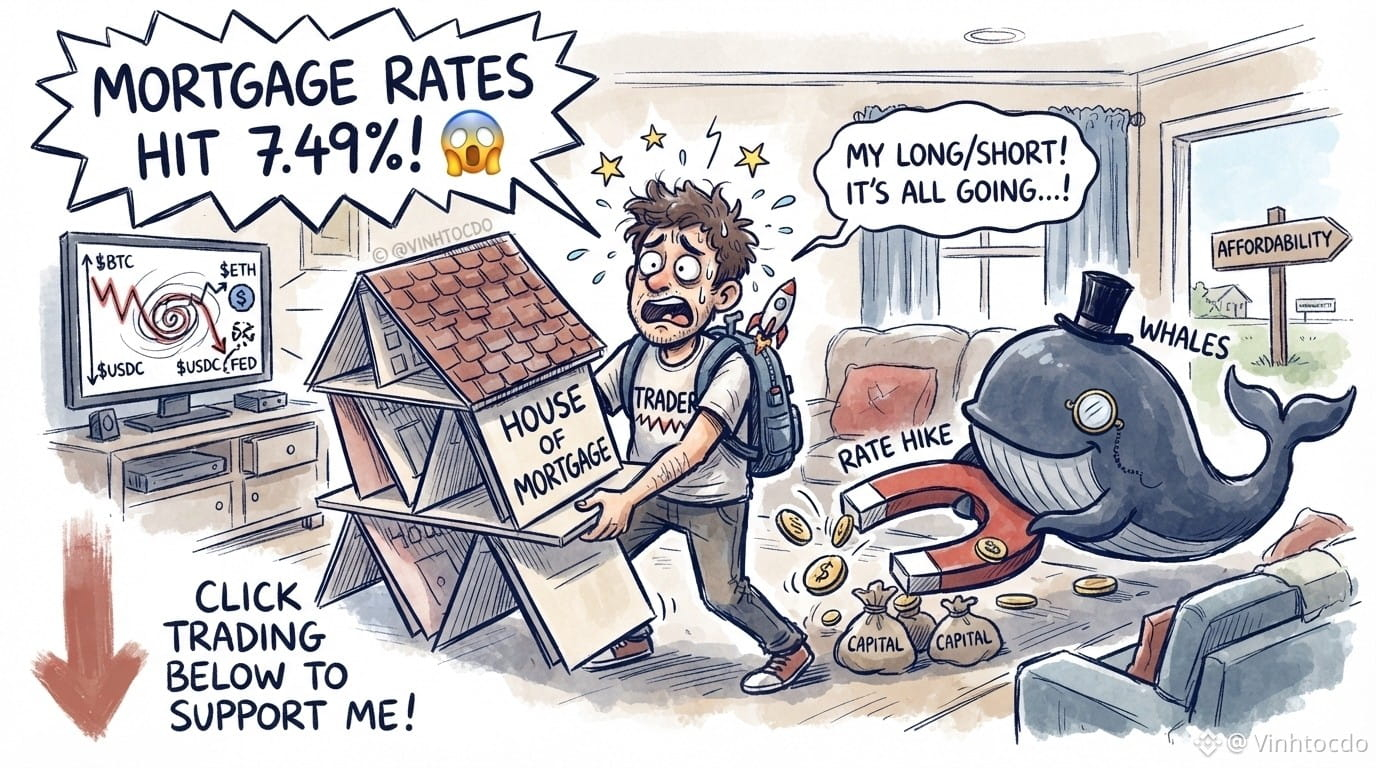
A taxa de juros hipotecários dos EUA chegou a 7,49%, a mais alta em 3 anos! 😱
Em termos simples, a “taxa de juros hipotecários” (Mortgage Rate) é o juro que você paga ao pedir dinheiro emprestado para comprar uma casa, usando a própria casa como garantia para o banco. Juros mais altos significam que todo o dinheiro suado vai para pagar a dívida, e as pessoas compram menos casas.
Qual é o impacto?
Para o Fed/Whales: o Fed (Federal Reserve) está às voltas com a inflação persistente, enquanto as baleias (Whales) começam a reorganizar seus fluxos de capital.Para os traders: o fluxo de dinheiro se contrai, a liquidez do mercado fica sufocada e os gráficos podem “virar de direção” bruscamente.
O que os traders devem fazer? Ficar quietos, gerenciar os riscos e evitar posições long/short impulsivas, para não acabar “hipotecando” até as próprias calças!
⚠️ Isto não é aconselhamento financeiro.
Cadastre-se na Binance com o código VINHTOCDO ou pelo link: [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO) para receber benefícios!
Clique em negociar abaixo para me apoiar: $BTC
{future}(BTCUSDT)
, $ETH
{future}(ETHUSDT)
, $BNB
{future}(BNBUSDT)
#Fed #CryptoTrader #MortgageRates #MacroEconomy #VINHTOCDO
#usmortgageratesriseto7.49%
A taxa de juros hipotecários dos EUA chegou a 7,49%, a mais alta em 3 anos! 😱
Em termos simples, a “taxa de juros hipotecários” (Mortgage Rate) é o juro que você paga ao pedir dinheiro emprestado para comprar uma casa, usando a própria casa como garantia para o banco. Juros mais altos significam que todo o dinheiro suado vai para pagar a dívida, e as pessoas compram menos casas.
Qual é o impacto?
Para o Fed/Whales: o Fed (Federal Reserve) está às voltas com a inflação persistente, enquanto as baleias (Whales) começam a reorganizar seus fluxos de capital.Para os traders: o fluxo de dinheiro se contrai, a liquidez do mercado fica sufocada e os gráficos podem “virar de direção” bruscamente.
O que os traders devem fazer? Ficar quietos, gerenciar os riscos e evitar posições long/short impulsivas, para não acabar “hipotecando” até as próprias calças!
⚠️ Isto não é aconselhamento financeiro.
Cadastre-se na Binance com o código VINHTOCDO ou pelo link: https://www.binance.com/register?ref=VINHTOCDO para receber benefícios!
Clique em negociar abaixo para me apoiar: $BTC
, $ETH
, $BNB
#Fed #CryptoTrader #MortgageRates #MacroEconomy #VINHTOCDO
4
679
🚨 ACONTECEU AGORA: As taxas de hipoteca acabaram de atingir o maior nível desde 2023, e o mercado de títulos por trás disso acabou de ter o pior trimestre em mais de 30 anos.
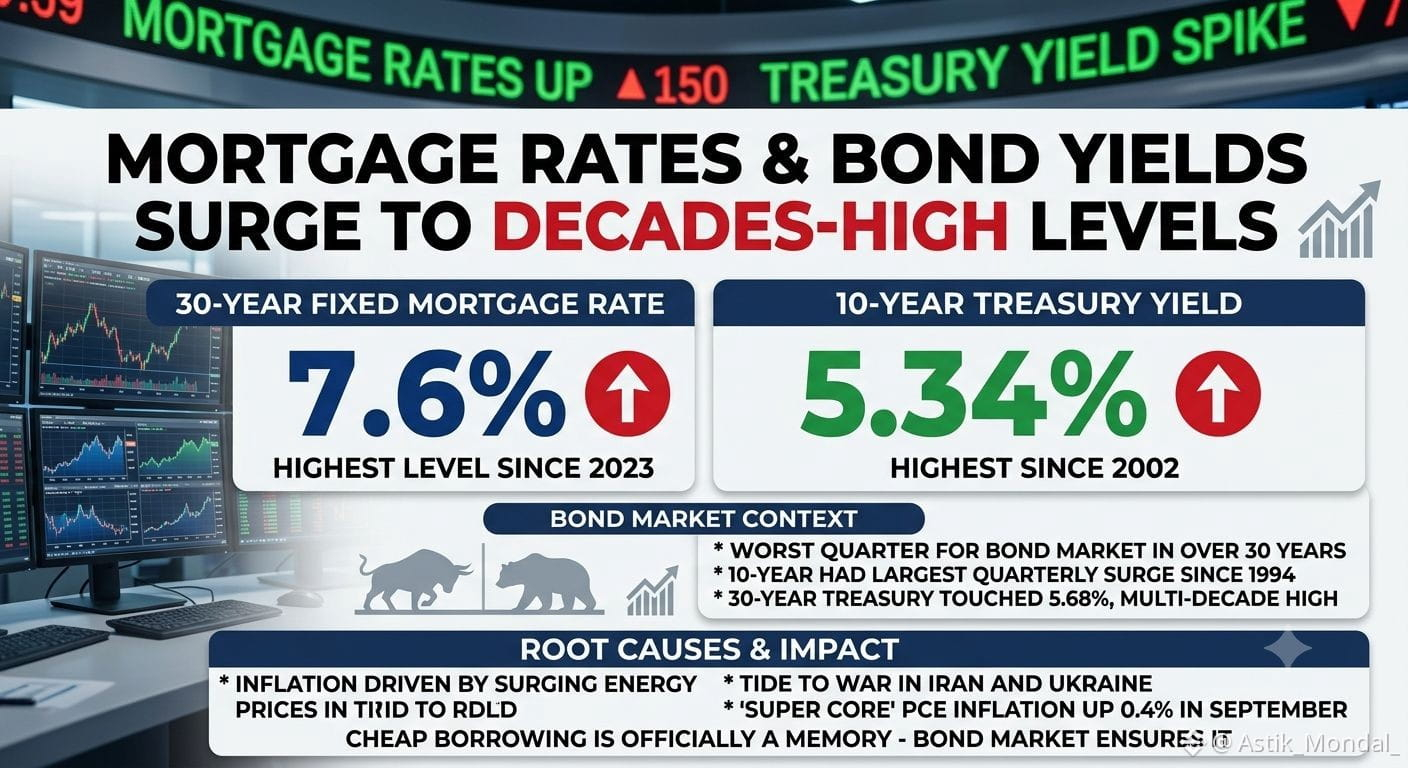
A taxa média de hipoteca fixa de 30 anos subiu para 7,6% no fim da quarta-feira, o nível mais alto desde o fim de 2023, colocando a conquista da casa própria ainda mais fora do alcance de milhões de compradores em potencial exatamente no momento errado para a oferta habitacional: os imóveis não vendidos no mercado atingiram o maior patamar em mais de uma década.
O motor disso é o mercado de títulos — e é, de verdade, histórico. O rendimento do Tesouro de 10 anos disparou para até 5,34%, o maior nível desde 2002. Nos três meses encerrados na quarta-feira, o 10 anos teve a maior alta trimestral desde 1994, há 32 anos.
O Tesouro de 30 anos não fica muito atrás, chegando a 5,68% durante o pregão, também uma máxima em várias décadas.
A causa-raiz por trás de tudo: a inflação impulsionada por uma disparada nos preços da energia, ligada diretamente às guerras em curso no Irã e na Ucrânia. Mesmo a inflação do “super core” PCE, a medida que exclui alimentos e energia para identificar a pressão subjacente nos preços, ainda subiu 0,4% apenas em setembro.
Um estrategista da Fundstrat destacou o patamar que todo mundo agora está observando: quando o 30 anos ultrapassa aproximadamente 5,5%, as avaliações em todo o mercado começam a se comprimir, forçando investidores, empresas e consumidores do dia a dia a refazerem as contas em praticamente toda grande decisão financeira que tomam.
A contratação barata de crédito agora é oficialmente uma lembrança. O mercado de títulos tratou de garantir isso.
#MortgageRates #Treasury #Inflation #Housing #Economy
TLTETF+0,31%
IEFETF+0,49%
1
11
·
--
Em Alta
🇧🇷 Vendas de Novos Imóveis nos EUA em Abril Ficaram Abaixo das Expectativas
O mercado imobiliário dos EUA mostrou mais sinais de fraqueza, com as vendas de novos imóveis em abril ficando abaixo das expectativas do mercado, destacando a pressão contínua das altas taxas de juros e preocupações com a acessibilidade. Analistas dizem que muitos compradores ainda estão lutando com os preços elevados dos imóveis e os custos de empréstimos.
🏠 Fatores Chave por Trás da Desaceleração: • Taxas de juros em alta continuam a reduzir a demanda dos compradores
• A inflação e a incerteza econômica estão prejudicando a confiança do consumidor
• A acessibilidade habitacional continua a ser um grande problema em todo os EUA
• Os construtores estão cada vez mais oferecendo descontos e incentivos para atrair compradores
📉 Apesar do aumento do inventário de imóveis em algumas regiões, a atividade geral do mercado permanece lenta. Especialistas acreditam que o setor imobiliário pode continuar sob pressão, a menos que as taxas de juros comecem a cair mais tarde em 2026.
#USHousing #NewHomeSales #MortgageRates #Economy #CryptoNews
200

TAXAS EM ALTA CRIAM ONDAS NA HABITAÇÃO — $BTC WATCHES APERTAM A LIQUIDEZ 📊🔥
Os custos globais de financiamento estão sendo reprecificados em uníssono. As hipotecas dos EUA de 30 anos chegaram a 6,67% — a maior taxa em mais de um ano — enquanto as taxas no Reino Unido, na Alemanha e na França subiram neste trimestre. O conflito EUA-Irã empurrou os preços da energia para cima, reacendendo preocupações com inflação e fazendo as yields dos Treasuries e as taxas de swap subirem. 🌍📈
Isso não é apenas uma história do setor imobiliário. O efeito de “baixa taxa travada” nos EUA está congelando transações, e os acordos habitacionais no Reino Unido caíram quase 10% YoY. Quando o setor imobiliário trava e os custos da dívida sobem, a liquidez se aperta em todos os ativos de risco — incluindo os ativos digitais. 🏠💧
Por quanto tempo esse ambiente de “mais alto por mais tempo” pode persistir antes que os mercados de risco o precifiquem totalmente? 💭
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #BTC #Macro #MortgageRates #Inflation #RiskOff
🔍📊
21
·
--
Em Baixa
Verificado
🚨 AGORA: 🇺🇸 As taxas de hipoteca subiram para seu maior nível em mais de um ano, acrescentando uma nova pressão ao mercado imobiliário dos EUA.
Custos mais altos de empréstimo podem desacelerar as compras de imóveis, reduzir a atividade de refinanciamento e manter a acessibilidade sob pressão para os compradores.
Com os mercados acompanhando de perto a inflação e a política do Federal Reserve, as taxas de hipoteca continuam sendo um indicador-chave para a economia em geral.
$BTC
#MortgageRates #HousingMarket #FederalReserve #Economy #BreakingNews
2
651
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
18,334 visualizações
165 a discutir
2
#HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
31,654 visualizações
613 a discutir
3
#CZSaysCompensationIsinPlaceUsersAreProtected
36,687 visualizações
498 a discutir
4
#RichardTengSaysBinanceWillCoverAllHackedLosseswithCompanyFunds
6,046 visualizações
36 a discutir
5
#IntelHasItsWorstDaySince1974
5,311 visualizações
170 a discutir
6
#TRMCambodianCasinosReceived$1.07BInCrypto
1,418 visualizações
46 a discutir
7
#USDCCirculationFallsAbout800MInSevenDays
21,740 visualizações
336 a discutir
8
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
8,439 visualizações
74 a discutir
9
#OpenAICutsFundraisingTargetBy$10B
1,727 visualizações
57 a discutir
10
#ASICHasReceivedNoPredictionMarketApplications
33,332 visualizações
763 a discutir