

#japanbonds
japanbonds
14,289 visualizações
55 a discutir
Popular
Mais recente

A colocação hoje concluída pelo Ministério das Finanças do Japão de títulos públicos extremamente longos com prazo de 40 anos mostrou que a taxa de licitação atingiu 3,1x, muito acima dos 2,82x da rodada anterior e da média de 2,67x dos últimos 12 meses, com a demanda atingindo o maior nível desde 2020. O presidente do Banco do Japão, Kazuo Ueda, não havia fornecido orientação clara sobre a trajetória de alta das taxas, o que levou o rendimento dos títulos com prazo de 40 anos, em um patamar elevado de 4,23%, a atrair uma grande quantidade de recursos de longo prazo.
Isso indica que as preocupações do mercado de que o Banco do Japão está ficando para trás em relação à curva de inflação estão se intensificando. Como o ritmo de alta de juros do banco central tem sido lento, os investidores começaram a apostar que, no futuro, pode haver uma necessidade de aperto mais agressivo. O fenômeno de forte procura por esses títulos de prazo extremamente longo reflete o alto grau de cautela dos recursos institucionais diante de desequilíbrios macroeconômicos mais adiante.
Para o sistema financeiro global, a forte volatilidade do rendimento da ponta mais longa da curva de juros do Japão aumenta os riscos de longo prazo para o encerramento de operações de spread entre países (Carry Trade). À medida que o patamar central do custo potencial de empréstimos em ienes continua a subir, o padrão de liquidez entre títulos soberanos globais e ativos em dólares está prestes a passar por uma remodelação profunda.
Para o mercado de criptoativos, isso significa que a segunda onda do impacto do aperto de liquidez global ainda não foi neutralizada. Se o Japão, posteriormente, for forçado a aumentar as taxas de forma agressiva e isso provocar o retorno de liquidez para o mercado doméstico, os ativos de risco representados por $BTC voltarão a enfrentar pressão sobre as avaliações, e os investidores precisam estar atentos ao risco de desalavancagem em estilo “cisne negro”.
#JapanBonds #BankOfJapan #MacroEconomy
102

·
--
Na terça-feira, o mercado de títulos públicos japoneses apresentou volatilidade, e as taxas de juros dos JGBs exibiram uma tendência de alta. O mercado está atualmente acompanhando de perto os desdobramentos da remodelação do gabinete do primeiro-ministro japonês, Fumio Kishida, bem como os planos do governo para subsídios a famílias e a redução do imposto sobre o consumo de alimentos que estão sendo definidos.
O estrategista sênior da Sumitomo Trust Asset Management, Katsutoshi Inadome, afirma que, à medida que as negociações sobre cortes de impostos avançam, a preocupação do mercado com as fontes de financiamento fiscal está se intensificando de forma significativa. O governo do Japão planeja implementar cortes de impostos e subsídios para aliviar a pressão sobre as famílias, mas, enquanto os detalhes do esquema de captação de recursos ainda não estiverem claros, os investidores passaram a ter mais dúvidas sobre a situação fiscal — que já era apertada —, o que elevou diretamente as taxas dos JGBs.
Do ponto de vista dos mercados financeiros tradicionais, a escolha do ministro responsável pelo fundo de pensões do governo (GPIF) durante a remodelação do gabinete é especialmente crucial. Se, no futuro, o GPIF ajustará ou não o peso de sua alocação em ativos de dívida japonesa, isso influenciará diretamente a trajetória de longo prazo das taxas dos JGBs e a estabilidade da taxa de câmbio do iene. A expectativa de expansão fiscal e o jogo entre os lados do financiamento se entrelaçam, fazendo com que o sentimento macro de recursos se mostre bastante cauteloso.
Para o mercado de cripto, as variações nas taxas dos JGBs japoneses e na taxa de câmbio do iene sempre foram um importante termômetro para as operações globais de carry trade. Se as taxas dos JGBs continuarem subindo e isso impulsionar o retorno da liquidez em ienes, pode causar, no curto prazo, alguma perturbação na liquidez de ativos de risco, mas o impacto geral ainda dependerá da implementação posterior de políticas fiscais específicas e da resposta real do lado do financiamento. $BTC
#JapanBonds #Yen #MacroEconomy
17

·
--
Artigo
Negociação de Futuros de Títulos do Japão em Singapura Dispara Conforme a Volatilidade AumentaA atividade de negociação em futuros de títulos do Japão em Singapura disparou significativamente, impulsionada pelo aumento da volatilidade e pela participação ativa de fundos globais e traders de valor relativo, segundo a Bloomberg. O salto nos volumes negociados reflete um foco mais intenso em instrumentos de dívida japonesa diante de condições de mercado em mudança e apetites por risco em evolução.
Os participantes do mercado estão recorrendo cada vez mais aos futuros de títulos do Japão como uma ferramenta para se proteger contra ou capitalizar em oscilações voláteis de taxas de juros e flutuações cambiais. O aumento na negociação indica uma mudança mais ampla nas estratégias dos investidores, com traders buscando gerenciar sua exposição a títulos japoneses em um ambiente mais dinâmico.
Negociação de Futuros de Títulos do Japão em Singapura Dispara Conforme a Volatilidade Aumenta
A atividade de negociação em futuros de títulos do Japão em Singapura disparou significativamente, impulsionada pelo aumento da volatilidade e pela participação ativa de fundos globais e traders de valor relativo, segundo a Bloomberg. O salto nos volumes negociados reflete um foco mais intenso em instrumentos de dívida japonesa diante de condições de mercado em mudança e apetites por risco em evolução.
Os participantes do mercado estão recorrendo cada vez mais aos futuros de títulos do Japão como uma ferramenta para se proteger contra ou capitalizar em oscilações voláteis de taxas de juros e flutuações cambiais. O aumento na negociação indica uma mudança mais ampla nas estratégias dos investidores, com traders buscando gerenciar sua exposição a títulos japoneses em um ambiente mais dinâmico.
Os participantes do mercado estão recorrendo cada vez mais aos futuros de títulos do Japão como uma ferramenta para se proteger contra ou capitalizar em oscilações voláteis de taxas de juros e flutuações cambiais. O aumento na negociação indica uma mudança mais ampla nas estratégias dos investidores, com traders buscando gerenciar sua exposição a títulos japoneses em um ambiente mais dinâmico.
1
62

O Ministério das Finanças do Japão concluiu hoje um leilão de títulos públicos japoneses com vencimento de 40 anos. A razão de propostas do mercado atingiu 3,1, bem acima das 2,82 da operação anterior e da média de 2,67 nos últimos 12 meses, registrando o maior nível de demanda desde 2020. Com uma taxa de retorno de 4,23% atraindo investidores, os futuros de títulos do Japão subiram imediatamente após o leilão. Isso indica que, apesar da ausência de um direcionamento claro de aumento de juros por parte do presidente do Banco do Japão, Kazuo Ueda, a força compradora do longo prazo permanece extremamente forte.
Do ponto de vista técnico e macroeconômico, os títulos soberanos de longo prazo foram fortemente demandados, o que sugere que as instituições estão ativamente garantindo ganhos acima do esperado. O mercado anteriormente temia que o Banco do Japão pudesse adiar o ritmo de aperto monetário, mas o fato de as taxas de longo prazo dos títulos terem permanecido na faixa de máximas históricas oferece uma excelente margem de segurança. Essa forte capacidade de absorção por parte dos compradores ajudou a aliviar de forma eficaz o pânico de vendas no mercado de títulos.
Nos mercados financeiros tradicionais, as taxas de títulos de longo prazo estabilizaram-se e, ao mesmo tempo, os futuros avançaram, reduzindo diretamente o risco sistêmico de caudas associadas a uma escalada abrupta nos custos globais de empréstimos. O choque de liquidez em ienes foi acalmado tecnicamente; a estrutura do diferencial entre o dólar e as principais moedas manteve-se estável, criando um ambiente de negociação relativamente mais ameno para a liquidez macro como um todo.
Para ativos de risco como criptomoedas, isso certamente libera um sinal positivo. A pressão de um novo e abrupto encerramento de carry trade em ienes foi temporariamente aliviada; as expectativas globais de liquidez melhoraram na margem, e a propensão ao risco do capital aumentou significativamente. Ativos-chave como $BTC , no contexto de um suporte de liquidez, devem dar continuidade à tendência de alta e testar de cima áreas de resistência fundamentais.
#JapanBonds #BankOfJapan #GlobalMacro
49
No mercado de títulos do Japão, as taxas de retorno por prazo apresentaram hoje uma tendência geral de alta. Entre elas, a rentabilidade do título japonês de referência com vencimento em 10 anos atingiu 3,035%. A taxa dos títulos de 20 anos, da ponta mais longa, subiu 4 pontos-base, para 3,925%; já a rentabilidade dos títulos de 30 anos também avançou 4 pontos-base, alcançando o patamar elevado de 4,190%.
Essa oscilação nas taxas reflete o aumento contínuo das expectativas do mercado quanto à normalização da política monetária do Banco do Japão. A forte alta das taxas na ponta longa sugere que os investidores estão reavaliando a urgência de o Japão se desvencilhar do regime de política ultrafrouxa. Os custos de empréstimo que antes eram pressionados estruturalmente pelo nível de juros negativos e pelo controle da curva de rendimentos (YCC) passam por uma nova precificação estrutural; essa mudança pode ter implicações profundas sobre a liquidez global.
Para os mercados financeiros tradicionais, a alta das taxas de títulos do Japão enfraquece diretamente a base das operações de carry trade em ienes. Como os custos de captação em ienes sobem, a pressão para a repatriação de ativos do exterior para o país aumenta significativamente. Isso pode não apenas elevar os custos-padrão de financiamento no mercado global de renda fixa, como também produzir um efeito contínuo de “sucção” sobre os títulos do Tesouro dos EUA e outros ativos globais de alto valuation com risco.
No setor de criptoativos, um aperto marginal do ambiente de liquidez macroeconômica é historicamente um potencial fator negativo. À medida que as taxas globais livres de risco sobem e os recursos provenientes de arbitragem se desalavancam, as compras marginais em ativos de alta volatilidade podem enfrentar dificuldades. Se a diferença de juros do iene se estreitar ainda mais, levando a uma liquidação de ativos em maior escala, o mercado cripto, representado por $BTC , pode sofrer no curto prazo uma pressão de liquidez ainda mais severa e riscos de correção de valuation.
#JapanBonds #BondYields #MacroEconomy
82
Na terça-feira, as taxas de juros dos títulos do governo japonês apresentaram tendência de alta. Katsutoshi Inadome, estrategista sênior de gestão de ativos da Sumitomo Trust Asset Management, apontou em Tóquio que, à medida que avançam as negociações sobre a redução de impostos sobre alimentos e os subsídios às famílias, as preocupações do mercado com o déficit de recursos do governo se intensificaram de forma significativa. O governo japonês definiu a implementação das medidas de redução de impostos e de subsídios que está prestes a ocorrer, mas ainda não esclareceu, com precisão, a fonte específica de recursos; além disso, na reorganização do gabinete, houve mudança no nome do ministro da Saúde, Trabalho e Bem-Estar que é o responsável pelo GPIF (Fundo de Investimento para Aposentadoria do Governo). Isso levou o mercado a ficar altamente atento a uma possível virada na alocação de ativos das instituições japonesas.
Esse movimento merece grande atenção porque há um descompasso cada vez mais severo entre a enorme dívida soberana acumulada de longo prazo pelo Japão e os gastos fiscais rígidos. O mercado, em geral, espera que o Banco do Japão tenha dificuldades no caminho de normalização monetária, enquanto o governo, sem apoio de uma fonte de receitas estável, amplia ainda mais o estímulo fiscal, o que equivale a agravar diretamente a pressão sobre a oferta de títulos da dívida pública. Na ausência de uma absorção em grande escala por parte de recursos de “forças nacionais” como o GPIF, a sustentabilidade da dívida soberana de longo prazo voltará a enfrentar desafios rigorosos.
Do ponto de vista dos mercados financeiros tradicionais, a alta das taxas dos títulos japoneses certamente impulsionará o retorno de capitais para o Japão, elevando ainda mais o piso das taxas de juros globais sem risco e aumentando o risco sistêmico potencial de um encerramento (close) das operações de carry trade com ienes. À medida que o prêmio de risco de crédito soberano for novamente precificado, as taxas de títulos do governo de longo prazo em âmbito global podem sofrer pressão passiva para cima; a volatilidade nos mercados de câmbio também deve ser ampliada de forma significativa, tornando o ambiente macro geral desfavorável para ativos de risco com alta valorização.
Quanto ao mercado de criptomoedas, $BTC e os principais ativos de risco enfrentarão dois desafios simultâneos: aperto de liquidez e aumento do apetite por refúgio. A retração da liquidez global desencadeada pela alta das taxas dos títulos do governo pode facilmente levar à liquidação forçada de alavancagens entre mercados. Em meio ao cenário em que expectativas de política macro se entrelaçam com riscos geopolíticos, os investidores devem estar altamente vigilantes quanto às oscilações de baixa provocadas pela transmissão de liquidez; manter uma postura defensiva no curto prazo é uma escolha mais racional.
#JapanBonds #YieldCurve #MacroEconomics
114
Na terça-feira, o mercado de títulos públicos japoneses registrou uma mudança marcante, com as taxas dos JGBs subindo em toda a curva. Katsutoshi Inadome, estrategista sênior de gestão de ativos da SMBC Trust Bank, afirmou que, à medida que as negociações sobre a redução de impostos sobre alimentos avançam, a preocupação do mercado com a origem dos recursos para uma eventual redução de impostos do governo aumentou significativamente. O governo japonês planeja definir na terça-feira um pacote de isenções e subsídios do imposto sobre consumo voltado às famílias, mas não esclareceu a forma de captação de fundos de maneira crucial; somado ao remanejamento do gabinete do primeiro-ministro Fumio Kishida (Kishi) e a mudanças no cargo do ministro da MHLW responsável pelo fundo de investimentos previdenciários do governo (GPIF), isso tem gerado expectativas intensas de redistribuição de liquidez.
Do ponto de vista macro, a expansão fiscal geralmente vem acompanhada de maior pressão sobre a oferta de títulos públicos. O mercado está reprecificando a saúde fiscal do governo japonês e as expectativas de novas emissões, ao mesmo tempo em que observa de perto a orientação futura de alocação de ativos do GPIF — se haverá aumento direto na demanda pelos títulos japoneses, o que determina o teto para o espaço de alta das taxas e a sustentação do iene.
No aspecto técnico, as oscilações nas taxas de títulos soberanos globais estão redesenhando a estrutura de volatilidade entre câmbio e ativos de risco macro. Para traders multiativos, a alta das taxas dos JGBs não desencadeou uma desalavancagem de pânico; ao contrário, reflete a resiliência fundamental do Japão na transição gradual do ambiente de deflação para a normalização de políticas de estímulo fiscal. Caso o dólar/iene passe a formar uma consolidação em curto prazo, isso deve aliviar de forma eficaz a pressão de aperto da liquidez global, fornecendo uma base macro mais flexível para uma retomada dos ativos de risco.
Para o mercado de cripto, a continuidade do ciclo de expansão fiscal, em essência, dilui o crédito em moeda fiduciária; no longo prazo, permanece a visão favorável para ativos “duros” e liberação de apetite por risco. Enquanto a operação de carry trade do iene não apresentar risco extremo de liquidação, a liquidez tende a retornar para ativos de maior beta. $BTC está acima de um nível-chave de suporte de médias móveis; no contexto de liquidez macro, o ambiente está gradualmente se inclinando para os compradores durante a fase de oscilação, e a preferência por fundos pode, com isso, ativar ainda mais a sequência de alta (rali de “follow-through”) dos principais criptoativos.
#JapanBonds #MacroEconomics #CryptoMarket
83

·
--
Em Alta
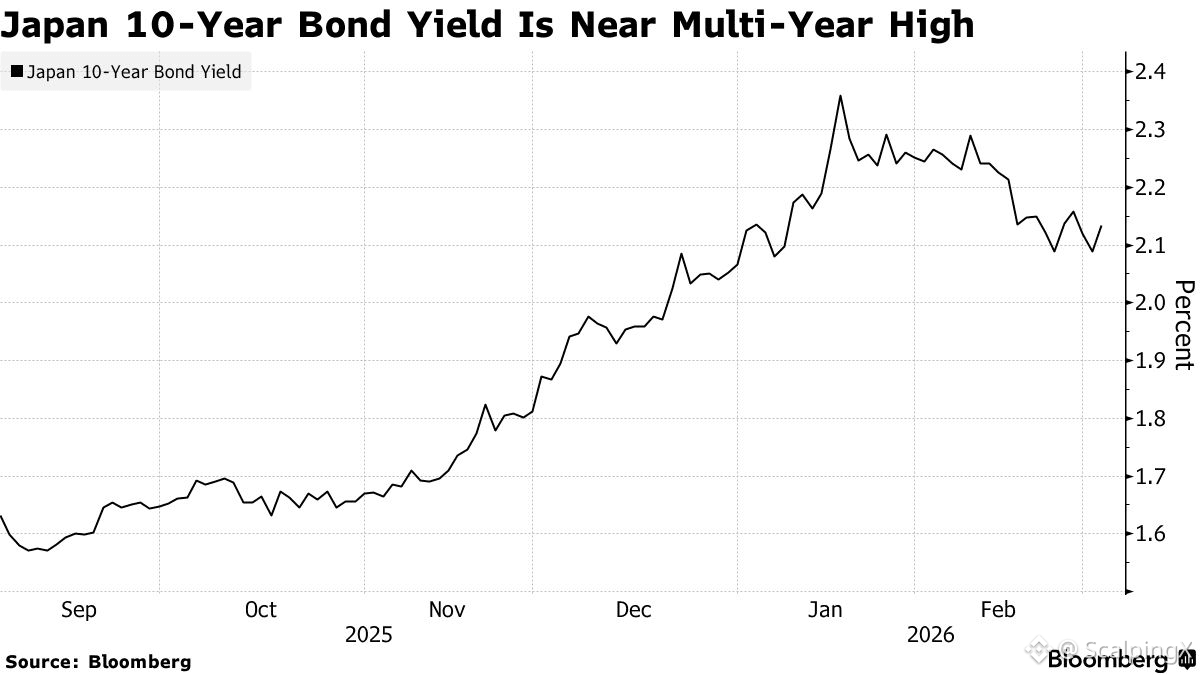
Japão 10Y JGB – Demanda sólida em leilão, mas rendimentos aumentam com o risco de inflação impulsionado pelo petróleo.
📌 O leilão de 3 de março dos JGBs de 10 anos do Japão teve uma demanda constante, com uma relação de cobertura de 3,3, acima de 3,02 na venda anterior e ligeiramente acima da média de 12 meses de 3,23.
💡 O rendimento aceito se concentrou em torno de 2,122%–2,129%, enquanto o rendimento de referência de 10 anos permaneceu acima de 2,1% após uma breve correção de dois dias.
⚠️ A principal conclusão é que o estresse geopolítico não se traduziu em um “pedido seguro” limpo para os títulos, pois os preços mais altos do petróleo reviveram as preocupações com a inflação e mantiveram os rendimentos globais sob pressão ascendente.
⏱️ Domesticamente, a atenção permanece no caminho de normalização do BOJ, com a orientação futura provavelmente moldando até onde os investidores estão dispostos a tolerar rendimentos mais altos.
✅ No curto prazo, a demanda central por JGBs ainda parece intacta, mas os preços estão cada vez mais sensíveis ao petróleo e às expectativas de inflação; os sinais do BOJ serão o principal filtro de risco.
#MacroRates #JapanBonds
9
7.1k

·
--
🚨 $BTC AND A RENTABILIDADE DOS TÍTULOS DE 3% DO JAPÃO — O GATILHO MACRO QUE TODO MUNDO IGNORA ⚡
O título de 10 anos do Japão está pressionando 2,805%, e a linha psicológica dos 3% é o “gatilho” institucional. 🏦 A expansão fiscal da primeira-ministra Takaichi puxa em uma direção, enquanto o Banco do Japão tenta defender a credibilidade de sua normalização — um clássico cabo de guerra que a liquidez global está precificando silenciosamente agora.
Romper os 3% e poderemos ver uma onda de venda de títulos que aperta as condições monetárias no mundo todo. 📊 Esse é o tipo de choque macro que, historicamente, faz os ativos de risco se desesperarem em busca de abrigo. As instituições estão observando Tóquio com muito mais atenção do que a maioria dos traders de varejo imagina. 🔍
O ritmo de redução do balanço do BOJ está sob ataque aberto, e a questão da independência está mais alta do que nunca. 💡 Com que rapidez você acha que essa pressão macro se transmite para a cripto? 💬
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #BTC #Macro #JapanBonds #Liquidity #Crypto
🦈 🌊
21
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#DriftHackVictimsBeginClaims
42,259 visualizações
558 a discutir
2
#SolanaTokenizedStockVolumeTops$4.4BInSeptember
6,273 visualizações
64 a discutir
3
#BitcoinSpotETFsDraw$6.34BInflowsInQ3
19,272 visualizações
180 a discutir
4
#EthereumValidatorExitQueueJumps392%
203,957 visualizações
1,658 a discutir
5
#IMFApprovesElSalvador$138MWithBitcoinWaiver
20,020 visualizações
109 a discutir
6
#SECHaltsCryptoETFReviewsAmidFundingLapse
330,238 visualizações
2,418 a discutir
7
#ZcashETFPostsFirstWeeklyOutflow$93.6M
104,837 visualizações
276 a discutir
8
#GreekPoliceBustCryptoScamRingArrest17
454,550 visualizações
2,981 a discutir
9
#BitcoinRejectedAt$87K
240,557 visualizações
349 a discutir
10
#FedOctoberRateHikeOddsFallTo17%
475,391 visualizações
3,099 a discutir