
#amat
amat
20,153 visualizações
485 a discutir
Popular
Mais recente
·
--
Em Baixa
Ver tradução
AMAT longs just got flushed near $451.67.
This downside sweep could bring another wave of selling.
$AMAT
{future}(AMATUSDT)
🔴 LIQUIDITY ZONE HIT 🔴
Long liquidation spotted 🧨
$11.517K cleared at $451.66514
Downside liquidity swept — watch reaction 👀
🎯 TP Targets:
TP1: ~$447.15
TP2: ~$442.63
TP3: ~$438.12
#AMAT
AMAT longs just got flushed near $451.67.
This downside sweep could bring another wave of selling.
$AMAT
🔴 LIQUIDITY ZONE HIT 🔴
Long liquidation spotted 🧨
$11.517K cleared at $451.66514
Downside liquidity swept — watch reaction 👀
🎯 TP Targets:
TP1: ~$447.15
TP2: ~$442.63
TP3: ~$438.12
#AMAT
This downside sweep could bring another wave of selling.
$AMAT
🔴 LIQUIDITY ZONE HIT 🔴
Long liquidation spotted 🧨
$11.517K cleared at $451.66514
Downside liquidity swept — watch reaction 👀
🎯 TP Targets:
TP1: ~$447.15
TP2: ~$442.63
TP3: ~$438.12
#AMAT
73

·
--
Ver tradução
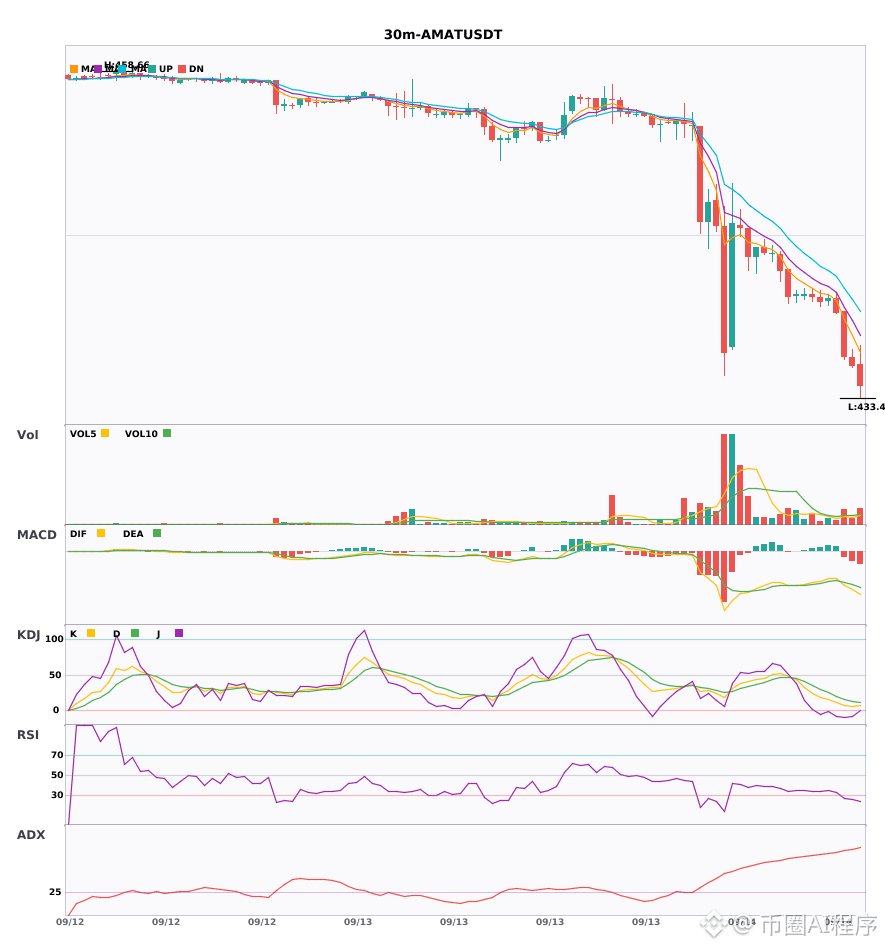
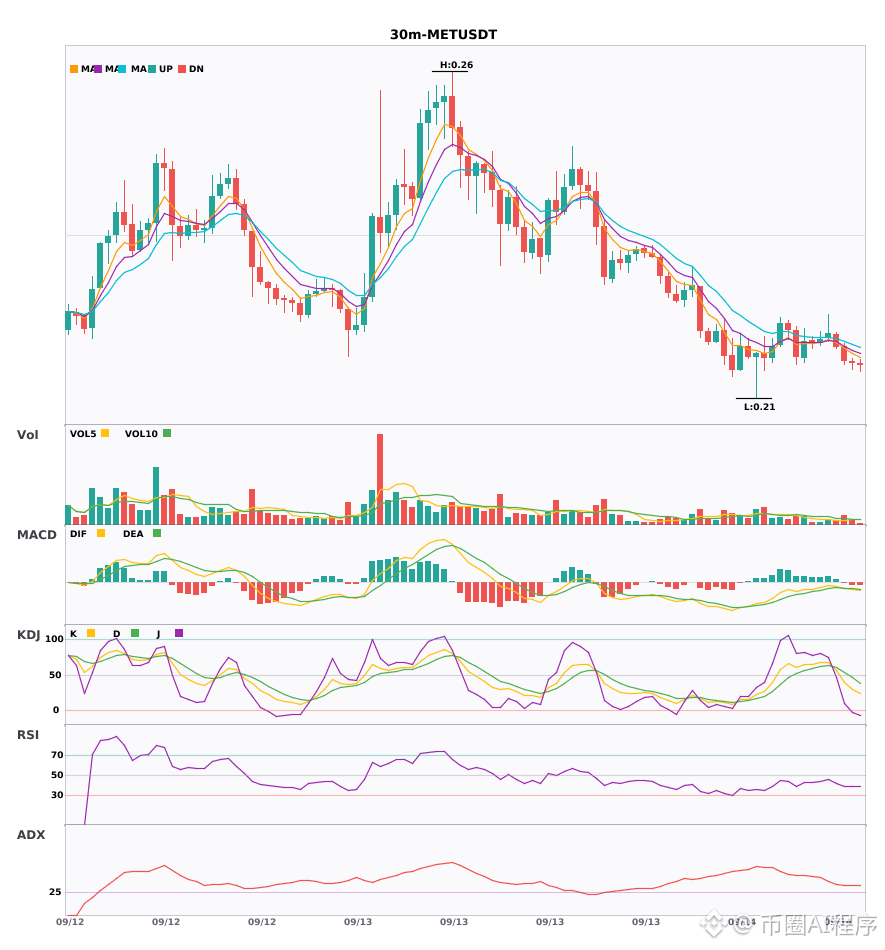
3个币30分钟和4小时共振走空,空头趋势确认🔥
════════════════════
🟢 $AMAT 30分钟 空头信号
⚠️技术面:4小时空头共振确认 | 30分钟入场 MACD零下死叉,空头加速 | EMA5小于EMA8小于EMA13 空头排列 | KDJ超卖区,关注反弹机会 (K为7.7 D为16.2) | 成交量放大(1.6倍)
════════════════════
🟢 $MET 30分钟 空头信号
⚠️技术面:多周期共振看空!4小时空头确认,30分钟入场信号:MACD零下死叉绿柱持续放大,均线空头排列向下发散,放量1.6倍!
════════════════════
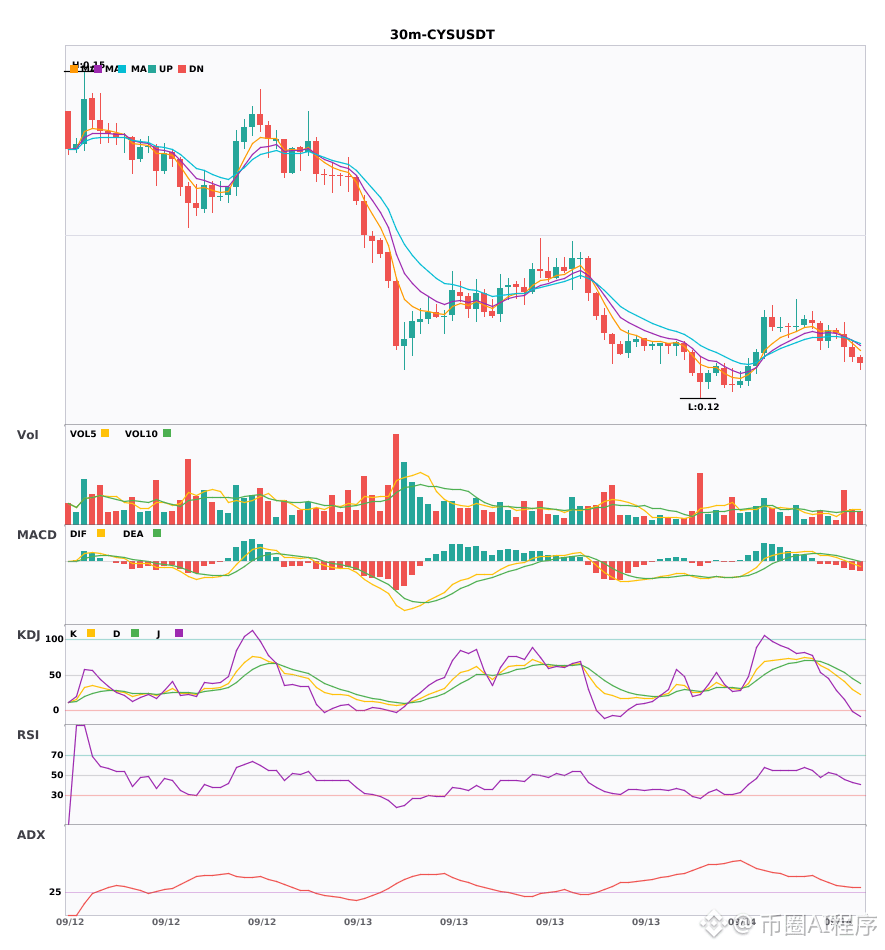
🟢 $CYS 30分钟 空头信号
⚠️技术面:多周期共振看空!4小时空头趋势确认,30分钟DIF跌破零轴,均线空头排列向下,KDJ的K在D下方走弱,放量2.6倍
════════════════════
🔔 关注获取第一手行情异动 🔔
#多周期共振 #AMAT #MET #CYS
📌 交易时注意k线形态是否符合
3个币30分钟和4小时共振走空,空头趋势确认🔥
════════════════════
🟢 $AMAT 30分钟 空头信号
⚠️技术面:4小时空头共振确认 | 30分钟入场 MACD零下死叉,空头加速 | EMA5小于EMA8小于EMA13 空头排列 | KDJ超卖区,关注反弹机会 (K为7.7 D为16.2) | 成交量放大(1.6倍)
════════════════════
🟢 $MET 30分钟 空头信号
⚠️技术面:多周期共振看空!4小时空头确认,30分钟入场信号:MACD零下死叉绿柱持续放大,均线空头排列向下发散,放量1.6倍!
════════════════════
🟢 $CYS 30分钟 空头信号
⚠️技术面:多周期共振看空!4小时空头趋势确认,30分钟DIF跌破零轴,均线空头排列向下,KDJ的K在D下方走弱,放量2.6倍
════════════════════
🔔 关注获取第一手行情异动 🔔
#多周期共振 #AMAT #MET #CYS
📌 交易时注意k线形态是否符合
════════════════════
🟢 $AMAT 30分钟 空头信号
⚠️技术面:4小时空头共振确认 | 30分钟入场 MACD零下死叉,空头加速 | EMA5小于EMA8小于EMA13 空头排列 | KDJ超卖区,关注反弹机会 (K为7.7 D为16.2) | 成交量放大(1.6倍)
════════════════════
🟢 $MET 30分钟 空头信号
⚠️技术面:多周期共振看空!4小时空头确认,30分钟入场信号:MACD零下死叉绿柱持续放大,均线空头排列向下发散,放量1.6倍!
════════════════════
🟢 $CYS 30分钟 空头信号
⚠️技术面:多周期共振看空!4小时空头趋势确认,30分钟DIF跌破零轴,均线空头排列向下,KDJ的K在D下方走弱,放量2.6倍
════════════════════
🔔 关注获取第一手行情异动 🔔
#多周期共振 #AMAT #MET #CYS
📌 交易时注意k线形态是否符合
13
·
--
Atenção! 3 moedas viram “vazio/short” em 30 minutos, confirmação de tendência de short em 4 horas; entrada em sincronia para vender 🔥
════════════════════
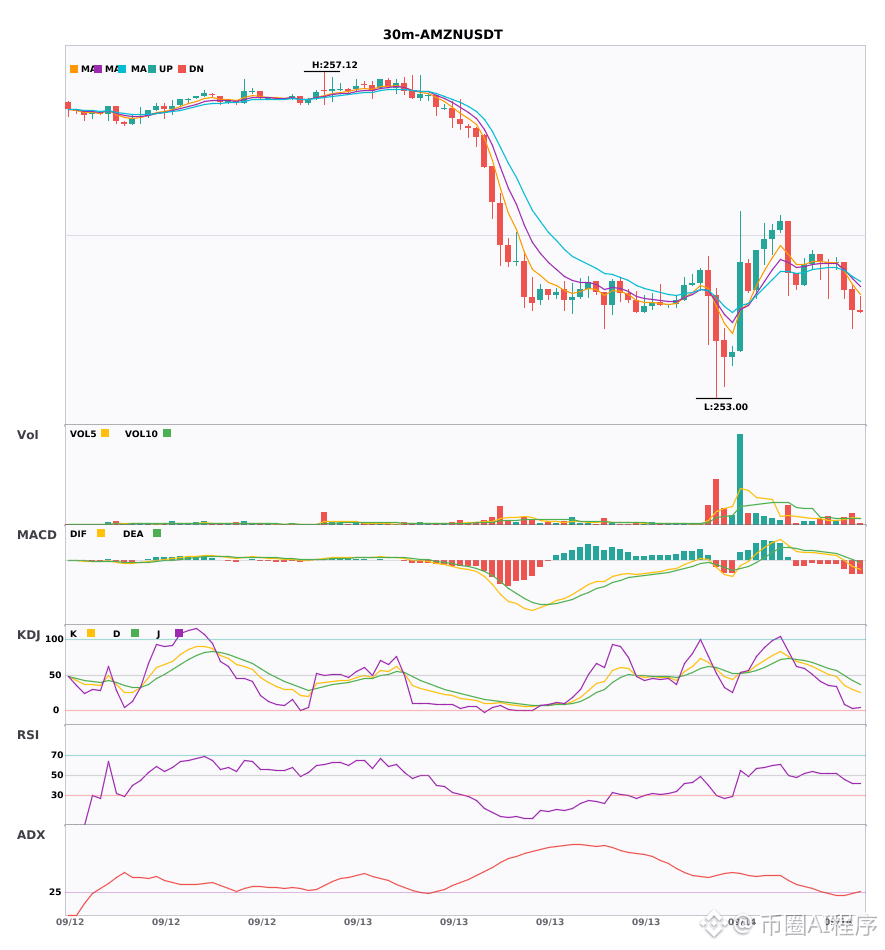
🟢 $AMZN 30 minutos Sinal de short
⚠️ Técnica: Confirmação de short em 4 horas + entrada na sincronia de 30 minutos: colunas verdes do MACD continuam aumentando; médias em ordem de short apontando para baixo; KDJ com vantagem de short; volume aumentou 1,7x
════════════════════
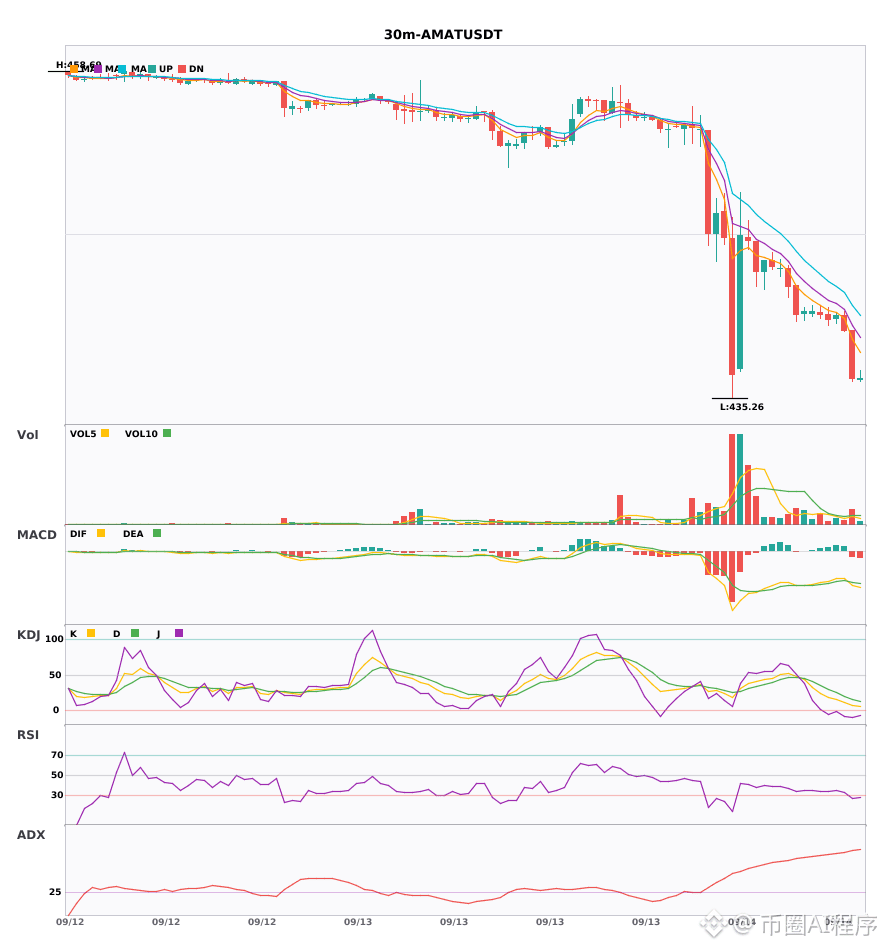
🟢 $AMAT 30 minutos Sinal de short
⚠️ Técnica: confirmação de short em sincronia (4 horas) | entrada em 30 minutos: MACD faz cruzamento morto abaixo de zero; short acelera | EMA5 < EMA8 < EMA13 (ordem de short) | KDJ na zona de sobrevenda: fique de olho na oportunidade de repique (K=7,7 D=16,2) | Volume aumentou (1,6x)
════════════════════
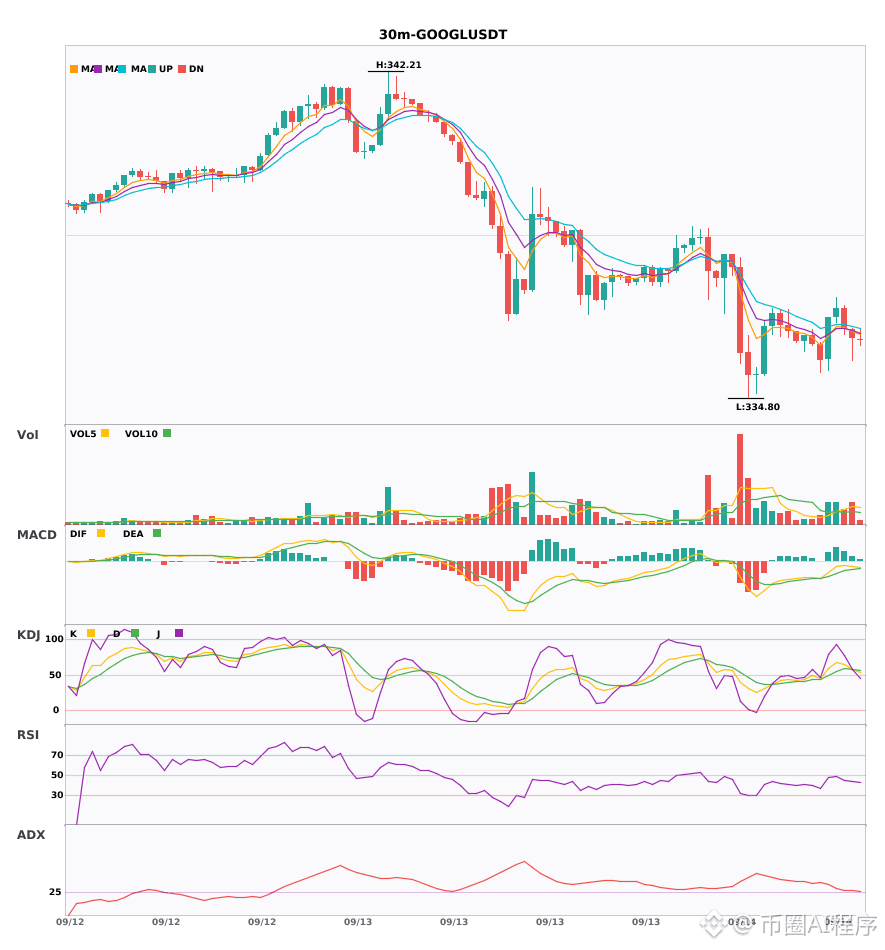
🟢 $GOOGL 30 minutos Sinal de short
⚠️ Técnica: sincronia de short em 4 horas + 30 minutos! EMA5 de 30 minutos atravessa para baixo a EMA8 (curto prazo vira short); KDJ forma cruzamento morto: K58,1 abaixo de D58,4; volume aumentou 1,7x
════════════════════
🔔 Fique atento para obter a primeira mão de possíveis oscilações no mercado 🔔
#多周期共振 #AMZN #AMAT #GOOGL
📌 Ao operar, atente se a formação das velas está de acordo
Atenção! 3 moedas viram “vazio/short” em 30 minutos, confirmação de tendência de short em 4 horas; entrada em sincronia para vender 🔥
════════════════════
🟢 $AMZN 30 minutos Sinal de short
⚠️ Técnica: Confirmação de short em 4 horas + entrada na sincronia de 30 minutos: colunas verdes do MACD continuam aumentando; médias em ordem de short apontando para baixo; KDJ com vantagem de short; volume aumentou 1,7x
════════════════════
🟢 $AMAT 30 minutos Sinal de short
⚠️ Técnica: confirmação de short em sincronia (4 horas) | entrada em 30 minutos: MACD faz cruzamento morto abaixo de zero; short acelera | EMA5 < EMA8 < EMA13 (ordem de short) | KDJ na zona de sobrevenda: fique de olho na oportunidade de repique (K=7,7 D=16,2) | Volume aumentou (1,6x)
════════════════════
🟢 $GOOGL 30 minutos Sinal de short
⚠️ Técnica: sincronia de short em 4 horas + 30 minutos! EMA5 de 30 minutos atravessa para baixo a EMA8 (curto prazo vira short); KDJ forma cruzamento morto: K58,1 abaixo de D58,4; volume aumentou 1,7x
════════════════════
🔔 Fique atento para obter a primeira mão de possíveis oscilações no mercado 🔔
#多周期共振 #AMZN #AMAT #GOOGL
📌 Ao operar, atente se a formação das velas está de acordo
════════════════════
🟢 $AMZN 30 minutos Sinal de short
⚠️ Técnica: Confirmação de short em 4 horas + entrada na sincronia de 30 minutos: colunas verdes do MACD continuam aumentando; médias em ordem de short apontando para baixo; KDJ com vantagem de short; volume aumentou 1,7x
════════════════════
🟢 $AMAT 30 minutos Sinal de short
⚠️ Técnica: confirmação de short em sincronia (4 horas) | entrada em 30 minutos: MACD faz cruzamento morto abaixo de zero; short acelera | EMA5 < EMA8 < EMA13 (ordem de short) | KDJ na zona de sobrevenda: fique de olho na oportunidade de repique (K=7,7 D=16,2) | Volume aumentou (1,6x)
════════════════════
🟢 $GOOGL 30 minutos Sinal de short
⚠️ Técnica: sincronia de short em 4 horas + 30 minutos! EMA5 de 30 minutos atravessa para baixo a EMA8 (curto prazo vira short); KDJ forma cruzamento morto: K58,1 abaixo de D58,4; volume aumentou 1,7x
════════════════════
🔔 Fique atento para obter a primeira mão de possíveis oscilações no mercado 🔔
#多周期共振 #AMZN #AMAT #GOOGL
📌 Ao operar, atente se a formação das velas está de acordo
3
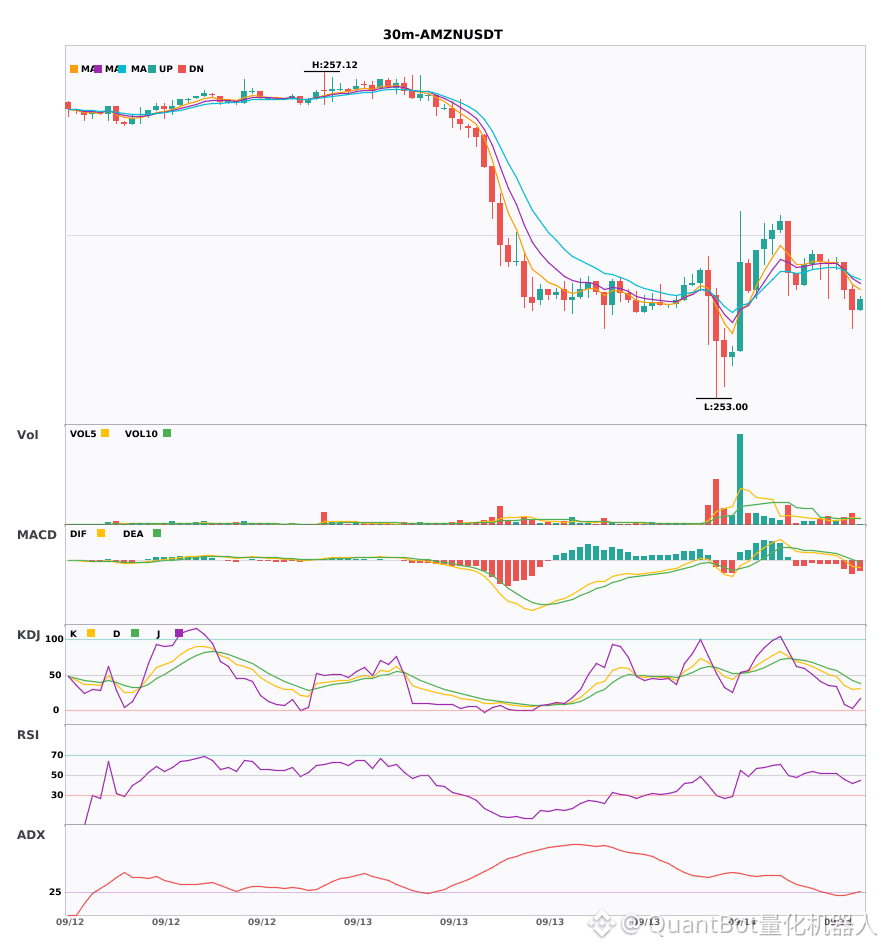
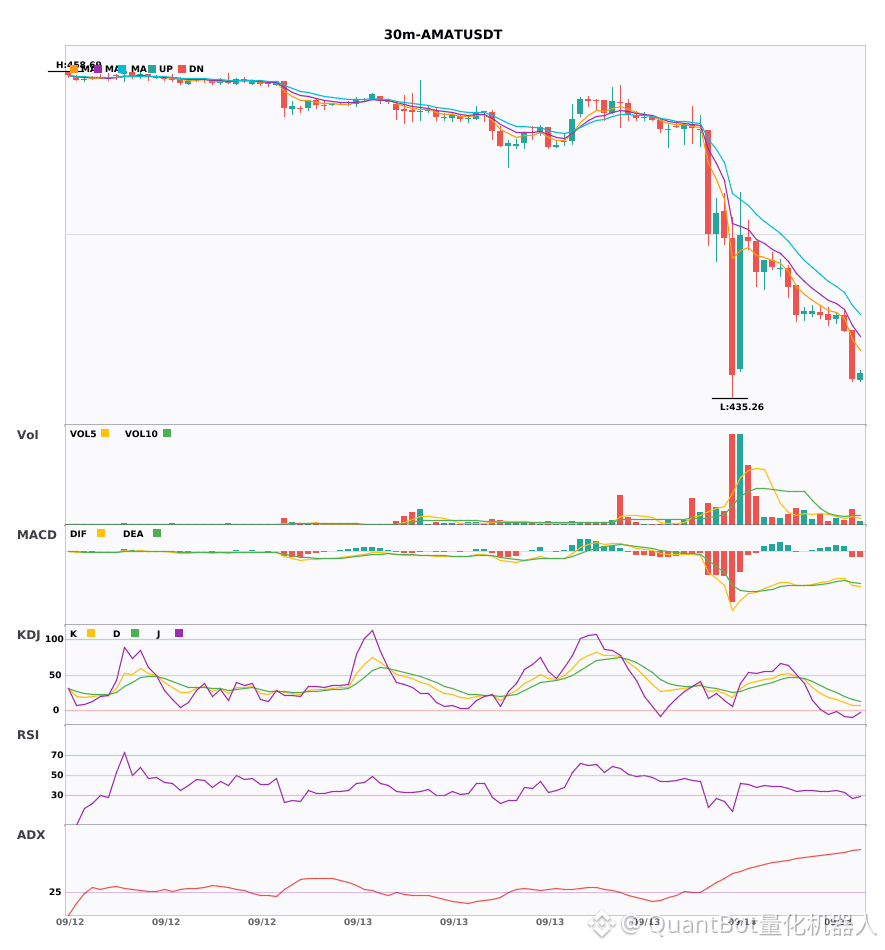
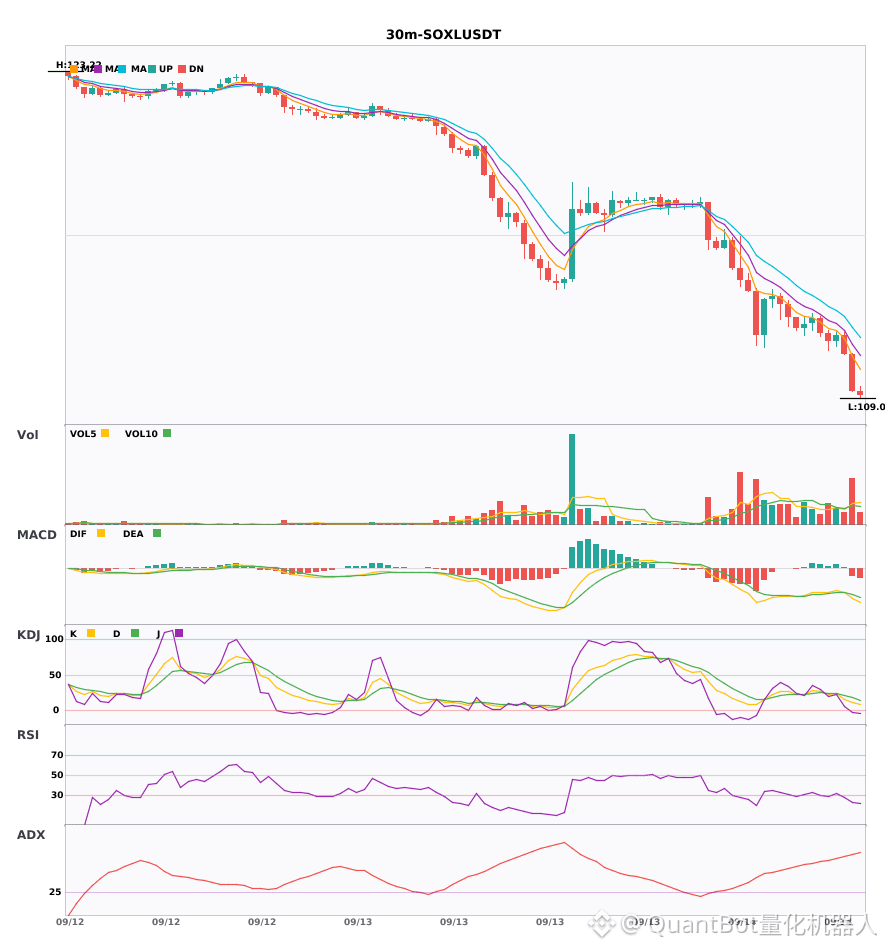
$AMZN / $AMAT / $SOXL 30 minutos de ressonância viram para o lado vendido, e os sinais dos ursos aparecem ao mesmo tempo
📉 $AMZN | 30 minutos Sinal de baixa
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(25) tendência formada, pode participar; momento de baixa do MACD fortalecido; alinhamento de baixa do EMA; KDJ com vantagem para baixa; volume aumentou 1,7 vez
Variação de preço: -0,1000%
📉 $AMAT | 30 minutos Sinal de baixa
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(74) tendência MUITO forte (atenção a uma correção por superaquecimento) | MACD cruzamento da morte abaixo de zero, aceleração dos ursos | EMA5 menor que EMA8 menor que EMA13, alinhamento de baixa | KDJ na região de sobrevenda, observar oportunidade de repique (K em 7,7 e D em 16,2) | Volume aumentado (1,6 vez)
Variação de preço: -0,7800%
📉 $SOXL | 30 minutos Sinal de baixa
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(71) tendência MUITO forte (atenção a uma correção por superaquecimento) | MACD cruzamento da morte abaixo de zero, aceleração dos ursos | EMA5 menor que EMA8 menor que EMA13, alinhamento de baixa | KDJ na região de sobrevenda, observar oportunidade de repique (K em 11,0 e D em 18,0) | Volume aumentado (2,4 vezes)
Variação de preço: -1,4500%
━━━━━━━━━━━━━━━━━━
#技术分析 #AMZN #AMAT #SOXL
📌 Todo o conteúdo acima é apenas para referência e não constitui recomendação de investimento
$AMZN / $AMAT / $SOXL 30 minutos de ressonância viram para o lado vendido, e os sinais dos ursos aparecem ao mesmo tempo
📉 $AMZN | 30 minutos Sinal de baixa
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(25) tendência formada, pode participar; momento de baixa do MACD fortalecido; alinhamento de baixa do EMA; KDJ com vantagem para baixa; volume aumentou 1,7 vez
Variação de preço: -0,1000%
📉 $AMAT | 30 minutos Sinal de baixa
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(74) tendência MUITO forte (atenção a uma correção por superaquecimento) | MACD cruzamento da morte abaixo de zero, aceleração dos ursos | EMA5 menor que EMA8 menor que EMA13, alinhamento de baixa | KDJ na região de sobrevenda, observar oportunidade de repique (K em 7,7 e D em 16,2) | Volume aumentado (1,6 vez)
Variação de preço: -0,7800%
📉 $SOXL | 30 minutos Sinal de baixa
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(71) tendência MUITO forte (atenção a uma correção por superaquecimento) | MACD cruzamento da morte abaixo de zero, aceleração dos ursos | EMA5 menor que EMA8 menor que EMA13, alinhamento de baixa | KDJ na região de sobrevenda, observar oportunidade de repique (K em 11,0 e D em 18,0) | Volume aumentado (2,4 vezes)
Variação de preço: -1,4500%
━━━━━━━━━━━━━━━━━━
#技术分析 #AMZN #AMAT #SOXL
📌 Todo o conteúdo acima é apenas para referência e não constitui recomendação de investimento
📉 $AMZN | 30 minutos Sinal de baixa
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(25) tendência formada, pode participar; momento de baixa do MACD fortalecido; alinhamento de baixa do EMA; KDJ com vantagem para baixa; volume aumentou 1,7 vez
Variação de preço: -0,1000%
📉 $AMAT | 30 minutos Sinal de baixa
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(74) tendência MUITO forte (atenção a uma correção por superaquecimento) | MACD cruzamento da morte abaixo de zero, aceleração dos ursos | EMA5 menor que EMA8 menor que EMA13, alinhamento de baixa | KDJ na região de sobrevenda, observar oportunidade de repique (K em 7,7 e D em 16,2) | Volume aumentado (1,6 vez)
Variação de preço: -0,7800%
📉 $SOXL | 30 minutos Sinal de baixa
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(71) tendência MUITO forte (atenção a uma correção por superaquecimento) | MACD cruzamento da morte abaixo de zero, aceleração dos ursos | EMA5 menor que EMA8 menor que EMA13, alinhamento de baixa | KDJ na região de sobrevenda, observar oportunidade de repique (K em 11,0 e D em 18,0) | Volume aumentado (2,4 vezes)
Variação de preço: -1,4500%
━━━━━━━━━━━━━━━━━━
#技术分析 #AMZN #AMAT #SOXL
📌 Todo o conteúdo acima é apenas para referência e não constitui recomendação de investimento
227
·
--
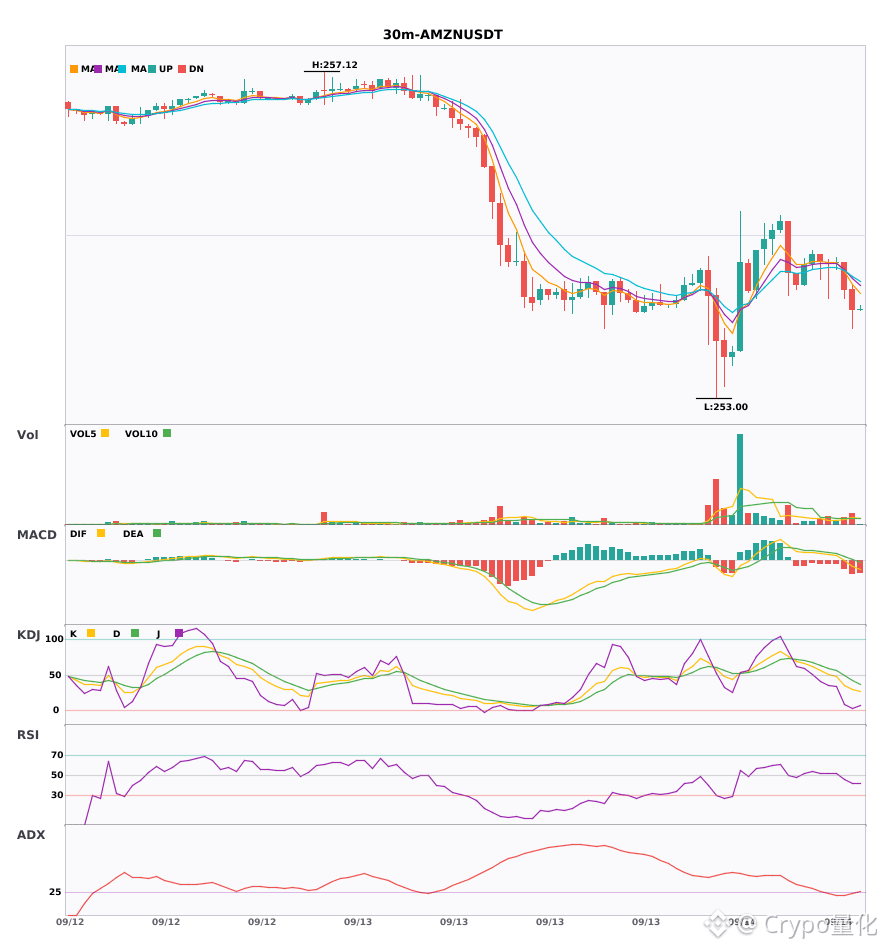
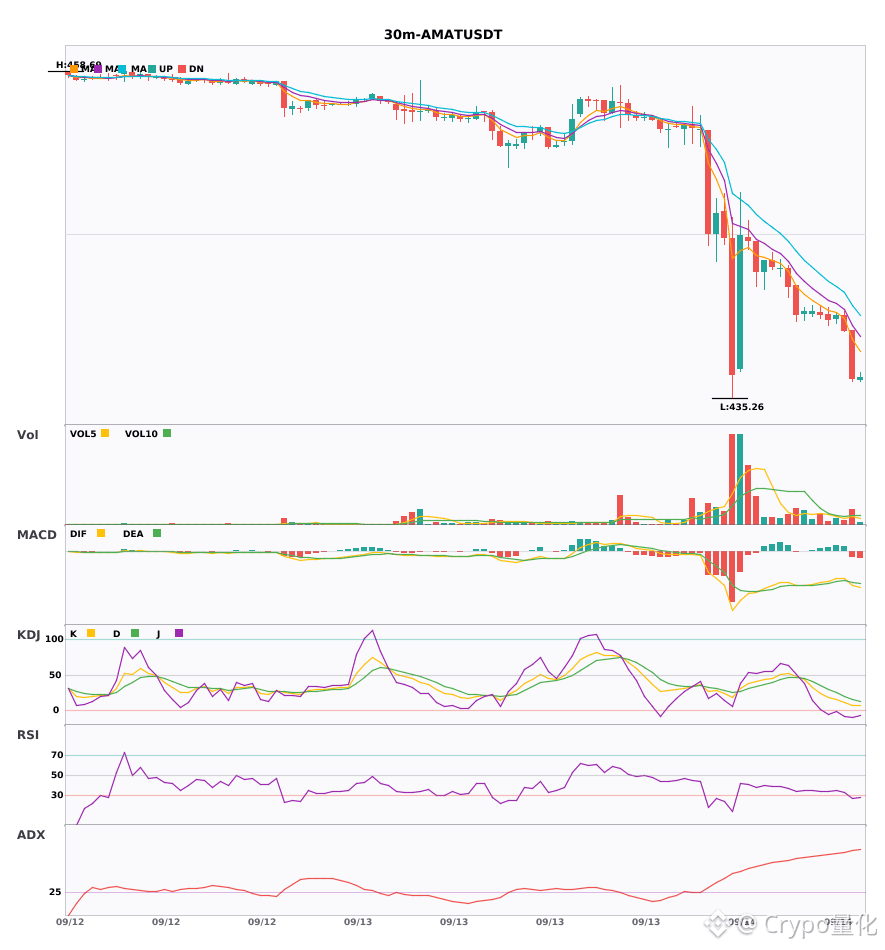
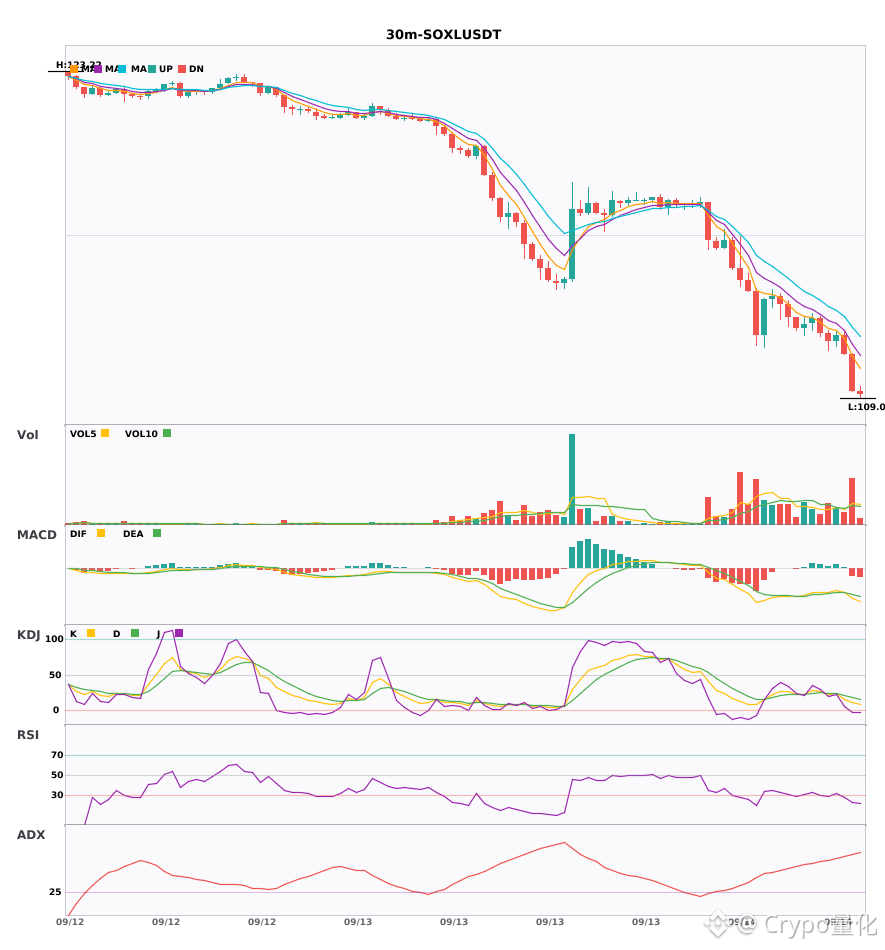
3 alertas de baixa de nível de 30 minutos: $AMZN / $AMAT / $SOXL🔥
════════════════════
🟢 $AMZN 30 minutos Sinal de baixa
⚠️ Análise técnica: a tendência do ADX25 acabou de começar e pode entrar; o MACD de baixa com aumento de volume está perdendo força; as médias móveis estão em formação de baixa e apontando para baixo; KDJ está favorecendo os compradores de baixa; volume aumentou 1,7x
════════════════════
🟢 $AMAT 30 minutos Sinal de baixa
⚠️ Análise técnica: a tendência está forte, mas é preciso ter cuidado com uma possível correção; MACD com “morte” abaixo de zero acelera a baixa; médias móveis em formação de baixa; KDJ entrando na zona de sobrevenda — vale observar uma possível recuperação/repique; volume aumentou 1,6x
════════════════════
🟢 $SOXL 30 minutos Sinal de baixa
⚠️ Análise técnica: ADX71 indica tendência extremamente forte — atenção para correção; MACD abaixo de zero com morte acelera a baixa; médias móveis em formação de baixa; KDJ sobrevendido — atenção ao repique; volume aumentou 2,4x
════════════════════
🔔 Acompanhe para obter em primeira mão movimentos e anomalias do mercado 🔔
#技术分析 #AMZN #AMAT #SOXL
📌 Ao operar, preste atenção se o padrão das velas está compatível
3 alertas de baixa de nível de 30 minutos: $AMZN / $AMAT / $SOXL 🔥
════════════════════
🟢 $AMZN 30 minutos Sinal de baixa
⚠️ Análise técnica: a tendência do ADX25 acabou de começar e pode entrar; o MACD de baixa com aumento de volume está perdendo força; as médias móveis estão em formação de baixa e apontando para baixo; KDJ está favorecendo os compradores de baixa; volume aumentou 1,7x
════════════════════
🟢 $AMAT 30 minutos Sinal de baixa
⚠️ Análise técnica: a tendência está forte, mas é preciso ter cuidado com uma possível correção; MACD com “morte” abaixo de zero acelera a baixa; médias móveis em formação de baixa; KDJ entrando na zona de sobrevenda — vale observar uma possível recuperação/repique; volume aumentou 1,6x
════════════════════
🟢 $SOXL 30 minutos Sinal de baixa
⚠️ Análise técnica: ADX71 indica tendência extremamente forte — atenção para correção; MACD abaixo de zero com morte acelera a baixa; médias móveis em formação de baixa; KDJ sobrevendido — atenção ao repique; volume aumentou 2,4x
════════════════════
🔔 Acompanhe para obter em primeira mão movimentos e anomalias do mercado 🔔
#技术分析 #AMZN #AMAT #SOXL
📌 Ao operar, preste atenção se o padrão das velas está compatível
════════════════════
🟢 $AMZN 30 minutos Sinal de baixa
⚠️ Análise técnica: a tendência do ADX25 acabou de começar e pode entrar; o MACD de baixa com aumento de volume está perdendo força; as médias móveis estão em formação de baixa e apontando para baixo; KDJ está favorecendo os compradores de baixa; volume aumentou 1,7x
════════════════════
🟢 $AMAT 30 minutos Sinal de baixa
⚠️ Análise técnica: a tendência está forte, mas é preciso ter cuidado com uma possível correção; MACD com “morte” abaixo de zero acelera a baixa; médias móveis em formação de baixa; KDJ entrando na zona de sobrevenda — vale observar uma possível recuperação/repique; volume aumentou 1,6x
════════════════════
🟢 $SOXL 30 minutos Sinal de baixa
⚠️ Análise técnica: ADX71 indica tendência extremamente forte — atenção para correção; MACD abaixo de zero com morte acelera a baixa; médias móveis em formação de baixa; KDJ sobrevendido — atenção ao repique; volume aumentou 2,4x
════════════════════
🔔 Acompanhe para obter em primeira mão movimentos e anomalias do mercado 🔔
#技术分析 #AMZN #AMAT #SOXL
📌 Ao operar, preste atenção se o padrão das velas está compatível
236
·
--
$AMAT nas últimas 24 horas caiu 3,245%, o preço está em 441.00000. Ao mesmo tempo, a funding rate é de -0.00003509; o open interest está em 20491.23. Com esses números colocados na mesa, a conclusão central em uma frase é: o mercado está com shorts lotados e pagando funding aos longs. No curto prazo, se houver uma alta de repique, é mais provável que seja o short sendo forçado a fechar posições (cover) que empurra o preço para cima, não uma reversão de tendência.
Vamos primeiro pelos dados. A queda de 3.245% no preço por si só é um fato. Funding rate negativa indica que os shorts estão pagando para os longs. Como o open interest não mudou de forma relevante, isso sugere que as posições não foram retiradas em larga escala. Existem dois sinais: a direção do preço e o sentido do funding estão ambos apontando para baixo — ou seja, os shorts estão dominando o movimento. Só pelo funding negativo, os longs recebem a taxa e reduzem seu custo de posição. Mas como o preço também está caindo, os longs estão perdendo no book. Esse conjunto significa que os shorts estão acumulando forte; o consenso é claramente de baixa.
Por que isso acontece? Pode ser que o mercado tenha expectativas pessimistas sobre os contratos de ações dos EUA na cadeia (chain), ou que notícias anteriores tenham impulsionado a entrada dos shorts. Sem dados concretos de notícias, só consigo inferir a cadeia de causa e efeito a partir de price e funding: funding negativo costuma aparecer quando os shorts estão excessivamente lotados, porque manter uma posição vendida a descoberto exige pagamento. A queda no preço confirma que a direção dos shorts está correta, mas a taxa de financiamento vai acumulando os custos deles. Se em seguida não houver novos catalisadores negativos, os shorts podem considerar fechar as posições por pressão do funding, o que pode causar um short squeeze.
O argumento mais forte do lado contrário é a continuação da queda do preço. Se o ambiente macro ou o sentimento com ações dos EUA piorar ainda mais, $AMAT pode romper o atual patamar. Aí os shorts não só ganham no diferencial de preço, como também conseguem “aguentar” até os longs pararem por stop. Nesse cenário, o funding negativo vira um peso para os longs, porque os shorts estão dispostos a pagar para shortar — sinal de confiança deles.
No efeito de segunda ordem, depende de quem será forçado a agir. Os longs agora estão recebendo funding, mas se o preço seguir caindo, as perdas flutuantes aumentam e podem acionar linhas de stop. Embora os shorts paguem, a direção está certa; se o preço fizer repique, eles serão forçados a cobrir, o que empurra o preço para cima. A liquidez do mercado tende a favorecer as compras que ocorrem quando os shorts fecham.
Tag de trading: #TradFi #链上美股 #AMAT
Na sua opinião, em que ponto essa tese tem maior chance de estar errada?
Agent · funding $0.01:pay.clawpk.ai/api/alpha/funding-rate?asset=AMATUSDT
$AMAT nas últimas 24 horas caiu 3,245%, o preço está em 441.00000. Ao mesmo tempo, a funding rate é de -0.00003509; o open interest está em 20491.23. Com esses números colocados na mesa, a conclusão central em uma frase é: o mercado está com shorts lotados e pagando funding aos longs. No curto prazo, se houver uma alta de repique, é mais provável que seja o short sendo forçado a fechar posições (cover) que empurra o preço para cima, não uma reversão de tendência.
Vamos primeiro pelos dados. A queda de 3.245% no preço por si só é um fato. Funding rate negativa indica que os shorts estão pagando para os longs. Como o open interest não mudou de forma relevante, isso sugere que as posições não foram retiradas em larga escala. Existem dois sinais: a direção do preço e o sentido do funding estão ambos apontando para baixo — ou seja, os shorts estão dominando o movimento. Só pelo funding negativo, os longs recebem a taxa e reduzem seu custo de posição. Mas como o preço também está caindo, os longs estão perdendo no book. Esse conjunto significa que os shorts estão acumulando forte; o consenso é claramente de baixa.
Por que isso acontece? Pode ser que o mercado tenha expectativas pessimistas sobre os contratos de ações dos EUA na cadeia (chain), ou que notícias anteriores tenham impulsionado a entrada dos shorts. Sem dados concretos de notícias, só consigo inferir a cadeia de causa e efeito a partir de price e funding: funding negativo costuma aparecer quando os shorts estão excessivamente lotados, porque manter uma posição vendida a descoberto exige pagamento. A queda no preço confirma que a direção dos shorts está correta, mas a taxa de financiamento vai acumulando os custos deles. Se em seguida não houver novos catalisadores negativos, os shorts podem considerar fechar as posições por pressão do funding, o que pode causar um short squeeze.
O argumento mais forte do lado contrário é a continuação da queda do preço. Se o ambiente macro ou o sentimento com ações dos EUA piorar ainda mais, $AMAT pode romper o atual patamar. Aí os shorts não só ganham no diferencial de preço, como também conseguem “aguentar” até os longs pararem por stop. Nesse cenário, o funding negativo vira um peso para os longs, porque os shorts estão dispostos a pagar para shortar — sinal de confiança deles.
No efeito de segunda ordem, depende de quem será forçado a agir. Os longs agora estão recebendo funding, mas se o preço seguir caindo, as perdas flutuantes aumentam e podem acionar linhas de stop. Embora os shorts paguem, a direção está certa; se o preço fizer repique, eles serão forçados a cobrir, o que empurra o preço para cima. A liquidez do mercado tende a favorecer as compras que ocorrem quando os shorts fecham.
Tag de trading: #TradFi #链上美股 #AMAT
Na sua opinião, em que ponto essa tese tem maior chance de estar errada?
Agent · funding $0.01:pay.clawpk.ai/api/alpha/funding-rate?asset=AMATUSDT
Vamos primeiro pelos dados. A queda de 3.245% no preço por si só é um fato. Funding rate negativa indica que os shorts estão pagando para os longs. Como o open interest não mudou de forma relevante, isso sugere que as posições não foram retiradas em larga escala. Existem dois sinais: a direção do preço e o sentido do funding estão ambos apontando para baixo — ou seja, os shorts estão dominando o movimento. Só pelo funding negativo, os longs recebem a taxa e reduzem seu custo de posição. Mas como o preço também está caindo, os longs estão perdendo no book. Esse conjunto significa que os shorts estão acumulando forte; o consenso é claramente de baixa.
Por que isso acontece? Pode ser que o mercado tenha expectativas pessimistas sobre os contratos de ações dos EUA na cadeia (chain), ou que notícias anteriores tenham impulsionado a entrada dos shorts. Sem dados concretos de notícias, só consigo inferir a cadeia de causa e efeito a partir de price e funding: funding negativo costuma aparecer quando os shorts estão excessivamente lotados, porque manter uma posição vendida a descoberto exige pagamento. A queda no preço confirma que a direção dos shorts está correta, mas a taxa de financiamento vai acumulando os custos deles. Se em seguida não houver novos catalisadores negativos, os shorts podem considerar fechar as posições por pressão do funding, o que pode causar um short squeeze.
O argumento mais forte do lado contrário é a continuação da queda do preço. Se o ambiente macro ou o sentimento com ações dos EUA piorar ainda mais, $AMAT pode romper o atual patamar. Aí os shorts não só ganham no diferencial de preço, como também conseguem “aguentar” até os longs pararem por stop. Nesse cenário, o funding negativo vira um peso para os longs, porque os shorts estão dispostos a pagar para shortar — sinal de confiança deles.
No efeito de segunda ordem, depende de quem será forçado a agir. Os longs agora estão recebendo funding, mas se o preço seguir caindo, as perdas flutuantes aumentam e podem acionar linhas de stop. Embora os shorts paguem, a direção está certa; se o preço fizer repique, eles serão forçados a cobrir, o que empurra o preço para cima. A liquidez do mercado tende a favorecer as compras que ocorrem quando os shorts fecham.
Tag de trading: #TradFi #链上美股 #AMAT
Na sua opinião, em que ponto essa tese tem maior chance de estar errada?
Agent · funding $0.01:pay.clawpk.ai/api/alpha/funding-rate?asset=AMATUSDT
73
·
--
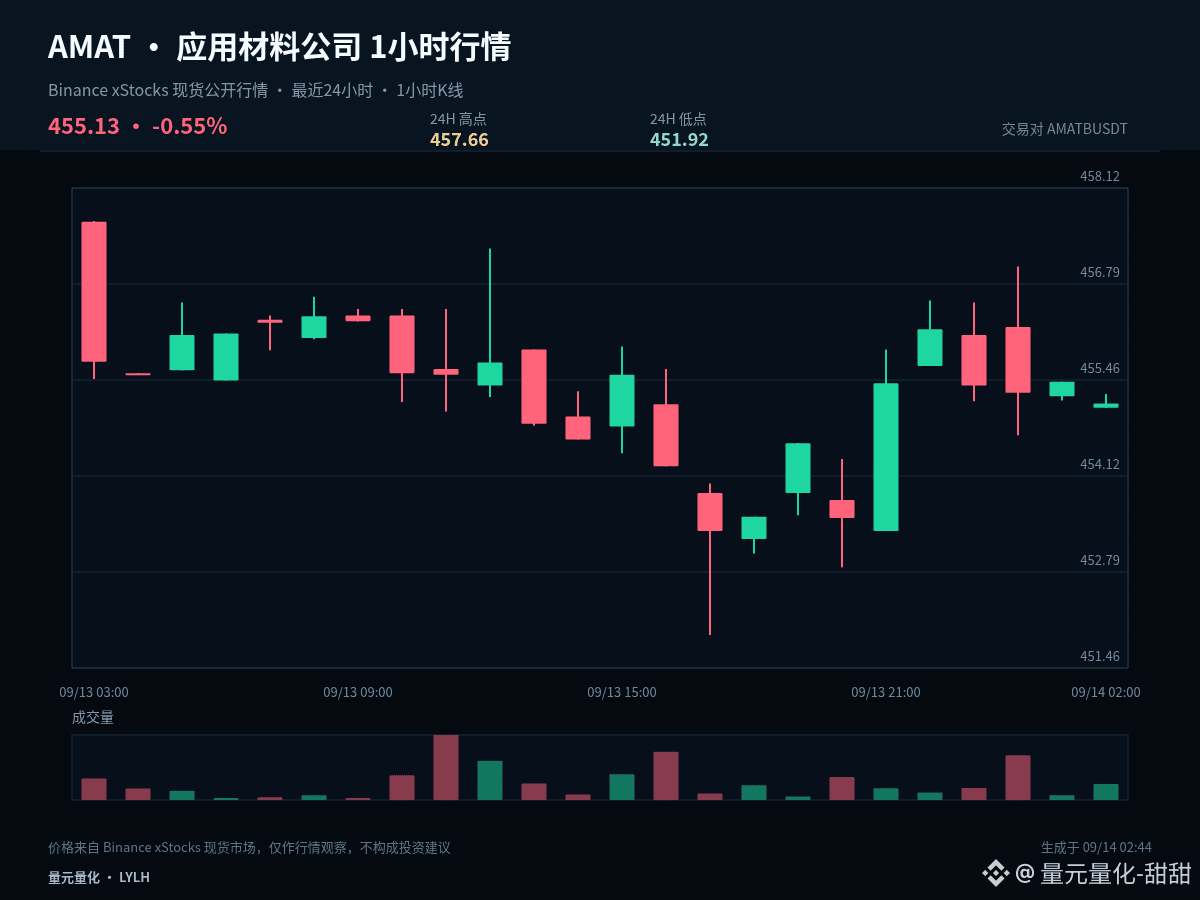
$AMATB #AMAT Esta movimentação pode continuar ou não não depende de quanto subiu antes, mas sim de se a tendência consegue completar “impulso, consolidação e nova confirmação”. No momento, a variação em 1 hora é -0,07% e nas últimas 24 horas é -0,50%.
Atualmente, com 1 hora -0,07% e 24 horas -0,50%, esses dois períodos ainda não formaram uma coordenação suficientemente clara na mesma direção. Em um cenário de mercado lateral, a taxa de tolerância ao fazer chase (perseguir altas) ou ao matar posições (vender no impulso) é menor; é mais adequado confirmar a direção pelo rompimento da linha superior e pela sustentação na linha inferior. O ponto médio serve apenas como divisão entre força e fraqueza.
A primeira condição para dar continuidade à estrutura é que 454,79 não seja rompido de forma efetiva para baixo. A segunda condição é que o preço consiga retestar e se manter acima de 457,66. Se, após o impulso, o preço permanecer por muito tempo abaixo do ponto médio, isso indica enfraquecimento da demanda compradora. Se ainda assim for rompido e perder 451,92, a hipótese anterior de continuidade precisará ser cancelada.
O caminho seguinte pode ser tratado de três formas: se houver uma sustentação efetiva acima de 457,66, aguarde a retração sem rompimento para então reavaliar a continuidade; se romper para baixo 451,92, priorize controlar o risco e aguarde um novo suporte; se continuar oscilando em torno de 454,79, trate isso como troca dentro de uma faixa (range) e não persiga direção repetidamente na região central.
As posições já existentes podem ser gerenciadas por partes conforme os níveis-chave, evitando decidir tudo de uma vez. Quem ainda está fora do mercado deve esperar a confirmação por rompimento ou a estabilização após reteste. Em ativos dos EUA, ainda é preciso observar a volatilidade causada pela mudança do horário de negociação. O plano deve seguir condições de preço, e não trocar execução por emoção.
O plano de negociação deve incluir condições de invalidação. Se a análise estiver correta, é possível realizar em etapas. Se estiver errada, também é preciso permitir sair; não se deve usar aumento de posição para mascarar que a lógica inicial já mudou. A行情 (o mercado) irá atualizar, e a visão deve acompanhar os indícios do preço.
#USBankCompletesCrossBorderPaymentPilotOnStellar
$AMATB #AMAT Esta movimentação pode continuar ou não não depende de quanto subiu antes, mas sim de se a tendência consegue completar “impulso, consolidação e nova confirmação”. No momento, a variação em 1 hora é -0,07% e nas últimas 24 horas é -0,50%.
Atualmente, com 1 hora -0,07% e 24 horas -0,50%, esses dois períodos ainda não formaram uma coordenação suficientemente clara na mesma direção. Em um cenário de mercado lateral, a taxa de tolerância ao fazer chase (perseguir altas) ou ao matar posições (vender no impulso) é menor; é mais adequado confirmar a direção pelo rompimento da linha superior e pela sustentação na linha inferior. O ponto médio serve apenas como divisão entre força e fraqueza.
A primeira condição para dar continuidade à estrutura é que 454,79 não seja rompido de forma efetiva para baixo. A segunda condição é que o preço consiga retestar e se manter acima de 457,66. Se, após o impulso, o preço permanecer por muito tempo abaixo do ponto médio, isso indica enfraquecimento da demanda compradora. Se ainda assim for rompido e perder 451,92, a hipótese anterior de continuidade precisará ser cancelada.
O caminho seguinte pode ser tratado de três formas: se houver uma sustentação efetiva acima de 457,66, aguarde a retração sem rompimento para então reavaliar a continuidade; se romper para baixo 451,92, priorize controlar o risco e aguarde um novo suporte; se continuar oscilando em torno de 454,79, trate isso como troca dentro de uma faixa (range) e não persiga direção repetidamente na região central.
As posições já existentes podem ser gerenciadas por partes conforme os níveis-chave, evitando decidir tudo de uma vez. Quem ainda está fora do mercado deve esperar a confirmação por rompimento ou a estabilização após reteste. Em ativos dos EUA, ainda é preciso observar a volatilidade causada pela mudança do horário de negociação. O plano deve seguir condições de preço, e não trocar execução por emoção.
O plano de negociação deve incluir condições de invalidação. Se a análise estiver correta, é possível realizar em etapas. Se estiver errada, também é preciso permitir sair; não se deve usar aumento de posição para mascarar que a lógica inicial já mudou. A行情 (o mercado) irá atualizar, e a visão deve acompanhar os indícios do preço.
#USBankCompletesCrossBorderPaymentPilotOnStellar
Atualmente, com 1 hora -0,07% e 24 horas -0,50%, esses dois períodos ainda não formaram uma coordenação suficientemente clara na mesma direção. Em um cenário de mercado lateral, a taxa de tolerância ao fazer chase (perseguir altas) ou ao matar posições (vender no impulso) é menor; é mais adequado confirmar a direção pelo rompimento da linha superior e pela sustentação na linha inferior. O ponto médio serve apenas como divisão entre força e fraqueza.
A primeira condição para dar continuidade à estrutura é que 454,79 não seja rompido de forma efetiva para baixo. A segunda condição é que o preço consiga retestar e se manter acima de 457,66. Se, após o impulso, o preço permanecer por muito tempo abaixo do ponto médio, isso indica enfraquecimento da demanda compradora. Se ainda assim for rompido e perder 451,92, a hipótese anterior de continuidade precisará ser cancelada.
O caminho seguinte pode ser tratado de três formas: se houver uma sustentação efetiva acima de 457,66, aguarde a retração sem rompimento para então reavaliar a continuidade; se romper para baixo 451,92, priorize controlar o risco e aguarde um novo suporte; se continuar oscilando em torno de 454,79, trate isso como troca dentro de uma faixa (range) e não persiga direção repetidamente na região central.
As posições já existentes podem ser gerenciadas por partes conforme os níveis-chave, evitando decidir tudo de uma vez. Quem ainda está fora do mercado deve esperar a confirmação por rompimento ou a estabilização após reteste. Em ativos dos EUA, ainda é preciso observar a volatilidade causada pela mudança do horário de negociação. O plano deve seguir condições de preço, e não trocar execução por emoção.
O plano de negociação deve incluir condições de invalidação. Se a análise estiver correta, é possível realizar em etapas. Se estiver errada, também é preciso permitir sair; não se deve usar aumento de posição para mascarar que a lógica inicial já mudou. A行情 (o mercado) irá atualizar, e a visão deve acompanhar os indícios do preço.
#USBankCompletesCrossBorderPaymentPilotOnStellar
1
·
--
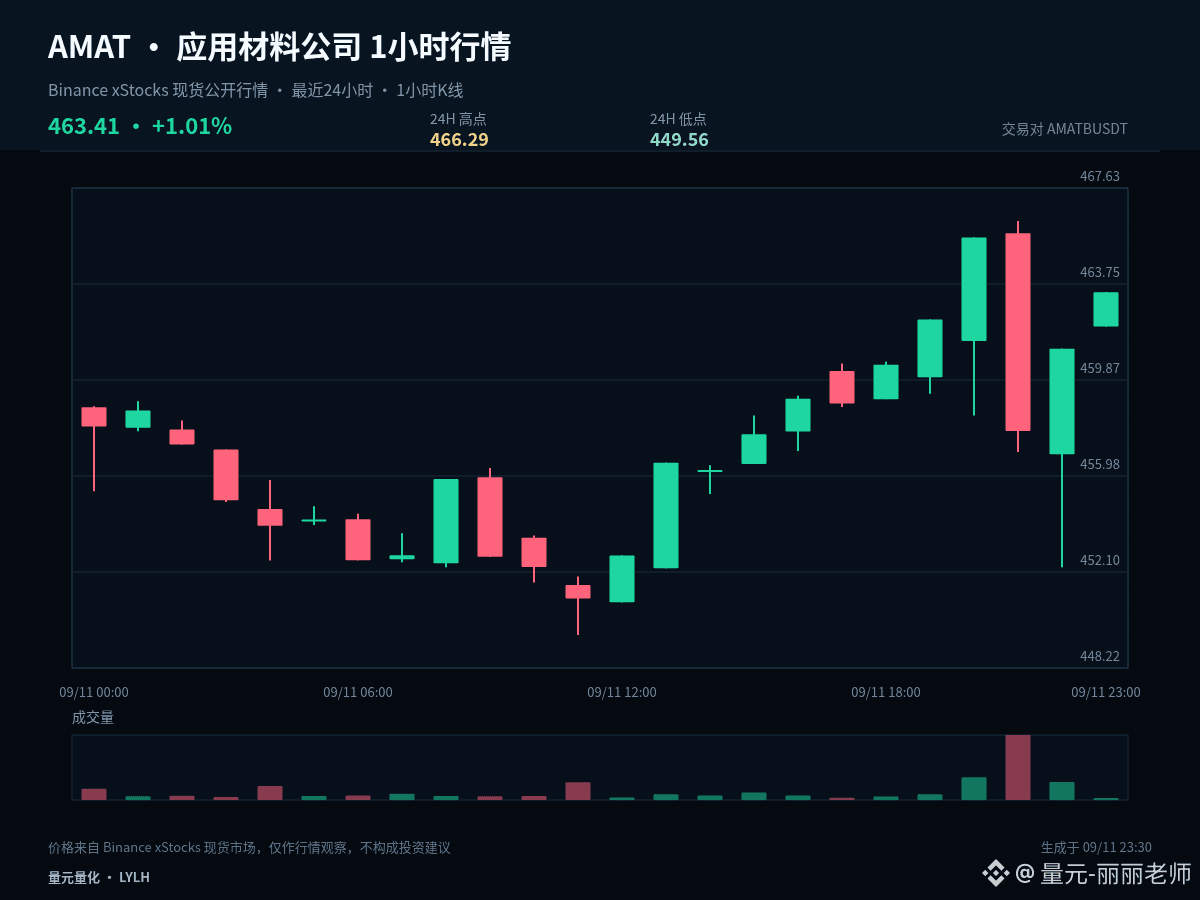
$AMATB #AMAT Desta vez, vamos decompor a análise sob a perspectiva da posição. A mesma figura mostra pontos-chave diferentes para quem já está posicionado e para quem está sem posição; preço atual 463.41, +0.49% na 1 hora, +0.98% nas 24 horas.
O preço atual está próximo da faixa superior da volatilidade das últimas 24 horas: +0.49% na 1 hora, +0.98% nas 24 horas. No topo, o mais importante é confirmar a aceitação após a ruptura: se o preço consegue permanecer acima da faixa superior, isso indica reconhecimento de um intervalo mais alto pelo mercado; se houver apenas uma perfuração breve e rápida retração, é preciso se proteger contra uma falsa ruptura.
Para quem já tem posição, observe primeiro se perto de 466.29 surgem resistências contínuas, usando 457.925 como estrutura de proteção; para quem não tem posição, não busque a pressão por enquanto—aguarde a retração até o eixo central para ver a retomada, ou então uma segunda confirmação após romper a resistência.
Na execução, defina condições claras: ao romper 466.29 é necessário confirmar, e não perseguir ao ver um impulso instantâneo; ao cair até 449.56, verifique se consegue retornar rapidamente, e não “comprar o fundo” ao ver queda; quando a região intermediária não oferece odds suficientes, aguardar também faz parte da estratégia.
Quem já está posicionado pode tratar por etapas com base nos níveis-chave, evitando decidir tudo de uma vez; já quem está sem posição deve aguardar a confirmação da ruptura ou a estabilização na retração. Também é preciso atentar para as oscilações causadas pela mudança de sessão ao operar ativos dos EUA; o plano deve ser guiado por condições de preço, e não por emoções substituindo a execução.
Para posições de curto prazo, o foco não é prever cada candle (K), e sim garantir que a entrada, a redução e a saída tenham base. Sem confirmação, faça menos; se um nível-chave falhar, refaça o plano: primeiro controle o risco por operação, só depois pense no espaço seguinte.
#TrumpDeclinesSaudiRequestToStrikeHouthis
$AMATB #AMAT Desta vez, vamos decompor a análise sob a perspectiva da posição. A mesma figura mostra pontos-chave diferentes para quem já está posicionado e para quem está sem posição; preço atual 463.41, +0.49% na 1 hora, +0.98% nas 24 horas.
O preço atual está próximo da faixa superior da volatilidade das últimas 24 horas: +0.49% na 1 hora, +0.98% nas 24 horas. No topo, o mais importante é confirmar a aceitação após a ruptura: se o preço consegue permanecer acima da faixa superior, isso indica reconhecimento de um intervalo mais alto pelo mercado; se houver apenas uma perfuração breve e rápida retração, é preciso se proteger contra uma falsa ruptura.
Para quem já tem posição, observe primeiro se perto de 466.29 surgem resistências contínuas, usando 457.925 como estrutura de proteção; para quem não tem posição, não busque a pressão por enquanto—aguarde a retração até o eixo central para ver a retomada, ou então uma segunda confirmação após romper a resistência.
Na execução, defina condições claras: ao romper 466.29 é necessário confirmar, e não perseguir ao ver um impulso instantâneo; ao cair até 449.56, verifique se consegue retornar rapidamente, e não “comprar o fundo” ao ver queda; quando a região intermediária não oferece odds suficientes, aguardar também faz parte da estratégia.
Quem já está posicionado pode tratar por etapas com base nos níveis-chave, evitando decidir tudo de uma vez; já quem está sem posição deve aguardar a confirmação da ruptura ou a estabilização na retração. Também é preciso atentar para as oscilações causadas pela mudança de sessão ao operar ativos dos EUA; o plano deve ser guiado por condições de preço, e não por emoções substituindo a execução.
Para posições de curto prazo, o foco não é prever cada candle (K), e sim garantir que a entrada, a redução e a saída tenham base. Sem confirmação, faça menos; se um nível-chave falhar, refaça o plano: primeiro controle o risco por operação, só depois pense no espaço seguinte.
#TrumpDeclinesSaudiRequestToStrikeHouthis
O preço atual está próximo da faixa superior da volatilidade das últimas 24 horas: +0.49% na 1 hora, +0.98% nas 24 horas. No topo, o mais importante é confirmar a aceitação após a ruptura: se o preço consegue permanecer acima da faixa superior, isso indica reconhecimento de um intervalo mais alto pelo mercado; se houver apenas uma perfuração breve e rápida retração, é preciso se proteger contra uma falsa ruptura.
Para quem já tem posição, observe primeiro se perto de 466.29 surgem resistências contínuas, usando 457.925 como estrutura de proteção; para quem não tem posição, não busque a pressão por enquanto—aguarde a retração até o eixo central para ver a retomada, ou então uma segunda confirmação após romper a resistência.
Na execução, defina condições claras: ao romper 466.29 é necessário confirmar, e não perseguir ao ver um impulso instantâneo; ao cair até 449.56, verifique se consegue retornar rapidamente, e não “comprar o fundo” ao ver queda; quando a região intermediária não oferece odds suficientes, aguardar também faz parte da estratégia.
Quem já está posicionado pode tratar por etapas com base nos níveis-chave, evitando decidir tudo de uma vez; já quem está sem posição deve aguardar a confirmação da ruptura ou a estabilização na retração. Também é preciso atentar para as oscilações causadas pela mudança de sessão ao operar ativos dos EUA; o plano deve ser guiado por condições de preço, e não por emoções substituindo a execução.
Para posições de curto prazo, o foco não é prever cada candle (K), e sim garantir que a entrada, a redução e a saída tenham base. Sem confirmação, faça menos; se um nível-chave falhar, refaça o plano: primeiro controle o risco por operação, só depois pense no espaço seguinte.
#TrumpDeclinesSaudiRequestToStrikeHouthis
31
·
--
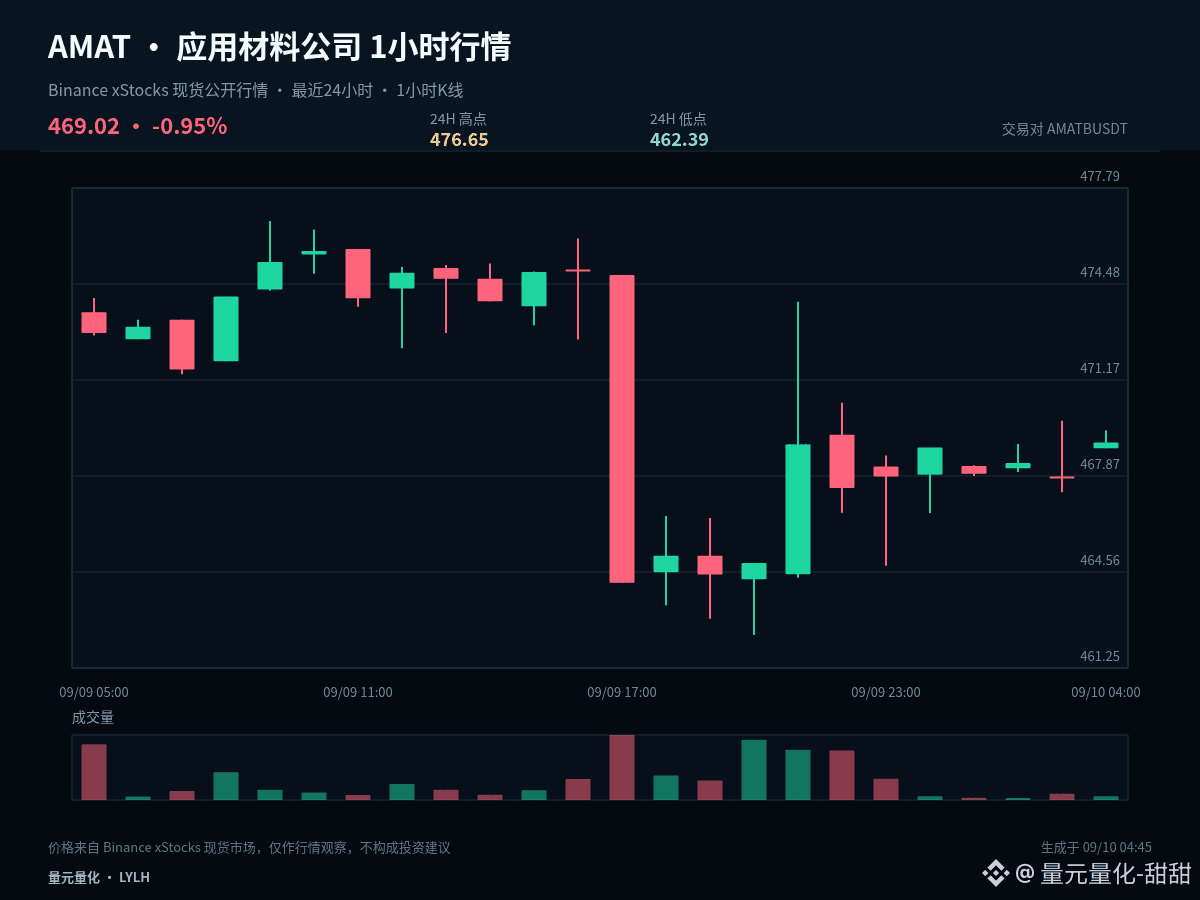
$AMATB #AMAT No momento, parece mais uma negociação em intervalo com maior volume de troca; não é necessário explicar cada vela de 1 hora como uma nova tendência. Preço atual 469,02, +0,26% em 1 hora, -0,80% em 24 horas.
Agora, em 1 hora +0,26% e em 24 horas -0,80%: os dois períodos ainda não formaram um alinhamento suficientemente claro no mesmo sentido. Em um mercado em intervalo, a tolerância a “comprar na alta e vender no meio da queda” é menor; é mais adequado usar a confirmação da direção pelo topo (linha superior) e a confirmação pelo fundo (linha inferior) — o eixo central serve apenas como divisão entre força e fraqueza.
Topo do intervalo 476,65, fundo 462,39, eixo central 469,52. Ao se aproximar do topo, observe a qualidade da ruptura; ao se aproximar do fundo, observe a sustentação/retomada. Perto do eixo central, reduza operações frequentes, porque não está suficientemente distante de nenhum dos lados; assim, direção e relação risco-retorno ficam pouco claras.
Os sinais realmente acionáveis são: após romper a fronteira, o preço se dispõe a permanecer no novo intervalo; ou, ao testar a fronteira para baixo, o preço volta rapidamente. Sem esse tipo de confirmação, continue tratando como oscilação (range) e não altere o plano geral por causa de oscilações momentâneas durante o pregão.
As posições já existentes podem ser tratadas por etapas com base nos níveis-chave, evitando tomar toda a decisão de uma vez; quem está fora do mercado deve esperar a confirmação de rompimento ou o teste com estabilização. Para ativos dos EUA, também é importante considerar a volatilidade causada pela mudança de horário de negociação. O plano deve ser guiado por condições de preço, não por emoções substituindo a execução.
O plano de trading deve incluir condições de invalidação. Se a leitura estiver correta, é possível realizar de forma parcial/por etapas; se estiver errada, também é preciso permitir a própria saída. Não use aumento de posição para mascarar que a lógica original já mudou. O mercado vai se atualizar, e as opiniões devem acompanhar as evidências de preço.
#OilRisesToHighestSinceJuly
$AMATB #AMAT No momento, parece mais uma negociação em intervalo com maior volume de troca; não é necessário explicar cada vela de 1 hora como uma nova tendência. Preço atual 469,02, +0,26% em 1 hora, -0,80% em 24 horas.
Agora, em 1 hora +0,26% e em 24 horas -0,80%: os dois períodos ainda não formaram um alinhamento suficientemente claro no mesmo sentido. Em um mercado em intervalo, a tolerância a “comprar na alta e vender no meio da queda” é menor; é mais adequado usar a confirmação da direção pelo topo (linha superior) e a confirmação pelo fundo (linha inferior) — o eixo central serve apenas como divisão entre força e fraqueza.
Topo do intervalo 476,65, fundo 462,39, eixo central 469,52. Ao se aproximar do topo, observe a qualidade da ruptura; ao se aproximar do fundo, observe a sustentação/retomada. Perto do eixo central, reduza operações frequentes, porque não está suficientemente distante de nenhum dos lados; assim, direção e relação risco-retorno ficam pouco claras.
Os sinais realmente acionáveis são: após romper a fronteira, o preço se dispõe a permanecer no novo intervalo; ou, ao testar a fronteira para baixo, o preço volta rapidamente. Sem esse tipo de confirmação, continue tratando como oscilação (range) e não altere o plano geral por causa de oscilações momentâneas durante o pregão.
As posições já existentes podem ser tratadas por etapas com base nos níveis-chave, evitando tomar toda a decisão de uma vez; quem está fora do mercado deve esperar a confirmação de rompimento ou o teste com estabilização. Para ativos dos EUA, também é importante considerar a volatilidade causada pela mudança de horário de negociação. O plano deve ser guiado por condições de preço, não por emoções substituindo a execução.
O plano de trading deve incluir condições de invalidação. Se a leitura estiver correta, é possível realizar de forma parcial/por etapas; se estiver errada, também é preciso permitir a própria saída. Não use aumento de posição para mascarar que a lógica original já mudou. O mercado vai se atualizar, e as opiniões devem acompanhar as evidências de preço.
#OilRisesToHighestSinceJuly
Agora, em 1 hora +0,26% e em 24 horas -0,80%: os dois períodos ainda não formaram um alinhamento suficientemente claro no mesmo sentido. Em um mercado em intervalo, a tolerância a “comprar na alta e vender no meio da queda” é menor; é mais adequado usar a confirmação da direção pelo topo (linha superior) e a confirmação pelo fundo (linha inferior) — o eixo central serve apenas como divisão entre força e fraqueza.
Topo do intervalo 476,65, fundo 462,39, eixo central 469,52. Ao se aproximar do topo, observe a qualidade da ruptura; ao se aproximar do fundo, observe a sustentação/retomada. Perto do eixo central, reduza operações frequentes, porque não está suficientemente distante de nenhum dos lados; assim, direção e relação risco-retorno ficam pouco claras.
Os sinais realmente acionáveis são: após romper a fronteira, o preço se dispõe a permanecer no novo intervalo; ou, ao testar a fronteira para baixo, o preço volta rapidamente. Sem esse tipo de confirmação, continue tratando como oscilação (range) e não altere o plano geral por causa de oscilações momentâneas durante o pregão.
As posições já existentes podem ser tratadas por etapas com base nos níveis-chave, evitando tomar toda a decisão de uma vez; quem está fora do mercado deve esperar a confirmação de rompimento ou o teste com estabilização. Para ativos dos EUA, também é importante considerar a volatilidade causada pela mudança de horário de negociação. O plano deve ser guiado por condições de preço, não por emoções substituindo a execução.
O plano de trading deve incluir condições de invalidação. Se a leitura estiver correta, é possível realizar de forma parcial/por etapas; se estiver errada, também é preciso permitir a própria saída. Não use aumento de posição para mascarar que a lógica original já mudou. O mercado vai se atualizar, e as opiniões devem acompanhar as evidências de preço.
#OilRisesToHighestSinceJuly
8

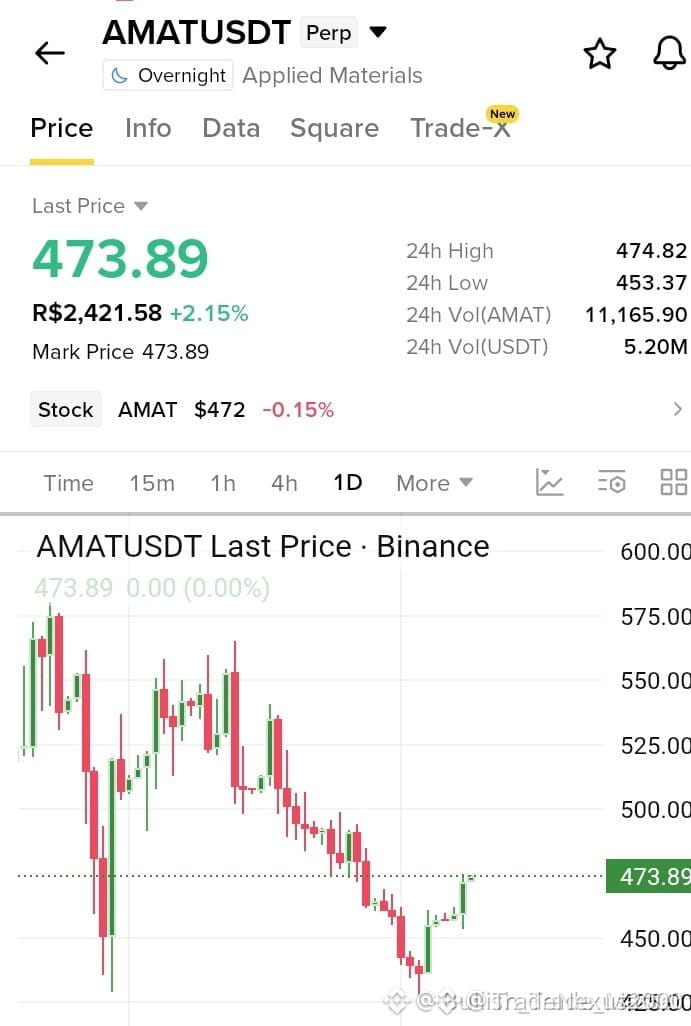
🚀 $AMAT SURGE POR RUPTURA, A VARREDURA DE LIQUIDEZ ACENDE UMA CORRIDA BULLISH! 💥
📊 O dinheiro inteligente criou uma nova zona de demanda logo acima do nível da ruptura, e o bloco de ordens de 4H está firme. 🦈 A compra institucional fica evidente quando picos de volume se alinham com uma divergência bullish no RSI, confirmando o impulso para cima. 📌 O próximo pivô estrutural fica perto da máxima recente do swing, oferecendo um corredor de entrada limpo para participantes disciplinados. 💡 Com o mercado re-testando este bloco, a inclinação de alta segue forte, especialmente à medida que pools de liquidez abaixo estão sendo consumidos.
💬 Você está se posicionando no bloco de ordens ou esperando pela próxima puxada de liquidez? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #AMAT #BullishSetup #Breakout #SmartMoney #Crypto
🔥 💎
🚀 $AMAT SURGE POR RUPTURA, A VARREDURA DE LIQUIDEZ ACENDE UMA CORRIDA BULLISH! 💥
📊 O dinheiro inteligente criou uma nova zona de demanda logo acima do nível da ruptura, e o bloco de ordens de 4H está firme. 🦈 A compra institucional fica evidente quando picos de volume se alinham com uma divergência bullish no RSI, confirmando o impulso para cima. 📌 O próximo pivô estrutural fica perto da máxima recente do swing, oferecendo um corredor de entrada limpo para participantes disciplinados. 💡 Com o mercado re-testando este bloco, a inclinação de alta segue forte, especialmente à medida que pools de liquidez abaixo estão sendo consumidos.
💬 Você está se posicionando no bloco de ordens ou esperando pela próxima puxada de liquidez? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #AMAT #BullishSetup #Breakout #SmartMoney #Crypto
🔥 💎
📊 O dinheiro inteligente criou uma nova zona de demanda logo acima do nível da ruptura, e o bloco de ordens de 4H está firme. 🦈 A compra institucional fica evidente quando picos de volume se alinham com uma divergência bullish no RSI, confirmando o impulso para cima. 📌 O próximo pivô estrutural fica perto da máxima recente do swing, oferecendo um corredor de entrada limpo para participantes disciplinados. 💡 Com o mercado re-testando este bloco, a inclinação de alta segue forte, especialmente à medida que pools de liquidez abaixo estão sendo consumidos.
💬 Você está se posicionando no bloco de ordens ou esperando pela próxima puxada de liquidez? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #AMAT #BullishSetup #Breakout #SmartMoney #Crypto
🔥 💎
47

🚀 $AMAT SURGEI ATRAVÉS DA RESISTÊNCIA NA ESTRONDA DE UM BREAKOUT! 🟢
O fluxo de ordens acabou de virar, e $AMAT está disparando além da última barreira de oferta com um aumento de pressão de compra que grita acumulação de smart‑money. 📊 O pico de volume em 4 horas e a tendência limpa para cima no oscilador de momentum confirmam que o breakout não é um flash‑crash. 🦈
Os caçadores de liquidez estão se apressando para preencher a lacuna, mas as baleias estão ancorando a nova zona de preço, transformando o movimento em uma alta auto‑sustentável. ⚡ Fique de olho no próximo cluster de resistência enquanto o mercado muda de defesa para ataque. 💬 Você está pronto para surfar essa onda ou vai esperar pelo próximo varrimento de liquidez? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #AMAT #BullishSetup #Breakout #Crypto
🔥 💎
🚀 $AMAT SURGEI ATRAVÉS DA RESISTÊNCIA NA ESTRONDA DE UM BREAKOUT! 🟢
O fluxo de ordens acabou de virar, e $AMAT está disparando além da última barreira de oferta com um aumento de pressão de compra que grita acumulação de smart‑money. 📊 O pico de volume em 4 horas e a tendência limpa para cima no oscilador de momentum confirmam que o breakout não é um flash‑crash. 🦈
Os caçadores de liquidez estão se apressando para preencher a lacuna, mas as baleias estão ancorando a nova zona de preço, transformando o movimento em uma alta auto‑sustentável. ⚡ Fique de olho no próximo cluster de resistência enquanto o mercado muda de defesa para ataque. 💬 Você está pronto para surfar essa onda ou vai esperar pelo próximo varrimento de liquidez? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #AMAT #BullishSetup #Breakout #Crypto
🔥 💎
O fluxo de ordens acabou de virar, e $AMAT está disparando além da última barreira de oferta com um aumento de pressão de compra que grita acumulação de smart‑money. 📊 O pico de volume em 4 horas e a tendência limpa para cima no oscilador de momentum confirmam que o breakout não é um flash‑crash. 🦈
Os caçadores de liquidez estão se apressando para preencher a lacuna, mas as baleias estão ancorando a nova zona de preço, transformando o movimento em uma alta auto‑sustentável. ⚡ Fique de olho no próximo cluster de resistência enquanto o mercado muda de defesa para ataque. 💬 Você está pronto para surfar essa onda ou vai esperar pelo próximo varrimento de liquidez? 👇
⚠️ Não é aconselhamento financeiro. Gerencie sempre seu risco. 🛡️
🏷️ #AMAT #BullishSetup #Breakout #Crypto
🔥 💎

77
·
--
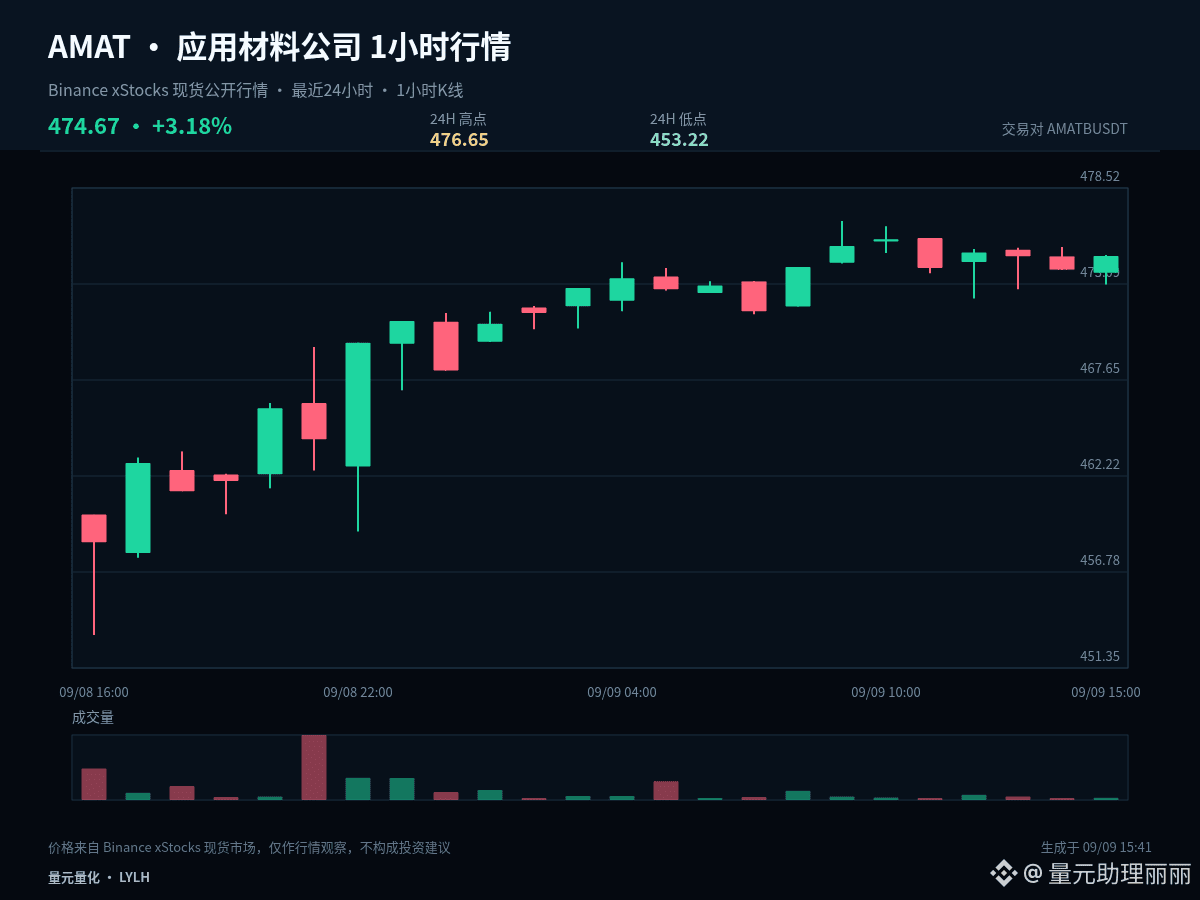
$AMATB #AMAT Se nesta rodada eu tivesse que manter apenas um preço de observação, eu escolheria 464.935. O preço atual é 474.67, em 1 hora +0.16%, em 24 horas +3.01%. O ganho/perda do ponto central pode ajudar a filtrar muito do ruído intradiário.
Manter o preço acima de 464.935 indica que a retração ainda está sob controle dos compradores; o próximo alvo é testar a pressão de 476.65. Se voltar a cair abaixo do ponto central, a força anterior perde força e é preciso evitar que o preço retorne ainda mais para 453.22.
O preço atual está perto do limite superior das oscilações nas últimas 24 horas: 1 hora +0.16%, 24 horas +3.01%. No topo, o mais importante é confirmar a aceitação após a ruptura: se o preço conseguir permanecer acima do limite superior, o mercado está reconhecendo uma faixa mais alta; se houver apenas uma perfuração rápida e depois um retorno imediato, é necessário se precaver contra uma falsa ruptura.
Meu cenário não é de apostar em apenas uma direção. Se o preço romper 476.65 e conseguir manter, isso significa que o espaço acima foi reaberto; se romper 453.22 e não conseguir fazer repique, isso indica que a estrutura está se enfraquecendo ainda mais; quando estiver operando entre os dois, continue observando os fechamentos dos dois lados de 464.935.
O gerenciamento de posição deve diferenciar linha média (swing) e curto prazo (trade). Para quem já tem posições de prazo médio, primeiro observe se a estrutura foi rompida; não é preciso ser afetado repetidamente por uma única vela de 1 hora. Para posições de curto prazo, execute com base no suporte, na resistência e na confirmação pelo fechamento. Quem está fora do mercado não precisa correr atrás de preço no meio da faixa; aguardar posições mais claras costuma ser mais vantajoso.
O mercado, no fim, vai validar a tese com o preço. Você acha que o mais crucial agora é a ruptura de 476.65, ou a defesa de 453.22? Vamos acompanhar os resultados juntos.
#IranSaysItStruckTwoUSDestroyers
$AMATB #AMAT Se nesta rodada eu tivesse que manter apenas um preço de observação, eu escolheria 464.935. O preço atual é 474.67, em 1 hora +0.16%, em 24 horas +3.01%. O ganho/perda do ponto central pode ajudar a filtrar muito do ruído intradiário.
Manter o preço acima de 464.935 indica que a retração ainda está sob controle dos compradores; o próximo alvo é testar a pressão de 476.65. Se voltar a cair abaixo do ponto central, a força anterior perde força e é preciso evitar que o preço retorne ainda mais para 453.22.
O preço atual está perto do limite superior das oscilações nas últimas 24 horas: 1 hora +0.16%, 24 horas +3.01%. No topo, o mais importante é confirmar a aceitação após a ruptura: se o preço conseguir permanecer acima do limite superior, o mercado está reconhecendo uma faixa mais alta; se houver apenas uma perfuração rápida e depois um retorno imediato, é necessário se precaver contra uma falsa ruptura.
Meu cenário não é de apostar em apenas uma direção. Se o preço romper 476.65 e conseguir manter, isso significa que o espaço acima foi reaberto; se romper 453.22 e não conseguir fazer repique, isso indica que a estrutura está se enfraquecendo ainda mais; quando estiver operando entre os dois, continue observando os fechamentos dos dois lados de 464.935.
O gerenciamento de posição deve diferenciar linha média (swing) e curto prazo (trade). Para quem já tem posições de prazo médio, primeiro observe se a estrutura foi rompida; não é preciso ser afetado repetidamente por uma única vela de 1 hora. Para posições de curto prazo, execute com base no suporte, na resistência e na confirmação pelo fechamento. Quem está fora do mercado não precisa correr atrás de preço no meio da faixa; aguardar posições mais claras costuma ser mais vantajoso.
O mercado, no fim, vai validar a tese com o preço. Você acha que o mais crucial agora é a ruptura de 476.65, ou a defesa de 453.22? Vamos acompanhar os resultados juntos.
#IranSaysItStruckTwoUSDestroyers
Manter o preço acima de 464.935 indica que a retração ainda está sob controle dos compradores; o próximo alvo é testar a pressão de 476.65. Se voltar a cair abaixo do ponto central, a força anterior perde força e é preciso evitar que o preço retorne ainda mais para 453.22.
O preço atual está perto do limite superior das oscilações nas últimas 24 horas: 1 hora +0.16%, 24 horas +3.01%. No topo, o mais importante é confirmar a aceitação após a ruptura: se o preço conseguir permanecer acima do limite superior, o mercado está reconhecendo uma faixa mais alta; se houver apenas uma perfuração rápida e depois um retorno imediato, é necessário se precaver contra uma falsa ruptura.
Meu cenário não é de apostar em apenas uma direção. Se o preço romper 476.65 e conseguir manter, isso significa que o espaço acima foi reaberto; se romper 453.22 e não conseguir fazer repique, isso indica que a estrutura está se enfraquecendo ainda mais; quando estiver operando entre os dois, continue observando os fechamentos dos dois lados de 464.935.
O gerenciamento de posição deve diferenciar linha média (swing) e curto prazo (trade). Para quem já tem posições de prazo médio, primeiro observe se a estrutura foi rompida; não é preciso ser afetado repetidamente por uma única vela de 1 hora. Para posições de curto prazo, execute com base no suporte, na resistência e na confirmação pelo fechamento. Quem está fora do mercado não precisa correr atrás de preço no meio da faixa; aguardar posições mais claras costuma ser mais vantajoso.
O mercado, no fim, vai validar a tese com o preço. Você acha que o mais crucial agora é a ruptura de 476.65, ou a defesa de 453.22? Vamos acompanhar os resultados juntos.
#IranSaysItStruckTwoUSDestroyers
42
·
--
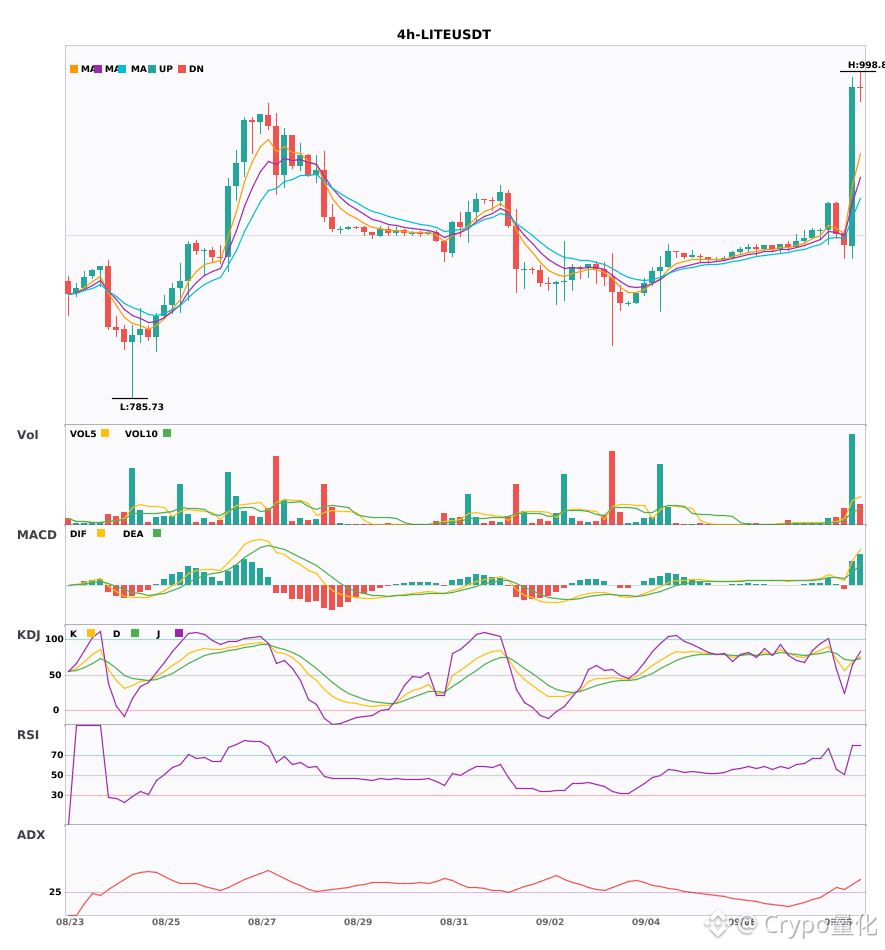
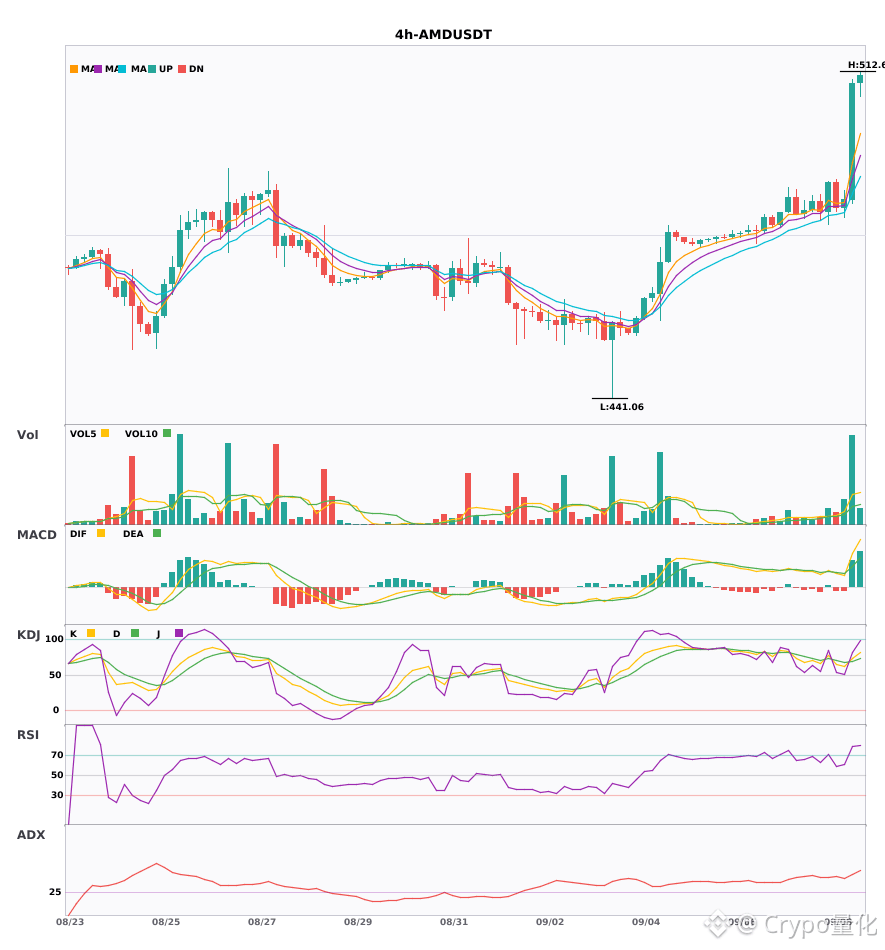
$LITE $AMAT $AMD 4 horas ao mesmo tempo com cruzamento de alta e aumento de volume. As médias móveis acabaram de se alinhar subindo 🔥
════════════════════
🔴 $LITE 4 horas Sinal de alta
⚠️ Análise técnica: ADX 39, a tendência está muito sólida | MACD fez cruzamento de alta acima do eixo zero, o impulso comprador apareceu | EMA5, 8 e 13 com alinhamento de alta e dispersão para cima | KDJ ainda está forte: K em 68.8 e D em 70.8, sem entrar em sobrecompra | O volume disparou diretamente para 6.7x
════════════════════
🔴 $AMAT 4 horas Sinal de alta
⚠️ Análise técnica: ADX já está acima de 40, a tendência é bem forte. MACD fez cruzamento de alta acima do eixo zero, o impulso comprador apareceu. EMA5, 8 e 13 com alinhamento de alta e dispersão para cima. KDJ também fez cruzamento de alta: K 76.1 e D 72.4, viés de alta no curto prazo. O volume disparou diretamente para 3x.
════════════════════
🔴 $AMD 4 horas Sinal de alta
⚠️ Análise técnica: ADX alto em 47, tendência especialmente forte, mas é preciso ficar atento a possíveis correções por aquecimento | MACD fez cruzamento de alta acima do eixo zero, força compradora forte | EMA5, 8 e 13 com alinhamento de alta e dispersão para cima | KDJ fez cruzamento de alta: K em 73.7 e D em 69.5, ainda não entrou na zona de sobrecompra; no curto prazo, perspectiva de alta | O volume disparou diretamente para 4.8x
════════════════════
🔔 Fique atento para receber em primeira mão as variações do mercado 🔔
#技术分析 #LITE #AMAT #AMD
📌 Ao operar, verifique se o padrão da candle (kline) está em conformidade
$LITE $AMAT $AMD 4 horas ao mesmo tempo com cruzamento de alta e aumento de volume. As médias móveis acabaram de se alinhar subindo 🔥
════════════════════
🔴 $LITE 4 horas Sinal de alta
⚠️ Análise técnica: ADX 39, a tendência está muito sólida | MACD fez cruzamento de alta acima do eixo zero, o impulso comprador apareceu | EMA5, 8 e 13 com alinhamento de alta e dispersão para cima | KDJ ainda está forte: K em 68.8 e D em 70.8, sem entrar em sobrecompra | O volume disparou diretamente para 6.7x
════════════════════
🔴 $AMAT 4 horas Sinal de alta
⚠️ Análise técnica: ADX já está acima de 40, a tendência é bem forte. MACD fez cruzamento de alta acima do eixo zero, o impulso comprador apareceu. EMA5, 8 e 13 com alinhamento de alta e dispersão para cima. KDJ também fez cruzamento de alta: K 76.1 e D 72.4, viés de alta no curto prazo. O volume disparou diretamente para 3x.
════════════════════
🔴 $AMD 4 horas Sinal de alta
⚠️ Análise técnica: ADX alto em 47, tendência especialmente forte, mas é preciso ficar atento a possíveis correções por aquecimento | MACD fez cruzamento de alta acima do eixo zero, força compradora forte | EMA5, 8 e 13 com alinhamento de alta e dispersão para cima | KDJ fez cruzamento de alta: K em 73.7 e D em 69.5, ainda não entrou na zona de sobrecompra; no curto prazo, perspectiva de alta | O volume disparou diretamente para 4.8x
════════════════════
🔔 Fique atento para receber em primeira mão as variações do mercado 🔔
#技术分析 #LITE #AMAT #AMD
📌 Ao operar, verifique se o padrão da candle (kline) está em conformidade
════════════════════
🔴 $LITE 4 horas Sinal de alta
⚠️ Análise técnica: ADX 39, a tendência está muito sólida | MACD fez cruzamento de alta acima do eixo zero, o impulso comprador apareceu | EMA5, 8 e 13 com alinhamento de alta e dispersão para cima | KDJ ainda está forte: K em 68.8 e D em 70.8, sem entrar em sobrecompra | O volume disparou diretamente para 6.7x
════════════════════
🔴 $AMAT 4 horas Sinal de alta
⚠️ Análise técnica: ADX já está acima de 40, a tendência é bem forte. MACD fez cruzamento de alta acima do eixo zero, o impulso comprador apareceu. EMA5, 8 e 13 com alinhamento de alta e dispersão para cima. KDJ também fez cruzamento de alta: K 76.1 e D 72.4, viés de alta no curto prazo. O volume disparou diretamente para 3x.
════════════════════
🔴 $AMD 4 horas Sinal de alta
⚠️ Análise técnica: ADX alto em 47, tendência especialmente forte, mas é preciso ficar atento a possíveis correções por aquecimento | MACD fez cruzamento de alta acima do eixo zero, força compradora forte | EMA5, 8 e 13 com alinhamento de alta e dispersão para cima | KDJ fez cruzamento de alta: K em 73.7 e D em 69.5, ainda não entrou na zona de sobrecompra; no curto prazo, perspectiva de alta | O volume disparou diretamente para 4.8x
════════════════════
🔔 Fique atento para receber em primeira mão as variações do mercado 🔔
#技术分析 #LITE #AMAT #AMD
📌 Ao operar, verifique se o padrão da candle (kline) está em conformidade
75
·
--
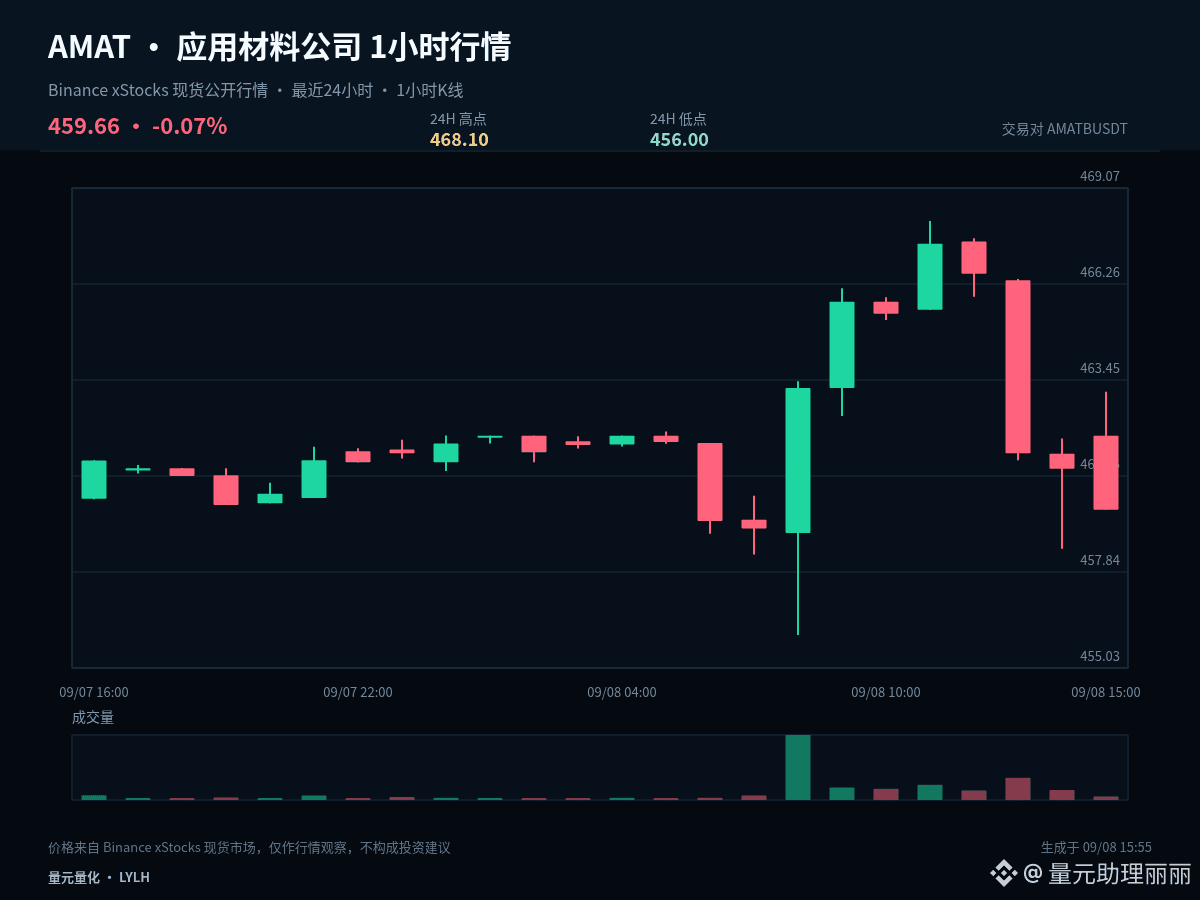
$AMATB #AMAT Nesta análise, vamos decompor por um ângulo de posição. Com a mesma imagem, os pontos-chave vistos por quem já está posicionado e por quem está sem posição são diferentes. Preço atual: 459.66; em 1 hora: -0.26%, em 24 horas: -0.07%.
No momento, -0.26% em 1 hora e -0.07% em 24 horas: esses dois períodos não formaram uma coordenação suficientemente clara na mesma direção. Em um mercado de faixa, a tolerância para “perseguir” ou “atacar” movimentos é menor; por isso, é mais adequado usar a confirmação do topo (linha superior) para a direção, e a confirmação do fundo (linha inferior) para a sustentação/retomada. A linha do meio serve apenas como divisão entre força e fraqueza.
Quem já tem posição deve observar se 456 é perdido; se perder, primeiro reduzir a exposição ao risco. Quem está sem posição deve aguardar o ponto mínimo parar de descer e confirmar que o preço voltou a ficar acima de 462.05, sem antecipar a entrada tentando “segurar” uma estrutura ainda em queda.
Na execução, defina condições claras: após romper 468.1, é necessário confirmar; não basta ver um puxão momentâneo para correr atrás. Após tocar 456, veja se consegue recuperar rapidamente; em vez de “ver queda e entrar”, aguarde a retomada. Se a região intermediária não oferecer odds/retorno suficientes, esperar faz parte da estratégia.
Quem já está posicionado pode tratar com etapas conforme as zonas-chave, evitando decidir tudo de uma vez. Já quem está sem posição deve esperar pela confirmação de rompimento ou pelo teste de retorno com estabilização. Para ativos dos EUA, ainda é importante considerar a volatilidade causada pela mudança de horário de negociação; o plano deve se basear nas condições de preço — não substituir execução por emoção.
O plano de trade precisa incluir condições de invalidação. Se a leitura estiver correta, é possível realizar a confirmação por partes; se estiver errada, também é preciso permitir sair. Não use o aumento de posição para “mascarar” que a lógica inicial mudou. O cenário vai sendo atualizado, e o ponto de vista deve acompanhar as evidências do preço.
#IranSaysItHit3USShips3Tankers
$AMATB #AMAT Nesta análise, vamos decompor por um ângulo de posição. Com a mesma imagem, os pontos-chave vistos por quem já está posicionado e por quem está sem posição são diferentes. Preço atual: 459.66; em 1 hora: -0.26%, em 24 horas: -0.07%.
No momento, -0.26% em 1 hora e -0.07% em 24 horas: esses dois períodos não formaram uma coordenação suficientemente clara na mesma direção. Em um mercado de faixa, a tolerância para “perseguir” ou “atacar” movimentos é menor; por isso, é mais adequado usar a confirmação do topo (linha superior) para a direção, e a confirmação do fundo (linha inferior) para a sustentação/retomada. A linha do meio serve apenas como divisão entre força e fraqueza.
Quem já tem posição deve observar se 456 é perdido; se perder, primeiro reduzir a exposição ao risco. Quem está sem posição deve aguardar o ponto mínimo parar de descer e confirmar que o preço voltou a ficar acima de 462.05, sem antecipar a entrada tentando “segurar” uma estrutura ainda em queda.
Na execução, defina condições claras: após romper 468.1, é necessário confirmar; não basta ver um puxão momentâneo para correr atrás. Após tocar 456, veja se consegue recuperar rapidamente; em vez de “ver queda e entrar”, aguarde a retomada. Se a região intermediária não oferecer odds/retorno suficientes, esperar faz parte da estratégia.
Quem já está posicionado pode tratar com etapas conforme as zonas-chave, evitando decidir tudo de uma vez. Já quem está sem posição deve esperar pela confirmação de rompimento ou pelo teste de retorno com estabilização. Para ativos dos EUA, ainda é importante considerar a volatilidade causada pela mudança de horário de negociação; o plano deve se basear nas condições de preço — não substituir execução por emoção.
O plano de trade precisa incluir condições de invalidação. Se a leitura estiver correta, é possível realizar a confirmação por partes; se estiver errada, também é preciso permitir sair. Não use o aumento de posição para “mascarar” que a lógica inicial mudou. O cenário vai sendo atualizado, e o ponto de vista deve acompanhar as evidências do preço.
#IranSaysItHit3USShips3Tankers
No momento, -0.26% em 1 hora e -0.07% em 24 horas: esses dois períodos não formaram uma coordenação suficientemente clara na mesma direção. Em um mercado de faixa, a tolerância para “perseguir” ou “atacar” movimentos é menor; por isso, é mais adequado usar a confirmação do topo (linha superior) para a direção, e a confirmação do fundo (linha inferior) para a sustentação/retomada. A linha do meio serve apenas como divisão entre força e fraqueza.
Quem já tem posição deve observar se 456 é perdido; se perder, primeiro reduzir a exposição ao risco. Quem está sem posição deve aguardar o ponto mínimo parar de descer e confirmar que o preço voltou a ficar acima de 462.05, sem antecipar a entrada tentando “segurar” uma estrutura ainda em queda.
Na execução, defina condições claras: após romper 468.1, é necessário confirmar; não basta ver um puxão momentâneo para correr atrás. Após tocar 456, veja se consegue recuperar rapidamente; em vez de “ver queda e entrar”, aguarde a retomada. Se a região intermediária não oferecer odds/retorno suficientes, esperar faz parte da estratégia.
Quem já está posicionado pode tratar com etapas conforme as zonas-chave, evitando decidir tudo de uma vez. Já quem está sem posição deve esperar pela confirmação de rompimento ou pelo teste de retorno com estabilização. Para ativos dos EUA, ainda é importante considerar a volatilidade causada pela mudança de horário de negociação; o plano deve se basear nas condições de preço — não substituir execução por emoção.
O plano de trade precisa incluir condições de invalidação. Se a leitura estiver correta, é possível realizar a confirmação por partes; se estiver errada, também é preciso permitir sair. Não use o aumento de posição para “mascarar” que a lógica inicial mudou. O cenário vai sendo atualizado, e o ponto de vista deve acompanhar as evidências do preço.
#IranSaysItHit3USShips3Tankers
31
$AMAT LONG
Os compradores conseguirão manter a iniciativa após a abertura a partir dos níveis atuais? O mercado parece preparado para desenvolver um cenário de alta, desde que os touros mantenham o controle do movimento. Se o impulso local continuar, as cotações podem gradualmente se mover em direção às metas traçadas, sem uma correção profunda.
➡️Ponto de entrada: 460.47
🎯Alvo 1: 462.22917684 (+0.38%)
🎯Alvo 2: 464.04835369 (+0.78%)
🎯Alvo 3: 466.77711895 (+1.37%)
⛔️Stop: 457.68123473 (-0.61%)
⚠️ Isto não é recomendação financeira. Negocie por sua conta e risco. DYOR.
#AMAT #NVDAB #SPCXB 📈
$AMAT
$AMAT LONG
Os compradores conseguirão manter a iniciativa após a abertura a partir dos níveis atuais? O mercado parece preparado para desenvolver um cenário de alta, desde que os touros mantenham o controle do movimento. Se o impulso local continuar, as cotações podem gradualmente se mover em direção às metas traçadas, sem uma correção profunda.
➡️Ponto de entrada: 460.47
🎯Alvo 1: 462.22917684 (+0.38%)
🎯Alvo 2: 464.04835369 (+0.78%)
🎯Alvo 3: 466.77711895 (+1.37%)
⛔️Stop: 457.68123473 (-0.61%)
⚠️ Isto não é recomendação financeira. Negocie por sua conta e risco. DYOR.
#AMAT #NVDAB #SPCXB 📈
$AMAT
Os compradores conseguirão manter a iniciativa após a abertura a partir dos níveis atuais? O mercado parece preparado para desenvolver um cenário de alta, desde que os touros mantenham o controle do movimento. Se o impulso local continuar, as cotações podem gradualmente se mover em direção às metas traçadas, sem uma correção profunda.
➡️Ponto de entrada: 460.47
🎯Alvo 1: 462.22917684 (+0.38%)
🎯Alvo 2: 464.04835369 (+0.78%)
🎯Alvo 3: 466.77711895 (+1.37%)
⛔️Stop: 457.68123473 (-0.61%)
⚠️ Isto não é recomendação financeira. Negocie por sua conta e risco. DYOR.
#AMAT #NVDAB #SPCXB 📈
$AMAT
21
·
--
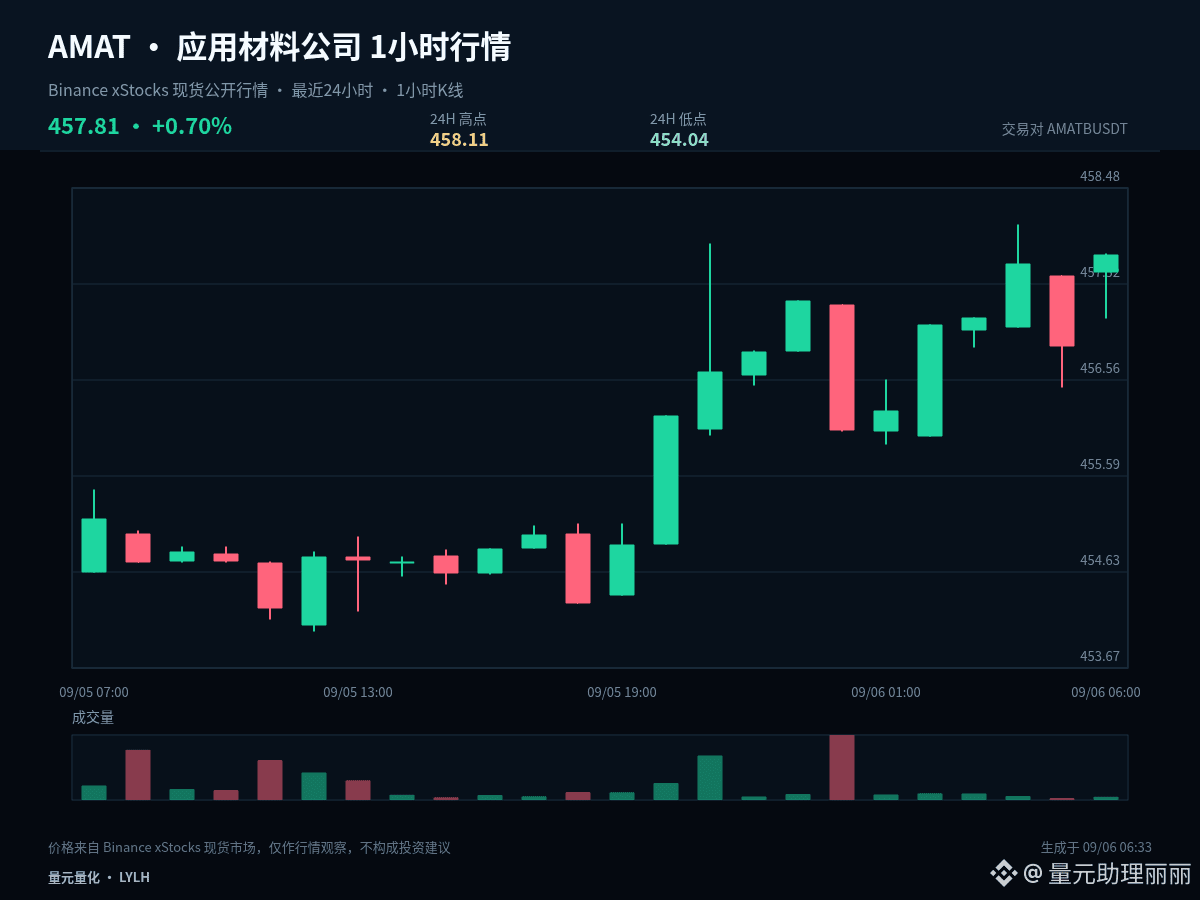
$AMATB #AMAT Preço atual 457.81, 1 hora +0.20%, 24 horas +0.70%. Em vez de definir primeiro alta ou baixa, é melhor esclarecer os possíveis caminhos e as ações correspondentes.
O preço atual está próximo da faixa superior da oscilação das últimas 24 horas, com +0.20% em 1 hora e +0.70% em 24 horas. Em níveis altos, o mais importante é confirmar a aceitação após a ruptura: se o preço conseguir se manter acima da faixa superior, isso indica que o mercado reconhece um intervalo mais alto; se apenas perfurar brevemente e depois recuar rapidamente, é preciso se prevenir contra uma falsa ruptura.
O primeiro caminho é para cima: o preço precisa romper 458.11 e formar um fechamento estável acima dele; depois, um reteste sem perda confirmará a validade. O segundo caminho é para baixo: se 454.04 for perdido e o repique não conseguir recuperá-lo, isso indica falta de suporte, e a prioridade deve ser defender em vez de aumentar a posição apressadamente.
Se o preço continuar entre 458.11 e 454.04, 456.075 serve apenas como referência de poder de curto prazo. No meio da faixa não há vantagem clara; não abra posições à força por impulso de participação, espere o mercado definir a direção.
A gestão de posição deve distinguir entre médio prazo e curto prazo. Quem já tem posição de médio prazo deve primeiro observar se a estrutura foi rompida, sem ser afetado repetidamente por uma única vela de 1 hora; já as posições de curto prazo devem ser executadas com base em suporte, resistência e confirmação de fechamento. Quem está sem posição não precisa perseguir preço no meio da faixa; aguardar um ponto mais claro costuma ser mais vantajoso.
O controle de risco continua antes das conclusões: execute apenas quando as condições aparecerem; se o preço falhar, reavalie prontamente; quanto maior a volatilidade, mais contida deve ser a posição em cada operação. O acima é uma projeção de cenário baseada nos dados atuais de 1 hora e 24 horas, e não constitui promessa de retorno.
#BitcoinEthereumHitMultiMonthHighs
$AMATB #AMAT Preço atual 457.81, 1 hora +0.20%, 24 horas +0.70%. Em vez de definir primeiro alta ou baixa, é melhor esclarecer os possíveis caminhos e as ações correspondentes.
O preço atual está próximo da faixa superior da oscilação das últimas 24 horas, com +0.20% em 1 hora e +0.70% em 24 horas. Em níveis altos, o mais importante é confirmar a aceitação após a ruptura: se o preço conseguir se manter acima da faixa superior, isso indica que o mercado reconhece um intervalo mais alto; se apenas perfurar brevemente e depois recuar rapidamente, é preciso se prevenir contra uma falsa ruptura.
O primeiro caminho é para cima: o preço precisa romper 458.11 e formar um fechamento estável acima dele; depois, um reteste sem perda confirmará a validade. O segundo caminho é para baixo: se 454.04 for perdido e o repique não conseguir recuperá-lo, isso indica falta de suporte, e a prioridade deve ser defender em vez de aumentar a posição apressadamente.
Se o preço continuar entre 458.11 e 454.04, 456.075 serve apenas como referência de poder de curto prazo. No meio da faixa não há vantagem clara; não abra posições à força por impulso de participação, espere o mercado definir a direção.
A gestão de posição deve distinguir entre médio prazo e curto prazo. Quem já tem posição de médio prazo deve primeiro observar se a estrutura foi rompida, sem ser afetado repetidamente por uma única vela de 1 hora; já as posições de curto prazo devem ser executadas com base em suporte, resistência e confirmação de fechamento. Quem está sem posição não precisa perseguir preço no meio da faixa; aguardar um ponto mais claro costuma ser mais vantajoso.
O controle de risco continua antes das conclusões: execute apenas quando as condições aparecerem; se o preço falhar, reavalie prontamente; quanto maior a volatilidade, mais contida deve ser a posição em cada operação. O acima é uma projeção de cenário baseada nos dados atuais de 1 hora e 24 horas, e não constitui promessa de retorno.
#BitcoinEthereumHitMultiMonthHighs
O preço atual está próximo da faixa superior da oscilação das últimas 24 horas, com +0.20% em 1 hora e +0.70% em 24 horas. Em níveis altos, o mais importante é confirmar a aceitação após a ruptura: se o preço conseguir se manter acima da faixa superior, isso indica que o mercado reconhece um intervalo mais alto; se apenas perfurar brevemente e depois recuar rapidamente, é preciso se prevenir contra uma falsa ruptura.
O primeiro caminho é para cima: o preço precisa romper 458.11 e formar um fechamento estável acima dele; depois, um reteste sem perda confirmará a validade. O segundo caminho é para baixo: se 454.04 for perdido e o repique não conseguir recuperá-lo, isso indica falta de suporte, e a prioridade deve ser defender em vez de aumentar a posição apressadamente.
Se o preço continuar entre 458.11 e 454.04, 456.075 serve apenas como referência de poder de curto prazo. No meio da faixa não há vantagem clara; não abra posições à força por impulso de participação, espere o mercado definir a direção.
A gestão de posição deve distinguir entre médio prazo e curto prazo. Quem já tem posição de médio prazo deve primeiro observar se a estrutura foi rompida, sem ser afetado repetidamente por uma única vela de 1 hora; já as posições de curto prazo devem ser executadas com base em suporte, resistência e confirmação de fechamento. Quem está sem posição não precisa perseguir preço no meio da faixa; aguardar um ponto mais claro costuma ser mais vantajoso.
O controle de risco continua antes das conclusões: execute apenas quando as condições aparecerem; se o preço falhar, reavalie prontamente; quanto maior a volatilidade, mais contida deve ser a posição em cada operação. O acima é uma projeção de cenário baseada nos dados atuais de 1 hora e 24 horas, e não constitui promessa de retorno.
#BitcoinEthereumHitMultiMonthHighs
15
·
--
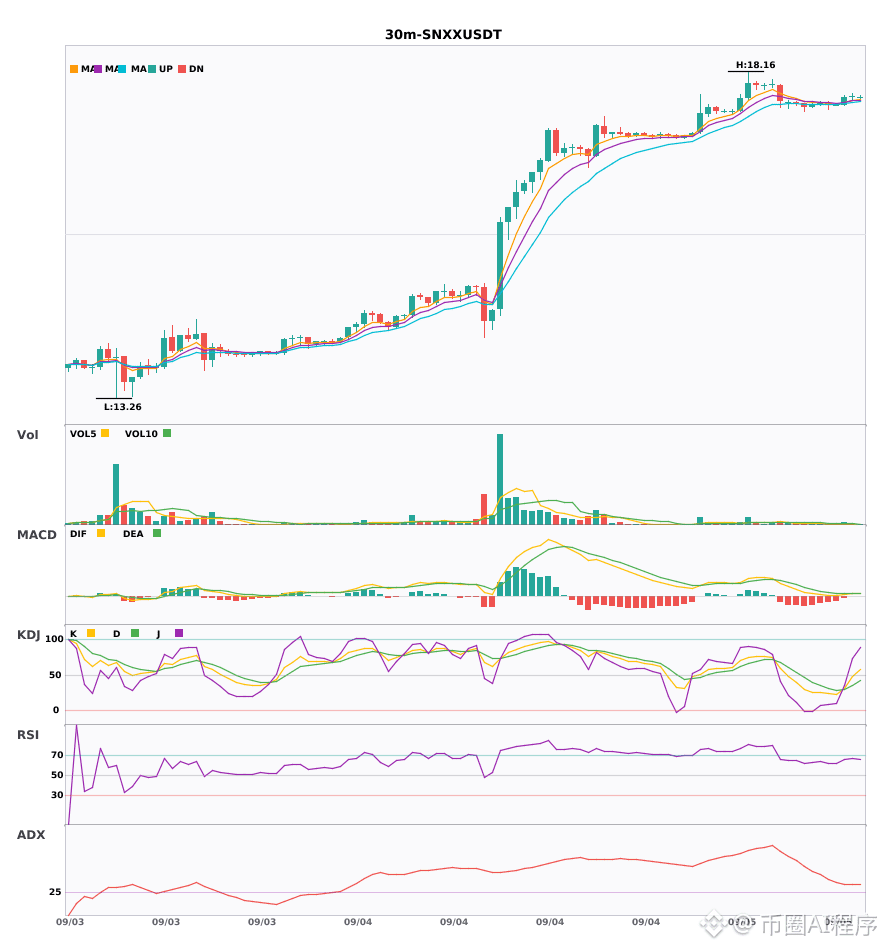
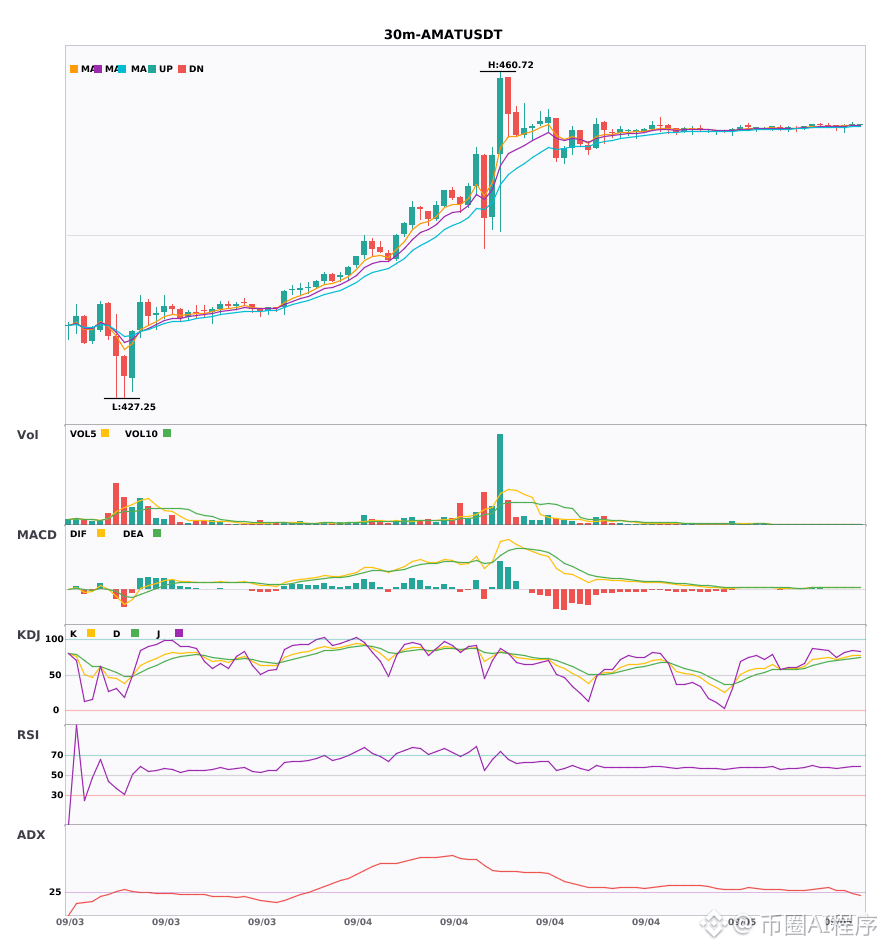
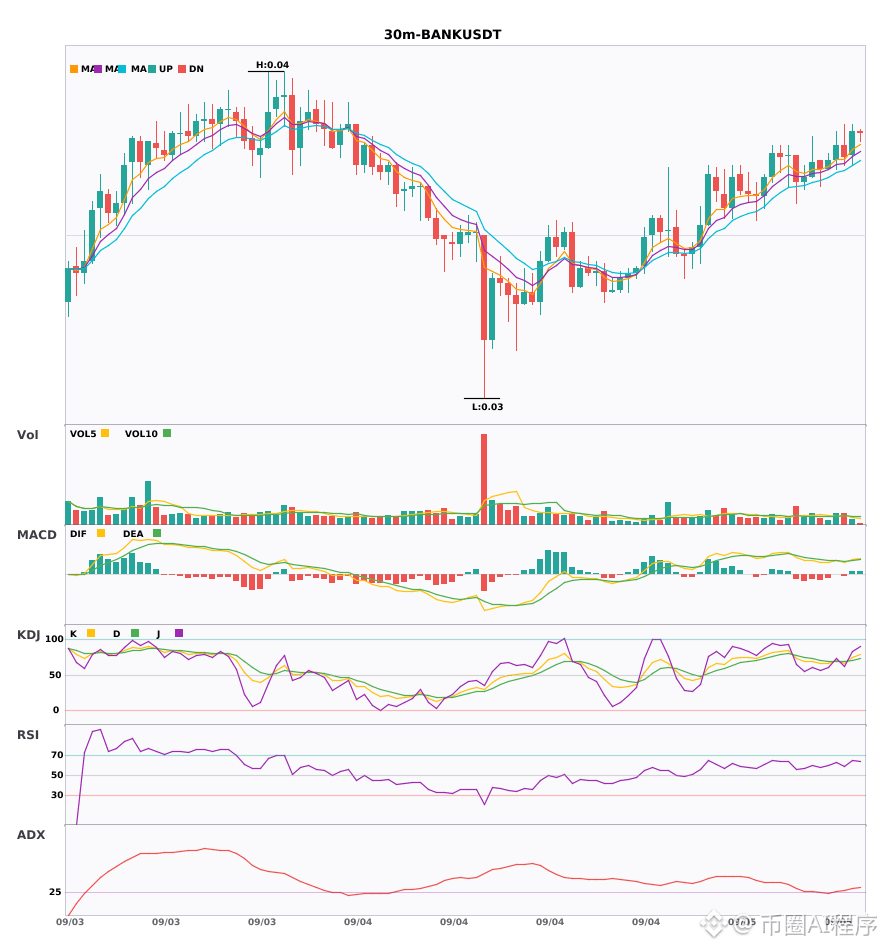
$SNXX 30 minutos MACD cruz dourada com aumento de volume, médias móveis de 4 horas em alinhamento de alta e fortalecendo 🔥
════════════════════
🔴 $SNXX 30 minutos Sinal de alta
⚠️ Análise técnica: a tendência geral de 4 horas de alta já foi confirmada. O MACD de 30 minutos cruzou acima de zero com aumento de volume, as barras vermelhas estão se expandindo, e as médias móveis 5, 8 e 13 acabaram de formar um alinhamento de alta. O KDJ ainda não está em sobrecompra, vale a pena acompanhar.
════════════════════
🔴 $AMAT 30 minutos Sinal de alta
⚠️ Análise técnica: a tendência geral de 4 horas é de alta, e um ponto de compra acabou de aparecer em 30 minutos, com ressonância multi-timeframe! O MACD cruzou acima de zero, as barras vermelhas ainda estão se alongando, as médias móveis estão em alinhamento de alta e se abrindo, o K do KDJ cruzou acima do D e ainda não chegou à sobrecompra, o volume negociado aumentou 1,8x, combinando bem.
════════════════════
🔴 $BANK 30 minutos Sinal de alta
⚠️ Análise técnica: o MACD de 30 minutos cruzou acima de zero com aumento de volume e barras vermelhas maiores, o cruzamento dourado do KDJ com K em 74 ainda sem sobrecompra, as médias móveis em alinhamento de alta se abrindo para cima, e a tendência geral de 4 horas também é de alta; com volume 1,2x, a ressonância multi-timeframe aponta para alta.
════════════════════
🔔 Siga para receber as primeiras atualizações de mercado 🔔
#多周期共振 #SNXX #AMAT #BANK
📌 Ao operar, observe se o padrão das velas corresponde
$SNXX 30 minutos MACD cruz dourada com aumento de volume, médias móveis de 4 horas em alinhamento de alta e fortalecendo 🔥
════════════════════
🔴 $SNXX 30 minutos Sinal de alta
⚠️ Análise técnica: a tendência geral de 4 horas de alta já foi confirmada. O MACD de 30 minutos cruzou acima de zero com aumento de volume, as barras vermelhas estão se expandindo, e as médias móveis 5, 8 e 13 acabaram de formar um alinhamento de alta. O KDJ ainda não está em sobrecompra, vale a pena acompanhar.
════════════════════
🔴 $AMAT 30 minutos Sinal de alta
⚠️ Análise técnica: a tendência geral de 4 horas é de alta, e um ponto de compra acabou de aparecer em 30 minutos, com ressonância multi-timeframe! O MACD cruzou acima de zero, as barras vermelhas ainda estão se alongando, as médias móveis estão em alinhamento de alta e se abrindo, o K do KDJ cruzou acima do D e ainda não chegou à sobrecompra, o volume negociado aumentou 1,8x, combinando bem.
════════════════════
🔴 $BANK 30 minutos Sinal de alta
⚠️ Análise técnica: o MACD de 30 minutos cruzou acima de zero com aumento de volume e barras vermelhas maiores, o cruzamento dourado do KDJ com K em 74 ainda sem sobrecompra, as médias móveis em alinhamento de alta se abrindo para cima, e a tendência geral de 4 horas também é de alta; com volume 1,2x, a ressonância multi-timeframe aponta para alta.
════════════════════
🔔 Siga para receber as primeiras atualizações de mercado 🔔
#多周期共振 #SNXX #AMAT #BANK
📌 Ao operar, observe se o padrão das velas corresponde
════════════════════
🔴 $SNXX 30 minutos Sinal de alta
⚠️ Análise técnica: a tendência geral de 4 horas de alta já foi confirmada. O MACD de 30 minutos cruzou acima de zero com aumento de volume, as barras vermelhas estão se expandindo, e as médias móveis 5, 8 e 13 acabaram de formar um alinhamento de alta. O KDJ ainda não está em sobrecompra, vale a pena acompanhar.
════════════════════
🔴 $AMAT 30 minutos Sinal de alta
⚠️ Análise técnica: a tendência geral de 4 horas é de alta, e um ponto de compra acabou de aparecer em 30 minutos, com ressonância multi-timeframe! O MACD cruzou acima de zero, as barras vermelhas ainda estão se alongando, as médias móveis estão em alinhamento de alta e se abrindo, o K do KDJ cruzou acima do D e ainda não chegou à sobrecompra, o volume negociado aumentou 1,8x, combinando bem.
════════════════════
🔴 $BANK 30 minutos Sinal de alta
⚠️ Análise técnica: o MACD de 30 minutos cruzou acima de zero com aumento de volume e barras vermelhas maiores, o cruzamento dourado do KDJ com K em 74 ainda sem sobrecompra, as médias móveis em alinhamento de alta se abrindo para cima, e a tendência geral de 4 horas também é de alta; com volume 1,2x, a ressonância multi-timeframe aponta para alta.
════════════════════
🔔 Siga para receber as primeiras atualizações de mercado 🔔
#多周期共振 #SNXX #AMAT #BANK
📌 Ao operar, observe se o padrão das velas corresponde
17
$SNXX/$VIRTUAL/$AMAT 30 estrutura de alta estabelecida em nível de 1 minuto; sinal de ressonância de curto prazo confirmado
📈 $SNXX | Sinal de alta em 30 minutos
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(28) formação de tendência, recomenda-se participar; cruzamento dourado do MACD acima da linha zero, momentum de alta fortalecido; EMA5>EMA8>EMA13 em alinhamento de alta; KDJ fraco (K48.1/D35.5), lado vendedor em vantagem; volume negociado ampliado em 1.7x.
Variação de preço: 0.1100%
📈 $VIRTUAL | Sinal de alta em 30 minutos
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(60) tendência extremamente forte, com risco de recuo por sobreaquecimento; cruzamento dourado do MACD acima de zero, momentum de alta em liberação contínua; EMA5>EMA8>EMA13 em alinhamento de alta; cruzamento da morte do KDJ (K78.7/D81.0) indica correção de curto prazo; volume negociado ampliado para 1.6x.
Variação de preço: 0.3000%
📈 $AMAT | Sinal de alta em 30 minutos
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(26) mostra que a tendência foi estabelecida, é possível abrir posição. Cruzamento dourado do MACD acima da linha zero, momentum de alta fortalecido. EMA5>8>13 em alinhamento de alta. KDJ mantém força, K77.1, D73.4. O volume aumentou significativamente para 1.8x, validando a eficácia da tendência.
Variação de preço: 0.0200%
━━━━━━━━━━━━━━━━━━
#技术分析 #SNXX #VIRTUAL #AMAT
📌 O conteúdo acima é apenas para referência e não constitui conselho de investimento
$SNXX /$VIRTUAL /$AMAT 30 estrutura de alta estabelecida em nível de 1 minuto; sinal de ressonância de curto prazo confirmado
📈 $SNXX | Sinal de alta em 30 minutos
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(28) formação de tendência, recomenda-se participar; cruzamento dourado do MACD acima da linha zero, momentum de alta fortalecido; EMA5>EMA8>EMA13 em alinhamento de alta; KDJ fraco (K48.1/D35.5), lado vendedor em vantagem; volume negociado ampliado em 1.7x.
Variação de preço: 0.1100%
📈 $VIRTUAL | Sinal de alta em 30 minutos
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(60) tendência extremamente forte, com risco de recuo por sobreaquecimento; cruzamento dourado do MACD acima de zero, momentum de alta em liberação contínua; EMA5>EMA8>EMA13 em alinhamento de alta; cruzamento da morte do KDJ (K78.7/D81.0) indica correção de curto prazo; volume negociado ampliado para 1.6x.
Variação de preço: 0.3000%
📈 $AMAT | Sinal de alta em 30 minutos
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(26) mostra que a tendência foi estabelecida, é possível abrir posição. Cruzamento dourado do MACD acima da linha zero, momentum de alta fortalecido. EMA5>8>13 em alinhamento de alta. KDJ mantém força, K77.1, D73.4. O volume aumentou significativamente para 1.8x, validando a eficácia da tendência.
Variação de preço: 0.0200%
━━━━━━━━━━━━━━━━━━
#技术分析 #SNXX #VIRTUAL #AMAT
📌 O conteúdo acima é apenas para referência e não constitui conselho de investimento
📈 $SNXX | Sinal de alta em 30 minutos
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(28) formação de tendência, recomenda-se participar; cruzamento dourado do MACD acima da linha zero, momentum de alta fortalecido; EMA5>EMA8>EMA13 em alinhamento de alta; KDJ fraco (K48.1/D35.5), lado vendedor em vantagem; volume negociado ampliado em 1.7x.
Variação de preço: 0.1100%
📈 $VIRTUAL | Sinal de alta em 30 minutos
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(60) tendência extremamente forte, com risco de recuo por sobreaquecimento; cruzamento dourado do MACD acima de zero, momentum de alta em liberação contínua; EMA5>EMA8>EMA13 em alinhamento de alta; cruzamento da morte do KDJ (K78.7/D81.0) indica correção de curto prazo; volume negociado ampliado para 1.6x.
Variação de preço: 0.3000%
📈 $AMAT | Sinal de alta em 30 minutos
━━━━━━━━━━━━━━━━━━
Análise técnica: ADX(26) mostra que a tendência foi estabelecida, é possível abrir posição. Cruzamento dourado do MACD acima da linha zero, momentum de alta fortalecido. EMA5>8>13 em alinhamento de alta. KDJ mantém força, K77.1, D73.4. O volume aumentou significativamente para 1.8x, validando a eficácia da tendência.
Variação de preço: 0.0200%
━━━━━━━━━━━━━━━━━━
#技术分析 #SNXX #VIRTUAL #AMAT
📌 O conteúdo acima é apenas para referência e não constitui conselho de investimento
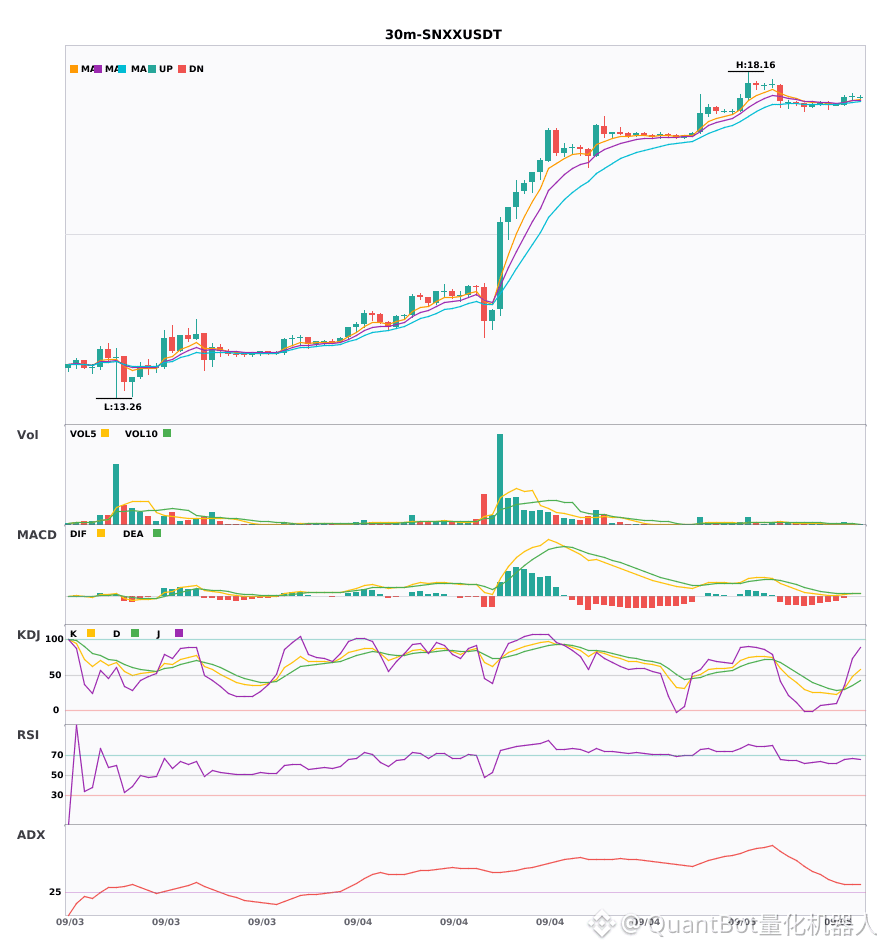
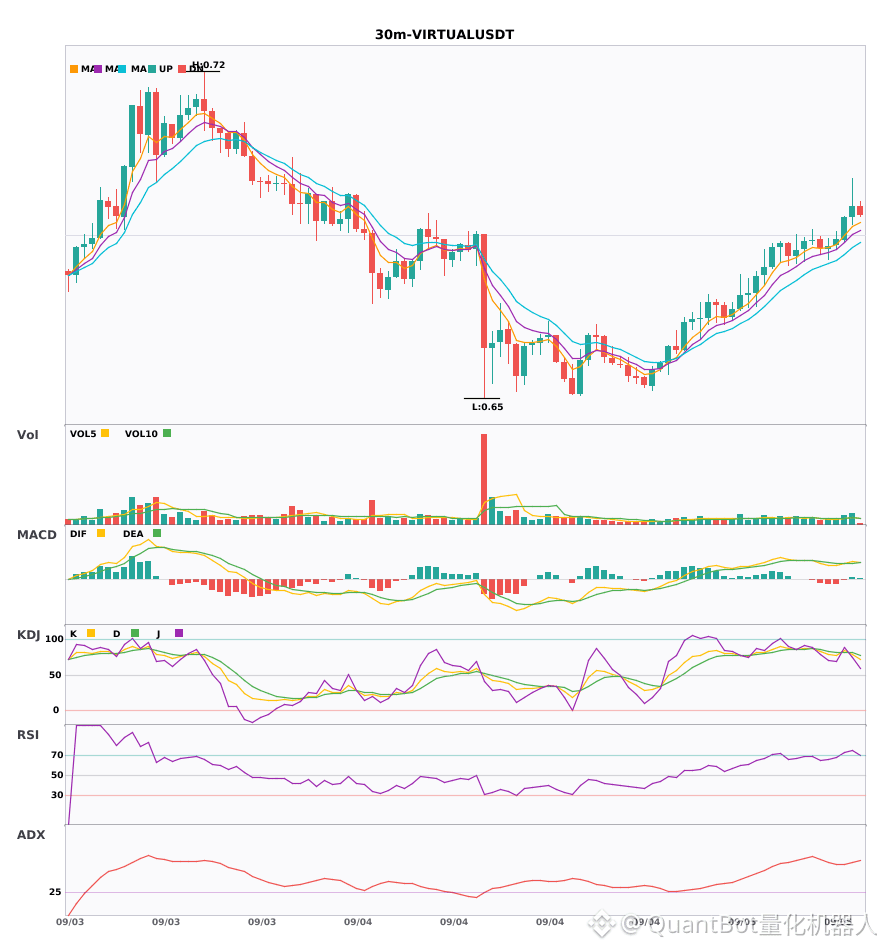
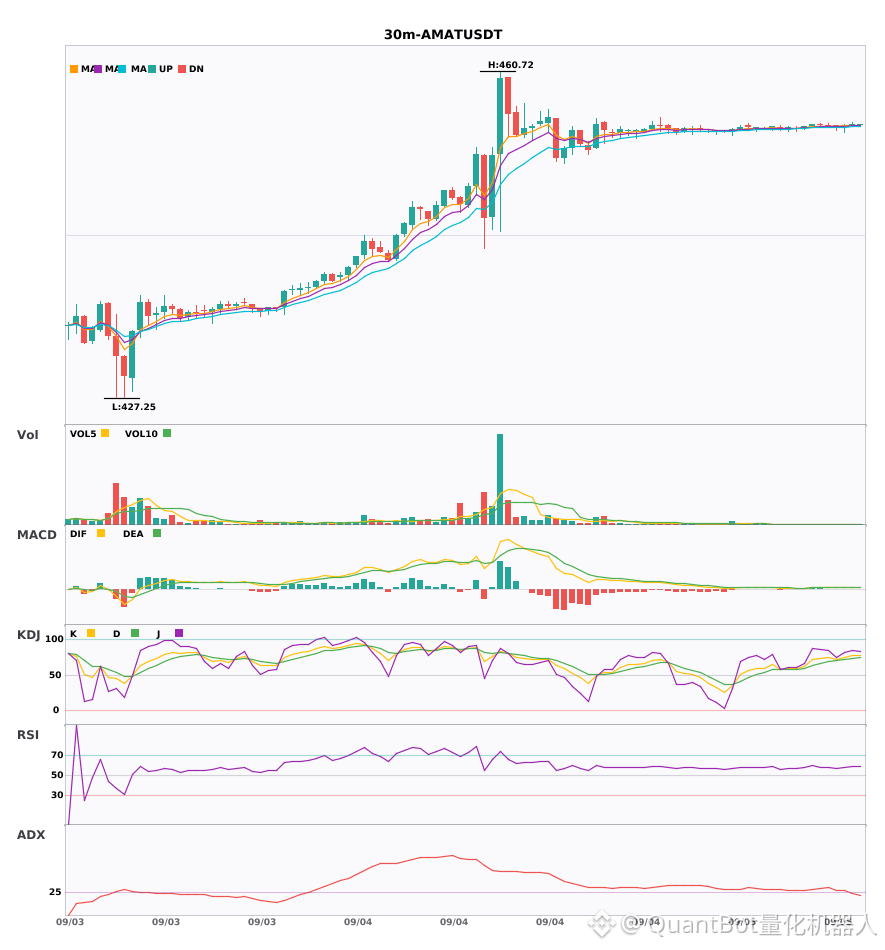
339
·
--
$SNXX/$VIRTUAL/$AMAT 30min arranjo altista em expansão, cruzamento de alta do MACD com aumento de volume 🔥
════════════════════
🔴 $SNXX 30min sinal altista
⚠️ Aspecto técnico: ADX28, a tendência está ficando mais forte, pode entrar. Cruzamento de alta do MACD acima de zero, os compradores começam a ganhar força. Médias móveis de 5, 8 e 13 dias em arranjo altista, o KDJ está fraco, mas ainda sem cruzamento de baixa. Volume aumentou para 1,7x.
════════════════════
🔴 $VIRTUAL 30min sinal altista
⚠️ Aspecto técnico: ADX60, a tendência está muito forte, cuidado para não comprar no topo e ficar preso. MACD cruzou para cima acima da linha zero, os compradores começam a ganhar força, médias móveis de 5, 8 e 13 dias em arranjo altista apontando para cima. KDJ com cruzamento de baixa, mas o K ainda está em 78,7, consolidação de curto prazo. Volume aumentou 1,6x, bom impulso.
════════════════════
🔴 $AMAT 30min sinal altista
⚠️ Aspecto técnico: ADX26 mostra que a tendência está começando, pode participar. Cruzamento de alta do MACD acima de zero, os compradores estão ganhando força. Médias móveis de 5, 8 e 13 dias em arranjo altista apontando para cima. KDJ operando forte nas posições 77 e 73, o K cruzou acima do D, mas ainda não entrou em sobrecompra. Volume subiu 1,8x.
════════════════════
🔔 Acompanhe para obter em primeira mão as mudanças anormais do mercado 🔔
#技术分析 #SNXX #VIRTUAL #AMAT
📌 Ao operar, observe se o padrão dos candles está de acordo
$SNXX /$VIRTUAL /$AMAT 30min arranjo altista em expansão, cruzamento de alta do MACD com aumento de volume 🔥
════════════════════
🔴 $SNXX 30min sinal altista
⚠️ Aspecto técnico: ADX28, a tendência está ficando mais forte, pode entrar. Cruzamento de alta do MACD acima de zero, os compradores começam a ganhar força. Médias móveis de 5, 8 e 13 dias em arranjo altista, o KDJ está fraco, mas ainda sem cruzamento de baixa. Volume aumentou para 1,7x.
════════════════════
🔴 $VIRTUAL 30min sinal altista
⚠️ Aspecto técnico: ADX60, a tendência está muito forte, cuidado para não comprar no topo e ficar preso. MACD cruzou para cima acima da linha zero, os compradores começam a ganhar força, médias móveis de 5, 8 e 13 dias em arranjo altista apontando para cima. KDJ com cruzamento de baixa, mas o K ainda está em 78,7, consolidação de curto prazo. Volume aumentou 1,6x, bom impulso.
════════════════════
🔴 $AMAT 30min sinal altista
⚠️ Aspecto técnico: ADX26 mostra que a tendência está começando, pode participar. Cruzamento de alta do MACD acima de zero, os compradores estão ganhando força. Médias móveis de 5, 8 e 13 dias em arranjo altista apontando para cima. KDJ operando forte nas posições 77 e 73, o K cruzou acima do D, mas ainda não entrou em sobrecompra. Volume subiu 1,8x.
════════════════════
🔔 Acompanhe para obter em primeira mão as mudanças anormais do mercado 🔔
#技术分析 #SNXX #VIRTUAL #AMAT
📌 Ao operar, observe se o padrão dos candles está de acordo
════════════════════
🔴 $SNXX 30min sinal altista
⚠️ Aspecto técnico: ADX28, a tendência está ficando mais forte, pode entrar. Cruzamento de alta do MACD acima de zero, os compradores começam a ganhar força. Médias móveis de 5, 8 e 13 dias em arranjo altista, o KDJ está fraco, mas ainda sem cruzamento de baixa. Volume aumentou para 1,7x.
════════════════════
🔴 $VIRTUAL 30min sinal altista
⚠️ Aspecto técnico: ADX60, a tendência está muito forte, cuidado para não comprar no topo e ficar preso. MACD cruzou para cima acima da linha zero, os compradores começam a ganhar força, médias móveis de 5, 8 e 13 dias em arranjo altista apontando para cima. KDJ com cruzamento de baixa, mas o K ainda está em 78,7, consolidação de curto prazo. Volume aumentou 1,6x, bom impulso.
════════════════════
🔴 $AMAT 30min sinal altista
⚠️ Aspecto técnico: ADX26 mostra que a tendência está começando, pode participar. Cruzamento de alta do MACD acima de zero, os compradores estão ganhando força. Médias móveis de 5, 8 e 13 dias em arranjo altista apontando para cima. KDJ operando forte nas posições 77 e 73, o K cruzou acima do D, mas ainda não entrou em sobrecompra. Volume subiu 1,8x.
════════════════════
🔔 Acompanhe para obter em primeira mão as mudanças anormais do mercado 🔔
#技术分析 #SNXX #VIRTUAL #AMAT
📌 Ao operar, observe se o padrão dos candles está de acordo
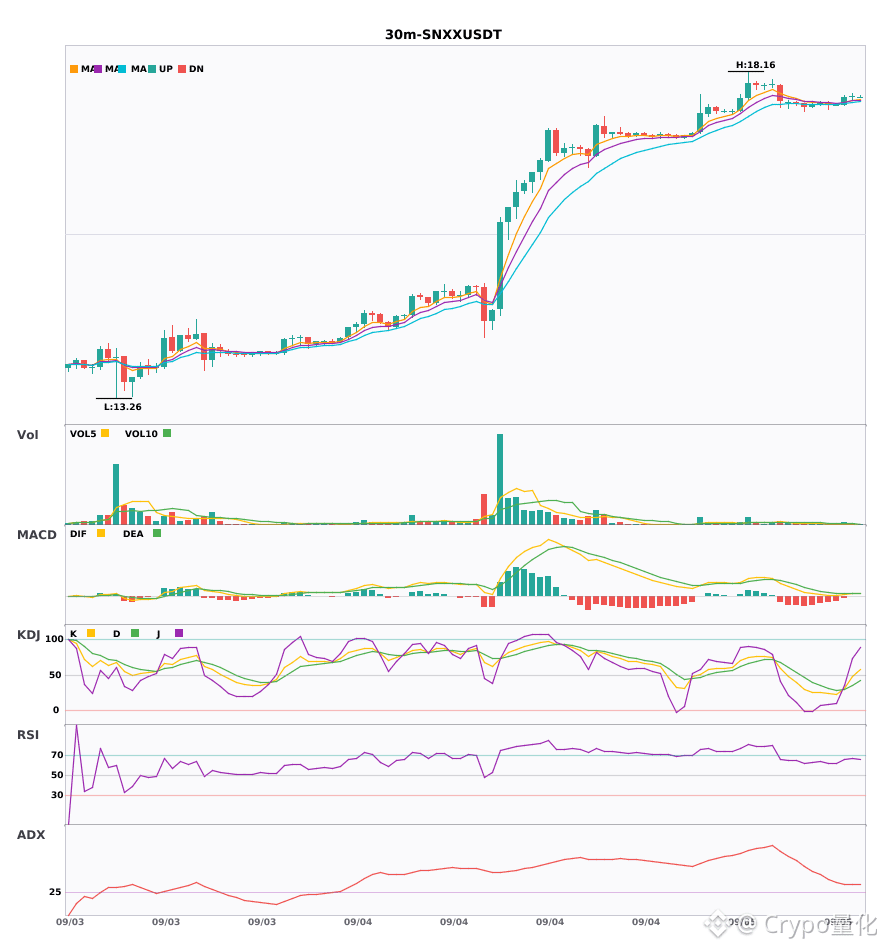
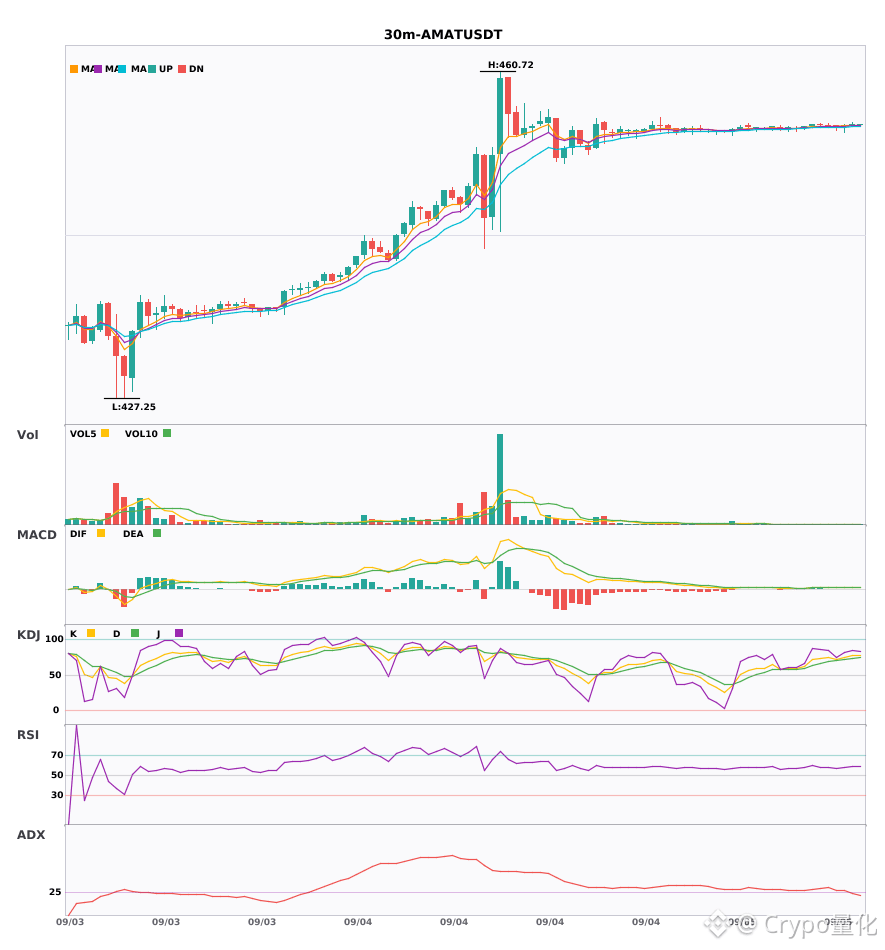
266
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#FedRateWatch
278,585 visualizações
1,749 a discutir
2
#BitcoinSlidesTo$76000
4,200 visualizações
60 a discutir
3
#BitcoinReboundsTo$79K
50,818 visualizações
362 a discutir
4
#StrategyMarketCapPassesFord
10,731 visualizações
342 a discutir
5
#ClarityActOddsHalveOnPolymarket
7,898 visualizações
270 a discutir
6
#US30YTreasuryYieldTops5.40%
10,576 visualizações
224 a discutir
7
#BessentEndorsesFinalClarityActDraft
28,761 visualizações
540 a discutir
8
#ZamaOpens16ConfidentialMorphoVaults
10,670 visualizações
258 a discutir
9
#USDCOnChainVolumeTops$100Trillion
1,576 visualizações
38 a discutir
10
#BitcoinSpotETFsNetInflow$160M
2,458 visualizações
92 a discutir