
股惑仔
247 Publicações

股惑仔
Denunciar
Bloquear usuário
黄金美股数据专家
14 Seguindo
82 Seguidores
609 Curtiu
Publicações
Todas
Citações
·
--
Critical Metals Corp. (CRML): uma potencial alternativa para a cadeia de suprimento ocidental de terras raras pesadasO mercado global de terras raras está sendo impulsionado simultaneamente por fatores geopolíticos e pela demanda industrial. Atualmente, a China responde por cerca de 70% da extração global de terras raras e aproximadamente 90% do processamento, enquanto as economias ocidentais dependem quase totalmente das importações de terras raras pesadas. Esses materiais magnéticos permanentes são indispensáveis em setores essenciais, como defesa, veículos elétricos e energia eólica. Essa contradição estrutural gerou uma necessidade urgente de cadeias de suprimento de terras raras fora da China. É nesse contexto que a Critical Metals Corp. (Nasdaq: CRML) se destaca como uma das empresas sob os holofotes.
O principal ativo da CRML é o projeto de terras raras Tanbreez, localizado no sul da Groenlândia — um dos maiores depósitos de terras raras pesadas do mundo. Em outubro de 2026, o governo da Groenlândia aprovou oficialmente os planos de mineração e de fechamento da mina do projeto, válidos até 2050. A aprovação abrange licenças para extrair 19 elementos essenciais, incluindo terras raras pesadas como térbio, disprósio e ítrio, além de metais usados em materiais magnéticos, como neodímio e praseodímio. Isso marca um passo decisivo na transição do projeto da fase de exploração para a de construção.
Critical Metals Corp. (CRML): uma potencial alternativa para a cadeia de suprimento ocidental de terras raras pesadas
O mercado global de terras raras está sendo impulsionado simultaneamente por fatores geopolíticos e pela demanda industrial. Atualmente, a China responde por cerca de 70% da extração global de terras raras e aproximadamente 90% do processamento, enquanto as economias ocidentais dependem quase totalmente das importações de terras raras pesadas. Esses materiais magnéticos permanentes são indispensáveis em setores essenciais, como defesa, veículos elétricos e energia eólica. Essa contradição estrutural gerou uma necessidade urgente de cadeias de suprimento de terras raras fora da China. É nesse contexto que a Critical Metals Corp. (Nasdaq: CRML) se destaca como uma das empresas sob os holofotes.
O principal ativo da CRML é o projeto de terras raras Tanbreez, localizado no sul da Groenlândia — um dos maiores depósitos de terras raras pesadas do mundo. Em outubro de 2026, o governo da Groenlândia aprovou oficialmente os planos de mineração e de fechamento da mina do projeto, válidos até 2050. A aprovação abrange licenças para extrair 19 elementos essenciais, incluindo terras raras pesadas como térbio, disprósio e ítrio, além de metais usados em materiais magnéticos, como neodímio e praseodímio. Isso marca um passo decisivo na transição do projeto da fase de exploração para a de construção.
O principal ativo da CRML é o projeto de terras raras Tanbreez, localizado no sul da Groenlândia — um dos maiores depósitos de terras raras pesadas do mundo. Em outubro de 2026, o governo da Groenlândia aprovou oficialmente os planos de mineração e de fechamento da mina do projeto, válidos até 2050. A aprovação abrange licenças para extrair 19 elementos essenciais, incluindo terras raras pesadas como térbio, disprósio e ítrio, além de metais usados em materiais magnéticos, como neodímio e praseodímio. Isso marca um passo decisivo na transição do projeto da fase de exploração para a de construção.
2
272
·
--
De mãos dadas com a Nvidia, CRWV abocanha quase US$ 130 bilhões em pedidos: já pode descansar a tese do excesso de capacidade computacionalA CoreWeave (CRWV) voltou a apresentar resultados explosivos, provando que é uma nova estrela dos servidores impossível de ignorar na onda de poder computacional para IA.
No segundo trimestre de 2026, a receita da empresa chegou a US$ 2,58 bilhões, um aumento anual de 112%, superando a expectativa dos analistas de US$ 2,56 bilhões e ficando no limite superior da faixa prevista. Ainda mais impressionante para o mercado, a carteira de pedidos disparou para cerca de US$ 104 bilhões, alta anual de 246%, e continuou crescendo em relação aos US$ 99,4 bilhões registrados no fim do trimestre anterior. E esse valor de US$ 104 bilhões ainda não inclui mais de US$ 25 bilhões em novos pedidos líquidos de clientes contratados no início do terceiro trimestre — o valor total dos contratos já assinados, mas cuja receita ainda não foi reconhecida< c-9/> está prestes a chegar a US$ 130 bilhões.
De mãos dadas com a Nvidia, CRWV abocanha quase US$ 130 bilhões em pedidos: já pode descansar a tese do excesso de capacidade computacional
A CoreWeave (CRWV) voltou a apresentar resultados explosivos, provando que é uma nova estrela dos servidores impossível de ignorar na onda de poder computacional para IA.
No segundo trimestre de 2026, a receita da empresa chegou a US$ 2,58 bilhões, um aumento anual de 112%, superando a expectativa dos analistas de US$ 2,56 bilhões e ficando no limite superior da faixa prevista. Ainda mais impressionante para o mercado, a carteira de pedidos disparou para cerca de US$ 104 bilhões, alta anual de 246%, e continuou crescendo em relação aos US$ 99,4 bilhões registrados no fim do trimestre anterior. E esse valor de US$ 104 bilhões ainda não inclui mais de US$ 25 bilhões em novos pedidos líquidos de clientes contratados no início do terceiro trimestre — o valor total dos contratos já assinados, mas cuja receita ainda não foi reconhecida< c-9/> está prestes a chegar a US$ 130 bilhões.
No segundo trimestre de 2026, a receita da empresa chegou a US$ 2,58 bilhões, um aumento anual de 112%, superando a expectativa dos analistas de US$ 2,56 bilhões e ficando no limite superior da faixa prevista. Ainda mais impressionante para o mercado, a carteira de pedidos disparou para cerca de US$ 104 bilhões, alta anual de 246%, e continuou crescendo em relação aos US$ 99,4 bilhões registrados no fim do trimestre anterior. E esse valor de US$ 104 bilhões ainda não inclui mais de US$ 25 bilhões em novos pedidos líquidos de clientes contratados no início do terceiro trimestre — o valor total dos contratos já assinados, mas cuja receita ainda não foi reconhecida< c-9/> está prestes a chegar a US$ 130 bilhões.
1
358
·
--
Trade de 30 dias $ONDS 356.2 USDT
$ONDS Um comando de quatro estrelas e US$ 74 bilhões: o momento decisivo da ONDS
Em 30 de setembro, o secretário de Defesa dos EUA anunciou a criação de um “Comando de Operações Autônomas” de quatro estrelas, responsável por drones, IA e sistemas de comando, e solicitou US$ 74 bilhões para drones e sistemas antidrones. Isso significa que a guerra autônoma deixou de ser um experimento e passou a fazer parte do orçamento militar permanente.
A lógica é simples: no campo de batalha da Rússia e da Ucrânia, drones FPV de US$ 500 derrubam mísseis de defesa aérea que custam milhões de dólares, reduzindo a guerra a uma questão matemática de “custo por alvo neutralizado”. Após a proibição dos drones da DJI, as alternativas desenvolvidas pelo Pentágono custam de 8 a 14 vezes mais, e a lista Green UAS tornou-se a única janela para substitutos de fabricação nacional.
A ONDS está bem posicionada para aproveitar essa oportunidade. Seu Optimus é um drone de hangar certificado pela FAA dos EUA e acabou de conquistar, no segundo trimestre, um contrato de defesa de US$ 14,3 milhões. O Iron Drone Raider é voltado para a interceptação de drones e já concluiu projetos-piloto governamentais na Europa e na Ásia. No terceiro trimestre, a receita disparou cerca de seis vezes em relação ao ano anterior, atingindo um recorde; a empresa está expandindo a capacidade de produção nos EUA e recrutando militares aposentados para fortalecer suas relações com as Forças Armadas.
Os riscos também são evidentes: trata-se de uma ação de pequena capitalização e alta volatilidade; os US$ 74 bilhões são uma solicitação orçamentária, não verbas aprovadas; a inclusão na Green List ainda está em análise; e empresas como a Anduril estão de olho nessa oportunidade. Este artigo não constitui recomendação de investimento.
$ONDS Um comando de quatro estrelas e US$ 74 bilhões: o momento decisivo da ONDS
Em 30 de setembro, o secretário de Defesa dos EUA anunciou a criação de um “Comando de Operações Autônomas” de quatro estrelas, responsável por drones, IA e sistemas de comando, e solicitou US$ 74 bilhões para drones e sistemas antidrones. Isso significa que a guerra autônoma deixou de ser um experimento e passou a fazer parte do orçamento militar permanente.
A lógica é simples: no campo de batalha da Rússia e da Ucrânia, drones FPV de US$ 500 derrubam mísseis de defesa aérea que custam milhões de dólares, reduzindo a guerra a uma questão matemática de “custo por alvo neutralizado”. Após a proibição dos drones da DJI, as alternativas desenvolvidas pelo Pentágono custam de 8 a 14 vezes mais, e a lista Green UAS tornou-se a única janela para substitutos de fabricação nacional.
A ONDS está bem posicionada para aproveitar essa oportunidade. Seu Optimus é um drone de hangar certificado pela FAA dos EUA e acabou de conquistar, no segundo trimestre, um contrato de defesa de US$ 14,3 milhões. O Iron Drone Raider é voltado para a interceptação de drones e já concluiu projetos-piloto governamentais na Europa e na Ásia. No terceiro trimestre, a receita disparou cerca de seis vezes em relação ao ano anterior, atingindo um recorde; a empresa está expandindo a capacidade de produção nos EUA e recrutando militares aposentados para fortalecer suas relações com as Forças Armadas.
Os riscos também são evidentes: trata-se de uma ação de pequena capitalização e alta volatilidade; os US$ 74 bilhões são uma solicitação orçamentária, não verbas aprovadas; a inclusão na Green List ainda está em análise; e empresas como a Anduril estão de olho nessa oportunidade. Este artigo não constitui recomendação de investimento.
Em 30 de setembro, o secretário de Defesa dos EUA anunciou a criação de um “Comando de Operações Autônomas” de quatro estrelas, responsável por drones, IA e sistemas de comando, e solicitou US$ 74 bilhões para drones e sistemas antidrones. Isso significa que a guerra autônoma deixou de ser um experimento e passou a fazer parte do orçamento militar permanente.
A lógica é simples: no campo de batalha da Rússia e da Ucrânia, drones FPV de US$ 500 derrubam mísseis de defesa aérea que custam milhões de dólares, reduzindo a guerra a uma questão matemática de “custo por alvo neutralizado”. Após a proibição dos drones da DJI, as alternativas desenvolvidas pelo Pentágono custam de 8 a 14 vezes mais, e a lista Green UAS tornou-se a única janela para substitutos de fabricação nacional.
A ONDS está bem posicionada para aproveitar essa oportunidade. Seu Optimus é um drone de hangar certificado pela FAA dos EUA e acabou de conquistar, no segundo trimestre, um contrato de defesa de US$ 14,3 milhões. O Iron Drone Raider é voltado para a interceptação de drones e já concluiu projetos-piloto governamentais na Europa e na Ásia. No terceiro trimestre, a receita disparou cerca de seis vezes em relação ao ano anterior, atingindo um recorde; a empresa está expandindo a capacidade de produção nos EUA e recrutando militares aposentados para fortalecer suas relações com as Forças Armadas.
Os riscos também são evidentes: trata-se de uma ação de pequena capitalização e alta volatilidade; os US$ 74 bilhões são uma solicitação orçamentária, não verbas aprovadas; a inclusão na Green List ainda está em análise; e empresas como a Anduril estão de olho nessa oportunidade. Este artigo não constitui recomendação de investimento.
1
3
186
·
--
Verificado
Artigo
Comando de quatro estrelas e 74 bilhões de dólares: por que a ONDS está na linha de partida das operações autônomasEm 30 de setembro de 2026, o secretário de Defesa dos Estados Unidos, Hegseth, anunciou, na Base do Corpo de Fuzileiros Navais em Quantico, na Virgínia, a criação de um novo comando conjunto de quatro estrelas — o “Comando de Operações Autônomas” (Autonomous Operations Command). Sua área de atuação está claramente definida: drones, inteligência artificial e sistemas de comando e controle. A interpretação do (Wall Street Journal) é ainda mais direta: a iniciativa visa “reformar completamente a maneira como o Pentágono adquire, testa e implanta drones e outras tecnologias de ponta”.
Os números relacionados são igualmente impressionantes: o Pentágono busca aumentar em duas vezes os gastos com operações autônomas e, em sua solicitação orçamentária, destinar 74 bilhões de dólares a tecnologias de drones e antidrones.
Comando de quatro estrelas e 74 bilhões de dólares: por que a ONDS está na linha de partida das operações autônomas
Em 30 de setembro de 2026, o secretário de Defesa dos Estados Unidos, Hegseth, anunciou, na Base do Corpo de Fuzileiros Navais em Quantico, na Virgínia, a criação de um novo comando conjunto de quatro estrelas — o “Comando de Operações Autônomas” (Autonomous Operations Command). Sua área de atuação está claramente definida: drones, inteligência artificial e sistemas de comando e controle. A interpretação do (Wall Street Journal) é ainda mais direta: a iniciativa visa “reformar completamente a maneira como o Pentágono adquire, testa e implanta drones e outras tecnologias de ponta”.
Os números relacionados são igualmente impressionantes: o Pentágono busca aumentar em duas vezes os gastos com operações autônomas e, em sua solicitação orçamentária, destinar 74 bilhões de dólares a tecnologias de drones e antidrones.
Os números relacionados são igualmente impressionantes: o Pentágono busca aumentar em duas vezes os gastos com operações autônomas e, em sua solicitação orçamentária, destinar 74 bilhões de dólares a tecnologias de drones e antidrones.
1
2
268
·
--
$BTC 怎么走到 90,123(红色虚线)
当前定位
你老师(波浪理论学习)9/29 最新判断:
• 紫线调整进行到第三段(c 浪末端)
• 不破绿线 80,026 → 只是蓝5-2回撤 → 之后蓝5-3/5-4/5-5
• 涨破红色虚线 90,123 → 紫线做不成推动浪 → 下跌空间有限 → 更确认是(1)路径
三段路径
第一步:蓝5-2 收尾(现在~84,400)
• 紫线 c 浪走完,84,000-85,000 一带企稳即可
• 极限不破 80,026,破了就推翻整个蓝5结构
• 信号:2H MACD 红柱收敛(现在 DIF 7.18 / DEA -146.83 刚金叉)、KDJ 低位
第二步:蓝5-3 主升(84,400 → 88,000-89,000)
• 突破前高 87,395 是确认信号
• 蓝5-1 从 74,968 涨到 87,395 = 12,427 点,蓝5-3 通常不短于它
• 从 84,000 起算,第一目标 88,000-89,000,中途清算区 87,904(6.36亿空单)会被吃掉
第三步:蓝5-4 回撤 + 蓝5-5 冲刺(→ 90,123)
• 蓝5-4 正常回撤蓝5-3 的 0.382(约 86,000-86,500)
• 蓝5-5 衰竭上冲,最终落在红色虚线 90,123 附近见顶
关键确认/证伪
状态 含义 操作
守住 84,000-85,000 继续涨 蓝5-2结束 持多
突破 87,395 蓝5-3确认 加多,目标 90,123
涨破 90,123 紫线做不成推动浪,下跌空间有限 见顶减仓但不必恐慌
跌破 80,026 蓝5结束,进大调整(0.2-0.618) 止损,等 78,500/75,000 再接
一句话
守住 80,026 → 紫线c浪收尾 → 蓝5-3 破 87,395 → 蓝5-5 冲 90,123。涨破 90,123 反而是好事(紫线不成推动浪,后续跌不深);跌破 80,026 才要跑。 以上为波浪推演,不构成投资建议。
$BTC 怎么走到 90,123(红色虚线)
当前定位
你老师(波浪理论学习)9/29 最新判断:
• 紫线调整进行到第三段(c 浪末端)
• 不破绿线 80,026 → 只是蓝5-2回撤 → 之后蓝5-3/5-4/5-5
• 涨破红色虚线 90,123 → 紫线做不成推动浪 → 下跌空间有限 → 更确认是(1)路径
三段路径
第一步:蓝5-2 收尾(现在~84,400)
• 紫线 c 浪走完,84,000-85,000 一带企稳即可
• 极限不破 80,026,破了就推翻整个蓝5结构
• 信号:2H MACD 红柱收敛(现在 DIF 7.18 / DEA -146.83 刚金叉)、KDJ 低位
第二步:蓝5-3 主升(84,400 → 88,000-89,000)
• 突破前高 87,395 是确认信号
• 蓝5-1 从 74,968 涨到 87,395 = 12,427 点,蓝5-3 通常不短于它
• 从 84,000 起算,第一目标 88,000-89,000,中途清算区 87,904(6.36亿空单)会被吃掉
第三步:蓝5-4 回撤 + 蓝5-5 冲刺(→ 90,123)
• 蓝5-4 正常回撤蓝5-3 的 0.382(约 86,000-86,500)
• 蓝5-5 衰竭上冲,最终落在红色虚线 90,123 附近见顶
关键确认/证伪
状态 含义 操作
守住 84,000-85,000 继续涨 蓝5-2结束 持多
突破 87,395 蓝5-3确认 加多,目标 90,123
涨破 90,123 紫线做不成推动浪,下跌空间有限 见顶减仓但不必恐慌
跌破 80,026 蓝5结束,进大调整(0.2-0.618) 止损,等 78,500/75,000 再接
一句话
守住 80,026 → 紫线c浪收尾 → 蓝5-3 破 87,395 → 蓝5-5 冲 90,123。涨破 90,123 反而是好事(紫线不成推动浪,后续跌不深);跌破 80,026 才要跑。 以上为波浪推演,不构成投资建议。
当前定位
你老师(波浪理论学习)9/29 最新判断:
• 紫线调整进行到第三段(c 浪末端)
• 不破绿线 80,026 → 只是蓝5-2回撤 → 之后蓝5-3/5-4/5-5
• 涨破红色虚线 90,123 → 紫线做不成推动浪 → 下跌空间有限 → 更确认是(1)路径
三段路径
第一步:蓝5-2 收尾(现在~84,400)
• 紫线 c 浪走完,84,000-85,000 一带企稳即可
• 极限不破 80,026,破了就推翻整个蓝5结构
• 信号:2H MACD 红柱收敛(现在 DIF 7.18 / DEA -146.83 刚金叉)、KDJ 低位
第二步:蓝5-3 主升(84,400 → 88,000-89,000)
• 突破前高 87,395 是确认信号
• 蓝5-1 从 74,968 涨到 87,395 = 12,427 点,蓝5-3 通常不短于它
• 从 84,000 起算,第一目标 88,000-89,000,中途清算区 87,904(6.36亿空单)会被吃掉
第三步:蓝5-4 回撤 + 蓝5-5 冲刺(→ 90,123)
• 蓝5-4 正常回撤蓝5-3 的 0.382(约 86,000-86,500)
• 蓝5-5 衰竭上冲,最终落在红色虚线 90,123 附近见顶
关键确认/证伪
状态 含义 操作
守住 84,000-85,000 继续涨 蓝5-2结束 持多
突破 87,395 蓝5-3确认 加多,目标 90,123
涨破 90,123 紫线做不成推动浪,下跌空间有限 见顶减仓但不必恐慌
跌破 80,026 蓝5结束,进大调整(0.2-0.618) 止损,等 78,500/75,000 再接
一句话
守住 80,026 → 紫线c浪收尾 → 蓝5-3 破 87,395 → 蓝5-5 冲 90,123。涨破 90,123 反而是好事(紫线不成推动浪,后续跌不深);跌破 80,026 才要跑。 以上为波浪推演,不构成投资建议。
148
·
--
Verificado
Artigo
USA Rare Earth — principal pilar da cadeia de suprimentos autônoma de terras-raras dos EUAUSA Rare Earth, Inc. (código na Nasdaq: USAR) é a única empresa de terras-raras com integração vertical no próprio território dos EUA, cobrindo toda a cadeia industrial de mineração, refino e separação metalúrgica, e fabricação de ímãs. Também é a plataforma central de implementação da estratégia dos EUA de garantir, de forma autônoma e controlável, a cadeia de suprimentos de terras-raras. Seus principais serviços atendem áreas de segurança estratégica nacionais, como defesa, semicondutores e novas energias.
USAR entrou no mercado de capitais por meio de uma estratégia de “shell company” (empresa-veículo). Em agosto de 2024, assinou um acordo definitivo de combinação de negócios com a empresa SPAC Infection Point Acquisition Corp. II. No início de 2025, concluiu a fusão e abriu capital na Nasdaq, passando a se chamar oficialmente USA Rare Earth, Inc. Seu desenvolvimento está profundamente ligado às políticas industriais dos EUA. Em janeiro de 2026, chegou a um acordo final com o Departamento de Comércio dos EUA, obtendo, ao todo, até 1,6 bilhão de dólares em apoio financeiro (conforme a Lei CHIPS and Science), incluindo 277 milhões de dólares em subsídio federal não reembolsável e 1,3 bilhão de dólares em empréstimo garantido sênior. Ao mesmo tempo, o governo dos EUA detém 10% das ações da empresa ao preço de 17,17 dólares por ação. Em 2026, a empresa acelerou sua expansão global: em abril, anunciou a aquisição, por 2,8 bilhões de dólares, do projeto de terras-raras Serra Verde, no Brasil; em setembro, concluiu a fusão, obtendo diretamente capacidade produtiva já madura em operação e fluxo de caixa. Ainda no mesmo ano, em julho, anunciou a troca de liderança: a ex-CEO Barbara Hampton se aposentará em outubro; o CEO da empresa brasileira Serra Verde, Thras Moraitis, assumirá o cargo, alinhando-se às necessidades de integração global dos negócios.
USA Rare Earth — principal pilar da cadeia de suprimentos autônoma de terras-raras dos EUA
USA Rare Earth, Inc. (código na Nasdaq: USAR) é a única empresa de terras-raras com integração vertical no próprio território dos EUA, cobrindo toda a cadeia industrial de mineração, refino e separação metalúrgica, e fabricação de ímãs. Também é a plataforma central de implementação da estratégia dos EUA de garantir, de forma autônoma e controlável, a cadeia de suprimentos de terras-raras. Seus principais serviços atendem áreas de segurança estratégica nacionais, como defesa, semicondutores e novas energias.
USAR entrou no mercado de capitais por meio de uma estratégia de “shell company” (empresa-veículo). Em agosto de 2024, assinou um acordo definitivo de combinação de negócios com a empresa SPAC Infection Point Acquisition Corp. II. No início de 2025, concluiu a fusão e abriu capital na Nasdaq, passando a se chamar oficialmente USA Rare Earth, Inc. Seu desenvolvimento está profundamente ligado às políticas industriais dos EUA. Em janeiro de 2026, chegou a um acordo final com o Departamento de Comércio dos EUA, obtendo, ao todo, até 1,6 bilhão de dólares em apoio financeiro (conforme a Lei CHIPS and Science), incluindo 277 milhões de dólares em subsídio federal não reembolsável e 1,3 bilhão de dólares em empréstimo garantido sênior. Ao mesmo tempo, o governo dos EUA detém 10% das ações da empresa ao preço de 17,17 dólares por ação. Em 2026, a empresa acelerou sua expansão global: em abril, anunciou a aquisição, por 2,8 bilhões de dólares, do projeto de terras-raras Serra Verde, no Brasil; em setembro, concluiu a fusão, obtendo diretamente capacidade produtiva já madura em operação e fluxo de caixa. Ainda no mesmo ano, em julho, anunciou a troca de liderança: a ex-CEO Barbara Hampton se aposentará em outubro; o CEO da empresa brasileira Serra Verde, Thras Moraitis, assumirá o cargo, alinhando-se às necessidades de integração global dos negócios.
USAR entrou no mercado de capitais por meio de uma estratégia de “shell company” (empresa-veículo). Em agosto de 2024, assinou um acordo definitivo de combinação de negócios com a empresa SPAC Infection Point Acquisition Corp. II. No início de 2025, concluiu a fusão e abriu capital na Nasdaq, passando a se chamar oficialmente USA Rare Earth, Inc. Seu desenvolvimento está profundamente ligado às políticas industriais dos EUA. Em janeiro de 2026, chegou a um acordo final com o Departamento de Comércio dos EUA, obtendo, ao todo, até 1,6 bilhão de dólares em apoio financeiro (conforme a Lei CHIPS and Science), incluindo 277 milhões de dólares em subsídio federal não reembolsável e 1,3 bilhão de dólares em empréstimo garantido sênior. Ao mesmo tempo, o governo dos EUA detém 10% das ações da empresa ao preço de 17,17 dólares por ação. Em 2026, a empresa acelerou sua expansão global: em abril, anunciou a aquisição, por 2,8 bilhões de dólares, do projeto de terras-raras Serra Verde, no Brasil; em setembro, concluiu a fusão, obtendo diretamente capacidade produtiva já madura em operação e fluxo de caixa. Ainda no mesmo ano, em julho, anunciou a troca de liderança: a ex-CEO Barbara Hampton se aposentará em outubro; o CEO da empresa brasileira Serra Verde, Thras Moraitis, assumirá o cargo, alinhando-se às necessidades de integração global dos negócios.
1
238
·
--
$TSLA 【Os EUA vão reduzir as exigências de eficiência de combustível de carros; o consumo e as emissões podem subir】Autoridades dos EUA disseram no sábado que o Departamento de Transportes dos EUA irá, na segunda-feira, finalizar a regra que reduzirá significativamente os padrões de eficiência de combustível de veículos, válida até 2031. Isso significa que os EUA irão reverter a política da era Biden de incentivar os fabricantes de automóveis a produzirem mais carros elétricos. O presidente dos EUA, Donald Trump, disse que já aprovou novos padrões de eficiência de combustível para carros e caminhões e afirmou que a nova regra reduzirá os preços dos carros novos. O secretário de Transportes dos EUA, Duffy, afirmou: “Os trabalhadores da indústria automotiva dos EUA vão viver, na segunda-feira, uma grande vitória.” De acordo com estimativas do próprio Departamento de Transportes, o novo padrão diminuirá o custo dos veículos novos, mas o consumo de combustível e as emissões de dióxido de carbono aumentariam nas próximas décadas.
$TSLA 【Os EUA vão reduzir as exigências de eficiência de combustível de carros; o consumo e as emissões podem subir】Autoridades dos EUA disseram no sábado que o Departamento de Transportes dos EUA irá, na segunda-feira, finalizar a regra que reduzirá significativamente os padrões de eficiência de combustível de veículos, válida até 2031. Isso significa que os EUA irão reverter a política da era Biden de incentivar os fabricantes de automóveis a produzirem mais carros elétricos. O presidente dos EUA, Donald Trump, disse que já aprovou novos padrões de eficiência de combustível para carros e caminhões e afirmou que a nova regra reduzirá os preços dos carros novos. O secretário de Transportes dos EUA, Duffy, afirmou: “Os trabalhadores da indústria automotiva dos EUA vão viver, na segunda-feira, uma grande vitória.” De acordo com estimativas do próprio Departamento de Transportes, o novo padrão diminuirá o custo dos veículos novos, mas o consumo de combustível e as emissões de dióxido de carbono aumentariam nas próximas décadas.
184
·
--
Artigo
A alta de juros não é uma questão de escolha, é uma questão de credibilidade — do ponto de vista de PowellO mercado praticamente já decidiu por Powell. Na véspera da decisão, o “FedWatch” do CME mostrava que a probabilidade de um aumento de 25 pontos-base em setembro era de 92,5%, enquanto a de manter a taxa de juros inalterada era de apenas 7,5%. A faixa-alvo da taxa de fundos federais passará de 3,50%–3,75% para 3,75%–4,00%.
Mas o que o mercado realmente aguarda não são esses 25 pontos-base. O que vai mexer na próxima fase dos mercados de dívida globais, de câmbio e de ativos de risco é se Powell conseguirá, com esta decisão, responder a três sinais: o choque nos preços do petróleo é apenas uma perturbação de curto prazo ou vai se disseminar para salários, preços de serviços e expectativas de inflação de longo prazo? Trata-se apenas de um ajuste ou do início de um novo ciclo de alta de juros? E até que grau de pressão sobre a economia e os mercados Powell estaria disposto a suportar para conter a inflação?
A alta de juros não é uma questão de escolha, é uma questão de credibilidade — do ponto de vista de Powell
O mercado praticamente já decidiu por Powell. Na véspera da decisão, o “FedWatch” do CME mostrava que a probabilidade de um aumento de 25 pontos-base em setembro era de 92,5%, enquanto a de manter a taxa de juros inalterada era de apenas 7,5%. A faixa-alvo da taxa de fundos federais passará de 3,50%–3,75% para 3,75%–4,00%.
Mas o que o mercado realmente aguarda não são esses 25 pontos-base. O que vai mexer na próxima fase dos mercados de dívida globais, de câmbio e de ativos de risco é se Powell conseguirá, com esta decisão, responder a três sinais: o choque nos preços do petróleo é apenas uma perturbação de curto prazo ou vai se disseminar para salários, preços de serviços e expectativas de inflação de longo prazo? Trata-se apenas de um ajuste ou do início de um novo ciclo de alta de juros? E até que grau de pressão sobre a economia e os mercados Powell estaria disposto a suportar para conter a inflação?
Mas o que o mercado realmente aguarda não são esses 25 pontos-base. O que vai mexer na próxima fase dos mercados de dívida globais, de câmbio e de ativos de risco é se Powell conseguirá, com esta decisão, responder a três sinais: o choque nos preços do petróleo é apenas uma perturbação de curto prazo ou vai se disseminar para salários, preços de serviços e expectativas de inflação de longo prazo? Trata-se apenas de um ajuste ou do início de um novo ciclo de alta de juros? E até que grau de pressão sobre a economia e os mercados Powell estaria disposto a suportar para conter a inflação?
1
106
·
--
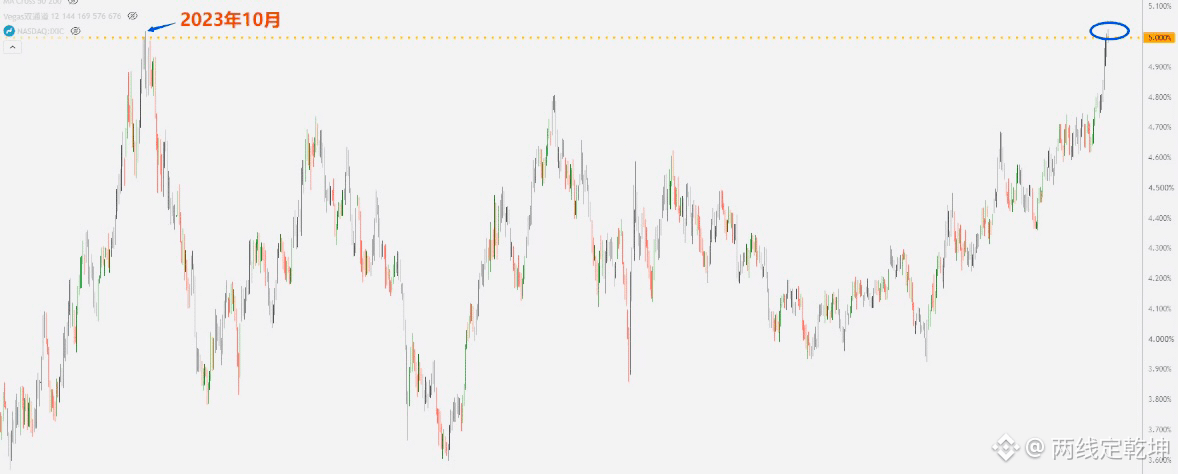
De uma perspectiva geral, o principal conflito no mercado global atual reside na disputa acirrada entre “precificação das expectativas” e “políticas reais”: se o Fed aumentará a taxa em setembro e a formulação mais dura do tipo “hawkish” de Waller, por exemplo. O efeito disso depende fortemente do nível de confiança do mercado na credibilidade do Fed; e a alta do rendimento dos Treasuries de 10 anos acima de 5% já é uma realidade. Além disso, há uma diferença fundamental entre este ciclo e outubro de 2023: a inflação está mais resistente, a pressão fiscal é maior e as compras para “aproveitar quedas” (bottom-picking) estão mais fracas. Assim, os rendimentos das taxas longas são impulsionados mais por fatores estruturais, como o déficit fiscal e o prêmio por prazo. Se os rendimentos subirem rapidamente fora de controle, isso pode provocar queda nas ações dos EUA e até uma crise financeira. Quanto ao Bitcoin, um “flash crash” para 59.500–72.500), na ausência de catalisadores extremos, torna difícil que seja tocado. No geral, a volatilidade intensa de vários ativos, em essência, é uma nova precificação do mercado sob um espaço de manobra limitado da política do Fed, com o acúmulo de riscos fiscais e a pressão de inflação geopolítica, e a trajetória final depende da velocidade do aumento dos rendimentos, de se o Fed consegue encontrar um equilíbrio entre controlar a inflação e manter a estabilidade financeira, e de se a confiança do mercado na credibilidade das políticas consegue ser sustentada.
De uma perspectiva geral, o principal conflito no mercado global atual reside na disputa acirrada entre “precificação das expectativas” e “políticas reais”: se o Fed aumentará a taxa em setembro e a formulação mais dura do tipo “hawkish” de Waller, por exemplo. O efeito disso depende fortemente do nível de confiança do mercado na credibilidade do Fed; e a alta do rendimento dos Treasuries de 10 anos acima de 5% já é uma realidade. Além disso, há uma diferença fundamental entre este ciclo e outubro de 2023: a inflação está mais resistente, a pressão fiscal é maior e as compras para “aproveitar quedas” (bottom-picking) estão mais fracas. Assim, os rendimentos das taxas longas são impulsionados mais por fatores estruturais, como o déficit fiscal e o prêmio por prazo. Se os rendimentos subirem rapidamente fora de controle, isso pode provocar queda nas ações dos EUA e até uma crise financeira. Quanto ao Bitcoin, um “flash crash” para 59.500–72.500), na ausência de catalisadores extremos, torna difícil que seja tocado. No geral, a volatilidade intensa de vários ativos, em essência, é uma nova precificação do mercado sob um espaço de manobra limitado da política do Fed, com o acúmulo de riscos fiscais e a pressão de inflação geopolítica, e a trajetória final depende da velocidade do aumento dos rendimentos, de se o Fed consegue encontrar um equilíbrio entre controlar a inflação e manter a estabilidade financeira, e de se a confiança do mercado na credibilidade das políticas consegue ser sustentada.
1
185
·
--
Artigo
Powell decide com um voto: Federal Reserve empata 6 a 6, juros ficam inalterados17 de setembro de 2026, o Federal Reserve (FOMC) encerrou com um empate de 6 a 6, e o debate sobre o aumento de juros foi adiado por não se chegar a um consenso. A taxa dos fundos federais permaneceu inalterada em 3,50%–3,75%. Esta foi a primeira vez que o FOMC, desde 1936, registrou um empate de votação. Por trás disso está um confronto raro em que as facções “hawks” e “doves” ficaram em pé de igualdade.
---
Comitê dividido: como se formou o empate de 6 a 6?
O principal impasse desta reunião está no cabo de guerra entre a pressão inflacionária e a desaceleração do emprego. Na reunião de julho, o presidente do Fed de Cleveland, Loretta Mester; o presidente do Fed de Minneapolis, Neel Kashkari; e o presidente do Fed de Dallas, Lorie Logan, votaram em conjunto contra, defendendo um aumento de 25 pontos-base. Trata-se da primeira vez, em quase nove anos, que três votos contra seguem na mesma direção. O conselheiro Barr também se manifestou de forma clara no início de setembro: se a inflação não recuar para a meta de 2% em uma velocidade convincente, ele está preparado para apoiar um aumento de juros.
Powell decide com um voto: Federal Reserve empata 6 a 6, juros ficam inalterados
17 de setembro de 2026, o Federal Reserve (FOMC) encerrou com um empate de 6 a 6, e o debate sobre o aumento de juros foi adiado por não se chegar a um consenso. A taxa dos fundos federais permaneceu inalterada em 3,50%–3,75%. Esta foi a primeira vez que o FOMC, desde 1936, registrou um empate de votação. Por trás disso está um confronto raro em que as facções “hawks” e “doves” ficaram em pé de igualdade.
---
Comitê dividido: como se formou o empate de 6 a 6?
O principal impasse desta reunião está no cabo de guerra entre a pressão inflacionária e a desaceleração do emprego. Na reunião de julho, o presidente do Fed de Cleveland, Loretta Mester; o presidente do Fed de Minneapolis, Neel Kashkari; e o presidente do Fed de Dallas, Lorie Logan, votaram em conjunto contra, defendendo um aumento de 25 pontos-base. Trata-se da primeira vez, em quase nove anos, que três votos contra seguem na mesma direção. O conselheiro Barr também se manifestou de forma clara no início de setembro: se a inflação não recuar para a meta de 2% em uma velocidade convincente, ele está preparado para apoiar um aumento de juros.
---
Comitê dividido: como se formou o empate de 6 a 6?
O principal impasse desta reunião está no cabo de guerra entre a pressão inflacionária e a desaceleração do emprego. Na reunião de julho, o presidente do Fed de Cleveland, Loretta Mester; o presidente do Fed de Minneapolis, Neel Kashkari; e o presidente do Fed de Dallas, Lorie Logan, votaram em conjunto contra, defendendo um aumento de 25 pontos-base. Trata-se da primeira vez, em quase nove anos, que três votos contra seguem na mesma direção. O conselheiro Barr também se manifestou de forma clara no início de setembro: se a inflação não recuar para a meta de 2% em uma velocidade convincente, ele está preparado para apoiar um aumento de juros.
1
2
39
·
--
Artigo
Relatório de pesquisa aprofundada da LITE: ciclo de troca de cabos submarinos × posicionamento monopolista do laser1. Resumo de investimento
Recomendação de investimento: manter uma atenção positiva à LITE. A empresa está no epicentro da dupla demanda do ciclo global de “troca de ossatura” (renovação) de cabos submarinos e da atualização de interconexões ópticas para IA. Graças ao seu posicionamento monopolista com lasers de bombeio InP e chips ópticos coerentes EML de 200G, a visibilidade das encomendas em aberto se estende até 2028 e a capacidade produtiva está esgotada. Com base na estrutura em ondas a partir de 29 de julho, a meta da Onda 1 em US$ 1034,66 coincide fortemente com a máxima real de US$ 1026,76; após o recuo estar concluído, a primeira faixa-alvo de reinício da onda de alta situa-se perto de US$ 1600.
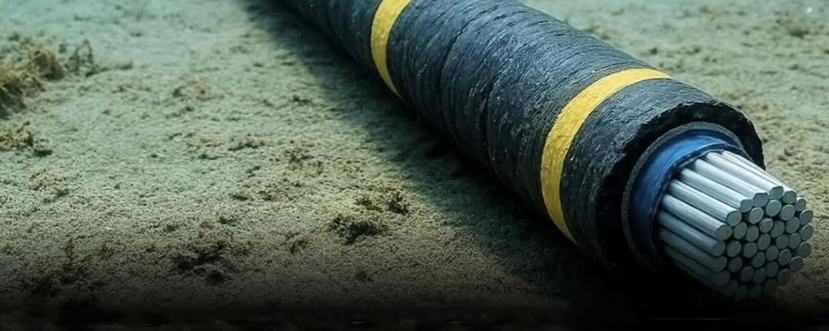
Lógica central: entre 2026 e 2030, quase 470 mil quilômetros (146 rotas) de cabos submarinos antigos serão desativados de forma concentrada. Isso fica “preso” em rotas centrais, como dentro da Ásia e entre Europa–América do Norte. A parcela de capacidade disponível em termos de carga útil “vaga” supera 50%, formando uma escassez estrutural de capacidade; a modernização da capacidade instalada exige a substituição de terminais coerentes e amplificadores, e o componente-chave nos amplificadores são os lasers InP da LITE, gerando uma demanda estruturalmente insuficiente.
Relatório de pesquisa aprofundada da LITE: ciclo de troca de cabos submarinos × posicionamento monopolista do laser
1. Resumo de investimento
Recomendação de investimento: manter uma atenção positiva à LITE. A empresa está no epicentro da dupla demanda do ciclo global de “troca de ossatura” (renovação) de cabos submarinos e da atualização de interconexões ópticas para IA. Graças ao seu posicionamento monopolista com lasers de bombeio InP e chips ópticos coerentes EML de 200G, a visibilidade das encomendas em aberto se estende até 2028 e a capacidade produtiva está esgotada. Com base na estrutura em ondas a partir de 29 de julho, a meta da Onda 1 em US$ 1034,66 coincide fortemente com a máxima real de US$ 1026,76; após o recuo estar concluído, a primeira faixa-alvo de reinício da onda de alta situa-se perto de US$ 1600.
Lógica central: entre 2026 e 2030, quase 470 mil quilômetros (146 rotas) de cabos submarinos antigos serão desativados de forma concentrada. Isso fica “preso” em rotas centrais, como dentro da Ásia e entre Europa–América do Norte. A parcela de capacidade disponível em termos de carga útil “vaga” supera 50%, formando uma escassez estrutural de capacidade; a modernização da capacidade instalada exige a substituição de terminais coerentes e amplificadores, e o componente-chave nos amplificadores são os lasers InP da LITE, gerando uma demanda estruturalmente insuficiente.
Recomendação de investimento: manter uma atenção positiva à LITE. A empresa está no epicentro da dupla demanda do ciclo global de “troca de ossatura” (renovação) de cabos submarinos e da atualização de interconexões ópticas para IA. Graças ao seu posicionamento monopolista com lasers de bombeio InP e chips ópticos coerentes EML de 200G, a visibilidade das encomendas em aberto se estende até 2028 e a capacidade produtiva está esgotada. Com base na estrutura em ondas a partir de 29 de julho, a meta da Onda 1 em US$ 1034,66 coincide fortemente com a máxima real de US$ 1026,76; após o recuo estar concluído, a primeira faixa-alvo de reinício da onda de alta situa-se perto de US$ 1600.
Lógica central: entre 2026 e 2030, quase 470 mil quilômetros (146 rotas) de cabos submarinos antigos serão desativados de forma concentrada. Isso fica “preso” em rotas centrais, como dentro da Ásia e entre Europa–América do Norte. A parcela de capacidade disponível em termos de carga útil “vaga” supera 50%, formando uma escassez estrutural de capacidade; a modernização da capacidade instalada exige a substituição de terminais coerentes e amplificadores, e o componente-chave nos amplificadores são os lasers InP da LITE, gerando uma demanda estruturalmente insuficiente.
7
2
81
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
BTCRebounds80K
2,920 visualizações
247 discutindo
#btcrebounds80k O Bitcoin teve uma forte recuperação, subindo mais de 4% e voltando a ultrapassar a marca de US$ 80.000. Essa alta ocorreu logo após uma queda temporária para menos de US$ 76.000. A redução dos preços do petróleo bruto e as grandes apostas no mercado de opções ajudaram a impulsionar a recuperação do mercado de criptomoedas. Mais de US$ 370 milhões em posições vendidas foram liquidados em uma enorme onda de liquidações durante a alta. Agora, os traders estão atentos para ver se o Bitcoin consegue se manter acima de US$ 80.000 e continuar avançando em direção a metas mais altas.
$BTC $SOL $ETH
Jojo_1122
·0 curtidas
·2k visualizações
Binance98PercentReplenished
5,904 visualizações
314 discutindo
USMidterms-WhatAreMarketsExpecting?
232,706 visualizações
1,764 discutindo