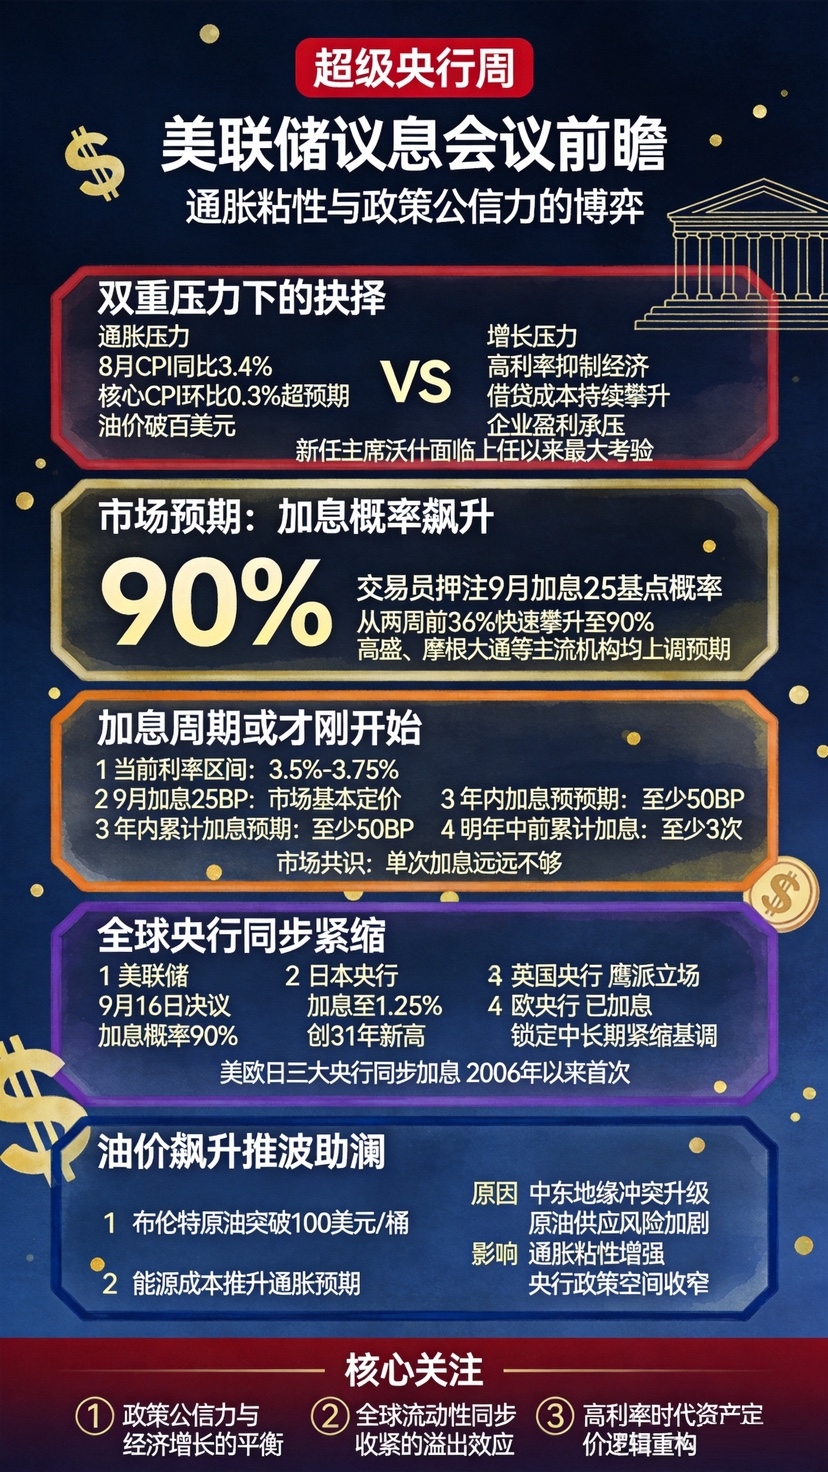

O mercado praticamente já decidiu por Powell. Na véspera da decisão, o “FedWatch” do CME mostrava que a probabilidade de um aumento de 25 pontos-base em setembro era de 92,5%, enquanto a de manter a taxa de juros inalterada era de apenas 7,5%. A faixa-alvo da taxa de fundos federais passará de 3,50%–3,75% para 3,75%–4,00%.
Mas o que o mercado realmente aguarda não são esses 25 pontos-base. O que vai mexer na próxima fase dos mercados de dívida globais, de câmbio e de ativos de risco é se Powell conseguirá, com esta decisão, responder a três sinais: o choque nos preços do petróleo é apenas uma perturbação de curto prazo ou vai se disseminar para salários, preços de serviços e expectativas de inflação de longo prazo? Trata-se apenas de um ajuste ou do início de um novo ciclo de alta de juros? E até que grau de pressão sobre a economia e os mercados Powell estaria disposto a suportar para conter a inflação?
Nesta noite, o que realmente importa não é “vai aumentar ou não”, e sim se o Fed conseguirá estabilizar novamente as expectativas do mercado.
Um, a lógica do mercado já se inverteu: não aumentar juros é o fator negativo maior
Nos últimos anos, o mercado se acostumou com uma lógica simples: a economia enfraquece, o Fed corta juros, a liquidez volta a afrouxar e os ativos de risco recebem suporte.
Agora, essa lógica encontra uma nova variável.
O preço do petróleo ultrapassa US$ 100; a inflação volta a ganhar fôlego; os rendimentos dos Treasuries rompem 5% e o custo de financiamento continua a subir; e a dívida global ainda está em níveis historicamente elevados. Assim que a economia enfraquece, talvez o Fed não consiga cortar juros imediatamente. E se a inflação continuar esquentando, ele terá até de aumentar as taxas.
É exatamente esta mudança pela qual o mercado global está se adaptando novamente.
Neste contexto, a ideia tradicional de que “não aumentar as taxas é favorável para o mercado de títulos” deixou de funcionar. O mercado já precificou um aumento de juros com 92,5% de probabilidade em todos os preços dos ativos. Se Wosch escolher ficar parado, as taxas de longo prazo tenderão a subir de forma ainda mais caótica, mais desordenada, como resposta ao aumento de juros do Fed. O “novo rei dos títulos”, Gorlach, foi direto ao dizer que, se o Fed mantiver as taxas inalteradas fora das expectativas do mercado, isso poderá intensificar a histórica onda de vendas de títulos do Tesouro dos EUA. Há instituições que alertam que o rendimento dos Treasuries de 30 anos pode saltar rapidamente para 5,75%.
O ensinamento do fim de julho ainda está muito quente. Naquele momento, o mercado precificou, no dia da decisão, uma probabilidade de 38% de aumento de juros, mas o Fed acabou por ficar parado. Wosch não conseguiu, após a reunião, fornecer uma explicação clara para a manutenção das taxas inalteradas, e os rendimentos dos títulos de longo prazo saltaram imediatamente. Veio então uma onda intensa de críticas do mercado e de economistas. O custo daquela vez foi o desconto de credibilidade — e o desconto de credibilidade aparece diretamente nos rendimentos da ponta longa.
Em outras palavras, se não houver aumento de juros, os títulos de longo prazo até vão “substituir” o Fed e aumentar juros — e com uma alta ainda mais forte, mais desordenada e menos controlável. Esse é o raciocínio de “inversão” do mercado atual: num cenário em que o mercado é altamente sensível à credibilidade da inflação, ficar parado é, por si só, um sinal de aperto — só que esse aperto ocorre de maneira caótica.
Dois, os três sinais que Wosch precisa responder
Sinal um: o choque nos preços do petróleo é uma perturbação de curto prazo ou vai se espalhar?
Os dados do CPI de agosto já atingiram o limite de aumento de juros do Fed. O CPI total em termos anuais é de 3,4%, igual ao valor anterior e à previsão; já o núcleo do CPI em variação mensal ficou em 0,3%, acima da expectativa de 0,2%, registrando a maior alta mensal desde abril deste ano. O núcleo dos serviços, excluindo aluguel, subiu 0,5% na variação mensal; a persistência da inflação de serviços voltou a aparecer.
O mais importante, porém, é o preço do petróleo. O conflito no Oriente Médio impulsionou o Brent a romper US$ 100/barril pela primeira vez desde julho, e o WTI teve alta de quase 13,5% mês a mês em setembro. Em um cenário de preços altos do petróleo e uma base baixa, o CPI nominal enfrentará pressão de repique a partir de setembro.
Wosch precisa julgar: trata-se de uma perturbação temporária nos preços de energia ou vai se espalhar, através de salários, preços de serviços e expectativas de inflação de longo prazo, virando uma pressão inflacionária mais duradoura? Ele já havia traçado, em Jackson Hole, o patamar para agir, dizendo que os dados de inflação recentes “não indicam que a tendência subjacente de inflação já tenha melhorado” e acrescentando que, se não for possível ver uma melhora da inflação no curto prazo, “temos ainda muito trabalho a fazer”.
Os dados já atingiram o limite para aumento de juros do Fed. A transição de “esperar” para “agir” não foi uma escolha deliberada de Wosch, e sim uma consequência inevitável imposta pelos dados.
Sinal dois: trata-se de um ajuste, ou o início de um novo ciclo de alta de juros?
O próprio comunicado desta decisão talvez não traga muitas surpresas. O verdadeiro sinal está no diagrama de pontos e na coletiva de imprensa de Wosch.
Economistas esperam que o valor mediano da taxa no fim de 2026 no diagrama de pontos seja ajustado para cima para cerca de 4,1%. O Deutsche Bank prevê que a mediana do diagrama de pontos mostrará que ainda haverá um aumento de juros este ano, e que as expectativas de alguns dirigentes podem se tornar ainda mais agressivas. O HSBC estima que o Fed aumentará 25 pontos-base em setembro e mais 25 em dezembro; o Goldman Sachs também espera aumentos em setembro e dezembro, e deslocará o momento dos cortes de juros em 2027 para mais tarde.
Mas o próprio Wosch, no passado, sempre recusou fornecer orientação prospectiva; na última vez, quando enviou projeções em junho, ele nem participou do diagrama de pontos. Desta vez, o que o mercado precisa não são as previsões pessoais dele, e sim a caracterização dele sobre “isto é um aumento único ou o começo de um novo ciclo”.
Se Wosch, na coletiva, conseguisse transmitir de forma clara que “este aumento de juros é para ancorar as expectativas de inflação; o caminho adiante depende dos dados, não de uma direção pré-fixada”, então o mercado ganharia um arcabouço precificável. Caso contrário, se ele continuar a evitar a avaliação das condições econômicas, as taxas de longo prazo podem voltar a subir por causa da incerteza — exatamente o que aconteceu como lição na reunião de julho.
Sinal três: quanto de pressão Wosch está disposto a suportar?
Wosch precisa equilibrar a pressão da Casa Branca com a alta das taxas dos Treasuries acima de 5%.
A postura de Trump já está dentro das expectativas. No fim de semana passado, ele reafirmou que “os EUA deveriam pagar a menor taxa de juros do mundo” e, quando perguntado se o Fed aumentaria juros, respondeu: “Eu não sei”. O diretor do Conselho Econômico Nacional da Casa Branca, Hasett, também disse que o Fed “não deveria aumentar as taxas perto da eleição de meio de mandato”.
Mas Wosch não precisa se sentir surpreendido com isso. Quando Trump indicou Wosch, prometeu “faça o que é seu”, e agora essa promessa está sendo testada. O pesquisador sênior do Peterson Institute for International Economics e ex-chefe economista do FMI, Oubsteffield, aponta que Wosch não quer deixar a avaliação histórica de que “neste momento crucial, em que a missão do Fed é desafiada, este presidente do Fed se curva à pressão do governo”.
Para Wosch, a insatisfação de Trump é um custo político conhecido e passível de precificação. O custo verdadeiramente inaceitável é abandonar o aumento de juros quando a inflação ainda não está sob controle, levando o mercado de longo prazo a perder a confiança e, em seguida, elevando o custo de financiamento de toda a sociedade. Comparando os dois males, aumentar as taxas é o risco político menor.
O mais importante é que, embora 25 pontos-base não sejam um valor grande, o que realmente vai afetar o próximo estágio do mercado é se Wosch consegue fazer os investidores acreditarem que: o Fed ainda tem capacidade de conter a inflação, sem romper o sistema financeiro altamente endividado. O que o mundo inteiro aguarda é este sinal.
Três, ritmo do aumento: após um primeiro movimento, ficar parado e observar os dados
Na ótica de Wosch, a calibragem deste aumento deve ser clara: é um “aumento de juros para reparar a credibilidade”, e não o ponto de partida de um novo ciclo de aperto monetário.
A ideia do ritmo é a seguinte:
Após concluir um aumento de 25 pontos-base em setembro, e o comitê de outubro manter as taxas inalteradas, o mercado ganha uma janela para digerir a decisão. Se, na sequência, os dados de inflação não piorarem mais — com a variação mensal do núcleo do CPI caindo para abaixo de 0,2% e o preço do petróleo se estabilizando — então não será mais necessário um aumento adicional até o fim do ano. Este ciclo termina com um único aumento de juros.
Este ritmo está basicamente alinhado com as expectativas das principais instituições, mas a trajetória de Wosch pode ser mais contida do que essas previsões. Seu objetivo central não é o aumento de juros em si, e sim fazer o mercado acreditar que o Fed aumentará quando for necessário. Assim que esse sinal for transmitido de forma eficaz, as taxas de longo prazo até podem cair por causa da ancoragem das expectativas de inflação — exatamente o ciclo lógico de “a alta de juros consolida a credibilidade e a credibilidade reduz as taxas de longo prazo”.
Por outro lado, se desta vez não houver aumento de juros, o cenário seguinte será extremamente passivo. A reunião de outubro ocorrerá na última janela de tempo antes da eleição de meio de mandato, e a pressão política só aumentará; e, se os dados de inflação naquele momento continuarem subindo devido à transmissão dos preços do petróleo, o Fed será forçado a agir às vésperas da eleição, amplificando simultaneamente a perda de credibilidade e o risco político.
Quatro, conclusão: o sinal que o mundo inteiro está aguardando
Do ponto de vista de Wosch, o aumento de juros de setembro não é uma questão de “fazer ou não fazer”, e sim de “ainda dá para não fazer?”. O mercado já devolveu ao Fed o poder de decisão com 92,5% de probabilidade, mas a única maneira de receber essa delegação é cumpri-la.
A alta de juros é um fator negativo; não aumentar é um fator negativo ainda maior. A primeira é uma ação de política ordenada; a segunda é uma punição desordenada do mercado. A escolha de Wosch, na essência, é decidir entre dois fatores negativos — escolher aquele que pode ser controlado, precificado e orientado.
O mundo está na véspera de uma eclosão abrangente de hiperinflação maligna. Wosch precisa, com o aumento da pressão inflacionária, transformar o aumento de juros já precificado pelo mercado em uma ação de política liderada pelo Fed. Nesta noite, o que realmente importa não é “vai aumentar ou não vai”, mas se o Fed consegue estabilizar novamente as expectativas do mercado — se ele consegue fazer os investidores acreditarem que ainda tem capacidade de conter a inflação, sem romper o sistema financeiro de alto endividamento.
O que o mundo inteiro aguarda é este sinal.