
ScalpingX
15.4k Publicações
ScalpingX
Denunciar
Bloquear usuário
A short-term trader who embraces high-risk, high-reward strategies with an unconventional mindset.
44 Seguindo
1.8K+ Seguidores
10.4K+ Curtiu
Publicações
Todas
Citações
·
--
Bullish
Ver tradução
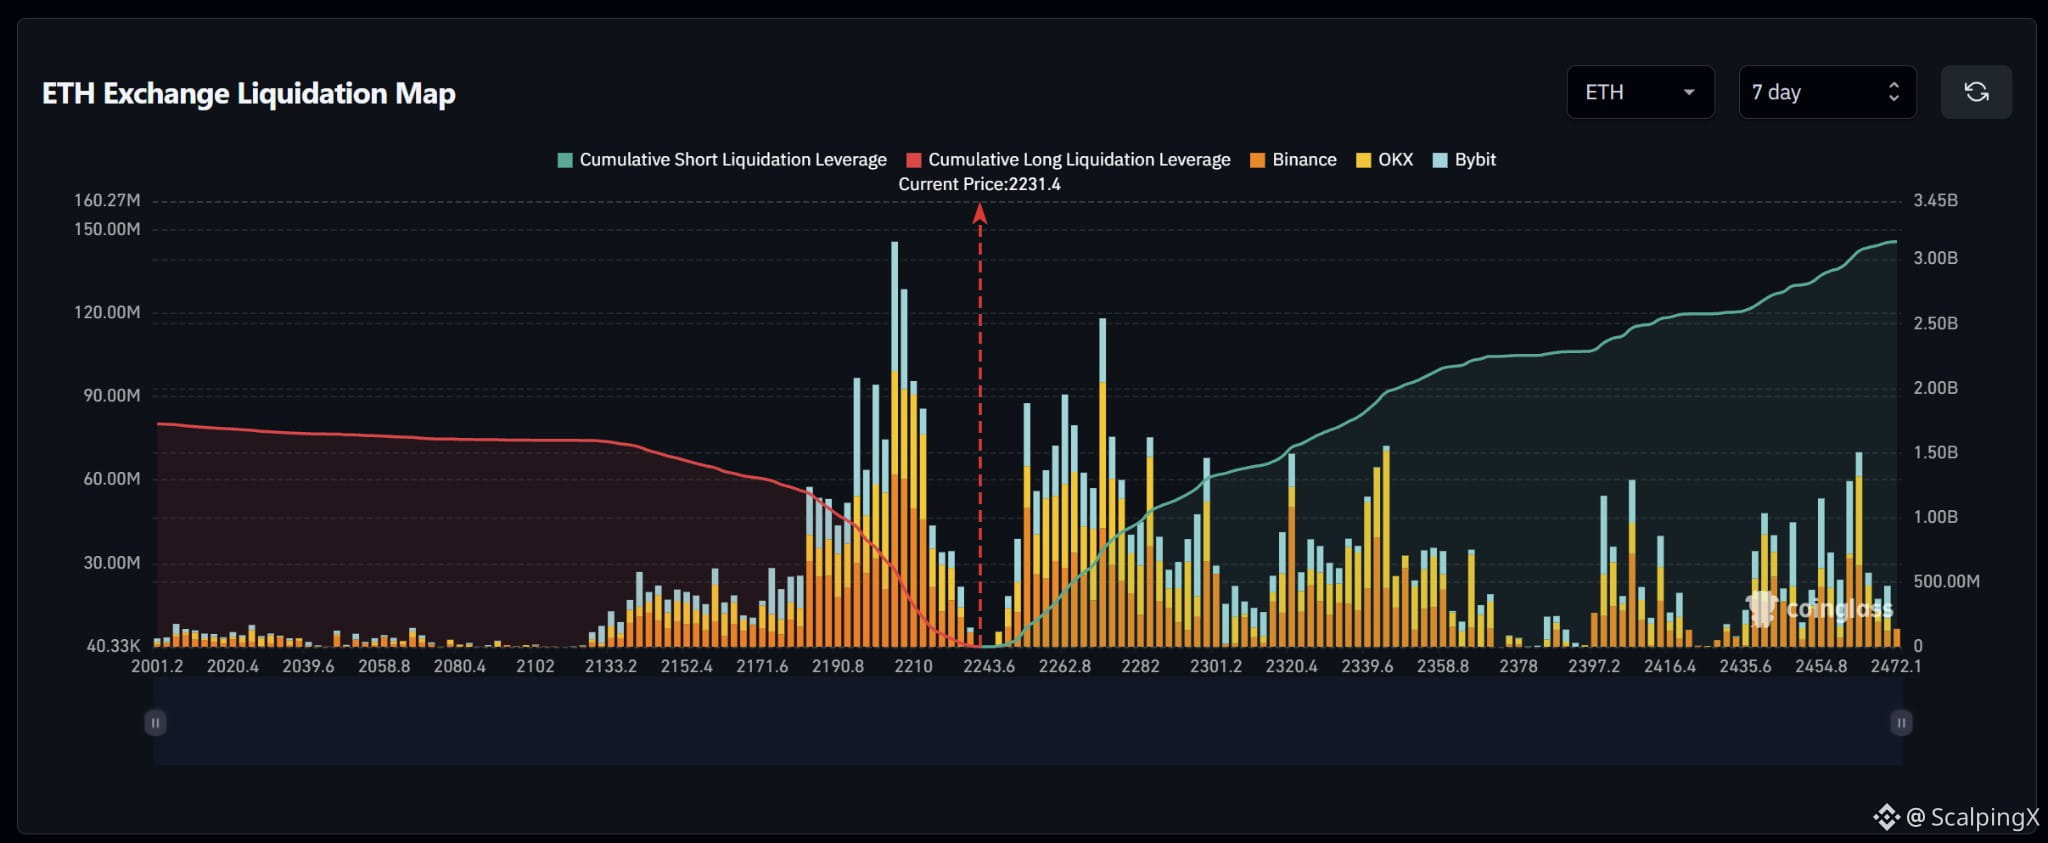
$ETH – Liquidation Map (7 days) – Index ~2,231.4
🧭 The preferred scenario is a nearby long-liquidation sweep at 2,210–2,220. Estimated cumulative short exposure is larger, but the dense long cluster around 2,190–2,220 sits closer to price than the main short clusters above.
🔻 Losing 2,220 without reclaiming it shifts attention to 2,205–2,215, then 2,190–2,200. The bar near 2,205 is the map’s largest, at roughly $145M; consecutive long liquidations could amplify volatility.
🎯 Holding below 2,190 after the sweep brings 2,140–2,175 into focus, although bars are considerably smaller. A sweep of 2,210–2,220 followed by a quick reclaim of 2,220 would weaken the downside scenario.
⚖️ Clearing and holding above 2,255 shifts attention to short clusters at 2,260–2,285, then near 2,300 and 2,320–2,345. The spike near 2,273 stands out in the first cluster. Further out, 2,375–2,395 is sparse, making successive continuation moves worth assessing.
#LiquidationMap
$ETH – Liquidation Map (7 days) – Index ~2,231.4
🧭 The preferred scenario is a nearby long-liquidation sweep at 2,210–2,220. Estimated cumulative short exposure is larger, but the dense long cluster around 2,190–2,220 sits closer to price than the main short clusters above.
🔻 Losing 2,220 without reclaiming it shifts attention to 2,205–2,215, then 2,190–2,200. The bar near 2,205 is the map’s largest, at roughly $145M; consecutive long liquidations could amplify volatility.
🎯 Holding below 2,190 after the sweep brings 2,140–2,175 into focus, although bars are considerably smaller. A sweep of 2,210–2,220 followed by a quick reclaim of 2,220 would weaken the downside scenario.
⚖️ Clearing and holding above 2,255 shifts attention to short clusters at 2,260–2,285, then near 2,300 and 2,320–2,345. The spike near 2,273 stands out in the first cluster. Further out, 2,375–2,395 is sparse, making successive continuation moves worth assessing.
#LiquidationMap
🧭 The preferred scenario is a nearby long-liquidation sweep at 2,210–2,220. Estimated cumulative short exposure is larger, but the dense long cluster around 2,190–2,220 sits closer to price than the main short clusters above.
🔻 Losing 2,220 without reclaiming it shifts attention to 2,205–2,215, then 2,190–2,200. The bar near 2,205 is the map’s largest, at roughly $145M; consecutive long liquidations could amplify volatility.
🎯 Holding below 2,190 after the sweep brings 2,140–2,175 into focus, although bars are considerably smaller. A sweep of 2,210–2,220 followed by a quick reclaim of 2,220 would weaken the downside scenario.
⚖️ Clearing and holding above 2,255 shifts attention to short clusters at 2,260–2,285, then near 2,300 and 2,320–2,345. The spike near 2,273 stands out in the first cluster. Further out, 2,375–2,395 is sparse, making successive continuation moves worth assessing.
#LiquidationMap
·
--
Bullish
Ver tradução
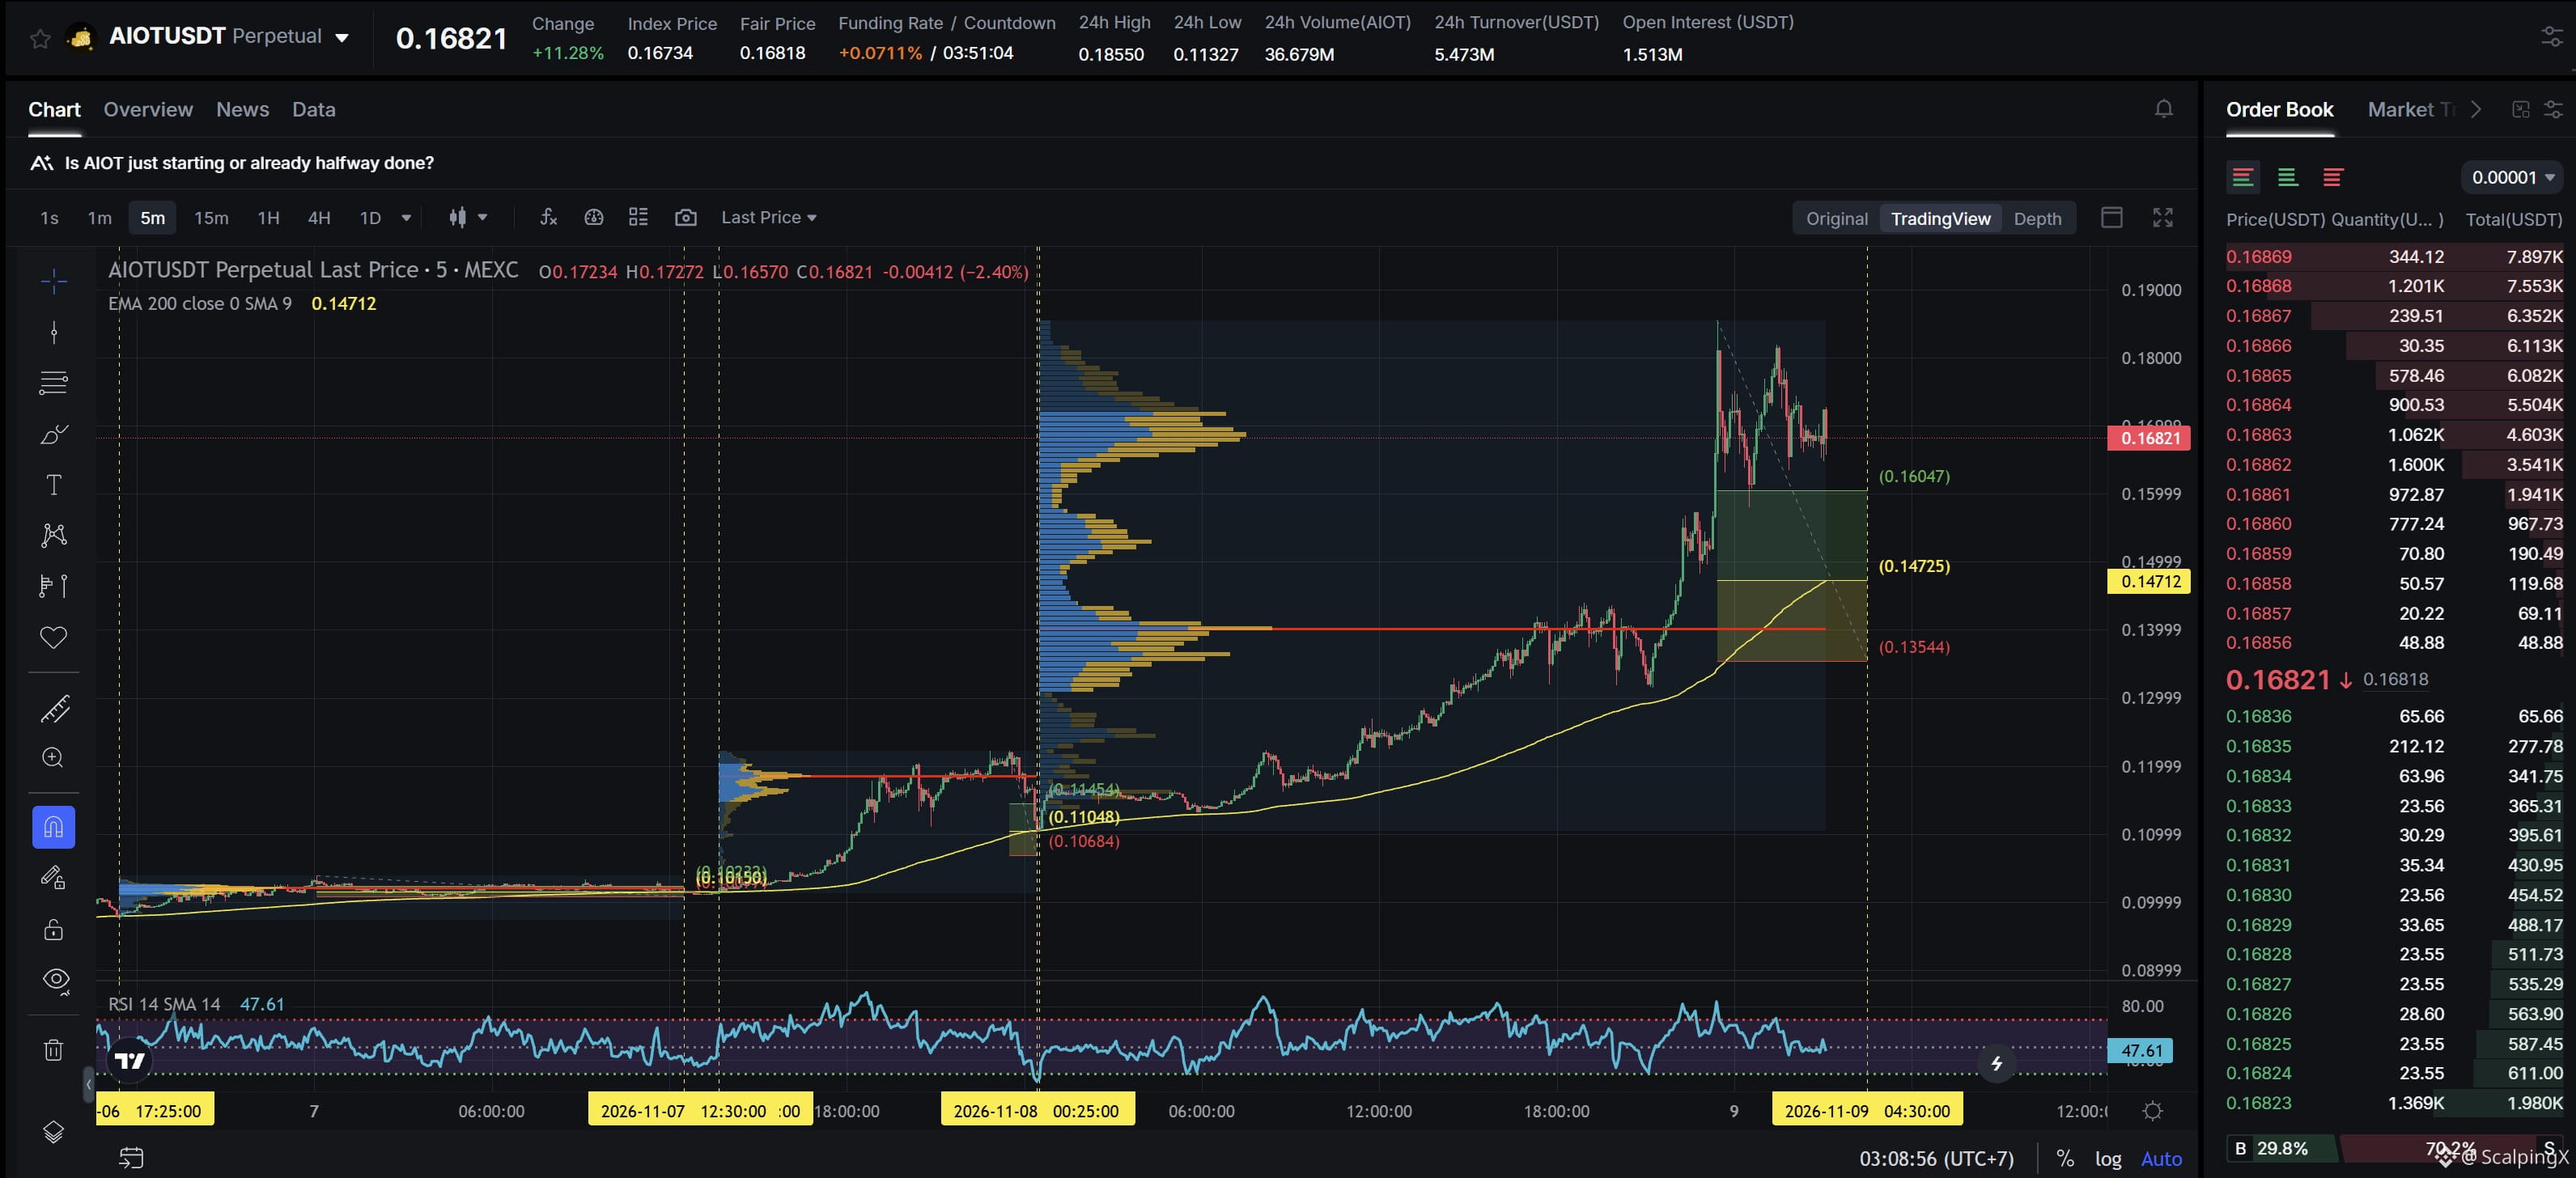
$AIOT - Mcap 89.42M$ - 24h Sentiment +3.66 Bullish
SC02 M5 - pending Long order. Entry contains POC + meets positive simplification with 2 consecutive previous Long orders that delivered very good returns, the current support zone is approximately 7.87% wide. The uptrend has lasted 1 day, 2 hours and 40 minutes, with the largest recorded price increase of 67.64%. If price breaks below this support zone, a strong downward reversal is unlikely; the Short chase order can be skipped for now.
$AIOT - Mcap 89.42M$ - 24h Sentiment +3.66 Bullish
SC02 M5 - pending Long order. Entry contains POC + meets positive simplification with 2 consecutive previous Long orders that delivered very good returns, the current support zone is approximately 7.87% wide. The uptrend has lasted 1 day, 2 hours and 40 minutes, with the largest recorded price increase of 67.64%. If price breaks below this support zone, a strong downward reversal is unlikely; the Short chase order can be skipped for now.
SC02 M5 - pending Long order. Entry contains POC + meets positive simplification with 2 consecutive previous Long orders that delivered very good returns, the current support zone is approximately 7.87% wide. The uptrend has lasted 1 day, 2 hours and 40 minutes, with the largest recorded price increase of 67.64%. If price breaks below this support zone, a strong downward reversal is unlikely; the Short chase order can be skipped for now.
·
--
Bullish
Ver tradução
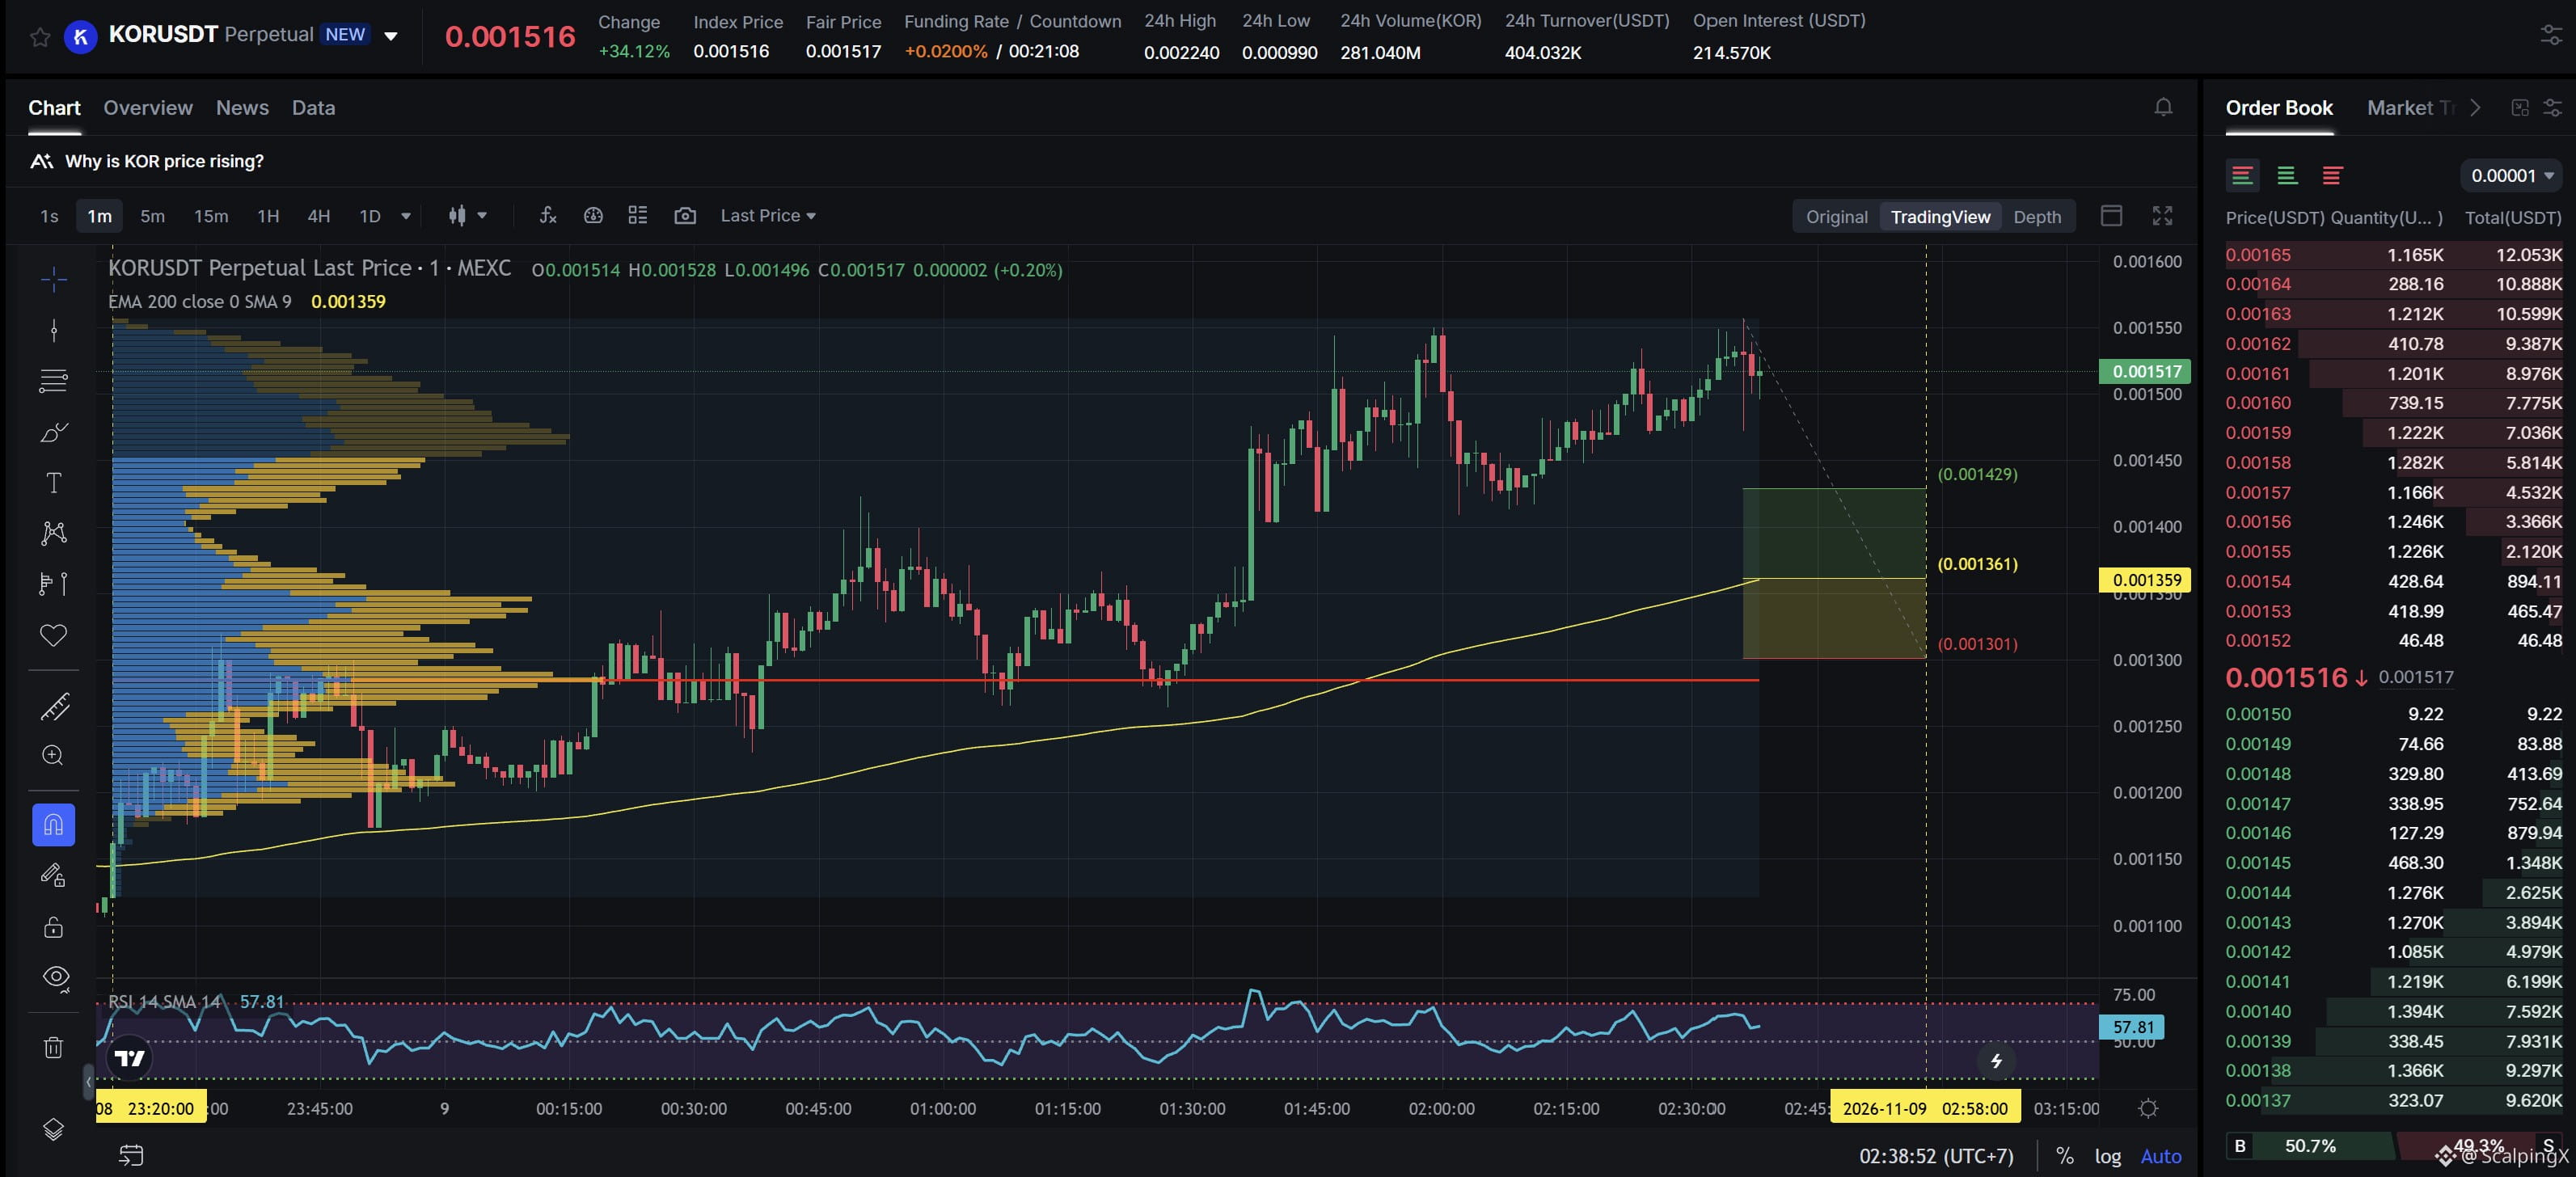
$KOR - Mcap 3.4M$ - 24h Sentiment -4.00 Bearish
SC02 M1 - pending Long order. Entry lies within HVN + not affected by any weak zone, the current support zone is approximately 4.38% wide. The uptrend has lasted 3 hours and 20 minutes, with the largest recorded price increase of 36.09%. If price breaks below this support zone, a strong downward reversal is unlikely; the Short chase order can be skipped for now.
$KOR - Mcap 3.4M$ - 24h Sentiment -4.00 Bearish
SC02 M1 - pending Long order. Entry lies within HVN + not affected by any weak zone, the current support zone is approximately 4.38% wide. The uptrend has lasted 3 hours and 20 minutes, with the largest recorded price increase of 36.09%. If price breaks below this support zone, a strong downward reversal is unlikely; the Short chase order can be skipped for now.
SC02 M1 - pending Long order. Entry lies within HVN + not affected by any weak zone, the current support zone is approximately 4.38% wide. The uptrend has lasted 3 hours and 20 minutes, with the largest recorded price increase of 36.09%. If price breaks below this support zone, a strong downward reversal is unlikely; the Short chase order can be skipped for now.
·
--
Bullish
Ver tradução
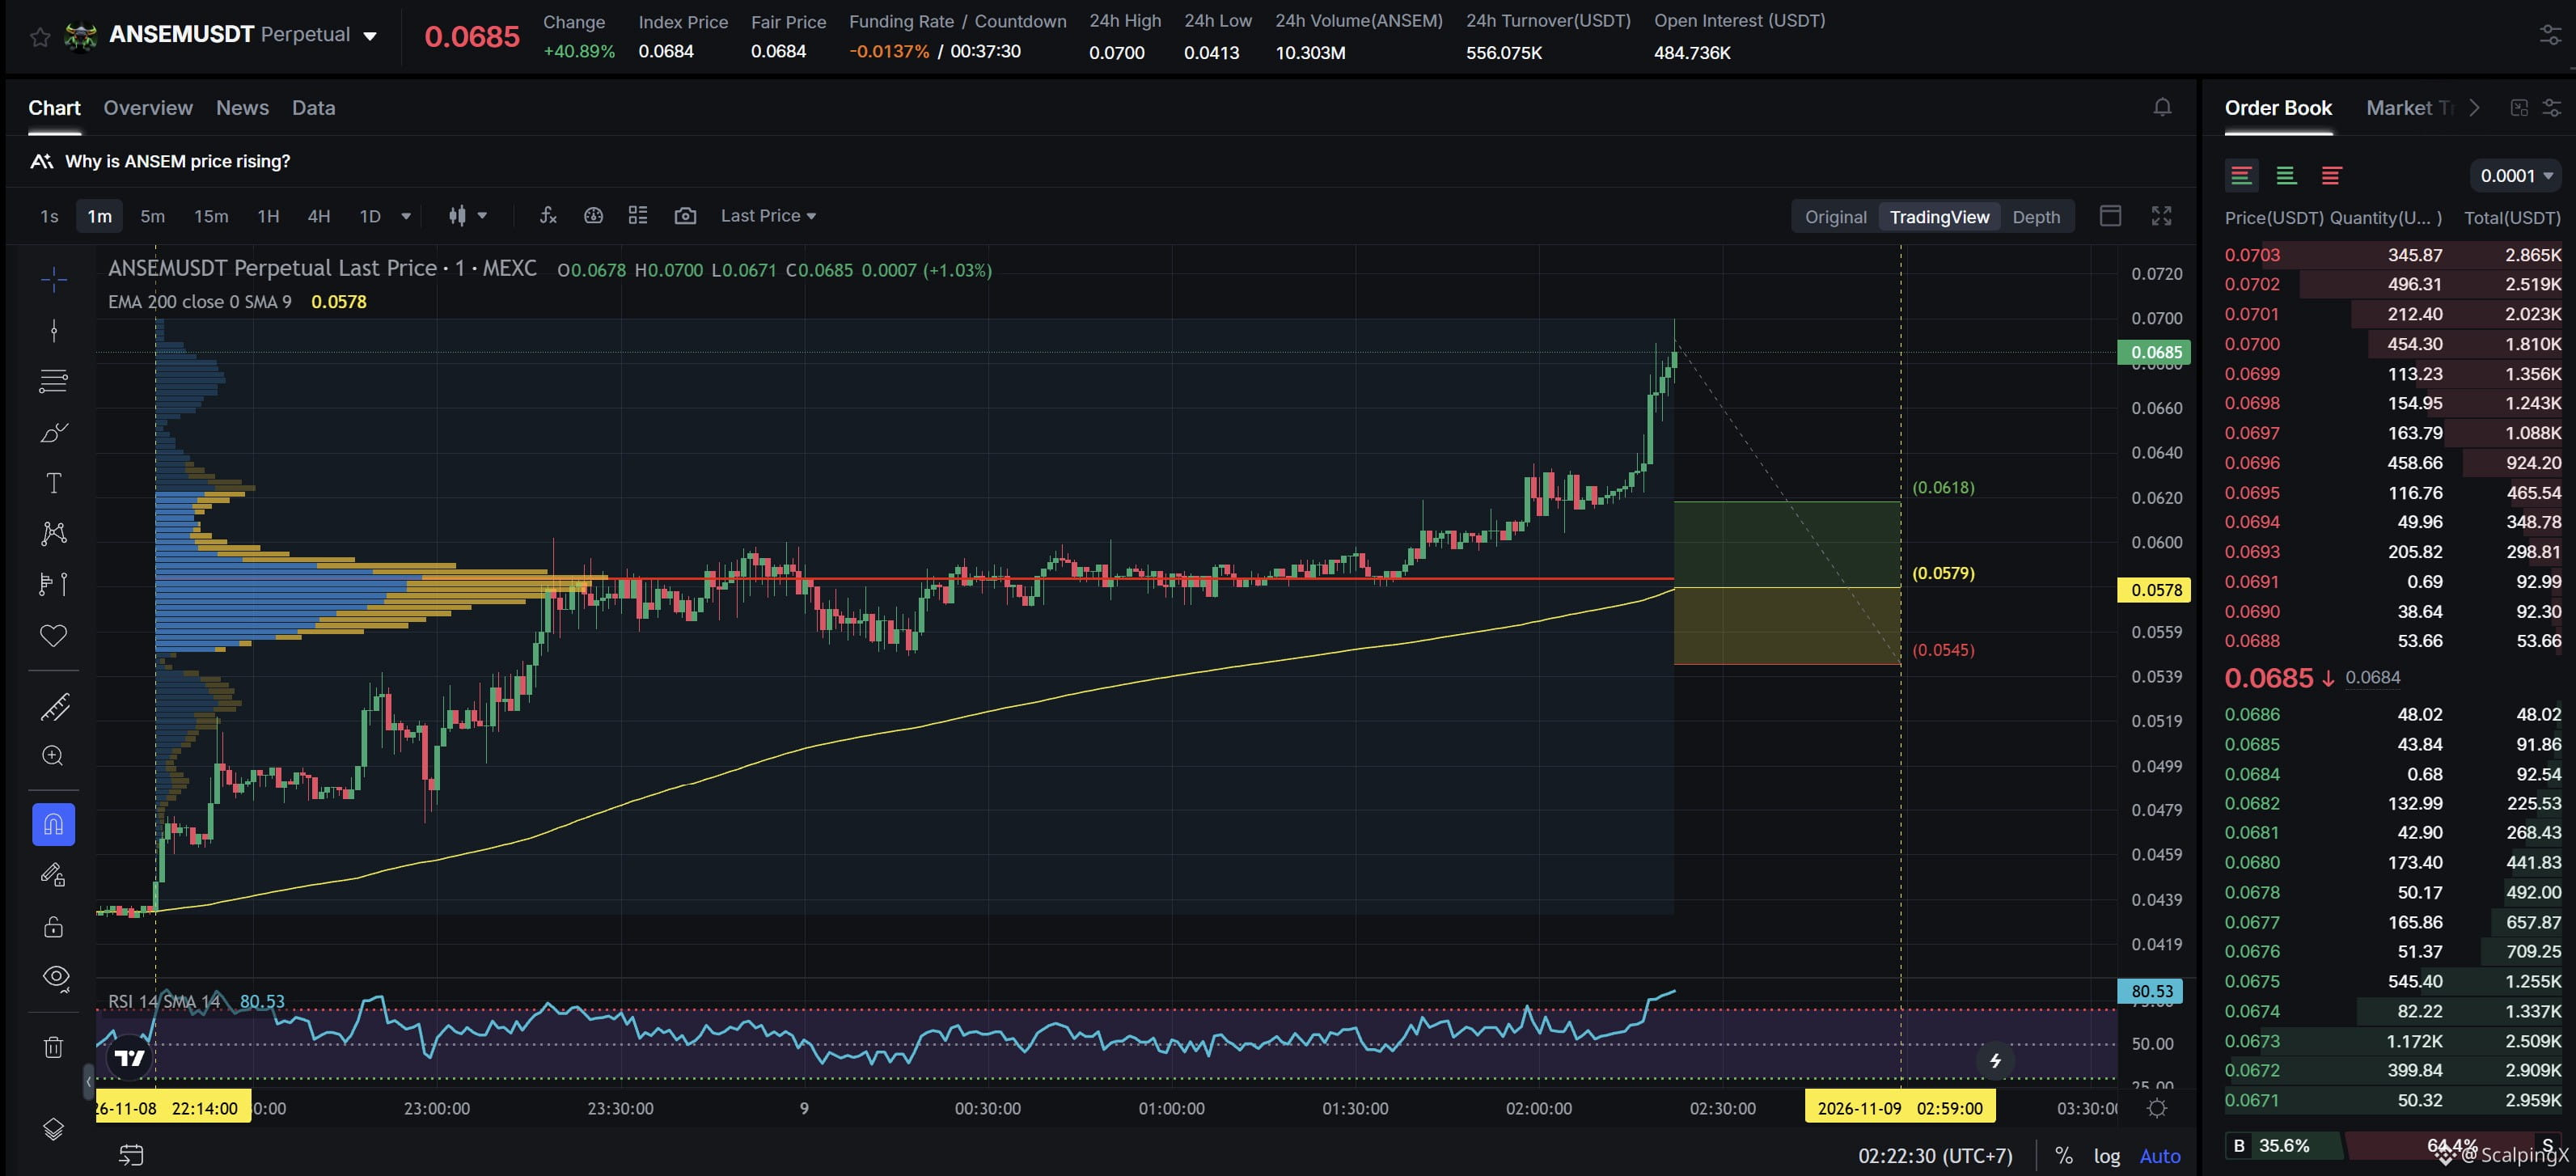
$ANSEM - Mcap 28.33M$ - 24h Sentiment -2.89 Bearish
SC02 M1 - pending Long order. Entry lies within HVN + not affected by any weak zone, the current support zone is approximately 6.04% wide. The uptrend has lasted 4 hours and 9 minutes, with the largest recorded price increase of 61.66%. If price breaks below this support zone, price is likely to reverse downward.
$ANSEM - Mcap 28.33M$ - 24h Sentiment -2.89 Bearish
SC02 M1 - pending Long order. Entry lies within HVN + not affected by any weak zone, the current support zone is approximately 6.04% wide. The uptrend has lasted 4 hours and 9 minutes, with the largest recorded price increase of 61.66%. If price breaks below this support zone, price is likely to reverse downward.
SC02 M1 - pending Long order. Entry lies within HVN + not affected by any weak zone, the current support zone is approximately 6.04% wide. The uptrend has lasted 4 hours and 9 minutes, with the largest recorded price increase of 61.66%. If price breaks below this support zone, price is likely to reverse downward.
·
--
Bullish
O sentimento em relação às criptomoedas continua pessimista, enquanto as saídas de ETFs pesam antes do CPI dos EUA
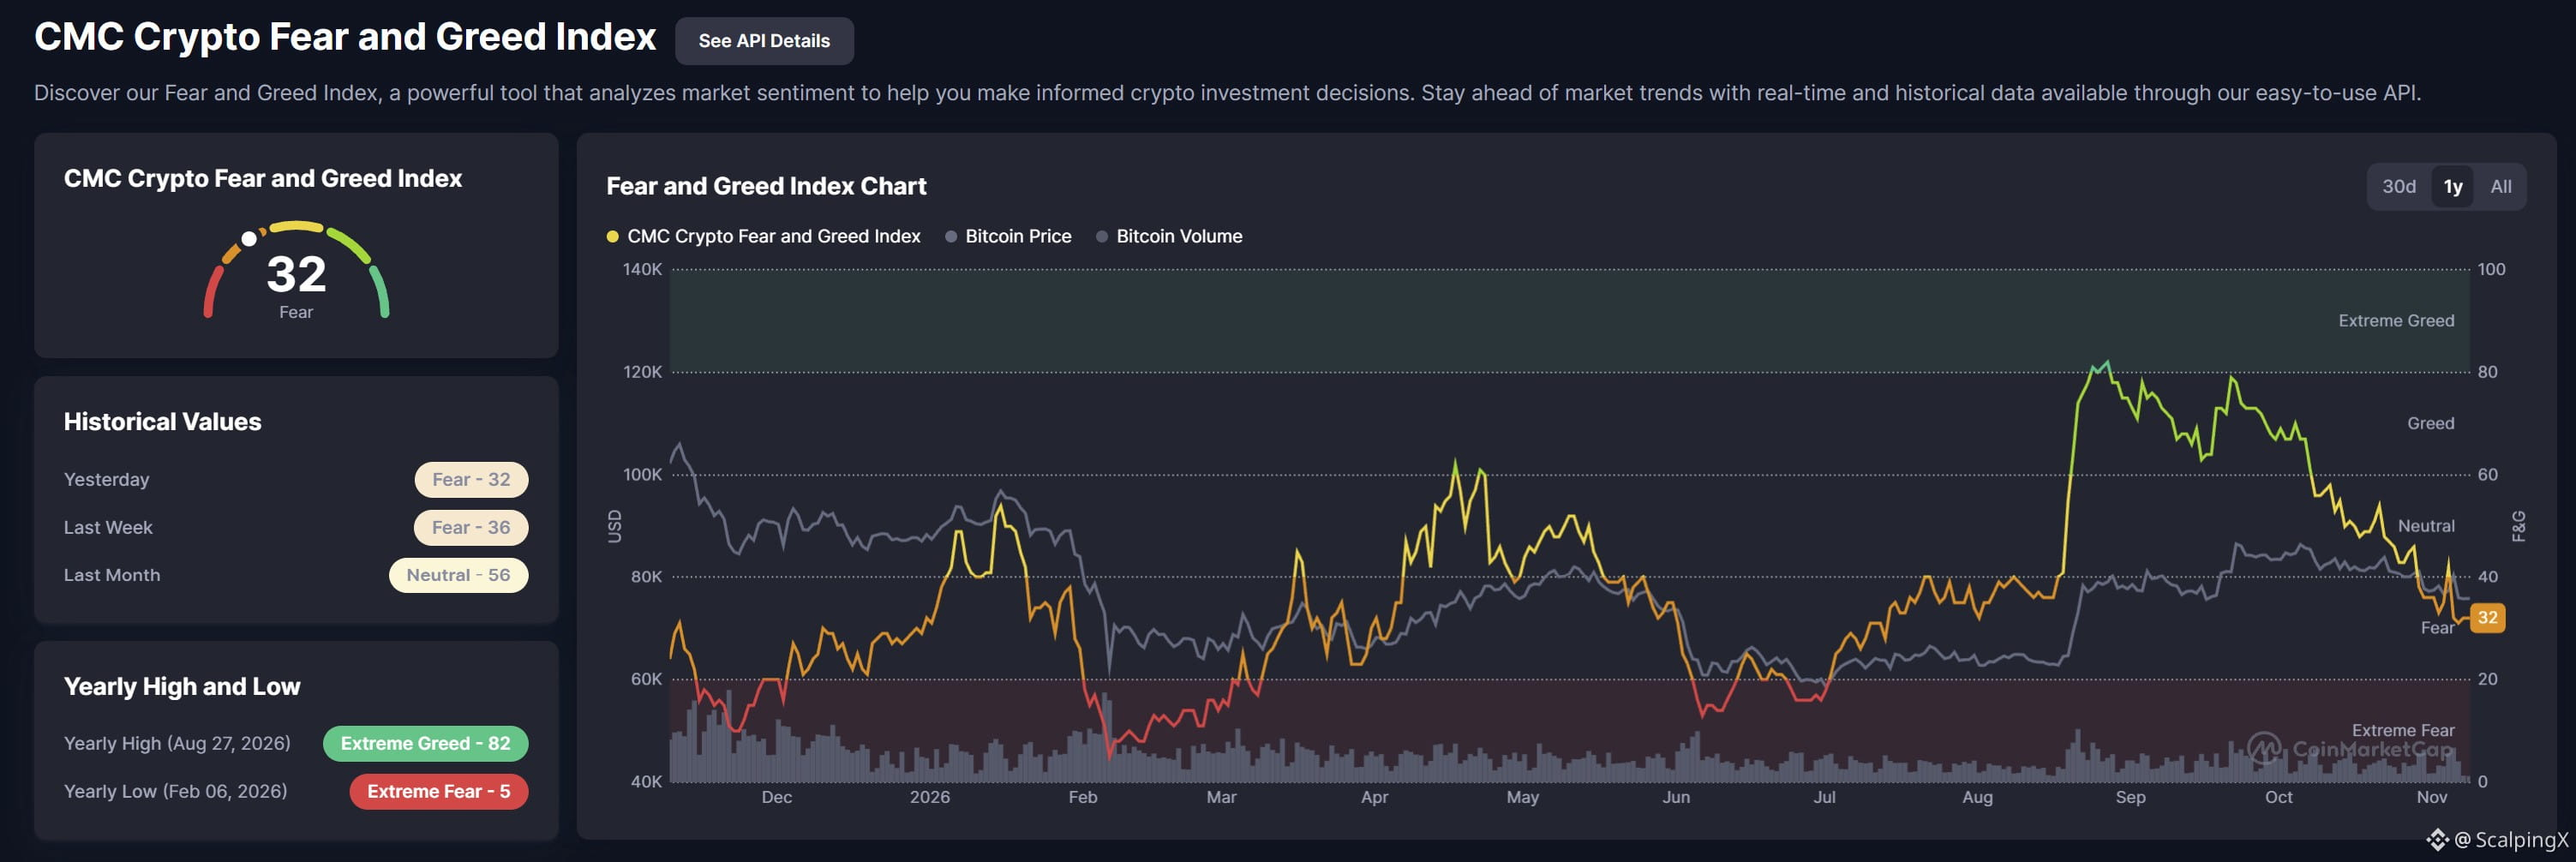
📊 O Índice Fear & Greed da CMC está em 32, sem alteração em relação a ontem, mas abaixo dos 36 da semana passada e dos 56 do mês passado. O sentimento se estabilizou hoje, mas há poucos sinais de recuperação.
💸 Os ETFs spot de Bitcoin dos EUA registraram saídas de cerca de US$ 1,28 bilhão entre 2 e 6 de novembro, incluindo US$ 842,1 milhões nas duas últimas sessões. As saídas continuam sendo um obstáculo para o BTC.
🔎 Uma pausa na deterioração do sentimento não confirma que a pressão vendedora está diminuindo. Uma recuperação ganharia força se os preços se estabilizassem e as saídas de ETFs desacelerassem ou se revertessem.
🗓️ O CPI dos EUA de outubro será divulgado em 10 de novembro, às 13h30 UTC. O resultado em relação às previsões pode alterar as expectativas sobre as taxas de juros e o apetite por risco.
⚖️ A movimentação dos preços em torno do CPI e os novos fluxos de ETFs serão fundamentais no início da próxima semana. A melhora do sentimento, acompanhada pela retomada das compras, fortaleceria as perspectivas de recuperação.
#CryptoInsights $BTC $ETH $SOL
O sentimento em relação às criptomoedas continua pessimista, enquanto as saídas de ETFs pesam antes do CPI dos EUA
📊 O Índice Fear & Greed da CMC está em 32, sem alteração em relação a ontem, mas abaixo dos 36 da semana passada e dos 56 do mês passado. O sentimento se estabilizou hoje, mas há poucos sinais de recuperação.
💸 Os ETFs spot de Bitcoin dos EUA registraram saídas de cerca de US$ 1,28 bilhão entre 2 e 6 de novembro, incluindo US$ 842,1 milhões nas duas últimas sessões. As saídas continuam sendo um obstáculo para o BTC.
🔎 Uma pausa na deterioração do sentimento não confirma que a pressão vendedora está diminuindo. Uma recuperação ganharia força se os preços se estabilizassem e as saídas de ETFs desacelerassem ou se revertessem.
🗓️ O CPI dos EUA de outubro será divulgado em 10 de novembro, às 13h30 UTC. O resultado em relação às previsões pode alterar as expectativas sobre as taxas de juros e o apetite por risco.
⚖️ A movimentação dos preços em torno do CPI e os novos fluxos de ETFs serão fundamentais no início da próxima semana. A melhora do sentimento, acompanhada pela retomada das compras, fortaleceria as perspectivas de recuperação.
#CryptoInsights $BTC $ETH $SOL
📊 O Índice Fear & Greed da CMC está em 32, sem alteração em relação a ontem, mas abaixo dos 36 da semana passada e dos 56 do mês passado. O sentimento se estabilizou hoje, mas há poucos sinais de recuperação.
💸 Os ETFs spot de Bitcoin dos EUA registraram saídas de cerca de US$ 1,28 bilhão entre 2 e 6 de novembro, incluindo US$ 842,1 milhões nas duas últimas sessões. As saídas continuam sendo um obstáculo para o BTC.
🔎 Uma pausa na deterioração do sentimento não confirma que a pressão vendedora está diminuindo. Uma recuperação ganharia força se os preços se estabilizassem e as saídas de ETFs desacelerassem ou se revertessem.
🗓️ O CPI dos EUA de outubro será divulgado em 10 de novembro, às 13h30 UTC. O resultado em relação às previsões pode alterar as expectativas sobre as taxas de juros e o apetite por risco.
⚖️ A movimentação dos preços em torno do CPI e os novos fluxos de ETFs serão fundamentais no início da próxima semana. A melhora do sentimento, acompanhada pela retomada das compras, fortaleceria as perspectivas de recuperação.
#CryptoInsights $BTC $ETH $SOL
1
610
·
--
Bullish
📊 DESEMPENHO DE TRADING E RELATÓRIO DO ÍNDICE DE MEDO E GANÂNCIA (FGI) – ATUALIZADO EM 07/11/2026
Dados que abrangem 858 dias mostram uma correlação entre o FGI e a taxa de vitórias (WR) de r ≈ -0.291, ligeiramente mais fraca que os -0.293 de 31/10/2026. A relação continua negativa, sem evidências suficientes para usar apenas o FGI como sinal de entrada em uma operação.
O desempenho de trading na amostra tende a ser menor durante períodos de ganância, especialmente de ganância extrema. O FGI pode fornecer contexto para avaliar o risco, mas essa correlação não comprova capacidade preditiva nem causalidade.
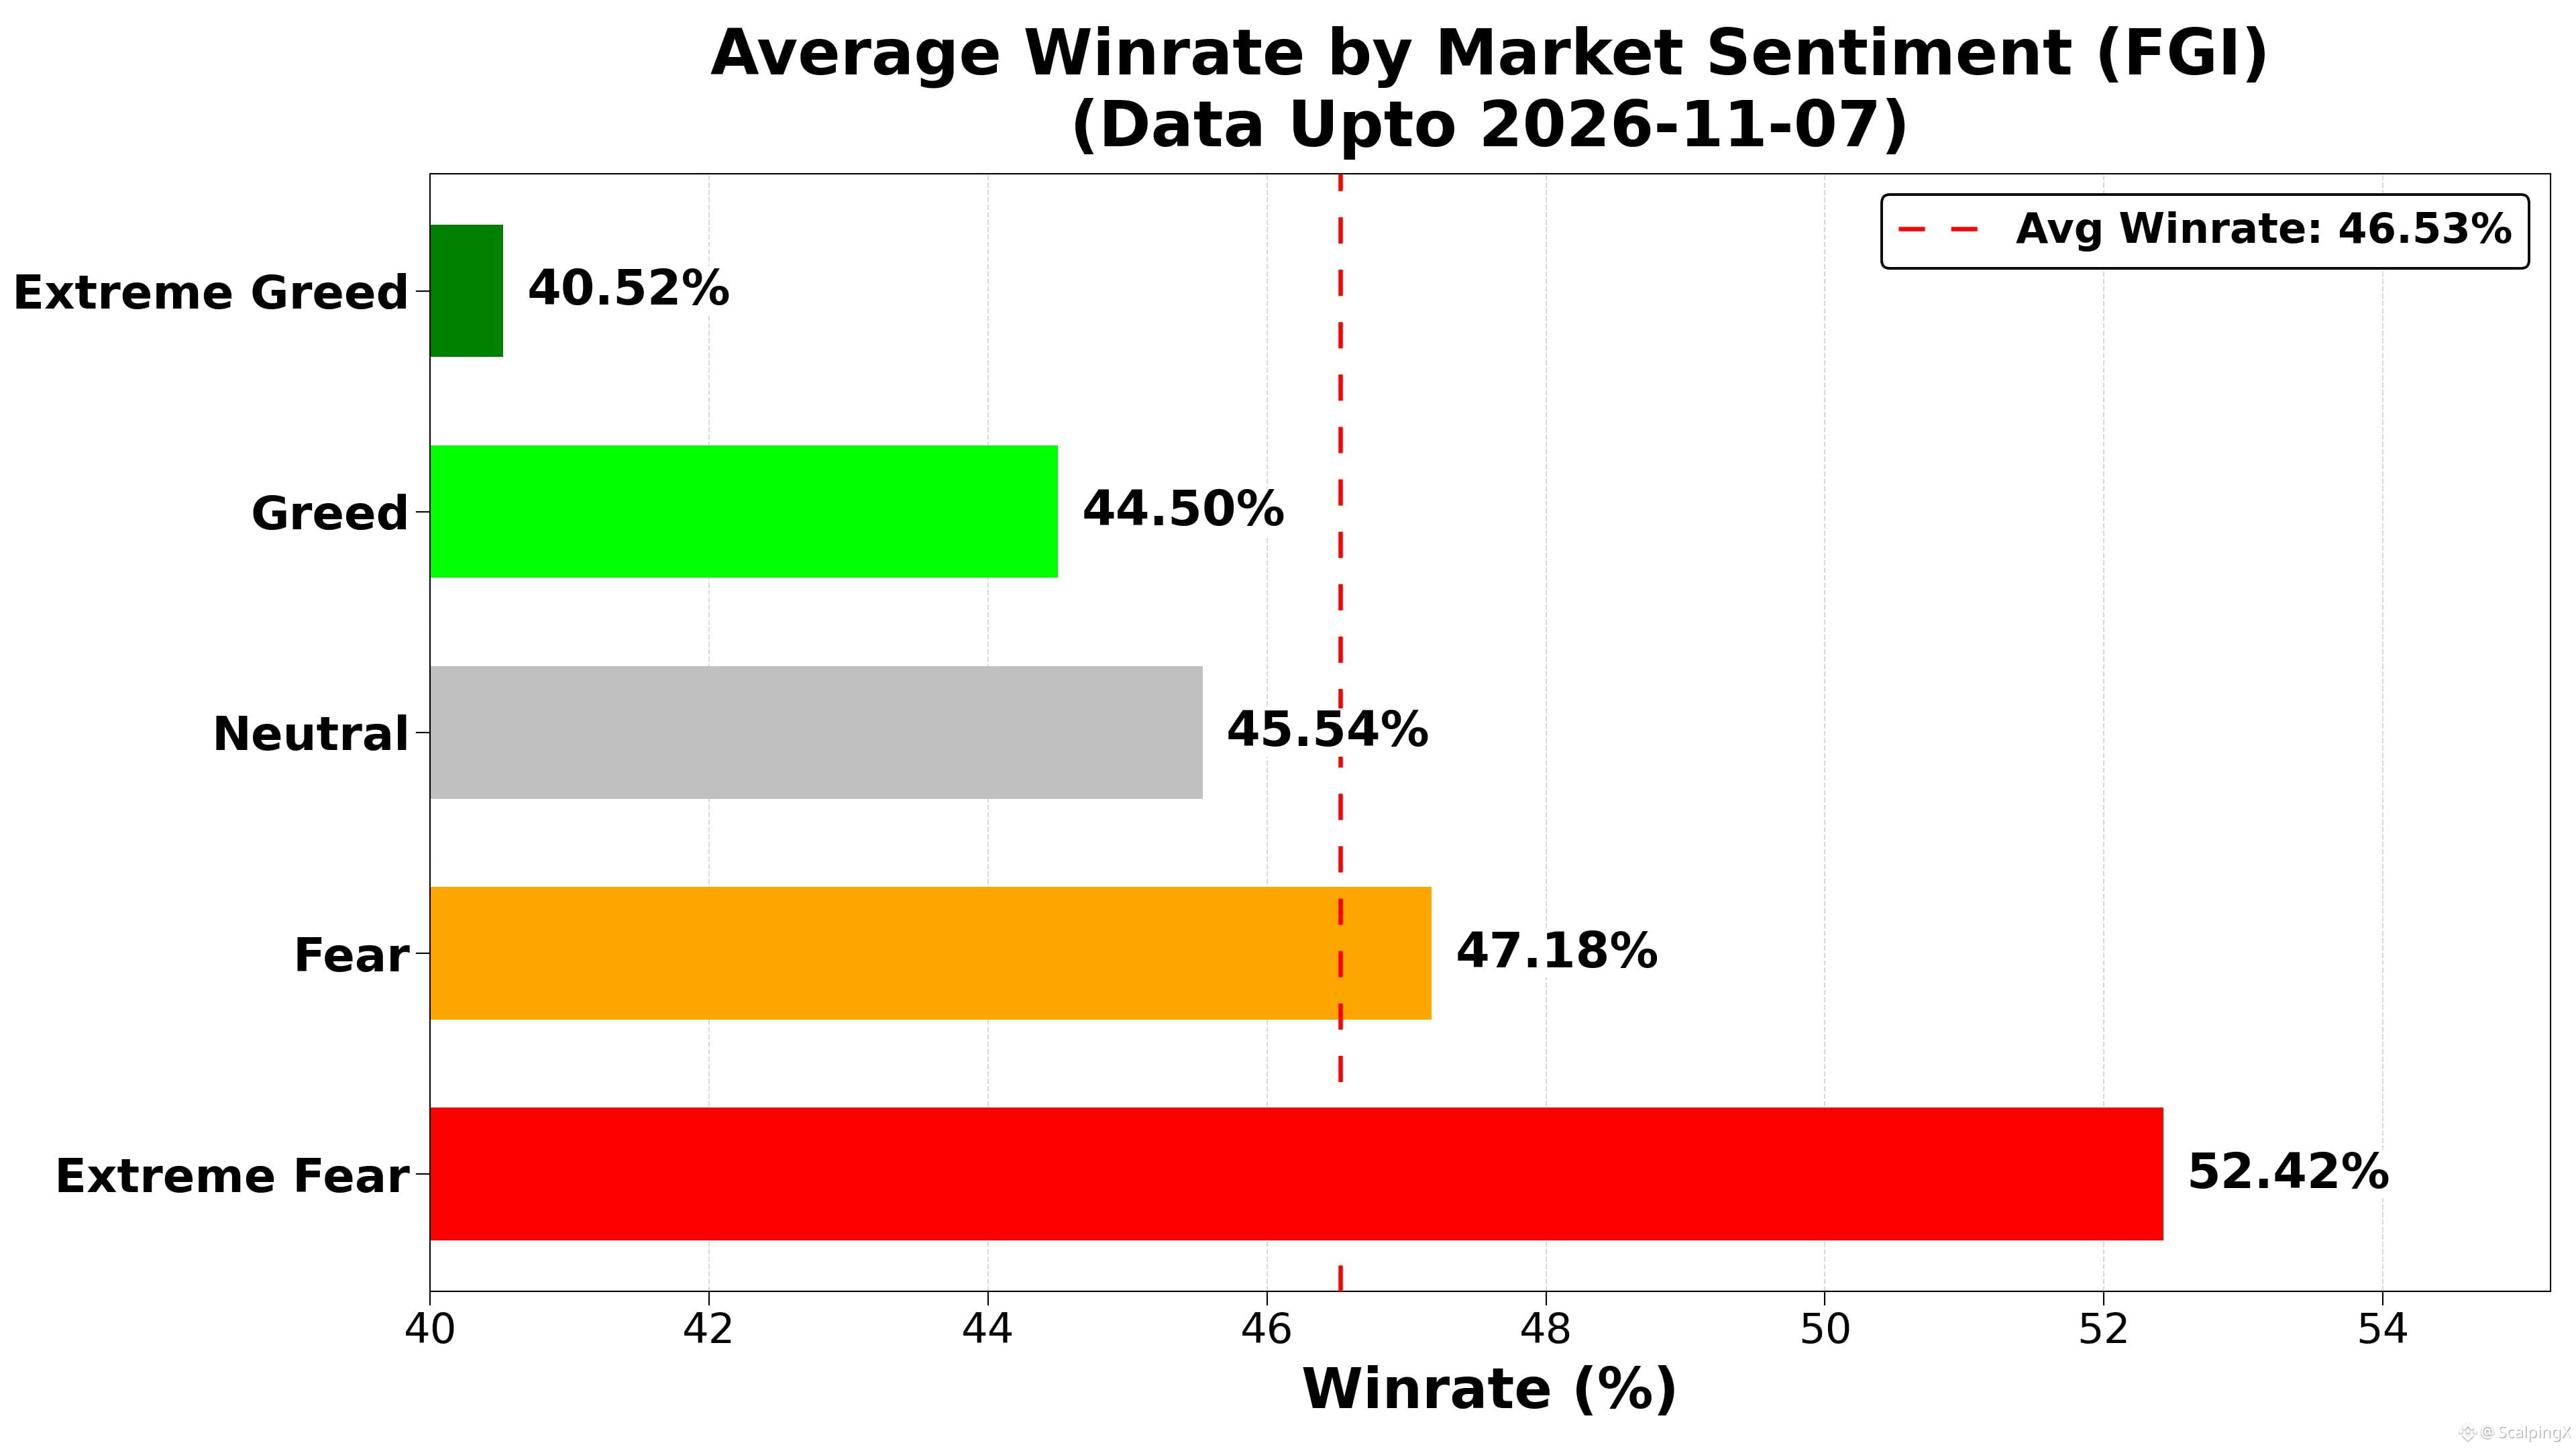
Abaixo estão a taxa média diária de vitórias (WR), o R teórico de ponto de equilíbrio e o número de dias observados (n) para cada faixa de sentimento. R é expresso como risco, excluindo taxas e derrapagem:
🤑 Ganância extrema (≥80): WR 40.5% • R=1:1.47 • n=25
😌 Ganância (60–\u003c80): WR 44.5% • R=1:1.25 • n=267
😐 Neutro (40–\u003c60): WR 45.5% • R=1:1.20 • n=172
😰 Medo (20–\u003c40): WR 47.2% • R=1:1.12 • n=279
😱 Medo extremo (\u003c20): WR 52.4% • R=1:0.91 • n=115
A porcentagem de dias em que a taxa diária de vitórias excedeu a média de 46.53% de toda a amostra, dentro de cada faixa de sentimento:
🤑 Ganância extrema: 8.0%
😌 Ganância: 34.1%
😐 Neutro: 40.1%
😰 Medo: 55.2%
😱 Medo extremo: 67.8%
➤ Estas estatísticas ilustram a relação entre a taxa de vitórias e o R necessário para atingir o ponto de equilíbrio.
📈 Em níveis mais altos de FGI, a WR histórica é menor, o que implica um R de ponto de equilíbrio mais alto. No entanto, definir metas de lucro mais distantes pode, por si só, alterar a taxa de vitórias.
📉 Em níveis mais baixos de FGI, a WR histórica é maior, o que implica um R de ponto de equilíbrio mais baixo. Isso, por si só, não comprova que reduzir as metas de lucro aceleraria a rotação do capital ou melhoraria o desempenho.
#TradingStatistics $BTC $BNB $GRAM
📊 DESEMPENHO DE TRADING E RELATÓRIO DO ÍNDICE DE MEDO E GANÂNCIA (FGI) – ATUALIZADO EM 07/11/2026
Dados que abrangem 858 dias mostram uma correlação entre o FGI e a taxa de vitórias (WR) de r ≈ -0.291, ligeiramente mais fraca que os -0.293 de 31/10/2026. A relação continua negativa, sem evidências suficientes para usar apenas o FGI como sinal de entrada em uma operação.
O desempenho de trading na amostra tende a ser menor durante períodos de ganância, especialmente de ganância extrema. O FGI pode fornecer contexto para avaliar o risco, mas essa correlação não comprova capacidade preditiva nem causalidade.
Abaixo estão a taxa média diária de vitórias (WR), o R teórico de ponto de equilíbrio e o número de dias observados (n) para cada faixa de sentimento. R é expresso como risco, excluindo taxas e derrapagem:
🤑 Ganância extrema (≥80): WR 40.5% • R=1:1.47 • n=25
😌 Ganância (60–\u003c80): WR 44.5% • R=1:1.25 • n=267
😐 Neutro (40–\u003c60): WR 45.5% • R=1:1.20 • n=172
😰 Medo (20–\u003c40): WR 47.2% • R=1:1.12 • n=279
😱 Medo extremo (\u003c20): WR 52.4% • R=1:0.91 • n=115
A porcentagem de dias em que a taxa diária de vitórias excedeu a média de 46.53% de toda a amostra, dentro de cada faixa de sentimento:
🤑 Ganância extrema: 8.0%
😌 Ganância: 34.1%
😐 Neutro: 40.1%
😰 Medo: 55.2%
😱 Medo extremo: 67.8%
➤ Estas estatísticas ilustram a relação entre a taxa de vitórias e o R necessário para atingir o ponto de equilíbrio.
📈 Em níveis mais altos de FGI, a WR histórica é menor, o que implica um R de ponto de equilíbrio mais alto. No entanto, definir metas de lucro mais distantes pode, por si só, alterar a taxa de vitórias.
📉 Em níveis mais baixos de FGI, a WR histórica é maior, o que implica um R de ponto de equilíbrio mais baixo. Isso, por si só, não comprova que reduzir as metas de lucro aceleraria a rotação do capital ou melhoraria o desempenho.
#TradingStatistics $BTC $BNB $GRAM
Dados que abrangem 858 dias mostram uma correlação entre o FGI e a taxa de vitórias (WR) de r ≈ -0.291, ligeiramente mais fraca que os -0.293 de 31/10/2026. A relação continua negativa, sem evidências suficientes para usar apenas o FGI como sinal de entrada em uma operação.
O desempenho de trading na amostra tende a ser menor durante períodos de ganância, especialmente de ganância extrema. O FGI pode fornecer contexto para avaliar o risco, mas essa correlação não comprova capacidade preditiva nem causalidade.
Abaixo estão a taxa média diária de vitórias (WR), o R teórico de ponto de equilíbrio e o número de dias observados (n) para cada faixa de sentimento. R é expresso como risco, excluindo taxas e derrapagem:
🤑 Ganância extrema (≥80): WR 40.5% • R=1:1.47 • n=25
😌 Ganância (60–\u003c80): WR 44.5% • R=1:1.25 • n=267
😐 Neutro (40–\u003c60): WR 45.5% • R=1:1.20 • n=172
😰 Medo (20–\u003c40): WR 47.2% • R=1:1.12 • n=279
😱 Medo extremo (\u003c20): WR 52.4% • R=1:0.91 • n=115
A porcentagem de dias em que a taxa diária de vitórias excedeu a média de 46.53% de toda a amostra, dentro de cada faixa de sentimento:
🤑 Ganância extrema: 8.0%
😌 Ganância: 34.1%
😐 Neutro: 40.1%
😰 Medo: 55.2%
😱 Medo extremo: 67.8%
➤ Estas estatísticas ilustram a relação entre a taxa de vitórias e o R necessário para atingir o ponto de equilíbrio.
📈 Em níveis mais altos de FGI, a WR histórica é menor, o que implica um R de ponto de equilíbrio mais alto. No entanto, definir metas de lucro mais distantes pode, por si só, alterar a taxa de vitórias.
📉 Em níveis mais baixos de FGI, a WR histórica é maior, o que implica um R de ponto de equilíbrio mais baixo. Isso, por si só, não comprova que reduzir as metas de lucro aceleraria a rotação do capital ou melhoraria o desempenho.
#TradingStatistics $BTC $BNB $GRAM
84
·
--
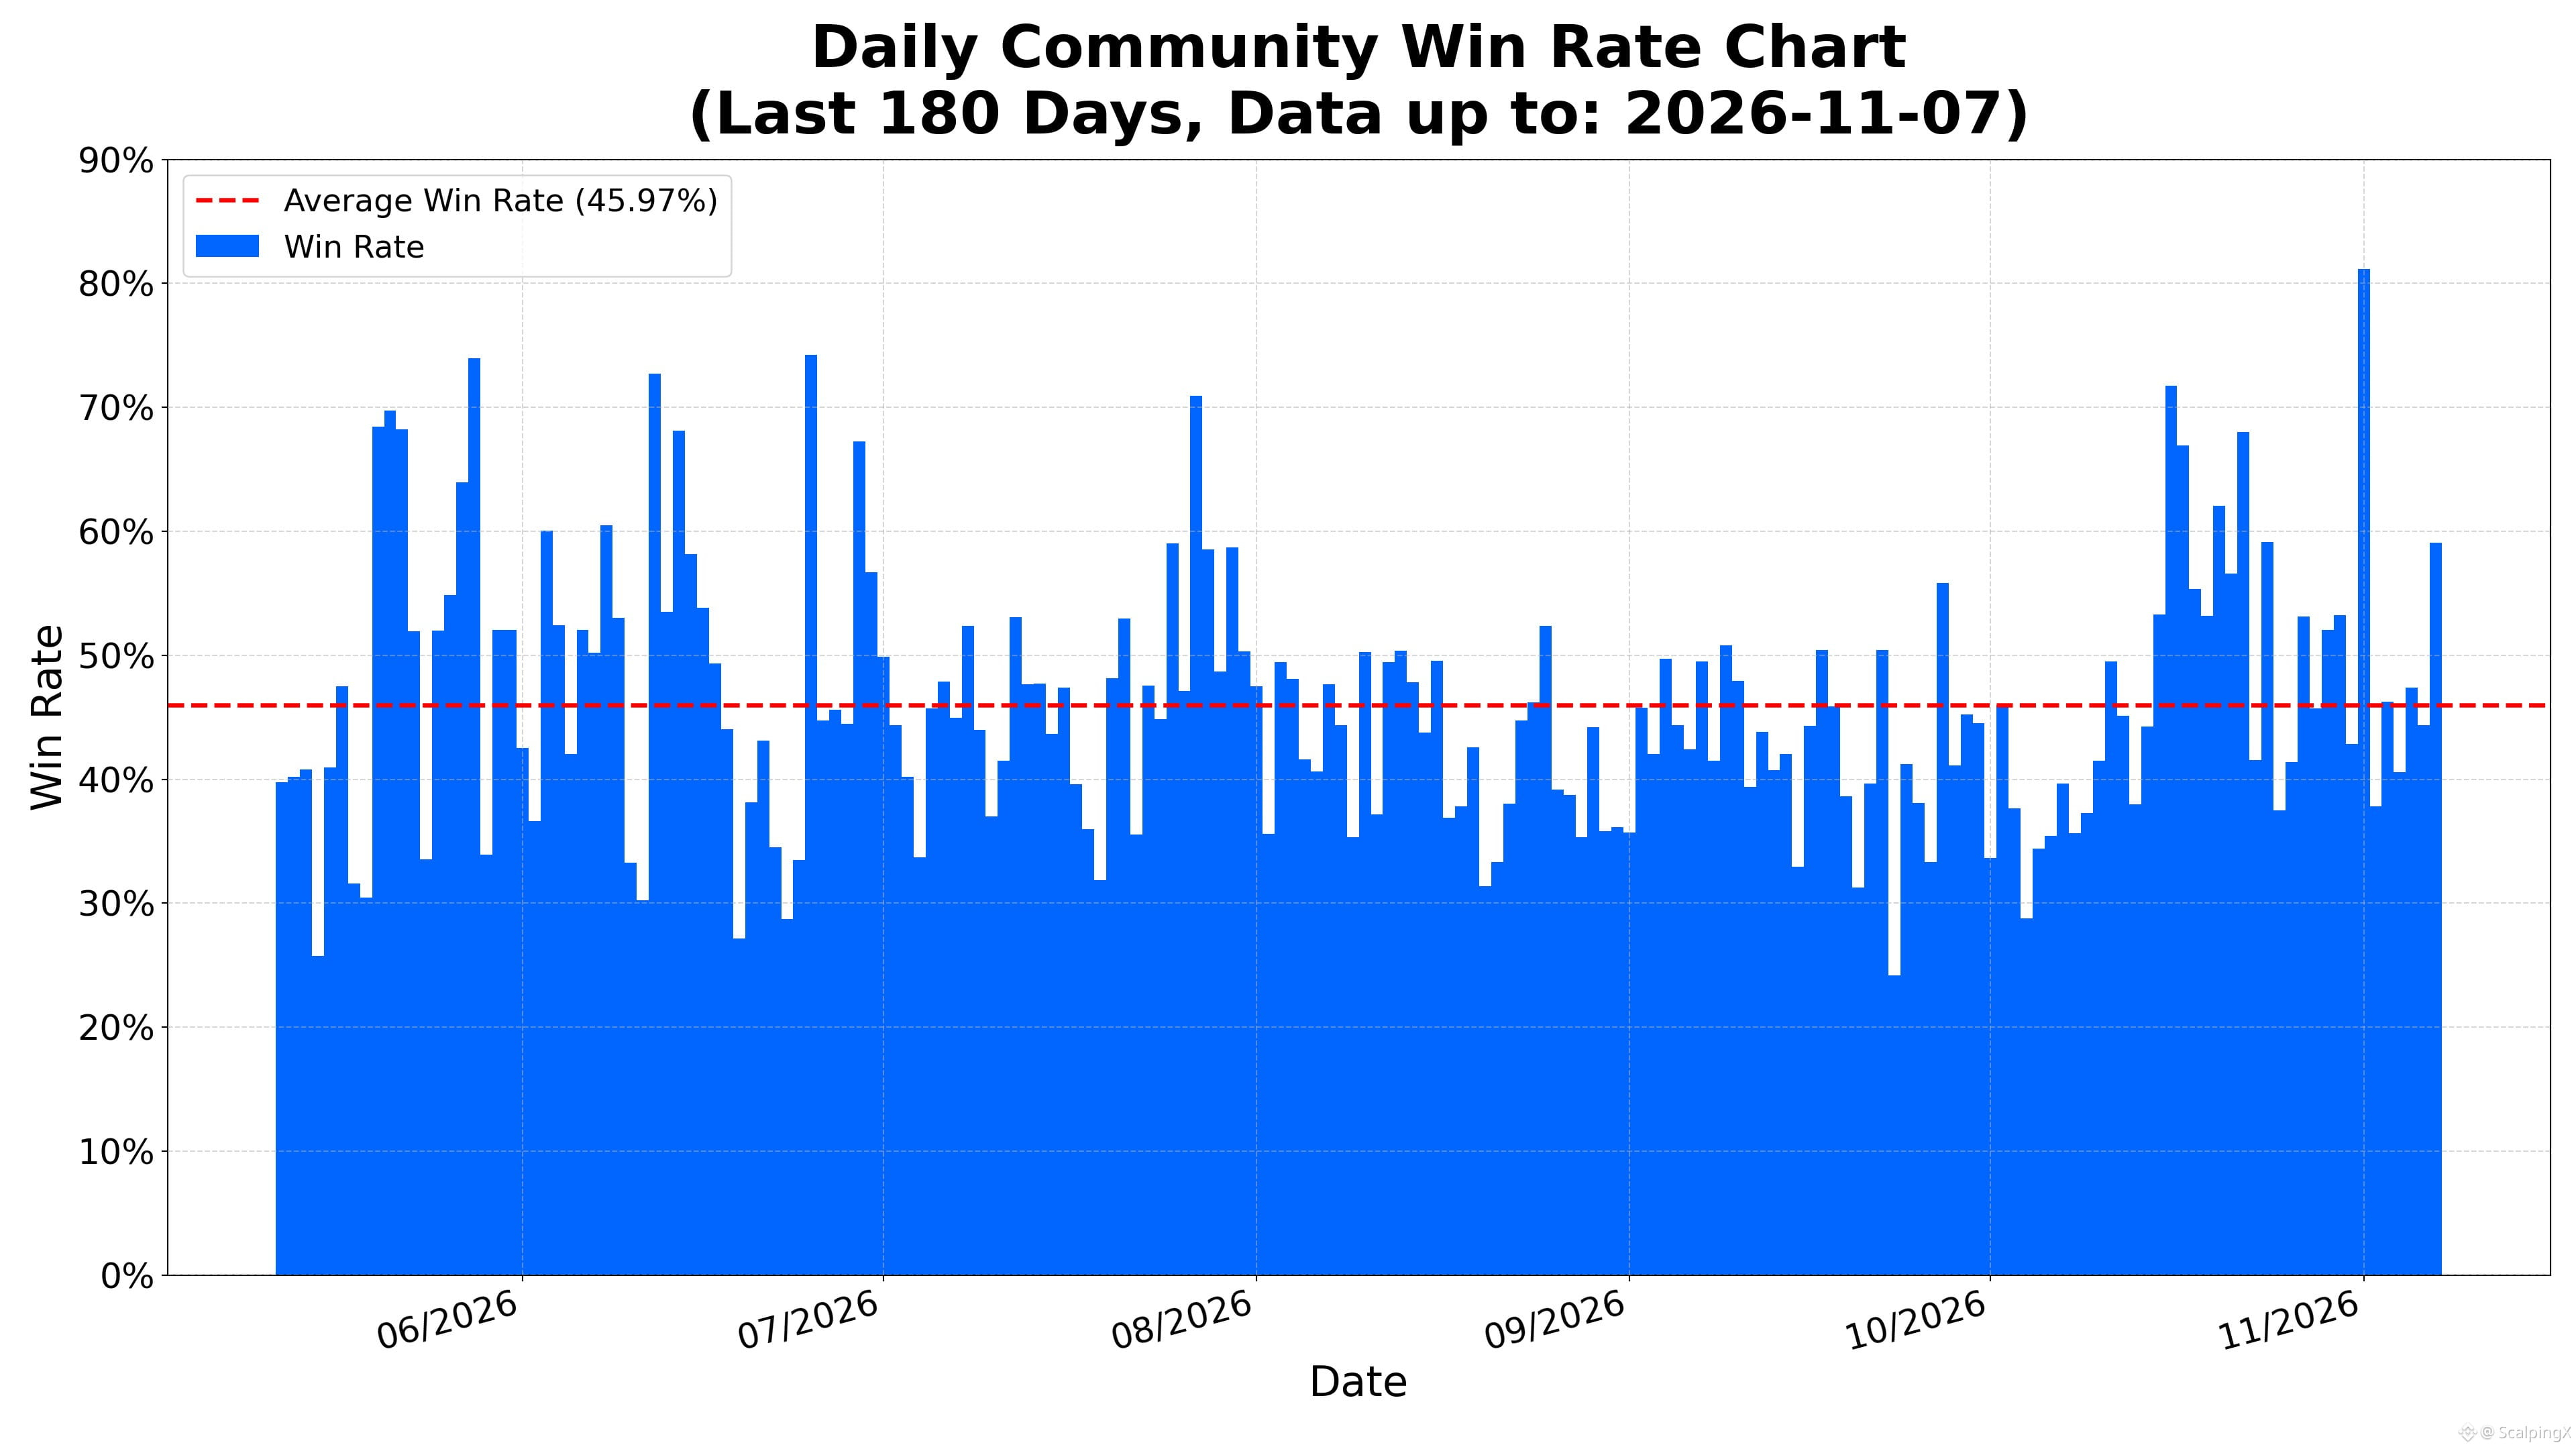
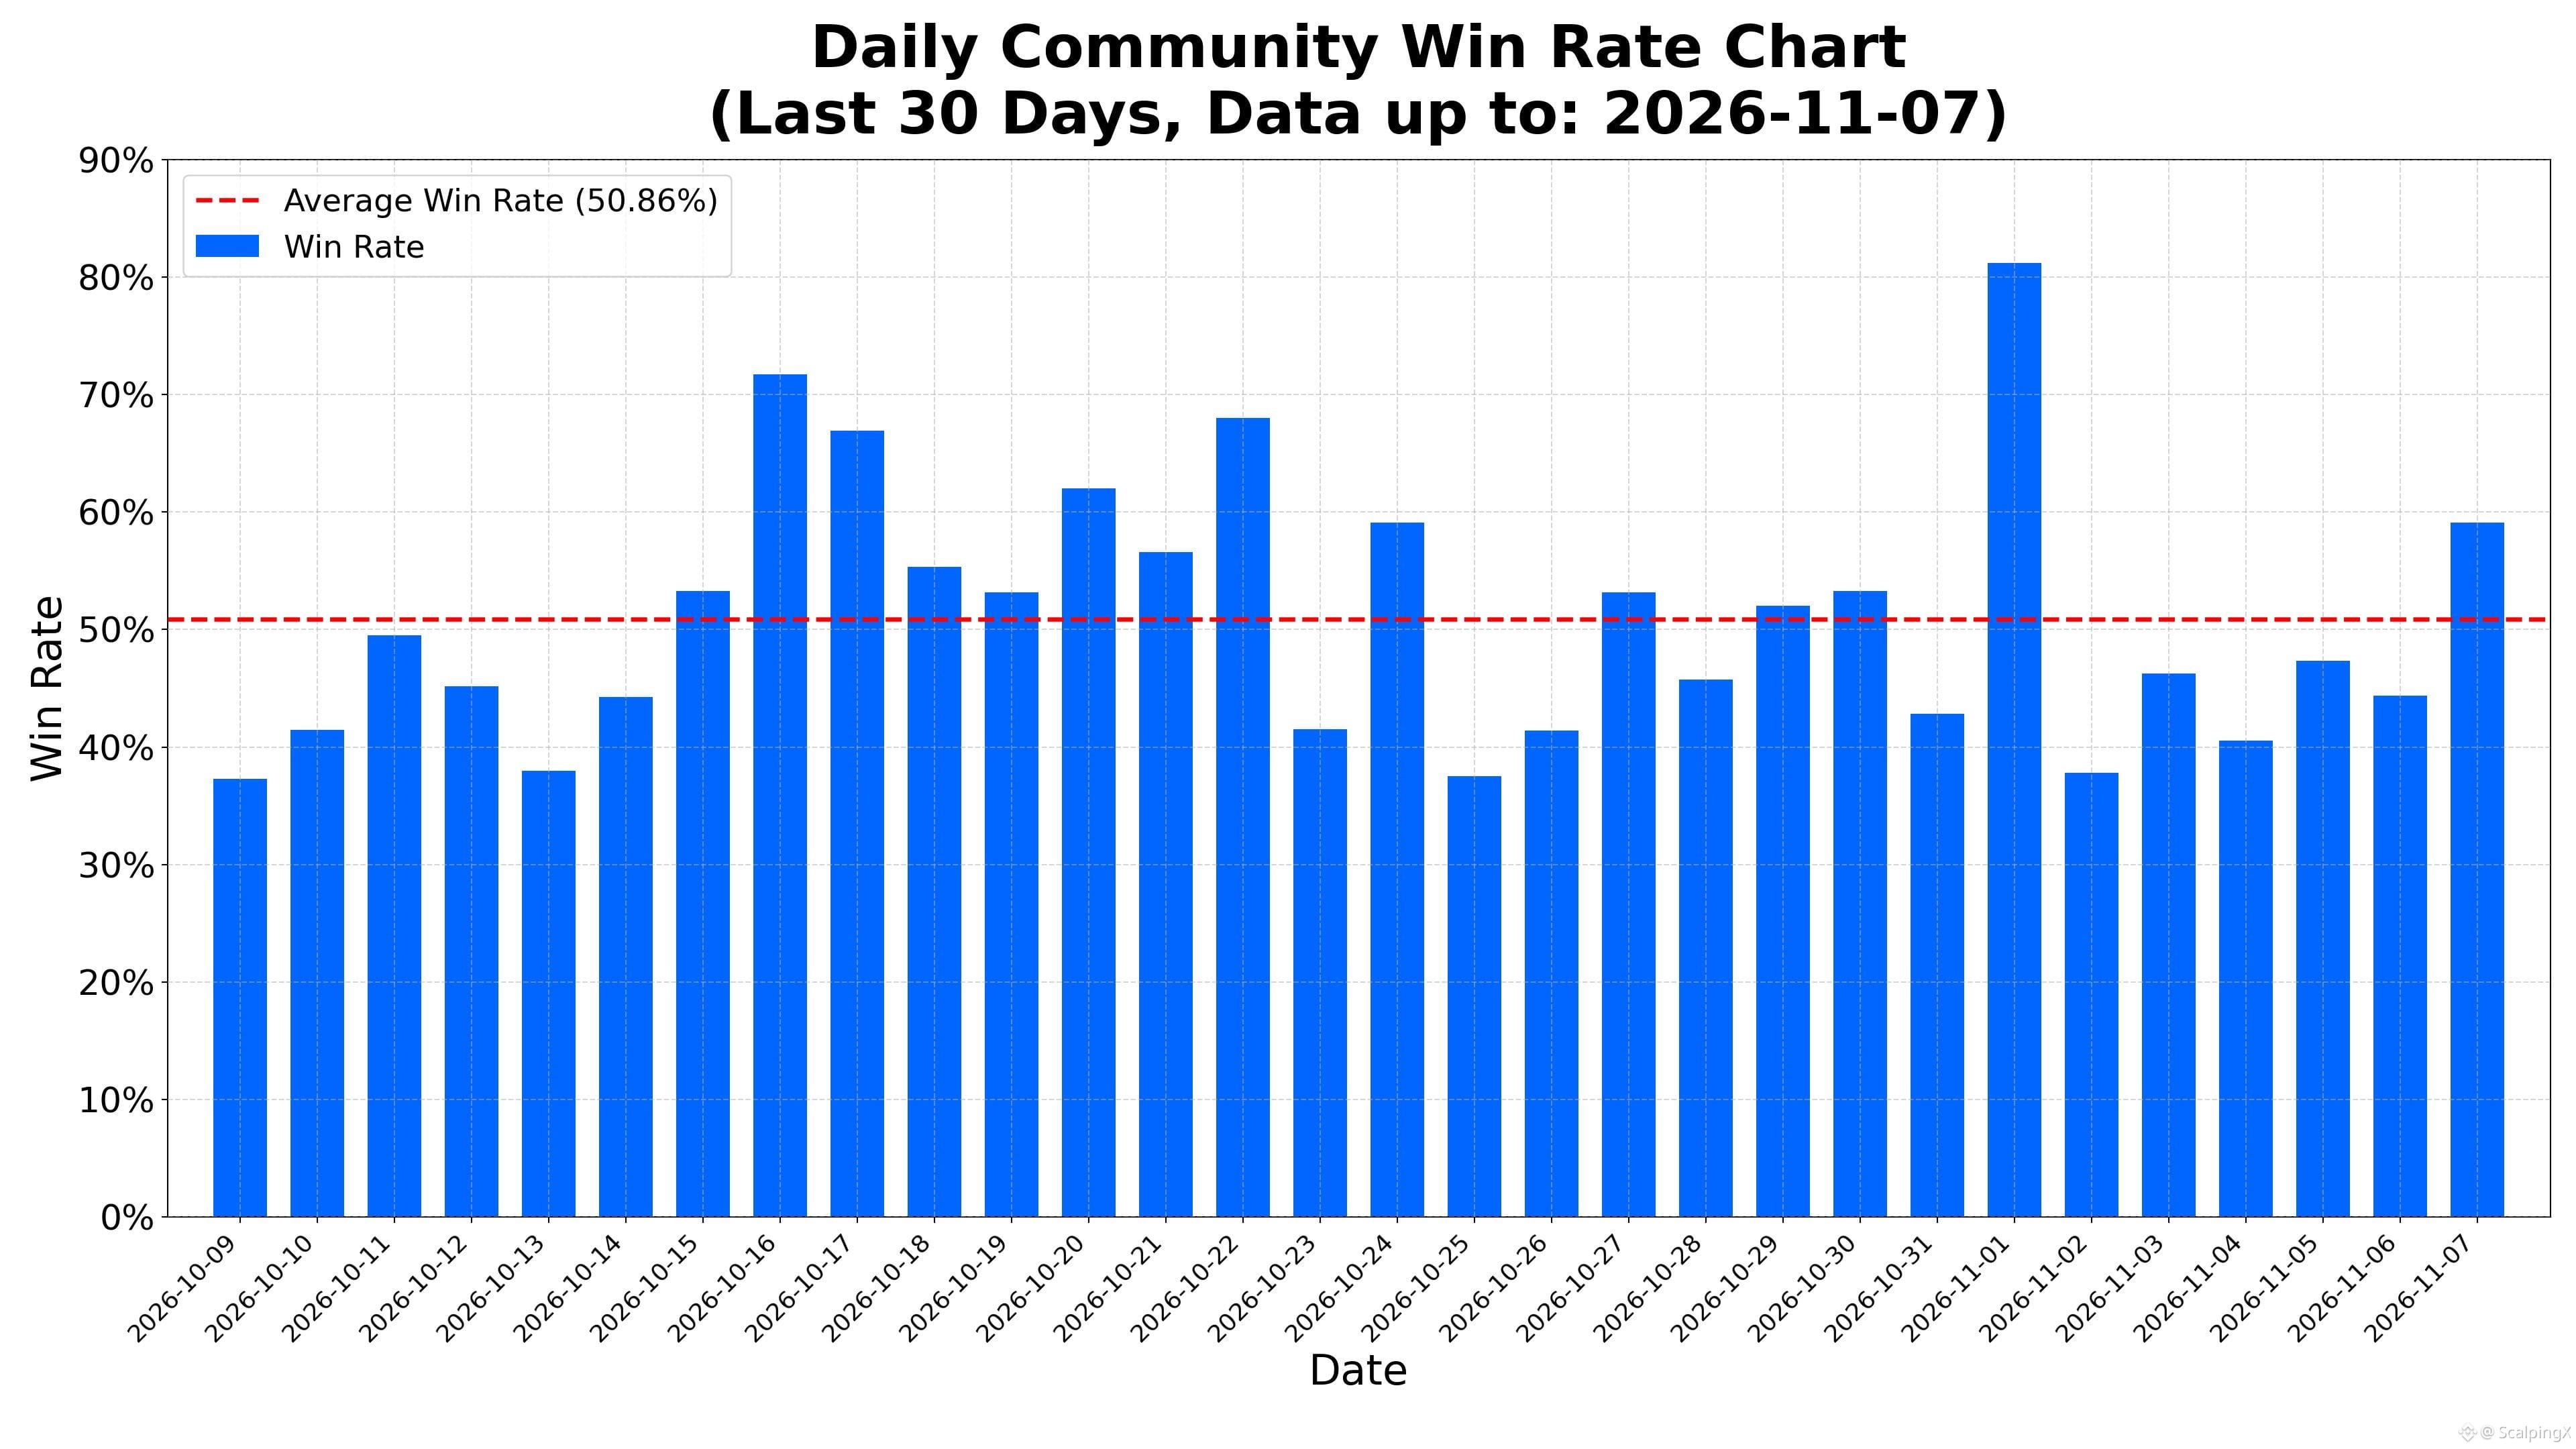
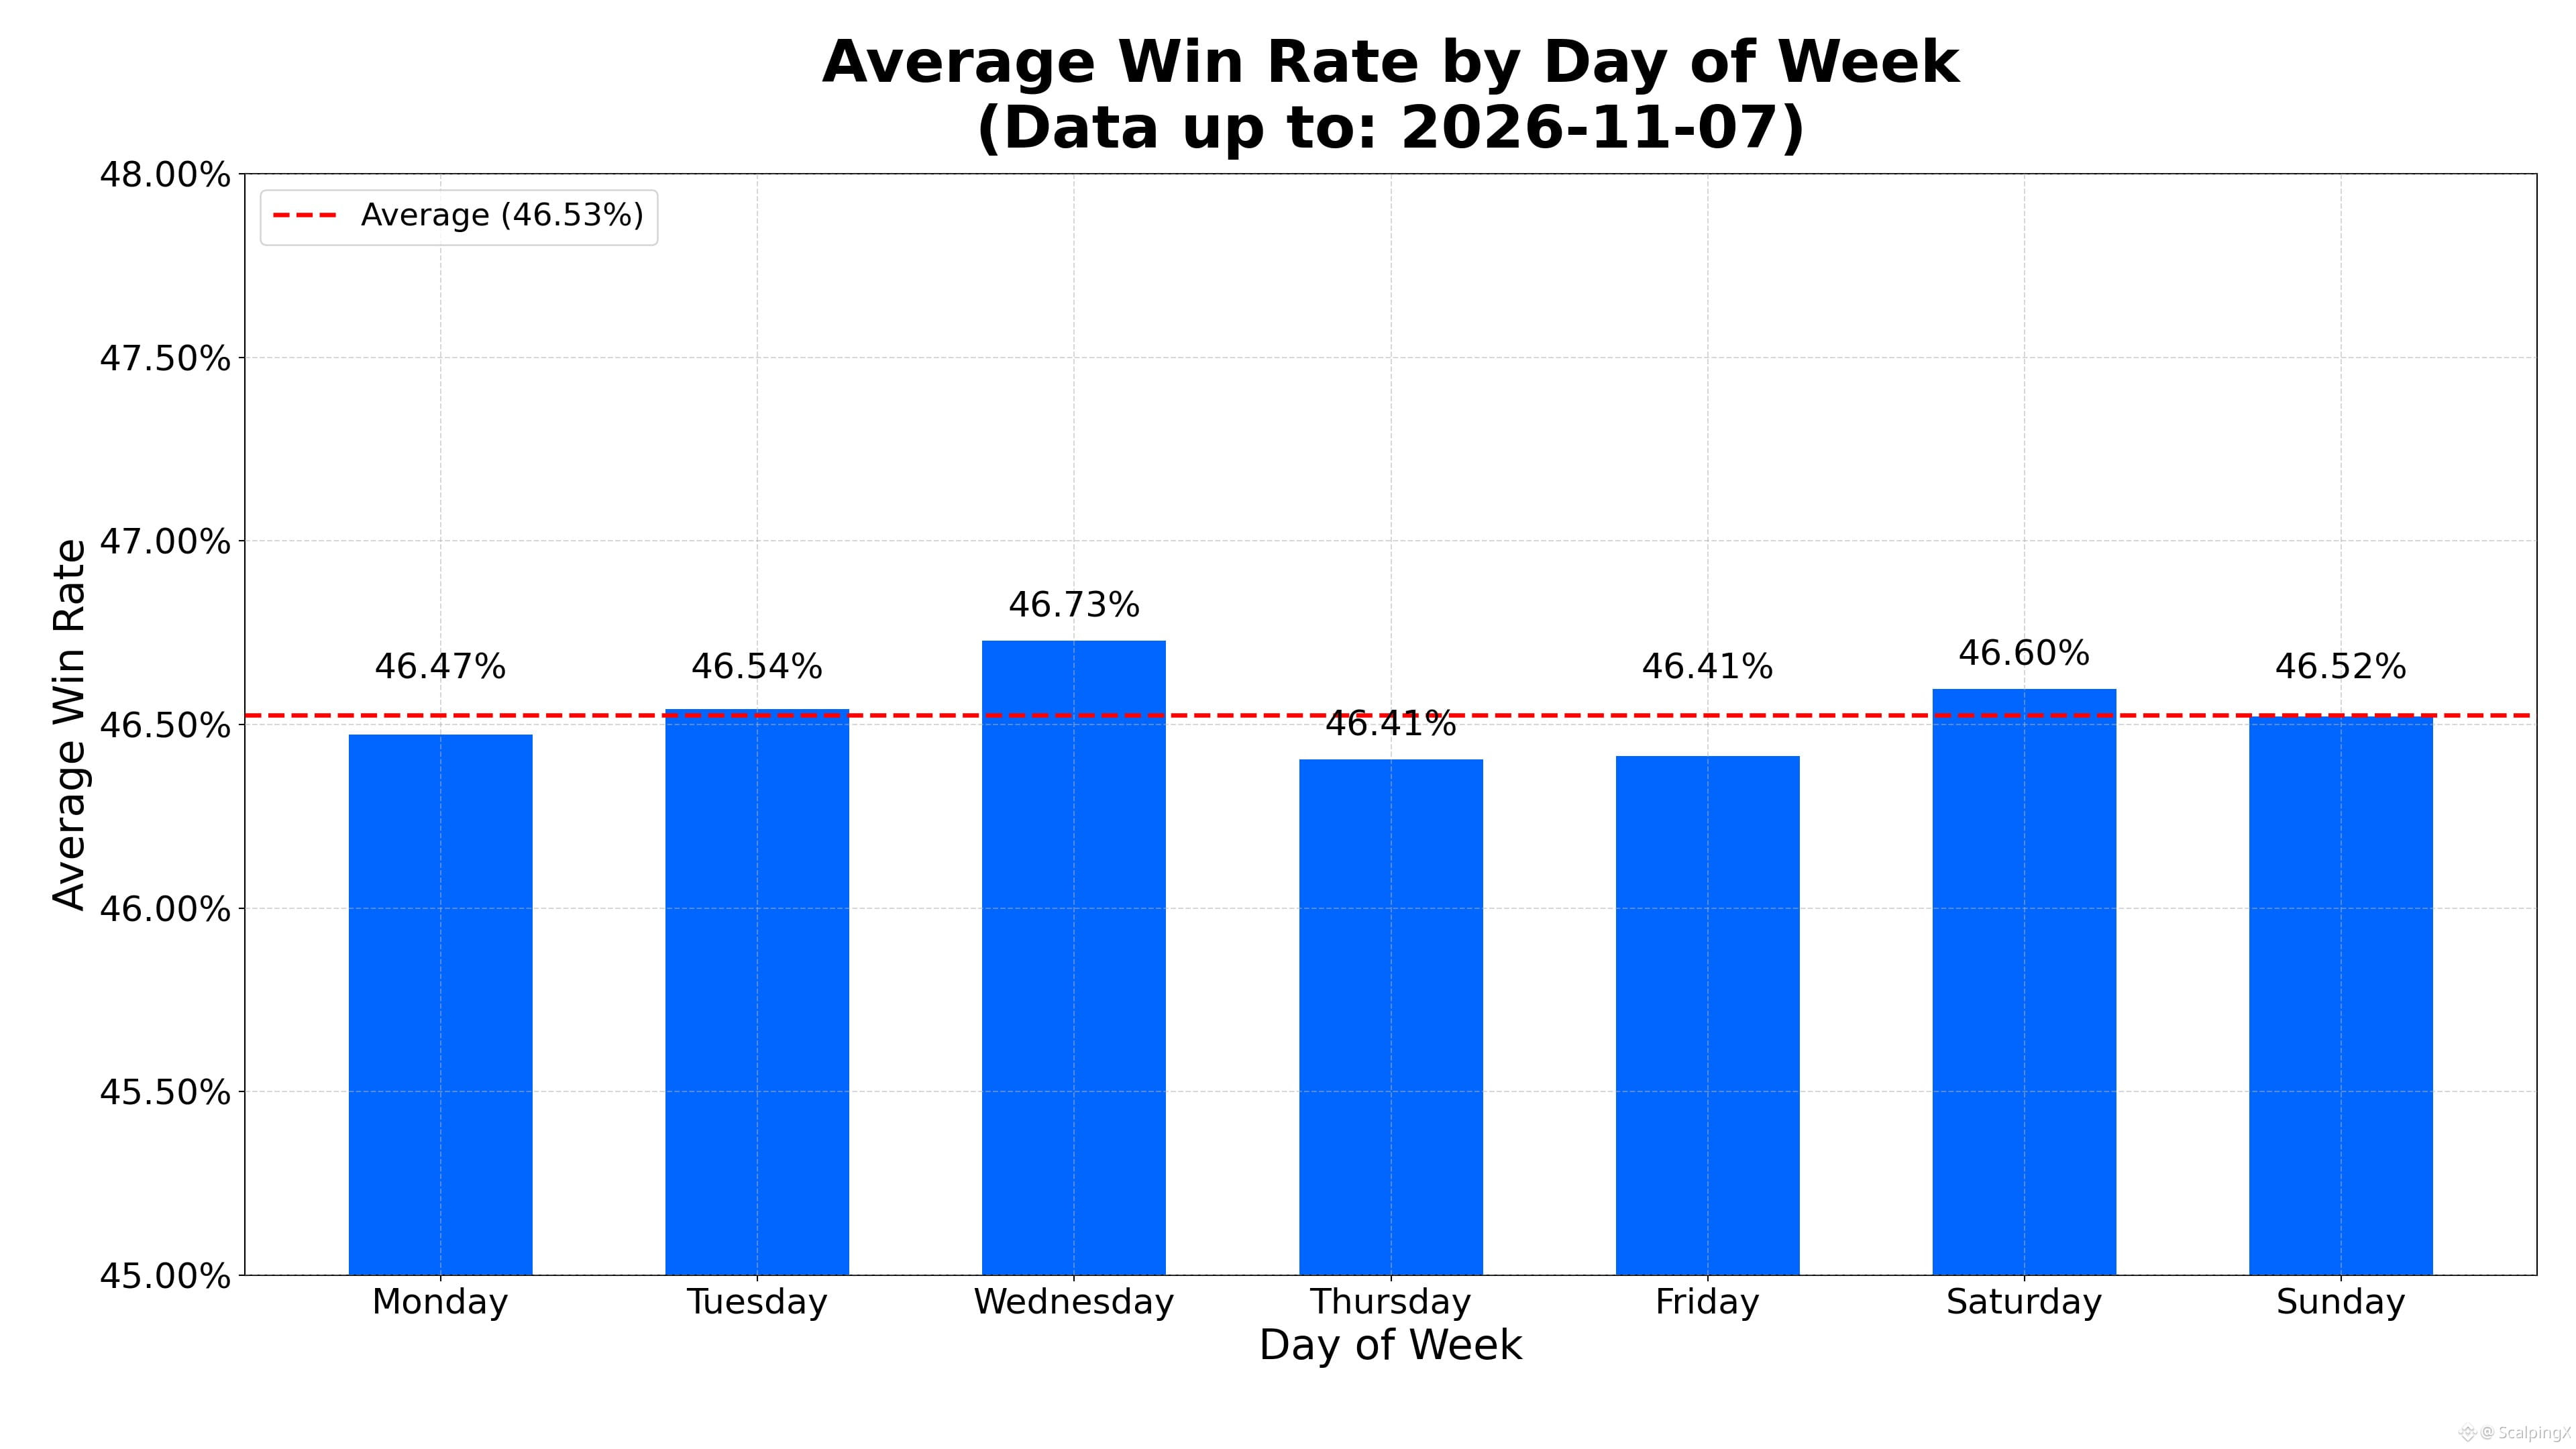
Atualizado em 2026-11-07, negociações em toda a comunidade
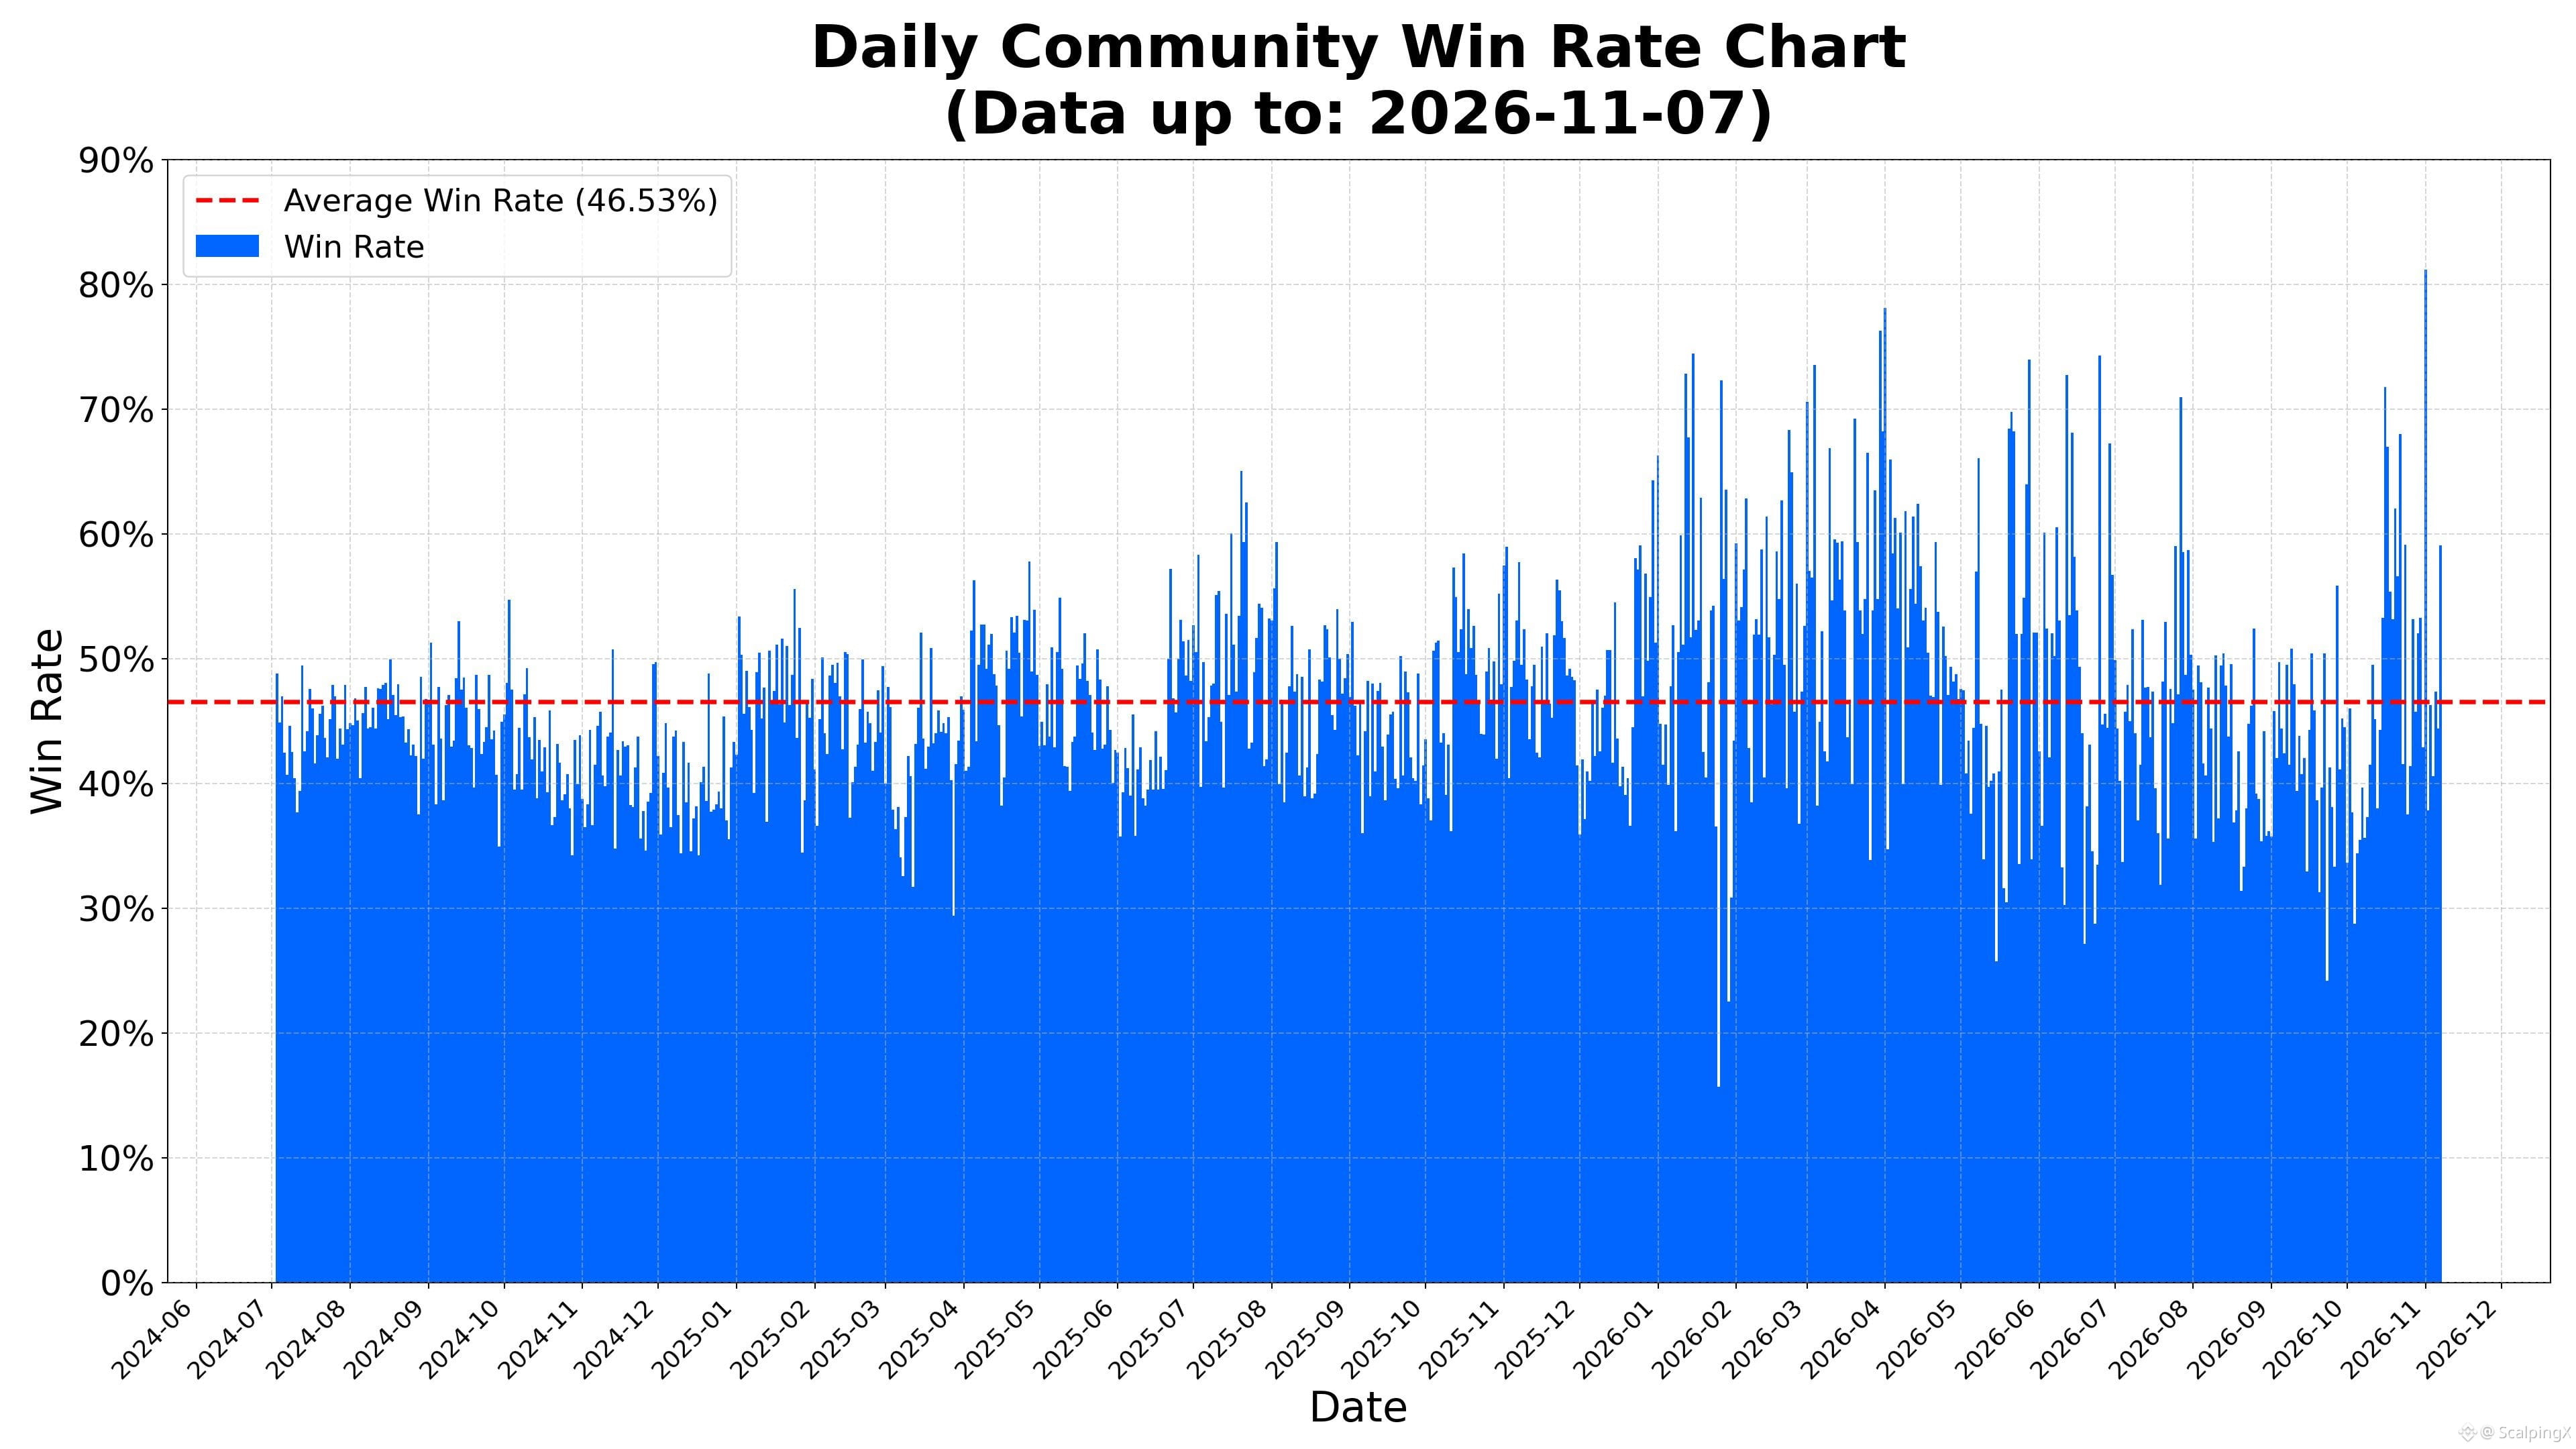
📊 A taxa média diária de vitórias é de 46.53%.
🏆 A maior taxa diária de vitórias foi de 81.16% em 2026-11-01. A menor foi de 15.69% em 2026-01-25.
📅 Quarta-feira tem a maior taxa média de vitórias, de 46.73%. Quinta-feira tem a menor, de 46.41%.
⏱️ A maior taxa média de vitórias em 7 dias foi de 63.27%, no período encerrado em 2026-04-05. A menor foi de 35.54%, no período encerrado em 2026-10-09.
⚖️ O número de dias com uma taxa de vitórias acima da média é 394. O número de dias com uma taxa igual ou inferior à média é 464.
📈 O número de dias com uma taxa de vitórias acima de 50% é 239. O número de dias com uma taxa entre 40% e 50%, inclusive, é 452. O número de dias com uma taxa abaixo de 40% é 167.
#TradingStatistics $HYPE $XRP $GRAM
Atualizado em 2026-11-07, negociações em toda a comunidade
📊 A taxa média diária de vitórias é de 46.53%.
🏆 A maior taxa diária de vitórias foi de 81.16% em 2026-11-01. A menor foi de 15.69% em 2026-01-25.
📅 Quarta-feira tem a maior taxa média de vitórias, de 46.73%. Quinta-feira tem a menor, de 46.41%.
⏱️ A maior taxa média de vitórias em 7 dias foi de 63.27%, no período encerrado em 2026-04-05. A menor foi de 35.54%, no período encerrado em 2026-10-09.
⚖️ O número de dias com uma taxa de vitórias acima da média é 394. O número de dias com uma taxa igual ou inferior à média é 464.
📈 O número de dias com uma taxa de vitórias acima de 50% é 239. O número de dias com uma taxa entre 40% e 50%, inclusive, é 452. O número de dias com uma taxa abaixo de 40% é 167.
#TradingStatistics $HYPE $XRP $GRAM
📊 A taxa média diária de vitórias é de 46.53%.
🏆 A maior taxa diária de vitórias foi de 81.16% em 2026-11-01. A menor foi de 15.69% em 2026-01-25.
📅 Quarta-feira tem a maior taxa média de vitórias, de 46.73%. Quinta-feira tem a menor, de 46.41%.
⏱️ A maior taxa média de vitórias em 7 dias foi de 63.27%, no período encerrado em 2026-04-05. A menor foi de 35.54%, no período encerrado em 2026-10-09.
⚖️ O número de dias com uma taxa de vitórias acima da média é 394. O número de dias com uma taxa igual ou inferior à média é 464.
📈 O número de dias com uma taxa de vitórias acima de 50% é 239. O número de dias com uma taxa entre 40% e 50%, inclusive, é 452. O número de dias com uma taxa abaixo de 40% é 167.
#TradingStatistics $HYPE $XRP $GRAM
1
136
·
--
Os mercados de cripto enfrentaram saídas de ETFs e menor apetite por risco entre 2 e 8 de novembro
📉 O Bitcoin recuperou-se para acima de US$ 80.000 no meio da semana, antes de recuar para cerca de US$ 75.000–76.000, apagando a maior parte dos ganhos pós-eleitorais. A recuperação frustrada sugere que a demanda compradora continuou insuficiente para absorver a pressão vendedora.
💸 Os ETFs spot de Bitcoin dos EUA registraram aproximadamente US$ 1,28 bilhão em saídas líquidas entre 2 e 6 de novembro, o maior resgate semanal desde o fim de junho. Apenas uma das cinco sessões teve entradas líquidas, indicando uma demanda mais fraca pelo canal dos ETFs, apesar da correção de preço.
🏛️ Os resultados das eleições de meio de mandato nos EUA aumentaram a incerteza sobre o avanço da legislação de cripto sob o novo Congresso. Enquanto isso, a venda de ações de tecnologia e as preocupações com o retorno dos investimentos em IA se espalharam para os ativos digitais, mantendo o mercado cripto estreitamente ligado ao apetite global por risco.
🪙 O ETH foi negociado em torno de US$ 2.230–2.240, enquanto várias altcoins, incluindo SOL e XRP, caíram mais acentuadamente que o BTC ao longo da semana. A fraqueza relativa sugere que o interesse comprador continuou limitado, deixando as recuperações do mercado sem ampla participação.
🌡️ O Índice de Medo e Ganância da Alternative.me caiu para 25, entrando na zona de Medo Extremo. A leitura reflete um sentimento cauteloso, mas não confirma um fundo do mercado enquanto as saídas persistirem.
🔎 A região dos US$ 75.000 continua sendo um nível importante a observar para o BTC. Uma recuperação sustentada exigiria melhora nos fluxos dos ETFs, maior estabilidade nas ações dos EUA e compras mais amplas de ETH e altcoins; sem esses fatores, as altas podem continuar sendo apenas recuperações técnicas.
#CryptoInsights $BTC $ETH $SOL
Os mercados de cripto enfrentaram saídas de ETFs e menor apetite por risco entre 2 e 8 de novembro
📉 O Bitcoin recuperou-se para acima de US$ 80.000 no meio da semana, antes de recuar para cerca de US$ 75.000–76.000, apagando a maior parte dos ganhos pós-eleitorais. A recuperação frustrada sugere que a demanda compradora continuou insuficiente para absorver a pressão vendedora.
💸 Os ETFs spot de Bitcoin dos EUA registraram aproximadamente US$ 1,28 bilhão em saídas líquidas entre 2 e 6 de novembro, o maior resgate semanal desde o fim de junho. Apenas uma das cinco sessões teve entradas líquidas, indicando uma demanda mais fraca pelo canal dos ETFs, apesar da correção de preço.
🏛️ Os resultados das eleições de meio de mandato nos EUA aumentaram a incerteza sobre o avanço da legislação de cripto sob o novo Congresso. Enquanto isso, a venda de ações de tecnologia e as preocupações com o retorno dos investimentos em IA se espalharam para os ativos digitais, mantendo o mercado cripto estreitamente ligado ao apetite global por risco.
🪙 O ETH foi negociado em torno de US$ 2.230–2.240, enquanto várias altcoins, incluindo SOL e XRP, caíram mais acentuadamente que o BTC ao longo da semana. A fraqueza relativa sugere que o interesse comprador continuou limitado, deixando as recuperações do mercado sem ampla participação.
🌡️ O Índice de Medo e Ganância da Alternative.me caiu para 25, entrando na zona de Medo Extremo. A leitura reflete um sentimento cauteloso, mas não confirma um fundo do mercado enquanto as saídas persistirem.
🔎 A região dos US$ 75.000 continua sendo um nível importante a observar para o BTC. Uma recuperação sustentada exigiria melhora nos fluxos dos ETFs, maior estabilidade nas ações dos EUA e compras mais amplas de ETH e altcoins; sem esses fatores, as altas podem continuar sendo apenas recuperações técnicas.
#CryptoInsights $BTC $ETH $SOL
📉 O Bitcoin recuperou-se para acima de US$ 80.000 no meio da semana, antes de recuar para cerca de US$ 75.000–76.000, apagando a maior parte dos ganhos pós-eleitorais. A recuperação frustrada sugere que a demanda compradora continuou insuficiente para absorver a pressão vendedora.
💸 Os ETFs spot de Bitcoin dos EUA registraram aproximadamente US$ 1,28 bilhão em saídas líquidas entre 2 e 6 de novembro, o maior resgate semanal desde o fim de junho. Apenas uma das cinco sessões teve entradas líquidas, indicando uma demanda mais fraca pelo canal dos ETFs, apesar da correção de preço.
🏛️ Os resultados das eleições de meio de mandato nos EUA aumentaram a incerteza sobre o avanço da legislação de cripto sob o novo Congresso. Enquanto isso, a venda de ações de tecnologia e as preocupações com o retorno dos investimentos em IA se espalharam para os ativos digitais, mantendo o mercado cripto estreitamente ligado ao apetite global por risco.
🪙 O ETH foi negociado em torno de US$ 2.230–2.240, enquanto várias altcoins, incluindo SOL e XRP, caíram mais acentuadamente que o BTC ao longo da semana. A fraqueza relativa sugere que o interesse comprador continuou limitado, deixando as recuperações do mercado sem ampla participação.
🌡️ O Índice de Medo e Ganância da Alternative.me caiu para 25, entrando na zona de Medo Extremo. A leitura reflete um sentimento cauteloso, mas não confirma um fundo do mercado enquanto as saídas persistirem.
🔎 A região dos US$ 75.000 continua sendo um nível importante a observar para o BTC. Uma recuperação sustentada exigiria melhora nos fluxos dos ETFs, maior estabilidade nas ações dos EUA e compras mais amplas de ETH e altcoins; sem esses fatores, as altas podem continuar sendo apenas recuperações técnicas.
#CryptoInsights $BTC $ETH $SOL
13
·
--
Bullish
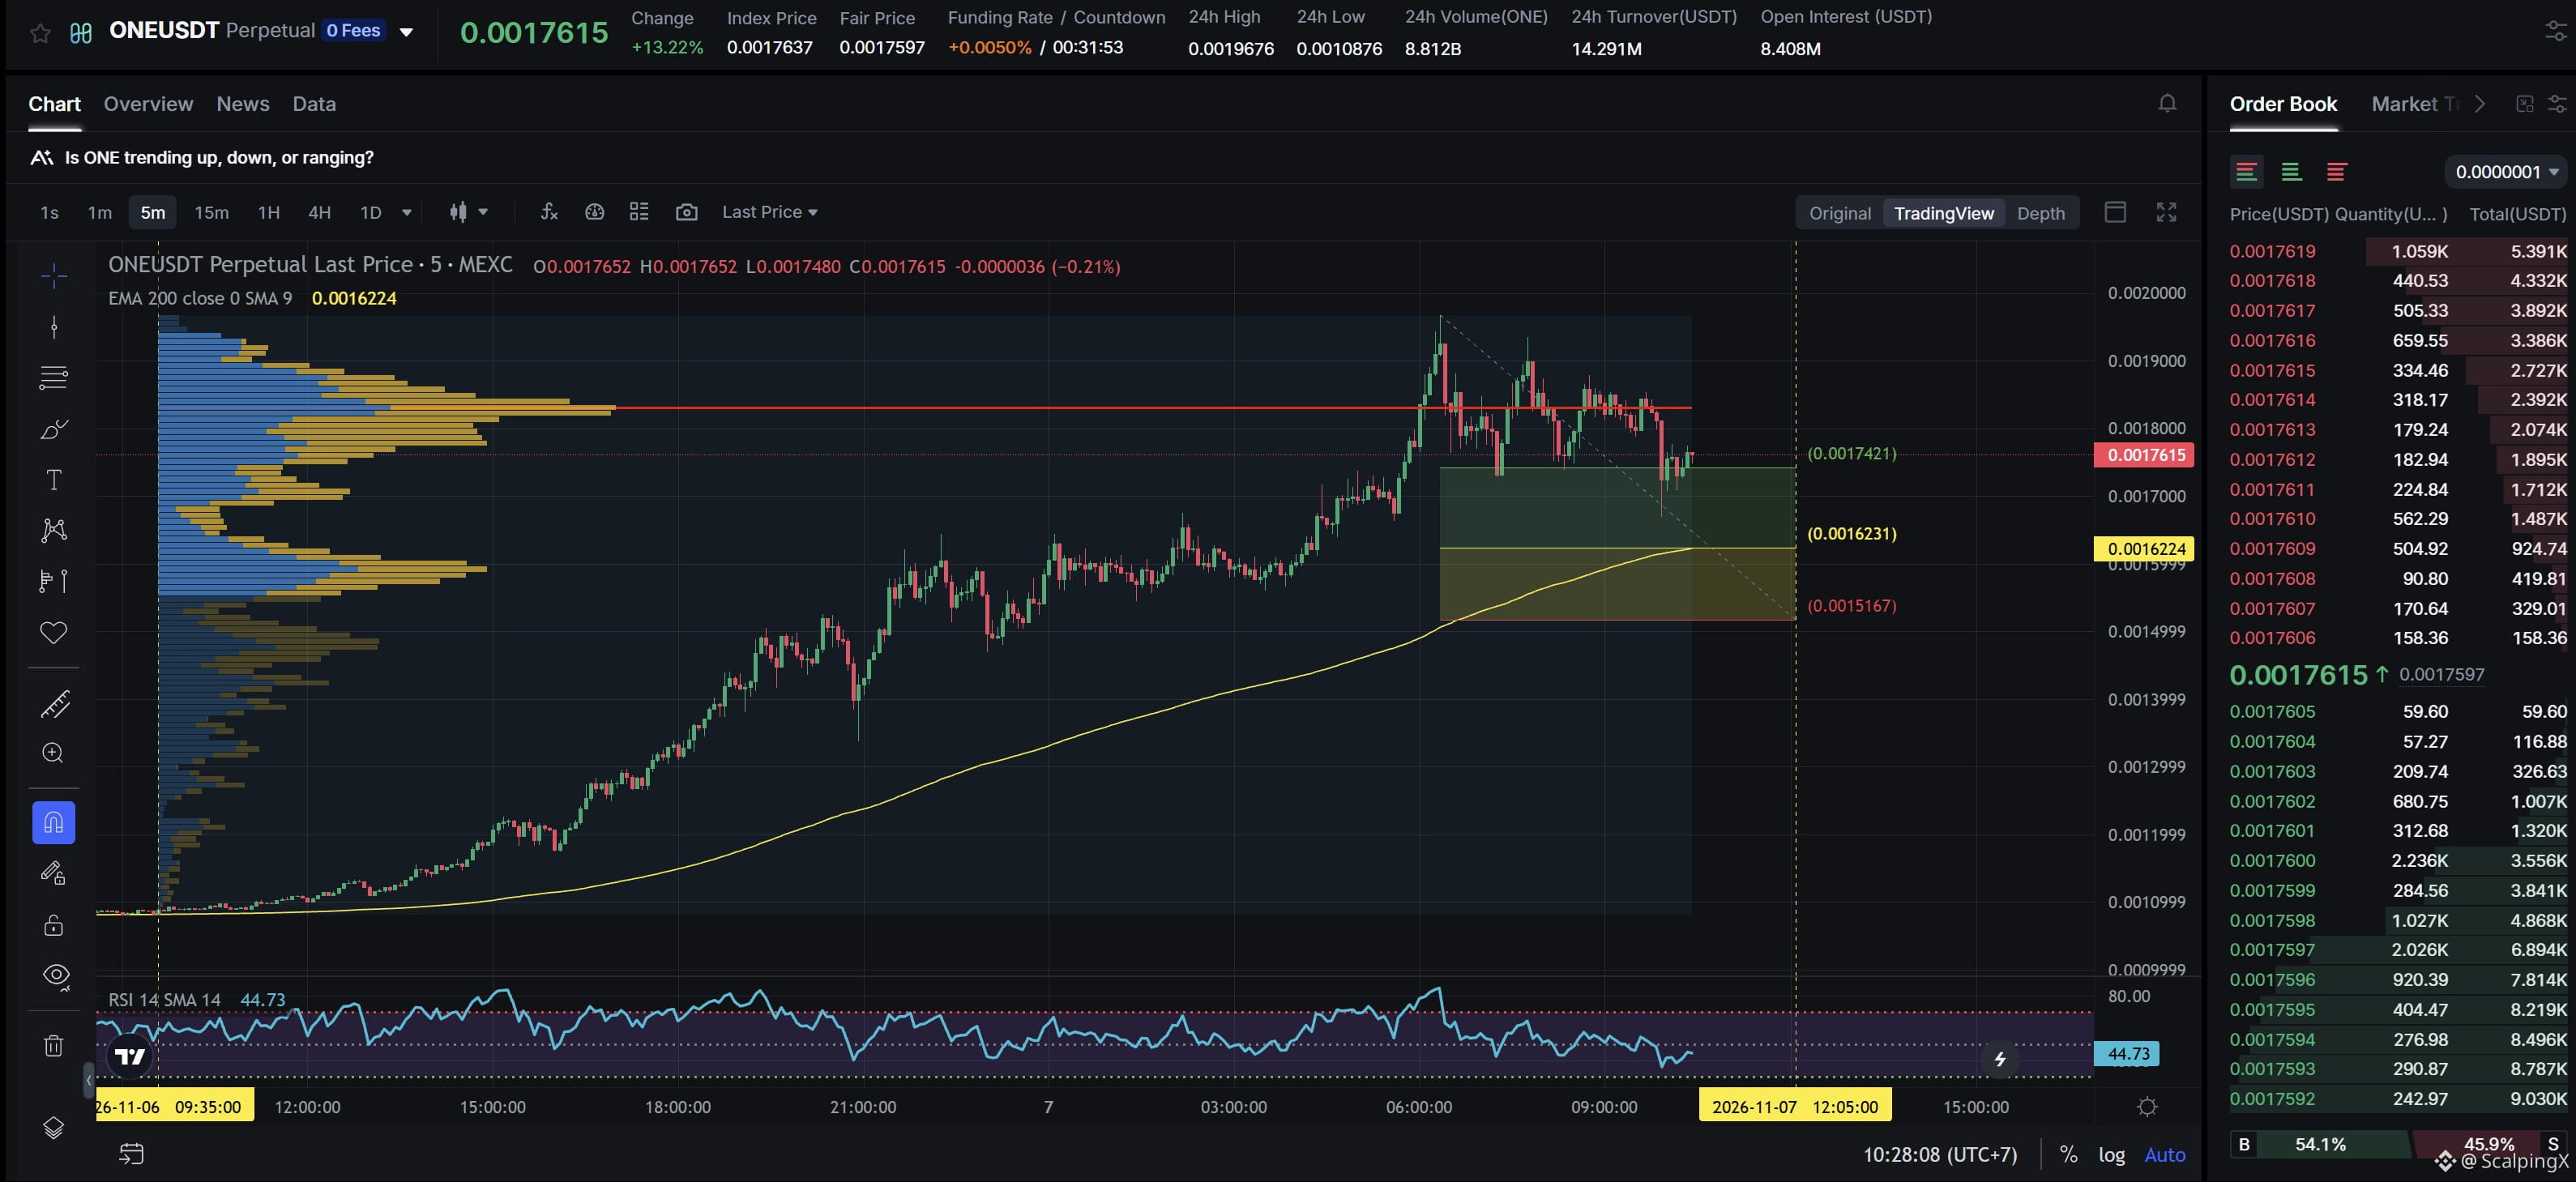
$ONE - Capitalização de mercado 28.96M$ - Sentimento em 24h +3.58 Altista
SC02 M5 - ordem Long pendente. A entrada está dentro da HVN + não é afetada por nenhuma zona fraca; a zona de suporte atual tem aproximadamente 6.58% de largura. A tendência de alta dura há 1 dia e 50 minutos, com o maior aumento de preço registrado de 81.65%. Se o preço romper abaixo desta zona de suporte, é provável que a tendência se inverta para baixo.
$ONE - Capitalização de mercado 28.96M$ - Sentimento em 24h +3.58 Altista
SC02 M5 - ordem Long pendente. A entrada está dentro da HVN + não é afetada por nenhuma zona fraca; a zona de suporte atual tem aproximadamente 6.58% de largura. A tendência de alta dura há 1 dia e 50 minutos, com o maior aumento de preço registrado de 81.65%. Se o preço romper abaixo desta zona de suporte, é provável que a tendência se inverta para baixo.
SC02 M5 - ordem Long pendente. A entrada está dentro da HVN + não é afetada por nenhuma zona fraca; a zona de suporte atual tem aproximadamente 6.58% de largura. A tendência de alta dura há 1 dia e 50 minutos, com o maior aumento de preço registrado de 81.65%. Se o preço romper abaixo desta zona de suporte, é provável que a tendência se inverta para baixo.
23
·
--
Os mercados químicos divergem na semana de 2 a 7 de novembro de 2026, com forte queda do petróleo enquanto alguns produtos continuam com oferta restrita
🛢️ O petróleo caiu quase 20% em menos de uma semana em relação à máxima recente, levando o Brent para menos de US$ 100/barril e enfraquecendo o suporte dos custos petroquímicos. A queda põe à prova a alta de 14–25% nos preços globais dos polímeros desde meados de julho.
📦 Os preços dos polímeros ainda não acompanharam a queda do petróleo, pois a oferta continua limitada para alguns produtos. No entanto, os compradores estão adiando as compras na expectativa de ofertas mais baixas, tornando novos aumentos cada vez mais dependentes da demanda efetiva.
🌏 No Sudeste Asiático, o PP importado continua perto das máximas de vários anos, enquanto as ofertas de PE permanecem amplamente firmes. A disponibilidade limitada favorece os vendedores, mas a cautela nas compras restringe o espaço para novos aumentos.
🏭 Na Europa, os contratos de etileno e propileno de novembro subiram € 80/tonelada, levando os fornecedores a buscar aumentos nos preços dos polímeros. O LDPE também é favorecido por interrupções na produção, embora a demanda fraca e a redução de estoques no fim do ano possam manter os acordos abaixo das metas dos vendedores.
🌱 A amônia resiste à pressão da queda do petróleo, pois o gás caro na Europa e os cortes na produção aumentam a necessidade de importações. O contrato de novembro de Tampa subiu US$ 95/tonelada em relação a outubro, evidenciando os diferentes efeitos dos custos regionais de energia e das condições de oferta.
🔎 Os preços do petróleo, as negociações entre EUA e Irã e a recomposição de estoques na Ásia orientarão as próximas semanas. Uma queda sustentada do petróleo e a fraqueza das compras podem aumentar a pressão sobre os polímeros, enquanto os produtos com oferta escassa podem permanecer mais resilientes.
#ChemicalMarkets $CL $BZ $NATGAS
Os mercados químicos divergem na semana de 2 a 7 de novembro de 2026, com forte queda do petróleo enquanto alguns produtos continuam com oferta restrita
🛢️ O petróleo caiu quase 20% em menos de uma semana em relação à máxima recente, levando o Brent para menos de US$ 100/barril e enfraquecendo o suporte dos custos petroquímicos. A queda põe à prova a alta de 14–25% nos preços globais dos polímeros desde meados de julho.
📦 Os preços dos polímeros ainda não acompanharam a queda do petróleo, pois a oferta continua limitada para alguns produtos. No entanto, os compradores estão adiando as compras na expectativa de ofertas mais baixas, tornando novos aumentos cada vez mais dependentes da demanda efetiva.
🌏 No Sudeste Asiático, o PP importado continua perto das máximas de vários anos, enquanto as ofertas de PE permanecem amplamente firmes. A disponibilidade limitada favorece os vendedores, mas a cautela nas compras restringe o espaço para novos aumentos.
🏭 Na Europa, os contratos de etileno e propileno de novembro subiram € 80/tonelada, levando os fornecedores a buscar aumentos nos preços dos polímeros. O LDPE também é favorecido por interrupções na produção, embora a demanda fraca e a redução de estoques no fim do ano possam manter os acordos abaixo das metas dos vendedores.
🌱 A amônia resiste à pressão da queda do petróleo, pois o gás caro na Europa e os cortes na produção aumentam a necessidade de importações. O contrato de novembro de Tampa subiu US$ 95/tonelada em relação a outubro, evidenciando os diferentes efeitos dos custos regionais de energia e das condições de oferta.
🔎 Os preços do petróleo, as negociações entre EUA e Irã e a recomposição de estoques na Ásia orientarão as próximas semanas. Uma queda sustentada do petróleo e a fraqueza das compras podem aumentar a pressão sobre os polímeros, enquanto os produtos com oferta escassa podem permanecer mais resilientes.
#ChemicalMarkets $CL $BZ $NATGAS
🛢️ O petróleo caiu quase 20% em menos de uma semana em relação à máxima recente, levando o Brent para menos de US$ 100/barril e enfraquecendo o suporte dos custos petroquímicos. A queda põe à prova a alta de 14–25% nos preços globais dos polímeros desde meados de julho.
📦 Os preços dos polímeros ainda não acompanharam a queda do petróleo, pois a oferta continua limitada para alguns produtos. No entanto, os compradores estão adiando as compras na expectativa de ofertas mais baixas, tornando novos aumentos cada vez mais dependentes da demanda efetiva.
🌏 No Sudeste Asiático, o PP importado continua perto das máximas de vários anos, enquanto as ofertas de PE permanecem amplamente firmes. A disponibilidade limitada favorece os vendedores, mas a cautela nas compras restringe o espaço para novos aumentos.
🏭 Na Europa, os contratos de etileno e propileno de novembro subiram € 80/tonelada, levando os fornecedores a buscar aumentos nos preços dos polímeros. O LDPE também é favorecido por interrupções na produção, embora a demanda fraca e a redução de estoques no fim do ano possam manter os acordos abaixo das metas dos vendedores.
🌱 A amônia resiste à pressão da queda do petróleo, pois o gás caro na Europa e os cortes na produção aumentam a necessidade de importações. O contrato de novembro de Tampa subiu US$ 95/tonelada em relação a outubro, evidenciando os diferentes efeitos dos custos regionais de energia e das condições de oferta.
🔎 Os preços do petróleo, as negociações entre EUA e Irã e a recomposição de estoques na Ásia orientarão as próximas semanas. Uma queda sustentada do petróleo e a fraqueza das compras podem aumentar a pressão sobre os polímeros, enquanto os produtos com oferta escassa podem permanecer mais resilientes.
#ChemicalMarkets $CL $BZ $NATGAS
370
·
--
Os mercados de energia viram os preços do petróleo cair acentuadamente entre 2 e 7 de novembro, à medida que aumentavam as esperanças de uma solução diplomática.
🛢️ O Brent fechou a US$ 98,32 por barril em 6 de novembro, enquanto o WTI encerrou a US$ 90,83, ambos em queda de cerca de 13% na semana. Uma recuperação no fim da semana não foi suficiente para compensar a queda anterior.
🌐 Os resultados das eleições de meio de mandato nos EUA e os esforços de mediação entre Washington e Teerã elevaram as expectativas de uma solução diplomática. Os mercados reduziram parte do prêmio de guerra, enquanto sinais de recuperação da oferta e de enfraquecimento da demanda aumentaram a pressão.
🚢 No entanto, os ataques contínuos a petroleiros mostraram que as esperanças de desescalada ainda não se traduziram em transporte marítimo seguro. A recuperação das exportações ainda depende da segurança marítima e das condições da infraestrutura energética regional.
🏭 A escassez continuou mais evidente nos combustíveis refinados. Os estoques de destilados dos EUA caíram 3,6 milhões de barris na semana encerrada em 30 de outubro, deixando as reservas 13% abaixo da média de cinco anos. A lenta recuperação do fornecimento de diesel do Oriente Médio pode manter os preços dos derivados mais firmes que os do petróleo bruto.
⚙️ Sete membros da OPEP+ mantiveram as metas de produção para dezembro e voltarão a se reunir em 29 de novembro. Como a produção efetiva ainda é afetada por interrupções, os barris produzidos e entregues importam mais no curto prazo do que as mudanças nas cotas.
📊 Na próxima semana, o foco estará nas negociações entre EUA e Irã, na segurança do transporte marítimo e nos dados de estoques. Avanços diplomáticos podem pressionar ainda mais o petróleo bruto, enquanto novas interrupções ou quedas mais acentuadas nos estoques de combustíveis podem rapidamente restaurar os prêmios de risco de oferta.
#EnergyMarkets $CL $BZ $NATGAS
Os mercados de energia viram os preços do petróleo cair acentuadamente entre 2 e 7 de novembro, à medida que aumentavam as esperanças de uma solução diplomática.
🛢️ O Brent fechou a US$ 98,32 por barril em 6 de novembro, enquanto o WTI encerrou a US$ 90,83, ambos em queda de cerca de 13% na semana. Uma recuperação no fim da semana não foi suficiente para compensar a queda anterior.
🌐 Os resultados das eleições de meio de mandato nos EUA e os esforços de mediação entre Washington e Teerã elevaram as expectativas de uma solução diplomática. Os mercados reduziram parte do prêmio de guerra, enquanto sinais de recuperação da oferta e de enfraquecimento da demanda aumentaram a pressão.
🚢 No entanto, os ataques contínuos a petroleiros mostraram que as esperanças de desescalada ainda não se traduziram em transporte marítimo seguro. A recuperação das exportações ainda depende da segurança marítima e das condições da infraestrutura energética regional.
🏭 A escassez continuou mais evidente nos combustíveis refinados. Os estoques de destilados dos EUA caíram 3,6 milhões de barris na semana encerrada em 30 de outubro, deixando as reservas 13% abaixo da média de cinco anos. A lenta recuperação do fornecimento de diesel do Oriente Médio pode manter os preços dos derivados mais firmes que os do petróleo bruto.
⚙️ Sete membros da OPEP+ mantiveram as metas de produção para dezembro e voltarão a se reunir em 29 de novembro. Como a produção efetiva ainda é afetada por interrupções, os barris produzidos e entregues importam mais no curto prazo do que as mudanças nas cotas.
📊 Na próxima semana, o foco estará nas negociações entre EUA e Irã, na segurança do transporte marítimo e nos dados de estoques. Avanços diplomáticos podem pressionar ainda mais o petróleo bruto, enquanto novas interrupções ou quedas mais acentuadas nos estoques de combustíveis podem rapidamente restaurar os prêmios de risco de oferta.
#EnergyMarkets $CL $BZ $NATGAS
🛢️ O Brent fechou a US$ 98,32 por barril em 6 de novembro, enquanto o WTI encerrou a US$ 90,83, ambos em queda de cerca de 13% na semana. Uma recuperação no fim da semana não foi suficiente para compensar a queda anterior.
🌐 Os resultados das eleições de meio de mandato nos EUA e os esforços de mediação entre Washington e Teerã elevaram as expectativas de uma solução diplomática. Os mercados reduziram parte do prêmio de guerra, enquanto sinais de recuperação da oferta e de enfraquecimento da demanda aumentaram a pressão.
🚢 No entanto, os ataques contínuos a petroleiros mostraram que as esperanças de desescalada ainda não se traduziram em transporte marítimo seguro. A recuperação das exportações ainda depende da segurança marítima e das condições da infraestrutura energética regional.
🏭 A escassez continuou mais evidente nos combustíveis refinados. Os estoques de destilados dos EUA caíram 3,6 milhões de barris na semana encerrada em 30 de outubro, deixando as reservas 13% abaixo da média de cinco anos. A lenta recuperação do fornecimento de diesel do Oriente Médio pode manter os preços dos derivados mais firmes que os do petróleo bruto.
⚙️ Sete membros da OPEP+ mantiveram as metas de produção para dezembro e voltarão a se reunir em 29 de novembro. Como a produção efetiva ainda é afetada por interrupções, os barris produzidos e entregues importam mais no curto prazo do que as mudanças nas cotas.
📊 Na próxima semana, o foco estará nas negociações entre EUA e Irã, na segurança do transporte marítimo e nos dados de estoques. Avanços diplomáticos podem pressionar ainda mais o petróleo bruto, enquanto novas interrupções ou quedas mais acentuadas nos estoques de combustíveis podem rapidamente restaurar os prêmios de risco de oferta.
#EnergyMarkets $CL $BZ $NATGAS
424
·
--
Os mercados agrícolas enfrentam pressão da oferta e vendas de fundos antes do WASDE na semana de 2 a 7 de novembro
🌾 Os grãos dos EUA continuaram sob pressão, apesar de uma modesta recuperação do milho e da soja no fim da semana. A demanda por exportações ofereceu algum suporte diante da oferta sazonal, mas uma recuperação sustentada ainda não está confirmada.
🚜 Em 1º de novembro, a colheita de milho nos EUA estava 74% concluída, e a de soja havia chegado a 88%. A colheita de milho continuava atrasada em relação à média dos últimos cinco anos, enquanto a de soja estava adiantada, mantendo a pressão da oferta recém-colhida.
📉 O posicionamento especulativo contribuiu para a fraqueza. Até 3 de novembro, os fundos de gestão reduziram sua posição líquida comprada em milho em cerca de 72.300 contratos, para 8.800. Sua posição líquida comprada em soja caiu aproximadamente 51.100 contratos, para 142.700.
🚢 A demanda por importações continua sendo uma importante fonte de suporte, sobretudo porque a China segue comprando soja dos EUA. No entanto, é preciso que os pedidos de curto prazo se convertam em embarques constantes para absorver a oferta e melhorar as perspectivas de preços.
🌦️ O clima da América do Sul está se tornando cada vez mais importante para a nova safra. As chuvas na região central do Brasil merecem atenção, pois a falta prolongada de umidade pode afetar o desenvolvimento da soja. O El Niño continua sendo um risco de médio prazo, com efeitos variados entre as regiões.
🌴 O óleo de palma enfrenta um excedente substancial de estoques. Os estoques da Malásia no fim de setembro chegaram a aproximadamente 3,51 milhões de toneladas, alta de 24,5% em relação a agosto. As perspectivas de recuperação dependem das exportações e do ritmo da queda sazonal da produção.
📊 Agora, a atenção se volta para o relatório WASDE de 10 de novembro e para as revisões das produtividades, da demanda e dos estoques finais. Um balanço mais apertado do que o esperado pode dar suporte aos preços, enquanto a ampla oferta e o clima favorável no Brasil continuariam limitando os ganhos.
#AgriculturalMarkets $GRASS $TREE
Os mercados agrícolas enfrentam pressão da oferta e vendas de fundos antes do WASDE na semana de 2 a 7 de novembro
🌾 Os grãos dos EUA continuaram sob pressão, apesar de uma modesta recuperação do milho e da soja no fim da semana. A demanda por exportações ofereceu algum suporte diante da oferta sazonal, mas uma recuperação sustentada ainda não está confirmada.
🚜 Em 1º de novembro, a colheita de milho nos EUA estava 74% concluída, e a de soja havia chegado a 88%. A colheita de milho continuava atrasada em relação à média dos últimos cinco anos, enquanto a de soja estava adiantada, mantendo a pressão da oferta recém-colhida.
📉 O posicionamento especulativo contribuiu para a fraqueza. Até 3 de novembro, os fundos de gestão reduziram sua posição líquida comprada em milho em cerca de 72.300 contratos, para 8.800. Sua posição líquida comprada em soja caiu aproximadamente 51.100 contratos, para 142.700.
🚢 A demanda por importações continua sendo uma importante fonte de suporte, sobretudo porque a China segue comprando soja dos EUA. No entanto, é preciso que os pedidos de curto prazo se convertam em embarques constantes para absorver a oferta e melhorar as perspectivas de preços.
🌦️ O clima da América do Sul está se tornando cada vez mais importante para a nova safra. As chuvas na região central do Brasil merecem atenção, pois a falta prolongada de umidade pode afetar o desenvolvimento da soja. O El Niño continua sendo um risco de médio prazo, com efeitos variados entre as regiões.
🌴 O óleo de palma enfrenta um excedente substancial de estoques. Os estoques da Malásia no fim de setembro chegaram a aproximadamente 3,51 milhões de toneladas, alta de 24,5% em relação a agosto. As perspectivas de recuperação dependem das exportações e do ritmo da queda sazonal da produção.
📊 Agora, a atenção se volta para o relatório WASDE de 10 de novembro e para as revisões das produtividades, da demanda e dos estoques finais. Um balanço mais apertado do que o esperado pode dar suporte aos preços, enquanto a ampla oferta e o clima favorável no Brasil continuariam limitando os ganhos.
#AgriculturalMarkets $GRASS $TREE
🌾 Os grãos dos EUA continuaram sob pressão, apesar de uma modesta recuperação do milho e da soja no fim da semana. A demanda por exportações ofereceu algum suporte diante da oferta sazonal, mas uma recuperação sustentada ainda não está confirmada.
🚜 Em 1º de novembro, a colheita de milho nos EUA estava 74% concluída, e a de soja havia chegado a 88%. A colheita de milho continuava atrasada em relação à média dos últimos cinco anos, enquanto a de soja estava adiantada, mantendo a pressão da oferta recém-colhida.
📉 O posicionamento especulativo contribuiu para a fraqueza. Até 3 de novembro, os fundos de gestão reduziram sua posição líquida comprada em milho em cerca de 72.300 contratos, para 8.800. Sua posição líquida comprada em soja caiu aproximadamente 51.100 contratos, para 142.700.
🚢 A demanda por importações continua sendo uma importante fonte de suporte, sobretudo porque a China segue comprando soja dos EUA. No entanto, é preciso que os pedidos de curto prazo se convertam em embarques constantes para absorver a oferta e melhorar as perspectivas de preços.
🌦️ O clima da América do Sul está se tornando cada vez mais importante para a nova safra. As chuvas na região central do Brasil merecem atenção, pois a falta prolongada de umidade pode afetar o desenvolvimento da soja. O El Niño continua sendo um risco de médio prazo, com efeitos variados entre as regiões.
🌴 O óleo de palma enfrenta um excedente substancial de estoques. Os estoques da Malásia no fim de setembro chegaram a aproximadamente 3,51 milhões de toneladas, alta de 24,5% em relação a agosto. As perspectivas de recuperação dependem das exportações e do ritmo da queda sazonal da produção.
📊 Agora, a atenção se volta para o relatório WASDE de 10 de novembro e para as revisões das produtividades, da demanda e dos estoques finais. Um balanço mais apertado do que o esperado pode dar suporte aos preços, enquanto a ampla oferta e o clima favorável no Brasil continuariam limitando os ganhos.
#AgriculturalMarkets $GRASS $TREE
1
530
·
--
Bullish
As bolsas globais tiveram desempenhos divergentes entre 2 e 7 de novembro de 2026, enquanto as ações de empresas de IA sofreram pressão
📉 O S&P 500 caiu 2,7%, o Nasdaq recuou 3,4% e o Dow perdeu 0,9%. Uma recuperação das ações de tecnologia no fim da semana não compensou as perdas anteriores, e o Nasdaq registrou sua quarta queda semanal consecutiva.
🧠 As expectativas de um governo dividido após as eleições de meio de mandato nos EUA inicialmente favoreceram o sentimento do mercado, mas foram superadas por preocupações com uma fiscalização mais rigorosa da infraestrutura de IA. Semicondutores e empresas dependentes de investimentos em centros de dados sofreram pressão especial, ressaltando a sensibilidade das avaliações às expectativas de crescimento.
🌏 As vendas se estenderam ao Japão, à Coreia do Sul e a Taiwan, onde grandes empresas têm papéis importantes na cadeia de suprimentos de tecnologia. A Europa mostrou resiliência relativa, com o STOXX 600 mantendo um pequeno ganho semanal apesar da queda de sexta-feira.
📊 O número de empregos nos EUA aumentou em 165.000 em outubro, e a taxa de desemprego ficou em 4,1%, indicando que o mercado de trabalho continuou resiliente. No entanto, o relatório positivo também reforçou as expectativas de um possível aumento dos juros pelo Federal Reserve em dezembro, pressionando ainda mais as avaliações de ações de crescimento.
🛢️ A queda dos preços do petróleo pesou sobre as ações do setor de energia, mas pode reduzir os custos de insumos para setores que consomem muito combustível. Esses efeitos contrastantes mostram por que as variações dos principais índices não captam plenamente os ajustes entre os setores.
🔎 O índice de preços ao consumidor (CPI) dos EUA, divulgado em 10 de novembro, e os desdobramentos das políticas de IA serão pontos importantes a acompanhar. Uma recuperação sustentada ao longo de várias sessões, com ganhos que se estendam para além do setor de tecnologia, reforçaria as evidências de estabilização após a onda de vendas.
#GlobalEquities $SPCXB $TSLAB $MUB
As bolsas globais tiveram desempenhos divergentes entre 2 e 7 de novembro de 2026, enquanto as ações de empresas de IA sofreram pressão
📉 O S&P 500 caiu 2,7%, o Nasdaq recuou 3,4% e o Dow perdeu 0,9%. Uma recuperação das ações de tecnologia no fim da semana não compensou as perdas anteriores, e o Nasdaq registrou sua quarta queda semanal consecutiva.
🧠 As expectativas de um governo dividido após as eleições de meio de mandato nos EUA inicialmente favoreceram o sentimento do mercado, mas foram superadas por preocupações com uma fiscalização mais rigorosa da infraestrutura de IA. Semicondutores e empresas dependentes de investimentos em centros de dados sofreram pressão especial, ressaltando a sensibilidade das avaliações às expectativas de crescimento.
🌏 As vendas se estenderam ao Japão, à Coreia do Sul e a Taiwan, onde grandes empresas têm papéis importantes na cadeia de suprimentos de tecnologia. A Europa mostrou resiliência relativa, com o STOXX 600 mantendo um pequeno ganho semanal apesar da queda de sexta-feira.
📊 O número de empregos nos EUA aumentou em 165.000 em outubro, e a taxa de desemprego ficou em 4,1%, indicando que o mercado de trabalho continuou resiliente. No entanto, o relatório positivo também reforçou as expectativas de um possível aumento dos juros pelo Federal Reserve em dezembro, pressionando ainda mais as avaliações de ações de crescimento.
🛢️ A queda dos preços do petróleo pesou sobre as ações do setor de energia, mas pode reduzir os custos de insumos para setores que consomem muito combustível. Esses efeitos contrastantes mostram por que as variações dos principais índices não captam plenamente os ajustes entre os setores.
🔎 O índice de preços ao consumidor (CPI) dos EUA, divulgado em 10 de novembro, e os desdobramentos das políticas de IA serão pontos importantes a acompanhar. Uma recuperação sustentada ao longo de várias sessões, com ganhos que se estendam para além do setor de tecnologia, reforçaria as evidências de estabilização após a onda de vendas.
#GlobalEquities $SPCXB $TSLAB $MUB
📉 O S&P 500 caiu 2,7%, o Nasdaq recuou 3,4% e o Dow perdeu 0,9%. Uma recuperação das ações de tecnologia no fim da semana não compensou as perdas anteriores, e o Nasdaq registrou sua quarta queda semanal consecutiva.
🧠 As expectativas de um governo dividido após as eleições de meio de mandato nos EUA inicialmente favoreceram o sentimento do mercado, mas foram superadas por preocupações com uma fiscalização mais rigorosa da infraestrutura de IA. Semicondutores e empresas dependentes de investimentos em centros de dados sofreram pressão especial, ressaltando a sensibilidade das avaliações às expectativas de crescimento.
🌏 As vendas se estenderam ao Japão, à Coreia do Sul e a Taiwan, onde grandes empresas têm papéis importantes na cadeia de suprimentos de tecnologia. A Europa mostrou resiliência relativa, com o STOXX 600 mantendo um pequeno ganho semanal apesar da queda de sexta-feira.
📊 O número de empregos nos EUA aumentou em 165.000 em outubro, e a taxa de desemprego ficou em 4,1%, indicando que o mercado de trabalho continuou resiliente. No entanto, o relatório positivo também reforçou as expectativas de um possível aumento dos juros pelo Federal Reserve em dezembro, pressionando ainda mais as avaliações de ações de crescimento.
🛢️ A queda dos preços do petróleo pesou sobre as ações do setor de energia, mas pode reduzir os custos de insumos para setores que consomem muito combustível. Esses efeitos contrastantes mostram por que as variações dos principais índices não captam plenamente os ajustes entre os setores.
🔎 O índice de preços ao consumidor (CPI) dos EUA, divulgado em 10 de novembro, e os desdobramentos das políticas de IA serão pontos importantes a acompanhar. Uma recuperação sustentada ao longo de várias sessões, com ganhos que se estendam para além do setor de tecnologia, reforçaria as evidências de estabilização após a onda de vendas.
#GlobalEquities $SPCXB $TSLAB $MUB
344
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
BitcoinFiveWeeklyLosses
19 visualizações
36 discutindo
Notícias sobre Bitcoin | Bitcoin cai por cinco semanas consecutivas enquanto onda de vendas de ações de IA se espalha para as criptomoedas
Binance News
·2 curtidas
·2.4k visualizações
AIChipSlumpNasdaq
14 visualizações
26 discutindo
BinanceReopensWithdrawalsForHYPE&APT
124,850 visualizações
1,088 discutindo