
Pushpendra Singh Digital
3.3k Publicações
Pushpendra Singh Digital
 Verificado no Square
Denunciar
Bloquear usuário
11 years of finance content. 2 Millions Community Founder of SmartViewAI. No. 1 at Binance Blockchain Awards 2025. Crypto, stocks, money habits. Not advice.

KOL macro

Os 100 da Blockchain 2025 — Defensores do Setor
21 Seguindo
17.5K+ Seguidores
12.8K+ Curtiu
2 Emblemas
Publicações
Todas
Citações
Vídeos
PINNED
Vote em Pushpendra Singh Digital para os Prémios Blockchain 100! [Vote now](https://app.binance.com/uni-qr/cact26user/131)
Vote em Pushpendra Singh Digital para os Prémios Blockchain 100! Vote now
81
9
96
2.4k
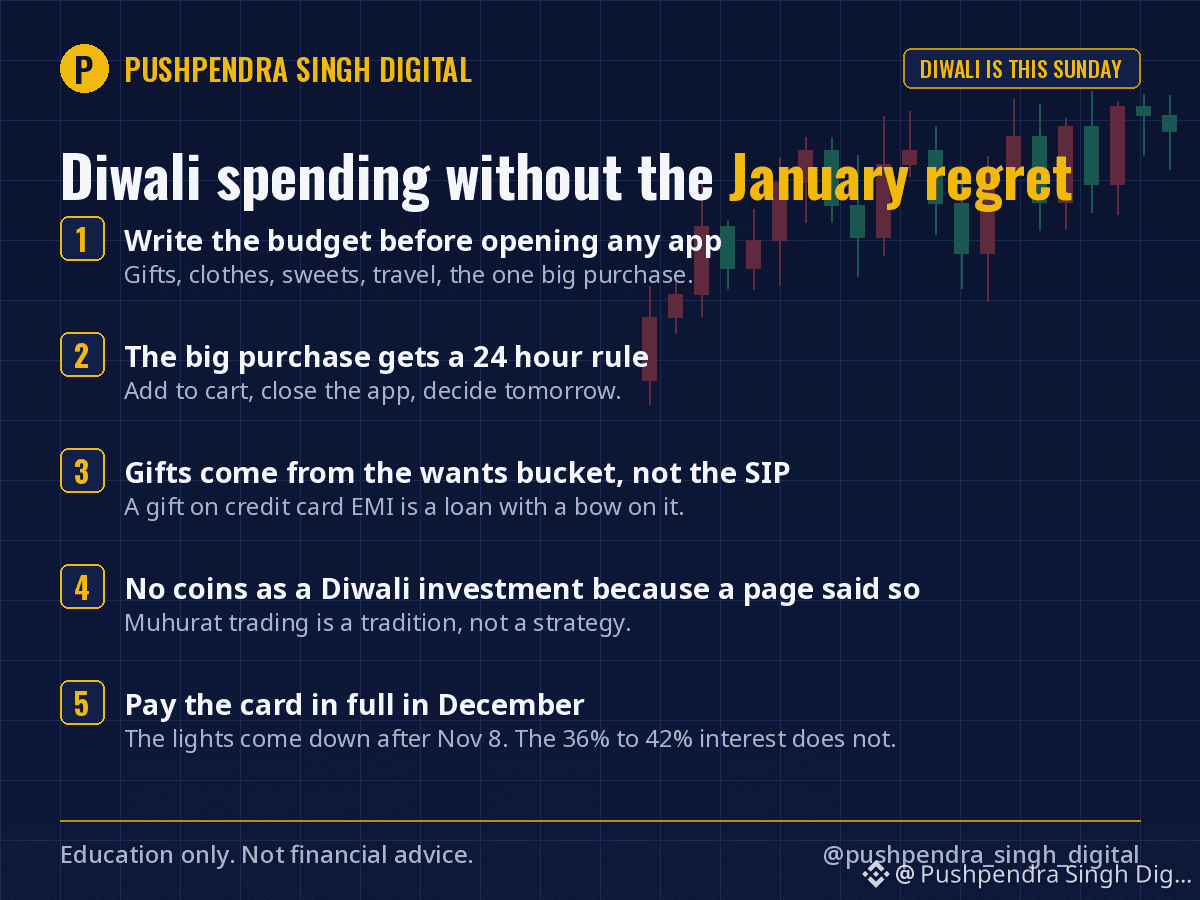
O Diwali é no domingo. As promoções estão acontecendo há semanas. Veja como gasto na festa sem me arrepender em janeiro.
1. Faça o orçamento para o Diwali antes de abrir qualquer aplicativo. Presentes, roupas, doces, viagem, a compra mais importante. Um número anotado no papel vale mais do que um carrinho cheio de coisas que «estavam em promoção».
2. A compra mais importante tem uma regra de 24 horas. Celular, TV, joias de ouro, qualquer coisa que custe mais de um mês de economias. Adicione ao carrinho, feche o aplicativo e decida amanhã.
3. Os presentes saem da verba para desejos, não do SIP. Se um presente exige parcelamento no cartão de crédito, é um empréstimo com um laço em cima.
4. Nada de comprar moedas novas como «investimento de Diwali» só porque uma página recomendou. O Muhurat trading é uma tradição, não uma estratégia. Se comprar algo nesse dia, compre o que já compraria de qualquer jeito.
5. Pague a fatura inteira do cartão em dezembro. As luzes se apagam depois de 8 de novembro. Os juros de 36% a 42% sobre uma fatura não paga, não.
Minha regra para o Diwali: um presente especial por pessoa em vez de cinco pequenos, e a diferença vai para a verba 3 do post de sábado. Ninguém reclamou até agora.
Qual é sua maior despesa com o Diwali este ano?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Diwali #PersonalFinance #Budgeting
O Diwali é no domingo. As promoções estão acontecendo há semanas. Veja como gasto na festa sem me arrepender em janeiro.
1. Faça o orçamento para o Diwali antes de abrir qualquer aplicativo. Presentes, roupas, doces, viagem, a compra mais importante. Um número anotado no papel vale mais do que um carrinho cheio de coisas que «estavam em promoção».
2. A compra mais importante tem uma regra de 24 horas. Celular, TV, joias de ouro, qualquer coisa que custe mais de um mês de economias. Adicione ao carrinho, feche o aplicativo e decida amanhã.
3. Os presentes saem da verba para desejos, não do SIP. Se um presente exige parcelamento no cartão de crédito, é um empréstimo com um laço em cima.
4. Nada de comprar moedas novas como «investimento de Diwali» só porque uma página recomendou. O Muhurat trading é uma tradição, não uma estratégia. Se comprar algo nesse dia, compre o que já compraria de qualquer jeito.
5. Pague a fatura inteira do cartão em dezembro. As luzes se apagam depois de 8 de novembro. Os juros de 36% a 42% sobre uma fatura não paga, não.
Minha regra para o Diwali: um presente especial por pessoa em vez de cinco pequenos, e a diferença vai para a verba 3 do post de sábado. Ninguém reclamou até agora.
Qual é sua maior despesa com o Diwali este ano?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Diwali #PersonalFinance #Budgeting
1. Faça o orçamento para o Diwali antes de abrir qualquer aplicativo. Presentes, roupas, doces, viagem, a compra mais importante. Um número anotado no papel vale mais do que um carrinho cheio de coisas que «estavam em promoção».
2. A compra mais importante tem uma regra de 24 horas. Celular, TV, joias de ouro, qualquer coisa que custe mais de um mês de economias. Adicione ao carrinho, feche o aplicativo e decida amanhã.
3. Os presentes saem da verba para desejos, não do SIP. Se um presente exige parcelamento no cartão de crédito, é um empréstimo com um laço em cima.
4. Nada de comprar moedas novas como «investimento de Diwali» só porque uma página recomendou. O Muhurat trading é uma tradição, não uma estratégia. Se comprar algo nesse dia, compre o que já compraria de qualquer jeito.
5. Pague a fatura inteira do cartão em dezembro. As luzes se apagam depois de 8 de novembro. Os juros de 36% a 42% sobre uma fatura não paga, não.
Minha regra para o Diwali: um presente especial por pessoa em vez de cinco pequenos, e a diferença vai para a verba 3 do post de sábado. Ninguém reclamou até agora.
Qual é sua maior despesa com o Diwali este ano?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Diwali #PersonalFinance #Budgeting
2
730
O bônus de Diwali é o dinheiro mais fácil de desperdiçar no ano, porque chega acompanhado de um motivo para gastá-lo.
A única regra que funciona: decida como vai dividir o dinheiro antes de ele cair na conta. Depois que ele está lá, todas as lojas têm um plano para ele. Antes disso, quem decide é você.
A divisão que uso para qualquer quantia extra, com bônus ou sem:
Um terço para a reserva. Fundo de emergência, se ainda não cobrir seis meses. Se a reserva estiver completa, use para pagar o empréstimo mais caro, geralmente o cartão de crédito ou um empréstimo pessoal. Quitar uma dívida com juros de 18% é um retorno de 18%, garantido e isento de impostos. Nenhum fundo oferece isso.
Um terço para o longo prazo. Fundo de índice, aporte extra no PPF, uma compra única de Bitcoin no valor de um mês de aportes no SIP, não como se fosse um bilhete de loteria. Dinheiro que você não vai ver de novo até ele dobrar.
Um terço para o Diwali. Presentes, a viagem, aquela coisa que você quis o ano todo. Gaste sem culpa, porque os outros dois terços já cumpriram seu papel.
O erro que cometi durante anos: gastar o bônus inteiro e dizer a mim mesmo que o SIP dá conta dos investimentos. O SIP dá conta do salário. O bônus era o único dinheiro capaz de fazer diferença, mas acabou virando um celular que troquei dezoito meses depois.
Vai receber um bônus esta semana? Anote agora os três valores, antes que ele chegue.
Como você vai dividir seu bônus este ano? Em terços ou de outro jeito?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Diwali #PersonalFinance #MoneyHabits
O bônus de Diwali é o dinheiro mais fácil de desperdiçar no ano, porque chega acompanhado de um motivo para gastá-lo.
A única regra que funciona: decida como vai dividir o dinheiro antes de ele cair na conta. Depois que ele está lá, todas as lojas têm um plano para ele. Antes disso, quem decide é você.
A divisão que uso para qualquer quantia extra, com bônus ou sem:
Um terço para a reserva. Fundo de emergência, se ainda não cobrir seis meses. Se a reserva estiver completa, use para pagar o empréstimo mais caro, geralmente o cartão de crédito ou um empréstimo pessoal. Quitar uma dívida com juros de 18% é um retorno de 18%, garantido e isento de impostos. Nenhum fundo oferece isso.
Um terço para o longo prazo. Fundo de índice, aporte extra no PPF, uma compra única de Bitcoin no valor de um mês de aportes no SIP, não como se fosse um bilhete de loteria. Dinheiro que você não vai ver de novo até ele dobrar.
Um terço para o Diwali. Presentes, a viagem, aquela coisa que você quis o ano todo. Gaste sem culpa, porque os outros dois terços já cumpriram seu papel.
O erro que cometi durante anos: gastar o bônus inteiro e dizer a mim mesmo que o SIP dá conta dos investimentos. O SIP dá conta do salário. O bônus era o único dinheiro capaz de fazer diferença, mas acabou virando um celular que troquei dezoito meses depois.
Vai receber um bônus esta semana? Anote agora os três valores, antes que ele chegue.
Como você vai dividir seu bônus este ano? Em terços ou de outro jeito?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Diwali #PersonalFinance #MoneyHabits
A única regra que funciona: decida como vai dividir o dinheiro antes de ele cair na conta. Depois que ele está lá, todas as lojas têm um plano para ele. Antes disso, quem decide é você.
A divisão que uso para qualquer quantia extra, com bônus ou sem:
Um terço para a reserva. Fundo de emergência, se ainda não cobrir seis meses. Se a reserva estiver completa, use para pagar o empréstimo mais caro, geralmente o cartão de crédito ou um empréstimo pessoal. Quitar uma dívida com juros de 18% é um retorno de 18%, garantido e isento de impostos. Nenhum fundo oferece isso.
Um terço para o longo prazo. Fundo de índice, aporte extra no PPF, uma compra única de Bitcoin no valor de um mês de aportes no SIP, não como se fosse um bilhete de loteria. Dinheiro que você não vai ver de novo até ele dobrar.
Um terço para o Diwali. Presentes, a viagem, aquela coisa que você quis o ano todo. Gaste sem culpa, porque os outros dois terços já cumpriram seu papel.
O erro que cometi durante anos: gastar o bônus inteiro e dizer a mim mesmo que o SIP dá conta dos investimentos. O SIP dá conta do salário. O bônus era o único dinheiro capaz de fazer diferença, mas acabou virando um celular que troquei dezoito meses depois.
Vai receber um bônus esta semana? Anote agora os três valores, antes que ele chegue.
Como você vai dividir seu bônus este ano? Em terços ou de outro jeito?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Diwali #PersonalFinance #MoneyHabits
2
451
Toda semana de queda, os comentários se enchem das mesmas três palavras: compre na baixa.
A frase está sem duas palavras: de quê.
Uma queda no Bitcoin, que se recuperou de todas as desvalorizações de 50% ou mais em sua história, é uma coisa. Uma queda em um token cuja oferta ainda está 70% bloqueada nas mãos da equipe é outra coisa, ainda que o gráfico tenha o mesmo formato. Uma é uma promoção. A outra é uma saída em câmera lenta de pessoas que ganharam suas moedas de graça.
E depois de «de quê» vem uma segunda dupla: com o quê.
Dinheiro para aproveitar uma queda é dinheiro de que você não vai precisar por anos. O dinheiro do aluguel, o orçamento para o Diwali, a reserva de emergência: nada disso é dinheiro para aproveitar uma queda, por mais verde que esteja a vela na manhã seguinte. Os melhores compradores nas quedas que conheço são bastante sem graça. Eles compram a mesma quantia do mesmo ativo todo mês, e uma queda só significa que a quantia daquele mês compra um pouco mais.
Uma lista de verificação antes de aproveitar qualquer queda:
Eu manteria este ativo se ele caísse mais 50%? Se não, é uma operação; dimensione-a como tal.
Sei quem está vendendo para mim? Desbloqueios, pessoas de dentro, saídas de ETFs.
Este dinheiro está disponível pelos próximos cinco anos?
Três respostas afirmativas e a queda é sua. Menos que isso, e a queda é que está comprando você.
O que você comprou na última queda, sinceramente: Bitcoin, altcoins ou nada?
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #BuyTheDip #Investing #CryptoEducation
Toda semana de queda, os comentários se enchem das mesmas três palavras: compre na baixa.
A frase está sem duas palavras: de quê.
Uma queda no Bitcoin, que se recuperou de todas as desvalorizações de 50% ou mais em sua história, é uma coisa. Uma queda em um token cuja oferta ainda está 70% bloqueada nas mãos da equipe é outra coisa, ainda que o gráfico tenha o mesmo formato. Uma é uma promoção. A outra é uma saída em câmera lenta de pessoas que ganharam suas moedas de graça.
E depois de «de quê» vem uma segunda dupla: com o quê.
Dinheiro para aproveitar uma queda é dinheiro de que você não vai precisar por anos. O dinheiro do aluguel, o orçamento para o Diwali, a reserva de emergência: nada disso é dinheiro para aproveitar uma queda, por mais verde que esteja a vela na manhã seguinte. Os melhores compradores nas quedas que conheço são bastante sem graça. Eles compram a mesma quantia do mesmo ativo todo mês, e uma queda só significa que a quantia daquele mês compra um pouco mais.
Uma lista de verificação antes de aproveitar qualquer queda:
Eu manteria este ativo se ele caísse mais 50%? Se não, é uma operação; dimensione-a como tal.
Sei quem está vendendo para mim? Desbloqueios, pessoas de dentro, saídas de ETFs.
Este dinheiro está disponível pelos próximos cinco anos?
Três respostas afirmativas e a queda é sua. Menos que isso, e a queda é que está comprando você.
O que você comprou na última queda, sinceramente: Bitcoin, altcoins ou nada?
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #BuyTheDip #Investing #CryptoEducation
A frase está sem duas palavras: de quê.
Uma queda no Bitcoin, que se recuperou de todas as desvalorizações de 50% ou mais em sua história, é uma coisa. Uma queda em um token cuja oferta ainda está 70% bloqueada nas mãos da equipe é outra coisa, ainda que o gráfico tenha o mesmo formato. Uma é uma promoção. A outra é uma saída em câmera lenta de pessoas que ganharam suas moedas de graça.
E depois de «de quê» vem uma segunda dupla: com o quê.
Dinheiro para aproveitar uma queda é dinheiro de que você não vai precisar por anos. O dinheiro do aluguel, o orçamento para o Diwali, a reserva de emergência: nada disso é dinheiro para aproveitar uma queda, por mais verde que esteja a vela na manhã seguinte. Os melhores compradores nas quedas que conheço são bastante sem graça. Eles compram a mesma quantia do mesmo ativo todo mês, e uma queda só significa que a quantia daquele mês compra um pouco mais.
Uma lista de verificação antes de aproveitar qualquer queda:
Eu manteria este ativo se ele caísse mais 50%? Se não, é uma operação; dimensione-a como tal.
Sei quem está vendendo para mim? Desbloqueios, pessoas de dentro, saídas de ETFs.
Este dinheiro está disponível pelos próximos cinco anos?
Três respostas afirmativas e a queda é sua. Menos que isso, e a queda é que está comprando você.
O que você comprou na última queda, sinceramente: Bitcoin, altcoins ou nada?
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #BuyTheDip #Investing #CryptoEducation
2
873
Alguém perguntou-me na semana passada porque publico as minhas operações perdedoras. A resposta honesta: porque um registo só com ganhos não é um registo, é marketing.
Três razões para continuar a partilhar as operações no vermelho.
Primeiro, ajuda-me a ser honesto comigo mesmo. Se sei que uma operação vai ser publicada, só a faço se conseguir explicá-la em duas linhas. Só esse filtro eliminou metade das minhas más operações.
Segundo, é nas perdas que estão as lições. Ninguém aprendeu nada com as minhas operações que correram bem. As pessoas continuam a enviar-me mensagens sobre a operação de ida e volta com QNT, porque se reconheceram nela.
Terceiro, define as expectativas certas. Todos os traders que aguentaram dez anos têm uma longa lista de perdas. Se tudo o que vês online são ganhos, vais pensar que há algo de errado contigo quando vier a primeira perda. Não há nada de errado contigo. Faz parte do trabalho.
Também estou a desenvolver uma funcionalidade de competição para o SmartViewAI, em que os resultados vêm do motor, não de capturas de ecrã. Ganhos e perdas, ambos verificados. Porque o objetivo nunca foi parecer perfeito. O objetivo era ser genuíno.
Partilhas as tuas perdas ou só os ganhos?
Apenas para fins educativos, não constitui aconselhamento financeiro.
$BTC #TradingPsychology #RealTalk #Trading
Alguém perguntou-me na semana passada porque publico as minhas operações perdedoras. A resposta honesta: porque um registo só com ganhos não é um registo, é marketing.
Três razões para continuar a partilhar as operações no vermelho.
Primeiro, ajuda-me a ser honesto comigo mesmo. Se sei que uma operação vai ser publicada, só a faço se conseguir explicá-la em duas linhas. Só esse filtro eliminou metade das minhas más operações.
Segundo, é nas perdas que estão as lições. Ninguém aprendeu nada com as minhas operações que correram bem. As pessoas continuam a enviar-me mensagens sobre a operação de ida e volta com QNT, porque se reconheceram nela.
Terceiro, define as expectativas certas. Todos os traders que aguentaram dez anos têm uma longa lista de perdas. Se tudo o que vês online são ganhos, vais pensar que há algo de errado contigo quando vier a primeira perda. Não há nada de errado contigo. Faz parte do trabalho.
Também estou a desenvolver uma funcionalidade de competição para o SmartViewAI, em que os resultados vêm do motor, não de capturas de ecrã. Ganhos e perdas, ambos verificados. Porque o objetivo nunca foi parecer perfeito. O objetivo era ser genuíno.
Partilhas as tuas perdas ou só os ganhos?
Apenas para fins educativos, não constitui aconselhamento financeiro.
$BTC #TradingPsychology #RealTalk #Trading
Três razões para continuar a partilhar as operações no vermelho.
Primeiro, ajuda-me a ser honesto comigo mesmo. Se sei que uma operação vai ser publicada, só a faço se conseguir explicá-la em duas linhas. Só esse filtro eliminou metade das minhas más operações.
Segundo, é nas perdas que estão as lições. Ninguém aprendeu nada com as minhas operações que correram bem. As pessoas continuam a enviar-me mensagens sobre a operação de ida e volta com QNT, porque se reconheceram nela.
Terceiro, define as expectativas certas. Todos os traders que aguentaram dez anos têm uma longa lista de perdas. Se tudo o que vês online são ganhos, vais pensar que há algo de errado contigo quando vier a primeira perda. Não há nada de errado contigo. Faz parte do trabalho.
Também estou a desenvolver uma funcionalidade de competição para o SmartViewAI, em que os resultados vêm do motor, não de capturas de ecrã. Ganhos e perdas, ambos verificados. Porque o objetivo nunca foi parecer perfeito. O objetivo era ser genuíno.
Partilhas as tuas perdas ou só os ganhos?
Apenas para fins educativos, não constitui aconselhamento financeiro.
$BTC #TradingPsychology #RealTalk #Trading
3
583
Gastei mais com indicadores e cursos do que com livros. Os livros funcionaram melhor. Três que mudaram a forma como lido com dinheiro, cada um por um motivo diferente.
1. A Psicologia Financeira, Morgan Housel. O livro que explicou por que pessoas inteligentes tomam decisões estúpidas sobre dinheiro. A frase que ficou comigo: "Riqueza é aquilo que você não vê." Isso mudou o que comprei com meu primeiro grande lucro: nada.
2. Vamos Falar de Dinheiro, Monika Halan. O livro mais prático sobre finanças pessoais na Índia que conheço. O sistema de três contas, seguro de vida temporário antes de investir, por que a maioria dos ULIPs é um mau negócio. Se você ganha em rúpias, comece por aqui, antes de qualquer livro sobre criptomoedas.
3. Trading in the Zone, Mark Douglas. Para quem faz operações no mercado. A ideia de que cada operação é parte de uma série e de que o resultado de uma única operação não significa nada curou metade das minhas operações por vingança. A outra metade exigiu um diário.
O que nenhum deles me ensinou: qual moeda comprar. O que todos me ensinaram: como me comportar quando estou errado, que é a única habilidade que se multiplica com o tempo.
Uma regra que sigo: para cada curso ou indicador que penso em comprar, leio um livro primeiro. Geralmente, o livro é suficiente.
Qual livro mudou seus hábitos com dinheiro? Estou montando minha lista de leitura para o Diwali, então deixe uma sugestão abaixo.
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #Books #PersonalFinance #TradingPsychology
Gastei mais com indicadores e cursos do que com livros. Os livros funcionaram melhor. Três que mudaram a forma como lido com dinheiro, cada um por um motivo diferente.
1. A Psicologia Financeira, Morgan Housel. O livro que explicou por que pessoas inteligentes tomam decisões estúpidas sobre dinheiro. A frase que ficou comigo: "Riqueza é aquilo que você não vê." Isso mudou o que comprei com meu primeiro grande lucro: nada.
2. Vamos Falar de Dinheiro, Monika Halan. O livro mais prático sobre finanças pessoais na Índia que conheço. O sistema de três contas, seguro de vida temporário antes de investir, por que a maioria dos ULIPs é um mau negócio. Se você ganha em rúpias, comece por aqui, antes de qualquer livro sobre criptomoedas.
3. Trading in the Zone, Mark Douglas. Para quem faz operações no mercado. A ideia de que cada operação é parte de uma série e de que o resultado de uma única operação não significa nada curou metade das minhas operações por vingança. A outra metade exigiu um diário.
O que nenhum deles me ensinou: qual moeda comprar. O que todos me ensinaram: como me comportar quando estou errado, que é a única habilidade que se multiplica com o tempo.
Uma regra que sigo: para cada curso ou indicador que penso em comprar, leio um livro primeiro. Geralmente, o livro é suficiente.
Qual livro mudou seus hábitos com dinheiro? Estou montando minha lista de leitura para o Diwali, então deixe uma sugestão abaixo.
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #Books #PersonalFinance #TradingPsychology
1. A Psicologia Financeira, Morgan Housel. O livro que explicou por que pessoas inteligentes tomam decisões estúpidas sobre dinheiro. A frase que ficou comigo: "Riqueza é aquilo que você não vê." Isso mudou o que comprei com meu primeiro grande lucro: nada.
2. Vamos Falar de Dinheiro, Monika Halan. O livro mais prático sobre finanças pessoais na Índia que conheço. O sistema de três contas, seguro de vida temporário antes de investir, por que a maioria dos ULIPs é um mau negócio. Se você ganha em rúpias, comece por aqui, antes de qualquer livro sobre criptomoedas.
3. Trading in the Zone, Mark Douglas. Para quem faz operações no mercado. A ideia de que cada operação é parte de uma série e de que o resultado de uma única operação não significa nada curou metade das minhas operações por vingança. A outra metade exigiu um diário.
O que nenhum deles me ensinou: qual moeda comprar. O que todos me ensinaram: como me comportar quando estou errado, que é a única habilidade que se multiplica com o tempo.
Uma regra que sigo: para cada curso ou indicador que penso em comprar, leio um livro primeiro. Geralmente, o livro é suficiente.
Qual livro mudou seus hábitos com dinheiro? Estou montando minha lista de leitura para o Diwali, então deixe uma sugestão abaixo.
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #Books #PersonalFinance #TradingPsychology
2
597
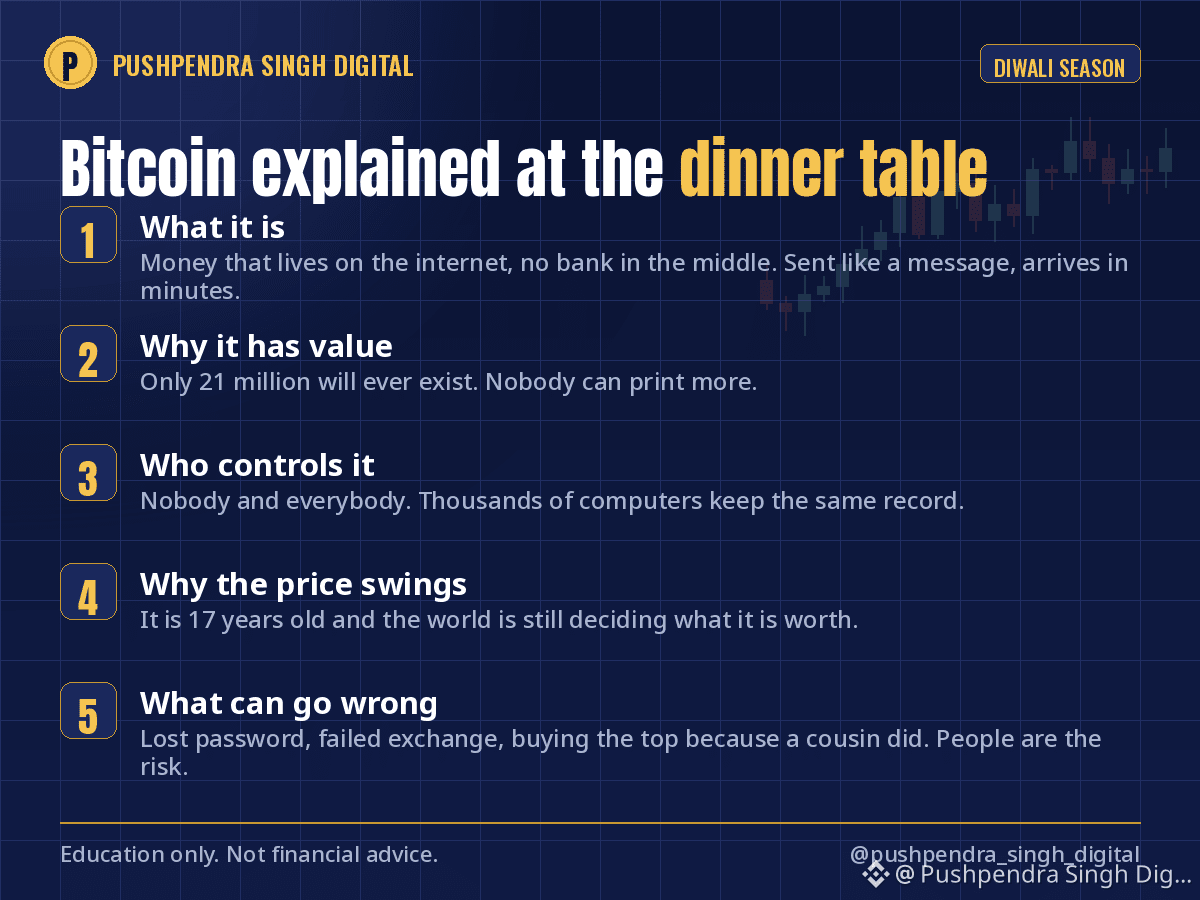
O Diwali é neste domingo, e alguém à mesa da família vai perguntar sobre Bitcoin. Eis como explico em cinco linhas, sem usar uma única palavra técnica.
1. O que é: dinheiro que existe na internet, sem nenhum banco ou governo pelo meio. Envia-se como uma mensagem no WhatsApp, e chega em minutos a qualquer lugar do mundo.
2. Porque tem valor: só existirão 21 milhões. Ninguém pode criar mais. Compare com rupias ou dólares, que são emitidos em maior quantidade todos os anos.
3. Quem o controla: ninguém e toda a gente. Milhares de computadores em todo o mundo mantêm o mesmo registo, por isso ninguém pode alterá-lo ou desligá-lo.
4. Porque o preço oscila tanto: ainda nem tem 18 anos e o mundo inteiro continua a decidir quanto vale. O ouro levou milhares de anos. Esta é a parte mais agitada desse processo.
5. O que pode correr mal: perde a palavra-passe e as moedas desaparecem para sempre. Guarda-as numa corretora e a corretora vai à falência. Ou compra no pico porque o seu primo comprou. A tecnologia é segura. O risco são as pessoas.
Depois vem sempre a pergunta: devo comprar? A minha resposta em todos os jantares: só uma quantia de que se possa esquecer durante cinco anos, depois de constituir o fundo de emergência e tratar dos seguros.
Guarde isto para domingo. Como explica o Bitcoin em casa? Ou evita o assunto?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Bitcoin #CryptoEducation #Diwali
O Diwali é neste domingo, e alguém à mesa da família vai perguntar sobre Bitcoin. Eis como explico em cinco linhas, sem usar uma única palavra técnica.
1. O que é: dinheiro que existe na internet, sem nenhum banco ou governo pelo meio. Envia-se como uma mensagem no WhatsApp, e chega em minutos a qualquer lugar do mundo.
2. Porque tem valor: só existirão 21 milhões. Ninguém pode criar mais. Compare com rupias ou dólares, que são emitidos em maior quantidade todos os anos.
3. Quem o controla: ninguém e toda a gente. Milhares de computadores em todo o mundo mantêm o mesmo registo, por isso ninguém pode alterá-lo ou desligá-lo.
4. Porque o preço oscila tanto: ainda nem tem 18 anos e o mundo inteiro continua a decidir quanto vale. O ouro levou milhares de anos. Esta é a parte mais agitada desse processo.
5. O que pode correr mal: perde a palavra-passe e as moedas desaparecem para sempre. Guarda-as numa corretora e a corretora vai à falência. Ou compra no pico porque o seu primo comprou. A tecnologia é segura. O risco são as pessoas.
Depois vem sempre a pergunta: devo comprar? A minha resposta em todos os jantares: só uma quantia de que se possa esquecer durante cinco anos, depois de constituir o fundo de emergência e tratar dos seguros.
Guarde isto para domingo. Como explica o Bitcoin em casa? Ou evita o assunto?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Bitcoin #CryptoEducation #Diwali
1. O que é: dinheiro que existe na internet, sem nenhum banco ou governo pelo meio. Envia-se como uma mensagem no WhatsApp, e chega em minutos a qualquer lugar do mundo.
2. Porque tem valor: só existirão 21 milhões. Ninguém pode criar mais. Compare com rupias ou dólares, que são emitidos em maior quantidade todos os anos.
3. Quem o controla: ninguém e toda a gente. Milhares de computadores em todo o mundo mantêm o mesmo registo, por isso ninguém pode alterá-lo ou desligá-lo.
4. Porque o preço oscila tanto: ainda nem tem 18 anos e o mundo inteiro continua a decidir quanto vale. O ouro levou milhares de anos. Esta é a parte mais agitada desse processo.
5. O que pode correr mal: perde a palavra-passe e as moedas desaparecem para sempre. Guarda-as numa corretora e a corretora vai à falência. Ou compra no pico porque o seu primo comprou. A tecnologia é segura. O risco são as pessoas.
Depois vem sempre a pergunta: devo comprar? A minha resposta em todos os jantares: só uma quantia de que se possa esquecer durante cinco anos, depois de constituir o fundo de emergência e tratar dos seguros.
Guarde isto para domingo. Como explica o Bitcoin em casa? Ou evita o assunto?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Bitcoin #CryptoEducation #Diwali
2
599
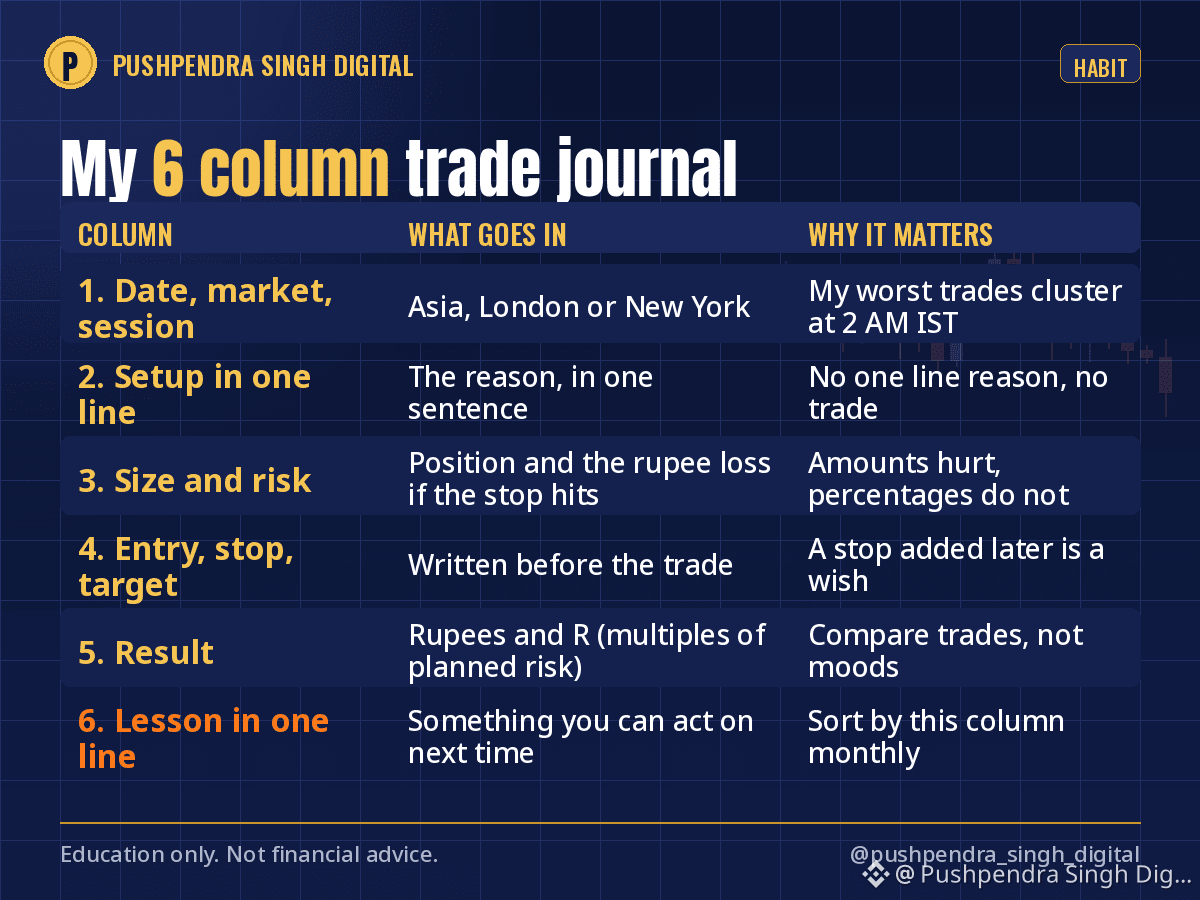
Meu diário de operações tem seis colunas. Levei três anos de prejuízos para chegar à sexta, a única que me deu lucro.
1. Data e mercado. Óbvio, mas também a sessão: Ásia, Londres, Nova York. Minhas piores operações se concentram às 2h da manhã, no horário da Índia (IST). Foi o diário que me contou isso, não a minha memória.
2. A estratégia, em uma linha. Se não consigo escrever o motivo em uma linha, então não há motivo.
3. Tamanho e risco. O tamanho da posição e o valor em rupias que perco se o stop for acionado. Não a porcentagem, o valor. Porcentagens não doem. Valores, sim.
4. Entrada, stop, alvo. Anotados antes da operação, não depois. Colocar um stop após a entrada é fazer um pedido.
5. Resultado. Lucro ou prejuízo em rupias e em R (quantas vezes o risco planejado).
6. A lição, em uma linha. Não «devia ter esperado mais». Algo que eu possa colocar em prática: «Nada de entradas nos primeiros 15 minutos após a divulgação do CPI».
Uma vez por mês, organizo tudo pela coluna 6. As mesmas três lições aparecem todo mês. Esse é o verdadeiro diário: os erros que continuo repetindo, escritos à mão por mim.
Uma planilha basta. O aplicativo não importa. O hábito, sim. Domingo à noite é um bom momento para prepará-la para a semana.
Você mantém um diário ou uma memória que pega leve com você?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #TradingJournal #TradingPsychology #RiskManagement
Meu diário de operações tem seis colunas. Levei três anos de prejuízos para chegar à sexta, a única que me deu lucro.
1. Data e mercado. Óbvio, mas também a sessão: Ásia, Londres, Nova York. Minhas piores operações se concentram às 2h da manhã, no horário da Índia (IST). Foi o diário que me contou isso, não a minha memória.
2. A estratégia, em uma linha. Se não consigo escrever o motivo em uma linha, então não há motivo.
3. Tamanho e risco. O tamanho da posição e o valor em rupias que perco se o stop for acionado. Não a porcentagem, o valor. Porcentagens não doem. Valores, sim.
4. Entrada, stop, alvo. Anotados antes da operação, não depois. Colocar um stop após a entrada é fazer um pedido.
5. Resultado. Lucro ou prejuízo em rupias e em R (quantas vezes o risco planejado).
6. A lição, em uma linha. Não «devia ter esperado mais». Algo que eu possa colocar em prática: «Nada de entradas nos primeiros 15 minutos após a divulgação do CPI».
Uma vez por mês, organizo tudo pela coluna 6. As mesmas três lições aparecem todo mês. Esse é o verdadeiro diário: os erros que continuo repetindo, escritos à mão por mim.
Uma planilha basta. O aplicativo não importa. O hábito, sim. Domingo à noite é um bom momento para prepará-la para a semana.
Você mantém um diário ou uma memória que pega leve com você?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #TradingJournal #TradingPsychology #RiskManagement
1. Data e mercado. Óbvio, mas também a sessão: Ásia, Londres, Nova York. Minhas piores operações se concentram às 2h da manhã, no horário da Índia (IST). Foi o diário que me contou isso, não a minha memória.
2. A estratégia, em uma linha. Se não consigo escrever o motivo em uma linha, então não há motivo.
3. Tamanho e risco. O tamanho da posição e o valor em rupias que perco se o stop for acionado. Não a porcentagem, o valor. Porcentagens não doem. Valores, sim.
4. Entrada, stop, alvo. Anotados antes da operação, não depois. Colocar um stop após a entrada é fazer um pedido.
5. Resultado. Lucro ou prejuízo em rupias e em R (quantas vezes o risco planejado).
6. A lição, em uma linha. Não «devia ter esperado mais». Algo que eu possa colocar em prática: «Nada de entradas nos primeiros 15 minutos após a divulgação do CPI».
Uma vez por mês, organizo tudo pela coluna 6. As mesmas três lições aparecem todo mês. Esse é o verdadeiro diário: os erros que continuo repetindo, escritos à mão por mim.
Uma planilha basta. O aplicativo não importa. O hábito, sim. Domingo à noite é um bom momento para prepará-la para a semana.
Você mantém um diário ou uma memória que pega leve com você?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #TradingJournal #TradingPsychology #RiskManagement
8
824
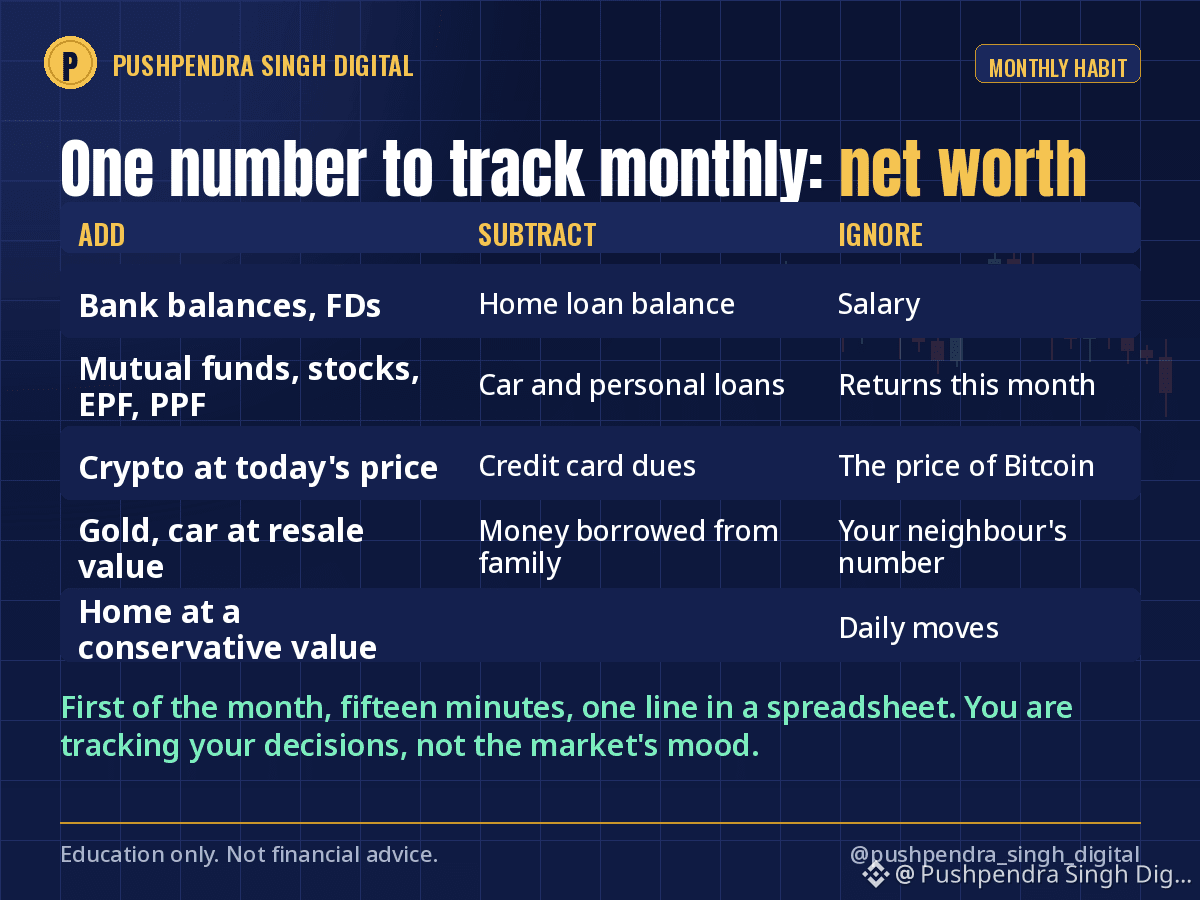
É o primeiro dia do mês. Se você acompanha um único número sobre seu dinheiro, que seja seu patrimônio líquido. Tudo o que você possui menos tudo o que deve. Uma vez por mês, na mesma data, uma linha em uma planilha.
O que incluir:
Ativos: saldos bancários, depósitos a prazo, fundos mútuos, ações, EPF e PPF, criptomoedas pelo preço de hoje, ouro, o carro pelo valor de revenda, a casa por um valor conservador.
Passivos: saldo do financiamento imobiliário, financiamento do carro, empréstimos pessoais, faturas do cartão de crédito, dinheiro emprestado da família.
O que deixar de fora: salário, rendimentos e o preço do Bitcoin. Renda não é riqueza. Um rendimento de 20% sobre 5% do seu dinheiro é um erro de arredondamento.
Por que mensalmente, e não diariamente: no dia a dia, há muito ruído. Acompanhando mês a mês, você vê a direção e, depois de um ano, percebe o que realmente fez o número mudar. No meu caso, nunca foi uma operação de investimento. Foram a taxa de poupança e um empréstimo que quitei antes do prazo.
A parte sincera: incluir criptomoedas pelo preço de hoje significa que o número vai oscilar. O meu caiu por três meses depois da máxima de outubro passado, e continuei registrando. Esse é o objetivo. Você está acompanhando suas decisões, não o humor do mercado.
Primeiro dia do mês, quinze minutos, um número. É o hábito mais tranquilo, com o resultado mais impactante. Hoje é um bom dia para começar.
Você sabe seu patrimônio líquido hoje, com uma margem de erro de até 10%?
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #NetWorth #PersonalFinance #MoneyHabits
É o primeiro dia do mês. Se você acompanha um único número sobre seu dinheiro, que seja seu patrimônio líquido. Tudo o que você possui menos tudo o que deve. Uma vez por mês, na mesma data, uma linha em uma planilha.
O que incluir:
Ativos: saldos bancários, depósitos a prazo, fundos mútuos, ações, EPF e PPF, criptomoedas pelo preço de hoje, ouro, o carro pelo valor de revenda, a casa por um valor conservador.
Passivos: saldo do financiamento imobiliário, financiamento do carro, empréstimos pessoais, faturas do cartão de crédito, dinheiro emprestado da família.
O que deixar de fora: salário, rendimentos e o preço do Bitcoin. Renda não é riqueza. Um rendimento de 20% sobre 5% do seu dinheiro é um erro de arredondamento.
Por que mensalmente, e não diariamente: no dia a dia, há muito ruído. Acompanhando mês a mês, você vê a direção e, depois de um ano, percebe o que realmente fez o número mudar. No meu caso, nunca foi uma operação de investimento. Foram a taxa de poupança e um empréstimo que quitei antes do prazo.
A parte sincera: incluir criptomoedas pelo preço de hoje significa que o número vai oscilar. O meu caiu por três meses depois da máxima de outubro passado, e continuei registrando. Esse é o objetivo. Você está acompanhando suas decisões, não o humor do mercado.
Primeiro dia do mês, quinze minutos, um número. É o hábito mais tranquilo, com o resultado mais impactante. Hoje é um bom dia para começar.
Você sabe seu patrimônio líquido hoje, com uma margem de erro de até 10%?
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #NetWorth #PersonalFinance #MoneyHabits
O que incluir:
Ativos: saldos bancários, depósitos a prazo, fundos mútuos, ações, EPF e PPF, criptomoedas pelo preço de hoje, ouro, o carro pelo valor de revenda, a casa por um valor conservador.
Passivos: saldo do financiamento imobiliário, financiamento do carro, empréstimos pessoais, faturas do cartão de crédito, dinheiro emprestado da família.
O que deixar de fora: salário, rendimentos e o preço do Bitcoin. Renda não é riqueza. Um rendimento de 20% sobre 5% do seu dinheiro é um erro de arredondamento.
Por que mensalmente, e não diariamente: no dia a dia, há muito ruído. Acompanhando mês a mês, você vê a direção e, depois de um ano, percebe o que realmente fez o número mudar. No meu caso, nunca foi uma operação de investimento. Foram a taxa de poupança e um empréstimo que quitei antes do prazo.
A parte sincera: incluir criptomoedas pelo preço de hoje significa que o número vai oscilar. O meu caiu por três meses depois da máxima de outubro passado, e continuei registrando. Esse é o objetivo. Você está acompanhando suas decisões, não o humor do mercado.
Primeiro dia do mês, quinze minutos, um número. É o hábito mais tranquilo, com o resultado mais impactante. Hoje é um bom dia para começar.
Você sabe seu patrimônio líquido hoje, com uma margem de erro de até 10%?
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #NetWorth #PersonalFinance #MoneyHabits
3
581
O teste do sono é a única regra de gestão de risco que nunca quebrei desde que comecei a usá-la.
Se uma posição me mantém acordado à noite, ela é grande demais. Não está errada, é grande demais. A análise pode estar perfeita e, ainda assim, o tamanho estar errado.
Como aplico essa regra, em três etapas:
1. Antes de entrar, imagino a posição desvalorizando 30% até amanhã de manhã. Se meu primeiro pensamento é um plano, o tamanho está adequado. Se meu primeiro pensamento é uma emoção, reduzo o tamanho pela metade e imagino de novo.
2. Se percebo que estou conferindo o preço na cama, reduzo o tamanho na manhã seguinte. Sem discussão, sem "mas a oportunidade é ótima". Meu corpo já votou.
3. Dimensione a posição pensando na noite, não no lucro. Dormir bem durante um fim de semana com gap vale mais do que os 2% extras que uma posição maior poderia render.
É sábado à noite. O mercado de criptomoedas não fecha, e as próximas 36 horas têm os livros de ordens mais rasos da semana. Se suas posições abertas forem mantê-lo acordado esta noite, você já tem sua resposta sobre o tamanho.
O sono é uma métrica de risco. E também é de graça.
Você passa no teste do sono esta noite?
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #RiskManagement #PositionSizing #TradingPsychology
O teste do sono é a única regra de gestão de risco que nunca quebrei desde que comecei a usá-la.
Se uma posição me mantém acordado à noite, ela é grande demais. Não está errada, é grande demais. A análise pode estar perfeita e, ainda assim, o tamanho estar errado.
Como aplico essa regra, em três etapas:
1. Antes de entrar, imagino a posição desvalorizando 30% até amanhã de manhã. Se meu primeiro pensamento é um plano, o tamanho está adequado. Se meu primeiro pensamento é uma emoção, reduzo o tamanho pela metade e imagino de novo.
2. Se percebo que estou conferindo o preço na cama, reduzo o tamanho na manhã seguinte. Sem discussão, sem "mas a oportunidade é ótima". Meu corpo já votou.
3. Dimensione a posição pensando na noite, não no lucro. Dormir bem durante um fim de semana com gap vale mais do que os 2% extras que uma posição maior poderia render.
É sábado à noite. O mercado de criptomoedas não fecha, e as próximas 36 horas têm os livros de ordens mais rasos da semana. Se suas posições abertas forem mantê-lo acordado esta noite, você já tem sua resposta sobre o tamanho.
O sono é uma métrica de risco. E também é de graça.
Você passa no teste do sono esta noite?
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #RiskManagement #PositionSizing #TradingPsychology
Se uma posição me mantém acordado à noite, ela é grande demais. Não está errada, é grande demais. A análise pode estar perfeita e, ainda assim, o tamanho estar errado.
Como aplico essa regra, em três etapas:
1. Antes de entrar, imagino a posição desvalorizando 30% até amanhã de manhã. Se meu primeiro pensamento é um plano, o tamanho está adequado. Se meu primeiro pensamento é uma emoção, reduzo o tamanho pela metade e imagino de novo.
2. Se percebo que estou conferindo o preço na cama, reduzo o tamanho na manhã seguinte. Sem discussão, sem "mas a oportunidade é ótima". Meu corpo já votou.
3. Dimensione a posição pensando na noite, não no lucro. Dormir bem durante um fim de semana com gap vale mais do que os 2% extras que uma posição maior poderia render.
É sábado à noite. O mercado de criptomoedas não fecha, e as próximas 36 horas têm os livros de ordens mais rasos da semana. Se suas posições abertas forem mantê-lo acordado esta noite, você já tem sua resposta sobre o tamanho.
O sono é uma métrica de risco. E também é de graça.
Você passa no teste do sono esta noite?
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #RiskManagement #PositionSizing #TradingPsychology
1
5
732
Amanhã, 31 de outubro, o white paper do Bitcoin completa 18 anos. Nove páginas, publicadas em 2008 por alguém chamado Satoshi Nakamoto, em meio à pior crise bancária em décadas. Eis o que diziam essas nove páginas, em linguagem simples.
O problema: todo pagamento online precisa de um banco no meio. O banco pode revertê-lo, bloqueá-lo, cobrar por ele ou falir. 2008 mostrou o que acontece quando esse intermediário falha.
A ideia: um registro público que milhares de computadores mantêm ao mesmo tempo, para que ninguém precise confiar em uma única empresa. Cada nova página do registro é vinculada à anterior, e é por isso que ele se chama cadeia.
A regra: apenas 21 milhões de moedas, no total, liberadas em um cronograma fixo que ninguém pode mudar. Cerca de 95% delas já foram mineradas. Compare isso com qualquer moeda, cuja oferta cresce todos os anos.
Dezoito anos depois: o primeiro bloco surgiu em janeiro de 2009. A primeira compra de verdade foi por duas pizzas, pagas com 10.000 BTC, em 2010. Hoje, ETFs à vista mantêm Bitcoin para fundos de pensão, e a rede nunca ficou fora do ar por mais do que algumas horas.
O que não mudou: nove páginas, 21 milhões, nenhum intermediário. Todo o resto — o preço, o burburinho, os ciclos — é o mundo decidindo quanto vale essa ideia.
Você já leu o white paper? Leva vinte minutos e é gratuito. Salve isto se pretende ler.
Apenas para fins educativos; não é aconselhamento financeiro.
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper
Amanhã, 31 de outubro, o white paper do Bitcoin completa 18 anos. Nove páginas, publicadas em 2008 por alguém chamado Satoshi Nakamoto, em meio à pior crise bancária em décadas. Eis o que diziam essas nove páginas, em linguagem simples.
O problema: todo pagamento online precisa de um banco no meio. O banco pode revertê-lo, bloqueá-lo, cobrar por ele ou falir. 2008 mostrou o que acontece quando esse intermediário falha.
A ideia: um registro público que milhares de computadores mantêm ao mesmo tempo, para que ninguém precise confiar em uma única empresa. Cada nova página do registro é vinculada à anterior, e é por isso que ele se chama cadeia.
A regra: apenas 21 milhões de moedas, no total, liberadas em um cronograma fixo que ninguém pode mudar. Cerca de 95% delas já foram mineradas. Compare isso com qualquer moeda, cuja oferta cresce todos os anos.
Dezoito anos depois: o primeiro bloco surgiu em janeiro de 2009. A primeira compra de verdade foi por duas pizzas, pagas com 10.000 BTC, em 2010. Hoje, ETFs à vista mantêm Bitcoin para fundos de pensão, e a rede nunca ficou fora do ar por mais do que algumas horas.
O que não mudou: nove páginas, 21 milhões, nenhum intermediário. Todo o resto — o preço, o burburinho, os ciclos — é o mundo decidindo quanto vale essa ideia.
Você já leu o white paper? Leva vinte minutos e é gratuito. Salve isto se pretende ler.
Apenas para fins educativos; não é aconselhamento financeiro.
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper
O problema: todo pagamento online precisa de um banco no meio. O banco pode revertê-lo, bloqueá-lo, cobrar por ele ou falir. 2008 mostrou o que acontece quando esse intermediário falha.
A ideia: um registro público que milhares de computadores mantêm ao mesmo tempo, para que ninguém precise confiar em uma única empresa. Cada nova página do registro é vinculada à anterior, e é por isso que ele se chama cadeia.
A regra: apenas 21 milhões de moedas, no total, liberadas em um cronograma fixo que ninguém pode mudar. Cerca de 95% delas já foram mineradas. Compare isso com qualquer moeda, cuja oferta cresce todos os anos.
Dezoito anos depois: o primeiro bloco surgiu em janeiro de 2009. A primeira compra de verdade foi por duas pizzas, pagas com 10.000 BTC, em 2010. Hoje, ETFs à vista mantêm Bitcoin para fundos de pensão, e a rede nunca ficou fora do ar por mais do que algumas horas.
O que não mudou: nove páginas, 21 milhões, nenhum intermediário. Todo o resto — o preço, o burburinho, os ciclos — é o mundo decidindo quanto vale essa ideia.
Você já leu o white paper? Leva vinte minutos e é gratuito. Salve isto se pretende ler.
Apenas para fins educativos; não é aconselhamento financeiro.
$BTC #Bitcoin #CryptoEducation #BitcoinWhitepaper

5
1k
De quanto dinheiro você precisa? Existe uma fórmula, e a maioria das pessoas nunca fez as contas para a própria vida.
Despesas anuais vezes 25.
Se sua família gasta 6 lakh por ano, o número é 1,5 crore. 12 lakh por ano, 3 crore. 24 lakh por ano, 6 crore. Investido em uma carteira que supera a inflação, esse valor pode cobrir suas despesas com os rendimentos, sem consumir o capital. Nos EUA, isso é chamado de regra dos 4%.
O ajuste para a Índia: nossa inflação é mais alta, então uso 30 vezes em vez de 25 para calcular meu próprio número. 6 lakh por ano passam a ser 1,8 crore. Mais conservador, melhor para dormir tranquilo.
Por que esse número importa, mesmo que você esteja longe de alcançá-lo:
Ele transforma “quero ser rico” em uma meta com prazo.
Ele mostra que as despesas são a alavanca, não os rendimentos. Cortar 1 lakh dos gastos anuais reduz a meta em 25 a 30 lakh.
Ele indica quando você pode parar de correr riscos desnecessários. A maioria das contas que quebra pertence a pessoas que já tinham o suficiente, mas não sabiam disso.
Escrevi meu próprio número na primeira página do meu diário. Todo mês, o patrimônio líquido se aproxima ou se afasta dele, e essa é a única pontuação que acompanho.
O fim de semana do Diwali é uma boa hora para fazer essa conta. Você já calculou seu número? Compartilhe o múltiplo que usa, não o valor.
Apenas para fins educativos; não é aconselhamento financeiro.
$BTC #FinancialFreedom #PersonalFinance #FIRE
De quanto dinheiro você precisa? Existe uma fórmula, e a maioria das pessoas nunca fez as contas para a própria vida.
Despesas anuais vezes 25.
Se sua família gasta 6 lakh por ano, o número é 1,5 crore. 12 lakh por ano, 3 crore. 24 lakh por ano, 6 crore. Investido em uma carteira que supera a inflação, esse valor pode cobrir suas despesas com os rendimentos, sem consumir o capital. Nos EUA, isso é chamado de regra dos 4%.
O ajuste para a Índia: nossa inflação é mais alta, então uso 30 vezes em vez de 25 para calcular meu próprio número. 6 lakh por ano passam a ser 1,8 crore. Mais conservador, melhor para dormir tranquilo.
Por que esse número importa, mesmo que você esteja longe de alcançá-lo:
Ele transforma “quero ser rico” em uma meta com prazo.
Ele mostra que as despesas são a alavanca, não os rendimentos. Cortar 1 lakh dos gastos anuais reduz a meta em 25 a 30 lakh.
Ele indica quando você pode parar de correr riscos desnecessários. A maioria das contas que quebra pertence a pessoas que já tinham o suficiente, mas não sabiam disso.
Escrevi meu próprio número na primeira página do meu diário. Todo mês, o patrimônio líquido se aproxima ou se afasta dele, e essa é a única pontuação que acompanho.
O fim de semana do Diwali é uma boa hora para fazer essa conta. Você já calculou seu número? Compartilhe o múltiplo que usa, não o valor.
Apenas para fins educativos; não é aconselhamento financeiro.
$BTC #FinancialFreedom #PersonalFinance #FIRE
Despesas anuais vezes 25.
Se sua família gasta 6 lakh por ano, o número é 1,5 crore. 12 lakh por ano, 3 crore. 24 lakh por ano, 6 crore. Investido em uma carteira que supera a inflação, esse valor pode cobrir suas despesas com os rendimentos, sem consumir o capital. Nos EUA, isso é chamado de regra dos 4%.
O ajuste para a Índia: nossa inflação é mais alta, então uso 30 vezes em vez de 25 para calcular meu próprio número. 6 lakh por ano passam a ser 1,8 crore. Mais conservador, melhor para dormir tranquilo.
Por que esse número importa, mesmo que você esteja longe de alcançá-lo:
Ele transforma “quero ser rico” em uma meta com prazo.
Ele mostra que as despesas são a alavanca, não os rendimentos. Cortar 1 lakh dos gastos anuais reduz a meta em 25 a 30 lakh.
Ele indica quando você pode parar de correr riscos desnecessários. A maioria das contas que quebra pertence a pessoas que já tinham o suficiente, mas não sabiam disso.
Escrevi meu próprio número na primeira página do meu diário. Todo mês, o patrimônio líquido se aproxima ou se afasta dele, e essa é a única pontuação que acompanho.
O fim de semana do Diwali é uma boa hora para fazer essa conta. Você já calculou seu número? Compartilhe o múltiplo que usa, não o valor.
Apenas para fins educativos; não é aconselhamento financeiro.
$BTC #FinancialFreedom #PersonalFinance #FIRE
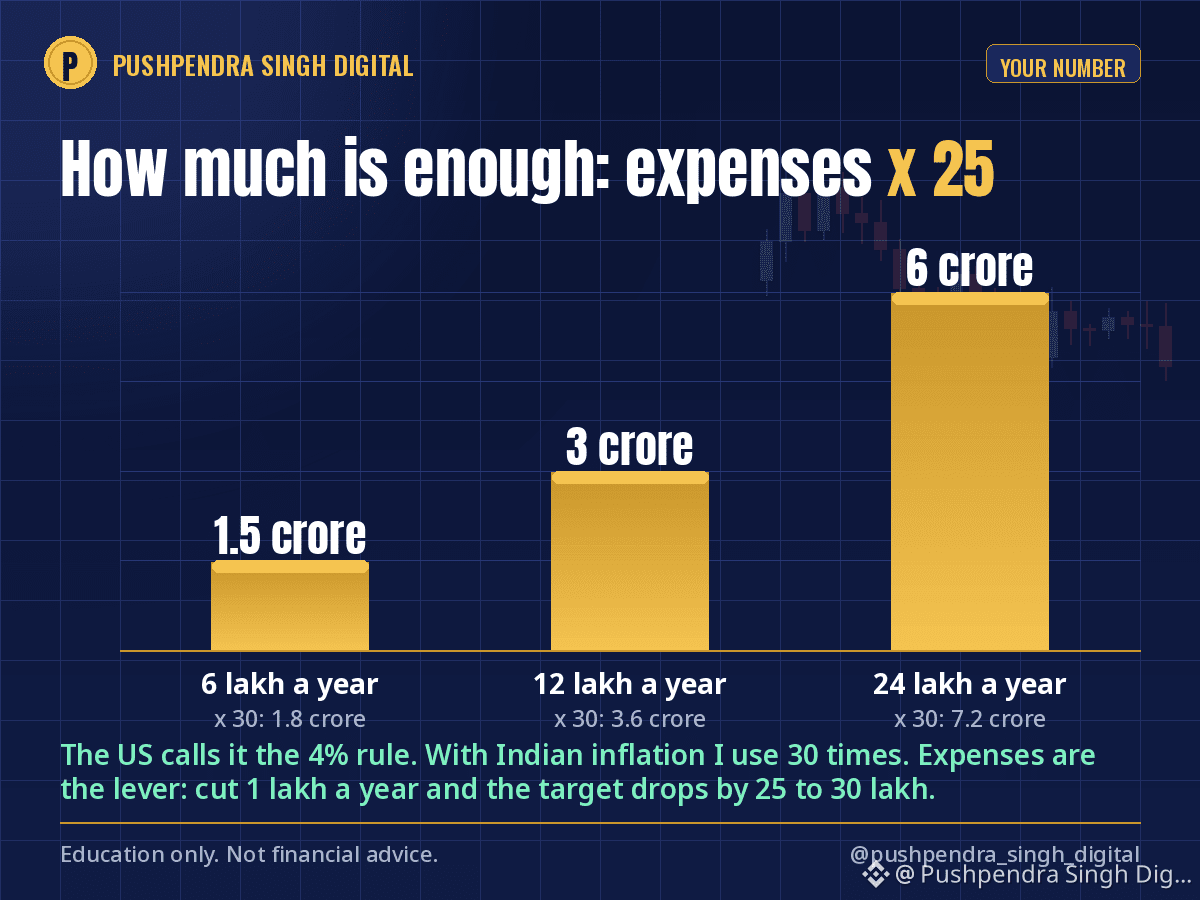
2
2
589
Verificado
No domingo à noite, as bolsas indianas abrem por uma hora, apesar de ser um dia de fechamento. É o Muhurat trading. Se você não conhece, aqui vai uma explicação simples.
O que é: uma sessão de uma hora na noite de Diwali, realizada desde 1957 na BSE e marcada para a hora auspiciosa da Puja de Lakshmi. Tradicionalmente, as famílias compravam algumas ações como símbolo, assim como se compra ouro em Dhanteras. Não pelo lucro. Pelo gesto.
O que não é: um sinal. A sessão tem pouco volume, as oscilações são pequenas e essa hora não muda em nada o que uma empresa vai ganhar no próximo trimestre. Ao longo dos anos, a sessão de Muhurat fechou em alta mais vezes do que em baixa, mas uma hora de compras simbólicas não diz nada sobre os doze meses seguintes.
Como eu faço:
A única compra simbólica é de algo que já tenho e compraria de qualquer forma: um fundo de índice ou ações de uma empresa que conheço. Nunca uma dica de uma lista de ações para Diwali.
O trabalho de verdade acontece naquela tarde: a revisão anual. O que comprei este ano e por quê? O que não compraria novamente? Qual é a taxa de poupança? A reserva de emergência está completa? Uma hora, uma página.
As criptomoedas não têm Muhurat; nunca fecham. Minha compra simbólica nesse caso é o mesmo valor mensal em Bitcoin, na mesma data. O ritual é a disciplina, não o dia.
A tradição é linda. A estratégia são as coisas sem graça que você faz nos outros 364 dias.
Você faz uma compra de Muhurat? Qual é a sua ação deste ano?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #MuhuratTrading #Diwali #StockMarket
No domingo à noite, as bolsas indianas abrem por uma hora, apesar de ser um dia de fechamento. É o Muhurat trading. Se você não conhece, aqui vai uma explicação simples.
O que é: uma sessão de uma hora na noite de Diwali, realizada desde 1957 na BSE e marcada para a hora auspiciosa da Puja de Lakshmi. Tradicionalmente, as famílias compravam algumas ações como símbolo, assim como se compra ouro em Dhanteras. Não pelo lucro. Pelo gesto.
O que não é: um sinal. A sessão tem pouco volume, as oscilações são pequenas e essa hora não muda em nada o que uma empresa vai ganhar no próximo trimestre. Ao longo dos anos, a sessão de Muhurat fechou em alta mais vezes do que em baixa, mas uma hora de compras simbólicas não diz nada sobre os doze meses seguintes.
Como eu faço:
A única compra simbólica é de algo que já tenho e compraria de qualquer forma: um fundo de índice ou ações de uma empresa que conheço. Nunca uma dica de uma lista de ações para Diwali.
O trabalho de verdade acontece naquela tarde: a revisão anual. O que comprei este ano e por quê? O que não compraria novamente? Qual é a taxa de poupança? A reserva de emergência está completa? Uma hora, uma página.
As criptomoedas não têm Muhurat; nunca fecham. Minha compra simbólica nesse caso é o mesmo valor mensal em Bitcoin, na mesma data. O ritual é a disciplina, não o dia.
A tradição é linda. A estratégia são as coisas sem graça que você faz nos outros 364 dias.
Você faz uma compra de Muhurat? Qual é a sua ação deste ano?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #MuhuratTrading #Diwali #StockMarket
O que é: uma sessão de uma hora na noite de Diwali, realizada desde 1957 na BSE e marcada para a hora auspiciosa da Puja de Lakshmi. Tradicionalmente, as famílias compravam algumas ações como símbolo, assim como se compra ouro em Dhanteras. Não pelo lucro. Pelo gesto.
O que não é: um sinal. A sessão tem pouco volume, as oscilações são pequenas e essa hora não muda em nada o que uma empresa vai ganhar no próximo trimestre. Ao longo dos anos, a sessão de Muhurat fechou em alta mais vezes do que em baixa, mas uma hora de compras simbólicas não diz nada sobre os doze meses seguintes.
Como eu faço:
A única compra simbólica é de algo que já tenho e compraria de qualquer forma: um fundo de índice ou ações de uma empresa que conheço. Nunca uma dica de uma lista de ações para Diwali.
O trabalho de verdade acontece naquela tarde: a revisão anual. O que comprei este ano e por quê? O que não compraria novamente? Qual é a taxa de poupança? A reserva de emergência está completa? Uma hora, uma página.
As criptomoedas não têm Muhurat; nunca fecham. Minha compra simbólica nesse caso é o mesmo valor mensal em Bitcoin, na mesma data. O ritual é a disciplina, não o dia.
A tradição é linda. A estratégia são as coisas sem graça que você faz nos outros 364 dias.
Você faz uma compra de Muhurat? Qual é a sua ação deste ano?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #MuhuratTrading #Diwali #StockMarket
1
5
1.1k
Últimas 3 horas até o fim da votação,
[Last Day click here to Vote](https://app.binance.com/uni-qr/cact26user/131?uc=app_square_share_link&us=copylink)
Últimas 3 horas até o fim da votação,
Last Day click here to Vote
Last Day click here to Vote

Support
De Pushpendra Singh Digital
43
2
57
913
Último dia de VOTAÇÃO,
[ Clique aqui para VOTAR](https://app.binance.com/uni-qr/cact26user/131?uc=app_square_share_link&us=copylink) agora
Último dia de VOTAÇÃO,
[ Clique aqui para VOTAR](https://app.binance.com/uni-qr/cact26user/131?uc=app_square_share_link&us=copylink) agora
[ Clique aqui para VOTAR](https://app.binance.com/uni-qr/cact26user/131?uc=app_square_share_link&us=copylink) agora
Best Wishes!
De Pushpendra Singh Digital
47
4
132
1.4k
[Last day of the voting, Don’t forget to vote. click here to VOTE](https://app.binance.com/uni-qr/cact26user/131?uc=app_square_share_link&us=copylink)
Last day of the voting, Don’t forget to vote. click here to VOTE
13
1
17
1.4k
Obrigado pelo apoio, pessoal.
[Click here to vote now.](https://app.binance.com/uni-qr/cact26user/131?uc=app_square_share_link&us=copylink)
Obrigado pelo apoio, pessoal.
Click here to vote now.
Click here to vote now.
Thanks
De Pushpendra Singh Digital
35
76
838
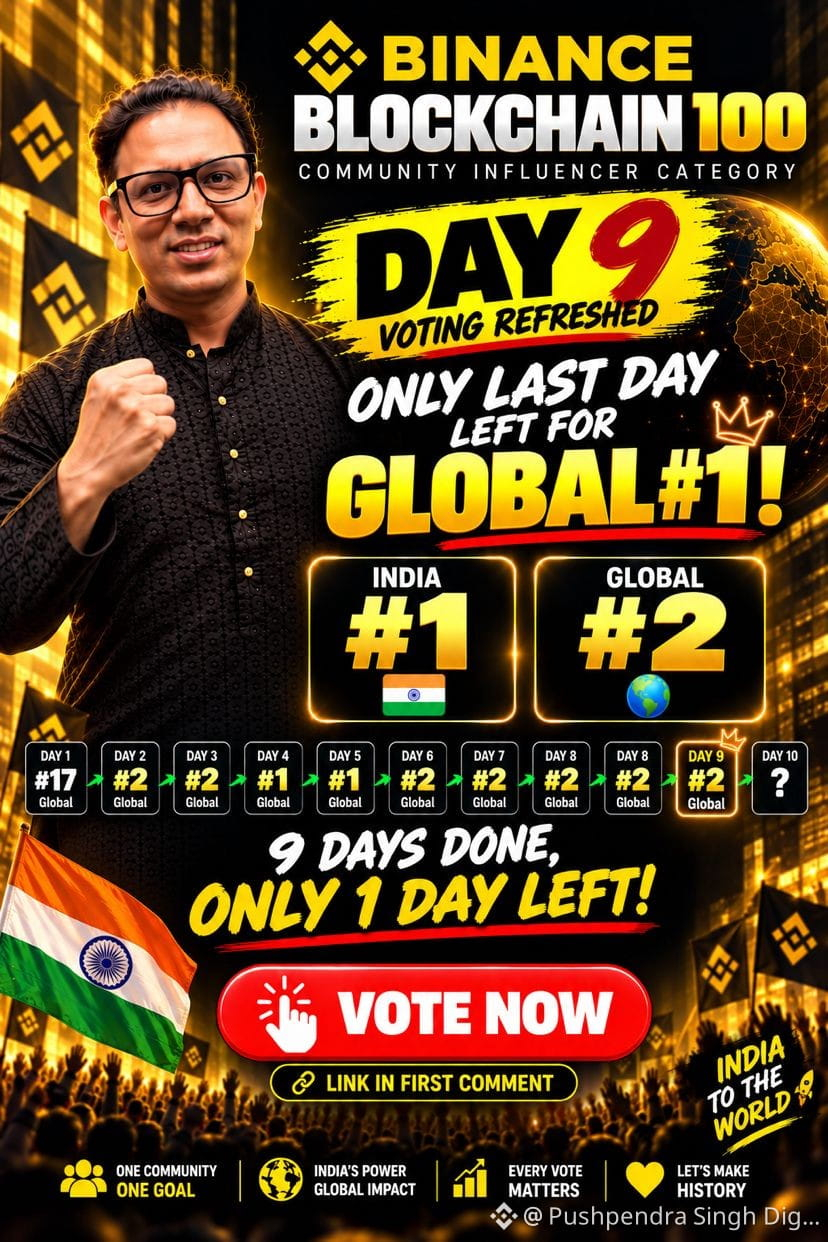
Penúltimo dia para votar
Se você ainda não votou, por favor vote agora - [Click here to Vote](https://app.binance.com/uni-qr/cact26user/131?uc=app_square_share_link&us=copylink)
Penúltimo dia para votar
Se você ainda não votou, por favor vote agora - Click here to Vote
Se você ainda não votou, por favor vote agora - Click here to Vote
Support 🙏
De Pushpendra Singh Digital
42
1
92
704
❤️ VOTAÇÃO ATUALIZADA, VOCÊ JÁ PODE VOTAR DE NOVO 🗳️
[Clique aqui para VOTAR](https://app.binance.com/uni-qr/cact26user/131?uc=app_square_share_link&us=copylink)
❤️ VOTAÇÃO ATUALIZADA, VOCÊ JÁ PODE VOTAR DE NOVO 🗳️
[Clique aqui para VOTAR](https://app.binance.com/uni-qr/cact26user/131?uc=app_square_share_link&us=copylink)
[Clique aqui para VOTAR](https://app.binance.com/uni-qr/cact26user/131?uc=app_square_share_link&us=copylink)
11
11
1.7k
Boas notícias, agora somos o número 3 no mundo. E ninguém pode nos parar 🛑.
META DE HOJE: NÚMERO 1 🏆
Link para votar 🔗 [Click here to Vote Now](https://app.binance.com/uni-qr/cact26user/131?uc=app_square_share_link&us=copylink)
Boas notícias, agora somos o número 3 no mundo. E ninguém pode nos parar 🛑.
META DE HOJE: NÚMERO 1 🏆
Link para votar 🔗 Click here to Vote Now
META DE HOJE: NÚMERO 1 🏆
Link para votar 🔗 Click here to Vote Now
Support Me
De Pushpendra Singh Digital
61
2
111
1.4k
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
A Packed Week of Earnings and Data Tests Markets
16,798 visualizações
161 discutindo
🚨🇺🇸 SEMANA AGITADA À FRENTE PARA OS MERCADOS!
Os mercados já estão precificando um aumento dos juros pelo Fed em dezembro, e $BTC pode haver grandes movimentos na próxima semana.
Confira o que vem por aí:
• Segunda-feira: discurso do presidente do Fed, Warsh
• Terça-feira: vendas no varejo dos EUA + resultados da $NVDA
• Quarta-feira: ata do FOMC
• Quinta-feira: pedidos de auxílio-desemprego + índice do Fed da Filadélfia
• Sexta-feira: confiança do consumidor + discursos de dirigentes do Fed
Todos os olhos em $BTC com o início de mais uma semana importante.
#bitcoin
Mookie
·6 curtidas
·3.7k visualizações
AnthropicIPOTestsInvestorAppetiteForAI
12,409 visualizações
329 discutindo
HuangReportedlyConsidersReturnToNvidia
33,503 visualizações
510 discutindo