
问剑白玉京
109 Publicações

问剑白玉京
Denunciar
Bloquear usuário
波浪理论交易员,不定时参与撸毛,不定时发布交易策略,可以关注看看实力
Holder de U
Trader frequente
1.8 anos
11 Seguindo
371 Seguidores
151 Curtiu
Publicações
Todas
Citações
Live
·
--
Ver tradução
建议大家都看看这个科普宣传
建议大家都看看这个科普宣传


币安Binance华语
·
--
“Não ria, você também não vai encontrar o 4º 😨”
🪤 Dizem que este é o desafio #币安安全星期四 mais difícil de todos os tempos: você consegue encontrar todas as armadilhas no menor tempo possível?
👉 点击参与实景陷阱追踪挑战, disputa pelo ranking 🏆
Os 10 primeiros do ranking ganham 100U de recompensa para detetives, e os três primeiros ainda recebem um kit de brindes exclusivo!
Compartilhe e, na seção de comentários, mostre a imagem de conclusão do desafio; depois, sortear 15 pessoas para receber 44U 🧧
🪤 Dizem que este é o desafio #币安安全星期四 mais difícil de todos os tempos: você consegue encontrar todas as armadilhas no menor tempo possível?
👉 点击参与实景陷阱追踪挑战, disputa pelo ranking 🏆
Os 10 primeiros do ranking ganham 100U de recompensa para detetives, e os três primeiros ainda recebem um kit de brindes exclusivo!
Compartilhe e, na seção de comentários, mostre a imagem de conclusão do desafio; depois, sortear 15 pessoas para receber 44U 🧧
66
·
--
Ver tradução
内容创作者倒计时只剩最后一天,最后的狂欢,也是最硬核的收官!😊
今天我们换个最深层的宏观视角,聊聊 @termmax TermMax在链上固定收益领域的终极野心——构建 DeFi 原生的“无风险收益率曲线”(On-chain Yield Curve
在传统金融(TradFi)里,国债收益率曲线是整个宏观金融资产定价的“锚”,无论是企业发债、房贷定价还是衍生品估值,全都要以此为基准。但在 DeFi 世界里,因为各大协议都是孤立的浮动利率黑盒,链上长期缺乏一条公认、标准且覆盖不同期限的无风险收益率曲线。
TermMax 正在改变这个局面。它通过构建覆盖多条主流公链(Ethereum、BNB Chain、Arbitrum、Base 等)、跨越不同固定到期日(Fixed Maturities)的标准化固定利率借贷市场,配合集中的流动性撮合,第一次让 DeFi 拥有了由真实市场供需自发定价的**期限结构(Term Structure
这背后的颠覆性在于:
成为链上金融的定价基准:未来 RWA(真实世界资产)、链上信用债、复杂衍生品,都可以直接参考 TermMax 上形成的固定收益率曲线进行精准定价。
吸引万亿级传统机构池机构资金最看重的不是一时暴涨的 APY,而是可预测、可审计、具有长期基准锚定的合规级收益曲线。
比起 TMX 开盘后的涨跌曲线,TermMax 正在画出的这条链上基础收益率曲线,才是真正通往 Web3 基础设施“圣杯”的基石!
#termmax @TermMax
内容创作者倒计时只剩最后一天,最后的狂欢,也是最硬核的收官!😊
今天我们换个最深层的宏观视角,聊聊 @TermMax TermMax在链上固定收益领域的终极野心——构建 DeFi 原生的“无风险收益率曲线”(On-chain Yield Curve
在传统金融(TradFi)里,国债收益率曲线是整个宏观金融资产定价的“锚”,无论是企业发债、房贷定价还是衍生品估值,全都要以此为基准。但在 DeFi 世界里,因为各大协议都是孤立的浮动利率黑盒,链上长期缺乏一条公认、标准且覆盖不同期限的无风险收益率曲线。
TermMax 正在改变这个局面。它通过构建覆盖多条主流公链(Ethereum、BNB Chain、Arbitrum、Base 等)、跨越不同固定到期日(Fixed Maturities)的标准化固定利率借贷市场,配合集中的流动性撮合,第一次让 DeFi 拥有了由真实市场供需自发定价的**期限结构(Term Structure
这背后的颠覆性在于:
成为链上金融的定价基准:未来 RWA(真实世界资产)、链上信用债、复杂衍生品,都可以直接参考 TermMax 上形成的固定收益率曲线进行精准定价。
吸引万亿级传统机构池机构资金最看重的不是一时暴涨的 APY,而是可预测、可审计、具有长期基准锚定的合规级收益曲线。
比起 TMX 开盘后的涨跌曲线,TermMax 正在画出的这条链上基础收益率曲线,才是真正通往 Web3 基础设施“圣杯”的基石!
#termmax @TermMax
今天我们换个最深层的宏观视角,聊聊 @TermMax TermMax在链上固定收益领域的终极野心——构建 DeFi 原生的“无风险收益率曲线”(On-chain Yield Curve
在传统金融(TradFi)里,国债收益率曲线是整个宏观金融资产定价的“锚”,无论是企业发债、房贷定价还是衍生品估值,全都要以此为基准。但在 DeFi 世界里,因为各大协议都是孤立的浮动利率黑盒,链上长期缺乏一条公认、标准且覆盖不同期限的无风险收益率曲线。
TermMax 正在改变这个局面。它通过构建覆盖多条主流公链(Ethereum、BNB Chain、Arbitrum、Base 等)、跨越不同固定到期日(Fixed Maturities)的标准化固定利率借贷市场,配合集中的流动性撮合,第一次让 DeFi 拥有了由真实市场供需自发定价的**期限结构(Term Structure
这背后的颠覆性在于:
成为链上金融的定价基准:未来 RWA(真实世界资产)、链上信用债、复杂衍生品,都可以直接参考 TermMax 上形成的固定收益率曲线进行精准定价。
吸引万亿级传统机构池机构资金最看重的不是一时暴涨的 APY,而是可预测、可审计、具有长期基准锚定的合规级收益曲线。
比起 TMX 开盘后的涨跌曲线,TermMax 正在画出的这条链上基础收益率曲线,才是真正通往 Web3 基础设施“圣杯”的基石!
#termmax @TermMax
58
·
--
Avaliar se uma infraestrutura “presta” ou não? Não olhe para o vídeo institucional: vá cavar o código por baixo. Quando eu li os documentos do Babylon pela primeira vez, também classifiquei o BABY como um token “aproveitando a febre do BTC e usando propostas de governança para ganhar visibilidade”. Mas depois de examinar com calma as regras do Finality Provider, eu fiquei gelado: esse modelo econômico realmente me deu um frio na espinha.
Não é um enfeite para a seção de governança; é a âncora que mantém toda a rede de segurança funcionando sem desandar.
A maioria vê “duplo staking” e pensa logo em como duplicar os ganhos. Mas, nos contratos inteligentes do Babylon, existe uma lei dura: a quantidade de BTC que um FP pode receber para delegação tem um teto. E o que determina a altura desse teto é a quantidade de BABY que o próprio nó reserva com recursos próprios. Não é “quanto mais trabalha, mais ganha”; é um sistema extremamente rígido de garantia (margem).
Suponha que essa regra não existisse. Um FP poderia assumir, com custo zero, uma quantidade massiva de BTC. Aí, se ele agisse de má-fé, a punição cairia apenas sobre o dinheiro verdadeiro dos usuários — e o nó em si não sentiria nada. Obrigar o FP a fazer self-stake (depositar BABY próprio) é justamente amarrar os interesses do próprio agente à segurança do sistema. Agir com malícia deixa de ser um negócio “ganha sempre” e vira uma decisão estúpida que pode fazer o próprio FP perder tudo.
No geral, moedas de governança têm o valor sustentado por narrativa de convencimento. Mas, no ecossistema Babylon, o BABY tem um “ponto de ancoragem” de valor extremamente claro: “sem moedas, não dá para ser nó; o market cap depende do volume de BTC em staking”.
Vamos a uma analogia: as pessoas levam BTC para o ecossistema ETH para liberar liquidez. Já o BABY, dentro do Babylon, funciona como um limitador de torque de um motor de segurança. O BTC fornece uma força de confiança contínua; o BABY, por sua vez, controla o limiar de risco, garantindo que a pressão de cada engrenagem fique dentro do limite suportado pelos ativos que o nó se comprometeu a travar. O BABY tem a aparência de um token feito para especulação, mas por dentro é um regulador extremamente preciso dentro do protocolo. Exigir que todo nó que queira assumir capacidade de computação pague um custo econômico equivalente — esse tipo de travão que poda a viabilidade de agir com malícia — é a profundidade que a infraestrutura de segurança do Web3 deveria ter.
#baby $BABY
Avaliar se uma infraestrutura “presta” ou não? Não olhe para o vídeo institucional: vá cavar o código por baixo. Quando eu li os documentos do Babylon pela primeira vez, também classifiquei o BABY como um token “aproveitando a febre do BTC e usando propostas de governança para ganhar visibilidade”. Mas depois de examinar com calma as regras do Finality Provider, eu fiquei gelado: esse modelo econômico realmente me deu um frio na espinha.
Não é um enfeite para a seção de governança; é a âncora que mantém toda a rede de segurança funcionando sem desandar.
A maioria vê “duplo staking” e pensa logo em como duplicar os ganhos. Mas, nos contratos inteligentes do Babylon, existe uma lei dura: a quantidade de BTC que um FP pode receber para delegação tem um teto. E o que determina a altura desse teto é a quantidade de BABY que o próprio nó reserva com recursos próprios. Não é “quanto mais trabalha, mais ganha”; é um sistema extremamente rígido de garantia (margem).
Suponha que essa regra não existisse. Um FP poderia assumir, com custo zero, uma quantidade massiva de BTC. Aí, se ele agisse de má-fé, a punição cairia apenas sobre o dinheiro verdadeiro dos usuários — e o nó em si não sentiria nada. Obrigar o FP a fazer self-stake (depositar BABY próprio) é justamente amarrar os interesses do próprio agente à segurança do sistema. Agir com malícia deixa de ser um negócio “ganha sempre” e vira uma decisão estúpida que pode fazer o próprio FP perder tudo.
No geral, moedas de governança têm o valor sustentado por narrativa de convencimento. Mas, no ecossistema Babylon, o BABY tem um “ponto de ancoragem” de valor extremamente claro: “sem moedas, não dá para ser nó; o market cap depende do volume de BTC em staking”.
Vamos a uma analogia: as pessoas levam BTC para o ecossistema ETH para liberar liquidez. Já o BABY, dentro do Babylon, funciona como um limitador de torque de um motor de segurança. O BTC fornece uma força de confiança contínua; o BABY, por sua vez, controla o limiar de risco, garantindo que a pressão de cada engrenagem fique dentro do limite suportado pelos ativos que o nó se comprometeu a travar. O BABY tem a aparência de um token feito para especulação, mas por dentro é um regulador extremamente preciso dentro do protocolo. Exigir que todo nó que queira assumir capacidade de computação pague um custo econômico equivalente — esse tipo de travão que poda a viabilidade de agir com malícia — é a profundidade que a infraestrutura de segurança do Web3 deveria ter.
#baby $BABY
Não é um enfeite para a seção de governança; é a âncora que mantém toda a rede de segurança funcionando sem desandar.
A maioria vê “duplo staking” e pensa logo em como duplicar os ganhos. Mas, nos contratos inteligentes do Babylon, existe uma lei dura: a quantidade de BTC que um FP pode receber para delegação tem um teto. E o que determina a altura desse teto é a quantidade de BABY que o próprio nó reserva com recursos próprios. Não é “quanto mais trabalha, mais ganha”; é um sistema extremamente rígido de garantia (margem).
Suponha que essa regra não existisse. Um FP poderia assumir, com custo zero, uma quantidade massiva de BTC. Aí, se ele agisse de má-fé, a punição cairia apenas sobre o dinheiro verdadeiro dos usuários — e o nó em si não sentiria nada. Obrigar o FP a fazer self-stake (depositar BABY próprio) é justamente amarrar os interesses do próprio agente à segurança do sistema. Agir com malícia deixa de ser um negócio “ganha sempre” e vira uma decisão estúpida que pode fazer o próprio FP perder tudo.
No geral, moedas de governança têm o valor sustentado por narrativa de convencimento. Mas, no ecossistema Babylon, o BABY tem um “ponto de ancoragem” de valor extremamente claro: “sem moedas, não dá para ser nó; o market cap depende do volume de BTC em staking”.
Vamos a uma analogia: as pessoas levam BTC para o ecossistema ETH para liberar liquidez. Já o BABY, dentro do Babylon, funciona como um limitador de torque de um motor de segurança. O BTC fornece uma força de confiança contínua; o BABY, por sua vez, controla o limiar de risco, garantindo que a pressão de cada engrenagem fique dentro do limite suportado pelos ativos que o nó se comprometeu a travar. O BABY tem a aparência de um token feito para especulação, mas por dentro é um regulador extremamente preciso dentro do protocolo. Exigir que todo nó que queira assumir capacidade de computação pague um custo econômico equivalente — esse tipo de travão que poda a viabilidade de agir com malícia — é a profundidade que a infraestrutura de segurança do Web3 deveria ter.
#baby $BABY
99
·
--
Ontem ajudei um amigo a filtrar nós de verificação do Babylon. Ele já chegou me mandando uma captura de tela que classificava os APYs. Eu direto falei pra ele que esse tipo de escolha talvez funcione no ecossistema Ethereum, mas, dentro da lógica de coestacamento do Babylon, fazer isso mais cedo ou mais tarde vai dar muito ruim. A verdadeira força de um nó FP não está em quanto de rendimento ele promete, e sim em quanto BABY ele realmente tem apostado na “bolsa”.
A arquitetura do Babylon é bem especial: ela amarra de forma forçada a liquidez do BTC com o castigo econômico do BABY. Seu $BTC fica na mainnet como ativo de ancoragem, enquanto o FP precisa fornecer, na cadeia do BABY, uma cota suficiente de coestacamento. Só quando a quantidade de BABY apostada pelo próprio FP atinge o nível de água do sistema é que ele consegue permanecer na lista ativa para “comer carne”.
Essa taxa de tolerância do nível de água é crucial. Suponha que um FP tenha um autoestacamento irrisório; assim que o preço de mercado do BABY cair, ou se entrar um volume grande demais de delegações, a taxa de colateral dele atravessa o limite inferior instantaneamente. O sistema, no próximo epoch, vai limpá-lo sem dó—e seu BTC acaba ficando como se estivesse só parado, sem propósito. Além disso, quando uma conduta maliciosa do nó aciona a punição e confisca recursos, a ponta do Bitcoin usa EOTS para inferir a chave privada e recuperar UTXOs; já a ponta do BABY, por consenso de todos os nós, simplesmente queima a fatia.
Isso exige que a gente enxergue bem ao escolher nós. Muitos FPs parecem ter uma autoaposta enorme, mas na prática estão sustentando com “moedas” destravadas no início. A verdadeira rede de segurança são os nós construídos por entidades que compram no mercado secundário e travam por muito tempo. Se o nó der problema, o varejista enfrenta um período de unbonding de até 14 dias sem rendimentos. Portanto, usar a espessura do autoestacamento de BABY do FP como opção de filtragem central é a base para garantir valorização estável e robusta dos ativos.
#baby $BABY
Ontem ajudei um amigo a filtrar nós de verificação do Babylon. Ele já chegou me mandando uma captura de tela que classificava os APYs. Eu direto falei pra ele que esse tipo de escolha talvez funcione no ecossistema Ethereum, mas, dentro da lógica de coestacamento do Babylon, fazer isso mais cedo ou mais tarde vai dar muito ruim. A verdadeira força de um nó FP não está em quanto de rendimento ele promete, e sim em quanto BABY ele realmente tem apostado na “bolsa”.
A arquitetura do Babylon é bem especial: ela amarra de forma forçada a liquidez do BTC com o castigo econômico do BABY. Seu $BTC fica na mainnet como ativo de ancoragem, enquanto o FP precisa fornecer, na cadeia do BABY, uma cota suficiente de coestacamento. Só quando a quantidade de BABY apostada pelo próprio FP atinge o nível de água do sistema é que ele consegue permanecer na lista ativa para “comer carne”.
Essa taxa de tolerância do nível de água é crucial. Suponha que um FP tenha um autoestacamento irrisório; assim que o preço de mercado do BABY cair, ou se entrar um volume grande demais de delegações, a taxa de colateral dele atravessa o limite inferior instantaneamente. O sistema, no próximo epoch, vai limpá-lo sem dó—e seu BTC acaba ficando como se estivesse só parado, sem propósito. Além disso, quando uma conduta maliciosa do nó aciona a punição e confisca recursos, a ponta do Bitcoin usa EOTS para inferir a chave privada e recuperar UTXOs; já a ponta do BABY, por consenso de todos os nós, simplesmente queima a fatia.
Isso exige que a gente enxergue bem ao escolher nós. Muitos FPs parecem ter uma autoaposta enorme, mas na prática estão sustentando com “moedas” destravadas no início. A verdadeira rede de segurança são os nós construídos por entidades que compram no mercado secundário e travam por muito tempo. Se o nó der problema, o varejista enfrenta um período de unbonding de até 14 dias sem rendimentos. Portanto, usar a espessura do autoestacamento de BABY do FP como opção de filtragem central é a base para garantir valorização estável e robusta dos ativos.
#baby $BABY
A arquitetura do Babylon é bem especial: ela amarra de forma forçada a liquidez do BTC com o castigo econômico do BABY. Seu $BTC fica na mainnet como ativo de ancoragem, enquanto o FP precisa fornecer, na cadeia do BABY, uma cota suficiente de coestacamento. Só quando a quantidade de BABY apostada pelo próprio FP atinge o nível de água do sistema é que ele consegue permanecer na lista ativa para “comer carne”.
Essa taxa de tolerância do nível de água é crucial. Suponha que um FP tenha um autoestacamento irrisório; assim que o preço de mercado do BABY cair, ou se entrar um volume grande demais de delegações, a taxa de colateral dele atravessa o limite inferior instantaneamente. O sistema, no próximo epoch, vai limpá-lo sem dó—e seu BTC acaba ficando como se estivesse só parado, sem propósito. Além disso, quando uma conduta maliciosa do nó aciona a punição e confisca recursos, a ponta do Bitcoin usa EOTS para inferir a chave privada e recuperar UTXOs; já a ponta do BABY, por consenso de todos os nós, simplesmente queima a fatia.
Isso exige que a gente enxergue bem ao escolher nós. Muitos FPs parecem ter uma autoaposta enorme, mas na prática estão sustentando com “moedas” destravadas no início. A verdadeira rede de segurança são os nós construídos por entidades que compram no mercado secundário e travam por muito tempo. Se o nó der problema, o varejista enfrenta um período de unbonding de até 14 dias sem rendimentos. Portanto, usar a espessura do autoestacamento de BABY do FP como opção de filtragem central é a base para garantir valorização estável e robusta dos ativos.
#baby $BABY
118
·
--
Eu releio a documentação técnica do TBV do @babylonlabs_io e, no começo, achei que o Provider não podia tocar na chave privada do BTC — no máximo seria um intermediário “de recados”, e se o serviço fosse ruim, era só trocar. Mas, ao ver o capítulo de inicialização do vault, entendi que esse “recado”, uma vez escolhido, fica “soldado” ao contrato: não há uma forma de trocar o acesso ao longo de todo o ciclo de vida.
Ele não faz custódia das suas moedas, mas controla toda a esteira para uma saída normal: o peg-in precisa que ele dispare; o resgate via prova ZK precisa que ele calcule; e as três transmissões Claim, Assert e Payout dependem dos nós dele estar(em) online. A comissão realmente é fixada de uma vez na criação, e o BTC fica obedientemente guardado em uma saída Taproot independente — fisicamente ninguém consegue roubá-lo. Só que, se o Provider cair, a situação deixa de ser “clicar para resgatar” e vira outra coisa: revirar tudo em busca do WOTS keypair e dos artefatos do claimer, rodar o fluxo de autoatendimento manualmente via CLI do watchtower, e então ficar olhando até a janela de challenge de quase 72 horas passar.
Por isso, ao avaliar um Provider, eu não olho primeiro a tabela de tarifas. O que separa um “bem liso” de um “pseudo-não-custodial” são os relatórios de saúde: taxa histórica de online, latência cauda longa na geração de provas ZK, proporção de resgates bem-sucedidos no caminho normal e quantos usuários foram forçados a seguir pelo canal de escape self-claim. Ainda estamos na testnet pública; a whitepaper promete ser trustless, mas ainda não entregou dados reais de execução em nível de serviço — essa lacuna é o que mais me preocupa.
“Não-custodial de verdade” não significa que no seu caminho não precise de ninguém; significa que, se a pessoa falhar, a chave reserva que você tem ainda consegue abrir a porta. Mas ter a chave na mão, ficar girando quantas voltas forem necessárias e esperar o tempo necessário… é outra história.
Como você ordena suas prioridades ao escolher um Provider?
A. Pôr a taxa no mínimo
B. Maximizar a taxa de online dos nós
C. Tornar o fluxo manual de escape “à prova de idiotas”
Eu fico com B, mas, quando chegar o dia em que o Provider cair, se o limiar de C é baixo o suficiente — é isso que vai decidir se você vai xingar na rua. Comenta aí na seção de comentários qual sua prioridade.
@babylonlabs_io
#baby $BABY
Eu releio a documentação técnica do TBV do @BabylonLabs_io e, no começo, achei que o Provider não podia tocar na chave privada do BTC — no máximo seria um intermediário “de recados”, e se o serviço fosse ruim, era só trocar. Mas, ao ver o capítulo de inicialização do vault, entendi que esse “recado”, uma vez escolhido, fica “soldado” ao contrato: não há uma forma de trocar o acesso ao longo de todo o ciclo de vida.
Ele não faz custódia das suas moedas, mas controla toda a esteira para uma saída normal: o peg-in precisa que ele dispare; o resgate via prova ZK precisa que ele calcule; e as três transmissões Claim, Assert e Payout dependem dos nós dele estar(em) online. A comissão realmente é fixada de uma vez na criação, e o BTC fica obedientemente guardado em uma saída Taproot independente — fisicamente ninguém consegue roubá-lo. Só que, se o Provider cair, a situação deixa de ser “clicar para resgatar” e vira outra coisa: revirar tudo em busca do WOTS keypair e dos artefatos do claimer, rodar o fluxo de autoatendimento manualmente via CLI do watchtower, e então ficar olhando até a janela de challenge de quase 72 horas passar.
Por isso, ao avaliar um Provider, eu não olho primeiro a tabela de tarifas. O que separa um “bem liso” de um “pseudo-não-custodial” são os relatórios de saúde: taxa histórica de online, latência cauda longa na geração de provas ZK, proporção de resgates bem-sucedidos no caminho normal e quantos usuários foram forçados a seguir pelo canal de escape self-claim. Ainda estamos na testnet pública; a whitepaper promete ser trustless, mas ainda não entregou dados reais de execução em nível de serviço — essa lacuna é o que mais me preocupa.
“Não-custodial de verdade” não significa que no seu caminho não precise de ninguém; significa que, se a pessoa falhar, a chave reserva que você tem ainda consegue abrir a porta. Mas ter a chave na mão, ficar girando quantas voltas forem necessárias e esperar o tempo necessário… é outra história.
Como você ordena suas prioridades ao escolher um Provider?
A. Pôr a taxa no mínimo
B. Maximizar a taxa de online dos nós
C. Tornar o fluxo manual de escape “à prova de idiotas”
Eu fico com B, mas, quando chegar o dia em que o Provider cair, se o limiar de C é baixo o suficiente — é isso que vai decidir se você vai xingar na rua. Comenta aí na seção de comentários qual sua prioridade.
@BabylonLabs_io
#baby $BABY
Ele não faz custódia das suas moedas, mas controla toda a esteira para uma saída normal: o peg-in precisa que ele dispare; o resgate via prova ZK precisa que ele calcule; e as três transmissões Claim, Assert e Payout dependem dos nós dele estar(em) online. A comissão realmente é fixada de uma vez na criação, e o BTC fica obedientemente guardado em uma saída Taproot independente — fisicamente ninguém consegue roubá-lo. Só que, se o Provider cair, a situação deixa de ser “clicar para resgatar” e vira outra coisa: revirar tudo em busca do WOTS keypair e dos artefatos do claimer, rodar o fluxo de autoatendimento manualmente via CLI do watchtower, e então ficar olhando até a janela de challenge de quase 72 horas passar.
Por isso, ao avaliar um Provider, eu não olho primeiro a tabela de tarifas. O que separa um “bem liso” de um “pseudo-não-custodial” são os relatórios de saúde: taxa histórica de online, latência cauda longa na geração de provas ZK, proporção de resgates bem-sucedidos no caminho normal e quantos usuários foram forçados a seguir pelo canal de escape self-claim. Ainda estamos na testnet pública; a whitepaper promete ser trustless, mas ainda não entregou dados reais de execução em nível de serviço — essa lacuna é o que mais me preocupa.
“Não-custodial de verdade” não significa que no seu caminho não precise de ninguém; significa que, se a pessoa falhar, a chave reserva que você tem ainda consegue abrir a porta. Mas ter a chave na mão, ficar girando quantas voltas forem necessárias e esperar o tempo necessário… é outra história.
Como você ordena suas prioridades ao escolher um Provider?
A. Pôr a taxa no mínimo
B. Maximizar a taxa de online dos nós
C. Tornar o fluxo manual de escape “à prova de idiotas”
Eu fico com B, mas, quando chegar o dia em que o Provider cair, se o limiar de C é baixo o suficiente — é isso que vai decidir se você vai xingar na rua. Comenta aí na seção de comentários qual sua prioridade.
@BabylonLabs_io
#baby $BABY
189
·
--
Na última sexta-feira, em uma cafeteria, o Velho Zhao abriu o caderno. Na tela havia a tabela de fluxo de BABY. Ele me perguntou: "O orçamento de segurança do Babylon é redefinido junto com o preço das moedas?"
Em casa, abri o documento sobre a mesa. Usar o BABY em troca de uma certeza econômica do Bitcoin: o whitepaper é coerente consigo mesmo. Quem faz staking bloqueia BTC para obter BABY; o FP faz um stake em BABY para obter o direito de assinatura. É um experimento de encaixar um motor de PoS na camada de liquidação.
Mas quando você empilha, em um mesmo corte, a parcela mensal que é desbloqueada, o limite de stake para o FP e a quantidade bloqueada, tudo esfria — a conta não fecha.
O Babylon tem uma estrutura escondida para o orçamento de segurança: a barreira econômica do protocolo mede a "prémio" de finalização final do Bitcoin pelo valor de mercado do BABY. Porém, a parcela interna desbloqueada automaticamente a cada mês é uma expansão rígida, fixada no código — e essa oferta chega imutável. Mais discreto ainda é o armadilha pró-cíclica do stake do FP: ao desbloquear, dilui-se o supply em circulação; quando o preço cai, o valor do stake do FP diminui. Assim que o preço desce ao nível do limiar, o FP é expulso da lista, e a "empresa terceirizada" da finalização perde mais um membro. Mais fatal: a camada de penalidade EOTS depende do valor total do BABY que o FP tem bloqueado; quando o valor de mercado encolhe, o custo do ataque pode ficar menor do que o valor confiscado, e a dissuasão da punição deixa de ser "inaceitável" e passa a ser "calculável".
Há ainda mais uma conta: somar a perda do BABY e o custo de oportunidade do BTC. Na prática, quem faz staking está pagando para fornecer segurança. Em alta de mercado, o aumento pode mascarar isso; mas na queda, vira a chave para a fuga de capitais. No mainnet, as posições de BTC bloqueado no papel parecem grandes — mas bloqueio não é fidelidade; é só liquidez que não encontrou um lugar melhor.
O ponto mais bem contado do Babylon — "o BTC não sai do mainnet, e a chave privada fica com você" — soa como o sonho definitivo de quem segura (Holder). Mas, no fim, a sensação de segurança ainda volta a um problema antigo: quando as "tijolas" da muralha são feitas com tokens que se expandem automaticamente a cada mês, e quem assenta os tijolos também continua sacando mês a mês, essa muralha protege contra forasteiros — ou protege apenas contra a própria curva de oferta?
O que você acha, Velho Zhao?
O acima é apenas opinião pessoal e não constitui recomendação de investimento. Você tem uma visão diferente? Fique à vontade para conversar na seção de comentários.
@babylonlabs_io
#baby $BABY
Na última sexta-feira, em uma cafeteria, o Velho Zhao abriu o caderno. Na tela havia a tabela de fluxo de BABY. Ele me perguntou: "O orçamento de segurança do Babylon é redefinido junto com o preço das moedas?"
Em casa, abri o documento sobre a mesa. Usar o BABY em troca de uma certeza econômica do Bitcoin: o whitepaper é coerente consigo mesmo. Quem faz staking bloqueia BTC para obter BABY; o FP faz um stake em BABY para obter o direito de assinatura. É um experimento de encaixar um motor de PoS na camada de liquidação.
Mas quando você empilha, em um mesmo corte, a parcela mensal que é desbloqueada, o limite de stake para o FP e a quantidade bloqueada, tudo esfria — a conta não fecha.
O Babylon tem uma estrutura escondida para o orçamento de segurança: a barreira econômica do protocolo mede a "prémio" de finalização final do Bitcoin pelo valor de mercado do BABY. Porém, a parcela interna desbloqueada automaticamente a cada mês é uma expansão rígida, fixada no código — e essa oferta chega imutável. Mais discreto ainda é o armadilha pró-cíclica do stake do FP: ao desbloquear, dilui-se o supply em circulação; quando o preço cai, o valor do stake do FP diminui. Assim que o preço desce ao nível do limiar, o FP é expulso da lista, e a "empresa terceirizada" da finalização perde mais um membro. Mais fatal: a camada de penalidade EOTS depende do valor total do BABY que o FP tem bloqueado; quando o valor de mercado encolhe, o custo do ataque pode ficar menor do que o valor confiscado, e a dissuasão da punição deixa de ser "inaceitável" e passa a ser "calculável".
Há ainda mais uma conta: somar a perda do BABY e o custo de oportunidade do BTC. Na prática, quem faz staking está pagando para fornecer segurança. Em alta de mercado, o aumento pode mascarar isso; mas na queda, vira a chave para a fuga de capitais. No mainnet, as posições de BTC bloqueado no papel parecem grandes — mas bloqueio não é fidelidade; é só liquidez que não encontrou um lugar melhor.
O ponto mais bem contado do Babylon — "o BTC não sai do mainnet, e a chave privada fica com você" — soa como o sonho definitivo de quem segura (Holder). Mas, no fim, a sensação de segurança ainda volta a um problema antigo: quando as "tijolas" da muralha são feitas com tokens que se expandem automaticamente a cada mês, e quem assenta os tijolos também continua sacando mês a mês, essa muralha protege contra forasteiros — ou protege apenas contra a própria curva de oferta?
O que você acha, Velho Zhao?
O acima é apenas opinião pessoal e não constitui recomendação de investimento. Você tem uma visão diferente? Fique à vontade para conversar na seção de comentários.
@BabylonLabs_io
#baby $BABY
Em casa, abri o documento sobre a mesa. Usar o BABY em troca de uma certeza econômica do Bitcoin: o whitepaper é coerente consigo mesmo. Quem faz staking bloqueia BTC para obter BABY; o FP faz um stake em BABY para obter o direito de assinatura. É um experimento de encaixar um motor de PoS na camada de liquidação.
Mas quando você empilha, em um mesmo corte, a parcela mensal que é desbloqueada, o limite de stake para o FP e a quantidade bloqueada, tudo esfria — a conta não fecha.
O Babylon tem uma estrutura escondida para o orçamento de segurança: a barreira econômica do protocolo mede a "prémio" de finalização final do Bitcoin pelo valor de mercado do BABY. Porém, a parcela interna desbloqueada automaticamente a cada mês é uma expansão rígida, fixada no código — e essa oferta chega imutável. Mais discreto ainda é o armadilha pró-cíclica do stake do FP: ao desbloquear, dilui-se o supply em circulação; quando o preço cai, o valor do stake do FP diminui. Assim que o preço desce ao nível do limiar, o FP é expulso da lista, e a "empresa terceirizada" da finalização perde mais um membro. Mais fatal: a camada de penalidade EOTS depende do valor total do BABY que o FP tem bloqueado; quando o valor de mercado encolhe, o custo do ataque pode ficar menor do que o valor confiscado, e a dissuasão da punição deixa de ser "inaceitável" e passa a ser "calculável".
Há ainda mais uma conta: somar a perda do BABY e o custo de oportunidade do BTC. Na prática, quem faz staking está pagando para fornecer segurança. Em alta de mercado, o aumento pode mascarar isso; mas na queda, vira a chave para a fuga de capitais. No mainnet, as posições de BTC bloqueado no papel parecem grandes — mas bloqueio não é fidelidade; é só liquidez que não encontrou um lugar melhor.
O ponto mais bem contado do Babylon — "o BTC não sai do mainnet, e a chave privada fica com você" — soa como o sonho definitivo de quem segura (Holder). Mas, no fim, a sensação de segurança ainda volta a um problema antigo: quando as "tijolas" da muralha são feitas com tokens que se expandem automaticamente a cada mês, e quem assenta os tijolos também continua sacando mês a mês, essa muralha protege contra forasteiros — ou protege apenas contra a própria curva de oferta?
O que você acha, Velho Zhao?
O acima é apenas opinião pessoal e não constitui recomendação de investimento. Você tem uma visão diferente? Fique à vontade para conversar na seção de comentários.
@BabylonLabs_io
#baby $BABY
1
88
·
--
Ao revisar os documentos de tokenomics do @babylonlabs_io , eu fiquei preso na página “Token Unlock Schedule”. O documento destina uma grande parcela para incentivos do ecossistema e para o time, e minha primeira reação foi: em quais pontos do tempo se concentra a pressão de venda do fluxo inicial?
Só depois de ler em diante eu entendi que os desbloqueios do ecossistema e da comunidade se ligam à taxa de participação em staking e ao número de Finality Providers, transformando o cronograma de liberação em um indicador inverso da saúde do protocolo. Já os desbloqueios do time e dos investidores são “hard-coded”, não dependem da taxa de adoção; portanto, o capital inicial tem uma janela de saída bem definida.
Eu olhei a curva de liberação do pool de incentivos. As recompensas são distribuídas por epoch; o total e a quantidade de BTC em staking têm correlação positiva, mas o pool é fixo e a liberação é mais rápida no começo. Se o staking disparar nos três primeiros meses, os early stakers abocanham a maior fatia do “bolo”; depois disso, o rendimento dos que entram mais tarde diminui. O custo de migração para quem faz staking de BTC é quase zero — entra hoje se o rendimento do Babylon estiver alto, e sai amanhã se o rendimento do EigenLayer estiver alto.
O que realmente me travou foi a âncora de valuation do BABY. O documento define o BABY como um token de liquidação, “segurança como serviço”. Pagamentos em cadeias externas usam o BABY para comprar segurança econômica em BTC. Uma valorização explosiva pode tornar o custo de compra alto demais; um cenário morno não atrai staking. Esse ciclo não tem um mecanismo automático de ajuste.
Minha conclusão: no curto prazo, o BABY é determinado pelo cronograma de desbloqueio e pela demanda por staking; no longo prazo, depende de o Babylon conseguir se tornar o “fornecedor padrão de segurança” das cadeias POS. O indicador-chave não é o preço da moeda, e sim a quantidade de novas cadeias integradas a cada trimestre e as taxas reais pagas em BABY.
#baby $BABY
Ao revisar os documentos de tokenomics do @BabylonLabs_io , eu fiquei preso na página “Token Unlock Schedule”. O documento destina uma grande parcela para incentivos do ecossistema e para o time, e minha primeira reação foi: em quais pontos do tempo se concentra a pressão de venda do fluxo inicial?
Só depois de ler em diante eu entendi que os desbloqueios do ecossistema e da comunidade se ligam à taxa de participação em staking e ao número de Finality Providers, transformando o cronograma de liberação em um indicador inverso da saúde do protocolo. Já os desbloqueios do time e dos investidores são “hard-coded”, não dependem da taxa de adoção; portanto, o capital inicial tem uma janela de saída bem definida.
Eu olhei a curva de liberação do pool de incentivos. As recompensas são distribuídas por epoch; o total e a quantidade de BTC em staking têm correlação positiva, mas o pool é fixo e a liberação é mais rápida no começo. Se o staking disparar nos três primeiros meses, os early stakers abocanham a maior fatia do “bolo”; depois disso, o rendimento dos que entram mais tarde diminui. O custo de migração para quem faz staking de BTC é quase zero — entra hoje se o rendimento do Babylon estiver alto, e sai amanhã se o rendimento do EigenLayer estiver alto.
O que realmente me travou foi a âncora de valuation do BABY. O documento define o BABY como um token de liquidação, “segurança como serviço”. Pagamentos em cadeias externas usam o BABY para comprar segurança econômica em BTC. Uma valorização explosiva pode tornar o custo de compra alto demais; um cenário morno não atrai staking. Esse ciclo não tem um mecanismo automático de ajuste.
Minha conclusão: no curto prazo, o BABY é determinado pelo cronograma de desbloqueio e pela demanda por staking; no longo prazo, depende de o Babylon conseguir se tornar o “fornecedor padrão de segurança” das cadeias POS. O indicador-chave não é o preço da moeda, e sim a quantidade de novas cadeias integradas a cada trimestre e as taxas reais pagas em BABY.
#baby $BABY
Só depois de ler em diante eu entendi que os desbloqueios do ecossistema e da comunidade se ligam à taxa de participação em staking e ao número de Finality Providers, transformando o cronograma de liberação em um indicador inverso da saúde do protocolo. Já os desbloqueios do time e dos investidores são “hard-coded”, não dependem da taxa de adoção; portanto, o capital inicial tem uma janela de saída bem definida.
Eu olhei a curva de liberação do pool de incentivos. As recompensas são distribuídas por epoch; o total e a quantidade de BTC em staking têm correlação positiva, mas o pool é fixo e a liberação é mais rápida no começo. Se o staking disparar nos três primeiros meses, os early stakers abocanham a maior fatia do “bolo”; depois disso, o rendimento dos que entram mais tarde diminui. O custo de migração para quem faz staking de BTC é quase zero — entra hoje se o rendimento do Babylon estiver alto, e sai amanhã se o rendimento do EigenLayer estiver alto.
O que realmente me travou foi a âncora de valuation do BABY. O documento define o BABY como um token de liquidação, “segurança como serviço”. Pagamentos em cadeias externas usam o BABY para comprar segurança econômica em BTC. Uma valorização explosiva pode tornar o custo de compra alto demais; um cenário morno não atrai staking. Esse ciclo não tem um mecanismo automático de ajuste.
Minha conclusão: no curto prazo, o BABY é determinado pelo cronograma de desbloqueio e pela demanda por staking; no longo prazo, depende de o Babylon conseguir se tornar o “fornecedor padrão de segurança” das cadeias POS. O indicador-chave não é o preço da moeda, e sim a quantidade de novas cadeias integradas a cada trimestre e as taxas reais pagas em BABY.
#baby $BABY
85
·
--
Ontem à tarde fui à copiadora lá embaixo e encontrei o Lao Chen (meu primo, ele trabalha com finanças tradicionais). Ele disse: "Irmão, vocês do cripto fecham travas (lock) não é só colocar uma data?" Quase bati a cabeça dele com o scanner. O Lao Chen está acostumado com assinatura em papel e nem entende quantas galáxias ficam entre as "regras físicas" on-chain e "compromissos legais".
Nestas semanas, fiquei auditando loucamente alguns projetos mainstream de Restaking e a liberação dos tokens. Quanto mais olho, mais acho que delegar a liberação para uma multisig da fundação é uma tese equivocada. Em projetos que dependem de multisig de EOA, no fundo é você entregando junto os direitos de receber os rendimentos e os direitos de saída. O que você troca com dinheiro de verdade não é mais do que uma promissória de terceiro — que pode explodir a qualquer momento por maldade de algum comitê.
O esqueleto de liberação desenhado pela Babylon para o BABY tem um detalhe interessante: o seu "eixo". Em vez de fazer "ajustes flexíveis pelo comitê de governança", ele segue as regras rígidas da mainnet do BTC, no formato de UTXO. Usando scripts do Taproot, as condições de liberação ficam gravadas diretamente dentro do bloqueio de cada unidade de fundos. Essa separação física, desde a origem, corta a operação padrão de "mudar a liberação com uma frase da fundação".
Testei na testnet. O poder de liberar o BABY fica nas mãos da própria coerência física da mainnet do BTC, não na chave privada da carteira da fundação. O que se vê na cadeia são evidências criptográficas — na hora certa, na quantidade certa, no estado certo; não pode faltar nada. O comitê quer alterar? Os nós simplesmente rejeitam.
Mas essa solução não é remédio para tudo. Empurrar toda a verificação para o script do BTC exige bastante do time de desenvolvimento e ainda encosta diretamente no teto de desempenho de throughput e latência de validação da mainnet. O preço de aproveitar o "imutável" é "pouca flexibilidade".
Ainda assim, esta exploração tem valor. Ela coloca uma questão na sua frente: você prefere uma custódia flexível, mas cheia de caixa-preta, da fundação, ou prefere um cadeado físico on-chain mais pesado — mas que permite dormir tranquilo à noite? Eu acho que a segunda opção é mais sólida.
[TL;DR]
A liberação do BABY não é um "acordo de cavalheiros" da multisig da fundação. É um cadeado físico do Taproot embutido no UTXO da mainnet do BTC. Embora seja mais pesado e limitado pelo desempenho da mainnet, ainda é mais duro do que qualquer compromisso de time. Continuem apenas observando; não precisa operar com pressa.
@babylonlabs_io
Irmãos, vamos conversar na área de comentários da Binance.
#baby $BABY
Ontem à tarde fui à copiadora lá embaixo e encontrei o Lao Chen (meu primo, ele trabalha com finanças tradicionais). Ele disse: "Irmão, vocês do cripto fecham travas (lock) não é só colocar uma data?" Quase bati a cabeça dele com o scanner. O Lao Chen está acostumado com assinatura em papel e nem entende quantas galáxias ficam entre as "regras físicas" on-chain e "compromissos legais".
Nestas semanas, fiquei auditando loucamente alguns projetos mainstream de Restaking e a liberação dos tokens. Quanto mais olho, mais acho que delegar a liberação para uma multisig da fundação é uma tese equivocada. Em projetos que dependem de multisig de EOA, no fundo é você entregando junto os direitos de receber os rendimentos e os direitos de saída. O que você troca com dinheiro de verdade não é mais do que uma promissória de terceiro — que pode explodir a qualquer momento por maldade de algum comitê.
O esqueleto de liberação desenhado pela Babylon para o BABY tem um detalhe interessante: o seu "eixo". Em vez de fazer "ajustes flexíveis pelo comitê de governança", ele segue as regras rígidas da mainnet do BTC, no formato de UTXO. Usando scripts do Taproot, as condições de liberação ficam gravadas diretamente dentro do bloqueio de cada unidade de fundos. Essa separação física, desde a origem, corta a operação padrão de "mudar a liberação com uma frase da fundação".
Testei na testnet. O poder de liberar o BABY fica nas mãos da própria coerência física da mainnet do BTC, não na chave privada da carteira da fundação. O que se vê na cadeia são evidências criptográficas — na hora certa, na quantidade certa, no estado certo; não pode faltar nada. O comitê quer alterar? Os nós simplesmente rejeitam.
Mas essa solução não é remédio para tudo. Empurrar toda a verificação para o script do BTC exige bastante do time de desenvolvimento e ainda encosta diretamente no teto de desempenho de throughput e latência de validação da mainnet. O preço de aproveitar o "imutável" é "pouca flexibilidade".
Ainda assim, esta exploração tem valor. Ela coloca uma questão na sua frente: você prefere uma custódia flexível, mas cheia de caixa-preta, da fundação, ou prefere um cadeado físico on-chain mais pesado — mas que permite dormir tranquilo à noite? Eu acho que a segunda opção é mais sólida.
[TL;DR]
A liberação do BABY não é um "acordo de cavalheiros" da multisig da fundação. É um cadeado físico do Taproot embutido no UTXO da mainnet do BTC. Embora seja mais pesado e limitado pelo desempenho da mainnet, ainda é mais duro do que qualquer compromisso de time. Continuem apenas observando; não precisa operar com pressa.
@BabylonLabs_io
Irmãos, vamos conversar na área de comentários da Binance.
#baby $BABY
Nestas semanas, fiquei auditando loucamente alguns projetos mainstream de Restaking e a liberação dos tokens. Quanto mais olho, mais acho que delegar a liberação para uma multisig da fundação é uma tese equivocada. Em projetos que dependem de multisig de EOA, no fundo é você entregando junto os direitos de receber os rendimentos e os direitos de saída. O que você troca com dinheiro de verdade não é mais do que uma promissória de terceiro — que pode explodir a qualquer momento por maldade de algum comitê.
O esqueleto de liberação desenhado pela Babylon para o BABY tem um detalhe interessante: o seu "eixo". Em vez de fazer "ajustes flexíveis pelo comitê de governança", ele segue as regras rígidas da mainnet do BTC, no formato de UTXO. Usando scripts do Taproot, as condições de liberação ficam gravadas diretamente dentro do bloqueio de cada unidade de fundos. Essa separação física, desde a origem, corta a operação padrão de "mudar a liberação com uma frase da fundação".
Testei na testnet. O poder de liberar o BABY fica nas mãos da própria coerência física da mainnet do BTC, não na chave privada da carteira da fundação. O que se vê na cadeia são evidências criptográficas — na hora certa, na quantidade certa, no estado certo; não pode faltar nada. O comitê quer alterar? Os nós simplesmente rejeitam.
Mas essa solução não é remédio para tudo. Empurrar toda a verificação para o script do BTC exige bastante do time de desenvolvimento e ainda encosta diretamente no teto de desempenho de throughput e latência de validação da mainnet. O preço de aproveitar o "imutável" é "pouca flexibilidade".
Ainda assim, esta exploração tem valor. Ela coloca uma questão na sua frente: você prefere uma custódia flexível, mas cheia de caixa-preta, da fundação, ou prefere um cadeado físico on-chain mais pesado — mas que permite dormir tranquilo à noite? Eu acho que a segunda opção é mais sólida.
[TL;DR]
A liberação do BABY não é um "acordo de cavalheiros" da multisig da fundação. É um cadeado físico do Taproot embutido no UTXO da mainnet do BTC. Embora seja mais pesado e limitado pelo desempenho da mainnet, ainda é mais duro do que qualquer compromisso de time. Continuem apenas observando; não precisa operar com pressa.
@BabylonLabs_io
Irmãos, vamos conversar na área de comentários da Binance.
#baby $BABY
186
·
--
O livro branco da Babylon, na Seção 6, teve uma frase que me deixou confuso por um bom tempo.
A equipe projetou um mecanismo de confisco. O Finality Provider, ao assinar duas vezes na cadeia de consumo, será Slash, mas o valor confiscado sai do BABY na cadeia Babylon; enquanto o velho Zhang mantém seu UTXO no blockchain principal do Bitcoin, imóvel.
O jargão é: "confisco on-chain, sem perdas off-chain".
Em outras palavras, o velho Zhang trancou o BTC num cofre com tranca de tempo, e delegou a chave ao Dazhuang. O Dazhuang vai à cadeia de consumo e confirma blocos. Se o Dazhuang assinar duas vezes e tentar bifurcar, em teoria deveria queimar o BTC do velho Zhang — mas o script do Bitcoin não suporta isso. O sistema só consegue confiscar o BABY que o Dazhuang colocou como garantia. O BTC do velho Zhang fica intacto; o Dazhuang só perde alguns tokens.
Isso é como o velho Zhang guardar vinho de verdade no cofre do banco, e entregar a chave ao Dazhuang para que ele sirva a degustação. O Dazhuang conivente com traficantes de vinho falso, e o banco diz: "o vinho não se mexe, então só dá para descontar do salário". Quanto vale o salário do Dazhuang? Quanto vale o vinho de verdade?
O problema está nessa "barreira contra incêndio". O livro branco admite que o Bitcoin não suporta confisco remoto. A cadeia de consumo se apresenta como se herda a segurança do BTC; mas, na prática, quem faz o mal só perde o BABY que foi apostado. Se o valor de mercado do BABY for muito menor do que o TVL apostado em BTC, essa "segurança econômica" é como papelão.
Mais crucial: o BABY é um token de staking e de governança. Os parâmetros de confisco e os limiares de admissão são decididos por votação dos detentores do BABY. O juiz que decide se o Dazhuang é culpado é todo feito de gente que detém BABY. O BTC do velho Zhang nem sequer tem lugar na plateia.
Minha posição: reconheçam o valor de engenharia da "delegação com tranca de tempo", não acreditem cegamente no "aval do BTC". A cadeia de consumo tomou emprestado o peso do consenso do Bitcoin, mas a segurança vem com desconto — a trava de tempo imutável do UTXO, ao ser acoplada, vira uma restrição mais flexível baseada em incentivos econômicos do BABY. A fronteira de confiança foi trocada bastante. #baby
Como sempre: DYOR. Não fique tranquilo só porque você vê "staked BTC". O mecanismo de confisco do BTC na cadeia não existe — é uma concessão pragmática, ou é roupa nova do imperador? Vamos conversar na seção de comentários da Binance.
#baby $BABY
O livro branco da Babylon, na Seção 6, teve uma frase que me deixou confuso por um bom tempo.
A equipe projetou um mecanismo de confisco. O Finality Provider, ao assinar duas vezes na cadeia de consumo, será Slash, mas o valor confiscado sai do BABY na cadeia Babylon; enquanto o velho Zhang mantém seu UTXO no blockchain principal do Bitcoin, imóvel.
O jargão é: "confisco on-chain, sem perdas off-chain".
Em outras palavras, o velho Zhang trancou o BTC num cofre com tranca de tempo, e delegou a chave ao Dazhuang. O Dazhuang vai à cadeia de consumo e confirma blocos. Se o Dazhuang assinar duas vezes e tentar bifurcar, em teoria deveria queimar o BTC do velho Zhang — mas o script do Bitcoin não suporta isso. O sistema só consegue confiscar o BABY que o Dazhuang colocou como garantia. O BTC do velho Zhang fica intacto; o Dazhuang só perde alguns tokens.
Isso é como o velho Zhang guardar vinho de verdade no cofre do banco, e entregar a chave ao Dazhuang para que ele sirva a degustação. O Dazhuang conivente com traficantes de vinho falso, e o banco diz: "o vinho não se mexe, então só dá para descontar do salário". Quanto vale o salário do Dazhuang? Quanto vale o vinho de verdade?
O problema está nessa "barreira contra incêndio". O livro branco admite que o Bitcoin não suporta confisco remoto. A cadeia de consumo se apresenta como se herda a segurança do BTC; mas, na prática, quem faz o mal só perde o BABY que foi apostado. Se o valor de mercado do BABY for muito menor do que o TVL apostado em BTC, essa "segurança econômica" é como papelão.
Mais crucial: o BABY é um token de staking e de governança. Os parâmetros de confisco e os limiares de admissão são decididos por votação dos detentores do BABY. O juiz que decide se o Dazhuang é culpado é todo feito de gente que detém BABY. O BTC do velho Zhang nem sequer tem lugar na plateia.
Minha posição: reconheçam o valor de engenharia da "delegação com tranca de tempo", não acreditem cegamente no "aval do BTC". A cadeia de consumo tomou emprestado o peso do consenso do Bitcoin, mas a segurança vem com desconto — a trava de tempo imutável do UTXO, ao ser acoplada, vira uma restrição mais flexível baseada em incentivos econômicos do BABY. A fronteira de confiança foi trocada bastante. #baby
Como sempre: DYOR. Não fique tranquilo só porque você vê "staked BTC". O mecanismo de confisco do BTC na cadeia não existe — é uma concessão pragmática, ou é roupa nova do imperador? Vamos conversar na seção de comentários da Binance.
#baby $BABY
A equipe projetou um mecanismo de confisco. O Finality Provider, ao assinar duas vezes na cadeia de consumo, será Slash, mas o valor confiscado sai do BABY na cadeia Babylon; enquanto o velho Zhang mantém seu UTXO no blockchain principal do Bitcoin, imóvel.
O jargão é: "confisco on-chain, sem perdas off-chain".
Em outras palavras, o velho Zhang trancou o BTC num cofre com tranca de tempo, e delegou a chave ao Dazhuang. O Dazhuang vai à cadeia de consumo e confirma blocos. Se o Dazhuang assinar duas vezes e tentar bifurcar, em teoria deveria queimar o BTC do velho Zhang — mas o script do Bitcoin não suporta isso. O sistema só consegue confiscar o BABY que o Dazhuang colocou como garantia. O BTC do velho Zhang fica intacto; o Dazhuang só perde alguns tokens.
Isso é como o velho Zhang guardar vinho de verdade no cofre do banco, e entregar a chave ao Dazhuang para que ele sirva a degustação. O Dazhuang conivente com traficantes de vinho falso, e o banco diz: "o vinho não se mexe, então só dá para descontar do salário". Quanto vale o salário do Dazhuang? Quanto vale o vinho de verdade?
O problema está nessa "barreira contra incêndio". O livro branco admite que o Bitcoin não suporta confisco remoto. A cadeia de consumo se apresenta como se herda a segurança do BTC; mas, na prática, quem faz o mal só perde o BABY que foi apostado. Se o valor de mercado do BABY for muito menor do que o TVL apostado em BTC, essa "segurança econômica" é como papelão.
Mais crucial: o BABY é um token de staking e de governança. Os parâmetros de confisco e os limiares de admissão são decididos por votação dos detentores do BABY. O juiz que decide se o Dazhuang é culpado é todo feito de gente que detém BABY. O BTC do velho Zhang nem sequer tem lugar na plateia.
Minha posição: reconheçam o valor de engenharia da "delegação com tranca de tempo", não acreditem cegamente no "aval do BTC". A cadeia de consumo tomou emprestado o peso do consenso do Bitcoin, mas a segurança vem com desconto — a trava de tempo imutável do UTXO, ao ser acoplada, vira uma restrição mais flexível baseada em incentivos econômicos do BABY. A fronteira de confiança foi trocada bastante. #baby
Como sempre: DYOR. Não fique tranquilo só porque você vê "staked BTC". O mecanismo de confisco do BTC na cadeia não existe — é uma concessão pragmática, ou é roupa nova do imperador? Vamos conversar na seção de comentários da Binance.
#baby $BABY
142
·
--
O velho Zhang, na noite passada, folheou o whitepaper da Babylon no balcão. O barman se aproximou e perguntou o que ele estava vendo; ele disse que estava lendo “quem segura a chave que libera a saída do álcool”.
O total do BABY é de 10 bilhões de moedas, com incentivos de comunidade de 15% — mas, se você olhar só isso, muita gente nova acha: “a comunidade ficou com pouco”. Porém, o velho Zhang nunca olha apenas uma coluna da tabela de alocação. Private placement: 30,5%; equipe: 15%; consultoria: 3,5% — essas três partes somam quase a metade. Mais escondido ainda: a construção do ecossistema e a operação de pesquisa e desenvolvimento respondem por 18% cada. No whitepaper há uma linha miúda: “No início do Genesis, destrava diretamente 25%”.
Todo veterano de “hype” entende: a alocação de tokens é o cardápio da vitrine; o cronograma de liberação é a lista de compras da cozinha. Por mais bonito que o cardápio seja, se a cozinha despejar todos os ingredientes de uma vez, a vitrine ainda desaba.
O private placement da Babylon tem 12 meses de lock-up; depois disso, primeiro cai 12,5% e o restante vai pingando aos poucos ao longo de 36 meses. Equipe e consultoria seguem um ciclo de quatro anos — parece folgado. Mas aqueles 36% destinados a ecossistema e P&D são liberados já no TGE: 25%. Somando com os 15% da comunidade, que a fundação pode convocar a qualquer momento e que não tem lock-up rígido — isso significa que, no primeiro dia do lançamento da mainnet, os chips realmente líquidos são bem mais do que o número de “15% da comunidade” deixa transparecer.
Meu primo, que trabalha com finanças tradicionais, tem uma frase: não olhe o total do balanço; olhe o passivo circulante. É o mesmo para tokenomics. A proporção da comunidade ser alta ou baixa é um número estático; quem consegue derrubar o preço no mercado secundário depois do TGE é a verdade dinâmica.
A história de staking de Bitcoin da Babylon é muito bem contada, e o capital também compra a ideia. Mas se o preço do BABY aguenta ou não, não depende da quantidade de “pãezinhos” redondos desenhados no whitepaper; depende de quantos tokens vão escapar silenciosamente dos registros de “construção de longo prazo” e entrar no mercado nos próximos três anos.
Depois de a mainnet rodar dois ciclos de liberação, aí sim dá para ver esses 15% da comunidade: é realmente o lastro da embarcação, ou uma pedra-rasa que será engolida pela maré. A proporção é para pessoas verem; a liberação é que é o que mata.
@babylonlabs_io
#baby $BABY
O velho Zhang, na noite passada, folheou o whitepaper da Babylon no balcão. O barman se aproximou e perguntou o que ele estava vendo; ele disse que estava lendo “quem segura a chave que libera a saída do álcool”.
O total do BABY é de 10 bilhões de moedas, com incentivos de comunidade de 15% — mas, se você olhar só isso, muita gente nova acha: “a comunidade ficou com pouco”. Porém, o velho Zhang nunca olha apenas uma coluna da tabela de alocação. Private placement: 30,5%; equipe: 15%; consultoria: 3,5% — essas três partes somam quase a metade. Mais escondido ainda: a construção do ecossistema e a operação de pesquisa e desenvolvimento respondem por 18% cada. No whitepaper há uma linha miúda: “No início do Genesis, destrava diretamente 25%”.
Todo veterano de “hype” entende: a alocação de tokens é o cardápio da vitrine; o cronograma de liberação é a lista de compras da cozinha. Por mais bonito que o cardápio seja, se a cozinha despejar todos os ingredientes de uma vez, a vitrine ainda desaba.
O private placement da Babylon tem 12 meses de lock-up; depois disso, primeiro cai 12,5% e o restante vai pingando aos poucos ao longo de 36 meses. Equipe e consultoria seguem um ciclo de quatro anos — parece folgado. Mas aqueles 36% destinados a ecossistema e P&D são liberados já no TGE: 25%. Somando com os 15% da comunidade, que a fundação pode convocar a qualquer momento e que não tem lock-up rígido — isso significa que, no primeiro dia do lançamento da mainnet, os chips realmente líquidos são bem mais do que o número de “15% da comunidade” deixa transparecer.
Meu primo, que trabalha com finanças tradicionais, tem uma frase: não olhe o total do balanço; olhe o passivo circulante. É o mesmo para tokenomics. A proporção da comunidade ser alta ou baixa é um número estático; quem consegue derrubar o preço no mercado secundário depois do TGE é a verdade dinâmica.
A história de staking de Bitcoin da Babylon é muito bem contada, e o capital também compra a ideia. Mas se o preço do BABY aguenta ou não, não depende da quantidade de “pãezinhos” redondos desenhados no whitepaper; depende de quantos tokens vão escapar silenciosamente dos registros de “construção de longo prazo” e entrar no mercado nos próximos três anos.
Depois de a mainnet rodar dois ciclos de liberação, aí sim dá para ver esses 15% da comunidade: é realmente o lastro da embarcação, ou uma pedra-rasa que será engolida pela maré. A proporção é para pessoas verem; a liberação é que é o que mata.
@BabylonLabs_io
#baby $BABY
O total do BABY é de 10 bilhões de moedas, com incentivos de comunidade de 15% — mas, se você olhar só isso, muita gente nova acha: “a comunidade ficou com pouco”. Porém, o velho Zhang nunca olha apenas uma coluna da tabela de alocação. Private placement: 30,5%; equipe: 15%; consultoria: 3,5% — essas três partes somam quase a metade. Mais escondido ainda: a construção do ecossistema e a operação de pesquisa e desenvolvimento respondem por 18% cada. No whitepaper há uma linha miúda: “No início do Genesis, destrava diretamente 25%”.
Todo veterano de “hype” entende: a alocação de tokens é o cardápio da vitrine; o cronograma de liberação é a lista de compras da cozinha. Por mais bonito que o cardápio seja, se a cozinha despejar todos os ingredientes de uma vez, a vitrine ainda desaba.
O private placement da Babylon tem 12 meses de lock-up; depois disso, primeiro cai 12,5% e o restante vai pingando aos poucos ao longo de 36 meses. Equipe e consultoria seguem um ciclo de quatro anos — parece folgado. Mas aqueles 36% destinados a ecossistema e P&D são liberados já no TGE: 25%. Somando com os 15% da comunidade, que a fundação pode convocar a qualquer momento e que não tem lock-up rígido — isso significa que, no primeiro dia do lançamento da mainnet, os chips realmente líquidos são bem mais do que o número de “15% da comunidade” deixa transparecer.
Meu primo, que trabalha com finanças tradicionais, tem uma frase: não olhe o total do balanço; olhe o passivo circulante. É o mesmo para tokenomics. A proporção da comunidade ser alta ou baixa é um número estático; quem consegue derrubar o preço no mercado secundário depois do TGE é a verdade dinâmica.
A história de staking de Bitcoin da Babylon é muito bem contada, e o capital também compra a ideia. Mas se o preço do BABY aguenta ou não, não depende da quantidade de “pãezinhos” redondos desenhados no whitepaper; depende de quantos tokens vão escapar silenciosamente dos registros de “construção de longo prazo” e entrar no mercado nos próximos três anos.
Depois de a mainnet rodar dois ciclos de liberação, aí sim dá para ver esses 15% da comunidade: é realmente o lastro da embarcação, ou uma pedra-rasa que será engolida pela maré. A proporção é para pessoas verem; a liberação é que é o que mata.
@BabylonLabs_io
#baby $BABY
94
·
--
Nesses dois dias, eu refiz do zero os registros de transferências on-chain do BABY. No começo era só para entender exatamente em quantas partes foi dividido aquele imposto de 10% da transação.
Mas quanto mais eu olhava, mais estranho ficava o “sabor”.
O velho Zhang entrou na semana passada; ele me disse que o Reflection é bom, que é só ficar parado e receber as recompensas de dividendos. Um amigo mais velho que opera estratégias DeFi discordou e balançou a cabeça: disse que Auto-Liquidity é a coisa de verdade — quanto mais fundo o pool, menor o slippage. Um primo mais novo, do setor de finanças tradicionais, foi ainda mais direto: disse que Burn é essencialmente redução de base, um esquema igual ao do playbook do banco central.
Os três conversaram animadamente, mas ninguém cutucou a parte mais fundamental.
Nos contratos do BABY, o usuário só decide apertar ou não o botão. Quanto ao que acontece depois — o dinheiro ser fatiado em quantas partes, quantas vão para dividendos, quantas aumentam o pool, quantas são queimadas diretamente — o contrato trata de tudo.
Foi aí que eu entendi de repente.
O BABY, na prática, não vende a nostalgia do meme. Ele vende: "você só aperta, o resto não pergunta".
Se não existisse esse esquema de divisão automática, o usuário teria de separar o imposto por conta própria, montar o LP por conta própria, e ainda julgar qual é o impacto real da queima na liquidez — tempo e cognição seriam tudo por conta do usuário. Agora, o Reflection faz as contas ficarem bonitas no papel; o Auto-Liquidity faz o pool não desabar; e o Burn dá uma desculpa para o FOMO.
As vantagens estão estampadas no rosto: dá para participar sem pensar, "valorizar" mesmo sem ficar vigiando o gráfico, e até experimentar "renda passiva" sem aprender DeFi.
Mas o custo do outro lado raramente é exposto: o usuário sabe que o número na carteira está pulando, mas talvez não saiba que a origem desse vai-e-vem é a entrada de capital externo ou um “auto-massagem” do ciclo do imposto interno. Quando você nem consegue entender uma tabela de impostos, o que você está segurando de verdade é um ativo — ou apenas um cheque desenhado na areia?
Por isso, cada vez mais me parece que Reflection, Auto-Liquidity e Burn são, à primeira vista, três golpes de um só: na verdade, por trás, estão concluindo a mesma tarefa — tirar do usuário o poder de calcular as contas. O usuário fica responsável por apertar o botão; o contrato fica responsável por contar a história.
A questão é: conforme essa divisão automática fica cada vez mais suave, quem segura as moedas ganha uma experiência mais fácil de manter, ou é uma dependência passiva cada vez mais profunda? O contrato não vai dar uma resposta padrão, mas os dados on-chain vão.
#baby $BABY $BTC
Nesses dois dias, eu refiz do zero os registros de transferências on-chain do BABY. No começo era só para entender exatamente em quantas partes foi dividido aquele imposto de 10% da transação.
Mas quanto mais eu olhava, mais estranho ficava o “sabor”.
O velho Zhang entrou na semana passada; ele me disse que o Reflection é bom, que é só ficar parado e receber as recompensas de dividendos. Um amigo mais velho que opera estratégias DeFi discordou e balançou a cabeça: disse que Auto-Liquidity é a coisa de verdade — quanto mais fundo o pool, menor o slippage. Um primo mais novo, do setor de finanças tradicionais, foi ainda mais direto: disse que Burn é essencialmente redução de base, um esquema igual ao do playbook do banco central.
Os três conversaram animadamente, mas ninguém cutucou a parte mais fundamental.
Nos contratos do BABY, o usuário só decide apertar ou não o botão. Quanto ao que acontece depois — o dinheiro ser fatiado em quantas partes, quantas vão para dividendos, quantas aumentam o pool, quantas são queimadas diretamente — o contrato trata de tudo.
Foi aí que eu entendi de repente.
O BABY, na prática, não vende a nostalgia do meme. Ele vende: "você só aperta, o resto não pergunta".
Se não existisse esse esquema de divisão automática, o usuário teria de separar o imposto por conta própria, montar o LP por conta própria, e ainda julgar qual é o impacto real da queima na liquidez — tempo e cognição seriam tudo por conta do usuário. Agora, o Reflection faz as contas ficarem bonitas no papel; o Auto-Liquidity faz o pool não desabar; e o Burn dá uma desculpa para o FOMO.
As vantagens estão estampadas no rosto: dá para participar sem pensar, "valorizar" mesmo sem ficar vigiando o gráfico, e até experimentar "renda passiva" sem aprender DeFi.
Mas o custo do outro lado raramente é exposto: o usuário sabe que o número na carteira está pulando, mas talvez não saiba que a origem desse vai-e-vem é a entrada de capital externo ou um “auto-massagem” do ciclo do imposto interno. Quando você nem consegue entender uma tabela de impostos, o que você está segurando de verdade é um ativo — ou apenas um cheque desenhado na areia?
Por isso, cada vez mais me parece que Reflection, Auto-Liquidity e Burn são, à primeira vista, três golpes de um só: na verdade, por trás, estão concluindo a mesma tarefa — tirar do usuário o poder de calcular as contas. O usuário fica responsável por apertar o botão; o contrato fica responsável por contar a história.
A questão é: conforme essa divisão automática fica cada vez mais suave, quem segura as moedas ganha uma experiência mais fácil de manter, ou é uma dependência passiva cada vez mais profunda? O contrato não vai dar uma resposta padrão, mas os dados on-chain vão.
#baby $BABY $BTC
Mas quanto mais eu olhava, mais estranho ficava o “sabor”.
O velho Zhang entrou na semana passada; ele me disse que o Reflection é bom, que é só ficar parado e receber as recompensas de dividendos. Um amigo mais velho que opera estratégias DeFi discordou e balançou a cabeça: disse que Auto-Liquidity é a coisa de verdade — quanto mais fundo o pool, menor o slippage. Um primo mais novo, do setor de finanças tradicionais, foi ainda mais direto: disse que Burn é essencialmente redução de base, um esquema igual ao do playbook do banco central.
Os três conversaram animadamente, mas ninguém cutucou a parte mais fundamental.
Nos contratos do BABY, o usuário só decide apertar ou não o botão. Quanto ao que acontece depois — o dinheiro ser fatiado em quantas partes, quantas vão para dividendos, quantas aumentam o pool, quantas são queimadas diretamente — o contrato trata de tudo.
Foi aí que eu entendi de repente.
O BABY, na prática, não vende a nostalgia do meme. Ele vende: "você só aperta, o resto não pergunta".
Se não existisse esse esquema de divisão automática, o usuário teria de separar o imposto por conta própria, montar o LP por conta própria, e ainda julgar qual é o impacto real da queima na liquidez — tempo e cognição seriam tudo por conta do usuário. Agora, o Reflection faz as contas ficarem bonitas no papel; o Auto-Liquidity faz o pool não desabar; e o Burn dá uma desculpa para o FOMO.
As vantagens estão estampadas no rosto: dá para participar sem pensar, "valorizar" mesmo sem ficar vigiando o gráfico, e até experimentar "renda passiva" sem aprender DeFi.
Mas o custo do outro lado raramente é exposto: o usuário sabe que o número na carteira está pulando, mas talvez não saiba que a origem desse vai-e-vem é a entrada de capital externo ou um “auto-massagem” do ciclo do imposto interno. Quando você nem consegue entender uma tabela de impostos, o que você está segurando de verdade é um ativo — ou apenas um cheque desenhado na areia?
Por isso, cada vez mais me parece que Reflection, Auto-Liquidity e Burn são, à primeira vista, três golpes de um só: na verdade, por trás, estão concluindo a mesma tarefa — tirar do usuário o poder de calcular as contas. O usuário fica responsável por apertar o botão; o contrato fica responsável por contar a história.
A questão é: conforme essa divisão automática fica cada vez mais suave, quem segura as moedas ganha uma experiência mais fácil de manter, ou é uma dependência passiva cada vez mais profunda? O contrato não vai dar uma resposta padrão, mas os dados on-chain vão.
#baby $BABY $BTC
127
·
--
#BinanceTurns9 Foi numa ocasião tão especial, no 9º aniversário da Binance. Aqui desejo à Binance um feliz aniversário e que continue crescendo cada vez mais. A visão da Binance é fora de série, não há dúvida de que é a número 1 no mundo. Vamos nessa!
#BinanceTurns9 Foi numa ocasião tão especial, no 9º aniversário da Binance. Aqui desejo à Binance um feliz aniversário e que continue crescendo cada vez mais. A visão da Binance é fora de série, não há dúvida de que é a número 1 no mundo. Vamos nessa!
89
·
--
GRVT 凌晨三点,新宿六叠小屋,冷掉的黑咖啡结了层膜。我对着 @GRVT 的KYC界面笑出声——五年前在某安填资料的窒息感,换个马甲叫"自托管"又回来了。
在zkSync磨过合约的老韭菜,得承认GRVT这套"混合交易所"掐准了七寸。链下撮合、负maker费——挂限价单平台倒贴利息。机构资金闻着味来,都想找个既有CEX丝滑、又能摸私钥的避风港。
但所有"自由"背后,都焊着数字种姓的牢笼。它给你私钥,制造"资产在我手"的幻觉;又用百慕大牌照和KYC铁门,把你扒得比传统CEX还干净。订单优先级、延迟、插针逻辑全锁在链下黑箱。你拿着私钥,却打不开那台服务器的机箱。
更荒诞的是Season 2积分的算法围猎。大批人顶着KYC往里冲,就为刷空投。但看清代币模型了吗?团队加早期投资者锁近四成,社区池从12%"慷慨"到18%——这不是让利,是TGE前的注意力稀释。你刷的每一分积分,都在给机构做市商的退出流动性当垫脚石。
"55家机构、17个做市商"——这数字是给你看的,不是给你用的。GRVT本质是大体量资金的流动性屠宰场。散户揣几千U进去,面对的是算法刀口。主网Gas、跨链摩擦、KYC成本,几下就啃露骨头。算不清盈亏比就下场,纯粹是给TVL当免费数字佃农。
穿越几轮牛熊才懂,活下来才是王道。面对7月21日TGE,戒掉"空投暴富"的毒瘾,把它当纯工具用。有手艺的,用负maker费吃利差,但别留过夜仓位;没手艺的,等解锁抛压过后再接飞刀。那18%社区奖励就当捡的,捡到算运气。
等潮水退去,才知道谁在裸泳。捏紧钱包,坚决不当机构做市商的燃料,这才是币圈铁律。
#Zksync #defi #grvt
GRVT 凌晨三点,新宿六叠小屋,冷掉的黑咖啡结了层膜。我对着 @GRVT 的KYC界面笑出声——五年前在某安填资料的窒息感,换个马甲叫"自托管"又回来了。
在zkSync磨过合约的老韭菜,得承认GRVT这套"混合交易所"掐准了七寸。链下撮合、负maker费——挂限价单平台倒贴利息。机构资金闻着味来,都想找个既有CEX丝滑、又能摸私钥的避风港。
但所有"自由"背后,都焊着数字种姓的牢笼。它给你私钥,制造"资产在我手"的幻觉;又用百慕大牌照和KYC铁门,把你扒得比传统CEX还干净。订单优先级、延迟、插针逻辑全锁在链下黑箱。你拿着私钥,却打不开那台服务器的机箱。
更荒诞的是Season 2积分的算法围猎。大批人顶着KYC往里冲,就为刷空投。但看清代币模型了吗?团队加早期投资者锁近四成,社区池从12%"慷慨"到18%——这不是让利,是TGE前的注意力稀释。你刷的每一分积分,都在给机构做市商的退出流动性当垫脚石。
"55家机构、17个做市商"——这数字是给你看的,不是给你用的。GRVT本质是大体量资金的流动性屠宰场。散户揣几千U进去,面对的是算法刀口。主网Gas、跨链摩擦、KYC成本,几下就啃露骨头。算不清盈亏比就下场,纯粹是给TVL当免费数字佃农。
穿越几轮牛熊才懂,活下来才是王道。面对7月21日TGE,戒掉"空投暴富"的毒瘾,把它当纯工具用。有手艺的,用负maker费吃利差,但别留过夜仓位;没手艺的,等解锁抛压过后再接飞刀。那18%社区奖励就当捡的,捡到算运气。
等潮水退去,才知道谁在裸泳。捏紧钱包,坚决不当机构做市商的燃料,这才是币圈铁律。
#Zksync #defi #grvt
在zkSync磨过合约的老韭菜,得承认GRVT这套"混合交易所"掐准了七寸。链下撮合、负maker费——挂限价单平台倒贴利息。机构资金闻着味来,都想找个既有CEX丝滑、又能摸私钥的避风港。
但所有"自由"背后,都焊着数字种姓的牢笼。它给你私钥,制造"资产在我手"的幻觉;又用百慕大牌照和KYC铁门,把你扒得比传统CEX还干净。订单优先级、延迟、插针逻辑全锁在链下黑箱。你拿着私钥,却打不开那台服务器的机箱。
更荒诞的是Season 2积分的算法围猎。大批人顶着KYC往里冲,就为刷空投。但看清代币模型了吗?团队加早期投资者锁近四成,社区池从12%"慷慨"到18%——这不是让利,是TGE前的注意力稀释。你刷的每一分积分,都在给机构做市商的退出流动性当垫脚石。
"55家机构、17个做市商"——这数字是给你看的,不是给你用的。GRVT本质是大体量资金的流动性屠宰场。散户揣几千U进去,面对的是算法刀口。主网Gas、跨链摩擦、KYC成本,几下就啃露骨头。算不清盈亏比就下场,纯粹是给TVL当免费数字佃农。
穿越几轮牛熊才懂,活下来才是王道。面对7月21日TGE,戒掉"空投暴富"的毒瘾,把它当纯工具用。有手艺的,用负maker费吃利差,但别留过夜仓位;没手艺的,等解锁抛压过后再接飞刀。那18%社区奖励就当捡的,捡到算运气。
等潮水退去,才知道谁在裸泳。捏紧钱包,坚决不当机构做市商的燃料,这才是币圈铁律。
#Zksync #defi #grvt
119
·
--
Fui arrastado na semana passada para uma academia de escalada indoor independente. A parede de escalada era pintada num branco intenso, com algo escrito: “Sua parede, você manda; sem monitor; escalada 100% livre.”
Mas o verso da ficha de adesão dizia: “Conforme os pontos de escalada em pontos de roteamento, crescimento exponencial, desbloqueio em duas semanas, troque por pó de magnésio e direito de traçar rotas; KYC obrigatório; membros Prime precisam fazer staking/lock ou pagar mensalmente em moeda fiduciária; plataforma do Fundo de Segurança unificado repassa 80%, e o membro assume o primeiro prejuízo.” A moça do balcão sorriu: “Não dá pra escrever isso. No mês que vem ninguém consegue mais pagar as rotas.”
A parede é poesia; os detalhes são os pontos.
Compartilhando o mesmo teto, vivendo sob duas regras.
Essa divisão me lembrou a GRVT.
A home parece uma parede branca: self-custody, zero-knowledge e exchange desenhada para te pagar. Eles te dizem que basta subir — sem cordas que te prendam.
Mas “GRVT Token” e “Rewards 2.0” estão no verso. Trade/OI/Refer/Liquidation to Earn; a Temporada 2 subiu de 12% para 18%; KYC como porta de entrada dura; Prime: ou paga mensalmente em moeda fiduciária, ou faz lock em GRVT; o mais pesado é o Prime Brokerage Lending: a plataforma entra com 80%, você entra com 20%, e o primeiro prejuízo na liquidação é todo seu. O seu “margem de garantia unificada” é a corda principal: o dinheiro da plataforma seria o “protector”, você acha que é ele que te protege, mas na verdade é você que está bancando.
Olhar “self-custody” e “KYC + lock” lado a lado, como “escalada livre” e “seguro compulsório” pendurados na mesma parede. Uma ponta ensina você a soltar as mãos; a outra faz você assinar um termo de vida ou morte.
Eu chamo isso de “liberdade encoleirada” — o manifesto é a parede, o algoritmo é a rota.
GRVT é pó de magnésio. Tanto ajuda a aumentar o atrito quanto define por quanto tempo você consegue agarrar. O sistema só recompensa as escaladas que caem nas coordenadas logarítmicas. Sem passar por duas semanas de maturação, o log de traçar rotas nem merece ter número.
Mesmo que as palavras na parede sejam puras, não conseguem esconder a gravidade dos detalhes. O “self-custody” da GRVT é o ato de soltar — mas, lá embaixo, o algoritmo está ligado como monitor. O que realmente decide se você voa ou cai não são os slogans na parede; é o algoritmo de rotas no sistema de segurança que define quais ações “merecem” proteção — e ele é quem, de fato, traça as rotas nessa academia.
#grvt $BTC @grvt_io
Fui arrastado na semana passada para uma academia de escalada indoor independente. A parede de escalada era pintada num branco intenso, com algo escrito: “Sua parede, você manda; sem monitor; escalada 100% livre.”
Mas o verso da ficha de adesão dizia: “Conforme os pontos de escalada em pontos de roteamento, crescimento exponencial, desbloqueio em duas semanas, troque por pó de magnésio e direito de traçar rotas; KYC obrigatório; membros Prime precisam fazer staking/lock ou pagar mensalmente em moeda fiduciária; plataforma do Fundo de Segurança unificado repassa 80%, e o membro assume o primeiro prejuízo.” A moça do balcão sorriu: “Não dá pra escrever isso. No mês que vem ninguém consegue mais pagar as rotas.”
A parede é poesia; os detalhes são os pontos.
Compartilhando o mesmo teto, vivendo sob duas regras.
Essa divisão me lembrou a GRVT.
A home parece uma parede branca: self-custody, zero-knowledge e exchange desenhada para te pagar. Eles te dizem que basta subir — sem cordas que te prendam.
Mas “GRVT Token” e “Rewards 2.0” estão no verso. Trade/OI/Refer/Liquidation to Earn; a Temporada 2 subiu de 12% para 18%; KYC como porta de entrada dura; Prime: ou paga mensalmente em moeda fiduciária, ou faz lock em GRVT; o mais pesado é o Prime Brokerage Lending: a plataforma entra com 80%, você entra com 20%, e o primeiro prejuízo na liquidação é todo seu. O seu “margem de garantia unificada” é a corda principal: o dinheiro da plataforma seria o “protector”, você acha que é ele que te protege, mas na verdade é você que está bancando.
Olhar “self-custody” e “KYC + lock” lado a lado, como “escalada livre” e “seguro compulsório” pendurados na mesma parede. Uma ponta ensina você a soltar as mãos; a outra faz você assinar um termo de vida ou morte.
Eu chamo isso de “liberdade encoleirada” — o manifesto é a parede, o algoritmo é a rota.
GRVT é pó de magnésio. Tanto ajuda a aumentar o atrito quanto define por quanto tempo você consegue agarrar. O sistema só recompensa as escaladas que caem nas coordenadas logarítmicas. Sem passar por duas semanas de maturação, o log de traçar rotas nem merece ter número.
Mesmo que as palavras na parede sejam puras, não conseguem esconder a gravidade dos detalhes. O “self-custody” da GRVT é o ato de soltar — mas, lá embaixo, o algoritmo está ligado como monitor. O que realmente decide se você voa ou cai não são os slogans na parede; é o algoritmo de rotas no sistema de segurança que define quais ações “merecem” proteção — e ele é quem, de fato, traça as rotas nessa academia.
#grvt $BTC @grvt_io
Mas o verso da ficha de adesão dizia: “Conforme os pontos de escalada em pontos de roteamento, crescimento exponencial, desbloqueio em duas semanas, troque por pó de magnésio e direito de traçar rotas; KYC obrigatório; membros Prime precisam fazer staking/lock ou pagar mensalmente em moeda fiduciária; plataforma do Fundo de Segurança unificado repassa 80%, e o membro assume o primeiro prejuízo.” A moça do balcão sorriu: “Não dá pra escrever isso. No mês que vem ninguém consegue mais pagar as rotas.”
A parede é poesia; os detalhes são os pontos.
Compartilhando o mesmo teto, vivendo sob duas regras.
Essa divisão me lembrou a GRVT.
A home parece uma parede branca: self-custody, zero-knowledge e exchange desenhada para te pagar. Eles te dizem que basta subir — sem cordas que te prendam.
Mas “GRVT Token” e “Rewards 2.0” estão no verso. Trade/OI/Refer/Liquidation to Earn; a Temporada 2 subiu de 12% para 18%; KYC como porta de entrada dura; Prime: ou paga mensalmente em moeda fiduciária, ou faz lock em GRVT; o mais pesado é o Prime Brokerage Lending: a plataforma entra com 80%, você entra com 20%, e o primeiro prejuízo na liquidação é todo seu. O seu “margem de garantia unificada” é a corda principal: o dinheiro da plataforma seria o “protector”, você acha que é ele que te protege, mas na verdade é você que está bancando.
Olhar “self-custody” e “KYC + lock” lado a lado, como “escalada livre” e “seguro compulsório” pendurados na mesma parede. Uma ponta ensina você a soltar as mãos; a outra faz você assinar um termo de vida ou morte.
Eu chamo isso de “liberdade encoleirada” — o manifesto é a parede, o algoritmo é a rota.
GRVT é pó de magnésio. Tanto ajuda a aumentar o atrito quanto define por quanto tempo você consegue agarrar. O sistema só recompensa as escaladas que caem nas coordenadas logarítmicas. Sem passar por duas semanas de maturação, o log de traçar rotas nem merece ter número.
Mesmo que as palavras na parede sejam puras, não conseguem esconder a gravidade dos detalhes. O “self-custody” da GRVT é o ato de soltar — mas, lá embaixo, o algoritmo está ligado como monitor. O que realmente decide se você voa ou cai não são os slogans na parede; é o algoritmo de rotas no sistema de segurança que define quais ações “merecem” proteção — e ele é quem, de fato, traça as rotas nessa academia.
#grvt $BTC @grvt_io
119
·
--
Ver tradução
家人们,深夜复盘,必须跟你们唠点掏心窝子的。最近 @OpenGradient 这项目热度窜得有点猛,我觉得太多人只看表面了,今天我给你们泼盆冷水,理清一下逻辑。
核心观点很直接:技术确实是王炸,但风险更是核弹级的,现阶段我只看不动,最多拿点零花钱小仓博弈。
先说技术,这帮人玩的不是虚的。他们搞的是B2B链下AI推理加上密码学证明,目标是给EVM智能合约装上“大脑”。这意味着什么?意味着以后合约不再是死板的If-Else,而是能“思考”的决策体。这叙事格局够大,我也认可它的技术壁垒,绝对不是那种蹭热点的土狗。
但问题就出在这个“思考”上。我发现大家都忽略了AI的“逻辑幻觉”。传统漏洞是黑客攻击,而AI是“自己发疯”。在流动性枯竭这种极端边缘场景下,AI一旦产生概率性误判,把垃圾资产当成宝贝,毫秒级就能给你自动执行荒谬调仓。这一夜之间就能把池子抽干,这才是真正的“动态黑天鹅”。
所以我现在的策略很明确:在没经历过深熊市极端压力测试前,全自动托管池我是一分不碰。真金白银的教训告诉我,别去赌那个“大概率”。
最后留个终极拷问:当算法幻觉引发连环坏账,这锅谁来背?代码可没有法律人格。风控兜底在哪?想不明白这点,就别急着上头。
看好归看好,活下去最重要。小仓位博个早期情绪溢价就行,别All in。你们怎么看这种带脑子合约的风险?评论区聊聊。
#opg $OPG
家人们,深夜复盘,必须跟你们唠点掏心窝子的。最近 @OpenGradient 这项目热度窜得有点猛,我觉得太多人只看表面了,今天我给你们泼盆冷水,理清一下逻辑。
核心观点很直接:技术确实是王炸,但风险更是核弹级的,现阶段我只看不动,最多拿点零花钱小仓博弈。
先说技术,这帮人玩的不是虚的。他们搞的是B2B链下AI推理加上密码学证明,目标是给EVM智能合约装上“大脑”。这意味着什么?意味着以后合约不再是死板的If-Else,而是能“思考”的决策体。这叙事格局够大,我也认可它的技术壁垒,绝对不是那种蹭热点的土狗。
但问题就出在这个“思考”上。我发现大家都忽略了AI的“逻辑幻觉”。传统漏洞是黑客攻击,而AI是“自己发疯”。在流动性枯竭这种极端边缘场景下,AI一旦产生概率性误判,把垃圾资产当成宝贝,毫秒级就能给你自动执行荒谬调仓。这一夜之间就能把池子抽干,这才是真正的“动态黑天鹅”。
所以我现在的策略很明确:在没经历过深熊市极端压力测试前,全自动托管池我是一分不碰。真金白银的教训告诉我,别去赌那个“大概率”。
最后留个终极拷问:当算法幻觉引发连环坏账,这锅谁来背?代码可没有法律人格。风控兜底在哪?想不明白这点,就别急着上头。
看好归看好,活下去最重要。小仓位博个早期情绪溢价就行,别All in。你们怎么看这种带脑子合约的风险?评论区聊聊。
#opg $OPG
核心观点很直接:技术确实是王炸,但风险更是核弹级的,现阶段我只看不动,最多拿点零花钱小仓博弈。
先说技术,这帮人玩的不是虚的。他们搞的是B2B链下AI推理加上密码学证明,目标是给EVM智能合约装上“大脑”。这意味着什么?意味着以后合约不再是死板的If-Else,而是能“思考”的决策体。这叙事格局够大,我也认可它的技术壁垒,绝对不是那种蹭热点的土狗。
但问题就出在这个“思考”上。我发现大家都忽略了AI的“逻辑幻觉”。传统漏洞是黑客攻击,而AI是“自己发疯”。在流动性枯竭这种极端边缘场景下,AI一旦产生概率性误判,把垃圾资产当成宝贝,毫秒级就能给你自动执行荒谬调仓。这一夜之间就能把池子抽干,这才是真正的“动态黑天鹅”。
所以我现在的策略很明确:在没经历过深熊市极端压力测试前,全自动托管池我是一分不碰。真金白银的教训告诉我,别去赌那个“大概率”。
最后留个终极拷问:当算法幻觉引发连环坏账,这锅谁来背?代码可没有法律人格。风控兜底在哪?想不明白这点,就别急着上头。
看好归看好,活下去最重要。小仓位博个早期情绪溢价就行,别All in。你们怎么看这种带脑子合约的风险?评论区聊聊。
#opg $OPG
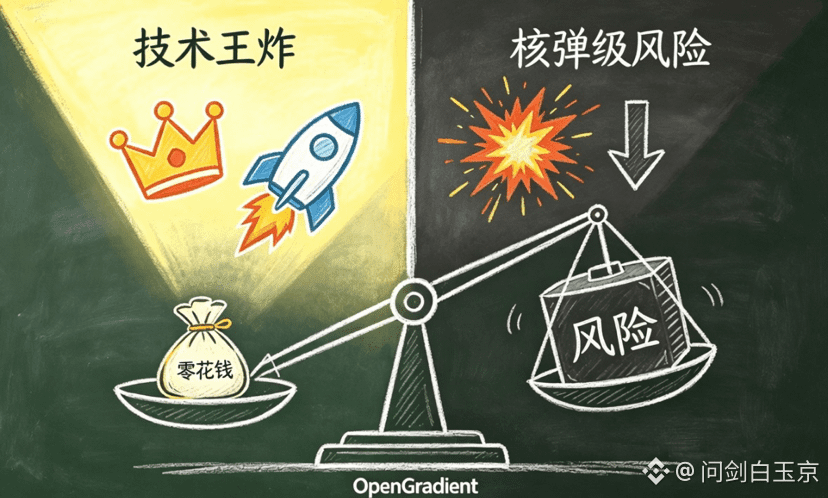
8
5
179
·
--
Acabei de ler agora as mais recentes documentações técnicas do @OpenGradient e, sinceramente, tenho que dizer que esta atualização x402 acertou bem no ponto que me dá prazer. Antes eu sempre achei que uma IA descentralizada era um argumento meio falso: afinal, desempenho e privacidade sempre acabam exigindo algum sacrifício. Mas desta vez, a OPG literalmente “soldou” o protocolo de pagamentos diretamente em cada instância de TEE — essa jogada é simplesmente absurda de tão hardcore.
Agora, as requisições de inferência conseguem ir direto para dentro de um enclave confiável, cortando de vez aqueles intermediários de pagamento centralizados que só atrapalham. O mais genial é que a conexão TLS é interrompida diretamente dentro do enclave; os dados, desde a fábrica até o fim do cálculo, não ficam “expostos” a ninguém no meio do caminho. Qualquer um que tente interceptar vai encontrar a porta fechada. E com a tabela/registro de TEE na cadeia, os nós fazem evidência na cadeia junto com a documentação de certificação da AWS — nós não precisamos mais ajoelhar pedindo clemência a corretoras ou a fornecedores de nuvem. Finalmente o “ponto âncora de confiança” foi retomado das mãos dos gigantes.
Falando sério, como alguém que já entrou cedo, ver essa arquitetura sair do papel me deixa bem tranquilo. A ideia de pré-depositar tokens para cobrança é super amigável para chamadas frequentes: você não fica sofrendo com a lentidão dos acertos on-chain. Isso sim é uma experiência de usuário no nível Web2. #OPG $OPG
Mas hoje é mais para dar um recado sincero para todo mundo. Eu antes era um fiel convicto, achando que a lógica técnica era imbatível, e eu segurava firme, sem largar. Só que agora entendi: mesmo que o projeto seja muito bom, a gente pequena parte também precisa continuar vivendo. OPG está com um desempenho bem legal hoje, e eu também decidi seguir disciplina: quando chegar no meu preço psicológico, vou retirar aos poucos, sem ganância. Afinal, neste meio, a verdade é “vender no topo e ganhar sempre”. No futuro, não vou mais ficar namorando com o whitepaper: atingiu a meta, saca na hora, realizar lucro é melhor do que qualquer coisa. O resto fica por conta do tempo — vamos ver até que altura o @OpenGradient consegue levar uma IA verificável.
#opg $OPG
Acabei de ler agora as mais recentes documentações técnicas do @OpenGradient e, sinceramente, tenho que dizer que esta atualização x402 acertou bem no ponto que me dá prazer. Antes eu sempre achei que uma IA descentralizada era um argumento meio falso: afinal, desempenho e privacidade sempre acabam exigindo algum sacrifício. Mas desta vez, a OPG literalmente “soldou” o protocolo de pagamentos diretamente em cada instância de TEE — essa jogada é simplesmente absurda de tão hardcore.
Agora, as requisições de inferência conseguem ir direto para dentro de um enclave confiável, cortando de vez aqueles intermediários de pagamento centralizados que só atrapalham. O mais genial é que a conexão TLS é interrompida diretamente dentro do enclave; os dados, desde a fábrica até o fim do cálculo, não ficam “expostos” a ninguém no meio do caminho. Qualquer um que tente interceptar vai encontrar a porta fechada. E com a tabela/registro de TEE na cadeia, os nós fazem evidência na cadeia junto com a documentação de certificação da AWS — nós não precisamos mais ajoelhar pedindo clemência a corretoras ou a fornecedores de nuvem. Finalmente o “ponto âncora de confiança” foi retomado das mãos dos gigantes.
Falando sério, como alguém que já entrou cedo, ver essa arquitetura sair do papel me deixa bem tranquilo. A ideia de pré-depositar tokens para cobrança é super amigável para chamadas frequentes: você não fica sofrendo com a lentidão dos acertos on-chain. Isso sim é uma experiência de usuário no nível Web2. #OPG $OPG
Mas hoje é mais para dar um recado sincero para todo mundo. Eu antes era um fiel convicto, achando que a lógica técnica era imbatível, e eu segurava firme, sem largar. Só que agora entendi: mesmo que o projeto seja muito bom, a gente pequena parte também precisa continuar vivendo. OPG está com um desempenho bem legal hoje, e eu também decidi seguir disciplina: quando chegar no meu preço psicológico, vou retirar aos poucos, sem ganância. Afinal, neste meio, a verdade é “vender no topo e ganhar sempre”. No futuro, não vou mais ficar namorando com o whitepaper: atingiu a meta, saca na hora, realizar lucro é melhor do que qualquer coisa. O resto fica por conta do tempo — vamos ver até que altura o @OpenGradient consegue levar uma IA verificável.
#opg $OPG
Agora, as requisições de inferência conseguem ir direto para dentro de um enclave confiável, cortando de vez aqueles intermediários de pagamento centralizados que só atrapalham. O mais genial é que a conexão TLS é interrompida diretamente dentro do enclave; os dados, desde a fábrica até o fim do cálculo, não ficam “expostos” a ninguém no meio do caminho. Qualquer um que tente interceptar vai encontrar a porta fechada. E com a tabela/registro de TEE na cadeia, os nós fazem evidência na cadeia junto com a documentação de certificação da AWS — nós não precisamos mais ajoelhar pedindo clemência a corretoras ou a fornecedores de nuvem. Finalmente o “ponto âncora de confiança” foi retomado das mãos dos gigantes.
Falando sério, como alguém que já entrou cedo, ver essa arquitetura sair do papel me deixa bem tranquilo. A ideia de pré-depositar tokens para cobrança é super amigável para chamadas frequentes: você não fica sofrendo com a lentidão dos acertos on-chain. Isso sim é uma experiência de usuário no nível Web2. #OPG $OPG
Mas hoje é mais para dar um recado sincero para todo mundo. Eu antes era um fiel convicto, achando que a lógica técnica era imbatível, e eu segurava firme, sem largar. Só que agora entendi: mesmo que o projeto seja muito bom, a gente pequena parte também precisa continuar vivendo. OPG está com um desempenho bem legal hoje, e eu também decidi seguir disciplina: quando chegar no meu preço psicológico, vou retirar aos poucos, sem ganância. Afinal, neste meio, a verdade é “vender no topo e ganhar sempre”. No futuro, não vou mais ficar namorando com o whitepaper: atingiu a meta, saca na hora, realizar lucro é melhor do que qualquer coisa. O resto fica por conta do tempo — vamos ver até que altura o @OpenGradient consegue levar uma IA verificável.
#opg $OPG
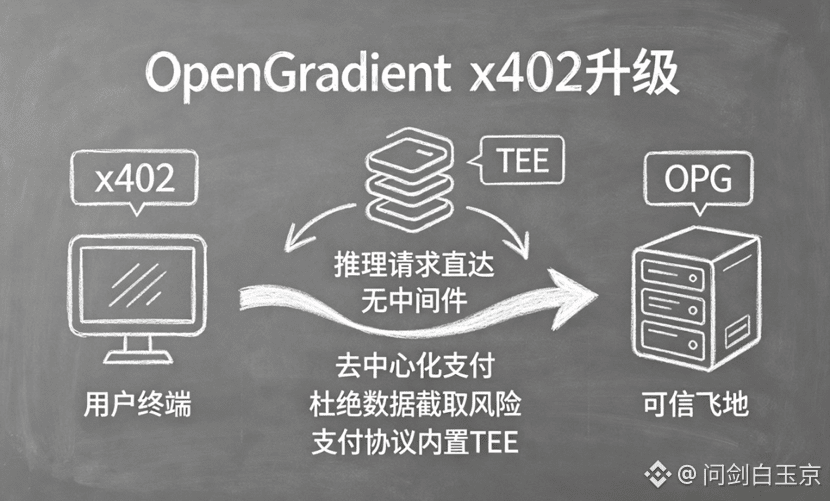
11
3
144
·
--
Misturei com o universo das criptos por muitos anos e, em geral, só acredito em dados obtidos na prática; não sigo cegamente narrativas de “setor”. Depois de uma experiência em profundidade com a生态 @OpenGradient , passei a ter uma percepção bem objetiva sobre o valor inovador do $OPG.
Falando com franqueza, a inovação técnica do OPG é realmente concreta. Ela quebra, de forma definitiva, a limitação rígida dos contratos inteligentes tradicionais: ao conectar o modelo grande à ecossistema on-chain por meio de nós, consegue capturar dados em tempo real fora da cadeia e realizar cálculos inteligentes de forma autônoma. Visto dentro do DeFi como um todo, isso é uma atualização de “nível”: constrói um novo sistema dinâmico de controle de risco. Em teoria, pode interceptar com precisão ataques comuns on-chain, como flash loans, e assim preencher perfeitamente a principal falha dos contratos tradicionais, que ficam apenas na defesa passiva. Esse também é o motivo central pelo qual reconheço sua narrativa de longo prazo.
Mas, depois de pôr em prática, eu preciso expor de modo direto qual é a sua falha de segurança mais mortal hoje — e também um risco invisível que a grande maioria dos pequenos investidores ignora. O “coração” de todo o mecanismo fica totalmente preso a oráculos e modelos de IA. O hacker nem precisa gastar recursos para quebrar o código de base: basta gerar em massa dados extremos de transações falsas e alimentá-los no nó para facilmente induzir a IA a fazer julgamentos incorretos, acionando instruções de liquidação falsas.
O mais aterrorizante é que, com apenas algumas rodadas de dados “sujos”, já dá para esvaziar liquidez de nível de milhões dentro do protocolo. E, dentro do estado atual da indústria, ainda não existe uma solução madura e robusta de defesa contra esse tipo de ameaça. Ataques de “envenenamento” por IA basicamente estão sem proteção.
Como um veterano que há muito faz controle de risco on-chain, minha estratégia de posição sempre foi conservadora e clara: o bônus tecnológico você até pode aproveitar, mas a segurança do principal vem sempre em primeiro lugar. Enquanto esse sistema de controle de risco por IA não passar por validação real em cenários de mercado, e até que a segurança do oráculo esteja totalmente corrigida, eu definitivamente não vou montar posição grande. No momento, eu uso apenas uma pequena quantia de dinheiro parado para capturar o ganho de valoração emocional do início; de forma nenhuma eu entrego os ativos centrais a um modelo de caixa-preta de IA ainda imaturo.
Quero perguntar aos amigos da comunidade: vocês acham que existem chances de uma solução para essa fragilidade de segurança do OPG no curto prazo?
#opg $OPG $BTC
Misturei com o universo das criptos por muitos anos e, em geral, só acredito em dados obtidos na prática; não sigo cegamente narrativas de “setor”. Depois de uma experiência em profundidade com a生态 @OpenGradient , passei a ter uma percepção bem objetiva sobre o valor inovador do $OPG .
Falando com franqueza, a inovação técnica do OPG é realmente concreta. Ela quebra, de forma definitiva, a limitação rígida dos contratos inteligentes tradicionais: ao conectar o modelo grande à ecossistema on-chain por meio de nós, consegue capturar dados em tempo real fora da cadeia e realizar cálculos inteligentes de forma autônoma. Visto dentro do DeFi como um todo, isso é uma atualização de “nível”: constrói um novo sistema dinâmico de controle de risco. Em teoria, pode interceptar com precisão ataques comuns on-chain, como flash loans, e assim preencher perfeitamente a principal falha dos contratos tradicionais, que ficam apenas na defesa passiva. Esse também é o motivo central pelo qual reconheço sua narrativa de longo prazo.
Mas, depois de pôr em prática, eu preciso expor de modo direto qual é a sua falha de segurança mais mortal hoje — e também um risco invisível que a grande maioria dos pequenos investidores ignora. O “coração” de todo o mecanismo fica totalmente preso a oráculos e modelos de IA. O hacker nem precisa gastar recursos para quebrar o código de base: basta gerar em massa dados extremos de transações falsas e alimentá-los no nó para facilmente induzir a IA a fazer julgamentos incorretos, acionando instruções de liquidação falsas.
O mais aterrorizante é que, com apenas algumas rodadas de dados “sujos”, já dá para esvaziar liquidez de nível de milhões dentro do protocolo. E, dentro do estado atual da indústria, ainda não existe uma solução madura e robusta de defesa contra esse tipo de ameaça. Ataques de “envenenamento” por IA basicamente estão sem proteção.
Como um veterano que há muito faz controle de risco on-chain, minha estratégia de posição sempre foi conservadora e clara: o bônus tecnológico você até pode aproveitar, mas a segurança do principal vem sempre em primeiro lugar. Enquanto esse sistema de controle de risco por IA não passar por validação real em cenários de mercado, e até que a segurança do oráculo esteja totalmente corrigida, eu definitivamente não vou montar posição grande. No momento, eu uso apenas uma pequena quantia de dinheiro parado para capturar o ganho de valoração emocional do início; de forma nenhuma eu entrego os ativos centrais a um modelo de caixa-preta de IA ainda imaturo.
Quero perguntar aos amigos da comunidade: vocês acham que existem chances de uma solução para essa fragilidade de segurança do OPG no curto prazo?
#opg $OPG $BTC
Falando com franqueza, a inovação técnica do OPG é realmente concreta. Ela quebra, de forma definitiva, a limitação rígida dos contratos inteligentes tradicionais: ao conectar o modelo grande à ecossistema on-chain por meio de nós, consegue capturar dados em tempo real fora da cadeia e realizar cálculos inteligentes de forma autônoma. Visto dentro do DeFi como um todo, isso é uma atualização de “nível”: constrói um novo sistema dinâmico de controle de risco. Em teoria, pode interceptar com precisão ataques comuns on-chain, como flash loans, e assim preencher perfeitamente a principal falha dos contratos tradicionais, que ficam apenas na defesa passiva. Esse também é o motivo central pelo qual reconheço sua narrativa de longo prazo.
Mas, depois de pôr em prática, eu preciso expor de modo direto qual é a sua falha de segurança mais mortal hoje — e também um risco invisível que a grande maioria dos pequenos investidores ignora. O “coração” de todo o mecanismo fica totalmente preso a oráculos e modelos de IA. O hacker nem precisa gastar recursos para quebrar o código de base: basta gerar em massa dados extremos de transações falsas e alimentá-los no nó para facilmente induzir a IA a fazer julgamentos incorretos, acionando instruções de liquidação falsas.
O mais aterrorizante é que, com apenas algumas rodadas de dados “sujos”, já dá para esvaziar liquidez de nível de milhões dentro do protocolo. E, dentro do estado atual da indústria, ainda não existe uma solução madura e robusta de defesa contra esse tipo de ameaça. Ataques de “envenenamento” por IA basicamente estão sem proteção.
Como um veterano que há muito faz controle de risco on-chain, minha estratégia de posição sempre foi conservadora e clara: o bônus tecnológico você até pode aproveitar, mas a segurança do principal vem sempre em primeiro lugar. Enquanto esse sistema de controle de risco por IA não passar por validação real em cenários de mercado, e até que a segurança do oráculo esteja totalmente corrigida, eu definitivamente não vou montar posição grande. No momento, eu uso apenas uma pequena quantia de dinheiro parado para capturar o ganho de valoração emocional do início; de forma nenhuma eu entrego os ativos centrais a um modelo de caixa-preta de IA ainda imaturo.
Quero perguntar aos amigos da comunidade: vocês acham que existem chances de uma solução para essa fragilidade de segurança do OPG no curto prazo?
#opg $OPG $BTC
1
4
178
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
BOJRaisesRatesTo31YearHigh
22,344 visualizações
612 discutindo
Bitcoin Volta a Ganhar Destaque enquanto a Pressão Macroeconômica Não Consegue Quebrar a Demanda por Cripto
Fatima_Tariq
·9 curtidas
·5.3k visualizações
BuffettStepsDownAsBerkshireChairman
6,048 visualizações
237 discutindo
XRPExchangeReservesHitSevenYearLow
9,516 visualizações
261 discutindo