
#ewyb
ewyb
12,083 visualizações
254 discutindo
Popular
Últimas
·
--
ETF da Coreia dispara: $EWYB prestes a romper na Binance Spot 🚀
Ação do preço: $EWYB/USDT está sendo negociado a $139.14, em alta de 0.93% nas últimas 24 horas. O token se manteve acima do nível de $137.00 durante todo o pregão, aproximando-se da máxima de 1 dia, perto de $140.20, antes de recuar para o preço atual. O volume tem sido moderado, mas apresenta um leve aumento enquanto o mercado aguarda o próximo movimento.
Níveis importantes: O suporte imediato está em torno de $136.50, com uma base mais sólida em $135.00. A resistência se concentra perto de $141.00, e o ponto médio da faixa atual fica em aproximadamente $138.75, atuando como pivô para a direção de curto prazo.
Por que isso importa: O EWYB acompanha o ETF iShares MSCI South Korea, dando aos investidores exposição direta às ações sul-coreanas, especialmente às empresas de tecnologia que divulgarão os resultados do terceiro trimestre na próxima semana.
Perspectiva de curto prazo (de olho no rompimento): O preço está se consolidando perto da resistência de $141.00. Um aumento decisivo no volume pode levar o $EWYAB acima dessa barreira, abrindo caminho para $144‑$146. Sem um rompimento, o token pode testar novamente o suporte de $136.50 antes de retomar sua tendência de alta.
#EWYB #Stocks #
ETF da Coreia dispara: $EWYB prestes a romper na Binance Spot 🚀
Ação do preço: $EWYB /USDT está sendo negociado a $139.14, em alta de 0.93% nas últimas 24 horas. O token se manteve acima do nível de $137.00 durante todo o pregão, aproximando-se da máxima de 1 dia, perto de $140.20, antes de recuar para o preço atual. O volume tem sido moderado, mas apresenta um leve aumento enquanto o mercado aguarda o próximo movimento.
Níveis importantes: O suporte imediato está em torno de $136.50, com uma base mais sólida em $135.00. A resistência se concentra perto de $141.00, e o ponto médio da faixa atual fica em aproximadamente $138.75, atuando como pivô para a direção de curto prazo.
Por que isso importa: O EWYB acompanha o ETF iShares MSCI South Korea, dando aos investidores exposição direta às ações sul-coreanas, especialmente às empresas de tecnologia que divulgarão os resultados do terceiro trimestre na próxima semana.
Perspectiva de curto prazo (de olho no rompimento): O preço está se consolidando perto da resistência de $141.00. Um aumento decisivo no volume pode levar o $EWYAB acima dessa barreira, abrindo caminho para $144‑$146. Sem um rompimento, o token pode testar novamente o suporte de $136.50 antes de retomar sua tendência de alta.
#EWYB #Stocks #
Ação do preço: $EWYB /USDT está sendo negociado a $139.14, em alta de 0.93% nas últimas 24 horas. O token se manteve acima do nível de $137.00 durante todo o pregão, aproximando-se da máxima de 1 dia, perto de $140.20, antes de recuar para o preço atual. O volume tem sido moderado, mas apresenta um leve aumento enquanto o mercado aguarda o próximo movimento.
Níveis importantes: O suporte imediato está em torno de $136.50, com uma base mais sólida em $135.00. A resistência se concentra perto de $141.00, e o ponto médio da faixa atual fica em aproximadamente $138.75, atuando como pivô para a direção de curto prazo.
Por que isso importa: O EWYB acompanha o ETF iShares MSCI South Korea, dando aos investidores exposição direta às ações sul-coreanas, especialmente às empresas de tecnologia que divulgarão os resultados do terceiro trimestre na próxima semana.
Perspectiva de curto prazo (de olho no rompimento): O preço está se consolidando perto da resistência de $141.00. Um aumento decisivo no volume pode levar o $EWYAB acima dessa barreira, abrindo caminho para $144‑$146. Sem um rompimento, o token pode testar novamente o suporte de $136.50 antes de retomar sua tendência de alta.
#EWYB #Stocks #


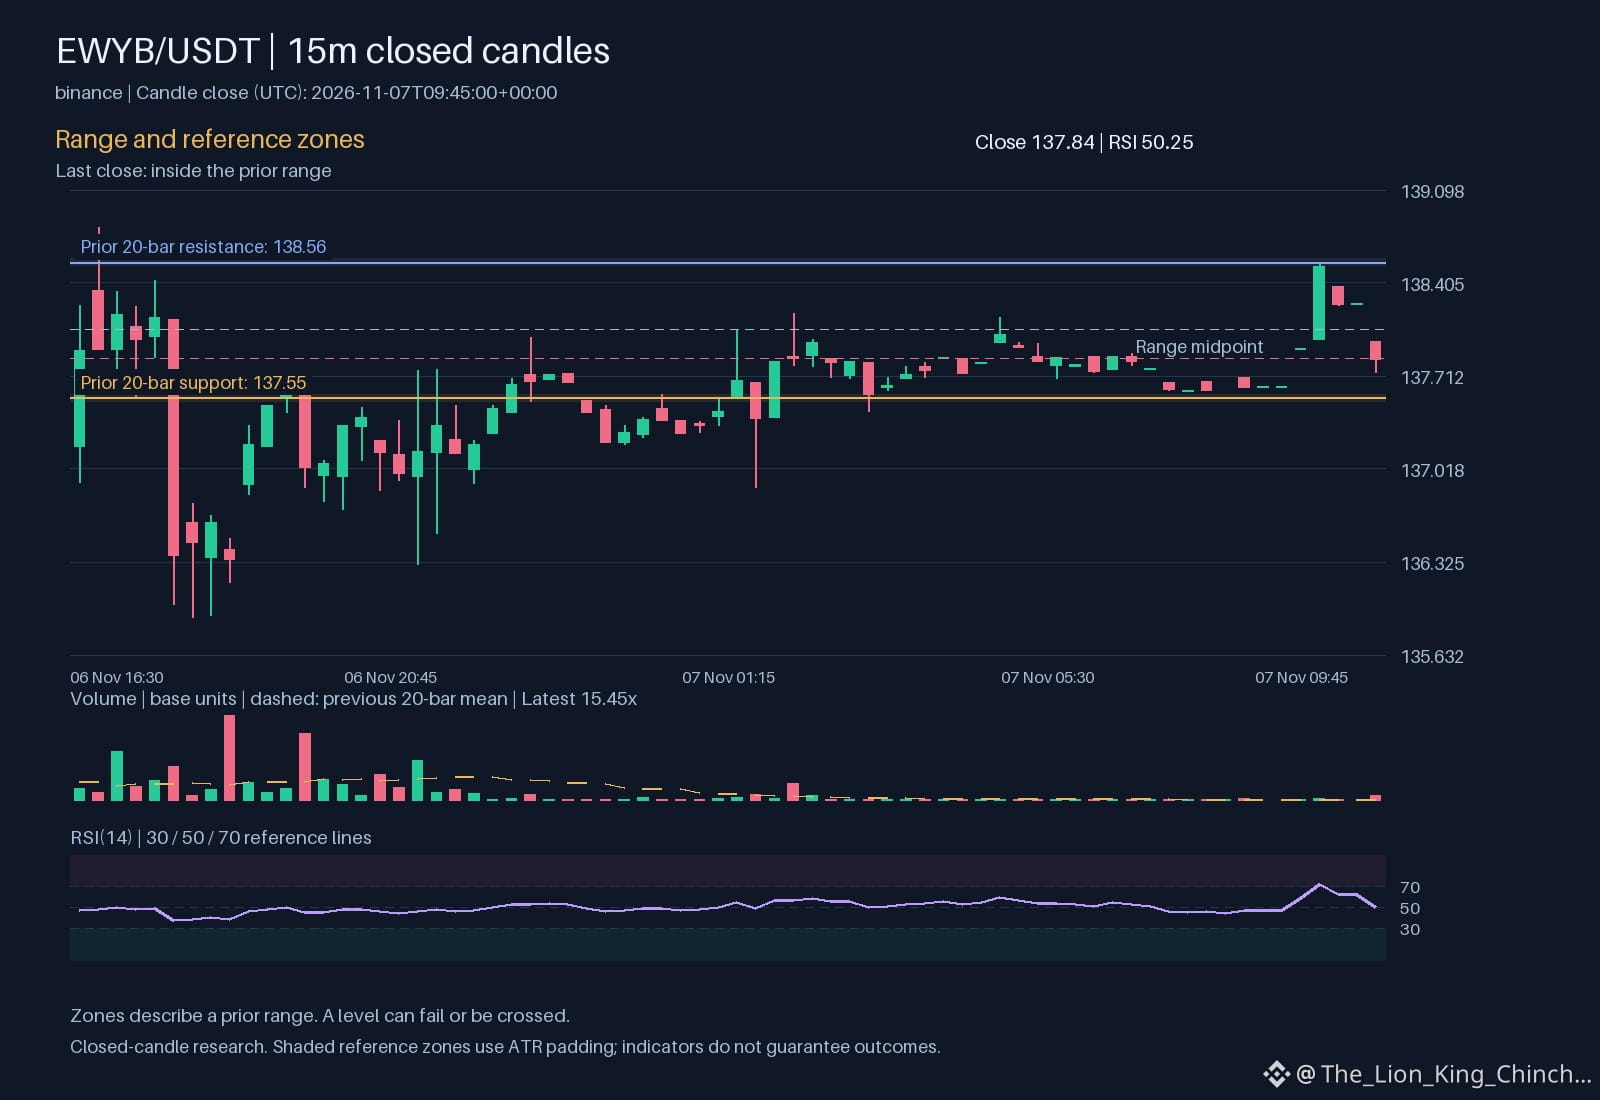
Desacelerando para $EWYB
Imagine ver $EWYB se movimentar na tela. A direção horária é de queda, mas o volume está acima da linha de base. Uma armadilha comum é atualizar o gráfico constantemente. A mente corre para encontrar uma explicação. A lista de observação permanece tranquila. Esse contraste revela a pressão de preencher o silêncio com ruído.
Por que isso acontece? Movimentos rápidos despertam o medo de perder uma mudança. O cérebro busca respostas rápidas. Ele ignora os dados lentos. O RSI atual é 50.2543. A linha MACD está em 0.101759, enquanto a linha de sinal está em 0.065358. Essas métricas não diminuem quando você entra em pânico. Elas permanecem estáticas. A ironia é que tratamos os gráficos como previsões do tempo que precisam de verificação instantânea.
A lição vai além de esperar. Trata-se de definir a unidade de observação. O volume acima da linha de base confirma atividade, não direção. O preço de 137.84 está dentro do intervalo registrado. O suporte está em 137.55 e a resistência, em 138.56. Verifique se o movimento rompe esses níveis antes de mudar qualquer regra. Caso contrário, siga o plano inicial. Reavalie somente quando surgirem novos dados, não quando as emoções tomarem conta. Esse hábito tranquilo distingue quem reflete de quem reage. Ele transforma velocidade em clareza.
Pesquisa probabilística de mercado; não é uma recomendação nem garante retorno.
Você já se pegou mudando uma regra depois de ver um movimento rápido?
#EWYB
Comprovante do mercado spot da Binance para $EWYB: preço de fechamento 137.84 USDT.
Fonte: binance. Candle fechado: 2026-11-07T09:45:00+00:00.
Desacelerando para $EWYB
Imagine ver $EWYB se movimentar na tela. A direção horária é de queda, mas o volume está acima da linha de base. Uma armadilha comum é atualizar o gráfico constantemente. A mente corre para encontrar uma explicação. A lista de observação permanece tranquila. Esse contraste revela a pressão de preencher o silêncio com ruído.
Por que isso acontece? Movimentos rápidos despertam o medo de perder uma mudança. O cérebro busca respostas rápidas. Ele ignora os dados lentos. O RSI atual é 50.2543. A linha MACD está em 0.101759, enquanto a linha de sinal está em 0.065358. Essas métricas não diminuem quando você entra em pânico. Elas permanecem estáticas. A ironia é que tratamos os gráficos como previsões do tempo que precisam de verificação instantânea.
A lição vai além de esperar. Trata-se de definir a unidade de observação. O volume acima da linha de base confirma atividade, não direção. O preço de 137.84 está dentro do intervalo registrado. O suporte está em 137.55 e a resistência, em 138.56. Verifique se o movimento rompe esses níveis antes de mudar qualquer regra. Caso contrário, siga o plano inicial. Reavalie somente quando surgirem novos dados, não quando as emoções tomarem conta. Esse hábito tranquilo distingue quem reflete de quem reage. Ele transforma velocidade em clareza.
Pesquisa probabilística de mercado; não é uma recomendação nem garante retorno.
Você já se pegou mudando uma regra depois de ver um movimento rápido?
#EWYB
Comprovante do mercado spot da Binance para $EWYB : preço de fechamento 137.84 USDT.
Fonte: binance. Candle fechado: 2026-11-07T09:45:00+00:00.
Imagine ver $EWYB se movimentar na tela. A direção horária é de queda, mas o volume está acima da linha de base. Uma armadilha comum é atualizar o gráfico constantemente. A mente corre para encontrar uma explicação. A lista de observação permanece tranquila. Esse contraste revela a pressão de preencher o silêncio com ruído.
Por que isso acontece? Movimentos rápidos despertam o medo de perder uma mudança. O cérebro busca respostas rápidas. Ele ignora os dados lentos. O RSI atual é 50.2543. A linha MACD está em 0.101759, enquanto a linha de sinal está em 0.065358. Essas métricas não diminuem quando você entra em pânico. Elas permanecem estáticas. A ironia é que tratamos os gráficos como previsões do tempo que precisam de verificação instantânea.
A lição vai além de esperar. Trata-se de definir a unidade de observação. O volume acima da linha de base confirma atividade, não direção. O preço de 137.84 está dentro do intervalo registrado. O suporte está em 137.55 e a resistência, em 138.56. Verifique se o movimento rompe esses níveis antes de mudar qualquer regra. Caso contrário, siga o plano inicial. Reavalie somente quando surgirem novos dados, não quando as emoções tomarem conta. Esse hábito tranquilo distingue quem reflete de quem reage. Ele transforma velocidade em clareza.
Pesquisa probabilística de mercado; não é uma recomendação nem garante retorno.
Você já se pegou mudando uma regra depois de ver um movimento rápido?
#EWYB
Comprovante do mercado spot da Binance para $EWYB : preço de fechamento 137.84 USDT.
Fonte: binance. Candle fechado: 2026-11-07T09:45:00+00:00.
17
·
--
$EWYB +3.60% | $MEGA +3.51% | $COCOS +3.44%
#EWYB avançou modestamente para $159.00, com alta de +3.60% e volume de $1.0 M. O fluxo moderado sugere um interesse constante, em vez de uma forte alta de rompimento.
#MEGA subiu para $0.0448, com alta de +3.51% e $2.6 M em negociações. O volume mais alto em relação ao preço sugere acumulação por parte dos investidores nesse token de preço mais baixo.
#COCOS subiu para $1.75, com alta de +3.44% e volume de $1.5 M. Seu preço intermediário e bom volume de negociações podem atrair traders de curto prazo em busca de ganhos rápidos.
👀 Acompanhe se a vantagem de volume da MEGA se mantém, pois isso pode sinalizar um impulso mais amplo para o trio.
#Write2Earn #Binance
$EWYB +3.60% | $MEGA +3.51% | $COCOS +3.44%
#EWYB avançou modestamente para $159.00, com alta de +3.60% e volume de $1.0 M. O fluxo moderado sugere um interesse constante, em vez de uma forte alta de rompimento.
#MEGA subiu para $0.0448, com alta de +3.51% e $2.6 M em negociações. O volume mais alto em relação ao preço sugere acumulação por parte dos investidores nesse token de preço mais baixo.
#COCOS subiu para $1.75, com alta de +3.44% e volume de $1.5 M. Seu preço intermediário e bom volume de negociações podem atrair traders de curto prazo em busca de ganhos rápidos.
👀 Acompanhe se a vantagem de volume da MEGA se mantém, pois isso pode sinalizar um impulso mais amplo para o trio.
#Write2Earn #Binance
#EWYB avançou modestamente para $159.00, com alta de +3.60% e volume de $1.0 M. O fluxo moderado sugere um interesse constante, em vez de uma forte alta de rompimento.
#MEGA subiu para $0.0448, com alta de +3.51% e $2.6 M em negociações. O volume mais alto em relação ao preço sugere acumulação por parte dos investidores nesse token de preço mais baixo.
#COCOS subiu para $1.75, com alta de +3.44% e volume de $1.5 M. Seu preço intermediário e bom volume de negociações podem atrair traders de curto prazo em busca de ganhos rápidos.
👀 Acompanhe se a vantagem de volume da MEGA se mantém, pois isso pode sinalizar um impulso mais amplo para o trio.
#Write2Earn #Binance
4

·
--
Todo mundo está correndo atrás de $EWYB agora. Vou ficar de fora desta
O volume neste movimento é de apenas 0.6x a média
O RSI de 1h está em 75 agora
O volume total em 24h é de apenas US$ 1.0M
Primeiro, preciso de um fechamento horário e sustentação acima de $160.0500
Ou de uma correção limpa que se mantenha em $152.4700 e volte a subir
O preço pode continuar subindo sem você
Uma entrada ruim custa mais do que perder uma alta
Correr atrás de $EWYB aqui ou esperar por $152.4700
#EWYB #GestãodeRisco
Todo mundo está correndo atrás de $EWYB agora. Vou ficar de fora desta
O volume neste movimento é de apenas 0.6x a média
O RSI de 1h está em 75 agora
O volume total em 24h é de apenas US$ 1.0M
Primeiro, preciso de um fechamento horário e sustentação acima de $160.0500
Ou de uma correção limpa que se mantenha em $152.4700 e volte a subir
O preço pode continuar subindo sem você
Uma entrada ruim custa mais do que perder uma alta
Correr atrás de $EWYB aqui ou esperar por $152.4700
#EWYB #GestãodeRisco
O volume neste movimento é de apenas 0.6x a média
O RSI de 1h está em 75 agora
O volume total em 24h é de apenas US$ 1.0M
Primeiro, preciso de um fechamento horário e sustentação acima de $160.0500
Ou de uma correção limpa que se mantenha em $152.4700 e volte a subir
O preço pode continuar subindo sem você
Uma entrada ruim custa mais do que perder uma alta
Correr atrás de $EWYB aqui ou esperar por $152.4700
#EWYB #GestãodeRisco
1
·
--
EWYB está cotado a 157.27, com alta de 2.06% em 24 horas e de 0.16% em 7 dias. A faixa intradiária é de 153.34–158.32, com amplitude de 3.2%.
【Mercado】
O dinheiro está saindo, e você ainda está entrando?
EWYB subiu 2.06% no dia, com amplitude de 3.2%. Essa combinação não é uma aposta na direção do mercado, mas uma espera pela hora de colher os ganhos.
Nas últimas velas de 4 horas, o centro de gravidade vem subindo continuamente, um sinal claro de que os compradores estão no controle.
Enquanto 153.34 se mantiver, a correção atual pode ser considerada uma consolidação forte.
O mercado como um todo subiu apenas +1.18% no mesmo período, então a alta de 2.06% do EWYB representa um retorno excedente.
【Cenário macro】 Na noite passada, as bolsas dos EUA fecharam em alta: Nasdaq +0.82% e S&P 500 +0.70% (fechamento de 2026-10-27). Os ETFs de BTC registraram saídas líquidas de cerca de US$ 45,2 bilhões neste mês. O CPI dos EUA ficou em 3.7% na comparação anual, acima do esperado. A probabilidade de aumento dos juros na reunião de 2026-10-27/28 é de cerca de 47%.
No curto prazo, a tendência é de alta.
【Motivos para otimismo】
No contexto do mercado como um todo, a alta de 2.06% do EWYB deixa bem clara a disputa entre compradores e vendedores.
Com uma alta diária de 2.06%, os compradores estão em vantagem no curto prazo.
Há suporte nos recuos e volume nas altas; esse ritmo é mais sustentável do que uma disparada em linha reta.
Não persiga o preço em 158.32; o nível importante é 153.34.
Vale ficar atento: se o mercado como um todo virar e entrar em correção, as posições acumuladas em níveis elevados no EWYB podem se desfazer a qualquer momento.
$EWYB #EWYB
EWYB está cotado a 157.27, com alta de 2.06% em 24 horas e de 0.16% em 7 dias. A faixa intradiária é de 153.34–158.32, com amplitude de 3.2%.
【Mercado】
O dinheiro está saindo, e você ainda está entrando?
EWYB subiu 2.06% no dia, com amplitude de 3.2%. Essa combinação não é uma aposta na direção do mercado, mas uma espera pela hora de colher os ganhos.
Nas últimas velas de 4 horas, o centro de gravidade vem subindo continuamente, um sinal claro de que os compradores estão no controle.
Enquanto 153.34 se mantiver, a correção atual pode ser considerada uma consolidação forte.
O mercado como um todo subiu apenas +1.18% no mesmo período, então a alta de 2.06% do EWYB representa um retorno excedente.
【Cenário macro】 Na noite passada, as bolsas dos EUA fecharam em alta: Nasdaq +0.82% e S&P 500 +0.70% (fechamento de 2026-10-27). Os ETFs de BTC registraram saídas líquidas de cerca de US$ 45,2 bilhões neste mês. O CPI dos EUA ficou em 3.7% na comparação anual, acima do esperado. A probabilidade de aumento dos juros na reunião de 2026-10-27/28 é de cerca de 47%.
No curto prazo, a tendência é de alta.
【Motivos para otimismo】
No contexto do mercado como um todo, a alta de 2.06% do EWYB deixa bem clara a disputa entre compradores e vendedores.
Com uma alta diária de 2.06%, os compradores estão em vantagem no curto prazo.
Há suporte nos recuos e volume nas altas; esse ritmo é mais sustentável do que uma disparada em linha reta.
Não persiga o preço em 158.32; o nível importante é 153.34.
Vale ficar atento: se o mercado como um todo virar e entrar em correção, as posições acumuladas em níveis elevados no EWYB podem se desfazer a qualquer momento.
$EWYB #EWYB
【Mercado】
O dinheiro está saindo, e você ainda está entrando?
EWYB subiu 2.06% no dia, com amplitude de 3.2%. Essa combinação não é uma aposta na direção do mercado, mas uma espera pela hora de colher os ganhos.
Nas últimas velas de 4 horas, o centro de gravidade vem subindo continuamente, um sinal claro de que os compradores estão no controle.
Enquanto 153.34 se mantiver, a correção atual pode ser considerada uma consolidação forte.
O mercado como um todo subiu apenas +1.18% no mesmo período, então a alta de 2.06% do EWYB representa um retorno excedente.
【Cenário macro】 Na noite passada, as bolsas dos EUA fecharam em alta: Nasdaq +0.82% e S&P 500 +0.70% (fechamento de 2026-10-27). Os ETFs de BTC registraram saídas líquidas de cerca de US$ 45,2 bilhões neste mês. O CPI dos EUA ficou em 3.7% na comparação anual, acima do esperado. A probabilidade de aumento dos juros na reunião de 2026-10-27/28 é de cerca de 47%.
No curto prazo, a tendência é de alta.
【Motivos para otimismo】
No contexto do mercado como um todo, a alta de 2.06% do EWYB deixa bem clara a disputa entre compradores e vendedores.
Com uma alta diária de 2.06%, os compradores estão em vantagem no curto prazo.
Há suporte nos recuos e volume nas altas; esse ritmo é mais sustentável do que uma disparada em linha reta.
Não persiga o preço em 158.32; o nível importante é 153.34.
Vale ficar atento: se o mercado como um todo virar e entrar em correção, as posições acumuladas em níveis elevados no EWYB podem se desfazer a qualquer momento.
$EWYB #EWYB
34
·
--
$LTC +4.19% | $EWYB +3.73% | $MUB +3.60%
O Litecoin subiu ligeiramente para $59.40, valorizando +4.19% com um volume de $20.3 M. O seu foco peer-to-peer faz dele uma opção preferida para pagamentos de baixo custo, e o volume modesto sugere que o movimento ainda está no início.
#EWYB subiu para $163.37, uma alta de +3.73%, com $2.2 M negociados. A subida é razoável para um ativo relativamente pouco movimentado, embora a baixa liquidez possa deixar o preço vulnerável.
#MUB avançou para $961.75, somando +3.60% com um volume sólido de $17.6 M. O forte volume de negociação sugere que a subida pode ter algum apoio para além da simples dinâmica dos preços.
👀 Acompanhe se as tendências de volume de #LTC e MUB continuam alinhadas com os seus ganhos de preço, pois uma divergência pode indicar uma rápida reversão.
#Write2Earn #Binance
$LTC +4.19% | $EWYB +3.73% | $MUB +3.60%
O Litecoin subiu ligeiramente para $59.40, valorizando +4.19% com um volume de $20.3 M. O seu foco peer-to-peer faz dele uma opção preferida para pagamentos de baixo custo, e o volume modesto sugere que o movimento ainda está no início.
#EWYB subiu para $163.37, uma alta de +3.73%, com $2.2 M negociados. A subida é razoável para um ativo relativamente pouco movimentado, embora a baixa liquidez possa deixar o preço vulnerável.
#MUB avançou para $961.75, somando +3.60% com um volume sólido de $17.6 M. O forte volume de negociação sugere que a subida pode ter algum apoio para além da simples dinâmica dos preços.
👀 Acompanhe se as tendências de volume de #LTC e MUB continuam alinhadas com os seus ganhos de preço, pois uma divergência pode indicar uma rápida reversão.
#Write2Earn #Binance
O Litecoin subiu ligeiramente para $59.40, valorizando +4.19% com um volume de $20.3 M. O seu foco peer-to-peer faz dele uma opção preferida para pagamentos de baixo custo, e o volume modesto sugere que o movimento ainda está no início.
#EWYB subiu para $163.37, uma alta de +3.73%, com $2.2 M negociados. A subida é razoável para um ativo relativamente pouco movimentado, embora a baixa liquidez possa deixar o preço vulnerável.
#MUB avançou para $961.75, somando +3.60% com um volume sólido de $17.6 M. O forte volume de negociação sugere que a subida pode ter algum apoio para além da simples dinâmica dos preços.
👀 Acompanhe se as tendências de volume de #LTC e MUB continuam alinhadas com os seus ganhos de preço, pois uma divergência pode indicar uma rápida reversão.
#Write2Earn #Binance
11
·
--
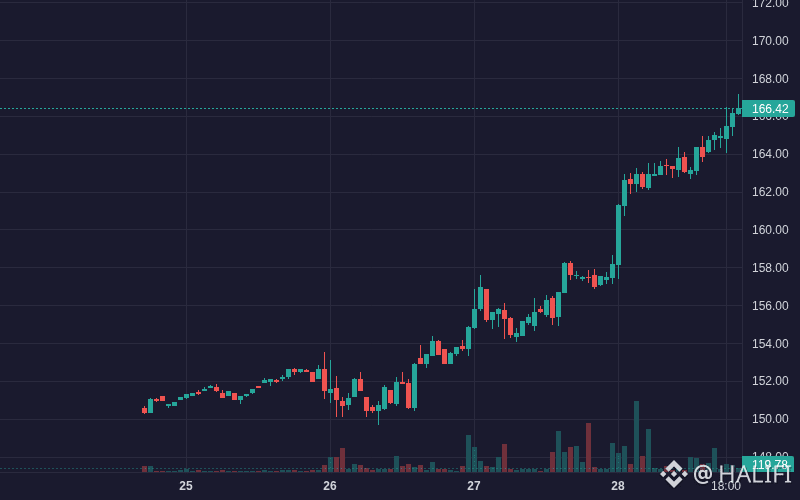
$EWYB EWYB está apresentando movimento de alta: 5.66% (Cripto).
Volume: 2.19M | Último: $166.17
Sinais-chave: forte impulso, alta volatilidade.
Viés diário: ALTISTA 🟢 | Semanal: ALTISTA 🟢
EWYB avançou 5.02% em 24h, chegando a $165.62, impulsionado pelos resultados do setor tecnológico sul-coreano, apesar das contínuas saídas institucionais.
**Rali impulsionado por resultados do setor de semicondutores (Alto)**: A forte expansão dos lucros no terceiro trimestre da SK Hynix, importante componente do índice, estimulou uma ampla demanda por ativos de renda variável coreanos.
- **Continuação da tendência (Alto)**: O preço rompeu claramente acima da EMA 7 ($164.63) e da EMA 25 ($162.21) → o alinhamento de alta reforçou a continuidade da valorização.
- **Avanço em território de sobrecompra (Médio)**: O RSI de 6 períodos ultrapassou 82, enquanto o MACD permaneceu positivo, sustentando o persistente impulso de alta ao longo de toda a sessão.
#EWYB #FOMCWatch #CanGoogleDefindItsCore #fomcwatch #Crypto
$EWYB EWYB está apresentando movimento de alta: 5.66% (Cripto).
Volume: 2.19M | Último: $166.17
Sinais-chave: forte impulso, alta volatilidade.
Viés diário: ALTISTA 🟢 | Semanal: ALTISTA 🟢
EWYB avançou 5.02% em 24h, chegando a $165.62, impulsionado pelos resultados do setor tecnológico sul-coreano, apesar das contínuas saídas institucionais.
**Rali impulsionado por resultados do setor de semicondutores (Alto)**: A forte expansão dos lucros no terceiro trimestre da SK Hynix, importante componente do índice, estimulou uma ampla demanda por ativos de renda variável coreanos.
- **Continuação da tendência (Alto)**: O preço rompeu claramente acima da EMA 7 ($164.63) e da EMA 25 ($162.21) → o alinhamento de alta reforçou a continuidade da valorização.
- **Avanço em território de sobrecompra (Médio)**: O RSI de 6 períodos ultrapassou 82, enquanto o MACD permaneceu positivo, sustentando o persistente impulso de alta ao longo de toda a sessão.
#EWYB #FOMCWatch #CanGoogleDefindItsCore #fomcwatch #Crypto
Volume: 2.19M | Último: $166.17
Sinais-chave: forte impulso, alta volatilidade.
Viés diário: ALTISTA 🟢 | Semanal: ALTISTA 🟢
EWYB avançou 5.02% em 24h, chegando a $165.62, impulsionado pelos resultados do setor tecnológico sul-coreano, apesar das contínuas saídas institucionais.
**Rali impulsionado por resultados do setor de semicondutores (Alto)**: A forte expansão dos lucros no terceiro trimestre da SK Hynix, importante componente do índice, estimulou uma ampla demanda por ativos de renda variável coreanos.
- **Continuação da tendência (Alto)**: O preço rompeu claramente acima da EMA 7 ($164.63) e da EMA 25 ($162.21) → o alinhamento de alta reforçou a continuidade da valorização.
- **Avanço em território de sobrecompra (Médio)**: O RSI de 6 períodos ultrapassou 82, enquanto o MACD permaneceu positivo, sustentando o persistente impulso de alta ao longo de toda a sessão.
#EWYB #FOMCWatch #CanGoogleDefindItsCore #fomcwatch #Crypto
2
17
·
--
📊 Recomendação EWYB
🔴 Tendência: possível SHORT
* Preço: 166.18
* RSI: 80.3 — sobrecompra acentuada no período de 4 horas.
* Entrada: após confirmação de queda no período de 15 minutos ou de 1 hora.
* Alvos: definidos de acordo com os níveis de suporte mais próximos.
* Stop loss: acima do último pico de preço.
⚠️ A sobrecompra não significa uma queda imediata; aguarde a confirmação da reversão antes de entrar.
$EWYB #EWYB
🔥 Procure oportunidades
📊 Recomendação EWYB
🔴 Tendência: possível SHORT
* Preço: 166.18
* RSI: 80.3 — sobrecompra acentuada no período de 4 horas.
* Entrada: após confirmação de queda no período de 15 minutos ou de 1 hora.
* Alvos: definidos de acordo com os níveis de suporte mais próximos.
* Stop loss: acima do último pico de preço.
⚠️ A sobrecompra não significa uma queda imediata; aguarde a confirmação da reversão antes de entrar.
$EWYB #EWYB
🔥 Procure oportunidades
🔴 Tendência: possível SHORT
* Preço: 166.18
* RSI: 80.3 — sobrecompra acentuada no período de 4 horas.
* Entrada: após confirmação de queda no período de 15 minutos ou de 1 hora.
* Alvos: definidos de acordo com os níveis de suporte mais próximos.
* Stop loss: acima do último pico de preço.
⚠️ A sobrecompra não significa uma queda imediata; aguarde a confirmação da reversão antes de entrar.
$EWYB #EWYB
🔥 Procure oportunidades
66

O toque de fecho do KOSPI não significa que acabou o dia para a EWYB; é o início de outra fase de formação de preços.
A bolsa sul-coreana fecha às três e meia da tarde, mas o livro de ordens da EWYBUSDT continua a mexer. Pode parecer óbvio, mas é isto que determina a verdadeira lógica de preços deste contrato: o valor patrimonial líquido (VPL) que a EWYB acompanha só é atualizado durante o horário de negociação das ações coreanas; já o seu preço resulta de negociação contínua, 24 horas por dia. Por outras palavras, durante mais de metade de cada dia, o preço corre por sua conta, enquanto o VPL fica parado.
O primeiro ponto é o desfasamento temporal que cria lacunas de abertura. Os resultados da SK Hynix só entram no VPL durante o horário de negociação das ações coreanas. Uma subida diária de 6,63% do KOSPI, que voltou a ultrapassar os 6000 pontos, representa um salto brusco para o VPL de um ETF sul-coreano. Mas o VPL é atrasado; o preço é em tempo real. Todas as interpretações, emoções e reações subsequentes aos resultados são primeiro incorporadas no livro de ordens da EWYB, e só depois, quando abre a sessão coreana seguinte, se vê se o VPL confirma esse movimento. É assim que surgem as lacunas: podem ser uma oportunidade ou uma armadilha, conforme o lado em que se está.
O segundo ponto é o prémio ou desconto — a verdadeira âncora de preços deste contrato. O preço da EWYB é aproximadamente igual ao VPL multiplicado por (1 + prémio), e esse prémio é determinado pelo sentimento marginal dos investidores offshore em relação à cadeia de chips da Coreia. Note-se que desta vez não se trata apenas da Coreia: a Kioxia subiu 13,8%, o TAIEX avançou 2% e toda a cadeia asiática de memória e semicondutores está a mover-se em conjunto. Quando a bolsa coreana está fechada e os participantes autorizados não conseguem realizar arbitragem por meio de subscrições e resgates, o prémio é mais facilmente empurrado para cima na sessão offshore, porque não há uma contraparte natural para o conter. Por isso, quando se observa a subida ou descida da EWYB, muitas vezes não se está a negociar a Coreia, mas sim a negociar «quanto prémio o mercado offshore está disposto a pagar pelos chips coreanos».
O terceiro ponto é a taxa de financiamento e as posições em aberto. Numa estrutura em que o ativo subjacente está parado, mas o contrato continua a negociar, a taxa de financiamento é o indicador mais sincero do sentimento. Quando o VPL não se mexe, os comprados e os vendidos só podem disputar entre si através da taxa. Uma taxa persistentemente positiva significa que os comprados estão a pagar para apostar na expectativa de que «a lacuna de abertura será certamente preenchida em alta». Assim que os resultados forem totalmente absorvidos e a lacuna começar a fechar, quem paga passa de uma posição ativa para uma posição passiva. Do mesmo modo, durante o fecho da bolsa coreana, um aumento das posições em aberto corresponde provavelmente mais a sentimento alavancado do que a necessidades de cobertura no mercado à vista; esta estrutura de posições é instável quando a lacuna começa a fechar.
Os riscos concentram-se em dois pontos. Primeiro, a lacuna pode fechar em qualquer direção. O prémio ou desconto pode regressar ao valor justo por duas vias: o preço aproximar-se do VPL ou o VPL aproximar-se do preço. No segundo caso, é preciso esperar pela sessão seguinte e, entretanto, só resta aguentar. Segundo, a liquidez: fora do horário asiático, o livro de ordens é mais escasso, aumentando tanto a derrapagem como a probabilidade de movimentos bruscos. Nestas sessões, as ordens stop são muitas vezes executadas a preços particularmente desfavoráveis.
Na minha opinião, a EWYB deve ser encarada como uma «opção overnight sobre o sentimento em relação aos chips asiáticos», e não como um substituto de um ETF à vista. Durante um ou dois dias de negociação após a divulgação dos resultados, a questão principal não deve ser se sobe ou desce, mas em que direção o prémio está a convergir. Num contrato deste tipo, que negoceia 24 horas por dia, o controlo da posição é mais importante do que prever a direção: os saltos de abertura overnight e as falhas de liquidez amplificam cada erro de avaliação.
#Crypto #EWYB
O toque de fecho do KOSPI não significa que acabou o dia para a EWYB; é o início de outra fase de formação de preços.
A bolsa sul-coreana fecha às três e meia da tarde, mas o livro de ordens da EWYBUSDT continua a mexer. Pode parecer óbvio, mas é isto que determina a verdadeira lógica de preços deste contrato: o valor patrimonial líquido (VPL) que a EWYB acompanha só é atualizado durante o horário de negociação das ações coreanas; já o seu preço resulta de negociação contínua, 24 horas por dia. Por outras palavras, durante mais de metade de cada dia, o preço corre por sua conta, enquanto o VPL fica parado.
O primeiro ponto é o desfasamento temporal que cria lacunas de abertura. Os resultados da SK Hynix só entram no VPL durante o horário de negociação das ações coreanas. Uma subida diária de 6,63% do KOSPI, que voltou a ultrapassar os 6000 pontos, representa um salto brusco para o VPL de um ETF sul-coreano. Mas o VPL é atrasado; o preço é em tempo real. Todas as interpretações, emoções e reações subsequentes aos resultados são primeiro incorporadas no livro de ordens da EWYB, e só depois, quando abre a sessão coreana seguinte, se vê se o VPL confirma esse movimento. É assim que surgem as lacunas: podem ser uma oportunidade ou uma armadilha, conforme o lado em que se está.
O segundo ponto é o prémio ou desconto — a verdadeira âncora de preços deste contrato. O preço da EWYB é aproximadamente igual ao VPL multiplicado por (1 + prémio), e esse prémio é determinado pelo sentimento marginal dos investidores offshore em relação à cadeia de chips da Coreia. Note-se que desta vez não se trata apenas da Coreia: a Kioxia subiu 13,8%, o TAIEX avançou 2% e toda a cadeia asiática de memória e semicondutores está a mover-se em conjunto. Quando a bolsa coreana está fechada e os participantes autorizados não conseguem realizar arbitragem por meio de subscrições e resgates, o prémio é mais facilmente empurrado para cima na sessão offshore, porque não há uma contraparte natural para o conter. Por isso, quando se observa a subida ou descida da EWYB, muitas vezes não se está a negociar a Coreia, mas sim a negociar «quanto prémio o mercado offshore está disposto a pagar pelos chips coreanos».
O terceiro ponto é a taxa de financiamento e as posições em aberto. Numa estrutura em que o ativo subjacente está parado, mas o contrato continua a negociar, a taxa de financiamento é o indicador mais sincero do sentimento. Quando o VPL não se mexe, os comprados e os vendidos só podem disputar entre si através da taxa. Uma taxa persistentemente positiva significa que os comprados estão a pagar para apostar na expectativa de que «a lacuna de abertura será certamente preenchida em alta». Assim que os resultados forem totalmente absorvidos e a lacuna começar a fechar, quem paga passa de uma posição ativa para uma posição passiva. Do mesmo modo, durante o fecho da bolsa coreana, um aumento das posições em aberto corresponde provavelmente mais a sentimento alavancado do que a necessidades de cobertura no mercado à vista; esta estrutura de posições é instável quando a lacuna começa a fechar.
Os riscos concentram-se em dois pontos. Primeiro, a lacuna pode fechar em qualquer direção. O prémio ou desconto pode regressar ao valor justo por duas vias: o preço aproximar-se do VPL ou o VPL aproximar-se do preço. No segundo caso, é preciso esperar pela sessão seguinte e, entretanto, só resta aguentar. Segundo, a liquidez: fora do horário asiático, o livro de ordens é mais escasso, aumentando tanto a derrapagem como a probabilidade de movimentos bruscos. Nestas sessões, as ordens stop são muitas vezes executadas a preços particularmente desfavoráveis.
Na minha opinião, a EWYB deve ser encarada como uma «opção overnight sobre o sentimento em relação aos chips asiáticos», e não como um substituto de um ETF à vista. Durante um ou dois dias de negociação após a divulgação dos resultados, a questão principal não deve ser se sobe ou desce, mas em que direção o prémio está a convergir. Num contrato deste tipo, que negoceia 24 horas por dia, o controlo da posição é mais importante do que prever a direção: os saltos de abertura overnight e as falhas de liquidez amplificam cada erro de avaliação.
#Crypto #EWYB
A bolsa sul-coreana fecha às três e meia da tarde, mas o livro de ordens da EWYBUSDT continua a mexer. Pode parecer óbvio, mas é isto que determina a verdadeira lógica de preços deste contrato: o valor patrimonial líquido (VPL) que a EWYB acompanha só é atualizado durante o horário de negociação das ações coreanas; já o seu preço resulta de negociação contínua, 24 horas por dia. Por outras palavras, durante mais de metade de cada dia, o preço corre por sua conta, enquanto o VPL fica parado.
O primeiro ponto é o desfasamento temporal que cria lacunas de abertura. Os resultados da SK Hynix só entram no VPL durante o horário de negociação das ações coreanas. Uma subida diária de 6,63% do KOSPI, que voltou a ultrapassar os 6000 pontos, representa um salto brusco para o VPL de um ETF sul-coreano. Mas o VPL é atrasado; o preço é em tempo real. Todas as interpretações, emoções e reações subsequentes aos resultados são primeiro incorporadas no livro de ordens da EWYB, e só depois, quando abre a sessão coreana seguinte, se vê se o VPL confirma esse movimento. É assim que surgem as lacunas: podem ser uma oportunidade ou uma armadilha, conforme o lado em que se está.
O segundo ponto é o prémio ou desconto — a verdadeira âncora de preços deste contrato. O preço da EWYB é aproximadamente igual ao VPL multiplicado por (1 + prémio), e esse prémio é determinado pelo sentimento marginal dos investidores offshore em relação à cadeia de chips da Coreia. Note-se que desta vez não se trata apenas da Coreia: a Kioxia subiu 13,8%, o TAIEX avançou 2% e toda a cadeia asiática de memória e semicondutores está a mover-se em conjunto. Quando a bolsa coreana está fechada e os participantes autorizados não conseguem realizar arbitragem por meio de subscrições e resgates, o prémio é mais facilmente empurrado para cima na sessão offshore, porque não há uma contraparte natural para o conter. Por isso, quando se observa a subida ou descida da EWYB, muitas vezes não se está a negociar a Coreia, mas sim a negociar «quanto prémio o mercado offshore está disposto a pagar pelos chips coreanos».
O terceiro ponto é a taxa de financiamento e as posições em aberto. Numa estrutura em que o ativo subjacente está parado, mas o contrato continua a negociar, a taxa de financiamento é o indicador mais sincero do sentimento. Quando o VPL não se mexe, os comprados e os vendidos só podem disputar entre si através da taxa. Uma taxa persistentemente positiva significa que os comprados estão a pagar para apostar na expectativa de que «a lacuna de abertura será certamente preenchida em alta». Assim que os resultados forem totalmente absorvidos e a lacuna começar a fechar, quem paga passa de uma posição ativa para uma posição passiva. Do mesmo modo, durante o fecho da bolsa coreana, um aumento das posições em aberto corresponde provavelmente mais a sentimento alavancado do que a necessidades de cobertura no mercado à vista; esta estrutura de posições é instável quando a lacuna começa a fechar.
Os riscos concentram-se em dois pontos. Primeiro, a lacuna pode fechar em qualquer direção. O prémio ou desconto pode regressar ao valor justo por duas vias: o preço aproximar-se do VPL ou o VPL aproximar-se do preço. No segundo caso, é preciso esperar pela sessão seguinte e, entretanto, só resta aguentar. Segundo, a liquidez: fora do horário asiático, o livro de ordens é mais escasso, aumentando tanto a derrapagem como a probabilidade de movimentos bruscos. Nestas sessões, as ordens stop são muitas vezes executadas a preços particularmente desfavoráveis.
Na minha opinião, a EWYB deve ser encarada como uma «opção overnight sobre o sentimento em relação aos chips asiáticos», e não como um substituto de um ETF à vista. Durante um ou dois dias de negociação após a divulgação dos resultados, a questão principal não deve ser se sobe ou desce, mas em que direção o prémio está a convergir. Num contrato deste tipo, que negoceia 24 horas por dia, o controlo da posição é mais importante do que prever a direção: os saltos de abertura overnight e as falhas de liquidez amplificam cada erro de avaliação.
#Crypto #EWYB
5
·
--
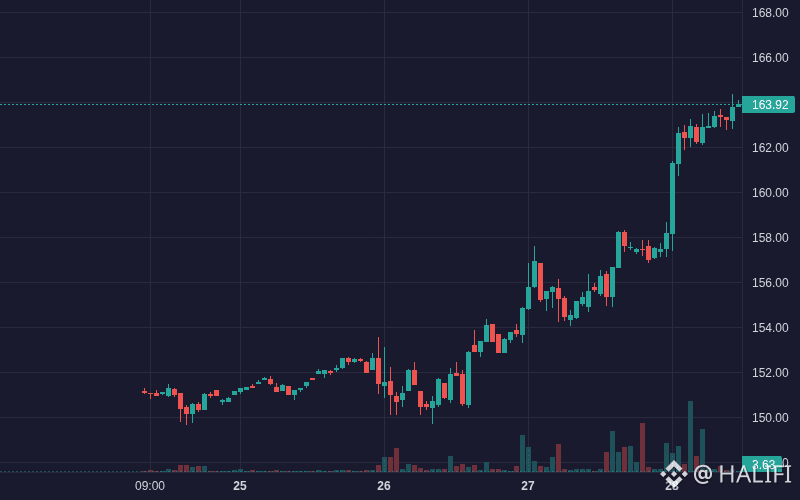
$EWYB EWYB está apresentando um movimento de alta: 5.20% (cripto).
Volume: 2.86M | Último: $163.94
Sinais principais: forte momentum, alta volatilidade.
Viés diário: DE ALTA 🟢 | Semanal: DE ALTA 🟢
EWYB subiu 4.9% em 24h, enquanto a força do setor de semicondutores sul-coreano impulsionou uma alta das ações em território sobrecomprado.
**Disparada das ações coreanas (Alta)**: Os mecanismos sidecar de interrupção das negociações foram acionados na Bolsa da Coreia em meio às altas do setor de semicondutores (Samsung, SK Hynix) → o índice subjacente disparou.
- **Rompimento técnico (Alto)**: O preço ultrapassou a banda superior de Bollinger, com o histograma MACD se ampliando (+0.518), levando o EWYB a $163.27.
- **Acumulação inicial de capital (Médio)**: Fluxos constantes de entrada, superiores a $542K por hora durante as primeiras etapas do rompimento, forneceram liquidez imediata para a alta.
#EWYB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
$EWYB EWYB está apresentando um movimento de alta: 5.20% (cripto).
Volume: 2.86M | Último: $163.94
Sinais principais: forte momentum, alta volatilidade.
Viés diário: DE ALTA 🟢 | Semanal: DE ALTA 🟢
EWYB subiu 4.9% em 24h, enquanto a força do setor de semicondutores sul-coreano impulsionou uma alta das ações em território sobrecomprado.
**Disparada das ações coreanas (Alta)**: Os mecanismos sidecar de interrupção das negociações foram acionados na Bolsa da Coreia em meio às altas do setor de semicondutores (Samsung, SK Hynix) → o índice subjacente disparou.
- **Rompimento técnico (Alto)**: O preço ultrapassou a banda superior de Bollinger, com o histograma MACD se ampliando (+0.518), levando o EWYB a $163.27.
- **Acumulação inicial de capital (Médio)**: Fluxos constantes de entrada, superiores a $542K por hora durante as primeiras etapas do rompimento, forneceram liquidez imediata para a alta.
#EWYB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
Volume: 2.86M | Último: $163.94
Sinais principais: forte momentum, alta volatilidade.
Viés diário: DE ALTA 🟢 | Semanal: DE ALTA 🟢
EWYB subiu 4.9% em 24h, enquanto a força do setor de semicondutores sul-coreano impulsionou uma alta das ações em território sobrecomprado.
**Disparada das ações coreanas (Alta)**: Os mecanismos sidecar de interrupção das negociações foram acionados na Bolsa da Coreia em meio às altas do setor de semicondutores (Samsung, SK Hynix) → o índice subjacente disparou.
- **Rompimento técnico (Alto)**: O preço ultrapassou a banda superior de Bollinger, com o histograma MACD se ampliando (+0.518), levando o EWYB a $163.27.
- **Acumulação inicial de capital (Médio)**: Fluxos constantes de entrada, superiores a $542K por hora durante as primeiras etapas do rompimento, forneceram liquidez imediata para a alta.
#EWYB #BinanceSquare #FOMCWatch #fomcwatch #Crypto
13
·
--
Ao consultar uma cotação “mais recente”, além do horário de atualização da página, verifique também o horário de corte dos dados para confirmar se ambos se referem ao mesmo período.
Vamos começar pelos dados que temos diante de nós: $EWYB Binance à vista, das 17h às 18h de 23/10 (horário de Pequim). Nessa hora, o preço caiu 0,65%, e o volume negociado foi de 29,7 mil USDT, 2,01 vezes o da hora anterior. O preço de fechamento do período foi de 151,01 USDT.
O fato de a página ter acabado de ser atualizada não significa que todos os números exibidos tenham sido gerados naquele instante. Os dados podem ter horários independentes de corte estatístico, publicação e coleta, cada um referente a uma etapa diferente. Buscar novamente dados antigos só atualiza o processo de obtenção; não transforma uma cotação antiga em uma nova. Ao citar números em tempo real, confirme primeiro até que momento eles realmente abrangem.
#EWYB #ConversaCripto
Ao consultar uma cotação “mais recente”, além do horário de atualização da página, verifique também o horário de corte dos dados para confirmar se ambos se referem ao mesmo período.
Vamos começar pelos dados que temos diante de nós: $EWYB Binance à vista, das 17h às 18h de 23/10 (horário de Pequim). Nessa hora, o preço caiu 0,65%, e o volume negociado foi de 29,7 mil USDT, 2,01 vezes o da hora anterior. O preço de fechamento do período foi de 151,01 USDT.
O fato de a página ter acabado de ser atualizada não significa que todos os números exibidos tenham sido gerados naquele instante. Os dados podem ter horários independentes de corte estatístico, publicação e coleta, cada um referente a uma etapa diferente. Buscar novamente dados antigos só atualiza o processo de obtenção; não transforma uma cotação antiga em uma nova. Ao citar números em tempo real, confirme primeiro até que momento eles realmente abrangem.
#EWYB #ConversaCripto
Vamos começar pelos dados que temos diante de nós: $EWYB Binance à vista, das 17h às 18h de 23/10 (horário de Pequim). Nessa hora, o preço caiu 0,65%, e o volume negociado foi de 29,7 mil USDT, 2,01 vezes o da hora anterior. O preço de fechamento do período foi de 151,01 USDT.
O fato de a página ter acabado de ser atualizada não significa que todos os números exibidos tenham sido gerados naquele instante. Os dados podem ter horários independentes de corte estatístico, publicação e coleta, cada um referente a uma etapa diferente. Buscar novamente dados antigos só atualiza o processo de obtenção; não transforma uma cotação antiga em uma nova. Ao citar números em tempo real, confirme primeiro até que momento eles realmente abrangem.
#EWYB #ConversaCripto
11
·
--
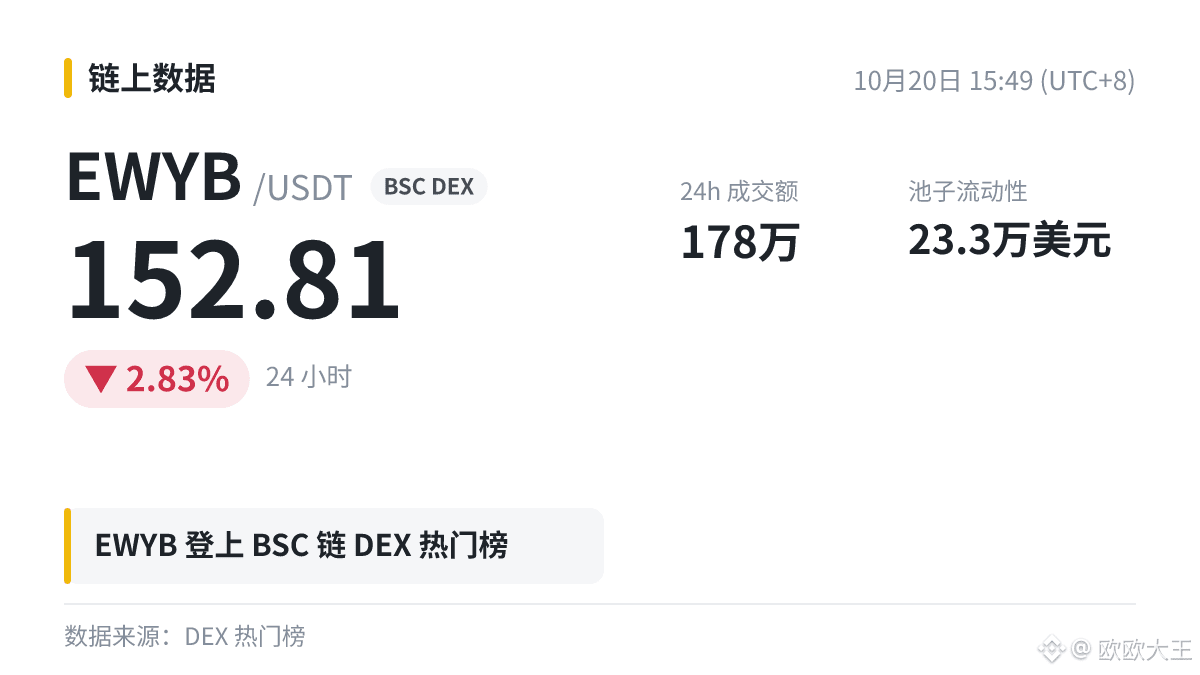
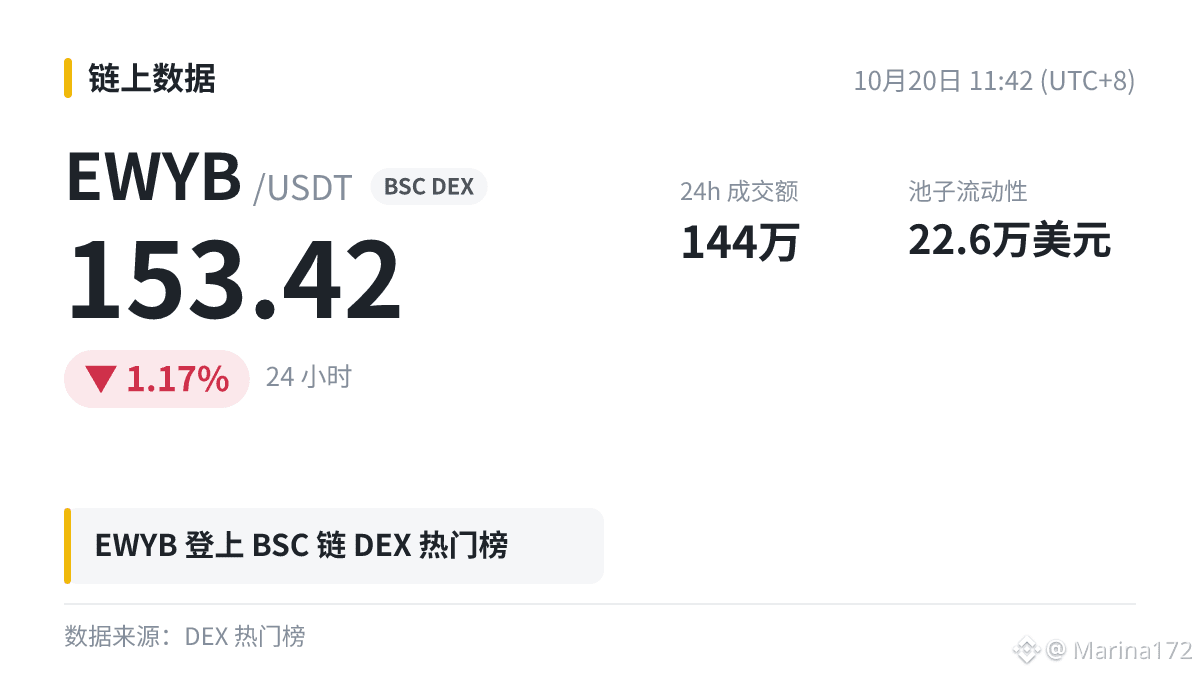
$EWYB entrou na lista de destaques da BSC DEX; variação em 24h: -2,83%; liquidez do pool: US$ 233 mil.
Fiquem atentos. Verifiquem se o número de transações e de endereços com o token está aumentando — isso é mais confiável do que a valorização. Sintam-se à vontade para compartilhar outros detalhes que tenham notado.
#EWYB
Só estou falando por falar; não tomem isso como recomendação.
$EWYB entrou na lista de destaques da BSC DEX; variação em 24h: -2,83%; liquidez do pool: US$ 233 mil.
Fiquem atentos. Verifiquem se o número de transações e de endereços com o token está aumentando — isso é mais confiável do que a valorização. Sintam-se à vontade para compartilhar outros detalhes que tenham notado.
#EWYB
Só estou falando por falar; não tomem isso como recomendação.
Fiquem atentos. Verifiquem se o número de transações e de endereços com o token está aumentando — isso é mais confiável do que a valorização. Sintam-se à vontade para compartilhar outros detalhes que tenham notado.
#EWYB
Só estou falando por falar; não tomem isso como recomendação.
2
·
--
Falando com sinceridade, acabei de ver que $EWYB entrou na lista de DEXs em alta da BSC.
Antes de me envolver com projetos populares on-chain, costumo fazer três coisas: verificar se o contrato apresenta riscos, avaliar a profundidade do pool (a liquidez atual é de US$ 226 mil) e ver se os grandes endereços estão bem distribuídos. Só considero o projeto se passar nos três critérios.
Se acha que faz sentido, deixe um gostei. Se discorda, diga o que pensa nos comentários.
#EWYB
Falando com sinceridade, acabei de ver que $EWYB entrou na lista de DEXs em alta da BSC.
Antes de me envolver com projetos populares on-chain, costumo fazer três coisas: verificar se o contrato apresenta riscos, avaliar a profundidade do pool (a liquidez atual é de US$ 226 mil) e ver se os grandes endereços estão bem distribuídos. Só considero o projeto se passar nos três critérios.
Se acha que faz sentido, deixe um gostei. Se discorda, diga o que pensa nos comentários.
#EWYB
Antes de me envolver com projetos populares on-chain, costumo fazer três coisas: verificar se o contrato apresenta riscos, avaliar a profundidade do pool (a liquidez atual é de US$ 226 mil) e ver se os grandes endereços estão bem distribuídos. Só considero o projeto se passar nos três critérios.
Se acha que faz sentido, deixe um gostei. Se discorda, diga o que pensa nos comentários.
#EWYB
33
·
--
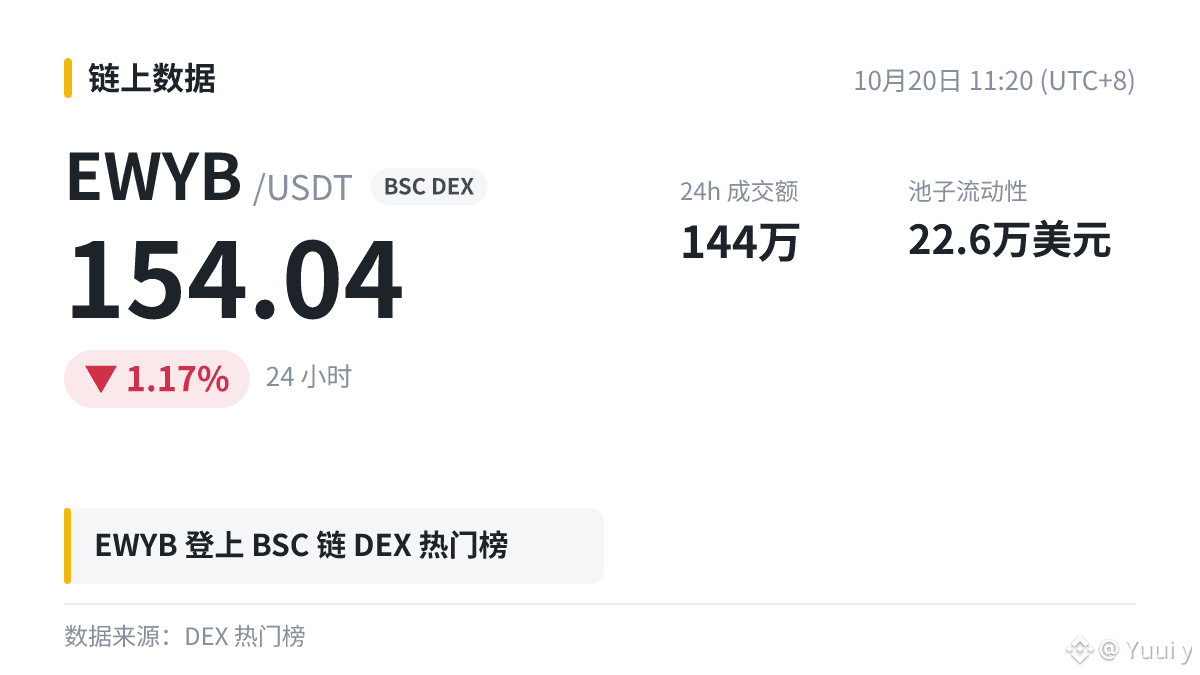
$EWYB entrou no ranking de moedas em alta na BSC: -1,17% em 24h, com liquidez de 226 mil dólares no pool da DEX.
A liquidez do pool está abaixo de 1 milhão de dólares; grandes ordens na DEX terão uma derrapagem considerável, e poucas negociações podem movimentar o preço com mais facilidade.
A popularidade das moedas em alta on-chain costuma durar pouco. Não se empolgue demais.
#EWYB
$EWYB entrou no ranking de moedas em alta na BSC: -1,17% em 24h, com liquidez de 226 mil dólares no pool da DEX.
A liquidez do pool está abaixo de 1 milhão de dólares; grandes ordens na DEX terão uma derrapagem considerável, e poucas negociações podem movimentar o preço com mais facilidade.
A popularidade das moedas em alta on-chain costuma durar pouco. Não se empolgue demais.
#EWYB
A liquidez do pool está abaixo de 1 milhão de dólares; grandes ordens na DEX terão uma derrapagem considerável, e poucas negociações podem movimentar o preço com mais facilidade.
A popularidade das moedas em alta on-chain costuma durar pouco. Não se empolgue demais.
#EWYB
2
$EWYB: Verificar a profundidade da liquidez antes de comprar
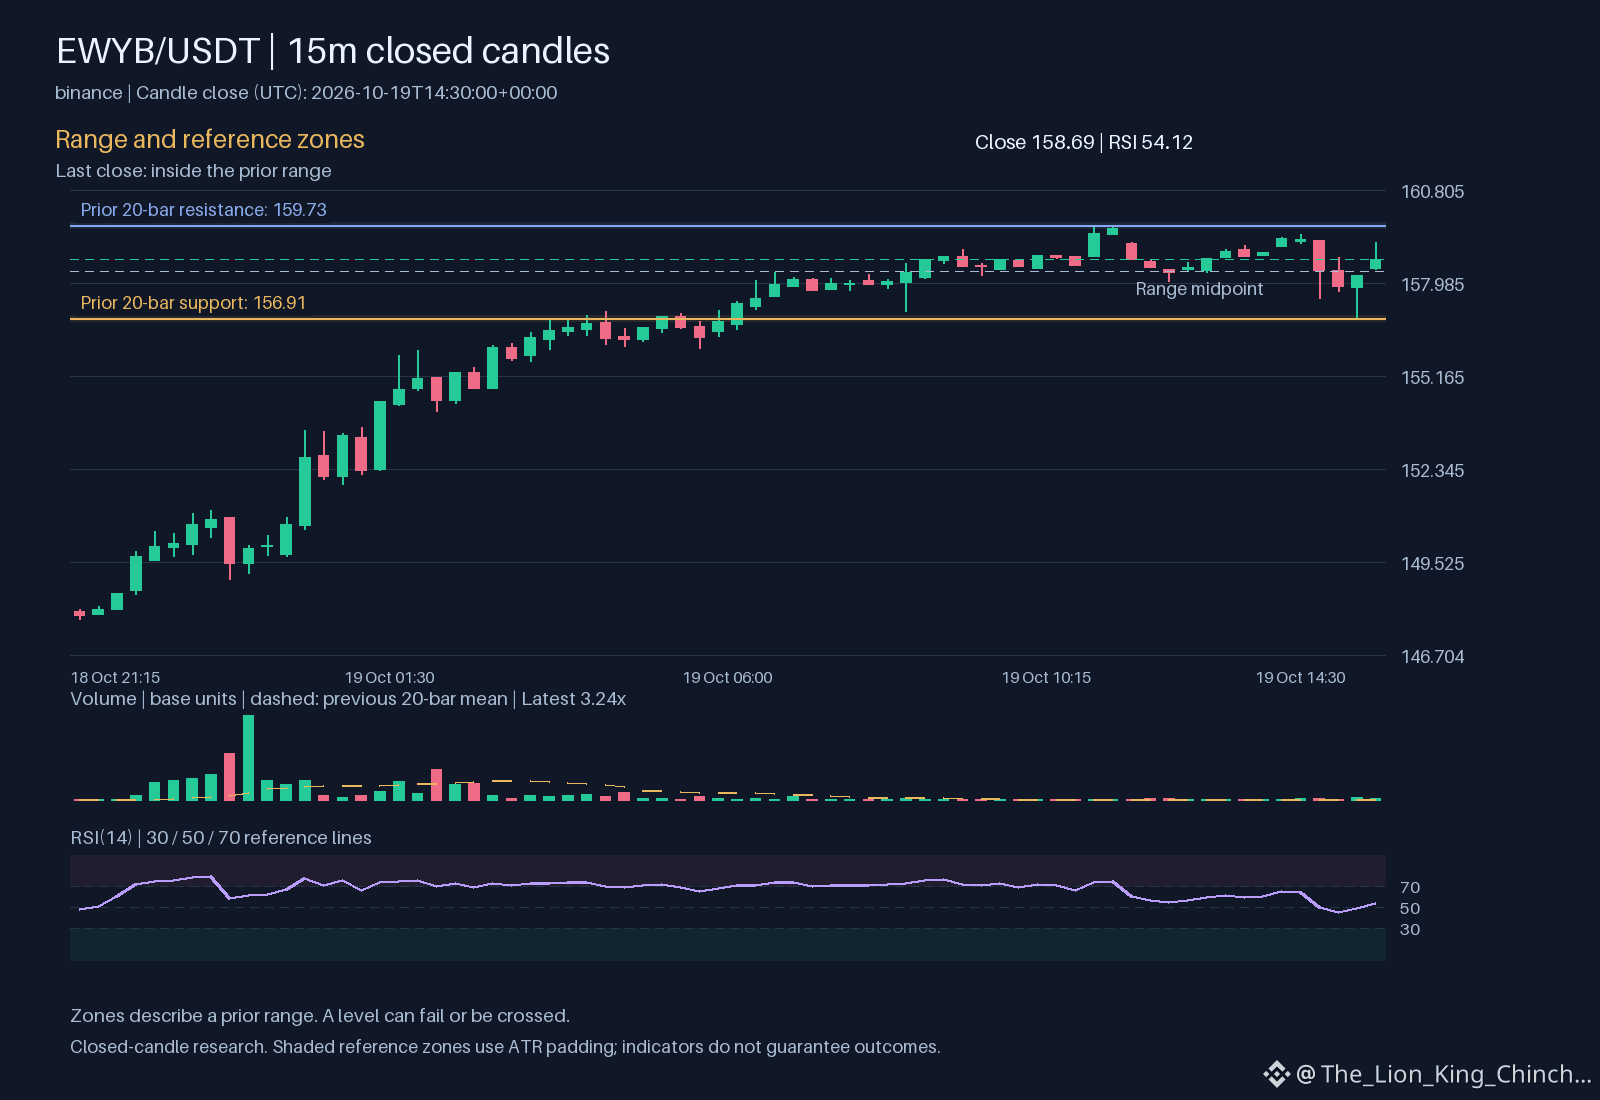
Imagine um corredor estreito numa estação cheia. Se uma grande multidão avançar de repente, as pessoas que estão atrás não conseguem ver o que se passa à frente e podem entrar em pânico. Nos mercados de criptomoedas, os livros de ordens funcionam como esses corredores. Livros pouco profundos significam menos informação antes de os preços se moverem bruscamente. A observação atual de $EWYB mostra uma tendência horária descendente. Ao mesmo tempo, o volume está acima do valor de referência. Esta combinação sugere uma pressão de venda ativa. O volume relativo é 3.24171. Uma atividade elevada durante uma descida indica muitas vezes que os vendedores estão ansiosos por sair. Imagine que quer comprar um artigo limitado numa feira local. Se muitas pessoas correrem para a banca, o preço pode subir rapidamente. Pode não conseguir o preço que pretendia, porque o vendedor ajusta o valor em função da procura. Nas negociações, a mesma pressão ocorre quando as ordens de compra são retiradas. Isso alarga os spreads. Uma ordem a mercado atravessa o spread e paga a diferença. Compreender isto ajuda a explicar por que razão movimentos suaves podem inverter-se bruscamente. Não é algo negativo; é uma característica do sistema. Podemos testar esta ideia com uma experiência mental. Suponha que o preço estabiliza perto do suporte em 156.91. Se o interesse comprador regressar lentamente, o spread poderá estreitar-se. Isso mostra que a multidão está a recuperar a confiança. Pode reavaliar a situação observando como o preço se mantém perante as ordens limitadas. Consulte o RSI em 54.1154 para perceber se o ímpeto está a diminuir. Isto não prevê o futuro. É um ponto de verificação para confirmar se o mercado está congestionado. O objetivo é evitar reagir ao ruído. Use os dados para compreender o mecanismo, em vez de apostar por impulso. Esta abordagem ajuda a manter o discernimento.
Análise probabilística do mercado, não constitui uma recomendação nem garante retornos.
O que verificaria antes de confiar num movimento de preço aparentemente suave?
#EWYB #CryptoEducation #AprendizagemCripto
$EWYB : Verificar a profundidade da liquidez antes de comprar
Imagine um corredor estreito numa estação cheia. Se uma grande multidão avançar de repente, as pessoas que estão atrás não conseguem ver o que se passa à frente e podem entrar em pânico. Nos mercados de criptomoedas, os livros de ordens funcionam como esses corredores. Livros pouco profundos significam menos informação antes de os preços se moverem bruscamente. A observação atual de $EWYB mostra uma tendência horária descendente. Ao mesmo tempo, o volume está acima do valor de referência. Esta combinação sugere uma pressão de venda ativa. O volume relativo é 3.24171. Uma atividade elevada durante uma descida indica muitas vezes que os vendedores estão ansiosos por sair. Imagine que quer comprar um artigo limitado numa feira local. Se muitas pessoas correrem para a banca, o preço pode subir rapidamente. Pode não conseguir o preço que pretendia, porque o vendedor ajusta o valor em função da procura. Nas negociações, a mesma pressão ocorre quando as ordens de compra são retiradas. Isso alarga os spreads. Uma ordem a mercado atravessa o spread e paga a diferença. Compreender isto ajuda a explicar por que razão movimentos suaves podem inverter-se bruscamente. Não é algo negativo; é uma característica do sistema. Podemos testar esta ideia com uma experiência mental. Suponha que o preço estabiliza perto do suporte em 156.91. Se o interesse comprador regressar lentamente, o spread poderá estreitar-se. Isso mostra que a multidão está a recuperar a confiança. Pode reavaliar a situação observando como o preço se mantém perante as ordens limitadas. Consulte o RSI em 54.1154 para perceber se o ímpeto está a diminuir. Isto não prevê o futuro. É um ponto de verificação para confirmar se o mercado está congestionado. O objetivo é evitar reagir ao ruído. Use os dados para compreender o mecanismo, em vez de apostar por impulso. Esta abordagem ajuda a manter o discernimento.
Análise probabilística do mercado, não constitui uma recomendação nem garante retornos.
O que verificaria antes de confiar num movimento de preço aparentemente suave?
#EWYB #CryptoEducation #AprendizagemCripto
Imagine um corredor estreito numa estação cheia. Se uma grande multidão avançar de repente, as pessoas que estão atrás não conseguem ver o que se passa à frente e podem entrar em pânico. Nos mercados de criptomoedas, os livros de ordens funcionam como esses corredores. Livros pouco profundos significam menos informação antes de os preços se moverem bruscamente. A observação atual de $EWYB mostra uma tendência horária descendente. Ao mesmo tempo, o volume está acima do valor de referência. Esta combinação sugere uma pressão de venda ativa. O volume relativo é 3.24171. Uma atividade elevada durante uma descida indica muitas vezes que os vendedores estão ansiosos por sair. Imagine que quer comprar um artigo limitado numa feira local. Se muitas pessoas correrem para a banca, o preço pode subir rapidamente. Pode não conseguir o preço que pretendia, porque o vendedor ajusta o valor em função da procura. Nas negociações, a mesma pressão ocorre quando as ordens de compra são retiradas. Isso alarga os spreads. Uma ordem a mercado atravessa o spread e paga a diferença. Compreender isto ajuda a explicar por que razão movimentos suaves podem inverter-se bruscamente. Não é algo negativo; é uma característica do sistema. Podemos testar esta ideia com uma experiência mental. Suponha que o preço estabiliza perto do suporte em 156.91. Se o interesse comprador regressar lentamente, o spread poderá estreitar-se. Isso mostra que a multidão está a recuperar a confiança. Pode reavaliar a situação observando como o preço se mantém perante as ordens limitadas. Consulte o RSI em 54.1154 para perceber se o ímpeto está a diminuir. Isto não prevê o futuro. É um ponto de verificação para confirmar se o mercado está congestionado. O objetivo é evitar reagir ao ruído. Use os dados para compreender o mecanismo, em vez de apostar por impulso. Esta abordagem ajuda a manter o discernimento.
Análise probabilística do mercado, não constitui uma recomendação nem garante retornos.
O que verificaria antes de confiar num movimento de preço aparentemente suave?
#EWYB #CryptoEducation #AprendizagemCripto
32

·
--
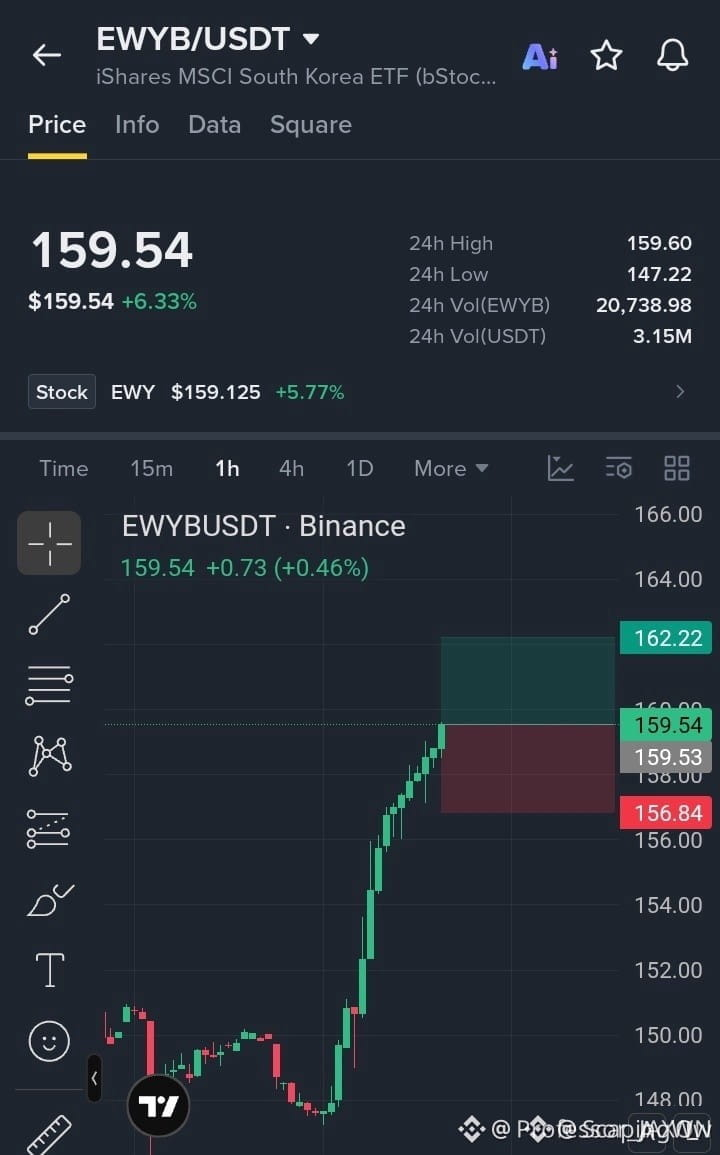
⚡ $EWYB TESTA A RESISTÊNCIA DE $159.60 ENQUANTO O IMPULSO APONTA PARA O ROMPIMENTO EM $162.22! 💥
Entrada: $159.00 - $159.55 ⚡
Alvo: $162.22 🚀
Stop loss: $156.84 🛑
Os compradores entraram com força na zona de demanda entre $147–$150, levando o preço diretamente até a barreira crítica de resistência em $159.60. 📊 O fluxo de ordens mostra absorção agressiva enquanto os compradores tentam transformar a oferta acima do preço em uma plataforma de lançamento.
💡 Uma recuperação firme acima dessa resistência abre caminho para a liquidez em direção a $162.22, enquanto uma hesitação aqui pode provocar uma breve sacudida para prender os comprados que entraram tarde. 💬 Você está se antecipando a essa tentativa de rompimento ou esperando pelo reteste confirmado? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #EWYB #Breakout #TradingSetup #CryptoAnalysis
🔥 ⚡
⚡ $EWYB TESTA A RESISTÊNCIA DE $159.60 ENQUANTO O IMPULSO APONTA PARA O ROMPIMENTO EM $162.22! 💥
Entrada: $159.00 - $159.55 ⚡
Alvo: $162.22 🚀
Stop loss: $156.84 🛑
Os compradores entraram com força na zona de demanda entre $147–$150, levando o preço diretamente até a barreira crítica de resistência em $159.60. 📊 O fluxo de ordens mostra absorção agressiva enquanto os compradores tentam transformar a oferta acima do preço em uma plataforma de lançamento.
💡 Uma recuperação firme acima dessa resistência abre caminho para a liquidez em direção a $162.22, enquanto uma hesitação aqui pode provocar uma breve sacudida para prender os comprados que entraram tarde. 💬 Você está se antecipando a essa tentativa de rompimento ou esperando pelo reteste confirmado? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #EWYB #Breakout #TradingSetup #CryptoAnalysis
🔥 ⚡
Entrada: $159.00 - $159.55 ⚡
Alvo: $162.22 🚀
Stop loss: $156.84 🛑
Os compradores entraram com força na zona de demanda entre $147–$150, levando o preço diretamente até a barreira crítica de resistência em $159.60. 📊 O fluxo de ordens mostra absorção agressiva enquanto os compradores tentam transformar a oferta acima do preço em uma plataforma de lançamento.
💡 Uma recuperação firme acima dessa resistência abre caminho para a liquidez em direção a $162.22, enquanto uma hesitação aqui pode provocar uma breve sacudida para prender os comprados que entraram tarde. 💬 Você está se antecipando a essa tentativa de rompimento ou esperando pelo reteste confirmado? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #EWYB #Breakout #TradingSetup #CryptoAnalysis
🔥 ⚡
8

·
--
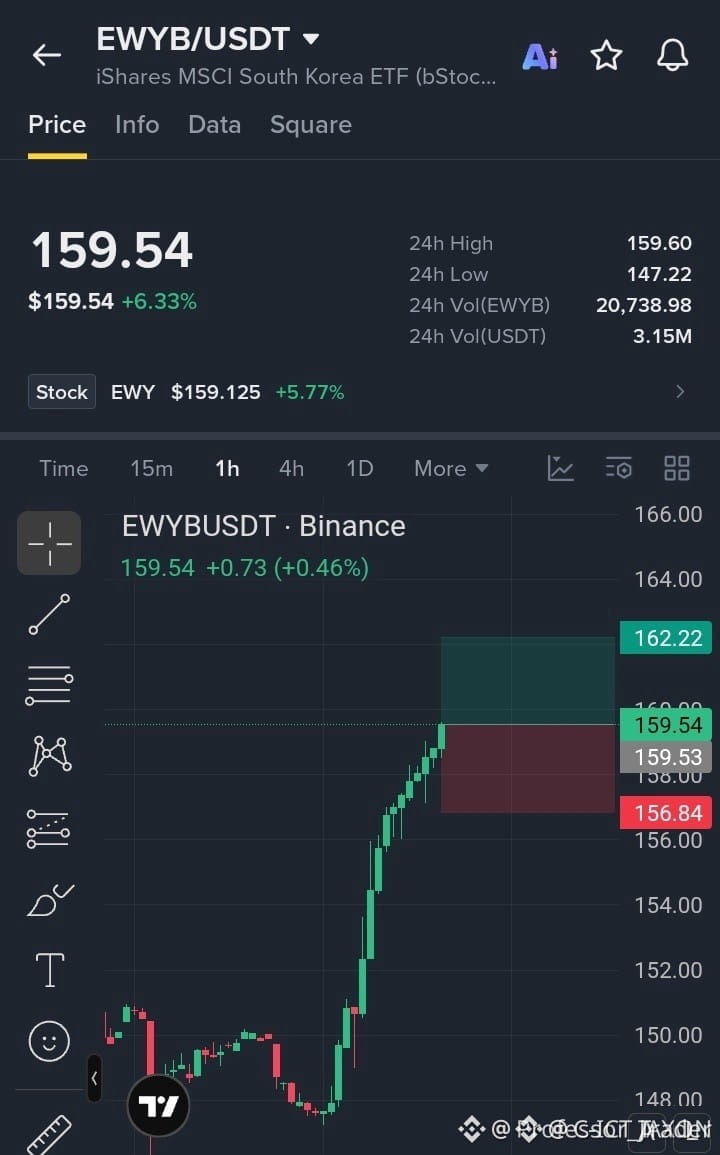
$EWYB TESTANDO A OFERTA CRÍTICA APÓS A EXPANSÃO DA ACUMULAÇÃO EM DIREÇÃO A NOVAS MÁXIMAS ⚡ 🦈
Entrada: 159.00 – 159.55 ⚡
Alvo: 160.40 – 162.22 🚀
Stop Loss: 156.84 ⚠️
A ação do preço em $EWYB reflete uma expansão institucional agressiva a partir da base entre 147–150, avançando diretamente para a zona de liquidez superior em 159.60. 📊 Os compradores continuam absorvendo a oferta localizada, sinalizando força estrutural em vez de distribuição.
Uma aceitação sólida acima de 159.60 confirma o movimento de deslocamento diretamente para a liquidez não negociada e pendente até 162.22. 🌊 Não conseguir superar esse pivô abre espaço para uma mitigação calculada de volta à estrutura interna do intervalo.
🤔 Você está se posicionando para o rompimento estrutural ou aguardando um reteste com desconto? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #EWYB #SmartMoney #PriceAction #Breakout #Trading
🎯 🦈
$EWYB TESTANDO A OFERTA CRÍTICA APÓS A EXPANSÃO DA ACUMULAÇÃO EM DIREÇÃO A NOVAS MÁXIMAS ⚡ 🦈
Entrada: 159.00 – 159.55 ⚡
Alvo: 160.40 – 162.22 🚀
Stop Loss: 156.84 ⚠️
A ação do preço em $EWYB reflete uma expansão institucional agressiva a partir da base entre 147–150, avançando diretamente para a zona de liquidez superior em 159.60. 📊 Os compradores continuam absorvendo a oferta localizada, sinalizando força estrutural em vez de distribuição.
Uma aceitação sólida acima de 159.60 confirma o movimento de deslocamento diretamente para a liquidez não negociada e pendente até 162.22. 🌊 Não conseguir superar esse pivô abre espaço para uma mitigação calculada de volta à estrutura interna do intervalo.
🤔 Você está se posicionando para o rompimento estrutural ou aguardando um reteste com desconto? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #EWYB #SmartMoney #PriceAction #Breakout #Trading
🎯 🦈
Entrada: 159.00 – 159.55 ⚡
Alvo: 160.40 – 162.22 🚀
Stop Loss: 156.84 ⚠️
A ação do preço em $EWYB reflete uma expansão institucional agressiva a partir da base entre 147–150, avançando diretamente para a zona de liquidez superior em 159.60. 📊 Os compradores continuam absorvendo a oferta localizada, sinalizando força estrutural em vez de distribuição.
Uma aceitação sólida acima de 159.60 confirma o movimento de deslocamento diretamente para a liquidez não negociada e pendente até 162.22. 🌊 Não conseguir superar esse pivô abre espaço para uma mitigação calculada de volta à estrutura interna do intervalo.
🤔 Você está se posicionando para o rompimento estrutural ou aguardando um reteste com desconto? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #EWYB #SmartMoney #PriceAction #Breakout #Trading
🎯 🦈
2

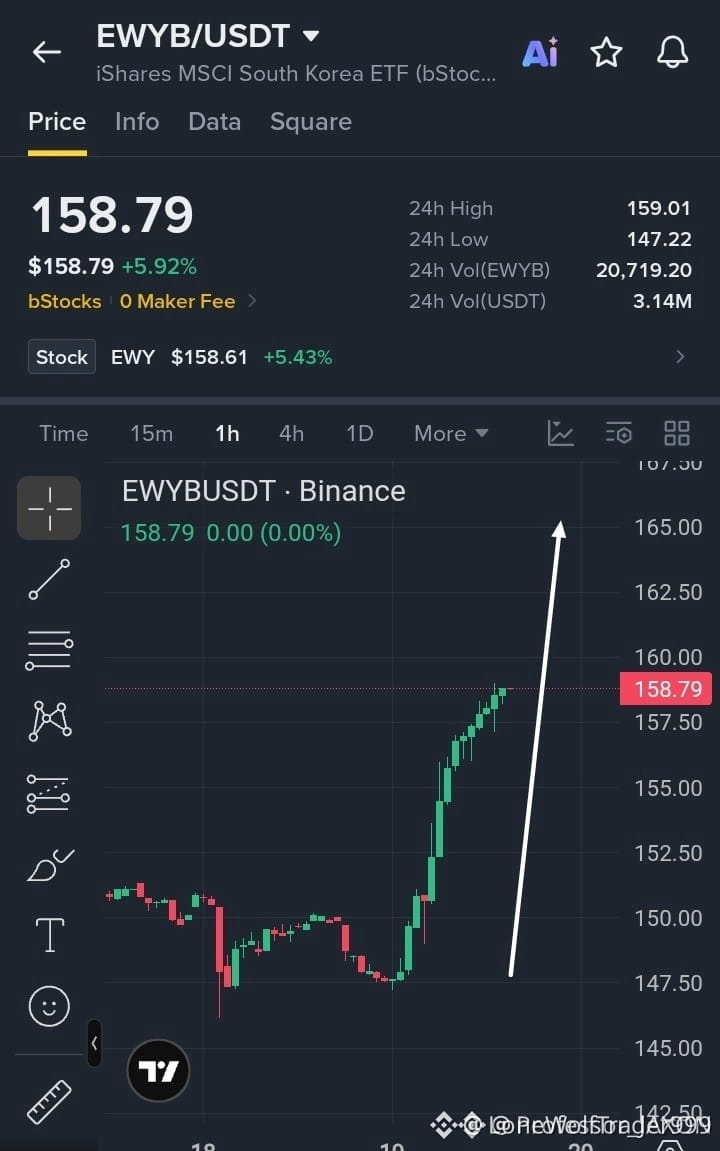
⚡ $EWYB PRESSIONANDO O TETO DE $159 APÓS UMA ARRANCADA EXPLOSIVA IMPULSIONADA PELA DEMANDA! 📈
Entrada: 157.50 - 158.80 ⚡
Alvo: 160.00 - 165.00 🚀
Stop Loss: 155.80 ⚠️
Os compradores defenderam agressivamente a base de $147.50 e levaram o preço sem trégua até a zona de resistência em $159. 📊 O ímpeto está visivelmente aumentando, à medida que a oferta acima é absorvida a cada novo teste.
💡 Um rompimento claro acima de $159 abre caminho para uma expansão em direção aos alvos de preço mais altos. Enquanto a demanda local se mantiver firme, o caminho de menor resistência continua claramente apontando para cima.
💬 Você está se posicionando para a continuação do rompimento ou esperando mais uma queda? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #EWYB #Breakout #CryptoTrading #PriceAction
⚡ 🎯
⚡ $EWYB PRESSIONANDO O TETO DE $159 APÓS UMA ARRANCADA EXPLOSIVA IMPULSIONADA PELA DEMANDA! 📈
Entrada: 157.50 - 158.80 ⚡
Alvo: 160.00 - 165.00 🚀
Stop Loss: 155.80 ⚠️
Os compradores defenderam agressivamente a base de $147.50 e levaram o preço sem trégua até a zona de resistência em $159. 📊 O ímpeto está visivelmente aumentando, à medida que a oferta acima é absorvida a cada novo teste.
💡 Um rompimento claro acima de $159 abre caminho para uma expansão em direção aos alvos de preço mais altos. Enquanto a demanda local se mantiver firme, o caminho de menor resistência continua claramente apontando para cima.
💬 Você está se posicionando para a continuação do rompimento ou esperando mais uma queda? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #EWYB #Breakout #CryptoTrading #PriceAction
⚡ 🎯
Entrada: 157.50 - 158.80 ⚡
Alvo: 160.00 - 165.00 🚀
Stop Loss: 155.80 ⚠️
Os compradores defenderam agressivamente a base de $147.50 e levaram o preço sem trégua até a zona de resistência em $159. 📊 O ímpeto está visivelmente aumentando, à medida que a oferta acima é absorvida a cada novo teste.
💡 Um rompimento claro acima de $159 abre caminho para uma expansão em direção aos alvos de preço mais altos. Enquanto a demanda local se mantiver firme, o caminho de menor resistência continua claramente apontando para cima.
💬 Você está se posicionando para a continuação do rompimento ou esperando mais uma queda? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #EWYB #Breakout #CryptoTrading #PriceAction
⚡ 🎯
5
·
--
💥 $EWYB ABSORVE A OFERTA ACIMA ENQUANTO O FLUXO DE ORDENS INSTITUCIONAL APONTA PARA UMA RUPTURA DOS 165! 📈
Entrada: 157.50 – 158.80 ⚡
Alvo: 160.00 – 165.00 🎯
Stop Loss: 155.80 ⚠️
O fluxo de ordens institucional impulsionou sistematicamente $EWYB para fora da zona de procura dos 147.50, comprimindo o preço junto ao teto estrutural crítico dos 159. 📊 A sequência agressiva de mínimos cada vez mais altos revela uma clara acumulação passiva, em vez de um impulso de retalho esgotado.
Uma expansão estrutural decisiva acima dos 159 abre um caminho direto de liquidez até aos 165.00, enquanto a invalidação permanece claramente definida abaixo do pivô de oscilação dos 155.80. 🌊 Vai aumentar a sua exposição dentro da base de acumulação ou esperar pela confirmação da quebra acima dos 159? 🤔
⚠️ Isto não é aconselhamento financeiro. Faça sempre uma gestão adequada do risco. 🛡️
🏷️ #EWYB #PriceAction #Breakout #Crypto #Trading
🎯 🦈
💥 $EWYB ABSORVE A OFERTA ACIMA ENQUANTO O FLUXO DE ORDENS INSTITUCIONAL APONTA PARA UMA RUPTURA DOS 165! 📈
Entrada: 157.50 – 158.80 ⚡
Alvo: 160.00 – 165.00 🎯
Stop Loss: 155.80 ⚠️
O fluxo de ordens institucional impulsionou sistematicamente $EWYB para fora da zona de procura dos 147.50, comprimindo o preço junto ao teto estrutural crítico dos 159. 📊 A sequência agressiva de mínimos cada vez mais altos revela uma clara acumulação passiva, em vez de um impulso de retalho esgotado.
Uma expansão estrutural decisiva acima dos 159 abre um caminho direto de liquidez até aos 165.00, enquanto a invalidação permanece claramente definida abaixo do pivô de oscilação dos 155.80. 🌊 Vai aumentar a sua exposição dentro da base de acumulação ou esperar pela confirmação da quebra acima dos 159? 🤔
⚠️ Isto não é aconselhamento financeiro. Faça sempre uma gestão adequada do risco. 🛡️
🏷️ #EWYB #PriceAction #Breakout #Crypto #Trading
🎯 🦈
Entrada: 157.50 – 158.80 ⚡
Alvo: 160.00 – 165.00 🎯
Stop Loss: 155.80 ⚠️
O fluxo de ordens institucional impulsionou sistematicamente $EWYB para fora da zona de procura dos 147.50, comprimindo o preço junto ao teto estrutural crítico dos 159. 📊 A sequência agressiva de mínimos cada vez mais altos revela uma clara acumulação passiva, em vez de um impulso de retalho esgotado.
Uma expansão estrutural decisiva acima dos 159 abre um caminho direto de liquidez até aos 165.00, enquanto a invalidação permanece claramente definida abaixo do pivô de oscilação dos 155.80. 🌊 Vai aumentar a sua exposição dentro da base de acumulação ou esperar pela confirmação da quebra acima dos 159? 🤔
⚠️ Isto não é aconselhamento financeiro. Faça sempre uma gestão adequada do risco. 🛡️
🏷️ #EWYB #PriceAction #Breakout #Crypto #Trading
🎯 🦈
9
·
--
$EWYB +4.74% | $LITEB +4.55% | $ARB +4.40%
#EWYB subiu para $156.21, alta de +4.74% com $3.0 M em volume.
#LITEB avançou para $851.78, com ganho de +4.55% e $1.4 M negociados.
#ARB subiu ligeiramente para $0.1922, +4.40% com um volume robusto de $9.5 M.
👀 Observe a discrepância no volume: a atividade da ARB supera em muito a das demais, o que pode indicar um impulso mais forte.
#Write2Earn #Binance
$EWYB +4.74% | $LITEB +4.55% | $ARB +4.40%
#EWYB subiu para $156.21, alta de +4.74% com $3.0 M em volume.
#LITEB avançou para $851.78, com ganho de +4.55% e $1.4 M negociados.
#ARB subiu ligeiramente para $0.1922, +4.40% com um volume robusto de $9.5 M.
👀 Observe a discrepância no volume: a atividade da ARB supera em muito a das demais, o que pode indicar um impulso mais forte.
#Write2Earn #Binance
#EWYB subiu para $156.21, alta de +4.74% com $3.0 M em volume.
#LITEB avançou para $851.78, com ganho de +4.55% e $1.4 M negociados.
#ARB subiu ligeiramente para $0.1922, +4.40% com um volume robusto de $9.5 M.
👀 Observe a discrepância no volume: a atividade da ARB supera em muito a das demais, o que pode indicar um impulso mais forte.
#Write2Earn #Binance
2
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
1
#HuangExitNvidiaStrategyInFocus
12,100 visualizações
380 discutindo
2
#AnthropicRejectsIPODelayValuationinQuestion
574,390 visualizações
4,746 discutindo
3
#BitMineReports$6.3BNetLossForFiscal2026
2,161 visualizações
74 discutindo
4
#ChipStocksExtendLossesAfterNvidiaCEOChange
4,097 visualizações
171 discutindo
5
#ThailandProposes$148KDailyStablecoinDepositWithdrawalCaps
216 visualizações
14 discutindo
6
#CoreWeaveJumps10%On168%RevenueGrowth
121,904 visualizações
1,408 discutindo
7
#ZcashFallsBelow$1000ForFirstTimeSinceSeptember
64,174 visualizações
249 discutindo
8
#MSCIRemovalMayCurbStrategy’sBitcoinBuying
25,564 visualizações
413 discutindo
9
#TradFiForBeginners
498,661 visualizações
3,466 discutindo
10
#USJoblessClaimsRise
19.1M visualizações
7,606 discutindo