
gen1us
103 投稿
gen1us
報告
ユーザーをブロック
Follow me on X: https://x.com/t0u5en 🚀
高頻度トレーダー
2.6年
12 フォロー
62 フォロワー
104 いいね
投稿
·
--
ブリッシュ
#dusk @Dusk_Foundation $DUSK
「必要なところではプライバシーを、役に立つところでは透明性を」。誰でもその文は書けます。そこで私は退屈なことをやって、メインネット・エクスプローラが渡してくれる項目の正確な一覧と、どこで終わるのかをカタログ化しました。
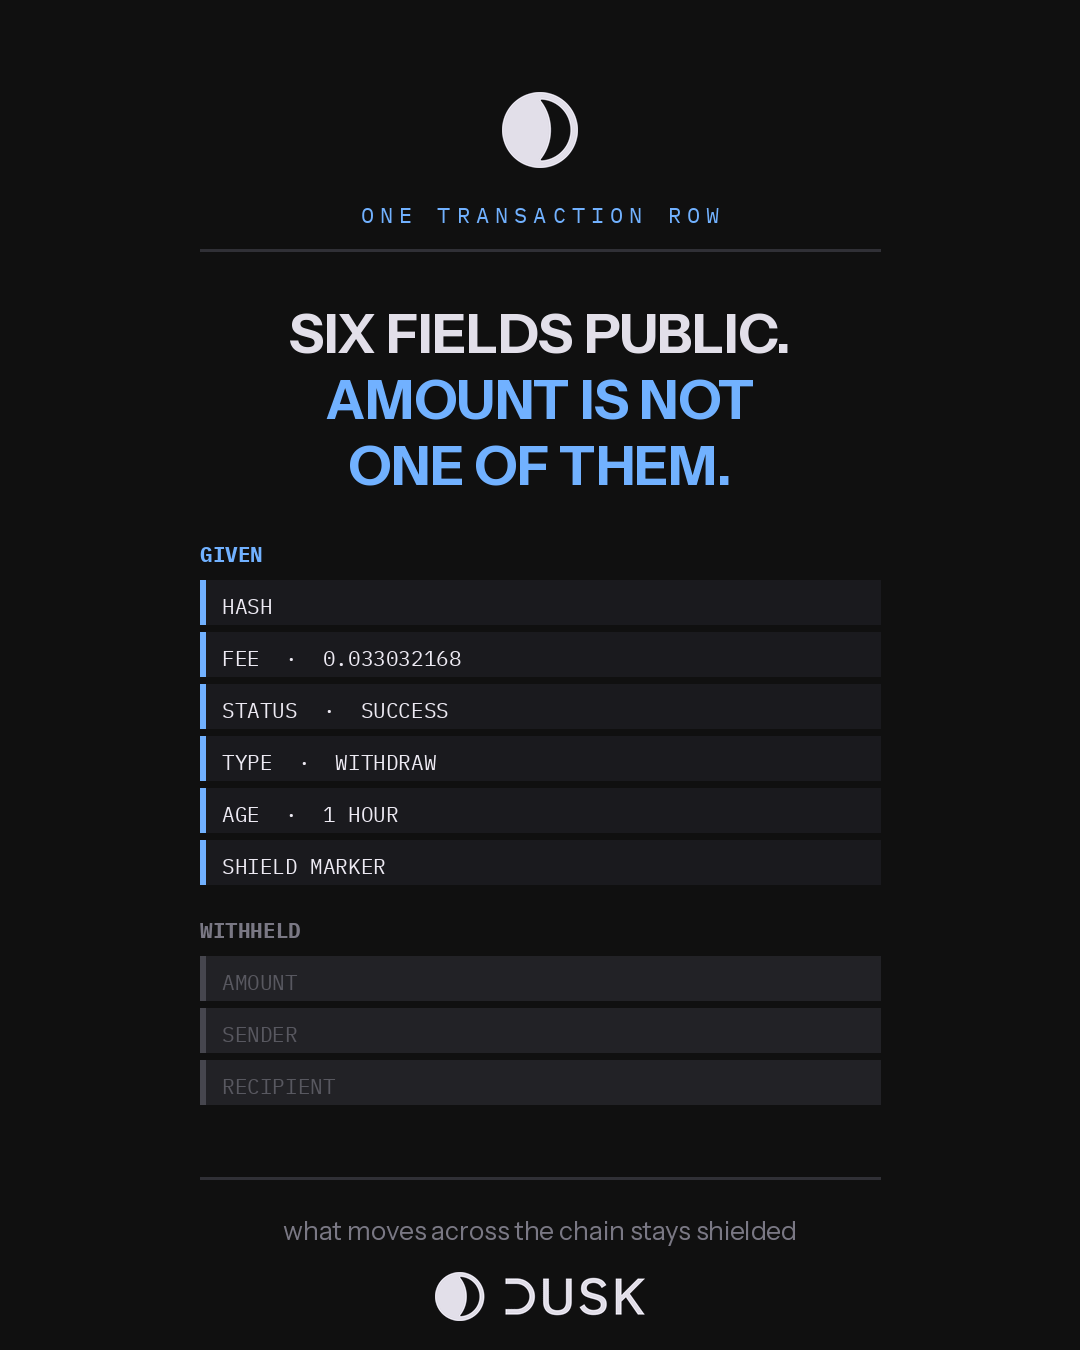
取引の行には6つあります。ハッシュ、手数料(小数点9桁まで)、成功か失敗か、操作の種類、経過時間、そしてシールドの目印。これが完全なリストです。金額(amount)列はありません。送信者も受信者もありません。私は「WITHDRAW のコストは 0.033032168 DUSK、成功していて、私が見た約1時間前に決済された」とは言えます。しかし、いくらか、誰のものかまでは分かりません。
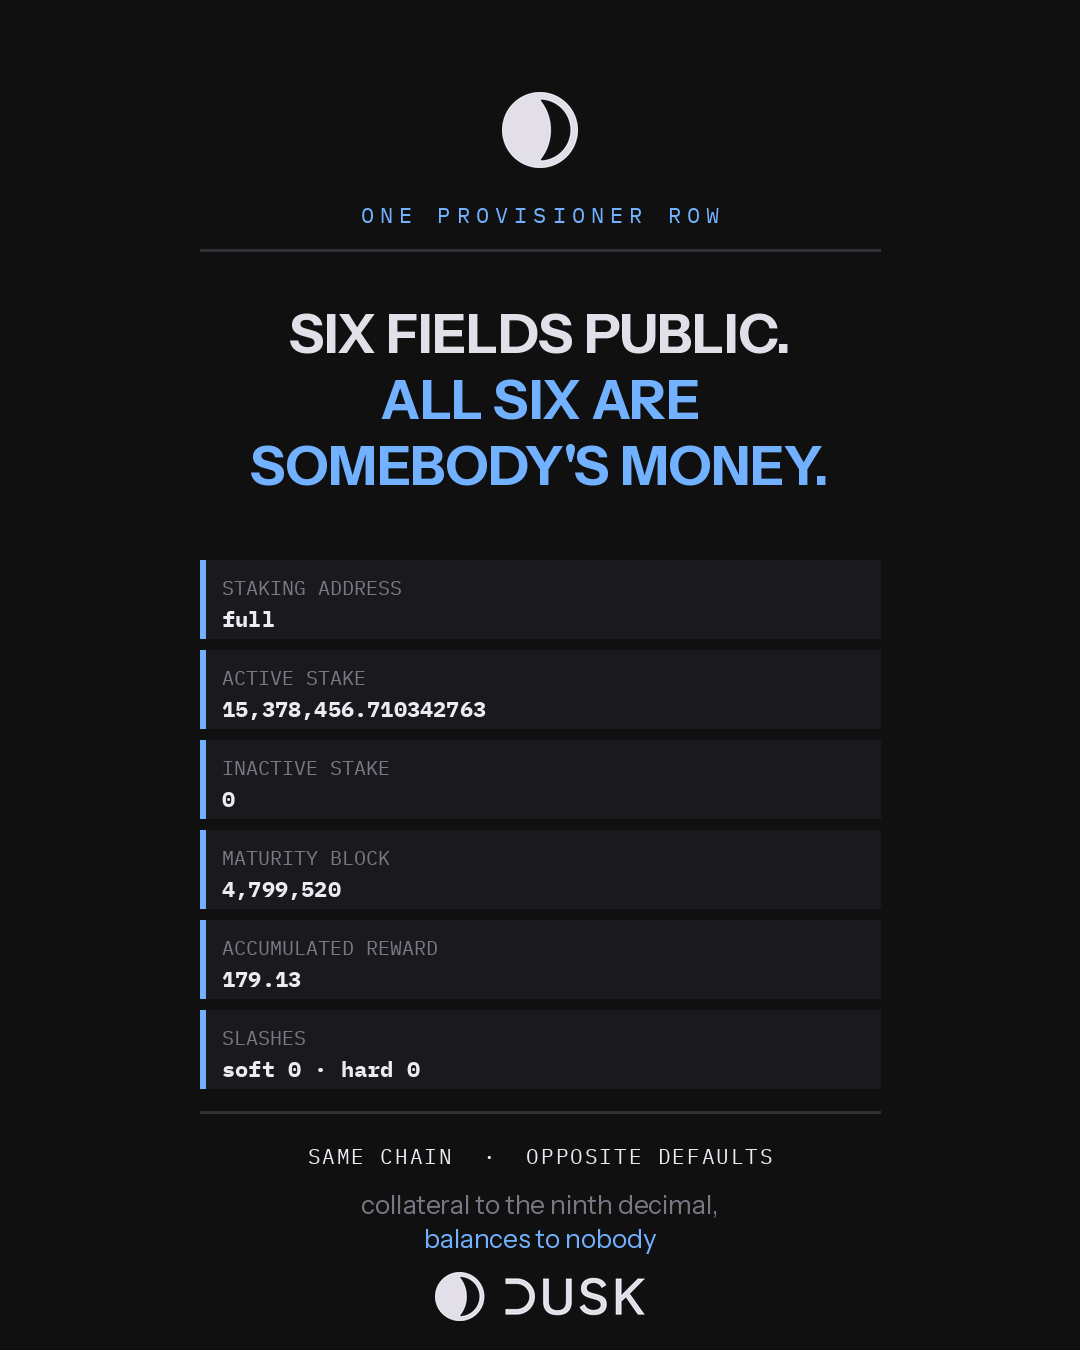
次に、同じエクスプローラのもう一つのタブで「プロビジョナー(provisioner)」一覧です。タブは一つ横にあります。ここでは、ステーキング・アドレス、有効ステーク(最大のときの値として小数点9桁までで 15,378,456.710342763)、今週私が読んだときの非アクティブ・ステーク、満期ブロック、累積報酬、そしてソフト/ハードのスラッシュ回数が示されます。やはり6項目です。そして今度は、どれもすべて「誰かのお金」に関する数値です。
同じチェーン、同じ午後、反対のデフォルト。そのデザインは、2つのタブに収まっています。
ネットワークを守るものは「小数点9桁」にさらされます。相手が許可を求めずとも検証できる必要があるからです。ネットワークを移動するものは「シールド」されます。取引の規模が誰の知るところでもないのは、当事者と、それを確認する権限を持つ者以外の誰にとってもそうだからです。
それが何に値するのかも名付けておく価値があります。アドレスごとの担保を公開すると、オペレーターの振る舞いが競合に読み取られてしまいます。Duskはそれを受け入れています。なぜなら、信頼に頼って引き受けなければならないセトルメント層は、機関が裏書できるものではないからです。
率直な限界:私はプロトコルではなく、エクスプローラをカタログ化しました。ブロック・エクスプローラが表示するものは、部分的にはUIの判断によるものです。そしてセレクティブな開示(selective disclosure)とは、認可された閲覧者が私よりも多く見えるということ。これが要点であり、そしてそれが私は公開ページからは検証できない部分です。
あなたが規制当局だとしたら、これらの列のうち最初に何を必ず求めますか?
#dusk @Dusk $DUSK
「必要なところではプライバシーを、役に立つところでは透明性を」。誰でもその文は書けます。そこで私は退屈なことをやって、メインネット・エクスプローラが渡してくれる項目の正確な一覧と、どこで終わるのかをカタログ化しました。
取引の行には6つあります。ハッシュ、手数料(小数点9桁まで)、成功か失敗か、操作の種類、経過時間、そしてシールドの目印。これが完全なリストです。金額(amount)列はありません。送信者も受信者もありません。私は「WITHDRAW のコストは 0.033032168 DUSK、成功していて、私が見た約1時間前に決済された」とは言えます。しかし、いくらか、誰のものかまでは分かりません。
次に、同じエクスプローラのもう一つのタブで「プロビジョナー(provisioner)」一覧です。タブは一つ横にあります。ここでは、ステーキング・アドレス、有効ステーク(最大のときの値として小数点9桁までで 15,378,456.710342763)、今週私が読んだときの非アクティブ・ステーク、満期ブロック、累積報酬、そしてソフト/ハードのスラッシュ回数が示されます。やはり6項目です。そして今度は、どれもすべて「誰かのお金」に関する数値です。
同じチェーン、同じ午後、反対のデフォルト。そのデザインは、2つのタブに収まっています。
ネットワークを守るものは「小数点9桁」にさらされます。相手が許可を求めずとも検証できる必要があるからです。ネットワークを移動するものは「シールド」されます。取引の規模が誰の知るところでもないのは、当事者と、それを確認する権限を持つ者以外の誰にとってもそうだからです。
それが何に値するのかも名付けておく価値があります。アドレスごとの担保を公開すると、オペレーターの振る舞いが競合に読み取られてしまいます。Duskはそれを受け入れています。なぜなら、信頼に頼って引き受けなければならないセトルメント層は、機関が裏書できるものではないからです。
率直な限界:私はプロトコルではなく、エクスプローラをカタログ化しました。ブロック・エクスプローラが表示するものは、部分的にはUIの判断によるものです。そしてセレクティブな開示(selective disclosure)とは、認可された閲覧者が私よりも多く見えるということ。これが要点であり、そしてそれが私は公開ページからは検証できない部分です。
あなたが規制当局だとしたら、これらの列のうち最初に何を必ず求めますか?
「必要なところではプライバシーを、役に立つところでは透明性を」。誰でもその文は書けます。そこで私は退屈なことをやって、メインネット・エクスプローラが渡してくれる項目の正確な一覧と、どこで終わるのかをカタログ化しました。
取引の行には6つあります。ハッシュ、手数料(小数点9桁まで)、成功か失敗か、操作の種類、経過時間、そしてシールドの目印。これが完全なリストです。金額(amount)列はありません。送信者も受信者もありません。私は「WITHDRAW のコストは 0.033032168 DUSK、成功していて、私が見た約1時間前に決済された」とは言えます。しかし、いくらか、誰のものかまでは分かりません。
次に、同じエクスプローラのもう一つのタブで「プロビジョナー(provisioner)」一覧です。タブは一つ横にあります。ここでは、ステーキング・アドレス、有効ステーク(最大のときの値として小数点9桁までで 15,378,456.710342763)、今週私が読んだときの非アクティブ・ステーク、満期ブロック、累積報酬、そしてソフト/ハードのスラッシュ回数が示されます。やはり6項目です。そして今度は、どれもすべて「誰かのお金」に関する数値です。
同じチェーン、同じ午後、反対のデフォルト。そのデザインは、2つのタブに収まっています。
ネットワークを守るものは「小数点9桁」にさらされます。相手が許可を求めずとも検証できる必要があるからです。ネットワークを移動するものは「シールド」されます。取引の規模が誰の知るところでもないのは、当事者と、それを確認する権限を持つ者以外の誰にとってもそうだからです。
それが何に値するのかも名付けておく価値があります。アドレスごとの担保を公開すると、オペレーターの振る舞いが競合に読み取られてしまいます。Duskはそれを受け入れています。なぜなら、信頼に頼って引き受けなければならないセトルメント層は、機関が裏書できるものではないからです。
率直な限界:私はプロトコルではなく、エクスプローラをカタログ化しました。ブロック・エクスプローラが表示するものは、部分的にはUIの判断によるものです。そしてセレクティブな開示(selective disclosure)とは、認可された閲覧者が私よりも多く見えるということ。これが要点であり、そしてそれが私は公開ページからは検証できない部分です。
あなたが規制当局だとしたら、これらの列のうち最初に何を必ず求めますか?
69
·
--
#dusk @Dusk_Foundation $DUSK
Duskは、決定論的な決済を提供すると自称している。その言葉は文の中で大きな仕事をしているので、ここ数日、下にある時計が実際にそれを保っているかどうかを測ろうと試みた。
メインネットのエクスプローラーのブロックリストから、3日間隔で2つのサンプルを取った。
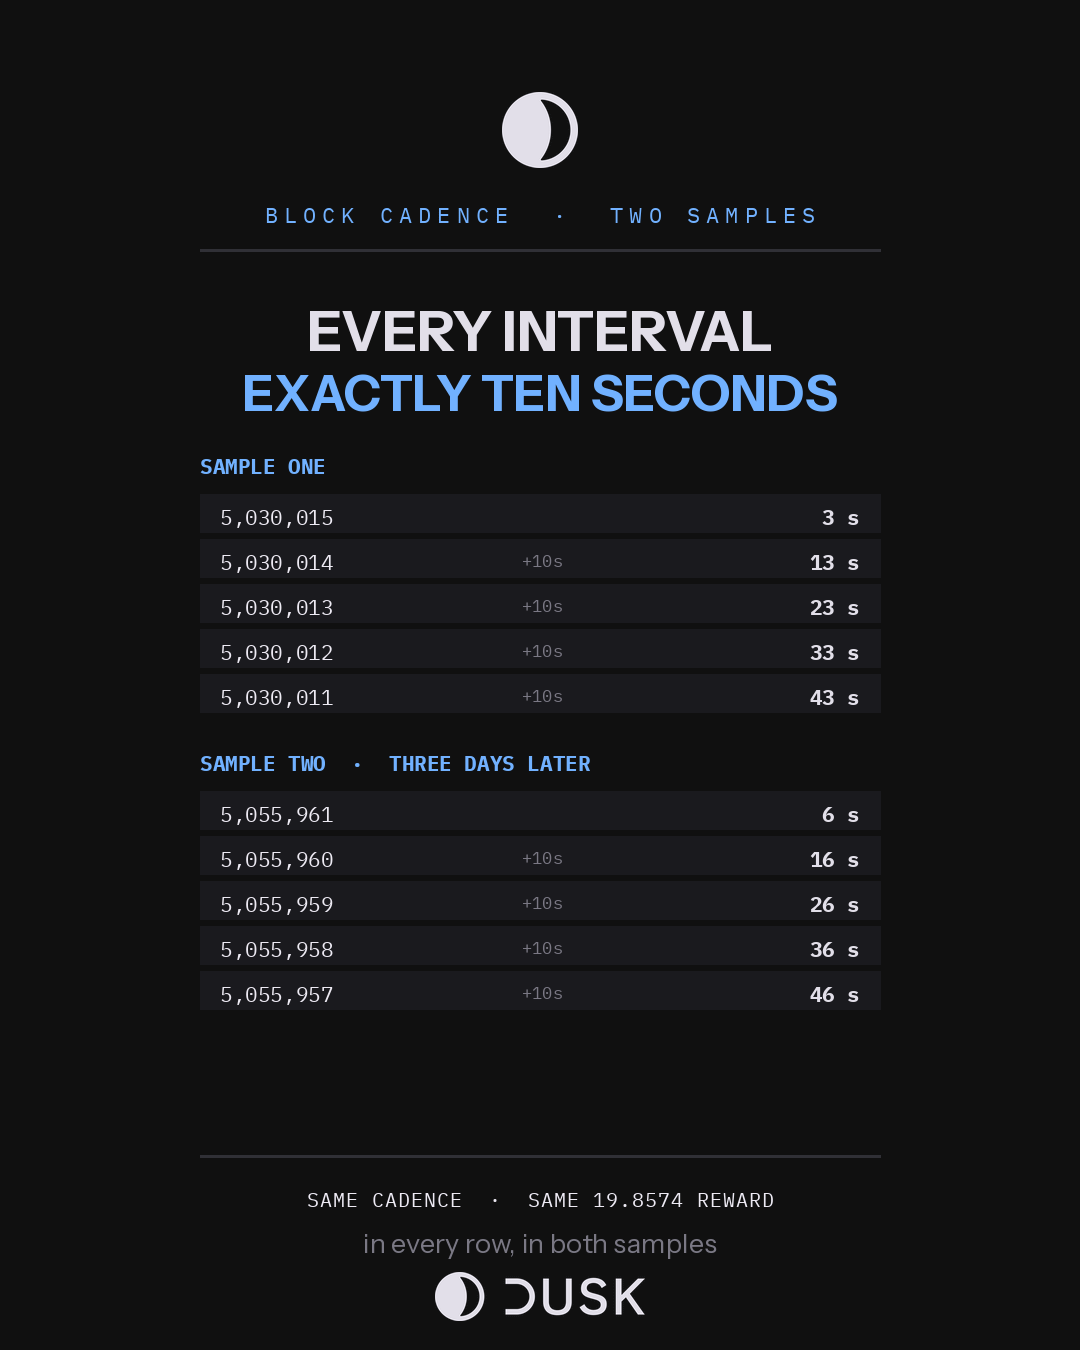
最初のサンプルは6つの連続ブロック。エクスプローラーではそれらが、3、13、23、33、43、53秒前として表示されていた。すべての間隔はちょうど10秒。2つ目のサンプルは3日後、5つの連続ブロック:6、16、26、36、46秒前。こちらも間隔はすべてちょうど10秒だった。
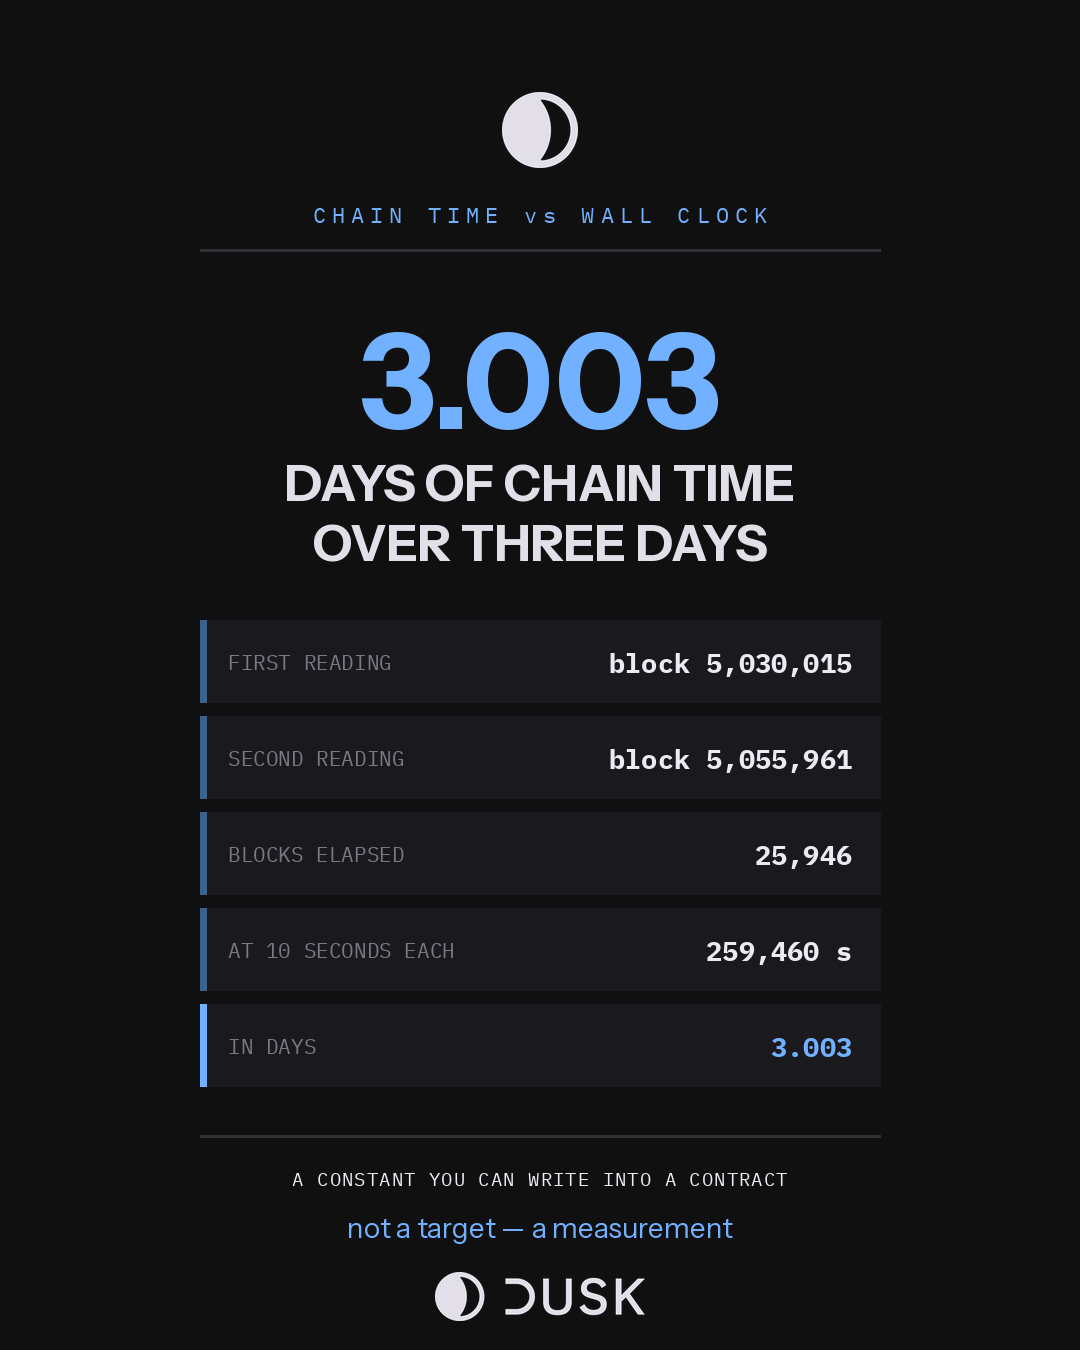
そして、スケールを3日分にして同じ疑問を確かめた。私の最初の読み取りはブロック5,030,015で、2つ目は5,055,961。差は25,946ブロック。各10秒として259,460秒、つまりウォールクロックでの3日間に対して、チェーン時間では3.003日分。20万秒弱(25万秒の“4分の1程度”)に及ぶドリフトは小さいので、それを、自分がページを読み込んだ時刻についての私自身の不正確さから切り分けられない。
両方のサンプルにおけるすべてのブロックが、ちょうど19.8574 DUSKを支払っていた。おおよそではないし、窓の中で平均したわけでもない——3日離れた同じ行ごとに、同じ4桁の小数が入っている。
私がこのチェーンで測定した中で最も劇的でないことかもしれないし、おそらく最も重大なことでもある。伝統的な市場でのT+2は、決して2日分の計算ではなかった。それは2日分の制度的な“余裕”であり、下流にあるあらゆる約束は、その余裕に耐えられるくらい十分にルーズな書き方で綴られていなければならなかった。間隔が毎回まったく同じ数字であるなら、その余裕はもはや必要なくなる。決済ウィンドウを見積もりではなく、契約の中に置ける。
限界も正直だ:私は5つか6つのブロックからなる2つの窓しかサンプルしていない。これは、通常条件下での一定したリズムの“証拠”ではあるが、敵対的条件下での証明ではない。示せるのは、今日相手にされ得る程度には、その定数が十分に実在するということだ。
もし決済条項を書くなら、あなたは目標値を引用するのがいいですか、それとも測定結果でしょうか?
#dusk @Dusk $DUSK
Duskは、決定論的な決済を提供すると自称している。その言葉は文の中で大きな仕事をしているので、ここ数日、下にある時計が実際にそれを保っているかどうかを測ろうと試みた。
メインネットのエクスプローラーのブロックリストから、3日間隔で2つのサンプルを取った。
最初のサンプルは6つの連続ブロック。エクスプローラーではそれらが、3、13、23、33、43、53秒前として表示されていた。すべての間隔はちょうど10秒。2つ目のサンプルは3日後、5つの連続ブロック:6、16、26、36、46秒前。こちらも間隔はすべてちょうど10秒だった。
そして、スケールを3日分にして同じ疑問を確かめた。私の最初の読み取りはブロック5,030,015で、2つ目は5,055,961。差は25,946ブロック。各10秒として259,460秒、つまりウォールクロックでの3日間に対して、チェーン時間では3.003日分。20万秒弱(25万秒の“4分の1程度”)に及ぶドリフトは小さいので、それを、自分がページを読み込んだ時刻についての私自身の不正確さから切り分けられない。
両方のサンプルにおけるすべてのブロックが、ちょうど19.8574 DUSKを支払っていた。おおよそではないし、窓の中で平均したわけでもない——3日離れた同じ行ごとに、同じ4桁の小数が入っている。
私がこのチェーンで測定した中で最も劇的でないことかもしれないし、おそらく最も重大なことでもある。伝統的な市場でのT+2は、決して2日分の計算ではなかった。それは2日分の制度的な“余裕”であり、下流にあるあらゆる約束は、その余裕に耐えられるくらい十分にルーズな書き方で綴られていなければならなかった。間隔が毎回まったく同じ数字であるなら、その余裕はもはや必要なくなる。決済ウィンドウを見積もりではなく、契約の中に置ける。
限界も正直だ:私は5つか6つのブロックからなる2つの窓しかサンプルしていない。これは、通常条件下での一定したリズムの“証拠”ではあるが、敵対的条件下での証明ではない。示せるのは、今日相手にされ得る程度には、その定数が十分に実在するということだ。
もし決済条項を書くなら、あなたは目標値を引用するのがいいですか、それとも測定結果でしょうか?
Duskは、決定論的な決済を提供すると自称している。その言葉は文の中で大きな仕事をしているので、ここ数日、下にある時計が実際にそれを保っているかどうかを測ろうと試みた。
メインネットのエクスプローラーのブロックリストから、3日間隔で2つのサンプルを取った。
最初のサンプルは6つの連続ブロック。エクスプローラーではそれらが、3、13、23、33、43、53秒前として表示されていた。すべての間隔はちょうど10秒。2つ目のサンプルは3日後、5つの連続ブロック:6、16、26、36、46秒前。こちらも間隔はすべてちょうど10秒だった。
そして、スケールを3日分にして同じ疑問を確かめた。私の最初の読み取りはブロック5,030,015で、2つ目は5,055,961。差は25,946ブロック。各10秒として259,460秒、つまりウォールクロックでの3日間に対して、チェーン時間では3.003日分。20万秒弱(25万秒の“4分の1程度”)に及ぶドリフトは小さいので、それを、自分がページを読み込んだ時刻についての私自身の不正確さから切り分けられない。
両方のサンプルにおけるすべてのブロックが、ちょうど19.8574 DUSKを支払っていた。おおよそではないし、窓の中で平均したわけでもない——3日離れた同じ行ごとに、同じ4桁の小数が入っている。
私がこのチェーンで測定した中で最も劇的でないことかもしれないし、おそらく最も重大なことでもある。伝統的な市場でのT+2は、決して2日分の計算ではなかった。それは2日分の制度的な“余裕”であり、下流にあるあらゆる約束は、その余裕に耐えられるくらい十分にルーズな書き方で綴られていなければならなかった。間隔が毎回まったく同じ数字であるなら、その余裕はもはや必要なくなる。決済ウィンドウを見積もりではなく、契約の中に置ける。
限界も正直だ:私は5つか6つのブロックからなる2つの窓しかサンプルしていない。これは、通常条件下での一定したリズムの“証拠”ではあるが、敵対的条件下での証明ではない。示せるのは、今日相手にされ得る程度には、その定数が十分に実在するということだ。
もし決済条項を書くなら、あなたは目標値を引用するのがいいですか、それとも測定結果でしょうか?
95
·
--
#dusk @Dusk_Foundation $DUSK
前回、通り過ぎたプロビジョナーの一覧に「I」列があって、そこには積算報酬(accumulated reward)が載っていました。ノイズみたいに見えます。同じタイミングで同じチェーンを握っているのに、652,827 DUSK のオペレーターが一人、50.08 のオペレーターが別にいて、何も違わない。そこで気づいたんです。あの列は時計で、読めるのではないか、と。
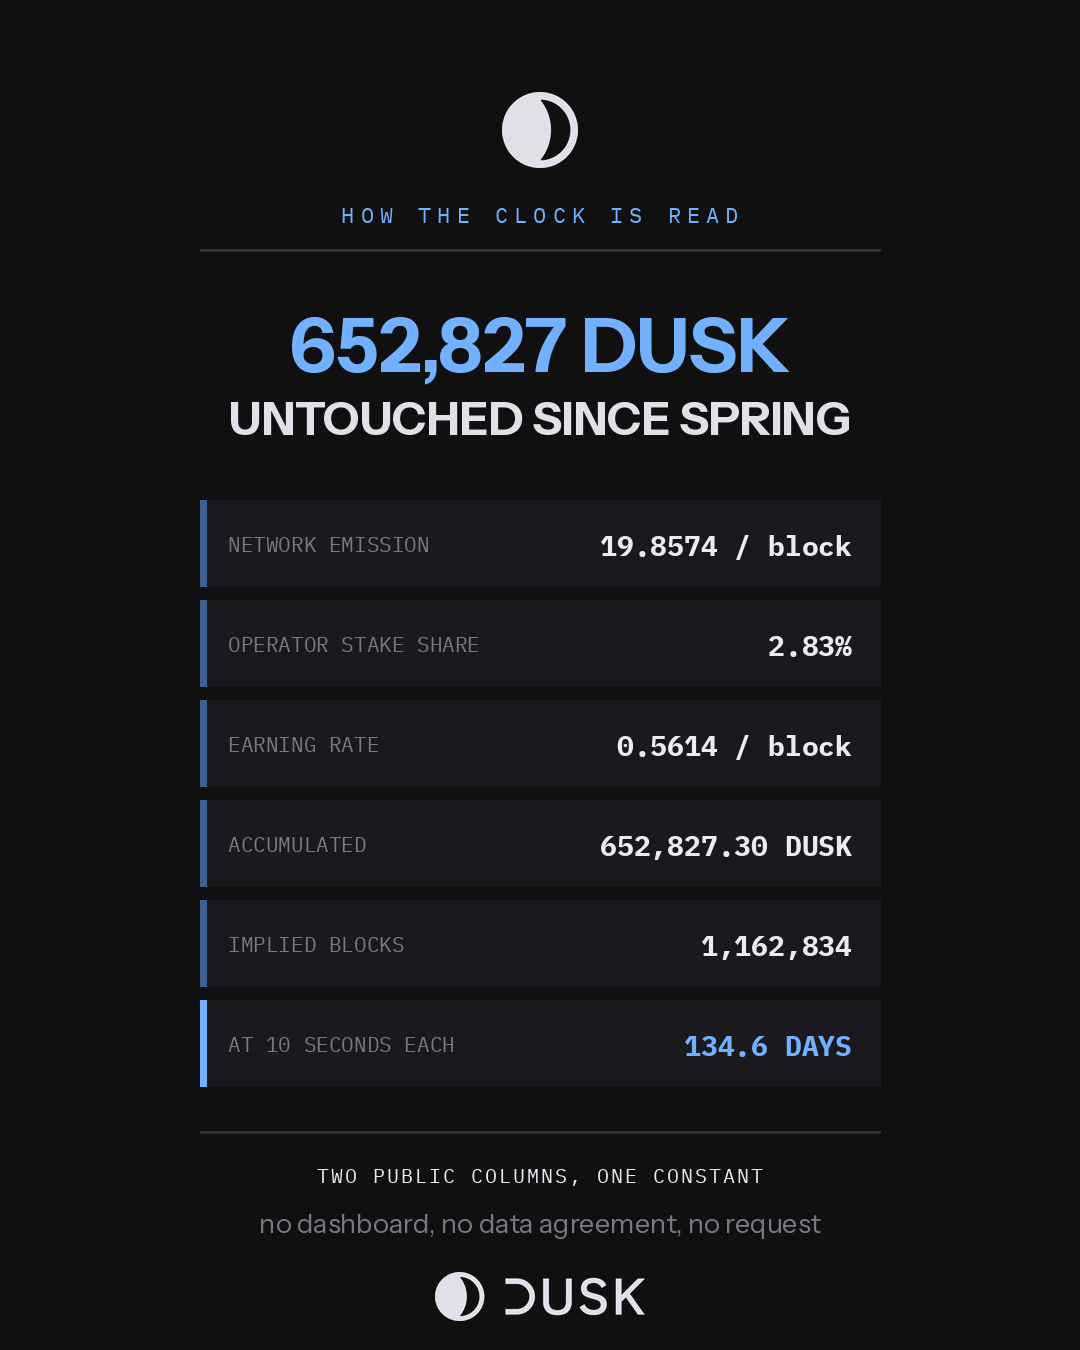
Dusk の放出量は固定です。ブロックごとに 19.8574 DUSK、ブロックは 10 秒ごと。さらにステークの重みによって分配されます。だから、あるオペレーターの稼ぎの増え方は、運や戦略の問題ではなく、ただの計算です。213.57M ステークのうち 2.83% を保有しているノードは、常にブロックあたり 0.5614 DUSK を得ています。その積算残高をこのレートで割れば、最後に掃き(swept)上げたのがどれだけ前かを取り戻せる。
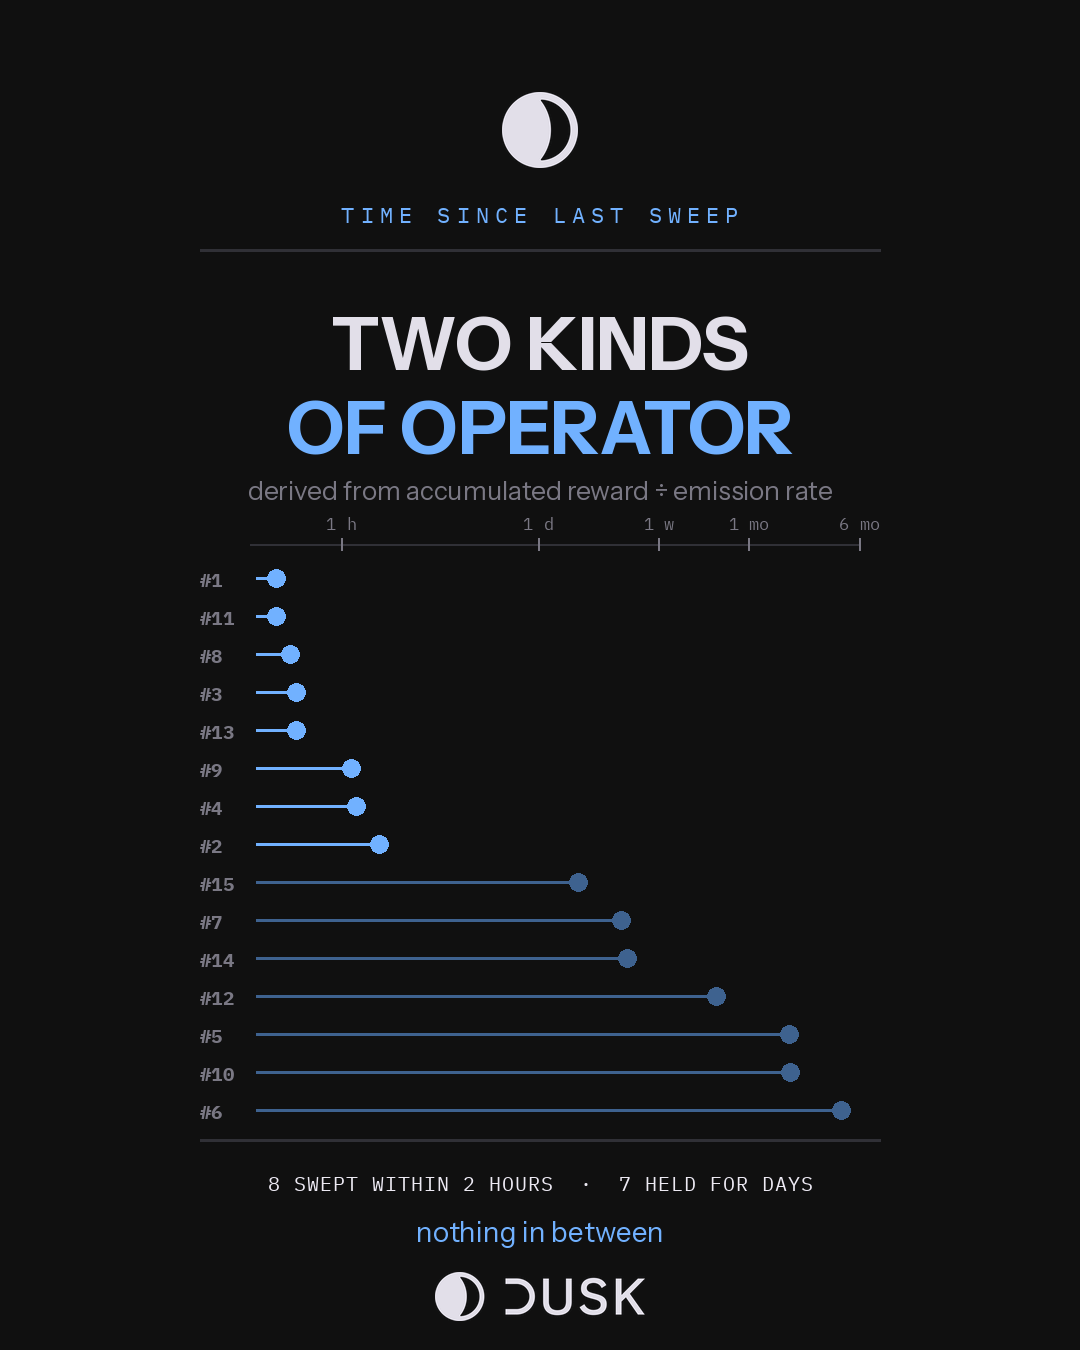
それを上位 15 件すべてに当てはめると、間に何もない状態で 2 つの集団に分かれました。8 件は直近 2 時間以内に掃き上げていて、ネットワーク最大のプロビジョナー(全ステークの 7.20%)は、私がページを読み込む 21 分前に回収していました。残りの 7 件は放っておく派でした。1.9 日、3.8、4.2、17.7、57.4、58.6、そして 134.6 日。652,827 DUSK を抱えたまま、春から一度も触っていない人です。
誰もそれを公開していません。私は 2 つの公開された列と、1 つのプロトコル定数から導き出しました。座って考える価値があるのは、その部分です。自分たちのバリデータが得た報酬を突き合わせている機関は、彼らに聞く必要もないし、ダッシュボードを信じる必要もないし、データの合意書に署名する必要もない。台帳は、関心がある人に対して、アドレスごとにすでに答えを出しているからです。計算すれば済む。
正直に言うと、この推定は、そのウィンドウ全体を通じて各ステークが一定だったという前提に立っています。134 日にわたれば、ほぼ確実にそうではないので、長い間隔は「推定値」であり、本当の誤差幅(誤差バー)を伴います。分単位で測れる短い方は確かです。
つまり、Dusk が作っているものの中で、より静かな半分はこれです。残高は非公開にもできます。チェーンを誰が確保したのか、そしてその対価として何を支払われたのか、という記録は、電卓を持つ誰にでも読み取れる形のまま残ります。
規制された場で運用しているなら、バリデータを“要請によって”監査したいですか?それとも“計算によって”ですか?
#dusk @Dusk $DUSK
前回、通り過ぎたプロビジョナーの一覧に「I」列があって、そこには積算報酬(accumulated reward)が載っていました。ノイズみたいに見えます。同じタイミングで同じチェーンを握っているのに、652,827 DUSK のオペレーターが一人、50.08 のオペレーターが別にいて、何も違わない。そこで気づいたんです。あの列は時計で、読めるのではないか、と。
Dusk の放出量は固定です。ブロックごとに 19.8574 DUSK、ブロックは 10 秒ごと。さらにステークの重みによって分配されます。だから、あるオペレーターの稼ぎの増え方は、運や戦略の問題ではなく、ただの計算です。213.57M ステークのうち 2.83% を保有しているノードは、常にブロックあたり 0.5614 DUSK を得ています。その積算残高をこのレートで割れば、最後に掃き(swept)上げたのがどれだけ前かを取り戻せる。
それを上位 15 件すべてに当てはめると、間に何もない状態で 2 つの集団に分かれました。8 件は直近 2 時間以内に掃き上げていて、ネットワーク最大のプロビジョナー(全ステークの 7.20%)は、私がページを読み込む 21 分前に回収していました。残りの 7 件は放っておく派でした。1.9 日、3.8、4.2、17.7、57.4、58.6、そして 134.6 日。652,827 DUSK を抱えたまま、春から一度も触っていない人です。
誰もそれを公開していません。私は 2 つの公開された列と、1 つのプロトコル定数から導き出しました。座って考える価値があるのは、その部分です。自分たちのバリデータが得た報酬を突き合わせている機関は、彼らに聞く必要もないし、ダッシュボードを信じる必要もないし、データの合意書に署名する必要もない。台帳は、関心がある人に対して、アドレスごとにすでに答えを出しているからです。計算すれば済む。
正直に言うと、この推定は、そのウィンドウ全体を通じて各ステークが一定だったという前提に立っています。134 日にわたれば、ほぼ確実にそうではないので、長い間隔は「推定値」であり、本当の誤差幅(誤差バー)を伴います。分単位で測れる短い方は確かです。
つまり、Dusk が作っているものの中で、より静かな半分はこれです。残高は非公開にもできます。チェーンを誰が確保したのか、そしてその対価として何を支払われたのか、という記録は、電卓を持つ誰にでも読み取れる形のまま残ります。
規制された場で運用しているなら、バリデータを“要請によって”監査したいですか?それとも“計算によって”ですか?
前回、通り過ぎたプロビジョナーの一覧に「I」列があって、そこには積算報酬(accumulated reward)が載っていました。ノイズみたいに見えます。同じタイミングで同じチェーンを握っているのに、652,827 DUSK のオペレーターが一人、50.08 のオペレーターが別にいて、何も違わない。そこで気づいたんです。あの列は時計で、読めるのではないか、と。
Dusk の放出量は固定です。ブロックごとに 19.8574 DUSK、ブロックは 10 秒ごと。さらにステークの重みによって分配されます。だから、あるオペレーターの稼ぎの増え方は、運や戦略の問題ではなく、ただの計算です。213.57M ステークのうち 2.83% を保有しているノードは、常にブロックあたり 0.5614 DUSK を得ています。その積算残高をこのレートで割れば、最後に掃き(swept)上げたのがどれだけ前かを取り戻せる。
それを上位 15 件すべてに当てはめると、間に何もない状態で 2 つの集団に分かれました。8 件は直近 2 時間以内に掃き上げていて、ネットワーク最大のプロビジョナー(全ステークの 7.20%)は、私がページを読み込む 21 分前に回収していました。残りの 7 件は放っておく派でした。1.9 日、3.8、4.2、17.7、57.4、58.6、そして 134.6 日。652,827 DUSK を抱えたまま、春から一度も触っていない人です。
誰もそれを公開していません。私は 2 つの公開された列と、1 つのプロトコル定数から導き出しました。座って考える価値があるのは、その部分です。自分たちのバリデータが得た報酬を突き合わせている機関は、彼らに聞く必要もないし、ダッシュボードを信じる必要もないし、データの合意書に署名する必要もない。台帳は、関心がある人に対して、アドレスごとにすでに答えを出しているからです。計算すれば済む。
正直に言うと、この推定は、そのウィンドウ全体を通じて各ステークが一定だったという前提に立っています。134 日にわたれば、ほぼ確実にそうではないので、長い間隔は「推定値」であり、本当の誤差幅(誤差バー)を伴います。分単位で測れる短い方は確かです。
つまり、Dusk が作っているものの中で、より静かな半分はこれです。残高は非公開にもできます。チェーンを誰が確保したのか、そしてその対価として何を支払われたのか、という記録は、電卓を持つ誰にでも読み取れる形のまま残ります。
規制された場で運用しているなら、バリデータを“要請によって”監査したいですか?それとも“計算によって”ですか?
103
·
--
#dusk @Dusk_Foundation $DUSK
決済拠点が自らのバリデータ集合を抽象化されたものとして扱うことはできません。Dusk Tradeが規制されたMTFとして運営されるのなら、最終的に、その取引を成立させる機械を動かしている運用者に対して誰かが責任を負わなければなりません。そこで私はプロビジョナーの一覧を開いて、その冒頭を読みました。
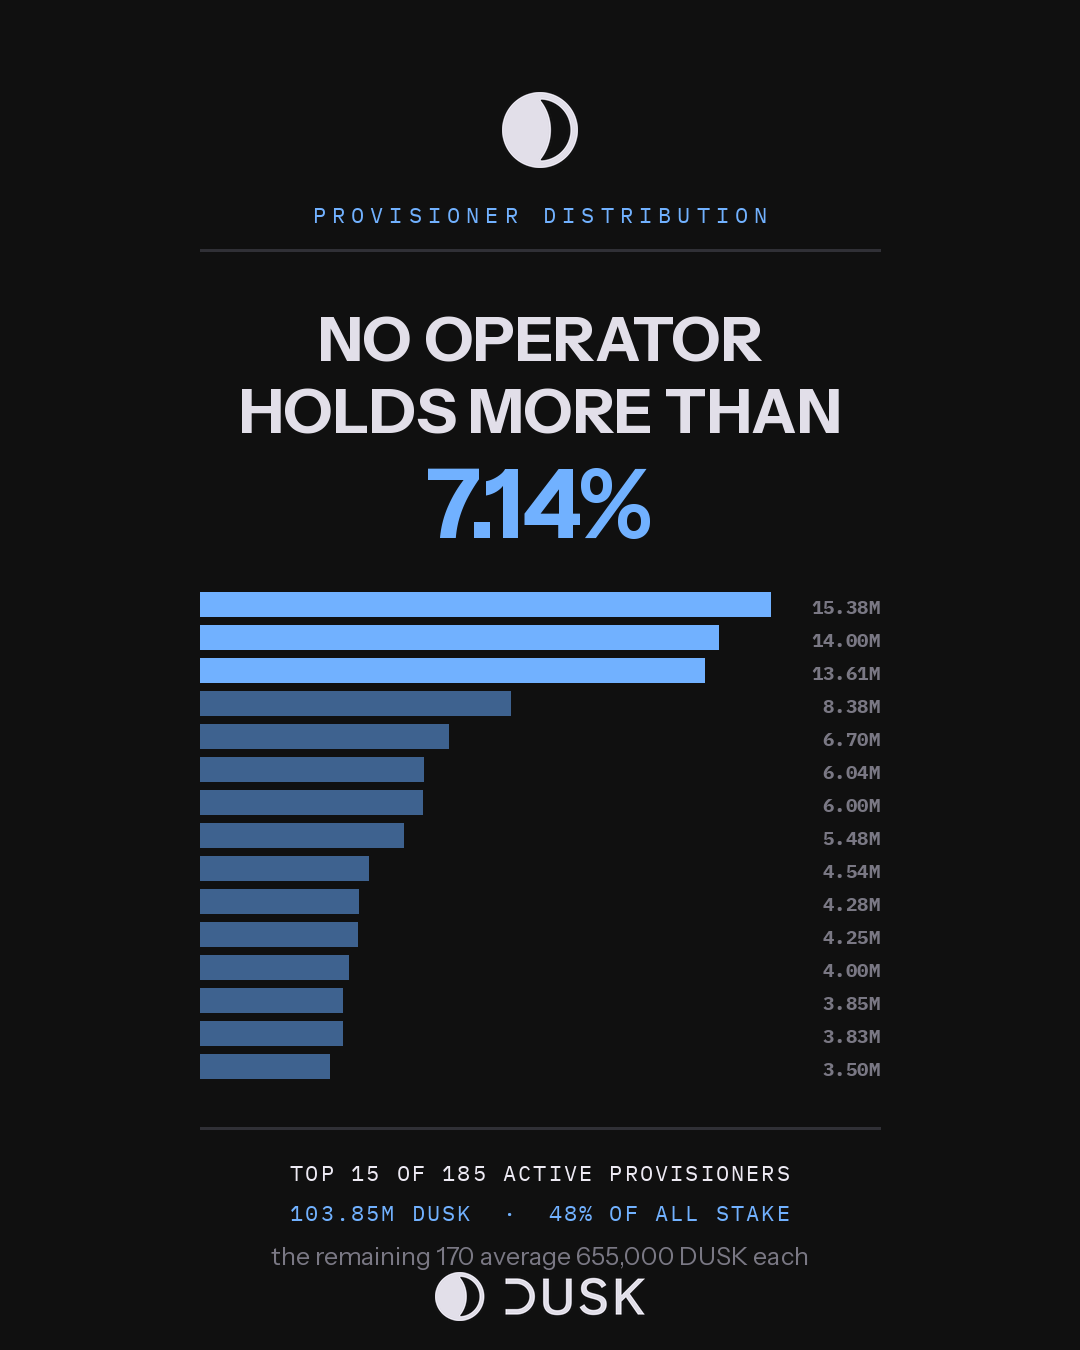
メインネット上の、DUSK建てで最大の5つのステークは 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421 です。これを上位15まで広げると合計は103.85M。これは、185人の稼働中プロビジョナーのうち15人が保有している結合済み総量のちょうど半分弱です。最大の単独運用者は、総ステークの7.14%を抱えています。残りの170ノードはそれぞれ平均して約655,000 DUSK。つまりテール(残り)は飾りではありません。
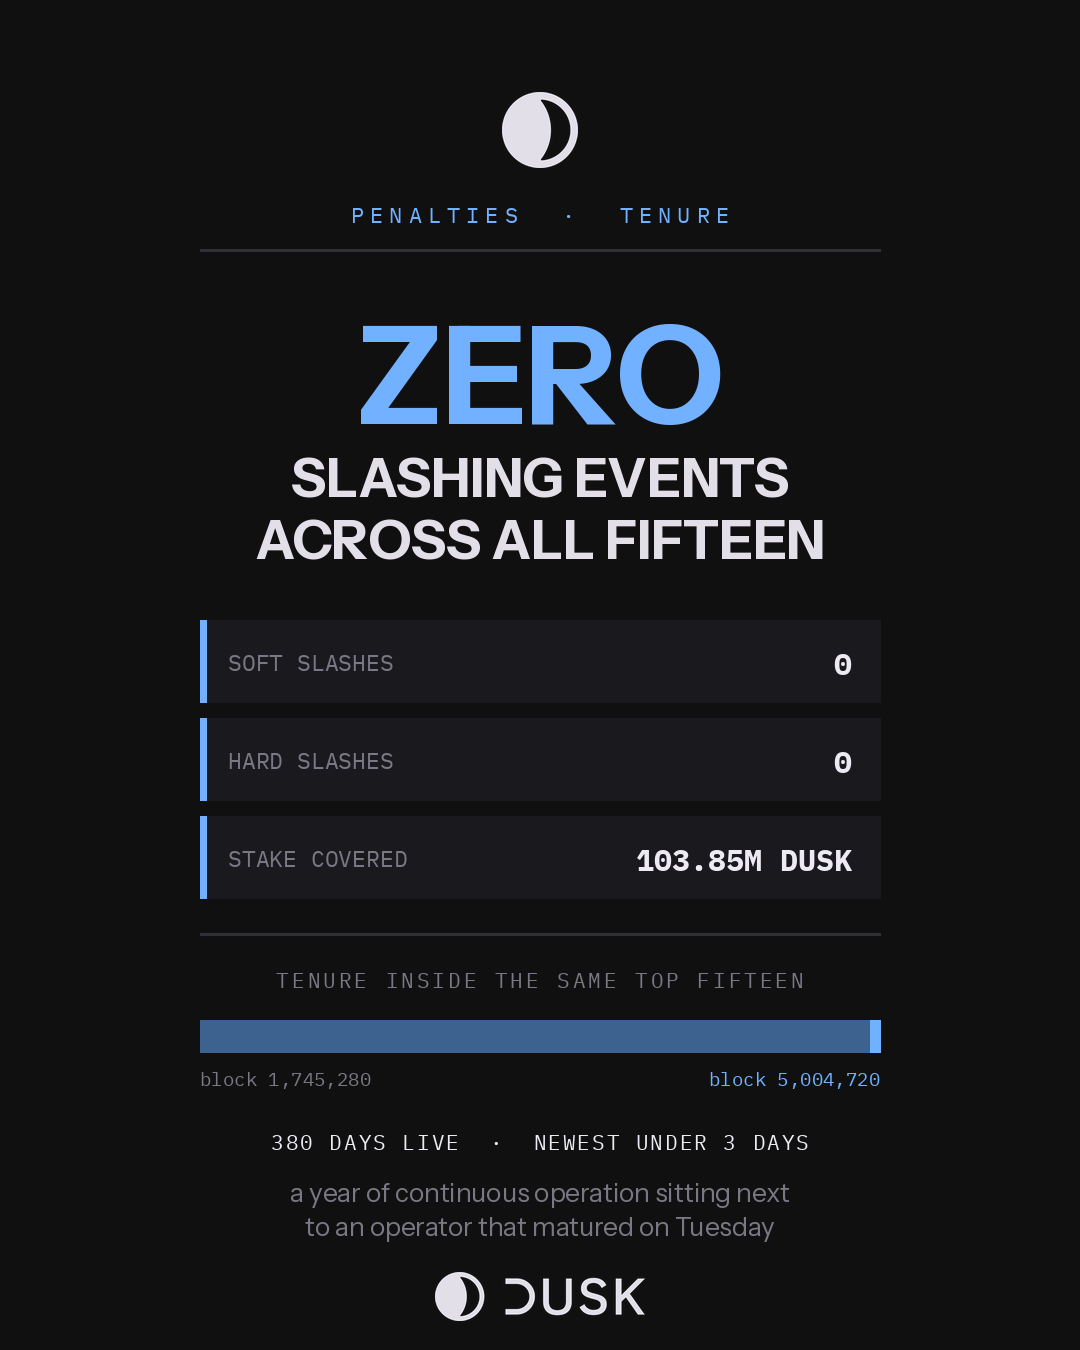
そして、私が想定していなかったほど静かなのが、次の列です。これら15件のそれぞれについて、スラッシュは Soft 0、Hard 0。鎖の半分を担保している運用者たちの間で、ペナルティ事象は一つも起きていません。
次に成熟(maturity)ブロックです。ここは、セットが静的に見えるのを止めさせます。上位15の中で最も古いエントリは、ブロック1,745,280で成熟しました。現在はブロック5,030,000を超え、1ブロック10秒のチェーンなので、その運用者はおよそ380日間稼働し続けています。最も新しいものは5,004,720で成熟――つい3日も経っていません。同じページ、同じ一覧です。1年以上の継続稼働が、火曜日から参加した参入者の隣にあります。
このことが教えてくれないものも挙げる価値があります。ステークの重みはアイデンティティではありません。エクスプローラは住所を渡してきます。法的主体(リーガル・エンティティ)ではありません。そして、EUルールに基づいて取引相手をオンボーディングするような決済拠点は、こちらの“第二の種類”を必要とします。では実際に渡されるのは、ネットワークの多くが黙って済ませてしまう部分――つまり、配布そのものです。住所ごとに公開され、毎ブロック再計算される。
これが、プログラマブルなプライバシーの面白くない半分です。残高は秘匿できます。しかし、それを担保するコラテラル(担保資産)は秘匿できません。
もしあなたが決済の最終性を引き受ける(アンダーライティングする)立場なら、まず欲しいのは――運用者の名前でしょうか、それともその裏にある数値でしょうか?
#dusk @Dusk $DUSK
決済拠点が自らのバリデータ集合を抽象化されたものとして扱うことはできません。Dusk Tradeが規制されたMTFとして運営されるのなら、最終的に、その取引を成立させる機械を動かしている運用者に対して誰かが責任を負わなければなりません。そこで私はプロビジョナーの一覧を開いて、その冒頭を読みました。
メインネット上の、DUSK建てで最大の5つのステークは 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421 です。これを上位15まで広げると合計は103.85M。これは、185人の稼働中プロビジョナーのうち15人が保有している結合済み総量のちょうど半分弱です。最大の単独運用者は、総ステークの7.14%を抱えています。残りの170ノードはそれぞれ平均して約655,000 DUSK。つまりテール(残り)は飾りではありません。
そして、私が想定していなかったほど静かなのが、次の列です。これら15件のそれぞれについて、スラッシュは Soft 0、Hard 0。鎖の半分を担保している運用者たちの間で、ペナルティ事象は一つも起きていません。
次に成熟(maturity)ブロックです。ここは、セットが静的に見えるのを止めさせます。上位15の中で最も古いエントリは、ブロック1,745,280で成熟しました。現在はブロック5,030,000を超え、1ブロック10秒のチェーンなので、その運用者はおよそ380日間稼働し続けています。最も新しいものは5,004,720で成熟――つい3日も経っていません。同じページ、同じ一覧です。1年以上の継続稼働が、火曜日から参加した参入者の隣にあります。
このことが教えてくれないものも挙げる価値があります。ステークの重みはアイデンティティではありません。エクスプローラは住所を渡してきます。法的主体(リーガル・エンティティ)ではありません。そして、EUルールに基づいて取引相手をオンボーディングするような決済拠点は、こちらの“第二の種類”を必要とします。では実際に渡されるのは、ネットワークの多くが黙って済ませてしまう部分――つまり、配布そのものです。住所ごとに公開され、毎ブロック再計算される。
これが、プログラマブルなプライバシーの面白くない半分です。残高は秘匿できます。しかし、それを担保するコラテラル(担保資産)は秘匿できません。
もしあなたが決済の最終性を引き受ける(アンダーライティングする)立場なら、まず欲しいのは――運用者の名前でしょうか、それともその裏にある数値でしょうか?
決済拠点が自らのバリデータ集合を抽象化されたものとして扱うことはできません。Dusk Tradeが規制されたMTFとして運営されるのなら、最終的に、その取引を成立させる機械を動かしている運用者に対して誰かが責任を負わなければなりません。そこで私はプロビジョナーの一覧を開いて、その冒頭を読みました。
メインネット上の、DUSK建てで最大の5つのステークは 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421 です。これを上位15まで広げると合計は103.85M。これは、185人の稼働中プロビジョナーのうち15人が保有している結合済み総量のちょうど半分弱です。最大の単独運用者は、総ステークの7.14%を抱えています。残りの170ノードはそれぞれ平均して約655,000 DUSK。つまりテール(残り)は飾りではありません。
そして、私が想定していなかったほど静かなのが、次の列です。これら15件のそれぞれについて、スラッシュは Soft 0、Hard 0。鎖の半分を担保している運用者たちの間で、ペナルティ事象は一つも起きていません。
次に成熟(maturity)ブロックです。ここは、セットが静的に見えるのを止めさせます。上位15の中で最も古いエントリは、ブロック1,745,280で成熟しました。現在はブロック5,030,000を超え、1ブロック10秒のチェーンなので、その運用者はおよそ380日間稼働し続けています。最も新しいものは5,004,720で成熟――つい3日も経っていません。同じページ、同じ一覧です。1年以上の継続稼働が、火曜日から参加した参入者の隣にあります。
このことが教えてくれないものも挙げる価値があります。ステークの重みはアイデンティティではありません。エクスプローラは住所を渡してきます。法的主体(リーガル・エンティティ)ではありません。そして、EUルールに基づいて取引相手をオンボーディングするような決済拠点は、こちらの“第二の種類”を必要とします。では実際に渡されるのは、ネットワークの多くが黙って済ませてしまう部分――つまり、配布そのものです。住所ごとに公開され、毎ブロック再計算される。
これが、プログラマブルなプライバシーの面白くない半分です。残高は秘匿できます。しかし、それを担保するコラテラル(担保資産)は秘匿できません。
もしあなたが決済の最終性を引き受ける(アンダーライティングする)立場なら、まず欲しいのは――運用者の名前でしょうか、それともその裏にある数値でしょうか?
1
97
·
--
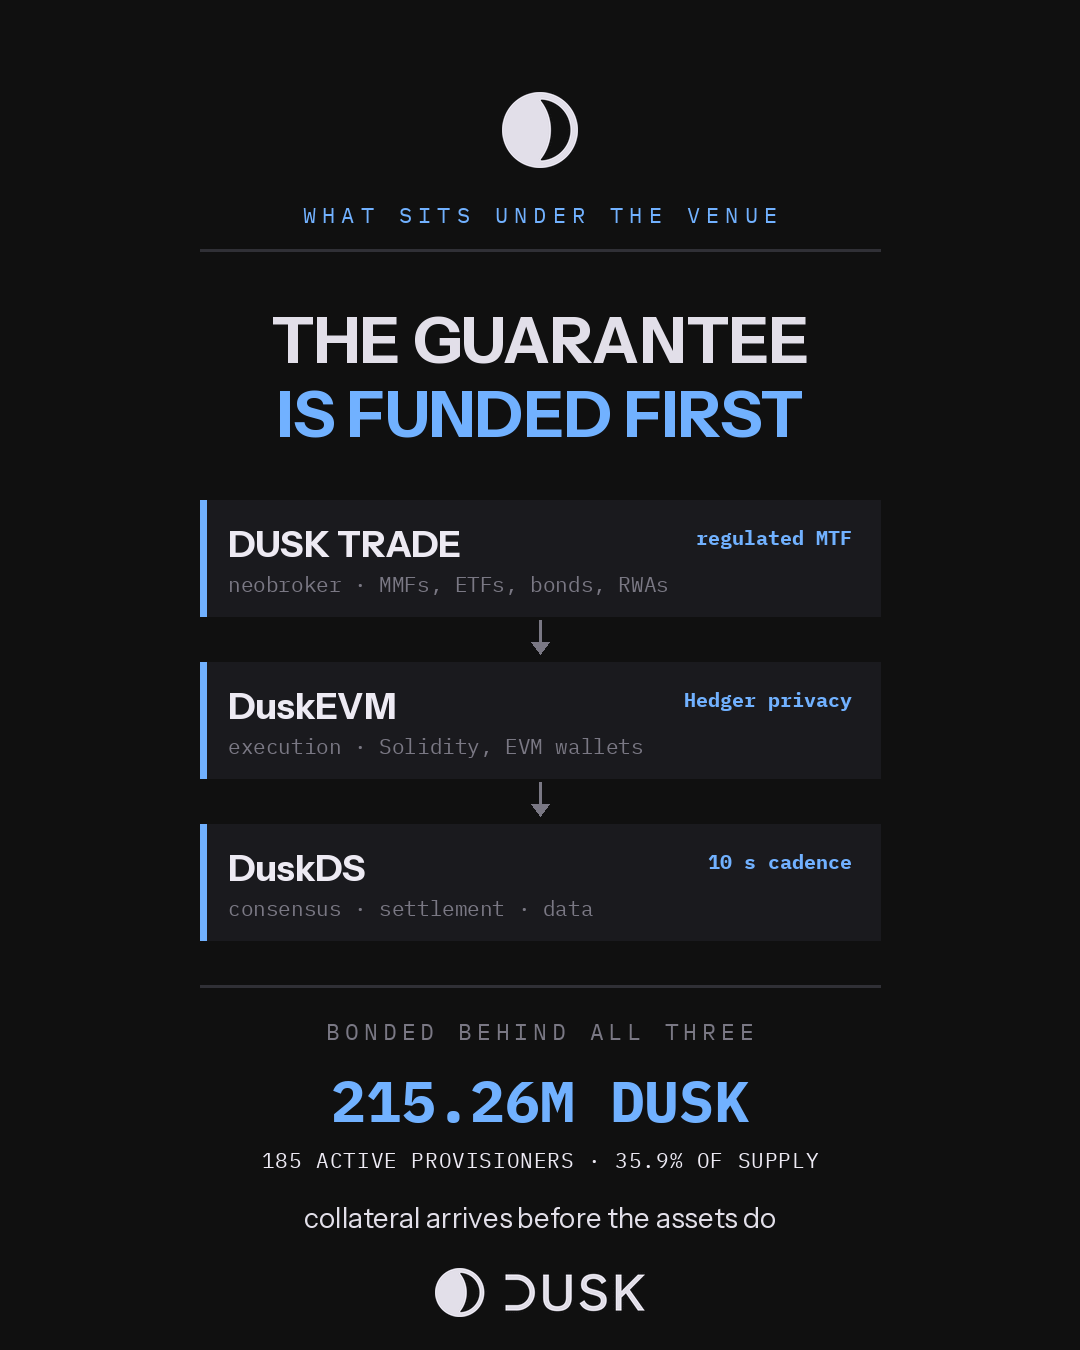
Dusk Tradeはネオブローカーとして設計されています。つまり、MMF、ETF、債券、RWAは実際の所有として保有され、規制されたMTFとして機能するように構成されています。こうしたレイヤーに対して判断する前に、その下に何があるのかを知りたい。そこで私は担保を測りました。
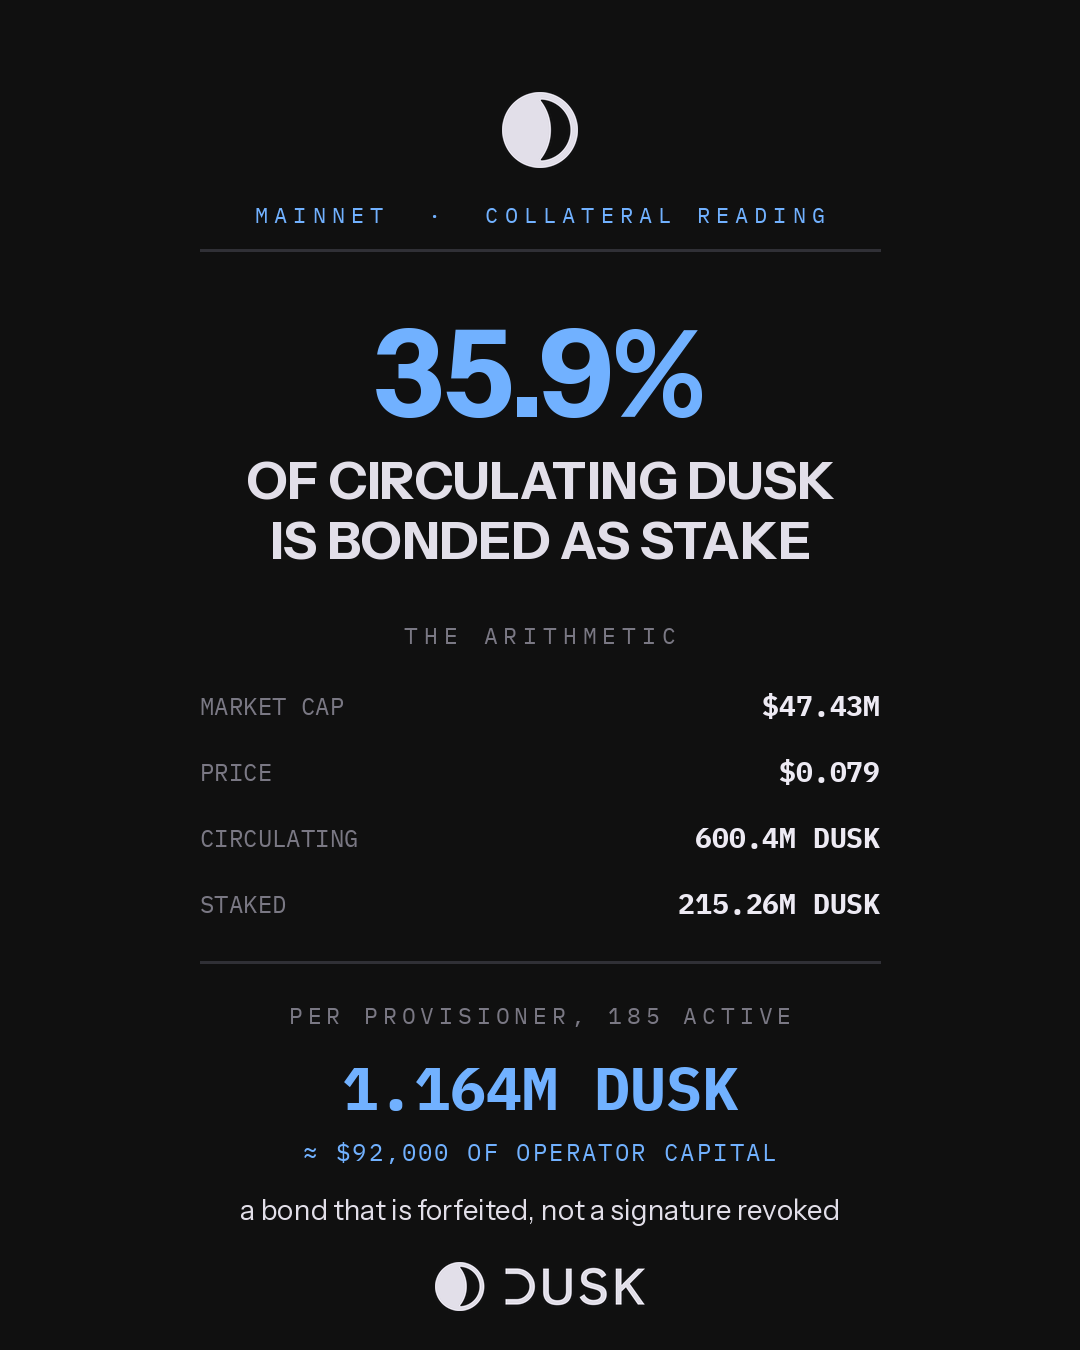
メインネット・エクスプローラーによると、185のアクティブなプロビジョナーに跨って215.26M DUSKがボンドされています。時価総額は47.43Mで、価格は0.079。流通供給量は約600.4Mです。つまり、現時点で流通しているすべてのDUSKのうち、およそ35.9%がステークとしてロックされています。
割り算すると、平均でプロビジョナー1基あたり1.164M DUSK。各ノードの背後には、運営者自身の資本として約92,000ドルが乗っています。取り消しできる署名ではありません。没収されるボンドです。
そして座って付き合う価値のある部分。これらすべての担保は、ブロックが債券の取引を決済しようが何も起きようが、10秒に1回のペースで、1ブロックごとに19.8574 DUSKを稼ぎます。直近1日で、ネットワーク全体で数百件のトランザクションを数えました。取引1件あたりのコストで測ると、チェーンを回すにはあまりに非現実的なやり方です。
しかし、前提として見るなら、それが唯一の方法です。ネオブローカーは、「十分な他者が取引を始めたら決済が最終になる」とクライアントに伝えることはできません。会場は、すでに資金が保証として用意されていなければならない。Duskは、運ぶことになる量に先んじてセキュリティの予算を買い入れており、この35.9%は、そうした請求を、これらのノードを運営するオペレーターが前もって受け入れたことを示します。
そして、この数字が正直に言える限界もあります。ステークは、台帳を攻撃するのにいくらかかるのかを教えてくれます。そこに資産が到着するかどうかは何も教えてくれない。NPEXはDuskを通じて300M+ EURのオンチェーン計画があります。その着地まで、これは需要待ちの処理能力です。
トークン化された債券のカストディにサインするなら、まず何を見たいですか――決済する会場のライセンスですか、それとも、その台帳が決済する担保でしょうか?
#dusk @Dusk_Foundation $DUSK
Dusk Tradeはネオブローカーとして設計されています。つまり、MMF、ETF、債券、RWAは実際の所有として保有され、規制されたMTFとして機能するように構成されています。こうしたレイヤーに対して判断する前に、その下に何があるのかを知りたい。そこで私は担保を測りました。
メインネット・エクスプローラーによると、185のアクティブなプロビジョナーに跨って215.26M DUSKがボンドされています。時価総額は47.43Mで、価格は0.079。流通供給量は約600.4Mです。つまり、現時点で流通しているすべてのDUSKのうち、およそ35.9%がステークとしてロックされています。
割り算すると、平均でプロビジョナー1基あたり1.164M DUSK。各ノードの背後には、運営者自身の資本として約92,000ドルが乗っています。取り消しできる署名ではありません。没収されるボンドです。
そして座って付き合う価値のある部分。これらすべての担保は、ブロックが債券の取引を決済しようが何も起きようが、10秒に1回のペースで、1ブロックごとに19.8574 DUSKを稼ぎます。直近1日で、ネットワーク全体で数百件のトランザクションを数えました。取引1件あたりのコストで測ると、チェーンを回すにはあまりに非現実的なやり方です。
しかし、前提として見るなら、それが唯一の方法です。ネオブローカーは、「十分な他者が取引を始めたら決済が最終になる」とクライアントに伝えることはできません。会場は、すでに資金が保証として用意されていなければならない。Duskは、運ぶことになる量に先んじてセキュリティの予算を買い入れており、この35.9%は、そうした請求を、これらのノードを運営するオペレーターが前もって受け入れたことを示します。
そして、この数字が正直に言える限界もあります。ステークは、台帳を攻撃するのにいくらかかるのかを教えてくれます。そこに資産が到着するかどうかは何も教えてくれない。NPEXはDuskを通じて300M+ EURのオンチェーン計画があります。その着地まで、これは需要待ちの処理能力です。
トークン化された債券のカストディにサインするなら、まず何を見たいですか――決済する会場のライセンスですか、それとも、その台帳が決済する担保でしょうか?
#dusk @Dusk $DUSK
メインネット・エクスプローラーによると、185のアクティブなプロビジョナーに跨って215.26M DUSKがボンドされています。時価総額は47.43Mで、価格は0.079。流通供給量は約600.4Mです。つまり、現時点で流通しているすべてのDUSKのうち、およそ35.9%がステークとしてロックされています。
割り算すると、平均でプロビジョナー1基あたり1.164M DUSK。各ノードの背後には、運営者自身の資本として約92,000ドルが乗っています。取り消しできる署名ではありません。没収されるボンドです。
そして座って付き合う価値のある部分。これらすべての担保は、ブロックが債券の取引を決済しようが何も起きようが、10秒に1回のペースで、1ブロックごとに19.8574 DUSKを稼ぎます。直近1日で、ネットワーク全体で数百件のトランザクションを数えました。取引1件あたりのコストで測ると、チェーンを回すにはあまりに非現実的なやり方です。
しかし、前提として見るなら、それが唯一の方法です。ネオブローカーは、「十分な他者が取引を始めたら決済が最終になる」とクライアントに伝えることはできません。会場は、すでに資金が保証として用意されていなければならない。Duskは、運ぶことになる量に先んじてセキュリティの予算を買い入れており、この35.9%は、そうした請求を、これらのノードを運営するオペレーターが前もって受け入れたことを示します。
そして、この数字が正直に言える限界もあります。ステークは、台帳を攻撃するのにいくらかかるのかを教えてくれます。そこに資産が到着するかどうかは何も教えてくれない。NPEXはDuskを通じて300M+ EURのオンチェーン計画があります。その着地まで、これは需要待ちの処理能力です。
トークン化された債券のカストディにサインするなら、まず何を見たいですか――決済する会場のライセンスですか、それとも、その台帳が決済する担保でしょうか?
#dusk @Dusk $DUSK
110
·
--
#dusk @Dusk_Foundation $DUSK
Duskの手数料が動くのを期待していました。私が測定したすべてのチェーンは、価格が需要に対して実行されることを示していたので、メインネットのエクスプローラーを開き、連続する取引が実際にいくら支払われたのか書き留めました。
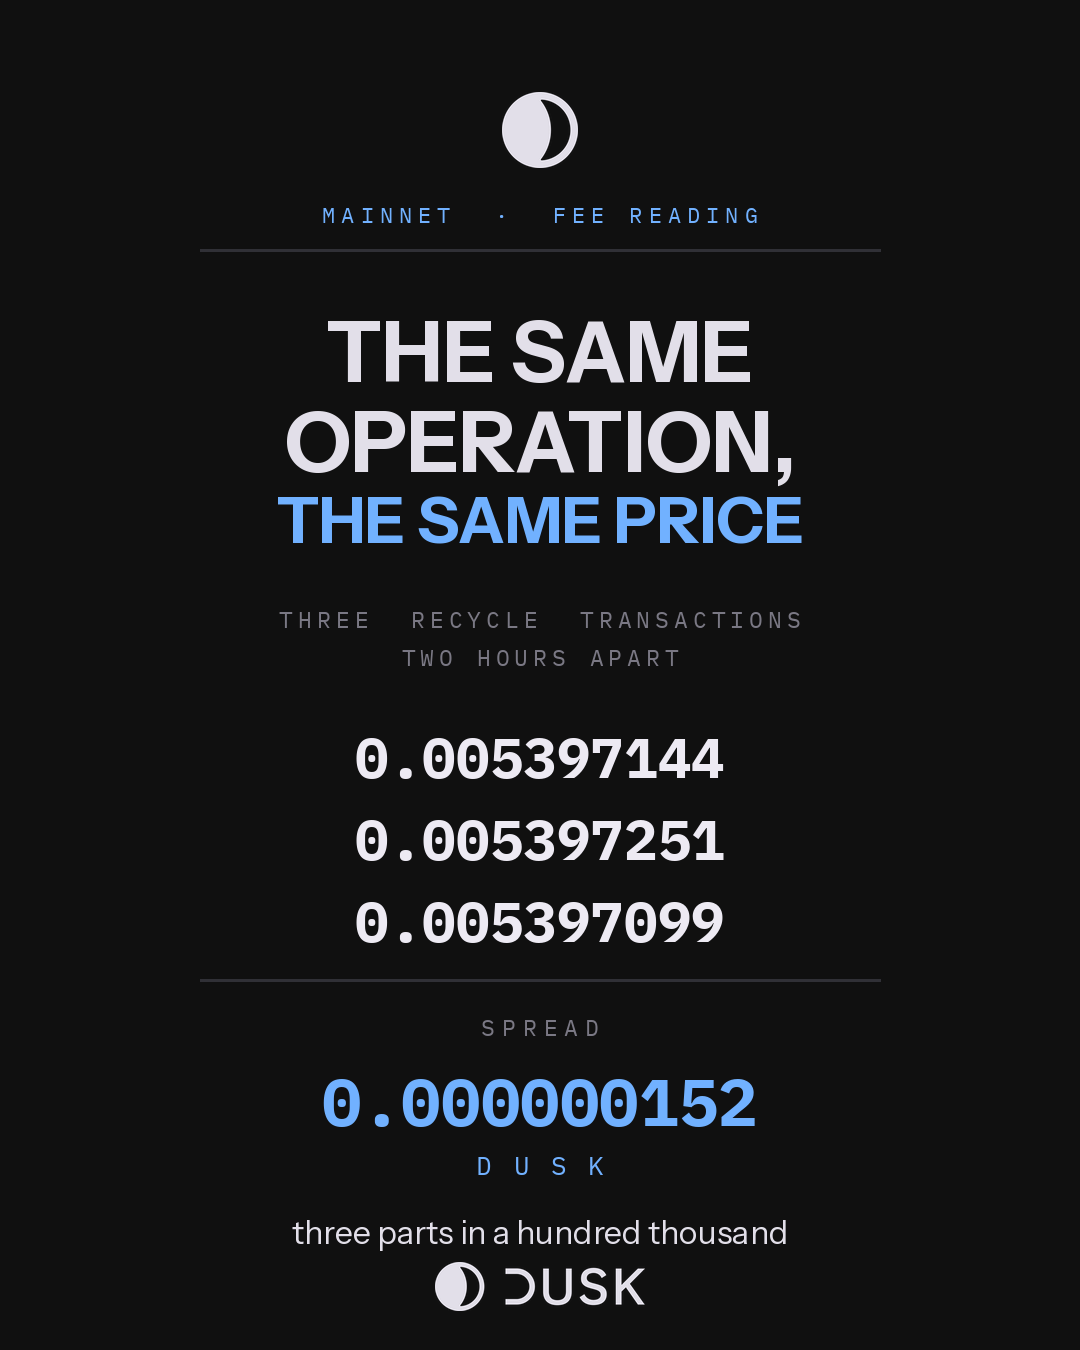
2時間にまたがって3つのRECYCLE操作:0.005397144、0.005397251、0.005397099 DUSK。最も高いものと最も安いものの差は0.000000152 DUSK。10万分の3です。
さらに2時間離れた2つのSTAKE操作:0.031224718と0.031225406。状況は同じで、差は0.000000688。0.006239518ずつの3つのSTAKE_ACTIVATE操作で、最終桁も同一です。
ブロックリストが理由を説明しています。ブロック5,030,015およびその下のすべては「AVG PRICE: 0、USED: 0、reward 19.8574 DUSK」と表示されます。勝ち取るための手数料オークションはありません。費用は、あなたの隣で何人が実行しているかではなく、あなたが実行している操作に紐づきます。
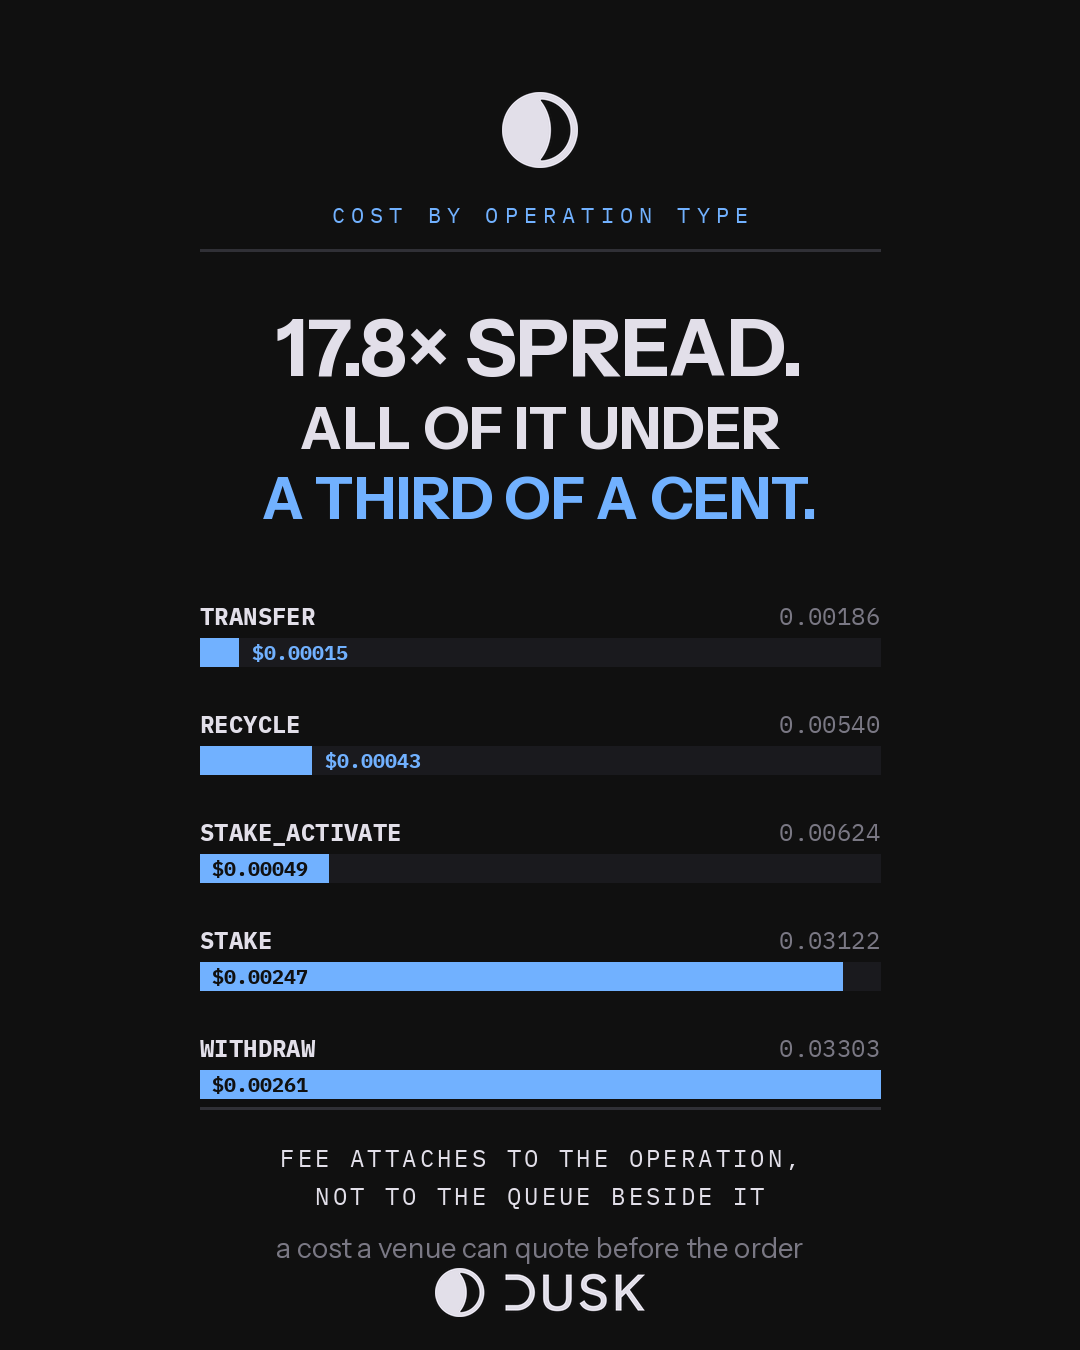
操作タイプごとのばらつきは現実です。以前測定したTRANSFERが0.00186のところ、WITHDRAWが0.03303245で、17.8倍です。しかし今日の価格では、この範囲全体は0.00015ドルから0.0026ドルの間に収まります。このチェーンの高い側でも、1セントの4分の1です。
その設計が何を犠牲にしているか、名前をつける価値があります。手数料市場は、チェーンが最も混雑しているときにバリデータに最も正確に支払えます。Duskはそれをやめています:ブロックごとに19.8574 DUSK、前回の読み取りから8,826ブロック、24.5時間で175,262 DUSKが発行されます。ブロックに取引があろうがなかろうが関係ありません。ここでのセキュリティは需要ではなくスケジュールで買われています。
その取引が成立するのは、あなたのユーザーが誰かを理解している場合だけです。クライアントを提示する会場(ベニュー)は、注文の前にコストを提示しなければならず、後から見つけるようなものではありません。何時間にもわたって小数第5位まで保たれている数値は、文書に載せて、そのまま責任を持たせられる数値です。
稼働中の提供者は184〜185、保留は11〜10、現在のステークは215.26M。
それなら、どちらが良いでしょう? 需要に合った市場価格を見つける“担保の決済”としての手数料、それとも前もって印刷できる手数料?
#dusk @Dusk $DUSK
Duskの手数料が動くのを期待していました。私が測定したすべてのチェーンは、価格が需要に対して実行されることを示していたので、メインネットのエクスプローラーを開き、連続する取引が実際にいくら支払われたのか書き留めました。
2時間にまたがって3つのRECYCLE操作:0.005397144、0.005397251、0.005397099 DUSK。最も高いものと最も安いものの差は0.000000152 DUSK。10万分の3です。
さらに2時間離れた2つのSTAKE操作:0.031224718と0.031225406。状況は同じで、差は0.000000688。0.006239518ずつの3つのSTAKE_ACTIVATE操作で、最終桁も同一です。
ブロックリストが理由を説明しています。ブロック5,030,015およびその下のすべては「AVG PRICE: 0、USED: 0、reward 19.8574 DUSK」と表示されます。勝ち取るための手数料オークションはありません。費用は、あなたの隣で何人が実行しているかではなく、あなたが実行している操作に紐づきます。
操作タイプごとのばらつきは現実です。以前測定したTRANSFERが0.00186のところ、WITHDRAWが0.03303245で、17.8倍です。しかし今日の価格では、この範囲全体は0.00015ドルから0.0026ドルの間に収まります。このチェーンの高い側でも、1セントの4分の1です。
その設計が何を犠牲にしているか、名前をつける価値があります。手数料市場は、チェーンが最も混雑しているときにバリデータに最も正確に支払えます。Duskはそれをやめています:ブロックごとに19.8574 DUSK、前回の読み取りから8,826ブロック、24.5時間で175,262 DUSKが発行されます。ブロックに取引があろうがなかろうが関係ありません。ここでのセキュリティは需要ではなくスケジュールで買われています。
その取引が成立するのは、あなたのユーザーが誰かを理解している場合だけです。クライアントを提示する会場(ベニュー)は、注文の前にコストを提示しなければならず、後から見つけるようなものではありません。何時間にもわたって小数第5位まで保たれている数値は、文書に載せて、そのまま責任を持たせられる数値です。
稼働中の提供者は184〜185、保留は11〜10、現在のステークは215.26M。
それなら、どちらが良いでしょう? 需要に合った市場価格を見つける“担保の決済”としての手数料、それとも前もって印刷できる手数料?
Duskの手数料が動くのを期待していました。私が測定したすべてのチェーンは、価格が需要に対して実行されることを示していたので、メインネットのエクスプローラーを開き、連続する取引が実際にいくら支払われたのか書き留めました。
2時間にまたがって3つのRECYCLE操作:0.005397144、0.005397251、0.005397099 DUSK。最も高いものと最も安いものの差は0.000000152 DUSK。10万分の3です。
さらに2時間離れた2つのSTAKE操作:0.031224718と0.031225406。状況は同じで、差は0.000000688。0.006239518ずつの3つのSTAKE_ACTIVATE操作で、最終桁も同一です。
ブロックリストが理由を説明しています。ブロック5,030,015およびその下のすべては「AVG PRICE: 0、USED: 0、reward 19.8574 DUSK」と表示されます。勝ち取るための手数料オークションはありません。費用は、あなたの隣で何人が実行しているかではなく、あなたが実行している操作に紐づきます。
操作タイプごとのばらつきは現実です。以前測定したTRANSFERが0.00186のところ、WITHDRAWが0.03303245で、17.8倍です。しかし今日の価格では、この範囲全体は0.00015ドルから0.0026ドルの間に収まります。このチェーンの高い側でも、1セントの4分の1です。
その設計が何を犠牲にしているか、名前をつける価値があります。手数料市場は、チェーンが最も混雑しているときにバリデータに最も正確に支払えます。Duskはそれをやめています:ブロックごとに19.8574 DUSK、前回の読み取りから8,826ブロック、24.5時間で175,262 DUSKが発行されます。ブロックに取引があろうがなかろうが関係ありません。ここでのセキュリティは需要ではなくスケジュールで買われています。
その取引が成立するのは、あなたのユーザーが誰かを理解している場合だけです。クライアントを提示する会場(ベニュー)は、注文の前にコストを提示しなければならず、後から見つけるようなものではありません。何時間にもわたって小数第5位まで保たれている数値は、文書に載せて、そのまま責任を持たせられる数値です。
稼働中の提供者は184〜185、保留は11〜10、現在のステークは215.26M。
それなら、どちらが良いでしょう? 需要に合った市場価格を見つける“担保の決済”としての手数料、それとも前もって印刷できる手数料?
2
3
78
·
--
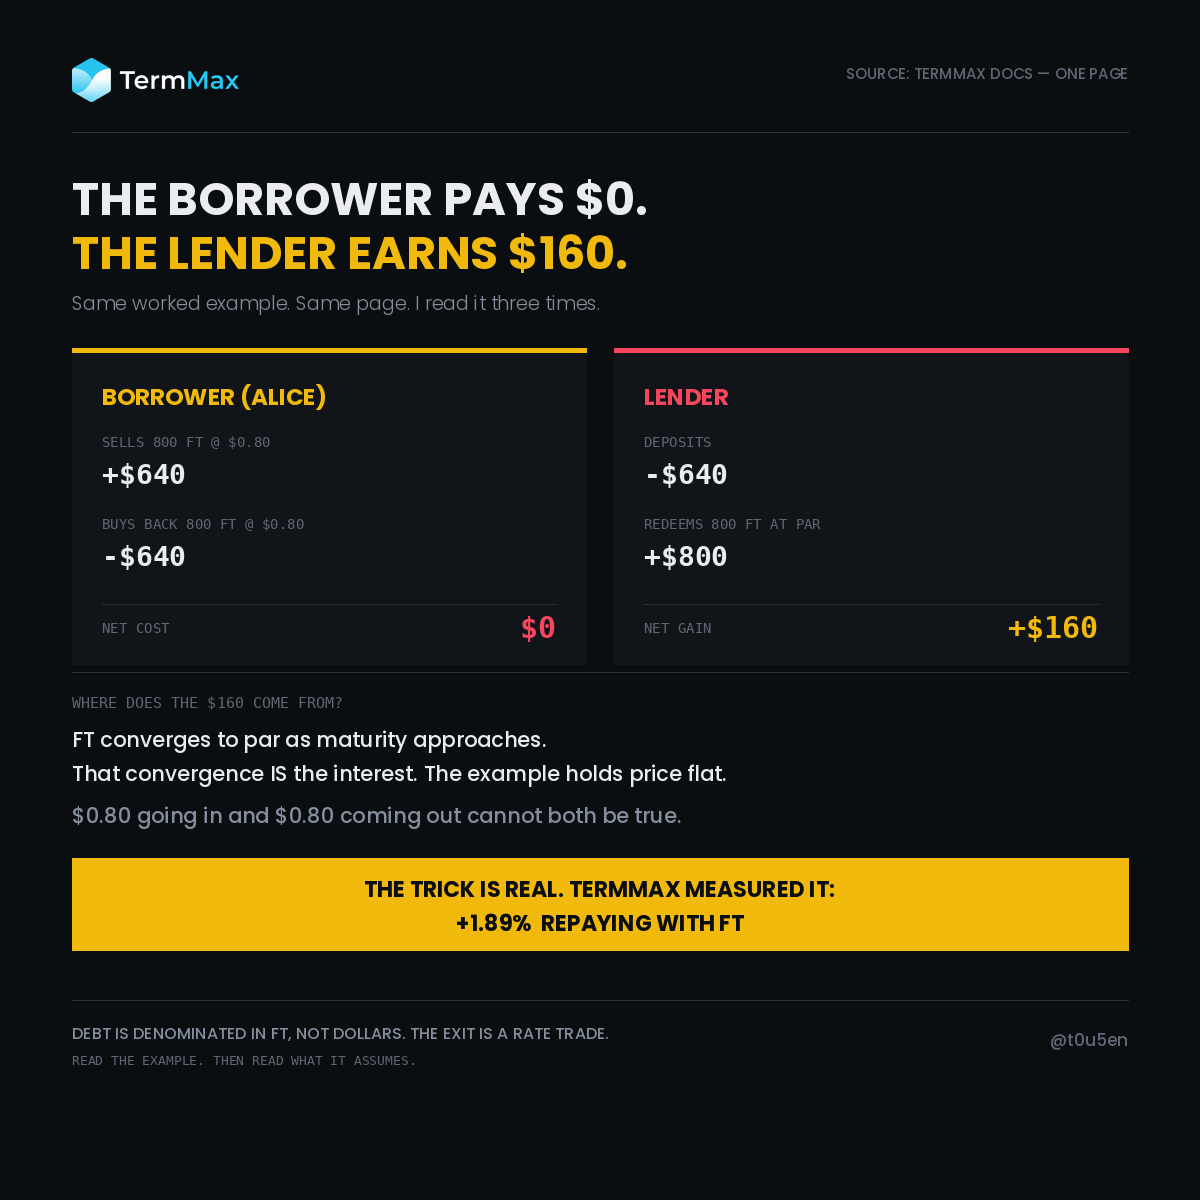
私はTermMaxの返済例を3回読んだ。あるページでは貸し手は$160を稼ぎ、借り手は何も払わない。
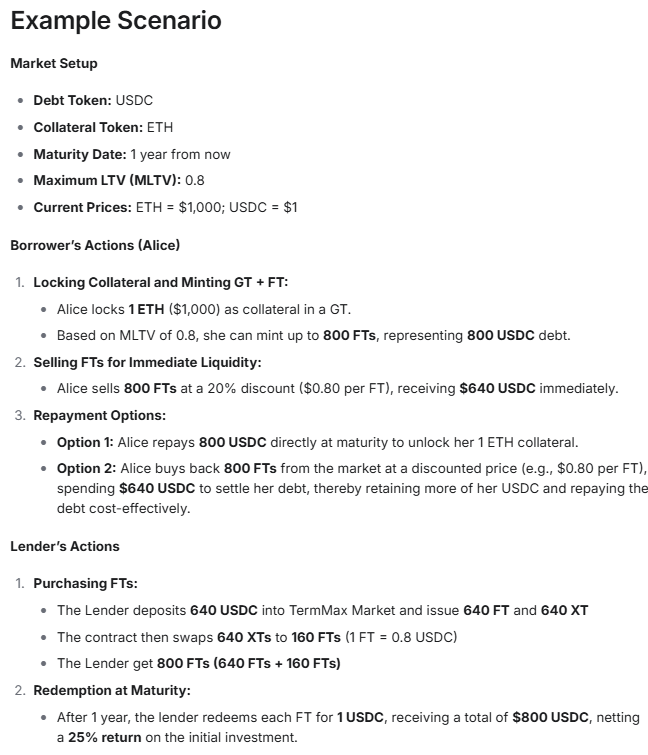
アリスは$1,000相当の1 ETHをロックする。MLTVが0.8のとき、800 FTを鋳造し、$0.80で売って$640を受け取る。
満期時のオプション:800 FTを$0.80で買い戻して$640で決済する。
$640を取り、$640を返した。借入コストはゼロ。
同じページで、次は貸し手側。640 USDCを預けると、800 FTを保有した状態になり、それを800 USDCで償還する。25%のリターン。さらに$160。
一方は何も払わない。もう一方は$160を得る。その$160には出どころがない。
ここで私は間違っていた。仕組みを誤解したのだと思い込んでいたのだ。違った。例を読み間違えていた。
FTはゼロクーポン債だ。満期前なので額面を下回って取引され、満期が近づくにつれて$1.00へ収束する。その収束こそが利息である。
ドキュメントでは「入ってくるのが$0.80」「出ていくのが$0.80」と引用している。同じ期間の両端で、同時にどちらも成り立たない2つの価格だ。価格を一定に保つことで計算は読みやすくなる。さらにローンのコストも消えてしまう。
しかし肝心の裏のからくりは本物で、それを知る価値がある。
この取引では債務がドルではなくFT建てなので、借り手は額面を支払う代わりに、市場からFTを買って決済できる。借りた後に金利が上がれば、FTはより安く取引されるため、清算に必要な債務コストが下がる。
TermMaxはこれを自分たちで測定している。FTで手動クローズすると19.953206 USDCが返ってきたのに対し、インターフェース経由でクローズすると差は+1.89%。$1mのポジションならおよそ$18,900。
多くのプロトコルは早期撤退にスリッページで罰を与える。ここでの出口は「金利の取り引き」であり、借り手は金利が貸し手に不利に動くタイミングでちょうど正しい側にいる。
制限:私はドキュメントと、プロジェクトが公開した1つのテストを読んでいるだけで、ポジションは実行していない。+1.89%を実際の期待リターンではなくデモとして扱ってほしい。さらに、FTの流動性が存在する必要もある。
例を読んで。次に、そのがひそかに前提としていることも読んで。
FT取引のどちらの側に立ちたい?
@termmax #TermMax
私はTermMaxの返済例を3回読んだ。あるページでは貸し手は$160を稼ぎ、借り手は何も払わない。
アリスは$1,000相当の1 ETHをロックする。MLTVが0.8のとき、800 FTを鋳造し、$0.80で売って$640を受け取る。
満期時のオプション:800 FTを$0.80で買い戻して$640で決済する。
$640を取り、$640を返した。借入コストはゼロ。
同じページで、次は貸し手側。640 USDCを預けると、800 FTを保有した状態になり、それを800 USDCで償還する。25%のリターン。さらに$160。
一方は何も払わない。もう一方は$160を得る。その$160には出どころがない。
ここで私は間違っていた。仕組みを誤解したのだと思い込んでいたのだ。違った。例を読み間違えていた。
FTはゼロクーポン債だ。満期前なので額面を下回って取引され、満期が近づくにつれて$1.00へ収束する。その収束こそが利息である。
ドキュメントでは「入ってくるのが$0.80」「出ていくのが$0.80」と引用している。同じ期間の両端で、同時にどちらも成り立たない2つの価格だ。価格を一定に保つことで計算は読みやすくなる。さらにローンのコストも消えてしまう。
しかし肝心の裏のからくりは本物で、それを知る価値がある。
この取引では債務がドルではなくFT建てなので、借り手は額面を支払う代わりに、市場からFTを買って決済できる。借りた後に金利が上がれば、FTはより安く取引されるため、清算に必要な債務コストが下がる。
TermMaxはこれを自分たちで測定している。FTで手動クローズすると19.953206 USDCが返ってきたのに対し、インターフェース経由でクローズすると差は+1.89%。$1mのポジションならおよそ$18,900。
多くのプロトコルは早期撤退にスリッページで罰を与える。ここでの出口は「金利の取り引き」であり、借り手は金利が貸し手に不利に動くタイミングでちょうど正しい側にいる。
制限:私はドキュメントと、プロジェクトが公開した1つのテストを読んでいるだけで、ポジションは実行していない。+1.89%を実際の期待リターンではなくデモとして扱ってほしい。さらに、FTの流動性が存在する必要もある。
例を読んで。次に、そのがひそかに前提としていることも読んで。
FT取引のどちらの側に立ちたい?
@TermMax #TermMax
アリスは$1,000相当の1 ETHをロックする。MLTVが0.8のとき、800 FTを鋳造し、$0.80で売って$640を受け取る。
満期時のオプション:800 FTを$0.80で買い戻して$640で決済する。
$640を取り、$640を返した。借入コストはゼロ。
同じページで、次は貸し手側。640 USDCを預けると、800 FTを保有した状態になり、それを800 USDCで償還する。25%のリターン。さらに$160。
一方は何も払わない。もう一方は$160を得る。その$160には出どころがない。
ここで私は間違っていた。仕組みを誤解したのだと思い込んでいたのだ。違った。例を読み間違えていた。
FTはゼロクーポン債だ。満期前なので額面を下回って取引され、満期が近づくにつれて$1.00へ収束する。その収束こそが利息である。
ドキュメントでは「入ってくるのが$0.80」「出ていくのが$0.80」と引用している。同じ期間の両端で、同時にどちらも成り立たない2つの価格だ。価格を一定に保つことで計算は読みやすくなる。さらにローンのコストも消えてしまう。
しかし肝心の裏のからくりは本物で、それを知る価値がある。
この取引では債務がドルではなくFT建てなので、借り手は額面を支払う代わりに、市場からFTを買って決済できる。借りた後に金利が上がれば、FTはより安く取引されるため、清算に必要な債務コストが下がる。
TermMaxはこれを自分たちで測定している。FTで手動クローズすると19.953206 USDCが返ってきたのに対し、インターフェース経由でクローズすると差は+1.89%。$1mのポジションならおよそ$18,900。
多くのプロトコルは早期撤退にスリッページで罰を与える。ここでの出口は「金利の取り引き」であり、借り手は金利が貸し手に不利に動くタイミングでちょうど正しい側にいる。
制限:私はドキュメントと、プロジェクトが公開した1つのテストを読んでいるだけで、ポジションは実行していない。+1.89%を実際の期待リターンではなくデモとして扱ってほしい。さらに、FTの流動性が存在する必要もある。
例を読んで。次に、そのがひそかに前提としていることも読んで。
FT取引のどちらの側に立ちたい?
@TermMax #TermMax
2
6
92
·
--
本人確認中
#dusk @Dusk_Foundation $DUSK
証明が遅い工程になると予想していました。Hedgerは、ブラウザ上でクライアントサイドに機密性のあるトランザクションの証明を生成します。2秒未満で、暗号化された値にはECC上のElGamal、正しさのためのZK証明です。2秒は待ち時間のように聞こえたので、エクスプローラで「このチェーンで2秒がどれくらいの価値に相当するか」を見に行きました。
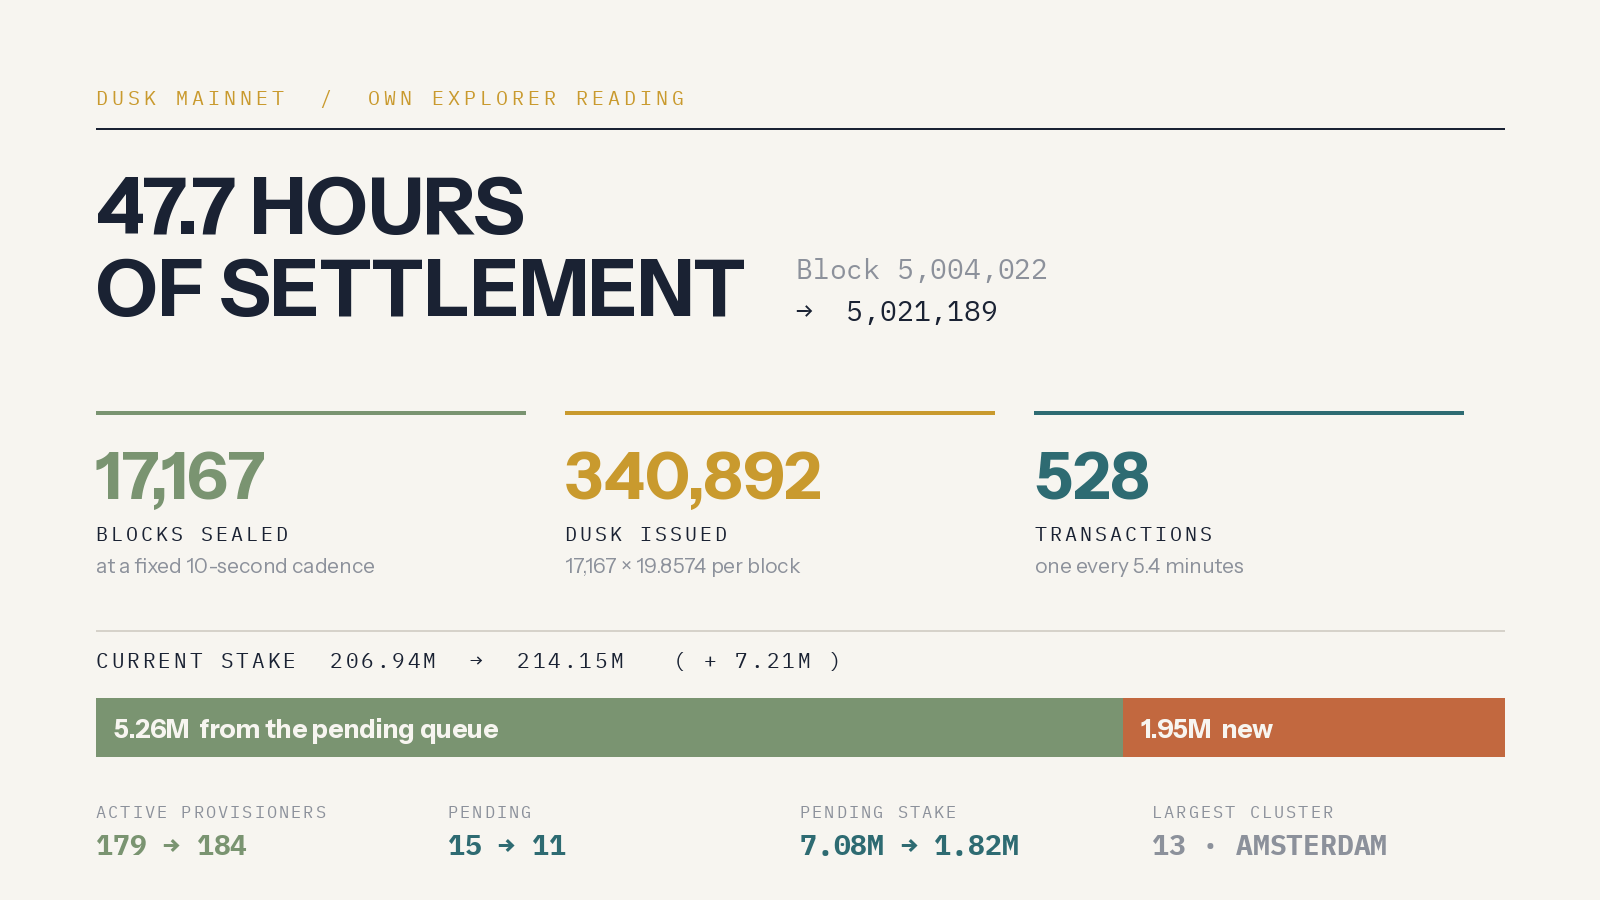
メインネット、ブロック5,021,189。私の前回の読み取りは5,004,022でした。これは、固定の10秒ごとのペースで17,167ブロック:171,670秒、47.7時間です。それらのすべてが、2日以内に19.8574 DUSKを支払い(340,892 DUSKが発行)、そのほとんどはゼロ件のトランザクションを運ぶブロックに入っていました。
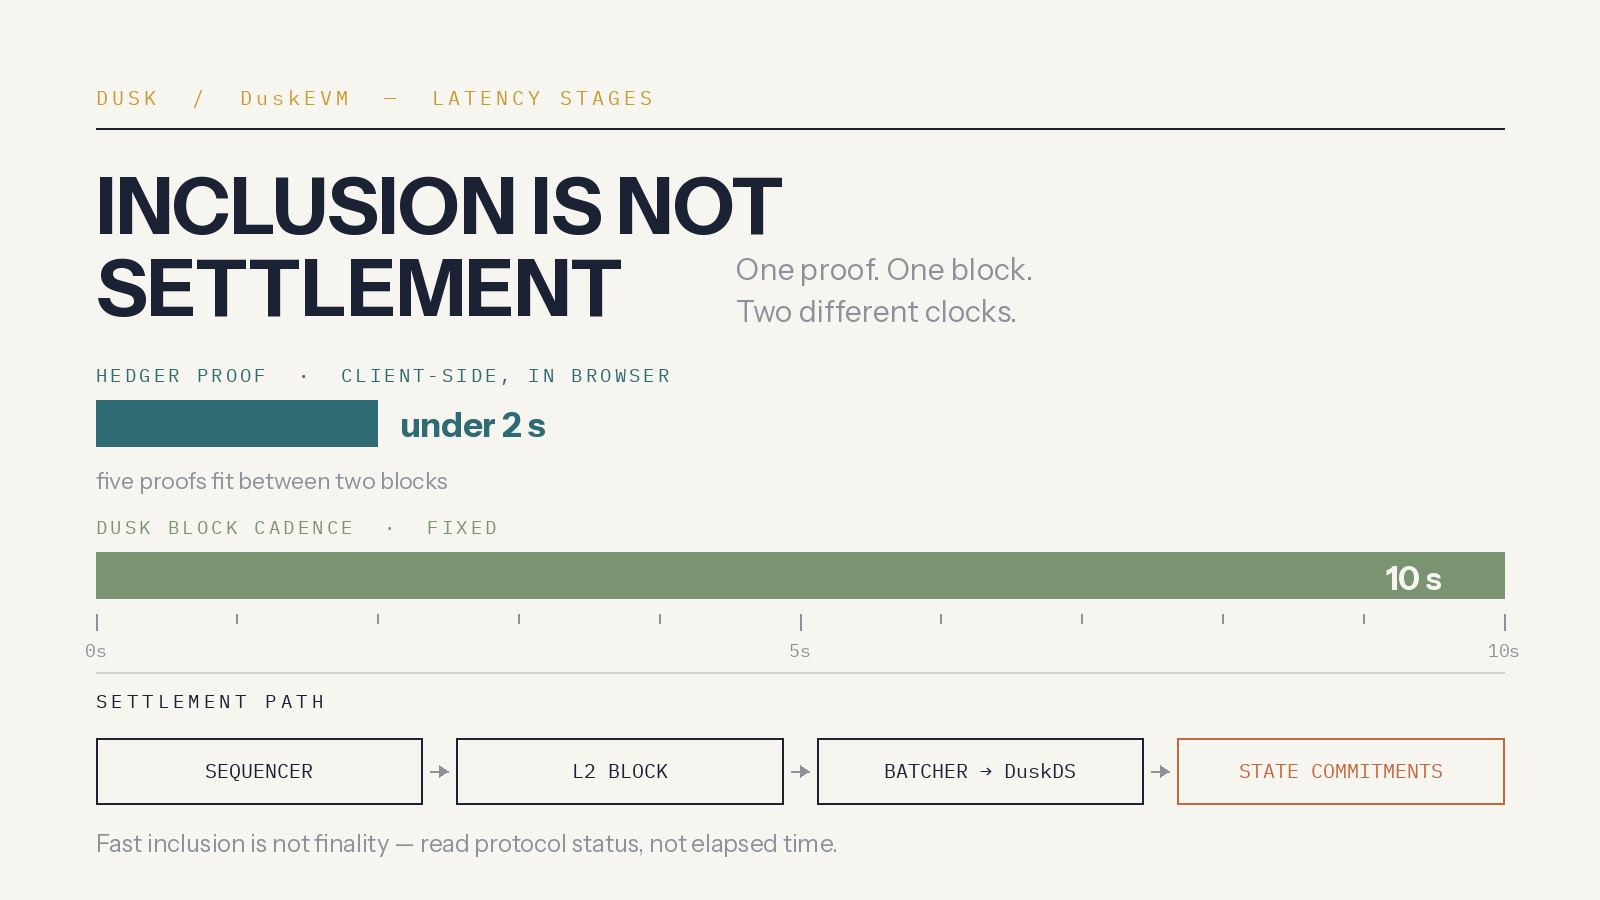
つまりHedgerの計算はこうです:2秒未満で証明が完了するのに対して、ブロックは10秒。2つのブロックの間に5つの証明が収まります。ユーザー側の暗号処理は待ち行列ではありません。待ち行列の原因はブロックです。
ただ、意外だったのは、ドキュメント自体がそう書いていることです。DuskEVMのトランザクションは、シーケンサ実行→L2ブロック→バッチャがDuskDSへデータを公開、そしてステートコミットメントとフォールト証明がそれを決済(settlement)にアンカーします。ドキュメントには明確に「包含(inclusion)は速い」が、「包含と決済は別の段階であり、アプリケーションは経過時間から最終性を推測するのではなく、プロトコルの状態を参照すべき」と書かれています。デモ最適化のプロジェクトなら、「2秒未満」がエンドツーエンドを意味すると気軽に解釈してしまうでしょう。こちらは、その修正を自分たちのドキュメントに書き込んでいます。
その下で、決済レイヤーは同じ47.7時間の間に重くなっていました。現在のステークが206.94Mから214.15Mへ、さらに7.21M。保留ステークは7.08M減って1.82Mになりました。したがって、その増加分5.26Mは、待ち行列(queue)がアクティブなセキュリティへ転換したもの、そして約1.95Mが本当に新しい分です。
アクティブのプロビジョナは179から184、保留は15から11。
高速な証明はユーザー体験を買います。決定論的な決済は、規制のある会場が実際にサインオフするものです。これらは別の問題であり、その興味深い点は、それらが1つのスタックとして出荷されていることです。
もしあなたがその会場のコンプライアンス担当者なら、どちらの数字をまず確認しますか?証明時間、それとも決済段階?
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
証明が遅い工程になると予想していました。Hedgerは、ブラウザ上でクライアントサイドに機密性のあるトランザクションの証明を生成します。2秒未満で、暗号化された値にはECC上のElGamal、正しさのためのZK証明です。2秒は待ち時間のように聞こえたので、エクスプローラで「このチェーンで2秒がどれくらいの価値に相当するか」を見に行きました。
メインネット、ブロック5,021,189。私の前回の読み取りは5,004,022でした。これは、固定の10秒ごとのペースで17,167ブロック:171,670秒、47.7時間です。それらのすべてが、2日以内に19.8574 DUSKを支払い(340,892 DUSKが発行)、そのほとんどはゼロ件のトランザクションを運ぶブロックに入っていました。
つまりHedgerの計算はこうです:2秒未満で証明が完了するのに対して、ブロックは10秒。2つのブロックの間に5つの証明が収まります。ユーザー側の暗号処理は待ち行列ではありません。待ち行列の原因はブロックです。
ただ、意外だったのは、ドキュメント自体がそう書いていることです。DuskEVMのトランザクションは、シーケンサ実行→L2ブロック→バッチャがDuskDSへデータを公開、そしてステートコミットメントとフォールト証明がそれを決済(settlement)にアンカーします。ドキュメントには明確に「包含(inclusion)は速い」が、「包含と決済は別の段階であり、アプリケーションは経過時間から最終性を推測するのではなく、プロトコルの状態を参照すべき」と書かれています。デモ最適化のプロジェクトなら、「2秒未満」がエンドツーエンドを意味すると気軽に解釈してしまうでしょう。こちらは、その修正を自分たちのドキュメントに書き込んでいます。
その下で、決済レイヤーは同じ47.7時間の間に重くなっていました。現在のステークが206.94Mから214.15Mへ、さらに7.21M。保留ステークは7.08M減って1.82Mになりました。したがって、その増加分5.26Mは、待ち行列(queue)がアクティブなセキュリティへ転換したもの、そして約1.95Mが本当に新しい分です。
アクティブのプロビジョナは179から184、保留は15から11。
高速な証明はユーザー体験を買います。決定論的な決済は、規制のある会場が実際にサインオフするものです。これらは別の問題であり、その興味深い点は、それらが1つのスタックとして出荷されていることです。
もしあなたがその会場のコンプライアンス担当者なら、どちらの数字をまず確認しますか?証明時間、それとも決済段階?
証明が遅い工程になると予想していました。Hedgerは、ブラウザ上でクライアントサイドに機密性のあるトランザクションの証明を生成します。2秒未満で、暗号化された値にはECC上のElGamal、正しさのためのZK証明です。2秒は待ち時間のように聞こえたので、エクスプローラで「このチェーンで2秒がどれくらいの価値に相当するか」を見に行きました。
メインネット、ブロック5,021,189。私の前回の読み取りは5,004,022でした。これは、固定の10秒ごとのペースで17,167ブロック:171,670秒、47.7時間です。それらのすべてが、2日以内に19.8574 DUSKを支払い(340,892 DUSKが発行)、そのほとんどはゼロ件のトランザクションを運ぶブロックに入っていました。
つまりHedgerの計算はこうです:2秒未満で証明が完了するのに対して、ブロックは10秒。2つのブロックの間に5つの証明が収まります。ユーザー側の暗号処理は待ち行列ではありません。待ち行列の原因はブロックです。
ただ、意外だったのは、ドキュメント自体がそう書いていることです。DuskEVMのトランザクションは、シーケンサ実行→L2ブロック→バッチャがDuskDSへデータを公開、そしてステートコミットメントとフォールト証明がそれを決済(settlement)にアンカーします。ドキュメントには明確に「包含(inclusion)は速い」が、「包含と決済は別の段階であり、アプリケーションは経過時間から最終性を推測するのではなく、プロトコルの状態を参照すべき」と書かれています。デモ最適化のプロジェクトなら、「2秒未満」がエンドツーエンドを意味すると気軽に解釈してしまうでしょう。こちらは、その修正を自分たちのドキュメントに書き込んでいます。
その下で、決済レイヤーは同じ47.7時間の間に重くなっていました。現在のステークが206.94Mから214.15Mへ、さらに7.21M。保留ステークは7.08M減って1.82Mになりました。したがって、その増加分5.26Mは、待ち行列(queue)がアクティブなセキュリティへ転換したもの、そして約1.95Mが本当に新しい分です。
アクティブのプロビジョナは179から184、保留は15から11。
高速な証明はユーザー体験を買います。決定論的な決済は、規制のある会場が実際にサインオフするものです。これらは別の問題であり、その興味深い点は、それらが1つのスタックとして出荷されていることです。
もしあなたがその会場のコンプライアンス担当者なら、どちらの数字をまず確認しますか?証明時間、それとも決済段階?
2
87
·
--
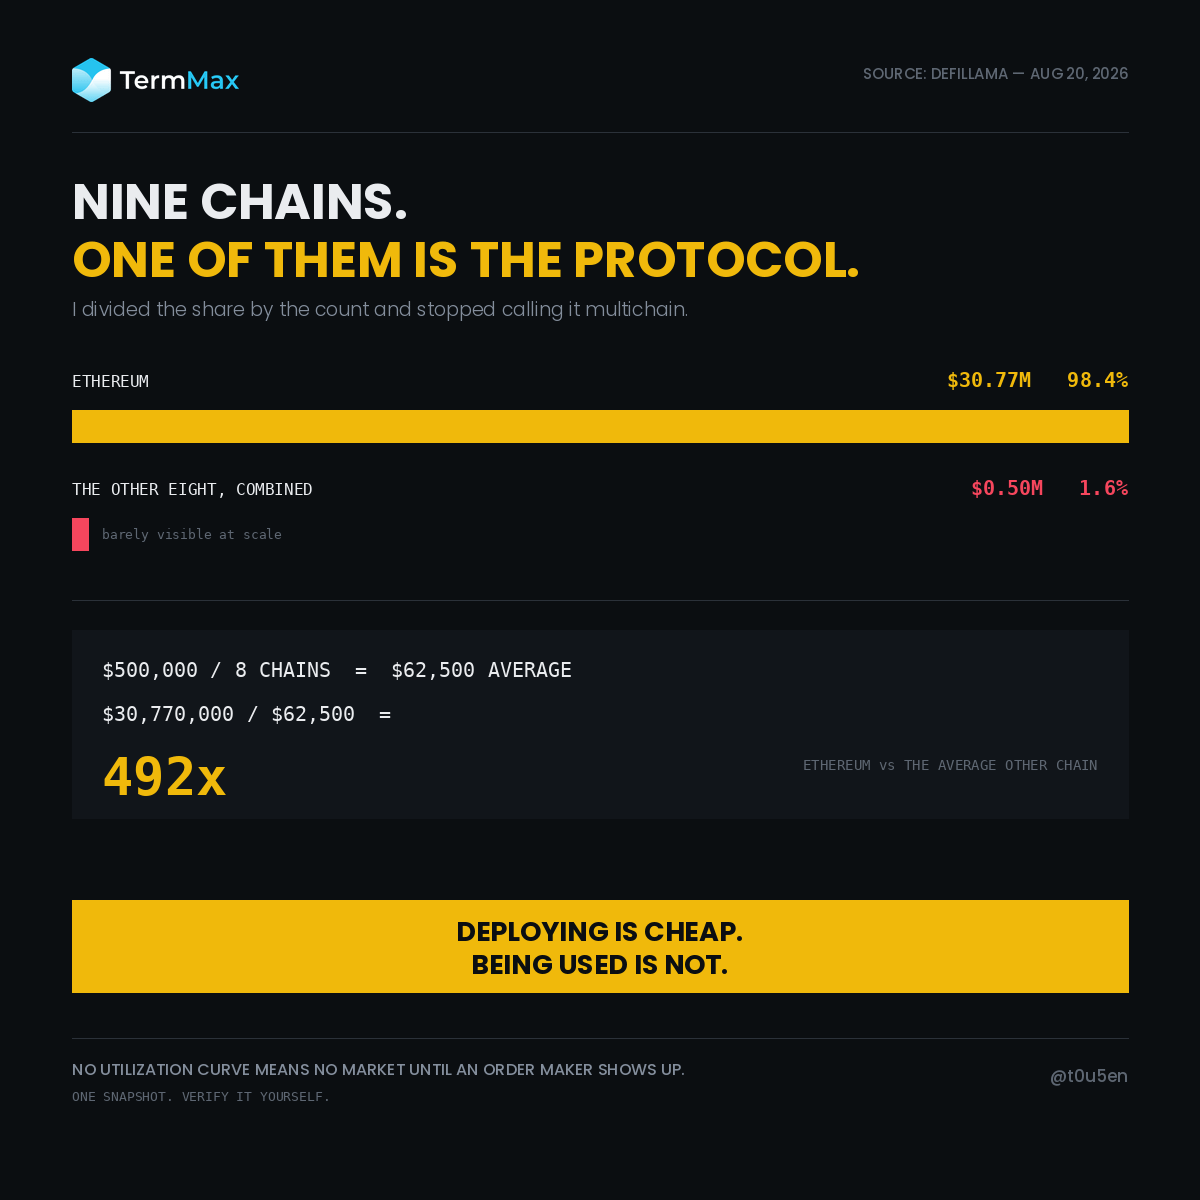
TermMaxは9つのチェーンで稼働しています。そのうち8つが、合わせて50万ドルを保有しています。
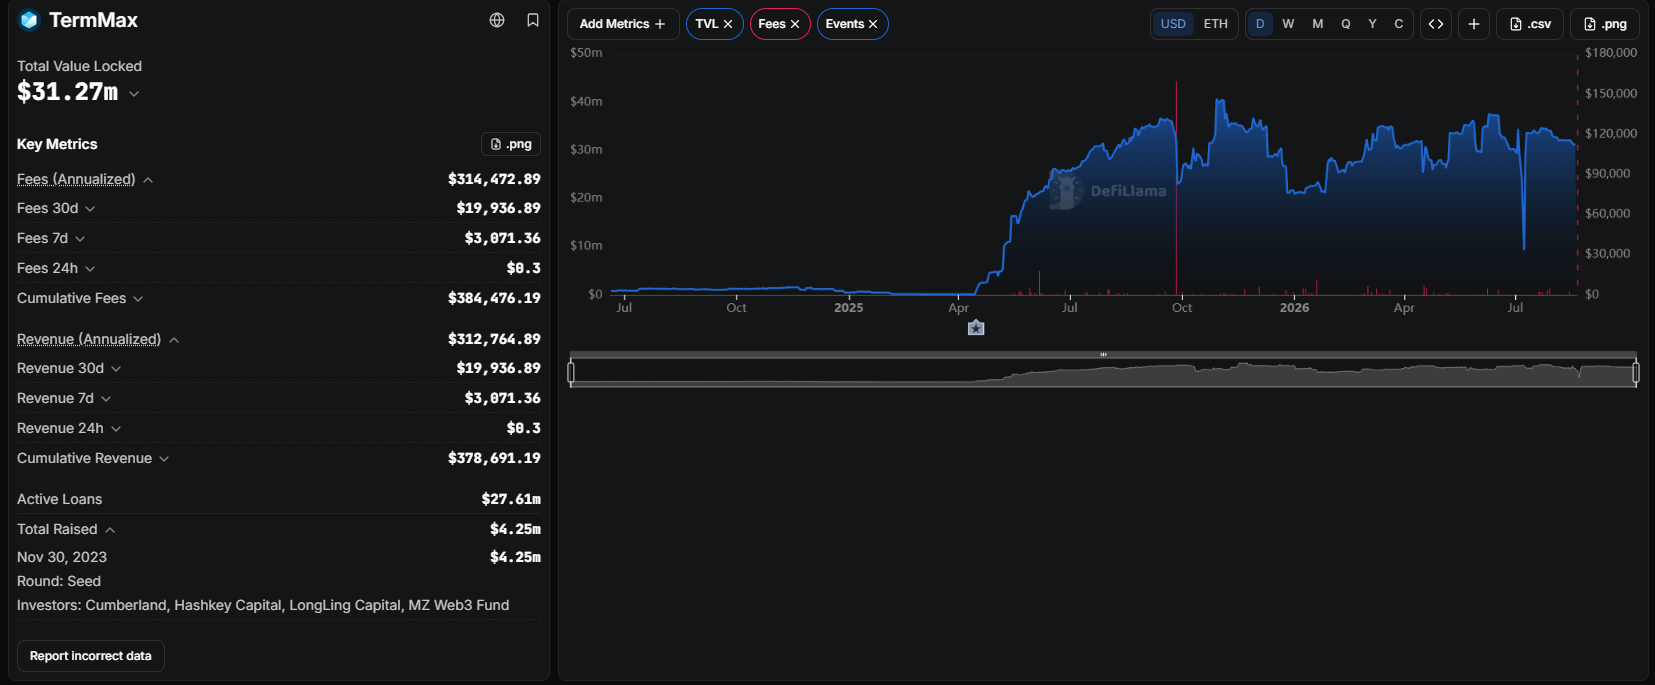
チェーン別の内訳を確認するためにDefiLlamaのページを開いたところ、1回の割り算をするだけで済みました。
TVL: 31.27百万ドル
Ethereumシェア: 98.4%
31.27 x 0.984 = Ethereum上で30.77百万ドル。
その他(8つのチェーンを合わせた分):約0.50百万ドル。
それを8つに分けると、500,000 / 8 = チェーンあたり平均62,500ドル。
30,770,000 / 62,500 = 492
Ethereumは、他の8つの平均の約492倍を担っています。
ここが私の誤りでした。「9つのチェーン」を「リーチ」と読み違えていました。マルチチェーン・プロトコルとは、利用者が9か所にいるプロトコルだと仮定していたのです。
違います。8つのアドレスを持つ“1つのプロトコル”です。
そして、TermMaxが実際にどう動くかを考えたら、失敗のようには見えなくなりました。
ここには利用曲線がありません。プール型の貸し手は新しいチェーンに展開し、少しだけ流動性を仕込み、曲線がそれを自動的に価格付けします。契約が存在する瞬間に、市場は成立します。
しかしTermMaxのマーケットはそういう仕組みではありません。流動性は、注文を出すメイカーが自分で選んだレートでレンジオーダーを置くことで生まれます。もし特定のチェーンで誰も来なければ、そのチェーンにはレートがありません。薄い市場すらありません。何もないのです。
つまりここでは、デプロイと採用が完全に切り離されています。9つ目のチェーンへ契約を送るにはデプロイトランザクションがかかります。そこで市場を作るには、そのリスクをそこで価格付けできるプロ(専門家)に納得してもらう必要があります。
それは、多くの「チェーン数スライド」が認めているより難しい問題です。
制約:1つのスナップショット、DefiLlamaの“今日”。チェーン別シェアは動きます。0.50百万ドルは、チェーンごとに読み取ったのではなく、残りの1.6%から導いているため、概算として扱ってください。そして、今日ゼロに近いチェーンは、単に死んでいるのではなく新しいだけかもしれません。それらをこのページだけでは見分けられません。
スライドに9つのロゴ。1つがプロトコルです。
同じページを開いて同じ2つの数値で割り、別の結果が出るか確かめてください。
なぜ8つのチェーンはゼロ近辺にいるのですか?
@termmax #TermMax
TermMaxは9つのチェーンで稼働しています。そのうち8つが、合わせて50万ドルを保有しています。
チェーン別の内訳を確認するためにDefiLlamaのページを開いたところ、1回の割り算をするだけで済みました。
TVL: 31.27百万ドル
Ethereumシェア: 98.4%
31.27 x 0.984 = Ethereum上で30.77百万ドル。
その他(8つのチェーンを合わせた分):約0.50百万ドル。
それを8つに分けると、500,000 / 8 = チェーンあたり平均62,500ドル。
30,770,000 / 62,500 = 492
Ethereumは、他の8つの平均の約492倍を担っています。
ここが私の誤りでした。「9つのチェーン」を「リーチ」と読み違えていました。マルチチェーン・プロトコルとは、利用者が9か所にいるプロトコルだと仮定していたのです。
違います。8つのアドレスを持つ“1つのプロトコル”です。
そして、TermMaxが実際にどう動くかを考えたら、失敗のようには見えなくなりました。
ここには利用曲線がありません。プール型の貸し手は新しいチェーンに展開し、少しだけ流動性を仕込み、曲線がそれを自動的に価格付けします。契約が存在する瞬間に、市場は成立します。
しかしTermMaxのマーケットはそういう仕組みではありません。流動性は、注文を出すメイカーが自分で選んだレートでレンジオーダーを置くことで生まれます。もし特定のチェーンで誰も来なければ、そのチェーンにはレートがありません。薄い市場すらありません。何もないのです。
つまりここでは、デプロイと採用が完全に切り離されています。9つ目のチェーンへ契約を送るにはデプロイトランザクションがかかります。そこで市場を作るには、そのリスクをそこで価格付けできるプロ(専門家)に納得してもらう必要があります。
それは、多くの「チェーン数スライド」が認めているより難しい問題です。
制約:1つのスナップショット、DefiLlamaの“今日”。チェーン別シェアは動きます。0.50百万ドルは、チェーンごとに読み取ったのではなく、残りの1.6%から導いているため、概算として扱ってください。そして、今日ゼロに近いチェーンは、単に死んでいるのではなく新しいだけかもしれません。それらをこのページだけでは見分けられません。
スライドに9つのロゴ。1つがプロトコルです。
同じページを開いて同じ2つの数値で割り、別の結果が出るか確かめてください。
なぜ8つのチェーンはゼロ近辺にいるのですか?
@TermMax #TermMax
チェーン別の内訳を確認するためにDefiLlamaのページを開いたところ、1回の割り算をするだけで済みました。
TVL: 31.27百万ドル
Ethereumシェア: 98.4%
31.27 x 0.984 = Ethereum上で30.77百万ドル。
その他(8つのチェーンを合わせた分):約0.50百万ドル。
それを8つに分けると、500,000 / 8 = チェーンあたり平均62,500ドル。
30,770,000 / 62,500 = 492
Ethereumは、他の8つの平均の約492倍を担っています。
ここが私の誤りでした。「9つのチェーン」を「リーチ」と読み違えていました。マルチチェーン・プロトコルとは、利用者が9か所にいるプロトコルだと仮定していたのです。
違います。8つのアドレスを持つ“1つのプロトコル”です。
そして、TermMaxが実際にどう動くかを考えたら、失敗のようには見えなくなりました。
ここには利用曲線がありません。プール型の貸し手は新しいチェーンに展開し、少しだけ流動性を仕込み、曲線がそれを自動的に価格付けします。契約が存在する瞬間に、市場は成立します。
しかしTermMaxのマーケットはそういう仕組みではありません。流動性は、注文を出すメイカーが自分で選んだレートでレンジオーダーを置くことで生まれます。もし特定のチェーンで誰も来なければ、そのチェーンにはレートがありません。薄い市場すらありません。何もないのです。
つまりここでは、デプロイと採用が完全に切り離されています。9つ目のチェーンへ契約を送るにはデプロイトランザクションがかかります。そこで市場を作るには、そのリスクをそこで価格付けできるプロ(専門家)に納得してもらう必要があります。
それは、多くの「チェーン数スライド」が認めているより難しい問題です。
制約:1つのスナップショット、DefiLlamaの“今日”。チェーン別シェアは動きます。0.50百万ドルは、チェーンごとに読み取ったのではなく、残りの1.6%から導いているため、概算として扱ってください。そして、今日ゼロに近いチェーンは、単に死んでいるのではなく新しいだけかもしれません。それらをこのページだけでは見分けられません。
スライドに9つのロゴ。1つがプロトコルです。
同じページを開いて同じ2つの数値で割り、別の結果が出るか確かめてください。
なぜ8つのチェーンはゼロ近辺にいるのですか?
@TermMax #TermMax
No order makers there yet
75%
Ethereum has the collateral
0%
Deployments mostly marketing
25%
Too early to judge
0%
4 投票 • 投票は終了しました
20
7
20
·
--
#dusk $DUSK @Dusk_Foundation $LINK $ONDO
EUのトークン化ルールについて、私が間違えていたことが2つある。2つ目は、私がすべてのRWAロードマップを読む方法を変えた。
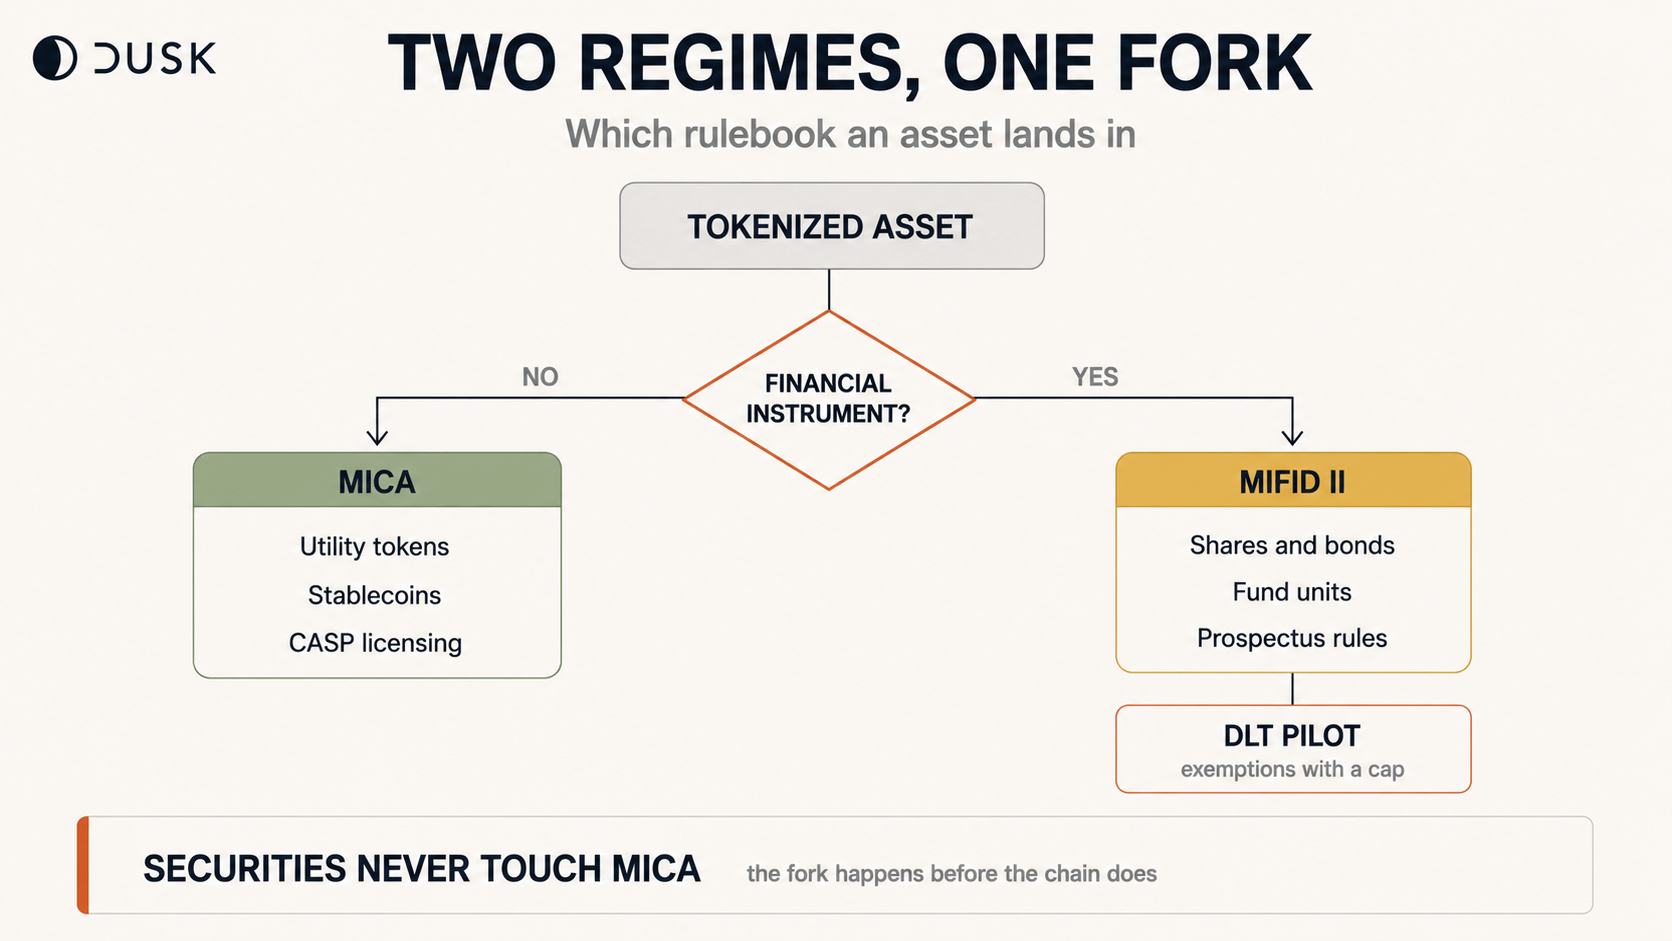
まず:MiCAはトークン化された有価証券を対象としていない。第2条(4)は、金融商品に該当するものを除外している。トークン化された株式、債券、ファンド持分はすべてMiFID IIの下にある——1990年の紙の債券を律するのと同じ枠組みだ。「MiCA準拠」は決済トークンについて意味を持つ。証券については、カテゴリの取り違えだ。
次に、そしてこれが私を止めた。
DLT上の証券は別のレジームで運用される:規則2022/858、DLTパイロット。これは、CSDRとMiFIRからの免除を与え、取引所がオンチェーンで決済できるようにしている。ドイツでは21Xがこれに基づいて運営している。
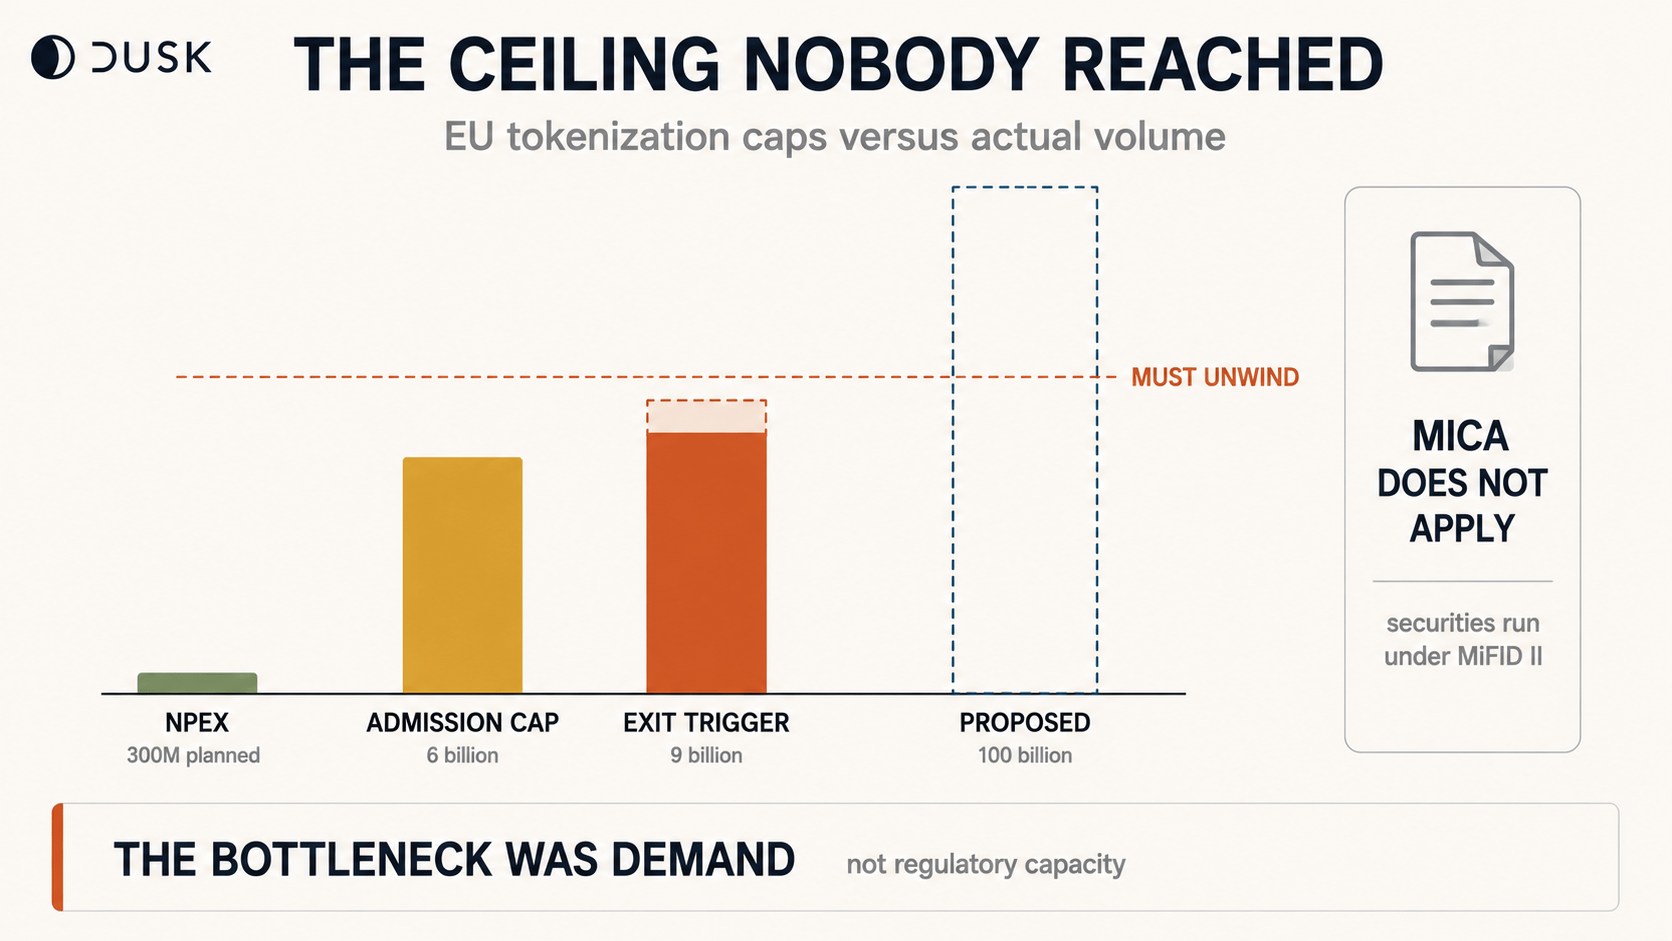
しかも上限がある。1つのインフラ上で取引されるすべてのDLT金融商品の総市場価値は、導入時(admission)で€60億を超えられない。
そして€90億の時点で、運営者は従来のインフラへ戻るための移行戦略を実装しなければならない。
このレジームは、しきい値を超えて成功すればするほど、ほどく(巻き戻す)義務を負うよう設計されている。
論理は分かる。サンドボックスは、規模を抑えることでリスクを封じ込める。だがそれは奇妙なインセンティブを生む。十分に決済を良くしてボリュームを集め、その見返りが移行計画になるのだ。
委員会もそれに気づいた。12月の提案では、商品(インストゥルメント)の上限を撤廃し、総額を€1000億に引き上げる。2026年6月時点では、それはまだ法ではなく、立法プロセスを通過中の提案だ。
ではDuskは実際どこに位置している。NPEXはオンチェーンで300M+ EURを計画している。€90億のトリガーに対して概算3%。途方もない余裕がある。上限はその規模では無関係だ。
要点はそこだ。今日EUで稼働しているトークン化の取引所はすべて小さすぎて、この制約に届かない。委員会は、誰も到達したことがない上限を引き上げようとしている。
つまりボトルネックは、規制のキャパシティではなかった。需要だったということだ。
インフラの問題は、紙の上では解決済みだ。€60億の上限は、必要になった取引所が存在しないため、テストされていない。
あなたならまず何を見たい? 上限の引き上げ?それとも、実際にある1つの取引所がそれに近づこうとしているところ?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $LINK $ONDO
EUのトークン化ルールについて、私が間違えていたことが2つある。2つ目は、私がすべてのRWAロードマップを読む方法を変えた。
まず:MiCAはトークン化された有価証券を対象としていない。第2条(4)は、金融商品に該当するものを除外している。トークン化された株式、債券、ファンド持分はすべてMiFID IIの下にある——1990年の紙の債券を律するのと同じ枠組みだ。「MiCA準拠」は決済トークンについて意味を持つ。証券については、カテゴリの取り違えだ。
次に、そしてこれが私を止めた。
DLT上の証券は別のレジームで運用される:規則2022/858、DLTパイロット。これは、CSDRとMiFIRからの免除を与え、取引所がオンチェーンで決済できるようにしている。ドイツでは21Xがこれに基づいて運営している。
しかも上限がある。1つのインフラ上で取引されるすべてのDLT金融商品の総市場価値は、導入時(admission)で€60億を超えられない。
そして€90億の時点で、運営者は従来のインフラへ戻るための移行戦略を実装しなければならない。
このレジームは、しきい値を超えて成功すればするほど、ほどく(巻き戻す)義務を負うよう設計されている。
論理は分かる。サンドボックスは、規模を抑えることでリスクを封じ込める。だがそれは奇妙なインセンティブを生む。十分に決済を良くしてボリュームを集め、その見返りが移行計画になるのだ。
委員会もそれに気づいた。12月の提案では、商品(インストゥルメント)の上限を撤廃し、総額を€1000億に引き上げる。2026年6月時点では、それはまだ法ではなく、立法プロセスを通過中の提案だ。
ではDuskは実際どこに位置している。NPEXはオンチェーンで300M+ EURを計画している。€90億のトリガーに対して概算3%。途方もない余裕がある。上限はその規模では無関係だ。
要点はそこだ。今日EUで稼働しているトークン化の取引所はすべて小さすぎて、この制約に届かない。委員会は、誰も到達したことがない上限を引き上げようとしている。
つまりボトルネックは、規制のキャパシティではなかった。需要だったということだ。
インフラの問題は、紙の上では解決済みだ。€60億の上限は、必要になった取引所が存在しないため、テストされていない。
あなたならまず何を見たい? 上限の引き上げ?それとも、実際にある1つの取引所がそれに近づこうとしているところ?
EUのトークン化ルールについて、私が間違えていたことが2つある。2つ目は、私がすべてのRWAロードマップを読む方法を変えた。
まず:MiCAはトークン化された有価証券を対象としていない。第2条(4)は、金融商品に該当するものを除外している。トークン化された株式、債券、ファンド持分はすべてMiFID IIの下にある——1990年の紙の債券を律するのと同じ枠組みだ。「MiCA準拠」は決済トークンについて意味を持つ。証券については、カテゴリの取り違えだ。
次に、そしてこれが私を止めた。
DLT上の証券は別のレジームで運用される:規則2022/858、DLTパイロット。これは、CSDRとMiFIRからの免除を与え、取引所がオンチェーンで決済できるようにしている。ドイツでは21Xがこれに基づいて運営している。
しかも上限がある。1つのインフラ上で取引されるすべてのDLT金融商品の総市場価値は、導入時(admission)で€60億を超えられない。
そして€90億の時点で、運営者は従来のインフラへ戻るための移行戦略を実装しなければならない。
このレジームは、しきい値を超えて成功すればするほど、ほどく(巻き戻す)義務を負うよう設計されている。
論理は分かる。サンドボックスは、規模を抑えることでリスクを封じ込める。だがそれは奇妙なインセンティブを生む。十分に決済を良くしてボリュームを集め、その見返りが移行計画になるのだ。
委員会もそれに気づいた。12月の提案では、商品(インストゥルメント)の上限を撤廃し、総額を€1000億に引き上げる。2026年6月時点では、それはまだ法ではなく、立法プロセスを通過中の提案だ。
ではDuskは実際どこに位置している。NPEXはオンチェーンで300M+ EURを計画している。€90億のトリガーに対して概算3%。途方もない余裕がある。上限はその規模では無関係だ。
要点はそこだ。今日EUで稼働しているトークン化の取引所はすべて小さすぎて、この制約に届かない。委員会は、誰も到達したことがない上限を引き上げようとしている。
つまりボトルネックは、規制のキャパシティではなかった。需要だったということだ。
インフラの問題は、紙の上では解決済みだ。€60億の上限は、必要になった取引所が存在しないため、テストされていない。
あなたならまず何を見たい? 上限の引き上げ?それとも、実際にある1つの取引所がそれに近づこうとしているところ?
The volume caps
0%
Institutional demand
0%
Settlement central bank money
100%
Custody infrastructure
0%
1 投票 • 投票は終了しました
1
2
5
·
--
ブリッシュ
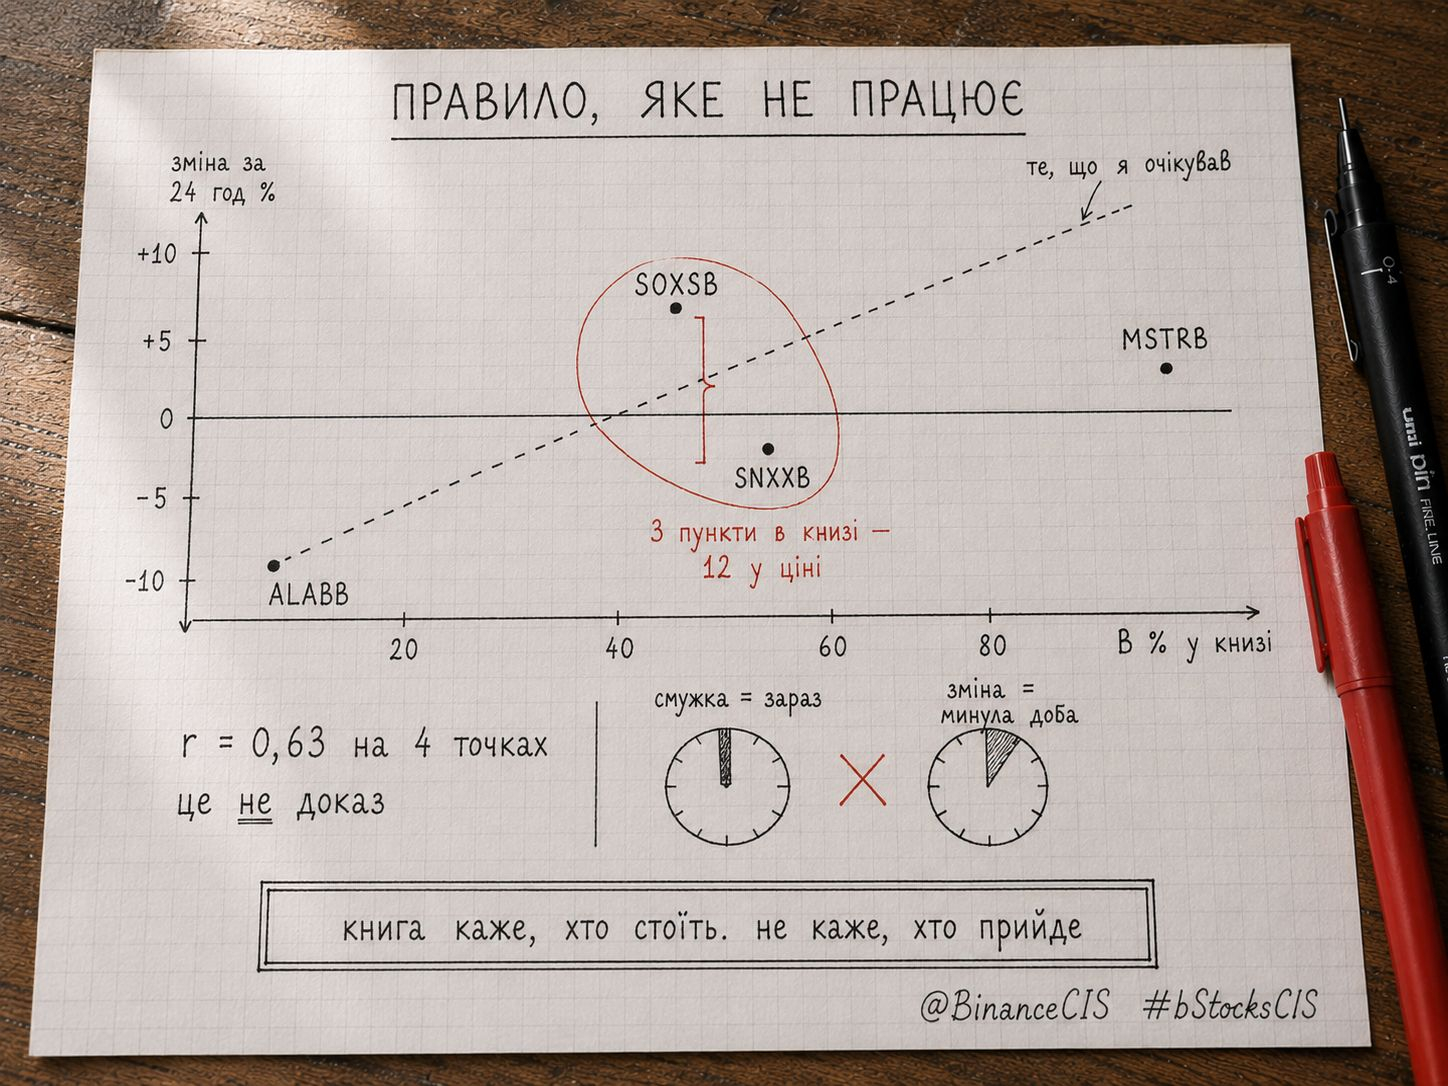
注文書の下には B/S の帯があります。私はそれを方向性のヒントだと思い込んでいました。4つのティッカーで確認したところ、ルールが崩れました。
この帯は、表示中の板において買い注文が売り注文に対して占める割合を示します。ロジック:買い手が多いほど、価格は上がる。
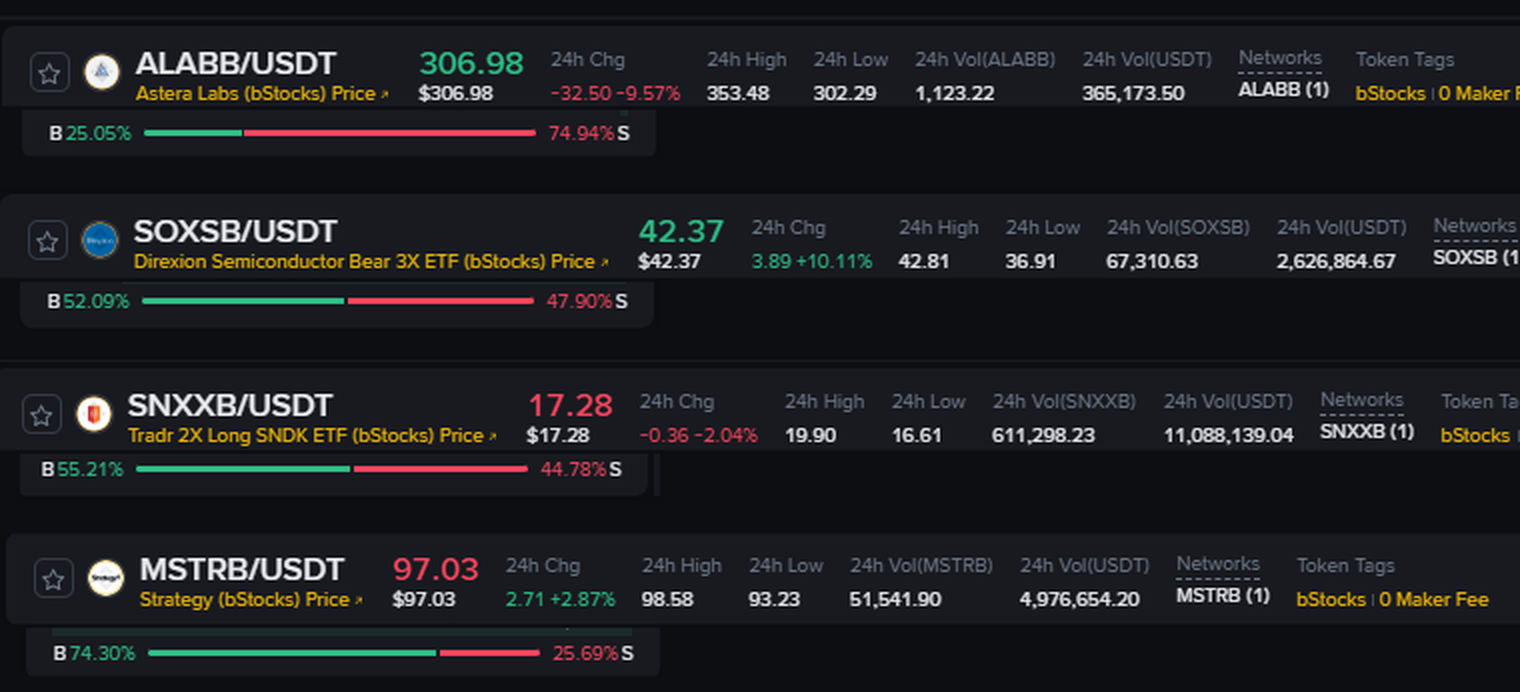
14:50 に4つの bStocks を外しました(ワンモーメント)。
$ALABB : B 25,05% - 変化 -9,57%
SOXSB: B 52,09% - 変化 +10,11%
SNXXB: B 55,21% - 変化 -2,04%
$MSTRB : B 74,30% - 変化 +2,87%
端ではルールは機能します。買い手が最も少ないのは ALABB で、そこで一番深く落ちました。最も多いのは MSTRB で、そしてそれはプラスです。
次は真ん中。
SOXSB と SNXXB はほぼ同じです:52,09% 対 55,21%、差は3ポイント。
1日の変化:+10,11% 対 -2,04%。差は12ポイント。
板の中で3ポイント、価格では12。ここではこのルールは何も説明しません。
4点での相関は r = 0,63。たしかに何か関係はありそうですが、このサンプルでは何も証明できません。
ここで私は間違えていました。この帯は今この瞬間の板を示しています。24時間の変化は、すでに起きたことを示しています。私はいまのスライスを過去1日と比較して、「どちらかがもう一方を説明するはずだ」と期待していました。
実践的には:帯を予測としてではなく、その瞬間の待ち行列の状態として読むこと。
制約:ティッカーは4つ、スライスは1つ。結論には、異なる日ごとに数十回の測定が必要です。
板は今誰が立っているかを教えてくれます。誰が来るかは教えてくれません。
@BinanceCIS #bStocksCIS
{spot}(SNXXBUSDT)
{spot}(SOXSBUSDT)
注文書の下には B/S の帯があります。私はそれを方向性のヒントだと思い込んでいました。4つのティッカーで確認したところ、ルールが崩れました。
この帯は、表示中の板において買い注文が売り注文に対して占める割合を示します。ロジック:買い手が多いほど、価格は上がる。
14:50 に4つの bStocks を外しました(ワンモーメント)。
$ALABB : B 25,05% - 変化 -9,57%
SOXSB: B 52,09% - 変化 +10,11%
SNXXB: B 55,21% - 変化 -2,04%
$MSTRB : B 74,30% - 変化 +2,87%
端ではルールは機能します。買い手が最も少ないのは ALABB で、そこで一番深く落ちました。最も多いのは MSTRB で、そしてそれはプラスです。
次は真ん中。
SOXSB と SNXXB はほぼ同じです:52,09% 対 55,21%、差は3ポイント。
1日の変化:+10,11% 対 -2,04%。差は12ポイント。
板の中で3ポイント、価格では12。ここではこのルールは何も説明しません。
4点での相関は r = 0,63。たしかに何か関係はありそうですが、このサンプルでは何も証明できません。
ここで私は間違えていました。この帯は今この瞬間の板を示しています。24時間の変化は、すでに起きたことを示しています。私はいまのスライスを過去1日と比較して、「どちらかがもう一方を説明するはずだ」と期待していました。
実践的には:帯を予測としてではなく、その瞬間の待ち行列の状態として読むこと。
制約:ティッカーは4つ、スライスは1つ。結論には、異なる日ごとに数十回の測定が必要です。
板は今誰が立っているかを教えてくれます。誰が来るかは教えてくれません。
@BinanceCIS #bStocksCIS
この帯は、表示中の板において買い注文が売り注文に対して占める割合を示します。ロジック:買い手が多いほど、価格は上がる。
14:50 に4つの bStocks を外しました(ワンモーメント)。
$ALABB : B 25,05% - 変化 -9,57%
SOXSB: B 52,09% - 変化 +10,11%
SNXXB: B 55,21% - 変化 -2,04%
$MSTRB : B 74,30% - 変化 +2,87%
端ではルールは機能します。買い手が最も少ないのは ALABB で、そこで一番深く落ちました。最も多いのは MSTRB で、そしてそれはプラスです。
次は真ん中。
SOXSB と SNXXB はほぼ同じです:52,09% 対 55,21%、差は3ポイント。
1日の変化:+10,11% 対 -2,04%。差は12ポイント。
板の中で3ポイント、価格では12。ここではこのルールは何も説明しません。
4点での相関は r = 0,63。たしかに何か関係はありそうですが、このサンプルでは何も証明できません。
ここで私は間違えていました。この帯は今この瞬間の板を示しています。24時間の変化は、すでに起きたことを示しています。私はいまのスライスを過去1日と比較して、「どちらかがもう一方を説明するはずだ」と期待していました。
実践的には:帯を予測としてではなく、その瞬間の待ち行列の状態として読むこと。
制約:ティッカーは4つ、スライスは1つ。結論には、異なる日ごとに数十回の測定が必要です。
板は今誰が立っているかを教えてくれます。誰が来るかは教えてくれません。
@BinanceCIS #bStocksCIS
6
4
104
·
--
インデックスは「何も起きなかった」と言った。中では一日中ずっと。
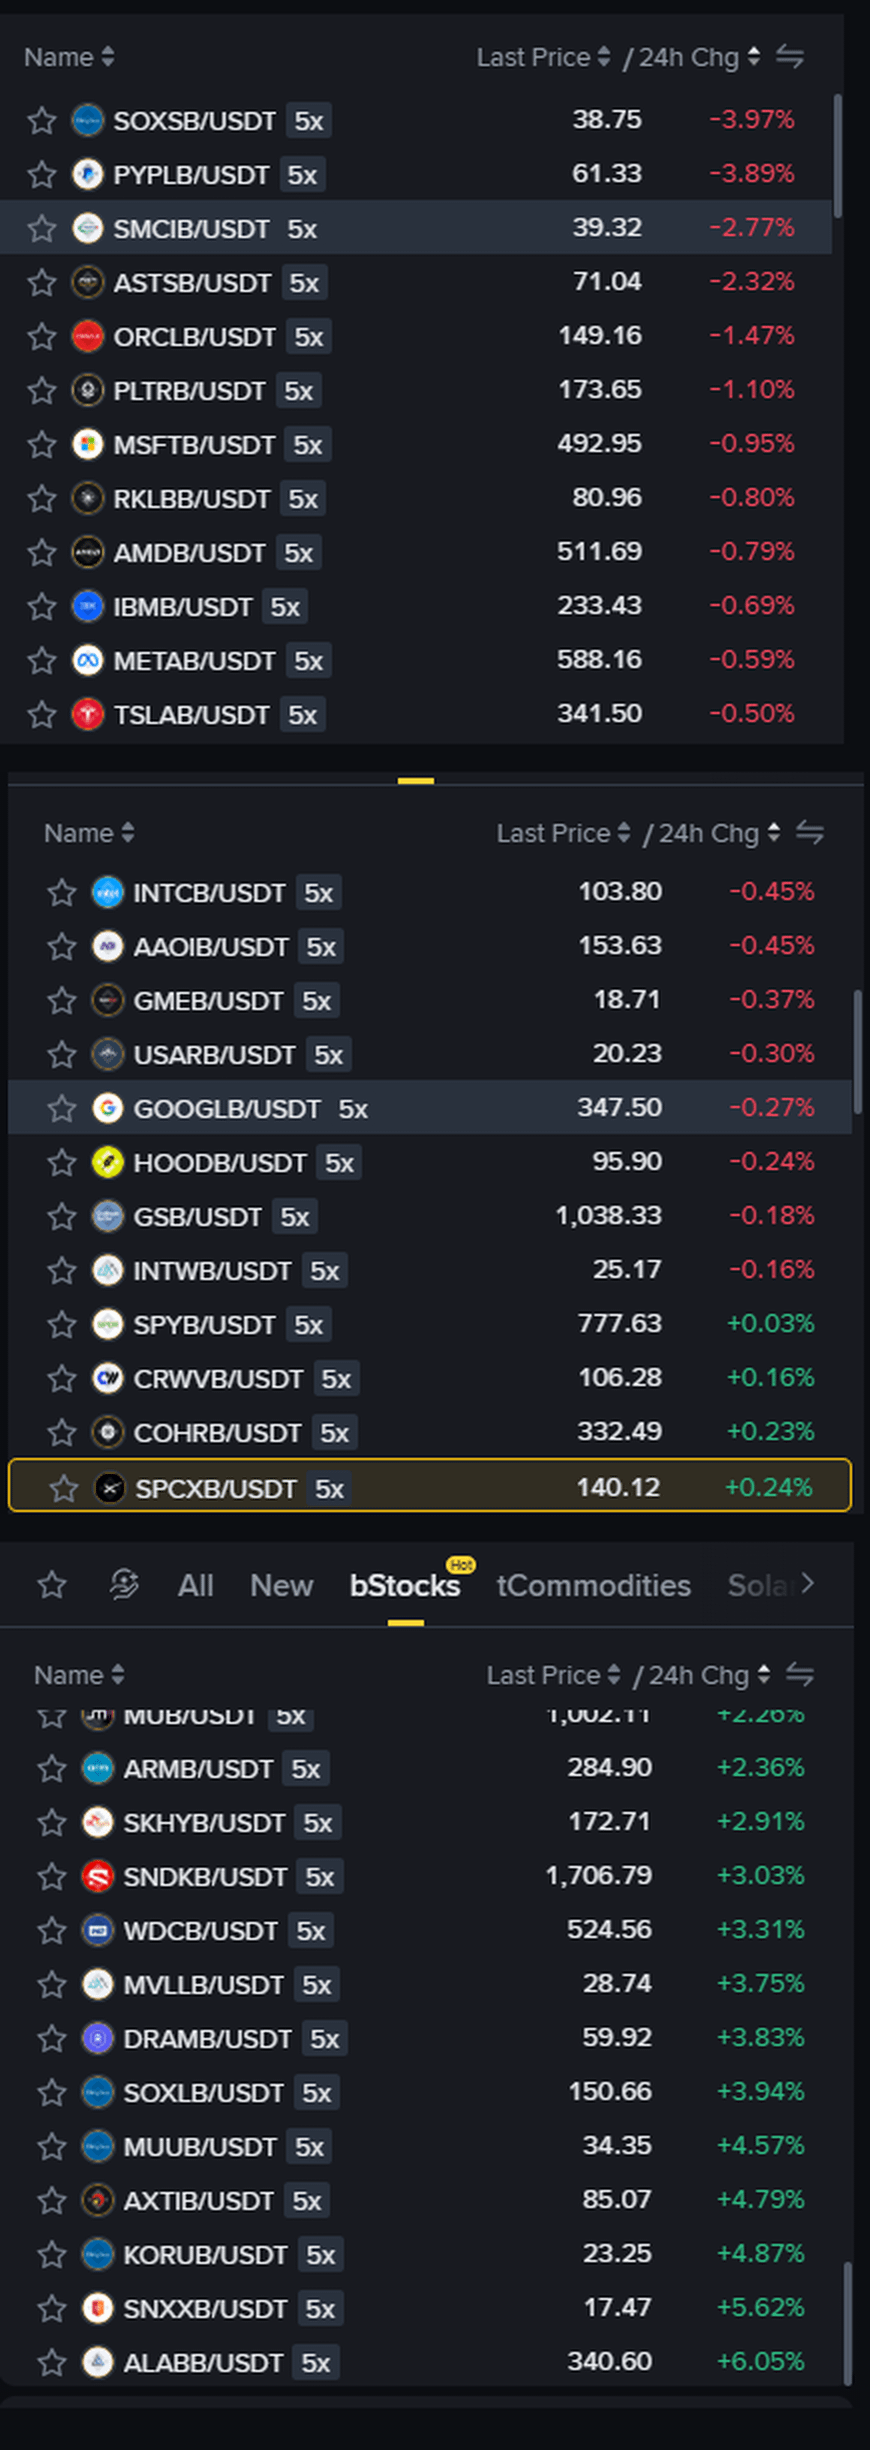
24時間の変化で、bStocksのタブをすべて並べ替えて、各ティッカーを抜き出した。
66個になった:マイナスが20、プラスが46。
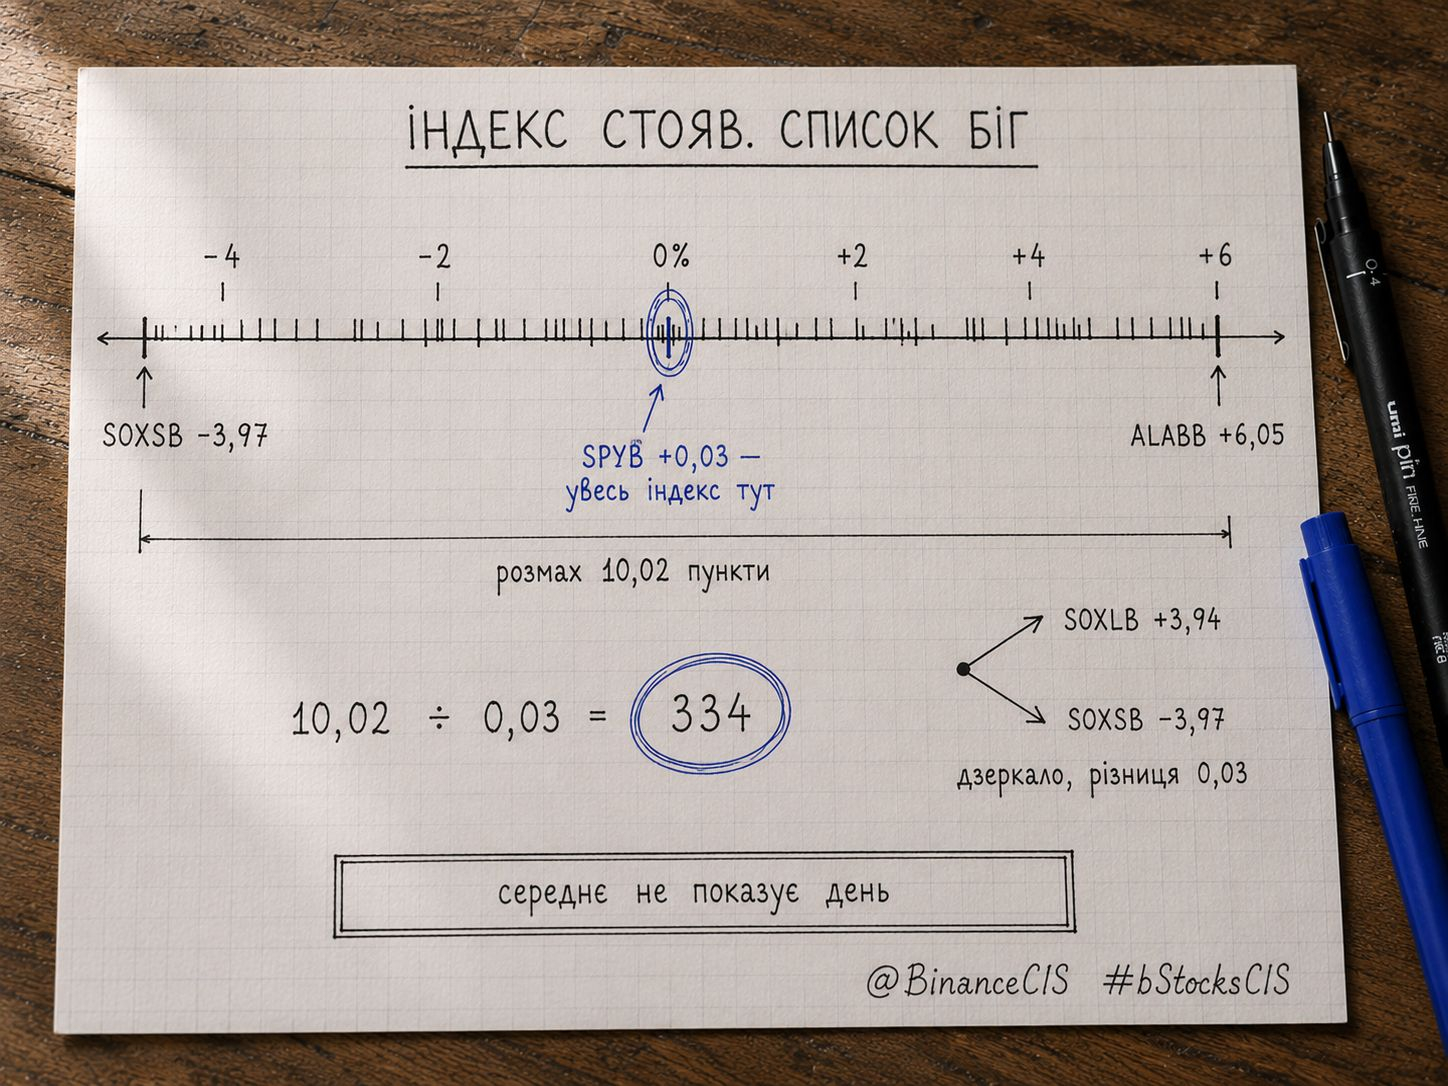
まず$SPYB を見た。トークン化された広範な市場のインデックス。
+0,03%
ゼロ。何も起きなかった日。
次に、リストの国(銘柄)ごと。
SOXSB: -3,97%
ALABB: +6,05%
レンジ:
6,05 + 3,97 = 10,02ポイント。
10,02 ÷ 0,03 = 334
リスト内の広がりは、インデックス自体の値動きより334倍大きい。
ここで僕は間違えていた。市場の雰囲気を知るためにインデックスを開いた。でもインデックスは平均であり、実際に起きたことについては嘘をつく。
そして、これがノイズではないと確信させたもう一つの細部。リストには$SOXLB と$SOXSB というペアがある。1セクターだけ逆向きの手段だ。
SOXLB: +3,94%
SOXSB: -3,97%
差が0,03のミラーだ。リスト内の価格は互いに連動していて、めちゃくちゃにふらついているわけではない。
実際のところ:これからは、インデックスを見るのではなく、並べ替えたリストの国を見る。
制約:1つのスライス。リストは手作業で書き出していて、上のほうを何か落とした可能性がある。66は下限。
インデックスは平均を示す。平均は「その日」を示さない。
@BinanceCIS #bStocksCIS
インデックスは「何も起きなかった」と言った。中では一日中ずっと。
24時間の変化で、bStocksのタブをすべて並べ替えて、各ティッカーを抜き出した。
66個になった:マイナスが20、プラスが46。
まず$SPYB を見た。トークン化された広範な市場のインデックス。
+0,03%
ゼロ。何も起きなかった日。
次に、リストの国(銘柄)ごと。
SOXSB: -3,97%
ALABB: +6,05%
レンジ:
6,05 + 3,97 = 10,02ポイント。
10,02 ÷ 0,03 = 334
リスト内の広がりは、インデックス自体の値動きより334倍大きい。
ここで僕は間違えていた。市場の雰囲気を知るためにインデックスを開いた。でもインデックスは平均であり、実際に起きたことについては嘘をつく。
そして、これがノイズではないと確信させたもう一つの細部。リストには$SOXLB と$SOXSB というペアがある。1セクターだけ逆向きの手段だ。
SOXLB: +3,94%
SOXSB: -3,97%
差が0,03のミラーだ。リスト内の価格は互いに連動していて、めちゃくちゃにふらついているわけではない。
実際のところ:これからは、インデックスを見るのではなく、並べ替えたリストの国を見る。
制約:1つのスライス。リストは手作業で書き出していて、上のほうを何か落とした可能性がある。66は下限。
インデックスは平均を示す。平均は「その日」を示さない。
@BinanceCIS #bStocksCIS
24時間の変化で、bStocksのタブをすべて並べ替えて、各ティッカーを抜き出した。
66個になった:マイナスが20、プラスが46。
まず$SPYB を見た。トークン化された広範な市場のインデックス。
+0,03%
ゼロ。何も起きなかった日。
次に、リストの国(銘柄)ごと。
SOXSB: -3,97%
ALABB: +6,05%
レンジ:
6,05 + 3,97 = 10,02ポイント。
10,02 ÷ 0,03 = 334
リスト内の広がりは、インデックス自体の値動きより334倍大きい。
ここで僕は間違えていた。市場の雰囲気を知るためにインデックスを開いた。でもインデックスは平均であり、実際に起きたことについては嘘をつく。
そして、これがノイズではないと確信させたもう一つの細部。リストには$SOXLB と$SOXSB というペアがある。1セクターだけ逆向きの手段だ。
SOXLB: +3,94%
SOXSB: -3,97%
差が0,03のミラーだ。リスト内の価格は互いに連動していて、めちゃくちゃにふらついているわけではない。
実際のところ:これからは、インデックスを見るのではなく、並べ替えたリストの国を見る。
制約:1つのスライス。リストは手作業で書き出していて、上のほうを何か落とした可能性がある。66は下限。
インデックスは平均を示す。平均は「その日」を示さない。
@BinanceCIS #bStocksCIS
2
1
204
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
"コンプライアンスとともにあるプライバシー"──これが、すべてのRWAチェーンが掲げる合言葉です。そこで私は、それが何に分解されるのかを知りたくなり、Duskが実際に可視性をどう構造化しているのかを一晩かけて読みました。
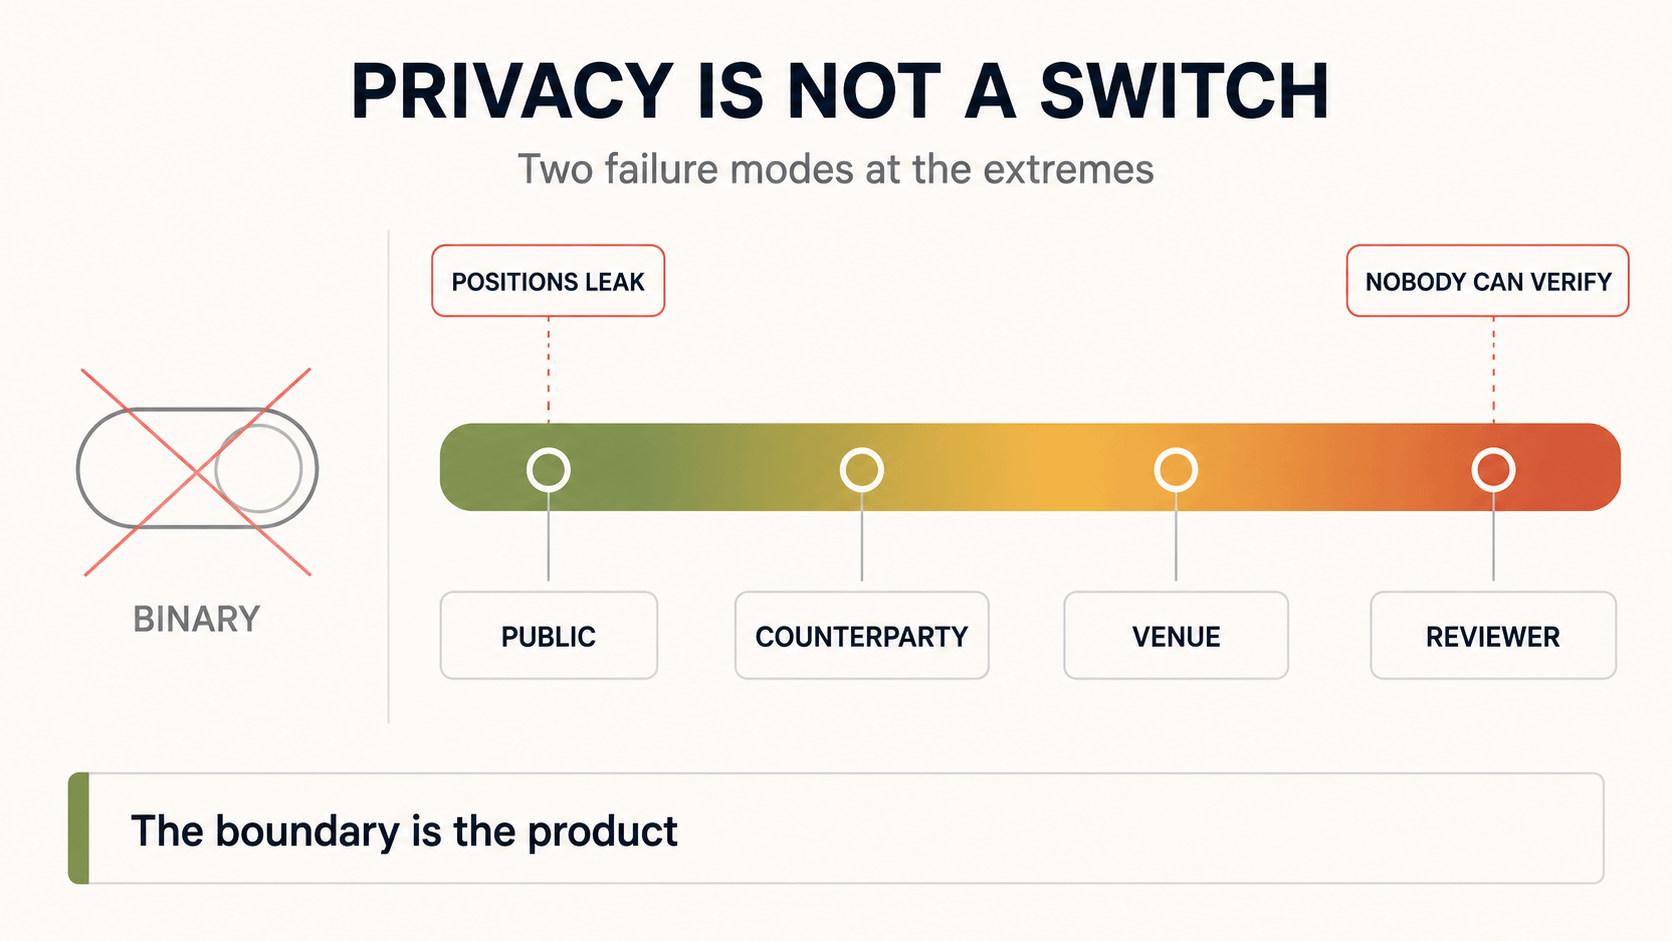
最初の前提:プライバシーはスイッチだ。オンかオフか。シールドか公開か。
でもそれは間違いで、しかも間違い方が面白い。
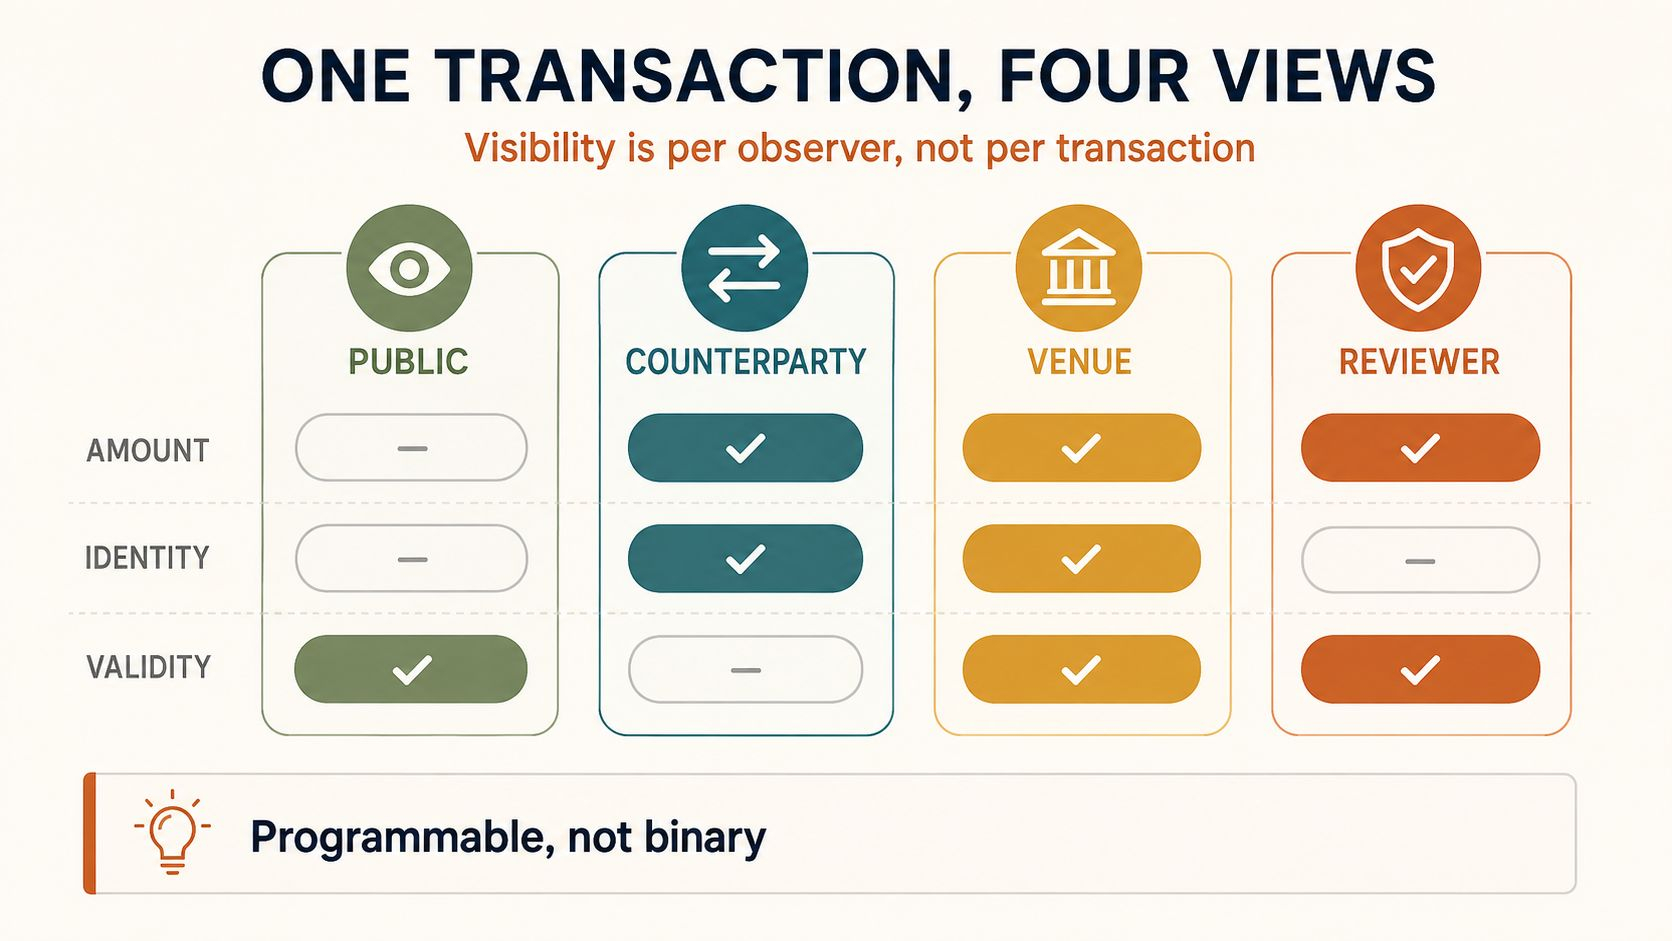
単一のトランザクションには、ひとつの可視性状態はありません。観測者ごとに別のものを持つのです。
公開側は、有効なトランザクションが発生し、ネットワークがそれを受理したことを見ます。誰が、いくらかは見えません。
カウンターパーティ側は、相手が自分の側を完了するために必要な情報だけを見ます。金額、アセット、決済ステータス。
会場(ベニュー)のオペレーターは、帳簿を運用し、自身の義務を果たすために必要な情報を見ます。ポジション、リミット、エクスポージャー。
認可されたレビューアは、自分の委任範囲がカバーするものだけを見ます。全レジャーではありません。永遠にすべてでもありません。
4人の観測者。1つのトランザクション。4つの異なるデータセット。
こう見た瞬間、設計上の制約が明らかになりました。完全に透明なチェーンは、4人すべてに同じ見え方を与えるので、あなたのポジションが競合に漏れます。完全に不透明なチェーンは、4人すべてに何も与えないので、ライセンスを持つ事業者が運用できなくなります。
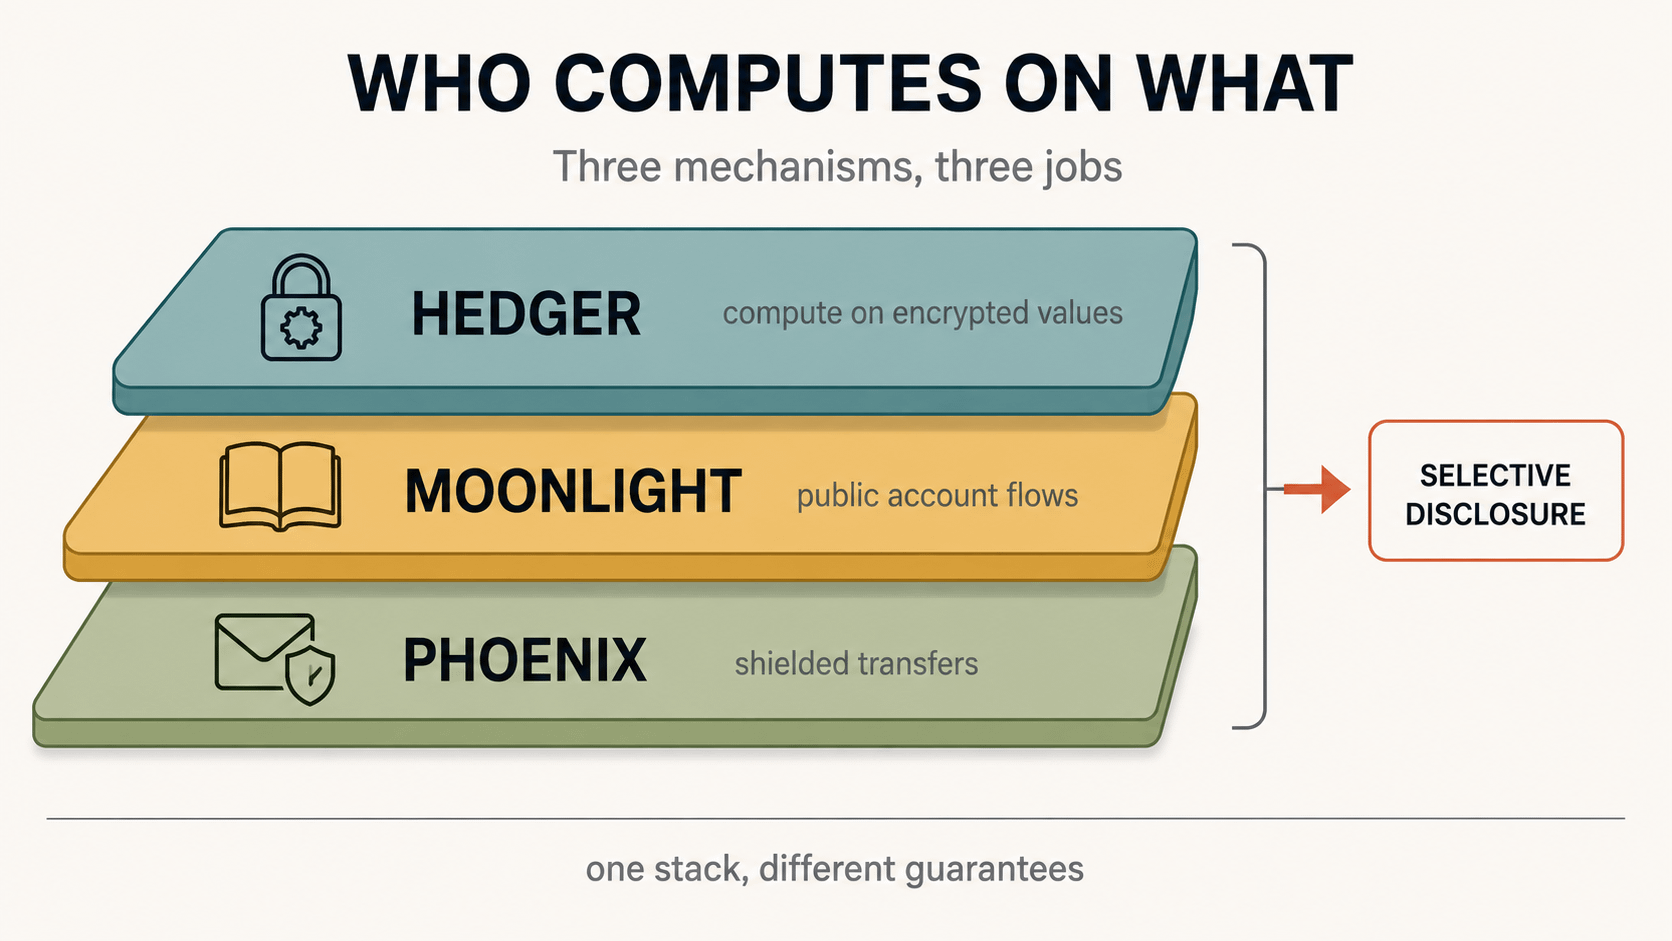
Duskのスタックは、境界を二値ではなくプログラム可能にしようとしています。シールド送金にはPhoenix、公開アカウント風フローにはMoonlight、DuskEVM上のHedgerでは同型暗号とゼロ知識証明を組み合わせ、会場が読めない値に対して計算できるようにします。
私が本当に不確かな点:レビューアの見え方は、実際にはどれくらい粒度が細かくなるのか。トランザクション単位?アカウント単位?時間で区切る?資料は「可能性(ケイパビリティ)」を説明していて、「運用上のデフォルト」はそれとは別物です。
もし誰かが閲覧キー(viewing key)の実装を詳細に読んでいるなら、そのギャップを埋めたいと思っています。
会場への質問:4つの見え方のうち、どれが一番正しく実装するのが難しいでしょうか?私は会場オペレーターだと見ています。理由は、最も多くのデータが必要なのに、他の3者からは最も信頼されていない当事者だからです。
#dusk $DUSK @Dusk $BNB $SOL
"コンプライアンスとともにあるプライバシー"──これが、すべてのRWAチェーンが掲げる合言葉です。そこで私は、それが何に分解されるのかを知りたくなり、Duskが実際に可視性をどう構造化しているのかを一晩かけて読みました。
最初の前提:プライバシーはスイッチだ。オンかオフか。シールドか公開か。
でもそれは間違いで、しかも間違い方が面白い。
単一のトランザクションには、ひとつの可視性状態はありません。観測者ごとに別のものを持つのです。
公開側は、有効なトランザクションが発生し、ネットワークがそれを受理したことを見ます。誰が、いくらかは見えません。
カウンターパーティ側は、相手が自分の側を完了するために必要な情報だけを見ます。金額、アセット、決済ステータス。
会場(ベニュー)のオペレーターは、帳簿を運用し、自身の義務を果たすために必要な情報を見ます。ポジション、リミット、エクスポージャー。
認可されたレビューアは、自分の委任範囲がカバーするものだけを見ます。全レジャーではありません。永遠にすべてでもありません。
4人の観測者。1つのトランザクション。4つの異なるデータセット。
こう見た瞬間、設計上の制約が明らかになりました。完全に透明なチェーンは、4人すべてに同じ見え方を与えるので、あなたのポジションが競合に漏れます。完全に不透明なチェーンは、4人すべてに何も与えないので、ライセンスを持つ事業者が運用できなくなります。
Duskのスタックは、境界を二値ではなくプログラム可能にしようとしています。シールド送金にはPhoenix、公開アカウント風フローにはMoonlight、DuskEVM上のHedgerでは同型暗号とゼロ知識証明を組み合わせ、会場が読めない値に対して計算できるようにします。
私が本当に不確かな点:レビューアの見え方は、実際にはどれくらい粒度が細かくなるのか。トランザクション単位?アカウント単位?時間で区切る?資料は「可能性(ケイパビリティ)」を説明していて、「運用上のデフォルト」はそれとは別物です。
もし誰かが閲覧キー(viewing key)の実装を詳細に読んでいるなら、そのギャップを埋めたいと思っています。
会場への質問:4つの見え方のうち、どれが一番正しく実装するのが難しいでしょうか?私は会場オペレーターだと見ています。理由は、最も多くのデータが必要なのに、他の3者からは最も信頼されていない当事者だからです。
"コンプライアンスとともにあるプライバシー"──これが、すべてのRWAチェーンが掲げる合言葉です。そこで私は、それが何に分解されるのかを知りたくなり、Duskが実際に可視性をどう構造化しているのかを一晩かけて読みました。
最初の前提:プライバシーはスイッチだ。オンかオフか。シールドか公開か。
でもそれは間違いで、しかも間違い方が面白い。
単一のトランザクションには、ひとつの可視性状態はありません。観測者ごとに別のものを持つのです。
公開側は、有効なトランザクションが発生し、ネットワークがそれを受理したことを見ます。誰が、いくらかは見えません。
カウンターパーティ側は、相手が自分の側を完了するために必要な情報だけを見ます。金額、アセット、決済ステータス。
会場(ベニュー)のオペレーターは、帳簿を運用し、自身の義務を果たすために必要な情報を見ます。ポジション、リミット、エクスポージャー。
認可されたレビューアは、自分の委任範囲がカバーするものだけを見ます。全レジャーではありません。永遠にすべてでもありません。
4人の観測者。1つのトランザクション。4つの異なるデータセット。
こう見た瞬間、設計上の制約が明らかになりました。完全に透明なチェーンは、4人すべてに同じ見え方を与えるので、あなたのポジションが競合に漏れます。完全に不透明なチェーンは、4人すべてに何も与えないので、ライセンスを持つ事業者が運用できなくなります。
Duskのスタックは、境界を二値ではなくプログラム可能にしようとしています。シールド送金にはPhoenix、公開アカウント風フローにはMoonlight、DuskEVM上のHedgerでは同型暗号とゼロ知識証明を組み合わせ、会場が読めない値に対して計算できるようにします。
私が本当に不確かな点:レビューアの見え方は、実際にはどれくらい粒度が細かくなるのか。トランザクション単位?アカウント単位?時間で区切る?資料は「可能性(ケイパビリティ)」を説明していて、「運用上のデフォルト」はそれとは別物です。
もし誰かが閲覧キー(viewing key)の実装を詳細に読んでいるなら、そのギャップを埋めたいと思っています。
会場への質問:4つの見え方のうち、どれが一番正しく実装するのが難しいでしょうか?私は会場オペレーターだと見ています。理由は、最も多くのデータが必要なのに、他の3者からは最も信頼されていない当事者だからです。
1
80
·
--
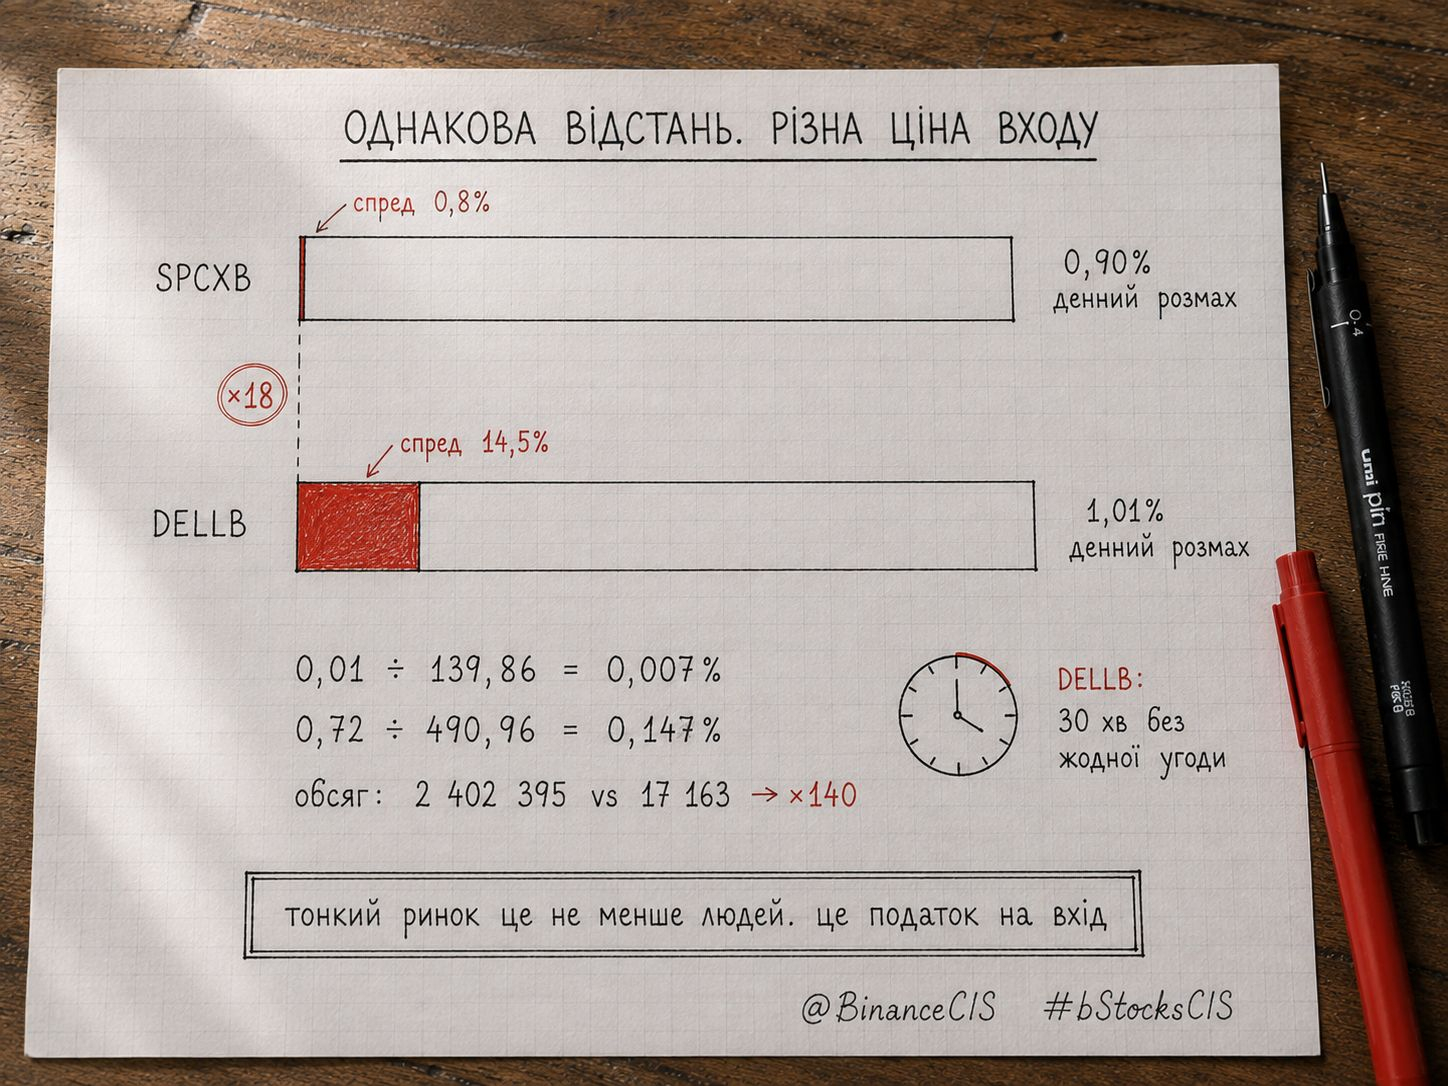
2つのbStocksは1日で同じ距離を通過しました。しかし入口の料金は18倍高い。
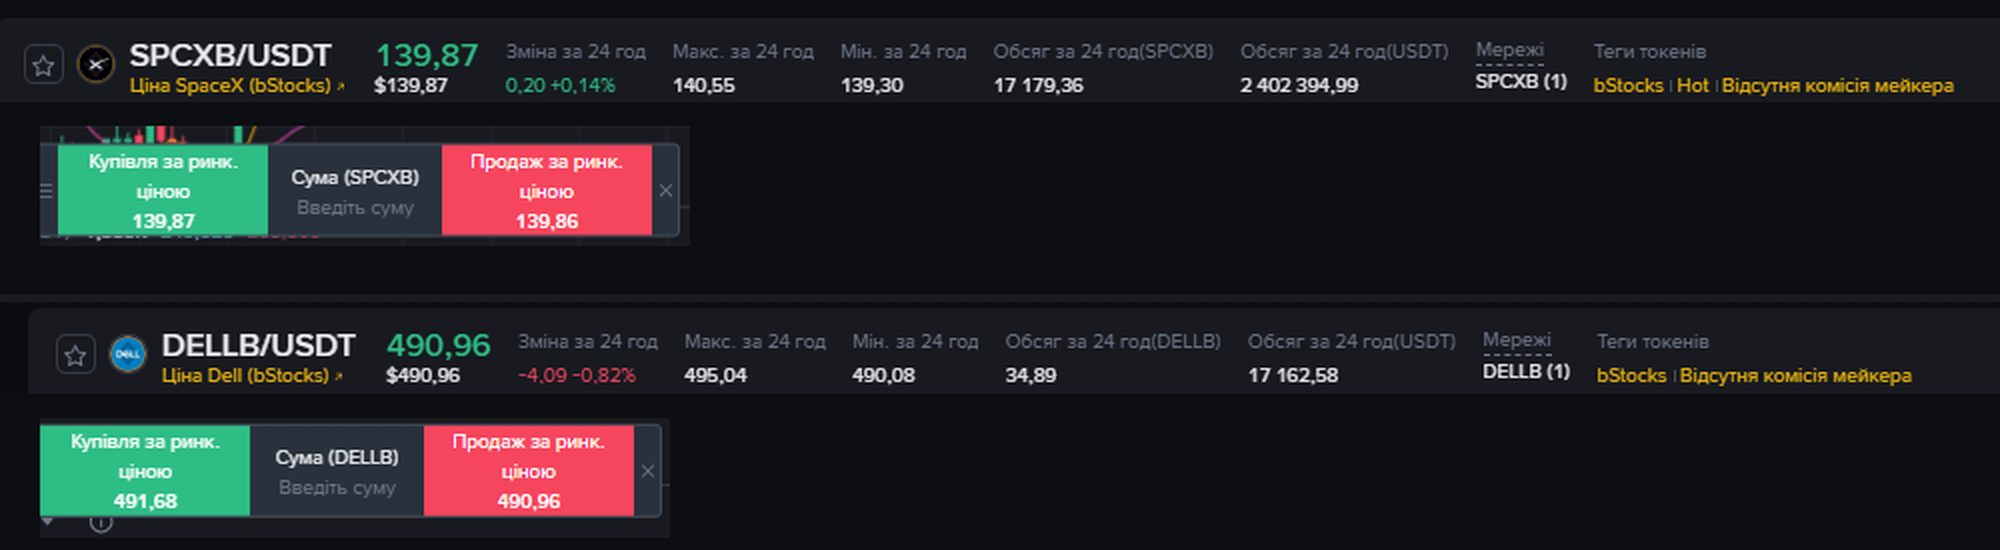
$SPCXB と$DELLB を同時刻の17:45に開きました。
1日の範囲:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
ほぼ同じです。次に注文フォーム。
SPCXB: 買い 139,87、売り 139,86。スプレッド 0,01。
DELLB: 買い 491,68、売り 490,96。スプレッド 0,72。
パーセントで:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
スプレッドは20.5倍広い。
ここが重要。スプレッドをレンジで割る。つまり、入口そのものが1日の値動きをどれだけ食うか:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
差は18倍。
答えは冒頭に。1日の出来高:
SPCXB 2 402 395 USDT、
DELLB 17 163 USDT。
140倍少ない。
もう1つ詳細。17:45に、ストリームDELLBで最後の約定は17:15:40でした。30分間、取引が一切ありませんでした。同じ時間でSPCXBでは、約定が約13秒ごとに進んでいました。
ここで自分が間違っていました。細い市場は単に参加者が少ないだけだと思っていました。実際はそれは入口への税金です。DELLBでは、私がちょうどゼロに戻るだけでも、価格が日中の値幅の14,5%を通過する必要があります。
制限:17:45に1回のスライス。薄いペアではスプレッドが変動します。Nasdaqが開いていれば、もっと狭い可能性があります。
同じ距離。違う参加コスト。
では、エントリー前にスプレッドをレンジで割ります。画面の3桁と、目盛り1つ。
自分のティッカーで自分の数を計算して、投げてください。
@BinanceCIS #bStocksCIS
2つのbStocksは1日で同じ距離を通過しました。しかし入口の料金は18倍高い。
$SPCXB と$DELLB を同時刻の17:45に開きました。
1日の範囲:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
ほぼ同じです。次に注文フォーム。
SPCXB: 買い 139,87、売り 139,86。スプレッド 0,01。
DELLB: 買い 491,68、売り 490,96。スプレッド 0,72。
パーセントで:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
スプレッドは20.5倍広い。
ここが重要。スプレッドをレンジで割る。つまり、入口そのものが1日の値動きをどれだけ食うか:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
差は18倍。
答えは冒頭に。1日の出来高:
SPCXB 2 402 395 USDT、
DELLB 17 163 USDT。
140倍少ない。
もう1つ詳細。17:45に、ストリームDELLBで最後の約定は17:15:40でした。30分間、取引が一切ありませんでした。同じ時間でSPCXBでは、約定が約13秒ごとに進んでいました。
ここで自分が間違っていました。細い市場は単に参加者が少ないだけだと思っていました。実際はそれは入口への税金です。DELLBでは、私がちょうどゼロに戻るだけでも、価格が日中の値幅の14,5%を通過する必要があります。
制限:17:45に1回のスライス。薄いペアではスプレッドが変動します。Nasdaqが開いていれば、もっと狭い可能性があります。
同じ距離。違う参加コスト。
では、エントリー前にスプレッドをレンジで割ります。画面の3桁と、目盛り1つ。
自分のティッカーで自分の数を計算して、投げてください。
@BinanceCIS #bStocksCIS
$SPCXB と$DELLB を同時刻の17:45に開きました。
1日の範囲:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
ほぼ同じです。次に注文フォーム。
SPCXB: 買い 139,87、売り 139,86。スプレッド 0,01。
DELLB: 買い 491,68、売り 490,96。スプレッド 0,72。
パーセントで:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
スプレッドは20.5倍広い。
ここが重要。スプレッドをレンジで割る。つまり、入口そのものが1日の値動きをどれだけ食うか:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
差は18倍。
答えは冒頭に。1日の出来高:
SPCXB 2 402 395 USDT、
DELLB 17 163 USDT。
140倍少ない。
もう1つ詳細。17:45に、ストリームDELLBで最後の約定は17:15:40でした。30分間、取引が一切ありませんでした。同じ時間でSPCXBでは、約定が約13秒ごとに進んでいました。
ここで自分が間違っていました。細い市場は単に参加者が少ないだけだと思っていました。実際はそれは入口への税金です。DELLBでは、私がちょうどゼロに戻るだけでも、価格が日中の値幅の14,5%を通過する必要があります。
制限:17:45に1回のスライス。薄いペアではスプレッドが変動します。Nasdaqが開いていれば、もっと狭い可能性があります。
同じ距離。違う参加コスト。
では、エントリー前にスプレッドをレンジで割ります。画面の3桁と、目盛り1つ。
自分のティッカーで自分の数を計算して、投げてください。
@BinanceCIS #bStocksCIS
2
2
153
·
--
#dusk $DUSK @Dusk_Foundation
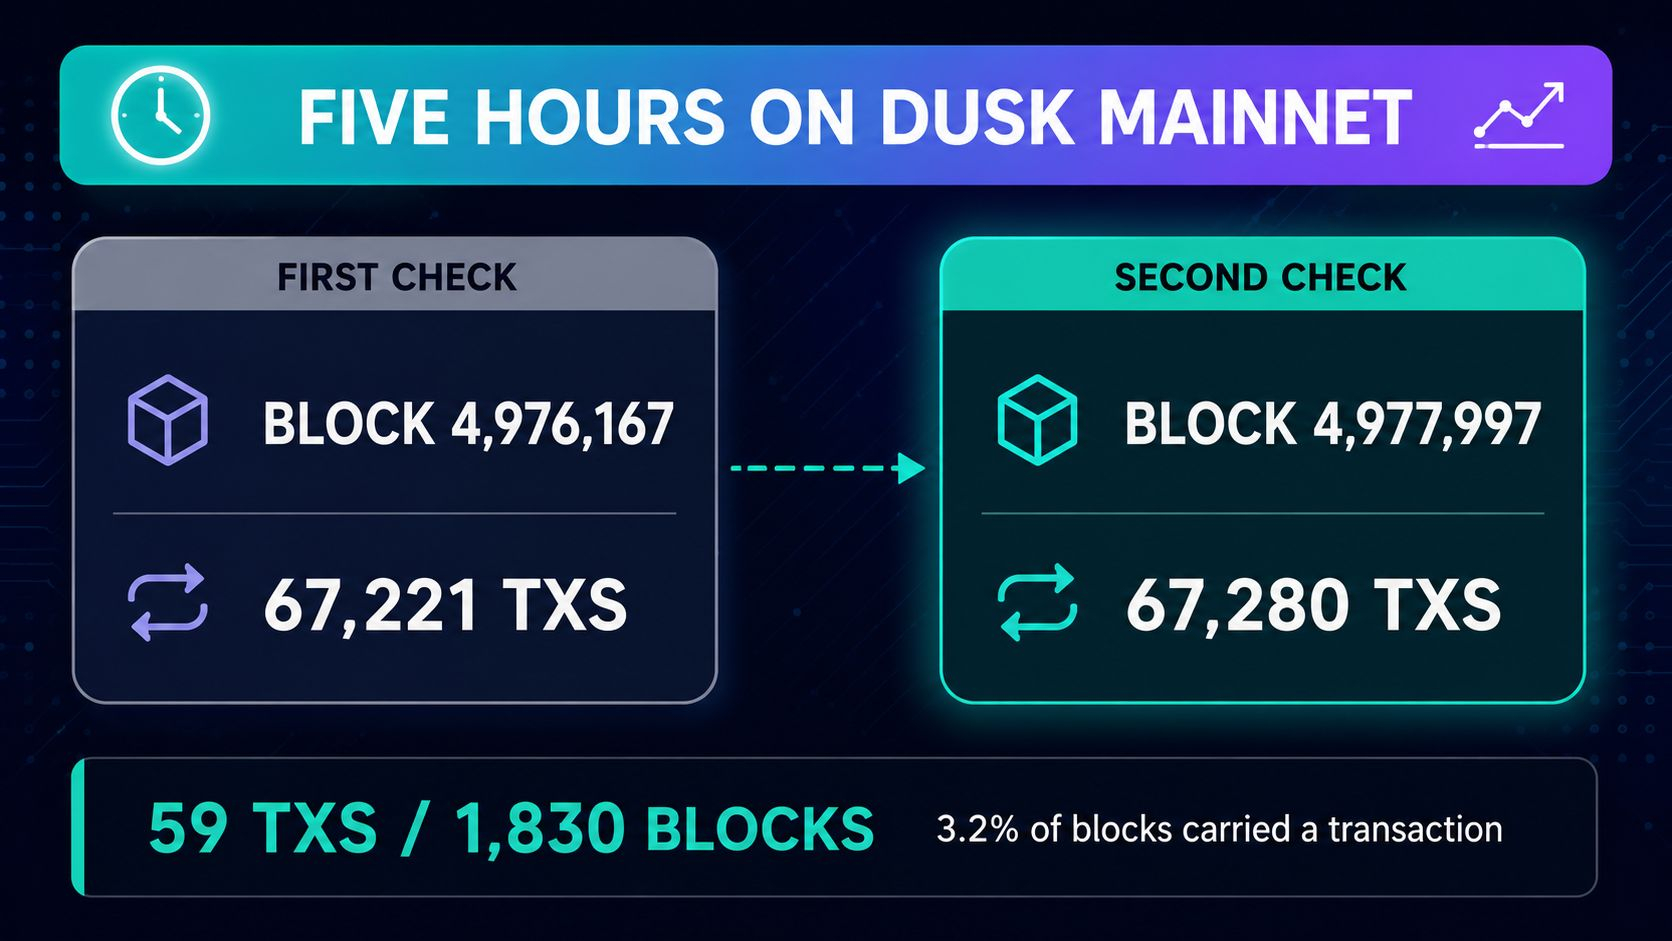
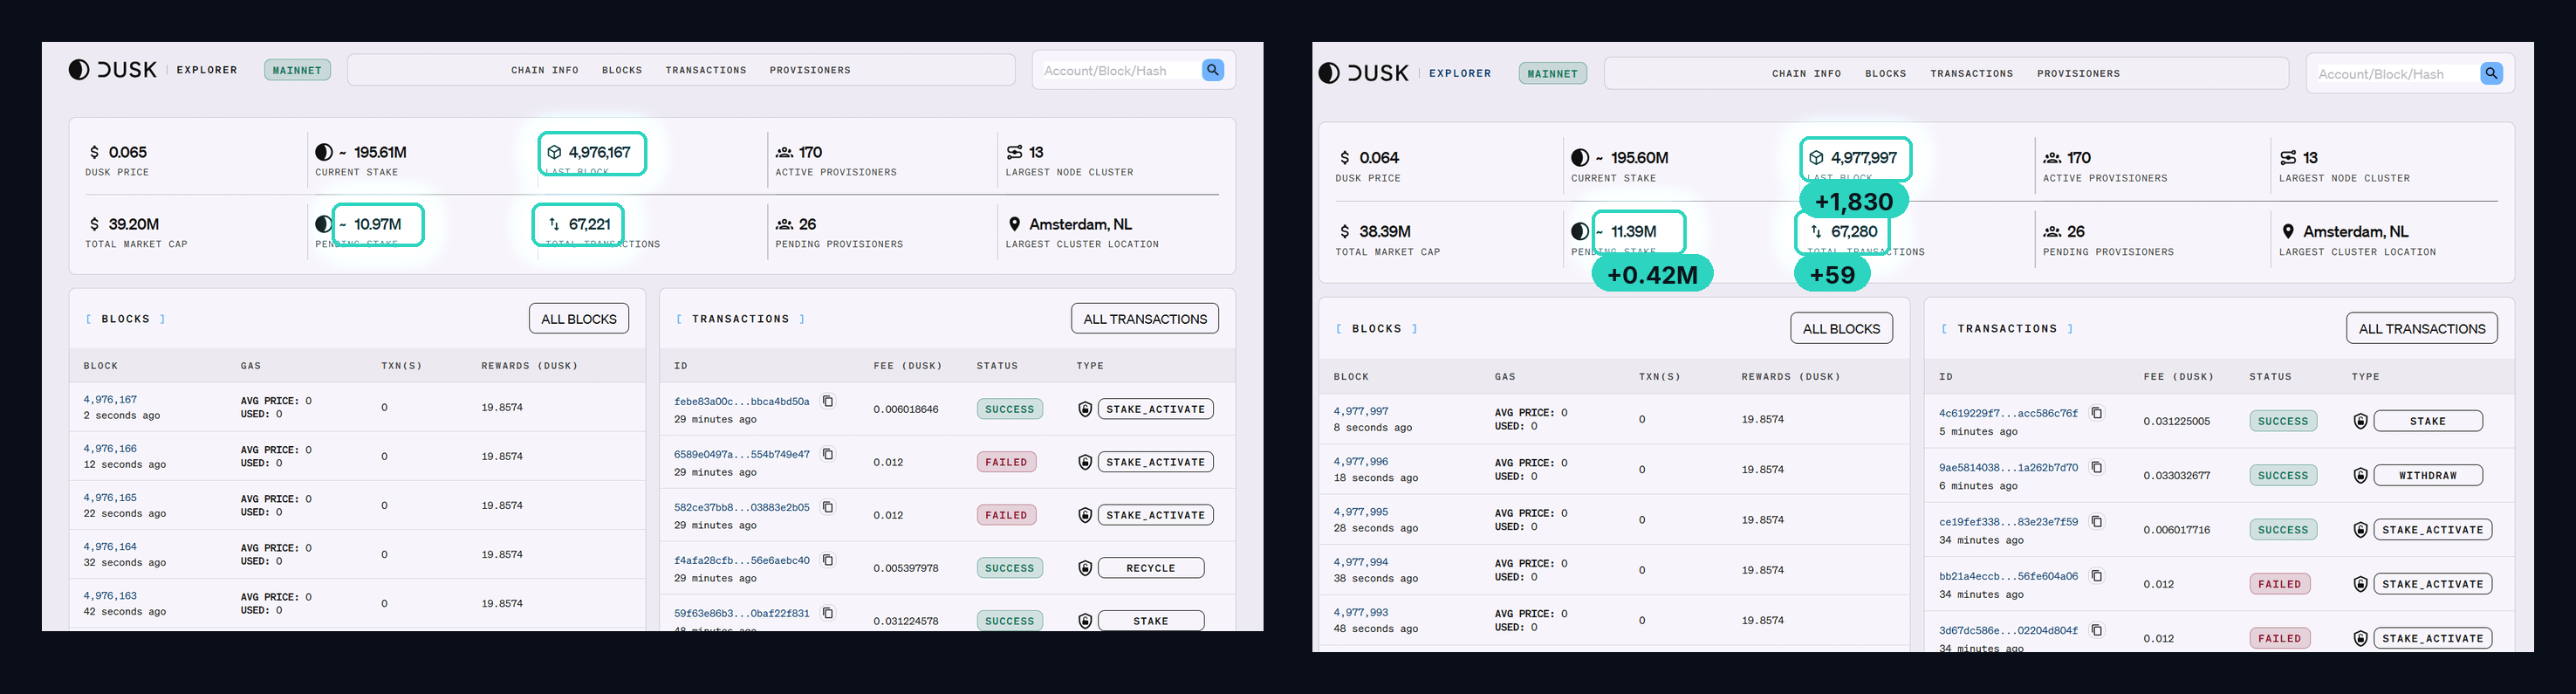
今日、Duskのエクスプローラーを2回確認しました。およそ5時間間隔です。スナップショットではなく差分を見たかったのです。過去最高の平均では、いま実際に起きていることが隠れてしまいます。
最初の読み取り:ブロック 4,976,167、総取引数 67,221。
2回目の読み取り:ブロック 4,977,997、総取引数 67,280。
つまり、その期間にチェーンは1,830ブロックを生成し、59件の取引を処理しました。
これは「何かが載っている」ブロックの割合として3.2%です。全期間の1.35%という数字よりも高く、本当に驚きました。活動が上向いていますが、非常に低いベースからの上昇です。おおよそ1時間あたり12件の取引。
同じ期間での放出量:1,830 × 19.8574 = 36,339 DUSK。
これを59で割ると、処理された取引あたり約616 DUSK 発行されています。私が確認して着地した手数料は0.006、0.012、0.012、0.031、0.033でした。
しかし、私を止めたのは実際のトランザクション種別です。STAKE。WITHDRAW。STAKE_ACTIVATE。その3つがそれで、うち2つは最初から失敗しています。
転送は1つもありません。コントラクト呼び出しも1つもありません。
今Duskで動いているものはすべて、ネットワーク自身が自分を維持しているだけです。
保留中のステークは、同じ5時間の間に10.97Mから11.39Mへ増えています。つまり資本はまだコミットされ続けています。これは本物のシグナルで、軽く流したくありません。
正直な注意点:5時間は狭い時間枠で、オフピークである可能性もあります。さらに、ステーキングのトラフィックは実際の利用です。バリデータのセットがチェーンを確保しているのは「何もない」わけではありません。
それでも、規制された有価証券を運ぶことに特化して作られたインフラとして、今日観測できる作業負荷は、バリデータ・セットが自分自身を生かし続けていることに尽きます。
私の見立てを変えるもの:転送を含む最初のブロックを開いて、それが誰かが価値を移そうとして行ったものだったと分かることです。
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
今日、Duskのエクスプローラーを2回確認しました。およそ5時間間隔です。スナップショットではなく差分を見たかったのです。過去最高の平均では、いま実際に起きていることが隠れてしまいます。
最初の読み取り:ブロック 4,976,167、総取引数 67,221。
2回目の読み取り:ブロック 4,977,997、総取引数 67,280。
つまり、その期間にチェーンは1,830ブロックを生成し、59件の取引を処理しました。
これは「何かが載っている」ブロックの割合として3.2%です。全期間の1.35%という数字よりも高く、本当に驚きました。活動が上向いていますが、非常に低いベースからの上昇です。おおよそ1時間あたり12件の取引。
同じ期間での放出量:1,830 × 19.8574 = 36,339 DUSK。
これを59で割ると、処理された取引あたり約616 DUSK 発行されています。私が確認して着地した手数料は0.006、0.012、0.012、0.031、0.033でした。
しかし、私を止めたのは実際のトランザクション種別です。STAKE。WITHDRAW。STAKE_ACTIVATE。その3つがそれで、うち2つは最初から失敗しています。
転送は1つもありません。コントラクト呼び出しも1つもありません。
今Duskで動いているものはすべて、ネットワーク自身が自分を維持しているだけです。
保留中のステークは、同じ5時間の間に10.97Mから11.39Mへ増えています。つまり資本はまだコミットされ続けています。これは本物のシグナルで、軽く流したくありません。
正直な注意点:5時間は狭い時間枠で、オフピークである可能性もあります。さらに、ステーキングのトラフィックは実際の利用です。バリデータのセットがチェーンを確保しているのは「何もない」わけではありません。
それでも、規制された有価証券を運ぶことに特化して作られたインフラとして、今日観測できる作業負荷は、バリデータ・セットが自分自身を生かし続けていることに尽きます。
私の見立てを変えるもの:転送を含む最初のブロックを開いて、それが誰かが価値を移そうとして行ったものだったと分かることです。
今日、Duskのエクスプローラーを2回確認しました。およそ5時間間隔です。スナップショットではなく差分を見たかったのです。過去最高の平均では、いま実際に起きていることが隠れてしまいます。
最初の読み取り:ブロック 4,976,167、総取引数 67,221。
2回目の読み取り:ブロック 4,977,997、総取引数 67,280。
つまり、その期間にチェーンは1,830ブロックを生成し、59件の取引を処理しました。
これは「何かが載っている」ブロックの割合として3.2%です。全期間の1.35%という数字よりも高く、本当に驚きました。活動が上向いていますが、非常に低いベースからの上昇です。おおよそ1時間あたり12件の取引。
同じ期間での放出量:1,830 × 19.8574 = 36,339 DUSK。
これを59で割ると、処理された取引あたり約616 DUSK 発行されています。私が確認して着地した手数料は0.006、0.012、0.012、0.031、0.033でした。
しかし、私を止めたのは実際のトランザクション種別です。STAKE。WITHDRAW。STAKE_ACTIVATE。その3つがそれで、うち2つは最初から失敗しています。
転送は1つもありません。コントラクト呼び出しも1つもありません。
今Duskで動いているものはすべて、ネットワーク自身が自分を維持しているだけです。
保留中のステークは、同じ5時間の間に10.97Mから11.39Mへ増えています。つまり資本はまだコミットされ続けています。これは本物のシグナルで、軽く流したくありません。
正直な注意点:5時間は狭い時間枠で、オフピークである可能性もあります。さらに、ステーキングのトラフィックは実際の利用です。バリデータのセットがチェーンを確保しているのは「何もない」わけではありません。
それでも、規制された有価証券を運ぶことに特化して作られたインフラとして、今日観測できる作業負荷は、バリデータ・セットが自分自身を生かし続けていることに尽きます。
私の見立てを変えるもの:転送を含む最初のブロックを開いて、それが誰かが価値を移そうとして行ったものだったと分かることです。
2
2
98
·
--
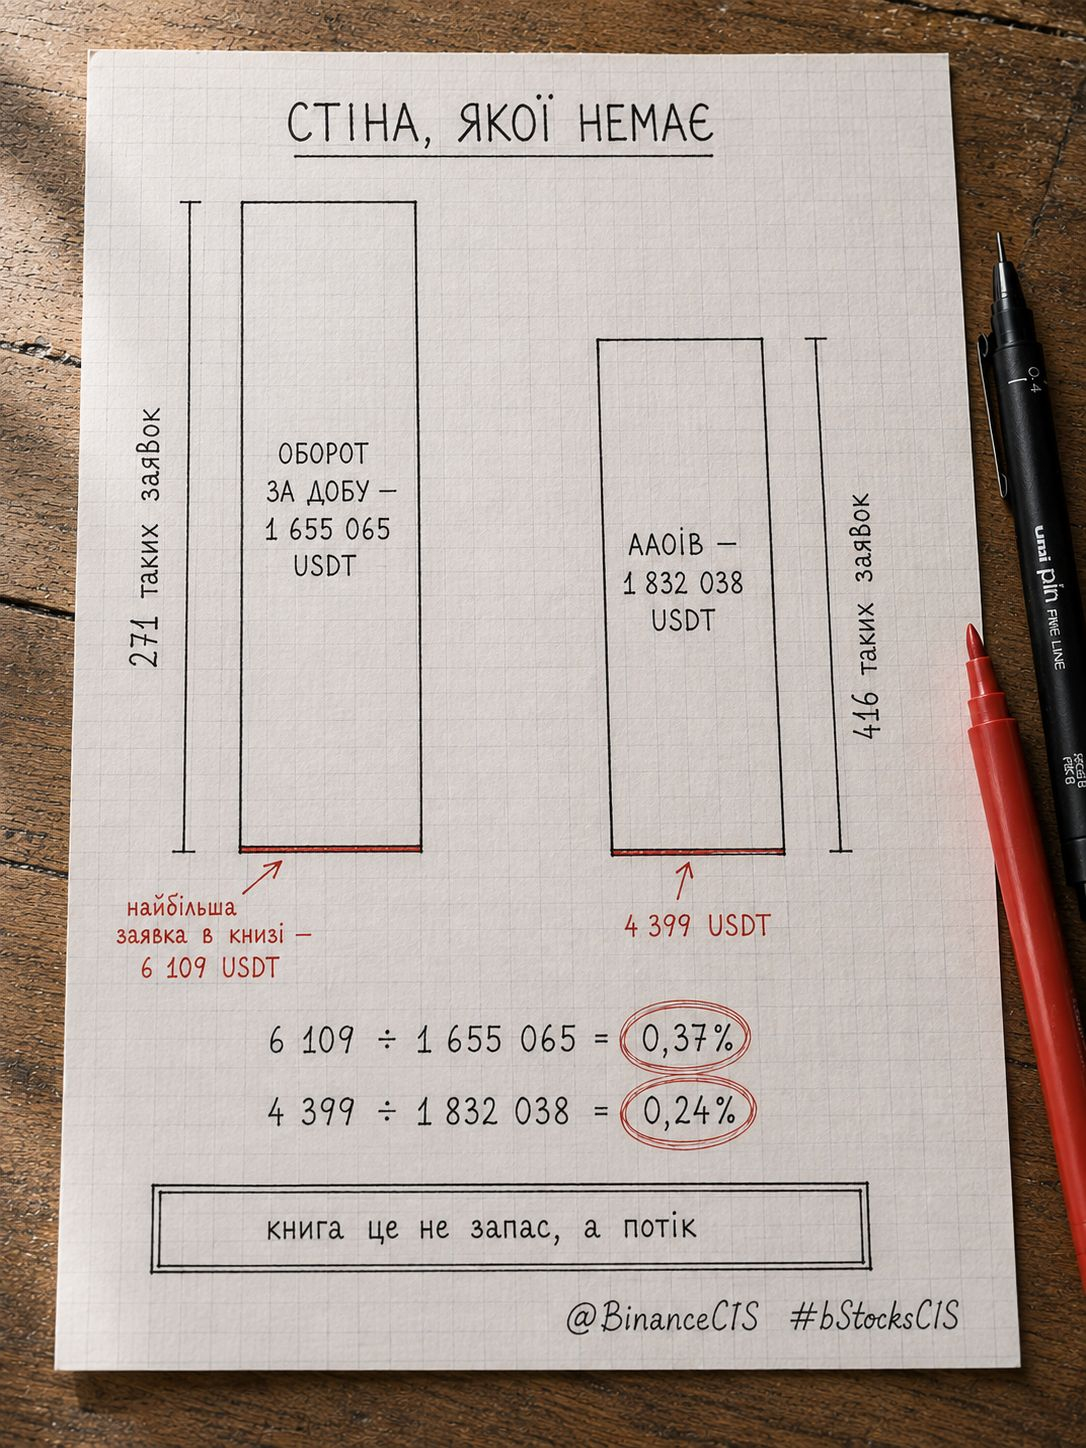
本の最大注文は$TSLAB - で、日次出来高の0.37%です。別のティッカーでも確認したところ、さらに少なくなっていました。
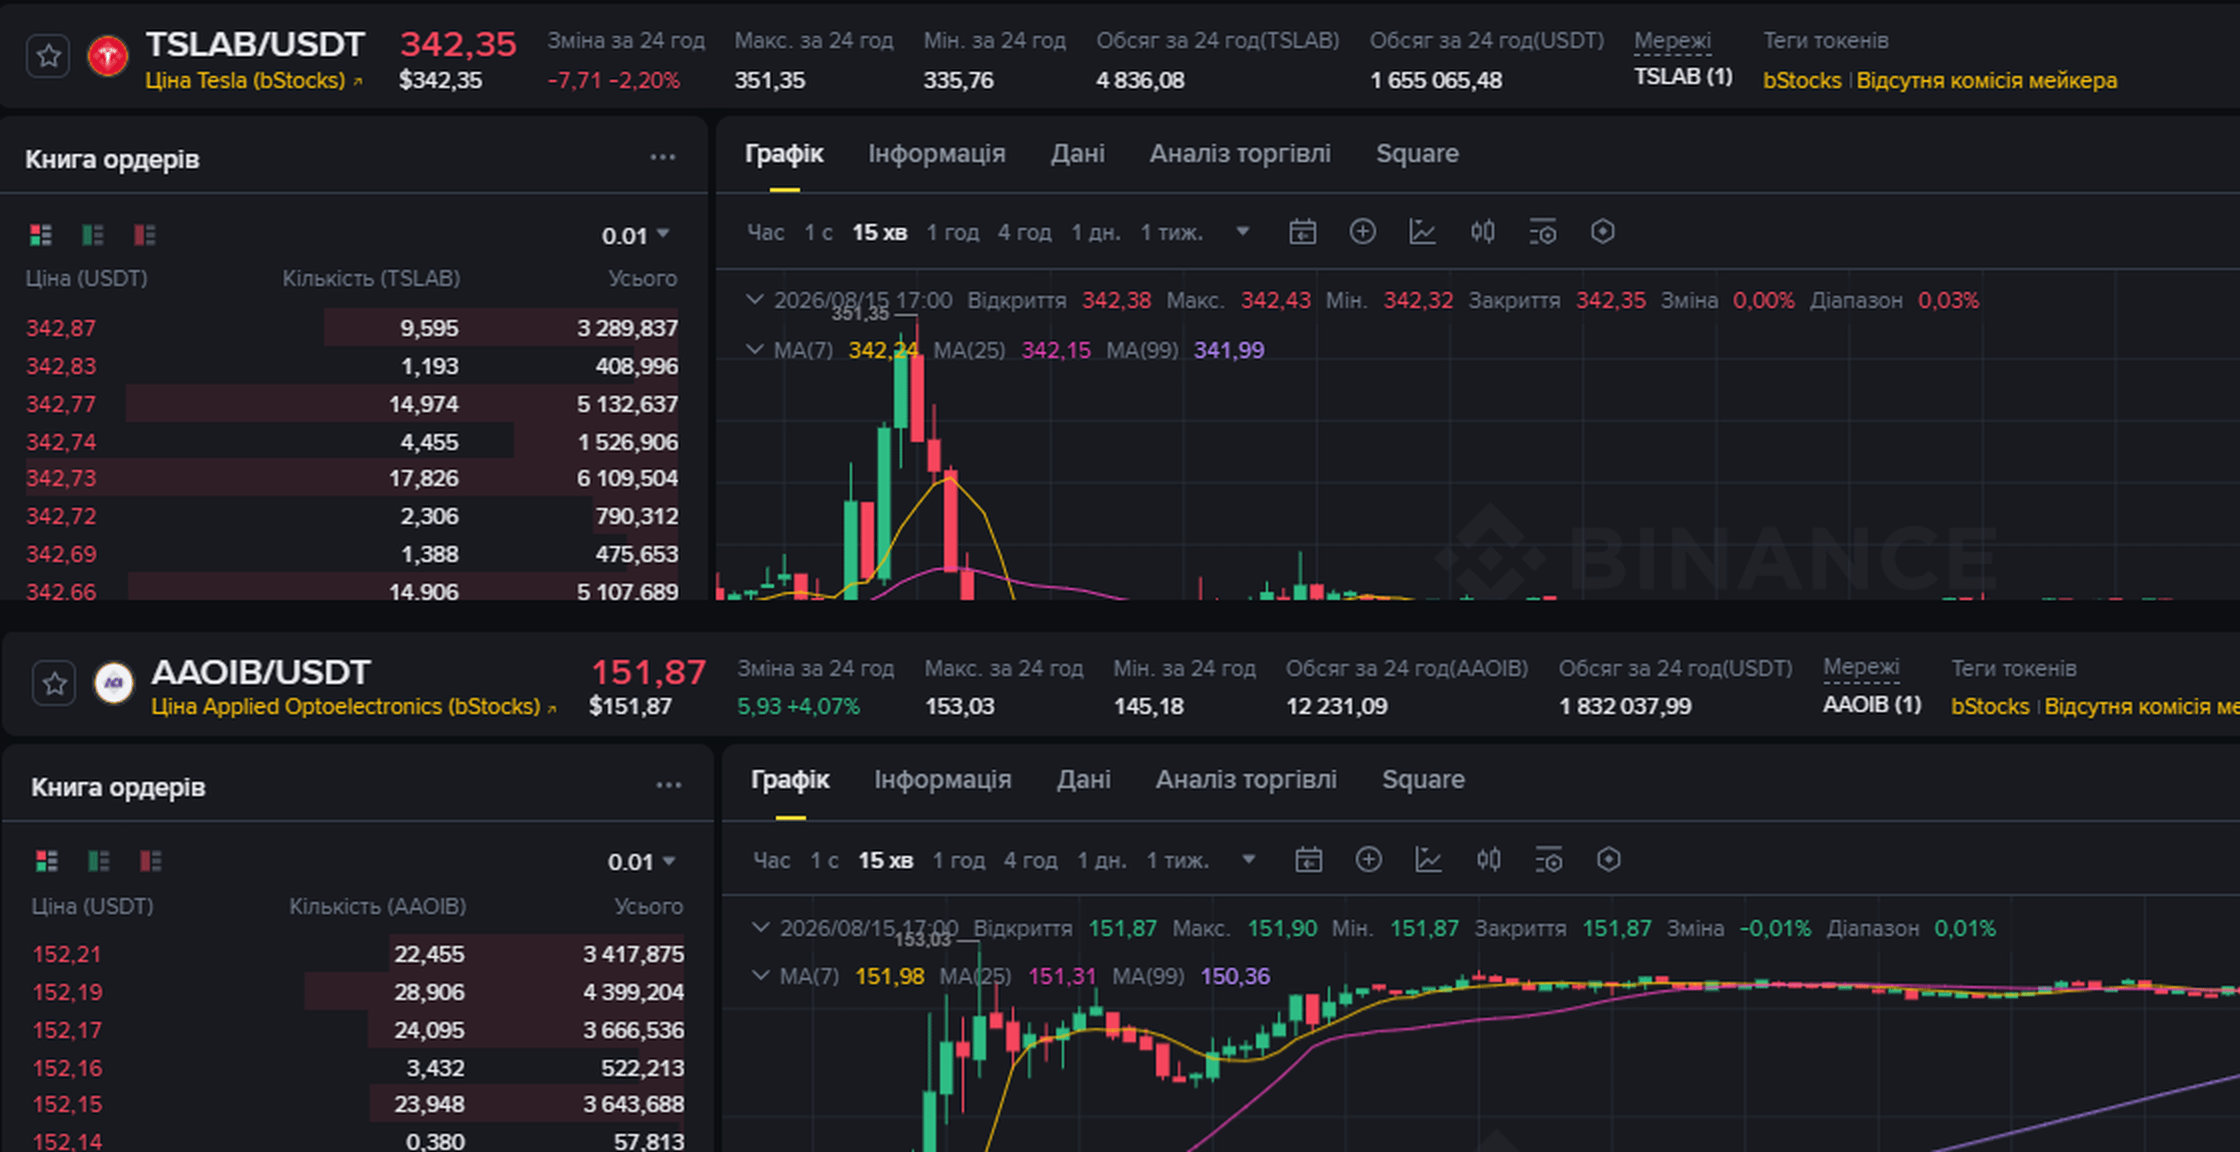
17:00に板を見て、私が見ているものが実際にどれくらいの重さ(価値)か計算しました。
最大の見えている売りのレベル:
17,826 TSLAB × 342,73 = 6 109 USDT
ヘッダーのペアの24時間出来高:1 655 065 USDT
6 109 ÷ 1 655 065 = 0,37%
別の計算:1 655 065 ÷ 6 109 = 271
このレベルが日次出来高に相当するには、満たされて消える必要がある回数は271回です。
同じタイミングで$AAOIB でも確認しました:
28,906 × 152,19 = 4 399 USDT
24時間出来高:1 832 038 USDT
4 399 ÷ 1 832 038 = 0,24%
つまり416回の充足です。
2つの異なるティッカー、1日の性格は違う—それでも桁のオーダーは同じ。
ここで自分が間違えていました。板を見て、流動性が見えていると思っていたのです。実際に見えているのは、百分率の一部の厚みのスライスです。
実用的に言うと。壁のように見えるレベルは、数分で消えます。そして多くの場合、買われたからではなく、削除(取り外し)されたからです。大きな注文が価格を支え続けるからといって、その上にエントリーを組み立てるのは誤りです。
制約:板の“見えている部分”だけを数えました。さらに深いところにもレベルはあります。スライスは1つ、17:00時点です。
板は“瞬間”を示します。出来高は“1日”を示します。
@BinanceCIS #bStocksCIS
本の最大注文は$TSLAB - で、日次出来高の0.37%です。別のティッカーでも確認したところ、さらに少なくなっていました。
17:00に板を見て、私が見ているものが実際にどれくらいの重さ(価値)か計算しました。
最大の見えている売りのレベル:
17,826 TSLAB × 342,73 = 6 109 USDT
ヘッダーのペアの24時間出来高:1 655 065 USDT
6 109 ÷ 1 655 065 = 0,37%
別の計算:1 655 065 ÷ 6 109 = 271
このレベルが日次出来高に相当するには、満たされて消える必要がある回数は271回です。
同じタイミングで$AAOIB でも確認しました:
28,906 × 152,19 = 4 399 USDT
24時間出来高:1 832 038 USDT
4 399 ÷ 1 832 038 = 0,24%
つまり416回の充足です。
2つの異なるティッカー、1日の性格は違う—それでも桁のオーダーは同じ。
ここで自分が間違えていました。板を見て、流動性が見えていると思っていたのです。実際に見えているのは、百分率の一部の厚みのスライスです。
実用的に言うと。壁のように見えるレベルは、数分で消えます。そして多くの場合、買われたからではなく、削除(取り外し)されたからです。大きな注文が価格を支え続けるからといって、その上にエントリーを組み立てるのは誤りです。
制約:板の“見えている部分”だけを数えました。さらに深いところにもレベルはあります。スライスは1つ、17:00時点です。
板は“瞬間”を示します。出来高は“1日”を示します。
@BinanceCIS #bStocksCIS
17:00に板を見て、私が見ているものが実際にどれくらいの重さ(価値)か計算しました。
最大の見えている売りのレベル:
17,826 TSLAB × 342,73 = 6 109 USDT
ヘッダーのペアの24時間出来高:1 655 065 USDT
6 109 ÷ 1 655 065 = 0,37%
別の計算:1 655 065 ÷ 6 109 = 271
このレベルが日次出来高に相当するには、満たされて消える必要がある回数は271回です。
同じタイミングで$AAOIB でも確認しました:
28,906 × 152,19 = 4 399 USDT
24時間出来高:1 832 038 USDT
4 399 ÷ 1 832 038 = 0,24%
つまり416回の充足です。
2つの異なるティッカー、1日の性格は違う—それでも桁のオーダーは同じ。
ここで自分が間違えていました。板を見て、流動性が見えていると思っていたのです。実際に見えているのは、百分率の一部の厚みのスライスです。
実用的に言うと。壁のように見えるレベルは、数分で消えます。そして多くの場合、買われたからではなく、削除(取り外し)されたからです。大きな注文が価格を支え続けるからといって、その上にエントリーを組み立てるのは誤りです。
制約:板の“見えている部分”だけを数えました。さらに深いところにもレベルはあります。スライスは1つ、17:00時点です。
板は“瞬間”を示します。出来高は“1日”を示します。
@BinanceCIS #bStocksCIS
1
1
98
·
--
RWAs(実世界資産)を追いかける多くのチェーンは、間違ったボトルネックを解決しようとしている。
彼らはスループット、手数料、最終確定性を最適化している。だが実際の関門は、アムステルダムにある書類保管キャビネットだ。
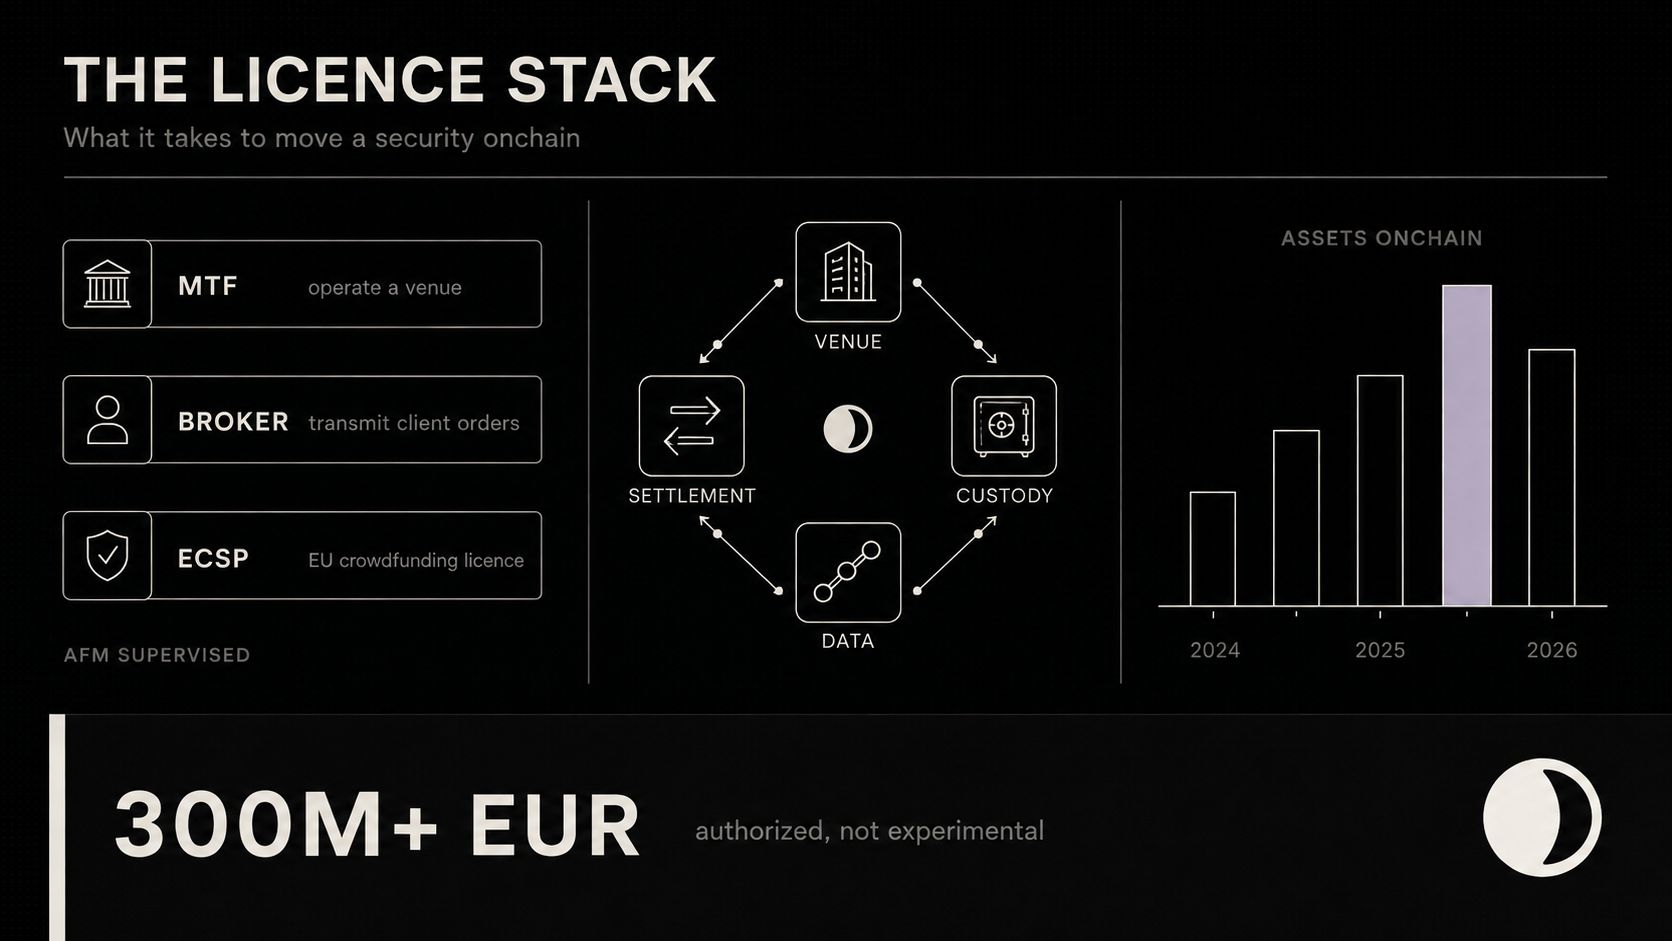
EUで本物の有価証券をオンチェーンで動かすには、チェーンのどこかが適切なライセンスを保有している必要がある。「なんとなくコンプライアンスに対応している」では不十分で、名前のある規制当局から特定の認可を得る必要がある。では、それが実務で何を意味するのか見てほしい。
NPEXは3つを保有している。
· MTF - 多者間取引施設(multilateral trading facility)の運営許可。第三者が有価証券を取引する場
· ブローカー - 顧客注文を受け取り、伝達する許可
· ECSP - 規則2020/1503に基づくEUのクラウドファンディング・サービスのライセンス
そしてこの3つはすべて、オランダの金融市場当局であるAFMの監督下にある。これが、@Dusk_Foundation 経由で300M+ EURの資産をオンチェーンで動かすための土台だ――テストネットではなく、認可された取引所(会場)だ。
さらに他にも層がある。
· Chainlink - オラクル基盤。オンチェーン・コントラクトが、信頼できる仲介者なしで外部ソースから価格やデータを読み取れるようにする
· EURQ - ユーロ建ての決済資産。変動性のあるトークンで決済されるなら、それは「決済された取引」ではないからだ
· Cordial Systems - 機関投資家向けのカストディ。監査人がまず確認する部分
· 21X - DLTパイロット制度の下で規制されたEUの取引会場
形を見ればわかる。各パートナーは、規制当局が尋ねるであろう枠(スロット)を埋める。誰が会場を運営するのか、誰が資産を保有するのか、どの部分が決済されるのか、データはどこから来るのか。
この部分は、クリプトTwitterでは退屈に見えるが、機関投資家には決定的に重要だ。どれほど技術が完璧でも、ライセンスを持つ事業体が法的に触れられない限り、そのチェーンは使えない。
Duskの賭けは、コンプライアンスをプロトコル層に置くことだ――プログラマブルなプライバシー、選択的開示、決定論的な決済によって、ライセンスされた会場が“つなぎ込める”ようにし、回避策(ワークアラウンド)を作る必要を減らす。
会場の皆さんに質問だ:勝つRWAチェーンは最速のものになると思うか、それともライセンスされたパートナーの層が最も厚いものになると思うか?私は強く後者だと思う。そうでないとしたら、説得してくれ
$DUSK #dusk
RWAs(実世界資産)を追いかける多くのチェーンは、間違ったボトルネックを解決しようとしている。
彼らはスループット、手数料、最終確定性を最適化している。だが実際の関門は、アムステルダムにある書類保管キャビネットだ。
EUで本物の有価証券をオンチェーンで動かすには、チェーンのどこかが適切なライセンスを保有している必要がある。「なんとなくコンプライアンスに対応している」では不十分で、名前のある規制当局から特定の認可を得る必要がある。では、それが実務で何を意味するのか見てほしい。
NPEXは3つを保有している。
· MTF - 多者間取引施設(multilateral trading facility)の運営許可。第三者が有価証券を取引する場
· ブローカー - 顧客注文を受け取り、伝達する許可
· ECSP - 規則2020/1503に基づくEUのクラウドファンディング・サービスのライセンス
そしてこの3つはすべて、オランダの金融市場当局であるAFMの監督下にある。これが、@Dusk 経由で300M+ EURの資産をオンチェーンで動かすための土台だ――テストネットではなく、認可された取引所(会場)だ。
さらに他にも層がある。
· Chainlink - オラクル基盤。オンチェーン・コントラクトが、信頼できる仲介者なしで外部ソースから価格やデータを読み取れるようにする
· EURQ - ユーロ建ての決済資産。変動性のあるトークンで決済されるなら、それは「決済された取引」ではないからだ
· Cordial Systems - 機関投資家向けのカストディ。監査人がまず確認する部分
· 21X - DLTパイロット制度の下で規制されたEUの取引会場
形を見ればわかる。各パートナーは、規制当局が尋ねるであろう枠(スロット)を埋める。誰が会場を運営するのか、誰が資産を保有するのか、どの部分が決済されるのか、データはどこから来るのか。
この部分は、クリプトTwitterでは退屈に見えるが、機関投資家には決定的に重要だ。どれほど技術が完璧でも、ライセンスを持つ事業体が法的に触れられない限り、そのチェーンは使えない。
Duskの賭けは、コンプライアンスをプロトコル層に置くことだ――プログラマブルなプライバシー、選択的開示、決定論的な決済によって、ライセンスされた会場が“つなぎ込める”ようにし、回避策(ワークアラウンド)を作る必要を減らす。
会場の皆さんに質問だ:勝つRWAチェーンは最速のものになると思うか、それともライセンスされたパートナーの層が最も厚いものになると思うか?私は強く後者だと思う。そうでないとしたら、説得してくれ
$DUSK #dusk
彼らはスループット、手数料、最終確定性を最適化している。だが実際の関門は、アムステルダムにある書類保管キャビネットだ。
EUで本物の有価証券をオンチェーンで動かすには、チェーンのどこかが適切なライセンスを保有している必要がある。「なんとなくコンプライアンスに対応している」では不十分で、名前のある規制当局から特定の認可を得る必要がある。では、それが実務で何を意味するのか見てほしい。
NPEXは3つを保有している。
· MTF - 多者間取引施設(multilateral trading facility)の運営許可。第三者が有価証券を取引する場
· ブローカー - 顧客注文を受け取り、伝達する許可
· ECSP - 規則2020/1503に基づくEUのクラウドファンディング・サービスのライセンス
そしてこの3つはすべて、オランダの金融市場当局であるAFMの監督下にある。これが、@Dusk 経由で300M+ EURの資産をオンチェーンで動かすための土台だ――テストネットではなく、認可された取引所(会場)だ。
さらに他にも層がある。
· Chainlink - オラクル基盤。オンチェーン・コントラクトが、信頼できる仲介者なしで外部ソースから価格やデータを読み取れるようにする
· EURQ - ユーロ建ての決済資産。変動性のあるトークンで決済されるなら、それは「決済された取引」ではないからだ
· Cordial Systems - 機関投資家向けのカストディ。監査人がまず確認する部分
· 21X - DLTパイロット制度の下で規制されたEUの取引会場
形を見ればわかる。各パートナーは、規制当局が尋ねるであろう枠(スロット)を埋める。誰が会場を運営するのか、誰が資産を保有するのか、どの部分が決済されるのか、データはどこから来るのか。
この部分は、クリプトTwitterでは退屈に見えるが、機関投資家には決定的に重要だ。どれほど技術が完璧でも、ライセンスを持つ事業体が法的に触れられない限り、そのチェーンは使えない。
Duskの賭けは、コンプライアンスをプロトコル層に置くことだ――プログラマブルなプライバシー、選択的開示、決定論的な決済によって、ライセンスされた会場が“つなぎ込める”ようにし、回避策(ワークアラウンド)を作る必要を減らす。
会場の皆さんに質問だ:勝つRWAチェーンは最速のものになると思うか、それともライセンスされたパートナーの層が最も厚いものになると思うか?私は強く後者だと思う。そうでないとしたら、説得してくれ
$DUSK #dusk
2
77
·
--
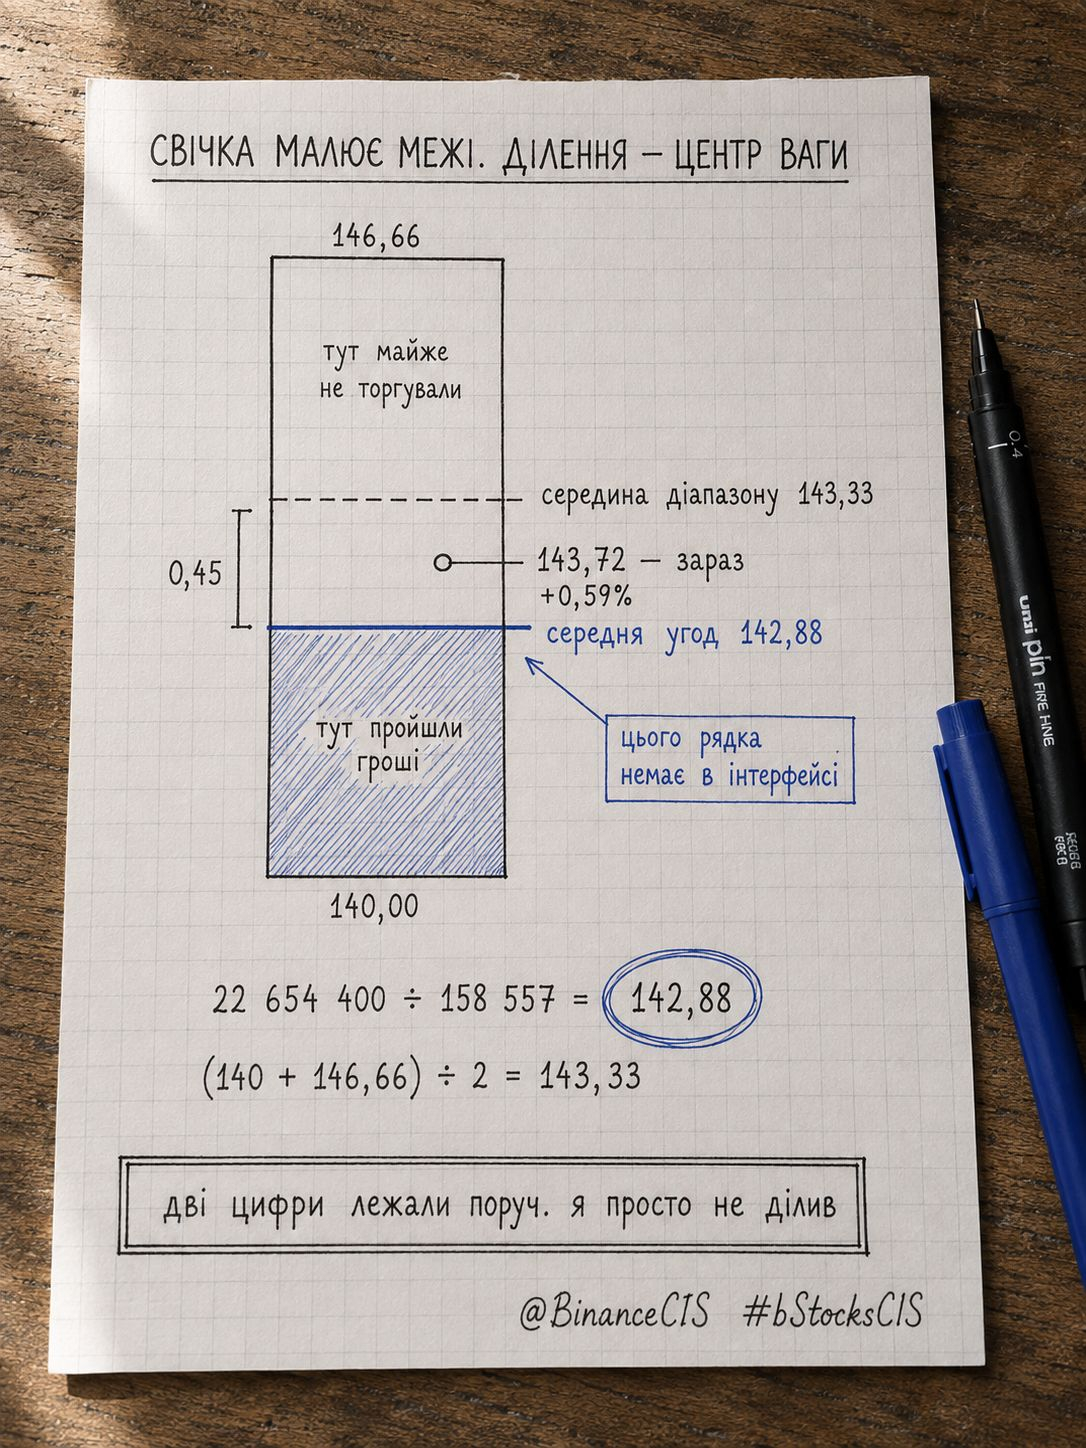
У шапці пари висять дві цифри, які я місяць читав окремо. Виявилось, їх треба ділити.
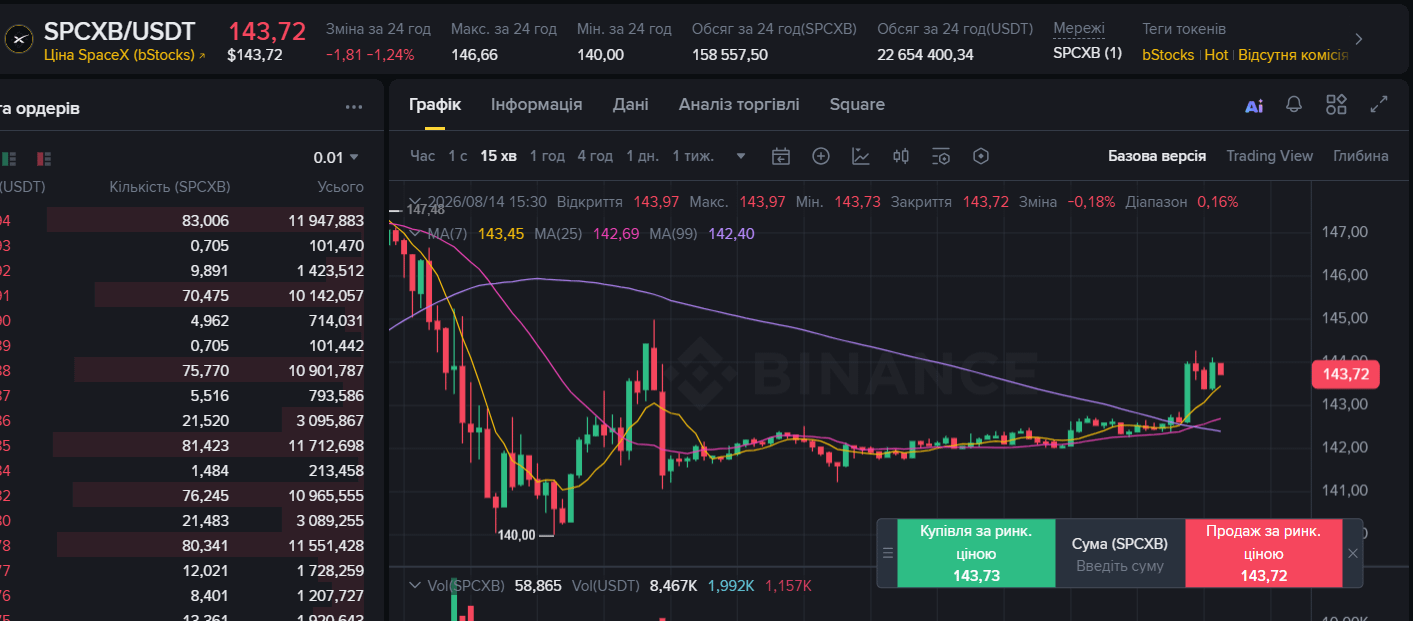
$SPCXB відкрив, зняв обсяг за добу:
158 557,50 SPCXB
22 654 400,34 USDT
Поділив:
22 654 400 ÷ 158 557 = 142,88
Це середня ціна всіх угод за добу. Не середина свічки та ціна, за якою реально пройшли гроші.
Поточна: 143,72
(143,72 − 142,88) ÷ 142,88 = 0,59%
Середній учасник доби у плюсі на 0,59%.
Але цікавіше вийшло далі.
Діапазон за добу: 140,00 - 146,66
Середина: (140 + 146,66) ÷ 2 = 143,33
Реальна середня - 142,88. На 0,45 нижче.
Основна маса грошей пройшла нижче за середину свічки. Верхня половина діапазону виглядає на графіку так само солідно, але торгували там значно менше.
Ось де я помилявся. Я читав діапазон як зону, де був ринок. Насправді він показує крайні точки, а не де стояв обсяг. Свічка малює межі. Ділення показує центр ваги.
Практично: якщо ціна вища за 142,88, ті хто заходив у плюсі.
Якщо провалиться нижче - більшість доби в мінусі, і на відскоку зʼявиться продавець.
Обмеження: це середня по обсягу, а не по людях. Хтось і купив, і продав за добу. Цифра не каже, хто досі тримає, тільки де пройшла маса.
Дві цифри лежали поруч увесь час. Я просто не ділив.
@BinanceCIS #bStocksCIS
У шапці пари висять дві цифри, які я місяць читав окремо. Виявилось, їх треба ділити.
$SPCXB відкрив, зняв обсяг за добу:
158 557,50 SPCXB
22 654 400,34 USDT
Поділив:
22 654 400 ÷ 158 557 = 142,88
Це середня ціна всіх угод за добу. Не середина свічки та ціна, за якою реально пройшли гроші.
Поточна: 143,72
(143,72 − 142,88) ÷ 142,88 = 0,59%
Середній учасник доби у плюсі на 0,59%.
Але цікавіше вийшло далі.
Діапазон за добу: 140,00 - 146,66
Середина: (140 + 146,66) ÷ 2 = 143,33
Реальна середня - 142,88. На 0,45 нижче.
Основна маса грошей пройшла нижче за середину свічки. Верхня половина діапазону виглядає на графіку так само солідно, але торгували там значно менше.
Ось де я помилявся. Я читав діапазон як зону, де був ринок. Насправді він показує крайні точки, а не де стояв обсяг. Свічка малює межі. Ділення показує центр ваги.
Практично: якщо ціна вища за 142,88, ті хто заходив у плюсі.
Якщо провалиться нижче - більшість доби в мінусі, і на відскоку зʼявиться продавець.
Обмеження: це середня по обсягу, а не по людях. Хтось і купив, і продав за добу. Цифра не каже, хто досі тримає, тільки де пройшла маса.
Дві цифри лежали поруч увесь час. Я просто не ділив.
@BinanceCIS #bStocksCIS
$SPCXB відкрив, зняв обсяг за добу:
158 557,50 SPCXB
22 654 400,34 USDT
Поділив:
22 654 400 ÷ 158 557 = 142,88
Це середня ціна всіх угод за добу. Не середина свічки та ціна, за якою реально пройшли гроші.
Поточна: 143,72
(143,72 − 142,88) ÷ 142,88 = 0,59%
Середній учасник доби у плюсі на 0,59%.
Але цікавіше вийшло далі.
Діапазон за добу: 140,00 - 146,66
Середина: (140 + 146,66) ÷ 2 = 143,33
Реальна середня - 142,88. На 0,45 нижче.
Основна маса грошей пройшла нижче за середину свічки. Верхня половина діапазону виглядає на графіку так само солідно, але торгували там значно менше.
Ось де я помилявся. Я читав діапазон як зону, де був ринок. Насправді він показує крайні точки, а не де стояв обсяг. Свічка малює межі. Ділення показує центр ваги.
Практично: якщо ціна вища за 142,88, ті хто заходив у плюсі.
Якщо провалиться нижче - більшість доби в мінусі, і на відскоку зʼявиться продавець.
Обмеження: це середня по обсягу, а не по людях. Хтось і купив, і продав за добу. Цифра не каже, хто досі тримає, тільки де пройшла маса.
Дві цифри лежали поруч увесь час. Я просто не ділив.
@BinanceCIS #bStocksCIS
1
102
·
--
本人確認中
T+2で実際に何にいくらかかるのか、ナプキン計算。
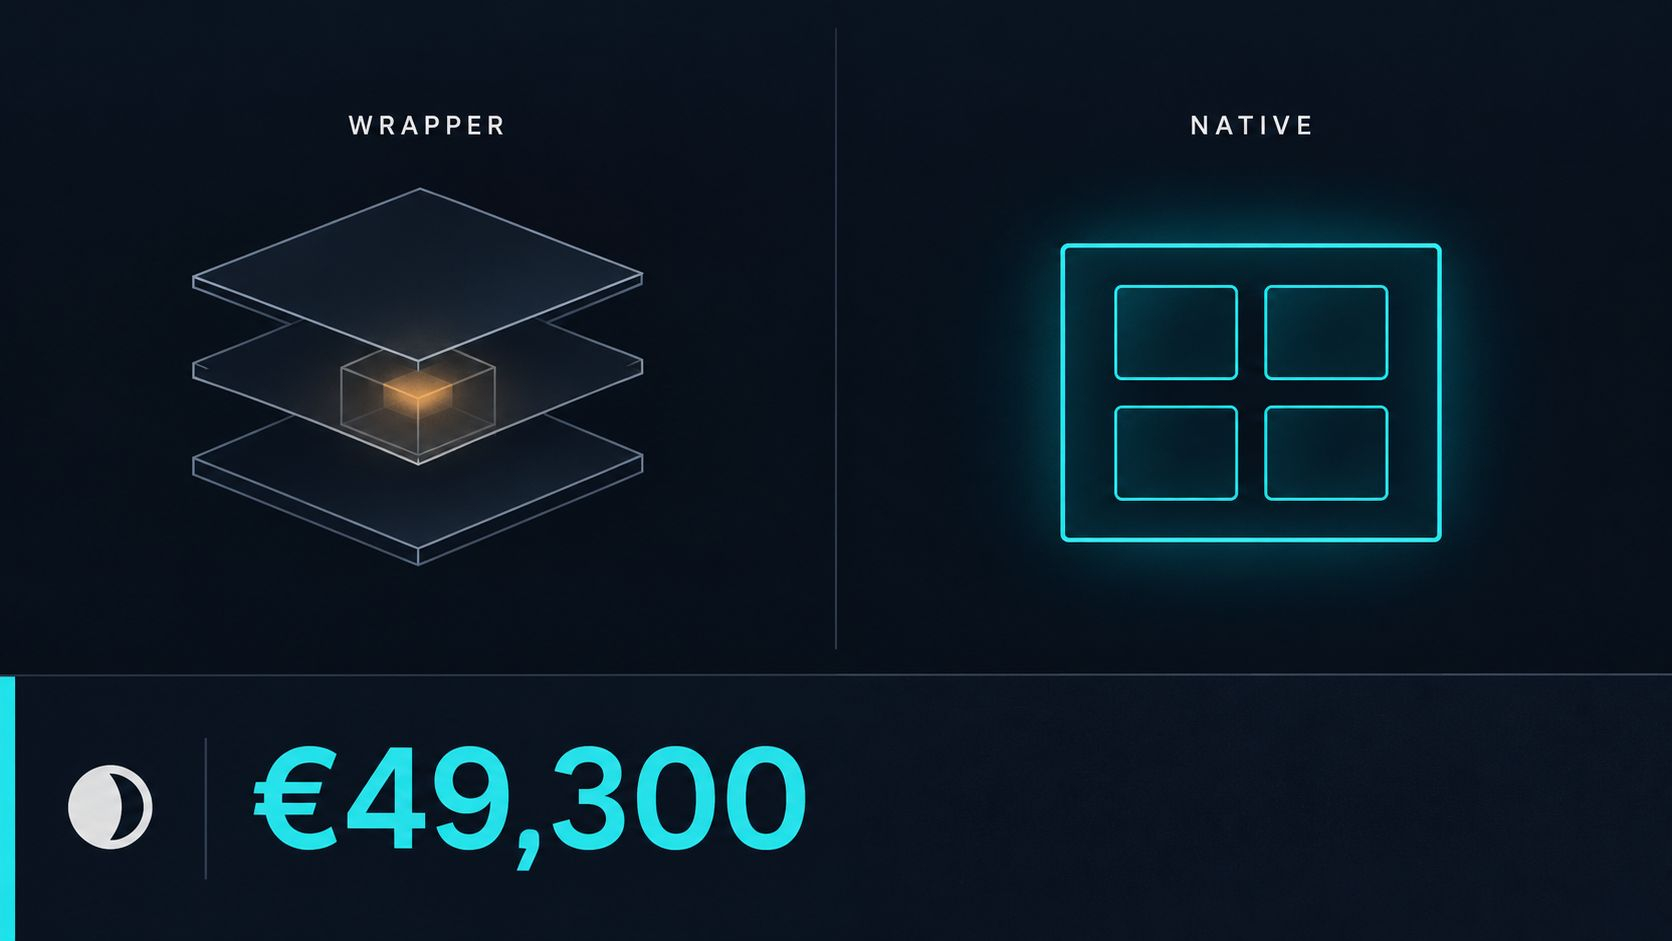
3億ユーロ(300M EUR)の本を1つ想定します。T+2決済では、資本が2日間ロックされます。保守的な資金調達コストが年3%の場合:
300,000,000 × 0.03 × 2 / 365 ≈ €49,300
これが1サイクル分です。1年ではありません。90年代に設計されたインフラを回すための手数料だけです。
なぜ300Mか:NPEXは、MTFとして認可されたAFM規制の取引所で、ブローカーおよびECSPの計画により、@Dusk_Foundation を通じて300M+ EURの資産をオンチェーン化します。
ここからが多くの人が見落とすポイント。
トークン化≠ネイティブ発行。
債券をトークン化するとは、デジタルの“ラッパー(外装)”を鋳造することです。資産は依然としてCSD(証券決済機関)上で存在し、同じ仲介者と同じT+2がそのままです。トークンは手に入りますが、新しい仕組みを手に入れたわけではありません。
ネイティブ発行とは、資産が初日からオンチェーン上に存在すること――発行、保管、決済、償還まで。ラッパーは不要です。巻くべき“もの”が残っていないからです。
では、なぜこれがすでに起きていないのでしょう?
プライバシーです。どのファンドも、透明な台帳に自分の保有ポジションを公開したくありません。そして完全な匿名性だけではコンプライアンスはクリアできません。
Duskはまさにそのギャップを狙っています。ヘッジャーは同型暗号とゼロ知識証明を組み合わせ、ポジションは秘匿のまま保たれつつ、認可された当事者には“見るべきもの”が正確に見えるようにします。「すべて見える」か「何も見えない」かの二択ではなく、選択的開示です。
その上にDuskEVMがあります――Solidityと馴染みのあるツールなので、開発者は規制対象資産に触れるために新しい言語を学ぶ必要がありません。そしてDusk Tradeは、MMF(マネー・マーケット・ファンド)、ETF、債券、RWAのためのネオブローカーです。
私の見解:市場が「RWAトークン化」と呼んでいるものの90%はラッパーです。本当の転換は、認可された発行体がネイティブ発行へ移行したときに始まります。勝つネットワークは、コンプライアンスがプロトコルに組み込まれ、後付けではないものです。
€49,300に同意できませんか?あなた自身の資金調達レートで計算して、下に数字を投稿してください
$DUSK #dusk
T+2で実際に何にいくらかかるのか、ナプキン計算。
3億ユーロ(300M EUR)の本を1つ想定します。T+2決済では、資本が2日間ロックされます。保守的な資金調達コストが年3%の場合:
300,000,000 × 0.03 × 2 / 365 ≈ €49,300
これが1サイクル分です。1年ではありません。90年代に設計されたインフラを回すための手数料だけです。
なぜ300Mか:NPEXは、MTFとして認可されたAFM規制の取引所で、ブローカーおよびECSPの計画により、@Dusk を通じて300M+ EURの資産をオンチェーン化します。
ここからが多くの人が見落とすポイント。
トークン化≠ネイティブ発行。
債券をトークン化するとは、デジタルの“ラッパー(外装)”を鋳造することです。資産は依然としてCSD(証券決済機関)上で存在し、同じ仲介者と同じT+2がそのままです。トークンは手に入りますが、新しい仕組みを手に入れたわけではありません。
ネイティブ発行とは、資産が初日からオンチェーン上に存在すること――発行、保管、決済、償還まで。ラッパーは不要です。巻くべき“もの”が残っていないからです。
では、なぜこれがすでに起きていないのでしょう?
プライバシーです。どのファンドも、透明な台帳に自分の保有ポジションを公開したくありません。そして完全な匿名性だけではコンプライアンスはクリアできません。
Duskはまさにそのギャップを狙っています。ヘッジャーは同型暗号とゼロ知識証明を組み合わせ、ポジションは秘匿のまま保たれつつ、認可された当事者には“見るべきもの”が正確に見えるようにします。「すべて見える」か「何も見えない」かの二択ではなく、選択的開示です。
その上にDuskEVMがあります――Solidityと馴染みのあるツールなので、開発者は規制対象資産に触れるために新しい言語を学ぶ必要がありません。そしてDusk Tradeは、MMF(マネー・マーケット・ファンド)、ETF、債券、RWAのためのネオブローカーです。
私の見解:市場が「RWAトークン化」と呼んでいるものの90%はラッパーです。本当の転換は、認可された発行体がネイティブ発行へ移行したときに始まります。勝つネットワークは、コンプライアンスがプロトコルに組み込まれ、後付けではないものです。
€49,300に同意できませんか?あなた自身の資金調達レートで計算して、下に数字を投稿してください
$DUSK #dusk
3億ユーロ(300M EUR)の本を1つ想定します。T+2決済では、資本が2日間ロックされます。保守的な資金調達コストが年3%の場合:
300,000,000 × 0.03 × 2 / 365 ≈ €49,300
これが1サイクル分です。1年ではありません。90年代に設計されたインフラを回すための手数料だけです。
なぜ300Mか:NPEXは、MTFとして認可されたAFM規制の取引所で、ブローカーおよびECSPの計画により、@Dusk を通じて300M+ EURの資産をオンチェーン化します。
ここからが多くの人が見落とすポイント。
トークン化≠ネイティブ発行。
債券をトークン化するとは、デジタルの“ラッパー(外装)”を鋳造することです。資産は依然としてCSD(証券決済機関)上で存在し、同じ仲介者と同じT+2がそのままです。トークンは手に入りますが、新しい仕組みを手に入れたわけではありません。
ネイティブ発行とは、資産が初日からオンチェーン上に存在すること――発行、保管、決済、償還まで。ラッパーは不要です。巻くべき“もの”が残っていないからです。
では、なぜこれがすでに起きていないのでしょう?
プライバシーです。どのファンドも、透明な台帳に自分の保有ポジションを公開したくありません。そして完全な匿名性だけではコンプライアンスはクリアできません。
Duskはまさにそのギャップを狙っています。ヘッジャーは同型暗号とゼロ知識証明を組み合わせ、ポジションは秘匿のまま保たれつつ、認可された当事者には“見るべきもの”が正確に見えるようにします。「すべて見える」か「何も見えない」かの二択ではなく、選択的開示です。
その上にDuskEVMがあります――Solidityと馴染みのあるツールなので、開発者は規制対象資産に触れるために新しい言語を学ぶ必要がありません。そしてDusk Tradeは、MMF(マネー・マーケット・ファンド)、ETF、債券、RWAのためのネオブローカーです。
私の見解:市場が「RWAトークン化」と呼んでいるものの90%はラッパーです。本当の転換は、認可された発行体がネイティブ発行へ移行したときに始まります。勝つネットワークは、コンプライアンスがプロトコルに組み込まれ、後付けではないものです。
€49,300に同意できませんか?あなた自身の資金調達レートで計算して、下に数字を投稿してください
$DUSK #dusk
1
1
40
·
--
CryptoRankのタブが3つ、ちょっとだけ時間を。順位は値段よりも衝撃的でした。
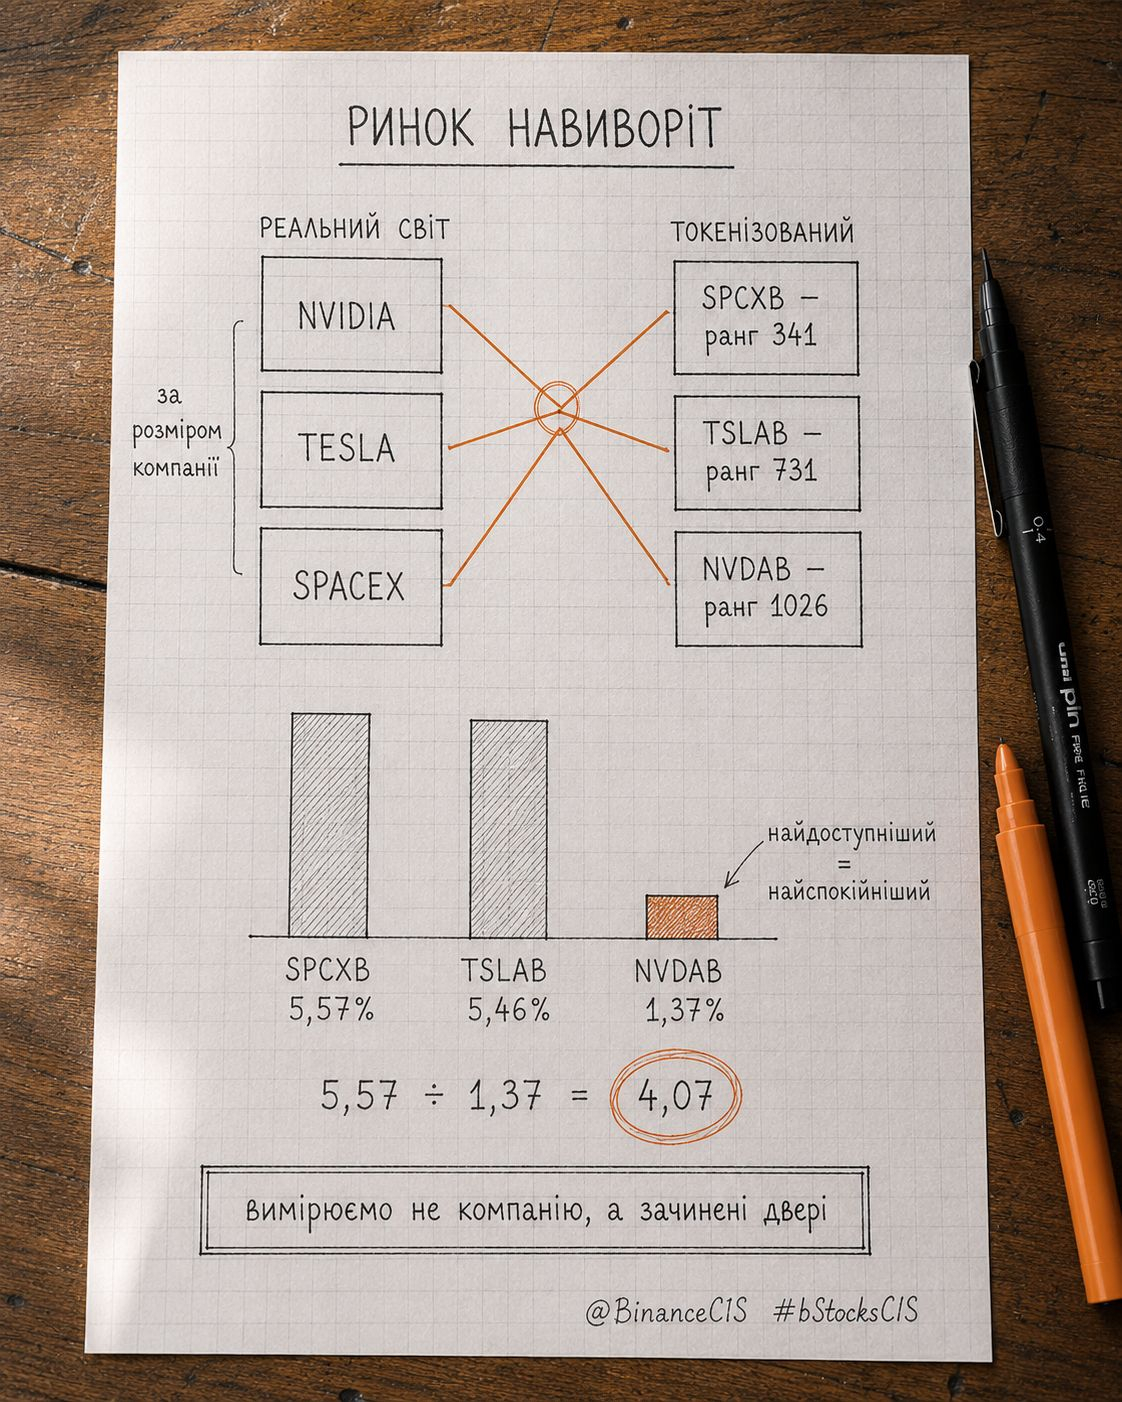
$SPCXB - ランク 341
$TSLAB - ランク 731
$NVDAB - ランク 1026
ここでのランクは時価総額によるものです。つまり、トークン化された形ではSpaceXのほうがTeslaより大きく、TeslaのほうがNVIDIAより大きい。
現実世界では順番は逆です。NVIDIAは世界で最も高額な企業の1つです。SpaceXは6月になってようやく上場しました。
トークン化された市場は現実をそのままコピーしません。反転させます。
次に、1日のレンジを見ました。
SPCXB: 140,40 - 148,22
(148,22 − 140,40) ÷ 140,40 = 5,57%
TSLAB: 324,99 - 342,74
(342,74 − 324,99) ÷ 324,99 = 5,46%
NVDAB: 223,26 - 226,32
(226,32 − 223,26) ÷ 223,26 = 1,37%
5,57 ÷ 1,37 = 4,07
SPCXBは1日でNVDABより4倍広いレンジを通過します。
そして、それが1つの絵になります。NVDABは最も小さな市場で、最も落ち着いています。この銘柄は誰でも普通のブローカー経由で、bStocksまで購入できました。代替が常にあったため、需要は少なかった。
SPCXBは最大で、最も動きが大きい。ほとんど誰もアクセスできませんでした。
トークンのサイズとボラティリティは、会社そのものを測っているわけではありません。ドアがどれほどきちんと閉められていたかを測っているのです。
制約:1つのスライス、CryptoRank、8月14日。ランクは時価総額と一緒に毎日動きます。25+の3ティッカーは、全リストについての結論のためのサンプルではありません。
@BinanceCIS #bStocksCIS
CryptoRankのタブが3つ、ちょっとだけ時間を。順位は値段よりも衝撃的でした。
$SPCXB - ランク 341
$TSLAB - ランク 731
$NVDAB - ランク 1026
ここでのランクは時価総額によるものです。つまり、トークン化された形ではSpaceXのほうがTeslaより大きく、TeslaのほうがNVIDIAより大きい。
現実世界では順番は逆です。NVIDIAは世界で最も高額な企業の1つです。SpaceXは6月になってようやく上場しました。
トークン化された市場は現実をそのままコピーしません。反転させます。
次に、1日のレンジを見ました。
SPCXB: 140,40 - 148,22
(148,22 − 140,40) ÷ 140,40 = 5,57%
TSLAB: 324,99 - 342,74
(342,74 − 324,99) ÷ 324,99 = 5,46%
NVDAB: 223,26 - 226,32
(226,32 − 223,26) ÷ 223,26 = 1,37%
5,57 ÷ 1,37 = 4,07
SPCXBは1日でNVDABより4倍広いレンジを通過します。
そして、それが1つの絵になります。NVDABは最も小さな市場で、最も落ち着いています。この銘柄は誰でも普通のブローカー経由で、bStocksまで購入できました。代替が常にあったため、需要は少なかった。
SPCXBは最大で、最も動きが大きい。ほとんど誰もアクセスできませんでした。
トークンのサイズとボラティリティは、会社そのものを測っているわけではありません。ドアがどれほどきちんと閉められていたかを測っているのです。
制約:1つのスライス、CryptoRank、8月14日。ランクは時価総額と一緒に毎日動きます。25+の3ティッカーは、全リストについての結論のためのサンプルではありません。
@BinanceCIS #bStocksCIS
$SPCXB - ランク 341
$TSLAB - ランク 731
$NVDAB - ランク 1026
ここでのランクは時価総額によるものです。つまり、トークン化された形ではSpaceXのほうがTeslaより大きく、TeslaのほうがNVIDIAより大きい。
現実世界では順番は逆です。NVIDIAは世界で最も高額な企業の1つです。SpaceXは6月になってようやく上場しました。
トークン化された市場は現実をそのままコピーしません。反転させます。
次に、1日のレンジを見ました。
SPCXB: 140,40 - 148,22
(148,22 − 140,40) ÷ 140,40 = 5,57%
TSLAB: 324,99 - 342,74
(342,74 − 324,99) ÷ 324,99 = 5,46%
NVDAB: 223,26 - 226,32
(226,32 − 223,26) ÷ 223,26 = 1,37%
5,57 ÷ 1,37 = 4,07
SPCXBは1日でNVDABより4倍広いレンジを通過します。
そして、それが1つの絵になります。NVDABは最も小さな市場で、最も落ち着いています。この銘柄は誰でも普通のブローカー経由で、bStocksまで購入できました。代替が常にあったため、需要は少なかった。
SPCXBは最大で、最も動きが大きい。ほとんど誰もアクセスできませんでした。
トークンのサイズとボラティリティは、会社そのものを測っているわけではありません。ドアがどれほどきちんと閉められていたかを測っているのです。
制約:1つのスライス、CryptoRank、8月14日。ランクは時価総額と一緒に毎日動きます。25+の3ティッカーは、全リストについての結論のためのサンプルではありません。
@BinanceCIS #bStocksCIS
130
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
BTCBreaks80K
閲覧回数 57,182
1,366人が討論中
米連邦準備制度(FED)の爆撃と、$80Kの空白:ビットコインの流動性トラップ 🐋📊
連邦準備制度のマクロ経済ニュースによる騒音の後、相場は熱狂状態。上昇の追い風が一撃で入り、ビットコインは$80,989.99の“ぴったり”の高値を付けた。ニュースに導かれてこの水準で買うのは、数学的なパラシュートなしで宙に飛び込むことだ。
スキャナーの冷徹な数字が明かすのは、臨界的な過熱(オーバーエクステンション):
🔥 クオンティタティブ・イージング(4H):勢いのあるローソク足が重力を突き破った。4時間足のKDJオシレーターは極端な買われ過ぎで燃え上がっており、ライン「J」が100.83の上限をブチ破っている。価格は、構造的な主要サポートであるEMA20から危険なほど乖離しており、そのEMA20は下の$77,270.34に置き去りにされたままだ。
📐 フィボナッチの檻:インパルスの起点である$74,967.97から、$80,989.99の高値までのリトレースを引くと、38.2%のフィボナッチ・レベルが精密に合流する。狙うべき「ターミナルの確認」は?その水準は、1HのSuperTrendのダイナミックなフロアである$78,702.50とまったく一致する。
🩸 短期ドレイン(1H):慣性はすでに割れ始めている。1時間足のKDJでは「J」ラインが87.22まで後退しており、ニュースの燃料が尽きつつあることを確認している。
フリーライターのセットアップ(FOMOゼロ):
$80,748の水準を、3,000ドル以上も離れたEMAで取引することは、リスク管理を完全に破壊する。
🔴 トラップゾーン:現在の天井である“FEDの熱狂”を買うことは、すでに売り分け(ディストリビュート)に使っている機関投資家に流動性をプレゼントすることだ。
🟢 構造的な狩場ゾーン:規律は、平均回帰を待つことを命じる。私たちの数学的な“釣り網”は、フィボナッチ38.2%と1HのSuperTrendが重なる合流地点で展開され、安全なブロックである$78,700台を狙っている。
統計はニュースではなく、後に残る“構造”を動かす。📐
$BTC #BTCBreaks80K
RelatoCriptoPRO
·いいね:2件
·閲覧回数 1.2k
比特币突破8万
閲覧回数 57,223
208人が討論中
BuffettBecomesBerkshireChairmanEmeritus
閲覧回数 12,922
472人が討論中