RWAs(実世界資産)を追いかける多くのチェーンは、間違ったボトルネックを解決しようとしている。
彼らはスループット、手数料、最終確定性を最適化している。だが実際の関門は、アムステルダムにある書類保管キャビネットだ。
EUで本物の有価証券をオンチェーンで動かすには、チェーンのどこかが適切なライセンスを保有している必要がある。「なんとなくコンプライアンスに対応している」では不十分で、名前のある規制当局から特定の認可を得る必要がある。では、それが実務で何を意味するのか見てほしい。
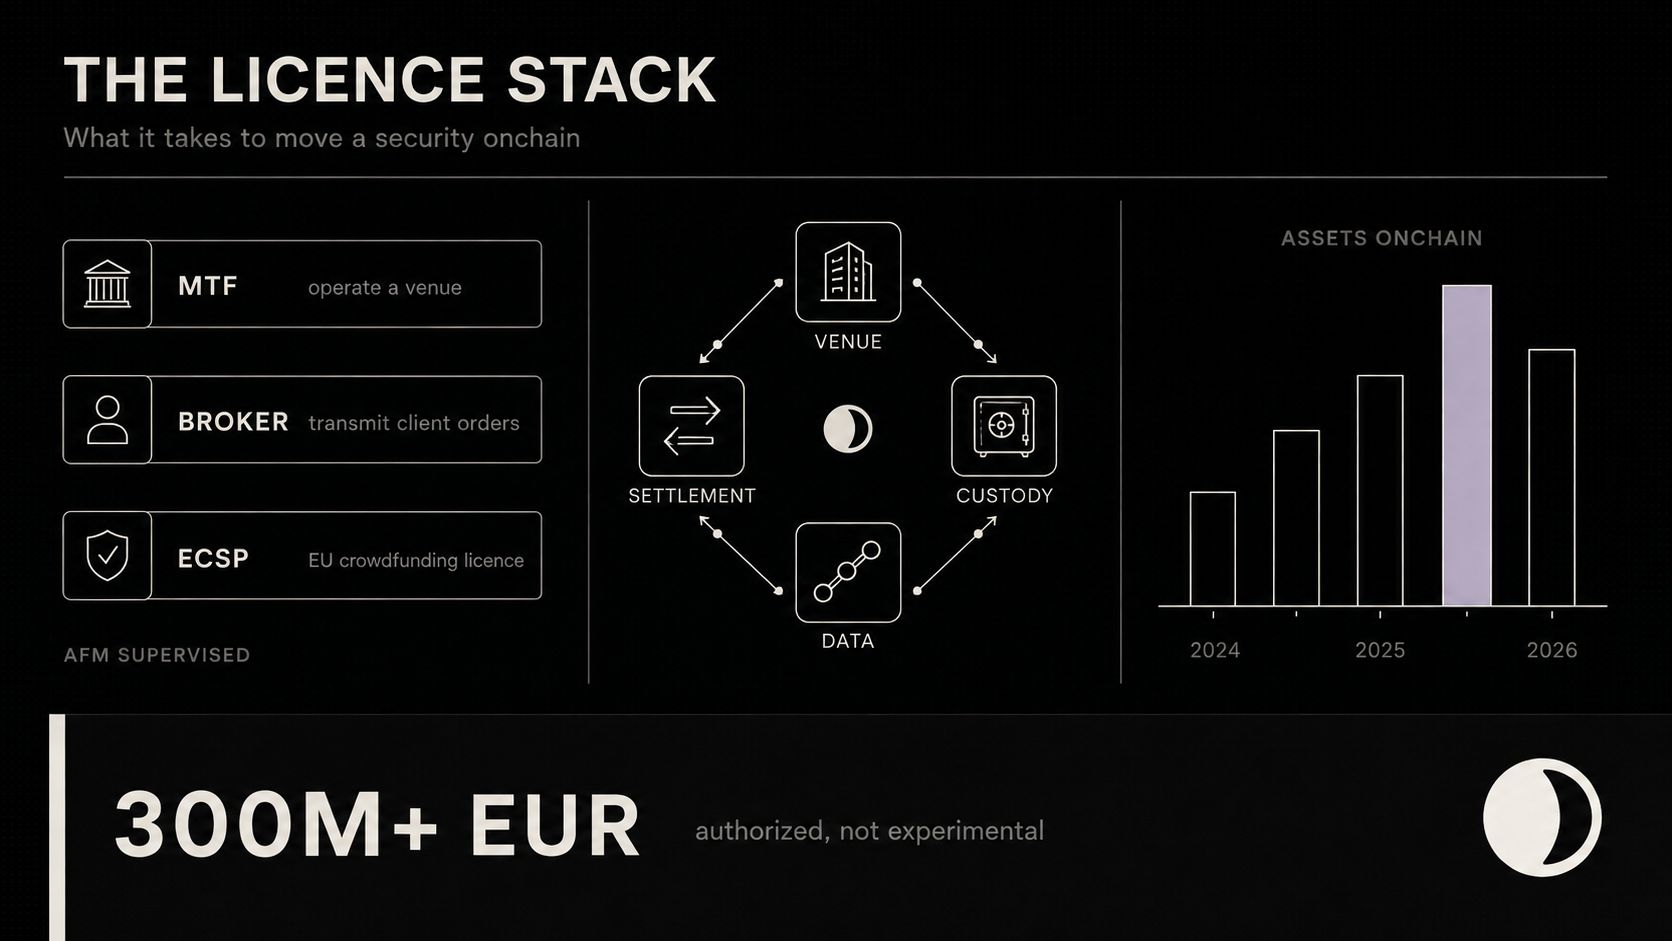
NPEXは3つを保有している。
· MTF - 多者間取引施設(multilateral trading facility)の運営許可。第三者が有価証券を取引する場
· ブローカー - 顧客注文を受け取り、伝達する許可
· ECSP - 規則2020/1503に基づくEUのクラウドファンディング・サービスのライセンス
そしてこの3つはすべて、オランダの金融市場当局であるAFMの監督下にある。これが、@Dusk 経由で300M+ EURの資産をオンチェーンで動かすための土台だ――テストネットではなく、認可された取引所(会場)だ。
さらに他にも層がある。
· Chainlink - オラクル基盤。オンチェーン・コントラクトが、信頼できる仲介者なしで外部ソースから価格やデータを読み取れるようにする
· EURQ - ユーロ建ての決済資産。変動性のあるトークンで決済されるなら、それは「決済された取引」ではないからだ
· Cordial Systems - 機関投資家向けのカストディ。監査人がまず確認する部分
· 21X - DLTパイロット制度の下で規制されたEUの取引会場
形を見ればわかる。各パートナーは、規制当局が尋ねるであろう枠(スロット)を埋める。誰が会場を運営するのか、誰が資産を保有するのか、どの部分が決済されるのか、データはどこから来るのか。
この部分は、クリプトTwitterでは退屈に見えるが、機関投資家には決定的に重要だ。どれほど技術が完璧でも、ライセンスを持つ事業体が法的に触れられない限り、そのチェーンは使えない。
Duskの賭けは、コンプライアンスをプロトコル層に置くことだ――プログラマブルなプライバシー、選択的開示、決定論的な決済によって、ライセンスされた会場が“つなぎ込める”ようにし、回避策(ワークアラウンド)を作る必要を減らす。
会場の皆さんに質問だ:勝つRWAチェーンは最速のものになると思うか、それともライセンスされたパートナーの層が最も厚いものになると思うか?私は強く後者だと思う。そうでないとしたら、説得してくれ
$DUSK #dusk
彼らはスループット、手数料、最終確定性を最適化している。だが実際の関門は、アムステルダムにある書類保管キャビネットだ。
EUで本物の有価証券をオンチェーンで動かすには、チェーンのどこかが適切なライセンスを保有している必要がある。「なんとなくコンプライアンスに対応している」では不十分で、名前のある規制当局から特定の認可を得る必要がある。では、それが実務で何を意味するのか見てほしい。
NPEXは3つを保有している。
· MTF - 多者間取引施設(multilateral trading facility)の運営許可。第三者が有価証券を取引する場
· ブローカー - 顧客注文を受け取り、伝達する許可
· ECSP - 規則2020/1503に基づくEUのクラウドファンディング・サービスのライセンス
そしてこの3つはすべて、オランダの金融市場当局であるAFMの監督下にある。これが、@Dusk 経由で300M+ EURの資産をオンチェーンで動かすための土台だ――テストネットではなく、認可された取引所(会場)だ。
さらに他にも層がある。
· Chainlink - オラクル基盤。オンチェーン・コントラクトが、信頼できる仲介者なしで外部ソースから価格やデータを読み取れるようにする
· EURQ - ユーロ建ての決済資産。変動性のあるトークンで決済されるなら、それは「決済された取引」ではないからだ
· Cordial Systems - 機関投資家向けのカストディ。監査人がまず確認する部分
· 21X - DLTパイロット制度の下で規制されたEUの取引会場
形を見ればわかる。各パートナーは、規制当局が尋ねるであろう枠(スロット)を埋める。誰が会場を運営するのか、誰が資産を保有するのか、どの部分が決済されるのか、データはどこから来るのか。
この部分は、クリプトTwitterでは退屈に見えるが、機関投資家には決定的に重要だ。どれほど技術が完璧でも、ライセンスを持つ事業体が法的に触れられない限り、そのチェーンは使えない。
Duskの賭けは、コンプライアンスをプロトコル層に置くことだ――プログラマブルなプライバシー、選択的開示、決定論的な決済によって、ライセンスされた会場が“つなぎ込める”ようにし、回避策(ワークアラウンド)を作る必要を減らす。
会場の皆さんに質問だ:勝つRWAチェーンは最速のものになると思うか、それともライセンスされたパートナーの層が最も厚いものになると思うか?私は強く後者だと思う。そうでないとしたら、説得してくれ
$DUSK #dusk