
发牌手11
1.1k 投稿
发牌手11
報告
ユーザーをブロック
141 フォロー
600 フォロワー
714 いいね
投稿
すべて
引用
·
--
今日はAlphaのエアドロップが復活したので、みんなに🧧を配ります
今日はAlphaのエアドロップが復活したので、みんなに🧧を配ります

感谢兄弟们的关注和支持
送り主:发牌手11
すべて請求済み
26
4
79
171
·
--
Duskについて何度も話してきましたが、今日はその最大の切り札、NPEXを掘り下げます。提携発表の話ではなく、ライセンスそのものを見ていきます。暗号資産業界のプロジェクトはどこも自分たちはライセンスを持っていると言いたがりますが、多くの人の判断基準は「持っているかどうか」だけ。実際には、ライセンスの価値には何段階もの差があります。
NPEXの正式な立場は、オランダで認可を受けた証券取引所で、MiFIDの枠組みに基づくMTFライセンスを保有しています。この資格があれば、ライセンス保有者は多角的取引施設を運営し、証券の買い手と売り手を合法的にマッチングできます。注意してほしいのは、これは登録ではないということ。EUの証券制度における正式な取引施設の認可で、オランダの規制当局から直接付与されたものです。ライセンス保有をうたうプロジェクトを見かけたら、ライセンスの種類を調べてみてください。ほとんどは同じレベルにありません。
このライセンスの本当の強みは、許可がどのように引き継がれるかにあります。証券のトークン化で最も深刻な課題は、発行そのものではなく、発行後にどこで取引すれば合法なのかということです。NPEXは発行とマッチングの場をDusk上に移し、オンチェーン資産は誕生したその日からライセンスの適用範囲内に置かれます。取引の許可はすでに整っており、新しい商品が出るたびに規制当局へ個別に承認を求める必要はありません。他のRWAチェーンが規制当局の承認を得られるかと尋ねている一方で、こちらが尋ねているのは、パイプラインがいつ開通するかです。
しかも、パイプラインの中身は空ではありません。NPEXの背後には、実際に資金を投じた2万人超の投資家がいて、プラットフォームの累計発行額は2億ユーロを超えています。供給側も需要側もゼロから立ち上げる必要はなく、チェーンがすべきことは、すでに稼働している市場を受け止めることだけです。
とはいえ、浮かれすぎない姿勢も忘れてはいけません。第一の問題は、この参入障壁は借り物なのか、それとも自分たちのものなのかという点です。ライセンスはNPEX名義であり、チェーン名義ではありません。Duskは早い段階でNPEXに出資しており、両者の利害は深く結びついています。しかし、NPEXが戦略を転換すれば、参入障壁は自分で歩いて去ってしまうかもしれません。深い提携と真の所有は別物です。第二の問題は、ライセンスの組み合わせが十分かどうかです。MTFの認可が対象とするのは取引の段階であり、カストディと清算にはそれぞれ別の資格要件があります。ひとつのライセンスですべての業務をカバーすることはできません。不足している部分がいつ補われるかによって、この構想が全工程をカバーするものなのか、未完成なのかが決まります。
次にプロジェクトがライセンス保有をアピールしているのを見かけたら、「持っているかどうか」だけで終わらせず、こう聞いてみてください。「このライセンスはどの工程を認可しているのか。オンチェーン資産は取引許可をそのまま引き継げるのか」と。#dusk $DUSK @Dusk
Duskについて何度も話してきましたが、今日はその最大の切り札、NPEXを掘り下げます。提携発表の話ではなく、ライセンスそのものを見ていきます。暗号資産業界のプロジェクトはどこも自分たちはライセンスを持っていると言いたがりますが、多くの人の判断基準は「持っているかどうか」だけ。実際には、ライセンスの価値には何段階もの差があります。
NPEXの正式な立場は、オランダで認可を受けた証券取引所で、MiFIDの枠組みに基づくMTFライセンスを保有しています。この資格があれば、ライセンス保有者は多角的取引施設を運営し、証券の買い手と売り手を合法的にマッチングできます。注意してほしいのは、これは登録ではないということ。EUの証券制度における正式な取引施設の認可で、オランダの規制当局から直接付与されたものです。ライセンス保有をうたうプロジェクトを見かけたら、ライセンスの種類を調べてみてください。ほとんどは同じレベルにありません。
このライセンスの本当の強みは、許可がどのように引き継がれるかにあります。証券のトークン化で最も深刻な課題は、発行そのものではなく、発行後にどこで取引すれば合法なのかということです。NPEXは発行とマッチングの場をDusk上に移し、オンチェーン資産は誕生したその日からライセンスの適用範囲内に置かれます。取引の許可はすでに整っており、新しい商品が出るたびに規制当局へ個別に承認を求める必要はありません。他のRWAチェーンが規制当局の承認を得られるかと尋ねている一方で、こちらが尋ねているのは、パイプラインがいつ開通するかです。
しかも、パイプラインの中身は空ではありません。NPEXの背後には、実際に資金を投じた2万人超の投資家がいて、プラットフォームの累計発行額は2億ユーロを超えています。供給側も需要側もゼロから立ち上げる必要はなく、チェーンがすべきことは、すでに稼働している市場を受け止めることだけです。
とはいえ、浮かれすぎない姿勢も忘れてはいけません。第一の問題は、この参入障壁は借り物なのか、それとも自分たちのものなのかという点です。ライセンスはNPEX名義であり、チェーン名義ではありません。Duskは早い段階でNPEXに出資しており、両者の利害は深く結びついています。しかし、NPEXが戦略を転換すれば、参入障壁は自分で歩いて去ってしまうかもしれません。深い提携と真の所有は別物です。第二の問題は、ライセンスの組み合わせが十分かどうかです。MTFの認可が対象とするのは取引の段階であり、カストディと清算にはそれぞれ別の資格要件があります。ひとつのライセンスですべての業務をカバーすることはできません。不足している部分がいつ補われるかによって、この構想が全工程をカバーするものなのか、未完成なのかが決まります。
次にプロジェクトがライセンス保有をアピールしているのを見かけたら、「持っているかどうか」だけで終わらせず、こう聞いてみてください。「このライセンスはどの工程を認可しているのか。オンチェーン資産は取引許可をそのまま引き継げるのか」と。#dusk $DUSK @Dusk
NPEXの正式な立場は、オランダで認可を受けた証券取引所で、MiFIDの枠組みに基づくMTFライセンスを保有しています。この資格があれば、ライセンス保有者は多角的取引施設を運営し、証券の買い手と売り手を合法的にマッチングできます。注意してほしいのは、これは登録ではないということ。EUの証券制度における正式な取引施設の認可で、オランダの規制当局から直接付与されたものです。ライセンス保有をうたうプロジェクトを見かけたら、ライセンスの種類を調べてみてください。ほとんどは同じレベルにありません。
このライセンスの本当の強みは、許可がどのように引き継がれるかにあります。証券のトークン化で最も深刻な課題は、発行そのものではなく、発行後にどこで取引すれば合法なのかということです。NPEXは発行とマッチングの場をDusk上に移し、オンチェーン資産は誕生したその日からライセンスの適用範囲内に置かれます。取引の許可はすでに整っており、新しい商品が出るたびに規制当局へ個別に承認を求める必要はありません。他のRWAチェーンが規制当局の承認を得られるかと尋ねている一方で、こちらが尋ねているのは、パイプラインがいつ開通するかです。
しかも、パイプラインの中身は空ではありません。NPEXの背後には、実際に資金を投じた2万人超の投資家がいて、プラットフォームの累計発行額は2億ユーロを超えています。供給側も需要側もゼロから立ち上げる必要はなく、チェーンがすべきことは、すでに稼働している市場を受け止めることだけです。
とはいえ、浮かれすぎない姿勢も忘れてはいけません。第一の問題は、この参入障壁は借り物なのか、それとも自分たちのものなのかという点です。ライセンスはNPEX名義であり、チェーン名義ではありません。Duskは早い段階でNPEXに出資しており、両者の利害は深く結びついています。しかし、NPEXが戦略を転換すれば、参入障壁は自分で歩いて去ってしまうかもしれません。深い提携と真の所有は別物です。第二の問題は、ライセンスの組み合わせが十分かどうかです。MTFの認可が対象とするのは取引の段階であり、カストディと清算にはそれぞれ別の資格要件があります。ひとつのライセンスですべての業務をカバーすることはできません。不足している部分がいつ補われるかによって、この構想が全工程をカバーするものなのか、未完成なのかが決まります。
次にプロジェクトがライセンス保有をアピールしているのを見かけたら、「持っているかどうか」だけで終わらせず、こう聞いてみてください。「このライセンスはどの工程を認可しているのか。オンチェーン資産は取引許可をそのまま引き継げるのか」と。#dusk $DUSK @Dusk
5
99
·
--
コンプライアンスに詳しい友人とDUSKについて話したら、彼の第一反応は「“選択的開示”は学術的すぎて、論文から抜き出したみたいだね」とのことでした。そこで私はいくつか例を挙げると、彼はすぐに言い直して、「それって結局、毎日自分が職場でやっていることじゃないか」と。
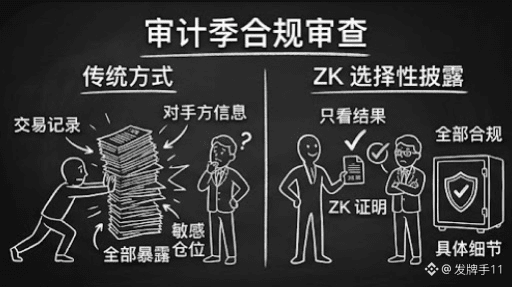
まずはコンプライアンス審査。監査シーズンになると、機関は監査側に対して、すべての取引が適格投資家同士の間で行われたことを証明しなければなりません。昔ながらのやり方は、取引記録をまとめて送付することで、機密のポジションや相手方の情報まで全部露出してしまいます。ZKの選択的開示なら、監査側は一つの証明だけを受け取って、取引が適正であることは分かるけれど、具体的な詳細は見えません。見るべきものは見せるが、見せる必要のないものは1ページ分も増やさない。
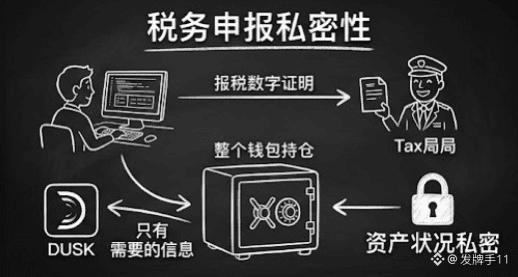
次に税務申告。確定申告のときには、税務当局に対して収益の数値を証明する必要がある一方で、誰も自分のウォレット全体の保有構成まで一緒に差し出したくはありません。選択的開示なら、申告に必要な事実だけを提示でき、それ以外の資産状況はプライベートのままです。
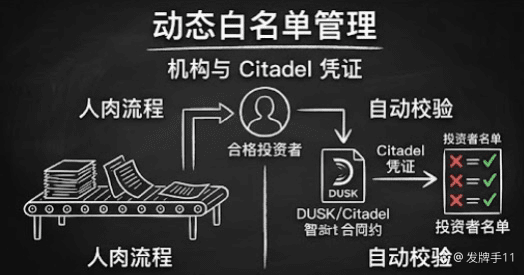
さらにホワイトリスト管理。投資家の資格は動的です。機関は三日に二度の頻度で、資料を再収集してリストを更新しなければなりません。Citadelの証憑を取得した後は、スマートコントラクトがリアルタイムで資格の有効性を検証し、人力の運用は自動チェックへと置き換わります。
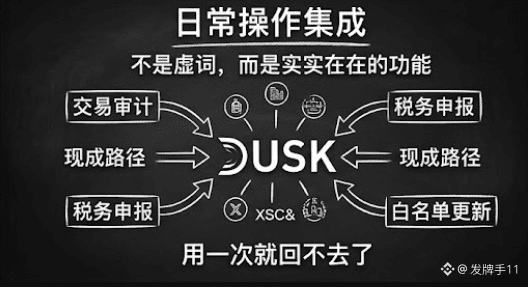
ほら、これらはそもそも前衛的な概念などではなくて、機関やユーザーが毎日反復している作業の話です。頻度が高すぎて、誰もそれをイノベーションだとは思っていない。DUSKがすごいのは、選択的開示をホワイトペーパーの飾り文句として扱わずに、CitadelやXSCの中で実際の機能モジュールとして作っている点で、日常の各操作にはそのまま使える導線が用意されています。使ったら最後、元には戻れません。
要するに、プライバシー技術が実際に根付けるかどうかは、それが生活の地面(地べた)に接することができるか次第です。私はこうした日常シーンでの実使用データを継続的に見守ります。皆さんは、どのシーンが最初にスケール化のニーズを引きずり出すと思いますか?#dusk $DUSK @Dusk
コンプライアンスに詳しい友人とDUSKについて話したら、彼の第一反応は「“選択的開示”は学術的すぎて、論文から抜き出したみたいだね」とのことでした。そこで私はいくつか例を挙げると、彼はすぐに言い直して、「それって結局、毎日自分が職場でやっていることじゃないか」と。
まずはコンプライアンス審査。監査シーズンになると、機関は監査側に対して、すべての取引が適格投資家同士の間で行われたことを証明しなければなりません。昔ながらのやり方は、取引記録をまとめて送付することで、機密のポジションや相手方の情報まで全部露出してしまいます。ZKの選択的開示なら、監査側は一つの証明だけを受け取って、取引が適正であることは分かるけれど、具体的な詳細は見えません。見るべきものは見せるが、見せる必要のないものは1ページ分も増やさない。
次に税務申告。確定申告のときには、税務当局に対して収益の数値を証明する必要がある一方で、誰も自分のウォレット全体の保有構成まで一緒に差し出したくはありません。選択的開示なら、申告に必要な事実だけを提示でき、それ以外の資産状況はプライベートのままです。
さらにホワイトリスト管理。投資家の資格は動的です。機関は三日に二度の頻度で、資料を再収集してリストを更新しなければなりません。Citadelの証憑を取得した後は、スマートコントラクトがリアルタイムで資格の有効性を検証し、人力の運用は自動チェックへと置き換わります。
ほら、これらはそもそも前衛的な概念などではなくて、機関やユーザーが毎日反復している作業の話です。頻度が高すぎて、誰もそれをイノベーションだとは思っていない。DUSKがすごいのは、選択的開示をホワイトペーパーの飾り文句として扱わずに、CitadelやXSCの中で実際の機能モジュールとして作っている点で、日常の各操作にはそのまま使える導線が用意されています。使ったら最後、元には戻れません。
要するに、プライバシー技術が実際に根付けるかどうかは、それが生活の地面(地べた)に接することができるか次第です。私はこうした日常シーンでの実使用データを継続的に見守ります。皆さんは、どのシーンが最初にスケール化のニーズを引きずり出すと思いますか?#dusk $DUSK @Dusk
まずはコンプライアンス審査。監査シーズンになると、機関は監査側に対して、すべての取引が適格投資家同士の間で行われたことを証明しなければなりません。昔ながらのやり方は、取引記録をまとめて送付することで、機密のポジションや相手方の情報まで全部露出してしまいます。ZKの選択的開示なら、監査側は一つの証明だけを受け取って、取引が適正であることは分かるけれど、具体的な詳細は見えません。見るべきものは見せるが、見せる必要のないものは1ページ分も増やさない。
次に税務申告。確定申告のときには、税務当局に対して収益の数値を証明する必要がある一方で、誰も自分のウォレット全体の保有構成まで一緒に差し出したくはありません。選択的開示なら、申告に必要な事実だけを提示でき、それ以外の資産状況はプライベートのままです。
さらにホワイトリスト管理。投資家の資格は動的です。機関は三日に二度の頻度で、資料を再収集してリストを更新しなければなりません。Citadelの証憑を取得した後は、スマートコントラクトがリアルタイムで資格の有効性を検証し、人力の運用は自動チェックへと置き換わります。
ほら、これらはそもそも前衛的な概念などではなくて、機関やユーザーが毎日反復している作業の話です。頻度が高すぎて、誰もそれをイノベーションだとは思っていない。DUSKがすごいのは、選択的開示をホワイトペーパーの飾り文句として扱わずに、CitadelやXSCの中で実際の機能モジュールとして作っている点で、日常の各操作にはそのまま使える導線が用意されています。使ったら最後、元には戻れません。
要するに、プライバシー技術が実際に根付けるかどうかは、それが生活の地面(地べた)に接することができるか次第です。私はこうした日常シーンでの実使用データを継続的に見守ります。皆さんは、どのシーンが最初にスケール化のニーズを引きずり出すと思いますか?#dusk $DUSK @Dusk
10
1
102
·
--
MiCA の全面施行後、欧州の暗号資産市場は正式に順位決定(レーティング)ラウンドのフェーズへ突入した。私は Dusk を調べるほど、この“洗い直し”の本質は技術競争ではなく、許可(ライセンス)を巡るふるい分けのトーナメントだと確信している。
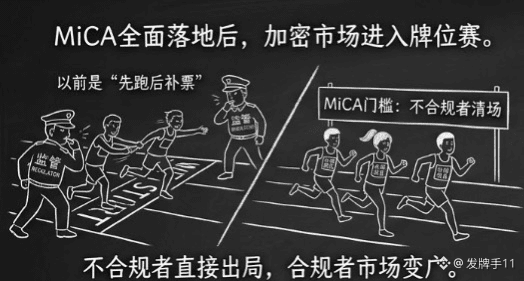
これまでの業界ロジックは「まず走り出し、規制が来たら追加でチケット(対応)を買えばいい」というものだった。MiCA はこのやり方を徹底的に終わらせた。移行期間の窓が順次閉じていくと、合規の資格がないプロジェクトはそもそも出場資格を持てず、直接会場から排除される。一方、ライセンスの通り道を握っているプレイヤーにとって突然訪れるのは、競合相手が大量に消える市場だ。これは規制が落ちたときの、最も直感に反する効果だ。表向きは締め付けだが、実際は合規側に対して“狙い撃ちの放水”を行うことになる。
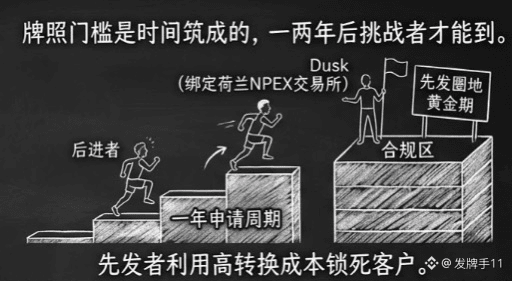
Dusk が紐づけている NPEX はオランダの認可を持つ取引所で、全体のアーキテクチャも欧州の法的な制約に沿って条文ごとに組み上げられている。ほかのプロジェクトがまだ順番待ちで申請・補票(後追い対応)をしている間に、Dusk はすでに合規エリアに着席している。
順位決定ラウンドの残酷さは、ライセンスという門が“時間によって作られている”点にある。申請期間は年単位で、中途でも資本と運営をめぐる複数ラウンドの審査を通過しなければならない。後発が今から始めても、追いつける窓は一~二年後まで待つ必要がある。この一~二年こそ先行者が土地を押さえる黄金期で、機関投資家が移行を完了した後は、高い転換コストが後から挑む挑戦者を事実上ロックしてしまう。
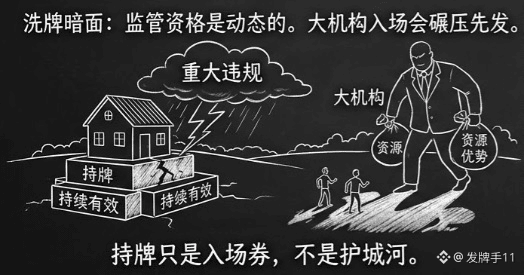
しかし“洗い直し”の物語には、誰もがあまり口にしない暗い側面が隠れている。ライセンス独占が成り立つ前提は、ライセンスが継続して有効であることだが、規制資格は常に動的だ。重大な不正が一度起きる、あるいは一通の新規制で締め付けが強まるだけで、順位が瞬時に塗り替わる可能性がある。もう一つの変数は大手機関の参入だ。従来の金融の巨人には資金とライセンス・チームがある。彼らが本気で参入してくれば、中小プロジェクトの先行優位が、資源の優位性でいつでも押し潰されうる。
つまり、持牌(ライセンス保持)は入場券であって、決して“堅い城(堀)”ではない。
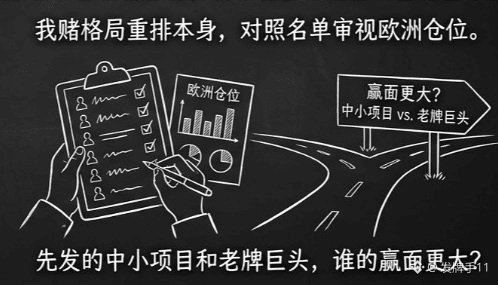
だから今回の洗い直しでは、単一の勝者に賭けない。勝負は“構図そのものが組み替わること”に賭ける。最初の正式な資質(適格)リストが公表されたら、そのリストと照合して手元の欧州ポジションを改めて見直す。リストの生態系(対象エコシステム)に入っていないプロジェクトはすべて格下げする。あなたはこの順位決定ラウンドで、先行した中小プロジェクトと老舗の巨頭、どちらの勝ち目がより大きいと思う?#dusk $DUSK @Dusk
MiCA の全面施行後、欧州の暗号資産市場は正式に順位決定(レーティング)ラウンドのフェーズへ突入した。私は Dusk を調べるほど、この“洗い直し”の本質は技術競争ではなく、許可(ライセンス)を巡るふるい分けのトーナメントだと確信している。
これまでの業界ロジックは「まず走り出し、規制が来たら追加でチケット(対応)を買えばいい」というものだった。MiCA はこのやり方を徹底的に終わらせた。移行期間の窓が順次閉じていくと、合規の資格がないプロジェクトはそもそも出場資格を持てず、直接会場から排除される。一方、ライセンスの通り道を握っているプレイヤーにとって突然訪れるのは、競合相手が大量に消える市場だ。これは規制が落ちたときの、最も直感に反する効果だ。表向きは締め付けだが、実際は合規側に対して“狙い撃ちの放水”を行うことになる。
Dusk が紐づけている NPEX はオランダの認可を持つ取引所で、全体のアーキテクチャも欧州の法的な制約に沿って条文ごとに組み上げられている。ほかのプロジェクトがまだ順番待ちで申請・補票(後追い対応)をしている間に、Dusk はすでに合規エリアに着席している。
順位決定ラウンドの残酷さは、ライセンスという門が“時間によって作られている”点にある。申請期間は年単位で、中途でも資本と運営をめぐる複数ラウンドの審査を通過しなければならない。後発が今から始めても、追いつける窓は一~二年後まで待つ必要がある。この一~二年こそ先行者が土地を押さえる黄金期で、機関投資家が移行を完了した後は、高い転換コストが後から挑む挑戦者を事実上ロックしてしまう。
しかし“洗い直し”の物語には、誰もがあまり口にしない暗い側面が隠れている。ライセンス独占が成り立つ前提は、ライセンスが継続して有効であることだが、規制資格は常に動的だ。重大な不正が一度起きる、あるいは一通の新規制で締め付けが強まるだけで、順位が瞬時に塗り替わる可能性がある。もう一つの変数は大手機関の参入だ。従来の金融の巨人には資金とライセンス・チームがある。彼らが本気で参入してくれば、中小プロジェクトの先行優位が、資源の優位性でいつでも押し潰されうる。
つまり、持牌(ライセンス保持)は入場券であって、決して“堅い城(堀)”ではない。
だから今回の洗い直しでは、単一の勝者に賭けない。勝負は“構図そのものが組み替わること”に賭ける。最初の正式な資質(適格)リストが公表されたら、そのリストと照合して手元の欧州ポジションを改めて見直す。リストの生態系(対象エコシステム)に入っていないプロジェクトはすべて格下げする。あなたはこの順位決定ラウンドで、先行した中小プロジェクトと老舗の巨頭、どちらの勝ち目がより大きいと思う?#dusk $DUSK @Dusk
これまでの業界ロジックは「まず走り出し、規制が来たら追加でチケット(対応)を買えばいい」というものだった。MiCA はこのやり方を徹底的に終わらせた。移行期間の窓が順次閉じていくと、合規の資格がないプロジェクトはそもそも出場資格を持てず、直接会場から排除される。一方、ライセンスの通り道を握っているプレイヤーにとって突然訪れるのは、競合相手が大量に消える市場だ。これは規制が落ちたときの、最も直感に反する効果だ。表向きは締め付けだが、実際は合規側に対して“狙い撃ちの放水”を行うことになる。
Dusk が紐づけている NPEX はオランダの認可を持つ取引所で、全体のアーキテクチャも欧州の法的な制約に沿って条文ごとに組み上げられている。ほかのプロジェクトがまだ順番待ちで申請・補票(後追い対応)をしている間に、Dusk はすでに合規エリアに着席している。
順位決定ラウンドの残酷さは、ライセンスという門が“時間によって作られている”点にある。申請期間は年単位で、中途でも資本と運営をめぐる複数ラウンドの審査を通過しなければならない。後発が今から始めても、追いつける窓は一~二年後まで待つ必要がある。この一~二年こそ先行者が土地を押さえる黄金期で、機関投資家が移行を完了した後は、高い転換コストが後から挑む挑戦者を事実上ロックしてしまう。
しかし“洗い直し”の物語には、誰もがあまり口にしない暗い側面が隠れている。ライセンス独占が成り立つ前提は、ライセンスが継続して有効であることだが、規制資格は常に動的だ。重大な不正が一度起きる、あるいは一通の新規制で締め付けが強まるだけで、順位が瞬時に塗り替わる可能性がある。もう一つの変数は大手機関の参入だ。従来の金融の巨人には資金とライセンス・チームがある。彼らが本気で参入してくれば、中小プロジェクトの先行優位が、資源の優位性でいつでも押し潰されうる。
つまり、持牌(ライセンス保持)は入場券であって、決して“堅い城(堀)”ではない。
だから今回の洗い直しでは、単一の勝者に賭けない。勝負は“構図そのものが組み替わること”に賭ける。最初の正式な資質(適格)リストが公表されたら、そのリストと照合して手元の欧州ポジションを改めて見直す。リストの生態系(対象エコシステム)に入っていないプロジェクトはすべて格下げする。あなたはこの順位決定ラウンドで、先行した中小プロジェクトと老舗の巨頭、どちらの勝ち目がより大きいと思う?#dusk $DUSK @Dusk
6
107
·
--
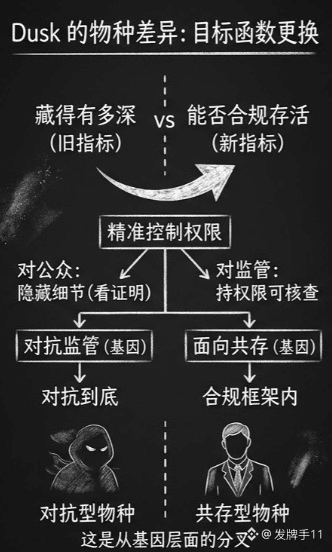
プライバシー分野には、見た目のよく似たプレイヤーがひしめいている。でも調べれば調べるほど、確信が深まることがある。Duskが実現する「監査可能なプライバシー」は、彼らとはまったく別の種だ。
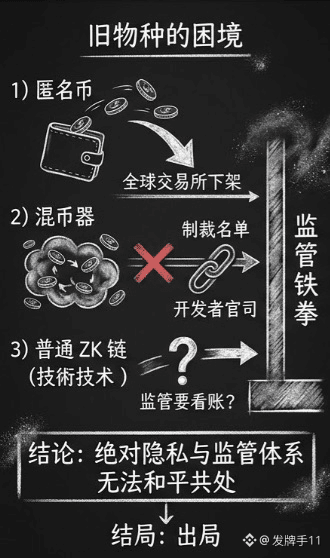
まず、旧来の種がどんな末路をたどったか見てみよう。匿名コインは隠蔽を極限まで突き詰めた結果、世界中の取引所で次々と上場廃止となり、規制の鉄槌のもとで生き残る余地をほとんど失った。ミキサーの末路はさらに悲惨だ。制裁リストに名指しされ、開発者は訴追され、カテゴリー全体がマネーロンダリングの道具として扱われた。一般的なZKチェーンは、技術としては確かに美しい。しかし、その多くはプライバシーを汎用機能として提供するだけで、最も重要な問いに答えていない。規制当局が帳簿を確認したいとき、どうするのか。先行者たちは、身をもってひとつの結論を証明した。絶対的なプライバシーと規制の枠組みは共存できず、徹底抗戦の先にあるのは退場だけだ。
Duskが別の種である理由は、まさにこの一点にある。すべての人から見えなくすることを目指すのではなく、誰が見られるかを正確に制御する。取引の詳細は一般には非公開で、取引相手に見えるのは、あなたがコンプライアンスを満たしているという証明だけ。監査権限を持つ規制当局は検証できる。この設計はプライバシー技術の改良ではなく、目的関数そのものの置き換えだ。旧来の種が最適化していたのは「どれだけ深く隠せるか」。Duskが最適化するのは「コンプライアンスの枠内で生き残れるか」だ。一方は対立を前提とし、もう一方は共存を目指す。遺伝子レベルですでに枝分かれしている。
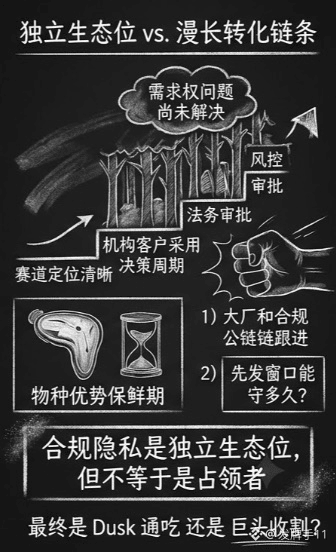
ただし、新しい種が勝者とは限らない。この点には注意が必要だ。ポジショニングの違いが解決するのは生存権の問題であって、需要の問題ではない。監査可能なプライバシーの顧客は機関投資家や企業だが、機関が新しいインフラを採用するまでの意思決定には年単位の時間がかかり、その間に法務やリスク管理による複数の審査も通過しなければならない。分野での立ち位置がどれほど明確でも、導入までの道のりは依然として長い。さらに、種としての優位性には賞味期限がある。大手企業やコンプライアンス重視のパブリックチェーンが同様の設計を取り入れたとき、先行者としての優位をどれだけ保てるかは未知数だ。
私の見立てでは、コンプライアンスに対応したプライバシーは、確かに独立したエコシステム上の地位を切り開いた。これは、これまでの世代のプライバシープロジェクトが到達できなかった水準だ。しかし、その地位が存在するからといって、必ずDuskがそこを占めるとは限らない。今後は、DUSKが機関顧客への導入をどのようなペースで進めるかに注目したい。コンプライアンス対応のプライバシーというこの種は、最終的にDuskが独占するのか、それとも巨大企業に収穫されるのか?#dusk $DUSK @Dusk
プライバシー分野には、見た目のよく似たプレイヤーがひしめいている。でも調べれば調べるほど、確信が深まることがある。Duskが実現する「監査可能なプライバシー」は、彼らとはまったく別の種だ。
まず、旧来の種がどんな末路をたどったか見てみよう。匿名コインは隠蔽を極限まで突き詰めた結果、世界中の取引所で次々と上場廃止となり、規制の鉄槌のもとで生き残る余地をほとんど失った。ミキサーの末路はさらに悲惨だ。制裁リストに名指しされ、開発者は訴追され、カテゴリー全体がマネーロンダリングの道具として扱われた。一般的なZKチェーンは、技術としては確かに美しい。しかし、その多くはプライバシーを汎用機能として提供するだけで、最も重要な問いに答えていない。規制当局が帳簿を確認したいとき、どうするのか。先行者たちは、身をもってひとつの結論を証明した。絶対的なプライバシーと規制の枠組みは共存できず、徹底抗戦の先にあるのは退場だけだ。
Duskが別の種である理由は、まさにこの一点にある。すべての人から見えなくすることを目指すのではなく、誰が見られるかを正確に制御する。取引の詳細は一般には非公開で、取引相手に見えるのは、あなたがコンプライアンスを満たしているという証明だけ。監査権限を持つ規制当局は検証できる。この設計はプライバシー技術の改良ではなく、目的関数そのものの置き換えだ。旧来の種が最適化していたのは「どれだけ深く隠せるか」。Duskが最適化するのは「コンプライアンスの枠内で生き残れるか」だ。一方は対立を前提とし、もう一方は共存を目指す。遺伝子レベルですでに枝分かれしている。
ただし、新しい種が勝者とは限らない。この点には注意が必要だ。ポジショニングの違いが解決するのは生存権の問題であって、需要の問題ではない。監査可能なプライバシーの顧客は機関投資家や企業だが、機関が新しいインフラを採用するまでの意思決定には年単位の時間がかかり、その間に法務やリスク管理による複数の審査も通過しなければならない。分野での立ち位置がどれほど明確でも、導入までの道のりは依然として長い。さらに、種としての優位性には賞味期限がある。大手企業やコンプライアンス重視のパブリックチェーンが同様の設計を取り入れたとき、先行者としての優位をどれだけ保てるかは未知数だ。
私の見立てでは、コンプライアンスに対応したプライバシーは、確かに独立したエコシステム上の地位を切り開いた。これは、これまでの世代のプライバシープロジェクトが到達できなかった水準だ。しかし、その地位が存在するからといって、必ずDuskがそこを占めるとは限らない。今後は、DUSKが機関顧客への導入をどのようなペースで進めるかに注目したい。コンプライアンス対応のプライバシーというこの種は、最終的にDuskが独占するのか、それとも巨大企業に収穫されるのか?#dusk $DUSK @Dusk
まず、旧来の種がどんな末路をたどったか見てみよう。匿名コインは隠蔽を極限まで突き詰めた結果、世界中の取引所で次々と上場廃止となり、規制の鉄槌のもとで生き残る余地をほとんど失った。ミキサーの末路はさらに悲惨だ。制裁リストに名指しされ、開発者は訴追され、カテゴリー全体がマネーロンダリングの道具として扱われた。一般的なZKチェーンは、技術としては確かに美しい。しかし、その多くはプライバシーを汎用機能として提供するだけで、最も重要な問いに答えていない。規制当局が帳簿を確認したいとき、どうするのか。先行者たちは、身をもってひとつの結論を証明した。絶対的なプライバシーと規制の枠組みは共存できず、徹底抗戦の先にあるのは退場だけだ。
Duskが別の種である理由は、まさにこの一点にある。すべての人から見えなくすることを目指すのではなく、誰が見られるかを正確に制御する。取引の詳細は一般には非公開で、取引相手に見えるのは、あなたがコンプライアンスを満たしているという証明だけ。監査権限を持つ規制当局は検証できる。この設計はプライバシー技術の改良ではなく、目的関数そのものの置き換えだ。旧来の種が最適化していたのは「どれだけ深く隠せるか」。Duskが最適化するのは「コンプライアンスの枠内で生き残れるか」だ。一方は対立を前提とし、もう一方は共存を目指す。遺伝子レベルですでに枝分かれしている。
ただし、新しい種が勝者とは限らない。この点には注意が必要だ。ポジショニングの違いが解決するのは生存権の問題であって、需要の問題ではない。監査可能なプライバシーの顧客は機関投資家や企業だが、機関が新しいインフラを採用するまでの意思決定には年単位の時間がかかり、その間に法務やリスク管理による複数の審査も通過しなければならない。分野での立ち位置がどれほど明確でも、導入までの道のりは依然として長い。さらに、種としての優位性には賞味期限がある。大手企業やコンプライアンス重視のパブリックチェーンが同様の設計を取り入れたとき、先行者としての優位をどれだけ保てるかは未知数だ。
私の見立てでは、コンプライアンスに対応したプライバシーは、確かに独立したエコシステム上の地位を切り開いた。これは、これまでの世代のプライバシープロジェクトが到達できなかった水準だ。しかし、その地位が存在するからといって、必ずDuskがそこを占めるとは限らない。今後は、DUSKが機関顧客への導入をどのようなペースで進めるかに注目したい。コンプライアンス対応のプライバシーというこの種は、最終的にDuskが独占するのか、それとも巨大企業に収穫されるのか?#dusk $DUSK @Dusk
90
·
--
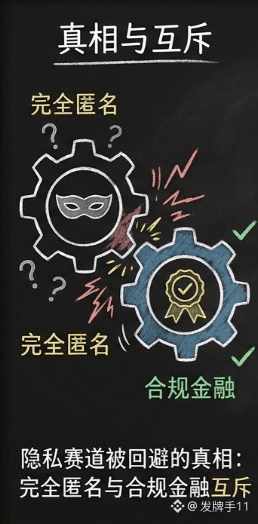
プライバシー分野には、意図的に避けられているある真実がある。完全匿名とコンプライアンスを満たす金融は、最初から両立しない。Duskはもう隠さない。それがやっているのは匿名ではなく、「監査可能なプライバシー」だ。
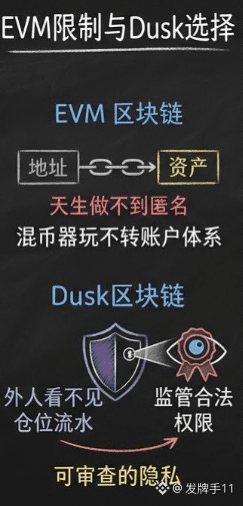
この判断は、もう少し詳しく語る価値がある。EVMの口座モデルは生まれつき、徹底した匿名を実現できない。あなたのアドレスと資産の関係図は常に残り、ミキサーのような手口で口座体系の中では到底うまく回らない。Duskは思い切って別の方向に切り替えた。外部からはあなたの保有状況や入出金の流れは見えないが、規制当局は合法的に付与された権限を使えば調べられる。個人投資家にとっては、これが「かっこ悪い」と感じられるかもしれない。しかし機関投資家が求めているのは、そもそも姿を完全に消すことではなく、特定の相手には見えないようにすることだ。営業秘密は守るべきで、コンプライアンス上の義務も履行すべき。この2つは匿名の設計では死活問題になるが、監査可能な枠組みなら同時に成立し得る。
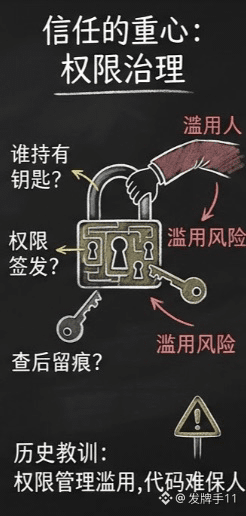
ただし、この物語の中で最も微妙なポイントを指摘しなければならない。監査可能である以上、システム内には「すべてを見通せる」視点が存在する。そして、その視点の鍵を握っているのは誰か? 規制当局の権限は誰が発行し、調査するときに痕跡が残るのか。こうしたガバナンスの詳細こそが、アーキテクチャ全体の本当の信頼の要になる。コードは外部から見えないことを保証できても、権限を持つ人が勝手に覗かないことを保証はできない。過去の「裏口(バックドア)」を備えたコンプライアンス・システムで問題が起きたのは、暗号技術が破られたからではなく、権限管理が悪用されたからだ。
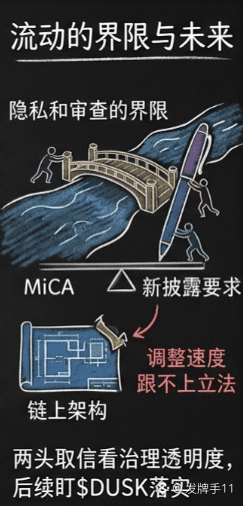
さらに深いところでは、規制基準そのものへの懸念がある。欧州のコンプライアンス枠組みは今も進化を続けている。今日、MiCAの設計要件を満たしていても、明日には新しい開示要求に耐えられない可能性がある。プライバシーと監査の線引きは固定されたものではなく、政策によって左右に動く。しかも、オンチェーン・アーキテクチャの調整スピードは、立法者の筆に到底追いつけない。
とはいえ正直に言えば、匿名を捨てて機関の参入を得る──この計算は成り立つ。匿名のレールには、すでに多くの先人がいて、天井がどこにあるかを証明している。では、「監査可能なプライバシー」は本当に両方に信頼を置けるのか。それは最終的に、ホワイトペーパーの文言ではなく、権限ガバナンスの透明性次第だ。今後は $DUSK の規制アクセス・メカニズムの具体的な実装詳細を注視する。あなたは、裏口を残したプライバシーを受け入れられるか?DYOR#dusk $DUSK @Dusk
プライバシー分野には、意図的に避けられているある真実がある。完全匿名とコンプライアンスを満たす金融は、最初から両立しない。Duskはもう隠さない。それがやっているのは匿名ではなく、「監査可能なプライバシー」だ。
この判断は、もう少し詳しく語る価値がある。EVMの口座モデルは生まれつき、徹底した匿名を実現できない。あなたのアドレスと資産の関係図は常に残り、ミキサーのような手口で口座体系の中では到底うまく回らない。Duskは思い切って別の方向に切り替えた。外部からはあなたの保有状況や入出金の流れは見えないが、規制当局は合法的に付与された権限を使えば調べられる。個人投資家にとっては、これが「かっこ悪い」と感じられるかもしれない。しかし機関投資家が求めているのは、そもそも姿を完全に消すことではなく、特定の相手には見えないようにすることだ。営業秘密は守るべきで、コンプライアンス上の義務も履行すべき。この2つは匿名の設計では死活問題になるが、監査可能な枠組みなら同時に成立し得る。
ただし、この物語の中で最も微妙なポイントを指摘しなければならない。監査可能である以上、システム内には「すべてを見通せる」視点が存在する。そして、その視点の鍵を握っているのは誰か? 規制当局の権限は誰が発行し、調査するときに痕跡が残るのか。こうしたガバナンスの詳細こそが、アーキテクチャ全体の本当の信頼の要になる。コードは外部から見えないことを保証できても、権限を持つ人が勝手に覗かないことを保証はできない。過去の「裏口(バックドア)」を備えたコンプライアンス・システムで問題が起きたのは、暗号技術が破られたからではなく、権限管理が悪用されたからだ。
さらに深いところでは、規制基準そのものへの懸念がある。欧州のコンプライアンス枠組みは今も進化を続けている。今日、MiCAの設計要件を満たしていても、明日には新しい開示要求に耐えられない可能性がある。プライバシーと監査の線引きは固定されたものではなく、政策によって左右に動く。しかも、オンチェーン・アーキテクチャの調整スピードは、立法者の筆に到底追いつけない。
とはいえ正直に言えば、匿名を捨てて機関の参入を得る──この計算は成り立つ。匿名のレールには、すでに多くの先人がいて、天井がどこにあるかを証明している。では、「監査可能なプライバシー」は本当に両方に信頼を置けるのか。それは最終的に、ホワイトペーパーの文言ではなく、権限ガバナンスの透明性次第だ。今後は $DUSK の規制アクセス・メカニズムの具体的な実装詳細を注視する。あなたは、裏口を残したプライバシーを受け入れられるか?DYOR#dusk $DUSK @Dusk
この判断は、もう少し詳しく語る価値がある。EVMの口座モデルは生まれつき、徹底した匿名を実現できない。あなたのアドレスと資産の関係図は常に残り、ミキサーのような手口で口座体系の中では到底うまく回らない。Duskは思い切って別の方向に切り替えた。外部からはあなたの保有状況や入出金の流れは見えないが、規制当局は合法的に付与された権限を使えば調べられる。個人投資家にとっては、これが「かっこ悪い」と感じられるかもしれない。しかし機関投資家が求めているのは、そもそも姿を完全に消すことではなく、特定の相手には見えないようにすることだ。営業秘密は守るべきで、コンプライアンス上の義務も履行すべき。この2つは匿名の設計では死活問題になるが、監査可能な枠組みなら同時に成立し得る。
ただし、この物語の中で最も微妙なポイントを指摘しなければならない。監査可能である以上、システム内には「すべてを見通せる」視点が存在する。そして、その視点の鍵を握っているのは誰か? 規制当局の権限は誰が発行し、調査するときに痕跡が残るのか。こうしたガバナンスの詳細こそが、アーキテクチャ全体の本当の信頼の要になる。コードは外部から見えないことを保証できても、権限を持つ人が勝手に覗かないことを保証はできない。過去の「裏口(バックドア)」を備えたコンプライアンス・システムで問題が起きたのは、暗号技術が破られたからではなく、権限管理が悪用されたからだ。
さらに深いところでは、規制基準そのものへの懸念がある。欧州のコンプライアンス枠組みは今も進化を続けている。今日、MiCAの設計要件を満たしていても、明日には新しい開示要求に耐えられない可能性がある。プライバシーと監査の線引きは固定されたものではなく、政策によって左右に動く。しかも、オンチェーン・アーキテクチャの調整スピードは、立法者の筆に到底追いつけない。
とはいえ正直に言えば、匿名を捨てて機関の参入を得る──この計算は成り立つ。匿名のレールには、すでに多くの先人がいて、天井がどこにあるかを証明している。では、「監査可能なプライバシー」は本当に両方に信頼を置けるのか。それは最終的に、ホワイトペーパーの文言ではなく、権限ガバナンスの透明性次第だ。今後は $DUSK の規制アクセス・メカニズムの具体的な実装詳細を注視する。あなたは、裏口を残したプライバシーを受け入れられるか?DYOR#dusk $DUSK @Dusk
1
1
81
·
--
最近、MiCAのステーブルコイン分類ルールを詳しく調べてみたのですが、見れば見るほど「ステーブルコイン」と「EMT」を同じものとして扱うのは大きな誤解だと感じます。見た目は似ていても、本質的にはまったく別のものです。DUSKチェーン上で稼働するEURQは正真正銘のEMTで、その価値は多くの人が考えているよりずっと高いです。
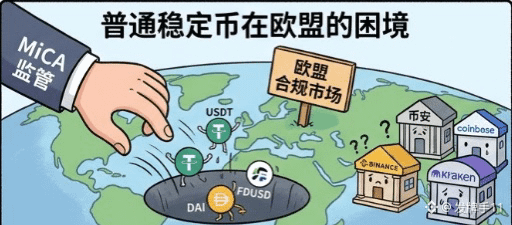
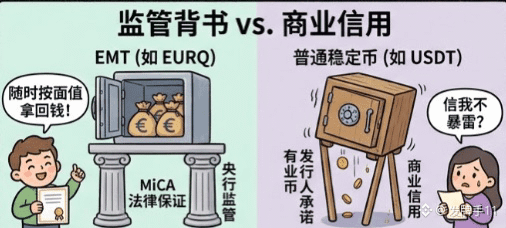
まず、一般的なステーブルコインが欧州でどのような状況にあるか見てみましょう。2025年3月、バイナンスはEUでUSDT、FDUSD、DAIなどの規制に適合しないステーブルコインをすべて上場廃止し、CoinbaseとKrakenもこれに続きました。USDTの時価総額は1,881億ドルで、世界シェアは約6割。それが欧州の規制適合市場からは完全に締め出されました。なぜでしょうか? MiCAでは、EMTの発行者はEUの認可を受けた電子マネー機関でなければならず、準備金は法定通貨で1対1の全額裏付けとし、分別管理口座に保管し、保有者はいつでも額面どおりに無料で償還できなければなりません。USDTにはそれができず、市場に参入できないのです。
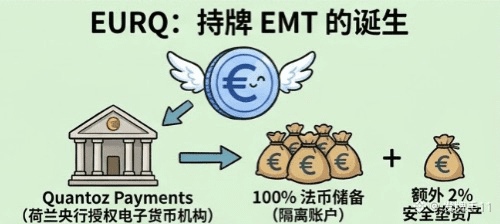
ではEURQはどうでしょう。Quantozはオランダ中央銀行DNBから正式に認可された電子マネー機関です。準備金は独立した財団Stichting Quantozの名義で保管され、会社の資産から完全に分離され、Tier 1銀行に預けられています。法定通貨による100%の準備金だけでなく、さらに2%のセーフティーバッファーを上乗せする必要があります。EURQは1枚ごとに、法律上デジタルユーロとして扱われ、保有者には額面どおりに償還を受ける法的権利があります。
これが本質的な違いです。一般的なステーブルコインは「償還を約束します」ですが、EMTは「法律によって、いつでもお金を取り戻せることが保証されています」。前者は企業の信用、後者は規制当局のお墨付きであり、同じレベルのものではありません。
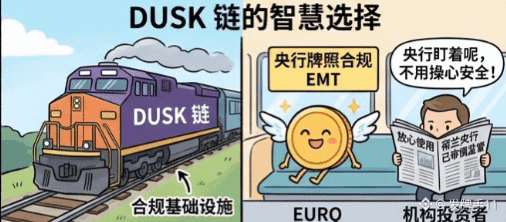
DUSKの戦略はとても賢明です。自らステーブルコインを発行するのではなく、すでにオランダ中央銀行の認可を受けているEURQのような規制適合EMTをチェーン上に導入しました。決済・清算レイヤーは初日から規制当局に認められており、先に動かして後から認可を得るのではなく、先に認可を得てから始める形です。機関投資家は「このステーブルコインは破綻するのではないか」と判断する必要がありません。DNBがすでに慎重な監督を行っているからです。DUSKは規制適合性の判断を中央銀行に委ね、自らは基盤となるチェーンの開発に集中しています。この役割分担は、何でも自分たちで抱え込むよりずっと優れています。
もちろん、EURQの流通量はUSDTに比べてまだ数桁少なく、立ち上げ時の課題は避けられません。しかし、MiCAの施行後、EUの規制適合ユーロ建てステーブルコインの市場シェアは18%から67%へ急増しました。規制に適合しないものが市場から排除される一方で、適合するものがシェアを伸ばしています。
今後もDUSKチェーン上のEURQの流通量の変化を注視していきます。USDTが欧州から完全に撤退した後、この市場でEURQはどれほどのシェアを獲得できると思いますか?#dusk $DUSK @Dusk
最近、MiCAのステーブルコイン分類ルールを詳しく調べてみたのですが、見れば見るほど「ステーブルコイン」と「EMT」を同じものとして扱うのは大きな誤解だと感じます。見た目は似ていても、本質的にはまったく別のものです。DUSKチェーン上で稼働するEURQは正真正銘のEMTで、その価値は多くの人が考えているよりずっと高いです。
まず、一般的なステーブルコインが欧州でどのような状況にあるか見てみましょう。2025年3月、バイナンスはEUでUSDT、FDUSD、DAIなどの規制に適合しないステーブルコインをすべて上場廃止し、CoinbaseとKrakenもこれに続きました。USDTの時価総額は1,881億ドルで、世界シェアは約6割。それが欧州の規制適合市場からは完全に締め出されました。なぜでしょうか? MiCAでは、EMTの発行者はEUの認可を受けた電子マネー機関でなければならず、準備金は法定通貨で1対1の全額裏付けとし、分別管理口座に保管し、保有者はいつでも額面どおりに無料で償還できなければなりません。USDTにはそれができず、市場に参入できないのです。
ではEURQはどうでしょう。Quantozはオランダ中央銀行DNBから正式に認可された電子マネー機関です。準備金は独立した財団Stichting Quantozの名義で保管され、会社の資産から完全に分離され、Tier 1銀行に預けられています。法定通貨による100%の準備金だけでなく、さらに2%のセーフティーバッファーを上乗せする必要があります。EURQは1枚ごとに、法律上デジタルユーロとして扱われ、保有者には額面どおりに償還を受ける法的権利があります。
これが本質的な違いです。一般的なステーブルコインは「償還を約束します」ですが、EMTは「法律によって、いつでもお金を取り戻せることが保証されています」。前者は企業の信用、後者は規制当局のお墨付きであり、同じレベルのものではありません。
DUSKの戦略はとても賢明です。自らステーブルコインを発行するのではなく、すでにオランダ中央銀行の認可を受けているEURQのような規制適合EMTをチェーン上に導入しました。決済・清算レイヤーは初日から規制当局に認められており、先に動かして後から認可を得るのではなく、先に認可を得てから始める形です。機関投資家は「このステーブルコインは破綻するのではないか」と判断する必要がありません。DNBがすでに慎重な監督を行っているからです。DUSKは規制適合性の判断を中央銀行に委ね、自らは基盤となるチェーンの開発に集中しています。この役割分担は、何でも自分たちで抱え込むよりずっと優れています。
もちろん、EURQの流通量はUSDTに比べてまだ数桁少なく、立ち上げ時の課題は避けられません。しかし、MiCAの施行後、EUの規制適合ユーロ建てステーブルコインの市場シェアは18%から67%へ急増しました。規制に適合しないものが市場から排除される一方で、適合するものがシェアを伸ばしています。
今後もDUSKチェーン上のEURQの流通量の変化を注視していきます。USDTが欧州から完全に撤退した後、この市場でEURQはどれほどのシェアを獲得できると思いますか?#dusk $DUSK @Dusk
まず、一般的なステーブルコインが欧州でどのような状況にあるか見てみましょう。2025年3月、バイナンスはEUでUSDT、FDUSD、DAIなどの規制に適合しないステーブルコインをすべて上場廃止し、CoinbaseとKrakenもこれに続きました。USDTの時価総額は1,881億ドルで、世界シェアは約6割。それが欧州の規制適合市場からは完全に締め出されました。なぜでしょうか? MiCAでは、EMTの発行者はEUの認可を受けた電子マネー機関でなければならず、準備金は法定通貨で1対1の全額裏付けとし、分別管理口座に保管し、保有者はいつでも額面どおりに無料で償還できなければなりません。USDTにはそれができず、市場に参入できないのです。
ではEURQはどうでしょう。Quantozはオランダ中央銀行DNBから正式に認可された電子マネー機関です。準備金は独立した財団Stichting Quantozの名義で保管され、会社の資産から完全に分離され、Tier 1銀行に預けられています。法定通貨による100%の準備金だけでなく、さらに2%のセーフティーバッファーを上乗せする必要があります。EURQは1枚ごとに、法律上デジタルユーロとして扱われ、保有者には額面どおりに償還を受ける法的権利があります。
これが本質的な違いです。一般的なステーブルコインは「償還を約束します」ですが、EMTは「法律によって、いつでもお金を取り戻せることが保証されています」。前者は企業の信用、後者は規制当局のお墨付きであり、同じレベルのものではありません。
DUSKの戦略はとても賢明です。自らステーブルコインを発行するのではなく、すでにオランダ中央銀行の認可を受けているEURQのような規制適合EMTをチェーン上に導入しました。決済・清算レイヤーは初日から規制当局に認められており、先に動かして後から認可を得るのではなく、先に認可を得てから始める形です。機関投資家は「このステーブルコインは破綻するのではないか」と判断する必要がありません。DNBがすでに慎重な監督を行っているからです。DUSKは規制適合性の判断を中央銀行に委ね、自らは基盤となるチェーンの開発に集中しています。この役割分担は、何でも自分たちで抱え込むよりずっと優れています。
もちろん、EURQの流通量はUSDTに比べてまだ数桁少なく、立ち上げ時の課題は避けられません。しかし、MiCAの施行後、EUの規制適合ユーロ建てステーブルコインの市場シェアは18%から67%へ急増しました。規制に適合しないものが市場から排除される一方で、適合するものがシェアを伸ばしています。
今後もDUSKチェーン上のEURQの流通量の変化を注視していきます。USDTが欧州から完全に撤退した後、この市場でEURQはどれほどのシェアを獲得できると思いますか?#dusk $DUSK @Dusk
106
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号