最近、MiCAのステーブルコイン分類ルールを詳しく調べてみたのですが、見れば見るほど「ステーブルコイン」と「EMT」を同じものとして扱うのは大きな誤解だと感じます。見た目は似ていても、本質的にはまったく別のものです。DUSKチェーン上で稼働するEURQは正真正銘のEMTで、その価値は多くの人が考えているよりずっと高いです。
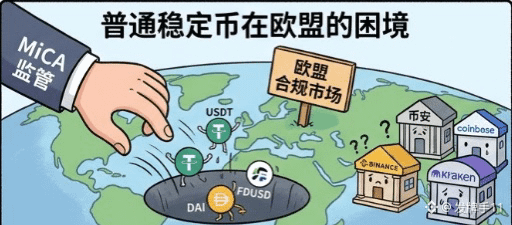
まず、一般的なステーブルコインが欧州でどのような状況にあるか見てみましょう。2025年3月、バイナンスはEUでUSDT、FDUSD、DAIなどの規制に適合しないステーブルコインをすべて上場廃止し、CoinbaseとKrakenもこれに続きました。USDTの時価総額は1,881億ドルで、世界シェアは約6割。それが欧州の規制適合市場からは完全に締め出されました。なぜでしょうか? MiCAでは、EMTの発行者はEUの認可を受けた電子マネー機関でなければならず、準備金は法定通貨で1対1の全額裏付けとし、分別管理口座に保管し、保有者はいつでも額面どおりに無料で償還できなければなりません。USDTにはそれができず、市場に参入できないのです。
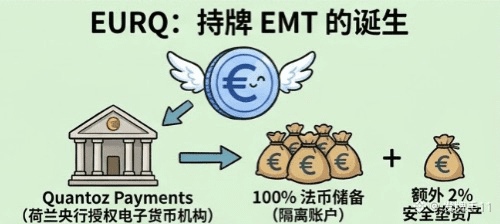
ではEURQはどうでしょう。Quantozはオランダ中央銀行DNBから正式に認可された電子マネー機関です。準備金は独立した財団Stichting Quantozの名義で保管され、会社の資産から完全に分離され、Tier 1銀行に預けられています。法定通貨による100%の準備金だけでなく、さらに2%のセーフティーバッファーを上乗せする必要があります。EURQは1枚ごとに、法律上デジタルユーロとして扱われ、保有者には額面どおりに償還を受ける法的権利があります。
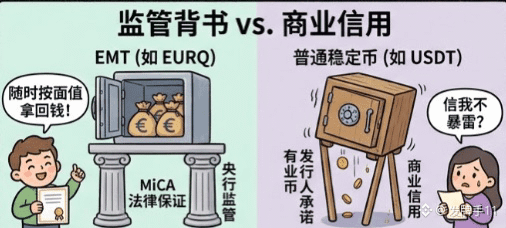
これが本質的な違いです。一般的なステーブルコインは「償還を約束します」ですが、EMTは「法律によって、いつでもお金を取り戻せることが保証されています」。前者は企業の信用、後者は規制当局のお墨付きであり、同じレベルのものではありません。
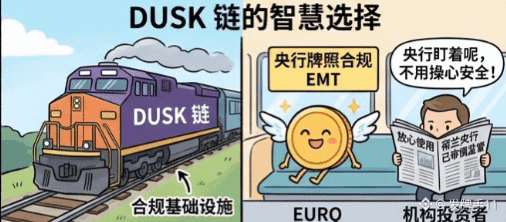
DUSKの戦略はとても賢明です。自らステーブルコインを発行するのではなく、すでにオランダ中央銀行の認可を受けているEURQのような規制適合EMTをチェーン上に導入しました。決済・清算レイヤーは初日から規制当局に認められており、先に動かして後から認可を得るのではなく、先に認可を得てから始める形です。機関投資家は「このステーブルコインは破綻するのではないか」と判断する必要がありません。DNBがすでに慎重な監督を行っているからです。DUSKは規制適合性の判断を中央銀行に委ね、自らは基盤となるチェーンの開発に集中しています。この役割分担は、何でも自分たちで抱え込むよりずっと優れています。
もちろん、EURQの流通量はUSDTに比べてまだ数桁少なく、立ち上げ時の課題は避けられません。しかし、MiCAの施行後、EUの規制適合ユーロ建てステーブルコインの市場シェアは18%から67%へ急増しました。規制に適合しないものが市場から排除される一方で、適合するものがシェアを伸ばしています。
今後もDUSKチェーン上のEURQの流通量の変化を注視していきます。USDTが欧州から完全に撤退した後、この市場でEURQはどれほどのシェアを獲得できると思いますか?#dusk $DUSK @Dusk
まず、一般的なステーブルコインが欧州でどのような状況にあるか見てみましょう。2025年3月、バイナンスはEUでUSDT、FDUSD、DAIなどの規制に適合しないステーブルコインをすべて上場廃止し、CoinbaseとKrakenもこれに続きました。USDTの時価総額は1,881億ドルで、世界シェアは約6割。それが欧州の規制適合市場からは完全に締め出されました。なぜでしょうか? MiCAでは、EMTの発行者はEUの認可を受けた電子マネー機関でなければならず、準備金は法定通貨で1対1の全額裏付けとし、分別管理口座に保管し、保有者はいつでも額面どおりに無料で償還できなければなりません。USDTにはそれができず、市場に参入できないのです。
ではEURQはどうでしょう。Quantozはオランダ中央銀行DNBから正式に認可された電子マネー機関です。準備金は独立した財団Stichting Quantozの名義で保管され、会社の資産から完全に分離され、Tier 1銀行に預けられています。法定通貨による100%の準備金だけでなく、さらに2%のセーフティーバッファーを上乗せする必要があります。EURQは1枚ごとに、法律上デジタルユーロとして扱われ、保有者には額面どおりに償還を受ける法的権利があります。
これが本質的な違いです。一般的なステーブルコインは「償還を約束します」ですが、EMTは「法律によって、いつでもお金を取り戻せることが保証されています」。前者は企業の信用、後者は規制当局のお墨付きであり、同じレベルのものではありません。
DUSKの戦略はとても賢明です。自らステーブルコインを発行するのではなく、すでにオランダ中央銀行の認可を受けているEURQのような規制適合EMTをチェーン上に導入しました。決済・清算レイヤーは初日から規制当局に認められており、先に動かして後から認可を得るのではなく、先に認可を得てから始める形です。機関投資家は「このステーブルコインは破綻するのではないか」と判断する必要がありません。DNBがすでに慎重な監督を行っているからです。DUSKは規制適合性の判断を中央銀行に委ね、自らは基盤となるチェーンの開発に集中しています。この役割分担は、何でも自分たちで抱え込むよりずっと優れています。
もちろん、EURQの流通量はUSDTに比べてまだ数桁少なく、立ち上げ時の課題は避けられません。しかし、MiCAの施行後、EUの規制適合ユーロ建てステーブルコインの市場シェアは18%から67%へ急増しました。規制に適合しないものが市場から排除される一方で、適合するものがシェアを伸ばしています。
今後もDUSKチェーン上のEURQの流通量の変化を注視していきます。USDTが欧州から完全に撤退した後、この市場でEURQはどれほどのシェアを獲得できると思いますか?#dusk $DUSK @Dusk