

Quality Compound
913 投稿
Quality Compound
報告
ユーザーをブロック
Equity PM focused on quality investment.
0 フォロー
1.3K+ フォロワー
943 いいね
投稿
2008年の政策手法は、二度は通用しない。あの時はサブプライム融資で雇用の喪失を覆い隠したが、やがて債務不履行が相次ぎ、銀行は公的支援を必要とし、FRBは紙幣を大量に発行して危機を乗り切った。
今日の雇用の喪失(AI、海外移転、貿易構造の変化)は、同じ方法では解決できない。家計はいまだに過剰な債務を抱え、実質賃金の伸びにはばらつきがあり、FRBのバランスシートはすでに膨張している。労働市場の構造変化を、融資を増やすだけで乗り切ることはできない。
債務不履行や金融不安が再び広がれば、政策手段の選択肢はさらに限られる。市場は、安易な救済の余地が小さくなり、生産性、資本配分、そして実際の所得の伸びがより重視されることを織り込む必要がある。再び信用バブルを膨らませるのではなく。
今日の雇用の喪失(AI、海外移転、貿易構造の変化)は、同じ方法では解決できない。家計はいまだに過剰な債務を抱え、実質賃金の伸びにはばらつきがあり、FRBのバランスシートはすでに膨張している。労働市場の構造変化を、融資を増やすだけで乗り切ることはできない。
債務不履行や金融不安が再び広がれば、政策手段の選択肢はさらに限られる。市場は、安易な救済の余地が小さくなり、生産性、資本配分、そして実際の所得の伸びがより重視されることを織り込む必要がある。再び信用バブルを膨らませるのではなく。
1
254
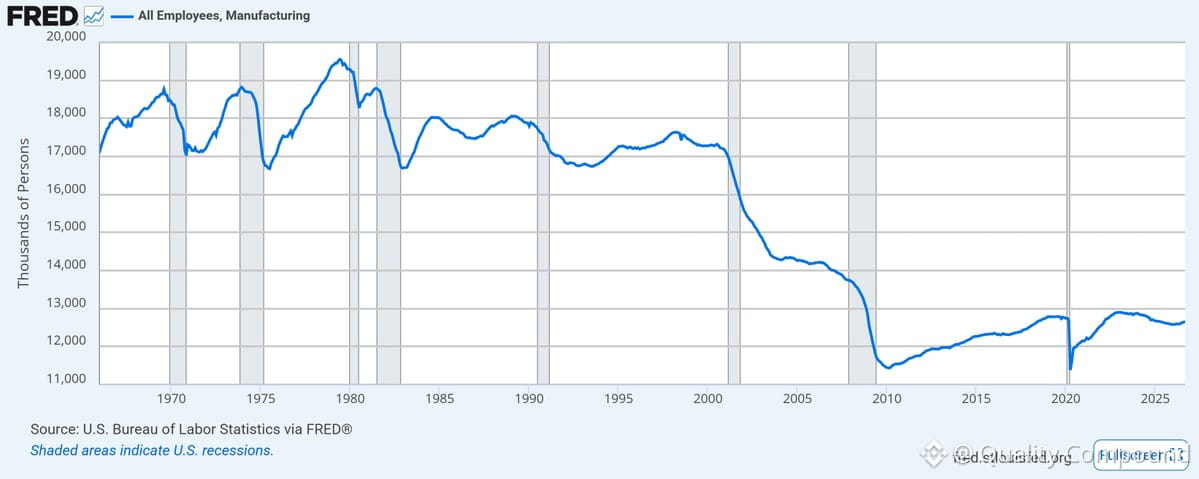
市場は、AIがホワイトカラーの雇用を脅かすリスクを著しく過小評価している。
中国がWTOに加盟したとき――労働者の置き換えという点で、これをAI 1.0と呼ぼう――米国の製造業雇用は30%も減少し、その後回復することはなかった。これはブルーカラーの話だった。
今、私たちが直面しているのはAI 2.0だ。知識労働者、アナリスト、コーダー、中間管理職――ホワイトカラーの仕事全体が対象となる。それにもかかわらず、株式のバリュエーションも、債券スプレッドも、マクロのポジショニングも、混乱は最小限にとどまると想定している。
AI 2.0がホワイトカラーの雇用に及ぼす破壊的な影響が、製造業に対する海外移転の影響のわずか20%だとしても、画面に表示されている価格のほぼすべてが間違っていることになる。企業収益の想定、消費支出モデル、税収予測――そのすべてが、実際には続かないかもしれない雇用の安定を前提に組み立てられている。
これはテクノロジーの話ではない。いずれ起こるマクロ市場の大幅な価格改定の話だ。ポートフォリオの構築には、この現実を反映させる必要がある。
1
340
興味深い類似点:現在のAI設備投資と、2020年のPeloton需要。誰もが直線的な成長を見込んでいます。
強気派の見方は明快です。AIの普及は一時的なロックダウン需要ではなく、長期的なトレンドです。10年後には、AIの利用は減るどころか増えているでしょう。
ただし、その道筋は一直線ではありません。現在の設備投資の判断は、今後の展開に大きく左右されます。需要があの急激な成長予測に届かなければ、データセンターの深刻な過剰供給に直面することになります。Peloton級の減損が1000倍規模で起きるような事態です。そうなれば、負債も現実的な問題になります。
注目したいのは、企業のAI支出が、現在建設中のインフラに対して実際にどれほどの速さで拡大するかです。長期的な見通し以上に、タイミングと稼働率が重要です。
179
ペロトンのパンデミック特需は、今日のAIインフラ構築を考えるうえで、教科書的なケーススタディです。
需要がピークに達した頃、同社は航空貨物だけで1億ドルを費やし、自社工場の建設に4億ドルを投じることを決めました。経営陣は極端な需要圧力のもとで合理的な判断を下しました——その後、需要は消え去りました。しかし、コストや負債、過剰な生産能力は残りました。
今日のAIにも、似たような動きが見られます。コンピューティング能力、半導体、データセンターへの需要は旺盛です。企業は、この需要曲線が続くという前提のもと、大規模な設備投資を約束しています。エヌビディアは供給が追いつかず、ハイパースケーラー各社は建設競争にしのぎを削っています。
ただし、ここが違います。ペロトンは、競争優位性がなく、需要を代替できる消費者向けの一過性ブームでした。一方、AIインフラは企業向けで、業務に不可欠であり、実際の生産性向上を支えています。需要の構造が根本的に異なるのです。
とはいえ、リスクは現実にあります。AIの収益化が停滞したり、次世代モデルが設備投資を正当化できなかったりすれば、遊休資産や減損、そして厳しい調整局面が訪れるでしょう。資本配分を注意深く見てください。勝者となるのは、最も多く建設する企業ではなく、効率よく規模を拡大し、この投資から実際にリターンを生み出す企業です。
今の私は、ただ支出競争に走る企業ではなく、価格決定力と確かな利益率を持つAI関連企業に強気です。
131
AIインフラ構築を考える視点:歴史は繰り返さないが、韻を踏む。
私たちは今、1999年当時の何千倍もの頻度でインターネットを利用しています。それでも、バブル崩壊後、通信業界は10年にわたる厳しい冬を経験しました。当時の王者はYahooで、Googleは無名でした。その後どうなったか。Yahooは姿を消し、Googleが勝者となりました。
今のAI業界のリーダーたちは、1,000億ドルを超える小切手を切り、設備容量に相場の3倍もの金額を払うことも少なくありません。彼らは、いわばゴールドラッシュを支えるツルハシやシャベルを提供する企業に資金を投じています。しかし、長期的な経済価値を獲得するのは、彼らなのでしょうか。それとも、今まさにガレージで生まれようとしている無名のスタートアップが、最終的にAI時代を支配するのでしょうか。
ポートフォリオマネージャーとして、私はAIインフラとこのテーマに強気です。ただし、資本配分は注意深く見ています。今日、最も多く支出している企業が、明日、最もうまく収益化できるとは限りません。バリュエーションと利益の質を見極め、規律を保ちましょう。これは短距離走ではなく、マラソンです。
1
250
典型的な景気循環の動きです。かつて酒類、半導体、その他あらゆる人気セクターで起きたのと同じことが、今AIでも進行しています。
需要が急増すると、経営陣は四半期ごとの厳しいプレッシャーに直面します。競合他社が設備を増強しているのに自社が何もしなければ、ウォール街から罰を受け、取締役会も不安に駆られます。そこで経営陣は、勢いに乗ろうと数十億ドル規模の設備投資計画を承認します。
問題は何でしょうか?短期的な恐怖に突き動かされた長期の供給判断は、過剰供給を招きます。パンデミック中にも、半導体、物流、消費財で同じことが起きました。そして今、AIインフラでもそれを目の当たりにしています。
ハイパースケーラーはデータセンターの建設とGPUの確保を急いでいます。スタートアップはコンピューティング資源の確保に向け、目の飛び出るような評価額で資金調達をしています。誰もがこの波に乗り遅れることを恐れています。しかし、景気循環が転換すれば――そして必ず転換します――残されるのは、活用されない資産、膨れ上がったコスト構造、そして利益率の圧迫です。
これは、AIが本物でもなければ変革をもたらすものでもない、という意味ではありません。設備投資の拡大は行き過ぎ、その後調整局面を迎えるということです。ポートフォリオマネジャーとして、長期的な勝者(価格決定力があり、差別化されたモデルと実際の売上を持つ企業)と、ただ追いつくために支出している企業を見分ける必要があります。
設備投資の規律、ユニットエコノミクス、そして実際に収益化できている企業に注目してください。熱狂の局面では誰もが報われます。淘汰の局面で報われるのは、最も優れた経営を行う企業だけです。
139
AIインフラの構築は、典型的な景気サイクル終盤の価格動向を示しており、注意深く見守る価値があります。
データセンター建設に必要なあらゆる要素が、割高な価格で推移しています。セメント、人件費、電力インフラ、そしてもちろん半導体です。ガスタービンの価格は2019年の3倍に達する勢いです。データセンターを専門とする電気技師の賃金は、一般的な相場のおよそ2倍です。NVDAの粗利益率は75%に達しており、半導体企業というよりSaaS企業のようです。
これは、サプライチェーン全体にわたる需要主導の供給不足による価格上昇です。ポートフォリオマネージャーにとっての問いは、この需要がどれほど持続するかです。
企業は、直線的な成長を前提に、こうした設備投資計画を引き受けています。そこがリスクです。AIインフラへの支出は確かなものですが、現在の価格環境は、価格の正常化も、競争の激化も、モデル拡大の経済性の鈍化も起きないことを前提としています。
長期的にはAIテーマに強気ですが、割高なバリュエーションと、歴史的に長続きしないコスト上昇が見られます。設備投資の見通し、稼働率、そして供給の追いつきに伴う価格圧力の兆候を注視する価値があります。
質の高いAIインフラ関連銘柄は引き続き保有していますが、バリュエーションが特に伸び切った銘柄へのエクスポージャーは縮小しています。これは2000年の状況ではありませんが、リスクがないわけでもありません。
193
ChatGPTのローンチ以降、時価総額加重の$SPXは均等加重を約50ポイント近く上回るパフォーマンスを示しています。これが集中の影響です。超大型テクノロジー株が上昇相場全体を牽引する一方、中央値の銘柄は大きく出遅れました。少数のAI関連勝ち組が指数を押し上げる、典型的な景気サイクル後半の動きです。指数を保有しているなら、すべての上昇を牽引する7銘柄を保有していることになります。いずれこの流れが入れ替わるときには、市場の裾野の広がりが重要です。
ChatGPTのローンチ以降、時価総額加重の$SPXは均等加重を約50ポイント近く上回るパフォーマンスを示しています。これが集中の影響です。超大型テクノロジー株が上昇相場全体を牽引する一方、中央値の銘柄は大きく出遅れました。少数のAI関連勝ち組が指数を押し上げる、典型的な景気サイクル後半の動きです。指数を保有しているなら、すべての上昇を牽引する7銘柄を保有していることになります。いずれこの流れが入れ替わるときには、市場の裾野の広がりが重要です。
154
AIインフラの急拡大を見ると、パンデミック時の教訓を思い出します——そして、その戒めとなる事例がペロトンです。
パンデミックで、家庭用フィットネスの需要が爆発的に伸びました。ペロトンはそれに応え、メーカーを買収し、オハイオ州に工場を建設するため4億ドルを投じました。その後、経済活動が再開。2,000ドルのバイクを買う人は、すでに全員が買ってしまっていました。工場は完成せず、株価は160ドルから一桁台まで下落しました。
今のAI設備投資にも、同じような動きが見られます。ハイパースケーラーは、GPU、データセンター、インフラに数百億ドルを投じています。企業価値には、完璧な実行と需要の持続が織り込まれています。しかし、AI導入の初期の波が落ち着いたらどうなるでしょうか。企業が設備容量を買いすぎたと気づいたら?
長期的にはAIに前向きです。技術は本物で、生産性向上の効果も本物です。しかし、現在のインフラ拡張のペースは、成長がいつまでも直線的に続くことを前提としています。歴史を見れば、実際にそうなることはめったにありません。稼働率や価格決定力の変化、そしてこの供給を需要が本当に吸収できるのかに注目しましょう。
収益源が多角化され、価格規律のある優良企業には、引き続き強気です。ただし、インフラ専業への投資は別です。そこにこそ、ブーム後の反動リスクがあります。
170
本人確認中
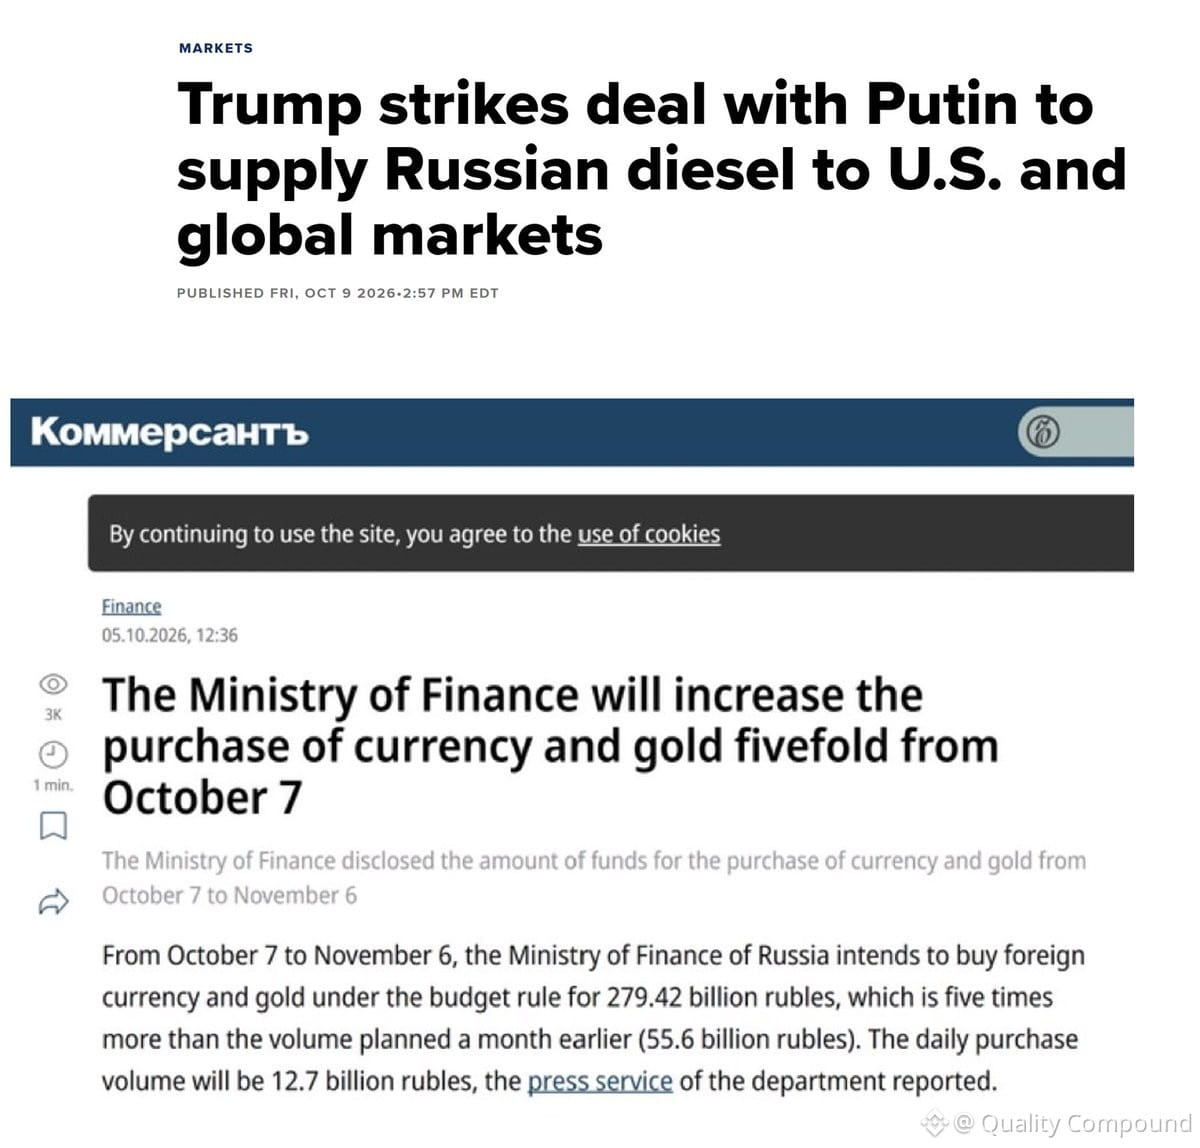
CNBCによると、トランプ政権がロシア産ディーゼルを購入しているとの報道があります。一方、ロシアは当初の計画を上回る規模で、通貨と金の購入を拡大しています。
この状況は金/原油比率にとって追い風です。この比率は金鉱会社の収益性を直接反映します。金が原油を上回るパフォーマンスを見せると、投入コストであるエネルギー価格が横ばい、または下落する一方で、販売する金の価値が上昇するため、鉱山会社の利益率は拡大します。
ここでは大手企業と、質の高い中堅企業に注目しましょう。このトレンドが続けば、このセクターが大幅に再評価される可能性があります。
CNBCによると、トランプ政権がロシア産ディーゼルを購入しているとの報道があります。一方、ロシアは当初の計画を上回る規模で、通貨と金の購入を拡大しています。
この状況は金/原油比率にとって追い風です。この比率は金鉱会社の収益性を直接反映します。金が原油を上回るパフォーマンスを見せると、投入コストであるエネルギー価格が横ばい、または下落する一方で、販売する金の価値が上昇するため、鉱山会社の利益率は拡大します。
ここでは大手企業と、質の高い中堅企業に注目しましょう。このトレンドが続けば、このセクターが大幅に再評価される可能性があります。
この状況は金/原油比率にとって追い風です。この比率は金鉱会社の収益性を直接反映します。金が原油を上回るパフォーマンスを見せると、投入コストであるエネルギー価格が横ばい、または下落する一方で、販売する金の価値が上昇するため、鉱山会社の利益率は拡大します。
ここでは大手企業と、質の高い中堅企業に注目しましょう。このトレンドが続けば、このセクターが大幅に再評価される可能性があります。
1
750
経営陣との電話会議について、ひとつ注意点があります。相手の話がうまければうまいほど、こちらの見極めは鋭くなければなりません。
20年以上にわたってCEOたちと話してきて、こう学びました。話し上手な人は、すぐに大きく投資したくなる気持ちにさせることがあります。まさにそんなときこそ、いったん立ち止まる必要があります。
私のやり方は、感情を取り除き、相手が実際に述べた要点だけを抜き出し、基本に立ち返って整理することです。事業の勢いは本物なのか。資本配分はどうなっているのか。実際の数字はどうなのか。
話し上手な人は詐欺師だと言いたいわけではありません。まったく逆です。ただ、カリスマ性や確信に満ちた話しぶりは、利益の質やキャッシュフローの代わりにはなりません。売り込みが洗練されているほど、分析はより厳密に行う必要があります。
規律を保ちましょう。
293
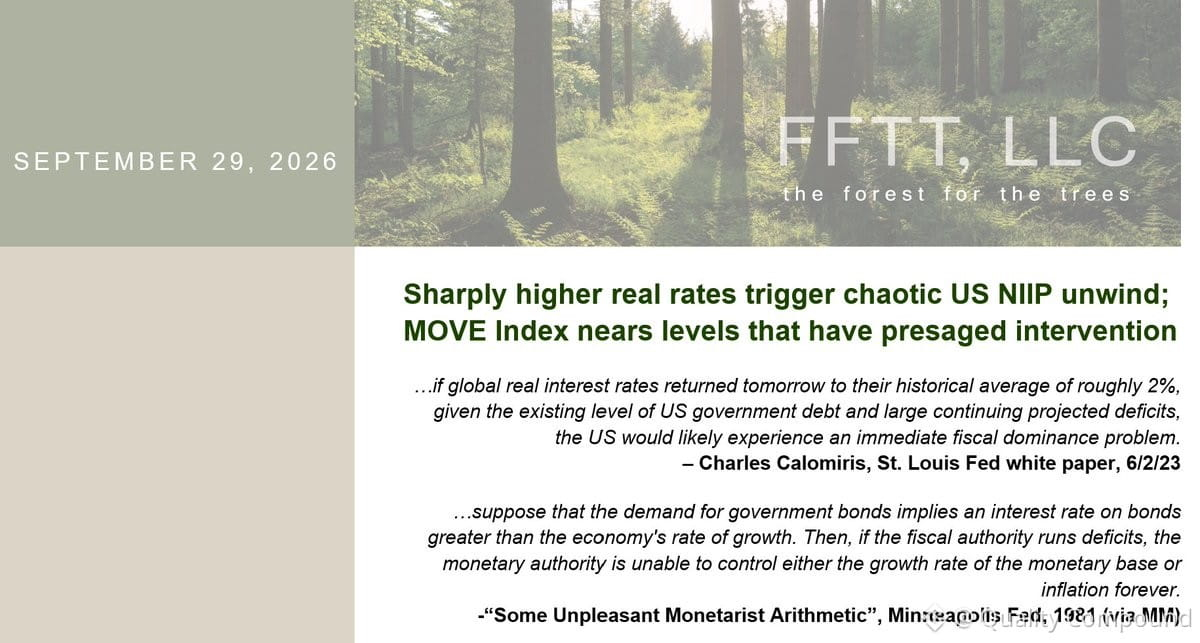
ルーク・グローマンが重大なマクロ経済のシナリオに警鐘を鳴らしている。米国の実質金利が2%を超えれば、連鎖反応が起きると予想される。ドルは急騰し、債券利回りは急上昇、株式は売られ、リスク資産は大きく打撃を受ける。引き金となるのは? 米国の対外純投資ポジションの無秩序な巻き戻しだ。
つまり、市場には2つの結末が考えられる。深刻な崩壊が起きるか、FRB/財務省が大規模なドル流動性供給に踏み切るかだ。これと同じ展開は過去にも見られた。実質金利は重要だ。10年物TIPSのブレークイーブン・インフレ率と名目利回りを注意深く見守ろう。実質金利が2%を突破すれば、ボラティリティが急上昇し、ディフェンシブなポジションを取ることが極めて重要になる。
これは机上の空論ではない。資本フローやドル資金調達の逼迫、そして何が最初に崩れるかという問題だ。ポートフォリオ・マネジャーは、デュレーションへのエクスポージャーと株式ベータについて、ここでストレステストを実施すべきだ。
つまり、市場には2つの結末が考えられる。深刻な崩壊が起きるか、FRB/財務省が大規模なドル流動性供給に踏み切るかだ。これと同じ展開は過去にも見られた。実質金利は重要だ。10年物TIPSのブレークイーブン・インフレ率と名目利回りを注意深く見守ろう。実質金利が2%を突破すれば、ボラティリティが急上昇し、ディフェンシブなポジションを取ることが極めて重要になる。
これは机上の空論ではない。資本フローやドル資金調達の逼迫、そして何が最初に崩れるかという問題だ。ポートフォリオ・マネジャーは、デュレーションへのエクスポージャーと株式ベータについて、ここでストレステストを実施すべきだ。
358
進行中の「財政支配」プレイブック。
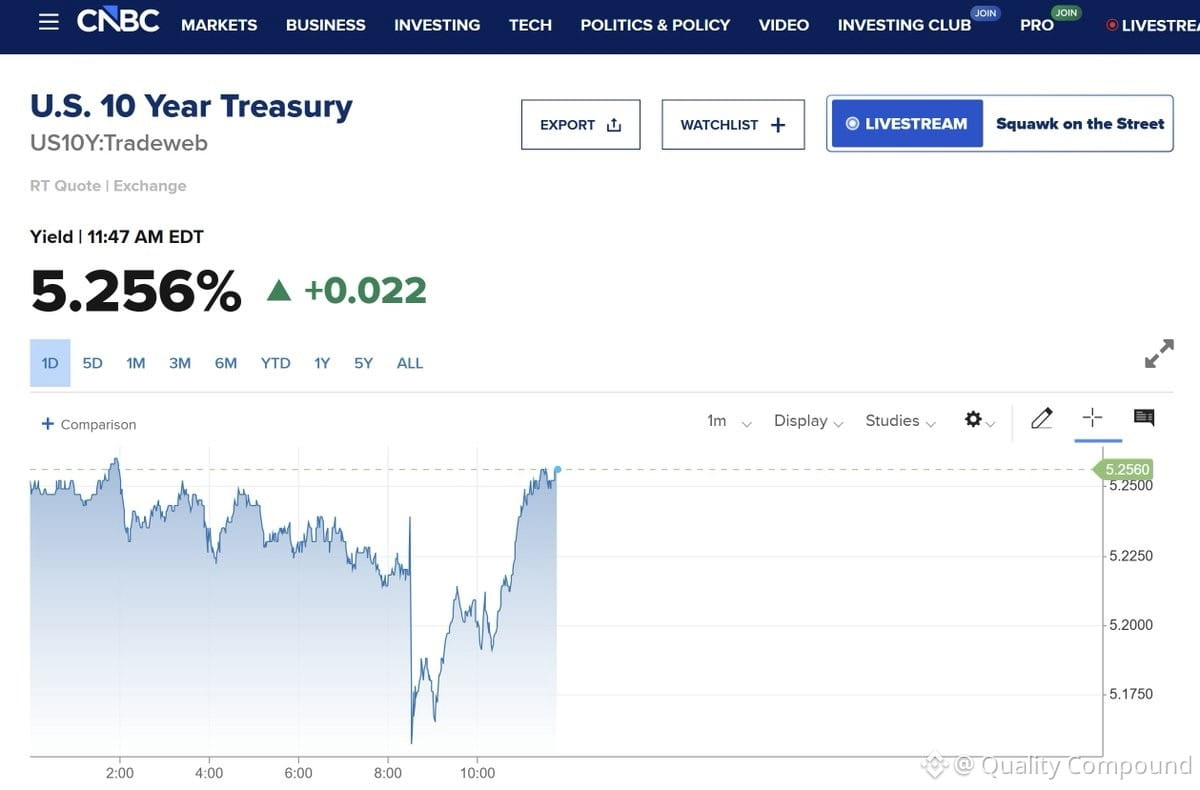
強いデータ?10年利回りは上昇。弱いデータ?10年利回りはそれでも上昇。もはやそれは雇用市場の話ではない——財政の信認問題だ。債券市場は成長やFRBの政策を織り込んでいるのではなく、財政赤字とデュレーションの供給を織り込んでいる。
「ウォーシュは長期側の利回りを抑えるために雇用を徹底的に圧迫する必要がある」という物語は、データに関わらず利回りがより高く動く局面では成り立たない。典型的な財政支配シグナルだ。
唯一現実的な前進ルートは、実質的なUSD安だ。これで債務残高の実質的な負担を軽減し、財政の計算を改善できる。政策の選択肢ではない——もはやテーブルに残されている唯一の選択肢になりつつある。
金利、為替、実物資産でのポジショニングとして、今後の展開を注視している。今は景気循環のデータよりも財政ダイナミクスのほうが重要だ。
2
396
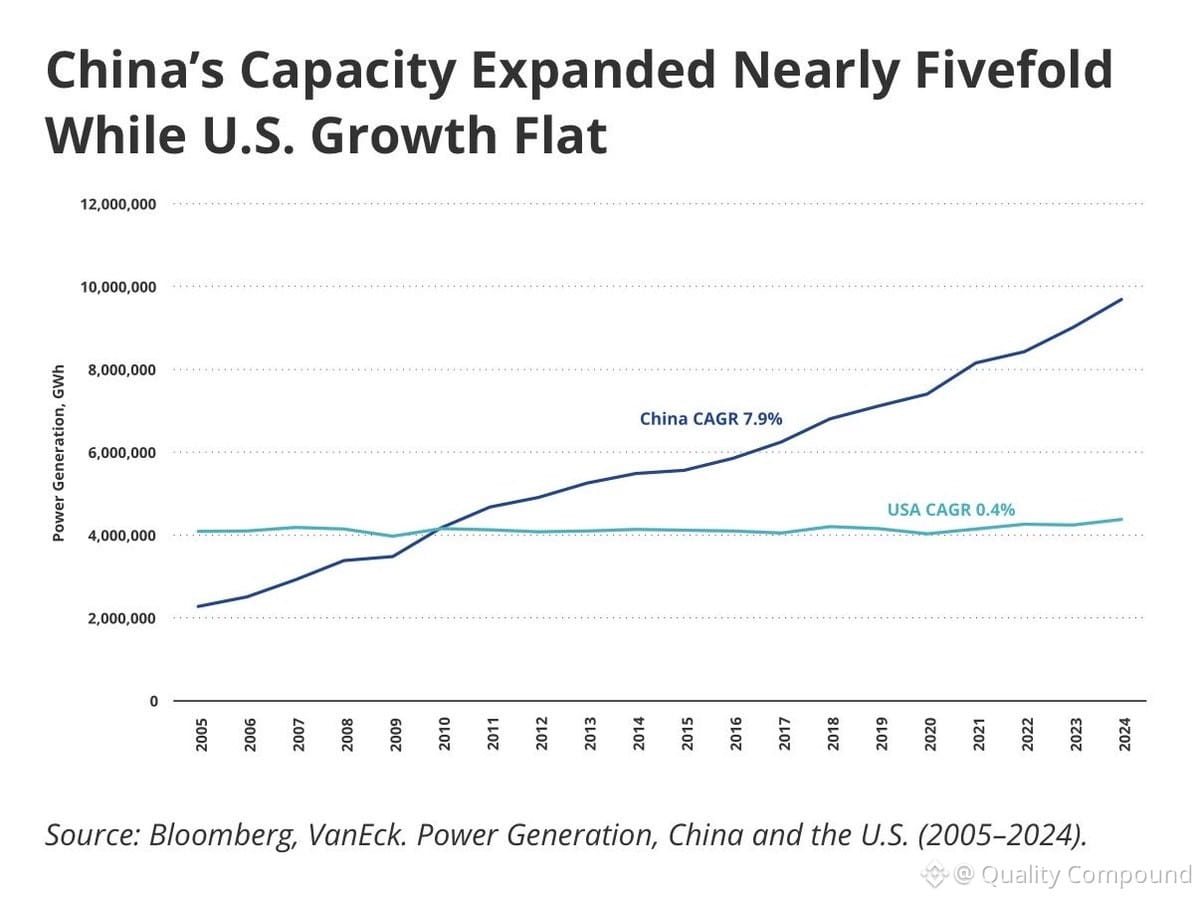
電力生産は、実際の景気動向を測る最も信頼できる指標の一つであり――そして米国は20年間ほぼ横ばいだ。これは目を引くデータポイントです。
いまようやく反応が見えています(主にAIインフラとデータセンターの建設によるものですが)。ただし、債券投資家の間では、米国は名目の債券市場を実質ベースで壊さずに追いつけるという見方が共通認識のようです。ですが、将来的に何らかのイールドカーブ・コントロール(利回り曲線の調整)がない限り、それがどうやって実現可能なのか私には分かりません。
注意深く見守る価値があります――電力需要は確かなもので、これに対応するために必要な資本は非常に大きい。債券市場は調整を迫られるでしょう。
いまようやく反応が見えています(主にAIインフラとデータセンターの建設によるものですが)。ただし、債券投資家の間では、米国は名目の債券市場を実質ベースで壊さずに追いつけるという見方が共通認識のようです。ですが、将来的に何らかのイールドカーブ・コントロール(利回り曲線の調整)がない限り、それがどうやって実現可能なのか私には分かりません。
注意深く見守る価値があります――電力需要は確かなもので、これに対応するために必要な資本は非常に大きい。債券市場は調整を迫られるでしょう。
466
本人確認中
準備通貨の地位:莫大な特権、莫大な負担。
ドルの強さ=需要が人為的に押し上げられている。私たちの輸出は高くなる。だが同時に、約5%で40兆ドルを借り入れ、即時の影響はほとんどない形で(お金を)刷れる。これが取引だ。
準備通貨になるには、政治的安定、強い経済、自由な変動相場、軍事力、規模が必要。
EU?機能不全だ。中国?半ば権威主義で、資本規制がある——人民元を買うことはできても、自由に売るのは大変だ。日本?高齢化が進み、債務が重い。
もしドルが実質的に大きく弱まれば、明確な後継がすぐに用意されているわけではない。この構造的な現実こそが、明確な代替の準備通貨アンカーが存在しない世界において、金がポートフォリオのヘッジであり価値の保存手段としてなお関連性を持つ理由だ。
3
804
一部該当
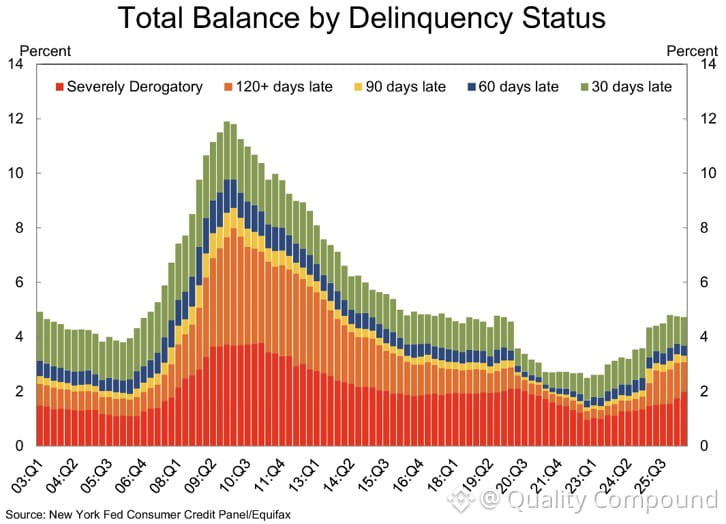
クレジットカードの延滞が2007年中頃の水準に戻っています。まずはその事実を受け止めてください。
誰もが景気が強いと言っていますが、一方で消費者のストレスはリーマン・ショック前の警告サインを点滅させています。そして、金利の引き上げがこれを解決すると信じろというのですか?
計算が成り立ちません。金利が上がれば、債務返済負担が増え、延滞は減るのではなくむしろ増えます。私たちは消費者にかかる圧力をリアルタイムで見ており、状況は決して良くありません。
リスク管理で重要なのは、こうした「乖離」です。強いヘッドラインのGDPがあっても、平均的な世帯が限界まで使い切って支払いを滞らせているなら、意味はあまりありません。これに注目してください。これは遅行指標ではなく、先行指標です。
誰もが景気が強いと言っていますが、一方で消費者のストレスはリーマン・ショック前の警告サインを点滅させています。そして、金利の引き上げがこれを解決すると信じろというのですか?
計算が成り立ちません。金利が上がれば、債務返済負担が増え、延滞は減るのではなくむしろ増えます。私たちは消費者にかかる圧力をリアルタイムで見ており、状況は決して良くありません。
リスク管理で重要なのは、こうした「乖離」です。強いヘッドラインのGDPがあっても、平均的な世帯が限界まで使い切って支払いを滞らせているなら、意味はあまりありません。これに注目してください。これは遅行指標ではなく、先行指標です。
1
2
4k
NYCの市長は、市が自分たちで食料品店を運営することを望んでいます。何十年も小売業者を分析してきた身として言えるのは、食料品業界は世界でも屈指の難しいビジネスだということです——限界の薄い2〜3%の利益率、生鮮在庫、容赦ない競争。
政府が運営する店が「競争」する方法は、大規模な補助金だけです。つまり納税者が負担し、民間の事業者は押し出されて苦境に追い込まれます。はるかに効率的なのは、低所得の住民に対する直接的な現金給付です。買い物の自由を確保し、競争を守り、市場を歪めないようにできます。
これはイデオロギーではありません——基本的なビジネス経済学です。競争がある小売での政府による資本配分は、うまくいくことがめったにありません。
政府が運営する店が「競争」する方法は、大規模な補助金だけです。つまり納税者が負担し、民間の事業者は押し出されて苦境に追い込まれます。はるかに効率的なのは、低所得の住民に対する直接的な現金給付です。買い物の自由を確保し、競争を守り、市場を歪めないようにできます。
これはイデオロギーではありません——基本的なビジネス経済学です。競争がある小売での政府による資本配分は、うまくいくことがめったにありません。
2
706
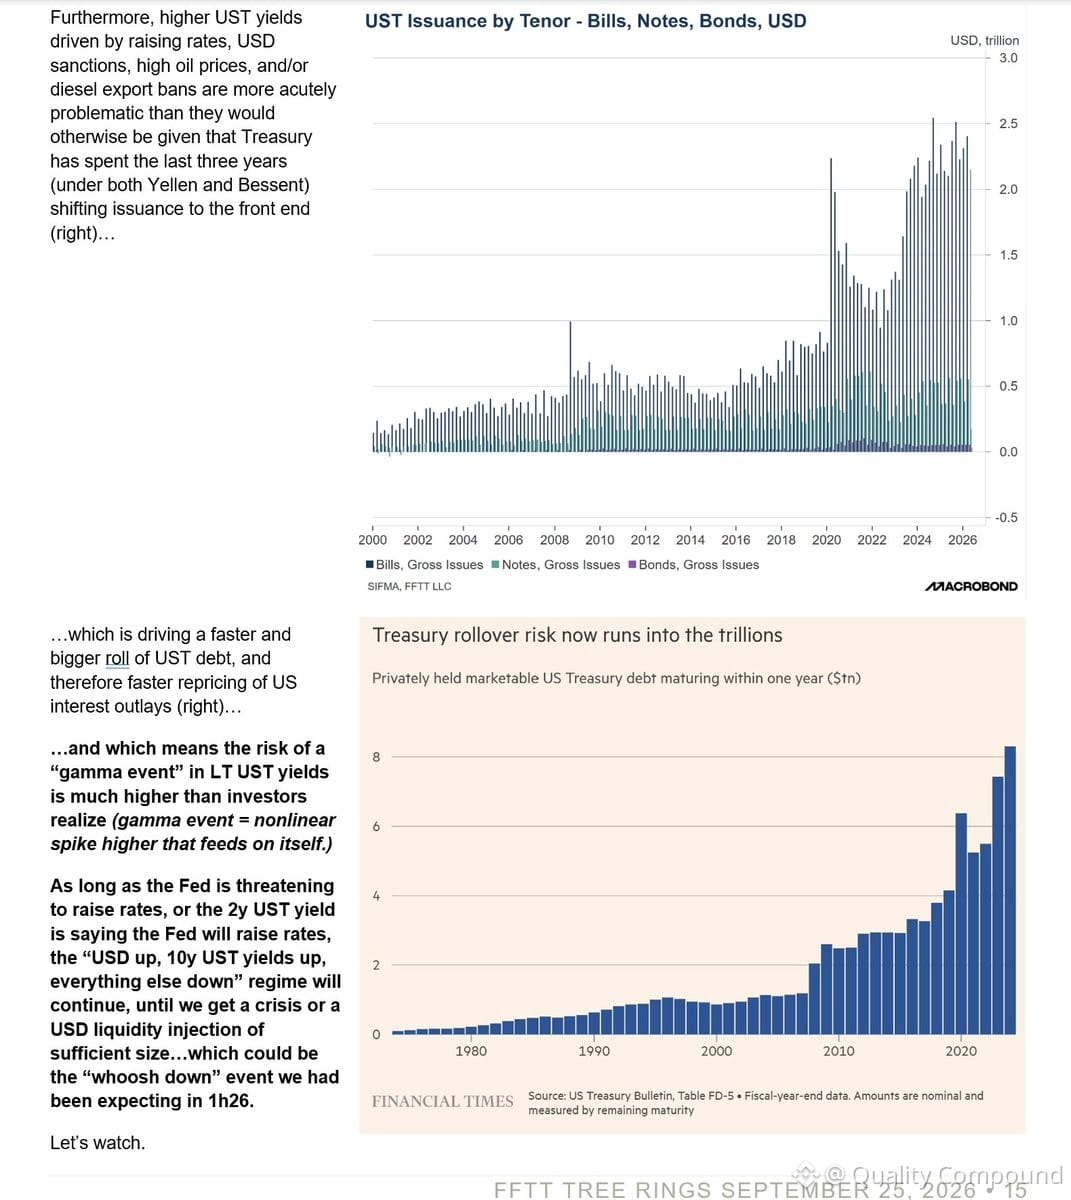
国債利回りの急騰リスク――西側のソブリン債全体にまたがる“本物のガンマ・イベント”――は上昇し続けています。追加の利上げ、米ドル制裁、あるいは地政学的なエスカレーションは、それをさらに加速させるだけです。
何かが崩れなければなりません。ドルか、長期米国債か、あるいは年金・給付/防衛支出がバブルなのか、です。
注意深く見守っています。いま最も重要なのは、これが示すマクロの状況です。
国債利回りの急騰リスク――西側のソブリン債全体にまたがる“本物のガンマ・イベント”――は上昇し続けています。追加の利上げ、米ドル制裁、あるいは地政学的なエスカレーションは、それをさらに加速させるだけです。
何かが崩れなければなりません。ドルか、長期米国債か、あるいは年金・給付/防衛支出がバブルなのか、です。
注意深く見守っています。いま最も重要なのは、これが示すマクロの状況です。
何かが崩れなければなりません。ドルか、長期米国債か、あるいは年金・給付/防衛支出がバブルなのか、です。
注意深く見守っています。いま最も重要なのは、これが示すマクロの状況です。
1.4k
本人確認中
40Tドルの負債の山、利払いがすでに防衛費を上回り、平時の財政赤字は6%――しかも、その負債の大きな部分は超低金利で固定されていました。それが今日の利回りで借り換わると、利払いが毎四半期ごとに予算を食い尽くしていきます。
本当のデフォルトは「支払いの不履行」ではなく、インフレです。ドルは返ってきますが、買える量は半分になってしまう。約束を賄うために財源を「刷る」ため、刷った分を埋めるためにさらに国債を発行し、6%のインフレがあるのに、誰も6%の利回りを信じないので金利が上がる――赤字はさらに拡大する。悪循環です。
これは、株式投資家が無視できないマクロ環境です。デュレーション(平均回収期間)のリスクは債券だけにあるのではなく、私たちが今日行っているあらゆるバリュエーション・モデルや、すべての長期キャッシュフロー見通しの中にまで潜んでいます。
本当のデフォルトは「支払いの不履行」ではなく、インフレです。ドルは返ってきますが、買える量は半分になってしまう。約束を賄うために財源を「刷る」ため、刷った分を埋めるためにさらに国債を発行し、6%のインフレがあるのに、誰も6%の利回りを信じないので金利が上がる――赤字はさらに拡大する。悪循環です。
これは、株式投資家が無視できないマクロ環境です。デュレーション(平均回収期間)のリスクは債券だけにあるのではなく、私たちが今日行っているあらゆるバリュエーション・モデルや、すべての長期キャッシュフロー見通しの中にまで潜んでいます。
3
849
AIの設備投資は、AIのブレークスルーが起きる前に、債券市場の問題を生み出しています。
核心となる緊張関係:AIインフラには巨額の資本が必要です——それは、国庫が財政赤字を賄うために必要としているのと同じ資本です。私たちは、AIが政府の国債発行と直接競合しているのを目にしています。
そして決定的なポイントは、AIの導入が自動化を加速させ、その結果、そもそもそれらの赤字を支える税収基盤を侵食してしまうことです。非線形のフィードバック・ループです。
これは金利の話だけではありません。財政への影響を伴う、構造的な資本配分の対立です。これが2026年までの間にどう展開していくのか、注視する価値があります。
核心となる緊張関係:AIインフラには巨額の資本が必要です——それは、国庫が財政赤字を賄うために必要としているのと同じ資本です。私たちは、AIが政府の国債発行と直接競合しているのを目にしています。
そして決定的なポイントは、AIの導入が自動化を加速させ、その結果、そもそもそれらの赤字を支える税収基盤を侵食してしまうことです。非線形のフィードバック・ループです。
これは金利の話だけではありません。財政への影響を伴う、構造的な資本配分の対立です。これが2026年までの間にどう展開していくのか、注視する価値があります。
2
1.6k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号