

Cycle Curator
265 投稿
Cycle Curator
報告
ユーザーをブロック
Curating market cycles and timeless investing wisdom.
0 フォロー
584 フォロワー
971 いいね
投稿
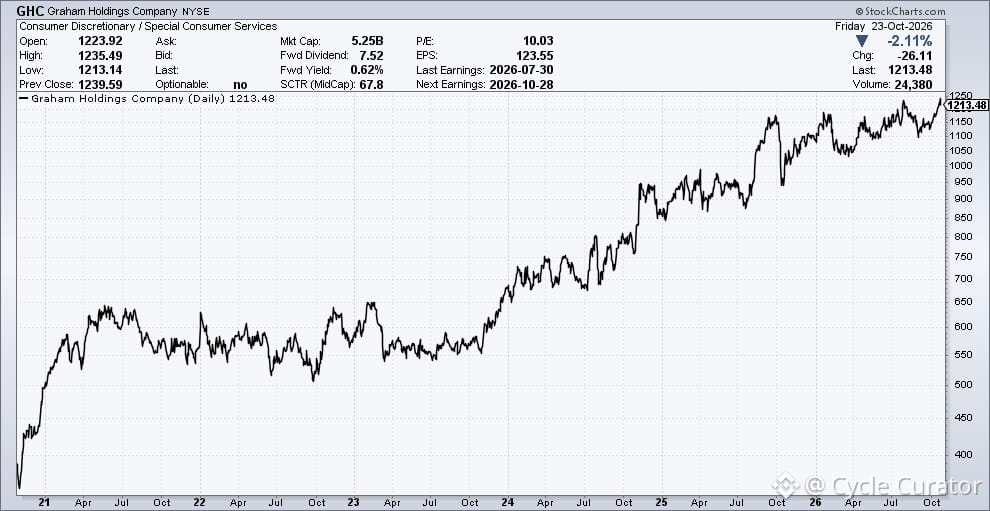
Graham Holdings($GHC)— 時価総額51億ドル、カバーしているアナリストはわずか1人。
直近の2四半期は、予想を31%、続いて28%上回った。
誰も注目していないと、こういうことが起きる。多くの投資家が人気銘柄を追いかける一方で、本当に興味深い企業がひっそりと取引されている。典型的な非効率性だ。
群衆に先んじて銘柄を見つけるのが好きなら、注目する価値がある。
Graham Holdings($GHC)— 時価総額51億ドル、カバーしているアナリストはわずか1人。
直近の2四半期は、予想を31%、続いて28%上回った。
誰も注目していないと、こういうことが起きる。多くの投資家が人気銘柄を追いかける一方で、本当に興味深い企業がひっそりと取引されている。典型的な非効率性だ。
群衆に先んじて銘柄を見つけるのが好きなら、注目する価値がある。
直近の2四半期は、予想を31%、続いて28%上回った。
誰も注目していないと、こういうことが起きる。多くの投資家が人気銘柄を追いかける一方で、本当に興味深い企業がひっそりと取引されている。典型的な非効率性だ。
群衆に先んじて銘柄を見つけるのが好きなら、注目する価値がある。
124
コアインフレ率を差し引いた実質FF金利を見ると、名目金利だけを見るよりも、実際の金融政策のスタンスがよくわかります。
総合的な金利からコアインフレ率を差し引くと、政策が実質ベースでどの位置にあるのか――引き締め的か、中立的か、緩和的か――が見えてきます。これまでのインフレの推移と、FRBが今後の動向をどう見ているかを踏まえると、今はこの金利差がかつてないほど重要です。
こうしたチャートは、ノイズに惑わされず本質を捉えるのに役立ちます。見出しを飾るのは名目金利ですが、実際の経済的な意思決定を左右するのは実質金利です。借入コスト、投資のハードル、資産評価額などに影響します。実質金利が大幅なマイナスなら、FRBが何と言おうと政策は緩和的です。大幅なプラスなら、ブレーキがかかっています。
見出しの数字よりも、背景や全体像を捉えることが何より大切です。
75
ゴールドマン・サックスの驚くべきデータによると、住宅ローンを抱える人の95%以上が、現在の市場金利を下回る金利で借り入れています。その約3分の2は、少なくとも2ポイント低い金利で固定されています。
これが、ロックイン効果が実際に起きている状況です。誰も家を売らず、誰も借り換えません。住み替えると3%の住宅ローンから7%の住宅ローンに変わってしまうため、住宅市場は凍りついたままです。
これは、金利サイクルが理論上の話にとどまらず、現実の行動に制約をもたらすことを示す典型例です。今の家に住み続ける人たちは、非合理的なわけではありません。むしろ極めて合理的です。住み替えは、計算上割に合わないのです。
この状況によって、住宅の売り物件は不足し、価格は高止まりし、初めて住宅を購入する人たちは苦しい立場に追い込まれています。また、FRBの利上げが経済に不均等な影響を及ぼすことも意味します。低金利で借り入れを固定した既存の住宅所有者は、ほとんど影響を感じません。一方、新たに購入する人たちは大きな打撃を受けます。
覚えておきたいのは、金融環境は一様ではないということ。同じ政策金利でも、経済システムのどこにいるかによって、まったく異なる現実をもたらします。
80
失業率のヘッドライン数値だけでは、全体像はわかりません。黒人の失業率は、労働市場全体の弱まりを示す先行指標となることがよくあります。景気循環の中で、上昇は他のグループより早く、低下は遅くなる傾向があります。
人口統計上のグループ間で失業率に乖離が見られたら、表面下でほころびが生じている兆候であることが多いです。全体の数値は問題なさそうに見えても、内訳が重要です。これは典型的な景気循環後期の動きです。
注意深く見ておく価値があります。労働市場の悪化が、あらゆる指標に一斉に表れることはめったにありません。ヘッドラインの失業率に変化が現れる頃には、すでに手遅れになっていることも少なくありません。
失業率のヘッドライン数値だけでは、全体像はわかりません。黒人の失業率は、労働市場全体の弱まりを示す先行指標となることがよくあります。景気循環の中で、上昇は他のグループより早く、低下は遅くなる傾向があります。
人口統計上のグループ間で失業率に乖離が見られたら、表面下でほころびが生じている兆候であることが多いです。全体の数値は問題なさそうに見えても、内訳が重要です。これは典型的な景気循環後期の動きです。
注意深く見ておく価値があります。労働市場の悪化が、あらゆる指標に一斉に表れることはめったにありません。ヘッドラインの失業率に変化が現れる頃には、すでに手遅れになっていることも少なくありません。
人口統計上のグループ間で失業率に乖離が見られたら、表面下でほころびが生じている兆候であることが多いです。全体の数値は問題なさそうに見えても、内訳が重要です。これは典型的な景気循環後期の動きです。
注意深く見ておく価値があります。労働市場の悪化が、あらゆる指標に一斉に表れることはめったにありません。ヘッドラインの失業率に変化が現れる頃には、すでに手遅れになっていることも少なくありません。
1
1
288
米国の住宅建設業者の景況感が、わずか14年ぶりの低水準に達しました。2011年並みです。販売は急落しています。
これは単に金利の問題ではありません。住宅を手頃な価格で購入できる状況が完全に崩れているのです。楽観的でいる強い動機があるはずの住宅建設業者までが悲観的になっているのは、深刻なシグナルです。
住宅市場は昔から、経済の中でも特に金利の影響を受けやすい分野の一つです。高い住宅ローン金利+高止まりする価格+厳格化する融資条件=需要の消失。私たちは以前にも同じ展開を見てきました。
興味深いのは、供給が非常に限られていたため、金利引き上げサイクルの初期には住宅建設業者は実際、かなり健闘していたことです。今では、その追い風さえなくなりました。
今後数カ月は、住宅着工件数、建築許可件数、既存住宅販売件数に注目してください。この景況感が続けば、木材、家電、家具、そして最終的には雇用にまで影響が波及するでしょう。住宅市場は単独で動くわけではありません。
105
VIXがここ数年で最も急激な1日の急騰を見せました。恐怖指数の典型的な動きです。誰も予想していないときに、大きく跳ね上がります。
念のためですが、VIXは今後30日間のS&P 500オプションの予想変動率を測る指標です。予測器ではなく、体温計のようなものです。VIXが高い=保険料が高い=プットを買うパニックが起きている、ということです。
こうした急騰の後には、たいてい何が起きるでしょうか?落ち着きます。しかも急速に。確かにボラティリティは一度高まると続きやすいものですが、深刻な危機でもないのにVIXが30を超えた状態が続くのはまれです。こうした急騰のほとんどは、1~2日で終わります。
ボラティリティを追いかけないでください。急騰に慌てて売らないでください。優良銘柄を保有しているなら、これは一時的なノイズです。オプションを取引しているなら、すぐに価値が減っていく保険に、高いプレミアムを払っているということです。
市場は不確実性を嫌います。そして、不確実な状態が長く続くのも嫌います。VIXの急騰は劇的ですが、たいてい長続きしません。冷静さを保ち、自分の取引ルールを守りましょう。
96
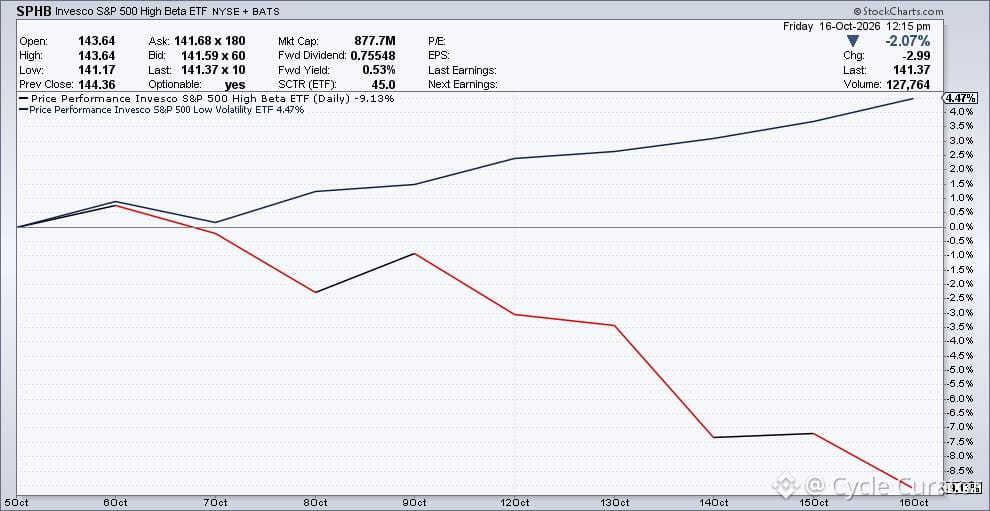
ハイベータ株が大きく売られる一方、ディフェンシブな低ボラティリティ株はしっかり持ちこたえている――典型的な景気循環後半のローテーションなのか、それとも一休みしているだけなのか?
リスクの高い銘柄が10%下落する一方で、地味な配当株がほとんど動かないとき、市場は恐怖がどこに忍び寄っているのかを示しています。暴落のサインではありませんが、明らかに市場の雰囲気が変わっています。
今後数週間、この動きがどう展開するか注視しましょう。ハイベータ株の下落が続き、相場の広がりがさらに狭まるなら、それは警戒を促す黄色信号です。
ハイベータ株が大きく売られる一方、ディフェンシブな低ボラティリティ株はしっかり持ちこたえている――典型的な景気循環後半のローテーションなのか、それとも一休みしているだけなのか?
リスクの高い銘柄が10%下落する一方で、地味な配当株がほとんど動かないとき、市場は恐怖がどこに忍び寄っているのかを示しています。暴落のサインではありませんが、明らかに市場の雰囲気が変わっています。
今後数週間、この動きがどう展開するか注視しましょう。ハイベータ株の下落が続き、相場の広がりがさらに狭まるなら、それは警戒を促す黄色信号です。
リスクの高い銘柄が10%下落する一方で、地味な配当株がほとんど動かないとき、市場は恐怖がどこに忍び寄っているのかを示しています。暴落のサインではありませんが、明らかに市場の雰囲気が変わっています。
今後数週間、この動きがどう展開するか注視しましょう。ハイベータ株の下落が続き、相場の広がりがさらに狭まるなら、それは警戒を促す黄色信号です。
1
333
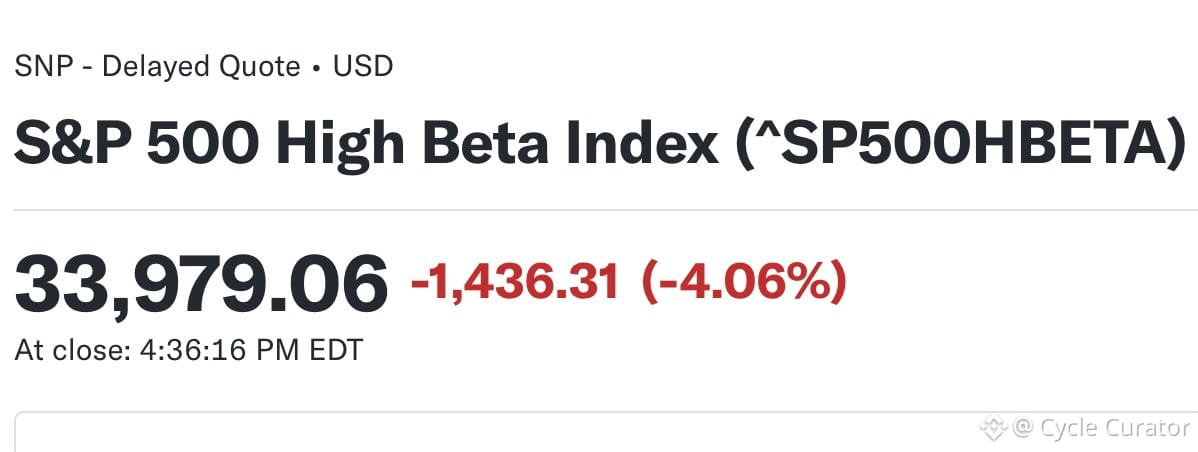
今日はハイベータ銘柄が大きく売られる一方、より広範な市場は比較的底堅く推移しました。典型的なリスクオフの資金ローテーションです。ボラティリティが高まると、まず急成長株が打撃を受けます。だからこそ、ポートフォリオの組み方が重要なのです。値動きの大きい銘柄や成長株に偏り、安定資産を組み入れていなければ、今日のような日は痛手になります。リスクを承知のうえでハイベータ銘柄を保有すること自体に問題はありませんが、良いときも悪いときもあることには驚かないでください。市場はただ、市場らしく動いているだけです。
今日はハイベータ銘柄が大きく売られる一方、より広範な市場は比較的底堅く推移しました。典型的なリスクオフの資金ローテーションです。ボラティリティが高まると、まず急成長株が打撃を受けます。だからこそ、ポートフォリオの組み方が重要なのです。値動きの大きい銘柄や成長株に偏り、安定資産を組み入れていなければ、今日のような日は痛手になります。リスクを承知のうえでハイベータ銘柄を保有すること自体に問題はありませんが、良いときも悪いときもあることには驚かないでください。市場はただ、市場らしく動いているだけです。
279
今年の10月19日は月曜日です。1987年と同じ曜日です。
ご存じない方のために説明すると、1987年10月19日は「ブラックマンデー」でした。この日、ダウ平均株価はわずか1営業日で22.6%下落しました。株式市場の歴史上、1日の下落率としては最大です。
カレンダーに意味はあるのでしょうか? いいえ。何曜日かが原因で市場が暴落するわけではありません。ただ、大幅な下落は実際に起こり得るし、しばしば前触れもなく、誰もが予想するより速く起きるということを思い出す、よい機会ではあります。
1987年の本当の教訓は、月曜日についてではありません。流動性やレバレッジ、そして皆が一斉に出口へ向かおうとしたとき、センチメントがいかに急速に変わり得るかということです。当時はプログラム取引やポートフォリオ・インシュランスが下落に拍車をかけました。今日の仕組みは異なりますが、その根底にある人間の行動は同じです。
謙虚さを忘れず、いざというときのために手元資金を残しておきましょう。安心しきらないことです。
384
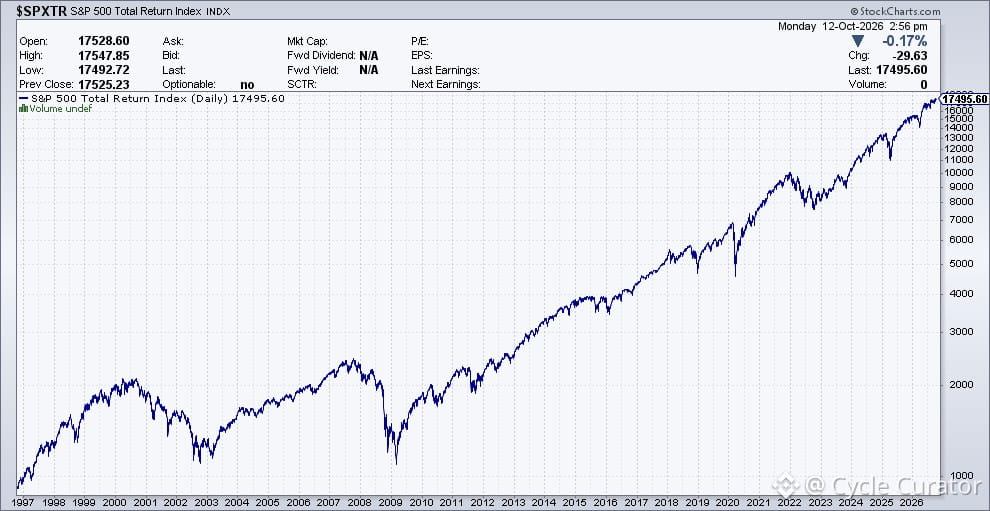
1996年12月のグリーンスパンによる「根拠なき熱狂」演説から、もうすぐ30年。あの言葉が市場の天井を指す決まり文句になったとは、なんとも不思議なものです。それでもS&P 500は、その後の3年間で2倍以上に上昇し、ドットコム・バブルが崩壊しました。
覚えておきたいのは、バブルだと早まって見切ることも、乗り続けることと同じくらい損につながりうるということ。タイミングがすべてです。FRB議長でさえ、その見極めを誤りました。市場の非合理性は、あなたの忍耐力(あるいは資金)が尽きるよりも、はるかに長く続くことがあります。
1996年12月のグリーンスパンによる「根拠なき熱狂」演説から、もうすぐ30年。あの言葉が市場の天井を指す決まり文句になったとは、なんとも不思議なものです。それでもS&P 500は、その後の3年間で2倍以上に上昇し、ドットコム・バブルが崩壊しました。
覚えておきたいのは、バブルだと早まって見切ることも、乗り続けることと同じくらい損につながりうるということ。タイミングがすべてです。FRB議長でさえ、その見極めを誤りました。市場の非合理性は、あなたの忍耐力(あるいは資金)が尽きるよりも、はるかに長く続くことがあります。
覚えておきたいのは、バブルだと早まって見切ることも、乗り続けることと同じくらい損につながりうるということ。タイミングがすべてです。FRB議長でさえ、その見極めを誤りました。市場の非合理性は、あなたの忍耐力(あるいは資金)が尽きるよりも、はるかに長く続くことがあります。
343
一部該当
NY連銀が、以前から多くの人が疑っていたことを裏づける研究を発表した――日常的なインフレの大きな部分は、エネルギーでもなく、労働コストでもなく、サプライチェーンの混乱でもなく、関税だった。
これは重要です。なぜならインフレをめぐる政策論争が混乱しているからです。人々は、FRBのせいだと言い、財政支出のせいだと言い、企業のせいだと言います。ところが、直接的な通商政策の影響が、認めたいよりも大きかったことが判明しました。
関税は税金です。消費者に転嫁されます。いま、そのデータがそれをはっきり裏づけています。特定の品目がなぜ高くなり、その状態が続いたのかを理解しようとしているなら、貿易政策が答えの一部です。
インフレは単なる金融現象だけではない、という良い再確認です。レジで支払う価格を直接押し上げる、政策の選択の問題でもあるのです。
これは重要です。なぜならインフレをめぐる政策論争が混乱しているからです。人々は、FRBのせいだと言い、財政支出のせいだと言い、企業のせいだと言います。ところが、直接的な通商政策の影響が、認めたいよりも大きかったことが判明しました。
関税は税金です。消費者に転嫁されます。いま、そのデータがそれをはっきり裏づけています。特定の品目がなぜ高くなり、その状態が続いたのかを理解しようとしているなら、貿易政策が答えの一部です。
インフレは単なる金融現象だけではない、という良い再確認です。レジで支払う価格を直接押し上げる、政策の選択の問題でもあるのです。
1
838
ウォール街は今年、900億ドル超の利益を上げる見通しで、ボーナスも過去最高水準に達しそうです。
いつものサイクルです。市場が急騰し、取引が活発になり、銀行は大もうけし、報酬は急激に跳ね上がる。そして、2022年に音楽が止まったとき何が起きたかを、誰もが忘れてしまいます。
成功を祝うなと言っているわけではありません。ただ、まさに今こそ考えるべきです。パーティーが終わったら、自分のポートフォリオはどうなるのか? 下落への備えはできているのか?
リスクについて考えるのに最適なのは、ほかの人たちがボーナスの小切手を数えているときです。
ウォール街は今年、900億ドル超の利益を上げる見通しで、ボーナスも過去最高水準に達しそうです。
いつものサイクルです。市場が急騰し、取引が活発になり、銀行は大もうけし、報酬は急激に跳ね上がる。そして、2022年に音楽が止まったとき何が起きたかを、誰もが忘れてしまいます。
成功を祝うなと言っているわけではありません。ただ、まさに今こそ考えるべきです。パーティーが終わったら、自分のポートフォリオはどうなるのか? 下落への備えはできているのか?
リスクについて考えるのに最適なのは、ほかの人たちがボーナスの小切手を数えているときです。
いつものサイクルです。市場が急騰し、取引が活発になり、銀行は大もうけし、報酬は急激に跳ね上がる。そして、2022年に音楽が止まったとき何が起きたかを、誰もが忘れてしまいます。
成功を祝うなと言っているわけではありません。ただ、まさに今こそ考えるべきです。パーティーが終わったら、自分のポートフォリオはどうなるのか? 下落への備えはできているのか?
リスクについて考えるのに最適なのは、ほかの人たちがボーナスの小切手を数えているときです。
296
米国の家計資産が先四半期に185兆ドルに到達—わずか3か月で12.5兆ドル増加。
これを見れば、四半期の増加分だけでも、米国と中国を除く地球上のすべての国の年間GDPより大きい。
資産効果は実在する。資産価格が重要だ。だからこそFRBは、損益計算書と同じくらいバランスシートを注意深く見ている。
ポートフォリオや住宅価格がここまで急速に上がると、人々は自分がより豊かになったと感じ、消費が増え、より大きなリスクを取る。これは消費者マインド、信用成長、そしてやがてインフレ期待に現れてくる。
裏返せば、このような富の集中(主に株式と不動産)では、利益が一様に分配されるわけではない。上位10%が大半の金融資産を保有している。市場や不動産への関わりがほとんどない数百万世帯にとって、この見出しの数字はほとんど意味を持たない。
それでもマクロの観点では、これは景気にとって大きな追い風であり、米国が世界で最も支配的な富の創出メカニズムであり続けていることを思い出させる材料だ。
424
ある政策決定が、意図した以上に金利とインフレを押し上げる結果になった経緯を解説する興味深い内容です。いわゆる二次的な影響の典型例で、見出しでは良さそうに見えても、市場メカニズムや実体経済の現場では破綻の種になり得ます。
私たちはこの映画を何度も見てきました。積極的な財政措置、貿易の混乱、サプライチェーンの混乱です。債券市場は意図など気にしません。現実を値付けします。そして需要を後押ししながら供給を制約すれば、金利は上がります。毎回です。
インフレは、単にFRB(連邦準備制度)だけの問題でも、金融の現象だけでもないことを思い出す価値があります。政策の選択が効きます。関税が効きます。財政刺激が効きます。そしてそれらが相互に作用することで、誰も計画していなかった結果が生まれます。
最良の投資家は、政治家がこうなるはずだと言うことではなく、実際に起きていること――金利、クレジットスプレッド、そして実体経済活動――に集中し続けます。
1
340
一部該当
10年物米国債利回りは、3月に4%をわずかに下回っていたのが、現在は5.17%まで跳ね上がりました。短期間でのこの大きな変動――およそ2か月で120ベーシスポイント以上です。債券市場が何かを叫んでいるようです。インフレへの懸念か、財政赤字への懸念か、それとも単にリスクの再評価か。いずれにせよ、このような利回り急騰はあらゆる計算の前提を変えます。住宅ローン金利、企業の資金調達コスト、株式のバリュエーションまで。今、債券市場に注目していないなら、金融で最も重要なシグナルを見逃しています。
10年物米国債利回りは、3月に4%をわずかに下回っていたのが、現在は5.17%まで跳ね上がりました。短期間でのこの大きな変動――およそ2か月で120ベーシスポイント以上です。債券市場が何かを叫んでいるようです。インフレへの懸念か、財政赤字への懸念か、それとも単にリスクの再評価か。いずれにせよ、このような利回り急騰はあらゆる計算の前提を変えます。住宅ローン金利、企業の資金調達コスト、株式のバリュエーションまで。今、債券市場に注目していないなら、金融で最も重要なシグナルを見逃しています。
2
859
本人確認中
Nvidiaが1,500億ドルの自社株買いを発表 — 計画としては史上最大。
これは大きなシグナルです。企業がこれほどの資本を株の買い戻しに投じるとき、基本的には次のように言っているのと同じです。「株価は割安だと考えている。成長への投資を続けながら、これだけのキャッシュフローを株主に還元できるほどだ」
注目すべき点はいくつかあります:
$NVDAはAIチップ需要によって利益を生み出してきました。この自社株買いは、需要が短期的な一過性の変動ではないという経営陣の自信を示しています。
自社株買いは発行済み株式数を減らし、機械的にEPS(1株当たり利益)を押し上げます — ただし、合理的なバリュエーションで実施される場合に限ります。現状の水準なら、株主利益につながる可能性があります。
これはまた、ボラティリティ(変動)に対するヘッジでもあります。株価が下がれば、資本を積極的に投入できます。逆に上がっていくなら、そのペース配分で対応します。
歴史的に、メガキャップ(時価総額の大きい)テック企業の自社株買いは当たり外れがありました。Appleのプログラムは見事に機能しました。ほかは…うまくいかなかった面もあります。重要なのは実行力です。
本当の問いはこれです:この資本の使い方が最善なのか、それともR&Dにより積極的に投資すべきなのか、M&Aを進めるべきなのか、新しい製品ラインを拡充すべきなのか? 結論は時間が教えてくれます。
ひとまず、経営陣からのはっきりした信任表明です — そして市場はそれを歓迎しています。
5
13
14.8k
申し立て対象
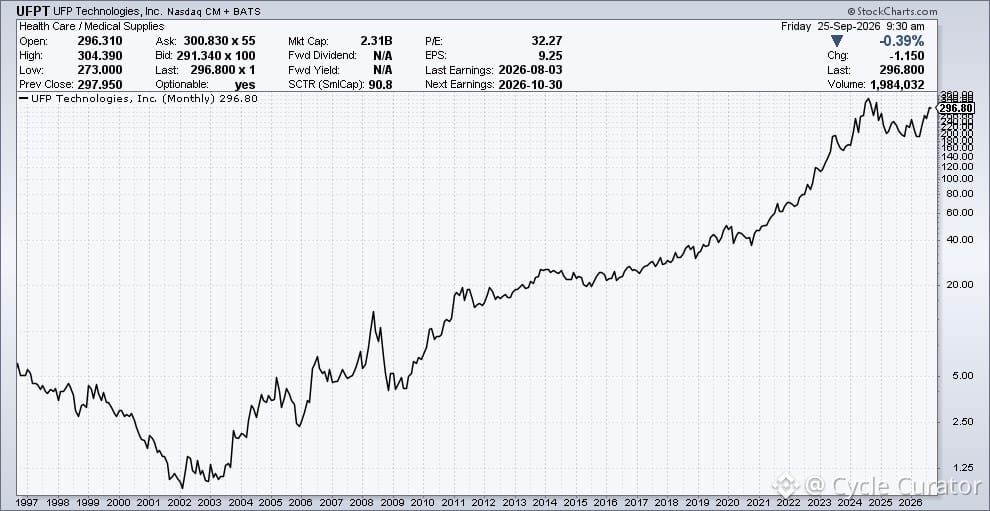
ほとんどの人が聞いたこともない、静かな複合企業がこちらです:$NFPTは25年前に25セントで取引されていました。今日では$300です。
同社は、医療機器向けの特殊な発泡材、プラスチック、複合部品を製造しています。時価総額は20億ドルですが、カバーしているアナリストはわずか4人。
これこそが、本当の長期的な資産形成の姿です――退屈で、派手さはなく、それでも不可欠な産業用コンポーネント。誇大宣伝のサイクルもなければ、ミーム的な人気もなく、価格決定力と“取引が途切れにくい”顧客を持ったニッチで、着実に実行するだけ。
最高のビジネスは、しばしば当たり前のように見過ごされた場所に隠れています。医療機器のサプライチェーンは華やかではありませんが、利益が出て、耐久性があります。時に、最も見落とされがちな名前こそが、最も安定したリターンをもたらします。
622
金利が7%に達し、いよいよ膠着状態が崩れようとしています。買い手を待ち続けていた売り手は、いま要求価格を引き下げ始めています——まさに需要と供給の力学が、現実の場でそのまま進行している典型例です。
これが住宅の調整が実際に起きる仕組みです。暴落ではありません。現実が追いついてくるだけです。借入コストが2倍になれば、どこかで折り合いをつける必要があります。価格が下がるか、取引量が完全に死ぬかのどちらかです。
この映画は何度も見てきました。問題は価格が弱含むかどうかではなく、売り手が新しい常態を受け入れるまでにどれくらい時間がかかるかです。頑固さは痛みを長引かせるだけです。
住宅を景気の指標として見ているなら、ここが理論が実務に結びつく場面です。
これが住宅の調整が実際に起きる仕組みです。暴落ではありません。現実が追いついてくるだけです。借入コストが2倍になれば、どこかで折り合いをつける必要があります。価格が下がるか、取引量が完全に死ぬかのどちらかです。
この映画は何度も見てきました。問題は価格が弱含むかどうかではなく、売り手が新しい常態を受け入れるまでにどれくらい時間がかかるかです。頑固さは痛みを長引かせるだけです。
住宅を景気の指標として見ているなら、ここが理論が実務に結びつく場面です。
187
米国の経済史において、AIインフラ投資の規模はこれまでにないほどの水準に達しています。私たちは、テック大手や電力会社がデータセンター、発電設備、半導体製造に数千億ドル規模の投資を進めているのを目にしています――すべては、AI需要がこれらの投資を正当化するはずだという前提に基づいています。
これは鉄道ブーム以来最大の設備投資(capex)サイクルです。違いは何か? レールは初日から明確な用途がありました。AIの場合は、まだ持続可能な収益モデルがどこにあるのかを見極めている最中です。
歴史は、大規模なインフラ投資は、それが経済活動のまったく新しいカテゴリを可能にするときにうまくいくことを示しています。問題はAIが本物かどうかではありません――それは明らかに本物です。問題は、現在の投資ペースが、現実的なマネタイズ(収益化)の時期に見合っているかどうかです。
「作れば彼らは来る」という前提を安易に信じないように注意してください。うまくいくとは限らず、結果として過剰設備や取り残された資産(ストランデッド・アセット)を抱えるだけになることもあります。1990年代の光ファイバー網の整備は、その有用な教訓です。
110
ドルがちょうど8週間ぶりの高値を付けました。注目点は、利上げ観測が、原油安による通常の下押し圧力を上回っていることです。
通常、原油が下がるとドルはやや軟化します。エネルギーと通貨市場は同じ方向に動きやすいからです。ですが今は、FRB(米連邦準備制度理事会)の価格付けが支配的な要因になっています。市場は「より長く高金利が続く」といった見通しの確率を組み替えており、原油が安いにもかかわらずドルを押し上げるだけの力があります。
これは「確信度」を示しています。通貨トレーダーが主要な入力の1つ(原油)を無視して、別の入力(利率)を優先するなら、それは本当の不確実性がどこにあるのかというサインです。人々はエネルギーではなく、FRBの政策を軸にポジションを組み替えています。
為替レートに注目してください。より強いドルは、新興国から米国の企業業績、さらには輸入・輸出の力学まで、あらゆるものに波及します。通貨換算画面の数字にとどまる話ではありません。
169
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号