
Crypto_Paykash
2.5k 投稿

Crypto_Paykash
報告
ユーザーをブロック
Crypto enthusiast | Exploring blockchain and digital assets | Content creator | Writer | CMC KOL.
取引を発注
高頻度トレーダー
4.5年
19 フォロー
2.3K+ フォロワー
3.2K+ いいね
投稿
ポートフォリオ
すべて
引用
PINNED
記事
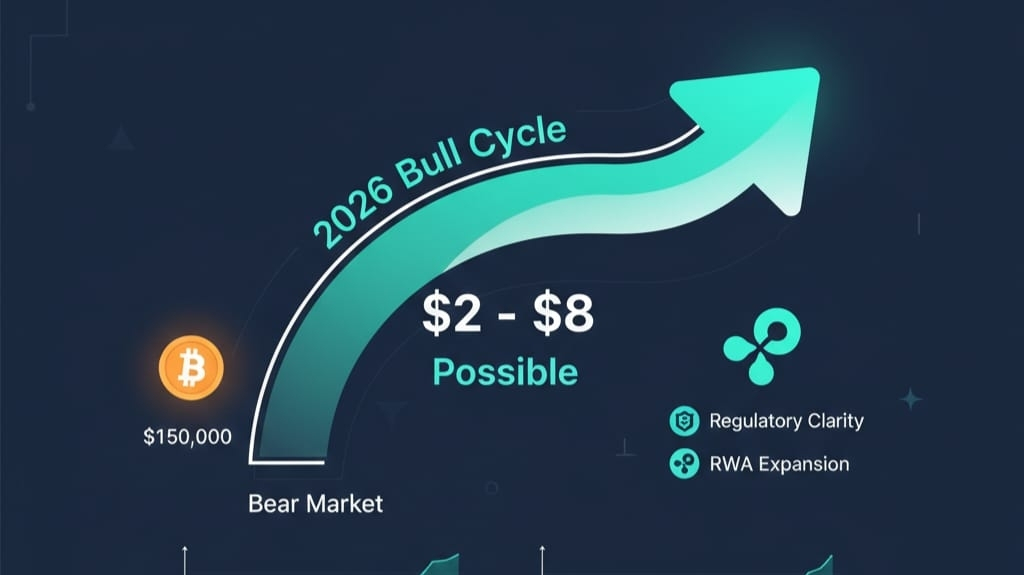
2026年のXRPの潜在的なサイクル転換を理解する暗号市場は急成長の後に深い修正が続くサイクルで動きます。2026年初頭、センチメントは弱気に感じます:ビットコインは2025年の高値から引き戻されて$69K近くにあり、ソラナ(SOL)などの主要アルトコインは、
年初から約40〜45%下落しています。歴史的に見ると、これらの悲観的なフェーズは次の主要なラリーの舞台を整えることが多いです。
XRPは現在特に興味深いです。$1.40〜$1.60で取引されており、2018年のATHである$3.65を下回っていますが、過去の下落で見られた$0.20の安値からは遠く離れています。大きな質問:2026年は弱気から強気へのサイクルの転換を示すことができるでしょうか?
2026年のXRPの潜在的なサイクル転換を理解する
暗号市場は急成長の後に深い修正が続くサイクルで動きます。2026年初頭、センチメントは弱気に感じます:ビットコインは2025年の高値から引き戻されて$69K近くにあり、ソラナ(SOL)などの主要アルトコインは、
年初から約40〜45%下落しています。歴史的に見ると、これらの悲観的なフェーズは次の主要なラリーの舞台を整えることが多いです。
XRPは現在特に興味深いです。$1.40〜$1.60で取引されており、2018年のATHである$3.65を下回っていますが、過去の下落で見られた$0.20の安値からは遠く離れています。大きな質問:2026年は弱気から強気へのサイクルの転換を示すことができるでしょうか?
年初から約40〜45%下落しています。歴史的に見ると、これらの悲観的なフェーズは次の主要なラリーの舞台を整えることが多いです。
XRPは現在特に興味深いです。$1.40〜$1.60で取引されており、2018年のATHである$3.65を下回っていますが、過去の下落で見られた$0.20の安値からは遠く離れています。大きな質問:2026年は弱気から強気へのサイクルの転換を示すことができるでしょうか?
8
5
71
55.5k
市場心理は大きく冷え込んでおり、12月に利上げが行われる可能性への不安が、人々の慎重姿勢を強めている大きな要因の一つのようです。
株式やAI関連投資から暗号資産取引に至るまで、市場のさまざまな分野で影響が見られます。保有ポジションを減らす投資家もいれば、損失を確定する人もおり、単に市場への信頼を失いつつある人も少なくありません。
ただ、考えてみる価値があるのは、市場が実際にどのように動くかということです。ボラティリティが高まったからといって、必ずしも投資機会がなくなったわけではありません。同じように、市場が下落しているからといって、すべてが自動的に割安になるわけでもありません。
Anthropicをめぐる$ANTHROPIC の状況は、ある人たちにとっては機会がいかにすばやく利益につながる一方で、何が起きているのかを理解しようとしている人たちもいることを示す、興味深い例です。一方、$NVDA やAIセクター全体への懸念が、すでに不安定な市場にさらなる圧力を加えています。
個人的には、今の市場は予測が難しくなりすぎていると思います。いったん距離を置き、状況の推移を見守りながら、Q1に入って全体像がより明確になるのを待つほうが安心です。
次の投資機会を見つけることと同じくらい、資本を守り、辛抱強く待つことも大切な場合があります。
市場心理は大きく冷え込んでおり、12月に利上げが行われる可能性への不安が、人々の慎重姿勢を強めている大きな要因の一つのようです。
株式やAI関連投資から暗号資産取引に至るまで、市場のさまざまな分野で影響が見られます。保有ポジションを減らす投資家もいれば、損失を確定する人もおり、単に市場への信頼を失いつつある人も少なくありません。
ただ、考えてみる価値があるのは、市場が実際にどのように動くかということです。ボラティリティが高まったからといって、必ずしも投資機会がなくなったわけではありません。同じように、市場が下落しているからといって、すべてが自動的に割安になるわけでもありません。
Anthropicをめぐる$ANTHROPIC の状況は、ある人たちにとっては機会がいかにすばやく利益につながる一方で、何が起きているのかを理解しようとしている人たちもいることを示す、興味深い例です。一方、$NVDA やAIセクター全体への懸念が、すでに不安定な市場にさらなる圧力を加えています。
個人的には、今の市場は予測が難しくなりすぎていると思います。いったん距離を置き、状況の推移を見守りながら、Q1に入って全体像がより明確になるのを待つほうが安心です。
次の投資機会を見つけることと同じくらい、資本を守り、辛抱強く待つことも大切な場合があります。
株式やAI関連投資から暗号資産取引に至るまで、市場のさまざまな分野で影響が見られます。保有ポジションを減らす投資家もいれば、損失を確定する人もおり、単に市場への信頼を失いつつある人も少なくありません。
ただ、考えてみる価値があるのは、市場が実際にどのように動くかということです。ボラティリティが高まったからといって、必ずしも投資機会がなくなったわけではありません。同じように、市場が下落しているからといって、すべてが自動的に割安になるわけでもありません。
Anthropicをめぐる$ANTHROPIC の状況は、ある人たちにとっては機会がいかにすばやく利益につながる一方で、何が起きているのかを理解しようとしている人たちもいることを示す、興味深い例です。一方、$NVDA やAIセクター全体への懸念が、すでに不安定な市場にさらなる圧力を加えています。
個人的には、今の市場は予測が難しくなりすぎていると思います。いったん距離を置き、状況の推移を見守りながら、Q1に入って全体像がより明確になるのを待つほうが安心です。
次の投資機会を見つけることと同じくらい、資本を守り、辛抱強く待つことも大切な場合があります。
452
金利は、投資家がAI関連株を評価するうえで、ますます重要な要素になっています。
しばらくの間、投資家は、大幅な売上成長や生産性向上、長期的な事業機会への期待を背景に、AI関連企業に割高な評価をつけることをいとわない姿勢でした。
しかし、この話にはもう一つの側面があります。将来の利益に価値があるのは、投資家が現在支払っている価格を正当化できる場合に限られます。ここで重要になるのが、割引キャッシュフロー(DCF)法による評価です。金利が上昇すると、将来の利益の現在価値は一般に低下し、高成長株のバリュエーションに下押し圧力がかかります。
AI事業の拡大に実際どれほどの費用がかかるのか、投資家がより注意深く見るようになっていることは、すでに明らかです。$MU、$AMZN、$GOOGLのような企業は、既存事業とキャッシュフローが堅調である一方、AIインフラへの投資拡大には莫大な設備投資が必要です。問題は、将来のAI関連売上が、その支出を正当化できるだけのリターンを生み出せるかどうかです。
金利上昇を受け、投資家は投資先をより慎重に選ぶようにもなっています。成長の可能性は依然として重要ですが、財務の健全性、資金調達コスト、キャッシュフローを生み出す力も、これまで以上に無視できなくなっています。
私は、契約済み売上高や受注残だけでAI企業を判断することはありません。事業拡大の持続可能性を把握するため、純有利子負債、支払利息、フリーキャッシュフロー、売上高に対する設備投資の割合を確認します。
結局のところ、AIがもたらす機会は依然として大きいものの、その機会をつかむためのコストも重要です。AI関連株を見る際には、資金調達コスト、利益成長、投下資本利益率のほうが、FRBの次の金利決定だけよりも多くの情報を投資家に与えるかもしれません。
金利は、投資家がAI関連株を評価するうえで、ますます重要な要素になっています。
しばらくの間、投資家は、大幅な売上成長や生産性向上、長期的な事業機会への期待を背景に、AI関連企業に割高な評価をつけることをいとわない姿勢でした。
しかし、この話にはもう一つの側面があります。将来の利益に価値があるのは、投資家が現在支払っている価格を正当化できる場合に限られます。ここで重要になるのが、割引キャッシュフロー(DCF)法による評価です。金利が上昇すると、将来の利益の現在価値は一般に低下し、高成長株のバリュエーションに下押し圧力がかかります。
AI事業の拡大に実際どれほどの費用がかかるのか、投資家がより注意深く見るようになっていることは、すでに明らかです。$MU、$AMZN、$GOOGLのような企業は、既存事業とキャッシュフローが堅調である一方、AIインフラへの投資拡大には莫大な設備投資が必要です。問題は、将来のAI関連売上が、その支出を正当化できるだけのリターンを生み出せるかどうかです。
金利上昇を受け、投資家は投資先をより慎重に選ぶようにもなっています。成長の可能性は依然として重要ですが、財務の健全性、資金調達コスト、キャッシュフローを生み出す力も、これまで以上に無視できなくなっています。
私は、契約済み売上高や受注残だけでAI企業を判断することはありません。事業拡大の持続可能性を把握するため、純有利子負債、支払利息、フリーキャッシュフロー、売上高に対する設備投資の割合を確認します。
結局のところ、AIがもたらす機会は依然として大きいものの、その機会をつかむためのコストも重要です。AI関連株を見る際には、資金調達コスト、利益成長、投下資本利益率のほうが、FRBの次の金利決定だけよりも多くの情報を投資家に与えるかもしれません。
しばらくの間、投資家は、大幅な売上成長や生産性向上、長期的な事業機会への期待を背景に、AI関連企業に割高な評価をつけることをいとわない姿勢でした。
しかし、この話にはもう一つの側面があります。将来の利益に価値があるのは、投資家が現在支払っている価格を正当化できる場合に限られます。ここで重要になるのが、割引キャッシュフロー(DCF)法による評価です。金利が上昇すると、将来の利益の現在価値は一般に低下し、高成長株のバリュエーションに下押し圧力がかかります。
AI事業の拡大に実際どれほどの費用がかかるのか、投資家がより注意深く見るようになっていることは、すでに明らかです。$MU、$AMZN、$GOOGLのような企業は、既存事業とキャッシュフローが堅調である一方、AIインフラへの投資拡大には莫大な設備投資が必要です。問題は、将来のAI関連売上が、その支出を正当化できるだけのリターンを生み出せるかどうかです。
金利上昇を受け、投資家は投資先をより慎重に選ぶようにもなっています。成長の可能性は依然として重要ですが、財務の健全性、資金調達コスト、キャッシュフローを生み出す力も、これまで以上に無視できなくなっています。
私は、契約済み売上高や受注残だけでAI企業を判断することはありません。事業拡大の持続可能性を把握するため、純有利子負債、支払利息、フリーキャッシュフロー、売上高に対する設備投資の割合を確認します。
結局のところ、AIがもたらす機会は依然として大きいものの、その機会をつかむためのコストも重要です。AI関連株を見る際には、資金調達コスト、利益成長、投下資本利益率のほうが、FRBの次の金利決定だけよりも多くの情報を投資家に与えるかもしれません。
2
1.8k
市場ではバリュエーションの見直しが進んでおり、テクノロジーやAI分野の大手企業の一部に弱さが見られます。
投資家がバリュエーションやAIへの支出、そしてこうした巨額の投資が実際の利益につながるまでにどれほどの時間がかかるのかを見直すなか、ナスダックは圧力にさらされています。
ネットフリックスはエンゲージメントや広告、将来の収益をめぐる成長期待の変化に直面しています。一方、ナイキの回復は多くの投資家の予想より時間がかかっており、中国市場も依然として大きな課題です。
AI関連株も独自の理由で圧力を受けています。
$NVDA:AIインフラへの支出と将来の収益をめぐる期待。
$NBIS:推論需要の拡大が持続可能な収益と利益につながるかどうか。
IREN:契約の履行、資金調達の必要性、設備投資、そして潜在的な株式の希薄化。
では、次に何が起こるのでしょうか?
バリュエーションが落ち着き、ファンダメンタルズの強い企業が最終的に回復するという、健全なリセットが起こるかもしれません。
あるいは、質の高い企業でさえ、さらに売り圧力にさらされる長期的な調整となる可能性もあります。
また、実際の利益成長や持続可能な需要、より強固なバランスシートを示せる企業を投資家が評価し始める、選別的な回復となることも考えられます。
市場とは不思議なものです。センチメントはすぐに変わることがあり、次に何が起こるかを正確に知る人はいません。焦らず、リスクを管理し、下落するたびに買いの好機だと決めつけないことが大切です。
市場ではバリュエーションの見直しが進んでおり、テクノロジーやAI分野の大手企業の一部に弱さが見られます。
投資家がバリュエーションやAIへの支出、そしてこうした巨額の投資が実際の利益につながるまでにどれほどの時間がかかるのかを見直すなか、ナスダックは圧力にさらされています。
ネットフリックスはエンゲージメントや広告、将来の収益をめぐる成長期待の変化に直面しています。一方、ナイキの回復は多くの投資家の予想より時間がかかっており、中国市場も依然として大きな課題です。
AI関連株も独自の理由で圧力を受けています。
$NVDA:AIインフラへの支出と将来の収益をめぐる期待。
$NBIS:推論需要の拡大が持続可能な収益と利益につながるかどうか。
IREN:契約の履行、資金調達の必要性、設備投資、そして潜在的な株式の希薄化。
では、次に何が起こるのでしょうか?
バリュエーションが落ち着き、ファンダメンタルズの強い企業が最終的に回復するという、健全なリセットが起こるかもしれません。
あるいは、質の高い企業でさえ、さらに売り圧力にさらされる長期的な調整となる可能性もあります。
また、実際の利益成長や持続可能な需要、より強固なバランスシートを示せる企業を投資家が評価し始める、選別的な回復となることも考えられます。
市場とは不思議なものです。センチメントはすぐに変わることがあり、次に何が起こるかを正確に知る人はいません。焦らず、リスクを管理し、下落するたびに買いの好機だと決めつけないことが大切です。
投資家がバリュエーションやAIへの支出、そしてこうした巨額の投資が実際の利益につながるまでにどれほどの時間がかかるのかを見直すなか、ナスダックは圧力にさらされています。
ネットフリックスはエンゲージメントや広告、将来の収益をめぐる成長期待の変化に直面しています。一方、ナイキの回復は多くの投資家の予想より時間がかかっており、中国市場も依然として大きな課題です。
AI関連株も独自の理由で圧力を受けています。
$NVDA:AIインフラへの支出と将来の収益をめぐる期待。
$NBIS:推論需要の拡大が持続可能な収益と利益につながるかどうか。
IREN:契約の履行、資金調達の必要性、設備投資、そして潜在的な株式の希薄化。
では、次に何が起こるのでしょうか?
バリュエーションが落ち着き、ファンダメンタルズの強い企業が最終的に回復するという、健全なリセットが起こるかもしれません。
あるいは、質の高い企業でさえ、さらに売り圧力にさらされる長期的な調整となる可能性もあります。
また、実際の利益成長や持続可能な需要、より強固なバランスシートを示せる企業を投資家が評価し始める、選別的な回復となることも考えられます。
市場とは不思議なものです。センチメントはすぐに変わることがあり、次に何が起こるかを正確に知る人はいません。焦らず、リスクを管理し、下落するたびに買いの好機だと決めつけないことが大切です。
1
513
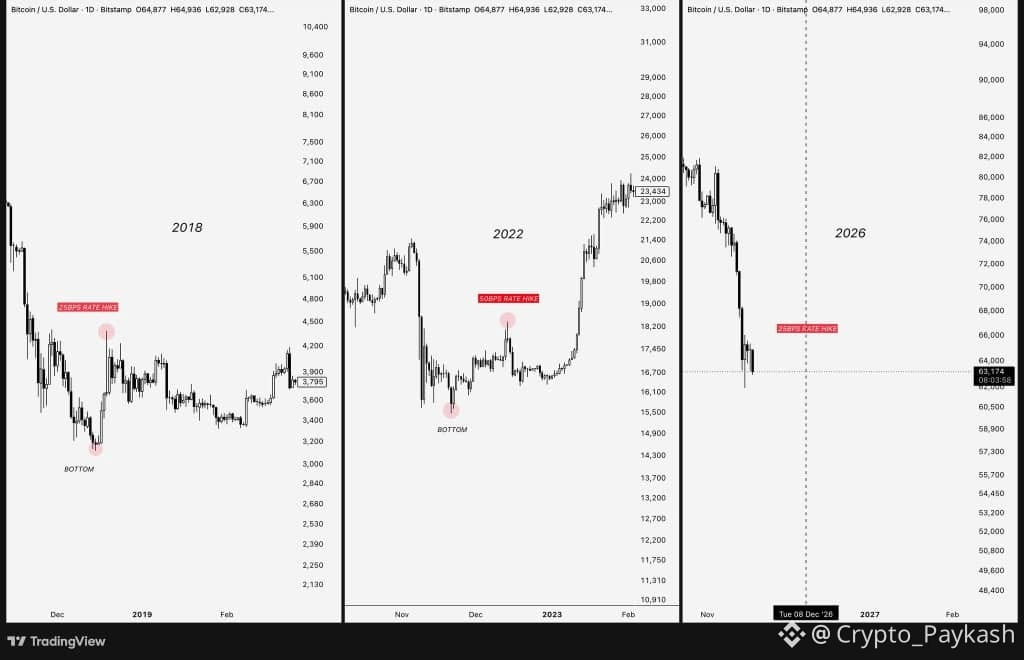
タイミングの観点から見ると、$BTCがローカルボトム、あるいは最終的な底を形成するうえで、今は興味深い時期かもしれません。
過去2つのサイクルを振り返ると、ビットコインは年末に大きく弱含んだ後、12月のFOMC会合を前に底を打っていました。
2018年には、FRBが25bpsの利上げを行う4日前の12月15日に底をつけました。
2022年には、12月14日の50bps利上げを前に、11月21日に安値をつけています。
現在も年末にかけて再び急な調整が見られており、次回の政策金利決定は12月9日に予定され、さらなる利上げも織り込まれつつあります。そうした点で、過去との比較は注目に値します。
もし似たようなパターンが形成されるなら、短期的な戻り局面の後、市場が会合前にポジションを調整するにつれて、再び弱含む期間が訪れる可能性があります。
それは、ビットコインが第4四半期に底を形成し、その後は徐々に回復して2027年初頭にかけてより高い安値をつけていく機会になるかもしれません。
もちろん、歴史は必ずしも繰り返すわけではありませんが、注目しておく価値のあるタイミングのパターンです。すでに底を打ったと決めつけるよりも、これらの水準付近で価格がどう反応するかを見たいところです。
タイミングの観点から見ると、$BTCがローカルボトム、あるいは最終的な底を形成するうえで、今は興味深い時期かもしれません。
過去2つのサイクルを振り返ると、ビットコインは年末に大きく弱含んだ後、12月のFOMC会合を前に底を打っていました。
2018年には、FRBが25bpsの利上げを行う4日前の12月15日に底をつけました。
2022年には、12月14日の50bps利上げを前に、11月21日に安値をつけています。
現在も年末にかけて再び急な調整が見られており、次回の政策金利決定は12月9日に予定され、さらなる利上げも織り込まれつつあります。そうした点で、過去との比較は注目に値します。
もし似たようなパターンが形成されるなら、短期的な戻り局面の後、市場が会合前にポジションを調整するにつれて、再び弱含む期間が訪れる可能性があります。
それは、ビットコインが第4四半期に底を形成し、その後は徐々に回復して2027年初頭にかけてより高い安値をつけていく機会になるかもしれません。
もちろん、歴史は必ずしも繰り返すわけではありませんが、注目しておく価値のあるタイミングのパターンです。すでに底を打ったと決めつけるよりも、これらの水準付近で価格がどう反応するかを見たいところです。
過去2つのサイクルを振り返ると、ビットコインは年末に大きく弱含んだ後、12月のFOMC会合を前に底を打っていました。
2018年には、FRBが25bpsの利上げを行う4日前の12月15日に底をつけました。
2022年には、12月14日の50bps利上げを前に、11月21日に安値をつけています。
現在も年末にかけて再び急な調整が見られており、次回の政策金利決定は12月9日に予定され、さらなる利上げも織り込まれつつあります。そうした点で、過去との比較は注目に値します。
もし似たようなパターンが形成されるなら、短期的な戻り局面の後、市場が会合前にポジションを調整するにつれて、再び弱含む期間が訪れる可能性があります。
それは、ビットコインが第4四半期に底を形成し、その後は徐々に回復して2027年初頭にかけてより高い安値をつけていく機会になるかもしれません。
もちろん、歴史は必ずしも繰り返すわけではありませんが、注目しておく価値のあるタイミングのパターンです。すでに底を打ったと決めつけるよりも、これらの水準付近で価格がどう反応するかを見たいところです。
1
346
2026年第4四半期の終わりが近づくなか、AI関連株にとって重要な局面だと思います。このセクターには慎重ながらも強気ですが、あらゆる押し目で急いで買うより、戦略的に買い増していきたいと考えています。
$NVDAの直近の業績は、市場が自信を取り戻すきっかけとなりました。同社のチップへの需要は引き続き堅調です。
ジェンスン・フアン氏がCEOに復帰する可能性も注目を集めていますが、まだ何も確定していません。それを差し引いても、AI投資のテーマがすぐに消えるとは思いません。インフラへの支出は続いており、AIの普及もまだ進展の途上です。
$MUやAVGOのような半導体株に加え、$NBIS、IREN、CRWV、APLD、CIFRなどのAIクラウド・インフラ企業にも注目しています。この分野には大きな成長余地があると見ていますが、各社にはそれぞれ固有のリスクがあります。
株価の下落だけを見て判断するべきではありません。ポジションを増やす前に、安定した増収、キャッシュフローの改善、そしてより力強い業績見通しを確認したいです。
また、投資に回せる資金を一度にすべて市場へ投入するつもりもありません。現金を一部手元に残しておけば、価格が再び下落したときに、より良い機会を活用できます。
私にとって本当のチャンスとは、将来への期待だけで株を追いかけるのではなく、実際に事業が成長しており、資金調達面の負担も管理可能な企業を見極めることです。
第4四半期の最終週が近づくなか、急騰を追いかけるより、機会が訪れたときに少しずつポジションを築きたいと思います。AIの成長機会は依然としてありますが、銘柄を選別することが重要です。
#CanNvidia’sDataCenterGrowthContinue?
2026年第4四半期の終わりが近づくなか、AI関連株にとって重要な局面だと思います。このセクターには慎重ながらも強気ですが、あらゆる押し目で急いで買うより、戦略的に買い増していきたいと考えています。
$NVDAの直近の業績は、市場が自信を取り戻すきっかけとなりました。同社のチップへの需要は引き続き堅調です。
ジェンスン・フアン氏がCEOに復帰する可能性も注目を集めていますが、まだ何も確定していません。それを差し引いても、AI投資のテーマがすぐに消えるとは思いません。インフラへの支出は続いており、AIの普及もまだ進展の途上です。
$MUやAVGOのような半導体株に加え、$NBIS、IREN、CRWV、APLD、CIFRなどのAIクラウド・インフラ企業にも注目しています。この分野には大きな成長余地があると見ていますが、各社にはそれぞれ固有のリスクがあります。
株価の下落だけを見て判断するべきではありません。ポジションを増やす前に、安定した増収、キャッシュフローの改善、そしてより力強い業績見通しを確認したいです。
また、投資に回せる資金を一度にすべて市場へ投入するつもりもありません。現金を一部手元に残しておけば、価格が再び下落したときに、より良い機会を活用できます。
私にとって本当のチャンスとは、将来への期待だけで株を追いかけるのではなく、実際に事業が成長しており、資金調達面の負担も管理可能な企業を見極めることです。
第4四半期の最終週が近づくなか、急騰を追いかけるより、機会が訪れたときに少しずつポジションを築きたいと思います。AIの成長機会は依然としてありますが、銘柄を選別することが重要です。
#CanNvidia’sDataCenterGrowthContinue?
$NVDAの直近の業績は、市場が自信を取り戻すきっかけとなりました。同社のチップへの需要は引き続き堅調です。
ジェンスン・フアン氏がCEOに復帰する可能性も注目を集めていますが、まだ何も確定していません。それを差し引いても、AI投資のテーマがすぐに消えるとは思いません。インフラへの支出は続いており、AIの普及もまだ進展の途上です。
$MUやAVGOのような半導体株に加え、$NBIS、IREN、CRWV、APLD、CIFRなどのAIクラウド・インフラ企業にも注目しています。この分野には大きな成長余地があると見ていますが、各社にはそれぞれ固有のリスクがあります。
株価の下落だけを見て判断するべきではありません。ポジションを増やす前に、安定した増収、キャッシュフローの改善、そしてより力強い業績見通しを確認したいです。
また、投資に回せる資金を一度にすべて市場へ投入するつもりもありません。現金を一部手元に残しておけば、価格が再び下落したときに、より良い機会を活用できます。
私にとって本当のチャンスとは、将来への期待だけで株を追いかけるのではなく、実際に事業が成長しており、資金調達面の負担も管理可能な企業を見極めることです。
第4四半期の最終週が近づくなか、急騰を追いかけるより、機会が訪れたときに少しずつポジションを築きたいと思います。AIの成長機会は依然としてありますが、銘柄を選別することが重要です。
#CanNvidia’sDataCenterGrowthContinue?
6
1.5k
$CIFR.US について詳しく調べてみると、特に目を引くのは、AIデータセンターの拡張に伴って負債がどれほど膨らんでいるかです。
同社の長期債務は現在およそ54億ドルで、2025年末の約27億ドルから増加しています。比較的短期間で大幅に増えたことになります。
借り入れには理由があります。CIFRはAIインフラに多額の投資を行っており、大規模な長期契約も確保しています。しかし、契約済みの収益が数十億ドルあっても、その資金がすでに入ってきているわけではありません。
第3四半期の同社の売上高は2,670万ドルで、そのうちHPCリースによるものはわずか590万ドルでした。一方で、こうしたプロジェクトの資金調達や完了にかかるコストも、依然として大きな検討事項です。
投資家は、AIをめぐる期待だけで判断するのではなく、ほかの要素にも目を向ける必要があると思います。事業機会が魅力的なのは理解できますが、インフラが十分なキャッシュフローを生み出す前に、過剰な負債を抱えるリスクもあります。
CIFRがこれらの契約をどれほど早く実際の収益につなげられるのか、そして将来のキャッシュフローで増大する財務上の債務を十分に支えられるのかに注目しています。
私にとっては、契約と同じくらい、実行力も重要です。
$CIFR.US について詳しく調べてみると、特に目を引くのは、AIデータセンターの拡張に伴って負債がどれほど膨らんでいるかです。
同社の長期債務は現在およそ54億ドルで、2025年末の約27億ドルから増加しています。比較的短期間で大幅に増えたことになります。
借り入れには理由があります。CIFRはAIインフラに多額の投資を行っており、大規模な長期契約も確保しています。しかし、契約済みの収益が数十億ドルあっても、その資金がすでに入ってきているわけではありません。
第3四半期の同社の売上高は2,670万ドルで、そのうちHPCリースによるものはわずか590万ドルでした。一方で、こうしたプロジェクトの資金調達や完了にかかるコストも、依然として大きな検討事項です。
投資家は、AIをめぐる期待だけで判断するのではなく、ほかの要素にも目を向ける必要があると思います。事業機会が魅力的なのは理解できますが、インフラが十分なキャッシュフローを生み出す前に、過剰な負債を抱えるリスクもあります。
CIFRがこれらの契約をどれほど早く実際の収益につなげられるのか、そして将来のキャッシュフローで増大する財務上の債務を十分に支えられるのかに注目しています。
私にとっては、契約と同じくらい、実行力も重要です。
同社の長期債務は現在およそ54億ドルで、2025年末の約27億ドルから増加しています。比較的短期間で大幅に増えたことになります。
借り入れには理由があります。CIFRはAIインフラに多額の投資を行っており、大規模な長期契約も確保しています。しかし、契約済みの収益が数十億ドルあっても、その資金がすでに入ってきているわけではありません。
第3四半期の同社の売上高は2,670万ドルで、そのうちHPCリースによるものはわずか590万ドルでした。一方で、こうしたプロジェクトの資金調達や完了にかかるコストも、依然として大きな検討事項です。
投資家は、AIをめぐる期待だけで判断するのではなく、ほかの要素にも目を向ける必要があると思います。事業機会が魅力的なのは理解できますが、インフラが十分なキャッシュフローを生み出す前に、過剰な負債を抱えるリスクもあります。
CIFRがこれらの契約をどれほど早く実際の収益につなげられるのか、そして将来のキャッシュフローで増大する財務上の債務を十分に支えられるのかに注目しています。
私にとっては、契約と同じくらい、実行力も重要です。
1
293
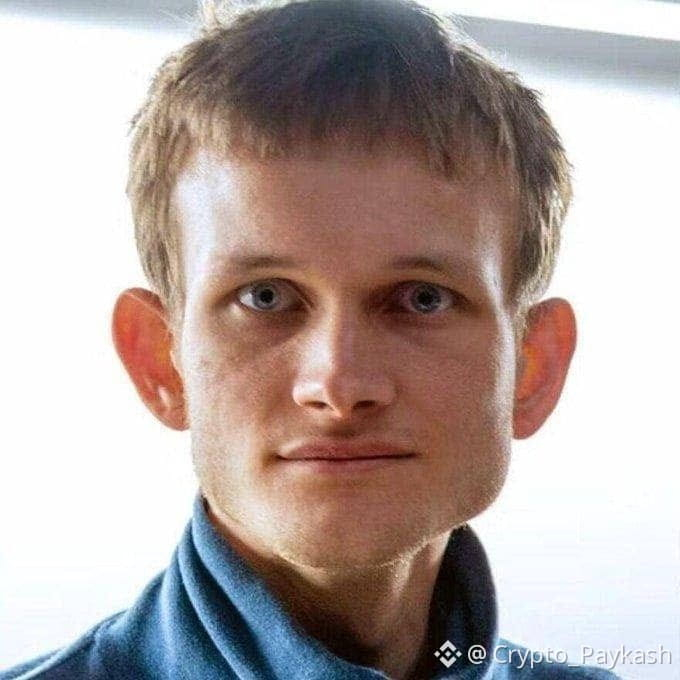
🚨 ヴィタリック・ブテリン氏が、住宅とデジタル資産 $ETH について興味深い見解を示しています。
若い世代が住宅ではなく株式やデジタル資産により多く投資すれば、不動産価格を高く維持しようとする圧力を和らげられる可能性があると考えています。
一方で、住宅を魅力的にしている特性、特に長期的な安定性と安全性を、デジタル資産も備える必要があると指摘しています。
若い世代が投資や資産形成にこれまでとは異なるアプローチを取る可能性について、興味深い視点です。
🚨 ヴィタリック・ブテリン氏が、住宅とデジタル資産 $ETH について興味深い見解を示しています。
若い世代が住宅ではなく株式やデジタル資産により多く投資すれば、不動産価格を高く維持しようとする圧力を和らげられる可能性があると考えています。
一方で、住宅を魅力的にしている特性、特に長期的な安定性と安全性を、デジタル資産も備える必要があると指摘しています。
若い世代が投資や資産形成にこれまでとは異なるアプローチを取る可能性について、興味深い視点です。
若い世代が住宅ではなく株式やデジタル資産により多く投資すれば、不動産価格を高く維持しようとする圧力を和らげられる可能性があると考えています。
一方で、住宅を魅力的にしている特性、特に長期的な安定性と安全性を、デジタル資産も備える必要があると指摘しています。
若い世代が投資や資産形成にこれまでとは異なるアプローチを取る可能性について、興味深い視点です。
3
906
一部のAI関連株は、依然としてコンピューティング能力への需要についてNVIDIAが何を語るかに大きく左右されています。最新の情報には注目する価値があると思います。
報道によると、旧世代のHopper GPUは当初の最大2倍の価格で再契約されており、B300のレンタル料金は投入以来60%以上上昇しています。新しいハードウェアが市場に登場するなかでも、AIコンピューティング能力への需要が依然として強いことを示しています。
$NBIS はAIクラウド事業を展開し、GPUインフラに多額の投資を行うとともに、顧客にコンピューティング能力を貸し出しています。GPU価格の上昇は、既存ハードウェアの経済的な耐用期間の延長、価格決定力の向上、そしてインフラ投資のリターン改善につながる可能性があります。
同社はまた、第3四半期の初め以降、顧客との契約額が120億ドルを超えたと発表しています。
ただし、注視すべきリスクもあります。Nebiusは、サードパーティのデータセンター容量の遅れを理由に、2026年の売上高見通しを引き下げました。一方、設備投資額は2026年に約270億ドル、2027年には400億~450億ドルに達する見込みです。経営陣は、顧客からの前払いと資産担保融資によって、2027年の投資額の約75~85%を賄えると見込んでいます。
目先の株価12%上昇よりも、これがNebiusの長期的な事業収益性に何を意味するのかに関心があります。
AIインフラへの支出が本当に持続可能なのか、市場は疑問を呈してきました。$NVDA の最新コメントは、需要とGPUレンタルの採算性が依然として強いことを示す、もう一つの材料です。
AI関連株には、さらに上昇する余地があるのでしょうか。それとも、こうした成長の多くはすでに株価に織り込まれているのでしょうか。
ご自身で調査してください。
#CanNvidia’sDataCenterGrowthContinue?
一部のAI関連株は、依然としてコンピューティング能力への需要についてNVIDIAが何を語るかに大きく左右されています。最新の情報には注目する価値があると思います。
報道によると、旧世代のHopper GPUは当初の最大2倍の価格で再契約されており、B300のレンタル料金は投入以来60%以上上昇しています。新しいハードウェアが市場に登場するなかでも、AIコンピューティング能力への需要が依然として強いことを示しています。
$NBIS はAIクラウド事業を展開し、GPUインフラに多額の投資を行うとともに、顧客にコンピューティング能力を貸し出しています。GPU価格の上昇は、既存ハードウェアの経済的な耐用期間の延長、価格決定力の向上、そしてインフラ投資のリターン改善につながる可能性があります。
同社はまた、第3四半期の初め以降、顧客との契約額が120億ドルを超えたと発表しています。
ただし、注視すべきリスクもあります。Nebiusは、サードパーティのデータセンター容量の遅れを理由に、2026年の売上高見通しを引き下げました。一方、設備投資額は2026年に約270億ドル、2027年には400億~450億ドルに達する見込みです。経営陣は、顧客からの前払いと資産担保融資によって、2027年の投資額の約75~85%を賄えると見込んでいます。
目先の株価12%上昇よりも、これがNebiusの長期的な事業収益性に何を意味するのかに関心があります。
AIインフラへの支出が本当に持続可能なのか、市場は疑問を呈してきました。$NVDA の最新コメントは、需要とGPUレンタルの採算性が依然として強いことを示す、もう一つの材料です。
AI関連株には、さらに上昇する余地があるのでしょうか。それとも、こうした成長の多くはすでに株価に織り込まれているのでしょうか。
ご自身で調査してください。
#CanNvidia’sDataCenterGrowthContinue?
報道によると、旧世代のHopper GPUは当初の最大2倍の価格で再契約されており、B300のレンタル料金は投入以来60%以上上昇しています。新しいハードウェアが市場に登場するなかでも、AIコンピューティング能力への需要が依然として強いことを示しています。
$NBIS はAIクラウド事業を展開し、GPUインフラに多額の投資を行うとともに、顧客にコンピューティング能力を貸し出しています。GPU価格の上昇は、既存ハードウェアの経済的な耐用期間の延長、価格決定力の向上、そしてインフラ投資のリターン改善につながる可能性があります。
同社はまた、第3四半期の初め以降、顧客との契約額が120億ドルを超えたと発表しています。
ただし、注視すべきリスクもあります。Nebiusは、サードパーティのデータセンター容量の遅れを理由に、2026年の売上高見通しを引き下げました。一方、設備投資額は2026年に約270億ドル、2027年には400億~450億ドルに達する見込みです。経営陣は、顧客からの前払いと資産担保融資によって、2027年の投資額の約75~85%を賄えると見込んでいます。
目先の株価12%上昇よりも、これがNebiusの長期的な事業収益性に何を意味するのかに関心があります。
AIインフラへの支出が本当に持続可能なのか、市場は疑問を呈してきました。$NVDA の最新コメントは、需要とGPUレンタルの採算性が依然として強いことを示す、もう一つの材料です。
AI関連株には、さらに上昇する余地があるのでしょうか。それとも、こうした成長の多くはすでに株価に織り込まれているのでしょうか。
ご自身で調査してください。
#CanNvidia’sDataCenterGrowthContinue?
2
410
米国のAIデータセンター拡大は、単なる技術トレンドを超えるものになりつつあります。
シスコのCEO、チャック・ロビンス氏は先日、米国はこうしたデータセンターを国内に建設する必要があると明言しました。その理由はビジネスにとどまりません。AIインフラは、国家の競争力、経済成長、そして技術的リーダーシップに関わる問題になりつつあります。
これは、$NBISや$IRENのような企業にとって注目すべき動きです。
AI需要の拡大に伴い、計算能力、安定した電力、土地、データセンターインフラの必要性は今後も高まり続けるでしょう。
しかし、投資家が見過ごすべきでない側面もあります。こうした施設の建設には莫大な資本が必要であり、野心的な拡張計画があるからといって、自動的に収益につながるわけではありません。
より大きな投資機会は、電力へのアクセスとインフラを、実際のAI計算能力へと転換できる企業にあると私は考えています。
AI競争はもはや、最高のGPUを持つのは誰かという話だけではありません。それを稼働させるためのインフラと電力を誰が確保しているかも重要なのです。
米国のAIデータセンター拡大は、単なる技術トレンドを超えるものになりつつあります。
シスコのCEO、チャック・ロビンス氏は先日、米国はこうしたデータセンターを国内に建設する必要があると明言しました。その理由はビジネスにとどまりません。AIインフラは、国家の競争力、経済成長、そして技術的リーダーシップに関わる問題になりつつあります。
これは、$NBISや$IRENのような企業にとって注目すべき動きです。
AI需要の拡大に伴い、計算能力、安定した電力、土地、データセンターインフラの必要性は今後も高まり続けるでしょう。
しかし、投資家が見過ごすべきでない側面もあります。こうした施設の建設には莫大な資本が必要であり、野心的な拡張計画があるからといって、自動的に収益につながるわけではありません。
より大きな投資機会は、電力へのアクセスとインフラを、実際のAI計算能力へと転換できる企業にあると私は考えています。
AI競争はもはや、最高のGPUを持つのは誰かという話だけではありません。それを稼働させるためのインフラと電力を誰が確保しているかも重要なのです。
シスコのCEO、チャック・ロビンス氏は先日、米国はこうしたデータセンターを国内に建設する必要があると明言しました。その理由はビジネスにとどまりません。AIインフラは、国家の競争力、経済成長、そして技術的リーダーシップに関わる問題になりつつあります。
これは、$NBISや$IRENのような企業にとって注目すべき動きです。
AI需要の拡大に伴い、計算能力、安定した電力、土地、データセンターインフラの必要性は今後も高まり続けるでしょう。
しかし、投資家が見過ごすべきでない側面もあります。こうした施設の建設には莫大な資本が必要であり、野心的な拡張計画があるからといって、自動的に収益につながるわけではありません。
より大きな投資機会は、電力へのアクセスとインフラを、実際のAI計算能力へと転換できる企業にあると私は考えています。
AI競争はもはや、最高のGPUを持つのは誰かという話だけではありません。それを稼働させるためのインフラと電力を誰が確保しているかも重要なのです。
1
1
547
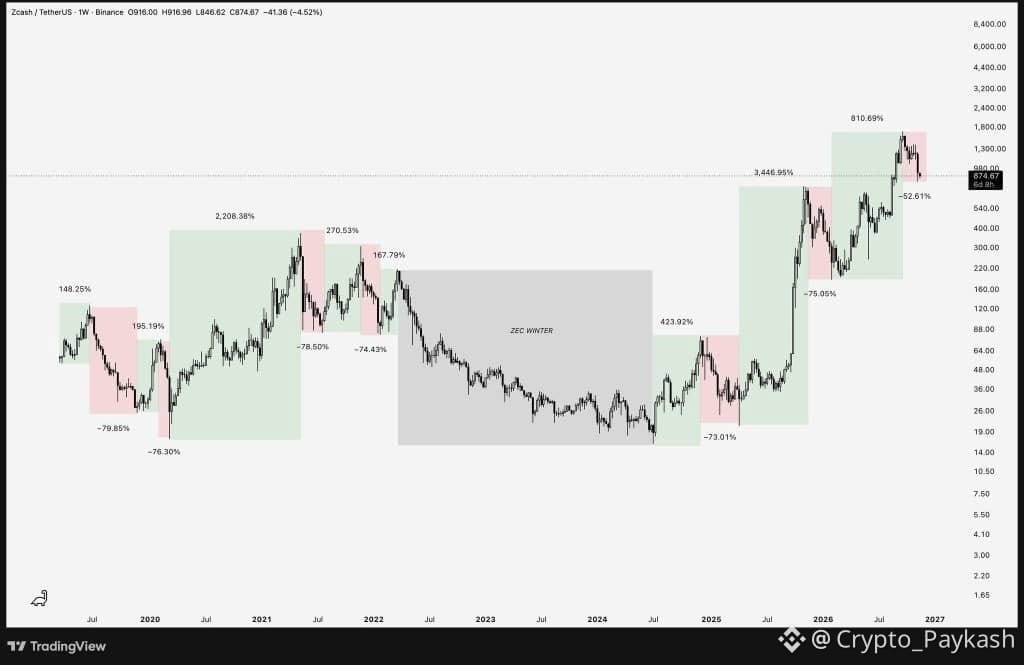
過去7年間の$ZECの値動きを見ると、大幅な調整は主要な市場サイクルで一貫して見られました。
2022年から2024年にかけての長期的な弱気相場を除けば、週足で見られる大幅な上昇の多くは、似たパターンをたどっています。100%を超える上昇の後、Zcashはこれまで、およそ70~80%の調整を経験してきました。
上昇幅や市場環境は異なっていましたが、下落の深さは驚くほど似ていました。
今回は、ZECはおよそ811%上昇した後、約53%調整しています。すでに大幅な下落ですが、それでも過去のサイクルにおける調整幅と比べると、かなり小幅です。
ただし、Zcashは資産として成熟しつつあるのかもしれないと考えています。流動性が改善するにつれて、今後の調整は、過去の70~80%の下落をそのまま繰り返すのではなく、より小幅になる可能性があります。
60%の調整となれば、ZECは650ドル前後になります。その水準でも、過去の上昇サイクルと比較すれば、主要な調整としては最も浅いものとなるでしょう。
そのため、私は1,400ドルの時点から、さらなる下落の可能性があると述べてきました。だからといって、必ずしもZcashに問題があるということではありません。単に、これまでより小幅になる可能性のある、サイクルに伴う調整かもしれません。
大きな疑問は、今回のサイクルがZECの歴史的な調整パターンの変化を示すのかどうかです。
過去7年間の$ZECの値動きを見ると、大幅な調整は主要な市場サイクルで一貫して見られました。
2022年から2024年にかけての長期的な弱気相場を除けば、週足で見られる大幅な上昇の多くは、似たパターンをたどっています。100%を超える上昇の後、Zcashはこれまで、およそ70~80%の調整を経験してきました。
上昇幅や市場環境は異なっていましたが、下落の深さは驚くほど似ていました。
今回は、ZECはおよそ811%上昇した後、約53%調整しています。すでに大幅な下落ですが、それでも過去のサイクルにおける調整幅と比べると、かなり小幅です。
ただし、Zcashは資産として成熟しつつあるのかもしれないと考えています。流動性が改善するにつれて、今後の調整は、過去の70~80%の下落をそのまま繰り返すのではなく、より小幅になる可能性があります。
60%の調整となれば、ZECは650ドル前後になります。その水準でも、過去の上昇サイクルと比較すれば、主要な調整としては最も浅いものとなるでしょう。
そのため、私は1,400ドルの時点から、さらなる下落の可能性があると述べてきました。だからといって、必ずしもZcashに問題があるということではありません。単に、これまでより小幅になる可能性のある、サイクルに伴う調整かもしれません。
大きな疑問は、今回のサイクルがZECの歴史的な調整パターンの変化を示すのかどうかです。
2022年から2024年にかけての長期的な弱気相場を除けば、週足で見られる大幅な上昇の多くは、似たパターンをたどっています。100%を超える上昇の後、Zcashはこれまで、およそ70~80%の調整を経験してきました。
上昇幅や市場環境は異なっていましたが、下落の深さは驚くほど似ていました。
今回は、ZECはおよそ811%上昇した後、約53%調整しています。すでに大幅な下落ですが、それでも過去のサイクルにおける調整幅と比べると、かなり小幅です。
ただし、Zcashは資産として成熟しつつあるのかもしれないと考えています。流動性が改善するにつれて、今後の調整は、過去の70~80%の下落をそのまま繰り返すのではなく、より小幅になる可能性があります。
60%の調整となれば、ZECは650ドル前後になります。その水準でも、過去の上昇サイクルと比較すれば、主要な調整としては最も浅いものとなるでしょう。
そのため、私は1,400ドルの時点から、さらなる下落の可能性があると述べてきました。だからといって、必ずしもZcashに問題があるということではありません。単に、これまでより小幅になる可能性のある、サイクルに伴う調整かもしれません。
大きな疑問は、今回のサイクルがZECの歴史的な調整パターンの変化を示すのかどうかです。
2
513
市場が株式に逆風となり始めると、投資家は必ず売る理由を見つけます。理由はバリュエーションだったり、不確実性だったり、あるいは単に利益を吐き出してしまうことへの恐怖だったりします。
それでも、私がいつも立ち返るのはキャッシュフローです。
魅力的なストーリーは投資家を引きつけ、強気な期待は株価を押し上げることがあります。しかし、いずれは事業そのものが実力を証明しなければなりません。売上高の成長は重要ですが、企業が実際にどれだけのキャッシュを生み出しているか、事業拡大の資金をどう調達しているか、そしてその成長を持続できるかも、同じくらい重要です。
テクノロジー株の売りが続くなか、$NVDA、AMD、$AVGO、MRVL、$MU、DELLについては、そうした点に注目する価値があります。
市場心理は非常に速く変化しますが、キャッシュを安定して生み出し、強固なファンダメンタルズを持つ企業は、厳しい局面を乗り切るうえでより確かな基盤があります。
市場は時に、まず売って、後から理由を探します。だから私は、画面上の株価だけでなく、その株の裏にある事業にも注目しています。
市場が株式に逆風となり始めると、投資家は必ず売る理由を見つけます。理由はバリュエーションだったり、不確実性だったり、あるいは単に利益を吐き出してしまうことへの恐怖だったりします。
それでも、私がいつも立ち返るのはキャッシュフローです。
魅力的なストーリーは投資家を引きつけ、強気な期待は株価を押し上げることがあります。しかし、いずれは事業そのものが実力を証明しなければなりません。売上高の成長は重要ですが、企業が実際にどれだけのキャッシュを生み出しているか、事業拡大の資金をどう調達しているか、そしてその成長を持続できるかも、同じくらい重要です。
テクノロジー株の売りが続くなか、$NVDA、AMD、$AVGO、MRVL、$MU、DELLについては、そうした点に注目する価値があります。
市場心理は非常に速く変化しますが、キャッシュを安定して生み出し、強固なファンダメンタルズを持つ企業は、厳しい局面を乗り切るうえでより確かな基盤があります。
市場は時に、まず売って、後から理由を探します。だから私は、画面上の株価だけでなく、その株の裏にある事業にも注目しています。
それでも、私がいつも立ち返るのはキャッシュフローです。
魅力的なストーリーは投資家を引きつけ、強気な期待は株価を押し上げることがあります。しかし、いずれは事業そのものが実力を証明しなければなりません。売上高の成長は重要ですが、企業が実際にどれだけのキャッシュを生み出しているか、事業拡大の資金をどう調達しているか、そしてその成長を持続できるかも、同じくらい重要です。
テクノロジー株の売りが続くなか、$NVDA、AMD、$AVGO、MRVL、$MU、DELLについては、そうした点に注目する価値があります。
市場心理は非常に速く変化しますが、キャッシュを安定して生み出し、強固なファンダメンタルズを持つ企業は、厳しい局面を乗り切るうえでより確かな基盤があります。
市場は時に、まず売って、後から理由を探します。だから私は、画面上の株価だけでなく、その株の裏にある事業にも注目しています。
1
574
$NVDAをめぐるニュースを見て、ひとりの人物が企業の方向性にどれほど大きな影響を与えられるのか、考えさせられました。
ジェンスン・フアンは、Nvidiaの歩みにおいて大きな役割を果たしてきました。同社をグラフィックスチップメーカーから、AI業界を代表する大企業のひとつへと成長させたのです。
そのため、彼がCEOとして復帰する可能性は興味深いものです。投資家たちがNvidiaの今後の経営体制を見極めようとしている中では、なおさらです。
ジェンスンがいなくなったからといって、Nvidiaが突然弱い企業になるとは思いません。同社の技術やCUDAエコシステム、大手テクノロジー企業との関係は、今も健在です。
しかし、特に企業が急速に変化し、AIの次の10年を左右しかねない決断を下しているときには、リーダーシップが重要です。
注目すべき点のひとつは、こうした不確実性によって、$AMDや$AVGOのような競合他社が投資家を引きつけ、より多くの注目を集める余地が生まれるかどうかです。
ジェンスン・フアンが指揮を執らなくても、Nvidiaは同じ勢いを維持できるのでしょうか?
#HuangReportedlyConsidersReturnToNvidia
$NVDAをめぐるニュースを見て、ひとりの人物が企業の方向性にどれほど大きな影響を与えられるのか、考えさせられました。
ジェンスン・フアンは、Nvidiaの歩みにおいて大きな役割を果たしてきました。同社をグラフィックスチップメーカーから、AI業界を代表する大企業のひとつへと成長させたのです。
そのため、彼がCEOとして復帰する可能性は興味深いものです。投資家たちがNvidiaの今後の経営体制を見極めようとしている中では、なおさらです。
ジェンスンがいなくなったからといって、Nvidiaが突然弱い企業になるとは思いません。同社の技術やCUDAエコシステム、大手テクノロジー企業との関係は、今も健在です。
しかし、特に企業が急速に変化し、AIの次の10年を左右しかねない決断を下しているときには、リーダーシップが重要です。
注目すべき点のひとつは、こうした不確実性によって、$AMDや$AVGOのような競合他社が投資家を引きつけ、より多くの注目を集める余地が生まれるかどうかです。
ジェンスン・フアンが指揮を執らなくても、Nvidiaは同じ勢いを維持できるのでしょうか?
#HuangReportedlyConsidersReturnToNvidia
ジェンスン・フアンは、Nvidiaの歩みにおいて大きな役割を果たしてきました。同社をグラフィックスチップメーカーから、AI業界を代表する大企業のひとつへと成長させたのです。
そのため、彼がCEOとして復帰する可能性は興味深いものです。投資家たちがNvidiaの今後の経営体制を見極めようとしている中では、なおさらです。
ジェンスンがいなくなったからといって、Nvidiaが突然弱い企業になるとは思いません。同社の技術やCUDAエコシステム、大手テクノロジー企業との関係は、今も健在です。
しかし、特に企業が急速に変化し、AIの次の10年を左右しかねない決断を下しているときには、リーダーシップが重要です。
注目すべき点のひとつは、こうした不確実性によって、$AMDや$AVGOのような競合他社が投資家を引きつけ、より多くの注目を集める余地が生まれるかどうかです。
ジェンスン・フアンが指揮を執らなくても、Nvidiaは同じ勢いを維持できるのでしょうか?
#HuangReportedlyConsidersReturnToNvidia
2
482
$AMDとNvidiaは、半導体業界で長期的なビジョンが重要である理由を示す好例です。
AMDは1969年、より優れた半導体製品を作りたいと考えたジェリー・サンダースと少数のエンジニアチームによって創業されました。AMDがCPUやAIチップの大手企業の一つになるまでには、何十年にもわたる競争や挫折、製品開発がありました。
Nvidiaは1993年に、ジェンスン・フアン、クリス・マラコウスキー、カーティス・プリームによって設立されました。当初のビジョンは、特にゲーム分野においてコンピューターグラフィックスを変革することでした。しかし、同社が下した最大の決断の一つは、AIが今日のような巨大な機会となる何年も前に、GPUコンピューティングとCUDAに投資したことです。
AMDはCPU、データセンター、AIアクセラレーターの分野で強固な地位を築き、一方のNvidiaはAIインフラの急成長を支える大きな原動力となっています。
今、ひそかに何かを築いている他のテクノロジー企業も、将来、次の大きな機会を生み出すかもしれないと思わされます。
今日私たちが目にしているような大きな成長につながる事業上の決断を、AMDとNvidiaは何年に下したと思いますか?
$AMDとNvidiaは、半導体業界で長期的なビジョンが重要である理由を示す好例です。
AMDは1969年、より優れた半導体製品を作りたいと考えたジェリー・サンダースと少数のエンジニアチームによって創業されました。AMDがCPUやAIチップの大手企業の一つになるまでには、何十年にもわたる競争や挫折、製品開発がありました。
Nvidiaは1993年に、ジェンスン・フアン、クリス・マラコウスキー、カーティス・プリームによって設立されました。当初のビジョンは、特にゲーム分野においてコンピューターグラフィックスを変革することでした。しかし、同社が下した最大の決断の一つは、AIが今日のような巨大な機会となる何年も前に、GPUコンピューティングとCUDAに投資したことです。
AMDはCPU、データセンター、AIアクセラレーターの分野で強固な地位を築き、一方のNvidiaはAIインフラの急成長を支える大きな原動力となっています。
今、ひそかに何かを築いている他のテクノロジー企業も、将来、次の大きな機会を生み出すかもしれないと思わされます。
今日私たちが目にしているような大きな成長につながる事業上の決断を、AMDとNvidiaは何年に下したと思いますか?
AMDは1969年、より優れた半導体製品を作りたいと考えたジェリー・サンダースと少数のエンジニアチームによって創業されました。AMDがCPUやAIチップの大手企業の一つになるまでには、何十年にもわたる競争や挫折、製品開発がありました。
Nvidiaは1993年に、ジェンスン・フアン、クリス・マラコウスキー、カーティス・プリームによって設立されました。当初のビジョンは、特にゲーム分野においてコンピューターグラフィックスを変革することでした。しかし、同社が下した最大の決断の一つは、AIが今日のような巨大な機会となる何年も前に、GPUコンピューティングとCUDAに投資したことです。
AMDはCPU、データセンター、AIアクセラレーターの分野で強固な地位を築き、一方のNvidiaはAIインフラの急成長を支える大きな原動力となっています。
今、ひそかに何かを築いている他のテクノロジー企業も、将来、次の大きな機会を生み出すかもしれないと思わされます。
今日私たちが目にしているような大きな成長につながる事業上の決断を、AMDとNvidiaは何年に下したと思いますか?
551
ジェンスン・フアンが、$NVDAを共同創業する前に実は$AMDで働いていたことをご存じですか?
ジェンスン・フアンが、$NVDAを共同創業する前に実は$AMDで働いていたことをご存じですか?
288
$NVDAをめぐる不透明感は、$AMDとAVGOにとって興味深い投資機会を生み出す可能性があります。
私が注目しているのは、AI顧客がNvidia以外にも目を向け始めている度合いです。
AIインフラに数十億ドルを投じる企業が、いつまでも一社のサプライヤーに依存したいとは限りません。より多くの選択肢、より有利な価格、そして自社の特定のワークロードに合ったチップを求めています。
そこでAMDとBroadcomが選択肢に入ってきます。
AMDはAI向けGPUで有力な代替候補となりつつあり、EPYCサーバーCPUもデータセンターの拡大から恩恵を得るもう一つの手段になっています。
$AVGOは、カスタムAIチップとネットワークを通じて、異なる道を進んでいます。ハイパースケーラーは、汎用GPUだけに頼るのではなく、自社製チップの開発にますます関心を寄せています。
Nvidiaが突然、支配的な地位を失うとは思いません。同社のソフトウェアエコシステムとハードウェア面での優位性は、依然として追いつくのが困難です。
しかし、AI市場はあまりにも大きくなりつつあり、一社が価値の大半を獲得すると決めつけることはできません。
AMDとBroadcomがこの市場で大きな勝者になるために、Nvidiaが失速する必要はありません。拡大するAIコンピューティング需要から、より大きなシェアを獲得すればよいのです。
$NVDAをめぐる不透明感は、$AMDとAVGOにとって興味深い投資機会を生み出す可能性があります。
私が注目しているのは、AI顧客がNvidia以外にも目を向け始めている度合いです。
AIインフラに数十億ドルを投じる企業が、いつまでも一社のサプライヤーに依存したいとは限りません。より多くの選択肢、より有利な価格、そして自社の特定のワークロードに合ったチップを求めています。
そこでAMDとBroadcomが選択肢に入ってきます。
AMDはAI向けGPUで有力な代替候補となりつつあり、EPYCサーバーCPUもデータセンターの拡大から恩恵を得るもう一つの手段になっています。
$AVGOは、カスタムAIチップとネットワークを通じて、異なる道を進んでいます。ハイパースケーラーは、汎用GPUだけに頼るのではなく、自社製チップの開発にますます関心を寄せています。
Nvidiaが突然、支配的な地位を失うとは思いません。同社のソフトウェアエコシステムとハードウェア面での優位性は、依然として追いつくのが困難です。
しかし、AI市場はあまりにも大きくなりつつあり、一社が価値の大半を獲得すると決めつけることはできません。
AMDとBroadcomがこの市場で大きな勝者になるために、Nvidiaが失速する必要はありません。拡大するAIコンピューティング需要から、より大きなシェアを獲得すればよいのです。
私が注目しているのは、AI顧客がNvidia以外にも目を向け始めている度合いです。
AIインフラに数十億ドルを投じる企業が、いつまでも一社のサプライヤーに依存したいとは限りません。より多くの選択肢、より有利な価格、そして自社の特定のワークロードに合ったチップを求めています。
そこでAMDとBroadcomが選択肢に入ってきます。
AMDはAI向けGPUで有力な代替候補となりつつあり、EPYCサーバーCPUもデータセンターの拡大から恩恵を得るもう一つの手段になっています。
$AVGOは、カスタムAIチップとネットワークを通じて、異なる道を進んでいます。ハイパースケーラーは、汎用GPUだけに頼るのではなく、自社製チップの開発にますます関心を寄せています。
Nvidiaが突然、支配的な地位を失うとは思いません。同社のソフトウェアエコシステムとハードウェア面での優位性は、依然として追いつくのが困難です。
しかし、AI市場はあまりにも大きくなりつつあり、一社が価値の大半を獲得すると決めつけることはできません。
AMDとBroadcomがこの市場で大きな勝者になるために、Nvidiaが失速する必要はありません。拡大するAIコンピューティング需要から、より大きなシェアを獲得すればよいのです。
1
546
インフレ、原油価格、金利の上昇により、AI関連株を取り巻く環境は厳しさを増しており、投資家はこの点にもっと注意を払う必要があると思います。
AIの成長機会は依然として非常に大きいものの、それを支えるインフラの構築コストはますます高くなっています。
原油価格の上昇は、輸送、建設、エネルギーのコストを押し上げる可能性があります。根強いインフレによって、GPU、冷却システム、変圧器、データセンターの建設費用も高くなります。さらに、金利が高止まりすると、事業拡大に必要な数十億ドルの資金を調達することがより難しくなります。
これは、AIインフラの拡大に莫大な資本を必要とするIREN、NBIS、CRWVのような企業にとって、特に重要です。
課題は、十分な顧客を確保したり、売上を伸ばしたりすることだけではありません。過剰な負債を抱えたり、株主の持ち分を希薄化させたり、将来の利益率を犠牲にしたりせずに、事業拡大の資金を調達できるかどうかです。
また、こうした環境はAI企業間の格差をさらに広げる可能性があると思います。$NVDA、$MSFT、$GOOGLのような企業は、投資を支える既存のキャッシュフローがより潤沢である一方、インフラ事業者は資本の使い方に一段と慎重にならざるを得ません。
私はAIに弱気なわけではありません。計算能力への需要は今後も伸び続けると考えていますが、強い需要だけで株主にとって良いリターンが保証されるわけではありません。
現時点では、バランスシート、手頃な価格で電力を確保できるか、資金調達コスト、そして各社が設備投資をどれだけ効率的に実際のキャッシュフローに変えているかに、より注目しています。
AI投資の次の段階で問われるのは、最大規模のデータセンターを建設できるのは誰かだけでなく、それを無理なく建設し、利益を上げられるのは誰かということかもしれません。
インフレ、原油価格、金利の上昇により、AI関連株を取り巻く環境は厳しさを増しており、投資家はこの点にもっと注意を払う必要があると思います。
AIの成長機会は依然として非常に大きいものの、それを支えるインフラの構築コストはますます高くなっています。
原油価格の上昇は、輸送、建設、エネルギーのコストを押し上げる可能性があります。根強いインフレによって、GPU、冷却システム、変圧器、データセンターの建設費用も高くなります。さらに、金利が高止まりすると、事業拡大に必要な数十億ドルの資金を調達することがより難しくなります。
これは、AIインフラの拡大に莫大な資本を必要とするIREN、NBIS、CRWVのような企業にとって、特に重要です。
課題は、十分な顧客を確保したり、売上を伸ばしたりすることだけではありません。過剰な負債を抱えたり、株主の持ち分を希薄化させたり、将来の利益率を犠牲にしたりせずに、事業拡大の資金を調達できるかどうかです。
また、こうした環境はAI企業間の格差をさらに広げる可能性があると思います。$NVDA、$MSFT、$GOOGLのような企業は、投資を支える既存のキャッシュフローがより潤沢である一方、インフラ事業者は資本の使い方に一段と慎重にならざるを得ません。
私はAIに弱気なわけではありません。計算能力への需要は今後も伸び続けると考えていますが、強い需要だけで株主にとって良いリターンが保証されるわけではありません。
現時点では、バランスシート、手頃な価格で電力を確保できるか、資金調達コスト、そして各社が設備投資をどれだけ効率的に実際のキャッシュフローに変えているかに、より注目しています。
AI投資の次の段階で問われるのは、最大規模のデータセンターを建設できるのは誰かだけでなく、それを無理なく建設し、利益を上げられるのは誰かということかもしれません。
AIの成長機会は依然として非常に大きいものの、それを支えるインフラの構築コストはますます高くなっています。
原油価格の上昇は、輸送、建設、エネルギーのコストを押し上げる可能性があります。根強いインフレによって、GPU、冷却システム、変圧器、データセンターの建設費用も高くなります。さらに、金利が高止まりすると、事業拡大に必要な数十億ドルの資金を調達することがより難しくなります。
これは、AIインフラの拡大に莫大な資本を必要とするIREN、NBIS、CRWVのような企業にとって、特に重要です。
課題は、十分な顧客を確保したり、売上を伸ばしたりすることだけではありません。過剰な負債を抱えたり、株主の持ち分を希薄化させたり、将来の利益率を犠牲にしたりせずに、事業拡大の資金を調達できるかどうかです。
また、こうした環境はAI企業間の格差をさらに広げる可能性があると思います。$NVDA、$MSFT、$GOOGLのような企業は、投資を支える既存のキャッシュフローがより潤沢である一方、インフラ事業者は資本の使い方に一段と慎重にならざるを得ません。
私はAIに弱気なわけではありません。計算能力への需要は今後も伸び続けると考えていますが、強い需要だけで株主にとって良いリターンが保証されるわけではありません。
現時点では、バランスシート、手頃な価格で電力を確保できるか、資金調達コスト、そして各社が設備投資をどれだけ効率的に実際のキャッシュフローに変えているかに、より注目しています。
AI投資の次の段階で問われるのは、最大規模のデータセンターを建設できるのは誰かだけでなく、それを無理なく建設し、利益を上げられるのは誰かということかもしれません。
1
3
937
$NBIS とIRENは、AIインフラブームに対して異なるアプローチを取っています。
NebiusはAIクラウドプラットフォームを構築しており、より長期の契約、高い価格設定、顧客からの前払い金の増加を確保することで、契約の収益性向上に注力しています。
ただし、まだ克服すべき実行上の課題もあります。サードパーティのデータセンターの遅延により、2026年の売上高見通しは30億~32億ドルに引き下げられました。一方、2027年の暫定見通しは売上高120億~130億ドル、設備投資額400億~450億ドルとなっています。事業機会は非常に大きいものの、この成長を実現し、事業拡大に必要な資金を調達できるかが重要になります。
一方、$IREN は、土地、電力、データセンターを通じて、長年にわたりインフラ面での優位性を築いてきました。
私の目を引いたのは、IT-MWあたり約4,000万ドルの短期契約です。これは印象的ですが、契約期間の違いを考慮せずに、Nebiusの平均である2,500万ドル超と直接比較すべきではありません。
私にとって、両社には長期的に興味深い可能性がありますが、それぞれ異なる課題を証明する必要があります。
NBISは、強力な契約収益性を計画どおりの売上高成長につなげられることを示す必要があります。一方、IRENは、過度な資金調達負担を負ったり、株主の持ち分を大きく希薄化したりすることなく、インフラ面での優位性を持続可能なキャッシュ創出につなげる必要があります。
最終的には、発表された契約の規模よりも、実行力が重要になるでしょう。
$NBIS とIRENは、AIインフラブームに対して異なるアプローチを取っています。
NebiusはAIクラウドプラットフォームを構築しており、より長期の契約、高い価格設定、顧客からの前払い金の増加を確保することで、契約の収益性向上に注力しています。
ただし、まだ克服すべき実行上の課題もあります。サードパーティのデータセンターの遅延により、2026年の売上高見通しは30億~32億ドルに引き下げられました。一方、2027年の暫定見通しは売上高120億~130億ドル、設備投資額400億~450億ドルとなっています。事業機会は非常に大きいものの、この成長を実現し、事業拡大に必要な資金を調達できるかが重要になります。
一方、$IREN は、土地、電力、データセンターを通じて、長年にわたりインフラ面での優位性を築いてきました。
私の目を引いたのは、IT-MWあたり約4,000万ドルの短期契約です。これは印象的ですが、契約期間の違いを考慮せずに、Nebiusの平均である2,500万ドル超と直接比較すべきではありません。
私にとって、両社には長期的に興味深い可能性がありますが、それぞれ異なる課題を証明する必要があります。
NBISは、強力な契約収益性を計画どおりの売上高成長につなげられることを示す必要があります。一方、IRENは、過度な資金調達負担を負ったり、株主の持ち分を大きく希薄化したりすることなく、インフラ面での優位性を持続可能なキャッシュ創出につなげる必要があります。
最終的には、発表された契約の規模よりも、実行力が重要になるでしょう。
NebiusはAIクラウドプラットフォームを構築しており、より長期の契約、高い価格設定、顧客からの前払い金の増加を確保することで、契約の収益性向上に注力しています。
ただし、まだ克服すべき実行上の課題もあります。サードパーティのデータセンターの遅延により、2026年の売上高見通しは30億~32億ドルに引き下げられました。一方、2027年の暫定見通しは売上高120億~130億ドル、設備投資額400億~450億ドルとなっています。事業機会は非常に大きいものの、この成長を実現し、事業拡大に必要な資金を調達できるかが重要になります。
一方、$IREN は、土地、電力、データセンターを通じて、長年にわたりインフラ面での優位性を築いてきました。
私の目を引いたのは、IT-MWあたり約4,000万ドルの短期契約です。これは印象的ですが、契約期間の違いを考慮せずに、Nebiusの平均である2,500万ドル超と直接比較すべきではありません。
私にとって、両社には長期的に興味深い可能性がありますが、それぞれ異なる課題を証明する必要があります。
NBISは、強力な契約収益性を計画どおりの売上高成長につなげられることを示す必要があります。一方、IRENは、過度な資金調達負担を負ったり、株主の持ち分を大きく希薄化したりすることなく、インフラ面での優位性を持続可能なキャッシュ創出につなげる必要があります。
最終的には、発表された契約の規模よりも、実行力が重要になるでしょう。
1
4
1.2k
投資家は今、いくつもの不確実性に直面しています。Nvidiaの経営体制をめぐる状況、米国債利回りの上昇、インフレへの懸念、そしてAIインフラへの支出に関する疑問が、いずれも市場の変動を大きくしています。
私が気づいたのは、不確実性が高まるたびに、多くの投資家が売却を迫られているように感じ、価格がさらに下がってから買い戻そうと待つことです。
問題は、底値がどこなのか正確には誰にもわからないことです。
売却した後に株価がさらに10%下がることもあれば、再び買い入れる自信が持てるようになる前に15%回復することもあります。昨日の$NVDAは、その良い例でした。
投資家が理解しておくべきことの一つは、市場への恐怖と、企業のファンダメンタルズに実際に起きている変化とを切り分けることの重要性です。
明確な戦略があれば、感情に基づいて何度も売買を繰り返したり、必要のない売却によって一時的な市場の変動を恒久的な損失に変えてしまったりするのを避けられます。
Nvidiaが経営体制をめぐる不確実性に直面しているからといって、あるいは投資家がAIインフラへの支出に疑問を抱いているからといって、AI需要が突然なくなったわけではありません。
次の市場の底を絶えず予測しようとするより、ファンダメンタルズの強い企業を辛抱強く保有するほうがよい場合もあります。
#HuangExitNvidiaStrategyInFocus
投資家は今、いくつもの不確実性に直面しています。Nvidiaの経営体制をめぐる状況、米国債利回りの上昇、インフレへの懸念、そしてAIインフラへの支出に関する疑問が、いずれも市場の変動を大きくしています。
私が気づいたのは、不確実性が高まるたびに、多くの投資家が売却を迫られているように感じ、価格がさらに下がってから買い戻そうと待つことです。
問題は、底値がどこなのか正確には誰にもわからないことです。
売却した後に株価がさらに10%下がることもあれば、再び買い入れる自信が持てるようになる前に15%回復することもあります。昨日の$NVDAは、その良い例でした。
投資家が理解しておくべきことの一つは、市場への恐怖と、企業のファンダメンタルズに実際に起きている変化とを切り分けることの重要性です。
明確な戦略があれば、感情に基づいて何度も売買を繰り返したり、必要のない売却によって一時的な市場の変動を恒久的な損失に変えてしまったりするのを避けられます。
Nvidiaが経営体制をめぐる不確実性に直面しているからといって、あるいは投資家がAIインフラへの支出に疑問を抱いているからといって、AI需要が突然なくなったわけではありません。
次の市場の底を絶えず予測しようとするより、ファンダメンタルズの強い企業を辛抱強く保有するほうがよい場合もあります。
#HuangExitNvidiaStrategyInFocus
私が気づいたのは、不確実性が高まるたびに、多くの投資家が売却を迫られているように感じ、価格がさらに下がってから買い戻そうと待つことです。
問題は、底値がどこなのか正確には誰にもわからないことです。
売却した後に株価がさらに10%下がることもあれば、再び買い入れる自信が持てるようになる前に15%回復することもあります。昨日の$NVDAは、その良い例でした。
投資家が理解しておくべきことの一つは、市場への恐怖と、企業のファンダメンタルズに実際に起きている変化とを切り分けることの重要性です。
明確な戦略があれば、感情に基づいて何度も売買を繰り返したり、必要のない売却によって一時的な市場の変動を恒久的な損失に変えてしまったりするのを避けられます。
Nvidiaが経営体制をめぐる不確実性に直面しているからといって、あるいは投資家がAIインフラへの支出に疑問を抱いているからといって、AI需要が突然なくなったわけではありません。
次の市場の底を絶えず予測しようとするより、ファンダメンタルズの強い企業を辛抱強く保有するほうがよい場合もあります。
#HuangExitNvidiaStrategyInFocus
1
525
H.C. Wainwrightは最新の決算を受けて、$IRENの目標株価を74ドルから56ドルに引き下げましたが、買い推奨は維持しました。
もう一つ注目すべき点は、IRENのARR(年間経常収益)40億ドル達成目標の遅れです。当初は2026年12月までに達成する見込みでしたが、顧客の要望によるネットワーク設計の変更やサプライヤー側のスケジュールの問題により、2027年1月に延期され、2月になる可能性もあります。
強気の見通しを変える前に、引き続きいくつかの点を注視しています。IRENは、2027年度に残された設備投資を賄うため、約60億ドルの追加資金調達源を確保できると引き続き見込んでいます。
私が懸念しているのは、さらなる株式の希薄化や負債によって株主に過度な負担をかけずに、会社がどうやって事業を拡大するのかという点です。投じた資本が最終的に売上高の成長によって正当化されるのでなければ、この投資には意味がありません。
株式市場を追ってきて学んだことの一つは、市場心理が変わったからといって、投資機会が消えるわけではないということです。市場は動き続けますが、適応し、リスクを理解し、進化する投資家こそが変化に対応できます。
#HuangRisksOusterOverReportedAffairWithSubordinate
H.C. Wainwrightは最新の決算を受けて、$IRENの目標株価を74ドルから56ドルに引き下げましたが、買い推奨は維持しました。
もう一つ注目すべき点は、IRENのARR(年間経常収益)40億ドル達成目標の遅れです。当初は2026年12月までに達成する見込みでしたが、顧客の要望によるネットワーク設計の変更やサプライヤー側のスケジュールの問題により、2027年1月に延期され、2月になる可能性もあります。
強気の見通しを変える前に、引き続きいくつかの点を注視しています。IRENは、2027年度に残された設備投資を賄うため、約60億ドルの追加資金調達源を確保できると引き続き見込んでいます。
私が懸念しているのは、さらなる株式の希薄化や負債によって株主に過度な負担をかけずに、会社がどうやって事業を拡大するのかという点です。投じた資本が最終的に売上高の成長によって正当化されるのでなければ、この投資には意味がありません。
株式市場を追ってきて学んだことの一つは、市場心理が変わったからといって、投資機会が消えるわけではないということです。市場は動き続けますが、適応し、リスクを理解し、進化する投資家こそが変化に対応できます。
#HuangRisksOusterOverReportedAffairWithSubordinate
もう一つ注目すべき点は、IRENのARR(年間経常収益)40億ドル達成目標の遅れです。当初は2026年12月までに達成する見込みでしたが、顧客の要望によるネットワーク設計の変更やサプライヤー側のスケジュールの問題により、2027年1月に延期され、2月になる可能性もあります。
強気の見通しを変える前に、引き続きいくつかの点を注視しています。IRENは、2027年度に残された設備投資を賄うため、約60億ドルの追加資金調達源を確保できると引き続き見込んでいます。
私が懸念しているのは、さらなる株式の希薄化や負債によって株主に過度な負担をかけずに、会社がどうやって事業を拡大するのかという点です。投じた資本が最終的に売上高の成長によって正当化されるのでなければ、この投資には意味がありません。
株式市場を追ってきて学んだことの一つは、市場心理が変わったからといって、投資機会が消えるわけではないということです。市場は動き続けますが、適応し、リスクを理解し、進化する投資家こそが変化に対応できます。
#HuangRisksOusterOverReportedAffairWithSubordinate
235
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号