

Alpha哥AI投资日记
252 投稿
Alpha哥AI投资日记
報告
ユーザーをブロック
2025投资收益率打败99%币安用户
超高頻度トレーダー
9.2年
16 フォロー
93 フォロワー
62 いいね
投稿
すべて
引用
·
--
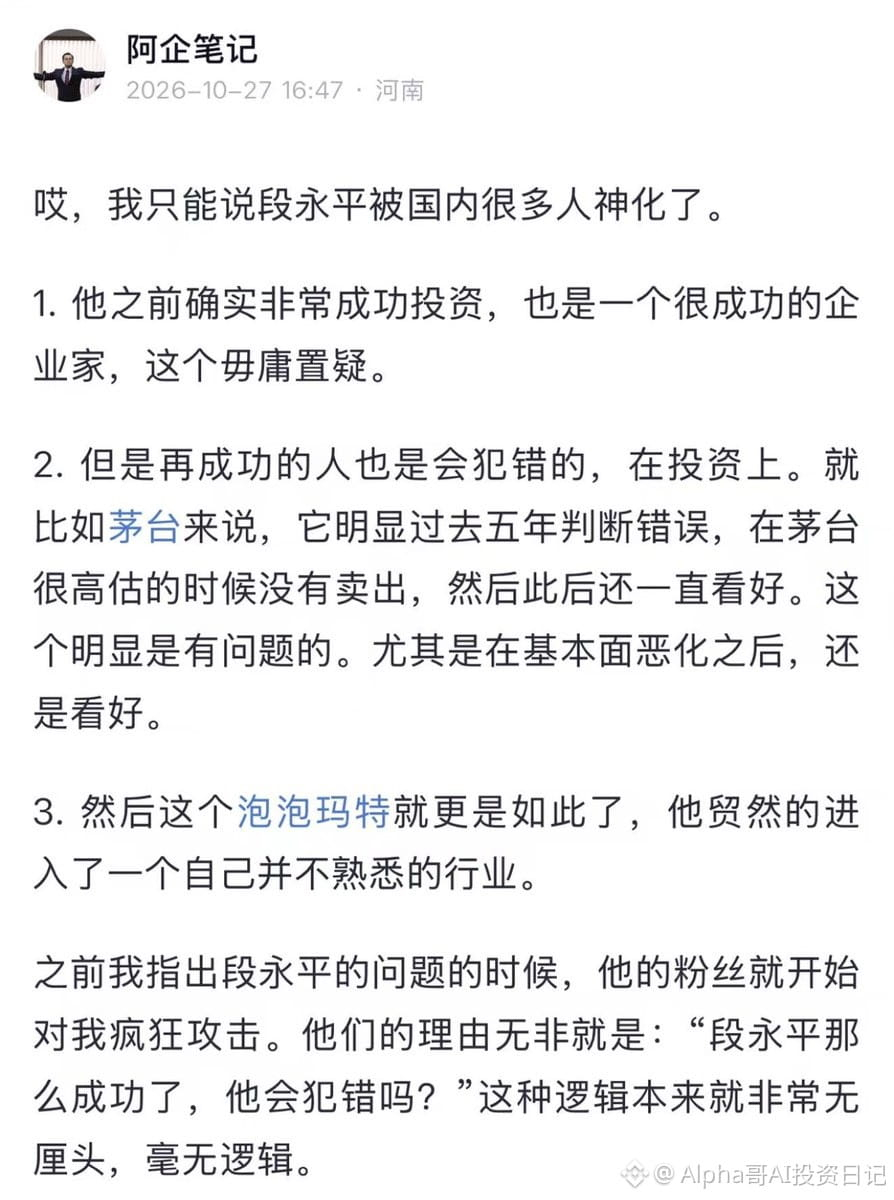
私は常々、投資で最も避けるべきなのは、いわゆる「株の神様」や「達人」を過度に盲信することだと思っています。
バフェットは歴史上、最も成功した投資家の一人ですが、新興テクノロジーに対する判断が常に正しかったわけではありません。
2011年にIBMへ大規模な投資を行いましたが、最終的には失敗だったことが明らかになりました。2018年には、BTCを「ネズミ駆除剤の二乗」(Rat Poison Squared)と評しましたが、その時点でBTCはまだ1万ドルにも達していませんでした。さらにさかのぼると、2013年にマンガーが初めてBTCを「ネズミ駆除剤」にたとえたとき、BTCはまだ100ドル台でした。
だからといって、バフェットやマンガーが偉大な投資家であることに変わりはありません。バフェットはその後、アップル株を購入し、それも彼の最も成功した投資の一つとなりました。
どれほど成功した人にも、自分の能力の及ぶ範囲と認識の盲点があります。長期的に優れた成績を収めていても、すべての判断が正しいとは限りません。過去に何度も正しい判断をしたからといって、将来間違いを犯さないということでもありません。
本当に学ぶべきなのは、達人の思考方法であって、その言葉の一つひとつを真理として崇めることではありません。投資で何より大切なのは、常に自分の頭で考え、権威への盲信を警戒することです。
100
·
--
翻訳参照
最近在思考一个问题:这里很多人觉得黄金 ethereum:0x68749665ff8d2d112fa859aa293f07a622782f38 是个底部,都在抄底;而大多数人觉得油价高企只是比较暂时性的事情。有没有可能这个比较流行的 idea 是错的?what if 油价有可能比大家想象的更有韧性?
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
最近在思考一个问题:这里很多人觉得黄金 ethereum:0x68749665ff8d2d112fa859aa293f07a622782f38 是个底部,都在抄底;而大多数人觉得油价高企只是比较暂时性的事情。有没有可能这个比较流行的 idea 是错的?what if 油价有可能比大家想象的更有韧性?
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
682
·
--
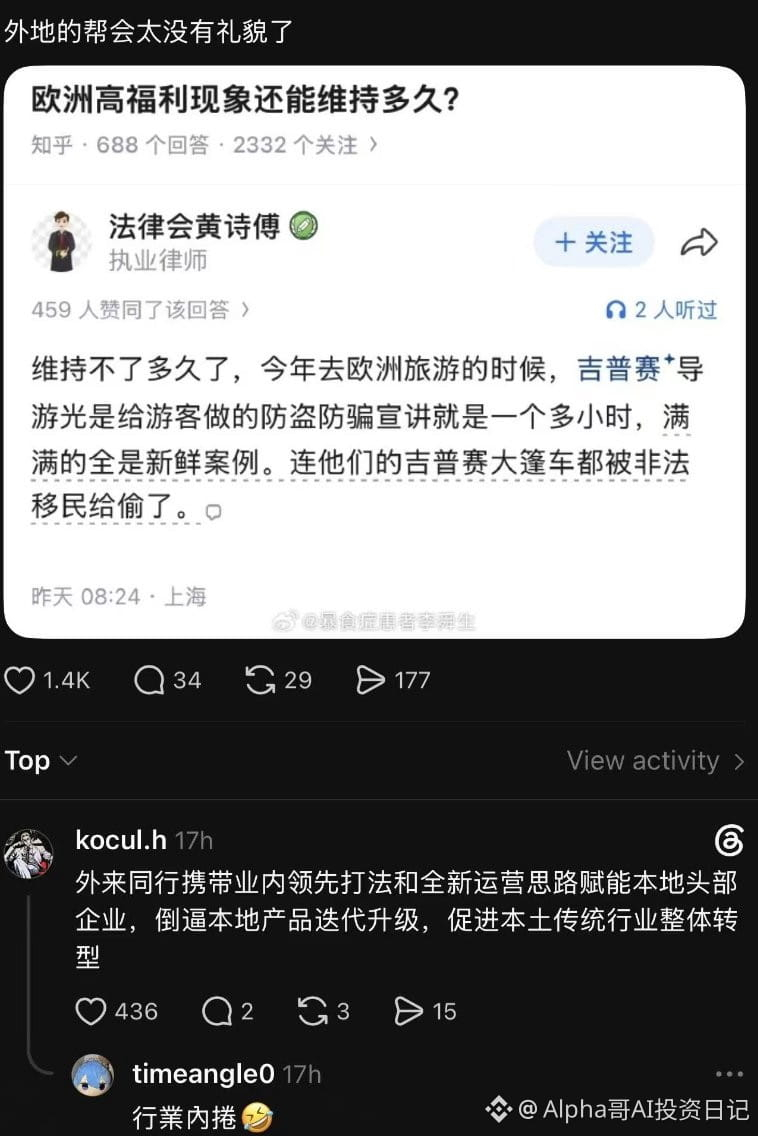
業界をリードする手法と新たな運営の発想を携えて参入した外部の同業者が、地元の有力企業を後押しし、地元製品の改良・高度化を促すことで、地域の伝統産業全体の変革を促進する
ジプシー: 私にもこんな日が来るなんて???
業界をリードする手法と新たな運営の発想を携えて参入した外部の同業者が、地元の有力企業を後押しし、地元製品の改良・高度化を促すことで、地域の伝統産業全体の変革を促進する
ジプシー: 私にもこんな日が来るなんて???
ジプシー: 私にもこんな日が来るなんて???
72
·
--
AnthropicのS-1原文:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
興味のある方は、AIに解説してもらってみてください
AnthropicのS-1原文:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
興味のある方は、AIに解説してもらってみてください
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
興味のある方は、AIに解説してもらってみてください
249
·
--
本人確認中
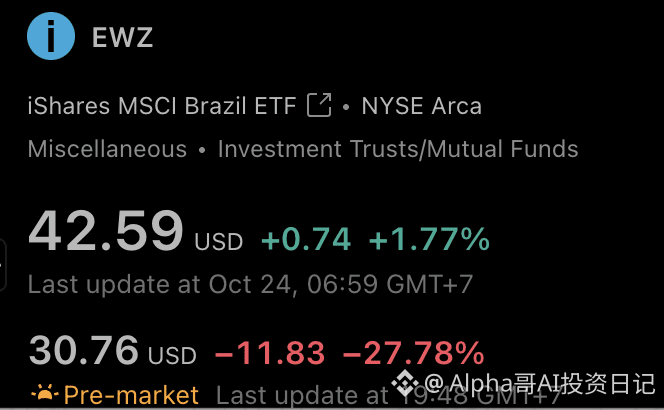
今日、ブラジルETF($EWZ )は寄り前に27.78%急落し、-30%に迫った!
ブラジル大統領選で大番狂わせが起き、左派のルラ大統領が予想外の再選を果たした。第1回投票では右派候補のボルソナロに後れを取っていたが、第2回投票で逆転に成功した。これは、ブラジルが1989年に大統領直接選挙を回復して以来、第1回投票で後れを取った候補が最終的に勝利した初めてのケースとなる。
市場は当初、右派政権の誕生を織り込んでいたが、その予想は完全に外れた
今日、ブラジルETF($EWZ )は寄り前に27.78%急落し、-30%に迫った!
ブラジル大統領選で大番狂わせが起き、左派のルラ大統領が予想外の再選を果たした。第1回投票では右派候補のボルソナロに後れを取っていたが、第2回投票で逆転に成功した。これは、ブラジルが1989年に大統領直接選挙を回復して以来、第1回投票で後れを取った候補が最終的に勝利した初めてのケースとなる。
市場は当初、右派政権の誕生を織り込んでいたが、その予想は完全に外れた
ブラジル大統領選で大番狂わせが起き、左派のルラ大統領が予想外の再選を果たした。第1回投票では右派候補のボルソナロに後れを取っていたが、第2回投票で逆転に成功した。これは、ブラジルが1989年に大統領直接選挙を回復して以来、第1回投票で後れを取った候補が最終的に勝利した初めてのケースとなる。
市場は当初、右派政権の誕生を織り込んでいたが、その予想は完全に外れた
764
·
--
フォックス・ビジネス・チャンネルによると、Anthropicは米東部時間午前9時(北京時間今夜21時)にS-1書類を公開する予定
AI投資家、起立!注文の準備を! https://twitter.com/DeItaone/status/2114680761848897631
フォックス・ビジネス・チャンネルによると、Anthropicは米東部時間午前9時(北京時間今夜21時)にS-1書類を公開する予定
AI投資家、起立!注文の準備を! https://twitter.com/DeItaone/status/2114680761848897631
AI投資家、起立!注文の準備を! https://twitter.com/DeItaone/status/2114680761848897631
491
·
--
本人確認中
MEMEを買ったら、瞬時に価値がゼロになったような気分😂
ブラジル🇧🇷ETF $EWZ 、夜間取引で18%急落 https://twitter.com/antonlavay/status/2114544640804392966
MEMEを買ったら、瞬時に価値がゼロになったような気分😂
ブラジル🇧🇷ETF $EWZ 、夜間取引で18%急落 https://twitter.com/antonlavay/status/2114544640804392966
ブラジル🇧🇷ETF $EWZ 、夜間取引で18%急落 https://twitter.com/antonlavay/status/2114544640804392966
927
·
--
謝国忠は2007年、中国の不動産開発業者の競争力は、土地を取得し銀行融資を受ける能力に大きく左右されると指摘していました。土地を保有すれば値上がり益が得られるため、開発業者は開発を先延ばしにする傾向があり、事業モデル全体が資金調達に大きく依存していました。さらに彼は、住宅価格の上昇が止まり、さらには下落に転じれば、このビジネスモデルによって多くの不動産会社が破綻する可能性があると警告しました。これは後に、中国の高レバレッジ型不動産開発モデルが危機に陥った核心的なメカニズムそのものです。
しかし、彼の予測は13年早すぎました。すでにバブルが存在していた市場が、制度的な支えのもとで、どれほど長く上昇し続けられるかを見誤っていたのです。
謝国忠の予測。2011年:全国平均の住宅価格は2~3年以内に50%下落する。2013年:今後5年間で住宅価格は半分になると再び予測。どちらも大外れ。彼の言うことを聞いていたら終わってた😂
だから空売りを研究するなら、「なぜ下落するはずなのか」だけでなく、「何が上昇を支えているのか」、そして「最終的に何がそれを崩すのか」も研究しなければなりません。
引用: https://x.com/i/web/status/2114520240239579386
しかし、彼の予測は13年早すぎました。すでにバブルが存在していた市場が、制度的な支えのもとで、どれほど長く上昇し続けられるかを見誤っていたのです。
謝国忠の予測。2011年:全国平均の住宅価格は2~3年以内に50%下落する。2013年:今後5年間で住宅価格は半分になると再び予測。どちらも大外れ。彼の言うことを聞いていたら終わってた😂
だから空売りを研究するなら、「なぜ下落するはずなのか」だけでなく、「何が上昇を支えているのか」、そして「最終的に何がそれを崩すのか」も研究しなければなりません。
引用: https://x.com/i/web/status/2114520240239579386
911
·
--
翻訳参照
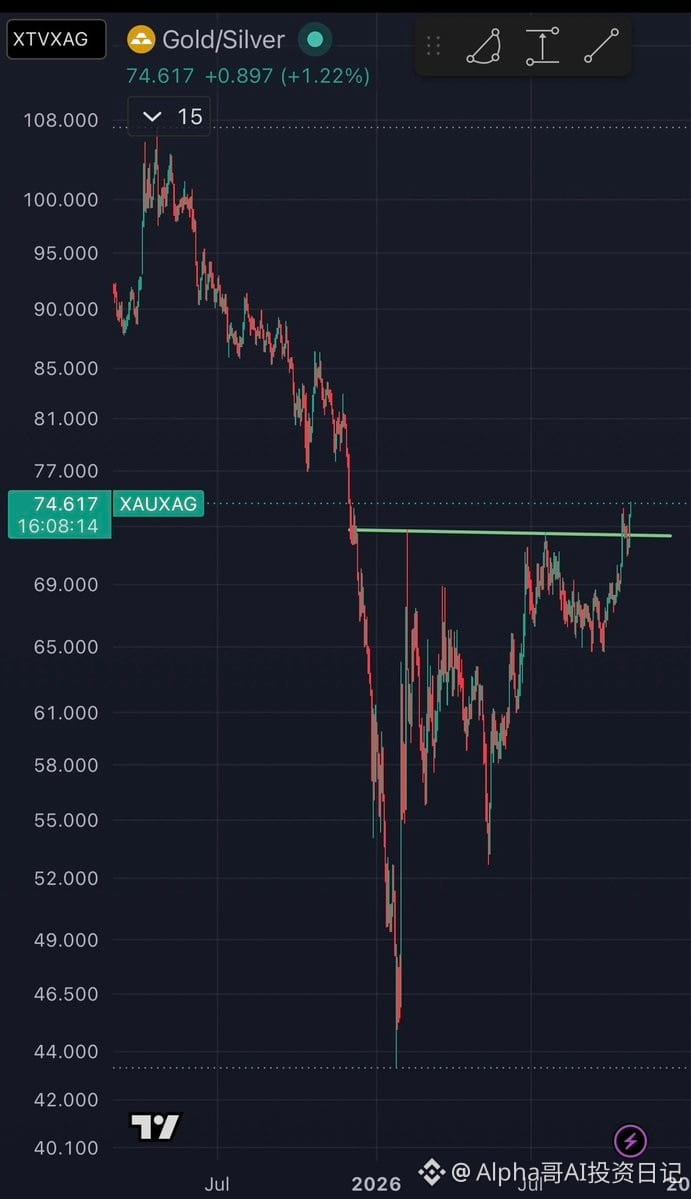
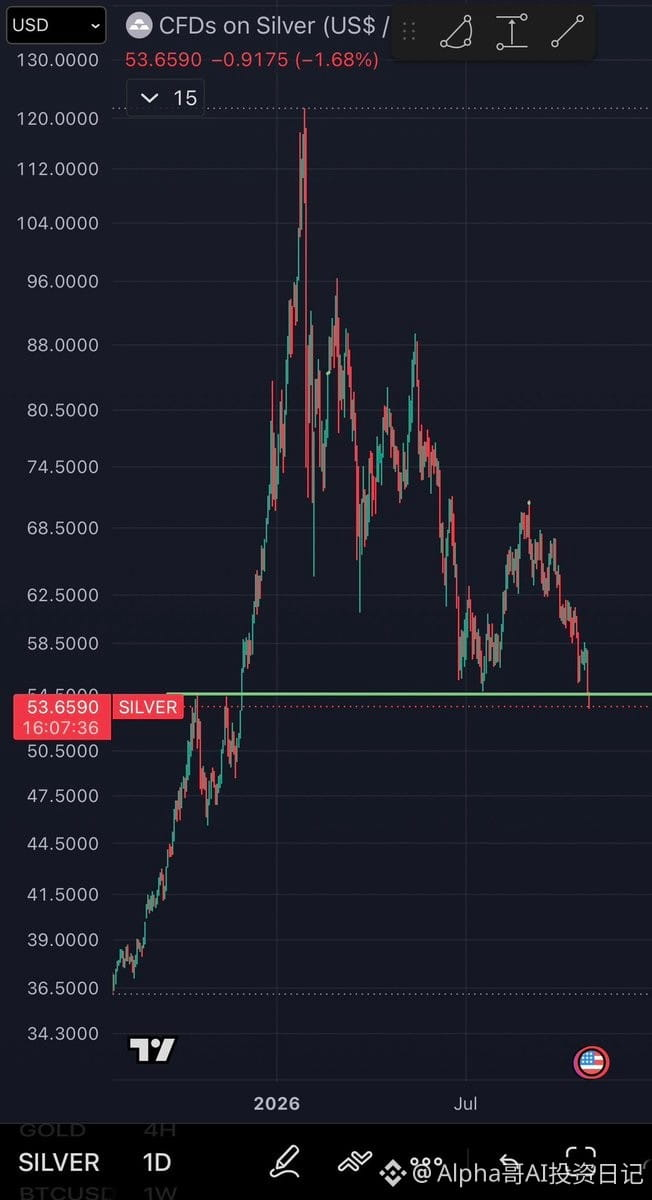
上周就说了,白银 $XAG 的走势非常弱,可能还要去 50 美元以下扫一波多头止损。
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
上周就说了,白银 $XAG 的走势非常弱,可能还要去 50 美元以下扫一波多头止损。
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
354
·
--
ここ数日の相場は、「悪い理由で利回りが低下する」とはどういうことかを完璧に示している。
US10Yは以前、長期的なネックラインである4.80%を力強く上抜け、そのまま一気に5.40%近くまで上昇した。ところがここ2日でようやく、1日で14.1bpsも急落し、4.978%まで反落した。もし今回の利回り低下が、インフレの緩やかな鈍化やFedのハト派的なシグナルによるものなら、米国株はとっくに急騰していただろう。
でも、今の核心的な矛盾は、米国株の暴落と地政学的なブラックスワンが投資家を怖がらせ、資金が安全資産として米国債に逃げ込んだことにある。みんなが安全を求めて米国債を買ったからこそ、利回りが無理やり押し下げられたんだ😂
US10Yは以前、長期的なネックラインである4.80%を力強く上抜け、そのまま一気に5.40%近くまで上昇した。ところがここ2日でようやく、1日で14.1bpsも急落し、4.978%まで反落した。もし今回の利回り低下が、インフレの緩やかな鈍化やFedのハト派的なシグナルによるものなら、米国株はとっくに急騰していただろう。
でも、今の核心的な矛盾は、米国株の暴落と地政学的なブラックスワンが投資家を怖がらせ、資金が安全資産として米国債に逃げ込んだことにある。みんなが安全を求めて米国債を買ったからこそ、利回りが無理やり押し下げられたんだ😂
8
·
--
翻訳参照
最近 $SAP , $NOW 涨势不错,加上前面提到的汤森路透 $TRI,在美股大盘大跌的情况下, 走出了小牛
一部分资金可能已经开始重新思考:AI 革命的利润,最后到底会留在哪里?
现在 X 上很多人对“AI 受益股”的理解,已经有点教条主义了
一说 AI,就是存储、CPU、GPU、光模块。仿佛只有供给紧张、能够“卡脖子”的硬件,才配叫 AI 受益股。
我倒是觉得一部分此前被错杀的企业软件公司,可能恰恰是性价比很高的 AI 受益股。
逻辑其实很直接。
第一,大模型能力正在越来越像 utility。
模型厂商持续竞争,企业可以调用不同模型。假如同等能力的调用成本持续下降,掌握客户、数据和业务入口的软件公司,就有机会用更低的成本,提供更有价值的产品。
第二,能写代码,距离替换企业核心系统还很远。
SAP 管的是财务、采购、供应链;ServiceNow 深嵌企业的 IT 服务和审批流程。背后还有多年积累的数据、权限、审计要求,以及大量系统集成. 做出一个功能相似的界面,和让一家跨国公司迁走整套业务,是两回事。哪个 大公司 CTO 敢拍板,公司不用 SAP 或者不用 ServiceNow?这些系统难替换,AI 还能帮它们提高自动化程度、拓展功能的价值
第三,高毛利的订阅业务,有机会叠加新的增长来源。
AI 可以帮助软件公司销售更高价的版本、增加付费模块、扩大使用场景,也可能降低研发和服务成本。
已经有一些数据值得看:ServiceNow 二季度订阅收入同比增长 24.5%,AI 业务年度合同价值突破 10 亿美元;SAP 最新季度的当前云订单储备,按固定汇率增长 26%。这至少说明,部分企业软件的需求和 AI 商业化仍在推进。
第四,预期差可能比“谁最缺货”更重要。
此前“Claude要干掉 SaaS”的叙事,已经让不少软件股经历过一轮估值压缩。如果接下来发现,其中一些公司既保住了客户,又通过 AI 增加收入,市场就要同时重估它们的盈利能力和估值。
此前按“AI 受害者”定价,后来却逐步兑现“AI 受益者”的业绩。
大模型越卷,最终越可能…
41
·
--
翻訳参照
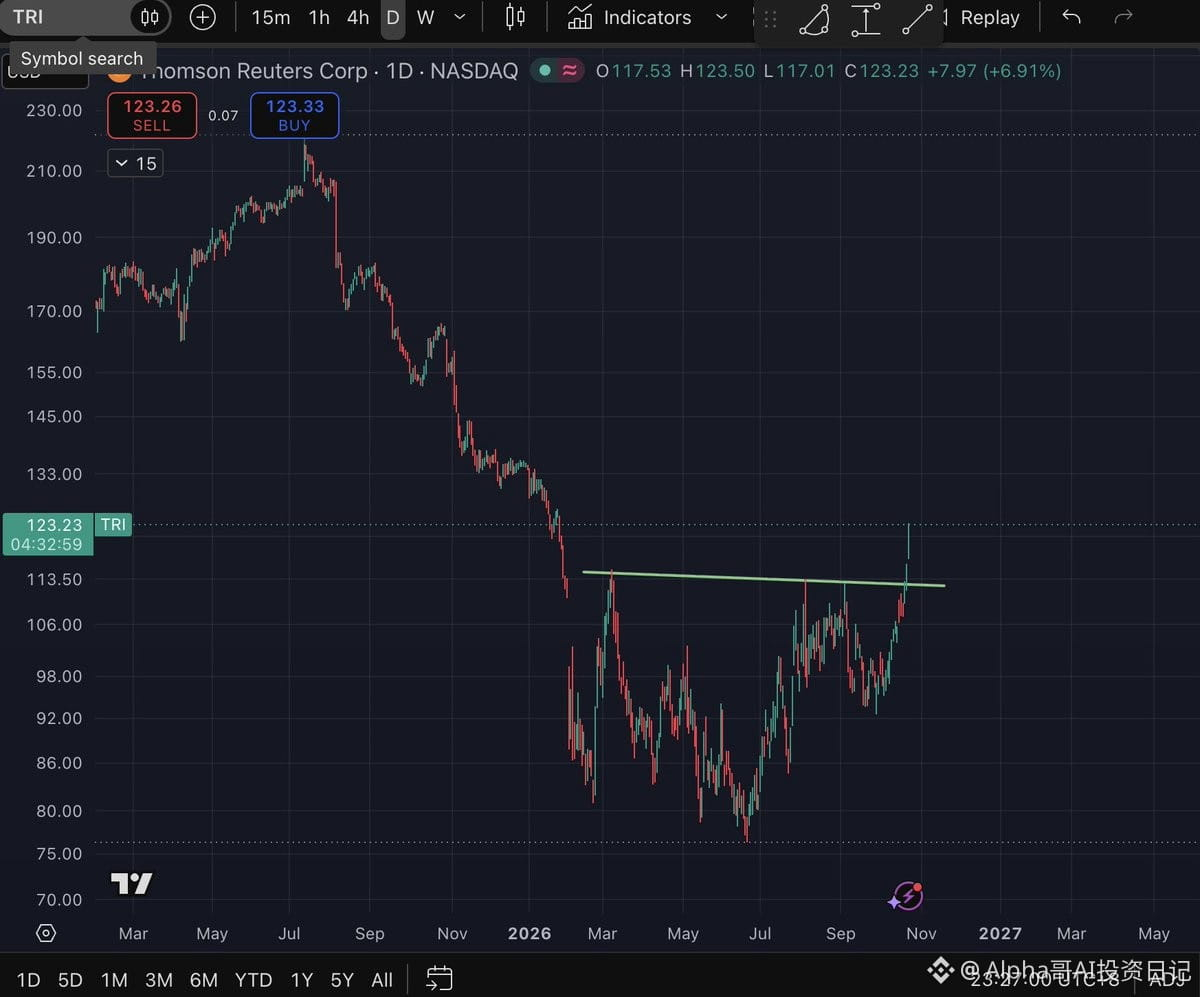
这几天美股大跌,AI 产业链承压,有个票却逆势突破了:汤森路透 $TRI
今天上涨 6.91%;从 10 月 19 日收盘的 108.23 美元算起,三个交易日累计上涨约 13.9%;
此前几次反弹都在 112—115 美元附近遇阻,现在已经向上突破这块压力区。大盘承压时走出这种相对强势,值得留意。
很多人听到路透,只想到新闻。实际上,汤森路透还有法律、税务、会计和企业合规领域的专业数据库与软件。此前被市场担心会遭到 AI 替代,但二季度总营收仍增长 9%,三大核心业务的有机收入增长 10%。这些数据至少说明,专业客户的付费需求仍有韧性。市场开始重新评估路透这个“AI 受害者”
最近发布新版 CoCounsel Tax, Audit & Accounting AI解决方案。可以规划任务、编写并运行代码完成税务计算,交给会计师、税务人员审核。 现在AI大模型能力越来越强,掌握“专业内容+客户关系+工作流程”的公司,可能更容易把 AI 变成客户愿意付费的产品。
我的理解,这波在交易此前过度悲观的预期修复+专业 AI 商业化的可能性。当市场开始质疑算力投资的回报,拥有专业数据和付费客户的应用公司,可能重新获得关注。
接下来就看 11 月 3 日财报,增长和利润能不能继续beat
28
·
--
238
·
--
翻訳参照
全球各地开始 UBI 探索了 https://twitter.com/supermao/status/2113252756060520488
全球各地开始 UBI 探索了 https://twitter.com/supermao/status/2113252756060520488
39
·
--
少数族群+有钱 = 有错 https://twitter.com/mc_shizu/status/2112145710787563647
少数族群+有钱 = 有错 https://twitter.com/mc_shizu/status/2112145710787563647
58
·
--
翻訳参照
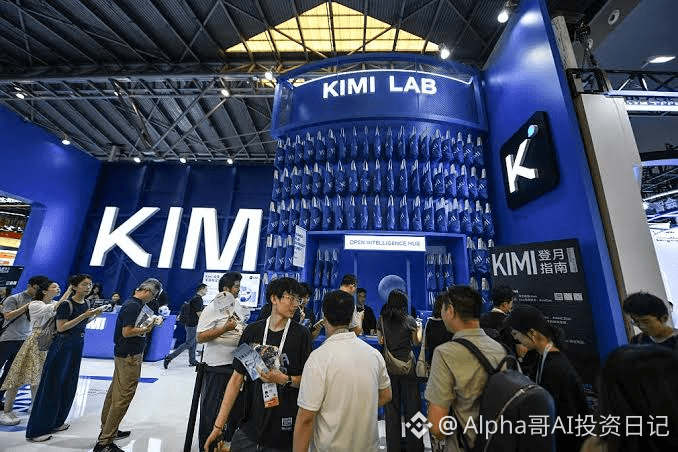
500亿美元!Kimi也要上市了,50倍ARR的价格,港股会买单吗?
Kimi母公司月之暗面已完成上市前最后一轮融资,估值约500亿美元,正推进最早2027年一季度赴港IPO,拟募资至多50亿美元。今年夏天上一轮估值还是315亿美元,几个月又涨了近60%。
据报道,月之暗面的ARR在6月约3亿美元,到10月已约10亿美元,年底预期冲到20亿美元。
按500亿美元估值算:
• 10亿美元ARR,对应50倍
• 如果年底做到20亿美元ARR,对应25倍。
但二级市场已经有参照物了。按市值和披露ARR粗算,智谱约22倍,月之暗面约50倍。同样一美元年化收入,一级市场给Kimi的价格,是二级市场给智谱的两倍多....
买Kimi这个估值,如果要去冲, 实际上是在押注Kimi未来的增长,能够持续明显快于同行, 感觉有点悬啊
而且来港股的不止Kimi。快手旗下可灵AI也据报选定中金、高盛、瑞银筹备IPO,拟募资至少10亿美元.
77
·
--
翻訳参照
印尼股市今天继续跌 5%😅😂 https://twitter.com/alphaguytrading/status/2111040933106167887
印尼股市今天继续跌 5%😅😂 https://twitter.com/alphaguytrading/status/2111040933106167887
86
·
--
翻訳参照
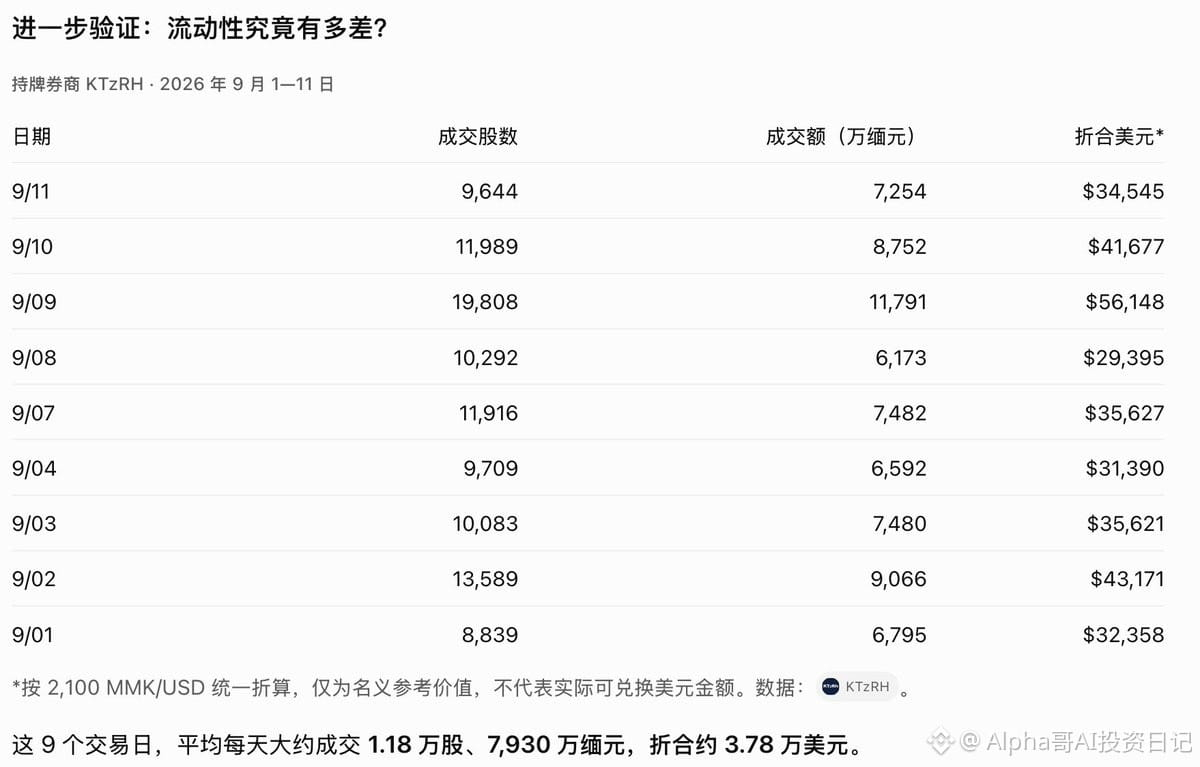
我这几天还研究了一下,发现🇲🇲缅甸这股市每天成交量不到 0.5 个 BTC
仰光证券交易所主板目前只有 8 家上市公司,整个市场的流动性非常差,有时候一天的成交额甚至只有几万美元
准备充值 1 BTC去🇲🇲缅甸股市做巨鲸 😎 https://twitter.com/RYANHINGSHING/status/2111369265257550258
我这几天还研究了一下,发现🇲🇲缅甸这股市每天成交量不到 0.5 个 BTC
仰光证券交易所主板目前只有 8 家上市公司,整个市场的流动性非常差,有时候一天的成交额甚至只有几万美元
准备充值 1 BTC去🇲🇲缅甸股市做巨鲸 😎 https://twitter.com/RYANHINGSHING/status/2111369265257550258
仰光证券交易所主板目前只有 8 家上市公司,整个市场的流动性非常差,有时候一天的成交额甚至只有几万美元
准备充值 1 BTC去🇲🇲缅甸股市做巨鲸 😎 https://twitter.com/RYANHINGSHING/status/2111369265257550258
111
·
--
翻訳参照
今天连软件股也不行了,WTI 油价重新破 100,VIX 暴涨
各位系紧安全带🫡 https://twitter.com/AlphaguyTrading/status/2109841384278737053
今天连软件股也不行了,WTI 油价重新破 100,VIX 暴涨
各位系紧安全带🫡 https://twitter.com/AlphaguyTrading/status/2109841384278737053
各位系紧安全带🫡 https://twitter.com/AlphaguyTrading/status/2109841384278737053
391
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号