

币圈女菩萨
1k 投稿

币圈女菩萨
 厳選トピック確認済
報告
ユーザーをブロック
我瞎说我的,您随意看

マクロ経済KOL
22 フォロー
522 フォロワー
496 いいね
1 バッジ
投稿
·
--
翻訳参照
UPS在二季度完成了对最大客户的计划减量,三季度美国本土业务的收入和调整后经营利润都增长了。少接一些包裹以后,生意有没有变好,今晚这份财报给出了新的依据。
美国本土平均每日包裹量同比少了约3.3%,收入却增长4.5%,调整后经营利润率从6.4%升到7%。我觉得这轮调整开始有了回报,运量下降没有妨碍这部分业务多赚利润,对UPS股价的支持也比单纯把包裹数量做大更有说服力。
集团调整后经营利润却仍低于去年同期。其中供应链解决方案业务去年有一笔售后回租收益,抬高了比较基数。
重组也还要付出代价。公司预计今年相关调整费用有14亿至16亿美元,效率改造预计要持续到2027年四季度。看这轮调整能给股东留下多少利润时,这些被调整后指标剔除的费用也得算进去。
美国本土平均每日包裹量同比少了约3.3%,收入却增长4.5%,调整后经营利润率从6.4%升到7%。我觉得这轮调整开始有了回报,运量下降没有妨碍这部分业务多赚利润,对UPS股价的支持也比单纯把包裹数量做大更有说服力。
集团调整后经营利润却仍低于去年同期。其中供应链解决方案业务去年有一笔售后回租收益,抬高了比较基数。
重组也还要付出代价。公司预计今年相关调整费用有14亿至16亿美元,效率改造预计要持续到2027年四季度。看这轮调整能给股东留下多少利润时,这些被调整后指标剔除的费用也得算进去。
72
·
--
Bitmineは先週、ETHを1万452枚追加購入するとともに、自社株を204万株買い戻しました。引き続きETHの買い需要を支えていますが、自社株にも資金を投じる姿勢を見せています。
10月26日の発表によると、25日時点で同社は約605万ETHを保有しており、総供給量の4.95%に相当します。目標の5%まであとわずかです。継続的な買い増しはETHにとって好材料ですが、この目標を達成した後にどれだけ買い続けるのかは分かりません。また、発表では保有比率が5%に達したら買いを止めるとは述べていません。
経営陣は、自社株が相対的に割安だと判断した場合、買い戻しを検討するとしています。この財務運用会社がETHをどれだけ支えているかを判断するには、保有比率が5%に近づいていることだけに注目するのではなく、実際にどれだけ購入したかを見続ける必要があると思います。買い戻し自体はETHの買い需要を増やしませんが、今回の買い戻しだけを根拠に、その分だけETHの購入が減ったと断定することもできません。同社はETHの購入と自社株の買い戻しの両方に資金を投じていますが、今後ETHの購入にどれだけ資金を充てるのか、発表では明らかにされていません。
71
·
--
Celestica(CLS)が掲げる来年の売上高目標は400億ドルで、今年の予想のほぼ2倍です。同社は同時に、設備投資に15億〜20億ドルを投じる準備を進めています。顧客が来年と再来年に必要とする需要予測に基づいて、前もって生産能力を整えていますが、こうした予測をすでに確定した売上高とみなすことはできません。
今年第3四半期には、クラウド・コネクティビティ事業の売上高が前年同期比で倍増し、全社の調整後営業利益率も前年同期の7.6%から8.5%に上昇しました。今回の生産能力拡大は、すでに成長している事業に支えられています。
同社は今年のフリーキャッシュフロー予想を6億ドルから4億6,000万ドルに引き下げました。主な理由は、来年の成長に備えて運転資金への投資を前倒しで増やすためだと説明しています。8月の増資で得た資金も、運転資金と設備投資に充てる計画です。今回のキャッシュフロー予想の引き下げは、拡大に向けて前もって資金を投じるためと見るほうが自然で、すでに実現している売上高や調整後利益率の伸びと矛盾するものではないと私は考えます。
増資によって株式数が増え、今後の利益はより多くの株式に配分されることになります。顧客が導入を先送りすれば、増強した生産能力が遊休化し、資金の回収も遅れる可能性があります。生産能力の拡大がCLSの株価を押し上げるには、今後の出荷増加に伴って1株当たり利益も伸びることが必要です。売上高目標がほぼ倍増するという点だけを根拠に評価すべきではありません。
1
114
·
--
フランクリンは、米国株の配当を$BTC のエクスポージャーに変える準備を進めており、新しいETF 2本のティッカーはFBEQとFIBTです。株式中心の投資家は、同じポートフォリオ内でビットコインの配分を段階的に増やし、配当を再び株式に投資せずに済みます。
2本のファンドが連動する指数は、当初ビットコインを5%組み入れ、その後も株式の配当をビットコインに投資します。ただし、四半期ごとのリバランス時にBTCのエクスポージャーが5%を超えていれば4.5%に引き下げ、5%を超えていなければそのまま維持します。BTCが株式より大きく値上がりした場合、配分削減が発動する可能性があり、配当を再投資しても保有比率が際限なく積み上がるわけではありません。
ファンドはビットコインETP、先物、オプションなどの金融商品を通じてエクスポージャーを得るため、必ずしもビットコインを直接購入するわけではありません。どれだけ資金を集めるか、実際にどの金融商品を使うかによって、BTCの現物需要をどの程度押し上げるかは変わります。10月22日に提出された今回の書類から確認できるのは商品設計であり、これをもとに新たな買い需要がどれだけ生まれたかを算出することはできません。
もともと株式しか買っておらず、資金の一部をBTCに配分してもよいと考える投資家を呼び込めるなら、この設計はビットコインの長期的な需要にプラスになると思います。ただし、そうした効果はファンドの規模が徐々に拡大することで生まれるものであり、配当が継続的に投資されるからといって、四半期ごとの配分削減による逆方向の調整を見落としてはいけません。
170
·
--
BNB Chainは新たなL1をもう1つ立ち上げようとしています。現時点の計画では、手数料の支払いとステーキングには引き続き$BNBを使い、取引可能な新しいトークンは発行しません。この選択は、既存の保有者にとってより有利だと思います。新しいチェーンで取引や決済のビジネスが成長すれば、BNBの需要につながるからです。
このチェーンは当面「New L1」と呼ばれ、高頻度取引やリアルタイム決済など、高速性が求められる用途を取り込むことを目指しています。現在の開発ネットではブロック生成間隔は200ミリ秒ですが、パブリックテストネットもメインネットもまだ公開されておらず、BSCと接続するブリッジも開発中です。公開ネットワークのデータがまだないため、どれだけのビジネスを引き付けられるかを、この速度の数値だけで判断することはできません。
BNBにどれほどの恩恵があるかを考えるには、需要がどこから来るのかを見極める必要もあります。BSCの既存ユーザーが移るだけなら、BNBの利用先が別のチェーンに移るにすぎず、需要全体が増えるとは限りません。新たなアプリや資金を呼び込めてこそ、手数料やステーキングの需要が増える可能性が高まります。ですから、BNBを使い続ける方針には賛成ですが、新チェーンの稼働後、主にBSCの既存取引を受け入れるだけであれば、両方の需要を二重に数えるべきではありません。
BNB Chainは新たなL1をもう1つ立ち上げようとしています。現時点の計画では、手数料の支払いとステーキングには引き続き$BNB を使い、取引可能な新しいトークンは発行しません。この選択は、既存の保有者にとってより有利だと思います。新しいチェーンで取引や決済のビジネスが成長すれば、BNBの需要につながるからです。
このチェーンは当面「New L1」と呼ばれ、高頻度取引やリアルタイム決済など、高速性が求められる用途を取り込むことを目指しています。現在の開発ネットではブロック生成間隔は200ミリ秒ですが、パブリックテストネットもメインネットもまだ公開されておらず、BSCと接続するブリッジも開発中です。公開ネットワークのデータがまだないため、どれだけのビジネスを引き付けられるかを、この速度の数値だけで判断することはできません。
BNBにどれほどの恩恵があるかを考えるには、需要がどこから来るのかを見極める必要もあります。BSCの既存ユーザーが移るだけなら、BNBの利用先が別のチェーンに移るにすぎず、需要全体が増えるとは限りません。新たなアプリや資金を呼び込めてこそ、手数料やステーキングの需要が増える可能性が高まります。ですから、BNBを使い続ける方針には賛成ですが、新チェーンの稼働後、主にBSCの既存取引を受け入れるだけであれば、両方の需要を二重に数えるべきではありません。
218
·
--
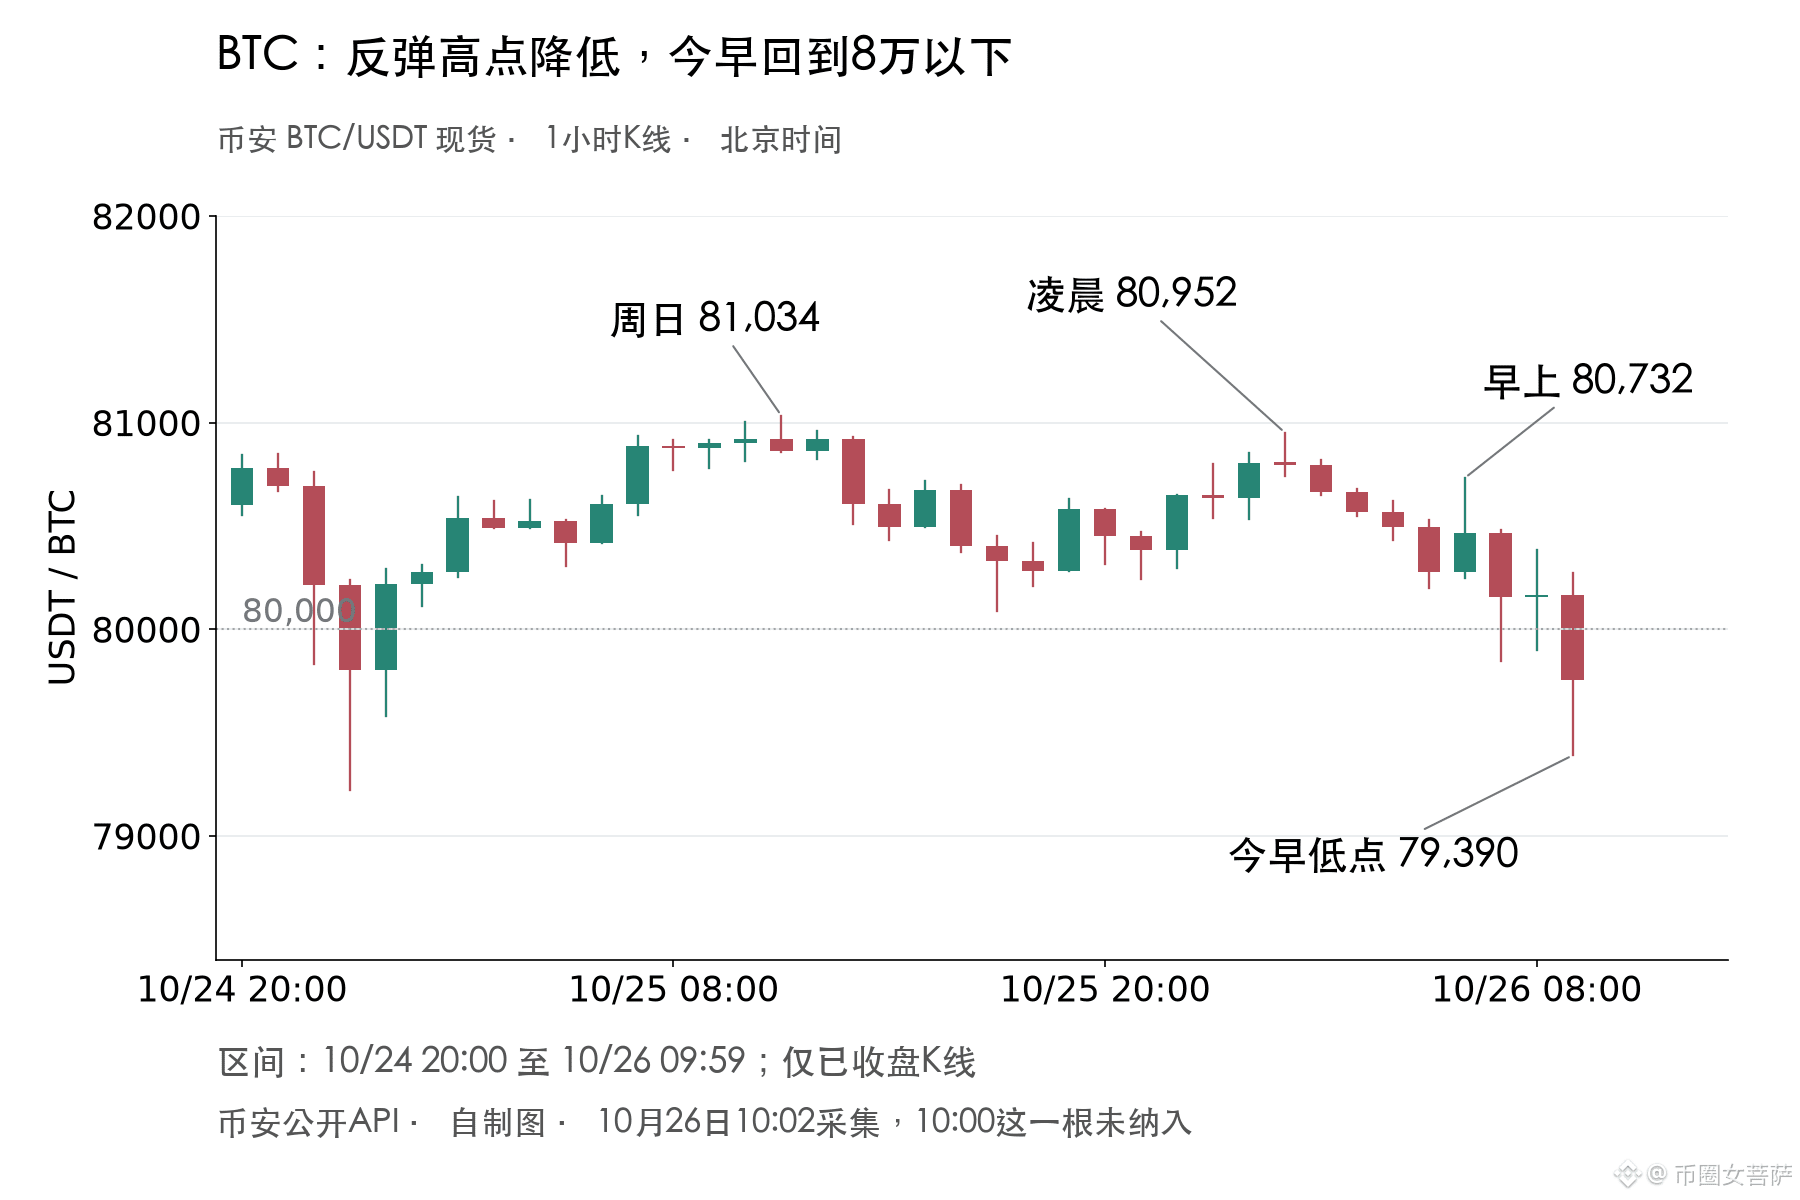
今週は米連邦準備制度理事会(FRB)の会合が先にあり、米GDPとPCEの発表はその後となる。この順番は$BTC にとって少し厄介だ。日本時間の木曜午前2時に政策決定が発表され、2時半から記者会見が始まる。GDPとPCEの発表は同日午後8時半まで待たなければならない。未明にいったん上昇しても、夜のデータを受けて市場が見方を修正する可能性がある。
BTCの反発も今のところ続いていない。日曜には8万1000付近まで戻し、今日未明には一時8万950付近まで上昇したが、朝の反発は8万730付近にとどまり、その後は7万9390まで下落した。現在も8万を下回っており、今後1、2日はなお弱含みで推移し、反発局面では売り圧力に遭いやすいと見ている。ただ、土曜の安値はまだ割り込んでおらず、現時点で下落が加速しているとまでは言えない。今日未明の反発高値である8万950付近を再びしっかり上回れば、この短期的な見立ては見直す必要がある。
記者会見で、今後すぐに利上げを続ける必要はないとの印象が広がれば、BTCはまず反発する可能性がある。しかし、夜のPCEでインフレが再加速していることが示されれば、市場がいったん和らげた金利への懸念が再び強まるかもしれない。この2つの材料の発表には十数時間しか間がない。未明の上昇を、悪材料を織り込み済みだとすぐに判断するのは早すぎると思う。
223
·
--
ウエスタンデジタルは今四半期、約10億ドルを投じて自社株買いを行い、10月22日には四半期配当を17%増額すると発表しました。今回の自社株買いは営業キャッシュフローに支えられており、ハードディスクの販売で得た利益を株主に還元できるのは良いことだと思います。
クラウド顧客向けのストレージ容量の販売は前年同期を上回り、容量当たりの平均販売価格も約25%上昇しました。さらに、新世代製品のコストも低下しており、全社の調整後粗利益率はすでに58.1%に達しています。顧客から受け取る金額が増え、生産コストも改善しているため、今回のストレージ需要の波によって、ウエスタンデジタルはすでにより多くの利益を上げています。
今四半期の営業キャッシュフローから設備投資を差し引くと、約13億8,000万ドルのフリーキャッシュフローが残り、同期間の自社株買いと支払い済みの配当を賄うのに十分な額です。同社は同時に転換社債の一部も返済しており、現金残高は前四半期よりむしろ減少しました。そのため、この13億8,000万ドルをすべて余剰資金とみなすことはできません。
同社は次の四半期の調整後粗利益率の目標を60~61%に設定しています。値上げがこのペースで続くとは限りませんが、新製品のコスト削減も計画どおり進めば、今回の需要の波でウエスタンデジタルが得た利益はより持続しやすくなり、株価にも業績面からの支えが加わるでしょう。
82
·
--
韓国では、暗号資産所得税の徴収を来年1月に開始する予定でしたが、今になって延期が議論されています。Newsisは今日、大統領府の話として、引き続き検討中で、まだ決定していないと報じました。延期されれば、韓国の投資家が$BTC などの資産の取引を続けるうえでプラスになると思います。
国税庁の現行の説明によると、2027年までにすでに保有している暗号資産については、取得費として実際の購入価格と2026年末の時価のうち、高いほうを適用できます。年末の時価のほうが高ければ、その後の課税所得を計算する際にはその価格を取得費とし、値上がり前の低い取得費をそのまま引き継ぐことはありません。したがって、来年から課税されるという理由だけで、韓国の保有者が今年末に一斉に暗号資産を売ると決めつけることはできません。
延期が実現すれば、韓国の投資家はこの税負担をより遅い時期から負うことになり、BTCの取引を続けやすくなるでしょう。ただ、取引を続けることと、新たな資金で暗号資産を買うことには隔たりがあります。延期の報道だけを根拠に、価格への追い風を過大評価するつもりはありません。
当初の施行予定まで残り2か月余りとなり、ルールも変更される可能性があるため、取引する側にとっては対応に苦労する状況です。延期が本当に決まるなら、2026年末の時価を取得費とする当初の取り決めも変更されるのか、併せて明確にする必要があります。
1
526
·
--
アメリカン・エキスプレスは10月23日、決算発表と同時に約3,500人の人員削減を発表しました。人員削減を見ると消費の弱まりが心配になりますが、この四半期のカード会員の利用額は8%増加しています。顧客は引き続きお金を使っている一方で、アメリカン・エキスプレスは社内業務のコスト削減を進めようとしています。今回の人員削減は、会員特典にかかるコストとあわせて見る必要があると思います。
アメリカン・エキスプレスの第3四半期のカード手数料純収入は16%増加しました。高額年会費カードの料金引き上げに加え、こうしたカードを利用する顧客が増えたことも寄与しています。高額年会費カードのビジネスには依然として魅力がありますが、年会費の増収分の一部は会員特典の費用に充てなければなりません。
この四半期、全社の会員サービス費用は36%増加しました。同社は、主に米国のプラチナ・カードの刷新と、顧客による特典の利用増加が要因だと説明しています。全社の2つの数字からプラチナ・カードの利益を直接算出することはできませんが、サービス費用の伸びがこれほど速いことには、やはり少し懸念があります。顧客が特典をより多く利用すれば、会社の負担も増え、年会費引き上げによる利益の一部が相殺されてしまいます。
人員削減によるコスト削減効果はまだ今後の業績に反映されていないため、現時点では削減人数をそのまま利益の増加分に換算するつもりはありません。同社は、顧客関連費用の前年同期比の伸びが次の四半期に鈍化すると予想しており、その一因は、前年のプラチナ・カード刷新によって比較対象となる基準が高くなっていることです。カード利用額とカード手数料が引き続き伸び、費用の伸びが鈍化すれば、利益を伸ばす余地が生まれ、株価を支える持続的な利益成長への期待も高まるでしょう。
1
137
·
--
HOKAの親会社Deckersは今会計年度の売上目標を引き下げ、経営陣も、今年は一部シリーズの刷新が消費者や卸売業者に十分受け入れられなかったと認めました。来年春から改善に取り組む方針です。成長の鈍化を、もはや消費者の財布のひもが固いせいだけにはできません。
米国ではスニーカーの値引き販売が増えていますが、Deckersは定価販売を貫いており、そのため米国の公式オンラインストアの売上は圧迫されています。値引きで販売数量を伸ばすことを避けたいという姿勢は理解できますし、関税還付の影響を除いても、同社の粗利益率は前年を上回っています。今四半期、HOKAの卸売チャネルはなお9%成長しており、ブランドへの需要は続いています。今後は製品の刷新に力を入れ、直販も同じように伸ばしていく必要があります。
今会計年度の1株当たり利益の目標は0.45ドル引き上げられましたが、関税還付とそれに伴う利息による押し上げ効果は約0.52ドルに上ります。この分を差し引くと、新たな目標は以前の水準をわずかに下回ります。株価が再び成長期待に支えられるには、靴がよりよく売れる必要があります。同社は、HOKAが来年初めに投入する新製品によって成長率が回復すると見込んでいます。関税還付を含む利益目標よりも、こちらの見通しのほうが注目に値します。
57
·
--
米国の銀行規制当局であるOCCは、ステーブルコイン規則の最終版で、償還圧力が高まると自動的に期限を延長する条項を削除した。原案では、24時間以内の償還申請が発行量の10%を超えた場合、期限が自動的に7暦日まで延長されることになっていた。最終規則では規制当局への報告義務は維持されたが、延長の判断は規制当局が行うことになった。
他の人が多く償還していると分かれば、自分はさらに数日待たされるかもしれないため、保有者は早めに償還しようとする動機を強める。発行体に資産処理の時間を与える仕組みは、かえって償還を前倒しで誘発し、待ちきれない人が取引所で割安に売却する事態にもつながりかねない。自動延長の削除は、こうした圧力を和らげ、ステーブルコインがペッグ価格を維持するうえでプラスとなる。
この規則は10月23日に公表され、OCCの管轄下にある発行体のみに適用される。2027年1月18日に施行される。通常の償還期限は引き続き2営業日で、申請を受け付け、コンプライアンス要件を満たした時点から起算する。発行体に求められるのは処理を行い、支払いを開始することであり、銀行口座への着金までを保証するものではない。
70
·
--
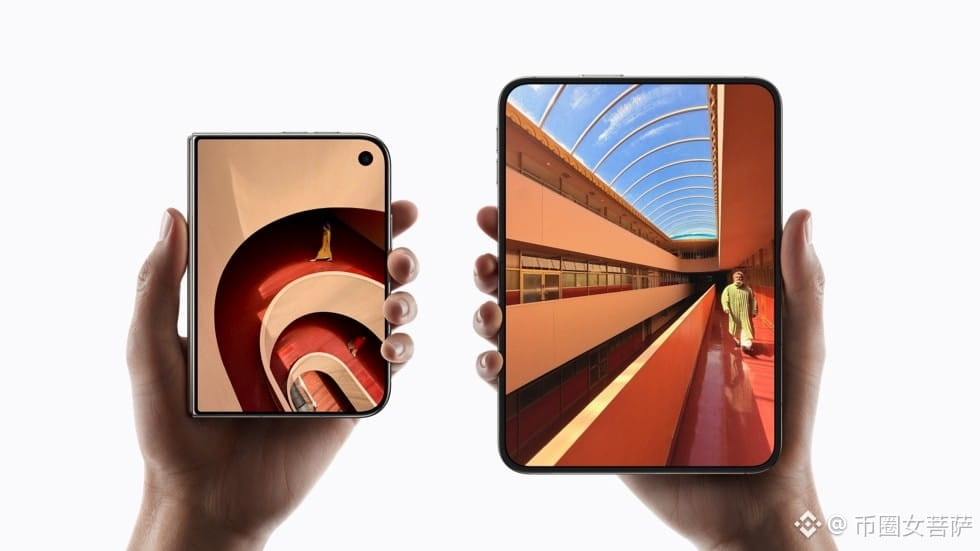
Appleは昨日、初の折りたたみ式iPhone「Duo」を店舗で発売した。価格は1,999ドルから。発売日に行列に並ぶことより、米国のユーザー向けに用意された月額プランのほうが気になる。24か月プランなら月額57.99ドルからで、税別だ。Appleは高価格を維持しつつ、新しいものを試したい人が一度に約2,000ドルを支払わなくても済むようにした。
これはKlarnaが提供するリースで、契約終了時には端末を返却する、新しい機種に交換する、または追加料金を払って買い取ることができる。月額料金を払い終えても、端末を購入したことにはならない。Duoの端末1台あたりの粗利益はまだ公表されておらず、価格が高くても、同じ割合で利益が増えるとは限らない。
ただし、月額プランによって通常のiPhoneからDuoに乗り換える人が増えれば、販売台数全体に大きな変化がなくても、AppleはiPhoneの売上を伸ばせる可能性がある。
これはKlarnaが提供するリースで、契約終了時には端末を返却する、新しい機種に交換する、または追加料金を払って買い取ることができる。月額料金を払い終えても、端末を購入したことにはならない。Duoの端末1台あたりの粗利益はまだ公表されておらず、価格が高くても、同じ割合で利益が増えるとは限らない。
ただし、月額プランによって通常のiPhoneからDuoに乗り換える人が増えれば、販売台数全体に大きな変化がなくても、AppleはiPhoneの売上を伸ばせる可能性がある。
186
·
--
本人確認中
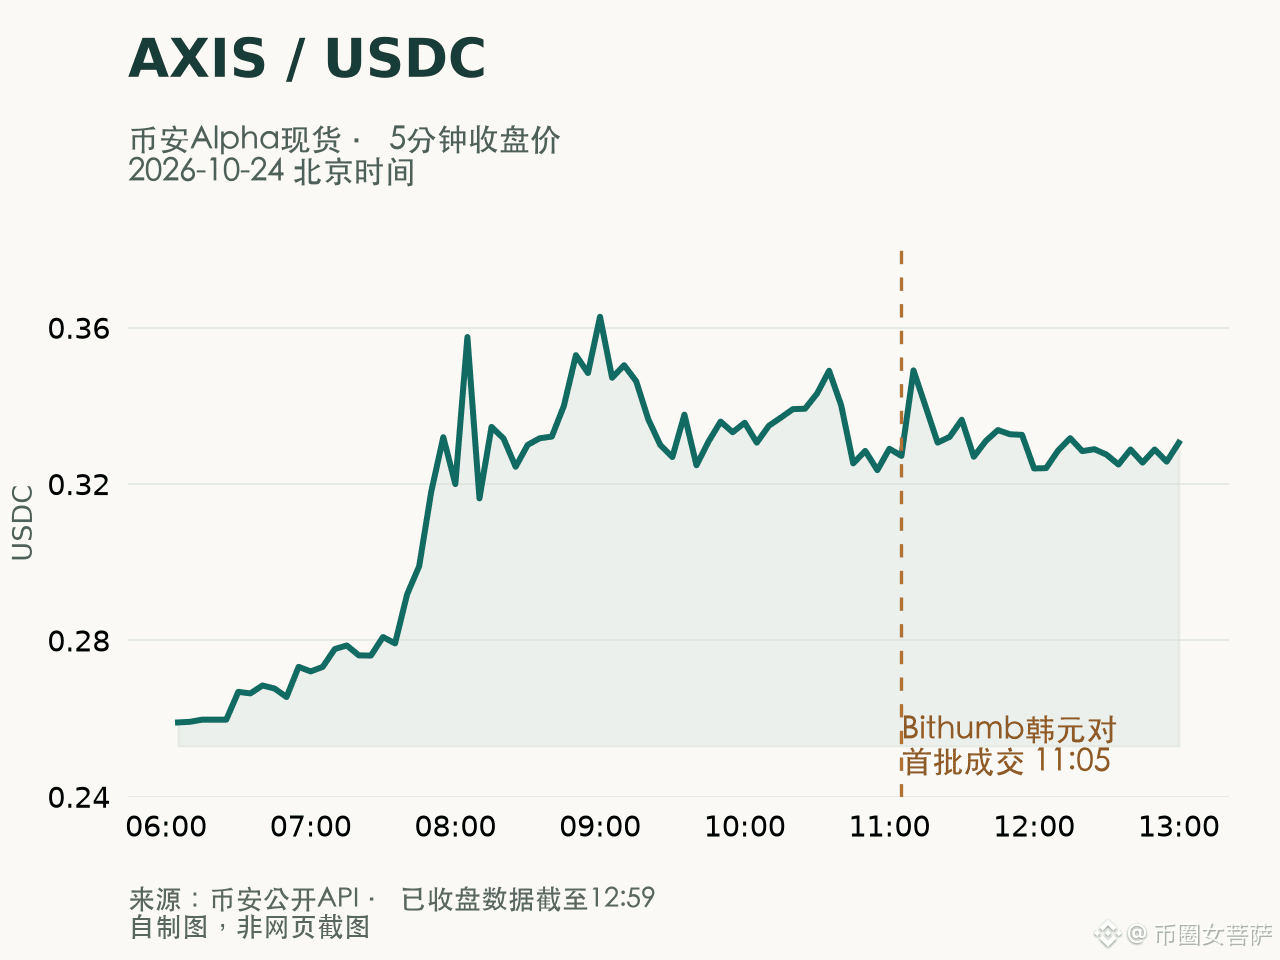
$AXIS 今日はBithumbにも韓ウォン建ての現物取引が追加され、Upbitでもすでに取引できます。この新しいコインは取引先の拡大がかなり速く、今後1〜2日は反発が続く可能性のほうが高いと見ています。
Bithumbで取引が始まってから最初の2時間で、AXIS/KRWの取引高は約60億ウォンでした。ただ、Alphaでの上昇はBithumbの取引開始前に始まっており、今朝は一時0.36 USDC付近まで急騰し、現在は0.34前後に戻っています。この数時間、0.32付近まで何度か戻るたびに反発してきましたが、今後この水準を再び下回れば、今回の反発分をさらに吐き出しやすくなります。
現時点では、Binanceの先物にAXISの取引ペアは見当たらず、新規上場の発表も確認できていません。韓国の2取引所での現物取引とMEXCでの無期限先物取引が始まったことから、今後のBinance先物の発表には注目したいと思いますが、近いうちに上場する可能性が高いとまでは言えません。
284
·
--
Initiaは昨夜、セキュリティ事故を受けてメインチェーンとRollupを停止しました。$INIT は急落から持ち直し、今朝のBinance現物価格は0.14ドル前後です。今回の反発には理由がありますが、プロジェクトが危機を脱したと言うにはまだ程遠い状況です。
共同創業者のZonによる初期見解では、攻撃者はMoveVMの脆弱性を利用してトークンを余分に発行したものの、この脆弱性はネイティブトークンのINITには関係していません。保有者にとって、供給が制御不能になる懸念が一つ減ったのは朗報です。ただし、Bitqueryのオンチェーン追跡によると、攻撃者はすでにクロスチェーン取引を通じて約273万ドル相当の資産を持ち去っています。こうしたクロスチェーン準備金に生じた不足分を誰が、どのように補填するのかは、被害を受けたユーザーが資産を戻す意思があるかどうかに影響するでしょう。
Krakenのステータスページでは、現在もINITの入出金が停止中と表示されています。そのため、今後1〜2日は、価格が事故の進展に応じて上下を繰り返す可能性が高いと見ています。ネットワークが正常に復旧し、被害資金の具体的な対応策も示されれば、この反発はより続きやすくなるでしょう。
369
·
--
SpaceXは衛星と地上の基地局をつなぎ、ひとつの携帯電話ネットワークを構築しようとしている。今日伝えられたところによると、米国の少なくとも8万カ所の基地局を利用する権利の取得に向けて交渉しており、Crown Castleも交渉先に含まれている。
この潜在的な新規顧客は、Crown Castleにとってまさに願ってもないタイミングだ。同社は米国の通信塔運営会社だが、DISHの解約に足を引っ張られ、第3四半期の賃料収入は前年同期比でなお4.5%減少した。確かに、新たなテナントで穴を埋める必要がある。
ただし、8万カ所というのはSpaceXの全国的な目標であり、すべてがCrown Castleの設備というわけではない。経営陣が認めているのは各社と交渉中ということだけで、具体的にいくらの賃料を得るのか、いつから契約が始まるのかは明らかにしていない。
SpaceXが同社の通信塔を借りれば、新たな賃料収入とキャッシュフローで減収分の一部を補える可能性があり、株価上昇の新たな材料にもなる。さらに、Crown Castleは携帯電話の利用者獲得競争に加わる必要はなく、リース契約の課金が始まれば、そのまま収入を増やせる。
75
·
--
本人確認中
イーサリアムは当初、10月26日にHoodiテストネットでGlamsterdamを進める予定でしたが、アップグレード直前になって延期され、新たな日程はまだ決まっていません。$ETH のスケーリング進展もまたお預けです。ただ今回は、開発者が立ち止まった理由を軽く見るわけにはいきません。
新しいルールではgasの計算方法が変わります。一方、一部の古いコントラクトは、残りのgasを使って操作が失敗した理由を判断しています。セキュリティ研究者は、ルール変更後、本来なら再試行できる操作が恒久的な失敗として記録される可能性があると指摘しました。コントラクトのコードを一行も変えていないのに、従来の保護機能が働かなくなるおそれがある点は、少し心配です。
だから今回の延期は、必要なことだと思います。すでにメインネットで稼働しているアプリも、新しいルールに対応できなければなりません。今回取り消されたのはテストネットの日程で、メインネットへの導入日はもともと決まっていませんでした。メインネットですでに障害が起きているという意味ではないので、誤解しないでください。
当初は来週にも見られるはずだったスケーリングの進展が一つ先送りになり、アップグレードのニュースだけでETHが上がるという見方は弱まりました。ただ、今後は新しい日程を示すだけでは不十分です。影響を受ける古いコントラクトへの対応や、修正後のテストに合格したかどうかも、あわせて説明する必要があります。
5
2.5k
·
--
AI事業の拡大に向けた資金調達を続けるため、Metaは今回、株式構成にも手を加える。同社は議決権のないC種株を新たに設け、まず既存のA種・B種株主に1株につきC種株を1株ずつ配布する。今後はC種株を資金調達や買収、従業員への株式付与にも活用できる。
これにより、今後C種株を発行して資金調達を行っても、既存株主の議決権比率は希薄化しないため、ザッカーバーグ氏が支配権を維持しやすくなる。ただし、最初の配布後も各株主の会社に対する持ち分比率は変わらないが、その後C種株が追加発行されれば、各株主の持ち分比率は引き続き希薄化する。ザッカーバーグ氏自身も例外ではない。新しい定款は来年1月19日に発効する予定だが、株式の割当基準日と交付日はまだ決まっていない。
Metaの広告収入は引き続き伸びているものの、第3四半期のフリーキャッシュフローはすでにマイナス21億2000万ドルとなっている。手元には多額の現金や有価証券があるとはいえ、同社は今後のAI投資に備え、資金調達の手段をさらに増やそうとしている。
Metaが手元資金への依存を抑えて事業拡大を目指すことは理解できる。ただ、株価にも恩恵をもたらすには、今後の投資によって1株当たり利益を増やす必要がある。株式数の増加ペースが利益の伸びを上回れば、1株当たり利益はむしろ減少する。資金調達が容易になることが、一般株主にとって必ずしも朗報とは限らない。
77
·
--
NeoSoulは昨夜、API経由でpredict.funに接続し、AIがユーザーに代わって予測市場を調査し、承認を得たうえで注文する機能を発表しました。私はむしろ、$DNA がこの分野から始めるのは適切だと思います。イベントには決済結果があり、ボットの判断が間違っていても、後から原因を調べられるからです。
NeoTradeは同社のデスクトップ向けAI取引ツールで、現在のドキュメントにはpredict.funとPolymarketが対象市場として記載されています。また、チームはDNAの用途として決済サービス、スキル、データの呼び出しを想定しています。ユーザーがDNAを使ってこれらのサービスを継続的に利用すれば、トークン価格を長期的に下支えしやすくなります。ただ、今回の接続による有料データはまだ確認できておらず、利用需要がどれほど増えるかは現時点では試算できません。
DNAはBitgetとKuCoinで現物取引が可能で、OKXでは無期限先物も取引できます。一方、UpbitとBithumbでは今回DNAの取引ペアを確認できず、Binance先物への上場発表も見つかりませんでした。他の取引所における先物やAlphaでの活発な取引は、今後も取引所から注目される理由にはなりますが、近いうちにBinance先物へ上場すると判断するには不十分です。
また、DNAトレードコンペティションの第1回は、北京時間10月27日21時に終了します。参加登録後、有効な買い付け量で上位2,000人に入ると、1人あたり255 DNAを獲得できます。今日午後のAlphaにおけるDNA/USDT価格は約0.216で、報酬額は約55 USDTと見積もられます。報酬はコンペ終了後に配布されるため、受け取り時の価値はその時点のトークン価格次第です。
380
·
--
この6万枚余りのビットコイン、$BTC がまた広場の人気ランキングに上がっていました。ただ、天津の裁判所が没収申請を受理したのは9月28日で、公告が出たのは10月13日です。昨日、英語メディアが再び報じていましたが、内容はやはり申請の受理についてでした。
しかも、これらのコインはすでに英国の司法当局に差し押さえられています。英国の裁判所が10月12日にまず明確にしたのは、被害者がこれらの資産に対する財産権を持つかどうかは、中国法に基づいて判断するということです。最終的な分配方法はまだ決まっておらず、この判決もコインの売却を決めたものではありません。
ですから、このニュースだけを見れば、BTCへの短期的な悪材料として大げさに語られていると思います。今後、具体的な換金方法が発表されたら、どれだけ、どのように売却されるのかを見ればいいでしょう。現時点で6万枚余りすべてを目先の売り圧力として織り込むのは、少し急ぎすぎです。
だまし取られたお金がその後ビットコインに変わり、何年も値上がりしてきたのに、被害者は今も自分がいくら取り戻せるのかを争わなければならない。この件には、なんともやりきれない気持ちになります。被害回復に早く結論が出ることを願っています。
165
·
--
NVIDIA(米国株:NVDA)はAIチップの出荷を増やすため、テスト能力まで前払いで確保しました。10月21日、京元電子に11億ドルの生産能力前払い金を提供し、米国の新たなテスト施設を支援する計画を発表しました。量産開始の目標は2027年4月です。
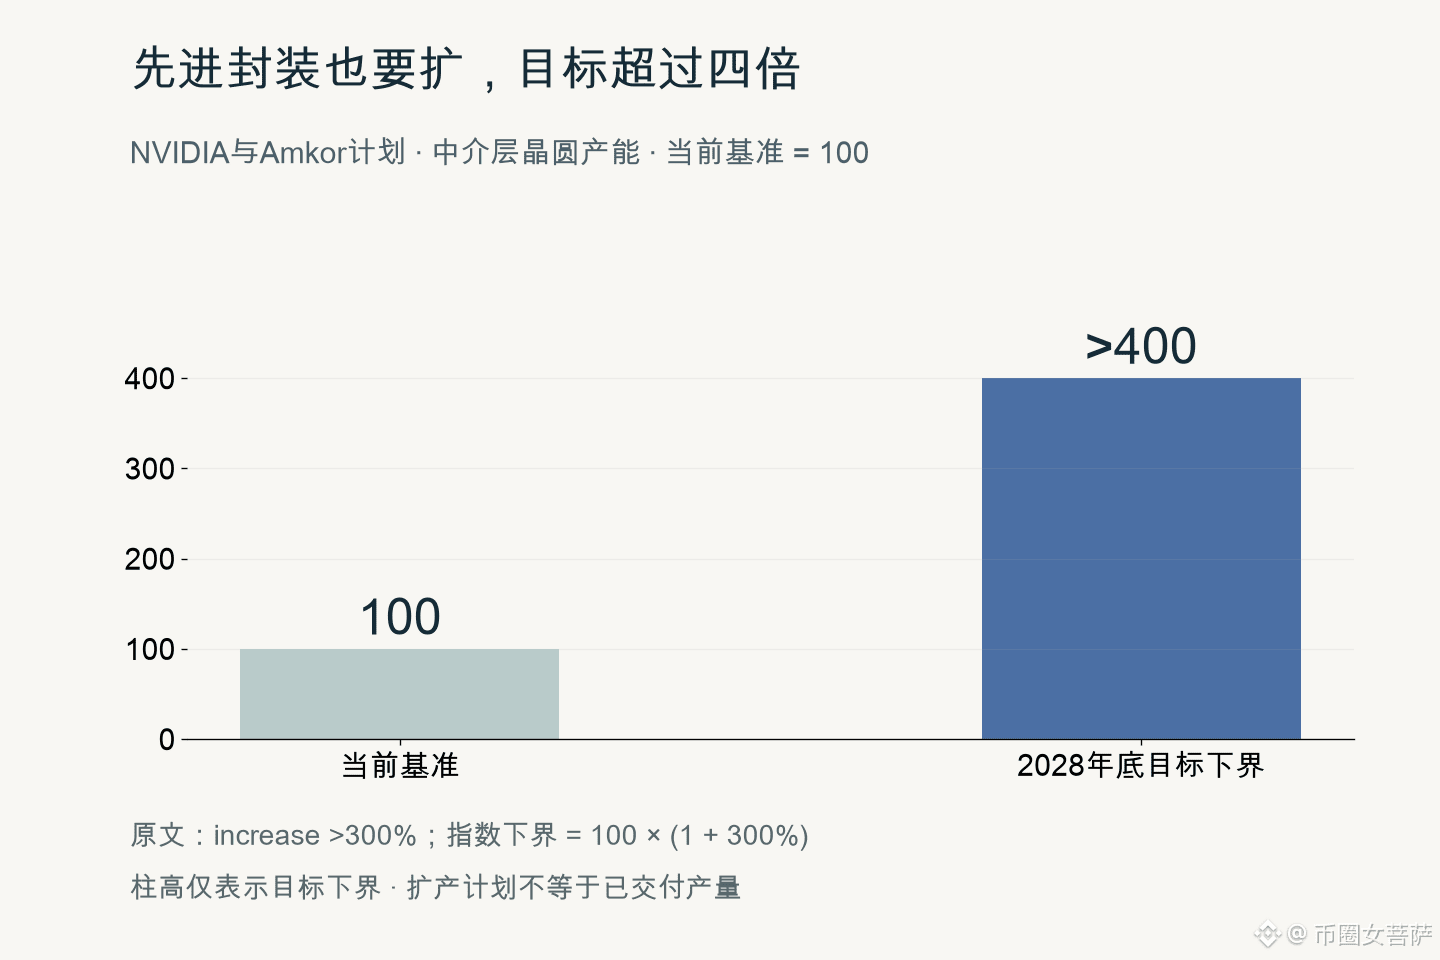
今回の生産能力拡大に関わるサプライヤーは京元電子だけではありません。サムスン電機が基板のサプライチェーンに加わり、Amkorも先端パッケージングの生産能力を増やす準備を進めています。注文を獲得した後は、こうした各工程をすべて整えて初めて、チップを顧客が実際に使える製品にできます。
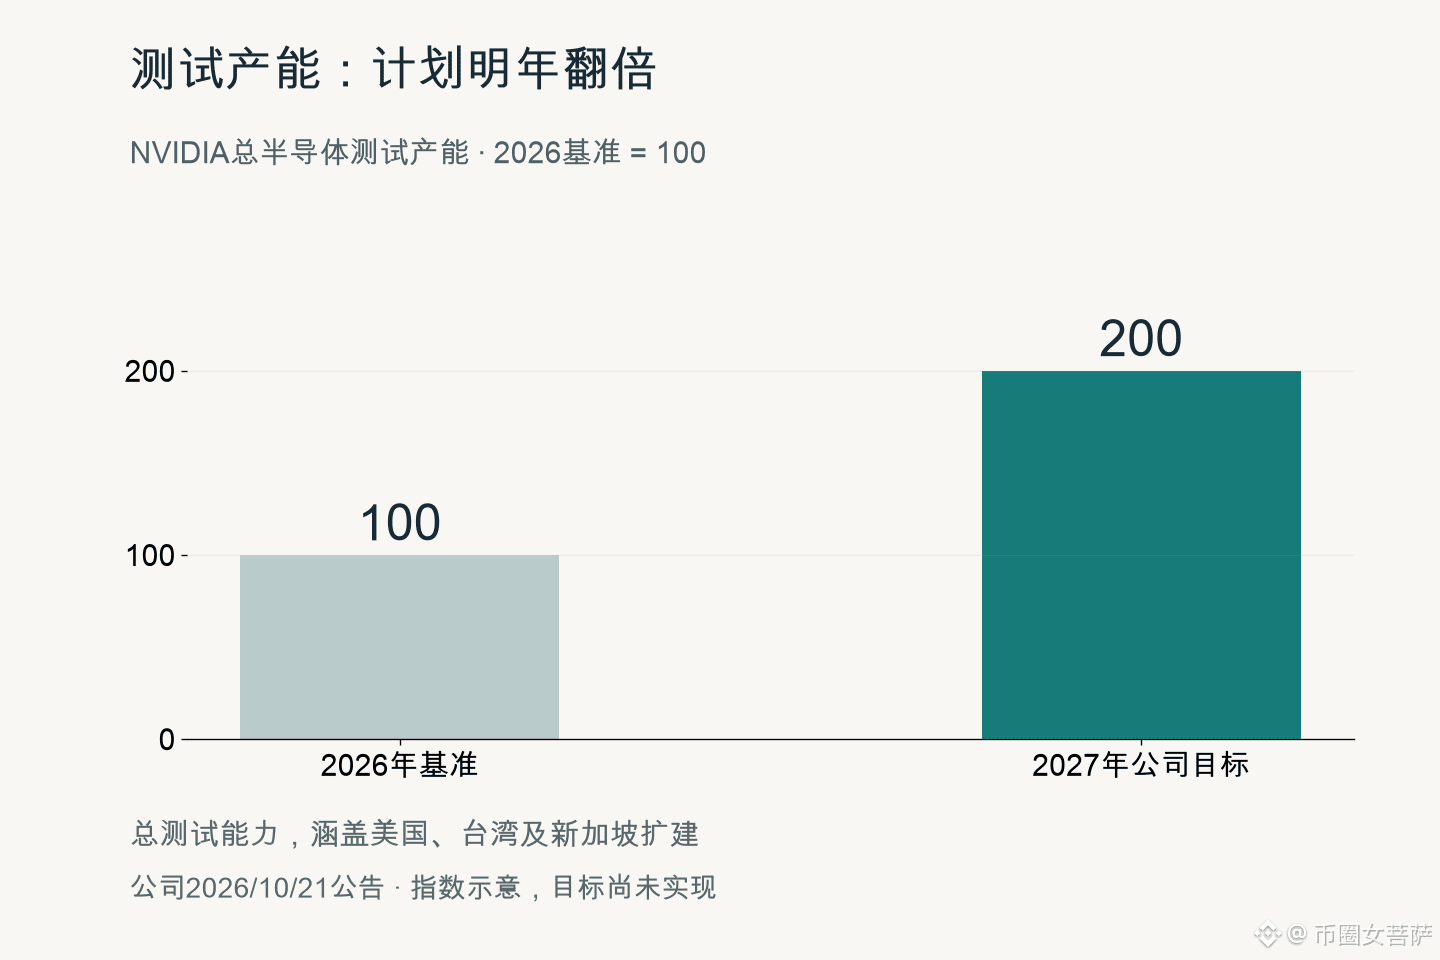
同社は、2027年の総テスト能力が2026年の2倍になると見込んでいます。この計画により、今後数四半期におけるNVDAの出荷には、より自信が持てるようになりました。生産能力が計画どおりに整えば、受注があっても出荷できないという問題を減らし、需要を売上につなげ、株価を支えるうえでも有利になります。
ただし、京元電子の新施設の量産目標は来年であり、今四半期に生産量がすでに増えたと考えるべきではありません。前払い金は現金を先に拘束することにもなります。顧客の需要が鈍化すれば、生産能力を前もって確保することはそれほど簡単ではなくなります。
私がより重視しているのは、今回の生産能力拡大で基板、パッケージング、テストの各工程を同時に前進させていることです。一つの工程だけを整えても、ほかの工程で待たされ続ければ、結局は出荷できません。AIシステム全体で収益を上げるNVIDIAにとって、こうしたサプライチェーンの準備は、新たな提携先を1社発表するだけよりも大きな意味があります。
93
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号