
橙子Joyce
291 投稿
橙子Joyce
 厳選トピック確認済+
報告
ユーザーをブロック
价值投资者:以十年为单位投资美股及BTC.ETH.BNB.SOL.推特X:@Joyce88ai

SOLホルダー
高頻度トレーダー
8.7年
795 フォロー
34.6K+ フォロワー
42.8K+ いいね
投稿
すべて
引用
動画
ライブ
PINNED
·
--
ブリッシュ
確認済み
今週の米連邦準備制度理事会(FRB)の利上げは予定通り実施?ウォール街では熱い議論:それは米株の強気相場を終わらせるのか?
先週金曜日に米国のCPIが予想を上回って発表された後、トレーダーの間では、FRBが今週のFOMCで利上げを開始するとの見方が一般的になっている。これは3年超ぶりの利上げだ。
過去には複数の利上げサイクルがあり、足元の市場の参考になってきた。歴史はもちろん将来を保証するものではないが、これまでの経験からすると、米株は一度弱含んだ後に持ち直す可能性がある。
1994年以降の6回の利上げサイクルでは、利上げ開始後の最初の4カ月間のS&P500指数の平均リターンはマイナスだった。
つまり、FRBが利上げの「とばし」を着地させた後は、米株が来年初めまで軟調になり得るということだ。
先週金曜日の取引終了時点で、米国の代表的な株価指数であるS&P500指数は今年ここまでで累計約12%上昇している。力強い企業業績と、相応に粘りのある景気が、米株の買い(ロング)を支える大きな力になっている。
時間軸を広げれば、S&P500指数のパフォーマンスは次第に改善していく。利上げサイクル開始後の12カ月間では、同指数の平均収益率は約7%で、中央値は約11%だ。(中央値で集計すると、1997年3月の利上げ開始後に指数が40%以上も急騰したという極端値によるノイズを排除できる。)
今週水曜日にFRBが利上げを実施すれば、それは2023年7月以来の初の利上げとなる。当時、FRBは政策金利を5.25%〜5.50%のレンジに引き上げた。
現在の米連邦フェンド金利は3.50%〜3.75%の水準にあり、シカゴ・マーカンタイル取引所(CME Group)のFedWatchツールによれば、先物トレーダーは今週25bp(ベーシスポイント)利上げの確率を現時点で86%と見込んでいる。
市場にとっての前向きな材料の一つは、AI分野における超大型クラウドサービス企業による大規模な投資が、超過収益の成長を押し上げ続けていることだ。S&P500構成銘柄の2027年の利益成長率予想は2桁になる見込みだ。もしAI投資の見通しが変わらなければ、利上げがもたらす楽観ムードの冷え込みを相殺するのに十分だろう。
株式市場のもう一つの追い風は、インフレがまだ粘着的ではあるものの、減速しているように見える点だ。インフレ率は5月の4.2%のピークから下がってきている。これによりFRBは、比較的ゆっくりとした対応を取りやすくなるはずだ。さらに、利上げのペースが株式市場のパフォーマンスにとって重要であることを示すデータもある。つまり、ペースが遅いほど投資家が政策変更を消化するための時間をより多く確保できるのだ!
$BZ
{future}(BZUSDT)
$CL
{future}(CLUSDT)
エネルギー
今週の米連邦準備制度理事会(FRB)の利上げは予定通り実施?ウォール街では熱い議論:それは米株の強気相場を終わらせるのか?
先週金曜日に米国のCPIが予想を上回って発表された後、トレーダーの間では、FRBが今週のFOMCで利上げを開始するとの見方が一般的になっている。これは3年超ぶりの利上げだ。
過去には複数の利上げサイクルがあり、足元の市場の参考になってきた。歴史はもちろん将来を保証するものではないが、これまでの経験からすると、米株は一度弱含んだ後に持ち直す可能性がある。
1994年以降の6回の利上げサイクルでは、利上げ開始後の最初の4カ月間のS&P500指数の平均リターンはマイナスだった。
つまり、FRBが利上げの「とばし」を着地させた後は、米株が来年初めまで軟調になり得るということだ。
先週金曜日の取引終了時点で、米国の代表的な株価指数であるS&P500指数は今年ここまでで累計約12%上昇している。力強い企業業績と、相応に粘りのある景気が、米株の買い(ロング)を支える大きな力になっている。
時間軸を広げれば、S&P500指数のパフォーマンスは次第に改善していく。利上げサイクル開始後の12カ月間では、同指数の平均収益率は約7%で、中央値は約11%だ。(中央値で集計すると、1997年3月の利上げ開始後に指数が40%以上も急騰したという極端値によるノイズを排除できる。)
今週水曜日にFRBが利上げを実施すれば、それは2023年7月以来の初の利上げとなる。当時、FRBは政策金利を5.25%〜5.50%のレンジに引き上げた。
現在の米連邦フェンド金利は3.50%〜3.75%の水準にあり、シカゴ・マーカンタイル取引所(CME Group)のFedWatchツールによれば、先物トレーダーは今週25bp(ベーシスポイント)利上げの確率を現時点で86%と見込んでいる。
市場にとっての前向きな材料の一つは、AI分野における超大型クラウドサービス企業による大規模な投資が、超過収益の成長を押し上げ続けていることだ。S&P500構成銘柄の2027年の利益成長率予想は2桁になる見込みだ。もしAI投資の見通しが変わらなければ、利上げがもたらす楽観ムードの冷え込みを相殺するのに十分だろう。
株式市場のもう一つの追い風は、インフレがまだ粘着的ではあるものの、減速しているように見える点だ。インフレ率は5月の4.2%のピークから下がってきている。これによりFRBは、比較的ゆっくりとした対応を取りやすくなるはずだ。さらに、利上げのペースが株式市場のパフォーマンスにとって重要であることを示すデータもある。つまり、ペースが遅いほど投資家が政策変更を消化するための時間をより多く確保できるのだ!
$BZ
$CL
エネルギー
先週金曜日に米国のCPIが予想を上回って発表された後、トレーダーの間では、FRBが今週のFOMCで利上げを開始するとの見方が一般的になっている。これは3年超ぶりの利上げだ。
過去には複数の利上げサイクルがあり、足元の市場の参考になってきた。歴史はもちろん将来を保証するものではないが、これまでの経験からすると、米株は一度弱含んだ後に持ち直す可能性がある。
1994年以降の6回の利上げサイクルでは、利上げ開始後の最初の4カ月間のS&P500指数の平均リターンはマイナスだった。
つまり、FRBが利上げの「とばし」を着地させた後は、米株が来年初めまで軟調になり得るということだ。
先週金曜日の取引終了時点で、米国の代表的な株価指数であるS&P500指数は今年ここまでで累計約12%上昇している。力強い企業業績と、相応に粘りのある景気が、米株の買い(ロング)を支える大きな力になっている。
時間軸を広げれば、S&P500指数のパフォーマンスは次第に改善していく。利上げサイクル開始後の12カ月間では、同指数の平均収益率は約7%で、中央値は約11%だ。(中央値で集計すると、1997年3月の利上げ開始後に指数が40%以上も急騰したという極端値によるノイズを排除できる。)
今週水曜日にFRBが利上げを実施すれば、それは2023年7月以来の初の利上げとなる。当時、FRBは政策金利を5.25%〜5.50%のレンジに引き上げた。
現在の米連邦フェンド金利は3.50%〜3.75%の水準にあり、シカゴ・マーカンタイル取引所(CME Group)のFedWatchツールによれば、先物トレーダーは今週25bp(ベーシスポイント)利上げの確率を現時点で86%と見込んでいる。
市場にとっての前向きな材料の一つは、AI分野における超大型クラウドサービス企業による大規模な投資が、超過収益の成長を押し上げ続けていることだ。S&P500構成銘柄の2027年の利益成長率予想は2桁になる見込みだ。もしAI投資の見通しが変わらなければ、利上げがもたらす楽観ムードの冷え込みを相殺するのに十分だろう。
株式市場のもう一つの追い風は、インフレがまだ粘着的ではあるものの、減速しているように見える点だ。インフレ率は5月の4.2%のピークから下がってきている。これによりFRBは、比較的ゆっくりとした対応を取りやすくなるはずだ。さらに、利上げのペースが株式市場のパフォーマンスにとって重要であることを示すデータもある。つまり、ペースが遅いほど投資家が政策変更を消化するための時間をより多く確保できるのだ!
$BZ
$CL
エネルギー
3.3k
25
205
3.3k
PINNED
·
--
ブリッシュ
マスクはまた、超大型の爆弾を投下した。SpaceX(SPCX.US)のトップであるこの人物は、Xでネットユーザーに返信する際に「highly confident(非常に確信している)。SpaceXは来年、宇宙空間にNVIDIA(NVDA.US)のVR NLV72 AIコンピュータを配備する」と明言した。
マスクが言うVR NLV72とは、英NVIDIAが今年すでに本格的に量産しているVera Rubin NVL72のことだ。このラック級のAIスーパーコンピュータには、72基のRubin GPUと36基のVera CPUが統合されており、1キャビネットあたりの推論演算能力は3.6 EFLOPS、学習演算能力は2.5 EFLOPS。中核となるRubin GPUは台積電(TSM.US)の3nmプロセスをベースに、3,360億個のトランジスタを内蔵し、288GBのHBM4メモリを搭載。帯域幅は22TB/sで、単体カードの推論性能は前世代Blackwellの5倍だ。さらに、システム全体のメモリ+GPUメモリの総容量は最大74.7TBで、一般的なスマホ約4,500台分のメモリ総量に相当する。NVIDIA自身によると、GB200 NVL72に比べて、百万Tokenあたりの推論コストは十分の一だという。
「チップを1つ載せる」だけではない
このような装置を宇宙に送り届けることは、これまでの「軌道上でGPUを動かしてみる」実験とは、まったく別次元の話だ。
SpaceXのロードマップは、外部の想像よりもずっと具体的だ。ゴールドマン・サックスの会議でCFOのBret Johnsenが述べたところによれば、同社は2027年の第4四半期に最初のStarmind AI1衛星を打ち上げ、2028年には大幅に配備規模を拡大する。これらの衛星の本質は「宇宙空間にあるラック」——Starlink V3の衛星プラットフォームを転用し、通信のフェーズドアレイアンテナを撤去して、計算ペイロードとより大きな太陽光アレイに置き換える。そして、110平方メートルの展開式液冷放熱器を追加する。初代AI1衛星の配備時の高さは約20メートル、翼幅は70メートル。210キロワットの太陽光電池アレイを備え、平均計算電力は120キロワット、ピークは250キロワット。
製造側も進んでいる。SpaceXのテキサス州BastropにあるAI衛星工場では、2027年末までに量産体制を確立することを目標にしており、将来的には約100万機のAI衛星の配備を計画している。
チップの面では、SpaceXはすでにNVIDIAの「熱烈なファン」だ。決算の電話会議でマスクは率直にこう語った。「我々はVera Rubinアーキテクチャが最良のアーキテクチャ、最良のAIコンピュータだと考えている。だから我々はNVIDIAしか選ばない」——Johnsenはさらに、NVIDIAとの協業関係が、GPU供給が逼迫する状況下でSpaceXが限られた生産枠(供給キャパ)を確保するのに役立つと付け加えた。
私は引き続きSPCXとGOOGLに投資している
$SPCXB
{spot}(SPCXBUSDT)
$BTC
{future}(BTCUSDT)
マスクはまた、超大型の爆弾を投下した。SpaceX(SPCX.US)のトップであるこの人物は、Xでネットユーザーに返信する際に「highly confident(非常に確信している)。SpaceXは来年、宇宙空間にNVIDIA(NVDA.US)のVR NLV72 AIコンピュータを配備する」と明言した。
マスクが言うVR NLV72とは、英NVIDIAが今年すでに本格的に量産しているVera Rubin NVL72のことだ。このラック級のAIスーパーコンピュータには、72基のRubin GPUと36基のVera CPUが統合されており、1キャビネットあたりの推論演算能力は3.6 EFLOPS、学習演算能力は2.5 EFLOPS。中核となるRubin GPUは台積電(TSM.US)の3nmプロセスをベースに、3,360億個のトランジスタを内蔵し、288GBのHBM4メモリを搭載。帯域幅は22TB/sで、単体カードの推論性能は前世代Blackwellの5倍だ。さらに、システム全体のメモリ+GPUメモリの総容量は最大74.7TBで、一般的なスマホ約4,500台分のメモリ総量に相当する。NVIDIA自身によると、GB200 NVL72に比べて、百万Tokenあたりの推論コストは十分の一だという。
「チップを1つ載せる」だけではない
このような装置を宇宙に送り届けることは、これまでの「軌道上でGPUを動かしてみる」実験とは、まったく別次元の話だ。
SpaceXのロードマップは、外部の想像よりもずっと具体的だ。ゴールドマン・サックスの会議でCFOのBret Johnsenが述べたところによれば、同社は2027年の第4四半期に最初のStarmind AI1衛星を打ち上げ、2028年には大幅に配備規模を拡大する。これらの衛星の本質は「宇宙空間にあるラック」——Starlink V3の衛星プラットフォームを転用し、通信のフェーズドアレイアンテナを撤去して、計算ペイロードとより大きな太陽光アレイに置き換える。そして、110平方メートルの展開式液冷放熱器を追加する。初代AI1衛星の配備時の高さは約20メートル、翼幅は70メートル。210キロワットの太陽光電池アレイを備え、平均計算電力は120キロワット、ピークは250キロワット。
製造側も進んでいる。SpaceXのテキサス州BastropにあるAI衛星工場では、2027年末までに量産体制を確立することを目標にしており、将来的には約100万機のAI衛星の配備を計画している。
チップの面では、SpaceXはすでにNVIDIAの「熱烈なファン」だ。決算の電話会議でマスクは率直にこう語った。「我々はVera Rubinアーキテクチャが最良のアーキテクチャ、最良のAIコンピュータだと考えている。だから我々はNVIDIAしか選ばない」——Johnsenはさらに、NVIDIAとの協業関係が、GPU供給が逼迫する状況下でSpaceXが限られた生産枠(供給キャパ)を確保するのに役立つと付け加えた。
私は引き続きSPCXとGOOGLに投資している
$SPCXB
$BTC
マスクが言うVR NLV72とは、英NVIDIAが今年すでに本格的に量産しているVera Rubin NVL72のことだ。このラック級のAIスーパーコンピュータには、72基のRubin GPUと36基のVera CPUが統合されており、1キャビネットあたりの推論演算能力は3.6 EFLOPS、学習演算能力は2.5 EFLOPS。中核となるRubin GPUは台積電(TSM.US)の3nmプロセスをベースに、3,360億個のトランジスタを内蔵し、288GBのHBM4メモリを搭載。帯域幅は22TB/sで、単体カードの推論性能は前世代Blackwellの5倍だ。さらに、システム全体のメモリ+GPUメモリの総容量は最大74.7TBで、一般的なスマホ約4,500台分のメモリ総量に相当する。NVIDIA自身によると、GB200 NVL72に比べて、百万Tokenあたりの推論コストは十分の一だという。
「チップを1つ載せる」だけではない
このような装置を宇宙に送り届けることは、これまでの「軌道上でGPUを動かしてみる」実験とは、まったく別次元の話だ。
SpaceXのロードマップは、外部の想像よりもずっと具体的だ。ゴールドマン・サックスの会議でCFOのBret Johnsenが述べたところによれば、同社は2027年の第4四半期に最初のStarmind AI1衛星を打ち上げ、2028年には大幅に配備規模を拡大する。これらの衛星の本質は「宇宙空間にあるラック」——Starlink V3の衛星プラットフォームを転用し、通信のフェーズドアレイアンテナを撤去して、計算ペイロードとより大きな太陽光アレイに置き換える。そして、110平方メートルの展開式液冷放熱器を追加する。初代AI1衛星の配備時の高さは約20メートル、翼幅は70メートル。210キロワットの太陽光電池アレイを備え、平均計算電力は120キロワット、ピークは250キロワット。
製造側も進んでいる。SpaceXのテキサス州BastropにあるAI衛星工場では、2027年末までに量産体制を確立することを目標にしており、将来的には約100万機のAI衛星の配備を計画している。
チップの面では、SpaceXはすでにNVIDIAの「熱烈なファン」だ。決算の電話会議でマスクは率直にこう語った。「我々はVera Rubinアーキテクチャが最良のアーキテクチャ、最良のAIコンピュータだと考えている。だから我々はNVIDIAしか選ばない」——Johnsenはさらに、NVIDIAとの協業関係が、GPU供給が逼迫する状況下でSpaceXが限られた生産枠(供給キャパ)を確保するのに役立つと付け加えた。
私は引き続きSPCXとGOOGLに投資している
$SPCXB
$BTC
7
5
4
1.6k
·
--
ブリッシュ
一部該当
高金利は美株の“終結者”ではない?利益こそがカギ?
今回の利上げ局面は、実際にバリュエーションを本格的に押し下げるにはまだ距離があり、評価の天井を決める重要な要因は利回りそのものではなく、利益成長率です。
より広い観点でも、ウォール街のストラテジストは、FRBが再利上げに踏み切ったことを強気相場の終焉シグナルとは見ていません。景気成長と企業利益が粘り強く維持される限り、緩やかな利上げによる市場の調整は、せいぜい短期的な変動にとどまる可能性があります。
バリュエーションが本当に圧迫される閾値は5%-6%
1つ目の層は、利益成長率が20%超の“超成長”環境で、バリュエーション・マルチプルは最大で約24倍まで支えられます。これは10年米国債利回りで約6%に相当します。2つ目の層は、利益成長率が10%-20%の“トレンド超”成長環境で、バリュエーション・マルチプルは約20倍、対応する利回りは約5%です。全体として、利益成長率が低いほど、市場が許容できる利回り水準も低くなります。
現在、S&P500は約22倍(2026年EPS)で、調整後の2026年利益成長率は約28%。2027年のバリュエーションは約18倍で、含意される利益成長率は約21%(一時的な投資損益を除く)です。つまり、利益成長率が15%以上を維持できる限り、2027年のバリュエーションにはなお見直しの余地があります。
バリュエーションが割高かどうかは、別のものさしもあります。二段階配当割引モデルによると、現在の暗黙の株式リスクプレミアムは約7.2%で、歴史的には69%分位の水準です。長期のPEGは約2倍。言い換えれば、企業が年平均13%-15%の利益成長を実現できる限り、現在の評価水準は概ねファンダメンタルズによる裏付けがあります。
AIの主な30銘柄は現在約30倍のフォワード・バリュエーションで、S&P500の残り470銘柄は約19倍、MSCI ACWIの同業は約14.3倍。こうしたバリュエーション・プレミアムは、主により強い利益の見通し、より低いレバレッジ、そしてより安定した株主還元によって生み出されています。
生産性も、もう一つの大きなクッションです。生産性が1.5%-2.5%の範囲に維持されるなら、現在の利回りでも約20倍のバリュエーションを支えられます。もしAIがさらに生産性を2.5%超へ押し上げれば、バリュエーションに対する支えはより強くなります。
短期的には、資金調達コスト上昇の圧力をある程度相殺できるだけの2つの力があります。1つは金融セクターの利益改善、2つ目は企業が依然として約2.4兆ドルを保有しており、これらの資金がより高い利息収入を得られることです。時価総額のスタイルで見ると、大型株のほうが耐性が強いです。$GOOG.US
{stock_us}(GOOG.US)
高金利は美株の“終結者”ではない?利益こそがカギ?
今回の利上げ局面は、実際にバリュエーションを本格的に押し下げるにはまだ距離があり、評価の天井を決める重要な要因は利回りそのものではなく、利益成長率です。
より広い観点でも、ウォール街のストラテジストは、FRBが再利上げに踏み切ったことを強気相場の終焉シグナルとは見ていません。景気成長と企業利益が粘り強く維持される限り、緩やかな利上げによる市場の調整は、せいぜい短期的な変動にとどまる可能性があります。
バリュエーションが本当に圧迫される閾値は5%-6%
1つ目の層は、利益成長率が20%超の“超成長”環境で、バリュエーション・マルチプルは最大で約24倍まで支えられます。これは10年米国債利回りで約6%に相当します。2つ目の層は、利益成長率が10%-20%の“トレンド超”成長環境で、バリュエーション・マルチプルは約20倍、対応する利回りは約5%です。全体として、利益成長率が低いほど、市場が許容できる利回り水準も低くなります。
現在、S&P500は約22倍(2026年EPS)で、調整後の2026年利益成長率は約28%。2027年のバリュエーションは約18倍で、含意される利益成長率は約21%(一時的な投資損益を除く)です。つまり、利益成長率が15%以上を維持できる限り、2027年のバリュエーションにはなお見直しの余地があります。
バリュエーションが割高かどうかは、別のものさしもあります。二段階配当割引モデルによると、現在の暗黙の株式リスクプレミアムは約7.2%で、歴史的には69%分位の水準です。長期のPEGは約2倍。言い換えれば、企業が年平均13%-15%の利益成長を実現できる限り、現在の評価水準は概ねファンダメンタルズによる裏付けがあります。
AIの主な30銘柄は現在約30倍のフォワード・バリュエーションで、S&P500の残り470銘柄は約19倍、MSCI ACWIの同業は約14.3倍。こうしたバリュエーション・プレミアムは、主により強い利益の見通し、より低いレバレッジ、そしてより安定した株主還元によって生み出されています。
生産性も、もう一つの大きなクッションです。生産性が1.5%-2.5%の範囲に維持されるなら、現在の利回りでも約20倍のバリュエーションを支えられます。もしAIがさらに生産性を2.5%超へ押し上げれば、バリュエーションに対する支えはより強くなります。
短期的には、資金調達コスト上昇の圧力をある程度相殺できるだけの2つの力があります。1つは金融セクターの利益改善、2つ目は企業が依然として約2.4兆ドルを保有しており、これらの資金がより高い利息収入を得られることです。時価総額のスタイルで見ると、大型株のほうが耐性が強いです。$GOOG.US
今回の利上げ局面は、実際にバリュエーションを本格的に押し下げるにはまだ距離があり、評価の天井を決める重要な要因は利回りそのものではなく、利益成長率です。
より広い観点でも、ウォール街のストラテジストは、FRBが再利上げに踏み切ったことを強気相場の終焉シグナルとは見ていません。景気成長と企業利益が粘り強く維持される限り、緩やかな利上げによる市場の調整は、せいぜい短期的な変動にとどまる可能性があります。
バリュエーションが本当に圧迫される閾値は5%-6%
1つ目の層は、利益成長率が20%超の“超成長”環境で、バリュエーション・マルチプルは最大で約24倍まで支えられます。これは10年米国債利回りで約6%に相当します。2つ目の層は、利益成長率が10%-20%の“トレンド超”成長環境で、バリュエーション・マルチプルは約20倍、対応する利回りは約5%です。全体として、利益成長率が低いほど、市場が許容できる利回り水準も低くなります。
現在、S&P500は約22倍(2026年EPS)で、調整後の2026年利益成長率は約28%。2027年のバリュエーションは約18倍で、含意される利益成長率は約21%(一時的な投資損益を除く)です。つまり、利益成長率が15%以上を維持できる限り、2027年のバリュエーションにはなお見直しの余地があります。
バリュエーションが割高かどうかは、別のものさしもあります。二段階配当割引モデルによると、現在の暗黙の株式リスクプレミアムは約7.2%で、歴史的には69%分位の水準です。長期のPEGは約2倍。言い換えれば、企業が年平均13%-15%の利益成長を実現できる限り、現在の評価水準は概ねファンダメンタルズによる裏付けがあります。
AIの主な30銘柄は現在約30倍のフォワード・バリュエーションで、S&P500の残り470銘柄は約19倍、MSCI ACWIの同業は約14.3倍。こうしたバリュエーション・プレミアムは、主により強い利益の見通し、より低いレバレッジ、そしてより安定した株主還元によって生み出されています。
生産性も、もう一つの大きなクッションです。生産性が1.5%-2.5%の範囲に維持されるなら、現在の利回りでも約20倍のバリュエーションを支えられます。もしAIがさらに生産性を2.5%超へ押し上げれば、バリュエーションに対する支えはより強くなります。
短期的には、資金調達コスト上昇の圧力をある程度相殺できるだけの2つの力があります。1つは金融セクターの利益改善、2つ目は企業が依然として約2.4兆ドルを保有しており、これらの資金がより高い利息収入を得られることです。時価総額のスタイルで見ると、大型株のほうが耐性が強いです。$GOOG.US
2
394
·
--
ブリッシュ
確認済み
米国財務省はOFACを通じて、ベネズエラ産の金およびより幅広い鉱産をめぐる取引を相次いで認可し、国営の金鉱会社Minervenとの取引を可能にするとともに、鉱業関連のサービス提供や投資契約の交渉を認める。最近の許可証はさらに石炭などにも対象を広げた。
商品トレーダーのTrafiguraはMinervenと合意し、約650〜1000キログラムの延べ棒(ゴールドバー)を調達して米国で精製する。
ベネズエラは新しい鉱業法により、外資が金などの「戦略鉱産」の採掘に参加できるようにし、有効期間は最大30年までとした。米国内政長官バーグム(Doug Burgum)は数十社の米企業幹部を率いてベネズエラを訪問し、金、ボーキサイト、ニッケル、鉄鉱石、レアアースなどの機会を売り込んだ。
米側はさらに(重要鉱産の行政令が含まれる可能性もある)措置を検討しており、その狙いは、米企業が石油を手に入れるだけでなく、国家安全保障にとって重要な鉱産の供給も確保できるようにすることだ。ホワイトハウスは、両国が「関係の再始動と、西側企業による重要産業への新たな投資」から恩恵を受けていると述べた。
ベネズエラの資源は見せかけではない。2018年の公式データでは、金が約644トン、鉄鉱石が約146.8億トン、ボーキサイトが約3.2億トン、ニッケルが約40.8万トンとされていた。CSISなどの機関は、金の資源量を約7500万オンス規模と推計している。だが、長年の国有化、制裁、不法採掘、武装による支配によって、実際の生産は潜在力に比べて大幅に低い。
政策の方向性はすでに定まっている――米国は石油の次にベネズエラ資源を「囲い込み」たい。金が最初に具体化しやすいのは、現金化が速く、輸送が比較的容易だからだ。本格的な大規模鉱山投資(探鉱、インフラ整備、正規の生産)は安全、電力、道路、契約の信頼性といった面でまだ一段不足しているため、当面は時間がかかる。短期的には、世界級の新鉱山が一気に出てくるよりも、貿易、精製、サービス契約、そして一部の既存案件の再稼働がより現実的だ。
注目すべきはスローガンではなく、次の3点だ。武装集団が鉱区から排除されるか、金のトレーサビリティとデューデリジェンスが検証可能か、そして新しい契約の資金の流れがどこへ向かうのか。これら3点で、それが「正規化(制度整備)による改革」なのか、それとも買い手が変わるだけで旧来の取引パターンが続くのかが決まる。
$XAU
{future}(XAUUSDT)
$BTC
{future}(BTCUSDT)
XAU(ゴールド)およびBTC(ビットコイン)への継続投資
米国財務省はOFACを通じて、ベネズエラ産の金およびより幅広い鉱産をめぐる取引を相次いで認可し、国営の金鉱会社Minervenとの取引を可能にするとともに、鉱業関連のサービス提供や投資契約の交渉を認める。最近の許可証はさらに石炭などにも対象を広げた。
商品トレーダーのTrafiguraはMinervenと合意し、約650〜1000キログラムの延べ棒(ゴールドバー)を調達して米国で精製する。
ベネズエラは新しい鉱業法により、外資が金などの「戦略鉱産」の採掘に参加できるようにし、有効期間は最大30年までとした。米国内政長官バーグム(Doug Burgum)は数十社の米企業幹部を率いてベネズエラを訪問し、金、ボーキサイト、ニッケル、鉄鉱石、レアアースなどの機会を売り込んだ。
米側はさらに(重要鉱産の行政令が含まれる可能性もある)措置を検討しており、その狙いは、米企業が石油を手に入れるだけでなく、国家安全保障にとって重要な鉱産の供給も確保できるようにすることだ。ホワイトハウスは、両国が「関係の再始動と、西側企業による重要産業への新たな投資」から恩恵を受けていると述べた。
ベネズエラの資源は見せかけではない。2018年の公式データでは、金が約644トン、鉄鉱石が約146.8億トン、ボーキサイトが約3.2億トン、ニッケルが約40.8万トンとされていた。CSISなどの機関は、金の資源量を約7500万オンス規模と推計している。だが、長年の国有化、制裁、不法採掘、武装による支配によって、実際の生産は潜在力に比べて大幅に低い。
政策の方向性はすでに定まっている――米国は石油の次にベネズエラ資源を「囲い込み」たい。金が最初に具体化しやすいのは、現金化が速く、輸送が比較的容易だからだ。本格的な大規模鉱山投資(探鉱、インフラ整備、正規の生産)は安全、電力、道路、契約の信頼性といった面でまだ一段不足しているため、当面は時間がかかる。短期的には、世界級の新鉱山が一気に出てくるよりも、貿易、精製、サービス契約、そして一部の既存案件の再稼働がより現実的だ。
注目すべきはスローガンではなく、次の3点だ。武装集団が鉱区から排除されるか、金のトレーサビリティとデューデリジェンスが検証可能か、そして新しい契約の資金の流れがどこへ向かうのか。これら3点で、それが「正規化(制度整備)による改革」なのか、それとも買い手が変わるだけで旧来の取引パターンが続くのかが決まる。
$XAU
$BTC
XAU(ゴールド)およびBTC(ビットコイン)への継続投資
商品トレーダーのTrafiguraはMinervenと合意し、約650〜1000キログラムの延べ棒(ゴールドバー)を調達して米国で精製する。
ベネズエラは新しい鉱業法により、外資が金などの「戦略鉱産」の採掘に参加できるようにし、有効期間は最大30年までとした。米国内政長官バーグム(Doug Burgum)は数十社の米企業幹部を率いてベネズエラを訪問し、金、ボーキサイト、ニッケル、鉄鉱石、レアアースなどの機会を売り込んだ。
米側はさらに(重要鉱産の行政令が含まれる可能性もある)措置を検討しており、その狙いは、米企業が石油を手に入れるだけでなく、国家安全保障にとって重要な鉱産の供給も確保できるようにすることだ。ホワイトハウスは、両国が「関係の再始動と、西側企業による重要産業への新たな投資」から恩恵を受けていると述べた。
ベネズエラの資源は見せかけではない。2018年の公式データでは、金が約644トン、鉄鉱石が約146.8億トン、ボーキサイトが約3.2億トン、ニッケルが約40.8万トンとされていた。CSISなどの機関は、金の資源量を約7500万オンス規模と推計している。だが、長年の国有化、制裁、不法採掘、武装による支配によって、実際の生産は潜在力に比べて大幅に低い。
政策の方向性はすでに定まっている――米国は石油の次にベネズエラ資源を「囲い込み」たい。金が最初に具体化しやすいのは、現金化が速く、輸送が比較的容易だからだ。本格的な大規模鉱山投資(探鉱、インフラ整備、正規の生産)は安全、電力、道路、契約の信頼性といった面でまだ一段不足しているため、当面は時間がかかる。短期的には、世界級の新鉱山が一気に出てくるよりも、貿易、精製、サービス契約、そして一部の既存案件の再稼働がより現実的だ。
注目すべきはスローガンではなく、次の3点だ。武装集団が鉱区から排除されるか、金のトレーサビリティとデューデリジェンスが検証可能か、そして新しい契約の資金の流れがどこへ向かうのか。これら3点で、それが「正規化(制度整備)による改革」なのか、それとも買い手が変わるだけで旧来の取引パターンが続くのかが決まる。
$XAU
$BTC
XAU(ゴールド)およびBTC(ビットコイン)への継続投資
4
863
·
--
ブリッシュ
CPI が予想を上回り利上げが加速、なぜビットコインは逆行して強いのか?
米連邦準備制度(FRB)が来週から利上げサイクルを開始する確率はすでに大幅に上昇しており、最大の原動力は金曜日に発表された CPI(消費者物価指数)データが市場予想を大きく上回ったことです。このマクロ環境の急変は、これまで市場が抱いていた「金融政策は現状維持」という幻想を直接打ち砕き、利上げは「可能性」から「ほぼ確定」へと変わりました。
しかし、従来の金融ロジックで言う「利上げはリスク資産にとってマイナス」というパラダイムとは異なり、暗号資産市場は直感に反する粘り強さを見せています。ビットコイン価格は引き締め期待を受けて下落するどころか、データ発表後に上昇しています。この乖離現象が、基盤となる価格付けロジックの再検証を市場に促しました。
トレーダーは CPI 公表前から、FRB が利上げすると考える傾向が強く、「強いタカ派的な政策がもたらすリスクの多くは、すでに価格に織り込まれている」と見ていました。したがって、FRB が見込み通りの行動を取れば、市場の反応は比較的穏やかになるはずです。逆に、中央銀行が様子見を選べば、期待が外れたことでリスク資産がむしろ大きく上昇する可能性があります。
コア CPI が予想を上回った 30 日間で、ビットコインの平均上昇率は 2.13% です。
さらに、イーサリアムと SOL の価格も同時に上昇しており、資金が暗号資産領域から撤退したのではなく、インフレと政策の信頼性に対する懸念をもとに再配置されていることを示しています。
ビットコインと金(ゴールド)の価格が同時に上がる根本には、政策の信頼性への疑念があります。緩やかなインフレで FRB 議長のケビン・ウォッシュウィットが金利を据え置く可能性はあると見られていましたが、金曜日のデータがその状況を変えました。米財務長官のスコット・ベッセンツェットは長期の国債レポ(買戻条件付買い)の規模を増やしたものの、米国債利回りは依然として上昇しており、投資家の懸念は金利水準だけでなく、政府債務とインフレの制御不能リスクに及んでいることを示しています。こうした背景のもとで、ビットコインは発行が増やせない特性ゆえに、通貨の目減りへの対抗として代替資産になっています。
改めて強調しますが、「原油は印刷できないし、ビットコインも価値が目減りする形では印刷されない」。この論理が、利上げの影が差す中でも BTC が安全資産として資金を集め続ける理由を説明しています。これは、そのナラティブが単なるリスク資産から、マクロヘッジ(マクロ対策)ツールへと進化していることを意味します。
私は BTC、ETH、金(XAU)に継続投資しています
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$XAU
{future}(XAUUSDT)
CPI が予想を上回り利上げが加速、なぜビットコインは逆行して強いのか?
米連邦準備制度(FRB)が来週から利上げサイクルを開始する確率はすでに大幅に上昇しており、最大の原動力は金曜日に発表された CPI(消費者物価指数)データが市場予想を大きく上回ったことです。このマクロ環境の急変は、これまで市場が抱いていた「金融政策は現状維持」という幻想を直接打ち砕き、利上げは「可能性」から「ほぼ確定」へと変わりました。
しかし、従来の金融ロジックで言う「利上げはリスク資産にとってマイナス」というパラダイムとは異なり、暗号資産市場は直感に反する粘り強さを見せています。ビットコイン価格は引き締め期待を受けて下落するどころか、データ発表後に上昇しています。この乖離現象が、基盤となる価格付けロジックの再検証を市場に促しました。
トレーダーは CPI 公表前から、FRB が利上げすると考える傾向が強く、「強いタカ派的な政策がもたらすリスクの多くは、すでに価格に織り込まれている」と見ていました。したがって、FRB が見込み通りの行動を取れば、市場の反応は比較的穏やかになるはずです。逆に、中央銀行が様子見を選べば、期待が外れたことでリスク資産がむしろ大きく上昇する可能性があります。
コア CPI が予想を上回った 30 日間で、ビットコインの平均上昇率は 2.13% です。
さらに、イーサリアムと SOL の価格も同時に上昇しており、資金が暗号資産領域から撤退したのではなく、インフレと政策の信頼性に対する懸念をもとに再配置されていることを示しています。
ビットコインと金(ゴールド)の価格が同時に上がる根本には、政策の信頼性への疑念があります。緩やかなインフレで FRB 議長のケビン・ウォッシュウィットが金利を据え置く可能性はあると見られていましたが、金曜日のデータがその状況を変えました。米財務長官のスコット・ベッセンツェットは長期の国債レポ(買戻条件付買い)の規模を増やしたものの、米国債利回りは依然として上昇しており、投資家の懸念は金利水準だけでなく、政府債務とインフレの制御不能リスクに及んでいることを示しています。こうした背景のもとで、ビットコインは発行が増やせない特性ゆえに、通貨の目減りへの対抗として代替資産になっています。
改めて強調しますが、「原油は印刷できないし、ビットコインも価値が目減りする形では印刷されない」。この論理が、利上げの影が差す中でも BTC が安全資産として資金を集め続ける理由を説明しています。これは、そのナラティブが単なるリスク資産から、マクロヘッジ(マクロ対策)ツールへと進化していることを意味します。
私は BTC、ETH、金(XAU)に継続投資しています
$BTC
$ETH
$XAU
米連邦準備制度(FRB)が来週から利上げサイクルを開始する確率はすでに大幅に上昇しており、最大の原動力は金曜日に発表された CPI(消費者物価指数)データが市場予想を大きく上回ったことです。このマクロ環境の急変は、これまで市場が抱いていた「金融政策は現状維持」という幻想を直接打ち砕き、利上げは「可能性」から「ほぼ確定」へと変わりました。
しかし、従来の金融ロジックで言う「利上げはリスク資産にとってマイナス」というパラダイムとは異なり、暗号資産市場は直感に反する粘り強さを見せています。ビットコイン価格は引き締め期待を受けて下落するどころか、データ発表後に上昇しています。この乖離現象が、基盤となる価格付けロジックの再検証を市場に促しました。
トレーダーは CPI 公表前から、FRB が利上げすると考える傾向が強く、「強いタカ派的な政策がもたらすリスクの多くは、すでに価格に織り込まれている」と見ていました。したがって、FRB が見込み通りの行動を取れば、市場の反応は比較的穏やかになるはずです。逆に、中央銀行が様子見を選べば、期待が外れたことでリスク資産がむしろ大きく上昇する可能性があります。
コア CPI が予想を上回った 30 日間で、ビットコインの平均上昇率は 2.13% です。
さらに、イーサリアムと SOL の価格も同時に上昇しており、資金が暗号資産領域から撤退したのではなく、インフレと政策の信頼性に対する懸念をもとに再配置されていることを示しています。
ビットコインと金(ゴールド)の価格が同時に上がる根本には、政策の信頼性への疑念があります。緩やかなインフレで FRB 議長のケビン・ウォッシュウィットが金利を据え置く可能性はあると見られていましたが、金曜日のデータがその状況を変えました。米財務長官のスコット・ベッセンツェットは長期の国債レポ(買戻条件付買い)の規模を増やしたものの、米国債利回りは依然として上昇しており、投資家の懸念は金利水準だけでなく、政府債務とインフレの制御不能リスクに及んでいることを示しています。こうした背景のもとで、ビットコインは発行が増やせない特性ゆえに、通貨の目減りへの対抗として代替資産になっています。
改めて強調しますが、「原油は印刷できないし、ビットコインも価値が目減りする形では印刷されない」。この論理が、利上げの影が差す中でも BTC が安全資産として資金を集め続ける理由を説明しています。これは、そのナラティブが単なるリスク資産から、マクロヘッジ(マクロ対策)ツールへと進化していることを意味します。
私は BTC、ETH、金(XAU)に継続投資しています
$BTC
$ETH
$XAU
17
9
22
1.9k
·
--
ブリッシュ
なぜFRBの利上げはむしろ市場にとって追い風になり得るのか?
今回の利上げが“次の強気相場”の幕開けになるのだろうか?
CMEの「FRB観測ツール」のデータによると、市場が織り込む利上げ確率は大幅に上昇しており、1週間前の59%から金曜には87%にまで跳ね上がった。今週のインフレ報告では物価が依然としてFRBの目標である2%を上回り続けていることが示されているため、このような変化も理解しやすい。さらに今週、原油価格も9%上昇しており、インフレ圧力が短期的に和らぐ見込みは立ちにくい。加えて、前週に見られた強い8月の雇用統計も踏まえると、利上げの理由はすでにかなり明確だ。
では、利上げ25ベーシスポイントは一体どれほどの影響があるのか? 実際、金利はすでに上がっている。10年物米国債利回りは6月末の4.4%から現在はおよそ5%へ急騰し、2年物利回りも同様の幅で上昇している。木曜には30年物利回りが5.36%で着地し、2004年6月以来の最高水準を更新した。
20世紀末にも似たような状況があった。当時、30年物米国債利回りが2%上昇し、FRBが1%超の利上げを行ったにもかかわらず、ナスダックは相変わらず大盛り上がりだった。株式市場は、いかなる調整が起きても、その後に強く反発するだろう。インターネット・バブル期や、もう少し最近の局面のように。したがって、下落の勢いが再び現れるなら、買い手は大規模に買いに入る可能性が高い。
また、やや高めの短期金利であれば彼らをおびえさせるには十分ではない。特に、利上げによって債券市場の長期ゾーンの金利が安定するなら、その可能性はさらに高まる。
現時点での利上げは、FRB議長ケビン・ウォッシュが本気でインフレを抑え込む姿勢を示すことになる。逆に、ウォッシュが「高インフレを過去のものにする」と誓ったにもかかわらず利上げを回避すれば、FRBの信用を損なうことになりかねない。こうしたロジックに基づけば、利上げはむしろ長期国債と株式にとってプラス寄りの材料になり得る。
ただし、いまの環境では、市場がすでに十分に織り込んでいて、なおかつ実際に必要なFRBの利上げであれば、市場の安定性をむしろ強化し、暴走するインフレへの懸念を鎮めることができ、株式市場が本当に重要なことに注意を戻す助けになる。すなわち、AI構築(投資)の波、そしてそれが継続的にもたらす利益の饗宴だ。投資家がこの主軸により集中するほど、市場のパフォーマンスはより良くなる。
$SPCXB
{spot}(SPCXBUSDT)
$SPCX.US
{stock_us}(SPCX.US)
$GOOGL.US
{stock_us}(GOOGL.US)
私は引き続き$SPCX、$GOOGLに積立投資します、
なぜFRBの利上げはむしろ市場にとって追い風になり得るのか?
今回の利上げが“次の強気相場”の幕開けになるのだろうか?
CMEの「FRB観測ツール」のデータによると、市場が織り込む利上げ確率は大幅に上昇しており、1週間前の59%から金曜には87%にまで跳ね上がった。今週のインフレ報告では物価が依然としてFRBの目標である2%を上回り続けていることが示されているため、このような変化も理解しやすい。さらに今週、原油価格も9%上昇しており、インフレ圧力が短期的に和らぐ見込みは立ちにくい。加えて、前週に見られた強い8月の雇用統計も踏まえると、利上げの理由はすでにかなり明確だ。
では、利上げ25ベーシスポイントは一体どれほどの影響があるのか? 実際、金利はすでに上がっている。10年物米国債利回りは6月末の4.4%から現在はおよそ5%へ急騰し、2年物利回りも同様の幅で上昇している。木曜には30年物利回りが5.36%で着地し、2004年6月以来の最高水準を更新した。
20世紀末にも似たような状況があった。当時、30年物米国債利回りが2%上昇し、FRBが1%超の利上げを行ったにもかかわらず、ナスダックは相変わらず大盛り上がりだった。株式市場は、いかなる調整が起きても、その後に強く反発するだろう。インターネット・バブル期や、もう少し最近の局面のように。したがって、下落の勢いが再び現れるなら、買い手は大規模に買いに入る可能性が高い。
また、やや高めの短期金利であれば彼らをおびえさせるには十分ではない。特に、利上げによって債券市場の長期ゾーンの金利が安定するなら、その可能性はさらに高まる。
現時点での利上げは、FRB議長ケビン・ウォッシュが本気でインフレを抑え込む姿勢を示すことになる。逆に、ウォッシュが「高インフレを過去のものにする」と誓ったにもかかわらず利上げを回避すれば、FRBの信用を損なうことになりかねない。こうしたロジックに基づけば、利上げはむしろ長期国債と株式にとってプラス寄りの材料になり得る。
ただし、いまの環境では、市場がすでに十分に織り込んでいて、なおかつ実際に必要なFRBの利上げであれば、市場の安定性をむしろ強化し、暴走するインフレへの懸念を鎮めることができ、株式市場が本当に重要なことに注意を戻す助けになる。すなわち、AI構築(投資)の波、そしてそれが継続的にもたらす利益の饗宴だ。投資家がこの主軸により集中するほど、市場のパフォーマンスはより良くなる。
$SPCXB
$SPCX.US
$GOOGL.US
私は引き続き$SPCX、$GOOGLに積立投資します、
今回の利上げが“次の強気相場”の幕開けになるのだろうか?
CMEの「FRB観測ツール」のデータによると、市場が織り込む利上げ確率は大幅に上昇しており、1週間前の59%から金曜には87%にまで跳ね上がった。今週のインフレ報告では物価が依然としてFRBの目標である2%を上回り続けていることが示されているため、このような変化も理解しやすい。さらに今週、原油価格も9%上昇しており、インフレ圧力が短期的に和らぐ見込みは立ちにくい。加えて、前週に見られた強い8月の雇用統計も踏まえると、利上げの理由はすでにかなり明確だ。
では、利上げ25ベーシスポイントは一体どれほどの影響があるのか? 実際、金利はすでに上がっている。10年物米国債利回りは6月末の4.4%から現在はおよそ5%へ急騰し、2年物利回りも同様の幅で上昇している。木曜には30年物利回りが5.36%で着地し、2004年6月以来の最高水準を更新した。
20世紀末にも似たような状況があった。当時、30年物米国債利回りが2%上昇し、FRBが1%超の利上げを行ったにもかかわらず、ナスダックは相変わらず大盛り上がりだった。株式市場は、いかなる調整が起きても、その後に強く反発するだろう。インターネット・バブル期や、もう少し最近の局面のように。したがって、下落の勢いが再び現れるなら、買い手は大規模に買いに入る可能性が高い。
また、やや高めの短期金利であれば彼らをおびえさせるには十分ではない。特に、利上げによって債券市場の長期ゾーンの金利が安定するなら、その可能性はさらに高まる。
現時点での利上げは、FRB議長ケビン・ウォッシュが本気でインフレを抑え込む姿勢を示すことになる。逆に、ウォッシュが「高インフレを過去のものにする」と誓ったにもかかわらず利上げを回避すれば、FRBの信用を損なうことになりかねない。こうしたロジックに基づけば、利上げはむしろ長期国債と株式にとってプラス寄りの材料になり得る。
ただし、いまの環境では、市場がすでに十分に織り込んでいて、なおかつ実際に必要なFRBの利上げであれば、市場の安定性をむしろ強化し、暴走するインフレへの懸念を鎮めることができ、株式市場が本当に重要なことに注意を戻す助けになる。すなわち、AI構築(投資)の波、そしてそれが継続的にもたらす利益の饗宴だ。投資家がこの主軸により集中するほど、市場のパフォーマンスはより良くなる。
$SPCXB
$SPCX.US
$GOOGL.US
私は引き続き$SPCX、$GOOGLに積立投資します、
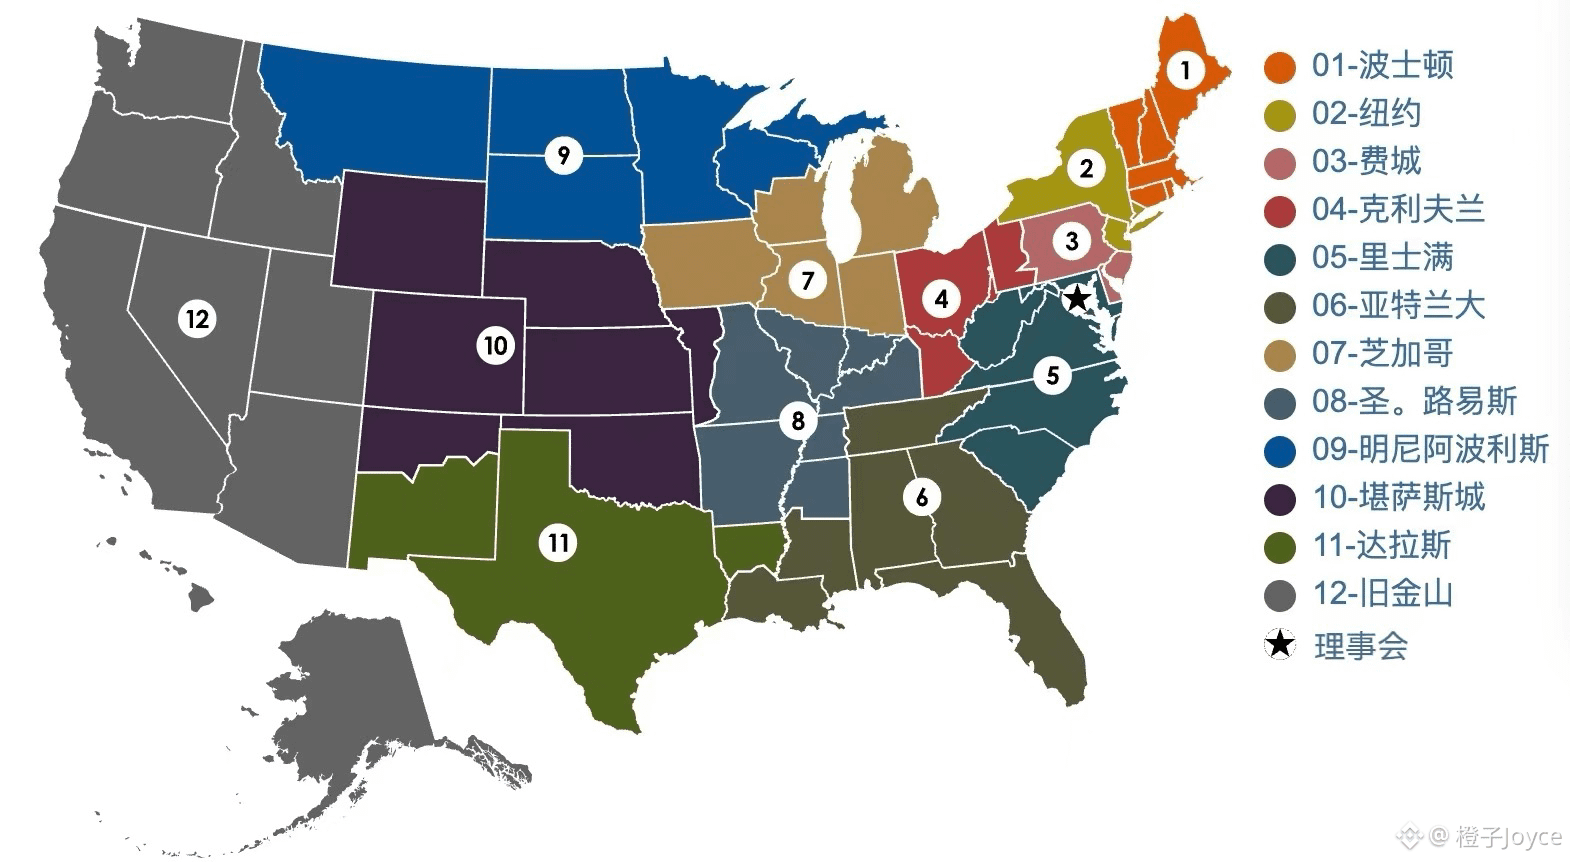
3
1
11
1k
·
--
ブリッシュ
スペースX社のスターシップは、エロン・マスク氏の宇宙企業がこの巨大ロケットを実証飛行段階から実運用段階へと移行しているため、今月後半に初めて収益を生み出す見込みだ。
第14回フライトでは量産版のStarlink V3衛星を搭載し、スターシップにとって初の軌道ミッションになる可能性もある。
スターシップが量産段階へ:そのV3衛星により、スターシップ1回の打ち上げで追加される容量は、ファルコン9がスターリンクの打ち上げ任務を行う場合の約20倍になるという。
新しい計算ホスティング契約により、12月1日から毎月約11.1億ドルの収益が見込まれ、年末までにスペースXが年換算で1,000億ドルの年間継続収益を達成するとの市場の期待がさらに強まっている。
9月の打ち上げに大注目!SPCX株を継続して積立投資
$SPCX.US
{stock_us}(SPCX.US)
$SPCXB
{spot}(SPCXBUSDT)
スペースX社のスターシップは、エロン・マスク氏の宇宙企業がこの巨大ロケットを実証飛行段階から実運用段階へと移行しているため、今月後半に初めて収益を生み出す見込みだ。
第14回フライトでは量産版のStarlink V3衛星を搭載し、スターシップにとって初の軌道ミッションになる可能性もある。
スターシップが量産段階へ:そのV3衛星により、スターシップ1回の打ち上げで追加される容量は、ファルコン9がスターリンクの打ち上げ任務を行う場合の約20倍になるという。
新しい計算ホスティング契約により、12月1日から毎月約11.1億ドルの収益が見込まれ、年末までにスペースXが年換算で1,000億ドルの年間継続収益を達成するとの市場の期待がさらに強まっている。
9月の打ち上げに大注目!SPCX株を継続して積立投資
$SPCX.US
$SPCXB
第14回フライトでは量産版のStarlink V3衛星を搭載し、スターシップにとって初の軌道ミッションになる可能性もある。
スターシップが量産段階へ:そのV3衛星により、スターシップ1回の打ち上げで追加される容量は、ファルコン9がスターリンクの打ち上げ任務を行う場合の約20倍になるという。
新しい計算ホスティング契約により、12月1日から毎月約11.1億ドルの収益が見込まれ、年末までにスペースXが年換算で1,000億ドルの年間継続収益を達成するとの市場の期待がさらに強まっている。
9月の打ち上げに大注目!SPCX株を継続して積立投資
$SPCX.US
$SPCXB
6
15
24
2.2k
·
--
ブリッシュ
確認済み
北京時間20:30、米労働省が8月のCPI(消費者物価指数)データを発表。8月CPIは前年比+3.40%、予想も+3.40%、前回は+3.40%。米国の8月コアCPIは前年比+2.4%で、予想も+2.4%、前回は+2.5%。市場では、トレーダーが現在、FRB(米連邦準備制度)が来週利上げする確率は約90%と見ている一方、インフレ指標の発表前はその確率は約70%だった。
米東部時間9月10日、$SpaceX(SPCX.US)$の最高財務責任者(CFO)ブレット・ジョンソン(Bret Johnsen)が2026年のゴールドマン・コミュナコピア+テクノロジー・カンファレンスに出席し、対外的に最新の事業進捗を明らかにした。ジョンソン氏によると、SpaceXは最近、もう一件の大型AI計算能力(算力)ホスティングの受託を獲得し、計算能力事業が急速に中核的な成長エンジンになりつつあるという。
また、地上の計算能力増強、軌道上の計算能力、スターシップの商用化、衛星直結の携帯端末など、複数の事業ラインのタイムテーブルも公表。ジョンソン氏は、事業拡大に関する目標を発表し、SpaceXは2026年末までに年換算の経常収益(ARR)1000億ドルに到達できると自信を示した。
テスラ中国が新型Model Yフルタイム4輪駆動の高性能版を導入:0-100km/h加速3.5秒、価格は36.9万元から
$特斯拉(TSLA.US)$中国で新型Model Yの4輪駆動高性能版が正式に発売され、価格は36.9万元から。新車の0-100km/h加速はわずか3.5秒、最高速度は時速250kmに達する。これはModel Yの刷新(アップグレード)後、初めて高性能バージョンが登場する形となる。これによりModel Yの全ラインアップは5車種を含む:後輪駆動版(26.35万元から)、長距離・後輪駆動版(28.85万元から)、長距離・4輪駆動版(31.35万元から)、6座席のModel Y L(33.9万元)、および4輪駆動高性能版(36.9万元)。
投資家の見方とは逆に、エコノミストはFRBが現状維持を見込む
調査によると、多くのエコノミストはFRBが今月の会合で政策金利を据え置き、かつ2027年末まで引き締めを続ける可能性があると予想しているにもかかわらず、市場の利上げ観測はすでに高まっている。
エコノミストは、インフレがいくぶん落ち着いていることに加え、米国の中間選挙が近いことが、9月15日から16日にかけての会合で政策金利を据え置き、10月にも再び据え置きとする判断につながる可能性があるとみている。9月4日から9日にかけて調査を受けた48人のエコノミストのうち、今月利上げを予想したのは13人にとどまった。$SPCX.US
{stock_us}(SPCX.US)
$SPCXB
{spot}(SPCXBUSDT)
北京時間20:30、米労働省が8月のCPI(消費者物価指数)データを発表。8月CPIは前年比+3.40%、予想も+3.40%、前回は+3.40%。米国の8月コアCPIは前年比+2.4%で、予想も+2.4%、前回は+2.5%。市場では、トレーダーが現在、FRB(米連邦準備制度)が来週利上げする確率は約90%と見ている一方、インフレ指標の発表前はその確率は約70%だった。
米東部時間9月10日、$SpaceX(SPCX.US)$の最高財務責任者(CFO)ブレット・ジョンソン(Bret Johnsen)が2026年のゴールドマン・コミュナコピア+テクノロジー・カンファレンスに出席し、対外的に最新の事業進捗を明らかにした。ジョンソン氏によると、SpaceXは最近、もう一件の大型AI計算能力(算力)ホスティングの受託を獲得し、計算能力事業が急速に中核的な成長エンジンになりつつあるという。
また、地上の計算能力増強、軌道上の計算能力、スターシップの商用化、衛星直結の携帯端末など、複数の事業ラインのタイムテーブルも公表。ジョンソン氏は、事業拡大に関する目標を発表し、SpaceXは2026年末までに年換算の経常収益(ARR)1000億ドルに到達できると自信を示した。
テスラ中国が新型Model Yフルタイム4輪駆動の高性能版を導入:0-100km/h加速3.5秒、価格は36.9万元から
$特斯拉(TSLA.US)$中国で新型Model Yの4輪駆動高性能版が正式に発売され、価格は36.9万元から。新車の0-100km/h加速はわずか3.5秒、最高速度は時速250kmに達する。これはModel Yの刷新(アップグレード)後、初めて高性能バージョンが登場する形となる。これによりModel Yの全ラインアップは5車種を含む:後輪駆動版(26.35万元から)、長距離・後輪駆動版(28.85万元から)、長距離・4輪駆動版(31.35万元から)、6座席のModel Y L(33.9万元)、および4輪駆動高性能版(36.9万元)。
投資家の見方とは逆に、エコノミストはFRBが現状維持を見込む
調査によると、多くのエコノミストはFRBが今月の会合で政策金利を据え置き、かつ2027年末まで引き締めを続ける可能性があると予想しているにもかかわらず、市場の利上げ観測はすでに高まっている。
エコノミストは、インフレがいくぶん落ち着いていることに加え、米国の中間選挙が近いことが、9月15日から16日にかけての会合で政策金利を据え置き、10月にも再び据え置きとする判断につながる可能性があるとみている。9月4日から9日にかけて調査を受けた48人のエコノミストのうち、今月利上げを予想したのは13人にとどまった。$SPCX.US
$SPCXB
米東部時間9月10日、$SpaceX(SPCX.US)$の最高財務責任者(CFO)ブレット・ジョンソン(Bret Johnsen)が2026年のゴールドマン・コミュナコピア+テクノロジー・カンファレンスに出席し、対外的に最新の事業進捗を明らかにした。ジョンソン氏によると、SpaceXは最近、もう一件の大型AI計算能力(算力)ホスティングの受託を獲得し、計算能力事業が急速に中核的な成長エンジンになりつつあるという。
また、地上の計算能力増強、軌道上の計算能力、スターシップの商用化、衛星直結の携帯端末など、複数の事業ラインのタイムテーブルも公表。ジョンソン氏は、事業拡大に関する目標を発表し、SpaceXは2026年末までに年換算の経常収益(ARR)1000億ドルに到達できると自信を示した。
テスラ中国が新型Model Yフルタイム4輪駆動の高性能版を導入:0-100km/h加速3.5秒、価格は36.9万元から
$特斯拉(TSLA.US)$中国で新型Model Yの4輪駆動高性能版が正式に発売され、価格は36.9万元から。新車の0-100km/h加速はわずか3.5秒、最高速度は時速250kmに達する。これはModel Yの刷新(アップグレード)後、初めて高性能バージョンが登場する形となる。これによりModel Yの全ラインアップは5車種を含む:後輪駆動版(26.35万元から)、長距離・後輪駆動版(28.85万元から)、長距離・4輪駆動版(31.35万元から)、6座席のModel Y L(33.9万元)、および4輪駆動高性能版(36.9万元)。
投資家の見方とは逆に、エコノミストはFRBが現状維持を見込む
調査によると、多くのエコノミストはFRBが今月の会合で政策金利を据え置き、かつ2027年末まで引き締めを続ける可能性があると予想しているにもかかわらず、市場の利上げ観測はすでに高まっている。
エコノミストは、インフレがいくぶん落ち着いていることに加え、米国の中間選挙が近いことが、9月15日から16日にかけての会合で政策金利を据え置き、10月にも再び据え置きとする判断につながる可能性があるとみている。9月4日から9日にかけて調査を受けた48人のエコノミストのうち、今月利上げを予想したのは13人にとどまった。$SPCX.US
$SPCXB
7
3
15
1.5k
·
--
ブリッシュ
確認済み
たった今発表された米国8月PPIは前年比+5.40%で、予想は+5.30%、前回は+4.70%でした。PPIのデータ発表後、市場は完全に、FRBが10月に利上げするとの見方で一致しています。
ドル指数は短期的に小幅上昇し、現在99.00です。米国10年国債利回りも短期的に小幅上昇し、現在4.890%です。米株先物の下げ幅は拡大し、ナスダック先物は1%超下落。国際原油価格は上昇を続け、WTI原油先物は上方に向かい1バレル=100ドルに到達しました。現物の金・銀は下落しており、現物シルバーは日中で4%超下落、現物ゴールドは1%超下落しています。
このPPIレポートは、最新のCPIデータが公表される前日(のタイミング)で発表されました。後者は、いわゆるコアインフレが比較的穏やかになることが見込まれています。FRBの一部の当局者は、9月15-16日の会合での利率決定は、今週のレポートで明らかになる内容に左右される可能性があると示唆しています。FRB議長パウエルは先月の講演で、政策立案者が潜在的なインフレ動向が「明確に改善している」と確信できないのであれば、FRBには「まだやるべきことがある」と述べました。米イラン間で敵対行為が続く中、原油価格の再上昇が、今後の見通しをさらに複雑にする可能性もあります。
【米国8月PPIの前年比成長率は予想を上回るも、依然としてFRBのインフレ目標を大きく上回る】米国の卸売物価は8月に上昇。木曜日に公表されたPPIレポートは、FRBが近々下す利率決定に重要な役割を果たす可能性があります。データによれば、8月のPPI(季節調整後)は前月比+0.4%で、市場予想に一致。前年比は+5.4%で、引き続きFRBの2%のインフレ目標を大きく上回っており、さらに市場予想を0.1ポイント上回っています。$BZ
{future}(BZUSDT)
原油価格が上昇を継続し、FRBの10月利上げ見通しの高まりがすでに加速!利上げの確率は61%に上昇
たった今発表された米国8月PPIは前年比+5.40%で、予想は+5.30%、前回は+4.70%でした。PPIのデータ発表後、市場は完全に、FRBが10月に利上げするとの見方で一致しています。
ドル指数は短期的に小幅上昇し、現在99.00です。米国10年国債利回りも短期的に小幅上昇し、現在4.890%です。米株先物の下げ幅は拡大し、ナスダック先物は1%超下落。国際原油価格は上昇を続け、WTI原油先物は上方に向かい1バレル=100ドルに到達しました。現物の金・銀は下落しており、現物シルバーは日中で4%超下落、現物ゴールドは1%超下落しています。
このPPIレポートは、最新のCPIデータが公表される前日(のタイミング)で発表されました。後者は、いわゆるコアインフレが比較的穏やかになることが見込まれています。FRBの一部の当局者は、9月15-16日の会合での利率決定は、今週のレポートで明らかになる内容に左右される可能性があると示唆しています。FRB議長パウエルは先月の講演で、政策立案者が潜在的なインフレ動向が「明確に改善している」と確信できないのであれば、FRBには「まだやるべきことがある」と述べました。米イラン間で敵対行為が続く中、原油価格の再上昇が、今後の見通しをさらに複雑にする可能性もあります。
【米国8月PPIの前年比成長率は予想を上回るも、依然としてFRBのインフレ目標を大きく上回る】米国の卸売物価は8月に上昇。木曜日に公表されたPPIレポートは、FRBが近々下す利率決定に重要な役割を果たす可能性があります。データによれば、8月のPPI(季節調整後)は前月比+0.4%で、市場予想に一致。前年比は+5.4%で、引き続きFRBの2%のインフレ目標を大きく上回っており、さらに市場予想を0.1ポイント上回っています。$BZ
原油価格が上昇を継続し、FRBの10月利上げ見通しの高まりがすでに加速!利上げの確率は61%に上昇
ドル指数は短期的に小幅上昇し、現在99.00です。米国10年国債利回りも短期的に小幅上昇し、現在4.890%です。米株先物の下げ幅は拡大し、ナスダック先物は1%超下落。国際原油価格は上昇を続け、WTI原油先物は上方に向かい1バレル=100ドルに到達しました。現物の金・銀は下落しており、現物シルバーは日中で4%超下落、現物ゴールドは1%超下落しています。
このPPIレポートは、最新のCPIデータが公表される前日(のタイミング)で発表されました。後者は、いわゆるコアインフレが比較的穏やかになることが見込まれています。FRBの一部の当局者は、9月15-16日の会合での利率決定は、今週のレポートで明らかになる内容に左右される可能性があると示唆しています。FRB議長パウエルは先月の講演で、政策立案者が潜在的なインフレ動向が「明確に改善している」と確信できないのであれば、FRBには「まだやるべきことがある」と述べました。米イラン間で敵対行為が続く中、原油価格の再上昇が、今後の見通しをさらに複雑にする可能性もあります。
【米国8月PPIの前年比成長率は予想を上回るも、依然としてFRBのインフレ目標を大きく上回る】米国の卸売物価は8月に上昇。木曜日に公表されたPPIレポートは、FRBが近々下す利率決定に重要な役割を果たす可能性があります。データによれば、8月のPPI(季節調整後)は前月比+0.4%で、市場予想に一致。前年比は+5.4%で、引き続きFRBの2%のインフレ目標を大きく上回っており、さらに市場予想を0.1ポイント上回っています。$BZ
原油価格が上昇を継続し、FRBの10月利上げ見通しの高まりがすでに加速!利上げの確率は61%に上昇
3
11
20
1k
·
--
ブリッシュ
確認済み
Metaは30万億ドルのAIエージェント競争に参入?Metaの強みは何?
Metaは今週水曜日、個人向け人工知能エージェント(AI Agent)「Muse」を正式に発表した。従来の対話型AIとは異なり、このアシスタントはユーザーに代わってメール送信や旅行予約などのタスクを自律的に完了できる。なお、初期段階では米国のユーザーのみを対象に提供する。
Museはオンラインショッピング、旅行、チケット購入、予約の手配/カレンダー管理、電子メールの送信など、さまざまなタスクを自動で支援する。エージェントは各種タスクを自律的に実行できるものの、購入/支払いのようなセンシティブな操作については、最終的な完了前にユーザーによる確認が必要だ。さらに、MuseはInstagram、Facebook、またはMeta傘下の他のアプリとは相互に独立したアプリであり、現時点ではMetaの広告システムとデータを共有しない。
大規模な配信能力と独自で巨大なデータセットを持つ先進的なテックプラットフォームとして、Metaはパーソナライズされた消費者向けエージェント製品の構築、製品の実用性向上、そしてスケールさせたユーザー採用の実現において有利な立場にある。
これはMetaの強みであり、機会でもある。消費者の採用状況を強く重視しており、Facebook、Instagram、Messenger、WhatsAppのデータが時間の経過とともに徐々にMuseエージェントへ統合されていく進展を追っている。さらに、他の収益化可能なアプリや、個別化されたデータセットの統合——Gmailを含む——を組み合わせれば、Metaは優位性を得て、よりパーソナライズされたエージェントを構築し、新たな収益化につながるユーザー行動を生み出す可能性がある。
また、製品の参入価格も注目すべき強みであり、この強みは規模の経済効果と密接に関連している。料金設定としてMuseは無料版を提供し、加えて月額20ドルおよび100ドルの2つのサブスクリプションプランを用意している。
Metaにとって、Museエージェントが増分の収益化につながるユーザー行動をどれだけ押し上げられるかは、Metaが2028年の1株当たり利益(EPS)を18倍とする評価で掲げる同社の株式のうち、現時点では株価に織り込まれていない最大の潜在的な「強気オプション」の一つだ。言い換えれば、市場は現時点でMuseの潜在的な成功をこの株の評価に十分反映していない。投資家が、ユーザーの採用率と収益化の行動が見えるようになるのを確認してはじめて、Metaの株価はさらに再評価されるだろう。
$META
{future}(METAUSDT)
$GOOG.US
{stock_us}(GOOG.US)
Metaは30万億ドルのAIエージェント競争に参入?Metaの強みは何?
Metaは今週水曜日、個人向け人工知能エージェント(AI Agent)「Muse」を正式に発表した。従来の対話型AIとは異なり、このアシスタントはユーザーに代わってメール送信や旅行予約などのタスクを自律的に完了できる。なお、初期段階では米国のユーザーのみを対象に提供する。
Museはオンラインショッピング、旅行、チケット購入、予約の手配/カレンダー管理、電子メールの送信など、さまざまなタスクを自動で支援する。エージェントは各種タスクを自律的に実行できるものの、購入/支払いのようなセンシティブな操作については、最終的な完了前にユーザーによる確認が必要だ。さらに、MuseはInstagram、Facebook、またはMeta傘下の他のアプリとは相互に独立したアプリであり、現時点ではMetaの広告システムとデータを共有しない。
大規模な配信能力と独自で巨大なデータセットを持つ先進的なテックプラットフォームとして、Metaはパーソナライズされた消費者向けエージェント製品の構築、製品の実用性向上、そしてスケールさせたユーザー採用の実現において有利な立場にある。
これはMetaの強みであり、機会でもある。消費者の採用状況を強く重視しており、Facebook、Instagram、Messenger、WhatsAppのデータが時間の経過とともに徐々にMuseエージェントへ統合されていく進展を追っている。さらに、他の収益化可能なアプリや、個別化されたデータセットの統合——Gmailを含む——を組み合わせれば、Metaは優位性を得て、よりパーソナライズされたエージェントを構築し、新たな収益化につながるユーザー行動を生み出す可能性がある。
また、製品の参入価格も注目すべき強みであり、この強みは規模の経済効果と密接に関連している。料金設定としてMuseは無料版を提供し、加えて月額20ドルおよび100ドルの2つのサブスクリプションプランを用意している。
Metaにとって、Museエージェントが増分の収益化につながるユーザー行動をどれだけ押し上げられるかは、Metaが2028年の1株当たり利益(EPS)を18倍とする評価で掲げる同社の株式のうち、現時点では株価に織り込まれていない最大の潜在的な「強気オプション」の一つだ。言い換えれば、市場は現時点でMuseの潜在的な成功をこの株の評価に十分反映していない。投資家が、ユーザーの採用率と収益化の行動が見えるようになるのを確認してはじめて、Metaの株価はさらに再評価されるだろう。
$META
$GOOG.US
Metaは今週水曜日、個人向け人工知能エージェント(AI Agent)「Muse」を正式に発表した。従来の対話型AIとは異なり、このアシスタントはユーザーに代わってメール送信や旅行予約などのタスクを自律的に完了できる。なお、初期段階では米国のユーザーのみを対象に提供する。
Museはオンラインショッピング、旅行、チケット購入、予約の手配/カレンダー管理、電子メールの送信など、さまざまなタスクを自動で支援する。エージェントは各種タスクを自律的に実行できるものの、購入/支払いのようなセンシティブな操作については、最終的な完了前にユーザーによる確認が必要だ。さらに、MuseはInstagram、Facebook、またはMeta傘下の他のアプリとは相互に独立したアプリであり、現時点ではMetaの広告システムとデータを共有しない。
大規模な配信能力と独自で巨大なデータセットを持つ先進的なテックプラットフォームとして、Metaはパーソナライズされた消費者向けエージェント製品の構築、製品の実用性向上、そしてスケールさせたユーザー採用の実現において有利な立場にある。
これはMetaの強みであり、機会でもある。消費者の採用状況を強く重視しており、Facebook、Instagram、Messenger、WhatsAppのデータが時間の経過とともに徐々にMuseエージェントへ統合されていく進展を追っている。さらに、他の収益化可能なアプリや、個別化されたデータセットの統合——Gmailを含む——を組み合わせれば、Metaは優位性を得て、よりパーソナライズされたエージェントを構築し、新たな収益化につながるユーザー行動を生み出す可能性がある。
また、製品の参入価格も注目すべき強みであり、この強みは規模の経済効果と密接に関連している。料金設定としてMuseは無料版を提供し、加えて月額20ドルおよび100ドルの2つのサブスクリプションプランを用意している。
Metaにとって、Museエージェントが増分の収益化につながるユーザー行動をどれだけ押し上げられるかは、Metaが2028年の1株当たり利益(EPS)を18倍とする評価で掲げる同社の株式のうち、現時点では株価に織り込まれていない最大の潜在的な「強気オプション」の一つだ。言い換えれば、市場は現時点でMuseの潜在的な成功をこの株の評価に十分反映していない。投資家が、ユーザーの採用率と収益化の行動が見えるようになるのを確認してはじめて、Metaの株価はさらに再評価されるだろう。
$META
$GOOG.US
2
1
1.1k
·
--
ブリッシュ
確認済み
米連邦準備制度理事会は来週利上げするのか?今明の2日で、2本の重要なインフレ指標が道筋を決める!
①米連邦準備制度理事会は9月15日から16日にかけてFOMC(金融政策決定会合)を開催する予定だが、そこで同中銀がどのような行動を取るかは依然として大きな不確実性がある。
②今明の2日間で公表される、極めて重要なインフレ関連データが、米連邦準備制度理事会が来週利上げするかどうかの基調を定める。
③まもなく発表されるPPIデータとCPIデータは、米国のインフレが再び加速しているのか、それとも減速しているのかをより明確に示すはずだ。
イラン戦争が原油価格を押し上げ続けているため、総合CPIは最大で0.4%の前月比上昇となる見通し。
ウォール街が本当に注目しているのは、エネルギー価格を除いたコアCPIだ。この指標は、米国のインフレの長期的なトレンドをより適切に予測できると考えられている。エコノミストは、8月のコアCPIは前月比0.2%上昇すると予測している。
通常、0.2%の上昇は穏やか――つまり、米連邦準備制度理事会を利上げに踏み切らせるほどではない――と見なされる。しかし今年の早い時期にインフレ率が再び3%以上へ上昇してからというもの、米連邦準備制度理事会にはより強い行動圧力がかかっている。
過去5年超、米連邦準備制度理事会はインフレ率を2%目標に抑え込もうとし続けてきたが、これまで成功していない。これが、同理事会の当局者を深く不安にさせている。
米連邦準備制度理事会(FRB)理事のマイケル・バール氏は先週、インフレが低下しなければFRBは利上げの準備をしておくべきだと述べた。同氏は、インフレが目標水準を5年以上連続して上回っており、物価上昇圧力が固定化するリスクがあると警告した。
注目すべき点は、コアCPIには、FRBの政策スタンスを「確実に」見通せるような“魔法の数字”が存在しないことだ。そこには多数の変数が関わっている。
8月のコアCPIの前月比上昇幅が0.1%以下なら、FRBは大半の確率で様子見を選ぶだろう。一方、上昇幅が0.3%以上に達すれば、利上げはほぼ確実と見てよい。さらに、コアCPIが0.2%上昇した場合は、不確実性がなお残る可能性がある。
PPIデータはより重要な役割を担う?原油価格や関税の影響でインフレ圧力が続くことを踏まえると、卸売コストを追跡する生産者物価指数(PPI)が、これまで以上にFRBの意思決定に影響を与える可能性がある。
現時点で、FRBが9月まで金利を据え置く確率は39.8%で、累計で25ベーシスポイント利上げする確率は60.2%。FRBが10月まで金利を据え置く確率は28.3%、累計25ベーシスポイント利上げする確率は54.3%、累計50ベーシスポイント利上げする確率は17.3%。
{stock_us}(SPCX.US)
米連邦準備制度理事会は来週利上げするのか?今明の2日で、2本の重要なインフレ指標が道筋を決める!
①米連邦準備制度理事会は9月15日から16日にかけてFOMC(金融政策決定会合)を開催する予定だが、そこで同中銀がどのような行動を取るかは依然として大きな不確実性がある。
②今明の2日間で公表される、極めて重要なインフレ関連データが、米連邦準備制度理事会が来週利上げするかどうかの基調を定める。
③まもなく発表されるPPIデータとCPIデータは、米国のインフレが再び加速しているのか、それとも減速しているのかをより明確に示すはずだ。
イラン戦争が原油価格を押し上げ続けているため、総合CPIは最大で0.4%の前月比上昇となる見通し。
ウォール街が本当に注目しているのは、エネルギー価格を除いたコアCPIだ。この指標は、米国のインフレの長期的なトレンドをより適切に予測できると考えられている。エコノミストは、8月のコアCPIは前月比0.2%上昇すると予測している。
通常、0.2%の上昇は穏やか――つまり、米連邦準備制度理事会を利上げに踏み切らせるほどではない――と見なされる。しかし今年の早い時期にインフレ率が再び3%以上へ上昇してからというもの、米連邦準備制度理事会にはより強い行動圧力がかかっている。
過去5年超、米連邦準備制度理事会はインフレ率を2%目標に抑え込もうとし続けてきたが、これまで成功していない。これが、同理事会の当局者を深く不安にさせている。
米連邦準備制度理事会(FRB)理事のマイケル・バール氏は先週、インフレが低下しなければFRBは利上げの準備をしておくべきだと述べた。同氏は、インフレが目標水準を5年以上連続して上回っており、物価上昇圧力が固定化するリスクがあると警告した。
注目すべき点は、コアCPIには、FRBの政策スタンスを「確実に」見通せるような“魔法の数字”が存在しないことだ。そこには多数の変数が関わっている。
8月のコアCPIの前月比上昇幅が0.1%以下なら、FRBは大半の確率で様子見を選ぶだろう。一方、上昇幅が0.3%以上に達すれば、利上げはほぼ確実と見てよい。さらに、コアCPIが0.2%上昇した場合は、不確実性がなお残る可能性がある。
PPIデータはより重要な役割を担う?原油価格や関税の影響でインフレ圧力が続くことを踏まえると、卸売コストを追跡する生産者物価指数(PPI)が、これまで以上にFRBの意思決定に影響を与える可能性がある。
現時点で、FRBが9月まで金利を据え置く確率は39.8%で、累計で25ベーシスポイント利上げする確率は60.2%。FRBが10月まで金利を据え置く確率は28.3%、累計25ベーシスポイント利上げする確率は54.3%、累計50ベーシスポイント利上げする確率は17.3%。
①米連邦準備制度理事会は9月15日から16日にかけてFOMC(金融政策決定会合)を開催する予定だが、そこで同中銀がどのような行動を取るかは依然として大きな不確実性がある。
②今明の2日間で公表される、極めて重要なインフレ関連データが、米連邦準備制度理事会が来週利上げするかどうかの基調を定める。
③まもなく発表されるPPIデータとCPIデータは、米国のインフレが再び加速しているのか、それとも減速しているのかをより明確に示すはずだ。
イラン戦争が原油価格を押し上げ続けているため、総合CPIは最大で0.4%の前月比上昇となる見通し。
ウォール街が本当に注目しているのは、エネルギー価格を除いたコアCPIだ。この指標は、米国のインフレの長期的なトレンドをより適切に予測できると考えられている。エコノミストは、8月のコアCPIは前月比0.2%上昇すると予測している。
通常、0.2%の上昇は穏やか――つまり、米連邦準備制度理事会を利上げに踏み切らせるほどではない――と見なされる。しかし今年の早い時期にインフレ率が再び3%以上へ上昇してからというもの、米連邦準備制度理事会にはより強い行動圧力がかかっている。
過去5年超、米連邦準備制度理事会はインフレ率を2%目標に抑え込もうとし続けてきたが、これまで成功していない。これが、同理事会の当局者を深く不安にさせている。
米連邦準備制度理事会(FRB)理事のマイケル・バール氏は先週、インフレが低下しなければFRBは利上げの準備をしておくべきだと述べた。同氏は、インフレが目標水準を5年以上連続して上回っており、物価上昇圧力が固定化するリスクがあると警告した。
注目すべき点は、コアCPIには、FRBの政策スタンスを「確実に」見通せるような“魔法の数字”が存在しないことだ。そこには多数の変数が関わっている。
8月のコアCPIの前月比上昇幅が0.1%以下なら、FRBは大半の確率で様子見を選ぶだろう。一方、上昇幅が0.3%以上に達すれば、利上げはほぼ確実と見てよい。さらに、コアCPIが0.2%上昇した場合は、不確実性がなお残る可能性がある。
PPIデータはより重要な役割を担う?原油価格や関税の影響でインフレ圧力が続くことを踏まえると、卸売コストを追跡する生産者物価指数(PPI)が、これまで以上にFRBの意思決定に影響を与える可能性がある。
現時点で、FRBが9月まで金利を据え置く確率は39.8%で、累計で25ベーシスポイント利上げする確率は60.2%。FRBが10月まで金利を据え置く確率は28.3%、累計25ベーシスポイント利上げする確率は54.3%、累計50ベーシスポイント利上げする確率は17.3%。
4
1
7
1.6k
·
--
ブリッシュ
確認済み
米国のテクノロジー株と金を下値で増建しつつも、米国債の優先順位は相対的に後回し。9月のFOMC会合が重要な転機か?
足元の下落局面が“買い場”を生む可能性があるが、肝心なのは転機がいつ訪れるかだ。
もし9月16日のFOMCで利上げが実施されれば、今後は追加利上げが続かない可能性があり、市場は「悪材料が出尽くした」として、会合後にいったん下げた後で株式と金が上昇に転じる展開も考えられる。9月に利上げがない場合は、短期的な利上げリスクが直接的に後退する。一方、米連邦準備制度(FRB)はこれまで強気(タカ派)な姿勢を示していたのに動かなかったことになり、かえって政策の信認をさらに削ぐ可能性があり、金にはより追い風となり得る。
出来事のタイミングを見ると、9月のFOMC後は、リスクとリターンのバランスが比較的高いリバウンドの窓になるかもしれない。そこで、特にこの点を重点的に捉えることを勧めたい。同時に、米国とイランの情勢や経済指標の不確実性を踏まえると、市場はFOMC会合の前に反発を先行して始める可能性もある(例えばトランプ大統領が対立を素早く終結させる、米国CPIが大幅に予想を下回る、またはその他の重大な政策調整が入る等)。取引のペースには一定の柔軟性が必要だ。金と米国のテクノロジー株はいずれも強気(ブル)トレンドがまだ変わっていないため、特定のある時点を機械的に待つ必要はない。今後数週間で市場が明確に調整するようなら、米連邦準備会合の前から株式と金の配分を段階的に増やし始めてもよい。
(1)金は現時点で最も明確なオーバーウェイト(超過配分)方向だ。FRBが最終的に緩和に転じて流動性が改善するにせよ、あるいは直近の政策ミスがドルの信認を損なうにせよ、金の中期的な論理は変わっていない。むしろ調整は増建のチャンスを提供する。
米国株も下値で増建できる。特にテクノロジー・セクターだ。AI産業のトレンドはまだ反転していない。足元の調整は、収益見通しの根本的な悪化というより、資金面やセンチメント面の圧力によるものが大きい。政策や流動性の圧力が和らげば、割高な資産ほど反発の弾力性がより大きくなる可能性がある。
(3)米国債は急いで底値を拾わない方がよい。9月のAI関連の資金需要や利上げリスクは、長期ゾーンの金利をなおも攪乱し得るため、長期債の確度は金や株式より低い。長期金利が急速に低下することに賭けるよりも、同方針では米国債に関する見方は中立寄りで、政策リスクと需給圧力の解消を待つことを推奨する。
下値での定期積立($BNB )、$BTC、$ETH、$SOL、$SPCX、$AAPL、$TSLA、$NVDA などの投資対象は、いずれもとても良い取引戦略だ。
$SPCX.US
{future}(BNBUSDT)
{stock_us}(SPCX.US)
$SKHY.US
{stock_us}(SKHY.US)
米国のテクノロジー株と金を下値で増建しつつも、米国債の優先順位は相対的に後回し。9月のFOMC会合が重要な転機か?
足元の下落局面が“買い場”を生む可能性があるが、肝心なのは転機がいつ訪れるかだ。
もし9月16日のFOMCで利上げが実施されれば、今後は追加利上げが続かない可能性があり、市場は「悪材料が出尽くした」として、会合後にいったん下げた後で株式と金が上昇に転じる展開も考えられる。9月に利上げがない場合は、短期的な利上げリスクが直接的に後退する。一方、米連邦準備制度(FRB)はこれまで強気(タカ派)な姿勢を示していたのに動かなかったことになり、かえって政策の信認をさらに削ぐ可能性があり、金にはより追い風となり得る。
出来事のタイミングを見ると、9月のFOMC後は、リスクとリターンのバランスが比較的高いリバウンドの窓になるかもしれない。そこで、特にこの点を重点的に捉えることを勧めたい。同時に、米国とイランの情勢や経済指標の不確実性を踏まえると、市場はFOMC会合の前に反発を先行して始める可能性もある(例えばトランプ大統領が対立を素早く終結させる、米国CPIが大幅に予想を下回る、またはその他の重大な政策調整が入る等)。取引のペースには一定の柔軟性が必要だ。金と米国のテクノロジー株はいずれも強気(ブル)トレンドがまだ変わっていないため、特定のある時点を機械的に待つ必要はない。今後数週間で市場が明確に調整するようなら、米連邦準備会合の前から株式と金の配分を段階的に増やし始めてもよい。
(1)金は現時点で最も明確なオーバーウェイト(超過配分)方向だ。FRBが最終的に緩和に転じて流動性が改善するにせよ、あるいは直近の政策ミスがドルの信認を損なうにせよ、金の中期的な論理は変わっていない。むしろ調整は増建のチャンスを提供する。
米国株も下値で増建できる。特にテクノロジー・セクターだ。AI産業のトレンドはまだ反転していない。足元の調整は、収益見通しの根本的な悪化というより、資金面やセンチメント面の圧力によるものが大きい。政策や流動性の圧力が和らげば、割高な資産ほど反発の弾力性がより大きくなる可能性がある。
(3)米国債は急いで底値を拾わない方がよい。9月のAI関連の資金需要や利上げリスクは、長期ゾーンの金利をなおも攪乱し得るため、長期債の確度は金や株式より低い。長期金利が急速に低下することに賭けるよりも、同方針では米国債に関する見方は中立寄りで、政策リスクと需給圧力の解消を待つことを推奨する。
下値での定期積立($BNB )、$BTC、$ETH、$SOL、$SPCX、$AAPL、$TSLA、$NVDA などの投資対象は、いずれもとても良い取引戦略だ。
$SPCX.US
$SKHY.US
足元の下落局面が“買い場”を生む可能性があるが、肝心なのは転機がいつ訪れるかだ。
もし9月16日のFOMCで利上げが実施されれば、今後は追加利上げが続かない可能性があり、市場は「悪材料が出尽くした」として、会合後にいったん下げた後で株式と金が上昇に転じる展開も考えられる。9月に利上げがない場合は、短期的な利上げリスクが直接的に後退する。一方、米連邦準備制度(FRB)はこれまで強気(タカ派)な姿勢を示していたのに動かなかったことになり、かえって政策の信認をさらに削ぐ可能性があり、金にはより追い風となり得る。
出来事のタイミングを見ると、9月のFOMC後は、リスクとリターンのバランスが比較的高いリバウンドの窓になるかもしれない。そこで、特にこの点を重点的に捉えることを勧めたい。同時に、米国とイランの情勢や経済指標の不確実性を踏まえると、市場はFOMC会合の前に反発を先行して始める可能性もある(例えばトランプ大統領が対立を素早く終結させる、米国CPIが大幅に予想を下回る、またはその他の重大な政策調整が入る等)。取引のペースには一定の柔軟性が必要だ。金と米国のテクノロジー株はいずれも強気(ブル)トレンドがまだ変わっていないため、特定のある時点を機械的に待つ必要はない。今後数週間で市場が明確に調整するようなら、米連邦準備会合の前から株式と金の配分を段階的に増やし始めてもよい。
(1)金は現時点で最も明確なオーバーウェイト(超過配分)方向だ。FRBが最終的に緩和に転じて流動性が改善するにせよ、あるいは直近の政策ミスがドルの信認を損なうにせよ、金の中期的な論理は変わっていない。むしろ調整は増建のチャンスを提供する。
米国株も下値で増建できる。特にテクノロジー・セクターだ。AI産業のトレンドはまだ反転していない。足元の調整は、収益見通しの根本的な悪化というより、資金面やセンチメント面の圧力によるものが大きい。政策や流動性の圧力が和らげば、割高な資産ほど反発の弾力性がより大きくなる可能性がある。
(3)米国債は急いで底値を拾わない方がよい。9月のAI関連の資金需要や利上げリスクは、長期ゾーンの金利をなおも攪乱し得るため、長期債の確度は金や株式より低い。長期金利が急速に低下することに賭けるよりも、同方針では米国債に関する見方は中立寄りで、政策リスクと需給圧力の解消を待つことを推奨する。
下値での定期積立($BNB )、$BTC、$ETH、$SOL、$SPCX、$AAPL、$TSLA、$NVDA などの投資対象は、いずれもとても良い取引戦略だ。
$SPCX.US
$SKHY.US
1
3
1.3k
·
--
iPhone Duo“非常にクール”。超薄型で、目立つ折り目がありません。隙間なし。超薄型。ディスプレイはPro Maxより50%大きい。7.6インチのインナー・ディスプレイを搭載し、これまでのiPhone史上最大の表示サイズです。折りたたむと、5.4インチのアウトター・ディスプレイを使用し、画面サイズはiPhone 18 Proの90%に相当します。2つのディスプレイはいずれもProMotion、常時表示、最大3000ニトの屋外輝度に対応しています。
AppleはA20 Proを「先進的なオンデバイス・モデルを動かす究極のチップ」と呼びます。このチップは6コアCPU、7コアGPU、デュアル16コア・ニューラル・ネットワーク・エンジンを統合。AI処理能力は2倍になり、iPhone史上最速のメモリ・インターフェースを搭載し、メモリ帯域幅はA19 Proに比べて50%向上しています。
4800万画素のメインカメラと4800万画素の超広角カメラを搭載。折りたたみ設計により、背面カメラでの自撮りや、アウトター・ディスプレイでのリアルタイムプレビューなどの機能にも対応します。
新機種はデュアルバッテリー構成を採用し、アウトター・ディスプレイ使用時は最大44時間のビデオ再生に対応します。報道によると、iPhone Duoは急速充電に対応しており、約20分で最大50%まで充電可能。充電5分で最大5時間、アウトター・ディスプレイで動画を視聴できます。さらに、iPhone Duoは世界的にeSIMのみの設計です。
Apple Intelligence とSiri AIにより、iPhone Duoは強力なAI機能をユーザーの個別のシーンに結びつけます。iPhone Duoのカラーはスターライトホワイトとナイトスカイの2色。ストレージは4種類(256GB、512GB、1TB、2TB)で、新製品は10月16日20時より予約受付開始、10月23日に発売。中国など70以上の国・地域で第1弾として提供されます。
$AAPL.US
iPhone Duo“非常にクール”。超薄型で、目立つ折り目がありません。隙間なし。超薄型。ディスプレイはPro Maxより50%大きい。7.6インチのインナー・ディスプレイを搭載し、これまでのiPhone史上最大の表示サイズです。折りたたむと、5.4インチのアウトター・ディスプレイを使用し、画面サイズはiPhone 18 Proの90%に相当します。2つのディスプレイはいずれもProMotion、常時表示、最大3000ニトの屋外輝度に対応しています。
AppleはA20 Proを「先進的なオンデバイス・モデルを動かす究極のチップ」と呼びます。このチップは6コアCPU、7コアGPU、デュアル16コア・ニューラル・ネットワーク・エンジンを統合。AI処理能力は2倍になり、iPhone史上最速のメモリ・インターフェースを搭載し、メモリ帯域幅はA19 Proに比べて50%向上しています。
4800万画素のメインカメラと4800万画素の超広角カメラを搭載。折りたたみ設計により、背面カメラでの自撮りや、アウトター・ディスプレイでのリアルタイムプレビューなどの機能にも対応します。
新機種はデュアルバッテリー構成を採用し、アウトター・ディスプレイ使用時は最大44時間のビデオ再生に対応します。報道によると、iPhone Duoは急速充電に対応しており、約20分で最大50%まで充電可能。充電5分で最大5時間、アウトター・ディスプレイで動画を視聴できます。さらに、iPhone Duoは世界的にeSIMのみの設計です。
Apple Intelligence とSiri AIにより、iPhone Duoは強力なAI機能をユーザーの個別のシーンに結びつけます。iPhone Duoのカラーはスターライトホワイトとナイトスカイの2色。ストレージは4種類(256GB、512GB、1TB、2TB)で、新製品は10月16日20時より予約受付開始、10月23日に発売。中国など70以上の国・地域で第1弾として提供されます。
$AAPL.US
AppleはA20 Proを「先進的なオンデバイス・モデルを動かす究極のチップ」と呼びます。このチップは6コアCPU、7コアGPU、デュアル16コア・ニューラル・ネットワーク・エンジンを統合。AI処理能力は2倍になり、iPhone史上最速のメモリ・インターフェースを搭載し、メモリ帯域幅はA19 Proに比べて50%向上しています。
4800万画素のメインカメラと4800万画素の超広角カメラを搭載。折りたたみ設計により、背面カメラでの自撮りや、アウトター・ディスプレイでのリアルタイムプレビューなどの機能にも対応します。
新機種はデュアルバッテリー構成を採用し、アウトター・ディスプレイ使用時は最大44時間のビデオ再生に対応します。報道によると、iPhone Duoは急速充電に対応しており、約20分で最大50%まで充電可能。充電5分で最大5時間、アウトター・ディスプレイで動画を視聴できます。さらに、iPhone Duoは世界的にeSIMのみの設計です。
Apple Intelligence とSiri AIにより、iPhone Duoは強力なAI機能をユーザーの個別のシーンに結びつけます。iPhone Duoのカラーはスターライトホワイトとナイトスカイの2色。ストレージは4種類(256GB、512GB、1TB、2TB)で、新製品は10月16日20時より予約受付開始、10月23日に発売。中国など70以上の国・地域で第1弾として提供されます。
$AAPL.US
3
1
7
631
·
--
確認済み
$SpaceX (SPCX.US)$総時価総額が約2か月ぶりに2兆ドルの大台を再び上回りました。レポート推計:ナスダックス100におけるSpaceXのウェイトは約1.51%まで上昇すると見込まれ、同指数を追跡する指数ファンドおよびETFでは、当該銘柄のパッシブ・ネット買いが約12.4億ドル(12億4000万ドル)に達する可能性があります。とはいえ、パッシブの買いはメカニズム上、予測可能な資金流入である一方で、いわゆる「賢い資金」の一部はすでに前もってポジションを取っている場合があります。実際に効いてくる局面での株価の反応(ボラティリティ)は、その時点におけるアクティブ勢の姿勢次第です。以下では技術面から、SpaceXの現在の株価推移と重要な構造を順に整理します。
SpaceXは現在、短期の上昇トレンドを維持しており、強く以前のレンジ(もみ合い)を上抜けているため、構造は整っています。注目点として、EMA60がEMA20を上抜けており、短中期のモメンタムの方向性はやや強気です。
主要テクニカル指標の解釈
EMA移動平均:EMA5は148.07ドル、EMA10は144.87ドル、EMA20は140.99ドル。EMA60がEMA20を突破したことは、中期的なトレンド構造がアップグレードしたサインであり、移動平均の並び(構造)も良好です。
RSI:62.58で、中立〜やや強いゾーンに位置します。直近10日間のRSIは株価と連動して上昇しており、天井でのダイバージェンス(天井の逆行)は確認されず、モメンタムはなお維持されています。
MACD:MACDライン(4.01)>シグナルライン(2.58)。ヒストグラムはプラス圏で継続的に拡大しており、ゴールデンクロスも維持。ゼロ軸より上に位置し、強気のモメンタムが継続的に強まっていることが示され、ダイバージェンスは見られません。
ボリンジャーバンド:バンドは拡張局面にあります。最新の終値153.47ドルは上バンドを突破しており、値動きは強い一方、バンド幅が拡大した後に狭まり、ミドルバンドへ回帰するリスクには注意が必要です。
フィボナッチ(Fibonacci):現在の株価153.47ドルは、フィボナッチ61.8%(150.98ドル)より上、フィボナッチ50.0%(165.23ドル)より下のレンジ内にあります。次の目標参考は165.23ドルで、直近のサポートは150.98ドルです。
総合判断
重要なサポートとして、150.98ドルはフィボナッチ61.8%の戻り(リトレース)位置に相当し、株価が近いところでそのプレッシャーを有効に上抜けたことで、当該水準はすでにサポートへ転化しています。もし上記位置を割り込む場合は、145.14ドル(9月8日の下ヒゲ安値)が短期の底の目安になります。さらに株価が下落するようなら、EMA60(141.65ドル)とMA50(135.99ドル)の2本が中期の強いサポートとして注目できます。
レジスタンス面では、特に9月8日の当日日中高値155.00ドルに注目です。中期の方向性としては、フィボナッチ50.0%の戻り位置165.23ドルがより先の中期的な重要な上値抵抗となります。短期のモメンタムが継続する場合、中期目標の方向性として参考になり得ます。$SPCX
{future}(SPCXUSDT)
$SpaceX (SPCX.US)$総時価総額が約2か月ぶりに2兆ドルの大台を再び上回りました。レポート推計:ナスダックス100におけるSpaceXのウェイトは約1.51%まで上昇すると見込まれ、同指数を追跡する指数ファンドおよびETFでは、当該銘柄のパッシブ・ネット買いが約12.4億ドル(12億4000万ドル)に達する可能性があります。とはいえ、パッシブの買いはメカニズム上、予測可能な資金流入である一方で、いわゆる「賢い資金」の一部はすでに前もってポジションを取っている場合があります。実際に効いてくる局面での株価の反応(ボラティリティ)は、その時点におけるアクティブ勢の姿勢次第です。以下では技術面から、SpaceXの現在の株価推移と重要な構造を順に整理します。
SpaceXは現在、短期の上昇トレンドを維持しており、強く以前のレンジ(もみ合い)を上抜けているため、構造は整っています。注目点として、EMA60がEMA20を上抜けており、短中期のモメンタムの方向性はやや強気です。
主要テクニカル指標の解釈
EMA移動平均:EMA5は148.07ドル、EMA10は144.87ドル、EMA20は140.99ドル。EMA60がEMA20を突破したことは、中期的なトレンド構造がアップグレードしたサインであり、移動平均の並び(構造)も良好です。
RSI:62.58で、中立〜やや強いゾーンに位置します。直近10日間のRSIは株価と連動して上昇しており、天井でのダイバージェンス(天井の逆行)は確認されず、モメンタムはなお維持されています。
MACD:MACDライン(4.01)>シグナルライン(2.58)。ヒストグラムはプラス圏で継続的に拡大しており、ゴールデンクロスも維持。ゼロ軸より上に位置し、強気のモメンタムが継続的に強まっていることが示され、ダイバージェンスは見られません。
ボリンジャーバンド:バンドは拡張局面にあります。最新の終値153.47ドルは上バンドを突破しており、値動きは強い一方、バンド幅が拡大した後に狭まり、ミドルバンドへ回帰するリスクには注意が必要です。
フィボナッチ(Fibonacci):現在の株価153.47ドルは、フィボナッチ61.8%(150.98ドル)より上、フィボナッチ50.0%(165.23ドル)より下のレンジ内にあります。次の目標参考は165.23ドルで、直近のサポートは150.98ドルです。
総合判断
重要なサポートとして、150.98ドルはフィボナッチ61.8%の戻り(リトレース)位置に相当し、株価が近いところでそのプレッシャーを有効に上抜けたことで、当該水準はすでにサポートへ転化しています。もし上記位置を割り込む場合は、145.14ドル(9月8日の下ヒゲ安値)が短期の底の目安になります。さらに株価が下落するようなら、EMA60(141.65ドル)とMA50(135.99ドル)の2本が中期の強いサポートとして注目できます。
レジスタンス面では、特に9月8日の当日日中高値155.00ドルに注目です。中期の方向性としては、フィボナッチ50.0%の戻り位置165.23ドルがより先の中期的な重要な上値抵抗となります。短期のモメンタムが継続する場合、中期目標の方向性として参考になり得ます。$SPCX
SpaceXは現在、短期の上昇トレンドを維持しており、強く以前のレンジ(もみ合い)を上抜けているため、構造は整っています。注目点として、EMA60がEMA20を上抜けており、短中期のモメンタムの方向性はやや強気です。
主要テクニカル指標の解釈
EMA移動平均:EMA5は148.07ドル、EMA10は144.87ドル、EMA20は140.99ドル。EMA60がEMA20を突破したことは、中期的なトレンド構造がアップグレードしたサインであり、移動平均の並び(構造)も良好です。
RSI:62.58で、中立〜やや強いゾーンに位置します。直近10日間のRSIは株価と連動して上昇しており、天井でのダイバージェンス(天井の逆行)は確認されず、モメンタムはなお維持されています。
MACD:MACDライン(4.01)>シグナルライン(2.58)。ヒストグラムはプラス圏で継続的に拡大しており、ゴールデンクロスも維持。ゼロ軸より上に位置し、強気のモメンタムが継続的に強まっていることが示され、ダイバージェンスは見られません。
ボリンジャーバンド:バンドは拡張局面にあります。最新の終値153.47ドルは上バンドを突破しており、値動きは強い一方、バンド幅が拡大した後に狭まり、ミドルバンドへ回帰するリスクには注意が必要です。
フィボナッチ(Fibonacci):現在の株価153.47ドルは、フィボナッチ61.8%(150.98ドル)より上、フィボナッチ50.0%(165.23ドル)より下のレンジ内にあります。次の目標参考は165.23ドルで、直近のサポートは150.98ドルです。
総合判断
重要なサポートとして、150.98ドルはフィボナッチ61.8%の戻り(リトレース)位置に相当し、株価が近いところでそのプレッシャーを有効に上抜けたことで、当該水準はすでにサポートへ転化しています。もし上記位置を割り込む場合は、145.14ドル(9月8日の下ヒゲ安値)が短期の底の目安になります。さらに株価が下落するようなら、EMA60(141.65ドル)とMA50(135.99ドル)の2本が中期の強いサポートとして注目できます。
レジスタンス面では、特に9月8日の当日日中高値155.00ドルに注目です。中期の方向性としては、フィボナッチ50.0%の戻り位置165.23ドルがより先の中期的な重要な上値抵抗となります。短期のモメンタムが継続する場合、中期目標の方向性として参考になり得ます。$SPCX
4
4
12
1.9k
·
--
確認済み
記事
アジアは金の中枢となるのか?香港とシンガポールが競う?欧米主導の金市場の価格決定メカニズムも徐々に変化しつつある。シンガポールの強みは地政学的な中立性にあり、香港は人民元建ての需要に応えることができる……
シンガポールと香港は、アジアの金取引の中核市場としての地位を争っている。アジア太平洋地域の金需要は、世界全体のほぼ7割にまで拡大した。アジアにおける金取引の比重が高まり続けるにつれ、欧米主導の金市場の価格決定メカニズムも徐々に変化しつつある。
シンガポール東部のチャンギ国際空港の近くにゴルフ場がある。そのゴルフ場のすぐ隣に、シンガポールの貴金属取引・保管企業シルバー・ブリオン(Silver Bullion)が2024年に巨大な金庫を建設した。500トンの金と1万トンの銀を収容できる。
アジアは金の中枢となるのか?香港とシンガポールが競う?
欧米主導の金市場の価格決定メカニズムも徐々に変化しつつある。シンガポールの強みは地政学的な中立性にあり、香港は人民元建ての需要に応えることができる……
シンガポールと香港は、アジアの金取引の中核市場としての地位を争っている。アジア太平洋地域の金需要は、世界全体のほぼ7割にまで拡大した。アジアにおける金取引の比重が高まり続けるにつれ、欧米主導の金市場の価格決定メカニズムも徐々に変化しつつある。
シンガポール東部のチャンギ国際空港の近くにゴルフ場がある。そのゴルフ場のすぐ隣に、シンガポールの貴金属取引・保管企業シルバー・ブリオン(Silver Bullion)が2024年に巨大な金庫を建設した。500トンの金と1万トンの銀を収容できる。
シンガポールと香港は、アジアの金取引の中核市場としての地位を争っている。アジア太平洋地域の金需要は、世界全体のほぼ7割にまで拡大した。アジアにおける金取引の比重が高まり続けるにつれ、欧米主導の金市場の価格決定メカニズムも徐々に変化しつつある。
シンガポール東部のチャンギ国際空港の近くにゴルフ場がある。そのゴルフ場のすぐ隣に、シンガポールの貴金属取引・保管企業シルバー・ブリオン(Silver Bullion)が2024年に巨大な金庫を建設した。500トンの金と1万トンの銀を収容できる。
3
3
26
1.1k
·
--
確認済み
米国株に「9月の魔の呪い」は訪れるのか?
9月はウォール街にとって、決して穏やかな月ではない。
1928年以降のデータによると、S&P500が9月に下落する確率は56%に達し、平均下落率は1%を超える。1897年以降では、ダウ平均の9月の月間平均下落率は1.1%で、9月に上昇して終えたのはわずか42.2%にすぎない。こうした相場を生み出している要因は何なのか?
9月に入ると、米国株市場では「9月の魔の呪い」への警戒感が高まり始める。この月は歴史的に、米国株にとって1年で最もパフォーマンスが悪い月と見なされており、ダウ平均、S&P500、ナスダックはいずれも明確な季節性の弱さを示す。
投資家は過去のデータに怯えるべきではない。なぜなら、歴史上最悪だった9月の多くは、すでに市場が不安定、あるいは弱含みの局面で起きていたからだ。「9月の魔の呪い」は統計上は বাস্ত在するが、必然ではない「季節的な弱さ」であり、その背景には、関心の分散と買い手不在、マクロ環境の再評価、極端なテールリスクなど、複数の複雑な要因が重なっている。実際の投資では、これを絶対法則ではなく、確率の参考として捉えるべきだ。歴史データ上、9月はしばしばS&P500にとって年間で最悪の月となるが、指数が200日移動平均線を上回る水準で9月入りした場合、下落リスクは大きく縮小する。
リスクと機会は共存する
視点を市場全体の指数から個別の業種や銘柄へ移すと、9月の投資戦略はより繊細なものになる。
テクノロジーセクターも、押し目を待つ買い手に機会を提供している。ステート・ストリートのテクノロジー・セレクト・セクターSPDR ETFは、9月の高値から一時的な安値までの平均下落率が1%をやや上回る一方、安値から年末までの平均上昇率は6%超となっている。テクノロジー分野では、データセンター投資の伸びの持続性には依然として疑問が残るものの、企業業績はより直接的な支えとなっている。デル・テクノロジーズは、データセンター向けサーバー需要の急拡大という追い風を受けており、直近の利益と業績見通しはいずれも市場予想を上回った。エヌビディアは、2028年の市場需要見通しを大幅に上回る内容を発表した。サイバーセキュリティ・ソフトウェアのリーダーであるPalo Alto Networksの利益も、予想を大きく上回った。2027年の同業界全体の1株当たり利益は36%増加すると予想されている。
$SPCX.US 複利で倍増していく過程は、長い時間をかけて積み上げられる富である!
{stock_us}(SPCX.US)
$GOOGL.US
{stock_us}(GOOGL.US)
$NVDA.US
{stock_us}(NVDA.US)
米国株に「9月の魔の呪い」は訪れるのか?
9月はウォール街にとって、決して穏やかな月ではない。
1928年以降のデータによると、S&P500が9月に下落する確率は56%に達し、平均下落率は1%を超える。1897年以降では、ダウ平均の9月の月間平均下落率は1.1%で、9月に上昇して終えたのはわずか42.2%にすぎない。こうした相場を生み出している要因は何なのか?
9月に入ると、米国株市場では「9月の魔の呪い」への警戒感が高まり始める。この月は歴史的に、米国株にとって1年で最もパフォーマンスが悪い月と見なされており、ダウ平均、S&P500、ナスダックはいずれも明確な季節性の弱さを示す。
投資家は過去のデータに怯えるべきではない。なぜなら、歴史上最悪だった9月の多くは、すでに市場が不安定、あるいは弱含みの局面で起きていたからだ。「9月の魔の呪い」は統計上は বাস্ত在するが、必然ではない「季節的な弱さ」であり、その背景には、関心の分散と買い手不在、マクロ環境の再評価、極端なテールリスクなど、複数の複雑な要因が重なっている。実際の投資では、これを絶対法則ではなく、確率の参考として捉えるべきだ。歴史データ上、9月はしばしばS&P500にとって年間で最悪の月となるが、指数が200日移動平均線を上回る水準で9月入りした場合、下落リスクは大きく縮小する。
リスクと機会は共存する
視点を市場全体の指数から個別の業種や銘柄へ移すと、9月の投資戦略はより繊細なものになる。
テクノロジーセクターも、押し目を待つ買い手に機会を提供している。ステート・ストリートのテクノロジー・セレクト・セクターSPDR ETFは、9月の高値から一時的な安値までの平均下落率が1%をやや上回る一方、安値から年末までの平均上昇率は6%超となっている。テクノロジー分野では、データセンター投資の伸びの持続性には依然として疑問が残るものの、企業業績はより直接的な支えとなっている。デル・テクノロジーズは、データセンター向けサーバー需要の急拡大という追い風を受けており、直近の利益と業績見通しはいずれも市場予想を上回った。エヌビディアは、2028年の市場需要見通しを大幅に上回る内容を発表した。サイバーセキュリティ・ソフトウェアのリーダーであるPalo Alto Networksの利益も、予想を大きく上回った。2027年の同業界全体の1株当たり利益は36%増加すると予想されている。
$SPCX.US 複利で倍増していく過程は、長い時間をかけて積み上げられる富である!
$GOOGL.US
$NVDA.US
9月はウォール街にとって、決して穏やかな月ではない。
1928年以降のデータによると、S&P500が9月に下落する確率は56%に達し、平均下落率は1%を超える。1897年以降では、ダウ平均の9月の月間平均下落率は1.1%で、9月に上昇して終えたのはわずか42.2%にすぎない。こうした相場を生み出している要因は何なのか?
9月に入ると、米国株市場では「9月の魔の呪い」への警戒感が高まり始める。この月は歴史的に、米国株にとって1年で最もパフォーマンスが悪い月と見なされており、ダウ平均、S&P500、ナスダックはいずれも明確な季節性の弱さを示す。
投資家は過去のデータに怯えるべきではない。なぜなら、歴史上最悪だった9月の多くは、すでに市場が不安定、あるいは弱含みの局面で起きていたからだ。「9月の魔の呪い」は統計上は বাস্ত在するが、必然ではない「季節的な弱さ」であり、その背景には、関心の分散と買い手不在、マクロ環境の再評価、極端なテールリスクなど、複数の複雑な要因が重なっている。実際の投資では、これを絶対法則ではなく、確率の参考として捉えるべきだ。歴史データ上、9月はしばしばS&P500にとって年間で最悪の月となるが、指数が200日移動平均線を上回る水準で9月入りした場合、下落リスクは大きく縮小する。
リスクと機会は共存する
視点を市場全体の指数から個別の業種や銘柄へ移すと、9月の投資戦略はより繊細なものになる。
テクノロジーセクターも、押し目を待つ買い手に機会を提供している。ステート・ストリートのテクノロジー・セレクト・セクターSPDR ETFは、9月の高値から一時的な安値までの平均下落率が1%をやや上回る一方、安値から年末までの平均上昇率は6%超となっている。テクノロジー分野では、データセンター投資の伸びの持続性には依然として疑問が残るものの、企業業績はより直接的な支えとなっている。デル・テクノロジーズは、データセンター向けサーバー需要の急拡大という追い風を受けており、直近の利益と業績見通しはいずれも市場予想を上回った。エヌビディアは、2028年の市場需要見通しを大幅に上回る内容を発表した。サイバーセキュリティ・ソフトウェアのリーダーであるPalo Alto Networksの利益も、予想を大きく上回った。2027年の同業界全体の1株当たり利益は36%増加すると予想されている。
$SPCX.US 複利で倍増していく過程は、長い時間をかけて積み上げられる富である!
$GOOGL.US
$NVDA.US
1
2
4
1.4k
·
--
ビットコインの不確実な未来?
米国証券取引委員会(SEC)の新しい暗号資産ルール
米国証券取引委員会のポール・アトキンス委員長は、同機関が提案した暗号資産規制の新ルールは、同機関が《CLARITY法案》が法律として成立すると考えていることと一致していると述べた。アトキンス氏は、これを「暗号資産規制を近代化する上で最も歴史的な一歩」と評価した。
米国大統領ドナルド・トランプ氏は、米国をビットコイン経済の「リーダー」にするという会社のビジョンを改めて強調した。
$BTC
私はBTC、ETH、BNB、SOLを強く強気で見ており、投資を継続しています!
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$ETH
{future}(ETHUSDT)
ビットコインの不確実な未来?
米国証券取引委員会(SEC)の新しい暗号資産ルール
米国証券取引委員会のポール・アトキンス委員長は、同機関が提案した暗号資産規制の新ルールは、同機関が《CLARITY法案》が法律として成立すると考えていることと一致していると述べた。アトキンス氏は、これを「暗号資産規制を近代化する上で最も歴史的な一歩」と評価した。
米国大統領ドナルド・トランプ氏は、米国をビットコイン経済の「リーダー」にするという会社のビジョンを改めて強調した。
$BTC
私はBTC、ETH、BNB、SOLを強く強気で見ており、投資を継続しています!
$BNB
$ETH
米国証券取引委員会(SEC)の新しい暗号資産ルール
米国証券取引委員会のポール・アトキンス委員長は、同機関が提案した暗号資産規制の新ルールは、同機関が《CLARITY法案》が法律として成立すると考えていることと一致していると述べた。アトキンス氏は、これを「暗号資産規制を近代化する上で最も歴史的な一歩」と評価した。
米国大統領ドナルド・トランプ氏は、米国をビットコイン経済の「リーダー」にするという会社のビジョンを改めて強調した。
$BTC
私はBTC、ETH、BNB、SOLを強く強気で見ており、投資を継続しています!
$BNB
$ETH
1
7
24
2.3k
·
--
ブリッシュ
確認済み
1934年にアメリカは《黄金準備法》を可決し、公式の金価格を約20.67ドル/オンスから35ドル/オンスに引き上げて固定しました。1トロイオンスは約31.1グラムなので、当時の1ドルはおおむね1グラムの金に相当していました。この公式平価は1971年まで維持されました。
具体的な時点:
• 1934–1971年:公式の金価格は35ドル/オンスに固定(1ドル≈1グラムの金)。
• 1944–1971年:ブレトンウッズ体制の時期、各国通貨はドルに連動し、ドルは金に連動(同じく35ドルで1オンス)。
• 1971年8月15日:ニクソン大統領が「金の窓」の閉鎖を発表し、ドルと金の交換停止、ブレトンウッズ体制は崩壊、以後金価格は自由変動となって大幅に上昇しました。
こんなに長い間、私はずっと最も優良なコモディティ投資対象は:金、銀、銅
暗号資産で最も優良な投資対象は:BTC、ETH、BNB、SOL
$XAU
{future}(XAUUSDT)
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
1934年にアメリカは《黄金準備法》を可決し、公式の金価格を約20.67ドル/オンスから35ドル/オンスに引き上げて固定しました。1トロイオンスは約31.1グラムなので、当時の1ドルはおおむね1グラムの金に相当していました。この公式平価は1971年まで維持されました。
具体的な時点:
• 1934–1971年:公式の金価格は35ドル/オンスに固定(1ドル≈1グラムの金)。
• 1944–1971年:ブレトンウッズ体制の時期、各国通貨はドルに連動し、ドルは金に連動(同じく35ドルで1オンス)。
• 1971年8月15日:ニクソン大統領が「金の窓」の閉鎖を発表し、ドルと金の交換停止、ブレトンウッズ体制は崩壊、以後金価格は自由変動となって大幅に上昇しました。
こんなに長い間、私はずっと最も優良なコモディティ投資対象は:金、銀、銅
暗号資産で最も優良な投資対象は:BTC、ETH、BNB、SOL
$XAU
$BTC
$BNB
具体的な時点:
• 1934–1971年:公式の金価格は35ドル/オンスに固定(1ドル≈1グラムの金)。
• 1944–1971年:ブレトンウッズ体制の時期、各国通貨はドルに連動し、ドルは金に連動(同じく35ドルで1オンス)。
• 1971年8月15日:ニクソン大統領が「金の窓」の閉鎖を発表し、ドルと金の交換停止、ブレトンウッズ体制は崩壊、以後金価格は自由変動となって大幅に上昇しました。
こんなに長い間、私はずっと最も優良なコモディティ投資対象は:金、銀、銅
暗号資産で最も優良な投資対象は:BTC、ETH、BNB、SOL
$XAU
$BTC
$BNB
1
6
1.8k
·
--
ブリッシュ
確認済み
FRB(美联储)は9月、据え置き姿勢に傾くのか?焦点は来週のCPIデータ
来週、米労働統計局が発表する8月の消費者物価指数(CPI)と生産者物価指数(PPI)が、FRBの最終投票を左右する重要な材料となる。もし8月のインフレ指標が反発すれば、2%目標への回帰に向けた進展が阻まれていることを示すことになり、「小幅な調整」としての利上げを支持する可能性も否定できない。インフレが再び下落基調に戻ることを確実にするためだ。
米労働省が木曜に発表したデータによると、8月29日までの週の新規失業保険申請件数は20.6万人となり、市場予想の20.5万人をわずかに上回った。これは8月中旬以来の新高値。これと同時に、継続受給者(失業保険の継続受給)数も177.9万人へと小幅に増加した。このわずかな増加は、市場では労働市場が緩やかに冷え込んでいる証拠と見られており、FRBがこれ以上引き締めを進めることへの圧力を和らげる材料になっている。
ニューヨーク連銀のウィリアムズ総裁も、インフレ抑制に向けた進展を評価する発言を最近行った。現在、米大統領トランプが率いる政権下のマクロ環境は、通商政策や地政学的な衝突をめぐる不確実性に直面しているものの、9月の利上げに関する市場の織り込みは明らかに後退している。
市場は来週のCPIレポートを注視している。これは、FRBが沈黙期間に入る前に最も重要な参考指標となる。
私はこれまで、FRBは9月に利上げをしないと予想してきた。来週のCPIデータは、市場予想よりもやや穏やか(弱め)になり、金利は据え置きになるだろう!
$BTC
{future}(BTCUSDT)
$XAU
{future}(XAUUSDT)
$COPX.ETF
{etf_us}(COPX.ETF)
FRB(美联储)は9月、据え置き姿勢に傾くのか?焦点は来週のCPIデータ
来週、米労働統計局が発表する8月の消費者物価指数(CPI)と生産者物価指数(PPI)が、FRBの最終投票を左右する重要な材料となる。もし8月のインフレ指標が反発すれば、2%目標への回帰に向けた進展が阻まれていることを示すことになり、「小幅な調整」としての利上げを支持する可能性も否定できない。インフレが再び下落基調に戻ることを確実にするためだ。
米労働省が木曜に発表したデータによると、8月29日までの週の新規失業保険申請件数は20.6万人となり、市場予想の20.5万人をわずかに上回った。これは8月中旬以来の新高値。これと同時に、継続受給者(失業保険の継続受給)数も177.9万人へと小幅に増加した。このわずかな増加は、市場では労働市場が緩やかに冷え込んでいる証拠と見られており、FRBがこれ以上引き締めを進めることへの圧力を和らげる材料になっている。
ニューヨーク連銀のウィリアムズ総裁も、インフレ抑制に向けた進展を評価する発言を最近行った。現在、米大統領トランプが率いる政権下のマクロ環境は、通商政策や地政学的な衝突をめぐる不確実性に直面しているものの、9月の利上げに関する市場の織り込みは明らかに後退している。
市場は来週のCPIレポートを注視している。これは、FRBが沈黙期間に入る前に最も重要な参考指標となる。
私はこれまで、FRBは9月に利上げをしないと予想してきた。来週のCPIデータは、市場予想よりもやや穏やか(弱め)になり、金利は据え置きになるだろう!
$BTC
$XAU
$COPX.ETF
来週、米労働統計局が発表する8月の消費者物価指数(CPI)と生産者物価指数(PPI)が、FRBの最終投票を左右する重要な材料となる。もし8月のインフレ指標が反発すれば、2%目標への回帰に向けた進展が阻まれていることを示すことになり、「小幅な調整」としての利上げを支持する可能性も否定できない。インフレが再び下落基調に戻ることを確実にするためだ。
米労働省が木曜に発表したデータによると、8月29日までの週の新規失業保険申請件数は20.6万人となり、市場予想の20.5万人をわずかに上回った。これは8月中旬以来の新高値。これと同時に、継続受給者(失業保険の継続受給)数も177.9万人へと小幅に増加した。このわずかな増加は、市場では労働市場が緩やかに冷え込んでいる証拠と見られており、FRBがこれ以上引き締めを進めることへの圧力を和らげる材料になっている。
ニューヨーク連銀のウィリアムズ総裁も、インフレ抑制に向けた進展を評価する発言を最近行った。現在、米大統領トランプが率いる政権下のマクロ環境は、通商政策や地政学的な衝突をめぐる不確実性に直面しているものの、9月の利上げに関する市場の織り込みは明らかに後退している。
市場は来週のCPIレポートを注視している。これは、FRBが沈黙期間に入る前に最も重要な参考指標となる。
私はこれまで、FRBは9月に利上げをしないと予想してきた。来週のCPIデータは、市場予想よりもやや穏やか(弱め)になり、金利は据え置きになるだろう!
$BTC
$XAU
$COPX.ETF
1
11
1.5k
·
--
ブリッシュ
SpaceXは、米国連邦通信委員会(FCC)に対し、スターシップ第14回の飛行テストの期間中にStarlink(スターリンク)端末を搭載し、稼働させるための許可を申請した。提出された書類によると、今回の任務は、真に軌道投入を行う飛行を計画しており、これはスターシップ計画がこれまで試みたことのないミッションだ。
SpaceX社は、他のどの主体よりも迅速にインフラを導入する能力を持っており、そのインフラおよびデータを活用して、他のどの主体よりも速い速度で自社のモデルを改善している。
私はずっと揺るぎなく$SPCXB を買い続けている
{spot}(SPCXBUSDT)
{stock_us}(SPCX.US)
$SPCX
SpaceXは、米国連邦通信委員会(FCC)に対し、スターシップ第14回の飛行テストの期間中にStarlink(スターリンク)端末を搭載し、稼働させるための許可を申請した。提出された書類によると、今回の任務は、真に軌道投入を行う飛行を計画しており、これはスターシップ計画がこれまで試みたことのないミッションだ。
SpaceX社は、他のどの主体よりも迅速にインフラを導入する能力を持っており、そのインフラおよびデータを活用して、他のどの主体よりも速い速度で自社のモデルを改善している。
私はずっと揺るぎなく$SPCXB を買い続けている
$SPCX
SpaceX社は、他のどの主体よりも迅速にインフラを導入する能力を持っており、そのインフラおよびデータを活用して、他のどの主体よりも速い速度で自社のモデルを改善している。
私はずっと揺るぎなく$SPCXB を買い続けている
$SPCX
1
2
1.5k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
BitcoinReboundsTo$79K
閲覧回数 8,361
90人が討論中
🚨 $BTC はさらに上昇しようとしています。
ビットコインは約 $78,804 で取引されており、先ほど $78K の水準を回復したことでおよそ 1.9% 上昇しています。次に注目すべきは、日中の高値である約 $78,905 です。
その水準を明確に上抜けると、$79K〜$80K へ向かう道が開ける可能性があります。もしBTCが跳ね返される場合、サポートは $78,300 あたりにあり、その次は $77,975 です。
強気筋には勢いがありますが、BTC は $78K を上回って維持する必要があります。
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·いいね:8件
·閲覧回数 9k
GrayscalePutsXRPAt26.11%InAdvisorPortfolio
閲覧回数 133
28人が討論中
PhiladelphiaSemiconductorIndexFalls5.9%
閲覧回数 234
19人が討論中