
#sushi
sushi
閲覧回数 793,599
3,069人が討論中
注目
最新
·
--
知識カード:流動性マイニング
2020年、SushiSwapはSUSHIを報酬として提供し、Uniswapの流動性提供者を引き付けて流動性を移行させました。この手法は「ヴァンパイア攻撃」と呼ばれることがよくあります。
流動性を引き出す際にもガス代の支払い、またはスリッページが発生するため、頻繁にプールを乗り換えると利益が目減りします。
$SUSHI はSushiSwapのトークンで、SushiSwapは2020年に流動性マイニングを通じて始まりました。
#SUSHI
個人的な共有であり、具体的な売買を推奨するものではありません。
知識カード:流動性マイニング
2020年、SushiSwapはSUSHIを報酬として提供し、Uniswapの流動性提供者を引き付けて流動性を移行させました。この手法は「ヴァンパイア攻撃」と呼ばれることがよくあります。
流動性を引き出す際にもガス代の支払い、またはスリッページが発生するため、頻繁にプールを乗り換えると利益が目減りします。
$SUSHI はSushiSwapのトークンで、SushiSwapは2020年に流動性マイニングを通じて始まりました。
#SUSHI
個人的な共有であり、具体的な売買を推奨するものではありません。
2020年、SushiSwapはSUSHIを報酬として提供し、Uniswapの流動性提供者を引き付けて流動性を移行させました。この手法は「ヴァンパイア攻撃」と呼ばれることがよくあります。
流動性を引き出す際にもガス代の支払い、またはスリッページが発生するため、頻繁にプールを乗り換えると利益が目減りします。
$SUSHI はSushiSwapのトークンで、SushiSwapは2020年に流動性マイニングを通じて始まりました。
#SUSHI
個人的な共有であり、具体的な売買を推奨するものではありません。
29
·
--
流動性マイニングについて:
流動性マイニングとは、資金を預け入れたユーザーにプロトコルのトークンを追加報酬として配布し、資金を集める仕組みです。
報酬に惹かれて集まった資金は、年利に非常に敏感なことが多く、報酬が引き下げられるとすぐに引き揚げられる可能性があります。
$SUSHI 0.1876(-2.75%)
#SUSHI
流動性マイニングについて:
流動性マイニングとは、資金を預け入れたユーザーにプロトコルのトークンを追加報酬として配布し、資金を集める仕組みです。
報酬に惹かれて集まった資金は、年利に非常に敏感なことが多く、報酬が引き下げられるとすぐに引き揚げられる可能性があります。
$SUSHI 0.1876(-2.75%)
#SUSHI
流動性マイニングとは、資金を預け入れたユーザーにプロトコルのトークンを追加報酬として配布し、資金を集める仕組みです。
報酬に惹かれて集まった資金は、年利に非常に敏感なことが多く、報酬が引き下げられるとすぐに引き揚げられる可能性があります。
$SUSHI 0.1876(-2.75%)
#SUSHI
53
·
--
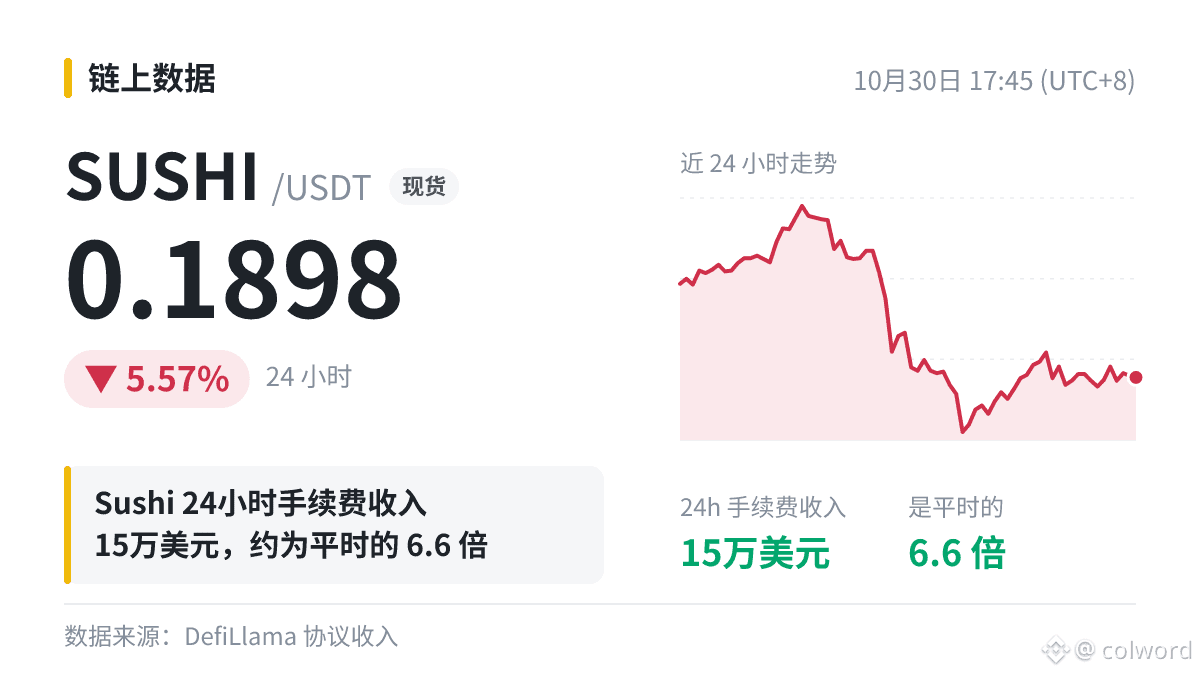
$SUSHI Sushiの手数料収入が大幅に増加
24時間で15万ドル(通常は約2.3万ドル、6.6倍)|トークンは24時間で-5.57%
利用データは1日で大きく伸びましたが、今後数日間の推移を見極める必要があります。短期的には強気ですか、それとも弱気ですか?
#SUSHI
ちょっと雑談しているだけなので、投資助言として受け取らないでください。
$SUSHI Sushiの手数料収入が大幅に増加
24時間で15万ドル(通常は約2.3万ドル、6.6倍)|トークンは24時間で-5.57%
利用データは1日で大きく伸びましたが、今後数日間の推移を見極める必要があります。短期的には強気ですか、それとも弱気ですか?
#SUSHI
ちょっと雑談しているだけなので、投資助言として受け取らないでください。
24時間で15万ドル(通常は約2.3万ドル、6.6倍)|トークンは24時間で-5.57%
利用データは1日で大きく伸びましたが、今後数日間の推移を見極める必要があります。短期的には強気ですか、それとも弱気ですか?
#SUSHI
ちょっと雑談しているだけなので、投資助言として受け取らないでください。
4
·
--
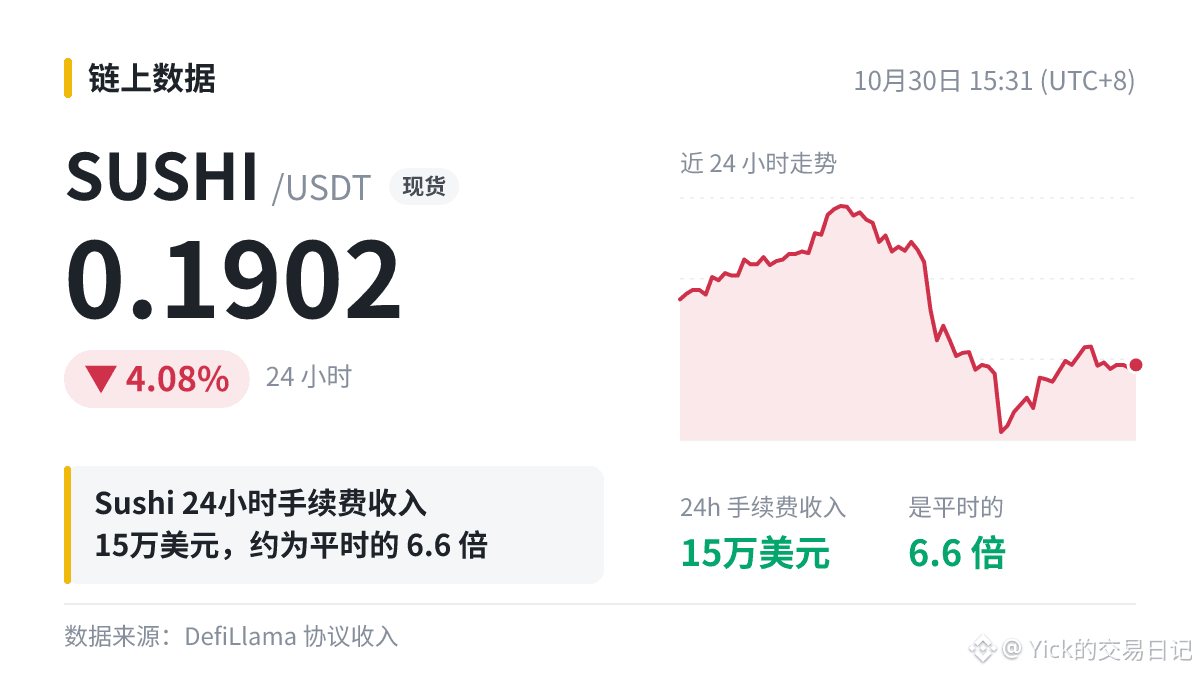
皆さんと共有したい観察があります。$SUSHI このSushi(DEX)はここ1日ほど活発で、手数料収入が15万米ドルに達し、通常の6.6倍になりました。
以前はプロジェクトを調べるとき、価格ばかり見ていました。今は、プロトコルが本当に使われているかを知るには、まず手数料が発生しているかを見るようにしています。この数字はかなり目を引きますが、今後もこの水準を維持できるのかが気になります。
皆さんなら、今どうしますか?
#SUSHI
皆さんと共有したい観察があります。$SUSHI このSushi(DEX)はここ1日ほど活発で、手数料収入が15万米ドルに達し、通常の6.6倍になりました。
以前はプロジェクトを調べるとき、価格ばかり見ていました。今は、プロトコルが本当に使われているかを知るには、まず手数料が発生しているかを見るようにしています。この数字はかなり目を引きますが、今後もこの水準を維持できるのかが気になります。
皆さんなら、今どうしますか?
#SUSHI
以前はプロジェクトを調べるとき、価格ばかり見ていました。今は、プロトコルが本当に使われているかを知るには、まず手数料が発生しているかを見るようにしています。この数字はかなり目を引きますが、今後もこの水準を維持できるのかが気になります。
皆さんなら、今どうしますか?
#SUSHI
67
·
--
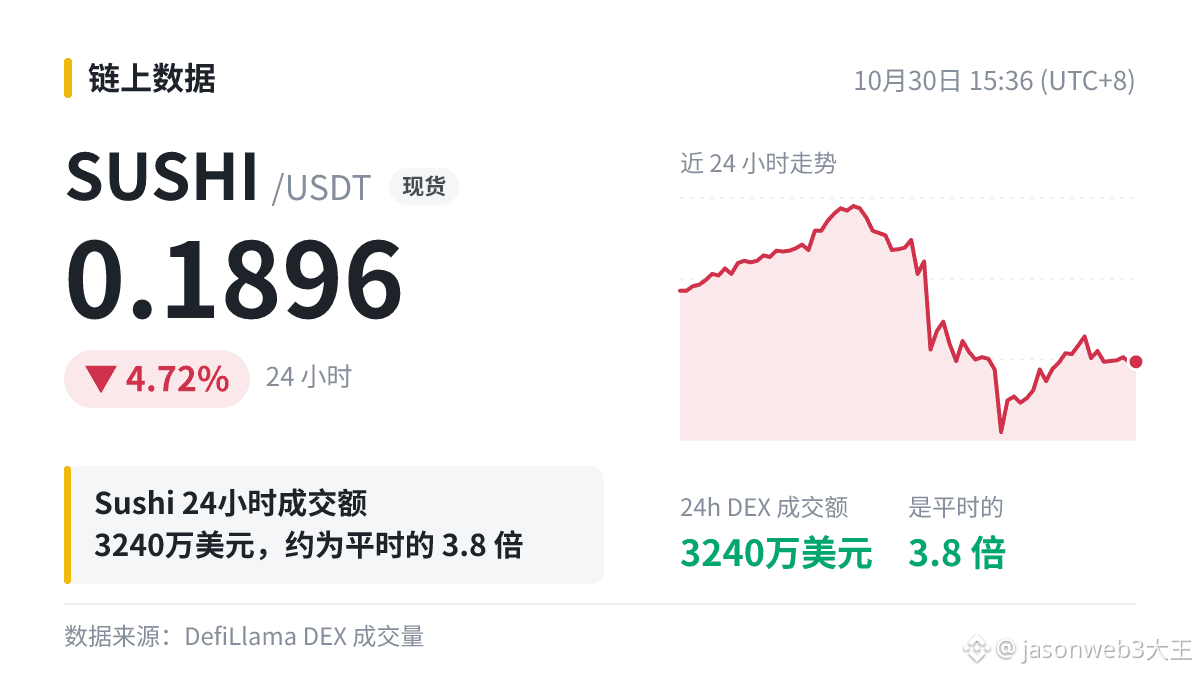
ちょっと共有。今日はDEXのデータを見ていたらSushiが目に入りました。24時間の取引高は3,240万ドルで、普段の約3.8倍。DEXで39位にも入っていました。
DEXの取引高データについては、いつもかなり冷静に見ています。以前にも何度か、1日だけ急増したのを見たことがありますが、翌日に調べてみると、話題の小型コインが売買されていたり、アービトラージボットが取引高を水増ししていたりして、2日もすると元に戻っていました。なので今回は、$SUSHI のデータがこの先数日も続くか、もう少し見てみたいと思います。
#SUSHI
私もよく見誤るので、アドバイスだとは思わないでください。
ちょっと共有。今日はDEXのデータを見ていたらSushiが目に入りました。24時間の取引高は3,240万ドルで、普段の約3.8倍。DEXで39位にも入っていました。
DEXの取引高データについては、いつもかなり冷静に見ています。以前にも何度か、1日だけ急増したのを見たことがありますが、翌日に調べてみると、話題の小型コインが売買されていたり、アービトラージボットが取引高を水増ししていたりして、2日もすると元に戻っていました。なので今回は、$SUSHI のデータがこの先数日も続くか、もう少し見てみたいと思います。
#SUSHI
私もよく見誤るので、アドバイスだとは思わないでください。
DEXの取引高データについては、いつもかなり冷静に見ています。以前にも何度か、1日だけ急増したのを見たことがありますが、翌日に調べてみると、話題の小型コインが売買されていたり、アービトラージボットが取引高を水増ししていたりして、2日もすると元に戻っていました。なので今回は、$SUSHI のデータがこの先数日も続くか、もう少し見てみたいと思います。
#SUSHI
私もよく見誤るので、アドバイスだとは思わないでください。
4
·
--
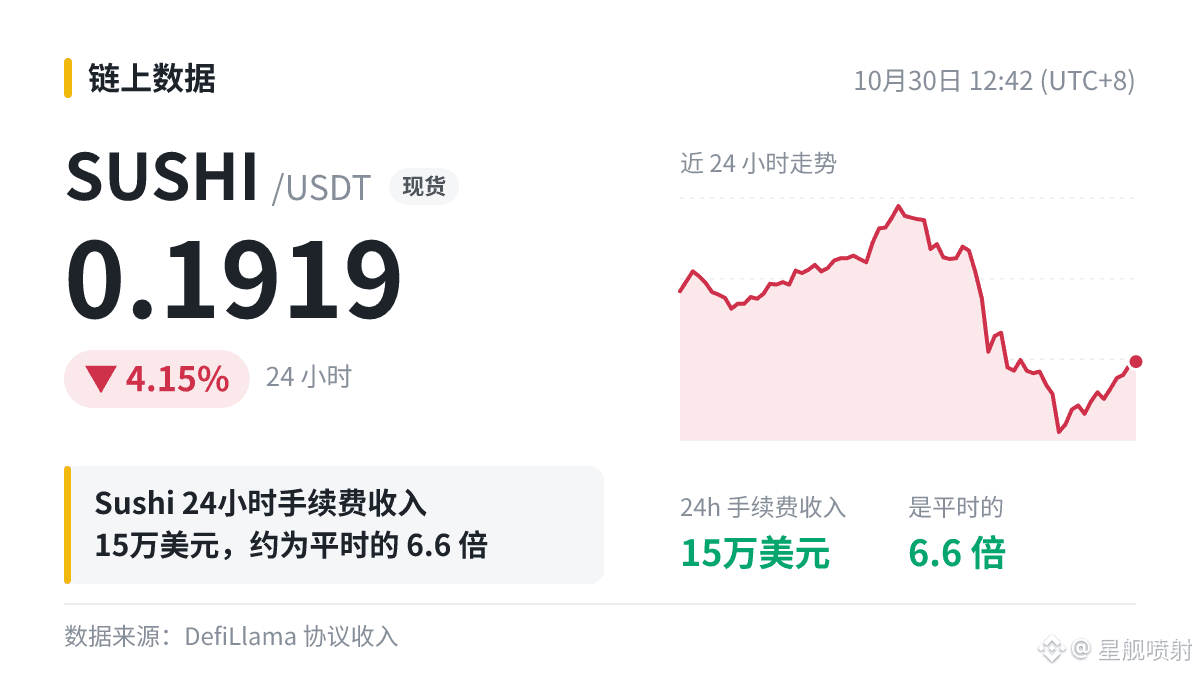
$SUSHI の収益データが短期的に急増:Sushiの手数料収入は24時間で15万ドル。通常の1日あたり2.3万ドルと比べ、約6.6倍です。
考えられる説明はいくつかあります。
利用量全体が増加したのであれば、通常は資金の流入を伴い、持続性も高くなります。
数件の大口清算や一時的なイベントによるものであれば、数日後にはおそらく通常の水準に戻るでしょう。
見分ける方法は簡単です。今後数日間の日次データを注視してください。$SUSHI は現在0.1919、24時間で-4.15%です。
#SUSHI
$SUSHI の収益データが短期的に急増:Sushiの手数料収入は24時間で15万ドル。通常の1日あたり2.3万ドルと比べ、約6.6倍です。
考えられる説明はいくつかあります。
利用量全体が増加したのであれば、通常は資金の流入を伴い、持続性も高くなります。
数件の大口清算や一時的なイベントによるものであれば、数日後にはおそらく通常の水準に戻るでしょう。
見分ける方法は簡単です。今後数日間の日次データを注視してください。$SUSHI は現在0.1919、24時間で-4.15%です。
#SUSHI
考えられる説明はいくつかあります。
利用量全体が増加したのであれば、通常は資金の流入を伴い、持続性も高くなります。
数件の大口清算や一時的なイベントによるものであれば、数日後にはおそらく通常の水準に戻るでしょう。
見分ける方法は簡単です。今後数日間の日次データを注視してください。$SUSHI は現在0.1919、24時間で-4.15%です。
#SUSHI
84
·
--
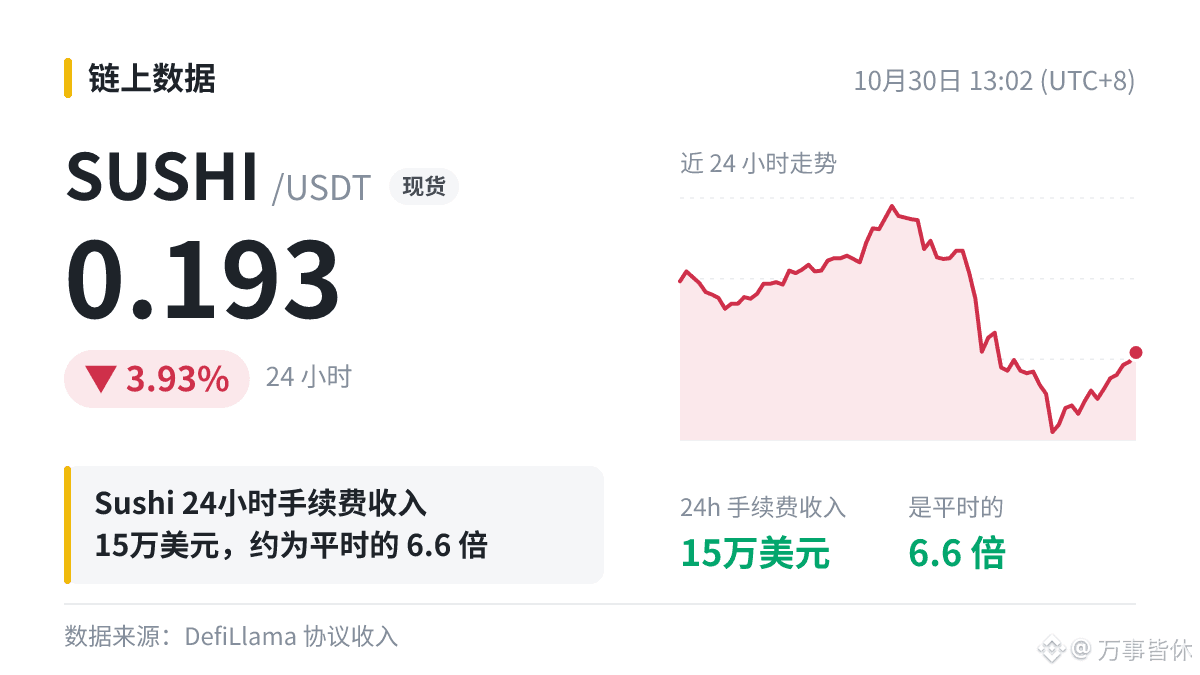
‼️ $SUSHI Sushiの手数料収入が大幅に増加
24時間で15万ドル(通常は約2.3万ドル、6.6倍)|トークンは24時間で-3.93%
ファンダメンタルズのデータは短期的に改善していますが、持続性については今後の検証が必要です。あなたが考える分岐点はどこですか?
#SUSHI
‼️ $SUSHI Sushiの手数料収入が大幅に増加
24時間で15万ドル(通常は約2.3万ドル、6.6倍)|トークンは24時間で-3.93%
ファンダメンタルズのデータは短期的に改善していますが、持続性については今後の検証が必要です。あなたが考える分岐点はどこですか?
#SUSHI
24時間で15万ドル(通常は約2.3万ドル、6.6倍)|トークンは24時間で-3.93%
ファンダメンタルズのデータは短期的に改善していますが、持続性については今後の検証が必要です。あなたが考える分岐点はどこですか?
#SUSHI
稳住大赚:
有什么用?币价都归零的垃圾!项目方就是畜牲不如!从来不做让币价上涨的事,只是一直在砸盘套现跑路
1
30

·
--
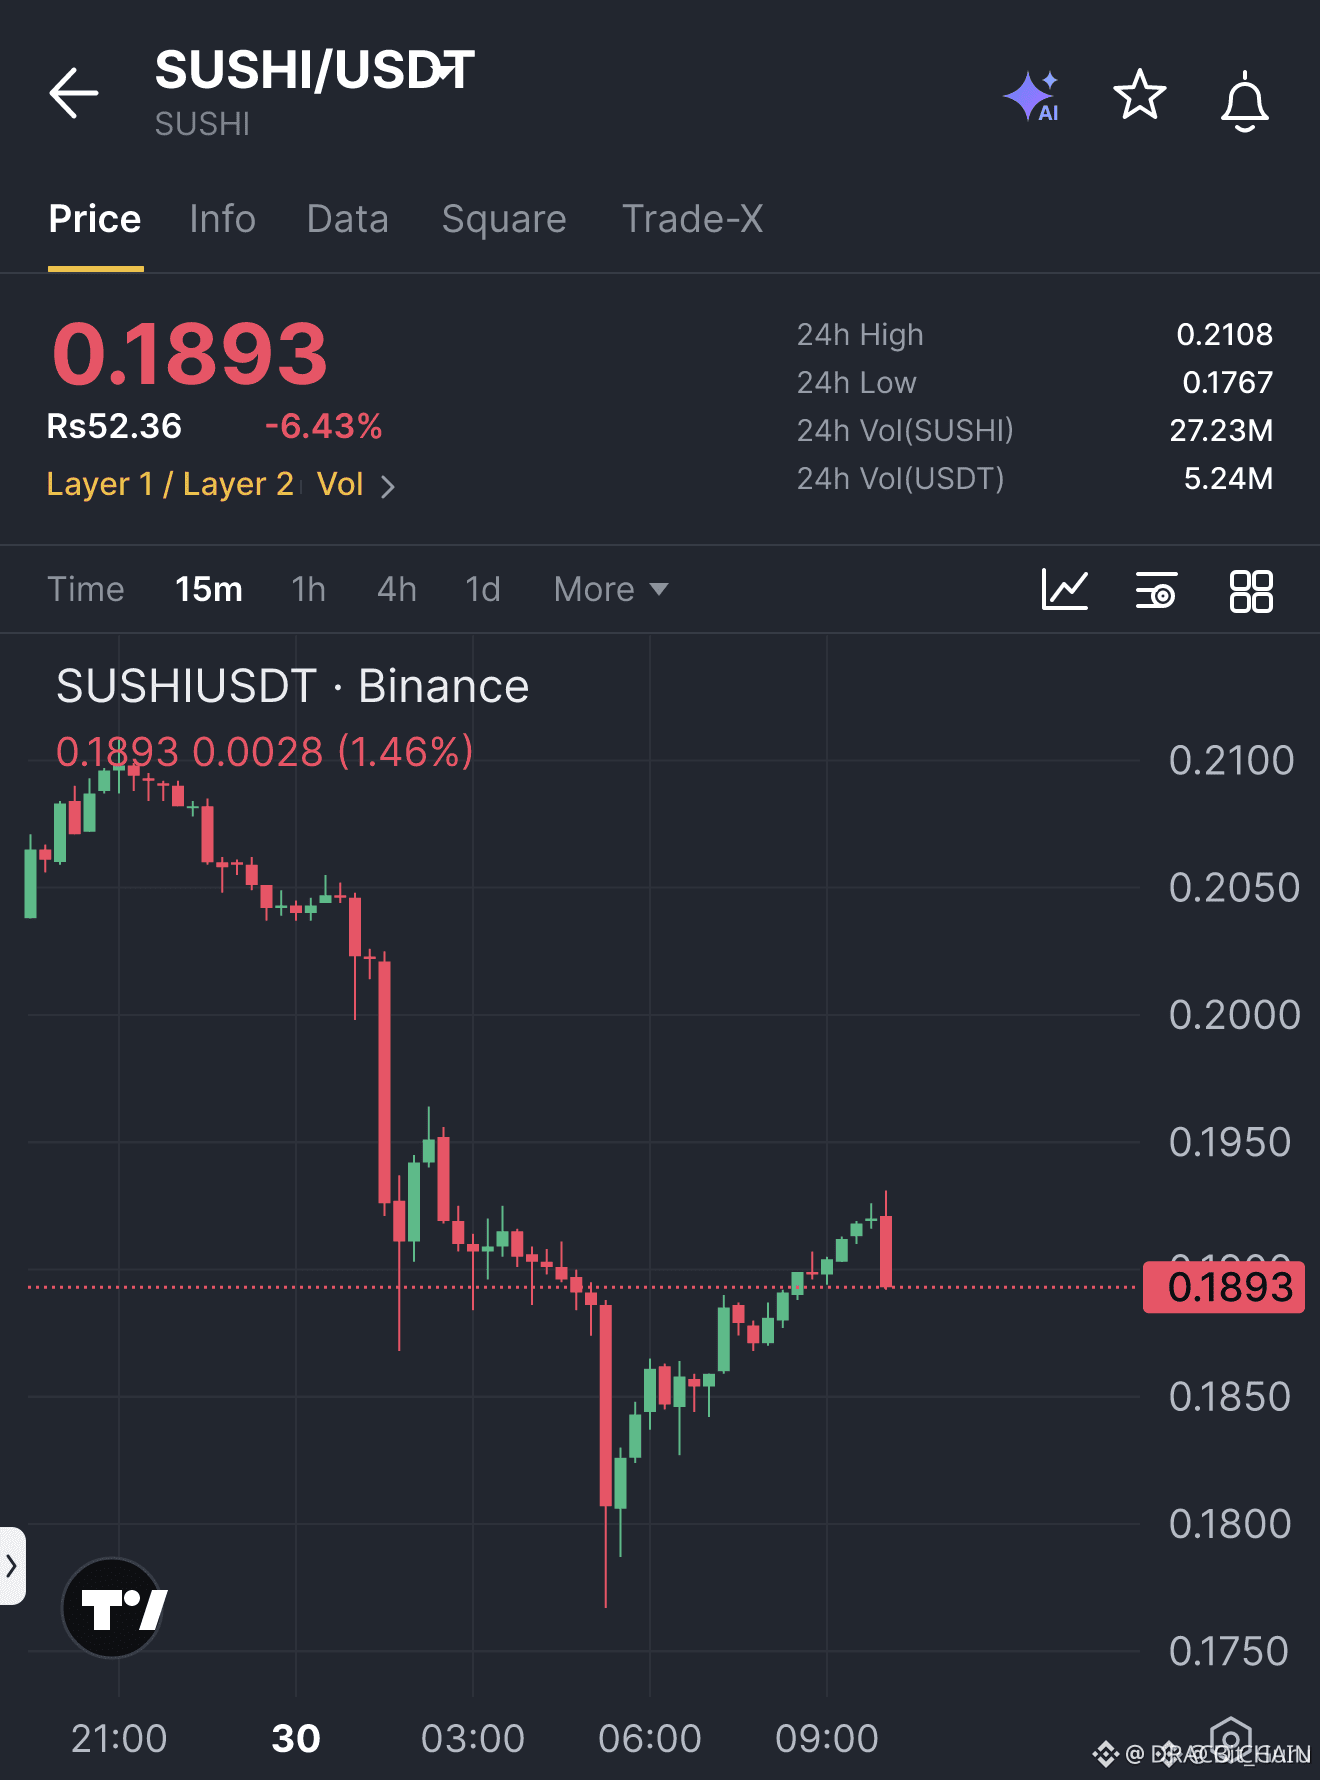
🚨 $SUSHI が長期上昇後に相場構造を崩す、売り手が主導権を握る!📉
エントリー:0.1893 ⚡
目標:0.1833、0.1793、0.1733 🎯
損切り:0.1933 ⚠️
🔍 長期にわたる上昇の後、$SUSHI は直前のローソク足の安値を割り込み、明確な相場構造の転換を示しました。局所高値では売り手が確信を持って参入しており、分配と機関投資家による注文フローの変化が確認できます。
💡 0.1933の無効化水準では目先の供給が上値を抑えており、価格は下方にある流動性プールへ向けて調整する構えです。ロングポジションの清算が始まるなか、抵抗の少ない道筋は割安な目標水準へと向かっています。
💬 この調整局面に乗りますか?それとも反発を狙う前に、より下の需要ゾーンを待ちますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #SUSHI #ShortSetup #PriceAction #DeFi
🎯 🦈
🚨 $SUSHI が長期上昇後に相場構造を崩す、売り手が主導権を握る!📉
エントリー:0.1893 ⚡
目標:0.1833、0.1793、0.1733 🎯
損切り:0.1933 ⚠️
🔍 長期にわたる上昇の後、$SUSHI は直前のローソク足の安値を割り込み、明確な相場構造の転換を示しました。局所高値では売り手が確信を持って参入しており、分配と機関投資家による注文フローの変化が確認できます。
💡 0.1933の無効化水準では目先の供給が上値を抑えており、価格は下方にある流動性プールへ向けて調整する構えです。ロングポジションの清算が始まるなか、抵抗の少ない道筋は割安な目標水準へと向かっています。
💬 この調整局面に乗りますか?それとも反発を狙う前に、より下の需要ゾーンを待ちますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #SUSHI #ShortSetup #PriceAction #DeFi
🎯 🦈
エントリー:0.1893 ⚡
目標:0.1833、0.1793、0.1733 🎯
損切り:0.1933 ⚠️
🔍 長期にわたる上昇の後、$SUSHI は直前のローソク足の安値を割り込み、明確な相場構造の転換を示しました。局所高値では売り手が確信を持って参入しており、分配と機関投資家による注文フローの変化が確認できます。
💡 0.1933の無効化水準では目先の供給が上値を抑えており、価格は下方にある流動性プールへ向けて調整する構えです。ロングポジションの清算が始まるなか、抵抗の少ない道筋は割安な目標水準へと向かっています。
💬 この調整局面に乗りますか?それとも反発を狙う前に、より下の需要ゾーンを待ちますか?👇
⚠️ 金融アドバイスではありません。常にリスク管理を徹底してください。🛡️
🏷️ #SUSHI #ShortSetup #PriceAction #DeFi
🎯 🦈
9
·
--
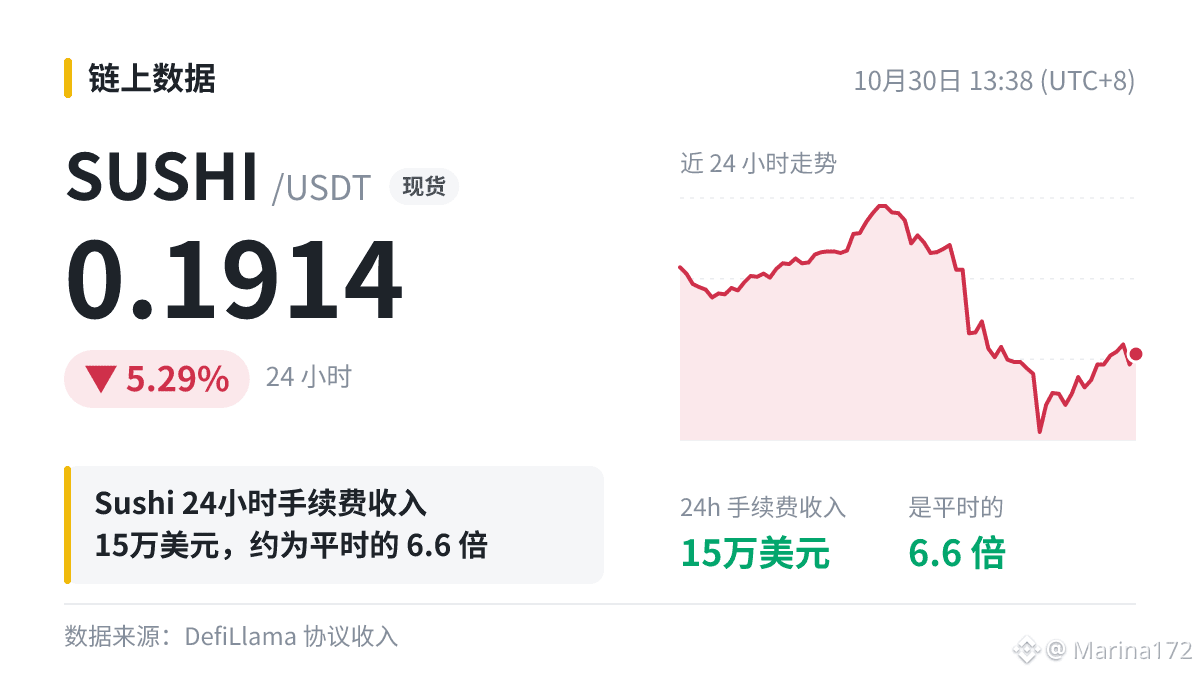
Sushiの手数料収入が24時間で15万ドルに達し、通常の約6.6倍になりました。$SUSHI の保有者は、これが評価額に何を意味するのか気になるかもしれません。
私の見方では、評価額を左右するのは継続的な収入であり、1日のピーク値を年率換算に含めることはできません。この水準を一定期間維持できて初めて、評価額への支えが明らかになります。また、手数料のうちどれだけがプロトコルに帰属し、どれだけがトークン保有者に還元されるかも、トークンの価値への影響を左右します。
#SUSHI
Sushiの手数料収入が24時間で15万ドルに達し、通常の約6.6倍になりました。$SUSHI の保有者は、これが評価額に何を意味するのか気になるかもしれません。
私の見方では、評価額を左右するのは継続的な収入であり、1日のピーク値を年率換算に含めることはできません。この水準を一定期間維持できて初めて、評価額への支えが明らかになります。また、手数料のうちどれだけがプロトコルに帰属し、どれだけがトークン保有者に還元されるかも、トークンの価値への影響を左右します。
#SUSHI
私の見方では、評価額を左右するのは継続的な収入であり、1日のピーク値を年率換算に含めることはできません。この水準を一定期間維持できて初めて、評価額への支えが明らかになります。また、手数料のうちどれだけがプロトコルに帰属し、どれだけがトークン保有者に還元されるかも、トークンの価値への影響を左右します。
#SUSHI

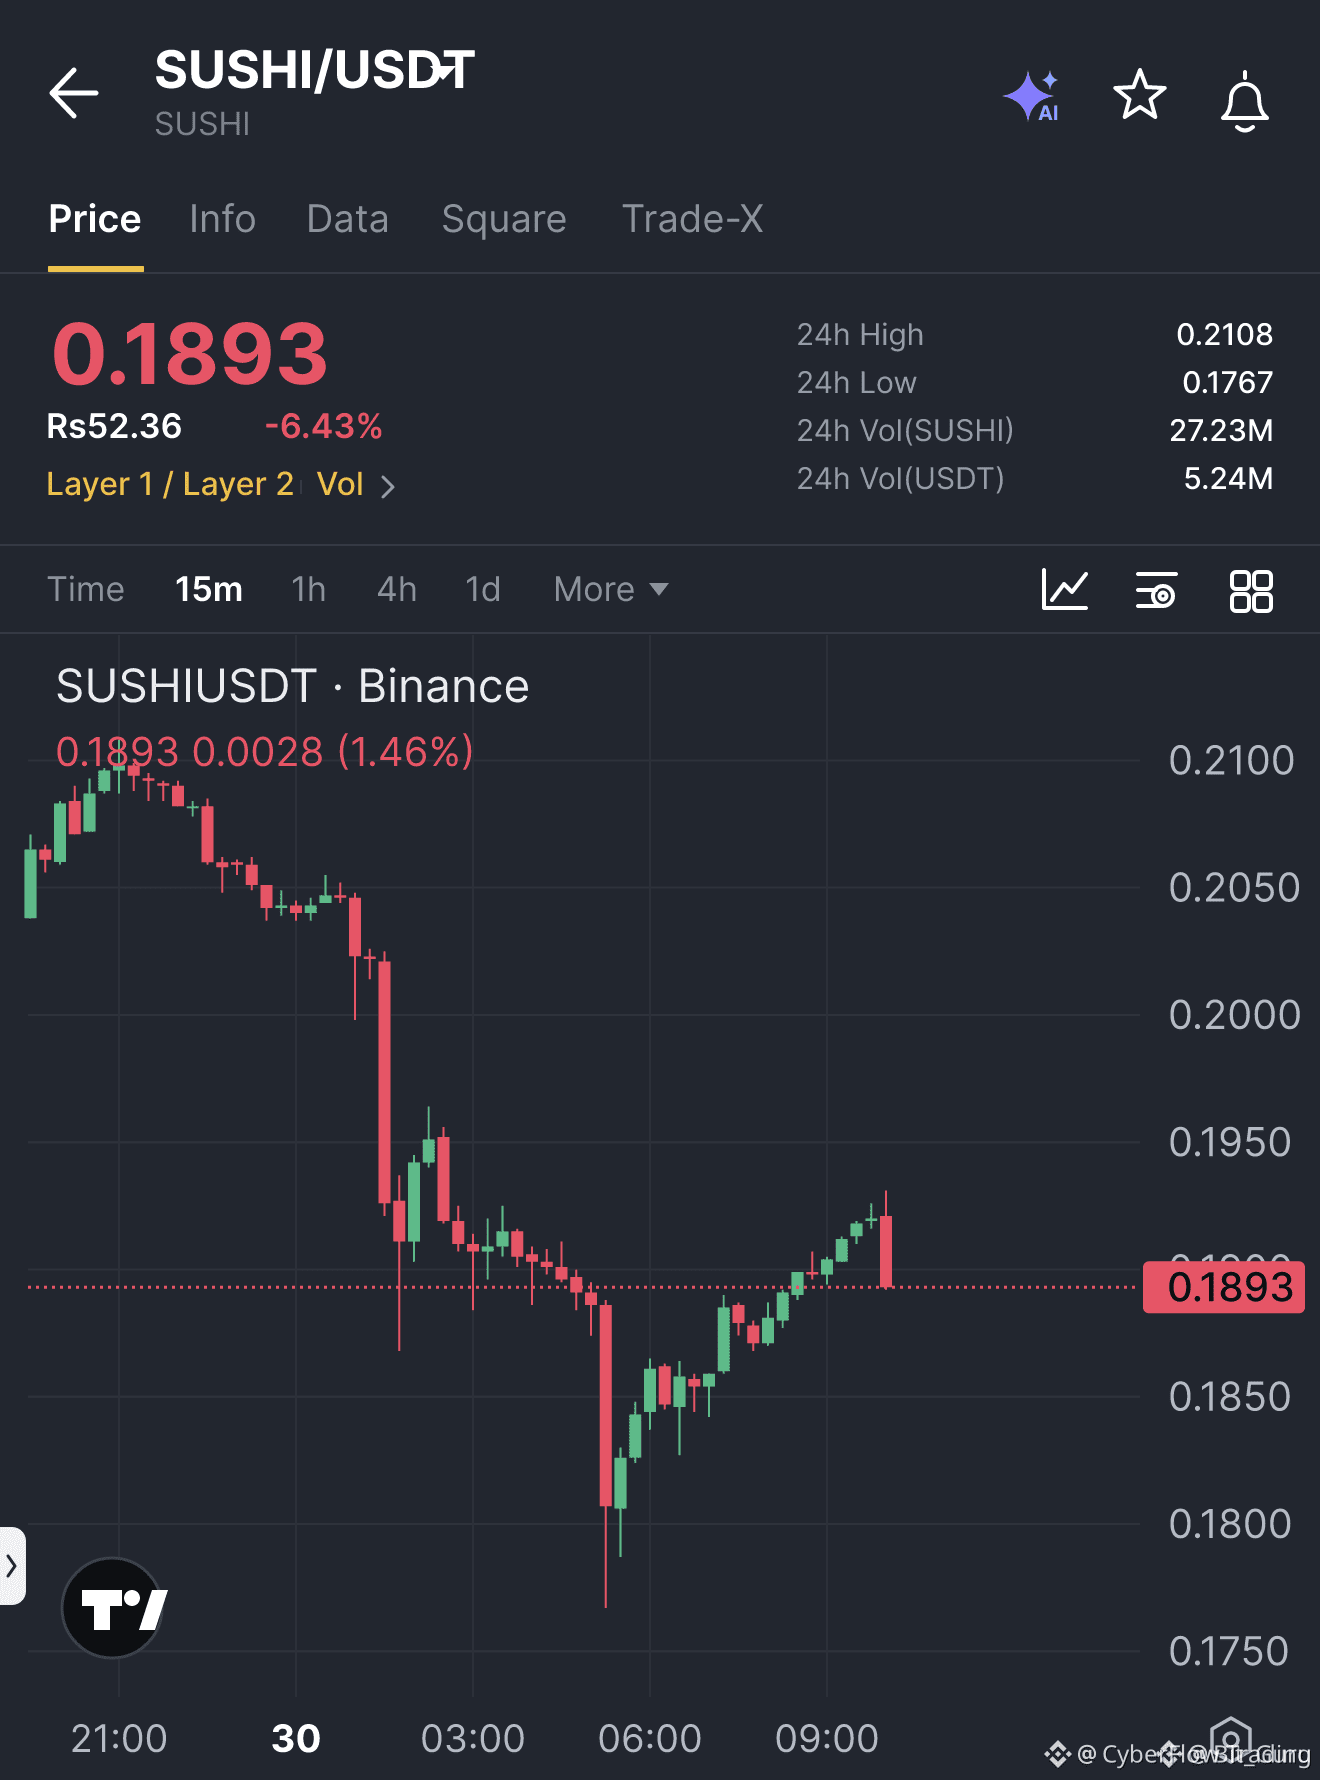
🚨 $SUSHI 買い手が力尽き、底値を明け渡して構造が崩れる! 📉
エントリー:0.1893 ⚡
目標:0.1833 - 0.1733 🎯
損切り:0.1933 ⚠️
上昇が続いた後、$SUSHI の買い手は直近のスイング安値を守れませんでした。📊 売り手が勢いよく参入し、直前のローソク足の安値を突き抜け、教科書どおりのモメンタム転換が確認されました。
📌 市場構造は崩れ、現在価格を下回る買い注文は目に見えて減少しています。0.1933を上回れば明確にシナリオが無効となる中、最も抵抗の少ない値動きは、0.1833と0.1733にある流動性の集中帯へ向かっています。
💬 このブレイクダウンですぐに仕掛けますか? それとも、参入前に短い戻りを待ちますか? 👇
⚠️ 金融アドバイスではありません。常にリスクを管理してください。 🛡️
🏷️ #SUSHI #ShortSetup #Altcoins #CryptoTrading #PriceAction
🎯 🐻
🚨 $SUSHI 買い手が力尽き、底値を明け渡して構造が崩れる! 📉
エントリー:0.1893 ⚡
目標:0.1833 - 0.1733 🎯
損切り:0.1933 ⚠️
上昇が続いた後、$SUSHI の買い手は直近のスイング安値を守れませんでした。📊 売り手が勢いよく参入し、直前のローソク足の安値を突き抜け、教科書どおりのモメンタム転換が確認されました。
📌 市場構造は崩れ、現在価格を下回る買い注文は目に見えて減少しています。0.1933を上回れば明確にシナリオが無効となる中、最も抵抗の少ない値動きは、0.1833と0.1733にある流動性の集中帯へ向かっています。
💬 このブレイクダウンですぐに仕掛けますか? それとも、参入前に短い戻りを待ちますか? 👇
⚠️ 金融アドバイスではありません。常にリスクを管理してください。 🛡️
🏷️ #SUSHI #ShortSetup #Altcoins #CryptoTrading #PriceAction
🎯 🐻
エントリー:0.1893 ⚡
目標:0.1833 - 0.1733 🎯
損切り:0.1933 ⚠️
上昇が続いた後、$SUSHI の買い手は直近のスイング安値を守れませんでした。📊 売り手が勢いよく参入し、直前のローソク足の安値を突き抜け、教科書どおりのモメンタム転換が確認されました。
📌 市場構造は崩れ、現在価格を下回る買い注文は目に見えて減少しています。0.1933を上回れば明確にシナリオが無効となる中、最も抵抗の少ない値動きは、0.1833と0.1733にある流動性の集中帯へ向かっています。
💬 このブレイクダウンですぐに仕掛けますか? それとも、参入前に短い戻りを待ちますか? 👇
⚠️ 金融アドバイスではありません。常にリスクを管理してください。 🛡️
🏷️ #SUSHI #ShortSetup #Altcoins #CryptoTrading #PriceAction
🎯 🐻
6

·
--
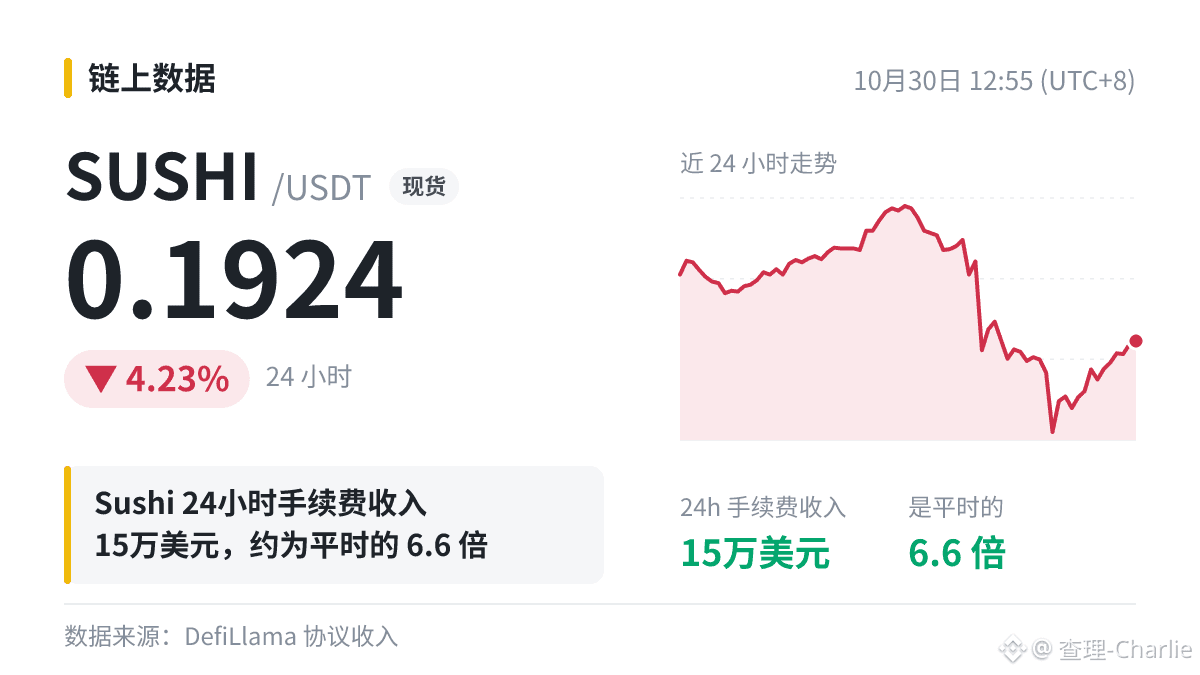
率直に言うと、今日オンチェーンデータを見ていたらSushiが目に留まりました。手数料収入は24時間で15万ドル、普段の日平均はだいたい2.3万ドルなので、約6.6倍です。
こういうデータを見たときは、たいていまず記録しておくだけで、すぐに動くことはありません。以前にも、1日だけ急騰して翌日には元に戻るケースを何度か見ましたし、そのまま上昇し続けたケースもありました。違いが出るのは、その後数日です。$SUSHI をひとまず監視リストに追加します。
#SUSHI
率直に言うと、今日オンチェーンデータを見ていたらSushiが目に留まりました。手数料収入は24時間で15万ドル、普段の日平均はだいたい2.3万ドルなので、約6.6倍です。
こういうデータを見たときは、たいていまず記録しておくだけで、すぐに動くことはありません。以前にも、1日だけ急騰して翌日には元に戻るケースを何度か見ましたし、そのまま上昇し続けたケースもありました。違いが出るのは、その後数日です。$SUSHI をひとまず監視リストに追加します。
#SUSHI
こういうデータを見たときは、たいていまず記録しておくだけで、すぐに動くことはありません。以前にも、1日だけ急騰して翌日には元に戻るケースを何度か見ましたし、そのまま上昇し続けたケースもありました。違いが出るのは、その後数日です。$SUSHI をひとまず監視リストに追加します。
#SUSHI
31
·
--
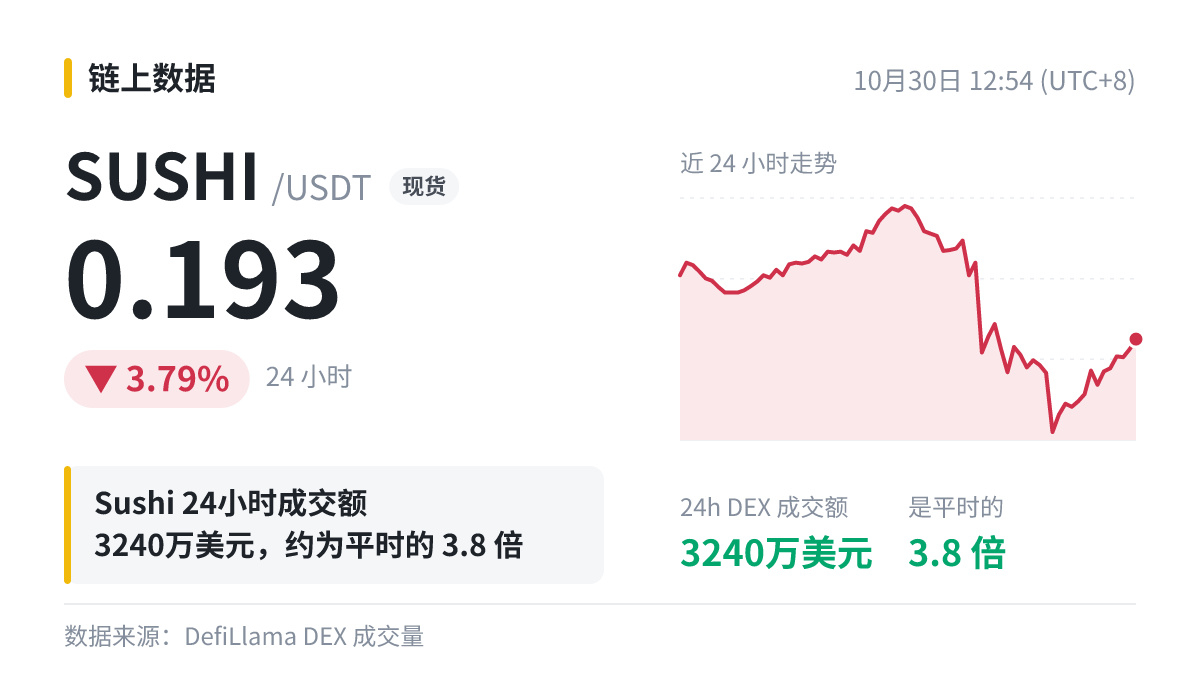
DEX取引量ランキングを観察:Sushiは39位($SUSHI )
データ:24時間で3,240万ドル、通常の3.8倍。通常は1日あたり約855万ドル。
順位はまだ上位とは言えないものの、自身の通常水準と比べると大幅に増加しています。
順位はこの24時間の取引量に基づくもので、翌日も同じとは限りません。順位だけに注目しないようにしましょう。
#SUSHI
DEX取引量ランキングを観察:Sushiは39位($SUSHI )
データ:24時間で3,240万ドル、通常の3.8倍。通常は1日あたり約855万ドル。
順位はまだ上位とは言えないものの、自身の通常水準と比べると大幅に増加しています。
順位はこの24時間の取引量に基づくもので、翌日も同じとは限りません。順位だけに注目しないようにしましょう。
#SUSHI
データ:24時間で3,240万ドル、通常の3.8倍。通常は1日あたり約855万ドル。
順位はまだ上位とは言えないものの、自身の通常水準と比べると大幅に増加しています。
順位はこの24時間の取引量に基づくもので、翌日も同じとは限りません。順位だけに注目しないようにしましょう。
#SUSHI
·
--
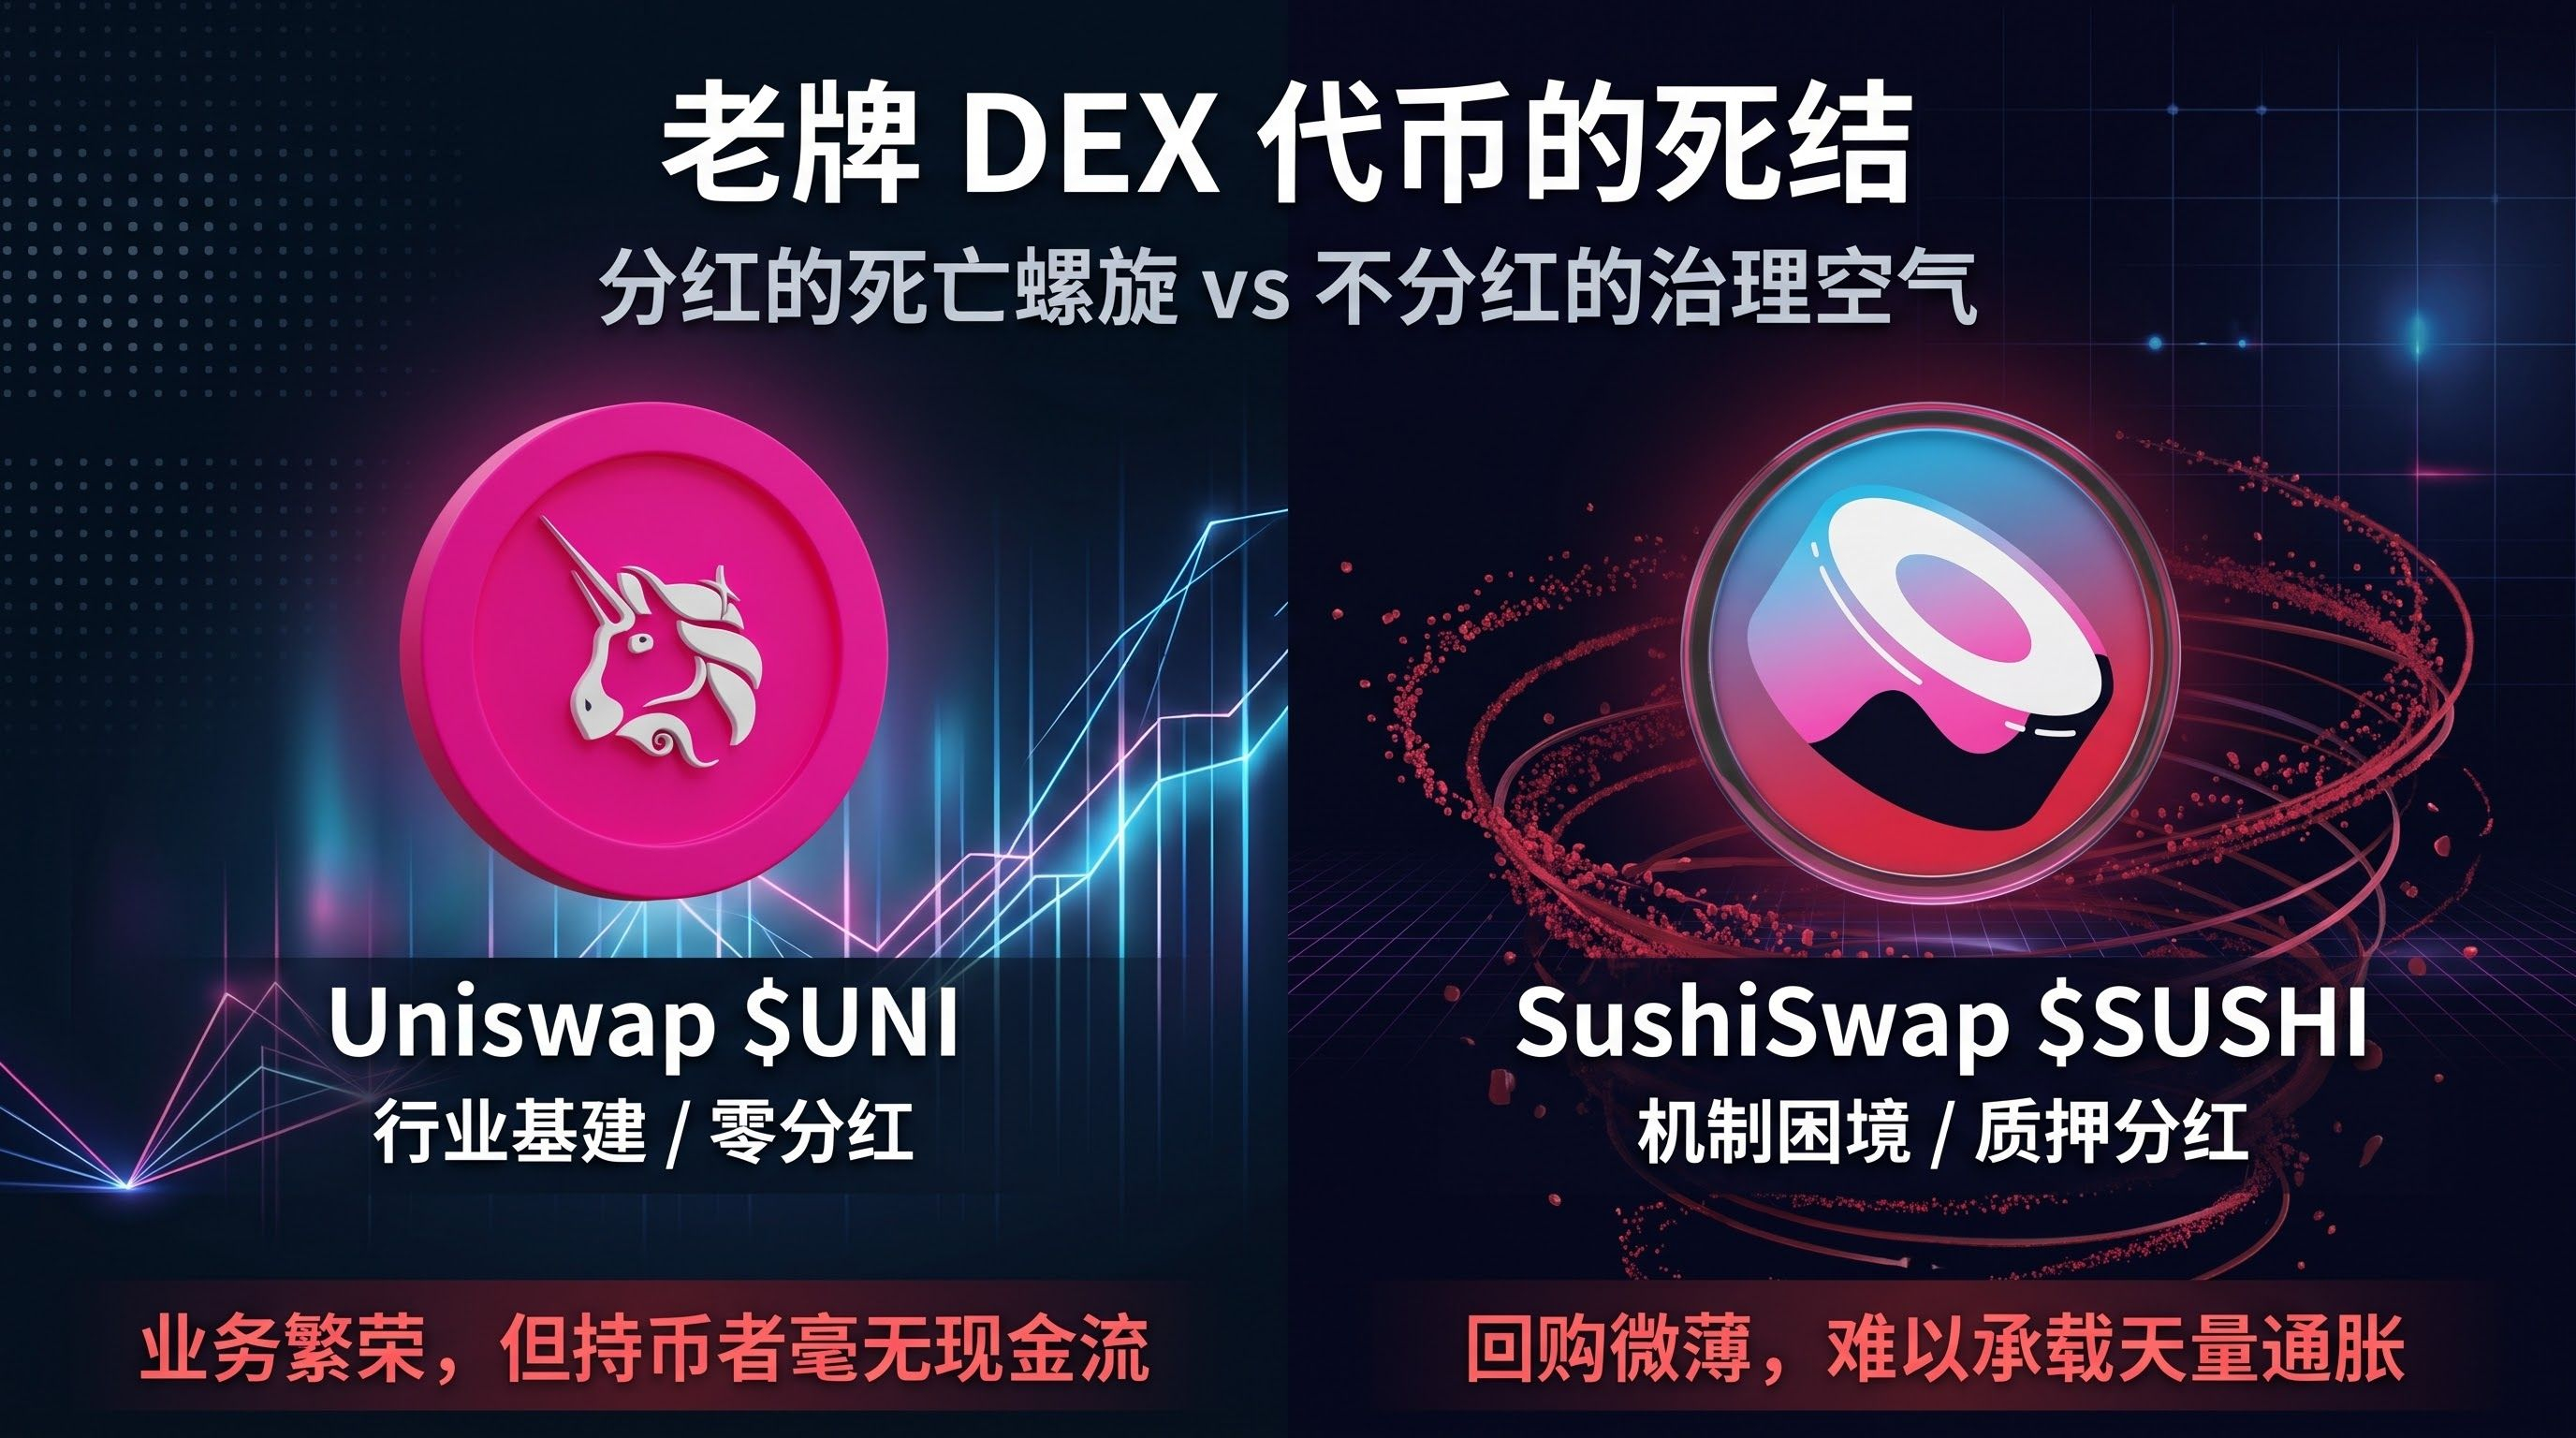
配当するものは死のスパイラルへ、配当しないものはガバナンスが形骸化:老舗DEXトークンの行き詰まりを考える
DeFiという金融のレゴブロック全体において、分散型取引所(DEX)は常に、流動性を支える最も重要なインフラと見なされてきた。しかし、視線をセカンダリー市場のトークンに絞ると、#UNI や#sushi に代表される老舗DEXは、いずれもトークンモデルを真に機能させられていない。一方は揺るぎない現物取引の主役となり、もう一方はすでに周縁化しているように見えるが、基盤となる事業を除いてトークン価値だけを見れば、両者の行き着く先は本質的に同じだ。
かつてSUSHIは「良心的な配当」路線を目指し、xSUSHIを導入して取引手数料の0.05%を使い、トークンを買い戻した。しかし、この仕組みの根底には致命的な算術上の欠陥があった。流動性プールの深さを維持するため、プロトコルはマイナーへの報酬として、膨大な量のトークンを新規発行せざるを得ない。毎日市場に売り出される流動性マイニングの売り圧を、手数料によるわずかな買い戻しでは到底吸収できない。競争が激化し、実際の取引量が減少すれば、配当はたちまち縮小し、それがさらなる資金流出と売りを招く。配当の仕組みが、かえって暴落を加速させる触媒となったのだ。
では、もう一方の極端な道を選び、配当を断固として行わないUNIなら、この行き詰まりを打開できたのだろうか。現実もまた冷酷だ。Uniswapは技術的な優位性によってオンチェーンの現物注文ルーティングを独占し、イーサリアムに欠かせないインフラとなった。しかし、プロトコルの繁栄と、セカンダリー市場でトークンを保有する人々との間には、数学的なつながりがまったくない。コンプライアンス上のリスクを避けるため、手数料スイッチは長年オフのまま。取引手数料はすべてマーケットメーカーに渡り、フロントエンドの手数料収入は営利企業に入る。保有者の手元にあるのは、キャッシュフローも配当を受ける権利もない無利息の入場券にすぎず、弱気相場では評価の中心もやはり下がり続ける。
配当で価値を下支えしようとするものは、自らの高インフレ率に食い荒らされる。独占によって生き残ったものは、トークンが事業利益から完全に切り離されている。オンチェーン交換が確かな基盤需要であることは間違いない。しかし、トークンがコンプライアンスに適合した形で、プロトコルの純利益を実際に取り込めるようになるまでは、こうした資産の長期的価値を盲信するのは、たいてい単なる願望にすぎない。
配当するものは死のスパイラルへ、配当しないものはガバナンスが形骸化:老舗DEXトークンの行き詰まりを考える
DeFiという金融のレゴブロック全体において、分散型取引所(DEX)は常に、流動性を支える最も重要なインフラと見なされてきた。しかし、視線をセカンダリー市場のトークンに絞ると、#UNI や#sushi に代表される老舗DEXは、いずれもトークンモデルを真に機能させられていない。一方は揺るぎない現物取引の主役となり、もう一方はすでに周縁化しているように見えるが、基盤となる事業を除いてトークン価値だけを見れば、両者の行き着く先は本質的に同じだ。
かつてSUSHIは「良心的な配当」路線を目指し、xSUSHIを導入して取引手数料の0.05%を使い、トークンを買い戻した。しかし、この仕組みの根底には致命的な算術上の欠陥があった。流動性プールの深さを維持するため、プロトコルはマイナーへの報酬として、膨大な量のトークンを新規発行せざるを得ない。毎日市場に売り出される流動性マイニングの売り圧を、手数料によるわずかな買い戻しでは到底吸収できない。競争が激化し、実際の取引量が減少すれば、配当はたちまち縮小し、それがさらなる資金流出と売りを招く。配当の仕組みが、かえって暴落を加速させる触媒となったのだ。
では、もう一方の極端な道を選び、配当を断固として行わないUNIなら、この行き詰まりを打開できたのだろうか。現実もまた冷酷だ。Uniswapは技術的な優位性によってオンチェーンの現物注文ルーティングを独占し、イーサリアムに欠かせないインフラとなった。しかし、プロトコルの繁栄と、セカンダリー市場でトークンを保有する人々との間には、数学的なつながりがまったくない。コンプライアンス上のリスクを避けるため、手数料スイッチは長年オフのまま。取引手数料はすべてマーケットメーカーに渡り、フロントエンドの手数料収入は営利企業に入る。保有者の手元にあるのは、キャッシュフローも配当を受ける権利もない無利息の入場券にすぎず、弱気相場では評価の中心もやはり下がり続ける。
配当で価値を下支えしようとするものは、自らの高インフレ率に食い荒らされる。独占によって生き残ったものは、トークンが事業利益から完全に切り離されている。オンチェーン交換が確かな基盤需要であることは間違いない。しかし、トークンがコンプライアンスに適合した形で、プロトコルの純利益を実際に取り込めるようになるまでは、こうした資産の長期的価値を盲信するのは、たいてい単なる願望にすぎない。
DeFiという金融のレゴブロック全体において、分散型取引所(DEX)は常に、流動性を支える最も重要なインフラと見なされてきた。しかし、視線をセカンダリー市場のトークンに絞ると、#UNI や#sushi に代表される老舗DEXは、いずれもトークンモデルを真に機能させられていない。一方は揺るぎない現物取引の主役となり、もう一方はすでに周縁化しているように見えるが、基盤となる事業を除いてトークン価値だけを見れば、両者の行き着く先は本質的に同じだ。
かつてSUSHIは「良心的な配当」路線を目指し、xSUSHIを導入して取引手数料の0.05%を使い、トークンを買い戻した。しかし、この仕組みの根底には致命的な算術上の欠陥があった。流動性プールの深さを維持するため、プロトコルはマイナーへの報酬として、膨大な量のトークンを新規発行せざるを得ない。毎日市場に売り出される流動性マイニングの売り圧を、手数料によるわずかな買い戻しでは到底吸収できない。競争が激化し、実際の取引量が減少すれば、配当はたちまち縮小し、それがさらなる資金流出と売りを招く。配当の仕組みが、かえって暴落を加速させる触媒となったのだ。
では、もう一方の極端な道を選び、配当を断固として行わないUNIなら、この行き詰まりを打開できたのだろうか。現実もまた冷酷だ。Uniswapは技術的な優位性によってオンチェーンの現物注文ルーティングを独占し、イーサリアムに欠かせないインフラとなった。しかし、プロトコルの繁栄と、セカンダリー市場でトークンを保有する人々との間には、数学的なつながりがまったくない。コンプライアンス上のリスクを避けるため、手数料スイッチは長年オフのまま。取引手数料はすべてマーケットメーカーに渡り、フロントエンドの手数料収入は営利企業に入る。保有者の手元にあるのは、キャッシュフローも配当を受ける権利もない無利息の入場券にすぎず、弱気相場では評価の中心もやはり下がり続ける。
配当で価値を下支えしようとするものは、自らの高インフレ率に食い荒らされる。独占によって生き残ったものは、トークンが事業利益から完全に切り離されている。オンチェーン交換が確かな基盤需要であることは間違いない。しかし、トークンがコンプライアンスに適合した形で、プロトコルの純利益を実際に取り込めるようになるまでは、こうした資産の長期的価値を盲信するのは、たいてい単なる願望にすぎない。
1
539
·
--
資金が急速に動いている?
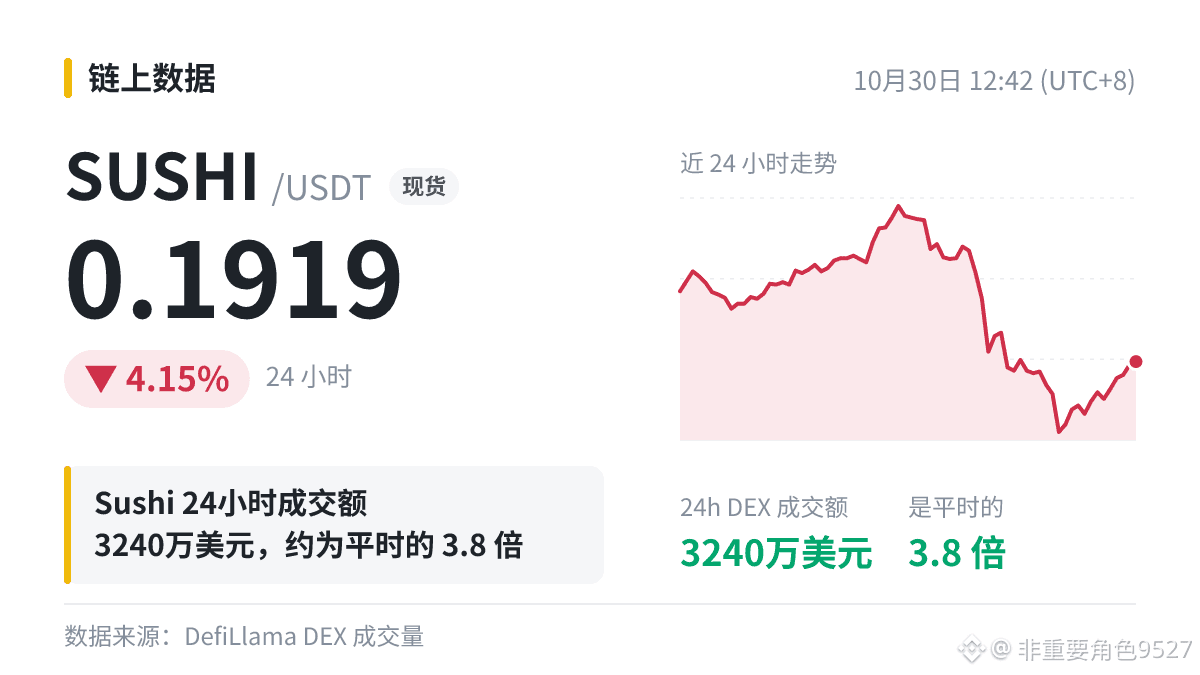
Sushiの取引高が大幅に増加:24時間の取引高は3,240万ドルで、通常の3.8倍。DEX内で39位。
取引高の増加は、すべて買いに回っていることを意味しません。買いと売りの両方が含まれています。重要なのは、大口資金が流入しているのか、ポジションを入れ替えているのか、それともアルゴリズム取引が何度も売買を繰り返しているのかを見ることです。
$SUSHI 最新価格 0.1919(24時間で-4.15%)。
#SUSHI
資金が急速に動いている?
Sushiの取引高が大幅に増加:24時間の取引高は3,240万ドルで、通常の3.8倍。DEX内で39位。
取引高の増加は、すべて買いに回っていることを意味しません。買いと売りの両方が含まれています。重要なのは、大口資金が流入しているのか、ポジションを入れ替えているのか、それともアルゴリズム取引が何度も売買を繰り返しているのかを見ることです。
$SUSHI 最新価格 0.1919(24時間で-4.15%)。
#SUSHI
Sushiの取引高が大幅に増加:24時間の取引高は3,240万ドルで、通常の3.8倍。DEX内で39位。
取引高の増加は、すべて買いに回っていることを意味しません。買いと売りの両方が含まれています。重要なのは、大口資金が流入しているのか、ポジションを入れ替えているのか、それともアルゴリズム取引が何度も売買を繰り返しているのかを見ることです。
$SUSHI 最新価格 0.1919(24時間で-4.15%)。
#SUSHI
1
·
--
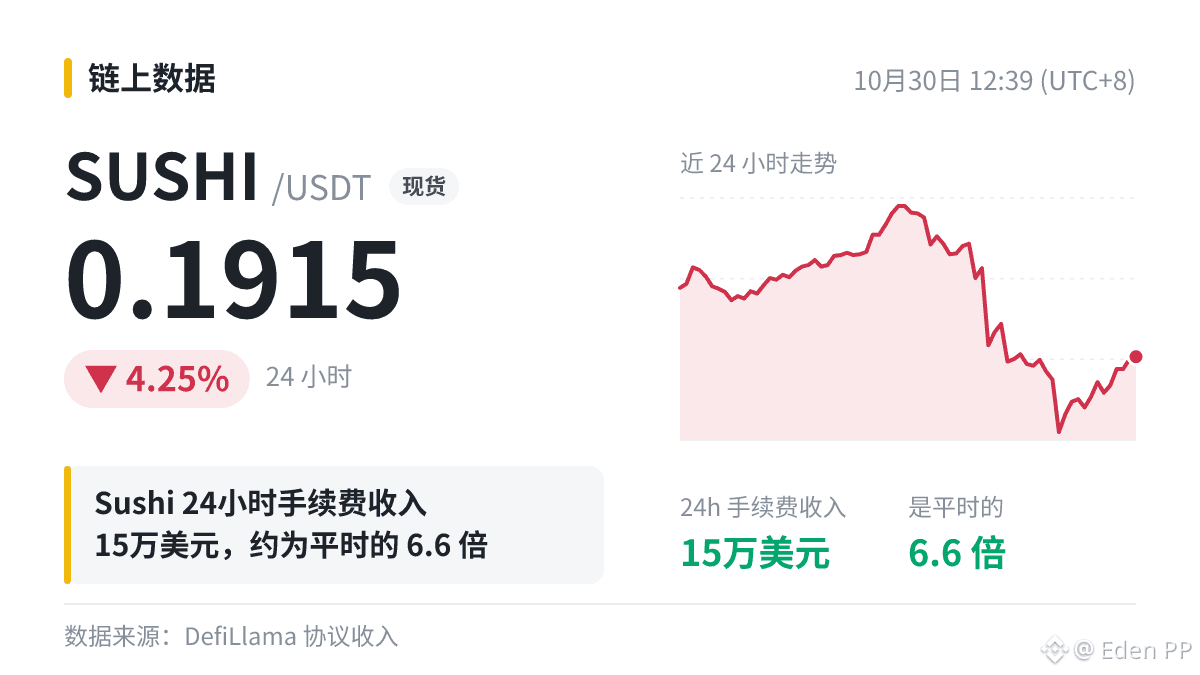
$SUSHI Sushiのこの日の手数料収入は15万ドルで、通常のおよそ6.6日分に相当します。
これほど大きく増える場合、取引が急増していることを示していることが多く、相場の変動拡大に伴う売買や、大口投資家1人、あるいは単発のイベントが原因かもしれません。資金の観点からは、こうしたユーザーが明日も残ってくれるかどうかのほうが気になります。トークンは24時間で-4.25%。
オンチェーンデータと価格を照らし合わせて見るほうが、より確かな判断ができます。
#SUSHI
$SUSHI Sushiのこの日の手数料収入は15万ドルで、通常のおよそ6.6日分に相当します。
これほど大きく増える場合、取引が急増していることを示していることが多く、相場の変動拡大に伴う売買や、大口投資家1人、あるいは単発のイベントが原因かもしれません。資金の観点からは、こうしたユーザーが明日も残ってくれるかどうかのほうが気になります。トークンは24時間で-4.25%。
オンチェーンデータと価格を照らし合わせて見るほうが、より確かな判断ができます。
#SUSHI
これほど大きく増える場合、取引が急増していることを示していることが多く、相場の変動拡大に伴う売買や、大口投資家1人、あるいは単発のイベントが原因かもしれません。資金の観点からは、こうしたユーザーが明日も残ってくれるかどうかのほうが気になります。トークンは24時間で-4.25%。
オンチェーンデータと価格を照らし合わせて見るほうが、より確かな判断ができます。
#SUSHI
4
·
--
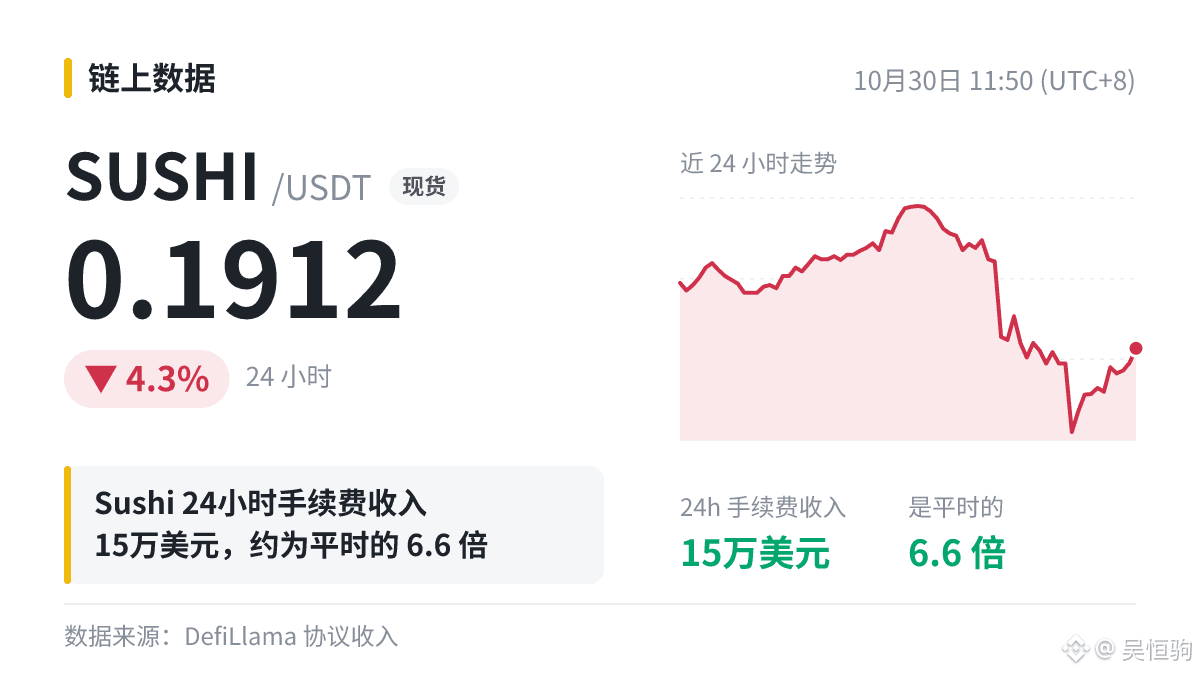
🌕 DEXプロジェクトのSushiが今日は大忙し!
手数料収入が15万ドル(24時間)に急増。普段は1日2万3,000ドルなので、なんと6.6倍!
$SUSHI を保有している方は、これを見て落ち着かないかもしれません!でも、データが好調だからといって、トークン価格も上がるとは限りません。ポジションには余裕を持たせましょう。これはシグナル、それともノイズ?
#SUSHI
市場はめまぐるしく変化します。結論を急がないようにしましょう。
🌕 DEXプロジェクトのSushiが今日は大忙し!
手数料収入が15万ドル(24時間)に急増。普段は1日2万3,000ドルなので、なんと6.6倍!
$SUSHI を保有している方は、これを見て落ち着かないかもしれません!でも、データが好調だからといって、トークン価格も上がるとは限りません。ポジションには余裕を持たせましょう。これはシグナル、それともノイズ?
#SUSHI
市場はめまぐるしく変化します。結論を急がないようにしましょう。
手数料収入が15万ドル(24時間)に急増。普段は1日2万3,000ドルなので、なんと6.6倍!
$SUSHI を保有している方は、これを見て落ち着かないかもしれません!でも、データが好調だからといって、トークン価格も上がるとは限りません。ポジションには余裕を持たせましょう。これはシグナル、それともノイズ?
#SUSHI
市場はめまぐるしく変化します。結論を急がないようにしましょう。
104
·
--
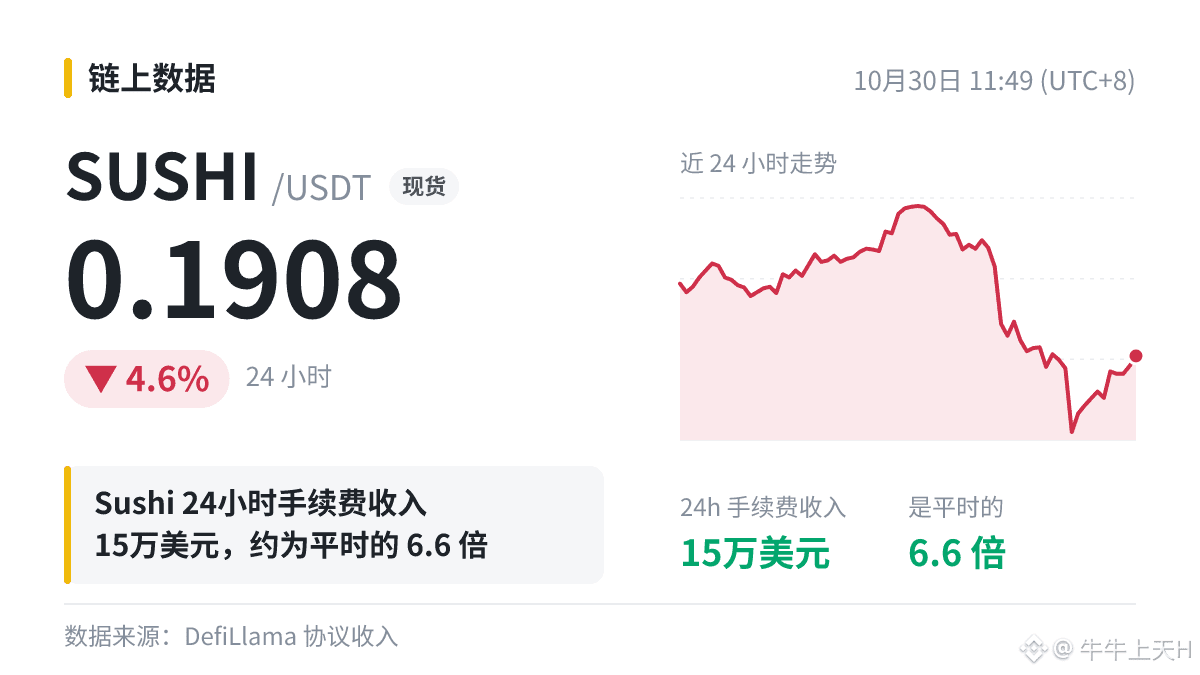
みんな、DEX分野が盛り上がってきた!🔥
$SUSHI Sushiは直近24時間で手数料収入が15万ドル、通常の6.6倍!
手数料の数字がいちばんリアル。利用者が少なければ、そもそも収益は出ない!$SUSHI 24時間 -4.6%、価格はまだ追いついていない。
今回限りの一時的なもの?それとも始まり?コメント欄で教えて👇
#SUSHI
みんな、DEX分野が盛り上がってきた!🔥
$SUSHI Sushiは直近24時間で手数料収入が15万ドル、通常の6.6倍!
手数料の数字がいちばんリアル。利用者が少なければ、そもそも収益は出ない!$SUSHI 24時間 -4.6%、価格はまだ追いついていない。
今回限りの一時的なもの?それとも始まり?コメント欄で教えて👇
#SUSHI
$SUSHI Sushiは直近24時間で手数料収入が15万ドル、通常の6.6倍!
手数料の数字がいちばんリアル。利用者が少なければ、そもそも収益は出ない!$SUSHI 24時間 -4.6%、価格はまだ追いついていない。
今回限りの一時的なもの?それとも始まり?コメント欄で教えて👇
#SUSHI
27

·
--
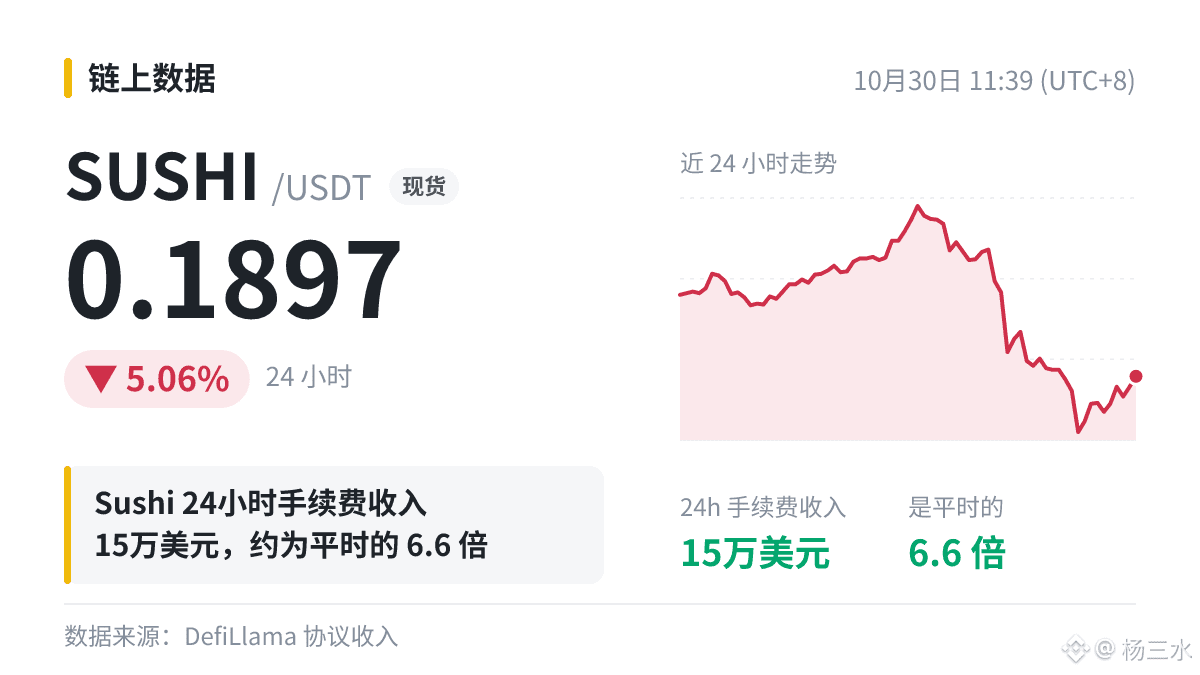
データをひとつ記録:10月30日正午、$SUSHI Sushiの直近24時間の手数料収入は15万ドルで、普段の約6.6倍。
私自身の見方では、手数料とはユーザーが支払った総額で、これが増えたということは、その日の利用量が明らかに増えたということです。これが新たな常態になるかどうかは、数日後にまた確認します。皆さんならどうしますか?
#SUSHI
私もよく見誤るので、助言として受け取らないでください。
データをひとつ記録:10月30日正午、$SUSHI Sushiの直近24時間の手数料収入は15万ドルで、普段の約6.6倍。
私自身の見方では、手数料とはユーザーが支払った総額で、これが増えたということは、その日の利用量が明らかに増えたということです。これが新たな常態になるかどうかは、数日後にまた確認します。皆さんならどうしますか?
#SUSHI
私もよく見誤るので、助言として受け取らないでください。
私自身の見方では、手数料とはユーザーが支払った総額で、これが増えたということは、その日の利用量が明らかに増えたということです。これが新たな常態になるかどうかは、数日後にまた確認します。皆さんならどうしますか?
#SUSHI
私もよく見誤るので、助言として受け取らないでください。
29
·
--
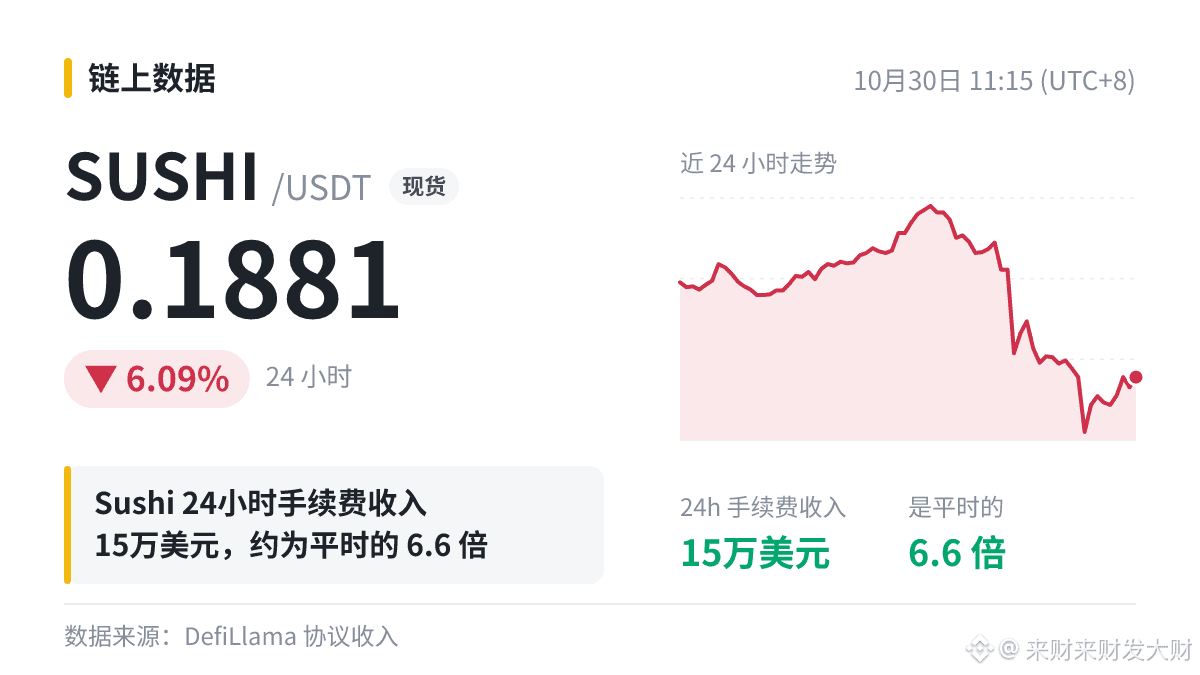
Sushi(DEX)の24時間の手数料収入は15万米ドルで、通常の日平均2.3万米ドルの約6.6倍。関連トークンは$SUSHI 。
収入の急増は、一般的にこの日の利用量が大きく伸びたことを意味します。ただし、単日のデータは大口清算の影響を受ける可能性もあり、重要なのはこの水準が続くかどうかです。気づいたことがあれば、ぜひ共有してください。
#SUSHI
気軽に話しましょう。利益も損失も、自分で引き受けるものです。
Sushi(DEX)の24時間の手数料収入は15万米ドルで、通常の日平均2.3万米ドルの約6.6倍。関連トークンは$SUSHI 。
収入の急増は、一般的にこの日の利用量が大きく伸びたことを意味します。ただし、単日のデータは大口清算の影響を受ける可能性もあり、重要なのはこの水準が続くかどうかです。気づいたことがあれば、ぜひ共有してください。
#SUSHI
気軽に話しましょう。利益も損失も、自分で引き受けるものです。
収入の急増は、一般的にこの日の利用量が大きく伸びたことを意味します。ただし、単日のデータは大口清算の影響を受ける可能性もあり、重要なのはこの水準が続くかどうかです。気づいたことがあれば、ぜひ共有してください。
#SUSHI
気軽に話しましょう。利益も損失も、自分で引き受けるものです。
14

·
--
みんな、これ分かる!?
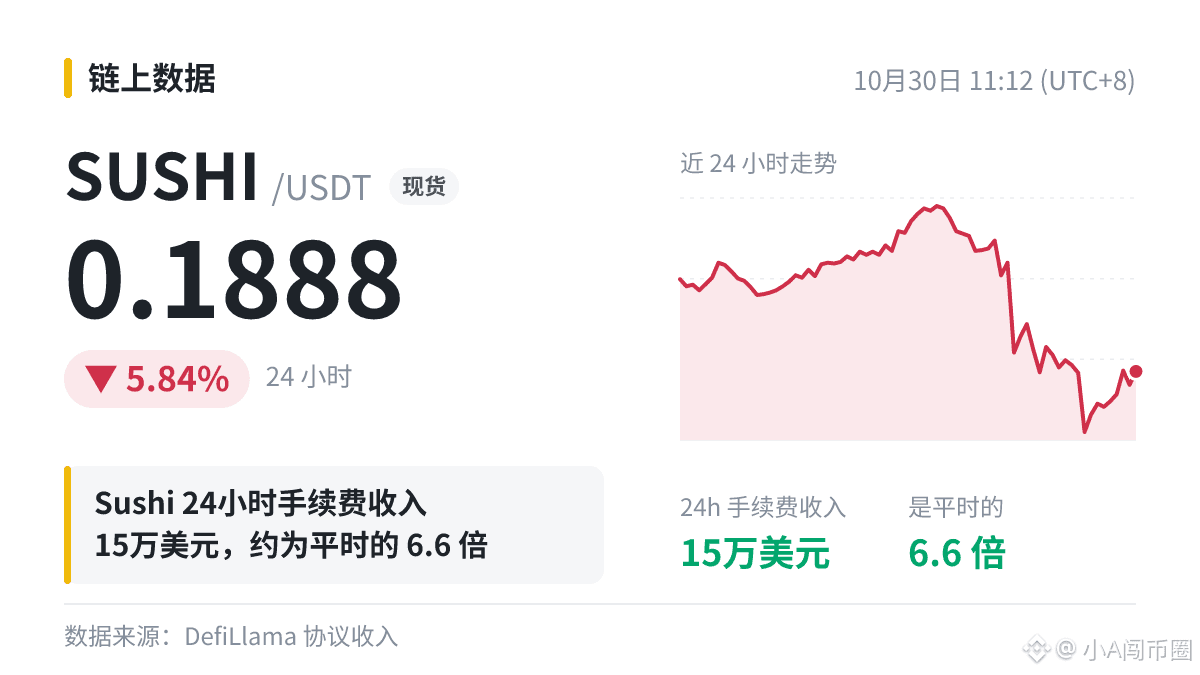
Sushiの手数料収入が一気に普段の6.6倍に💥
24時間で15万ドル、普段の日平均はたった2.3万ドル!
$SUSHI この数字、誰かが猛烈に使ってるってことだね!でも、1日の急増がずっと続くとは限らないから、先に退路を考えておこう。みんなはどんな確認が取れたら動く?
#SUSHI
みんな、これ分かる!?
Sushiの手数料収入が一気に普段の6.6倍に💥
24時間で15万ドル、普段の日平均はたった2.3万ドル!
$SUSHI この数字、誰かが猛烈に使ってるってことだね!でも、1日の急増がずっと続くとは限らないから、先に退路を考えておこう。みんなはどんな確認が取れたら動く?
#SUSHI
Sushiの手数料収入が一気に普段の6.6倍に💥
24時間で15万ドル、普段の日平均はたった2.3万ドル!
$SUSHI この数字、誰かが猛烈に使ってるってことだね!でも、1日の急増がずっと続くとは限らないから、先に退路を考えておこう。みんなはどんな確認が取れたら動く?
#SUSHI
38
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinanceIncidentReport
閲覧回数 29,159
520人が討論中
2
#BinanceReopensWithdrawalsForMoreAssets
閲覧回数 138,808
1,730人が討論中
3
#BinanceHourlyDepositsExceedWithdrawals
閲覧回数 68,094
795人が討論中
4
#USMidtermElections
閲覧回数 878,688
4,621人が討論中
5
#AnthropicIPOPricedDownasInvestorsEye$1.5T
閲覧回数 3,826
49人が討論中
6
#USOctoberNFP-AreRateCutsStillPossible
閲覧回数 164,075
1,274人が討論中
7
#AppleReportsMixedResults
閲覧回数 63,892
973人が討論中
8
#PalantirSlides3PercentOn$2BRevenue
閲覧回数 5,550
47人が討論中
9
#FrenchAssemblyRejectsTwoCryptoExitTaxProposals
閲覧回数 11,701
176人が討論中
10
#Nasdaq100EntersCorrection
閲覧回数 15,127
192人が討論中