
筹码Lab
13 投稿
筹码Lab
報告
ユーザーをブロック
专注链上筹码沉淀与代币机制拆解。跟踪极端行情与冷门标的,只聊盘面逻辑,不作投资建议。
12 フォロー
29 フォロワー
20 いいね
投稿
すべて
引用
·
--
本人確認中
人の不幸につけ込むPerp DEX界の雄Hyperliquid:HLPモデルの裏では個人投資家が穴埋め役
前回の予告どおり、オンチェーン先物の雄#HYPE を分析する。オンチェーンデリバティブ分野を独占する同社の中核には、2つの切り札がある。1つは独自開発のL1でGasゼロのオンチェーン注文板を実現し、CEX並みのマッチング体験を提供すること。もう1つは、HLP金庫を通じて個人投資家にUSDCを預け入れてもらい、受動的なマーケットメーカーとしてプラットフォームのスプレッド、手数料、清算収益を共有することで、流動性成長のフライホイールを回したことだ。
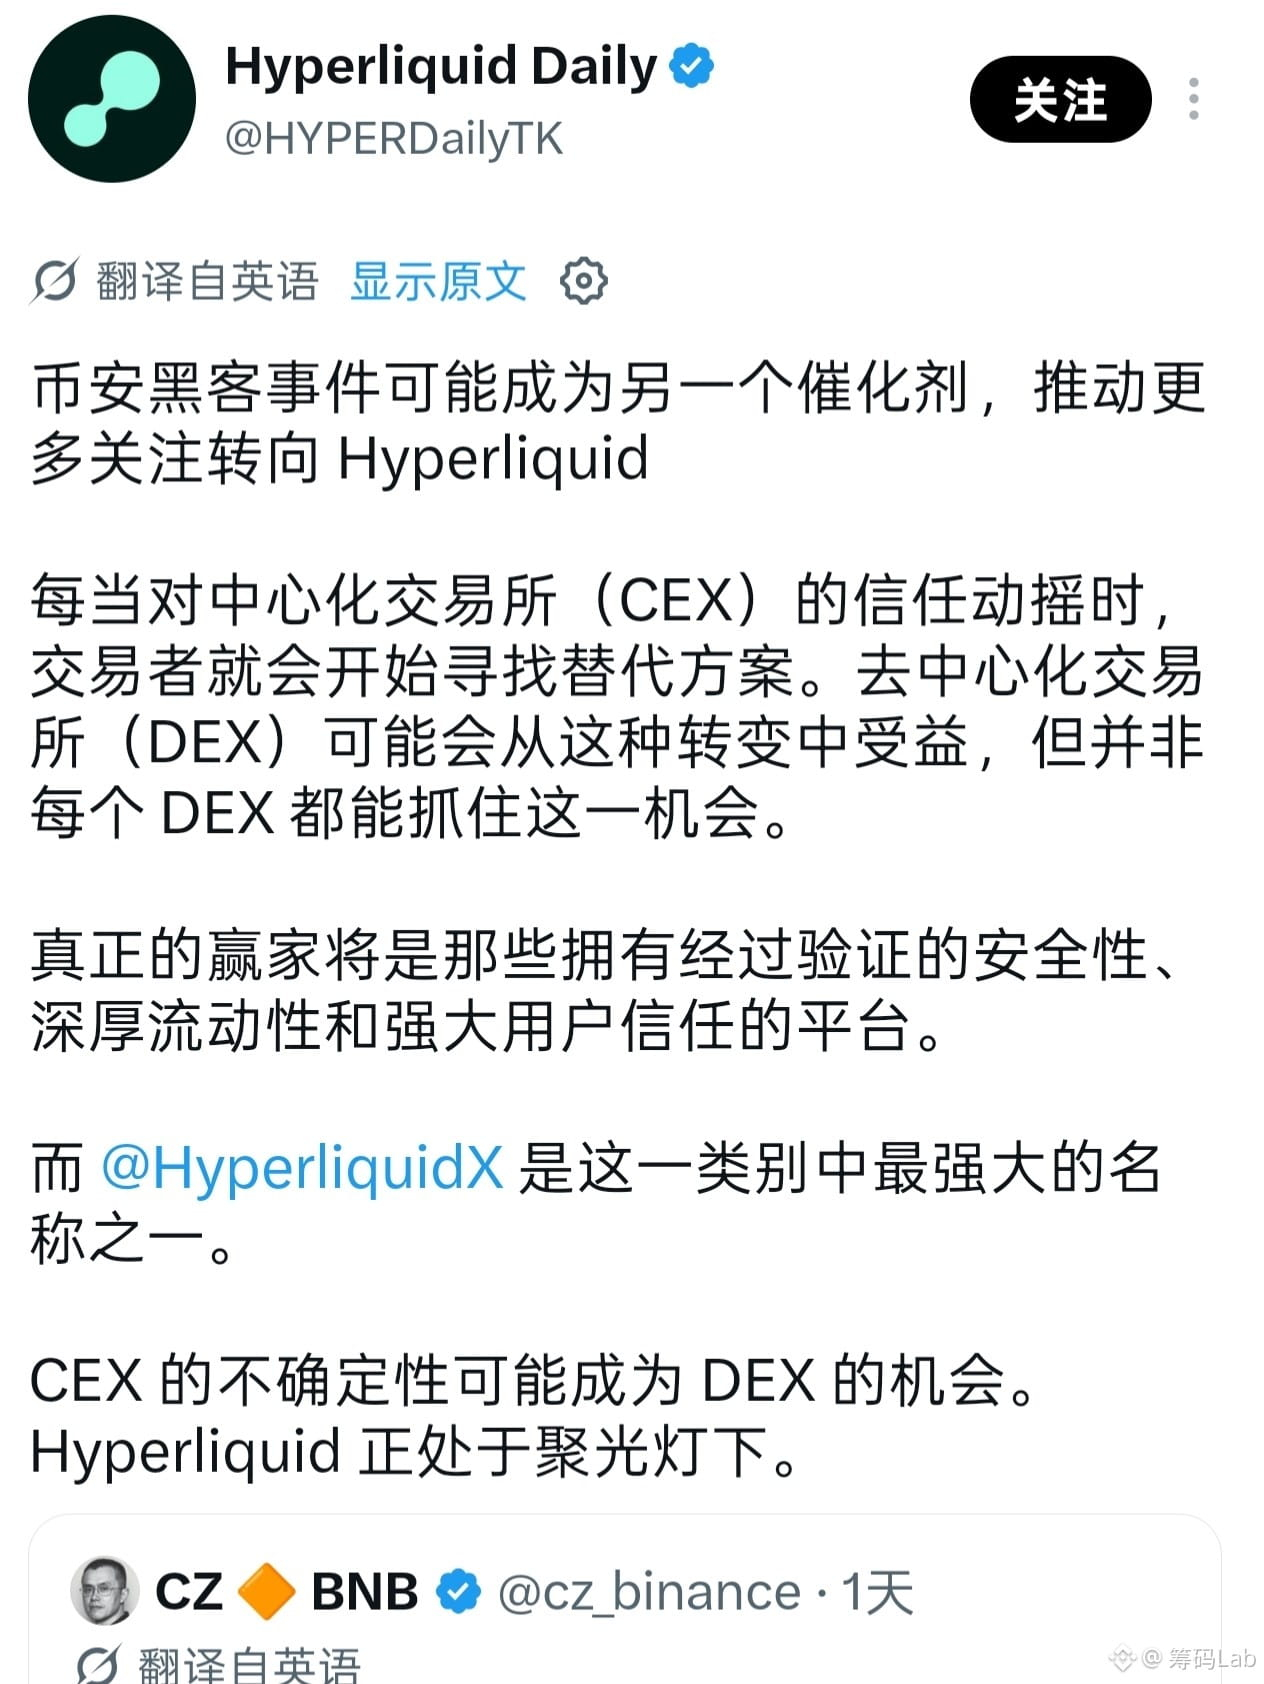
10月30日、バイナンスが攻撃を受け、SAFUによる補填を開始した際、同コミュニティはCZの投稿を拡散して自社をアピールし、「検証済みの安全性と厚い流動性」を有すると謳った。
HLPのトップモデルの背後にあるリスクもまた、致命的だ。
POPCATの損失穴埋め:攻撃者は元手300万で約3000万のロングポジションを動かし、2000万の偽の買い注文で買いを誘った後、瞬時に注文を取り消した。板が急落して受け止めきれず、HLP金庫は損失を抱えたポジションを引き受けざるを得なくなり、490万ドルの直接損失を被った。
個人投資家がテールリスクを負担:CEXでは損失の穴埋めをプラットフォームの自己資金が担う。HLPではマーケットメイクと清算が強く結び付いており、大口投資家による狙い撃ちの急落に遭うと、USDCを預けた個人投資家LPが不良債権を直接肩代わりする。
中央集権的な「回線抜き」:POPCATの事件発生時には出金が一時停止され、クロスチェーンブリッジも停止された。さらに以前のJELLYの踏み上げ危機(HLPの含み損1,350万ドル)では、バリデーターノードが契約を直接上場廃止し、コードを変更してエントリー価格で強制決済したことさえあった。
仕組みの革新がオンチェーンの雄を生み出したが、ロングテール資産の流動性の薄さと頻発するリスク管理上の弱点は、同業他社を利用した話題作りよりも、明らかに重視されるべきだ。
人の不幸につけ込むPerp DEX界の雄Hyperliquid:HLPモデルの裏では個人投資家が穴埋め役
前回の予告どおり、オンチェーン先物の雄#HYPE を分析する。オンチェーンデリバティブ分野を独占する同社の中核には、2つの切り札がある。1つは独自開発のL1でGasゼロのオンチェーン注文板を実現し、CEX並みのマッチング体験を提供すること。もう1つは、HLP金庫を通じて個人投資家にUSDCを預け入れてもらい、受動的なマーケットメーカーとしてプラットフォームのスプレッド、手数料、清算収益を共有することで、流動性成長のフライホイールを回したことだ。
10月30日、バイナンスが攻撃を受け、SAFUによる補填を開始した際、同コミュニティはCZの投稿を拡散して自社をアピールし、「検証済みの安全性と厚い流動性」を有すると謳った。
HLPのトップモデルの背後にあるリスクもまた、致命的だ。
POPCATの損失穴埋め:攻撃者は元手300万で約3000万のロングポジションを動かし、2000万の偽の買い注文で買いを誘った後、瞬時に注文を取り消した。板が急落して受け止めきれず、HLP金庫は損失を抱えたポジションを引き受けざるを得なくなり、490万ドルの直接損失を被った。
個人投資家がテールリスクを負担:CEXでは損失の穴埋めをプラットフォームの自己資金が担う。HLPではマーケットメイクと清算が強く結び付いており、大口投資家による狙い撃ちの急落に遭うと、USDCを預けた個人投資家LPが不良債権を直接肩代わりする。
中央集権的な「回線抜き」:POPCATの事件発生時には出金が一時停止され、クロスチェーンブリッジも停止された。さらに以前のJELLYの踏み上げ危機(HLPの含み損1,350万ドル)では、バリデーターノードが契約を直接上場廃止し、コードを変更してエントリー価格で強制決済したことさえあった。
仕組みの革新がオンチェーンの雄を生み出したが、ロングテール資産の流動性の薄さと頻発するリスク管理上の弱点は、同業他社を利用した話題作りよりも、明らかに重視されるべきだ。
前回の予告どおり、オンチェーン先物の雄#HYPE を分析する。オンチェーンデリバティブ分野を独占する同社の中核には、2つの切り札がある。1つは独自開発のL1でGasゼロのオンチェーン注文板を実現し、CEX並みのマッチング体験を提供すること。もう1つは、HLP金庫を通じて個人投資家にUSDCを預け入れてもらい、受動的なマーケットメーカーとしてプラットフォームのスプレッド、手数料、清算収益を共有することで、流動性成長のフライホイールを回したことだ。
10月30日、バイナンスが攻撃を受け、SAFUによる補填を開始した際、同コミュニティはCZの投稿を拡散して自社をアピールし、「検証済みの安全性と厚い流動性」を有すると謳った。
HLPのトップモデルの背後にあるリスクもまた、致命的だ。
POPCATの損失穴埋め:攻撃者は元手300万で約3000万のロングポジションを動かし、2000万の偽の買い注文で買いを誘った後、瞬時に注文を取り消した。板が急落して受け止めきれず、HLP金庫は損失を抱えたポジションを引き受けざるを得なくなり、490万ドルの直接損失を被った。
個人投資家がテールリスクを負担:CEXでは損失の穴埋めをプラットフォームの自己資金が担う。HLPではマーケットメイクと清算が強く結び付いており、大口投資家による狙い撃ちの急落に遭うと、USDCを預けた個人投資家LPが不良債権を直接肩代わりする。
中央集権的な「回線抜き」:POPCATの事件発生時には出金が一時停止され、クロスチェーンブリッジも停止された。さらに以前のJELLYの踏み上げ危機(HLPの含み損1,350万ドル)では、バリデーターノードが契約を直接上場廃止し、コードを変更してエントリー価格で強制決済したことさえあった。
仕組みの革新がオンチェーンの雄を生み出したが、ロングテール資産の流動性の薄さと頻発するリスク管理上の弱点は、同業他社を利用した話題作りよりも、明らかに重視されるべきだ。
1
388
·
--
配当するものは死のスパイラルへ、配当しないものはガバナンスが形骸化:老舗DEXトークンの行き詰まりを考える
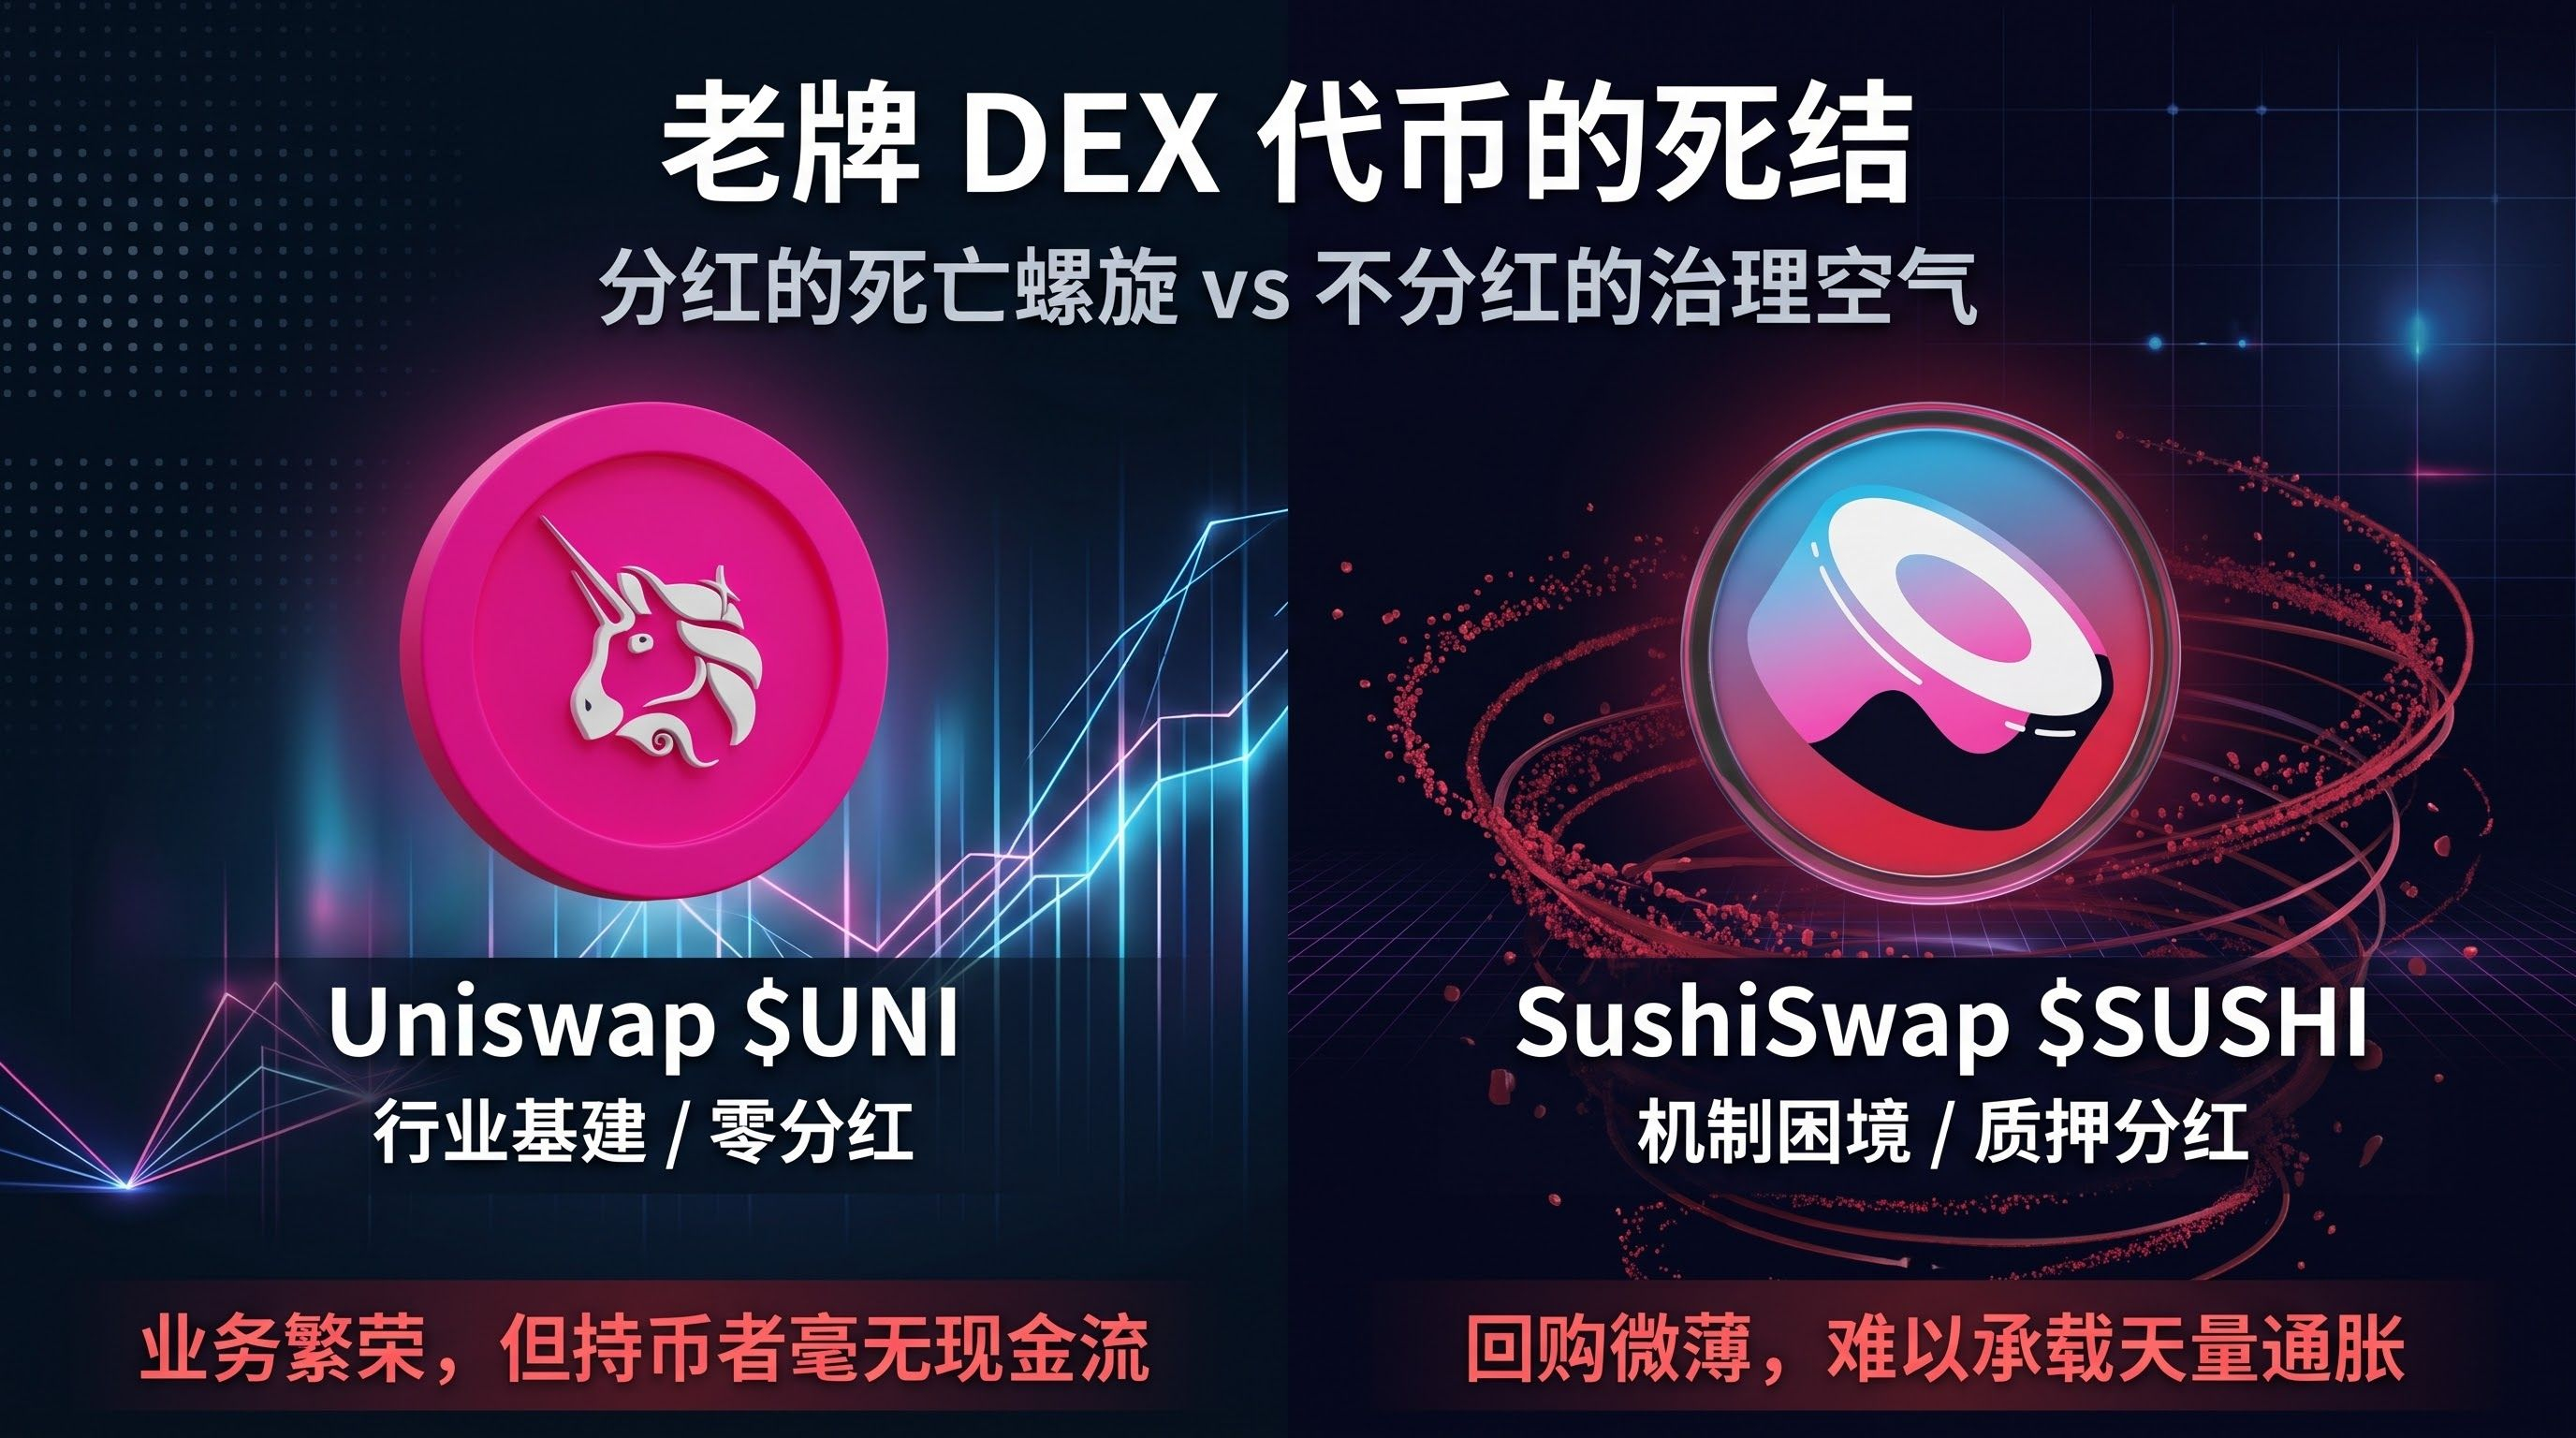
DeFiという金融のレゴブロック全体において、分散型取引所(DEX)は常に、流動性を支える最も重要なインフラと見なされてきた。しかし、視線をセカンダリー市場のトークンに絞ると、#UNI や#sushi に代表される老舗DEXは、いずれもトークンモデルを真に機能させられていない。一方は揺るぎない現物取引の主役となり、もう一方はすでに周縁化しているように見えるが、基盤となる事業を除いてトークン価値だけを見れば、両者の行き着く先は本質的に同じだ。
かつてSUSHIは「良心的な配当」路線を目指し、xSUSHIを導入して取引手数料の0.05%を使い、トークンを買い戻した。しかし、この仕組みの根底には致命的な算術上の欠陥があった。流動性プールの深さを維持するため、プロトコルはマイナーへの報酬として、膨大な量のトークンを新規発行せざるを得ない。毎日市場に売り出される流動性マイニングの売り圧を、手数料によるわずかな買い戻しでは到底吸収できない。競争が激化し、実際の取引量が減少すれば、配当はたちまち縮小し、それがさらなる資金流出と売りを招く。配当の仕組みが、かえって暴落を加速させる触媒となったのだ。
では、もう一方の極端な道を選び、配当を断固として行わないUNIなら、この行き詰まりを打開できたのだろうか。現実もまた冷酷だ。Uniswapは技術的な優位性によってオンチェーンの現物注文ルーティングを独占し、イーサリアムに欠かせないインフラとなった。しかし、プロトコルの繁栄と、セカンダリー市場でトークンを保有する人々との間には、数学的なつながりがまったくない。コンプライアンス上のリスクを避けるため、手数料スイッチは長年オフのまま。取引手数料はすべてマーケットメーカーに渡り、フロントエンドの手数料収入は営利企業に入る。保有者の手元にあるのは、キャッシュフローも配当を受ける権利もない無利息の入場券にすぎず、弱気相場では評価の中心もやはり下がり続ける。
配当で価値を下支えしようとするものは、自らの高インフレ率に食い荒らされる。独占によって生き残ったものは、トークンが事業利益から完全に切り離されている。オンチェーン交換が確かな基盤需要であることは間違いない。しかし、トークンがコンプライアンスに適合した形で、プロトコルの純利益を実際に取り込めるようになるまでは、こうした資産の長期的価値を盲信するのは、たいてい単なる願望にすぎない。
配当するものは死のスパイラルへ、配当しないものはガバナンスが形骸化:老舗DEXトークンの行き詰まりを考える
DeFiという金融のレゴブロック全体において、分散型取引所(DEX)は常に、流動性を支える最も重要なインフラと見なされてきた。しかし、視線をセカンダリー市場のトークンに絞ると、#UNI や#sushi に代表される老舗DEXは、いずれもトークンモデルを真に機能させられていない。一方は揺るぎない現物取引の主役となり、もう一方はすでに周縁化しているように見えるが、基盤となる事業を除いてトークン価値だけを見れば、両者の行き着く先は本質的に同じだ。
かつてSUSHIは「良心的な配当」路線を目指し、xSUSHIを導入して取引手数料の0.05%を使い、トークンを買い戻した。しかし、この仕組みの根底には致命的な算術上の欠陥があった。流動性プールの深さを維持するため、プロトコルはマイナーへの報酬として、膨大な量のトークンを新規発行せざるを得ない。毎日市場に売り出される流動性マイニングの売り圧を、手数料によるわずかな買い戻しでは到底吸収できない。競争が激化し、実際の取引量が減少すれば、配当はたちまち縮小し、それがさらなる資金流出と売りを招く。配当の仕組みが、かえって暴落を加速させる触媒となったのだ。
では、もう一方の極端な道を選び、配当を断固として行わないUNIなら、この行き詰まりを打開できたのだろうか。現実もまた冷酷だ。Uniswapは技術的な優位性によってオンチェーンの現物注文ルーティングを独占し、イーサリアムに欠かせないインフラとなった。しかし、プロトコルの繁栄と、セカンダリー市場でトークンを保有する人々との間には、数学的なつながりがまったくない。コンプライアンス上のリスクを避けるため、手数料スイッチは長年オフのまま。取引手数料はすべてマーケットメーカーに渡り、フロントエンドの手数料収入は営利企業に入る。保有者の手元にあるのは、キャッシュフローも配当を受ける権利もない無利息の入場券にすぎず、弱気相場では評価の中心もやはり下がり続ける。
配当で価値を下支えしようとするものは、自らの高インフレ率に食い荒らされる。独占によって生き残ったものは、トークンが事業利益から完全に切り離されている。オンチェーン交換が確かな基盤需要であることは間違いない。しかし、トークンがコンプライアンスに適合した形で、プロトコルの純利益を実際に取り込めるようになるまでは、こうした資産の長期的価値を盲信するのは、たいてい単なる願望にすぎない。
DeFiという金融のレゴブロック全体において、分散型取引所(DEX)は常に、流動性を支える最も重要なインフラと見なされてきた。しかし、視線をセカンダリー市場のトークンに絞ると、#UNI や#sushi に代表される老舗DEXは、いずれもトークンモデルを真に機能させられていない。一方は揺るぎない現物取引の主役となり、もう一方はすでに周縁化しているように見えるが、基盤となる事業を除いてトークン価値だけを見れば、両者の行き着く先は本質的に同じだ。
かつてSUSHIは「良心的な配当」路線を目指し、xSUSHIを導入して取引手数料の0.05%を使い、トークンを買い戻した。しかし、この仕組みの根底には致命的な算術上の欠陥があった。流動性プールの深さを維持するため、プロトコルはマイナーへの報酬として、膨大な量のトークンを新規発行せざるを得ない。毎日市場に売り出される流動性マイニングの売り圧を、手数料によるわずかな買い戻しでは到底吸収できない。競争が激化し、実際の取引量が減少すれば、配当はたちまち縮小し、それがさらなる資金流出と売りを招く。配当の仕組みが、かえって暴落を加速させる触媒となったのだ。
では、もう一方の極端な道を選び、配当を断固として行わないUNIなら、この行き詰まりを打開できたのだろうか。現実もまた冷酷だ。Uniswapは技術的な優位性によってオンチェーンの現物注文ルーティングを独占し、イーサリアムに欠かせないインフラとなった。しかし、プロトコルの繁栄と、セカンダリー市場でトークンを保有する人々との間には、数学的なつながりがまったくない。コンプライアンス上のリスクを避けるため、手数料スイッチは長年オフのまま。取引手数料はすべてマーケットメーカーに渡り、フロントエンドの手数料収入は営利企業に入る。保有者の手元にあるのは、キャッシュフローも配当を受ける権利もない無利息の入場券にすぎず、弱気相場では評価の中心もやはり下がり続ける。
配当で価値を下支えしようとするものは、自らの高インフレ率に食い荒らされる。独占によって生き残ったものは、トークンが事業利益から完全に切り離されている。オンチェーン交換が確かな基盤需要であることは間違いない。しかし、トークンがコンプライアンスに適合した形で、プロトコルの純利益を実際に取り込めるようになるまでは、こうした資産の長期的価値を盲信するのは、たいてい単なる願望にすぎない。
1
554
·
--
AIに便乗したLPTは完全に息絶えた。なぜ#LINK だけがキャッシュカウになれたのか?0Gの宿命を語ろう
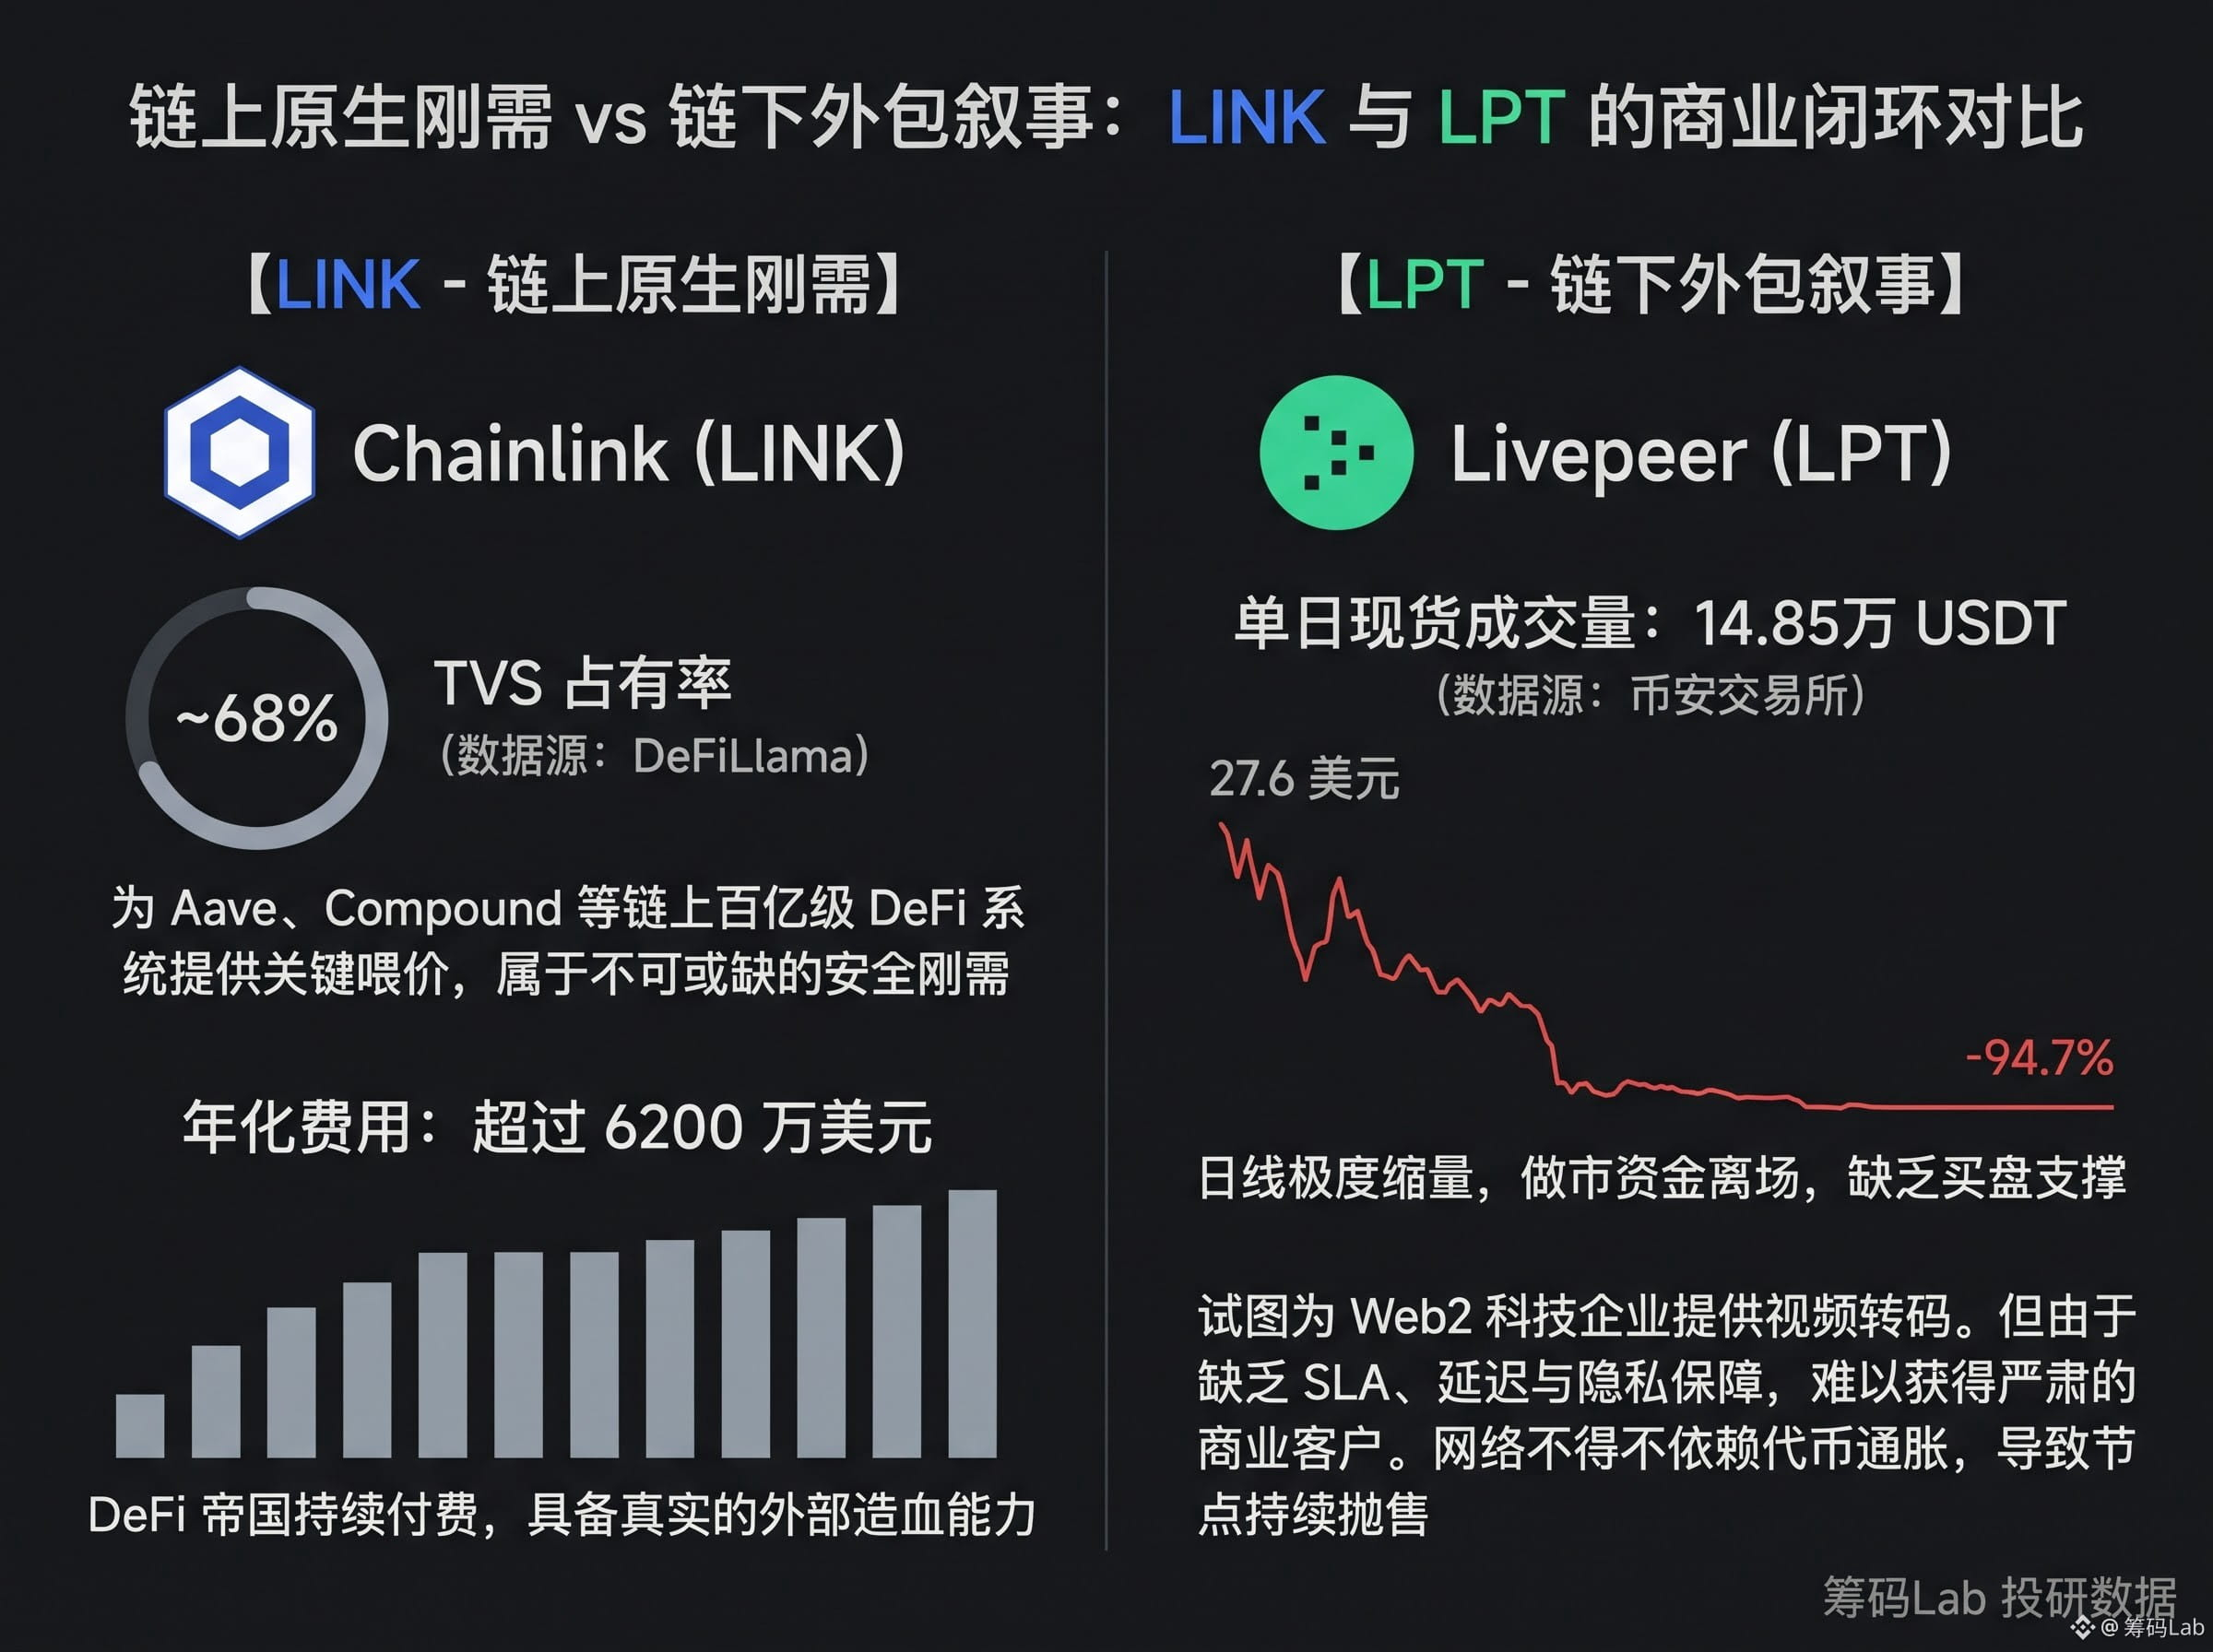
高値の27.6ドルから94%超下落し、現在は1.5ドルのサポートラインを割り込んでいる。主要プラットフォーム2社の現物取引高を合計しても1日20万Uに届かず、流動性は心電図のような状態だ。同じく初期のインフラでありながら、なぜ大半はゾンビコインと化し、LINKだけが相場のサイクルを乗り越えられたのか?
根本的な問題は、代替不可能なネイティブの有料顧客が存在するかどうかだ。
LINKの支払い手は、オンチェーンで数百億ドル規模に達するDeFiシステムだ。オラクルの価格フィードがなければ、清算の失敗やハッキングに直結するため、有料での利用は必須となる。一方、LPTが想定する顧客はオフチェーンの従来型テクノロジー企業だが、プライバシーと高い即時性が求められるトランスコーディングや推論を、遅延もSLAも保証されない匿名ノードに任せるのは現実的に難しい。外部から収益を得られなければ、プロトコルはインフレによるノードへの補助に頼るしかなく、最終的には二次市場で一方的な売りが続き、マーケットメイカーも撤退して、流動性のないまま資金が流出することになる。
こうした苦境は、0Gなど次世代のAIモジュラー型インフラにも当てはまる。独自チェーンの外装をまとっても、基盤には「オンチェーンのネイティブアプリでは計算需要を支えられない」「オフチェーンの機関には採用する意思がない」という二重の圧力が残る。キャッシュフローの循環を確立できず、高い評価額と低い流通量だけに頼るなら、中長期的には前者と同じ道をたどる可能性が高い。
週足レベルで極端に取引が減っているのは、底打ちのサインではなく、マーケットメイカーが撤退した後の流動性の空白だ。皆さんのポートフォリオには、長期にわたって下落し続けているこうした古参インフラ銘柄がまだありますか?ぜひコメント欄で話し合いましょう👇👇👇
#LINK
{spot}(LINKUSDT)
AIに便乗したLPTは完全に息絶えた。なぜ#LINK だけがキャッシュカウになれたのか?0Gの宿命を語ろう
高値の27.6ドルから94%超下落し、現在は1.5ドルのサポートラインを割り込んでいる。主要プラットフォーム2社の現物取引高を合計しても1日20万Uに届かず、流動性は心電図のような状態だ。同じく初期のインフラでありながら、なぜ大半はゾンビコインと化し、LINKだけが相場のサイクルを乗り越えられたのか?
根本的な問題は、代替不可能なネイティブの有料顧客が存在するかどうかだ。
LINKの支払い手は、オンチェーンで数百億ドル規模に達するDeFiシステムだ。オラクルの価格フィードがなければ、清算の失敗やハッキングに直結するため、有料での利用は必須となる。一方、LPTが想定する顧客はオフチェーンの従来型テクノロジー企業だが、プライバシーと高い即時性が求められるトランスコーディングや推論を、遅延もSLAも保証されない匿名ノードに任せるのは現実的に難しい。外部から収益を得られなければ、プロトコルはインフレによるノードへの補助に頼るしかなく、最終的には二次市場で一方的な売りが続き、マーケットメイカーも撤退して、流動性のないまま資金が流出することになる。
こうした苦境は、0Gなど次世代のAIモジュラー型インフラにも当てはまる。独自チェーンの外装をまとっても、基盤には「オンチェーンのネイティブアプリでは計算需要を支えられない」「オフチェーンの機関には採用する意思がない」という二重の圧力が残る。キャッシュフローの循環を確立できず、高い評価額と低い流通量だけに頼るなら、中長期的には前者と同じ道をたどる可能性が高い。
週足レベルで極端に取引が減っているのは、底打ちのサインではなく、マーケットメイカーが撤退した後の流動性の空白だ。皆さんのポートフォリオには、長期にわたって下落し続けているこうした古参インフラ銘柄がまだありますか?ぜひコメント欄で話し合いましょう👇👇👇
#LINK
高値の27.6ドルから94%超下落し、現在は1.5ドルのサポートラインを割り込んでいる。主要プラットフォーム2社の現物取引高を合計しても1日20万Uに届かず、流動性は心電図のような状態だ。同じく初期のインフラでありながら、なぜ大半はゾンビコインと化し、LINKだけが相場のサイクルを乗り越えられたのか?
根本的な問題は、代替不可能なネイティブの有料顧客が存在するかどうかだ。
LINKの支払い手は、オンチェーンで数百億ドル規模に達するDeFiシステムだ。オラクルの価格フィードがなければ、清算の失敗やハッキングに直結するため、有料での利用は必須となる。一方、LPTが想定する顧客はオフチェーンの従来型テクノロジー企業だが、プライバシーと高い即時性が求められるトランスコーディングや推論を、遅延もSLAも保証されない匿名ノードに任せるのは現実的に難しい。外部から収益を得られなければ、プロトコルはインフレによるノードへの補助に頼るしかなく、最終的には二次市場で一方的な売りが続き、マーケットメイカーも撤退して、流動性のないまま資金が流出することになる。
こうした苦境は、0Gなど次世代のAIモジュラー型インフラにも当てはまる。独自チェーンの外装をまとっても、基盤には「オンチェーンのネイティブアプリでは計算需要を支えられない」「オフチェーンの機関には採用する意思がない」という二重の圧力が残る。キャッシュフローの循環を確立できず、高い評価額と低い流通量だけに頼るなら、中長期的には前者と同じ道をたどる可能性が高い。
週足レベルで極端に取引が減っているのは、底打ちのサインではなく、マーケットメイカーが撤退した後の流動性の空白だ。皆さんのポートフォリオには、長期にわたって下落し続けているこうした古参インフラ銘柄がまだありますか?ぜひコメント欄で話し合いましょう👇👇👇
#LINK
2
2
2
974
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号