

#polyflow
polyflow
閲覧回数 10,795
50人が討論中
注目
最新
·
--
この2日間、PayFi についていくつか調べているうちに、ますます「この分野は本当に、私たちが想像している以上に面白いかもしれない」と感じました。
なぜなら、Crypto は今や「どうやってお金をもっと増やすか」という商品がもう欠けていないからです。取引、貸付、ステーキング、各種の収益プランなど、いろいろあります。
でも、逆に一番基本的な問題が、ずっとあまり真剣に解決されていません:
オンチェーンのお金を、どうすればもっと自然に現実の生活へ入れられるのか?
私が最近、@Square-Creator-cf6856467 にけっこう好感を持っているのは、まさにここです。
最初から「とても玄(くろう)めいた話」をあなたに語るのではなく、支払いという行為を分解して作り込んでいます。身分、資金、消費、国境を越えた送金、給与。さらに Card、eSIM、そして将来的には AI Agent の支払いまで、かなり具体的な着地点が見えてきます。
この発想は、正直かなりすごいと思います。
というのも、本当の大規模な普及って、普通の人が毎日ウォレットを開いて Gas やネットワーク、スマートコントラクトを研究することではないはずだからです。
理想の状態はむしろこうです:
カードで払えばカードで払える。海外に行けばそのまま使える。給与は給与として受け取れる。国境を越えた送金も、半日ぐらい面倒な手続きをする必要がない。
それがその後、ブロックチェーンなのか、PayFi なのかは、ユーザー側がそもそも気にしないかもしれません😂
もし PolyFlow がこれらのシーンを少しずつ本当に通していけるなら、単なる支払いプロダクトではなく、「オンチェーンのお金」と「現実のお金」のあいだにある線を、ゆっくりつないでいくようなものになるはずです。
正直、この手のプロジェクトにはけっこう期待しています。
物語がどれだけ大きいかが理由というより、これにより私は、こう考え始めたからです。もしある日、暗号の支払いが“クレジットカードを切るのと同じくらい自然”になったら、それこそが Web3 が本当に一気に広がる瞬間なのでは?
少なくとも今のこの方向性を見る限り、PolyFlow は「追い続ける価値がある」と私が感じている対象です。
#polyflow
この2日間、PayFi についていくつか調べているうちに、ますます「この分野は本当に、私たちが想像している以上に面白いかもしれない」と感じました。
なぜなら、Crypto は今や「どうやってお金をもっと増やすか」という商品がもう欠けていないからです。取引、貸付、ステーキング、各種の収益プランなど、いろいろあります。
でも、逆に一番基本的な問題が、ずっとあまり真剣に解決されていません:
オンチェーンのお金を、どうすればもっと自然に現実の生活へ入れられるのか?
私が最近、@polyflow_PayFi にけっこう好感を持っているのは、まさにここです。
最初から「とても玄(くろう)めいた話」をあなたに語るのではなく、支払いという行為を分解して作り込んでいます。身分、資金、消費、国境を越えた送金、給与。さらに Card、eSIM、そして将来的には AI Agent の支払いまで、かなり具体的な着地点が見えてきます。
この発想は、正直かなりすごいと思います。
というのも、本当の大規模な普及って、普通の人が毎日ウォレットを開いて Gas やネットワーク、スマートコントラクトを研究することではないはずだからです。
理想の状態はむしろこうです:
カードで払えばカードで払える。海外に行けばそのまま使える。給与は給与として受け取れる。国境を越えた送金も、半日ぐらい面倒な手続きをする必要がない。
それがその後、ブロックチェーンなのか、PayFi なのかは、ユーザー側がそもそも気にしないかもしれません😂
もし PolyFlow がこれらのシーンを少しずつ本当に通していけるなら、単なる支払いプロダクトではなく、「オンチェーンのお金」と「現実のお金」のあいだにある線を、ゆっくりつないでいくようなものになるはずです。
正直、この手のプロジェクトにはけっこう期待しています。
物語がどれだけ大きいかが理由というより、これにより私は、こう考え始めたからです。もしある日、暗号の支払いが“クレジットカードを切るのと同じくらい自然”になったら、それこそが Web3 が本当に一気に広がる瞬間なのでは?
少なくとも今のこの方向性を見る限り、PolyFlow は「追い続ける価値がある」と私が感じている対象です。
#polyflow

29
1
4
243
·
--
DeFi最大の問題は、もしかすると、そもそも「利回りが足りない」ことではないかもしれません。
つまり、多くの利回りがあっても、背後に本当の「お金」が存在していないケースが多いということです。
貸借、LP、レバレッジ、ステーキング――一連の仕組みはどんどん複雑に見えますが、資金が常にCryptoの内部だけで回っているなら、最終的に利回りはどうしても取引量、市場の変動、そして新規の流動性に左右されやすいです。
だから私は、むしろPayFiに注目しています。
なぜなら「支払い」という行為そのものに、現実の需要があるからです。
国際送金、加盟店の決済、サプライチェーンの支払い、決済ゲートウェイ――これらは毎日行われており、その裏にあるのは、マイニングのために作り出された資金需要ではなく、実際の資金の流れです。
問題は、従来の決済システムでは、資金が多くの場合中央集権的な機関に預託されているため、透明性や組み合わせ可能性が限られていることです。
@Polyflow_PayFi がやろうとしていることは、私の見立てでは、この間に欠けているレイヤーを埋めることだと思います。
PIDはアイデンティティと検証可能な証明書を担い、PLPは支払い資金と決済の流動性を受け止め、さらに一歩進めて、これらの実際の支払いによって生まれた資金の流れがオンチェーンの金融につながるようにします。
つまり、非常に重要な変化があります。
今後のDeFiの利回りの源泉は、「誰かがあなたの流動性を受け入れてくれるから」というだけではなく、現実世界で本当にその資金の回転が必要な人がいる、というところに根差す可能性があります。
この道がうまく機能すれば、PayFiが本当に変えるのは特定のDeFiプロダクトではなく、オンチェーンの資金の“出所”そのものです。
Crypto内部での循環から、現実のビジネスのキャッシュフローがオンチェーンに流入するへ。
これこそが、PayFiで最も注目すべき点だと思います。
@Polyflow_PayFi
#polyflow
1
282


·
--
昔日,一筆の支払いを終えると取引はそこで終わり。
しかしPayFiの世界では、取引はようやく始まったばかりです。
@Polyflow_PayFi は、オンチェーン決済とスマートコントラクトによる分散型のPayFi基盤を構築中。あらゆる支払いと消費のたびに、信用が積み上がり、リターンが解放され、価値が自由に流れます。
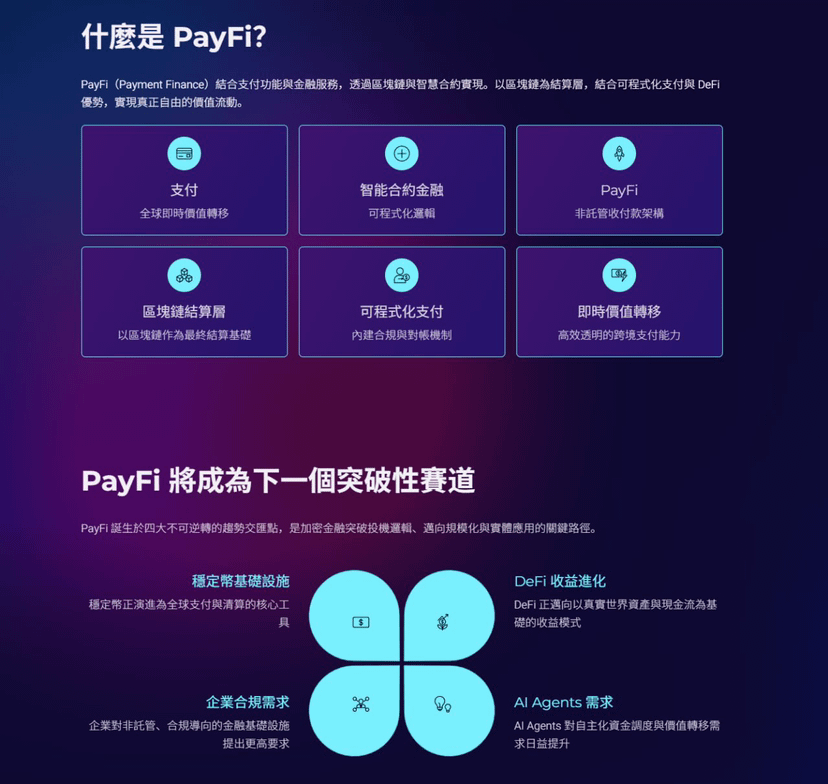
いままさにPayFiの爆発ポイント:ステーブルコインのグローバル化による清算、DeFiが現実のキャッシュフローを取り込み、AIエージェントが自律的に支出することが求められ、企業は非カストディのコンプライアンス基盤を渇望。複数の潮流が同時にぶつかっています。
PolyFlow はプロトコル層で突破します:
資金は完全にスマートコントラクトでスケジューリングし、プラットフォームはユーザー資産に一切触れません;PID はアイデンティティのプライバシーを守りながら同時にコンプライアンスも満たします;PLPプールがクロスチェーン決済を支え、国境を越えた T+0 を実現。取引コストは半減以上、マルチチェーンのエコシステムを全面的に接続します。
リアルのカード、QRコードのインセンティブ、給与のオンチェーン化、そしてAI Studio まで、アプリはすでに動いています。
29.5万人のアクティブユーザー、100万人近くが Scan to Earn に参加、2.8万+ の PID が鋳造されました。
越境貿易、AIによる自動支払い、DePINのファイナンス。現実のシーンがオンチェーンによって再構築されつつあります。
👉@Polyflow_PayFi をフォローしてください。支払いが単なるお金の移動ではなくなったとき、まったく新しい金融ネットワークが到来します。
#polyflow

234
·
--
多数人聊PolyFlow时盯着PID和PLPの仕組み設計をしているのを見て、逆に私がもっと気になっているのは別のこと——「オンチェーン信用」は果たして暗号資産の担保から切り離せるのか、本当に支払い行為そのものに裏付けられるのか。
PolyFlowの解決策は実はかなりシンプルです。PIDを通じて1回ごとの支払いを行うたびに、自動で検証可能な証憑が生成され、オンチェーンに紐づけられます。借り手は過剰な担保を用意する必要がなく、貸し手はそのままオンチェーンの信用スコアリングを呼び出すだけでよい。このロジックはすでにサプライチェーン・ファイナンスの分野で動いています。Pelagoプラットフォームでは、2社のサプライヤーが売掛金をトークン化して、100万USDCのオンチェーン融資を獲得し、全てStellarネットワークで決済が行われました。
さらに面白いのがROAMのケースです。ユーザーが1回KYCを完了すると、PIDが自動でオンチェーン証憑を生成します。ROAMはそれを直接検証してeSIMを有効化し、二次の本人確認審査は不要です。ここでは「本人確認」と「支払い行為」が同じものになっています。
Raymond Quは以前、Geoswiftで10年以上クロスボーダー決済に携わっており、チームは従来の決済が抱える痛点を深く理解しています。PIDのこの仕組みは、本質的には「支払い1件ずつ」を再利用可能な信用資産に変換することです。もしステーブルコインの決済量が今後も伸び続けるなら、この方向性の想像の余地は、単なる支払いそのもの以上に大きいかもしれません。
@Square-Creator-cf6856467 #polyflow
多数人聊PolyFlow时盯着PID和PLPの仕組み設計をしているのを見て、逆に私がもっと気になっているのは別のこと——「オンチェーン信用」は果たして暗号資産の担保から切り離せるのか、本当に支払い行為そのものに裏付けられるのか。
PolyFlowの解決策は実はかなりシンプルです。PIDを通じて1回ごとの支払いを行うたびに、自動で検証可能な証憑が生成され、オンチェーンに紐づけられます。借り手は過剰な担保を用意する必要がなく、貸し手はそのままオンチェーンの信用スコアリングを呼び出すだけでよい。このロジックはすでにサプライチェーン・ファイナンスの分野で動いています。Pelagoプラットフォームでは、2社のサプライヤーが売掛金をトークン化して、100万USDCのオンチェーン融資を獲得し、全てStellarネットワークで決済が行われました。
さらに面白いのがROAMのケースです。ユーザーが1回KYCを完了すると、PIDが自動でオンチェーン証憑を生成します。ROAMはそれを直接検証してeSIMを有効化し、二次の本人確認審査は不要です。ここでは「本人確認」と「支払い行為」が同じものになっています。
Raymond Quは以前、Geoswiftで10年以上クロスボーダー決済に携わっており、チームは従来の決済が抱える痛点を深く理解しています。PIDのこの仕組みは、本質的には「支払い1件ずつ」を再利用可能な信用資産に変換することです。もしステーブルコインの決済量が今後も伸び続けるなら、この方向性の想像の余地は、単なる支払いそのもの以上に大きいかもしれません。
@polyflow_PayFi #polyflow

233
·
--
本人確認中
最近 PolyFlow を研究していたら、かえって「比較的伝統的な金融」に関する、ある疑問に惹かれました:
なぜ資金の支払いが完了するまで、そのお金はずっとそこに留まっていなければならないのでしょう?
従来の決済システムでは、情報の流れと資金の流れはしばしば分かれていて、その間には清算、カストディ、コンプライアンスなどさまざまな工程が挟まります。そのため、越境送金が実際に動き始めると、効率は想像ほど高くないことが多いのです。
PolyFlow がやっていることは、私は「この一連のロジックをオンチェーンに移そうとしていること」だと理解しています。
情報フローは PID に任せ、資金フローは PLP に任せます。
PID は、オンチェーン上の支払いのアイデンティティや情報層だと捉えられます。アイデンティティ、コンプライアンス、信用などのデータを担当します。PLP は、スマートコントラクトによって支払いに関わる流動性を管理します。
こうすることで、決済は「単にお金を振り込む」だけのものではなくなります。
さらに、資金がオンチェーンに入った後は、DeFi や RWA などの金融アプリケーションと組み合わせることもできます。
これこそが、私が PayFi に面白さを感じるところです。
以前私たちが DeFi の話をするときは、取引、貸し借り、担保、利回りといった議論が中心でした。しかし PayFi が解決しようとしているのは、もっと現実的な問題です:
現実世界では毎日大量の支払いによって生まれる資金フローを、チェーン上の金融の一部にできるのか?
この方向が本当にうまく回れば、決済はもはやコストであるだけでなく、金融インフラの一部になりうるかもしれません。
だから私は今 PolyFlow を、普通の決済プロジェクトとして見るというより、次のように理解したいと思っています:
「決済+オンチェーン金融」に対して、基盤となるレイヤーを作ろうとしている。
もちろん、最終的には実際の決済量、ユーザー、そしてエコシステムが継続的に成長できるかどうか次第です。
ただ、この方向性は、ぜひ今後も追いかける価値があると思っています。
@Polyflow_PayFi
#polyflow

307


·
--
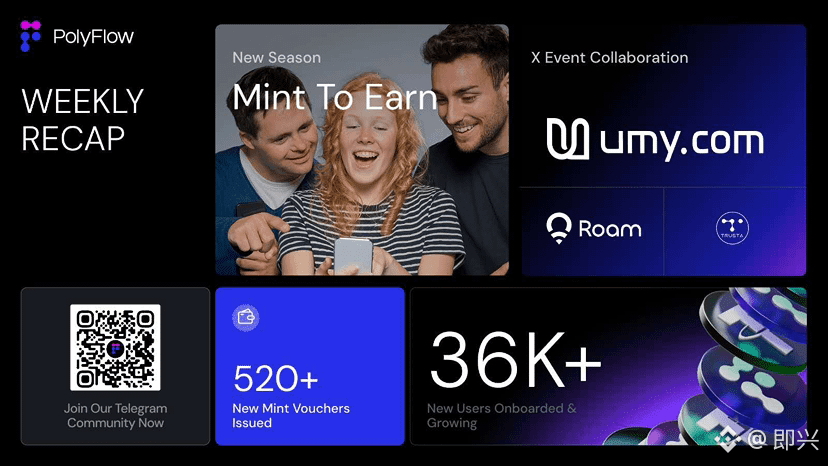
最近 AI Agent はますます注目されているけど、多くの人は「AI は儲かるのか」を見るだけで、もっと現実的な問題を見落としている気がする:もし将来 AI Agent が本当に自分でタスクを完了できるなら、そのお金はどこから来るの? どうやって支払うの?
たとえば、AI Agent がホテルを予約したり、データを購入したり、API を呼び出したり、さらには自分でサービス費用を清算したりするなら、どのステップも毎回人間が手動で確認するのは無理だよね?
これが、@Polyflow_PayFi が面白いと思うところでもある。
それは PayFi と AI Agent を一緒にして、PID のアイデンティティ体系によって、Agent を「ただ会話するだけのプログラム」ではなく、対応するオンチェーンの支払い ID を持てる存在にする。さらにスマートコントラクトと支払いインフラを組み合わせることで、機械が自律的に価値の移転を完了できるようにする。公式サイトでも、x402 などの方向性と組み合わせて、AI ネイティブな支払いネットワークを推進しているとも書かれている。
このロジックは実はとても理解しやすい。これまでは「人がウォレットを操作する」。これからは「Agent があなたの代わりにお金を払う」ことになるかもしれない。
だから PayFi の想像力は、おそらく単に手数料が低い越境送金にとどまらない。真に注目すべきは、AI が新しい経済参加者になったとき、これらの Agent に対して、安定していてコンプライアンスに適い、かつプログラム可能な資金フローの基盤を誰が提供できるのか、という点だと思う。
もし AI Agent が本当に日常生活に入ってくるなら、支払いのレイヤーは絶対に避けられない。
#polyflow
108
·
--
PayFi のプロジェクトに「今後も見続けるべきか」を判断するなら、まず次に見るのはこれです:
それが、すでに現実世界で存在している課題を解決しているかどうか。
これが私が最近 Polyflow に注目している理由でもあります。
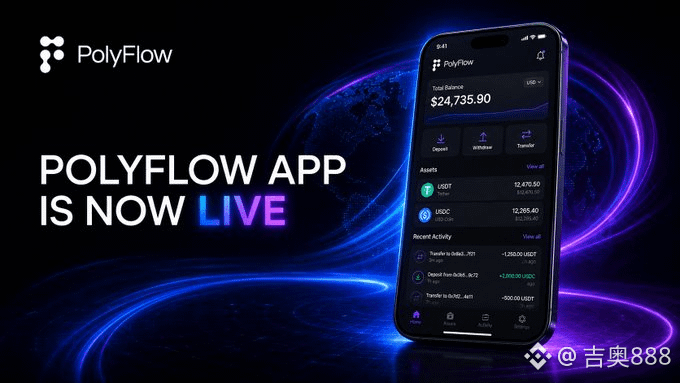
polyflow は現在、プロダクトの数が多く、Card から eSIM、さらにグローバル給与の支払い、Scan to Earn、Yield to Earn、そして AI Agent の支払いに至るまで、かなり具体的なユースケースを幅広くカバーしています。
もちろん、プロダクト数が多いことは、必ずしも成功を意味しません。最終的に重要なのは、実際のユーザー、利用頻度、そしてそれらのプロダクト同士が連携して機能するかどうかです。
ただ少なくとも、今の進むべき道筋は比較的明確です。単にユーザーに「お金をチェーンに送る」よう促すのではなく、チェーン上の資産を、消費・越境・給与・その他の資金の流れに参加させたいと考えています。
私は、単に「Crypto 決済」という物語を語るだけよりも、こちらのほうが現実的だと思います。
PayFi という方向性はまだ初期段階です。polyflow がどこまで進めるかは、今後プロダクトの実装がどの程度できるかを見れば分かるでしょう。
#polyflow
96

·
--
PayFiってやつ、最近ちょっと本気でハマってる。
最近PayFiというこの業界(レール)を見る回数が多すぎて、最初はあまり気にしてなかったのに、つい一通り流れを追ってみたら、どうも純粋な“投機コンセプト”ってわけではなさそう。
最近私が特に注目しているのは @Polyflow_PayFi。
率直に言うと、プロジェクト自体は意外とシンプルだと思う。
技術がすごいとか、コンセプトが新しいとか、それももちろん見る。
でも結局最後に行き着くのは、結局これ:
チェーン上のお金は、いったい“いつ”本当に出して使えるの?
今のCryptoの最大の問題の一つは、みんながとにかくお金をチェーンの上で“いじくり回す”のが得意すぎること。
ステーキング、貸し借り、取引、マイニング……
次から次へと遊び方が出てくる。
でも、USDTを持って現実世界で買い物したり、海外送金したり、給与を払ったりしてみようとすると、結局その間に山ほど“障害物”が挟まる。
ウォレット、ネットワーク、Gas、支払いの導線……
普通の人なら、ここまで見たらたぶんページを閉じちゃう。
だからPolyFlowみたいに、決済シーンから切り込んでくるプロジェクトのほうが、逆に面白く感じる。
アイデンティティ、資金、消費、国際送金、給与……
あまりセクシーに聞こえないかもしれないけど、偏にそれこそが現実の生活で一番必要とされるもの。
さらに先にはCard、eSIM、そしてAI Agentの支払いまで。
特にAI Agentの支払いが!
AIが自分で商品を探して、自分で価格を計算して、自分で支払いまで完了する。
あなたは、次にどのチェーンを通っているのかすら知る必要がない。
これが私の理解するPayFiだ。
“ブロックチェーンが世界を変える”と毎日強調するんじゃなくて、ブロックチェーンを裏に隠して、あなたがそもそもCryptoを使っている感覚すら持たせない。
いまのQR決済と同じだ。支払いするときに、誰がわざわざ決済プロトコルを調べて止まる?
本当に使いやすいCryptoって、おそらく“あなたがCryptoを使っていること”を忘れさせるものなんだと思う。
だから今の私はPolyFlowに対してもシンプルにこういう姿勢:
焦って褒めないし、結論も急がない。
まずは見守って、これらのことを本当に実現できるかを確認する。
決済、国際送金、Card、そして将来的にAI Agentの支払いまで、それが一つずつちゃんと動くなら、この話は単なる“また一つPayFiプロジェクトが出た”では済まない。
少なくとも現時点では、私が最近いちばん時間をかけて調べてみたい方向性だ。
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFiってやつ、最近ちょっと本気でハマってる。
最近PayFiというこの業界(レール)を見る回数が多すぎて、最初はあまり気にしてなかったのに、つい一通り流れを追ってみたら、どうも純粋な“投機コンセプト”ってわけではなさそう。
最近私が特に注目しているのは @Polyflow_PayFi。
率直に言うと、プロジェクト自体は意外とシンプルだと思う。
技術がすごいとか、コンセプトが新しいとか、それももちろん見る。
でも結局最後に行き着くのは、結局これ:
チェーン上のお金は、いったい“いつ”本当に出して使えるの?
今のCryptoの最大の問題の一つは、みんながとにかくお金をチェーンの上で“いじくり回す”のが得意すぎること。
ステーキング、貸し借り、取引、マイニング……
次から次へと遊び方が出てくる。
でも、USDTを持って現実世界で買い物したり、海外送金したり、給与を払ったりしてみようとすると、結局その間に山ほど“障害物”が挟まる。
ウォレット、ネットワーク、Gas、支払いの導線……
普通の人なら、ここまで見たらたぶんページを閉じちゃう。
だからPolyFlowみたいに、決済シーンから切り込んでくるプロジェクトのほうが、逆に面白く感じる。
アイデンティティ、資金、消費、国際送金、給与……
あまりセクシーに聞こえないかもしれないけど、偏にそれこそが現実の生活で一番必要とされるもの。
さらに先にはCard、eSIM、そしてAI Agentの支払いまで。
特にAI Agentの支払いが!
AIが自分で商品を探して、自分で価格を計算して、自分で支払いまで完了する。
あなたは、次にどのチェーンを通っているのかすら知る必要がない。
これが私の理解するPayFiだ。
“ブロックチェーンが世界を変える”と毎日強調するんじゃなくて、ブロックチェーンを裏に隠して、あなたがそもそもCryptoを使っている感覚すら持たせない。
いまのQR決済と同じだ。支払いするときに、誰がわざわざ決済プロトコルを調べて止まる?
本当に使いやすいCryptoって、おそらく“あなたがCryptoを使っていること”を忘れさせるものなんだと思う。
だから今の私はPolyFlowに対してもシンプルにこういう姿勢:
焦って褒めないし、結論も急がない。
まずは見守って、これらのことを本当に実現できるかを確認する。
決済、国際送金、Card、そして将来的にAI Agentの支払いまで、それが一つずつちゃんと動くなら、この話は単なる“また一つPayFiプロジェクトが出た”では済まない。
少なくとも現時点では、私が最近いちばん時間をかけて調べてみたい方向性だ。
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
386
·
--
RWAが現在のトレンドの波で注目を集める中、みんながステーブルコインの数兆規模の決済量について話していますが、考えたことはありますか?——これらのお金は支払われた後、いったいどこへ行くのか?
今の暗号決済は、クレジットカードで現金を引き出すようなものです。お金の流れは通過するだけで、何の痕跡も残りません。
一方、@Polyflow_PayFi がやっているのは、取引の流れをあなたのオンチェーンの信用資産に変えることです。
シンプルに、彼らが解決する2つのことを分解すると:
1️⃣ PID:これはあなたの「Web3のコンプライアンス用パスポート+クレジットカード」に相当します。プライバシーはZKで保護されつつ、決済行動があなたのオンチェーン上の信用を積み上げます。
2️⃣ PLP:「オンチェーン版の投資信託(バランス)+流動性プール」に相当します。商店とユーザーの支払い資金がプール内で循環し、さらにDeFi由来の派生的な利回りも享受できます。
従来の決済は1回完了すれば終わりですが、PolyFlow は支払うたびに、あなたのために金融レバレッジを構築していきます。
チームの基盤は、老舗のクロスボーダー決済出身の創業者 Raymond Qu が Geoswift の裏側を支えてきた存在です。コンプライアンスと資金プールを扱うには、老舗チームがいちばん安定しています。
もし将来、ブロックチェーンがWeb3のためにWeb3を必要としなくなり、本当の消費が自然にオンチェーン金融の入場券へと変わる——それが PayFi の魅力です。
プロジェクトの詳細は公式X(旧Twitter)をフォローしてください。
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
250
·
--
暗号(クリプト)業界は新しい段階に入ろうとしています。
過去数年は、Crypto が主に取引、投機、資産発行に注目されてきました。
しかし次の、本当の意味で大規模なユースケースは、より根本的な問いから生まれるかもしれません:
価値は、情報のように自由に流通できるのか。
それが PayFi(Payment Finance)が探っている方向性です。
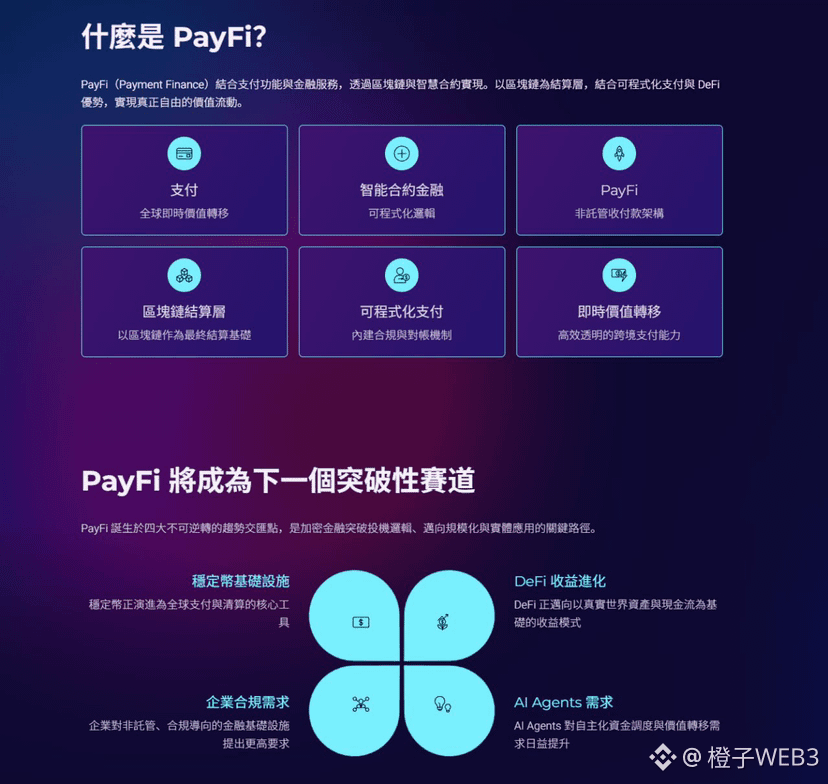
PayFi = 支払い + 金融。
ブロックチェーンを決済レイヤーとして活用し、スマートコントラクトと組み合わせることで、支払いは単なる送金ではなく、プログラム可能な金融基盤になります。
想像してみてください:
世界規模の即時決済。
自動化された資金の配分。
カストディ(保管)なしでの受け払い。
実際のキャッシュフローに基づくオンチェーンの利回り。
ステーブルコインは、世界の支払いにおける新しい基盤になりつつあります。
DeFi は、単なる収益マイニングから、実世界の資産とキャッシュフローに駆動されるものへと進化しています。
AI Agents もまた、新たな需要を生み出しています——彼らは自律的に支払いを行い、資金を管理し、価値の交換を完了する必要があります。
将来の経済の参加者は、人間だけではありません。
自律的に行動できる大量の Agent も存在します。
そしてそれらには、ネイティブな金融システムが必要です。
PolyFlow は、PayFi 時代の基盤インフラを構築しています:
分散型のグローバルな受け払いネットワーク。
ユーザーの資金を保有しない。
ノンカストディ・アーキテクチャ。
ブロックチェーンを最終的な決済レイヤーとして採用。
Crypto の次の一歩は、これまで以上に多くの資産を作ることだけではありません。
世界の価値の流れを、より速く、よりオープンに、そしてよりプログラム可能にすることです。
@Polyflow_PayFi、これはおそらく、オンチェーンの世界と現実の経済をつなぐ重要な入口になるでしょう。 #polyflow

1
3
1.1k
·
--
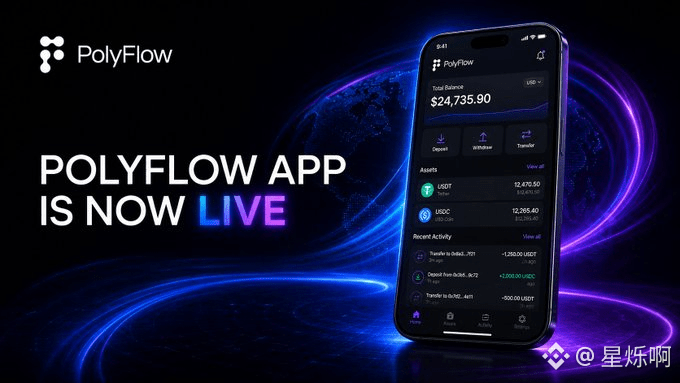
少し時間をかけて @Polyflow_PayFi の資料を全部読み解きました。PayFi という話が、ようやくスローガンではなく“現実”になってきたと感じます。
多くの人が暗号決済を聞くと、まず思い浮かべるのは「ステーブルコインでQRコードを読み取って支払う」ことです。でも本当に大規模な導入を止めているのは、「支払えるかどうか」ではなく、その後に続く一連の課題です——お金は誰が管理するのか、規制に適合しているのか、国境をまたぐ場合は数日待たないといけないのか、そしてその消費が終わったらお金は消えてしまい、信用が貯まらず、収益にもつながりません。
PolyFlow の切り分けはとても明確です。支払いを2本の流れに分解します。
PID がアイデンティティと情報を担当し、ゼロ知識証明で“軽量なコンプライアンス”を実現。プライバシーと規制の二者択一は不要です。
PLP が流動性と決済を担当し、資金はスマートコントラクトを経由。プラットフォーム自体はお金に触りません。
情報の流れと資金の流れを分けることで、カストディ(保管)リスクをまず下げられます。国境をまたぐ決済を T+0 にできる可能性が出てきて、コストも従来のチャネルより低く抑えられます。
だからこれは“もう1つのウォレット”というより、支払いにインフラ層を敷くものに近いです。上に重ねるのは長いプロダクト群:Card はオンチェーン資産をオフラインの消費につなぎ、Scan to Earn はレシートをオンチェーンの記録に変える。eSIM、給与の一括払い、企業の受け取り(請求回収)なども、同じ決済基盤に接続できます。最近はアプリも対応し、法定通貨、ステーブルコイン、送金、消費を1つの口座にまとめて受け取るので、使うときに「このお金はどのチェーンで、どのウォレットなのか」から考える必要がありません。
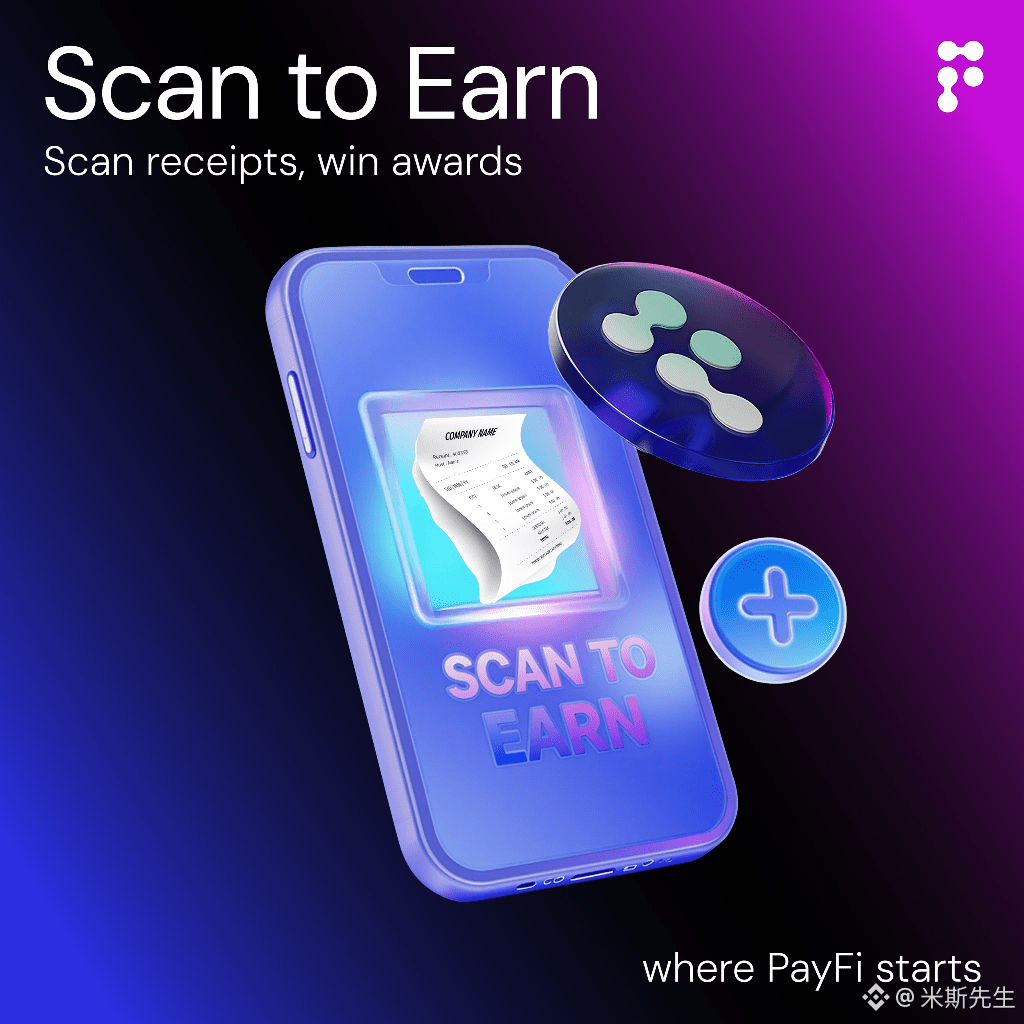
私が特に気にしているのが Scan to Earn です。日常のコーヒー購入や航空券の予約をして、証憑をアップロードすると、消費そのものが信用とポイントとして蓄積されます。TGE の後に、改めてプラットフォームのトークンに交換される。支払いは単発で流れ出るのではなく、自分のオンチェーンの履歴として残っていくんです。資料ではこれを Web3 の「シマウマ信用(芝麻信用)」にたとえていますが、この比喩は実に的確だと思います。
PayFi が成り立つかどうかは、最後に見るのはホワイトペーパーがきれいに書けているかではなく、「本当に誰かが支払っていて、本当に誰かが読み取っていて、実際の消費をオンチェーンに書き込んでいるか」です。方向性さえ合っていれば、あとはこの道を“地に足をつけて”歩いていくこと。
#polyflow #PayFi

275
·
--
本人確認中
最近看 PayFi 这条线,我反而越来越觉得,真正有意思的不是プロジェクトがどれだけ大きな物語を語れるかではなく、それが本当にいくつかの現実的な課題を解決しているかどうかだ。
たとえば @Polyflow_PayFi が私に与えてくれた印象は、「オンチェーン決済」だけを単に取り上げているというより、支払いをより多くの日常のシーンへ広げようとしていることだ。
たとえば PolyFlow Card は日常の買い物に対応し、Scan to Earn は消費とオンチェーンのインセンティブを組み合わせ、Yield to Earn は収益シーンに当たる。さらに eSIM やグローバル給与の支払いなども、実際のところ越境生活や仕事のニーズにかなり寄り添っている。
さらに先を見ると、もし AI Agent も自分自身の支払い能力を持ち始めたら、支払いは「人から人へ送金する」だけではなくなるはずだ。
Web3 が本当に一般の人々の生活に浸透するのは、おそらく全員が毎日ブロックチェーンを研究するように促すことではなく、ある日みんなが普通に買い物をし、移動し、給料を受け取り、さらには Agent が自動で支払いまで済ませてくれる――でも自分は Web3 を使っている感覚がない、そんな状態なのではないかと思う。
だから今の私は PayFi を見るとき、プロダクトが本当に生活の中に落ちているかどうかをより重視している。
この観点から見ると、PolyFlow の一連の構想はまだまだ継続して注目する価値があると思う。
#polyflow
1
1.1k
·
--
以前我们理解支付,很简单:
我有钱 → 你收钱 → 交易结束。
但进入 Web3 之后,真正有意思的地方可能恰恰是——
支付不应该只是资金流动,而应该成为金融关系的起点。
这也是我最近比较关注 #PolyFlow 的原因。
它想做的不是再造一个普通钱包,而是把支付、身份、流动性和链上金融服务连接起来。
其中 PID 负责身份与数据层,PLP 负责资金流动和支付结算,再叠加稳定币、DeFi、AI Agent 等场景。
想象一下未来:
AI Agent 可以自己完成支付;
跨境资金可以更高效地结算;
一次真实消费可以沉淀为链上信用;
支付本身也可以成为金融服务的入口。
这时候,“PayFi”就不再只是一个概念。
它更像是在重新定义:
钱,究竟应该怎样在全球数字经济中流动。
这可能才是 #PolyFlow 值得持续观察的地方。
@Square-Creator-cf6856467 #polyflow
以前我们理解支付,很简单:
我有钱 → 你收钱 → 交易结束。
但进入 Web3 之后,真正有意思的地方可能恰恰是——
支付不应该只是资金流动,而应该成为金融关系的起点。
这也是我最近比较关注 #PolyFlow 的原因。
它想做的不是再造一个普通钱包,而是把支付、身份、流动性和链上金融服务连接起来。
其中 PID 负责身份与数据层,PLP 负责资金流动和支付结算,再叠加稳定币、DeFi、AI Agent 等场景。
想象一下未来:
AI Agent 可以自己完成支付;
跨境资金可以更高效地结算;
一次真实消费可以沉淀为链上信用;
支付本身也可以成为金融服务的入口。
这时候,“PayFi”就不再只是一个概念。
它更像是在重新定义:
钱,究竟应该怎样在全球数字经济中流动。
这可能才是 #PolyFlow 值得持续观察的地方。
@polyflow_PayFi #polyflow
174
·
--
世界初の分散型PayFiインフラが登場。
@Polyflow_PayFi はブロックチェーンで、従来の金融とWeb3をつなげています。決済の1回1回は単なる送金ではなく、信用の蓄積と金融サービスの起点になります。
PayFiとは?
決済+プログラム可能な金融。オンチェーン決済を基盤に、スマートコントラクト、ノンカストディ(非保管)アーキテクチャ、コンプライアンス対応を組み合わせることで、価値を本当に自由に、透明に、そして即時に流動化します。
なぜ今がPayFiのウィンドウ期なのか?
ステーブルコインは世界的な清算手段になり、DeFiは実際のキャッシュフローと接続し始めています。AI Agent は資金を自律的にスケジューリングする必要があり、企業はノンカストディかつコンプライアンス対応のインフラを求めています。この4つの流れが今、合流しています。
PolyFlowはどうやる:
-ユーザー資金には触れない。スマートコントラクトがプロセスを引き受ける
-PID:分散型の決済アイデンティティ。プライバシーとコンプライアンスを両立
-PLP:決済流動性プール。クロスチェーン/クロスアセット決済を支える
-T+0 国境をまたぐ決済。コストは従来ネットワークより50%〜80%低い
-マルチチェーン対応:BSC、ETH、Solana、Stellarなど
プロダクトはすでに実装済み:
PolyFlow Card、Scan to Earn、Yield to Earn、eSIM、給与の支払い、AI Studio……
消費でポイントと信用が貯まり、決済で収益が生まれる。お金を単に移すだけではありません。
データ面でも動き出しています:
アクティブユーザーは約29.5万人、Scan to Earnは100万人近く、すでにPIDは2.8万超を生成。
これはまた別のウォレットや、集金(托管)ツールではなく、PayFiエコシステムのための基盤となるプロトコルです。
国境をまたぐ貿易、AI Agentの自律的な支払いから、旅行・移動、DePINのファイナンスまで、シーンが広がっています。
@Polyflow_PayFi(https://x.com/Polyflow_PayFi)に注目して、決済が「1回の送金を完了する」から「次の層の金融ネットワークに入る」へどう変わるのかを見てください。
#polyflow
1
537
·
--
Buy Now Pay Never这个概念を初めて見たとき、私も少し誇張しているように感じました。買い物をして、どうして永遠にお金を払わなくて済むのでしょうか?
PayFiのロジックを見て初めて、それが表現したいのは「無料での消費」ではなく、資金の時間的価値を再利用することだと分かりました。
従来の決済では、支払いが発生するとお金は口座からそのまま離れ、取引はそこで完了します。PayFiは、ユーザーが資産を収益を生む、または将来のキャッシュフローにつながる仕組みに入れ、その収益で商品やサービスのコストを支払えるようにします。ユーザーは元本の価格変動、契約(プロトコル)、収益の変化などのリスクは引き続き負いますが、決済と資産管理が同一のシステムの中で一体化し始めるのです。
PolyFlowの役割は、こうしたシーンに向けてアイデンティティと資金の基盤を提供することです。PIDはユーザーの証憑とオンチェーンの信用をつなぎ、PLPは支払い資金を受け取り、決済の流動性を担い、DeFiと接続します。アイデンティティと信用がなければ、マーチャントが金融サービスを提供するのは難しいですし、プログラマブルな資金レイヤーがなければ、収益を自動的に決済プロセスへ流し込むこともできません。
PayFiが面白いと思うのは、この点にあります。PayFiは決済を資金運用の「終点」として扱うのではなく、1回の支払いのお金が、支払い・決済・融資の間で働き続けるようにしようとしているのです。
@Polyflow_PayFi #polyflow

1
120
·
--
最近重新看了一下 PayFi,我发现这条赛道真正值得关注的,可能不是支付两个字本身,而是谁能把支付真正融进现实生活
@Polyflow_PayFi 这点比较有意思
从 PolyFlow Card 到 Scan to Earn,再到 Yield to Earn,本质上是在把消费、激励和收益串到一起。再加上 eSIM、全球薪资支付这些场景,覆盖的已经不只是链上用户,而是跨境生活、工作这些更实际的需求
我尤其比较关注 AI Agent 这一块
如果未来 Agent 可以自己管理资产、判断需求并完成支付,那么支付的入口可能都会发生变化。用户甚至不需要理解什么是链、什么是钱包,只需要告诉 Agent 幫我訂好這个,剩下的事情自动完成
所以我觉得 PayFi 的终局,反而可能是让 Web3 越来越没有存在感
真正的大规模应用,不一定是让用户天天讨论 Web3,而是让大家正常消费、跨境、领工资的时候,背后的支付基础设施已经悄悄换了一套
这也是我觉得 PolyFlow 值得继续观察的原因
#PolyFloW

135
·
--
本人確認中
仮想通貨界に長くいると、なかなか直せない癖ができるんだ:
プロジェクトが最初にビジョンを語ると、私は基本的にまず割り引いて聞いてしまう。
ここ数年で「金融を再構築する」「決済を変える」「現実世界とつなぐ」といった話を聞きすぎて、結局、本当に使えるものは多くなかったから。
だから今は @Polyflow_PayFi を見るとき、むしろ物語がどれだけ大げさかはあまり気にしていない。私は、それが実際に少しずつでも形にできているかを見たい。
現状を見る限り、少なくともPPTの上で止まってはいない。
カード決済がある
スキャン促進がある
給与支払いを作っている
国境をまたぐ決済を整備中
さらにAI Agentのあとの「自分で費用を払う」ラインも接続し始めている
基盤にはPIDとPLPもあって、ひとつはアイデンティティと信用寄り、もうひとつは資金と流動性寄り。
要するに、決済というものを「お金を送ったら終わり」から、「その後も信用、収益、決済、そして金融サービスにつながり続ける」ものにしたい、ということ。
この発想は、単に決済の入口を作るだけより面白いと思う。
古参のニワトリ(古参の草)は、もう壮大な物語にはあまり食いつかない。
ユーザーはいるか
シーン(ユースケース)はあるか
本物の資金フローがあるか
生き延びてプロダクトを作り切れるか
これらのほうが、何より重要。
PolyFlow は少なくとも「本当に使える」方向へ進んでいる。
将来的に PayFi のインフラになれるかどうかは、結論を急がず、後のデータと実装を見ていこう。
#polyflow

930

·
--
以前みんなでステーブルコインについて話すときは、もっと「送金が速いかどうか」「コストが低いかどうか」の話が中心でした。
でも私が思うに、本当に難しいのはその次のステップです。お金がチェーン上に到達した後、それを現実の消費、身元、信用、金融サービスとどうつなげていくか。
だからこそ最近、私は @Polyflow_PayFi に注目しています。
PolyFlow がやりたいのは、単なる決済ツールではなく、PayFi のための基盤システムを組み上げることのようです。
私は特に2つの点に注目しています。
1つは PID です。これは、身元、支払い履歴、コンプライアンス情報を紐づけられる一方で、プライバシーはできるだけ保護することができます。
もう1つは PLP です。支払いプロセスで使われる資金を、チェーン上の流動性システムに流し込むもので、「支払って終わり」ではなく、その先で DeFi、利回り、金融サービスとの接続を生み出します。
簡単に言うと、バラバラだったいくつかの工程を一本の線につなぐ、ということです。
決済が発生した後、取引記録が残るだけでなく、それがさらに蓄積されて身元や信用になり、さらに多くの金融サービスと接続できるようになります。
こここそが、PayFi の本当に面白いところだと思います。
ステーブルコインが解決するのは「お金をどう流すか」。PayFi が解決したいのは「これらのお金が流れた後、さらに何ができるのか」です。
将来的にステーブルコインが本当に日常の決済シーンにより多く入ってくるなら、PolyFlow のように先回りしてインフラを整えるプロジェクトは、確かに今後も注目する価値があります。
#polyflow
1
339
·
--
DeFiで最も気まずい問題は、稼げないことではありません。
それは、こう尋ねたときです。
「この利回りは、いったい誰が支払っているのか?」
多くの場合、その答えは現実世界のユーザーではなく、次に参入してくる流動性です。
レンディングにはレンディングマイニングがあり、LPには取引手数料、レバレッジには資金調達率、ステーキングにはトークン報酬があります。
仕組みはいくらでも積み重ねられますが、基盤となる資金需要が増えていなければ、利回りは結局、Cryptoの内部で再分配され続けるだけです。
だからこそ、私はPayFiにますます注目しています。
なぜなら、決済は新たに「作り出す」必要がないからです。
国際送金、加盟店決済、サプライチェーンの支払い、企業の資金繰り。これらはもともと、現実の経済で日々発生しているニーズです。
本当に想像する価値があるのは、こういうことです。
DeFiの流動性がCryptoの利回りを追いかけるだけでなく、現実世界の資金繰りを支えるようになったら、何が起きるのでしょうか?
これが、私が@Polyflow_PayFiに注目している理由です。
PolyFlowは、PIDを通じてアイデンティティと検証可能な証明に取り組み、さまざまな参加者がコンプライアンスに準拠した決済の場に参加できるようにしようとしています。さらに、PLPを通じて決済資金と決済流動性を受け入れ、実際の決済で生まれるキャッシュフローをオンチェーン金融へとつなげる可能性を広げます。
言い換えれば、彼らが解決しようとしているのは、「どうすれば新たな高APYを生み出せるか」ではありません。
そうではなく、こうです。
オンチェーンの利回りの背後に、実際に資金を必要とする人を生み出せるのか。
もし将来、DeFiの利回りの一部が国際決済、加盟店決済、貿易金融といった実際の商業活動から生まれるなら、利回りの仕組みは根本から変わるでしょう。
「誰かがお金を預けてくれるから、私は稼げる」から、
「現実世界でその資金を必要とする人がいるから、その資金が利回りを生む」へ。
これこそが、PayFiに本当に期待をかける価値のあるストーリーだと私は思います。
最後はやはり、最も重要な指標である実際の取引規模に立ち返る必要があります。
PolyFlowが実際の決済需要を継続的にオンチェーンへと取り込めるなら、同社がつなぐのはPayFiとDeFiだけではなく、Cryptoと現実の経済を結ぶ、ますます重要な資金の通り道になるかもしれません。
@Polyflow_PayFi
#polyflow
141
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#CanMicrosoftDeliverOnAI
閲覧回数 150,368
1,185人が討論中
2
#CanGoogleDefindItsCore
閲覧回数 75,909
827人が討論中
3
#FOMCWatch
閲覧回数 9.1M
28,460人が討論中
4
#SKHynixUnveils$45BShareholderReturns
閲覧回数 87
5人が討論中
5
#OSMOPlansToBurn100MTokensFromCommunityPool
閲覧回数 3,099
111人が討論中
6
#EthereumDropsBelow$2300
閲覧回数 12,568
167人が討論中
7
#BitcoinSlipsBelow$80KAgain
閲覧回数 35,634
133人が討論中
8
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
閲覧回数 78,958
935人が討論中
9
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
閲覧回数 14,161
101人が討論中
10
#BitmineAdds10452ETH
閲覧回数 131,707
1,363人が討論中