

#paypal
paypal
閲覧回数 1.5M
2,265人が討論中
注目
最新

·
--
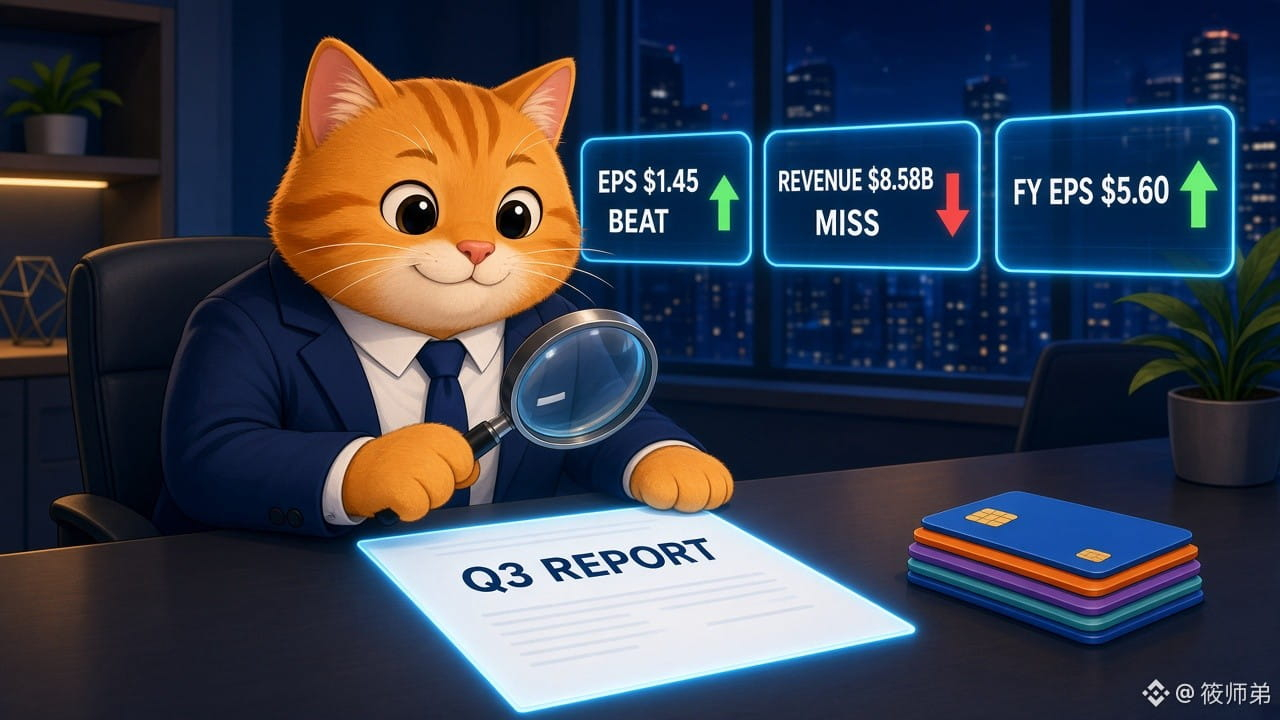
PayPal Q3:利益は予想超え、売上高は未達、通期EPS見通しを5.60ドルに引き上げ
📌 PayPalが10/27に発表したQ3決算:売上高85.8億ドル(+2%)で、予想の87.1億ドルを下回る。調整後EPSは1.45ドルで、予想の約1.31ドルを上回った(Investing.com/LSEG)
📌 総決済額は4,871億ドル(+6.3%)、アクティブアカウントは4.4億。取引利益額は約39.5億ドル(+2%)
📌 通期の非GAAP EPS見通しを5.38ドルから約5.60ドルに引き上げ。調整後FCFは少なくとも65億ドル。Q3の自社株買いは15億ドル、Q4のEPS見通しは約1.43ドル(会社発表)
📌 経営陣は2027年を「投資の年」と表現。プレマーケットでは一時約2.6%下落したが、取引開始後は約1.2%上昇に転じた(Investing.com)
【見解】
典型的な「自社株買いとコスト削減で利益を支える一方、売上高の伸びは力強さを欠く」展開。総決済額は+6%なのに売上高は+2%にとどまり、手数料率が圧迫されていることを示している。ブランド決済事業も依然として逆風にさらされている。真の成長の上積みはVenmo、BNPL(後払い決済)、金融サービスにある(同社は取引利益額の20%超を占めると予想)。2027年は投資を拡大するため、短期的には利益率より成長を優先する可能性がある。
【機会/リスク】
✅ 決済・フィンテック分野:FCF利回り約14%というバリュエーションの下支えと継続的な自社株買いがあり、下値余地は限定的
✅ ステーブルコインとオンチェーン決済:従来型決済の成長鈍化を受け、大手各社はステーブルコインや国際決済への取り組みを強化せざるを得ない。関連するパブリックチェーンのエコシステムに注目
⚠️ リスク:水曜日のFOMCを控え、10年物米国債利回りは約5%。高バリュエーションのグロース株や暗号資産は、引き続き金利の重しを受ける
👀 注目点:水曜日のFOMC、Microsoft/Googleの決算、そして$BTC が8万の節目を維持できるか
従来型決済大手の成長が鈍化するなか、ステーブルコインは彼らにとって第2の成長曲線になると思いますか?
#PayPal #美股财报 #稳定币 #支付 $BTC $ETH
参考情報であり、投資助言を構成するものではありません
15

·
--
歴史上の今日|2020年10月21日:PayPalが暗号資産への対応を発表
2020年10月21日、PayPalは3億4,600万人のユーザーにBTCやETHなどの売買サービスを開放。従来型決済大手が正式に参入し、BTCは1万3,000ドルを突破、2019年以来の高値を記録しました。
6年後の今も、これは従来型決済が暗号資産を受け入れた象徴的な節目となっています。
初めて暗号資産を買ったのは、大手プラットフォームからでしたか?コメント欄で教えてください。
$BTC $ETH $SOL
#PayPal #加密历史 #BTC
(出典:暗号資産の歴史資料)
⚠️リスクに関する注意:上記は市場情報の共有であり、投資助言を構成するものではありません。投資にはリスクが伴います。投資に際しては慎重にご判断ください。
397

·
--
【今日は何の日】6年前の今日、PayPalが3億4,600万人のユーザーにBTC・ETHの売買を開放し、決済大手が正式に参入。BTCは1万3,000ドルを突破し、2019年以来の高値を更新しました。6年後の今日、大手企業の参入は当たり前となり、規制順守と機関投資家が主なテーマとなっています。当時、これは終わりだと思いましたか?それとも始まりだと思いましたか?
$BTC $ETH $BCH
#比特币 #以太坊 #PayPal
(出典:歴史的な出来事)
⚠️リスクに関する注意:上記は市場情報の共有であり、投資助言を構成するものではありません。投資にはリスクが伴います。市場への参加は慎重にご判断ください。
$BTC $ETH $BCH
#比特币 #以太坊 #PayPal
(出典:歴史的な出来事)
⚠️リスクに関する注意:上記は市場情報の共有であり、投資助言を構成するものではありません。投資にはリスクが伴います。市場への参加は慎重にご判断ください。
1
56
🔥 注目:PayPalのSteve Everett氏によると、PayPalはステーブルコインを利用して、グループ会社間の10億ドルの配当支払いをわずか2時間で実行できます。$ONDO
何が起きているのか?
• PayPalはグループ会社間の配当支払いを最大10億ドルまで処理できます
• ステーブルコインを使えば、およそ2時間以内に決済できます $XRP
• この事例は、企業の財務業務におけるステーブルコインの活用に注目しています
• 決済の迅速化により、国境を越えた企業間送金の障壁が軽減される可能性があります
ここから何がうかがえるか$SUI
ステーブルコインは、消費者向けの取引だけでなく、高額な企業間決済のインフラとしても、ますます位置づけられるようになっています。
市場への示唆:PayPalの事例は、ステーブルコインによって大規模な企業資金の移動をより迅速かつ効率的に行える可能性を示しています。
#Paypal #StablecoinRatings #FedMinutesFocusOnOctoberPause
380

昔、PayPalって何でもかんでも利用停止にするひどいプラットフォームだったの、覚えてる?
まあ、何も変わってない。2026年になってもPayPalは相変わらずで、だって…
#Paypal #PayPalNews #PayPalStock #PYPLUSDT #Falla $PYPL $PYPLB $PYPLon
昔、PayPalって何でもかんでも利用停止にするひどいプラットフォームだったの、覚えてる?
まあ、何も変わってない。2026年になってもPayPalは相変わらずで、だって…
#Paypal #PayPalNews #PayPalStock #PYPLUSDT #Falla $PYPL $PYPLB $PYPLon
まあ、何も変わってない。2026年になってもPayPalは相変わらずで、だって…
#Paypal #PayPalNews #PayPalStock #PYPLUSDT #Falla $PYPL $PYPLB $PYPLon
132

StripeとAdventは、PayPalを530億ドルで買収するよう提案している
- StripeとAdventは、PayPalを530億ドルで買収することを提案したとされている。
- この価格は、火曜日のPayPalの終値より28%高い。
- この取引は、デジタル決済分野の巨大企業を生み出す可能性がある。
#CryptoNews #PayPal #Stripe #Advent #MergersAndAcquisitions
$btc $eth
vlikevn Titanbot
出所:CoinTelegraph
StripeとAdventは、PayPalを530億ドルで買収するよう提案している
- StripeとAdventは、PayPalを530億ドルで買収することを提案したとされている。
- この価格は、火曜日のPayPalの終値より28%高い。
- この取引は、デジタル決済分野の巨大企業を生み出す可能性がある。
#CryptoNews #PayPal #Stripe #Advent #MergersAndAcquisitions
$btc $eth
vlikevn Titanbot
出所:CoinTelegraph
- StripeとAdventは、PayPalを530億ドルで買収することを提案したとされている。
- この価格は、火曜日のPayPalの終値より28%高い。
- この取引は、デジタル決済分野の巨大企業を生み出す可能性がある。
#CryptoNews #PayPal #Stripe #Advent #MergersAndAcquisitions
$btc $eth
vlikevn Titanbot
出所:CoinTelegraph
40

·
--
$PAYPAL は $53B 提案を拒否 - 次の一手でのマーケット分岐 🚀
取締役会は直ちに Stripe と Advent の 530 億ドル規模の買収提案を退けました。これにより PayPal は独立を維持し、長期的な見通しへの自信を示しています。取引高(オプション)がすでに急上昇しており、大きな値動きに備えてトレーダーがポジションを取り始めています。
コミュニティでは強気と弱気の見方で意見が割れていますが、はっきりしているのは「ボラティリティが来る」ということです。あなたはどちらに寄っていますか?
投資助言ではありません。常にリスク管理をしてください。
#PayPal #Fintech #Volatility #MergerArbitrage #CryptoMarket
⚡
135

【Stripe がAdventと提携、530億ドルの買収提案がPayPalに門戸を叩く】
ロイター通信が事情通の情報として伝えたところによると、Stripe とプライベート・エクイティ大手の Advent International は共同で PayPal に買収提案を行った。1株当たり60.50ドルを提示し、総評価額は530億ドル超。火曜日の終値に対して約28%の上乗せで、すでに約500億ドルの銀行融資コミットメントも得ている。
注目点は以下のとおり:
· 双方がそれぞれ50%ずつ株式を保有して共同で引き受け、分割して売却するわけではない
· 提案は今月初めに提出されており、PayPal はまだ返答していない。月末までに決着させることを目標としている
· PayPal は4月に事業を「決済」「Venmo」「決済と暗号資産」の3大領域に切り分け、経営陣も同時に入れ替えた
もし取引が成立すれば、Stripe は一気に Venmo のユーザーベースと PayPal の暗号資産による決済事業を手に入れることになり、世界の決済競争の構図は再編される。暗号資産部門は新たなオーナーのもとで追加投資され、推進が加速するのか――オンチェーン決済の領域における次の最重要な注目ポイントだ。
あなたは、PayPal がうなずくと思いますか?
#Stripe #PayPal #暗号資産決済
64

·
--
ブリッシュ
PayPalは配当を維持しつつ、2026年Q2に自社株買いを加速
💵 PayPalは、1株当たり現金配当0.14米ドルを発表しました。支払日は2026年9月25日で、基準日は9月4日です。同社は2025年後半から、この四半期配当を維持しています。
🔄 2026年Q2には、PayPalは約3,300万株を買い戻すために15億米ドルを費やしました。過去12か月では、自社株買いの規模は60億米ドルに達し、約1億1,100万株をカバーしました。
📊 株式数が減れば、1株当たり利益(EPS)の押し上げにつながる可能性があります。特に、営業利益の成長が比較的限定的である局面では効果が期待されます。
💰 株主還元プログラムは、当四半期における営業キャッシュフロー20億米ドルおよびフリーキャッシュフロー18億米ドルによって裏付けられており、財務面の能力は比較的安定していることを示しています。
⚖️ 配当と自社株買いの組み合わせは株主にとって建設的ですが、中長期的な影響は、取引の成長、マージン、そして持続可能なキャッシュ創出力に左右されます。
#PayPal $PYPLon $PYPL.US $BNB
115
·
--
ブリッシュ
本人確認中
決済分野における巨大案件の可能性
PayPalは、Stripeとプライベート・エクイティ投資会社Advent Internationalを含む連合に同社を売却するための交渉を進めており、これはフィンテック分野で最大級の取引になる可能性があります。
連合は7月に1株60.50ドルの提案を行い、PayPalの企業価値を約530億ドルと評価していましたが、同社はその提案を低すぎると見なしました。現在、より高い価格をめぐる交渉が続いており、今後数週間で合意に至る可能性はあるものの、取引が成立する保証はありません。
このニュースを受けてPayPalの株価は約1.8%上昇し、投資家はより改善された買収提案が出る可能性を見守っています。
最も重要なのは、この潜在的な取引がデジタル決済の景観における大きな転換を示している点であり、Stripeが消費者向け決済分野でより強固な足場を得る一方、PayPalは戦略的事業を再評価する機会を得られることです。
$PYPL $PYPLB
#PayPal #Stripe #fintech
3
570
·
--
📈 PayPalの大きな暗号資産の動き!ステーブルコイン拡大がここに!
PayPalは最新の第2四半期決算レポートで、ステーブルコイン・サービスの大規模な拡大と、その他の暗号資産連携を大きく取り上げ、再び話題を呼んでいます。
- 決済の大手は、ステーブルコインとAI駆動の決済ツールへの取り組みを強化していることを明らかにしました。
- 財務面では、四半期の売上高が68.68億ドル、暗号資産保有に関連する利益調整が8100万ドルと報告されています。
- 業界の中心的な金融リーダーによるこの動きは、機関投資家の信頼が高まっていることを示しており、日常の支払いに向けたステーブルコインの大衆採用を加速させる可能性があります。
これについてどう思いますか?PayPalの関与は暗号資産の採用を後押しする大きなきっかけになるでしょうか。ぜひご意見を!👇
$PYUSD $BTC
#CryptoNews #Stablecoin #PayPal
免責事項:これは投資助言ではありません。DYOR(自己調査を行ってください)。
57

·
--
🚨 PAYPALの$PYUSDが$1B以上縮小
$PYUSDの供給は3月に$4.2Bの史上最高値を記録して以来、31%減少しました。
現在の供給量は$2.92Bで、ステーブルコインの流通が大幅に減少したことを示しています。📉$ALLO
{spot}(ALLOUSDT)
{alpha}(560x390a684ef9cade28a7ad0dfa61ab1eb3842618c4)
#Paypal #PYUSD #NasdaqWorstDayInOverAYear #IranWarnsOfHormuzStraitClosure
🚨 PAYPALの$PYUSDが$1B以上縮小
$PYUSDの供給は3月に$4.2Bの史上最高値を記録して以来、31%減少しました。
現在の供給量は$2.92Bで、ステーブルコインの流通が大幅に減少したことを示しています。📉$ALLO
#Paypal #PYUSD #NasdaqWorstDayInOverAYear #IranWarnsOfHormuzStraitClosure
$PYUSDの供給は3月に$4.2Bの史上最高値を記録して以来、31%減少しました。
現在の供給量は$2.92Bで、ステーブルコインの流通が大幅に減少したことを示しています。📉$ALLO
#Paypal #PYUSD #NasdaqWorstDayInOverAYear #IranWarnsOfHormuzStraitClosure
1
3
228
PayPalがPYUSDxをローンチしました。これは、$PYUSDに裏付けられた独自のカスタムステーブルコインを、あらゆるビジネスが構築できる開発者向けプラットフォームです。M0とMoonPayで構築されています。これまでのようにPayPalがコインを発行するだけではありません。彼らは、他のすべての人のためのステーブルコイン基盤へと進化しています。
#PYUSD #Paypal #stablecoin
PayPalがPYUSDxをローンチしました。これは、$PYUSDに裏付けられた独自のカスタムステーブルコインを、あらゆるビジネスが構築できる開発者向けプラットフォームです。M0とMoonPayで構築されています。これまでのようにPayPalがコインを発行するだけではありません。彼らは、他のすべての人のためのステーブルコイン基盤へと進化しています。
#PYUSD #Paypal #stablecoin
#PYUSD #Paypal #stablecoin
157

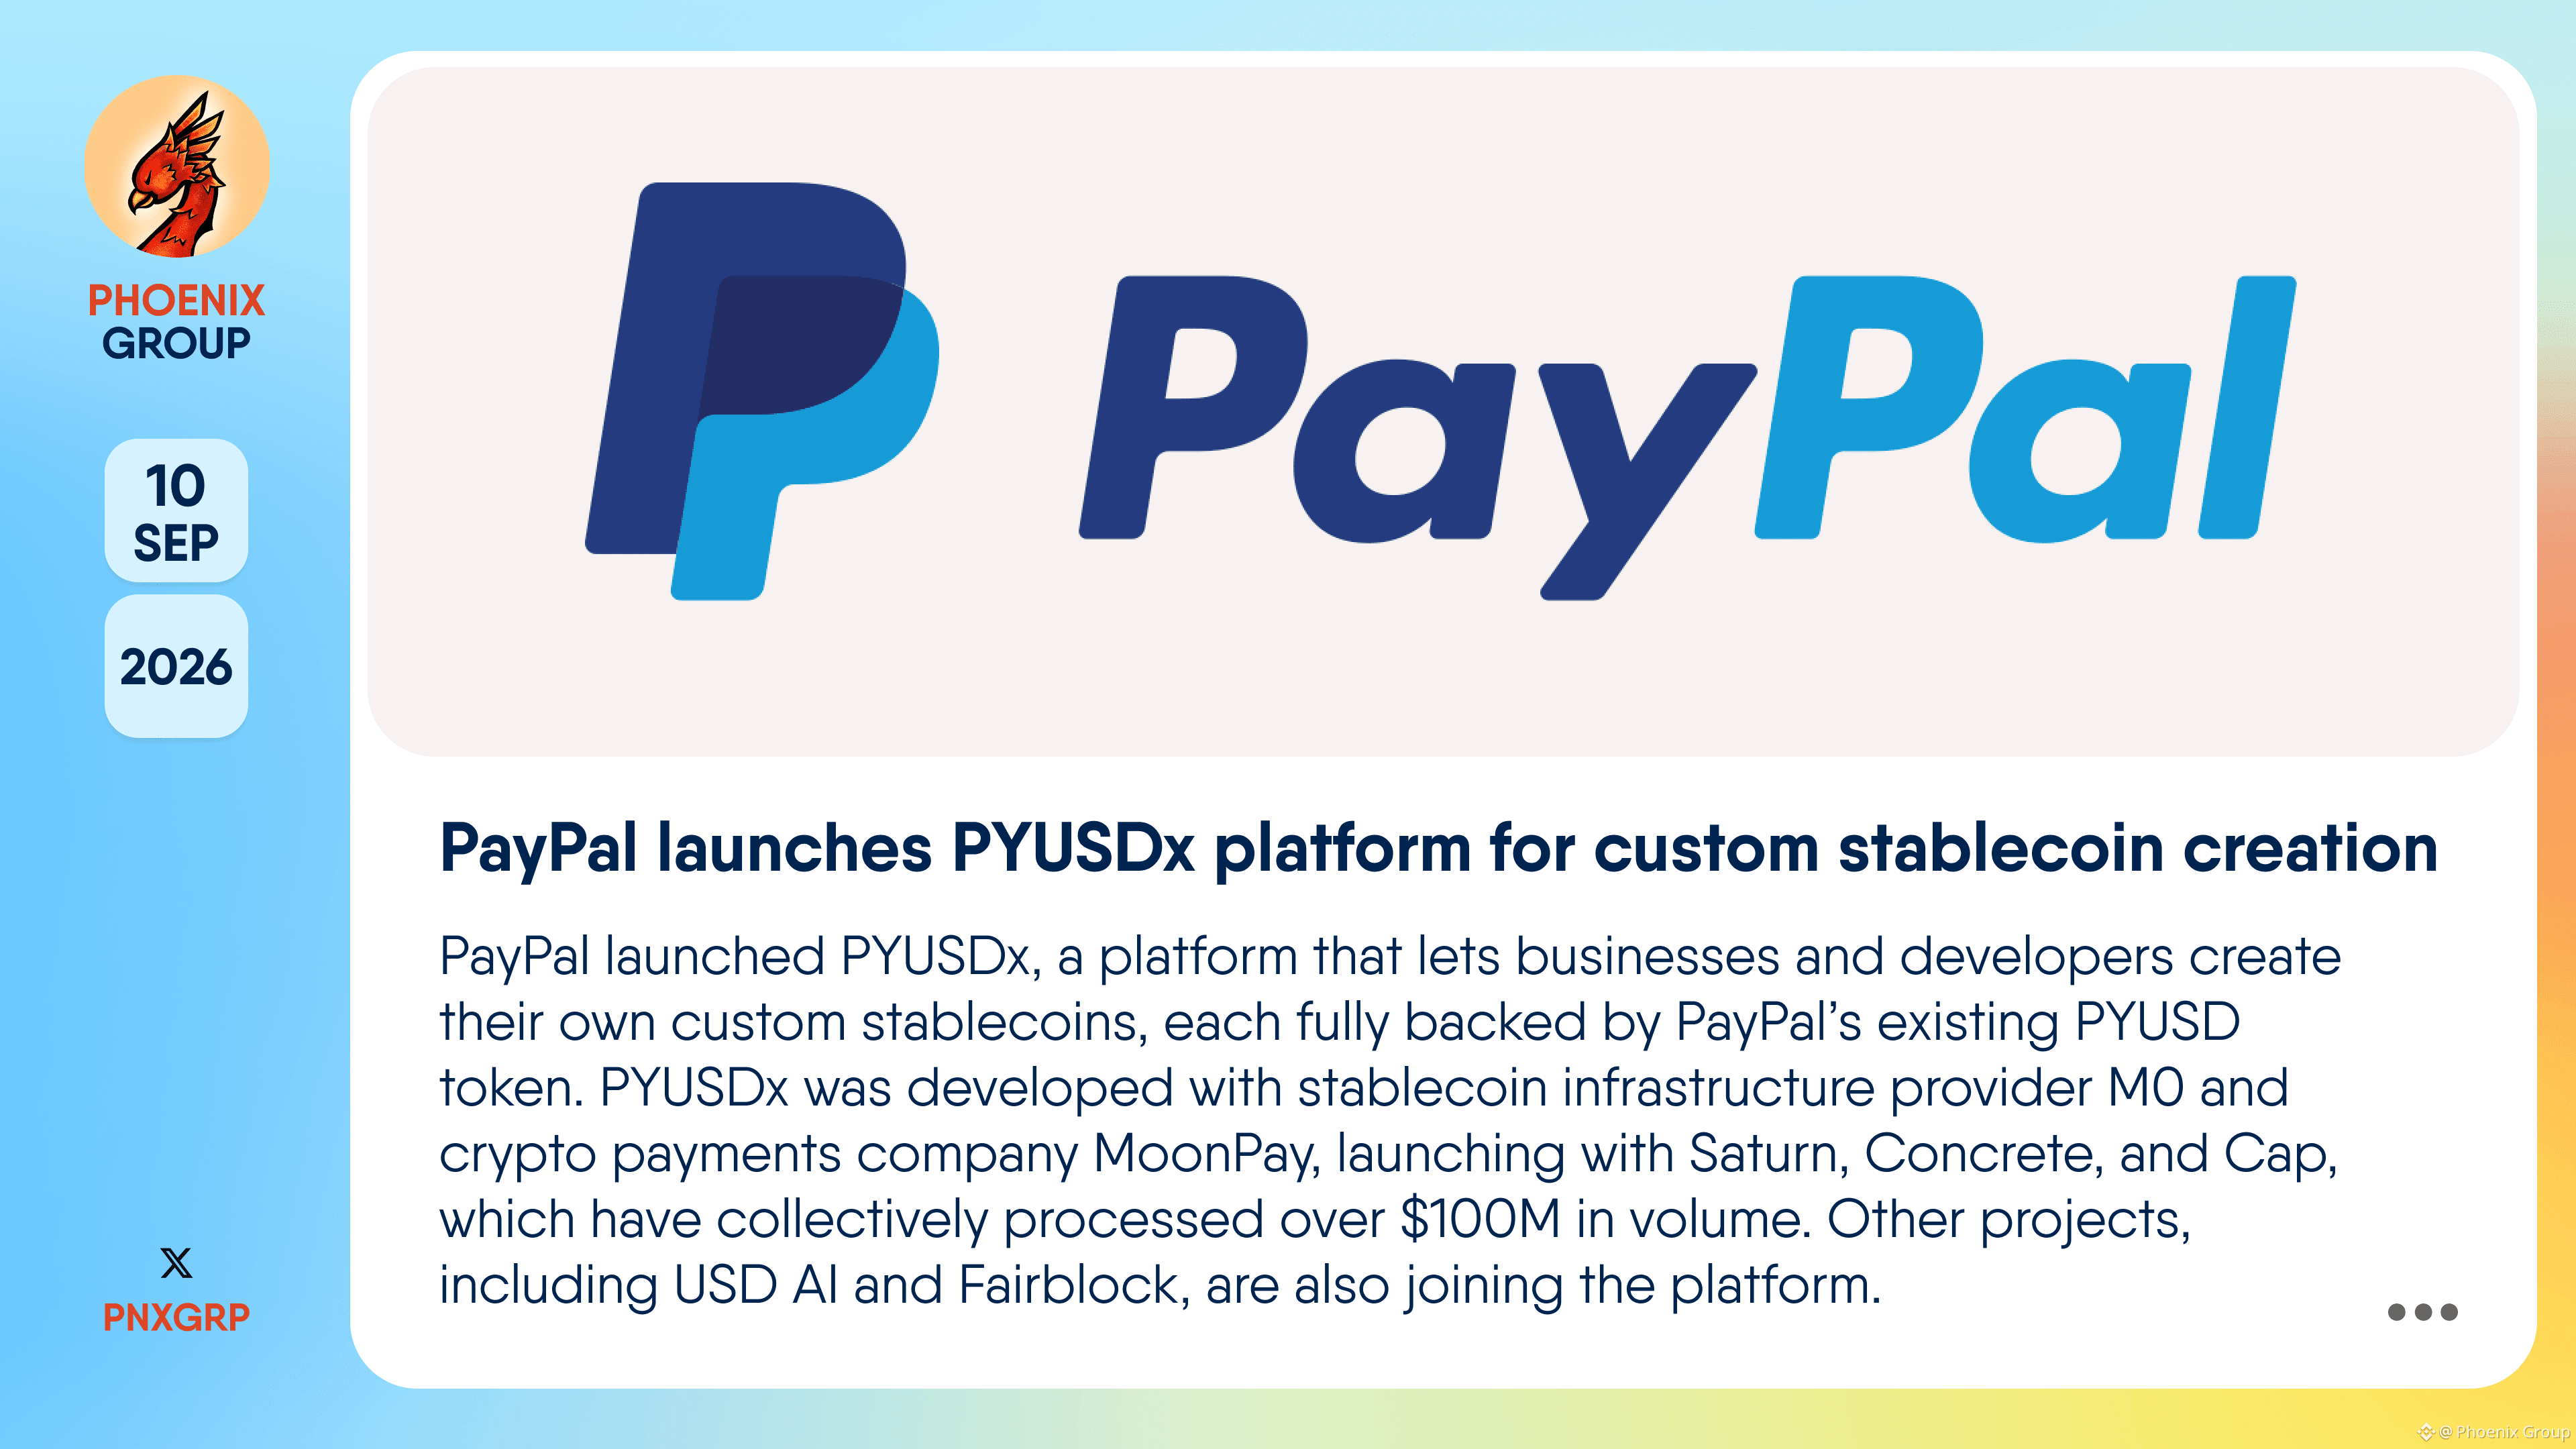
PayPal、カスタムステーブルコイン作成のための「PYUSDx」プラットフォームをローンチ
#PayPal が#PYUSDx を立ち上げた。同プラットフォームは、事業者や開発者がそれぞれPayPalの既存PYUSDトークンによって完全に裏付けられた自社のカスタムステーブルコインを作成できるようにするもの。PYUSDxは、ステーブルコイン基盤プロバイダー#M0 および暗号決済企業#MoonPay とともに開発され、#Saturn 、#Concrete、#Capでローンチ。これらは合計で100Mドル超の取引高を処理してきた。#USDAIや#Fairblockなど他のプロジェクトも同プラットフォームに参加している。
👉 coindesk.com/business/2026/09/09/paypal-expands-stablecoin-rails-with-launch-of-custom-token-issuance-platform
380
·
--
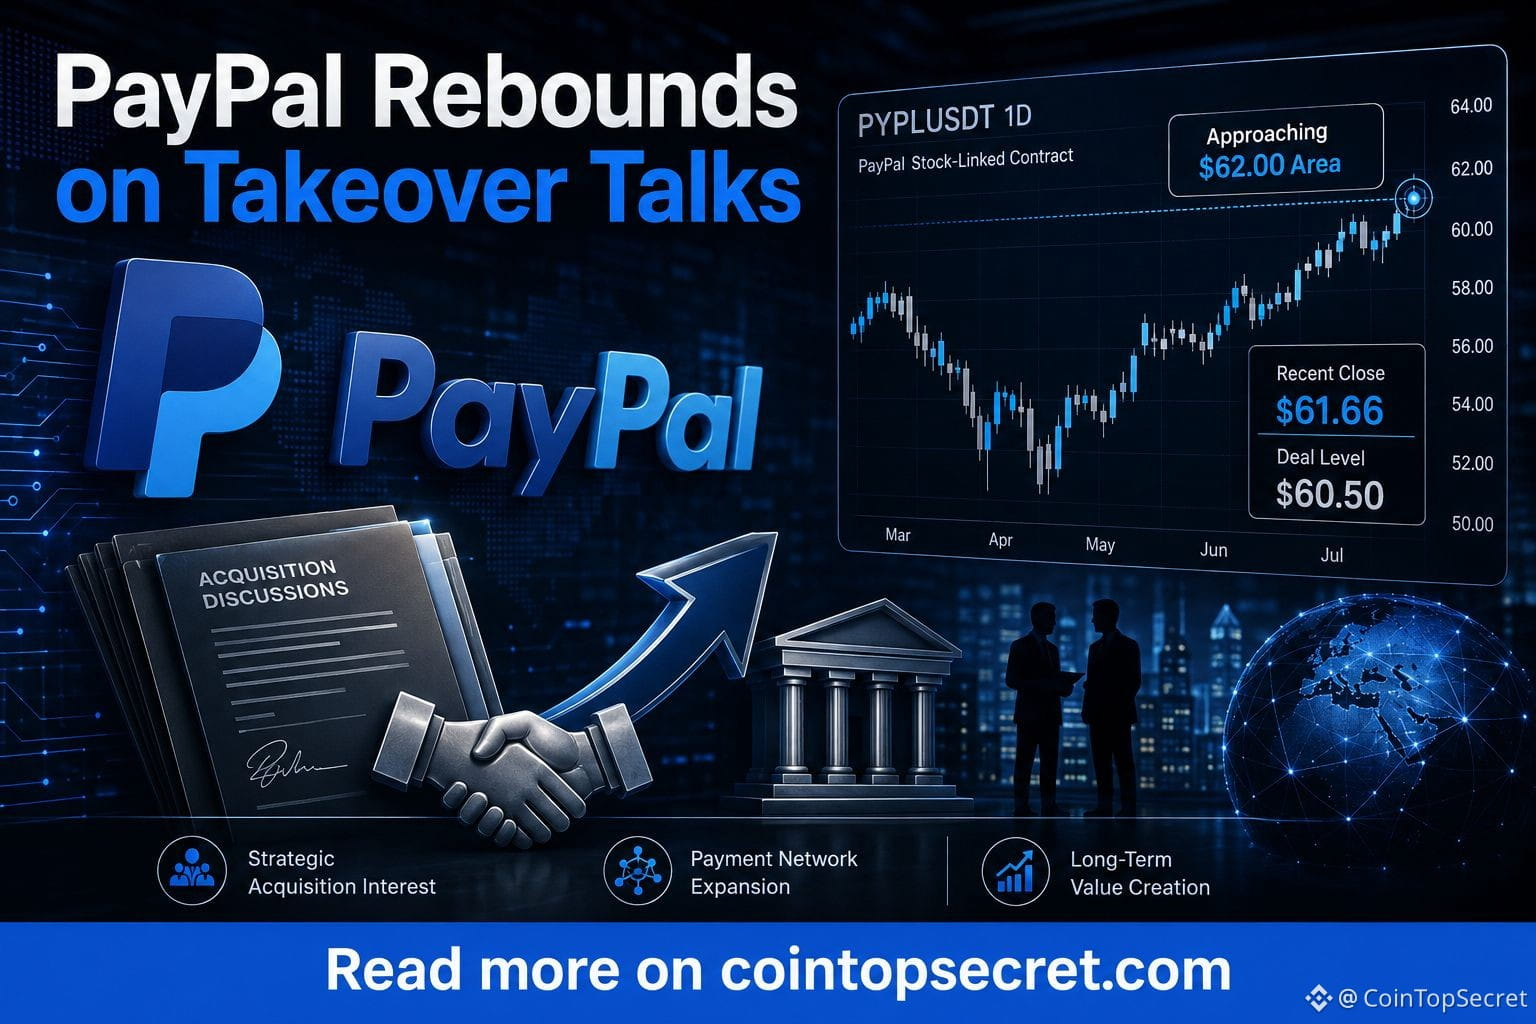
$PYPLUSDT 最新アップデート 🔎 PayPalは最新の反発後に$62を超えられるでしょうか?
💰 現在の価格: 約$61.66 | 24h: +1.77%
📊 時価総額: N/A — 株式連動型パーペチュアル | ランク: N/A
📈 24hのレンジ: ライブ・パーペチュアルのレンジは利用不可
📰 いま何が起きている?:
PYPLUSDTはUSDT建て決済のパーペチュアル契約を通じてPayPal Holdingsを追跡しています。PayPalは金曜日に$61.66でクローズし、先に出ていた$60.50の提案を上回る価格でStripeとAdventが買収の可能性を協議しているという新たな報道が出たことで、+1.77%上昇しました。
🔥 重要なカタリスト:
買収協議がいまや主な市場注目点となっています。一方でPayPalのQ2決算も、売上成長と収益性の改善を示しています。
👀 次に注目するポイント:
🔴 弱気シナリオ: $60.50を下回る → 再び売り圧が強まる可能性。
🟢 強気シナリオ: $61.66を上回る → 次に注目すべきのは$65。
📝 私の見解:
買収ストーリーは短期の見立てを明確に変えましたが、交渉の確度はまだ確認されていません。
投資助言ではありません。DYOR ⚠️
#PayPal #PYPL #Fintech #TokenizedStocks #CryptoAnalysis $PYPL
169
·
--
💳📈 PayPal (PYPL)は単なる決済プラットフォーム以上の存在です。
オンライン取引からデジタルウォレット、グローバルな送金まで、PayPalは金融技術の未来における役割を拡大し続けています。
🔹 デジタル決済のグローバルリーダー
🔹 オンラインコマースでの強力な存在感
🔹 拡大するフィンテックエコシステム
🔹 デジタルファイナンスにおける成長機会
現金のない経済に向かう世界で、PayPalはフィンテック業界の重要なプレーヤーであり続けます。
もはや「PayPalはより多くの決済を処理できるのか?」という質問ではありません。
それは「PayPalのデジタルエコシステムはどれだけ大きくなるのか?」ということです。
PYPLはブルかベアか? 👇
#PYPL #Paypal #Fintech #StockMarket
1
218
·
--
ブリッシュ
🚨 緊急速報!!!
歴史的ディール:ストライプとアドベントがペイパルの530億ドル買収を提案 💳💰
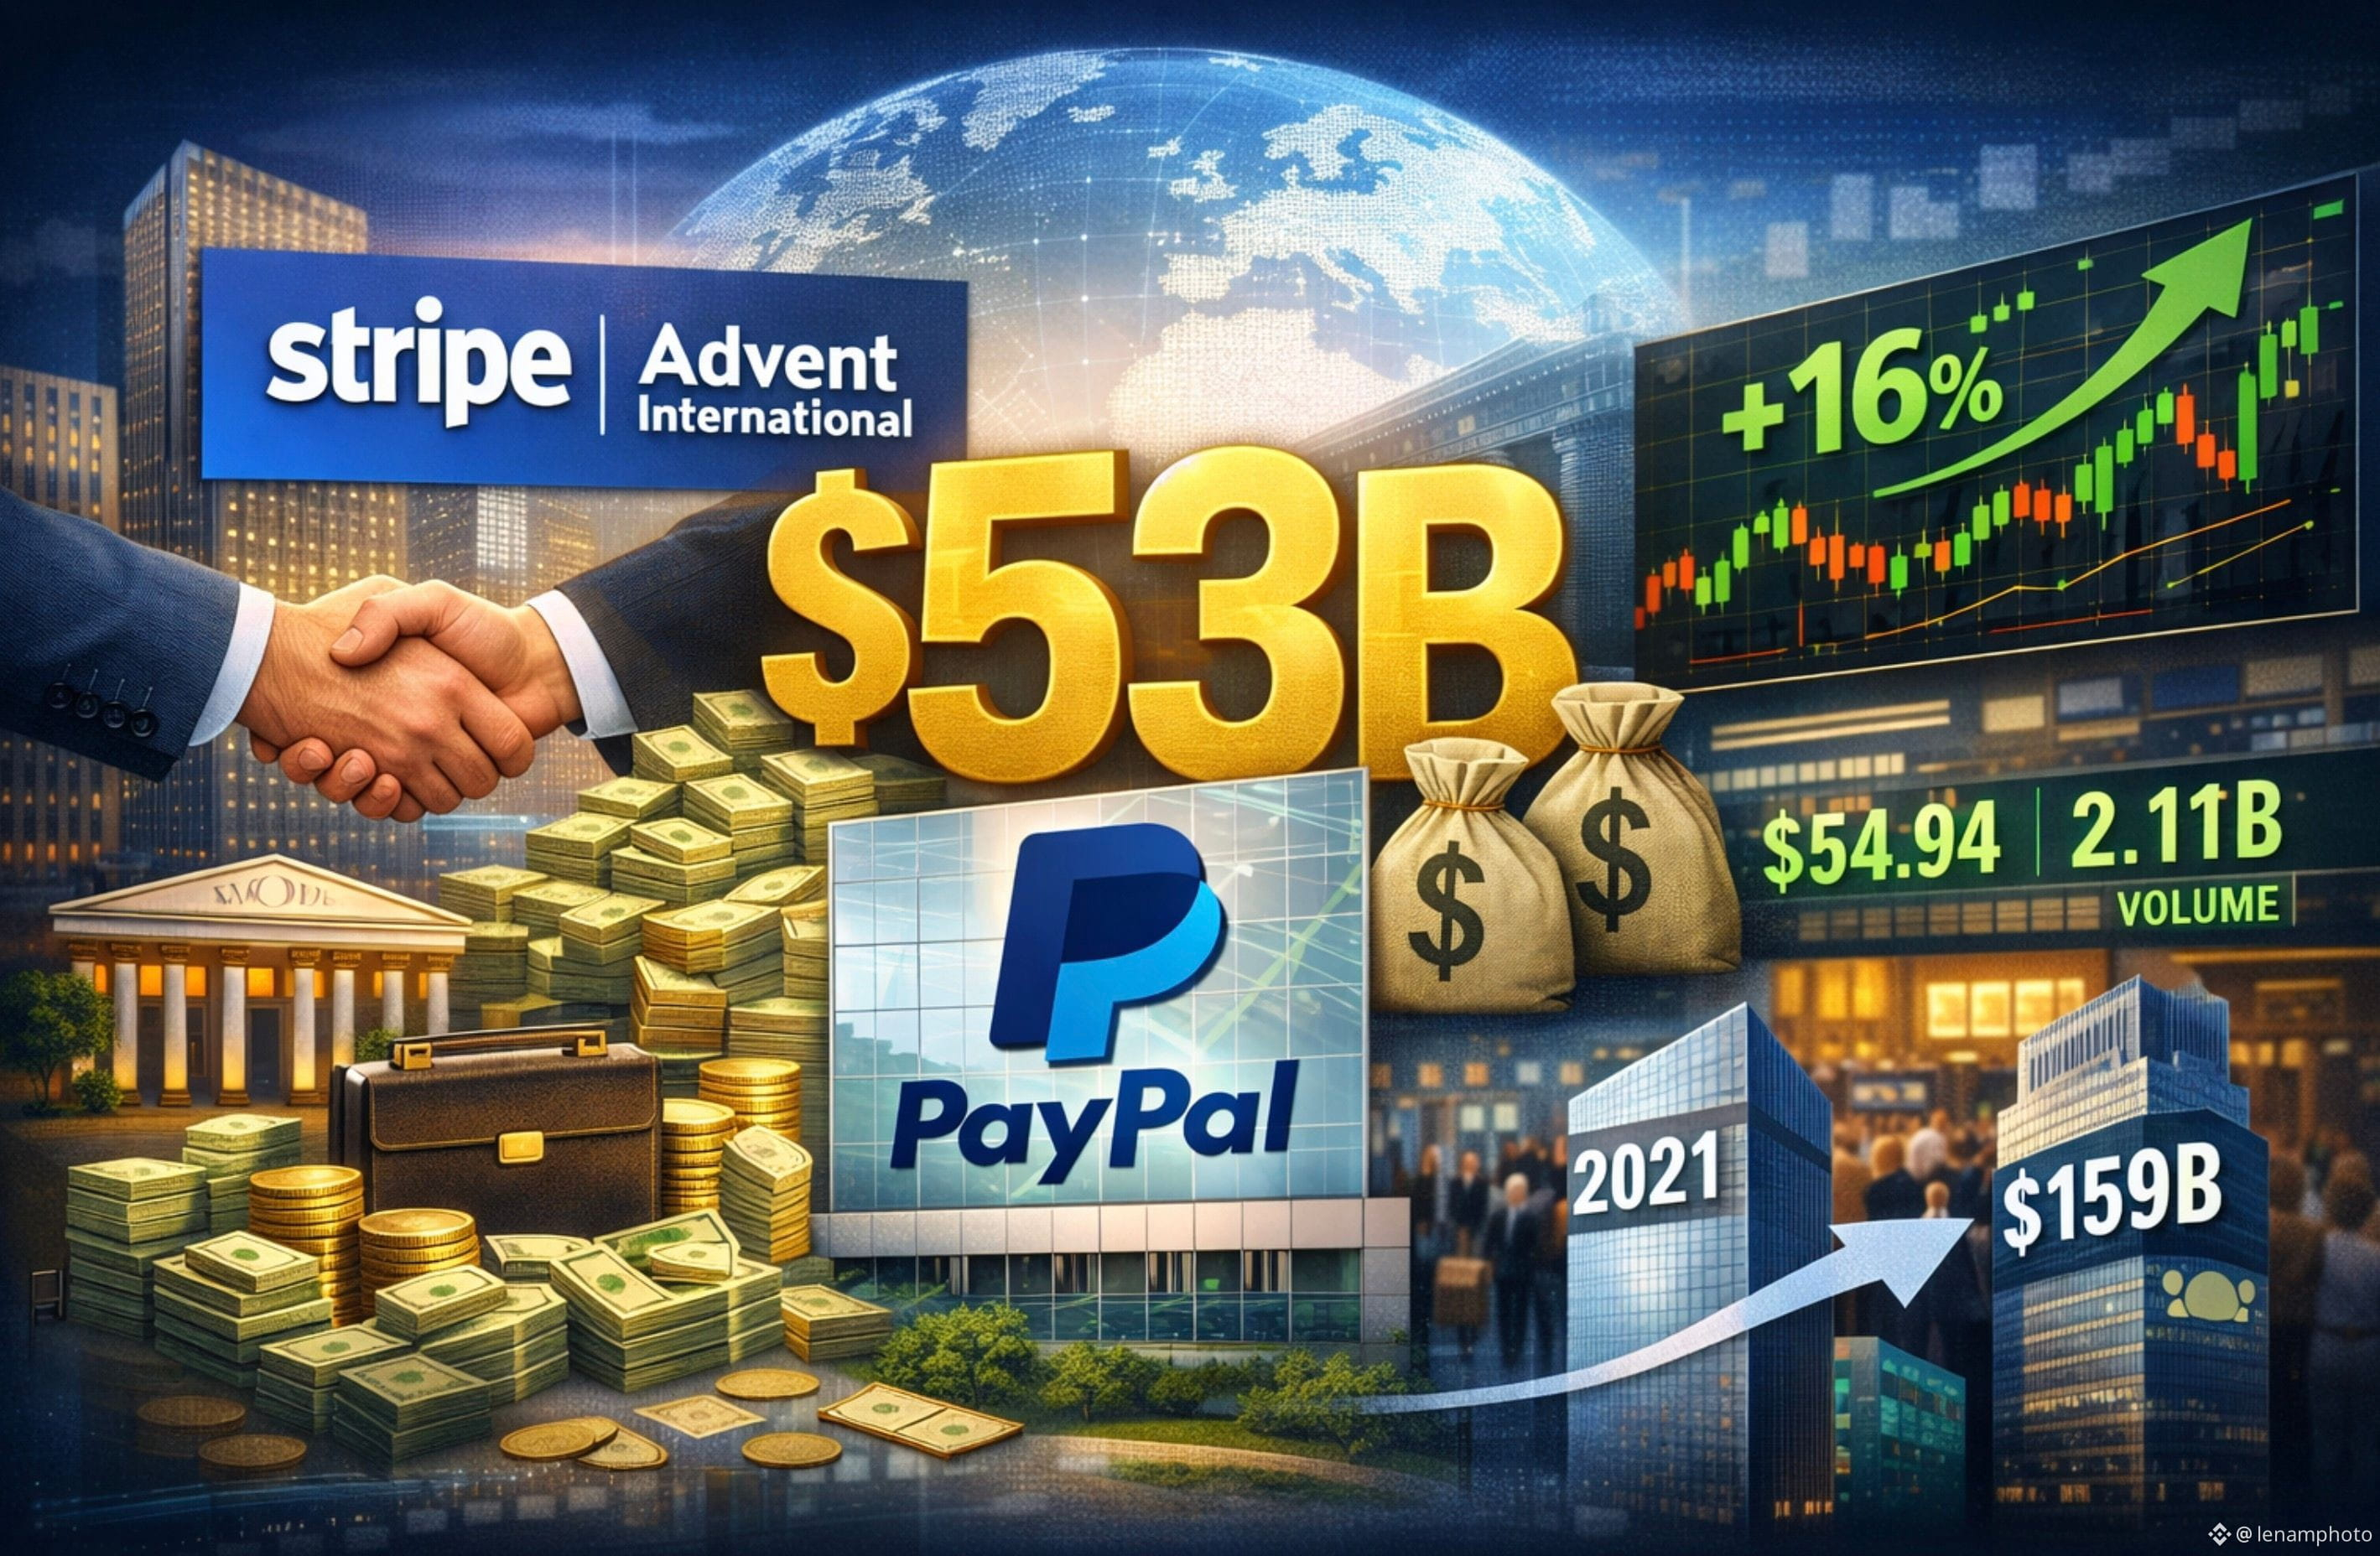
• 注目の提案 🤝:世界最大級の非公開決済企業ストライプとアドベント・インターナショナルは、決済大手 <a>#Paypal </a> を1株60.5ドルで買収する入札を提出しました。この取引は、同社の企業価値を530億ドル超と評価するもので、火曜日の終値に対して28%の上乗せです。
• 巨額の資金調達 🏦:複数の銀行からの約500億ドルの資金調達コミットメントが、この取引を支えています。提案されたスキームでは、ストライプとアドベントがそれぞれペイパルの持分を50%ずつ保有します。
• 市場の反応 📈:このニュースを受けて、ペイパル株は取引時間中に約16%急騰し、1株当たり約54.94ドルで取引されました。出来高は21億ドル超に達しています。ペイパルは現時点で提案に対する回答はしていません。
• フィンテックの統合 🔄:ペイパルの評価額は、競争の激化を背景に2021年の最高値3600億ドルから大きく下落しました。一方で、ストライプの評価額は2月に1590億ドルに到達しています。今回の動きは、フィンテックのM&Aの波を示しており、統合が加速する中で世界の取引額が2025年に640億ドルに達したことが背景にあります。
$QQQ $BANK $SOL
{future}(SOLUSDT)
{future}(BANKUSDT)
{future}(QQQUSDT)
🚨 緊急速報!!!
歴史的ディール:ストライプとアドベントがペイパルの530億ドル買収を提案 💳💰
• 注目の提案 🤝:世界最大級の非公開決済企業ストライプとアドベント・インターナショナルは、決済大手 <a>#Paypal </a> を1株60.5ドルで買収する入札を提出しました。この取引は、同社の企業価値を530億ドル超と評価するもので、火曜日の終値に対して28%の上乗せです。
• 巨額の資金調達 🏦:複数の銀行からの約500億ドルの資金調達コミットメントが、この取引を支えています。提案されたスキームでは、ストライプとアドベントがそれぞれペイパルの持分を50%ずつ保有します。
• 市場の反応 📈:このニュースを受けて、ペイパル株は取引時間中に約16%急騰し、1株当たり約54.94ドルで取引されました。出来高は21億ドル超に達しています。ペイパルは現時点で提案に対する回答はしていません。
• フィンテックの統合 🔄:ペイパルの評価額は、競争の激化を背景に2021年の最高値3600億ドルから大きく下落しました。一方で、ストライプの評価額は2月に1590億ドルに到達しています。今回の動きは、フィンテックのM&Aの波を示しており、統合が加速する中で世界の取引額が2025年に640億ドルに達したことが背景にあります。
$QQQ $BANK $SOL
187
·
--
ブリッシュ
#StripeAdventBidToBuyPayPalFor$53B
ストライプ&アドベント、ペイパル買収に530億ドルの入札─フィンテック・メガディール速報!
大ニュースが爆発的に拡大中──ストライプとアドベントがペイパルの買収に向けて巨額の530億ドル入札を投下。こうした大型の動きは、従来型フィンテックが熱を帯びていることを示しており、暗号資産や決済領域へ向けて大量の流動性、イノベーション、そして前向きな波及効果をもたらす可能性がある。ステーブルコインやブロックチェーン統合、誰か注目してる?
大金が動く=大きなチャンスがこれから!
この話で興奮したなら、LIKEして、下にあなたの考えをコメントして!暗号資産の決済に強気?それともゲームチェンジャー?分解していこう!
常に先を行くために、私のアップデートを信じて。もっと熱いアルファ(有力情報)のためにフォローして、しっかり待機して、そしてこのコミュニティを強くしていこう。Binance Squareで、より深い会話、共通の勝利、そして一緒にフォロワー仲間を増やそう!
月(上昇)ポテンシャルを見てるのは誰?下に🔥💰って書いて! 💎🙌 #Stripe #Paypal #fintech #CryptoPayments
102
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinanceToResumePhaseOneOfWithdrawals
閲覧回数 7,497
333人が討論中
2
#BinanceHadAlreadyCovered$6BofHackLoss
閲覧回数 1,552
48人が討論中
3
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
閲覧回数 10,067
58人が討論中
4
#BinanceSAFUFundTransferCompleted7499BTC
閲覧回数 77,235
1,314人が討論中
5
#CZDismissesClaimsBinanceHackWasPredicted
閲覧回数 2,212
88人が討論中
6
#BinanceRecovery90% of stolen assets
閲覧回数 206,571
220人が討論中
7
#YiHe:ProofOfReserves:10TokensAt100%Backing
閲覧回数 185,295
1,105人が討論中
8
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
閲覧回数 64,601
681人が討論中
9
#B14gReportsUnauthorizedTransferOfAbout97MCORE
閲覧回数 4,712
127人が討論中
10
#USSpotETHETFsPost23StraightDaysOfNetOutflows
閲覧回数 5,306
117人が討論中