

#mortgagerates
mortgagerates
閲覧回数 7,267
41人が討論中
注目
最新

·
--
アメリカのトランプ大統領はホワイトハウスで、全米の住宅コストと一部の住宅ローン金利を引き下げる最新の大統領令に正式に署名しました。ホワイトハウスが公表した文書によると、この大統領令は連邦住宅金融局に試験事業の開始を指示し、借り手が自己資本要件を満たした場合に住宅ローン保険を自動的に解約できるようにする一方、農務省と退役軍人省に連携して取り組むよう求め、それぞれの管轄下にある持ち家向けローンの金利を直接引き下げるほか、建設コストの削減に向けてプレハブ建築の革新を推進する専門作業部会を設置します。
この措置が市場の注目を集めているのは、高止まりが続く住宅ローン金利と住宅コストが、長らくアメリカの消費と不動産市場の流動性を抑える主要な要因となっているためです。行政権限を通じて信用コストや手続きの効率化に直接介入することで、従来のマクロ経済サイクルによる長い波及過程を迂回し、住宅購入者に負担軽減のメッセージを直接届ける狙いがあります。これは、金融政策の転換を受動的に待つという市場の従来の予想とは、ある程度異なる動きです。
伝統的な金融市場にとって、この政策は短期的には住宅ローン担保証券(MBS)や関連保険事業に携わる一部の金融機関の利益に影響を及ぼす可能性がありますが、中長期的には地域の不動産市場の取引活性化につながることが期待されます。一方、行政主導による借入コストの引き下げが一部で信用拡大を招くかどうかも、米国債利回りやインフレ期待を見極めるうえで考慮すべき要素です。
暗号資産市場への影響を見ると、こうした構造的な負担軽減策は、主に家計の可処分流動性を通じて間接的な波及効果をもたらすものです。マクロ流動性の見通しが変わりやすい状況では、個人投資家のリスク選好は様子見の姿勢を保つ傾向があります。$BTC や主要な暗号資産が今後さらに流動性を獲得できるかどうかは、信用環境全体とマクロ経済サイクルの実際の動向を見極める必要があります。🏛️
#Trump #MortgageRates #RealEstate
3
·
--
🚨 米国の住宅市場が過去最低を更新! 🇺🇸🏠
ブルームバーグによると、米国の中古住宅の契約件数は9月に過去最低を記録し、住宅市場への圧力が強まっていることが浮き彫りになりました。
📉 下落の背景は?
住宅ローン金利の高止まりにより、住宅購入の負担が増し、買い手への圧力が強まるとともに、住宅需要が弱まっています。住宅購入を検討している人の多くが毎月のローン返済を負担に感じており、より有利な借入条件を期待して購入を先送りする人もいるようです。
🏠 なぜ重要なの?
住宅の契約件数の減少は、借入コストの高止まりが引き続き米国経済に影響を及ぼしていることを示しています。住宅ローン金利が高いまま推移すれば、住宅需要はさらに厳しい状況に直面し、住宅販売や関連業界に圧力がかかる可能性があります。
📊 今後の注目点は?
市場は、住宅ローン金利、今後発表される住宅関連データ、そして米連邦準備制度理事会(FRB)の政策決定を注視し、状況が改善するかどうかを見極めようとしています。ただし、金利低下が保証されているわけではなく、住宅市場の回復は複数の経済要因に左右されます。
🇺🇸 要点:米国の住宅市場は引き続き深刻な住宅購入のしにくさに直面しています。住宅ローン金利の高止まりが買い手の負担となるなか、9月の住宅契約件数は過去最低を記録しました。
#USA #HousingMarket #MortgageRates #economy #Bloomberg #FederalReserve
3

Mortgage Bankers Association(MBA)が水曜日に発表したデータによると、10月9日までの週における米国の30年固定住宅ローン金利は7.50%に上昇しました。これは2023年11月以来、借入コストが最も高くなったことを示しており、住宅購入の申請件数は4%減少し、6週連続の減少となりました。
住宅ローン融資のこうした急速な引き締まりは、指標となる利回りに上昇圧力が根強くかかっていることを浮き彫りにし、住宅市場が安定し始めた初期の兆しを覆しています。中古住宅販売にはこれまで一定の底堅さが見られたものの、全米リアルター協会(NAR)のチーフエコノミスト、ローレンス・ユン氏は、金利上昇の影響が強まるなか、第4四半期の取引件数は大幅に減少する見通しだと警告しました。
マクロ市場全体では、住宅ローンコストの高止まりは高金利環境が長期化するとの見方を反映し、米国債利回りを下支えするとともに、米ドルを押し上げています。消費者信用環境の引き締まりは通常、経済全般の需要を鈍らせ、従来型の資産クラス全体で流動性を制約します。
デジタル資産については、金融環境の引き締まりと債務返済コストの高さが、リスク資産への個人投資家の資金流入を引き続き抑制しています。マクロ経済の流動性環境に明確な緩和の兆しが見られるまでは、$BTC や暗号資産市場全体はレンジ内での推移が続くと、投資家は予想すべきです。#MortgageRates #RealEstate #マクロ経済
24

#usmortgageratesriseto7.49%
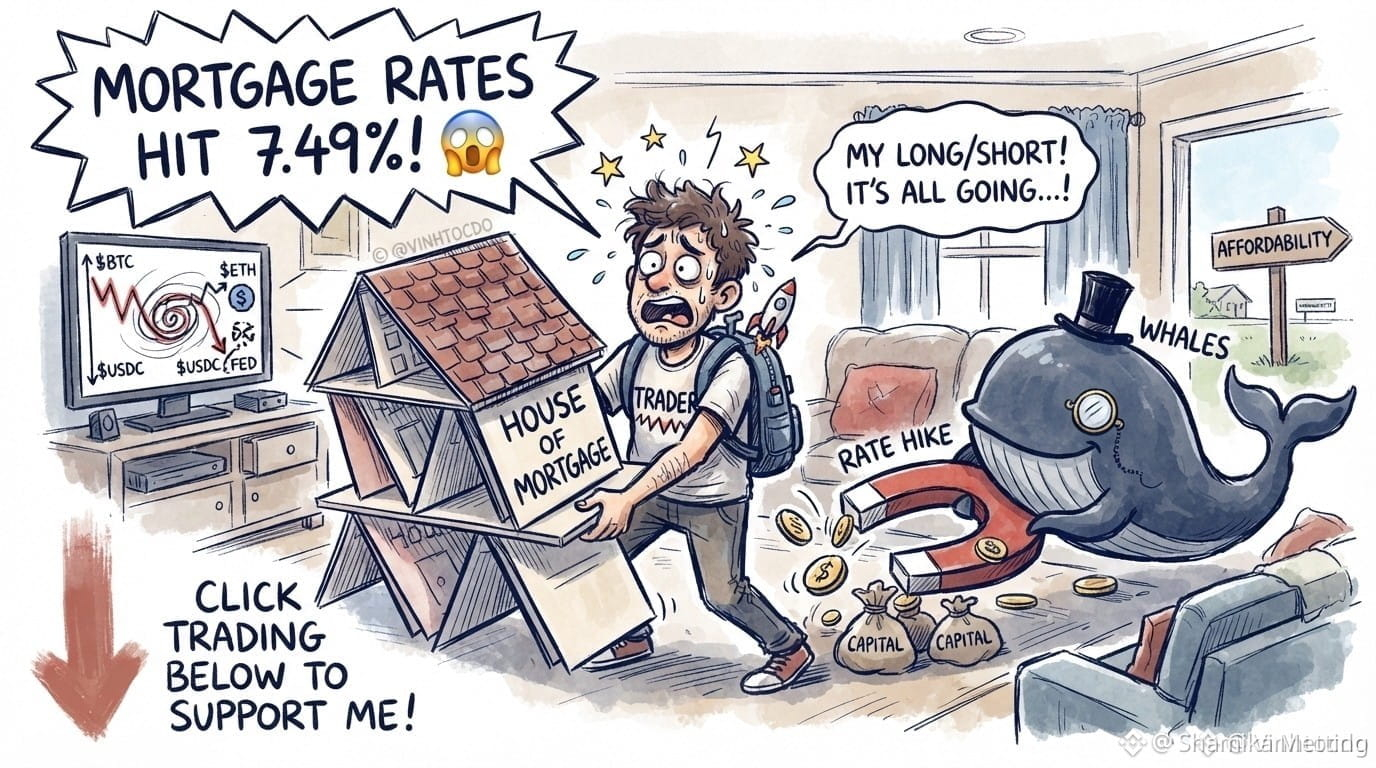
米国の住宅ローン金利が7.49%に達し、過去3年間で最高水準に!😱
簡単に言うと、「住宅ローン金利(Mortgage Rate)」とは、住宅を購入するためにお金を借り、住宅そのものを銀行に担保として差し入れる際に支払う利息のことです。金利が上がると、人々が苦労して稼いだお金の大半が借金の返済に回るため、住宅を買う人が減ります。
どのような影響がある?
FRB/クジラへの影響:FRB(米国の中央銀行)は根強いインフレに悩まされており、一方でクジラ(Whales)は資金の流れを再編しようとしています。
トレーダーへの影響:流動性が低下し、市場の流動性が圧迫され、チャートが大きく乱れる可能性があります。
トレーダーはどうすべき?冷静さを保ち、リスクを管理し、無計画な買い・売りを減らして、「最後の持ち物」まで担保に入れることのないようにしましょう!
⚠️ これは金融アドバイスではありません。
フォローをお願いします
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#Fed #CryptoTrader #MortgageRates #MacroEconomy
#usmortgageratesriseto7.49%
米国の住宅ローン金利が7.49%に達し、過去3年間で最高水準に!😱
簡単に言うと、「住宅ローン金利(Mortgage Rate)」とは、住宅を購入するためにお金を借り、住宅そのものを銀行に担保として差し入れる際に支払う利息のことです。金利が上がると、人々が苦労して稼いだお金の大半が借金の返済に回るため、住宅を買う人が減ります。
どのような影響がある?
FRB/クジラへの影響:FRB(米国の中央銀行)は根強いインフレに悩まされており、一方でクジラ(Whales)は資金の流れを再編しようとしています。
トレーダーへの影響:流動性が低下し、市場の流動性が圧迫され、チャートが大きく乱れる可能性があります。
トレーダーはどうすべき?冷静さを保ち、リスクを管理し、無計画な買い・売りを減らして、「最後の持ち物」まで担保に入れることのないようにしましょう!
⚠️ これは金融アドバイスではありません。
フォローをお願いします
$ETH
$BNB
#Fed #CryptoTrader #MortgageRates #MacroEconomy
1
32
10月2日までの週について、Mortgage Bankers Association(MBA)が水曜日に発表したデータによると、米国の30年固定住宅ローン金利は19ベーシスポイント上昇し、7.49%となりました。これで7週連続の上昇となり、2023年11月以来の高水準に達しました。
3週間で約0.5パーセントポイントという急上昇は、インフレ圧力が根強く続いていることを反映しています。住宅価格の高止まりに加え、借入コストの上昇により、住宅購入ローンの申請件数は2.1%減少し、借り換えの動きは7.5%低下しました。
金融市場全体では、借入コストの急上昇は長期国債利回りの上昇やドル高と連動しています。この傾向は家計を圧迫し、株式市場全般のリスク選好を弱めています。
暗号資産市場では、借入条件の厳格化と流動性の引き締まりにより、投機資金の流入が抑えられています。$BTC などの主要資産は、マクロ流動性指標が金融緩和の継続を示すまで、引き続きもみ合う可能性があります。📊
#MortgageRates #MacroEconomy #住宅市場
34

米国の住宅ローン金利がついに“瞬き”しました。👀
米国の30年物モーゲージ金利は6.69%→6.67%へ低下し、5週連続の上昇に終止符を打ちました。
同時に、労働市場は冷え込みつつあり、7月のCPIもインフレ圧力の低下を示し続けています。
モーゲージ金利:「オッケー、落ち着くわ。」
FRB:「やっとかよ。」💀
この流れが続けば、FRBが過度にタカ派的な政策を維持しなければならない圧力は、徐々に弱まっていく可能性があります。
みんな、これは金融環境がようやく息をしやすくなり始めた最初のサインだと思う?それとも結論を出すにはまだ早い?
#USGovernment #MortgageRates
米国の住宅ローン金利がついに“瞬き”しました。👀
米国の30年物モーゲージ金利は6.69%→6.67%へ低下し、5週連続の上昇に終止符を打ちました。
同時に、労働市場は冷え込みつつあり、7月のCPIもインフレ圧力の低下を示し続けています。
モーゲージ金利:「オッケー、落ち着くわ。」
FRB:「やっとかよ。」💀
この流れが続けば、FRBが過度にタカ派的な政策を維持しなければならない圧力は、徐々に弱まっていく可能性があります。
みんな、これは金融環境がようやく息をしやすくなり始めた最初のサインだと思う?それとも結論を出すにはまだ早い?
#USGovernment #MortgageRates
米国の30年物モーゲージ金利は6.69%→6.67%へ低下し、5週連続の上昇に終止符を打ちました。
同時に、労働市場は冷え込みつつあり、7月のCPIもインフレ圧力の低下を示し続けています。
モーゲージ金利:「オッケー、落ち着くわ。」
FRB:「やっとかよ。」💀
この流れが続けば、FRBが過度にタカ派的な政策を維持しなければならない圧力は、徐々に弱まっていく可能性があります。
みんな、これは金融環境がようやく息をしやすくなり始めた最初のサインだと思う?それとも結論を出すにはまだ早い?
#USGovernment #MortgageRates
289
·
--
住宅ローンの借り換え需要が急落18% 🚨
住宅ローン金利が9ヶ月ぶりの高水準に達し、借り換え需要に大きな影響を与えています。最近の金利上昇により、借り換え活動が18%減少しました。住宅所有者は高騰するコストに尻込みしています。一方、住宅購入者もペースは落ちていますが、昨年の今頃よりは活発です。住宅ローン金利の変動は、市場全体に波及効果をもたらし、消費者の支出や経済成長にも影響を及ぼすと予想されています。市場が進化を続ける中、投資家たちは住宅ローンセクターの動向を注視しています。
#MortgageRates #RefinanceDemand #HousingMarket #Economy #FinancialNews
住宅ローン金利が9ヶ月ぶりの高水準に達し、借り換え需要に大きな影響を与えています。最近の金利上昇により、借り換え活動が18%減少しました。住宅所有者は高騰するコストに尻込みしています。一方、住宅購入者もペースは落ちていますが、昨年の今頃よりは活発です。住宅ローン金利の変動は、市場全体に波及効果をもたらし、消費者の支出や経済成長にも影響を及ぼすと予想されています。市場が進化を続ける中、投資家たちは住宅ローンセクターの動向を注視しています。
#MortgageRates #RefinanceDemand #HousingMarket #Economy #FinancialNews
23
·
--
米国の住宅ローン金利が8月以来の最高水準に急上昇 🚨
米国の住宅ローン金利が8月以来の最高水準に達し、住宅市場に大きな影響を与えています。この上昇により、住宅購入活動が減少し、リファイナンスも急激に落ち込んでいます。その結果、市場はスローダウンを経験しており、全体の経済に波及効果をもたらす可能性があります。住宅ローン金利の上昇は今後も続く見込みで、潜在的な住宅購入者がローンを確保するのがより困難になるでしょう。この住宅ローン市場の変化は、特に暗号通貨や伝統的な市場における投資判断にも影響を与えるかもしれません。
#Crypto #Markets #MortgageRates #HousingMarket #経済
米国の住宅ローン金利が8月以来の最高水準に達し、住宅市場に大きな影響を与えています。この上昇により、住宅購入活動が減少し、リファイナンスも急激に落ち込んでいます。その結果、市場はスローダウンを経験しており、全体の経済に波及効果をもたらす可能性があります。住宅ローン金利の上昇は今後も続く見込みで、潜在的な住宅購入者がローンを確保するのがより困難になるでしょう。この住宅ローン市場の変化は、特に暗号通貨や伝統的な市場における投資判断にも影響を与えるかもしれません。
#Crypto #Markets #MortgageRates #HousingMarket #経済
10

米住宅ローン大手フレディマック(Freddie Mac)が発表した最新データによると、全米の30年固定住宅ローン金利は現在7.4%の高水準を維持しており、8週連続で低下せず、昨年11月以来の最高水準に迫っています。この期間に借入コストは累計75ベーシスポイント上昇し、9月の住宅販売契約件数は前月比4%急減、3年超ぶりの大幅な落ち込みとなりました。
テクニカル面とマクロ経済の観点から見ると、景気の遅行指標である不動産データにおける取引量の大幅な縮小は、金融引き締めの影響が実体経済に本格的に波及していることを裏付けています。住宅市場の需要が急速に冷え込めば、インフレ期待が低下に転じる時期が早まり、マクロ政策は緩和方向へと転換する可能性があります。これは、バリュエーションが圧迫されているリスク資産にとって、潜在的な転機となり得ます。
高金利は短期的に従来型の信用資産のパフォーマンスを抑えているものの、米国債利回りとドル指数には、複数の抵抗水準で上昇の勢いが弱まる兆しが見られます。従来の安全資産とリスク資産の間で再びバランス調整が進み、資本は高い弾力性と非伝統的な特性を備えたインフレヘッジ資産へと移り始めています。
暗号資産市場にとっては、住宅市場など実体経済の冷え込みにより、流動性プール内での資金再配分が促されています。$BTC は重要なサポートゾーンで極めて高い耐性を示し、ポジションの蓄積も見られます。借入コストの高さによって従来型の実物資産への投資魅力が損なわれるなか、オンチェーンの高流動性資産には、構造的な買い需要が戻る可能性があります。
#InterestRates #MortgageRates #MacroEconomy
113
·
--
弱気相場
#usmortgageratesriseto7.49% 🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨 🚨🇺🇸米国の住宅ローン金利が7.49%に到達 — 重大なマクロ警告!
米国の30年住宅ローン金利の平均が7.49%まで上昇し、2023年後半以来の高水準となりました。📈(ロイター)
🔍 なぜ市場にとって重要なのでしょうか?
• 🏠 借入コストの上昇が住宅市場を圧迫
• 📊 住宅ローン金利は10年物米国債利回りと密接に連動
• 🔥 利回りの上昇は、根強いインフレ懸念を示す可能性
• 💵 利回りの上昇は、リスク資産全般の金融環境を引き締める可能性
借入コストの上昇を受け、先週の住宅ローン申請件数はすでに4.2%減少しました。(ロイター)
⚠️ 暗号資産トレーダーにとって、注目すべき動きです。
利回りが高止まりすれば、流動性への圧力が続き、BTCやその他のリスク資産のボラティリティがさらに高まる可能性があります。
👉 今、重要な問いはこれです。
利回りの上昇は、暗号資産にとって次の大きな逆風となるのでしょうか?
$BTC $ETH $SOL
#ビットコイン #暗号資産 #マクロ #FRB #MortgageRates
{spot}(SOLUSDT)
{spot}(ETHUSDT)
{spot}(BTCUSDT)
#usmortgageratesriseto7.49% 🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨 🚨🇺🇸米国の住宅ローン金利が7.49%に到達 — 重大なマクロ警告!
米国の30年住宅ローン金利の平均が7.49%まで上昇し、2023年後半以来の高水準となりました。📈(ロイター)
🔍 なぜ市場にとって重要なのでしょうか?
• 🏠 借入コストの上昇が住宅市場を圧迫
• 📊 住宅ローン金利は10年物米国債利回りと密接に連動
• 🔥 利回りの上昇は、根強いインフレ懸念を示す可能性
• 💵 利回りの上昇は、リスク資産全般の金融環境を引き締める可能性
借入コストの上昇を受け、先週の住宅ローン申請件数はすでに4.2%減少しました。(ロイター)
⚠️ 暗号資産トレーダーにとって、注目すべき動きです。
利回りが高止まりすれば、流動性への圧力が続き、BTCやその他のリスク資産のボラティリティがさらに高まる可能性があります。
👉 今、重要な問いはこれです。
利回りの上昇は、暗号資産にとって次の大きな逆風となるのでしょうか?
$BTC $ETH $SOL
#ビットコイン #暗号資産 #マクロ #FRB #MortgageRates
1
5
3.4k

#usmortgageratesriseto7.49%
📈 米国の30年住宅ローン金利が7.49%に上昇:暗号資産へのマクロ経済的影響
米国の住宅ローン金利は7.49%まで上昇し、消費者信用を引き締めるとともに、住宅市場全体への圧力を強めています。
注視すべき主な波及経路:
家計の流動性:毎月の債務返済コストの上昇は、家計が自由に使える資金を直接減少させます。
信用収縮:借入金利の高止まりは実体経済における資金の循環を鈍らせ、投機的な市場全般でリスク許容度を低下させます。
FRBのジレンマ:住宅市場の信用不安が長引けば、最終的に景気減速が加速し、将来の金融緩和や流動性政策の転換時期を左右する可能性があります。
高金利は短期的に流動性を逼迫させますが、金融面での摩擦が長引くと、マクロ政策の転換につながることも少なくありません。金融環境の変化に伴い、リスク資産とあわせてDXY(ドル指数)や米国債利回りも注視しましょう。
(教育目的の分析です。金融アドバイスではありません。適切にリスク管理を行ってください。)
$BTC
{future}(BTCUSDT)
#MortgageRates #HousingMarket #MacroEconomy
#usmortgageratesriseto7.49%
📈 米国の30年住宅ローン金利が7.49%に上昇:暗号資産へのマクロ経済的影響
米国の住宅ローン金利は7.49%まで上昇し、消費者信用を引き締めるとともに、住宅市場全体への圧力を強めています。
注視すべき主な波及経路:
家計の流動性:毎月の債務返済コストの上昇は、家計が自由に使える資金を直接減少させます。
信用収縮:借入金利の高止まりは実体経済における資金の循環を鈍らせ、投機的な市場全般でリスク許容度を低下させます。
FRBのジレンマ:住宅市場の信用不安が長引けば、最終的に景気減速が加速し、将来の金融緩和や流動性政策の転換時期を左右する可能性があります。
高金利は短期的に流動性を逼迫させますが、金融面での摩擦が長引くと、マクロ政策の転換につながることも少なくありません。金融環境の変化に伴い、リスク資産とあわせてDXY(ドル指数)や米国債利回りも注視しましょう。
(教育目的の分析です。金融アドバイスではありません。適切にリスク管理を行ってください。)
$BTC
#MortgageRates #HousingMarket #MacroEconomy
164

米国抵当銀行協会(MBA)が10月2日週に発表した最新データによると、米国の30年固定住宅ローン金利は週間で19ベーシスポイント急上昇し、7.49%に達した。これは約3年ぶりの高水準となる。全米の住宅ローン金利はこれで7週連続の上昇となり、直近3週間だけで約0.5ポイントも急騰。2023年初め以来、最も急速な引き締まりペースを記録した。
実体経済のなかでも政策の影響を最も受けやすい分野である住宅市場では、借入コストの制御不能な上昇が需要に深刻な打撃を与える。MBAの最新の住宅購入申請指数は前週比2.1%低下し、1年余りぶりの低水準となった。借り換え指数も7.5%急落しており、家計の債務レバレッジと住宅購入意欲が急速に冷え込んでいることを示している。高金利と住宅価格高騰の二重の圧迫により、不動産市場の回復期待は完全に打ち砕かれた。
住宅ローン金利と米国債の長期金利が連動して上昇したことで、マクロ流動性の引き締めが続くとの資本市場の悲観的な見方が強まった。信用コストの高止まりは、耐久消費財の消費や設備投資を抑制するだけでなく、銀行が保有する住宅ローン資産の債務不履行リスクを高め、金融システム全体のテールリスクを押し上げる。
高金利資産に流動性が継続的に吸い上げられるなか、暗号資産市場などの高リスク資産は、深刻な資金繰りの試練に直面している。借入コストが長期にわたって制約的な水準にとどまれば、市場外からの新規資金はさらに慎重になり、投資家は$BTC に流動性ディスカウントが生じ、下落リスクと変動性が高まる可能性に警戒が必要だ。 #MortgageRates #InterestRates #MacroEconomics
139

·
--
米国での30年物住宅ローン(抵当融資)の金利が正式に7%の節目を超え、9月15日に7.22%に到達しました。今月(2025年1月以降)の最高水準を主に押し上げたのは、米国10年国債利回りの急上昇であり、商業銀行システムの資金コストを大幅に引き上げています。
この動きは非常に重要です。米国の不動産市場を直接的に締め付けるからです。全米不動産業者協会(NAR)の報告によると、8月の住宅販売件数は2%減の398万戸となり(昨年6月以来の低水準)、それに伴って2026年の販売成長予測は4.3%から1.3%へ大幅に引き下げられました。これは、FRBが引き締め政策を維持するとの見方が、引き続き重しになっているためです。
金融市場全体では、記録的な水準まで上がった借入コストと高止まりする国債利回りが、リスク資産から流動性を吸い寄せています。強いままのドルと長期利回りは株式市場のバリュエーション調整に圧力をかけ、巨額の資金がより安全な運用先へ向かう傾向があるためです。
暗号資産市場では、高金利が長期化する環境は、全体の流動性にとって大きな試練となります。法定通貨の資金の機会費用が高まると、新たな資金の流入は$BTC vとなり、またAltcoinsもより慎重になり、政策転換のより明確なシグナルが出るまで、市場はまずは堅めの蓄積(レンジ形成)の局面を余儀なくされることになります。
#MacroEconomics #InterestRates #MortgageRates
54

🚨速報:アメリカで住宅を購入する費用が再び急上昇。30年固定住宅ローン金利は7.49%となり、2023年11月以来の高水準に達しました。
住宅ローン銀行協会(MBA)によると、10月2日までの週に30年固定金利の平均は19ベーシスポイント上昇し、約3年ぶりの水準となりました。
背景にあるのは債券市場です。住宅ローン金利は10年物米国債利回りと密接に連動しており、その利回りは今や24年ぶりの高水準に達しました。原油価格の急騰によるインフレ圧力への懸念や、米経済が今年上半期に当初の推計を上回る成長を遂げたことを示すデータが、利回りを押し上げています。
このタイミングは痛手です。議会の主導権を共和党が維持するかを決める中間選挙まであと4週間という時期に、住宅購入のしやすさが有権者にとって経済問題の最重要課題となっています。
FRBもすぐに救済策を打ち出す様子はありません。政策当局者は年末までにもう一度利上げする見通しを示していますが、市場は10月28日の会合での利上げを現時点では見込んでいません。
影響はすでに現実に表れています。先週、住宅ローン申請件数は4.2%減少し、借り換えの動きも大きく落ち込みました。「この金利水準で借り換えるメリットのある住宅所有者はごくわずかです。借入コストの急上昇を受け、多くの購入希望者が住宅購入市場から遠ざかっています」と、MBAの副主席エコノミスト、ジョエル・カン氏は述べました。
これほど高い金利は、もはやグラフ上の数字にすぎません。経済をめぐる政治的な争点がまさに最高潮に達しようとするなか、金利は現実の市場で人々を積極的に締め出しています。
#MortgageRates #Housing #Economy #Fed #RealEstate
1
43
·
--
ブリッシュ
本人確認中
#usmortgageratesriseto7.49%
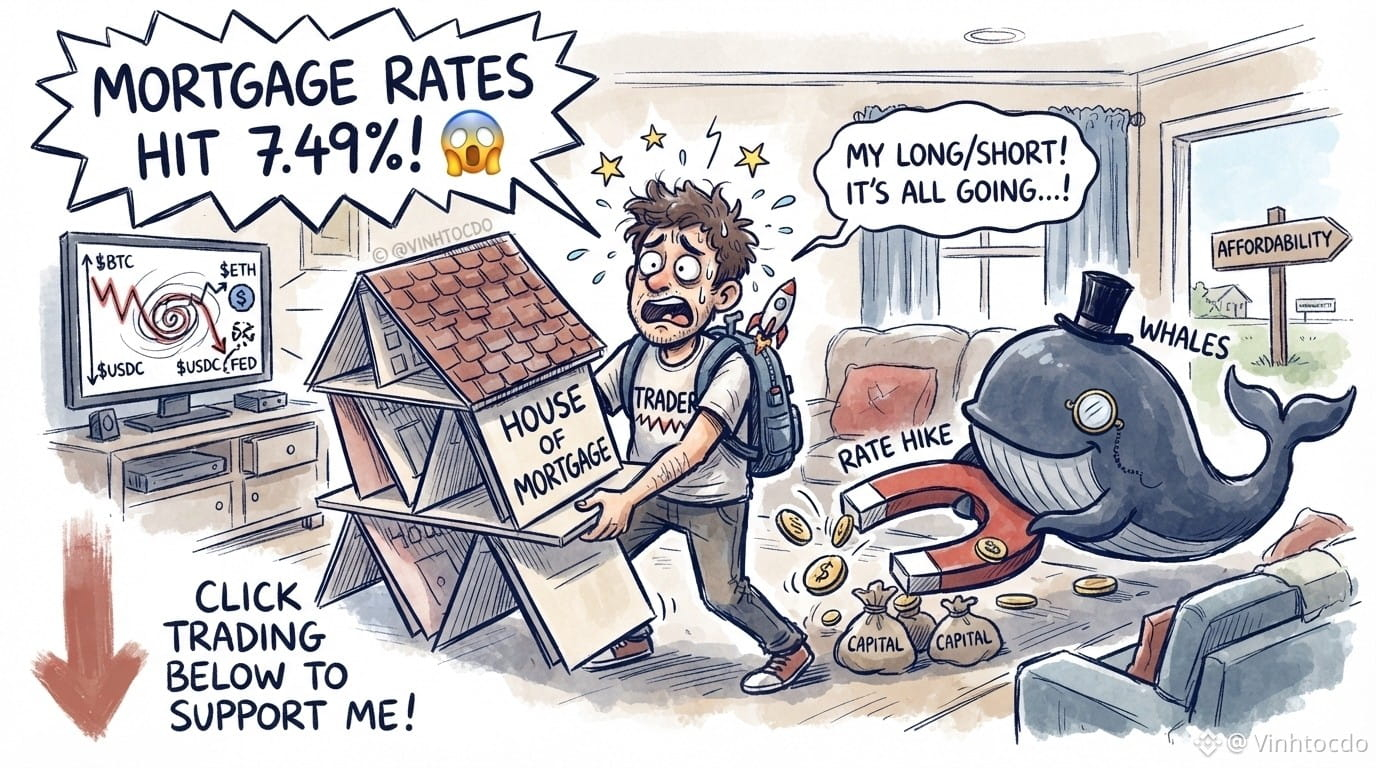
米国の住宅ローン金利が7.49%に到達、3年ぶりの高水準!😱
簡単に言うと、「住宅ローン金利(Mortgage Rate)」とは、家を買うためにお金を借り、その家を銀行に担保として差し入れたときに支払う利息のことです。金利が上がると、稼いだお金が返済に消えていき、人々は家を買い控えるようになります。
どんな影響がある?
Fed/クジラ:インフレがなかなか収まらず、Fed(連邦準備制度)は頭を悩ませ、クジラ(Whales)は資金の再編に動き始めます。トレーダー:資金の流れが締まり、市場の流動性は息苦しくなり、チャートは急激に方向転換しやすくなります。
トレーダーはどうする?じっとしてリスク管理を徹底し、むやみにロング/ショートしないこと。でないと「家どころかパンツまで担保」にする羽目に!
⚠️ これは金融アドバイスではありません。
コードVINHTOCDO、またはリンク[https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO)からBinanceに登録して、特典を受け取ろう!
下の取引ボタンをクリックして応援してください:$BTC
{future}(BTCUSDT)
, $ETH
{future}(ETHUSDT)
, $BNB
{future}(BNBUSDT)
#Fed #CryptoTrader #MortgageRates #MacroEconomy #VINHTOCDO
#usmortgageratesriseto7.49%
米国の住宅ローン金利が7.49%に到達、3年ぶりの高水準!😱
簡単に言うと、「住宅ローン金利(Mortgage Rate)」とは、家を買うためにお金を借り、その家を銀行に担保として差し入れたときに支払う利息のことです。金利が上がると、稼いだお金が返済に消えていき、人々は家を買い控えるようになります。
どんな影響がある?
Fed/クジラ:インフレがなかなか収まらず、Fed(連邦準備制度)は頭を悩ませ、クジラ(Whales)は資金の再編に動き始めます。トレーダー:資金の流れが締まり、市場の流動性は息苦しくなり、チャートは急激に方向転換しやすくなります。
トレーダーはどうする?じっとしてリスク管理を徹底し、むやみにロング/ショートしないこと。でないと「家どころかパンツまで担保」にする羽目に!
⚠️ これは金融アドバイスではありません。
コードVINHTOCDO、またはリンクhttps://www.binance.com/register?ref=VINHTOCDOからBinanceに登録して、特典を受け取ろう!
下の取引ボタンをクリックして応援してください:$BTC
, $ETH
, $BNB
#Fed #CryptoTrader #MortgageRates #MacroEconomy #VINHTOCDO
4
679
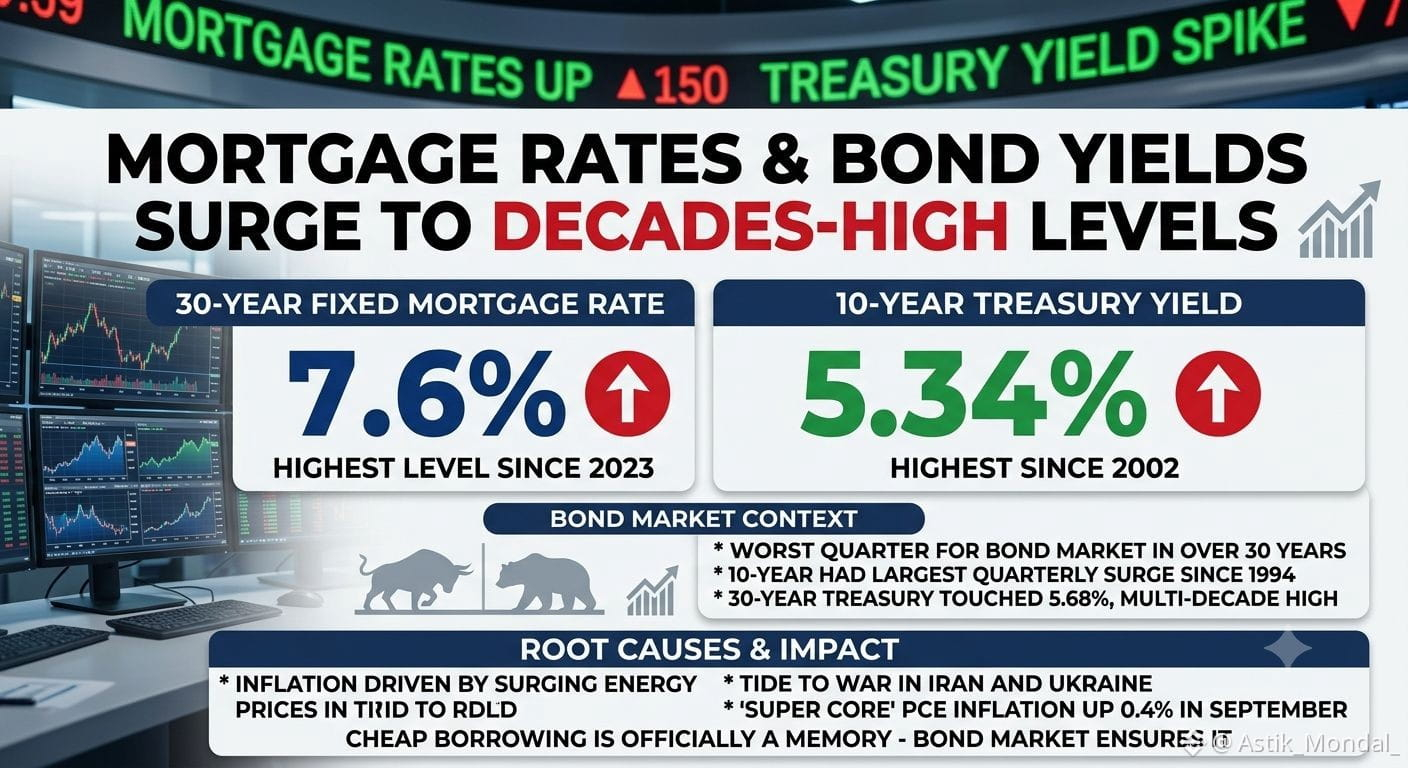
🚨速報:住宅ローン金利が2023年以来の高水準に達しました。その背景にある債券市場は、30年以上ぶりの最悪の四半期となりました。
30年固定住宅ローンの平均金利は水曜日遅くに7.6%まで上昇し、2023年後半以来の高水準となりました。これにより、住宅を購入したい何百万人もの人々にとって、マイホームの実現がさらに遠のいています。しかも、住宅供給にとってまさに最悪のタイミングで、市場に出ている未販売住宅の数は10年以上ぶりの高水準に達しました。
要因は債券市場にあり、まさに歴史的な動きです。米10年国債利回りは一時5.34%まで急上昇し、2002年以来の高水準となりました。水曜日に終わった3カ月間で、10年債利回りは1994年以来、つまり32年ぶりの大幅な四半期上昇を記録しました。
米30年国債もそれに迫り、日中には5.68%に達して、こちらも数十年ぶりの高水準となりました。
一連の動きの根本原因は、すべてに影響を及ぼしています。急騰するエネルギー価格に押し上げられたインフレで、その価格上昇はイランとウクライナで続く戦争に直結しています。基調的な物価圧力を把握するため、食品とエネルギーを除いて算出される「スーパーコア」PCEインフレ率でさえ、9月だけで0.4%上昇しました。
ファンドストラットのストラテジストは、今、誰もが注目する水準を指摘しました。30年債利回りが約5.5%を超えると、あらゆる資産のバリュエーションが圧縮され始め、投資家、企業、そして一般消費者は、ほぼすべての大きな金融判断について計算をやり直すことになります。
低金利で借り入れられる時代は、正式に過去のものとなりました。債券市場がそれを決定づけました。
#MortgageRates #Treasury #Inflation #Housing #Economy
1
11
·
--
ブリッシュ
🇺🇸 アメリカの4月の新築住宅販売が予想を下回る
アメリカの住宅市場は再び弱さを見せ、4月の新築住宅販売は市場の期待を下回り、高いモーゲージ金利と手頃な価格に関する懸念から継続的な圧力を強調しています。アナリストによると、多くのバイヤーが依然として高騰する住宅価格と借入コストに苦しんでいます。
🏠 スローダウンの背後にある主要要因: • 上昇するモーゲージ金利がバイヤーの需要を減少させ続けている
• インフレと経済の不確実性が消費者の信頼を損なっている
• 住宅の手頃さはアメリカ全体で大きな問題である
• 建設業者はバイヤーを引き付けるために割引やインセンティブを提供することが増えている
📉 一部の地域で住宅在庫が増加しているにもかかわらず、市場全体の活動は依然として sluggish です。専門家は、2026年後半に金利が緩和しない限り、住宅セクターは圧力を受け続ける可能性があると考えています。
#USHousing #NewHomeSales #MortgageRates #Economy #CryptoNews
200

住宅分野を揺るがす「上昇する金利の波」— $BTC WATCHES 資金繰りを締め付ける流動性 📊🔥
世界の資金調達コストが一斉に見直されています。米国の30年住宅ローンは6.67%に到達—1年以上で最高水準—一方で、英国、ドイツ、フランスの金利も今四半期上昇しました。米国とイランの対立がエネルギー価格を押し上げ、インフレ懸念を再燃させ、国債利回りやスワップ金利を押し上げています。 🌍📈
これは単なる住宅の話ではありません。米国の「低金利に固定する効果」が取引を凍結させ、英国の住宅関連契約は前年比で約10%下落しました。不動産が停滞し、債務コストが上がると、あらゆるリスク資産で流動性が引き締まります—デジタル資産も含めて。 🏠💧
リスク市場がそれを完全に織り込むまで、この「高止まりが続く」環境はどれくらい持続できるのでしょうか? 💭
⚠️ 金融助言ではありません。常にリスクを管理してください。 🛡️
🏷️ #BTC #Macro #MortgageRates #Inflation #RiskOff
🔍📊
21
·
--
弱気相場
本人確認中
🚨速報:🇺🇸 住宅ローン金利が1年以上ぶりの高水準まで上昇し、米国の住宅市場に新たな圧力がかかっています。
借入コストの上昇は、住宅購入を鈍らせ、借り換えの取引を減らし、買い手の手頃な価格(アフォーダビリティ)にさらなる圧力をかける可能性があります。
市場はインフレと米連邦準備制度(FRB)の政策を厳しく注視しており、住宅ローン金利はより広範な景気の重要な指標であり続けています。
$BTC
#MortgageRates #HousingMarket #FederalReserve #Economy #BreakingNews
🚨速報:🇺🇸 住宅ローン金利が1年以上ぶりの高水準まで上昇し、米国の住宅市場に新たな圧力がかかっています。
借入コストの上昇は、住宅購入を鈍らせ、借り換えの取引を減らし、買い手の手頃な価格(アフォーダビリティ)にさらなる圧力をかける可能性があります。
市場はインフレと米連邦準備制度(FRB)の政策を厳しく注視しており、住宅ローン金利はより広範な景気の重要な指標であり続けています。
$BTC
#MortgageRates #HousingMarket #FederalReserve #Economy #BreakingNews
借入コストの上昇は、住宅購入を鈍らせ、借り換えの取引を減らし、買い手の手頃な価格(アフォーダビリティ)にさらなる圧力をかける可能性があります。
市場はインフレと米連邦準備制度(FRB)の政策を厳しく注視しており、住宅ローン金利はより広範な景気の重要な指標であり続けています。
$BTC
#MortgageRates #HousingMarket #FederalReserve #Economy #BreakingNews
2
651
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
閲覧回数 18,334
165人が討論中
2
#HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
閲覧回数 31,654
613人が討論中
3
#CZSaysCompensationIsinPlaceUsersAreProtected
閲覧回数 36,687
498人が討論中
4
#RichardTengSaysBinanceWillCoverAllHackedLosseswithCompanyFunds
閲覧回数 6,046
36人が討論中
5
#IntelHasItsWorstDaySince1974
閲覧回数 5,311
170人が討論中
6
#TRMCambodianCasinosReceived$1.07BInCrypto
閲覧回数 1,418
46人が討論中
7
#USDCCirculationFallsAbout800MInSevenDays
閲覧回数 22,546
346人が討論中
8
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
閲覧回数 8,439
74人が討論中
9
#OpenAICutsFundraisingTargetBy$10B
閲覧回数 1,727
57人が討論中
10
#ASICHasReceivedNoPredictionMarketApplications
閲覧回数 33,332
763人が討論中