
#stocks
stocks
閲覧回数 4.9M
12,363人が討論中
注目
最新
·
--
トランプ氏、NVIDIA、Amazon、OpenAIを米国の「ナショナル・チャンピオン」に!
ウォール・ストリート・ジャーナルによると、ドナルド・トランプ政権は、人工知能分野でNvidia( $NVDAB )、Amazon( $AMZNB )、Microsoft( $MSFTB )、OpenAI、Anthropicを「ナショナル・チャンピオン」に指定する意向です。
この取り組みの目的は、米国のテクノロジー企業が海外の大型契約を獲得し、世界のAI競争における米国の地位を強化できるよう支援することです。
政府の後押しにより、新たな市場への参入や契約件数の増加、収益成長の加速が期待されます。特にNvidia、Microsoft、Amazonの株価にプラスの影響を与える可能性があります。
米国は事実上、人工知能の開発を国家の戦略的優先事項へと格上げしており、主要なAI企業はさらなる競争優位性を得る可能性があります。
#stocks #NVIDIA #amazon #OpenAI #CryptoNews
トランプ氏、NVIDIA、Amazon、OpenAIを米国の「ナショナル・チャンピオン」に!
ウォール・ストリート・ジャーナルによると、ドナルド・トランプ政権は、人工知能分野でNvidia( $NVDAB )、Amazon( $AMZNB )、Microsoft( $MSFTB )、OpenAI、Anthropicを「ナショナル・チャンピオン」に指定する意向です。
この取り組みの目的は、米国のテクノロジー企業が海外の大型契約を獲得し、世界のAI競争における米国の地位を強化できるよう支援することです。
政府の後押しにより、新たな市場への参入や契約件数の増加、収益成長の加速が期待されます。特にNvidia、Microsoft、Amazonの株価にプラスの影響を与える可能性があります。
米国は事実上、人工知能の開発を国家の戦略的優先事項へと格上げしており、主要なAI企業はさらなる競争優位性を得る可能性があります。
#stocks #NVIDIA #amazon #OpenAI #CryptoNews
ウォール・ストリート・ジャーナルによると、ドナルド・トランプ政権は、人工知能分野でNvidia( $NVDAB )、Amazon( $AMZNB )、Microsoft( $MSFTB )、OpenAI、Anthropicを「ナショナル・チャンピオン」に指定する意向です。
この取り組みの目的は、米国のテクノロジー企業が海外の大型契約を獲得し、世界のAI競争における米国の地位を強化できるよう支援することです。
政府の後押しにより、新たな市場への参入や契約件数の増加、収益成長の加速が期待されます。特にNvidia、Microsoft、Amazonの株価にプラスの影響を与える可能性があります。
米国は事実上、人工知能の開発を国家の戦略的優先事項へと格上げしており、主要なAI企業はさらなる競争優位性を得る可能性があります。
#stocks #NVIDIA #amazon #OpenAI #CryptoNews
162


一部該当
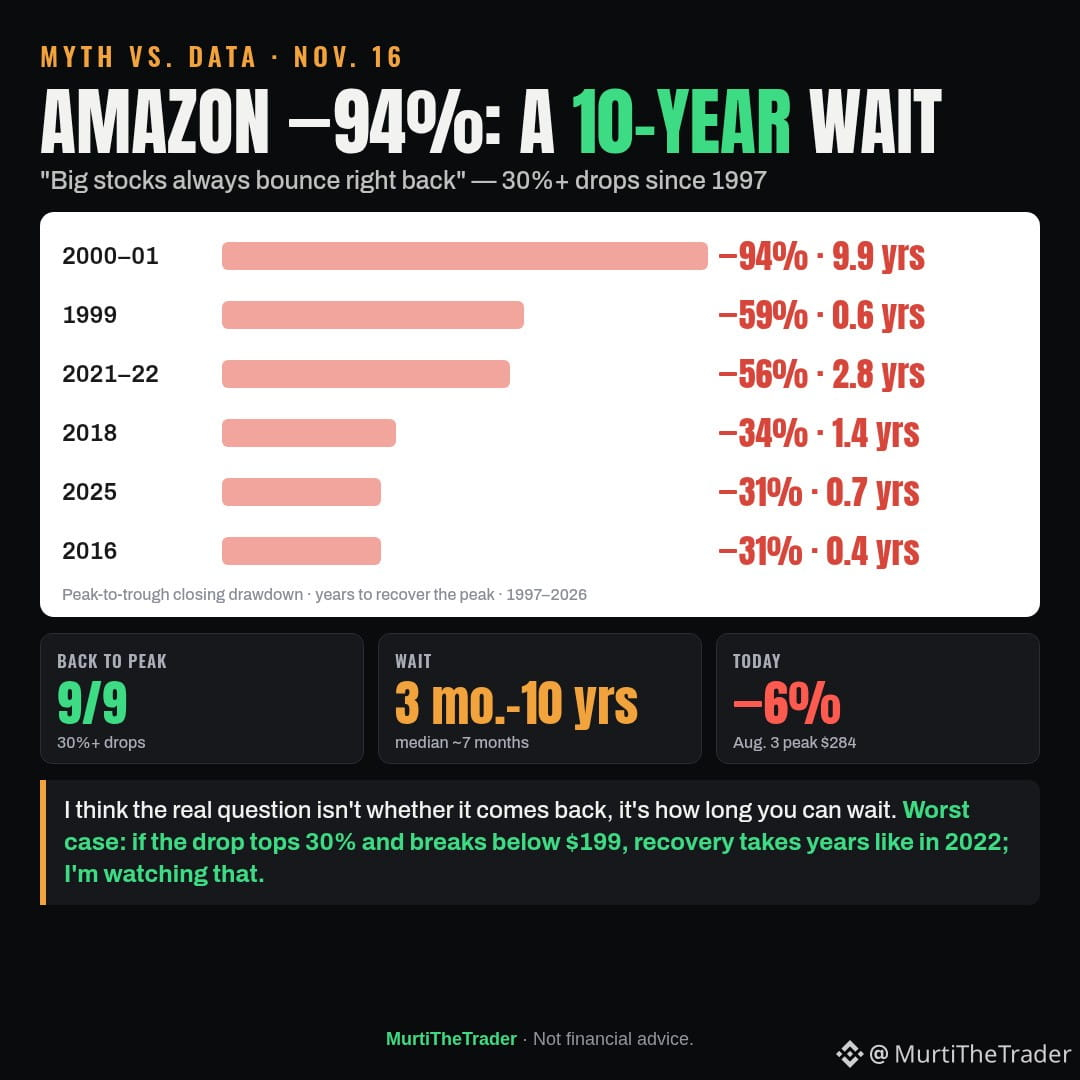
神話 vs. データ:「大型株は必ずすぐに戻る。」Amazonは1997年以降、30%以上下落したことが9回あり、そのすべてで最高値を回復しました。回復までの期間は3か月から10年でした。
→ 2000~2001年:−94%、回復まで9.9年
→ 2021~2022年:−56%、回復まで2.8年
→ 現在:8月の最高値284ドルを6%下回る水準
本当の問題は、戻るかどうかではなく、どれだけ待てるかだと思います。
最悪のケース:下落率が30%を超え、199ドルを下回った場合、2022年のように回復に何年もかかります。そこに注目しています。
#Stocks #Nasdaq $AMZN
注目:$AMZN $QQQ $SPY
神話 vs. データ:「大型株は必ずすぐに戻る。」Amazonは1997年以降、30%以上下落したことが9回あり、そのすべてで最高値を回復しました。回復までの期間は3か月から10年でした。
→ 2000~2001年:−94%、回復まで9.9年
→ 2021~2022年:−56%、回復まで2.8年
→ 現在:8月の最高値284ドルを6%下回る水準
本当の問題は、戻るかどうかではなく、どれだけ待てるかだと思います。
最悪のケース:下落率が30%を超え、199ドルを下回った場合、2022年のように回復に何年もかかります。そこに注目しています。
#Stocks #Nasdaq $AMZN
注目:$AMZN $QQQ $SPY
→ 2000~2001年:−94%、回復まで9.9年
→ 2021~2022年:−56%、回復まで2.8年
→ 現在:8月の最高値284ドルを6%下回る水準
本当の問題は、戻るかどうかではなく、どれだけ待てるかだと思います。
最悪のケース:下落率が30%を超え、199ドルを下回った場合、2022年のように回復に何年もかかります。そこに注目しています。
#Stocks #Nasdaq $AMZN
注目:$AMZN $QQQ $SPY
882
翻訳参照
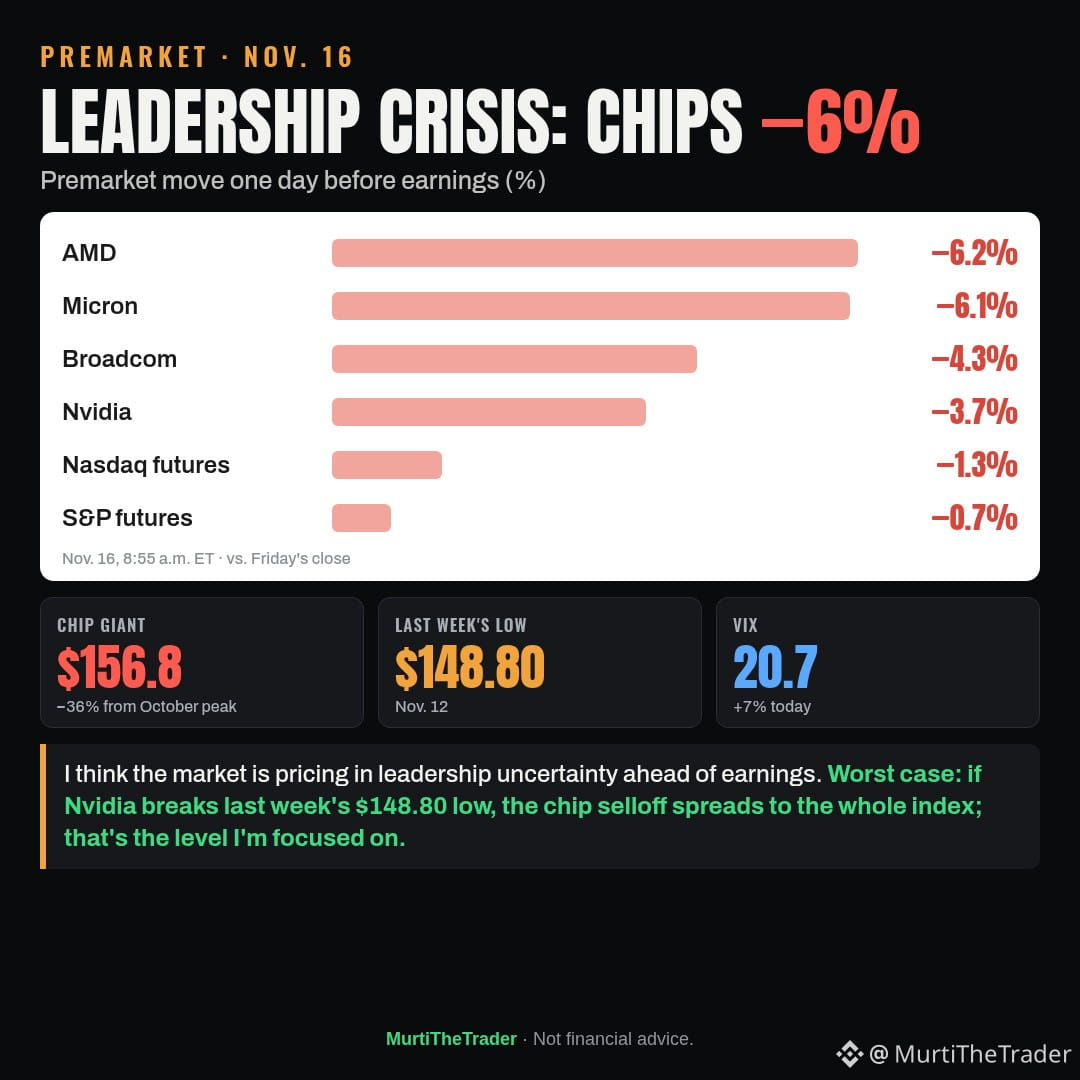
Premarket: with talk of a return for Jensen Huang, who resigned last week, Nvidia is down 3.7% before the open at $156.8.
→ Treasury Secretary Bessent, meanwhile, wants the company's leadership to bring in an outside CEO
→ Chips hit hard: AMD −6.2%, Micron −6.1%, Broadcom −4.3%
→ Nasdaq futures −1.3%, S&P −0.7%, VIX 20.7; earnings Tue. after the close
I think the market is pricing in leadership uncertainty ahead of earnings.
Worst case: if Nvidia breaks last week's $148.80 low, the chip selloff spreads to the whole index; that's the level I'm focused on.
#Stocks #Nvidia $NVDA $AMD
Watching: $NVDA $AMD $MU
Premarket: with talk of a return for Jensen Huang, who resigned last week, Nvidia is down 3.7% before the open at $156.8.
→ Treasury Secretary Bessent, meanwhile, wants the company's leadership to bring in an outside CEO
→ Chips hit hard: AMD −6.2%, Micron −6.1%, Broadcom −4.3%
→ Nasdaq futures −1.3%, S&P −0.7%, VIX 20.7; earnings Tue. after the close
I think the market is pricing in leadership uncertainty ahead of earnings.
Worst case: if Nvidia breaks last week's $148.80 low, the chip selloff spreads to the whole index; that's the level I'm focused on.
#Stocks #Nvidia $NVDA $AMD
Watching: $NVDA $AMD $MU
→ Treasury Secretary Bessent, meanwhile, wants the company's leadership to bring in an outside CEO
→ Chips hit hard: AMD −6.2%, Micron −6.1%, Broadcom −4.3%
→ Nasdaq futures −1.3%, S&P −0.7%, VIX 20.7; earnings Tue. after the close
I think the market is pricing in leadership uncertainty ahead of earnings.
Worst case: if Nvidia breaks last week's $148.80 low, the chip selloff spreads to the whole index; that's the level I'm focused on.
#Stocks #Nvidia $NVDA $AMD
Watching: $NVDA $AMD $MU
372
·
--
📈 2026年に投資リストに加えるべき3銘柄
👀 NVDA — NVIDIA:AIチップとデータセンターインフラ市場のリーダー。
☁️ MSFT — Microsoft:クラウド技術Azureと人工知能への大規模な投資。
🔍 GOOGL — Alphabet:AIの開発、Google Cloud、そして強力な広告事業。
私が選んだのは、強力な技術分野と長期的な成長の可能性を持つ企業です。
この3社のうち、あなたならどの銘柄をポートフォリオに加えますか? 👇
$NVDA
{future}(NVDAUSDT)
$MSFT
{future}(MSFTUSDT)
$GOOGL
{future}(GOOGLUSDT)
#Stocks #Investing #NASDAQ
📈 2026年に投資リストに加えるべき3銘柄
👀 NVDA — NVIDIA:AIチップとデータセンターインフラ市場のリーダー。
☁️ MSFT — Microsoft:クラウド技術Azureと人工知能への大規模な投資。
🔍 GOOGL — Alphabet:AIの開発、Google Cloud、そして強力な広告事業。
私が選んだのは、強力な技術分野と長期的な成長の可能性を持つ企業です。
この3社のうち、あなたならどの銘柄をポートフォリオに加えますか? 👇
$NVDA
$MSFT
$GOOGL
#Stocks #Investing #NASDAQ
👀 NVDA — NVIDIA:AIチップとデータセンターインフラ市場のリーダー。
☁️ MSFT — Microsoft:クラウド技術Azureと人工知能への大規模な投資。
🔍 GOOGL — Alphabet:AIの開発、Google Cloud、そして強力な広告事業。
私が選んだのは、強力な技術分野と長期的な成長の可能性を持つ企業です。
この3社のうち、あなたならどの銘柄をポートフォリオに加えますか? 👇
$NVDA
$MSFT
$GOOGL
#Stocks #Investing #NASDAQ
26
翻訳参照
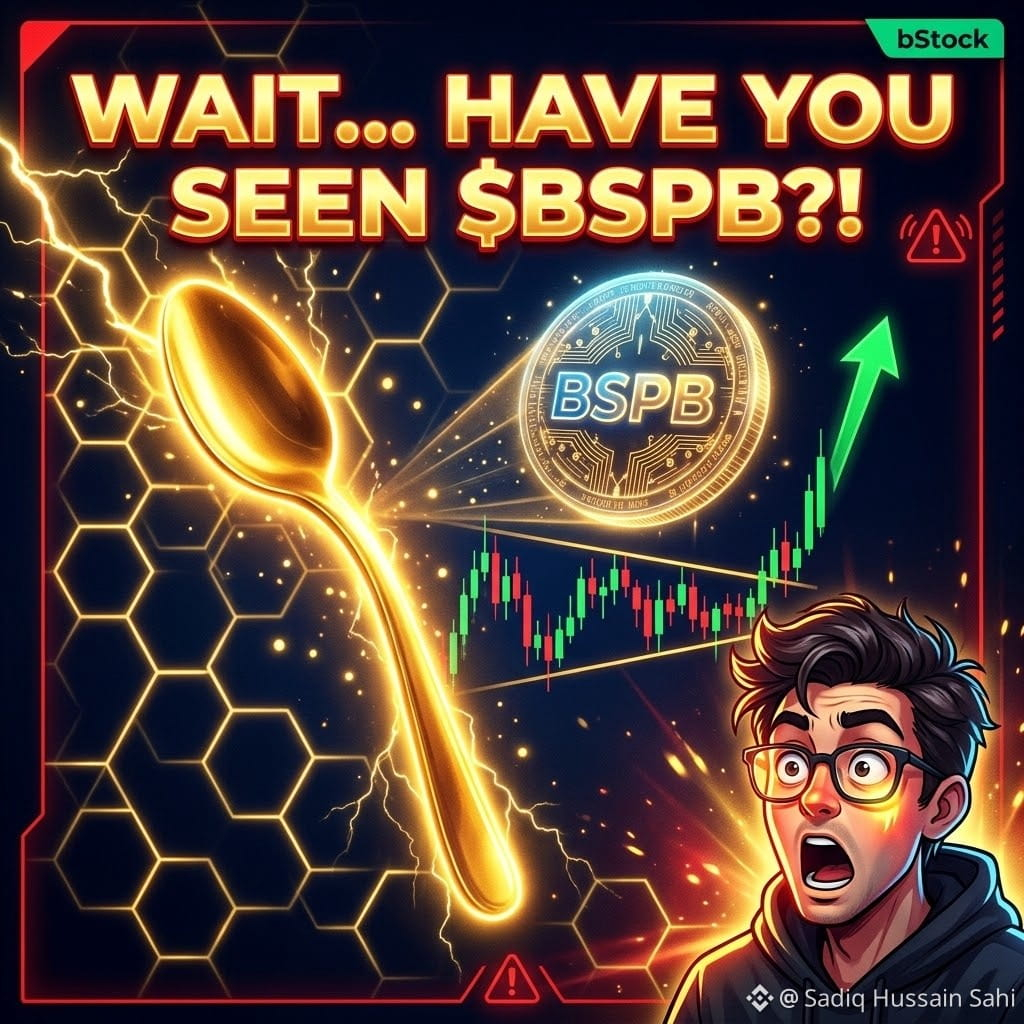
🚨🤯 WAIT... HAVE YOU SEEN $BSPB ?! 🥄🔥
A STOCK is trading on Binance... and almost nobody is talking about it! 👀
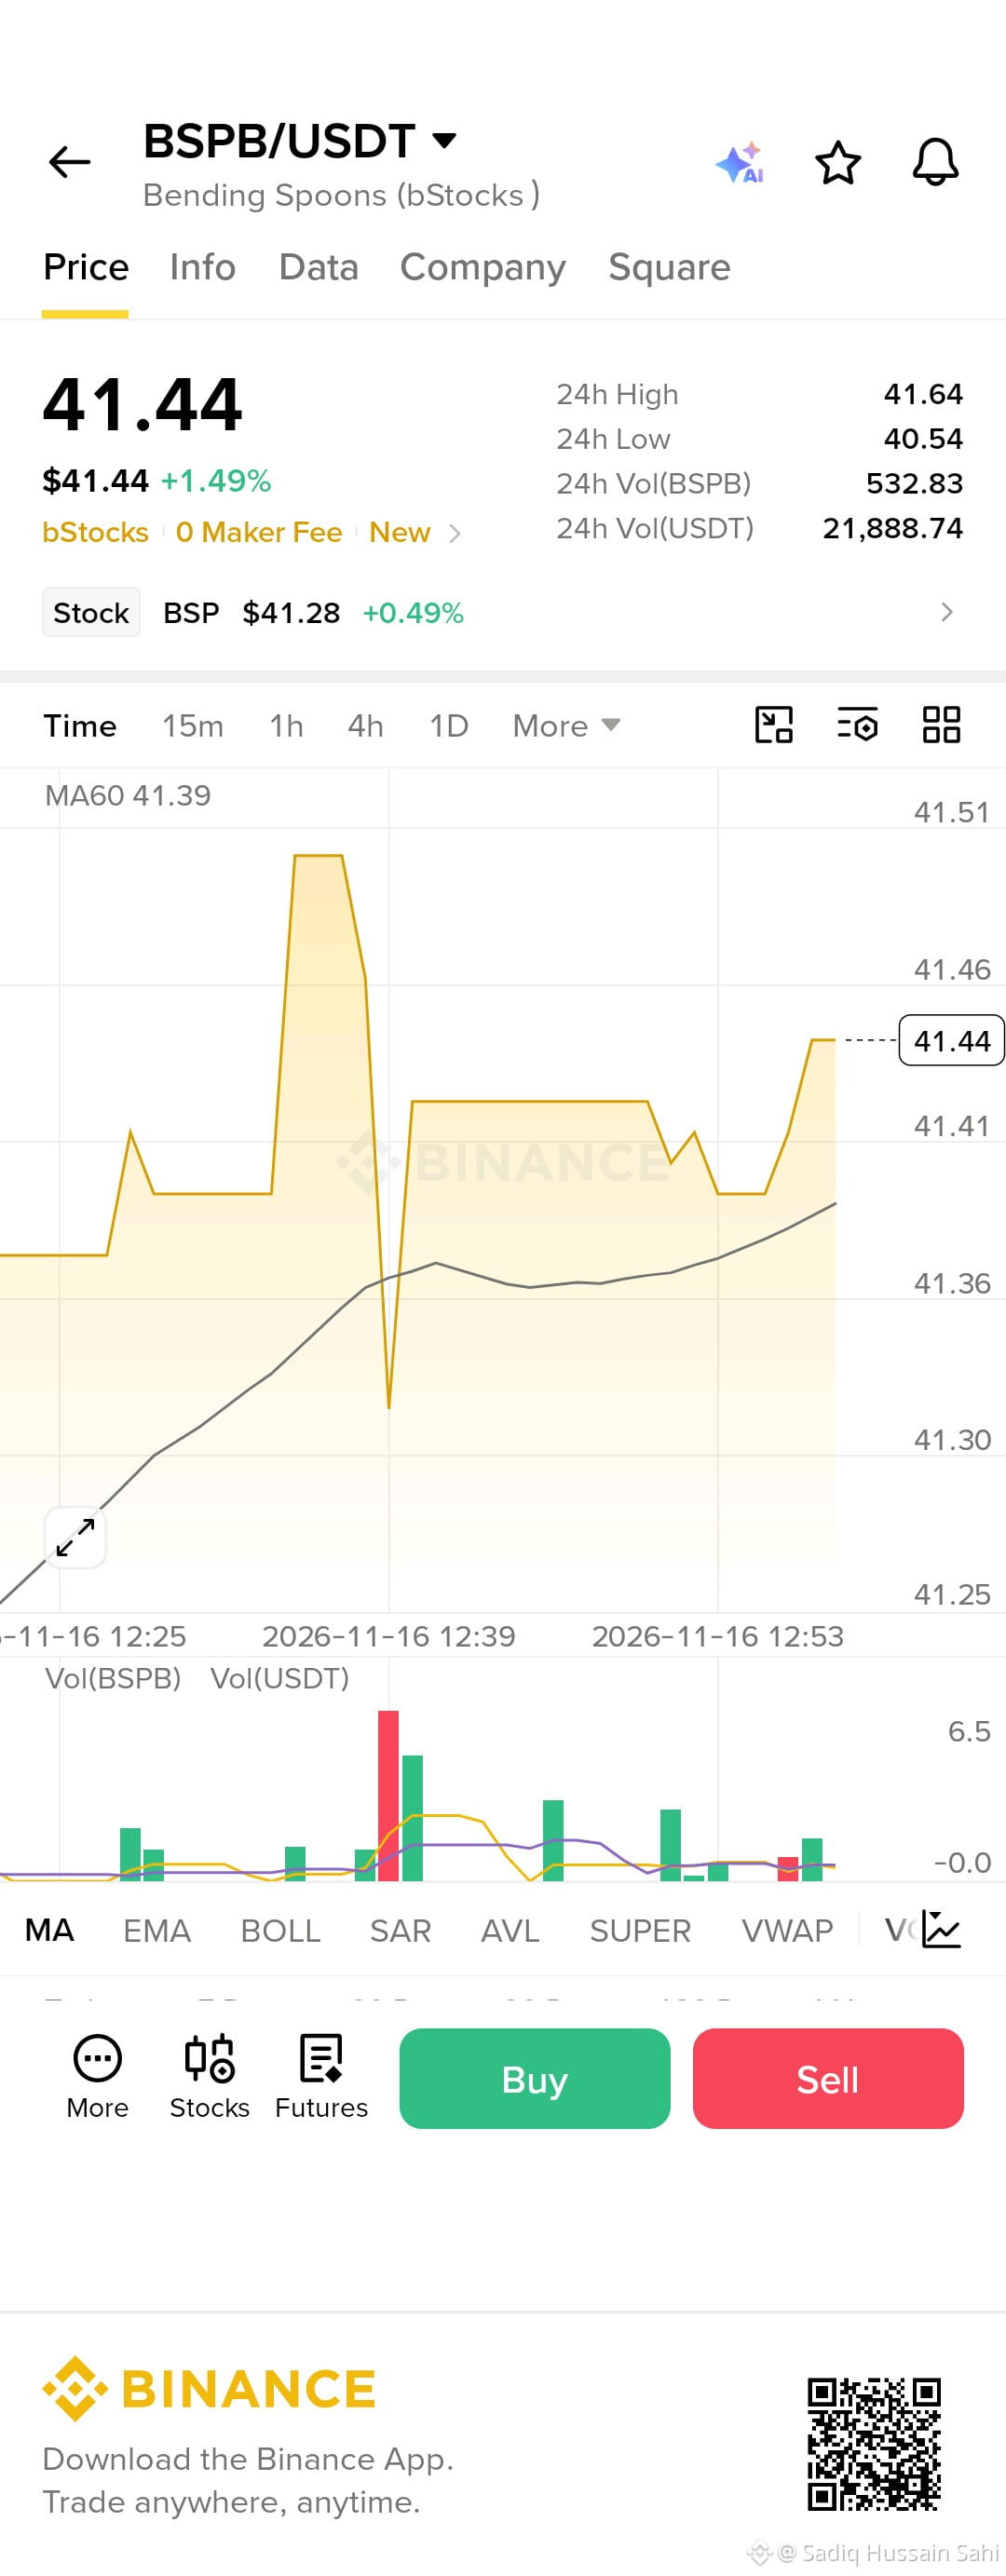
💰 Price: $41.44 (+1.49%) 🟢
📊 24h High: 41.64 | Low: 40.54
📈 Holding above MA60 (41.39)
😱 Here's the shocking part:
This isn't a coin. It's Bending Spoons, a real company, tokenized as a bStock, and you can trade it 24/7 with 0 Maker Fee! 🏦⚡
🤫 Volume is still LOW (only ~21K USDT)... that means everyone is sleeping on it. Or are they? 👇
🔥 Quiet charts don't stay quiet forever.
💥 Is this the calm BEFORE the breakout?
🎯 Break 41.64 = momentum could kick in
⚠️ Lose 40.54 = bears take control
⚠️ Don't FOMO. Always DYOR and manage your risk. Not financial advice.
💬 Bullish or Bearish? Drop your target in the comments! 👇
#BSPB #bStocks #crypto #CryptoTrading #Stocks
{spot}(BSPBUSDT)
🚨🤯 WAIT... HAVE YOU SEEN $BSPB ?! 🥄🔥
A STOCK is trading on Binance... and almost nobody is talking about it! 👀
💰 Price: $41.44 (+1.49%) 🟢
📊 24h High: 41.64 | Low: 40.54
📈 Holding above MA60 (41.39)
😱 Here's the shocking part:
This isn't a coin. It's Bending Spoons, a real company, tokenized as a bStock, and you can trade it 24/7 with 0 Maker Fee! 🏦⚡
🤫 Volume is still LOW (only ~21K USDT)... that means everyone is sleeping on it. Or are they? 👇
🔥 Quiet charts don't stay quiet forever.
💥 Is this the calm BEFORE the breakout?
🎯 Break 41.64 = momentum could kick in
⚠️ Lose 40.54 = bears take control
⚠️ Don't FOMO. Always DYOR and manage your risk. Not financial advice.
💬 Bullish or Bearish? Drop your target in the comments! 👇
#BSPB #bStocks #crypto #CryptoTrading #Stocks
A STOCK is trading on Binance... and almost nobody is talking about it! 👀
💰 Price: $41.44 (+1.49%) 🟢
📊 24h High: 41.64 | Low: 40.54
📈 Holding above MA60 (41.39)
😱 Here's the shocking part:
This isn't a coin. It's Bending Spoons, a real company, tokenized as a bStock, and you can trade it 24/7 with 0 Maker Fee! 🏦⚡
🤫 Volume is still LOW (only ~21K USDT)... that means everyone is sleeping on it. Or are they? 👇
🔥 Quiet charts don't stay quiet forever.
💥 Is this the calm BEFORE the breakout?
🎯 Break 41.64 = momentum could kick in
⚠️ Lose 40.54 = bears take control
⚠️ Don't FOMO. Always DYOR and manage your risk. Not financial advice.
💬 Bullish or Bearish? Drop your target in the comments! 👇
#BSPB #bStocks #crypto #CryptoTrading #Stocks
77
·
--
逆テック戦略:$SQQQB 、Binance Spotでサポートを試す 📉
値動き – $SQQQB はBinance Spotで43.12ドルで取引され、過去24時間で1.69%下落しています。このトークンは、ナスダック100に対するインバース型レバレッジ商品であるProShares UltraPro Short QQQに連動しており、テックセクターのリスク管理を測る指標となっています。$SQQQB
主な価格水準 – 目先のサポートは42.45~42.60ドル付近に集中しています。直近の安値圏であり、下値を守るには維持が必要です。レジスタンスは44.40~44.55ドル付近にあり、直近の戻り高値であると同時に、心理的な上値の壁となっています。中間レンジの中心は43.80ドルで、日中の方向感が変わる際の基準となります。
見通し – 市場心理が中立的ななか、短期的な見通しはサポートを守れるかどうかにかかっています。買い手が42.50ドル付近を維持できれば、bStockは反発、または横ばいで推移する可能性があります。一方、下抜けすれば、レバレッジによる下落エクスポージャーが拡大し、さらに深い調整につながるおそれがあります。⚠️
#SQQQB #Stocks #BinanceSquare
逆テック戦略:$SQQQB 、Binance Spotでサポートを試す 📉
値動き – $SQQQB はBinance Spotで43.12ドルで取引され、過去24時間で1.69%下落しています。このトークンは、ナスダック100に対するインバース型レバレッジ商品であるProShares UltraPro Short QQQに連動しており、テックセクターのリスク管理を測る指標となっています。$SQQQB
主な価格水準 – 目先のサポートは42.45~42.60ドル付近に集中しています。直近の安値圏であり、下値を守るには維持が必要です。レジスタンスは44.40~44.55ドル付近にあり、直近の戻り高値であると同時に、心理的な上値の壁となっています。中間レンジの中心は43.80ドルで、日中の方向感が変わる際の基準となります。
見通し – 市場心理が中立的ななか、短期的な見通しはサポートを守れるかどうかにかかっています。買い手が42.50ドル付近を維持できれば、bStockは反発、または横ばいで推移する可能性があります。一方、下抜けすれば、レバレッジによる下落エクスポージャーが拡大し、さらに深い調整につながるおそれがあります。⚠️
#SQQQB #Stocks #BinanceSquare
値動き – $SQQQB はBinance Spotで43.12ドルで取引され、過去24時間で1.69%下落しています。このトークンは、ナスダック100に対するインバース型レバレッジ商品であるProShares UltraPro Short QQQに連動しており、テックセクターのリスク管理を測る指標となっています。$SQQQB
主な価格水準 – 目先のサポートは42.45~42.60ドル付近に集中しています。直近の安値圏であり、下値を守るには維持が必要です。レジスタンスは44.40~44.55ドル付近にあり、直近の戻り高値であると同時に、心理的な上値の壁となっています。中間レンジの中心は43.80ドルで、日中の方向感が変わる際の基準となります。
見通し – 市場心理が中立的ななか、短期的な見通しはサポートを守れるかどうかにかかっています。買い手が42.50ドル付近を維持できれば、bStockは反発、または横ばいで推移する可能性があります。一方、下抜けすれば、レバレッジによる下落エクスポージャーが拡大し、さらに深い調整につながるおそれがあります。⚠️
#SQQQB #Stocks #BinanceSquare
27
·
--
🚨 NVIDIAが大きな話題の中心に!
同社の経営陣の今後やジェンスン・フアン氏の役割について、引き続き議論が交わされています。
同氏が退任する可能性が報じられるなか、もう一つ興味深い話が浮上しました。フアン氏の復帰を求める嘆願書に、10万を超える署名が集まったのです。
これは、投資家や同社の支持者が、いかに強く同社の成功をこの人物と結びつけているかを示しています。
しかし、NVIDIAは一人の経営者だけで成り立っているわけではありません。技術、チップ製造、データセンター、そしてAIへの膨大な需要があります。
👀 NVIDIAは、誰が率いることになってもリーダーシップを維持できると思いますか?
#NVIDIA #AI #stocks $NVDAB
{spot}(NVDABUSDT)
🚨 NVIDIAが大きな話題の中心に!
同社の経営陣の今後やジェンスン・フアン氏の役割について、引き続き議論が交わされています。
同氏が退任する可能性が報じられるなか、もう一つ興味深い話が浮上しました。フアン氏の復帰を求める嘆願書に、10万を超える署名が集まったのです。
これは、投資家や同社の支持者が、いかに強く同社の成功をこの人物と結びつけているかを示しています。
しかし、NVIDIAは一人の経営者だけで成り立っているわけではありません。技術、チップ製造、データセンター、そしてAIへの膨大な需要があります。
👀 NVIDIAは、誰が率いることになってもリーダーシップを維持できると思いますか?
#NVIDIA #AI #stocks $NVDAB
同社の経営陣の今後やジェンスン・フアン氏の役割について、引き続き議論が交わされています。
同氏が退任する可能性が報じられるなか、もう一つ興味深い話が浮上しました。フアン氏の復帰を求める嘆願書に、10万を超える署名が集まったのです。
これは、投資家や同社の支持者が、いかに強く同社の成功をこの人物と結びつけているかを示しています。
しかし、NVIDIAは一人の経営者だけで成り立っているわけではありません。技術、チップ製造、データセンター、そしてAIへの膨大な需要があります。
👀 NVIDIAは、誰が率いることになってもリーダーシップを維持できると思いますか?
#NVIDIA #AI #stocks $NVDAB
173
·
--
Life is Race
·
--
$GLMR ここで豪華なギフトを受け取ろう 🎁🎁🎁🎁🎁🎁🧧🧧🧧🧧🧧🧧✅✅✅✅✅✅✅
469
·
--
🟢 株高、暗号資産安:資金はどこへ向かっている? 🟢
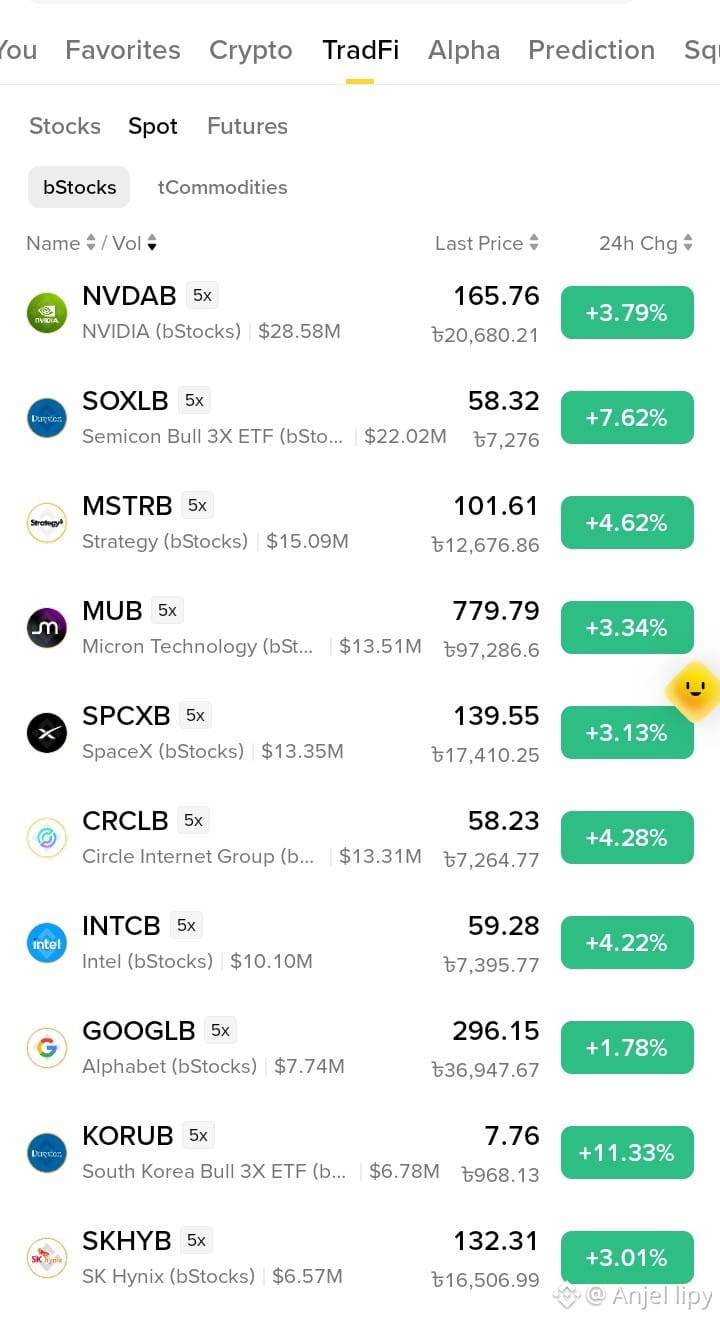
Binance TradFi(bStocks)を確認したところ、今日は暗号資産とはまったく違う世界でした。
📈 上昇率上位(24時間)
• KORUB(韓国株 3倍)→ +11.33%
• SOXLB(半導体 3倍)→ +7.62%
• MSTRB(Strategy)→ +4.62%
• CRCLB(Circle)→ +4.28%
• NVDAB(NVIDIA)→ 出来高2,858万ドルで +3.79%
• GOOGLB(Alphabet)→ +1.78%
🔴 一方、暗号資産市場では、Fear & Greed指数は12(極度の恐怖)で、ほとんどのコインが下落しました。
💡 要点:テクノロジー関連や半導体のトークンが先行し、暗号資産は出遅れています。一部のトレーダーが暗号資産から株式へ資金を移している可能性はありますが、1日分のデータだけでは断定できません。3倍商品は上下どちらにも大きく動きます。
⚠️ トークン化株式と3倍商品は高リスクです。取引時間と手数料を確認し、ご自身で調査してください。投資助言ではありません。
今、あなたはどこに資金を投じていますか?
✅ 暗号資産(恐怖の中で買う)
📈 株式(上昇に乗る)
⏳ 現金(様子見)
#Binance #bStocks #NVIDIA #Stocks #crypto #BinanceSquare$NVDAB
{spot}(NVDABUSDT)
$SOXLB
{spot}(SOXLBUSDT)
🟢 株高、暗号資産安:資金はどこへ向かっている? 🟢
Binance TradFi(bStocks)を確認したところ、今日は暗号資産とはまったく違う世界でした。
📈 上昇率上位(24時間)
• KORUB(韓国株 3倍)→ +11.33%
• SOXLB(半導体 3倍)→ +7.62%
• MSTRB(Strategy)→ +4.62%
• CRCLB(Circle)→ +4.28%
• NVDAB(NVIDIA)→ 出来高2,858万ドルで +3.79%
• GOOGLB(Alphabet)→ +1.78%
🔴 一方、暗号資産市場では、Fear & Greed指数は12(極度の恐怖)で、ほとんどのコインが下落しました。
💡 要点:テクノロジー関連や半導体のトークンが先行し、暗号資産は出遅れています。一部のトレーダーが暗号資産から株式へ資金を移している可能性はありますが、1日分のデータだけでは断定できません。3倍商品は上下どちらにも大きく動きます。
⚠️ トークン化株式と3倍商品は高リスクです。取引時間と手数料を確認し、ご自身で調査してください。投資助言ではありません。
今、あなたはどこに資金を投じていますか?
✅ 暗号資産(恐怖の中で買う)
📈 株式(上昇に乗る)
⏳ 現金(様子見)
#Binance #bStocks #NVIDIA #Stocks #crypto #BinanceSquare$NVDAB
$SOXLB
Binance TradFi(bStocks)を確認したところ、今日は暗号資産とはまったく違う世界でした。
📈 上昇率上位(24時間)
• KORUB(韓国株 3倍)→ +11.33%
• SOXLB(半導体 3倍)→ +7.62%
• MSTRB(Strategy)→ +4.62%
• CRCLB(Circle)→ +4.28%
• NVDAB(NVIDIA)→ 出来高2,858万ドルで +3.79%
• GOOGLB(Alphabet)→ +1.78%
🔴 一方、暗号資産市場では、Fear & Greed指数は12(極度の恐怖)で、ほとんどのコインが下落しました。
💡 要点:テクノロジー関連や半導体のトークンが先行し、暗号資産は出遅れています。一部のトレーダーが暗号資産から株式へ資金を移している可能性はありますが、1日分のデータだけでは断定できません。3倍商品は上下どちらにも大きく動きます。
⚠️ トークン化株式と3倍商品は高リスクです。取引時間と手数料を確認し、ご自身で調査してください。投資助言ではありません。
今、あなたはどこに資金を投じていますか?
✅ 暗号資産(恐怖の中で買う)
📈 株式(上昇に乗る)
⏳ 現金(様子見)
#Binance #bStocks #NVIDIA #Stocks #crypto #BinanceSquare$NVDAB
$SOXLB
3
444
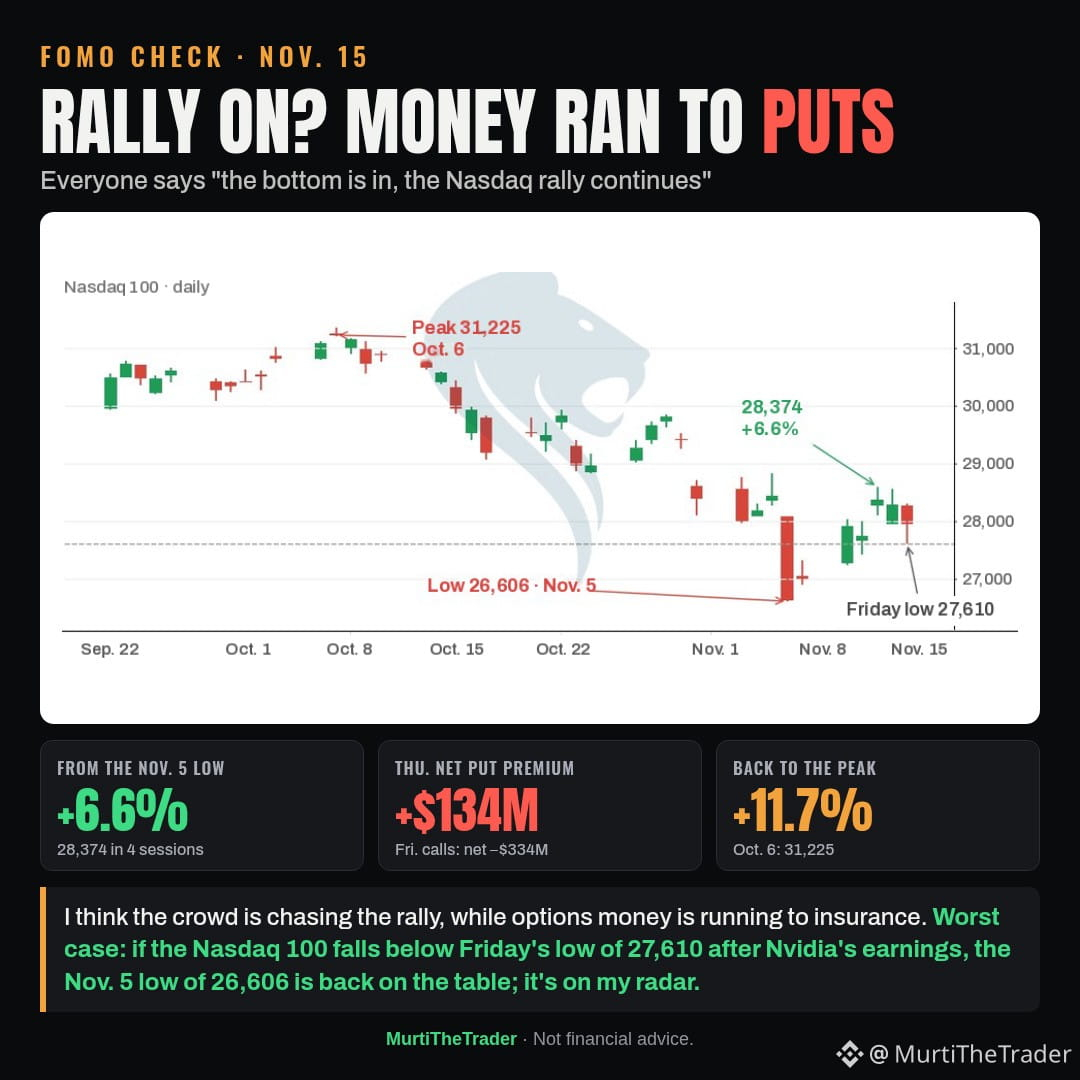
FOMOチェック:みんな「底は打った、ナスダックの上昇は続く」と言っている。
→ ナスダック100:11月5日の安値から4取引日で6.6%上昇し、28,374に。その後、直近2取引日で1.5%下落し、27,944に
→ 木曜日のプットの純プレミアムは約+1億3,400万ドル。金曜日はコール側で約3億3,400万ドルの純売り
→ 10月6日の高値31,225に戻るには、11.7%の上昇が必要
群衆は上昇相場を追いかけている一方で、オプション資金は保険に向かっていると思う。最悪のケースは、エヌビディアの決算後に金曜日の安値27,610を割り込むこと。その場合、26,606が再び視野に入る。注視している。
#Stocks #Nasdaq
注目:$QQQ $NVDA
FOMOチェック:みんな「底は打った、ナスダックの上昇は続く」と言っている。
→ ナスダック100:11月5日の安値から4取引日で6.6%上昇し、28,374に。その後、直近2取引日で1.5%下落し、27,944に
→ 木曜日のプットの純プレミアムは約+1億3,400万ドル。金曜日はコール側で約3億3,400万ドルの純売り
→ 10月6日の高値31,225に戻るには、11.7%の上昇が必要
群衆は上昇相場を追いかけている一方で、オプション資金は保険に向かっていると思う。最悪のケースは、エヌビディアの決算後に金曜日の安値27,610を割り込むこと。その場合、26,606が再び視野に入る。注視している。
#Stocks #Nasdaq
注目:$QQQ $NVDA
→ ナスダック100:11月5日の安値から4取引日で6.6%上昇し、28,374に。その後、直近2取引日で1.5%下落し、27,944に
→ 木曜日のプットの純プレミアムは約+1億3,400万ドル。金曜日はコール側で約3億3,400万ドルの純売り
→ 10月6日の高値31,225に戻るには、11.7%の上昇が必要
群衆は上昇相場を追いかけている一方で、オプション資金は保険に向かっていると思う。最悪のケースは、エヌビディアの決算後に金曜日の安値27,610を割り込むこと。その場合、26,606が再び視野に入る。注視している。
#Stocks #Nasdaq
注目:$QQQ $NVDA
263
·
--
ブリッシュ
🚨 Binanceトレーダーの皆様へ:トークン化SanDisk株($SNDKB)が8対1の株式分割!
Binanceは、トークン化SanDisk株SNDKBの8対1の株式分割(Forward Stock Split)を正式にサポートすると発表しました。スナップショットは2026年11月20日に予定されています。
📌 トレーダーへの影響は?
株式への影響:SNDKBを1枚保有するごとに7枚が追加され、合計8枚になります。一方、トークン価格は分割前の約1/8に調整されます(ポートフォリオの総価値に変更はありません)。
流動性とアクセスの向上:今回の分割は、取引の流動性を高め、個人投資家がより簡単かつ柔軟に株式を購入できるようにすることを目的としています。
企業概要($SNDK):
SanDiskは、NANDフラッシュメモリチップや先進的なデジタルストレージデバイス(SSD)の製造を専門とする、世界有数の企業です。Western Digitalの一部として長い歴史を歩んだ後、テクノロジーおよび半導体分野で、独立した有力企業として再出発しました。
#SNDK #Sandisk #stocks #BStocks
$SNDKB
{spot}(SNDKBUSDT)
🚨 Binanceトレーダーの皆様へ:トークン化SanDisk株($SNDKB )が8対1の株式分割!
Binanceは、トークン化SanDisk株SNDKBの8対1の株式分割(Forward Stock Split)を正式にサポートすると発表しました。スナップショットは2026年11月20日に予定されています。
📌 トレーダーへの影響は?
株式への影響:SNDKBを1枚保有するごとに7枚が追加され、合計8枚になります。一方、トークン価格は分割前の約1/8に調整されます(ポートフォリオの総価値に変更はありません)。
流動性とアクセスの向上:今回の分割は、取引の流動性を高め、個人投資家がより簡単かつ柔軟に株式を購入できるようにすることを目的としています。
企業概要($SNDK):
SanDiskは、NANDフラッシュメモリチップや先進的なデジタルストレージデバイス(SSD)の製造を専門とする、世界有数の企業です。Western Digitalの一部として長い歴史を歩んだ後、テクノロジーおよび半導体分野で、独立した有力企業として再出発しました。
#SNDK #Sandisk #stocks #BStocks
$SNDKB
Binanceは、トークン化SanDisk株SNDKBの8対1の株式分割(Forward Stock Split)を正式にサポートすると発表しました。スナップショットは2026年11月20日に予定されています。
📌 トレーダーへの影響は?
株式への影響:SNDKBを1枚保有するごとに7枚が追加され、合計8枚になります。一方、トークン価格は分割前の約1/8に調整されます(ポートフォリオの総価値に変更はありません)。
流動性とアクセスの向上:今回の分割は、取引の流動性を高め、個人投資家がより簡単かつ柔軟に株式を購入できるようにすることを目的としています。
企業概要($SNDK):
SanDiskは、NANDフラッシュメモリチップや先進的なデジタルストレージデバイス(SSD)の製造を専門とする、世界有数の企業です。Western Digitalの一部として長い歴史を歩んだ後、テクノロジーおよび半導体分野で、独立した有力企業として再出発しました。
#SNDK #Sandisk #stocks #BStocks
$SNDKB
1
4

·
--
AnthropicのIPOがAI投資の行方を明らかにする可能性
ゴールドマン・サックスの最新プライム・ブローカレッジ・データによると、ヘッジファンドの米国テクノロジー株のロング・ショート比率は1.50となり、2016年の記録開始以来最低となった。
先週、ETFのショートポジションは8.6%減少した一方、ファンドは個別株のショートを積み増した。
これは珍しい組み合わせだ。市場全体へのヘッジは縮小する一方、個別企業に対する選別的な賭けは増えている。
そんな中、Anthropicは1株70~78ドルの提示価格で8億2,500万株を発行するIPOを準備している。これとは別に、260億ドルの戦略的な非公開株式売り出しも予定されている。
タイミングが重要だ。
最大級のAI株式公開が迫る一方で、投資家は既存のテクノロジー市場の一部への投資を減らしている。
これは必ずしもAIから資金が流出していることを意味しない。AIのバリューチェーンのどの部分に資金を投じるべきか、投資家がより選別的になっている可能性がある。
Anthropicの上場は、最先端モデルの新たな評価基準となり、それをもとに投資家はGPUサプライヤー、ネオクラウド、AIソフトウェア企業の収益性を見直すことができる。
しかし、IPOへの強い需要だけでは、資金の移動が起きているとは証明できない。
試金石となるのは価格決定後の動きだ。既存のAI銘柄から新規上場銘柄へ資金が移るのか、それとも上場が成功し、セクター全体の評価額を押し上げるのか。
AI投資は、方向を変える前に、投資家の顔ぶれが変わりつつあるのかもしれない。
#stocks
AnthropicのIPOがAI投資の行方を明らかにする可能性
ゴールドマン・サックスの最新プライム・ブローカレッジ・データによると、ヘッジファンドの米国テクノロジー株のロング・ショート比率は1.50となり、2016年の記録開始以来最低となった。
先週、ETFのショートポジションは8.6%減少した一方、ファンドは個別株のショートを積み増した。
これは珍しい組み合わせだ。市場全体へのヘッジは縮小する一方、個別企業に対する選別的な賭けは増えている。
そんな中、Anthropicは1株70~78ドルの提示価格で8億2,500万株を発行するIPOを準備している。これとは別に、260億ドルの戦略的な非公開株式売り出しも予定されている。
タイミングが重要だ。
最大級のAI株式公開が迫る一方で、投資家は既存のテクノロジー市場の一部への投資を減らしている。
これは必ずしもAIから資金が流出していることを意味しない。AIのバリューチェーンのどの部分に資金を投じるべきか、投資家がより選別的になっている可能性がある。
Anthropicの上場は、最先端モデルの新たな評価基準となり、それをもとに投資家はGPUサプライヤー、ネオクラウド、AIソフトウェア企業の収益性を見直すことができる。
しかし、IPOへの強い需要だけでは、資金の移動が起きているとは証明できない。
試金石となるのは価格決定後の動きだ。既存のAI銘柄から新規上場銘柄へ資金が移るのか、それとも上場が成功し、セクター全体の評価額を押し上げるのか。
AI投資は、方向を変える前に、投資家の顔ぶれが変わりつつあるのかもしれない。
#stocks
ゴールドマン・サックスの最新プライム・ブローカレッジ・データによると、ヘッジファンドの米国テクノロジー株のロング・ショート比率は1.50となり、2016年の記録開始以来最低となった。
先週、ETFのショートポジションは8.6%減少した一方、ファンドは個別株のショートを積み増した。
これは珍しい組み合わせだ。市場全体へのヘッジは縮小する一方、個別企業に対する選別的な賭けは増えている。
そんな中、Anthropicは1株70~78ドルの提示価格で8億2,500万株を発行するIPOを準備している。これとは別に、260億ドルの戦略的な非公開株式売り出しも予定されている。
タイミングが重要だ。
最大級のAI株式公開が迫る一方で、投資家は既存のテクノロジー市場の一部への投資を減らしている。
これは必ずしもAIから資金が流出していることを意味しない。AIのバリューチェーンのどの部分に資金を投じるべきか、投資家がより選別的になっている可能性がある。
Anthropicの上場は、最先端モデルの新たな評価基準となり、それをもとに投資家はGPUサプライヤー、ネオクラウド、AIソフトウェア企業の収益性を見直すことができる。
しかし、IPOへの強い需要だけでは、資金の移動が起きているとは証明できない。
試金石となるのは価格決定後の動きだ。既存のAI銘柄から新規上場銘柄へ資金が移るのか、それとも上場が成功し、セクター全体の評価額を押し上げるのか。
AI投資は、方向を変える前に、投資家の顔ぶれが変わりつつあるのかもしれない。
#stocks
154

·
--
ブリッシュ
本人確認中
投資アイデアを4つ投稿しました。6週間後、4つとも上昇中 🟢
同じ期間にS&P 500が2.0%下落するなか、平均13.9%の上昇
$SNY ▲23.0%
$ALGN ▲19.8%
$ISRG ▲11.2%
$MRK ▲1.7% 比較的新しい銘柄
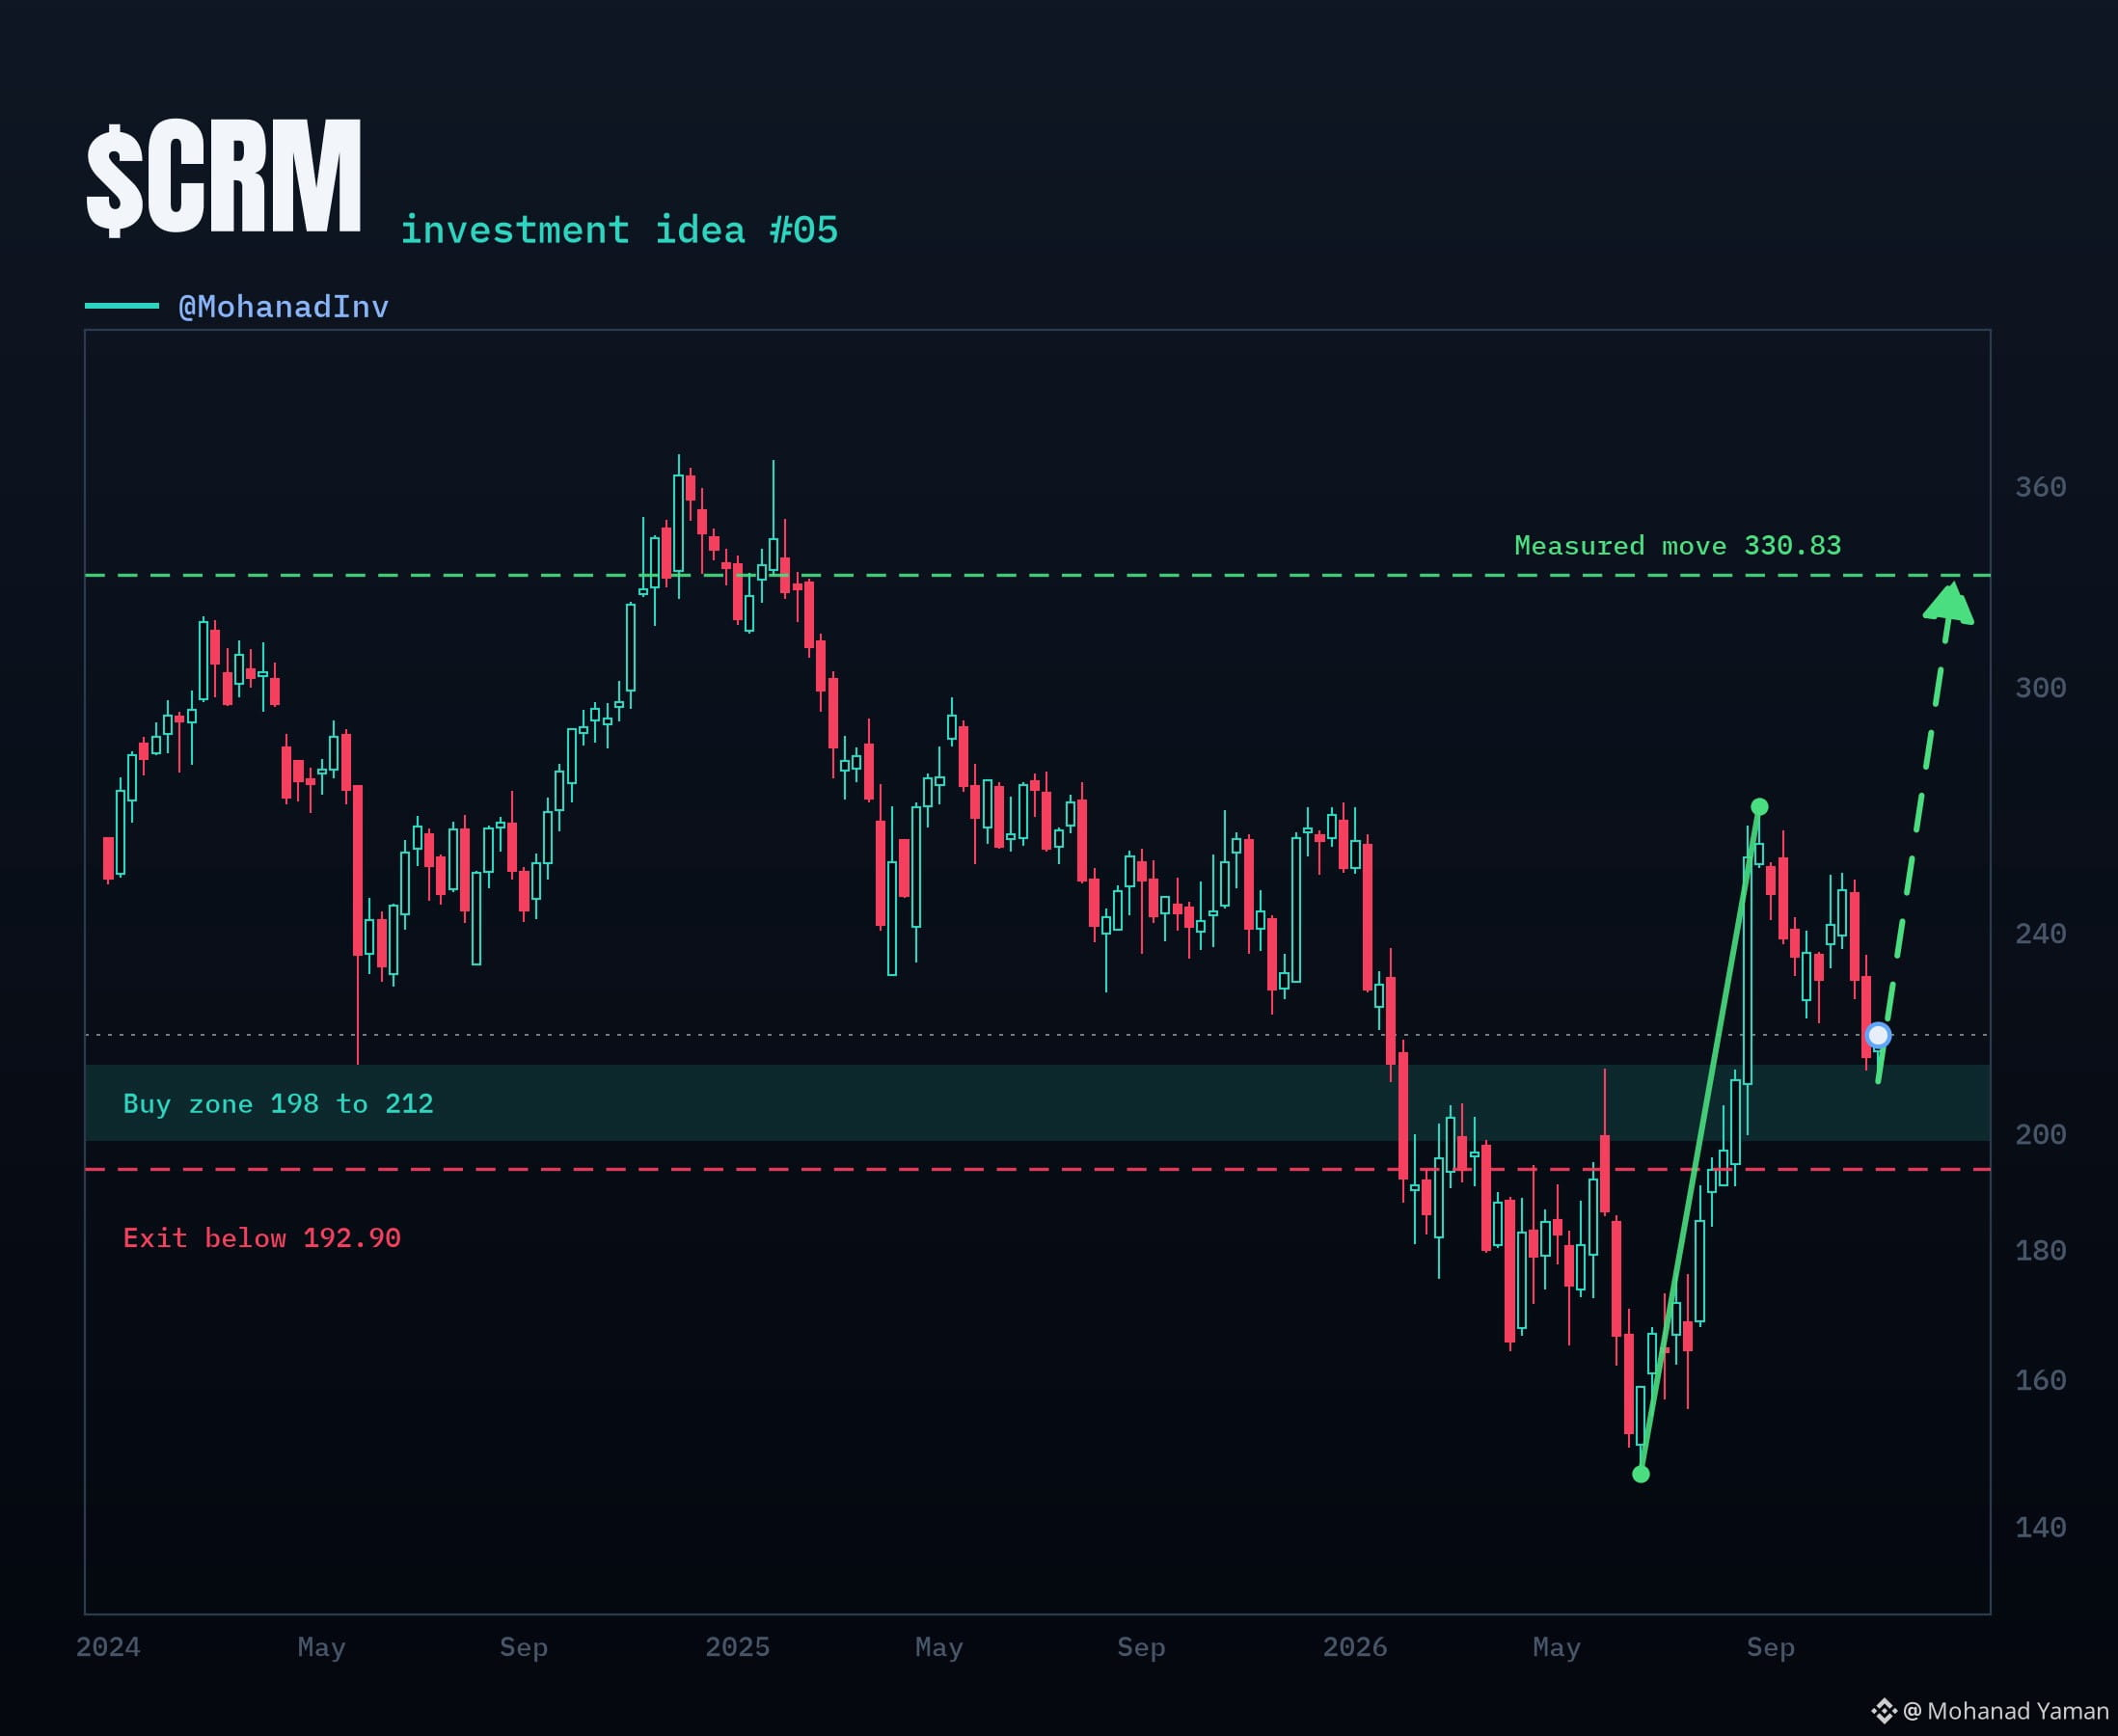
投資アイデア #05 • $CRM はこちら 👇
Salesforceの予想利益に対する株価倍率は約13.6倍で、過去最高値を40.96%下回っています。AIの敗者か、それとも割安株か?
🚀 好調な点
• cRPO(今後12か月分の契約済み売上高)は335億ドル、14%増
• AgentforceのAIエージェントが年間経常収益15億ドルを達成
• 過去4四半期のフリーキャッシュフローは151.5億ドル、さらに250億ドルの自社株買い
😬 懸念点
• AIエージェントの普及で有料ライセンス数が減る可能性があり、Salesforceはライセンス数に応じて販売している
📍 私の計画
🟢 買いゾーン:198~212ドル
⛔️ 週足終値が192.90ドルを下回ったら買い増しを停止
🎯 金曜日の終値217.84ドルを基準
弱気シナリオ 192.90ドル:▼11.45%
基本シナリオ 268.27ドル:▲23.15%
強気シナリオ 330.83ドル:▲51.87%
📅 決算発表:12月2日
ここで$CRM を買いますか?教えてください 👇
⚠️ 過去の実績は将来の成果を示すものではありません。投資助言ではありません。元本を失うリスクがあります
#stocks
{spot}(CRMBUSDT)
投資アイデアを4つ投稿しました。6週間後、4つとも上昇中 🟢
同じ期間にS&P 500が2.0%下落するなか、平均13.9%の上昇
$SNY ▲23.0%
$ALGN ▲19.8%
$ISRG ▲11.2%
$MRK ▲1.7% 比較的新しい銘柄
投資アイデア #05 • $CRM はこちら 👇
Salesforceの予想利益に対する株価倍率は約13.6倍で、過去最高値を40.96%下回っています。AIの敗者か、それとも割安株か?
🚀 好調な点
• cRPO(今後12か月分の契約済み売上高)は335億ドル、14%増
• AgentforceのAIエージェントが年間経常収益15億ドルを達成
• 過去4四半期のフリーキャッシュフローは151.5億ドル、さらに250億ドルの自社株買い
😬 懸念点
• AIエージェントの普及で有料ライセンス数が減る可能性があり、Salesforceはライセンス数に応じて販売している
📍 私の計画
🟢 買いゾーン:198~212ドル
⛔️ 週足終値が192.90ドルを下回ったら買い増しを停止
🎯 金曜日の終値217.84ドルを基準
弱気シナリオ 192.90ドル:▼11.45%
基本シナリオ 268.27ドル:▲23.15%
強気シナリオ 330.83ドル:▲51.87%
📅 決算発表:12月2日
ここで$CRM を買いますか?教えてください 👇
⚠️ 過去の実績は将来の成果を示すものではありません。投資助言ではありません。元本を失うリスクがあります
#stocks
同じ期間にS&P 500が2.0%下落するなか、平均13.9%の上昇
$SNY ▲23.0%
$ALGN ▲19.8%
$ISRG ▲11.2%
$MRK ▲1.7% 比較的新しい銘柄
投資アイデア #05 • $CRM はこちら 👇
Salesforceの予想利益に対する株価倍率は約13.6倍で、過去最高値を40.96%下回っています。AIの敗者か、それとも割安株か?
🚀 好調な点
• cRPO(今後12か月分の契約済み売上高)は335億ドル、14%増
• AgentforceのAIエージェントが年間経常収益15億ドルを達成
• 過去4四半期のフリーキャッシュフローは151.5億ドル、さらに250億ドルの自社株買い
😬 懸念点
• AIエージェントの普及で有料ライセンス数が減る可能性があり、Salesforceはライセンス数に応じて販売している
📍 私の計画
🟢 買いゾーン:198~212ドル
⛔️ 週足終値が192.90ドルを下回ったら買い増しを停止
🎯 金曜日の終値217.84ドルを基準
弱気シナリオ 192.90ドル:▼11.45%
基本シナリオ 268.27ドル:▲23.15%
強気シナリオ 330.83ドル:▲51.87%
📅 決算発表:12月2日
ここで$CRM を買いますか?教えてください 👇
⚠️ 過去の実績は将来の成果を示すものではありません。投資助言ではありません。元本を失うリスクがあります
#stocks
2
641
·
--
本人確認中
GoogleのTPUはNvidiaに対する戦略的な代替手段になりつつある
GoogleのTPU受注の見通しは、現在のAI投資サイクルをはるかに超えて広がっています。これは、同社の競争上の立ち位置を物語っています。
BroadcomのSEC提出書類によると、Anthropic向けに2027年から約3.5 GWのTPU容量が追加されることが確認されており、Googleとの開発・供給契約は2031年まで続きます。
その後、Broadcomは2028年にAnthropicがさらに10 GWのTPUを導入する見込みだと明らかにしました。
これらは小規模な実験的割り当てではありません。顧客は何年も先を見据え、Googleのアーキテクチャを中心にインフラを計画しています。
JPMorganの最新分析によると、将来の最先端研究機関とのコンピューティング契約に占める割合は、NvidiaのGPUが39%、GoogleのTPUが16%、Broadcomのカスタムシリコンが24%です。後者は独立したカテゴリーであり、GoogleのTPUシェアに追加されるものではありません。
Nvidiaの競争力は依然として強力です。顧客がASICの契約を結んだからといって、同社のソフトウェアエコシステム、ネットワーク、導入規模が消えるわけではありません。
しかし、顧客には信頼できる代替手段が増えています。
さらに、Nvidiaのリーダーシップをめぐる不透明感は、大手AI企業が単一の供給元に過度に依存するのを避ける理由となっています。
投資への示唆は、TPU出荷の伸びにとどまりません。
GoogleはAIコンピューティングの経済性における地位を強化しており、MediaTekとBroadcomは、より長期かつ多様化するカスタムシリコン投資サイクルの恩恵を受ける可能性があります。
この変化が重要になるために、Nvidiaが首位を失う必要はありません。
必要なのは、価格決定力がいくらか弱まることだけです。
#stocks
$GOOGL.US $NVDA.US
{stock_us}(NVDA.US)
$AVGO.US
{stock_us}(AVGO.US)
GoogleのTPUはNvidiaに対する戦略的な代替手段になりつつある
GoogleのTPU受注の見通しは、現在のAI投資サイクルをはるかに超えて広がっています。これは、同社の競争上の立ち位置を物語っています。
BroadcomのSEC提出書類によると、Anthropic向けに2027年から約3.5 GWのTPU容量が追加されることが確認されており、Googleとの開発・供給契約は2031年まで続きます。
その後、Broadcomは2028年にAnthropicがさらに10 GWのTPUを導入する見込みだと明らかにしました。
これらは小規模な実験的割り当てではありません。顧客は何年も先を見据え、Googleのアーキテクチャを中心にインフラを計画しています。
JPMorganの最新分析によると、将来の最先端研究機関とのコンピューティング契約に占める割合は、NvidiaのGPUが39%、GoogleのTPUが16%、Broadcomのカスタムシリコンが24%です。後者は独立したカテゴリーであり、GoogleのTPUシェアに追加されるものではありません。
Nvidiaの競争力は依然として強力です。顧客がASICの契約を結んだからといって、同社のソフトウェアエコシステム、ネットワーク、導入規模が消えるわけではありません。
しかし、顧客には信頼できる代替手段が増えています。
さらに、Nvidiaのリーダーシップをめぐる不透明感は、大手AI企業が単一の供給元に過度に依存するのを避ける理由となっています。
投資への示唆は、TPU出荷の伸びにとどまりません。
GoogleはAIコンピューティングの経済性における地位を強化しており、MediaTekとBroadcomは、より長期かつ多様化するカスタムシリコン投資サイクルの恩恵を受ける可能性があります。
この変化が重要になるために、Nvidiaが首位を失う必要はありません。
必要なのは、価格決定力がいくらか弱まることだけです。
#stocks
$GOOGL.US $NVDA.US
$AVGO.US
GoogleのTPU受注の見通しは、現在のAI投資サイクルをはるかに超えて広がっています。これは、同社の競争上の立ち位置を物語っています。
BroadcomのSEC提出書類によると、Anthropic向けに2027年から約3.5 GWのTPU容量が追加されることが確認されており、Googleとの開発・供給契約は2031年まで続きます。
その後、Broadcomは2028年にAnthropicがさらに10 GWのTPUを導入する見込みだと明らかにしました。
これらは小規模な実験的割り当てではありません。顧客は何年も先を見据え、Googleのアーキテクチャを中心にインフラを計画しています。
JPMorganの最新分析によると、将来の最先端研究機関とのコンピューティング契約に占める割合は、NvidiaのGPUが39%、GoogleのTPUが16%、Broadcomのカスタムシリコンが24%です。後者は独立したカテゴリーであり、GoogleのTPUシェアに追加されるものではありません。
Nvidiaの競争力は依然として強力です。顧客がASICの契約を結んだからといって、同社のソフトウェアエコシステム、ネットワーク、導入規模が消えるわけではありません。
しかし、顧客には信頼できる代替手段が増えています。
さらに、Nvidiaのリーダーシップをめぐる不透明感は、大手AI企業が単一の供給元に過度に依存するのを避ける理由となっています。
投資への示唆は、TPU出荷の伸びにとどまりません。
GoogleはAIコンピューティングの経済性における地位を強化しており、MediaTekとBroadcomは、より長期かつ多様化するカスタムシリコン投資サイクルの恩恵を受ける可能性があります。
この変化が重要になるために、Nvidiaが首位を失う必要はありません。
必要なのは、価格決定力がいくらか弱まることだけです。
#stocks
$GOOGL.US $NVDA.US
$AVGO.US
1.4k
本人確認中
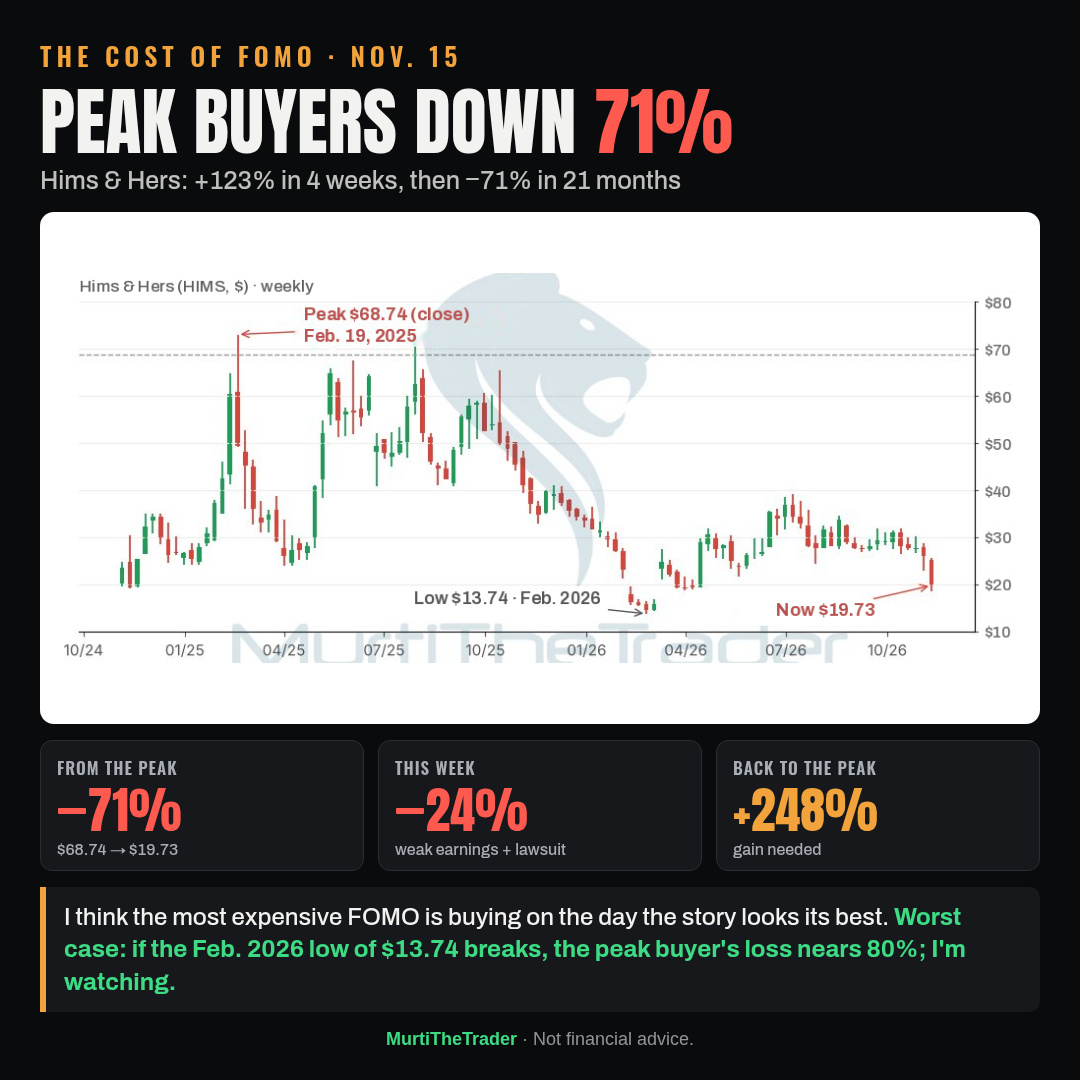
FOMOの代償:2025年2月の高値68.74ドルでHims & Hersを買った人は、今日までに71%下落しています。
→ 2025年1月24日から2月19日までの4週間で、30.87ドルから68.74ドルへ上昇(+123%)
→ 今週、低調な決算、第4四半期見通しの下方修正、プライバシー訴訟の拡大を受け、24%下落して19.73ドルに
→ 高値に戻るには+248%の上昇が必要
最も高くつくFOMOは、ストーリーが最も輝いて見える日に買うことだと思います。最悪のケースでは、2026年2月の安値13.74ドルを下回ると、高値で買った人の損失は80%近くに達します。注視しています。
#Stocks #SP500
注視中:$HIMS
FOMOの代償:2025年2月の高値68.74ドルでHims & Hersを買った人は、今日までに71%下落しています。
→ 2025年1月24日から2月19日までの4週間で、30.87ドルから68.74ドルへ上昇(+123%)
→ 今週、低調な決算、第4四半期見通しの下方修正、プライバシー訴訟の拡大を受け、24%下落して19.73ドルに
→ 高値に戻るには+248%の上昇が必要
最も高くつくFOMOは、ストーリーが最も輝いて見える日に買うことだと思います。最悪のケースでは、2026年2月の安値13.74ドルを下回ると、高値で買った人の損失は80%近くに達します。注視しています。
#Stocks #SP500
注視中:$HIMS
→ 2025年1月24日から2月19日までの4週間で、30.87ドルから68.74ドルへ上昇(+123%)
→ 今週、低調な決算、第4四半期見通しの下方修正、プライバシー訴訟の拡大を受け、24%下落して19.73ドルに
→ 高値に戻るには+248%の上昇が必要
最も高くつくFOMOは、ストーリーが最も輝いて見える日に買うことだと思います。最悪のケースでは、2026年2月の安値13.74ドルを下回ると、高値で買った人の損失は80%近くに達します。注視しています。
#Stocks #SP500
注視中:$HIMS
Abu Fahadأ:
💛
1
3
944
·
--
ブリッシュ
兄弟たち
暗号資産が大好きだけど、別のアイデアにもすごく興味をそそられた。
知っての通り、GTA 6がもうすぐ発売される
世紀のゲームになるんじゃない?
それで、何でプレイするかっていうと……そう。
ソニーのPlayStation。
それから、マイクロソフトのXbox。
で、アイデアは何かって? 彼らの株に投資して、どうなるか見てみよう
さあ、行くぞおおおお!!
#ps5 #GTA #GTA6trailer #stocks $SONY
$SONY.US
{stock_us}(SONY.US)
兄弟たち
暗号資産が大好きだけど、別のアイデアにもすごく興味をそそられた。
知っての通り、GTA 6がもうすぐ発売される
世紀のゲームになるんじゃない?
それで、何でプレイするかっていうと……そう。
ソニーのPlayStation。
それから、マイクロソフトのXbox。
で、アイデアは何かって? 彼らの株に投資して、どうなるか見てみよう
さあ、行くぞおおおお!!
#ps5 #GTA #GTA6trailer #stocks $SONY
$SONY .US
暗号資産が大好きだけど、別のアイデアにもすごく興味をそそられた。
知っての通り、GTA 6がもうすぐ発売される
世紀のゲームになるんじゃない?
それで、何でプレイするかっていうと……そう。
ソニーのPlayStation。
それから、マイクロソフトのXbox。
で、アイデアは何かって? 彼らの株に投資して、どうなるか見てみよう
さあ、行くぞおおおお!!
#ps5 #GTA #GTA6trailer #stocks $SONY
$SONY .US
151
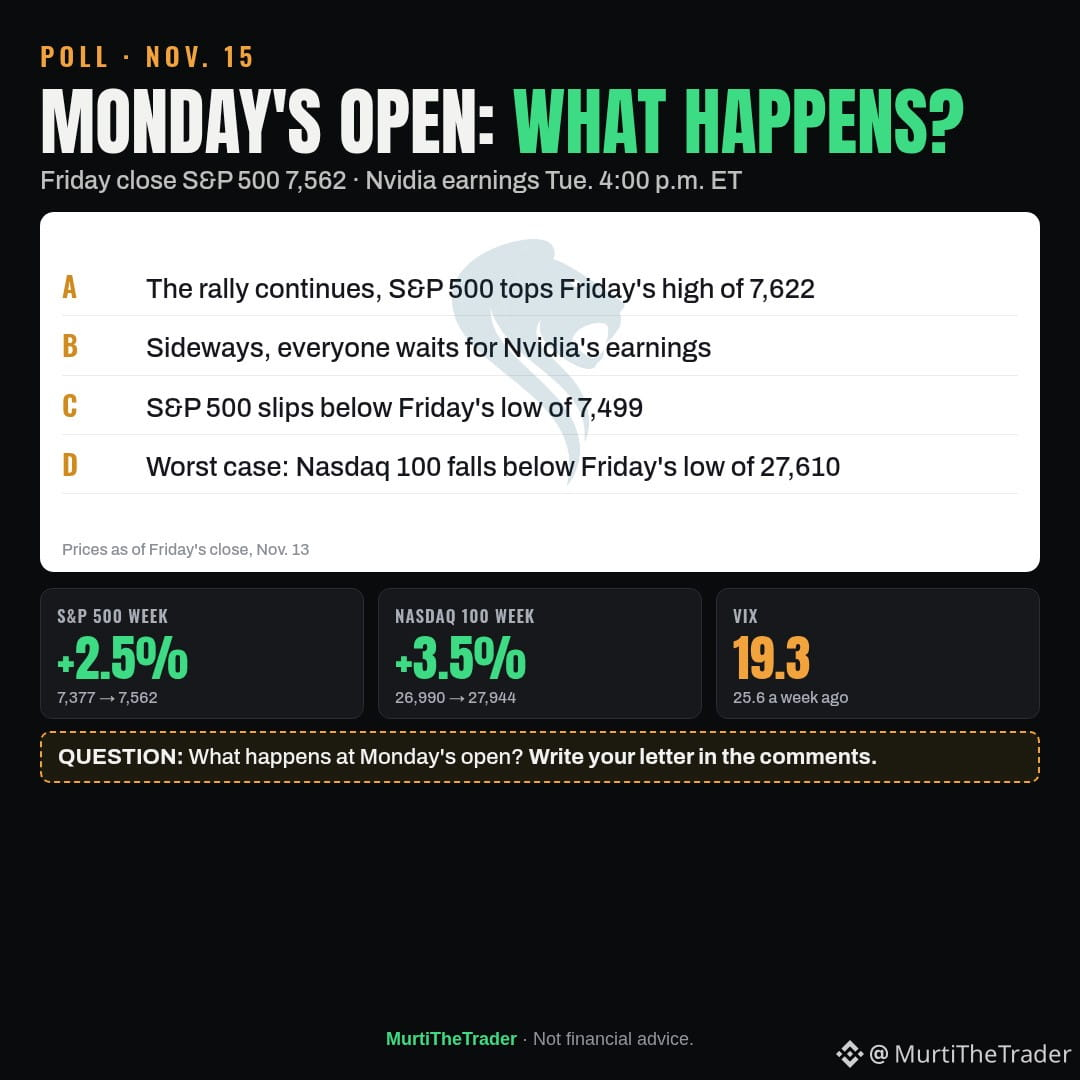
アンケート:月曜の寄り付きはどうなる?
→ 金曜終値:S&P 500 7,562(週間 +2.5%)、Nasdaq 100 27,944(週間 +3.5%)
→ VIXは19.3、1週間前の25.6から低下
→ ビットコインは週末に一時61,947ドルまで下落。Nvidiaは火曜午後4時(米東部時間)に決算を発表
A) 上昇が続き、S&P 500は金曜の高値7,622を上回る
B) 横ばい。誰もがNvidiaの決算を待つ
C) S&P 500は金曜の安値7,499を下回る
D) 最悪のケース:Nasdaq 100が金曜の安値27,610を下回る
コメント欄に回答のアルファベットを書いてください。
#Stocks #Nasdaq
注目:$SPY $QQQ $NVDA
アンケート:月曜の寄り付きはどうなる?
→ 金曜終値:S&P 500 7,562(週間 +2.5%)、Nasdaq 100 27,944(週間 +3.5%)
→ VIXは19.3、1週間前の25.6から低下
→ ビットコインは週末に一時61,947ドルまで下落。Nvidiaは火曜午後4時(米東部時間)に決算を発表
A) 上昇が続き、S&P 500は金曜の高値7,622を上回る
B) 横ばい。誰もがNvidiaの決算を待つ
C) S&P 500は金曜の安値7,499を下回る
D) 最悪のケース:Nasdaq 100が金曜の安値27,610を下回る
コメント欄に回答のアルファベットを書いてください。
#Stocks #Nasdaq
注目:$SPY $QQQ $NVDA
→ 金曜終値:S&P 500 7,562(週間 +2.5%)、Nasdaq 100 27,944(週間 +3.5%)
→ VIXは19.3、1週間前の25.6から低下
→ ビットコインは週末に一時61,947ドルまで下落。Nvidiaは火曜午後4時(米東部時間)に決算を発表
A) 上昇が続き、S&P 500は金曜の高値7,622を上回る
B) 横ばい。誰もがNvidiaの決算を待つ
C) S&P 500は金曜の安値7,499を下回る
D) 最悪のケース:Nasdaq 100が金曜の安値27,610を下回る
コメント欄に回答のアルファベットを書いてください。
#Stocks #Nasdaq
注目:$SPY $QQQ $NVDA
176
·
--
本人確認中
AI光学:次の争いは製造能力をめぐって
MarvellによるLumentumの1,150億ドルでの買収計画は、AIインフラの今後の方向性について重要な示唆を与えています。
電気接続と光接続は、別々に最適化するには密接に結び付きすぎるようになっています。
一方、需要はすでに報告数値に表れています。
Corningの光通信事業の売上高は第3四半期に23億8,000万ドルに達し、前年同期比44%増となりました。
FormFactorは売上高2億8,050万ドル(38%増)を報告し、コ・パッケージド・オプティクス需要の拡大を受け、システム事業は前四半期比で20%超の成長を記録しました。
Teradyneの売上高は70%増の13億1,000万ドルとなりましたが、この成長は複数の半導体テスト市場にまたがっています。
投資の焦点は変わりつつあります。
光エンジンがGPUやスイッチASICに近づくにつれ、業界に必要なのは、より高速なトランシーバーだけではありません。高価なチップを組み立てる前に、認定済みのレーザー光源、先進パッケージング、信頼性の高い光ファイバー接続、そして光学テストが必要です。
こうした能力は、同じペースで拡大できるわけではありません。
ハイパースケーラーは一夜にして光学分野の予算を増やせます。しかし、認定済みのInP製造能力や成熟したウェハーレベルのテスト工程を一夜にして作り出すことはできません。
次の供給制約はそこから生じると私は見ています。
最も強い価格決定力を持つ企業は、光モジュールを最も多く出荷する企業ではなく、複製が最も難しい製造工程を握る企業かもしれません。
注目すべき指標は、またしても過去最高の受注残高だけではなく、リードタイム、認定済み生産能力、粗利益率です。
#stocks
$MRVL.US $LITE.US
{stock_us}(LITE.US)
{stock_us}(MRVL.US)
AI光学:次の争いは製造能力をめぐって
MarvellによるLumentumの1,150億ドルでの買収計画は、AIインフラの今後の方向性について重要な示唆を与えています。
電気接続と光接続は、別々に最適化するには密接に結び付きすぎるようになっています。
一方、需要はすでに報告数値に表れています。
Corningの光通信事業の売上高は第3四半期に23億8,000万ドルに達し、前年同期比44%増となりました。
FormFactorは売上高2億8,050万ドル(38%増)を報告し、コ・パッケージド・オプティクス需要の拡大を受け、システム事業は前四半期比で20%超の成長を記録しました。
Teradyneの売上高は70%増の13億1,000万ドルとなりましたが、この成長は複数の半導体テスト市場にまたがっています。
投資の焦点は変わりつつあります。
光エンジンがGPUやスイッチASICに近づくにつれ、業界に必要なのは、より高速なトランシーバーだけではありません。高価なチップを組み立てる前に、認定済みのレーザー光源、先進パッケージング、信頼性の高い光ファイバー接続、そして光学テストが必要です。
こうした能力は、同じペースで拡大できるわけではありません。
ハイパースケーラーは一夜にして光学分野の予算を増やせます。しかし、認定済みのInP製造能力や成熟したウェハーレベルのテスト工程を一夜にして作り出すことはできません。
次の供給制約はそこから生じると私は見ています。
最も強い価格決定力を持つ企業は、光モジュールを最も多く出荷する企業ではなく、複製が最も難しい製造工程を握る企業かもしれません。
注目すべき指標は、またしても過去最高の受注残高だけではなく、リードタイム、認定済み生産能力、粗利益率です。
#stocks
$MRVL.US $LITE.US
MarvellによるLumentumの1,150億ドルでの買収計画は、AIインフラの今後の方向性について重要な示唆を与えています。
電気接続と光接続は、別々に最適化するには密接に結び付きすぎるようになっています。
一方、需要はすでに報告数値に表れています。
Corningの光通信事業の売上高は第3四半期に23億8,000万ドルに達し、前年同期比44%増となりました。
FormFactorは売上高2億8,050万ドル(38%増)を報告し、コ・パッケージド・オプティクス需要の拡大を受け、システム事業は前四半期比で20%超の成長を記録しました。
Teradyneの売上高は70%増の13億1,000万ドルとなりましたが、この成長は複数の半導体テスト市場にまたがっています。
投資の焦点は変わりつつあります。
光エンジンがGPUやスイッチASICに近づくにつれ、業界に必要なのは、より高速なトランシーバーだけではありません。高価なチップを組み立てる前に、認定済みのレーザー光源、先進パッケージング、信頼性の高い光ファイバー接続、そして光学テストが必要です。
こうした能力は、同じペースで拡大できるわけではありません。
ハイパースケーラーは一夜にして光学分野の予算を増やせます。しかし、認定済みのInP製造能力や成熟したウェハーレベルのテスト工程を一夜にして作り出すことはできません。
次の供給制約はそこから生じると私は見ています。
最も強い価格決定力を持つ企業は、光モジュールを最も多く出荷する企業ではなく、複製が最も難しい製造工程を握る企業かもしれません。
注目すべき指標は、またしても過去最高の受注残高だけではなく、リードタイム、認定済み生産能力、粗利益率です。
#stocks
$MRVL.US $LITE.US
Eva Green x:
I have followed you; please follow me back and like
1
1
742
·
--
ブリッシュ
本人確認中
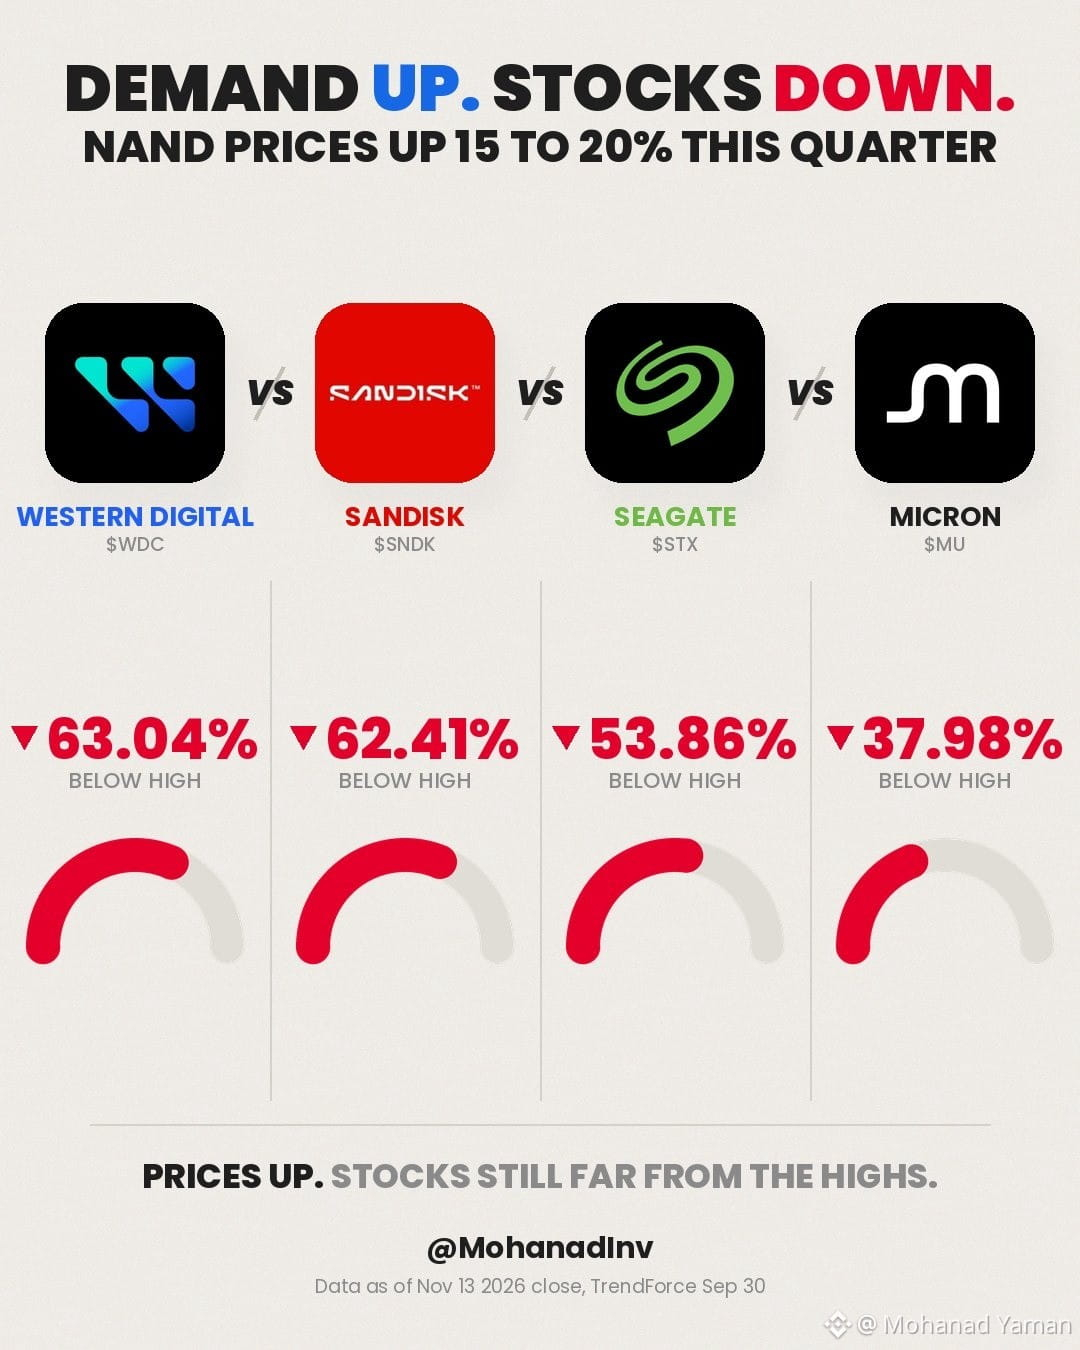
メモリを買う人は皆、同じことを言っています。価格は上がり続けているのに、必要な量を確保できません 😵
TrendForceによると、NANDの契約価格は今四半期に15%〜20%上昇する見通しで、市場では依然として供給不足が続いています。
金曜日までの時点で、4銘柄はいずれも過去最高値を大きく下回っています:
📉 $WDC は63.04%下落
📉 $SNDK は62.41%下落
📉 $STXは53.86%下落
📉 $MUB は37.98%下落
$SNDKは今週、7週連続の下落に終止符を打ちましたが、予想PERは依然わずか3.90倍です。
市場はこのサイクルの終わりを織り込むのが早すぎるのでしょうか、それとも見誤っているのでしょうか? 👇
#stocks
{spot}(SNDKBUSDT)
メモリを買う人は皆、同じことを言っています。価格は上がり続けているのに、必要な量を確保できません 😵
TrendForceによると、NANDの契約価格は今四半期に15%〜20%上昇する見通しで、市場では依然として供給不足が続いています。
金曜日までの時点で、4銘柄はいずれも過去最高値を大きく下回っています:
📉 $WDC は63.04%下落
📉 $SNDK は62.41%下落
📉 $STXは53.86%下落
📉 $MUB は37.98%下落
$SNDK は今週、7週連続の下落に終止符を打ちましたが、予想PERは依然わずか3.90倍です。
市場はこのサイクルの終わりを織り込むのが早すぎるのでしょうか、それとも見誤っているのでしょうか? 👇
#stocks
TrendForceによると、NANDの契約価格は今四半期に15%〜20%上昇する見通しで、市場では依然として供給不足が続いています。
金曜日までの時点で、4銘柄はいずれも過去最高値を大きく下回っています:
📉 $WDC は63.04%下落
📉 $SNDK は62.41%下落
📉 $STXは53.86%下落
📉 $MUB は37.98%下落
$SNDK は今週、7週連続の下落に終止符を打ちましたが、予想PERは依然わずか3.90倍です。
市場はこのサイクルの終わりを織り込むのが早すぎるのでしょうか、それとも見誤っているのでしょうか? 👇
#stocks
6
14.3k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#A Packed Week of Earnings and Data Tests Markets
閲覧回数 36,489
261人が討論中
2
#AnthropicIPOTestsInvestorAppetiteForAI
閲覧回数 43,982
798人が討論中
3
#BitcoinExtendsLosingStreakToSixWeeks
閲覧回数 5,822
158人が討論中
4
#XRPFallsTo$0.89LowestSinceNovember2024
閲覧回数 2,360
19人が討論中
5
#HuangReportedlyConsidersReturnToNvidia
閲覧回数 67,837
849人が討論中
6
#SP500AndNasdaqFuturesHitQuarterlyLows
閲覧回数 994
46人が討論中
7
#CaliforniaVotersBackProp42BarringNewCryptoTaxes
閲覧回数 1,524
63人が討論中
8
#HKPlansDigitalAssetRegulatoryBillByYearEnd
閲覧回数 1,596
59人が討論中
9
#MUFGSMFGMizuhoPlanYenBackedStablecoin
閲覧回数 11,185
160人が討論中
10
#HKMAAndSwiftExploreTokenizedDepositInteroperability
閲覧回数 561
12人が討論中