
#pmi
pmi
閲覧回数 121,643
392人が討論中
注目
最新
·
--
今日、統計局が発表した10月のPMIが週末に水を差しました。製造業は49.3%で、9月から0.8ポイント低下。ロイター調査の予想は50.0でした。新規受注は49.4%、生産は49.8%と、需要と供給の両方がそろって冷え込みました。拡大圏を維持したのは、ハイテク製造業の51.3%だけです。
今週のA株の週足も振り返ってみましょう。上海総合指数は週間で2.48%下落し、3600を割り込みました。創業板指数は10.08%、科創50指数は13.72%の下落。上海総合指数の週足は陰線が6週連続です。一方、銀行株は週間で4.97%上昇し、工商銀行と建設銀行はそろって最高値を更新。資金は一方向にディフェンシブ銘柄へ逃げ込んでいます。
缠論の観点から見ると、創業板のような急落が続く局面では、まず週足レベルでダイバージェンスが出るのを待ってから底打ちを考えるべきです。ダイバージェンスが出るまでは、慌てて底値買いに走らないこと。幸い、10年国債利回りはすでに1.63%前後まで低下しており、市場に資金は不足していません。足りないのはリスク選好です。
来週月曜の寄り付き、PMIの悪材料は織り込み済みとなるでしょうか。それとも、グロース株の売りが続くでしょうか?
#A股 #PMI
投資助言を構成するものではありません
今日、統計局が発表した10月のPMIが週末に水を差しました。製造業は49.3%で、9月から0.8ポイント低下。ロイター調査の予想は50.0でした。新規受注は49.4%、生産は49.8%と、需要と供給の両方がそろって冷え込みました。拡大圏を維持したのは、ハイテク製造業の51.3%だけです。
今週のA株の週足も振り返ってみましょう。上海総合指数は週間で2.48%下落し、3600を割り込みました。創業板指数は10.08%、科創50指数は13.72%の下落。上海総合指数の週足は陰線が6週連続です。一方、銀行株は週間で4.97%上昇し、工商銀行と建設銀行はそろって最高値を更新。資金は一方向にディフェンシブ銘柄へ逃げ込んでいます。
缠論の観点から見ると、創業板のような急落が続く局面では、まず週足レベルでダイバージェンスが出るのを待ってから底打ちを考えるべきです。ダイバージェンスが出るまでは、慌てて底値買いに走らないこと。幸い、10年国債利回りはすでに1.63%前後まで低下しており、市場に資金は不足していません。足りないのはリスク選好です。
来週月曜の寄り付き、PMIの悪材料は織り込み済みとなるでしょうか。それとも、グロース株の売りが続くでしょうか?
#A股 #PMI
投資助言を構成するものではありません
今週のA株の週足も振り返ってみましょう。上海総合指数は週間で2.48%下落し、3600を割り込みました。創業板指数は10.08%、科創50指数は13.72%の下落。上海総合指数の週足は陰線が6週連続です。一方、銀行株は週間で4.97%上昇し、工商銀行と建設銀行はそろって最高値を更新。資金は一方向にディフェンシブ銘柄へ逃げ込んでいます。
缠論の観点から見ると、創業板のような急落が続く局面では、まず週足レベルでダイバージェンスが出るのを待ってから底打ちを考えるべきです。ダイバージェンスが出るまでは、慌てて底値買いに走らないこと。幸い、10年国債利回りはすでに1.63%前後まで低下しており、市場に資金は不足していません。足りないのはリスク選好です。
来週月曜の寄り付き、PMIの悪材料は織り込み済みとなるでしょうか。それとも、グロース株の売りが続くでしょうか?
#A股 #PMI
投資助言を構成するものではありません
63

·
--
米国PMIは低下、それでも金利は反上昇:23日、米2年債利回りは前日の4.65%から4.69%に上昇した。
景気が減速し、資金調達コストも下がることを期待していると、データの低下を見て金融緩和を期待するのも無理はない。今回は、拡大ペースが鈍化する一方で、企業の値上げペースは加速している点を見分ける必要がある。
S&Pグローバルが23日に発表したところによると、10月の総合PMIは9月の58.4から57.6に低下したものの、拡大を示す50を依然として大きく上回った。一方、企業の販売価格の上昇ペースは2022年8月以来の速さとなった。需要はなお強く、価格圧力も収まっていないため、成長率の低下をそのままインフレ鈍化と判断することはできない。
2年債利回りは22日に一時16ベーシスポイント低下したが、23日には4ベーシスポイント上昇しており、一方向の動きではない。これは国債の利回りであり、契約の資金調達率ではない。また、同日の変動をすべてPMIの影響とみなすこともできない。
低コストの資金調達に依存するリスクポジションにとって、金融緩和が遅れれば、保有を続けるコストが長引くことを意味する。今後、企業の値上げペースが鈍化し、短期金利も継続して低下すれば、資金調達圧力が和らぐとの見方を裏付ける材料がそろう。PMIの見出しだけに賭けるのは、こうした変化がまだ実現していない時間差を引き受けることになる。
本コンテンツはBinance Squareのコンテンツマイニングに参加しており、作者はプラットフォームのコミッションやエンゲージメント報酬を受け取る場合があります。
#宏观 #PMI #金利
米国PMIは低下、それでも金利は反上昇:23日、米2年債利回りは前日の4.65%から4.69%に上昇した。
景気が減速し、資金調達コストも下がることを期待していると、データの低下を見て金融緩和を期待するのも無理はない。今回は、拡大ペースが鈍化する一方で、企業の値上げペースは加速している点を見分ける必要がある。
S&Pグローバルが23日に発表したところによると、10月の総合PMIは9月の58.4から57.6に低下したものの、拡大を示す50を依然として大きく上回った。一方、企業の販売価格の上昇ペースは2022年8月以来の速さとなった。需要はなお強く、価格圧力も収まっていないため、成長率の低下をそのままインフレ鈍化と判断することはできない。
2年債利回りは22日に一時16ベーシスポイント低下したが、23日には4ベーシスポイント上昇しており、一方向の動きではない。これは国債の利回りであり、契約の資金調達率ではない。また、同日の変動をすべてPMIの影響とみなすこともできない。
低コストの資金調達に依存するリスクポジションにとって、金融緩和が遅れれば、保有を続けるコストが長引くことを意味する。今後、企業の値上げペースが鈍化し、短期金利も継続して低下すれば、資金調達圧力が和らぐとの見方を裏付ける材料がそろう。PMIの見出しだけに賭けるのは、こうした変化がまだ実現していない時間差を引き受けることになる。
本コンテンツはBinance Squareのコンテンツマイニングに参加しており、作者はプラットフォームのコミッションやエンゲージメント報酬を受け取る場合があります。
#宏观 #PMI #金利
景気が減速し、資金調達コストも下がることを期待していると、データの低下を見て金融緩和を期待するのも無理はない。今回は、拡大ペースが鈍化する一方で、企業の値上げペースは加速している点を見分ける必要がある。
S&Pグローバルが23日に発表したところによると、10月の総合PMIは9月の58.4から57.6に低下したものの、拡大を示す50を依然として大きく上回った。一方、企業の販売価格の上昇ペースは2022年8月以来の速さとなった。需要はなお強く、価格圧力も収まっていないため、成長率の低下をそのままインフレ鈍化と判断することはできない。
2年債利回りは22日に一時16ベーシスポイント低下したが、23日には4ベーシスポイント上昇しており、一方向の動きではない。これは国債の利回りであり、契約の資金調達率ではない。また、同日の変動をすべてPMIの影響とみなすこともできない。
低コストの資金調達に依存するリスクポジションにとって、金融緩和が遅れれば、保有を続けるコストが長引くことを意味する。今後、企業の値上げペースが鈍化し、短期金利も継続して低下すれば、資金調達圧力が和らぐとの見方を裏付ける材料がそろう。PMIの見出しだけに賭けるのは、こうした変化がまだ実現していない時間差を引き受けることになる。
本コンテンツはBinance Squareのコンテンツマイニングに参加しており、作者はプラットフォームのコミッションやエンゲージメント報酬を受け取る場合があります。
#宏观 #PMI #金利
62
·
--
米国10月速報PMI:出荷価格の上昇ペースが4年ぶり高水準、来週のFOMCで緩和は一段と難しく
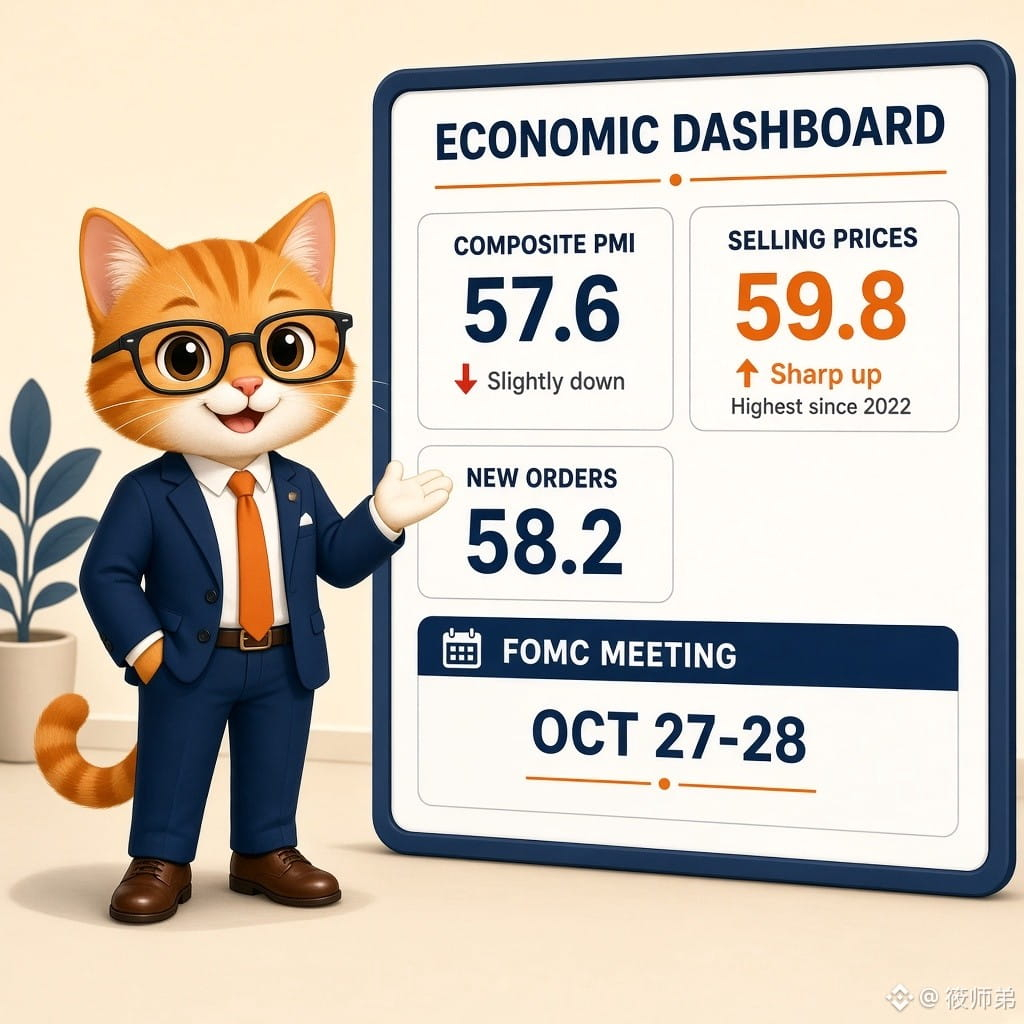
S&P Globalが金曜日に発表した10月の米国総合PMI速報値は57.6(9月は58.4で、5年ぶり高水準から低下)となり、引き続き拡大圏を維持した。新規受注は58.2と2022年3月以来の高水準。出荷価格指数は59.8で、2022年8月以来最も速い上昇ペースを記録した。サプライヤー納期指数は38.1に低下し、4年超ぶりの低水準となった。製造業の雇用は2012年3月以来の速いペースで増加した。(ロイター/S&P Global)
【見解】
成長は崩れておらず、価格決定力も回復している――これは来週のFOMCにとって引き締め寄りのシグナルだ。経済は依然として過熱気味で、原油価格のショックを受け、企業はコストを顧客に転嫁している。市場は現時点で今週の金利据え置きを織り込み、12月利上げの確率を約8割と見ている。この「価格は上がっても、数量は崩れない」PMIは、12月利上げのシナリオにさらに弾みをつける材料と言えそうだ。
【機会/リスク】
水曜日のFOMC声明と記者会見で、インフレの粘着性が強調されるかを注視したい。12月利上げを示唆すれば、リスク資産は圧迫され、$BTCは約8万~8.15万ドルのETF取得コスト帯を維持できるかが焦点となる。利上げ観測を薄める内容なら、短期的な反発の機会となる可能性がある。あわせて、来週発表のGDP速報値や大手ハイパースケーラーの決算が、AI支出をめぐる見方に与える影響にも注目したい。
この「価格は上がっても、数量は崩れない」PMIを受けて、FRBは12月により利上げしやすくなると思いますか。それとも、大統領選を前にした政治的制約に縛られるでしょうか?
#宏观经济 #美联储 #PMI $BTC $ETH
参考情報であり、投資助言を構成するものではありません。
米国10月速報PMI:出荷価格の上昇ペースが4年ぶり高水準、来週のFOMCで緩和は一段と難しく
S&P Globalが金曜日に発表した10月の米国総合PMI速報値は57.6(9月は58.4で、5年ぶり高水準から低下)となり、引き続き拡大圏を維持した。新規受注は58.2と2022年3月以来の高水準。出荷価格指数は59.8で、2022年8月以来最も速い上昇ペースを記録した。サプライヤー納期指数は38.1に低下し、4年超ぶりの低水準となった。製造業の雇用は2012年3月以来の速いペースで増加した。(ロイター/S&P Global)
【見解】
成長は崩れておらず、価格決定力も回復している――これは来週のFOMCにとって引き締め寄りのシグナルだ。経済は依然として過熱気味で、原油価格のショックを受け、企業はコストを顧客に転嫁している。市場は現時点で今週の金利据え置きを織り込み、12月利上げの確率を約8割と見ている。この「価格は上がっても、数量は崩れない」PMIは、12月利上げのシナリオにさらに弾みをつける材料と言えそうだ。
【機会/リスク】
水曜日のFOMC声明と記者会見で、インフレの粘着性が強調されるかを注視したい。12月利上げを示唆すれば、リスク資産は圧迫され、$BTC は約8万~8.15万ドルのETF取得コスト帯を維持できるかが焦点となる。利上げ観測を薄める内容なら、短期的な反発の機会となる可能性がある。あわせて、来週発表のGDP速報値や大手ハイパースケーラーの決算が、AI支出をめぐる見方に与える影響にも注目したい。
この「価格は上がっても、数量は崩れない」PMIを受けて、FRBは12月により利上げしやすくなると思いますか。それとも、大統領選を前にした政治的制約に縛られるでしょうか?
#宏观经济 #美联储 #PMI $BTC $ETH
参考情報であり、投資助言を構成するものではありません。
S&P Globalが金曜日に発表した10月の米国総合PMI速報値は57.6(9月は58.4で、5年ぶり高水準から低下)となり、引き続き拡大圏を維持した。新規受注は58.2と2022年3月以来の高水準。出荷価格指数は59.8で、2022年8月以来最も速い上昇ペースを記録した。サプライヤー納期指数は38.1に低下し、4年超ぶりの低水準となった。製造業の雇用は2012年3月以来の速いペースで増加した。(ロイター/S&P Global)
【見解】
成長は崩れておらず、価格決定力も回復している――これは来週のFOMCにとって引き締め寄りのシグナルだ。経済は依然として過熱気味で、原油価格のショックを受け、企業はコストを顧客に転嫁している。市場は現時点で今週の金利据え置きを織り込み、12月利上げの確率を約8割と見ている。この「価格は上がっても、数量は崩れない」PMIは、12月利上げのシナリオにさらに弾みをつける材料と言えそうだ。
【機会/リスク】
水曜日のFOMC声明と記者会見で、インフレの粘着性が強調されるかを注視したい。12月利上げを示唆すれば、リスク資産は圧迫され、$BTC は約8万~8.15万ドルのETF取得コスト帯を維持できるかが焦点となる。利上げ観測を薄める内容なら、短期的な反発の機会となる可能性がある。あわせて、来週発表のGDP速報値や大手ハイパースケーラーの決算が、AI支出をめぐる見方に与える影響にも注目したい。
この「価格は上がっても、数量は崩れない」PMIを受けて、FRBは12月により利上げしやすくなると思いますか。それとも、大統領選を前にした政治的制約に縛られるでしょうか?
#宏观经济 #美联储 #PMI $BTC $ETH
参考情報であり、投資助言を構成するものではありません。
252

S&Pグローバルは本日、米国の10月購買担当者景気指数(PMI)速報値を発表しました。米国の10月製造業PMI速報値は56となり、市場予想の55.5と前回値の55.9を大きく上回り、約53カ月ぶりの高水準を記録しました。一方、サービス業PMI速報値は57.9と、予想の58.0および前回値の58.8をわずかに下回ったものの、総合PMIは依然として57.6と高い拡大圏を維持しました。
製造業活動の大幅な反発は、米国の実体経済が依然として強い底堅さを保っていることを示す一方、インフレの粘着性に対する見方をさらに強めました。インフレへの懸念が払拭されていないなか、予想を上回る力強い生産データは、金融政策が速やかに緩和へ転じるとの市場の見方を直接弱め、利下げを見込んだ取引は厳しい再評価を迫られています。
こうした影響を受け、伝統的な金融市場ではリスク選好が明らかに圧迫され、米国株のS&P500種指数とナスダック総合指数はともに約5週間ぶりの安値まで下落し、日中にそれぞれ0.4%、0.2%下げました。同時に、経済の底堅さを背景にドル指数と米国債利回りは高水準で推移し、リスク資産のバリュエーションを継続的に圧迫しています。
暗号資産市場にとっては、短期的にマクロ流動性環境が実質的な緩和に向かうのは難しく、値動きの大きい資産を求める資金の意欲も弱まっています。景気過熱を受けて中央銀行がタカ派姿勢を維持すれば、$BTC は流動性引き締めに伴うバリュエーション調整圧力に直面する恐れがあります。投資家は十分な警戒を保ち、二番底のリスクに備える必要があります。📉
#PMI #USMarket #MacroEconomics
S&Pグローバルは本日、米国の10月購買担当者景気指数(PMI)速報値を発表しました。米国の10月製造業PMI速報値は56となり、市場予想の55.5と前回値の55.9を大きく上回り、約53カ月ぶりの高水準を記録しました。一方、サービス業PMI速報値は57.9と、予想の58.0および前回値の58.8をわずかに下回ったものの、総合PMIは依然として57.6と高い拡大圏を維持しました。
製造業活動の大幅な反発は、米国の実体経済が依然として強い底堅さを保っていることを示す一方、インフレの粘着性に対する見方をさらに強めました。インフレへの懸念が払拭されていないなか、予想を上回る力強い生産データは、金融政策が速やかに緩和へ転じるとの市場の見方を直接弱め、利下げを見込んだ取引は厳しい再評価を迫られています。
こうした影響を受け、伝統的な金融市場ではリスク選好が明らかに圧迫され、米国株のS&P500種指数とナスダック総合指数はともに約5週間ぶりの安値まで下落し、日中にそれぞれ0.4%、0.2%下げました。同時に、経済の底堅さを背景にドル指数と米国債利回りは高水準で推移し、リスク資産のバリュエーションを継続的に圧迫しています。
暗号資産市場にとっては、短期的にマクロ流動性環境が実質的な緩和に向かうのは難しく、値動きの大きい資産を求める資金の意欲も弱まっています。景気過熱を受けて中央銀行がタカ派姿勢を維持すれば、$BTC は流動性引き締めに伴うバリュエーション調整圧力に直面する恐れがあります。投資家は十分な警戒を保ち、二番底のリスクに備える必要があります。📉
#PMI #USMarket #MacroEconomics
製造業活動の大幅な反発は、米国の実体経済が依然として強い底堅さを保っていることを示す一方、インフレの粘着性に対する見方をさらに強めました。インフレへの懸念が払拭されていないなか、予想を上回る力強い生産データは、金融政策が速やかに緩和へ転じるとの市場の見方を直接弱め、利下げを見込んだ取引は厳しい再評価を迫られています。
こうした影響を受け、伝統的な金融市場ではリスク選好が明らかに圧迫され、米国株のS&P500種指数とナスダック総合指数はともに約5週間ぶりの安値まで下落し、日中にそれぞれ0.4%、0.2%下げました。同時に、経済の底堅さを背景にドル指数と米国債利回りは高水準で推移し、リスク資産のバリュエーションを継続的に圧迫しています。
暗号資産市場にとっては、短期的にマクロ流動性環境が実質的な緩和に向かうのは難しく、値動きの大きい資産を求める資金の意欲も弱まっています。景気過熱を受けて中央銀行がタカ派姿勢を維持すれば、$BTC は流動性引き締めに伴うバリュエーション調整圧力に直面する恐れがあります。投資家は十分な警戒を保ち、二番底のリスクに備える必要があります。📉
#PMI #USMarket #MacroEconomics
39
S&Pグローバル(S&P Global)は本日、米国の10月PMI速報値を正式に発表しました。発表によると、米国の10月製造業PMI速報値は56.0となり、市場予想の55.5と前回の55.9を上回っただけでなく、約53カ月ぶりの高水準を記録しました。総合PMI速報値も57.6と予想の57.4を上回り、サービス業PMI速報値は57.9となりました。
製造業のデータは、予想を大幅に上回る力強い拡大を示し、景気の勢いが徐々に鈍化しているという市場の懸念を払拭しました。製造業指数が大きく反発して56.0に達したことを受け、マクロ経済の基礎的条件全体は極めて高い耐性を示し、ハードランディングのリスクを巡るテクニカルな懸念も和らぎました。
力強い実体経済のデータは、リスク資産に堅固な下支えをもたらしています。米国株式市場全体では最近、緩やかなテクニカル調整が見られるものの、フィラデルフィア半導体株指数は日中に0.5%反発し、下げ止まりました。これは、強気派の大口資金が重要なサポート水準で積極的に買い支えていることを示しており、市場のリスク選好度も徐々に回復しています。
暗号資産市場にとって、ファンダメンタルズの底堅さは高ベータ資産にとって良好な流動性環境を築きます。マクロ経済の景気後退懸念が後退するなか、$BTC および主要暗号資産は重要なサポートゾーンで買い支えが大幅に強まり、今後はリスク選好度の回復に追随してテクニカルな反発を見せる可能性があります。📈
#MacroData #PMI #CryptoMarket
S&Pグローバル(S&P Global)は本日、米国の10月PMI速報値を正式に発表しました。発表によると、米国の10月製造業PMI速報値は56.0となり、市場予想の55.5と前回の55.9を上回っただけでなく、約53カ月ぶりの高水準を記録しました。総合PMI速報値も57.6と予想の57.4を上回り、サービス業PMI速報値は57.9となりました。
製造業のデータは、予想を大幅に上回る力強い拡大を示し、景気の勢いが徐々に鈍化しているという市場の懸念を払拭しました。製造業指数が大きく反発して56.0に達したことを受け、マクロ経済の基礎的条件全体は極めて高い耐性を示し、ハードランディングのリスクを巡るテクニカルな懸念も和らぎました。
力強い実体経済のデータは、リスク資産に堅固な下支えをもたらしています。米国株式市場全体では最近、緩やかなテクニカル調整が見られるものの、フィラデルフィア半導体株指数は日中に0.5%反発し、下げ止まりました。これは、強気派の大口資金が重要なサポート水準で積極的に買い支えていることを示しており、市場のリスク選好度も徐々に回復しています。
暗号資産市場にとって、ファンダメンタルズの底堅さは高ベータ資産にとって良好な流動性環境を築きます。マクロ経済の景気後退懸念が後退するなか、$BTC および主要暗号資産は重要なサポートゾーンで買い支えが大幅に強まり、今後はリスク選好度の回復に追随してテクニカルな反発を見せる可能性があります。📈
#MacroData #PMI #CryptoMarket
製造業のデータは、予想を大幅に上回る力強い拡大を示し、景気の勢いが徐々に鈍化しているという市場の懸念を払拭しました。製造業指数が大きく反発して56.0に達したことを受け、マクロ経済の基礎的条件全体は極めて高い耐性を示し、ハードランディングのリスクを巡るテクニカルな懸念も和らぎました。
力強い実体経済のデータは、リスク資産に堅固な下支えをもたらしています。米国株式市場全体では最近、緩やかなテクニカル調整が見られるものの、フィラデルフィア半導体株指数は日中に0.5%反発し、下げ止まりました。これは、強気派の大口資金が重要なサポート水準で積極的に買い支えていることを示しており、市場のリスク選好度も徐々に回復しています。
暗号資産市場にとって、ファンダメンタルズの底堅さは高ベータ資産にとって良好な流動性環境を築きます。マクロ経済の景気後退懸念が後退するなか、$BTC および主要暗号資産は重要なサポートゾーンで買い支えが大幅に強まり、今後はリスク選好度の回復に追随してテクニカルな反発を見せる可能性があります。📈
#MacroData #PMI #CryptoMarket
115
S&P Globalは本日、米国の10月PMI速報値を発表し、経済セクター間で顕著な乖離が示されました。製造業PMIは予想の55.5を上回り、予想外に56.0へ上昇。53カ月ぶりの高水準となりました。一方、サービス業PMIは前回の58.8から57.9へ低下し、予想の58.0も下回ったため、総合PMIは57.6となりました。
製造業の活動が53カ月ぶりの高水準に達したことは、金融引き締めが続くなかでも、産業の基礎的な底堅さが強いことを示しています。ただし、サービス業のわずかな減速は、消費者需要が落ち着きつつあることを示唆しています。これらの指標が示す経済の状況は、成長の勢いを注視する米連邦準備制度理事会(FRB)にとって、強弱入り交じるものとなっています。
発表後、伝統的な金融市場は慎重な反応を示しました。S&P 500とナスダックはいずれも5週間ぶりの安値まで下落し、それぞれ0.4%、0.2%下げました。一方、債券利回りは、株式市場でリスク回避の動きが広がるなか、製造業の底堅さが続いていることを消化しました。
デジタル資産市場では、堅調な製造業データが金融緩和の積極化に対する当面の期待を抑え、リスク選好が制約されています。$BTC を含む暗号資産市場全体では、底堅い経済指標と軟化するテクノロジー株のバリュエーションを投資家が見極めるなか、短期的なもみ合いが続く可能性があります。📊
#PMI #USData #MacroEconomics #米連邦準備制度
S&P Globalは本日、米国の10月PMI速報値を発表し、経済セクター間で顕著な乖離が示されました。製造業PMIは予想の55.5を上回り、予想外に56.0へ上昇。53カ月ぶりの高水準となりました。一方、サービス業PMIは前回の58.8から57.9へ低下し、予想の58.0も下回ったため、総合PMIは57.6となりました。
製造業の活動が53カ月ぶりの高水準に達したことは、金融引き締めが続くなかでも、産業の基礎的な底堅さが強いことを示しています。ただし、サービス業のわずかな減速は、消費者需要が落ち着きつつあることを示唆しています。これらの指標が示す経済の状況は、成長の勢いを注視する米連邦準備制度理事会(FRB)にとって、強弱入り交じるものとなっています。
発表後、伝統的な金融市場は慎重な反応を示しました。S&P 500とナスダックはいずれも5週間ぶりの安値まで下落し、それぞれ0.4%、0.2%下げました。一方、債券利回りは、株式市場でリスク回避の動きが広がるなか、製造業の底堅さが続いていることを消化しました。
デジタル資産市場では、堅調な製造業データが金融緩和の積極化に対する当面の期待を抑え、リスク選好が制約されています。$BTC を含む暗号資産市場全体では、底堅い経済指標と軟化するテクノロジー株のバリュエーションを投資家が見極めるなか、短期的なもみ合いが続く可能性があります。📊
#PMI #USData #MacroEconomics #米連邦準備制度
製造業の活動が53カ月ぶりの高水準に達したことは、金融引き締めが続くなかでも、産業の基礎的な底堅さが強いことを示しています。ただし、サービス業のわずかな減速は、消費者需要が落ち着きつつあることを示唆しています。これらの指標が示す経済の状況は、成長の勢いを注視する米連邦準備制度理事会(FRB)にとって、強弱入り交じるものとなっています。
発表後、伝統的な金融市場は慎重な反応を示しました。S&P 500とナスダックはいずれも5週間ぶりの安値まで下落し、それぞれ0.4%、0.2%下げました。一方、債券利回りは、株式市場でリスク回避の動きが広がるなか、製造業の底堅さが続いていることを消化しました。
デジタル資産市場では、堅調な製造業データが金融緩和の積極化に対する当面の期待を抑え、リスク選好が制約されています。$BTC を含む暗号資産市場全体では、底堅い経済指標と軟化するテクノロジー株のバリュエーションを投資家が見極めるなか、短期的なもみ合いが続く可能性があります。📊
#PMI #USData #MacroEconomics #米連邦準備制度
63
·
--
S&P Globalは米国の10月速報PMIを発表し、経済の健全性を多角的に示しました。特に注目されるのは、製造業PMIが予想の55.5を大きく上回る56ポイントへと予想外に上昇し、53カ月ぶりの高水準に達したことです。一方、サービス業PMIは小幅に低下して57.9ポイントとなり、総合PMIは57.6ポイントでした。
製造業の力強い回復は、新規受注と産業サプライチェーンが非常に好調に持ち直していることを示しています。しかし、すべての指数が景気拡大の目安である50ポイントをしっかり上回っていることから、インフレ再燃への懸念も高まっています。市場は、金融引き締め姿勢が予想より長く維持される可能性を改めて考慮せざるを得なくなっています。
堅調な経済指標を受け、債券利回りと米ドルは底堅く推移し、株式市場に直接的な圧力をかけました。S&P 500やナスダックなどの米株価指数は売りに押され、5週間ぶりの安値をつけました。大口資金は、マクロ経済の不確実性を前に慎重姿勢を強めています。
暗号資産市場では、短期的な慎重ムードにより、$BTC やリスク資産への投機資金の流入が鈍る可能性があります。しかし、米国経済が景気後退に陥らず成長を維持していることは、長期的な市場構造を支える前向きなマクロ要因です。
#PMI #MacroEconomics #CryptoAnalysis
S&P Globalは米国の10月速報PMIを発表し、経済の健全性を多角的に示しました。特に注目されるのは、製造業PMIが予想の55.5を大きく上回る56ポイントへと予想外に上昇し、53カ月ぶりの高水準に達したことです。一方、サービス業PMIは小幅に低下して57.9ポイントとなり、総合PMIは57.6ポイントでした。
製造業の力強い回復は、新規受注と産業サプライチェーンが非常に好調に持ち直していることを示しています。しかし、すべての指数が景気拡大の目安である50ポイントをしっかり上回っていることから、インフレ再燃への懸念も高まっています。市場は、金融引き締め姿勢が予想より長く維持される可能性を改めて考慮せざるを得なくなっています。
堅調な経済指標を受け、債券利回りと米ドルは底堅く推移し、株式市場に直接的な圧力をかけました。S&P 500やナスダックなどの米株価指数は売りに押され、5週間ぶりの安値をつけました。大口資金は、マクロ経済の不確実性を前に慎重姿勢を強めています。
暗号資産市場では、短期的な慎重ムードにより、$BTC やリスク資産への投機資金の流入が鈍る可能性があります。しかし、米国経済が景気後退に陥らず成長を維持していることは、長期的な市場構造を支える前向きなマクロ要因です。
#PMI #MacroEconomics #CryptoAnalysis
製造業の力強い回復は、新規受注と産業サプライチェーンが非常に好調に持ち直していることを示しています。しかし、すべての指数が景気拡大の目安である50ポイントをしっかり上回っていることから、インフレ再燃への懸念も高まっています。市場は、金融引き締め姿勢が予想より長く維持される可能性を改めて考慮せざるを得なくなっています。
堅調な経済指標を受け、債券利回りと米ドルは底堅く推移し、株式市場に直接的な圧力をかけました。S&P 500やナスダックなどの米株価指数は売りに押され、5週間ぶりの安値をつけました。大口資金は、マクロ経済の不確実性を前に慎重姿勢を強めています。
暗号資産市場では、短期的な慎重ムードにより、$BTC やリスク資産への投機資金の流入が鈍る可能性があります。しかし、米国経済が景気後退に陥らず成長を維持していることは、長期的な市場構造を支える前向きなマクロ要因です。
#PMI #MacroEconomics #CryptoAnalysis
201

今夜21:45と22:00、2つの経済指標がビットコインの週末の行方を左右する。
まずは意外な話から。今回の指標は、良くても悪くても暗号資産市場にとって逆風になる可能性がある。PMIが予想を上回り、消費者信頼感が回復→景気に問題なし→12月の利上げがほぼ確実となり、ビットコインはまず一撃を食らう。指標が予想外に悪い→景気後退のシナリオ→リスク資産が売られ、ビットコインも一撃を食らう。どちらに転んでも厳しい。
トレーダーたちはすでにポジションを取り始めている。$BTCは現在81600付近で身動きが取れず、8万が生死を分けるライン。割れれば一気に7.2万〜7.5万を目指す展開に。8.29万を超えて初めて、含み損から抜け出せる。金曜は週足の確定日で、週末は流動性も薄い。値動きはさらに増幅されるはずだ。
コメント欄で予想をどうぞ:A 今夜の指標発表後に押し目買い、B まずは逃げて、結果が出るのを待つ。
#PMI #美联储 #ビットコイン
$BTC $ETH $SOL
今夜21:45と22:00、2つの経済指標がビットコインの週末の行方を左右する。
まずは意外な話から。今回の指標は、良くても悪くても暗号資産市場にとって逆風になる可能性がある。PMIが予想を上回り、消費者信頼感が回復→景気に問題なし→12月の利上げがほぼ確実となり、ビットコインはまず一撃を食らう。指標が予想外に悪い→景気後退のシナリオ→リスク資産が売られ、ビットコインも一撃を食らう。どちらに転んでも厳しい。
トレーダーたちはすでにポジションを取り始めている。$BTC は現在81600付近で身動きが取れず、8万が生死を分けるライン。割れれば一気に7.2万〜7.5万を目指す展開に。8.29万を超えて初めて、含み損から抜け出せる。金曜は週足の確定日で、週末は流動性も薄い。値動きはさらに増幅されるはずだ。
コメント欄で予想をどうぞ:A 今夜の指標発表後に押し目買い、B まずは逃げて、結果が出るのを待つ。
#PMI #美联储 #ビットコイン
$BTC $ETH $SOL
まずは意外な話から。今回の指標は、良くても悪くても暗号資産市場にとって逆風になる可能性がある。PMIが予想を上回り、消費者信頼感が回復→景気に問題なし→12月の利上げがほぼ確実となり、ビットコインはまず一撃を食らう。指標が予想外に悪い→景気後退のシナリオ→リスク資産が売られ、ビットコインも一撃を食らう。どちらに転んでも厳しい。
トレーダーたちはすでにポジションを取り始めている。$BTC は現在81600付近で身動きが取れず、8万が生死を分けるライン。割れれば一気に7.2万〜7.5万を目指す展開に。8.29万を超えて初めて、含み損から抜け出せる。金曜は週足の確定日で、週末は流動性も薄い。値動きはさらに増幅されるはずだ。
コメント欄で予想をどうぞ:A 今夜の指標発表後に押し目買い、B まずは逃げて、結果が出るのを待つ。
#PMI #美联储 #ビットコイン
$BTC $ETH $SOL
70
S&Pグローバルは本日、フランスの10月購買担当者景気指数(PMI)速報値を発表しました。データによると、フランスの10月製造業PMI速報値は49.3となり、景気の拡大・縮小の節目である50を大きく下回りました。市場予想の50.5、前回値の50.6も大幅に下回っています。サービス業PMIも前回値の51.2から48.4へ急落し、総合PMI速報値は48.4にとどまりました。
ユーロ圏第2の経済大国であるフランスでは、主要PMIがそろって縮小圏に落ち込みました。この深刻な悪化により、欧州経済が安定して回復に向かうという、これまでの市場の穏やかな見通しは大きく崩れました。このシグナルは、金融引き締め政策と外需の低迷という二重の圧力を受け、欧州の主要経済国で景気後退リスクが急速に顕在化していることを明確に示しています。欧州中央銀行による今後の利下げをめぐる市場の思惑も、再び強まりそうです。
マクロ金融市場では、発表後にユーロは対ドルで短期的に下落し、1.12ドルの節目を割り込みました。日中の下落率は0.12%に達しています。景気の勢いが急速に失われれば、欧州債券利回りには下押し圧力がかかる可能性があります。同時に、マクロ環境の逆風下でドル資産が相対的な安全資産として持つ底堅さも浮き彫りになり、世界の外国為替市場とソブリン債市場では、新たな見通しの見直しが迫られています。
暗号資産市場にとって、欧州経済指標の全面的な悪化は、世界的なマクロ経済の成長停滞に対する懸念をさらに強めています。流動性とファンダメンタルズの両面で圧力がかかるなか、投資家のリスク選好は明らかに抑制されており、資金は様子見を続けるか、確実性の高い資産へ回帰する傾向を強めています。BTCに代表されるリスク資産は、短期的に流動性の圧迫が続き、値動きの荒い展開を試される可能性があります。
#MacroEconomics #PMI #Europe #CryptoLiquidity
S&Pグローバルは本日、フランスの10月購買担当者景気指数(PMI)速報値を発表しました。データによると、フランスの10月製造業PMI速報値は49.3となり、景気の拡大・縮小の節目である50を大きく下回りました。市場予想の50.5、前回値の50.6も大幅に下回っています。サービス業PMIも前回値の51.2から48.4へ急落し、総合PMI速報値は48.4にとどまりました。
ユーロ圏第2の経済大国であるフランスでは、主要PMIがそろって縮小圏に落ち込みました。この深刻な悪化により、欧州経済が安定して回復に向かうという、これまでの市場の穏やかな見通しは大きく崩れました。このシグナルは、金融引き締め政策と外需の低迷という二重の圧力を受け、欧州の主要経済国で景気後退リスクが急速に顕在化していることを明確に示しています。欧州中央銀行による今後の利下げをめぐる市場の思惑も、再び強まりそうです。
マクロ金融市場では、発表後にユーロは対ドルで短期的に下落し、1.12ドルの節目を割り込みました。日中の下落率は0.12%に達しています。景気の勢いが急速に失われれば、欧州債券利回りには下押し圧力がかかる可能性があります。同時に、マクロ環境の逆風下でドル資産が相対的な安全資産として持つ底堅さも浮き彫りになり、世界の外国為替市場とソブリン債市場では、新たな見通しの見直しが迫られています。
暗号資産市場にとって、欧州経済指標の全面的な悪化は、世界的なマクロ経済の成長停滞に対する懸念をさらに強めています。流動性とファンダメンタルズの両面で圧力がかかるなか、投資家のリスク選好は明らかに抑制されており、資金は様子見を続けるか、確実性の高い資産へ回帰する傾向を強めています。BTCに代表されるリスク資産は、短期的に流動性の圧迫が続き、値動きの荒い展開を試される可能性があります。
#MacroEconomics #PMI #Europe #CryptoLiquidity
ユーロ圏第2の経済大国であるフランスでは、主要PMIがそろって縮小圏に落ち込みました。この深刻な悪化により、欧州経済が安定して回復に向かうという、これまでの市場の穏やかな見通しは大きく崩れました。このシグナルは、金融引き締め政策と外需の低迷という二重の圧力を受け、欧州の主要経済国で景気後退リスクが急速に顕在化していることを明確に示しています。欧州中央銀行による今後の利下げをめぐる市場の思惑も、再び強まりそうです。
マクロ金融市場では、発表後にユーロは対ドルで短期的に下落し、1.12ドルの節目を割り込みました。日中の下落率は0.12%に達しています。景気の勢いが急速に失われれば、欧州債券利回りには下押し圧力がかかる可能性があります。同時に、マクロ環境の逆風下でドル資産が相対的な安全資産として持つ底堅さも浮き彫りになり、世界の外国為替市場とソブリン債市場では、新たな見通しの見直しが迫られています。
暗号資産市場にとって、欧州経済指標の全面的な悪化は、世界的なマクロ経済の成長停滞に対する懸念をさらに強めています。流動性とファンダメンタルズの両面で圧力がかかるなか、投資家のリスク選好は明らかに抑制されており、資金は様子見を続けるか、確実性の高い資産へ回帰する傾向を強めています。BTCに代表されるリスク資産は、短期的に流動性の圧迫が続き、値動きの荒い展開を試される可能性があります。
#MacroEconomics #PMI #Europe #CryptoLiquidity
73
·
--
本日発表されたS&P Globalの9月サービス業PMIは58.8となり、前月の58.7を上回りました。米国の総合的な企業活動は5年以上ぶりの高水準に向けて加速しており、総合PMIも堅調な58.4を維持しています。
明るさを増す経済指標を受け、米国の第3四半期GDP成長率が4%に達する可能性があるとの見通しが強まっています。成長を牽引しているのは、テクノロジー業界とAIの急成長です。しかし、投入コストのインフレ率が4年ぶりの高水準に上昇し、インフレ抑制を目指すFRBにさらなる圧力をかけるなか、景気過熱のリスクが再び高まっています。
こうした過熱気味の成長を受け、市場では金融政策の引き締めが予想以上に長期化するとの懸念が広がっています。米国債利回りとドルインデックスは高い水準で推移し、今後の金融緩和への期待を後退させています。
暗号資産市場では、インフレ長期化への懸念から資金が伝統的な安全資産へ流れ、短期的には慎重な心理が強まる可能性があります。一方、テクノロジーやAIのインフラ拡大をめぐるテーマは、中期的には関連するナラティブを市場で支える要因となり続けるでしょう。$BTC
#PMI #USData #MacroEconomy
本日発表されたS&P Globalの9月サービス業PMIは58.8となり、前月の58.7を上回りました。米国の総合的な企業活動は5年以上ぶりの高水準に向けて加速しており、総合PMIも堅調な58.4を維持しています。
明るさを増す経済指標を受け、米国の第3四半期GDP成長率が4%に達する可能性があるとの見通しが強まっています。成長を牽引しているのは、テクノロジー業界とAIの急成長です。しかし、投入コストのインフレ率が4年ぶりの高水準に上昇し、インフレ抑制を目指すFRBにさらなる圧力をかけるなか、景気過熱のリスクが再び高まっています。
こうした過熱気味の成長を受け、市場では金融政策の引き締めが予想以上に長期化するとの懸念が広がっています。米国債利回りとドルインデックスは高い水準で推移し、今後の金融緩和への期待を後退させています。
暗号資産市場では、インフレ長期化への懸念から資金が伝統的な安全資産へ流れ、短期的には慎重な心理が強まる可能性があります。一方、テクノロジーやAIのインフラ拡大をめぐるテーマは、中期的には関連するナラティブを市場で支える要因となり続けるでしょう。$BTC
#PMI #USData #MacroEconomy
明るさを増す経済指標を受け、米国の第3四半期GDP成長率が4%に達する可能性があるとの見通しが強まっています。成長を牽引しているのは、テクノロジー業界とAIの急成長です。しかし、投入コストのインフレ率が4年ぶりの高水準に上昇し、インフレ抑制を目指すFRBにさらなる圧力をかけるなか、景気過熱のリスクが再び高まっています。
こうした過熱気味の成長を受け、市場では金融政策の引き締めが予想以上に長期化するとの懸念が広がっています。米国債利回りとドルインデックスは高い水準で推移し、今後の金融緩和への期待を後退させています。
暗号資産市場では、インフレ長期化への懸念から資金が伝統的な安全資産へ流れ、短期的には慎重な心理が強まる可能性があります。一方、テクノロジーやAIのインフラ拡大をめぐるテーマは、中期的には関連するナラティブを市場で支える要因となり続けるでしょう。$BTC
#PMI #USData #MacroEconomy
396
·
--
【BTC、今週は再び4つのマクロ経済の試練に直面?FRBがカギ🔥】
[🔥 宏观消息面解读进群聊](https://app.binance.com/uni-qr/MwYFhLo4)
ビットコインは反発したばかりですが、今週は再びマクロ経済指標の発表が控えています。
今回最も重要なのは、ある指標の結果が良いか悪いかだけではありません。FRBが「利上げ」のシグナルを出し続けるかどうかです。
今週の注目ポイントは4つです。
1つ目は、米国のサービス業PMI。
サービス業が引き続き好調なら、経済に底堅さがあることを示し、市場は金利が高水準にとどまる可能性を改めて懸念するかもしれません。
2つ目は、FRBの議事録。
今週最も重要なポイントです。市場は、前回の利上げ後にFRB内部でどれほどタカ派の意見が強かったのか、また今年さらに利上げする可能性があるのかを知りたがっています。
3つ目は、米国の新規失業保険申請件数。
先週の非農業部門雇用者数は2万9,000人増にとどまり、予想を大きく下回りました。市場は今、労働市場が本当に減速し始めたのかを見極めようとしています。
4つ目は、米国の消費者信頼感。
この指標の影響は比較的小さいものの、消費者信頼感が大きく悪化すれば、市場は米国経済の状況を改めて評価することになるでしょう。
簡単に言えば、今のBTCが直面している核心的な問題は、
米国経済は本当に「減速」しているのか、それとも一時的にペースが鈍っているだけなのか?
経済が減速し、雇用も引き続き弱まれば、市場は追加利上げの見通しを引き下げる可能性があり、BTCにとってはむしろ追い風です。
一方で、経済やインフレに依然として底堅さがあり、FRBがタカ派姿勢を続ければ、ドルや米国債利回りが再びリスク資産の重荷になる可能性があります。
📌 つまり今週本当に注目すべきなのは、BTCの値動きだけではありません。サービス業や雇用のデータ、そしてFRBの議事録が、次回の金融政策決定に対する市場の見通しをさらに変えるかどうかです。
#美联储10月加息概率降至17% #PMI
【BTC、今週は再び4つのマクロ経済の試練に直面?FRBがカギ🔥】
🔥 宏观消息面解读进群聊
ビットコインは反発したばかりですが、今週は再びマクロ経済指標の発表が控えています。
今回最も重要なのは、ある指標の結果が良いか悪いかだけではありません。FRBが「利上げ」のシグナルを出し続けるかどうかです。
今週の注目ポイントは4つです。
1つ目は、米国のサービス業PMI。
サービス業が引き続き好調なら、経済に底堅さがあることを示し、市場は金利が高水準にとどまる可能性を改めて懸念するかもしれません。
2つ目は、FRBの議事録。
今週最も重要なポイントです。市場は、前回の利上げ後にFRB内部でどれほどタカ派の意見が強かったのか、また今年さらに利上げする可能性があるのかを知りたがっています。
3つ目は、米国の新規失業保険申請件数。
先週の非農業部門雇用者数は2万9,000人増にとどまり、予想を大きく下回りました。市場は今、労働市場が本当に減速し始めたのかを見極めようとしています。
4つ目は、米国の消費者信頼感。
この指標の影響は比較的小さいものの、消費者信頼感が大きく悪化すれば、市場は米国経済の状況を改めて評価することになるでしょう。
簡単に言えば、今のBTCが直面している核心的な問題は、
米国経済は本当に「減速」しているのか、それとも一時的にペースが鈍っているだけなのか?
経済が減速し、雇用も引き続き弱まれば、市場は追加利上げの見通しを引き下げる可能性があり、BTCにとってはむしろ追い風です。
一方で、経済やインフレに依然として底堅さがあり、FRBがタカ派姿勢を続ければ、ドルや米国債利回りが再びリスク資産の重荷になる可能性があります。
📌 つまり今週本当に注目すべきなのは、BTCの値動きだけではありません。サービス業や雇用のデータ、そしてFRBの議事録が、次回の金融政策決定に対する市場の見通しをさらに変えるかどうかです。
#美联储10月加息概率降至17% #PMI
🔥 宏观消息面解读进群聊
ビットコインは反発したばかりですが、今週は再びマクロ経済指標の発表が控えています。
今回最も重要なのは、ある指標の結果が良いか悪いかだけではありません。FRBが「利上げ」のシグナルを出し続けるかどうかです。
今週の注目ポイントは4つです。
1つ目は、米国のサービス業PMI。
サービス業が引き続き好調なら、経済に底堅さがあることを示し、市場は金利が高水準にとどまる可能性を改めて懸念するかもしれません。
2つ目は、FRBの議事録。
今週最も重要なポイントです。市場は、前回の利上げ後にFRB内部でどれほどタカ派の意見が強かったのか、また今年さらに利上げする可能性があるのかを知りたがっています。
3つ目は、米国の新規失業保険申請件数。
先週の非農業部門雇用者数は2万9,000人増にとどまり、予想を大きく下回りました。市場は今、労働市場が本当に減速し始めたのかを見極めようとしています。
4つ目は、米国の消費者信頼感。
この指標の影響は比較的小さいものの、消費者信頼感が大きく悪化すれば、市場は米国経済の状況を改めて評価することになるでしょう。
簡単に言えば、今のBTCが直面している核心的な問題は、
米国経済は本当に「減速」しているのか、それとも一時的にペースが鈍っているだけなのか?
経済が減速し、雇用も引き続き弱まれば、市場は追加利上げの見通しを引き下げる可能性があり、BTCにとってはむしろ追い風です。
一方で、経済やインフレに依然として底堅さがあり、FRBがタカ派姿勢を続ければ、ドルや米国債利回りが再びリスク資産の重荷になる可能性があります。
📌 つまり今週本当に注目すべきなのは、BTCの値動きだけではありません。サービス業や雇用のデータ、そしてFRBの議事録が、次回の金融政策決定に対する市場の見通しをさらに変えるかどうかです。
#美联储10月加息概率降至17% #PMI
396
·
--
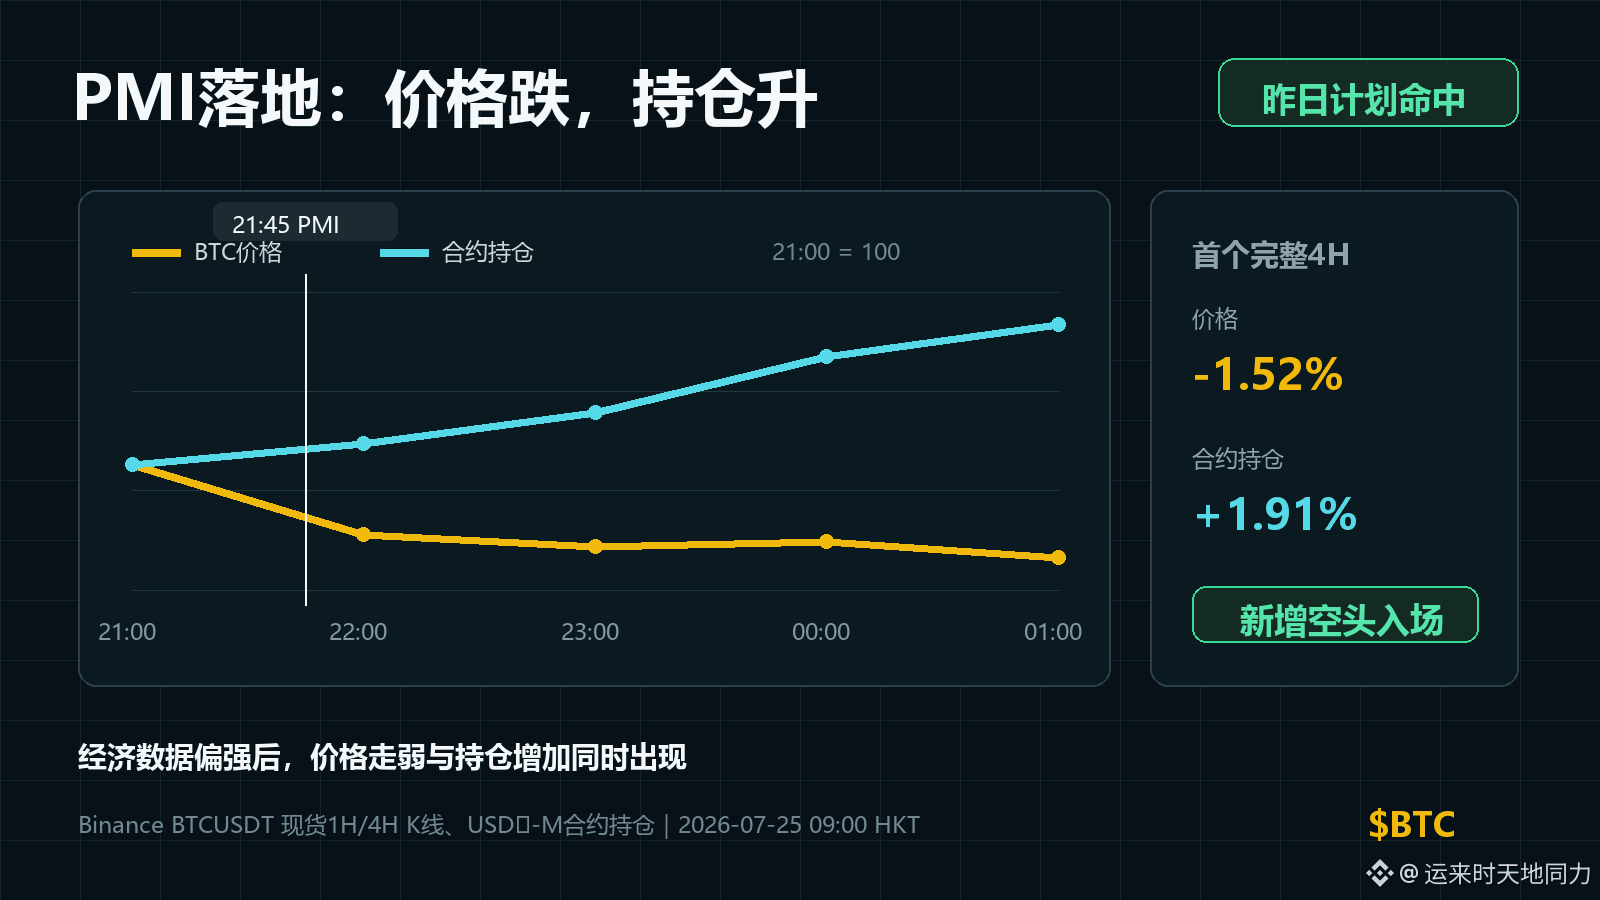
$BTC 昨晩PMIが発表された後、価格は下落し、建玉は増加。昨日予定していた弱気分岐が的中した。昨日21:45に待っていたのは米国の7月PMIで、総合指数は51.9から53.6へ上昇。経済活動は前月よりも強く、企業の値上げのスピードも加速している。
ニュースが出た直後の最初のフル4Hで、BTCは65,083から64,094へ下落したが、先物の建玉は逆に1.91%増えた。これは下落局面で誰かが自発的にさらにショートを積み増しており、買い方が受動的に手仕舞いしただけではないことを示している。したがって、昨日事前に設定した条件が成り立った。
その後、価格は明確なリカバリーを見せず、建玉も戻っていない。次は新たなショートが引き続き残るかを確認する。価格が下げ止まり、建玉が減少すれば、ショート勢が利益確定して離脱していることになる。価格がさらに弱含み、建玉が再び増えれば、自発的なショート建てがなお増えていることを意味する。
#BTC #交易复盘 #PMI
$BTC 昨晩PMIが発表された後、価格は下落し、建玉は増加。昨日予定していた弱気分岐が的中した。昨日21:45に待っていたのは米国の7月PMIで、総合指数は51.9から53.6へ上昇。経済活動は前月よりも強く、企業の値上げのスピードも加速している。
ニュースが出た直後の最初のフル4Hで、BTCは65,083から64,094へ下落したが、先物の建玉は逆に1.91%増えた。これは下落局面で誰かが自発的にさらにショートを積み増しており、買い方が受動的に手仕舞いしただけではないことを示している。したがって、昨日事前に設定した条件が成り立った。
その後、価格は明確なリカバリーを見せず、建玉も戻っていない。次は新たなショートが引き続き残るかを確認する。価格が下げ止まり、建玉が減少すれば、ショート勢が利益確定して離脱していることになる。価格がさらに弱含み、建玉が再び増えれば、自発的なショート建てがなお増えていることを意味する。
#BTC #交易复盘 #PMI
ニュースが出た直後の最初のフル4Hで、BTCは65,083から64,094へ下落したが、先物の建玉は逆に1.91%増えた。これは下落局面で誰かが自発的にさらにショートを積み増しており、買い方が受動的に手仕舞いしただけではないことを示している。したがって、昨日事前に設定した条件が成り立った。
その後、価格は明確なリカバリーを見せず、建玉も戻っていない。次は新たなショートが引き続き残るかを確認する。価格が下げ止まり、建玉が減少すれば、ショート勢が利益確定して離脱していることになる。価格がさらに弱含み、建玉が再び増えれば、自発的なショート建てがなお増えていることを意味する。
#BTC #交易复盘 #PMI
173
·
--
記事
マクロ経済 ウィークリー見通し 2026年8月31日〜9月6週$BTC マクロ経済 ウィークリー見通し☕️
週間バイアス:🟩 強気 | ADXが強さを裏付け、強い強気トレンドは維持。RSIは82から72へクールダウン、依然として買われ過ぎだが健全な押し目。TDシーケンシャルは3 Downで、調整がそろそろ底打ちに近づいている可能性。今週の主な材料:中国PMI、ISM製造業、JOLTS、ADP、失業保険申請件数、そしてすべてのデータの母—金曜日のNFP。
月曜日、31 8月:🟩 グリーン。中国製造業PMI予想が49.5(前回49.2)で、わずかな回復。中国非製造業PMIは49.5(前回49.0)。15:45 UTCのシカゴPMIは57.8(前回57.6)を予想、わずかに上振れ。23:50 UTCの日本設備投資は-0.2%(前回0.0%)を予想。
マクロ経済 ウィークリー見通し 2026年8月31日〜9月6週
$BTC マクロ経済 ウィークリー見通し☕️
週間バイアス:🟩 強気 | ADXが強さを裏付け、強い強気トレンドは維持。RSIは82から72へクールダウン、依然として買われ過ぎだが健全な押し目。TDシーケンシャルは3 Downで、調整がそろそろ底打ちに近づいている可能性。今週の主な材料:中国PMI、ISM製造業、JOLTS、ADP、失業保険申請件数、そしてすべてのデータの母—金曜日のNFP。
月曜日、31 8月:🟩 グリーン。中国製造業PMI予想が49.5(前回49.2)で、わずかな回復。中国非製造業PMIは49.5(前回49.0)。15:45 UTCのシカゴPMIは57.8(前回57.6)を予想、わずかに上振れ。23:50 UTCの日本設備投資は-0.2%(前回0.0%)を予想。
週間バイアス:🟩 強気 | ADXが強さを裏付け、強い強気トレンドは維持。RSIは82から72へクールダウン、依然として買われ過ぎだが健全な押し目。TDシーケンシャルは3 Downで、調整がそろそろ底打ちに近づいている可能性。今週の主な材料:中国PMI、ISM製造業、JOLTS、ADP、失業保険申請件数、そしてすべてのデータの母—金曜日のNFP。
月曜日、31 8月:🟩 グリーン。中国製造業PMI予想が49.5(前回49.2)で、わずかな回復。中国非製造業PMIは49.5(前回49.0)。15:45 UTCのシカゴPMIは57.8(前回57.6)を予想、わずかに上振れ。23:50 UTCの日本設備投資は-0.2%(前回0.0%)を予想。
1
138
S&Pグローバル(S&P Global)の経済担当ディレクター、ティム・ムーア(Tim Moore)は、最新公表の英国8月購買担当者景気指数(PMI)報告で、英国の8月サービス業PMIの確定値が7月の52.1から52.5へ持ち直し、今年4月以来の最高の伸びを記録したことを明らかにした。英国経済の中核を担うサービス業が2か月連続で拡大を示し、企業と消費者の支出は、いったん落ち込んだ後に一定の粘り強さを見せている。とはいえ、確定値は市場で一般的に見込まれていた52.8をわずかに下回った。より重要なのは、報告が、コスト上昇に直面している企業の数が大幅に増えていることを明確に指摘しており、インフレ圧力が上向きに出てきている兆しがある点だ。
マクロの観点では、一見穏やかな拡大の結果に見えるこの内容は、実はスタグフレーション懸念の火種をはらんでいる。サービス業はコア・インフレの主要な発生源であり、そのコストと価格の圧力が再び高まっていることは、これまでの「インフレが着実に鈍化する」という楽観シナリオを直撃し、市場の見方を揺るがす。イングランド銀行にとっては、粘着性のあるコストサイドの圧力に直面する中で、過度に早い、または過激な利下げを行えば、インフレが再び反発する可能性がある。今回のデータは、当局が迅速に金融緩和へ転換するという幻想を打ち破るだけでなく、むしろ金利はより長い期間高止まりを維持するという政策ロジックを一段と強めるものとなっている。
従来の金融市場では、こうした継続的なコスト圧力と粘着性の高いインフレが、国債利回りの上昇を直接支えるため、利回りカーブの正常化プロセスが先送りされる。英ポンドは、利下げ観測がやや後退することで一時的に下支えされる可能性があるものの、これは生産性による強さではなくコスト主導の粘り強さだ。実態として企業の中長期の利益見通しを侵食し、ひいては株式などのリスク資産のバリュエーションに対して暗黙の下押し圧力となるため、世界の資本市場におけるリスク選好はさらに縮小する局面に直面している。
暗号資産市場に関しては、海外の主要な中央銀行が、インフレの粘着性のために流動性放出を先送りしていることを意味する。つまり、短期的にはマクロの流動性環境が追加の追い風となりにくい。実質金利が高止まりし、かつ地政学情勢の不確実性が重なるという二重の挟み撃ちの中で、ビットコインをはじめとするリスク資産は、流動性が制約されるディフェンシブな局面が続くだろう。投資家は、利下げ観測が繰り返し外れることによって生じうる資産価格の調整リスクに、より一層注意を払う必要がある。
#英国经济 #PMI #通胀
S&Pグローバル(S&P Global)の経済担当ディレクター、ティム・ムーア(Tim Moore)は、最新公表の英国8月購買担当者景気指数(PMI)報告で、英国の8月サービス業PMIの確定値が7月の52.1から52.5へ持ち直し、今年4月以来の最高の伸びを記録したことを明らかにした。英国経済の中核を担うサービス業が2か月連続で拡大を示し、企業と消費者の支出は、いったん落ち込んだ後に一定の粘り強さを見せている。とはいえ、確定値は市場で一般的に見込まれていた52.8をわずかに下回った。より重要なのは、報告が、コスト上昇に直面している企業の数が大幅に増えていることを明確に指摘しており、インフレ圧力が上向きに出てきている兆しがある点だ。
マクロの観点では、一見穏やかな拡大の結果に見えるこの内容は、実はスタグフレーション懸念の火種をはらんでいる。サービス業はコア・インフレの主要な発生源であり、そのコストと価格の圧力が再び高まっていることは、これまでの「インフレが着実に鈍化する」という楽観シナリオを直撃し、市場の見方を揺るがす。イングランド銀行にとっては、粘着性のあるコストサイドの圧力に直面する中で、過度に早い、または過激な利下げを行えば、インフレが再び反発する可能性がある。今回のデータは、当局が迅速に金融緩和へ転換するという幻想を打ち破るだけでなく、むしろ金利はより長い期間高止まりを維持するという政策ロジックを一段と強めるものとなっている。
従来の金融市場では、こうした継続的なコスト圧力と粘着性の高いインフレが、国債利回りの上昇を直接支えるため、利回りカーブの正常化プロセスが先送りされる。英ポンドは、利下げ観測がやや後退することで一時的に下支えされる可能性があるものの、これは生産性による強さではなくコスト主導の粘り強さだ。実態として企業の中長期の利益見通しを侵食し、ひいては株式などのリスク資産のバリュエーションに対して暗黙の下押し圧力となるため、世界の資本市場におけるリスク選好はさらに縮小する局面に直面している。
暗号資産市場に関しては、海外の主要な中央銀行が、インフレの粘着性のために流動性放出を先送りしていることを意味する。つまり、短期的にはマクロの流動性環境が追加の追い風となりにくい。実質金利が高止まりし、かつ地政学情勢の不確実性が重なるという二重の挟み撃ちの中で、ビットコインをはじめとするリスク資産は、流動性が制約されるディフェンシブな局面が続くだろう。投資家は、利下げ観測が繰り返し外れることによって生じうる資産価格の調整リスクに、より一層注意を払う必要がある。
#英国经济 #PMI #通胀
マクロの観点では、一見穏やかな拡大の結果に見えるこの内容は、実はスタグフレーション懸念の火種をはらんでいる。サービス業はコア・インフレの主要な発生源であり、そのコストと価格の圧力が再び高まっていることは、これまでの「インフレが着実に鈍化する」という楽観シナリオを直撃し、市場の見方を揺るがす。イングランド銀行にとっては、粘着性のあるコストサイドの圧力に直面する中で、過度に早い、または過激な利下げを行えば、インフレが再び反発する可能性がある。今回のデータは、当局が迅速に金融緩和へ転換するという幻想を打ち破るだけでなく、むしろ金利はより長い期間高止まりを維持するという政策ロジックを一段と強めるものとなっている。
従来の金融市場では、こうした継続的なコスト圧力と粘着性の高いインフレが、国債利回りの上昇を直接支えるため、利回りカーブの正常化プロセスが先送りされる。英ポンドは、利下げ観測がやや後退することで一時的に下支えされる可能性があるものの、これは生産性による強さではなくコスト主導の粘り強さだ。実態として企業の中長期の利益見通しを侵食し、ひいては株式などのリスク資産のバリュエーションに対して暗黙の下押し圧力となるため、世界の資本市場におけるリスク選好はさらに縮小する局面に直面している。
暗号資産市場に関しては、海外の主要な中央銀行が、インフレの粘着性のために流動性放出を先送りしていることを意味する。つまり、短期的にはマクロの流動性環境が追加の追い風となりにくい。実質金利が高止まりし、かつ地政学情勢の不確実性が重なるという二重の挟み撃ちの中で、ビットコインをはじめとするリスク資産は、流動性が制約されるディフェンシブな局面が続くだろう。投資家は、利下げ観測が繰り返し外れることによって生じうる資産価格の調整リスクに、より一層注意を払う必要がある。
#英国经济 #PMI #通胀
47
S&Pグローバル(S&P Global)が最新発表したデータによると、英国の9月のサービス業PMIは51.7となり、市場予想の52.0を下回っただけでなく、前回値の52.5からも明確に後退し、約3カ月ぶりの新安値を更新した。こうした中、中東の地政学的情勢に後押しされてエネルギーコストが上昇したことを受け、サービス業の価格の伸び率は約4カ月ぶりの高水準となった。S&Pグローバルのチーフエコノミスト、Chris Williamson氏は、当四半期の英国経済の対前期比成長率は0.1%へ減速する見通しであり、景況は増勢鈍化とインフレ圧力が同時に存在するという複雑な局面だと指摘した。
マクロの基礎を見ると、このデータは、英国中銀(BOE)が景気の伸び悩みと粘着性のあるインフレという二重の試練に直面していることを示している。サービス業の拡大の勢いは弱まったものの、指標内の物価指数が反発していることは、引き締め環境がより長く続く可能性を示唆している。一方で、テクニカル面や資金の綱引きという観点では、実体経済の成長鈍化は通常、金融当局が政策転換を加速させることを後押しし、今後の追加利上げ余地を抑制する。これは長期の流動性の緩和に対する潜在的な下支えとなり得る。
金融市場では、英ポンドの為替相場と英国国債の利回りが、データ公表後に幅広い値動き(レンジの揺れ)を示した。短期的にはインフレの粘着性が利下げ観測を抑えているものの、景気指標の減速が明確になったことで、市場は「高金利が維持される期間」の織り込みを再調整している。資金が、法定通貨の購買力低下へのヘッジやマクロ不確実性への対処手段を求めるにつれ、世界のリスク資産および逃避資産のファンダメンタルを支える論理は、段階的に強まっている。
暗号資産市場に関しては、マクロ面でのインフレ懸念や成長鈈化は、資金が従来の体制からインフレ耐性のある資産へと移動するための触媒となることが多い。$BTC は重要なサポート水準で非常に強い下値耐性を示しており、テクニカル構造としては良好なレンジ(もみ合い)推移を維持している。主要な各国中銀の政策が最終的に景気後退への対応として緩和方向へ転じるとの思惑が強まるにつれ、潤沢な流動性の期待が、デジタル資産の次の上昇トレンド開始を後押しする中核的な原動力になることが期待される。📊
#PMI #Inflation #CryptoMarket
S&Pグローバル(S&P Global)が最新発表したデータによると、英国の9月のサービス業PMIは51.7となり、市場予想の52.0を下回っただけでなく、前回値の52.5からも明確に後退し、約3カ月ぶりの新安値を更新した。こうした中、中東の地政学的情勢に後押しされてエネルギーコストが上昇したことを受け、サービス業の価格の伸び率は約4カ月ぶりの高水準となった。S&Pグローバルのチーフエコノミスト、Chris Williamson氏は、当四半期の英国経済の対前期比成長率は0.1%へ減速する見通しであり、景況は増勢鈍化とインフレ圧力が同時に存在するという複雑な局面だと指摘した。
マクロの基礎を見ると、このデータは、英国中銀(BOE)が景気の伸び悩みと粘着性のあるインフレという二重の試練に直面していることを示している。サービス業の拡大の勢いは弱まったものの、指標内の物価指数が反発していることは、引き締め環境がより長く続く可能性を示唆している。一方で、テクニカル面や資金の綱引きという観点では、実体経済の成長鈍化は通常、金融当局が政策転換を加速させることを後押しし、今後の追加利上げ余地を抑制する。これは長期の流動性の緩和に対する潜在的な下支えとなり得る。
金融市場では、英ポンドの為替相場と英国国債の利回りが、データ公表後に幅広い値動き(レンジの揺れ)を示した。短期的にはインフレの粘着性が利下げ観測を抑えているものの、景気指標の減速が明確になったことで、市場は「高金利が維持される期間」の織り込みを再調整している。資金が、法定通貨の購買力低下へのヘッジやマクロ不確実性への対処手段を求めるにつれ、世界のリスク資産および逃避資産のファンダメンタルを支える論理は、段階的に強まっている。
暗号資産市場に関しては、マクロ面でのインフレ懸念や成長鈈化は、資金が従来の体制からインフレ耐性のある資産へと移動するための触媒となることが多い。$BTC は重要なサポート水準で非常に強い下値耐性を示しており、テクニカル構造としては良好なレンジ(もみ合い)推移を維持している。主要な各国中銀の政策が最終的に景気後退への対応として緩和方向へ転じるとの思惑が強まるにつれ、潤沢な流動性の期待が、デジタル資産の次の上昇トレンド開始を後押しする中核的な原動力になることが期待される。📊
#PMI #Inflation #CryptoMarket
マクロの基礎を見ると、このデータは、英国中銀(BOE)が景気の伸び悩みと粘着性のあるインフレという二重の試練に直面していることを示している。サービス業の拡大の勢いは弱まったものの、指標内の物価指数が反発していることは、引き締め環境がより長く続く可能性を示唆している。一方で、テクニカル面や資金の綱引きという観点では、実体経済の成長鈍化は通常、金融当局が政策転換を加速させることを後押しし、今後の追加利上げ余地を抑制する。これは長期の流動性の緩和に対する潜在的な下支えとなり得る。
金融市場では、英ポンドの為替相場と英国国債の利回りが、データ公表後に幅広い値動き(レンジの揺れ)を示した。短期的にはインフレの粘着性が利下げ観測を抑えているものの、景気指標の減速が明確になったことで、市場は「高金利が維持される期間」の織り込みを再調整している。資金が、法定通貨の購買力低下へのヘッジやマクロ不確実性への対処手段を求めるにつれ、世界のリスク資産および逃避資産のファンダメンタルを支える論理は、段階的に強まっている。
暗号資産市場に関しては、マクロ面でのインフレ懸念や成長鈈化は、資金が従来の体制からインフレ耐性のある資産へと移動するための触媒となることが多い。$BTC は重要なサポート水準で非常に強い下値耐性を示しており、テクニカル構造としては良好なレンジ(もみ合い)推移を維持している。主要な各国中銀の政策が最終的に景気後退への対応として緩和方向へ転じるとの思惑が強まるにつれ、潤沢な流動性の期待が、デジタル資産の次の上昇トレンド開始を後押しする中核的な原動力になることが期待される。📊
#PMI #Inflation #CryptoMarket
82
9月3日に発表された新たなマクロ経済データは、8月の米国サービス部門における顕著な加速を示している。米サービスPMIは54.6から56.5へ急上昇し、2024年12月以来の最強の拡大を記録。一方で、ISMサービス指数は54.1から55.4へ上昇し、予想を大きく上回った。S&Pグローバル・マーケット・インテリジェンスのエコノミスト、Usamah Bhattiが指摘したように、サプライチェーンのボトルネックと高止まりする物価上昇圧力が続く中でも、民間部門の活動は重要な勢いを取り戻しつつある。
この力強い反発は、他の世界の同業他社と比べて米国経済の底堅い基盤を裏付け、足元の景気後退懸念を後退させる。しかし、サービス部門に内在するコスト圧力がインフレの道筋を複雑にしており、物価安定の達成には、これまで見込まれていたより時間がかかる可能性が示唆される。
伝統的な市場では、こうした強い経済指標は通常、積極的なFRB(米連邦準備制度)の利下げへの緊急性を低下させる。国債利回りや米ドル指数は、この背景で下支えされやすく、金のような利回りのない資産にとっては短期的な逆風になり得る。
暗号資産市場では、底堅い成長がシステミック(体制的)な経済リスクを下げる一方、根強い利回りと金融緩和の遅れは、一時的に投機的な流動性を$BTC ビットコインやアルトコインのような銘柄で抑える可能性がある。投資家は、安定した成長がやがて改めてリスクオン(リスク選好)ムードへ移行するかどうかに注目すべきだ。
#macro #PMI #economy
9月3日に発表された新たなマクロ経済データは、8月の米国サービス部門における顕著な加速を示している。米サービスPMIは54.6から56.5へ急上昇し、2024年12月以来の最強の拡大を記録。一方で、ISMサービス指数は54.1から55.4へ上昇し、予想を大きく上回った。S&Pグローバル・マーケット・インテリジェンスのエコノミスト、Usamah Bhattiが指摘したように、サプライチェーンのボトルネックと高止まりする物価上昇圧力が続く中でも、民間部門の活動は重要な勢いを取り戻しつつある。
この力強い反発は、他の世界の同業他社と比べて米国経済の底堅い基盤を裏付け、足元の景気後退懸念を後退させる。しかし、サービス部門に内在するコスト圧力がインフレの道筋を複雑にしており、物価安定の達成には、これまで見込まれていたより時間がかかる可能性が示唆される。
伝統的な市場では、こうした強い経済指標は通常、積極的なFRB(米連邦準備制度)の利下げへの緊急性を低下させる。国債利回りや米ドル指数は、この背景で下支えされやすく、金のような利回りのない資産にとっては短期的な逆風になり得る。
暗号資産市場では、底堅い成長がシステミック(体制的)な経済リスクを下げる一方、根強い利回りと金融緩和の遅れは、一時的に投機的な流動性を$BTC ビットコインやアルトコインのような銘柄で抑える可能性がある。投資家は、安定した成長がやがて改めてリスクオン(リスク選好)ムードへ移行するかどうかに注目すべきだ。
#macro #PMI #economy
この力強い反発は、他の世界の同業他社と比べて米国経済の底堅い基盤を裏付け、足元の景気後退懸念を後退させる。しかし、サービス部門に内在するコスト圧力がインフレの道筋を複雑にしており、物価安定の達成には、これまで見込まれていたより時間がかかる可能性が示唆される。
伝統的な市場では、こうした強い経済指標は通常、積極的なFRB(米連邦準備制度)の利下げへの緊急性を低下させる。国債利回りや米ドル指数は、この背景で下支えされやすく、金のような利回りのない資産にとっては短期的な逆風になり得る。
暗号資産市場では、底堅い成長がシステミック(体制的)な経済リスクを下げる一方、根強い利回りと金融緩和の遅れは、一時的に投機的な流動性を$BTC ビットコインやアルトコインのような銘柄で抑える可能性がある。投資家は、安定した成長がやがて改めてリスクオン(リスク選好)ムードへ移行するかどうかに注目すべきだ。
#macro #PMI #economy
52
米国サプライ管理協会(ISM)とS&Pグローバルは9月3日、最新の8月の経済調査データを公表しました。米国の8月サービス業PMIは54.6から56.5へ上昇し、2024年12月以来の最強の拡大局面を記録しています。同時に、ISMサービス業PMIも54.1から55.4へ上昇し、市場予想の54.1を上回り、局面内の新高値となりました。データは、米国経済が第3四半期に強い回復の粘り強さを示していることを裏づけており、民間部門のビジネス活動が全面的に加速しています。
マクロの基礎的条件の観点から見ると、サービス業は米国経済の中核的な柱であり、その力強いパフォーマンスは、それまで市場が抱えていた景気の急失速(ハードランディング)への懸念を効果的に緩和しました。8月のサービス業PMIは速報時点の予想(56.8)をわずかに下回り、製造業の伸びも鈍化したものの、総合指数は50の景気拡大・後退の分岐点を上回る高水準のレンジで推移しており、全体としての経済の基盤は依然として他の主要国よりも優位であることを示しています。これはリスク資産のバリュエーションを支える堅固なファンダメンタルズとなっています。
伝統的な金融市場では、景気指標が予想を上回る形での反発が、「ソフトランディング」シナリオを強化しました。サプライチェーンの遅延や価格圧力が依然として存在し、利下げの道筋がより段階的になる可能性はありますが、強いマクロ成長の勢いが市場のリスク志向を直接押し上げています。米ドル指数は重要な抵抗水準で横ばいの値動きを維持し、米国債利回りのイールドカーブは徐々にフラット化し、米株などのリスク資産は健全な押し目を形成しながら次の上昇に備える局面が見られます。
暗号資産市場にとっては、マクロ経済の粘り強さが長期の流動性回帰を促す触媒となります。景気後退への恐怖がファンダメンタルズによって否定されるにつれ、店頭の追加資金の流入意欲が高まっています。$BTC は重要なテクニカル・サポート帯域でのポジションのクリーニングを完了した後、値動きは典型的なボトムの切り上げ構造を示しています。リスク志向の回復を背景に、買い(ロング)の勢いが蓄積しており、今後の出来高が効果的に拡大すれば、暗号資産は新たな上方向のブレイクアウト局面を迎える可能性があります。
#PMI #美国经济 #暗号資産
米国サプライ管理協会(ISM)とS&Pグローバルは9月3日、最新の8月の経済調査データを公表しました。米国の8月サービス業PMIは54.6から56.5へ上昇し、2024年12月以来の最強の拡大局面を記録しています。同時に、ISMサービス業PMIも54.1から55.4へ上昇し、市場予想の54.1を上回り、局面内の新高値となりました。データは、米国経済が第3四半期に強い回復の粘り強さを示していることを裏づけており、民間部門のビジネス活動が全面的に加速しています。
マクロの基礎的条件の観点から見ると、サービス業は米国経済の中核的な柱であり、その力強いパフォーマンスは、それまで市場が抱えていた景気の急失速(ハードランディング)への懸念を効果的に緩和しました。8月のサービス業PMIは速報時点の予想(56.8)をわずかに下回り、製造業の伸びも鈍化したものの、総合指数は50の景気拡大・後退の分岐点を上回る高水準のレンジで推移しており、全体としての経済の基盤は依然として他の主要国よりも優位であることを示しています。これはリスク資産のバリュエーションを支える堅固なファンダメンタルズとなっています。
伝統的な金融市場では、景気指標が予想を上回る形での反発が、「ソフトランディング」シナリオを強化しました。サプライチェーンの遅延や価格圧力が依然として存在し、利下げの道筋がより段階的になる可能性はありますが、強いマクロ成長の勢いが市場のリスク志向を直接押し上げています。米ドル指数は重要な抵抗水準で横ばいの値動きを維持し、米国債利回りのイールドカーブは徐々にフラット化し、米株などのリスク資産は健全な押し目を形成しながら次の上昇に備える局面が見られます。
暗号資産市場にとっては、マクロ経済の粘り強さが長期の流動性回帰を促す触媒となります。景気後退への恐怖がファンダメンタルズによって否定されるにつれ、店頭の追加資金の流入意欲が高まっています。$BTC は重要なテクニカル・サポート帯域でのポジションのクリーニングを完了した後、値動きは典型的なボトムの切り上げ構造を示しています。リスク志向の回復を背景に、買い(ロング)の勢いが蓄積しており、今後の出来高が効果的に拡大すれば、暗号資産は新たな上方向のブレイクアウト局面を迎える可能性があります。
#PMI #美国经济 #暗号資産
マクロの基礎的条件の観点から見ると、サービス業は米国経済の中核的な柱であり、その力強いパフォーマンスは、それまで市場が抱えていた景気の急失速(ハードランディング)への懸念を効果的に緩和しました。8月のサービス業PMIは速報時点の予想(56.8)をわずかに下回り、製造業の伸びも鈍化したものの、総合指数は50の景気拡大・後退の分岐点を上回る高水準のレンジで推移しており、全体としての経済の基盤は依然として他の主要国よりも優位であることを示しています。これはリスク資産のバリュエーションを支える堅固なファンダメンタルズとなっています。
伝統的な金融市場では、景気指標が予想を上回る形での反発が、「ソフトランディング」シナリオを強化しました。サプライチェーンの遅延や価格圧力が依然として存在し、利下げの道筋がより段階的になる可能性はありますが、強いマクロ成長の勢いが市場のリスク志向を直接押し上げています。米ドル指数は重要な抵抗水準で横ばいの値動きを維持し、米国債利回りのイールドカーブは徐々にフラット化し、米株などのリスク資産は健全な押し目を形成しながら次の上昇に備える局面が見られます。
暗号資産市場にとっては、マクロ経済の粘り強さが長期の流動性回帰を促す触媒となります。景気後退への恐怖がファンダメンタルズによって否定されるにつれ、店頭の追加資金の流入意欲が高まっています。$BTC は重要なテクニカル・サポート帯域でのポジションのクリーニングを完了した後、値動きは典型的なボトムの切り上げ構造を示しています。リスク志向の回復を背景に、買い(ロング)の勢いが蓄積しており、今後の出来高が効果的に拡大すれば、暗号資産は新たな上方向のブレイクアウト局面を迎える可能性があります。
#PMI #美国经济 #暗号資産
187
米国供給管理協会(ISM)最新発表のデータによると、8月の非製造業PMIは55.4を記録し、前回値54.1を上回っただけでなく、市場の一般的な予想である54.2を大幅に上回りました。これにより、サービス業分野での活動が引き続き加速して拡大していることが示されています。
この予想を上回る結果は、米国の基礎的な経済、特にサービス業のレジリエンス(粘り強さ)を際立たせる一方、足元のマクロ環境では強い経済指標が必ずしも追い風になるとは限りません。サービス業の回復は、インフレの粘着性が想定よりも頑固である可能性を意味し、ひいては市場の見方が変わってしまい、FRB(米連邦準備制度理事会)が短期的に積極的に利下げするという楽観的な価格設定を直接弱めます。これにより、金融政策の見通しは再び不確実性に満ちたものになります。
これを受けて、従来型の金融市場は迅速に反応しました。ドル指数と米国債利回りは上昇の勢いを得ており、利下げ期待の後退が全体のリスク志向を抑え込んでいます。引き締め期待がなかなか完全に払拭されない中では、資金はバリュエーションが高い資産に対して強い警戒感を保っており、市場をまたいだ流動性が十分に潤沢とは言えません。
暗号資産市場に関しては、マクロ流動性のさらなる緩和が想定通りに進まないとの見方が直接、$BTC をはじめとするリスク資産に評価(バリュエーション)の圧力をかけています。追加的な流動性の注入がない場合、市場は防御モードに戻りやすくなります。投資家は、短期的にマクロ指標がもたらす変動による押し目(下落)のリスクに注意し、むやみに買い増し(高値追い)しないようにすべきです。
#PMI #美联储 #マクロ経済
米国供給管理協会(ISM)最新発表のデータによると、8月の非製造業PMIは55.4を記録し、前回値54.1を上回っただけでなく、市場の一般的な予想である54.2を大幅に上回りました。これにより、サービス業分野での活動が引き続き加速して拡大していることが示されています。
この予想を上回る結果は、米国の基礎的な経済、特にサービス業のレジリエンス(粘り強さ)を際立たせる一方、足元のマクロ環境では強い経済指標が必ずしも追い風になるとは限りません。サービス業の回復は、インフレの粘着性が想定よりも頑固である可能性を意味し、ひいては市場の見方が変わってしまい、FRB(米連邦準備制度理事会)が短期的に積極的に利下げするという楽観的な価格設定を直接弱めます。これにより、金融政策の見通しは再び不確実性に満ちたものになります。
これを受けて、従来型の金融市場は迅速に反応しました。ドル指数と米国債利回りは上昇の勢いを得ており、利下げ期待の後退が全体のリスク志向を抑え込んでいます。引き締め期待がなかなか完全に払拭されない中では、資金はバリュエーションが高い資産に対して強い警戒感を保っており、市場をまたいだ流動性が十分に潤沢とは言えません。
暗号資産市場に関しては、マクロ流動性のさらなる緩和が想定通りに進まないとの見方が直接、$BTC をはじめとするリスク資産に評価(バリュエーション)の圧力をかけています。追加的な流動性の注入がない場合、市場は防御モードに戻りやすくなります。投資家は、短期的にマクロ指標がもたらす変動による押し目(下落)のリスクに注意し、むやみに買い増し(高値追い)しないようにすべきです。
#PMI #美联储 #マクロ経済
この予想を上回る結果は、米国の基礎的な経済、特にサービス業のレジリエンス(粘り強さ)を際立たせる一方、足元のマクロ環境では強い経済指標が必ずしも追い風になるとは限りません。サービス業の回復は、インフレの粘着性が想定よりも頑固である可能性を意味し、ひいては市場の見方が変わってしまい、FRB(米連邦準備制度理事会)が短期的に積極的に利下げするという楽観的な価格設定を直接弱めます。これにより、金融政策の見通しは再び不確実性に満ちたものになります。
これを受けて、従来型の金融市場は迅速に反応しました。ドル指数と米国債利回りは上昇の勢いを得ており、利下げ期待の後退が全体のリスク志向を抑え込んでいます。引き締め期待がなかなか完全に払拭されない中では、資金はバリュエーションが高い資産に対して強い警戒感を保っており、市場をまたいだ流動性が十分に潤沢とは言えません。
暗号資産市場に関しては、マクロ流動性のさらなる緩和が想定通りに進まないとの見方が直接、$BTC をはじめとするリスク資産に評価(バリュエーション)の圧力をかけています。追加的な流動性の注入がない場合、市場は防御モードに戻りやすくなります。投資家は、短期的にマクロ指標がもたらす変動による押し目(下落)のリスクに注意し、むやみに買い増し(高値追い)しないようにすべきです。
#PMI #美联储 #マクロ経済
38
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#USMidterms-WhatAreMarketsExpecting?
閲覧回数 30,238
391人が討論中
2
#USOctoberNFP-AreRateCutsStillPossible
閲覧回数 213,827
1,684人が討論中
3
#AMDBeatsExpectations-AINarrativeContinues
閲覧回数 4,497
141人が討論中
4
#BinanceIncidentReport
閲覧回数 181,269
1,144人が討論中
5
#AnthropicIPOPricedDownasInvestorsEye$1.5T
閲覧回数 6,588
83人が討論中
6
#BinanceReopensWithdrawalsForMoreAssets
閲覧回数 312,722
2,226人が討論中
7
#HongKongToLicenseVirtualAssetCustodyAndAdvisory
閲覧回数 909
30人が討論中
8
#BinanceHourlyDepositsExceedWithdrawals
閲覧回数 134,651
1,101人が討論中
9
#SouthKoreaRulingPartyLeaderSeeksCryptoTaxDelay
閲覧回数 1,296
40人が討論中
10
#MorganStanleyAmongFirstBanksToUseDTCCTokenization
閲覧回数 1,328
50人が討論中