

#macroeconomy
macroeconomy
閲覧回数 379,278
2,308人が討論中
注目
最新

英国基準10年期国債利回りが最新の取引日に大幅に急騰し、5.441%まで上昇して2007年7月以来の最高水準を更新した。この歴史的な突破は、英国自身の厳しいインフレの粘着性を反映しているだけでなく、世界のソブリン債市場が直面している体系的な再評価(見直し)圧力も浮き彫りにしている。
長期ゾーンの国債利回りは約17年ぶりの高値を更新しており、市場が継続する高金利環境と財政拡張リスクに対して懲罰的な価格付けを行っていることを意味する。インフレ期待が高止まりするうえ、中央銀行が流動性を引き締めることで、それまで市場が抱いていた「政策転換サイクルは楽観的に進む」といった見通しを完全に打ち砕いた。
世界のソブリン債利回りの同時上昇(共振)により、無リスク資産のリターン基準が直接的に引き上げられ、リスク資産のバリュエーションに厳しい下押し圧力がかかっている。ソブリン債務の信用スプレッドが拡大する局面では、世界の流動性環境がさらに限界的に(マージナルに)引き締まる重大なリスクがある。
暗号資産に関しては、高水準の無リスク金利が投機的な流動性を継続的に吸い上げており、長期の機関投資家による資金の参入意欲を抑えている。もし世界的な債券売りの波がさらに強まり、それがマクロの流動性の引き締めにつながれば、$BTC をはじめとするリスク資産は短期的に、より深いレベルの調整圧力を受けることになる。📉
#BondYields #MacroEconomy #Liquidity
5

サウジの国営石油大手サウジアラムコは、今月初めにドローン攻撃を受けたのち、重要な東西パイプラインの修理を公式に完了し、輸出を再開した。今回の再開は、不可欠な代替の海上輸送ルートを復旧させるもので、ホルムズ海峡を通過するタンカーの増加とも時期が重なり、物理的な納入のボトルネックを緩和する。
このインフラ復旧は、世界のエネルギー市場にとって大きな安堵材料となる。再稼働前は、供給の逼迫が深刻化しており、サプライヤーは複数の欧州顧客に対し、来月には長期契約の割当(クォータ)が完全に停止されることを通知せざるを得なかった。
マクロの観点では、この混乱を解消することで原油市場における直近の供給ショックに伴うプレミアムが解消される。エネルギー面の負担が軽減されることで、持続的なインフレリスクが下がり、世界の国債利回りへの圧力が弱まり、短期的に米ドルが安定しやすくなる。
$BTCのようなデジタル資産にとっては、地政学的な供給ストレスが緩和されることは、一般に流動性の状況とリスク選好を改善する。エネルギー起因のインフレ懸念が冷めれば、中央銀行は過度に強い金融引き締め姿勢を維持する圧力が弱まり、暗号資産全体のセンチメントを支える。
#CrudeOil #EnergyMarkets #MacroEconomy
サウジの国営石油大手サウジアラムコは、今月初めにドローン攻撃を受けたのち、重要な東西パイプラインの修理を公式に完了し、輸出を再開した。今回の再開は、不可欠な代替の海上輸送ルートを復旧させるもので、ホルムズ海峡を通過するタンカーの増加とも時期が重なり、物理的な納入のボトルネックを緩和する。
このインフラ復旧は、世界のエネルギー市場にとって大きな安堵材料となる。再稼働前は、供給の逼迫が深刻化しており、サプライヤーは複数の欧州顧客に対し、来月には長期契約の割当(クォータ)が完全に停止されることを通知せざるを得なかった。
マクロの観点では、この混乱を解消することで原油市場における直近の供給ショックに伴うプレミアムが解消される。エネルギー面の負担が軽減されることで、持続的なインフレリスクが下がり、世界の国債利回りへの圧力が弱まり、短期的に米ドルが安定しやすくなる。
$BTC のようなデジタル資産にとっては、地政学的な供給ストレスが緩和されることは、一般に流動性の状況とリスク選好を改善する。エネルギー起因のインフレ懸念が冷めれば、中央銀行は過度に強い金融引き締め姿勢を維持する圧力が弱まり、暗号資産全体のセンチメントを支える。
#CrudeOil #EnergyMarkets #MacroEconomy
156
·
--
本日の取引セッションにおいて、原油ブレントは正式に1バレル当たり100米ドルの水準に到達しました。これは当日+2.70%の急騰を受けたものです。これは、世界の商品市場にとって非常に重要な心理的節目となります。
エネルギー価格の再上昇は、中央銀行によるインフレ抑制の取り組みに直接的な脅威を与えています。投入コストの上昇圧力が高まれば、FRB(連邦準備制度理事会)は当初想定よりも長く金融引き締め政策を維持せざるを得ない可能性があります。
伝統的な金融市場では、原油価格の上昇はしばしば幅広いディフェンシブ(防御的)な心理を引き起こします。国債利回りや米ドルは強含む傾向がある一方、株式市場は短期的な調整圧力に直面することになります。
暗号資産市場では、$BTC やリスク資産は、マクロの資金フローが安全な避難先に向かうことで売り圧力を受ける可能性があります。投資家は、今後のインフレ関連データに対する市場の反応を慎重に観察すべきです。
#CrudeOil #MacroEconomy #Inflation
324
受美伊地缘局势未见缓和影响,布伦特原油期货价格单日上涨2.3%至每桶106.7美元。根据伦敦证券交易所集团(LSEG)的最新数据,能源价格飙升直接推高了通胀预期,导致市场对英国央行在11月政策会议上加息的概率预期从一周前的62%骤升至81%。
这一剧烈变动表明二次通胀リスクが現実の脅威となり、これまでの「中銀は近く緩和へ向かう」といった楽観的な見方を完全に覆した。地政学的な対立がもたらす供給面のショックは不確実性が極めて高く、主要な中央銀行は通貨政策スタンスを再び引き締めざるを得ない状況だ。
商品価格の急騰と利上げ観測の高まりは、さらに世界の国債利回りを押し上げ、ソブリンの借入コストを引き上げるとともに、金融全体の流動性を締め付けるだろう。ドルおよび主要な安全資産は下支えされる一方、資産間のバリュエーションは新たな圧力と下方修正リスクに直面する。
流動性見通しの再度の引き締まりは、 $BTC をはじめとする暗号資産に対して明確な抑圧要因となる。マクロのスタグフレーション懸念と、金利が長期間高止まりするとの見通しの影響下では、高リスク資産への資金流入が大きく阻まれる可能性があり、投資家はバリュエーション調整リスクに警戒が必要だ。 📉
#CrudeOil #BankOfEngland #Inflation #MacroEconomy
2

·
--
今日は取引開始後に商品市場が明確に動意づき、原油価格が全面高となりました。米原油(WTI)は寄り付きで0.7%上昇し、早くも92ドル/バレルの節目を直接上回っています。同時にブレント原油(Brent)も約1%上昇しており、現在は98.38ドル/バレル近辺で取引されています。原油価格が高値圏で推移し続けていることで、世界のトレーダーが再びエネルギー供給チェーンへの注目を強めています。
この価格水準が人々の関心を引きつけている主因は、インフレ期待が揺れ動いている点にあります。エネルギーコストは交通や製造業の土台に直結します。原油価格が長期にわたって90〜100ドルのレンジで維持されるようだと、これまで各主要国が何とか抑え込んできたインフレ指標が再び反発する可能性があり、それが市場の当初の利下げペース見通しを崩すおそれがあります。
マクロ金融市場の反応から見ると、商品価格の強含みは通常、米国債利回りを押し上げるとともに、ドル指数の下支え(下げにくさ)につながります。高インフレ懸念が再燃すれば、中央銀行が高金利を維持する期間をさらに延ばさざるを得なくなる可能性があり、株式市場や逃避資産は売りと買いが激しく拮抗するバランス状態に置かれやすくなります。資金の総体的なムードは、より様子見寄りになります。
暗号資産市場に関しても、原油高がもたらすマクロの流動性の攪乱には注意が必要です。短期的には$BTC や主要なコインにおける、マクロ資金フローへの感応度は依然として存在します。外部の流動性が引き締まるなら、リスク資産の値動きのレンジはさらに拡大する可能性があり、今後の方向性はマクロ指標の次の手がかりを見極める必要があります。⛽
#CrudeOil #MacroEconomy #Inflation #CryptoMarket
288
·
--
世界のエネルギー市場は本日取引開始直後に大きく上昇し、ブレント原油価格が約1%上昇して98.38米ドル/バレル、WTI原油が0.7%上昇して92米ドル/バレルに到達した。 この動きは、エネルギー価格をここ数か月の高値圏へさらに押し上げ続けている。
原油価格が予想を上回る水準で高止まりし続けていることは、インフレが再び戻ってくるリスクに対する大きな警鐘を鳴らしている。 入力コストの高騰は、今後数か月の消費者物価指数に迅速に反映され、これまで分析者が想定してきた景気冷却の道筋を覆す恐れがある。
従来の金融市場では、原油の上昇基調が追い風となり、米国国債利回りやDXY指数が高止まりを維持するための追加の動機を与えている。 その結果、大手中銀による金融政策の緩和余地は大幅に狭まり、リスク志向の心理が抑制される。
クリプト市場もまた、マクロの流動性圧力が引き続き締め付けられることから影響を免れない。 資金の流入 $BTC とリスク資産の資金は、金融政策の次の反応を見極めるため、勢いが鈍る傾向にある。 📊
#CrudeOil #MacroEconomy #Inflation
MHHN:
liên quan j nhỉ
1
244
米財務長官ベッセント(Scott Bessent)は近日、米連邦準備制度理事会(FRB)が利率の道筋について柔軟な姿勢を維持するよう提言する発言を公に行った。彼は、AI(人工知能)によりもたらされる生産性の向上と規制緩和がインフレを効果的に抑制すると強調し、グリーンスパン期の前例を持ち出して、意思決定者は成長を殺すために早期に政策を引き締めないよう呼びかけた。さらに、トランプが指名したFRB理事ウォラーも、この技術による経済的な潜在力を十分に認識していると述べている。
マクロの駆け引きという観点から見ると、ベッセントの今回の発言は実際にはFRBに圧力をかけ、 「供給サイドの改善によるインフレ抑制」という物語を通じて、より緩和的な金融環境を正当化しようとするものだ。しかし、現在のAIの繁栄を90年代の生産性の爆発と直接同一視するのは、明らかに楽観的すぎる。十分に検証されていない生産性の奇跡に早い段階で賭けることは、サービス業のインフレの粘着性を見えなくしてしまう可能性が高く、利下げ局面が再び政策ミスに直面するリスクにつながりかねない。
従来型の金融市場にとっては、財務省による金融政策への公的な介入が、市場の政策に関する見通しの分岐をさらに悪化させている。短期的には、米国債の利回り曲線はもみ合いが続く可能性があり、米ドル指数は政策をめぐる綱引きによる双方向の変動に直面するかもしれない。仮にFRBが政治的圧力に屈して早期に過度に緩和すれば、二次インフレのリスクが上昇し、長期債の期間プレミアムが押し上げられて、大きな資産クラスのバリュエーションに実質的な下押し圧力となる。
暗号資産市場に関しては、財政部門のハト派的な呼びかけは感情面では追い風になるものの、インフレが実際に落ち着く前に、そのような期待主導の流動性の反発は往々にして脆い。もしFRBが行政からの介入に対抗してハト派ではなくタカ派の姿勢を維持するなら、$BTC などのリスク資産は、流動性見通しの外れによる深い調整に直面する可能性がある。投資家は、政策の綱引き下で起こり得る見せかけの突破と変動の増大リスクに注意が必要だ。
#Fed #MacroEconomy #Inflation #InterestRates
5

·
--
FED利上げ確率が64.2%に急上昇、機関投資家が再ヘッジ $BTC 流動性! 🚨 🦈
CME FedWatchのデータは、25bpの利上げ確率が64.2%であることを示しており、金利据え置きの確率はわずか35.8%となっています。📊 スマートマネーはこのタカ派的な傾きを積極的に評価しており、マクロの利回り変化が $BTC のようなリスク資産全体の資本配分にどう影響するかを注視しています。
通常、利上げは世界の流動性を引き締め、機関投資家に非効率性を探らせ、より下位の構造的オーダーブロックを試させます。💡 方向感を定める前に、高頻度取引デスクが主要サポート付近のボラティリティをどのように吸収するかを見守りましょう。💬 この次の金融政策の変化に向けて、あなたのポートフォリオはどのように позициониングしていますか? 👇
⚠️ 投資助言ではありません。常にリスク管理を行ってください。🛡️
🏷️ #BTC #FedWatch #MacroEconomy #Crypto
🎯 🦈
10

なぜ誰も、国債が今あなたから暗号資産と同じくらい静かにお金を奪っている事実について話さないのですか?
多くの投資家は、下振れリスクをなくしたつもりで、資金を伝統的な利回りに待機させます。ところが実際には、傍観している間に実質的な購買力が目減りしていきます。
「リスクフリーの5%リターン」という神話は、いまリアルタイムで崩れています。今年の初めに利回り4.18%の10年米国債を買ったなら、クーポン収入を織り込んだとしても、年初来で約3.7%下落しています。デュレーション(期間)リスクは現実のものですが、伝統的な金融はそれを安全な避難所の領域として扱っています。
ここからが肝心です:$BTC は、この期間にまったく同じ3.7%下落しており、87,502から約84,300まで滑り落ちています。いわゆる保守的な負債商品が、マクロの荒れ相場で$ETH や$SOL と同じような下落(ドローダウン)を被るなら、防御的な運用戦略はアップデートが必要です。ボラティリティ・リスクを、実際の資本損失と照らし直して評価し直すことこそが、次の流動性の転換が来る前にポートフォリオを守る方法です。
市場が「債券にも暗号資産レベルのドローダウンがある」と気づいたら、資金はどこへ流れていくと思いますか?
#Bitcoin #MacroEconomy #CryptoTrading
26
米国の10年物国債利回りは本日5.23%まで急騰し、債券市場の売り圧力が強まる中で、2007年以来の最高水準を公式に更新しました。
この急上昇は、重要なマクロの節目を示しています。市場は「より高い金利がより長く続く」金利レジームへと積極的に再調整を進めており、財政債務の拡大と持続的な景気の底堅さによってソブリン利回りが歴史的な平均を大きく上回ったままになっています。そのため、早期の金融緩和観測が織り込まれにくくなっています。
上昇するリスクフリー金利は、世界的に金融環境を引き締め続けています。資金は再び現金や短期の負債商品へと回帰しており、株式、外貨、そして貴金属に対して直接的な下押し圧力をかける一方で、米ドル指数を押し上げています。
暗号資産にとっては、高水準の国債利回りが投機的な資金のハードルレートを引き上げます。$BTC は非ソブリンの準備資産として周期的な耐性を示してきましたが、流動性の継続的な縮小は、利回りカーブの圧力が和らぎ始めるまでは、短期的に大きな上値を狙う動きを概して抑制します。📊
#BondYields #MacroEconomy #TreasuryYields
1
·
--
今日の取引で、米国債(10年)の利回りは5.23%の水準に到達したことで、2007年以来の史上最高値を更新したばかりです。この強力な国債の売り(投げ)による下落は、米国経済が驚くほどの耐久力を維持する中で、市場がFRBの利上げ(利回り)見通しを完全に見直していることを反映しています。
基準利回りが5.2%の節目を超えたことは、極めて重要なマクロ指標です。「higher for longer(高金利がより長く続く)」という見方が、もはや机上の理論ではなく、市場を支配する現実となり、FRBが早期に金融緩和へ転換するとの期待を打ち砕いたことを裏付けています。
この動きは、従来型の金融市場全体に重い圧力をかけています。資金調達コストの急増はドル高を明確に押し上げ、一方で、資金が利回りの魅力が大きいノンリスク資産のチャネルへ強く吸い込まれることで、株式市場は深い調整リスクに直面しています。
暗号資産市場にとって、これは大きな流動性テストです。5%超の無リスク利回りは、$BTC やアルトコインのような高リスクな投機資産の魅力を低下させます。短期的な売り圧力が高まる可能性があり、今後のマクロ変動の前に、クリプト投資家は忍耐強く、かつリスク管理を徹底する必要があります。📊
#US10Y #BondYields #MacroEconomy
22
·
--
本日、為替市場で注目すべき明確な値動きが見られました。米ドル/円(USD/JPY)は日中の下落幅が1.00%に達し、価格は急速に下値へ探り、157.25付近まで到達しています。変動が比較的穏やかな世界の主要な為替市場において、単一の取引日でちょうど1%の片方向の下落が起きることは、単なるテクニカルな戻りであることが多いとは言えず、短時間のうちにマクロの資金フローが集中した組み替え(ポジション調整)を行っていることを示唆している場合が多いのです。
この変化が広く注目を集める主因は、円が世界の金融システムにおいて長年にわたり重要な流動性のアンカー、ならびにキャリー取引(Carry Trade)の中核通貨としての役割を担ってきた点にあります。これまで市場では、米連邦準備制度(FRB)の高金利維持期間と、日本銀行の金融政策の見通しをめぐる思惑が中心でした。円高の進行と為替の急速な下落は、一般に、低コストの円を借りて高金利資産へ運用するキャリー資金がポジションを調整していること、あるいは市場が潜在的な市場介入や金利差(スプレッド)の見通しをめぐって迅速に見直しを行っていることを意味します。
マクロ金融市場全体の反応を見ると、為替の急激な変動はより幅広い資産クラスへ波及することがよくあります。米ドル指数の局面での弱含み、世界の国債利回りの再調整、そしてクロスマーケットでのポジション再均衡などは、短期的に、従来型の株式市場やコモディティに対してそれぞれ程度の異なるバリュエーションの見直しを促す可能性があります。流動性の瞬間的な移動が、各種リスク資産における日中の綱引き(ヘッジ/投機)の心理を大きく押し上げているのです。
暗号資産市場に関しては、為替変動そのものはオンチェーンの原生変数ではありませんが、マクロの流動性環境の変化が $BTC などの主要暗号資産へのセンチメントに波及することは常にあり得ます。世界のクロスマーケット資金がポジション整理を行う局面では、暗号領域の場内資金も慎重になりやすく、市場のボラティリティがそれに連れて拡大することがあります。今回の為替調整が、単なる短期の感情(センチメント)攪乱にとどまるのか、それともより深いマクロの転換の前兆なのかは、今後の全体的な流動性データと合わせた客観的な観察が必要です。📊
#USDJPY #MacroEconomy #CryptoLiquidity
2
·
--
今日、世界のコモディティ市場は明確な値動きの変化を迎えました。国際原油価格が急速に下落し、米原油WTIは日中の下落率が2.00%に達し、提示価格は91.94米ドル/バレル付近まで戻りました。一方、ブレント原油Brentも連動して約1.8%低下し、100ドルの節目を割り込み一時98.9米ドル/バレルとなっています。さらに、アジア太平洋の債券市場にも変動が見られ、日本の30年国債利回りは5ベーシスポイント上昇して4.210%となり、マクロの資金環境に関するセンチメントはかなり微妙に分かれています。
このような原油価格の急速な値戻しが注目に値するのは、エネルギー価格がずっとインフレ期待と各国中銀の思惑に強く関わっているためです。これまで原油が高値圏で推移していたことで、市場ではスタグフレーション(悪化)リスクへの懸念が強まっていました。今回の短期的な下落が、長期トレンドの反転を意味するわけではないものの、少なくとも短期では逼迫していたインフレ圧力に一息つける余地を与えています。長期ゾーンの国債利回りの動きを踏まえると、大口資金がインフレと景気成長の見通しの間で依然として繰り返し綱引きを行っており、単方向の合意が形成されていないことが分かります。
伝統的な金融市場の連動という観点では、原油が戻り(押し)となれば、供給網コストに対する市場の不安が限界的に和らぎやすく、美債利回りの上げにある程度ブレーキがかかる可能性があります。ただし、国際的なベンチマークの長期金利、例えば日本の超長期国債利回りが上昇していることは、世界の低コスト流動性が構造的な組み替えを経験していることも示しています。米ドル指数や各種コモディティは、多くの要因が絡み合う中で特に膠着感が強く、短期的には買い手も売り手も、誰も局面を完全に掌握できていない状態です。
さて、私たちの暗号資産市場自身に戻ると、$BTC と主流のアルトコインの動きは、現時点では依然としてマクロの流動性という大きな環境の制約を強く受けています。原油が落ち着き、それがインフレ期待の減速につながるなら、理論上はリスク資産にとってより好ましい評価環境を生み得ます。しかし、世界の金利の中心が高止まりしていることは、店頭外(場外)で新たに資金を呼び込むペースを継続的に制限しています。現状の相場は、より大きく振れ幅のあるレンジ内での在庫(保有)をめぐる綱引きの性格が強くなっています。無理に追いかけて買う(過度に強気)にしても、恐れて投げ売り(過度に弱気)にしても、どちらも結局は両側から打撃を受けやすいでしょう。中立を保ち、今後のコアインフレ指標の確認を待つことが、より堅実な考え方です。
#CrudeOil #MacroEconomy #CryptoMarkets
60
米国10年国債の利回りは、直近の取引で強含みに上昇し、5.2%まで急騰して2007年以来の最高水準を一気に更新しました。この象徴的な資産価格の指標となるベンチマークの突破は、世界の流動性環境が数十年で最も厳しい引き締め局面を迎えていることを、直感的に示しています。
ベンチマーク米債利回りが5.2%を突破したことは、きわめて強いマクロ面での破壊力を持ち、市場がそれまで抱いていた「政策転換に向けて緩和的になる」という楽観的な予想を根こそぎ打ち砕きました。高止まりする無リスク金利は、高金利環境がより長く続く(Higher for Longer)ことを意味しており、世界中の資本が資産のバリュエーション(評価)モデルを再構築せざるを得なくなっています。
従来の金融領域では、無リスク金利の急騰が実体経済や金融機関の借入コストを直接押し上げています。米国株などの高い評価を背景とするリスク資産は、深刻な流動性の引き揚げと割引率の再評価に直面します。企業の利益見通しは圧迫される一方で、銀行システムが保有する既存債券における含み損(潜在的な帳簿上の損失)もさらに悪化するリスクがあります。
暗号資産にとっては、これは疑いなく厳しい逆風です。無リスク資産が5%超の安定したリターンを提供できるなら、$BTC などのリスク資産に対する機関投資家の資金の魅力は大きく薄れます。流動性が引き続き圧迫される状況では、資金面が全面的な相場を支えるのは難しいかもしれず、短期的にはバリュエーションがさらに下方修正されるリスクに、強く警戒が必要です。📉
#BondYields #MacroEconomy #CryptoMarket
4
米国の代表的な10年国債利回りが本日5.2%まで急騰し、2007年以来の最高水準に公式に到達しました。この劇的なスパイクは、債券市場における重要な節目を示しており、継続的なマクロ経済の圧力と、世界の金融デスクでの積極的な利回りの再評価を反映しています。
10年利回りはリスクフリーの価格設定におけるグローバルなベンチマークであるため、この動きは特に重要です。5.2%の水準を突破したことで、市場が「より高い金利がより長く続く(higher-for-longer)」環境を、これまでのコンセンサス見通しを大きく超えて織り込み始めていることが確認できます。背景には、粘着性のあるインフレ期待と、米財務省による大量の国債発行があります。
伝統的な金融の領域では、この急騰がもたらす影響はかなり大きく、引き締め効果が顕在化します。利回りの上昇は必然的に米ドルを押し上げる一方で、借入コストが高騰し、リスクフリーのリターンが相対的に魅力的になることで、株式、不動産、コモディティのバリュエーションに強い下押し圧力がかかります。
暗号資産市場では、国債利回りの上昇が直ちに流動性の逆風を生みます。リスク資本は自然と、投機的な資産から安全資産で利回りのつくペーパーへと資金が回りやすくなり、$BTC の短期的な上値モメンタムが抑えられます。利回りがここで安定するのか、それともデジタル資産全体でより深い流動性縮小を引き起こすのかを注視する必要があります。
#TreasuryYields #MacroEconomy #BondMarket
3

·
--
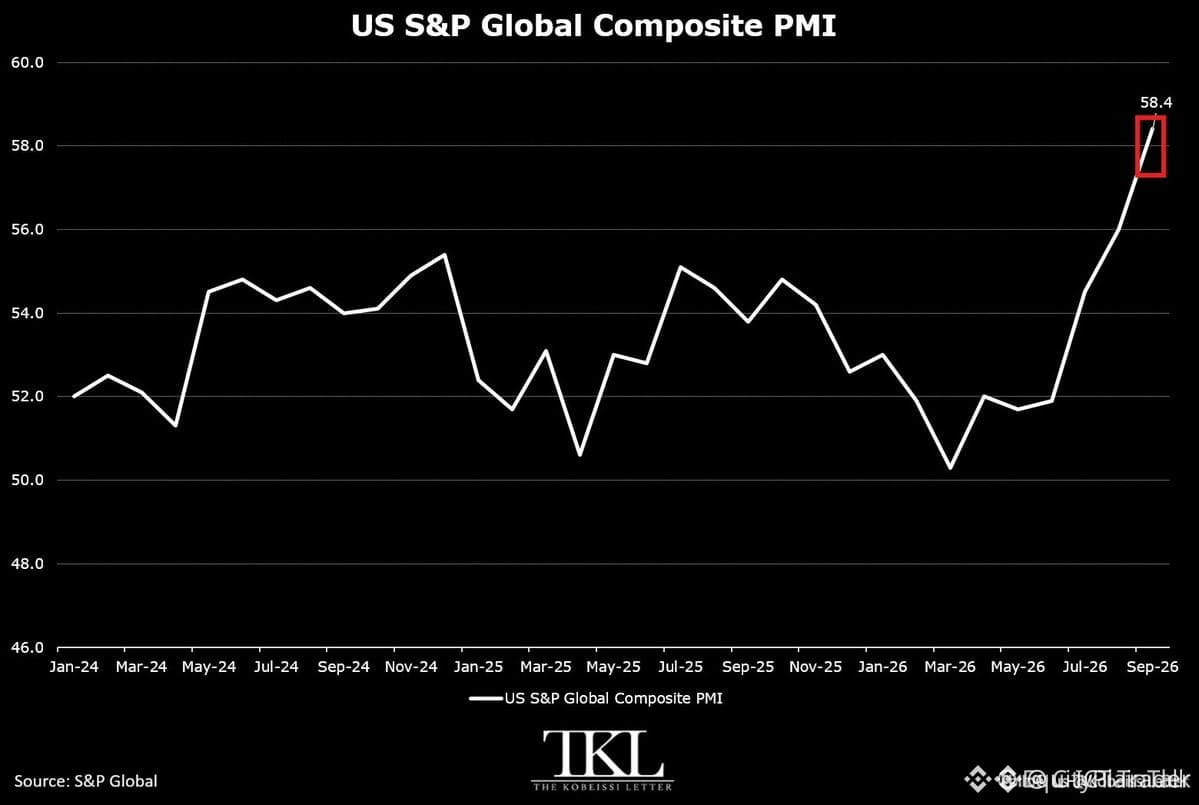
🚨 米国のPMI加速が、FRBの利下げとマクロ流動性に対する脅威をもたらす:$BTC 📊
機関投資家データによると、米国の総合PMIは4カ月連続で58.4へ加速しており、サービス・製造業ともに複数年ぶりの高水準が押し上げています。🔍 ソフトランディングを見込むコンセンサス価格はあるものの、サプライチェーンと労働の構造的なボトルネックが、静かに持続的なインフレ圧力を強めています。📊
この「粘着質な」インフレの背景から、FRBは小売市場が現在見込むよりも長く高金利を維持する可能性があります。💡 賢い資金は、このマクロ経済の再評価が主要な市場構造全体におけるリスク資産の流動性へどう影響するかを見ています。💬 「より高く、より長い」FRB金利が、より広範な市場調整を引き起こすのか、それともリスク資産がこのシフトを吸収できるのか?👇
⚠️ 金融助言ではありません。常にリスク管理を行いましょう。🛡️
🏷️ #BTC #MacroEconomy #FederalReserve #Crypto
🎯 🦈
13
·
--
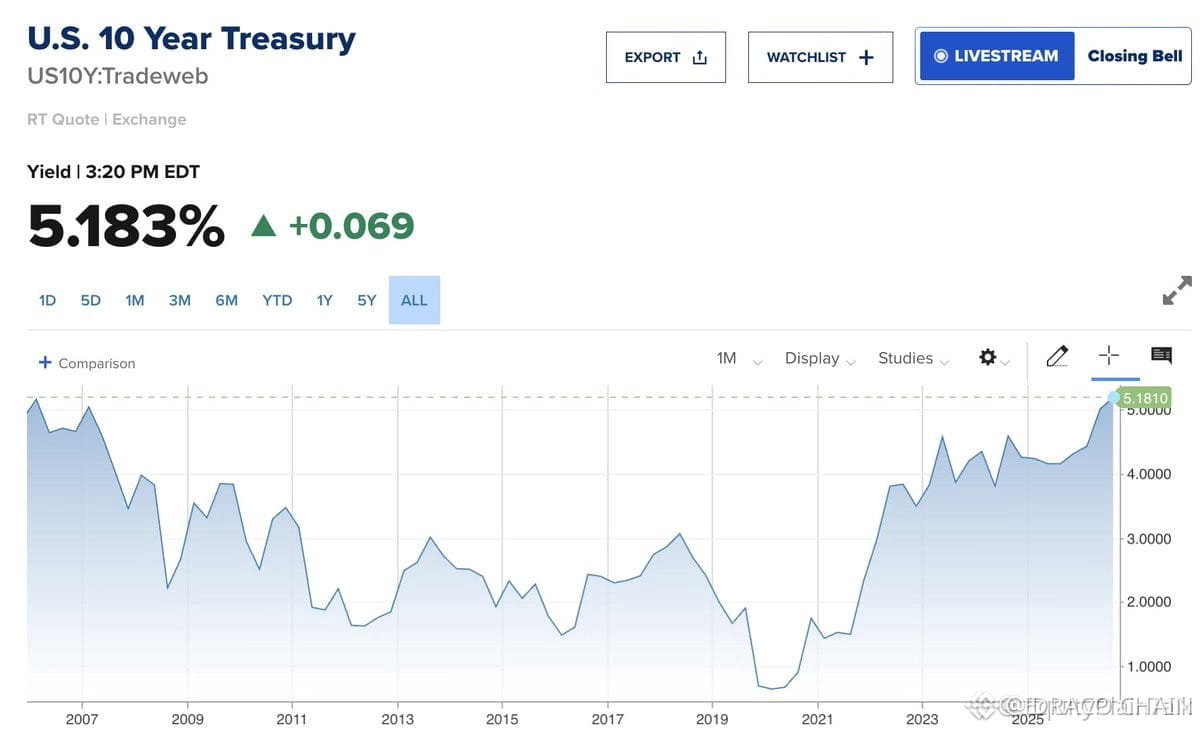
🚨 10年利回りが2008年以前の高値に一致、マクロの流動性が引き締まる中で$BTC に向けて💥
機関投資家の資本が、10年米国債利回りが2008年以前のピーク水準へ急騰するにつれて、リスクの再評価を進めています。📊 急速な金利変動のスピードが、世界の資金調達条件をより厳しくし、従来型およびデジタルの両方の市場において、リスク資産と成長バリュエーションに大きな構造的な圧力がかかっています。
このペースでマクロの利回りが跳ね上がると、市場の摩擦は歴史的に、システム上の非効率を露呈させてきました。🔍 賢い資金は、流動性が守りのポジショニングへ移るにつれて、機関投資家の資本再配分の兆候を示すために、オーダーフローを注意深く追っています。💬 マクロ環境が引き締まる中で、あなたはエクスポージャーをどのように組み立てていますか?👇
⚠️ 投資助言ではありません。必ずリスクを管理してください。🛡️
🏷️ #BTC #MacroEconomy #MarketStructure #Crypto
🎯 🦈
16
ブレント原油先物は本日、急騰して取引を終えました。1バレル当たり106.60ドルで着地し、3.52ドル(3.41%)上昇しました。こうした強い日次ラリーは、物理的な供給の引き締まりと地政学的不確実性の高まりが世界のコモディティ・デスクの取引ダイナミクスを引き続き左右する中で、エネルギー市場にまた新たな不安定な局面をもたらしています。
原油で3%超の単日急騰が重要なのは、エネルギーコストが見出しインフレ指標の主要な押し上げ要因であり続けるためです。原油価格が1バレル当たり100ドルを上回る状態が持続すると、中銀の金融緩和の時期に直接の悪影響が及び、インフレ沈静化(ディスインフレ)のトレンドが、市場のコンセンサスが想定したよりも速く減速または反転するのではないかという懸念が再燃します。
伝統的な金融の領域では、原油価格の上昇は直ちにリスクオフへの資金シフトを引き起こします。エネルギー投入コストの高騰は、ソブリン債利回りを押し上げる一方で米ドルを下支えし、同時に企業の利益率を圧迫して、世界の株式市場におけるリスク志向を弱めます。
暗号資産市場にとっても、このマクロ環境は追い風ではなく逆風をもたらします。エネルギー起因のインフレ高止まりは、利下げの迅速化が起きる確率を下げ、グローバルなドルの流動性を制約します。短期的には、$BTC およびより広範なデジタル資産が、マクロ圧力の持続を織り込むことで、タイトな値固めに直面する可能性があります。
#CrudeOil #MacroEconomy #インフレ
172
米国の国債市場では最近、激しい変動が見られています。30年物国債の利回りは一直に上昇し、5.4583%に到達して、約22年ぶりの最高記録を更新しました。同時に、短期金利の見通しを反映する2年物米国債の利回りも0.85ベーシスポイント上昇して4.904%となっています。長期と短期の利回りがそろって上昇していることは、債券市場がより長期にわたる引き締め環境を再評価していることを示しています。
長期の米国債利回りが重要な過去最高水準を突破したことは、極めて重要なマクロ指標としての意味を持ちます。これは、米連邦準備制度(FRB)が「より長い期間、高金利を維持する」(Higher for Longer)との方針を続けるとの市場の見方が確認されたことを示すだけでなく、米国の巨額な財政赤字と国債発行の需給バランスの崩れに対する投資家の根深い懸念も反映しています。市場が想定していた「早期利下げ」シナリオは、厳しい現実によって打ち砕かれ、期間プレミアムの回帰により資本コストが高止まりしています。
このような利回りの大幅な上昇は、伝統的な金融資産に対して実質的な重圧となっています。無リスク資産が長期の年率換算で5%を超えるリターンを提供できる状況では、株式などの株式系資産の評価に用いられる割引率が急上昇します。その結果、世界の資金が米ドルの固定収益資産へと加速して回帰し、ドル指数を押し上げるとともに、コモディティや金に対して継続的な下押し圧力を与えます。
暗号資産にとっては、流動性環境のさらなる悪化は楽観できません。無リスク金利の高止まりが、$BTC をはじめとするリスク資産への投機資本の追随意欲を直接的に弱めます。店頭(OTC)の追加資金の流入も阻まれます。マクロの金利が上限に達したとの明確なシグナルが出るまで、投資家は細心の注意を払い、市場の流動性が引き締まることによって生じる二次的な下落リスクに警戒する必要があります。📉
#BondYields #Fed #MacroEconomy
1
米国債市場では、30年物国債利回りが5.4583%まで急騰し、22年ぶりの高水準となったことで、深刻な売り圧力が観測されています。一方、短期の2年物国債利回りは0.85ベーシスポイント上昇して4.904%に到達しており、利回り曲線全体で幅広い再評価が進んでいることを示しています。
こうした劇的な節目は、「より高い金利をより長く」という状況が続くことへの懸念の深まりと、米国の債務発行の増加を背景にしています。投資家は長期の国債を保有するためのより高いターム・プレミアムを要求しており、金融当局による引き締めサイクルがそろそろ終盤だという従来の見方に挑戦する形となっています。
上昇するベンチマーク利回りは本質的に世界の流動性を引き締め、米ドルを押し上げる一方で、従来の株式や不動産には強いバリュエーション面の圧力をかけます。リスクフリーのリターンが数十年ぶりの高水準に近づくにつれ、資金は自然と投機的な資産クラスから流れ出します。
暗号資産分野では、利回りの上昇により流動性確保が一段と難しくなります。高金利の現金代替が、リテールおよび機関投資家のリスクオン資産への意欲を抑えるため、マクロ経済の緩和が見えてくるまで、$BTC およびより広範なアルトコイン市場の上値モメンタムが頭打ちになる可能性があります。 #BondYields #MacroEconomy #InterestRates
22
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#UKFCAWinsCourtOrderToRecover851400Pounds
閲覧回数 44,682
883人が討論中
2
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
閲覧回数 55,831
1,035人が討論中
3
#GoldFallsTo$4144
閲覧回数 18,925
171人が討論中
4
#QNTFallsOver40%FromMorningHigh
閲覧回数 103,815
1,421人が討論中
5
#USDTAdds845900HoldersInPast7Days
閲覧回数 25,233
479人が討論中
6
#KospiFalls2.7%SamsungSKHynixDropOver5%
閲覧回数 37,675
639人が討論中
7
#BitgetCEOConfirms$388MStolenInHack
閲覧回数 5,835
44人が討論中
8
#BTCFallsBelow$83000
閲覧回数 37,358
171人が討論中
9
#BitgetDetailsSecurityIncidentTimeline
閲覧回数 59,802
785人が討論中
10
#BitcoinSpotETFs$2.39BWeeklyNetInflow
閲覧回数 17,211
51人が討論中