

#eurozone
eurozone
閲覧回数 860,942
257人が討論中
注目
最新

·
--
ヨーロッパの債券市場で今日、象徴的な変動が起きた。フランスとドイツの10年国債利回りスプレッド(利差)が正式に150ベーシスポイントまで拡大し、この水準は2012年1月以来の最高記録を直接更新した。
このスプレッド指標は長年にわたり、ユーロ圏の中核国の財政および政治リスクを測るバロメーターと見なされてきた。スプレッドが14年以上ぶりの極端な水準へ急騰したことは、市場でフランスの財政の持続可能性や政局の先行きに対する懸念が急速に強まっており、投資家のリスク回避(ヘッジ)プレミアム要求が明確に高まっていることを示している。
伝統的な金融市場では、独仏スプレッドの拡大は通常、ユーロの為替レートに対して一時的な下押し圧力となり、欧州のソブリン債市場の再評価につながる。資金はより安全な避け先資産としてドイツ国債などへ流入しやすくなり、欧州全体の流動性環境は一定の不確実性に対する試練を受ける局面となる。
暗号資産市場に関しては、マクロ面でのソブリン信用リスクが熟成する局面では、市場をまたぐ資金が資産配分を再評価することが多い。 <0-0-0> $BTC に代表される暗号資産は、世界的なリスク回避ムードの上昇によってボラティリティが高まる可能性がある一方で、法定通貨(フィアット)の信用不安に対して一部の投資家にとって「非主権資産」の代替として見なされる可能性もある。今後の値動きは、全体の流動性の変化を注意深く見守る必要がある。 👀
#BondYields #Eurozone #MacroEconomy

翻訳参照
欧洲主权债务市场今日迎来重大异动。根据最新交易数据,法国与德国10年期国债收益率利差在今日欧盘交易时段持续走阔,盘中强势突破150个基点整数大关。这一关键利差指标直接刷新了自2012年1月欧债危机以来的最高纪录,标志着欧元区核心主权信用风险溢价正迎来十余年未见的极端波动。
从宏观背景与技术指标来看,该利差走阔主要源于市场对法国财政预算赤字及政治博弈不确定性的集中定价。不过从量化分析角度来看,150个基点恰好对应着长周期图表上的强阻力密集区。动量指标已深度进入极端超买状态,历史经验表明,在极值区间出现恐慌性溢价释放,通常意味着利空情绪正在步入最后加速探顶的衰竭阶段。
在宏观跨资产层面,这一波动正重塑资金流向格局。尽管利差飙升短期内对欧元兑美元汇率构成技术性下行压力,并引发欧洲股市的防御性轮动,但这同样加速了主权债务风险的集中释放。随着最悲观的市场预期被充分消化,一旦利差在技术阻力位受阻回落,跨市场套利资金的介入将有效提振整体风险偏好。
对于加密市场而言,传统法币主权债务与财政压力的显现,再度凸显了去中心化数字资产在资产配置中的抗脆弱性。当主权信用利差触顶并带动传统避险情绪边际放缓时,宏观流动性将重新倾向于具有高弹性的风险资产,$BTC 等核心品种的技术面支撑将进一步巩固并吸引增量资金进场。🚀
#BondMarket #Eurozone #MacroEconomy
78

翻訳参照
欧洲债券市场近期出现剧烈异动,法国与德国10年期国债利差已急剧扩大至150个基点。这一利差水平创下了自2012年1月欧债危机高峰以来的最高纪录,标志着欧元区核心成员国的信用分化正在迅速恶化。
这一异动极其危险且超出市场先前的普遍预期。法德利差历来被视为衡量欧洲主权信用风险与财政健康的晴雨表。利差飙升至逾14年新高,表明投资者对法国的财政赤字扩张及政治稳定性感到严重担忧,欧洲核心资产的避险溢价正在被重新定价。
从传统金融市场来看,主权债券利差失控将加剧欧洲央行的政策困境,压制欧元汇率走势,并可能迫使欧央行在遏制通胀与防范债务碎片化之间艰难权衡。随着欧洲风险溢价攀升,全球流动性环境面临被动收紧的压力,避险资金或加速回流美元资产。
对于加密资产而言,欧洲主权债务风险的重燃短期内将重挫整体风险偏好。在去杠杆与流动性趋紧的宏观阴霾下,$BTC 等风险资产面临抛压,短期难以独善其身,投资者需高度警惕宏观黑天鹅对流动性的冲击。 #SovereignDebt #Eurozone #MacroEconomics
5

·
--
欧州債券市場は、10年物国債の利回り格差がフランスとドイツの間で150ベーシスポイントまで拡大し、大きな変動を記録したばかりです。これは2012年1月以来、最も高い格差水準です。
この記録的な格差は、ユーロ圏のソブリン債務危機期と同様の金融の分断に対する懸念を引き起こしています。投資家は、解決の見通しが立たない財政赤字の圧力と国内の政治的不安を背景に、フランス国債を売り続けています。
この動きは、EUR(ユーロ)に直接の価格下落圧力をかけ、さらに域内全体の資金調達コストを押し上げます。大口資金は、ドイツ国債や米ドルなどの安全資産へと逃避する傾向が強まっています。
暗号資産市場においては、欧州のマクロ不安が、通貨制度のシステムリスクを防ぐために$BTC のような非集中型の資産への需要を後押しする可能性があります。ただし、短期的な慎重なセンチメントがリスク市場への新規資金の流入を抑えることも考えられます。
#Eurozone #BondYields #MacroEconomics
15
·
--
本日、欧州市場の金融情勢では投げ売り圧力が広がり、株価指数は一斉に赤字の状態に沈んだ。とりわけ注目すべきは、フランスとドイツの国債(10年)利回り格差が128ベーシスポイントまで拡大し、2012年以来の高水準に達したことだ。
この動きは、地域の財政不安が高まることへの懸念を背景に、フランスの公的債務に対するリスクプレミアムが急増していることを示している。10年以上ぶりの記録的な格差は、ユーロ圏のソブリン危機当時の圧力を想起させ、世界中の投資家により一層の警戒感をもたらしている。
リスク回避の波は、英FTSE 100が1.1%下落し、ドイツのDAXが0.7%下落するなど、金融市場に重くのしかかっている。資金は欧州のリスク資産から安全な避難先へと逃避する傾向があり、EURの弱含みに圧力をかける一方で、米ドルの強さを支える形となっている。
暗号資産市場においては、マクロ面のリスク回避心理が短期的に流動性を引き締め、$BTCへの調整圧力につながる可能性がある。とはいえ、欧州での財政緊張がさらに広がり続けるなら、暗号の分散型ヘッジ資産としてのポジションが中期的に資金の移動を呼び込み得る。
#Eurozone #BondYields #GlobalEconomy
本日、欧州市場の金融情勢では投げ売り圧力が広がり、株価指数は一斉に赤字の状態に沈んだ。とりわけ注目すべきは、フランスとドイツの国債(10年)利回り格差が128ベーシスポイントまで拡大し、2012年以来の高水準に達したことだ。
この動きは、地域の財政不安が高まることへの懸念を背景に、フランスの公的債務に対するリスクプレミアムが急増していることを示している。10年以上ぶりの記録的な格差は、ユーロ圏のソブリン危機当時の圧力を想起させ、世界中の投資家により一層の警戒感をもたらしている。
リスク回避の波は、英FTSE 100が1.1%下落し、ドイツのDAXが0.7%下落するなど、金融市場に重くのしかかっている。資金は欧州のリスク資産から安全な避難先へと逃避する傾向があり、EURの弱含みに圧力をかける一方で、米ドルの強さを支える形となっている。
暗号資産市場においては、マクロ面のリスク回避心理が短期的に流動性を引き締め、$BTC への調整圧力につながる可能性がある。とはいえ、欧州での財政緊張がさらに広がり続けるなら、暗号の分散型ヘッジ資産としてのポジションが中期的に資金の移動を呼び込み得る。
#Eurozone #BondYields #GlobalEconomy
106
·
--
欧州中央銀行がようやく安堵の息をつきました。8月のインフレは直接3.2%まで反発し、前回は2.9%でした。利下げ期待はまた後ろ倒しになりそうで、ユーロは強含み、ドルは圧迫され、リスク資産は短期的にそのまま揺れ動きます。焦って押し目を買わないでください。インフレというのは、あらゆる反抗に効くものです。
$BTC $ETH #Eurozone #Inflation #ECB #BTC
欧州中央銀行がようやく安堵の息をつきました。8月のインフレは直接3.2%まで反発し、前回は2.9%でした。利下げ期待はまた後ろ倒しになりそうで、ユーロは強含み、ドルは圧迫され、リスク資産は短期的にそのまま揺れ動きます。焦って押し目を買わないでください。インフレというのは、あらゆる反抗に効くものです。
$BTC $ETH #Eurozone #Inflation #ECB #BTC
$BTC $ETH #Eurozone #Inflation #ECB #BTC
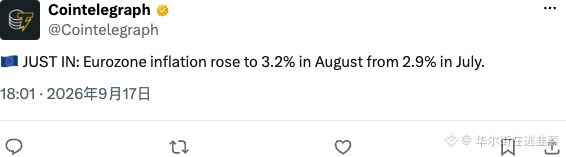
226
·
--
欧州経済研究センター(ZEW)はまもなく、数分後にドイツおよびユーロ圏9月の経済景況指数を発表し、同時に欧州統計局もユーロ圏7月の季節調整済み貿易収支データを公表します。欧州経済の牽引役であるドイツの足元の各種先行指標は、これまで世界のマーケットから大きな注目を集めてきました。
このデータが特に注目されるのは、市場が現在、ECB(欧州中央銀行)による今後の利下げの道筋に非常に高い関心を寄せているためです。もしドイツおよびユーロ圏の景況指数が弱含みのレンジで推移するなら、欧州経済の回復力の乏しさという見通しがさらに裏付けられることになります。逆に、データが予想を上回って持ち直すようなら、それまでの過度に悲観的な景気後退ムードが修正される可能性もあります。
マクロの大局観では、欧州経済データの変動はしばしばユーロ/米ドル(EUR/USD)相場へ直接波及し、結果としてドル指数(DXY)や欧州の中核国債利回りの短期的な再評価につながります。米欧の金融政策サイクルが絡む重要な攻防局面では、為替市場のわずかな調整も、間接的にグローバルな商品や株式のリスク選好に影響を与えることがあります。
暗号資産市場 $BTC にとって、この種の欧州マクロデータは大きなトレンドを決める中核エンジンではないものの、為替とドルの流動性が大きく変動するような場合には、短期的に取引参加者のリスク回避の感情やレバレッジ建玉に連鎖的な反応が起きる可能性があります。相場はパルス的に様子見をするような動きになるかもしれませんので、皆さんは「よく見て、あまり動かない」姿勢で、冷静に観察することをおすすめします。📊
#Eurozone #ZEWIndex #MacroEconomy
5
欧州経済研究センター(ZEW)は本日、ドイツおよびユーロ圏9月の景気指数を発表する予定です。同時に、ユーロ圏7月の季節調整後の貿易データも公表されます。欧州経済の牽引役であるドイツでは、足元の先行指標が、欧州大陸全体の景気の成長モメンタムを測る重要な参考となっています。
現在、欧州経済の先行きに対して市場は概ね慎重な見方をしています。製造業が引き続き圧迫され、外需も弱いことから、ユーロ圏のファンダメンタルズは厳しい局面に直面しています。今回のZEW経済景気指数がさらに低下すれば、市場の「ドイツ、ひいてはユーロ圏経済が停滞、さらには景気後退局面に入るのでは」といった懸念が強まり、同時に欧州中央銀行の今後の利率パス選択に、より大きなジレンマをもたらすことになります。
クロスアセットの値動きを見ると、弱いマクロデータは通常、ユーロ相場の動きを抑え、リスク回避の資金がドルへ回帰してドル指数を押し上げる要因になり得ます。欧州の成長モメンタム不足と、世界の流動性見通しを巡る思惑のせめぎ合いが続く中では、債券利回りに思わぬ動きが出る可能性もあります。加えて、マクロ面の不確実性は、リスク資産のバリュエーション改善(見直し)の余地を直接的に圧迫するでしょう。
暗号資産市場に関しては、欧州のマクロ指標の悪化が続きドル高が維持される場合、暗号資産は短期的に流動性がタイトになる圧力を受けやすくなります。投資家は、市場のリスク選好が損なわれて発生する受動的な売り圧力に警戒してください。増量の流動性注入がない局面では、$BTC などの主要資産は、引き続き方向感の乏しいもみ合いながら圧力の強い状態が続く可能性があり、慎重なポジションを維持することをおすすめします。
#MacroEconomics #Eurozone #ZEWIndex
59
ドイツのシンクタンクZEWは、欧州中部時間の午前に、ドイツおよびユーロ圏の9月の経済景況指数を公表する予定だ。同時に、ECB(欧州中央銀行)とEU統計局もユーロ圏の7月の改定貿易収支データを発表する。欧州経済の牽引役であるドイツの先行きセンチメント指標は、欧州全体の景気回復の勢いを測る重要な指標となっている。
テクニカル面およびマクロ見通しの観点から、市場はこれまでに欧州経済の減速を十分に織り込んできた。ZEW指数が低水準で底打ちし、反発の兆しが見えるなら、欧州のファンダメンタルズにおける悪材料出尽くしというロジックを直接裏づけることになる。貿易データの改善が限界的に追い風となれば、非米の経済主体のソフトランディングへの市場の信頼を押し上げ、ドル一方向の強さによる抑制を打ち破る助けとなる。
現在の値動きとして、もしデータが予想を上回れば、ユーロ/米ドルは重要なサポート水準でテクニカルなリバウンドを見込め、それによりドル指数(DXY)の高値圏での上方向の勢いを抑え込む可能性がある。ドルの流動性に関する見通しが当面緩和する局面では、通常、伝統的なリスク資産や商品が足並みをそろえてリバウンドしやすくなり、世界のクロスマーケット資金に対してより強いリスク選好の支えを提供する。
暗号資産市場に関しては、ドル指数の下落が、$BTC をはじめとするリスク資産にとって、上方向の抵抗が最も小さいルートを直接開く。オンチェーンの資金とロングの勢いは、重要な移動平均線が密集する局面で態勢を整えつつある。マクロのリスクプレミアムが後退すれば、流動性は速やかに暗号資産分野へ回帰し、主要銘柄はボックス圏の上限を上抜けて上昇トレンドを継続する可能性がある。
#ZEW #Eurozone #MacroEconomics
61
·
--
欧州の金融市場は、本日発表予定の重要な経済指標に注目が集まっている。これには、ドイツおよびユーロ圏の9月のZEW景況感指数と、同ブロックの7月の貿易収支(改定値)が含まれる。
ドイツは欧州経済の牽引役だが、生産の停滞やエネルギーコストの高騰など、景気後退につながる多くの圧力に直面している。そのため、ZEW指数は専門家や機関投資家の成長見通しに関する「先行指標」としての役割を果たす。予想以上に弱い結果となれば、ユーロ圏全体の減速への懸念がさらに強まる可能性がある。
従来型の市場では、この結果がEUR(ユーロ)に直接影響し、今後のECB(欧州中央銀行)の会合での利下げ期待にも波及するかもしれない。悲観的な見方が強まれば、EURは下落圧力を受けやすくなり、USD(米ドル)や国債などの安全資産へと資金が向かう流れが促進される。
クリプト市場では、USDの強さ(DXY)はリスクのある資金フローを左右する重要なマクロ要因だ。欧州経済が弱含むことでUSDが優位な立場を維持する場合、政策の実際の緩和が本格的に始まる前に、$BTC cのような資産への流動性は短期的に障害に直面する可能性がある。 📊
#Eurozone #ZEW #MacroEconomy
75
欧州債券の利回りが急激に変動し、その中でも欧州のベンチマーク資産であるドイツ10年国債利回りが取引日中に大きく上昇し、4ベーシスポイント上行して3.5723%に到達、2009年6月以来の最高水準を一気に更新した。この重要指標は直近15年あまりの高値を突破しており、欧州の中核となるソブリン債務市場が深刻な売り圧力に直面していることを示唆し、金利の見通しが大幅に再評価されている。
この変動の核心的なロジックは、市場がECB(欧州中央銀行)が長期にわたり高金利環境を維持するとの見方を、ますます確定的に織り込んでいる点にある。テクノロジー分野などで長期の資本支出が引き続き進んでいるものの、マクロ面のインフレの粘着性と債券供給圧力が、債券利回りの中心(利回り水準の重心)を引き上げる圧力となっている。これまで市場が抱いていた、急速な利下げへの期待は明らかに楽観的すぎた。ベンチマーク利回りは10数年ぶりの高水準に到達しており、世界の資金コストが相当長い期間高止まりする可能性を示している。
従来型の金融市場の観点では、ドイツのベンチマーク利回りの急騰は、全欧州さらには世界の資金調達・借入コストを直接押し上げ、株式などのリスク資産のバリュエーション余地をさらに圧迫する。無リスク金利が高水準を維持する中で、高評価の成長セクターから流動性が流出する傾向が加速している。信用スプレッドには拡大リスクがあり、マクロの流動性環境は実質的に引き締まりの局面に入っている。
暗号資産市場にとっては、欧州のベンチマーク金利の力強い動きは警戒すべきマクロの逆風だ。伝統的な固定利付資産が10数年でまれな無リスクのリターンを提供できる場合、機関投資家の資金が暗号資産などの高ボラティリティなリスク資産へ波及する効果は大きく抑制される。仮に世界の流動性が引き続き圧迫されたままであれば、$BTC などの中核的な資産は短期的に、流動性の枯渇とバリュエーション面の厳しい圧力に直面する可能性がある。
#BondYields #MacroEconomy #Eurozone
8
·
--
欧州債券市場は、ドイツ国債の10年物利回りが4ベーシスポイント上昇し、3.5723%に到達したことで、強い変動を記録した。これは、2009年6月以降のユーロ圏のクレジット基準における最高の利回り水準である。
この動きは特に重要だ。ドイツ国債は、欧州全体の金融市場におけるリスクを測るためのベンチマーク資産としての役割を担っている。15年物のフォワード利回りは、欧州中央銀行(ECB)から見込まれるよりも高い金利環境が、より長く続くとの期待を反映している。インフレ圧力は、目標水準まで完全に鎮まってはいない状況にある。
利回りの急騰は、世界の株式市場に直接的な圧力をかけ、企業の資金調達コストを押し上げる。米ドル(USD)とユーロ(EUR)の通貨価値は、金利差に応じて大きく変動する可能性がある一方で、「安全な避難先」を求める資金は、他の伝統的な投資チャネルよりも、債券市場を優先する傾向が出る。
暗号資産(crypto)については、大型経済圏で金利上昇がもたらす圧力は、$BTC vaやアルトコインのような高リスクの投資資金に対して、常に障壁を生み出す。市場の流動性が低い状況では、新たな資金が必要な市場に流れ込む速度がより重要になるため、暗号資産の価格は、新たな成長の原動力を見つける前に短期の調整局面に直面しやすくなる。
#Eurozone #BondYields #ECB
3
欧州統計局は本日、ユーロ圏の第2四半期における主要なマクロ経済の改定データを公表しました。データによると、ユーロ圏の第2四半期のGDP成長率(前年比)の確定値は1.2%となり、市場の一般的な予想である1.00%や前回値の1.00%を上回りました。同時に、第2四半期の季節調整後の雇用者数は前期比で0.1%となり、予想および前回値と一致しています。表面的には、欧州経済は、複数の地政学的な圧力や高金利環境の下でも一定の粘り強さを見せており、テクニカルな景気後退に陥ってはいないように見えます。
しかし、より深いマクロの論理から見ると、この一見すると強めの経済・雇用データは、現在のマクロ流動性環境にとって必ずしも全面的に好材料とは言えません。GDPが予想を上回って1.2%へと反発し、雇用市場が低速ながらも継続的に拡大していることは、欧州中央銀行(ECB)が直面する内生的なインフレの粘着性リスクが依然として無視できないことを意味します。市場はこれまで、ECBが連続的かつ急速な利下げ局面に入るという楽観的な価格付けを行ってきましたが、このような粘りのあるデータに直面することで、現実の修正が入る可能性が高く、政策転換のための緩和余地はさらに圧縮されかねません。
伝統的な金融市場の反応としては、経済指標が予想を上回ることでユーロの為替が強含む方向に寄与し、欧州の中核となるソブリン債の利回りにも上方向の支えとなるでしょう。米欧の中銀の政策をめぐる駆け引きが複雑に絡む中で、欧州中央銀行が経済の粘り強さを理由に緩和ペースを緩めれば、グローバルな長期の無リスク金利の下押し圧力は明確に増大します。バリュエーションが高水準にあり、かつ世界的に潤沢な流動性に極度に依存しているリスク資産にとっては、過熱あるいは過度に粘りのあるマクロ指標のほうが、むしろ潜在的な割引率(ディスカウントレート)への圧力となり得ます。
暗号資産市場にとっては、これは短期的に、グローバル中銀が足並みを揃えて大規模に流動性を供給することによる増分の流動性は見込みにくいことを意味します。マクロの引き締め局面の“末端効果”が長引く中では、$BTC などのリスク資産は、マクロ流動性が引き締まることによる抑制圧力が続き、多頭側の勝負を促す強力な触媒が欠ける可能性が高いでしょう。投資家は、一見すると前向きな経済データに直面する際、金利が制限的な水準により長く維持されることで生じる流動性収縮リスクにも、より一層警戒すべきです。
#eurozone #GDP #ECB
11
欧州統計局が最新の発表で、ユーロ圏7月の小売売上高データを公表しました。7月のユーロ圏の小売売上高の前月比は-0.6%となり、市場予想されていた+0.3%の増加を大きく下回りました。同時に、前回値は当初の-0.30%から0.2%へ修正されています。データが急激にマイナスへ転じたことから、欧州全体の最終消費需要の冷え込みのスピードは、市場がこれまで比較的楽観的に想定していたモデル予測を明確に上回っていることがうかがえます。
このマクロ指標の大幅な悪化は、より深いところでは、欧州経済が高金利の波及とインフレの粘着性による遅れた影響の下で、構造的に弱っていることを反映しています。内需の中核的な推進力を測る指標として、小売消費の縮小は、市場における欧州中央銀行(ECB)の政策パスの見直しを直接的に強め、インフレ抑制と景気後退の防止の間で、ECBがより速いテンポで金融緩和へ傾斜することを促しています。場合によっては、より攻めた利下げ局面の到来を後押しする可能性もあります。
従来の金融市場におけるテクニカル面での反応を見ると、弱いデータはユーロ/米ドル相場に下押し圧力を与えましたが、欧州国債の利回りがそれに応じて急速に低下したことで、流動性見通しは素早く反転しました。債券市場では利回り曲線が急になり、資金が欧州の伝統的な資産から外へあふれていく流れと相まって、世界規模でより緩和的なリインフレ(再インフレ)のマクロ環境が形成されつつあり、リスク資産のバリュエーション修復の余地が生まれています。
暗号資産に関しては、欧州中央銀行の緩和期待の加速は、明確な流動性面での追い風シグナルです。従来の法定通貨の実質金利が政策転換に伴って低下していくなら、世界の資金のリスク選好(Risk-on)は必ずや回復するはずです。テクニカルチャートでは、暗号資産の主要銘柄の一つである $BTC が、重要な流動性の支えとなる水準で非常に強い下値耐性を示しています。世界の中央銀行による流動性のゲートが段階的に緩むことが、次のブル相場局面を押し上げる重要な触媒になるでしょう。🚀
#eurozone #宏观经济 #利下げ期待
34

ユーロスタットは、7月のユーロ圏小売売上データを公表し、前月比-0.6%の急落を明らかにしました。これは市場予想されていた+0.3%の反発を大きく下回り、さらに直前の数値も-0.3%から+0.2%へ上方修正されたにもかかわらず、結果は期待を裏切りました。
今回の想定外の縮小は、借入コストの高止まりが続く中で欧州の消費者需要に脆弱性が根強く残っていることを示しています。消費者の底堅さが見られる代わりに、データはユーロ圏全体で家計の支出が依然として強く制約されていることを示しており、より広範な景気成長への懸念を補強します。
伝統的な金融市場全般において、この下落はユーロに新たな重しをかけ、欧州中央銀行(ECB)による追加の金融緩和が進むとの見方を強固にします。債券市場では、景気の低迷を刺激するためにより踏み込んだ利下げを行うとの思惑が高まるにつれ、欧州の国債利回りに下向きのモメンタムがかかっています。
暗号資産市場では、主要な経済圏におけるマクロ経済の基礎が弱まることで、見通しはやや複雑な背景となります。短期的にはリスク選好が慎重なまま推移する可能性がある一方で、世界規模での流動性緩和が協調的に進むとの期待が高まっており、中期的には$BTCを含むリスク資産に対する構造的な下支え材料になり続ける見通しです。
#eurozone #ecb #macro
ユーロスタットは、7月のユーロ圏小売売上データを公表し、前月比-0.6%の急落を明らかにしました。これは市場予想されていた+0.3%の反発を大きく下回り、さらに直前の数値も-0.3%から+0.2%へ上方修正されたにもかかわらず、結果は期待を裏切りました。
今回の想定外の縮小は、借入コストの高止まりが続く中で欧州の消費者需要に脆弱性が根強く残っていることを示しています。消費者の底堅さが見られる代わりに、データはユーロ圏全体で家計の支出が依然として強く制約されていることを示しており、より広範な景気成長への懸念を補強します。
伝統的な金融市場全般において、この下落はユーロに新たな重しをかけ、欧州中央銀行(ECB)による追加の金融緩和が進むとの見方を強固にします。債券市場では、景気の低迷を刺激するためにより踏み込んだ利下げを行うとの思惑が高まるにつれ、欧州の国債利回りに下向きのモメンタムがかかっています。
暗号資産市場では、主要な経済圏におけるマクロ経済の基礎が弱まることで、見通しはやや複雑な背景となります。短期的にはリスク選好が慎重なまま推移する可能性がある一方で、世界規模での流動性緩和が協調的に進むとの期待が高まっており、中期的には$BTC を含むリスク資産に対する構造的な下支え材料になり続ける見通しです。
#eurozone #ecb #macro
7
S&Pグローバルが8月に最新発表したデータによると、ユーロ圏の8月サービス業PMI(速報値の確定値)は51.6となり、前回値および市場予想の51.7をわずかに下回りました。一方、総合PMIは52.0で、50の景気判断の分岐点を継続して上回る拡大ゾーンにとどまっています。サービス業の拡大ペースは2カ月ぶりの低水準まで小幅に鈍化したものの、民間部門の基礎的な実態は依然として堅調な成長が続いています。
マクロの構造を見ると、51.6という数字はユーロ圏全体の需要側がなお粘り強さを持っており、急激な落ち込みが起きていないことを示しています。S&Pグローバルの上級エコノミストであるJoe Hayes氏は、第3四半期の経済成長のロジックは引き続き成り立っていると指摘しています。鉱工業の持ち直しとサービス業の底堅い耐性が、エネルギー価格の変動による圧力を効果的に相殺しているとのことです。データは予想をわずかに下回ったものの、実質的には欧州中央銀行に対して利下げや緩和対応の余地をより大きく与える内容です。
マクロ金融資産の反応という点では、経済は「緩やかな拡張とインフレの沈静化」という黄金ゾーンにあり、ユーロ圏のコア国債利回りの過度な上昇を直接的に抑えています。米ドル指数の上値を狙う勢いも制限されました。流動性の限界的な緩和が起きるとの期待が強まり、リスク資産の価格の修復にとって絶好のテクニカル面での底支えが形成されつつあります。
暗号資産市場に関しては、マクロの流動性見通しの改善がリスク選好の回復に追い風となります。$BTC は、時価総額の主流資産とともに、重要なテクニカルの移動平均線の水準で強い下支え(買いの受け皿)を示しています。マクロに重大な悪材料がないことで、ポジション(材料)の構造もさらに安定します。市場が世界的な利下げサイクルの織り込みを深めるにつれ、資金は様子見から徐々に回帰し、暗号資産が新たな一段の上昇局面におけるテクニカルな反発を展開する可能性があります。
#eurozone #PMI #マクロ分析
55

·
--
ブリッシュ
エネルギー・ショックが物価を押し上げ、ユーロ圏インフレは3.3%に上昇
📈 ユーロスタットの速報推計によると、ユーロ圏のインフレ率は8月に前年比3.3%となり、7月の2.9%から上昇。2023年9月以来の高水準となった。
⚡ 主な押し上げ要因はエネルギーで、エネルギー価格は前年比14.3%の上昇と、前回の10.3%から大幅に加速した。これは中東をめぐる緊張の高まりやホルムズ海峡周辺での混乱の中で、原油・ガス価格が上昇したことによる圧力を反映している。
📉 ただし、物価上昇圧力は経済全体に広がっていない。コア・インフレは2.5%から2.4%へと鈍化し、サービス・インフレは3.3%から3.0%へと減速した。
🏦 このデータは、9月10日のECB(欧州中央銀行)会合で25ベーシスポイントの利上げが行われるとの見通しをさらに裏づける。より大きなリスクは、エネルギー・ショックが長引くことで、第4四半期にかけて輸送、食品、サービスへ波及する可能性があることだ。
#Eurozone $BNB
14

·
--
ブリッシュ
本人確認中
🚨 ユーロ圏の製造業がついに持ち直しに向かっている 🔥
少数でも、大きな物語を語ることができます。
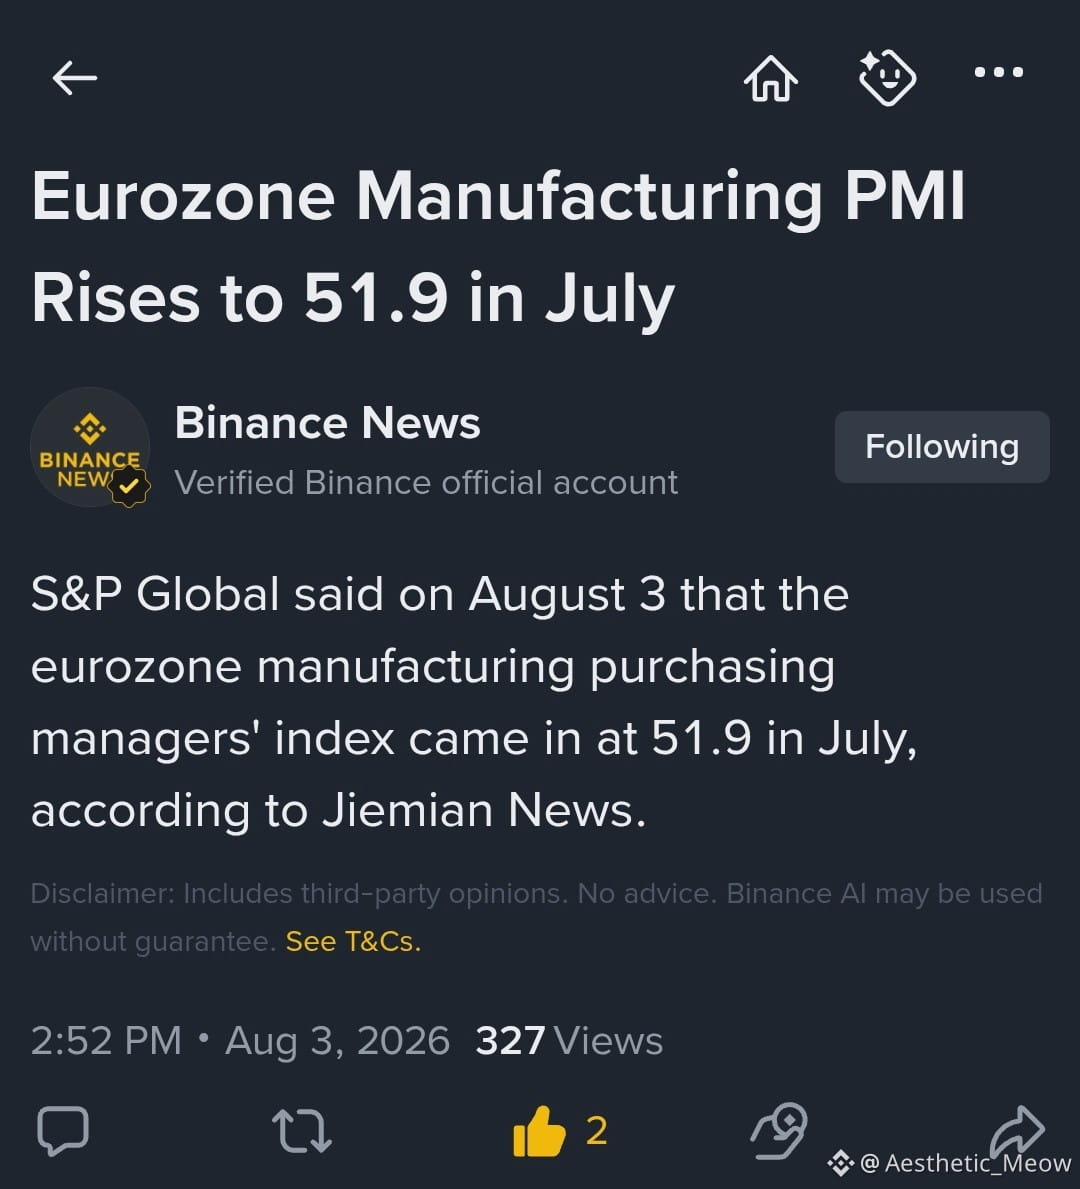
S&Pグローバルによると、8月3日に報じられた内容では、ユーロ圏の製造業PMIは7月に51.9まで上昇しました。今回の数値が重要なのは、50が景気拡大と縮小の分かれ目であり、つまりこの部門が成長領域へさらに踏み込んだことを意味するためです。
長い間続いた製造業の弱さの後、この改善はユーロ圏全体で工場活動が勢いを増してきていることを示唆している可能性があります。
製造業がより強くなれば、企業の景況感、採用、輸出、そして経済全体の成長を後押しできます。さらに、欧州中央銀行の今後の政策判断を市場がどのように見ていくかにも影響するかもしれません。
大きな疑問は今やこれです。継続的な回復の始まりなのか、それとも一時的な反発にすぎないのか?
トレーダーや投資家にとっては、今後のPMIの結果、インフレ指標、そして #ECB signals を注意深く見ておく価値があるでしょう。
ユーロ圏の製造業は、活気が戻りつつある兆しを見せています。
#Eurozone #PMI #Manufacturing #Europe
$EUR
{spot}(EURUSDT)
$BLESS
{alpha}(560x7c8217517ed4711fe2deccdfeffe8d906b9ae11f)
$BANK
{future}(BANKUSDT)
🚨 ユーロ圏の製造業がついに持ち直しに向かっている 🔥
少数でも、大きな物語を語ることができます。
S&Pグローバルによると、8月3日に報じられた内容では、ユーロ圏の製造業PMIは7月に51.9まで上昇しました。今回の数値が重要なのは、50が景気拡大と縮小の分かれ目であり、つまりこの部門が成長領域へさらに踏み込んだことを意味するためです。
長い間続いた製造業の弱さの後、この改善はユーロ圏全体で工場活動が勢いを増してきていることを示唆している可能性があります。
製造業がより強くなれば、企業の景況感、採用、輸出、そして経済全体の成長を後押しできます。さらに、欧州中央銀行の今後の政策判断を市場がどのように見ていくかにも影響するかもしれません。
大きな疑問は今やこれです。継続的な回復の始まりなのか、それとも一時的な反発にすぎないのか?
トレーダーや投資家にとっては、今後のPMIの結果、インフレ指標、そして #ECB signals を注意深く見ておく価値があるでしょう。
ユーロ圏の製造業は、活気が戻りつつある兆しを見せています。
#Eurozone #PMI #Manufacturing #Europe
$EUR
$BLESS
$BANK


Binance News
·
--
ユーロ圏の製造業PMI、7月に51.9へ上昇
S&Pグローバルは8月3日、ジェミアン・ニュースによると、ユーロ圏の製造業購買担当者景気指数(PMI)が7月に51.9となったと発表した。
2
756
·
--
ECBの金利引き上げがユーロを押し上げ
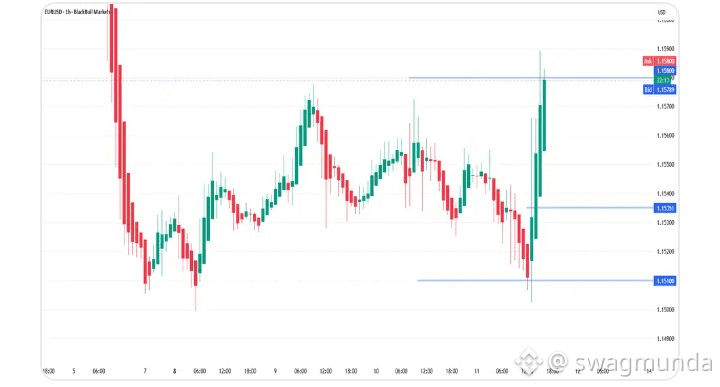
ECBは3年ぶりに金利を25ベーシスポイント引き上げ、エネルギー主導のインフレがユーロ圏全体で持続的になるのを防ぐことを目的としており、2026年のインフレ予測を3.0%に上方修正しました — これによりEURUSDが強化されました。一方、AUDCADはローカルのショートチャンスを示しており、GBPUSDとAUDUSDは上昇トレンドを示しています。USDJPYは160.50近くの強いレジスタンスから反転することが予想され、EURAUDは需要レベルから反発することが期待されています。経験をコメントでシェアしてください。ありがとうございます。
#ECB #eurozone
ECBは3年ぶりに金利を25ベーシスポイント引き上げ、エネルギー主導のインフレがユーロ圏全体で持続的になるのを防ぐことを目的としており、2026年のインフレ予測を3.0%に上方修正しました — これによりEURUSDが強化されました。一方、AUDCADはローカルのショートチャンスを示しており、GBPUSDとAUDUSDは上昇トレンドを示しています。USDJPYは160.50近くの強いレジスタンスから反転することが予想され、EURAUDは需要レベルから反発することが期待されています。経験をコメントでシェアしてください。ありがとうございます。
#ECB #eurozone
102
翻訳参照
欧盟统计局最新公布的数据显示,欧元区9月调和CPI初值同比大幅反弹至3.8%,显著高于市场预期的3.6%及前值的3.20%;按月环比增长0.6%,同样超出预期的0.5%。核心通胀指标亦呈现上行趋势,能源与食品成本的持续推升,令欧洲整体通胀压力重新抬头。
这一超预期的数据对欧洲央行(ECB)的货币政策构成了严峻挑战。此前市场普遍预期紧缩周期可能接近尾声,但通胀黏性远超预期,不仅大幅偏离2%的长期目标,更直接打破了降温的乐观叙事。面对薪酬增长与供应链的双重压力,欧洲央行被迫维持甚至加码鹰派立场的概率显著上升。
在传统金融市场上,持续的通胀压力正在重塑资产定价逻辑。欧美债券收益率面临进一步上行压力,而美银等主流机构亦警示避险情绪将长期主导市场。随着美元指数与主权债券收益率维持高位,全球风险资产的流动性环境正在加速收紧,对高估值板块构成实质性压制。
对于加密资产而言,全球央行延长紧缩周期的预期绝非利好。在流动性持续承压与资金成本居高不下的背景下,$BTC 等主要资产短期内难以获得大规模新增资金流入。投资者需警惕避险情绪外溢带来的深度回调风险,杠杆交易更应保持极度克制。
#Inflation #Eurozone #ECB
1
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#NFPWatch
閲覧回数 10.6M
18,279人が討論中
2
#BitcoinFundingRateTriplesTo10%
閲覧回数 32,648
511人が討論中
3
#BitcoinSurpasses$86KUp2.99%
閲覧回数 9,926
57人が討論中
4
#ZcashFalls21%FromSeptemberPeak
閲覧回数 27,394
446人が討論中
5
#USSeptemberPayrollsAdd29KUnemploymentRises4.2%
閲覧回数 20,769
237人が討論中
6
#XRPPostsFirstThreeGreenMonthsInQ3
閲覧回数 23,251
435人が討論中
7
#BNBChainTokenizedStocksTop$1BAt30%Share
閲覧回数 2,334
26人が討論中
8
#BitcoinRisesToward$85K
閲覧回数 65,890
131人が討論中
9
#AmazonPlansToSell$8BNvidiaChips
閲覧回数 6,419
82人が討論中
10
#NEARFallsToAround$4.70Down14%
閲覧回数 42,531
107人が討論中