

#ciscosharesfalldespitebeatandraise
ciscosharesfalldespitebeatandraise
閲覧回数 22,990
279人が討論中
注目
最新
·
--
#ciscosharesfalldespitebeatandraise $CSCO
123.88下落8(マージン懸念)にもかかわらず、売上高の伸びに支えられ、Q1のEPSはコンセンサスを上回る見通し、売上高もコンセンサスを上回る見通し。FY27のEPSはコンセンサスを上回る見通し、売上高もコンセンサスを上回る見通し
7月のQ4決算で、1株当たり利益は非経常項目を除き1.22ドルで、FactSetコンセンサスの1.17ドルを0.05ドル上回った。売上高は前年同期比17.6%増の172.5億ドルで、FactSetコンセンサスの168.4億ドルを上回った。$KORUB $TWT
#ciscosharesfalldespitebeatandraise $CSCO
123.88下落8(マージン懸念)にもかかわらず、売上高の伸びに支えられ、Q1のEPSはコンセンサスを上回る見通し、売上高もコンセンサスを上回る見通し。FY27のEPSはコンセンサスを上回る見通し、売上高もコンセンサスを上回る見通し
7月のQ4決算で、1株当たり利益は非経常項目を除き1.22ドルで、FactSetコンセンサスの1.17ドルを0.05ドル上回った。売上高は前年同期比17.6%増の172.5億ドルで、FactSetコンセンサスの168.4億ドルを上回った。$KORUB $TWT
123.88下落8(マージン懸念)にもかかわらず、売上高の伸びに支えられ、Q1のEPSはコンセンサスを上回る見通し、売上高もコンセンサスを上回る見通し。FY27のEPSはコンセンサスを上回る見通し、売上高もコンセンサスを上回る見通し
7月のQ4決算で、1株当たり利益は非経常項目を除き1.22ドルで、FactSetコンセンサスの1.17ドルを0.05ドル上回った。売上高は前年同期比17.6%増の172.5億ドルで、FactSetコンセンサスの168.4億ドルを上回った。$KORUB $TWT
123
·
--
ブリッシュ
#ciscosharesfalldespitebeatandraise
🚨 CISCO は期待を上回るが、CSCO は 5% 下落 — 📉
Cisco は第4四半期の売上高 172.5億ドルで過去最高を記録し、EPS は予想を上回り、さらに第1四半期のガイダンスも予想より強い内容を提示しました。AI 主導のネットワーキング売上も前年比 28% 増と伸びています。
💰 取引開始前の下げは、基本的な崩れというより、強い上昇の後の利益確定の動きに見えます。CSCO が決算前の水準を取り戻せるか注目しましょう。
🎯 TRADING VIEW: ディップを買え 📈
AI/ネットワーキングの成長テーマが維持されるなら、この調整は悪化のサインではなく、買いのチャンスになり得ます。
❓ この 5% の下落の後、あなたは CSCO を買いますか? "下の黄色いコインのタグをクリックして、希望するトレーディングページに移動し、取引のメリットを得てください。"$CSCO
{future}(CSCOUSDT)
#SheinSaidToLaunchHKIPOSubscriptionAroundAug20 #HyperliquidSeeksUSPerpetualContractMarket
#ciscosharesfalldespitebeatandraise
🚨 CISCO は期待を上回るが、CSCO は 5% 下落 — 📉
Cisco は第4四半期の売上高 172.5億ドルで過去最高を記録し、EPS は予想を上回り、さらに第1四半期のガイダンスも予想より強い内容を提示しました。AI 主導のネットワーキング売上も前年比 28% 増と伸びています。
💰 取引開始前の下げは、基本的な崩れというより、強い上昇の後の利益確定の動きに見えます。CSCO が決算前の水準を取り戻せるか注目しましょう。
🎯 TRADING VIEW: ディップを買え 📈
AI/ネットワーキングの成長テーマが維持されるなら、この調整は悪化のサインではなく、買いのチャンスになり得ます。
❓ この 5% の下落の後、あなたは CSCO を買いますか? "下の黄色いコインのタグをクリックして、希望するトレーディングページに移動し、取引のメリットを得てください。"$CSCO
#SheinSaidToLaunchHKIPOSubscriptionAroundAug20 #HyperliquidSeeksUSPerpetualContractMarket
1
206

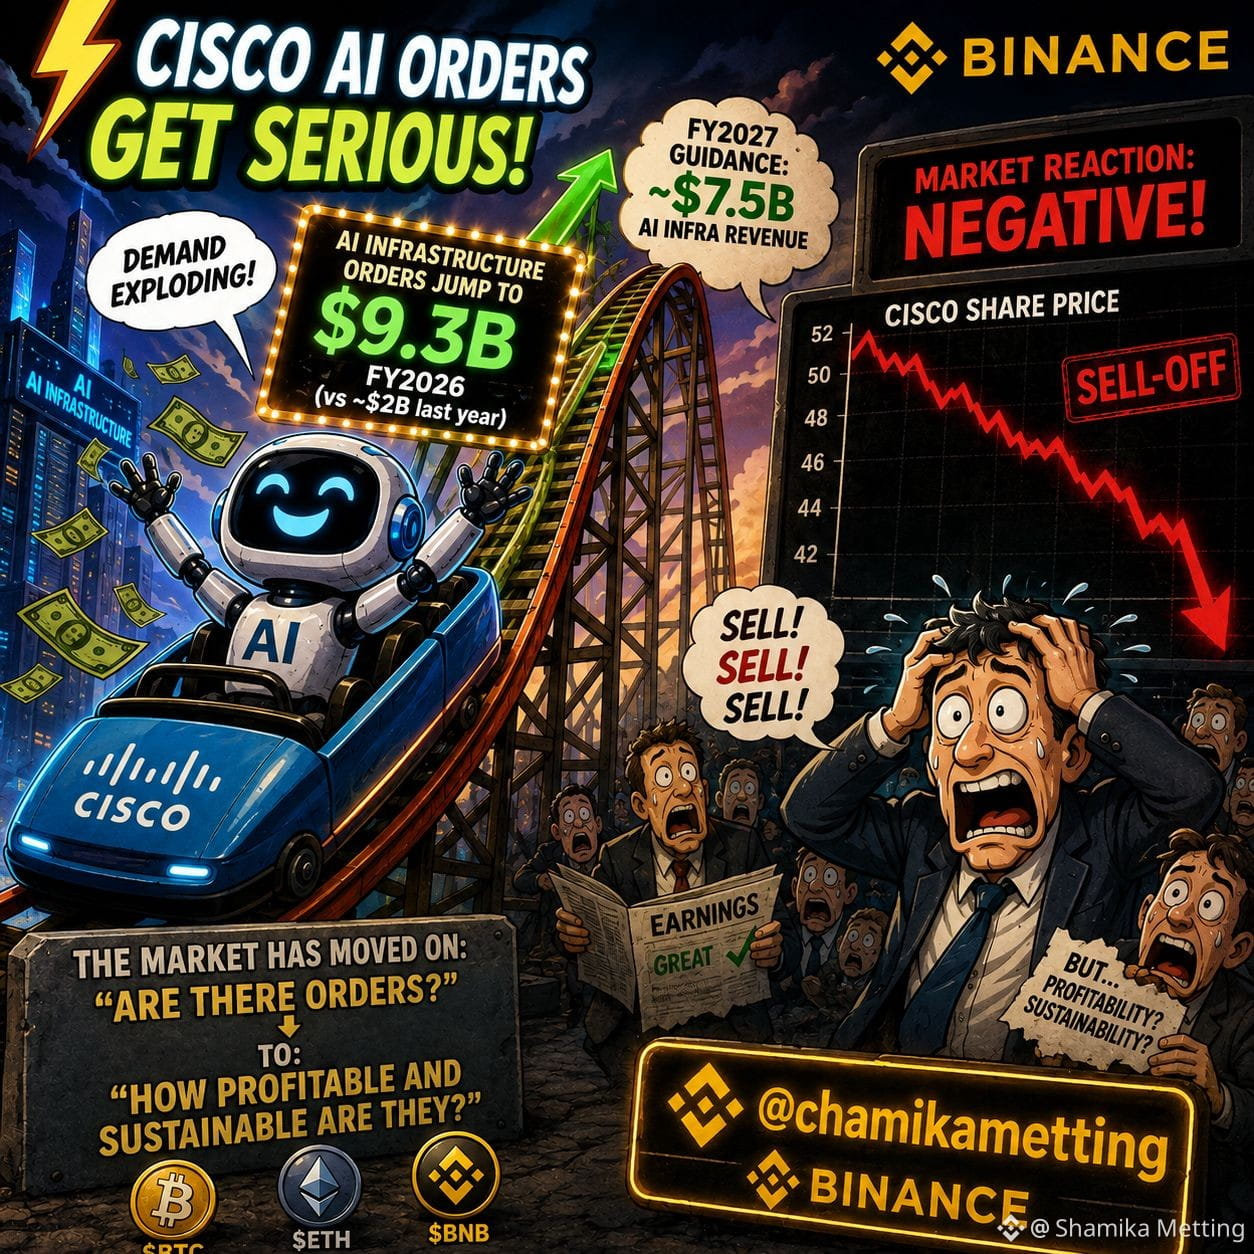
⚡ Ciscoの<a>AI</a>オーダー受注がより本気になってきた
CiscoのAIインフラ向け受注は、前年の約20億ドルから、2026会計年度には年間93億ドルに跳ね上がった。
これは劇的な加速だ。
同社は現在、2027会計年度のAIインフラ収益が約75億ドルになると見込んでいる。
しかし、株価は即時にはマイナス反応だった。
なぜ?
市場が、AIストーリーの最初の段階――「本当に注文があるのか?」――から次の段階へ移っているからだ。
「その注文はどれくらい儲かり、どれくらい持続可能なのか?」
これが、いまCiscoが答えるべき問いだ。
続きはこちら
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
CiscoのAIインフラ向け受注は、前年の約20億ドルから、2026会計年度には年間93億ドルに跳ね上がった。
これは劇的な加速だ。
同社は現在、2027会計年度のAIインフラ収益が約75億ドルになると見込んでいる。
しかし、株価は即時にはマイナス反応だった。
なぜ?
市場が、AIストーリーの最初の段階――「本当に注文があるのか?」――から次の段階へ移っているからだ。
「その注文はどれくらい儲かり、どれくらい持続可能なのか?」
これが、いまCiscoが答えるべき問いだ。
続きはこちら
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
2
691

·
--
弱気相場
本人確認中
#ciscosharesfalldespitebeatandraise 📉
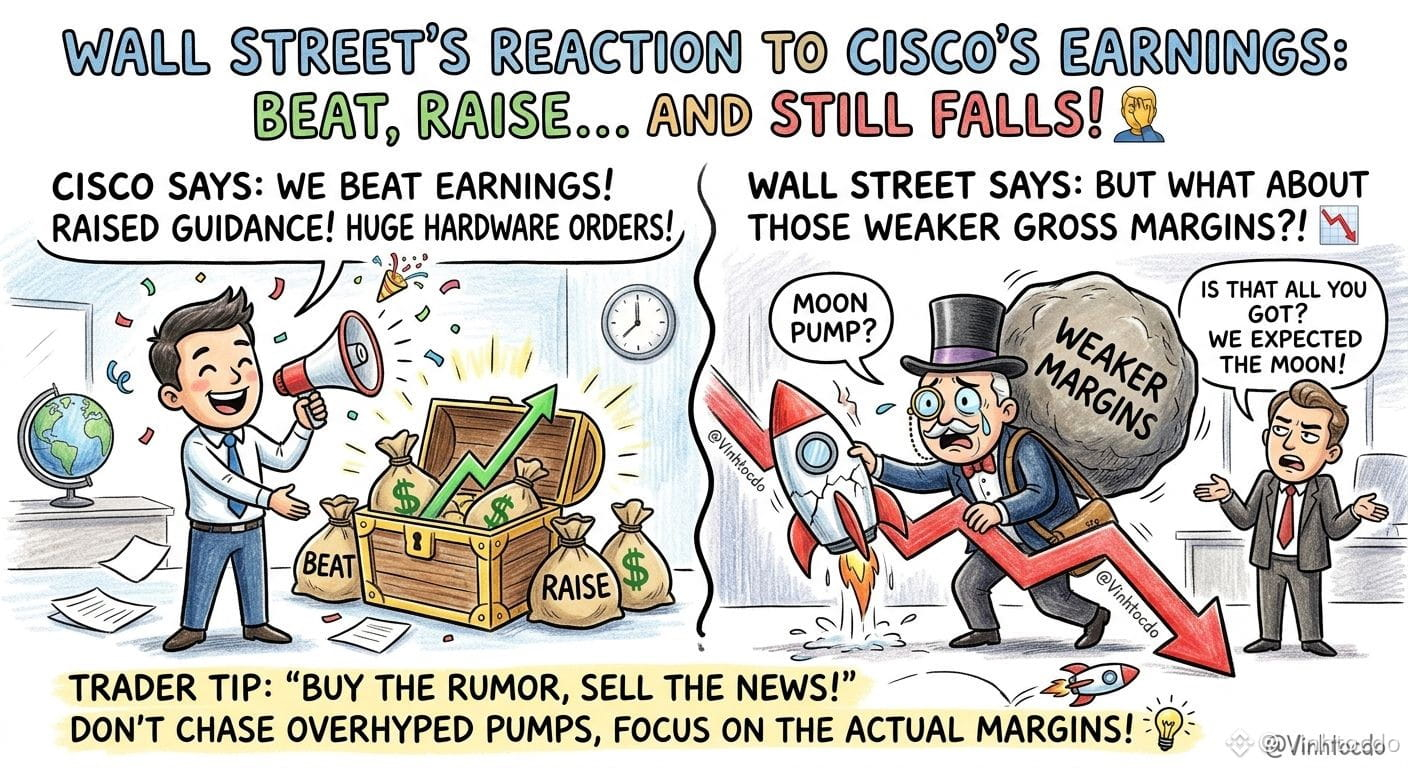
ちょっと待って。Ciscoは決算で上回ってガイダンスも引き上げたのに、株価はそれでも下がるの? なんて難しいウォール街! 🤷♂️
問題は? 大型のハードウェア受注はあるのに、粗利率が弱いこと。さらに、この株はこの前にすでに60%以上も上昇してる! 投資家は何を期待してたの? いきなり月まで直行する上げ? 🚀🌕
トレーダーはどうすべき? 「うわさを買って、ニュースで売れ」がまた登場。煽られた過度な上げを追いかけないで。実際のマージンに注目!
私のリンクから取引を始めよう:[https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO)(コード:VINHTOCDO)
投資助言ではありません。
#Cisco #CSCO #stockmarket #VINHTOCDO
$CSCO.US
{stock_us}(CSCO.US)
$CSCO
{future}(CSCOUSDT)
#ciscosharesfalldespitebeatandraise 📉
ちょっと待って。Ciscoは決算で上回ってガイダンスも引き上げたのに、株価はそれでも下がるの? なんて難しいウォール街! 🤷♂️
問題は? 大型のハードウェア受注はあるのに、粗利率が弱いこと。さらに、この株はこの前にすでに60%以上も上昇してる! 投資家は何を期待してたの? いきなり月まで直行する上げ? 🚀🌕
トレーダーはどうすべき? 「うわさを買って、ニュースで売れ」がまた登場。煽られた過度な上げを追いかけないで。実際のマージンに注目!
私のリンクから取引を始めよう:https://www.binance.com/register?ref=VINHTOCDO(コード:VINHTOCDO)
投資助言ではありません。
#Cisco #CSCO #stockmarket #VINHTOCDO
$CSCO .US
$CSCO
2
496

🔥 シスコ最大のサプライズは売上ではなかった
シスコの四半期売上は過去最高の173億ドルに達しました。
しかし、より大きなサプライズはAIの受注パイプラインの規模かもしれません。
同社はFY2026にAIインフラの受注として93億ドルを計上し、前年の水準の4倍以上でした。
これにより、シスコのAIストーリーは“脇役のテーマ”から主要な成長ドライバーへと変わります。
それでも時間外取引では株価が下落しました。
これは、堅調なファンダメンタルズが必ずしもすぐに株価の上昇につながるとは限らないという教訓です。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
シスコの四半期売上は過去最高の173億ドルに達しました。
しかし、より大きなサプライズはAIの受注パイプラインの規模かもしれません。
同社はFY2026にAIインフラの受注として93億ドルを計上し、前年の水準の4倍以上でした。
これにより、シスコのAIストーリーは“脇役のテーマ”から主要な成長ドライバーへと変わります。
それでも時間外取引では株価が下落しました。
これは、堅調なファンダメンタルズが必ずしもすぐに株価の上昇につながるとは限らないという教訓です。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
17
📉 数字のマージンがすべてを覆い隠したかもしれません
シスコの決算は好調でした。
しかし、第1四半期の調整後粗利益率は65%〜66%と見込まれているものの、概ね66.1%という市場予想をわずかに下回りました。
これは重要です。AIネットワーキングが大きな需要を生んでいる一方で、事業はよりハードウェア依存になってきており、部品コストも上昇しています。
投資家は売上成長の先に、そこからシスコがどれだけ利益を残しているかを見ている可能性があります。
時には1パーセントの違いが、何十億ドルもの売上以上に重要になることがあります。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
シスコの決算は好調でした。
しかし、第1四半期の調整後粗利益率は65%〜66%と見込まれているものの、概ね66.1%という市場予想をわずかに下回りました。
これは重要です。AIネットワーキングが大きな需要を生んでいる一方で、事業はよりハードウェア依存になってきており、部品コストも上昇しています。
投資家は売上成長の先に、そこからシスコがどれだけ利益を残しているかを見ている可能性があります。
時には1パーセントの違いが、何十億ドルもの売上以上に重要になることがあります。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
14
#CiscoSharesFallDespiteBeatAndRaise
シスコ・システムズ($CSCO)の株価は、第4四半期および通期の会計年度2026年(FY2026)決算発表後、約5%下落しました。ウォール街の財務予想を十分に上回り、見通し(フォワードガイダンス)も引き上げたにもかかわらずです。この一見矛盾する下落は、典型的な市場シナリオを示しています。すでに年初来(YTD)で60%の大幅な上昇が計上され、見事な四半期の材料が株価に完全に織り込まれていたため、短期的に株価を押し上げる新たな触媒が不足していたのです。📊 FY2026第4四半期の業績実績シスコは、記録的な売上および利益の指標を示し、コンセンサスのアナリスト予想をいずれも十分に上回りました。売上:172億ドル(予想168.2億ドル)で、前年同期比+18%。調整後EPS:1株あたり1.22ドル(予想1.17ドル)で、前年同期比+23%。AIインフラ受注:第4四半期だけで40億ドル。これによりFY2026通年の総額は93億ドルという巨額に。強気の見通し:経営陣はFY2027第1四半期の売上ガイダンスを180億ドル〜182億ドルに引き上げました(コンセンサスは177.5億ドル)。また、FY2027通期の売上高見通しも、予想を大きく上回る722億ドル〜734億ドルと見込んでいます。$GOOGL.US
シスコ・システムズ($CSCO)の株価は、第4四半期および通期の会計年度2026年(FY2026)決算発表後、約5%下落しました。ウォール街の財務予想を十分に上回り、見通し(フォワードガイダンス)も引き上げたにもかかわらずです。この一見矛盾する下落は、典型的な市場シナリオを示しています。すでに年初来(YTD)で60%の大幅な上昇が計上され、見事な四半期の材料が株価に完全に織り込まれていたため、短期的に株価を押し上げる新たな触媒が不足していたのです。📊 FY2026第4四半期の業績実績シスコは、記録的な売上および利益の指標を示し、コンセンサスのアナリスト予想をいずれも十分に上回りました。売上:172億ドル(予想168.2億ドル)で、前年同期比+18%。調整後EPS:1株あたり1.22ドル(予想1.17ドル)で、前年同期比+23%。AIインフラ受注:第4四半期だけで40億ドル。これによりFY2026通年の総額は93億ドルという巨額に。強気の見通し:経営陣はFY2027第1四半期の売上ガイダンスを180億ドル〜182億ドルに引き上げました(コンセンサスは177.5億ドル)。また、FY2027通期の売上高見通しも、予想を大きく上回る722億ドル〜734億ドルと見込んでいます。$GOOGL.US
61
🧠 大きな数字、間違った反応?
シスコは過去最高の四半期を発表したのに、ウォール街はそれでも株価を押し下げた。
売上高は172.5億ドルで、前年同期比17.6%増。調整後EPSは1.22ドルで、コンセンサスの1.17ドルを上回った。
それなのに、なぜ売られた?
市場が結果の良し悪しだけを問うわけではないからだ。
投資家がすでに支払っていた価格に対して、その結果が「十分に良いか」を問う。
シスコのAIストーリーは強まっている――しかし期待値も同時に高まっている。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
🧠 大きな数字、間違った反応?
シスコは過去最高の四半期を発表したのに、ウォール街はそれでも株価を押し下げた。
売上高は172.5億ドルで、前年同期比17.6%増。調整後EPSは1.22ドルで、コンセンサスの1.17ドルを上回った。
それなのに、なぜ売られた?
市場が結果の良し悪しだけを問うわけではないからだ。
投資家がすでに支払っていた価格に対して、その結果が「十分に良いか」を問う。
シスコのAIストーリーは強まっている――しかし期待値も同時に高まっている。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
シスコは過去最高の四半期を発表したのに、ウォール街はそれでも株価を押し下げた。
売上高は172.5億ドルで、前年同期比17.6%増。調整後EPSは1.22ドルで、コンセンサスの1.17ドルを上回った。
それなのに、なぜ売られた?
市場が結果の良し悪しだけを問うわけではないからだ。
投資家がすでに支払っていた価格に対して、その結果が「十分に良いか」を問う。
シスコのAIストーリーは強まっている――しかし期待値も同時に高まっている。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
12
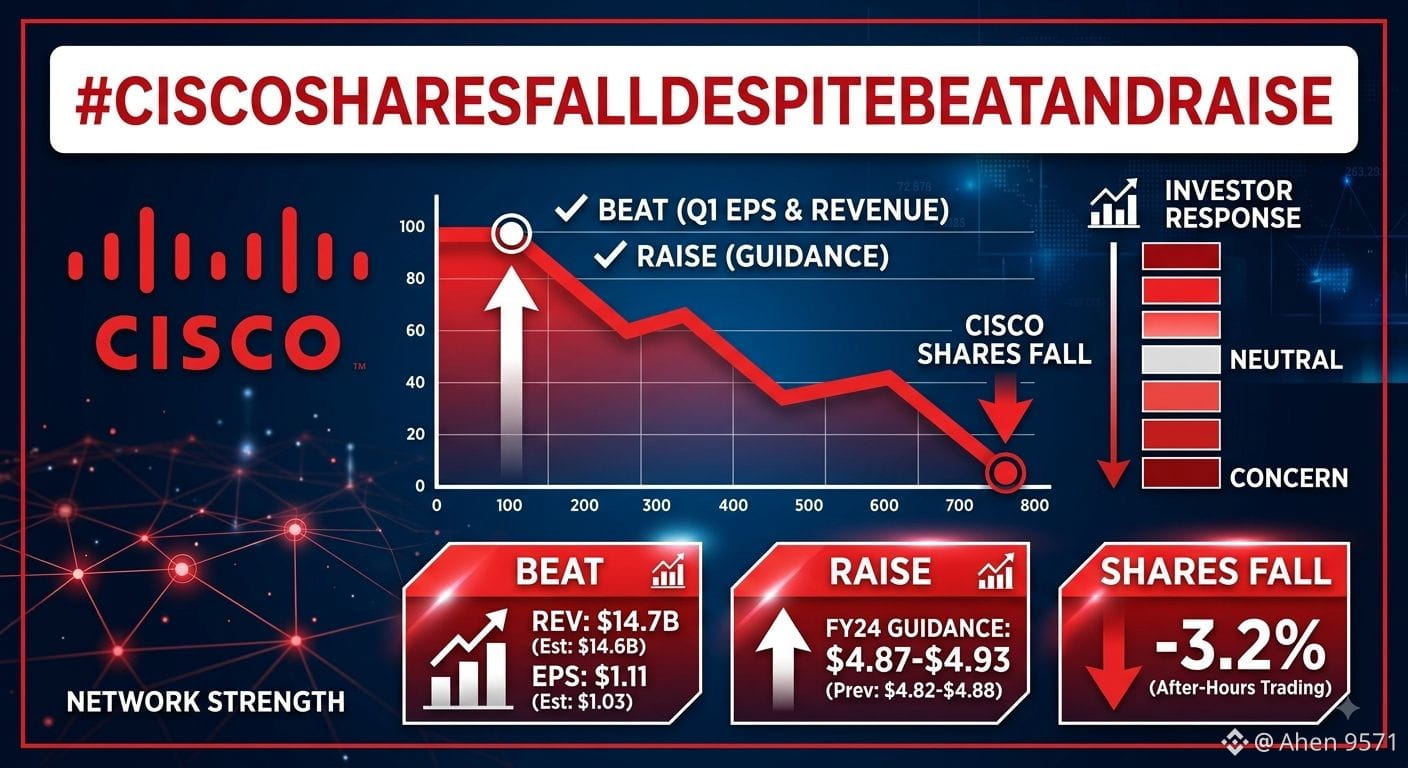
🗣️ Cisco Systems(CSCO)の株価は、2026年度第4四半期の決算発表を受けて時間外取引で4%超下落し、$118.69まで下がりました。トップラインとボトムラインの双方でウォール街の予想を大幅に上回る、確実な「ビート&レイズ(予想上振れと増額修正)」の内容を同社が提示したにもかかわらず下落が起きました。
📊 2026年第4四半期の数値
👉🏼Ciscoは主要な財務指標でコンセンサスのアナリスト予想を上回り、高いハードルをクリアしました:
👉🏼調整後EPS:$1.22(予想の$1.17を上回り、前年比+23%)。
👉🏼売上高:$17.25B(予想の$16.82Bを上回り、前年比+18%)。
👉🏼AIインフラの成長:ハイパースケーラーが第4四半期だけでAI関連の受注$4Bを牽引し、2026年度のAI受注残は過去最高の$9.3Bに押し上げられました。
👉🏼強気の見通し:2027年度第1四半期について、Ciscoは売上高を$18.0B〜$18.2Bとガイダンス(コンセンサスの$16.8Bを大きく上回る水準)しました。2027年度通期の売上高は$72.2B〜$73.4Bと予測され、市場予想の$68.69Bを大きく上回りました。
#CiscoSharesFallDespiteBeatAndRaise
$ETH
{spot}(ETHUSDT)
$BNB
{spot}(BNBUSDT)
$BTC
{spot}(BTCUSDT)
🗣️ Cisco Systems(CSCO)の株価は、2026年度第4四半期の決算発表を受けて時間外取引で4%超下落し、$118.69まで下がりました。トップラインとボトムラインの双方でウォール街の予想を大幅に上回る、確実な「ビート&レイズ(予想上振れと増額修正)」の内容を同社が提示したにもかかわらず下落が起きました。
📊 2026年第4四半期の数値
👉🏼Ciscoは主要な財務指標でコンセンサスのアナリスト予想を上回り、高いハードルをクリアしました:
👉🏼調整後EPS:$1.22(予想の$1.17を上回り、前年比+23%)。
👉🏼売上高:$17.25B(予想の$16.82Bを上回り、前年比+18%)。
👉🏼AIインフラの成長:ハイパースケーラーが第4四半期だけでAI関連の受注$4Bを牽引し、2026年度のAI受注残は過去最高の$9.3Bに押し上げられました。
👉🏼強気の見通し:2027年度第1四半期について、Ciscoは売上高を$18.0B〜$18.2Bとガイダンス(コンセンサスの$16.8Bを大きく上回る水準)しました。2027年度通期の売上高は$72.2B〜$73.4Bと予測され、市場予想の$68.69Bを大きく上回りました。
#CiscoSharesFallDespiteBeatAndRaise
$ETH
$BNB
$BTC
1
66
·
--
本人確認中
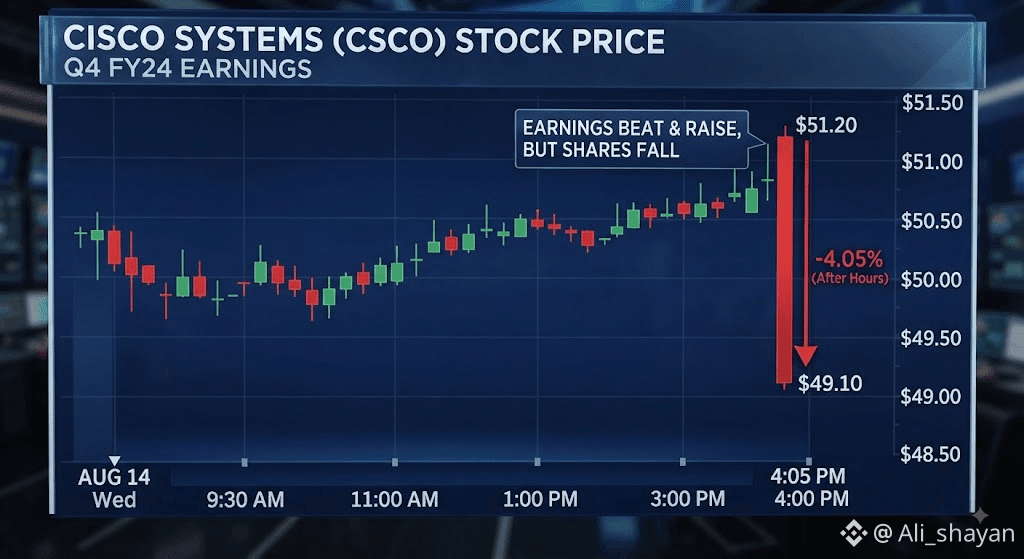
#ciscosharesfalldespitebeatandraise Ciscoは人工知能需要の大幅なブームを背景に、直近の第4四半期の大規模な決算を発表し、今後の見通しも引き上げました。売上高は18%増の173億ドルとなり、ウォール街の予想を上回りました。これらの好調な数字や来年に向けた強い見通しがあるにもかかわらず、同社の株価はそれでも下落しました。投資家は利益率がわずかに低下したことに反応しており、さらに今年すでに株価が大きく上昇した後の利益確定も進めています。
以下をクリックして取引: $BTC $ETH $APR
{future}(APRUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
#ciscosharesfalldespitebeatandraise Ciscoは人工知能需要の大幅なブームを背景に、直近の第4四半期の大規模な決算を発表し、今後の見通しも引き上げました。売上高は18%増の173億ドルとなり、ウォール街の予想を上回りました。これらの好調な数字や来年に向けた強い見通しがあるにもかかわらず、同社の株価はそれでも下落しました。投資家は利益率がわずかに低下したことに反応しており、さらに今年すでに株価が大きく上昇した後の利益確定も進めています。
以下をクリックして取引: $BTC $ETH $APR
以下をクリックして取引: $BTC $ETH $APR
1
561

·
--
📈 シスコ:記録的な四半期、ただしマージンは圧迫!
シスコ・システムズは、2026会計年度第4四半期の業績を発表し、売上高は過去最高の173億ドル(前年同期比+18%)で、調整後の1株当たり利益は1.22ドルとなり、コンセンサス予想を上回りました。さらに同社は2027年度のガイダンスも引き上げています。この「ビート&レイズ」の好調さにもかかわらず、AIインフラ向けのコンピュータ機器の比率が重くなることによる粗利率の圧縮への懸念から、株価は下落しました。
ポイント:
財務実績:ハイパースケーラー向けインフラ受注の強い勢いにより、予想を上回る結果。
野心的なガイダンス:2027年度の年間売上高見通しは722億〜734億ドル。
注視点:製品ミックス(ハードウェア)の影響により、ウォール街の予想をわずかに下回る粗利率見込み。
今の戦術:マージンの細部が生む目先のボラティリティに飲まれないこと。受注残の全体構造を、厳密さと規律をもって分析しましょう。⚔️🔋
検証は自動化、慎重さが意図を守り、効率が利益を裏づける。
#DrYo242 : 変動の中でのあなたの盾
$HOME $GENIUS $BTC
#CiscoSharesFallDespiteBeatAndRaise
3
372
·
--
本人確認中
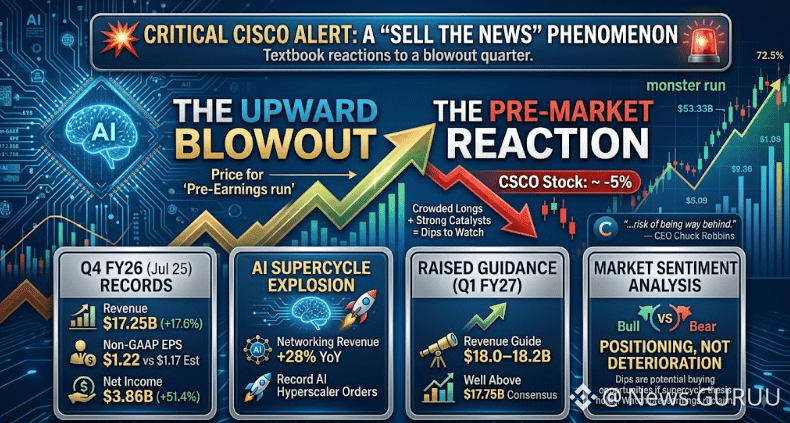
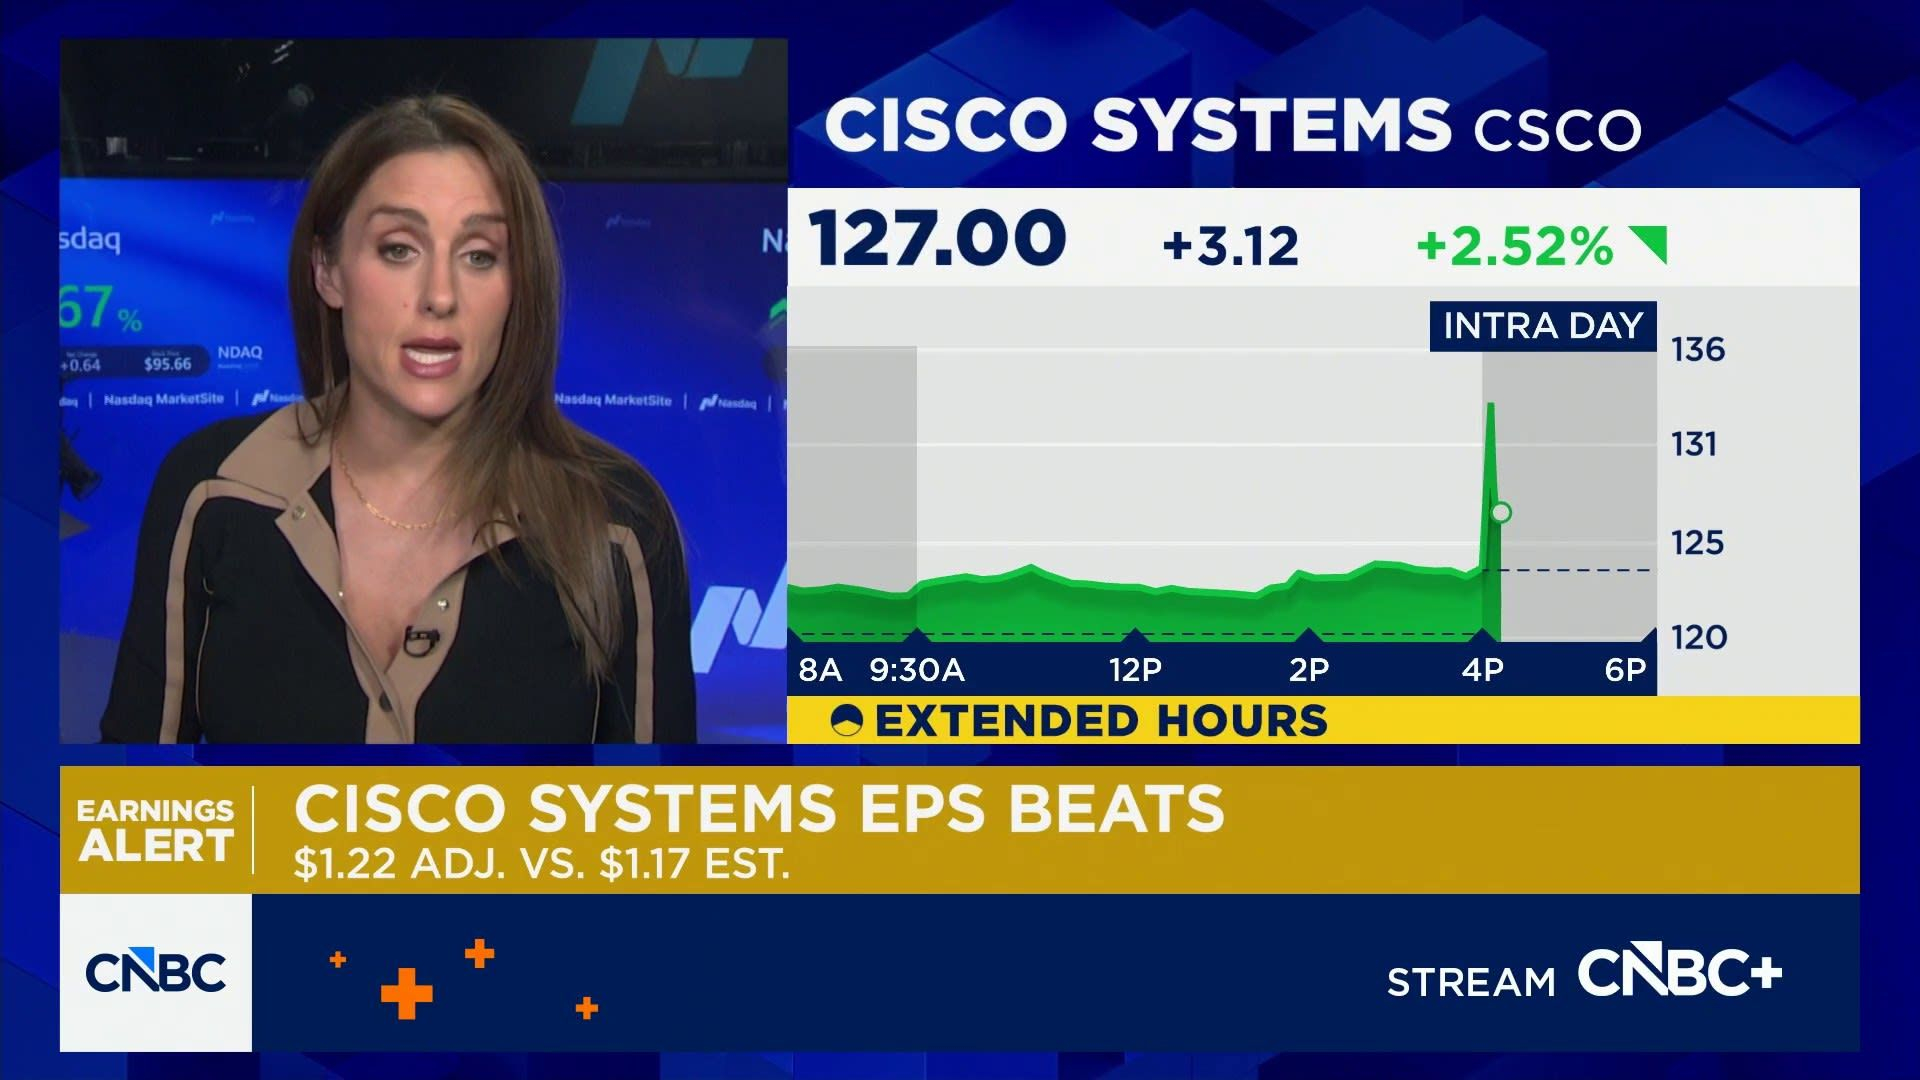
シスコがこれまでで最高の四半期を叩き出した――売上も利益も上振れし、ガイダンスを大幅に超える、爆発的なQ1見通しまで。にもかかわらず、株価は時間外でまだ約5%下落しています。モンスタ―ラリーの後の典型的な「材料出尽くしで売られる(sell the news)」です。
何が起きたのか
💥Q4 FY26(7月25日終了): 売上高 $17.25B(前年比+17.6%)――過去最高。非GAAP EPS $1.22、予想$1.17を上回り(GAAP EPS $0.97、前年比+51.6%);純利益 $3.86B(前年比+51.4%)
💥AI「スーパーサイクル」: ネットワーク売上が前年比+28%。AIハイパースケーラーからの記録的な受注が牽引――CEO チャック・ロビンズ:「顧客は、動きを止めたり減速したりすると、取り残されるリスクがあることを理解しています。」
💥ガイダンスを上方修正: Q1 FY27 売上見通し $18.0–18.2B。市場コンセンサスのおよそ$17.75Bを大きく上回る
下落は「悪化」ではなくポジショニング:強い材料+過熱したロング=利益確定による押し目。$CSCO が決算前の水準を取り戻すかどうかに注目しましょう。スーパーサイクルの論拠が維持されるなら、ここでの下げは買い戻されやすい傾向があります。
{future}(CSCOUSDT)
#ciscosharesfalldespitebeatandraise #USJulyCPI&PPIDueThisWeek #ETHStakingRatioHitsRecord34.4% #HyperliquidSeeksUSPerpetualContractMarket #SamsungSKHynixLeadSeoulRally
シスコがこれまでで最高の四半期を叩き出した――売上も利益も上振れし、ガイダンスを大幅に超える、爆発的なQ1見通しまで。にもかかわらず、株価は時間外でまだ約5%下落しています。モンスタ―ラリーの後の典型的な「材料出尽くしで売られる(sell the news)」です。
何が起きたのか
💥Q4 FY26(7月25日終了): 売上高 $17.25B(前年比+17.6%)――過去最高。非GAAP EPS $1.22、予想$1.17を上回り(GAAP EPS $0.97、前年比+51.6%);純利益 $3.86B(前年比+51.4%)
💥AI「スーパーサイクル」: ネットワーク売上が前年比+28%。AIハイパースケーラーからの記録的な受注が牽引――CEO チャック・ロビンズ:「顧客は、動きを止めたり減速したりすると、取り残されるリスクがあることを理解しています。」
💥ガイダンスを上方修正: Q1 FY27 売上見通し $18.0–18.2B。市場コンセンサスのおよそ$17.75Bを大きく上回る
下落は「悪化」ではなくポジショニング:強い材料+過熱したロング=利益確定による押し目。$CSCO が決算前の水準を取り戻すかどうかに注目しましょう。スーパーサイクルの論拠が維持されるなら、ここでの下げは買い戻されやすい傾向があります。
#ciscosharesfalldespitebeatandraise #USJulyCPI&PPIDueThisWeek #ETHStakingRatioHitsRecord34.4% #HyperliquidSeeksUSPerpetualContractMarket #SamsungSKHynixLeadSeoulRally
1
1
1.1k
⚠️ シスコのAIブームに新たな疑問
シスコのAIインフラの受注額は2026会計年度で93億ドルに達し、Q4にはハイパースケーラーからの40億ドルを含みます。
これは非常に大きな成長です。
しかし投資家はすぐに別の問題を見つけました。シスコは2027会計年度のAIインフラ収益を約75億ドルと見込んでいる一方で、ハードウェアコストがマージンを圧迫しています。
市場が抱いているのはおそらく次の問いです:
シスコはAI成長を、どれくらいの“利益が出る成長”へ転換できるのか?
それは単に「AI需要が存在するかどうか」を尋ねるのとはまったく別の質問です。
$BTC $BNB $ETH
#ciscosharesfalldespitebeatandraise
10
⚡ CISCOのAI発注がいよいよ本格化
CiscoのAIインフラ受注は、前年比約$2BからFY2026は$9.3Bへと急増しました。
これは劇的な加速です。
同社は現在、FY2027のAIインフラ売上が約$7.5Bになると見込んでいます。
しかし、直後の株価反応はネガティブでした。
なぜでしょう?
市場が、AIストーリーの第1段階――「需要はあるのか?」――から次の段階へ移っているからです:
「その需要はどれほど収益性が高く、持続可能なのか?」
今のCiscoが答えなければならないのは、この問いです。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
CiscoのAIインフラ受注は、前年比約$2BからFY2026は$9.3Bへと急増しました。
これは劇的な加速です。
同社は現在、FY2027のAIインフラ売上が約$7.5Bになると見込んでいます。
しかし、直後の株価反応はネガティブでした。
なぜでしょう?
市場が、AIストーリーの第1段階――「需要はあるのか?」――から次の段階へ移っているからです:
「その需要はどれほど収益性が高く、持続可能なのか?」
今のCiscoが答えなければならないのは、この問いです。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
87
📊 売上記録が株価に反映されなかった
シスコの2026会計年度の売上高は12%増の632.3Bドル、調整後EPSは14%増の4.33ドルとなりました。
第4四半期はさらに好調でした。
それでも、決算後に株価は下落しました。
これは市場の仕組みを最もわかりやすく示す例の一つです:
過去の実績はすでに知られている。価格を動かすのは将来の見通しです。
シスコは数字を出しました。
では、投資家は、すでに株価に織り込まれている楽観が2027会計年度で正当化できるのかを知りたいのです。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
📊 売上記録が株価に反映されなかった
シスコの2026会計年度の売上高は12%増の632.3Bドル、調整後EPSは14%増の4.33ドルとなりました。
第4四半期はさらに好調でした。
それでも、決算後に株価は下落しました。
これは市場の仕組みを最もわかりやすく示す例の一つです:
過去の実績はすでに知られている。価格を動かすのは将来の見通しです。
シスコは数字を出しました。
では、投資家は、すでに株価に織り込まれている楽観が2027会計年度で正当化できるのかを知りたいのです。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
シスコの2026会計年度の売上高は12%増の632.3Bドル、調整後EPSは14%増の4.33ドルとなりました。
第4四半期はさらに好調でした。
それでも、決算後に株価は下落しました。
これは市場の仕組みを最もわかりやすく示す例の一つです:
過去の実績はすでに知られている。価格を動かすのは将来の見通しです。
シスコは数字を出しました。
では、投資家は、すでに株価に織り込まれている楽観が2027会計年度で正当化できるのかを知りたいのです。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
29
·
--
#ciscosharesfalldespitebeatandraise シスコは過去最高の年を迎えました。ではなぜ株価が下落したのでしょうか?:シスコは決算を好調にまとめ、年間売上高は史上最高の633億ドルを記録し、ウォール街の予想を上回るガイダンスも発表しました——それでも株は$CSCO $NOT $ROBO 後に下落しました
#ciscosharesfalldespitebeatandraise シスコは過去最高の年を迎えました。ではなぜ株価が下落したのでしょうか?:シスコは決算を好調にまとめ、年間売上高は史上最高の633億ドルを記録し、ウォール街の予想を上回るガイダンスも発表しました——それでも株は$CSCO $NOT $ROBO 後に下落しました
30
📉💻 売上堅調でもCiscoが急落
同社が2024年度第4四半期でウォール街の予想を上回ったにもかかわらず、Ciscoの株価は急落した。
売上は約173億ドルで、前年同期比18%増。調整後EPSは、予想の1.17ドルに対して1.22ドルだった。さらにCiscoは、2026年度のAIインフラ受注として93億ドルを報告している。
それでもなぜ売られたのか? 投資家は粗利益率の下押しに注目し、より低マージンのハードウェアを出荷するにつれて、マージンが引き続き圧迫される可能性があると見ていた。
$BTCを見守るスポット重視の投資家にとって、$BNB 、そして$ETHを見る人にとって、この動きは「予想を上回っても、期待がすでに非常に高い場合は必ずしも株価が上がるとは限らない」ことを改めて示している。
#ciscosharesfalldespitebeatandraise
481
🚨 CISCO JUST RAISED THE BAR FOR ITSELF
CiscoはFY2027の売上高を722億ドルから734億ドルの見通しとしている。
これはウォール街の従来の予想である約687億ドルを上回る。
通常、このような予測は明白な強気シグナルになるはずだ。
しかしシスコの株は、決算の反応が出る前から2026年にすでに60%以上上昇していた。
そのため投資家は、良いこと以上の何かを期待していた可能性がある。
期待が非常に大きくなると、素晴らしい結果でも失望につながり得る。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
🚨 CISCO JUST RAISED THE BAR FOR ITSELF
CiscoはFY2027の売上高を722億ドルから734億ドルの見通しとしている。
これはウォール街の従来の予想である約687億ドルを上回る。
通常、このような予測は明白な強気シグナルになるはずだ。
しかしシスコの株は、決算の反応が出る前から2026年にすでに60%以上上昇していた。
そのため投資家は、良いこと以上の何かを期待していた可能性がある。
期待が非常に大きくなると、素晴らしい結果でも失望につながり得る。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
CiscoはFY2027の売上高を722億ドルから734億ドルの見通しとしている。
これはウォール街の従来の予想である約687億ドルを上回る。
通常、このような予測は明白な強気シグナルになるはずだ。
しかしシスコの株は、決算の反応が出る前から2026年にすでに60%以上上昇していた。
そのため投資家は、良いこと以上の何かを期待していた可能性がある。
期待が非常に大きくなると、素晴らしい結果でも失望につながり得る。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
23
👀 ウォール街が弱点を見つけた
シスコの主要指標は強そうに見えました。
しかし市場は、もっと刺激の少ないものに注目しました:
売上総利益率です。
経営陣は、製品ミックスがよりハードウェア寄りになり、部品コストが上昇することで、第1四半期の調整後売上総利益率が65%〜66%になると見込んでいます。
そこで生まれるのが、興味深いAIのパラドックスです:
AIインフラ需要が増えることで売上は押し上げられる一方、利益率には同時に圧力がかかる可能性があります。
投資家にとって、売上の伸びと利益率の伸びは同じではありません。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
シスコの主要指標は強そうに見えました。
しかし市場は、もっと刺激の少ないものに注目しました:
売上総利益率です。
経営陣は、製品ミックスがよりハードウェア寄りになり、部品コストが上昇することで、第1四半期の調整後売上総利益率が65%〜66%になると見込んでいます。
そこで生まれるのが、興味深いAIのパラドックスです:
AIインフラ需要が増えることで売上は押し上げられる一方、利益率には同時に圧力がかかる可能性があります。
投資家にとって、売上の伸びと利益率の伸びは同じではありません。
$BTC $ETH $BNB
#ciscosharesfalldespitebeatandraise
30
·
--
#ciscosharesfalldespitebeatandraise Ciscoは力強い業績を示したが、市場の反応はネガティブだった。$CSCO
売上高は前年比18%増の173億ドルとなり、2027年度の売上高ガイダンスは722億ドル〜734億ドルに到達した。AI関連のハイパースケーラーの売上高は75億ドルに達する可能性がある。$DEXE $SNXXB
#ciscosharesfalldespitebeatandraise Ciscoは力強い業績を示したが、市場の反応はネガティブだった。$CSCO
売上高は前年比18%増の173億ドルとなり、2027年度の売上高ガイダンスは722億ドル〜734億ドルに到達した。AI関連のハイパースケーラーの売上高は75億ドルに達する可能性がある。$DEXE $SNXXB
売上高は前年比18%増の173億ドルとなり、2027年度の売上高ガイダンスは722億ドル〜734億ドルに到達した。AI関連のハイパースケーラーの売上高は75億ドルに達する可能性がある。$DEXE $SNXXB
95
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#UKFCAWinsCourtOrderToRecover851400Pounds
閲覧回数 14,692
582人が討論中
2
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
閲覧回数 28,721
785人が討論中
3
#GoldFallsTo$4144
閲覧回数 10,731
134人が討論中
4
#QNTFallsOver40%FromMorningHigh
閲覧回数 67,625
1,208人が討論中
5
#USDTAdds845900HoldersInPast7Days
閲覧回数 9,669
332人が討論中
6
#KospiFalls2.7%SamsungSKHynixDropOver5%
閲覧回数 19,360
509人が討論中
7
#BitgetCEOConfirms$388MStolenInHack
閲覧回数 4,617
41人が討論中
8
#BTCFallsBelow$83000
閲覧回数 26,768
160人が討論中
9
#BitgetDetailsSecurityIncidentTimeline
閲覧回数 36,814
660人が討論中
10
#BitcoinSpotETFs$2.39BWeeklyNetInflow
閲覧回数 12,320
47人が討論中