

#bonds
bonds
閲覧回数 148,064
514人が討論中
注目
最新

·
--
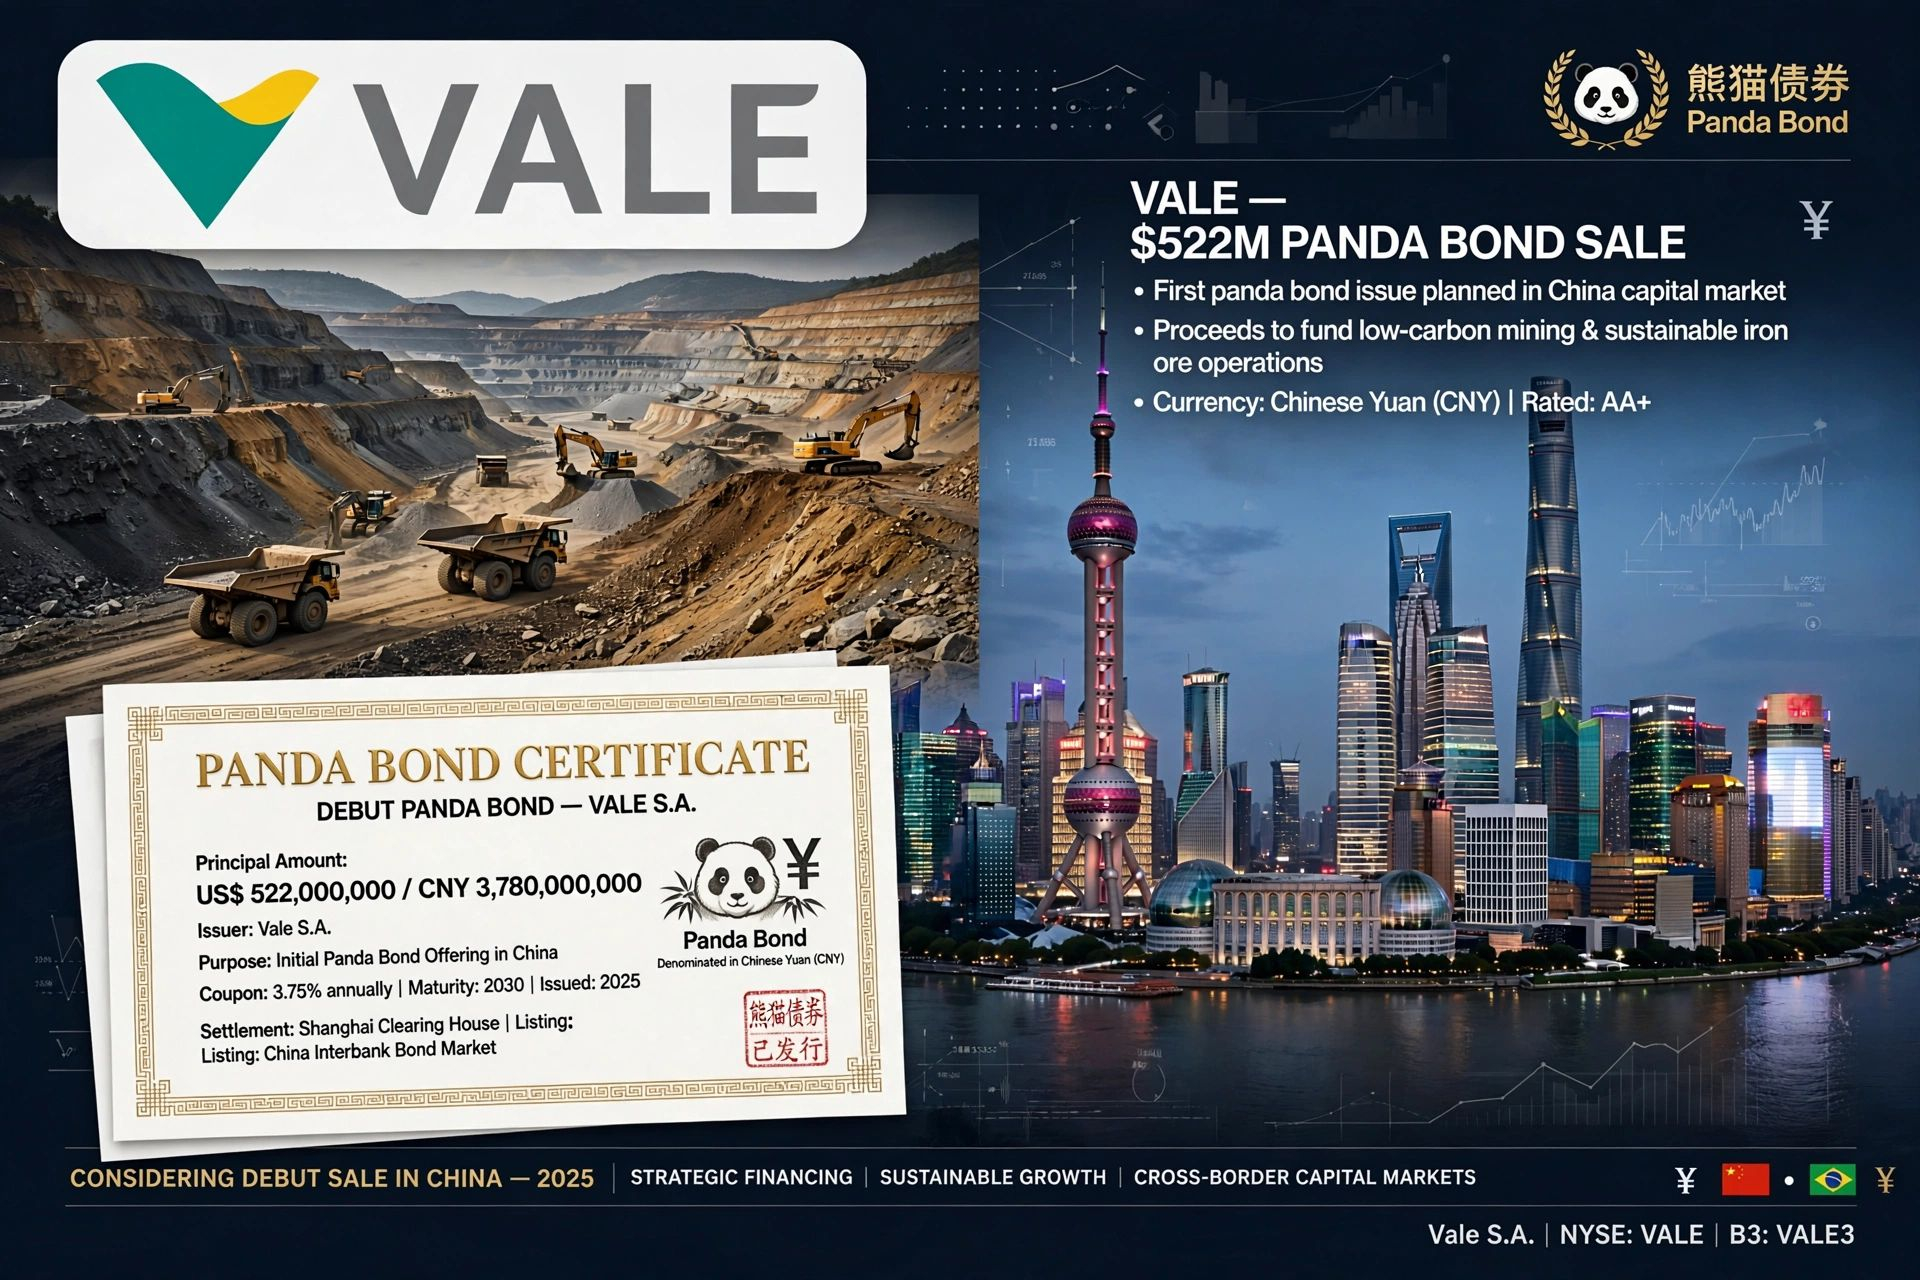
*⛏️ ヴァーレ、パンダボンド新規発行で5.22億ドル—ブラジルの鉱業大手が中国を見据える*
世界最大の鉄鉱石生産企業であるヴァーレ(Vale S.A.、NYSE: VALE)は、中国のオンショア債券市場への戦略的参入を検討している。
伝えられるところによれば、ヴァーレは約5.22億ドル(約37.8億元CNY)規模のパンダボンドを検討している。これは中国で発行され、中国人民元(CNY)建てとしては同社にとって初めての債券となる。
2026年9月9日、ヴァーレは明確化した。
債務証券の発行に関する質問について、現時点で決定はまだない。通常の財務運営の一環として、資金調達のさまざまな手法を定期的に検討している。
検討はしているが、まだ契約はしていない。
そもそもパンダボンドとは?
- 外国企業が中国で発行する、人民元建ての債券
- 中国のインターバンク債券市場で販売され、上海清算所を通じて決済される
- 強い信用格付けが必要(ヴァーレはAA+以上が見込まれる)
なぜヴァーレはこの行動を取るのか?
1. 資金調達の分散:現在、ヴァーレは現金55億ドル、信用枠50億ドル、総負債173億ドルを保有している(フィッチによる)。パンダ市場では、USDのSOFR連動ローンよりも低いCNY金利が提供される。
2. *ヴァーレの鉄鉱石の50%以上が中国向けに販売されている*:ヴァーレは中国人民元で収益を得る一方で、同じく中国人民元でローンを調達するため、自然なヘッジとして機能する。
3. グリーン・ファイナンス:低炭素の採掘、持続可能な鉄鉱石生産、エネルギー転換プロジェクト向けの資金調達が見込まれている。
4. ブラジルと中国の関係深化は、中国資本にアクセスするという、ラテンアメリカ企業の間で高まる潮流とも一致している。
#Vale #PandaBond #China #Mining #IronOre #VALE #Corporat$NVDAB eFinance #Brazil #CNY #Bonds
161

🚨速報: ジム・クレイマーが、投資家の多くが油断しがちな「債券市場の動き」を警告しています。
彼の発言: 「債券のショートスクイーズが実際に起きる可能性があると思う。」
この投稿を流し見している人の多くは、なぜ重要なのかを理解していないでしょう。けれど、重要度は非常に高いです。
多くのお金が「債券価格は下がり続ける」と賭けています。これがショート(空売り)です。
しかし、ショートスクイーズとは、その賭けが外れたときに起こるもの。価格が下落を止め、上昇を始めます。空売りしていたトレーダーは損失を抑えるために、債券を買い戻すことを強いられます。
その買いが価格を押し上げます。さらに高い価格は、より多くのショートを買いに向かわせます。そしてそのループが自己増殖的に続きます。
債券価格が急騰すれば、利回りは急落。利回りは、住宅ローン、自動車ローン、企業債務、そして政府の借り入れコストを決めます。
つまり、債券での激しい一手が「債券の中だけ」で終わるとは限りません。株、ドル、そしてリスクフリー金利を基準に価格が決まるあらゆる資産へと波及し得ます。
クレイマーは「確実だ」と言っているのではありません。「可能性がある」ということです。ただ、スクイーズは事前に予告してはくれません。静かに見えて、気づいたらそうなっている。
混雑した(ポジションが偏った)取引は、それが機能しなくなる瞬間まで安全だとされがちです。
利回りに注目してください。
この展開に合わせて、リアルタイムのマクロおよび市場アップデートをフォローしてください。
#Bonds #Markets #Finance #Economy #BreakingNews
1
60
·
--
翻訳参照
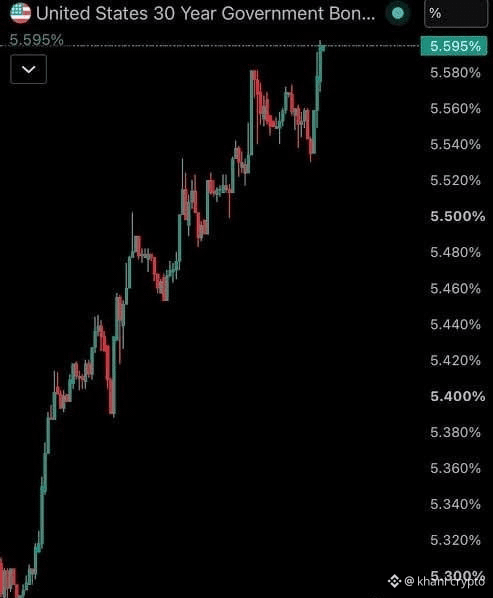
JUST NOW:Risky assets are reacting to the ongoing surge in global bond yields.
As yields rise, financial conditions tighten and the opportunity cost of holding riskier assets increases.
That can put pressure on equities, crypto, and other high-beta assets, especially if yields continue climbing.
The key question now: how high can yields go before markets start repricing risk more aggressively?
#bonds #crypto #bitcoin
22
·
--
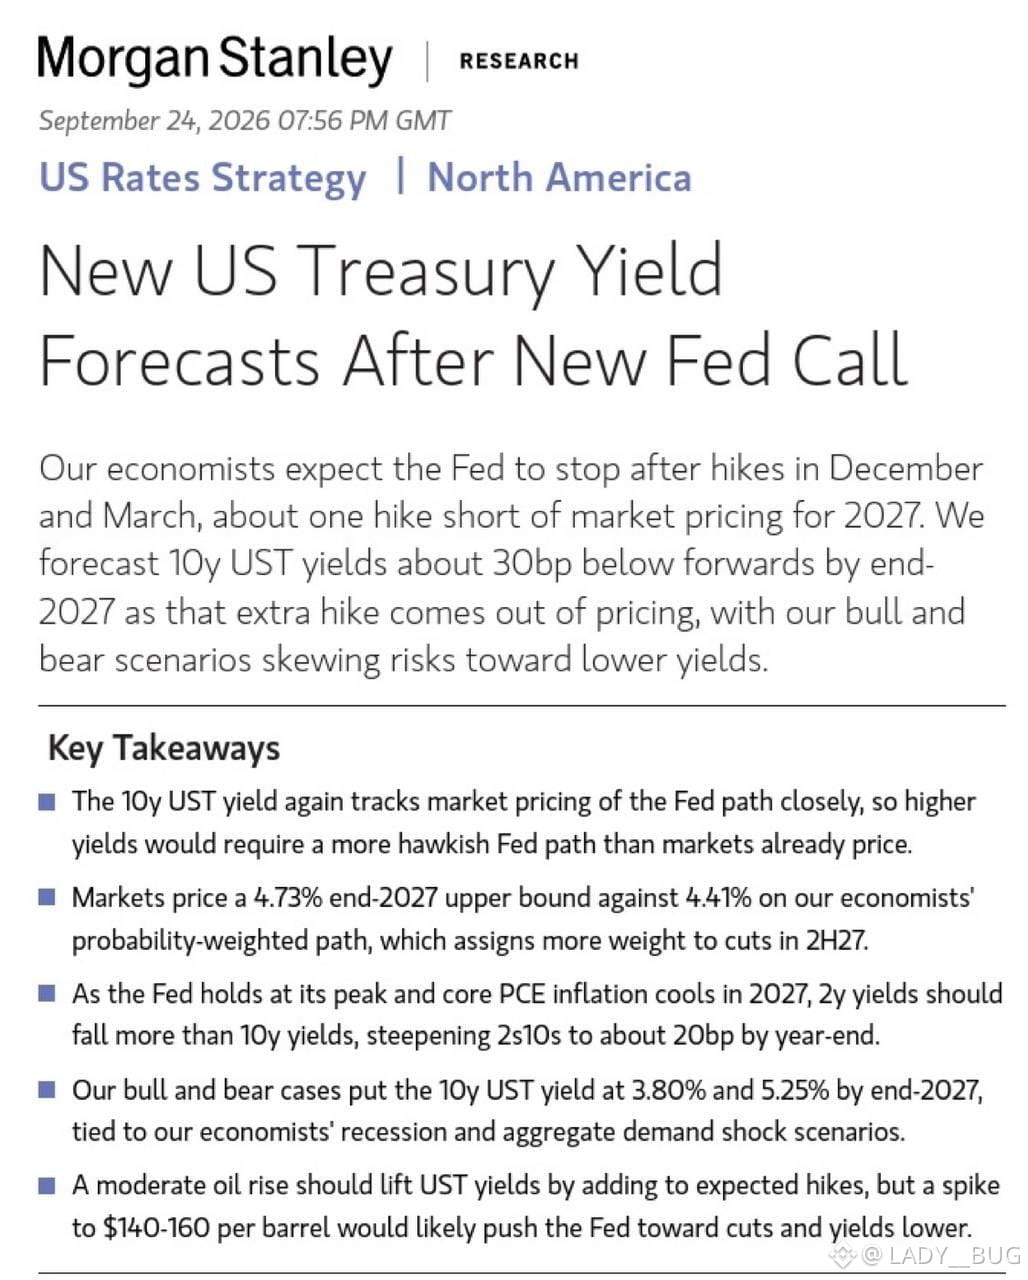
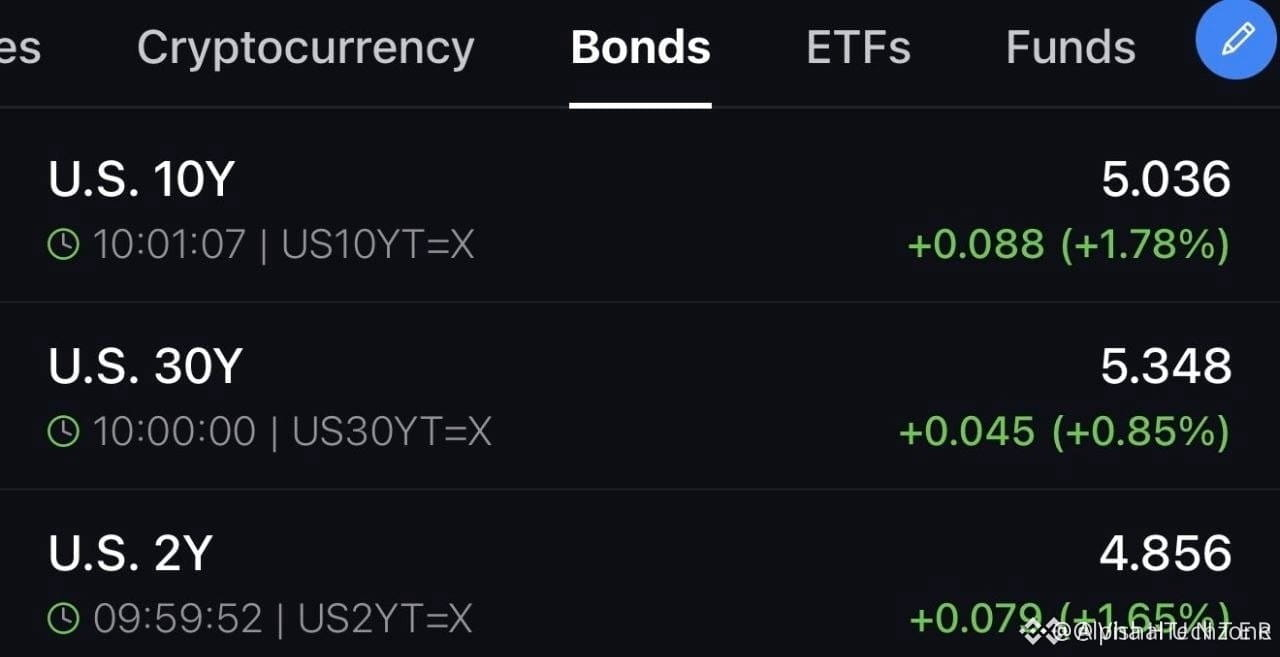
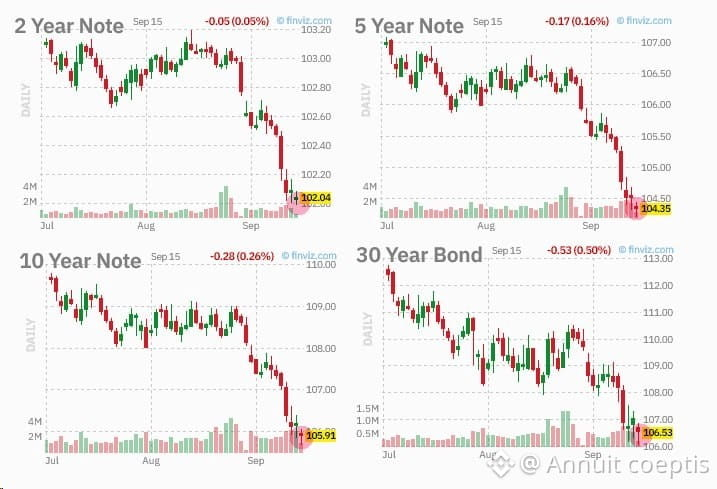
📉 債券市場見通し
利回りが5%台にある10年債は、長くは続かない可能性が高い。
モルガン・スタンレーは、FRBが12月に25bp引き上げ、さらに3月にも25bp引き上げたのち、4.25〜4.50%で据え置くと予想している。
市場は2027年までにもう1回の利上げを織り込んでいる。こうした見通しが後退すれば、米国債利回りは下落し得る。
重要ポイント:2年債の利回りは2027年後半に10年債よりも急に下がり、イールドカーブ(利回り曲線)が再びスティープ化する可能性がある。
注目:原油価格 $CL $BZ & 景気。
結論:債券市場は、さらなるFRBの引き締めに対して過剰反応しているように見える。2027年には、米国債利回りが高止まりするよりも低下する可能性の方が高い。
#Bonds #Fed #TreasuryYields #Macro
NFA
84

·
--
英国中銀が、英国財務大臣ジェレミー・ハント(Jeremy Hunt)が10月28日に最初の予算案を発表する前に、長期国債の売却を一時停止する準備を進めていることが明らかになった。『デイリー・テレグラフ』によると、英国中銀は、過去の金融危機の際に積み上がった20年物および30年物国債の売却(これまでの積み上がりの放出)を止め、借入コスト上昇が財務省に与える圧力を緩和する計画だ。
その背景にある鍵は巨額の財政損失にある。経済学者は、2022年にこれらの長期債務の売却を開始して以来、すでに英国の納税者に対して約220億ポンドの損失を与えてきたと見積もっている。現在、世界の債券が売られているという環境のなかで、このようなディスカウント(割引)による投げ売りを停止すれば、財務省の支出を年間約25億ポンド節約できる可能性がある。これにより、新任の財務大臣に一定の政策の余地を与える一方で、日常的な支出を賄うための予算規則の「バランス」を保つことが、より複雑になるという側面もある。
伝統的なマクロ市場の観点では、中銀による量的引き締め(バランスシート縮小)のペース調整は、債券市場の需給構造に直接影響する。長期国債の売却を一時停止することは、短期的に長期利回りの上昇圧力を和らげ、同時に、英国のソブリン(国家)信用に対する市場の感情をある程度安定させる助けとなるだろう。また、米ドルと英ポンドの間の流動性を巡る綱引きにも、これに伴う微調整が生じる可能性がある。
暗号資産市場にとっては、これは主要中央銀行が、流動性の引き締めと財政負担との現実的なトレードオフに直面していることを示している。これは全面的に金融緩和へ転じることを意味するわけではないが、長期の売却圧力が軽減されれば、全体の流動性環境がやや改善する可能性がある。暗号資産の投資家は今後、各主要経済体の国債市場に対するダイナミクス(反応)の変化を引き続き観察し、資金繰りの構造的な変化を冷静に捉えるとよいだろう。 $BTC
#BankOfEngland #Bonds #MacroEconomy
52

英紙『デイリー・テレグラフ』の最新報道によると、財務大臣ジェレミー・ハント(Jeremy Hunt)が10月28日に初めての予算案を発表する直前、英中央銀行(BOE)は20年物および30年物の長期国債の売却を停止する準備を進めています。この政策変更は、借入コストの急激な上昇が財務省に与える大きな圧力を緩和することが目的です。金融危機の間に積み上がったこれらの長期債務は、2022年に売却が開始されて以降、納税者に約220億ポンドの巨額損失をもたらしてきました。
深層のマクロの論理で見ると、世界の債券が投げ売りに遭う逆風の中で、英中央銀行が(量的引き締め=QTの)ブレーキを踏んでしまったことは、主権債務の持続可能性と、緊縮的な金融政策との間にある鋭い衝突を本質的に反映しています。損失を出しながら長期国債を売却し続けることをやめれば、年間の帳簿上の損失は約25億ポンド節約できるものの、この妥協では、英国の深い財政上の脆弱性を覆い隠すことはできず、むしろ財務大臣が日常の支出を賄う予算の均衡ルールを達成しようとする取り組みを、より複雑で受け身なものにしてしまう可能性さえあります。
従来型の金融市場にとっては、長期ゾーンの国債売却の停止によって短期的に、長期の英国債利回りの急騰が抑えられ、流動性の圧力が一時的に緩和されるかもしれません。しかし、この強いられた政策調整は市場に対し、主要中央銀行のバランスシート正常化のプロセスが、主権債務コストという“硬い天井”にぶつかっているという警告信号を伝えることになります。もし財政赤字の圧力が続いて中央銀行に縮小(バランスシートの引き締め)を減速させるよう迫り続ければ、法定通貨の信用拡張(通貨信用の膨張)に伴うリスクや、二次的なインフレのリスクはさらに蓄積していくでしょう。
暗号資産市場にとっても、この債務危機に起因する金融政策の揺れは、必ずしも好材料ではありません。流動性の引き締めが強まるとの予想が緩むことで、$BTC のようなリスク資産に対し短期的に“息継ぎ”の余地が生まれる可能性はあるものの、その背後にあるのは主権信用システムの脆弱性とマクロ的不確実性です。これらは短期的に、リスク回避志向に駆動された資産のボラティリティをむしろ高めていく恐れがあり、投資家は流動性の分断がもたらす下方向のリスクに警戒が必要です。
#BankOfEngland #Bonds #MacroEconomy
8
米国債利回りは重要な意思決定の直前に全面的に調整した。米連邦準備制度(FRB)の最新政策決定が近づく中、米国債の利回りは大半が低下し、2年債利回りは3.3ベーシスポイント下落して4.610%となり、10年債のベンチマーク利回りは1ベーシスポイント微減の4.964%にとどまった。一方で30年債の長期ゾーンは逆風の中、0.8ベーシスポイント上昇の5.362%となった。これと同時に、トマス・セキュリティーズ(TD Securities)のアナリストが警告を発表し、FRBは9月に25ベーシスポイントの利上げで新たな引き締めサイクルを開始する可能性があるだけでなく、2027年1四半期までに累計で75ベーシスポイント利上げを行い、さらにその後の複数か月にわたってやや強い(タカ派的な)スタンスを維持する可能性が高いと見込んでいる。
この見通しは、市場の主流が政策転換に向けた緩和期待を抱いていることと、極めて鋭い矛盾を生んでいる。現在のマクロ経済データの粘着性と、機関投資家による継続的な引き締めサイクルの見通しから、インフレ圧力の粘り強さは、幅広い投資家が楽観的に見込む以上に長引く可能性が示唆される。もしFRBが、より高く、より長期にわたる金利の道筋を維持する、あるいは利上げの再開ルートを再度動かすことを選べば、過去半年にわたって利下げ期待を土台に組み立てられた資産の価格付けロジックは、根本から覆されることになる。
伝統的な金融市場の観点では、利回り曲線のわずかな変動は、資金が中短期の流動性が引き締まることと、長期の経済が潜在的に減速することの、二つの懸念を同時に織り込み始めていることを反映している。高金利環境はドルを力強く支える一方で、高いバリュエーションの株式市場やリスク資産に対して直接的なバリュエーションの圧迫をもたらし、市場の防衛的なムードが目に見えて高まっている。
暗号資産にとって、このような長期の流動性引き締め見通しは、極めて厳しい潜在的な悪材料となる。実質金利が高止まりした状況では、機関投資家による資金の追加流入は大幅に抑制され、$BTC および主要な暗号資産の流動性プレミアムが圧縮される可能性がある。投資家は細心の注意を払い、引き締め観測が外れた後に市場で起こり得るデレバレッジ(過剰なレバレッジ解消)のリスクに警戒が必要だ。
#Fed #InterestRates #Bonds #CryptoMacro
36
·
--
本日、日本の債券市場で新たな動きが見られました。市場の日本銀行の利上げ観測が高まる中、日本の長期国債利回りは上昇し、指標となる10年物の日本国債利回りは0.5ベーシスポイント上げて2.990%で引けました。国内の政策期待の温度感が上がったことに加え、これまでの米国の強めの消費者物価インフレ指標が米国債利回りを押し上げ、日本国内の債券市場にも連動する影響が出ています。
こうした動きの背景にある核心は、今週後半に米連邦準備制度(FRB)と日本銀行の双方が重要な金融政策会合を迎えることです。現時点の市場は、両中枢銀行の政策決定をにらむだけでなく、イラン情勢の進展やエネルギー価格の潜在的な変動にも細かく注目しています。複数のマクロ要因に不確実性が重なる中で、投資家の思惑のせめぎ合いは一段と激しくなっています。
より広い金融市場の観点から見ると、日債利回りが重要な水準に接近しており、世界の資金調達コストが再評価を迫られている圧力がうかがえます。米日金利差の変化や、地政学的な状況がコモディティに与える攪乱によって、為替市場の変動率やグローバルな流動性の行き先が連鎖的に影響を受ける可能性もあります。
暗号資産市場にとっては、主要な世界各国の中央銀行の金利パスが資金の流れの方向性を示す指標になります。日債利回りの上昇は通常、円のキャリー取引の潜在的な巻き戻しと結びつくことが多い一方、短期的には、$BTC を含むマクロの材料が相次いでいる状況で、リスク資産全体は様子見・情報消化の局面にあります。今後の値動きは、マクロの資金フローがさらに明確になるかどうかを見極める必要があります。
#BOJ #InterestRates #Bonds #MacroEconomics
42

オーストラリア国債利回りは、直近の取引セッションで2011年5月以来の高水準まで急騰した。背景には、米国債での急激な時間外売り(オーバーナイトの投げ売り)によって引き起こされた。指標となる3年物の利回りは18ベーシスポイント上昇して5.03%となり、10年物の利回りも13ベーシスポイント上昇して5.38%に達した。これらは、ソブリン債市場全体で強烈な売り圧力がかかっていることを反映している。
こうした世界的な利回りの急騰は、主に中東での地政学的緊張の高まりによってもたらされている。緊張の激化は原油価格を大幅に押し上げ、エネルギーコストの上昇が主要各国でインフレ懸念を再燃させている。その結果、トレーダーは利下げ期待を急速に巻き戻し、世界の中央銀行が「より高い水準をより長く」維持する方針を長期化させる可能性に備えている。
より広い金融環境も、引き締め条件の「冷え込み」を直ちに受けている。ソブリン利回りの上昇はリスク資産に対するソブリン債の利回りを強めるため、世界の株式やコモディティに大きな下押し圧力がかかる。一方でフィアット(法定通貨)の利回りが押し上げられ、現金や米ドルのような保守的な安全資産へ資金が流入しやすくなる。
暗号資産セクターでは、ソブリン利回りの急騰は通常、投機的な資産から流動性を吸い上げる。伝統的な「リスクフリー」の利回りが5%を超える状況では、$BTC のようなハイベータ銘柄への機関投資家の需要は、短期的には減退しやすい。これにより、エネルギー価格が落ち着き、地政学的緊張が緩和するまで、幅広いデジタル資産市場が統合(調整・整理)に対して脆弱になり得る。
#bonds #macro #oil
14
本日発表された米国のマクロ経済指標は、米国の既存住宅販売(8月)が390万9,800戸となり、予想に一致したものの、前月の406万戸からは後退したことを示した。同時に、米国の卸売売上(7月)は、上方修正された-2.9%の下落の後、0.8%の急反発を記録した。また米国の3年および5年国債利回りは、この日の中でそれぞれ10ベーシスポイント上昇した。
このように入り混じった経済環境は、金利に敏感な分野での引き締めが続く一方で、より広範な景気はなお耐えていることを示している。住宅市場は高水準の住宅ローン金利による冷え込みを反映しているものの、卸売活動の力強い持ち直しは、国内需要が残存していること、そして景気の下支えとなる基調が続いていることを示唆する。
中間ゾーンの国債利回りで10bpsの急騰が起きたことは、債券市場が利下げ見通しを再評価し、借入コストに対して新たな上昇圧力をかけるとともに、短期的に米ドルを下支えしていることを示す。利回りが上昇するにつれ、従来の安全資産への需要は、より長期にわたる引き締め的な金融環境に合わせて調整される。
暗号資産市場に関しては、高止まりする債券利回りは通常、リスク資産の流動性を引き締め、当面の$BTC inに対する強い上値追いの勢いを抑える。投資家は、流動性や今後のFRBの緩和軌道に関するより明確なシグナルが出てくるまで、大手デジタル資産でレンジに収まる調整(ボックス圏)を見込むべきだ。
#macro #bonds #crypto
23
英国の国債利回りは木曜日に急落をさらに拡大し、原油が6週間ぶりに1バレル100ドルを超えたことを受けて19年ぶりの高水準に到達した。英国債務管理局(DMO)は、2030年物ギルトの50億ポンドの入札を平均利回り4.786%で完了した。これは2023年10月以来の最高水準であり、週前半に実施された30年債の売却が1998年以来見られなかった水準に達したことに続くものだ。\n\nこうした強烈なソブリン債の価格見直しは、エネルギー価格の急騰によって再燃した粘着性のあるインフレに対する市場の不安が高まっていることを示している。Wealth Clubのサスザン・ストリーター氏が指摘したように、原油の急騰は重要な引き金となっており、機関投資家の資本が高い利回りを求めて従来のソブリン債からますますシフトしている構造的な変化に、さらに拍車をかけている。\n\n世界的な利回りの上昇は、いずれより広範な金融環境を引き締める。結果として、あらゆる分野での借入コストが押し上げられ、リスク資産、株式、そして長期デュレーションの成長セクターに下押し圧力がかかる。\n\n暗号資産市場にとっては、より高いリスクフリーベンチマーク利回りが、世界の流動性を一段と引き締め、慎重なリスクオフ環境を意味する。ソブリン債市場が安定し、エネルギー要因によるインフレ懸念が落ち着くまで、$BTC とデジタル資産は、短期的なマクロ経済の逆風の中で推移し続ける可能性がある。\n\n#bonds #macro #inflation
英国の国債利回りは木曜日に急落をさらに拡大し、原油が6週間ぶりに1バレル100ドルを超えたことを受けて19年ぶりの高水準に到達した。英国債務管理局(DMO)は、2030年物ギルトの50億ポンドの入札を平均利回り4.786%で完了した。これは2023年10月以来の最高水準であり、週前半に実施された30年債の売却が1998年以来見られなかった水準に達したことに続くものだ。\n\nこうした強烈なソブリン債の価格見直しは、エネルギー価格の急騰によって再燃した粘着性のあるインフレに対する市場の不安が高まっていることを示している。Wealth Clubのサスザン・ストリーター氏が指摘したように、原油の急騰は重要な引き金となっており、機関投資家の資本が高い利回りを求めて従来のソブリン債からますますシフトしている構造的な変化に、さらに拍車をかけている。\n\n世界的な利回りの上昇は、いずれより広範な金融環境を引き締める。結果として、あらゆる分野での借入コストが押し上げられ、リスク資産、株式、そして長期デュレーションの成長セクターに下押し圧力がかかる。\n\n暗号資産市場にとっては、より高いリスクフリーベンチマーク利回りが、世界の流動性を一段と引き締め、慎重なリスクオフ環境を意味する。ソブリン債市場が安定し、エネルギー要因によるインフレ懸念が落ち着くまで、$BTC とデジタル資産は、短期的なマクロ経済の逆風の中で推移し続ける可能性がある。\n\n#bonds #macro #inflation
13
·
--
弱気相場
🚨 債券市場アラート 🇺🇸🇨🇳
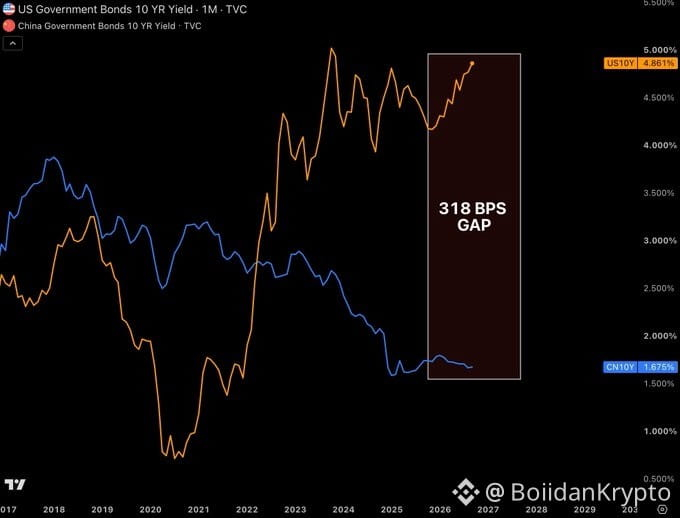
米中の10年国債利回り格差が、10年以上ほとんど見られない水準まで拡大しています――そして、その意味をポートフォリオにどう反映すべきか、ほとんど誰も語っていません。
📈 米国の利回りは上昇を続けています――FRBはインフレとの戦いで必死に踏ん張る一方、財務省は静かに利回りを押し下げるよう“言葉”で誘導しようとしています。
📉 中国の利回りは過去最低圏に張り付いたまま――景気の弱いデータを受けて、中国人民銀行(PBOC)はより強力な景気刺激へ傾いています。
世界最大級の2つの経済が、まったく逆方向に動いている。🌍⚡
コメント欄の質問 👇
これは10年で最大のマクロの乖離なのか、それとも“債券トラップ”が作られつつあるのか? このスプレッドは今後どこへ向かうのでしょう。
下にあなたの見解を。強気(ブル)vs. 弱気(ベア)――ぜひ聞かせてください。🔥
#Bonds #Macro #FederalReserve
$NVDA
{future}(NVDAUSDT)
$SPCX
{future}(SPCXUSDT)
$BTC
{future}(BTCUSDT)
🚨 債券市場アラート 🇺🇸🇨🇳
米中の10年国債利回り格差が、10年以上ほとんど見られない水準まで拡大しています――そして、その意味をポートフォリオにどう反映すべきか、ほとんど誰も語っていません。
📈 米国の利回りは上昇を続けています――FRBはインフレとの戦いで必死に踏ん張る一方、財務省は静かに利回りを押し下げるよう“言葉”で誘導しようとしています。
📉 中国の利回りは過去最低圏に張り付いたまま――景気の弱いデータを受けて、中国人民銀行(PBOC)はより強力な景気刺激へ傾いています。
世界最大級の2つの経済が、まったく逆方向に動いている。🌍⚡
コメント欄の質問 👇
これは10年で最大のマクロの乖離なのか、それとも“債券トラップ”が作られつつあるのか? このスプレッドは今後どこへ向かうのでしょう。
下にあなたの見解を。強気(ブル)vs. 弱気(ベア)――ぜひ聞かせてください。🔥
#Bonds #Macro #FederalReserve
$NVDA
$SPCX
$BTC
191
米国財務省が数十億ドル規模で債券市場に参入しようとしている。
財務省は明日、長期の米国債を最大60億ドル買い戻す予定だ。
これは通常の取引よりも大きな動きだ。
財務省の買い戻しは流動性の改善に役立ち、利回りが高止まりしている局面で長期ゾーンの債券を下支えする可能性がある。今回の動きは、10年物利回りが4.8%前後で推移し、ここ数年での高水準に近づいている中で出てきた。
そして市場が注目すべきポイントはここだ:
政府は同時に巨額の赤字を抱えながら、財務省市場の機能を積極的に管理している。
つまり、債券市場がグローバル市場における最重要の圧力ポイントの一つになりつつあるということだ。
買い戻しによって長期利回りが低下すれば、金融環境が緩むかもしれない。
それは株式、金、ドル、そしてビットコインにも波及し得る。
しかし、財務省の介入にもかかわらず投資家がより高い利回りを求め続けるなら、メッセージははるかに不快なものになる:
市場は米国債を保有するためのより大きな見返りを求めている。
そしてそれは、どんな買い戻しプログラムでも恒久的に解決できない問題だ。
本当の戦いは、単に60億ドルの話ではない。
それは、世界最大の債券市場が、アメリカの途方もない借入需要を、絶えずより高い利回りを要求されることなく吸収できるかどうかだ。
明日の買い戻しは小さくなる可能性がある。
しかし、それが発するシグナルは非常に大きいかもしれない。
#Treasury #Bonds #Bitcoin #Gold #Markets
1
170
英国の債務管理局(DMO)は、2056年1月満期のシンジケート国債(ギルト)の発行価格を、火曜の夜に決定する準備を進めている。借入コストは1998年以来見られなかった水準まで急騰している。英国の30年利回りは、他の先進国市場よりも英国の債券により厳しく影響した、強烈な世界的な国債売りが背景となり5.83%まで跳ね上がった。一方、新規発行は2055年のノートに対し0.75〜1ベーシスポイント上乗せの価格で設定される。
このベンチマーク拡充は、既存の590億ポンドのラインへのテープ(追加発行)として最大50億ポンド規模に達する可能性があり、財政への深刻な負担を浮き彫りにする。25年以上前に債務管理局が設立されて以来、最も高いコストでの借り入れは、根深いインフレ期待と、長期のソブリン債の持続可能性に対する市場の懐疑が高まっていることを反映している。
概して、ギルト利回りの急騰は世界の債券市場に波及し、タームプレミアムを押し上げ、金融環境を引き締め、「より高く、より長く」という金利の局面を主要国で強める。この流れは、世界的に株式のバリュエーション指標やクレジット・スプレッドにも圧力をかけ続けている。
暗号資産にとっては、無リスクのソブリン利回りの持続的な急騰がリスクオン資産から直接的に流動性を奪う。資金がディフェンシブな利回りへ後退するなかで、$BTC およびより広い市場は逆風に直面し、高ベータのモメンタムが本格的に再点火するには、マクロ経済の安定が継続的に必要となる。📉
#bonds #macroeconomics #liquidity
14
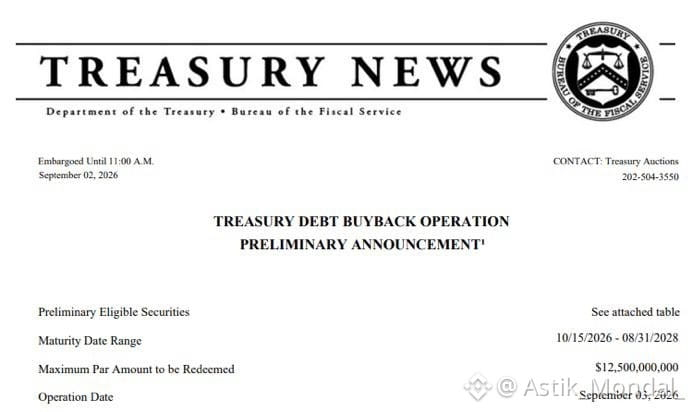
🚨 米国財務省が自国の債務を買い戻そうとしている。
しかもタイミングがめちゃくちゃだ。🇺🇸💵
米国政府は現在、利息だけで年間1兆ドル超を支出している。
そして財務省は、利回りがほぼ20年ぶりの高水準にある中で、自国債12.5B(125億ドル)を買い戻す準備を進めている。
なぜこれが重要なのか?
なぜなら、債券市場が米国経済における最大級の圧力ポイントの1つになりつつあるからだ。
利回りの上昇=借り入れコストの上昇。
借り入れコストの上昇=さらに利息負担が増える。
そして今、財務省が市場に踏み込んでいる。
つい数日前、G20で財務長官スコット・ベッセントはこう述べた。
「私はまだ何も買っていません。」
しかし、より大きな警告は伝説的投資家スタンリー・ドリュッケンミラーから出た。
ベッセントの元指導者は、公の場で政府が債券市場に介入すべきではないと主張した。
これにより、興味深い対立構図が浮かび上がる。
🇺🇸 財務省は債務負担を管理したい。
📈 債券投資家は市場の力により利回りが決まることを望む。
💰 納税者はすでに巨額の利息請求に直面している。
そして財務省の買い戻しがより大きく、あるいはより頻繁になれば、
債券市場は、このサイクルにおける最大級のマクロ・ストーリーの1つになり得る。
米国債を注意深く見ておけ。
表面の下で、何か大きな変化が起きている。
#Bitcoin #Economy #Bonds #Markets #Finance
1
43
記事
インフレ懸念が再燃し、債券市場に売り圧力世界の債券市場は月曜日、原油価格の急騰が、インフレが粘り強く続き、中央銀行が金利をより高い水準に維持せざるを得ないとの懸念を強めたことで、再び圧力を受けた。欧州と日本の短期の資金調達コストは、多年にわたる高値まで上昇した。
米国とイランの間で軍事行動が再び強まる中、ブレント原油が1バレル90ドルを上回ったことで、売りが加速した。ロイターによると、今回の原油の動きは、連邦準備制度理事会(FRB)議長ケビン・ウォーシュがジャクソンホールで行った演説を受けて投資家が金融政策の見通しを見直している局面で、さらなるインフレ懸念を呼び込んだ。
インフレ懸念が再燃し、債券市場に売り圧力
世界の債券市場は月曜日、原油価格の急騰が、インフレが粘り強く続き、中央銀行が金利をより高い水準に維持せざるを得ないとの懸念を強めたことで、再び圧力を受けた。欧州と日本の短期の資金調達コストは、多年にわたる高値まで上昇した。
米国とイランの間で軍事行動が再び強まる中、ブレント原油が1バレル90ドルを上回ったことで、売りが加速した。ロイターによると、今回の原油の動きは、連邦準備制度理事会(FRB)議長ケビン・ウォーシュがジャクソンホールで行った演説を受けて投資家が金融政策の見通しを見直している局面で、さらなるインフレ懸念を呼び込んだ。
米国とイランの間で軍事行動が再び強まる中、ブレント原油が1バレル90ドルを上回ったことで、売りが加速した。ロイターによると、今回の原油の動きは、連邦準備制度理事会(FRB)議長ケビン・ウォーシュがジャクソンホールで行った演説を受けて投資家が金融政策の見通しを見直している局面で、さらなるインフレ懸念を呼び込んだ。
1
190
米国財務長官ジャネット・イエレンは最近、ソブリン債市場におけるストレスの高まりに関して懸念が積もっていることに対し、機能不全だという主張をきっぱりと退けました。現在の経済状況について語ったイエレンは、米国債市場に混乱は見ていないと強調し、大幅な財政赤字にもかかわらず、市場が同業他社に対して優位に引き続き推移していると述べました。
同氏の発言は、粘着性のあるエネルギー価格や、イランをめぐる中東情勢の緊張の高まりが長期金利に上方圧力をかけている局面で、市場心理を下支えすることを狙いとしています。イエレンは、国債の買い戻しを非撹乱的だと擁護することで、予見可能な債務管理を維持するために、中央銀行による批判に積極的に反論しています。
伝統的な金融にとって、この安心感は債券市場の安定に役立ち、そうなればDXYを押し上げて株式を動揺させ得るような金利の急騰を防ぐことにつながります。エネルギー起因のインフレが見通しどおりに弱まれば、金利の変動性は落ち着き、リスク資産に「猶予」を与えるはずです。
暗号資産(クリプト)エコシステムにとっては、安定した債券市場によって、過度な流動性の流出という脅威が軽減され、マクロのパニックが和らぐにつれて資本のローテーションが$BTC やデジタル資産へ向かうことが現実的になります。
#treasury #economy #bonds
77
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
閲覧回数 6,432
250人が討論中
2
#MicronBeatsEarningsLiftsGuidance
閲覧回数 8,402
247人が討論中
3
#CFTCSubmitsTwoEventContractRulesToWhiteHouse
閲覧回数 8,623
240人が討論中
4
#BitcoinClears$85200
閲覧回数 26,456
288人が討論中
5
#AltcoinSeasonIndexHoldsAbove60For5Days
閲覧回数 131,239
1,703人が討論中
6
#USADPAdds90000JobsInSeptember
閲覧回数 58,018
980人が討論中
7
#USCorePCEEasesTo3%InAugust
閲覧回数 41,474
674人が討論中
8
#KospiPostsWorstQuarterSince2020
閲覧回数 24,138
573人が討論中
9
#SECToClarifyOnChainFundraisingRules
閲覧回数 60,614
778人が討論中
10
#UKFCAOpensCryptoFirmAuthorization
閲覧回数 56,481
637人が討論中