

#backtesting
backtesting
閲覧回数 27,330
207人が討論中
注目
最新
翻訳参照
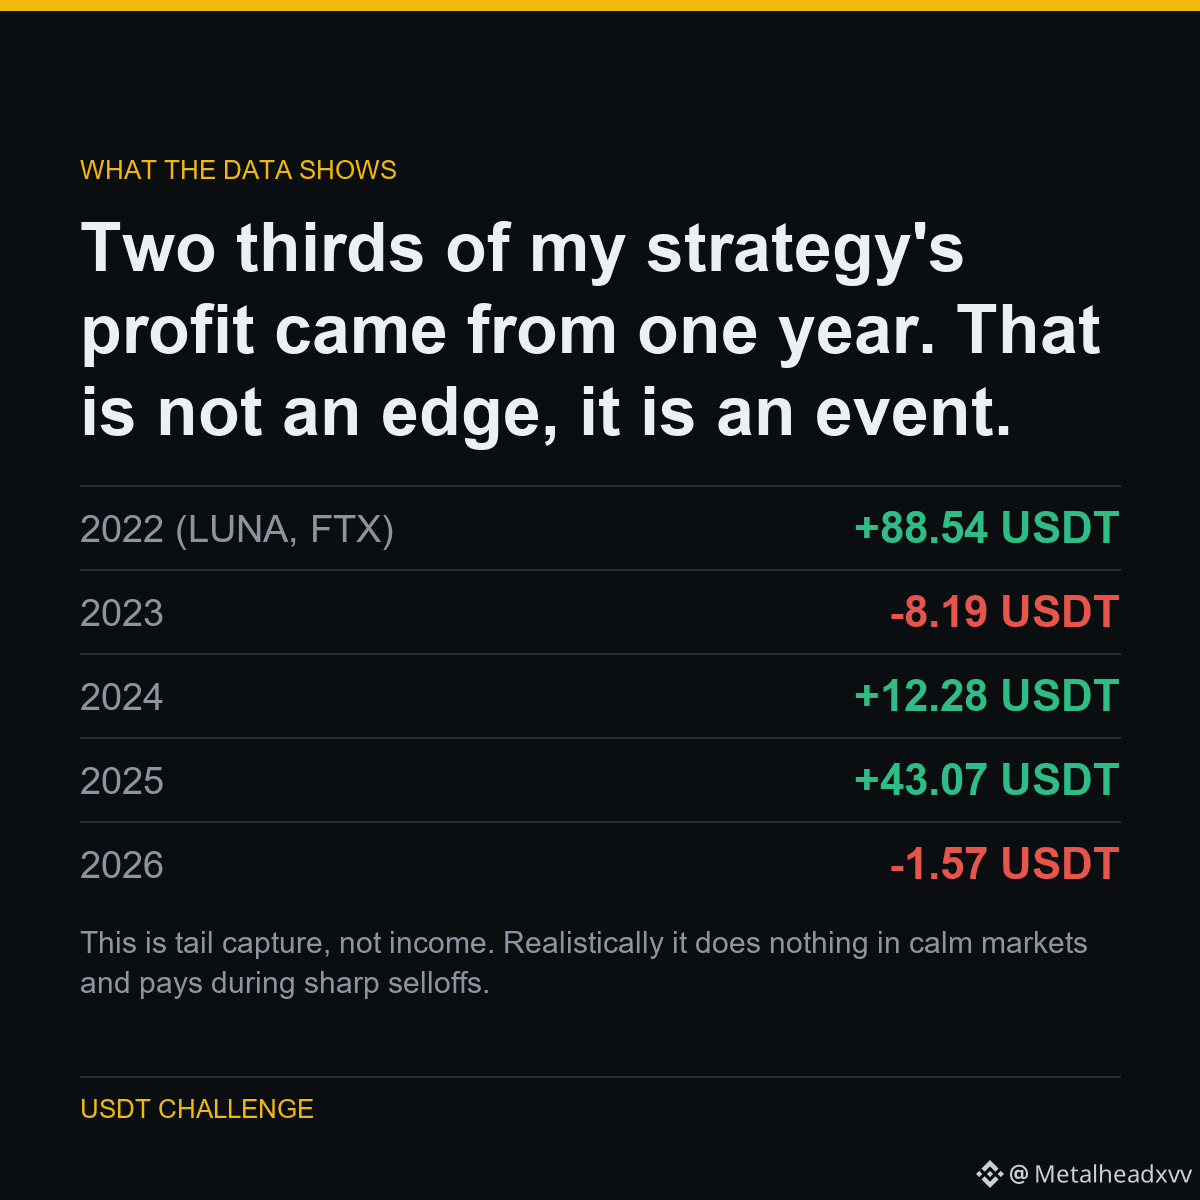
This is tail capture, not income. Realistically it does nothing in calm markets and pays during sharp selloffs. Expecting it to earn every month is how people quit a strategy right before it works.
Here is what that came from.
Two thirds of my strategy's profit came from one year. That is not an edge, it is an event.
The headline number was +134.12 USDT from short breakouts. Then I split it by year.
2022 - the year of the LUNA collapse and the FTX failure - produced 88.54 of it. Strip that year out and four years of trading returned 45.59 USDT, most of it from 2025.
2026 so far is flat.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
21
翻訳参照
HOW I TESTED IT
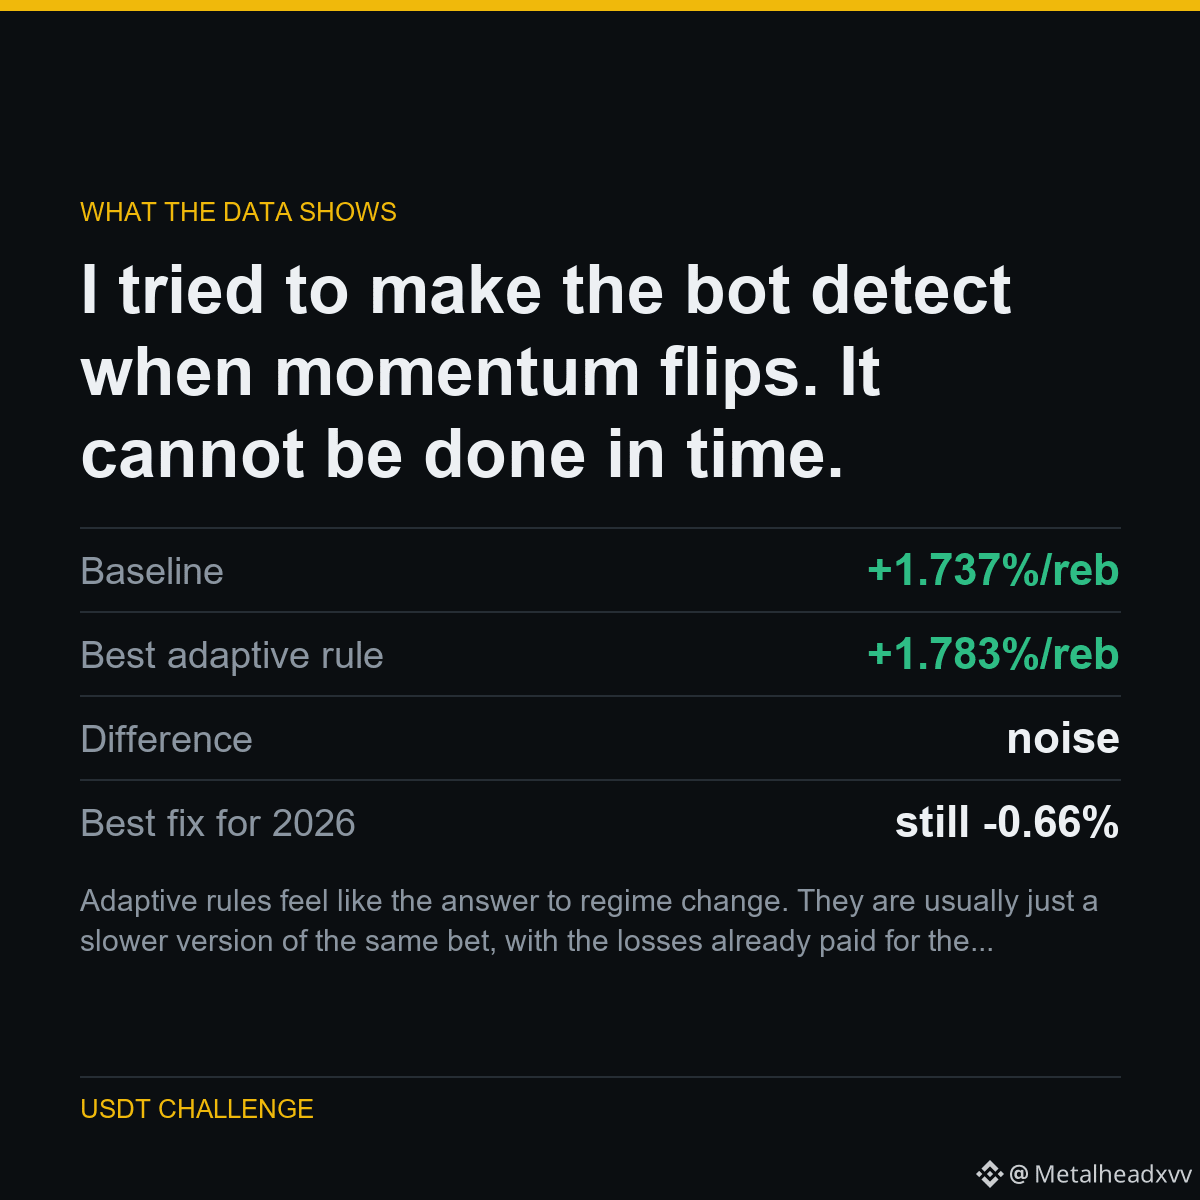
Momentum inverted in 2026. The obvious fix: watch recent performance, and flip to the opposite rule when momentum stops paying.
I tested that over six different lookback windows. The best one returned +1.783% per rebalance against a +1.737% baseline - a difference indistinguishable from noise. Every other window was worse. None repaired 2026.
The reason is simple: by the time trailing performance tells you the regime flipped, you have already taken the losses that told you.
THE NUMBERS
Baseline: +1.737%/reb
Best adaptive rule: +1.783%/reb
Difference: noise
Best fix for 2026: still -0.66%
Adaptive rules feel like the answer to regime change. They are usually just a slower version of the same bet, with the losses already paid for the signal.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $SOL $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
34
翻訳参照
HOW I TESTED IT
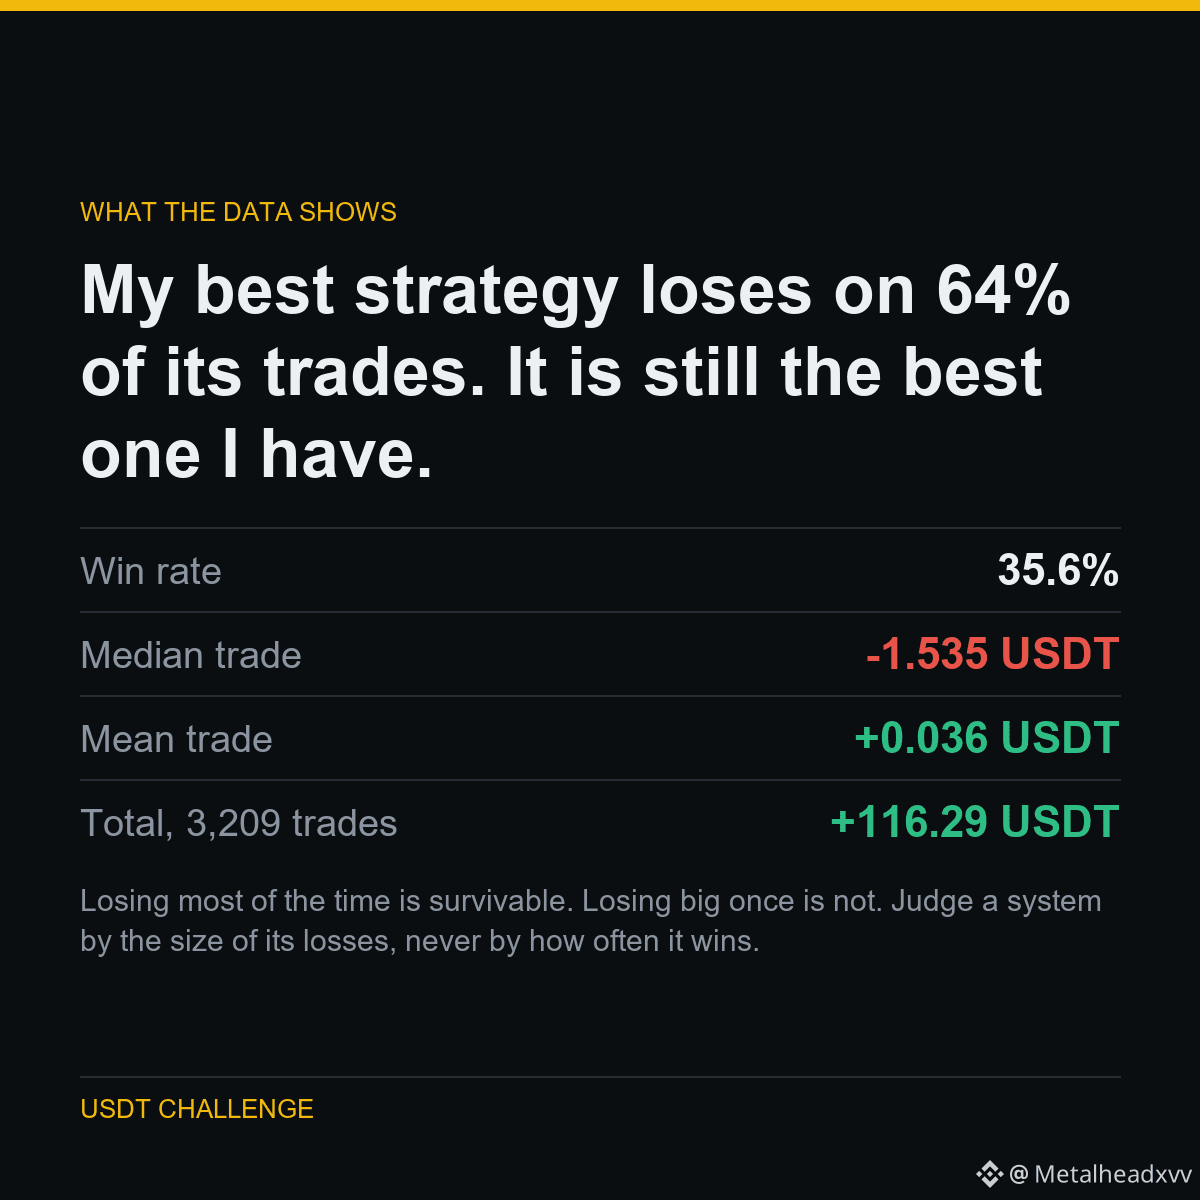
The typical trade in this system loses 1.535 USDT. Nearly two out of three trades are losers.
It is profitable anyway, because the winners are much larger than the losers. The mean trade is positive while the median is clearly negative.
It is also the opposite shape to the martingale I tested, which won 96% of the time and still lost 519.83 USDT.
THE NUMBERS
Win rate: 35.6%
Median trade: -1.535 USDT
Mean trade: +0.036 USDT
Total, 3,209 trades: +116.29 USDT
Losing most of the time is survivable. Losing big once is not. Judge a system by the size of its losses, never by how often it wins.
Part of a public experiment: 5,063 USDT to 1,000,000 USDT, every result published - including the ones that make me look bad.
Run on $BTC $XRP $LTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
49
どのように検証したか
同じユニバース、同じ順位付けルール、同じ保有期間。5つの異なる年にわたって。
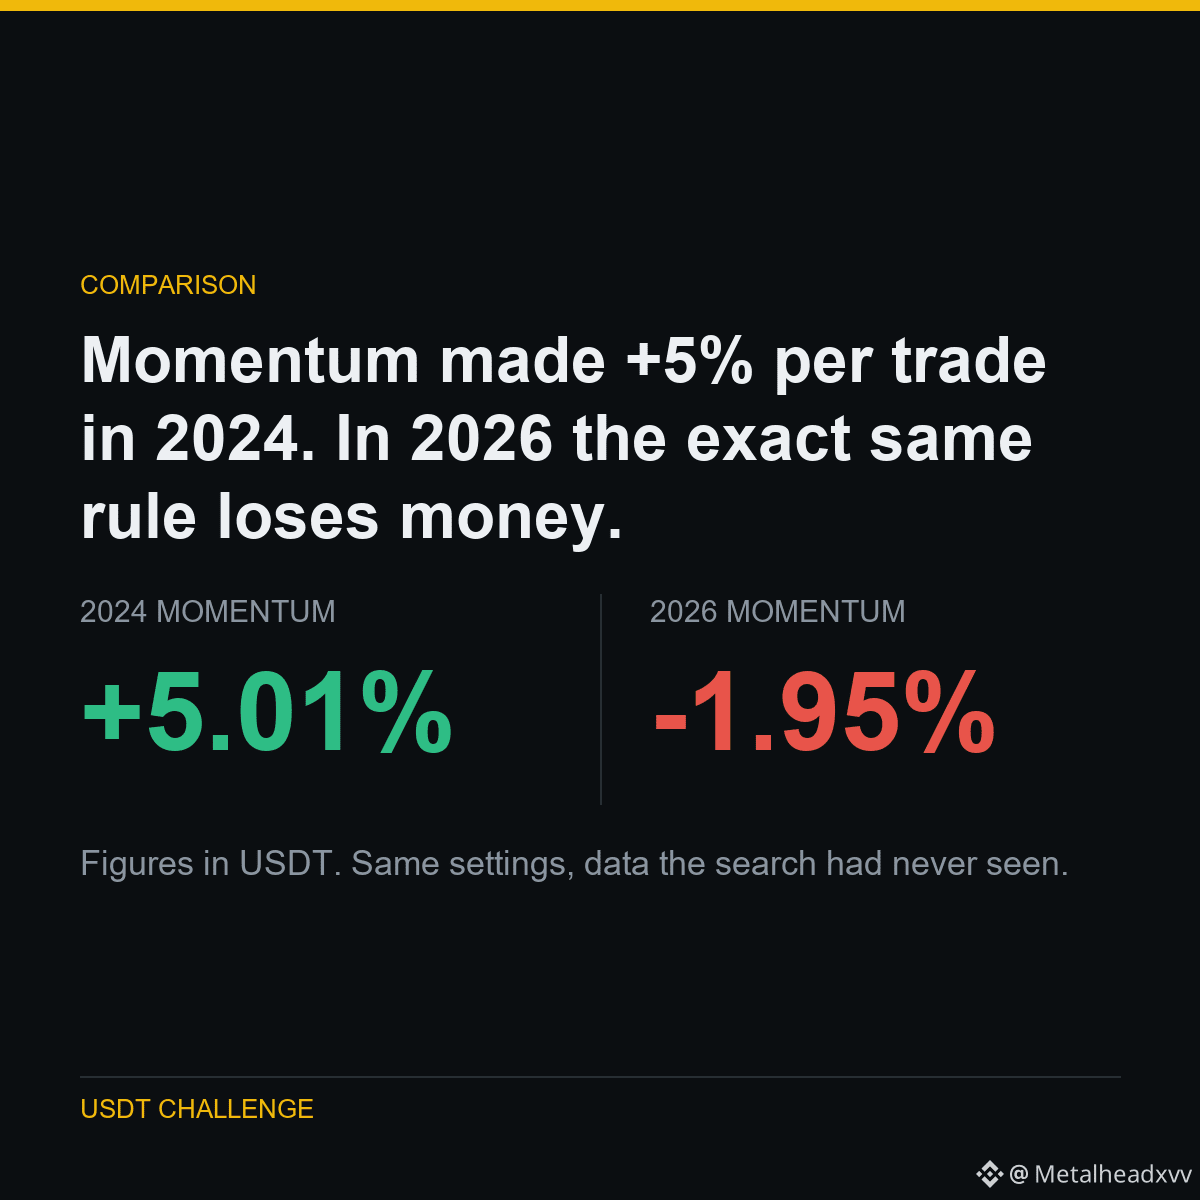
2024年と2025年が、この戦略全体を支えた。2026年は5年の中で最悪の年で、約9か月で勝率25%だ。
今年は、最強のコインを買って最弱のコインをショートする手法が機能しなくなった。逆をやっていれば、リバランスごとに+1.47%、勝率は69%だった。
数字
2022年: +0.510%
2023年: -0.323%
2024年: +5.008%
2025年: +3.900%
2026年YTD: -1.950%
戦略は市場についての事実ではなく、期間についての事実だ。年ごとの内訳なしでバックテストを見せてくる人は、うまくいかなかった年を隠している。
公開実験の一部:5,063 USDTを1,000,000 USDTへ。すべての結果を公開(自分が不利に見えるものも含む)。
$SOL $BTC $ETH で実行
#Binance #Futures #Backtesting #TradingBot #CryptoData
9
ランダムなデータを十分に一生懸命探せば、必ず勝者は出ます。アウト・オブ・サンプルのテストだけが、「エッジを見つけたのか、それともコスチュームを着せたノイズを見つけただけなのか」を教えてくれます。
こちらは、その出どころです。
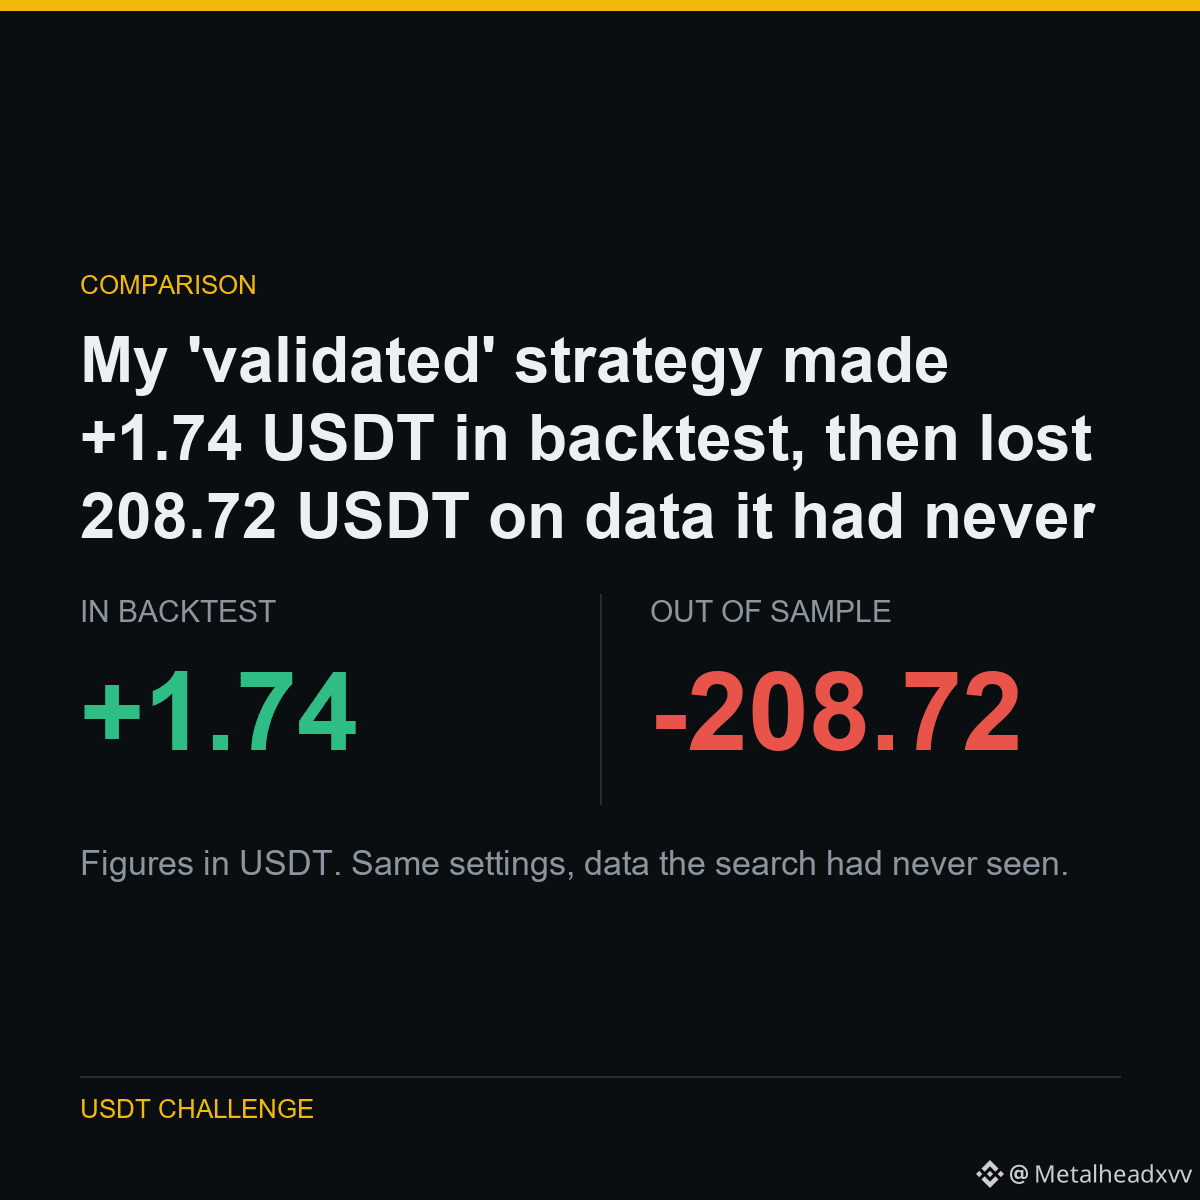
私の『バリデーション済み』戦略はバックテストで+1.74 USDTを稼いだものの、未見のデータでは208.72 USDTを失いました。
私は40銘柄を調べて、利益が出そうに見えた3つを見つけました。それらをバリデーション済みと呼び、稼働させました。
そして、検索が一度も触れていなかった価格履歴の751日分に対して、まったく同じ設定をテストしました。3つとも反転しました。わずかにではなく、完全にです。
40のうち3つが生き残ったのは、そのサンプルサイズなら純粋な偶然が生むのとだいたい同じ割合です。
公開された実験の一部:5,063 USDTから1,000,000 USDTまで、結果はすべて公開します。私を悪く見せるものも含めて。
$BTC $ETH $BNBで実行
#Binance #Futures #Backtesting #TradingBot #CryptoData
ランダムなデータを十分に一生懸命探せば、必ず勝者は出ます。アウト・オブ・サンプルのテストだけが、「エッジを見つけたのか、それともコスチュームを着せたノイズを見つけただけなのか」を教えてくれます。
こちらは、その出どころです。
私の『バリデーション済み』戦略はバックテストで+1.74 USDTを稼いだものの、未見のデータでは208.72 USDTを失いました。
私は40銘柄を調べて、利益が出そうに見えた3つを見つけました。それらをバリデーション済みと呼び、稼働させました。
そして、検索が一度も触れていなかった価格履歴の751日分に対して、まったく同じ設定をテストしました。3つとも反転しました。わずかにではなく、完全にです。
40のうち3つが生き残ったのは、そのサンプルサイズなら純粋な偶然が生むのとだいたい同じ割合です。
公開された実験の一部:5,063 USDTから1,000,000 USDTまで、結果はすべて公開します。私を悪く見せるものも含めて。
$BTC $ETH $BNB で実行
#Binance #Futures #Backtesting #TradingBot #CryptoData
1
41

🚨 $AI モデルは「機関用タイムマシン」データ検索で先読みバイアスを排除 🧠
ExaはSnapshotをローンチしました。20年間にわたる歴史的ウェブページを4000億件超インデックスし、重要な機関的欠陥――データ評価における先読みバイアス――を解決します。
💡 アルゴリズム取引モデルおよび金融バックテスティングの手順では、検索パラメータを正確な過去のタイムスタンプに固定できるようになりました。これにより、モデルは実行時点で入手可能だった情報のみを分析し、将来の答えを覗き見ることなく運用できます。 🔍
現在のティアでは一般的なクエリが5か月のルックバックに制限されていますが、「時点でのウェブ閲覧」は定量研究とエージェント型の精度に向けた構造的な前進です。 📊 💬 時間データの整合性は、機関投資家向けクオンツモデルの市場構造セットアップのバックテストのあり方を再定義するのでしょうか? 👇
⚠️ 投資助言ではありません。常にリスクを管理してください。 🛡️
🏷️ #AI #Backtesting #Crypto #QuantitativeAnalysis
⚡ 📊
57
·
--
戦略が今週3回うまくいったからといって、「実証された(proven)」とは言えません。🧪
それは自信ではなく、小さなサンプルが大きな自尊心をまとっているだけです。
実際のお金を危険にさらす前に、過去のチャートでそのアイデアをバックテストしてください。
例:
あなたのルールは、価格がレジスタンスを上抜けて終値で確定したときだけブレイクアウトを取引し、再度それを確認(リテスト)し、そのまま保持すること。
スクロールして“美しい勝ち”を1つ見つけるまで探さないでください。同様のセットアップを少なくとも30件見直し、各案件を記録してください:
• エントリーのきっかけ
• ストップの位置
• ターゲットまたは決済ルール
• Rでの結果
• 当時の市場状況:トレンドかレンジか?
なぜこれが重要?
強いトレンドではセットアップが素晴らしく見えても、ギザギザした(荒れた)状況では何度も失敗することがあるからです。バックテストは、あなたの戦略が「どこで機能するか」「どこで苦戦するか」、そしてルールが本当に明確かどうかを明らかにします。
実践ルール:毎回まったく同じルールをテストすること。途中でエントリー、ストップ、ターゲットを変えるなら、それは戦略の検証ではなく、スクリーンショットを集めているだけです。⚠️
バックテストは次の取引を予測できません。しかし「うまくいくと思う」を「根拠(エビデンス)」に置き換えることはできます。
まずテスト。次にリスク。🎯
30件以上の過去セットアップで、戦略を追跡したことはありますか?👇
#Backtesting #CryptoTrading #TradingEducation #RiskManagement
55
·
--
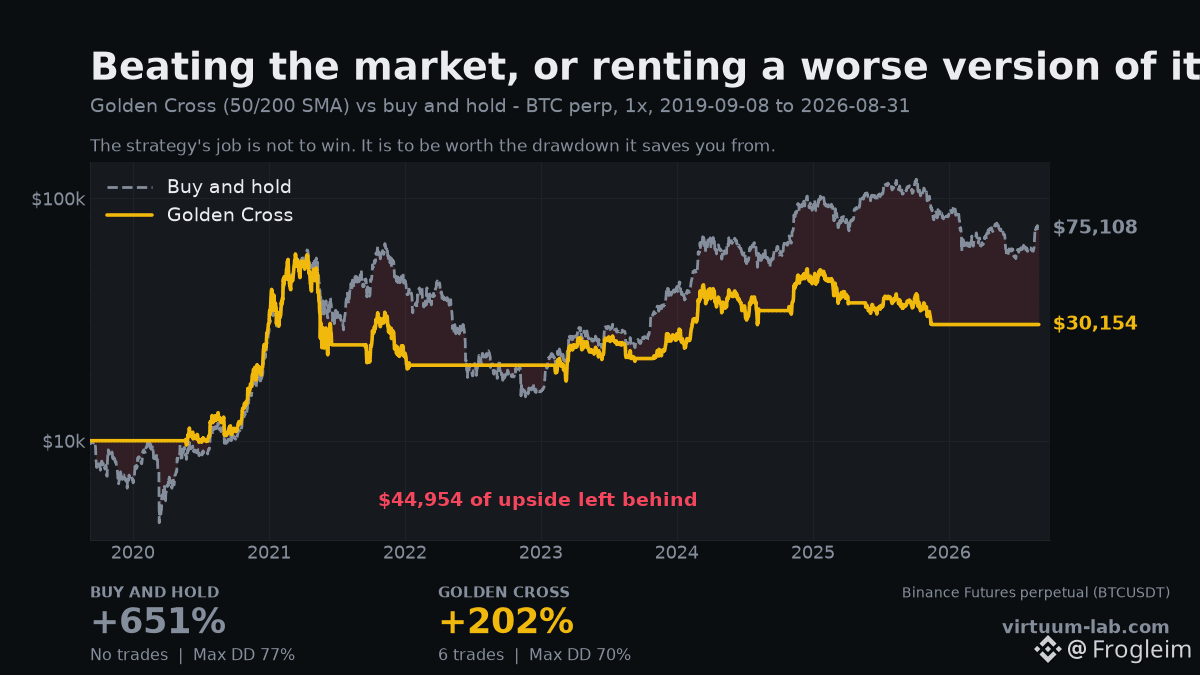
私の自作バックテスターでは、私の戦略は何もしないことに負けたと言っています。
ゴールデンクロス、50/200 SMA、BTCUSDTパーペチュアルを1x、2019-09-08から今日まで。同じ期間での買い持ち(ホールド)に対して。
買い持ち:+651%、最大ドローダウン77%
ゴールデンクロス:+202%、最大ドローダウン70%
7年間で6回の取引。その結果、1回買って放置した人に対して$44,954分遅れています。
これを投稿しているのは、ほとんど誰も実行しないこの比較があり、戦略に価値があるかどうかを決めるのはこれだけだからです。戦略はゼロと競っているわけではありません。あなたが結局はやっていたであろうことと競っています。
もし役に立っているなら(役に立っていると仮定して):それはドローダウンです。77%が蒸発していくのを見ながら売らずにいることが、ホールドの意味でした。戦略の最悪の局面は70%で、良くはなったものの、6回の判断と6年間の注意を正当化するほどではありません。
これは自分のツールで得た本当の結果で、戦略は十分に良くありませんと言っています。あなたをただおだてるだけのバックテスターはおもちゃです。
取引する前に、あなたのものを買い持ちと比較してみてください 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
102
·
--
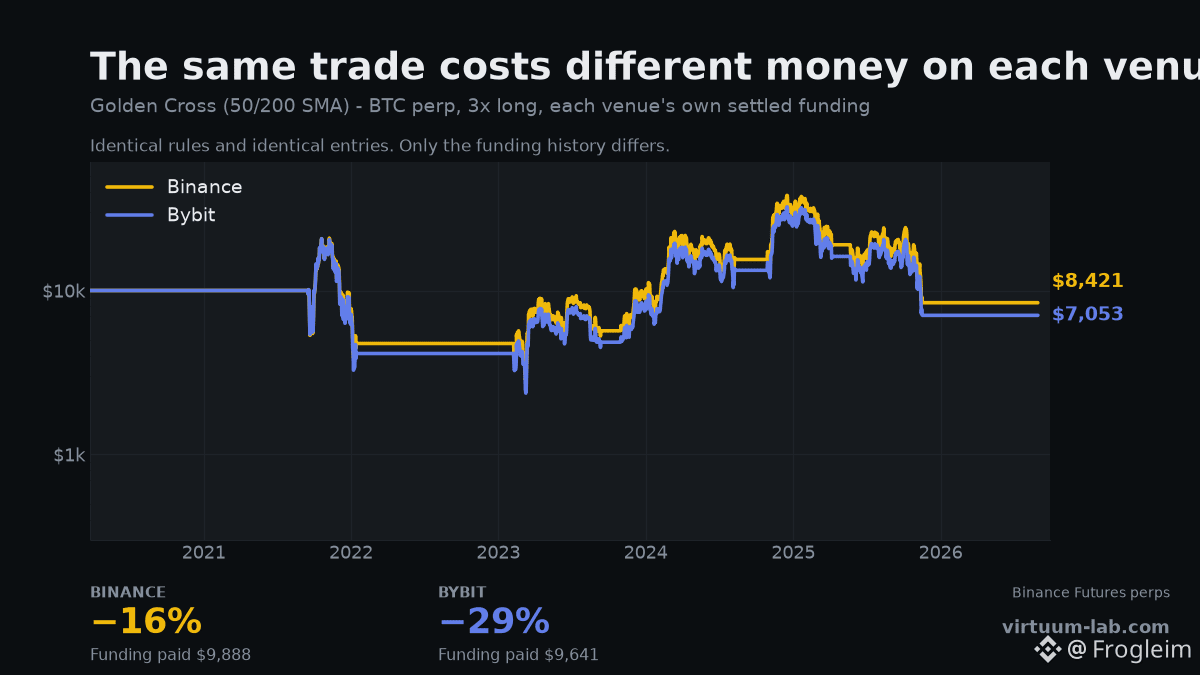
同じ戦略。 同じペア。 同じ5回の取引、同じ日付で。 2つの取引所、14ポイントの差。
ゴールデンクロス、50/200 SMA、3xロングBTCUSDT先物、2020-03-25から今日まで。各取引所はそれぞれ独自の精算資金(settled funding)を請求していました。
Binance:−16% — 資金調達(funding)として $9,888 を支払い
Bybit:−29% — 資金調達(funding)として $9,641 を支払い
エントリーとエグジットは同一です。 同じシグナル日付で、5回すべて同じ。 そして資金調達の請求額も数百ドル程度の範囲で近いので、それが説明ではありません。
ギャップはローソク足です。 それぞれの取引所が独自の価格を表示し、「『200 SMAを上抜けてクローズする』というルール」は、それぞれでわずかに異なるクローズを生みます。同じルールでも表示が違い、執行(fill)も違う。そして最終的に14ポイントの差が出る。
つまり、バックテストは実行した会場(ベニュー)と同じくらいしか現実味がない。1つの取引所のデータでテストして、別の取引所で売買したなら、展開していない戦略をテストしたことになる。
さらに、精度の下限も示してくれます。2つの正直なデータソースが、同じルールで14ポイントも食い違うなら、バックテスト結果を小数点以下まで正確だとすることはできません。あなたに小数点までの精度を語る誰かがいるなら、それは何かを売りつけているということです。
あなたが実際に取引する取引所を選んでください 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
109
·
--
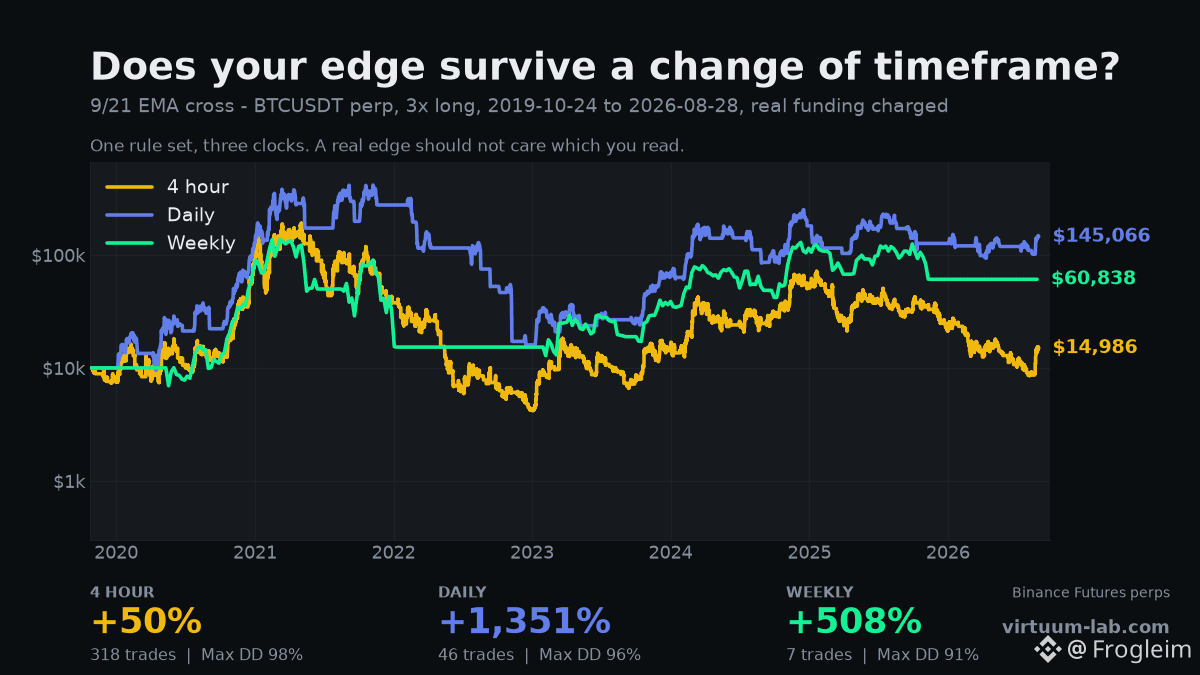
同じルール。3つの時計。1,301ポイント差。
9/21 EMAクロス、3倍ロングBTCUSDT先物、実Binanceの資金調達率(ファンディング)、そして3つすべてで同じウィンドウにするので、どれも先に有利になることはありません。
4時間足:+50% — 318トレード、最大ドローダウン98%
日足:+1,351% — 46トレード、最大ドローダウン96%
週足:+508% — 7トレード、最大ドローダウン91%
誰も時間軸を選ばなかったのには理由があります。あなたが選んだのは、チャートが最初に開いた時間軸です。
4時間足版は318回取引して、そのほとんどをすべて取り返されます――交差するたびに手数料、スリッページ、そしてファンディングがコストとしてかかり、速い時計では交差の多くがノイズです。週足版は41年間で7回のトレードしかせず、稼いだものをより多く保持します。
読みづらい結論:もしある戦略が1つの時間軸でしか機能しないなら、その時間軸が仕事をしていて、戦略ではありません。真のエッジは時計を変えても自然に(きれいに)劣化します。これは違います――1,301ポイントも振れます。
バックテストを信じる前に、好みの時間軸の「1つ隣」の時間軸でも試してください。
時計を変えて、残るものを見てみて 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
97
·
--
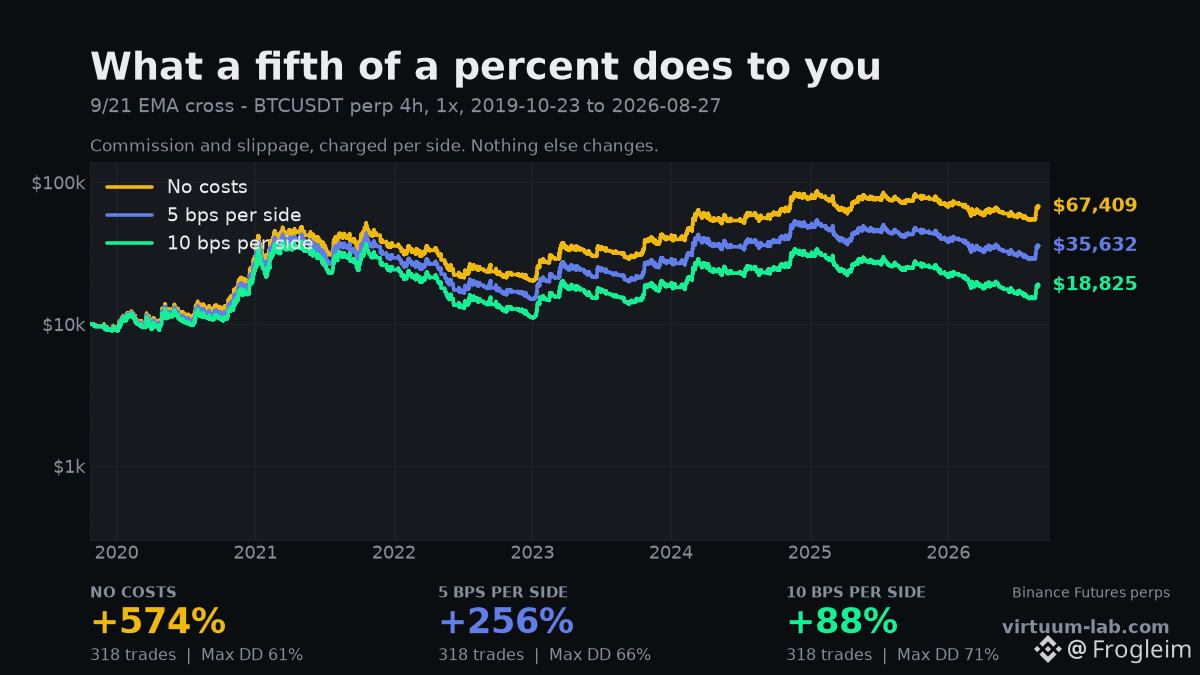
0.1%の取引コストで、この戦略は486ポイント。
BTCUSDTパーペチュアルでの9/21 EMAクロス、4時間足、1x、2019-10-23から今日まで。318回の取引。戦略は一切変わりません――変わるのは各取引のコストだけです。
コストなし:+574%
片道5 bps:+256%
片道10 bps:+88%
10 bpsは0.1%です。実際にテイカーとして支払う金額は、スプレッドやスリッページを加味するとだいたいこれに相当し、目を見張るようなバックテストを平凡なものに変えてしまいます。
これがこれほど強烈に効く理由は、318回の取引があるからです。コストは1回の取引ごとに課金されるため、取引回数に応じて増えます。一方で、あなたの優位性(エッジ)は変わりません。遅い戦略なら手数料を無視できます。数日ごとにしか取引しない戦略は無視できません――318回も家賃を払っているようなものです。
これが、最もよくあるバックテストのミスが悪い指標ではない理由です。手数料欄がゼロになっているのです。高頻度の戦略は、0 bpsだとみな素晴らしく見えます。
バックテスターが、片道ごとのコミッションとスリッページを課金しないなら、それはあなたの戦略をテストしていません。タダで取引する“空想上の”バージョンをテストしているだけです。
取引所があなたに請求する金額を自分に課してください 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
120
·
--
記事
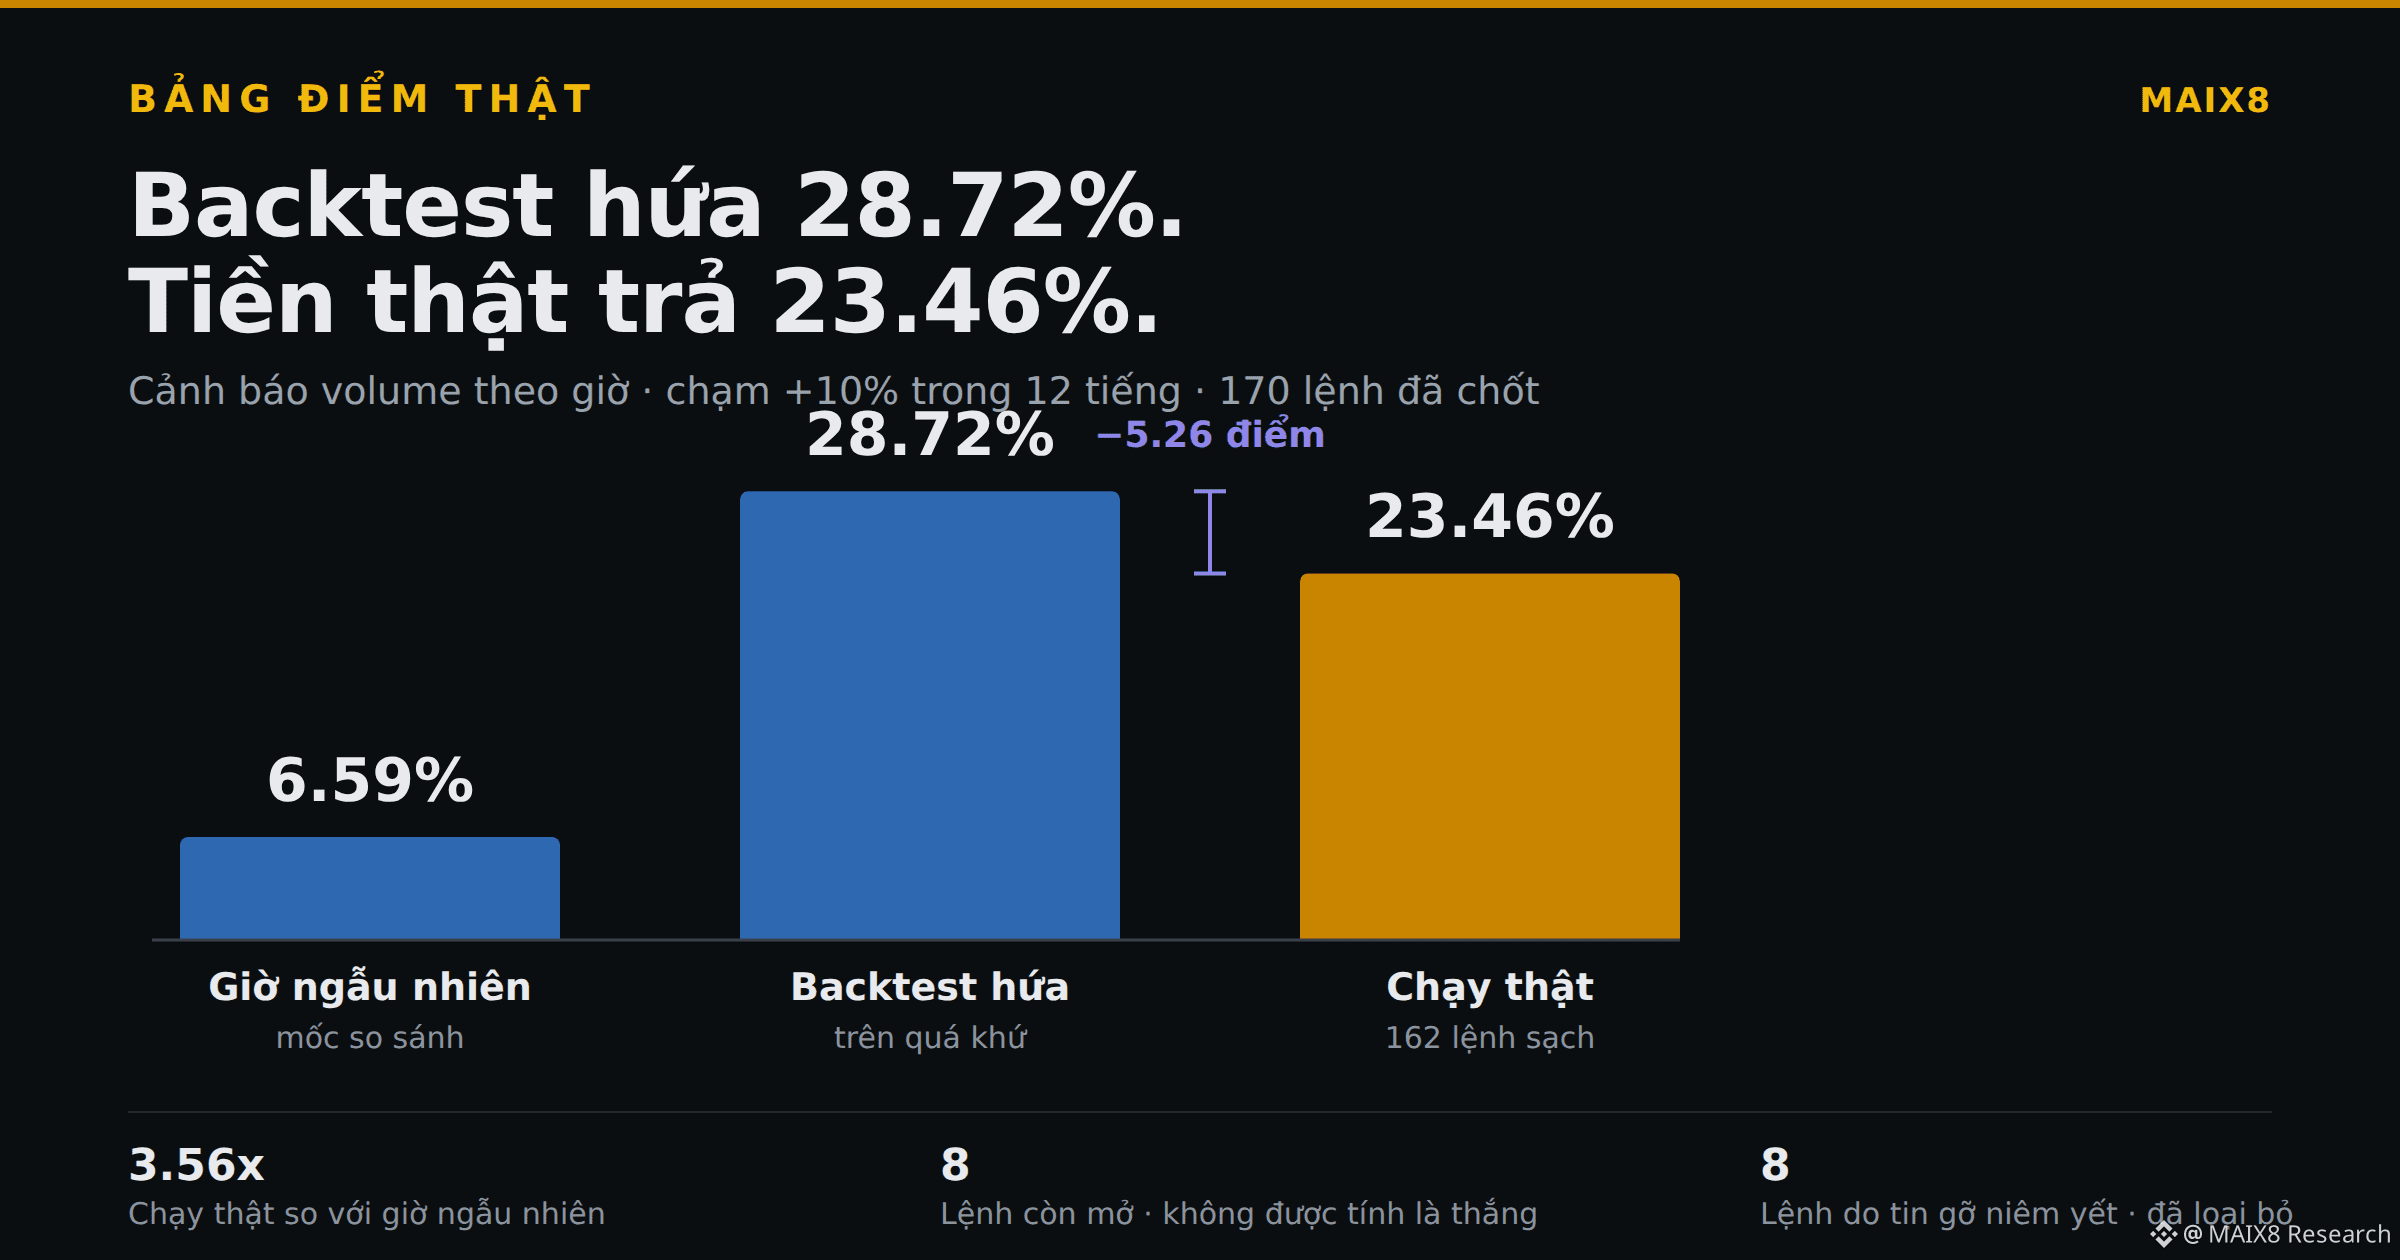
バックテストで約束28.72%。実金で回すと23.46%.バックテストでは、私の時間ごとのボリューム警告が12時間で+10%に到達するのは28.72%だったと約束していました。
マシンはもう実際に稼働しました。窓を閉じる警告は170件。スコア:
**23.46%** 162件のクリーンな注文について。
バックテストより5.26ポイント低い。まあ、どのバックテストもそうだが、実運用のほうが紙の上より劣る。
でもそれでも、1時間のランダム(6.59%)の**3.56倍**。エッジは本物。ただし広告のチラシより小さいだけ。
その数字に付いてくるのは3つのこと。
**1.** 8つの警告がまだ開いていて、**カウントされません**。時間枠が終わっていないポジションは、勝ちではありません。
バックテストで約束28.72%。実金で回すと23.46%.
バックテストでは、私の時間ごとのボリューム警告が12時間で+10%に到達するのは28.72%だったと約束していました。
マシンはもう実際に稼働しました。窓を閉じる警告は170件。スコア:
**23.46%** 162件のクリーンな注文について。
バックテストより5.26ポイント低い。まあ、どのバックテストもそうだが、実運用のほうが紙の上より劣る。
でもそれでも、1時間のランダム(6.59%)の**3.56倍**。エッジは本物。ただし広告のチラシより小さいだけ。
その数字に付いてくるのは3つのこと。
**1.** 8つの警告がまだ開いていて、**カウントされません**。時間枠が終わっていないポジションは、勝ちではありません。
マシンはもう実際に稼働しました。窓を閉じる警告は170件。スコア:
**23.46%** 162件のクリーンな注文について。
バックテストより5.26ポイント低い。まあ、どのバックテストもそうだが、実運用のほうが紙の上より劣る。
でもそれでも、1時間のランダム(6.59%)の**3.56倍**。エッジは本物。ただし広告のチラシより小さいだけ。
その数字に付いてくるのは3つのこと。
**1.** 8つの警告がまだ開いていて、**カウントされません**。時間枠が終わっていないポジションは、勝ちではありません。
95

·
--
記事
トレーディングはマスタングのようなもの:ラボで育まれる初心者トレーダーとしての告白ですが、今日はシステムなしでトレードするのが盲目的に運転するのと同じ理由について話したいと思います...
これを始めたときに告白しなければならないのは、最も苦労したことの一つが、RSIが70のときは買われ過ぎ、30のときは売られ過ぎを意味することを覚えることでした。そんな基本的なことが、私の頭の中に恐ろしい空白を生み出していました。そして、知性の欠如ではありませんでした;ディスレクシアとディスカリキュリアでトレードすることは、数字や方向が時々行き止まりのトンネルに変わる宇宙に住むことを強いられるのです。
トレーディングはマスタングのようなもの:ラボで育まれる
初心者トレーダーとしての告白ですが、今日はシステムなしでトレードするのが盲目的に運転するのと同じ理由について話したいと思います...
これを始めたときに告白しなければならないのは、最も苦労したことの一つが、RSIが70のときは買われ過ぎ、30のときは売られ過ぎを意味することを覚えることでした。そんな基本的なことが、私の頭の中に恐ろしい空白を生み出していました。そして、知性の欠如ではありませんでした;ディスレクシアとディスカリキュリアでトレードすることは、数字や方向が時々行き止まりのトンネルに変わる宇宙に住むことを強いられるのです。
これを始めたときに告白しなければならないのは、最も苦労したことの一つが、RSIが70のときは買われ過ぎ、30のときは売られ過ぎを意味することを覚えることでした。そんな基本的なことが、私の頭の中に恐ろしい空白を生み出していました。そして、知性の欠如ではありませんでした;ディスレクシアとディスカリキュリアでトレードすることは、数字や方向が時々行き止まりのトンネルに変わる宇宙に住むことを強いられるのです。
1
618
·
--
ブリッシュ
私たちは、クリプトがカジノのように感じるべきではないと考えています。
むしろ、持続可能な成長のためのしっかりとしたシステムのように感じるべきです。
それがCryptoGatesが存在する理由です:
→ 戦略を構築する — 推測しない
→ 実際の歴史データでバックテストする — 仮定しない
→ 予測して最適化する — 希望しない
→ 規律を持って自動化する — 反応しない
ストレスなしで稼ぐ。
執着せずに参加する。
ギャンブルせずに成長する。
サインアップ不要。クレジットカード不要。とにかく構築する。👇
$BTC $BNB #Backtesting
私たちは、クリプトがカジノのように感じるべきではないと考えています。
むしろ、持続可能な成長のためのしっかりとしたシステムのように感じるべきです。
それがCryptoGatesが存在する理由です:
→ 戦略を構築する — 推測しない
→ 実際の歴史データでバックテストする — 仮定しない
→ 予測して最適化する — 希望しない
→ 規律を持って自動化する — 反応しない
ストレスなしで稼ぐ。
執着せずに参加する。
ギャンブルせずに成長する。
サインアップ不要。クレジットカード不要。とにかく構築する。👇
$BTC $BNB #Backtesting
むしろ、持続可能な成長のためのしっかりとしたシステムのように感じるべきです。
それがCryptoGatesが存在する理由です:
→ 戦略を構築する — 推測しない
→ 実際の歴史データでバックテストする — 仮定しない
→ 予測して最適化する — 希望しない
→ 規律を持って自動化する — 反応しない
ストレスなしで稼ぐ。
執着せずに参加する。
ギャンブルせずに成長する。
サインアップ不要。クレジットカード不要。とにかく構築する。👇
$BTC $BNB #Backtesting
108
戦略は日足では完璧に見えても、実戦では簡単にやられることがあります。
なぜ?
日足データは、あなたのボットが検証されていない日中のヒゲや偽のブレイクアウトを“ならして”しまいます。
CGは、1分足のOHLCVデータでDCA、グリッド、リバランスの各ボットをバックテストしています――ショートカットはなし。
あなたのものもストレステストしてみてください...
#Bitcoin #CryptoTrading #Backtesting
戦略は日足では完璧に見えても、実戦では簡単にやられることがあります。
なぜ?
日足データは、あなたのボットが検証されていない日中のヒゲや偽のブレイクアウトを“ならして”しまいます。
CGは、1分足のOHLCVデータでDCA、グリッド、リバランスの各ボットをバックテストしています――ショートカットはなし。
あなたのものもストレステストしてみてください...
#Bitcoin #CryptoTrading #Backtesting
なぜ?
日足データは、あなたのボットが検証されていない日中のヒゲや偽のブレイクアウトを“ならして”しまいます。
CGは、1分足のOHLCVデータでDCA、グリッド、リバランスの各ボットをバックテストしています――ショートカットはなし。
あなたのものもストレステストしてみてください...
#Bitcoin #CryptoTrading #Backtesting
57
·
--
あなたのトレーディングシグナルは本当に機能していますか?それともチャート上で見栄えがいいだけでしょうか?
LuxAlgoの「Universal Signal Backtester」なら、実際に資金を危険にさらす前に、シグナル、TP/SLの組み合わせ、取引コスト、市場のセッション、パフォーマンス指標などをテストできます。
初心者向けに分かりやすく解説しました 👇
目的は「完璧な」戦略を見つけることではありません。実際に検証してみたときに、その戦略がどう振る舞うかを知ることです。
📖 記事の全文を読む [here](https://app.binance.com/uni-qr/cart/356472421541266?l=en&r=BGUSO02M&uc=web_square_share_link&uco=8GXs6aAjPOl7FyH8vg0BEg&us=copylink).
#trading #cryptotrading #Backtesting #TechnicalAnalysis #RiskManagement
あなたのトレーディングシグナルは本当に機能していますか?それともチャート上で見栄えがいいだけでしょうか?
LuxAlgoの「Universal Signal Backtester」なら、実際に資金を危険にさらす前に、シグナル、TP/SLの組み合わせ、取引コスト、市場のセッション、パフォーマンス指標などをテストできます。
初心者向けに分かりやすく解説しました 👇
目的は「完璧な」戦略を見つけることではありません。実際に検証してみたときに、その戦略がどう振る舞うかを知ることです。
📖 記事の全文を読む here.
#trading #cryptotrading #Backtesting #TechnicalAnalysis #RiskManagement
LuxAlgoの「Universal Signal Backtester」なら、実際に資金を危険にさらす前に、シグナル、TP/SLの組み合わせ、取引コスト、市場のセッション、パフォーマンス指標などをテストできます。
初心者向けに分かりやすく解説しました 👇
目的は「完璧な」戦略を見つけることではありません。実際に検証してみたときに、その戦略がどう振る舞うかを知ることです。
📖 記事の全文を読む here.
#trading #cryptotrading #Backtesting #TechnicalAnalysis #RiskManagement
Batchild
·
--
ユニバーサル・シグナル・バックテスター:あなたのトレーディングシグナルが本当に機能するか調べよう
トレーディングシグナルは、チャート上では完璧に見えることがあります。
緑の矢印。
価格は上昇します。
セットアップは明らかに見えます。
しかし、ほとんどのトレーダーが答えない1つの質問があります:
すべてのシグナルを取っていたら、どうなっていたでしょうか?
そこで、LuxAlgoのユニバーサル・シグナル・バックテスターが役立ちます。
手作業で戦略を1回ずつ検証する代わりに、このインジケーターでは、チャート上でさまざまなエントリーシグナルを直接シミュレートし、テイクプロフィット、ストップロス、取引コストの条件を変えたときにどう機能したかを確認できます。
緑の矢印。
価格は上昇します。
セットアップは明らかに見えます。
しかし、ほとんどのトレーダーが答えない1つの質問があります:
すべてのシグナルを取っていたら、どうなっていたでしょうか?
そこで、LuxAlgoのユニバーサル・シグナル・バックテスターが役立ちます。
手作業で戦略を1回ずつ検証する代わりに、このインジケーターでは、チャート上でさまざまなエントリーシグナルを直接シミュレートし、テイクプロフィット、ストップロス、取引コストの条件を変えたときにどう機能したかを確認できます。
2
108
·
--
記事
ユニバーサル・シグナル・バックテスター:あなたのトレーディングシグナルが本当に機能するか調べようトレーディングシグナルは、チャート上では完璧に見えることがあります。
緑の矢印。
価格は上昇します。
セットアップは明らかに見えます。
しかし、ほとんどのトレーダーが答えない1つの質問があります:
すべてのシグナルを取っていたら、どうなっていたでしょうか?
そこで、LuxAlgoのユニバーサル・シグナル・バックテスターが役立ちます。
手作業で戦略を1回ずつ検証する代わりに、このインジケーターでは、チャート上でさまざまなエントリーシグナルを直接シミュレートし、テイクプロフィット、ストップロス、取引コストの条件を変えたときにどう機能したかを確認できます。
ユニバーサル・シグナル・バックテスター:あなたのトレーディングシグナルが本当に機能するか調べよう
トレーディングシグナルは、チャート上では完璧に見えることがあります。
緑の矢印。
価格は上昇します。
セットアップは明らかに見えます。
しかし、ほとんどのトレーダーが答えない1つの質問があります:
すべてのシグナルを取っていたら、どうなっていたでしょうか?
そこで、LuxAlgoのユニバーサル・シグナル・バックテスターが役立ちます。
手作業で戦略を1回ずつ検証する代わりに、このインジケーターでは、チャート上でさまざまなエントリーシグナルを直接シミュレートし、テイクプロフィット、ストップロス、取引コストの条件を変えたときにどう機能したかを確認できます。
緑の矢印。
価格は上昇します。
セットアップは明らかに見えます。
しかし、ほとんどのトレーダーが答えない1つの質問があります:
すべてのシグナルを取っていたら、どうなっていたでしょうか?
そこで、LuxAlgoのユニバーサル・シグナル・バックテスターが役立ちます。
手作業で戦略を1回ずつ検証する代わりに、このインジケーターでは、チャート上でさまざまなエントリーシグナルを直接シミュレートし、テイクプロフィット、ストップロス、取引コストの条件を変えたときにどう機能したかを確認できます。
2
1
5
381
·
--
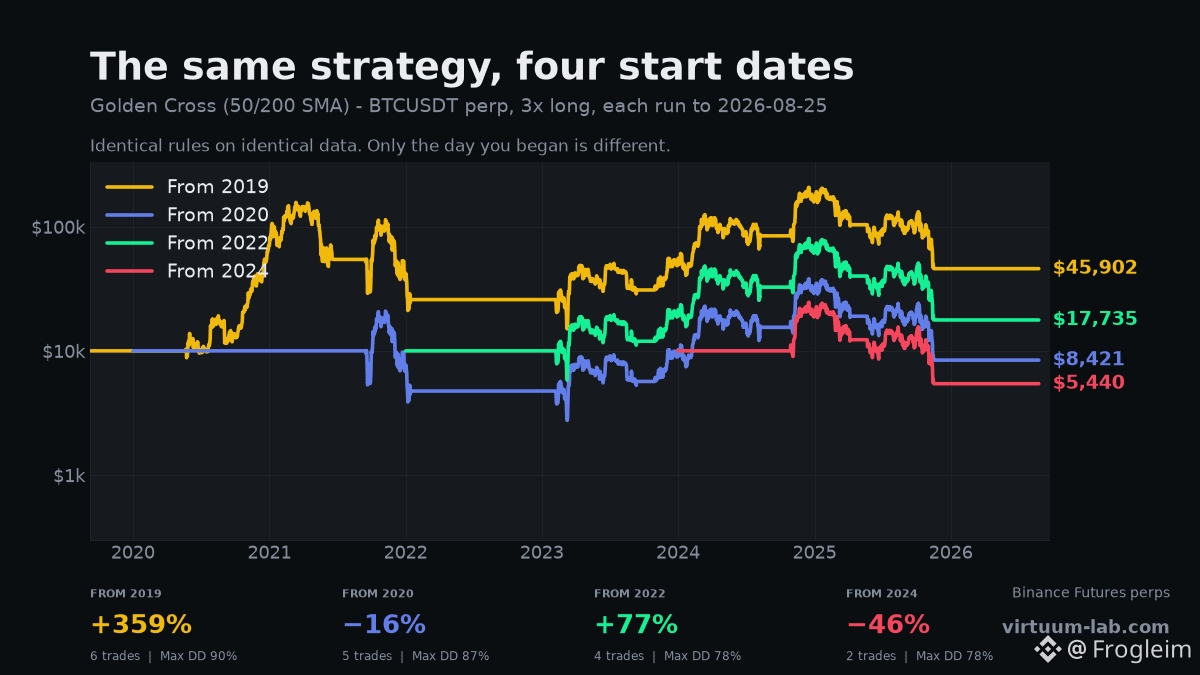
同じ戦略で +359% と −46% を生み出しました。違いは、私が始めた“日”だけです。
ゴールデンクロス、50/200 SMA、3倍ロングのBTCUSDTパーペチュアル、実際のBinanceのファンディング(手数料)を適用。ルールも同一、データも同一。4つすべて今日まで稼働中。唯一の変数は、いつオンにしたかです。
開始2019年: +359%
開始2020年: −16%
開始2022年: +77%
開始2024年: −46%
スプレッドは405ポイント分。そして戦略のどの1行も変えていません。
誰も公開しない数字です。誰かがバックテストを見せてきたら、もうスタート日を選んだ後です——そして結果を見たあとで選んでいます。1年ずらすだけで、同じルールが“幸運”から“穴”になります。
時間が経てば運が均される、という話でもありません。2019年の実行は、巨大なトレンドを十分早く掴んで、以降のすべてを賄えるだけの利益を得ました。2024年の実行は2回の取引で、あの“贈り物”は来ませんでした。
どうするべきか: 信じる前に、複数のスタート日からあなたのルールを実行してください。答えが特定の1つの火曜日でしか成立しないなら、それはエッジではなく——良いマーケティングとたまたまの一致です。
好きなすべてのスタート日で、同じルールをテスト 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
112
·
--
勝者のスクリーンショットは、弱い戦略を無敵に見せてしまうことがあります。⚠️
それはサバイバーシップ・バイアスです。うまくいった取引だけを研究し、失敗した取引は無視するからです。
クリーンなブレイクアウトの勝ちが10回あると、「ブレイクアウトは簡単だ」と思ってしまいます。
でも、フェイクアウト、ストップにかかった後の再テスト、そして上位足のレジスタンスにぶつかったブレイクアウトはどうでしょう?
勝者だけを見直すと、エントリーの型は学べても、その全体のリスクは学べません。🧠
抵抗を抜けて強く上昇したロングを投稿するトレーダーは参考になるかもしれませんが、勝者が1つあるだけでは次はわかりません。
• セットアップがどれくらいの頻度で失敗したのか
• 損失がどれほど大きかったのか
• 市場状況がトレンドだったのか、それとも揉み合いだったのか
• 同じルールが毎回守られていたのか
実践ルール:ある期間のあらゆる有効なセットアップを集めることです。見栄えの良いものだけではありません。勝ちも負けも、損益トントンも、見送った取引も、エントリーと決済のルールを統一して記録しましょう。
戦略は「最高のスクリーンショット」ではなく、全サンプルで判断してください。🎯
負けを学んでください。多くの場合、真の優位性がどこまで続くのかを示してくれます。
負けているセットアップも見返すために保存していますか?それとも勝者だけですか?👇
#TradingPsychology #Backtesting #CryptoTrading #RiskManagement
58
#Backtesting あなたのトレーディング戦略について—あなたは実際にやっていますか?
バックテストの結果はどれくらい正確だと感じますか?
それはライブの戦略パフォーマンスを改善しますか?
バックテストにはどんなツールを使っていますか?
それで直面した最大の制限は何ですか?
コメントするか、提案してください..👍
#Backtesting あなたのトレーディング戦略について—あなたは実際にやっていますか?
バックテストの結果はどれくらい正確だと感じますか?
それはライブの戦略パフォーマンスを改善しますか?
バックテストにはどんなツールを使っていますか?
それで直面した最大の制限は何ですか?
コメントするか、提案してください..👍
バックテストの結果はどれくらい正確だと感じますか?
それはライブの戦略パフォーマンスを改善しますか?
バックテストにはどんなツールを使っていますか?
それで直面した最大の制限は何ですか?
コメントするか、提案してください..👍
yes,always
50%
sometimes
22%
Rarely
7%
Never
21%
14 投票 • 投票は終了しました
4
1
3
1.5k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#UKFCAWinsCourtOrderToRecover851400Pounds
閲覧回数 37,747
805人が討論中
2
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
閲覧回数 50,041
973人が討論中
3
#GoldFallsTo$4144
閲覧回数 17,071
165人が討論中
4
#QNTFallsOver40%FromMorningHigh
閲覧回数 97,543
1,370人が討論中
5
#USDTAdds845900HoldersInPast7Days
閲覧回数 21,333
432人が討論中
6
#KospiFalls2.7%SamsungSKHynixDropOver5%
閲覧回数 33,872
609人が討論中
7
#BitgetCEOConfirms$388MStolenInHack
閲覧回数 5,628
43人が討論中
8
#BTCFallsBelow$83000
閲覧回数 34,845
168人が討論中
9
#BitgetDetailsSecurityIncidentTimeline
閲覧回数 55,498
756人が討論中
10
#BitcoinSpotETFs$2.39BWeeklyNetInflow
閲覧回数 16,184
49人が討論中