
#aws
aws
閲覧回数 101,206
390人が討論中
注目
最新
·
--
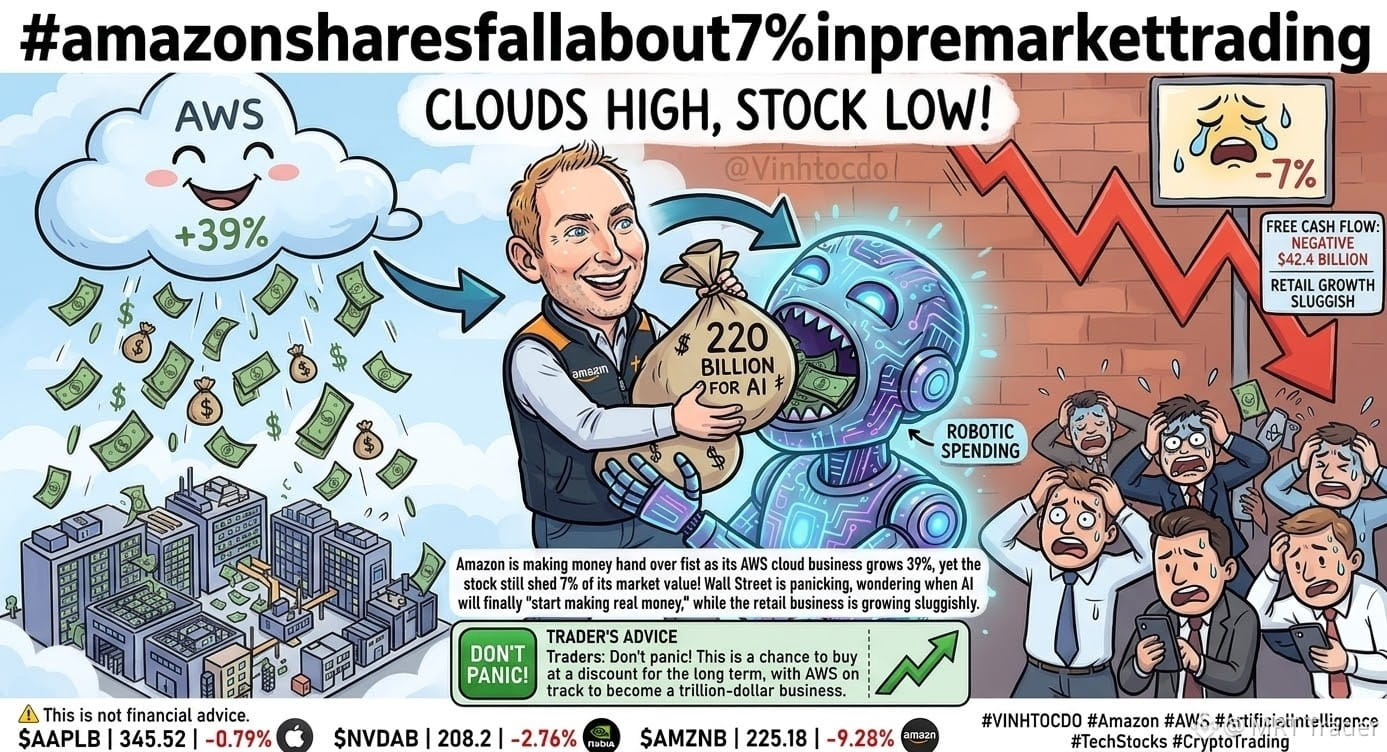
好調なAWS成長にもかかわらず、Amazon株はプレマーケットで約7%下落 📉
AWSの売上高は39%増加したものの、$AMZNB もプレマーケット取引で約7%下落しました。
理由は支出です。AmazonはAIに約2,200億ドルを投じており、フリーキャッシュフローは約-424億ドルに転じました。投資家は、AIへの支出がいつ実際のリターンにつながるのかを注視しています。一方、小売部門の成長は緩やかです。
この下落を長期的な割安機会と見るトレーダーもいます。AWSは時価総額1兆ドル規模の事業へと成長する見込みです。一方で、支出が成果を生むことをまず確認したい人もいるでしょう。いずれにせよ、ポジションの規模には慎重を期してください。⚠️ 投資助言ではありません。
こちらから取引 👉 $AMZNB $NVDAB $AAPLB
#Amazon #AWS #AI #TechStocks
好調なAWS成長にもかかわらず、Amazon株はプレマーケットで約7%下落 📉
AWSの売上高は39%増加したものの、$AMZNB もプレマーケット取引で約7%下落しました。
理由は支出です。AmazonはAIに約2,200億ドルを投じており、フリーキャッシュフローは約-424億ドルに転じました。投資家は、AIへの支出がいつ実際のリターンにつながるのかを注視しています。一方、小売部門の成長は緩やかです。
この下落を長期的な割安機会と見るトレーダーもいます。AWSは時価総額1兆ドル規模の事業へと成長する見込みです。一方で、支出が成果を生むことをまず確認したい人もいるでしょう。いずれにせよ、ポジションの規模には慎重を期してください。⚠️ 投資助言ではありません。
こちらから取引 👉 $AMZNB $NVDAB $AAPLB
#Amazon #AWS #AI #TechStocks
AWSの売上高は39%増加したものの、$AMZNB もプレマーケット取引で約7%下落しました。
理由は支出です。AmazonはAIに約2,200億ドルを投じており、フリーキャッシュフローは約-424億ドルに転じました。投資家は、AIへの支出がいつ実際のリターンにつながるのかを注視しています。一方、小売部門の成長は緩やかです。
この下落を長期的な割安機会と見るトレーダーもいます。AWSは時価総額1兆ドル規模の事業へと成長する見込みです。一方で、支出が成果を生むことをまず確認したい人もいるでしょう。いずれにせよ、ポジションの規模には慎重を期してください。⚠️ 投資助言ではありません。
こちらから取引 👉 $AMZNB $NVDAB $AAPLB
#Amazon #AWS #AI #TechStocks
2
18
·
--
アマゾン、時間外で6%安 クラウド好調も全体は予想下回るアマゾンの決算は、なんとも複雑な内容です。
売上高は約2,019億ドル、1株当たり利益は1.89ドルで、どちらもウォール街の予想を大きく下回りました。時間外取引では6%超下落しました。
クラウド部門はかなり好調です。AWSの売上高は約460億ドルで、前年同期比39.3%増と、過去5年間で最も高い伸び率となり、年換算では約1,840億ドルに達します。営業利益は約178億ドル、利益率は39%近くです。AI関連の売上高も引き続き3桁成長を続けています。
クラウド事業が加速する一方で、全体の売上高は市場予想に届かず、それでも通期の設備投資計画2,200億ドルは据え置かれました。過去12カ月のフリーキャッシュフローは約424億ドルのマイナスで、AIインフラへの投資が響いています。
第4四半期の売上高見通しは2,400億~2,470億ドルです。市場は発表を受け、まずは売りに動きました。営業利益は過去最高水準となったものの、株価が問うているのは、支出のペースに利益が追いつくのかという点です。
アマゾン、時間外で6%安 クラウド好調も全体は予想下回る
アマゾンの決算は、なんとも複雑な内容です。
売上高は約2,019億ドル、1株当たり利益は1.89ドルで、どちらもウォール街の予想を大きく下回りました。時間外取引では6%超下落しました。
クラウド部門はかなり好調です。AWSの売上高は約460億ドルで、前年同期比39.3%増と、過去5年間で最も高い伸び率となり、年換算では約1,840億ドルに達します。営業利益は約178億ドル、利益率は39%近くです。AI関連の売上高も引き続き3桁成長を続けています。
クラウド事業が加速する一方で、全体の売上高は市場予想に届かず、それでも通期の設備投資計画2,200億ドルは据え置かれました。過去12カ月のフリーキャッシュフローは約424億ドルのマイナスで、AIインフラへの投資が響いています。
第4四半期の売上高見通しは2,400億~2,470億ドルです。市場は発表を受け、まずは売りに動きました。営業利益は過去最高水準となったものの、株価が問うているのは、支出のペースに利益が追いつくのかという点です。
売上高は約2,019億ドル、1株当たり利益は1.89ドルで、どちらもウォール街の予想を大きく下回りました。時間外取引では6%超下落しました。
クラウド部門はかなり好調です。AWSの売上高は約460億ドルで、前年同期比39.3%増と、過去5年間で最も高い伸び率となり、年換算では約1,840億ドルに達します。営業利益は約178億ドル、利益率は39%近くです。AI関連の売上高も引き続き3桁成長を続けています。
クラウド事業が加速する一方で、全体の売上高は市場予想に届かず、それでも通期の設備投資計画2,200億ドルは据え置かれました。過去12カ月のフリーキャッシュフローは約424億ドルのマイナスで、AIインフラへの投資が響いています。
第4四半期の売上高見通しは2,400億~2,470億ドルです。市場は発表を受け、まずは売りに動きました。営業利益は過去最高水準となったものの、株価が問うているのは、支出のペースに利益が追いつくのかという点です。
5
アマゾンの決算はまさに情緒不安定の現場:クラウド部門のAWSは39%急伸して460億ドル、5年で最速の成長を記録。歓声が収まる間もなく、今度はEPSが1.89ドルと予想の1.97ドルに届かず、売上高も2019億ドルでわずかに未達。時間外取引で一気に7.3%下落。クラウド派「圧勝だ!」小売派「こっちを見ないで、足を引っ張ったのは私です」。株主「まずは財布を空にしておきます」。2200億ドルのAIインフラ投資が目の前にあるけど、これは高すぎる?それとも価値がある?コメント欄で立場を表明:A、クラウドが39%成長したのは自信の証し。下がったら迷わず買い向かう。B、フリーキャッシュフローが424億ドルのマイナスにまで燃え尽きた。落ちてくるナイフはまだ拾わない。
$BTC $ETH $SOL
#亚马逊 #财报 #AWS
アマゾンの決算はまさに情緒不安定の現場:クラウド部門のAWSは39%急伸して460億ドル、5年で最速の成長を記録。歓声が収まる間もなく、今度はEPSが1.89ドルと予想の1.97ドルに届かず、売上高も2019億ドルでわずかに未達。時間外取引で一気に7.3%下落。クラウド派「圧勝だ!」小売派「こっちを見ないで、足を引っ張ったのは私です」。株主「まずは財布を空にしておきます」。2200億ドルのAIインフラ投資が目の前にあるけど、これは高すぎる?それとも価値がある?コメント欄で立場を表明:A、クラウドが39%成長したのは自信の証し。下がったら迷わず買い向かう。B、フリーキャッシュフローが424億ドルのマイナスにまで燃え尽きた。落ちてくるナイフはまだ拾わない。
$BTC $ETH $SOL
#亚马逊 #财报 #AWS
$BTC $ETH $SOL
#亚马逊 #财报 #AWS
39
逆張りの疑問:クラウドが完売状態なのに、今夜のアマゾン株はなぜまだ上がらない?前四半期のAWS成長率は37%で、過去18四半期で最速。それでも今夜、市場が求めているのは38%、約456億ドル。つまり成長率はさらに加速しなければならない。売上高予想は2020億ドル、EPSは1.96ドルで、いずれも会社の1970億〜2020億ドルという業績見通しの上限。CEO本人が、2026年と2027年のクラウド容量はほぼ売り切れたと語っているのに、2200億ドルの設備投資でもまだ足りないという。オプション市場はすでに6.6%〜7.2%の値動きを織り込んでいる。つまり今夜は上がるか急落するかの二択で、中間はないということ。コメント欄で予想しよう:A、AWSが38%超で株価急騰。B、業績見通しが少しでも弱ければ、まず7%急落。あなたはどちらに賭ける?$BTC $ETH $SOL #亚马逊 #财报 #AWS
逆張りの疑問:クラウドが完売状態なのに、今夜のアマゾン株はなぜまだ上がらない?前四半期のAWS成長率は37%で、過去18四半期で最速。それでも今夜、市場が求めているのは38%、約456億ドル。つまり成長率はさらに加速しなければならない。売上高予想は2020億ドル、EPSは1.96ドルで、いずれも会社の1970億〜2020億ドルという業績見通しの上限。CEO本人が、2026年と2027年のクラウド容量はほぼ売り切れたと語っているのに、2200億ドルの設備投資でもまだ足りないという。オプション市場はすでに6.6%〜7.2%の値動きを織り込んでいる。つまり今夜は上がるか急落するかの二択で、中間はないということ。コメント欄で予想しよう:A、AWSが38%超で株価急騰。B、業績見通しが少しでも弱ければ、まず7%急落。あなたはどちらに賭ける?$BTC $ETH $SOL #亚马逊 #财报 #AWS
2
·
--
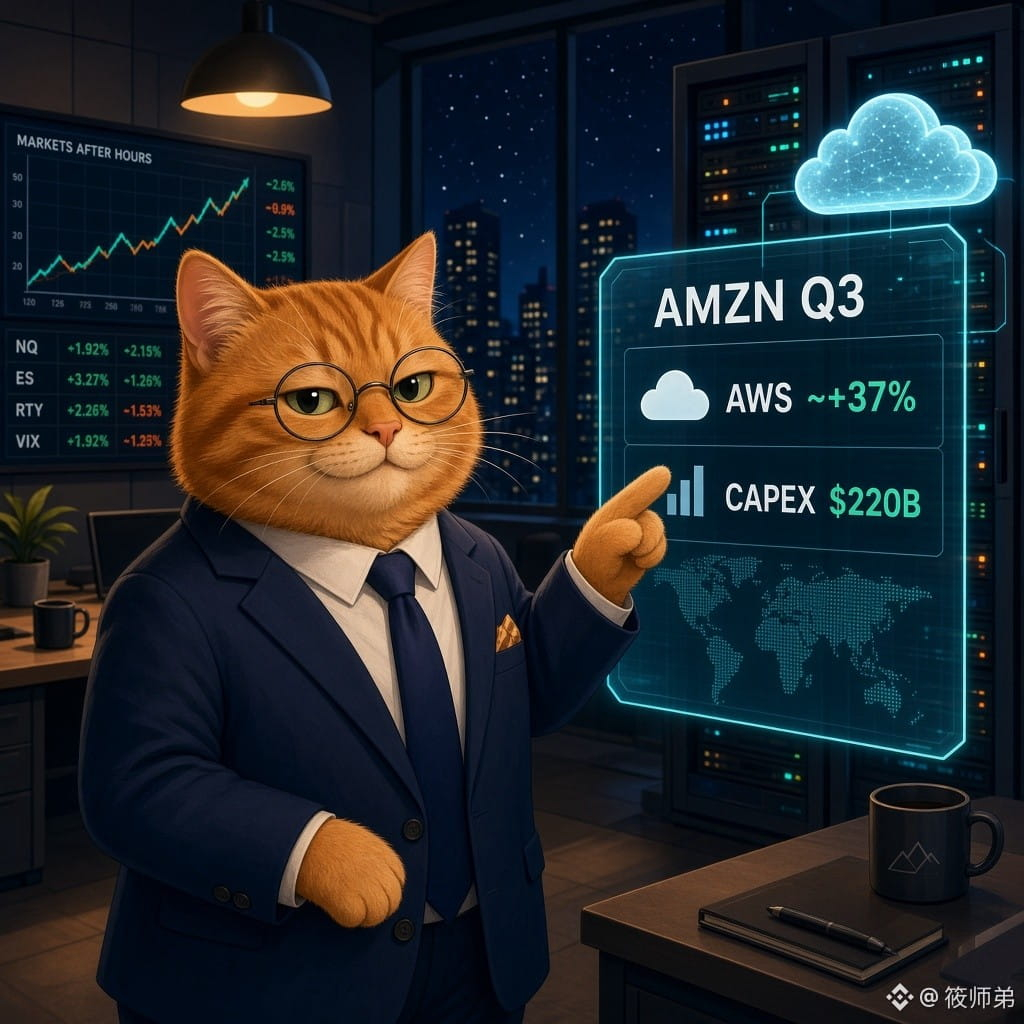
アマゾン、今夜Q3決算発表:AWSの成長率と2,200億ドルのAI投資に注目
米東部時間10/29の取引終了後に発表(北京時間では翌日早朝ごろ)。Zacksのコンセンサスは、売上高が約2,021億ドル(+12%)、EPSが約2.01ドル。会社側の売上高見通しは1,970億〜2,020億ドル、営業利益見通しは225億〜265億ドル(Yahoo Finance/Zacks)。
AWSのコンセンサスは約454億ドル(+約37.5%)。Q2は+37%の422億ドルで、18四半期ぶりの高成長を記録。AWSの受注残は約4,960億ドル(Zacks)。BofAはAWSの成長率が約40%に達する可能性があり、営業利益もコンセンサスをやや上回る約264億ドルと予想(Yahoo)。
年間設備投資額は約2,200億ドル(メモリーコストの上昇など一部要因で増額)。投資家はフリーキャッシュフロー(FCF)とAI投資のリターンに注目(Yahoo/GeekWire)。
【見解】
大手クラウド企業の決算リレー、第3走者。マイクロソフトとグーグルの決算発表を受け、アマゾンはAIコンピューティング需要が引き続き供給能力を上回っているか、またTrainium/BedrockがOpenAI/Anthropicの受注を取り込めるかを検証する。成長が再加速しても設備投資が減らなければ、株価の反応は「成長ストーリー」と「キャッシュフローのストーリー」の綱引きになりそうだ。
【機会/リスク】
機会:AWSの見通しや受注残が再び上方修正されること、Trainiumの複数ギガワット規模の契約詳細が明らかになることは、コンピューティング、ストレージ、液冷関連に追い風。
リスク:小売事業の低迷と原油高がQ4見通しを圧迫する可能性。設備投資の再増額はFCFの重しに。AWSの成長率が約37%を下回る、または見通しが弱ければ、AIインフラのストーリーに再び逆風となる。リスク選好が後退する局面では、$BTCとの短期的な連動にも注意。
あなたがより懸念するのは、「AWSは予想を上回るが設備投資をさらに拡大」か、それとも「成長は鈍化するがキャッシュフローは改善」か?
#亚马逊 #AWS #AI财报 #暗号資産市場
$BTC $RENDER
参考情報であり、投資助言を構成するものではありません。
アマゾン、今夜Q3決算発表:AWSの成長率と2,200億ドルのAI投資に注目
米東部時間10/29の取引終了後に発表(北京時間では翌日早朝ごろ)。Zacksのコンセンサスは、売上高が約2,021億ドル(+12%)、EPSが約2.01ドル。会社側の売上高見通しは1,970億〜2,020億ドル、営業利益見通しは225億〜265億ドル(Yahoo Finance/Zacks)。
AWSのコンセンサスは約454億ドル(+約37.5%)。Q2は+37%の422億ドルで、18四半期ぶりの高成長を記録。AWSの受注残は約4,960億ドル(Zacks)。BofAはAWSの成長率が約40%に達する可能性があり、営業利益もコンセンサスをやや上回る約264億ドルと予想(Yahoo)。
年間設備投資額は約2,200億ドル(メモリーコストの上昇など一部要因で増額)。投資家はフリーキャッシュフロー(FCF)とAI投資のリターンに注目(Yahoo/GeekWire)。
【見解】
大手クラウド企業の決算リレー、第3走者。マイクロソフトとグーグルの決算発表を受け、アマゾンはAIコンピューティング需要が引き続き供給能力を上回っているか、またTrainium/BedrockがOpenAI/Anthropicの受注を取り込めるかを検証する。成長が再加速しても設備投資が減らなければ、株価の反応は「成長ストーリー」と「キャッシュフローのストーリー」の綱引きになりそうだ。
【機会/リスク】
機会:AWSの見通しや受注残が再び上方修正されること、Trainiumの複数ギガワット規模の契約詳細が明らかになることは、コンピューティング、ストレージ、液冷関連に追い風。
リスク:小売事業の低迷と原油高がQ4見通しを圧迫する可能性。設備投資の再増額はFCFの重しに。AWSの成長率が約37%を下回る、または見通しが弱ければ、AIインフラのストーリーに再び逆風となる。リスク選好が後退する局面では、$BTC との短期的な連動にも注意。
あなたがより懸念するのは、「AWSは予想を上回るが設備投資をさらに拡大」か、それとも「成長は鈍化するがキャッシュフローは改善」か?
#亚马逊 #AWS #AI财报 #暗号資産市場
$BTC $RENDER
参考情報であり、投資助言を構成するものではありません。
米東部時間10/29の取引終了後に発表(北京時間では翌日早朝ごろ)。Zacksのコンセンサスは、売上高が約2,021億ドル(+12%)、EPSが約2.01ドル。会社側の売上高見通しは1,970億〜2,020億ドル、営業利益見通しは225億〜265億ドル(Yahoo Finance/Zacks)。
AWSのコンセンサスは約454億ドル(+約37.5%)。Q2は+37%の422億ドルで、18四半期ぶりの高成長を記録。AWSの受注残は約4,960億ドル(Zacks)。BofAはAWSの成長率が約40%に達する可能性があり、営業利益もコンセンサスをやや上回る約264億ドルと予想(Yahoo)。
年間設備投資額は約2,200億ドル(メモリーコストの上昇など一部要因で増額)。投資家はフリーキャッシュフロー(FCF)とAI投資のリターンに注目(Yahoo/GeekWire)。
【見解】
大手クラウド企業の決算リレー、第3走者。マイクロソフトとグーグルの決算発表を受け、アマゾンはAIコンピューティング需要が引き続き供給能力を上回っているか、またTrainium/BedrockがOpenAI/Anthropicの受注を取り込めるかを検証する。成長が再加速しても設備投資が減らなければ、株価の反応は「成長ストーリー」と「キャッシュフローのストーリー」の綱引きになりそうだ。
【機会/リスク】
機会:AWSの見通しや受注残が再び上方修正されること、Trainiumの複数ギガワット規模の契約詳細が明らかになることは、コンピューティング、ストレージ、液冷関連に追い風。
リスク:小売事業の低迷と原油高がQ4見通しを圧迫する可能性。設備投資の再増額はFCFの重しに。AWSの成長率が約37%を下回る、または見通しが弱ければ、AIインフラのストーリーに再び逆風となる。リスク選好が後退する局面では、$BTC との短期的な連動にも注意。
あなたがより懸念するのは、「AWSは予想を上回るが設備投資をさらに拡大」か、それとも「成長は鈍化するがキャッシュフローは改善」か?
#亚马逊 #AWS #AI财报 #暗号資産市場
$BTC $RENDER
参考情報であり、投資助言を構成するものではありません。
392

·
--
画像を添付できませんでした。もう一度作成しましょうか?
*コピー用テキスト:*
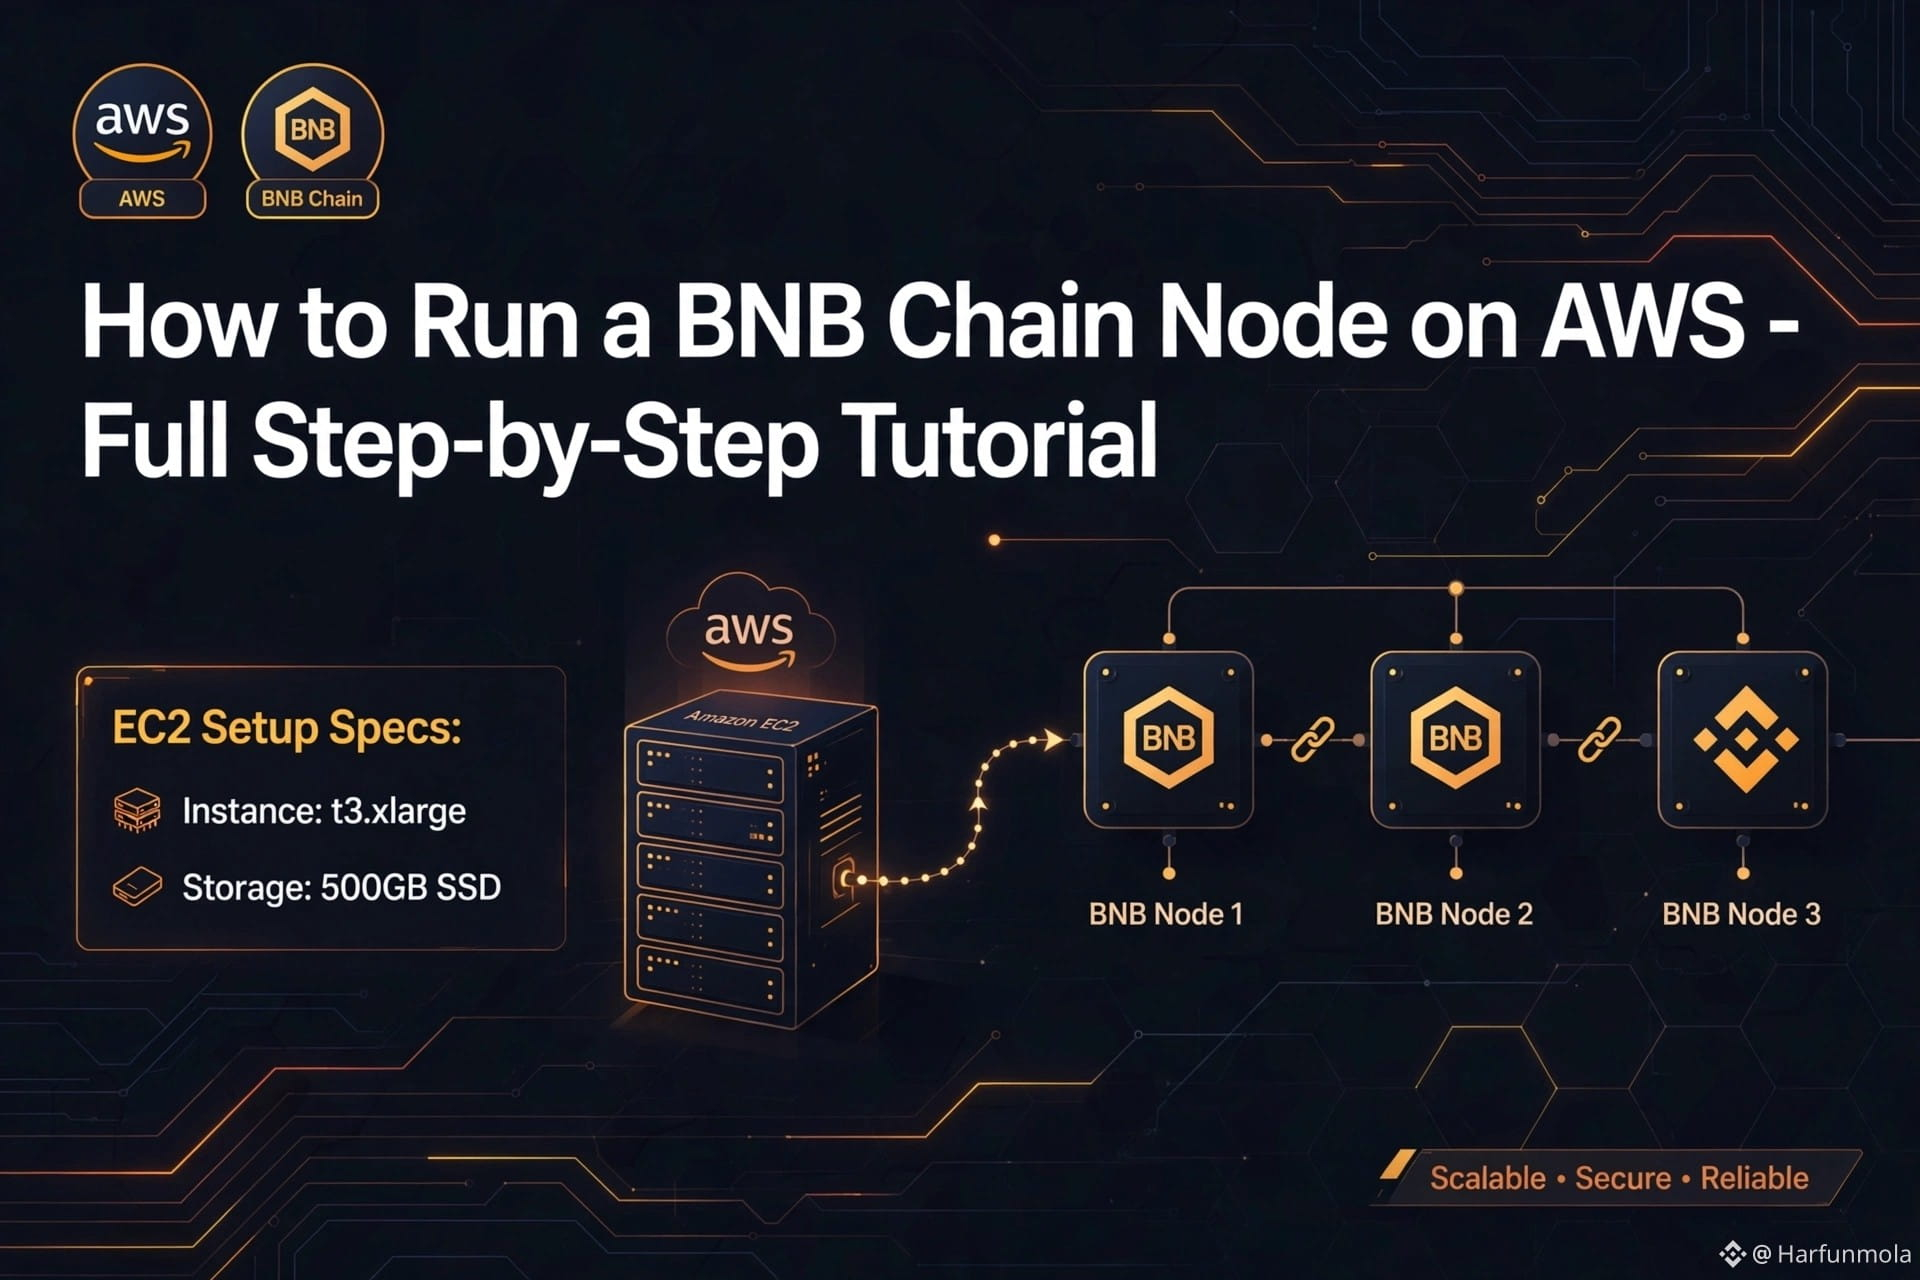
🚀 *AWSでBNB Chainノードを実行する方法 — 完全ステップバイステップガイド* $BNB
AWS上に自分専用のBNB Chain BSCフルノードをデプロイしました。完全ガイドはこちらです!
*このガイドで学べること:*
✅ EC2のセットアップ(推奨: http://t3.xlarge、500GB以上のSSD)
✅ 依存関係とBSCクライアント(geth)のインストール
✅ スナップショットから同期 — 高速同期
✅ RPCとピアの設定
✅ systemdによる監視と自動再起動
✅ AWSのコスト最適化のヒント
AWSなら、高可用性・安全性・拡張性を備えた環境を簡単に構築できます。$BNB チェーン上で開発する方や、バリデーター、データインデックス作成に最適です。
チュートリアルの全文はコメント欄に投稿予定です!GitHubリポジトリとAWS CloudFormationテンプレートが欲しい方は❤️を送ってください。
BNB ChainでBUILDしましょう! 🔶
#BNBChain #AWS
画像を添付できませんでした。もう一度作成しましょうか?
*コピー用テキスト:*
🚀 *AWSでBNB Chainノードを実行する方法 — 完全ステップバイステップガイド* $BNB
AWS上に自分専用のBNB Chain BSCフルノードをデプロイしました。完全ガイドはこちらです!
*このガイドで学べること:*
✅ EC2のセットアップ(推奨: http://t3.xlarge、500GB以上のSSD)
✅ 依存関係とBSCクライアント(geth)のインストール
✅ スナップショットから同期 — 高速同期
✅ RPCとピアの設定
✅ systemdによる監視と自動再起動
✅ AWSのコスト最適化のヒント
AWSなら、高可用性・安全性・拡張性を備えた環境を簡単に構築できます。$BNB チェーン上で開発する方や、バリデーター、データインデックス作成に最適です。
チュートリアルの全文はコメント欄に投稿予定です!GitHubリポジトリとAWS CloudFormationテンプレートが欲しい方は❤️を送ってください。
BNB ChainでBUILDしましょう! 🔶
#BNBChain #AWS
*コピー用テキスト:*
🚀 *AWSでBNB Chainノードを実行する方法 — 完全ステップバイステップガイド* $BNB
AWS上に自分専用のBNB Chain BSCフルノードをデプロイしました。完全ガイドはこちらです!
*このガイドで学べること:*
✅ EC2のセットアップ(推奨: http://t3.xlarge、500GB以上のSSD)
✅ 依存関係とBSCクライアント(geth)のインストール
✅ スナップショットから同期 — 高速同期
✅ RPCとピアの設定
✅ systemdによる監視と自動再起動
✅ AWSのコスト最適化のヒント
AWSなら、高可用性・安全性・拡張性を備えた環境を簡単に構築できます。$BNB チェーン上で開発する方や、バリデーター、データインデックス作成に最適です。
チュートリアルの全文はコメント欄に投稿予定です!GitHubリポジトリとAWS CloudFormationテンプレートが欲しい方は❤️を送ってください。
BNB ChainでBUILDしましょう! 🔶
#BNBChain #AWS
1
1
88

·
--
アマゾン(AMZN)決算前夜:株価はさほど下げていないが、試されるハードルはグーグルより高い。
まず現在の位置を確認しよう。10月26日の米国市場終値時点で、アマゾン(AMZN)は249.09ドル、前日比0.44%高。日中の値幅は247.23~250.79ドルだった。この日の小幅上昇に惑わされてはいけない。株価は依然として50日移動平均線の約255ドルを下回る一方、200日移動平均線の約243ドルは上回っている。52週のレンジは196~287.20ドルで、現在の株価は高値から約13%下。決算前にありがちな、どちらにも動きにくい中間地点だ。
決算発表は目前だ。10月29日の米国市場取引終了後(日本時間10月30日未明)に第3四半期決算が発表される。市場予想は1株当たり利益が約1.96ドル、売上高が約2022億ドル。前年同期の約1802億ドルから約12%の増収となる見込みだ。会社側のガイダンスは売上高1970億~2020億ドル、営業利益225億~265億ドル。市場予想はおおむねガイダンス上限に張り付いており、許容範囲は広くない。
注目点は3つ。重要度順に並べる。第一に、AWSが高成長を維持できるか。前四半期のAWS売上高は422億ドルで、前年同期比37%増と18四半期ぶりの高い伸びを記録し、受注残は約4960億ドルに達した。市場は第3四半期の成長率が30~35%の範囲に減速すると予想しており、この範囲を下回れば売られやすい。第二に、設備投資だ。2026年の見通しはすでに2000億ドルから2200億ドルに引き上げられており、下半期は四半期あたり約610億ドルを投じる必要がある。フリーキャッシュフローはすでにわずかながらマイナスで、さらなる上積みは悪材料だ。第三に、Eコマース事業そのもの。Prime Dayが第2四半期に前倒しされた影響で、第3四半期の成長率は約4ポイント押し下げられる見込みだ。表面上の成長率が鈍化しても、事業が悪化したとは限らない。前四半期に26%増の198億ドルとなった広告事業は明るい材料だ。
見落とされがちな歪みもある。前四半期の1株当たり利益5.75ドルには、Anthropicへの出資持分に関する約534億ドルの帳簿上の評価益が含まれている。これを営業利益とみなせば、収益力を大幅に過大評価することになる。決算の夜は、これを除いた本業の実力を見極めたい。
オプション市場が織り込む決算発表後の株価変動率は約7%。一方、アマゾンの過去2回の決算発表後の反応は、7月に約10.9%上昇、2月に約13.5%下落と、どちらも予想変動率を上回った。つまり、決算の夜に方向を賭けても、個人投資家に有利な賭けとは言えない。
私の見立てでは、アマゾンの3本柱――Eコマース、AWS、広告――はいずれも健在だ。ただ、今の市場が問うているのはただ一つ。2200億ドルの投資が、いつフリーキャッシュフローに変わるのか。だから決算前夜に方向を賭けるつもりはない。AWSが30%以上の成長を維持し、設備投資が予想を上回らず、営業利益の見通しも弱くなければ、下落局面は様子を見る好機だ。一方、AWSが明確に減速するか、設備投資がさらに増えれば、200日移動平均線付近を割り込んでも、落ちてくるナイフを急いでつかまないことだ。
個人の調査であり、投資助言ではありません。決算をまたいで株を保有しますか?それとも、結果が出てから判断しますか?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
アマゾン(AMZN)決算前夜:株価はさほど下げていないが、試されるハードルはグーグルより高い。
まず現在の位置を確認しよう。10月26日の米国市場終値時点で、アマゾン(AMZN)は249.09ドル、前日比0.44%高。日中の値幅は247.23~250.79ドルだった。この日の小幅上昇に惑わされてはいけない。株価は依然として50日移動平均線の約255ドルを下回る一方、200日移動平均線の約243ドルは上回っている。52週のレンジは196~287.20ドルで、現在の株価は高値から約13%下。決算前にありがちな、どちらにも動きにくい中間地点だ。
決算発表は目前だ。10月29日の米国市場取引終了後(日本時間10月30日未明)に第3四半期決算が発表される。市場予想は1株当たり利益が約1.96ドル、売上高が約2022億ドル。前年同期の約1802億ドルから約12%の増収となる見込みだ。会社側のガイダンスは売上高1970億~2020億ドル、営業利益225億~265億ドル。市場予想はおおむねガイダンス上限に張り付いており、許容範囲は広くない。
注目点は3つ。重要度順に並べる。第一に、AWSが高成長を維持できるか。前四半期のAWS売上高は422億ドルで、前年同期比37%増と18四半期ぶりの高い伸びを記録し、受注残は約4960億ドルに達した。市場は第3四半期の成長率が30~35%の範囲に減速すると予想しており、この範囲を下回れば売られやすい。第二に、設備投資だ。2026年の見通しはすでに2000億ドルから2200億ドルに引き上げられており、下半期は四半期あたり約610億ドルを投じる必要がある。フリーキャッシュフローはすでにわずかながらマイナスで、さらなる上積みは悪材料だ。第三に、Eコマース事業そのもの。Prime Dayが第2四半期に前倒しされた影響で、第3四半期の成長率は約4ポイント押し下げられる見込みだ。表面上の成長率が鈍化しても、事業が悪化したとは限らない。前四半期に26%増の198億ドルとなった広告事業は明るい材料だ。
見落とされがちな歪みもある。前四半期の1株当たり利益5.75ドルには、Anthropicへの出資持分に関する約534億ドルの帳簿上の評価益が含まれている。これを営業利益とみなせば、収益力を大幅に過大評価することになる。決算の夜は、これを除いた本業の実力を見極めたい。
オプション市場が織り込む決算発表後の株価変動率は約7%。一方、アマゾンの過去2回の決算発表後の反応は、7月に約10.9%上昇、2月に約13.5%下落と、どちらも予想変動率を上回った。つまり、決算の夜に方向を賭けても、個人投資家に有利な賭けとは言えない。
私の見立てでは、アマゾンの3本柱――Eコマース、AWS、広告――はいずれも健在だ。ただ、今の市場が問うているのはただ一つ。2200億ドルの投資が、いつフリーキャッシュフローに変わるのか。だから決算前夜に方向を賭けるつもりはない。AWSが30%以上の成長を維持し、設備投資が予想を上回らず、営業利益の見通しも弱くなければ、下落局面は様子を見る好機だ。一方、AWSが明確に減速するか、設備投資がさらに増えれば、200日移動平均線付近を割り込んでも、落ちてくるナイフを急いでつかまないことだ。
個人の調査であり、投資助言ではありません。決算をまたいで株を保有しますか?それとも、結果が出てから判断しますか?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
まず現在の位置を確認しよう。10月26日の米国市場終値時点で、アマゾン(AMZN)は249.09ドル、前日比0.44%高。日中の値幅は247.23~250.79ドルだった。この日の小幅上昇に惑わされてはいけない。株価は依然として50日移動平均線の約255ドルを下回る一方、200日移動平均線の約243ドルは上回っている。52週のレンジは196~287.20ドルで、現在の株価は高値から約13%下。決算前にありがちな、どちらにも動きにくい中間地点だ。
決算発表は目前だ。10月29日の米国市場取引終了後(日本時間10月30日未明)に第3四半期決算が発表される。市場予想は1株当たり利益が約1.96ドル、売上高が約2022億ドル。前年同期の約1802億ドルから約12%の増収となる見込みだ。会社側のガイダンスは売上高1970億~2020億ドル、営業利益225億~265億ドル。市場予想はおおむねガイダンス上限に張り付いており、許容範囲は広くない。
注目点は3つ。重要度順に並べる。第一に、AWSが高成長を維持できるか。前四半期のAWS売上高は422億ドルで、前年同期比37%増と18四半期ぶりの高い伸びを記録し、受注残は約4960億ドルに達した。市場は第3四半期の成長率が30~35%の範囲に減速すると予想しており、この範囲を下回れば売られやすい。第二に、設備投資だ。2026年の見通しはすでに2000億ドルから2200億ドルに引き上げられており、下半期は四半期あたり約610億ドルを投じる必要がある。フリーキャッシュフローはすでにわずかながらマイナスで、さらなる上積みは悪材料だ。第三に、Eコマース事業そのもの。Prime Dayが第2四半期に前倒しされた影響で、第3四半期の成長率は約4ポイント押し下げられる見込みだ。表面上の成長率が鈍化しても、事業が悪化したとは限らない。前四半期に26%増の198億ドルとなった広告事業は明るい材料だ。
見落とされがちな歪みもある。前四半期の1株当たり利益5.75ドルには、Anthropicへの出資持分に関する約534億ドルの帳簿上の評価益が含まれている。これを営業利益とみなせば、収益力を大幅に過大評価することになる。決算の夜は、これを除いた本業の実力を見極めたい。
オプション市場が織り込む決算発表後の株価変動率は約7%。一方、アマゾンの過去2回の決算発表後の反応は、7月に約10.9%上昇、2月に約13.5%下落と、どちらも予想変動率を上回った。つまり、決算の夜に方向を賭けても、個人投資家に有利な賭けとは言えない。
私の見立てでは、アマゾンの3本柱――Eコマース、AWS、広告――はいずれも健在だ。ただ、今の市場が問うているのはただ一つ。2200億ドルの投資が、いつフリーキャッシュフローに変わるのか。だから決算前夜に方向を賭けるつもりはない。AWSが30%以上の成長を維持し、設備投資が予想を上回らず、営業利益の見通しも弱くなければ、下落局面は様子を見る好機だ。一方、AWSが明確に減速するか、設備投資がさらに増えれば、200日移動平均線付近を割り込んでも、落ちてくるナイフを急いでつかまないことだ。
個人の調査であり、投資助言ではありません。決算をまたいで株を保有しますか?それとも、結果が出てから判断しますか?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
62
AmazonのCEO、アンディ・ジャシーがa16zとの対談で明かした。2026年分のAWSの計算能力はすでに完売、2027年分もほぼ予約で埋まり、2028年分もかなりの部分が確保済み。今年は設備投資に約2,200億ドルを投じるが、本人いわく「それでも満たされない需要が大量に残る」。さらに驚くのは自社開発チップのTrainiumで、将来の受注をすでに2,250億ドル超確保。AWSの第2四半期売上高は422億ドル、前年同期比37%増で、年換算では1,690億ドル。一方で、過去12カ月のフリーキャッシュフローは76億ドルの赤字。ドイツ銀行は2027年の設備投資予測を約3,300億ドルに引き上げた。2,200億ドルを投じても現物が買えない。これは本当の供給不足なのか、それとも投資に熱くなりすぎているのか?コメント欄で立場を表明してほしい。A:本当に供給不足。2028年まで注文が埋まっているのが証拠。B:決算で状況が一変すれば、真っ先に崩れるのはこうした「投資を燃やす」物語だ。
$BTC $ETH $SOL
#亚马逊 #AWS #AI計算力
AmazonのCEO、アンディ・ジャシーがa16zとの対談で明かした。2026年分のAWSの計算能力はすでに完売、2027年分もほぼ予約で埋まり、2028年分もかなりの部分が確保済み。今年は設備投資に約2,200億ドルを投じるが、本人いわく「それでも満たされない需要が大量に残る」。さらに驚くのは自社開発チップのTrainiumで、将来の受注をすでに2,250億ドル超確保。AWSの第2四半期売上高は422億ドル、前年同期比37%増で、年換算では1,690億ドル。一方で、過去12カ月のフリーキャッシュフローは76億ドルの赤字。ドイツ銀行は2027年の設備投資予測を約3,300億ドルに引き上げた。2,200億ドルを投じても現物が買えない。これは本当の供給不足なのか、それとも投資に熱くなりすぎているのか?コメント欄で立場を表明してほしい。A:本当に供給不足。2028年まで注文が埋まっているのが証拠。B:決算で状況が一変すれば、真っ先に崩れるのはこうした「投資を燃やす」物語だ。
$BTC $ETH $SOL
#亚马逊 #AWS #AI計算力
$BTC $ETH $SOL
#亚马逊 #AWS #AI計算力
43
·
--
🚀 アマゾン(AMZN):AWSとAIは次の成長の波をもたらすか?
$AMZNB
{spot}(AMZNBUSDT)
アマゾンは単なるオンラインショッピングの巨人ではありません。クラウド事業とAIへの投資が、今後の成長においてますます重要になっています。
🔹 AWSの成長:企業がクラウドインフラを拡大するなか、アマゾン・ウェブ・サービス(AWS)は引き続き注目すべき主要事業です。
🔹 AIへの投資:急速に成長するAI市場で競争するため、アマゾンはAI技術とインフラに投資しています。
🔹 決算の注目点:投資家は、売上高の伸び、営業利益、AWSの業績、設備投資に注目するでしょう。
🔹 大きな疑問:アマゾンは巨額のAI投資を、長期的な利益の拡大につなげられるでしょうか?
🔹 主なリスク:コストの上昇、激しい競争、予想を下回る業績見通しが、株価の重しとなる可能性があります。
📊 私の見解:アマゾンには複数の成長機会がありますが、投資家は話題性だけでなく、財務実績に注目すべきです。
⚠️ 決算発表をきっかけに、株価が上下どちらにも大きく動くことがあります。投資する前に、必ずリスクを評価してください。
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
免責事項:この投稿は教育目的のみであり、金融アドバイスではありません。必ずご自身で調査を行ってください(DYOR)。
🚀 アマゾン(AMZN):AWSとAIは次の成長の波をもたらすか?
$AMZNB
アマゾンは単なるオンラインショッピングの巨人ではありません。クラウド事業とAIへの投資が、今後の成長においてますます重要になっています。
🔹 AWSの成長:企業がクラウドインフラを拡大するなか、アマゾン・ウェブ・サービス(AWS)は引き続き注目すべき主要事業です。
🔹 AIへの投資:急速に成長するAI市場で競争するため、アマゾンはAI技術とインフラに投資しています。
🔹 決算の注目点:投資家は、売上高の伸び、営業利益、AWSの業績、設備投資に注目するでしょう。
🔹 大きな疑問:アマゾンは巨額のAI投資を、長期的な利益の拡大につなげられるでしょうか?
🔹 主なリスク:コストの上昇、激しい競争、予想を下回る業績見通しが、株価の重しとなる可能性があります。
📊 私の見解:アマゾンには複数の成長機会がありますが、投資家は話題性だけでなく、財務実績に注目すべきです。
⚠️ 決算発表をきっかけに、株価が上下どちらにも大きく動くことがあります。投資する前に、必ずリスクを評価してください。
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
免責事項:この投稿は教育目的のみであり、金融アドバイスではありません。必ずご自身で調査を行ってください(DYOR)。
$AMZNB
アマゾンは単なるオンラインショッピングの巨人ではありません。クラウド事業とAIへの投資が、今後の成長においてますます重要になっています。
🔹 AWSの成長:企業がクラウドインフラを拡大するなか、アマゾン・ウェブ・サービス(AWS)は引き続き注目すべき主要事業です。
🔹 AIへの投資:急速に成長するAI市場で競争するため、アマゾンはAI技術とインフラに投資しています。
🔹 決算の注目点:投資家は、売上高の伸び、営業利益、AWSの業績、設備投資に注目するでしょう。
🔹 大きな疑問:アマゾンは巨額のAI投資を、長期的な利益の拡大につなげられるでしょうか?
🔹 主なリスク:コストの上昇、激しい競争、予想を下回る業績見通しが、株価の重しとなる可能性があります。
📊 私の見解:アマゾンには複数の成長機会がありますが、投資家は話題性だけでなく、財務実績に注目すべきです。
⚠️ 決算発表をきっかけに、株価が上下どちらにも大きく動くことがあります。投資する前に、必ずリスクを評価してください。
#Amazon #AMZN #AWS #artificialintelligence #stockmarket
免責事項:この投稿は教育目的のみであり、金融アドバイスではありません。必ずご自身で調査を行ってください(DYOR)。
60

AWSクラウドサービスの展望:2027年まで容量が満杯、2028年も余裕なし
AmazonのCEO、アンディ・ジャシー氏は、AIインフラ需要の急増により、$AWSのクラウドコンピューティング容量は2027年まで満杯で、2028年も余剰がないと明らかにしました。テクニカル分析派は、この状況に注目すべきだと指摘しており、クラウドコンピューティング市場に新たな成長の波が訪れる可能性を示唆しているとしています。#AWS #クラウドコンピューティング
AWSクラウドサービスの展望:2027年まで容量が満杯、2028年も余裕なし
AmazonのCEO、アンディ・ジャシー氏は、AIインフラ需要の急増により、$AWSのクラウドコンピューティング容量は2027年まで満杯で、2028年も余剰がないと明らかにしました。テクニカル分析派は、この状況に注目すべきだと指摘しており、クラウドコンピューティング市場に新たな成長の波が訪れる可能性を示唆しているとしています。#AWS #クラウドコンピューティング
AmazonのCEO、アンディ・ジャシー氏は、AIインフラ需要の急増により、$AWSのクラウドコンピューティング容量は2027年まで満杯で、2028年も余剰がないと明らかにしました。テクニカル分析派は、この状況に注目すべきだと指摘しており、クラウドコンピューティング市場に新たな成長の波が訪れる可能性を示唆しているとしています。#AWS #クラウドコンピューティング
15
·
--
AmazonはAIに2,200億ドルを投じています。しかし、その投資はいつ成果をもたらすのでしょうか?
AmazonはAIインフラに大きな賭けをしています。数字からは、そこにあるチャンスとリスクの両方が見えてきます。
2026年第2四半期、AWSの売上高は前年同期比37%増の422億ドルに達しました。一方、データセンター、サーバー、AIインフラへの大規模な投資で現金流出が増え、Amazonの過去12カ月間のフリーキャッシュフローはマイナス76億ドルとなりました。
同社は今年、設備投資に約2,200億ドルを投じる見込みです。Amazonほどの規模の企業にとっても、これは巨額の投資です。
私が注目している点はこちらです。
• 強気シナリオ:AI需要の拡大により、AWSは現在のインフラ投資を長期的な売上と利益につなげる可能性があります。
• リスク:需要が減速したり、投資回収に想定以上の時間がかかったりすれば、キャッシュフローへの圧力が続く可能性があります。
• 重要な問い:AI関連の売上は、これだけのインフラを構築するコストを正当化できるほど速く成長するでしょうか?
フリーキャッシュフローがマイナスだからといって、Amazonが自動的に危機に陥っているわけではありません。投資家は、同社がAI投資をどれほど効率よく実際のリターンに結びつけているかに注目する必要があるということです。
AIの成長には期待が高まりますが、キャッシュフローはまた別の側面を物語っています。
これは$AMZNB にとって長期的なチャンスだと思いますか?それとも投資家にとっての警告サインでしょうか?
#Amazon #AI #AWS #Stocks
{spot}(AMZNBUSDT)
AmazonはAIに2,200億ドルを投じています。しかし、その投資はいつ成果をもたらすのでしょうか?
AmazonはAIインフラに大きな賭けをしています。数字からは、そこにあるチャンスとリスクの両方が見えてきます。
2026年第2四半期、AWSの売上高は前年同期比37%増の422億ドルに達しました。一方、データセンター、サーバー、AIインフラへの大規模な投資で現金流出が増え、Amazonの過去12カ月間のフリーキャッシュフローはマイナス76億ドルとなりました。
同社は今年、設備投資に約2,200億ドルを投じる見込みです。Amazonほどの規模の企業にとっても、これは巨額の投資です。
私が注目している点はこちらです。
• 強気シナリオ:AI需要の拡大により、AWSは現在のインフラ投資を長期的な売上と利益につなげる可能性があります。
• リスク:需要が減速したり、投資回収に想定以上の時間がかかったりすれば、キャッシュフローへの圧力が続く可能性があります。
• 重要な問い:AI関連の売上は、これだけのインフラを構築するコストを正当化できるほど速く成長するでしょうか?
フリーキャッシュフローがマイナスだからといって、Amazonが自動的に危機に陥っているわけではありません。投資家は、同社がAI投資をどれほど効率よく実際のリターンに結びつけているかに注目する必要があるということです。
AIの成長には期待が高まりますが、キャッシュフローはまた別の側面を物語っています。
これは$AMZNB にとって長期的なチャンスだと思いますか?それとも投資家にとっての警告サインでしょうか?
#Amazon #AI #AWS #Stocks
AmazonはAIインフラに大きな賭けをしています。数字からは、そこにあるチャンスとリスクの両方が見えてきます。
2026年第2四半期、AWSの売上高は前年同期比37%増の422億ドルに達しました。一方、データセンター、サーバー、AIインフラへの大規模な投資で現金流出が増え、Amazonの過去12カ月間のフリーキャッシュフローはマイナス76億ドルとなりました。
同社は今年、設備投資に約2,200億ドルを投じる見込みです。Amazonほどの規模の企業にとっても、これは巨額の投資です。
私が注目している点はこちらです。
• 強気シナリオ:AI需要の拡大により、AWSは現在のインフラ投資を長期的な売上と利益につなげる可能性があります。
• リスク:需要が減速したり、投資回収に想定以上の時間がかかったりすれば、キャッシュフローへの圧力が続く可能性があります。
• 重要な問い:AI関連の売上は、これだけのインフラを構築するコストを正当化できるほど速く成長するでしょうか?
フリーキャッシュフローがマイナスだからといって、Amazonが自動的に危機に陥っているわけではありません。投資家は、同社がAI投資をどれほど効率よく実際のリターンに結びつけているかに注目する必要があるということです。
AIの成長には期待が高まりますが、キャッシュフローはまた別の側面を物語っています。
これは$AMZNB にとって長期的なチャンスだと思いますか?それとも投資家にとっての警告サインでしょうか?
#Amazon #AI #AWS #Stocks
140
📦 $AMZN.US
{stock_us}(AMZN.US)
:注目に値する2つの事業成長要因!
Amazonへの投資を考えるうえでは、EコマースとAmazon Web Services(AWS)の両方が重要です。鍵となるのは、売上高の成長が営業利益やフリーキャッシュフローにどう結びつくかを理解することです。🔍 注目している項目:1️⃣ AWSの成長とAI関連の需要。2️⃣ 小売事業の営業利益率。3️⃣ 設備投資とフリーキャッシュフロー。4️⃣ 業績見通しと株価評価。📈 強気シナリオ:堅調な業績に加え、テクニカル面でのブレイクアウトが確認されること。📉 リスクシナリオ:支出の増加、利益率の低下、または期待外れの業績見通し。優れた企業であることと、取引で確実に利益が出ることを混同しないでください。💬 $AMZNにとってより重要なのはどちらですか?AWSの成長、それとも小売事業の収益性? #AMZNon #AmazonStock #AWS #Investing
📦 $AMZN.US
:注目に値する2つの事業成長要因!
Amazonへの投資を考えるうえでは、EコマースとAmazon Web Services(AWS)の両方が重要です。鍵となるのは、売上高の成長が営業利益やフリーキャッシュフローにどう結びつくかを理解することです。🔍 注目している項目:1️⃣ AWSの成長とAI関連の需要。2️⃣ 小売事業の営業利益率。3️⃣ 設備投資とフリーキャッシュフロー。4️⃣ 業績見通しと株価評価。📈 強気シナリオ:堅調な業績に加え、テクニカル面でのブレイクアウトが確認されること。📉 リスクシナリオ:支出の増加、利益率の低下、または期待外れの業績見通し。優れた企業であることと、取引で確実に利益が出ることを混同しないでください。💬 $AMZNにとってより重要なのはどちらですか?AWSの成長、それとも小売事業の収益性? #AMZNon #AmazonStock #AWS #Investing
:注目に値する2つの事業成長要因!
Amazonへの投資を考えるうえでは、EコマースとAmazon Web Services(AWS)の両方が重要です。鍵となるのは、売上高の成長が営業利益やフリーキャッシュフローにどう結びつくかを理解することです。🔍 注目している項目:1️⃣ AWSの成長とAI関連の需要。2️⃣ 小売事業の営業利益率。3️⃣ 設備投資とフリーキャッシュフロー。4️⃣ 業績見通しと株価評価。📈 強気シナリオ:堅調な業績に加え、テクニカル面でのブレイクアウトが確認されること。📉 リスクシナリオ:支出の増加、利益率の低下、または期待外れの業績見通し。優れた企業であることと、取引で確実に利益が出ることを混同しないでください。💬 $AMZNにとってより重要なのはどちらですか?AWSの成長、それとも小売事業の収益性? #AMZNon #AmazonStock #AWS #Investing
1
119
·
--
☁️ AWS vs Azure vs Google Cloud:未来をリードするクラウド大手は?クラウドコンピューティングは、AI、Web3アプリケーション、企業向けソフトウェア、そして最新のデジタルサービスを支えています。インフラ市場は、Amazon Web Services(AWS)、Microsoft Azure、Google Cloud Platform(GCP)の3大プレイヤーが支配しています。
各プラットフォームの際立った特徴を見てみましょう。👇
🔹 1. Amazon Web Services(AWS)
AWSは、シェアで首位を維持するクラウドインフラプロバイダーです。
主な強み:
• コンピューティング、ストレージ、データベース、ネットワークサービスを幅広く提供
• 柔軟なクラウドコンピューティングを実現する Amazon EC2
☁️ AWS vs Azure vs Google Cloud:未来をリードするクラウド大手は?
クラウドコンピューティングは、AI、Web3アプリケーション、企業向けソフトウェア、そして最新のデジタルサービスを支えています。インフラ市場は、Amazon Web Services(AWS)、Microsoft Azure、Google Cloud Platform(GCP)の3大プレイヤーが支配しています。
各プラットフォームの際立った特徴を見てみましょう。👇
🔹 1. Amazon Web Services(AWS)
AWSは、シェアで首位を維持するクラウドインフラプロバイダーです。
主な強み:
• コンピューティング、ストレージ、データベース、ネットワークサービスを幅広く提供
• 柔軟なクラウドコンピューティングを実現する Amazon EC2
各プラットフォームの際立った特徴を見てみましょう。👇
🔹 1. Amazon Web Services(AWS)
AWSは、シェアで首位を維持するクラウドインフラプロバイダーです。
主な強み:
• コンピューティング、ストレージ、データベース、ネットワークサービスを幅広く提供
• 柔軟なクラウドコンピューティングを実現する Amazon EC2
104
·
--
$AMZN のクラウド事業責任者マット・ガーマンは昨日、強い姿勢で一通の約束(コミットメント)を突きつけた。
今後5年間、彼が統括する部門はデータセンターがある地域のコミュニティに10億ドルを投じる。お金の使い道は現地に裁量があり、教育、職業訓練、エネルギーの請求額、水資源の保護なども含めて使えるという。あわせて、地方自治体との守秘契約をやめ、代わりにオープンデーを設けて住民が見学できるようにする。
彼は今回の国内での反発を外部要因に帰し、全国で審議されている100項目以上の停止命令を名指ししたうえで、「米国はこの競争に負けられない」と主張した。環境団体Stand.Earthはその場で反論し、この約束は、テキサスで新設した同社の発電所を避けていると指摘。予想される年間の大気汚染は3300万トンで、電力使用量は190万世帯分に相当するという。
表明でガソリンを注ぎながらも、一方で過去のツケを追及される。10億ドルは、前の1年間の2200億ドルの設備投資に対しており、その比率は220分の1あたりだ。
#AMZN #AWS
$AMZN のクラウド事業責任者マット・ガーマンは昨日、強い姿勢で一通の約束(コミットメント)を突きつけた。
今後5年間、彼が統括する部門はデータセンターがある地域のコミュニティに10億ドルを投じる。お金の使い道は現地に裁量があり、教育、職業訓練、エネルギーの請求額、水資源の保護なども含めて使えるという。あわせて、地方自治体との守秘契約をやめ、代わりにオープンデーを設けて住民が見学できるようにする。
彼は今回の国内での反発を外部要因に帰し、全国で審議されている100項目以上の停止命令を名指ししたうえで、「米国はこの競争に負けられない」と主張した。環境団体Stand.Earthはその場で反論し、この約束は、テキサスで新設した同社の発電所を避けていると指摘。予想される年間の大気汚染は3300万トンで、電力使用量は190万世帯分に相当するという。
表明でガソリンを注ぎながらも、一方で過去のツケを追及される。10億ドルは、前の1年間の2200億ドルの設備投資に対しており、その比率は220分の1あたりだ。
#AMZN #AWS
今後5年間、彼が統括する部門はデータセンターがある地域のコミュニティに10億ドルを投じる。お金の使い道は現地に裁量があり、教育、職業訓練、エネルギーの請求額、水資源の保護なども含めて使えるという。あわせて、地方自治体との守秘契約をやめ、代わりにオープンデーを設けて住民が見学できるようにする。
彼は今回の国内での反発を外部要因に帰し、全国で審議されている100項目以上の停止命令を名指ししたうえで、「米国はこの競争に負けられない」と主張した。環境団体Stand.Earthはその場で反論し、この約束は、テキサスで新設した同社の発電所を避けていると指摘。予想される年間の大気汚染は3300万トンで、電力使用量は190万世帯分に相当するという。
表明でガソリンを注ぎながらも、一方で過去のツケを追及される。10億ドルは、前の1年間の2200億ドルの設備投資に対しており、その比率は220分の1あたりだ。
#AMZN #AWS
87

🛡️ AWSはセキュリティインシデント対応ガイドを公開
Amazon Web Services(AWS)は、CloudTrailログに関する調査に関連するインシデント対応ガイドの第2弾を公開しました。このガイドでは、アカウント間でのS3データ削除や、AWSリソースを用いた無許可の暗号通貨マイニングなど、よくあるセキュリティ侵害のシナリオを扱っています。
━━━━━━━━━━━━━━
📊 影響: 📊 中程度
🏷️ OTHER
#AWS #CloudSecurity #IncidentResponse #Cybersecurity #BlockchainSecurity
📰 出典: aws.amazon.com
🛡️ AWSはセキュリティインシデント対応ガイドを公開
Amazon Web Services(AWS)は、CloudTrailログに関する調査に関連するインシデント対応ガイドの第2弾を公開しました。このガイドでは、アカウント間でのS3データ削除や、AWSリソースを用いた無許可の暗号通貨マイニングなど、よくあるセキュリティ侵害のシナリオを扱っています。
━━━━━━━━━━━━━━
📊 影響: 📊 中程度
🏷️ OTHER
#AWS #CloudSecurity #IncidentResponse #Cybersecurity #BlockchainSecurity
📰 出典: aws.amazon.com
Amazon Web Services(AWS)は、CloudTrailログに関する調査に関連するインシデント対応ガイドの第2弾を公開しました。このガイドでは、アカウント間でのS3データ削除や、AWSリソースを用いた無許可の暗号通貨マイニングなど、よくあるセキュリティ侵害のシナリオを扱っています。
━━━━━━━━━━━━━━
📊 影響: 📊 中程度
🏷️ OTHER
#AWS #CloudSecurity #IncidentResponse #Cybersecurity #BlockchainSecurity
📰 出典: aws.amazon.com
28
#bedrock $BR Amazon Bedrock に取り組むなら、トークンを理解する必要があります。トークンは GenAI の通貨だと考えてください。トークンは厳密には単語そのものではなく、モデルが処理する音節または文字です。平均すると、1 トークンは約 4 文字、または 0.75 語に相当します。
送信するすべてのプロンプトと、Bedrock が生成するすべての応答はトークンを消費します。料金は通常、1,000 トークンあたりで計算されます。コストとパフォーマンスを最適化するために、常にトークン数に注意し、効率的で簡潔なプロンプトを書きましょう。
#AmazonBedrock #GenerativeAI #CloudComputing #AWS
#bedrock $BR Amazon Bedrock に取り組むなら、トークンを理解する必要があります。トークンは GenAI の通貨だと考えてください。トークンは厳密には単語そのものではなく、モデルが処理する音節または文字です。平均すると、1 トークンは約 4 文字、または 0.75 語に相当します。
送信するすべてのプロンプトと、Bedrock が生成するすべての応答はトークンを消費します。料金は通常、1,000 トークンあたりで計算されます。コストとパフォーマンスを最適化するために、常にトークン数に注意し、効率的で簡潔なプロンプトを書きましょう。
#AmazonBedrock #GenerativeAI #CloudComputing #AWS
送信するすべてのプロンプトと、Bedrock が生成するすべての応答はトークンを消費します。料金は通常、1,000 トークンあたりで計算されます。コストとパフォーマンスを最適化するために、常にトークン数に注意し、効率的で簡潔なプロンプトを書きましょう。
#AmazonBedrock #GenerativeAI #CloudComputing #AWS
133
#AmazonRaises2026CapexTo
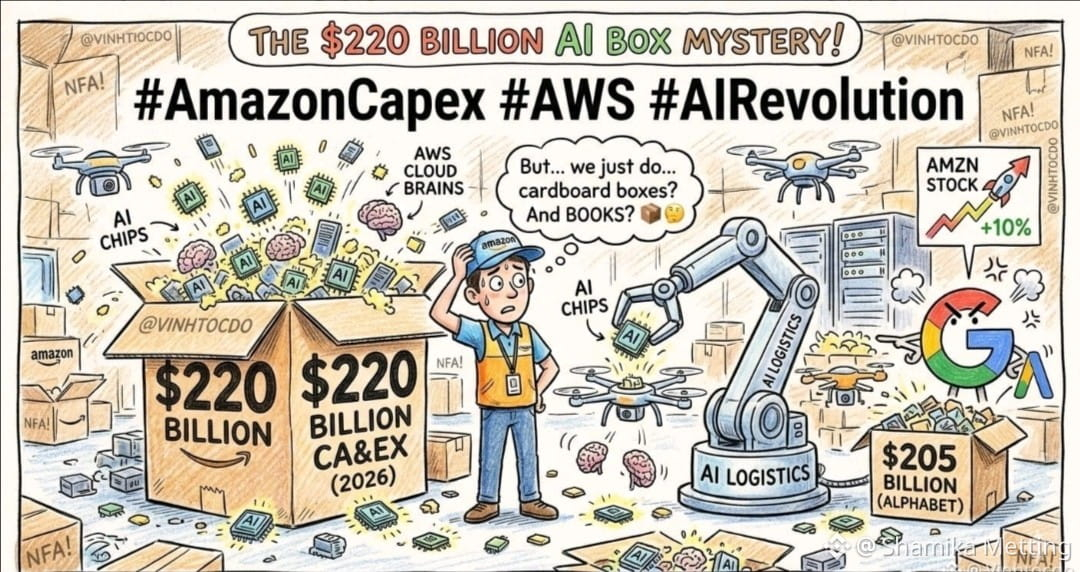
🚨 Amazon は 2026 年の資本支出を 10% 引き上げ、想像を絶する 2,200 億ドルにすると発表しました!これは Alphabet の 2,050 億ドルの投資と比べても狂気です! 🤯
でも待って… Amazon はただのEC(電子商取引)ストアじゃないの?なぜ何十億ドルもAIチップに必要なの?ダンボール箱を計算するため? 📦😂
どうやら彼らはクラウド・コンピューティング(AWS)とAIのロジスティクスを支配しているようです!AWS の成長は予想を圧勝し、将来のAI に関する受注額は 4,960 億ドル。彼らはもう本を売っているだけではありません。AI の頭脳を“レンタル”しているんです! 🧠
株価は 10% 上昇。トレーダーはどうすればいい?テック巨人に乗るべき?それとも指をくわえて座っているだけ? 📉📈
これは投資助言ではありません(NFA)!
ご視聴(フォロー)ください
#AmazonCapex #AWS #AIRevolution
$BTC
{future}(BTCUSDT)
#AmazonRaises2026CapexTo
🚨 Amazon は 2026 年の資本支出を 10% 引き上げ、想像を絶する 2,200 億ドルにすると発表しました!これは Alphabet の 2,050 億ドルの投資と比べても狂気です! 🤯
でも待って… Amazon はただのEC(電子商取引)ストアじゃないの?なぜ何十億ドルもAIチップに必要なの?ダンボール箱を計算するため? 📦😂
どうやら彼らはクラウド・コンピューティング(AWS)とAIのロジスティクスを支配しているようです!AWS の成長は予想を圧勝し、将来のAI に関する受注額は 4,960 億ドル。彼らはもう本を売っているだけではありません。AI の頭脳を“レンタル”しているんです! 🧠
株価は 10% 上昇。トレーダーはどうすればいい?テック巨人に乗るべき?それとも指をくわえて座っているだけ? 📉📈
これは投資助言ではありません(NFA)!
ご視聴(フォロー)ください
#AmazonCapex #AWS #AIRevolution
$BTC
🚨 Amazon は 2026 年の資本支出を 10% 引き上げ、想像を絶する 2,200 億ドルにすると発表しました!これは Alphabet の 2,050 億ドルの投資と比べても狂気です! 🤯
でも待って… Amazon はただのEC(電子商取引)ストアじゃないの?なぜ何十億ドルもAIチップに必要なの?ダンボール箱を計算するため? 📦😂
どうやら彼らはクラウド・コンピューティング(AWS)とAIのロジスティクスを支配しているようです!AWS の成長は予想を圧勝し、将来のAI に関する受注額は 4,960 億ドル。彼らはもう本を売っているだけではありません。AI の頭脳を“レンタル”しているんです! 🧠
株価は 10% 上昇。トレーダーはどうすればいい?テック巨人に乗るべき?それとも指をくわえて座っているだけ? 📉📈
これは投資助言ではありません(NFA)!
ご視聴(フォロー)ください
#AmazonCapex #AWS #AIRevolution
$BTC
1
67
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
1
#BinanceReopensWithdrawalsForMoreAssets
閲覧回数 983,344
5,049人が討論中
2
#AnthropicIPOValuationDoubts
閲覧回数 1,040
55人が討論中
3
#USStocksSlipandCryptoMarketUnderBroadPressure
閲覧回数 54,955
463人が討論中
4
#USStocksSufferSteepestRoutSince2020
閲覧回数 91
6人が討論中
5
#StrategySTRCResumesIssuanceAfterOver170Days
閲覧回数 40,482
554人が討論中
6
#Nasdaq100Tumbles6%
閲覧回数 4,575
81人が討論中
7
#GreekParliamentPasses10%CryptoCapitalGainsTaxBill
閲覧回数 734
46人が討論中
8
#KospiSlideTriggersCircuitBreaker
閲覧回数 1,037
34人が討論中
9
#ADPUSPrivateEmployersAdd86000JobsInOctober
閲覧回数 57,591
667人が討論中
10
#KazakhstanReportedlyInvests$100MInCryptoFunds
閲覧回数 4,146
65人が討論中