






Apa Itu Harga Mark dan Indeks Harga di Futures USDⓈ-Margined?
Penafian: Sesuai dengan persyaratan MiCA, stablecoin yang tidak diotorisasi dikenakan pembatasan tertentu untuk pengguna EEA. Untuk informasi selengkapnya, silakan klik di sini.
Penafian: Halaman FAQ ini hanya ditujukan sebagai informasi umum dan edukasi. Halaman ini bukan merupakan ketentuan hukum atau bentuk perjanjian hukum apa pun antara Anda dan Binance. Informasi ini tidak boleh dianggap sebagai nasihat keuangan, hukum, atau nasihat profesional lain. Informasi dalam halaman ini mungkin sudah kedaluwarsa. Untuk mengetahui ketentuan hukum yang berlaku untuk Layanan Perdagangan Futures dan Option, silakan lihat Ketentuan Penggunaan, Aturan Bursa (termasuk Prosedur Bursa) dan Aturan Kliring (termasuk Prosedur Kliring) yang mulai berlaku pada tanggal 05 Januari 2026. Syarat dan ketentuan tambahan juga akan ditetapkan dalam Spesifikasi Kontrak yang berlaku untuk kontrak Derivatif terkait.
1. Pengantar tentang Harga Mark dan Indeks Harga
Harga Mark adalah mekanisme yang digunakan dalam perdagangan futures kripto untuk memastikan penetapan harga yang adil dan akurat untuk kontrak Futures.
Indeks Harga digunakan untuk memitigasi risiko yang timbul dari volatilitas harga dan manipulasi pasar dengan menyediakan titik referensi yang lebih stabil. Alih-alih menggunakan harga terakhir aset, Indeks Harga mempertimbangkan harga aset di berbagai bursa.
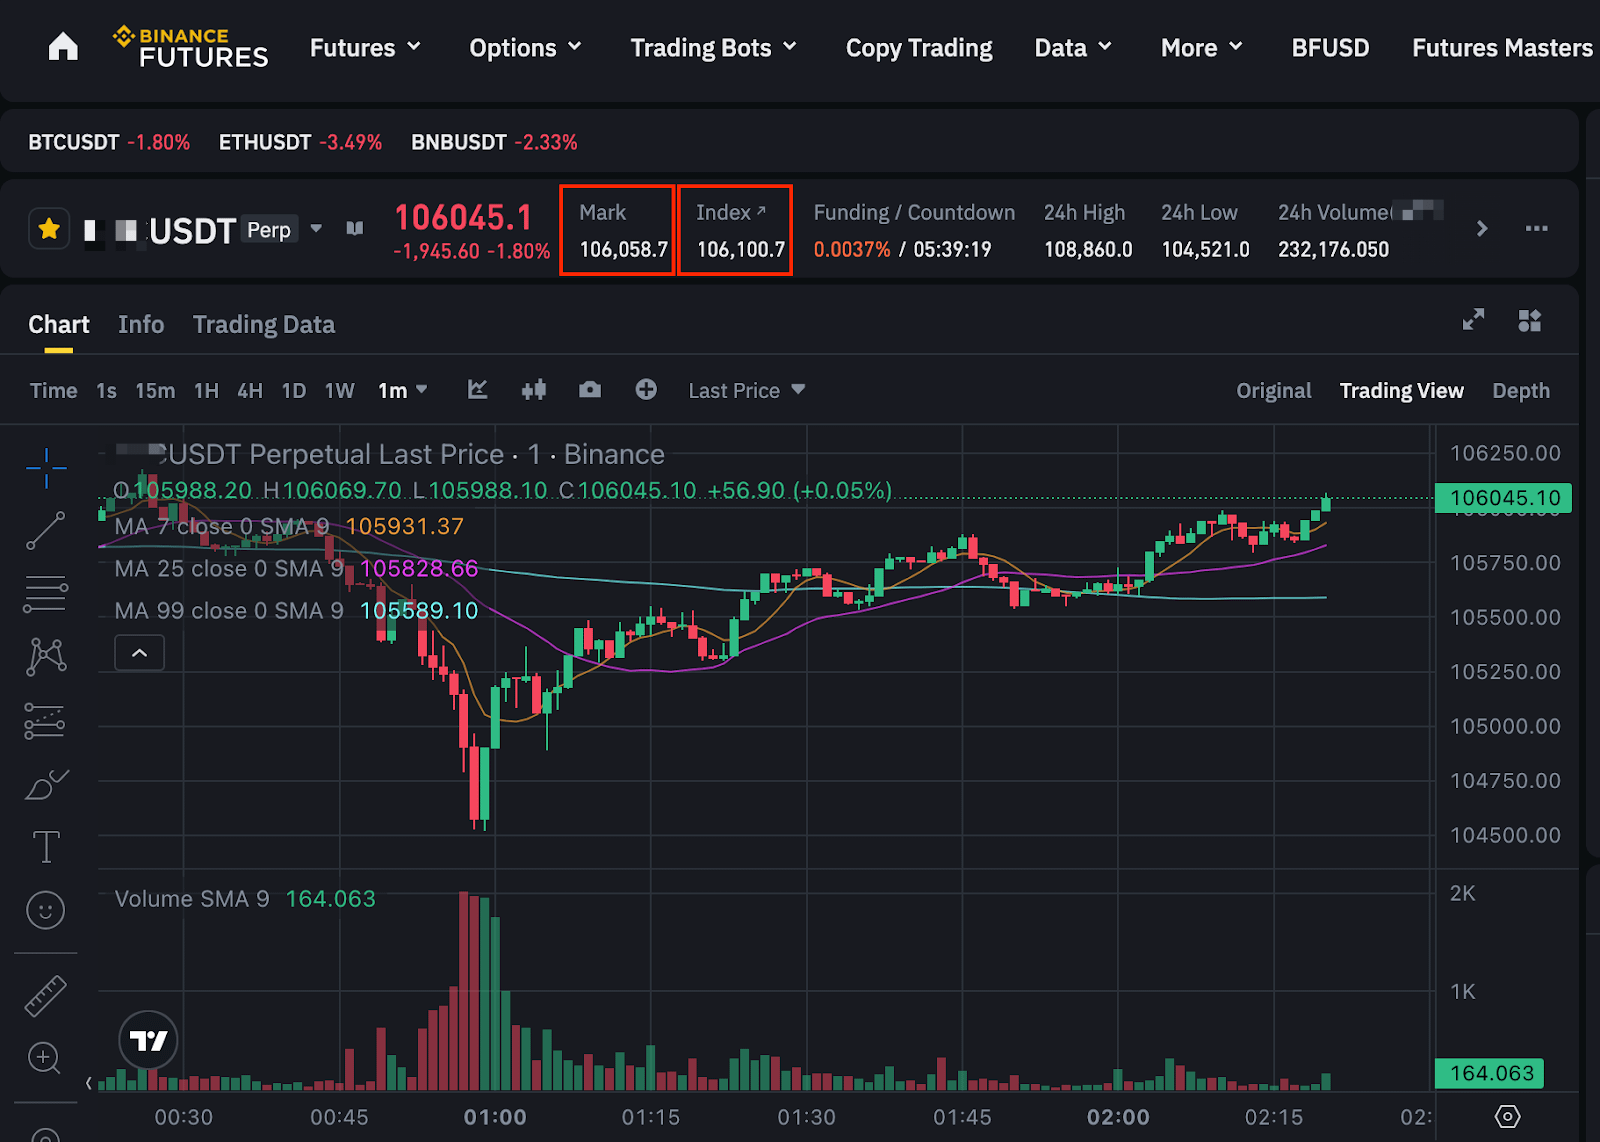
Untuk mempelajari perbedaan antara Harga Mark dan Harga Terakhir, lihat Perbedaan antara Harga Terakhir dan Harga Mark Kontrak Futures.
Di Binance Futures, Harga Mark suatu kontrak ditentukan oleh berbagai faktor, termasuk Harga Terakhir kontrak, rangkaian bid1 dan ask1 dari buku order, tarif pendanaan, serta rata-rata komposit harga spot aset di bursa kripto utama.
Indeks Harga digunakan untuk menghitung Harga Mark dan didasarkan pada harga spot rata-rata tertimbang dari aset di beberapa bursa kripto.
2. Indeks Harga kontrak Futures USDⓈ-M
Apa itu Indeks Harga Futures USDⓈ-M?
Indeks Harga merupakan komponen utama Harga Mark dan mencerminkan nilai rata-rata tertimbang aset dasar di beberapa bursa spot utama. Indeks Harga mencerminkan nilai pasar yang wajar dari kontrak Futures dengan menggabungkan harga dari berbagai bursa untuk mengurangi risiko volatilitas dan manipulasi harga. Indeks Harga terus diperbarui untuk memperhitungkan setiap perubahan dalam harga spot aset atau bobot bursa yang digunakan dalam perhitungan.
Di Binance, Indeks Harga untuk kontrak Futures USDⓈ-M mencakup harga dari berbagai bursa, seperti Binance, KuCoin, OKX, HitBTC, Gate.io, MEXC, Coinbase, Kraken, Bitget, Bitfinex, Bybit, PancakeSwap (BNB Chain), Uniswap (Ethereum), Raydium (Solana), dan Aster. Harga Terakhir Binance Futures juga disertakan sebagai salah satu komponen Indeks Harga sebagaimana ditentukan oleh Binance berdasarkan kebijakannya sendiri.
Mulai tanggal 10-02-2025, konstituen PancakeSwap (BNB Chain), Uniswap (Ethereum), dan Raydium (Solana) akan tersedia pada kontrak yang masuk listing mulai tanggal 10-02-2025 dan seterusnya tergantung pada ketersediaan dan stabilitas feed harga.
Binance berhak untuk mengubah konstituen Indeks Harga sewaktu-waktu tanpa pemberitahuan.
Anda dapat melihat Indeks Harga di sini secara real-time.
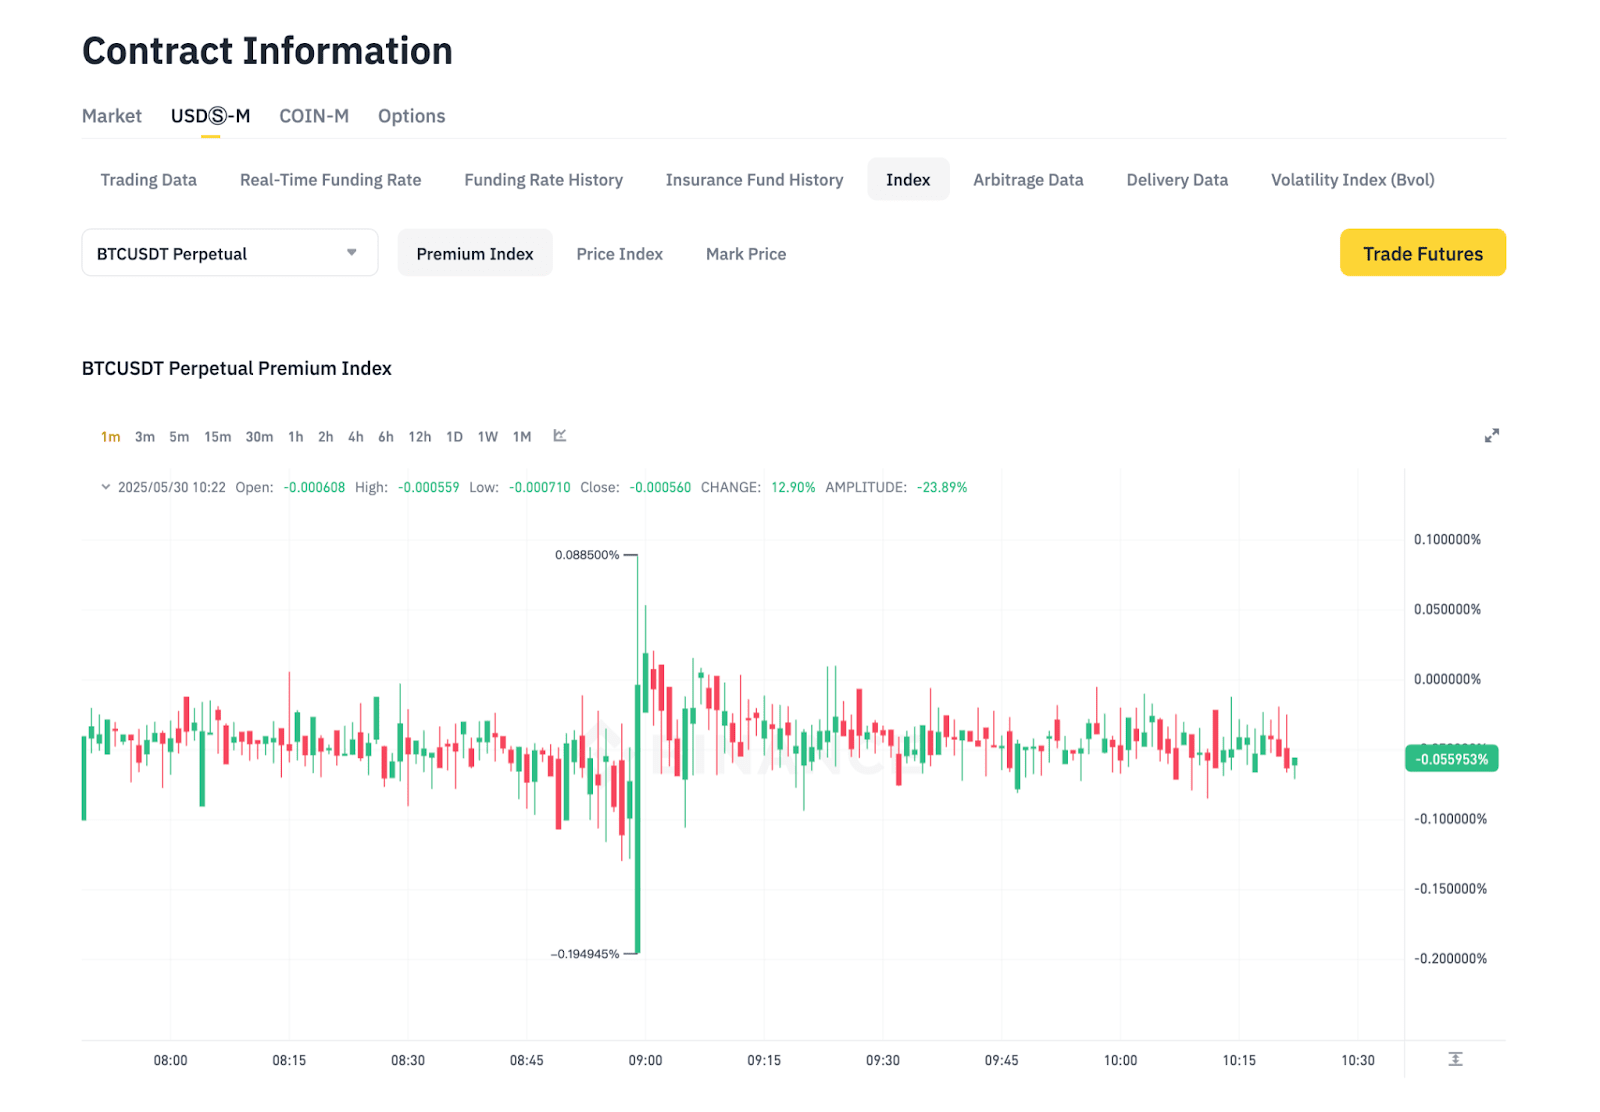
Bagaimana cara menghitung Indeks Harga untuk kontrak Futures Perpetual?
Indeks Harga = Jumlah dari (Persentase Bobot Bursa A * Harga Spot Simbol di Bursa A + Persentase Bobot Bursa B * Harga Spot Simbol di Bursa B + … + Persentase Bobot Bursa N * Harga Spot Simbol di Bursa N
Penjelasan:
- Persentase Bobot Bursa i = Bobot Bursa i / Total Bobot
- Total Bobot = Jumlah dari (Bobot Bursa A + Bobot Bursa B + ...+ Bobot Bursa N)
Penting: Apabila terjadi volatilitas harga ekstrem atau deviasi signifikan dari Indeks Harga, Binance akan melakukan langkah perlindungan tambahan, termasuk tetapi tidak terbatas pada mengubah konstituen Indeks Harga dan menggunakan harga yang dihaluskan untuk konstituen yang volatil.
Binance menerapkan perlindungan tambahan untuk melindungi dari dampak kondisi pasar yang buruk saat terjadi gangguan pada bursa spot atau masalah konektivitas:
- Deviasi sumber harga tunggal: Jika harga terbaru dari bursa tertentu menyimpang lebih dari 3% dari harga median semua sumber, nilainya akan segera dibatasi pada 1,03 kali atau 0,97 kali harga median, bergantung pada apakah deviasi berada di atas atau di bawah median.
Misalnya, jika harga median indeks BTCUSDT di Bursa A adalah 20.000 USDT dan harga menyimpang sebesar +7%, nilai tersebut akan dibatasi hingga 20.600 USDT (20.000 × 1,03). Sebaliknya, jika penyimpangannya -6%, nilai yang diperhitungkan akan menjadi 19.400 USDT (20.000 × 0,97). Penyesuaian ini akan dilakukan segera setelah harga spot melampaui ambang batas penyimpangan harga tersebut. Nilai harga yang dihitung oleh bursa akan disesuaikan kembali ke nilai aslinya setelah harga kembali berada dalam ambang penyimpangan 3% dari harga median seluruh sumber harga. Namun, aturan ini tidak berlaku untuk indeks tertentu yang telah ditetapkan.
| Simbol | Batas Deviasi |
| BNBUSDC | 1% |
| BNBUSDT | 1% |
| BTCUSDC | 1% |
| BTCUSDT | 1% |
| BTCUSD1 | 1% |
| ETHUSDC | 1% |
| ETHUSDT | 1% |
| SOLUSDT | 1% |
| USDCUSDT | 1% |
| XRPUSDT | 1% |
- Masalah konektivitas bursa: Jika Binance tidak dapat mengakses data dari suatu bursa atau bursa tersebut belum memperbarui data perdagangannya dalam lima menit terakhir, bobot bursa tersebut akan ditetapkan menjadi nol dalam perhitungan rata-rata tertimbang.
- Mekanisme "Harga Terakhir Terlindungi": Saat Binance tidak dapat memperoleh data referensi yang stabil untuk Indeks Harga dan Harga Mark, Binance menggunakan mekanisme "Harga Terakhir Terlindungi". Dalam hal ini, Indeks Harga diperbarui sementara berdasarkan harga transaksi terbaru kontrak dalam batas tertentu sebagai referensi bagi Harga Mark untuk menghitung laba rugi (PnL) yang belum terealisasi dan level liquidation call. Hal ini membantu mencegah likuidasi yang tidak perlu hingga situasi kembali normal.
Untuk melihat data real-time, buka referensi bursa terbaru pada Indeks Harga.
Harap diperhatikan:
- Kurs silang: Untuk aset dasar yang tidak memiliki kuotasi langsung, Binance akan menggunakan harga sintetis untuk menghitung kurs lintas bursa sebagai indeks sintetis. Sebagai contoh, token/USDT dapat dihitung menggunakan token/BTC dan BTC/USDT.
- Pembaruan Indeks Harga: Binance berhak memperbarui referensi Indeks Harga dari waktu ke waktu tanpa pemberitahuan sebelumnya.
- Indeks Harga dapat digunakan sebagai acuan harga spot.
- PnL Terealisasi didasarkan pada harga pasar aktual yang tereksekusi.
3. Harga Mark kontrak Futures USDⓈ-M
Harga Mark memberikan estimasi yang lebih baik mengenai nilai “sebenarnya” suatu kontrak dibandingkan harga Futures Perpetual karena lebih stabil dalam jangka pendek. Binance menggunakan Harga Mark untuk mencegah likuidasi yang tidak perlu dan mengurangi manipulasi pasar oleh pihak yang tidak bertanggung jawab.
Di Binance Futures, Harga Mark dihitung dengan mempertimbangkan beberapa faktor. Faktor ini termasuk Harga Terakhir kontrak Futures, seri bid1 dan ask1 dari buku order, tarif pendanaan, serta rata-rata gabungan harga spot aset dasar di bursa kripto utama.
Perhitungan Harga Mark berkaitan erat dengan Tarif Pendanaan dan sebaliknya. Karena PnL yang belum terealisasi merupakan faktor utama yang memicu likuidasi, perhitungannya harus akurat untuk mencegah likuidasi yang tidak perlu. Aset dasar untuk kontrak perpetual merepresentasikan nilai "sebenarnya" kontrak. Indeks Harga merepresentasikan rata-rata harga dari pasar utama dan berfungsi sebagai komponen utama Harga Mark.
Bagaimana cara menghitung Harga Mark untuk kontrak Futures Perpetual USDⓈ-M?
Harga Mark = Median (Harga 1, Harga 2, Harga Kontrak)
- Harga 1 = Indeks Harga * (1 + Tarif Pendanaan Terakhir * (Waktu hingga Pendanaan Berikutnya / Periode Pendanaan))
Penjelasan:
- Periode pendanaan mengacu pada durasi antara setiap kali Binance membebankan biaya pendanaan kepada pengguna, yang dinyatakan dalam jam.
- Waktu hingga pendanaan berikutnya adalah sisa waktu (dinyatakan dalam jam) hingga biaya pendanaan berikutnya dibebankan.
Misalnya, jika periode pendanaan ditetapkan 8 jam dan biaya pendanaan terakhir terjadi 2 jam yang lalu, maka waktu hingga pendanaan berikutnya adalah 6 jam.
Harap diperhatikan: Biaya pendanaan dipertukarkan antara pemilik posisi long dan short, sementara Binance bertindak sebagai perantara netral dalam transaksi.
- Harga 2 = Indeks Harga + Moving Average (basis 30 detik)
Moving Average (basis 30 detik) dihitung sebagai rata-rata dari 30 poin data selama periode 30 detik. Poin data dihitung setiap 1 detik dengan merata-ratakan harga bid dan ask, kemudian dikurangi dengan Indeks Harga.
Moving Average (basis 30 detik) = Jumlah dari [(Bid1_i + Ask1_i) / 2 - PI_i] / 30
Penjelasan:
- PI adalah Indeks Harga pada saat perhitungan.
- Bid1_i, Ask1_i, dan PI_i dicatat selama 30 poin data yang dikumpulkan pada interval 1 detik selama periode 30 detik (0, 1, …. 28,29,30 detik setelah 30 detik).
Harap diperhatikan: Kontrak Perpetual TradFi menggunakan moving average 60 detik.
Untuk detail selengkapnya, lihat Indeks Harga untuk setiap kontrak Futures USDⓈ-M.
Jika Harga 1 < Harga 2 < Harga Kontrak, maka Harga 2 akan digunakan sebagai Harga Mark.
Harap diperhatikan: Harga Mark dapat menyimpang dari harga spot dalam kondisi pasar ekstrem atau ketika terjadi penyimpangan pada sumber harga. Dalam situasi tersebut, Binance akan menerapkan langkah-langkah perlindungan tambahan, seperti menghitung Harga Mark = Harga 2.
Harap juga diperhatikan: Jika Harga Mark mengalami pergerakan yang tidak normal, cepat, dan signifikan ke salah satu arah dalam waktu singkat, Binance berhak memasang simbol tersebut dalam mode reduce-only untuk menjaga stabilitas pasar dan integritas harga.
Selama peningkatan sistem atau downtime, saat semua aktivitas perdagangan dijeda, sistem akan tetap menghitung Harga Mark menggunakan rumus standar. Namun, Moving Average (basis 30 detik) dalam Harga 2 akan ditetapkan menjadi 0 hingga sistem kembali normal.
Bagaimana cara menghitung Harga Mark untuk kontrak pengiriman triwulanan USDⓈ-M?
- Harga Mark = Indeks Harga + Moving Average (basis 30 detik)
- Moving Average (basis 30 detik) dihitung sebagai:
Moving Average = ((Bid1 + Ask1) / 2 - Indeks Harga), dihitung setiap detik selama interval 30 detik.
- i) Jika waktu pengiriman lebih dari 30 menit:
- Untuk contoh, gunakan BTCUSDT 0925:
Harga Mark sebelum tanggal 25-09-2020 pukul 14.29.59 WIB = Indeks Harga + Moving Average (basis 30 detik)
- Moving Average (Basis 30 Detik) = Moving Average ((Bid1 + Ask1) / 2 - Indeks Harga), dihitung setiap detik selama interval 30 detik.
- ii) Jika waktu pengiriman adalah 30 menit atau kurang
Harga Mark tanggal 25-09-2020 pukul 14.30.00 - 14.59.59 WIB = Rata-rata Indeks Harga, dihitung setiap detik antara pukul 14.30.00 dan 14.59.59 WIB pada hari pengiriman.
4. Harga Mark kontrak Futures USDⓈ-M pada perdagangan pre-market
Metodologi Harga Mark selama periode perdagangan pre-market
Harga Mark = Rata-rata harga perdagangan 10 detik terakhir yang dihitung setiap detik.
Jika terdapat kurang dari 21 harga transaksi dalam interval 10 detik, rata-rata Indeks Harga akan didasarkan pada 20 harga transaksi terakhir.
Periode transisi perpetual standar pre-market
Kontrak Futures Perpetual Pre-market akan dikonversi menjadi kontrak Futures Perpetual standar setelah Indeks Harga yang stabil dapat diperoleh dari pasar spot (sebagaimana ditentukan oleh Binance). Harga Mark akan secara bertahap menyatu dari Harga Mark perdagangan pre-market ke perhitungan Harga Mark standar (Harga Mark = Median (Harga 1, Harga 2, Harga Kontrak)) selama periode transisi.
Fungsi perdagangan tidak terpengaruh selama periode transisi. Order terbuka dan posisi tidak akan dibatalkan.
Harga Mark setelah perdagangan pre-market berakhir
Harga Mark = Median (Harga 1, Harga 2, Harga Kontrak)
Harap diperhatikan: Mungkin terdapat perbedaan antara konten asli dalam bahasa Inggris ini dan versi terjemahannya (versi tersebut mungkin dihasilkan oleh AI). Harap merujuk pada versi asli dalam bahasa Inggris untuk informasi yang paling akurat jika terjadi perbedaan.