
董小姐1688
315 Posting
董小姐1688
Laporkan
Blokir Pengguna
坚持定投大饼7年,推特董小姐本人,| 不追暴富,专注长期成长 |学习AI中 !随手记录生活
101 Mengikuti
8.6K+ Pengikut
974 Disukai
Posting
Semua
Kuotasi
Live
·
--
#dusk $DUSK Pengumuman kerja sama—siapa pun bisa membuatnya, yang benar-benar sulit adalah menjalankan proses sampai tuntas.
Sekarang lihat proyek RWA: banyak orang terbiasa dulu melihat “bekerja sama dengan siapa” dan “harus mengangkat berapa aset”. Angkanya besar, namanya terkenal, maka mudah merasa ini peluang bagus. Namun titik yang sesungguhnya sering tersendat bukan pada tokennya, melainkan pada rangkaian berikutnya: siapa yang berhak membeli, bagaimana cara mentransfer, bagaimana cara melakukan penyelesaian, dan siapa yang bertanggung jawab jika terjadi masalah.
Dusk belakangan berulang kali menekankan satu hal—tokenisasi hanyalah bagian yang mudah; yang sulit adalah memindahkan pasar itu sendiri ke atas blockchain. Kalimat yang terdengar biasa ini sebenarnya cukup “tajam”. Karena kebanyakan proyek berhenti pada “merepresentasikan aset menjadi token”, sedangkan bagian berikutnya—kelayakan, aturan transfer, penyelesaian, dan layanan—tetap kembali pada pencocokan (rekonsiliasi) sistem tradisional.
Keterikatan Dusk dan NPEX justru ada nilainya di sini. NPEX adalah tempat yang berizin, dengan pengalaman penerbitan dan perdagangan yang nyata; bukan sekadar cangkang kosong. Kedua belah pihak bukan hanya memasang logo begitu saja, melainkan sedang mencoba membangun jalur dari penerbitan menuju perdagangan sekunder, dan menempatkannya semaksimal mungkin pada satu set infrastruktur yang dapat saling dikoordinasikan. Testnet DuskEVM juga sudah ada, setidaknya pengembang bisa mulai menggunakan alat yang sudah dikenal untuk menyusun proses nyata, bukan selamanya terjebak di tahap PPT.
Tentu saja, berkata dan melakukannya adalah dua hal berbeda. Pada akhirnya tetap harus dilihat apakah ada transaksi dan penyelesaian yang benar-benar berkelanjutan, bukan hanya pengumuman sekali jalan. Namun setidaknya dalam hal “mendefinisikan masalah”, Dusk lebih jelas daripada banyak proyek lain: yang mereka bidik bukan sekadar token lain, melainkan apakah seluruh alur proses pasar bisa benar-benar naik ke blockchain.
Proyek seperti ini tidak cocok diukur dari tingkat keramaiannya. Lebih tepat menilai apakah mereka benar-benar mendorong bagian yang sulit maju ke depan.
@Dusk_Foundation
$DUSK
#dusk
#dusk $DUSK Pengumuman kerja sama—siapa pun bisa membuatnya, yang benar-benar sulit adalah menjalankan proses sampai tuntas.
Sekarang lihat proyek RWA: banyak orang terbiasa dulu melihat “bekerja sama dengan siapa” dan “harus mengangkat berapa aset”. Angkanya besar, namanya terkenal, maka mudah merasa ini peluang bagus. Namun titik yang sesungguhnya sering tersendat bukan pada tokennya, melainkan pada rangkaian berikutnya: siapa yang berhak membeli, bagaimana cara mentransfer, bagaimana cara melakukan penyelesaian, dan siapa yang bertanggung jawab jika terjadi masalah.
Dusk belakangan berulang kali menekankan satu hal—tokenisasi hanyalah bagian yang mudah; yang sulit adalah memindahkan pasar itu sendiri ke atas blockchain. Kalimat yang terdengar biasa ini sebenarnya cukup “tajam”. Karena kebanyakan proyek berhenti pada “merepresentasikan aset menjadi token”, sedangkan bagian berikutnya—kelayakan, aturan transfer, penyelesaian, dan layanan—tetap kembali pada pencocokan (rekonsiliasi) sistem tradisional.
Keterikatan Dusk dan NPEX justru ada nilainya di sini. NPEX adalah tempat yang berizin, dengan pengalaman penerbitan dan perdagangan yang nyata; bukan sekadar cangkang kosong. Kedua belah pihak bukan hanya memasang logo begitu saja, melainkan sedang mencoba membangun jalur dari penerbitan menuju perdagangan sekunder, dan menempatkannya semaksimal mungkin pada satu set infrastruktur yang dapat saling dikoordinasikan. Testnet DuskEVM juga sudah ada, setidaknya pengembang bisa mulai menggunakan alat yang sudah dikenal untuk menyusun proses nyata, bukan selamanya terjebak di tahap PPT.
Tentu saja, berkata dan melakukannya adalah dua hal berbeda. Pada akhirnya tetap harus dilihat apakah ada transaksi dan penyelesaian yang benar-benar berkelanjutan, bukan hanya pengumuman sekali jalan. Namun setidaknya dalam hal “mendefinisikan masalah”, Dusk lebih jelas daripada banyak proyek lain: yang mereka bidik bukan sekadar token lain, melainkan apakah seluruh alur proses pasar bisa benar-benar naik ke blockchain.
Proyek seperti ini tidak cocok diukur dari tingkat keramaiannya. Lebih tepat menilai apakah mereka benar-benar mendorong bagian yang sulit maju ke depan.
@Dusk $DUSK #dusk
Sekarang lihat proyek RWA: banyak orang terbiasa dulu melihat “bekerja sama dengan siapa” dan “harus mengangkat berapa aset”. Angkanya besar, namanya terkenal, maka mudah merasa ini peluang bagus. Namun titik yang sesungguhnya sering tersendat bukan pada tokennya, melainkan pada rangkaian berikutnya: siapa yang berhak membeli, bagaimana cara mentransfer, bagaimana cara melakukan penyelesaian, dan siapa yang bertanggung jawab jika terjadi masalah.
Dusk belakangan berulang kali menekankan satu hal—tokenisasi hanyalah bagian yang mudah; yang sulit adalah memindahkan pasar itu sendiri ke atas blockchain. Kalimat yang terdengar biasa ini sebenarnya cukup “tajam”. Karena kebanyakan proyek berhenti pada “merepresentasikan aset menjadi token”, sedangkan bagian berikutnya—kelayakan, aturan transfer, penyelesaian, dan layanan—tetap kembali pada pencocokan (rekonsiliasi) sistem tradisional.
Keterikatan Dusk dan NPEX justru ada nilainya di sini. NPEX adalah tempat yang berizin, dengan pengalaman penerbitan dan perdagangan yang nyata; bukan sekadar cangkang kosong. Kedua belah pihak bukan hanya memasang logo begitu saja, melainkan sedang mencoba membangun jalur dari penerbitan menuju perdagangan sekunder, dan menempatkannya semaksimal mungkin pada satu set infrastruktur yang dapat saling dikoordinasikan. Testnet DuskEVM juga sudah ada, setidaknya pengembang bisa mulai menggunakan alat yang sudah dikenal untuk menyusun proses nyata, bukan selamanya terjebak di tahap PPT.
Tentu saja, berkata dan melakukannya adalah dua hal berbeda. Pada akhirnya tetap harus dilihat apakah ada transaksi dan penyelesaian yang benar-benar berkelanjutan, bukan hanya pengumuman sekali jalan. Namun setidaknya dalam hal “mendefinisikan masalah”, Dusk lebih jelas daripada banyak proyek lain: yang mereka bidik bukan sekadar token lain, melainkan apakah seluruh alur proses pasar bisa benar-benar naik ke blockchain.
Proyek seperti ini tidak cocok diukur dari tingkat keramaiannya. Lebih tepat menilai apakah mereka benar-benar mendorong bagian yang sulit maju ke depan.
@Dusk $DUSK #dusk
1
312
·
--
#dusk $DUSK 先不聊隐私,也不聊RWA叙事。
先聊一个人。
Emanuele Francioni, Dusk的创始人 sekaligus CEO。
Latar belakang engineering, pernah mengerjakan robotika dan otomasi, lalu di perusahaan seperti TomTom pernah terlibat dalam sistem terdistribusi dan rekayasa; kemudian ia juga membangun sendiri paten terkait penentuan posisi dan IoT serta memulai usaha. Pada 2018, bersama timnya, ia mengangkat Dusk, dan sejak itu selalu terjebak pada satu masalah: bagaimana menyediakan infrastruktur on-chain yang benar-benar bisa dipakai untuk pasar keuangan yang memang diatur, bukan sekadar blockchain lain yang hanya bercerita.
Hal yang benar-benar menarik di sini—
adalah ia bukan cuma CEO Dusk, tapi juga non-executive CTO dari NPEX di Belanda.
NPEX adalah bursa yang teregulasi oleh AFM, bergerak di pendanaan untuk UMKM dan perdagangan sekuritas, dengan lisensi MTF, Broker, dan lainnya—melayani penerbit serta investor yang nyata. Francioni duduk di dua sisi sekaligus: satu sisi mendorong teknologi Dusk, sisi lain ikut terlibat langsung dalam arah teknis untuk venue yang berlisensi.
Di pasaran, terlalu banyak “kerja sama strategis”: foto diambil, siaran pers keluar, lalu selesai.
Di sini agak berbeda, karena technical lead pihak mitra adalah pendiri proyek itu sendiri.
Kebutuhan dan prioritas kedua belah pihak jadi lebih selaras secara alami.
Jadi lihat mereka belakangan sering mengutip kalimat itu: tokenisasi hanya bagian yang mudah; yang sulit adalah memindahkan pasar itu sendiri ke on-chain.
Penerbitan, kualifikasi, aturan transfer, settlement, layanan lanjutan—seluruh rangkaian harus dipikirkan bersama.
Kalimat ini keluar dari mulutnya, rasanya tidak sama—karena orangnya benar-benar berdiri di tengah protokol dan venue yang berlisensi.
Tentu, keterkaitan orang belum tentu berarti pasti berhasil.
Volume transaksi nyata, apakah settlement bisa berjalan, dan hasil uji coba regulasi—semuanya tetap harus dilihat.
Tapi setidaknya dalam hal “seberapa dalam Dusk terikat dengan pendiri dan pasar berlisensi”, Dusk melangkah lebih konkret daripada kebanyakan proyek.
Kadang saat melihat proyek, whitepaper bisa dikesampingkan dulu.
Dulu, lihat dulu pendirinya berdiri di mana—sedalam apa.
@Dusk_Foundation
$DUSK
#dusk
#dusk $DUSK 先不聊隐私,也不聊RWA叙事。
先聊一个人。
Emanuele Francioni, Dusk的创始人 sekaligus CEO。
Latar belakang engineering, pernah mengerjakan robotika dan otomasi, lalu di perusahaan seperti TomTom pernah terlibat dalam sistem terdistribusi dan rekayasa; kemudian ia juga membangun sendiri paten terkait penentuan posisi dan IoT serta memulai usaha. Pada 2018, bersama timnya, ia mengangkat Dusk, dan sejak itu selalu terjebak pada satu masalah: bagaimana menyediakan infrastruktur on-chain yang benar-benar bisa dipakai untuk pasar keuangan yang memang diatur, bukan sekadar blockchain lain yang hanya bercerita.
Hal yang benar-benar menarik di sini— adalah ia bukan cuma CEO Dusk, tapi juga non-executive CTO dari NPEX di Belanda.
NPEX adalah bursa yang teregulasi oleh AFM, bergerak di pendanaan untuk UMKM dan perdagangan sekuritas, dengan lisensi MTF, Broker, dan lainnya—melayani penerbit serta investor yang nyata. Francioni duduk di dua sisi sekaligus: satu sisi mendorong teknologi Dusk, sisi lain ikut terlibat langsung dalam arah teknis untuk venue yang berlisensi.
Di pasaran, terlalu banyak “kerja sama strategis”: foto diambil, siaran pers keluar, lalu selesai.
Di sini agak berbeda, karena technical lead pihak mitra adalah pendiri proyek itu sendiri.
Kebutuhan dan prioritas kedua belah pihak jadi lebih selaras secara alami.
Jadi lihat mereka belakangan sering mengutip kalimat itu: tokenisasi hanya bagian yang mudah; yang sulit adalah memindahkan pasar itu sendiri ke on-chain.
Penerbitan, kualifikasi, aturan transfer, settlement, layanan lanjutan—seluruh rangkaian harus dipikirkan bersama.
Kalimat ini keluar dari mulutnya, rasanya tidak sama—karena orangnya benar-benar berdiri di tengah protokol dan venue yang berlisensi.
Tentu, keterkaitan orang belum tentu berarti pasti berhasil.
Volume transaksi nyata, apakah settlement bisa berjalan, dan hasil uji coba regulasi—semuanya tetap harus dilihat.
Tapi setidaknya dalam hal “seberapa dalam Dusk terikat dengan pendiri dan pasar berlisensi”, Dusk melangkah lebih konkret daripada kebanyakan proyek.
Kadang saat melihat proyek, whitepaper bisa dikesampingkan dulu.
Dulu, lihat dulu pendirinya berdiri di mana—sedalam apa.
@Dusk $DUSK #dusk
先聊一个人。
Emanuele Francioni, Dusk的创始人 sekaligus CEO。
Latar belakang engineering, pernah mengerjakan robotika dan otomasi, lalu di perusahaan seperti TomTom pernah terlibat dalam sistem terdistribusi dan rekayasa; kemudian ia juga membangun sendiri paten terkait penentuan posisi dan IoT serta memulai usaha. Pada 2018, bersama timnya, ia mengangkat Dusk, dan sejak itu selalu terjebak pada satu masalah: bagaimana menyediakan infrastruktur on-chain yang benar-benar bisa dipakai untuk pasar keuangan yang memang diatur, bukan sekadar blockchain lain yang hanya bercerita.
Hal yang benar-benar menarik di sini— adalah ia bukan cuma CEO Dusk, tapi juga non-executive CTO dari NPEX di Belanda.
NPEX adalah bursa yang teregulasi oleh AFM, bergerak di pendanaan untuk UMKM dan perdagangan sekuritas, dengan lisensi MTF, Broker, dan lainnya—melayani penerbit serta investor yang nyata. Francioni duduk di dua sisi sekaligus: satu sisi mendorong teknologi Dusk, sisi lain ikut terlibat langsung dalam arah teknis untuk venue yang berlisensi.
Di pasaran, terlalu banyak “kerja sama strategis”: foto diambil, siaran pers keluar, lalu selesai.
Di sini agak berbeda, karena technical lead pihak mitra adalah pendiri proyek itu sendiri.
Kebutuhan dan prioritas kedua belah pihak jadi lebih selaras secara alami.
Jadi lihat mereka belakangan sering mengutip kalimat itu: tokenisasi hanya bagian yang mudah; yang sulit adalah memindahkan pasar itu sendiri ke on-chain.
Penerbitan, kualifikasi, aturan transfer, settlement, layanan lanjutan—seluruh rangkaian harus dipikirkan bersama.
Kalimat ini keluar dari mulutnya, rasanya tidak sama—karena orangnya benar-benar berdiri di tengah protokol dan venue yang berlisensi.
Tentu, keterkaitan orang belum tentu berarti pasti berhasil.
Volume transaksi nyata, apakah settlement bisa berjalan, dan hasil uji coba regulasi—semuanya tetap harus dilihat.
Tapi setidaknya dalam hal “seberapa dalam Dusk terikat dengan pendiri dan pasar berlisensi”, Dusk melangkah lebih konkret daripada kebanyakan proyek.
Kadang saat melihat proyek, whitepaper bisa dikesampingkan dulu.
Dulu, lihat dulu pendirinya berdiri di mana—sedalam apa.
@Dusk $DUSK #dusk
3
368
·
--
#termmax Jerry Li bekerja di Deutsche Bank selama lebih dari dua puluh tahun. Ia mengelola perdagangan pendapatan tetap dan valuta asing untuk pasar berkembang di seluruh dunia, menyaksikan terlalu banyak dana tersingkir karena tak mampu menghitung biaya dengan benar, serta melihat terlalu banyak strategi runtuh seketika saat suku bunga berlipat ganda dalam semalam.
Dalam keuangan tradisional, suku bunga dan tenor dapat diperjanjikan terlebih dahulu. Sebelum dana masuk, semua orang sudah tahu apa yang harus mereka tanggung dan apa yang akan mereka dapatkan. Logika yang tampak biasa ini justru menjadi fondasi agar pasar kredit bisa berjalan.
Namun DeFi yang ia lihat nyaris menghabiskan seluruh tenaga pada suku bunga mengambang. Ketika utilisasi meningkat, biaya menjadi tak terkendali; ketika leverage ditumpuk, seluruh strategi menjadi rapuh. Keramaian memang nyata, tapi hal yang benar-benar bisa menopang dana jangka panjang jumlahnya sangat sedikit.
Karena itu ia keluar untuk membangun TermMax, bukan untuk menciptakan protokol dengan imbal hasil yang lebih tinggi lagi, melainkan untuk benar-benar memindahkan konsep “suku bunga dan tenor yang diketahui sejak awal” ke atas blockchain.
Co-founder dari sisi teknis, Vincent Li, adalah seorang serial entrepreneur yang bertanggung jawab mengubah struktur kredit yang rumit menjadi produk yang bisa digunakan. Yang satu lama berkecimpung dalam penetapan harga dan manajemen risiko tradisional, sementara yang lain ahli dalam mengeksekusi sistem. Kombinasi keduanya sendiri sudah sangat menarik—mereka tidak buru-buru mengejar narasi yang paling panas, melainkan lebih dulu menambal lapisan infrastruktur yang sementara ini kebanyakan orang tidak sempat menaruh perhatian serius.
Fixed rate tidak seksi, bahkan terasa sedikit berlawanan dengan intuisi. Tapi dalam sejarah keuangan, pasar yang benar-benar bisa menjadi besar pada akhirnya bergantung pada hal yang tampak membosankan ini. Pastikan harga waktu dibuat tepat—barulah yang lain berarti.
@termmax memilih, yaitu jalan yang lebih lambat ini.
#termmax Jerry Li bekerja di Deutsche Bank selama lebih dari dua puluh tahun. Ia mengelola perdagangan pendapatan tetap dan valuta asing untuk pasar berkembang di seluruh dunia, menyaksikan terlalu banyak dana tersingkir karena tak mampu menghitung biaya dengan benar, serta melihat terlalu banyak strategi runtuh seketika saat suku bunga berlipat ganda dalam semalam.
Dalam keuangan tradisional, suku bunga dan tenor dapat diperjanjikan terlebih dahulu. Sebelum dana masuk, semua orang sudah tahu apa yang harus mereka tanggung dan apa yang akan mereka dapatkan. Logika yang tampak biasa ini justru menjadi fondasi agar pasar kredit bisa berjalan.
Namun DeFi yang ia lihat nyaris menghabiskan seluruh tenaga pada suku bunga mengambang. Ketika utilisasi meningkat, biaya menjadi tak terkendali; ketika leverage ditumpuk, seluruh strategi menjadi rapuh. Keramaian memang nyata, tapi hal yang benar-benar bisa menopang dana jangka panjang jumlahnya sangat sedikit.
Karena itu ia keluar untuk membangun TermMax, bukan untuk menciptakan protokol dengan imbal hasil yang lebih tinggi lagi, melainkan untuk benar-benar memindahkan konsep “suku bunga dan tenor yang diketahui sejak awal” ke atas blockchain.
Co-founder dari sisi teknis, Vincent Li, adalah seorang serial entrepreneur yang bertanggung jawab mengubah struktur kredit yang rumit menjadi produk yang bisa digunakan. Yang satu lama berkecimpung dalam penetapan harga dan manajemen risiko tradisional, sementara yang lain ahli dalam mengeksekusi sistem. Kombinasi keduanya sendiri sudah sangat menarik—mereka tidak buru-buru mengejar narasi yang paling panas, melainkan lebih dulu menambal lapisan infrastruktur yang sementara ini kebanyakan orang tidak sempat menaruh perhatian serius.
Fixed rate tidak seksi, bahkan terasa sedikit berlawanan dengan intuisi. Tapi dalam sejarah keuangan, pasar yang benar-benar bisa menjadi besar pada akhirnya bergantung pada hal yang tampak membosankan ini. Pastikan harga waktu dibuat tepat—barulah yang lain berarti.
@TermMax memilih, yaitu jalan yang lebih lambat ini.
Dalam keuangan tradisional, suku bunga dan tenor dapat diperjanjikan terlebih dahulu. Sebelum dana masuk, semua orang sudah tahu apa yang harus mereka tanggung dan apa yang akan mereka dapatkan. Logika yang tampak biasa ini justru menjadi fondasi agar pasar kredit bisa berjalan.
Namun DeFi yang ia lihat nyaris menghabiskan seluruh tenaga pada suku bunga mengambang. Ketika utilisasi meningkat, biaya menjadi tak terkendali; ketika leverage ditumpuk, seluruh strategi menjadi rapuh. Keramaian memang nyata, tapi hal yang benar-benar bisa menopang dana jangka panjang jumlahnya sangat sedikit.
Karena itu ia keluar untuk membangun TermMax, bukan untuk menciptakan protokol dengan imbal hasil yang lebih tinggi lagi, melainkan untuk benar-benar memindahkan konsep “suku bunga dan tenor yang diketahui sejak awal” ke atas blockchain.
Co-founder dari sisi teknis, Vincent Li, adalah seorang serial entrepreneur yang bertanggung jawab mengubah struktur kredit yang rumit menjadi produk yang bisa digunakan. Yang satu lama berkecimpung dalam penetapan harga dan manajemen risiko tradisional, sementara yang lain ahli dalam mengeksekusi sistem. Kombinasi keduanya sendiri sudah sangat menarik—mereka tidak buru-buru mengejar narasi yang paling panas, melainkan lebih dulu menambal lapisan infrastruktur yang sementara ini kebanyakan orang tidak sempat menaruh perhatian serius.
Fixed rate tidak seksi, bahkan terasa sedikit berlawanan dengan intuisi. Tapi dalam sejarah keuangan, pasar yang benar-benar bisa menjadi besar pada akhirnya bergantung pada hal yang tampak membosankan ini. Pastikan harga waktu dibuat tepat—barulah yang lain berarti.
@TermMax memilih, yaitu jalan yang lebih lambat ini.
1
2
180
·
--
#termmax Kebanyakan DeFi mengejar imbal hasil yang lebih tinggi, tetapi TermMax justru melakukan hal yang lebih lambat—mengisi “harga waktu” bagi likuiditas di rantai.
Pendiri Jerry Li telah bekerja lebih dari dua puluh tahun di Deutsche Bank pada pendapatan tetap, dan memahami bahwa dalam keuangan tradisional, suku bunga dan tenor dapat disepakati lebih awal, serta diperdagangkan. Sementara itu, DeFi dalam jangka panjang terjebak pada suku bunga mengambang: peminjam tidak bisa menghitung biaya dengan jelas, dan pemberi dana tidak bisa mengunci imbal hasil.
Karena itu, mereka memecah suku bunga tetap menjadi tiga token, menggunakan Range Order agar penetapan harga lebih fleksibel, sehingga dana menganggur tetap bekerja, dan leverage bisa menjadi satu klik. Tujuannya bukan APY yang lebih tinggi, melainkan membuat suku bunga, tenor, dan risiko untuk pertama kalinya menjadi jelas.
Ini memang tidak seksi, tetapi begitulah seharusnya infrastruktur.
#termmax Kebanyakan DeFi mengejar imbal hasil yang lebih tinggi, tetapi TermMax justru melakukan hal yang lebih lambat—mengisi “harga waktu” bagi likuiditas di rantai.
Pendiri Jerry Li telah bekerja lebih dari dua puluh tahun di Deutsche Bank pada pendapatan tetap, dan memahami bahwa dalam keuangan tradisional, suku bunga dan tenor dapat disepakati lebih awal, serta diperdagangkan. Sementara itu, DeFi dalam jangka panjang terjebak pada suku bunga mengambang: peminjam tidak bisa menghitung biaya dengan jelas, dan pemberi dana tidak bisa mengunci imbal hasil.
Karena itu, mereka memecah suku bunga tetap menjadi tiga token, menggunakan Range Order agar penetapan harga lebih fleksibel, sehingga dana menganggur tetap bekerja, dan leverage bisa menjadi satu klik. Tujuannya bukan APY yang lebih tinggi, melainkan membuat suku bunga, tenor, dan risiko untuk pertama kalinya menjadi jelas.
Ini memang tidak seksi, tetapi begitulah seharusnya infrastruktur.
Pendiri Jerry Li telah bekerja lebih dari dua puluh tahun di Deutsche Bank pada pendapatan tetap, dan memahami bahwa dalam keuangan tradisional, suku bunga dan tenor dapat disepakati lebih awal, serta diperdagangkan. Sementara itu, DeFi dalam jangka panjang terjebak pada suku bunga mengambang: peminjam tidak bisa menghitung biaya dengan jelas, dan pemberi dana tidak bisa mengunci imbal hasil.
Karena itu, mereka memecah suku bunga tetap menjadi tiga token, menggunakan Range Order agar penetapan harga lebih fleksibel, sehingga dana menganggur tetap bekerja, dan leverage bisa menjadi satu klik. Tujuannya bukan APY yang lebih tinggi, melainkan membuat suku bunga, tenor, dan risiko untuk pertama kalinya menjadi jelas.
Ini memang tidak seksi, tetapi begitulah seharusnya infrastruktur.
1
222
·
--
TermMax bukan “protokol pinjam-meminjam lain”, melainkan mengisi lapisan penetapan harga waktu yang selama ini kurang di DeFiKebanyakan protokol DeFi sedang menjawab pertanyaan yang sama: bagaimana membuat uang bergerak lebih cepat dan menghasilkan lebih banyak.
TermMax menjawab pertanyaan lain: uang, apakah ada harga untuk waktu?
Masalah ini terdengar abstrak, tetapi secara langsung menentukan apakah dana di rantai bisa benar-benar masuk ke alokasi jangka panjang. Di keuangan tradisional, suku bunga tetap, tenor tetap, dan kurva imbal hasil adalah bahasa dasar pasar kredit. Tanpa itu, aset dan kewajiban tidak bisa saling menyesuaikan, sehingga dana jangka panjang sulit benar-benar masuk. Dan DeFi dalam sepuluh tahun terakhir hampir menghabiskan seluruh tenaganya pada suku bunga mengambang—ketika utilisasi tinggi, suku bunga melonjak; dengan strategi berlapis leverage, sistem menjadi rapuh. Rangkaian ini cocok untuk spekulasi, tetapi sulit mendukung pengalokasian modal yang sesungguhnya.
TermMax bukan “protokol pinjam-meminjam lain”, melainkan mengisi lapisan penetapan harga waktu yang selama ini kurang di DeFi
Kebanyakan protokol DeFi sedang menjawab pertanyaan yang sama: bagaimana membuat uang bergerak lebih cepat dan menghasilkan lebih banyak.
TermMax menjawab pertanyaan lain: uang, apakah ada harga untuk waktu?
Masalah ini terdengar abstrak, tetapi secara langsung menentukan apakah dana di rantai bisa benar-benar masuk ke alokasi jangka panjang. Di keuangan tradisional, suku bunga tetap, tenor tetap, dan kurva imbal hasil adalah bahasa dasar pasar kredit. Tanpa itu, aset dan kewajiban tidak bisa saling menyesuaikan, sehingga dana jangka panjang sulit benar-benar masuk. Dan DeFi dalam sepuluh tahun terakhir hampir menghabiskan seluruh tenaganya pada suku bunga mengambang—ketika utilisasi tinggi, suku bunga melonjak; dengan strategi berlapis leverage, sistem menjadi rapuh. Rangkaian ini cocok untuk spekulasi, tetapi sulit mendukung pengalokasian modal yang sesungguhnya.
TermMax menjawab pertanyaan lain: uang, apakah ada harga untuk waktu?
Masalah ini terdengar abstrak, tetapi secara langsung menentukan apakah dana di rantai bisa benar-benar masuk ke alokasi jangka panjang. Di keuangan tradisional, suku bunga tetap, tenor tetap, dan kurva imbal hasil adalah bahasa dasar pasar kredit. Tanpa itu, aset dan kewajiban tidak bisa saling menyesuaikan, sehingga dana jangka panjang sulit benar-benar masuk. Dan DeFi dalam sepuluh tahun terakhir hampir menghabiskan seluruh tenaganya pada suku bunga mengambang—ketika utilisasi tinggi, suku bunga melonjak; dengan strategi berlapis leverage, sistem menjadi rapuh. Rangkaian ini cocok untuk spekulasi, tetapi sulit mendukung pengalokasian modal yang sesungguhnya.
1
206
·
--
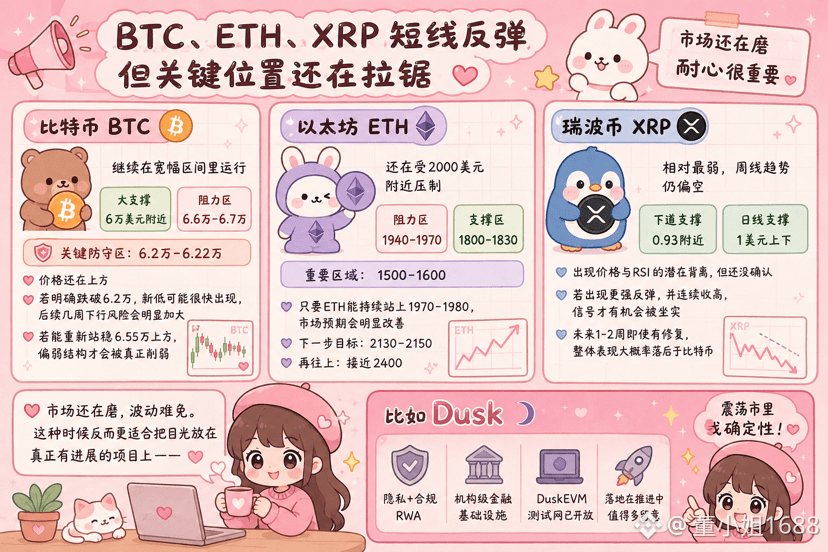
BTC、ETH、XRP dalam beberapa hari ini mengalami rebound jangka pendek, tetapi secara keseluruhan masih berada di posisi kunci yang saling tarik-menarik. Dukungan utama sementara ini masih bertahan, namun resistensi di atas tetap terlihat jelas; kekuatan rebound-nya belum cukup meyakinkan.
Bitcoin
masih bergerak dalam rentang lebar. Sekitar 60.000 dolar adalah dukungan besar, sedangkan area 66.000–67.000 jelas menjadi resistensi. Area pertahanan paling kritis saat ini berada di 62.000–62.200 dolar, dan harga masih berada di atasnya.
Jika harga turun dengan tegas menembus di bawah 62.000, potensi penurunan ke level terendah baru bisa muncul dengan cepat, dan risiko downside untuk beberapa minggu ke depan akan meningkat secara signifikan. Sebaliknya, jika mampu kembali berdiri di atas 65.500, barulah struktur yang saat ini cenderung lemah akan benar-benar tereduksi.
Ethereum
masih ditekan di sekitar 2.000 dolar. Resistensi terkonsentrasi pada 1.940–1.970, sedangkan dukungan berada di 1.800–1.830. Melihat lebih jauh ke bawah, 1.500–1.600 juga merupakan area penting.
Selama ETH bisa terus bertahan di atas 1.970–1.980, ekspektasi pasar akan membaik secara jelas; langkah berikutnya kemudian akan mengarah ke 2.130–2.150, dan jika lanjut mendekati kisaran 2.400.
XRP
relatif yang paling lemah. Tren time frame mingguan masih cenderung bearish; dukungan utama berikutnya berada di sekitar 0,93. Pada time frame harian, harga saat ini sementara bertahan di sekitar 1 dolar; muncul potensi deviasi (divergence) antara harga dan RSI, tetapi masih belum terkonfirmasi.
Jika ke depannya ada rebound yang lebih kuat dan beberapa hari perdagangan berikutnya ditutup menguat secara beruntun, sinyal ini barulah punya peluang untuk benar-benar valid. Bahkan jika demikian, dalam 1–2 minggu ke depan sekalipun ada koreksi/perbaikan, performa secara keseluruhan kemungkinan besar masih akan tertinggal dari Bitcoin.
Pasar masih sedang “menggiling”, volatilitas tak terhindarkan. Dalam kondisi seperti ini, justru lebih cocok menaruh perhatian pada proyek yang benar-benar menunjukkan kemajuan—misalnya Dusk. Jalur privasi + kepatuhan RWA belakangan ini berkembang cukup solid; testnet DuskEVM juga sudah dibuka, dan infrastruktur keuangan level institusi sedang perlahan terwujud. Di pasar yang bergejolak (sideways), hal-hal yang sudah benar-benar terwujud seperti ini layak mendapat perhatian lebih.
@Dusk_Foundation #dusk $DUSK
BTC、ETH、XRP dalam beberapa hari ini mengalami rebound jangka pendek, tetapi secara keseluruhan masih berada di posisi kunci yang saling tarik-menarik. Dukungan utama sementara ini masih bertahan, namun resistensi di atas tetap terlihat jelas; kekuatan rebound-nya belum cukup meyakinkan.
Bitcoin masih bergerak dalam rentang lebar. Sekitar 60.000 dolar adalah dukungan besar, sedangkan area 66.000–67.000 jelas menjadi resistensi. Area pertahanan paling kritis saat ini berada di 62.000–62.200 dolar, dan harga masih berada di atasnya. Jika harga turun dengan tegas menembus di bawah 62.000, potensi penurunan ke level terendah baru bisa muncul dengan cepat, dan risiko downside untuk beberapa minggu ke depan akan meningkat secara signifikan. Sebaliknya, jika mampu kembali berdiri di atas 65.500, barulah struktur yang saat ini cenderung lemah akan benar-benar tereduksi.
Ethereum masih ditekan di sekitar 2.000 dolar. Resistensi terkonsentrasi pada 1.940–1.970, sedangkan dukungan berada di 1.800–1.830. Melihat lebih jauh ke bawah, 1.500–1.600 juga merupakan area penting. Selama ETH bisa terus bertahan di atas 1.970–1.980, ekspektasi pasar akan membaik secara jelas; langkah berikutnya kemudian akan mengarah ke 2.130–2.150, dan jika lanjut mendekati kisaran 2.400.
XRP relatif yang paling lemah. Tren time frame mingguan masih cenderung bearish; dukungan utama berikutnya berada di sekitar 0,93. Pada time frame harian, harga saat ini sementara bertahan di sekitar 1 dolar; muncul potensi deviasi (divergence) antara harga dan RSI, tetapi masih belum terkonfirmasi. Jika ke depannya ada rebound yang lebih kuat dan beberapa hari perdagangan berikutnya ditutup menguat secara beruntun, sinyal ini barulah punya peluang untuk benar-benar valid. Bahkan jika demikian, dalam 1–2 minggu ke depan sekalipun ada koreksi/perbaikan, performa secara keseluruhan kemungkinan besar masih akan tertinggal dari Bitcoin.
Pasar masih sedang “menggiling”, volatilitas tak terhindarkan. Dalam kondisi seperti ini, justru lebih cocok menaruh perhatian pada proyek yang benar-benar menunjukkan kemajuan—misalnya Dusk. Jalur privasi + kepatuhan RWA belakangan ini berkembang cukup solid; testnet DuskEVM juga sudah dibuka, dan infrastruktur keuangan level institusi sedang perlahan terwujud. Di pasar yang bergejolak (sideways), hal-hal yang sudah benar-benar terwujud seperti ini layak mendapat perhatian lebih.
@Dusk #dusk $DUSK
Bitcoin masih bergerak dalam rentang lebar. Sekitar 60.000 dolar adalah dukungan besar, sedangkan area 66.000–67.000 jelas menjadi resistensi. Area pertahanan paling kritis saat ini berada di 62.000–62.200 dolar, dan harga masih berada di atasnya. Jika harga turun dengan tegas menembus di bawah 62.000, potensi penurunan ke level terendah baru bisa muncul dengan cepat, dan risiko downside untuk beberapa minggu ke depan akan meningkat secara signifikan. Sebaliknya, jika mampu kembali berdiri di atas 65.500, barulah struktur yang saat ini cenderung lemah akan benar-benar tereduksi.
Ethereum masih ditekan di sekitar 2.000 dolar. Resistensi terkonsentrasi pada 1.940–1.970, sedangkan dukungan berada di 1.800–1.830. Melihat lebih jauh ke bawah, 1.500–1.600 juga merupakan area penting. Selama ETH bisa terus bertahan di atas 1.970–1.980, ekspektasi pasar akan membaik secara jelas; langkah berikutnya kemudian akan mengarah ke 2.130–2.150, dan jika lanjut mendekati kisaran 2.400.
XRP relatif yang paling lemah. Tren time frame mingguan masih cenderung bearish; dukungan utama berikutnya berada di sekitar 0,93. Pada time frame harian, harga saat ini sementara bertahan di sekitar 1 dolar; muncul potensi deviasi (divergence) antara harga dan RSI, tetapi masih belum terkonfirmasi. Jika ke depannya ada rebound yang lebih kuat dan beberapa hari perdagangan berikutnya ditutup menguat secara beruntun, sinyal ini barulah punya peluang untuk benar-benar valid. Bahkan jika demikian, dalam 1–2 minggu ke depan sekalipun ada koreksi/perbaikan, performa secara keseluruhan kemungkinan besar masih akan tertinggal dari Bitcoin.
Pasar masih sedang “menggiling”, volatilitas tak terhindarkan. Dalam kondisi seperti ini, justru lebih cocok menaruh perhatian pada proyek yang benar-benar menunjukkan kemajuan—misalnya Dusk. Jalur privasi + kepatuhan RWA belakangan ini berkembang cukup solid; testnet DuskEVM juga sudah dibuka, dan infrastruktur keuangan level institusi sedang perlahan terwujud. Di pasar yang bergejolak (sideways), hal-hal yang sudah benar-benar terwujud seperti ini layak mendapat perhatian lebih.
@Dusk #dusk $DUSK
1
1
252
·
--
Semua orang sibuk mengotak-atik aset besar di blockchain, tetapi medan yang sesungguhnya terabaikan adalah pembiayaan untuk Usaha Kecil dan Menengah.Dalam diskusi RWA, adegan yang paling sering muncul adalah bagaimana surat utang, dana pasar uang, dan porsi kepemilikan dana besar dipindahkan ke blockchain. Angkanya terlihat bagus, narasinya juga rapi. Namun jika kamu menggeser kamera sedikit ke bawah, kamu akan menemukan bagian lain yang lebih terpecah, lebih sulit, dan juga lebih bermakna secara struktural—pasar privat, terutama pendanaan bagi Usaha Kecil dan Menengah (UKM/SME).
Pembiayaan privat tradisional terasa sangat janggal; banyak orang sebenarnya tidak memiliki gambaran langsung. Ambil contoh perseroan terbatas privat di Belanda (BV): pendirian harus melalui notaris, daftar pemegang saham harus dipelihara, dan pengalihan saham sering kali harus melewati prosedur notaris lagi. Penerbitan, penawaran/subskripsi, alokasi, pencatatan, dividen berikutnya atau pemberitahuan—sering kali tersebar di pihak penerbit, konsultan, bank, kustodian, dan tempat perdagangan. Setiap pihak punya catatan masing-masing, sehingga terjadi rekonsiliasi berulang dan pemeriksaan berulang atas kelayakan. Prosesnya panjang, biayanya tinggi, dan ruang untuk kesalahan besar. Likuiditas pasar sekunder juga semakin langka. Bagi banyak SME, akses pendanaan eksternal memang sempit; pada dasarnya mereka mengandalkan pinjaman bank dan dana internal.
Semua orang sibuk mengotak-atik aset besar di blockchain, tetapi medan yang sesungguhnya terabaikan adalah pembiayaan untuk Usaha Kecil dan Menengah.
Dalam diskusi RWA, adegan yang paling sering muncul adalah bagaimana surat utang, dana pasar uang, dan porsi kepemilikan dana besar dipindahkan ke blockchain. Angkanya terlihat bagus, narasinya juga rapi. Namun jika kamu menggeser kamera sedikit ke bawah, kamu akan menemukan bagian lain yang lebih terpecah, lebih sulit, dan juga lebih bermakna secara struktural—pasar privat, terutama pendanaan bagi Usaha Kecil dan Menengah (UKM/SME).
Pembiayaan privat tradisional terasa sangat janggal; banyak orang sebenarnya tidak memiliki gambaran langsung. Ambil contoh perseroan terbatas privat di Belanda (BV): pendirian harus melalui notaris, daftar pemegang saham harus dipelihara, dan pengalihan saham sering kali harus melewati prosedur notaris lagi. Penerbitan, penawaran/subskripsi, alokasi, pencatatan, dividen berikutnya atau pemberitahuan—sering kali tersebar di pihak penerbit, konsultan, bank, kustodian, dan tempat perdagangan. Setiap pihak punya catatan masing-masing, sehingga terjadi rekonsiliasi berulang dan pemeriksaan berulang atas kelayakan. Prosesnya panjang, biayanya tinggi, dan ruang untuk kesalahan besar. Likuiditas pasar sekunder juga semakin langka. Bagi banyak SME, akses pendanaan eksternal memang sempit; pada dasarnya mereka mengandalkan pinjaman bank dan dana internal.
Pembiayaan privat tradisional terasa sangat janggal; banyak orang sebenarnya tidak memiliki gambaran langsung. Ambil contoh perseroan terbatas privat di Belanda (BV): pendirian harus melalui notaris, daftar pemegang saham harus dipelihara, dan pengalihan saham sering kali harus melewati prosedur notaris lagi. Penerbitan, penawaran/subskripsi, alokasi, pencatatan, dividen berikutnya atau pemberitahuan—sering kali tersebar di pihak penerbit, konsultan, bank, kustodian, dan tempat perdagangan. Setiap pihak punya catatan masing-masing, sehingga terjadi rekonsiliasi berulang dan pemeriksaan berulang atas kelayakan. Prosesnya panjang, biayanya tinggi, dan ruang untuk kesalahan besar. Likuiditas pasar sekunder juga semakin langka. Bagi banyak SME, akses pendanaan eksternal memang sempit; pada dasarnya mereka mengandalkan pinjaman bank dan dana internal.
1
471
·
--
Terverifikasi
#dusk $DUSK Banyak orang menatap obligasi pemerintah, dana, dan aset-aset besar yang dipetakan ke blockchain, tetapi sangat sedikit yang benar-benar memperhatikan sisi UMKM.
Baru-baru ini, Dusk sendiri menerbitkan sebuah artikel tentang pasar privat dan pembiayaan SME. Sebenarnya artikel itu mengarah pada satu sudut yang sering diabaikan: pembiayaan privat tradisional lambat, mahal, dan likuiditas sekunder buruk. Bagi banyak usaha kecil dan menengah, kendala sebenarnya ada pada jalur pembiayaan itu sendiri—bukan karena kurangnya “pembungkusan token”.
Dusk dan lembaga berlisensi seperti NPEX bekerja sama pada dasarnya mencoba melengkapi dua komponen pada rantai ini—tempat penerbitan dan perdagangan yang patuh, serta infrastruktur yang memungkinkan aturan tersebut benar-benar dijalankan di atas blockchain. NPEX sendiri sudah menangani lebih dari seratus transaksi pendanaan, melayani lebih dari 20.000 investor, serta memiliki izin dan pengalaman yang nyata. Jika rangkaian ini bisa dijalankan, maknanya bukan sekadar menambah satu lagi narasi RWA, melainkan apakah UMKM di Eropa punya kemungkinan mendapatkan jalur pembiayaan dan jalan keluar (exit) yang lebih singkat dan lebih langsung.
Peluncuran testnet DuskEVM juga membuat langkah ini maju dari “kerja sama konsep” menuju tahap yang lebih nyata. Pengembang dan pihak produk bisa mulai membangun alur kerja yang benar-benar digunakan dengan alat yang sudah familiar, bukan terus berhenti pada tahap whitepaper dan perjanjian strategis.
Ke depan, jika tempat-tempat berlisensi seperti ini benar-benar dapat membangun volume perdagangan yang berkelanjutan, dampaknya akan lebih besar daripada sekadar “jumlah aset yang dipetakan ke blockchain”—yang akan berubah adalah cara pasar privat beroperasi, bukan hanya bertambahnya saldo di rantai.
Kebanyakan orang masih berlomba membandingkan siapa yang TVL-nya lebih tinggi, dan siapa yang pengumuman kerja samanya lebih riuh. Yang benar-benar layak diperhatikan adalah apakah ada lembaga yang mulai melakukan transaksi nyata secara berulang di rel ini.
@Dusk_Foundation
$DUSK
#dusk
#dusk $DUSK Banyak orang menatap obligasi pemerintah, dana, dan aset-aset besar yang dipetakan ke blockchain, tetapi sangat sedikit yang benar-benar memperhatikan sisi UMKM.
Baru-baru ini, Dusk sendiri menerbitkan sebuah artikel tentang pasar privat dan pembiayaan SME. Sebenarnya artikel itu mengarah pada satu sudut yang sering diabaikan: pembiayaan privat tradisional lambat, mahal, dan likuiditas sekunder buruk. Bagi banyak usaha kecil dan menengah, kendala sebenarnya ada pada jalur pembiayaan itu sendiri—bukan karena kurangnya “pembungkusan token”.
Dusk dan lembaga berlisensi seperti NPEX bekerja sama pada dasarnya mencoba melengkapi dua komponen pada rantai ini—tempat penerbitan dan perdagangan yang patuh, serta infrastruktur yang memungkinkan aturan tersebut benar-benar dijalankan di atas blockchain. NPEX sendiri sudah menangani lebih dari seratus transaksi pendanaan, melayani lebih dari 20.000 investor, serta memiliki izin dan pengalaman yang nyata. Jika rangkaian ini bisa dijalankan, maknanya bukan sekadar menambah satu lagi narasi RWA, melainkan apakah UMKM di Eropa punya kemungkinan mendapatkan jalur pembiayaan dan jalan keluar (exit) yang lebih singkat dan lebih langsung.
Peluncuran testnet DuskEVM juga membuat langkah ini maju dari “kerja sama konsep” menuju tahap yang lebih nyata. Pengembang dan pihak produk bisa mulai membangun alur kerja yang benar-benar digunakan dengan alat yang sudah familiar, bukan terus berhenti pada tahap whitepaper dan perjanjian strategis.
Ke depan, jika tempat-tempat berlisensi seperti ini benar-benar dapat membangun volume perdagangan yang berkelanjutan, dampaknya akan lebih besar daripada sekadar “jumlah aset yang dipetakan ke blockchain”—yang akan berubah adalah cara pasar privat beroperasi, bukan hanya bertambahnya saldo di rantai.
Kebanyakan orang masih berlomba membandingkan siapa yang TVL-nya lebih tinggi, dan siapa yang pengumuman kerja samanya lebih riuh. Yang benar-benar layak diperhatikan adalah apakah ada lembaga yang mulai melakukan transaksi nyata secara berulang di rel ini.
@Dusk $DUSK #dusk
Baru-baru ini, Dusk sendiri menerbitkan sebuah artikel tentang pasar privat dan pembiayaan SME. Sebenarnya artikel itu mengarah pada satu sudut yang sering diabaikan: pembiayaan privat tradisional lambat, mahal, dan likuiditas sekunder buruk. Bagi banyak usaha kecil dan menengah, kendala sebenarnya ada pada jalur pembiayaan itu sendiri—bukan karena kurangnya “pembungkusan token”.
Dusk dan lembaga berlisensi seperti NPEX bekerja sama pada dasarnya mencoba melengkapi dua komponen pada rantai ini—tempat penerbitan dan perdagangan yang patuh, serta infrastruktur yang memungkinkan aturan tersebut benar-benar dijalankan di atas blockchain. NPEX sendiri sudah menangani lebih dari seratus transaksi pendanaan, melayani lebih dari 20.000 investor, serta memiliki izin dan pengalaman yang nyata. Jika rangkaian ini bisa dijalankan, maknanya bukan sekadar menambah satu lagi narasi RWA, melainkan apakah UMKM di Eropa punya kemungkinan mendapatkan jalur pembiayaan dan jalan keluar (exit) yang lebih singkat dan lebih langsung.
Peluncuran testnet DuskEVM juga membuat langkah ini maju dari “kerja sama konsep” menuju tahap yang lebih nyata. Pengembang dan pihak produk bisa mulai membangun alur kerja yang benar-benar digunakan dengan alat yang sudah familiar, bukan terus berhenti pada tahap whitepaper dan perjanjian strategis.
Ke depan, jika tempat-tempat berlisensi seperti ini benar-benar dapat membangun volume perdagangan yang berkelanjutan, dampaknya akan lebih besar daripada sekadar “jumlah aset yang dipetakan ke blockchain”—yang akan berubah adalah cara pasar privat beroperasi, bukan hanya bertambahnya saldo di rantai.
Kebanyakan orang masih berlomba membandingkan siapa yang TVL-nya lebih tinggi, dan siapa yang pengumuman kerja samanya lebih riuh. Yang benar-benar layak diperhatikan adalah apakah ada lembaga yang mulai melakukan transaksi nyata secara berulang di rel ini.
@Dusk $DUSK #dusk
2
819

·
--
Yang benar-benar menciptakan perbedaan besar bukanlah berapa banyak token yang baru diterbitkan, melainkan apakah para pengembang bisa langsung mulai bergerak. Dalam beberapa hari terakhir, pihak resmi Dusk menekankan lagi: tokenisasi hanyalah langkah pertama. Mengunggah seluruh rangkaian aturan pasar ke on-chain—mulai dari penerbitan, kualifikasi/akses, pengungkapan privasi, hingga penyelesaian—itulah yang sulit. Kalimat ini terdengar abstrak, tetapi belakangan ada perkembangan yang sangat spesifik—testnet DuskEVM sudah diluncurkan.
Intinya jelas: bisa langsung deploy menggunakan Solidity dan Hardhat yang sudah familiar, sekaligus menjalankan workflow rahasia melalui Hedger. Penyelesaiannya tetap dilakukan di lapisan dasar milik Dusk sendiri. Bagi pihak yang mengerjakan keuangan institusional atau aset yang teregulasi, ini jauh lebih berguna daripada sekadar mendengar lagi “kita akan membuat RWA”—setidaknya sekarang sudah bisa mulai menguji privasi + alur kepatuhan yang nyata.
Kalau melihat lebih jauh, arah NPEX—sejenis institusi berizin—dan Dusk Trade, semuanya sedang melengkapi bagian puzzle yang sama: bukan dulu menumpuk aset lalu memikirkan aturannya, melainkan lebih dulu menjadikan aturan dan kemampuan privasi sebagai infrastruktur yang bisa dipakai. Skenario seperti pembiayaan SME dan pasar privat pun mulai mereka dorong sebagai use case yang konkret.
Di pasar, terlalu banyak yang berbicara lewat narasi; yang bisa membuat pengembang langsung turun tangan, sekaligus meninggalkan kontrol yang benar-benar dibutuhkan oleh institusi, justru lebih sedikit. Jalur yang ditempuh Dusk belakangan ini adalah rute yang lebih lambat, tetapi lebih nyata dan dapat diwujudkan.
@Dusk_Foundation
$DUSK
#dusk
Yang benar-benar menciptakan perbedaan besar bukanlah berapa banyak token yang baru diterbitkan, melainkan apakah para pengembang bisa langsung mulai bergerak. Dalam beberapa hari terakhir, pihak resmi Dusk menekankan lagi: tokenisasi hanyalah langkah pertama. Mengunggah seluruh rangkaian aturan pasar ke on-chain—mulai dari penerbitan, kualifikasi/akses, pengungkapan privasi, hingga penyelesaian—itulah yang sulit. Kalimat ini terdengar abstrak, tetapi belakangan ada perkembangan yang sangat spesifik—testnet DuskEVM sudah diluncurkan.
Intinya jelas: bisa langsung deploy menggunakan Solidity dan Hardhat yang sudah familiar, sekaligus menjalankan workflow rahasia melalui Hedger. Penyelesaiannya tetap dilakukan di lapisan dasar milik Dusk sendiri. Bagi pihak yang mengerjakan keuangan institusional atau aset yang teregulasi, ini jauh lebih berguna daripada sekadar mendengar lagi “kita akan membuat RWA”—setidaknya sekarang sudah bisa mulai menguji privasi + alur kepatuhan yang nyata.
Kalau melihat lebih jauh, arah NPEX—sejenis institusi berizin—dan Dusk Trade, semuanya sedang melengkapi bagian puzzle yang sama: bukan dulu menumpuk aset lalu memikirkan aturannya, melainkan lebih dulu menjadikan aturan dan kemampuan privasi sebagai infrastruktur yang bisa dipakai. Skenario seperti pembiayaan SME dan pasar privat pun mulai mereka dorong sebagai use case yang konkret.
Di pasar, terlalu banyak yang berbicara lewat narasi; yang bisa membuat pengembang langsung turun tangan, sekaligus meninggalkan kontrol yang benar-benar dibutuhkan oleh institusi, justru lebih sedikit. Jalur yang ditempuh Dusk belakangan ini adalah rute yang lebih lambat, tetapi lebih nyata dan dapat diwujudkan.
@Dusk $DUSK #dusk
Intinya jelas: bisa langsung deploy menggunakan Solidity dan Hardhat yang sudah familiar, sekaligus menjalankan workflow rahasia melalui Hedger. Penyelesaiannya tetap dilakukan di lapisan dasar milik Dusk sendiri. Bagi pihak yang mengerjakan keuangan institusional atau aset yang teregulasi, ini jauh lebih berguna daripada sekadar mendengar lagi “kita akan membuat RWA”—setidaknya sekarang sudah bisa mulai menguji privasi + alur kepatuhan yang nyata.
Kalau melihat lebih jauh, arah NPEX—sejenis institusi berizin—dan Dusk Trade, semuanya sedang melengkapi bagian puzzle yang sama: bukan dulu menumpuk aset lalu memikirkan aturannya, melainkan lebih dulu menjadikan aturan dan kemampuan privasi sebagai infrastruktur yang bisa dipakai. Skenario seperti pembiayaan SME dan pasar privat pun mulai mereka dorong sebagai use case yang konkret.
Di pasar, terlalu banyak yang berbicara lewat narasi; yang bisa membuat pengembang langsung turun tangan, sekaligus meninggalkan kontrol yang benar-benar dibutuhkan oleh institusi, justru lebih sedikit. Jalur yang ditempuh Dusk belakangan ini adalah rute yang lebih lambat, tetapi lebih nyata dan dapat diwujudkan.
@Dusk $DUSK #dusk
1
87
·
--
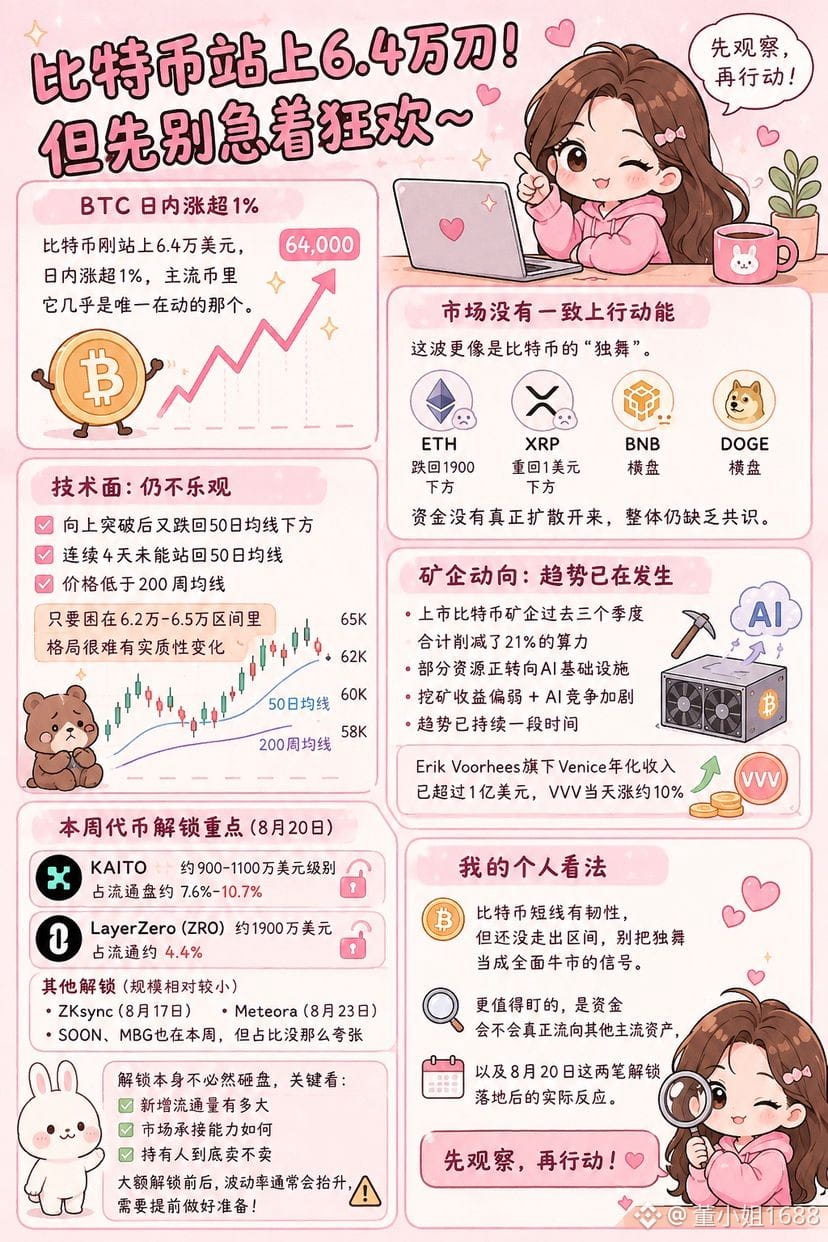
Bitcoin baru saja menembus di atas 64.000 dolar AS, kenaikan intraday lebih dari 1%, dan di antara koin utama, hampir satu-satunya yang benar-benar bergerak.
Tapi saya harus jujur—jangan buru-buru bersorak.
Saat ini, pergerakan ini lebih mirip “pertunjukan solo” Bitcoin. ETH turun kembali di bawah 1900. $XRP kembali menguat dan berdiri di bawah 1 dolar. $BNB dan $DOGE pada dasarnya bergerak mendatar. Secara keseluruhan pasar masih kekurangan dorongan naik yang konsisten, dan arus dana belum benar-benar menyebar.
Dari sisi teknikal, pendapat analis FxPro Alex Kuptsikevich cukup saya setujui: Bitcoin sempat mencoba menembus ke atas beberapa hari lalu, lalu jatuh kembali di bawah garis rata-rata 50 hari, dan kini sudah 4 hari berturut-turut belum berhasil kembali menembusnya. Dalam jangka waktu yang lebih panjang, harga masih berada di bawah rata-rata 200 minggu. Ini berarti, untuk pasar menengah hingga jangka panjang, tenaga penjual sebenarnya belum benar-benar keluar. Selama masih terjebak di rentang 62.000–65.000, maka pola pasar sulit mengalami perubahan yang berarti.
Sinyal lain yang patut diperhatikan adalah pergerakan perusahaan penambang. Miner Weekly menunjukkan bahwa perusahaan penambang Bitcoin terdaftar telah memangkas total hashrate sebesar 21% selama tiga kuartal terakhir, dan sebagian sumber daya beralih ke infrastruktur AI. Imbal hasil penambangan yang cenderung lemah, ditambah persaingan AI terhadap listrik dan modal yang semakin ketat, sebenarnya sudah berlangsung selama beberapa waktu. Sejalan dengan itu, pendapatan tahunan terukur (annualized) Venice milik Erik Voorhees kini sudah melampaui 100 juta dolar, dan VVV pada hari yang sama naik sekitar 10%. Batas antara kripto dan AI sedang makin kabur.
Selanjutnya, mari bahas unlock token minggu ini. Fokusnya adalah 20 Agustus:
• KAITO: sekitar 9–11 juta dolar AS, atau kira-kira 7,6%–10,7% dari total beredar
• LayerZero (ZRO): sekitar 19 juta dolar AS, atau sekitar 4,4% dari total
Dibandingkan itu, ZKsync (17 Agustus) dan Meteora (23 Agustus) skalanya jauh lebih kecil; SOON dan MBG juga ada minggu ini, tetapi proporsinya tidak setajam itu.
Unlock tidak selalu berarti menekan harga (sell-off). Kuncinya adalah seberapa besar tambahan pasokan yang masuk, bagaimana kemampuan pasar menyerapnya, serta apakah pemegang benar-benar mau menjual. Menjelang dan sesudah unlock bernilai besar, volatilitas biasanya meningkat, dan ini perlu dipersiapkan sejak awal.
Pandangan saya: Bitcoin dalam waktu dekat cukup tangguh, tapi belum keluar dari rentang. Jangan jadikan “pertunjukan solo” sebagai sinyal bahwa pasar bull secara menyeluruh sudah dimulai. Yang lebih layak dicermati adalah apakah dana benar-benar mengalir ke aset utama lain, serta respons aktual setelah dua unlock pada 20 Agustus tersebut.
Pantau dulu, baru ambil tindakan.
{future}(DOGEUSDT)
Bitcoin baru saja menembus di atas 64.000 dolar AS, kenaikan intraday lebih dari 1%, dan di antara koin utama, hampir satu-satunya yang benar-benar bergerak.
Tapi saya harus jujur—jangan buru-buru bersorak.
Saat ini, pergerakan ini lebih mirip “pertunjukan solo” Bitcoin. ETH turun kembali di bawah 1900. $XRP kembali menguat dan berdiri di bawah 1 dolar. $BNB dan $DOGE pada dasarnya bergerak mendatar. Secara keseluruhan pasar masih kekurangan dorongan naik yang konsisten, dan arus dana belum benar-benar menyebar.
Dari sisi teknikal, pendapat analis FxPro Alex Kuptsikevich cukup saya setujui: Bitcoin sempat mencoba menembus ke atas beberapa hari lalu, lalu jatuh kembali di bawah garis rata-rata 50 hari, dan kini sudah 4 hari berturut-turut belum berhasil kembali menembusnya. Dalam jangka waktu yang lebih panjang, harga masih berada di bawah rata-rata 200 minggu. Ini berarti, untuk pasar menengah hingga jangka panjang, tenaga penjual sebenarnya belum benar-benar keluar. Selama masih terjebak di rentang 62.000–65.000, maka pola pasar sulit mengalami perubahan yang berarti.
Sinyal lain yang patut diperhatikan adalah pergerakan perusahaan penambang. Miner Weekly menunjukkan bahwa perusahaan penambang Bitcoin terdaftar telah memangkas total hashrate sebesar 21% selama tiga kuartal terakhir, dan sebagian sumber daya beralih ke infrastruktur AI. Imbal hasil penambangan yang cenderung lemah, ditambah persaingan AI terhadap listrik dan modal yang semakin ketat, sebenarnya sudah berlangsung selama beberapa waktu. Sejalan dengan itu, pendapatan tahunan terukur (annualized) Venice milik Erik Voorhees kini sudah melampaui 100 juta dolar, dan VVV pada hari yang sama naik sekitar 10%. Batas antara kripto dan AI sedang makin kabur.
Selanjutnya, mari bahas unlock token minggu ini. Fokusnya adalah 20 Agustus:
• KAITO: sekitar 9–11 juta dolar AS, atau kira-kira 7,6%–10,7% dari total beredar
• LayerZero (ZRO): sekitar 19 juta dolar AS, atau sekitar 4,4% dari total
Dibandingkan itu, ZKsync (17 Agustus) dan Meteora (23 Agustus) skalanya jauh lebih kecil; SOON dan MBG juga ada minggu ini, tetapi proporsinya tidak setajam itu.
Unlock tidak selalu berarti menekan harga (sell-off). Kuncinya adalah seberapa besar tambahan pasokan yang masuk, bagaimana kemampuan pasar menyerapnya, serta apakah pemegang benar-benar mau menjual. Menjelang dan sesudah unlock bernilai besar, volatilitas biasanya meningkat, dan ini perlu dipersiapkan sejak awal.
Pandangan saya: Bitcoin dalam waktu dekat cukup tangguh, tapi belum keluar dari rentang. Jangan jadikan “pertunjukan solo” sebagai sinyal bahwa pasar bull secara menyeluruh sudah dimulai. Yang lebih layak dicermati adalah apakah dana benar-benar mengalir ke aset utama lain, serta respons aktual setelah dua unlock pada 20 Agustus tersebut.
Pantau dulu, baru ambil tindakan.
Tapi saya harus jujur—jangan buru-buru bersorak.
Saat ini, pergerakan ini lebih mirip “pertunjukan solo” Bitcoin. ETH turun kembali di bawah 1900. $XRP kembali menguat dan berdiri di bawah 1 dolar. $BNB dan $DOGE pada dasarnya bergerak mendatar. Secara keseluruhan pasar masih kekurangan dorongan naik yang konsisten, dan arus dana belum benar-benar menyebar.
Dari sisi teknikal, pendapat analis FxPro Alex Kuptsikevich cukup saya setujui: Bitcoin sempat mencoba menembus ke atas beberapa hari lalu, lalu jatuh kembali di bawah garis rata-rata 50 hari, dan kini sudah 4 hari berturut-turut belum berhasil kembali menembusnya. Dalam jangka waktu yang lebih panjang, harga masih berada di bawah rata-rata 200 minggu. Ini berarti, untuk pasar menengah hingga jangka panjang, tenaga penjual sebenarnya belum benar-benar keluar. Selama masih terjebak di rentang 62.000–65.000, maka pola pasar sulit mengalami perubahan yang berarti.
Sinyal lain yang patut diperhatikan adalah pergerakan perusahaan penambang. Miner Weekly menunjukkan bahwa perusahaan penambang Bitcoin terdaftar telah memangkas total hashrate sebesar 21% selama tiga kuartal terakhir, dan sebagian sumber daya beralih ke infrastruktur AI. Imbal hasil penambangan yang cenderung lemah, ditambah persaingan AI terhadap listrik dan modal yang semakin ketat, sebenarnya sudah berlangsung selama beberapa waktu. Sejalan dengan itu, pendapatan tahunan terukur (annualized) Venice milik Erik Voorhees kini sudah melampaui 100 juta dolar, dan VVV pada hari yang sama naik sekitar 10%. Batas antara kripto dan AI sedang makin kabur.
Selanjutnya, mari bahas unlock token minggu ini. Fokusnya adalah 20 Agustus:
• KAITO: sekitar 9–11 juta dolar AS, atau kira-kira 7,6%–10,7% dari total beredar
• LayerZero (ZRO): sekitar 19 juta dolar AS, atau sekitar 4,4% dari total
Dibandingkan itu, ZKsync (17 Agustus) dan Meteora (23 Agustus) skalanya jauh lebih kecil; SOON dan MBG juga ada minggu ini, tetapi proporsinya tidak setajam itu.
Unlock tidak selalu berarti menekan harga (sell-off). Kuncinya adalah seberapa besar tambahan pasokan yang masuk, bagaimana kemampuan pasar menyerapnya, serta apakah pemegang benar-benar mau menjual. Menjelang dan sesudah unlock bernilai besar, volatilitas biasanya meningkat, dan ini perlu dipersiapkan sejak awal.
Pandangan saya: Bitcoin dalam waktu dekat cukup tangguh, tapi belum keluar dari rentang. Jangan jadikan “pertunjukan solo” sebagai sinyal bahwa pasar bull secara menyeluruh sudah dimulai. Yang lebih layak dicermati adalah apakah dana benar-benar mengalir ke aset utama lain, serta respons aktual setelah dua unlock pada 20 Agustus tersebut.
Pantau dulu, baru ambil tindakan.
1
1
503
·
--
Tokenisasi itu mudah; yang sulit adalah memindahkan “pasar” itu sendiri ke atas rantai.
Satu token dapat mewakili obligasi atau porsi reksa dana, tapi itu hanya tampakannya. Aset yang benar-benar teregulasi tetap harus mengatur siapa yang berhak memegang, kapan bisa dialihkan, dialihkan ke siapa, bagaimana penyelesaiannya selaras, dan data sensitif siapa yang bisa melihat—kalau aturan-aturan ini masih tertinggal di luar rantai, maka berantai hanya menambah lapisan cangkang.
Dusk berfokus pada bagian akhirnya.
Ia memasukkan privasi, akses terkontrol, disclosure yang selektif, dan penyelesaian yang deterministik ke dalam protokol—agar penerbitan, perdagangan, kepemilikan, dan peninjauan bisa dijalankan di atas satu set infrastruktur yang sama. Ini bukan sekadar “terbitkan dulu sebuah koin lalu baru bicara”, melainkan lebih dulu menyisakan kontrol yang benar-benar dibutuhkan institusi: yang perlu disembunyikan disembunyikan, yang harus dibuka untuk regulator dibuka secara tepat, dan penyelesaian tidak lagi bergantung pada rekonsiliasi pasca kejadian.
DuskEVM menurunkan ambang pengembangan, Hedger melengkapi alur kerja yang bersifat rahasia; Dusk Trade dan NPEX—lembaga berlisensi seperti itu—bekerja sama dengan cara menghubungkan izin dunia nyata dan aset nyata ke jalur rel yang sama ini.
Banyak proyek sedang mengerjakan “kembar digital aset”, sementara Dusk lebih seperti mencoba menjadikan aturan beroperasinya pasar itu sendiri sebagai sesuatu yang bisa diprogram. Jalannya memang lambat, tapi begitu berhasil, maknanya benar-benar berbeda.
@Dusk_Foundation
$DUSK
#dusk
Tokenisasi itu mudah; yang sulit adalah memindahkan “pasar” itu sendiri ke atas rantai.
Satu token dapat mewakili obligasi atau porsi reksa dana, tapi itu hanya tampakannya. Aset yang benar-benar teregulasi tetap harus mengatur siapa yang berhak memegang, kapan bisa dialihkan, dialihkan ke siapa, bagaimana penyelesaiannya selaras, dan data sensitif siapa yang bisa melihat—kalau aturan-aturan ini masih tertinggal di luar rantai, maka berantai hanya menambah lapisan cangkang.
Dusk berfokus pada bagian akhirnya.
Ia memasukkan privasi, akses terkontrol, disclosure yang selektif, dan penyelesaian yang deterministik ke dalam protokol—agar penerbitan, perdagangan, kepemilikan, dan peninjauan bisa dijalankan di atas satu set infrastruktur yang sama. Ini bukan sekadar “terbitkan dulu sebuah koin lalu baru bicara”, melainkan lebih dulu menyisakan kontrol yang benar-benar dibutuhkan institusi: yang perlu disembunyikan disembunyikan, yang harus dibuka untuk regulator dibuka secara tepat, dan penyelesaian tidak lagi bergantung pada rekonsiliasi pasca kejadian.
DuskEVM menurunkan ambang pengembangan, Hedger melengkapi alur kerja yang bersifat rahasia; Dusk Trade dan NPEX—lembaga berlisensi seperti itu—bekerja sama dengan cara menghubungkan izin dunia nyata dan aset nyata ke jalur rel yang sama ini.
Banyak proyek sedang mengerjakan “kembar digital aset”, sementara Dusk lebih seperti mencoba menjadikan aturan beroperasinya pasar itu sendiri sebagai sesuatu yang bisa diprogram. Jalannya memang lambat, tapi begitu berhasil, maknanya benar-benar berbeda.
@Dusk $DUSK #dusk
Satu token dapat mewakili obligasi atau porsi reksa dana, tapi itu hanya tampakannya. Aset yang benar-benar teregulasi tetap harus mengatur siapa yang berhak memegang, kapan bisa dialihkan, dialihkan ke siapa, bagaimana penyelesaiannya selaras, dan data sensitif siapa yang bisa melihat—kalau aturan-aturan ini masih tertinggal di luar rantai, maka berantai hanya menambah lapisan cangkang.
Dusk berfokus pada bagian akhirnya.
Ia memasukkan privasi, akses terkontrol, disclosure yang selektif, dan penyelesaian yang deterministik ke dalam protokol—agar penerbitan, perdagangan, kepemilikan, dan peninjauan bisa dijalankan di atas satu set infrastruktur yang sama. Ini bukan sekadar “terbitkan dulu sebuah koin lalu baru bicara”, melainkan lebih dulu menyisakan kontrol yang benar-benar dibutuhkan institusi: yang perlu disembunyikan disembunyikan, yang harus dibuka untuk regulator dibuka secara tepat, dan penyelesaian tidak lagi bergantung pada rekonsiliasi pasca kejadian.
DuskEVM menurunkan ambang pengembangan, Hedger melengkapi alur kerja yang bersifat rahasia; Dusk Trade dan NPEX—lembaga berlisensi seperti itu—bekerja sama dengan cara menghubungkan izin dunia nyata dan aset nyata ke jalur rel yang sama ini.
Banyak proyek sedang mengerjakan “kembar digital aset”, sementara Dusk lebih seperti mencoba menjadikan aturan beroperasinya pasar itu sendiri sebagai sesuatu yang bisa diprogram. Jalannya memang lambat, tapi begitu berhasil, maknanya benar-benar berbeda.
@Dusk $DUSK #dusk
2
318
·
--
Seseorang yang pernah berkecimpung di fixed income tradisional, kenapa harus membangun ulang pasar suku bunga di blockchainBanyak orang menganggap fixed rate sebagai “fitur tambahan” dari DeFi—sekadar opsi produk lain, jenis permainan lain.
Namun bagi TermMax, itu tidak pernah sekadar fitur; melainkan infrastruktur.
Kisah ini bermula dari pengalaman pendiri, Jerry Li.
Dia sudah lama berkecimpung di bidang keuangan tradisional. Pernah menjabat sebagai Managing Director di Deutsche Bank, menangani bisnis emerging markets global. Tugas utamanya selama bertahun-tahun berkisar pada logika keuangan yang paling dasar—dan paling kurang glamor—seperti fixed income, credit pricing, dan asset-liability matching. Di lingkungan seperti itu, suku bunga bukanlah “angka acak” yang hari ini mungkin 5% lalu besok tiba-tiba menjadi 15%, melainkan variabel yang bisa disepakati terlebih dahulu, diperdagangkan, dan dihedging. Jangka waktu bukanlah masalah yang baru disadari setelah semuanya terjadi, melainkan dimensi yang sejak awal harus diberi harga.
Seseorang yang pernah berkecimpung di fixed income tradisional, kenapa harus membangun ulang pasar suku bunga di blockchain
Banyak orang menganggap fixed rate sebagai “fitur tambahan” dari DeFi—sekadar opsi produk lain, jenis permainan lain.
Namun bagi TermMax, itu tidak pernah sekadar fitur; melainkan infrastruktur.
Kisah ini bermula dari pengalaman pendiri, Jerry Li.
Dia sudah lama berkecimpung di bidang keuangan tradisional. Pernah menjabat sebagai Managing Director di Deutsche Bank, menangani bisnis emerging markets global. Tugas utamanya selama bertahun-tahun berkisar pada logika keuangan yang paling dasar—dan paling kurang glamor—seperti fixed income, credit pricing, dan asset-liability matching. Di lingkungan seperti itu, suku bunga bukanlah “angka acak” yang hari ini mungkin 5% lalu besok tiba-tiba menjadi 15%, melainkan variabel yang bisa disepakati terlebih dahulu, diperdagangkan, dan dihedging. Jangka waktu bukanlah masalah yang baru disadari setelah semuanya terjadi, melainkan dimensi yang sejak awal harus diberi harga.
Namun bagi TermMax, itu tidak pernah sekadar fitur; melainkan infrastruktur.
Kisah ini bermula dari pengalaman pendiri, Jerry Li.
Dia sudah lama berkecimpung di bidang keuangan tradisional. Pernah menjabat sebagai Managing Director di Deutsche Bank, menangani bisnis emerging markets global. Tugas utamanya selama bertahun-tahun berkisar pada logika keuangan yang paling dasar—dan paling kurang glamor—seperti fixed income, credit pricing, dan asset-liability matching. Di lingkungan seperti itu, suku bunga bukanlah “angka acak” yang hari ini mungkin 5% lalu besok tiba-tiba menjadi 15%, melainkan variabel yang bisa disepakati terlebih dahulu, diperdagangkan, dan dihedging. Jangka waktu bukanlah masalah yang baru disadari setelah semuanya terjadi, melainkan dimensi yang sejak awal harus diberi harga.
1
307
·
--
#termmax
Banyak orang menganggap fixed rate sebagai “pilihan produk tambahan”.
Namun bagi @termmax , fixed rate tidak pernah menjadi produk—melainkan infrastruktur.
Pendiri Jerry Li telah lama berkecimpung di keuangan tradisional. Ia pernah menjabat sebagai Managing Director di Deutsche Bank, bertanggung jawab atas bisnis global untuk emerging markets; ia lama terendam dalam logika keuangan paling mendasar seperti pendapatan tetap, penetapan harga kredit, dan pencocokan aset-liabilitas (asset-liability matching).
Menurutnya, salah satu alasan keuangan tradisional mampu menopang perputaran dana dalam skala besar adalah: suku bunga, tenor, dan risiko dapat diperjanjikan dan diperdagangkan sejak awal. Tanpa “bahasa” itu, dana jangka panjang sulit benar-benar masuk.
Sementara itu, dalam DeFi selama hampir satu dekade terakhir, semuanya hampir berjalan dengan floating rate—suku bunga bisa berlipat ganda dalam semalam, peminjam tidak bisa menghitung biaya dengan pasti, dan penyedia dana tidak bisa mengunci imbal hasil. Sistem ini cocok untuk spekulasi, tetapi sulit menjadi basis infrastruktur kredit yang sesungguhnya.
Maka mereka membangun TermMax: memecah fixed rate menjadi tiga token, membuat penetapan harga lebih fleksibel dengan Range Order, agar dana yang menganggur tetap bekerja; mengubah leverage menjadi NFT yang bisa diselesaikan dalam satu klik. Targetnya bukan mengejar APY yang lebih tinggi, melainkan membuat “suku bunga, tenor, dan risiko” untuk pertama kalinya menjadi jelas di atas rantai (on-chain).
Known rate. Known term. Known risk.
Ini bukan sekadar narasi—ini adalah alasan seseorang yang pernah mengerjakan fixed income tradisional, bersikukuh untuk memindahkan hal itu ke blockchain.
Setelah TGE pada 25 Agustus, ujian yang sesungguhnya baru dimulai.
#termmax
Banyak orang menganggap fixed rate sebagai “pilihan produk tambahan”.
Namun bagi @TermMax , fixed rate tidak pernah menjadi produk—melainkan infrastruktur.
Pendiri Jerry Li telah lama berkecimpung di keuangan tradisional. Ia pernah menjabat sebagai Managing Director di Deutsche Bank, bertanggung jawab atas bisnis global untuk emerging markets; ia lama terendam dalam logika keuangan paling mendasar seperti pendapatan tetap, penetapan harga kredit, dan pencocokan aset-liabilitas (asset-liability matching).
Menurutnya, salah satu alasan keuangan tradisional mampu menopang perputaran dana dalam skala besar adalah: suku bunga, tenor, dan risiko dapat diperjanjikan dan diperdagangkan sejak awal. Tanpa “bahasa” itu, dana jangka panjang sulit benar-benar masuk.
Sementara itu, dalam DeFi selama hampir satu dekade terakhir, semuanya hampir berjalan dengan floating rate—suku bunga bisa berlipat ganda dalam semalam, peminjam tidak bisa menghitung biaya dengan pasti, dan penyedia dana tidak bisa mengunci imbal hasil. Sistem ini cocok untuk spekulasi, tetapi sulit menjadi basis infrastruktur kredit yang sesungguhnya.
Maka mereka membangun TermMax: memecah fixed rate menjadi tiga token, membuat penetapan harga lebih fleksibel dengan Range Order, agar dana yang menganggur tetap bekerja; mengubah leverage menjadi NFT yang bisa diselesaikan dalam satu klik. Targetnya bukan mengejar APY yang lebih tinggi, melainkan membuat “suku bunga, tenor, dan risiko” untuk pertama kalinya menjadi jelas di atas rantai (on-chain).
Known rate. Known term. Known risk.
Ini bukan sekadar narasi—ini adalah alasan seseorang yang pernah mengerjakan fixed income tradisional, bersikukuh untuk memindahkan hal itu ke blockchain.
Setelah TGE pada 25 Agustus, ujian yang sesungguhnya baru dimulai.
Banyak orang menganggap fixed rate sebagai “pilihan produk tambahan”.
Namun bagi @TermMax , fixed rate tidak pernah menjadi produk—melainkan infrastruktur.
Pendiri Jerry Li telah lama berkecimpung di keuangan tradisional. Ia pernah menjabat sebagai Managing Director di Deutsche Bank, bertanggung jawab atas bisnis global untuk emerging markets; ia lama terendam dalam logika keuangan paling mendasar seperti pendapatan tetap, penetapan harga kredit, dan pencocokan aset-liabilitas (asset-liability matching).
Menurutnya, salah satu alasan keuangan tradisional mampu menopang perputaran dana dalam skala besar adalah: suku bunga, tenor, dan risiko dapat diperjanjikan dan diperdagangkan sejak awal. Tanpa “bahasa” itu, dana jangka panjang sulit benar-benar masuk.
Sementara itu, dalam DeFi selama hampir satu dekade terakhir, semuanya hampir berjalan dengan floating rate—suku bunga bisa berlipat ganda dalam semalam, peminjam tidak bisa menghitung biaya dengan pasti, dan penyedia dana tidak bisa mengunci imbal hasil. Sistem ini cocok untuk spekulasi, tetapi sulit menjadi basis infrastruktur kredit yang sesungguhnya.
Maka mereka membangun TermMax: memecah fixed rate menjadi tiga token, membuat penetapan harga lebih fleksibel dengan Range Order, agar dana yang menganggur tetap bekerja; mengubah leverage menjadi NFT yang bisa diselesaikan dalam satu klik. Targetnya bukan mengejar APY yang lebih tinggi, melainkan membuat “suku bunga, tenor, dan risiko” untuk pertama kalinya menjadi jelas di atas rantai (on-chain).
Known rate. Known term. Known risk.
Ini bukan sekadar narasi—ini adalah alasan seseorang yang pernah mengerjakan fixed income tradisional, bersikukuh untuk memindahkan hal itu ke blockchain.
Setelah TGE pada 25 Agustus, ujian yang sesungguhnya baru dimulai.
1
2
192
·
--
Dusk sebenarnya sedang serius menyelesaikan masalah yang sangat nyataBanyak orang begitu mendengar RWA, chain kepatuhan, atau privacy chain, langsung menganggapnya sebagai sekadar konsep. Tapi orang yang benar-benar pernah mengerjakan keuangan atau memperhatikan institusi yang mengonversi ke blockchain akan tahu bahwa kesulitannya tidak ada pada “mengubah aset menjadi token”. Melainkan pada: bagaimana privasi dijaga, bagaimana regulator melakukan penilaian, bagaimana penyelesaian dipastikan, dan siapa yang berhak untuk memegang—semua hal itu harus terpenuhi sekaligus.
Dusk dibuat untuk bergerak ke arah ini.
Ini adalah Layer 1 yang secara khusus dirancang untuk pasar keuangan yang diatur. Sederhananya, ini memastikan hal-hal seperti: privasi yang seharusnya diprivasi, transparansi yang seharusnya transparan, pengungkapan yang ditujukan untuk siapa maka hanya untuk pihak tersebut, dan penyelesaian transaksi yang harus dipastikan pada akhirnya—semuanya dilakukan di level protokol. Cocok untuk aset-aset sungguhan seperti sekuritas, obligasi, dan reksa dana pasar uang, bukan sekadar melakukan lapisan kemasan.
Dusk sebenarnya sedang serius menyelesaikan masalah yang sangat nyata
Banyak orang begitu mendengar RWA, chain kepatuhan, atau privacy chain, langsung menganggapnya sebagai sekadar konsep. Tapi orang yang benar-benar pernah mengerjakan keuangan atau memperhatikan institusi yang mengonversi ke blockchain akan tahu bahwa kesulitannya tidak ada pada “mengubah aset menjadi token”. Melainkan pada: bagaimana privasi dijaga, bagaimana regulator melakukan penilaian, bagaimana penyelesaian dipastikan, dan siapa yang berhak untuk memegang—semua hal itu harus terpenuhi sekaligus.
Dusk dibuat untuk bergerak ke arah ini.
Ini adalah Layer 1 yang secara khusus dirancang untuk pasar keuangan yang diatur. Sederhananya, ini memastikan hal-hal seperti: privasi yang seharusnya diprivasi, transparansi yang seharusnya transparan, pengungkapan yang ditujukan untuk siapa maka hanya untuk pihak tersebut, dan penyelesaian transaksi yang harus dipastikan pada akhirnya—semuanya dilakukan di level protokol. Cocok untuk aset-aset sungguhan seperti sekuritas, obligasi, dan reksa dana pasar uang, bukan sekadar melakukan lapisan kemasan.
Dusk dibuat untuk bergerak ke arah ini.
Ini adalah Layer 1 yang secara khusus dirancang untuk pasar keuangan yang diatur. Sederhananya, ini memastikan hal-hal seperti: privasi yang seharusnya diprivasi, transparansi yang seharusnya transparan, pengungkapan yang ditujukan untuk siapa maka hanya untuk pihak tersebut, dan penyelesaian transaksi yang harus dipastikan pada akhirnya—semuanya dilakukan di level protokol. Cocok untuk aset-aset sungguhan seperti sekuritas, obligasi, dan reksa dana pasar uang, bukan sekadar melakukan lapisan kemasan.
2
448
·
--
#dusk $DUSK Banyak orang menempatkan aset ke dalam blockchain, tetapi meremehkan hal “siapa yang bisa melihat apa”. Di blockchain publik, kepemilikan, jumlah, dan hubungan antar pihak sepenuhnya transparan. Untuk trading koin—mungkin tidak masalah; namun untuk sekuritas, obligasi, dan reksa dana yang sesungguhnya, ini hampir tidak dapat diterima: posisi terbuka, maksud transaksi terbaca, dan ruang untuk manipulasi pasar makin besar.
Dusk menyorot celah tersebut.
Bukan sekadar membuat “blockchain publik yang punya privasi”, melainkan menjadikan selective disclosure sebagai kemampuan inti: yang harus dirahasiakan dienkripsi, yang perlu dilihat oleh regulator/pihak berwenang dapat dibuka secara presisi. Ditambah dengan logika penyelesaian yang pasti dan persyaratan kepatuhan, barulah institusi mungkin memindahkan siklus hidup aset yang nyata ke on-chain—bukan hanya sekadar membungkusnya lapisan demi lapisan.
DuskEVM membuat orang yang terbiasa dengan Solidity bisa langsung masuk; Hedger bertugas menyisipkan workflow rahasia ke dalam EVM; sementara Dusk Trade mencoba menjadikan MMF, obligasi, dan sejenisnya sebagai pintu masuk investasi yang benar. Kerja sama dengan institusi berlisensi seperti NPEX juga bertujuan menutup celah yang melibatkan penerapan sekaligus “izin + teknologi”.
Yang benar-benar sulit bukanlah tokenisasi, melainkan membuat aset yang diatur agar di blockchain menjadi mudah digunakan sekaligus tidak lepas kendali. Dusk sedang menempuh jalur yang lebih sulit dan lebih sedikit orang yang mengerjakannya secara serius.
@Dusk_Foundation
$DUSK
#dusk
#dusk $DUSK Banyak orang menempatkan aset ke dalam blockchain, tetapi meremehkan hal “siapa yang bisa melihat apa”. Di blockchain publik, kepemilikan, jumlah, dan hubungan antar pihak sepenuhnya transparan. Untuk trading koin—mungkin tidak masalah; namun untuk sekuritas, obligasi, dan reksa dana yang sesungguhnya, ini hampir tidak dapat diterima: posisi terbuka, maksud transaksi terbaca, dan ruang untuk manipulasi pasar makin besar.
Dusk menyorot celah tersebut.
Bukan sekadar membuat “blockchain publik yang punya privasi”, melainkan menjadikan selective disclosure sebagai kemampuan inti: yang harus dirahasiakan dienkripsi, yang perlu dilihat oleh regulator/pihak berwenang dapat dibuka secara presisi. Ditambah dengan logika penyelesaian yang pasti dan persyaratan kepatuhan, barulah institusi mungkin memindahkan siklus hidup aset yang nyata ke on-chain—bukan hanya sekadar membungkusnya lapisan demi lapisan.
DuskEVM membuat orang yang terbiasa dengan Solidity bisa langsung masuk; Hedger bertugas menyisipkan workflow rahasia ke dalam EVM; sementara Dusk Trade mencoba menjadikan MMF, obligasi, dan sejenisnya sebagai pintu masuk investasi yang benar. Kerja sama dengan institusi berlisensi seperti NPEX juga bertujuan menutup celah yang melibatkan penerapan sekaligus “izin + teknologi”.
Yang benar-benar sulit bukanlah tokenisasi, melainkan membuat aset yang diatur agar di blockchain menjadi mudah digunakan sekaligus tidak lepas kendali. Dusk sedang menempuh jalur yang lebih sulit dan lebih sedikit orang yang mengerjakannya secara serius.
@Dusk $DUSK #dusk
Dusk menyorot celah tersebut.
Bukan sekadar membuat “blockchain publik yang punya privasi”, melainkan menjadikan selective disclosure sebagai kemampuan inti: yang harus dirahasiakan dienkripsi, yang perlu dilihat oleh regulator/pihak berwenang dapat dibuka secara presisi. Ditambah dengan logika penyelesaian yang pasti dan persyaratan kepatuhan, barulah institusi mungkin memindahkan siklus hidup aset yang nyata ke on-chain—bukan hanya sekadar membungkusnya lapisan demi lapisan.
DuskEVM membuat orang yang terbiasa dengan Solidity bisa langsung masuk; Hedger bertugas menyisipkan workflow rahasia ke dalam EVM; sementara Dusk Trade mencoba menjadikan MMF, obligasi, dan sejenisnya sebagai pintu masuk investasi yang benar. Kerja sama dengan institusi berlisensi seperti NPEX juga bertujuan menutup celah yang melibatkan penerapan sekaligus “izin + teknologi”.
Yang benar-benar sulit bukanlah tokenisasi, melainkan membuat aset yang diatur agar di blockchain menjadi mudah digunakan sekaligus tidak lepas kendali. Dusk sedang menempuh jalur yang lebih sulit dan lebih sedikit orang yang mengerjakannya secara serius.
@Dusk $DUSK #dusk
1
223
·
--
《Suku bunga tetap bukan sekadar narasi, melainkan infrastruktur: apa yang sedang dikerjakan TermMax》TGE sudah sangat dekat. Dalam beberapa hari terakhir, diskusi tentang TermMax jelas meningkat. Saya membaca ulang materi yang sebelumnya sudah saya susun, lalu menulis ulang menjadi versi yang lebih lengkap, terstruktur, dan lebih jelas dalam bentuk esai panjang.
Kesimpulannya dulu: ini bukan proyek semacam “memaksakan narasi agar cocok sebelum penerbitan token”. Untuk urusan suku bunga tetap, mereka memang sudah mengerjakan engineering yang cukup solid.
Masalah apa yang diselesaikannya?
Peminjaman DeFi jangka panjang didominasi oleh suku bunga mengambang. Peminjam tidak tahu berapa bunga yang harus dibayar pada akhir bulan, sedangkan pemberi pinjaman juga tidak yakin berapa keuntungan nyata yang akan mereka dapatkan. Begitu leverage berjalan dalam satu siklus, jika funding rate berubah, seluruh strategi bisa langsung berbalik dan gagal dalam sekejap.
《Suku bunga tetap bukan sekadar narasi, melainkan infrastruktur: apa yang sedang dikerjakan TermMax》
TGE sudah sangat dekat. Dalam beberapa hari terakhir, diskusi tentang TermMax jelas meningkat. Saya membaca ulang materi yang sebelumnya sudah saya susun, lalu menulis ulang menjadi versi yang lebih lengkap, terstruktur, dan lebih jelas dalam bentuk esai panjang.
Kesimpulannya dulu: ini bukan proyek semacam “memaksakan narasi agar cocok sebelum penerbitan token”. Untuk urusan suku bunga tetap, mereka memang sudah mengerjakan engineering yang cukup solid.
Masalah apa yang diselesaikannya?
Peminjaman DeFi jangka panjang didominasi oleh suku bunga mengambang. Peminjam tidak tahu berapa bunga yang harus dibayar pada akhir bulan, sedangkan pemberi pinjaman juga tidak yakin berapa keuntungan nyata yang akan mereka dapatkan. Begitu leverage berjalan dalam satu siklus, jika funding rate berubah, seluruh strategi bisa langsung berbalik dan gagal dalam sekejap.
Kesimpulannya dulu: ini bukan proyek semacam “memaksakan narasi agar cocok sebelum penerbitan token”. Untuk urusan suku bunga tetap, mereka memang sudah mengerjakan engineering yang cukup solid.
Masalah apa yang diselesaikannya?
Peminjaman DeFi jangka panjang didominasi oleh suku bunga mengambang. Peminjam tidak tahu berapa bunga yang harus dibayar pada akhir bulan, sedangkan pemberi pinjaman juga tidak yakin berapa keuntungan nyata yang akan mereka dapatkan. Begitu leverage berjalan dalam satu siklus, jika funding rate berubah, seluruh strategi bisa langsung berbalik dan gagal dalam sekejap.
2
125
·
--
Dusk: Saat Keuangan Nyata Akhirnya Berani Naik ke RantaiDi dunia kripto, privasi selama ini disalahpahami sebagai sesuatu—menyembunyikan transaksi.
Anonim, tidak dapat dilacak, dan tidak ada yang bisa melihat. Akhirnya, koin privasi menjadi sebuah kepercayaan di kalangan yang lebih sempit, dan juga menjadi bendera merah di mata regulator. Lembaga terlihat ramai, namun tak pernah benar-benar berani memindahkan bisnisnya ke atas panggung. Sebab kebergunaan finansial yang nyata membutuhkan sesuatu yang tak pernah hanya “kotak hitam yang sepenuhnya tersembunyi”, melainkan kerahasiaan yang dapat dikendalikan.
Yang dilakukan Dusk adalah mendefinisikan ulang pertanyaan itu sekali lagi.
Ini bukan sekadar bersaing dengan proyek-proyek privasi lain soal “siapa yang paling tak terlihat”, melainkan mengajukan pertanyaan yang lebih dingin dan lebih keras: ketika sekuritas, porsi private placement, pembiayaan perusahaan, dan transaksi pasar sekunder—bisnis nyata—harus dicatat di blockchain, privasi seharusnya seperti apa bentuknya?
Dusk: Saat Keuangan Nyata Akhirnya Berani Naik ke Rantai
Di dunia kripto, privasi selama ini disalahpahami sebagai sesuatu—menyembunyikan transaksi.
Anonim, tidak dapat dilacak, dan tidak ada yang bisa melihat. Akhirnya, koin privasi menjadi sebuah kepercayaan di kalangan yang lebih sempit, dan juga menjadi bendera merah di mata regulator. Lembaga terlihat ramai, namun tak pernah benar-benar berani memindahkan bisnisnya ke atas panggung. Sebab kebergunaan finansial yang nyata membutuhkan sesuatu yang tak pernah hanya “kotak hitam yang sepenuhnya tersembunyi”, melainkan kerahasiaan yang dapat dikendalikan.
Yang dilakukan Dusk adalah mendefinisikan ulang pertanyaan itu sekali lagi.
Ini bukan sekadar bersaing dengan proyek-proyek privasi lain soal “siapa yang paling tak terlihat”, melainkan mengajukan pertanyaan yang lebih dingin dan lebih keras: ketika sekuritas, porsi private placement, pembiayaan perusahaan, dan transaksi pasar sekunder—bisnis nyata—harus dicatat di blockchain, privasi seharusnya seperti apa bentuknya?
Anonim, tidak dapat dilacak, dan tidak ada yang bisa melihat. Akhirnya, koin privasi menjadi sebuah kepercayaan di kalangan yang lebih sempit, dan juga menjadi bendera merah di mata regulator. Lembaga terlihat ramai, namun tak pernah benar-benar berani memindahkan bisnisnya ke atas panggung. Sebab kebergunaan finansial yang nyata membutuhkan sesuatu yang tak pernah hanya “kotak hitam yang sepenuhnya tersembunyi”, melainkan kerahasiaan yang dapat dikendalikan.
Yang dilakukan Dusk adalah mendefinisikan ulang pertanyaan itu sekali lagi.
Ini bukan sekadar bersaing dengan proyek-proyek privasi lain soal “siapa yang paling tak terlihat”, melainkan mengajukan pertanyaan yang lebih dingin dan lebih keras: ketika sekuritas, porsi private placement, pembiayaan perusahaan, dan transaksi pasar sekunder—bisnis nyata—harus dicatat di blockchain, privasi seharusnya seperti apa bentuknya?
2
252
·
--
Terverifikasi
Pendiri Dusk Emanuele Francioni: Dari sistem penerbangan ke infrastruktur keuangan privasi
Emanuele Francioni adalah pendiri sekaligus CEO Dusk.
Ia bukan tipikal pendiri startup “crypto-native”. Pada awal kariernya, ia mendalami bidang penerbangan dan sistem toleransi kesalahan selama bertahun-tahun, pernah mengerjakan proyek terkait rekayasa Byzantine Fault Tolerance, lalu kemudian menangani pengembangan serta kepemimpinan teknologi di perusahaan seperti TomTom dan Commerzbank. Pengalaman ini membuatnya sangat terobsesi pada gagasan bahwa “sistem harus andal, dapat diaudit, dan tidak boleh sembarangan berbuat salah”.
Sekitar 2017–2018, ia melihat kelemahan fatal blockchain dalam skenario keuangan: baik sepenuhnya terbuka sehingga rahasia dagang tak punya tempat untuk bersembunyi, atau terlalu anonim hingga institusi sama sekali tidak berani menyentuhnya. Maka ia bersama rekan pendiri Fulvio Venturelli, dan lainnya, mendirikan Dusk—mulai dari nol untuk merancang infrastruktur yang benar-benar cocok bagi aset keuangan yang berada di bawah regulasi: bisa menjalankan smart contract privasi dan standar sekuritas rahasia (XSC), sekaligus memenuhi kebutuhan kepatuhan dan audit.
Francioni sendiri adalah penggagas mekanisme konsensus inti Dusk, Segregated Byzantine Agreement, dan turut mendalami arah teknis yang berkaitan dengan zero-knowledge proofs. Kini ia juga merangkap sebagai Non-Executive CTO pada platform perdagangan berlisensi NPEX di Belanda, sehingga secara langsung mendorong teknologi on-chain ke pasar sekuritas tradisional.
Menurutnya, privasi bukan untuk “bersembunyi”, melainkan prasyarat agar institusi keuangan berani memindahkan bisnis yang sesungguhnya ke atas blockchain. Dalam beberapa tahun terakhir, Dusk memang melangkah pelan, namun arahnya selalu sangat jelas: bukan membuat koin yang lebih anonim lagi, melainkan melengkapi dunia keuangan profesional dengan sepotong infrastruktur dasar yang telah lama hilang. @Dusk_Foundation #dusk $DUSK
Pendiri Dusk Emanuele Francioni: Dari sistem penerbangan ke infrastruktur keuangan privasi
Emanuele Francioni adalah pendiri sekaligus CEO Dusk.
Ia bukan tipikal pendiri startup “crypto-native”. Pada awal kariernya, ia mendalami bidang penerbangan dan sistem toleransi kesalahan selama bertahun-tahun, pernah mengerjakan proyek terkait rekayasa Byzantine Fault Tolerance, lalu kemudian menangani pengembangan serta kepemimpinan teknologi di perusahaan seperti TomTom dan Commerzbank. Pengalaman ini membuatnya sangat terobsesi pada gagasan bahwa “sistem harus andal, dapat diaudit, dan tidak boleh sembarangan berbuat salah”.
Sekitar 2017–2018, ia melihat kelemahan fatal blockchain dalam skenario keuangan: baik sepenuhnya terbuka sehingga rahasia dagang tak punya tempat untuk bersembunyi, atau terlalu anonim hingga institusi sama sekali tidak berani menyentuhnya. Maka ia bersama rekan pendiri Fulvio Venturelli, dan lainnya, mendirikan Dusk—mulai dari nol untuk merancang infrastruktur yang benar-benar cocok bagi aset keuangan yang berada di bawah regulasi: bisa menjalankan smart contract privasi dan standar sekuritas rahasia (XSC), sekaligus memenuhi kebutuhan kepatuhan dan audit.
Francioni sendiri adalah penggagas mekanisme konsensus inti Dusk, Segregated Byzantine Agreement, dan turut mendalami arah teknis yang berkaitan dengan zero-knowledge proofs. Kini ia juga merangkap sebagai Non-Executive CTO pada platform perdagangan berlisensi NPEX di Belanda, sehingga secara langsung mendorong teknologi on-chain ke pasar sekuritas tradisional.
Menurutnya, privasi bukan untuk “bersembunyi”, melainkan prasyarat agar institusi keuangan berani memindahkan bisnis yang sesungguhnya ke atas blockchain. Dalam beberapa tahun terakhir, Dusk memang melangkah pelan, namun arahnya selalu sangat jelas: bukan membuat koin yang lebih anonim lagi, melainkan melengkapi dunia keuangan profesional dengan sepotong infrastruktur dasar yang telah lama hilang. @Dusk #dusk $DUSK
Emanuele Francioni adalah pendiri sekaligus CEO Dusk.
Ia bukan tipikal pendiri startup “crypto-native”. Pada awal kariernya, ia mendalami bidang penerbangan dan sistem toleransi kesalahan selama bertahun-tahun, pernah mengerjakan proyek terkait rekayasa Byzantine Fault Tolerance, lalu kemudian menangani pengembangan serta kepemimpinan teknologi di perusahaan seperti TomTom dan Commerzbank. Pengalaman ini membuatnya sangat terobsesi pada gagasan bahwa “sistem harus andal, dapat diaudit, dan tidak boleh sembarangan berbuat salah”.
Sekitar 2017–2018, ia melihat kelemahan fatal blockchain dalam skenario keuangan: baik sepenuhnya terbuka sehingga rahasia dagang tak punya tempat untuk bersembunyi, atau terlalu anonim hingga institusi sama sekali tidak berani menyentuhnya. Maka ia bersama rekan pendiri Fulvio Venturelli, dan lainnya, mendirikan Dusk—mulai dari nol untuk merancang infrastruktur yang benar-benar cocok bagi aset keuangan yang berada di bawah regulasi: bisa menjalankan smart contract privasi dan standar sekuritas rahasia (XSC), sekaligus memenuhi kebutuhan kepatuhan dan audit.
Francioni sendiri adalah penggagas mekanisme konsensus inti Dusk, Segregated Byzantine Agreement, dan turut mendalami arah teknis yang berkaitan dengan zero-knowledge proofs. Kini ia juga merangkap sebagai Non-Executive CTO pada platform perdagangan berlisensi NPEX di Belanda, sehingga secara langsung mendorong teknologi on-chain ke pasar sekuritas tradisional.
Menurutnya, privasi bukan untuk “bersembunyi”, melainkan prasyarat agar institusi keuangan berani memindahkan bisnis yang sesungguhnya ke atas blockchain. Dalam beberapa tahun terakhir, Dusk memang melangkah pelan, namun arahnya selalu sangat jelas: bukan membuat koin yang lebih anonim lagi, melainkan melengkapi dunia keuangan profesional dengan sepotong infrastruktur dasar yang telah lama hilang. @Dusk #dusk $DUSK
1
2
604
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
HYPEJumpsOver11%
6,072 penayangan
318 Berdiskusi
#HYPEJumpsOver11%
Hyperliquid $HYPE kembali menunjukkan taringnya hari ini dengan lonjakan performa memukau di atas 11%! Setelah sempat bergerak konsolidasi, volume perdagangan 24 jam koin ini melonjak drastis, menandakan adanya dorongan akumulasi yang kuat dari para buyer
Brayen FA
·Disukai 1 Kali
·330 penayangan
ZcashDevelopersTargetNU7MainnetActivationNov5
1 penayangan
29 Berdiskusi
BitcoinSpotETFsNetInflow$159M
2,084 penayangan
76 Berdiskusi