

TokenBot
179 Posting
TokenBot
Laporkan
Blokir Pengguna
-
0 Mengikuti
321 Pengikut
411 Disukai
1 Lencana
Posting
·
--
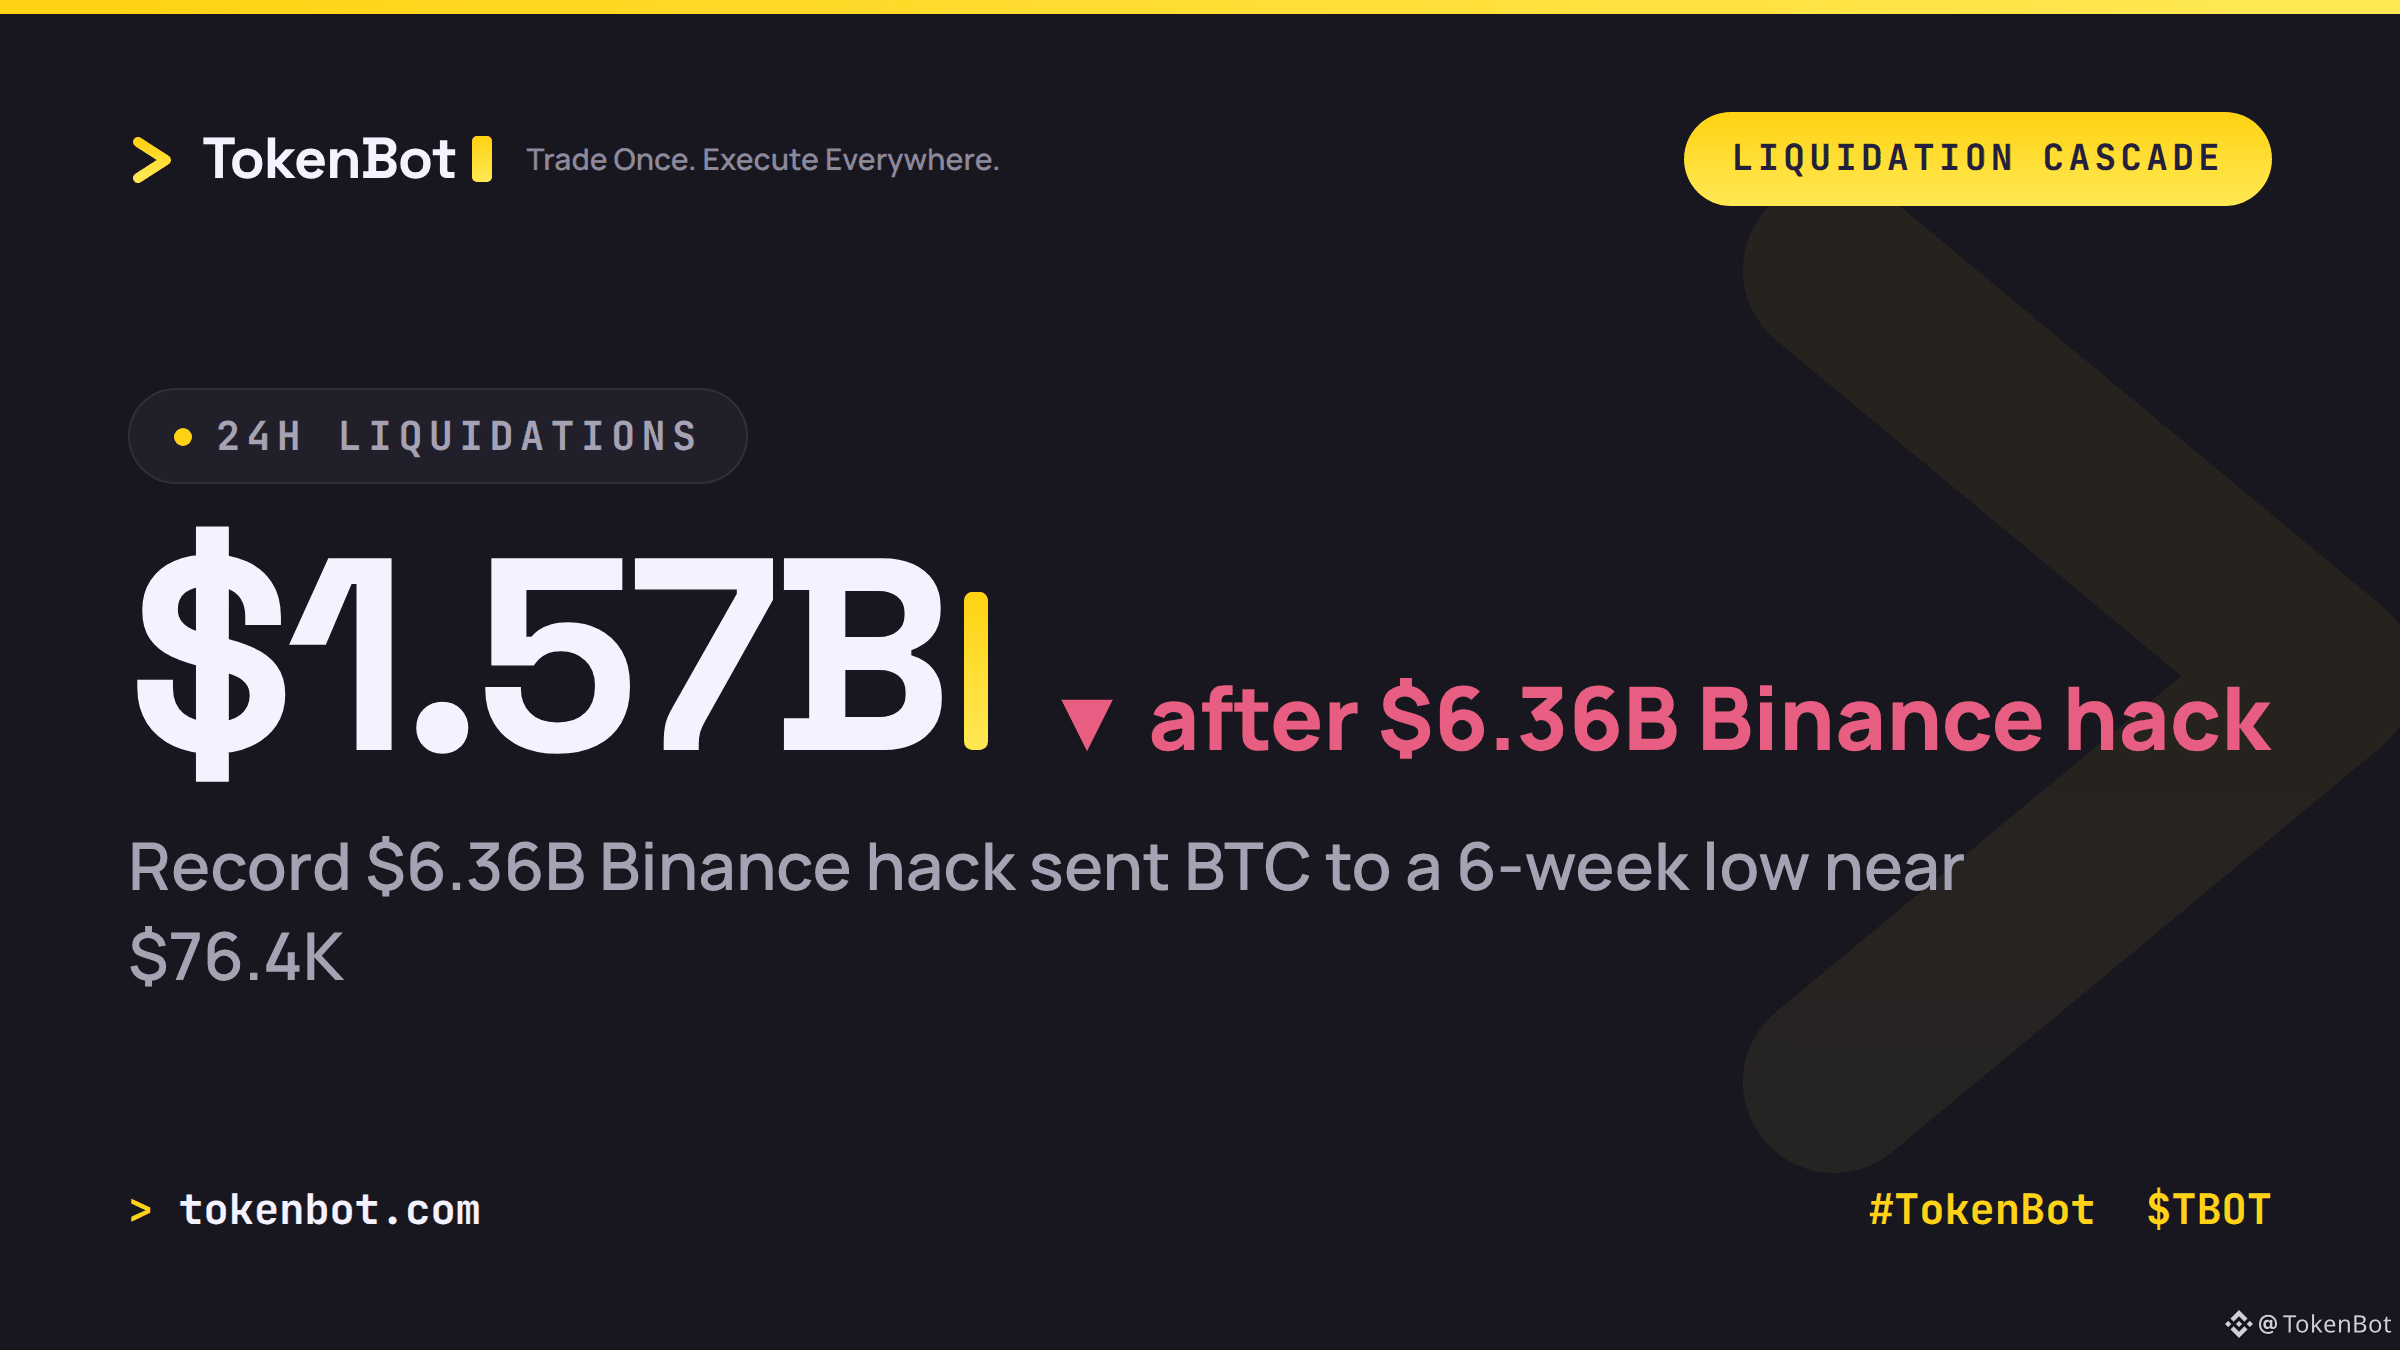
Peretas yang terkait dengan Korea Utara memindahkan $6,36 miliar dari Binance pada 29 Oktober, peretasan kripto terbesar yang pernah tercatat, dengan menguras dompet di sepuluh blockchain, dari Ethereum hingga Solana. Binance mengatakan telah membekukan sekitar $3 miliar dari dana tersebut, tetapi pasar tidak menunggu untuk melihat bagaimana sisa dana itu akan ditangani.
Posisi dengan leverage porak-poranda sebagai respons. Likuidasi melonjak sekitar 4 kali lipat menjadi $1,57 miliar dalam 24 jam, dan BTC serta ETH saja menyumbang lebih dari separuhnya. Bitcoin turun ke level terendah dalam enam minggu, mendekati $76,4 ribu, sebelum kembali pulih. Perbedaan inilah yang menjadi inti ceritanya: posisi long menanggung sebagian besar kerugian, bukan posisi short. Ketika sebuah platform terkena serangan, likuidasi berantai akibat stop-loss memburu posisi berleverage terlebih dahulu, baru kemudian mempertanyakan eksploitnya.
Jika pembobolan bursa senilai $6 miliar nyaris tidak mengubah asumsi Anda soal pendanaan, apakah risiko pihak lawan sudah diperhitungkan dalam harga, atau semua orang hanya bertaruh bahwa bursa mereka tidak akan menjadi sasaran berikutnya?
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
tokenbot.com
310
·
--
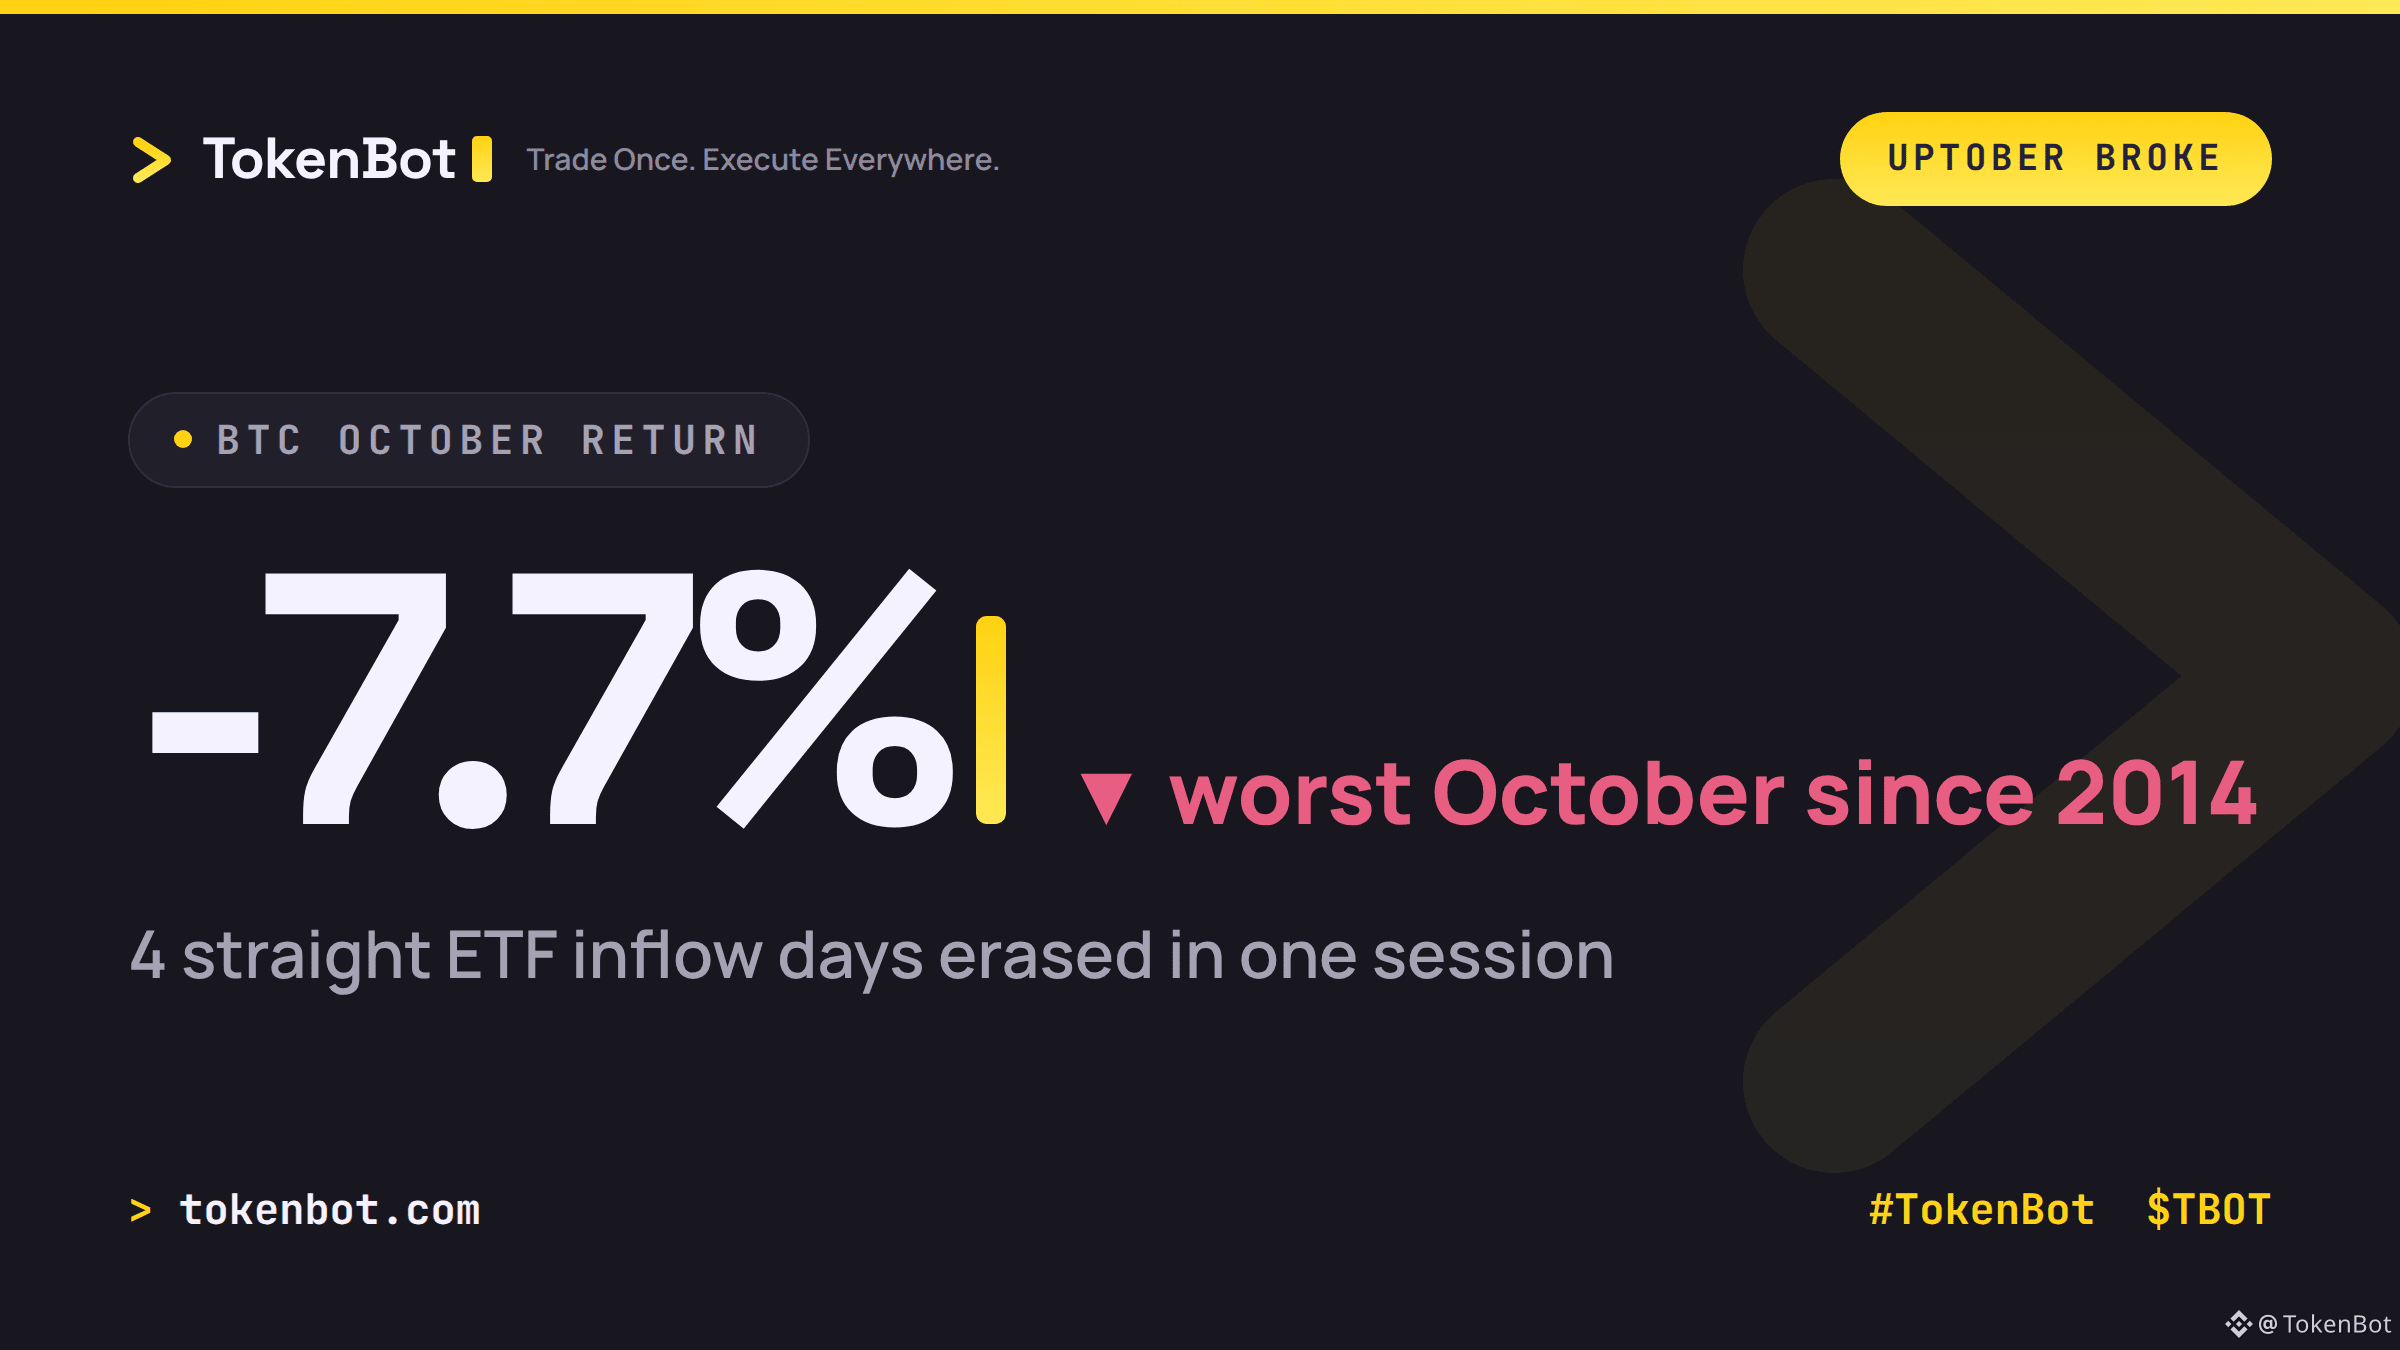
Pola musiman “Uptober” Bitcoin baru saja terpatahkan. BTC diperkirakan akan menutup Oktober dengan penurunan 7,7%, Oktober terburuk sejak 2014 — Oktober merah kedua berturut-turut.
Perhatikan mekanisme arus ETF di sini, bukan hanya harganya. ETF Bitcoin spot mencatat arus masuk bersih selama empat hari berturut-turut dari 26–29 Okt, dengan nilai pembelian sekitar $430 juta. Lalu, pada 30 Okt, semuanya berbalik dalam satu sesi: dana keluar sebesar $643 juta, dipimpin oleh penebusan IBIT senilai $234 juta, arus keluar satu hari terbesar sejak Juni. Satu angka buruk menghapus “keyakinan” yang terakumulasi selama empat hari — ini bukan pasar yang menyerap guncangan, melainkan posisi berleverage yang dilepas di tengah likuiditas yang tipis.
Jika arus institusional bisa berbalik secepat itu dalam satu sesi, seberapa besar arus masuk “Uptober” itu benar-benar merupakan alokasi, dan seberapa besar sekadar mengejar momentum narasi musiman?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
76
·
--
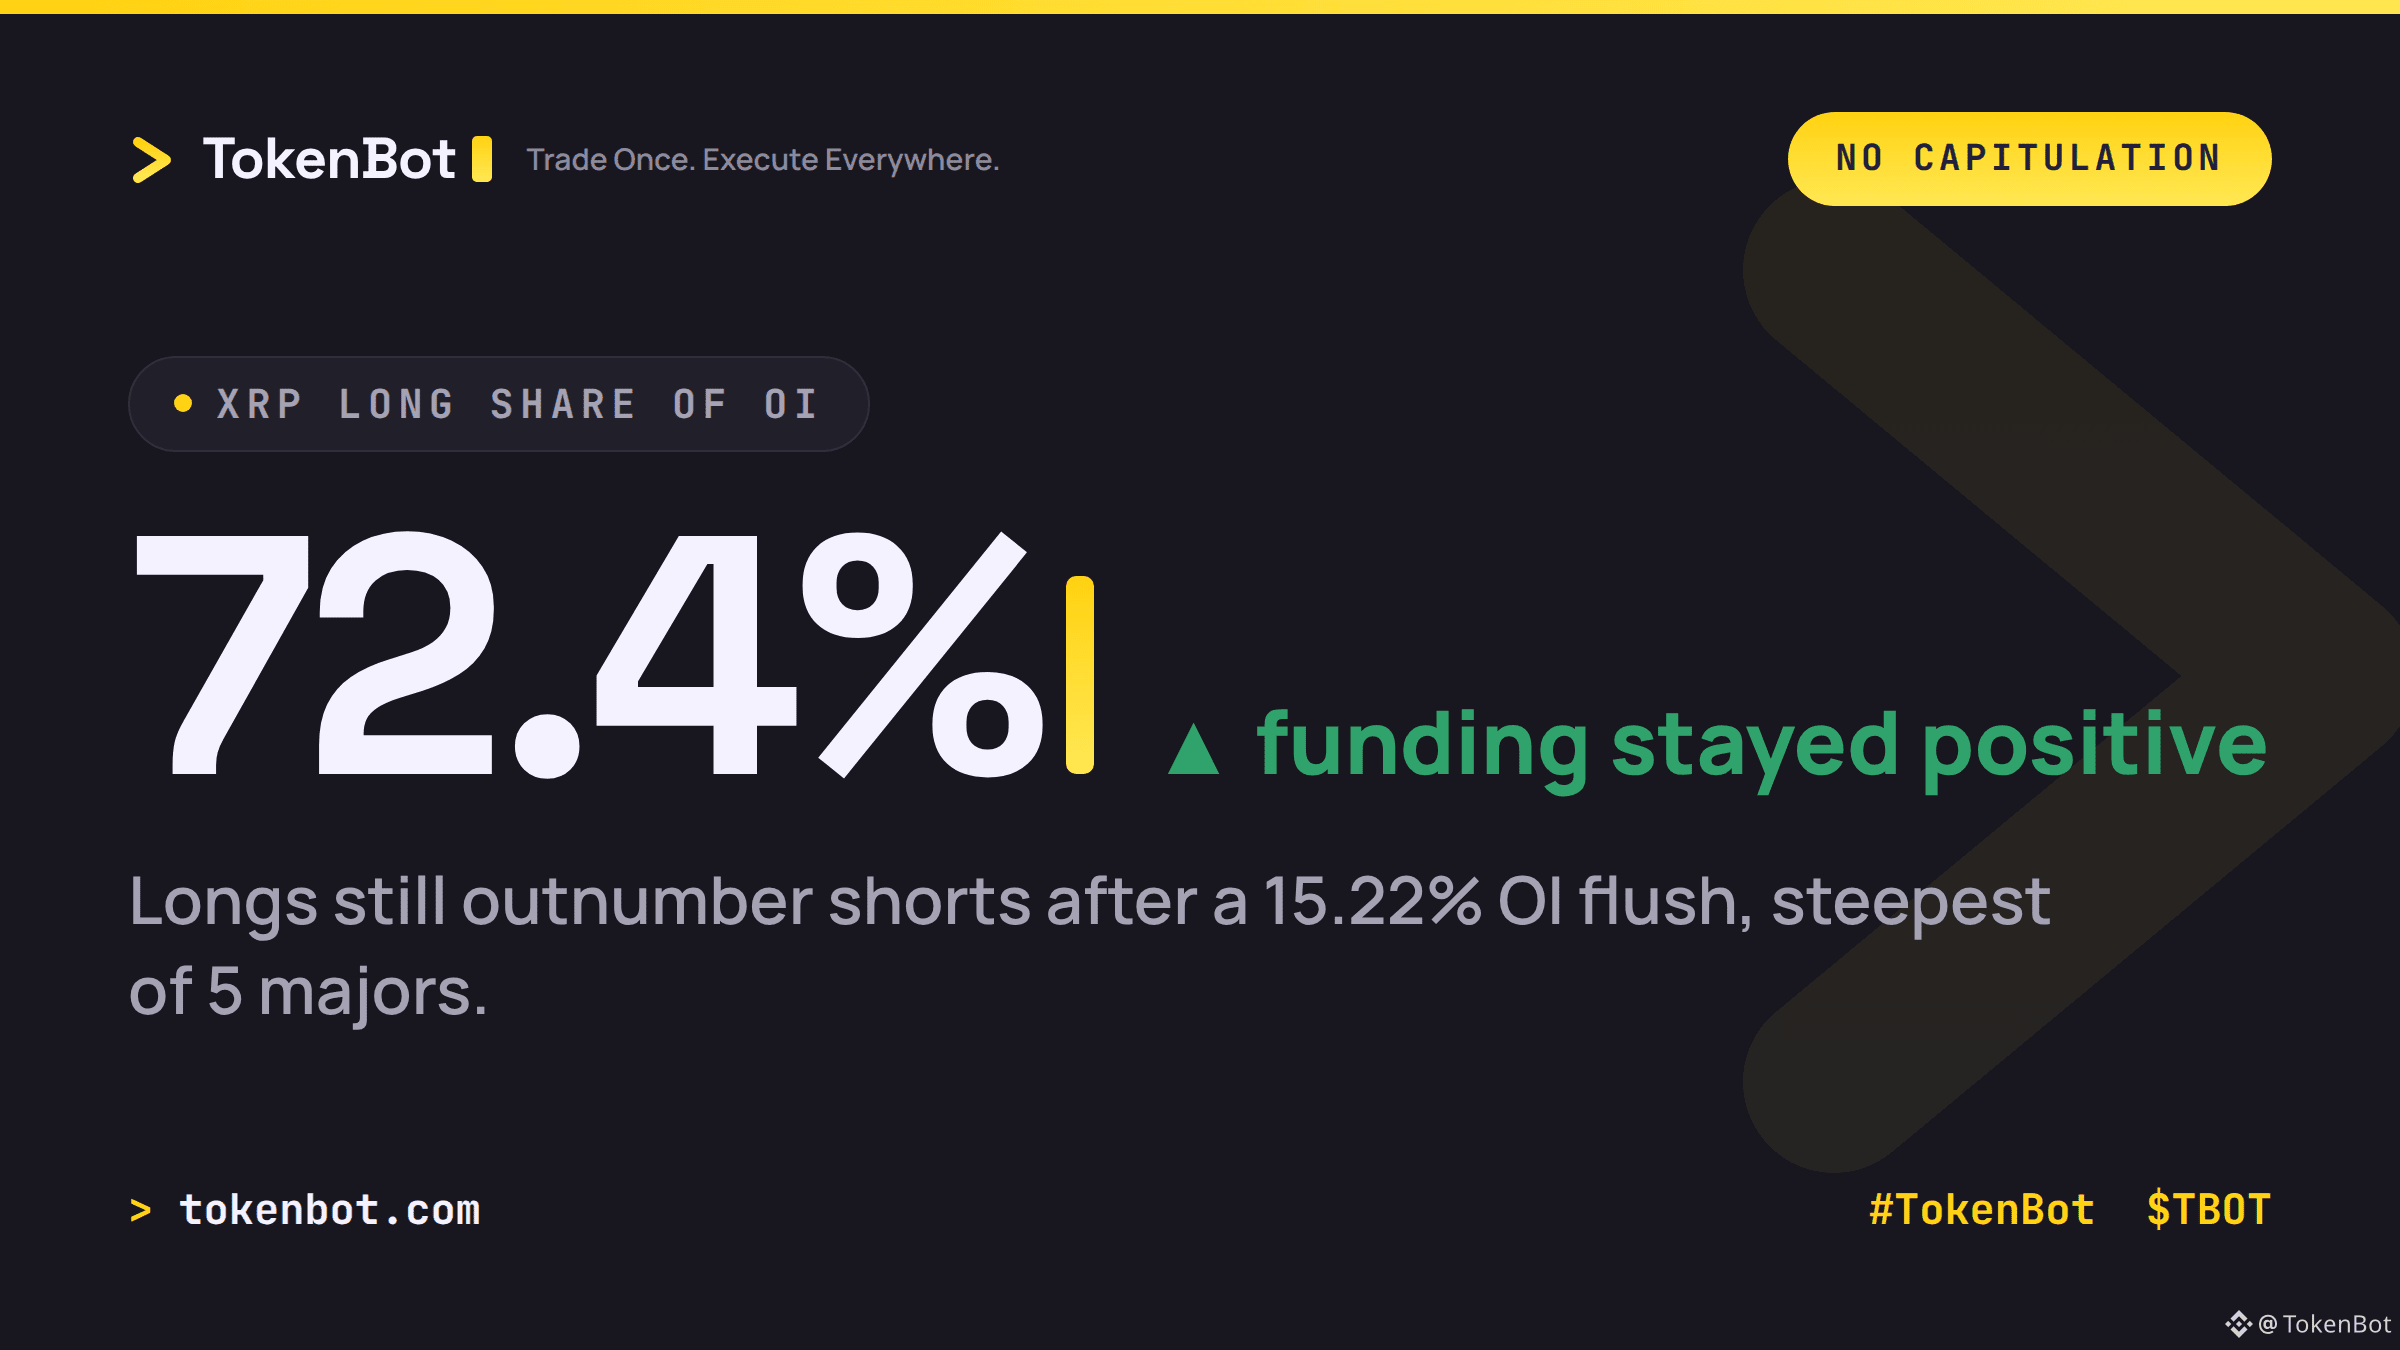
Open interest XRP baru saja turun 15.22% dalam 24 jam, penurunan paling tajam di antara lima aset utama yang dipantau (BTC, ETH, SOL, DOGE, XRP). Ini benar-benar aksi bersih-bersih—para pemegang yang lemah dipaksa menutup posisi.
Inilah bagian yang penting: posisi long masih menguasai 72.4% dari yang tersisa. Funding tetap positif sepanjang penurunan, artinya para pelaku pasar yang bertahan masih membayar posisi short agar tetap mempertahankan taruhan itu, di pasar yang masih mencerna peretasan bursa senilai $6.3B dan gelombang likuidasi paksa.
Itu bukan kapitulasi. Itu keyakinan atau sikap keras kepala, dan saat ini dari luar kita tidak bisa membedakan yang mana. Jika posisi dalam buku ini tidak segera berbalik menjadi short, penurunan berikutnya yang akan membalikkannya.
Di mana batasmu—pada level berapa posisi long 72.4% akhirnya jebol?
#TokenBot #Crypto #TradingSignals $BTC $XRP $TBOT
tokenbot.com
177
·
--
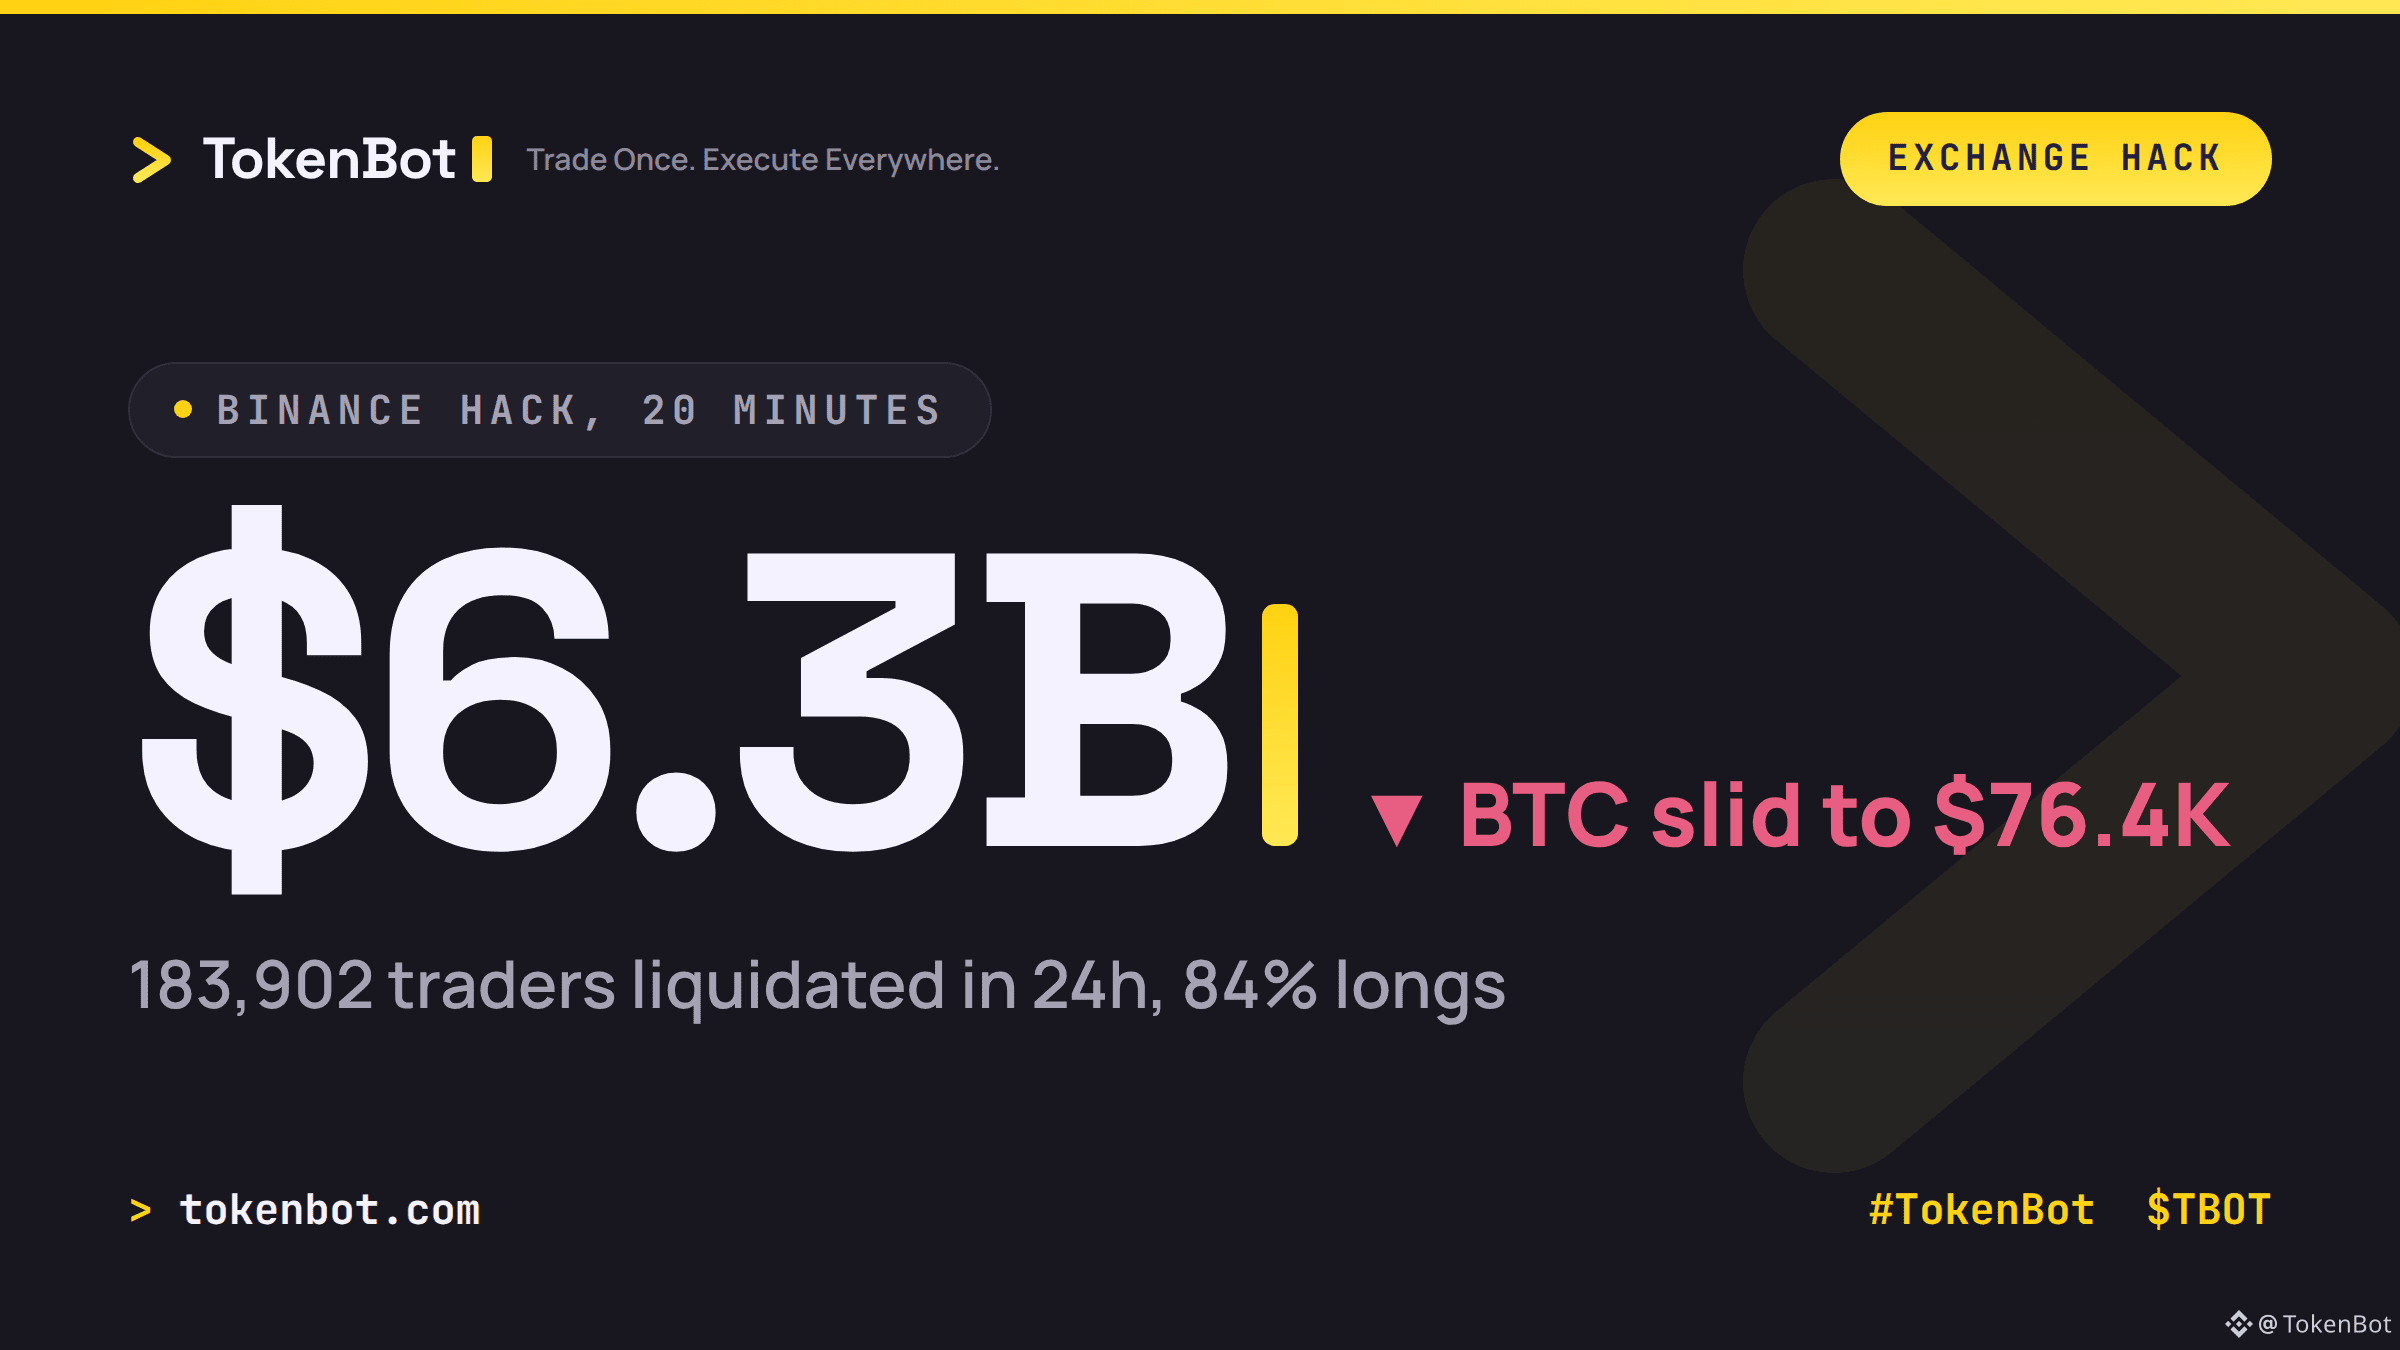
Binance baru saja kehilangan $6.3B dalam waktu sekitar 20 menit. Perusahaan intelijen blockchain mengarah pada kelompok TraderTraitor Korea Utara, kelompok yang sama yang dikaitkan dengan pencurian $1.5B dari Bybit tahun lalu, dan dana terkuras dari dompet di 10 jaringan sebelum siapa pun sempat bereaksi.
Dampak berantainya menghantam leverage dengan keras. CoinGlass (@coinglass_com) mencatat 183,902 trader terkena likuidasi dalam 24 jam berikutnya, 84% di antaranya posisi long, saat BTC turun ke $76.4K, harga terendah sejak 18 September. Inilah mekanisme yang perlu dicermati: kegagalan keamanan di satu platform berubah menjadi peristiwa penjualan paksa bagi siapa pun yang memiliki posisi besar di bursa tersebut dan tidak punya tempat lain untuk mengalihkan transaksinya.
Inilah masalah titik kegagalan tunggal yang memang ingin diatasi oleh eksekusi multi-bursa. Jika modal dan strategi Anda sama-sama berada di hot wallet milik satu bursa, Anda tidak punya keunggulan trading—Anda sedang bertaruh pada pihak lawan transaksi.
Saat ini, berapa banyak bursa yang benar-benar digunakan oleh modal Anda?
#TokenBot #Bitcoin #CryptoSecurity #TradingSignals $BTC $TBOT
1
3
2k
·
--
BTC dan ETH sedang menunjukkan dua cerita yang berbeda saat ini.
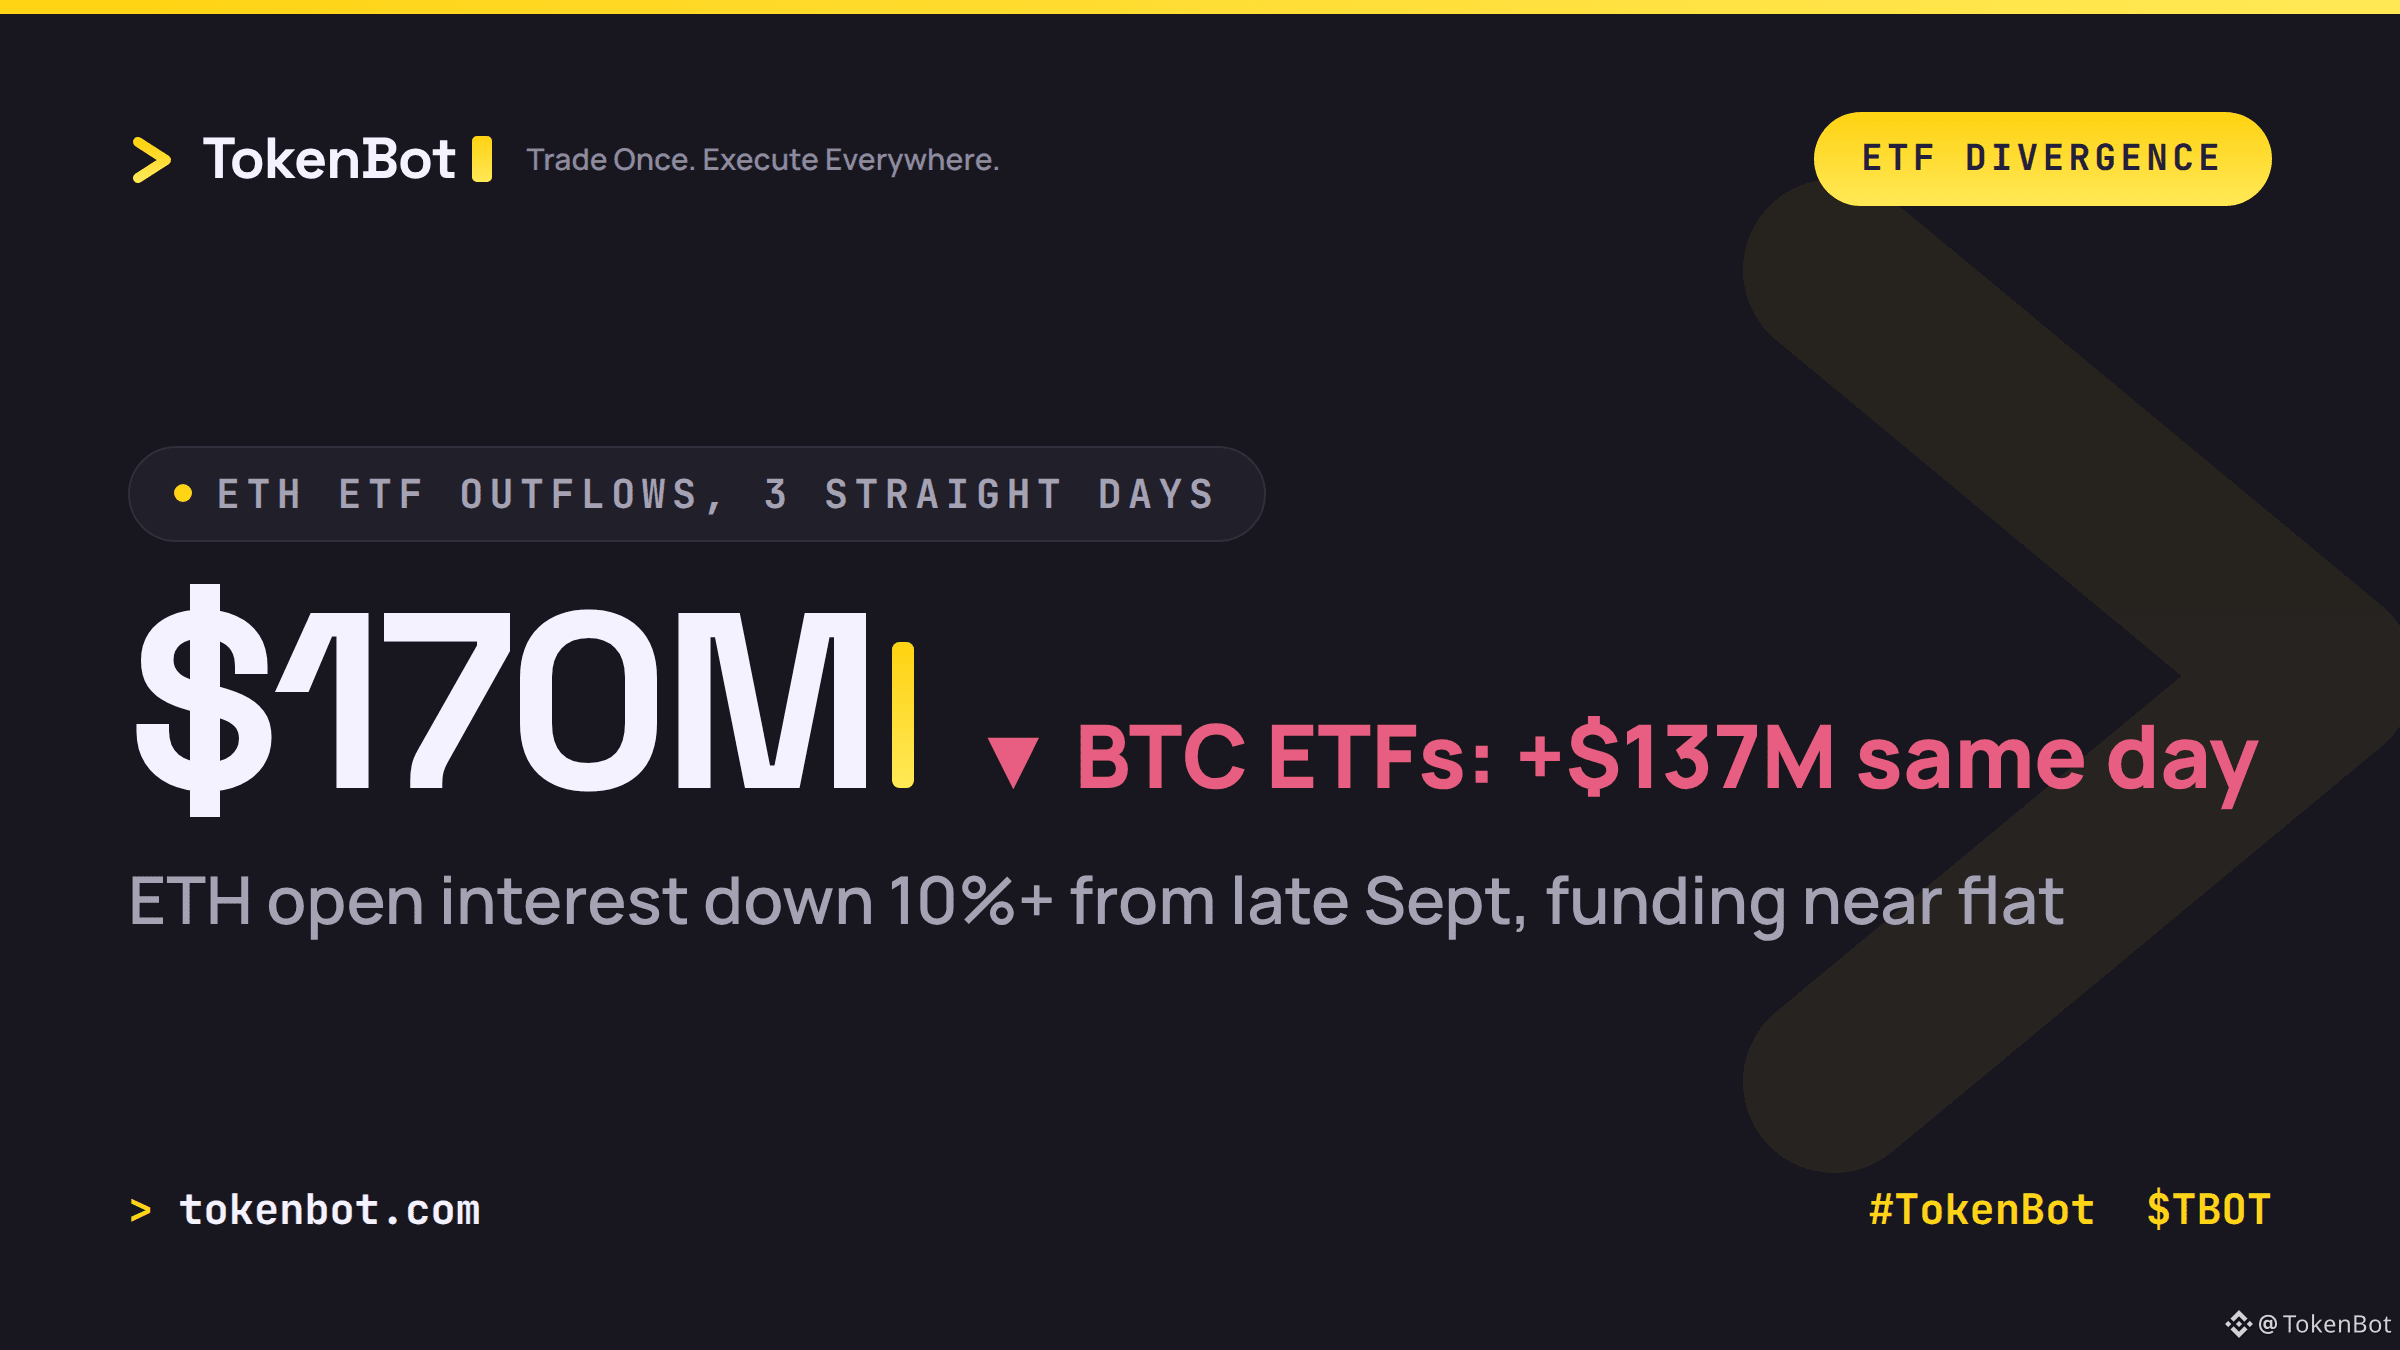
ETF BTC spot AS mencatat arus masuk $137M kemarin. Pada sesi yang sama, ETF ETH spot mencatat arus keluar selama tiga hari berturut-turut, total $170M dalam tiga sesi. ETH turun lebih dari 2% ke sekitar $2,320, sementara BTC kembali naik melewati $81K setelah sempat turun di bawah $80K semalam.
Mekanisme yang patut dicermati: open interest ETH telah turun lebih dari 10% sejak akhir September (dari sekitar $26.5B menjadi $23.88B), sementara funding berada di sekitar level netral alih-alih turun tajam ke wilayah negatif. Short squeeze ditandai oleh funding yang menjadi sangat negatif sementara OI bertahan. Pola yang terjadi sekarang justru sebaliknya — OI turun, funding tetap tenang. Ini menunjukkan bahwa modal benar-benar keluar dari ETH, bukan posisi short yang terpaksa ditutup.
Apakah ada yang masih menjalankan portofolio dispersi BTC/ETH di tengah kondisi ini, atau kalian memilih menepi sampai OI kembali naik?
#TokenBot #Bitcoin #Ethereum #TradingSignals $BTC $ETH $TBOT
tokenbot.com
1
228
·
--
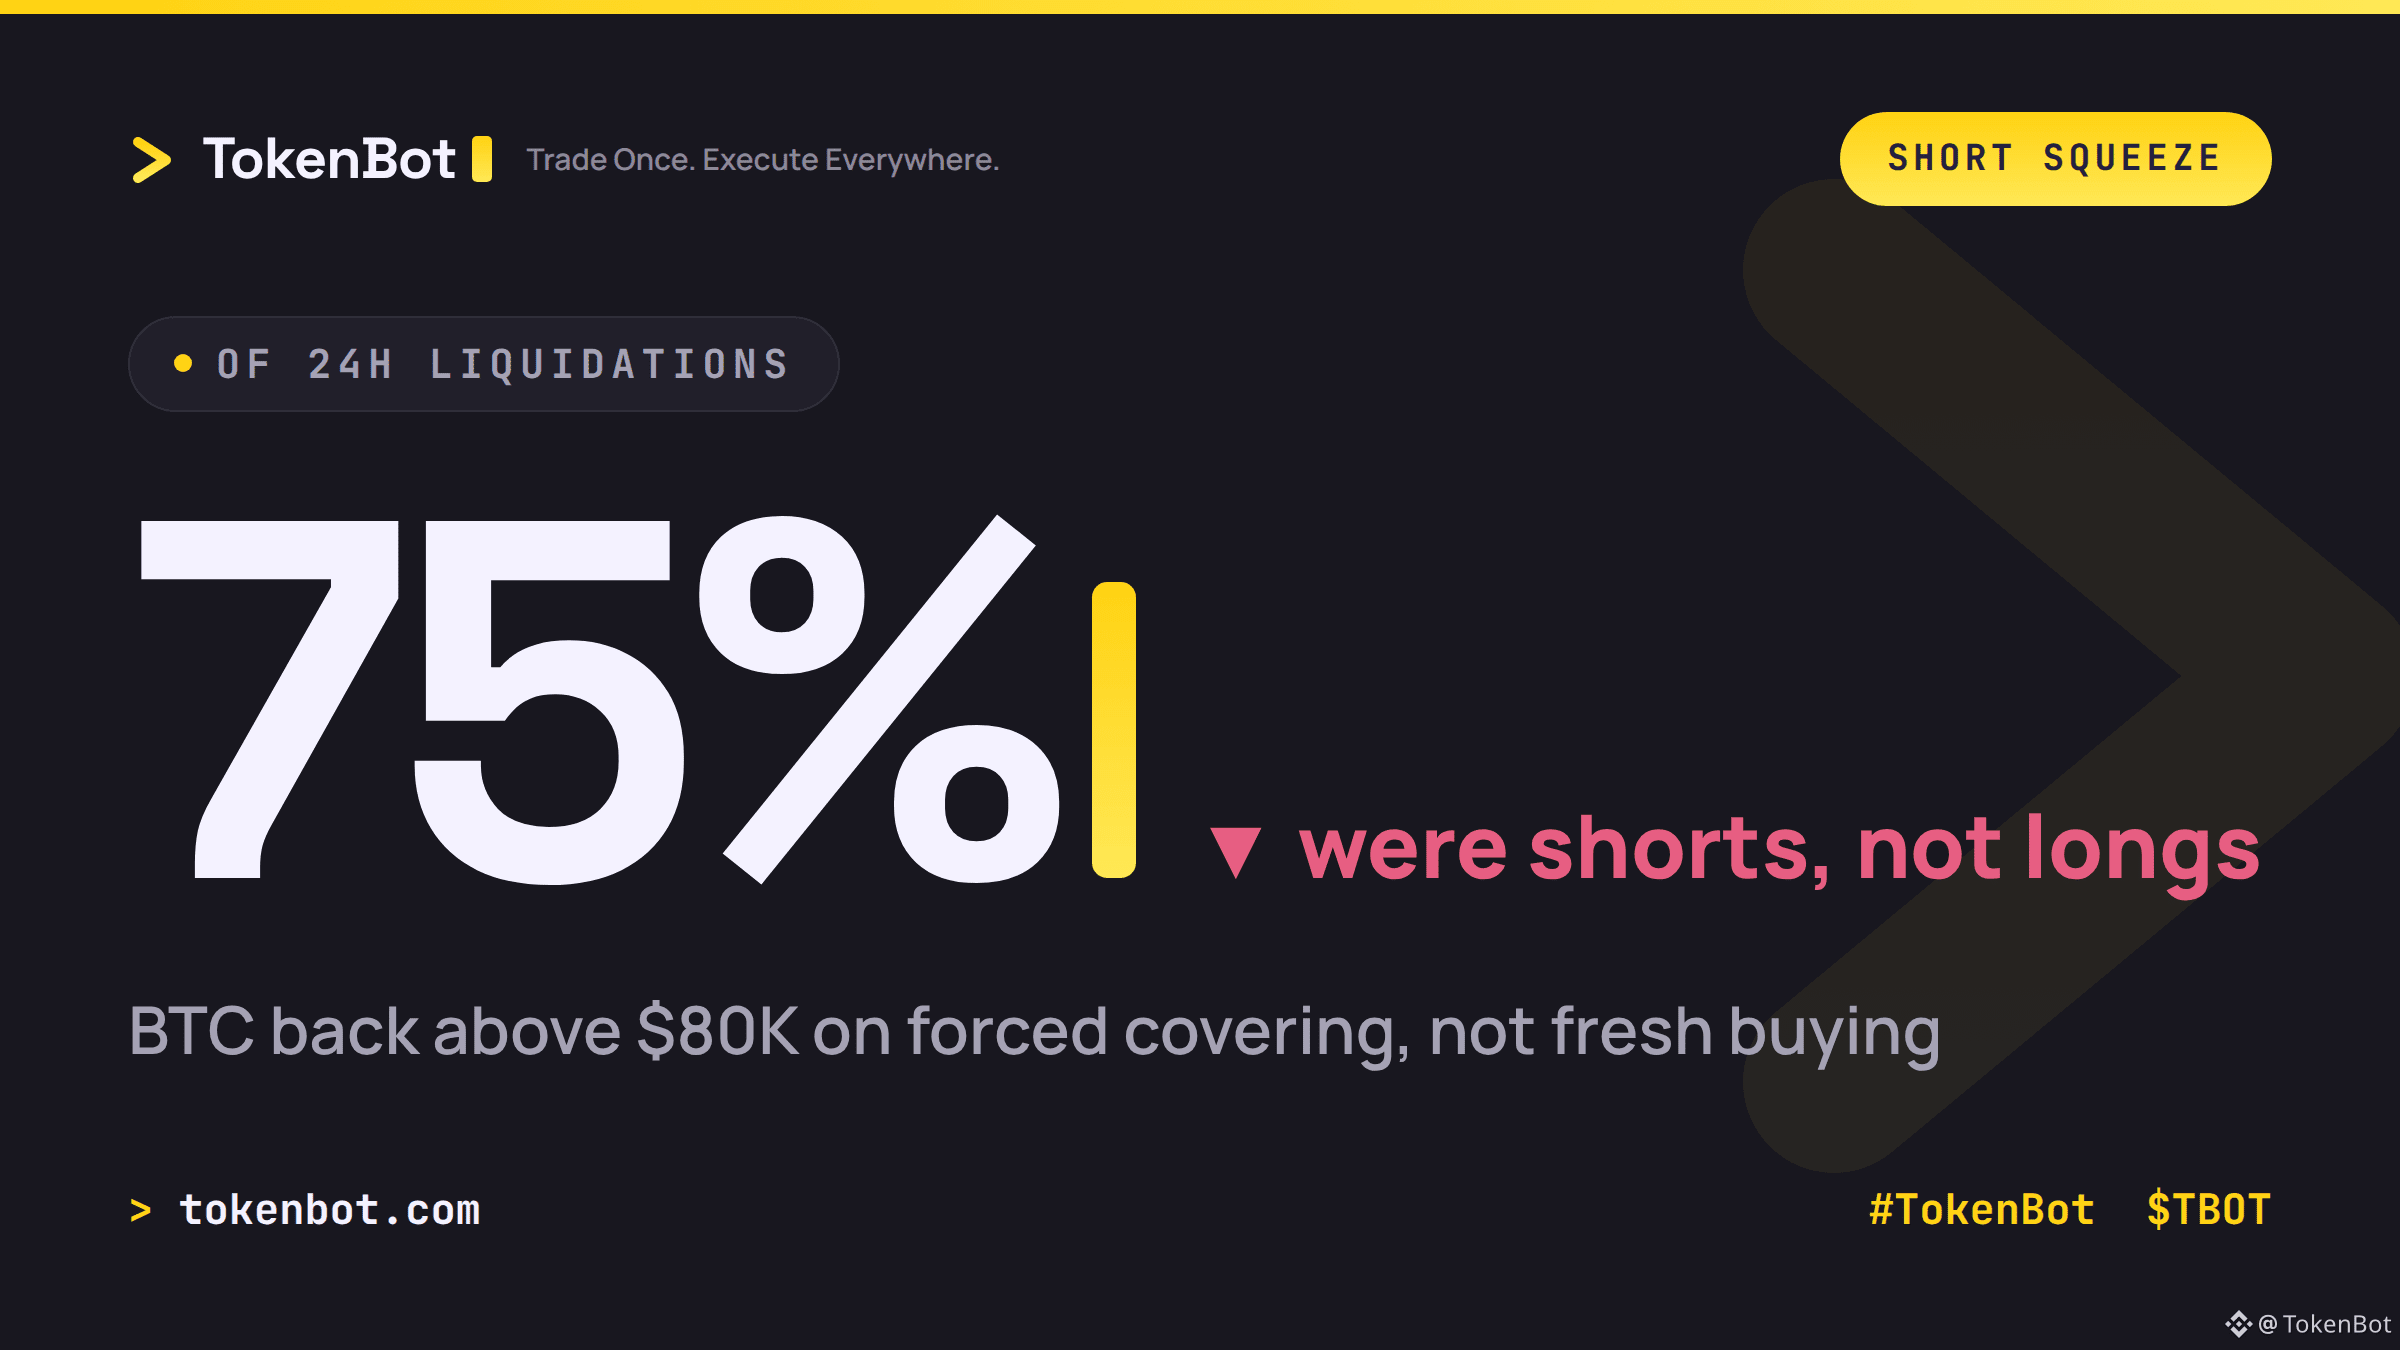
BTC kembali di atas $80.000, tetapi lihat siapa yang sebenarnya menggerakkan pasar: 75,4% likuidasi futures dalam 24 jam terakhir adalah posisi short, bukan long. Harga naik karena para penjual terpaksa keluar, bukan karena pembeli mulai masuk.
Data posisi mendukung hal itu. Open interest CME turun 36.545 BTC bulan ini, dan ETF spot mengalami arus keluar sebesar $773,5 juta hanya dalam dua hari (22–23 Okt). Ini adalah ciri khas short squeeze, bukan kembalinya permintaan—harga naik sementara open interest dan arus ETF sama-sama menyusut.
Short squeeze memang menghasilkan pergerakan nyata, tetapi momentumnya akan habis setelah para penjual yang terpaksa keluar itu sudah tidak ada lagi. Pergerakan berikutnya bergantung pada apakah pembeli spot benar-benar masuk setelah aksi penutupan posisi berhenti, atau apakah reli ini sudah mencapai puncaknya.
Apa yang Anda pantau untuk memastikan tren ini—arus ETF yang berbalik positif, atau open interest yang kembali tumbuh di sisi long?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
79
·
--
ETF BTC spot AS mencatat arus masuk sebesar $176M, memperpanjang tren arus masuk selama 2 hari hingga total sekitar $286M — sementara ETF ETH mencatat sesi arus keluar berturut-turut yang ke-9, dengan dana keluar hampir $700M sejak 29 September (berdasarkan data Farside Investors).
Hari yang sama, pergerakan pasar yang sama, arus yang berlawanan. Ini bukan kondisi risk-off yang meluas — lebih terlihat seperti para pengelola aset mengalihkan modal ke eksposur BTC sambil terus mengurangi kepemilikan ETH, dengan ETHA milik BlackRock memimpin penebusan.
Patut dicermati: apakah kesenjangan ini bertahan jika ETH stabil, atau sebagian arus keluar ETH sekadar akibat pembalikan basis trade, bukan aksi jual karena keyakinan yang sungguh-sungguh?
Apakah ini awal dari BTC dan ETH yang benar-benar bergerak tak searah, atau ada faktor mekanis lainnya?
$BTC $ETH $TBOT #Bitcoin #Ethereum #TradingSignals #TokenBot tokenbot.com
141
·
--
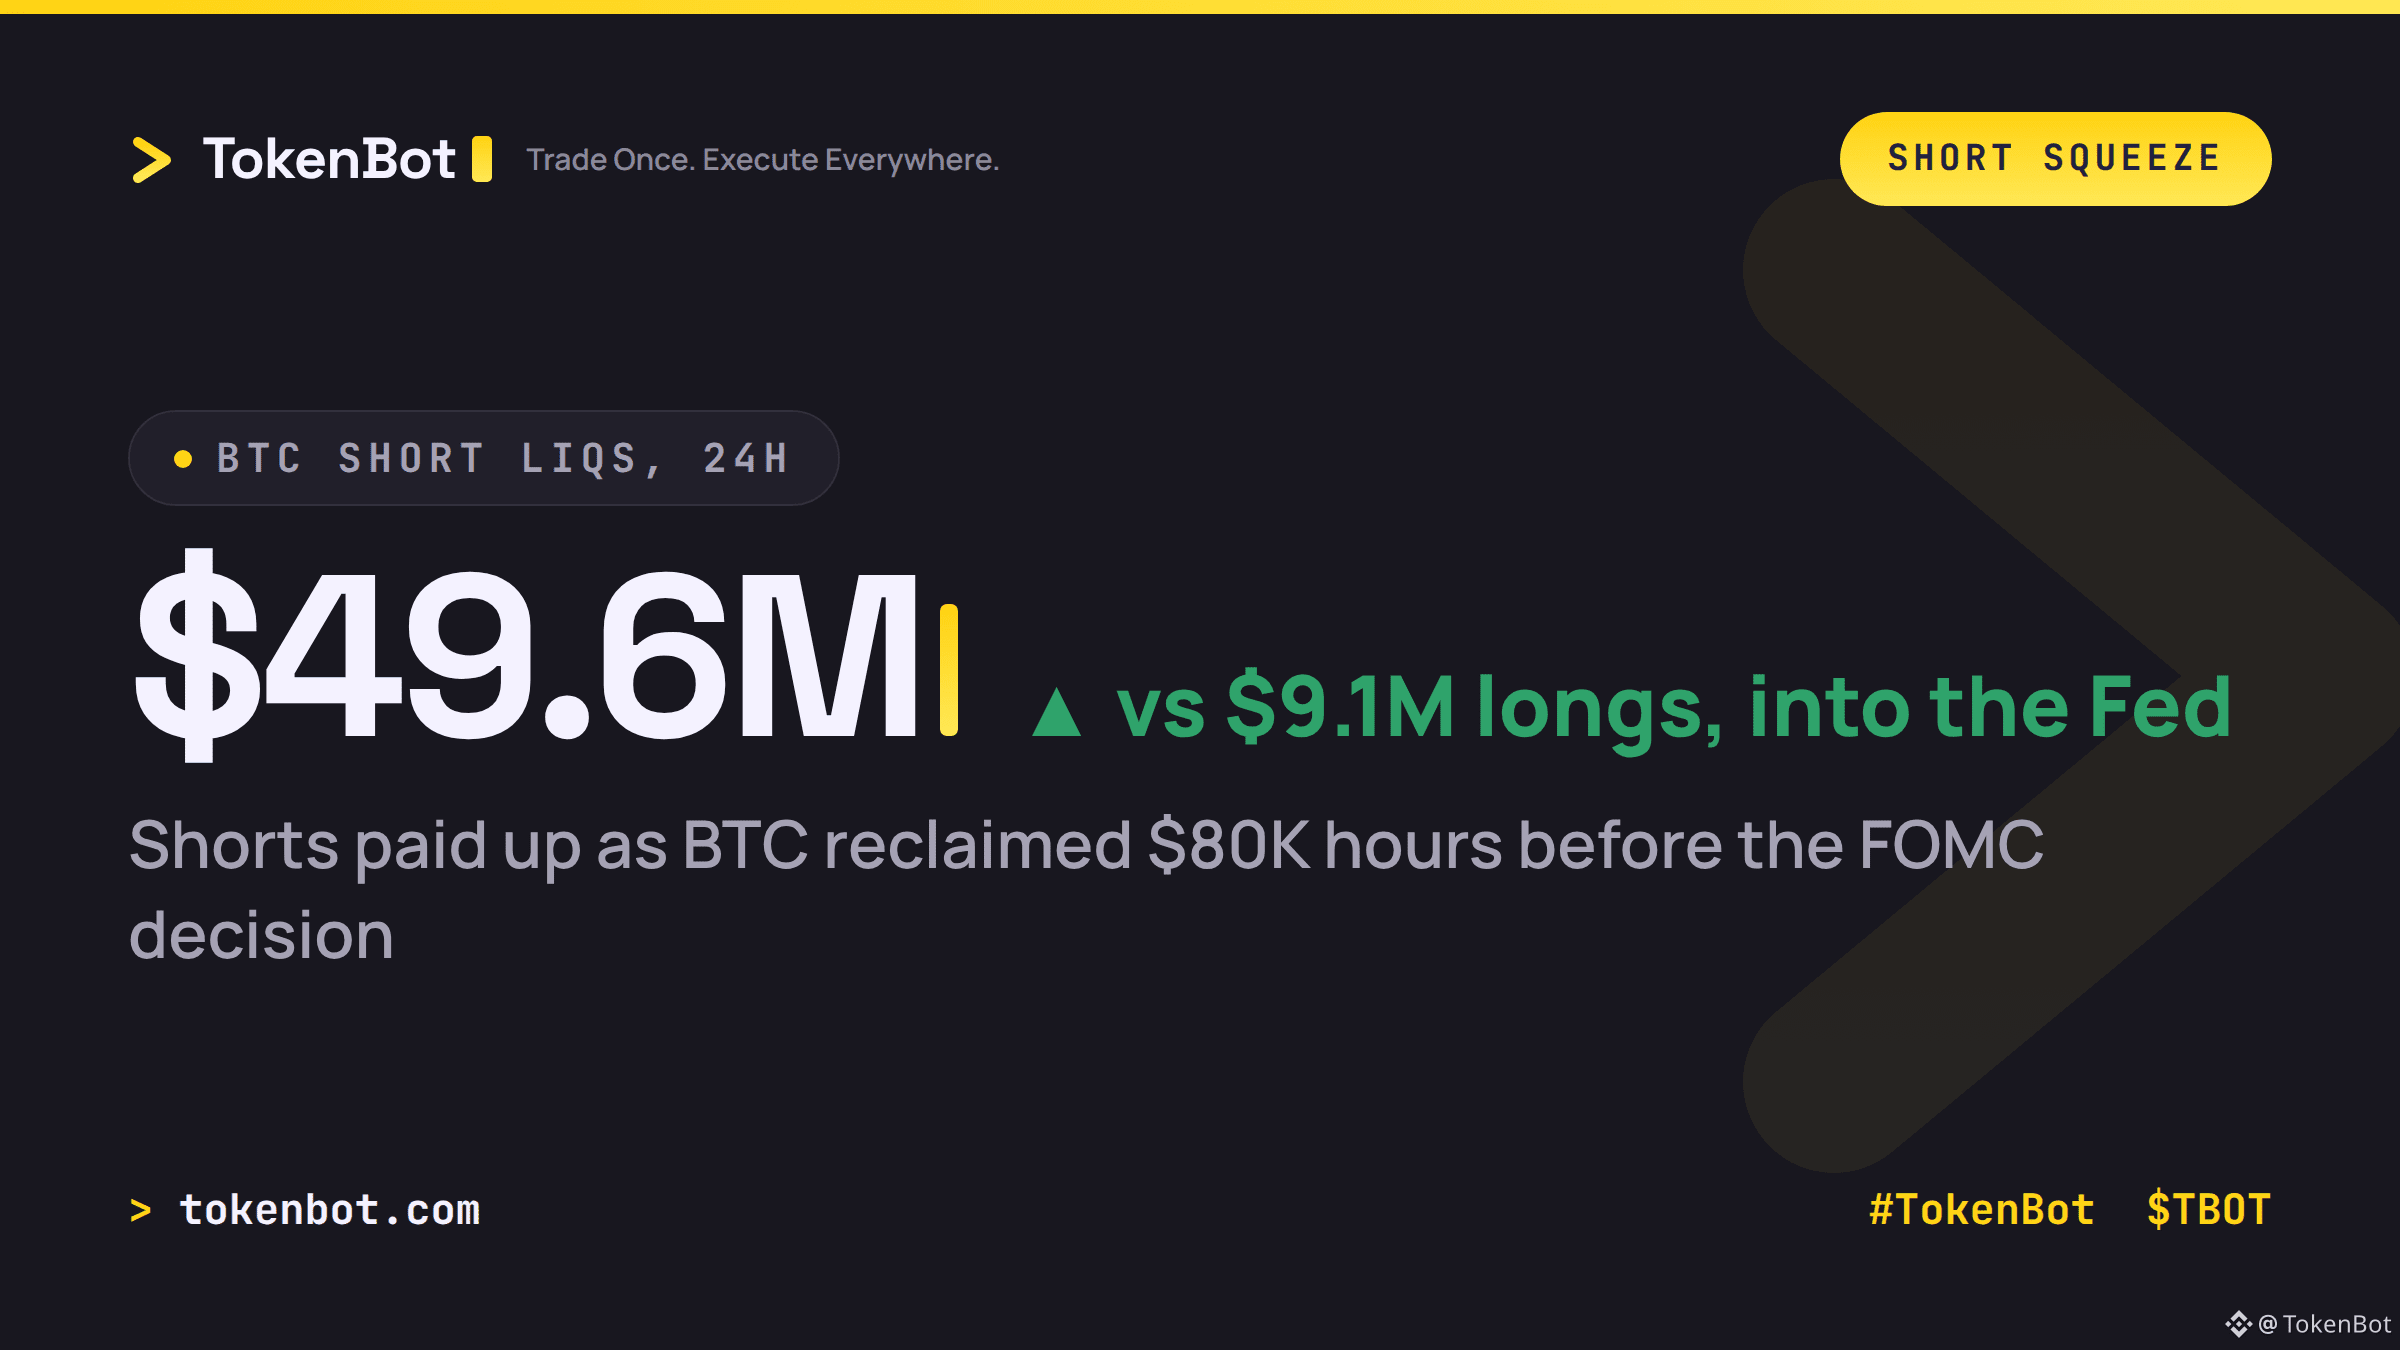
Posisi short Bitcoin terpukul habis menjelang keputusan The Fed hari ini. Dalam 24 jam terakhir, posisi short BTC senilai $49.6M dilikuidasi, dibandingkan hanya $9.1M pada posisi long—ketimpangan seperti ini biasanya terjadi saat harga bergerak menembus sekumpulan stop dan efek short squeeze menyelesaikan sisanya (via @coinglass_com).
BTC kembali menembus $80K dan bergerak menuju $81.7K tepat saat pasar bersiap menghadapi keputusan suku bunga pukul 2 siang ET. Di Polymarket, peluang suku bunga dipertahankan berada di 94.5%, jadi hasilnya sendiri hampir bukan kejutan—risiko sebenarnya terletak pada nada pernyataan dan sinyal apa pun terkait langkah berikutnya. Biasanya, volatilitas sesungguhnya muncul di situlah, bukan pada angka utama.
Bagaimana Anda mengatur ukuran posisi menjelang keputusan yang hasilnya sudah banyak diperhitungkan, tetapi konferensi persnya belum?
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
156
·
--
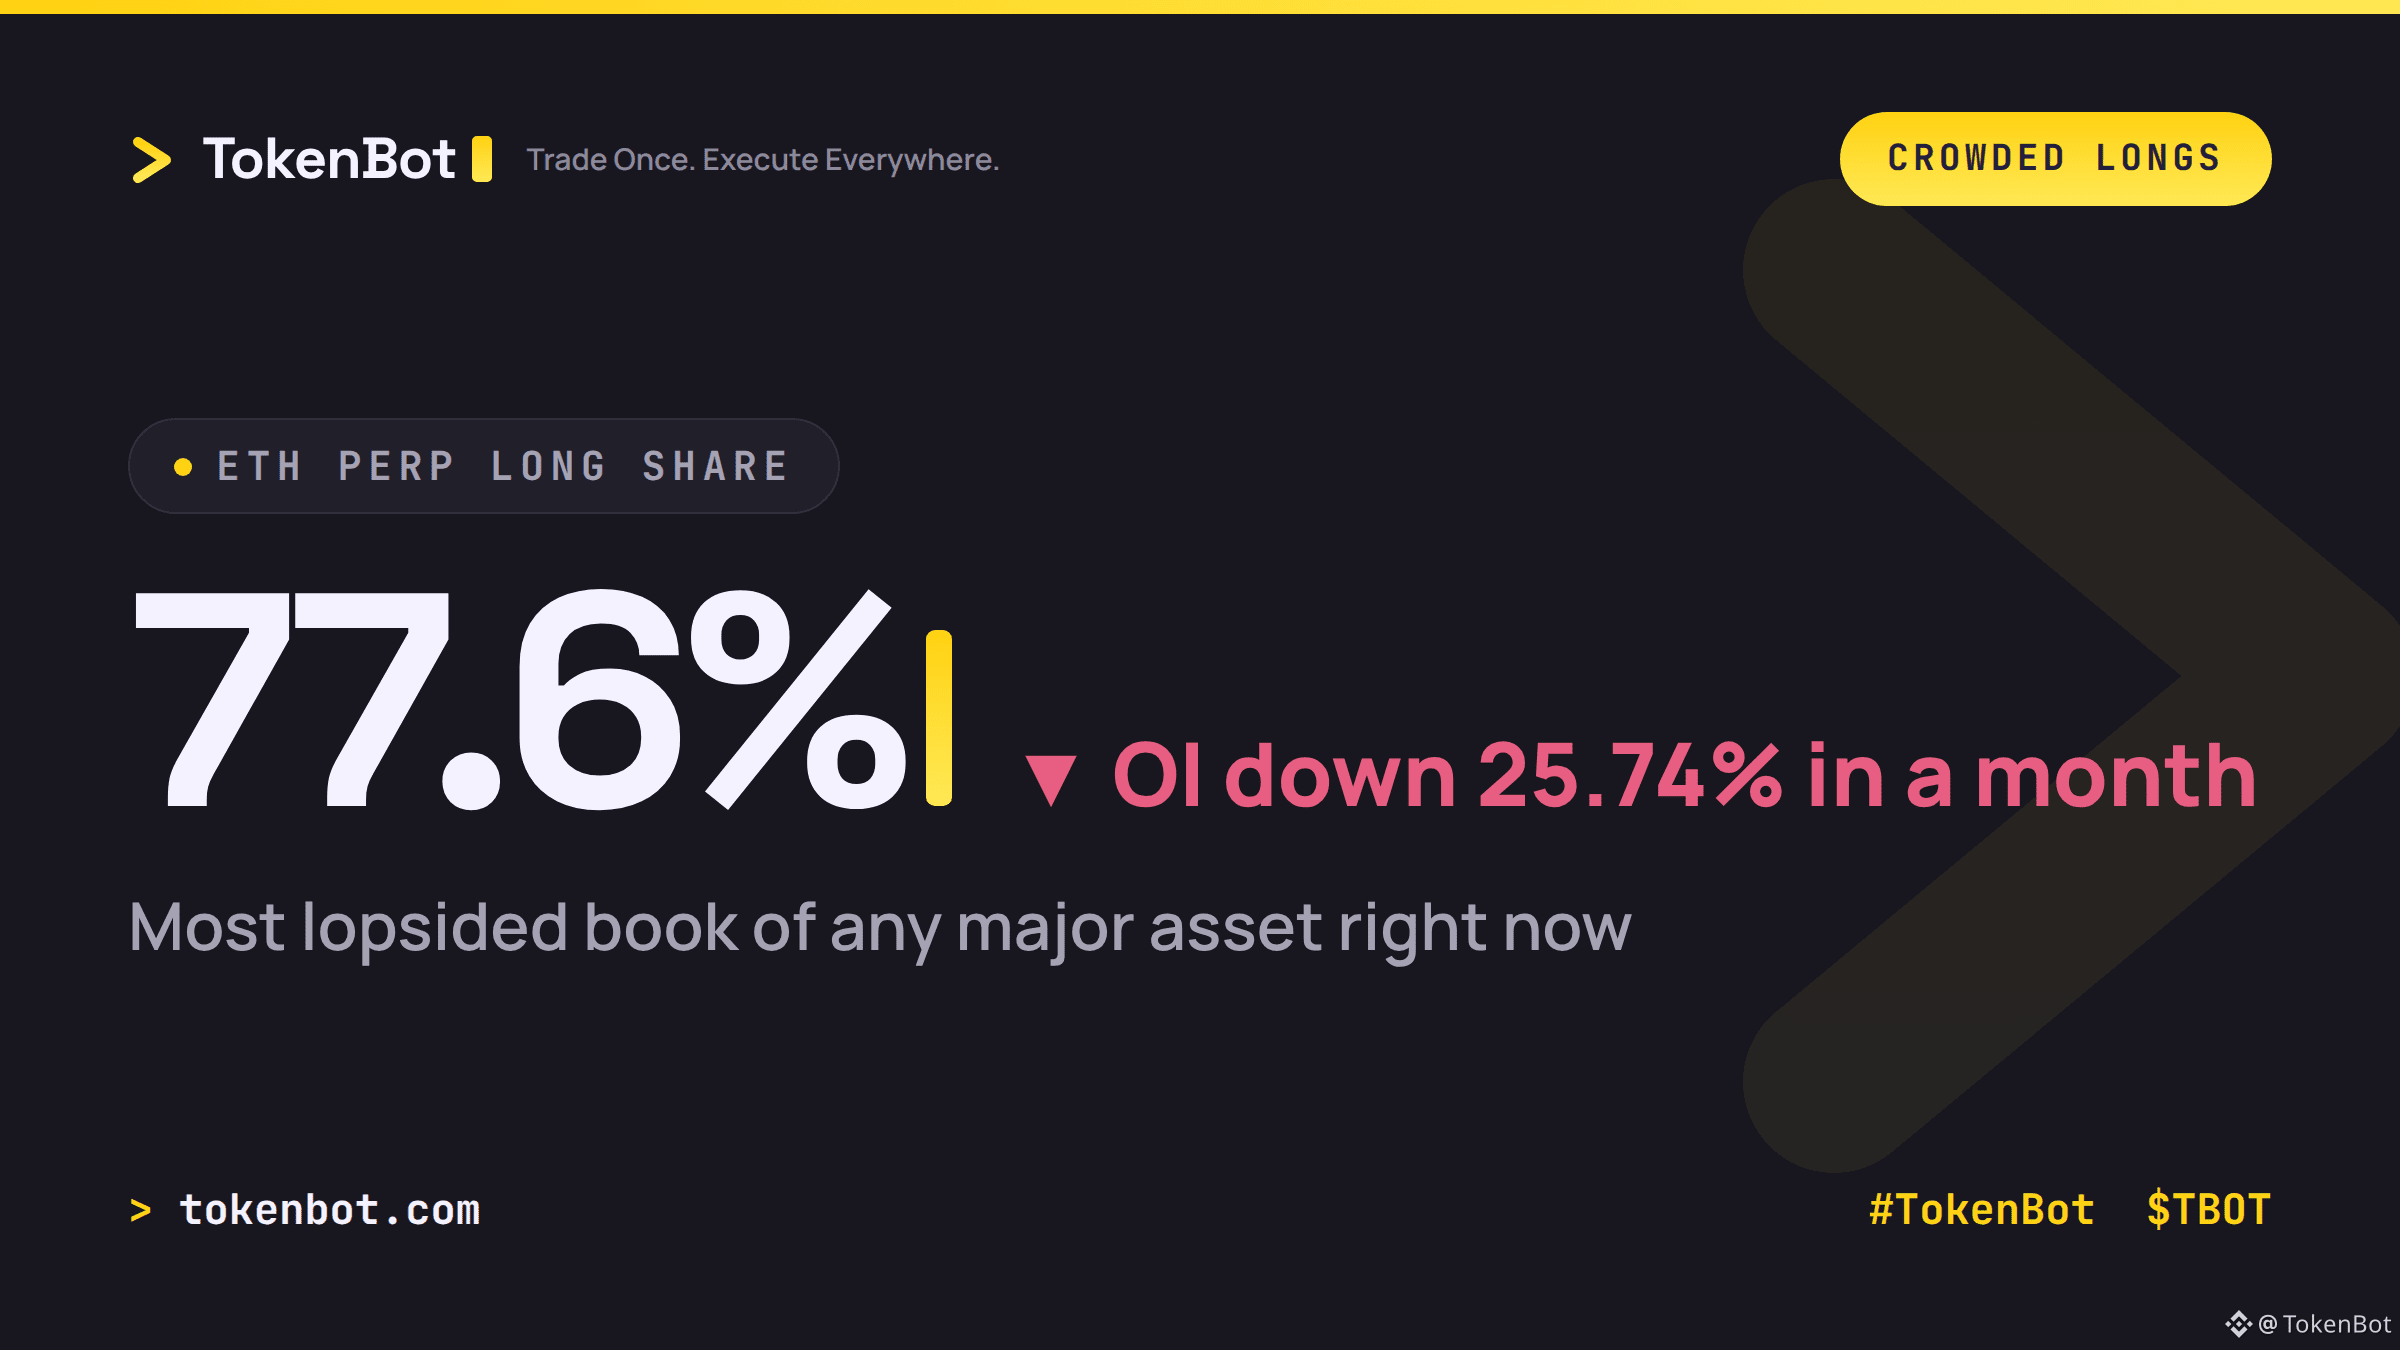
Perpetual ETH saat ini memiliki posisi long sebesar 77,6%. Ini adalah ketimpangan posisi long/short terbesar di antara semua aset utama yang tersedia — jumlah posisi long sekitar 3,5 kali lebih banyak daripada posisi short.
Inilah bagian yang penting: ketimpangan ini terbentuk saat open interest ETH turun 25,74% dalam waktu kurang dari sebulan, dari sekitar $16B menjadi $11.9B. Ini bukan pasar sehat yang tumbuh dengan posisi dua arah — ini pasar yang lebih tipis, dengan hampir semua leverage yang tersisa bertaruh ke arah yang sama. Ketika pasar sangat berat sebelah, pergerakan tajam berikutnya cenderung lebih dulu menerjang sisi yang padat, karena di sanalah stop-out dan likuidasi menumpuk.
Bukan berarti ETH akan segera anjlok. Artinya, saat ini risikonya tidak simetris.
Jika ETH turun dari sini, menurut Anda gelombang pertama likuidasi posisi long akan terkonsentrasi di mana — di atas $2,300 atau di bawahnya?
#TokenBot #Ethereum #TradingSignals #Crypto $BTC $ETH $TBOT
tokenbot.com
126
·
--
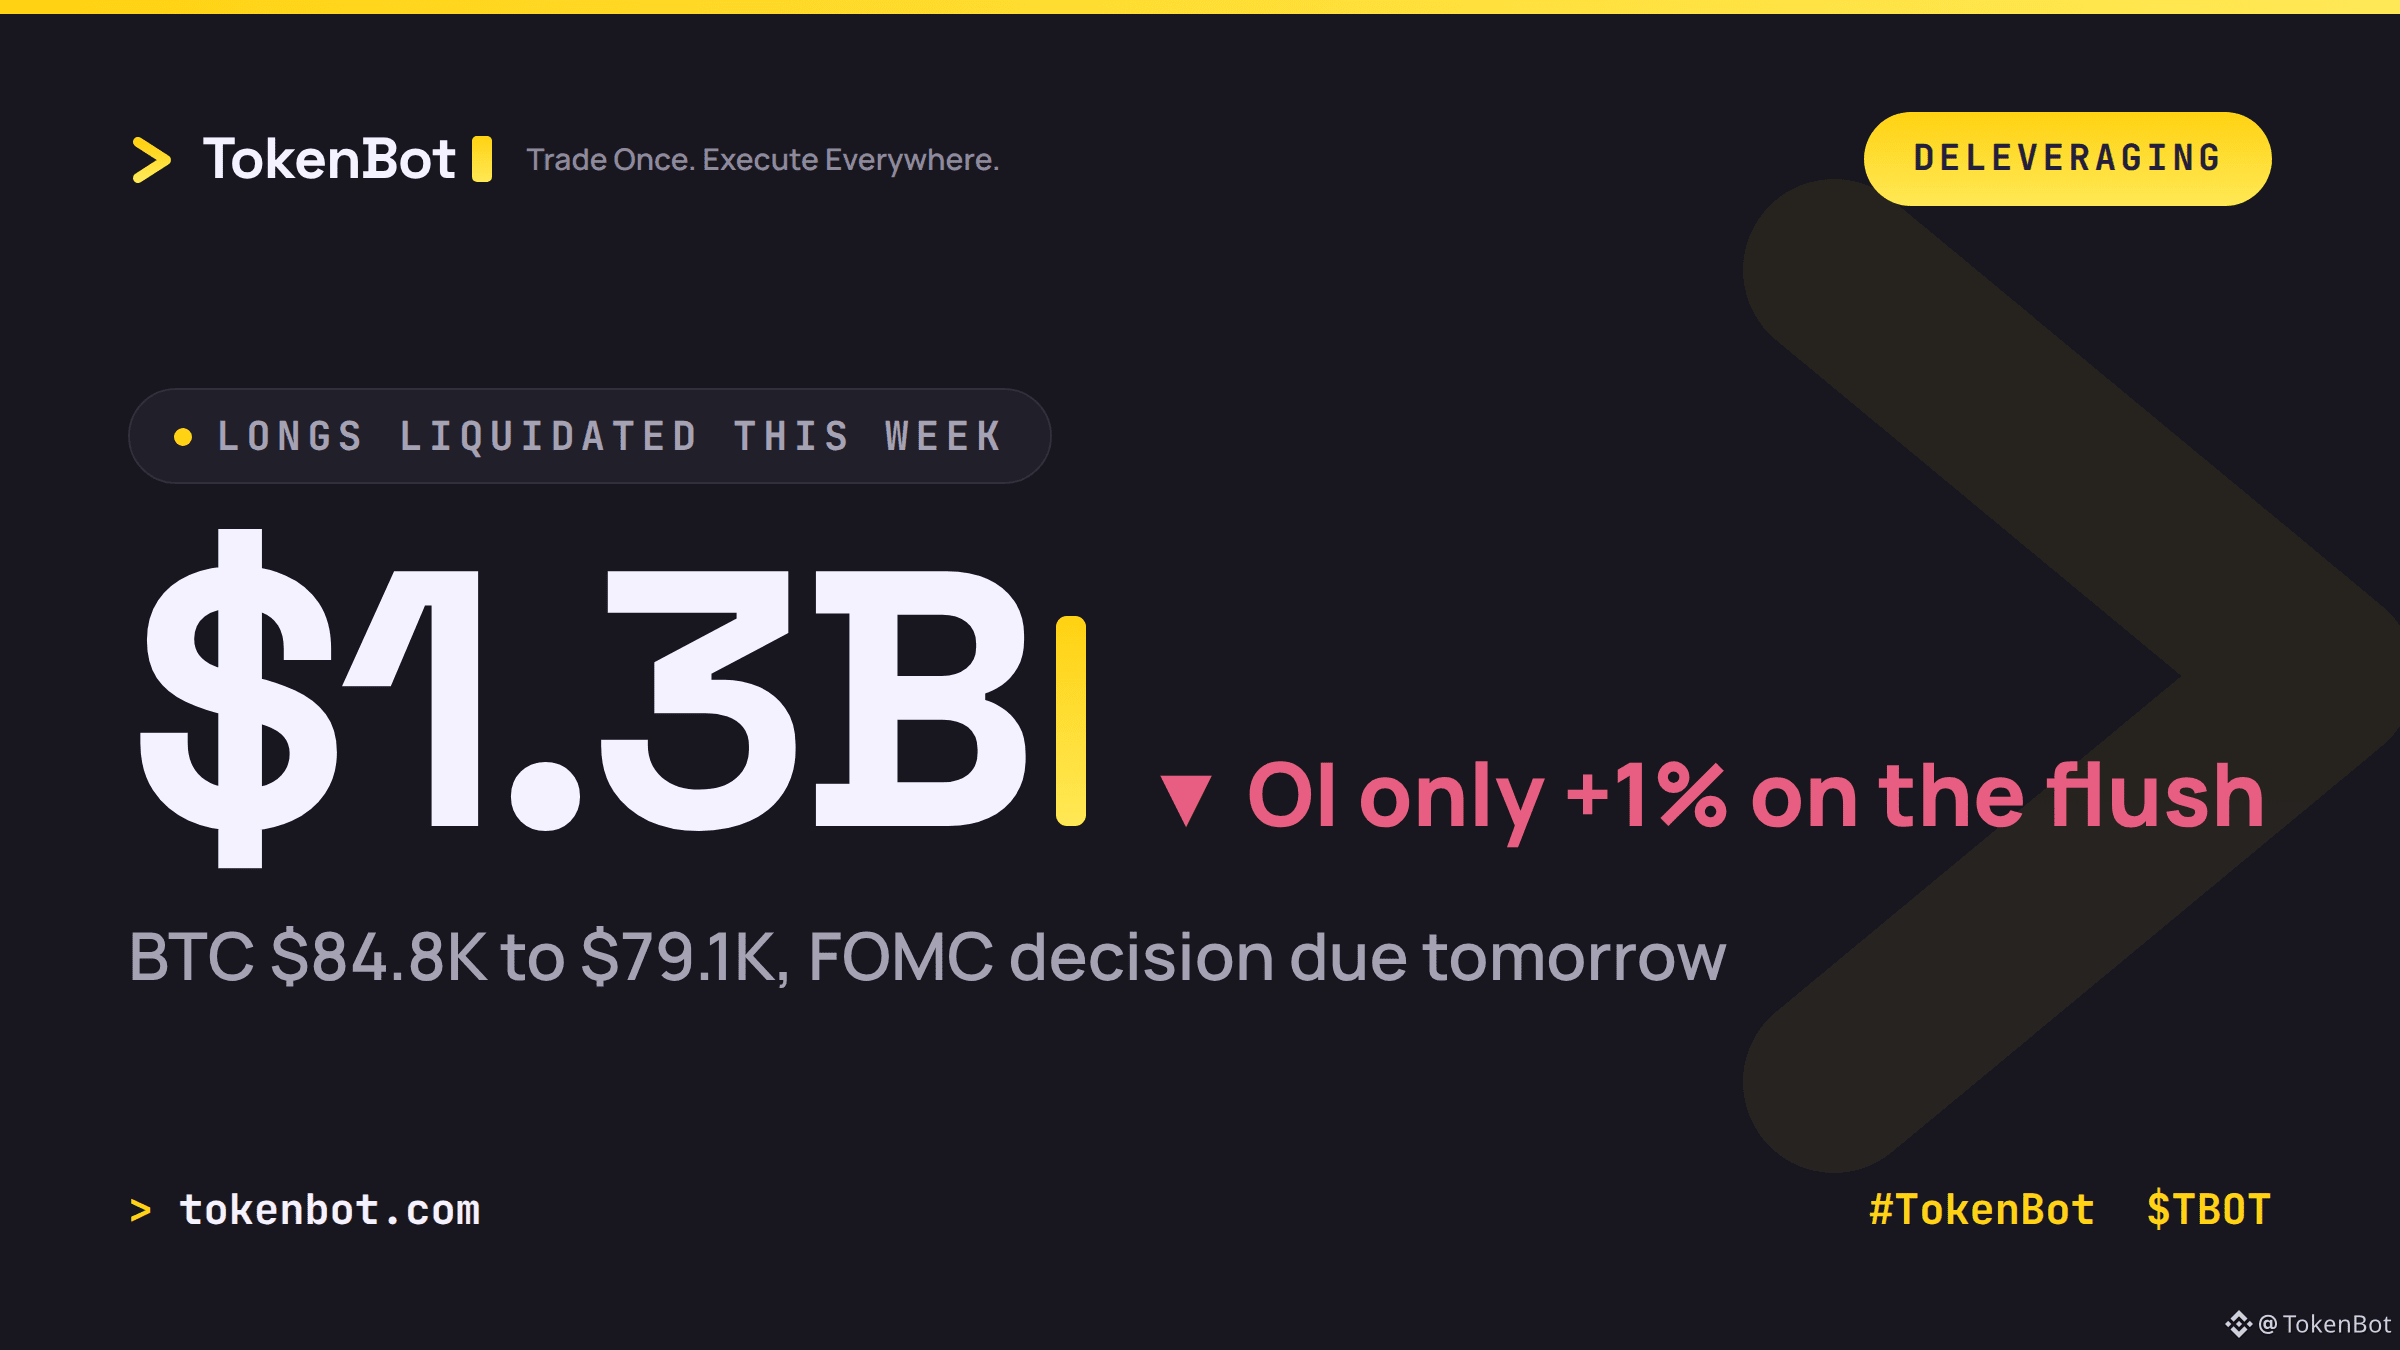
BTC bergerak dari $84.8K turun ke $79.1K minggu ini, dan penurunan itu turut menghapus sekitar $1.3B posisi long berleverage.
Ini bagian yang penting: open interest nyaris tidak berubah sepanjang aksi jual besar-besaran itu, hanya naik sekitar 1%. Ini ciri aksi jual yang didorong harga—leverage disesuaikan ulang pada level yang lebih rendah, bukan para trader benar-benar angkat kaki. Posisi mereka tidak dibubarkan, hanya jadi lebih murah.
Ini juga terjadi pada waktu yang kurang pas. Pertemuan FOMC Fed selama dua hari dimulai hari ini, dengan keputusan suku bunga yang akan diumumkan besok dan pasar memperkirakan peluang sekitar 90% bahwa suku bunga tidak berubah. Kini $79K menjadi level yang dipantau banyak desk menjelang pengumuman itu.
Apa ada yang benar-benar menambah risiko menjelang keputusan FOMC, atau kalian hanya mempertahankan $79K dan menunggu?
Menyiarkan satu order ke lebih dari 25 venue sekaligus lebih penting dari biasanya saat pasar bergejolak seperti ini — tokenbot.com
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
214
·
--
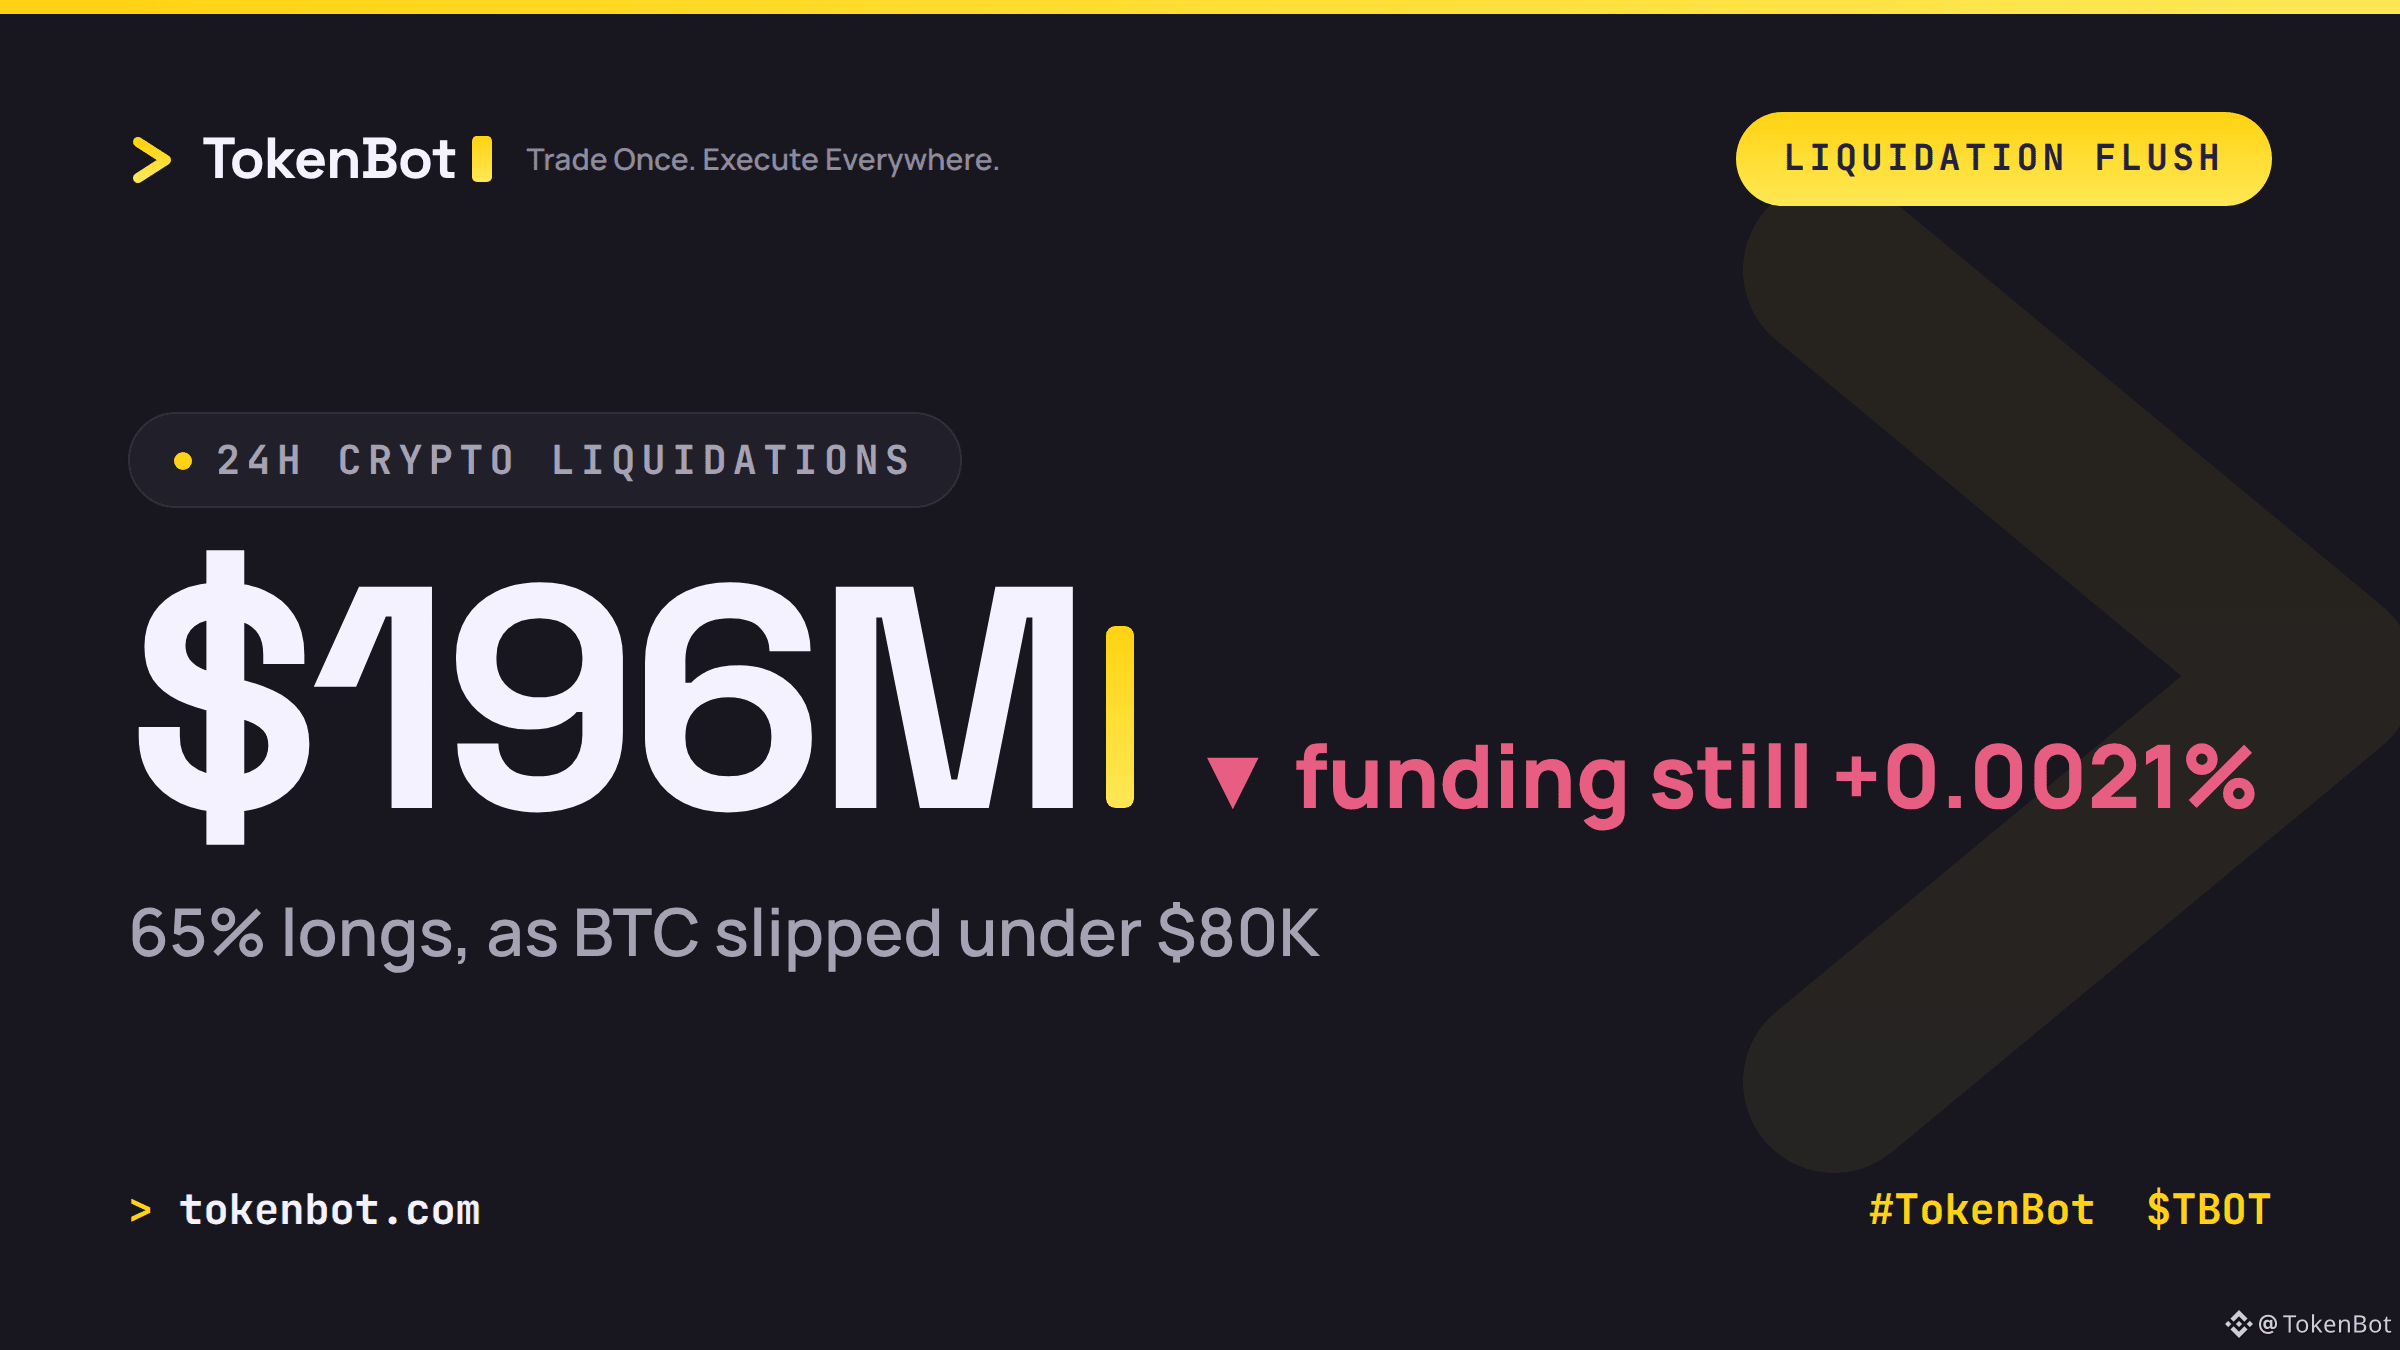
BTC turun di bawah $80K dan pasar melakukan hal yang biasa: kontrak berjangka dengan leverage senilai $196M dilikuidasi dalam 24 jam terakhir, dengan posisi long menanggung 65% di antaranya. Menurut data CoinGlass, $53M dari jumlah itu berasal dari BTC saja.
Bagian yang patut dicermati: funding masih sedikit positif di 0,0021%. Posisi long masih membayar posisi short, bahkan setelah posisi long senilai $128M terlikuidasi. Ini ciri reset leverage, bukan perubahan keyakinan — spekulasi berlebihan sudah tersapu, tetapi belum ada yang benar-benar bertaruh melawan pergerakan ini.
Jika funding tetap datar atau kembali positif saat penurunan berikutnya, anggap itu sebagai likuidasi bersih. Jika berbalik negatif, itu kapitulasi sungguhan, bukan sekadar posisi berleverage yang terkena stop-loss.
Menurutmu, apa indikator untuk membedakan likuidasi posisi berleverage dari perubahan tren yang sebenarnya — funding, OI, atau hal lain?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
78
·
--
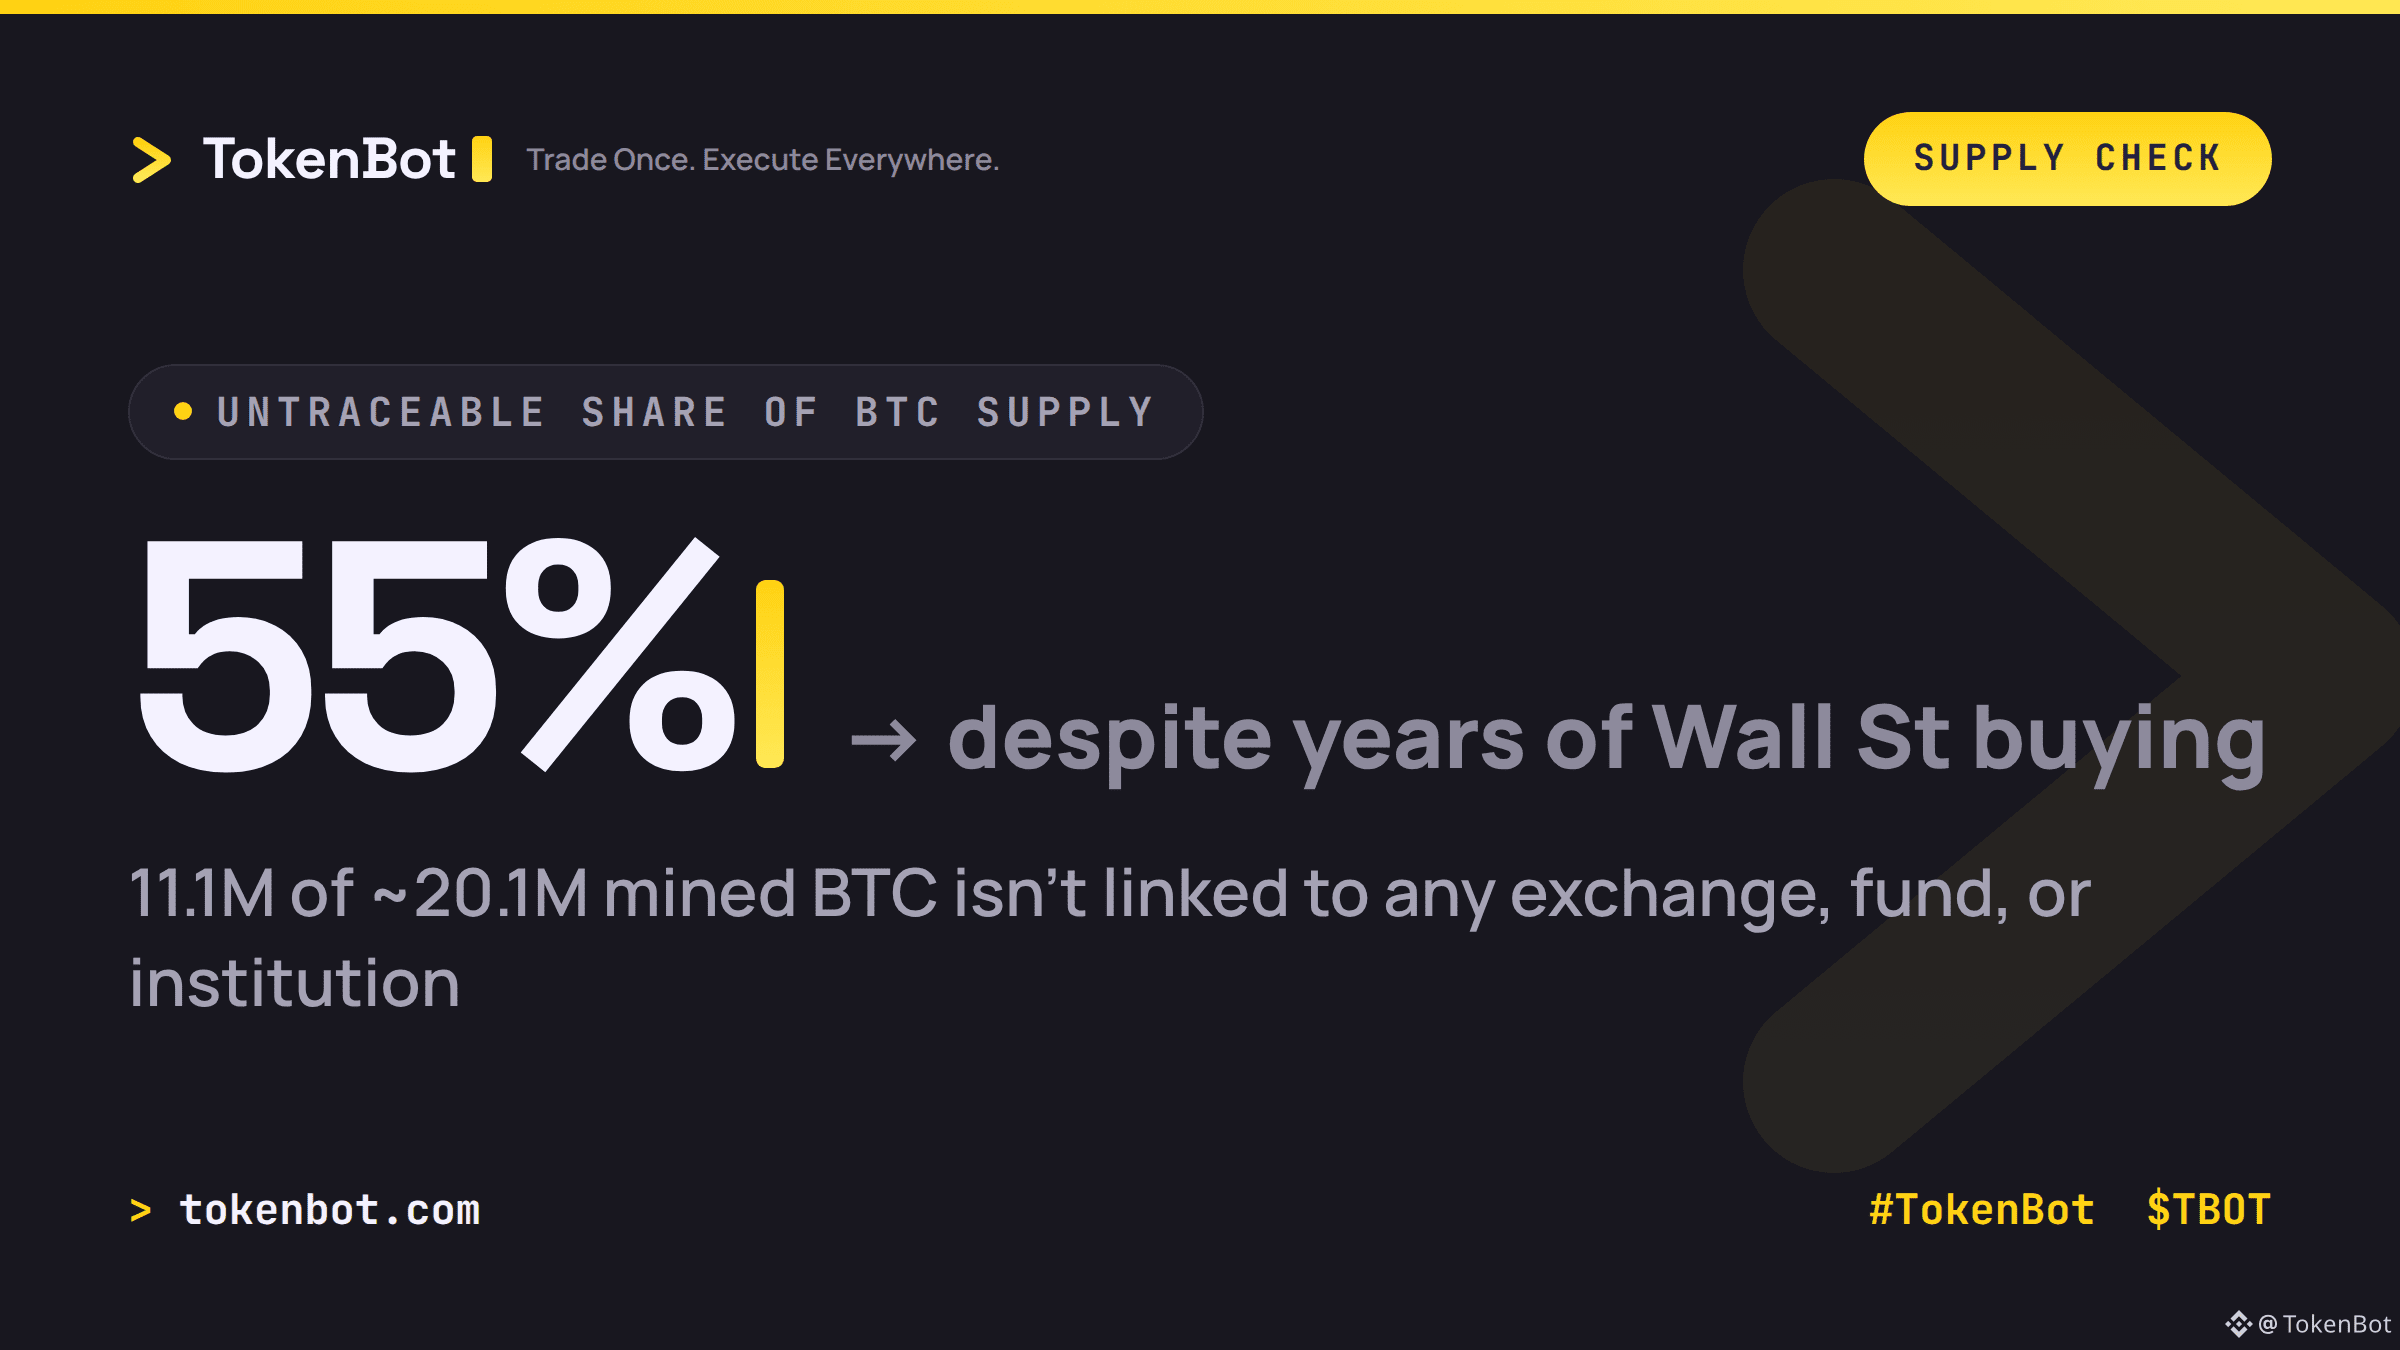
55% dari seluruh bitcoin yang ditambang, sekitar 11,1 juta dari ~20,1 juta BTC yang beredar, tidak dapat dilacak ke bursa, dana, atau institusi mana pun. Itulah temuan Galaxy Research, dan angkanya tidak banyak berubah meski Wall Street telah bertahun-tahun membeli melalui ETF dan kas perusahaan.
Intinya: pasokan yang tak terlacak itu bukan likuiditas sisi jual. Sebagiannya adalah pemegang yang menyimpan aset sendiri dan memang tidak menjual, sementara sebagian lainnya tidak aktif atau hilang secara permanen. Bagaimanapun, pasokan itu bukan kedalaman pasar yang bisa Anda perdagangkan. Kapitalisasi pasar menghitungnya. Buku pesanan tidak melihatnya.
Jika Anda menentukan ukuran posisi berdasarkan jumlah BTC yang beredar secara umum, berarti Anda menetapkan harga berdasarkan pasokan yang sejak awal memang tidak pernah dijual. Seberapa besar kesenjangan itu benar-benar diperhitungkan dalam model likuiditas Anda?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
160
·
--
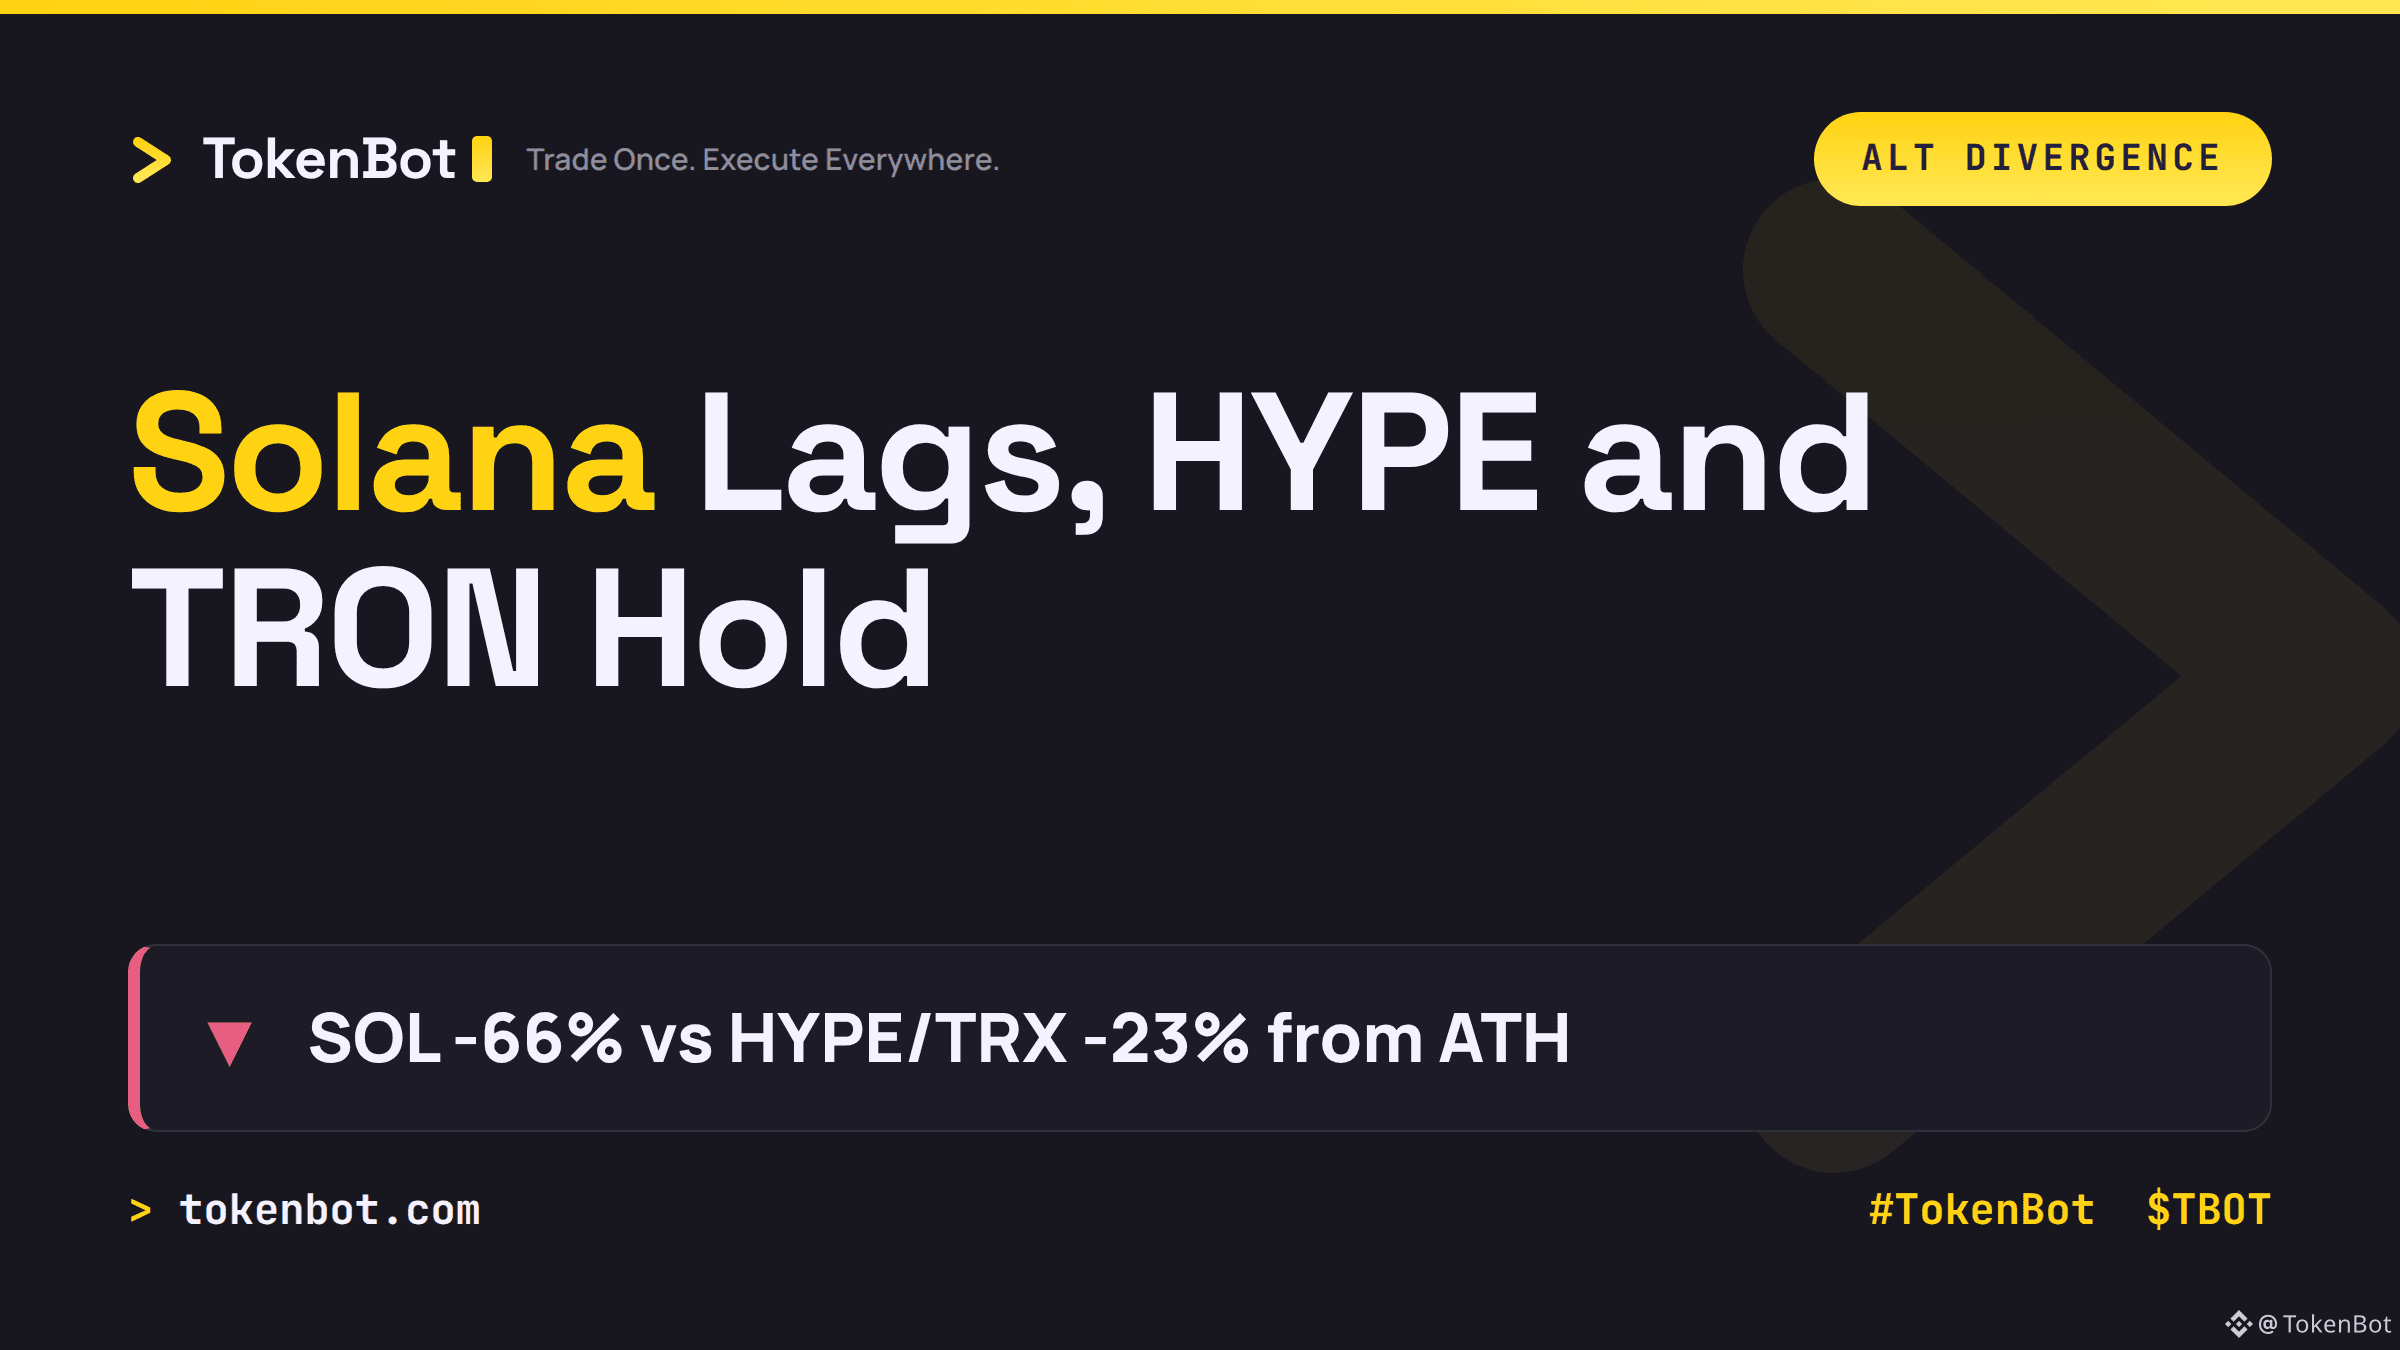
Solana berada 66% di bawah rekor tertinggi sepanjang masanya. Sebagai perbandingan, Hyperliquid dan TRON hanya sekitar 23% di bawah rekor tertinggi masing-masing. Pasar bearish yang sama, latar makro yang sama, tetapi penurunan yang sangat berbeda.
Perbedaan sebesar itu biasanya bukan terjadi secara acak. Hal ini cenderung mencerminkan blockchain mana yang masih memiliki aktivitas nyata yang menghasilkan biaya dan pengguna setia, dibandingkan dengan blockchain yang hanya diuntungkan oleh beta murni saat reli pada siklus sebelumnya. Saat air surut, blockchain dengan penggunaan mendasar yang lebih lemah cenderung jatuh paling dalam—dan penurunan Solana kali ini jauh lebih tajam daripada para pesaingnya.
Ke depannya, patut dicermati: apakah kelemahan relatif SOL akan menyusul, atau justru kesenjangan ini terus melebar seiring terkonsentrasinya modal pada aset-aset yang mampu bertahan?
Jika Anda menjalankan rotasi sistematis di berbagai L1 dan L2, bagaimana Anda mempertimbangkan “jarak dari ATH” dibandingkan dengan data penggunaan on-chain dalam mengambil keputusan tersebut? $BTC $SOL $TBOT #Solana #Crypto #TokenBot
tokenbot.com
351
·
--
ETF Spot BTC baru saja mengalami arus keluar sebesar $773 juta selama dua hari (22–23 Okt), tepat saat harga menguji support $80K dan mengakhiri tren arus masuk selama tiga hari. Sekilas, ini tampak seperti aksi klasik penghindaran risiko.
Namun, data funding menunjukkan cerita yang berbeda. Funding BTC perpetual berada di kisaran 0,005–0,008% per periode 8 jam—jauh dari level yang biasanya terlihat jika ini merupakan squeeze posisi long dengan leverage. Ini adalah arus spot, bukan rentetan likuidasi.
Dan arus dari sisi lain benar-benar nyata: dompet whale menarik sekitar $770 juta dari bursa pada minggu yang sama saat ETF melakukan penjualan. Jadi, meja perdagangan institusional melepas aset sementara pemegang besar mengakumulasi, keduanya bertemu di level $80K yang sama pada waktu yang sama.
Ini merupakan kondisi yang lebih jelas daripada yang tersirat dari kebanyakan berita utama tentang "dip"—dua kelompok berbeda mengambil posisi berlawanan pada harga yang sama. Jika arus keluar ETF spot terus seimbang dengan akumulasi whale, menurutmu pihak mana yang akan lebih dulu kehilangan keyakinan?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
337
·
--
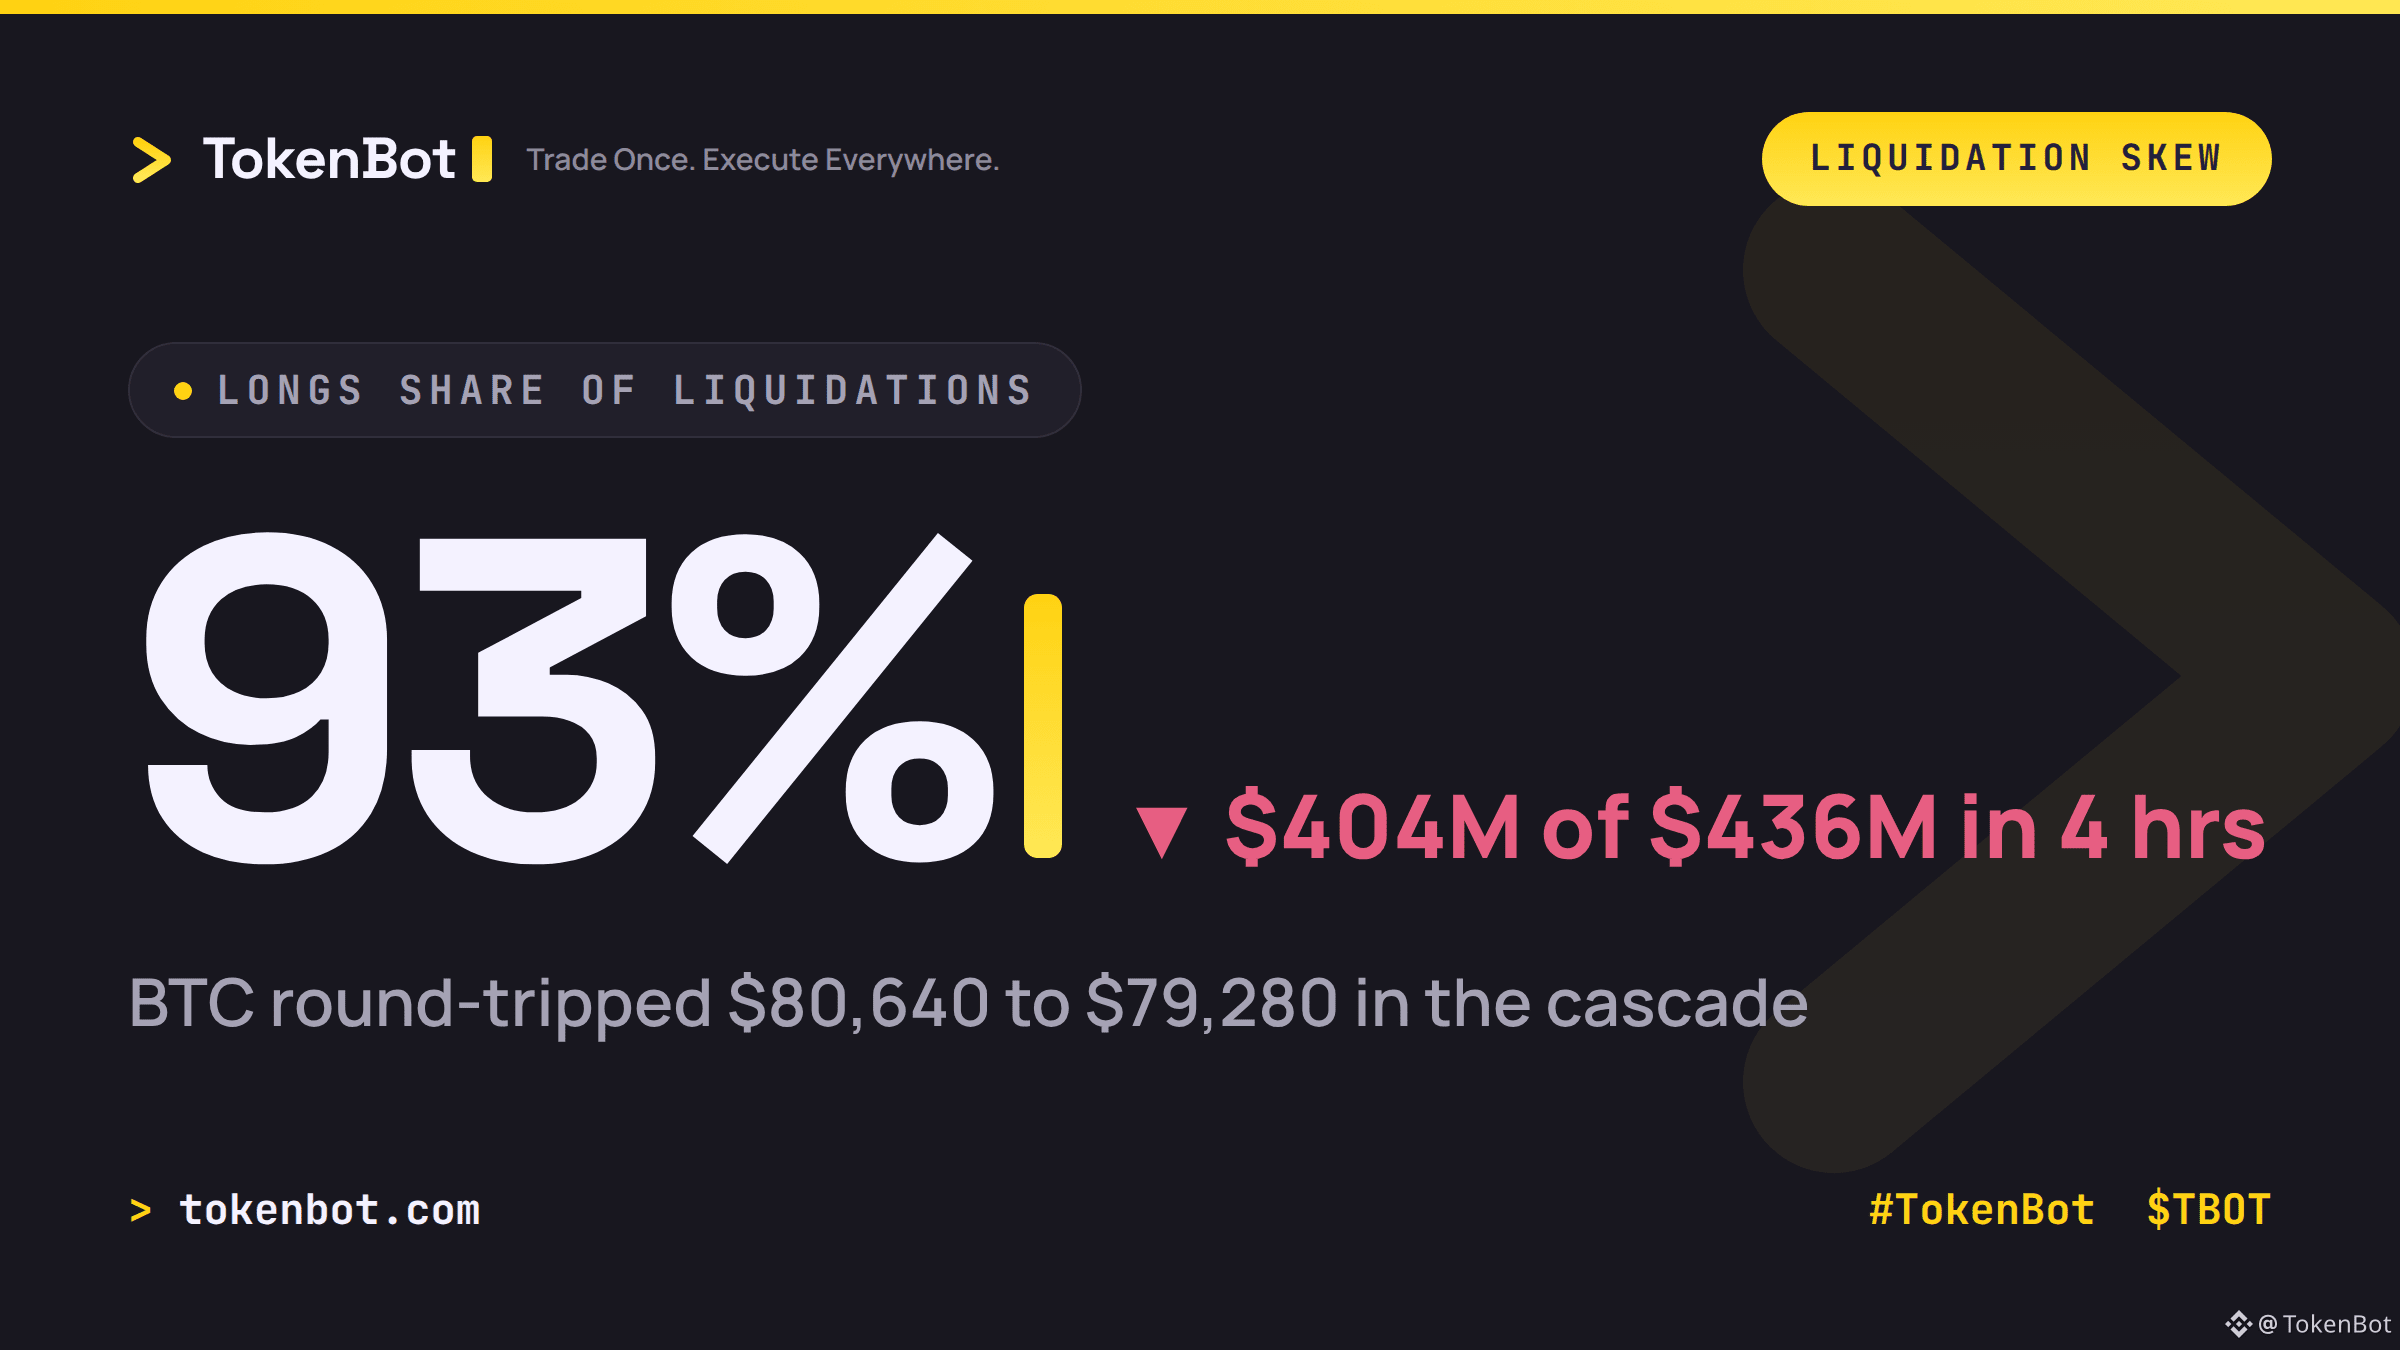
Posisi long menyumbang $404 juta dari total $436 juta yang dilikuidasi dalam empat jam terakhir — 93% likuidasi satu arah, menurut CoinGlass. Bitcoin sempat turun di bawah $80.000, bergerak bolak-balik dari $80.640 ke $79.280 sebelum kembali naik ke $80.138. Sebanyak $208 juta dari total itu lenyap dalam satu rentang 15 menit saat penurunan semakin cepat.
Data likuidasi yang timpang seperti ini biasanya menjadi petunjuk paling jelas tentang posisi leverage yang menumpuk — trader yang membeli saat harga memantul terjebak di sisi yang salah ketika harga menembus batas bawah. Efek berantai seperti itu juga bergerak lebih cepat daripada kemampuan sebagian besar buku pesanan tunggal untuk menyerapnya.
Jika Anda menjalankan strategi algo di tengah situasi seperti ini, seberapa lebar buffer likuidasi yang Anda tetapkan untuk menghadapi likuidasi satu arah selama empat jam? Trading sekali, eksekusi di mana saja — tokenbot.com menyinkronkan pesanan di lebih dari 25 bursa, sehingga Anda tidak terekspos hanya di satu bursa.
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot
10
·
--
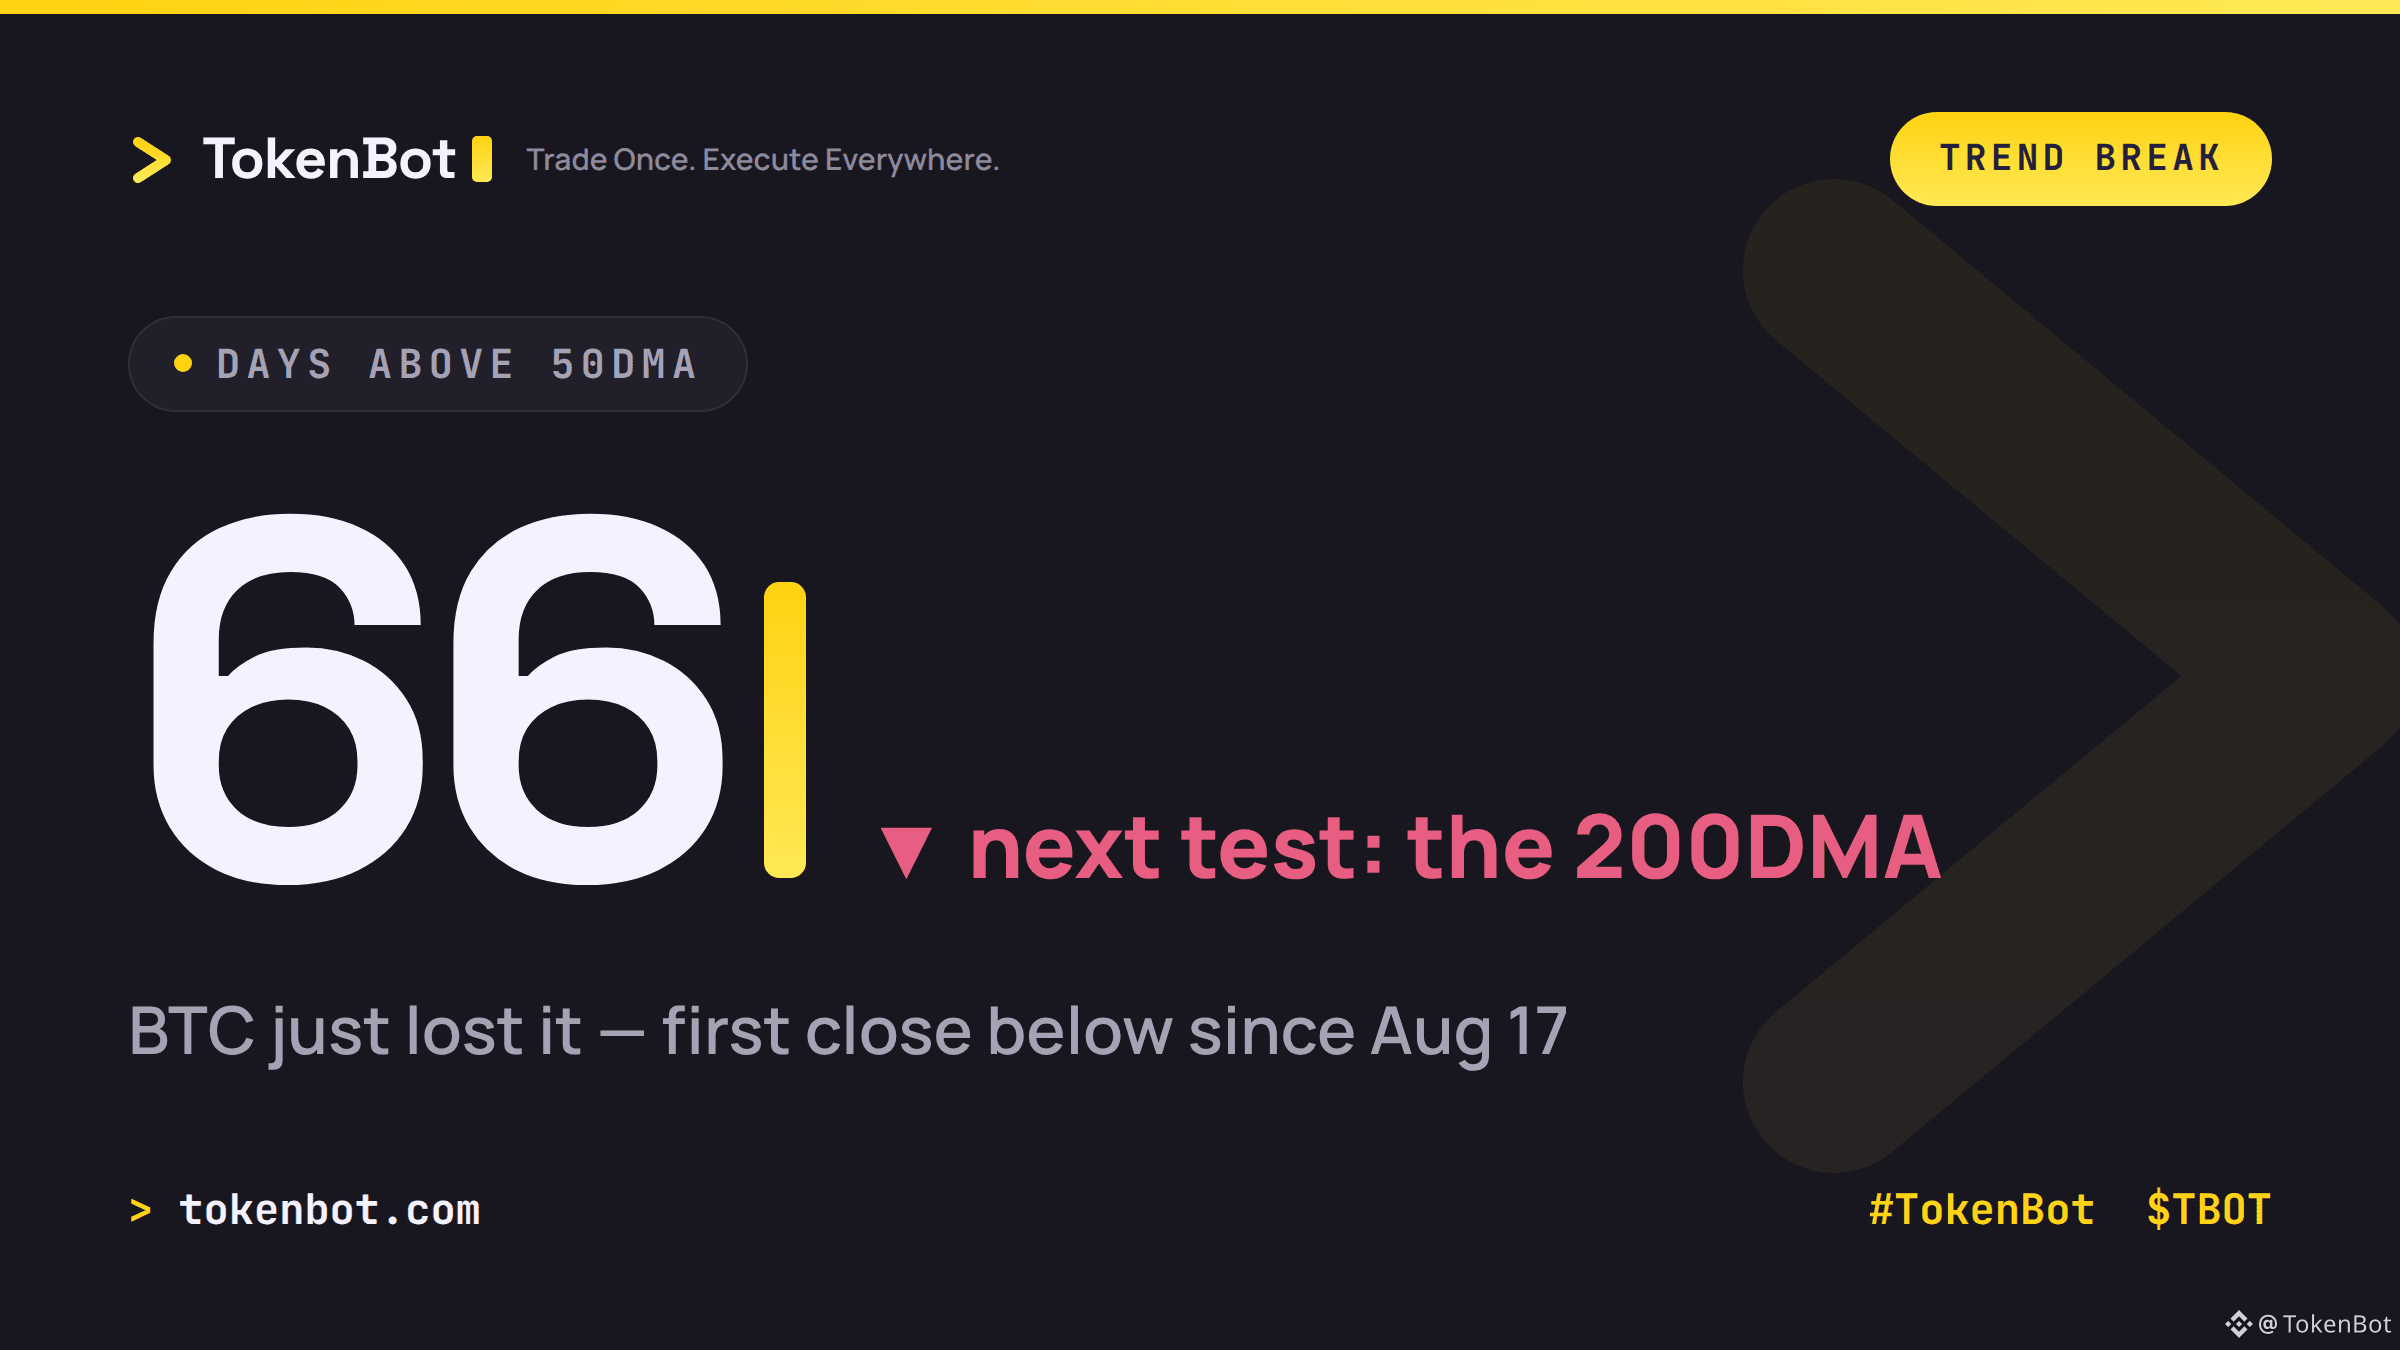
BTC baru saja ditutup di bawah rata-rata pergerakan 50 harinya untuk pertama kali sejak 17 Agustus — mengakhiri rentetan 66 hari di atas garis tersebut.
Selama dua bulan, 50DMA menjadi batas bawah. Setiap penurunan sejak musim panas langsung disambut aksi beli tepat di level itu. Kini setelah level tersebut ditembus, arus mekanis berbalik: meja perdagangan yang mengikuti tren dan sebelumnya mengambil posisi long berdasarkan sinyal itu kini justru terkena stop-loss. Inilah salah satu alasan posisi long menanggung sebagian besar likuidasi hari ini. Harga spot masih bertahan sekitar 10% di atas rata-rata 200 hari, jadi itulah level berikutnya yang benar-benar penting jika ini bukan sekadar guncangan sementara.
Penasaran bagaimana meja perdagangan sistematis menyikapinya — memasang stop ketat saat 50DMA ditembus, atau menunggu penutupan terkonfirmasi di bawah 200DMA sebelum menganggap ini sebagai perubahan tren, bukan sekadar gejolak?
Menjalankan strategi keluar seperti itu dengan mulus di berbagai bursa sekaligus (bukan satu per satu lewat tab) adalah masalah yang memang dirancang untuk diatasi TokenBot. tokenbot.com
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
1
·
--
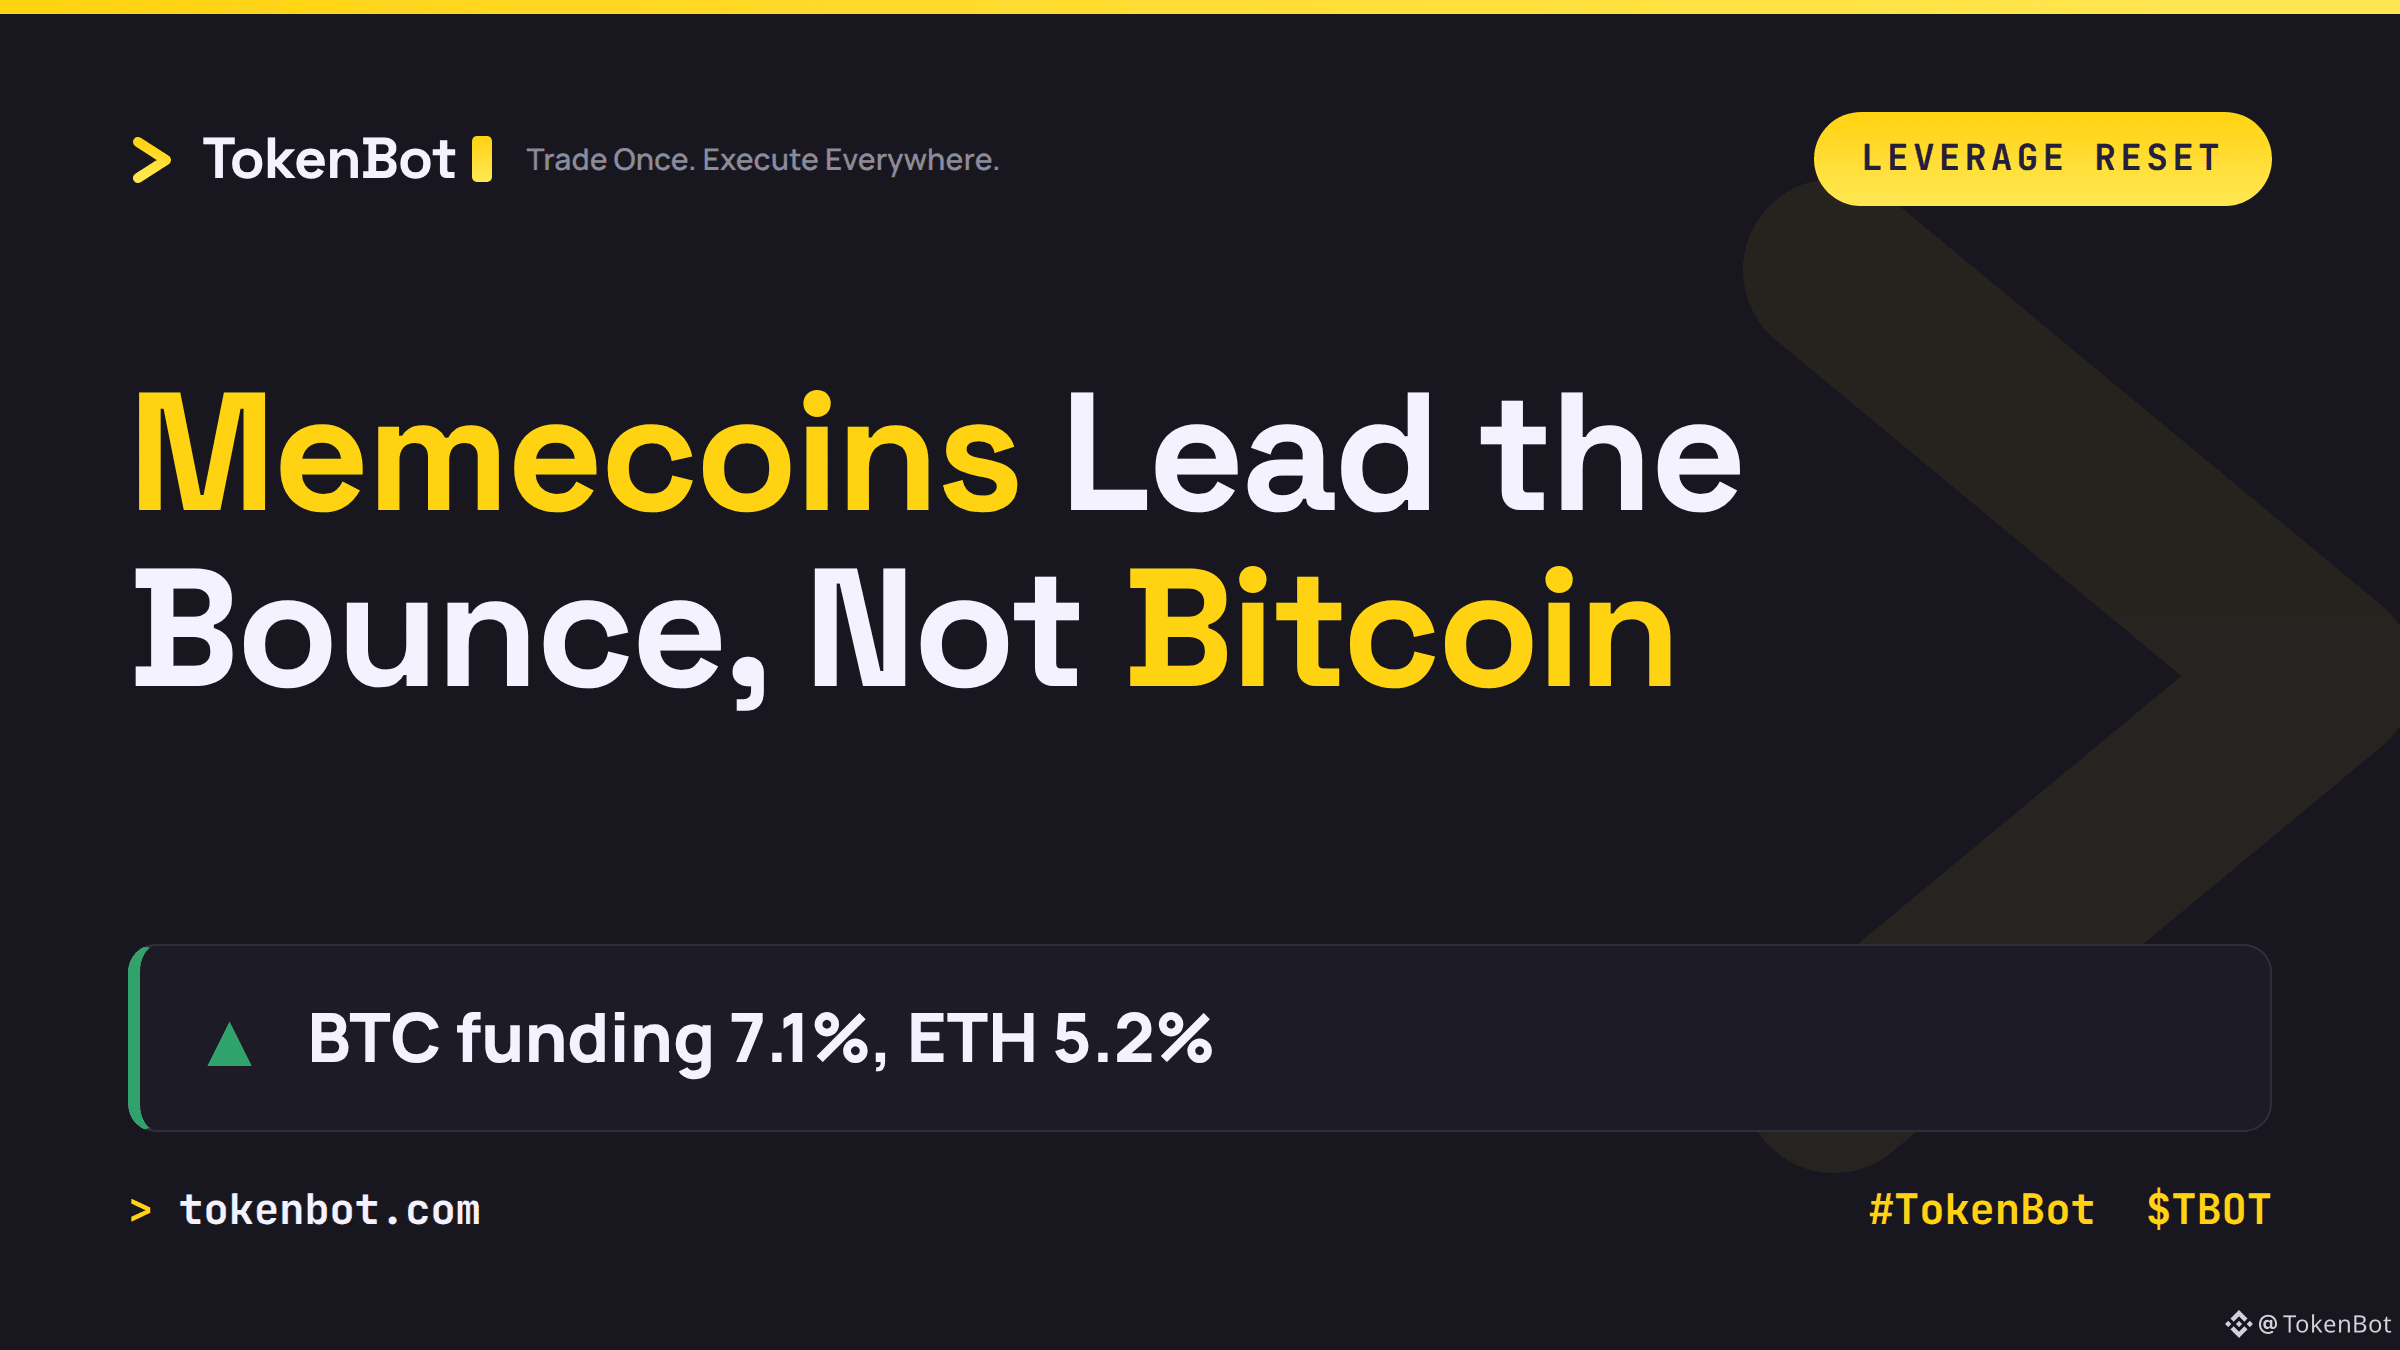
Pepe naik 13% hari ini. Bitcoin nyaris tidak bergerak, +0,5% ke $81.700. Memecoin yang mendorong seluruh kenaikan ini, bukan BTC sendiri.
Di baliknya, pasar leverage mengalami reset dengan rapi: funding perpetual BTC turun ke sekitar 7,1% per tahun dan ETH ke 5,2%, keduanya menjelang jatuh tempo opsi hari ini. Ini menunjukkan para trader menutup posisi long dan short lama sebelum jatuh tempo, bukan gelombang baru pembelian penuh keyakinan. Indikator musim altcoin CoinDesk naik ke 58/100 dari titik terendah minggu ini, yaitu 54, tetapi kenaikan kecil dari posisi awal yang netral ini belum mengonfirmasi adanya tren.
Patut ditanyakan: apakah modal yang mulai berotasi ini benar-benar mengalir ke altcoin, atau hanya aset berkapitalisasi kecil yang memantul lebih kuat setelah leverage terkuras? Amati apakah aset seperti Pepe terus mengungguli BTC setelah funding kembali normal — itulah petunjuknya.
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
118
·
--
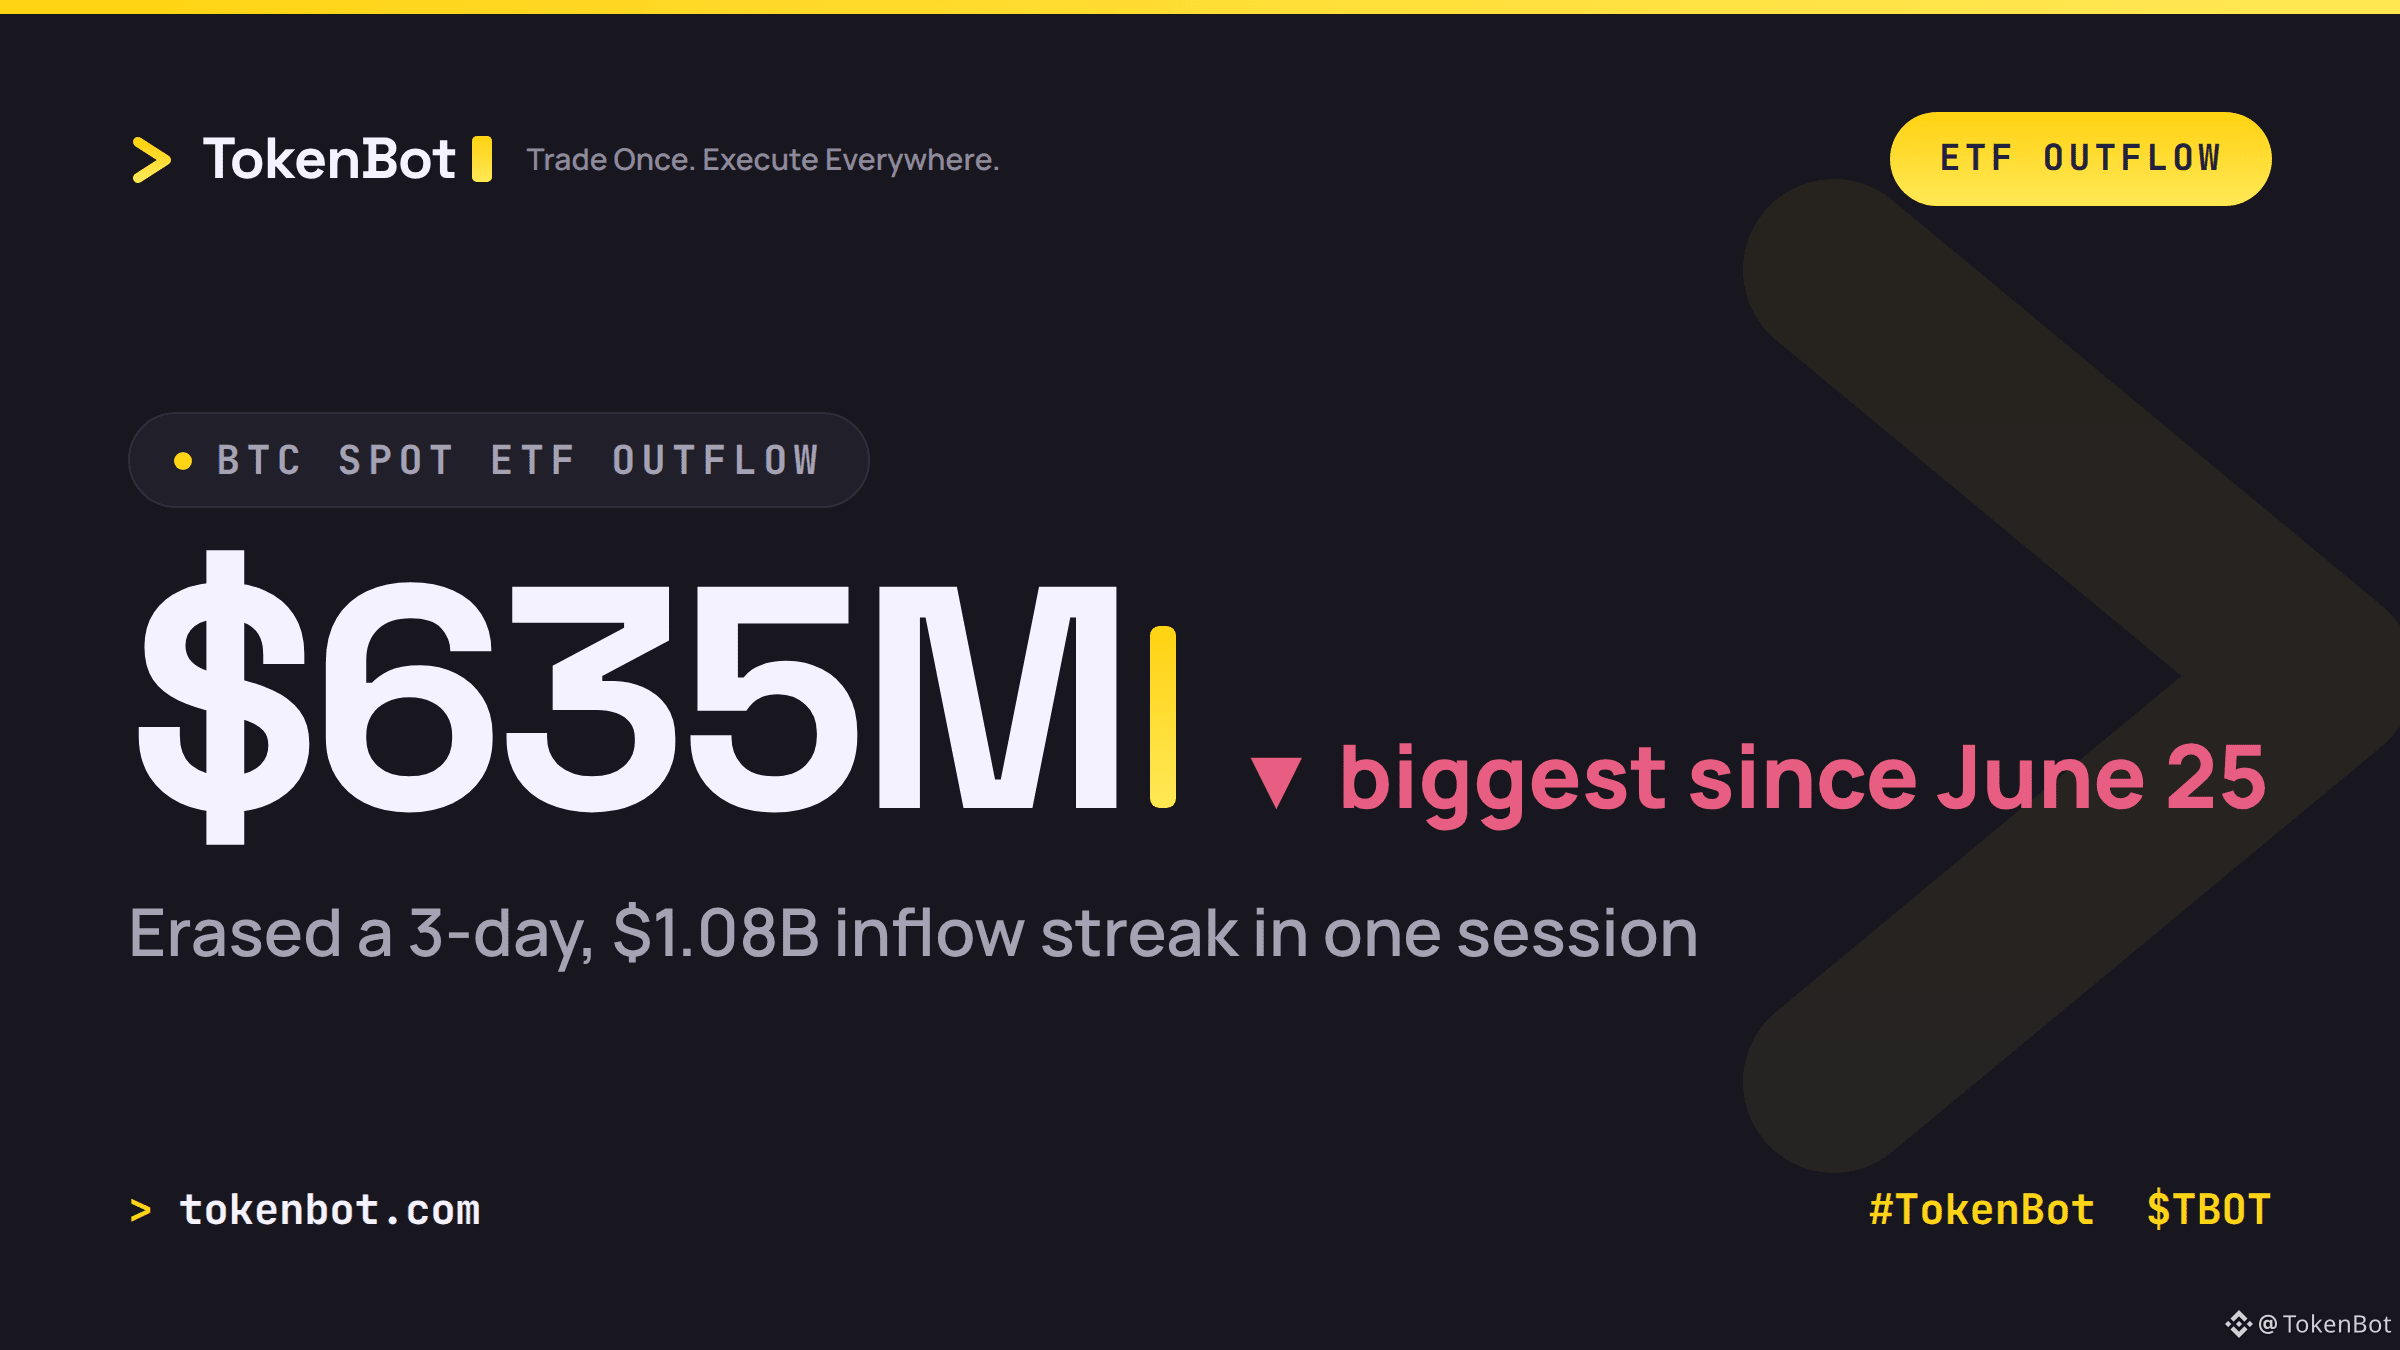
ETF spot Bitcoin baru saja mencatat arus keluar harian terbesar sejak 25 Juni: dana sebesar $635M keluar pada Kamis, mengakhiri tren tiga hari yang sebelumnya menarik $1.08B. IBIT memimpin arus keluar sebesar $254M, FBTC melepas kembali $217M, dan ARKB kehilangan $109M. ETF Ethereum juga mengalami arus keluar sebesar $110M.
Pemicu utamanya bukan aktivitas on-chain. Tesla memangkas proyeksi belanjanya, Nasdaq ditutup turun 2.6%, dan aksi jual langsung merembet ke kripto semalam — BTC merosot mendekati $80,989 dan bursa melikuidasi secara paksa sekitar $431M posisi long dengan leverage.
Pembelian institusional selama tiga hari terhapus dalam satu sesi. Ini menjadi pengingat bahwa keyakinan di atas $80K masih rapuh. Saat pasar saham terserang flu, posisi long kripto dengan leverage masih menjadi yang pertama terkena dampaknya.
Jika korelasi BTC dengan Nasdaq terus meningkat seperti ini, apakah "emas digital" masih bermakna dalam siklus ini? Berdagang sekali, eksekusi di mana saja — tokenbot.com
#TokenBot #Bitcoin #Crypto #TradingSignals $BTC $ETH $TBOT
230
·
--
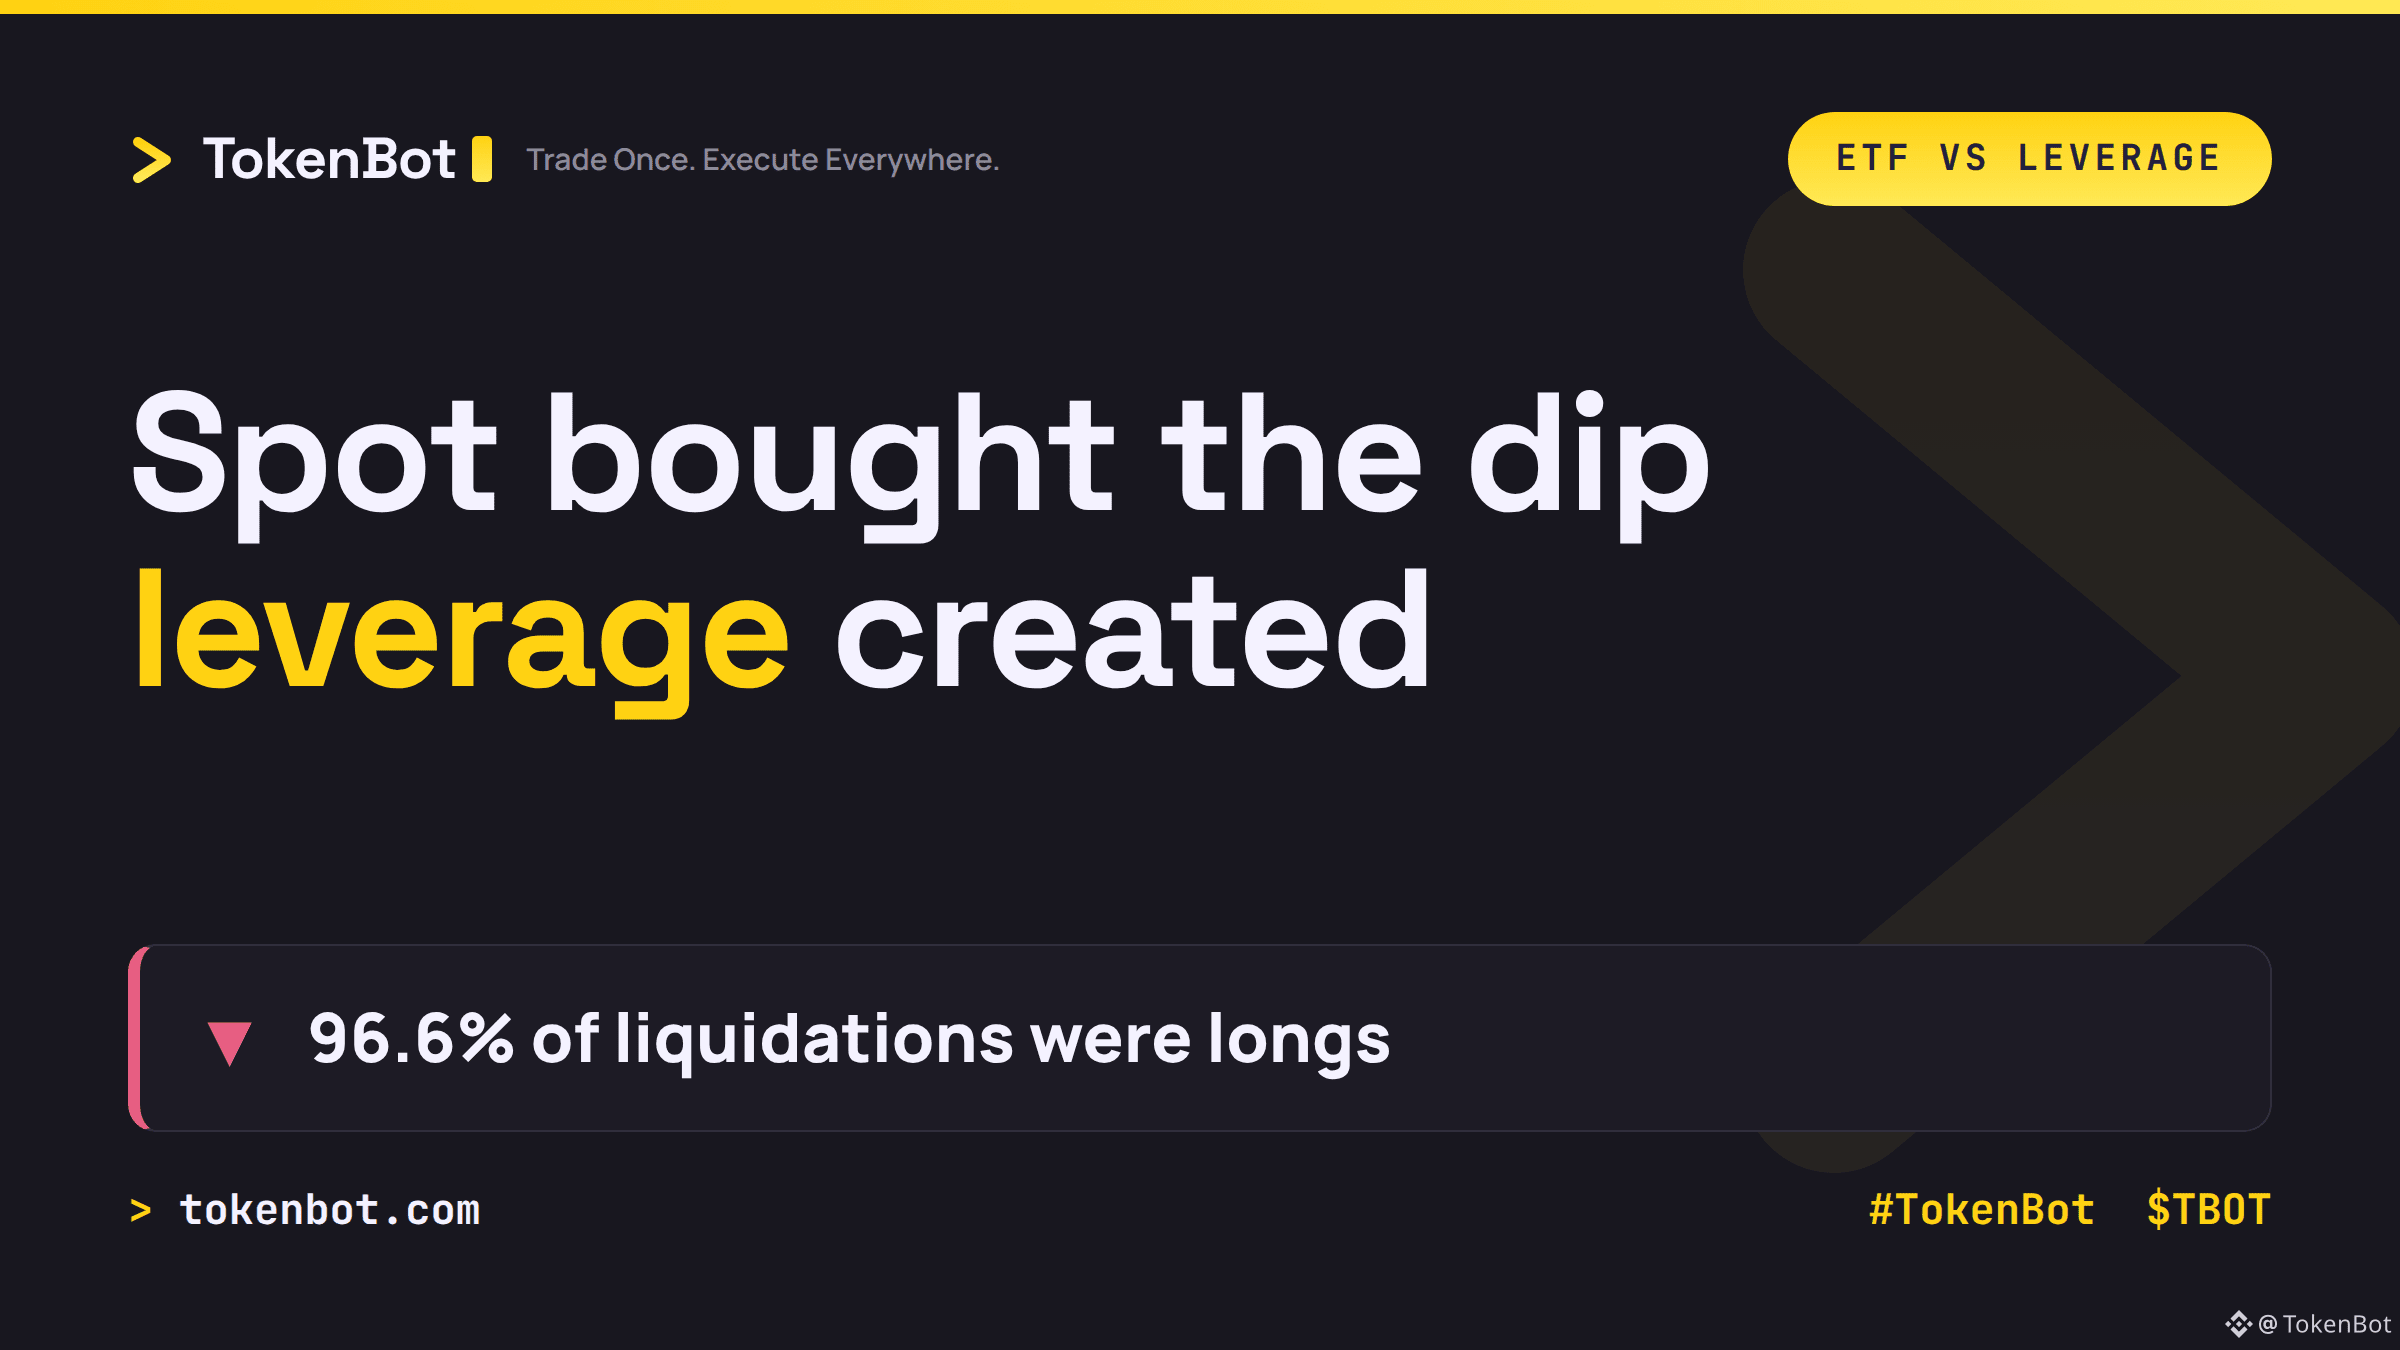
ETF spot BTC menarik dana sebesar $524.8M pada hari Rabu, dengan IBIT milik BlackRock dan FBTC milik Fidelity menyumbang lebih dari 85% totalnya. Beberapa jam kemudian, posisi long BTC senilai $140M dilikuidasi — 96.6% di antaranya akibat posisi berleverage yang tersapu, bukan aksi jual di pasar spot.
Dua buku order yang sepenuhnya berbeda memperdagangkan harga yang sama. Peserta resmi diam-diam mengakumulasi aset melalui produk ETF, sementara pasar perpetual menghukum siapa pun yang mencoba menggunakan leverage untuk memanfaatkan pergerakan yang sama. Inilah perbedaan yang penting saat ini: permintaan spot masih tetap ada, tetapi posisi berleverage terus tersapu setiap kali harga terkoreksi.
Funding rate pada perpetual BTC masih berada di sekitar +7.8% secara tahunan. Artinya, para trader yang mengambil posisi long masih harus membayar agar tetap mempertahankan posisinya, bahkan setelah tersapu. Bagi siapa pun yang menjalankan strategi basis atau carry — seberapa besar lagi tekanan yang diperlukan sebelum angka funding itu menjadi negatif?
#TokenBot #Bitcoin #CryptoTrading $BTC $TBOT
tokenbot.com
194
·
--
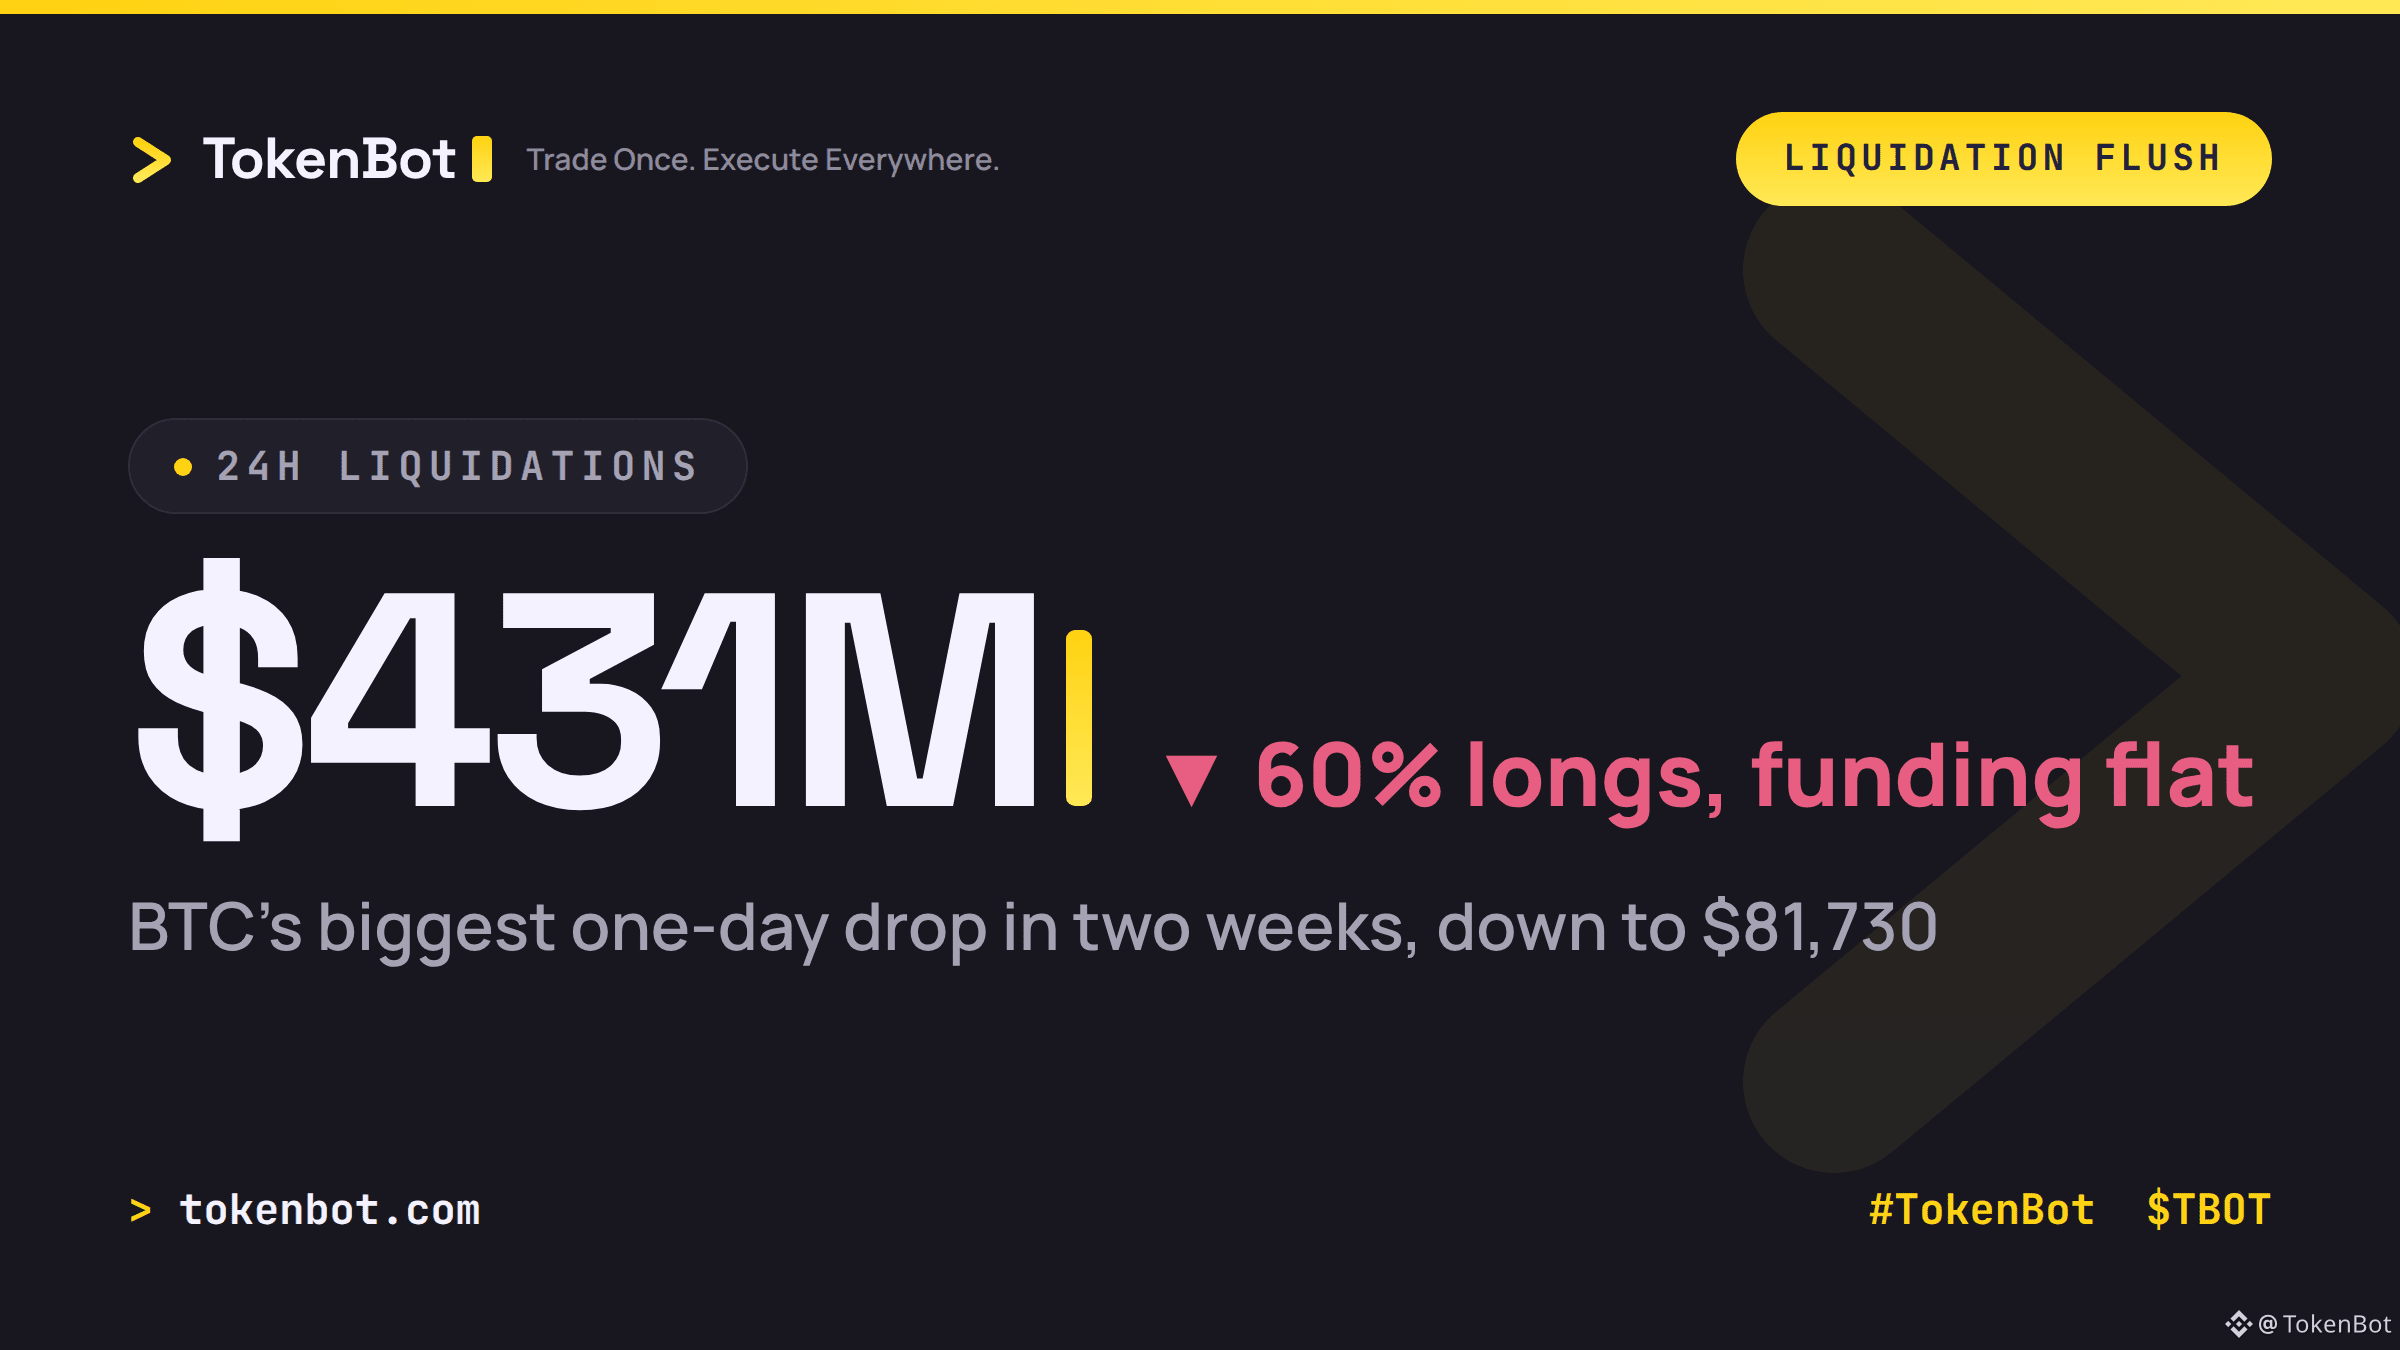
BTC baru saja mengalami penurunan harian terbesar dalam dua minggu, merosot ke $81,730 setelah data inflasi AS yang tinggi dan harga minyak di atas $111/barel mengguncang aset berisiko secara luas — saham teknologi dan kripto sama-sama melemah.
Bagian menariknya adalah data likuidasi: $431M terhapus dalam 24 jam, sekitar 60%-nya posisi long. Biasanya, lonjakan likuidasi sebesar itu menandakan posisi yang terlalu padat sedang dibongkar. Namun, kali ini tidak — tingkat pendanaan sebelum penurunan nyaris positif dan minat terbuka hampir tidak berubah. Kombinasi itu (tingkat pendanaan datar, minat terbuka datar, likuidasi besar) mengindikasikan aksi bersih-bersih yang dipicu faktor makro terhadap para pemegang posisi lemah di tengah likuiditas tipis, bukan kelebihan leverage yang akhirnya jebol.
Patut dicermati apakah tingkat pendanaan tetap datar saat harga berusaha stabil — jika ya, ini hanya gejolak sesaat. Jika tingkat pendanaan berbalik negatif saat harga memantul, ceritanya berbeda.
Bagaimana menurut Anda — aksi bersih-bersih akibat faktor makro atau ada sesuatu yang sedang terbentuk di balik layar?
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
99
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
WithdrawalsBack: 15 networks live
126 penayangan
12 Berdiskusi
Pembaruan Berita Binance | Binance Membuka Kembali Penarikan BTC, ETH, USDT, dan Lainnya di 15 Jaringan, Sesuai Target Hari Minggu
Binance News
·Disukai 17 Kali
·7.5k penayangan
BinanceUpdatesProofofReservesAddresses
28,049 penayangan
666 Berdiskusi
BinanceToResumePhaseOneOfWithdrawals
59,389 penayangan
948 Berdiskusi