Star_crypto1

13 Mengikuti
8 Pengikut
88 Disukai
Posting
PINNED
·
--
Bullish
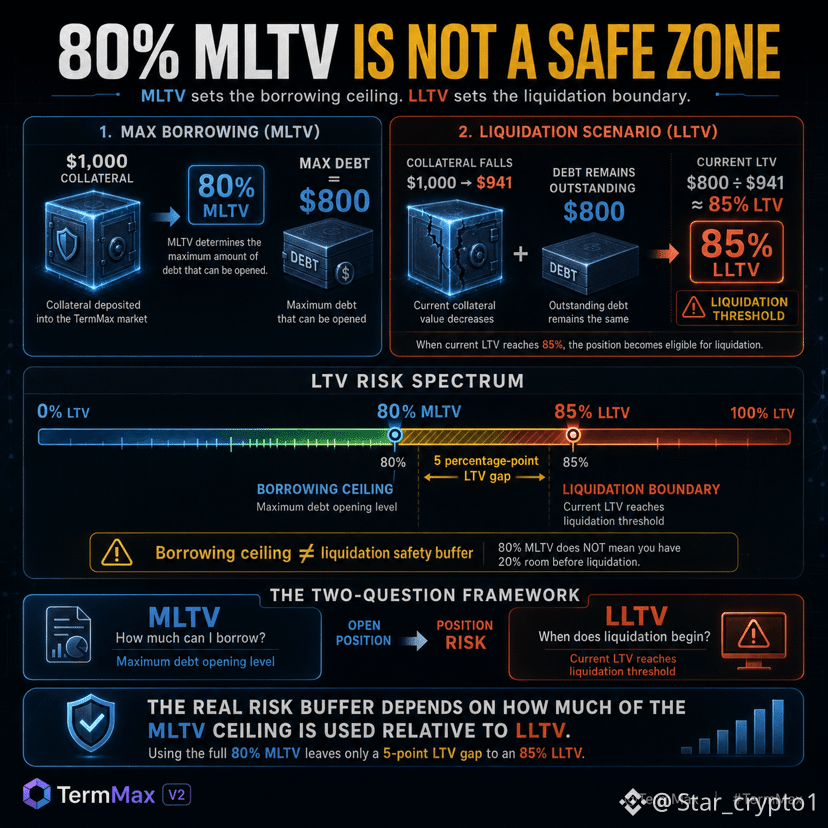
Dulu saya membaca MLTV 80% seolah-olah itu berarti saya masih punya ruang 20% sebelum likuidasi. Dokumentasi TermMax membuat pembedaan yang berbeda. MLTV menetapkan batas utang maksimum yang dapat dibuka terhadap agunan, sedangkan LLTV menentukan kapan suatu posisi menjadi memenuhi syarat untuk likuidasi berdasarkan LTV saat ini. Ambil posisi dengan MLTV 80% dan LLTV 85%. Pada tingkat pinjaman maksimum, $1.000 agunan menopang utang sebesar $800. Jika nilai agunan turun menjadi $941, utang $800 yang sama sekarang merepresentasikan sekitar 85% LTV — tepat pada ambang likuidasi. Itu mengubah cara saya memikirkan angka MLTV. Jarak antara batas pinjaman dan ambang likuidasi yang penting setelah posisi dibuka. Menggunakan batas penuh 80% hanya menyisakan celah 5 poin persentase LTV menuju LLTV 85%. Saya tidak berpikir ini berarti MLTV menyesatkan. MLTV menjawab pertanyaan yang berbeda: seberapa banyak saya bisa meminjam? LLTV menjawab pertanyaan berikutnya: kapan posisi menjadi memenuhi syarat untuk likuidasi? Perbedaan pentingnya bukan batas 80% itu sendiri, melainkan seberapa banyak dari batas tersebut yang digunakan relatif terhadap batas likuidasi. Jika MLTV memberi tahu saya seberapa banyak saya bisa meminjam sementara LLTV memberi tahu saya kapan likuidasi dimulai, apakah saya harus menganggap celah di antara keduanya sebagai bantalan risiko yang sebenarnya? @termmax #TermMax #termmax @termmax #BitcoinBestWeekSinceMarch2023 #SpotGoldHitsHighestSinceMay15 #TrumpPressesCongressToPassClarityAct $BTC $ETH
Dulu saya membaca MLTV 80% seolah-olah itu berarti saya masih punya ruang 20% sebelum likuidasi.

Dokumentasi TermMax membuat pembedaan yang berbeda. MLTV menetapkan batas utang maksimum yang dapat dibuka terhadap agunan, sedangkan LLTV menentukan kapan suatu posisi menjadi memenuhi syarat untuk likuidasi berdasarkan LTV saat ini.

Ambil posisi dengan MLTV 80% dan LLTV 85%. Pada tingkat pinjaman maksimum, $1.000 agunan menopang utang sebesar $800. Jika nilai agunan turun menjadi $941, utang $800 yang sama sekarang merepresentasikan sekitar 85% LTV — tepat pada ambang likuidasi.

Itu mengubah cara saya memikirkan angka MLTV. Jarak antara batas pinjaman dan ambang likuidasi yang penting setelah posisi dibuka. Menggunakan batas penuh 80% hanya menyisakan celah 5 poin persentase LTV menuju LLTV 85%.

Saya tidak berpikir ini berarti MLTV menyesatkan. MLTV menjawab pertanyaan yang berbeda: seberapa banyak saya bisa meminjam? LLTV menjawab pertanyaan berikutnya: kapan posisi menjadi memenuhi syarat untuk likuidasi?

Perbedaan pentingnya bukan batas 80% itu sendiri, melainkan seberapa banyak dari batas tersebut yang digunakan relatif terhadap batas likuidasi.

Jika MLTV memberi tahu saya seberapa banyak saya bisa meminjam sementara LLTV memberi tahu saya kapan likuidasi dimulai, apakah saya harus menganggap celah di antara keduanya sebagai bantalan risiko yang sebenarnya?
@TermMax #TermMax #termmax @TermMax
#BitcoinBestWeekSinceMarch2023 #SpotGoldHitsHighestSinceMay15 #TrumpPressesCongressToPassClarityAct $BTC $ETH
PINNED
·
--
Bullish
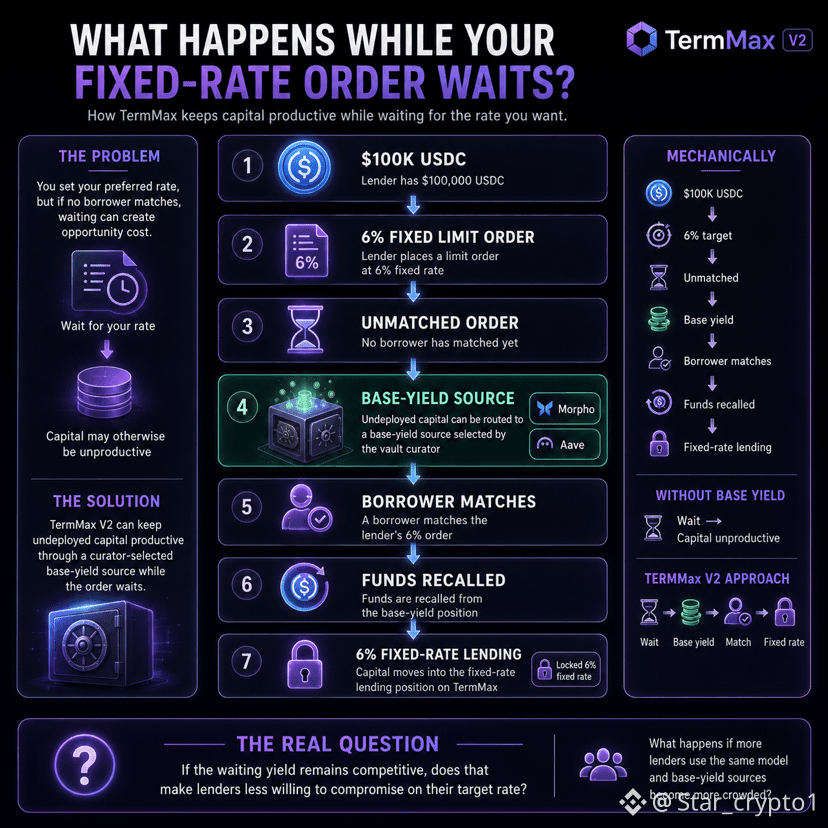
Saya dulu mengira limit order dalam lending DeFi bekerja sama seperti di mana pun—Anda menyebutkan tingkat (rate), lalu modal Anda hanya menunggu di sana sampai seseorang mengambil sisi yang berlawanan. Periode menunggu itu selalu terasa seperti “waktu mati” yang ditanamkan dalam desain. Namun setelah melihat cara TermMax menanganinya, asumsi itu runtuh. Misalnya, seorang pemberi pinjaman memasang limit order untuk $100.000 USDC dengan fixed rate 6%. Selama order tersebut belum ter-match, modal yang belum dideploy dapat dialihkan ke sumber base-yield yang dipilih oleh kurator vault, seperti Morpho atau Aave, di mana modal itu bisa menghasilkan floating yield. Lalu bagian pentingnya terjadi saat order terisi. Dana ditarik dari posisi base-yield dan digunakan untuk posisi lending dengan fixed rate di TermMax. Pemberi pinjaman tidak perlu memindahkan modal secara manual di antara dua posisi tersebut. Jadi secara mekanis: $100K USDC → target 6% → belum ter-match → base yield → borrower match → dana ditarik kembali → lending fixed-rate Yang menurut saya menarik adalah bahwa order itu sendiri dan yield atas modal yang menunggu tidak diperlakukan sebagai hal yang sama. Modal bisa tetap produktif saat pemberi pinjaman menunggu rate yang benar-benar mereka inginkan. Tapi itu tidak berarti menunggu jadi sepenuhnya gratis. Jika base yield sebesar 3% sementara target fixed rate adalah 6%, tetap ada selisih (gap). Namun opportunity cost-nya tidak lagi sekadar “modal saya tidak menghasilkan apa pun sampai ada yang mengisi order saya.” Tapi bagaimana jika lebih banyak pemberi pinjaman mulai memakai model ini, dan sumber base-yield itu sendiri menjadi terlalu ramai—apakah keunggulan “productive waiting” bisa perlahan menghilang? Pertanyaan sebenarnya adalah seberapa besar gap itu bertahan dalam praktik. Jika yield saat menunggu tetap kompetitif, apakah itu membuat pemberi pinjaman jadi lebih tidak mau berkompromi pada target rate mereka? #TermMax $TMX @termmax #termmax @termmax #BTCSurpasses$72000 #ETHSurpasses$2300 #CryptoRally $BTW $ETH $BTC
Saya dulu mengira limit order dalam lending DeFi bekerja sama seperti di mana pun—Anda menyebutkan tingkat (rate), lalu modal Anda hanya menunggu di sana sampai seseorang mengambil sisi yang berlawanan. Periode menunggu itu selalu terasa seperti “waktu mati” yang ditanamkan dalam desain.

Namun setelah melihat cara TermMax menanganinya, asumsi itu runtuh.

Misalnya, seorang pemberi pinjaman memasang limit order untuk $100.000 USDC dengan fixed rate 6%. Selama order tersebut belum ter-match, modal yang belum dideploy dapat dialihkan ke sumber base-yield yang dipilih oleh kurator vault, seperti Morpho atau Aave, di mana modal itu bisa menghasilkan floating yield.

Lalu bagian pentingnya terjadi saat order terisi.

Dana ditarik dari posisi base-yield dan digunakan untuk posisi lending dengan fixed rate di TermMax. Pemberi pinjaman tidak perlu memindahkan modal secara manual di antara dua posisi tersebut.

Jadi secara mekanis:

$100K USDC → target 6% → belum ter-match → base yield → borrower match → dana ditarik kembali → lending fixed-rate

Yang menurut saya menarik adalah bahwa order itu sendiri dan yield atas modal yang menunggu tidak diperlakukan sebagai hal yang sama. Modal bisa tetap produktif saat pemberi pinjaman menunggu rate yang benar-benar mereka inginkan.

Tapi itu tidak berarti menunggu jadi sepenuhnya gratis. Jika base yield sebesar 3% sementara target fixed rate adalah 6%, tetap ada selisih (gap).

Namun opportunity cost-nya tidak lagi sekadar “modal saya tidak menghasilkan apa pun sampai ada yang mengisi order saya.”

Tapi bagaimana jika lebih banyak pemberi pinjaman mulai memakai model ini, dan sumber base-yield itu sendiri menjadi terlalu ramai—apakah keunggulan “productive waiting” bisa perlahan menghilang?

Pertanyaan sebenarnya adalah seberapa besar gap itu bertahan dalam praktik.

Jika yield saat menunggu tetap kompetitif, apakah itu membuat pemberi pinjaman jadi lebih tidak mau berkompromi pada target rate mereka?

#TermMax $TMX @TermMax #termmax @TermMax #BTCSurpasses$72000 #ETHSurpasses$2300 #CryptoRally $BTW $ETH $BTC
Lihat terjemahan
#BinancePick Binance pick and win climb the leaderborad to get rewads
Lihat terjemahan
#BinancePick binance pick and Win climb the leader board to get rewads
Lihat terjemahan
#BinancePick Binance pick season 1 has been live go and Climb the rewad
Lihat terjemahan
#BinancePick Binance pick season 1 has been live climb the leaderboard to get rewards
Lihat terjemahan
#BinancePick Binance pick season 1 is live climb the leader bowadrs to get rewads
Lihat terjemahan
#BinancePick Bianance Pick season 1 is live Go and Clim The Leader board to get Rewads
Lihat terjemahan
#BinancePick Binance Pick season 1 is started Binanace Climb the Leaderboards to win rewads
Lihat terjemahan
#BinancePick Binanace Pick and Win Binance Pick season 1 is Live Binance Pick Climb the leaderboard to get rewads
·
--
Bullish
Lihat terjemahan
#BinancePick Binance Pick Season 1 is started Go and Climb The Leaderboard Pick and Win season 1 is live
#BinancePick Binance Pick Season 1 is started Go and Climb The Leaderboard
Pick and Win season 1 is live
·
--
Bullish
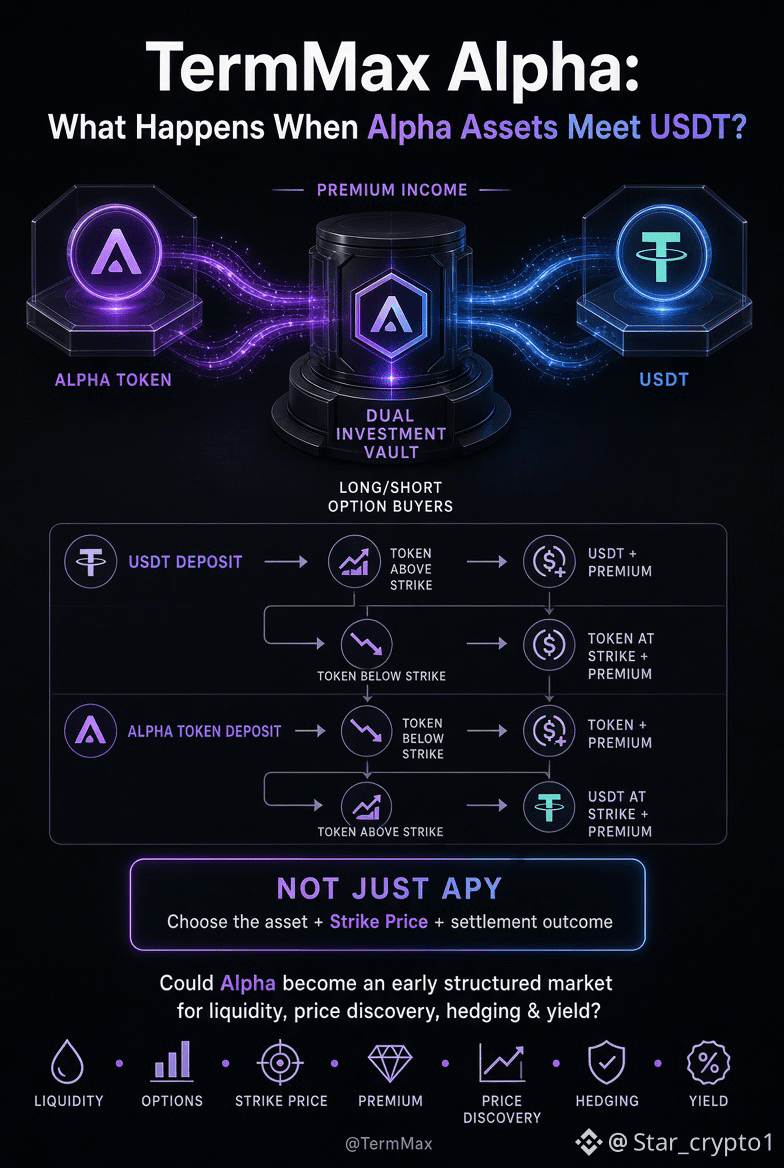
Saya pikir bagian yang lebih menarik dari TermMax Alpha adalah apa yang terjadi ketika Anda menempatkan aset Alpha yang telah ditokenisasi di samping USDT. TermMax Alpha dibangun di sekitar aset Binance Alpha — token yang dapat memberi akses awal ke penemuan harga, leverage, strategi hedging, dan yield sebelum pasar derivatif yang lebih dalam berkembang. Salah satu cara TermMax melakukan ini adalah melalui Dual Investment. Anda dapat menyetor token Alpha yang didukung atau USDT ke dalam Dual Investment Vault. Dari sana, likuiditas Anda menjadi pihak lawan bagi pembeli opsi Long/Short, sementara Anda menerima pendapatan premi. Bagian menariknya datang saat jatuh tempo. Jika Anda menyetor USDT dan token tetap berada di atas Harga Strike, Anda mempertahankan USDT + premi. Jika token turun di bawah Harga Strike, USDT Anda dapat dikonversi menjadi token pada Harga Strike + premi. Jika Anda menyetor token, logikanya berbalik. Di bawah Harga Strike → token + premi. Di atas Harga Strike → token dapat dikonversi menjadi USDT pada Harga Strike + premi. Jadi ini bukan sekadar “menyetor dan menghasilkan APY.” Anda memilih sebuah aset, menetapkan Harga Strike, dan menerima hasil penyelesaian tertentu sebagai imbalan premi. Dan itu membuat sisi aset yang ditokenisasi menjadi sangat menarik: Apakah TermMax Alpha bisa menjadi pasar terstruktur awal tempat token-token yang sedang berkembang tidak hanya mendapatkan likuiditas, tetapi juga penemuan harga, strategi hedging, dan yield? #termmax @termmax #TermMax #CryptoRally #FOMCWatch #ColdcardTheftInvestigationAdvances $BTW
Saya pikir bagian yang lebih menarik dari TermMax Alpha adalah apa yang terjadi ketika Anda menempatkan aset Alpha yang telah ditokenisasi di samping USDT.

TermMax Alpha dibangun di sekitar aset Binance Alpha — token yang dapat memberi akses awal ke penemuan harga, leverage, strategi hedging, dan yield sebelum pasar derivatif yang lebih dalam berkembang.

Salah satu cara TermMax melakukan ini adalah melalui Dual Investment.

Anda dapat menyetor token Alpha yang didukung atau USDT ke dalam Dual Investment Vault.

Dari sana, likuiditas Anda menjadi pihak lawan bagi pembeli opsi Long/Short, sementara Anda menerima pendapatan premi.

Bagian menariknya datang saat jatuh tempo.

Jika Anda menyetor USDT dan token tetap berada di atas Harga Strike, Anda mempertahankan USDT + premi.

Jika token turun di bawah Harga Strike, USDT Anda dapat dikonversi menjadi token pada Harga Strike + premi.

Jika Anda menyetor token, logikanya berbalik.

Di bawah Harga Strike → token + premi.

Di atas Harga Strike → token dapat dikonversi menjadi USDT pada Harga Strike + premi.

Jadi ini bukan sekadar “menyetor dan menghasilkan APY.”

Anda memilih sebuah aset, menetapkan Harga Strike, dan menerima hasil penyelesaian tertentu sebagai imbalan premi.

Dan itu membuat sisi aset yang ditokenisasi menjadi sangat menarik:

Apakah TermMax Alpha bisa menjadi pasar terstruktur awal tempat token-token yang sedang berkembang tidak hanya mendapatkan likuiditas, tetapi juga penemuan harga, strategi hedging, dan yield?
#termmax @TermMax #TermMax #CryptoRally #FOMCWatch #ColdcardTheftInvestigationAdvances $BTW
·
--
Bullish
Prediktabilitas adalah alpha yang sebenarnya di sini. Dipasang, lalu dikeluarkan—membuat spread DeFi benar-benar bisa digunakan.
Hamzi-⁵
·
--
Bullish
Ini bagian dari TermMax yang terus saya kembali lagi setelah membaca dokumen strateginya.

Strategi 3 TermMax memiliki penyiapan yang sederhana:

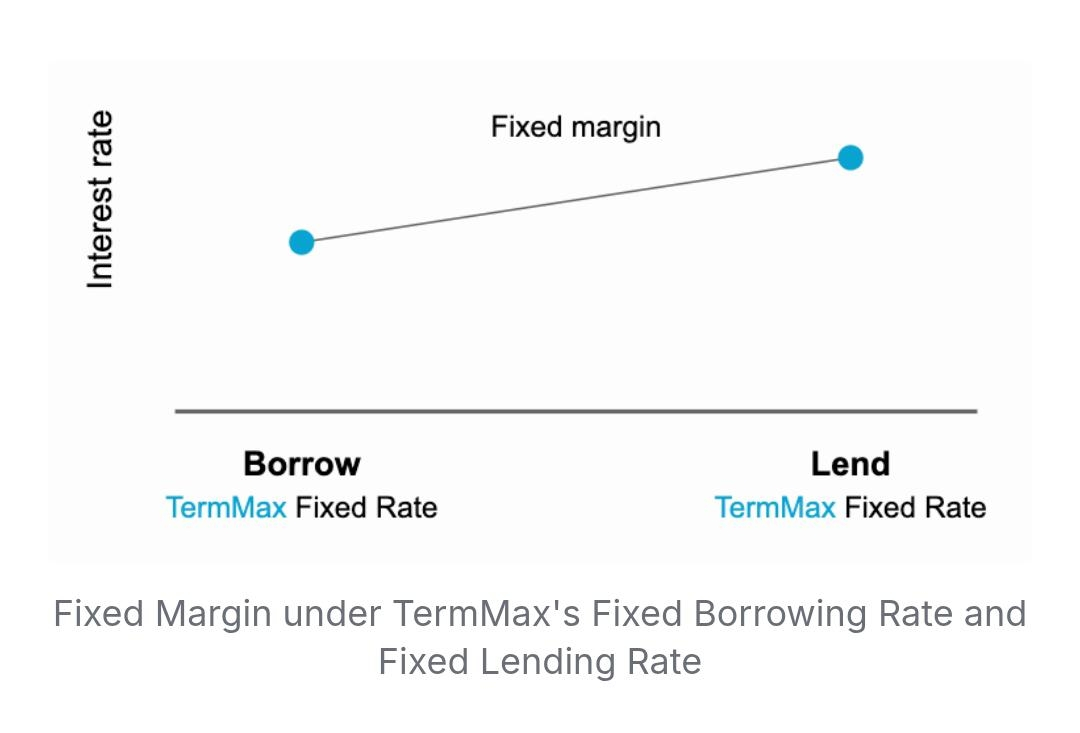
Pinjam tetap di Pasar A → Pinjamkan tetap di Pasar B

Gagasannya adalah meminjam dengan tingkat bunga tetap yang lebih rendah dan meminjamkan dengan tingkat bunga tetap yang lebih tinggi, sehingga menciptakan potensi spread.

Yang menarik perhatian saya adalah kedua sisinya bersifat tetap.

Biaya pinjaman Anda sudah diketahui sejak awal, sementara imbal hasil dari pinjaman juga ditetapkan. Itu membuat potensi spread lebih mudah dihitung, alih-alih terus berurusan dengan dua suku bunga mengambang yang bergerak ke arah berbeda.

Pengamatan saya: nilai sebenarnya di sini bukan hanya selisih tingkatnya. Melainkan prediktabilitas dari kedua sisi posisi.

Tentu saja, spread di atas kertas tidak menjamin profit. Likuiditas, agunan, jatuh tempo, suku bunga yang tersedia, dan eksekusi tetap berpengaruh.

Apakah spread suku bunga tetap yang dapat diprediksi bisa menjadi cara yang lebih praktis untuk menyusun strategi DeFi? #termmax #TermMax @TermMax #FOMCWatch #ToyotaFinanceLaunchesTokenizedBondForRetail #UAESaysItDetectedTwoIranianBallisticMissiles $BTW $APR $TUT
·
--
Bullish
Saya masuk ke TermMax dengan ekspektasi untuk melihat suku bunga pinjaman tetap, tetapi bagian jatuh temponya justru yang menarik perhatian saya. Kebanyakan pinjaman DeFi masih dibangun di sekitar suku bunga mengambang. Perubahan utilisasi, pergerakan suku bunga, dan biaya modal Anda bisa berubah selama posisi masih terbuka. TermMax melakukannya dengan cara yang berbeda. Pasarnya menggunakan suku bunga tetap dengan jatuh tempo yang ditentukan, artinya biaya pinjaman disepakati sejak awal untuk tenor yang dipilih. V2 juga memperkenalkan vault yang kompatibel dengan ERC-4626 yang dapat mengalokasikan likuiditas ke beberapa pasar dengan suku bunga tetap. Kombinasi itulah yang membuatnya jadi menarik. Satu suku bunga tetap hanyalah suku bunga tetap. Namun jika pasar berkembang dengan berbagai jatuh tempo, Anda mulai mendapatkan sesuatu yang lebih berguna: cara bagi pasar untuk memberi harga atas modal dari waktu ke waktu. Itulah pada dasarnya ide di balik kurva imbal hasil. Saya tidak mengatakan TermMax sudah membangunnya. Belum. Uji sesungguhnya adalah apakah likuiditas yang cukup berkembang di berbagai tenor untuk membuat suku bunga tersebut menjadi bermakna. Tapi arahnya menarik. Jika DeFi pada akhirnya memiliki pasar suku bunga tetap yang dalam untuk berbagai jatuh tempo, bisakah kita melihat kurva imbal hasil on-chain yang nyata muncul? Dan jika itu terjadi, apakah itu akan mengubah cara DeFi memberi harga pada modal? #termmax @termmax #Termmax #BTCPerpFundingRateHits20MonthHigh #USPressesSouthKoreaToPrioritizeMemoryChips #StrategySellsStockToRepurchasePreferred $BTW $APR $TUT
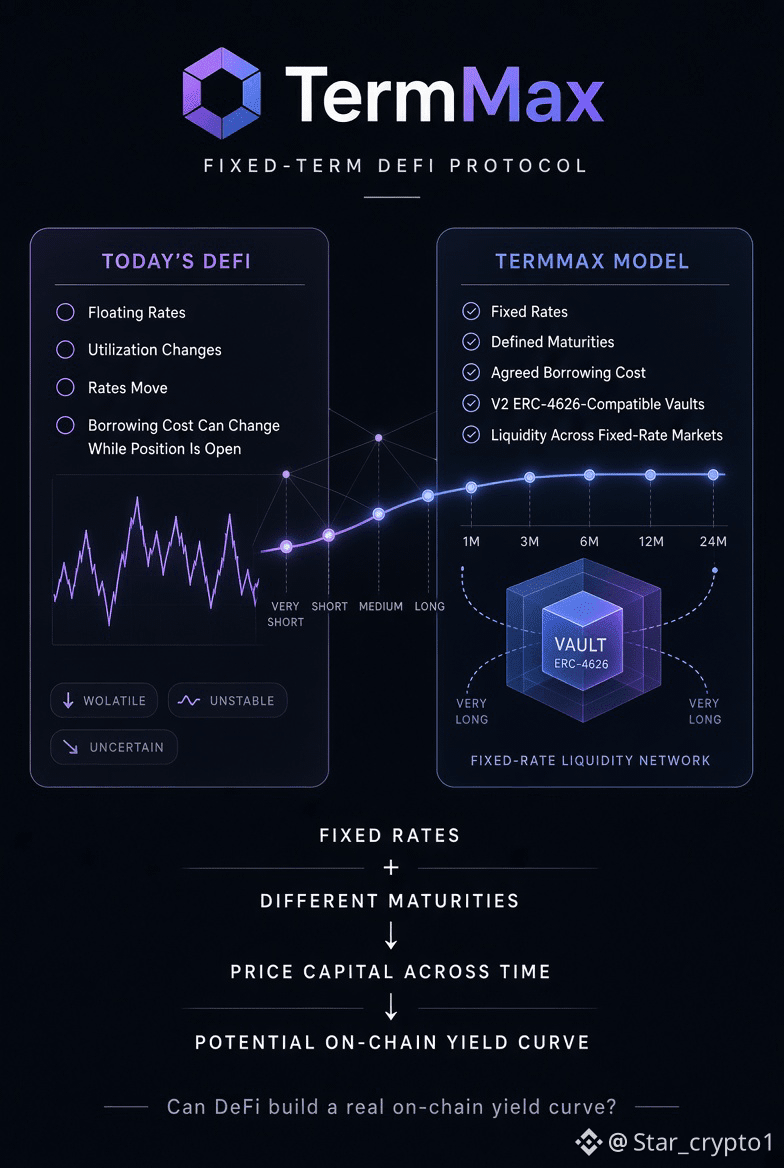
Saya masuk ke TermMax dengan ekspektasi untuk melihat suku bunga pinjaman tetap, tetapi bagian jatuh temponya justru yang menarik perhatian saya.

Kebanyakan pinjaman DeFi masih dibangun di sekitar suku bunga mengambang. Perubahan utilisasi, pergerakan suku bunga, dan biaya modal Anda bisa berubah selama posisi masih terbuka.

TermMax melakukannya dengan cara yang berbeda.

Pasarnya menggunakan suku bunga tetap dengan jatuh tempo yang ditentukan, artinya biaya pinjaman disepakati sejak awal untuk tenor yang dipilih. V2 juga memperkenalkan vault yang kompatibel dengan ERC-4626 yang dapat mengalokasikan likuiditas ke beberapa pasar dengan suku bunga tetap.

Kombinasi itulah yang membuatnya jadi menarik.

Satu suku bunga tetap hanyalah suku bunga tetap.

Namun jika pasar berkembang dengan berbagai jatuh tempo, Anda mulai mendapatkan sesuatu yang lebih berguna: cara bagi pasar untuk memberi harga atas modal dari waktu ke waktu.

Itulah pada dasarnya ide di balik kurva imbal hasil.

Saya tidak mengatakan TermMax sudah membangunnya. Belum. Uji sesungguhnya adalah apakah likuiditas yang cukup berkembang di berbagai tenor untuk membuat suku bunga tersebut menjadi bermakna.

Tapi arahnya menarik.

Jika DeFi pada akhirnya memiliki pasar suku bunga tetap yang dalam untuk berbagai jatuh tempo, bisakah kita melihat kurva imbal hasil on-chain yang nyata muncul?

Dan jika itu terjadi, apakah itu akan mengubah cara DeFi memberi harga pada modal?
#termmax @TermMax #Termmax #BTCPerpFundingRateHits20MonthHigh #USPressesSouthKoreaToPrioritizeMemoryChips #StrategySellsStockToRepurchasePreferred $BTW $APR $TUT
·
--
Bullish
Terverifikasi
TermMax Booster resmi live hari ini pukul 07:00 UTC — 2M $TMX, dengan 1,7M untuk 80.000 pemenang Lucky Draw dan 300K lainnya dibagi untuk 1K pengguna Binance Square teratas. Tidak perlu trading, meminjam, atau likuiditas. Hanya misi: ikuti $TMX di X, repost, bergabung dengan Discord, sambungkan Binance Keyless Wallet, dan penuhi persyaratan 2 Alpha Points. Baca dua kali sembari memeriksa mekanisme TermMax yang sebenarnya, dan… kontrastnya menarik. Booster pada dasarnya adalah titik masuk dengan modal nol. Namun TermMax itu sendiri dibangun di atas pinjaman dan peminjaman dengan suku bunga dan jangka waktu tetap, di mana modal benar-benar dideploy. Sistem poinnya juga lebih dalam: XP melacak aktivitas seperti deposit, lending, dan borrowing, sementara AP mencakup trading dan Dual Investment, dengan MP terkait aktivitas sosial. Jadi, Anda punya dua lapisan yang sangat berbeda yang memberi makan ekosistem yang sama. Yang satu meminta pengguna sekadar datang dan menyelesaikan misi. Yang lain memberi imbalan interaksi nyata dengan protokol. Dengan 2M $TMX yang hanya mewakili 0,2% dari total supply 1B, Booster terlihat kurang seperti insentif modal dan lebih seperti corong onboarding yang luas menjelang August 25 TGE. Bagian yang menarik adalah apa yang terjadi setelah pengguna melewati pintu pertama itu. @termmax #termmax #termmax #BitcoinHoldsNear$63500 #ChinaJulyOutputRetailInvestmentAllMiss #IsraelStrikesLebanonKillsHezbollahCommander $BTW $TUT $APR
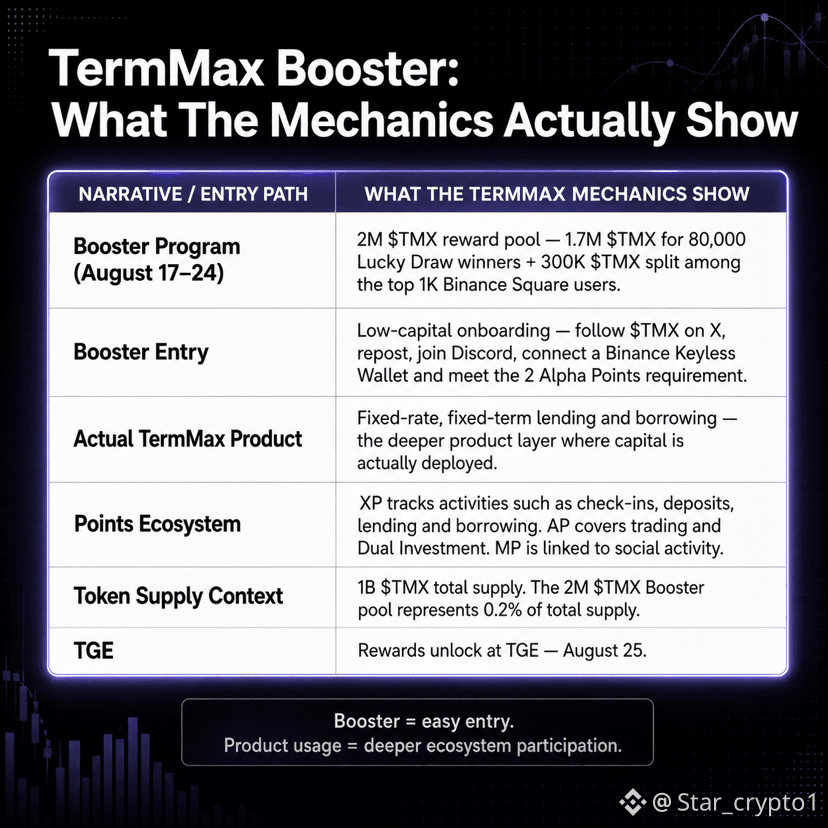
TermMax Booster resmi live hari ini pukul 07:00 UTC — 2M $TMX, dengan 1,7M untuk 80.000 pemenang Lucky Draw dan 300K lainnya dibagi untuk 1K pengguna Binance Square teratas. Tidak perlu trading, meminjam, atau likuiditas. Hanya misi: ikuti $TMX di X, repost, bergabung dengan Discord, sambungkan Binance Keyless Wallet, dan penuhi persyaratan 2 Alpha Points.

Baca dua kali sembari memeriksa mekanisme TermMax yang sebenarnya, dan… kontrastnya menarik.

Booster pada dasarnya adalah titik masuk dengan modal nol. Namun TermMax itu sendiri dibangun di atas pinjaman dan peminjaman dengan suku bunga dan jangka waktu tetap, di mana modal benar-benar dideploy. Sistem poinnya juga lebih dalam: XP melacak aktivitas seperti deposit, lending, dan borrowing, sementara AP mencakup trading dan Dual Investment, dengan MP terkait aktivitas sosial.

Jadi, Anda punya dua lapisan yang sangat berbeda yang memberi makan ekosistem yang sama. Yang satu meminta pengguna sekadar datang dan menyelesaikan misi. Yang lain memberi imbalan interaksi nyata dengan protokol.

Dengan 2M $TMX yang hanya mewakili 0,2% dari total supply 1B, Booster terlihat kurang seperti insentif modal dan lebih seperti corong onboarding yang luas menjelang August 25 TGE.

Bagian yang menarik adalah apa yang terjadi setelah pengguna melewati pintu pertama itu.
@TermMax #termmax #termmax #BitcoinHoldsNear$63500 #ChinaJulyOutputRetailInvestmentAllMiss #IsraelStrikesLebanonKillsHezbollahCommander $BTW $TUT $APR
·
--
Bullish
TermMax menarik perhatian saya karena biaya pinjaman dapat diketahui sebelumnya, karena pasar bisa bergerak cepat. Ini adalah jenis infrastruktur yang selama ini kurang dimiliki DeFi.
Hamzi-⁵
·
--
Bullish
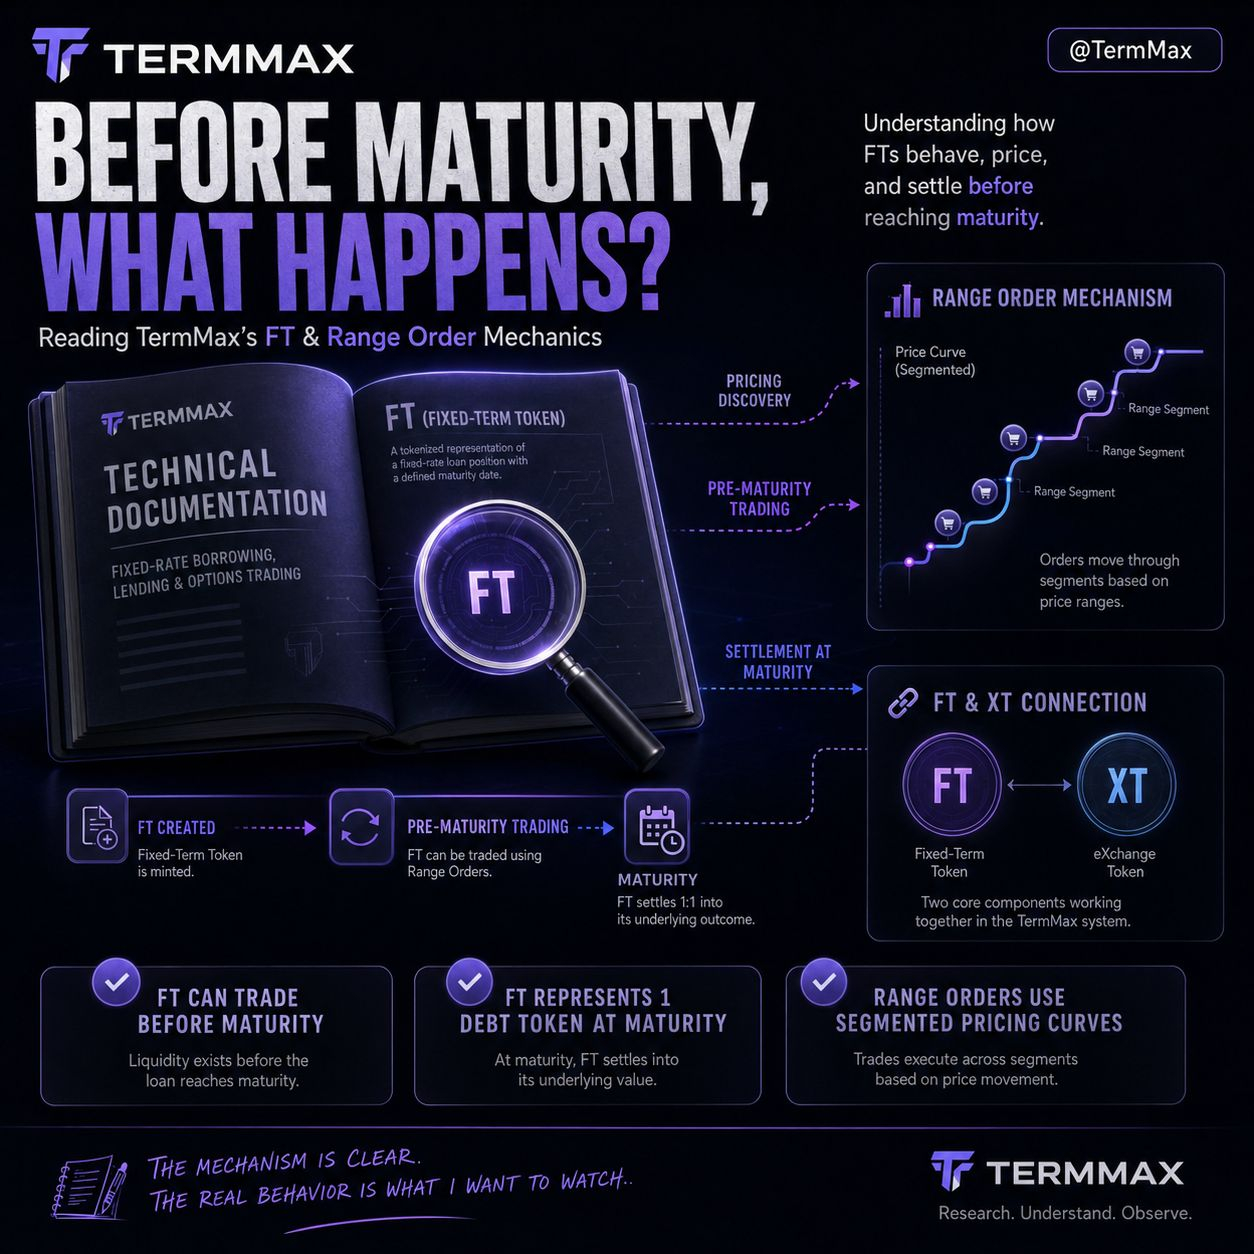
Satu hal yang tidak saya duga untuk menjadi fokus dengan TermMax adalah waktu antara saat sebuah FT dibuat hingga mencapai jatuh tempo.

Awalnya, bagian dengan fixed-rate terasa seperti kisah utama. Namun semakin saya melihat mekanismenya, sisi sebelum jatuh tempo menjadi semakin sulit untuk diabaikan. FT mewakili komitmen untuk membayar kembali 1 token utang pada saat jatuh tempo, sementara FT dapat dijual sebelum jatuh tempo.

Itu mengubah cara saya memandangnya.

Ada jatuh tempo yang ditetapkan, tetapi FT tetap bisa bergerak di pasar sebelum waktunya tiba. Lalu Range Orders menambah lapisan lain: TermMax menggunakan kurva harga yang dibagi menjadi beberapa segmen, dengan suku bunga yang berlaku berubah di seluruh bagian tersebut saat sebuah order terisi.

Setiap bagian masuk akal dengan sendirinya. Yang menurut saya benar-benar menarik adalah apa yang terjadi ketika semuanya bertemu dalam praktik. Jika sebuah FT diperdagangkan sebelum jatuh tempo sementara order melewati berbagai bagian dari kurva harga, seberapa penting waktu tersisa bagi pasar?

Apakah interaksi itu membuat penetapan harga FT menjadi lebih mudah dipahami, atau justru bisa menambahkan lapisan ketidakpastian lain yang baru terlihat setelah perdagangan dunia nyata dimulai? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
·
--
Bullish
TermMax menarik perhatian saya karena biaya pinjaman dapat diketahui sebelumnya, karena pasar bisa bergerak cepat. Ini adalah jenis infrastruktur yang selama ini kurang dimiliki DeFi.
Hamzi-⁵
·
--
Bullish
Satu hal yang tidak saya duga untuk menjadi fokus dengan TermMax adalah waktu antara saat sebuah FT dibuat hingga mencapai jatuh tempo.

Awalnya, bagian dengan fixed-rate terasa seperti kisah utama. Namun semakin saya melihat mekanismenya, sisi sebelum jatuh tempo menjadi semakin sulit untuk diabaikan. FT mewakili komitmen untuk membayar kembali 1 token utang pada saat jatuh tempo, sementara FT dapat dijual sebelum jatuh tempo.

Itu mengubah cara saya memandangnya.

Ada jatuh tempo yang ditetapkan, tetapi FT tetap bisa bergerak di pasar sebelum waktunya tiba. Lalu Range Orders menambah lapisan lain: TermMax menggunakan kurva harga yang dibagi menjadi beberapa segmen, dengan suku bunga yang berlaku berubah di seluruh bagian tersebut saat sebuah order terisi.

Setiap bagian masuk akal dengan sendirinya. Yang menurut saya benar-benar menarik adalah apa yang terjadi ketika semuanya bertemu dalam praktik. Jika sebuah FT diperdagangkan sebelum jatuh tempo sementara order melewati berbagai bagian dari kurva harga, seberapa penting waktu tersisa bagi pasar?

Apakah interaksi itu membuat penetapan harga FT menjadi lebih mudah dipahami, atau justru bisa menambahkan lapisan ketidakpastian lain yang baru terlihat setelah perdagangan dunia nyata dimulai? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
·
--
Bullish
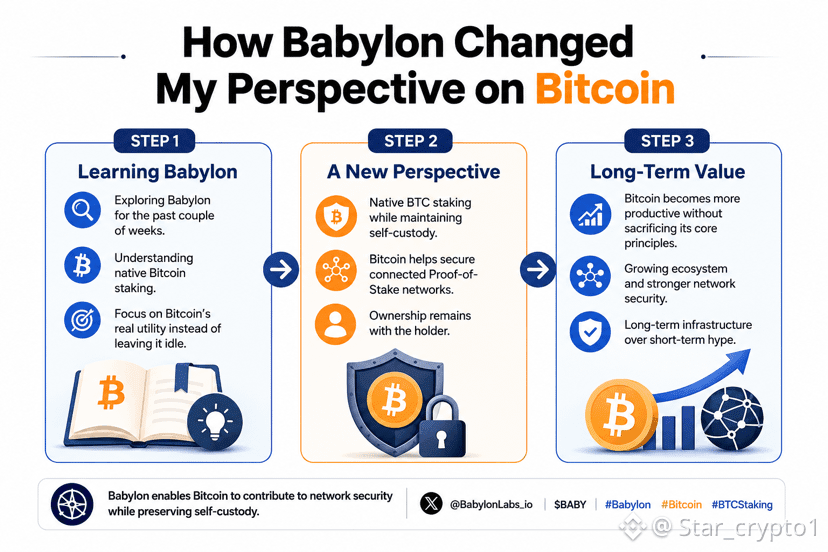
Saya telah menguji @babylonlabs_io dengan sedikit Bitcoin milik saya selama beberapa minggu terakhir, terutama untuk memahami bagaimana staking BTC native bekerja dalam praktik. Yang benar-benar mengubah cara pandang saya bukan hanya proses staking—melainkan menyadari bahwa Bitcoin dapat berkontribusi pada keamanan jaringan sambil tetap berada dalam self-custody. Sebelum menjelajahi Babylon, saya selalu mengasumsikan bahwa BTC harus benar-benar menganggur kecuali saya bersedia kehilangan kontrol atau memindahkannya ke tempat lain. Babylon memperkenalkan pendekatan yang berbeda dengan memungkinkan Bitcoin membantu mengamankan jaringan Proof-of-Stake yang terhubung tanpa mengorbankan kepemilikan. Pergeseran cara berpikir itulah yang paling mengesankan saya. Alih-alih sekadar membuat produk staking lain, Babylon sedang membangun infrastruktur yang memperluas kegunaan Bitcoin di dunia nyata sambil tetap menjaga prinsip intinya. Saya antusias untuk melihat bagaimana ekosistem terus berkembang. @babylonlabs_io $BABY #Babylon #bitcoin #BTCStaking #baby #baby $BABY $BTC
Saya telah menguji @BabylonLabs_io dengan sedikit Bitcoin milik saya selama beberapa minggu terakhir, terutama untuk memahami bagaimana staking BTC native bekerja dalam praktik. Yang benar-benar mengubah cara pandang saya bukan hanya proses staking—melainkan menyadari bahwa Bitcoin dapat berkontribusi pada keamanan jaringan sambil tetap berada dalam self-custody. Sebelum menjelajahi Babylon, saya selalu mengasumsikan bahwa BTC harus benar-benar menganggur kecuali saya bersedia kehilangan kontrol atau memindahkannya ke tempat lain. Babylon memperkenalkan pendekatan yang berbeda dengan memungkinkan Bitcoin membantu mengamankan jaringan Proof-of-Stake yang terhubung tanpa mengorbankan kepemilikan. Pergeseran cara berpikir itulah yang paling mengesankan saya. Alih-alih sekadar membuat produk staking lain, Babylon sedang membangun infrastruktur yang memperluas kegunaan Bitcoin di dunia nyata sambil tetap menjaga prinsip intinya. Saya antusias untuk melihat bagaimana ekosistem terus berkembang. @BabylonLabs_io $BABY #Babylon
#bitcoin
#BTCStaking
#baby
#baby $BABY $BTC
Salah satu kekuatan terbesar Babylon adalah bahwa ia menjaga prinsip-prinsip inti Bitcoin tetap utuh sambil memperluas kegunaannya. Self-custody ditambah native BTC staking adalah kombinasi yang sangat kuat.
Hamzi-⁵
·
--
Bullish
Hari Ke-3 Kami Belajar Bahwa
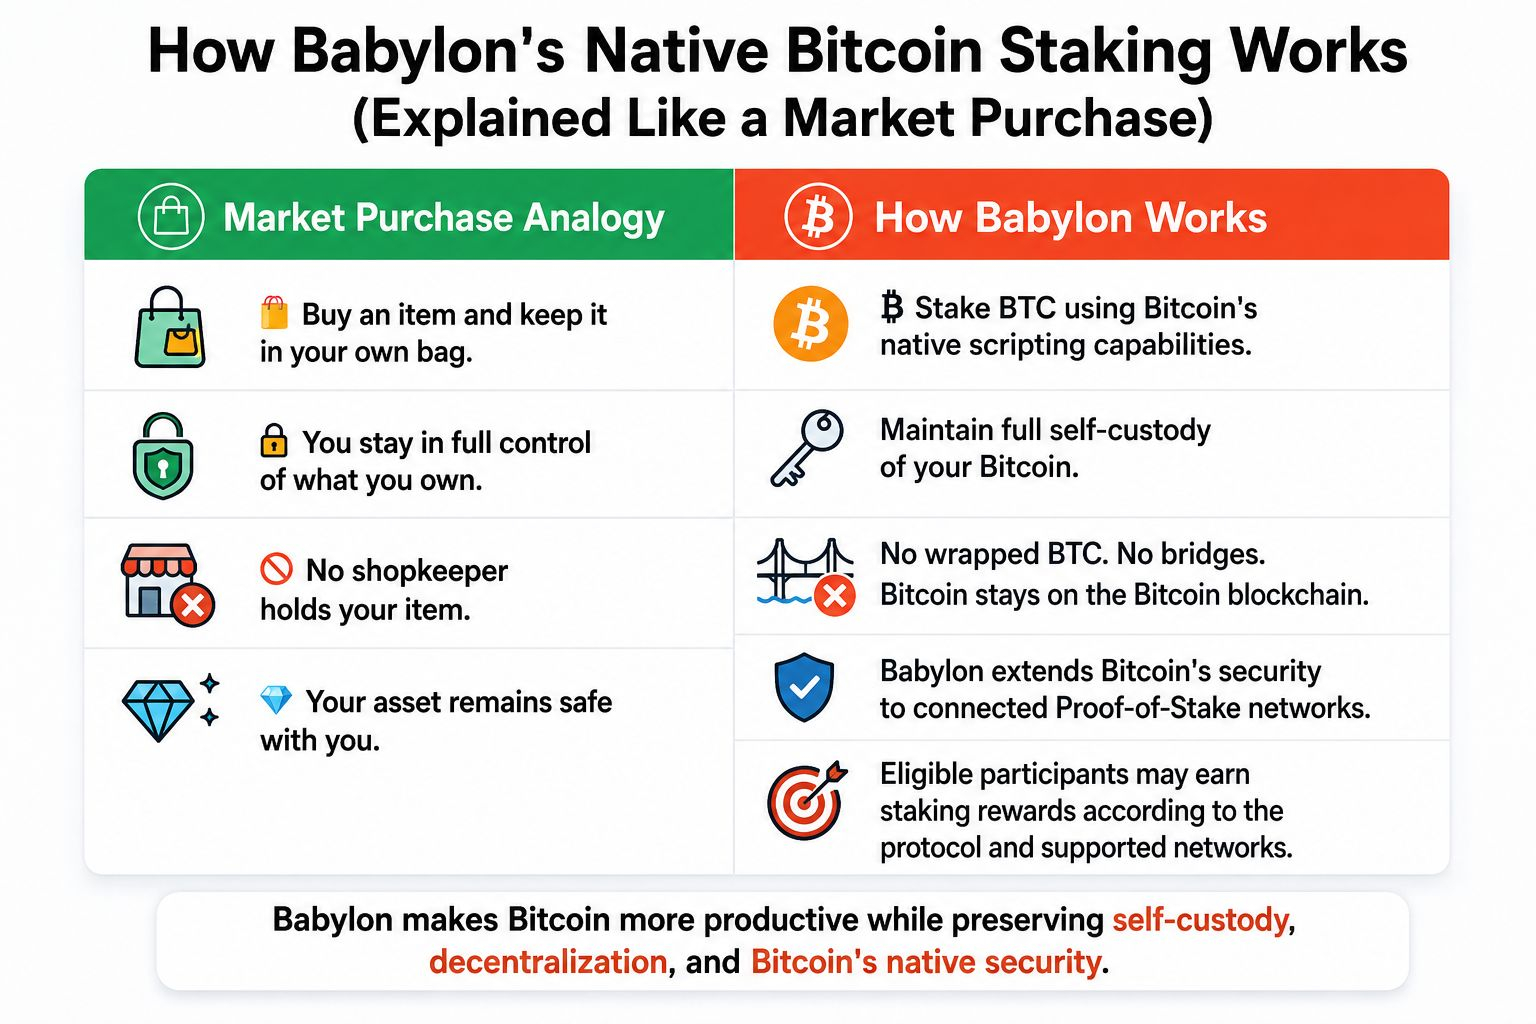
Bagaimana Staking Bitcoin Asli Babylon Bekerja Dalam Beberapa Langkah (Dijelaskan Seperti Pembelian di Pasar)

Di pasar kripto saat ini, investor selalu mencari cara agar aset mereka menjadi lebih produktif. Babylon menghadirkan sebuah model di mana Bitcoin dapat berperan dalam mengamankan ekosistem yang lebih luas sambil tetap setia pada prinsip intinya.

Langkah 1: Sama seperti membeli sesuatu di pasar dan menyimpannya di dalam tasmu sendiri, pengguna melakukan staking Bitcoin menggunakan kemampuan skrip asli Bitcoin sambil tetap menjaga self-custody penuh.

Langkah 2: Tidak ada wrapping, tidak ada bridging, dan tidak ada penyerahan asetmu kepada pihak ketiga. Bitcoin kamu tetap berada di blockchain Bitcoin.

Langkah 3: Babylon memperluas keamanan Bitcoin ke jaringan Proof-of-Stake yang terhubung melalui desain protokolnya.

Langkah 4: Peserta yang memenuhi syarat dapat memperoleh imbalan staking sesuai protokol dan jaringan yang didukung, sambil tetap merasakan manfaat dari model keamanan asli Bitcoin.

Dari perspektif pasar, ini menciptakan cara baru bagi pemegang Bitcoin untuk berpartisipasi dalam ekosistem tanpa harus kehilangan kepemilikan atau keamanan. Visi Babylon adalah membuat Bitcoin lebih produktif sambil mempertahankan kepercayaan, desentralisasi, dan keamanan yang menjadi ciri khasnya.

#Babylon #BABY #bitcoin #BTC #crypto #Web3
#baby $BABY $BTC $BABY @BabylonLabs_io
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Sitemap
Preferensi Cookie
S&K Platform