
股惑仔
246 Posting

股惑仔
Laporkan
Blokir Pengguna
黄金美股数据专家
14 Mengikuti
82 Pengikut
609 Disukai
Posting
Semua
Kuotasi
·
--
Lihat terjemahan
关键金属公司(CRML):西方重稀土供应链的潜在破局者{future}(CRMLUSDT)
全球稀土市场正处于地缘政治与产业需求的双重催化之中。中国目前占全球稀土开采量约70%、加工量约90%,而西方经济体在重稀土领域几乎完全依赖进口。在国防、电动汽车、风力发电等关键领域,稀土永磁材料不可或缺。这一结构性矛盾催生了对非中国稀土供应链的迫切需求,关键金属公司(Nasdaq: CRML)正是在这一背景下走到聚光灯下的标的之一。
CRML的核心资产是位于格陵兰南部的Tanbreez稀土项目——世界上最大的重稀土矿床之一。2026年10月,格陵兰政府正式批准了该项目的采矿计划和闭矿计划,有效期至2050年,涵盖铽、镝、钇等重稀土元素以及钕、镨等磁材金属,共19种关键元素的提取许可。这标志着项目从勘探阶段向建设阶段迈出了决定性一步。
核心逻辑一:资源禀赋与项目进展
Tanbreez项目的资源规模极为可观。目前已报告矿石资源量约4500万吨,公司目标通过加密钻探将资源量扩展至约1.3亿吨。2026年3月的检测显示,精矿品位达到2.96%的稀土氧化物总量,高品位意味着更低的加工成本,为项目穿越稀土价格周期提供了利润缓冲。
项目建设正在实质性推进。截至2026年6月,选厂总部和基础设施的地基施工已经启动,营地设施毗邻新建成的Qaqortoq国际机场,后勤条件显著改善。新增钻机已完成组装并准备调运至现场,用于资源扩增钻探和大样采集工作,为大选厂测试和冶金评估提供原料。
核心逻辑二:供应链的战略卡位
CRML在商业化布局上的进展值得关注。2026年1月,公司与沙特阿拉伯工业集团TQB签署了合资框架协议,计划建设一座投资额最高达15亿美元的稀土加工设施。该合资结构对CRML极为有利:公司无需发行股权或承担债务,以“附带权益”方式保留50%所有权,不承担建设相关的资本支出义务。
更关键的是,加工后的成品将全部供应美国国防工业体系,直接服务于美国及其盟友的关键矿产安全战略。加上与REalloys签署的15年约束性承购协议(涉及坦布里兹15%的稀土精矿),以及沙特合资带来的25%长期承购承诺,Tanbreez项目的稀土精矿产量已实现100%的长期承购覆盖。这意味着一旦投产,收入端已获得合约保障,大幅降低了市场风险。
核心逻辑三:机构视角与估值空间
分析师对CRML的关注度正在提升。目前覆盖该股的机构中,Cantor Fitzgerald给予“买入”评级、目标价18美元,Texas Capital Securities同样给予“买入”评级、目标价20美元。综合来看,两位分析师的12个月平均目标价为13美元,较当前约7美元的价格隐含约79%的上行空间。Freedom Broker虽持“持有”评级,目标价8美元,但其相对保守的立场也反映了项目尚未投产前的不确定性。
风险提示:必须正视的挑战
尚无收入,现金流消耗显著。 CRML目前处于开发阶段,没有营收。2026财年经营活动净现金流出约2970万美元,投资活动净流出约3700万美元,期末现金及等价物约1.02亿美元。按当前消耗速度,公司可能需要额外融资来支撑到2029年预期投产。
后续审批仍是关卡。 格陵兰政府的批准仅覆盖采矿与闭矿计划层面,项目仍需取得环境保护、海上运输、职业健康安全及矿产资源出口等专项行政许可,并提交财务担保证明后方可全面进入实施阶段。
投产时间表较远。 公司目标是2028年底至2029年初实现首次矿石产出,短期内缺乏催化剂推动业绩兑现。
收购欧洲锂业的交易正在推进中。 EUR股东投票预计于2026年10月22日举行,交易完成后现有EUR股东将持有合并公司约41%的股份。换股比例的浮动调整机制已在2026年8月完成修订,为交易完成提供了更大的确定性。
结语
CRML的投资逻辑清晰而直接:如果西方世界确实需要一条不依赖中国的重稀土供应链,那么Tanbreez——全球最大的重稀土矿床之一——就是这条供应链的上游基石。采矿审批的落地、承购协议的全面覆盖、以及与沙特和美国国防体系的深度绑定,构成了公司从“资源故事”走向“商业现实”的关键拼图。
但这仍然是一个高风险的早期投资。公司没有收入、现金消耗大、投产尚需数年、后续审批仍存不确定性。对于愿意以较高风险换取潜在战略回报的投资者而言,当前约7美元的股价与分析师13至18美元的目标价之间存在值得关注的预期差;而对于风险偏好较低的投资者,等待项目获得全部施工许可、或等待更清晰的融资方案落地后再做判断,或许是更为稳妥的选择。
免责声明:本文仅为信息分析与讨论,不构成任何投资建议。稀土矿业属于高风险投资领域,投资者应根据自身风险承受能力独立做出决策。
关键金属公司(CRML):西方重稀土供应链的潜在破局者
全球稀土市场正处于地缘政治与产业需求的双重催化之中。中国目前占全球稀土开采量约70%、加工量约90%,而西方经济体在重稀土领域几乎完全依赖进口。在国防、电动汽车、风力发电等关键领域,稀土永磁材料不可或缺。这一结构性矛盾催生了对非中国稀土供应链的迫切需求,关键金属公司(Nasdaq: CRML)正是在这一背景下走到聚光灯下的标的之一。
CRML的核心资产是位于格陵兰南部的Tanbreez稀土项目——世界上最大的重稀土矿床之一。2026年10月,格陵兰政府正式批准了该项目的采矿计划和闭矿计划,有效期至2050年,涵盖铽、镝、钇等重稀土元素以及钕、镨等磁材金属,共19种关键元素的提取许可。这标志着项目从勘探阶段向建设阶段迈出了决定性一步。
核心逻辑一:资源禀赋与项目进展
Tanbreez项目的资源规模极为可观。目前已报告矿石资源量约4500万吨,公司目标通过加密钻探将资源量扩展至约1.3亿吨。2026年3月的检测显示,精矿品位达到2.96%的稀土氧化物总量,高品位意味着更低的加工成本,为项目穿越稀土价格周期提供了利润缓冲。
项目建设正在实质性推进。截至2026年6月,选厂总部和基础设施的地基施工已经启动,营地设施毗邻新建成的Qaqortoq国际机场,后勤条件显著改善。新增钻机已完成组装并准备调运至现场,用于资源扩增钻探和大样采集工作,为大选厂测试和冶金评估提供原料。
核心逻辑二:供应链的战略卡位
CRML在商业化布局上的进展值得关注。2026年1月,公司与沙特阿拉伯工业集团TQB签署了合资框架协议,计划建设一座投资额最高达15亿美元的稀土加工设施。该合资结构对CRML极为有利:公司无需发行股权或承担债务,以“附带权益”方式保留50%所有权,不承担建设相关的资本支出义务。
更关键的是,加工后的成品将全部供应美国国防工业体系,直接服务于美国及其盟友的关键矿产安全战略。加上与REalloys签署的15年约束性承购协议(涉及坦布里兹15%的稀土精矿),以及沙特合资带来的25%长期承购承诺,Tanbreez项目的稀土精矿产量已实现100%的长期承购覆盖。这意味着一旦投产,收入端已获得合约保障,大幅降低了市场风险。
核心逻辑三:机构视角与估值空间
分析师对CRML的关注度正在提升。目前覆盖该股的机构中,Cantor Fitzgerald给予“买入”评级、目标价18美元,Texas Capital Securities同样给予“买入”评级、目标价20美元。综合来看,两位分析师的12个月平均目标价为13美元,较当前约7美元的价格隐含约79%的上行空间。Freedom Broker虽持“持有”评级,目标价8美元,但其相对保守的立场也反映了项目尚未投产前的不确定性。
风险提示:必须正视的挑战
尚无收入,现金流消耗显著。 CRML目前处于开发阶段,没有营收。2026财年经营活动净现金流出约2970万美元,投资活动净流出约3700万美元,期末现金及等价物约1.02亿美元。按当前消耗速度,公司可能需要额外融资来支撑到2029年预期投产。
后续审批仍是关卡。 格陵兰政府的批准仅覆盖采矿与闭矿计划层面,项目仍需取得环境保护、海上运输、职业健康安全及矿产资源出口等专项行政许可,并提交财务担保证明后方可全面进入实施阶段。
投产时间表较远。 公司目标是2028年底至2029年初实现首次矿石产出,短期内缺乏催化剂推动业绩兑现。
收购欧洲锂业的交易正在推进中。 EUR股东投票预计于2026年10月22日举行,交易完成后现有EUR股东将持有合并公司约41%的股份。换股比例的浮动调整机制已在2026年8月完成修订,为交易完成提供了更大的确定性。
结语
CRML的投资逻辑清晰而直接:如果西方世界确实需要一条不依赖中国的重稀土供应链,那么Tanbreez——全球最大的重稀土矿床之一——就是这条供应链的上游基石。采矿审批的落地、承购协议的全面覆盖、以及与沙特和美国国防体系的深度绑定,构成了公司从“资源故事”走向“商业现实”的关键拼图。
但这仍然是一个高风险的早期投资。公司没有收入、现金消耗大、投产尚需数年、后续审批仍存不确定性。对于愿意以较高风险换取潜在战略回报的投资者而言,当前约7美元的股价与分析师13至18美元的目标价之间存在值得关注的预期差;而对于风险偏好较低的投资者,等待项目获得全部施工许可、或等待更清晰的融资方案落地后再做判断,或许是更为稳妥的选择。
免责声明:本文仅为信息分析与讨论,不构成任何投资建议。稀土矿业属于高风险投资领域,投资者应根据自身风险承受能力独立做出决策。
CRML的核心资产是位于格陵兰南部的Tanbreez稀土项目——世界上最大的重稀土矿床之一。2026年10月,格陵兰政府正式批准了该项目的采矿计划和闭矿计划,有效期至2050年,涵盖铽、镝、钇等重稀土元素以及钕、镨等磁材金属,共19种关键元素的提取许可。这标志着项目从勘探阶段向建设阶段迈出了决定性一步。
核心逻辑一:资源禀赋与项目进展
Tanbreez项目的资源规模极为可观。目前已报告矿石资源量约4500万吨,公司目标通过加密钻探将资源量扩展至约1.3亿吨。2026年3月的检测显示,精矿品位达到2.96%的稀土氧化物总量,高品位意味着更低的加工成本,为项目穿越稀土价格周期提供了利润缓冲。
项目建设正在实质性推进。截至2026年6月,选厂总部和基础设施的地基施工已经启动,营地设施毗邻新建成的Qaqortoq国际机场,后勤条件显著改善。新增钻机已完成组装并准备调运至现场,用于资源扩增钻探和大样采集工作,为大选厂测试和冶金评估提供原料。
核心逻辑二:供应链的战略卡位
CRML在商业化布局上的进展值得关注。2026年1月,公司与沙特阿拉伯工业集团TQB签署了合资框架协议,计划建设一座投资额最高达15亿美元的稀土加工设施。该合资结构对CRML极为有利:公司无需发行股权或承担债务,以“附带权益”方式保留50%所有权,不承担建设相关的资本支出义务。
更关键的是,加工后的成品将全部供应美国国防工业体系,直接服务于美国及其盟友的关键矿产安全战略。加上与REalloys签署的15年约束性承购协议(涉及坦布里兹15%的稀土精矿),以及沙特合资带来的25%长期承购承诺,Tanbreez项目的稀土精矿产量已实现100%的长期承购覆盖。这意味着一旦投产,收入端已获得合约保障,大幅降低了市场风险。
核心逻辑三:机构视角与估值空间
分析师对CRML的关注度正在提升。目前覆盖该股的机构中,Cantor Fitzgerald给予“买入”评级、目标价18美元,Texas Capital Securities同样给予“买入”评级、目标价20美元。综合来看,两位分析师的12个月平均目标价为13美元,较当前约7美元的价格隐含约79%的上行空间。Freedom Broker虽持“持有”评级,目标价8美元,但其相对保守的立场也反映了项目尚未投产前的不确定性。
风险提示:必须正视的挑战
尚无收入,现金流消耗显著。 CRML目前处于开发阶段,没有营收。2026财年经营活动净现金流出约2970万美元,投资活动净流出约3700万美元,期末现金及等价物约1.02亿美元。按当前消耗速度,公司可能需要额外融资来支撑到2029年预期投产。
后续审批仍是关卡。 格陵兰政府的批准仅覆盖采矿与闭矿计划层面,项目仍需取得环境保护、海上运输、职业健康安全及矿产资源出口等专项行政许可,并提交财务担保证明后方可全面进入实施阶段。
投产时间表较远。 公司目标是2028年底至2029年初实现首次矿石产出,短期内缺乏催化剂推动业绩兑现。
收购欧洲锂业的交易正在推进中。 EUR股东投票预计于2026年10月22日举行,交易完成后现有EUR股东将持有合并公司约41%的股份。换股比例的浮动调整机制已在2026年8月完成修订,为交易完成提供了更大的确定性。
结语
CRML的投资逻辑清晰而直接:如果西方世界确实需要一条不依赖中国的重稀土供应链,那么Tanbreez——全球最大的重稀土矿床之一——就是这条供应链的上游基石。采矿审批的落地、承购协议的全面覆盖、以及与沙特和美国国防体系的深度绑定,构成了公司从“资源故事”走向“商业现实”的关键拼图。
但这仍然是一个高风险的早期投资。公司没有收入、现金消耗大、投产尚需数年、后续审批仍存不确定性。对于愿意以较高风险换取潜在战略回报的投资者而言,当前约7美元的股价与分析师13至18美元的目标价之间存在值得关注的预期差;而对于风险偏好较低的投资者,等待项目获得全部施工许可、或等待更清晰的融资方案落地后再做判断,或许是更为稳妥的选择。
免责声明:本文仅为信息分析与讨论,不构成任何投资建议。稀土矿业属于高风险投资领域,投资者应根据自身风险承受能力独立做出决策。
2
271
·
--
Lihat terjemahan
$ONDS 2026年10月12日,Ondas与Palantir成立Regna AI,专注“主权AI”。Ondas Q2营收8380万美元,环比增67%、同比超13倍;新增订单1.75亿,积压6.13亿,现金约14亿,融资超18亿。Regna AI基于开放权重模型,结合客户数据与Palantir AIP,在客户主权环境部署微调模型,技术栈由主权机构掌控,无需自建前沿模型。Ondas自身是首个客户,并依托SkyWeaver C4I合作。其逻辑从卖硬件转向高毛利、高粘性的AI平台,并通过收购DZYNE等构建“系统之系统”,备考积压约7.57亿。分析师共识“强力买入”,目标价18.88美元,现价6.73美元,约180%上行;主权AI市场预计从2025年156亿增至2033年544亿美元。风险是并购依赖融资、股权稀释、销售周期长与执行不确定。Ondas正从无人机国防公司升级为主权AI基础设施定义者,值得研究,但非无风险。不构成投资建议。
$ONDS 2026年10月12日,Ondas与Palantir成立Regna AI,专注“主权AI”。Ondas Q2营收8380万美元,环比增67%、同比超13倍;新增订单1.75亿,积压6.13亿,现金约14亿,融资超18亿。Regna AI基于开放权重模型,结合客户数据与Palantir AIP,在客户主权环境部署微调模型,技术栈由主权机构掌控,无需自建前沿模型。Ondas自身是首个客户,并依托SkyWeaver C4I合作。其逻辑从卖硬件转向高毛利、高粘性的AI平台,并通过收购DZYNE等构建“系统之系统”,备考积压约7.57亿。分析师共识“强力买入”,目标价18.88美元,现价6.73美元,约180%上行;主权AI市场预计从2025年156亿增至2033年544亿美元。风险是并购依赖融资、股权稀释、销售周期长与执行不确定。Ondas正从无人机国防公司升级为主权AI基础设施定义者,值得研究,但非无风险。不构成投资建议。
1
178
·
--
Sebagian Benar
Artikel
Lihat terjemahan
抄底 TLT:美债长端的至暗时刻,还是黄金坑?10年期美债收益率冲上5.35%、30年期突破5.7%——二十多年未见的高点。TLT(iShares 20年以上美债ETF)已经跌成了"债券版成长股"。现在到底是该跑,还是该悄悄捡带血的筹码?
一、先搞懂:你买TLT,到底在买什么
很多人对美债的认知是混乱的。短端、中端、长端,对市场的影响完全不是一回事,用错了逻辑就会抄在半山腰。
- 短端(1年以下):跟着美联储走,反映的是政策和流动性。3个月国债收益率和联邦基金利率上限过去20年平均只差16个基点。
- 中端(1到10年):反映市场对未来经济周期的预期,10年期被称为"全球资产定价之锚",房贷利率就锚在它身上(美国30年房贷实际平均存续期约12年)。
- 长端(10年以上):反映长期通胀、财政信用、经济增长和风险溢价。30年期国债,是全球资产定价的"终极之矛"。
而 TLT 跟踪的是久期20年以上的长期美债,对长端收益率的变化极度敏感。它的久期大约在16到18年,意味着:
长端收益率每下行约50个基点,TLT 价格大约上涨8%到9%;反过来,每往上冲50个基点,就是同样幅度的暴跌。
这就是为什么过去两年 TLT 跌得比很多科技股还惨——它本质上是一张"押注长端见顶回落"的高杠杆久期彩票。你抄底 TLT,赌的不是美国经济好,而是长端收益率见顶。
二、现在是什么位置?
把两张时间线拼在一起看,会非常清楚:
2024年3月:10年期3.945%,30年期4.594%,本轮调整起点。
2026年8月17日:30年期5.31%,创19年新高,美股随之下跌。
2026年10月8日(今天):10年期盘中5.35%(2002年以来最高),30年期盘中破5.7%。
这不是"调整",这是长端收益率在重新给全球无风险利率定价。
过去3%的30年期收益率,股票投资者要求8%的回报就敢买;现在30年期到了5.7%,他们会要求10%甚至更高的回报——股票合理估值被迫下移。这才是压在美股头上的那座山,而TLT,就是这座山的镜像。
三、为什么现在可以开始"左侧"抄?四个边际信号在聚集
文章里最有价值的,不是喊"美债要崩",而是今天下午这个细节:10年期美债拍卖后,收益率明显回落了。
1. 真实买盘开始进场
今天财政部拍卖390亿美元10年期国债,结果相当硬:
- 投标倍数2.77倍,高于过去9个月均值2.55倍;
- 间接投标人拿走80.3%,直接投标人17.1%,都高于均值;
- 一级交易商只接了2.5%,而过去9个月均值是8.6%。
一级交易商最后被迫兜底的比例越低,说明市场上的真实需求越强。翻译成大白话:当收益率来到5.3%这个位置,钱开始主动进来了。这已经是连续第二个月拍卖表现不错。
2. 恐慌情绪在退潮
美债波动指数 MOVE 连续两天下跌。MOVE 被称为"债市恐慌指数",它从极端高位回落,意味着空头最凶的时候正在过去。价格还没涨,但空头的弹药在耗尽。
3. 财政部手里还有"牌"
别只盯着20亿、40亿的回购规模觉得杯水车薪。关键是财政部长贝森特这个"金融战老手"的姿态:
- 他已经把10到30年期国债回购规模从每次最多20亿翻倍到至少40亿,手法是"以短换长"——发短债、买长债,直接压低长端收益率;
- 更重要的是,财政部被曝可能动用规模接近1万亿美元的TGA账户(政府在美联储的应急现金储备)来给回购计划输血。
市场要的从来不只是钱,而是一个"有人兜底"的信念。贝森特深谙此道。8月17日他刚宣布扩大回购,30年期收益率应声回落——这个反应已经被验证过一次。
4. 美国的"底子"还没坏
恐慌归恐慌,美国的债务结构其实比账面数字健康:
- 居民债务占GDP约67%,低于2000年的70%和2019年的74%;
- 企业债务/GDP和十年前基本持平,科技巨头杠杆率并不高;
- 绝大部分美债由美联储、共同基金、养老金、保险、银行等本土机构持有,没有出现外资大规模抛售。
换句话说,这是"长端信用溢价"的问题,不是2008年那种银行体系崩溃。而美国手里最后还有印钞和QE这张底牌——虽然代价是美元贬值和通胀反弹,但真到那一步,长端收益率一定会被打下来。
四、但别急着一把梭:这四个雷还没拆
看多 TLT 的前提,是长端收益率见顶回落。下面这些因素一天不解除,收益率就可能在高位继续磨:
1. 通胀预期在抬头:纽约联储消费者调查显示,1年期通胀预期从3.6%升到3.9%(2023年5月以来最高),3年期到3.3%。汽油、食品、租金、医疗、教育全线上调。
2. 油价还在天上:布伦特在100美元附近、WTI在88美元。中东局势紧张,墨西哥湾热带风暴预计升级为飓风,可能影响约1120万桶原油产量。能源是通胀的"二传手"。
3. AI企业在和政府"抢钱":英伟达联手华尔街设了5000亿美元算力融资平台,2026年上半年美国投资级企业债发行超1.2万亿美元创纪录,约1/4和AI有关,科技巨头发债加权期限已达15.2年。长端供给增加,投资人自然要更高的收益率。
4. 全球长债一起被抛:这不是美国一家的事,法国、英国的长端收益率也在往上走。法国财政赤字1070亿欧元、超预算14.4%,欧元区还没货币主权——欧债的雷比美债还大。
所以现在的局面是:推动收益率下行的力量在聚集,但把收益率摁在高位的力量短期也不会消失。
五、实操:怎么抄,才不至于抄在半山腰
抄 TLT 不是"现在全仓买入",而是一个分批左侧建仓的过程。
建仓节奏:
- 现在5.3%的10年、5.7%的30年,已经是"开始有吸引力"的位置,但不是"一定到底"的位置;
- 建议把计划仓位拆成3到4批,每往下杀一波(或每出现一个验证信号)加一批,而不是赌单日最低点。
盯紧三个验证信号:
1. 明天的30年期拍卖:220亿美元,是检验长端需求的关键一役。如果投标倍数、间接投标占比继续强于均值,就是又一个加分项;
2. 油价与中东:判断是"不管大破大立还是直接停战,这个局面迟早会解决"。一旦原油供应风险解除、通胀预期回落,长端收益率的下行会非常快——TLT 的弹性也会最猛;
3. MOVE指数和拍卖需求:继续看债市情绪有没有持续好转,以及一级交易商兜底比例是不是一直压在低位。
想清楚你在赚什么钱:
- 你赚的是长端收益率见顶回落的钱,不是经济复苏的钱;
- 一旦贝森特的回购真正落地、TGA动用、或者油价下来,久期16到18年的 TLT 会出现"涨起来比跌起来还快"的行情——8月17日那次回购消息公布后,长端收益率的快速回落已经预演过一遍;
- 反过来,如果通胀继续超预期、拍卖遇冷,TLT 还会再跌一段,这就是分批建仓的意义。
六、结论
至暗时刻,往往也是黄金坑正在被挖的时刻。
5.35%的10年、5.7%的30年,是二十多年一遇的长端收益率水平。历史上,当一级交易商被迫兜底比例骤降、MOVE指数从极端高位回落、财政部长明确亮出回购底牌,这三件事同时出现时,往往离长端阶段性见顶不远了。
但"不远"不等于"已经到了"。通胀、油价、AI抢钱、全球抛售这四座大山还在。所以正确的姿势不是喊"美债要崩了快跑",也不是喊"满仓抄底暴富",而是:
认可这个位置的吸引力,用分批的方式,把子弹一点点打进去,然后耐心等那只压垮空头的靴子落地。
明天的30年期拍卖、后续油价和中东的走向,就是接下来最好的试金石。
抄底 TLT:美债长端的至暗时刻,还是黄金坑?
10年期美债收益率冲上5.35%、30年期突破5.7%——二十多年未见的高点。TLT(iShares 20年以上美债ETF)已经跌成了"债券版成长股"。现在到底是该跑,还是该悄悄捡带血的筹码?
一、先搞懂:你买TLT,到底在买什么
很多人对美债的认知是混乱的。短端、中端、长端,对市场的影响完全不是一回事,用错了逻辑就会抄在半山腰。
- 短端(1年以下):跟着美联储走,反映的是政策和流动性。3个月国债收益率和联邦基金利率上限过去20年平均只差16个基点。
- 中端(1到10年):反映市场对未来经济周期的预期,10年期被称为"全球资产定价之锚",房贷利率就锚在它身上(美国30年房贷实际平均存续期约12年)。
- 长端(10年以上):反映长期通胀、财政信用、经济增长和风险溢价。30年期国债,是全球资产定价的"终极之矛"。
而 TLT 跟踪的是久期20年以上的长期美债,对长端收益率的变化极度敏感。它的久期大约在16到18年,意味着:
长端收益率每下行约50个基点,TLT 价格大约上涨8%到9%;反过来,每往上冲50个基点,就是同样幅度的暴跌。
这就是为什么过去两年 TLT 跌得比很多科技股还惨——它本质上是一张"押注长端见顶回落"的高杠杆久期彩票。你抄底 TLT,赌的不是美国经济好,而是长端收益率见顶。
二、现在是什么位置?
把两张时间线拼在一起看,会非常清楚:
2024年3月:10年期3.945%,30年期4.594%,本轮调整起点。
2026年8月17日:30年期5.31%,创19年新高,美股随之下跌。
2026年10月8日(今天):10年期盘中5.35%(2002年以来最高),30年期盘中破5.7%。
这不是"调整",这是长端收益率在重新给全球无风险利率定价。
过去3%的30年期收益率,股票投资者要求8%的回报就敢买;现在30年期到了5.7%,他们会要求10%甚至更高的回报——股票合理估值被迫下移。这才是压在美股头上的那座山,而TLT,就是这座山的镜像。
三、为什么现在可以开始"左侧"抄?四个边际信号在聚集
文章里最有价值的,不是喊"美债要崩",而是今天下午这个细节:10年期美债拍卖后,收益率明显回落了。
1. 真实买盘开始进场
今天财政部拍卖390亿美元10年期国债,结果相当硬:
- 投标倍数2.77倍,高于过去9个月均值2.55倍;
- 间接投标人拿走80.3%,直接投标人17.1%,都高于均值;
- 一级交易商只接了2.5%,而过去9个月均值是8.6%。
一级交易商最后被迫兜底的比例越低,说明市场上的真实需求越强。翻译成大白话:当收益率来到5.3%这个位置,钱开始主动进来了。这已经是连续第二个月拍卖表现不错。
2. 恐慌情绪在退潮
美债波动指数 MOVE 连续两天下跌。MOVE 被称为"债市恐慌指数",它从极端高位回落,意味着空头最凶的时候正在过去。价格还没涨,但空头的弹药在耗尽。
3. 财政部手里还有"牌"
别只盯着20亿、40亿的回购规模觉得杯水车薪。关键是财政部长贝森特这个"金融战老手"的姿态:
- 他已经把10到30年期国债回购规模从每次最多20亿翻倍到至少40亿,手法是"以短换长"——发短债、买长债,直接压低长端收益率;
- 更重要的是,财政部被曝可能动用规模接近1万亿美元的TGA账户(政府在美联储的应急现金储备)来给回购计划输血。
市场要的从来不只是钱,而是一个"有人兜底"的信念。贝森特深谙此道。8月17日他刚宣布扩大回购,30年期收益率应声回落——这个反应已经被验证过一次。
4. 美国的"底子"还没坏
恐慌归恐慌,美国的债务结构其实比账面数字健康:
- 居民债务占GDP约67%,低于2000年的70%和2019年的74%;
- 企业债务/GDP和十年前基本持平,科技巨头杠杆率并不高;
- 绝大部分美债由美联储、共同基金、养老金、保险、银行等本土机构持有,没有出现外资大规模抛售。
换句话说,这是"长端信用溢价"的问题,不是2008年那种银行体系崩溃。而美国手里最后还有印钞和QE这张底牌——虽然代价是美元贬值和通胀反弹,但真到那一步,长端收益率一定会被打下来。
四、但别急着一把梭:这四个雷还没拆
看多 TLT 的前提,是长端收益率见顶回落。下面这些因素一天不解除,收益率就可能在高位继续磨:
1. 通胀预期在抬头:纽约联储消费者调查显示,1年期通胀预期从3.6%升到3.9%(2023年5月以来最高),3年期到3.3%。汽油、食品、租金、医疗、教育全线上调。
2. 油价还在天上:布伦特在100美元附近、WTI在88美元。中东局势紧张,墨西哥湾热带风暴预计升级为飓风,可能影响约1120万桶原油产量。能源是通胀的"二传手"。
3. AI企业在和政府"抢钱":英伟达联手华尔街设了5000亿美元算力融资平台,2026年上半年美国投资级企业债发行超1.2万亿美元创纪录,约1/4和AI有关,科技巨头发债加权期限已达15.2年。长端供给增加,投资人自然要更高的收益率。
4. 全球长债一起被抛:这不是美国一家的事,法国、英国的长端收益率也在往上走。法国财政赤字1070亿欧元、超预算14.4%,欧元区还没货币主权——欧债的雷比美债还大。
所以现在的局面是:推动收益率下行的力量在聚集,但把收益率摁在高位的力量短期也不会消失。
五、实操:怎么抄,才不至于抄在半山腰
抄 TLT 不是"现在全仓买入",而是一个分批左侧建仓的过程。
建仓节奏:
- 现在5.3%的10年、5.7%的30年,已经是"开始有吸引力"的位置,但不是"一定到底"的位置;
- 建议把计划仓位拆成3到4批,每往下杀一波(或每出现一个验证信号)加一批,而不是赌单日最低点。
盯紧三个验证信号:
1. 明天的30年期拍卖:220亿美元,是检验长端需求的关键一役。如果投标倍数、间接投标占比继续强于均值,就是又一个加分项;
2. 油价与中东:判断是"不管大破大立还是直接停战,这个局面迟早会解决"。一旦原油供应风险解除、通胀预期回落,长端收益率的下行会非常快——TLT 的弹性也会最猛;
3. MOVE指数和拍卖需求:继续看债市情绪有没有持续好转,以及一级交易商兜底比例是不是一直压在低位。
想清楚你在赚什么钱:
- 你赚的是长端收益率见顶回落的钱,不是经济复苏的钱;
- 一旦贝森特的回购真正落地、TGA动用、或者油价下来,久期16到18年的 TLT 会出现"涨起来比跌起来还快"的行情——8月17日那次回购消息公布后,长端收益率的快速回落已经预演过一遍;
- 反过来,如果通胀继续超预期、拍卖遇冷,TLT 还会再跌一段,这就是分批建仓的意义。
六、结论
至暗时刻,往往也是黄金坑正在被挖的时刻。
5.35%的10年、5.7%的30年,是二十多年一遇的长端收益率水平。历史上,当一级交易商被迫兜底比例骤降、MOVE指数从极端高位回落、财政部长明确亮出回购底牌,这三件事同时出现时,往往离长端阶段性见顶不远了。
但"不远"不等于"已经到了"。通胀、油价、AI抢钱、全球抛售这四座大山还在。所以正确的姿势不是喊"美债要崩了快跑",也不是喊"满仓抄底暴富",而是:
认可这个位置的吸引力,用分批的方式,把子弹一点点打进去,然后耐心等那只压垮空头的靴子落地。
明天的30年期拍卖、后续油价和中东的走向,就是接下来最好的试金石。
一、先搞懂:你买TLT,到底在买什么
很多人对美债的认知是混乱的。短端、中端、长端,对市场的影响完全不是一回事,用错了逻辑就会抄在半山腰。
- 短端(1年以下):跟着美联储走,反映的是政策和流动性。3个月国债收益率和联邦基金利率上限过去20年平均只差16个基点。
- 中端(1到10年):反映市场对未来经济周期的预期,10年期被称为"全球资产定价之锚",房贷利率就锚在它身上(美国30年房贷实际平均存续期约12年)。
- 长端(10年以上):反映长期通胀、财政信用、经济增长和风险溢价。30年期国债,是全球资产定价的"终极之矛"。
而 TLT 跟踪的是久期20年以上的长期美债,对长端收益率的变化极度敏感。它的久期大约在16到18年,意味着:
长端收益率每下行约50个基点,TLT 价格大约上涨8%到9%;反过来,每往上冲50个基点,就是同样幅度的暴跌。
这就是为什么过去两年 TLT 跌得比很多科技股还惨——它本质上是一张"押注长端见顶回落"的高杠杆久期彩票。你抄底 TLT,赌的不是美国经济好,而是长端收益率见顶。
二、现在是什么位置?
把两张时间线拼在一起看,会非常清楚:
2024年3月:10年期3.945%,30年期4.594%,本轮调整起点。
2026年8月17日:30年期5.31%,创19年新高,美股随之下跌。
2026年10月8日(今天):10年期盘中5.35%(2002年以来最高),30年期盘中破5.7%。
这不是"调整",这是长端收益率在重新给全球无风险利率定价。
过去3%的30年期收益率,股票投资者要求8%的回报就敢买;现在30年期到了5.7%,他们会要求10%甚至更高的回报——股票合理估值被迫下移。这才是压在美股头上的那座山,而TLT,就是这座山的镜像。
三、为什么现在可以开始"左侧"抄?四个边际信号在聚集
文章里最有价值的,不是喊"美债要崩",而是今天下午这个细节:10年期美债拍卖后,收益率明显回落了。
1. 真实买盘开始进场
今天财政部拍卖390亿美元10年期国债,结果相当硬:
- 投标倍数2.77倍,高于过去9个月均值2.55倍;
- 间接投标人拿走80.3%,直接投标人17.1%,都高于均值;
- 一级交易商只接了2.5%,而过去9个月均值是8.6%。
一级交易商最后被迫兜底的比例越低,说明市场上的真实需求越强。翻译成大白话:当收益率来到5.3%这个位置,钱开始主动进来了。这已经是连续第二个月拍卖表现不错。
2. 恐慌情绪在退潮
美债波动指数 MOVE 连续两天下跌。MOVE 被称为"债市恐慌指数",它从极端高位回落,意味着空头最凶的时候正在过去。价格还没涨,但空头的弹药在耗尽。
3. 财政部手里还有"牌"
别只盯着20亿、40亿的回购规模觉得杯水车薪。关键是财政部长贝森特这个"金融战老手"的姿态:
- 他已经把10到30年期国债回购规模从每次最多20亿翻倍到至少40亿,手法是"以短换长"——发短债、买长债,直接压低长端收益率;
- 更重要的是,财政部被曝可能动用规模接近1万亿美元的TGA账户(政府在美联储的应急现金储备)来给回购计划输血。
市场要的从来不只是钱,而是一个"有人兜底"的信念。贝森特深谙此道。8月17日他刚宣布扩大回购,30年期收益率应声回落——这个反应已经被验证过一次。
4. 美国的"底子"还没坏
恐慌归恐慌,美国的债务结构其实比账面数字健康:
- 居民债务占GDP约67%,低于2000年的70%和2019年的74%;
- 企业债务/GDP和十年前基本持平,科技巨头杠杆率并不高;
- 绝大部分美债由美联储、共同基金、养老金、保险、银行等本土机构持有,没有出现外资大规模抛售。
换句话说,这是"长端信用溢价"的问题,不是2008年那种银行体系崩溃。而美国手里最后还有印钞和QE这张底牌——虽然代价是美元贬值和通胀反弹,但真到那一步,长端收益率一定会被打下来。
四、但别急着一把梭:这四个雷还没拆
看多 TLT 的前提,是长端收益率见顶回落。下面这些因素一天不解除,收益率就可能在高位继续磨:
1. 通胀预期在抬头:纽约联储消费者调查显示,1年期通胀预期从3.6%升到3.9%(2023年5月以来最高),3年期到3.3%。汽油、食品、租金、医疗、教育全线上调。
2. 油价还在天上:布伦特在100美元附近、WTI在88美元。中东局势紧张,墨西哥湾热带风暴预计升级为飓风,可能影响约1120万桶原油产量。能源是通胀的"二传手"。
3. AI企业在和政府"抢钱":英伟达联手华尔街设了5000亿美元算力融资平台,2026年上半年美国投资级企业债发行超1.2万亿美元创纪录,约1/4和AI有关,科技巨头发债加权期限已达15.2年。长端供给增加,投资人自然要更高的收益率。
4. 全球长债一起被抛:这不是美国一家的事,法国、英国的长端收益率也在往上走。法国财政赤字1070亿欧元、超预算14.4%,欧元区还没货币主权——欧债的雷比美债还大。
所以现在的局面是:推动收益率下行的力量在聚集,但把收益率摁在高位的力量短期也不会消失。
五、实操:怎么抄,才不至于抄在半山腰
抄 TLT 不是"现在全仓买入",而是一个分批左侧建仓的过程。
建仓节奏:
- 现在5.3%的10年、5.7%的30年,已经是"开始有吸引力"的位置,但不是"一定到底"的位置;
- 建议把计划仓位拆成3到4批,每往下杀一波(或每出现一个验证信号)加一批,而不是赌单日最低点。
盯紧三个验证信号:
1. 明天的30年期拍卖:220亿美元,是检验长端需求的关键一役。如果投标倍数、间接投标占比继续强于均值,就是又一个加分项;
2. 油价与中东:判断是"不管大破大立还是直接停战,这个局面迟早会解决"。一旦原油供应风险解除、通胀预期回落,长端收益率的下行会非常快——TLT 的弹性也会最猛;
3. MOVE指数和拍卖需求:继续看债市情绪有没有持续好转,以及一级交易商兜底比例是不是一直压在低位。
想清楚你在赚什么钱:
- 你赚的是长端收益率见顶回落的钱,不是经济复苏的钱;
- 一旦贝森特的回购真正落地、TGA动用、或者油价下来,久期16到18年的 TLT 会出现"涨起来比跌起来还快"的行情——8月17日那次回购消息公布后,长端收益率的快速回落已经预演过一遍;
- 反过来,如果通胀继续超预期、拍卖遇冷,TLT 还会再跌一段,这就是分批建仓的意义。
六、结论
至暗时刻,往往也是黄金坑正在被挖的时刻。
5.35%的10年、5.7%的30年,是二十多年一遇的长端收益率水平。历史上,当一级交易商被迫兜底比例骤降、MOVE指数从极端高位回落、财政部长明确亮出回购底牌,这三件事同时出现时,往往离长端阶段性见顶不远了。
但"不远"不等于"已经到了"。通胀、油价、AI抢钱、全球抛售这四座大山还在。所以正确的姿势不是喊"美债要崩了快跑",也不是喊"满仓抄底暴富",而是:
认可这个位置的吸引力,用分批的方式,把子弹一点点打进去,然后耐心等那只压垮空头的靴子落地。
明天的30年期拍卖、后续油价和中东的走向,就是接下来最好的试金石。
TLTETF-0,59%
1
17
·
--
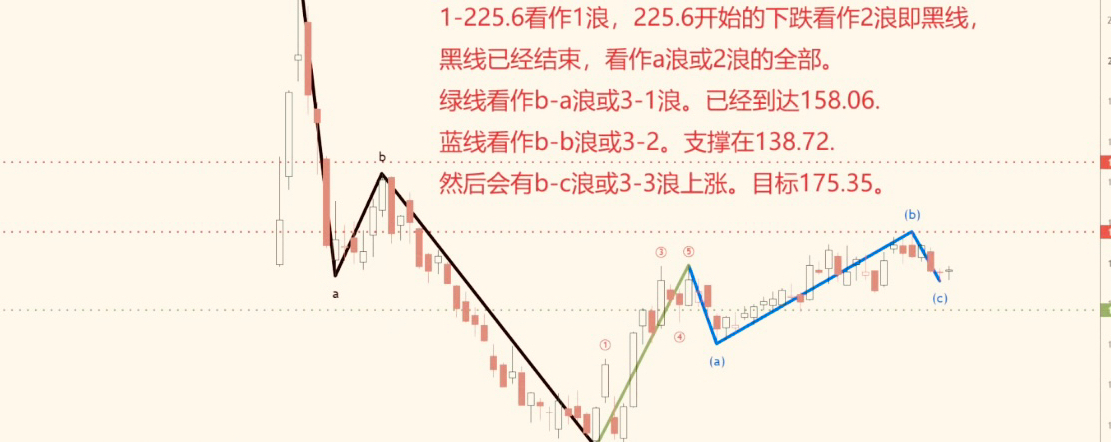
$UNITREE Dilihat dari strukturnya, aset yang diamati saat ini menunjukkan tren penurunan berkelanjutan. Tekanan jangka pendek berada di 66, sedangkan target jangka panjang di 50. Secara keseluruhan, tren utama diperkirakan masih berlanjut. Tidak disarankan langsung mengejar posisi short di level terendah baru. Setelah penurunan berturut-turut, kondisi jangka pendek sudah oversold dan rebound korektif gelombang B dapat terjadi sewaktu-waktu. Mengejar posisi short di level rendah berisiko terkena stop-loss akibat rebound cepat. Strategi yang lebih tepat adalah menunggu harga rebound ke area resistance 66.03, lalu mengambil posisi short searah tren setelah muncul sinyal bearish seperti kenaikan yang tertahan atau sumbu atas panjang.
Dari sisi manajemen risiko, jika harga bertahan di atas 66, berarti penilaian sebelumnya mengenai pola gelombang penurunan tidak lagi berlaku dan rebound gelombang B berkembang menjadi gelombang impuls naik; posisi harus segera ditutup dengan stop-loss. Dari sisi fundamental, kinerja perusahaan dalam jangka pendek belum cukup terealisasi dan valuasinya berada di bawah tekanan. Namun, berita mengenai sektor robot humanoid dapat memicu pergerakan tajam dan mengganggu pola teknikal. Teori gelombang memiliki bias subjektif dalam penentuan gelombang dan hanya untuk referensi teknikal, bukan merupakan saran investasi. Risiko transaksi short sangat tinggi.
$UNITREE Dilihat dari strukturnya, aset yang diamati saat ini menunjukkan tren penurunan berkelanjutan. Tekanan jangka pendek berada di 66, sedangkan target jangka panjang di 50. Secara keseluruhan, tren utama diperkirakan masih berlanjut. Tidak disarankan langsung mengejar posisi short di level terendah baru. Setelah penurunan berturut-turut, kondisi jangka pendek sudah oversold dan rebound korektif gelombang B dapat terjadi sewaktu-waktu. Mengejar posisi short di level rendah berisiko terkena stop-loss akibat rebound cepat. Strategi yang lebih tepat adalah menunggu harga rebound ke area resistance 66.03, lalu mengambil posisi short searah tren setelah muncul sinyal bearish seperti kenaikan yang tertahan atau sumbu atas panjang.
Dari sisi manajemen risiko, jika harga bertahan di atas 66, berarti penilaian sebelumnya mengenai pola gelombang penurunan tidak lagi berlaku dan rebound gelombang B berkembang menjadi gelombang impuls naik; posisi harus segera ditutup dengan stop-loss. Dari sisi fundamental, kinerja perusahaan dalam jangka pendek belum cukup terealisasi dan valuasinya berada di bawah tekanan. Namun, berita mengenai sektor robot humanoid dapat memicu pergerakan tajam dan mengganggu pola teknikal. Teori gelombang memiliki bias subjektif dalam penentuan gelombang dan hanya untuk referensi teknikal, bukan merupakan saran investasi. Risiko transaksi short sangat tinggi.
Dari sisi manajemen risiko, jika harga bertahan di atas 66, berarti penilaian sebelumnya mengenai pola gelombang penurunan tidak lagi berlaku dan rebound gelombang B berkembang menjadi gelombang impuls naik; posisi harus segera ditutup dengan stop-loss. Dari sisi fundamental, kinerja perusahaan dalam jangka pendek belum cukup terealisasi dan valuasinya berada di bawah tekanan. Namun, berita mengenai sektor robot humanoid dapat memicu pergerakan tajam dan mengganggu pola teknikal. Teori gelombang memiliki bias subjektif dalam penentuan gelombang dan hanya untuk referensi teknikal, bukan merupakan saran investasi. Risiko transaksi short sangat tinggi.
511
·
--
Artikel
Lihat terjemahan
GDX分析:黄金矿业股为何“先于”金价反应?近期黄金市场出现了一个值得关注的现象:在现货金价于4100美元附近震荡整固之际,黄金矿业股已率先启动。VanEck黄金矿业ETF(GDX)在10月初形成“金叉”——50日均线上穿200日均线,这是2025年2月以来的首次。上一次该信号出现后,GDX在随后八个月内飙升了150%至170%。矿业股正在以更陡峭的斜率反映黄金资产的配置价值。
一、经营杠杆:矿业股弹性的核心来源
黄金矿业股之所以能“领先”金价反应,根本原因在于其独特的经营杠杆效应。
黄金本身不产生现金流,而矿业公司能将金属转化为利润。以一家全维持成本为每盎司1500美元的矿商为例:若金价从2000美元涨至2200美元(涨幅10%),其每盎司利润将从500美元跃升至700美元,涨幅高达40%。这种固定成本带来的内嵌杠杆,使得金矿商在上涨行情中的涨幅通常是金价涨幅的1.5到3倍。
天风证券的研报进一步验证了这一规律:黄金股区间涨幅常在现货黄金涨幅的3倍以上,且两者趋势往往同步,黄金股虽不会提前启动,但会随着金价的波动而放大自身的波动。中银香港的研究也指出,黄金股价与金价高度相关,股价拐点同步或领先于金价。当金价上行趋势得到确认后,黄金股弹性区间随之打开。
从近期市场表现看,这一逻辑正在兑现。过去12个月,GDX涨幅超过160%,而同期金价涨幅约98%。龙头的业绩数据更为直观:Newmont第二季度实现金价每盎司4414美元,自由现金流创纪录达22亿美元;Agnico Eagle自由现金流13亿美元,全维持成本每盎司仅1459美元。
二、GDX的底层持仓:名为黄金,实为黄金
GDX虽名为“黄金矿业ETF”,其底层持仓中确实包含部分白银业务。根据前十大重仓股(合计占比约58.91%)的最新财报数据加权估算,GDX整体持仓的白银业务收入占比约在8%-12%之间。
具体来看,白银敞口最高的持仓是Pan American Silver(PAAS,持仓占比2.70%),白银收入占比约20%-27%,是GDX中白银业务占比最高的公司;其次是Wheaton Precious Metals(WPM,持仓占比5.66%),白银收入占比约35.6%,主要通过白银流协议获取收入;Franco-Nevada(FNV,持仓占比5.16%)白银收入占比约11%-17%。而前两大持仓Newmont(11.17%)和Agnico Eagle(11.05%)均为大型黄金生产商,白银仅为副产品,收入占比分别仅约4.2%和1%,这拉低了ETF整体的白银业务占比。
这意味着,GDX本质上仍是一个以黄金为核心的矿业ETF。若投资者希望获取更高的白银敞口,PAAS和WPM是GDX持仓中白银业务占比最高的标的,但GDX整体对白银价格的敏感度相对有限。
三、技术面突破与资金流向
从技术面看,GDX近期走势释放出积极信号。在从约91美元大幅反弹后,GDX在小型牛旗形态内整固,并未回吐初始涨幅。随后价格突破该旗形结构,暗示此前的回调可能只是更大级别复苏过程中的一次停顿。关键的技术要点在于,GDX在突破的同时仍远高于约91-92美元的大型通道低点。
资金流向也印证了市场情绪的转变。VanEck黄金矿业ETF录得自2月以来最高的月度资金流入,而金价本身在8月份仅上涨了10%。矿业股跑赢金价的幅度创下13年新高,这是一个强烈的看涨信号。
四、投资展望与风险提示
综合来看,GDX正处于基本面与技术面共振的窗口期。矿商全维持成本低于每盎司2000美元,运营利润率接近历史最高水平;行业资产负债表处于近年最佳状态,股票回购正在缩减股本,管理层对资本回报的重视程度也在提升。
但需注意以下风险:黄金矿业股的杠杆效应是双向的,长期来看矿业股票的年度波幅通常是底层金属的1.5到2倍。若金价回落至4000美元且WTI油价高于95美元,支撑矿商利润率扩张的逻辑将明显减弱。GDX持仓高度集中,Newmont与Agnico Eagle合计占四分之一以上,龙头矿商单次成本数据不及预期,也可能拖累整个板块。
风险提示:以上分析基于公开市场信息与技术框架推演,不构成任何投资建议。贵金属及矿业股波动剧烈,投资者应结合自身风险承受能力审慎决策。$
{future}(GDXUSDT)
GDX分析:黄金矿业股为何“先于”金价反应?
近期黄金市场出现了一个值得关注的现象:在现货金价于4100美元附近震荡整固之际,黄金矿业股已率先启动。VanEck黄金矿业ETF(GDX)在10月初形成“金叉”——50日均线上穿200日均线,这是2025年2月以来的首次。上一次该信号出现后,GDX在随后八个月内飙升了150%至170%。矿业股正在以更陡峭的斜率反映黄金资产的配置价值。
一、经营杠杆:矿业股弹性的核心来源
黄金矿业股之所以能“领先”金价反应,根本原因在于其独特的经营杠杆效应。
黄金本身不产生现金流,而矿业公司能将金属转化为利润。以一家全维持成本为每盎司1500美元的矿商为例:若金价从2000美元涨至2200美元(涨幅10%),其每盎司利润将从500美元跃升至700美元,涨幅高达40%。这种固定成本带来的内嵌杠杆,使得金矿商在上涨行情中的涨幅通常是金价涨幅的1.5到3倍。
天风证券的研报进一步验证了这一规律:黄金股区间涨幅常在现货黄金涨幅的3倍以上,且两者趋势往往同步,黄金股虽不会提前启动,但会随着金价的波动而放大自身的波动。中银香港的研究也指出,黄金股价与金价高度相关,股价拐点同步或领先于金价。当金价上行趋势得到确认后,黄金股弹性区间随之打开。
从近期市场表现看,这一逻辑正在兑现。过去12个月,GDX涨幅超过160%,而同期金价涨幅约98%。龙头的业绩数据更为直观:Newmont第二季度实现金价每盎司4414美元,自由现金流创纪录达22亿美元;Agnico Eagle自由现金流13亿美元,全维持成本每盎司仅1459美元。
二、GDX的底层持仓:名为黄金,实为黄金
GDX虽名为“黄金矿业ETF”,其底层持仓中确实包含部分白银业务。根据前十大重仓股(合计占比约58.91%)的最新财报数据加权估算,GDX整体持仓的白银业务收入占比约在8%-12%之间。
具体来看,白银敞口最高的持仓是Pan American Silver(PAAS,持仓占比2.70%),白银收入占比约20%-27%,是GDX中白银业务占比最高的公司;其次是Wheaton Precious Metals(WPM,持仓占比5.66%),白银收入占比约35.6%,主要通过白银流协议获取收入;Franco-Nevada(FNV,持仓占比5.16%)白银收入占比约11%-17%。而前两大持仓Newmont(11.17%)和Agnico Eagle(11.05%)均为大型黄金生产商,白银仅为副产品,收入占比分别仅约4.2%和1%,这拉低了ETF整体的白银业务占比。
这意味着,GDX本质上仍是一个以黄金为核心的矿业ETF。若投资者希望获取更高的白银敞口,PAAS和WPM是GDX持仓中白银业务占比最高的标的,但GDX整体对白银价格的敏感度相对有限。
三、技术面突破与资金流向
从技术面看,GDX近期走势释放出积极信号。在从约91美元大幅反弹后,GDX在小型牛旗形态内整固,并未回吐初始涨幅。随后价格突破该旗形结构,暗示此前的回调可能只是更大级别复苏过程中的一次停顿。关键的技术要点在于,GDX在突破的同时仍远高于约91-92美元的大型通道低点。
资金流向也印证了市场情绪的转变。VanEck黄金矿业ETF录得自2月以来最高的月度资金流入,而金价本身在8月份仅上涨了10%。矿业股跑赢金价的幅度创下13年新高,这是一个强烈的看涨信号。
四、投资展望与风险提示
综合来看,GDX正处于基本面与技术面共振的窗口期。矿商全维持成本低于每盎司2000美元,运营利润率接近历史最高水平;行业资产负债表处于近年最佳状态,股票回购正在缩减股本,管理层对资本回报的重视程度也在提升。
但需注意以下风险:黄金矿业股的杠杆效应是双向的,长期来看矿业股票的年度波幅通常是底层金属的1.5到2倍。若金价回落至4000美元且WTI油价高于95美元,支撑矿商利润率扩张的逻辑将明显减弱。GDX持仓高度集中,Newmont与Agnico Eagle合计占四分之一以上,龙头矿商单次成本数据不及预期,也可能拖累整个板块。
风险提示:以上分析基于公开市场信息与技术框架推演,不构成任何投资建议。贵金属及矿业股波动剧烈,投资者应结合自身风险承受能力审慎决策。$
一、经营杠杆:矿业股弹性的核心来源
黄金矿业股之所以能“领先”金价反应,根本原因在于其独特的经营杠杆效应。
黄金本身不产生现金流,而矿业公司能将金属转化为利润。以一家全维持成本为每盎司1500美元的矿商为例:若金价从2000美元涨至2200美元(涨幅10%),其每盎司利润将从500美元跃升至700美元,涨幅高达40%。这种固定成本带来的内嵌杠杆,使得金矿商在上涨行情中的涨幅通常是金价涨幅的1.5到3倍。
天风证券的研报进一步验证了这一规律:黄金股区间涨幅常在现货黄金涨幅的3倍以上,且两者趋势往往同步,黄金股虽不会提前启动,但会随着金价的波动而放大自身的波动。中银香港的研究也指出,黄金股价与金价高度相关,股价拐点同步或领先于金价。当金价上行趋势得到确认后,黄金股弹性区间随之打开。
从近期市场表现看,这一逻辑正在兑现。过去12个月,GDX涨幅超过160%,而同期金价涨幅约98%。龙头的业绩数据更为直观:Newmont第二季度实现金价每盎司4414美元,自由现金流创纪录达22亿美元;Agnico Eagle自由现金流13亿美元,全维持成本每盎司仅1459美元。
二、GDX的底层持仓:名为黄金,实为黄金
GDX虽名为“黄金矿业ETF”,其底层持仓中确实包含部分白银业务。根据前十大重仓股(合计占比约58.91%)的最新财报数据加权估算,GDX整体持仓的白银业务收入占比约在8%-12%之间。
具体来看,白银敞口最高的持仓是Pan American Silver(PAAS,持仓占比2.70%),白银收入占比约20%-27%,是GDX中白银业务占比最高的公司;其次是Wheaton Precious Metals(WPM,持仓占比5.66%),白银收入占比约35.6%,主要通过白银流协议获取收入;Franco-Nevada(FNV,持仓占比5.16%)白银收入占比约11%-17%。而前两大持仓Newmont(11.17%)和Agnico Eagle(11.05%)均为大型黄金生产商,白银仅为副产品,收入占比分别仅约4.2%和1%,这拉低了ETF整体的白银业务占比。
这意味着,GDX本质上仍是一个以黄金为核心的矿业ETF。若投资者希望获取更高的白银敞口,PAAS和WPM是GDX持仓中白银业务占比最高的标的,但GDX整体对白银价格的敏感度相对有限。
三、技术面突破与资金流向
从技术面看,GDX近期走势释放出积极信号。在从约91美元大幅反弹后,GDX在小型牛旗形态内整固,并未回吐初始涨幅。随后价格突破该旗形结构,暗示此前的回调可能只是更大级别复苏过程中的一次停顿。关键的技术要点在于,GDX在突破的同时仍远高于约91-92美元的大型通道低点。
资金流向也印证了市场情绪的转变。VanEck黄金矿业ETF录得自2月以来最高的月度资金流入,而金价本身在8月份仅上涨了10%。矿业股跑赢金价的幅度创下13年新高,这是一个强烈的看涨信号。
四、投资展望与风险提示
综合来看,GDX正处于基本面与技术面共振的窗口期。矿商全维持成本低于每盎司2000美元,运营利润率接近历史最高水平;行业资产负债表处于近年最佳状态,股票回购正在缩减股本,管理层对资本回报的重视程度也在提升。
但需注意以下风险:黄金矿业股的杠杆效应是双向的,长期来看矿业股票的年度波幅通常是底层金属的1.5到2倍。若金价回落至4000美元且WTI油价高于95美元,支撑矿商利润率扩张的逻辑将明显减弱。GDX持仓高度集中,Newmont与Agnico Eagle合计占四分之一以上,龙头矿商单次成本数据不及预期,也可能拖累整个板块。
风险提示:以上分析基于公开市场信息与技术框架推演,不构成任何投资建议。贵金属及矿业股波动剧烈,投资者应结合自身风险承受能力审慎决策。$
XAU-0,62%
GDXETF-1,97%
2
294
·
--
$CRML.US Insentif ekuitas CRML(Critical Metals Corp)berpusat pada “Rencana Penghargaan Insentif 2024”, yang mengalami revisi besar pada Oktober 2025. Rencana tersebut menambahkan 15 juta saham; setelah ditambah kenaikan otomatis, total cadangan mencapai sekitar 21,17 juta saham. Instrumen insentifnya meliputi: opsi saham berbasis kinerja yang diberikan kepada eksekutif dan penasihat, yang dapat dibuka secara bertahap hanya setelah harga saham mencapai US$16,25, US$20,31, dan US$25,39 serta bertahan pada tingkat tersebut selama 20 hari perdagangan; harga pelaksanaannya dibatasi hingga maksimal US$25,39. Unit saham terbatas (RSU) diberikan kepada eksekutif dengan vesting dalam jumlah sama selama tiga tahun, kepada direktur non-eksekutif dengan vesting sekaligus pada 1 November 2026, dan kepada anggota komite penasihat pada 1 Januari 2026. Pada Oktober 2025, sekitar 15,52 juta saham disetujui untuk penghargaan kompensasi. Sebelumnya, pada April, para direktur menerima penghargaan ekuitas tahunan dengan masa vesting satu tahun, sementara CEO Tony Sage menerima 500.000 saham biasa. Rencana ini menyelaraskan kepentingan manajemen dengan pertumbuhan kapitalisasi pasar, tetapi penambahan saham menimbulkan risiko dilusi bagi pemegang saham. Karena harga pelaksanaan yang tinggi, pasar khawatir target tersebut sulit dicapai; setelah pengumuman, harga saham berfluktuasi dan cenderung turun.
$CRML.US Insentif ekuitas CRML(Critical Metals Corp)berpusat pada “Rencana Penghargaan Insentif 2024”, yang mengalami revisi besar pada Oktober 2025. Rencana tersebut menambahkan 15 juta saham; setelah ditambah kenaikan otomatis, total cadangan mencapai sekitar 21,17 juta saham. Instrumen insentifnya meliputi: opsi saham berbasis kinerja yang diberikan kepada eksekutif dan penasihat, yang dapat dibuka secara bertahap hanya setelah harga saham mencapai US$16,25, US$20,31, dan US$25,39 serta bertahan pada tingkat tersebut selama 20 hari perdagangan; harga pelaksanaannya dibatasi hingga maksimal US$25,39. Unit saham terbatas (RSU) diberikan kepada eksekutif dengan vesting dalam jumlah sama selama tiga tahun, kepada direktur non-eksekutif dengan vesting sekaligus pada 1 November 2026, dan kepada anggota komite penasihat pada 1 Januari 2026. Pada Oktober 2025, sekitar 15,52 juta saham disetujui untuk penghargaan kompensasi. Sebelumnya, pada April, para direktur menerima penghargaan ekuitas tahunan dengan masa vesting satu tahun, sementara CEO Tony Sage menerima 500.000 saham biasa. Rencana ini menyelaraskan kepentingan manajemen dengan pertumbuhan kapitalisasi pasar, tetapi penambahan saham menimbulkan risiko dilusi bagi pemegang saham. Karena harga pelaksanaan yang tinggi, pasar khawatir target tersebut sulit dicapai; setelah pengumuman, harga saham berfluktuasi dan cenderung turun.
CRMLUS-8,70%
CRML-7,86%
53
·
--
$CRML Insentif ekuitas CRML(Critical Metals Corp)berpusat pada “Program Penghargaan Insentif 2024”, yang mengalami revisi besar pada Oktober 2025. Program ini menambahkan 15 juta saham; setelah ditambah peningkatan otomatis, total cadangan mencapai sekitar 21,17 juta saham. Instrumen insentif mencakup: opsi saham berbasis kinerja yang diberikan kepada eksekutif dan konsultan, yang dapat dibuka secara bertahap setelah harga saham mencapai US$16,25, US$20,31, dan US$25,39 serta bertahan di level tersebut selama 20 hari perdagangan; harga pelaksanaan maksimum adalah US$25,39. Unit saham terbatas diberikan kepada eksekutif dengan vesting dalam jumlah yang sama selama tiga tahun; bagi direktur non-eksekutif, vesting dilakukan sekaligus pada 1 November 2026, sedangkan bagi anggota komite penasihat pada 1 Januari 2026. Pada Oktober 2025, disetujui penghargaan berbasis kompensasi sekitar 15,52 juta saham. Sebelumnya, pada April, para direktur menerima penghargaan ekuitas tahunan yang vesting setahun kemudian, sementara CEO Tony Sage memperoleh 500.000 saham biasa. Program ini mengaitkan kepentingan manajemen dengan pertumbuhan kapitalisasi pasar, tetapi penambahan saham menimbulkan tekanan dilusi bagi pemegang saham. Karena harga pelaksanaan yang tinggi, pasar khawatir targetnya sulit dicapai, dan harga saham berfluktuasi turun setelah pengumuman.
$CRML Insentif ekuitas CRML(Critical Metals Corp)berpusat pada “Program Penghargaan Insentif 2024”, yang mengalami revisi besar pada Oktober 2025. Program ini menambahkan 15 juta saham; setelah ditambah peningkatan otomatis, total cadangan mencapai sekitar 21,17 juta saham. Instrumen insentif mencakup: opsi saham berbasis kinerja yang diberikan kepada eksekutif dan konsultan, yang dapat dibuka secara bertahap setelah harga saham mencapai US$16,25, US$20,31, dan US$25,39 serta bertahan di level tersebut selama 20 hari perdagangan; harga pelaksanaan maksimum adalah US$25,39. Unit saham terbatas diberikan kepada eksekutif dengan vesting dalam jumlah yang sama selama tiga tahun; bagi direktur non-eksekutif, vesting dilakukan sekaligus pada 1 November 2026, sedangkan bagi anggota komite penasihat pada 1 Januari 2026. Pada Oktober 2025, disetujui penghargaan berbasis kompensasi sekitar 15,52 juta saham. Sebelumnya, pada April, para direktur menerima penghargaan ekuitas tahunan yang vesting setahun kemudian, sementara CEO Tony Sage memperoleh 500.000 saham biasa. Program ini mengaitkan kepentingan manajemen dengan pertumbuhan kapitalisasi pasar, tetapi penambahan saham menimbulkan tekanan dilusi bagi pemegang saham. Karena harga pelaksanaan yang tinggi, pasar khawatir targetnya sulit dicapai, dan harga saham berfluktuasi turun setelah pengumuman.
1
3
395
·
--
Lihat terjemahan
抱紧英伟达,CRWV吃下近1300亿订单:算力过剩论可以休矣CoreWeave(CRWV)再度用一份炸裂的财报,证明了自己是AI算力浪潮中最不容忽视的服务器新秀。
2026年第二季度,公司营收达到25.8亿美元,同比增长112%,超出分析师预期的25.6亿美元,落在指引区间高端。更令市场震撼的是,积压订单规模冲至约1040亿美元,同比暴增246%,环比上季度末的994亿美元继续攀升。而这1040亿尚未计入第三季度初期新增的超250亿美元净签约客户订单——实际已签约未确认收入的合同$AAPLB 总额,已逼近1300亿美元。
这一连串数字,有力回应了市场对算力过剩的担忧。杰富瑞分析师指出,CoreWeave已签约电力超过3.86吉瓦,隐含年收入潜力超过460亿美元。公司预计约36%的剩余履约义务将在24个月内转化为收入,意味着年化收入池约178亿美元,远高于2026财年营收指引中值125亿美元。
客户拓展同样凶猛。Meta承诺向CoreWeave追加210亿美元算力供应协议$,合约有效期至2032年;AI企业Anthropic签署多年期合作协议,为其Claude系列大模型提供专属算力支撑。此外,英伟达2026年初以每股87.20美元向CoreWeave追加投资20亿美元,助力其冲刺2030年前建成超5吉瓦AI算力目标。
当然,高负债扩张模式不容忽视。截至季末,公司债务总额达350亿美元,本季度净利息费用高达6.4亿美元,是去年同期的两倍多。但管理层已释放利润拐点信号,CFO表示随着新增电力容量转化为已部署GPU,贡献利润率预计在年底达到“低双位数”。
华尔街主流机构普遍看好。Truist维持“买入”评级,认为算力定价改善将在2028年带来更明显的收入提升;Rosenblatt给出250美元目标价,Cantor Fitzgerald维持176美元。在AI算力供不应求的格局下,这家抱紧英伟达大腿的服务器新秀,显然还远未触及天花板。
抱紧英伟达,CRWV吃下近1300亿订单:算力过剩论可以休矣
CoreWeave(CRWV)再度用一份炸裂的财报,证明了自己是AI算力浪潮中最不容忽视的服务器新秀。
2026年第二季度,公司营收达到25.8亿美元,同比增长112%,超出分析师预期的25.6亿美元,落在指引区间高端。更令市场震撼的是,积压订单规模冲至约1040亿美元,同比暴增246%,环比上季度末的994亿美元继续攀升。而这1040亿尚未计入第三季度初期新增的超250亿美元净签约客户订单——实际已签约未确认收入的合同$AAPLB 总额,已逼近1300亿美元。
这一连串数字,有力回应了市场对算力过剩的担忧。杰富瑞分析师指出,CoreWeave已签约电力超过3.86吉瓦,隐含年收入潜力超过460亿美元。公司预计约36%的剩余履约义务将在24个月内转化为收入,意味着年化收入池约178亿美元,远高于2026财年营收指引中值125亿美元。
客户拓展同样凶猛。Meta承诺向CoreWeave追加210亿美元算力供应协议$,合约有效期至2032年;AI企业Anthropic签署多年期合作协议,为其Claude系列大模型提供专属算力支撑。此外,英伟达2026年初以每股87.20美元向CoreWeave追加投资20亿美元,助力其冲刺2030年前建成超5吉瓦AI算力目标。
当然,高负债扩张模式不容忽视。截至季末,公司债务总额达350亿美元,本季度净利息费用高达6.4亿美元,是去年同期的两倍多。但管理层已释放利润拐点信号,CFO表示随着新增电力容量转化为已部署GPU,贡献利润率预计在年底达到“低双位数”。
华尔街主流机构普遍看好。Truist维持“买入”评级,认为算力定价改善将在2028年带来更明显的收入提升;Rosenblatt给出250美元目标价,Cantor Fitzgerald维持176美元。在AI算力供不应求的格局下,这家抱紧英伟达大腿的服务器新秀,显然还远未触及天花板。
2026年第二季度,公司营收达到25.8亿美元,同比增长112%,超出分析师预期的25.6亿美元,落在指引区间高端。更令市场震撼的是,积压订单规模冲至约1040亿美元,同比暴增246%,环比上季度末的994亿美元继续攀升。而这1040亿尚未计入第三季度初期新增的超250亿美元净签约客户订单——实际已签约未确认收入的合同$AAPLB 总额,已逼近1300亿美元。
这一连串数字,有力回应了市场对算力过剩的担忧。杰富瑞分析师指出,CoreWeave已签约电力超过3.86吉瓦,隐含年收入潜力超过460亿美元。公司预计约36%的剩余履约义务将在24个月内转化为收入,意味着年化收入池约178亿美元,远高于2026财年营收指引中值125亿美元。
客户拓展同样凶猛。Meta承诺向CoreWeave追加210亿美元算力供应协议$,合约有效期至2032年;AI企业Anthropic签署多年期合作协议,为其Claude系列大模型提供专属算力支撑。此外,英伟达2026年初以每股87.20美元向CoreWeave追加投资20亿美元,助力其冲刺2030年前建成超5吉瓦AI算力目标。
当然,高负债扩张模式不容忽视。截至季末,公司债务总额达350亿美元,本季度净利息费用高达6.4亿美元,是去年同期的两倍多。但管理层已释放利润拐点信号,CFO表示随着新增电力容量转化为已部署GPU,贡献利润率预计在年底达到“低双位数”。
华尔街主流机构普遍看好。Truist维持“买入”评级,认为算力定价改善将在2028年带来更明显的收入提升;Rosenblatt给出250美元目标价,Cantor Fitzgerald维持176美元。在AI算力供不应求的格局下,这家抱紧英伟达大腿的服务器新秀,显然还远未触及天花板。
1
358
·
--
Perdagangan 30H $ONDS 356.2 USDT
Lihat terjemahan
$ONDS 四星司令部与 740 亿美元:ONDS 的卡位时刻
9 月 30 日,美国国防部长宣布成立四星"自主作战司令部",统管无人机、AI 与指挥系统,并申请为无人机及反无人机投入 740 亿美元。这意味着自主战争从实验课变成了常备军费。
逻辑并不复杂:俄乌战场用 500 美元的 FPV 无人机击落数百万美元的防空导弹,战争回到"单位杀伤成本"的算术题;而大疆禁令之后,五角大楼自研替代品贵 8–14 倍,Green UAS 清单成了唯一的国产替代窗口。
ONDS 正卡在这个窗口上。旗下 Optimus 是美国 FAA 认证的机库式无人机,Q2 刚拿 1430 万美元国防大单;Iron Drone Raider 主攻反制,已在欧亚完成政府试点;Q3 营收同比暴增约 6 倍创纪录,正扩美国本土产能、挖退役军官跑军方人脉。
风险同样清楚:小盘高波动,740 亿是预算申请非拨款,Green List 仍在申请中,Anduril 们虎视眈眈。本文不构成投资建议。
$ONDS 四星司令部与 740 亿美元:ONDS 的卡位时刻
9 月 30 日,美国国防部长宣布成立四星"自主作战司令部",统管无人机、AI 与指挥系统,并申请为无人机及反无人机投入 740 亿美元。这意味着自主战争从实验课变成了常备军费。
逻辑并不复杂:俄乌战场用 500 美元的 FPV 无人机击落数百万美元的防空导弹,战争回到"单位杀伤成本"的算术题;而大疆禁令之后,五角大楼自研替代品贵 8–14 倍,Green UAS 清单成了唯一的国产替代窗口。
ONDS 正卡在这个窗口上。旗下 Optimus 是美国 FAA 认证的机库式无人机,Q2 刚拿 1430 万美元国防大单;Iron Drone Raider 主攻反制,已在欧亚完成政府试点;Q3 营收同比暴增约 6 倍创纪录,正扩美国本土产能、挖退役军官跑军方人脉。
风险同样清楚:小盘高波动,740 亿是预算申请非拨款,Green List 仍在申请中,Anduril 们虎视眈眈。本文不构成投资建议。
9 月 30 日,美国国防部长宣布成立四星"自主作战司令部",统管无人机、AI 与指挥系统,并申请为无人机及反无人机投入 740 亿美元。这意味着自主战争从实验课变成了常备军费。
逻辑并不复杂:俄乌战场用 500 美元的 FPV 无人机击落数百万美元的防空导弹,战争回到"单位杀伤成本"的算术题;而大疆禁令之后,五角大楼自研替代品贵 8–14 倍,Green UAS 清单成了唯一的国产替代窗口。
ONDS 正卡在这个窗口上。旗下 Optimus 是美国 FAA 认证的机库式无人机,Q2 刚拿 1430 万美元国防大单;Iron Drone Raider 主攻反制,已在欧亚完成政府试点;Q3 营收同比暴增约 6 倍创纪录,正扩美国本土产能、挖退役军官跑军方人脉。
风险同样清楚:小盘高波动,740 亿是预算申请非拨款,Green List 仍在申请中,Anduril 们虎视眈眈。本文不构成投资建议。
1
3
180
·
--
Terverifikasi
Artikel
Lihat terjemahan
四星司令部与 740 亿美元:为什么 ONDS 站在了自主作战的起跑线上2026 年 9 月 30 日,美国国防部长赫格塞思在弗吉尼亚州匡蒂科海军陆战队基地宣布成立一个新的四星级联合作战司令部——"自主作战司令部"(Autonomous Operations Command)。管辖范围明明白白写着三块:无人机、人工智能、指挥控制系统。《华尔街日报》的解读更直接:这是要"彻底改革五角大楼采购、测试和部署无人机及其他尖端技术的方式"。
配套的数字同样刺眼:五角大楼正寻求把自主作战领域的支出提高两倍,并在预算申请中为无人机及反无人机技术投入 740 亿美元。
四星司令部,意味着这件事在美军序列里被抬到了与印太司令部、战略司令部平级的位置;740 亿美元,意味着它不再是实验性拨款,而是常态化军费。一个行业的需求曲线,被一笔自上而下的预算直接掰弯了。而真正值得讨论的问题是:这 740 亿美元的订单,会落到谁的口袋里?
我的答案是:昂达斯控股(Ondas Inc., NASDAQ: ONDS)。
一、凡尔登的幽灵:战争重新变成算术题
要理解这笔预算的分量,得先回到 1916 年的凡尔登。德军总参谋长法金汉当年的战略不是攻克巴黎,而是用密集炮火把法军"吸"到一个狭窄地带,然后持续放血。十个月,法德双方各损失 55 万和 43.4 万人,谁也没有赢——因为战争已经从机动战退化成纯粹的资源消耗:谁的血先流干,谁认输。
俄乌战场正在重演同一道题,只是换了计量单位。今天的"绞肉机"不是马克沁机枪,而是单价约 500 美元的 FPV 自杀式无人机,去对抗一枚价值数十万甚至上百万美元的防空导弹。一架无人机换一辆坦克、一台雷达、一个弹药库,交换比极端到让传统国防经济学失灵。
这就是"低成本替代高成本"的底层逻辑:当双方都无法快速取胜时,战争就变成了一道关于单位杀伤成本的数学题。谁能用更低的单价、更高的产能、更快的补给把对方拖进消耗循环,谁就掌握主动权。美国组建自主作战司令部、把预算翻三倍,本质上是在回答同一个问题——如何把无人机从"传感器"变成"弹药",从"辅助装备"变成"消耗品"。
而消耗品的核心不是技术多先进,而是三件事:便宜、量产、可信。便宜到敢扔,量产到敢扔,可信到敢在自己领空和前线用。这正是 ONDS 故事的切入点。
二、禁令的反噬:"国产替代"从口号变成刚性采购
要讲 ONDS,绕不开大疆。
一组数字足以说明美国军用/公共安全无人机的尴尬:得州一个警局的 996 架警用无人机里,879 架来自大疆;大疆在美国消费级无人机市场占约 80%,急救响应市场占 92%,执法机构占 90%。2024 年 12 月通过的《国防授权法案》要求大疆在一年内自证安全,否则禁售;而五角大楼花了上千万美元开发的替代品,造价是大疆的 8–14 倍,性能还差一截。
禁令的结果不是"替代成功",而是需求外溢:一方面是全美无人机操作员疯狂囤货,另一方面是五角大楼和国会被迫承认——在 NDAA 框架下,必须扶持一批本土、供应链可审计、网络安全达标的替代厂商。这就是行业里常说的 Green UAS List(绿色无人机清单):只有上榜的机型,才能进入军方和联邦采购目录。
ONDS 在做什么?它的 Optimus 系统正在申请 AUVSI 管理的 Green UAS List 认证,以满足 NDAA 最高等级的网络安全与供应链要求。换句话说,它卡位的不是"无人机市场",而是"被政策关上门之后唯一还能进军方采购的那扇小窗"。
三、造船厂变形记:从民用机库到军用反制
1941 年,苏联下诺夫哥罗德的第 112 号造船厂,原本造内河渔船,德国入侵后一个月改造为坦克厂,1942 年一年造出 8000 多辆 T-34 和 60 万支步枪。真正的战争潜力,不在于你有多少专属军工厂,而在于整个工业体系能多快切换到"战争模式"。
ONDS 走的就是这条路。它的架构是三块业务:
• Ondas Autonomous Systems(OAS):核心资产。子公司包括 American Robotics、Airobotics、Apeiro Motion,以及 2025 年 10 月收购控股权的 4M Defense(智能排雷、地下/地面机器人)。
• Ondas Networks:面向电网、铁路的专用无线专网,是传统工业基本盘。
• Ondas Capital:2025 年 9 月设立,计划部署约 1.5 亿美元,加速全球国防与安全技术的并购。
OAS 手里两张牌,恰好对应 740 亿美元预算的两端:
1. Optimus System——美国 FAA 认证的第一款用于自动化空中安防与数据采集的小型无人机系统,"机库 + 机器人机场"形态,支持 BVLOS(超视距)自动起降。这套系统原本面向工业巡检、公共安全,现在直接卖进国防:2025 年 Q2 拿到一家大型国防客户 1430 万美元单笔订单,是 Optimus 史上最大单;迪拜政府又追加 380 万美元扩容其"Drone Box"公共安全网络。
2. Iron Drone Raider——自主式反无人机拦截平台,物理撞击、捕获敌方无人机。在 2025 年已完成欧洲、亚洲多轮政府主导的反无人机试点。
一边是"造更多无人机",一边是"打更多无人机"——740 亿美元预算的两个方向,ONDS 同时押注。
财报端的变化比 PPT 更说明问题:2025 年 Q3 营收同比增长约 6 倍,创历史纪录;公司同时在与美国本土伙伴扩建产能、任命退役陆军准将拓展军方人脉,完成从民用向军用的转身。这不是一家还在画饼的公司——订单已经落地,产能在扩,政府客户在复购。
四、为什么是 ONDS,而不是别的名字
市场上做无人机的不止一家:Anduril、Shield AI、AeroVironment、Skydio、Teal……为什么单独拎 ONDS?三个理由:
第一,纯度与卡位。 ONDS 是少数同时具备"FAA 认证 + Green UAS 申请 + 反无人机拦截系统 + 美国本土产能"的上市公司,且几乎全部市值敞口都押在自主系统这一条线上。Anduril 没上市,Shield AI 偏有人机/僚机,AeroVironment 是传统导弹/大型无人机巨头而股价已经反映了预期。ONDS 的市值里,"自主作战司令部"这个新变量还没有被充分定价。
第二,需求结构的对称性。 战场上无人机最大的敌人是无人机,所以攻防两端必须同时建。Optimus 负责"我用",Iron Drone Raider 负责"我打",4M Defense 负责地面排雷——这是一个小型的、闭环的战场机器人组合,而不是单一机型。
第三,资本运作的加速度。 一家年营收基数还小、但连续季度创纪录的公司,在设立 1.5 亿美元产业基金、连续并购(Apeiro、4M Defense)的同时,又拿到四星司令部级别的政策东风——这是典型的"小体量 × 大 β"组合。
五、必须摆在桌面上的风险
推荐归推荐,风险不能藏着:
• 这是小盘股,波动率极高。 ONDS 营收基数小、大概率尚未稳定盈利,增发/稀释风险长期存在,股价对消息面和利率环境高度敏感。
• 740 亿是"预算申请",不是已拨款。 从国会立项到真正落到合同,要走年度 appropriations,时间可能是 12–24 个月,期间任何政府停摆、中期选举结果都会扰动节奏。
• Green UAS List 是"正在申请",不是"已经入选"。 一旦认证进度低于预期,估值逻辑会被重新审视。
• 竞争对手同样在吃这块蛋糕。 Anduril、Shield AI 背后是顶级 VC,空军/特种作战司令部订单并不缺人抢;ONDS 能否在四星司令部的第一批采购清单里拿到份额,需要逐季跟踪。
• 题材拥挤度。 自主作战、反无人机在过去 18 个月已经反复炒作过,利好兑现时往往伴随剧烈波动,追高要控制仓位。
结语
韩炳哲说过,无人机战争最可怕的不是它更高效,而是它让杀戮变得像填表格一样——没有血腥味,只有 KPI。这句话点出了这个产业的伦理重量,但也从另一个角度说明了它的商业重量:当战争决策不再需要计算己方伤亡,无人机就从"可选装备"变成了"常备耗材"。
9 月 30 日的四星司令部,是把这个趋势写进军事编制;740 亿美元的预算申请,是把这个趋势写进国家账本。接下来十年,谁能稳定、可信、便宜地把自主机器人送到前线和后方,谁就吃下这轮结构性红利。
ONDS 不是最性感的那个名字,但它是当下少数同时握有"认证 + 反制 + 本土产能 + 复购订单"四张牌的上市公司。凡尔登的幽灵没有走远,造船厂的变形仍在继续——而这一次,股票代码是 ONDS。
四星司令部与 740 亿美元:为什么 ONDS 站在了自主作战的起跑线上
2026 年 9 月 30 日,美国国防部长赫格塞思在弗吉尼亚州匡蒂科海军陆战队基地宣布成立一个新的四星级联合作战司令部——"自主作战司令部"(Autonomous Operations Command)。管辖范围明明白白写着三块:无人机、人工智能、指挥控制系统。《华尔街日报》的解读更直接:这是要"彻底改革五角大楼采购、测试和部署无人机及其他尖端技术的方式"。
配套的数字同样刺眼:五角大楼正寻求把自主作战领域的支出提高两倍,并在预算申请中为无人机及反无人机技术投入 740 亿美元。
四星司令部,意味着这件事在美军序列里被抬到了与印太司令部、战略司令部平级的位置;740 亿美元,意味着它不再是实验性拨款,而是常态化军费。一个行业的需求曲线,被一笔自上而下的预算直接掰弯了。而真正值得讨论的问题是:这 740 亿美元的订单,会落到谁的口袋里?
我的答案是:昂达斯控股(Ondas Inc., NASDAQ: ONDS)。
一、凡尔登的幽灵:战争重新变成算术题
要理解这笔预算的分量,得先回到 1916 年的凡尔登。德军总参谋长法金汉当年的战略不是攻克巴黎,而是用密集炮火把法军"吸"到一个狭窄地带,然后持续放血。十个月,法德双方各损失 55 万和 43.4 万人,谁也没有赢——因为战争已经从机动战退化成纯粹的资源消耗:谁的血先流干,谁认输。
俄乌战场正在重演同一道题,只是换了计量单位。今天的"绞肉机"不是马克沁机枪,而是单价约 500 美元的 FPV 自杀式无人机,去对抗一枚价值数十万甚至上百万美元的防空导弹。一架无人机换一辆坦克、一台雷达、一个弹药库,交换比极端到让传统国防经济学失灵。
这就是"低成本替代高成本"的底层逻辑:当双方都无法快速取胜时,战争就变成了一道关于单位杀伤成本的数学题。谁能用更低的单价、更高的产能、更快的补给把对方拖进消耗循环,谁就掌握主动权。美国组建自主作战司令部、把预算翻三倍,本质上是在回答同一个问题——如何把无人机从"传感器"变成"弹药",从"辅助装备"变成"消耗品"。
而消耗品的核心不是技术多先进,而是三件事:便宜、量产、可信。便宜到敢扔,量产到敢扔,可信到敢在自己领空和前线用。这正是 ONDS 故事的切入点。
二、禁令的反噬:"国产替代"从口号变成刚性采购
要讲 ONDS,绕不开大疆。
一组数字足以说明美国军用/公共安全无人机的尴尬:得州一个警局的 996 架警用无人机里,879 架来自大疆;大疆在美国消费级无人机市场占约 80%,急救响应市场占 92%,执法机构占 90%。2024 年 12 月通过的《国防授权法案》要求大疆在一年内自证安全,否则禁售;而五角大楼花了上千万美元开发的替代品,造价是大疆的 8–14 倍,性能还差一截。
禁令的结果不是"替代成功",而是需求外溢:一方面是全美无人机操作员疯狂囤货,另一方面是五角大楼和国会被迫承认——在 NDAA 框架下,必须扶持一批本土、供应链可审计、网络安全达标的替代厂商。这就是行业里常说的 Green UAS List(绿色无人机清单):只有上榜的机型,才能进入军方和联邦采购目录。
ONDS 在做什么?它的 Optimus 系统正在申请 AUVSI 管理的 Green UAS List 认证,以满足 NDAA 最高等级的网络安全与供应链要求。换句话说,它卡位的不是"无人机市场",而是"被政策关上门之后唯一还能进军方采购的那扇小窗"。
三、造船厂变形记:从民用机库到军用反制
1941 年,苏联下诺夫哥罗德的第 112 号造船厂,原本造内河渔船,德国入侵后一个月改造为坦克厂,1942 年一年造出 8000 多辆 T-34 和 60 万支步枪。真正的战争潜力,不在于你有多少专属军工厂,而在于整个工业体系能多快切换到"战争模式"。
ONDS 走的就是这条路。它的架构是三块业务:
• Ondas Autonomous Systems(OAS):核心资产。子公司包括 American Robotics、Airobotics、Apeiro Motion,以及 2025 年 10 月收购控股权的 4M Defense(智能排雷、地下/地面机器人)。
• Ondas Networks:面向电网、铁路的专用无线专网,是传统工业基本盘。
• Ondas Capital:2025 年 9 月设立,计划部署约 1.5 亿美元,加速全球国防与安全技术的并购。
OAS 手里两张牌,恰好对应 740 亿美元预算的两端:
1. Optimus System——美国 FAA 认证的第一款用于自动化空中安防与数据采集的小型无人机系统,"机库 + 机器人机场"形态,支持 BVLOS(超视距)自动起降。这套系统原本面向工业巡检、公共安全,现在直接卖进国防:2025 年 Q2 拿到一家大型国防客户 1430 万美元单笔订单,是 Optimus 史上最大单;迪拜政府又追加 380 万美元扩容其"Drone Box"公共安全网络。
2. Iron Drone Raider——自主式反无人机拦截平台,物理撞击、捕获敌方无人机。在 2025 年已完成欧洲、亚洲多轮政府主导的反无人机试点。
一边是"造更多无人机",一边是"打更多无人机"——740 亿美元预算的两个方向,ONDS 同时押注。
财报端的变化比 PPT 更说明问题:2025 年 Q3 营收同比增长约 6 倍,创历史纪录;公司同时在与美国本土伙伴扩建产能、任命退役陆军准将拓展军方人脉,完成从民用向军用的转身。这不是一家还在画饼的公司——订单已经落地,产能在扩,政府客户在复购。
四、为什么是 ONDS,而不是别的名字
市场上做无人机的不止一家:Anduril、Shield AI、AeroVironment、Skydio、Teal……为什么单独拎 ONDS?三个理由:
第一,纯度与卡位。 ONDS 是少数同时具备"FAA 认证 + Green UAS 申请 + 反无人机拦截系统 + 美国本土产能"的上市公司,且几乎全部市值敞口都押在自主系统这一条线上。Anduril 没上市,Shield AI 偏有人机/僚机,AeroVironment 是传统导弹/大型无人机巨头而股价已经反映了预期。ONDS 的市值里,"自主作战司令部"这个新变量还没有被充分定价。
第二,需求结构的对称性。 战场上无人机最大的敌人是无人机,所以攻防两端必须同时建。Optimus 负责"我用",Iron Drone Raider 负责"我打",4M Defense 负责地面排雷——这是一个小型的、闭环的战场机器人组合,而不是单一机型。
第三,资本运作的加速度。 一家年营收基数还小、但连续季度创纪录的公司,在设立 1.5 亿美元产业基金、连续并购(Apeiro、4M Defense)的同时,又拿到四星司令部级别的政策东风——这是典型的"小体量 × 大 β"组合。
五、必须摆在桌面上的风险
推荐归推荐,风险不能藏着:
• 这是小盘股,波动率极高。 ONDS 营收基数小、大概率尚未稳定盈利,增发/稀释风险长期存在,股价对消息面和利率环境高度敏感。
• 740 亿是"预算申请",不是已拨款。 从国会立项到真正落到合同,要走年度 appropriations,时间可能是 12–24 个月,期间任何政府停摆、中期选举结果都会扰动节奏。
• Green UAS List 是"正在申请",不是"已经入选"。 一旦认证进度低于预期,估值逻辑会被重新审视。
• 竞争对手同样在吃这块蛋糕。 Anduril、Shield AI 背后是顶级 VC,空军/特种作战司令部订单并不缺人抢;ONDS 能否在四星司令部的第一批采购清单里拿到份额,需要逐季跟踪。
• 题材拥挤度。 自主作战、反无人机在过去 18 个月已经反复炒作过,利好兑现时往往伴随剧烈波动,追高要控制仓位。
结语
韩炳哲说过,无人机战争最可怕的不是它更高效,而是它让杀戮变得像填表格一样——没有血腥味,只有 KPI。这句话点出了这个产业的伦理重量,但也从另一个角度说明了它的商业重量:当战争决策不再需要计算己方伤亡,无人机就从"可选装备"变成了"常备耗材"。
9 月 30 日的四星司令部,是把这个趋势写进军事编制;740 亿美元的预算申请,是把这个趋势写进国家账本。接下来十年,谁能稳定、可信、便宜地把自主机器人送到前线和后方,谁就吃下这轮结构性红利。
ONDS 不是最性感的那个名字,但它是当下少数同时握有"认证 + 反制 + 本土产能 + 复购订单"四张牌的上市公司。凡尔登的幽灵没有走远,造船厂的变形仍在继续——而这一次,股票代码是 ONDS。
配套的数字同样刺眼:五角大楼正寻求把自主作战领域的支出提高两倍,并在预算申请中为无人机及反无人机技术投入 740 亿美元。
四星司令部,意味着这件事在美军序列里被抬到了与印太司令部、战略司令部平级的位置;740 亿美元,意味着它不再是实验性拨款,而是常态化军费。一个行业的需求曲线,被一笔自上而下的预算直接掰弯了。而真正值得讨论的问题是:这 740 亿美元的订单,会落到谁的口袋里?
我的答案是:昂达斯控股(Ondas Inc., NASDAQ: ONDS)。
一、凡尔登的幽灵:战争重新变成算术题
要理解这笔预算的分量,得先回到 1916 年的凡尔登。德军总参谋长法金汉当年的战略不是攻克巴黎,而是用密集炮火把法军"吸"到一个狭窄地带,然后持续放血。十个月,法德双方各损失 55 万和 43.4 万人,谁也没有赢——因为战争已经从机动战退化成纯粹的资源消耗:谁的血先流干,谁认输。
俄乌战场正在重演同一道题,只是换了计量单位。今天的"绞肉机"不是马克沁机枪,而是单价约 500 美元的 FPV 自杀式无人机,去对抗一枚价值数十万甚至上百万美元的防空导弹。一架无人机换一辆坦克、一台雷达、一个弹药库,交换比极端到让传统国防经济学失灵。
这就是"低成本替代高成本"的底层逻辑:当双方都无法快速取胜时,战争就变成了一道关于单位杀伤成本的数学题。谁能用更低的单价、更高的产能、更快的补给把对方拖进消耗循环,谁就掌握主动权。美国组建自主作战司令部、把预算翻三倍,本质上是在回答同一个问题——如何把无人机从"传感器"变成"弹药",从"辅助装备"变成"消耗品"。
而消耗品的核心不是技术多先进,而是三件事:便宜、量产、可信。便宜到敢扔,量产到敢扔,可信到敢在自己领空和前线用。这正是 ONDS 故事的切入点。
二、禁令的反噬:"国产替代"从口号变成刚性采购
要讲 ONDS,绕不开大疆。
一组数字足以说明美国军用/公共安全无人机的尴尬:得州一个警局的 996 架警用无人机里,879 架来自大疆;大疆在美国消费级无人机市场占约 80%,急救响应市场占 92%,执法机构占 90%。2024 年 12 月通过的《国防授权法案》要求大疆在一年内自证安全,否则禁售;而五角大楼花了上千万美元开发的替代品,造价是大疆的 8–14 倍,性能还差一截。
禁令的结果不是"替代成功",而是需求外溢:一方面是全美无人机操作员疯狂囤货,另一方面是五角大楼和国会被迫承认——在 NDAA 框架下,必须扶持一批本土、供应链可审计、网络安全达标的替代厂商。这就是行业里常说的 Green UAS List(绿色无人机清单):只有上榜的机型,才能进入军方和联邦采购目录。
ONDS 在做什么?它的 Optimus 系统正在申请 AUVSI 管理的 Green UAS List 认证,以满足 NDAA 最高等级的网络安全与供应链要求。换句话说,它卡位的不是"无人机市场",而是"被政策关上门之后唯一还能进军方采购的那扇小窗"。
三、造船厂变形记:从民用机库到军用反制
1941 年,苏联下诺夫哥罗德的第 112 号造船厂,原本造内河渔船,德国入侵后一个月改造为坦克厂,1942 年一年造出 8000 多辆 T-34 和 60 万支步枪。真正的战争潜力,不在于你有多少专属军工厂,而在于整个工业体系能多快切换到"战争模式"。
ONDS 走的就是这条路。它的架构是三块业务:
• Ondas Autonomous Systems(OAS):核心资产。子公司包括 American Robotics、Airobotics、Apeiro Motion,以及 2025 年 10 月收购控股权的 4M Defense(智能排雷、地下/地面机器人)。
• Ondas Networks:面向电网、铁路的专用无线专网,是传统工业基本盘。
• Ondas Capital:2025 年 9 月设立,计划部署约 1.5 亿美元,加速全球国防与安全技术的并购。
OAS 手里两张牌,恰好对应 740 亿美元预算的两端:
1. Optimus System——美国 FAA 认证的第一款用于自动化空中安防与数据采集的小型无人机系统,"机库 + 机器人机场"形态,支持 BVLOS(超视距)自动起降。这套系统原本面向工业巡检、公共安全,现在直接卖进国防:2025 年 Q2 拿到一家大型国防客户 1430 万美元单笔订单,是 Optimus 史上最大单;迪拜政府又追加 380 万美元扩容其"Drone Box"公共安全网络。
2. Iron Drone Raider——自主式反无人机拦截平台,物理撞击、捕获敌方无人机。在 2025 年已完成欧洲、亚洲多轮政府主导的反无人机试点。
一边是"造更多无人机",一边是"打更多无人机"——740 亿美元预算的两个方向,ONDS 同时押注。
财报端的变化比 PPT 更说明问题:2025 年 Q3 营收同比增长约 6 倍,创历史纪录;公司同时在与美国本土伙伴扩建产能、任命退役陆军准将拓展军方人脉,完成从民用向军用的转身。这不是一家还在画饼的公司——订单已经落地,产能在扩,政府客户在复购。
四、为什么是 ONDS,而不是别的名字
市场上做无人机的不止一家:Anduril、Shield AI、AeroVironment、Skydio、Teal……为什么单独拎 ONDS?三个理由:
第一,纯度与卡位。 ONDS 是少数同时具备"FAA 认证 + Green UAS 申请 + 反无人机拦截系统 + 美国本土产能"的上市公司,且几乎全部市值敞口都押在自主系统这一条线上。Anduril 没上市,Shield AI 偏有人机/僚机,AeroVironment 是传统导弹/大型无人机巨头而股价已经反映了预期。ONDS 的市值里,"自主作战司令部"这个新变量还没有被充分定价。
第二,需求结构的对称性。 战场上无人机最大的敌人是无人机,所以攻防两端必须同时建。Optimus 负责"我用",Iron Drone Raider 负责"我打",4M Defense 负责地面排雷——这是一个小型的、闭环的战场机器人组合,而不是单一机型。
第三,资本运作的加速度。 一家年营收基数还小、但连续季度创纪录的公司,在设立 1.5 亿美元产业基金、连续并购(Apeiro、4M Defense)的同时,又拿到四星司令部级别的政策东风——这是典型的"小体量 × 大 β"组合。
五、必须摆在桌面上的风险
推荐归推荐,风险不能藏着:
• 这是小盘股,波动率极高。 ONDS 营收基数小、大概率尚未稳定盈利,增发/稀释风险长期存在,股价对消息面和利率环境高度敏感。
• 740 亿是"预算申请",不是已拨款。 从国会立项到真正落到合同,要走年度 appropriations,时间可能是 12–24 个月,期间任何政府停摆、中期选举结果都会扰动节奏。
• Green UAS List 是"正在申请",不是"已经入选"。 一旦认证进度低于预期,估值逻辑会被重新审视。
• 竞争对手同样在吃这块蛋糕。 Anduril、Shield AI 背后是顶级 VC,空军/特种作战司令部订单并不缺人抢;ONDS 能否在四星司令部的第一批采购清单里拿到份额,需要逐季跟踪。
• 题材拥挤度。 自主作战、反无人机在过去 18 个月已经反复炒作过,利好兑现时往往伴随剧烈波动,追高要控制仓位。
结语
韩炳哲说过,无人机战争最可怕的不是它更高效,而是它让杀戮变得像填表格一样——没有血腥味,只有 KPI。这句话点出了这个产业的伦理重量,但也从另一个角度说明了它的商业重量:当战争决策不再需要计算己方伤亡,无人机就从"可选装备"变成了"常备耗材"。
9 月 30 日的四星司令部,是把这个趋势写进军事编制;740 亿美元的预算申请,是把这个趋势写进国家账本。接下来十年,谁能稳定、可信、便宜地把自主机器人送到前线和后方,谁就吃下这轮结构性红利。
ONDS 不是最性感的那个名字,但它是当下少数同时握有"认证 + 反制 + 本土产能 + 复购订单"四张牌的上市公司。凡尔登的幽灵没有走远,造船厂的变形仍在继续——而这一次,股票代码是 ONDS。
1
2
268
·
--
Artikel
Lihat terjemahan
黄金调整进入价值布局区:3899-4033区间具备中期抄底性价比近期现货黄金延续调整走势,在十年期美债收益率突破5.2%、美联储10月加息预期持续升温的压制下,价格从年内高点逐步回落,市场对底部位置的分歧不断加大。有人认为加息周期下金价仍有深跌空间,也有人认为短期超跌后随时会迎来修复。结合宏观定价逻辑、波浪结构推演与资金行为规律来看,3899-4033美元/盎司区间是本轮大级别调整的核心共振支撑带,也是中期资金抄底布局的高性价比窗口。
从宏观基本面来看,本轮黄金下跌的核心驱动是实际利率上行与美元走强,但当前利空已经进入充分计价的尾声阶段。随着美联储本轮加息周期不断推进,市场对10月加息的预期已从低位快速上行至七成左右,美债收益率的持续冲高也已经大部分反映了鹰派政策预期。尽管短期通胀韧性仍会对金价形成阶段性压制,但加息周期接近尾声的大方向并未改变,利率进一步大幅上行的空间已经十分有限,后续每一次利空落地,对金价的边际冲击都会逐步减弱。更重要的是,全球央行持续购金的长期支撑逻辑始终稳固,以中国为代表的多国央行已连续多月增持黄金,4000美元关口附近更是过去几年全球央行买盘最密集的核心成本区。金价每一次深度回落,都会迎来长期配置资金的集中承接,这也决定了黄金不会出现无底线的单边下跌,深度回撤区间往往是中长期买盘的绝佳进场点。
从技术面与波浪结构来看,本轮下跌是前期完整5浪上涨行情后的大级别ABC修正,当前正处于C浪下跌的末端释放阶段。根据波浪理论的空间测算,4033位置对应前期上涨趋势的黄金分割关键位与历史筹码密集区,是C浪调整的核心目标位,也是市场公认的心理与技术双重支撑;3899则是本轮大级别调整的极限支撑位,对应前期主升浪的启动平台与周线级别强支撑带,两者共同构成了3899-4033的多重共振支撑区间。当价格进入这一区间,意味着空头动能已经得到充分释放,下跌斜率会逐步放缓,资金承接力度会明显增强,形成阶段性中期底部的概率将大幅提升。
需要明确的是,抄底绝非越早越好。当前金价始终运行在4315强弱分水岭下方,整体下行趋势并未改变,4107附近仅为过渡性弱支撑,在空头趋势下极易被跌破,过早左侧抄底很容易承受持续回撤的风险。只有当价格充分回落、进入3899-4033的核心支撑带时,才是风险收益比最优的布局窗口——这个区间既充分消化了加息带来的基本面利空,也完成了技术面的调整空间要求,无论是下跌的时间周期还是价格幅度,都已经具备开启中期反弹行情的基础。
在具体操作节奏上,该区间抄底建议采用分批布局的思路,切忌一次性满仓博弈。可在价格首次触及4033附近、小时级别出现止跌信号时布局第一批底仓;若价格进一步下探至3899附近,伴随指标底背离与资金承接放量,则加仓第二批仓位,整体仓位始终控制在可承受的风险范围之内。抄底之后需要重点观察两个确认信号:一是日线级别收出明确的止跌反转K线,MACD形成有效底背离结构;二是价格重新站稳4315强弱分水岭,正式确认本轮下跌趋势终结。
最后需要提示市场风险:黄金走势受宏观数据与货币政策影响极强,若美联储释放超预期鹰派信号、美债收益率持续大幅冲高,导致价格有效跌破3899区间下沿,则意味着调整空间将进一步打开,此时需要及时修正判断,做好风险控制。整体而言,3899-4033区间是本轮调整中中期胜率与性价比兼具的布局区间,适合以中期配置的视角进行抄底布局。
黄金调整进入价值布局区:3899-4033区间具备中期抄底性价比
近期现货黄金延续调整走势,在十年期美债收益率突破5.2%、美联储10月加息预期持续升温的压制下,价格从年内高点逐步回落,市场对底部位置的分歧不断加大。有人认为加息周期下金价仍有深跌空间,也有人认为短期超跌后随时会迎来修复。结合宏观定价逻辑、波浪结构推演与资金行为规律来看,3899-4033美元/盎司区间是本轮大级别调整的核心共振支撑带,也是中期资金抄底布局的高性价比窗口。
从宏观基本面来看,本轮黄金下跌的核心驱动是实际利率上行与美元走强,但当前利空已经进入充分计价的尾声阶段。随着美联储本轮加息周期不断推进,市场对10月加息的预期已从低位快速上行至七成左右,美债收益率的持续冲高也已经大部分反映了鹰派政策预期。尽管短期通胀韧性仍会对金价形成阶段性压制,但加息周期接近尾声的大方向并未改变,利率进一步大幅上行的空间已经十分有限,后续每一次利空落地,对金价的边际冲击都会逐步减弱。更重要的是,全球央行持续购金的长期支撑逻辑始终稳固,以中国为代表的多国央行已连续多月增持黄金,4000美元关口附近更是过去几年全球央行买盘最密集的核心成本区。金价每一次深度回落,都会迎来长期配置资金的集中承接,这也决定了黄金不会出现无底线的单边下跌,深度回撤区间往往是中长期买盘的绝佳进场点。
从技术面与波浪结构来看,本轮下跌是前期完整5浪上涨行情后的大级别ABC修正,当前正处于C浪下跌的末端释放阶段。根据波浪理论的空间测算,4033位置对应前期上涨趋势的黄金分割关键位与历史筹码密集区,是C浪调整的核心目标位,也是市场公认的心理与技术双重支撑;3899则是本轮大级别调整的极限支撑位,对应前期主升浪的启动平台与周线级别强支撑带,两者共同构成了3899-4033的多重共振支撑区间。当价格进入这一区间,意味着空头动能已经得到充分释放,下跌斜率会逐步放缓,资金承接力度会明显增强,形成阶段性中期底部的概率将大幅提升。
需要明确的是,抄底绝非越早越好。当前金价始终运行在4315强弱分水岭下方,整体下行趋势并未改变,4107附近仅为过渡性弱支撑,在空头趋势下极易被跌破,过早左侧抄底很容易承受持续回撤的风险。只有当价格充分回落、进入3899-4033的核心支撑带时,才是风险收益比最优的布局窗口——这个区间既充分消化了加息带来的基本面利空,也完成了技术面的调整空间要求,无论是下跌的时间周期还是价格幅度,都已经具备开启中期反弹行情的基础。
在具体操作节奏上,该区间抄底建议采用分批布局的思路,切忌一次性满仓博弈。可在价格首次触及4033附近、小时级别出现止跌信号时布局第一批底仓;若价格进一步下探至3899附近,伴随指标底背离与资金承接放量,则加仓第二批仓位,整体仓位始终控制在可承受的风险范围之内。抄底之后需要重点观察两个确认信号:一是日线级别收出明确的止跌反转K线,MACD形成有效底背离结构;二是价格重新站稳4315强弱分水岭,正式确认本轮下跌趋势终结。
最后需要提示市场风险:黄金走势受宏观数据与货币政策影响极强,若美联储释放超预期鹰派信号、美债收益率持续大幅冲高,导致价格有效跌破3899区间下沿,则意味着调整空间将进一步打开,此时需要及时修正判断,做好风险控制。整体而言,3899-4033区间是本轮调整中中期胜率与性价比兼具的布局区间,适合以中期配置的视角进行抄底布局。
从宏观基本面来看,本轮黄金下跌的核心驱动是实际利率上行与美元走强,但当前利空已经进入充分计价的尾声阶段。随着美联储本轮加息周期不断推进,市场对10月加息的预期已从低位快速上行至七成左右,美债收益率的持续冲高也已经大部分反映了鹰派政策预期。尽管短期通胀韧性仍会对金价形成阶段性压制,但加息周期接近尾声的大方向并未改变,利率进一步大幅上行的空间已经十分有限,后续每一次利空落地,对金价的边际冲击都会逐步减弱。更重要的是,全球央行持续购金的长期支撑逻辑始终稳固,以中国为代表的多国央行已连续多月增持黄金,4000美元关口附近更是过去几年全球央行买盘最密集的核心成本区。金价每一次深度回落,都会迎来长期配置资金的集中承接,这也决定了黄金不会出现无底线的单边下跌,深度回撤区间往往是中长期买盘的绝佳进场点。
从技术面与波浪结构来看,本轮下跌是前期完整5浪上涨行情后的大级别ABC修正,当前正处于C浪下跌的末端释放阶段。根据波浪理论的空间测算,4033位置对应前期上涨趋势的黄金分割关键位与历史筹码密集区,是C浪调整的核心目标位,也是市场公认的心理与技术双重支撑;3899则是本轮大级别调整的极限支撑位,对应前期主升浪的启动平台与周线级别强支撑带,两者共同构成了3899-4033的多重共振支撑区间。当价格进入这一区间,意味着空头动能已经得到充分释放,下跌斜率会逐步放缓,资金承接力度会明显增强,形成阶段性中期底部的概率将大幅提升。
需要明确的是,抄底绝非越早越好。当前金价始终运行在4315强弱分水岭下方,整体下行趋势并未改变,4107附近仅为过渡性弱支撑,在空头趋势下极易被跌破,过早左侧抄底很容易承受持续回撤的风险。只有当价格充分回落、进入3899-4033的核心支撑带时,才是风险收益比最优的布局窗口——这个区间既充分消化了加息带来的基本面利空,也完成了技术面的调整空间要求,无论是下跌的时间周期还是价格幅度,都已经具备开启中期反弹行情的基础。
在具体操作节奏上,该区间抄底建议采用分批布局的思路,切忌一次性满仓博弈。可在价格首次触及4033附近、小时级别出现止跌信号时布局第一批底仓;若价格进一步下探至3899附近,伴随指标底背离与资金承接放量,则加仓第二批仓位,整体仓位始终控制在可承受的风险范围之内。抄底之后需要重点观察两个确认信号:一是日线级别收出明确的止跌反转K线,MACD形成有效底背离结构;二是价格重新站稳4315强弱分水岭,正式确认本轮下跌趋势终结。
最后需要提示市场风险:黄金走势受宏观数据与货币政策影响极强,若美联储释放超预期鹰派信号、美债收益率持续大幅冲高,导致价格有效跌破3899区间下沿,则意味着调整空间将进一步打开,此时需要及时修正判断,做好风险控制。整体而言,3899-4033区间是本轮调整中中期胜率与性价比兼具的布局区间,适合以中期配置的视角进行抄底布局。
1
62
·
--
Artikel
Lihat terjemahan
白银(XAG)监控清单风险前置:仅基于本套abc调整浪推演,不构成投资建议,杠杆交易风险极高;一旦日线有效跌破58.056,本套策略直接作废,停止抄底思路。
核心逻辑:极限支撑58.056,优先等待底部确认,不提前左侧重仓抄底;白银弹性大于黄金,止盈要预留更大空间。
一、关键价格阈值(2H+日线双重验证)
支撑区(分批观测)
1. 第一观测位:59.56
◦ 试多触发条件:2H收线,在59.56附近出现底背离(MACD/RSI),K线收长下影吞没形态;Coinglass白银多空比>1.8(空头拥挤)
◦ 试多入场:小仓位试仓;硬性止损:2H收盘跌破59.20
◦ 第一止盈:63.00;减仓50%,剩余仓位上移保本止损
2. 终极观测位:58.056(这套波浪生命线)
◦ 试多触发条件:日线级别出现止跌结构,2H多次探底不创新低,多空比>2.0,伴随资金费率空头持续抬高
◦ 试多入场:58.05附近分批;硬性止损:日线收盘跌破57.70(有效破位,浪型失效)
◦ 波段目标:第一目标65,第二目标68.52(强压力,到达全部离场)
压力区(反弹校验)
1. 短期压力:63.00
◦ 若2H站上63,且黄金同步企稳,确认短线反弹启动;若到63附近2H顶背离、多空比快速回落,反弹大概率夭折,减仓离场。
2. 波段强压:68.52
◦ 只有日线站稳68.52,才确认本次abc调整彻底结束;无法站稳,视为大调整内次级反弹,逢高离场,等待再次回撤。
二、2H指标共振条件(必须至少满足2项)
1. RSI:40以下低位拐头向上,不持续创新低
2. MACD:2H底背离,绿柱持续缩短,金叉形成
3. MA:2H短期MA上穿MA20(金叉确认反弹,仅金叉无K线形态不算)
三、资金面监控(Coinglass,辅助过滤假底)
1. 多空比阈值:≥1.8 空头拥挤,具备反弹基础;>2.0属于高概率短期底部
2. 资金费率:长期负值(空头持仓较重),费率持续抬升,空头减仓信号
3. 清算痛点:上方清算集中区在63-65;下方清算集中区58附近,到达痛点位置容易触发反转。
四、风控规则(严格执行,波浪预判会出错)
1. 仓位规则:左侧试多总仓位不超过资金5%,分2批,绝不一次性重仓;58.05区域可略增,但总仓位上限8%。
2. 止损规则:固定价格止损,不主观扛单。一旦触发破位,直接离场,不要抱有“马上反弹”的预期。
3. 失效规则:
✘ 日线收盘<58.056 → 本abc波浪假设推翻,全部多单离场,切换做空思路,不再找底部。
✘ 反弹至63附近,2H再次创新低 → 调整浪内部还有子浪下跌,取消试多计划,等待更低位置。
4. 联动校验:白银反弹需要黄金同步企稳;黄金持续破位下行时,白银独立反弹成功率大幅下降,放弃信号。
五、分批止盈执行
• 短线:到达63,减一半仓位,止损移动至入场价保本,博弈65
• 波段:65位置再减30%;剩余仓位看68.52,68.52遇阻全部清仓
• 若68.52放量站稳,可保留小仓位看更高;反之68.52承压回落,全部离场。
白银(XAG)监控清单
风险前置:仅基于本套abc调整浪推演,不构成投资建议,杠杆交易风险极高;一旦日线有效跌破58.056,本套策略直接作废,停止抄底思路。
核心逻辑:极限支撑58.056,优先等待底部确认,不提前左侧重仓抄底;白银弹性大于黄金,止盈要预留更大空间。
一、关键价格阈值(2H+日线双重验证)
支撑区(分批观测)
1. 第一观测位:59.56
◦ 试多触发条件:2H收线,在59.56附近出现底背离(MACD/RSI),K线收长下影吞没形态;Coinglass白银多空比>1.8(空头拥挤)
◦ 试多入场:小仓位试仓;硬性止损:2H收盘跌破59.20
◦ 第一止盈:63.00;减仓50%,剩余仓位上移保本止损
2. 终极观测位:58.056(这套波浪生命线)
◦ 试多触发条件:日线级别出现止跌结构,2H多次探底不创新低,多空比>2.0,伴随资金费率空头持续抬高
◦ 试多入场:58.05附近分批;硬性止损:日线收盘跌破57.70(有效破位,浪型失效)
◦ 波段目标:第一目标65,第二目标68.52(强压力,到达全部离场)
压力区(反弹校验)
1. 短期压力:63.00
◦ 若2H站上63,且黄金同步企稳,确认短线反弹启动;若到63附近2H顶背离、多空比快速回落,反弹大概率夭折,减仓离场。
2. 波段强压:68.52
◦ 只有日线站稳68.52,才确认本次abc调整彻底结束;无法站稳,视为大调整内次级反弹,逢高离场,等待再次回撤。
二、2H指标共振条件(必须至少满足2项)
1. RSI:40以下低位拐头向上,不持续创新低
2. MACD:2H底背离,绿柱持续缩短,金叉形成
3. MA:2H短期MA上穿MA20(金叉确认反弹,仅金叉无K线形态不算)
三、资金面监控(Coinglass,辅助过滤假底)
1. 多空比阈值:≥1.8 空头拥挤,具备反弹基础;>2.0属于高概率短期底部
2. 资金费率:长期负值(空头持仓较重),费率持续抬升,空头减仓信号
3. 清算痛点:上方清算集中区在63-65;下方清算集中区58附近,到达痛点位置容易触发反转。
四、风控规则(严格执行,波浪预判会出错)
1. 仓位规则:左侧试多总仓位不超过资金5%,分2批,绝不一次性重仓;58.05区域可略增,但总仓位上限8%。
2. 止损规则:固定价格止损,不主观扛单。一旦触发破位,直接离场,不要抱有“马上反弹”的预期。
3. 失效规则:
✘ 日线收盘<58.056 → 本abc波浪假设推翻,全部多单离场,切换做空思路,不再找底部。
✘ 反弹至63附近,2H再次创新低 → 调整浪内部还有子浪下跌,取消试多计划,等待更低位置。
4. 联动校验:白银反弹需要黄金同步企稳;黄金持续破位下行时,白银独立反弹成功率大幅下降,放弃信号。
五、分批止盈执行
• 短线:到达63,减一半仓位,止损移动至入场价保本,博弈65
• 波段:65位置再减30%;剩余仓位看68.52,68.52遇阻全部清仓
• 若68.52放量站稳,可保留小仓位看更高;反之68.52承压回落,全部离场。
核心逻辑:极限支撑58.056,优先等待底部确认,不提前左侧重仓抄底;白银弹性大于黄金,止盈要预留更大空间。
一、关键价格阈值(2H+日线双重验证)
支撑区(分批观测)
1. 第一观测位:59.56
◦ 试多触发条件:2H收线,在59.56附近出现底背离(MACD/RSI),K线收长下影吞没形态;Coinglass白银多空比>1.8(空头拥挤)
◦ 试多入场:小仓位试仓;硬性止损:2H收盘跌破59.20
◦ 第一止盈:63.00;减仓50%,剩余仓位上移保本止损
2. 终极观测位:58.056(这套波浪生命线)
◦ 试多触发条件:日线级别出现止跌结构,2H多次探底不创新低,多空比>2.0,伴随资金费率空头持续抬高
◦ 试多入场:58.05附近分批;硬性止损:日线收盘跌破57.70(有效破位,浪型失效)
◦ 波段目标:第一目标65,第二目标68.52(强压力,到达全部离场)
压力区(反弹校验)
1. 短期压力:63.00
◦ 若2H站上63,且黄金同步企稳,确认短线反弹启动;若到63附近2H顶背离、多空比快速回落,反弹大概率夭折,减仓离场。
2. 波段强压:68.52
◦ 只有日线站稳68.52,才确认本次abc调整彻底结束;无法站稳,视为大调整内次级反弹,逢高离场,等待再次回撤。
二、2H指标共振条件(必须至少满足2项)
1. RSI:40以下低位拐头向上,不持续创新低
2. MACD:2H底背离,绿柱持续缩短,金叉形成
3. MA:2H短期MA上穿MA20(金叉确认反弹,仅金叉无K线形态不算)
三、资金面监控(Coinglass,辅助过滤假底)
1. 多空比阈值:≥1.8 空头拥挤,具备反弹基础;>2.0属于高概率短期底部
2. 资金费率:长期负值(空头持仓较重),费率持续抬升,空头减仓信号
3. 清算痛点:上方清算集中区在63-65;下方清算集中区58附近,到达痛点位置容易触发反转。
四、风控规则(严格执行,波浪预判会出错)
1. 仓位规则:左侧试多总仓位不超过资金5%,分2批,绝不一次性重仓;58.05区域可略增,但总仓位上限8%。
2. 止损规则:固定价格止损,不主观扛单。一旦触发破位,直接离场,不要抱有“马上反弹”的预期。
3. 失效规则:
✘ 日线收盘<58.056 → 本abc波浪假设推翻,全部多单离场,切换做空思路,不再找底部。
✘ 反弹至63附近,2H再次创新低 → 调整浪内部还有子浪下跌,取消试多计划,等待更低位置。
4. 联动校验:白银反弹需要黄金同步企稳;黄金持续破位下行时,白银独立反弹成功率大幅下降,放弃信号。
五、分批止盈执行
• 短线:到达63,减一半仓位,止损移动至入场价保本,博弈65
• 波段:65位置再减30%;剩余仓位看68.52,68.52遇阻全部清仓
• 若68.52放量站稳,可保留小仓位看更高;反之68.52承压回落,全部离场。
3
564
·
--
Lihat terjemahan
$BTC 怎么走到 90,123(红色虚线)
当前定位
你老师(波浪理论学习)9/29 最新判断:
• 紫线调整进行到第三段(c 浪末端)
• 不破绿线 80,026 → 只是蓝5-2回撤 → 之后蓝5-3/5-4/5-5
• 涨破红色虚线 90,123 → 紫线做不成推动浪 → 下跌空间有限 → 更确认是(1)路径
三段路径
第一步:蓝5-2 收尾(现在~84,400)
• 紫线 c 浪走完,84,000-85,000 一带企稳即可
• 极限不破 80,026,破了就推翻整个蓝5结构
• 信号:2H MACD 红柱收敛(现在 DIF 7.18 / DEA -146.83 刚金叉)、KDJ 低位
第二步:蓝5-3 主升(84,400 → 88,000-89,000)
• 突破前高 87,395 是确认信号
• 蓝5-1 从 74,968 涨到 87,395 = 12,427 点,蓝5-3 通常不短于它
• 从 84,000 起算,第一目标 88,000-89,000,中途清算区 87,904(6.36亿空单)会被吃掉
第三步:蓝5-4 回撤 + 蓝5-5 冲刺(→ 90,123)
• 蓝5-4 正常回撤蓝5-3 的 0.382(约 86,000-86,500)
• 蓝5-5 衰竭上冲,最终落在红色虚线 90,123 附近见顶
关键确认/证伪
状态 含义 操作
守住 84,000-85,000 继续涨 蓝5-2结束 持多
突破 87,395 蓝5-3确认 加多,目标 90,123
涨破 90,123 紫线做不成推动浪,下跌空间有限 见顶减仓但不必恐慌
跌破 80,026 蓝5结束,进大调整(0.2-0.618) 止损,等 78,500/75,000 再接
一句话
守住 80,026 → 紫线c浪收尾 → 蓝5-3 破 87,395 → 蓝5-5 冲 90,123。涨破 90,123 反而是好事(紫线不成推动浪,后续跌不深);跌破 80,026 才要跑。 以上为波浪推演,不构成投资建议。
$BTC 怎么走到 90,123(红色虚线)
当前定位
你老师(波浪理论学习)9/29 最新判断:
• 紫线调整进行到第三段(c 浪末端)
• 不破绿线 80,026 → 只是蓝5-2回撤 → 之后蓝5-3/5-4/5-5
• 涨破红色虚线 90,123 → 紫线做不成推动浪 → 下跌空间有限 → 更确认是(1)路径
三段路径
第一步:蓝5-2 收尾(现在~84,400)
• 紫线 c 浪走完,84,000-85,000 一带企稳即可
• 极限不破 80,026,破了就推翻整个蓝5结构
• 信号:2H MACD 红柱收敛(现在 DIF 7.18 / DEA -146.83 刚金叉)、KDJ 低位
第二步:蓝5-3 主升(84,400 → 88,000-89,000)
• 突破前高 87,395 是确认信号
• 蓝5-1 从 74,968 涨到 87,395 = 12,427 点,蓝5-3 通常不短于它
• 从 84,000 起算,第一目标 88,000-89,000,中途清算区 87,904(6.36亿空单)会被吃掉
第三步:蓝5-4 回撤 + 蓝5-5 冲刺(→ 90,123)
• 蓝5-4 正常回撤蓝5-3 的 0.382(约 86,000-86,500)
• 蓝5-5 衰竭上冲,最终落在红色虚线 90,123 附近见顶
关键确认/证伪
状态 含义 操作
守住 84,000-85,000 继续涨 蓝5-2结束 持多
突破 87,395 蓝5-3确认 加多,目标 90,123
涨破 90,123 紫线做不成推动浪,下跌空间有限 见顶减仓但不必恐慌
跌破 80,026 蓝5结束,进大调整(0.2-0.618) 止损,等 78,500/75,000 再接
一句话
守住 80,026 → 紫线c浪收尾 → 蓝5-3 破 87,395 → 蓝5-5 冲 90,123。涨破 90,123 反而是好事(紫线不成推动浪,后续跌不深);跌破 80,026 才要跑。 以上为波浪推演,不构成投资建议。
当前定位
你老师(波浪理论学习)9/29 最新判断:
• 紫线调整进行到第三段(c 浪末端)
• 不破绿线 80,026 → 只是蓝5-2回撤 → 之后蓝5-3/5-4/5-5
• 涨破红色虚线 90,123 → 紫线做不成推动浪 → 下跌空间有限 → 更确认是(1)路径
三段路径
第一步:蓝5-2 收尾(现在~84,400)
• 紫线 c 浪走完,84,000-85,000 一带企稳即可
• 极限不破 80,026,破了就推翻整个蓝5结构
• 信号:2H MACD 红柱收敛(现在 DIF 7.18 / DEA -146.83 刚金叉)、KDJ 低位
第二步:蓝5-3 主升(84,400 → 88,000-89,000)
• 突破前高 87,395 是确认信号
• 蓝5-1 从 74,968 涨到 87,395 = 12,427 点,蓝5-3 通常不短于它
• 从 84,000 起算,第一目标 88,000-89,000,中途清算区 87,904(6.36亿空单)会被吃掉
第三步:蓝5-4 回撤 + 蓝5-5 冲刺(→ 90,123)
• 蓝5-4 正常回撤蓝5-3 的 0.382(约 86,000-86,500)
• 蓝5-5 衰竭上冲,最终落在红色虚线 90,123 附近见顶
关键确认/证伪
状态 含义 操作
守住 84,000-85,000 继续涨 蓝5-2结束 持多
突破 87,395 蓝5-3确认 加多,目标 90,123
涨破 90,123 紫线做不成推动浪,下跌空间有限 见顶减仓但不必恐慌
跌破 80,026 蓝5结束,进大调整(0.2-0.618) 止损,等 78,500/75,000 再接
一句话
守住 80,026 → 紫线c浪收尾 → 蓝5-3 破 87,395 → 蓝5-5 冲 90,123。涨破 90,123 反而是好事(紫线不成推动浪,后续跌不深);跌破 80,026 才要跑。 以上为波浪推演,不构成投资建议。
148
·
--
Lihat terjemahan
$USAR USA Rare Earth(USAR):美国稀土全产业链战略核心载体
USA Rare Earth(纳斯达克代码:USAR)是美国本土唯一覆盖矿山开采、冶炼分离、磁体制造全链条的垂直一体化稀土企业,是美国推进稀土供应链自主可控的核心战略平台,2025年初借壳登陆纳斯达克。
公司深度绑定美国产业政策,2026年获《芯片与科学法案》最高16亿美元资金支持,美国政府持股10%;同年完成收购巴西Serra Verde稀土项目,直接获得成熟在产产能与现金流,同步调整管理层适配全球业务整合。产能端形成“全球原料保障+本土深加工”格局:上游布局巴西在产矿山、美国本土Round Top储备矿及澳州合资项目;中游推进本土冶炼与稀土金属产能建设,填补国内产业空白;下游磁体业务2026年起陆续投产,规划2028年本土磁体产能达万吨级。
当前公司仍处产能投建期,2026年二季度营收规模偏小、持续亏损,现金储备可支撑中期建设,总市值约54亿美元。其核心价值在于政策背书与全产业链稀缺性,长期受益于西方稀土产能转移趋势,风险集中在项目落地进度、盈利周期与稀土价格波动。
$USAR USA Rare Earth(USAR):美国稀土全产业链战略核心载体
USA Rare Earth(纳斯达克代码:USAR)是美国本土唯一覆盖矿山开采、冶炼分离、磁体制造全链条的垂直一体化稀土企业,是美国推进稀土供应链自主可控的核心战略平台,2025年初借壳登陆纳斯达克。
公司深度绑定美国产业政策,2026年获《芯片与科学法案》最高16亿美元资金支持,美国政府持股10%;同年完成收购巴西Serra Verde稀土项目,直接获得成熟在产产能与现金流,同步调整管理层适配全球业务整合。产能端形成“全球原料保障+本土深加工”格局:上游布局巴西在产矿山、美国本土Round Top储备矿及澳州合资项目;中游推进本土冶炼与稀土金属产能建设,填补国内产业空白;下游磁体业务2026年起陆续投产,规划2028年本土磁体产能达万吨级。
当前公司仍处产能投建期,2026年二季度营收规模偏小、持续亏损,现金储备可支撑中期建设,总市值约54亿美元。其核心价值在于政策背书与全产业链稀缺性,长期受益于西方稀土产能转移趋势,风险集中在项目落地进度、盈利周期与稀土价格波动。
USA Rare Earth(纳斯达克代码:USAR)是美国本土唯一覆盖矿山开采、冶炼分离、磁体制造全链条的垂直一体化稀土企业,是美国推进稀土供应链自主可控的核心战略平台,2025年初借壳登陆纳斯达克。
公司深度绑定美国产业政策,2026年获《芯片与科学法案》最高16亿美元资金支持,美国政府持股10%;同年完成收购巴西Serra Verde稀土项目,直接获得成熟在产产能与现金流,同步调整管理层适配全球业务整合。产能端形成“全球原料保障+本土深加工”格局:上游布局巴西在产矿山、美国本土Round Top储备矿及澳州合资项目;中游推进本土冶炼与稀土金属产能建设,填补国内产业空白;下游磁体业务2026年起陆续投产,规划2028年本土磁体产能达万吨级。
当前公司仍处产能投建期,2026年二季度营收规模偏小、持续亏损,现金储备可支撑中期建设,总市值约54亿美元。其核心价值在于政策背书与全产业链稀缺性,长期受益于西方稀土产能转移趋势,风险集中在项目落地进度、盈利周期与稀土价格波动。
1
69
·
--
Terverifikasi
Artikel
Lihat terjemahan
USA Rare Earth美国稀土自主供应链的核心支柱USA Rare Earth, Inc.(纳斯达克代码:USAR)是美国本土唯一覆盖矿山开采、冶炼分离、磁体制造全产业链的垂直一体化稀土企业,也是美国推进稀土供应链自主可控战略的核心落地平台,核心服务国防、半导体、新能源等国家战略安全领域。
USAR通过借壳方式登陆资本市场,2024年8月与SPAC公司Infection Point Acquisition Corp. II签署最终业务合并协议,2025年初完成合并并在纳斯达克上市,正式定名USA Rare Earth, Inc.。其发展深度绑定美国产业政策,2026年1月与美国商务部达成最终协议,获得《芯片与科学法案》合计最高16亿美元的资金支持,包含2.77亿美元联邦无偿拨款与13亿美元高级担保贷款,美国政府同时以每股17.17美元持有公司10%股份。2026年公司加速全球扩张,4月宣布以28亿美元收购巴西Serra Verde稀土项目,9月完成合并,直接获得成熟在产产能与现金流;同年7月宣布管理层更迭,原CEO Barbara Hampton将于10月退休,由巴西Serra Verde公司CEO Thras Moraitis接任,匹配全球业务整合需求。
产能布局上,USAR已形成“全球原料保障+本土深加工落地”的格局。上游端,巴西Serra Verde的Pela Ema矿是亚洲以外唯一规模化生产全部4种磁性稀土元素的在产项目,一期年产能约6400吨稀土氧化物,是公司当前核心运营资产;美国得克萨斯州Round Top项目持有80%权益,覆盖15种稀土元素,是美国本土罕见的重稀土+关键矿物矿床,预计2026年第四季度完成最终可行性研究,2028年实现商业化投产;同时与澳大利亚Astron公司合资开发Donald项目(持股49%),规划年产7000~8000吨独居石精矿,2026年启动生产并预留扩产空间。中游冶炼环节,科罗拉多州Wheat Ridge湿法冶金厂已于2026年6月投产示范线,同步验证本土矿与第三方原料的处理工艺,为重稀土氧化物量产降本铺路;同时规划美国本土10000吨/年稀土金属、合金及带铸产能,其中南卡罗来纳州布莱克斯堡工厂配套5000吨/年产能,预计2028年投产,填补美国本土该领域的产能空白。下游磁体端,俄克拉荷马州Stillwater磁体厂2026年3月一期正式投产,第二季度开始交付烧结钕铁硼磁体订单,预计2026年底产能爬坡至600吨/年,2027年第一季度二期投产后总产能达1200吨/年;南卡罗来纳州磁体基地规划6400吨/年钕铁硼磁体产能,总投资12亿美元,预计2028年投产,叠加Stillwater工厂后续扩产,公司美国本土磁体总产能目标为10000吨/年。
财务与市场表现层面,USAR当前仍处于产能投建期。2026年1月公司完成15亿美元PIPE私募融资,叠加政府16亿美元授信,合计锁定约35亿美元承诺资本;截至2026年第二季度末,公司现金储备约15.3亿美元,可支撑中期项目建设。2026年第二季度公司实现营收582万美元,净亏损1033.3万美元,每股亏损0.05美元,营收规模偏小、持续亏损是成长型资源企业的典型阶段特征。截至2026年9月29日美东盘前,公司股价14.415美元,总市值约54.07亿美元;过去一年股价最高触及43.98美元,累计最大涨幅超100%,近期回落主要受持续亏损、项目进度预期及市场情绪影响。
整体来看,USAR的核心价值在于其作为美国稀土供应链自主可控的核心载体,深度绑定国家安全政策,拥有独家全产业链布局与政府资金背书,长期受益于西方稀土产能转移的产业趋势。同时公司也面临多重风险:项目投产进度不及预期、持续亏损带来的现金流压力、稀土价格波动对盈利的影响,以及海外收购后的业务整合协同风险。
USA Rare Earth美国稀土自主供应链的核心支柱
USA Rare Earth, Inc.(纳斯达克代码:USAR)是美国本土唯一覆盖矿山开采、冶炼分离、磁体制造全产业链的垂直一体化稀土企业,也是美国推进稀土供应链自主可控战略的核心落地平台,核心服务国防、半导体、新能源等国家战略安全领域。
USAR通过借壳方式登陆资本市场,2024年8月与SPAC公司Infection Point Acquisition Corp. II签署最终业务合并协议,2025年初完成合并并在纳斯达克上市,正式定名USA Rare Earth, Inc.。其发展深度绑定美国产业政策,2026年1月与美国商务部达成最终协议,获得《芯片与科学法案》合计最高16亿美元的资金支持,包含2.77亿美元联邦无偿拨款与13亿美元高级担保贷款,美国政府同时以每股17.17美元持有公司10%股份。2026年公司加速全球扩张,4月宣布以28亿美元收购巴西Serra Verde稀土项目,9月完成合并,直接获得成熟在产产能与现金流;同年7月宣布管理层更迭,原CEO Barbara Hampton将于10月退休,由巴西Serra Verde公司CEO Thras Moraitis接任,匹配全球业务整合需求。
产能布局上,USAR已形成“全球原料保障+本土深加工落地”的格局。上游端,巴西Serra Verde的Pela Ema矿是亚洲以外唯一规模化生产全部4种磁性稀土元素的在产项目,一期年产能约6400吨稀土氧化物,是公司当前核心运营资产;美国得克萨斯州Round Top项目持有80%权益,覆盖15种稀土元素,是美国本土罕见的重稀土+关键矿物矿床,预计2026年第四季度完成最终可行性研究,2028年实现商业化投产;同时与澳大利亚Astron公司合资开发Donald项目(持股49%),规划年产7000~8000吨独居石精矿,2026年启动生产并预留扩产空间。中游冶炼环节,科罗拉多州Wheat Ridge湿法冶金厂已于2026年6月投产示范线,同步验证本土矿与第三方原料的处理工艺,为重稀土氧化物量产降本铺路;同时规划美国本土10000吨/年稀土金属、合金及带铸产能,其中南卡罗来纳州布莱克斯堡工厂配套5000吨/年产能,预计2028年投产,填补美国本土该领域的产能空白。下游磁体端,俄克拉荷马州Stillwater磁体厂2026年3月一期正式投产,第二季度开始交付烧结钕铁硼磁体订单,预计2026年底产能爬坡至600吨/年,2027年第一季度二期投产后总产能达1200吨/年;南卡罗来纳州磁体基地规划6400吨/年钕铁硼磁体产能,总投资12亿美元,预计2028年投产,叠加Stillwater工厂后续扩产,公司美国本土磁体总产能目标为10000吨/年。
财务与市场表现层面,USAR当前仍处于产能投建期。2026年1月公司完成15亿美元PIPE私募融资,叠加政府16亿美元授信,合计锁定约35亿美元承诺资本;截至2026年第二季度末,公司现金储备约15.3亿美元,可支撑中期项目建设。2026年第二季度公司实现营收582万美元,净亏损1033.3万美元,每股亏损0.05美元,营收规模偏小、持续亏损是成长型资源企业的典型阶段特征。截至2026年9月29日美东盘前,公司股价14.415美元,总市值约54.07亿美元;过去一年股价最高触及43.98美元,累计最大涨幅超100%,近期回落主要受持续亏损、项目进度预期及市场情绪影响。
整体来看,USAR的核心价值在于其作为美国稀土供应链自主可控的核心载体,深度绑定国家安全政策,拥有独家全产业链布局与政府资金背书,长期受益于西方稀土产能转移的产业趋势。同时公司也面临多重风险:项目投产进度不及预期、持续亏损带来的现金流压力、稀土价格波动对盈利的影响,以及海外收购后的业务整合协同风险。
USAR通过借壳方式登陆资本市场,2024年8月与SPAC公司Infection Point Acquisition Corp. II签署最终业务合并协议,2025年初完成合并并在纳斯达克上市,正式定名USA Rare Earth, Inc.。其发展深度绑定美国产业政策,2026年1月与美国商务部达成最终协议,获得《芯片与科学法案》合计最高16亿美元的资金支持,包含2.77亿美元联邦无偿拨款与13亿美元高级担保贷款,美国政府同时以每股17.17美元持有公司10%股份。2026年公司加速全球扩张,4月宣布以28亿美元收购巴西Serra Verde稀土项目,9月完成合并,直接获得成熟在产产能与现金流;同年7月宣布管理层更迭,原CEO Barbara Hampton将于10月退休,由巴西Serra Verde公司CEO Thras Moraitis接任,匹配全球业务整合需求。
产能布局上,USAR已形成“全球原料保障+本土深加工落地”的格局。上游端,巴西Serra Verde的Pela Ema矿是亚洲以外唯一规模化生产全部4种磁性稀土元素的在产项目,一期年产能约6400吨稀土氧化物,是公司当前核心运营资产;美国得克萨斯州Round Top项目持有80%权益,覆盖15种稀土元素,是美国本土罕见的重稀土+关键矿物矿床,预计2026年第四季度完成最终可行性研究,2028年实现商业化投产;同时与澳大利亚Astron公司合资开发Donald项目(持股49%),规划年产7000~8000吨独居石精矿,2026年启动生产并预留扩产空间。中游冶炼环节,科罗拉多州Wheat Ridge湿法冶金厂已于2026年6月投产示范线,同步验证本土矿与第三方原料的处理工艺,为重稀土氧化物量产降本铺路;同时规划美国本土10000吨/年稀土金属、合金及带铸产能,其中南卡罗来纳州布莱克斯堡工厂配套5000吨/年产能,预计2028年投产,填补美国本土该领域的产能空白。下游磁体端,俄克拉荷马州Stillwater磁体厂2026年3月一期正式投产,第二季度开始交付烧结钕铁硼磁体订单,预计2026年底产能爬坡至600吨/年,2027年第一季度二期投产后总产能达1200吨/年;南卡罗来纳州磁体基地规划6400吨/年钕铁硼磁体产能,总投资12亿美元,预计2028年投产,叠加Stillwater工厂后续扩产,公司美国本土磁体总产能目标为10000吨/年。
财务与市场表现层面,USAR当前仍处于产能投建期。2026年1月公司完成15亿美元PIPE私募融资,叠加政府16亿美元授信,合计锁定约35亿美元承诺资本;截至2026年第二季度末,公司现金储备约15.3亿美元,可支撑中期项目建设。2026年第二季度公司实现营收582万美元,净亏损1033.3万美元,每股亏损0.05美元,营收规模偏小、持续亏损是成长型资源企业的典型阶段特征。截至2026年9月29日美东盘前,公司股价14.415美元,总市值约54.07亿美元;过去一年股价最高触及43.98美元,累计最大涨幅超100%,近期回落主要受持续亏损、项目进度预期及市场情绪影响。
整体来看,USAR的核心价值在于其作为美国稀土供应链自主可控的核心载体,深度绑定国家安全政策,拥有独家全产业链布局与政府资金背书,长期受益于西方稀土产能转移的产业趋势。同时公司也面临多重风险:项目投产进度不及预期、持续亏损带来的现金流压力、稀土价格波动对盈利的影响,以及海外收购后的业务整合协同风险。
1
238
·
--
Artikel
Malam Menjelang Starship Dinyalakan: Ada Berjuta Macam Bisnis di Bumi, Tapi Hanya Satu Jalan Menuju Luar AngkasaPada 28 September, Starship akan melakukan uji terbang ke-14. Kali ini, yang ingin dicapainya adalah peluncuran ke orbit yang benar-benar pertama kali dalam arti sesungguhnya. Pasar modal menahan napas, menyoroti perusahaan tersebut—SpaceX—yang baru melantai di Nasdaq pada bulan Juni, dengan kode SPCX.
Ada begitu banyak perusahaan publik di Bumi: ada yang jual kopi, bikin ponsel, memasang pipa, menulis kode—industrinya tak terhitung. Tapi yang benar-benar menjadikan luar angkasa sebagai bisnis utama, dan sudah menghasilkan uang sungguhan dari luar angkasa, hanya SPCX. Kelangkaan ini patut dilihat secara lebih rinci.
Itu bukan saham konsep; itu adalah industri luar angkasa itu sendiri. Lapisan pertama bisnis SpaceX adalah peluncuran—ini adalah parit pengamannya. Hingga Maret tahun ini, Falcon 9 dan Falcon Heavy telah menyelesaikan sekitar 650 kali peluncuran orbit, tingkat keberhasilannya lebih dari 99%; sebuah Falcon 9 bisa digunakan ulang sebanyak 34 kali, dan ritme peluncuran gabungan negara dan perusahaan lain di dunia pun tidak ada yang menandingi itu. Lapisan kedua adalah Starlink—ini adalah sapi perahnya: pendapatan kuartal kedua $4,29 miliar, naik 66% YoY; laba operasi $1,66 miliar; jumlah pengguna berlipat hingga 12 juta; pertambahan bersih per kuartal 1,7 juta—ini adalah bisnis luar angkasa pertama dalam sejarah umat manusia yang benar-benar menghasilkan uang. Lapisan ketiga adalah Starship—ini adalah opsi masa depannya: kapasitas angkut 100 ton ke orbit rendah Bumi, biaya peluncuran turun 10x dibanding basis Falcon 9, dan biaya untuk masuk orbit lebih rendah dari rata-rata historis sebesar lebih dari 99%. Orang lain masih bercerita tentang kisah luar angkasa, sementara SpaceX sudah menarik uang dari luar angkasa dan membangun jalannya.
Malam Menjelang Starship Dinyalakan: Ada Berjuta Macam Bisnis di Bumi, Tapi Hanya Satu Jalan Menuju Luar Angkasa
Pada 28 September, Starship akan melakukan uji terbang ke-14. Kali ini, yang ingin dicapainya adalah peluncuran ke orbit yang benar-benar pertama kali dalam arti sesungguhnya. Pasar modal menahan napas, menyoroti perusahaan tersebut—SpaceX—yang baru melantai di Nasdaq pada bulan Juni, dengan kode SPCX.
Ada begitu banyak perusahaan publik di Bumi: ada yang jual kopi, bikin ponsel, memasang pipa, menulis kode—industrinya tak terhitung. Tapi yang benar-benar menjadikan luar angkasa sebagai bisnis utama, dan sudah menghasilkan uang sungguhan dari luar angkasa, hanya SPCX. Kelangkaan ini patut dilihat secara lebih rinci.
Itu bukan saham konsep; itu adalah industri luar angkasa itu sendiri. Lapisan pertama bisnis SpaceX adalah peluncuran—ini adalah parit pengamannya. Hingga Maret tahun ini, Falcon 9 dan Falcon Heavy telah menyelesaikan sekitar 650 kali peluncuran orbit, tingkat keberhasilannya lebih dari 99%; sebuah Falcon 9 bisa digunakan ulang sebanyak 34 kali, dan ritme peluncuran gabungan negara dan perusahaan lain di dunia pun tidak ada yang menandingi itu. Lapisan kedua adalah Starlink—ini adalah sapi perahnya: pendapatan kuartal kedua $4,29 miliar, naik 66% YoY; laba operasi $1,66 miliar; jumlah pengguna berlipat hingga 12 juta; pertambahan bersih per kuartal 1,7 juta—ini adalah bisnis luar angkasa pertama dalam sejarah umat manusia yang benar-benar menghasilkan uang. Lapisan ketiga adalah Starship—ini adalah opsi masa depannya: kapasitas angkut 100 ton ke orbit rendah Bumi, biaya peluncuran turun 10x dibanding basis Falcon 9, dan biaya untuk masuk orbit lebih rendah dari rata-rata historis sebesar lebih dari 99%. Orang lain masih bercerita tentang kisah luar angkasa, sementara SpaceX sudah menarik uang dari luar angkasa dan membangun jalannya.
Ada begitu banyak perusahaan publik di Bumi: ada yang jual kopi, bikin ponsel, memasang pipa, menulis kode—industrinya tak terhitung. Tapi yang benar-benar menjadikan luar angkasa sebagai bisnis utama, dan sudah menghasilkan uang sungguhan dari luar angkasa, hanya SPCX. Kelangkaan ini patut dilihat secara lebih rinci.
Itu bukan saham konsep; itu adalah industri luar angkasa itu sendiri. Lapisan pertama bisnis SpaceX adalah peluncuran—ini adalah parit pengamannya. Hingga Maret tahun ini, Falcon 9 dan Falcon Heavy telah menyelesaikan sekitar 650 kali peluncuran orbit, tingkat keberhasilannya lebih dari 99%; sebuah Falcon 9 bisa digunakan ulang sebanyak 34 kali, dan ritme peluncuran gabungan negara dan perusahaan lain di dunia pun tidak ada yang menandingi itu. Lapisan kedua adalah Starlink—ini adalah sapi perahnya: pendapatan kuartal kedua $4,29 miliar, naik 66% YoY; laba operasi $1,66 miliar; jumlah pengguna berlipat hingga 12 juta; pertambahan bersih per kuartal 1,7 juta—ini adalah bisnis luar angkasa pertama dalam sejarah umat manusia yang benar-benar menghasilkan uang. Lapisan ketiga adalah Starship—ini adalah opsi masa depannya: kapasitas angkut 100 ton ke orbit rendah Bumi, biaya peluncuran turun 10x dibanding basis Falcon 9, dan biaya untuk masuk orbit lebih rendah dari rata-rata historis sebesar lebih dari 99%. Orang lain masih bercerita tentang kisah luar angkasa, sementara SpaceX sudah menarik uang dari luar angkasa dan membangun jalannya.
1
112
·
--
Artikel
Di bumi ada jutaan perusahaan, hanya yang satu ini yang benar-benar menjalankan bisnis luar angkasanya
—ditulis menjelang malam percobaan terbang Starship ke-14Besok (28 September, Senin waktu AS Timur), Starship akan melakukan uji terbang ke-14, sekaligus percobaan pertama untuk masuk orbit. Seluruh akhir pekan Wall Street membahas satu saham yang sama: SpaceX, kode SPCX.
Ada jutaan bahkan miliaran perusahaan publik di bumi—yang jual kopi, yang bikin ponsel, yang pasang pipa, yang nulis kode. Tapi yang benar-benar menjadikan “ruang angkasa” sebagai bisnis utama dan sudah menghasilkan uang dari luar angkasa, hanya SPCX.
Pertama, itu bukan “saham konsep”; ia memang industri luar angkasa itu sendiri.
Untuk memahami kelangkaan SPCX, cukup lihat tiga lapis bisnisnya:
Di bumi ada jutaan perusahaan, hanya yang satu ini yang benar-benar menjalankan bisnis luar angkasanya —ditulis menjelang malam percobaan terbang Starship ke-14
Besok (28 September, Senin waktu AS Timur), Starship akan melakukan uji terbang ke-14, sekaligus percobaan pertama untuk masuk orbit. Seluruh akhir pekan Wall Street membahas satu saham yang sama: SpaceX, kode SPCX.
Ada jutaan bahkan miliaran perusahaan publik di bumi—yang jual kopi, yang bikin ponsel, yang pasang pipa, yang nulis kode. Tapi yang benar-benar menjadikan “ruang angkasa” sebagai bisnis utama dan sudah menghasilkan uang dari luar angkasa, hanya SPCX.
Pertama, itu bukan “saham konsep”; ia memang industri luar angkasa itu sendiri.
Untuk memahami kelangkaan SPCX, cukup lihat tiga lapis bisnisnya:
Ada jutaan bahkan miliaran perusahaan publik di bumi—yang jual kopi, yang bikin ponsel, yang pasang pipa, yang nulis kode. Tapi yang benar-benar menjadikan “ruang angkasa” sebagai bisnis utama dan sudah menghasilkan uang dari luar angkasa, hanya SPCX.
Pertama, itu bukan “saham konsep”; ia memang industri luar angkasa itu sendiri.
Untuk memahami kelangkaan SPCX, cukup lihat tiga lapis bisnisnya:
2
173
·
--
$TSLA 【AS akan menurunkan persyaratan efisiensi bahan bakar mobil, konsumsi BBM dan emisi kemungkinan naik】Pejabat AS pada Sabtu mengatakan, Kementerian Transportasi AS akan pada Senin menetapkan ketentuan secara final untuk penurunan besar standar efisiensi bahan bakar mobil, yang berlaku hingga 2031. Ini berarti AS akan membalikkan kebijakan era pemerintahan Biden yang mendorong produsen mobil agar memproduksi lebih banyak kendaraan listrik. Presiden AS Donald Trump mengatakan, ia telah menyetujui standar baru efisiensi bahan bakar mobil dan truk, serta menyatakan aturan baru akan menurunkan harga mobil baru. Menteri Transportasi AS, Duffy, mengatakan: “Pekerja otomotif AS akan menyambut kemenangan besar pada Senin.” Berdasarkan perkiraan Kementerian Transportasi AS sendiri, standar baru akan menurunkan biaya mobil baru, tetapi konsumsi bahan bakar dan emisi karbon dioksida selama puluhan tahun ke depan akan meningkat.
$TSLA 【AS akan menurunkan persyaratan efisiensi bahan bakar mobil, konsumsi BBM dan emisi kemungkinan naik】Pejabat AS pada Sabtu mengatakan, Kementerian Transportasi AS akan pada Senin menetapkan ketentuan secara final untuk penurunan besar standar efisiensi bahan bakar mobil, yang berlaku hingga 2031. Ini berarti AS akan membalikkan kebijakan era pemerintahan Biden yang mendorong produsen mobil agar memproduksi lebih banyak kendaraan listrik. Presiden AS Donald Trump mengatakan, ia telah menyetujui standar baru efisiensi bahan bakar mobil dan truk, serta menyatakan aturan baru akan menurunkan harga mobil baru. Menteri Transportasi AS, Duffy, mengatakan: “Pekerja otomotif AS akan menyambut kemenangan besar pada Senin.” Berdasarkan perkiraan Kementerian Transportasi AS sendiri, standar baru akan menurunkan biaya mobil baru, tetapi konsumsi bahan bakar dan emisi karbon dioksida selama puluhan tahun ke depan akan meningkat.
184
·
--
$SAMSUNG Analisis Gelombang Pembelian Bertahap Samsung Electronics (sekitar 250 kata)
Dari strukturnya, Samsung Electronics pada awalnya menyelesaikan satu putaran kenaikan 5 gelombang, lalu memulai koreksi gelombang 2, dengan membentuk pola koreksi komposit W-X-Y. Simulasi menunjukkan bahwa pantulan saat ini kemungkinan besar adalah gelombang B, dengan target kenaikan di level 230 dolar.
Dalam praktiknya, gunakan skema membangun posisi secara bertahap. Mulai coba ambil posisi pertama saat harga menunjukkan kestabilan di area koreksi, lalu tambah posisi ketika harga sudah bertahan melewati level resistensi kunci. Pantulan gelombang B memiliki batas yang jelas; pada dasarnya ini hanyalah pemulihan (repair rebound) dalam tren koreksi, bukan gelombang kenaikan utama berikutnya. Tetapkan stop-loss secara ketat; jika terjadi penurunan yang valid menembus titik terendah gelombang Y, maka asumsi gelombang B gagal dan harus segera keluar untuk menghindari potensi penurunan pada level yang lebih besar.
Samsung Electronics diuntungkan oleh siklus penyimpanan berbasis AI, namun sektor semikonduktor memiliki volatilitas yang sangat tinggi. Gelombang ini hanyalah penelusuran teknikal, sehingga terdapat risiko penyimpangan pada beberapa gelombang. Transaksi wajib mengendalikan ukuran posisi dan mengelola laba-rugi dengan baik.
Peringatan risiko: Uraian di atas hanya pembahasan teknis secara teori, bukan nasihat investasi. Pergerakan pasar memiliki ketidakpastian.
$SAMSUNG Analisis Gelombang Pembelian Bertahap Samsung Electronics (sekitar 250 kata)
Dari strukturnya, Samsung Electronics pada awalnya menyelesaikan satu putaran kenaikan 5 gelombang, lalu memulai koreksi gelombang 2, dengan membentuk pola koreksi komposit W-X-Y. Simulasi menunjukkan bahwa pantulan saat ini kemungkinan besar adalah gelombang B, dengan target kenaikan di level 230 dolar.
Dalam praktiknya, gunakan skema membangun posisi secara bertahap. Mulai coba ambil posisi pertama saat harga menunjukkan kestabilan di area koreksi, lalu tambah posisi ketika harga sudah bertahan melewati level resistensi kunci. Pantulan gelombang B memiliki batas yang jelas; pada dasarnya ini hanyalah pemulihan (repair rebound) dalam tren koreksi, bukan gelombang kenaikan utama berikutnya. Tetapkan stop-loss secara ketat; jika terjadi penurunan yang valid menembus titik terendah gelombang Y, maka asumsi gelombang B gagal dan harus segera keluar untuk menghindari potensi penurunan pada level yang lebih besar.
Samsung Electronics diuntungkan oleh siklus penyimpanan berbasis AI, namun sektor semikonduktor memiliki volatilitas yang sangat tinggi. Gelombang ini hanyalah penelusuran teknikal, sehingga terdapat risiko penyimpangan pada beberapa gelombang. Transaksi wajib mengendalikan ukuran posisi dan mengelola laba-rugi dengan baik.
Peringatan risiko: Uraian di atas hanya pembahasan teknis secara teori, bukan nasihat investasi. Pergerakan pasar memiliki ketidakpastian.
Dari strukturnya, Samsung Electronics pada awalnya menyelesaikan satu putaran kenaikan 5 gelombang, lalu memulai koreksi gelombang 2, dengan membentuk pola koreksi komposit W-X-Y. Simulasi menunjukkan bahwa pantulan saat ini kemungkinan besar adalah gelombang B, dengan target kenaikan di level 230 dolar.
Dalam praktiknya, gunakan skema membangun posisi secara bertahap. Mulai coba ambil posisi pertama saat harga menunjukkan kestabilan di area koreksi, lalu tambah posisi ketika harga sudah bertahan melewati level resistensi kunci. Pantulan gelombang B memiliki batas yang jelas; pada dasarnya ini hanyalah pemulihan (repair rebound) dalam tren koreksi, bukan gelombang kenaikan utama berikutnya. Tetapkan stop-loss secara ketat; jika terjadi penurunan yang valid menembus titik terendah gelombang Y, maka asumsi gelombang B gagal dan harus segera keluar untuk menghindari potensi penurunan pada level yang lebih besar.
Samsung Electronics diuntungkan oleh siklus penyimpanan berbasis AI, namun sektor semikonduktor memiliki volatilitas yang sangat tinggi. Gelombang ini hanyalah penelusuran teknikal, sehingga terdapat risiko penyimpangan pada beberapa gelombang. Transaksi wajib mengendalikan ukuran posisi dan mengelola laba-rugi dengan baik.
Peringatan risiko: Uraian di atas hanya pembahasan teknis secara teori, bukan nasihat investasi. Pergerakan pasar memiliki ketidakpastian.
821
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceIncidentReport
32,869 penayangan
548 Berdiskusi
Insiden Keamanan Binance 29 Oktober 2026: Temuan Awal dan Pembaruan Respons
Binance Blog
·Disukai 264 Kali
·791.2k penayangan
BinanceReopensWithdrawalsForMoreAssets
144,280 penayangan
1,752 Berdiskusi
BinanceHourlyDepositsExceedWithdrawals
69,293 penayangan
804 Berdiskusi