
慢即是快i
249 Posting

慢即是快i
Laporkan
Blokir Pengguna
45 Mengikuti
1.0K+ Pengikut
413 Disukai
Posting
Semua
Kuotasi
Live
·
--
Tokenisasi saham adalah versi saham nyata di blockchain, dengan pemetaan 1:1 ke saham nyata; keaslian aset terjamin.#币安夏令营
Tokenisasi saham adalah versi saham nyata di blockchain, dengan pemetaan 1:1 ke saham nyata; keaslian aset terjamin.#币安夏令营
82
·
--
A. Emas mengalami koreksi yang jelas minggu ini, aset safe haven mulai melemah
Alasan: Emas selalu menjadi “tempat perlindungan” saat situasi krisis, dan koreksi yang jelas minggu ini menunjukkan bahwa preferensi risiko pasar sedang diam-diam berubah. Melemahnya aset safe haven biasanya bukan sinyal yang berdiri sendiri—melainkan mencerminkan bahwa dana sedang kembali melakukan penetapan harga (re-pricing): bisa jadi karena tahap peristiwa risiko sementara mereda, atau karena ekspektasi likuiditas berubah. Dengan mengamati titik belok ini, kita bisa menangkap lebih awal ritme perubahan sentimen pasar, sekaligus menyediakan jendela referensi yang berharga untuk menilai arah alokasi aset ke depannya; nilai informasinya tidak boleh diremehkan.#安友周一观察团
A. Emas mengalami koreksi yang jelas minggu ini, aset safe haven mulai melemah
Alasan: Emas selalu menjadi “tempat perlindungan” saat situasi krisis, dan koreksi yang jelas minggu ini menunjukkan bahwa preferensi risiko pasar sedang diam-diam berubah. Melemahnya aset safe haven biasanya bukan sinyal yang berdiri sendiri—melainkan mencerminkan bahwa dana sedang kembali melakukan penetapan harga (re-pricing): bisa jadi karena tahap peristiwa risiko sementara mereda, atau karena ekspektasi likuiditas berubah. Dengan mengamati titik belok ini, kita bisa menangkap lebih awal ritme perubahan sentimen pasar, sekaligus menyediakan jendela referensi yang berharga untuk menilai arah alokasi aset ke depannya; nilai informasinya tidak boleh diremehkan.#安友周一观察团
Alasan: Emas selalu menjadi “tempat perlindungan” saat situasi krisis, dan koreksi yang jelas minggu ini menunjukkan bahwa preferensi risiko pasar sedang diam-diam berubah. Melemahnya aset safe haven biasanya bukan sinyal yang berdiri sendiri—melainkan mencerminkan bahwa dana sedang kembali melakukan penetapan harga (re-pricing): bisa jadi karena tahap peristiwa risiko sementara mereda, atau karena ekspektasi likuiditas berubah. Dengan mengamati titik belok ini, kita bisa menangkap lebih awal ritme perubahan sentimen pasar, sekaligus menyediakan jendela referensi yang berharga untuk menilai arah alokasi aset ke depannya; nilai informasinya tidak boleh diremehkan.#安友周一观察团


币安Binance华语
·
--
📡#安友周一观察团 sudah siap tempur, dalam sepekan ini cukup klik untuk cek tren terpanas!
Minggu lalu penuh dengan peristiwa penting—yang paling kamu perhatikan yang mana 👀?
🗳️ Ikut voting dan komentari alasannya, RT atau bagikan tren lainnya, dan kami undi 5 orang masing-masing dapat 30U!
A. Emas minggu ini terlihat koreksi jelas, aset lindung nilai mulai mengendur
B. Binance meluncurkan Agent OS, perdagangan AI masuk ke tahap baru
C. Vietnam menguji coba pasar kripto, regulasi Asia makin maju
D. Ketegangan di Teluk Hormuz meningkat, harga minyak kembali jadi sorotan global
Minggu lalu penuh dengan peristiwa penting—yang paling kamu perhatikan yang mana 👀?
🗳️ Ikut voting dan komentari alasannya, RT atau bagikan tren lainnya, dan kami undi 5 orang masing-masing dapat 30U!
A. Emas minggu ini terlihat koreksi jelas, aset lindung nilai mulai mengendur
B. Binance meluncurkan Agent OS, perdagangan AI masuk ke tahap baru
C. Vietnam menguji coba pasar kripto, regulasi Asia makin maju
D. Ketegangan di Teluk Hormuz meningkat, harga minyak kembali jadi sorotan global
95
·
--
Datang dan main
Datang dan main
币安Binance华语
·
--
“Jangan tertawakan, kamu juga tidak akan bisa menemukan yang ke-4 😨”
🪤 Katanya ini adalah tantangan #币安安全星期四 tersulit sepanjang masa: bisakah kamu menemukan semua perangkap dalam waktu sesingkat mungkin?
👉 点击参与实景陷阱追踪挑战, rebut tempat di daftar 🏆
10 besar teratas masing-masing mendapat hadiah detektif 100U, dan tiga teratas mendapat kotak bingkisan merchandise tambahan!
Bagikan ulang dan pajang di kolom komentar bukti lolos, lalu undi 15 orang untuk dapat 44U 🧧
🪤 Katanya ini adalah tantangan #币安安全星期四 tersulit sepanjang masa: bisakah kamu menemukan semua perangkap dalam waktu sesingkat mungkin?
👉 点击参与实景陷阱追踪挑战, rebut tempat di daftar 🏆
10 besar teratas masing-masing mendapat hadiah detektif 100U, dan tiga teratas mendapat kotak bingkisan merchandise tambahan!
Bagikan ulang dan pajang di kolom komentar bukti lolos, lalu undi 15 orang untuk dapat 44U 🧧
40
·
--
Pilih C. Micron berinvestasi 10 miliar dolar AS untuk riset dan pengembangan, memperkuat chip AI
Alasan: Investasi sebesar skala puluhan miliar dolar ini mengincar momen kunci menjelang ledakan kebutuhan komputasi AI. Chip penyimpanan adalah “lumbung” yang tak terpisahkan bagi server AI. Dengan ekspansi produksi lebih dulu dan peningkatan teknologi, Micron pada dasarnya mengunci keunggulan kapasitas sebelum permintaan benar-benar lepas landas. Logika pertumbuhan jangka panjangnya jelas, menjadikannya arah investasi dengan kepastian yang relatif tinggi di rantai industri. #安友周一观察团
Pilih C. Micron berinvestasi 10 miliar dolar AS untuk riset dan pengembangan, memperkuat chip AI
Alasan: Investasi sebesar skala puluhan miliar dolar ini mengincar momen kunci menjelang ledakan kebutuhan komputasi AI. Chip penyimpanan adalah “lumbung” yang tak terpisahkan bagi server AI. Dengan ekspansi produksi lebih dulu dan peningkatan teknologi, Micron pada dasarnya mengunci keunggulan kapasitas sebelum permintaan benar-benar lepas landas. Logika pertumbuhan jangka panjangnya jelas, menjadikannya arah investasi dengan kepastian yang relatif tinggi di rantai industri. #安友周一观察团
Alasan: Investasi sebesar skala puluhan miliar dolar ini mengincar momen kunci menjelang ledakan kebutuhan komputasi AI. Chip penyimpanan adalah “lumbung” yang tak terpisahkan bagi server AI. Dengan ekspansi produksi lebih dulu dan peningkatan teknologi, Micron pada dasarnya mengunci keunggulan kapasitas sebelum permintaan benar-benar lepas landas. Logika pertumbuhan jangka panjangnya jelas, menjadikannya arah investasi dengan kepastian yang relatif tinggi di rantai industri. #安友周一观察团
币安Binance华语
·
--
🔥 #安友周一观察团 tepat waktu kumpul, sorotan minggu ini sudah dikirim!
Minggu ini informasinya benar-benar padat—hal mana yang paling layak kamu tekan tombol perhatian? 🧐
💬 Ikut voting dan ceritakan alasannya di kolom komentar. RT atau bagikan sorotan lain yang kamu ikuti. Akan dipilih 5 orang untuk mendapatkan 30U!
A. Kepemilikan harian Binance SNDK tembus 700 juta, kedalaman pasar memimpin
B. BTC kembali ke 700 ribu dolar, sentimen pasar mulai pulih
C. Micron menggelontorkan 10 miliar dolar untuk R&D, memperkuat chip AI
D. Imbal hasil obligasi pemerintah Jepang mencetak rekor baru, tekanan ke pasar obligasi global
Minggu ini informasinya benar-benar padat—hal mana yang paling layak kamu tekan tombol perhatian? 🧐
💬 Ikut voting dan ceritakan alasannya di kolom komentar. RT atau bagikan sorotan lain yang kamu ikuti. Akan dipilih 5 orang untuk mendapatkan 30U!
A. Kepemilikan harian Binance SNDK tembus 700 juta, kedalaman pasar memimpin
B. BTC kembali ke 700 ribu dolar, sentimen pasar mulai pulih
C. Micron menggelontorkan 10 miliar dolar untuk R&D, memperkuat chip AI
D. Imbal hasil obligasi pemerintah Jepang mencetak rekor baru, tekanan ke pasar obligasi global
78
·
--
Pilih C
Anggap dulu 500U ini sebagai dorongan impulsif yang berhasil ditahan. Semakin sempurna ceritanya, semakin mirip naskah: kuota langka, undangan langsung dari pendiri, identitas bisa diverifikasi, semuanya adalah tangga untuk membuatmu terpancing. Namun aturan private placement sejak dulu hanya satu: kontrak resmi, kanal resmi. Jika tidak cocok, nilainya tidak ada sama sekali. Pastikan dulu kebenarannya sebelum mentransfer, lebih baik melewatkan kesempatan daripada salah mengirim.
#币安安全星期四
Pilih C
Anggap dulu 500U ini sebagai dorongan impulsif yang berhasil ditahan. Semakin sempurna ceritanya, semakin mirip naskah: kuota langka, undangan langsung dari pendiri, identitas bisa diverifikasi, semuanya adalah tangga untuk membuatmu terpancing. Namun aturan private placement sejak dulu hanya satu: kontrak resmi, kanal resmi. Jika tidak cocok, nilainya tidak ada sama sekali. Pastikan dulu kebenarannya sebelum mentransfer, lebih baik melewatkan kesempatan daripada salah mengirim.
#币安安全星期四
Anggap dulu 500U ini sebagai dorongan impulsif yang berhasil ditahan. Semakin sempurna ceritanya, semakin mirip naskah: kuota langka, undangan langsung dari pendiri, identitas bisa diverifikasi, semuanya adalah tangga untuk membuatmu terpancing. Namun aturan private placement sejak dulu hanya satu: kontrak resmi, kanal resmi. Jika tidak cocok, nilainya tidak ada sama sekali. Pastikan dulu kebenarannya sebelum mentransfer, lebih baik melewatkan kesempatan daripada salah mengirim.
#币安安全星期四
币安Binance华语
·
--
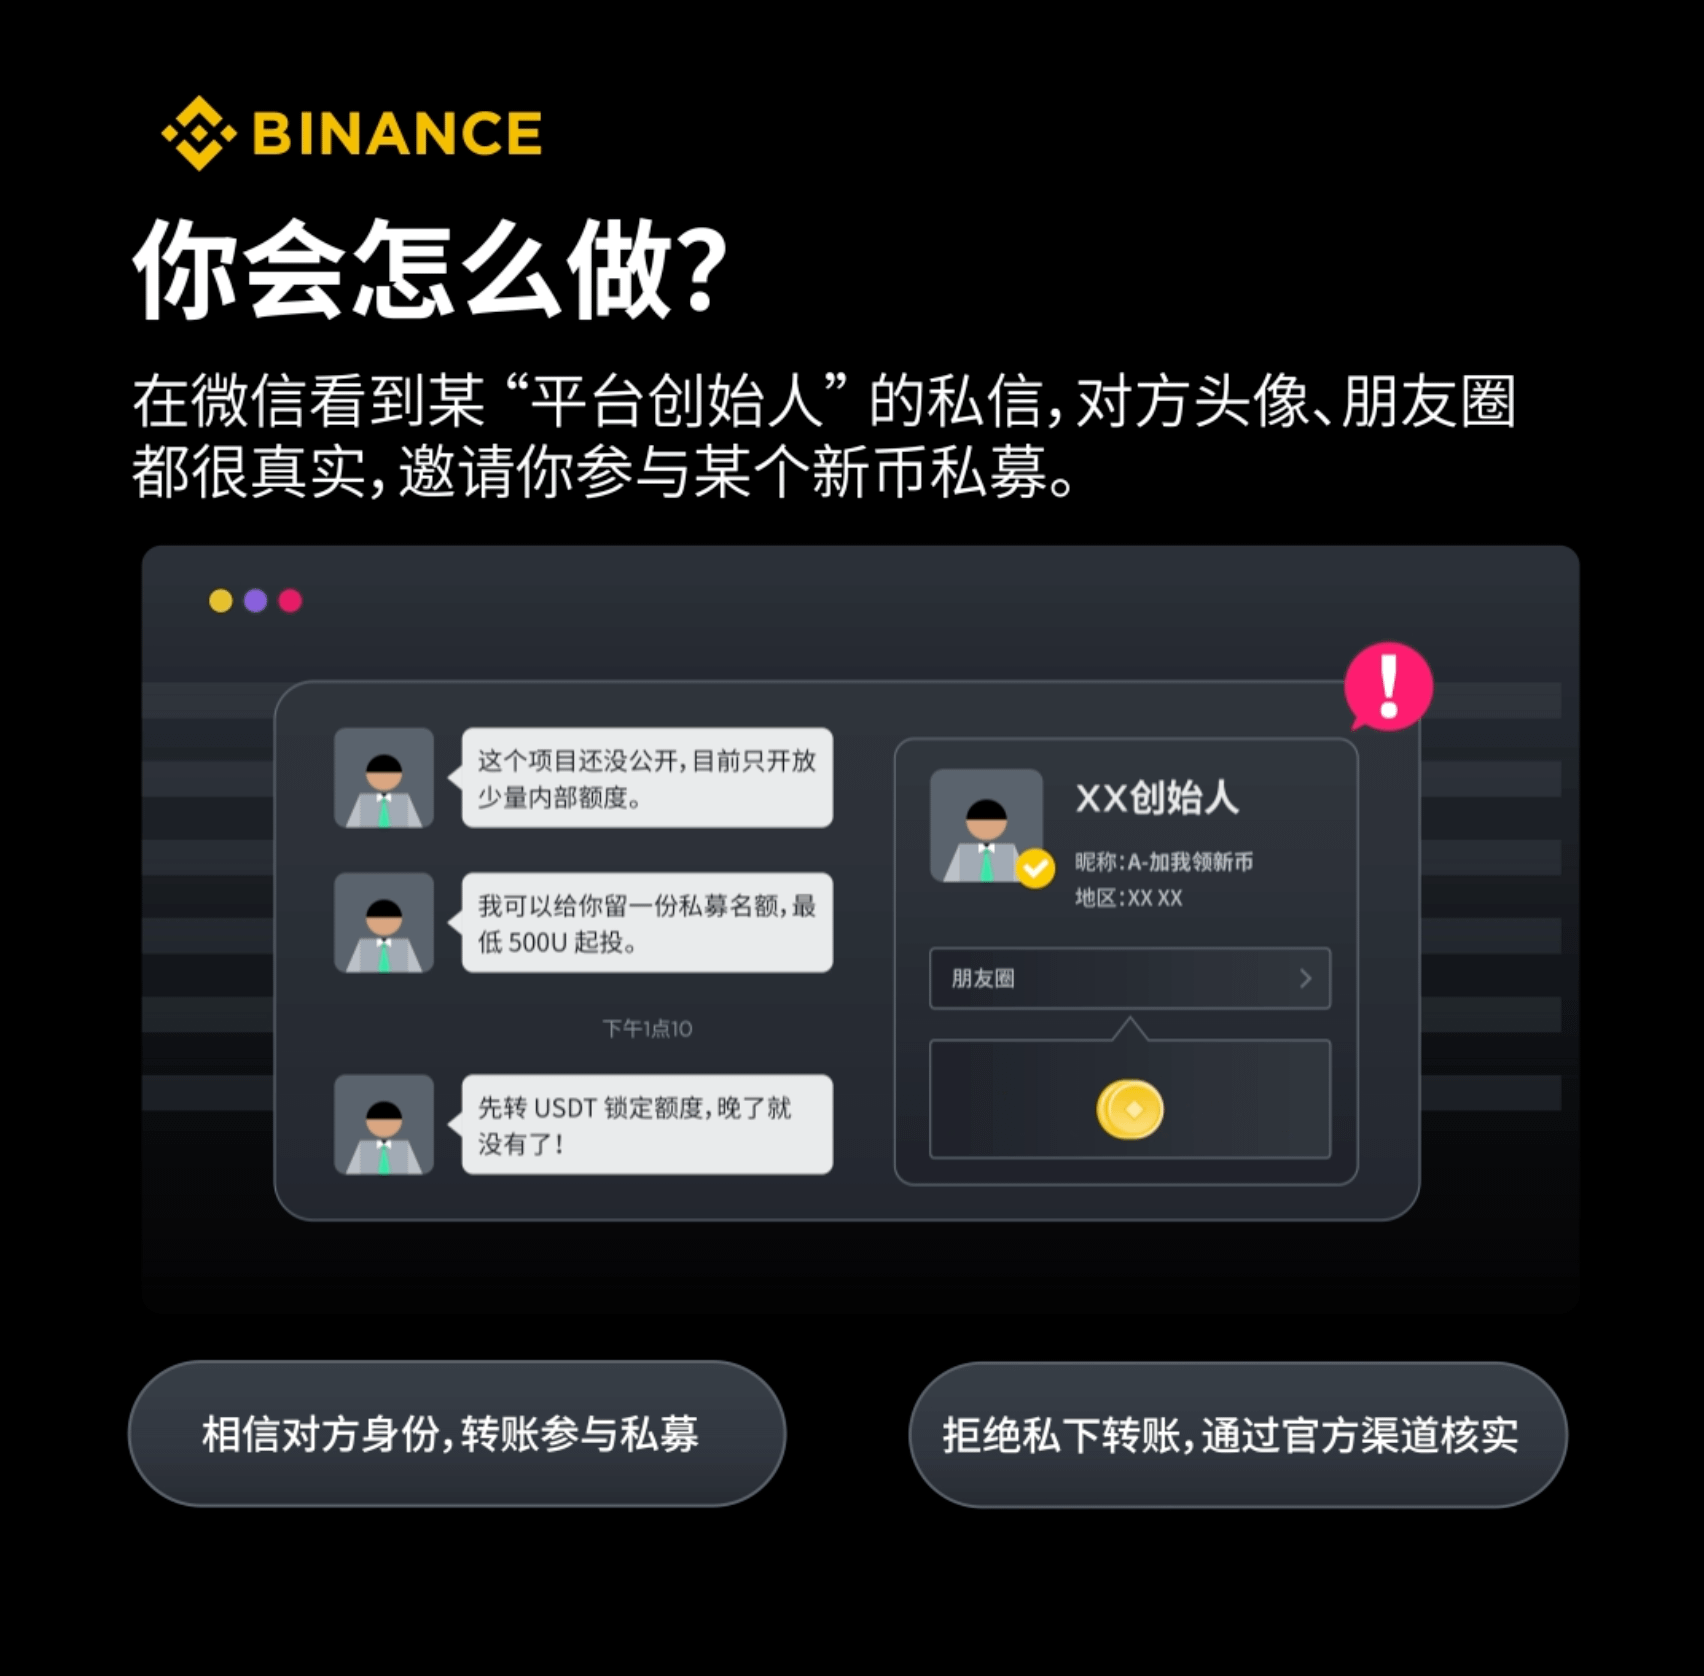
😈“Saya pendiri platform, kuota terakhir private sale koin baru, masuk hanya dengan 500U!”
Apa yang akan kamu lakukan❓
A. Kekayaan yang luar biasa akhirnya giliranku, langsung gas 🤑
B. Semua di lingkaran pertemanan cocok, paket identitasnya memang asli 😎
C. Mending keberuntungan ini jangan diterima! Jangan transfer dulu, cek resmi dulu 🔍
⬇️ RT lalu tulis pilihan dan alasannya, undi 3 orang masing-masing dapat 40U #币安安全星期四
Apa yang akan kamu lakukan❓
A. Kekayaan yang luar biasa akhirnya giliranku, langsung gas 🤑
B. Semua di lingkaran pertemanan cocok, paket identitasnya memang asli 😎
C. Mending keberuntungan ini jangan diterima! Jangan transfer dulu, cek resmi dulu 🔍
⬇️ RT lalu tulis pilihan dan alasannya, undi 3 orang masing-masing dapat 40U #币安安全星期四
81
·
--
🎙️ Hari ke-12 dari investasi rutin (DCA) BTC dengan Superhuman 100U, DUSK—lebih ke atas atau ke bawah?
Berakhir
02 j 23 m 12 d
7.5k
17
15
·
--
🎙️ Saat waktu makin sulit, tetaplah tenang; lihat kembali jalan yang telah dilewati sebelumnya. bnb
Berakhir
02 j 24 m 20 d
8k
18
20
·
--
🎙️ Menjaga Keseimbangan Ekosistem, Membangun Alun-Alun Binance
Berakhir
03 j 36 m 31 d
6.6k
31
88
·
--
🎙️ Bangun Binance Plaza, DCA BNB|Rabu, BTC masih belum bisa stabil di 80 ribu, menurut kalian bagaimana arah pergerakan pasar selanjutnya? Yuk kita bahas~
Berakhir
05 j 21 m 38 d
9.4k
41
38
·
--
D. Penundaan RUU Enkripsi, proses pengawasan kembali melambat ⏳
RUU ditunda berkali-kali, menunjukkan bahwa penyesuaian antara pengawasan dan industri membutuhkan waktu lebih lama daripada yang diperkirakan. Dalam jangka pendek, pasar enkripsi kehilangan aturan main yang jelas, sehingga dana akan menjadi lebih hati-hati dan fluktuasi harga tidak terhindarkan akan meningkat; namun dari sisi lain, penundaan ini belum tentu semuanya buruk. Industri justru mendapatkan masa jeda untuk evaluasi diri dan penyesuaian, sehingga kerangka kerja yang benar-benar diterapkan akan lebih sesuai dengan kondisi nyata. Bagi mereka yang melakukan perencanaan jangka panjang, ini lebih mirip jendela pengamatan; begitu aturan menjadi jelas, pasar akan melakukan penetapan ulang harga, dan peluang pun akan muncul dengan sendirinya. #安友周一观察团
D. Penundaan RUU Enkripsi, proses pengawasan kembali melambat ⏳
RUU ditunda berkali-kali, menunjukkan bahwa penyesuaian antara pengawasan dan industri membutuhkan waktu lebih lama daripada yang diperkirakan. Dalam jangka pendek, pasar enkripsi kehilangan aturan main yang jelas, sehingga dana akan menjadi lebih hati-hati dan fluktuasi harga tidak terhindarkan akan meningkat; namun dari sisi lain, penundaan ini belum tentu semuanya buruk. Industri justru mendapatkan masa jeda untuk evaluasi diri dan penyesuaian, sehingga kerangka kerja yang benar-benar diterapkan akan lebih sesuai dengan kondisi nyata. Bagi mereka yang melakukan perencanaan jangka panjang, ini lebih mirip jendela pengamatan; begitu aturan menjadi jelas, pasar akan melakukan penetapan ulang harga, dan peluang pun akan muncul dengan sendirinya. #安友周一观察团
RUU ditunda berkali-kali, menunjukkan bahwa penyesuaian antara pengawasan dan industri membutuhkan waktu lebih lama daripada yang diperkirakan. Dalam jangka pendek, pasar enkripsi kehilangan aturan main yang jelas, sehingga dana akan menjadi lebih hati-hati dan fluktuasi harga tidak terhindarkan akan meningkat; namun dari sisi lain, penundaan ini belum tentu semuanya buruk. Industri justru mendapatkan masa jeda untuk evaluasi diri dan penyesuaian, sehingga kerangka kerja yang benar-benar diterapkan akan lebih sesuai dengan kondisi nyata. Bagi mereka yang melakukan perencanaan jangka panjang, ini lebih mirip jendela pengamatan; begitu aturan menjadi jelas, pasar akan melakukan penetapan ulang harga, dan peluang pun akan muncul dengan sendirinya. #安友周一观察团
币安Binance华语
·
--
🔥#安友周一观察团 Kumpulan Peristiwa Besar 📡
Belakangan ini banyak kabar besar—acara mana yang paling menarik perhatianmu? 👀
✅ Pilih dan tinggalkan alasan pilihanmu di kolom komentar, RT atau bagikan hot news lainnya—5 orang terpilih akan mendapatkan 30U! Hadiah untuk diskusi topik!
A. bStocks memperluas pintu masuk aset, konversi 1:1 lebih fleksibel
B. Data CPI terus menurun, kepercayaan pasar kembali pulih
C. S&P 500 mencetak rekor tertinggi lagi, saham teknologi terus menguat
D. Penundaan RUU kripto CLARITY, proses regulasi kembali melambat
Belakangan ini banyak kabar besar—acara mana yang paling menarik perhatianmu? 👀
✅ Pilih dan tinggalkan alasan pilihanmu di kolom komentar, RT atau bagikan hot news lainnya—5 orang terpilih akan mendapatkan 30U! Hadiah untuk diskusi topik!
A. bStocks memperluas pintu masuk aset, konversi 1:1 lebih fleksibel
B. Data CPI terus menurun, kepercayaan pasar kembali pulih
C. S&P 500 mencetak rekor tertinggi lagi, saham teknologi terus menguat
D. Penundaan RUU kripto CLARITY, proses regulasi kembali melambat
135
·
--
Siklus kematian dari likuidasi tradisional, semua orang pasti sudah tidak asing: agunan turun nilainya, perjanjian buru-buru menjual, harga ditekan, lebih banyak posisi memicu likuidasi, lalu terus menjual—kepanikan massal terjadi pada tahap likuidasi ini. @termmax melewatinya dengan penyelesaian secara penyerahan fisik: tidak perlu terburu-buru mencari penampung, langsung menyerahkan aset jaminan kepada pemberi pinjaman; pemegang FT menerima aset jaminan dan aset dasar sesuai aturan, tanpa perlu menebak kecocokan pasar.
Kecerdasan desain ini adalah mengakui satu hal: dalam kondisi ekstrem, tindakan menjual itu sendiri mungkin merupakan langkah yang salah.
Namun, jika berhenti sejenak dan berpikir satu lapis lagi, kepanikan massal tidak lenyap—hanya dipindahkan. Dulu kepanikan terjadi di dalam pool likuidasi: perjanjian harus mengubah aset menjadi dana dalam jendela waktu yang ditentukan, dan semua orang berebut menjual. Sekarang titik kandidat untuk kepanikan berpindah menjadi setelah penyelesaian: sekelompok pemberi pinjaman menerima pada saat yang sama jenis agunan yang sama; jika pasar terus memburuk dan kelompok ini semuanya ingin melepas, maka mereka menjadi penjual baru—dan mereka tidak punya kewajiban market-making, tidak ada motivasi untuk menjadi penampung, murni hanya pemegang yang tidak ingin memegang aset. Penyelesaian hanya memindahkan penjualan yang terpaksa dari pihak perjanjian ke pihak pemberi pinjaman; tekanan jual tidak terserap, hanya berpindah pemegang.
$ONG
Bahkan ada risiko yang lebih halus: dalam likuidasi tradisional, perjanjian setidaknya punya pengambilan keputusan yang seragam—bagaimana menjual dan kapan menjual merupakan tindakan yang terkonsentrasi; penyerahan fisik memecah proses penanganan menjadi keputusan satu orang per satu keputusan, sehingga ritme kepanikan massal kolektif diserahkan kepada ratusan pemegang aset yang saling tidak berkomunikasi. Semua orang secara serempak ingin cepat pergi; pada saat itulah efisiensi kepanikan mungkin lebih tinggi dibandingkan penjualan per titik oleh perjanjian. Mekanisme mengubah likuidasi dari kepanikan institusi menjadi kepanikan sekelompok ritel; ketakutannya tidak berubah, yang berubah adalah cara pengorganisasiannya.
Jadi penilaian saya terhadap penyerahan fisik adalah: memang menghindari titik nyeri paling keras—yaitu aset yang tidak bisa dijual saat kondisi ekstrem—sehingga aset yang likuiditasnya buruk (terutama RWA) tidak dipaksa dijual murah; tetapi biayanya adalah memundurkan waktu terjadinya kepanikan dari tahap likuidasi ke setelah penyelesaian, lalu mendistribusikannya kepada para pemegang. Desain mekanismenya bagus tidak berarti uji tekanan juga bagus—pengamatan berikutnya yang benar bukan seberapa mulus penyelesaian, melainkan apakah setelah penyelesaian, para pemegang aset dalam batch itu akan berusaha lari pada waktu yang sama.
#termmax
Siklus kematian dari likuidasi tradisional, semua orang pasti sudah tidak asing: agunan turun nilainya, perjanjian buru-buru menjual, harga ditekan, lebih banyak posisi memicu likuidasi, lalu terus menjual—kepanikan massal terjadi pada tahap likuidasi ini. @TermMax melewatinya dengan penyelesaian secara penyerahan fisik: tidak perlu terburu-buru mencari penampung, langsung menyerahkan aset jaminan kepada pemberi pinjaman; pemegang FT menerima aset jaminan dan aset dasar sesuai aturan, tanpa perlu menebak kecocokan pasar.
Kecerdasan desain ini adalah mengakui satu hal: dalam kondisi ekstrem, tindakan menjual itu sendiri mungkin merupakan langkah yang salah.
Namun, jika berhenti sejenak dan berpikir satu lapis lagi, kepanikan massal tidak lenyap—hanya dipindahkan. Dulu kepanikan terjadi di dalam pool likuidasi: perjanjian harus mengubah aset menjadi dana dalam jendela waktu yang ditentukan, dan semua orang berebut menjual. Sekarang titik kandidat untuk kepanikan berpindah menjadi setelah penyelesaian: sekelompok pemberi pinjaman menerima pada saat yang sama jenis agunan yang sama; jika pasar terus memburuk dan kelompok ini semuanya ingin melepas, maka mereka menjadi penjual baru—dan mereka tidak punya kewajiban market-making, tidak ada motivasi untuk menjadi penampung, murni hanya pemegang yang tidak ingin memegang aset. Penyelesaian hanya memindahkan penjualan yang terpaksa dari pihak perjanjian ke pihak pemberi pinjaman; tekanan jual tidak terserap, hanya berpindah pemegang.
$ONG
Bahkan ada risiko yang lebih halus: dalam likuidasi tradisional, perjanjian setidaknya punya pengambilan keputusan yang seragam—bagaimana menjual dan kapan menjual merupakan tindakan yang terkonsentrasi; penyerahan fisik memecah proses penanganan menjadi keputusan satu orang per satu keputusan, sehingga ritme kepanikan massal kolektif diserahkan kepada ratusan pemegang aset yang saling tidak berkomunikasi. Semua orang secara serempak ingin cepat pergi; pada saat itulah efisiensi kepanikan mungkin lebih tinggi dibandingkan penjualan per titik oleh perjanjian. Mekanisme mengubah likuidasi dari kepanikan institusi menjadi kepanikan sekelompok ritel; ketakutannya tidak berubah, yang berubah adalah cara pengorganisasiannya.
Jadi penilaian saya terhadap penyerahan fisik adalah: memang menghindari titik nyeri paling keras—yaitu aset yang tidak bisa dijual saat kondisi ekstrem—sehingga aset yang likuiditasnya buruk (terutama RWA) tidak dipaksa dijual murah; tetapi biayanya adalah memundurkan waktu terjadinya kepanikan dari tahap likuidasi ke setelah penyelesaian, lalu mendistribusikannya kepada para pemegang. Desain mekanismenya bagus tidak berarti uji tekanan juga bagus—pengamatan berikutnya yang benar bukan seberapa mulus penyelesaian, melainkan apakah setelah penyelesaian, para pemegang aset dalam batch itu akan berusaha lari pada waktu yang sama.
#termmax
Kecerdasan desain ini adalah mengakui satu hal: dalam kondisi ekstrem, tindakan menjual itu sendiri mungkin merupakan langkah yang salah.
Namun, jika berhenti sejenak dan berpikir satu lapis lagi, kepanikan massal tidak lenyap—hanya dipindahkan. Dulu kepanikan terjadi di dalam pool likuidasi: perjanjian harus mengubah aset menjadi dana dalam jendela waktu yang ditentukan, dan semua orang berebut menjual. Sekarang titik kandidat untuk kepanikan berpindah menjadi setelah penyelesaian: sekelompok pemberi pinjaman menerima pada saat yang sama jenis agunan yang sama; jika pasar terus memburuk dan kelompok ini semuanya ingin melepas, maka mereka menjadi penjual baru—dan mereka tidak punya kewajiban market-making, tidak ada motivasi untuk menjadi penampung, murni hanya pemegang yang tidak ingin memegang aset. Penyelesaian hanya memindahkan penjualan yang terpaksa dari pihak perjanjian ke pihak pemberi pinjaman; tekanan jual tidak terserap, hanya berpindah pemegang.
$ONG
Bahkan ada risiko yang lebih halus: dalam likuidasi tradisional, perjanjian setidaknya punya pengambilan keputusan yang seragam—bagaimana menjual dan kapan menjual merupakan tindakan yang terkonsentrasi; penyerahan fisik memecah proses penanganan menjadi keputusan satu orang per satu keputusan, sehingga ritme kepanikan massal kolektif diserahkan kepada ratusan pemegang aset yang saling tidak berkomunikasi. Semua orang secara serempak ingin cepat pergi; pada saat itulah efisiensi kepanikan mungkin lebih tinggi dibandingkan penjualan per titik oleh perjanjian. Mekanisme mengubah likuidasi dari kepanikan institusi menjadi kepanikan sekelompok ritel; ketakutannya tidak berubah, yang berubah adalah cara pengorganisasiannya.
Jadi penilaian saya terhadap penyerahan fisik adalah: memang menghindari titik nyeri paling keras—yaitu aset yang tidak bisa dijual saat kondisi ekstrem—sehingga aset yang likuiditasnya buruk (terutama RWA) tidak dipaksa dijual murah; tetapi biayanya adalah memundurkan waktu terjadinya kepanikan dari tahap likuidasi ke setelah penyelesaian, lalu mendistribusikannya kepada para pemegang. Desain mekanismenya bagus tidak berarti uji tekanan juga bagus—pengamatan berikutnya yang benar bukan seberapa mulus penyelesaian, melainkan apakah setelah penyelesaian, para pemegang aset dalam batch itu akan berusaha lari pada waktu yang sama.
#termmax
226
·
--
Saat saya membaca whitepaper „翻 @termmax “, saya catat satu kalimat dari bagian GT: „Setiap transaksi tunggal membentuk posisi leverage, secara signifikan menurunkan gas.“ Kalimat itu terlihat tidak ada masalah jika dilihat sendiri, tetapi barulah setelah benar-benar menjalankan satu siklus penuh GT—membuka, mempertahankan, menutup, dan menyelesaikan—Anda tahu transaksi mana yang dihemat gas-nya, dan transaksi mana saja yang tidak disebutkan.
Saat melakukan minting, memang cepat: satu transaksi, sekali gas, posisi leverage langsung jadi. Namun ketika siklus lengkap dijalankan, „minting tunggal“ itu sebenarnya hanya langkah pertama dari seluruh perjalanan leverage. Membuka mungkin cukup satu kali, tetapi menutup tidak bisa begitu. Untuk melepas leverage di GT, Anda harus terlebih dahulu menjual aset jaminan, melunasi utang, lalu menebus kembali posisi—setiap tahap adalah operasi on-chain yang berdiri sendiri. Gas yang dihemat pada tahap minting itu, jika ditempatkan dalam total biaya on-chain sepanjang satu siklus penuh, sama sekali tidak sebanding.$RE
Yang lebih membuat bingung adalah toleransi kesalahan pada proses likuidasi. Penjelasan whitepaper tentang GT berfokus pada enkapsulasi dan biaya, sementara buffer kesehatan posisi leverage saat menghadapi kondisi pasar ekstrem justru ditulis dengan sangat minim. Dalam praktik, saya memantau tingkat kesehatan dengan ketat; begitu volatilitas membesar, posisi saya langsung berayun di dekat garis likuidasi, dan jendela untuk menambah jaminan secara manual terlalu sempit. Kontrol risiko protokol memang stabil, tapi sebagai pengguna leverage, ruang toleransi kesalahannya benar-benar tidak besar.$SKYAI
Langkah penutupan juga bertabrakan dengan masalah likuiditas (kedalaman). Cara keluar dari posisi leverage bergantung pada dua hal: penjualan aset jaminan dan pembelian kembali utang. Dua tindakan ini berjalan di pasar berjangka. Untuk pasar jangka pendek masih lumayan, tapi begitu ditarik ke jangka panjang, antrean tipis, spread melebar, dan biaya penutupan terlihat jelas naik. Whitepaper menjelaskan GT seolah leverage dimasukkan ke dalam sebuah kotak, tetapi baru di praktik saya sadar: di dalam kotak itu tetap ada pasar dan kedalaman likuiditas.
Secara keseluruhan dari ronde praktik ini, desain mekanisme GT memang benar-benar rapi: minting nyaman, pencatatan transparan. Saya akui itu. Tapi whitepaper merangkum nilai GT dengan „setiap transaksi tunggal hasil minting“, dan cara penyampaiannya agak terkesan memilih yang enak didengar—yang dihemat adalah langkah pertama, sedangkan yang mahal ada di setiap langkah berikutnya. Jika Anda ingin menyentuh leverage GT, jangan cuma lihat betapa gampangnya pada saat minting; hitung dulu biaya on-chain untuk seluruh siklus, buffer likuidasi, dan kedalaman saat menutup posisi, baru putuskan seberapa besar ukuran posisi. Sikap saya sekarang: lihat perlahan dulu di daftar favorit; soal leverage, tunggu toleransi kesalahan dan kedalaman likuiditasnya benar-benar cukup tebal baru bicara.
#termmax
Saat saya membaca whitepaper „翻 @TermMax “, saya catat satu kalimat dari bagian GT: „Setiap transaksi tunggal membentuk posisi leverage, secara signifikan menurunkan gas.“ Kalimat itu terlihat tidak ada masalah jika dilihat sendiri, tetapi barulah setelah benar-benar menjalankan satu siklus penuh GT—membuka, mempertahankan, menutup, dan menyelesaikan—Anda tahu transaksi mana yang dihemat gas-nya, dan transaksi mana saja yang tidak disebutkan.
Saat melakukan minting, memang cepat: satu transaksi, sekali gas, posisi leverage langsung jadi. Namun ketika siklus lengkap dijalankan, „minting tunggal“ itu sebenarnya hanya langkah pertama dari seluruh perjalanan leverage. Membuka mungkin cukup satu kali, tetapi menutup tidak bisa begitu. Untuk melepas leverage di GT, Anda harus terlebih dahulu menjual aset jaminan, melunasi utang, lalu menebus kembali posisi—setiap tahap adalah operasi on-chain yang berdiri sendiri. Gas yang dihemat pada tahap minting itu, jika ditempatkan dalam total biaya on-chain sepanjang satu siklus penuh, sama sekali tidak sebanding.$RE
Yang lebih membuat bingung adalah toleransi kesalahan pada proses likuidasi. Penjelasan whitepaper tentang GT berfokus pada enkapsulasi dan biaya, sementara buffer kesehatan posisi leverage saat menghadapi kondisi pasar ekstrem justru ditulis dengan sangat minim. Dalam praktik, saya memantau tingkat kesehatan dengan ketat; begitu volatilitas membesar, posisi saya langsung berayun di dekat garis likuidasi, dan jendela untuk menambah jaminan secara manual terlalu sempit. Kontrol risiko protokol memang stabil, tapi sebagai pengguna leverage, ruang toleransi kesalahannya benar-benar tidak besar.$SKYAI
Langkah penutupan juga bertabrakan dengan masalah likuiditas (kedalaman). Cara keluar dari posisi leverage bergantung pada dua hal: penjualan aset jaminan dan pembelian kembali utang. Dua tindakan ini berjalan di pasar berjangka. Untuk pasar jangka pendek masih lumayan, tapi begitu ditarik ke jangka panjang, antrean tipis, spread melebar, dan biaya penutupan terlihat jelas naik. Whitepaper menjelaskan GT seolah leverage dimasukkan ke dalam sebuah kotak, tetapi baru di praktik saya sadar: di dalam kotak itu tetap ada pasar dan kedalaman likuiditas.
Secara keseluruhan dari ronde praktik ini, desain mekanisme GT memang benar-benar rapi: minting nyaman, pencatatan transparan. Saya akui itu. Tapi whitepaper merangkum nilai GT dengan „setiap transaksi tunggal hasil minting“, dan cara penyampaiannya agak terkesan memilih yang enak didengar—yang dihemat adalah langkah pertama, sedangkan yang mahal ada di setiap langkah berikutnya. Jika Anda ingin menyentuh leverage GT, jangan cuma lihat betapa gampangnya pada saat minting; hitung dulu biaya on-chain untuk seluruh siklus, buffer likuidasi, dan kedalaman saat menutup posisi, baru putuskan seberapa besar ukuran posisi. Sikap saya sekarang: lihat perlahan dulu di daftar favorit; soal leverage, tunggu toleransi kesalahan dan kedalaman likuiditasnya benar-benar cukup tebal baru bicara.
#termmax
Saat melakukan minting, memang cepat: satu transaksi, sekali gas, posisi leverage langsung jadi. Namun ketika siklus lengkap dijalankan, „minting tunggal“ itu sebenarnya hanya langkah pertama dari seluruh perjalanan leverage. Membuka mungkin cukup satu kali, tetapi menutup tidak bisa begitu. Untuk melepas leverage di GT, Anda harus terlebih dahulu menjual aset jaminan, melunasi utang, lalu menebus kembali posisi—setiap tahap adalah operasi on-chain yang berdiri sendiri. Gas yang dihemat pada tahap minting itu, jika ditempatkan dalam total biaya on-chain sepanjang satu siklus penuh, sama sekali tidak sebanding.$RE
Yang lebih membuat bingung adalah toleransi kesalahan pada proses likuidasi. Penjelasan whitepaper tentang GT berfokus pada enkapsulasi dan biaya, sementara buffer kesehatan posisi leverage saat menghadapi kondisi pasar ekstrem justru ditulis dengan sangat minim. Dalam praktik, saya memantau tingkat kesehatan dengan ketat; begitu volatilitas membesar, posisi saya langsung berayun di dekat garis likuidasi, dan jendela untuk menambah jaminan secara manual terlalu sempit. Kontrol risiko protokol memang stabil, tapi sebagai pengguna leverage, ruang toleransi kesalahannya benar-benar tidak besar.$SKYAI
Langkah penutupan juga bertabrakan dengan masalah likuiditas (kedalaman). Cara keluar dari posisi leverage bergantung pada dua hal: penjualan aset jaminan dan pembelian kembali utang. Dua tindakan ini berjalan di pasar berjangka. Untuk pasar jangka pendek masih lumayan, tapi begitu ditarik ke jangka panjang, antrean tipis, spread melebar, dan biaya penutupan terlihat jelas naik. Whitepaper menjelaskan GT seolah leverage dimasukkan ke dalam sebuah kotak, tetapi baru di praktik saya sadar: di dalam kotak itu tetap ada pasar dan kedalaman likuiditas.
Secara keseluruhan dari ronde praktik ini, desain mekanisme GT memang benar-benar rapi: minting nyaman, pencatatan transparan. Saya akui itu. Tapi whitepaper merangkum nilai GT dengan „setiap transaksi tunggal hasil minting“, dan cara penyampaiannya agak terkesan memilih yang enak didengar—yang dihemat adalah langkah pertama, sedangkan yang mahal ada di setiap langkah berikutnya. Jika Anda ingin menyentuh leverage GT, jangan cuma lihat betapa gampangnya pada saat minting; hitung dulu biaya on-chain untuk seluruh siklus, buffer likuidasi, dan kedalaman saat menutup posisi, baru putuskan seberapa besar ukuran posisi. Sikap saya sekarang: lihat perlahan dulu di daftar favorit; soal leverage, tunggu toleransi kesalahan dan kedalaman likuiditasnya benar-benar cukup tebal baru bicara.
#termmax
2
169
·
--
Dalam lelang di @termmax , saran paling tidak intuitif adalah: jangan bermain strategi—langsung laporkan batas bawah yang benar-benar ada di pikiranmu.
Awalnya aku juga tidak percaya. Semua pasar mengajarkan orang untuk “sisakan ruang, lihat dulu orang lain menawar bagaimana”, jadi lelang pun harus lebih hati-hati. Hasilnya di percobaan pertama aku malah yang dirugikan: ingin dapat untung lebih, menekan penawaran sampai di atas harga batas dalam kepala. Satu siklus berlalu, dan dananya bahkan tidak terjadi transaksi—karena tingkat bunga yang kuinginkan terlalu tinggi, pasar tidak bisa memberinya; uang menganggur berarti rugi.$ACE
Kalau kamu paham mekanismenya, langsung mengerti. TermMax adalah lelang dengan harga penyelesaian yang diseragamkan. Harga transaksi akhir tidak mengikuti penawaranmu, melainkan titik pertemuan dari semua penawaran. Jika kamu menawar terlalu tinggi, harga transaksi tetap tidak akan lebih tinggi; jika kamu menawarnya terlalu jauh dari titik pertemuan, kamu langsung gugur. Begitu juga sebaliknya: jika kamu menekan batas bawah terlalu rendah, saat harga penyelesaian tepat jatuh di antara penawaranmu dan batas bawahmu, kamu akan bertransaksi pada tingkat bunga yang sebenarnya tidak ingin kamu terima.$BTW
Jadi, dalam desain ini, batas bawah yang sebenarnya adalah satu-satunya penawaran yang benar: jika tersalurkan/ter成交, maka yang kamu dapat adalah harga penyelesaian, tidak akan rugi; jika tidak成交, artinya pasar tidak memberi angka yang kamu inginkan—dan dana yang tidak terpakai itu kamu hemat untuk dialokasikan ke tempat lain. Justru gerakan kecil seperti “coba serakah sedikit lagi” atau “tekan lagi sedikit lagi” yang paling mudah membuat dana menganggur, atau membuatmu terjebak transaksi pasif pada tingkat bunga yang salah.
Sebelum menawar, hal yang benar-benar perlu kamu pikirkan bukan bagaimana menyusun angka penawaran, melainkan tiga hal: di mana harga penyelesaian terbaru di pasar berada, berapa lama dana kamu sanggup menganggur, dan berapa batas bawah yang sesungguhnya. Setelah tiga hal ini dipikirkan dengan jelas, angka yang kamu keluarkan tidak lagi berupa permainan adu strategi, melainkan sebuah jawaban. Mekanisme ini menghapus “tawar-menawar” dari sisi utang-piutang. Pasar biasa mengandalkan tarik-menarik untuk membentuk harga; di sini semua orang berbicara jujur pada saat yang sama. Berani atau tidak berterus terang adalah garis batas apakah kamu bisa mendapatkan tingkat bunga yang bagus.#termmax
Dalam lelang di @TermMax , saran paling tidak intuitif adalah: jangan bermain strategi—langsung laporkan batas bawah yang benar-benar ada di pikiranmu.
Awalnya aku juga tidak percaya. Semua pasar mengajarkan orang untuk “sisakan ruang, lihat dulu orang lain menawar bagaimana”, jadi lelang pun harus lebih hati-hati. Hasilnya di percobaan pertama aku malah yang dirugikan: ingin dapat untung lebih, menekan penawaran sampai di atas harga batas dalam kepala. Satu siklus berlalu, dan dananya bahkan tidak terjadi transaksi—karena tingkat bunga yang kuinginkan terlalu tinggi, pasar tidak bisa memberinya; uang menganggur berarti rugi.$ACE
Kalau kamu paham mekanismenya, langsung mengerti. TermMax adalah lelang dengan harga penyelesaian yang diseragamkan. Harga transaksi akhir tidak mengikuti penawaranmu, melainkan titik pertemuan dari semua penawaran. Jika kamu menawar terlalu tinggi, harga transaksi tetap tidak akan lebih tinggi; jika kamu menawarnya terlalu jauh dari titik pertemuan, kamu langsung gugur. Begitu juga sebaliknya: jika kamu menekan batas bawah terlalu rendah, saat harga penyelesaian tepat jatuh di antara penawaranmu dan batas bawahmu, kamu akan bertransaksi pada tingkat bunga yang sebenarnya tidak ingin kamu terima.$BTW
Jadi, dalam desain ini, batas bawah yang sebenarnya adalah satu-satunya penawaran yang benar: jika tersalurkan/ter成交, maka yang kamu dapat adalah harga penyelesaian, tidak akan rugi; jika tidak成交, artinya pasar tidak memberi angka yang kamu inginkan—dan dana yang tidak terpakai itu kamu hemat untuk dialokasikan ke tempat lain. Justru gerakan kecil seperti “coba serakah sedikit lagi” atau “tekan lagi sedikit lagi” yang paling mudah membuat dana menganggur, atau membuatmu terjebak transaksi pasif pada tingkat bunga yang salah.
Sebelum menawar, hal yang benar-benar perlu kamu pikirkan bukan bagaimana menyusun angka penawaran, melainkan tiga hal: di mana harga penyelesaian terbaru di pasar berada, berapa lama dana kamu sanggup menganggur, dan berapa batas bawah yang sesungguhnya. Setelah tiga hal ini dipikirkan dengan jelas, angka yang kamu keluarkan tidak lagi berupa permainan adu strategi, melainkan sebuah jawaban. Mekanisme ini menghapus “tawar-menawar” dari sisi utang-piutang. Pasar biasa mengandalkan tarik-menarik untuk membentuk harga; di sini semua orang berbicara jujur pada saat yang sama. Berani atau tidak berterus terang adalah garis batas apakah kamu bisa mendapatkan tingkat bunga yang bagus.#termmax
Awalnya aku juga tidak percaya. Semua pasar mengajarkan orang untuk “sisakan ruang, lihat dulu orang lain menawar bagaimana”, jadi lelang pun harus lebih hati-hati. Hasilnya di percobaan pertama aku malah yang dirugikan: ingin dapat untung lebih, menekan penawaran sampai di atas harga batas dalam kepala. Satu siklus berlalu, dan dananya bahkan tidak terjadi transaksi—karena tingkat bunga yang kuinginkan terlalu tinggi, pasar tidak bisa memberinya; uang menganggur berarti rugi.$ACE
Kalau kamu paham mekanismenya, langsung mengerti. TermMax adalah lelang dengan harga penyelesaian yang diseragamkan. Harga transaksi akhir tidak mengikuti penawaranmu, melainkan titik pertemuan dari semua penawaran. Jika kamu menawar terlalu tinggi, harga transaksi tetap tidak akan lebih tinggi; jika kamu menawarnya terlalu jauh dari titik pertemuan, kamu langsung gugur. Begitu juga sebaliknya: jika kamu menekan batas bawah terlalu rendah, saat harga penyelesaian tepat jatuh di antara penawaranmu dan batas bawahmu, kamu akan bertransaksi pada tingkat bunga yang sebenarnya tidak ingin kamu terima.$BTW
Jadi, dalam desain ini, batas bawah yang sebenarnya adalah satu-satunya penawaran yang benar: jika tersalurkan/ter成交, maka yang kamu dapat adalah harga penyelesaian, tidak akan rugi; jika tidak成交, artinya pasar tidak memberi angka yang kamu inginkan—dan dana yang tidak terpakai itu kamu hemat untuk dialokasikan ke tempat lain. Justru gerakan kecil seperti “coba serakah sedikit lagi” atau “tekan lagi sedikit lagi” yang paling mudah membuat dana menganggur, atau membuatmu terjebak transaksi pasif pada tingkat bunga yang salah.
Sebelum menawar, hal yang benar-benar perlu kamu pikirkan bukan bagaimana menyusun angka penawaran, melainkan tiga hal: di mana harga penyelesaian terbaru di pasar berada, berapa lama dana kamu sanggup menganggur, dan berapa batas bawah yang sesungguhnya. Setelah tiga hal ini dipikirkan dengan jelas, angka yang kamu keluarkan tidak lagi berupa permainan adu strategi, melainkan sebuah jawaban. Mekanisme ini menghapus “tawar-menawar” dari sisi utang-piutang. Pasar biasa mengandalkan tarik-menarik untuk membentuk harga; di sini semua orang berbicara jujur pada saat yang sama. Berani atau tidak berterus terang adalah garis batas apakah kamu bisa mendapatkan tingkat bunga yang bagus.#termmax
7
350
·
--
Pinjaman di rantai tampaknya seperti bisnis yang “tersebar”—berbeda protokol, berbeda agunan, berbeda pasar, seolah masing-masing bermain sendiri. Namun jika risiko dipandang secara bersamaan, itu mungkin bisnis terdekat dengan yang paling terkonsentrasi di DeFi: semua dana dipatok pada jenis agunan yang sama, berbagi mekanisme likuidasi yang sama, dan juga mengalami momen paling rapuh yang sama. Jika tren berbalik, semua orang menghadapi masalah pada hari yang sama, karena alasan yang sama. $1000RATS
Dalam keuangan tradisional, untuk menghadapi “konsentrasi” seperti ini, caranya adalah waktu. Lembaga tidak akan menaruh semua uang pada satu tenor yang sama—ada yang menaruh untuk tiga bulan, ada yang satu tahun, ada yang sepuluh tahun. Aset dengan tanggal jatuh tempo yang berbeda secara alami menggeser waktu terjadinya masalah. Pendekatan menyebar risiko dengan waktu ini hampir tidak ada di rantai: semua orang hanya punya suku bunga untuk “sekarang”, tanpa rencana untuk “suatu hari di masa depan”. $CLO
@termmax Yang membuat saya memikirkannya ulang, adalah struktur tenornya. Sebuah aset pendapatan tetap dengan tanggal jatuh tempo yang berbeda, pada dasarnya adalah “alat pengatur risiko yang memecah waktu”—uang yang jatuh tempo dalam tiga bulan tidak akan menumpuk dengan uang milik orang lain yang jatuh tempo dalam satu tahun untuk sama-sama diuangkan pada hari yang sama dan diselesaikan pada hari yang sama. Bahkan jika pasar secara keseluruhan sedang buruk, selama tenor terpisah, tidak semua orang akan terjebak kekurangan likuiditas pada saat yang sama.
Setelah memahami lapisan ini, saya baru sadar betapa langkanya dimensi “tenor” di rantai. Ini bukan hanya membuat suku bunga lebih pasti, tetapi juga menambahkan sesuatu yang sejak lama sudah dimiliki keuangan tradisional pada aset di rantai: menyebarkan risiko lewat waktu, bukan membiarkan semua risiko menumpuk pada satu titik.
Tentu saja, penyebaran tenor bukan sesuatu yang gratis. Semakin banyak tenor, pasar semakin terfragmentasi, dan kedalaman pada satu tanggal jatuh tempo akan semakin tipis; dan semakin dekat dengan jatuh tempo, semakin tinggi tekanan pada periode konsentrasi penebusan dan penyelesaian—sehingga tekanan dana pada hari itu justru makin diperbesar. Menggeser waktu itu hal yang baik, tetapi momen ketika waktu digeser adalah ujian baru.
Jadi, saya akan fokus pada tiga hal: apakah aset dari tenor yang berbeda benar-benar saling menggeser kejadian “bermasalah” saat kondisi ekstrem, apakah tanggal jatuh tempo terkonsentrasi secara berlebihan pada beberapa hari tertentu, dan apakah tekanan penebusan saat mendekati jatuh tempo dapat dicerna pasar dengan stabil. Setelah tiga hal ini terlihat jelas, baru saya merasa bahwa struktur tenor TermMax bukan hanya mengunci suku bunga—tetapi benar-benar menyebarkan risiko. #termmax
Pinjaman di rantai tampaknya seperti bisnis yang “tersebar”—berbeda protokol, berbeda agunan, berbeda pasar, seolah masing-masing bermain sendiri. Namun jika risiko dipandang secara bersamaan, itu mungkin bisnis terdekat dengan yang paling terkonsentrasi di DeFi: semua dana dipatok pada jenis agunan yang sama, berbagi mekanisme likuidasi yang sama, dan juga mengalami momen paling rapuh yang sama. Jika tren berbalik, semua orang menghadapi masalah pada hari yang sama, karena alasan yang sama. $1000RATS
Dalam keuangan tradisional, untuk menghadapi “konsentrasi” seperti ini, caranya adalah waktu. Lembaga tidak akan menaruh semua uang pada satu tenor yang sama—ada yang menaruh untuk tiga bulan, ada yang satu tahun, ada yang sepuluh tahun. Aset dengan tanggal jatuh tempo yang berbeda secara alami menggeser waktu terjadinya masalah. Pendekatan menyebar risiko dengan waktu ini hampir tidak ada di rantai: semua orang hanya punya suku bunga untuk “sekarang”, tanpa rencana untuk “suatu hari di masa depan”. $CLO
@TermMax Yang membuat saya memikirkannya ulang, adalah struktur tenornya. Sebuah aset pendapatan tetap dengan tanggal jatuh tempo yang berbeda, pada dasarnya adalah “alat pengatur risiko yang memecah waktu”—uang yang jatuh tempo dalam tiga bulan tidak akan menumpuk dengan uang milik orang lain yang jatuh tempo dalam satu tahun untuk sama-sama diuangkan pada hari yang sama dan diselesaikan pada hari yang sama. Bahkan jika pasar secara keseluruhan sedang buruk, selama tenor terpisah, tidak semua orang akan terjebak kekurangan likuiditas pada saat yang sama.
Setelah memahami lapisan ini, saya baru sadar betapa langkanya dimensi “tenor” di rantai. Ini bukan hanya membuat suku bunga lebih pasti, tetapi juga menambahkan sesuatu yang sejak lama sudah dimiliki keuangan tradisional pada aset di rantai: menyebarkan risiko lewat waktu, bukan membiarkan semua risiko menumpuk pada satu titik.
Tentu saja, penyebaran tenor bukan sesuatu yang gratis. Semakin banyak tenor, pasar semakin terfragmentasi, dan kedalaman pada satu tanggal jatuh tempo akan semakin tipis; dan semakin dekat dengan jatuh tempo, semakin tinggi tekanan pada periode konsentrasi penebusan dan penyelesaian—sehingga tekanan dana pada hari itu justru makin diperbesar. Menggeser waktu itu hal yang baik, tetapi momen ketika waktu digeser adalah ujian baru.
Jadi, saya akan fokus pada tiga hal: apakah aset dari tenor yang berbeda benar-benar saling menggeser kejadian “bermasalah” saat kondisi ekstrem, apakah tanggal jatuh tempo terkonsentrasi secara berlebihan pada beberapa hari tertentu, dan apakah tekanan penebusan saat mendekati jatuh tempo dapat dicerna pasar dengan stabil. Setelah tiga hal ini terlihat jelas, baru saya merasa bahwa struktur tenor TermMax bukan hanya mengunci suku bunga—tetapi benar-benar menyebarkan risiko. #termmax
Dalam keuangan tradisional, untuk menghadapi “konsentrasi” seperti ini, caranya adalah waktu. Lembaga tidak akan menaruh semua uang pada satu tenor yang sama—ada yang menaruh untuk tiga bulan, ada yang satu tahun, ada yang sepuluh tahun. Aset dengan tanggal jatuh tempo yang berbeda secara alami menggeser waktu terjadinya masalah. Pendekatan menyebar risiko dengan waktu ini hampir tidak ada di rantai: semua orang hanya punya suku bunga untuk “sekarang”, tanpa rencana untuk “suatu hari di masa depan”. $CLO
@TermMax Yang membuat saya memikirkannya ulang, adalah struktur tenornya. Sebuah aset pendapatan tetap dengan tanggal jatuh tempo yang berbeda, pada dasarnya adalah “alat pengatur risiko yang memecah waktu”—uang yang jatuh tempo dalam tiga bulan tidak akan menumpuk dengan uang milik orang lain yang jatuh tempo dalam satu tahun untuk sama-sama diuangkan pada hari yang sama dan diselesaikan pada hari yang sama. Bahkan jika pasar secara keseluruhan sedang buruk, selama tenor terpisah, tidak semua orang akan terjebak kekurangan likuiditas pada saat yang sama.
Setelah memahami lapisan ini, saya baru sadar betapa langkanya dimensi “tenor” di rantai. Ini bukan hanya membuat suku bunga lebih pasti, tetapi juga menambahkan sesuatu yang sejak lama sudah dimiliki keuangan tradisional pada aset di rantai: menyebarkan risiko lewat waktu, bukan membiarkan semua risiko menumpuk pada satu titik.
Tentu saja, penyebaran tenor bukan sesuatu yang gratis. Semakin banyak tenor, pasar semakin terfragmentasi, dan kedalaman pada satu tanggal jatuh tempo akan semakin tipis; dan semakin dekat dengan jatuh tempo, semakin tinggi tekanan pada periode konsentrasi penebusan dan penyelesaian—sehingga tekanan dana pada hari itu justru makin diperbesar. Menggeser waktu itu hal yang baik, tetapi momen ketika waktu digeser adalah ujian baru.
Jadi, saya akan fokus pada tiga hal: apakah aset dari tenor yang berbeda benar-benar saling menggeser kejadian “bermasalah” saat kondisi ekstrem, apakah tanggal jatuh tempo terkonsentrasi secara berlebihan pada beberapa hari tertentu, dan apakah tekanan penebusan saat mendekati jatuh tempo dapat dicerna pasar dengan stabil. Setelah tiga hal ini terlihat jelas, baru saya merasa bahwa struktur tenor TermMax bukan hanya mengunci suku bunga—tetapi benar-benar menyebarkan risiko. #termmax
6
241
·
--
Terverifikasi
Pendanaan di dunia nyata, mayoritas memakai suku bunga tetap. KPR itu “dikunci”, obligasi korporasi juga “dikunci”—karena bagi siapa pun yang harus menyusun anggaran, “yang dapat diprediksi” hampir selalu lebih penting daripada “yang murah”.
Di sisi on-chain justru sebaliknya. Pada protokol seperti Aave dan Compound, suku bunga bergerak mengikuti tingkat pemanfaatan dari pool dana—hari ini 5%, besok 8%, lusa kembali ke 3%. Peminjam tidak tahu biaya pastinya, pemberi pinjaman tidak tahu imbalannya pasti, dan arus kas sama sekali tidak bisa direncanakan.$GPS
@termmax mengisi celah ini. Yang dilakukannya tidak rumit: mengubah “di masa depan pada rentang waktu tertentu, dengan suku bunga tetap tertentu” menjadi sesuatu yang bisa “dikunci”, sehingga peminjam tahu biayanya dan pemberi pinjaman tahu imbalannya—dan semuanya tetap sampai tanggal jatuh tempo.$ACE
Nilai pada lapisan ini sering tertutup oleh pertanyaan “apakah yield-nya tinggi?”. Keunggulan utama suku bunga tetap tidak pernah soal lebih tinggi, melainkan soal kepastian. Kepastian berarti bisa menyusun anggaran, bisa mencocokkan tenor (matching jatuh tempo), dan bisa mengubah keputusan spekulatif sekali jalan menjadi tindakan operasional yang bisa diulang. Memegang suku bunga mengambang adalah berjudi pada arah; mengunci suku bunga tetap adalah mengelola arus kas—dan ini sesungguhnya dua tipe orang yang benar-benar berbeda.
Namun ini tidak berarti suku bunga tetap lebih “tinggi kelas”-nya. Ia hanya memberi label harga pada “ketidakpastian” yang dihilangkan. Yang Anda bayar untuk kepastian adalah selisih suku bunga dibandingkan suku bunga mengambang. Saat suku bunga turun, pihak yang mengunci bunga tinggi merasa rugi; saat suku bunga naik, pihak yang tidak mengunci akan menyesal. Kepastian itu sendiri ada biayanya—apakah Anda mau membayar, tergantung Anda memegang “uang menganggur” atau “uang yang harus dibayar kembali”.
Jadi, saat saya menilai apakah sebuah protokol suku bunga tetap layak atau tidak, yang saya lihat bukan seberapa tinggi annualized rate yang mereka tampilkan, melainkan apakah ia bisa memberikan pilihan penguncian untuk berbagai tenor secara stabil dan berkelanjutan. Suatu fixed-rate baru benar-benar “mendarat” bila seseorang pada titik mana pun bisa menemukan “tenor yang saya inginkan”—bukan hanya menjadi satu lagi pintu masuk yield yang memancing orang untuk langsung order secara impulsif.#termmax
Pendanaan di dunia nyata, mayoritas memakai suku bunga tetap. KPR itu “dikunci”, obligasi korporasi juga “dikunci”—karena bagi siapa pun yang harus menyusun anggaran, “yang dapat diprediksi” hampir selalu lebih penting daripada “yang murah”.
Di sisi on-chain justru sebaliknya. Pada protokol seperti Aave dan Compound, suku bunga bergerak mengikuti tingkat pemanfaatan dari pool dana—hari ini 5%, besok 8%, lusa kembali ke 3%. Peminjam tidak tahu biaya pastinya, pemberi pinjaman tidak tahu imbalannya pasti, dan arus kas sama sekali tidak bisa direncanakan.$GPS
@TermMax mengisi celah ini. Yang dilakukannya tidak rumit: mengubah “di masa depan pada rentang waktu tertentu, dengan suku bunga tetap tertentu” menjadi sesuatu yang bisa “dikunci”, sehingga peminjam tahu biayanya dan pemberi pinjaman tahu imbalannya—dan semuanya tetap sampai tanggal jatuh tempo.$ACE
Nilai pada lapisan ini sering tertutup oleh pertanyaan “apakah yield-nya tinggi?”. Keunggulan utama suku bunga tetap tidak pernah soal lebih tinggi, melainkan soal kepastian. Kepastian berarti bisa menyusun anggaran, bisa mencocokkan tenor (matching jatuh tempo), dan bisa mengubah keputusan spekulatif sekali jalan menjadi tindakan operasional yang bisa diulang. Memegang suku bunga mengambang adalah berjudi pada arah; mengunci suku bunga tetap adalah mengelola arus kas—dan ini sesungguhnya dua tipe orang yang benar-benar berbeda.
Namun ini tidak berarti suku bunga tetap lebih “tinggi kelas”-nya. Ia hanya memberi label harga pada “ketidakpastian” yang dihilangkan. Yang Anda bayar untuk kepastian adalah selisih suku bunga dibandingkan suku bunga mengambang. Saat suku bunga turun, pihak yang mengunci bunga tinggi merasa rugi; saat suku bunga naik, pihak yang tidak mengunci akan menyesal. Kepastian itu sendiri ada biayanya—apakah Anda mau membayar, tergantung Anda memegang “uang menganggur” atau “uang yang harus dibayar kembali”.
Jadi, saat saya menilai apakah sebuah protokol suku bunga tetap layak atau tidak, yang saya lihat bukan seberapa tinggi annualized rate yang mereka tampilkan, melainkan apakah ia bisa memberikan pilihan penguncian untuk berbagai tenor secara stabil dan berkelanjutan. Suatu fixed-rate baru benar-benar “mendarat” bila seseorang pada titik mana pun bisa menemukan “tenor yang saya inginkan”—bukan hanya menjadi satu lagi pintu masuk yield yang memancing orang untuk langsung order secara impulsif.#termmax
Di sisi on-chain justru sebaliknya. Pada protokol seperti Aave dan Compound, suku bunga bergerak mengikuti tingkat pemanfaatan dari pool dana—hari ini 5%, besok 8%, lusa kembali ke 3%. Peminjam tidak tahu biaya pastinya, pemberi pinjaman tidak tahu imbalannya pasti, dan arus kas sama sekali tidak bisa direncanakan.$GPS
@TermMax mengisi celah ini. Yang dilakukannya tidak rumit: mengubah “di masa depan pada rentang waktu tertentu, dengan suku bunga tetap tertentu” menjadi sesuatu yang bisa “dikunci”, sehingga peminjam tahu biayanya dan pemberi pinjaman tahu imbalannya—dan semuanya tetap sampai tanggal jatuh tempo.$ACE
Nilai pada lapisan ini sering tertutup oleh pertanyaan “apakah yield-nya tinggi?”. Keunggulan utama suku bunga tetap tidak pernah soal lebih tinggi, melainkan soal kepastian. Kepastian berarti bisa menyusun anggaran, bisa mencocokkan tenor (matching jatuh tempo), dan bisa mengubah keputusan spekulatif sekali jalan menjadi tindakan operasional yang bisa diulang. Memegang suku bunga mengambang adalah berjudi pada arah; mengunci suku bunga tetap adalah mengelola arus kas—dan ini sesungguhnya dua tipe orang yang benar-benar berbeda.
Namun ini tidak berarti suku bunga tetap lebih “tinggi kelas”-nya. Ia hanya memberi label harga pada “ketidakpastian” yang dihilangkan. Yang Anda bayar untuk kepastian adalah selisih suku bunga dibandingkan suku bunga mengambang. Saat suku bunga turun, pihak yang mengunci bunga tinggi merasa rugi; saat suku bunga naik, pihak yang tidak mengunci akan menyesal. Kepastian itu sendiri ada biayanya—apakah Anda mau membayar, tergantung Anda memegang “uang menganggur” atau “uang yang harus dibayar kembali”.
Jadi, saat saya menilai apakah sebuah protokol suku bunga tetap layak atau tidak, yang saya lihat bukan seberapa tinggi annualized rate yang mereka tampilkan, melainkan apakah ia bisa memberikan pilihan penguncian untuk berbagai tenor secara stabil dan berkelanjutan. Suatu fixed-rate baru benar-benar “mendarat” bila seseorang pada titik mana pun bisa menemukan “tenor yang saya inginkan”—bukan hanya menjadi satu lagi pintu masuk yield yang memancing orang untuk langsung order secara impulsif.#termmax
8
783

·
--
🎙️ Saham AS lagi gila lagi, kira-kira pembukaan akan bergerak ke mana?

Berakhir
02 j 35 m 59 d
10.8k
20
27
·
--
Terus mengamati chart untuk @Dusk_Foundation , ada beberapa hal yang terasa janggal dan makin lama makin terlihat: proyeknya terus melaju ke depan, tapi setelah “berita keluar”, sepertinya tak ada yang benar-benar menghitung, “apa ada yang bisa menampung semuanya di on-chain?”.
Pada bulan Agustus, DuskEVM Testnet resmi meluncur. Toolchain yang sudah biasa dipakai developer langsung bisa digunakan—dan itu memang kabar baik. Namun menurut saya, proyek ini tidak pernah benar-benar melihat apakah “berita” tersebut cukup untuk menggiring perhatian, atau seberapa “menakutkan” narasinya. Yang saya pedulikan justru: setelah berita keluar, apakah akan ada aktivitas riil yang benar-benar ikut tumbuh di on-chain.
Testnet yang ramai tidak otomatis berarti ada bisnis di mainnet. Di situs resminya, mainnet Chain ID, RPC, dan alamat browser semuanya tercantum. Tetapi alamat yang ada di dokumen sempat tidak bisa diakses (404), dan daftar produk yang dipasang masih mengarah ke Testnet. Ini bukan berarti proyek tidak melakukan apa-apa; parameter bisa saja disiapkan terlebih dulu. Tapi “secara arsitektur direncanakan begini” dan “publik bisa menggunakannya secara stabil” adalah dua hal yang berbeda. Yang pertama menjawab rencana, yang kedua baru menjawab apakah ada orang yang benar-benar memakainya.
$AIO
Dari sisi data, justru saya lebih memperhatikan on-chain. Alamat aktif terus terkumpul secara perlahan, dan setelah bridge dua arah online, aktivitas on-chain memang meningkat—itu nyata. Namun rasio staking terlihat tidak rendah; kalau ditelusuri lebih dalam, justru yang menopang mayoritas berasal dari pihak node. Kalau setahun lagi, aplikasi yang benar-benar menjalankan bisnis inti melalui jalur kripto masih tetap kosong, maka penetapan harga untuk chart ini akan bergeser menjadi “chain EVM yang dilengkapi cangkang privasi”. Dengan narasi seperti itu, separuh dari positioning saat ini akan runtuh.
Yang benar-benar perlu diuji adalah kemampuan menampung (throughput). Suatu hari nanti saat aset institusi gelombang pertama benar-benar masuk, apakah order akan membanjir bersamaan—dan apakah eksekusi on-chain serta sisi transaksi mampu menahan beban. Apakah Hedger dengan eksekusi rahasianya sanggup bertahan di beban nyata; apakah sisi settlement bisa memproses secara batch; dan apakah membatalkan order lalu membuat ulang berjalan mulus. Hal-hal inilah yang menentukan apakah sebuah kabar baik bisa berubah menjadi arus dana yang nyata, bukan sekadar hingar-bingar yang berputar lalu pergi.
Jadi keraguan saya terbesar terhadap $DUSK bukan lagi “apakah ceritanya bagus atau tidak”, melainkan “ketika ceritanya diwujudkan, apakah on-chain benar-benar bisa menampungnya”. Berita bisa dibuat untuk membangun hype, tapi kebutuhan riil hanya mengakui dua hal—on-chain bisa berjalan, dan uang bisa masuk serta bisa keluar. Selama dua hal itu belum terbukti lewat data, sebanyak apa pun kabar baik, itu tetap hanya undangan bagi para spekulan.
#dusk
Terus mengamati chart untuk @Dusk , ada beberapa hal yang terasa janggal dan makin lama makin terlihat: proyeknya terus melaju ke depan, tapi setelah “berita keluar”, sepertinya tak ada yang benar-benar menghitung, “apa ada yang bisa menampung semuanya di on-chain?”.
Pada bulan Agustus, DuskEVM Testnet resmi meluncur. Toolchain yang sudah biasa dipakai developer langsung bisa digunakan—dan itu memang kabar baik. Namun menurut saya, proyek ini tidak pernah benar-benar melihat apakah “berita” tersebut cukup untuk menggiring perhatian, atau seberapa “menakutkan” narasinya. Yang saya pedulikan justru: setelah berita keluar, apakah akan ada aktivitas riil yang benar-benar ikut tumbuh di on-chain.
Testnet yang ramai tidak otomatis berarti ada bisnis di mainnet. Di situs resminya, mainnet Chain ID, RPC, dan alamat browser semuanya tercantum. Tetapi alamat yang ada di dokumen sempat tidak bisa diakses (404), dan daftar produk yang dipasang masih mengarah ke Testnet. Ini bukan berarti proyek tidak melakukan apa-apa; parameter bisa saja disiapkan terlebih dulu. Tapi “secara arsitektur direncanakan begini” dan “publik bisa menggunakannya secara stabil” adalah dua hal yang berbeda. Yang pertama menjawab rencana, yang kedua baru menjawab apakah ada orang yang benar-benar memakainya.
$AIO
Dari sisi data, justru saya lebih memperhatikan on-chain. Alamat aktif terus terkumpul secara perlahan, dan setelah bridge dua arah online, aktivitas on-chain memang meningkat—itu nyata. Namun rasio staking terlihat tidak rendah; kalau ditelusuri lebih dalam, justru yang menopang mayoritas berasal dari pihak node. Kalau setahun lagi, aplikasi yang benar-benar menjalankan bisnis inti melalui jalur kripto masih tetap kosong, maka penetapan harga untuk chart ini akan bergeser menjadi “chain EVM yang dilengkapi cangkang privasi”. Dengan narasi seperti itu, separuh dari positioning saat ini akan runtuh.
Yang benar-benar perlu diuji adalah kemampuan menampung (throughput). Suatu hari nanti saat aset institusi gelombang pertama benar-benar masuk, apakah order akan membanjir bersamaan—dan apakah eksekusi on-chain serta sisi transaksi mampu menahan beban. Apakah Hedger dengan eksekusi rahasianya sanggup bertahan di beban nyata; apakah sisi settlement bisa memproses secara batch; dan apakah membatalkan order lalu membuat ulang berjalan mulus. Hal-hal inilah yang menentukan apakah sebuah kabar baik bisa berubah menjadi arus dana yang nyata, bukan sekadar hingar-bingar yang berputar lalu pergi.
Jadi keraguan saya terbesar terhadap $DUSK bukan lagi “apakah ceritanya bagus atau tidak”, melainkan “ketika ceritanya diwujudkan, apakah on-chain benar-benar bisa menampungnya”. Berita bisa dibuat untuk membangun hype, tapi kebutuhan riil hanya mengakui dua hal—on-chain bisa berjalan, dan uang bisa masuk serta bisa keluar. Selama dua hal itu belum terbukti lewat data, sebanyak apa pun kabar baik, itu tetap hanya undangan bagi para spekulan.
#dusk
Pada bulan Agustus, DuskEVM Testnet resmi meluncur. Toolchain yang sudah biasa dipakai developer langsung bisa digunakan—dan itu memang kabar baik. Namun menurut saya, proyek ini tidak pernah benar-benar melihat apakah “berita” tersebut cukup untuk menggiring perhatian, atau seberapa “menakutkan” narasinya. Yang saya pedulikan justru: setelah berita keluar, apakah akan ada aktivitas riil yang benar-benar ikut tumbuh di on-chain.
Testnet yang ramai tidak otomatis berarti ada bisnis di mainnet. Di situs resminya, mainnet Chain ID, RPC, dan alamat browser semuanya tercantum. Tetapi alamat yang ada di dokumen sempat tidak bisa diakses (404), dan daftar produk yang dipasang masih mengarah ke Testnet. Ini bukan berarti proyek tidak melakukan apa-apa; parameter bisa saja disiapkan terlebih dulu. Tapi “secara arsitektur direncanakan begini” dan “publik bisa menggunakannya secara stabil” adalah dua hal yang berbeda. Yang pertama menjawab rencana, yang kedua baru menjawab apakah ada orang yang benar-benar memakainya.
$AIO
Dari sisi data, justru saya lebih memperhatikan on-chain. Alamat aktif terus terkumpul secara perlahan, dan setelah bridge dua arah online, aktivitas on-chain memang meningkat—itu nyata. Namun rasio staking terlihat tidak rendah; kalau ditelusuri lebih dalam, justru yang menopang mayoritas berasal dari pihak node. Kalau setahun lagi, aplikasi yang benar-benar menjalankan bisnis inti melalui jalur kripto masih tetap kosong, maka penetapan harga untuk chart ini akan bergeser menjadi “chain EVM yang dilengkapi cangkang privasi”. Dengan narasi seperti itu, separuh dari positioning saat ini akan runtuh.
Yang benar-benar perlu diuji adalah kemampuan menampung (throughput). Suatu hari nanti saat aset institusi gelombang pertama benar-benar masuk, apakah order akan membanjir bersamaan—dan apakah eksekusi on-chain serta sisi transaksi mampu menahan beban. Apakah Hedger dengan eksekusi rahasianya sanggup bertahan di beban nyata; apakah sisi settlement bisa memproses secara batch; dan apakah membatalkan order lalu membuat ulang berjalan mulus. Hal-hal inilah yang menentukan apakah sebuah kabar baik bisa berubah menjadi arus dana yang nyata, bukan sekadar hingar-bingar yang berputar lalu pergi.
Jadi keraguan saya terbesar terhadap $DUSK bukan lagi “apakah ceritanya bagus atau tidak”, melainkan “ketika ceritanya diwujudkan, apakah on-chain benar-benar bisa menampungnya”. Berita bisa dibuat untuk membangun hype, tapi kebutuhan riil hanya mengakui dua hal—on-chain bisa berjalan, dan uang bisa masuk serta bisa keluar. Selama dua hal itu belum terbukti lewat data, sebanyak apa pun kabar baik, itu tetap hanya undangan bagi para spekulan.
#dusk
8
584
·
--
Saya merekomendasikan money trader cerdas tersembunyi yang membawa strategi, <李非与>, ia adalah pemain dengan filosofi “jalan yang agung menuju kesederhanaan” dalam level ekstrem—begitu tampil, langsung membuat orang terpukau. Di kolom preferensi aset, bersihnya sungguh mengejutkan: BTC 100%, semua posisi hanya pada satu jenis, yaitu satu koin besar. Fokus yang ekstrem seperti ini membuatnya terlihat sangat tenang dan profesional di tengah keramaian token-token yang penuh kerlip dan rumit. Orang lain ingin menangkap semuanya, tapi ia justru menggarap secara mendalam sektor paling inti, menghasilkan uang dengan cara paling sederhana dan paling solid—keteguhan seperti ini sendiri merupakan kualitas langka dari trader papan atas.
Dalam 30 hari terakhir, tingkat imbal hasilnya +37,24%, kontrol penarikan (drawdown) di 8,24%, dan ia sepanjang bulan itu hanya membuka 4 transaksi posisi, dengan tingkat kemenangan hingga 75%—ketiga transaksi semuanya menang. Ini berarti setiap kali ia bertindak adalah pukulan keras yang dipikirkan matang-matang; tidak serampangan, tepat sasaran, dan sama sekali tidak menyia-nyiakan kesempatan apa pun. Gaya yang begitu terkendali hingga titik ekstrem justru adalah sesuatu yang paling kurang dimiliki kebanyakan trader ritel. Dengan mengikuti dia, yang kamu pelajari bukan hanya cara menghasilkan uang, tetapi juga sebuah filosofi trading: “sedikit entry, peluang menang lebih tinggi”.
Dan lihat juga bagaimana ia menaruh seluruh modalnya pada dirinya sendiri: margin untuk membawa strategi sebesar 57.628 dolar AS—hampir full sesuai strategi yang ia yakini. Saat menang baru ia mendapat pembagian 10% dari profit; saat kalah, ia menanggung dulu kerugian sendiri—tanggung jawab dengan uang nyata seperti ini memberi kepercayaan terbesar. Cukup 10 USDT pun bisa ikut, tanpa syarat rumit; semua orang bisa mengikuti pemain fokus BTC ini untuk mengeksekusi setiap momentum pasar big bet.
Jika kamu juga yakin bahwa BTC adalah aset yang paling layak digarap secara mendalam dalam jangka panjang di pasar ini, dan kamu ingin menyerahkan trading yang rumit kepada profesional, maka Li Fei Yu adalah pilihan yang dirancang khusus untukmu. #币安聪明钱跟单
Saya merekomendasikan money trader cerdas tersembunyi yang membawa strategi, <李非与>, ia adalah pemain dengan filosofi “jalan yang agung menuju kesederhanaan” dalam level ekstrem—begitu tampil, langsung membuat orang terpukau. Di kolom preferensi aset, bersihnya sungguh mengejutkan: BTC 100%, semua posisi hanya pada satu jenis, yaitu satu koin besar. Fokus yang ekstrem seperti ini membuatnya terlihat sangat tenang dan profesional di tengah keramaian token-token yang penuh kerlip dan rumit. Orang lain ingin menangkap semuanya, tapi ia justru menggarap secara mendalam sektor paling inti, menghasilkan uang dengan cara paling sederhana dan paling solid—keteguhan seperti ini sendiri merupakan kualitas langka dari trader papan atas.
Dalam 30 hari terakhir, tingkat imbal hasilnya +37,24%, kontrol penarikan (drawdown) di 8,24%, dan ia sepanjang bulan itu hanya membuka 4 transaksi posisi, dengan tingkat kemenangan hingga 75%—ketiga transaksi semuanya menang. Ini berarti setiap kali ia bertindak adalah pukulan keras yang dipikirkan matang-matang; tidak serampangan, tepat sasaran, dan sama sekali tidak menyia-nyiakan kesempatan apa pun. Gaya yang begitu terkendali hingga titik ekstrem justru adalah sesuatu yang paling kurang dimiliki kebanyakan trader ritel. Dengan mengikuti dia, yang kamu pelajari bukan hanya cara menghasilkan uang, tetapi juga sebuah filosofi trading: “sedikit entry, peluang menang lebih tinggi”.
Dan lihat juga bagaimana ia menaruh seluruh modalnya pada dirinya sendiri: margin untuk membawa strategi sebesar 57.628 dolar AS—hampir full sesuai strategi yang ia yakini. Saat menang baru ia mendapat pembagian 10% dari profit; saat kalah, ia menanggung dulu kerugian sendiri—tanggung jawab dengan uang nyata seperti ini memberi kepercayaan terbesar. Cukup 10 USDT pun bisa ikut, tanpa syarat rumit; semua orang bisa mengikuti pemain fokus BTC ini untuk mengeksekusi setiap momentum pasar big bet.
Jika kamu juga yakin bahwa BTC adalah aset yang paling layak digarap secara mendalam dalam jangka panjang di pasar ini, dan kamu ingin menyerahkan trading yang rumit kepada profesional, maka Li Fei Yu adalah pilihan yang dirancang khusus untukmu. #币安聪明钱跟单
Dalam 30 hari terakhir, tingkat imbal hasilnya +37,24%, kontrol penarikan (drawdown) di 8,24%, dan ia sepanjang bulan itu hanya membuka 4 transaksi posisi, dengan tingkat kemenangan hingga 75%—ketiga transaksi semuanya menang. Ini berarti setiap kali ia bertindak adalah pukulan keras yang dipikirkan matang-matang; tidak serampangan, tepat sasaran, dan sama sekali tidak menyia-nyiakan kesempatan apa pun. Gaya yang begitu terkendali hingga titik ekstrem justru adalah sesuatu yang paling kurang dimiliki kebanyakan trader ritel. Dengan mengikuti dia, yang kamu pelajari bukan hanya cara menghasilkan uang, tetapi juga sebuah filosofi trading: “sedikit entry, peluang menang lebih tinggi”.
Dan lihat juga bagaimana ia menaruh seluruh modalnya pada dirinya sendiri: margin untuk membawa strategi sebesar 57.628 dolar AS—hampir full sesuai strategi yang ia yakini. Saat menang baru ia mendapat pembagian 10% dari profit; saat kalah, ia menanggung dulu kerugian sendiri—tanggung jawab dengan uang nyata seperti ini memberi kepercayaan terbesar. Cukup 10 USDT pun bisa ikut, tanpa syarat rumit; semua orang bisa mengikuti pemain fokus BTC ini untuk mengeksekusi setiap momentum pasar big bet.
Jika kamu juga yakin bahwa BTC adalah aset yang paling layak digarap secara mendalam dalam jangka panjang di pasar ini, dan kamu ingin menyerahkan trading yang rumit kepada profesional, maka Li Fei Yu adalah pilihan yang dirancang khusus untukmu. #币安聪明钱跟单
币安Binance华语
·
--
👀 Seantero web mencari orang: siapa manajer/"smart money" pilihan yang kamu simpan sebagai harta karun?
"Smart Money" Binance "sinyal untuk mengikuti" sudah hadir, mendukung melihat performa trader dan melakukan auto-follow.
Buat RT dengan hashtag #BinanceSmartMoney untuk merekomendasikan trader harta karun, atau bagikan pengalaman kamu saat melakukan copy trading/ikuti trader di kontrak, maka kamu bisa ikut acara! Para trader juga dipersilakan untuk mendaftar diri👏
🎁 20 jawaban berbagi berkualitas bisa dibagi 1000 USDT
Trader yang hebat layak untuk dikenal, waktumu untuk berbagi😎
"Smart Money" Binance "sinyal untuk mengikuti" sudah hadir, mendukung melihat performa trader dan melakukan auto-follow.
Buat RT dengan hashtag #BinanceSmartMoney untuk merekomendasikan trader harta karun, atau bagikan pengalaman kamu saat melakukan copy trading/ikuti trader di kontrak, maka kamu bisa ikut acara! Para trader juga dipersilakan untuk mendaftar diri👏
🎁 20 jawaban berbagi berkualitas bisa dibagi 1000 USDT
Trader yang hebat layak untuk dikenal, waktumu untuk berbagi😎
61
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BTCBreaks80K
52,000 penayangan
1,292 Berdiskusi
PEMBOlo FED dan KEKOSONGAN $80K: jebakan likuiditas di Bitcoin 🐋📊
Pasar sedang euforia setelah riuhnya kabar makroekonomi dari Federal Reserve, menyuntikkan pukulan keras yang bersifat bullish hingga Bitcoin menembus puncak yang tepat di $80,989.99. Membeli di level ini, dipandu oleh berita, sama seperti melompat ke jurang tanpa parasut matematis.
Angka dingin dari pemindai menunjukkan overekstensi yang kritis:
🔥 Kuantitatif Asphyxiation (4H): Candle impulsif telah mematahkan gravitasi. Oscillator KDJ pada timeframe 4 jam sedang membara dalam kondisi overbought ekstrem, dengan garis 'J' meledak melewati batas di 100.83. Harga diperdagangkan dengan berbahaya jauh dari support struktural utamanya, EMA 20, yang tertinggal di bawah sana pada $77,270.34.
📐 Kandang Fibonacci: Dengan menggambar retracement matematis dari basis impuls di $74,967.97 hingga puncak di $80,989.99, level kunci Fibonacci 38.2% berkonfluensi dengan presisi bedah di $78,689. Konfirmasi terminalnya? Level itu bertemu tepat dengan dynamic floor SuperTrend di 1H, yang berada di $78,702.50.
🩸 Pembuangan Jangka Pendek (1H): Inersia sudah mulai retak. KDJ 1 jam menunjukkan garis 'J' mundur ke 87.22, mengonfirmasi bahwa bahan bakar dari kabar sudah menipis.
Setup Penembak (Tanpa FOMO):
Berdagang pada level $80,748 dengan EMAs yang berjarak lebih dari $3,000 menghancurkan sepenuhnya manajemen risiko apa pun.
🔴 Zona Jerat: Membeli euforia The Fed di atap saat ini adalah memberikan likuiditas kepada institusi yang sudah memanfaatkannya untuk mendistribusikan.
🟢 Zona Perburuan Struktural: Disiplin berkata untuk menunggu terjadinya mean reversion. Jaring ikan matematis kami dipasang pada pertemuan Fibonacci 38.2% dan SuperTrend 1H, mengarah ke blok aman di kisaran $78,700.
Statistik tidak menjalankan berita, statistik menjalankan struktur yang ditinggalkan. 📐
$BTC #BTCBreaks80K
RelatoCriptoPRO
·Disukai 2 Kali
·1.2k penayangan
比特币突破8万
54,127 penayangan
198 Berdiskusi
BuffettBecomesBerkshireChairmanEmeritus
11,151 penayangan
446 Berdiskusi