

胖鸟
2.3k Posting
胖鸟
Laporkan
Blokir Pengguna
不喜欢卷
152 Mengikuti
1.4K+ Pengikut
3.5K Disukai
Posting
Semua
Kuotasi
·
--
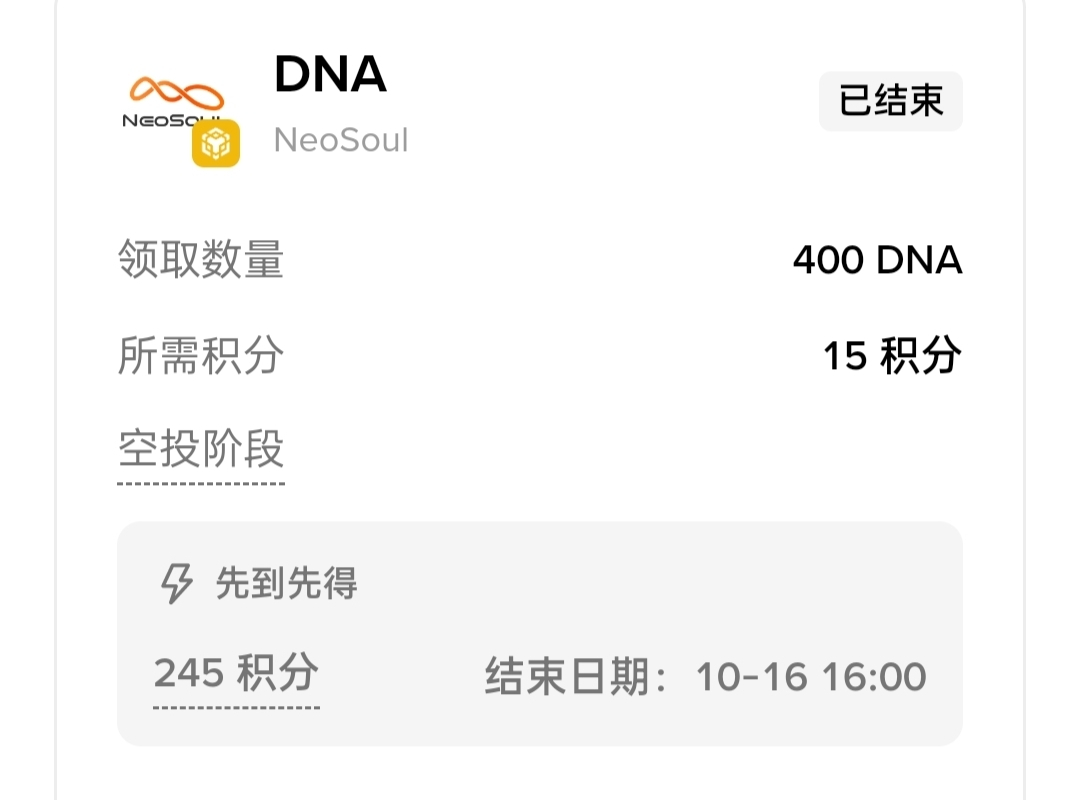
$DNA Kali ini benar-benar untung besar, seratus dolar! Lagi-lagi jual terlalu cepat#ALPHA
$DNA Kali ini benar-benar untung besar, seratus dolar! Lagi-lagi jual terlalu cepat#ALPHA
3
3
606
·
--
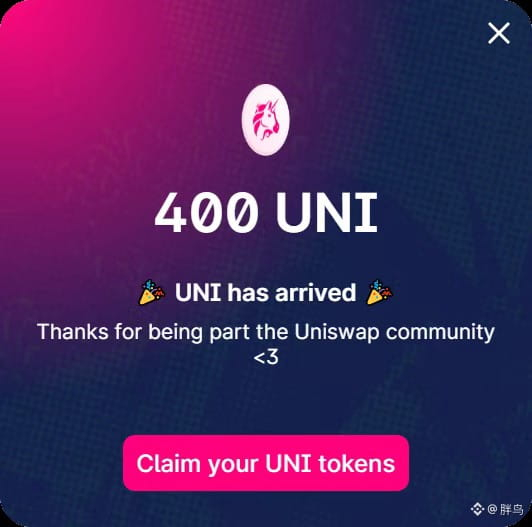
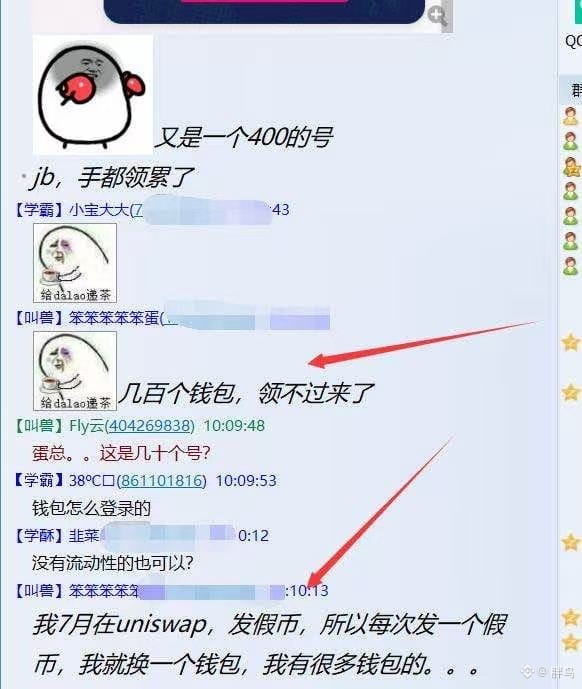
$UNI Aku masih samar-samar ingat tentang peluncuran token UNI untuk airdrop 20 tahun yang lalu, dan itu juga pertama kalinya aku mendapatkan dompet besar di blockchain. Waktu itu masih ada beberapa dompet yang kata sandi/seed phrase-nya hilang. Seiring berlalunya waktu, bertahun-tahun berlalu begitu saja; rasanya tak bisa tidak membuat orang merasa terharu
{spot}(UNIUSDT)
$UNI Aku masih samar-samar ingat tentang peluncuran token UNI untuk airdrop 20 tahun yang lalu, dan itu juga pertama kalinya aku mendapatkan dompet besar di blockchain. Waktu itu masih ada beberapa dompet yang kata sandi/seed phrase-nya hilang. Seiring berlalunya waktu, bertahun-tahun berlalu begitu saja; rasanya tak bisa tidak membuat orang merasa terharu
21
1
11
32.3k
·
--
$APM proyek ganti kulit seperti ini, sebaiknya dihindari lagi di masa depan
$APM proyek ganti kulit seperti ini, sebaiknya dihindari lagi di masa depan
3
2
1.6k
·
--
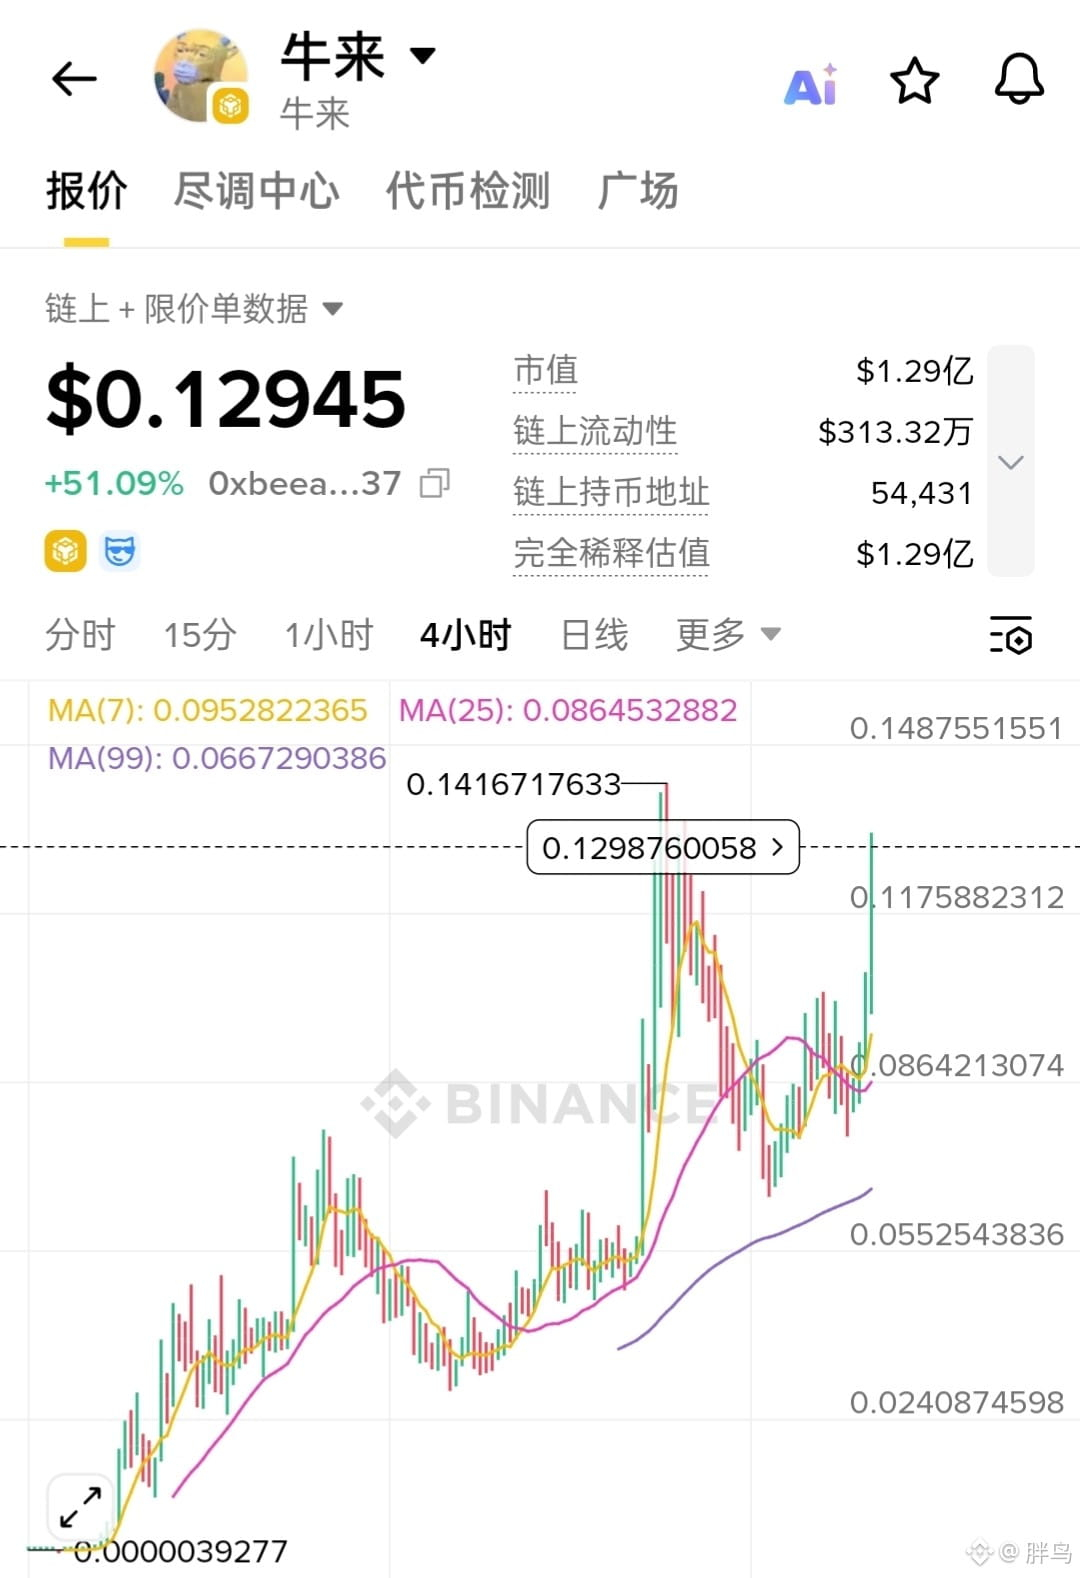
$牛来 benar-benar mengembalikan kejayaan bsc, siapa sangka meme bercandaan seperti ini bisa menembus seratus juta
$牛来 benar-benar mengembalikan kejayaan bsc, siapa sangka meme bercandaan seperti ini bisa menembus seratus juta
1
1.3k
·
--
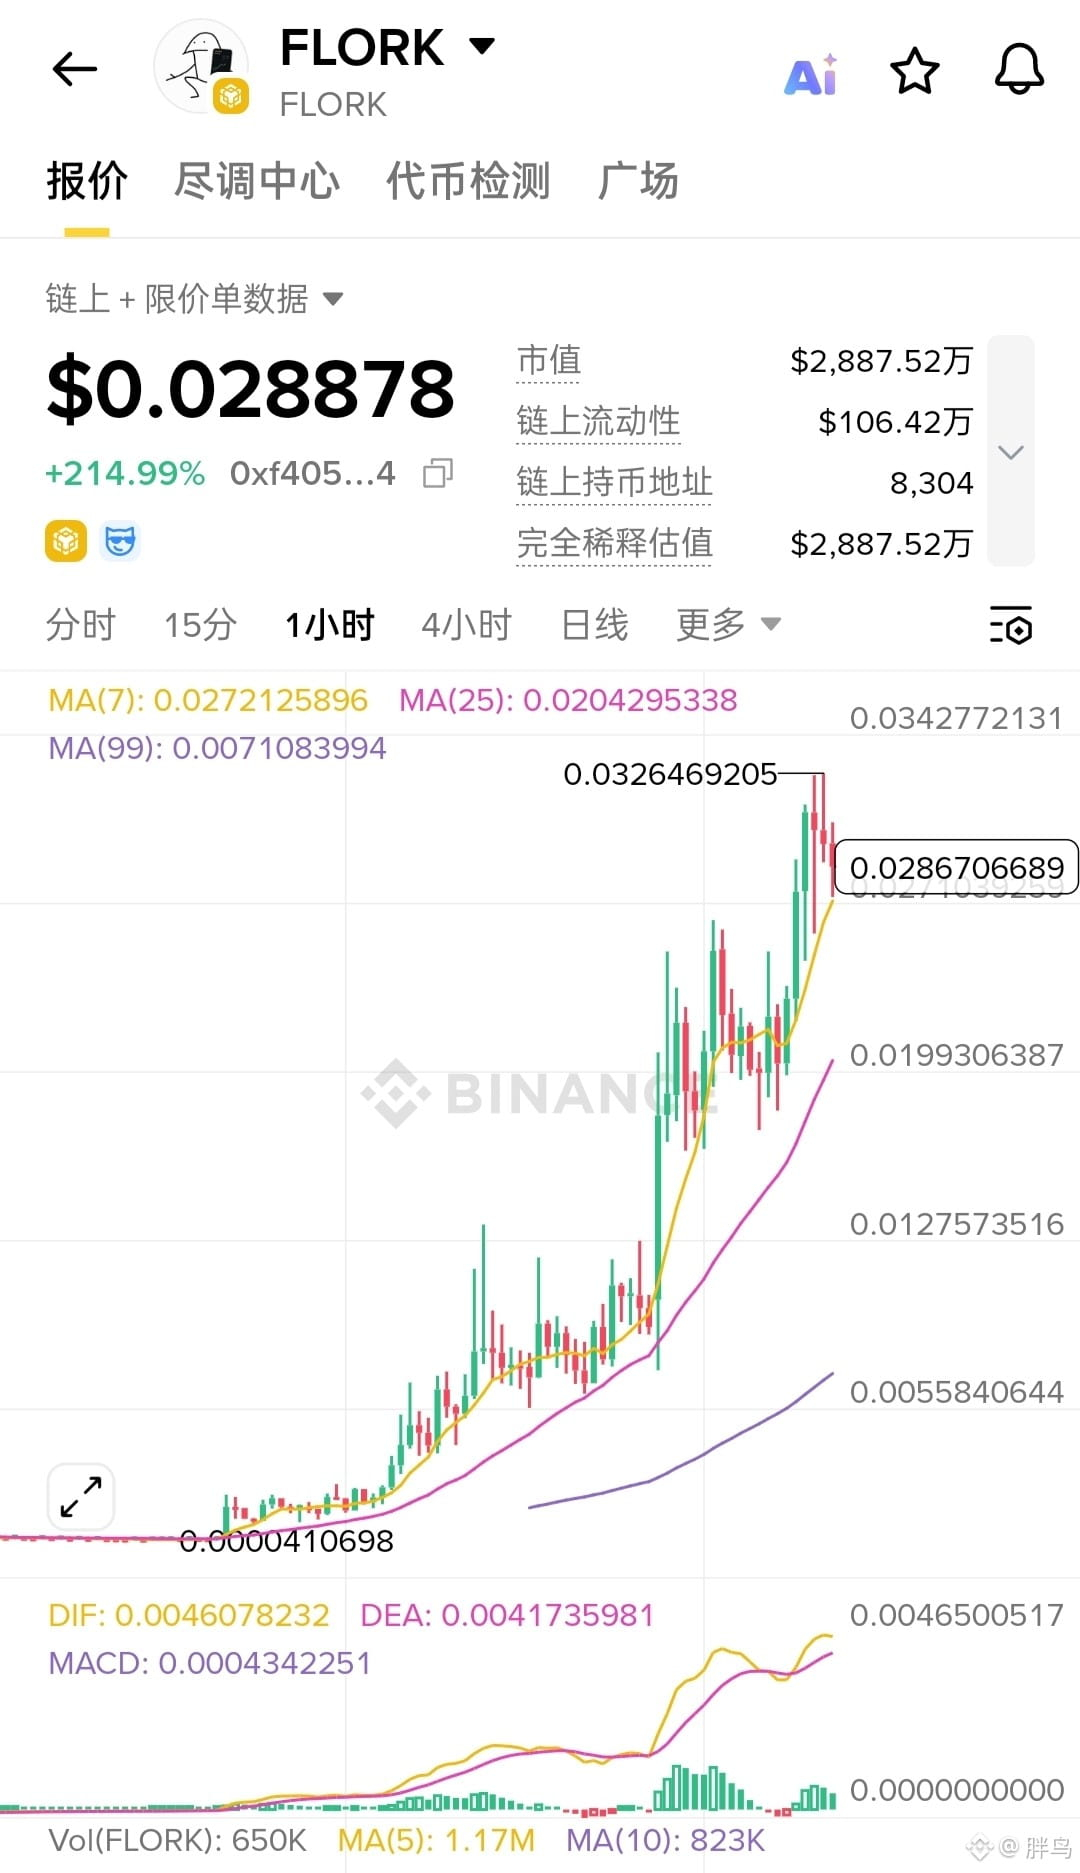
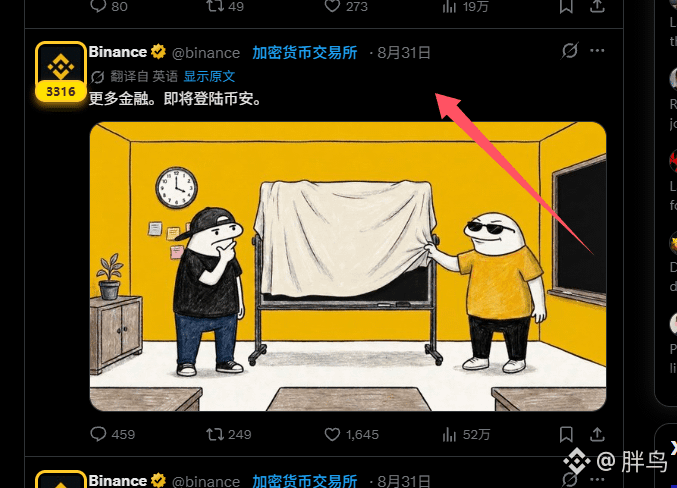
$FLORK Ini apakah lagi-lagi kisah Palau, meme battle semakin seru ya
$FLORK Ini apakah lagi-lagi kisah Palau, meme battle semakin seru ya
2
636
·
--
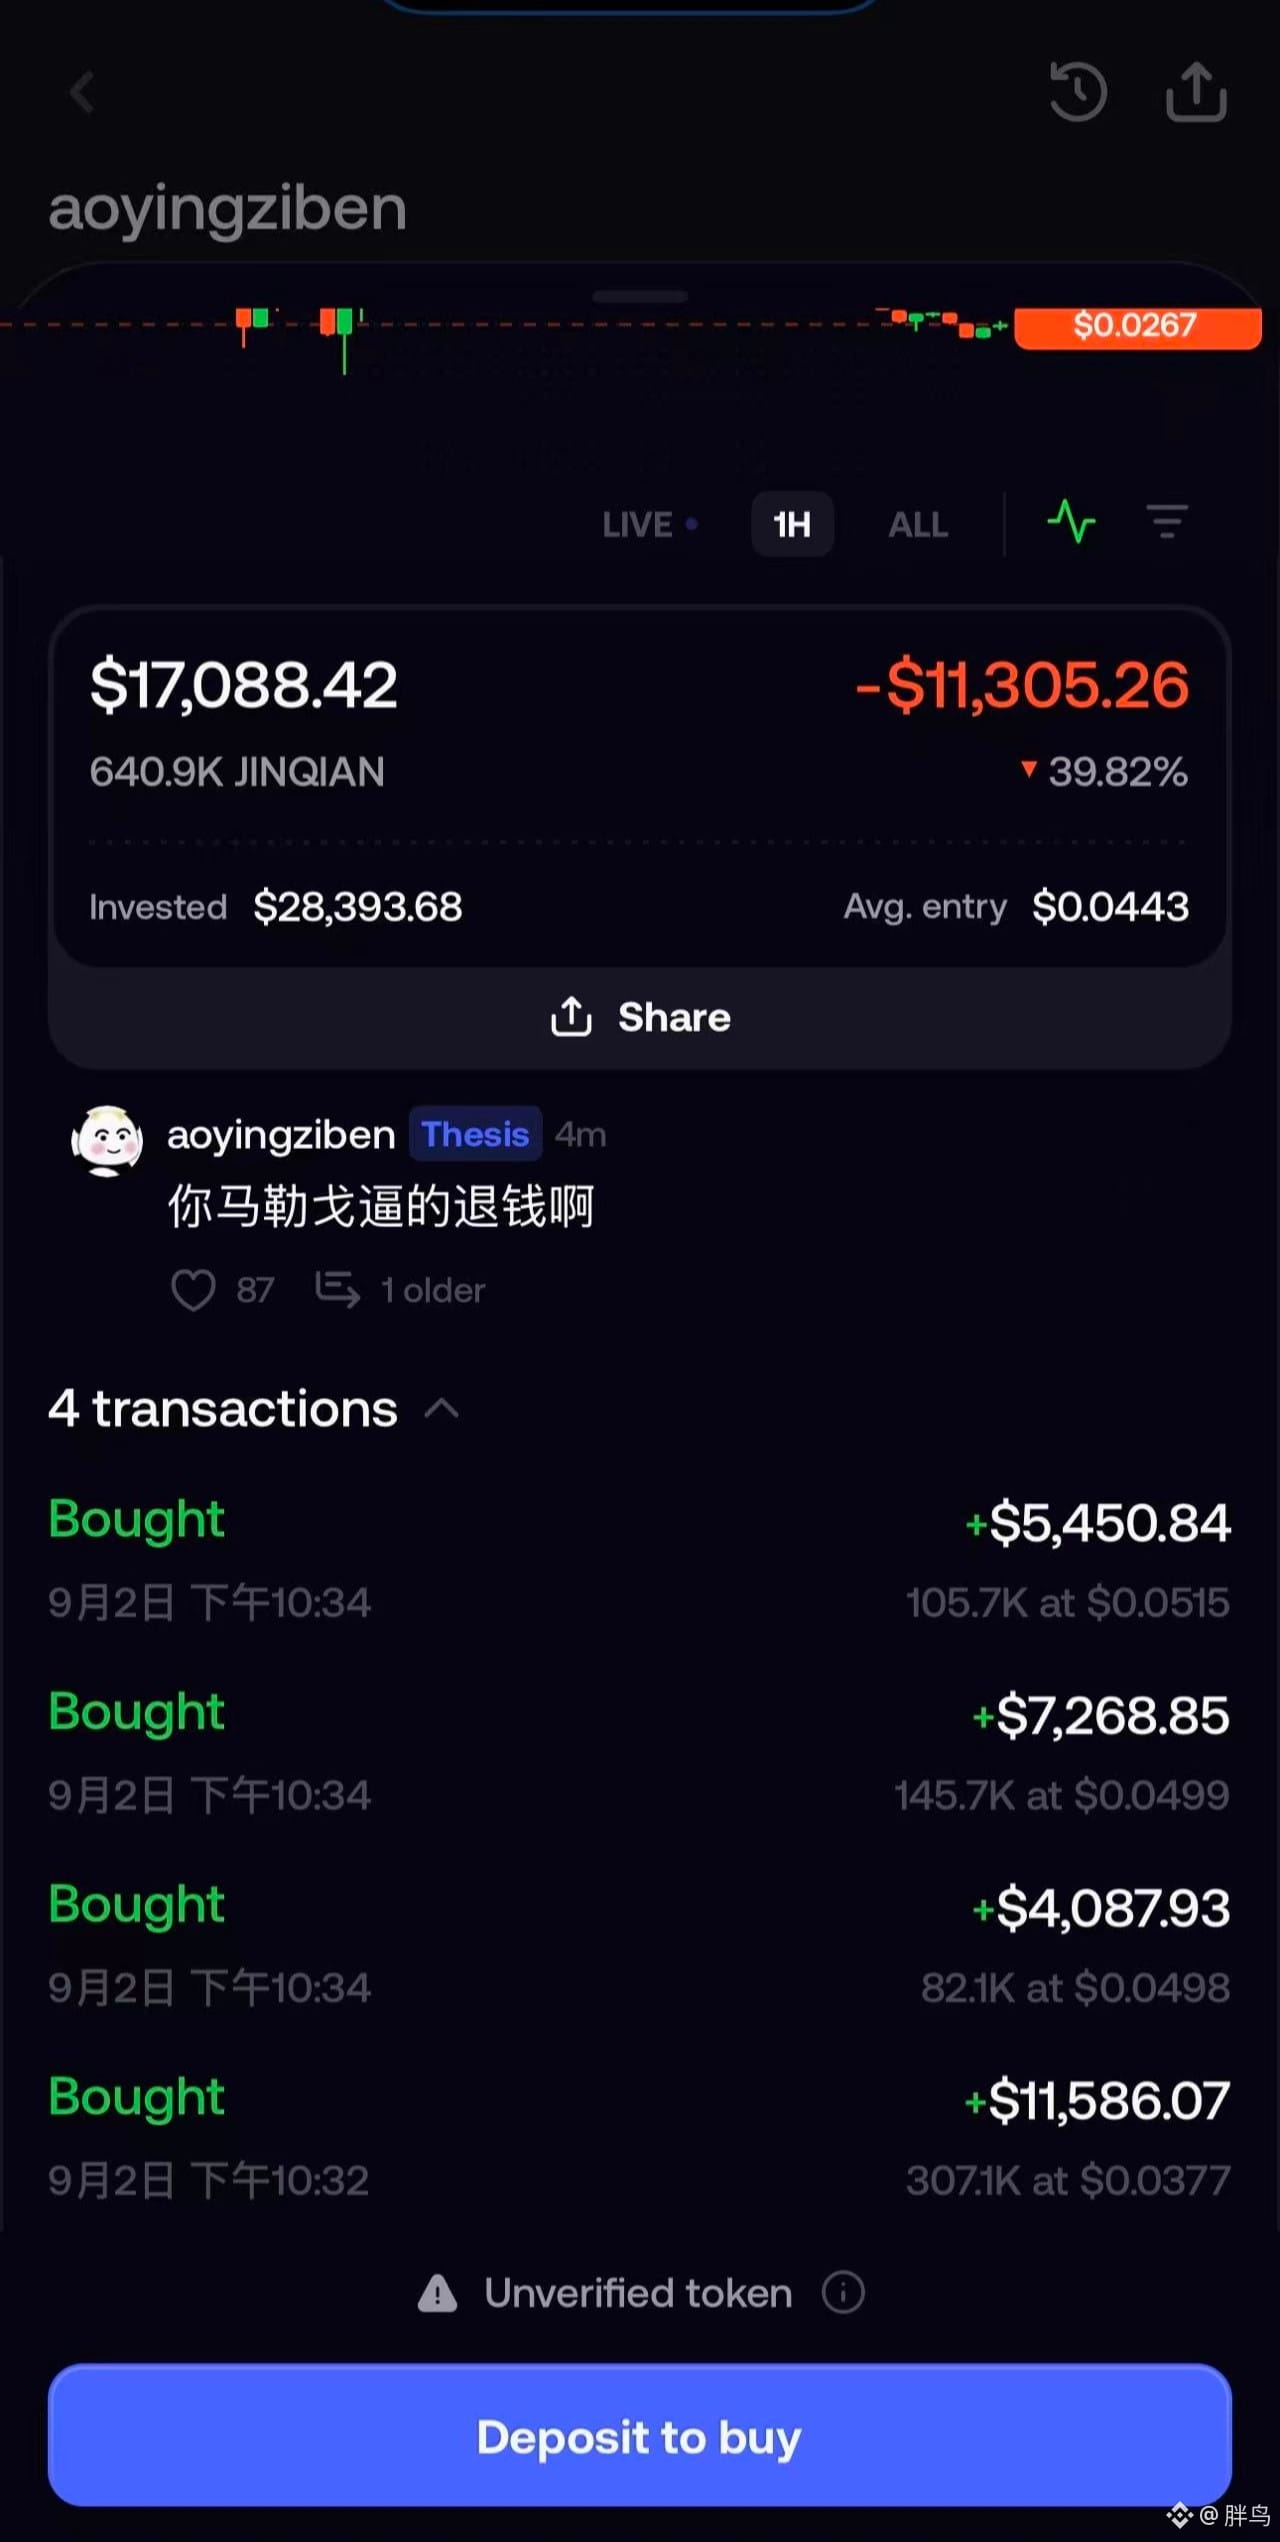
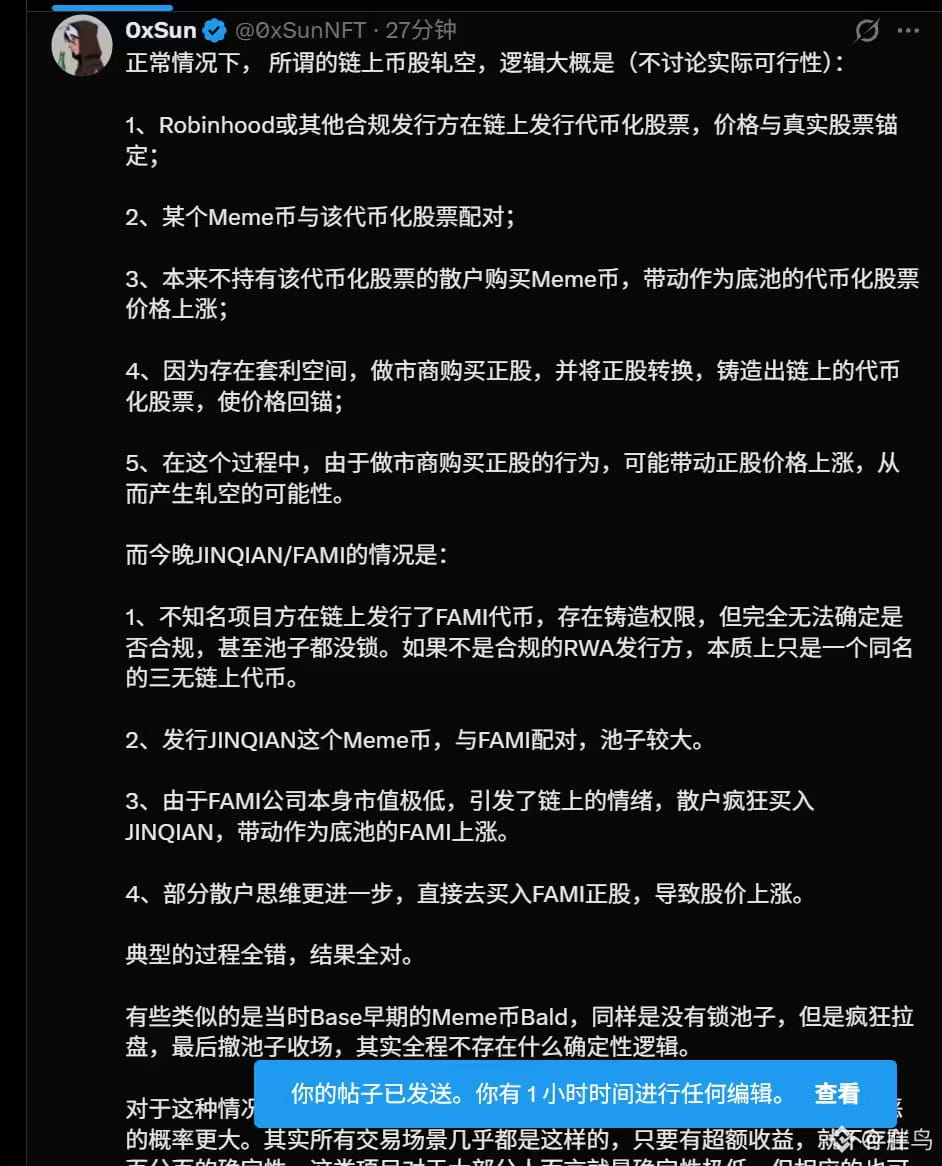
Belakangan ini rantai Robin Hood terlalu seru, katanya meme bull market, kenapa malah saya yang rugi?
Belakangan ini rantai Robin Hood terlalu seru, katanya meme bull market, kenapa malah saya yang rugi?
3
672
·
--
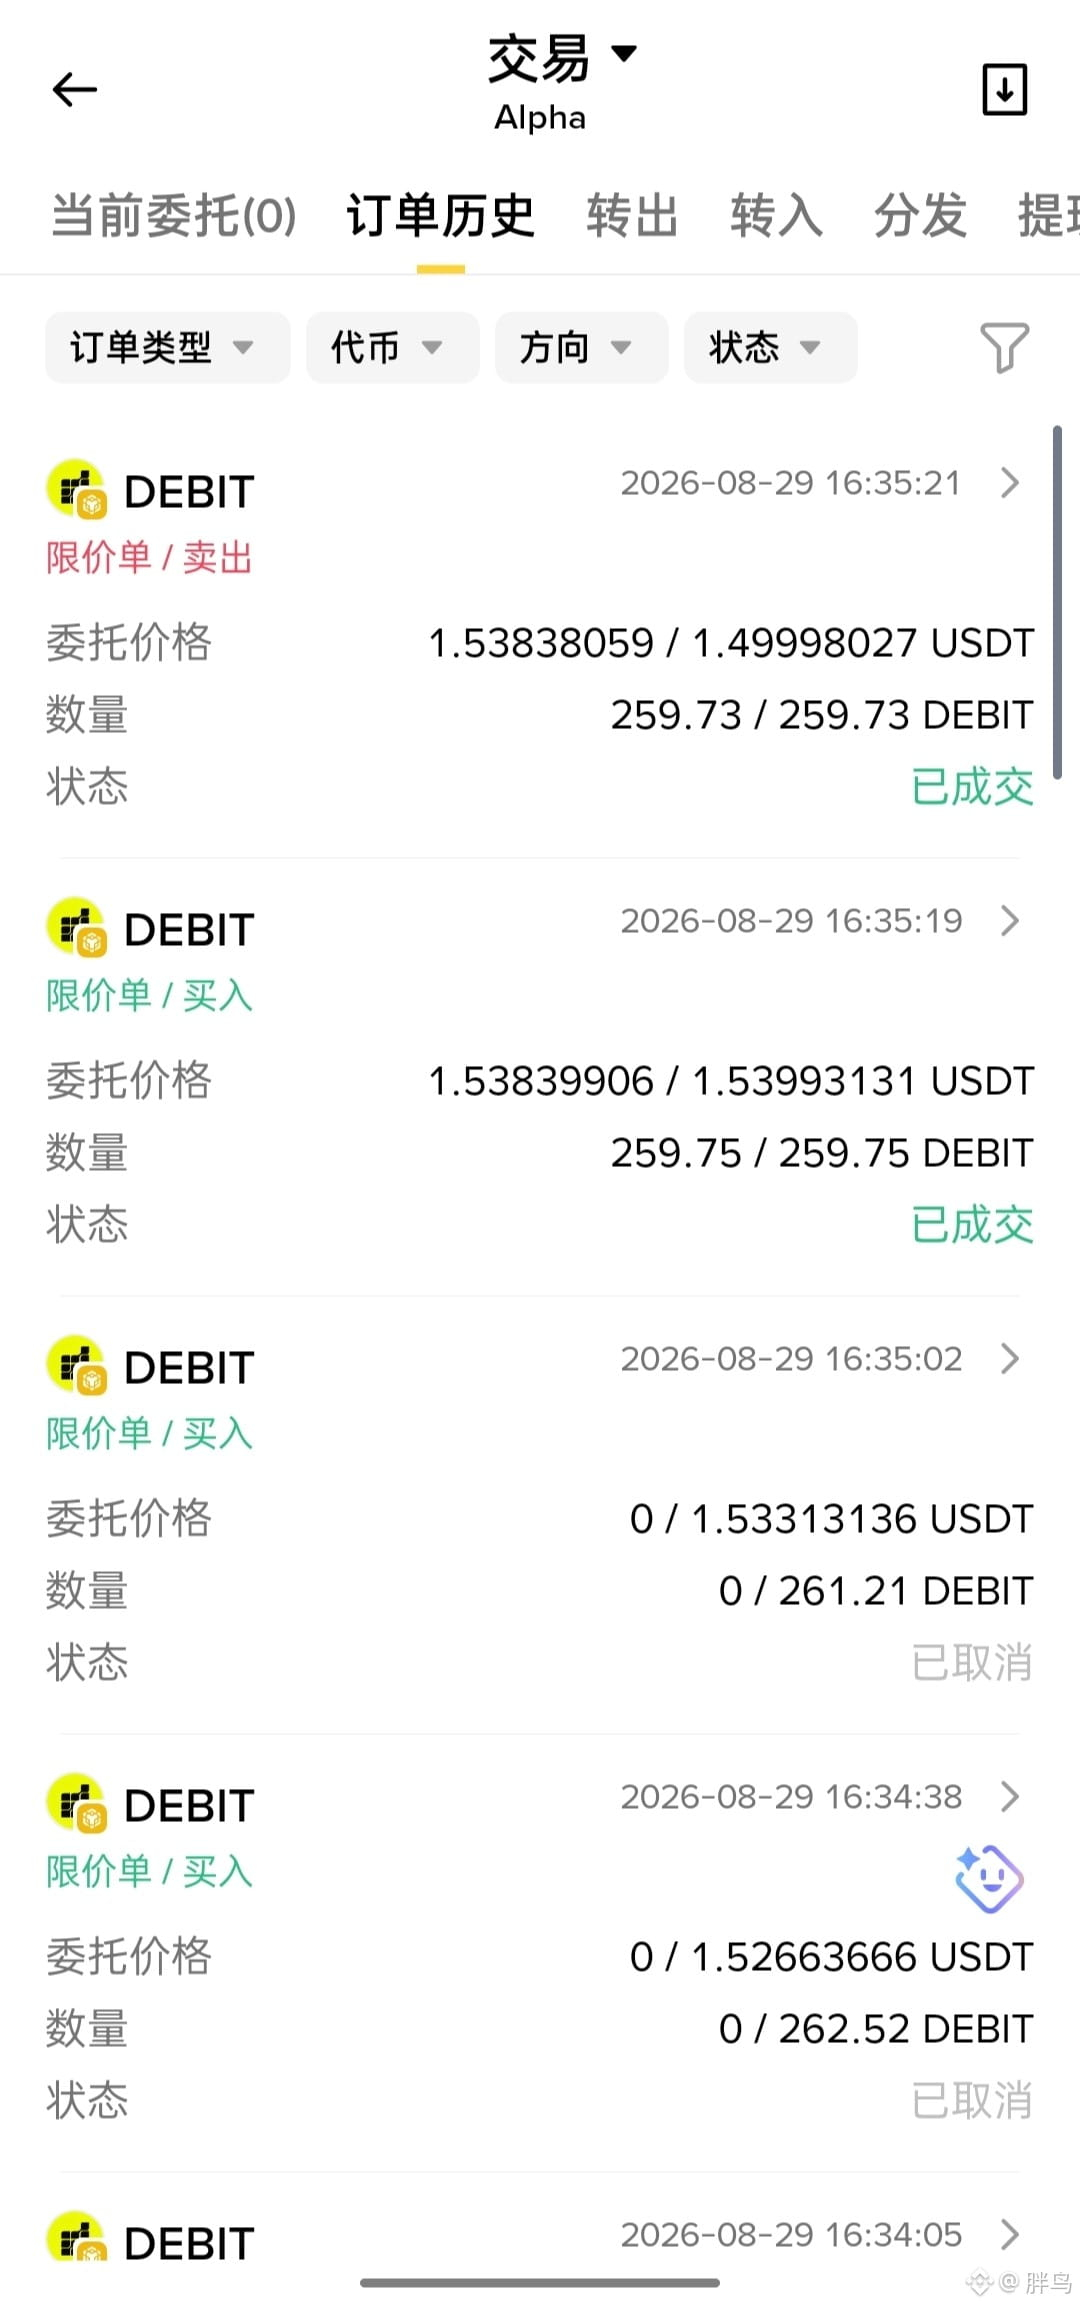
Baru saja saya coba 4x coin $DEBIT , trading mengikuti momentum 10 kali, untung 10 dolar. Volatilitasnya terlihat agak besar, tapi sekarang mengikuti momentum masih cukup mudah dilakukan
Baru saja saya coba 4x coin $DEBIT , trading mengikuti momentum 10 kali, untung 10 dolar. Volatilitasnya terlihat agak besar, tapi sekarang mengikuti momentum masih cukup mudah dilakukan
1
871
·
--
Hari ini, $GRVT 4 kali poin bonusnya tidak ada lagi. Kalian semua sekarang pakai yang mana sebagai penggantinya? Mohon rekomendasinya
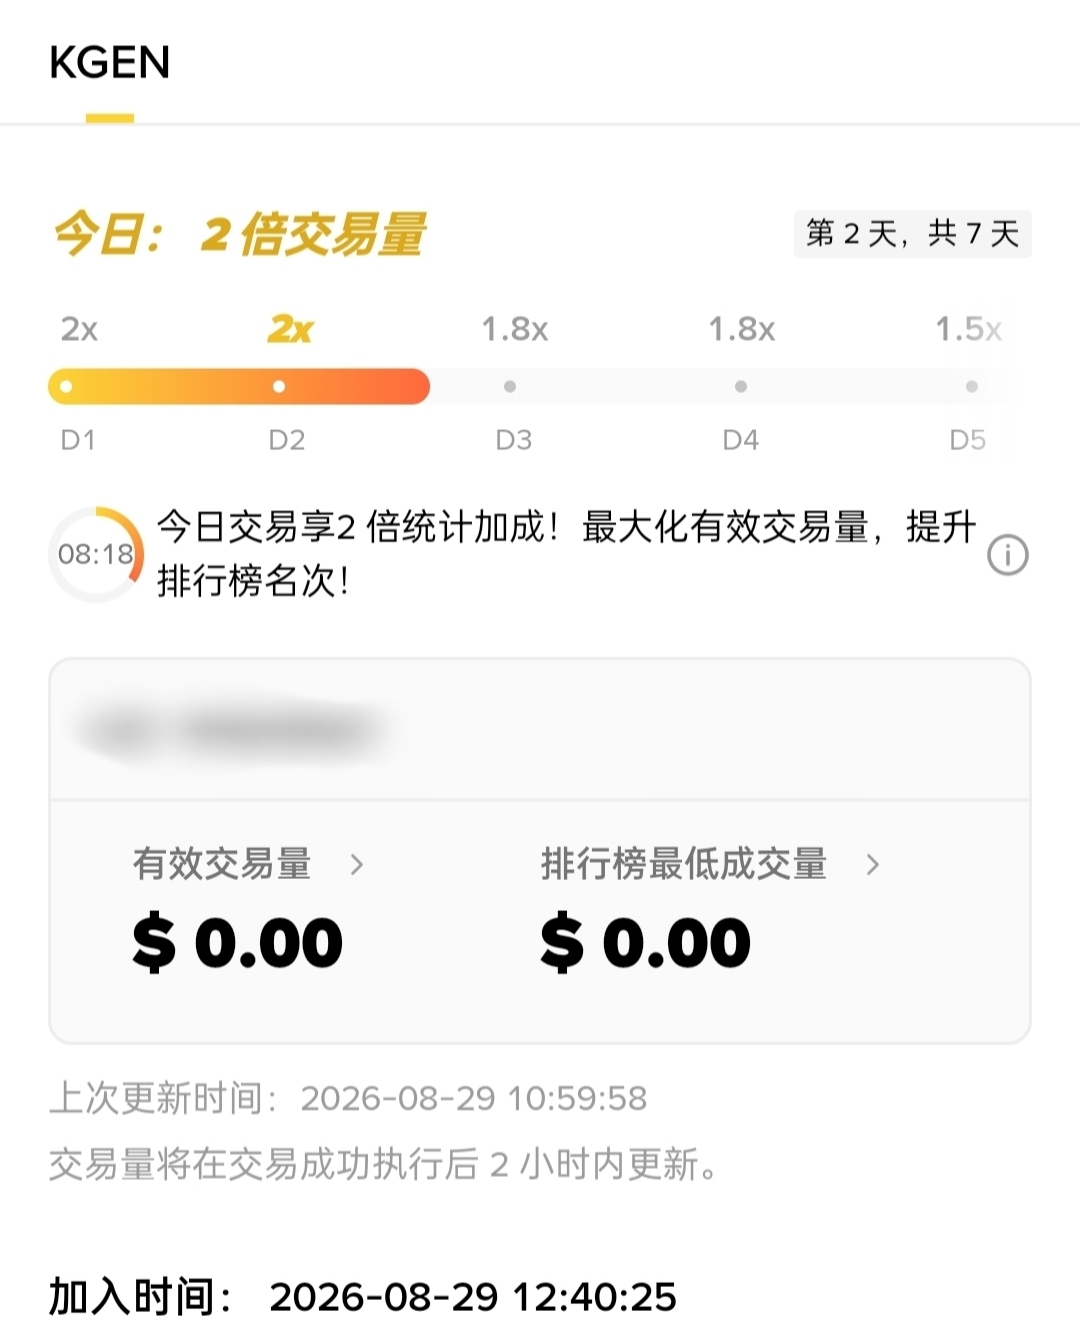
Masih ada berapa lagi saudara-saudara yang main #ALPHA turnamen trading $KGEN ?
Baru saja saya klik masuk dan lihat, semuanya penggila yang mulai dari 40w ke atas 🤫
Hari ini, $GRVT 4 kali poin bonusnya tidak ada lagi. Kalian semua sekarang pakai yang mana sebagai penggantinya? Mohon rekomendasinya
Masih ada berapa lagi saudara-saudara yang main #ALPHA turnamen trading $KGEN ?
Baru saja saya klik masuk dan lihat, semuanya penggila yang mulai dari 40w ke atas 🤫
Masih ada berapa lagi saudara-saudara yang main #ALPHA turnamen trading $KGEN ?
Baru saja saya klik masuk dan lihat, semuanya penggila yang mulai dari 40w ke atas 🤫
2
1.2k
·
--
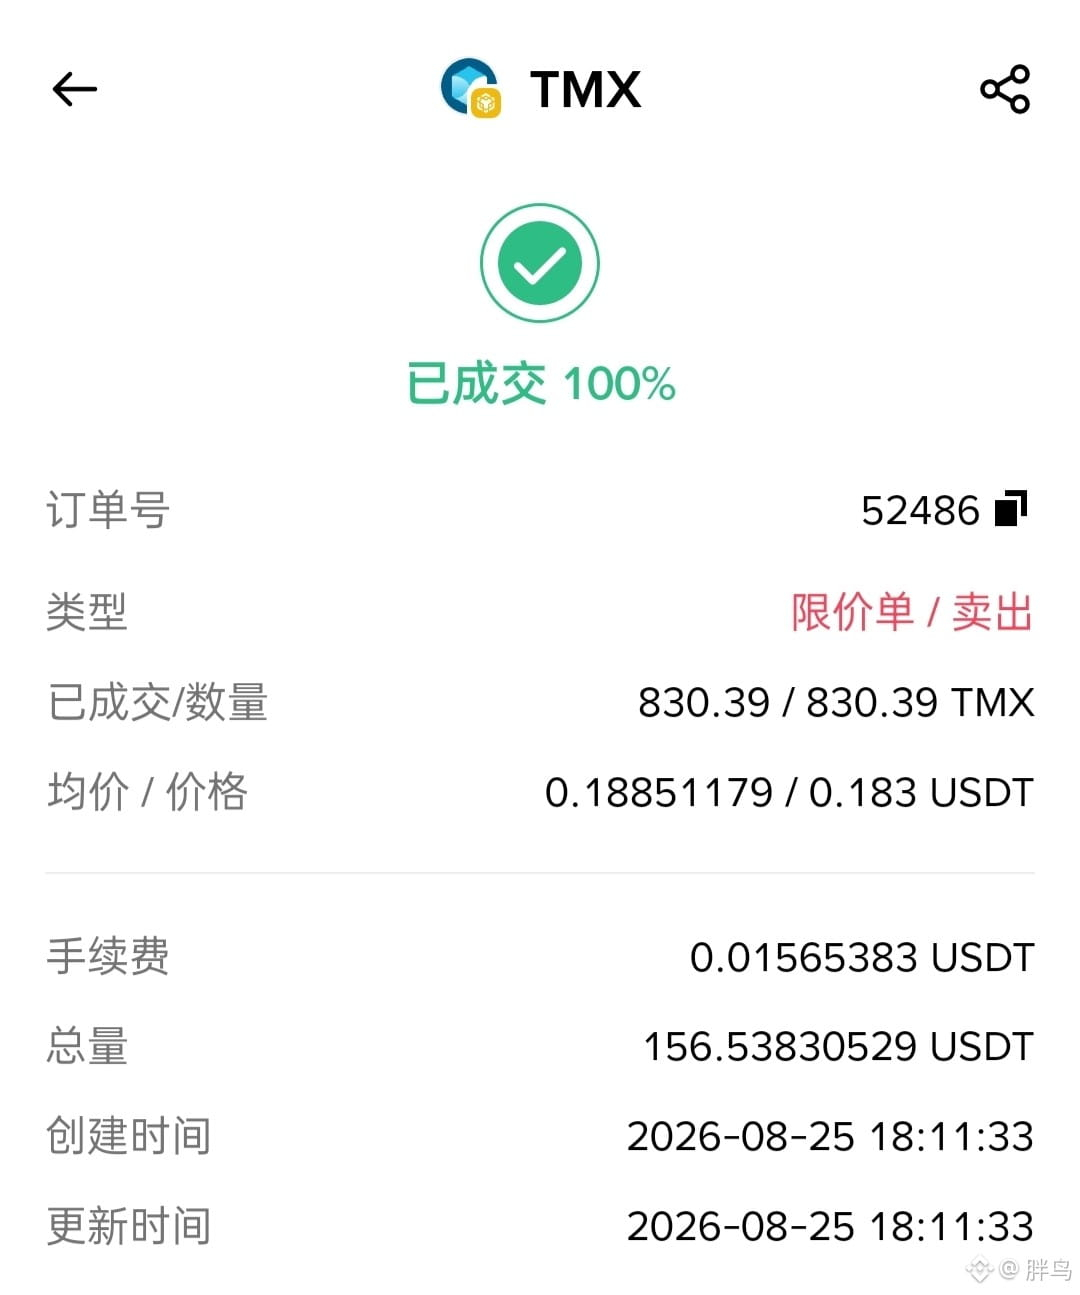
#ALPHA sudah lama tidak makan rambut sebesar ini, $TMX sempurna menghindari puncak, semoga airdrop hari ini terus manjur
#ALPHA sudah lama tidak makan rambut sebesar ini, $TMX sempurna menghindari puncak, semoga airdrop hari ini terus manjur
902
·
--
Tidak tahu apakah airdrop #ALPHA $tmx untuk besok bisa dimakan juga 😂, sekarang sudah turun ke level 16+1
Tidak tahu apakah airdrop #ALPHA $tmx untuk besok bisa dimakan juga 😂, sekarang sudah turun ke level 16+1
2
1
417
·
--
Baru-baru ini ETH kembali menjadi pusat perhatian pasar, dan banyak diskusi kembali ke topik yang sudah familiar: bisa naik sampai berapa lagi? Target putaran berikutnya ada di mana? Kapan waktu yang tepat untuk take profit?
Selama kenaikan kali ini, saya terus memikirkan pertanyaan yang agak berbeda. Jika seseorang benar-benar percaya bahwa masih ada ruang bagi ETH untuk naik di masa depan, maka sampai kenaikan tersebut benar-benar terealisasi—bagaimana seharusnya nilai aset dalam periode ini dikelola?
Banyak orang berpikir tentang bagaimana meningkatkan efisiensi pemakaian dana. Namun ada satu hal yang diabaikan: sebenarnya nilai yang dihasilkan aset di masa depan bisa dipecah.
Dan ini juga yang akhir-akhir ini terasa menarik dari @termmax —platform tersebut bukan sekadar membuat protokol pinjaman, tetapi mencoba memecah nilai masa depan dari satu aset ke dalam dimensi yang berbeda.
Desain inti TermMax adalah mengombinasikan tiga komponen—FT, XT, dan GT—untuk menyusun ulang pendapatan tetap, bagian bunga, serta posisi jaminan.
Di antaranya, FT mirip seperti obligasi zero-coupon dalam keuangan tradisional. Melalui relasi 1 FT + 1 XT = 1 Debt Token, TermMax memisahkan satu utang menjadi bagian yang tetap dan bagian yang berubah. Anda bisa tetap memegang aset, sekaligus mengatur ulang arus kas di masa depan.
Sementara itu, Gearing Token mengemas jaminan dan posisi utang menjadi sebuah NFT, sehingga posisi leverage yang kompleks berubah menjadi satu kesatuan yang bisa dikelola—bahkan posisi itu sendiri menjadi objek keuangan yang dapat diatur. Tentu, arah ini juga punya masalah yang realistis: pasar belum tentu menerimanya.
Ini membedakan dirinya secara jelas dari DeFi sebelumnya. Tapi ketika pasar semakin matang, persaingan mungkin tidak lagi hanya soal siapa yang naik lebih tinggi.
Dari sudut pandang ini, #termmax yang dieksplorasi bukan produk imbal hasil yang sederhana, melainkan saat sebuah aset perlu dipegang dalam jangka panjang—apakah waktu itu sendiri bisa menjadi nilai yang juga dapat dikelola.
Baru-baru ini ETH kembali menjadi pusat perhatian pasar, dan banyak diskusi kembali ke topik yang sudah familiar: bisa naik sampai berapa lagi? Target putaran berikutnya ada di mana? Kapan waktu yang tepat untuk take profit?
Selama kenaikan kali ini, saya terus memikirkan pertanyaan yang agak berbeda. Jika seseorang benar-benar percaya bahwa masih ada ruang bagi ETH untuk naik di masa depan, maka sampai kenaikan tersebut benar-benar terealisasi—bagaimana seharusnya nilai aset dalam periode ini dikelola?
Banyak orang berpikir tentang bagaimana meningkatkan efisiensi pemakaian dana. Namun ada satu hal yang diabaikan: sebenarnya nilai yang dihasilkan aset di masa depan bisa dipecah.
Dan ini juga yang akhir-akhir ini terasa menarik dari @TermMax —platform tersebut bukan sekadar membuat protokol pinjaman, tetapi mencoba memecah nilai masa depan dari satu aset ke dalam dimensi yang berbeda.
Desain inti TermMax adalah mengombinasikan tiga komponen—FT, XT, dan GT—untuk menyusun ulang pendapatan tetap, bagian bunga, serta posisi jaminan.
Di antaranya, FT mirip seperti obligasi zero-coupon dalam keuangan tradisional. Melalui relasi 1 FT + 1 XT = 1 Debt Token, TermMax memisahkan satu utang menjadi bagian yang tetap dan bagian yang berubah. Anda bisa tetap memegang aset, sekaligus mengatur ulang arus kas di masa depan.
Sementara itu, Gearing Token mengemas jaminan dan posisi utang menjadi sebuah NFT, sehingga posisi leverage yang kompleks berubah menjadi satu kesatuan yang bisa dikelola—bahkan posisi itu sendiri menjadi objek keuangan yang dapat diatur. Tentu, arah ini juga punya masalah yang realistis: pasar belum tentu menerimanya.
Ini membedakan dirinya secara jelas dari DeFi sebelumnya. Tapi ketika pasar semakin matang, persaingan mungkin tidak lagi hanya soal siapa yang naik lebih tinggi.
Dari sudut pandang ini, #termmax yang dieksplorasi bukan produk imbal hasil yang sederhana, melainkan saat sebuah aset perlu dipegang dalam jangka panjang—apakah waktu itu sendiri bisa menjadi nilai yang juga dapat dikelola.
408
·
--
Sektor blockchain selama ini tidak pernah kekurangan proyek yang menawarkan konsep-konsep menarik, tetapi yang benar-benar berani membuat dana besar menanamkan modal uang sungguhan adalah yang mengandalkan struktur keping (token) serta kekuatan penetrasi ekosistem multi-chain dan kepastian implementasi road map jangka panjang.
Kali ini, mari kita bedah distribusi keping token dari proyek @termmax terbaru, ekspansi peta multi-chain, serta evolusi roadmap menuju fase akhir 👇
Pertama, lihat masalah keping yang paling mudah terabaikan sebelum sebuah proyek resmi diluncurkan
👉 Anti-inflasi nol yang tetap: total pasokan $TMX selalu konstan sebesar 1 miliar token, dengan pasokan awal yang beredar sekitar 20% (200 juta token). Di dalamnya, alokasi investasi 28% dan tim 15% semuanya menetapkan masa penguncian 12 bulan, lalu setelahnya dilepas secara linear selama 24~30 bulan.
Artinya, dalam tahun pertama setelah TGE, pasar sekunder sama sekali tidak memiliki tekanan jual besar dari institusi dan tim—setidaknya tidak memilih untuk melepas dalam jumlah besar pasokan yang beredar dalam jangka pendek, melainkan memberikan waktu konsumsi yang lebih panjang bagi pasar.
👉 Matriks ekosistem full-chain
TermMax tidak membatasi medan tempurnya pada satu mainnet saja. Mereka langsung menempatkan fixed lending dan pasar leverage ke ekosistem multi-chain, dipadukan dengan sistem double oracle dan audit kode mendalam melalui ABDK, sehingga setiap ekosistem yang sedang berkembang seperti LST, LRT, dan aset native dapat terhubung dengan sekali klik ke leverage berbunga tetap yang kepastiannya sudah ditetapkan.
👉 IRS swap tingkat bunga skala triliun dan dukungan aset RWA yang nyata
Jika menilik rencana perkembangannya untuk 2026-2027, ambisi akhir TermMax sangat jelas
Tahun 2026 Q3 akan mengadakan sesuatu yang besar! Meluncurkan TGE, listing di CEX arus utama, memulai pembagian keuntungan pada lending/borrowing pool, serta melakukan pembagian airdrop kepada pendukung awal; kemudian menghadirkan fungsi on-chain interest rate swap, dan sepenuhnya menghubungkan rantai aset RWA. Mereka memindahkan secara langsung swap tingkat bunga dan aset kredit—yang skalanya paling besar di keuangan tradisional—ke atas blockchain.
Dari struktur pelepasan keping yang rapi, hingga peta multi-chain yang melintasi Berachain dan BTC L2, sampai road map jangka panjang yang menargetkan RWA dan interest rate swap, ketebalan arsitektur $TMX yang ditunjukkan menjelang TGE sangat kompetitif. Dengan mendekatnya tonggak penting Q3, target utama yang perlu dicermati adalah katalis inti yang membangun fondasi fixed income on-chain.
#termmax
Sektor blockchain selama ini tidak pernah kekurangan proyek yang menawarkan konsep-konsep menarik, tetapi yang benar-benar berani membuat dana besar menanamkan modal uang sungguhan adalah yang mengandalkan struktur keping (token) serta kekuatan penetrasi ekosistem multi-chain dan kepastian implementasi road map jangka panjang.
Kali ini, mari kita bedah distribusi keping token dari proyek @TermMax terbaru, ekspansi peta multi-chain, serta evolusi roadmap menuju fase akhir 👇
Pertama, lihat masalah keping yang paling mudah terabaikan sebelum sebuah proyek resmi diluncurkan
👉 Anti-inflasi nol yang tetap: total pasokan $TMX selalu konstan sebesar 1 miliar token, dengan pasokan awal yang beredar sekitar 20% (200 juta token). Di dalamnya, alokasi investasi 28% dan tim 15% semuanya menetapkan masa penguncian 12 bulan, lalu setelahnya dilepas secara linear selama 24~30 bulan.
Artinya, dalam tahun pertama setelah TGE, pasar sekunder sama sekali tidak memiliki tekanan jual besar dari institusi dan tim—setidaknya tidak memilih untuk melepas dalam jumlah besar pasokan yang beredar dalam jangka pendek, melainkan memberikan waktu konsumsi yang lebih panjang bagi pasar.
👉 Matriks ekosistem full-chain
TermMax tidak membatasi medan tempurnya pada satu mainnet saja. Mereka langsung menempatkan fixed lending dan pasar leverage ke ekosistem multi-chain, dipadukan dengan sistem double oracle dan audit kode mendalam melalui ABDK, sehingga setiap ekosistem yang sedang berkembang seperti LST, LRT, dan aset native dapat terhubung dengan sekali klik ke leverage berbunga tetap yang kepastiannya sudah ditetapkan.
👉 IRS swap tingkat bunga skala triliun dan dukungan aset RWA yang nyata
Jika menilik rencana perkembangannya untuk 2026-2027, ambisi akhir TermMax sangat jelas
Tahun 2026 Q3 akan mengadakan sesuatu yang besar! Meluncurkan TGE, listing di CEX arus utama, memulai pembagian keuntungan pada lending/borrowing pool, serta melakukan pembagian airdrop kepada pendukung awal; kemudian menghadirkan fungsi on-chain interest rate swap, dan sepenuhnya menghubungkan rantai aset RWA. Mereka memindahkan secara langsung swap tingkat bunga dan aset kredit—yang skalanya paling besar di keuangan tradisional—ke atas blockchain.
Dari struktur pelepasan keping yang rapi, hingga peta multi-chain yang melintasi Berachain dan BTC L2, sampai road map jangka panjang yang menargetkan RWA dan interest rate swap, ketebalan arsitektur $TMX yang ditunjukkan menjelang TGE sangat kompetitif. Dengan mendekatnya tonggak penting Q3, target utama yang perlu dicermati adalah katalis inti yang membangun fondasi fixed income on-chain.
#termmax
264
·
--
Sebagian Benar
Sebagai alasan mengapa @termmax yang akan segera TGE ini layak untuk diam-diam diakumulasi oleh banyak institusi besar seperti Keyrock, Edge Capital, serta market maker?
Banyak orang mengira ini hanya sekadar pinjaman berbunga tetap yang lain, tetapi setelah saya merasakannya secara langsung, ternyata yang benar-benar dilakukan adalah memeras habis-habisan likuiditas terpecah di-chain dan efisiensi modal hingga ke batas maksimum.
Selanjutnya, mari kita gali lebih dalam dengan kacamata pembesar dan bahas 3 poin konten yang sangat “tembus” darinya
Dalam market making tradisional, hal paling menyakitkan adalah dana terpecah dan terkunci di berbagai kolam tenor. Bisa dipastikan semua orang pernah mengalami pengalaman likuiditas yang kurang—sering kali menyebabkan kerugian. TermMax memperkenalkan agregasi likuiditas virtual untuk mengatasi masalah ini.
Maksudnya begini: dana market maker bisa, sebelum benar-benar dipinjamkan, terdistribusi seperti “teleportasi” ke banyak depth order sekaligus. Selama ada satu transaksi yang cocok, sistem otomatis menyinkronkan penyelesaian, sehingga depth dana langsung terisi penuh. Ini adalah solusi yang sangat baik untuk “lubang mati” ketika kolam pinjaman berbasis tenor tetap terlalu banyak sehingga kedalaman (depth) menjadi tidak ada.
Jika yang paling khas, pasti layak membahas LayerZero OFT native cross-chain. TMX tidak mengurung dirinya dalam single chain Ethereum, melainkan secara native mengintegrasikan standar LayerZero OFT. Baik di BNB Chain, Arbitrum, Base, maupun Berachain, aset dan posisi kewajiban dapat dipindahkan lintas-chain secara seamless, membuat peluang arbitrase selisih lintas-chain jadi super mulus.
Selain itu, ada juga sertifikasi kepatuhan 100% sesuai aturan UE MiCA. TermMax adalah salah satu dari sedikit protokol DeFi yang sebelum TGE sudah mengungkapkan sepenuhnya whitepaper MiCA Title II dan mendapatkan dokumen opini hukum resmi. Ini cukup langka.
Dari lebih dari 830.000 wallet terdaftar, hingga TVL 64,0 juta dolar AS, sampai peluncuran TGE di Q3 dan distribusi airdrop awal—TermMax sedang mendorong fixed interest rate on-chain menuju kepatuhan yang benar-benar jelas dan integrasi lintas-chain sepenuhnya. Untuk perjalanan kereta TGE Q3 ini, masih layak dimasukkan ke daftar pantauan utama.
#termmax
Sebagai alasan mengapa @TermMax yang akan segera TGE ini layak untuk diam-diam diakumulasi oleh banyak institusi besar seperti Keyrock, Edge Capital, serta market maker?
Banyak orang mengira ini hanya sekadar pinjaman berbunga tetap yang lain, tetapi setelah saya merasakannya secara langsung, ternyata yang benar-benar dilakukan adalah memeras habis-habisan likuiditas terpecah di-chain dan efisiensi modal hingga ke batas maksimum.
Selanjutnya, mari kita gali lebih dalam dengan kacamata pembesar dan bahas 3 poin konten yang sangat “tembus” darinya
Dalam market making tradisional, hal paling menyakitkan adalah dana terpecah dan terkunci di berbagai kolam tenor. Bisa dipastikan semua orang pernah mengalami pengalaman likuiditas yang kurang—sering kali menyebabkan kerugian. TermMax memperkenalkan agregasi likuiditas virtual untuk mengatasi masalah ini.
Maksudnya begini: dana market maker bisa, sebelum benar-benar dipinjamkan, terdistribusi seperti “teleportasi” ke banyak depth order sekaligus. Selama ada satu transaksi yang cocok, sistem otomatis menyinkronkan penyelesaian, sehingga depth dana langsung terisi penuh. Ini adalah solusi yang sangat baik untuk “lubang mati” ketika kolam pinjaman berbasis tenor tetap terlalu banyak sehingga kedalaman (depth) menjadi tidak ada.
Jika yang paling khas, pasti layak membahas LayerZero OFT native cross-chain. TMX tidak mengurung dirinya dalam single chain Ethereum, melainkan secara native mengintegrasikan standar LayerZero OFT. Baik di BNB Chain, Arbitrum, Base, maupun Berachain, aset dan posisi kewajiban dapat dipindahkan lintas-chain secara seamless, membuat peluang arbitrase selisih lintas-chain jadi super mulus.
Selain itu, ada juga sertifikasi kepatuhan 100% sesuai aturan UE MiCA. TermMax adalah salah satu dari sedikit protokol DeFi yang sebelum TGE sudah mengungkapkan sepenuhnya whitepaper MiCA Title II dan mendapatkan dokumen opini hukum resmi. Ini cukup langka.
Dari lebih dari 830.000 wallet terdaftar, hingga TVL 64,0 juta dolar AS, sampai peluncuran TGE di Q3 dan distribusi airdrop awal—TermMax sedang mendorong fixed interest rate on-chain menuju kepatuhan yang benar-benar jelas dan integrasi lintas-chain sepenuhnya. Untuk perjalanan kereta TGE Q3 ini, masih layak dimasukkan ke daftar pantauan utama.
#termmax
317
·
--
Terverifikasi
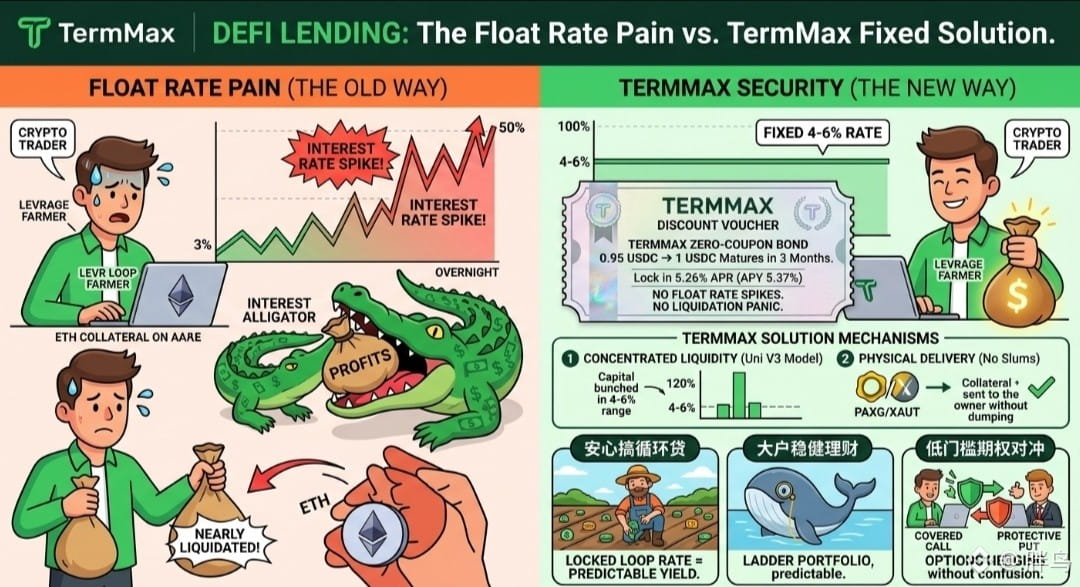
Suku bunga mengambang benar-benar menjadi titik sakit terbesar bagi para DeFi player saat melakukan leverage untuk arbitrase.
Baru-baru ini, saya menggunakan ETH sebagai jaminan, lalu meminjam stablecoin dengan bunga 3% untuk melakukan arbitrase. Hasilnya, tengah malam pasar bergejolak hebat—dana di pool tersedot habis karena banyak yang meminjam, dan tingkat bunga pinjaman langsung melonjak ke 50%. Begitu bangun tidur, seluruh keuntungan arbitrase yang susah payah saya dapatkan ternyata habis untuk membayar bunga, bahkan hampir saja mengalami paksa likuidasi.
Inilah ketidakpastian dalam pinjaman berbasis suku bunga mengambang. Selanjutnya, kita bahas @termmax yang baru-baru ini menjadi fokus pelacakan: bagaimana ia memindahkan mekanisme concentrated liquidity Uniswap V3 ke dalam dunia pinjaman, sehingga membangun arsitektur lapisan dasar untuk suku bunga tetap yang deterministik + derivatif ber-leverage.🧵
Jangan terkecoh oleh istilah-istilah seperti obligasi zero coupon—sebenarnya logika pinjamannya mirip seperti membeli voucher penukaran diskon di chain.
👉 Bayar 0,95 USDC untuk membeli voucher penukaran 1 USDC yang jatuh tempo 3 bulan kemudian. Saat jatuh tempo, sistem langsung menebus 1:1 jadi 1 USDC untuk Anda—bersih untung selisih 0,05 USDC. Begitu Anda membeli, yield-nya sudah terkunci. Bahkan jika setelahnya pasar porak-poranda, keuntungan Anda tidak akan berkurang sepeser pun.
Mungkin ada yang penasaran: kenapa dulu fixed rate tidak banyak dipakai? Apakah TermMax betul-betul oke?
Dulu orang tidak menggunakan fixed rate karena likuiditas terlalu terpecah—terlalu banyak pool, dan masing-masing tidak punya dana besar. Kalau meminjam dalam jumlah besar, slippage pun tinggi.
TermMax meniru pendekatan concentrated liquidity dari Uniswap V3: Anda bisa mengatur rentang suku bunga saat memasang order. Misalnya, saya hanya meminjamkan dana pada annual rate 4%–6%, sehingga dana tidak tercecer.
👉 Tidak ada proses cash settlement dengan cara menghajar paksa
Pinjaman paling takut pada black swan. Tapi protokol TermMax secara langsung menyerahkan agunan apa adanya kepada penyetor, tanpa perlu melepasnya di pasar sekunder untuk menghajar—secara mendasar menghindari krisis likuiditas.
Dengan mekanisme seperti ini, Anda bisa memainkan banyak hal baru, misalnya:
👉 Aman main leverage berputar (looping loan): aset yang menghasilkan bunga sebagai jaminan dipinjamkan menjadi stablecoin untuk memperbesar pengembalian.
👉 Keuangan yang stabil untuk para whale: seperti membeli obligasi negara—pilih waktu jatuh tempo dan belilah bukti (note) dengan diskon; prediktabilitas imbal hasil sangat tinggi.
*👉 Opsi hedge berbiaya rendah: dengan menggabungkan tanggal jatuh tempo dan mekanisme penyerahan secara fisik, trader tingkat lanjut tidak perlu menggunakan bursa opsi yang rumit dan sulit dipahami—mereka bisa langsung membangun kombinasi yang setara (covered call + hedge) pada posisi pinjaman.
Seiring DeFi berkembang sampai hari ini, yang dibutuhkan oleh player on-chain dan institusi dengan dana besar bukan hanya annual yield yang tinggi, melainkan determinisme dan keamanan.
#termmax
Suku bunga mengambang benar-benar menjadi titik sakit terbesar bagi para DeFi player saat melakukan leverage untuk arbitrase.
Baru-baru ini, saya menggunakan ETH sebagai jaminan, lalu meminjam stablecoin dengan bunga 3% untuk melakukan arbitrase. Hasilnya, tengah malam pasar bergejolak hebat—dana di pool tersedot habis karena banyak yang meminjam, dan tingkat bunga pinjaman langsung melonjak ke 50%. Begitu bangun tidur, seluruh keuntungan arbitrase yang susah payah saya dapatkan ternyata habis untuk membayar bunga, bahkan hampir saja mengalami paksa likuidasi.
Inilah ketidakpastian dalam pinjaman berbasis suku bunga mengambang. Selanjutnya, kita bahas @TermMax yang baru-baru ini menjadi fokus pelacakan: bagaimana ia memindahkan mekanisme concentrated liquidity Uniswap V3 ke dalam dunia pinjaman, sehingga membangun arsitektur lapisan dasar untuk suku bunga tetap yang deterministik + derivatif ber-leverage.🧵
Jangan terkecoh oleh istilah-istilah seperti obligasi zero coupon—sebenarnya logika pinjamannya mirip seperti membeli voucher penukaran diskon di chain.
👉 Bayar 0,95 USDC untuk membeli voucher penukaran 1 USDC yang jatuh tempo 3 bulan kemudian. Saat jatuh tempo, sistem langsung menebus 1:1 jadi 1 USDC untuk Anda—bersih untung selisih 0,05 USDC. Begitu Anda membeli, yield-nya sudah terkunci. Bahkan jika setelahnya pasar porak-poranda, keuntungan Anda tidak akan berkurang sepeser pun.
Mungkin ada yang penasaran: kenapa dulu fixed rate tidak banyak dipakai? Apakah TermMax betul-betul oke?
Dulu orang tidak menggunakan fixed rate karena likuiditas terlalu terpecah—terlalu banyak pool, dan masing-masing tidak punya dana besar. Kalau meminjam dalam jumlah besar, slippage pun tinggi.
TermMax meniru pendekatan concentrated liquidity dari Uniswap V3: Anda bisa mengatur rentang suku bunga saat memasang order. Misalnya, saya hanya meminjamkan dana pada annual rate 4%–6%, sehingga dana tidak tercecer.
👉 Tidak ada proses cash settlement dengan cara menghajar paksa
Pinjaman paling takut pada black swan. Tapi protokol TermMax secara langsung menyerahkan agunan apa adanya kepada penyetor, tanpa perlu melepasnya di pasar sekunder untuk menghajar—secara mendasar menghindari krisis likuiditas.
Dengan mekanisme seperti ini, Anda bisa memainkan banyak hal baru, misalnya:
👉 Aman main leverage berputar (looping loan): aset yang menghasilkan bunga sebagai jaminan dipinjamkan menjadi stablecoin untuk memperbesar pengembalian.
👉 Keuangan yang stabil untuk para whale: seperti membeli obligasi negara—pilih waktu jatuh tempo dan belilah bukti (note) dengan diskon; prediktabilitas imbal hasil sangat tinggi.
*👉 Opsi hedge berbiaya rendah: dengan menggabungkan tanggal jatuh tempo dan mekanisme penyerahan secara fisik, trader tingkat lanjut tidak perlu menggunakan bursa opsi yang rumit dan sulit dipahami—mereka bisa langsung membangun kombinasi yang setara (covered call + hedge) pada posisi pinjaman.
Seiring DeFi berkembang sampai hari ini, yang dibutuhkan oleh player on-chain dan institusi dengan dana besar bukan hanya annual yield yang tinggi, melainkan determinisme dan keamanan.
#termmax
325
·
--
Beberapa waktu lalu saya melihat banyak proyek RWA mulai mencoba memindahkan aset tradisional seperti saham, obligasi, dan lainnya ke dalam blockchain.
Namun saya terus merasa ada kontradiksi di sini.
Ciri terbesar blockchain adalah transparansi, tetapi pasar keuangan sering kali tidak ingin semua informasi dipublikasikan.
Saat pertama kali melihat @Dusk_Foundation , saya merasa itu seharusnya merupakan blockchain privasi yang menekankan penyembunyian informasi transaksi, tetapi kemudian saya sadar pemahaman itu terlalu sederhana.
Yang benar-benar dibutuhkan keuangan mungkin bukanlah sepenuhnya disembunyikan. Jika semua data tidak terlihat, bagaimana institusi dapat membuktikan asetnya sesuai ketentuan? Bagaimana regulator dapat memastikan pelaksanaan aturan?
Inilah bagian yang cukup menarik dari Dusk. Ia tidak memaknai privasi sebagai “tidak memberi apa pun untuk dilihat orang lain”. Dengan Phoenix, Dusk melindungi detail transaksi melalui bukti tanpa pengetahuan (zero-knowledge proof), sehingga pengguna tidak perlu memaparkan semua informasi, namun tetap dapat melakukan verifikasi. Selain itu, melalui selective disclosure, sebagian informasi dapat dikonfirmasi dalam kondisi tertentu.
Gagasan ini sebenarnya mirip dengan keuangan dunia nyata.
Bank tidak memublikasikan semua data nasabah, tetapi jika diperlukan mereka harus menerima proses audit.
Institusi tidak memublikasikan seluruh strategi transaksi, tetapi pasar perlu memastikan transaksi sesuai aturan.
Privasi bukan penolakan terhadap transparansi, melainkan penentuan ruang lingkup transparansi.
Tapi di sini saya pikir ada juga isu yang patut dicermati.
Selective disclosure terdengar ideal, tetapi dalam praktiknya tidak semudah itu.
Siapa yang memutuskan informasi apa yang boleh dilihat?
Bagaimana cakupan pengungkapan dikendalikan?
Jika di masa depan kebutuhan kepatuhan terus meningkat, apakah ruang privasi akan semakin menyempit?
Semua hal ini adalah yang perlu dibuktikan Dusk ke depannya.
#dusk $DUSK
Beberapa waktu lalu saya melihat banyak proyek RWA mulai mencoba memindahkan aset tradisional seperti saham, obligasi, dan lainnya ke dalam blockchain.
Namun saya terus merasa ada kontradiksi di sini.
Ciri terbesar blockchain adalah transparansi, tetapi pasar keuangan sering kali tidak ingin semua informasi dipublikasikan.
Saat pertama kali melihat @Dusk , saya merasa itu seharusnya merupakan blockchain privasi yang menekankan penyembunyian informasi transaksi, tetapi kemudian saya sadar pemahaman itu terlalu sederhana.
Yang benar-benar dibutuhkan keuangan mungkin bukanlah sepenuhnya disembunyikan. Jika semua data tidak terlihat, bagaimana institusi dapat membuktikan asetnya sesuai ketentuan? Bagaimana regulator dapat memastikan pelaksanaan aturan?
Inilah bagian yang cukup menarik dari Dusk. Ia tidak memaknai privasi sebagai “tidak memberi apa pun untuk dilihat orang lain”. Dengan Phoenix, Dusk melindungi detail transaksi melalui bukti tanpa pengetahuan (zero-knowledge proof), sehingga pengguna tidak perlu memaparkan semua informasi, namun tetap dapat melakukan verifikasi. Selain itu, melalui selective disclosure, sebagian informasi dapat dikonfirmasi dalam kondisi tertentu.
Gagasan ini sebenarnya mirip dengan keuangan dunia nyata.
Bank tidak memublikasikan semua data nasabah, tetapi jika diperlukan mereka harus menerima proses audit.
Institusi tidak memublikasikan seluruh strategi transaksi, tetapi pasar perlu memastikan transaksi sesuai aturan.
Privasi bukan penolakan terhadap transparansi, melainkan penentuan ruang lingkup transparansi.
Tapi di sini saya pikir ada juga isu yang patut dicermati.
Selective disclosure terdengar ideal, tetapi dalam praktiknya tidak semudah itu.
Siapa yang memutuskan informasi apa yang boleh dilihat?
Bagaimana cakupan pengungkapan dikendalikan?
Jika di masa depan kebutuhan kepatuhan terus meningkat, apakah ruang privasi akan semakin menyempit?
Semua hal ini adalah yang perlu dibuktikan Dusk ke depannya.
#dusk $DUSK
1
189
·
--
Bullish
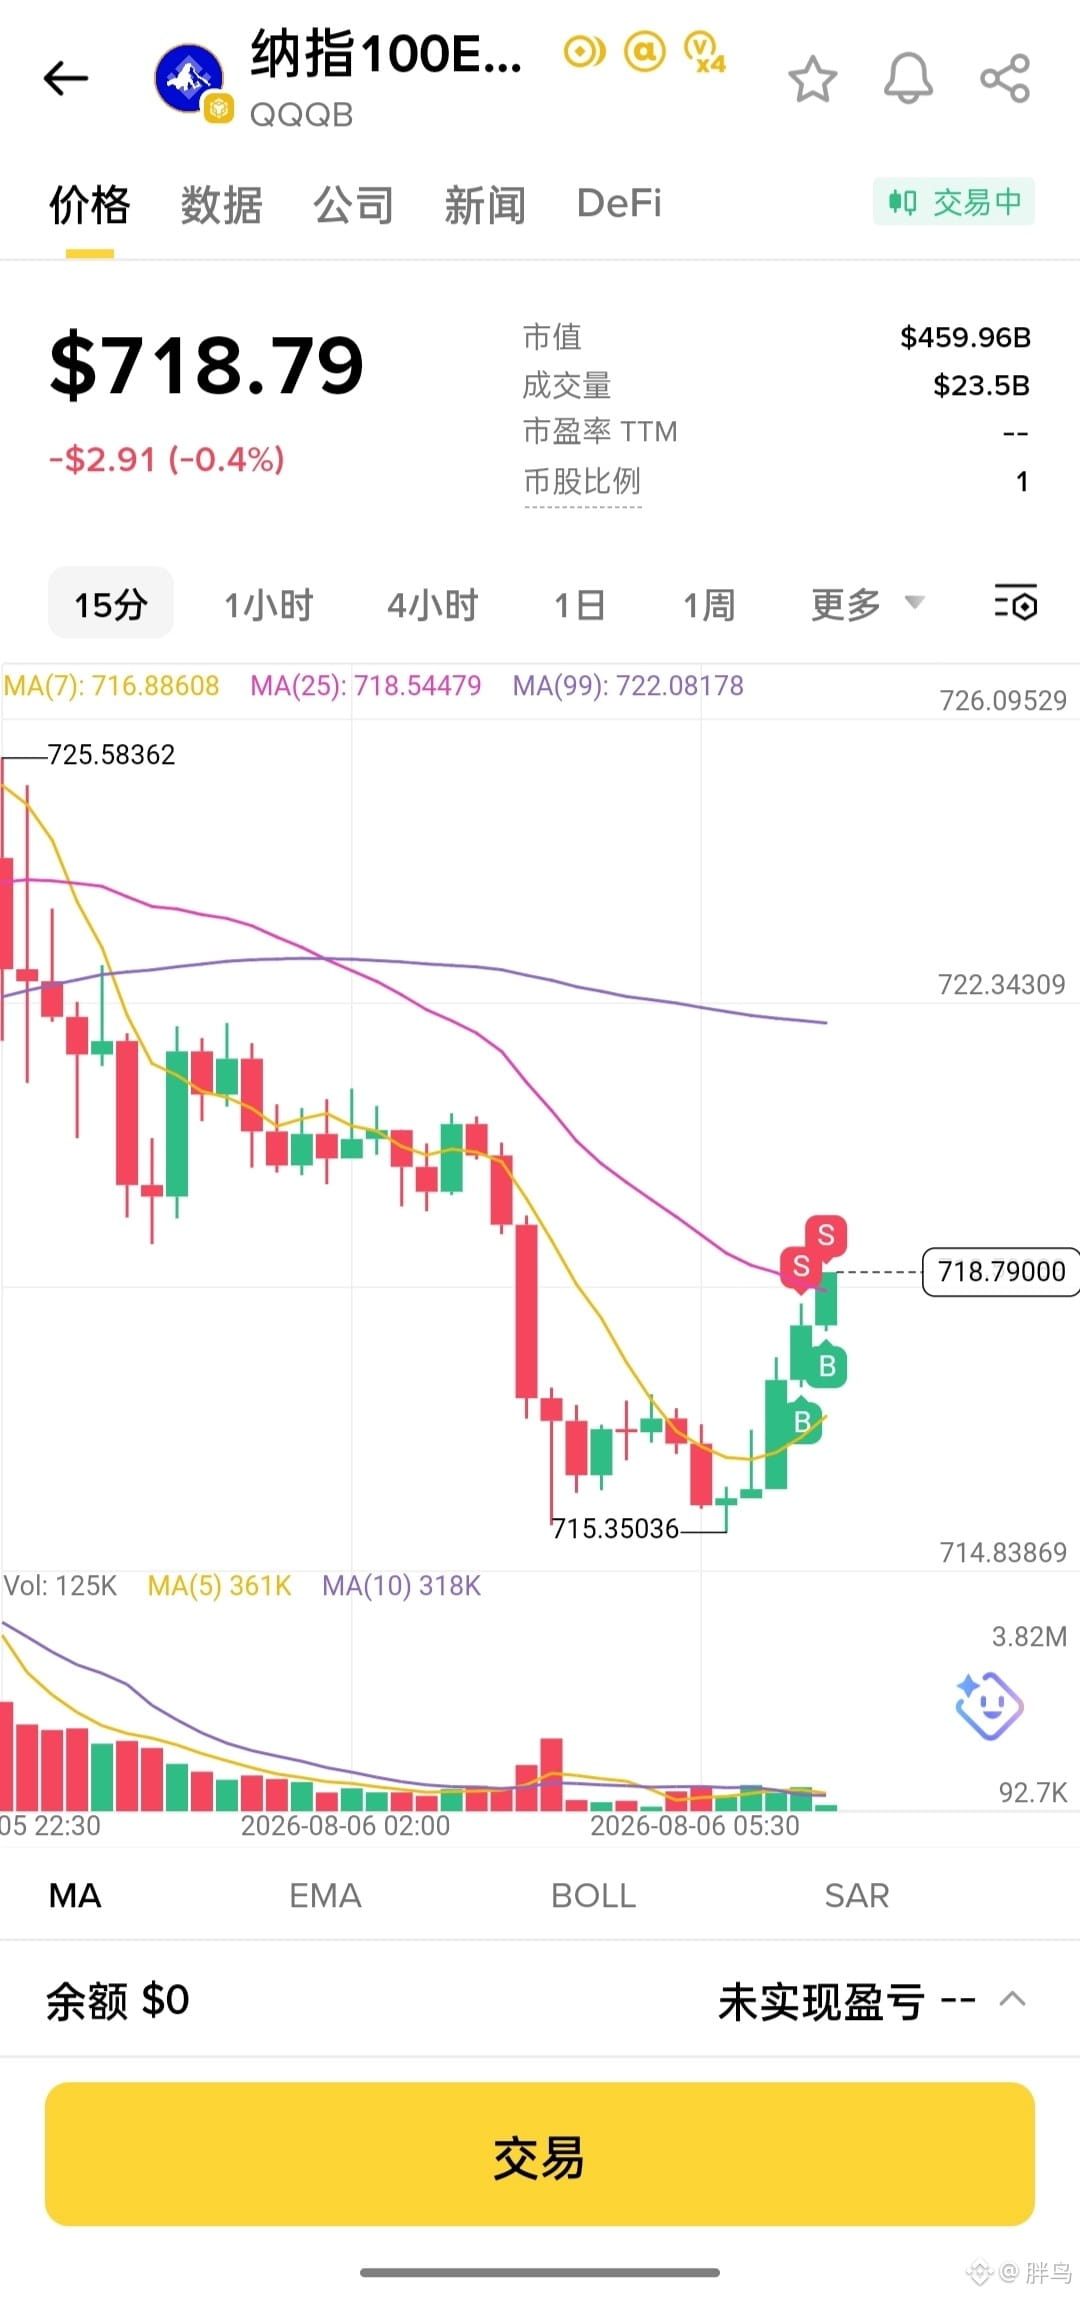
Baru-baru ini juga akhirnya berhasil masuk ke dompet $QQQB
Setelah bermain dengan dompet selama 3/4 hari, saat ini rata-rata keausan 0,8/10.000, jadi bisa dibilang sudah keluar dari penderitaan, cuma waktunya agak sial
Setelah tidak ikut turnamen transaksi #ALPHA🔥 , rasanya seluruh diriku seperti mengalami peningkatan level😆#BsB
Setelah bermain dengan dompet selama 3/4 hari, saat ini rata-rata keausan 0,8/10.000, jadi bisa dibilang sudah keluar dari penderitaan, cuma waktunya agak sial
Setelah tidak ikut turnamen transaksi #ALPHA🔥 , rasanya seluruh diriku seperti mengalami peningkatan level😆#BsB
5
1
724
·
--
Dalam beberapa waktu terakhir, saya telah mengikuti cukup banyak proyek on-chain. Di antara begitu banyak proyek, bagaimana memilih proyek yang bagus—dan tanpa perlu khawatir soal keamanan dana—menjadi poin kunci. Jadi saat pertama kali melihat @babylonlabs_io , saya langsung tertarik dengan mekanismenya yang unik.
Untuk Babylon, saya sebenarnya punya pemahaman yang cukup intuitif. Karena mereka ingin aset eksternal ikut berpartisipasi dalam keamanan jaringan lain, maka masalah inti harusnya apakah ada cukup banyak aset yang masuk ke mekanisme staking. Lagi pula, di banyak jaringan PoS, kekuatan keamanan sering kali sangat terkait langsung dengan besarnya nilai staking.
Namun setelah terlibat lebih dalam, saya menemukan pemahaman itu kurang satu lapisan. Kadang keberadaan aset tidak berarti bahwa keamanan benar-benar terjadi.
Kedengarannya agak berputar: jika sebuah jaringan hanya melihat banyak aset dikunci lalu menganggap jaringan tersebut sudah mendapatkan keamanan, itu sebenarnya belum cukup. Anda juga harus melihat apakah aset-aset tersebut benar-benar berpartisipasi dalam operasi jaringan sesuai aturan. Apakah komitmen keamanan tersebut dijalankan dengan benar? Lalu bagaimana rantai lain bisa memastikan bahwa keamanan yang dijanjikan itu benar-benar nyata?
Sejalan dengan pemikiran itu, saya rasa bagian paling menarik dari Babylon bukan sekadar menghadirkan lebih banyak modal staking. Yang lebih menarik adalah upayanya untuk membangun proses pembuktian keamanan.
Di Babylon, yang lebih ditekankan adalah apakah nilai tersebut benar-benar bertransformasi menjadi hasil keamanan yang dapat dipercaya. Karena itulah mekanisme Checkpoint dirancang—Babylon yang dihadapi bukan konsensus internal satu rantai saja, melainkan membuat jaringan eksternal mengakui hasil konsensus tersebut.
emm... Ini jelas sangat berbeda dari jembatan aset (asset bridge). Jembatan menyelesaikan perpindahan aset, sedangkan #baby ingin menyelesaikan perpindahan kepercayaan.
Ini menarik. Lebih dalam lagi, ia sebenarnya mengubah definisi keamanan: ia membuat hasil keamanan itu sendiri menjadi sesuatu yang bisa diverifikasi dan dapat dipakai.
Namun di sini juga ada masalah. Jika di masa depan banyak rantai bergantung pada Babylon untuk menyediakan pembuktian keamanan, maka mekanisme pembuktian milik $BABY sendiri akan menjadi pintu masuk kepercayaan yang baru. Jika pintu masuk ini tidak dipahami dan diawasi dengan cukup oleh para peserta, maka sistem yang awalnya berniat menurunkan biaya kepercayaan justru bisa menciptakan ketergantungan baru.
Jadi menurut saya, yang paling menarik darinya bukanlah sekadar membawa lebih banyak aset untuk mengamankan blockchain. Melainkan karena ia sedang meneliti ulang bagaimana keamanan seharusnya dibuktikan. Yang ingin dilakukan Babylon adalah mengubah kepercayaan menjadi infrastruktur yang bisa diverifikasi dan bisa dihubungkan.
Dalam beberapa waktu terakhir, saya telah mengikuti cukup banyak proyek on-chain. Di antara begitu banyak proyek, bagaimana memilih proyek yang bagus—dan tanpa perlu khawatir soal keamanan dana—menjadi poin kunci. Jadi saat pertama kali melihat @BabylonLabs_io , saya langsung tertarik dengan mekanismenya yang unik.
Untuk Babylon, saya sebenarnya punya pemahaman yang cukup intuitif. Karena mereka ingin aset eksternal ikut berpartisipasi dalam keamanan jaringan lain, maka masalah inti harusnya apakah ada cukup banyak aset yang masuk ke mekanisme staking. Lagi pula, di banyak jaringan PoS, kekuatan keamanan sering kali sangat terkait langsung dengan besarnya nilai staking.
Namun setelah terlibat lebih dalam, saya menemukan pemahaman itu kurang satu lapisan. Kadang keberadaan aset tidak berarti bahwa keamanan benar-benar terjadi.
Kedengarannya agak berputar: jika sebuah jaringan hanya melihat banyak aset dikunci lalu menganggap jaringan tersebut sudah mendapatkan keamanan, itu sebenarnya belum cukup. Anda juga harus melihat apakah aset-aset tersebut benar-benar berpartisipasi dalam operasi jaringan sesuai aturan. Apakah komitmen keamanan tersebut dijalankan dengan benar? Lalu bagaimana rantai lain bisa memastikan bahwa keamanan yang dijanjikan itu benar-benar nyata?
Sejalan dengan pemikiran itu, saya rasa bagian paling menarik dari Babylon bukan sekadar menghadirkan lebih banyak modal staking. Yang lebih menarik adalah upayanya untuk membangun proses pembuktian keamanan.
Di Babylon, yang lebih ditekankan adalah apakah nilai tersebut benar-benar bertransformasi menjadi hasil keamanan yang dapat dipercaya. Karena itulah mekanisme Checkpoint dirancang—Babylon yang dihadapi bukan konsensus internal satu rantai saja, melainkan membuat jaringan eksternal mengakui hasil konsensus tersebut.
emm... Ini jelas sangat berbeda dari jembatan aset (asset bridge). Jembatan menyelesaikan perpindahan aset, sedangkan #baby ingin menyelesaikan perpindahan kepercayaan.
Ini menarik. Lebih dalam lagi, ia sebenarnya mengubah definisi keamanan: ia membuat hasil keamanan itu sendiri menjadi sesuatu yang bisa diverifikasi dan dapat dipakai.
Namun di sini juga ada masalah. Jika di masa depan banyak rantai bergantung pada Babylon untuk menyediakan pembuktian keamanan, maka mekanisme pembuktian milik $BABY sendiri akan menjadi pintu masuk kepercayaan yang baru. Jika pintu masuk ini tidak dipahami dan diawasi dengan cukup oleh para peserta, maka sistem yang awalnya berniat menurunkan biaya kepercayaan justru bisa menciptakan ketergantungan baru.
Jadi menurut saya, yang paling menarik darinya bukanlah sekadar membawa lebih banyak aset untuk mengamankan blockchain. Melainkan karena ia sedang meneliti ulang bagaimana keamanan seharusnya dibuktikan. Yang ingin dilakukan Babylon adalah mengubah kepercayaan menjadi infrastruktur yang bisa diverifikasi dan bisa dihubungkan.
1
275
·
--
Begitu saja, apakah itu benar? Saat pertama kali melihat @babylonlabs_io , sebenarnya saya secara alami memahaminya sebagai sebuah sistem staking yang lebih besar. Lalu selama ini, semuanya seperti jaringan staking semakin banyak, validator semakin banyak, dan keamanan jaringan pun semakin tinggi.
Setelah saya benar-benar menjalankan proses staking dan melihat desain Babylon, saya merasa pemahaman itu agak terlalu dangkal. Jika tujuannya hanya menambah modal keamanan, sebenarnya tidak perlu merancang peran-peran yang berbeda seperti Delegator dan Finality Provider.
Saya merasa Babylon mungkin tidak sedang mengatasi masalah apakah asetnya cukup banyak, melainkan bagaimana setelah aset-aset itu masuk ke dalam sistem, aset tersebut bisa menjadi keamanan yang diakui oleh jaringan lain.
Perbedaan ini cukup penting. Dalam satu jaringan PoS, biasanya staker, validator, dan eksekutor keamanan terikat menjadi satu. Namun ada celah: ketika keamanan mulai mengalir lintas jaringan, pola seperti ini akan menimbulkan masalah.
Orang yang profesional melakukan hal yang profesional: menyediakan dana, belum tentu cocok untuk menjalankan infrastruktur verifikasi; memerlukan rantai yang aman, tetapi belum tentu ingin membangun kembali sistem verifikator dari nol. Jadi yang dilakukan Babylon bukan sekadar menambah jumlah validator, melainkan memecah proses keamanan: Delegator menyediakan dukungan ekonomi, Finality Provider berperan dalam konfirmasi keamanan, dan Consumer Chain menggunakan hasil keamanan final.
Dengan menempatkan semua tanggung jawab secara tepat, mengikuti alur pemikiran ini, saya merasa Babylon mungkin benar-benar ingin menyelesaikan bagaimana sumber daya keamanan dapat berubah dari sekadar modal menjadi kemampuan jaringan yang dapat dipercaya.
Dulu banyak masalah di berbagai chain, seperti setiap kota membangun lagi jaringan listriknya sendiri; memang bisa jalan, tapi biayanya benar-benar tinggi. Ini juga yang ingin dijelajahi Babylon.
emm.. ada juga masalah di sini: setelah peran dipecah, sistem memang menjadi lebih fleksibel, tetapi batas tanggung jawab menjadi lebih kompleks. Jika terjadi masalah keamanan, harus dipersalahkan pada modal staking, atau pada node yang menjalankan keamanan? Jika para peserta lebih fokus pada imbalan ketimbang pemeliharaan jaringan jangka panjang, apakah insentif ekonomi masih bisa tetap efektif? Inilah hal-hal yang perlu diverifikasi Babylon ke depannya.
Babylon juga sedang mencoba untuk menentukan apakah keamanan bisa dipecah dan digabung, lalu disediakan sebagai sebuah kemampuan untuk jaringan lain. Jika model ini bisa berjalan, cara membangun keamanan untuk blockchain di masa depan mungkin akan berubah.
#baby $BABY
Begitu saja, apakah itu benar? Saat pertama kali melihat @BabylonLabs_io , sebenarnya saya secara alami memahaminya sebagai sebuah sistem staking yang lebih besar. Lalu selama ini, semuanya seperti jaringan staking semakin banyak, validator semakin banyak, dan keamanan jaringan pun semakin tinggi.
Setelah saya benar-benar menjalankan proses staking dan melihat desain Babylon, saya merasa pemahaman itu agak terlalu dangkal. Jika tujuannya hanya menambah modal keamanan, sebenarnya tidak perlu merancang peran-peran yang berbeda seperti Delegator dan Finality Provider.
Saya merasa Babylon mungkin tidak sedang mengatasi masalah apakah asetnya cukup banyak, melainkan bagaimana setelah aset-aset itu masuk ke dalam sistem, aset tersebut bisa menjadi keamanan yang diakui oleh jaringan lain.
Perbedaan ini cukup penting. Dalam satu jaringan PoS, biasanya staker, validator, dan eksekutor keamanan terikat menjadi satu. Namun ada celah: ketika keamanan mulai mengalir lintas jaringan, pola seperti ini akan menimbulkan masalah.
Orang yang profesional melakukan hal yang profesional: menyediakan dana, belum tentu cocok untuk menjalankan infrastruktur verifikasi; memerlukan rantai yang aman, tetapi belum tentu ingin membangun kembali sistem verifikator dari nol. Jadi yang dilakukan Babylon bukan sekadar menambah jumlah validator, melainkan memecah proses keamanan: Delegator menyediakan dukungan ekonomi, Finality Provider berperan dalam konfirmasi keamanan, dan Consumer Chain menggunakan hasil keamanan final.
Dengan menempatkan semua tanggung jawab secara tepat, mengikuti alur pemikiran ini, saya merasa Babylon mungkin benar-benar ingin menyelesaikan bagaimana sumber daya keamanan dapat berubah dari sekadar modal menjadi kemampuan jaringan yang dapat dipercaya.
Dulu banyak masalah di berbagai chain, seperti setiap kota membangun lagi jaringan listriknya sendiri; memang bisa jalan, tapi biayanya benar-benar tinggi. Ini juga yang ingin dijelajahi Babylon.
emm.. ada juga masalah di sini: setelah peran dipecah, sistem memang menjadi lebih fleksibel, tetapi batas tanggung jawab menjadi lebih kompleks. Jika terjadi masalah keamanan, harus dipersalahkan pada modal staking, atau pada node yang menjalankan keamanan? Jika para peserta lebih fokus pada imbalan ketimbang pemeliharaan jaringan jangka panjang, apakah insentif ekonomi masih bisa tetap efektif? Inilah hal-hal yang perlu diverifikasi Babylon ke depannya.
Babylon juga sedang mencoba untuk menentukan apakah keamanan bisa dipecah dan digabung, lalu disediakan sebagai sebuah kemampuan untuk jaringan lain. Jika model ini bisa berjalan, cara membangun keamanan untuk blockchain di masa depan mungkin akan berubah.
#baby $BABY
261
·
--
Sekarang proyek-proyek baru bermunculan tanpa henti, ragamnya pun semakin beragam. Hingga sebelum hari ini, saya tidak mengerti @babylonlabs_io mengapa memilih untuk melindungi finalitas, bukan mendesain ulang sebuah konsensus.
Karena masalah tersulit yang harus dipecahkan oleh blockchain tidak pernahlah “menciptakan blok”; kebanyakan jaringan bisa menghasilkan blok dengan cepat. Yang benar-benar sulit adalah ketika dua keadaan (state) muncul dalam konflik, bagaimana jaringan memastikan hasil mana yang akhirnya menjadi tidak dapat diubah (final dan irreversible). Jaringan PoS tradisional biasanya mengandalkan kumpulan validator miliknya sendiri, dan menjaga finalitas melalui aset yang dipertaruhkan (staked). Namun untuk jaringan baru, jumlah validator, skala staking, dan keamanan ekonomi semuanya perlu akumulasi dalam jangka panjang.
emm.. yang menarik adalah Babylon tidak memilih untuk meniru mekanisme konsensus Bitcoin atau Ethereum. Ia memilih masuk dari sisi Finality. Dalam desain Babylon, rantai PoS tetap menjalankan konsensusnya sendiri, dan validator tetap bertanggung jawab untuk menghasilkan blok. Yang dilakukan Babylon adalah mengirimkan status-status kunci melalui Checkpoint ke jaringan Bitcoin, sehingga Bitcoin menyediakan tambahan waktu untuk pengurutan (time ordering) dan jaminan tidak bisa dimanipulasi.
Paling paling paling kunci: Babylon bukanlah menggantikan keamanan yang lama, melainkan menambahkan lapisan keamanan ekonomi di tingkat konfirmasi final. Dan dari situ saya sadar bahwa yang benar-benar diubah oleh Babylon bukanlah “siapa yang memproduksi blok”. Jadi menurut saya, Finality Provider itu bukan sekadar node; mereka memikul tanggung jawab untuk konfirmasi finalitas.
Saya merasa perhatian Babylon mungkin adalah bagaimana sebuah jaringan bisa memperoleh kepastian status yang lebih kuat. Dan ini sebenarnya menyelesaikan masalah yang telah lama ada pada jaringan PoS: banyak chain baru bukan tidak bisa berjalan, tetapi pada fase awal, sulit untuk membangun jaminan finalitas yang cukup kuat.
Babylon menyediakan jalur baru. Sekarang setelah melihat ke belakang, menurut saya bagian paling berharga dari Babylon bukanlah menambah satu kegunaan baru untuk BTC.
Babylon sedang mencoba membuktikan bahwa keamanan juga bisa dimodularisasi: sebuah jaringan bisa memiliki logika eksekusinya sendiri, sekaligus memanfaatkan fondasi finalitas yang lebih kuat.
Jika ke depannya semakin banyak chain mengadopsi pola seperti ini, keamanan blockchain mungkin tidak lagi menjadi sesuatu yang dibangun ulang oleh setiap chain, melainkan perlahan berubah menjadi infrastruktur dasar yang bisa dikombinasikan. #baby $BABY
Sekarang proyek-proyek baru bermunculan tanpa henti, ragamnya pun semakin beragam. Hingga sebelum hari ini, saya tidak mengerti @BabylonLabs_io mengapa memilih untuk melindungi finalitas, bukan mendesain ulang sebuah konsensus.
Karena masalah tersulit yang harus dipecahkan oleh blockchain tidak pernahlah “menciptakan blok”; kebanyakan jaringan bisa menghasilkan blok dengan cepat. Yang benar-benar sulit adalah ketika dua keadaan (state) muncul dalam konflik, bagaimana jaringan memastikan hasil mana yang akhirnya menjadi tidak dapat diubah (final dan irreversible). Jaringan PoS tradisional biasanya mengandalkan kumpulan validator miliknya sendiri, dan menjaga finalitas melalui aset yang dipertaruhkan (staked). Namun untuk jaringan baru, jumlah validator, skala staking, dan keamanan ekonomi semuanya perlu akumulasi dalam jangka panjang.
emm.. yang menarik adalah Babylon tidak memilih untuk meniru mekanisme konsensus Bitcoin atau Ethereum. Ia memilih masuk dari sisi Finality. Dalam desain Babylon, rantai PoS tetap menjalankan konsensusnya sendiri, dan validator tetap bertanggung jawab untuk menghasilkan blok. Yang dilakukan Babylon adalah mengirimkan status-status kunci melalui Checkpoint ke jaringan Bitcoin, sehingga Bitcoin menyediakan tambahan waktu untuk pengurutan (time ordering) dan jaminan tidak bisa dimanipulasi.
Paling paling paling kunci: Babylon bukanlah menggantikan keamanan yang lama, melainkan menambahkan lapisan keamanan ekonomi di tingkat konfirmasi final. Dan dari situ saya sadar bahwa yang benar-benar diubah oleh Babylon bukanlah “siapa yang memproduksi blok”. Jadi menurut saya, Finality Provider itu bukan sekadar node; mereka memikul tanggung jawab untuk konfirmasi finalitas.
Saya merasa perhatian Babylon mungkin adalah bagaimana sebuah jaringan bisa memperoleh kepastian status yang lebih kuat. Dan ini sebenarnya menyelesaikan masalah yang telah lama ada pada jaringan PoS: banyak chain baru bukan tidak bisa berjalan, tetapi pada fase awal, sulit untuk membangun jaminan finalitas yang cukup kuat.
Babylon menyediakan jalur baru. Sekarang setelah melihat ke belakang, menurut saya bagian paling berharga dari Babylon bukanlah menambah satu kegunaan baru untuk BTC.
Babylon sedang mencoba membuktikan bahwa keamanan juga bisa dimodularisasi: sebuah jaringan bisa memiliki logika eksekusinya sendiri, sekaligus memanfaatkan fondasi finalitas yang lebih kuat.
Jika ke depannya semakin banyak chain mengadopsi pola seperti ini, keamanan blockchain mungkin tidak lagi menjadi sesuatu yang dibangun ulang oleh setiap chain, melainkan perlahan berubah menjadi infrastruktur dasar yang bisa dikombinasikan. #baby $BABY
296
·
--
Pertama kali melihat @babylonlabs_io , sebenarnya saya secara alami mengelompokkannya sebagai sebuah protokol Staking. Logika ini tidak jauh berbeda dengan model staking pada banyak jaringan PoS di masa lalu.
Namun, setelah saya meninjau kembali keseluruhan arsitektur #baby , saya menyadari pemahaman itu mungkin terlalu sederhana. Jika tujuannya hanya membuat produk Staking, sebenarnya tidak perlu merancang hubungan peran yang begitu kompleks. Mulai dari Delegator ke Finality Provider, lalu ke Consumer Chain dan Checkpoint—upaya besar yang dilakukan Babylon bukanlah untuk bagaimana aset dapat dikunci, melainkan masalah lain yang jauh lebih sulit.
Bagaimana sebuah jaringan dapat memastikan bahwa keamanan yang disediakan oleh jaringan lain benar-benar autentik dan valid?
Pertanyaan ini membuat saya diam sejenak, karena banyak sistem secara default menganggap bahwa keamanan hanya bisa berasal dari sistem itu sendiri. Sebuah rantai memelihara validatornya sendiri, menjalankan konsensusnya sendiri, lalu mempercayai statusnya sendiri. Tetapi jika di masa depan semakin banyak jaringan perlu berbagi keamanan, tempat yang benar-benar sulit bukanlah ada atau tidaknya modal, melainkan bagaimana modal tersebut diubah menjadi bukti keamanan yang dapat diterima oleh jaringan lain.
Dengan kata lain, staking hanya permulaan; yang benar-benar penting adalah siapa yang membuktikan keamanan terjadi. Ketika melihat $BABY , saya merasa bagian yang paling menarik adalah ia tidak sekadar menyalin struktur tradisional PoS, melainkan memisahkan tanggung jawab berdasarkan peran yang berbeda. Delegator menyediakan dukungan ekonomi, Finality Provider bertanggung jawab untuk ikut serta dalam verifikasi status, dan Consumer Chain menggunakan hasil konfirmasi tersebut untuk memperoleh keamanan tambahan. Modal, eksekusi keamanan, dan verifikasi status tidak lagi melekat pada satu peran yang sama.
Ini membuat saya teringat pada banyak masalah infrastruktur. Sering kali, sistem tidak kekurangan sumber daya, melainkan sumber daya tersebut tidak dapat saling dipercaya. Jika tidak ada cara untuk membuktikan bahwa bagian keamanan ini benar-benar valid, sumber daya tersebut tidak akan benar-benar bisa mengalir.
Pada dasarnya, yang dilakukan Babylon adalah membangun koneksi seperti itu.
Checkpoint bukan sekadar mencatat suatu status, melainkan menyediakan hasil konsensus yang dapat diverifikasi antar-jaringan yang berbeda. Ia bukan menyelesaikan masalah transmisi data, melainkan masalah bagaimana status keamanan dapat diakui oleh sistem lain.
Jadi, jika sekarang saya menoleh ke belakang, saya rasa nilai paling besar Babylon mungkin bukan karena ia menciptakan pasar Staking yang baru.
Pertama kali melihat @BabylonLabs_io , sebenarnya saya secara alami mengelompokkannya sebagai sebuah protokol Staking. Logika ini tidak jauh berbeda dengan model staking pada banyak jaringan PoS di masa lalu.
Namun, setelah saya meninjau kembali keseluruhan arsitektur #baby , saya menyadari pemahaman itu mungkin terlalu sederhana. Jika tujuannya hanya membuat produk Staking, sebenarnya tidak perlu merancang hubungan peran yang begitu kompleks. Mulai dari Delegator ke Finality Provider, lalu ke Consumer Chain dan Checkpoint—upaya besar yang dilakukan Babylon bukanlah untuk bagaimana aset dapat dikunci, melainkan masalah lain yang jauh lebih sulit.
Bagaimana sebuah jaringan dapat memastikan bahwa keamanan yang disediakan oleh jaringan lain benar-benar autentik dan valid?
Pertanyaan ini membuat saya diam sejenak, karena banyak sistem secara default menganggap bahwa keamanan hanya bisa berasal dari sistem itu sendiri. Sebuah rantai memelihara validatornya sendiri, menjalankan konsensusnya sendiri, lalu mempercayai statusnya sendiri. Tetapi jika di masa depan semakin banyak jaringan perlu berbagi keamanan, tempat yang benar-benar sulit bukanlah ada atau tidaknya modal, melainkan bagaimana modal tersebut diubah menjadi bukti keamanan yang dapat diterima oleh jaringan lain.
Dengan kata lain, staking hanya permulaan; yang benar-benar penting adalah siapa yang membuktikan keamanan terjadi. Ketika melihat $BABY , saya merasa bagian yang paling menarik adalah ia tidak sekadar menyalin struktur tradisional PoS, melainkan memisahkan tanggung jawab berdasarkan peran yang berbeda. Delegator menyediakan dukungan ekonomi, Finality Provider bertanggung jawab untuk ikut serta dalam verifikasi status, dan Consumer Chain menggunakan hasil konfirmasi tersebut untuk memperoleh keamanan tambahan. Modal, eksekusi keamanan, dan verifikasi status tidak lagi melekat pada satu peran yang sama.
Ini membuat saya teringat pada banyak masalah infrastruktur. Sering kali, sistem tidak kekurangan sumber daya, melainkan sumber daya tersebut tidak dapat saling dipercaya. Jika tidak ada cara untuk membuktikan bahwa bagian keamanan ini benar-benar valid, sumber daya tersebut tidak akan benar-benar bisa mengalir.
Pada dasarnya, yang dilakukan Babylon adalah membangun koneksi seperti itu.
Checkpoint bukan sekadar mencatat suatu status, melainkan menyediakan hasil konsensus yang dapat diverifikasi antar-jaringan yang berbeda. Ia bukan menyelesaikan masalah transmisi data, melainkan masalah bagaimana status keamanan dapat diakui oleh sistem lain.
Jadi, jika sekarang saya menoleh ke belakang, saya rasa nilai paling besar Babylon mungkin bukan karena ia menciptakan pasar Staking yang baru.
282
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
CanMicrosoftDeliverOnAI
187,589 penayangan
1,509 Berdiskusi
Sesi 3 Musim Laporan Keuangan: Akankah Google & Microsoft Melampaui Ekspektasi Laba?
Binance Square Official
·Disukai 95 Kali
·27.9k penayangan
CanGoogleDefindItsCore
94,335 penayangan
1,090 Berdiskusi
FOMCWatch
9.2M penayangan
28,775 Berdiskusi