

Muse缪思
255 Posting
Muse缪思
Laporkan
Blokir Pengguna
Yo, I'm Muse, a high - energy force of nature. With skills sharper than a laser and a mind as vast as the cosmos, I'm here to turn ideas into re
Perdagangan Terbuka
Pedagang Sesekali
1 Tahun
66 Mengikuti
11.3K+ Pengikut
1.8K+ Disukai
Posting
Portofolio
Semua
Kuotasi
·
--
#币安夏令营 satu saham, pada dasarnya adalah kepemilikan kecil dari sebuah perusahaan; ketika perusahaan mendapatkan uang, mungkin uang itu akan dibagikan kepada Anda dalam bentuk dividen.
#币安夏令营 satu saham, pada dasarnya adalah kepemilikan kecil dari sebuah perusahaan; ketika perusahaan mendapatkan uang, mungkin uang itu akan dibagikan kepada Anda dalam bentuk dividen.

币安中文社区
·
--
Saat memasuki Level 4, kemampuanmu benar-benar “gendut”😄
👹 Day 4 menyambut pertarungan Boss pertama: pelajari TradFi keuangan tradisional
Eksplorasi lintas bidang tidak semudah itu, 开始闯关
🔥 Tantangan komunitas Tionghoa|Menang 5,000 USDC
1️⃣ Selesaikan Game Day 4
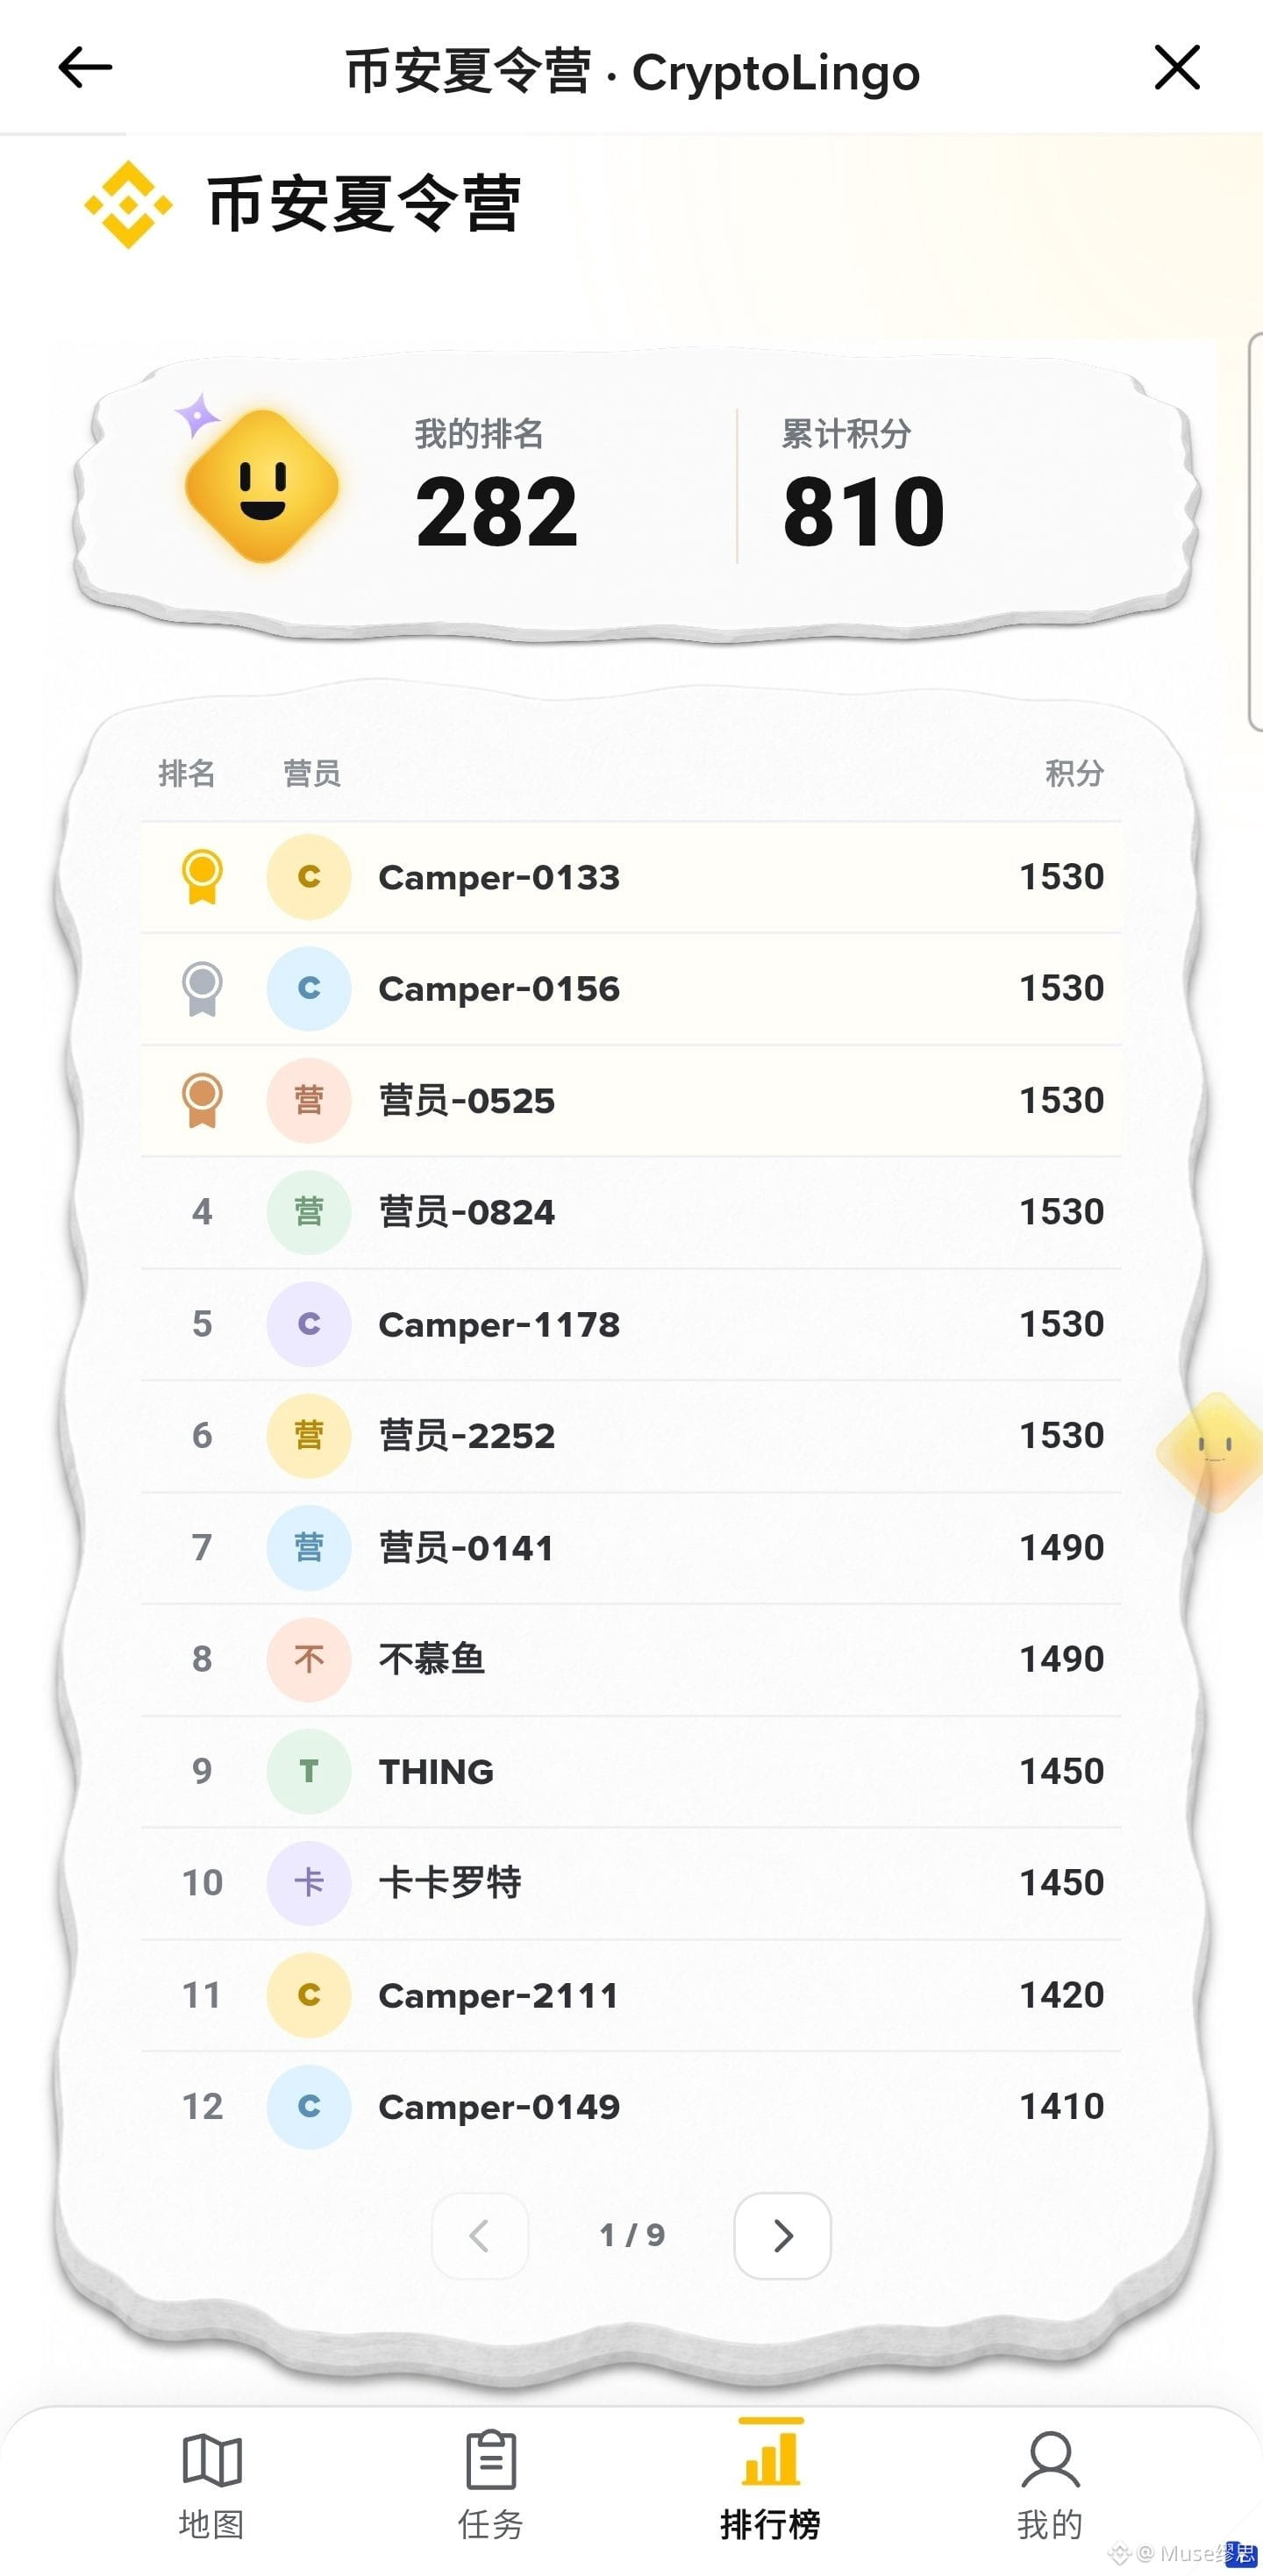
2️⃣ Kunjungi “Papan peringkat” dan ambil tangkapan layar. Poin harus mencapai minimal 640
3️⃣ Kirim postingan dengan #币安夏令营 ke X atau Binance Square, lalu jawab singkat: “Setelah tantangan hari ini, pengetahuan baru apa tentang keuangan tradisional (TradFi) yang kamu pelajari?”
4️⃣ Serahkan tautan postingan: https://app.binance.com/uni-qr/user-survey/aeae776198364e1d90bccb94375abe5d
🎁 Hadiah: 500 pengguna teratas yang memenuhi syarat, serta menyelesaikan tiga tantangan komunitas Day 1, Day 4, dan Day 10, akan membagi bersama 5,000 USDC.
90
·
--
#币安夏令营 Keren!
#币安夏令营 Keren!
币安中文社区
·
--
🏕️ Perkemahan Musim Panas Binance DAY 1 Resmi Dibuka, Hari Ini Belajar: Perlindungan Akun
👉 点击开始闯关
🔥 Setelah Menyelesaikan Game Day 1:
① Klik 【Tugas】→【Bagikan Perkemahan Musim Panas】
② Unggah gambar untuk menghasilkan avatar, lalu bawa #币安夏令营 dan posting ke X atau Lapangan
③ Kirim tautan postingan: https://app.binance.com/uni-qr/user-survey/cab8e08626774c4d8a8313de3d05e5a1
🎁 Untuk 500 Pengguna Teratas yang mengumpulkan Day 1, Day 4, dan Day 10, pengguna yang memenuhi syarat akan bersama-sama membagi 5.000 USDC!
98
·
--
A Saya selama ini pusing karena di pasar belum ada AI riset dan investasi yang benar-benar bagus. Sekarang GPT mengisi kekosongan itu. Ke depan, kalau ada kesempatan, kita bisa membebaskan tangan dan membiarkan AI Binance serta GPT bekerja sama untuk menciptakan keuntungan, ha ha.
A Saya selama ini pusing karena di pasar belum ada AI riset dan investasi yang benar-benar bagus. Sekarang GPT mengisi kekosongan itu. Ke depan, kalau ada kesempatan, kita bisa membebaskan tangan dan membiarkan AI Binance serta GPT bekerja sama untuk menciptakan keuntungan, ha ha.

币安Binance华语
·
--
Ringkasan Tren Terbaru Mingguan—Berita Cepat dari Binance!#安友周一观察团 🔥
Minggu ini, tren pasar mana yang paling menarik perhatianmu?📊
🙋 Ikuti voting dan tulis alasan pilihanmu di kolom komentar. RT atau bagikan tren lain yang kamu soroti—akan dipilih 5 orang untuk mendapatkan hadiah diskusi topik senilai 30U!
A. Rilis ChatGPT versi finansial, ditujukan untuk perusahaan sekuritas dan riset saham
B. CEO Anthropic menyerukan agar perkembangan AI diperlambat, berencana melakukan IPO di Nasdaq
C. Inflasi AS tetap tinggi, ekspektasi suku bunga kembali menguat
D. PPI bulan Agustus naik 5,4% YoY, CPI naik 3,4% YoY
1
82
·
--
$ETH 真正的护城河不在链本身,而在它手里握着链上美元的清算权。全球流通的稳定币,超过一半选择在以太坊及其二层网络上发行和结算,国债代币化产品也把这里当作默认账本。每一笔转账、每一次赎回,最终都要回到这条链上确认。这个位置不是投票投出来的,而是十年间没有发生根本性事故的出块记录换来的。机构挑选账本时,挑的并不是性能参数,而是出问题时谁来兜底的可预期性;以太坊把这件事做成了行业标准。二层网络分流了散户的交易量,主网留下的业务反而更有价值:大额清算、质押凭证、跨链资产的最终确权。对手公链可以复制代码,但复制不了这套清算网络里沉淀的信任。链上金融的规模还在扩张,而扩张的终点,大多写着同一个结算地址。
{future}(ETHUSDT)
$ETH 真正的护城河不在链本身,而在它手里握着链上美元的清算权。全球流通的稳定币,超过一半选择在以太坊及其二层网络上发行和结算,国债代币化产品也把这里当作默认账本。每一笔转账、每一次赎回,最终都要回到这条链上确认。这个位置不是投票投出来的,而是十年间没有发生根本性事故的出块记录换来的。机构挑选账本时,挑的并不是性能参数,而是出问题时谁来兜底的可预期性;以太坊把这件事做成了行业标准。二层网络分流了散户的交易量,主网留下的业务反而更有价值:大额清算、质押凭证、跨链资产的最终确权。对手公链可以复制代码,但复制不了这套清算网络里沉淀的信任。链上金融的规模还在扩张,而扩张的终点,大多写着同一个结算地址。
1
184
·
--
Sebelum nomor #币安安全星期四 , ada seorang guru tunggal yang setiap hari mengirim profit. Setelah itu, suatu hari di grup dia bilang bahwa dia memberikan strategi secara gratis di sebuah aplikasi chat. Dia menyuruh kami mengunduh. Setelah saya mengunduh, aplikasi itu meminta izin untuk mengakses galeri/foto. Waktu itu karena ingin cepat menghasilkan uang, saya jadi tidak berpikir panjang dan memberikan izin. Setelah masuk ke aplikasi, terus-menerus memuat. Saya menunggu lama, lalu bursa mengirim notifikasi bahwa dompet saya sekitar lebih dari 100 U telah ditransfer/diambil. Saya langsung berpikir bahwa seed phrase/memo dari galeri tersapu/terambil. Semua orang mohon jangan mengunduh aplikasi yang tidak jelas asalnya. Jangan screenshot seed phrase.
Sebelum nomor #币安安全星期四 , ada seorang guru tunggal yang setiap hari mengirim profit. Setelah itu, suatu hari di grup dia bilang bahwa dia memberikan strategi secara gratis di sebuah aplikasi chat. Dia menyuruh kami mengunduh. Setelah saya mengunduh, aplikasi itu meminta izin untuk mengakses galeri/foto. Waktu itu karena ingin cepat menghasilkan uang, saya jadi tidak berpikir panjang dan memberikan izin. Setelah masuk ke aplikasi, terus-menerus memuat. Saya menunggu lama, lalu bursa mengirim notifikasi bahwa dompet saya sekitar lebih dari 100 U telah ditransfer/diambil. Saya langsung berpikir bahwa seed phrase/memo dari galeri tersapu/terambil. Semua orang mohon jangan mengunduh aplikasi yang tidak jelas asalnya. Jangan screenshot seed phrase.
币安Binance华语
·
--
Hari Guru #币安安全星期四 Program Spesial «Kursus Wajib Web3»
🧑🏫 Bahaya dan kegagalan yang sesungguhnya adalah guru terbaik di jalan menuju pertumbuhan
Di Web3, pengalaman mana yang paling membekas buatmu—pernah luput dari penipuan atau justru gagal, lalu memberimu pelajaran yang paling berkesan?
Bagikan dan unggah cerita serta pengalamanmu, 10 orang dengan unggahan terbaik akan mendapatkan 100U 🏆
Kami juga mengucapkan Selamat Hari Guru kepada setiap guru yang pernah mengajari kita untuk tumbuh💛
1
83
·
--
Saat Bitcoin Meledak, Ethereum Tidak Ikut Minum Kuahnya
Sinyal paling patut diwaspadai dari siklus harga BTC kali ini bukanlah seberapa banyak ia naik, melainkan ke mana uang yang “tumpah” itu pergi—jawabannya: ke mana-mana pun tidak.
Mulai pertengahan Agustus hingga 1 September, kapitalisasi pasar BTC melonjak dari sekitar 1,3 triliun menjadi 1,56 triliun. Mengacu pada 79.120 dolar, dalam dua minggu muncul tambahan 260 miliar dolar secara tiba-tiba—setara dengan menciptakan dua Alibaba lagi. Jika dilihat dari masa lalu, level lonjakan seperti ini biasanya hanya menjadi “pemicu” untuk rotasi: dana awal mengambil keuntungan, uang panas mengalir ke ETH dan altcoin, lalu menopang satu putaran “tren nomor dua”. Namun kali ini, <c-1/> kapitalisasi pasar $ETH hanya merangkak dari 226 miliar menjadi 256 miliar, dengan tambahan 30 miliar—bahkan tidak sampai sepersekian kecil dari angka nol BTC. Porsi “efek tumpah”-nya hanya sekitar satu per sepuluh. Sikap dana sangat jelas: lebih baik mengunci dana di BTC dan tidak bergerak, daripada menggesernya satu langkah pun keluar dari kurva risiko.
Logikanya ada pada perubahan struktur pasar. Pada putaran pembelian kali ini, kekuatan utama adalah ETF dan alokasi institusional. Mereka membeli BTC sebagai tujuan akhir, bukan sebagai stasiun transit—masuk berarti menjadi batu pemberat, tanpa kewajiban melakukan rotasi. Ethereum tidak memiliki “jangkar narasi” dengan level yang sama, sehingga hanya bisa menunggu serpihan yang jatuh dari meja.
Dalam dua pekan, penempatan kedua aset benar-benar ditulis ulang: <c-2/> $BTC berubah menjadi lubang penyedot dana, sementara ETH yang dulu menjadi penerima manfaat terbesar jatuh menjadi penonton. Kegagalan efek limpahan, mungkin justru itulah titik pembatas sesungguhnya dari siklus ini.
{future}(BTCUSDT)
{future}(ETHUSDT)
Saat Bitcoin Meledak, Ethereum Tidak Ikut Minum Kuahnya
Sinyal paling patut diwaspadai dari siklus harga BTC kali ini bukanlah seberapa banyak ia naik, melainkan ke mana uang yang “tumpah” itu pergi—jawabannya: ke mana-mana pun tidak.
Mulai pertengahan Agustus hingga 1 September, kapitalisasi pasar BTC melonjak dari sekitar 1,3 triliun menjadi 1,56 triliun. Mengacu pada 79.120 dolar, dalam dua minggu muncul tambahan 260 miliar dolar secara tiba-tiba—setara dengan menciptakan dua Alibaba lagi. Jika dilihat dari masa lalu, level lonjakan seperti ini biasanya hanya menjadi “pemicu” untuk rotasi: dana awal mengambil keuntungan, uang panas mengalir ke ETH dan altcoin, lalu menopang satu putaran “tren nomor dua”. Namun kali ini, <c-1/> kapitalisasi pasar $ETH hanya merangkak dari 226 miliar menjadi 256 miliar, dengan tambahan 30 miliar—bahkan tidak sampai sepersekian kecil dari angka nol BTC. Porsi “efek tumpah”-nya hanya sekitar satu per sepuluh. Sikap dana sangat jelas: lebih baik mengunci dana di BTC dan tidak bergerak, daripada menggesernya satu langkah pun keluar dari kurva risiko.
Logikanya ada pada perubahan struktur pasar. Pada putaran pembelian kali ini, kekuatan utama adalah ETF dan alokasi institusional. Mereka membeli BTC sebagai tujuan akhir, bukan sebagai stasiun transit—masuk berarti menjadi batu pemberat, tanpa kewajiban melakukan rotasi. Ethereum tidak memiliki “jangkar narasi” dengan level yang sama, sehingga hanya bisa menunggu serpihan yang jatuh dari meja.
Dalam dua pekan, penempatan kedua aset benar-benar ditulis ulang: <c-2/> $BTC berubah menjadi lubang penyedot dana, sementara ETH yang dulu menjadi penerima manfaat terbesar jatuh menjadi penonton. Kegagalan efek limpahan, mungkin justru itulah titik pembatas sesungguhnya dari siklus ini.
90
·
--
Di bawah “cangkang” kepatuhan Dusk, masih ada satu bagian yang kurang dalam pengiriman produk
Setelah saya menjalankan node testnet dengan @Dusk_Foundation , kesan pertama saya adalah dokumen dan parameter aktual tidak selaras. Estimasi gas protokol Citadel melenceng hampir dua puluh persen—kesalahan mendasar seperti ini untuk sebuah mainnet yang mengutamakan kepatuhan institusional, agak sulit diterima. Pergerakan harga $DUSK juga mencerminkan ekspektasi yang tidak sesuai; pasar bersedia membeli narasi, tetapi kecepatan penyerahan produk tidak mengikuti.
Dibandingkan Oasis, skema privasi Dusk secara teori lebih dekat dengan kebutuhan campuran untuk audit kepatuhan: kombinasi zero-knowledge proof dan hash Poseidon memang masuk akal. Namun implementasi teknisnya masih kasar; waktu sinkronisasi blok di testnet kadang cepat kadang lambat, dan keterlambatan pembuatan blok tidak beraturan. Sementara skema TEE milik Oasis juga memiliki asumsi kepercayaan, setidaknya pengalaman pengembang lebih mulus. Di sisi Dusk, saat men-debug kontrak, pesan error terlalu ringkas; kedewasaan toolchain ikut menyeret ekosistem ke kondisi cold-start.
Lihat juga Concordium: desain pemisahan layer identitas dan layer buku besar lebih bersih daripada Dusk. Dusk ingin sekaligus menangani privasi, kepatuhan, dan tokenisasi sekuritas; ukuran tim tidak terlalu besar, sehingga prioritas mudah menjadi kabur. Mekanisme penalti untuk unlock staking dibuat cukup agresif—dalam jangka panjang bisa mengunci likuiditas—tetapi jika throughput jaringan tidak mampu menopang volume bisnis riil, nilai guna $DUSK akan terdiskon. Banyak laporan riset menempatkan Dusk di barisan terdepan untuk RWA kepatuhan; menurut saya masih terlalu dini—Phoenix dan Piecrust perlu membuktikan diri berjalan stabil dulu.
Saya mengakui logika jangka panjang Dusk: memang ada peluang struktural di jalur “privasi untuk kepatuhan”. Namun kegunaan sebuah chain pada dasarnya adalah bagian dari keamanan. Dalam kondisi seperti di testnet yang kemudian diposisikan sebagai mainnet, pengguna institusional tidak akan menganggapnya cukup. Sikap saya sekarang adalah terus mengamati; menurunkan ekspektasi justru lebih mudah melihat kemajuan aslinya. #dusk
Di bawah “cangkang” kepatuhan Dusk, masih ada satu bagian yang kurang dalam pengiriman produk
Setelah saya menjalankan node testnet dengan @Dusk , kesan pertama saya adalah dokumen dan parameter aktual tidak selaras. Estimasi gas protokol Citadel melenceng hampir dua puluh persen—kesalahan mendasar seperti ini untuk sebuah mainnet yang mengutamakan kepatuhan institusional, agak sulit diterima. Pergerakan harga $DUSK juga mencerminkan ekspektasi yang tidak sesuai; pasar bersedia membeli narasi, tetapi kecepatan penyerahan produk tidak mengikuti.
Dibandingkan Oasis, skema privasi Dusk secara teori lebih dekat dengan kebutuhan campuran untuk audit kepatuhan: kombinasi zero-knowledge proof dan hash Poseidon memang masuk akal. Namun implementasi teknisnya masih kasar; waktu sinkronisasi blok di testnet kadang cepat kadang lambat, dan keterlambatan pembuatan blok tidak beraturan. Sementara skema TEE milik Oasis juga memiliki asumsi kepercayaan, setidaknya pengalaman pengembang lebih mulus. Di sisi Dusk, saat men-debug kontrak, pesan error terlalu ringkas; kedewasaan toolchain ikut menyeret ekosistem ke kondisi cold-start.
Lihat juga Concordium: desain pemisahan layer identitas dan layer buku besar lebih bersih daripada Dusk. Dusk ingin sekaligus menangani privasi, kepatuhan, dan tokenisasi sekuritas; ukuran tim tidak terlalu besar, sehingga prioritas mudah menjadi kabur. Mekanisme penalti untuk unlock staking dibuat cukup agresif—dalam jangka panjang bisa mengunci likuiditas—tetapi jika throughput jaringan tidak mampu menopang volume bisnis riil, nilai guna $DUSK akan terdiskon. Banyak laporan riset menempatkan Dusk di barisan terdepan untuk RWA kepatuhan; menurut saya masih terlalu dini—Phoenix dan Piecrust perlu membuktikan diri berjalan stabil dulu.
Saya mengakui logika jangka panjang Dusk: memang ada peluang struktural di jalur “privasi untuk kepatuhan”. Namun kegunaan sebuah chain pada dasarnya adalah bagian dari keamanan. Dalam kondisi seperti di testnet yang kemudian diposisikan sebagai mainnet, pengguna institusional tidak akan menganggapnya cukup. Sikap saya sekarang adalah terus mengamati; menurunkan ekspektasi justru lebih mudah melihat kemajuan aslinya. #dusk
1
103
·
--
Dusk memiliki “kartu aces” kepatuhan yang cukup kuat, tetapi pengalaman produknya belum ikut tertinggal
Baru-baru ini saya men-deploy ulang node testnet @Dusk_Foundation , untuk melihat apakah logika staking $DUSK telah berubah di versi terbaru. Setelah selesai, saya jelas merasakan bahwa proyek ini memang sudah mengumpulkan fondasi yang tebal di sisi kepatuhan: protokolnya menyatukan kebutuhan privasi dan audit untuk token sekuritas, sesuatu yang tidak bisa dilakukan oleh banyak chain privasi yang sudah mapan. Namun, masalah di sisi produk juga belum banyak diperbaiki: pembaruan dokumentasi lambat, dan banyak opsi konfigurasi harus dicari dari pesan lama di Discord agar bisa dirangkai.
Kalau dibandingkan Secret Network dan Oasis sekaligus, semuanya jadi lebih jelas. Privasi kontrak Secret lebih umum, ekosistem pengembangnya juga ramai; tetapi dukungan kepatuhan level institusi masih lemah—hampir bergantung pada layanan eksternal untuk melengkapinya. Oasis lebih condong ke sisi komputasi, dan tidak sepenuhnya tumpang tindih dengan jalur RWA (Financial RWA) yang ingin diambil Dusk. Diferensiasi Dusk ada pada kenyataan bahwa identitas dan kepatuhan langsung ditulis ke lapisan protokol, bukan sekadar tambal sulam di level aplikasi. Desain seperti ini tentu lebih berat, sehingga ritme iterasinya cenderung lebih lambat. Saya mencoba beberapa kondisi jaringan berbeda, kecepatan sinkronisasi node sangat fluktuatif. Mekanisme reward $DUSK cukup ramah untuk staker jangka panjang, tetapi kurang “ringan” untuk pengguna yang hanya ingin menjalankan node ringan. Pengalaman di dompet juga agak terpisah: fitur di mobile jauh lebih sedikit dibanding desktop—untuk menyelesaikan satu transaksi privasi yang utuh, pengguna harus bolak-balik.
Tool penerbitan RWA di roadmap resmi saat ini masih relatif awal; pengalaman deploy belum mulus, dan banyak langkah yang perlu dikonfigurasi secara manual. Aleph Zero—yang juga fokus pada privasi kepatuhan—agak lebih unggul pada kematangan alat untuk pengembang, tetapi atribut finansialnya tidak se-murni Dusk. Nilai pasar $DUSK saat ini juga belum sepenuhnya mencerminkan “parit kepatuhan” yang dimiliki chain ini. Jika penggilasan produk bisa dipercepat sedikit lagi, ruang narasinya akan jauh lebih besar. Meski begitu, saya tidak akan langsung menolaknya hanya karena problem pengalaman jangka pendek; tidak banyak mainnet yang bisa mewujudkan kepatuhan MiCA dan komputasi privasi sekaligus.
Secara keseluruhan, Dusk cenderung bertipe slow-burn, cocok untuk menunggu kemajuan nyata daripada terbawa emosi. Serahkan pada waktu untuk membuktikannya. #dusk
Dusk memiliki “kartu aces” kepatuhan yang cukup kuat, tetapi pengalaman produknya belum ikut tertinggal
Baru-baru ini saya men-deploy ulang node testnet @Dusk , untuk melihat apakah logika staking $DUSK telah berubah di versi terbaru. Setelah selesai, saya jelas merasakan bahwa proyek ini memang sudah mengumpulkan fondasi yang tebal di sisi kepatuhan: protokolnya menyatukan kebutuhan privasi dan audit untuk token sekuritas, sesuatu yang tidak bisa dilakukan oleh banyak chain privasi yang sudah mapan. Namun, masalah di sisi produk juga belum banyak diperbaiki: pembaruan dokumentasi lambat, dan banyak opsi konfigurasi harus dicari dari pesan lama di Discord agar bisa dirangkai.
Kalau dibandingkan Secret Network dan Oasis sekaligus, semuanya jadi lebih jelas. Privasi kontrak Secret lebih umum, ekosistem pengembangnya juga ramai; tetapi dukungan kepatuhan level institusi masih lemah—hampir bergantung pada layanan eksternal untuk melengkapinya. Oasis lebih condong ke sisi komputasi, dan tidak sepenuhnya tumpang tindih dengan jalur RWA (Financial RWA) yang ingin diambil Dusk. Diferensiasi Dusk ada pada kenyataan bahwa identitas dan kepatuhan langsung ditulis ke lapisan protokol, bukan sekadar tambal sulam di level aplikasi. Desain seperti ini tentu lebih berat, sehingga ritme iterasinya cenderung lebih lambat. Saya mencoba beberapa kondisi jaringan berbeda, kecepatan sinkronisasi node sangat fluktuatif. Mekanisme reward $DUSK cukup ramah untuk staker jangka panjang, tetapi kurang “ringan” untuk pengguna yang hanya ingin menjalankan node ringan. Pengalaman di dompet juga agak terpisah: fitur di mobile jauh lebih sedikit dibanding desktop—untuk menyelesaikan satu transaksi privasi yang utuh, pengguna harus bolak-balik.
Tool penerbitan RWA di roadmap resmi saat ini masih relatif awal; pengalaman deploy belum mulus, dan banyak langkah yang perlu dikonfigurasi secara manual. Aleph Zero—yang juga fokus pada privasi kepatuhan—agak lebih unggul pada kematangan alat untuk pengembang, tetapi atribut finansialnya tidak se-murni Dusk. Nilai pasar $DUSK saat ini juga belum sepenuhnya mencerminkan “parit kepatuhan” yang dimiliki chain ini. Jika penggilasan produk bisa dipercepat sedikit lagi, ruang narasinya akan jauh lebih besar. Meski begitu, saya tidak akan langsung menolaknya hanya karena problem pengalaman jangka pendek; tidak banyak mainnet yang bisa mewujudkan kepatuhan MiCA dan komputasi privasi sekaligus.
Secara keseluruhan, Dusk cenderung bertipe slow-burn, cocok untuk menunggu kemajuan nyata daripada terbawa emosi. Serahkan pada waktu untuk membuktikannya. #dusk
94
·
--
Sisi Lemah Rantai Kepatuhan Privasi: Dusk menulis regulasi ke dalam state machine, tapi toolchain masih kurang seujung
Saya menjalankan ulang jaringan uji @Dusk_Foundation . Bukan untuk memverifikasi narasi “privasi + RWA”, melainkan untuk melihat di mana logika kepatuhan benar-benar mentok di dalam rantai. Hasilnya: mentok di pengalaman pengembang. Proses deployment kontrak Dusk jauh lebih rumit daripada Polymesh. Polymesh punya antarmuka modular yang dirancang khusus untuk token sekuritas, jadi lebih cepat dipelajari, tapi lapisan privasinya masih pada dasarnya kosong. Dusk memasukkan verifikasi kelayakan investor dengan zero-knowledge proof sebelum eksekusi transaksi—desain ini lebih menyeluruh daripada Ondo. Ondo bergantung pada kepatuhan di luar rantai, sementara on-chain hanya menyisakan token yang dibungkus.
Gagasan state machine Dusk juga cukup menarik. Ia tidak membuat kepatuhan menjadi proses saring setelahnya, melainkan menolak langsung alamat yang tidak memenuhi persyaratan pengungkapan saat transaksi sedang dikonstruksi. Ini berbeda secara mendasar dengan kontrak privasi umum Secret Network: Secret lebih fleksibel, tapi kurang memiliki batasan keras yang mengunci skenario keuangan. Masalah Dusk adalah toolchain masih agak kasar: dependensi Rust SDK belum dikunci, menjalankan contoh harus mengedit versi secara manual, dan dokumentasi terkait estimasi gas serta penjelasan encoding input privasi juga terlalu ringkas. Block explorer tidak cukup intuitif untuk menelusuri status internal kontrak. Menurut saya, ini tidak ramah bagi pengembang institusi yang ingin melakukan integrasi.
Peran token Dusk dalam keamanan jaringan dan tata kelola tidak terlalu kompleks. Logika imbal hasil staking dan biaya saat ini juga belum terasa mengesankan. Ia lebih mirip fondasi tingkat bawah yang masih terus mengasah primitive kepatuhan, bukan produk matang yang bisa langsung menampung penerbitan RWA skala besar. Di kompetitor, Polymesh menang di sisi developer experience, Ondo unggul di sisi sumber daya aset, sementara diferensiasi Dusk hanya bisa diperdalam pada “kepatuhan yang dapat diverifikasi”. Jika toolchain dan dokumentasinya tidak mengejar, keunggulan itu akan perlahan terkikis.
#dusk $DUSK
Sisi Lemah Rantai Kepatuhan Privasi: Dusk menulis regulasi ke dalam state machine, tapi toolchain masih kurang seujung
Saya menjalankan ulang jaringan uji @Dusk . Bukan untuk memverifikasi narasi “privasi + RWA”, melainkan untuk melihat di mana logika kepatuhan benar-benar mentok di dalam rantai. Hasilnya: mentok di pengalaman pengembang. Proses deployment kontrak Dusk jauh lebih rumit daripada Polymesh. Polymesh punya antarmuka modular yang dirancang khusus untuk token sekuritas, jadi lebih cepat dipelajari, tapi lapisan privasinya masih pada dasarnya kosong. Dusk memasukkan verifikasi kelayakan investor dengan zero-knowledge proof sebelum eksekusi transaksi—desain ini lebih menyeluruh daripada Ondo. Ondo bergantung pada kepatuhan di luar rantai, sementara on-chain hanya menyisakan token yang dibungkus.
Gagasan state machine Dusk juga cukup menarik. Ia tidak membuat kepatuhan menjadi proses saring setelahnya, melainkan menolak langsung alamat yang tidak memenuhi persyaratan pengungkapan saat transaksi sedang dikonstruksi. Ini berbeda secara mendasar dengan kontrak privasi umum Secret Network: Secret lebih fleksibel, tapi kurang memiliki batasan keras yang mengunci skenario keuangan. Masalah Dusk adalah toolchain masih agak kasar: dependensi Rust SDK belum dikunci, menjalankan contoh harus mengedit versi secara manual, dan dokumentasi terkait estimasi gas serta penjelasan encoding input privasi juga terlalu ringkas. Block explorer tidak cukup intuitif untuk menelusuri status internal kontrak. Menurut saya, ini tidak ramah bagi pengembang institusi yang ingin melakukan integrasi.
Peran token Dusk dalam keamanan jaringan dan tata kelola tidak terlalu kompleks. Logika imbal hasil staking dan biaya saat ini juga belum terasa mengesankan. Ia lebih mirip fondasi tingkat bawah yang masih terus mengasah primitive kepatuhan, bukan produk matang yang bisa langsung menampung penerbitan RWA skala besar. Di kompetitor, Polymesh menang di sisi developer experience, Ondo unggul di sisi sumber daya aset, sementara diferensiasi Dusk hanya bisa diperdalam pada “kepatuhan yang dapat diverifikasi”. Jika toolchain dan dokumentasinya tidak mengejar, keunggulan itu akan perlahan terkikis.
#dusk $DUSK
104
·
--
Anggap Dusk sebagai Ethereum versi privasi adalah salah kaprah; ia masih berkutat di tahap komersialisasi
Jika kita menjadikan @Dusk_Foundation sebagai rantai privasi serbaguna, kita juga akan salah paham, karena aksi intinya berada di ranah keuangan yang diatur. Saat menjalankan uji kontrak, terasa bahwa Dusk mengikat batas identitas dan privasi dengan sangat ketat di level protokol—bukan tambahan KYC setelahnya. Desain seperti ini lebih cocok untuk tokenisasi sekuritas, tetapi pengalaman pengembang jelas terasa lebih kaku. Umpan balik debugging kontrak di Rusk VM lebih mendekati lapisan dasar dibanding Secret Network: pesan error lebih sedikit, tetapi untuk melokalisasi masalah perlu bolak-balik menelusuri transisi status. Nilai yang dikunci dari token DUSK juga tak bisa lepas dari kecepatan adopsi rantai kepatuhan ini.
Model privasi Dusk dan Aleph Zero menempuh dua jalur berbeda. Aleph Zero menjadikan zero-knowledge proof sebagai lapisan opsional—transfer biasa tetap efisien; sedangkan Dusk menulis privasi ke dalam lingkungan eksekusi: semua status secara default tidak transparan, dan hanya pihak yang berwenang yang bisa membuka dengan syarat kepatuhan. Kelebihannya, institusi lebih mudah menerima; kelemahannya, kebiasaan pengguna biasa di chain perlu dibangun ulang. Kurva konsumsi DUSK di antara gas dan staking tidak linear—dalam tekanan jangka pendek di testnet, saya melihat keterlambatan saat batching dan penyimpangan estimasi biaya. Detail seperti ini biasanya akan diperbesar dalam skenario keuangan yang benar-benar resmi.
Dibanding Secret Network, Dusk lebih condong ke pihak penerbit aset dan pasar sekunder yang teregulasi, namun rantai alat ekosistemnya jelas lebih lemah. Ekosistem kontrak privasi Secret sudah memiliki pendalaman aplikasi tertentu, sementara Dusk masih berada pada tahap menerjemahkan kemampuan kepatuhan dasar agar bisa dibawa ke luar. Dari sudut pandang saya, Dusk tidak kekurangan narasi teknis—yang kurang adalah middleware agar pengembang bisa memverifikasi skenario aset privasi dengan cepat. Jika SDK dan dokumentasi ke depannya tidak menurunkan biaya integrasi, narasi kepatuhan untuk token $DUSK akan sulit berubah menjadi likuiditas di chain.
Arah Dusk di ranah privacy chain cukup vertikal, tetapi tingkat komersialisasinya masih belum cukup untuk memberikan margin keamanan. #dusk
Anggap Dusk sebagai Ethereum versi privasi adalah salah kaprah; ia masih berkutat di tahap komersialisasi
Jika kita menjadikan @Dusk sebagai rantai privasi serbaguna, kita juga akan salah paham, karena aksi intinya berada di ranah keuangan yang diatur. Saat menjalankan uji kontrak, terasa bahwa Dusk mengikat batas identitas dan privasi dengan sangat ketat di level protokol—bukan tambahan KYC setelahnya. Desain seperti ini lebih cocok untuk tokenisasi sekuritas, tetapi pengalaman pengembang jelas terasa lebih kaku. Umpan balik debugging kontrak di Rusk VM lebih mendekati lapisan dasar dibanding Secret Network: pesan error lebih sedikit, tetapi untuk melokalisasi masalah perlu bolak-balik menelusuri transisi status. Nilai yang dikunci dari token DUSK juga tak bisa lepas dari kecepatan adopsi rantai kepatuhan ini.
Model privasi Dusk dan Aleph Zero menempuh dua jalur berbeda. Aleph Zero menjadikan zero-knowledge proof sebagai lapisan opsional—transfer biasa tetap efisien; sedangkan Dusk menulis privasi ke dalam lingkungan eksekusi: semua status secara default tidak transparan, dan hanya pihak yang berwenang yang bisa membuka dengan syarat kepatuhan. Kelebihannya, institusi lebih mudah menerima; kelemahannya, kebiasaan pengguna biasa di chain perlu dibangun ulang. Kurva konsumsi DUSK di antara gas dan staking tidak linear—dalam tekanan jangka pendek di testnet, saya melihat keterlambatan saat batching dan penyimpangan estimasi biaya. Detail seperti ini biasanya akan diperbesar dalam skenario keuangan yang benar-benar resmi.
Dibanding Secret Network, Dusk lebih condong ke pihak penerbit aset dan pasar sekunder yang teregulasi, namun rantai alat ekosistemnya jelas lebih lemah. Ekosistem kontrak privasi Secret sudah memiliki pendalaman aplikasi tertentu, sementara Dusk masih berada pada tahap menerjemahkan kemampuan kepatuhan dasar agar bisa dibawa ke luar. Dari sudut pandang saya, Dusk tidak kekurangan narasi teknis—yang kurang adalah middleware agar pengembang bisa memverifikasi skenario aset privasi dengan cepat. Jika SDK dan dokumentasi ke depannya tidak menurunkan biaya integrasi, narasi kepatuhan untuk token $DUSK akan sulit berubah menjadi likuiditas di chain.
Arah Dusk di ranah privacy chain cukup vertikal, tetapi tingkat komersialisasinya masih belum cukup untuk memberikan margin keamanan. #dusk
109
·
--
Keganjilan dalam rantai kepatuhan privasi: narasi keuangan Dusk macet di level pengalaman
Saya membandingkan dokumen @Dusk_Foundation dengan jaringan publik sejenis, dan jalurnya sebenarnya lebih jelas: menggunakan bukti pengetahuan nol untuk lapisan aset yang mematuhi aturan. Tapi saat saya benar-benar memakainya, kejelasan itu tidak tersambung ke sisi produk. Fondasi teknis Dusk tidak lemah; rancangan konsensus dan model privasinya terpisah. Namun, bagi orang di luar komunitas pengembang, sulit untuk merasakan perbedaannya secara langsung. Setelah saya menjelajahi aplikasi di testnet, kesannya adalah toolchain masih berada pada tahap demonstrasi protokol, masih ada jarak menuju penggunaan nyata.
Kalau dibandingkan dengan Secret Network, saya bisa benar-benar memainkan privasi DeFi di Secret, sedangkan di Dusk skenarionya yang bisa diinteraksi masih terlalu sedikit. Saat ini $DUSK terutama berkutat pada staking dan perpindahan gas, partisipasi tata kelola juga belum tinggi. Struktur seperti yang saya lihat membuat kebutuhan token lebih bersifat dasar, kurang dukungan dari aktivitas on-chain. Di dompet, selain transfer dan staking, hampir tidak ada aksi lain yang bisa dilakukan—ini membuat saya agak meragukan keaktifan ekosistemnya.
Oasis lebih condong ke komputasi privasi, sementara Dusk lebih condong ke aset keuangan. Saya rasa arah ini tidak masalah, tapi ritme produknya memang lambat. Saya memperhatikan bahwa Concordium punya lapisan identitas; Dusk ingin membuat privasi yang bisa diprogram, idenya lebih fleksibel. Namun, penyelesaian di sisi dompet dan browser masih tertinggal. Pengguna tidak perlu memahami bukti pengetahuan nol; mereka hanya ingin membuka dompet dan bisa menyelesaikan operasi aset yang patuh. Saya juga seperti itu. Kesenjangan pengalaman ini membuat narasi institusionalnya terasa kurang meyakinkan, karena institusi sangat peka pada kemudahan alatnya.
Dusk ingin menempuh kebutuhan penautan aset skala institusi, sehingga tuntutan pada pengalaman akan sangat ketat. Saat ini saya melihat $DUSK mengalami pemecahan likuiditas, dan pintu masuk lintas-chain juga belum cukup. Jika Dusk bisa menjadikan proses penerbitan aset sebagai produk yang distandarkan, menurut saya itu akan lebih mendekati institusi daripada Secret; tetapi jika terus berhenti pada narasi tingkat protokol, kesabaran pasar akan perlahan terkuras. Intinya: langkah berikutnya apakah menutupi kekurangan di lapisan aplikasi, atau terus berbicara soal teknologi.
Tenang saja, saya tetap berpikir Dusk layak untuk terus dipantau, tetapi tidak cocok untuk penetapan harga berbasis emosi jangka pendek. Jalan untuk rantai privasi yang patuh ini memang lambat, arah Dusk tidak buruk—yang kurang adalah menambahkan pengalaman selapis demi selapis. @#dusk
Keganjilan dalam rantai kepatuhan privasi: narasi keuangan Dusk macet di level pengalaman
Saya membandingkan dokumen @Dusk dengan jaringan publik sejenis, dan jalurnya sebenarnya lebih jelas: menggunakan bukti pengetahuan nol untuk lapisan aset yang mematuhi aturan. Tapi saat saya benar-benar memakainya, kejelasan itu tidak tersambung ke sisi produk. Fondasi teknis Dusk tidak lemah; rancangan konsensus dan model privasinya terpisah. Namun, bagi orang di luar komunitas pengembang, sulit untuk merasakan perbedaannya secara langsung. Setelah saya menjelajahi aplikasi di testnet, kesannya adalah toolchain masih berada pada tahap demonstrasi protokol, masih ada jarak menuju penggunaan nyata.
Kalau dibandingkan dengan Secret Network, saya bisa benar-benar memainkan privasi DeFi di Secret, sedangkan di Dusk skenarionya yang bisa diinteraksi masih terlalu sedikit. Saat ini $DUSK terutama berkutat pada staking dan perpindahan gas, partisipasi tata kelola juga belum tinggi. Struktur seperti yang saya lihat membuat kebutuhan token lebih bersifat dasar, kurang dukungan dari aktivitas on-chain. Di dompet, selain transfer dan staking, hampir tidak ada aksi lain yang bisa dilakukan—ini membuat saya agak meragukan keaktifan ekosistemnya.
Oasis lebih condong ke komputasi privasi, sementara Dusk lebih condong ke aset keuangan. Saya rasa arah ini tidak masalah, tapi ritme produknya memang lambat. Saya memperhatikan bahwa Concordium punya lapisan identitas; Dusk ingin membuat privasi yang bisa diprogram, idenya lebih fleksibel. Namun, penyelesaian di sisi dompet dan browser masih tertinggal. Pengguna tidak perlu memahami bukti pengetahuan nol; mereka hanya ingin membuka dompet dan bisa menyelesaikan operasi aset yang patuh. Saya juga seperti itu. Kesenjangan pengalaman ini membuat narasi institusionalnya terasa kurang meyakinkan, karena institusi sangat peka pada kemudahan alatnya.
Dusk ingin menempuh kebutuhan penautan aset skala institusi, sehingga tuntutan pada pengalaman akan sangat ketat. Saat ini saya melihat $DUSK mengalami pemecahan likuiditas, dan pintu masuk lintas-chain juga belum cukup. Jika Dusk bisa menjadikan proses penerbitan aset sebagai produk yang distandarkan, menurut saya itu akan lebih mendekati institusi daripada Secret; tetapi jika terus berhenti pada narasi tingkat protokol, kesabaran pasar akan perlahan terkuras. Intinya: langkah berikutnya apakah menutupi kekurangan di lapisan aplikasi, atau terus berbicara soal teknologi.
Tenang saja, saya tetap berpikir Dusk layak untuk terus dipantau, tetapi tidak cocok untuk penetapan harga berbasis emosi jangka pendek. Jalan untuk rantai privasi yang patuh ini memang lambat, arah Dusk tidak buruk—yang kurang adalah menambahkan pengalaman selapis demi selapis. @#dusk
1
1
102
·
--
Jaringan uji Dusk berjalan satu putaran, tinggal selangkah lagi menuju “akun” yang sesuai privasi dan kepatuhan
Sejak awal, saya selalu merasa posisi Dusk agak tidak pas—bukan karena buruk, tetapi karena terlalu ingin sekaligus menangani privasi dan kepatuhan. Setelah menjalankan node pada testnet, saya juga membongkar modul tokenisasi; keganjilan ini terasa makin jelas. $DUSK di ekosistem dirancang untuk pembayaran dan staking, tetapi yang saya pedulikan adalah bagaimana visibilitas ditangani saat aset diterbitkan di rantai.
@Dusk_Foundation menggunakan bukti pengetahuan nol untuk menyembunyikan nilai transaksi, sekaligus memberi jalur audit untuk otoritas pengawas. Pendekatan ini lebih fleksibel daripada Polymesh yang mengunci identitas lewat kode, dan juga lebih mendekati penyelesaian aset dibanding privasi komputasi milik Oasis. Masalahnya ada di level alat. Pengembang harus merangkai kontrak privasi dan antarmuka kepatuhan sendiri; banyak contoh di dokumentasi tidak berjalan. Saya mencobanya tiga kali sebelum bisa mengeluarkan test coin. Kemampuannya ada, tetapi produkisasinya masih kurang satu tahap.
Lihat juga performa. Konsensus Dusk tidak mengejar TPS tinggi—saya paham, karena rantai penyelesaian tidak perlu menyaingi throughput rantai umum. Namun sinkronisasi node kurang ramah untuk VPS kelas menengah-ke-bawah: pemakaian memori tinggi, dan sesekali terjadi missing block. Dibanding Iron Fish, Dusk lebih mengerti kebutuhan skenario finansial; dibanding Polymesh, granularity privasinya lebih halus. Hanya saja keunggulan-keunggulan ini masih tertahan di whitepaper dan lingkungan pengujian.
Pergantian antara privasi dan audit bergantung pada peran audit yang “semi-terpercaya”. Begitu menjadi tersentralisasi, privasi berubah jadi semu. Dusk tidak memberikan rencana desentralisasi yang cukup jelas—poin ini justru membuat saya ragu lebih besar daripada sistem pembuktian itu sendiri. Jalur penangkapan $DUSK juga terbilang sempit; efek jejaring yang lahir dari aset tokenisasi belum merembet ke logika harga koin. Akibatnya volume penerbitan di rantai tidak naik, dan permintaan pun tidak tertopang.
Narasi “privasi yang patuh” tidak baru. Yang baru adalah Dusk berani mengikat tokenisasi langsung ke lapisan protokol. Jika di masa depan mainnet bisa menjadikan antarmuka audit dan bukti privasi sebagai template bawaan, ambang untuk pengembang akan turun drastis. Masalahnya saat ini bukan karena arahnya salah, melainkan ritme penyerahan yang lambat—mudah menghabiskan narasi sebelum benar-benar matang.
#dusk
Jaringan uji Dusk berjalan satu putaran, tinggal selangkah lagi menuju “akun” yang sesuai privasi dan kepatuhan
Sejak awal, saya selalu merasa posisi Dusk agak tidak pas—bukan karena buruk, tetapi karena terlalu ingin sekaligus menangani privasi dan kepatuhan. Setelah menjalankan node pada testnet, saya juga membongkar modul tokenisasi; keganjilan ini terasa makin jelas. $DUSK di ekosistem dirancang untuk pembayaran dan staking, tetapi yang saya pedulikan adalah bagaimana visibilitas ditangani saat aset diterbitkan di rantai.
@Dusk menggunakan bukti pengetahuan nol untuk menyembunyikan nilai transaksi, sekaligus memberi jalur audit untuk otoritas pengawas. Pendekatan ini lebih fleksibel daripada Polymesh yang mengunci identitas lewat kode, dan juga lebih mendekati penyelesaian aset dibanding privasi komputasi milik Oasis. Masalahnya ada di level alat. Pengembang harus merangkai kontrak privasi dan antarmuka kepatuhan sendiri; banyak contoh di dokumentasi tidak berjalan. Saya mencobanya tiga kali sebelum bisa mengeluarkan test coin. Kemampuannya ada, tetapi produkisasinya masih kurang satu tahap.
Lihat juga performa. Konsensus Dusk tidak mengejar TPS tinggi—saya paham, karena rantai penyelesaian tidak perlu menyaingi throughput rantai umum. Namun sinkronisasi node kurang ramah untuk VPS kelas menengah-ke-bawah: pemakaian memori tinggi, dan sesekali terjadi missing block. Dibanding Iron Fish, Dusk lebih mengerti kebutuhan skenario finansial; dibanding Polymesh, granularity privasinya lebih halus. Hanya saja keunggulan-keunggulan ini masih tertahan di whitepaper dan lingkungan pengujian.
Pergantian antara privasi dan audit bergantung pada peran audit yang “semi-terpercaya”. Begitu menjadi tersentralisasi, privasi berubah jadi semu. Dusk tidak memberikan rencana desentralisasi yang cukup jelas—poin ini justru membuat saya ragu lebih besar daripada sistem pembuktian itu sendiri. Jalur penangkapan $DUSK juga terbilang sempit; efek jejaring yang lahir dari aset tokenisasi belum merembet ke logika harga koin. Akibatnya volume penerbitan di rantai tidak naik, dan permintaan pun tidak tertopang.
Narasi “privasi yang patuh” tidak baru. Yang baru adalah Dusk berani mengikat tokenisasi langsung ke lapisan protokol. Jika di masa depan mainnet bisa menjadikan antarmuka audit dan bukti privasi sebagai template bawaan, ambang untuk pengembang akan turun drastis. Masalahnya saat ini bukan karena arahnya salah, melainkan ritme penyerahan yang lambat—mudah menghabiskan narasi sebelum benar-benar matang.
#dusk
90
·
--
Sejujurnya, semakin aku melihat @termmax , semakin aku merasa tidak nyaman. Bukan karena itu tidak menguntungkan, tapi karena ia terlalu pandai menghasilkan uang dari likuidasi.
Aku membongkar modul likuidasi terbaru, dan menemukan satu hal yang cukup bertentangan dengan logika: kebutuhan token sebagian besar ternyata tidak berasal dari pinjaman atau transaksi nyata, melainkan dari denda likuidasi. Dalam denda likuidasi Termmax, sebagian langsung masuk ke pendapatan protokol—dipakai untuk buyback, lalu dibagi ke para pemegang yang melakukan staking. Semakin ganas likuidasinya, semakin kuat juga buy order tokennya. Minggu lalu saat pasar anjlok tajam, volume likuidasi Termmax melonjak ke level tertinggi sepanjang masa. Di komunitas, malah heboh dan penuh sorak-sorai, bilang “buyback lagi datang.” Saat itu aku langsung merasa agak mual: tubuh pengguna yang sudah tidak bisa dipakai berubah menjadi bahan bakar token.
Dari data, ketergantungan seperti ini sudah sangat berat. Dalam sebulan terakhir, proporsi pendapatan yang terkait likuidasi terhadap total pendapatan protokol—kalau aku hitung kasar—mendekati tujuh puluh persen, sementara bagian dari bunga pinjaman dan biaya justru tipis. Artinya, Termmax di permukaan tampak menjalankan pinjaman dengan tenor tetap, tapi pada kenyataannya yang ia makan adalah profit hasil likuidasi setelah pengguna menggunakan leverage tinggi. Yang makin tidak enaknya, pihak yang melikuidasi, oracle, bahkan pemegang token biasa pun punya insentif untuk mendorong terjadinya likuidasi. Karena semakin banyak likuidasi, semua orang dapat bagian lebih besar. Mekanisme risk control berubah menjadi mesin pencetak uang versi lain.
Menurutku, di sini harus berhenti sejenak dan bertanya: likuidasi seharusnya menjadi pengaman (safety net), bukan model bisnis. Kalau nilai token kembali terutama karena pengguna rugi, maka roda ini cepat atau lambat pasti tidak bisa berputar. Dalam jangka pendek, memang buyback yang mengerek harga; tapi dalam jangka panjang, pengguna pinjaman yang benar-benar memakai sistem akan terus diperas, lalu pergi. Akhirnya yang tersisa hanya permainan likuidasi. Kalau Termmax ingin berjalan jauh, ia harus mengembalikan kebutuhan token agar tertambat pada penggunaan yang nyata dan biaya transaksi—bukan memberi makan pembesaran lewat “mayat” likuidasi. #termmax
Sejujurnya, semakin aku melihat @TermMax , semakin aku merasa tidak nyaman. Bukan karena itu tidak menguntungkan, tapi karena ia terlalu pandai menghasilkan uang dari likuidasi.
Aku membongkar modul likuidasi terbaru, dan menemukan satu hal yang cukup bertentangan dengan logika: kebutuhan token sebagian besar ternyata tidak berasal dari pinjaman atau transaksi nyata, melainkan dari denda likuidasi. Dalam denda likuidasi Termmax, sebagian langsung masuk ke pendapatan protokol—dipakai untuk buyback, lalu dibagi ke para pemegang yang melakukan staking. Semakin ganas likuidasinya, semakin kuat juga buy order tokennya. Minggu lalu saat pasar anjlok tajam, volume likuidasi Termmax melonjak ke level tertinggi sepanjang masa. Di komunitas, malah heboh dan penuh sorak-sorai, bilang “buyback lagi datang.” Saat itu aku langsung merasa agak mual: tubuh pengguna yang sudah tidak bisa dipakai berubah menjadi bahan bakar token.
Dari data, ketergantungan seperti ini sudah sangat berat. Dalam sebulan terakhir, proporsi pendapatan yang terkait likuidasi terhadap total pendapatan protokol—kalau aku hitung kasar—mendekati tujuh puluh persen, sementara bagian dari bunga pinjaman dan biaya justru tipis. Artinya, Termmax di permukaan tampak menjalankan pinjaman dengan tenor tetap, tapi pada kenyataannya yang ia makan adalah profit hasil likuidasi setelah pengguna menggunakan leverage tinggi. Yang makin tidak enaknya, pihak yang melikuidasi, oracle, bahkan pemegang token biasa pun punya insentif untuk mendorong terjadinya likuidasi. Karena semakin banyak likuidasi, semua orang dapat bagian lebih besar. Mekanisme risk control berubah menjadi mesin pencetak uang versi lain.
Menurutku, di sini harus berhenti sejenak dan bertanya: likuidasi seharusnya menjadi pengaman (safety net), bukan model bisnis. Kalau nilai token kembali terutama karena pengguna rugi, maka roda ini cepat atau lambat pasti tidak bisa berputar. Dalam jangka pendek, memang buyback yang mengerek harga; tapi dalam jangka panjang, pengguna pinjaman yang benar-benar memakai sistem akan terus diperas, lalu pergi. Akhirnya yang tersisa hanya permainan likuidasi. Kalau Termmax ingin berjalan jauh, ia harus mengembalikan kebutuhan token agar tertambat pada penggunaan yang nyata dan biaya transaksi—bukan memberi makan pembesaran lewat “mayat” likuidasi. #termmax
84
·
--
Persimpangan kepatuhan privasi: di mana sebenarnya narasi keuangan Dusk tersendat?
Saya menelusuri lagi testnet dan dokumentasi untuk @Dusk_Foundation , dan kesan paling langsungnya adalah bahwa arahnya benar: privasi dan kepatuhan ditempatkan dalam satu buku besar yang sama. Berbeda dengan Secret yang jalannya membuat privasi umum dulu lalu mendekat ke ranah finansial, Dusk sejak lapisan dasar hanya menargetkan sekuritas yang terd tokenisasi dan aset yang teregulasi—jangkauannya lebih sempit, sehingga tingkat kesulitan untuk cold start juga lebih tinggi.
Masalah yang paling jelas di level produk adalah toolchain yang tertutup. Logika privasi Dusk bergantung pada PLONK; kecepatan verifikasi dan ukuran bukti lebih cocok dibanding set Oasis untuk penyelesaian on-chain. Namun kelengkapan dokumentasi, interaksi dompet, dan ketersediaan block explorer masih berada pada level testnet. Sinkronisasi node menuntut spesifikasi perangkat keras yang tidak rendah. Saat ini konsumsi $DUSK pada dasarnya masih berkisar pada staking dan biaya transaksi; di ekosistem belum ada kebutuhan pembayaran atau penggunaan tata kelola yang lebih tegas. Jujur saja, ini membuat saya tidak berani menganggapnya sebagai proyek mainnet yang sudah siap.
Membandingkannya dengan Concordium akan lebih jelas. Concordium juga membangun blockchain finansial yang patuh, tetapi lapisan identitasnya berupa modul yang dipaksakan on-chain; pengalaman pengembangnya lebih mulus, dengan kompensasi kemampuan privasi yang lebih lemah. Sebaliknya, Dusk menawarkan privasi yang lebih kuat, tetapi akses pengembang dan institusi masih tergolong lambat. Keunggulannya adalah logika regulasi dipikirkan lebih awal; kelemahannya adalah middleware untuk migrasi aset institusi hampir tidak ada—dan aset tokenisasi yang benar-benar sudah berjalan di mainnet masih sangat jarang.
Dusk bukan proyek yang bisa diverifikasi memiliki daya ledak dalam jangka pendek. Nilainya perlu menunggu narasi sekuritisasi di rantai benar-benar aktif. Saya akan terus memantau kemajuan nyata aplikasi kelas institusi di mainnet, bukan terpaku pada fluktuasi harga dalam waktu dekat. #dusk
Persimpangan kepatuhan privasi: di mana sebenarnya narasi keuangan Dusk tersendat?
Saya menelusuri lagi testnet dan dokumentasi untuk @Dusk , dan kesan paling langsungnya adalah bahwa arahnya benar: privasi dan kepatuhan ditempatkan dalam satu buku besar yang sama. Berbeda dengan Secret yang jalannya membuat privasi umum dulu lalu mendekat ke ranah finansial, Dusk sejak lapisan dasar hanya menargetkan sekuritas yang terd tokenisasi dan aset yang teregulasi—jangkauannya lebih sempit, sehingga tingkat kesulitan untuk cold start juga lebih tinggi.
Masalah yang paling jelas di level produk adalah toolchain yang tertutup. Logika privasi Dusk bergantung pada PLONK; kecepatan verifikasi dan ukuran bukti lebih cocok dibanding set Oasis untuk penyelesaian on-chain. Namun kelengkapan dokumentasi, interaksi dompet, dan ketersediaan block explorer masih berada pada level testnet. Sinkronisasi node menuntut spesifikasi perangkat keras yang tidak rendah. Saat ini konsumsi $DUSK pada dasarnya masih berkisar pada staking dan biaya transaksi; di ekosistem belum ada kebutuhan pembayaran atau penggunaan tata kelola yang lebih tegas. Jujur saja, ini membuat saya tidak berani menganggapnya sebagai proyek mainnet yang sudah siap.
Membandingkannya dengan Concordium akan lebih jelas. Concordium juga membangun blockchain finansial yang patuh, tetapi lapisan identitasnya berupa modul yang dipaksakan on-chain; pengalaman pengembangnya lebih mulus, dengan kompensasi kemampuan privasi yang lebih lemah. Sebaliknya, Dusk menawarkan privasi yang lebih kuat, tetapi akses pengembang dan institusi masih tergolong lambat. Keunggulannya adalah logika regulasi dipikirkan lebih awal; kelemahannya adalah middleware untuk migrasi aset institusi hampir tidak ada—dan aset tokenisasi yang benar-benar sudah berjalan di mainnet masih sangat jarang.
Dusk bukan proyek yang bisa diverifikasi memiliki daya ledak dalam jangka pendek. Nilainya perlu menunggu narasi sekuritisasi di rantai benar-benar aktif. Saya akan terus memantau kemajuan nyata aplikasi kelas institusi di mainnet, bukan terpaku pada fluktuasi harga dalam waktu dekat. #dusk
74
·
--
Ilusi likuidasi suku bunga tetap, yang diklir lebih cepat sebanyak sekali di @termmax
Saya melakukan beberapa putaran uji tekanan pada parameter likuidasi TermMax, dan saya menemukan bahwa konsentrasi likuidasi saat jatuh tempo jauh lebih tinggi dibanding protokol suku bunga mengambang. TermMax menunda likuidasi hingga jendela jatuh tempo; selama ini tingkat pemanfaatan dana terlihat bagus, tetapi begitu harga aset jaminan berfluktuasi secara drastis, pelikuid harus menangani sejumlah besar posisi jatuh tempo sekaligus. Kemacetan on-chain dan slippage akan menggerus profit yang diperkirakan. Ini benar-benar berbeda dengan likuidasi per-batch ala Aave.
Peran token $TERM TermMax dalam insentif likuidasi juga cukup halus. Dokumentasi protokol menekankan bahwa pelikuid mendapatkan imbalan tambahan, tetapi saat dijalankan, imbalannya kadang lebih rendah daripada biaya gas. Di L2, kompetisi likuidasi sangat ketat, sehingga alamat biasa sulit untuk merebut kesempatan. Morpho menyerahkan hak likuidasi langsung ke kumpulan (pool) lapisan bawah, menghilangkan lapisan perantara; desain insentif TermMax justru menambah ketidakpastian.
Namun, keunggulan TermMax dibanding keluarga Compound adalah ia memisahkan eksposur suku bunga tetap dan mengambang. Kondisi likuidasinya dikaitkan dengan sisa waktu hingga jatuh tempo, bukan hanya mengandalkan health factor. Ini dapat mengurangi likuidasi keliru akibat “pin” jangka pendek, tetapi menuntut frekuensi kuotasi oracle yang lebih tinggi. Saya melakukan simulasi penurunan cepat di testnet; deviasi harga dua jam sebelum jatuh tempo membuat sebagian posisi masuk ke kondisi yang tidak bisa dilikuidasi. Setelah oracle melakukan perbaikan, piutang buruk sudah terlanjur terbentuk.
Jadi, menurut saya mekanisme likuidasi TermMax bukanlah sebuah cacat; ia hanya memindahkan risiko dari sumbu waktu. Protokol mengambang melakukan likuidasi setiap hari, sedangkan TermMax melakukannya saat jatuh tempo. Buku terlihat lebih halus, tetapi ekornya (tail) jadi lebih curam. Bagi pemegang $TERM, apakah tata kelola bisa menyesuaikan secara dinamis bonus likuidasi dan redundansi oracle lebih terasa daripada sekadar melihat TVL. Diskusi mengenai mekanisme likuidasi ini belum benar-benar diberi harga secara memadai.
#termmax
Ilusi likuidasi suku bunga tetap, yang diklir lebih cepat sebanyak sekali di @TermMax
Saya melakukan beberapa putaran uji tekanan pada parameter likuidasi TermMax, dan saya menemukan bahwa konsentrasi likuidasi saat jatuh tempo jauh lebih tinggi dibanding protokol suku bunga mengambang. TermMax menunda likuidasi hingga jendela jatuh tempo; selama ini tingkat pemanfaatan dana terlihat bagus, tetapi begitu harga aset jaminan berfluktuasi secara drastis, pelikuid harus menangani sejumlah besar posisi jatuh tempo sekaligus. Kemacetan on-chain dan slippage akan menggerus profit yang diperkirakan. Ini benar-benar berbeda dengan likuidasi per-batch ala Aave.
Peran token $TERM TermMax dalam insentif likuidasi juga cukup halus. Dokumentasi protokol menekankan bahwa pelikuid mendapatkan imbalan tambahan, tetapi saat dijalankan, imbalannya kadang lebih rendah daripada biaya gas. Di L2, kompetisi likuidasi sangat ketat, sehingga alamat biasa sulit untuk merebut kesempatan. Morpho menyerahkan hak likuidasi langsung ke kumpulan (pool) lapisan bawah, menghilangkan lapisan perantara; desain insentif TermMax justru menambah ketidakpastian.
Namun, keunggulan TermMax dibanding keluarga Compound adalah ia memisahkan eksposur suku bunga tetap dan mengambang. Kondisi likuidasinya dikaitkan dengan sisa waktu hingga jatuh tempo, bukan hanya mengandalkan health factor. Ini dapat mengurangi likuidasi keliru akibat “pin” jangka pendek, tetapi menuntut frekuensi kuotasi oracle yang lebih tinggi. Saya melakukan simulasi penurunan cepat di testnet; deviasi harga dua jam sebelum jatuh tempo membuat sebagian posisi masuk ke kondisi yang tidak bisa dilikuidasi. Setelah oracle melakukan perbaikan, piutang buruk sudah terlanjur terbentuk.
Jadi, menurut saya mekanisme likuidasi TermMax bukanlah sebuah cacat; ia hanya memindahkan risiko dari sumbu waktu. Protokol mengambang melakukan likuidasi setiap hari, sedangkan TermMax melakukannya saat jatuh tempo. Buku terlihat lebih halus, tetapi ekornya (tail) jadi lebih curam. Bagi pemegang $TERM, apakah tata kelola bisa menyesuaikan secara dinamis bonus likuidasi dan redundansi oracle lebih terasa daripada sekadar melihat TVL. Diskusi mengenai mekanisme likuidasi ini belum benar-benar diberi harga secara memadai.
#termmax
1
97
·
--
Ulasan pengalaman untuk kepatuhan privasi berantai: $DUSK tepatnya macet di mana
Saya meninjau ulang testnet dan dokumen untuk @Dusk_Foundation , dengan fokus pada interaksi nyata pada lapisan privasi-kepatuhan. $DUSK memang bukan hal yang baru, tetapi ketika bukti pengetahuan nol (zero-knowledge proof) dimasukkan ke jalur penerbitan aset yang teregulasi, pendekatannya lebih realistis dibanding sekadar urusan “privasi coin”. Ambang batas untuk penerapan node tidak terlalu tinggi, dan saat dijalankan beban perangkat keras lebih ringan dari perkiraan.
Masalahnya ada di level produk. Transisi status untuk transaksi privasi yang bisa dilihat di penjelajah blok terbatas, peristiwa audit hanya bisa dipahami secara garis besar; jika ingin memverifikasi logika kepatuhan, prosesnya akan tersendat. Antarmuka dompet dan bagian staking terpisah, dan klaim reward harus melewati beberapa halaman. Dibanding Polymesh, lapisan identitas dan modul aset lebih terikat langsung, tetapi solusi privasinya hampir tidak ada—kemampuan pelacakan on-chain terlalu kuat. Dusk ingin memadukan privasi dan kepatuhan, dan konsekuensinya adalah kompleksitas meningkat. Pada tahap testnet masih bisa diterima, tetapi setelah peluncuran mainnet, menumpuk fitur terus-menerus akan membuat operator node kehilangan minat.
Ondo mengarahkan tenaga pada pembungkusan aset dan distribusi di luar chain; di chain tidak menyentuh privasi. Pengalaman terasa lancar, namun tingkat kepercayaan (trust) menjadi lemah. Secret Network fleksibel untuk kontrak privasi, tetapi kekurangan kerangka kepatuhan yang siap untuk institusi. Dusk terjebak di tengah: tidak cukup mulus seperti Ondo, dan juga tidak seperti Polymesh yang menjadikan identitas kepatuhan sebagai modul yang eksplisit. Narasi RWA sedang panas, tetapi tidak banyak proyek yang benar-benar menangani konflik privasi vs kepatuhan pada level protokol; ruang ini masih terbuka, dengan syarat alat bagi pengembang ikut berkembang.
Kecepatan pembaruan dokumen dan perbedaan terhadap versi aktual adalah hal yang paling mengganggu saya: RPC kadang mengembalikan blok kosong, dan stabilitas testnet biasa saja. Bukti privasi yang dihasilkan di node dengan latensi tinggi cenderung lebih panjang; kemungkinan pengaturan parameternya terlalu hati-hati. Imbal hasil staking Dusk menuntut ketersediaan jangka panjang, tetapi tidak menghukum saat offline sesaat, lebih lembut dibanding beberapa kompetitor.
Arah Dusk sudah benar, tetapi level produk masih kurang satu kali penyederhanaan besar. Jika ia menjadikan template penerbitan aset dan saklar privasi sebagai konfigurasi visual, hasilnya akan lebih mendekati kondisi yang benar-benar siap digunakan. #dusk
Ulasan pengalaman untuk kepatuhan privasi berantai: $DUSK tepatnya macet di mana
Saya meninjau ulang testnet dan dokumen untuk @Dusk , dengan fokus pada interaksi nyata pada lapisan privasi-kepatuhan. $DUSK memang bukan hal yang baru, tetapi ketika bukti pengetahuan nol (zero-knowledge proof) dimasukkan ke jalur penerbitan aset yang teregulasi, pendekatannya lebih realistis dibanding sekadar urusan “privasi coin”. Ambang batas untuk penerapan node tidak terlalu tinggi, dan saat dijalankan beban perangkat keras lebih ringan dari perkiraan.
Masalahnya ada di level produk. Transisi status untuk transaksi privasi yang bisa dilihat di penjelajah blok terbatas, peristiwa audit hanya bisa dipahami secara garis besar; jika ingin memverifikasi logika kepatuhan, prosesnya akan tersendat. Antarmuka dompet dan bagian staking terpisah, dan klaim reward harus melewati beberapa halaman. Dibanding Polymesh, lapisan identitas dan modul aset lebih terikat langsung, tetapi solusi privasinya hampir tidak ada—kemampuan pelacakan on-chain terlalu kuat. Dusk ingin memadukan privasi dan kepatuhan, dan konsekuensinya adalah kompleksitas meningkat. Pada tahap testnet masih bisa diterima, tetapi setelah peluncuran mainnet, menumpuk fitur terus-menerus akan membuat operator node kehilangan minat.
Ondo mengarahkan tenaga pada pembungkusan aset dan distribusi di luar chain; di chain tidak menyentuh privasi. Pengalaman terasa lancar, namun tingkat kepercayaan (trust) menjadi lemah. Secret Network fleksibel untuk kontrak privasi, tetapi kekurangan kerangka kepatuhan yang siap untuk institusi. Dusk terjebak di tengah: tidak cukup mulus seperti Ondo, dan juga tidak seperti Polymesh yang menjadikan identitas kepatuhan sebagai modul yang eksplisit. Narasi RWA sedang panas, tetapi tidak banyak proyek yang benar-benar menangani konflik privasi vs kepatuhan pada level protokol; ruang ini masih terbuka, dengan syarat alat bagi pengembang ikut berkembang.
Kecepatan pembaruan dokumen dan perbedaan terhadap versi aktual adalah hal yang paling mengganggu saya: RPC kadang mengembalikan blok kosong, dan stabilitas testnet biasa saja. Bukti privasi yang dihasilkan di node dengan latensi tinggi cenderung lebih panjang; kemungkinan pengaturan parameternya terlalu hati-hati. Imbal hasil staking Dusk menuntut ketersediaan jangka panjang, tetapi tidak menghukum saat offline sesaat, lebih lembut dibanding beberapa kompetitor.
Arah Dusk sudah benar, tetapi level produk masih kurang satu kali penyederhanaan besar. Jika ia menjadikan template penerbitan aset dan saklar privasi sebagai konfigurasi visual, hasilnya akan lebih mendekati kondisi yang benar-benar siap digunakan. #dusk
1
1
92
·
--
清算才是借贷协议的照妖镜,@termmax 交出了一份不太一样的答卷
看一个借贷协议靠不靠谱,我习惯直接翻它的清算设计,利率宣传做得再漂亮,极端行情一来全露馅。TermMax 这两天的热度基本围着 TMX 的 TGE 转,定在 8 月 25 日,总量十亿枚,初始流通约两成。但我更想聊聊它产品里那个被低估的东西,实物交割清算。
传统协议的逻辑简单粗暴。Aave 上抵押率跌破阈值,清算人立刻砸盘变现,短时插针就能让你本金灰飞烟灭,这种案例我见得太多。TermMax 走了另一条路,剧烈波动或流动性不足时,抵押品直接实物交割给出借人作为补偿,而不是强制在市场上抛售。这个设计对低流动性资产和 RWA 抵押品尤其关键,毕竟它家已经支持 Ondo 的代币化股票做抵押,这类资产根本经不起瞬时砸盘式的清算。
我自己在 TermMax 上借过一笔固定利率的 USDC,用 ETH 做抵押。和 Aave 最大的体感差异是,我知道这笔债务到期日是什么、成本是多少,清算线在哪儿一目了然。到期还能一键 Rollover 滚到下一个市场,甚至直接滚去 Morpho 的浮动利率市场续命,这在借贷端算是稀缺能力。对比 Pendle 那种需要自己拆解本金收益凭证的玩法,TermMax 把杠杆封装成 GT 和 FT 代币,操作路径短得多,Gas 也省。
当然毛病不是没有。固定期限意味着到期不还就得处理仓位,灵活性天然弱于永续浮动利率产品,到期前想调整成本也要承担 FT 价格波动的风险。实物交割保护了出借人,但借款人拿到的体验其实是抵押品易主,心理落差不小。V2 虽然解决了流动性碎片化的问题,订单撮合深度在多链环境下还是参差。
TMX 的代币经济里,清算费会进国库反哺质押者,这条线能不能跑通,得看坏账真实发生时机制的承压表现。清算设计是协议的底线工程,值得盯紧。
#TermMax
清算才是借贷协议的照妖镜,@TermMax 交出了一份不太一样的答卷
看一个借贷协议靠不靠谱,我习惯直接翻它的清算设计,利率宣传做得再漂亮,极端行情一来全露馅。TermMax 这两天的热度基本围着 TMX 的 TGE 转,定在 8 月 25 日,总量十亿枚,初始流通约两成。但我更想聊聊它产品里那个被低估的东西,实物交割清算。
传统协议的逻辑简单粗暴。Aave 上抵押率跌破阈值,清算人立刻砸盘变现,短时插针就能让你本金灰飞烟灭,这种案例我见得太多。TermMax 走了另一条路,剧烈波动或流动性不足时,抵押品直接实物交割给出借人作为补偿,而不是强制在市场上抛售。这个设计对低流动性资产和 RWA 抵押品尤其关键,毕竟它家已经支持 Ondo 的代币化股票做抵押,这类资产根本经不起瞬时砸盘式的清算。
我自己在 TermMax 上借过一笔固定利率的 USDC,用 ETH 做抵押。和 Aave 最大的体感差异是,我知道这笔债务到期日是什么、成本是多少,清算线在哪儿一目了然。到期还能一键 Rollover 滚到下一个市场,甚至直接滚去 Morpho 的浮动利率市场续命,这在借贷端算是稀缺能力。对比 Pendle 那种需要自己拆解本金收益凭证的玩法,TermMax 把杠杆封装成 GT 和 FT 代币,操作路径短得多,Gas 也省。
当然毛病不是没有。固定期限意味着到期不还就得处理仓位,灵活性天然弱于永续浮动利率产品,到期前想调整成本也要承担 FT 价格波动的风险。实物交割保护了出借人,但借款人拿到的体验其实是抵押品易主,心理落差不小。V2 虽然解决了流动性碎片化的问题,订单撮合深度在多链环境下还是参差。
TMX 的代币经济里,清算费会进国库反哺质押者,这条线能不能跑通,得看坏账真实发生时机制的承压表现。清算设计是协议的底线工程,值得盯紧。
#TermMax
85
·
--
Saya mengambil beberapa pinjaman dengan suku bunga tetap, kedalaman TermMax seperti meja judi yang belum dibuka
Baru-baru ini saya mencoba pinjaman dengan suku bunga tetap di @termmax . Logika produknya tidak rumit: order limit dimakan oleh order, lalu diselesaikan saat jatuh tempo. Namun kedalaman di order book umumnya kurang. Saya memasang order untuk tenor 3 bulan, tapi beberapa jam tidak ada yang成交, akhirnya saya cabut lalu ubah ke harga pasar. Likuiditas seperti ini tidak terlalu jarang dalam pinjaman on-chain, tapi TermMax ingin mengandalkan order book berbasis tenor untuk suku bunga tetap—kedalaman yang tipis menjadi kelemahan fatal.
Dibanding Notional, kolam likuiditas Notional membuat masuk dan keluar lebih langsung. Memang juga tetap terkena slippage, tapi setidaknya tidak perlu menunggu lawan transaksi. Order book TermMax lebih ramah untuk market maker profesional; bagi retail, mereka masuk dengan posisi yang jauh lebih pasif. Di sisi Pendle, pokok dan imbal hasil dipisah, dan kedalaman pasar serta volume transaksi jelas satu tingkat di atas—TermMax saat ini masih kekurangan layer derivatif seperti itu.
Soal token, setelah $TERM listing volatilitasnya cukup besar. Saya ambil sedikit untuk uji insentif; subsidi bisa menutup sebagian gas, tapi keuntungan riil tetap bergantung pada transaksi yang benar-benar terjadi. Ada detail: ambang kliring disetel agak konservatif, persyaratan rasio jaminan tinggi. Ini menurunkan probabilitas piutang macet, sekaligus menekan efisiensi modal. Pinjaman suku bunga tetap di on-chain juga belum benar-benar jalan mulus; arah TermMax tidak salah, hanya ritme eksekusinya masih perlu diamati.
Gas dan operasional untuk penyelesaian saat jatuh tempo ternyata lebih lancar dari perkiraan—tidak ada kendala chain, dan redeem juga tepat waktu. Masalahnya, tanggal jatuh tempo dan aset yang tersedia masih sedikit; untuk rolling posisi, alatnya juga tidak banyak. Pada akhirnya, jenis protokol seperti ini ditopang oleh bagi hasil untuk market maker dan insentif penguncian. Jika TermMax hanya mengandalkan subsidi berbasis token, kedalaman kemungkinan besar sulit berkelanjutan.
Dalam jangka pendek tidak menambah posisi, juga tidak akan menghapusnya; saya akan terus memantau apakah order book menjadi lebih tebal.
#TermMax
Saya mengambil beberapa pinjaman dengan suku bunga tetap, kedalaman TermMax seperti meja judi yang belum dibuka
Baru-baru ini saya mencoba pinjaman dengan suku bunga tetap di @TermMax . Logika produknya tidak rumit: order limit dimakan oleh order, lalu diselesaikan saat jatuh tempo. Namun kedalaman di order book umumnya kurang. Saya memasang order untuk tenor 3 bulan, tapi beberapa jam tidak ada yang成交, akhirnya saya cabut lalu ubah ke harga pasar. Likuiditas seperti ini tidak terlalu jarang dalam pinjaman on-chain, tapi TermMax ingin mengandalkan order book berbasis tenor untuk suku bunga tetap—kedalaman yang tipis menjadi kelemahan fatal.
Dibanding Notional, kolam likuiditas Notional membuat masuk dan keluar lebih langsung. Memang juga tetap terkena slippage, tapi setidaknya tidak perlu menunggu lawan transaksi. Order book TermMax lebih ramah untuk market maker profesional; bagi retail, mereka masuk dengan posisi yang jauh lebih pasif. Di sisi Pendle, pokok dan imbal hasil dipisah, dan kedalaman pasar serta volume transaksi jelas satu tingkat di atas—TermMax saat ini masih kekurangan layer derivatif seperti itu.
Soal token, setelah $TERM listing volatilitasnya cukup besar. Saya ambil sedikit untuk uji insentif; subsidi bisa menutup sebagian gas, tapi keuntungan riil tetap bergantung pada transaksi yang benar-benar terjadi. Ada detail: ambang kliring disetel agak konservatif, persyaratan rasio jaminan tinggi. Ini menurunkan probabilitas piutang macet, sekaligus menekan efisiensi modal. Pinjaman suku bunga tetap di on-chain juga belum benar-benar jalan mulus; arah TermMax tidak salah, hanya ritme eksekusinya masih perlu diamati.
Gas dan operasional untuk penyelesaian saat jatuh tempo ternyata lebih lancar dari perkiraan—tidak ada kendala chain, dan redeem juga tepat waktu. Masalahnya, tanggal jatuh tempo dan aset yang tersedia masih sedikit; untuk rolling posisi, alatnya juga tidak banyak. Pada akhirnya, jenis protokol seperti ini ditopang oleh bagi hasil untuk market maker dan insentif penguncian. Jika TermMax hanya mengandalkan subsidi berbasis token, kedalaman kemungkinan besar sulit berkelanjutan.
Dalam jangka pendek tidak menambah posisi, juga tidak akan menghapusnya; saya akan terus memantau apakah order book menjadi lebih tebal.
#TermMax
79
·
--
Jebakan Ketersediaan: privasi yang patuh—Dusk yang macet antara cerita dan SDK
Pada putaran ini, mainnet Dusk menekankan aset yang tokenisasi-nya sesuai kepatuhan; saya men-deploy ulang alur interaksi kontraknya. $DUSK sebagai aset biaya transaksi dan staking, stabilitas saat produksi blok tidak masalah, konfirmasi transaksi juga sesuai ekspektasi saya. Namun semuanya berubah ketika masuk ke modul aset privasi. Dusk menggabungkan KYC dan sirkuit ZK dalam satu paket; arahnya benar, tetapi toolchain-nya tidak ramah. Contoh pada dokumentasi tidak bisa dijalankan, definisi tipe harus diisi sendiri, dan error kompilasi sering mengarah ke circuit tingkat dasar, bukan logika bisnis. Kondisi seperti ini pada tahap mainnet tidak terasa seperti sesuatu yang dapat mendukung produk penerbitan kelas institusi.
Jika dibandingkan Polymesh, lapisan identitas dan papan kepatuhannya lebih langsung; node untuk aset berbasis sekuritas punya batasan yang jelas. Biayanya, privasi hampir nol. @Dusk_Foundation menempuh jalur lain: memakai hubungan antara jumlah yang dilindungi privasi dan kepemilikan, sehingga kepatuhan disisipkan ke dalam logika verifikasi. Secara teori lebih selaras dengan kekhawatiran institusi terhadap kebocoran di rantai, tetapi tingkat produkisasinya belum cukup. Ondo memilih mulai dari likuiditas terlebih dahulu; kepatuhan diserahkan pada whitelist dan kustodian. Pengalaman memang terasa mulus, tetapi keterkaitan alamat on-chain untuk dianalisis menjadi sangat lengkap—eksposur kepemilikan jadi total. Perbedaan Dusk ada pada narasi jangka panjang; yang masih kurang adalah SDK yang bisa langsung dipakai oleh pengembang biasa.
Parameter tata kelola juga membuat saya kurang nyaman. Pool privasi Dusk harus berkoordinasi dengan node dari pihak audit; kepatuhan makin kuat, tetapi tingkat tanpa-kepercayaan jadi lebih rendah. Jika pada akhirnya aset di chain bergantung pada beberapa node auditor, batas dengan side chain/consortium chain menjadi kabur. $DUSK pendapatan hasil staking saat ini masih bisa menutupi sebagian biaya node, tetapi tanpa penyesuaian insentif jangka panjang, validator skala kecil bisa memilih keluar.
Rantai privasi-kepatuhan tidak kekurangan cerita, yang kurang adalah memecah cerita itu menjadi modul yang bisa dipakai. Dusk sekarang lebih seperti membuktikan kelayakan, bukan ketersediaan. #dusk
Jebakan Ketersediaan: privasi yang patuh—Dusk yang macet antara cerita dan SDK
Pada putaran ini, mainnet Dusk menekankan aset yang tokenisasi-nya sesuai kepatuhan; saya men-deploy ulang alur interaksi kontraknya. $DUSK sebagai aset biaya transaksi dan staking, stabilitas saat produksi blok tidak masalah, konfirmasi transaksi juga sesuai ekspektasi saya. Namun semuanya berubah ketika masuk ke modul aset privasi. Dusk menggabungkan KYC dan sirkuit ZK dalam satu paket; arahnya benar, tetapi toolchain-nya tidak ramah. Contoh pada dokumentasi tidak bisa dijalankan, definisi tipe harus diisi sendiri, dan error kompilasi sering mengarah ke circuit tingkat dasar, bukan logika bisnis. Kondisi seperti ini pada tahap mainnet tidak terasa seperti sesuatu yang dapat mendukung produk penerbitan kelas institusi.
Jika dibandingkan Polymesh, lapisan identitas dan papan kepatuhannya lebih langsung; node untuk aset berbasis sekuritas punya batasan yang jelas. Biayanya, privasi hampir nol. @Dusk menempuh jalur lain: memakai hubungan antara jumlah yang dilindungi privasi dan kepemilikan, sehingga kepatuhan disisipkan ke dalam logika verifikasi. Secara teori lebih selaras dengan kekhawatiran institusi terhadap kebocoran di rantai, tetapi tingkat produkisasinya belum cukup. Ondo memilih mulai dari likuiditas terlebih dahulu; kepatuhan diserahkan pada whitelist dan kustodian. Pengalaman memang terasa mulus, tetapi keterkaitan alamat on-chain untuk dianalisis menjadi sangat lengkap—eksposur kepemilikan jadi total. Perbedaan Dusk ada pada narasi jangka panjang; yang masih kurang adalah SDK yang bisa langsung dipakai oleh pengembang biasa.
Parameter tata kelola juga membuat saya kurang nyaman. Pool privasi Dusk harus berkoordinasi dengan node dari pihak audit; kepatuhan makin kuat, tetapi tingkat tanpa-kepercayaan jadi lebih rendah. Jika pada akhirnya aset di chain bergantung pada beberapa node auditor, batas dengan side chain/consortium chain menjadi kabur. $DUSK pendapatan hasil staking saat ini masih bisa menutupi sebagian biaya node, tetapi tanpa penyesuaian insentif jangka panjang, validator skala kecil bisa memilih keluar.
Rantai privasi-kepatuhan tidak kekurangan cerita, yang kurang adalah memecah cerita itu menjadi modul yang bisa dipakai. Dusk sekarang lebih seperti membuktikan kelayakan, bukan ketersediaan. #dusk
93
·
--
Game Pertarungan Asimetris Berbunga Tetap: Kenapa TermMax Mampu Merebut Likuiditas?
Jalur DeFi berpendapatan tetap selalu menjadi tulang yang sulit dikunyah. Pendle berhasil memonopoli narasi saat ini dengan memisahkan yield, tetapi belakangan ini saya mulai menaruh perhatian pada TermMax. Memindahkan logika penetapan harga pasar obligasi tradisional langsung ke atas Ethereum—gagasan “hardcore” seperti ini patut dicermati. Saya masuk dan menjalankan alur dasar pinjam-menabung; pengalaman antarmuka (front-end) TermMax dibuat dengan sangat terkendali. Masukkan sedikit USDC untuk uji Lend, mengunci jangka waktu demi kepastian APR tetap adalah kebutuhan mendesak bagi modal besar, namun kedalaman likuiditas TermMax saat ini tampaknya belum mampu menopang masuknya level institusional.
Hal yang benar-benar membuat TermMax berbeda adalah model order berbasis rentang (interval). Saya mencoba mengonfigurasi sebuah Lending Range Order, lalu mendefinisikan sendiri kurva tingkat bunga yang bersedia dipenuhi oleh dana untuk diperdagangkan. Setelah aset dijaminkan, sistem mencetak posisi utang berbasis GT, kemudian memperoleh likuiditas dengan menjual FT. Seluruh logika lapisan dasarnya sangat bergantung pada “permainan diskon” dalam model dua token tersebut di dalam pool AMM. Meski proyek ini belum menerbitkan token tata kelola, hanya dari efisiensi perputaran FT dan GT di pasar sekunder saja, sudah bisa mengukur ketahanan nyata protokol ini terhadap tekanan.
Jika membandingkan dengan Pendle, biaya gesekan (friction cost) TermMax sebenarnya agak tinggi. Pengguna Pendle sudah terbiasa dengan pengalaman keluar yang mulus kapan saja. Sementara itu, bila TermMax keluar sebelum jatuh tempo, mau tak mau harus menghadapi slippage akibat penjualan FT lebih awal. Saat saya menjalankan strategi one-click leverage loop, efeknya terasa sangat jelas. Operasi menjaminkan lalu meminjam kembali memang membuat pemanfaatan dana mencapai maksimum, tapi struktur leverage yang sangat “didorong” ini juga memperbesar risiko likuidasi. Agar TermMax benar-benar bisa bertahan, kuncinya tetap pada presisi eksekusi engine likuidasi dalam kondisi pasar ekstrem.
Setelah meninjau beberapa hari terakhir, saya merasa desain struktur TermMax cukup ketat; pada dasarnya ini adalah protokol yang sedang menunggu datangnya “angin”. Bagi ritel, kebanyakan hanya datang untuk memicu interaksi demi airdrop token masa depan. Namun yang benar-benar bisa memainkan TermMax dengan matang adalah para arbitrager yang sangat peka terhadap kurva suku bunga. Pada periode verifikasi berikutnya, saya akan fokus memantau laju pertumbuhan TVL-nya di lingkungan multi-chain; jika bisa menjalankan closed loop pada likuiditas pasar sekunder untuk token utang, @termmax benar-benar punya peluang untuk merombak tatanan pasar pendapatan tetap.
#termmax
Game Pertarungan Asimetris Berbunga Tetap: Kenapa TermMax Mampu Merebut Likuiditas?
Jalur DeFi berpendapatan tetap selalu menjadi tulang yang sulit dikunyah. Pendle berhasil memonopoli narasi saat ini dengan memisahkan yield, tetapi belakangan ini saya mulai menaruh perhatian pada TermMax. Memindahkan logika penetapan harga pasar obligasi tradisional langsung ke atas Ethereum—gagasan “hardcore” seperti ini patut dicermati. Saya masuk dan menjalankan alur dasar pinjam-menabung; pengalaman antarmuka (front-end) TermMax dibuat dengan sangat terkendali. Masukkan sedikit USDC untuk uji Lend, mengunci jangka waktu demi kepastian APR tetap adalah kebutuhan mendesak bagi modal besar, namun kedalaman likuiditas TermMax saat ini tampaknya belum mampu menopang masuknya level institusional.
Hal yang benar-benar membuat TermMax berbeda adalah model order berbasis rentang (interval). Saya mencoba mengonfigurasi sebuah Lending Range Order, lalu mendefinisikan sendiri kurva tingkat bunga yang bersedia dipenuhi oleh dana untuk diperdagangkan. Setelah aset dijaminkan, sistem mencetak posisi utang berbasis GT, kemudian memperoleh likuiditas dengan menjual FT. Seluruh logika lapisan dasarnya sangat bergantung pada “permainan diskon” dalam model dua token tersebut di dalam pool AMM. Meski proyek ini belum menerbitkan token tata kelola, hanya dari efisiensi perputaran FT dan GT di pasar sekunder saja, sudah bisa mengukur ketahanan nyata protokol ini terhadap tekanan.
Jika membandingkan dengan Pendle, biaya gesekan (friction cost) TermMax sebenarnya agak tinggi. Pengguna Pendle sudah terbiasa dengan pengalaman keluar yang mulus kapan saja. Sementara itu, bila TermMax keluar sebelum jatuh tempo, mau tak mau harus menghadapi slippage akibat penjualan FT lebih awal. Saat saya menjalankan strategi one-click leverage loop, efeknya terasa sangat jelas. Operasi menjaminkan lalu meminjam kembali memang membuat pemanfaatan dana mencapai maksimum, tapi struktur leverage yang sangat “didorong” ini juga memperbesar risiko likuidasi. Agar TermMax benar-benar bisa bertahan, kuncinya tetap pada presisi eksekusi engine likuidasi dalam kondisi pasar ekstrem.
Setelah meninjau beberapa hari terakhir, saya merasa desain struktur TermMax cukup ketat; pada dasarnya ini adalah protokol yang sedang menunggu datangnya “angin”. Bagi ritel, kebanyakan hanya datang untuk memicu interaksi demi airdrop token masa depan. Namun yang benar-benar bisa memainkan TermMax dengan matang adalah para arbitrager yang sangat peka terhadap kurva suku bunga. Pada periode verifikasi berikutnya, saya akan fokus memantau laju pertumbuhan TVL-nya di lingkungan multi-chain; jika bisa menjalankan closed loop pada likuiditas pasar sekunder untuk token utang, @TermMax benar-benar punya peluang untuk merombak tatanan pasar pendapatan tetap.
#termmax
177
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BitcoinSpotETFsDraw$6.34BInflowsInQ3
7,267 penayangan
109 Berdiskusi
📌 3 Poin Penting di Balik Inflow Raksasa Ini:
1️⃣ Kepercayaan Wall Street yang Solid
Inflow senilai $6.34B menegaskan bahwa investor institusi besar terus mengakumulasi Bitcoin sebagai aset lindung nilai (hedge) dan instrumen investasi utama, bukan sekadar spekulasi jangka pendek.
2️⃣ Potensi Supply Squeeze di Bursa
Penyerapan BTC secara masif oleh emiten ETF mengurangi pasokan Bitcoin yang beredar di bursa terpusat. Ketika permintaan melonjak sementara liquid supply makin langka, potensi supply shock bisa memicu kenaikan harga signifikan.
3️⃣ Sinyal Positif untuk Keseluruhan Pasar
Sentimen bullish pada Bitcoin akibat arus masuk ETF biasanya menjadi katalis utama yang memberikan dampak domino positif ke pasar crypto secara luas.
💡 Pertanyaan untuk Komunitas:
Apakah arus masuk masif dari Spot ETF ini akan langsung membawa Bitcoin menembus level psikologis barunya, atau kita akan melihat fase konsolidasi dulu?
Tulis analisis dan prediksi hargamu di kolom komentar! 👇👇
#BitcoinSpotETFsDraw$6.34BInflowsInQ3 #BinanceSquareTalks #BitcoinETFs #cryptonews #BitcoinRejectedAt$87K
$BTC $ETH $BNB
X-TEEN
·Disukai 0 Kali
·279 penayangan
EthereumValidatorExitQueueJumps392%
131,277 penayangan
1,083 Berdiskusi
IMFApprovesElSalvador$138MWithBitcoinWaiver
15,043 penayangan
71 Berdiskusi