

天堂不寂寞
2.9k Posting
天堂不寂寞
 Square Terverifikasi
Laporkan
Blokir Pengguna
大海全是水,骏马四条腿!随缘撸毛!
Pedagang Rutin
3.4 Tahun
1.8K+ Mengikuti
33.7K+ Pengikut
13.0K+ Disukai
Posting
Semua
Kuotasi
Live
PINNED
·
--
Bullish
Bermain koin di ekosistem beberapa tahun terakhir, bergelut dan jatuh bangun di DeFi, saya makin menyadari satu masalah: banyak orang bukan karena tidak bisa mendapatkan imbal hasil, tapi karena mereka tidak tahu apa yang sebenarnya mereka bayar untuk mendapatkan imbal hasil tersebut.
Dulu waktu melihat berbagai produk DeFi, hal pertama yang selalu terlihat adalah APR.
30%? 50%? Bahkan lebih tinggi?
Tapi setelah mengalami beberapa fluktuasi pasar, saya mulai terbiasa mengajukan beberapa pertanyaan tambahan:
Imbal hasil ini sebenarnya berasal dari mana?
Kalau kondisi pasar tiba-tiba berbalik arah, risikonya ada di mana?
Kalau likuiditas turun, siapa yang akan menampung posisi saya?
Karena salah satu karakter terbesar dunia on-chain adalah transparansi, tetapi transparansi tidak berarti semuanya sederhana.
Sering kali, di balik angka imbal hasil di halaman, ada beberapa variabel yang tersembunyi—seperti jangka waktu, leverage, likuidasi, dan likuiditas.
Itulah bagian yang belakangan ini paling saya fokuskan saat meneliti lagi @termmax .
Yang dicoba lakukan bukan sekadar menampilkan tingkat imbal hasil yang lebih tinggi di depan pengguna, melainkan memisahkan suku bunga, jangka waktu, dan manajemen risiko, supaya pihak penyedia dana bisa merencanakan biaya dan ekspektasinya sejak awal.
Tapi menurut saya, masalah yang paling layak untuk dibahas di sini justru bukan teknologinya.
Melainkan kebiasaan pengguna.
Dalam beberapa tahun terakhir, pasar kripto membentuk kebiasaan banyak orang dalam trading:
Mengejar tren, mengejar APY yang tinggi, mengejar ledakan jangka pendek.
Namun jika DeFi di masa depan ingin menarik skala dana yang lebih besar, yang mungkin dibutuhkan pasar bukan hanya imbal hasil yang lebih tinggi, tapi juga membuat pengguna tahu:
Mengapa saya bisa menghasilkan imbal hasil ini, risiko apa yang saya tanggung, dan skenario terburuknya apa.
Tantangan sesungguhnya di pasar fixed income mungkin bukan pada merancang produknya, melainkan pada membuat pengguna mau “membeli” kepastian.
Jadi saya ingin bertanya kepada semua orang:
Ke mana arah utama DeFi di masa depan?
Imbal hasil tinggi di baliknya biasanya ada berbagai macam risiko! Yang penting itu stabil—itu yang benar!
@termmax
#TermMax
Bermain koin di ekosistem beberapa tahun terakhir, bergelut dan jatuh bangun di DeFi, saya makin menyadari satu masalah: banyak orang bukan karena tidak bisa mendapatkan imbal hasil, tapi karena mereka tidak tahu apa yang sebenarnya mereka bayar untuk mendapatkan imbal hasil tersebut.
Dulu waktu melihat berbagai produk DeFi, hal pertama yang selalu terlihat adalah APR.
30%? 50%? Bahkan lebih tinggi?
Tapi setelah mengalami beberapa fluktuasi pasar, saya mulai terbiasa mengajukan beberapa pertanyaan tambahan:
Imbal hasil ini sebenarnya berasal dari mana?
Kalau kondisi pasar tiba-tiba berbalik arah, risikonya ada di mana?
Kalau likuiditas turun, siapa yang akan menampung posisi saya?
Karena salah satu karakter terbesar dunia on-chain adalah transparansi, tetapi transparansi tidak berarti semuanya sederhana.
Sering kali, di balik angka imbal hasil di halaman, ada beberapa variabel yang tersembunyi—seperti jangka waktu, leverage, likuidasi, dan likuiditas.
Itulah bagian yang belakangan ini paling saya fokuskan saat meneliti lagi @TermMax .
Yang dicoba lakukan bukan sekadar menampilkan tingkat imbal hasil yang lebih tinggi di depan pengguna, melainkan memisahkan suku bunga, jangka waktu, dan manajemen risiko, supaya pihak penyedia dana bisa merencanakan biaya dan ekspektasinya sejak awal.
Tapi menurut saya, masalah yang paling layak untuk dibahas di sini justru bukan teknologinya.
Melainkan kebiasaan pengguna.
Dalam beberapa tahun terakhir, pasar kripto membentuk kebiasaan banyak orang dalam trading:
Mengejar tren, mengejar APY yang tinggi, mengejar ledakan jangka pendek.
Namun jika DeFi di masa depan ingin menarik skala dana yang lebih besar, yang mungkin dibutuhkan pasar bukan hanya imbal hasil yang lebih tinggi, tapi juga membuat pengguna tahu:
Mengapa saya bisa menghasilkan imbal hasil ini, risiko apa yang saya tanggung, dan skenario terburuknya apa.
Tantangan sesungguhnya di pasar fixed income mungkin bukan pada merancang produknya, melainkan pada membuat pengguna mau “membeli” kepastian.
Jadi saya ingin bertanya kepada semua orang:
Ke mana arah utama DeFi di masa depan?
Imbal hasil tinggi di baliknya biasanya ada berbagai macam risiko! Yang penting itu stabil—itu yang benar!
@TermMax
#TermMax
Dulu waktu melihat berbagai produk DeFi, hal pertama yang selalu terlihat adalah APR.
30%? 50%? Bahkan lebih tinggi?
Tapi setelah mengalami beberapa fluktuasi pasar, saya mulai terbiasa mengajukan beberapa pertanyaan tambahan:
Imbal hasil ini sebenarnya berasal dari mana?
Kalau kondisi pasar tiba-tiba berbalik arah, risikonya ada di mana?
Kalau likuiditas turun, siapa yang akan menampung posisi saya?
Karena salah satu karakter terbesar dunia on-chain adalah transparansi, tetapi transparansi tidak berarti semuanya sederhana.
Sering kali, di balik angka imbal hasil di halaman, ada beberapa variabel yang tersembunyi—seperti jangka waktu, leverage, likuidasi, dan likuiditas.
Itulah bagian yang belakangan ini paling saya fokuskan saat meneliti lagi @TermMax .
Yang dicoba lakukan bukan sekadar menampilkan tingkat imbal hasil yang lebih tinggi di depan pengguna, melainkan memisahkan suku bunga, jangka waktu, dan manajemen risiko, supaya pihak penyedia dana bisa merencanakan biaya dan ekspektasinya sejak awal.
Tapi menurut saya, masalah yang paling layak untuk dibahas di sini justru bukan teknologinya.
Melainkan kebiasaan pengguna.
Dalam beberapa tahun terakhir, pasar kripto membentuk kebiasaan banyak orang dalam trading:
Mengejar tren, mengejar APY yang tinggi, mengejar ledakan jangka pendek.
Namun jika DeFi di masa depan ingin menarik skala dana yang lebih besar, yang mungkin dibutuhkan pasar bukan hanya imbal hasil yang lebih tinggi, tapi juga membuat pengguna tahu:
Mengapa saya bisa menghasilkan imbal hasil ini, risiko apa yang saya tanggung, dan skenario terburuknya apa.
Tantangan sesungguhnya di pasar fixed income mungkin bukan pada merancang produknya, melainkan pada membuat pengguna mau “membeli” kepastian.
Jadi saya ingin bertanya kepada semua orang:
Ke mana arah utama DeFi di masa depan?
Imbal hasil tinggi di baliknya biasanya ada berbagai macam risiko! Yang penting itu stabil—itu yang benar!
@TermMax
#TermMax
A|继续追求高收益,高风险高回报才是加密特色
100%
B|逐渐走向成熟金融,更重视风险管理和确定性
0%
C|两者都会存在,不同阶段不同玩法
0%
1 Voting • Voting ditutup
3
1
207
PINNED
·
--
Bullish
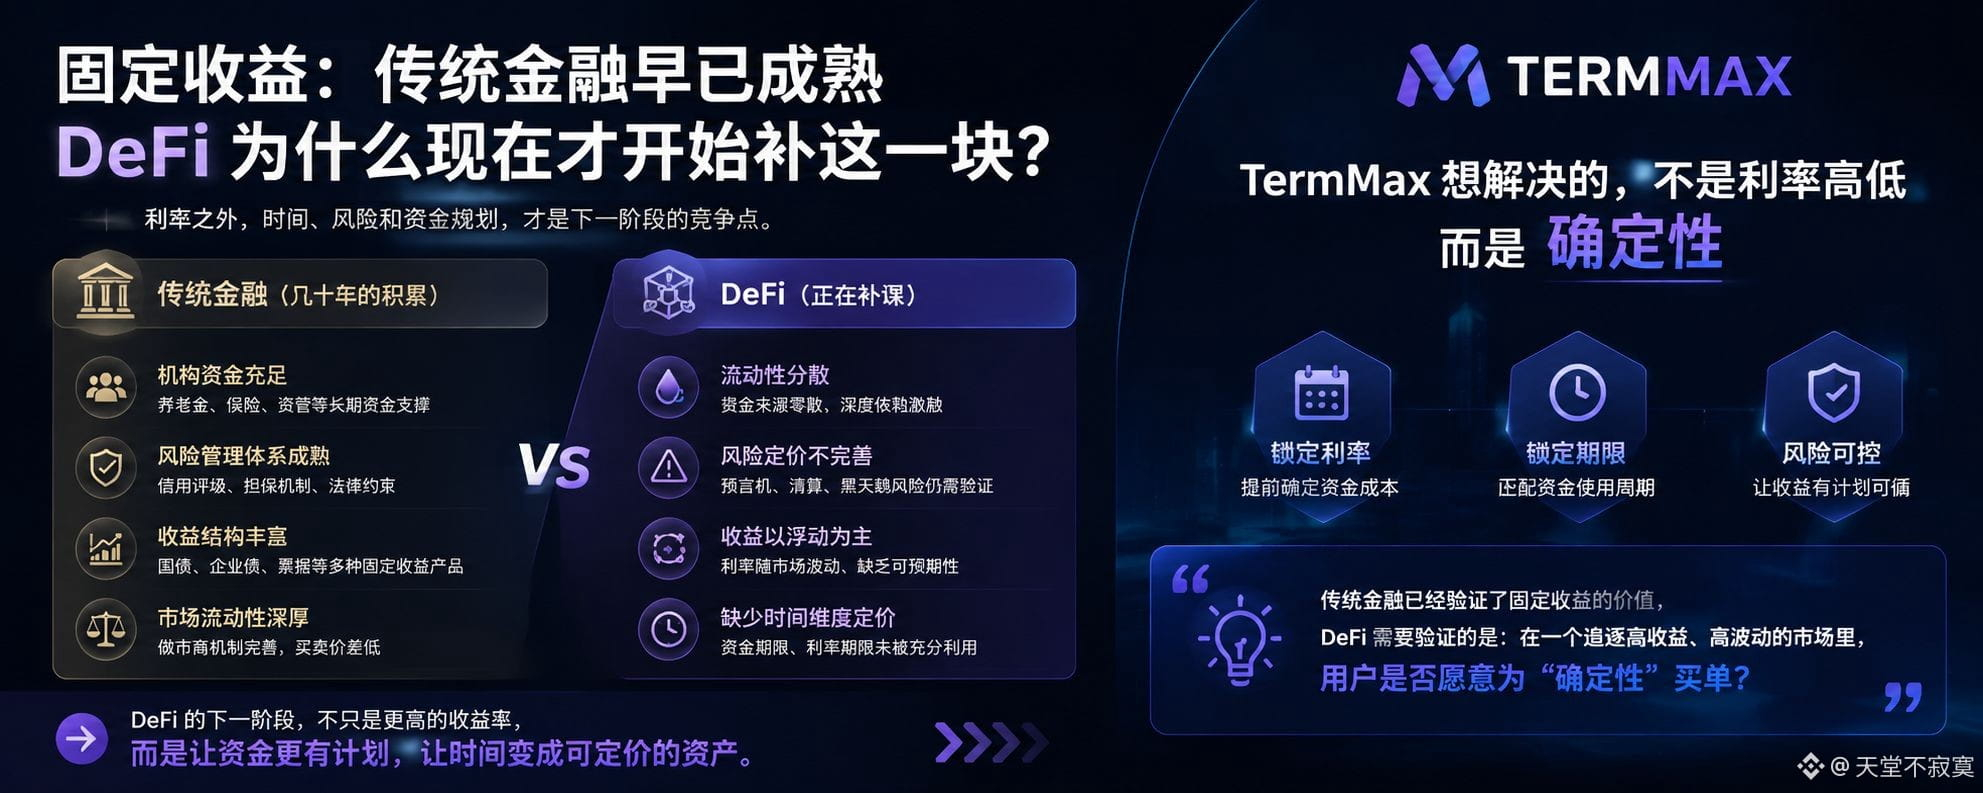
Hari ini saya ingin berbincang dengan kalian tentang “mengapa keuangan tradisional sudah punya fixed income sejak lama, sementara DeFi baru mulai mengisi bagian ini sekarang”.
Saya punya satu pertanyaan: jika keuangan tradisional sudah bermain fixed income selama puluhan tahun, mengapa DeFi baru mulai menelitinya dengan serius sampai sekarang?
Dulu saat melihat DeFi untuk pinjam-meminjam, saya biasanya fokus pada dua hal:
apakah tingkat bunganya cukup tinggi, dan apakah likuiditasnya cukup dalam.
Tapi kemudian saya menemukan satu masalah: banyak dana on-chain sebenarnya bukan kekurangan imbal hasil, melainkan kekurangan “rencana”.
Hari ini kalian melihat 10% APY, mungkin beberapa hari lagi berubah menjadi 5% karena perubahan pasar, bahkan biaya pinjaman bisa tiba-tiba naik.
Itulah alasan saya belakangan ini kembali meneliti @termmax .
Yang membuat saya cukup tertarik bukan karena ini “protokol pinjam-meminjam” yang lain lagi, melainkan karena ia mencoba memindahkan logika fixed income yang sudah matang di keuangan tradisional ke dalam rantai (on-chain):
menentukan lebih dulu biaya dana, merencanakan jangka waktu lebih awal, sehingga suku bunga bukan lagi sekadar angka di satu halaman, melainkan menjadi sesuatu yang bisa diperdagangkan dan diberi harga oleh pasar.
Tentu saja, tantangan terbesar fixed income di DeFi juga sangat jelas.
Di pasar tradisional ada banyak institusi, market maker, dan sistem manajemen risiko yang sudah matang, sementara di on-chain likuiditas harus dibangun ulang.
Jadi menurut saya, hal yang benar-benar perlu dibuktikan oleh TermMax bukan apakah konsep fixed rate ini punya nilai.
Jawabannya sudah diberikan oleh keuangan tradisional.
Yang perlu dibuktikan adalah:
di pasar kripto yang kebiasaannya mengejar imbal hasil tinggi dan volatilitas tinggi, apakah pengguna bersedia membeli “kepastian”?
Jika ke depannya DeFi menjadi lebih matang, saya rasa selain tingkat imbal hasil, waktu, risiko, dan perencanaan dana akan menjadi poin kompetisi baru.
Mungkin inilah tempat yang patut diperhatikan dalam segmen fixed income.
DeFi ke depannya hanya akan memiliki pasar yang lebih besar—siapa pun yang mampu menghindari risiko sekaligus memaksimalkan imbal hasil, dialah yang bisa menguasai kue besar ini!
#TermMax
Hari ini saya ingin berbincang dengan kalian tentang “mengapa keuangan tradisional sudah punya fixed income sejak lama, sementara DeFi baru mulai mengisi bagian ini sekarang”.
Saya punya satu pertanyaan: jika keuangan tradisional sudah bermain fixed income selama puluhan tahun, mengapa DeFi baru mulai menelitinya dengan serius sampai sekarang?
Dulu saat melihat DeFi untuk pinjam-meminjam, saya biasanya fokus pada dua hal:
apakah tingkat bunganya cukup tinggi, dan apakah likuiditasnya cukup dalam.
Tapi kemudian saya menemukan satu masalah: banyak dana on-chain sebenarnya bukan kekurangan imbal hasil, melainkan kekurangan “rencana”.
Hari ini kalian melihat 10% APY, mungkin beberapa hari lagi berubah menjadi 5% karena perubahan pasar, bahkan biaya pinjaman bisa tiba-tiba naik.
Itulah alasan saya belakangan ini kembali meneliti @TermMax .
Yang membuat saya cukup tertarik bukan karena ini “protokol pinjam-meminjam” yang lain lagi, melainkan karena ia mencoba memindahkan logika fixed income yang sudah matang di keuangan tradisional ke dalam rantai (on-chain):
menentukan lebih dulu biaya dana, merencanakan jangka waktu lebih awal, sehingga suku bunga bukan lagi sekadar angka di satu halaman, melainkan menjadi sesuatu yang bisa diperdagangkan dan diberi harga oleh pasar.
Tentu saja, tantangan terbesar fixed income di DeFi juga sangat jelas.
Di pasar tradisional ada banyak institusi, market maker, dan sistem manajemen risiko yang sudah matang, sementara di on-chain likuiditas harus dibangun ulang.
Jadi menurut saya, hal yang benar-benar perlu dibuktikan oleh TermMax bukan apakah konsep fixed rate ini punya nilai.
Jawabannya sudah diberikan oleh keuangan tradisional.
Yang perlu dibuktikan adalah:
di pasar kripto yang kebiasaannya mengejar imbal hasil tinggi dan volatilitas tinggi, apakah pengguna bersedia membeli “kepastian”?
Jika ke depannya DeFi menjadi lebih matang, saya rasa selain tingkat imbal hasil, waktu, risiko, dan perencanaan dana akan menjadi poin kompetisi baru.
Mungkin inilah tempat yang patut diperhatikan dalam segmen fixed income.
DeFi ke depannya hanya akan memiliki pasar yang lebih besar—siapa pun yang mampu menghindari risiko sekaligus memaksimalkan imbal hasil, dialah yang bisa menguasai kue besar ini!
#TermMax
Saya punya satu pertanyaan: jika keuangan tradisional sudah bermain fixed income selama puluhan tahun, mengapa DeFi baru mulai menelitinya dengan serius sampai sekarang?
Dulu saat melihat DeFi untuk pinjam-meminjam, saya biasanya fokus pada dua hal:
apakah tingkat bunganya cukup tinggi, dan apakah likuiditasnya cukup dalam.
Tapi kemudian saya menemukan satu masalah: banyak dana on-chain sebenarnya bukan kekurangan imbal hasil, melainkan kekurangan “rencana”.
Hari ini kalian melihat 10% APY, mungkin beberapa hari lagi berubah menjadi 5% karena perubahan pasar, bahkan biaya pinjaman bisa tiba-tiba naik.
Itulah alasan saya belakangan ini kembali meneliti @TermMax .
Yang membuat saya cukup tertarik bukan karena ini “protokol pinjam-meminjam” yang lain lagi, melainkan karena ia mencoba memindahkan logika fixed income yang sudah matang di keuangan tradisional ke dalam rantai (on-chain):
menentukan lebih dulu biaya dana, merencanakan jangka waktu lebih awal, sehingga suku bunga bukan lagi sekadar angka di satu halaman, melainkan menjadi sesuatu yang bisa diperdagangkan dan diberi harga oleh pasar.
Tentu saja, tantangan terbesar fixed income di DeFi juga sangat jelas.
Di pasar tradisional ada banyak institusi, market maker, dan sistem manajemen risiko yang sudah matang, sementara di on-chain likuiditas harus dibangun ulang.
Jadi menurut saya, hal yang benar-benar perlu dibuktikan oleh TermMax bukan apakah konsep fixed rate ini punya nilai.
Jawabannya sudah diberikan oleh keuangan tradisional.
Yang perlu dibuktikan adalah:
di pasar kripto yang kebiasaannya mengejar imbal hasil tinggi dan volatilitas tinggi, apakah pengguna bersedia membeli “kepastian”?
Jika ke depannya DeFi menjadi lebih matang, saya rasa selain tingkat imbal hasil, waktu, risiko, dan perencanaan dana akan menjadi poin kompetisi baru.
Mungkin inilah tempat yang patut diperhatikan dalam segmen fixed income.
DeFi ke depannya hanya akan memiliki pasar yang lebih besar—siapa pun yang mampu menghindari risiko sekaligus memaksimalkan imbal hasil, dialah yang bisa menguasai kue besar ini!
#TermMax
5
2
151
·
--
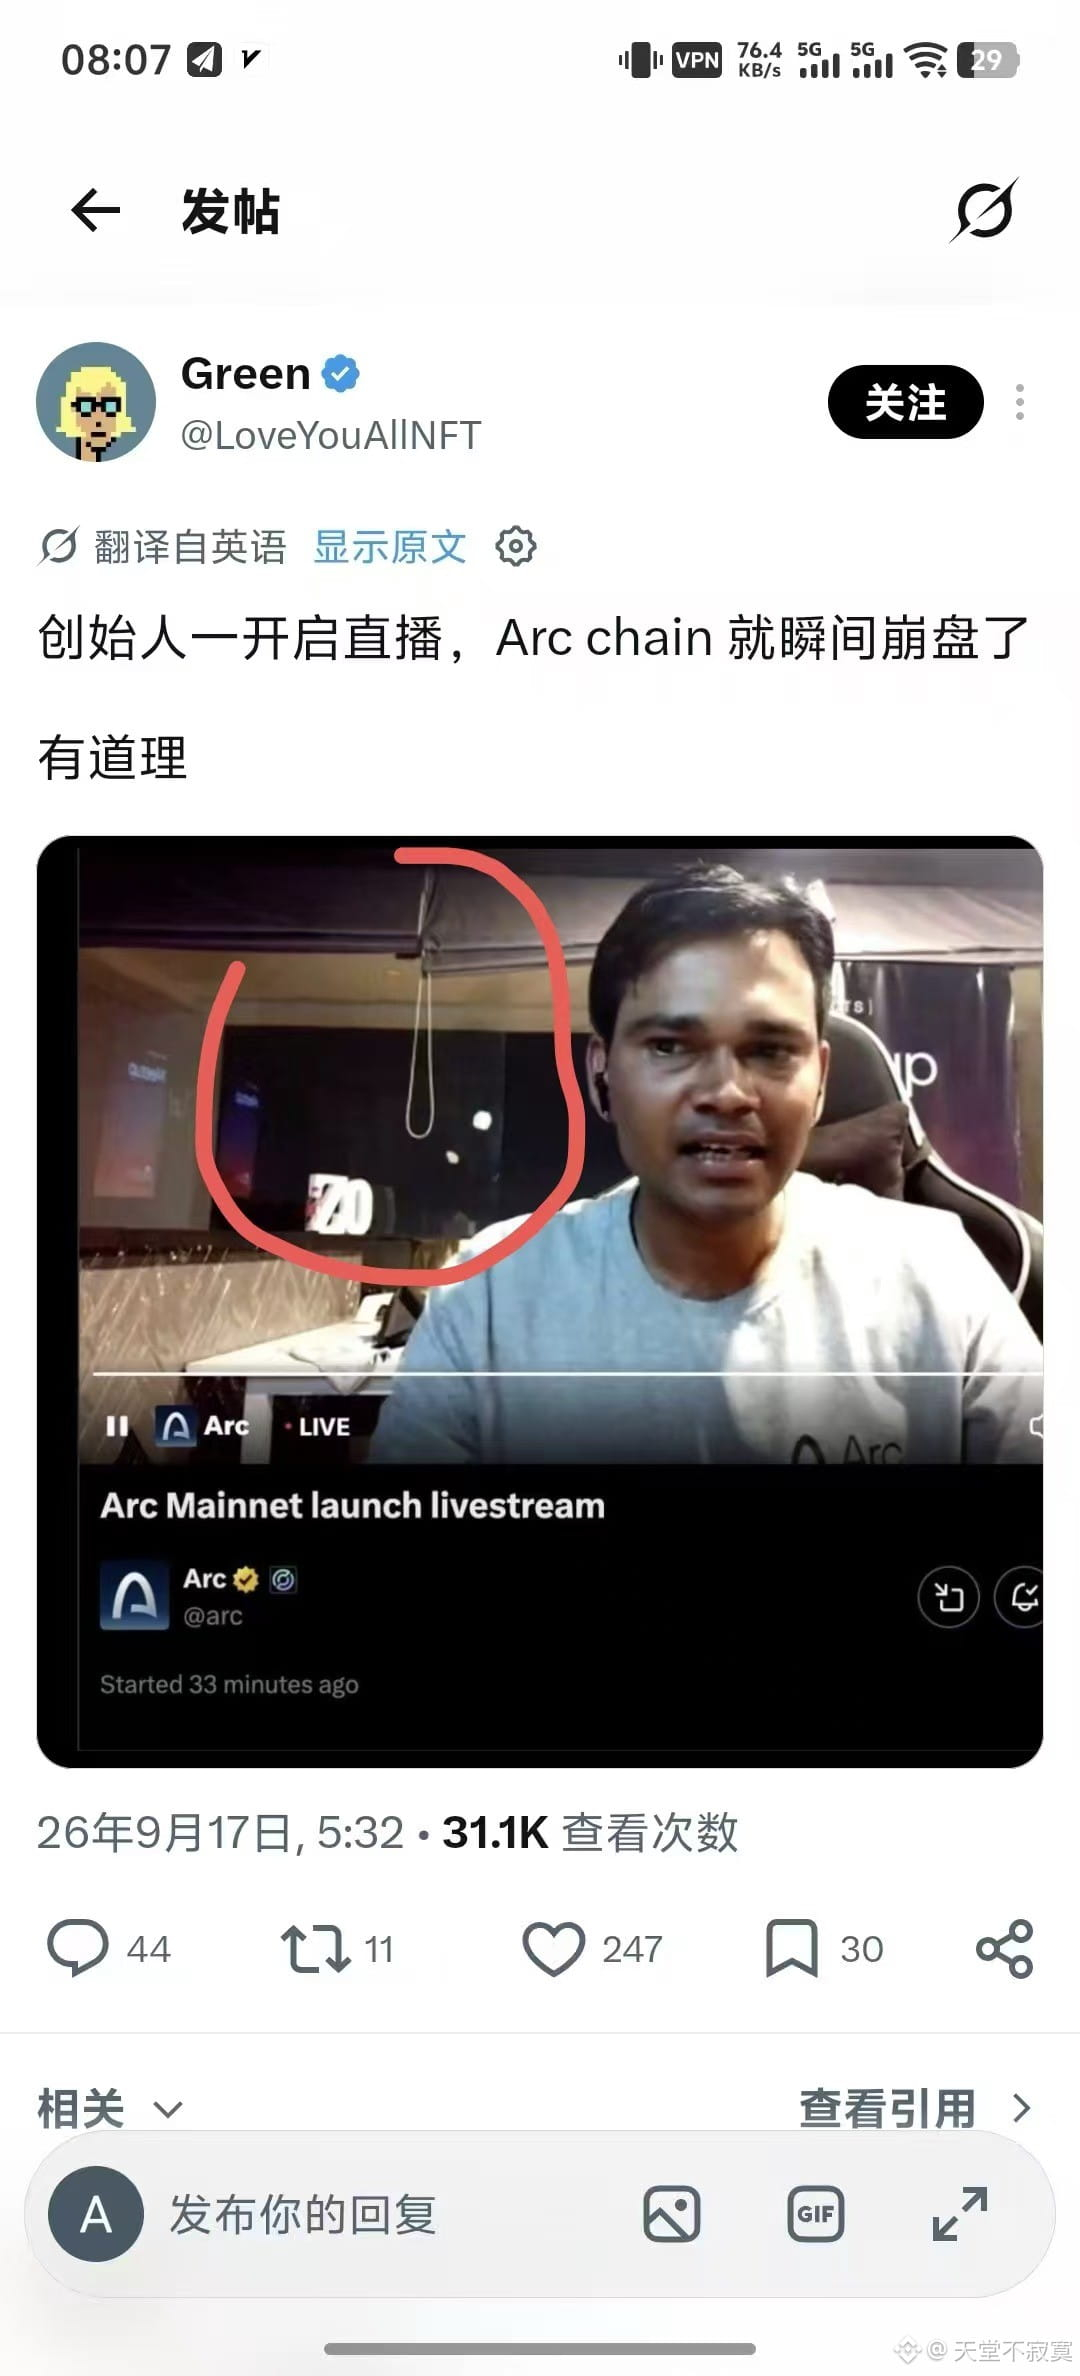
啊三 keluar rumah, namanya terkenal ke mana-mana #美众院推进比特币储备法案
啊三 keluar rumah, namanya terkenal ke mana-mana #美众院推进比特币储备法案
1
252
·
--
$CNPY Eh, sudah keluar kerja, tapi hilang lagi 10 dolar
$CNPY Eh, sudah keluar kerja, tapi hilang lagi 10 dolar
397
·
--
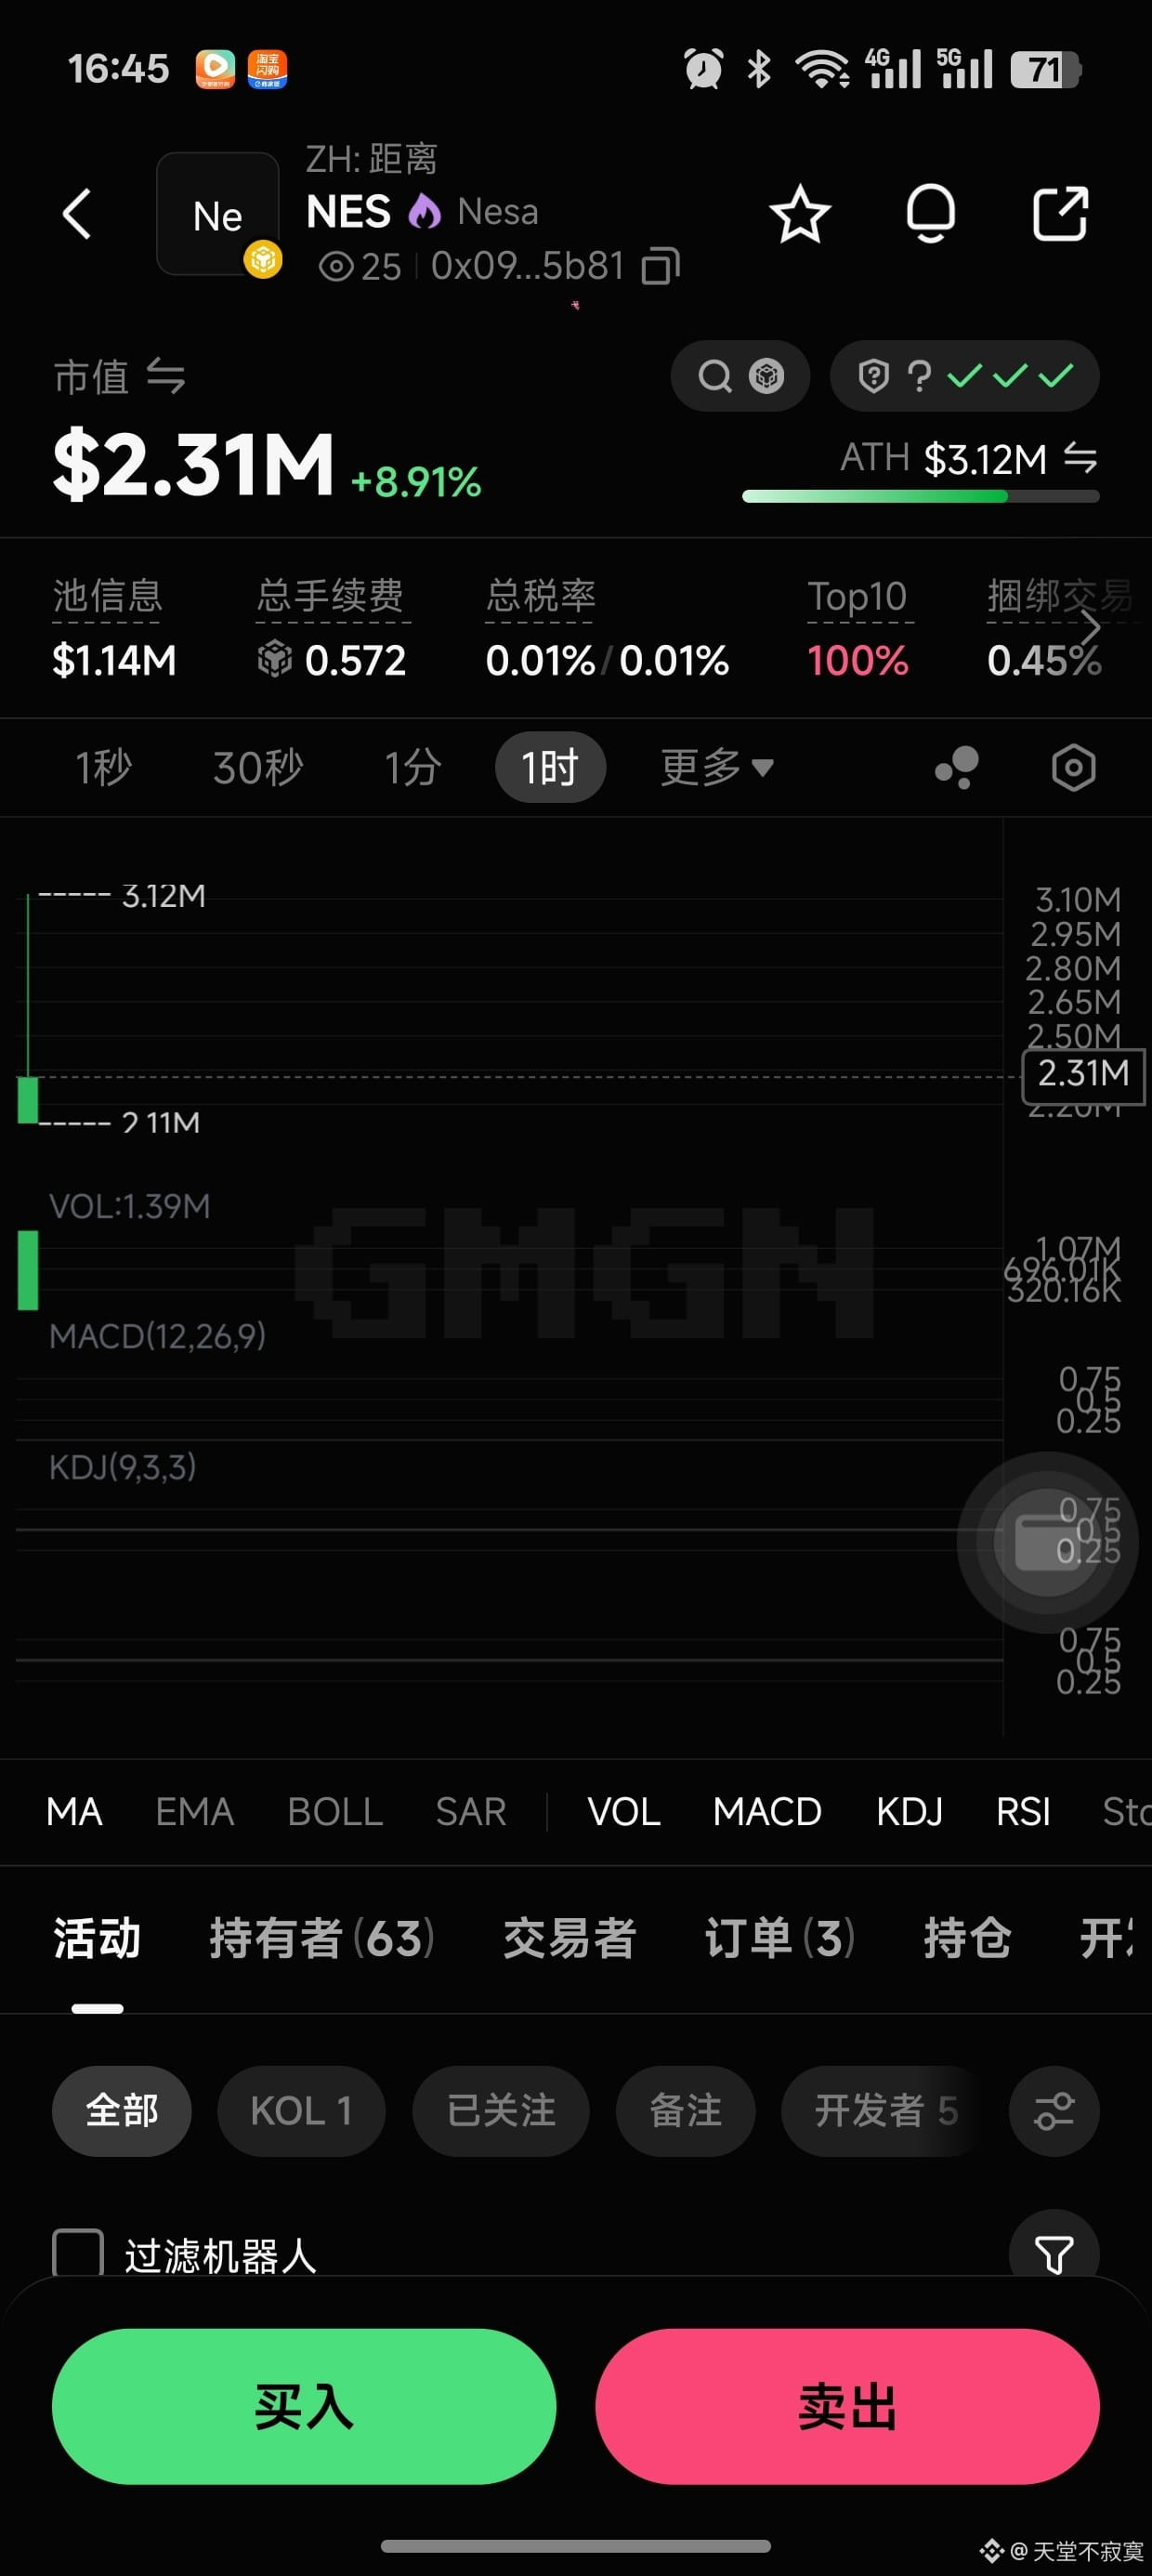
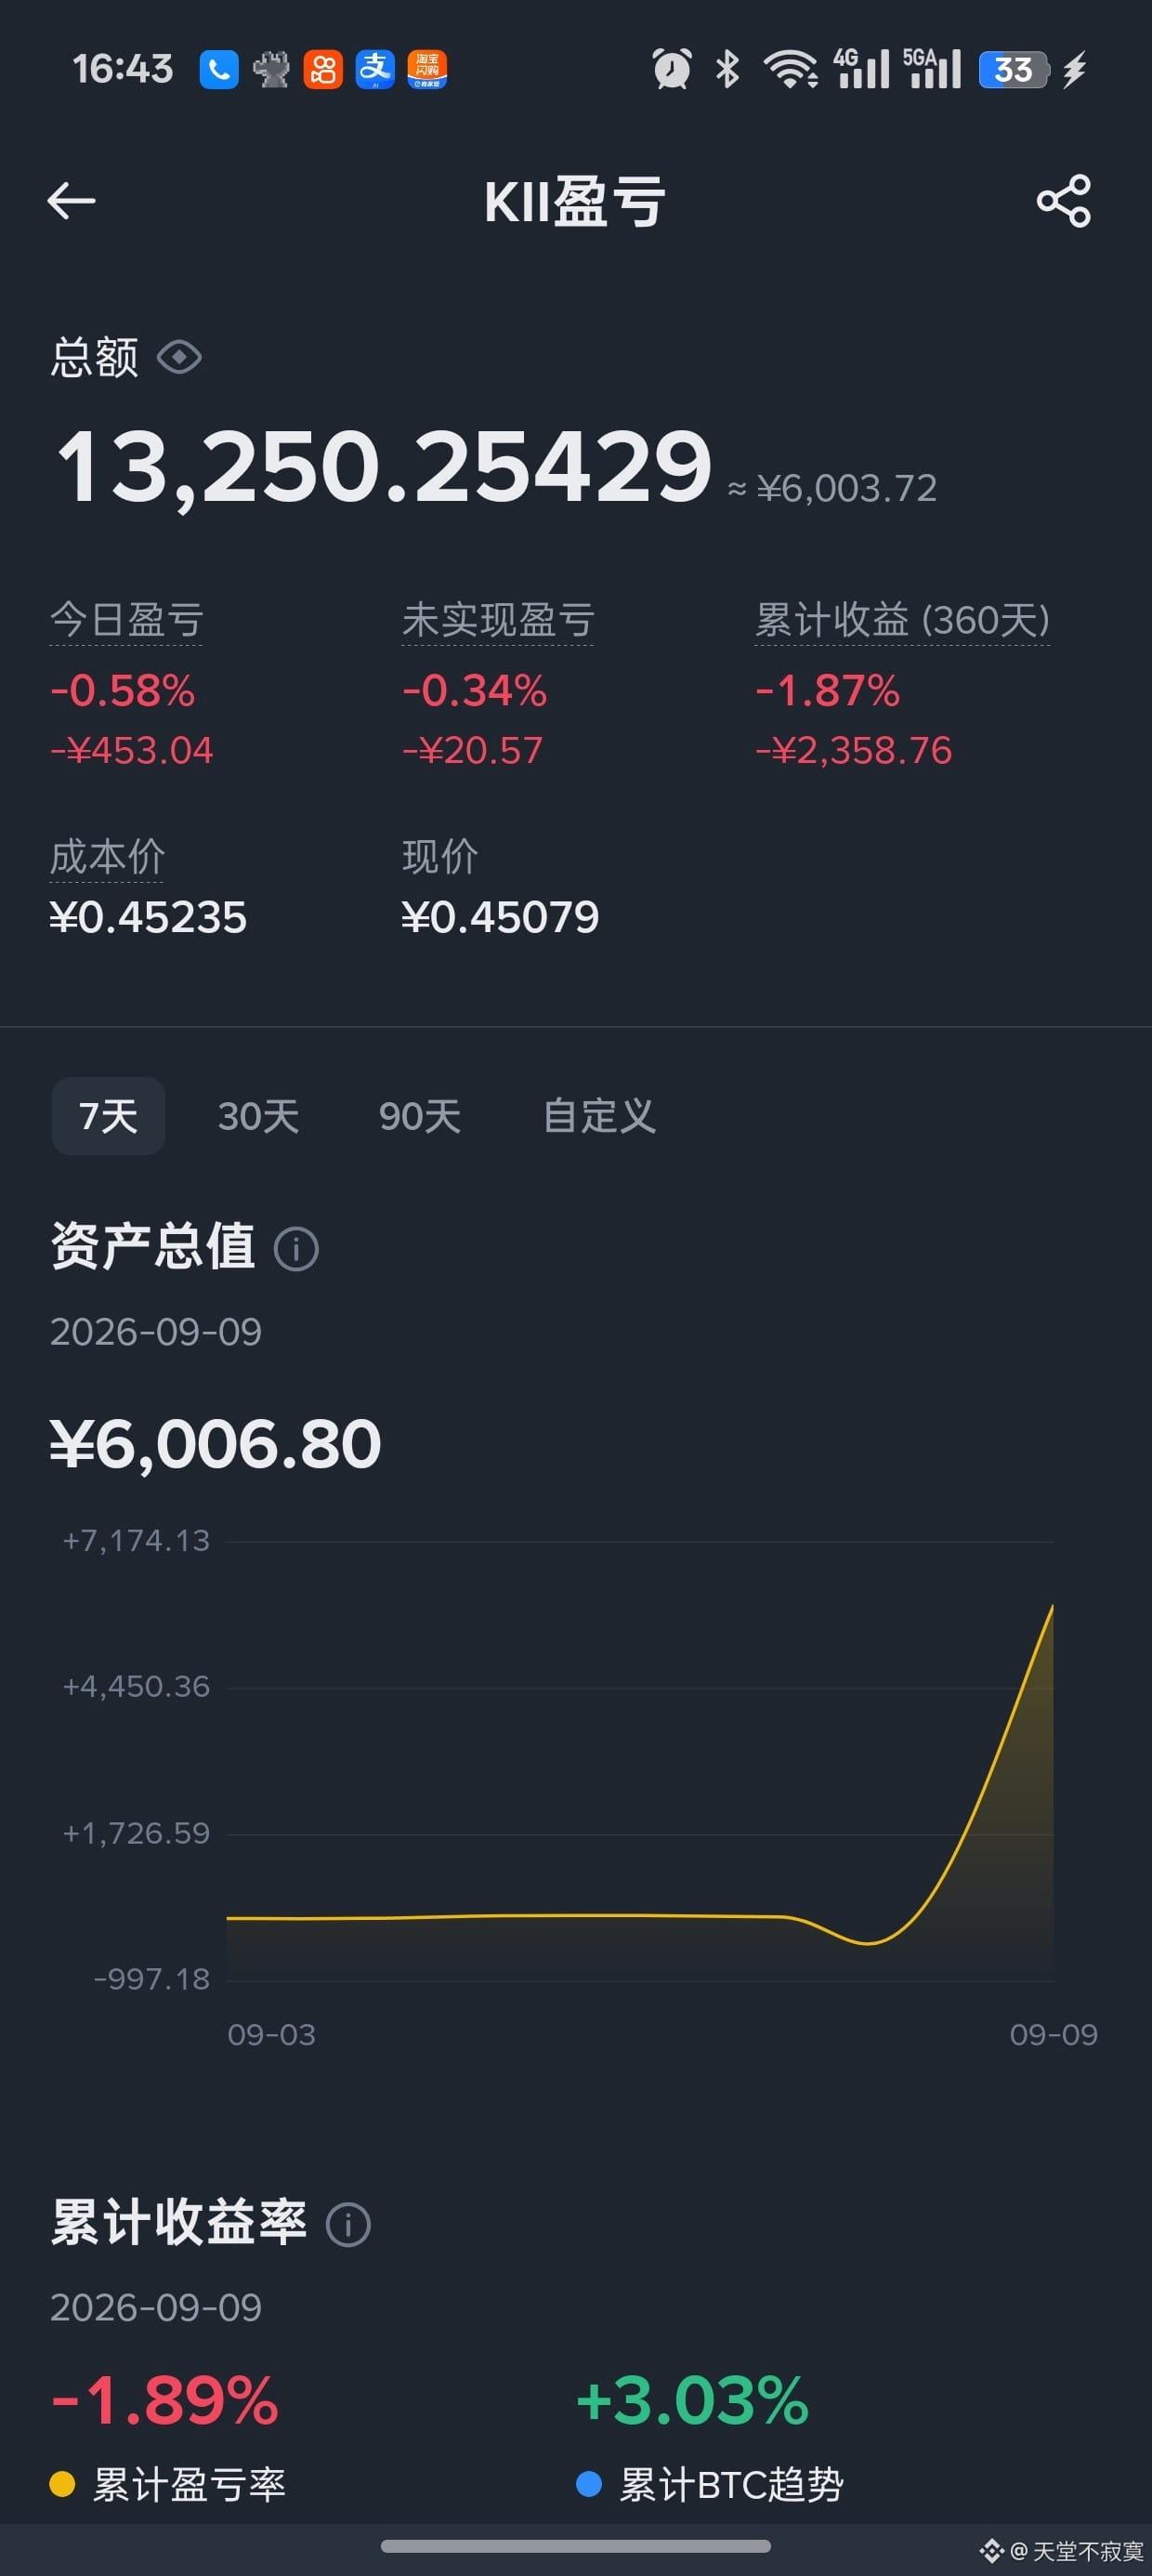
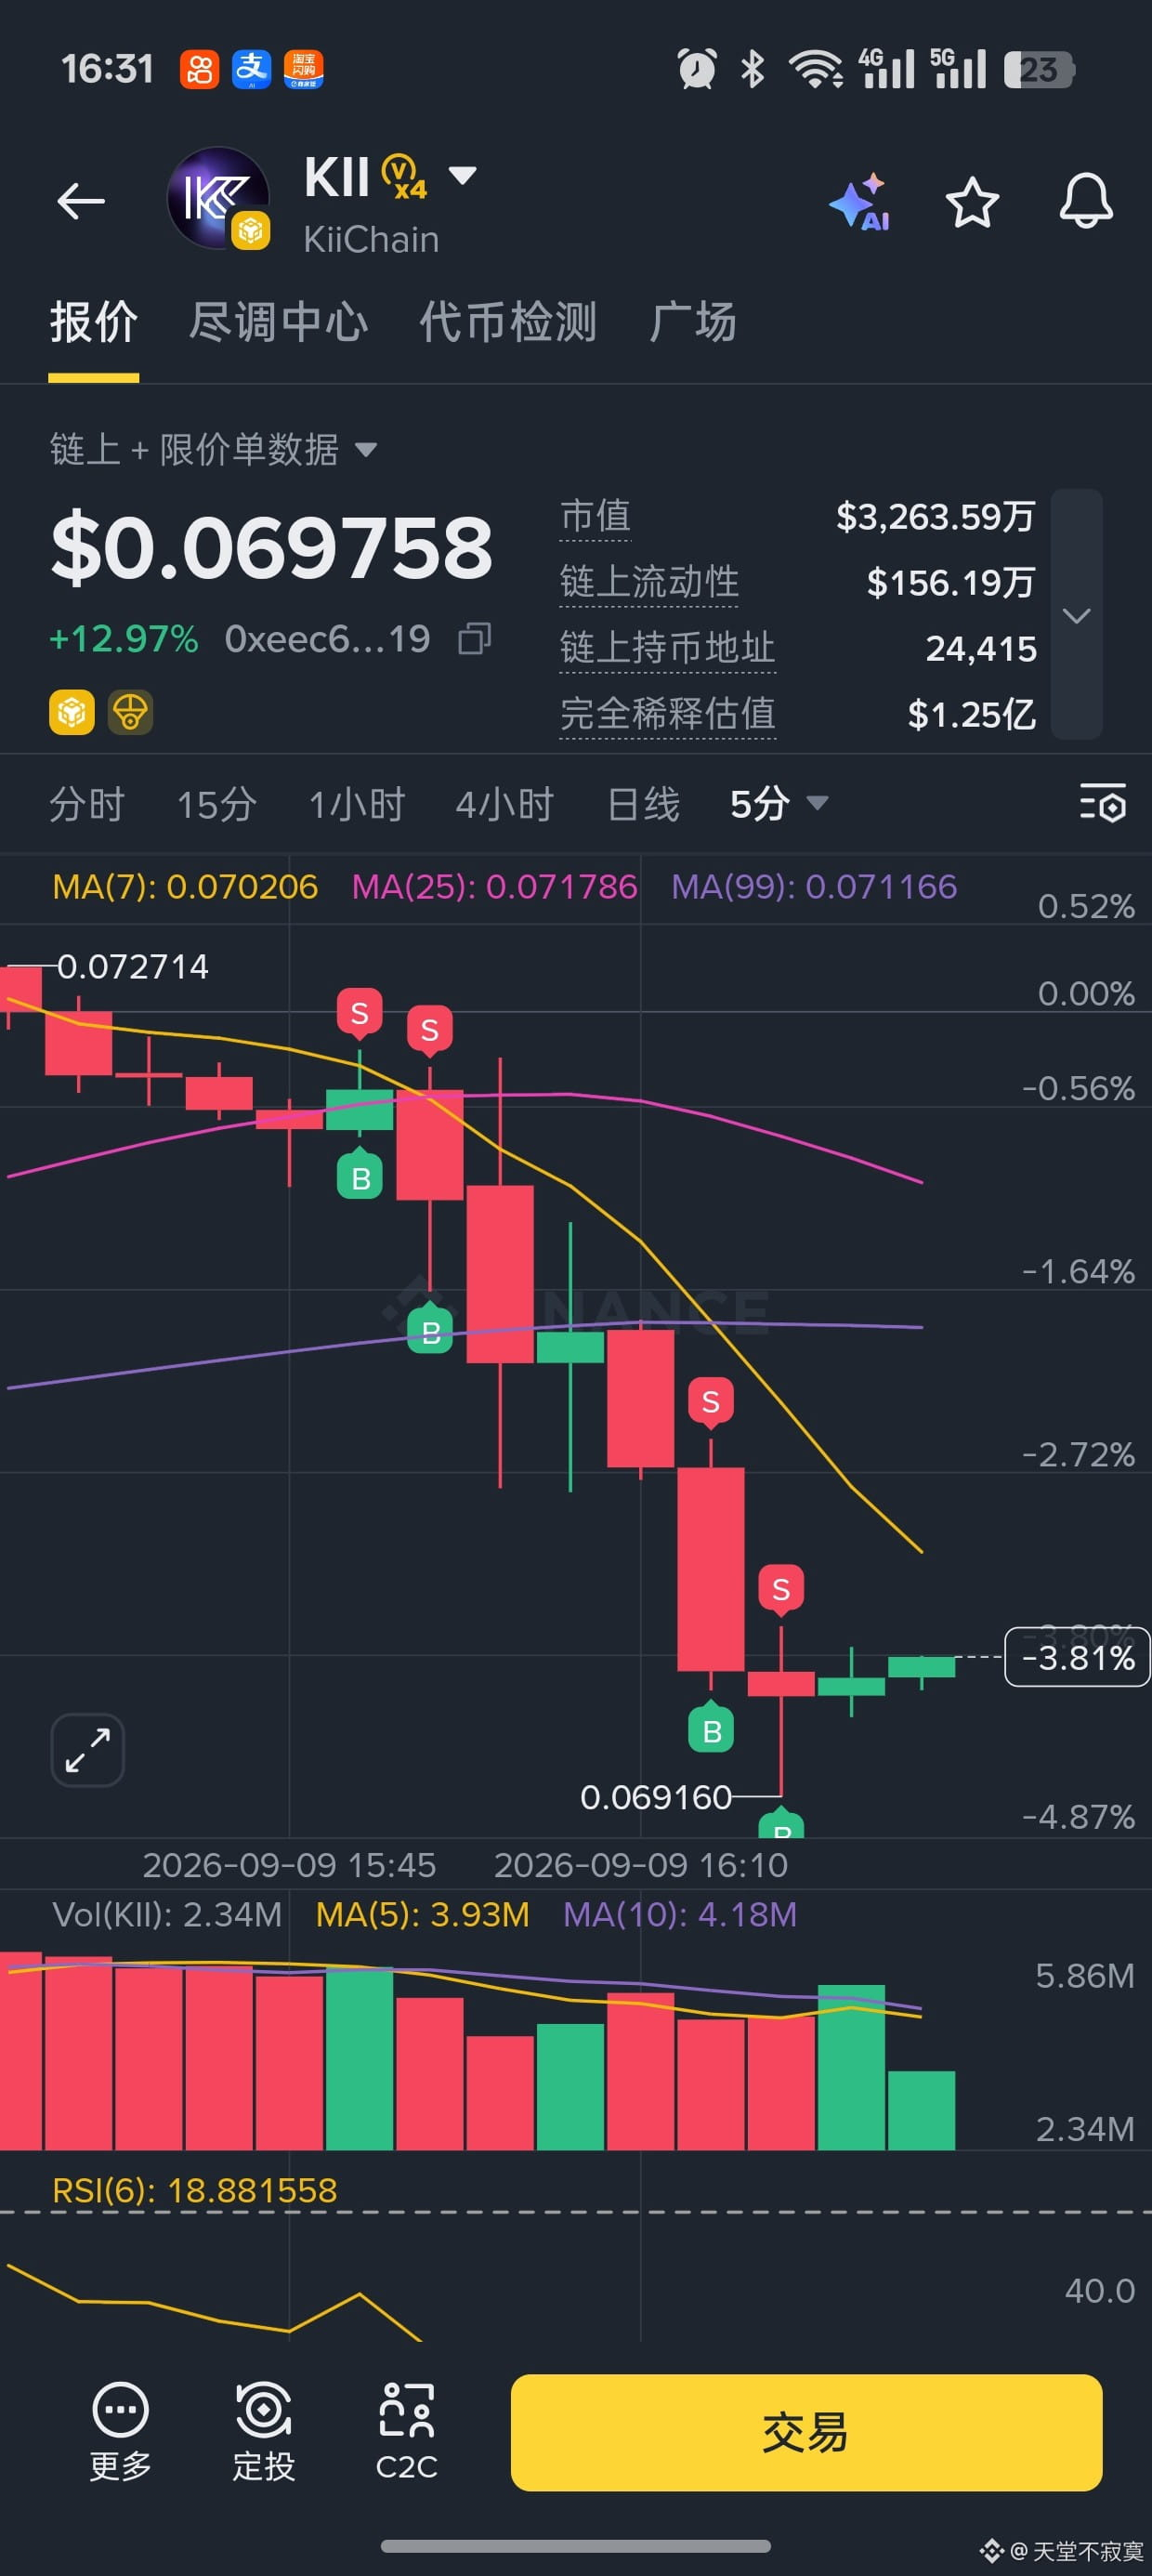
$NES Mana koin saya? 10 persen teratas 100% koin?? Offline/Single-player ya
$NES Mana koin saya? 10 persen teratas 100% koin?? Offline/Single-player ya
743
·
--
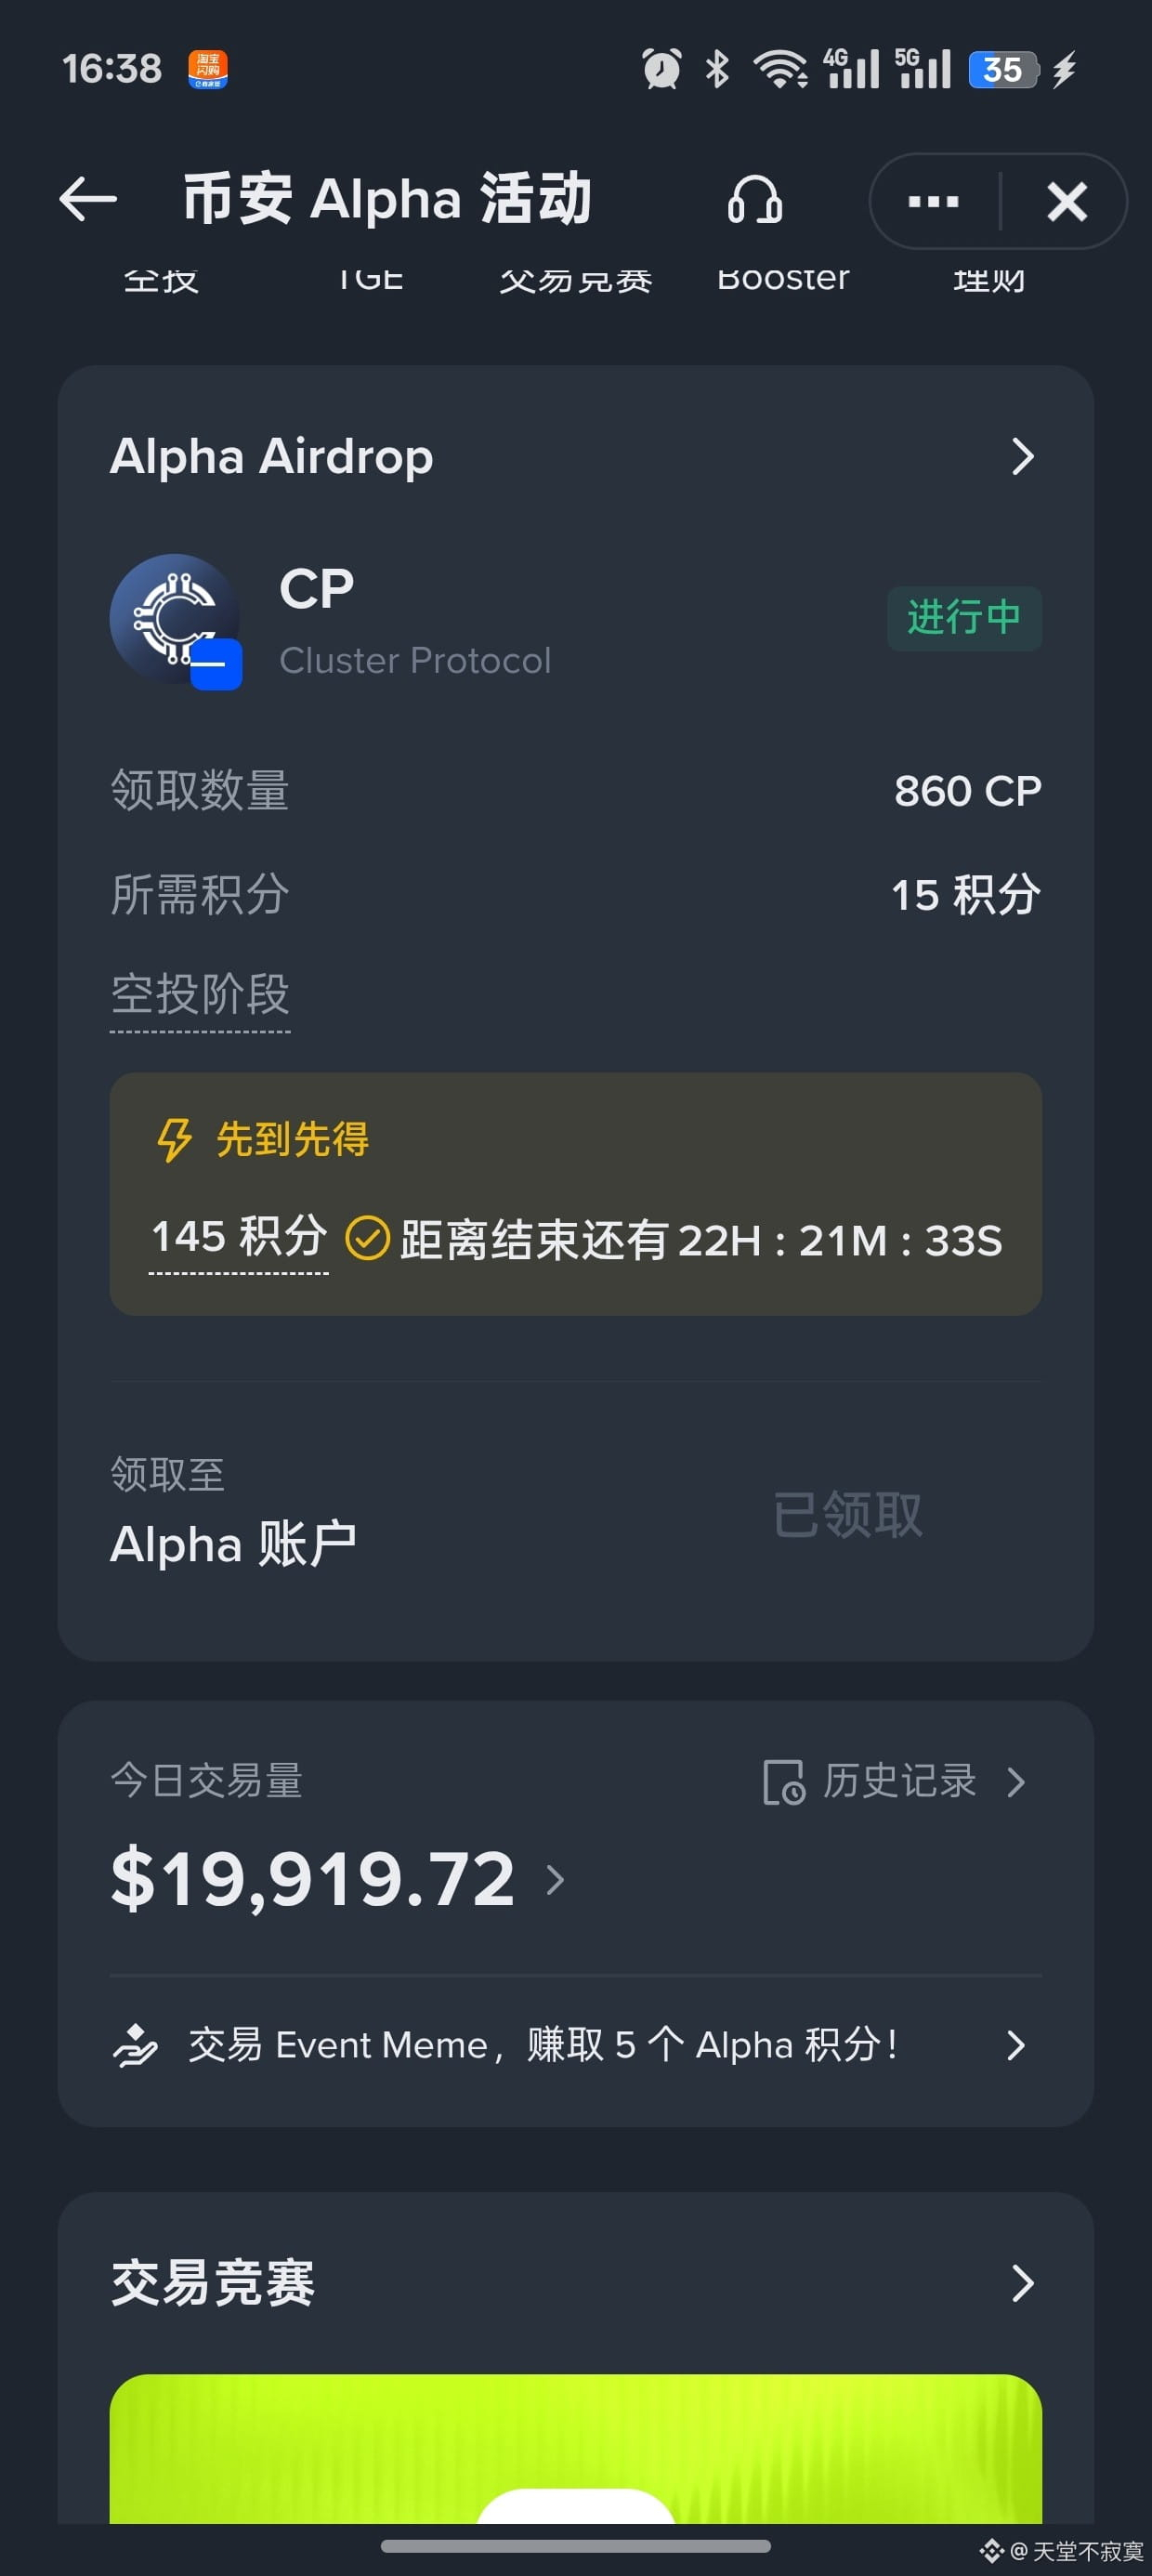
Kalian jadi terlalu berani—makanan begitu enak sampai terbawa? Harga 30 dolar tak laku. Apa harus naik jadi 100 poin?
Kalian jadi terlalu berani—makanan begitu enak sampai terbawa? Harga 30 dolar tak laku. Apa harus naik jadi 100 poin?
1
714
·
--
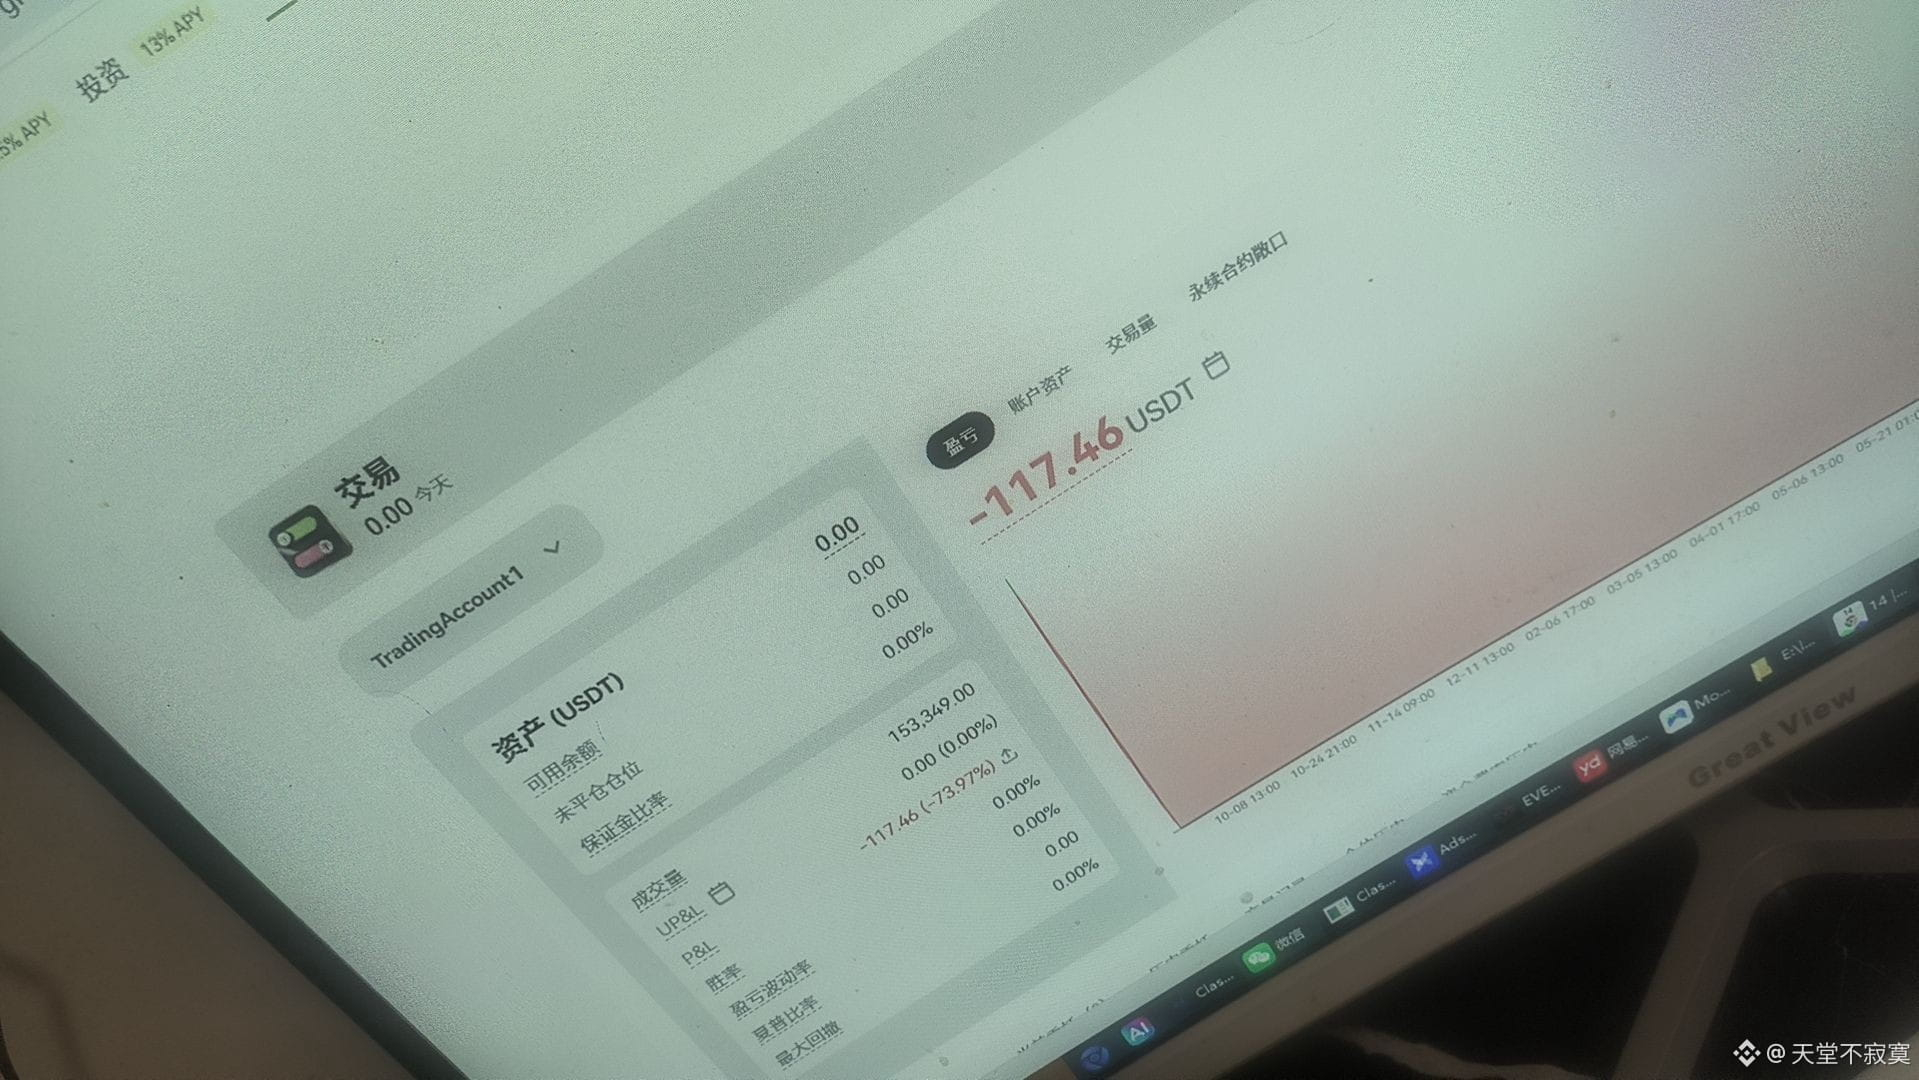
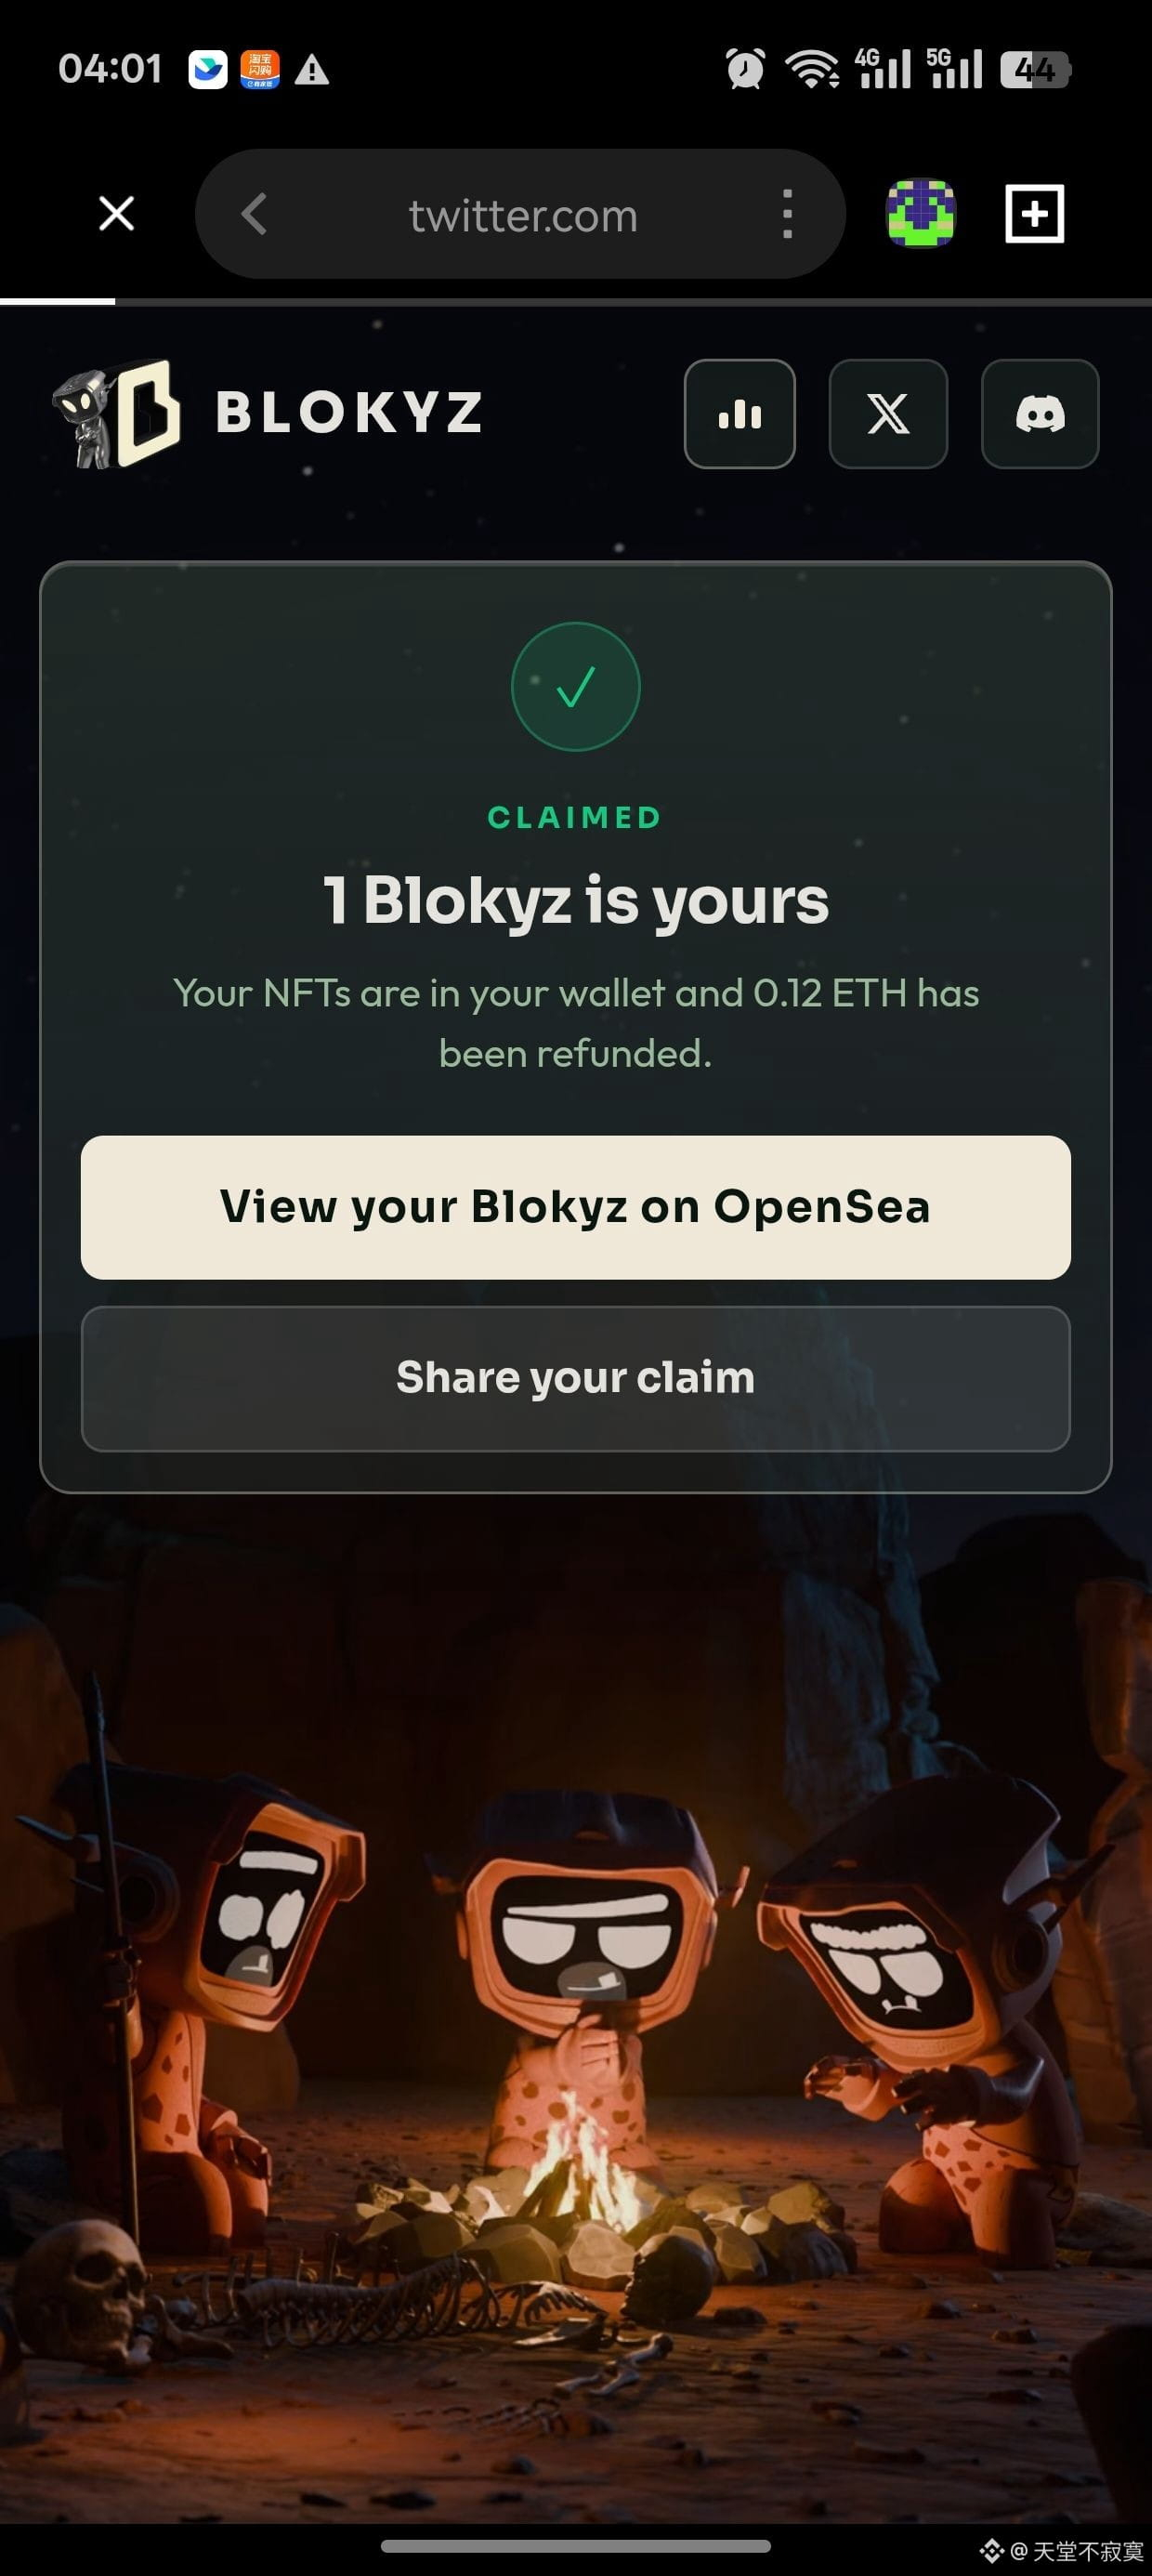
$GRVT lawan penipuan saja sudah cukup, dapat airdrop malah menemukan akun yang belum terdaftar juga 😭😭😭
$GRVT lawan penipuan saja sudah cukup, dapat airdrop malah menemukan akun yang belum terdaftar juga 😭😭😭
3
4
3.6k
·
--
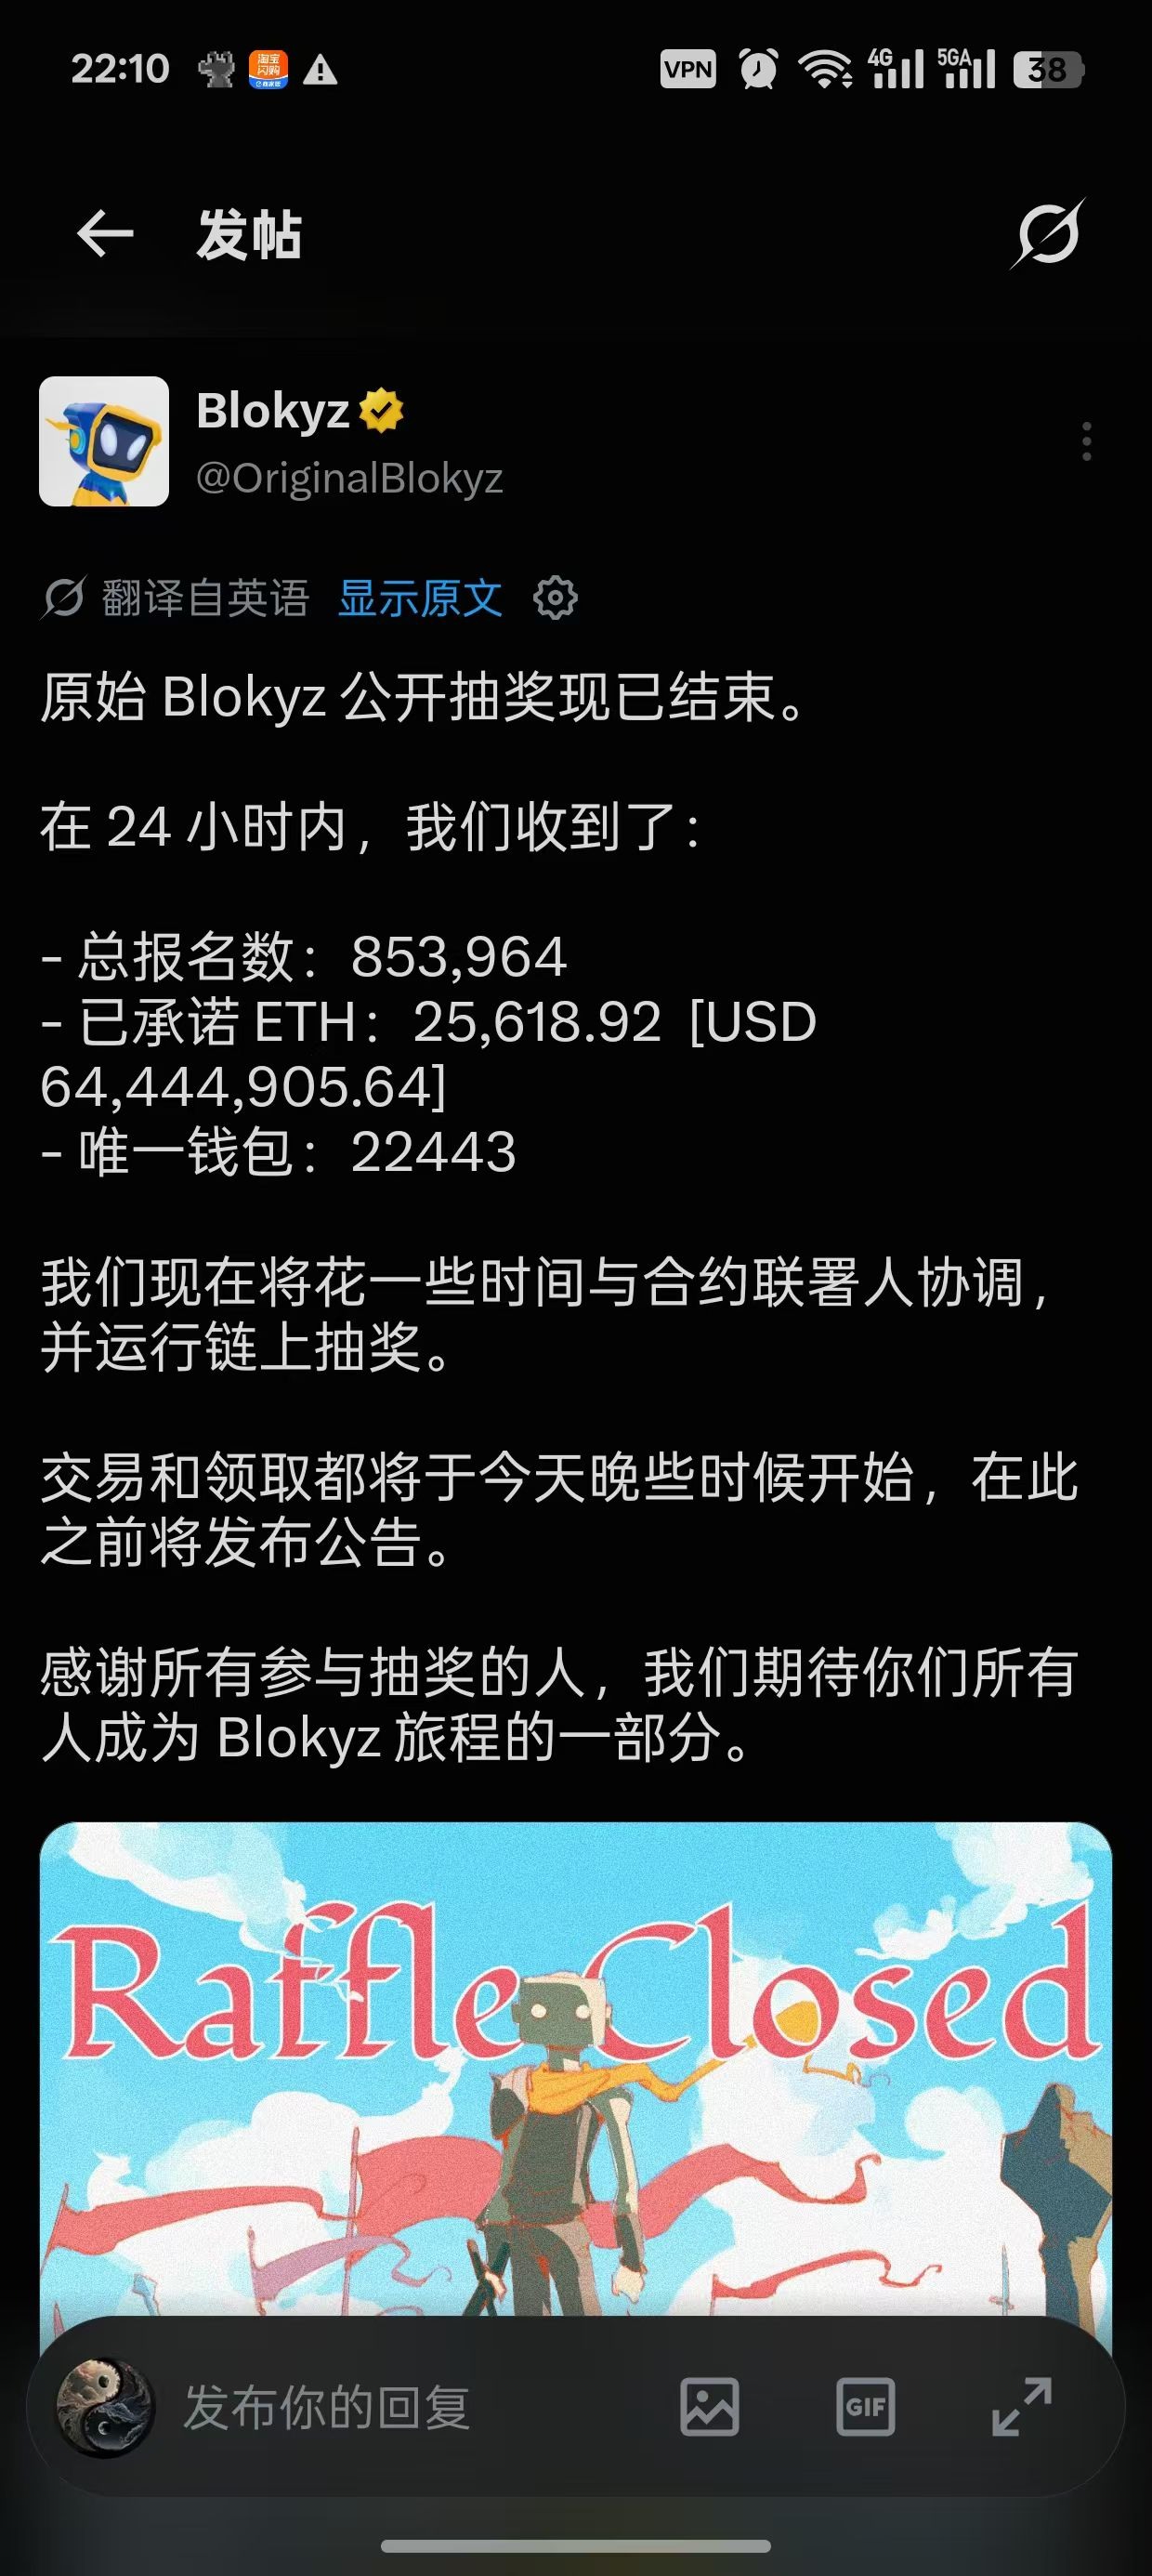
Jika orang Korea Utara menyerang kontrak blokyz, kami langsung kembali ke pasar beruang! Aku jadi cuma bisa kerja jadi tukang!
Jika orang Korea Utara menyerang kontrak blokyz, kami langsung kembali ke pasar beruang! Aku jadi cuma bisa kerja jadi tukang!
1
479
·
--
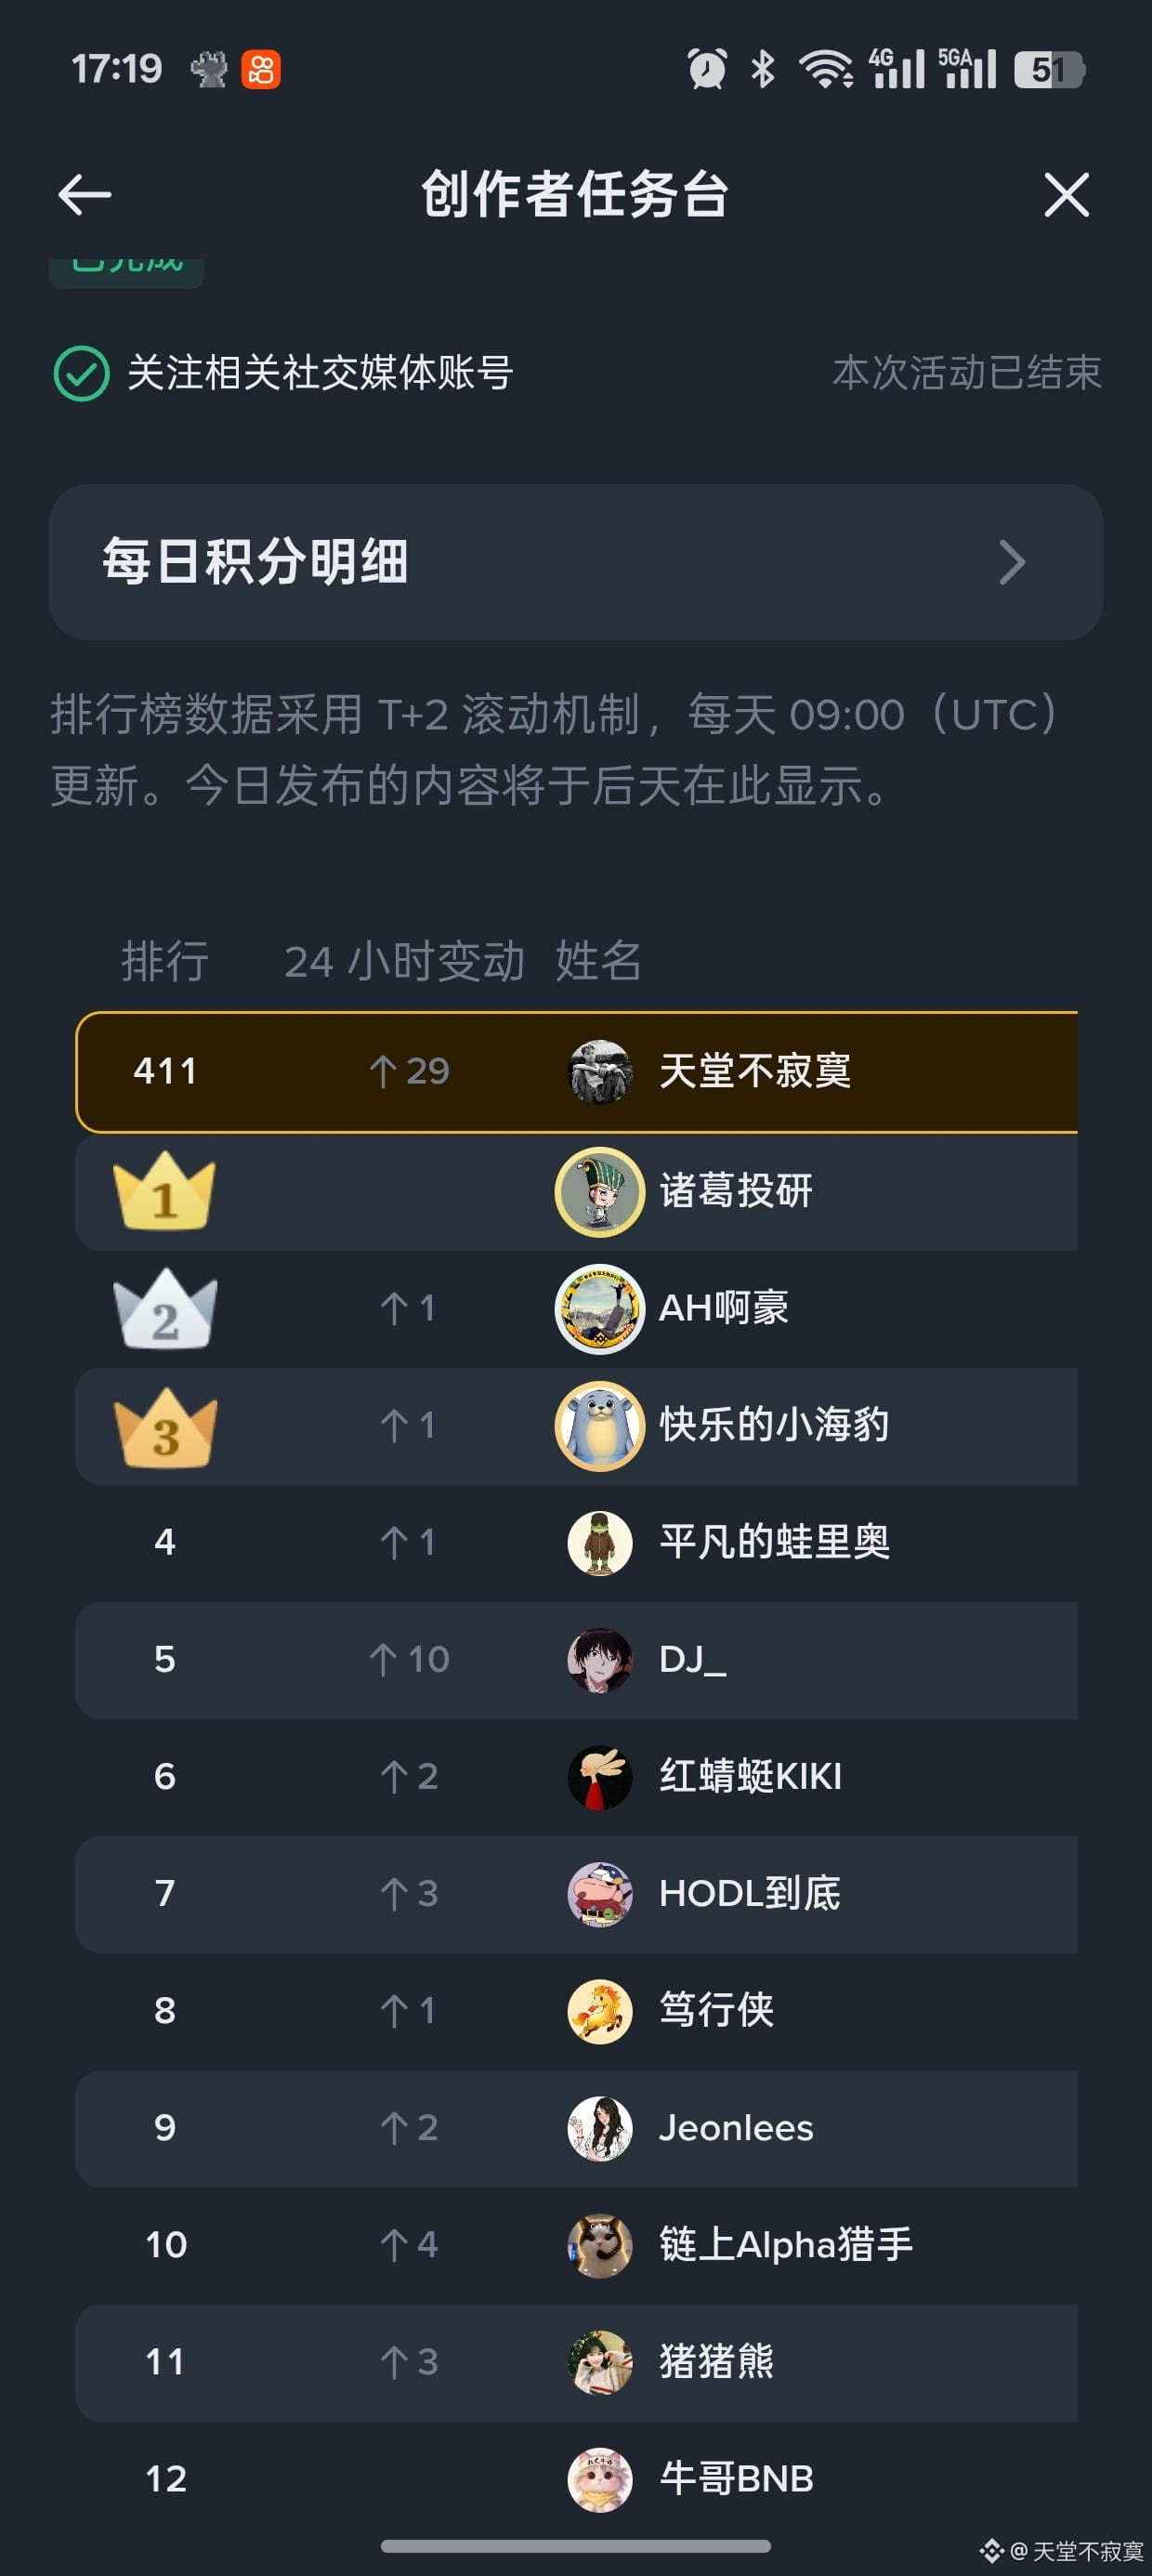
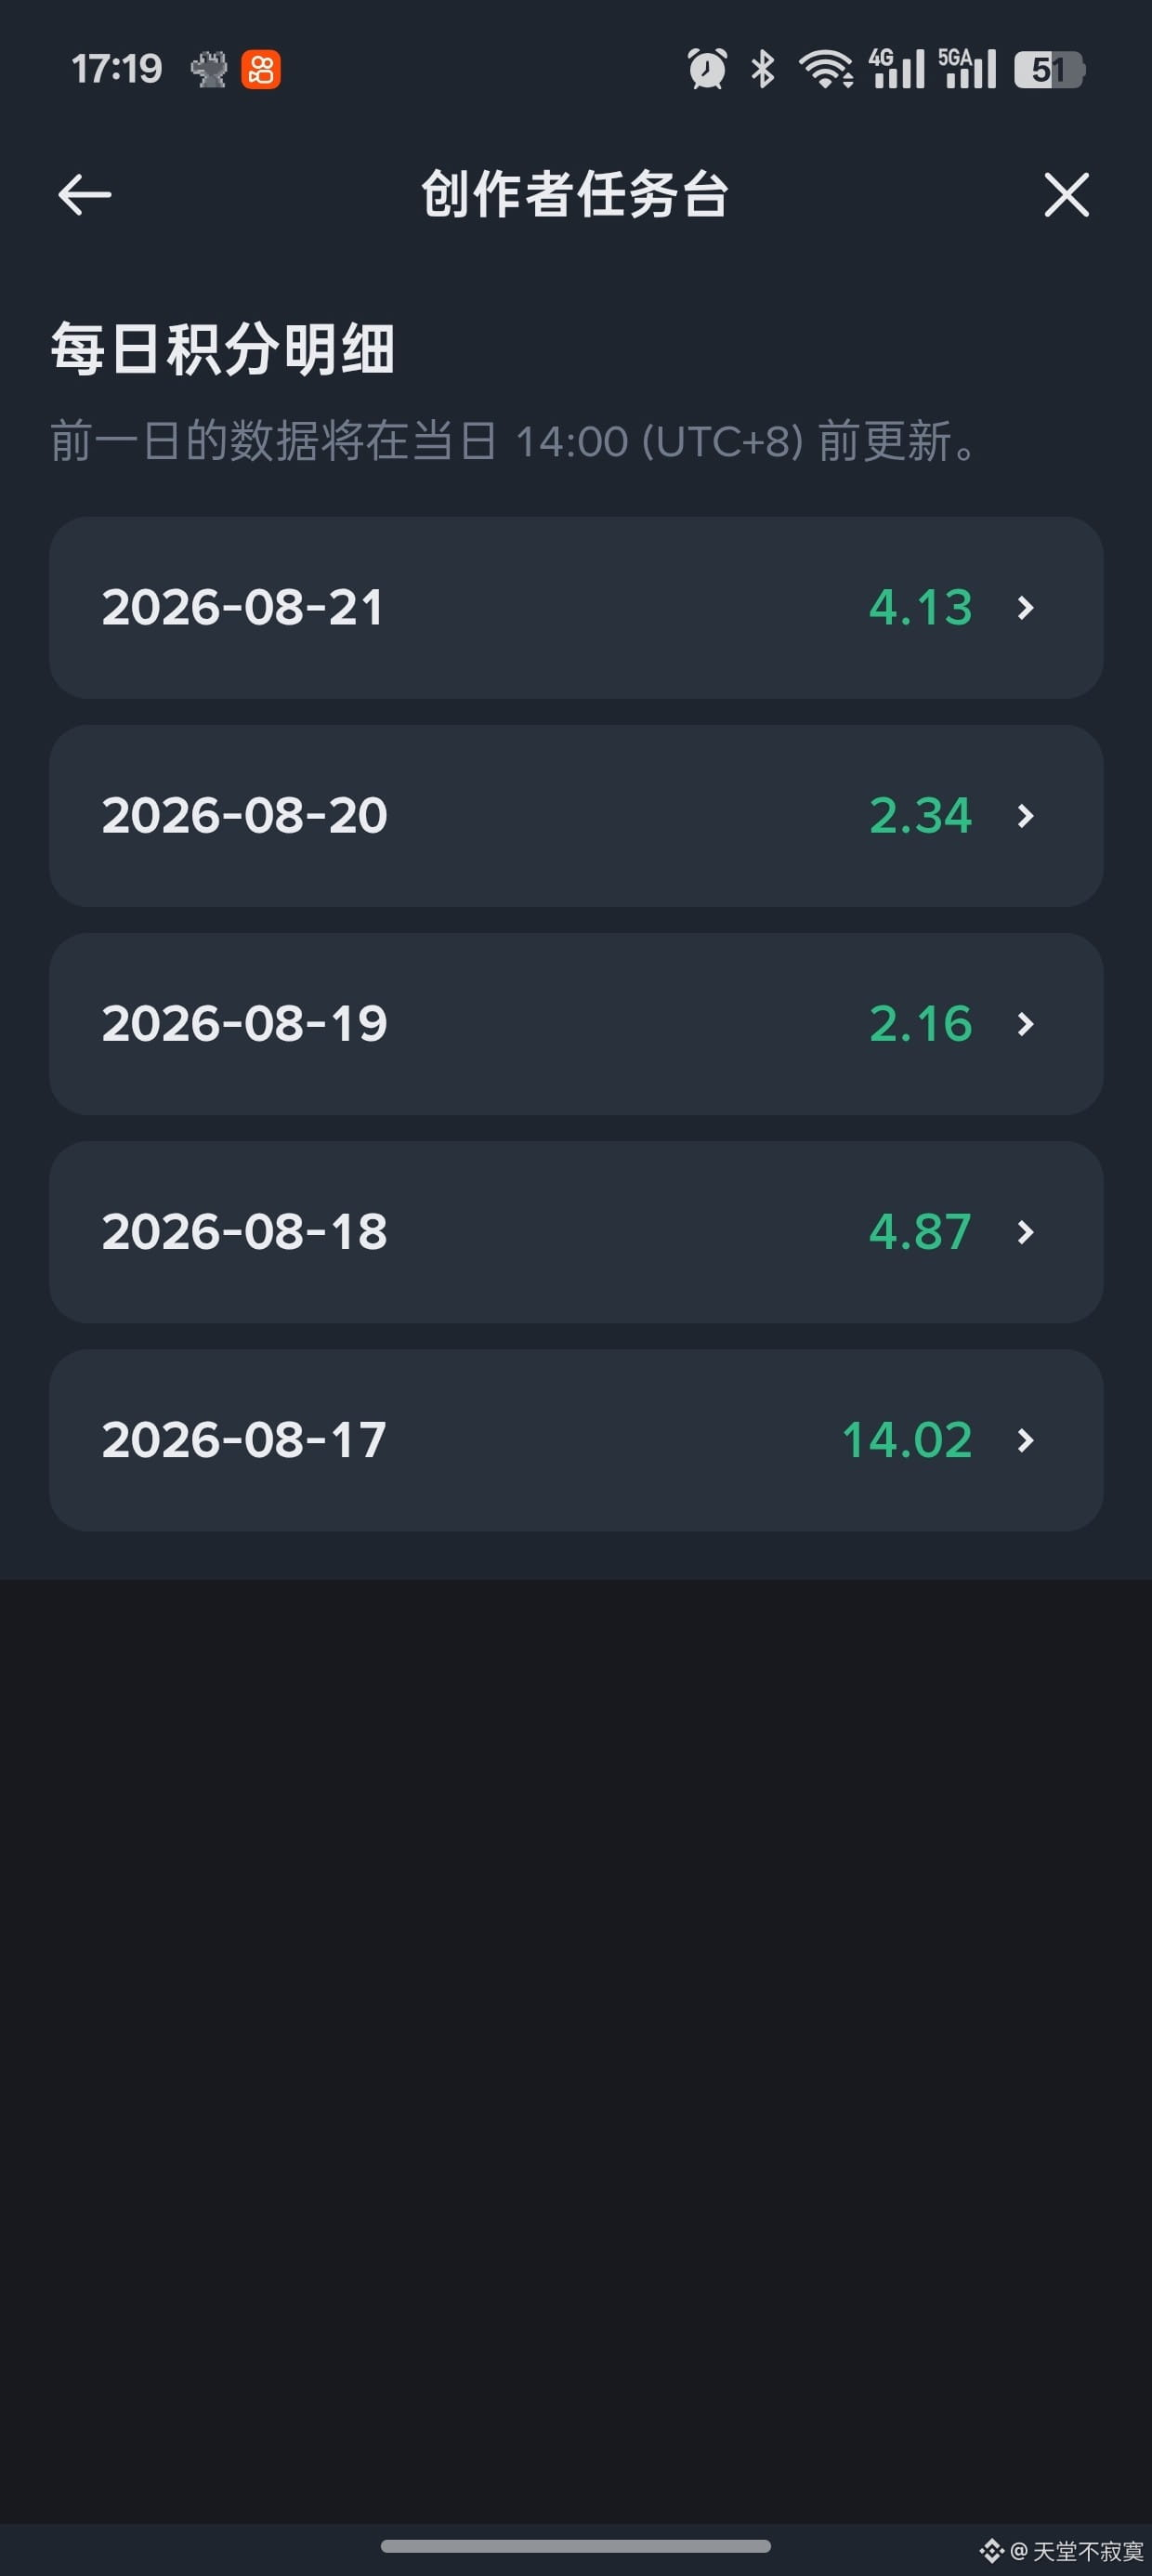
Untung hari pertama lurr, hampir lagi tidak masuk peringkat. Sekitar puluhan dolar seharusnya ada kan?
Untung hari pertama lurr, hampir lagi tidak masuk peringkat. Sekitar puluhan dolar seharusnya ada kan?
1
219
·
--
Satu lagi nabung IPO yang menghasilkan 10x, sayang makan 3x lalu kabur!
Satu lagi nabung IPO yang menghasilkan 10x, sayang makan 3x lalu kabur!
1
746
·
--
Setelah lebih dari setahun ikut签到, aku tiba-tiba sadar: yang benar-benar mahal bukanlah uang yang dikeluarkan, melainkan waktunya.
Banyak orang melihat proyek Web3, reaksi pertama mereka biasanya adalah:
Berapa TVL?
Berapa pendanaan?
Berapa nilai token?
Tapi bagiku, @termmax justru terasa berbeda.
Dari awal mulai签到, mengerjakan tugas, berinteraksi, sampai sekarang sudah lebih dari setahun.
Kalau tujuannya hanya untuk “mengambil” satu kali airdrop, sebenarnya tidak perlu bertahan selama itu.
Karena setiap hari hanya menghabiskan beberapa menit untuk melihat tugas, menghubungkan wallet, melakukan interaksi—biaya per kali terlihat hampir nol, tetapi kalau diakumulasikan selama setahun, pada dasarnya itu juga merupakan bentuk “investasi pengguna”.
Itulah yang sekarang paling aku perhatikan pada TermMax:
Komunitas yang benar-benar bernilai tidak seharusnya hanya sekumpulan alamat wallet yang muncul tiba-tiba sebelum TGE.
Yang menarik justru adalah apakah mereka yang datang paling awal, terus menggunakan produk, dan bersedia meluangkan waktu untuk memahami proyek—pada akhirnya akan berubah menjadi pengguna jangka panjang.
Ini benar-benar berbeda dengan sekadar jumlah airdrop.
Jadi sekarang aku malah tidak terlalu memusingkan TMX nilainya berapa.
Aku lebih ingin tahu satu pertanyaan sederhana:
Apakah TermMax mampu mengubah “orang yang签到” menjadi “orang yang benar-benar menggunakan protokol”?
Kalau bisa, maka lebih dari setahun waktuku bukan hanya untuk menunggu satu kali TGE.
Kalau tidak bisa, bahkan angka airdrop yang terlihat paling indah pun tetap sulit membuktikan bahwa komunitas ini benar-benar bertahan.
Mungkin inilah ekspektasi terbesar yang aku miliki terhadap TermMax setelah lebih dari setahun bertahan.
Banyak orang bilang “hunting gratisan sudah mati”—tapi masih ada yang terus bertahan! Anti-sabotase bot (sybil) bahkan sudah jadi rutinitas sehari-hari!
@termmax
#TermMax
Setelah lebih dari setahun ikut签到, aku tiba-tiba sadar: yang benar-benar mahal bukanlah uang yang dikeluarkan, melainkan waktunya.
Banyak orang melihat proyek Web3, reaksi pertama mereka biasanya adalah:
Berapa TVL?
Berapa pendanaan?
Berapa nilai token?
Tapi bagiku, @TermMax justru terasa berbeda.
Dari awal mulai签到, mengerjakan tugas, berinteraksi, sampai sekarang sudah lebih dari setahun.
Kalau tujuannya hanya untuk “mengambil” satu kali airdrop, sebenarnya tidak perlu bertahan selama itu.
Karena setiap hari hanya menghabiskan beberapa menit untuk melihat tugas, menghubungkan wallet, melakukan interaksi—biaya per kali terlihat hampir nol, tetapi kalau diakumulasikan selama setahun, pada dasarnya itu juga merupakan bentuk “investasi pengguna”.
Itulah yang sekarang paling aku perhatikan pada TermMax:
Komunitas yang benar-benar bernilai tidak seharusnya hanya sekumpulan alamat wallet yang muncul tiba-tiba sebelum TGE.
Yang menarik justru adalah apakah mereka yang datang paling awal, terus menggunakan produk, dan bersedia meluangkan waktu untuk memahami proyek—pada akhirnya akan berubah menjadi pengguna jangka panjang.
Ini benar-benar berbeda dengan sekadar jumlah airdrop.
Jadi sekarang aku malah tidak terlalu memusingkan TMX nilainya berapa.
Aku lebih ingin tahu satu pertanyaan sederhana:
Apakah TermMax mampu mengubah “orang yang签到” menjadi “orang yang benar-benar menggunakan protokol”?
Kalau bisa, maka lebih dari setahun waktuku bukan hanya untuk menunggu satu kali TGE.
Kalau tidak bisa, bahkan angka airdrop yang terlihat paling indah pun tetap sulit membuktikan bahwa komunitas ini benar-benar bertahan.
Mungkin inilah ekspektasi terbesar yang aku miliki terhadap TermMax setelah lebih dari setahun bertahan.
Banyak orang bilang “hunting gratisan sudah mati”—tapi masih ada yang terus bertahan! Anti-sabotase bot (sybil) bahkan sudah jadi rutinitas sehari-hari!
@TermMax
#TermMax
Banyak orang melihat proyek Web3, reaksi pertama mereka biasanya adalah:
Berapa TVL?
Berapa pendanaan?
Berapa nilai token?
Tapi bagiku, @TermMax justru terasa berbeda.
Dari awal mulai签到, mengerjakan tugas, berinteraksi, sampai sekarang sudah lebih dari setahun.
Kalau tujuannya hanya untuk “mengambil” satu kali airdrop, sebenarnya tidak perlu bertahan selama itu.
Karena setiap hari hanya menghabiskan beberapa menit untuk melihat tugas, menghubungkan wallet, melakukan interaksi—biaya per kali terlihat hampir nol, tetapi kalau diakumulasikan selama setahun, pada dasarnya itu juga merupakan bentuk “investasi pengguna”.
Itulah yang sekarang paling aku perhatikan pada TermMax:
Komunitas yang benar-benar bernilai tidak seharusnya hanya sekumpulan alamat wallet yang muncul tiba-tiba sebelum TGE.
Yang menarik justru adalah apakah mereka yang datang paling awal, terus menggunakan produk, dan bersedia meluangkan waktu untuk memahami proyek—pada akhirnya akan berubah menjadi pengguna jangka panjang.
Ini benar-benar berbeda dengan sekadar jumlah airdrop.
Jadi sekarang aku malah tidak terlalu memusingkan TMX nilainya berapa.
Aku lebih ingin tahu satu pertanyaan sederhana:
Apakah TermMax mampu mengubah “orang yang签到” menjadi “orang yang benar-benar menggunakan protokol”?
Kalau bisa, maka lebih dari setahun waktuku bukan hanya untuk menunggu satu kali TGE.
Kalau tidak bisa, bahkan angka airdrop yang terlihat paling indah pun tetap sulit membuktikan bahwa komunitas ini benar-benar bertahan.
Mungkin inilah ekspektasi terbesar yang aku miliki terhadap TermMax setelah lebih dari setahun bertahan.
Banyak orang bilang “hunting gratisan sudah mati”—tapi masih ada yang terus bertahan! Anti-sabotase bot (sybil) bahkan sudah jadi rutinitas sehari-hari!
@TermMax
#TermMax
5
3
119
·
--
Bullish
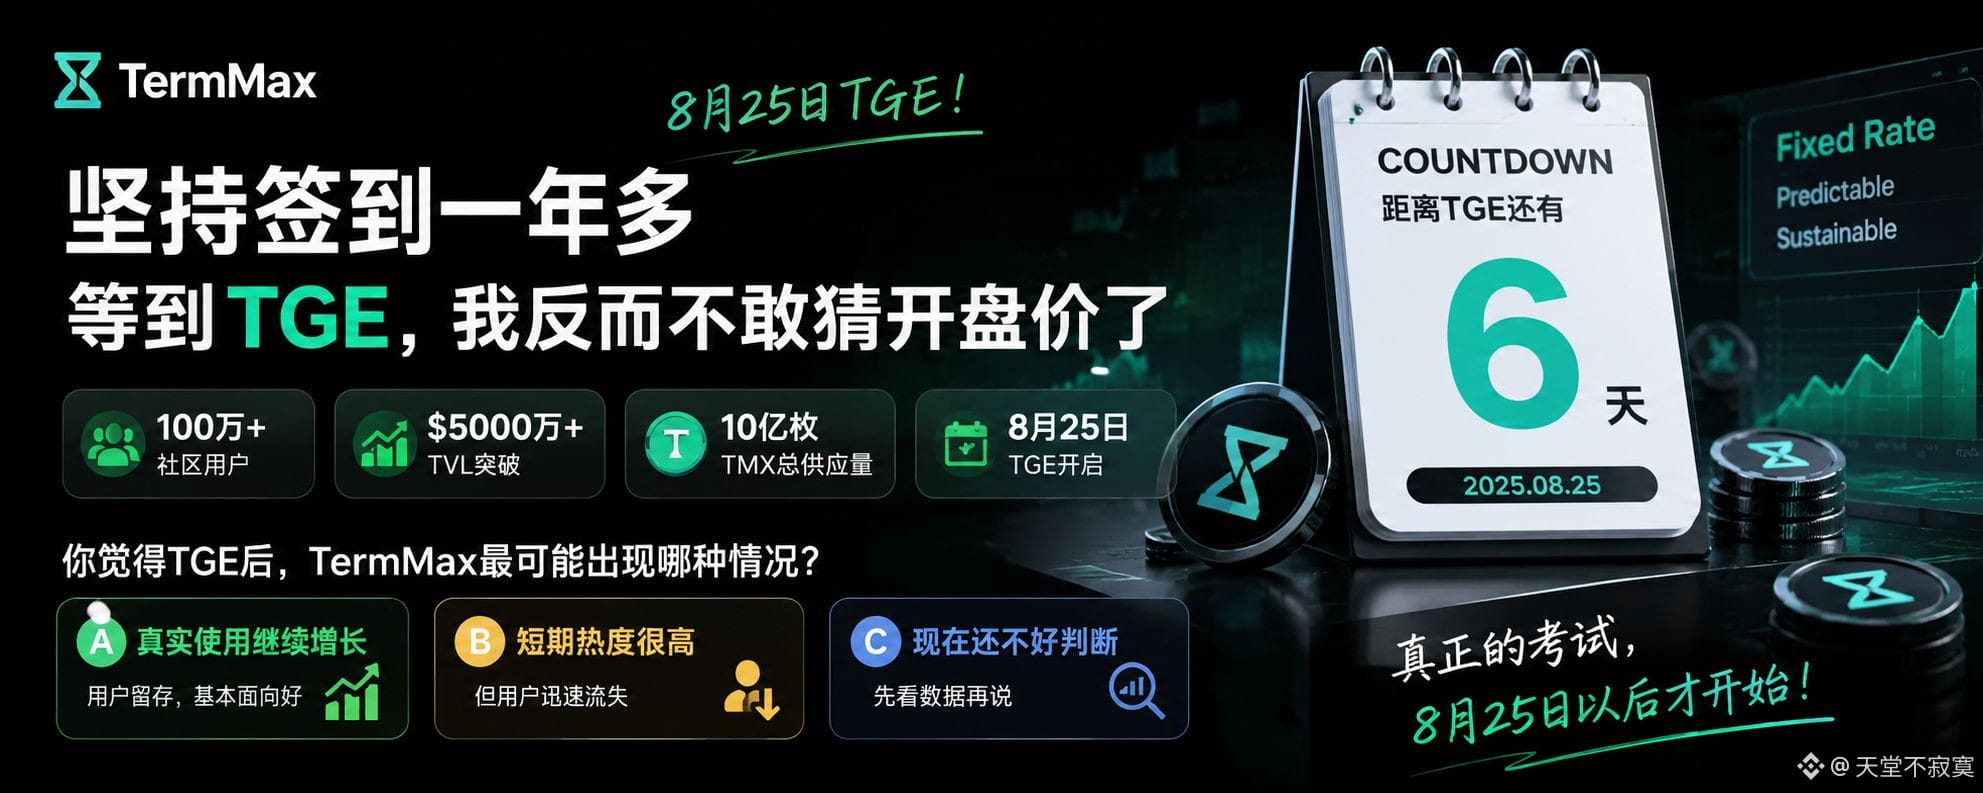
Sudah lebih dari setahun absen, menunggu hingga 25 Agustus TMX TGE, justru sekarang aku malah tidak berani menebak harga pembukaan.
Alasannya sederhana: semakin anggun angkanya, tekanan setelah TGE justru semakin besar.
Total pasokan TermMax 1 miliar koin TMX, belakangan ini perhatian komunitas jelas meningkat; TVL sudah berada di level puluhan juta dolar, dan juga ada banyak pengguna awal yang terus berinteraksi. Bahkan aku sendiri melihat di grup ada orang yang melakukan banyak interaksi alamat demi airdrop.
Namun angka-angka ini sebelum 25 Agustus hanyalah “ekspektasi”.
Yang benar-benar menarik justru setelah TGE:
1 miliar koin TMX, berapa banyak yang akhirnya bisa benar-benar mengendap menjadi nilai jangka panjang?
Kalau harga pembukaan melonjak tinggi, tapi pengguna, volume transaksi, dan pendapatan protokol tidak bisa mengimbangi, itu adalah euforia.
Kalau harga jangka pendek tidak terlalu berlebihan, tetapi jumlah penggunaan yang nyata terus bertumbuh, justru bisa jadi lebih sehat.
Aku sudah konsisten dengan TermMax selama lebih dari setahun; sekarang yang paling ingin aku lihat bukan lagi “apakah TMX bisa naik sampai 1 dolar”.
Aku lebih ingin melihat data 30 hari setelah TGE:
① Berapa banyak pengguna aktif yang bisa bertahan?
② Apakah volume pinjam-meminjam/transaksi bisa terus bertumbuh?
③ Apakah TVL terus naik, atau justru turun cepat setelah periode rewards berakhir?
Jadi menurutmu, setelah 25 Agustus, TermMax akan menjadi yang mana?
Apa pun hasilnya, perasaan seperti itu juga bisa diterima—bagaimanapun juga ini sudah melewati proses belajar!
@termmax
#TermMax
Sudah lebih dari setahun absen, menunggu hingga 25 Agustus TMX TGE, justru sekarang aku malah tidak berani menebak harga pembukaan.
Alasannya sederhana: semakin anggun angkanya, tekanan setelah TGE justru semakin besar.
Total pasokan TermMax 1 miliar koin TMX, belakangan ini perhatian komunitas jelas meningkat; TVL sudah berada di level puluhan juta dolar, dan juga ada banyak pengguna awal yang terus berinteraksi. Bahkan aku sendiri melihat di grup ada orang yang melakukan banyak interaksi alamat demi airdrop.
Namun angka-angka ini sebelum 25 Agustus hanyalah “ekspektasi”.
Yang benar-benar menarik justru setelah TGE:
1 miliar koin TMX, berapa banyak yang akhirnya bisa benar-benar mengendap menjadi nilai jangka panjang?
Kalau harga pembukaan melonjak tinggi, tapi pengguna, volume transaksi, dan pendapatan protokol tidak bisa mengimbangi, itu adalah euforia.
Kalau harga jangka pendek tidak terlalu berlebihan, tetapi jumlah penggunaan yang nyata terus bertumbuh, justru bisa jadi lebih sehat.
Aku sudah konsisten dengan TermMax selama lebih dari setahun; sekarang yang paling ingin aku lihat bukan lagi “apakah TMX bisa naik sampai 1 dolar”.
Aku lebih ingin melihat data 30 hari setelah TGE:
① Berapa banyak pengguna aktif yang bisa bertahan?
② Apakah volume pinjam-meminjam/transaksi bisa terus bertumbuh?
③ Apakah TVL terus naik, atau justru turun cepat setelah periode rewards berakhir?
Jadi menurutmu, setelah 25 Agustus, TermMax akan menjadi yang mana?
Apa pun hasilnya, perasaan seperti itu juga bisa diterima—bagaimanapun juga ini sudah melewati proses belajar!
@TermMax
#TermMax
Alasannya sederhana: semakin anggun angkanya, tekanan setelah TGE justru semakin besar.
Total pasokan TermMax 1 miliar koin TMX, belakangan ini perhatian komunitas jelas meningkat; TVL sudah berada di level puluhan juta dolar, dan juga ada banyak pengguna awal yang terus berinteraksi. Bahkan aku sendiri melihat di grup ada orang yang melakukan banyak interaksi alamat demi airdrop.
Namun angka-angka ini sebelum 25 Agustus hanyalah “ekspektasi”.
Yang benar-benar menarik justru setelah TGE:
1 miliar koin TMX, berapa banyak yang akhirnya bisa benar-benar mengendap menjadi nilai jangka panjang?
Kalau harga pembukaan melonjak tinggi, tapi pengguna, volume transaksi, dan pendapatan protokol tidak bisa mengimbangi, itu adalah euforia.
Kalau harga jangka pendek tidak terlalu berlebihan, tetapi jumlah penggunaan yang nyata terus bertumbuh, justru bisa jadi lebih sehat.
Aku sudah konsisten dengan TermMax selama lebih dari setahun; sekarang yang paling ingin aku lihat bukan lagi “apakah TMX bisa naik sampai 1 dolar”.
Aku lebih ingin melihat data 30 hari setelah TGE:
① Berapa banyak pengguna aktif yang bisa bertahan?
② Apakah volume pinjam-meminjam/transaksi bisa terus bertumbuh?
③ Apakah TVL terus naik, atau justru turun cepat setelah periode rewards berakhir?
Jadi menurutmu, setelah 25 Agustus, TermMax akan menjadi yang mana?
Apa pun hasilnya, perasaan seperti itu juga bisa diterima—bagaimanapun juga ini sudah melewati proses belajar!
@TermMax
#TermMax
A|TGE爆发,真实数据继续增长
0%
B|开盘很热,随后用户和流动性明显下降
100%
C|价格不重要,真正的增长会在TGE后出现
0%
1 Voting • Voting ditutup
5
2
170
·
--
Memiliki $BTC 113.9 USDT
Satoshi Nakamoto yang paling hebat adalah pada tahun 2008 membuat BTC; kalau sekarang dibuat, paling banyak 200K sudah disalurkan $BTC
Satoshi Nakamoto yang paling hebat adalah pada tahun 2008 membuat BTC; kalau sekarang dibuat, paling banyak 200K sudah disalurkan $BTC
1
88
·
--
Sebagian Benar
Saya semakin merasa bahwa bahaya terbesar di DeFi bukanlah rugi uang, melainkan “Anda merasa sudah memahaminya”.
Dulu ketika melakukan pinjam-meminjam, hal yang paling sering saya perhatikan adalah APY.
Berapa banyak yang dipinjam, berapa besar hasilnya, di mana garis likuidasi berada—mengulang kalkulator beberapa kali—seolah semuanya sangat jelas.
Namun masalah sebenarnya sering kali terletak pada sesuatu yang tampak sepele: suku bunga bisa berubah.
Biaya pinjaman yang Anda lihat hari ini mungkin hanya mencerminkan harga hari ini. Begitu pasar bergejolak, kebutuhan dana ikut berubah, suku bunga mengambang melonjak. Transaksi yang awalnya terlihat nyaman bisa, dalam beberapa hari saja, berubah total rasanya.
Jadi belakangan ini saya cukup memperhatikan @termmax .
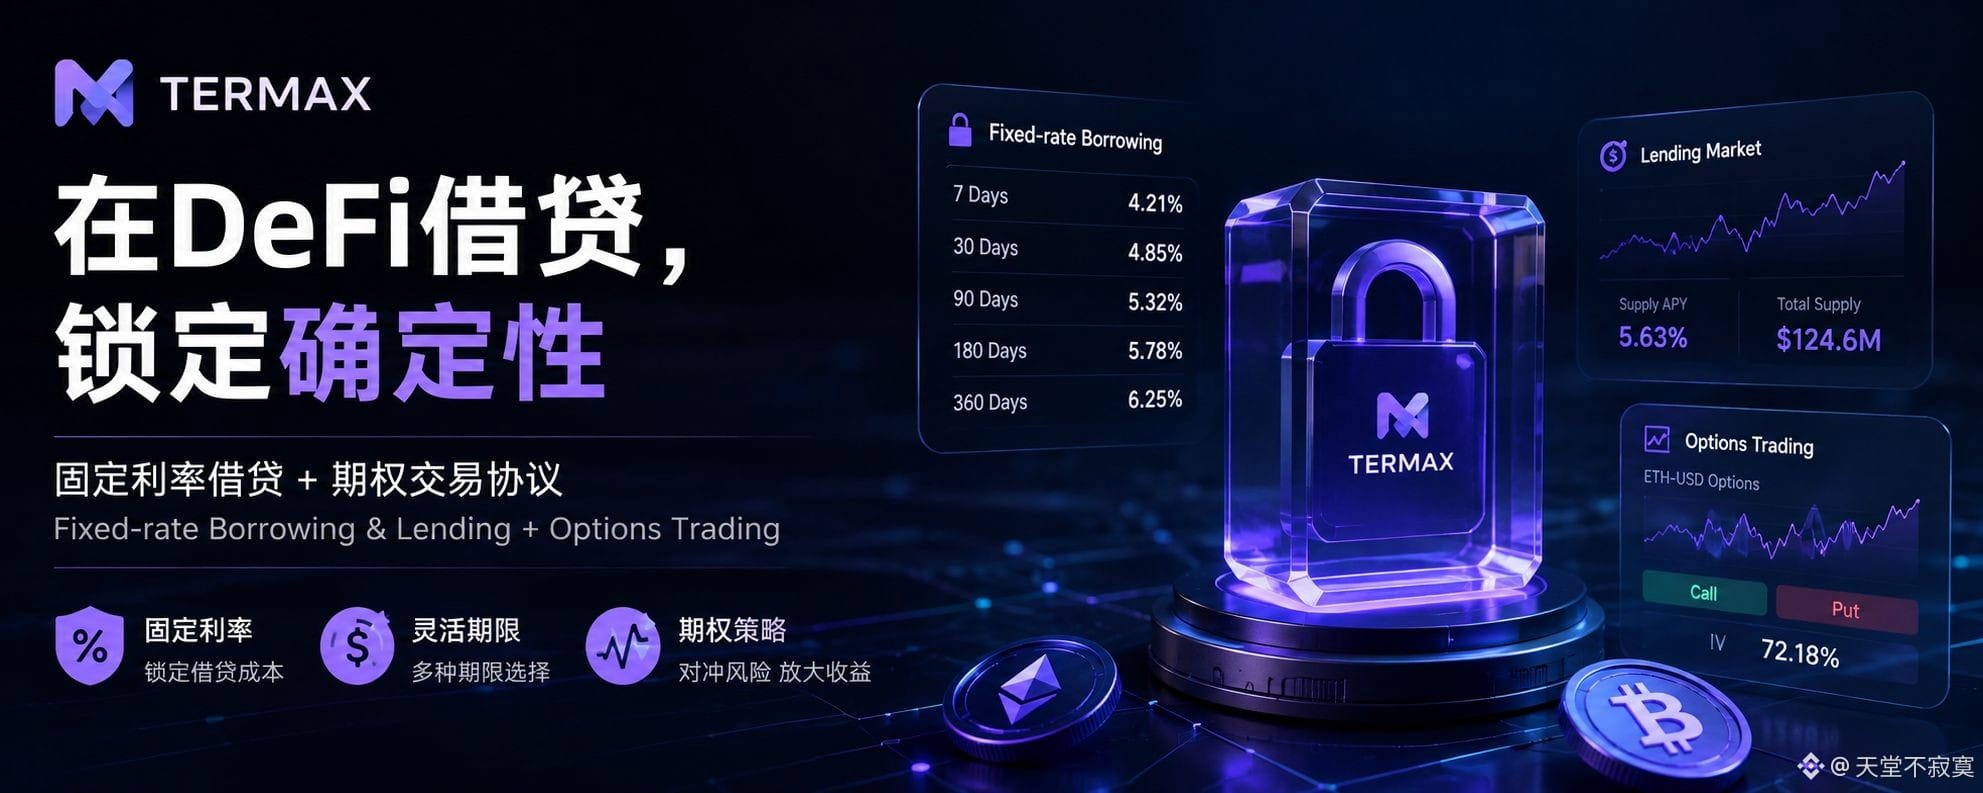
Salah satu hal inti yang dilakukannya adalah menghadirkan fixed-rate borrowing/lending ke DeFi, sekaligus menggabungkannya dengan perdagangan opsi.
Kabar ini mungkin tidak seseru “APY tinggi”, tapi justru saya merasa ini lebih layak diteliti.
Karena ketika DeFi perlahan bergeser dari fase awal “yang hasilnya paling tinggi menang”, menuju pasar uang yang lebih matang, kepastian itu sendiri menjadi sebuah nilai.
Bisakah Anda mengetahui biaya pendanaan lebih dulu?
Bisakah Anda mengunci imbal hasil?
Bisakah Anda mengelola risiko dengan opsi?
Jika hal-hal seperti ini benar-benar mulai digabungkan, cara bermain DeFi mungkin akan beralih dari sekadar “mencari imbal hasil” menjadi manajemen dana dalam arti yang sesungguhnya.
Sekarang saya melihat TermMax bukan karena ada protokol pinjam-meminjam baru lagi, tetapi untuk melihat:
Apakah DeFi punya kemungkinan benar-benar masuk ke tahap di mana “suku bunga bisa diperdagangkan dan diberi harga”.
#TermMax masa depan pasar DeFi senilai triliunan dolar semakin besar akan menuntut lebih banyak persyaratan untuk teknologi keamanan. Mari kita lihat seberapa banyak kue terakhir bisa disantap. Semuanya tergantung kemampuan!
Saya semakin merasa bahwa bahaya terbesar di DeFi bukanlah rugi uang, melainkan “Anda merasa sudah memahaminya”.
Dulu ketika melakukan pinjam-meminjam, hal yang paling sering saya perhatikan adalah APY.
Berapa banyak yang dipinjam, berapa besar hasilnya, di mana garis likuidasi berada—mengulang kalkulator beberapa kali—seolah semuanya sangat jelas.
Namun masalah sebenarnya sering kali terletak pada sesuatu yang tampak sepele: suku bunga bisa berubah.
Biaya pinjaman yang Anda lihat hari ini mungkin hanya mencerminkan harga hari ini. Begitu pasar bergejolak, kebutuhan dana ikut berubah, suku bunga mengambang melonjak. Transaksi yang awalnya terlihat nyaman bisa, dalam beberapa hari saja, berubah total rasanya.
Jadi belakangan ini saya cukup memperhatikan @TermMax .
Salah satu hal inti yang dilakukannya adalah menghadirkan fixed-rate borrowing/lending ke DeFi, sekaligus menggabungkannya dengan perdagangan opsi.
Kabar ini mungkin tidak seseru “APY tinggi”, tapi justru saya merasa ini lebih layak diteliti.
Karena ketika DeFi perlahan bergeser dari fase awal “yang hasilnya paling tinggi menang”, menuju pasar uang yang lebih matang, kepastian itu sendiri menjadi sebuah nilai.
Bisakah Anda mengetahui biaya pendanaan lebih dulu?
Bisakah Anda mengunci imbal hasil?
Bisakah Anda mengelola risiko dengan opsi?
Jika hal-hal seperti ini benar-benar mulai digabungkan, cara bermain DeFi mungkin akan beralih dari sekadar “mencari imbal hasil” menjadi manajemen dana dalam arti yang sesungguhnya.
Sekarang saya melihat TermMax bukan karena ada protokol pinjam-meminjam baru lagi, tetapi untuk melihat:
Apakah DeFi punya kemungkinan benar-benar masuk ke tahap di mana “suku bunga bisa diperdagangkan dan diberi harga”.
#TermMax masa depan pasar DeFi senilai triliunan dolar semakin besar akan menuntut lebih banyak persyaratan untuk teknologi keamanan. Mari kita lihat seberapa banyak kue terakhir bisa disantap. Semuanya tergantung kemampuan!
Dulu ketika melakukan pinjam-meminjam, hal yang paling sering saya perhatikan adalah APY.
Berapa banyak yang dipinjam, berapa besar hasilnya, di mana garis likuidasi berada—mengulang kalkulator beberapa kali—seolah semuanya sangat jelas.
Namun masalah sebenarnya sering kali terletak pada sesuatu yang tampak sepele: suku bunga bisa berubah.
Biaya pinjaman yang Anda lihat hari ini mungkin hanya mencerminkan harga hari ini. Begitu pasar bergejolak, kebutuhan dana ikut berubah, suku bunga mengambang melonjak. Transaksi yang awalnya terlihat nyaman bisa, dalam beberapa hari saja, berubah total rasanya.
Jadi belakangan ini saya cukup memperhatikan @TermMax .
Salah satu hal inti yang dilakukannya adalah menghadirkan fixed-rate borrowing/lending ke DeFi, sekaligus menggabungkannya dengan perdagangan opsi.
Kabar ini mungkin tidak seseru “APY tinggi”, tapi justru saya merasa ini lebih layak diteliti.
Karena ketika DeFi perlahan bergeser dari fase awal “yang hasilnya paling tinggi menang”, menuju pasar uang yang lebih matang, kepastian itu sendiri menjadi sebuah nilai.
Bisakah Anda mengetahui biaya pendanaan lebih dulu?
Bisakah Anda mengunci imbal hasil?
Bisakah Anda mengelola risiko dengan opsi?
Jika hal-hal seperti ini benar-benar mulai digabungkan, cara bermain DeFi mungkin akan beralih dari sekadar “mencari imbal hasil” menjadi manajemen dana dalam arti yang sesungguhnya.
Sekarang saya melihat TermMax bukan karena ada protokol pinjam-meminjam baru lagi, tetapi untuk melihat:
Apakah DeFi punya kemungkinan benar-benar masuk ke tahap di mana “suku bunga bisa diperdagangkan dan diberi harga”.
#TermMax masa depan pasar DeFi senilai triliunan dolar semakin besar akan menuntut lebih banyak persyaratan untuk teknologi keamanan. Mari kita lihat seberapa banyak kue terakhir bisa disantap. Semuanya tergantung kemampuan!
5
2
590
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceWillListHyperliquid(HYPE)
68,430 penayangan
1,636 Berdiskusi
Binance Akan Mencantumkan Hyperliquid (HYPE) Dengan Tag Seed
Binance News
·Disukai 56 Kali
·53.6k penayangan
FedOctoberRateHikeOddsRiseTo69.7%
12,593 penayangan
559 Berdiskusi
BitcoinFallsBelow$83,000
2,282 penayangan
20 Berdiskusi