
-Vibrant-
7.2k Posting
-Vibrant-
Laporkan
Blokir Pengguna
565 Mengikuti
9.9K+ Pengikut
4.6K+ Disukai
Posting
Semua
Live
·
--
418
·
--
#dusk $DUSK @Dusk_Foundation
Ketika ZK Menjadi Praktis
Dulu saya menganggap bukti Zero Knowledge sebagai sesuatu yang sangat teknis dan jauh dari penggunaan blockchain sehari-hari. Setelah saya mendalami Dusk, pandangan saya berubah.
Dusk menggabungkan alat-alat kriptografi seperti BLS12-381, JubJub, Schnorr, Poseidon, dan pohon Merkle untuk membangun infrastruktur yang berfokus pada privasi—di mana informasi dapat diverifikasi tanpa mengungkap semuanya yang ada di baliknya.
Bagian yang menarik adalah PLONK.
Alih-alih menaruh detail sensitif di onchain, seorang pengguna dapat membuktikan bahwa ia memenuhi kondisi tertentu—misalnya telah menjalani KYC atau memenuhi persyaratan kelayakan—tanpa mengungkap data pribadi yang tidak perlu.
Itu menciptakan model yang kuat:
Buktikan yang penting. Simpan sisanya tetap privat.
Untuk keuangan yang teregulasi, keseimbangan antara privasi, kepatuhan, dan keterverifikasian ini bisa jadi jauh lebih penting daripada ZK yang hanya menjadi sekadar istilah kriptografi yang ramai dibicarakan.
Dengan diperkenalkannya PLONK V3 ke mainnet melalui peningkatan Aegis, Dusk mewujudkan ide tersebut menjadi infrastruktur nyata.
$DUSK
Apa yang membuat ZK paling bernilai untuk keuangan yang teregulasi?
#dusk $DUSK @Dusk
Ketika ZK Menjadi Praktis
Dulu saya menganggap bukti Zero Knowledge sebagai sesuatu yang sangat teknis dan jauh dari penggunaan blockchain sehari-hari. Setelah saya mendalami Dusk, pandangan saya berubah.
Dusk menggabungkan alat-alat kriptografi seperti BLS12-381, JubJub, Schnorr, Poseidon, dan pohon Merkle untuk membangun infrastruktur yang berfokus pada privasi—di mana informasi dapat diverifikasi tanpa mengungkap semuanya yang ada di baliknya.
Bagian yang menarik adalah PLONK.
Alih-alih menaruh detail sensitif di onchain, seorang pengguna dapat membuktikan bahwa ia memenuhi kondisi tertentu—misalnya telah menjalani KYC atau memenuhi persyaratan kelayakan—tanpa mengungkap data pribadi yang tidak perlu.
Itu menciptakan model yang kuat:
Buktikan yang penting. Simpan sisanya tetap privat.
Untuk keuangan yang teregulasi, keseimbangan antara privasi, kepatuhan, dan keterverifikasian ini bisa jadi jauh lebih penting daripada ZK yang hanya menjadi sekadar istilah kriptografi yang ramai dibicarakan.
Dengan diperkenalkannya PLONK V3 ke mainnet melalui peningkatan Aegis, Dusk mewujudkan ide tersebut menjadi infrastruktur nyata.
$DUSK
Apa yang membuat ZK paling bernilai untuk keuangan yang teregulasi?
Ketika ZK Menjadi Praktis
Dulu saya menganggap bukti Zero Knowledge sebagai sesuatu yang sangat teknis dan jauh dari penggunaan blockchain sehari-hari. Setelah saya mendalami Dusk, pandangan saya berubah.
Dusk menggabungkan alat-alat kriptografi seperti BLS12-381, JubJub, Schnorr, Poseidon, dan pohon Merkle untuk membangun infrastruktur yang berfokus pada privasi—di mana informasi dapat diverifikasi tanpa mengungkap semuanya yang ada di baliknya.
Bagian yang menarik adalah PLONK.
Alih-alih menaruh detail sensitif di onchain, seorang pengguna dapat membuktikan bahwa ia memenuhi kondisi tertentu—misalnya telah menjalani KYC atau memenuhi persyaratan kelayakan—tanpa mengungkap data pribadi yang tidak perlu.
Itu menciptakan model yang kuat:
Buktikan yang penting. Simpan sisanya tetap privat.
Untuk keuangan yang teregulasi, keseimbangan antara privasi, kepatuhan, dan keterverifikasian ini bisa jadi jauh lebih penting daripada ZK yang hanya menjadi sekadar istilah kriptografi yang ramai dibicarakan.
Dengan diperkenalkannya PLONK V3 ke mainnet melalui peningkatan Aegis, Dusk mewujudkan ide tersebut menjadi infrastruktur nyata.
$DUSK
Apa yang membuat ZK paling bernilai untuk keuangan yang teregulasi?
Private verification
100%
KYC/eligibility verification
0%
Compliance + privacy together
0%
Faster, scalable verification
0%
1 Voting • Voting ditutup
1
3
147
·
--
#dusk $DUSK @Dusk_Foundation
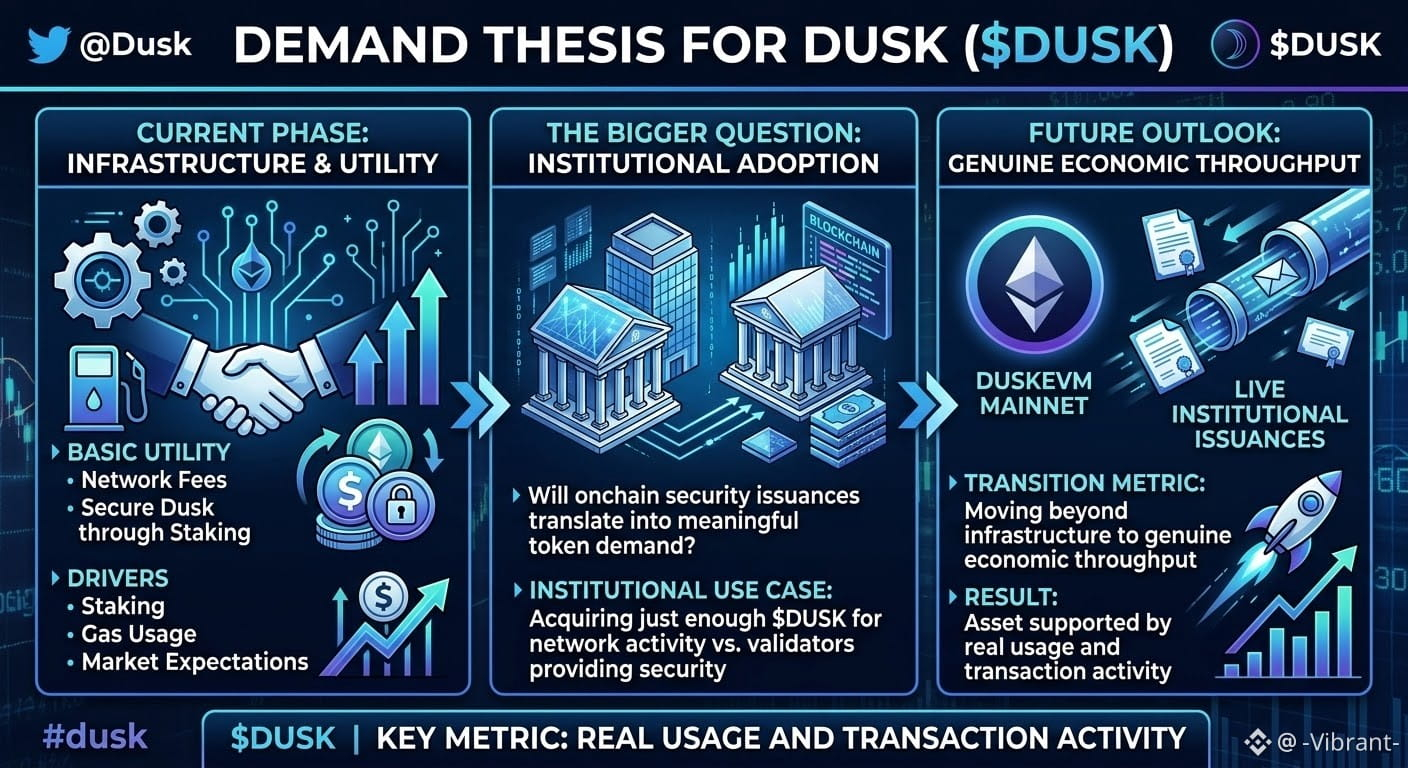
Saya sudah memikirkan sisi berbeda dari @Dusk dan $DUSK belakangan ini: apa sebenarnya yang menciptakan permintaan token yang bertahan lama?
Kegunaan dasarnya cukup jelas. $DUSK membayar biaya jaringan dan membantu mengamankan Dusk melalui staking. Tapi jika pada akhirnya institusi menerbitkan dan menyelesaikan sekuritas di atas chain, pertanyaan besarnya adalah apakah aktivitas itu benar-benar berujung pada permintaan token yang bermakna.
Institusi mungkin tidak perlu memegang jumlah DUSK yang sangat besar. Mereka mungkin hanya perlu memperoleh cukup untuk aktivitas jaringan, sementara validator menyediakan keamanan ekonomi.
Karena itu, adopsi adalah variabel kuncinya.
Saat ini, Dusk masih berada pada fase pembangunan infrastruktur, jadi permintaan token secara alami lebih terkait dengan staking, penggunaan gas, dan ekspektasi pasar ketimbang aktivitas institusional berskala besar.
Yang mengubah persamaan adalah penggunaan yang nyata.
Jika mainnet DuskEVM dan penerbitan institusional yang berjalan membawa aktivitas transaksi yang substansial, kita seharusnya mulai melihat apakah Dusk bisa berevolusi dari sekadar menjadi aset asli jaringan menjadi aset yang didukung oleh arus kinerja ekonomi yang benar-benar ada.
Itulah metrik yang akan saya pantau.
#dusk $DUSK @Dusk
Saya sudah memikirkan sisi berbeda dari @Dusk dan $DUSK belakangan ini: apa sebenarnya yang menciptakan permintaan token yang bertahan lama?
Kegunaan dasarnya cukup jelas. $DUSK membayar biaya jaringan dan membantu mengamankan Dusk melalui staking. Tapi jika pada akhirnya institusi menerbitkan dan menyelesaikan sekuritas di atas chain, pertanyaan besarnya adalah apakah aktivitas itu benar-benar berujung pada permintaan token yang bermakna.
Institusi mungkin tidak perlu memegang jumlah DUSK yang sangat besar. Mereka mungkin hanya perlu memperoleh cukup untuk aktivitas jaringan, sementara validator menyediakan keamanan ekonomi.
Karena itu, adopsi adalah variabel kuncinya.
Saat ini, Dusk masih berada pada fase pembangunan infrastruktur, jadi permintaan token secara alami lebih terkait dengan staking, penggunaan gas, dan ekspektasi pasar ketimbang aktivitas institusional berskala besar.
Yang mengubah persamaan adalah penggunaan yang nyata.
Jika mainnet DuskEVM dan penerbitan institusional yang berjalan membawa aktivitas transaksi yang substansial, kita seharusnya mulai melihat apakah Dusk bisa berevolusi dari sekadar menjadi aset asli jaringan menjadi aset yang didukung oleh arus kinerja ekonomi yang benar-benar ada.
Itulah metrik yang akan saya pantau.
Saya sudah memikirkan sisi berbeda dari @Dusk dan $DUSK belakangan ini: apa sebenarnya yang menciptakan permintaan token yang bertahan lama?
Kegunaan dasarnya cukup jelas. $DUSK membayar biaya jaringan dan membantu mengamankan Dusk melalui staking. Tapi jika pada akhirnya institusi menerbitkan dan menyelesaikan sekuritas di atas chain, pertanyaan besarnya adalah apakah aktivitas itu benar-benar berujung pada permintaan token yang bermakna.
Institusi mungkin tidak perlu memegang jumlah DUSK yang sangat besar. Mereka mungkin hanya perlu memperoleh cukup untuk aktivitas jaringan, sementara validator menyediakan keamanan ekonomi.
Karena itu, adopsi adalah variabel kuncinya.
Saat ini, Dusk masih berada pada fase pembangunan infrastruktur, jadi permintaan token secara alami lebih terkait dengan staking, penggunaan gas, dan ekspektasi pasar ketimbang aktivitas institusional berskala besar.
Yang mengubah persamaan adalah penggunaan yang nyata.
Jika mainnet DuskEVM dan penerbitan institusional yang berjalan membawa aktivitas transaksi yang substansial, kita seharusnya mulai melihat apakah Dusk bisa berevolusi dari sekadar menjadi aset asli jaringan menjadi aset yang didukung oleh arus kinerja ekonomi yang benar-benar ada.
Itulah metrik yang akan saya pantau.
14
14
202
·
--
#dusk $DUSK @Dusk_Foundation
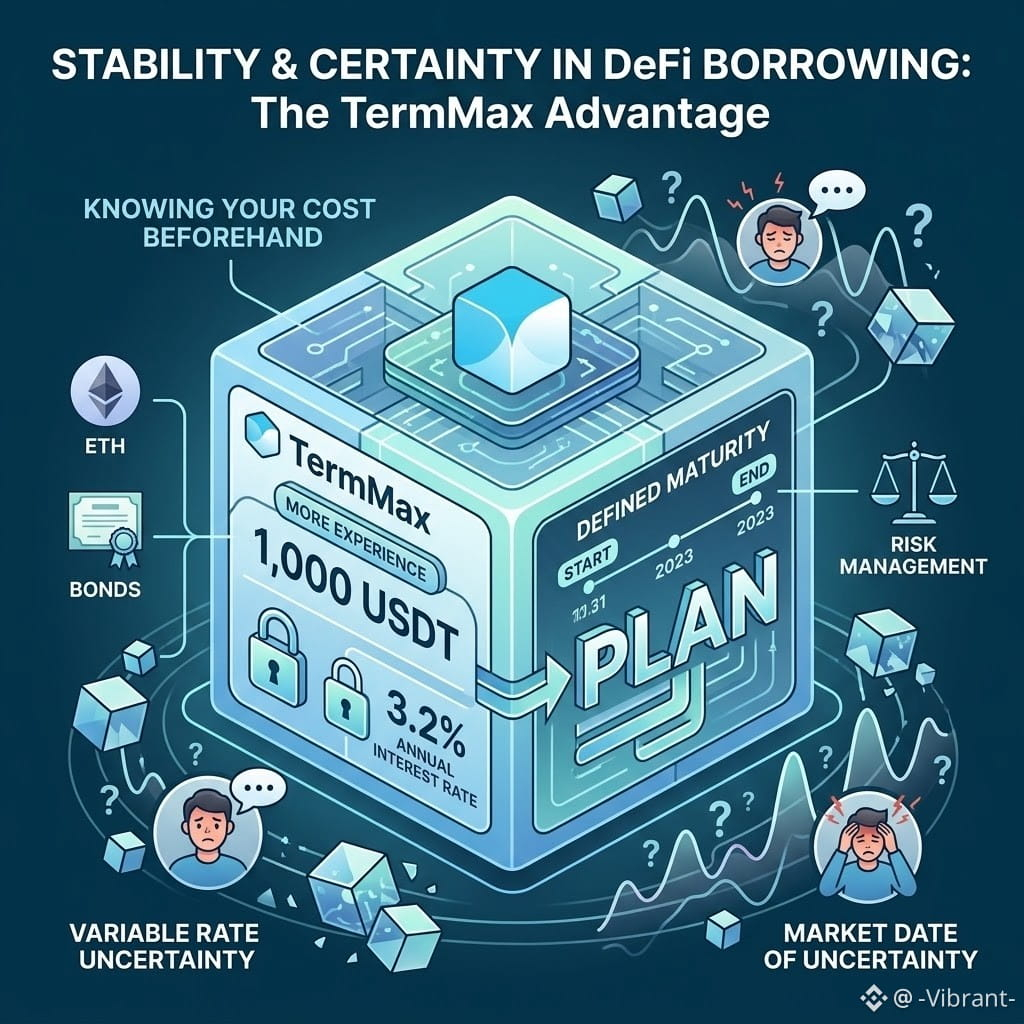
Pinjaman DeFi biasanya datang dengan sedikit rasa pusing:
Anda meminjam → pasar bergerak → tingkat berubah → Anda mengecek lagi.
Saya sudah terbiasa dengan siklus itu. Setiap kali saya membutuhkan likuiditas, saya lebih memilih untuk menyimpan ETH dan obligasi saya daripada menjualnya, jadi meminjam dengan jaminan dari aset tersebut terasa lebih masuk akal.
Namun masalah dengan suku bunga variabel adalah biaya pinjaman bisa berubah sementara posisi masih terbuka.
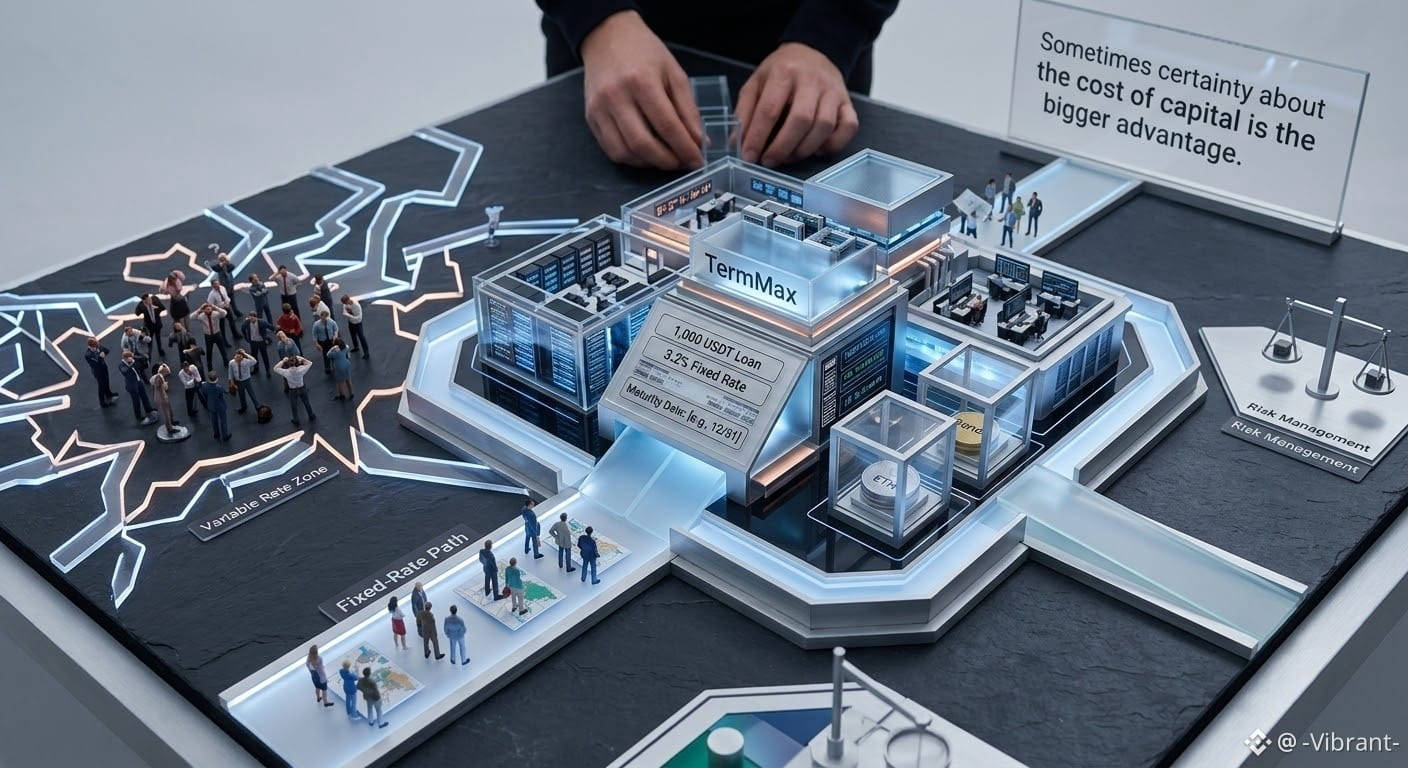
Itulah mengapa pengalaman terbaru saya dengan TermMax menarik perhatian saya.
Saya meminjam 1.000 USDT dengan jaminan aset saya dengan suku bunga tetap 3,2% per tahun dan jatuh tempo yang ditentukan.
Bagian menariknya bukan hanya karena saya bisa meminjam tanpa menjual kepemilikan saya.
Melainkan karena saya bisa mengetahui biaya pembiayaannya sejak awal.
Saya bisa menghitung posisi sebelum menjalankannya, memahami berapa yang harus saya bayarkan saat jatuh tempo, dan merencanakan modal saya tanpa perlu khawatir apakah kondisi pasar besok akan membuat pinjaman menjadi lebih mahal.
Hal ini menjadi lebih penting saat periode volatil.
Tentu saja, suku bunga tetap tidak menghilangkan risiko likuidasi. Jika nilai jaminan bergerak melawan Anda, Anda tetap harus mengelola posisi dengan benar.
Tapi hal itu membuat saya memikirkan ulang apa yang sebenarnya saya inginkan dari pinjaman berbasis DeFi.
Kadang suku bunga terbaik tidak selalu yang paling berguna.
Kadang kepastian mengenai biaya modal adalah keunggulan yang lebih besar.
#dusk $DUSK @Dusk
Pinjaman DeFi biasanya datang dengan sedikit rasa pusing:
Anda meminjam → pasar bergerak → tingkat berubah → Anda mengecek lagi.
Saya sudah terbiasa dengan siklus itu. Setiap kali saya membutuhkan likuiditas, saya lebih memilih untuk menyimpan ETH dan obligasi saya daripada menjualnya, jadi meminjam dengan jaminan dari aset tersebut terasa lebih masuk akal.
Namun masalah dengan suku bunga variabel adalah biaya pinjaman bisa berubah sementara posisi masih terbuka.
Itulah mengapa pengalaman terbaru saya dengan TermMax menarik perhatian saya.
Saya meminjam 1.000 USDT dengan jaminan aset saya dengan suku bunga tetap 3,2% per tahun dan jatuh tempo yang ditentukan.
Bagian menariknya bukan hanya karena saya bisa meminjam tanpa menjual kepemilikan saya.
Melainkan karena saya bisa mengetahui biaya pembiayaannya sejak awal.
Saya bisa menghitung posisi sebelum menjalankannya, memahami berapa yang harus saya bayarkan saat jatuh tempo, dan merencanakan modal saya tanpa perlu khawatir apakah kondisi pasar besok akan membuat pinjaman menjadi lebih mahal.
Hal ini menjadi lebih penting saat periode volatil.
Tentu saja, suku bunga tetap tidak menghilangkan risiko likuidasi. Jika nilai jaminan bergerak melawan Anda, Anda tetap harus mengelola posisi dengan benar.
Tapi hal itu membuat saya memikirkan ulang apa yang sebenarnya saya inginkan dari pinjaman berbasis DeFi.
Kadang suku bunga terbaik tidak selalu yang paling berguna.
Kadang kepastian mengenai biaya modal adalah keunggulan yang lebih besar.
Pinjaman DeFi biasanya datang dengan sedikit rasa pusing:
Anda meminjam → pasar bergerak → tingkat berubah → Anda mengecek lagi.
Saya sudah terbiasa dengan siklus itu. Setiap kali saya membutuhkan likuiditas, saya lebih memilih untuk menyimpan ETH dan obligasi saya daripada menjualnya, jadi meminjam dengan jaminan dari aset tersebut terasa lebih masuk akal.
Namun masalah dengan suku bunga variabel adalah biaya pinjaman bisa berubah sementara posisi masih terbuka.
Itulah mengapa pengalaman terbaru saya dengan TermMax menarik perhatian saya.
Saya meminjam 1.000 USDT dengan jaminan aset saya dengan suku bunga tetap 3,2% per tahun dan jatuh tempo yang ditentukan.
Bagian menariknya bukan hanya karena saya bisa meminjam tanpa menjual kepemilikan saya.
Melainkan karena saya bisa mengetahui biaya pembiayaannya sejak awal.
Saya bisa menghitung posisi sebelum menjalankannya, memahami berapa yang harus saya bayarkan saat jatuh tempo, dan merencanakan modal saya tanpa perlu khawatir apakah kondisi pasar besok akan membuat pinjaman menjadi lebih mahal.
Hal ini menjadi lebih penting saat periode volatil.
Tentu saja, suku bunga tetap tidak menghilangkan risiko likuidasi. Jika nilai jaminan bergerak melawan Anda, Anda tetap harus mengelola posisi dengan benar.
Tapi hal itu membuat saya memikirkan ulang apa yang sebenarnya saya inginkan dari pinjaman berbasis DeFi.
Kadang suku bunga terbaik tidak selalu yang paling berguna.
Kadang kepastian mengenai biaya modal adalah keunggulan yang lebih besar.
12
10
112
·
--
#dusk $DUSK @Dusk_Foundation Saya sedang melihat DUSK pagi ini dari sudut yang sedikit berbeda—bukan sebagai token L1 lain yang hanya menunggu spekulasi untuk mengerek harganya, melainkan sebagai aset yang terkait dengan aktivitas jaringan yang benar-benar nyata.
Setelah mainnet, DUSK memiliki peran yang lebih fungsional di seluruh ekosistem: mulai dari staking hingga menggerakkan aktivitas di sekitar smart contract yang confidential serta aplikasi keuangan yang berfokus pada privasi. Itu menghadirkan pertanyaan menarik soal permintaan token: jika institusi benar-benar mulai menggunakan Dusk untuk aset tokenisasi, transaksi yang patuh (compliant), dan eksekusi privat, penggunaan jaringan bisa menjadi pendorong yang jauh lebih kuat daripada sekadar narasi pasar.
Tapi ada catatannya.
Kegunaan hanya berarti jika penggunanya benar-benar datang. Jika adopsi institusional memakan waktu lebih lama dari yang diperkirakan sementara emisi token dan pasokan yang tersedia terus meningkat, ekonomi token bisa mengalami tekanan sebelum permintaan transaksi yang sesungguhnya menjadi bermakna.
Jadi, tesis besar DUSK menurut saya bukan hanya “privasi + RWA = bullish.”
Melainkan apakah Dusk mampu mengubah minat institusional menjadi aktivitas on-chain yang konsisten.
Jika itu terjadi, utilitas akan mulai memperkuat ekonomi token. Jika tidak, spekulasi mungkin tetap menjadi kekuatan dominan.
Bagian itulah yang paling ingin saya pantau.
$DUSK
#dusk $DUSK @Dusk Saya sedang melihat DUSK pagi ini dari sudut yang sedikit berbeda—bukan sebagai token L1 lain yang hanya menunggu spekulasi untuk mengerek harganya, melainkan sebagai aset yang terkait dengan aktivitas jaringan yang benar-benar nyata.
Setelah mainnet, DUSK memiliki peran yang lebih fungsional di seluruh ekosistem: mulai dari staking hingga menggerakkan aktivitas di sekitar smart contract yang confidential serta aplikasi keuangan yang berfokus pada privasi. Itu menghadirkan pertanyaan menarik soal permintaan token: jika institusi benar-benar mulai menggunakan Dusk untuk aset tokenisasi, transaksi yang patuh (compliant), dan eksekusi privat, penggunaan jaringan bisa menjadi pendorong yang jauh lebih kuat daripada sekadar narasi pasar.
Tapi ada catatannya.
Kegunaan hanya berarti jika penggunanya benar-benar datang. Jika adopsi institusional memakan waktu lebih lama dari yang diperkirakan sementara emisi token dan pasokan yang tersedia terus meningkat, ekonomi token bisa mengalami tekanan sebelum permintaan transaksi yang sesungguhnya menjadi bermakna.
Jadi, tesis besar DUSK menurut saya bukan hanya “privasi + RWA = bullish.”
Melainkan apakah Dusk mampu mengubah minat institusional menjadi aktivitas on-chain yang konsisten.
Jika itu terjadi, utilitas akan mulai memperkuat ekonomi token. Jika tidak, spekulasi mungkin tetap menjadi kekuatan dominan.
Bagian itulah yang paling ingin saya pantau.
$DUSK
Setelah mainnet, DUSK memiliki peran yang lebih fungsional di seluruh ekosistem: mulai dari staking hingga menggerakkan aktivitas di sekitar smart contract yang confidential serta aplikasi keuangan yang berfokus pada privasi. Itu menghadirkan pertanyaan menarik soal permintaan token: jika institusi benar-benar mulai menggunakan Dusk untuk aset tokenisasi, transaksi yang patuh (compliant), dan eksekusi privat, penggunaan jaringan bisa menjadi pendorong yang jauh lebih kuat daripada sekadar narasi pasar.
Tapi ada catatannya.
Kegunaan hanya berarti jika penggunanya benar-benar datang. Jika adopsi institusional memakan waktu lebih lama dari yang diperkirakan sementara emisi token dan pasokan yang tersedia terus meningkat, ekonomi token bisa mengalami tekanan sebelum permintaan transaksi yang sesungguhnya menjadi bermakna.
Jadi, tesis besar DUSK menurut saya bukan hanya “privasi + RWA = bullish.”
Melainkan apakah Dusk mampu mengubah minat institusional menjadi aktivitas on-chain yang konsisten.
Jika itu terjadi, utilitas akan mulai memperkuat ekonomi token. Jika tidak, spekulasi mungkin tetap menjadi kekuatan dominan.
Bagian itulah yang paling ingin saya pantau.
$DUSK
14
12
181
·
--
#dusk $DUSK @Dusk_Foundation
Saya akhir-akhir ini melihat Dusk dari sudut pandang yang berbeda.
Daripada mulai dari “seberapa privat Dusk?”, saya lebih tertarik pada apa yang sebenarnya terjadi di balik lapisan privasi itu.
Dusk dibangun di sekitar kasus penggunaan keuangan, dengan XSC yang memungkinkan logika smart contract yang rahasia. Tapi itu memunculkan kumpulan pertanyaan yang jauh lebih sulit:
→ Apa yang sebenarnya bisa diamati oleh validator?
→ Apa yang tetap tersembunyi selama eksekusi?
→ Jaminan mana yang berasal dari kriptografi, dan mana yang bergantung pada asumsi jaringan atau implementasi?
→ Bagaimana jaminan privasi dipelihara saat protokol berkembang?
Governance sangat menarik bagi saya. Sebuah protokol yang dirancang untuk keuangan teregulasi tidak bisa memperlakukan upgrade sebagai sekadar rilis fitur. Perubahan pada eksekusi, privasi, atau verifikasi bisa secara langsung memengaruhi model kepercayaan yang menjadi landasan aplikasi yang dibangun.
Jadi, daripada mengklaim saya sudah punya jawabannya, saya mendalami arsitekturnya terlebih dahulu.
Jika Anda meninjau Dusk dari perspektif keamanan, lapisan mana yang akan Anda audit sebelum semuanya yang lain?
$DUSK #dusk
#dusk $DUSK @Dusk
Saya akhir-akhir ini melihat Dusk dari sudut pandang yang berbeda.
Daripada mulai dari “seberapa privat Dusk?”, saya lebih tertarik pada apa yang sebenarnya terjadi di balik lapisan privasi itu.
Dusk dibangun di sekitar kasus penggunaan keuangan, dengan XSC yang memungkinkan logika smart contract yang rahasia. Tapi itu memunculkan kumpulan pertanyaan yang jauh lebih sulit:
→ Apa yang sebenarnya bisa diamati oleh validator?
→ Apa yang tetap tersembunyi selama eksekusi?
→ Jaminan mana yang berasal dari kriptografi, dan mana yang bergantung pada asumsi jaringan atau implementasi?
→ Bagaimana jaminan privasi dipelihara saat protokol berkembang?
Governance sangat menarik bagi saya. Sebuah protokol yang dirancang untuk keuangan teregulasi tidak bisa memperlakukan upgrade sebagai sekadar rilis fitur. Perubahan pada eksekusi, privasi, atau verifikasi bisa secara langsung memengaruhi model kepercayaan yang menjadi landasan aplikasi yang dibangun.
Jadi, daripada mengklaim saya sudah punya jawabannya, saya mendalami arsitekturnya terlebih dahulu.
Jika Anda meninjau Dusk dari perspektif keamanan, lapisan mana yang akan Anda audit sebelum semuanya yang lain?
$DUSK #dusk
Saya akhir-akhir ini melihat Dusk dari sudut pandang yang berbeda.
Daripada mulai dari “seberapa privat Dusk?”, saya lebih tertarik pada apa yang sebenarnya terjadi di balik lapisan privasi itu.
Dusk dibangun di sekitar kasus penggunaan keuangan, dengan XSC yang memungkinkan logika smart contract yang rahasia. Tapi itu memunculkan kumpulan pertanyaan yang jauh lebih sulit:
→ Apa yang sebenarnya bisa diamati oleh validator?
→ Apa yang tetap tersembunyi selama eksekusi?
→ Jaminan mana yang berasal dari kriptografi, dan mana yang bergantung pada asumsi jaringan atau implementasi?
→ Bagaimana jaminan privasi dipelihara saat protokol berkembang?
Governance sangat menarik bagi saya. Sebuah protokol yang dirancang untuk keuangan teregulasi tidak bisa memperlakukan upgrade sebagai sekadar rilis fitur. Perubahan pada eksekusi, privasi, atau verifikasi bisa secara langsung memengaruhi model kepercayaan yang menjadi landasan aplikasi yang dibangun.
Jadi, daripada mengklaim saya sudah punya jawabannya, saya mendalami arsitekturnya terlebih dahulu.
Jika Anda meninjau Dusk dari perspektif keamanan, lapisan mana yang akan Anda audit sebelum semuanya yang lain?
$DUSK #dusk
22
19
119
·
--
#dusk $DUSK @Dusk_Foundation
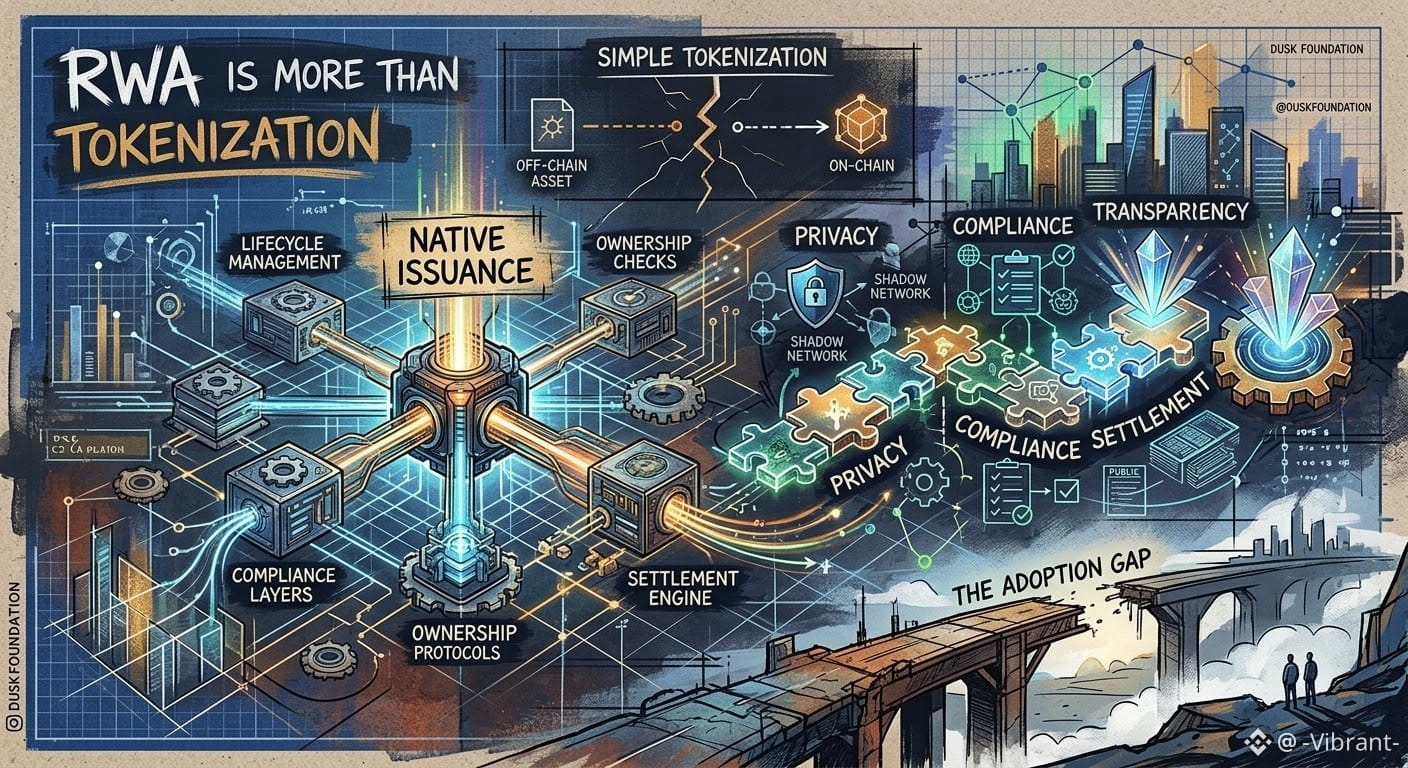
RWA Lebih dari Sekadar Tokenisasi
Saya dulu mengira masalah RWA cukup sederhana:
→ Ambil aset dunia nyata
→ Taruh di atas blockchain
→ Jadikan dapat diperdagangkan
Tapi setelah saya melihat lebih dalam tentang Dusk, cara pandang saya berubah.
Pertanyaan yang menarik bukan hanya “Apakah aset ini bisa ada di blockchain?”
Namun “Seberapa besar dari siklus hidup aslinya yang bisa terjadi di blockchain?”
Di sinilah perbedaan Dusk antara tokenisasi dan penerbitan asli menjadi menarik.
Dengan tokenisasi sederhana, aset mungkin hidup di sebuah blockchain sementara pemeriksaan kepemilikan, penerbitan, transfer, kepatuhan, dan penyelesaian (settlement) tetap sangat bergantung pada sistem di luar blockchain.
Penerbitan asli mengarah pada model yang berbeda → di mana lebih banyak proses tersebut bisa dibangun langsung ke dalam lingkungan on-chain.
Lalu ada privasi.
Untuk aset yang teregulasi, membuat semuanya menjadi publik tidak realistis. Tapi menyembunyikan semuanya juga bukan pilihan.
Jadi tantangan sesungguhnya menjadi:
privasi → kepatuhan → transparansi → penyelesaian
…dan memastikan potongan-potongan ini bisa bekerja bersama tanpa mengubah sistem menjadi basis data publik atau kotak hitam.
Saya masih berhati-hati. Infrastruktur bisa membuktikan apa yang mungkin, tetapi adopsi adalah ujian yang sama sekali berbeda.
Kesenjangan itulah yang kemungkinan merupakan bagian dari Dusk yang paling ingin saya saksikan.
#dusk $DUSK @Dusk
RWA Lebih dari Sekadar Tokenisasi
Saya dulu mengira masalah RWA cukup sederhana:
→ Ambil aset dunia nyata
→ Taruh di atas blockchain
→ Jadikan dapat diperdagangkan
Tapi setelah saya melihat lebih dalam tentang Dusk, cara pandang saya berubah.
Pertanyaan yang menarik bukan hanya “Apakah aset ini bisa ada di blockchain?”
Namun “Seberapa besar dari siklus hidup aslinya yang bisa terjadi di blockchain?”
Di sinilah perbedaan Dusk antara tokenisasi dan penerbitan asli menjadi menarik.
Dengan tokenisasi sederhana, aset mungkin hidup di sebuah blockchain sementara pemeriksaan kepemilikan, penerbitan, transfer, kepatuhan, dan penyelesaian (settlement) tetap sangat bergantung pada sistem di luar blockchain.
Penerbitan asli mengarah pada model yang berbeda → di mana lebih banyak proses tersebut bisa dibangun langsung ke dalam lingkungan on-chain.
Lalu ada privasi.
Untuk aset yang teregulasi, membuat semuanya menjadi publik tidak realistis. Tapi menyembunyikan semuanya juga bukan pilihan.
Jadi tantangan sesungguhnya menjadi:
privasi → kepatuhan → transparansi → penyelesaian
…dan memastikan potongan-potongan ini bisa bekerja bersama tanpa mengubah sistem menjadi basis data publik atau kotak hitam.
Saya masih berhati-hati. Infrastruktur bisa membuktikan apa yang mungkin, tetapi adopsi adalah ujian yang sama sekali berbeda.
Kesenjangan itulah yang kemungkinan merupakan bagian dari Dusk yang paling ingin saya saksikan.
RWA Lebih dari Sekadar Tokenisasi
Saya dulu mengira masalah RWA cukup sederhana:
→ Ambil aset dunia nyata
→ Taruh di atas blockchain
→ Jadikan dapat diperdagangkan
Tapi setelah saya melihat lebih dalam tentang Dusk, cara pandang saya berubah.
Pertanyaan yang menarik bukan hanya “Apakah aset ini bisa ada di blockchain?”
Namun “Seberapa besar dari siklus hidup aslinya yang bisa terjadi di blockchain?”
Di sinilah perbedaan Dusk antara tokenisasi dan penerbitan asli menjadi menarik.
Dengan tokenisasi sederhana, aset mungkin hidup di sebuah blockchain sementara pemeriksaan kepemilikan, penerbitan, transfer, kepatuhan, dan penyelesaian (settlement) tetap sangat bergantung pada sistem di luar blockchain.
Penerbitan asli mengarah pada model yang berbeda → di mana lebih banyak proses tersebut bisa dibangun langsung ke dalam lingkungan on-chain.
Lalu ada privasi.
Untuk aset yang teregulasi, membuat semuanya menjadi publik tidak realistis. Tapi menyembunyikan semuanya juga bukan pilihan.
Jadi tantangan sesungguhnya menjadi:
privasi → kepatuhan → transparansi → penyelesaian
…dan memastikan potongan-potongan ini bisa bekerja bersama tanpa mengubah sistem menjadi basis data publik atau kotak hitam.
Saya masih berhati-hati. Infrastruktur bisa membuktikan apa yang mungkin, tetapi adopsi adalah ujian yang sama sekali berbeda.
Kesenjangan itulah yang kemungkinan merupakan bagian dari Dusk yang paling ingin saya saksikan.
20
14
116
·
--
#termmax @termmax
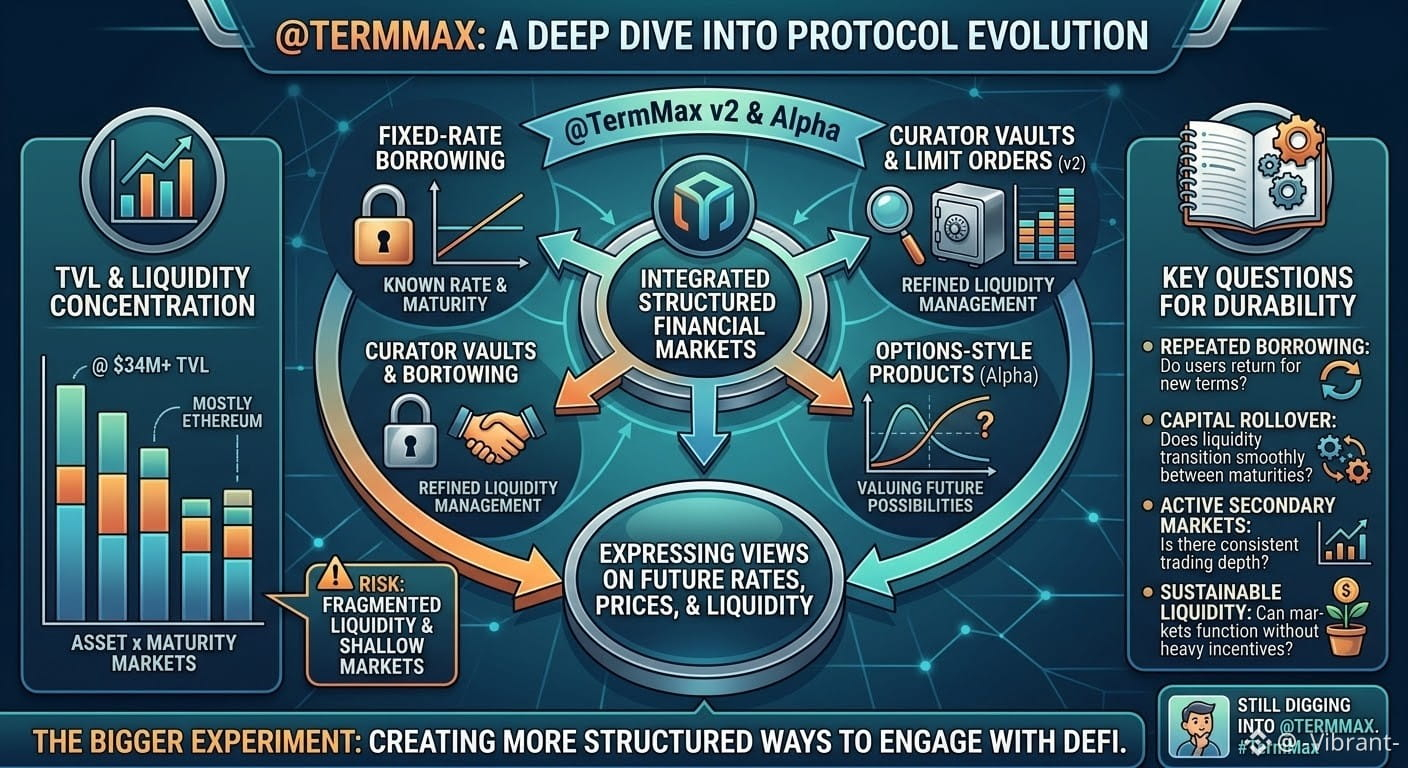
Semakin lama saya menelaah TermMax, semakin saya merasa pada awalnya saya keliru dalam memahami apa yang sebenarnya ingin dicapai protokol ini.
Saya awalnya melihat sisi peminjaman suku bunga tetap dan mengira itu pada dasarnya adalah keseluruhan tesis: pinjam pada suku bunga yang diketahui, kunci jatuh tempo, lalu lanjut.
Namun bagian-bagian yang lebih baru membuat interpretasi itu terasa tidak lengkap.
TermMax berada di sekitar $34M dalam TVL, dengan pinjaman aktif pada kisaran yang mirip, dan Ethereum masih menyumbang sebagian besar likuiditas. Lalu V2 menambahkan hal-hal seperti vault kurator dan limit order, sementara TermMax Alpha bergerak ke produk bergaya opsi.
Secara individual, tidak ada satu pun fitur tersebut yang benar-benar terobosan.
Yang menarik bagi saya adalah bagaimana semuanya saling terhubung.
Peminjaman dengan suku bunga tetap pada akhirnya berkaitan dengan penetapan harga untuk modal selama periode yang didefinisikan. Opsi membawa gagasan itu ke arah yang berbeda dengan memberikan nilai pada kemungkinan di masa depan. Jadi, mungkin eksperimen yang lebih besar di sini bukan sekadar “membangun pasar pinjaman yang lebih baik,” melainkan menciptakan cara yang lebih terstruktur bagi pengguna untuk mengekspresikan pandangan mereka tentang suku bunga, harga, likuiditas, dan penyelesaian di masa mendatang.
Itu juga menimbulkan masalah yang menurut saya layak untuk terus diawasi.
Saat TermMax menambah lebih banyak jatuh tempo, aset, dan jenis produk, likuiditas dapat menjadi terpecah ke terlalu banyak pasar. Angka TVL yang sehat tidak otomatis memberi tahu Anda apakah setiap pasar individual memiliki kedalaman yang berarti, atau apakah aktivitas justru terkonsentrasi di beberapa tempat saja.
Karena itulah saya kurang tertarik melihat TVL terus naik, dan lebih tertarik pada apa yang terjadi di sekitar jatuh tempo.
Apakah para peminjam benar-benar kembali untuk jangka waktu lain? Apakah modal secara alami bergulir ke jatuh tempo baru? Apakah pasar sekunder tetap aktif? Dan apakah pasar-pasar tersebut mampu mempertahankan likuiditas yang berguna tanpa terlalu bergantung pada insentif?
Jawaban-jawaban itu akan memberi saya pemahaman yang jauh lebih besar tentang ketahanan (durabilitas) protokol dibanding tonggak TVL lainnya.
Masih terus menggali TermMax dan mencoba memahami ke mana ini akhirnya akan mengarah. TermMax
#termmax @TermMax
Semakin lama saya menelaah TermMax, semakin saya merasa pada awalnya saya keliru dalam memahami apa yang sebenarnya ingin dicapai protokol ini.
Saya awalnya melihat sisi peminjaman suku bunga tetap dan mengira itu pada dasarnya adalah keseluruhan tesis: pinjam pada suku bunga yang diketahui, kunci jatuh tempo, lalu lanjut.
Namun bagian-bagian yang lebih baru membuat interpretasi itu terasa tidak lengkap.
TermMax berada di sekitar $34M dalam TVL, dengan pinjaman aktif pada kisaran yang mirip, dan Ethereum masih menyumbang sebagian besar likuiditas. Lalu V2 menambahkan hal-hal seperti vault kurator dan limit order, sementara TermMax Alpha bergerak ke produk bergaya opsi.
Secara individual, tidak ada satu pun fitur tersebut yang benar-benar terobosan.
Yang menarik bagi saya adalah bagaimana semuanya saling terhubung.
Peminjaman dengan suku bunga tetap pada akhirnya berkaitan dengan penetapan harga untuk modal selama periode yang didefinisikan. Opsi membawa gagasan itu ke arah yang berbeda dengan memberikan nilai pada kemungkinan di masa depan. Jadi, mungkin eksperimen yang lebih besar di sini bukan sekadar “membangun pasar pinjaman yang lebih baik,” melainkan menciptakan cara yang lebih terstruktur bagi pengguna untuk mengekspresikan pandangan mereka tentang suku bunga, harga, likuiditas, dan penyelesaian di masa mendatang.
Itu juga menimbulkan masalah yang menurut saya layak untuk terus diawasi.
Saat TermMax menambah lebih banyak jatuh tempo, aset, dan jenis produk, likuiditas dapat menjadi terpecah ke terlalu banyak pasar. Angka TVL yang sehat tidak otomatis memberi tahu Anda apakah setiap pasar individual memiliki kedalaman yang berarti, atau apakah aktivitas justru terkonsentrasi di beberapa tempat saja.
Karena itulah saya kurang tertarik melihat TVL terus naik, dan lebih tertarik pada apa yang terjadi di sekitar jatuh tempo.
Apakah para peminjam benar-benar kembali untuk jangka waktu lain? Apakah modal secara alami bergulir ke jatuh tempo baru? Apakah pasar sekunder tetap aktif? Dan apakah pasar-pasar tersebut mampu mempertahankan likuiditas yang berguna tanpa terlalu bergantung pada insentif?
Jawaban-jawaban itu akan memberi saya pemahaman yang jauh lebih besar tentang ketahanan (durabilitas) protokol dibanding tonggak TVL lainnya.
Masih terus menggali TermMax dan mencoba memahami ke mana ini akhirnya akan mengarah. TermMax
Semakin lama saya menelaah TermMax, semakin saya merasa pada awalnya saya keliru dalam memahami apa yang sebenarnya ingin dicapai protokol ini.
Saya awalnya melihat sisi peminjaman suku bunga tetap dan mengira itu pada dasarnya adalah keseluruhan tesis: pinjam pada suku bunga yang diketahui, kunci jatuh tempo, lalu lanjut.
Namun bagian-bagian yang lebih baru membuat interpretasi itu terasa tidak lengkap.
TermMax berada di sekitar $34M dalam TVL, dengan pinjaman aktif pada kisaran yang mirip, dan Ethereum masih menyumbang sebagian besar likuiditas. Lalu V2 menambahkan hal-hal seperti vault kurator dan limit order, sementara TermMax Alpha bergerak ke produk bergaya opsi.
Secara individual, tidak ada satu pun fitur tersebut yang benar-benar terobosan.
Yang menarik bagi saya adalah bagaimana semuanya saling terhubung.
Peminjaman dengan suku bunga tetap pada akhirnya berkaitan dengan penetapan harga untuk modal selama periode yang didefinisikan. Opsi membawa gagasan itu ke arah yang berbeda dengan memberikan nilai pada kemungkinan di masa depan. Jadi, mungkin eksperimen yang lebih besar di sini bukan sekadar “membangun pasar pinjaman yang lebih baik,” melainkan menciptakan cara yang lebih terstruktur bagi pengguna untuk mengekspresikan pandangan mereka tentang suku bunga, harga, likuiditas, dan penyelesaian di masa mendatang.
Itu juga menimbulkan masalah yang menurut saya layak untuk terus diawasi.
Saat TermMax menambah lebih banyak jatuh tempo, aset, dan jenis produk, likuiditas dapat menjadi terpecah ke terlalu banyak pasar. Angka TVL yang sehat tidak otomatis memberi tahu Anda apakah setiap pasar individual memiliki kedalaman yang berarti, atau apakah aktivitas justru terkonsentrasi di beberapa tempat saja.
Karena itulah saya kurang tertarik melihat TVL terus naik, dan lebih tertarik pada apa yang terjadi di sekitar jatuh tempo.
Apakah para peminjam benar-benar kembali untuk jangka waktu lain? Apakah modal secara alami bergulir ke jatuh tempo baru? Apakah pasar sekunder tetap aktif? Dan apakah pasar-pasar tersebut mampu mempertahankan likuiditas yang berguna tanpa terlalu bergantung pada insentif?
Jawaban-jawaban itu akan memberi saya pemahaman yang jauh lebih besar tentang ketahanan (durabilitas) protokol dibanding tonggak TVL lainnya.
Masih terus menggali TermMax dan mencoba memahami ke mana ini akhirnya akan mengarah. TermMax
10
8
107
·
--
#termmax @termmax
Saya belakangan ini memikirkan TermMax dari sudut pandang yang sedikit berbeda.
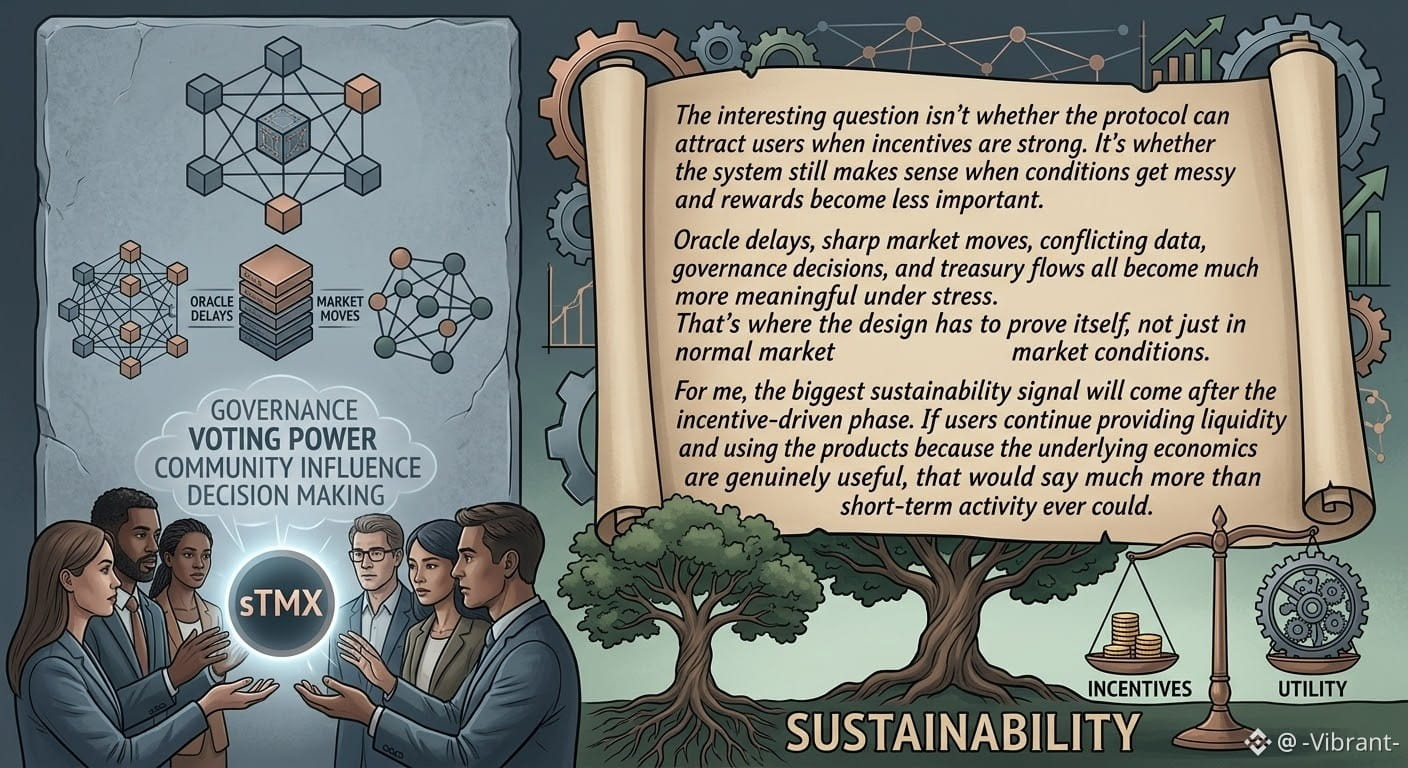
Pertanyaan yang menarik bukanlah apakah protokol bisa menarik pengguna ketika insentifnya kuat. Pertanyaannya adalah apakah sistem ini masih masuk akal ketika kondisi menjadi berantakan dan hadiah menjadi kurang penting.
Penundaan oracle, pergerakan pasar yang tajam, data yang saling bertentangan, keputusan tata kelola, dan aliran treasury semuanya menjadi jauh lebih bermakna saat terjadi tekanan. Di situlah rancangan harus membuktikan dirinya—bukan hanya dalam kondisi pasar normal.
Saya juga penasaran dengan tata kelola sTMX. Kekuatan suara lebih besar bagi pemegang tampaknya bagus, tetapi ujian sesungguhnya adalah seberapa besar pengaruh yang benar-benar dimiliki komunitas terhadap keputusan-keputusan penting, dibanding sekadar menyesuaikan parameter di dalam kerangka yang sudah ada.
Bagi saya, sinyal keberlanjutan terbesar akan datang setelah fase yang digerakkan oleh insentif. Jika pengguna tetap menyediakan likuiditas dan menggunakan produk karena ekonomi yang mendasarinya memang benar-benar berguna, itu akan mengatakan jauh lebih banyak daripada aktivitas jangka pendek yang pernah bisa.
Insentif pra-TGE bisa menciptakan perhatian. Kegunaan jangka panjanglah yang membuat sebuah ekosistem tetap hidup.
#termmax @TermMax
Saya belakangan ini memikirkan TermMax dari sudut pandang yang sedikit berbeda.
Pertanyaan yang menarik bukanlah apakah protokol bisa menarik pengguna ketika insentifnya kuat. Pertanyaannya adalah apakah sistem ini masih masuk akal ketika kondisi menjadi berantakan dan hadiah menjadi kurang penting.
Penundaan oracle, pergerakan pasar yang tajam, data yang saling bertentangan, keputusan tata kelola, dan aliran treasury semuanya menjadi jauh lebih bermakna saat terjadi tekanan. Di situlah rancangan harus membuktikan dirinya—bukan hanya dalam kondisi pasar normal.
Saya juga penasaran dengan tata kelola sTMX. Kekuatan suara lebih besar bagi pemegang tampaknya bagus, tetapi ujian sesungguhnya adalah seberapa besar pengaruh yang benar-benar dimiliki komunitas terhadap keputusan-keputusan penting, dibanding sekadar menyesuaikan parameter di dalam kerangka yang sudah ada.
Bagi saya, sinyal keberlanjutan terbesar akan datang setelah fase yang digerakkan oleh insentif. Jika pengguna tetap menyediakan likuiditas dan menggunakan produk karena ekonomi yang mendasarinya memang benar-benar berguna, itu akan mengatakan jauh lebih banyak daripada aktivitas jangka pendek yang pernah bisa.
Insentif pra-TGE bisa menciptakan perhatian. Kegunaan jangka panjanglah yang membuat sebuah ekosistem tetap hidup.
Saya belakangan ini memikirkan TermMax dari sudut pandang yang sedikit berbeda.
Pertanyaan yang menarik bukanlah apakah protokol bisa menarik pengguna ketika insentifnya kuat. Pertanyaannya adalah apakah sistem ini masih masuk akal ketika kondisi menjadi berantakan dan hadiah menjadi kurang penting.
Penundaan oracle, pergerakan pasar yang tajam, data yang saling bertentangan, keputusan tata kelola, dan aliran treasury semuanya menjadi jauh lebih bermakna saat terjadi tekanan. Di situlah rancangan harus membuktikan dirinya—bukan hanya dalam kondisi pasar normal.
Saya juga penasaran dengan tata kelola sTMX. Kekuatan suara lebih besar bagi pemegang tampaknya bagus, tetapi ujian sesungguhnya adalah seberapa besar pengaruh yang benar-benar dimiliki komunitas terhadap keputusan-keputusan penting, dibanding sekadar menyesuaikan parameter di dalam kerangka yang sudah ada.
Bagi saya, sinyal keberlanjutan terbesar akan datang setelah fase yang digerakkan oleh insentif. Jika pengguna tetap menyediakan likuiditas dan menggunakan produk karena ekonomi yang mendasarinya memang benar-benar berguna, itu akan mengatakan jauh lebih banyak daripada aktivitas jangka pendek yang pernah bisa.
Insentif pra-TGE bisa menciptakan perhatian. Kegunaan jangka panjanglah yang membuat sebuah ekosistem tetap hidup.
26
23
119
·
--
#dusk $DUSK @Dusk_Foundation
Aku mulai melihat Dusk lagi malam ini.
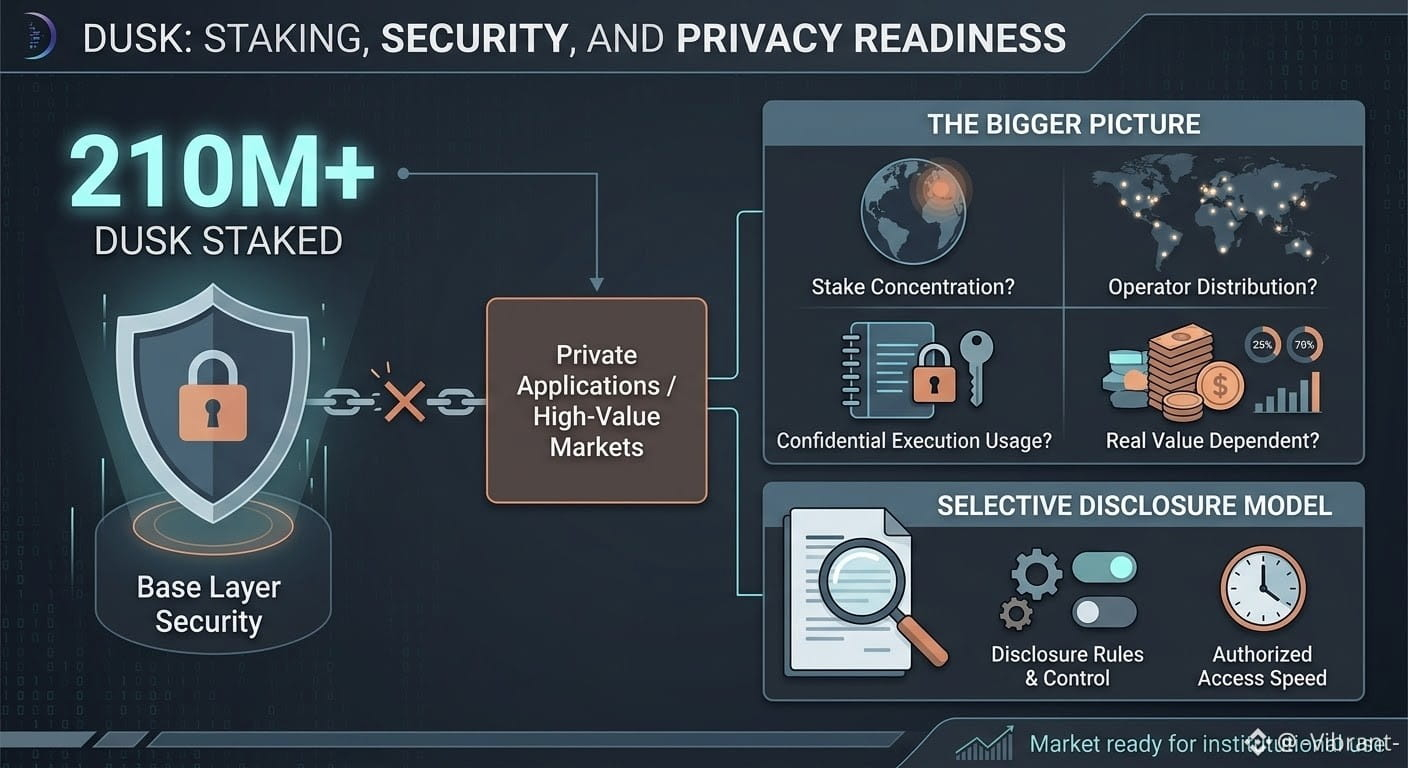
Satu angka menonjol: 210M+ DUSK yang dipertaruhkan.
Itu sinyal kuat untuk keamanan lapisan dasar, tapi aku tidak yakin itu harus diperlakukan sebagai ukuran langsung dari keamanan privasi.
Ada gambaran yang lebih besar:
→ Seberapa terkonsentrasikah pertaruhannya?
→ Seberapa terdistribusikah para operator?
→ Seberapa banyak aktivitas yang benar-benar menggunakan eksekusi yang bersifat rahasia?
→ Seberapa besar nilai sebenarnya bergantung pada aplikasi-aplikasi privat tersebut?
Model selective disclosure Dusk-lah yang membuat diskusi ini menarik. Informasi finansial bisa tetap rahasia sambil tetap memungkinkan kepemilikan, kelayakan, atau persyaratan kepatuhan untuk dibuktikan.
Tapi kemudian muncul pertanyaan yang lebih sulit:
Siapa yang mengendalikan aturan pengungkapan, siapa yang bisa mengubahnya, dan seberapa cepat pihak yang berwenang dapat mengakses bukti yang diperlukan?
210M+ yang dipertaruhkan itu berarti.
Hanya saja, mungkin itu bukan metrik yang memberi tahu kita apakah Dusk sudah siap untuk pasar keuangan rahasia bernilai tinggi.
#dusk $DUSK @Dusk
Aku mulai melihat Dusk lagi malam ini.
Satu angka menonjol: 210M+ DUSK yang dipertaruhkan.
Itu sinyal kuat untuk keamanan lapisan dasar, tapi aku tidak yakin itu harus diperlakukan sebagai ukuran langsung dari keamanan privasi.
Ada gambaran yang lebih besar:
→ Seberapa terkonsentrasikah pertaruhannya?
→ Seberapa terdistribusikah para operator?
→ Seberapa banyak aktivitas yang benar-benar menggunakan eksekusi yang bersifat rahasia?
→ Seberapa besar nilai sebenarnya bergantung pada aplikasi-aplikasi privat tersebut?
Model selective disclosure Dusk-lah yang membuat diskusi ini menarik. Informasi finansial bisa tetap rahasia sambil tetap memungkinkan kepemilikan, kelayakan, atau persyaratan kepatuhan untuk dibuktikan.
Tapi kemudian muncul pertanyaan yang lebih sulit:
Siapa yang mengendalikan aturan pengungkapan, siapa yang bisa mengubahnya, dan seberapa cepat pihak yang berwenang dapat mengakses bukti yang diperlukan?
210M+ yang dipertaruhkan itu berarti.
Hanya saja, mungkin itu bukan metrik yang memberi tahu kita apakah Dusk sudah siap untuk pasar keuangan rahasia bernilai tinggi.
Aku mulai melihat Dusk lagi malam ini.
Satu angka menonjol: 210M+ DUSK yang dipertaruhkan.
Itu sinyal kuat untuk keamanan lapisan dasar, tapi aku tidak yakin itu harus diperlakukan sebagai ukuran langsung dari keamanan privasi.
Ada gambaran yang lebih besar:
→ Seberapa terkonsentrasikah pertaruhannya?
→ Seberapa terdistribusikah para operator?
→ Seberapa banyak aktivitas yang benar-benar menggunakan eksekusi yang bersifat rahasia?
→ Seberapa besar nilai sebenarnya bergantung pada aplikasi-aplikasi privat tersebut?
Model selective disclosure Dusk-lah yang membuat diskusi ini menarik. Informasi finansial bisa tetap rahasia sambil tetap memungkinkan kepemilikan, kelayakan, atau persyaratan kepatuhan untuk dibuktikan.
Tapi kemudian muncul pertanyaan yang lebih sulit:
Siapa yang mengendalikan aturan pengungkapan, siapa yang bisa mengubahnya, dan seberapa cepat pihak yang berwenang dapat mengakses bukti yang diperlukan?
210M+ yang dipertaruhkan itu berarti.
Hanya saja, mungkin itu bukan metrik yang memberi tahu kita apakah Dusk sudah siap untuk pasar keuangan rahasia bernilai tinggi.
40
31
166
·
--
#termmax @termmax
Dulu saya mengira hasil (yield) DeFi semata-mata soal mengejar APY tertinggi.
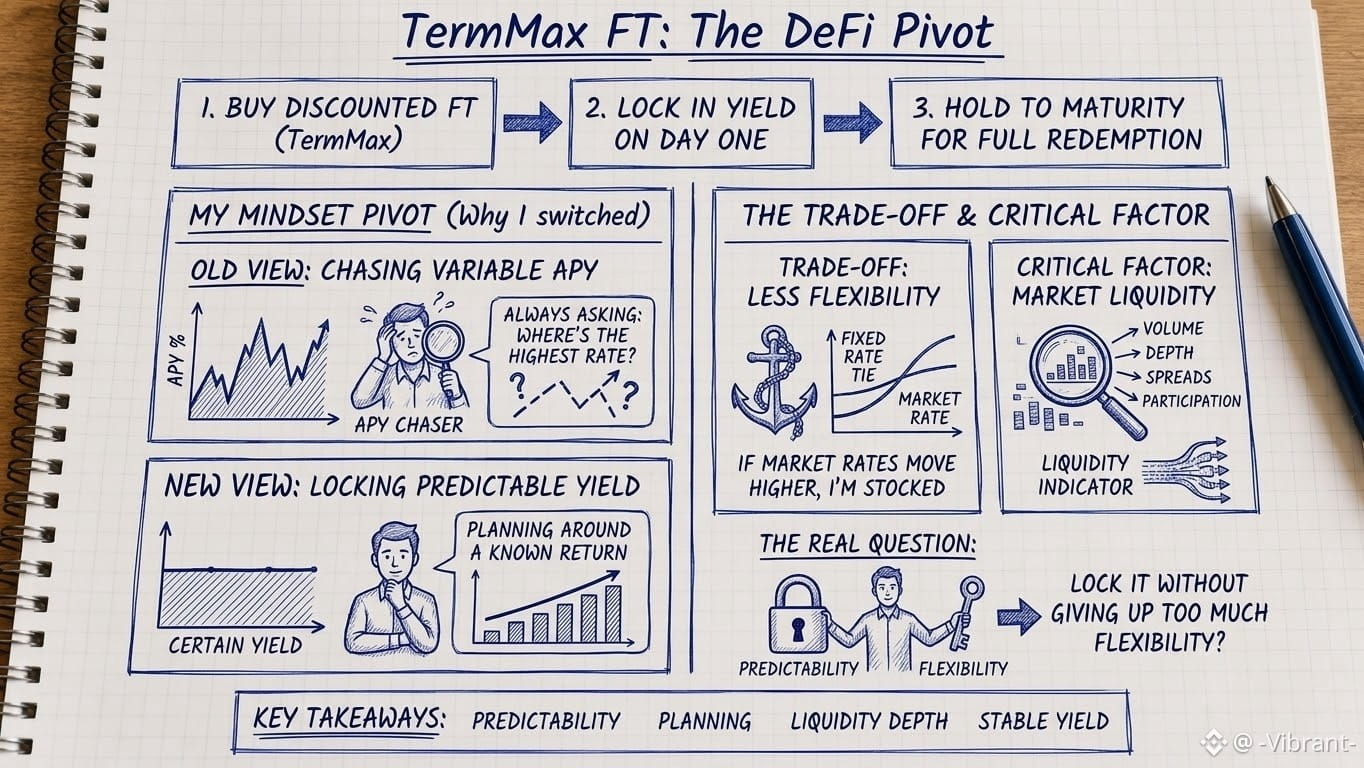
Lalu saya mulai melihat TermMax FT dengan cara yang berbeda → alih-alih memantau perubahan APY setiap kali kondisi pasar bergeser, saya bisa mengunci hasilnya sejak awal.
Anda membeli Fixed Rate Token di bawah nilai jatuh temponya → tahan → terima nilai penebusan penuh saat periode berakhir.
Selisih antara yang saya bayarkan dan nilai jatuh tempo menjadi imbal hasil (yield) yang saya kunci sejak hari pertama.
Itu benar-benar mengubah cara pandang saya → saya tidak terus-menerus mencari APY variabel tertinggi lagi. Saya justru memikirkan imbal hasil apa yang benar-benar bisa saya rencanakan.
Untuk modal jangka pendek hingga menengah, kepastian seperti ini bisa lebih berguna daripada rate variabel yang mencolok lainnya.
Namun saya juga belajar ada trade-off → kepastian datang dengan mengorbankan fleksibilitas.
Jika yield pasar bergerak lebih tinggi setelah saya masuk, saya tetap terikat pada rate yang saya kunci, kecuali saya keluar lebih awal.
Dan di sinilah likuiditas menjadi krusial → yield tetap yang bagus tidak berarti banyak jika pasar terlalu tipis untuk keluar secara efisien.
Jadi sekarang saya kurang tertarik pada APY headline dan lebih tertarik pada apa yang terjadi di baliknya → volume, kedalaman (depth), spread, dan partisipasi nyata.
Karena pertanyaan sesungguhnya bukan hanya “Berapa banyak yield yang bisa saya kunci?”
Melainkan → “Bisakah saya menguncinya tanpa mengorbankan terlalu banyak fleksibilitas?”
Anda akan memilih yield yang dapat diprediksi → atau tetap mempertahankan kebebasan dari APY variabel?
#termmax @TermMax
Dulu saya mengira hasil (yield) DeFi semata-mata soal mengejar APY tertinggi.
Lalu saya mulai melihat TermMax FT dengan cara yang berbeda → alih-alih memantau perubahan APY setiap kali kondisi pasar bergeser, saya bisa mengunci hasilnya sejak awal.
Anda membeli Fixed Rate Token di bawah nilai jatuh temponya → tahan → terima nilai penebusan penuh saat periode berakhir.
Selisih antara yang saya bayarkan dan nilai jatuh tempo menjadi imbal hasil (yield) yang saya kunci sejak hari pertama.
Itu benar-benar mengubah cara pandang saya → saya tidak terus-menerus mencari APY variabel tertinggi lagi. Saya justru memikirkan imbal hasil apa yang benar-benar bisa saya rencanakan.
Untuk modal jangka pendek hingga menengah, kepastian seperti ini bisa lebih berguna daripada rate variabel yang mencolok lainnya.
Namun saya juga belajar ada trade-off → kepastian datang dengan mengorbankan fleksibilitas.
Jika yield pasar bergerak lebih tinggi setelah saya masuk, saya tetap terikat pada rate yang saya kunci, kecuali saya keluar lebih awal.
Dan di sinilah likuiditas menjadi krusial → yield tetap yang bagus tidak berarti banyak jika pasar terlalu tipis untuk keluar secara efisien.
Jadi sekarang saya kurang tertarik pada APY headline dan lebih tertarik pada apa yang terjadi di baliknya → volume, kedalaman (depth), spread, dan partisipasi nyata.
Karena pertanyaan sesungguhnya bukan hanya “Berapa banyak yield yang bisa saya kunci?”
Melainkan → “Bisakah saya menguncinya tanpa mengorbankan terlalu banyak fleksibilitas?”
Anda akan memilih yield yang dapat diprediksi → atau tetap mempertahankan kebebasan dari APY variabel?
Dulu saya mengira hasil (yield) DeFi semata-mata soal mengejar APY tertinggi.
Lalu saya mulai melihat TermMax FT dengan cara yang berbeda → alih-alih memantau perubahan APY setiap kali kondisi pasar bergeser, saya bisa mengunci hasilnya sejak awal.
Anda membeli Fixed Rate Token di bawah nilai jatuh temponya → tahan → terima nilai penebusan penuh saat periode berakhir.
Selisih antara yang saya bayarkan dan nilai jatuh tempo menjadi imbal hasil (yield) yang saya kunci sejak hari pertama.
Itu benar-benar mengubah cara pandang saya → saya tidak terus-menerus mencari APY variabel tertinggi lagi. Saya justru memikirkan imbal hasil apa yang benar-benar bisa saya rencanakan.
Untuk modal jangka pendek hingga menengah, kepastian seperti ini bisa lebih berguna daripada rate variabel yang mencolok lainnya.
Namun saya juga belajar ada trade-off → kepastian datang dengan mengorbankan fleksibilitas.
Jika yield pasar bergerak lebih tinggi setelah saya masuk, saya tetap terikat pada rate yang saya kunci, kecuali saya keluar lebih awal.
Dan di sinilah likuiditas menjadi krusial → yield tetap yang bagus tidak berarti banyak jika pasar terlalu tipis untuk keluar secara efisien.
Jadi sekarang saya kurang tertarik pada APY headline dan lebih tertarik pada apa yang terjadi di baliknya → volume, kedalaman (depth), spread, dan partisipasi nyata.
Karena pertanyaan sesungguhnya bukan hanya “Berapa banyak yield yang bisa saya kunci?”
Melainkan → “Bisakah saya menguncinya tanpa mengorbankan terlalu banyak fleksibilitas?”
Anda akan memilih yield yang dapat diprediksi → atau tetap mempertahankan kebebasan dari APY variabel?
48
28
172
·
--
#dusk $DUSK @Dusk_Foundation
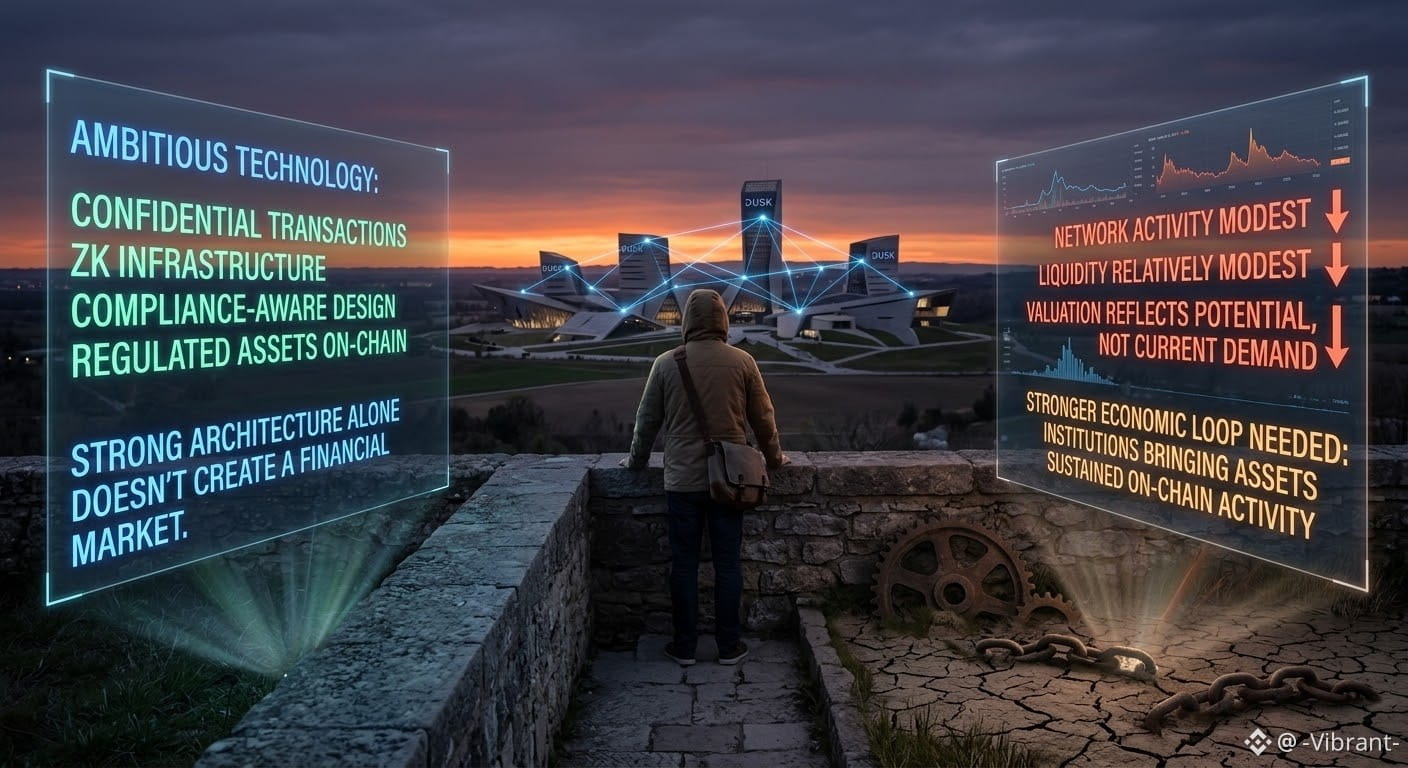
Saya menghabiskan beberapa waktu menelusuri lebih jauh narasi Dusk mainnet dan berfokus pada apa yang sebenarnya ditunjukkan jaringan saat ini. Teknologinya ambisius: transaksi rahasia, infrastruktur ZK, desain yang sadar kepatuhan, serta fokus yang jelas untuk membawa aset teregulasi ke atas rantai. Namun arsitektur yang kuat saja tidak otomatis menciptakan pasar keuangan.
Angka-angkanya masih memunculkan pertanyaan yang lebih besar. Aktivitas jaringan dan likuiditas masih tergolong moderat, sementara sebagian besar penilaian Dusk tampaknya mencerminkan apa yang mungkin bisa menjadi ekosistem, bukan permintaan yang sudah benar-benar datang. DUSK memiliki utilitas yang jelas melalui gas dan staking, tetapi loop ekonomi yang lebih kuat—institusi nyata yang membawa aset, memperdagangkannya, dan menghasilkan aktivitas on-chain yang berkelanjutan—masih perlu dibuktikan.
Dan itu mungkin tantangan terpenting ke depan. Penyelesaian privat itu berharga, tetapi pasar keuangan juga membutuhkan likuiditas, pihak lawan, dan aktivitas pasar sekunder yang benar-benar berarti. Jika modal institusional benar-benar mulai mengalir melalui Dusk, kesenjangan antara tesis dan metrik bisa menutup dengan cepat. Sampai saat itu, menurut saya fase berikutnya kurang tentang pengumuman dan lebih tentang membuktikan bahwa pengguna dan modal nyata benar-benar ingin bertahan.
$DUSK
#dusk $DUSK @Dusk
Saya menghabiskan beberapa waktu menelusuri lebih jauh narasi Dusk mainnet dan berfokus pada apa yang sebenarnya ditunjukkan jaringan saat ini. Teknologinya ambisius: transaksi rahasia, infrastruktur ZK, desain yang sadar kepatuhan, serta fokus yang jelas untuk membawa aset teregulasi ke atas rantai. Namun arsitektur yang kuat saja tidak otomatis menciptakan pasar keuangan.
Angka-angkanya masih memunculkan pertanyaan yang lebih besar. Aktivitas jaringan dan likuiditas masih tergolong moderat, sementara sebagian besar penilaian Dusk tampaknya mencerminkan apa yang mungkin bisa menjadi ekosistem, bukan permintaan yang sudah benar-benar datang. DUSK memiliki utilitas yang jelas melalui gas dan staking, tetapi loop ekonomi yang lebih kuat—institusi nyata yang membawa aset, memperdagangkannya, dan menghasilkan aktivitas on-chain yang berkelanjutan—masih perlu dibuktikan.
Dan itu mungkin tantangan terpenting ke depan. Penyelesaian privat itu berharga, tetapi pasar keuangan juga membutuhkan likuiditas, pihak lawan, dan aktivitas pasar sekunder yang benar-benar berarti. Jika modal institusional benar-benar mulai mengalir melalui Dusk, kesenjangan antara tesis dan metrik bisa menutup dengan cepat. Sampai saat itu, menurut saya fase berikutnya kurang tentang pengumuman dan lebih tentang membuktikan bahwa pengguna dan modal nyata benar-benar ingin bertahan.
$DUSK
Saya menghabiskan beberapa waktu menelusuri lebih jauh narasi Dusk mainnet dan berfokus pada apa yang sebenarnya ditunjukkan jaringan saat ini. Teknologinya ambisius: transaksi rahasia, infrastruktur ZK, desain yang sadar kepatuhan, serta fokus yang jelas untuk membawa aset teregulasi ke atas rantai. Namun arsitektur yang kuat saja tidak otomatis menciptakan pasar keuangan.
Angka-angkanya masih memunculkan pertanyaan yang lebih besar. Aktivitas jaringan dan likuiditas masih tergolong moderat, sementara sebagian besar penilaian Dusk tampaknya mencerminkan apa yang mungkin bisa menjadi ekosistem, bukan permintaan yang sudah benar-benar datang. DUSK memiliki utilitas yang jelas melalui gas dan staking, tetapi loop ekonomi yang lebih kuat—institusi nyata yang membawa aset, memperdagangkannya, dan menghasilkan aktivitas on-chain yang berkelanjutan—masih perlu dibuktikan.
Dan itu mungkin tantangan terpenting ke depan. Penyelesaian privat itu berharga, tetapi pasar keuangan juga membutuhkan likuiditas, pihak lawan, dan aktivitas pasar sekunder yang benar-benar berarti. Jika modal institusional benar-benar mulai mengalir melalui Dusk, kesenjangan antara tesis dan metrik bisa menutup dengan cepat. Sampai saat itu, menurut saya fase berikutnya kurang tentang pengumuman dan lebih tentang membuktikan bahwa pengguna dan modal nyata benar-benar ingin bertahan.
$DUSK
40
19
169
·
--
#termmax @termmax
Yang membuat TermMax menarik bagi saya bukan hanya gagasan mengunci tingkat bunga tetap.
Yang terjadi setelah pinjaman dibuat.
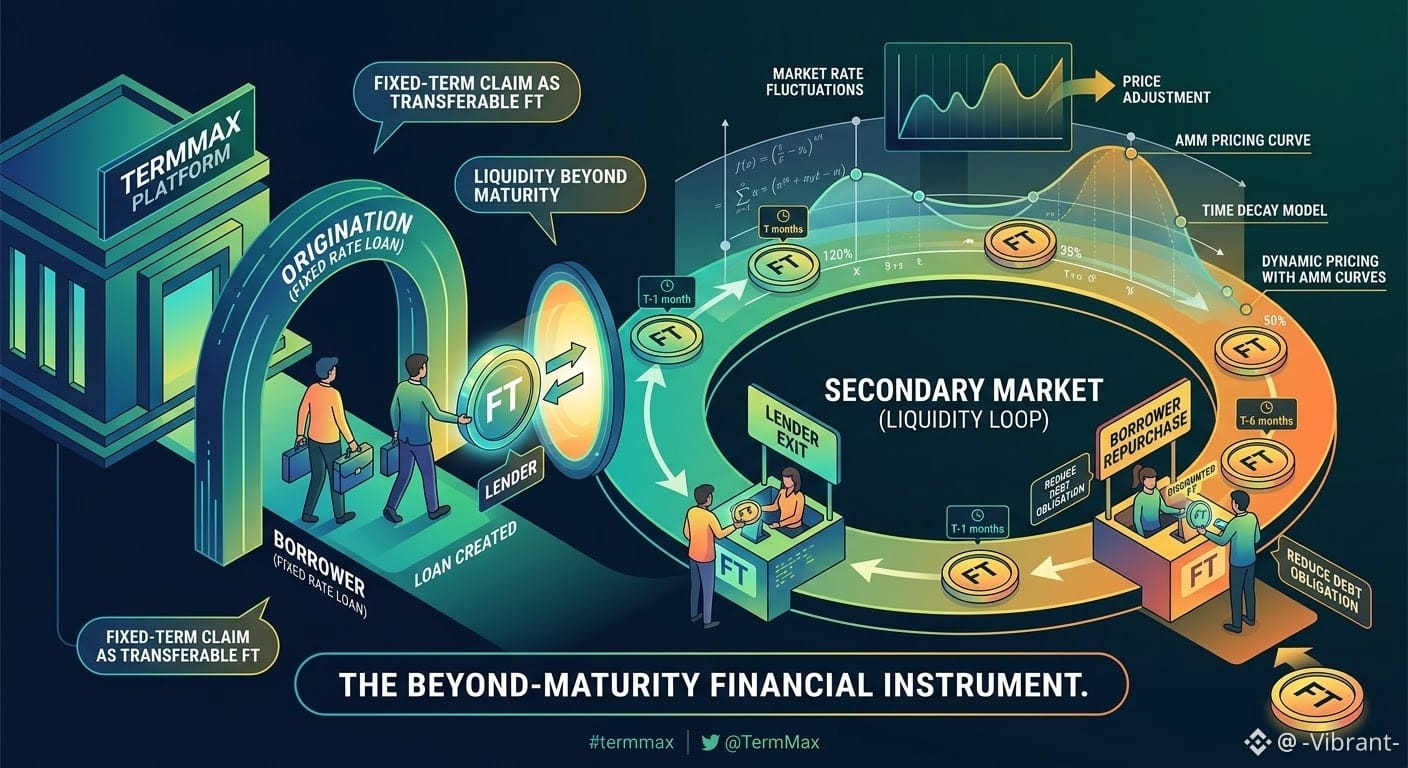
Pasar tidak pernah diam. Suku bunga berubah, likuiditas bergeser, dan terkadang Anda menyadari bahwa mempertahankan posisi hingga jatuh tempo lagi-lagi tidak masuk akal. TermMax mendekati hal ini dengan menjadikan klaim jangka tetap tersebut dapat dipindahkan sebagai FT, sehingga posisi memiliki “umur” di luar perjanjian awal.
Kedengarannya sederhana sampai Anda memikirkan cara menghargainya.
Sebuah FT memiliki modal dan waktu yang tertanam di dalam nilainya. Klaim yang kedaluwarsa bulan depan tentu tidak boleh diperdagangkan dengan cara yang sama seperti klaim yang kedaluwarsa enam bulan dari sekarang. Tambahkan perubahan suku bunga pasar, kondisi agunan, dan kemungkinan terbatasnya likuiditas, maka pasar sekunder tiba-tiba menghadapi masalah penetapan harga yang jauh lebih sulit untuk diselesaikan.
Di sinilah AMM dan kurva penetapan harga TermMax menjadi menarik. Mereka bukan sekadar memfasilitasi pertukaran token lain; mereka membantu memberi harga pada klaim keuangan yang nilainya berubah seiring waktu.
Dan ada satu sudut pandang lain yang menurut saya khususnya menarik: pasar sekunder tidak hanya berguna bagi pemberi pinjaman yang mencari jalan keluar (exit). Jika sebuah FT diperdagangkan di bawah nilai nominalnya, seorang peminjam berpotensi menggunakan pasar tersebut untuk memperoleh klaim dengan diskon dan mengelola kewajiban yang masih berjalan dengan lebih efisien.
Jadi, eksperimen yang lebih besar di sini sebenarnya bukan “apakah DeFi bisa menawarkan suku bunga tetap?”
Melainkan apakah instrumen utang dengan suku bunga tetap dapat tetap likuid, dapat dipindahkan, dan tetap berguna setelah transaksi awal selesai.
Bagian itulah yang patut diperhatikan.
#termmax @TermMax
Yang membuat TermMax menarik bagi saya bukan hanya gagasan mengunci tingkat bunga tetap.
Yang terjadi setelah pinjaman dibuat.
Pasar tidak pernah diam. Suku bunga berubah, likuiditas bergeser, dan terkadang Anda menyadari bahwa mempertahankan posisi hingga jatuh tempo lagi-lagi tidak masuk akal. TermMax mendekati hal ini dengan menjadikan klaim jangka tetap tersebut dapat dipindahkan sebagai FT, sehingga posisi memiliki “umur” di luar perjanjian awal.
Kedengarannya sederhana sampai Anda memikirkan cara menghargainya.
Sebuah FT memiliki modal dan waktu yang tertanam di dalam nilainya. Klaim yang kedaluwarsa bulan depan tentu tidak boleh diperdagangkan dengan cara yang sama seperti klaim yang kedaluwarsa enam bulan dari sekarang. Tambahkan perubahan suku bunga pasar, kondisi agunan, dan kemungkinan terbatasnya likuiditas, maka pasar sekunder tiba-tiba menghadapi masalah penetapan harga yang jauh lebih sulit untuk diselesaikan.
Di sinilah AMM dan kurva penetapan harga TermMax menjadi menarik. Mereka bukan sekadar memfasilitasi pertukaran token lain; mereka membantu memberi harga pada klaim keuangan yang nilainya berubah seiring waktu.
Dan ada satu sudut pandang lain yang menurut saya khususnya menarik: pasar sekunder tidak hanya berguna bagi pemberi pinjaman yang mencari jalan keluar (exit). Jika sebuah FT diperdagangkan di bawah nilai nominalnya, seorang peminjam berpotensi menggunakan pasar tersebut untuk memperoleh klaim dengan diskon dan mengelola kewajiban yang masih berjalan dengan lebih efisien.
Jadi, eksperimen yang lebih besar di sini sebenarnya bukan “apakah DeFi bisa menawarkan suku bunga tetap?”
Melainkan apakah instrumen utang dengan suku bunga tetap dapat tetap likuid, dapat dipindahkan, dan tetap berguna setelah transaksi awal selesai.
Bagian itulah yang patut diperhatikan.
Yang membuat TermMax menarik bagi saya bukan hanya gagasan mengunci tingkat bunga tetap.
Yang terjadi setelah pinjaman dibuat.
Pasar tidak pernah diam. Suku bunga berubah, likuiditas bergeser, dan terkadang Anda menyadari bahwa mempertahankan posisi hingga jatuh tempo lagi-lagi tidak masuk akal. TermMax mendekati hal ini dengan menjadikan klaim jangka tetap tersebut dapat dipindahkan sebagai FT, sehingga posisi memiliki “umur” di luar perjanjian awal.
Kedengarannya sederhana sampai Anda memikirkan cara menghargainya.
Sebuah FT memiliki modal dan waktu yang tertanam di dalam nilainya. Klaim yang kedaluwarsa bulan depan tentu tidak boleh diperdagangkan dengan cara yang sama seperti klaim yang kedaluwarsa enam bulan dari sekarang. Tambahkan perubahan suku bunga pasar, kondisi agunan, dan kemungkinan terbatasnya likuiditas, maka pasar sekunder tiba-tiba menghadapi masalah penetapan harga yang jauh lebih sulit untuk diselesaikan.
Di sinilah AMM dan kurva penetapan harga TermMax menjadi menarik. Mereka bukan sekadar memfasilitasi pertukaran token lain; mereka membantu memberi harga pada klaim keuangan yang nilainya berubah seiring waktu.
Dan ada satu sudut pandang lain yang menurut saya khususnya menarik: pasar sekunder tidak hanya berguna bagi pemberi pinjaman yang mencari jalan keluar (exit). Jika sebuah FT diperdagangkan di bawah nilai nominalnya, seorang peminjam berpotensi menggunakan pasar tersebut untuk memperoleh klaim dengan diskon dan mengelola kewajiban yang masih berjalan dengan lebih efisien.
Jadi, eksperimen yang lebih besar di sini sebenarnya bukan “apakah DeFi bisa menawarkan suku bunga tetap?”
Melainkan apakah instrumen utang dengan suku bunga tetap dapat tetap likuid, dapat dipindahkan, dan tetap berguna setelah transaksi awal selesai.
Bagian itulah yang patut diperhatikan.
56
35
131
·
--
#dusk $DUSK @Dusk_Foundation
Dusk staking punya cerita yang lebih menarik daripada sekadar grafik emisi biasanya 👇
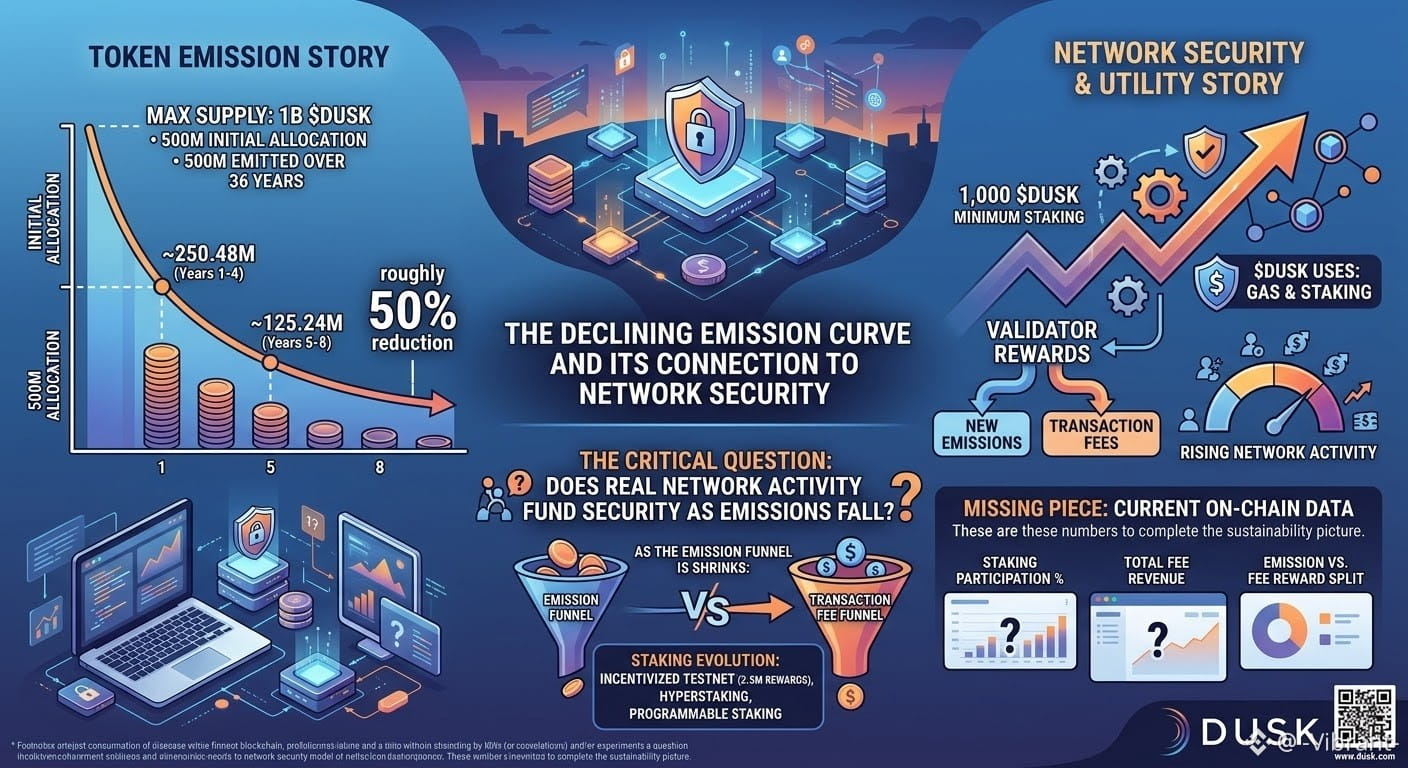
Mudah untuk melihat batas maksimum pasokan Dusk 1B dan fokus hanya pada berapa token yang masuk ke peredaran.
Tapi gambaran besarnya adalah:
→ 500M Dusk dialokasikan sejak awal
→ 500M lagi dipancarkan selama 36 tahun
→ ~250,48M emisi pada 4 tahun pertama
→ ~125,24M pada 4 tahun berikutnya
→ sekitar penurunan 50%
Kurva yang menurun itu menjadi makin menarik ketika kamu menghubungkannya dengan keamanan jaringan.
$DUSK digunakan untuk gas dan staking; saat ini staking langsung memerlukan 1.000 $DUSK. Imbalan validator bisa berasal dari dua sumber: emisi baru + biaya transaksi.
Jadi secara teoritis:
↓ Emisi dari waktu ke waktu + ↑ aktivitas jaringan = makin pentingnya pendapatan dari biaya
Tapi saya belum akan menganggap itu sebagai hal yang terbukti. Pertanyaan kuncinya adalah apakah penggunaan jaringan yang benar-benar terjadi cukup besar sehingga biaya dapat secara berarti menutupi penurunan penerbitan.
Dusk juga sudah bereksperimen dengan staking sejak lama. Testnet yang diinsentifkan punya pool reward 2,5M $DUSK , sementara Hyperstaking kemudian memperluas desain dengan mengizinkan smart contract ikut berpartisipasi dalam logika staking.
Itu membuat pertanyaan jangka panjang jadi lebih menarik daripada sekadar menanyakan berapa token yang dipancarkan.
Saat emisi turun → apakah staking menjadi lebih bisa diprogram → dan apakah aktivitas jaringan yang nyata semakin membiayai keamanan?
Bagian yang belum saya miliki adalah data on-chain saat ini tentang partisipasi staking, total pendapatan biaya, dan pembagian yang tepat antara reward berbasis biaya dan berbasis emisi.
Angka-angka itu akan membuat gambaran keberlanjutan jauh lebih jelas.
#dusk $DUSK @Dusk
Dusk staking punya cerita yang lebih menarik daripada sekadar grafik emisi biasanya 👇
Mudah untuk melihat batas maksimum pasokan Dusk 1B dan fokus hanya pada berapa token yang masuk ke peredaran.
Tapi gambaran besarnya adalah:
→ 500M Dusk dialokasikan sejak awal
→ 500M lagi dipancarkan selama 36 tahun
→ ~250,48M emisi pada 4 tahun pertama
→ ~125,24M pada 4 tahun berikutnya
→ sekitar penurunan 50%
Kurva yang menurun itu menjadi makin menarik ketika kamu menghubungkannya dengan keamanan jaringan.
$DUSK digunakan untuk gas dan staking; saat ini staking langsung memerlukan 1.000 $DUSK . Imbalan validator bisa berasal dari dua sumber: emisi baru + biaya transaksi.
Jadi secara teoritis:
↓ Emisi dari waktu ke waktu + ↑ aktivitas jaringan = makin pentingnya pendapatan dari biaya
Tapi saya belum akan menganggap itu sebagai hal yang terbukti. Pertanyaan kuncinya adalah apakah penggunaan jaringan yang benar-benar terjadi cukup besar sehingga biaya dapat secara berarti menutupi penurunan penerbitan.
Dusk juga sudah bereksperimen dengan staking sejak lama. Testnet yang diinsentifkan punya pool reward 2,5M $DUSK , sementara Hyperstaking kemudian memperluas desain dengan mengizinkan smart contract ikut berpartisipasi dalam logika staking.
Itu membuat pertanyaan jangka panjang jadi lebih menarik daripada sekadar menanyakan berapa token yang dipancarkan.
Saat emisi turun → apakah staking menjadi lebih bisa diprogram → dan apakah aktivitas jaringan yang nyata semakin membiayai keamanan?
Bagian yang belum saya miliki adalah data on-chain saat ini tentang partisipasi staking, total pendapatan biaya, dan pembagian yang tepat antara reward berbasis biaya dan berbasis emisi.
Angka-angka itu akan membuat gambaran keberlanjutan jauh lebih jelas.
Dusk staking punya cerita yang lebih menarik daripada sekadar grafik emisi biasanya 👇
Mudah untuk melihat batas maksimum pasokan Dusk 1B dan fokus hanya pada berapa token yang masuk ke peredaran.
Tapi gambaran besarnya adalah:
→ 500M Dusk dialokasikan sejak awal
→ 500M lagi dipancarkan selama 36 tahun
→ ~250,48M emisi pada 4 tahun pertama
→ ~125,24M pada 4 tahun berikutnya
→ sekitar penurunan 50%
Kurva yang menurun itu menjadi makin menarik ketika kamu menghubungkannya dengan keamanan jaringan.
$DUSK digunakan untuk gas dan staking; saat ini staking langsung memerlukan 1.000 $DUSK . Imbalan validator bisa berasal dari dua sumber: emisi baru + biaya transaksi.
Jadi secara teoritis:
↓ Emisi dari waktu ke waktu + ↑ aktivitas jaringan = makin pentingnya pendapatan dari biaya
Tapi saya belum akan menganggap itu sebagai hal yang terbukti. Pertanyaan kuncinya adalah apakah penggunaan jaringan yang benar-benar terjadi cukup besar sehingga biaya dapat secara berarti menutupi penurunan penerbitan.
Dusk juga sudah bereksperimen dengan staking sejak lama. Testnet yang diinsentifkan punya pool reward 2,5M $DUSK , sementara Hyperstaking kemudian memperluas desain dengan mengizinkan smart contract ikut berpartisipasi dalam logika staking.
Itu membuat pertanyaan jangka panjang jadi lebih menarik daripada sekadar menanyakan berapa token yang dipancarkan.
Saat emisi turun → apakah staking menjadi lebih bisa diprogram → dan apakah aktivitas jaringan yang nyata semakin membiayai keamanan?
Bagian yang belum saya miliki adalah data on-chain saat ini tentang partisipasi staking, total pendapatan biaya, dan pembagian yang tepat antara reward berbasis biaya dan berbasis emisi.
Angka-angka itu akan membuat gambaran keberlanjutan jauh lebih jelas.
75
34
259
·
--
#termmax @termmax
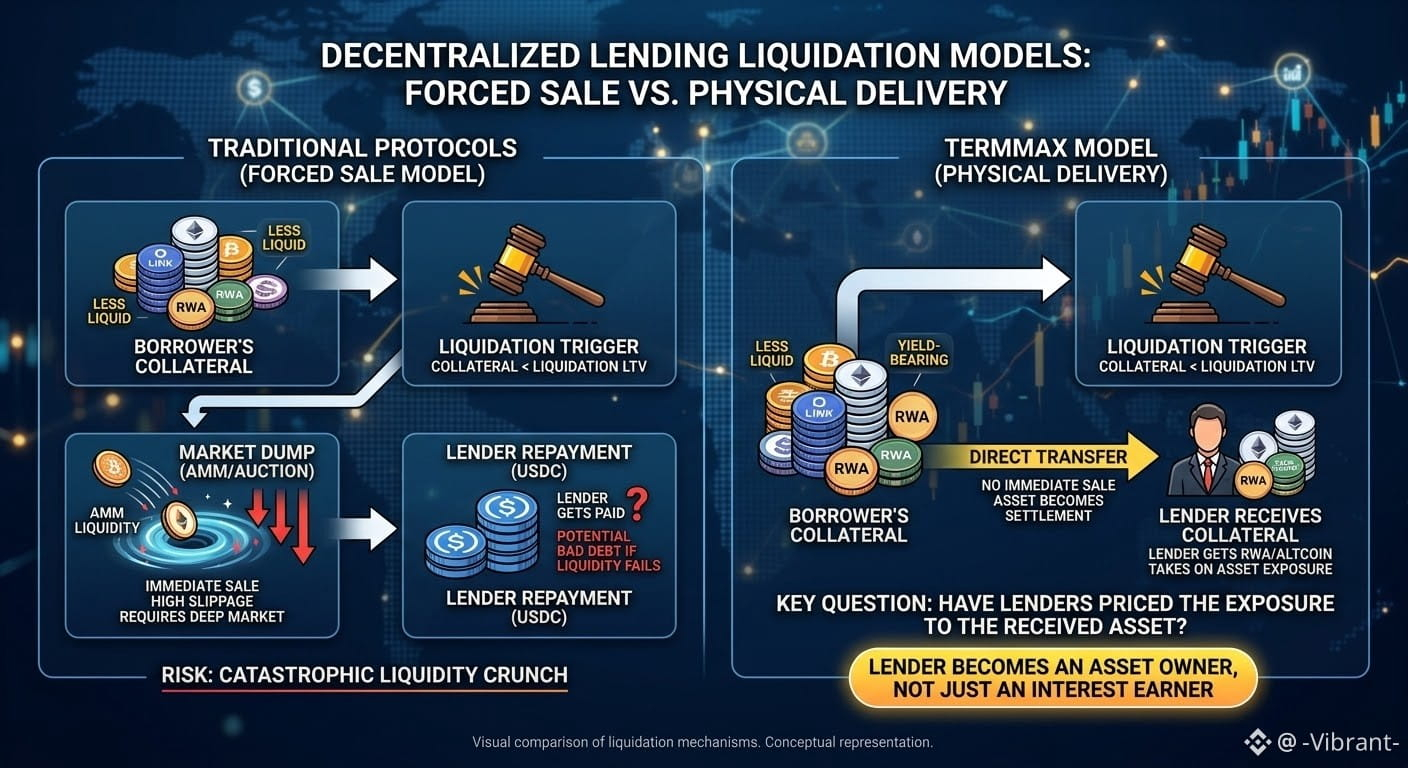
Awalnya saya mengira @TermMax menangani likuidasi seperti kebanyakan protokol lending: agunan didorong ke pasar, likuidator masuk, dan aset dijual di bawah tekanan. Sederhana, familiar, dan biasanya bergantung pada tersedianya likuiditas yang cukup untuk menyerap penjualan.
Namun setelah saya melihat lebih dekat TermMax, saya menyadari bahwa desainnya pada dasarnya berbeda. Setelah sebuah posisi melewati Liquidation LTV, agunan tidak langsung dijual melalui AMM atau lelang. Sebaliknya, agunan dapat ditransfer langsung ke pemberi pinjaman. Agunan itu sendiri menjadi penyelesaian (settlement).
Hal ini menimbulkan konsekuensi yang menarik untuk lending dengan fixed rate. Likuidasi tidak selalu memerlukan pasar agunan yang dalam, karena tidak harus ada pembeli yang segera datang. Ini bisa membuat aset yang kurang likuid, aset yang memberikan yield, atau RWA lebih praktis sebagai agunan.
Tapi risikonya tidak hilang. Risikonya berpindah.
Seorang pemberi pinjaman yang menyediakan USDC mungkin mengharapkan pendapatan fixed rate yang bisa diprediksi, namun likuidasi bisa membuat mereka memegang aset yang sebenarnya tidak mereka rencanakan untuk dimiliki. Protokol menghindari penjualan paksa dan slippage yang menyertainya, tetapi pemberi pinjaman menanggung paparan aset yang dihasilkan.
Jadi pertanyaan yang lebih besar bagi saya bukan sekadar apakah physical delivery lebih aman.
Melainkan apakah pemberi pinjaman benar-benar telah memberi harga (pricing) dengan tepat terhadap kemungkinan bahwa pelunasan bisa tiba dalam bentuk yang sama sekali berbeda daripada aset yang semula mereka harapkan.
Bunga tetap bisa saja dapat diprediksi. Aset yang pada akhirnya Anda terima mungkin tidak.
#termmax @TermMax
Awalnya saya mengira @TermMax menangani likuidasi seperti kebanyakan protokol lending: agunan didorong ke pasar, likuidator masuk, dan aset dijual di bawah tekanan. Sederhana, familiar, dan biasanya bergantung pada tersedianya likuiditas yang cukup untuk menyerap penjualan.
Namun setelah saya melihat lebih dekat TermMax, saya menyadari bahwa desainnya pada dasarnya berbeda. Setelah sebuah posisi melewati Liquidation LTV, agunan tidak langsung dijual melalui AMM atau lelang. Sebaliknya, agunan dapat ditransfer langsung ke pemberi pinjaman. Agunan itu sendiri menjadi penyelesaian (settlement).
Hal ini menimbulkan konsekuensi yang menarik untuk lending dengan fixed rate. Likuidasi tidak selalu memerlukan pasar agunan yang dalam, karena tidak harus ada pembeli yang segera datang. Ini bisa membuat aset yang kurang likuid, aset yang memberikan yield, atau RWA lebih praktis sebagai agunan.
Tapi risikonya tidak hilang. Risikonya berpindah.
Seorang pemberi pinjaman yang menyediakan USDC mungkin mengharapkan pendapatan fixed rate yang bisa diprediksi, namun likuidasi bisa membuat mereka memegang aset yang sebenarnya tidak mereka rencanakan untuk dimiliki. Protokol menghindari penjualan paksa dan slippage yang menyertainya, tetapi pemberi pinjaman menanggung paparan aset yang dihasilkan.
Jadi pertanyaan yang lebih besar bagi saya bukan sekadar apakah physical delivery lebih aman.
Melainkan apakah pemberi pinjaman benar-benar telah memberi harga (pricing) dengan tepat terhadap kemungkinan bahwa pelunasan bisa tiba dalam bentuk yang sama sekali berbeda daripada aset yang semula mereka harapkan.
Bunga tetap bisa saja dapat diprediksi. Aset yang pada akhirnya Anda terima mungkin tidak.
Awalnya saya mengira @TermMax menangani likuidasi seperti kebanyakan protokol lending: agunan didorong ke pasar, likuidator masuk, dan aset dijual di bawah tekanan. Sederhana, familiar, dan biasanya bergantung pada tersedianya likuiditas yang cukup untuk menyerap penjualan.
Namun setelah saya melihat lebih dekat TermMax, saya menyadari bahwa desainnya pada dasarnya berbeda. Setelah sebuah posisi melewati Liquidation LTV, agunan tidak langsung dijual melalui AMM atau lelang. Sebaliknya, agunan dapat ditransfer langsung ke pemberi pinjaman. Agunan itu sendiri menjadi penyelesaian (settlement).
Hal ini menimbulkan konsekuensi yang menarik untuk lending dengan fixed rate. Likuidasi tidak selalu memerlukan pasar agunan yang dalam, karena tidak harus ada pembeli yang segera datang. Ini bisa membuat aset yang kurang likuid, aset yang memberikan yield, atau RWA lebih praktis sebagai agunan.
Tapi risikonya tidak hilang. Risikonya berpindah.
Seorang pemberi pinjaman yang menyediakan USDC mungkin mengharapkan pendapatan fixed rate yang bisa diprediksi, namun likuidasi bisa membuat mereka memegang aset yang sebenarnya tidak mereka rencanakan untuk dimiliki. Protokol menghindari penjualan paksa dan slippage yang menyertainya, tetapi pemberi pinjaman menanggung paparan aset yang dihasilkan.
Jadi pertanyaan yang lebih besar bagi saya bukan sekadar apakah physical delivery lebih aman.
Melainkan apakah pemberi pinjaman benar-benar telah memberi harga (pricing) dengan tepat terhadap kemungkinan bahwa pelunasan bisa tiba dalam bentuk yang sama sekali berbeda daripada aset yang semula mereka harapkan.
Bunga tetap bisa saja dapat diprediksi. Aset yang pada akhirnya Anda terima mungkin tidak.
19
15
193
·
--
#dusk $DUSK @Dusk_Foundation
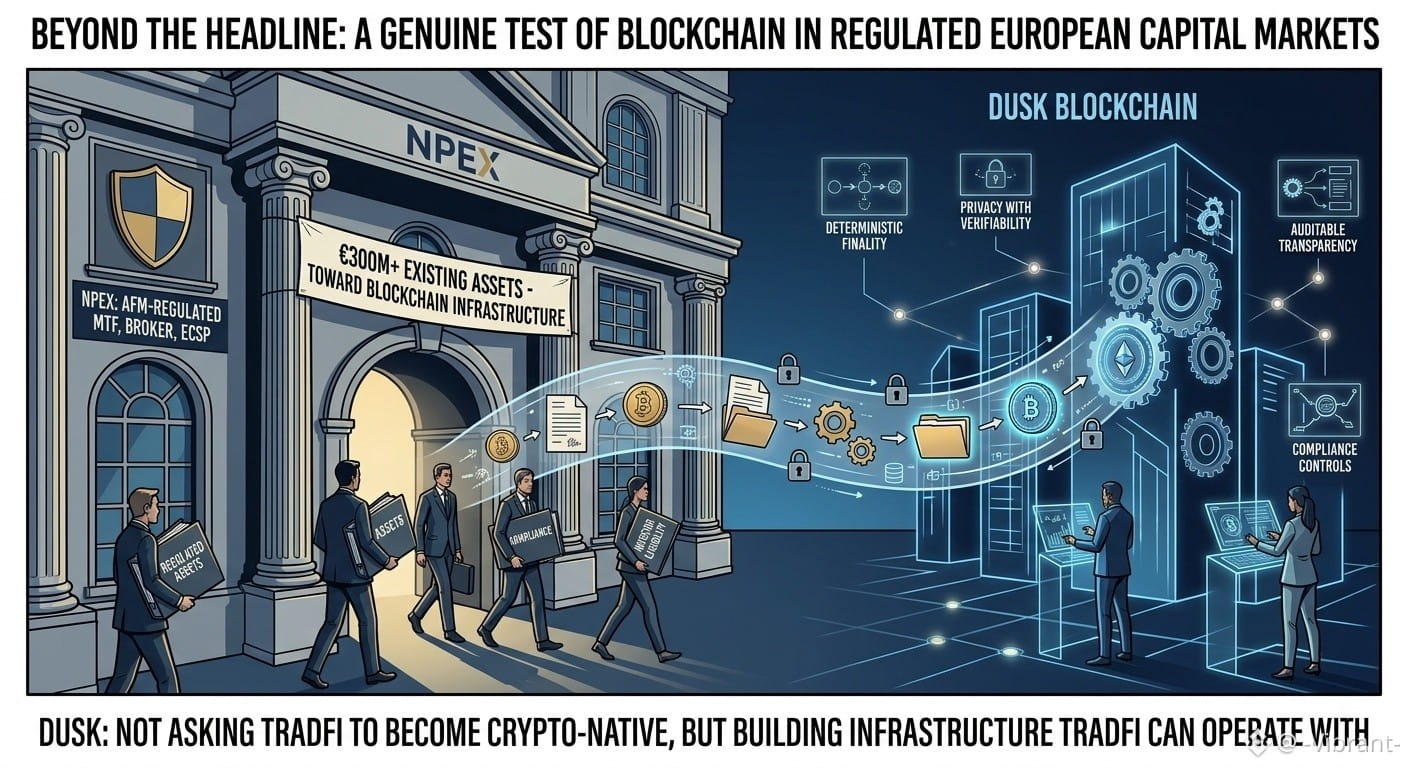
Awalnya, saya menganggap kemitraan NPEX hanyalah rilis pers crypto standar lainnya—sebuah upaya khas untuk menciptakan momentum di antara pembaruan yang benar-benar nyata. Setelah melihat lebih dekat, saya menyadari bahwa saya melewatkan poin sebenarnya.
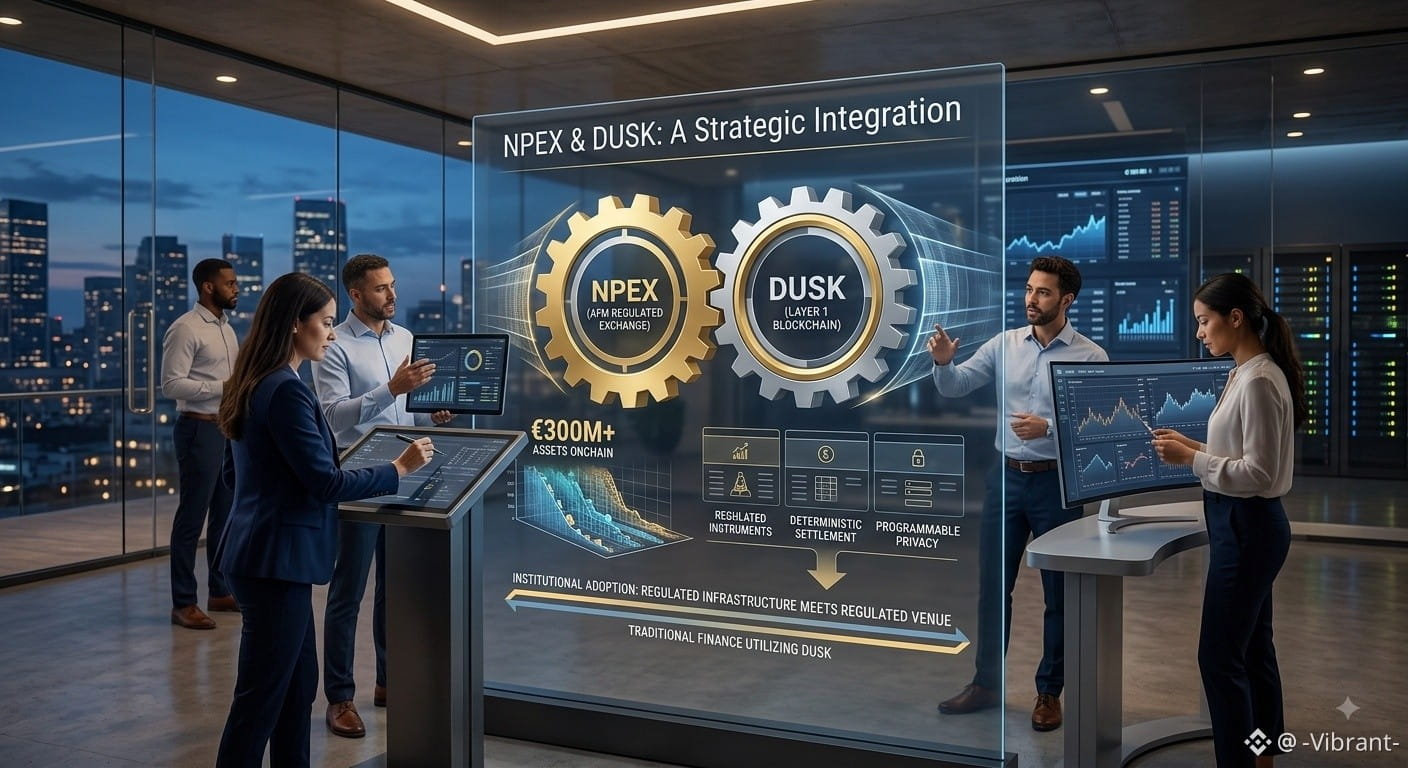
NPEX bukanlah startup aset digital yang mencoba tokenisasi RWA; ini adalah entitas yang sudah mapan, teregulasi AFM, dan beroperasi sebagai Multilateral Trading Facility, pialang berlisensi, serta ECSP dalam kerangka hukum Eropa. Alih-alih meluncurkan produk sintetis atau melakukan pilot skala kecil, rencananya melibatkan transisi lebih dari €300M dalam aset tradisional yang sudah ada ke jaringan Dusk Layer 1.
Hal ini mengubah cara pandang saya tentang bagaimana adopsi institusional RWA akan terwujud. Alih-alih platform kripto membujuk keuangan tradisional untuk menguji tokenisasi, bursa yang sepenuhnya patuh memilih arsitektur blockchain publik sebagai backend utamanya. Institusi tradisional tidak mengadopsi “kultur kripto”; teknologi yang mendasarinya diintegrasikan langsung ke dalam keuangan tradisional.
Tentu saja, masih ada tantangan operasional yang signifikan:
Timeline Regulasi: Bursa tradisional beroperasi di bawah siklus kepatuhan dan kerangka hukum yang panjang, yang tidak bisa diselesaikan hanya dengan kode.
Privasi vs Kepatuhan: Dusk harus membuktikan bahwa fitur privasi berbasis zero knowledge-nya dapat selaras dengan standar pelaporan dan audit yang disyaratkan oleh regulator keuangan Eropa.
Risiko Eksekusi: Membawa likuiditas dunia nyata senilai €300M ke onchain menuntut penyelesaian transaksi yang sempurna dan keandalan infrastruktur, di bawah pengawasan yang ketat.
Memindahkan €300M instrumen keuangan teregulasi ke onchain adalah komitmen yang nyata. Apakah penerapan ini sepenuhnya memvalidasi arsitektur Dusk atau malah mengungkap bottleneck performa akan sepenuhnya bergantung pada seberapa mulus integrasinya dijalankan.
#dusk $DUSK @Dusk
Awalnya, saya menganggap kemitraan NPEX hanyalah rilis pers crypto standar lainnya—sebuah upaya khas untuk menciptakan momentum di antara pembaruan yang benar-benar nyata. Setelah melihat lebih dekat, saya menyadari bahwa saya melewatkan poin sebenarnya.
NPEX bukanlah startup aset digital yang mencoba tokenisasi RWA; ini adalah entitas yang sudah mapan, teregulasi AFM, dan beroperasi sebagai Multilateral Trading Facility, pialang berlisensi, serta ECSP dalam kerangka hukum Eropa. Alih-alih meluncurkan produk sintetis atau melakukan pilot skala kecil, rencananya melibatkan transisi lebih dari €300M dalam aset tradisional yang sudah ada ke jaringan Dusk Layer 1.
Hal ini mengubah cara pandang saya tentang bagaimana adopsi institusional RWA akan terwujud. Alih-alih platform kripto membujuk keuangan tradisional untuk menguji tokenisasi, bursa yang sepenuhnya patuh memilih arsitektur blockchain publik sebagai backend utamanya. Institusi tradisional tidak mengadopsi “kultur kripto”; teknologi yang mendasarinya diintegrasikan langsung ke dalam keuangan tradisional.
Tentu saja, masih ada tantangan operasional yang signifikan:
Timeline Regulasi: Bursa tradisional beroperasi di bawah siklus kepatuhan dan kerangka hukum yang panjang, yang tidak bisa diselesaikan hanya dengan kode.
Privasi vs Kepatuhan: Dusk harus membuktikan bahwa fitur privasi berbasis zero knowledge-nya dapat selaras dengan standar pelaporan dan audit yang disyaratkan oleh regulator keuangan Eropa.
Risiko Eksekusi: Membawa likuiditas dunia nyata senilai €300M ke onchain menuntut penyelesaian transaksi yang sempurna dan keandalan infrastruktur, di bawah pengawasan yang ketat.
Memindahkan €300M instrumen keuangan teregulasi ke onchain adalah komitmen yang nyata. Apakah penerapan ini sepenuhnya memvalidasi arsitektur Dusk atau malah mengungkap bottleneck performa akan sepenuhnya bergantung pada seberapa mulus integrasinya dijalankan.
Awalnya, saya menganggap kemitraan NPEX hanyalah rilis pers crypto standar lainnya—sebuah upaya khas untuk menciptakan momentum di antara pembaruan yang benar-benar nyata. Setelah melihat lebih dekat, saya menyadari bahwa saya melewatkan poin sebenarnya.
NPEX bukanlah startup aset digital yang mencoba tokenisasi RWA; ini adalah entitas yang sudah mapan, teregulasi AFM, dan beroperasi sebagai Multilateral Trading Facility, pialang berlisensi, serta ECSP dalam kerangka hukum Eropa. Alih-alih meluncurkan produk sintetis atau melakukan pilot skala kecil, rencananya melibatkan transisi lebih dari €300M dalam aset tradisional yang sudah ada ke jaringan Dusk Layer 1.
Hal ini mengubah cara pandang saya tentang bagaimana adopsi institusional RWA akan terwujud. Alih-alih platform kripto membujuk keuangan tradisional untuk menguji tokenisasi, bursa yang sepenuhnya patuh memilih arsitektur blockchain publik sebagai backend utamanya. Institusi tradisional tidak mengadopsi “kultur kripto”; teknologi yang mendasarinya diintegrasikan langsung ke dalam keuangan tradisional.
Tentu saja, masih ada tantangan operasional yang signifikan:
Timeline Regulasi: Bursa tradisional beroperasi di bawah siklus kepatuhan dan kerangka hukum yang panjang, yang tidak bisa diselesaikan hanya dengan kode.
Privasi vs Kepatuhan: Dusk harus membuktikan bahwa fitur privasi berbasis zero knowledge-nya dapat selaras dengan standar pelaporan dan audit yang disyaratkan oleh regulator keuangan Eropa.
Risiko Eksekusi: Membawa likuiditas dunia nyata senilai €300M ke onchain menuntut penyelesaian transaksi yang sempurna dan keandalan infrastruktur, di bawah pengawasan yang ketat.
Memindahkan €300M instrumen keuangan teregulasi ke onchain adalah komitmen yang nyata. Apakah penerapan ini sepenuhnya memvalidasi arsitektur Dusk atau malah mengungkap bottleneck performa akan sepenuhnya bergantung pada seberapa mulus integrasinya dijalankan.
67
33
208
·
--
#dusk $DUSK @Dusk_Foundation
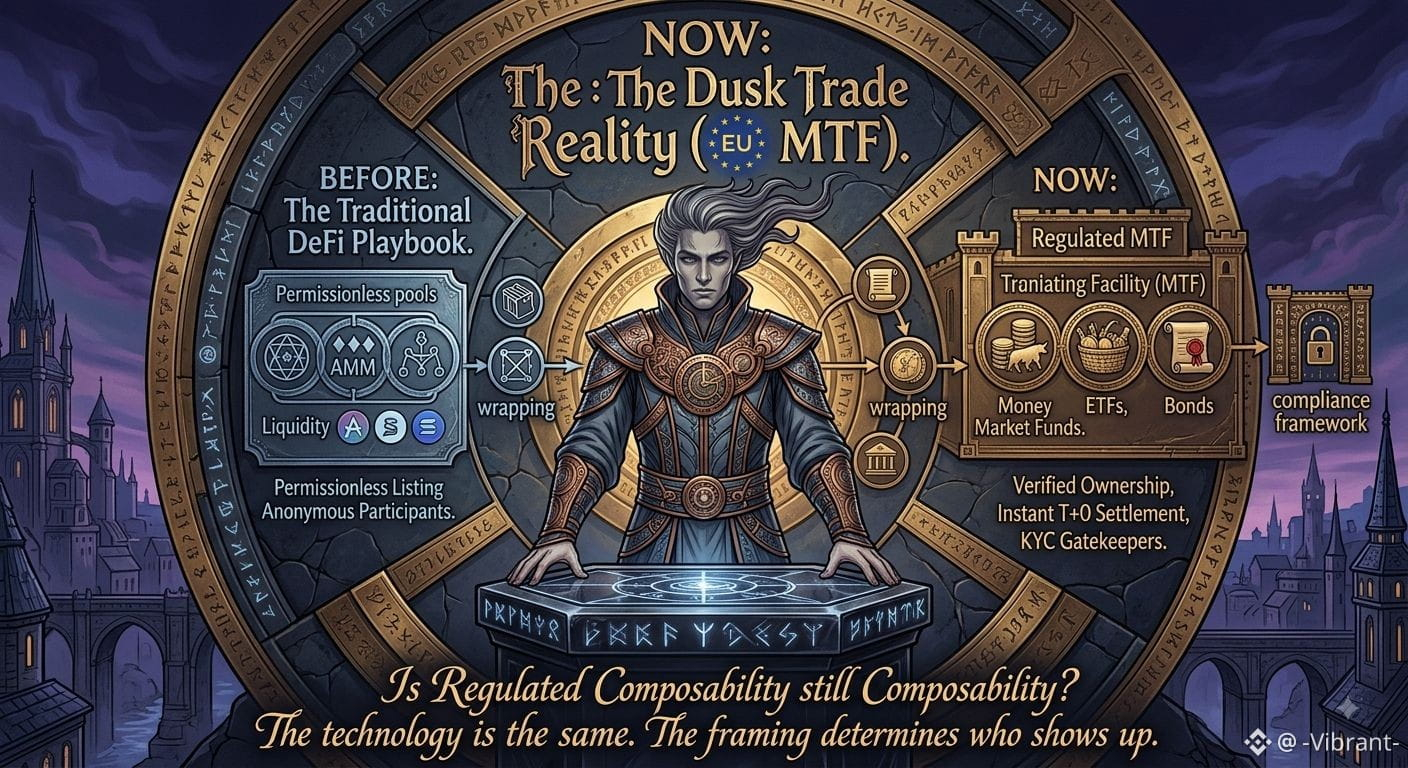
Awalnya, saya mengira Dusk Trade hanyalah platform DeFi lain dengan liquidity pool, AMM, dan pencatatan token yang permissionless. Asumsi saya sederhana: membungkus aset dunia nyata secara tradisional dan memasukkannya langsung ke infrastruktur DEX standar bergaya EVM.
Ternyata saya sepenuhnya salah.
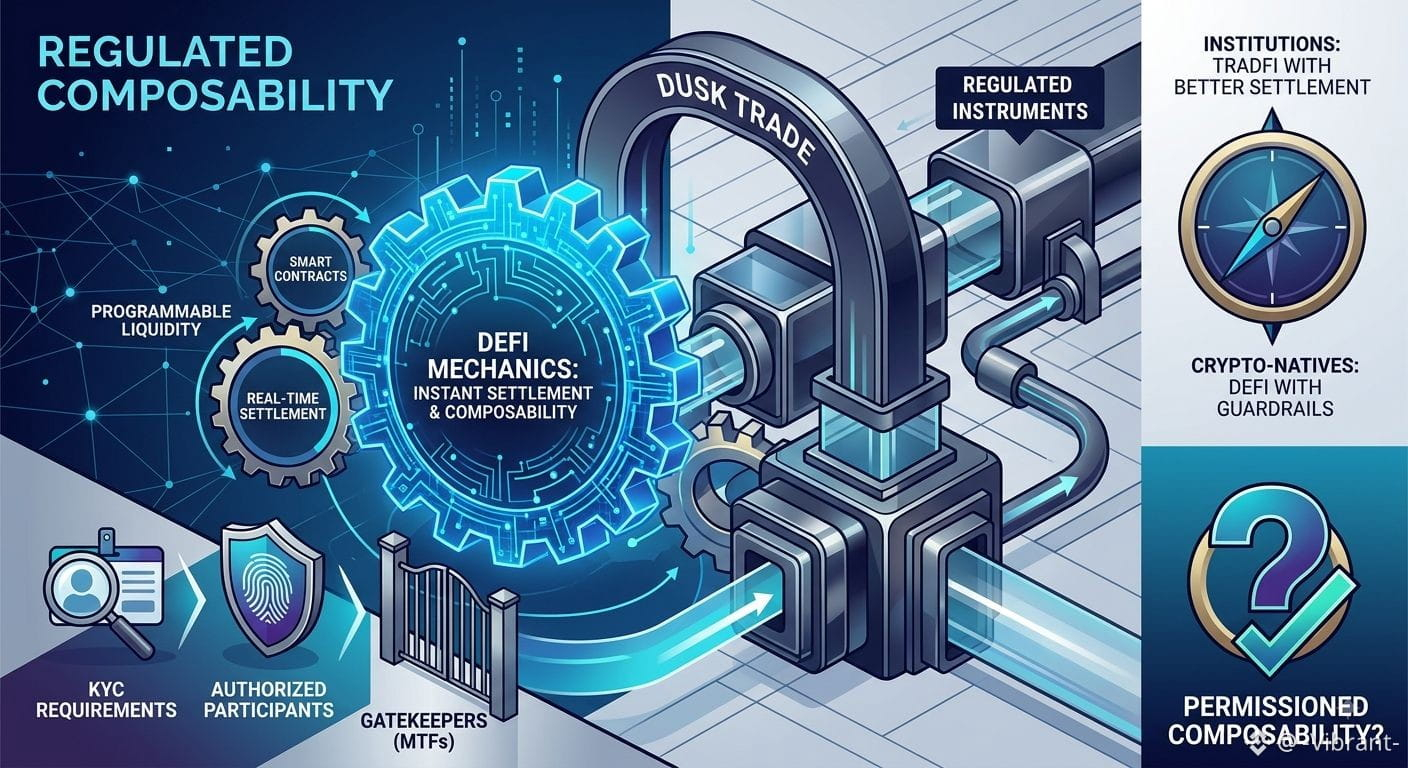
Dusk Trade sebenarnya dirancang sebagai Multilateral Trading Facility (MTF) yang sepenuhnya teregulasi sesuai standar Uni Eropa, beroperasi lebih seperti neobroker modern daripada DEX. Alih-alih berfokus pada token spekulatif, platform ini berfokus pada aset kelas institusional seperti dana pasar uang, ETF, dan obligasi. Perhatian di sini bergeser dari likuiditas anonim ke kepemilikan hukum yang terverifikasi, penyelesaian instan, dan komposabilitas yang patuh.
Ini mengubah seluruh cara pandang saya tentang tokenisasi aset. Tujuannya bukan untuk membangun ulang TradFi di dalam pool DeFi permissionless. Justru sebaliknya: mengambil instrumen keuangan yang sudah mapan dan menempatkannya pada jalur penyelesaian berbasis blockchain yang lebih cepat.
Penyelesaian Permissionless Siapa pun dapat memverifikasi kepemilikan dan mengeksekusi perdagangan instan.
Pencatatan Akses Terkontrol Untuk mencantumkan aset dan pihak yang berpartisipasi diperlukan KYC yang sesuai serta entitas yang diotorisasi.
Hal ini memunculkan perdebatan yang menarik. Kultur DeFi murni memandang pengecekan identitas dan gatekeeper sebagai kekurangan, tetapi aset keuangan yang teregulasi tidak dapat ada tanpa itu.
Membawa saya pada pertanyaan sederhana: Apakah komposabilitas tetap benar-benar komposabilitas jika Anda perlu izin untuk mengaksesnya? Apakah institusi melihatnya sebagai "DeFi dengan pagar pengaman" atau sekadar "TradFi dengan teknologi yang lebih baik" akan menentukan siapa yang menggunakannya.
$DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Awalnya, saya mengira Dusk Trade hanyalah platform DeFi lain dengan liquidity pool, AMM, dan pencatatan token yang permissionless. Asumsi saya sederhana: membungkus aset dunia nyata secara tradisional dan memasukkannya langsung ke infrastruktur DEX standar bergaya EVM.
Ternyata saya sepenuhnya salah.
Dusk Trade sebenarnya dirancang sebagai Multilateral Trading Facility (MTF) yang sepenuhnya teregulasi sesuai standar Uni Eropa, beroperasi lebih seperti neobroker modern daripada DEX. Alih-alih berfokus pada token spekulatif, platform ini berfokus pada aset kelas institusional seperti dana pasar uang, ETF, dan obligasi. Perhatian di sini bergeser dari likuiditas anonim ke kepemilikan hukum yang terverifikasi, penyelesaian instan, dan komposabilitas yang patuh.
Ini mengubah seluruh cara pandang saya tentang tokenisasi aset. Tujuannya bukan untuk membangun ulang TradFi di dalam pool DeFi permissionless. Justru sebaliknya: mengambil instrumen keuangan yang sudah mapan dan menempatkannya pada jalur penyelesaian berbasis blockchain yang lebih cepat.
Penyelesaian Permissionless Siapa pun dapat memverifikasi kepemilikan dan mengeksekusi perdagangan instan.
Pencatatan Akses Terkontrol Untuk mencantumkan aset dan pihak yang berpartisipasi diperlukan KYC yang sesuai serta entitas yang diotorisasi.
Hal ini memunculkan perdebatan yang menarik. Kultur DeFi murni memandang pengecekan identitas dan gatekeeper sebagai kekurangan, tetapi aset keuangan yang teregulasi tidak dapat ada tanpa itu.
Membawa saya pada pertanyaan sederhana: Apakah komposabilitas tetap benar-benar komposabilitas jika Anda perlu izin untuk mengaksesnya? Apakah institusi melihatnya sebagai "DeFi dengan pagar pengaman" atau sekadar "TradFi dengan teknologi yang lebih baik" akan menentukan siapa yang menggunakannya.
$DUSK
Awalnya, saya mengira Dusk Trade hanyalah platform DeFi lain dengan liquidity pool, AMM, dan pencatatan token yang permissionless. Asumsi saya sederhana: membungkus aset dunia nyata secara tradisional dan memasukkannya langsung ke infrastruktur DEX standar bergaya EVM.
Ternyata saya sepenuhnya salah.
Dusk Trade sebenarnya dirancang sebagai Multilateral Trading Facility (MTF) yang sepenuhnya teregulasi sesuai standar Uni Eropa, beroperasi lebih seperti neobroker modern daripada DEX. Alih-alih berfokus pada token spekulatif, platform ini berfokus pada aset kelas institusional seperti dana pasar uang, ETF, dan obligasi. Perhatian di sini bergeser dari likuiditas anonim ke kepemilikan hukum yang terverifikasi, penyelesaian instan, dan komposabilitas yang patuh.
Ini mengubah seluruh cara pandang saya tentang tokenisasi aset. Tujuannya bukan untuk membangun ulang TradFi di dalam pool DeFi permissionless. Justru sebaliknya: mengambil instrumen keuangan yang sudah mapan dan menempatkannya pada jalur penyelesaian berbasis blockchain yang lebih cepat.
Penyelesaian Permissionless Siapa pun dapat memverifikasi kepemilikan dan mengeksekusi perdagangan instan.
Pencatatan Akses Terkontrol Untuk mencantumkan aset dan pihak yang berpartisipasi diperlukan KYC yang sesuai serta entitas yang diotorisasi.
Hal ini memunculkan perdebatan yang menarik. Kultur DeFi murni memandang pengecekan identitas dan gatekeeper sebagai kekurangan, tetapi aset keuangan yang teregulasi tidak dapat ada tanpa itu.
Membawa saya pada pertanyaan sederhana: Apakah komposabilitas tetap benar-benar komposabilitas jika Anda perlu izin untuk mengaksesnya? Apakah institusi melihatnya sebagai "DeFi dengan pagar pengaman" atau sekadar "TradFi dengan teknologi yang lebih baik" akan menentukan siapa yang menggunakannya.
$DUSK
57
33
308
·
--
#dusk $DUSK @Dusk_Foundation
Privasi Bukan Lapisan Tambahan di DuskEVM
Awalnya, DuskEVM terlihat seperti jalur yang familiar bagi pengembang Solidity—perkakas EVM yang standar, kontrak yang umum, dan jalan yang lebih mudah untuk membangun di ekosistem baru.
Namun, semakin dalam saya melihat, semakin runtuh anggapan itu.
Hedger menjadikan privasi sebagai bagian dari model eksekusi itu sendiri. Data terenkripsi dapat diproses tanpa mengungkap informasi yang mendasarinya, sementara bukti pengetahuan nol dapat memvalidasi hasil tanpa membuat input yang sensitif menjadi publik. Ini menciptakan model yang sangat berbeda untuk aplikasi keuangan: transaksi dapat tetap rahasia sekaligus memungkinkan institusi yang berwenang, auditor, atau regulator untuk memverifikasi hal yang penting.
Perbedaan itu penting. Gagasan ini bukan sekadar “bangun seperti biasa lalu tambahkan lapisan privasi nanti.” Pengembang bisa merancang aplikasi dengan kerahasiaan sejak hari pertama, sementara lingkungan EVM menurunkan hambatan bagi tim yang sudah familiar dengan Solidity.
Tapi ada pertanyaan yang jelas: privasi memiliki biaya komputasi. Enkripsi dan pembuatan bukti dapat menambah beban dibandingkan transaksi transparan biasa.
Jadi ujian sesungguhnya bagi Dusk bukanlah apakah eksekusi rahasia secara teknis bisa dilakukan. Melainkan apakah institusi keuangan menganggap kompleksitas tambahan itu sebagai pertukaran yang layak demi privasi, kepatuhan, dan transparansi yang terkontrol.
Itulah bagian yang paling saya awasi.
#dusk $DUSK @Dusk_Foundation
#dusk $DUSK @Dusk
Privasi Bukan Lapisan Tambahan di DuskEVM
Awalnya, DuskEVM terlihat seperti jalur yang familiar bagi pengembang Solidity—perkakas EVM yang standar, kontrak yang umum, dan jalan yang lebih mudah untuk membangun di ekosistem baru.
Namun, semakin dalam saya melihat, semakin runtuh anggapan itu.
Hedger menjadikan privasi sebagai bagian dari model eksekusi itu sendiri. Data terenkripsi dapat diproses tanpa mengungkap informasi yang mendasarinya, sementara bukti pengetahuan nol dapat memvalidasi hasil tanpa membuat input yang sensitif menjadi publik. Ini menciptakan model yang sangat berbeda untuk aplikasi keuangan: transaksi dapat tetap rahasia sekaligus memungkinkan institusi yang berwenang, auditor, atau regulator untuk memverifikasi hal yang penting.
Perbedaan itu penting. Gagasan ini bukan sekadar “bangun seperti biasa lalu tambahkan lapisan privasi nanti.” Pengembang bisa merancang aplikasi dengan kerahasiaan sejak hari pertama, sementara lingkungan EVM menurunkan hambatan bagi tim yang sudah familiar dengan Solidity.
Tapi ada pertanyaan yang jelas: privasi memiliki biaya komputasi. Enkripsi dan pembuatan bukti dapat menambah beban dibandingkan transaksi transparan biasa.
Jadi ujian sesungguhnya bagi Dusk bukanlah apakah eksekusi rahasia secara teknis bisa dilakukan. Melainkan apakah institusi keuangan menganggap kompleksitas tambahan itu sebagai pertukaran yang layak demi privasi, kepatuhan, dan transparansi yang terkontrol.
Itulah bagian yang paling saya awasi.
#dusk $DUSK @Dusk
Privasi Bukan Lapisan Tambahan di DuskEVM
Awalnya, DuskEVM terlihat seperti jalur yang familiar bagi pengembang Solidity—perkakas EVM yang standar, kontrak yang umum, dan jalan yang lebih mudah untuk membangun di ekosistem baru.
Namun, semakin dalam saya melihat, semakin runtuh anggapan itu.
Hedger menjadikan privasi sebagai bagian dari model eksekusi itu sendiri. Data terenkripsi dapat diproses tanpa mengungkap informasi yang mendasarinya, sementara bukti pengetahuan nol dapat memvalidasi hasil tanpa membuat input yang sensitif menjadi publik. Ini menciptakan model yang sangat berbeda untuk aplikasi keuangan: transaksi dapat tetap rahasia sekaligus memungkinkan institusi yang berwenang, auditor, atau regulator untuk memverifikasi hal yang penting.
Perbedaan itu penting. Gagasan ini bukan sekadar “bangun seperti biasa lalu tambahkan lapisan privasi nanti.” Pengembang bisa merancang aplikasi dengan kerahasiaan sejak hari pertama, sementara lingkungan EVM menurunkan hambatan bagi tim yang sudah familiar dengan Solidity.
Tapi ada pertanyaan yang jelas: privasi memiliki biaya komputasi. Enkripsi dan pembuatan bukti dapat menambah beban dibandingkan transaksi transparan biasa.
Jadi ujian sesungguhnya bagi Dusk bukanlah apakah eksekusi rahasia secara teknis bisa dilakukan. Melainkan apakah institusi keuangan menganggap kompleksitas tambahan itu sebagai pertukaran yang layak demi privasi, kepatuhan, dan transparansi yang terkontrol.
Itulah bagian yang paling saya awasi.
#dusk $DUSK @Dusk
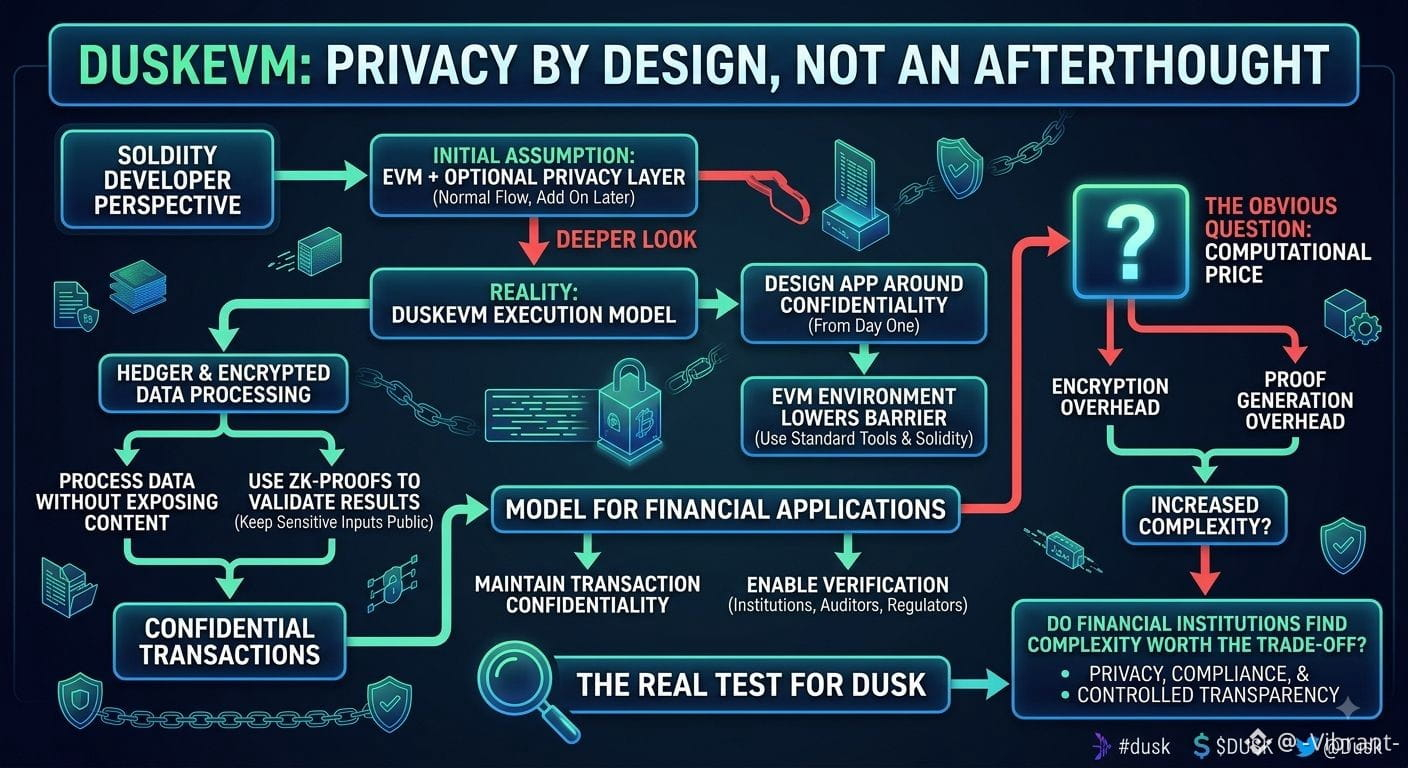
29
16
322
·
--
#dusk $DUSK @Dusk_Foundation
Privasi Hanyalah Satu Bagian
Semakin dalam saya menyelami DuskFoundation, semakin saya merasa pertanyaan sebenarnya bukan semata-mata seberapa banyak data yang bisa disembunyikan oleh sebuah blockchain.
Untuk aplikasi keuangan, tantangan yang lebih sulit adalah membangun sistem di mana informasi sensitif tetap dirahasiakan sementara jaringan masih dapat membuktikan bahwa aturan yang tepat telah diikuti.
Di sinilah pendekatan XSC milik Dusk menjadi menarik bagi saya. Saya melihat bagaimana kerahasiaan, verifikasi, asumsi keamanan, dan tata kelola saling terhubung, alih-alih menganggap privasi sebagai fitur yang terisolasi.
Pertanyaan yang sedang saya telusuri sekarang adalah → Apa yang sebenarnya menjadi dasar model kerahasiaan? → Di mana asumsi kepercayaan yang paling kritis? → Bagaimana perubahan protokol dikelola? → Apa yang terjadi ketika kebutuhan privasi berbenturan dengan verifikasi atau kepatuhan?
Saya masih melakukan riset, jadi saya lebih tertarik untuk memahami arsitekturnya daripada langsung menarik kesimpulan.
Jika Anda harus memeriksa satu bagian dari Dusk terlebih dahulu, apakah Anda akan mulai dengan XSC, lapisan privasi, konsensus, atau tata kelola?
$DUSK
#dusk $DUSK @Dusk
Privasi Hanyalah Satu Bagian
Semakin dalam saya menyelami DuskFoundation, semakin saya merasa pertanyaan sebenarnya bukan semata-mata seberapa banyak data yang bisa disembunyikan oleh sebuah blockchain.
Untuk aplikasi keuangan, tantangan yang lebih sulit adalah membangun sistem di mana informasi sensitif tetap dirahasiakan sementara jaringan masih dapat membuktikan bahwa aturan yang tepat telah diikuti.
Di sinilah pendekatan XSC milik Dusk menjadi menarik bagi saya. Saya melihat bagaimana kerahasiaan, verifikasi, asumsi keamanan, dan tata kelola saling terhubung, alih-alih menganggap privasi sebagai fitur yang terisolasi.
Pertanyaan yang sedang saya telusuri sekarang adalah → Apa yang sebenarnya menjadi dasar model kerahasiaan? → Di mana asumsi kepercayaan yang paling kritis? → Bagaimana perubahan protokol dikelola? → Apa yang terjadi ketika kebutuhan privasi berbenturan dengan verifikasi atau kepatuhan?
Saya masih melakukan riset, jadi saya lebih tertarik untuk memahami arsitekturnya daripada langsung menarik kesimpulan.
Jika Anda harus memeriksa satu bagian dari Dusk terlebih dahulu, apakah Anda akan mulai dengan XSC, lapisan privasi, konsensus, atau tata kelola?
$DUSK
Privasi Hanyalah Satu Bagian
Semakin dalam saya menyelami DuskFoundation, semakin saya merasa pertanyaan sebenarnya bukan semata-mata seberapa banyak data yang bisa disembunyikan oleh sebuah blockchain.
Untuk aplikasi keuangan, tantangan yang lebih sulit adalah membangun sistem di mana informasi sensitif tetap dirahasiakan sementara jaringan masih dapat membuktikan bahwa aturan yang tepat telah diikuti.
Di sinilah pendekatan XSC milik Dusk menjadi menarik bagi saya. Saya melihat bagaimana kerahasiaan, verifikasi, asumsi keamanan, dan tata kelola saling terhubung, alih-alih menganggap privasi sebagai fitur yang terisolasi.
Pertanyaan yang sedang saya telusuri sekarang adalah → Apa yang sebenarnya menjadi dasar model kerahasiaan? → Di mana asumsi kepercayaan yang paling kritis? → Bagaimana perubahan protokol dikelola? → Apa yang terjadi ketika kebutuhan privasi berbenturan dengan verifikasi atau kepatuhan?
Saya masih melakukan riset, jadi saya lebih tertarik untuk memahami arsitekturnya daripada langsung menarik kesimpulan.
Jika Anda harus memeriksa satu bagian dari Dusk terlebih dahulu, apakah Anda akan mulai dengan XSC, lapisan privasi, konsensus, atau tata kelola?
$DUSK
63
39
488
·
--
#dusk $DUSK @Dusk_Foundation
Saya menghabiskan beberapa waktu untuk menggali lebih dalam tentang Dusk karena frasa “privacy blockchain for financial applications” mulai terasa terlalu mudah diulang tanpa benar-benar menguraikan maksudnya.
Bagian yang menarik bagi saya bukan sekadar bahwa Dusk berusaha menjaga kerahasiaan data keuangan. Masalah yang lebih sulit adalah membangun sistem di mana informasi sensitif tetap terlindungi sementara jaringan masih dapat memastikan bahwa semuanya valid. Ketegangan antara privasi dan verifikabilitas tampaknya menjadi inti dari arsitektur Dusk.
Standar Confidential Security Contract (XSC) khususnya membuat saya memikirkan kembali cara saya memandang protokol. Ia mengajukan pertanyaan yang lebih penting daripada “apa yang disembunyikan?” pertanyaannya adalah “apa yang masih perlu dibuktikan, siapa yang bisa memverifikasinya, dan tanpa mengekspos informasi yang aplikasi atau pengguna mengharapkan tetap privat?”
Lalu ada lapisan lain yang juga sama menariknya bagi saya: tata kelola.
Jika pada akhirnya Dusk digunakan untuk infrastruktur keuangan yang serius, perubahan pada model privasi dan keamanan tidak hanya akan menjadi peningkatan teknis. Perubahan itu berpotensi mengubah asumsi yang menjadi dasar aplikasi dibangun. Itu sebabnya, tata kelola saat melakukan upgrade menjadi bagian dari pembahasan keamanan, bukan sesuatu yang terpisah darinya.
Saya masih mengupayakan untuk memahami di mana letak trade off yang paling kuat, dan saya tidak yakin membaca dokumentasi sekali saja memberi jawaban yang lengkap. Mungkin itulah yang membuat Dusk layak diteliti lebih lanjut.
Bagi Anda yang telah menghabiskan lebih banyak waktu untuk mempelajari arsitekturnya, bagaimana cara Anda mengevaluasi desain XSC? Bagian mana dari pendekatan Dusk yang menurut Anda membawa trade off desentralisasi atau keamanan terbesar?
$DUSK
#dusk $DUSK @Dusk
Saya menghabiskan beberapa waktu untuk menggali lebih dalam tentang Dusk karena frasa “privacy blockchain for financial applications” mulai terasa terlalu mudah diulang tanpa benar-benar menguraikan maksudnya.
Bagian yang menarik bagi saya bukan sekadar bahwa Dusk berusaha menjaga kerahasiaan data keuangan. Masalah yang lebih sulit adalah membangun sistem di mana informasi sensitif tetap terlindungi sementara jaringan masih dapat memastikan bahwa semuanya valid. Ketegangan antara privasi dan verifikabilitas tampaknya menjadi inti dari arsitektur Dusk.
Standar Confidential Security Contract (XSC) khususnya membuat saya memikirkan kembali cara saya memandang protokol. Ia mengajukan pertanyaan yang lebih penting daripada “apa yang disembunyikan?” pertanyaannya adalah “apa yang masih perlu dibuktikan, siapa yang bisa memverifikasinya, dan tanpa mengekspos informasi yang aplikasi atau pengguna mengharapkan tetap privat?”
Lalu ada lapisan lain yang juga sama menariknya bagi saya: tata kelola.
Jika pada akhirnya Dusk digunakan untuk infrastruktur keuangan yang serius, perubahan pada model privasi dan keamanan tidak hanya akan menjadi peningkatan teknis. Perubahan itu berpotensi mengubah asumsi yang menjadi dasar aplikasi dibangun. Itu sebabnya, tata kelola saat melakukan upgrade menjadi bagian dari pembahasan keamanan, bukan sesuatu yang terpisah darinya.
Saya masih mengupayakan untuk memahami di mana letak trade off yang paling kuat, dan saya tidak yakin membaca dokumentasi sekali saja memberi jawaban yang lengkap. Mungkin itulah yang membuat Dusk layak diteliti lebih lanjut.
Bagi Anda yang telah menghabiskan lebih banyak waktu untuk mempelajari arsitekturnya, bagaimana cara Anda mengevaluasi desain XSC? Bagian mana dari pendekatan Dusk yang menurut Anda membawa trade off desentralisasi atau keamanan terbesar?
$DUSK
Saya menghabiskan beberapa waktu untuk menggali lebih dalam tentang Dusk karena frasa “privacy blockchain for financial applications” mulai terasa terlalu mudah diulang tanpa benar-benar menguraikan maksudnya.
Bagian yang menarik bagi saya bukan sekadar bahwa Dusk berusaha menjaga kerahasiaan data keuangan. Masalah yang lebih sulit adalah membangun sistem di mana informasi sensitif tetap terlindungi sementara jaringan masih dapat memastikan bahwa semuanya valid. Ketegangan antara privasi dan verifikabilitas tampaknya menjadi inti dari arsitektur Dusk.
Standar Confidential Security Contract (XSC) khususnya membuat saya memikirkan kembali cara saya memandang protokol. Ia mengajukan pertanyaan yang lebih penting daripada “apa yang disembunyikan?” pertanyaannya adalah “apa yang masih perlu dibuktikan, siapa yang bisa memverifikasinya, dan tanpa mengekspos informasi yang aplikasi atau pengguna mengharapkan tetap privat?”
Lalu ada lapisan lain yang juga sama menariknya bagi saya: tata kelola.
Jika pada akhirnya Dusk digunakan untuk infrastruktur keuangan yang serius, perubahan pada model privasi dan keamanan tidak hanya akan menjadi peningkatan teknis. Perubahan itu berpotensi mengubah asumsi yang menjadi dasar aplikasi dibangun. Itu sebabnya, tata kelola saat melakukan upgrade menjadi bagian dari pembahasan keamanan, bukan sesuatu yang terpisah darinya.
Saya masih mengupayakan untuk memahami di mana letak trade off yang paling kuat, dan saya tidak yakin membaca dokumentasi sekali saja memberi jawaban yang lengkap. Mungkin itulah yang membuat Dusk layak diteliti lebih lanjut.
Bagi Anda yang telah menghabiskan lebih banyak waktu untuk mempelajari arsitekturnya, bagaimana cara Anda mengevaluasi desain XSC? Bagian mana dari pendekatan Dusk yang menurut Anda membawa trade off desentralisasi atau keamanan terbesar?
$DUSK
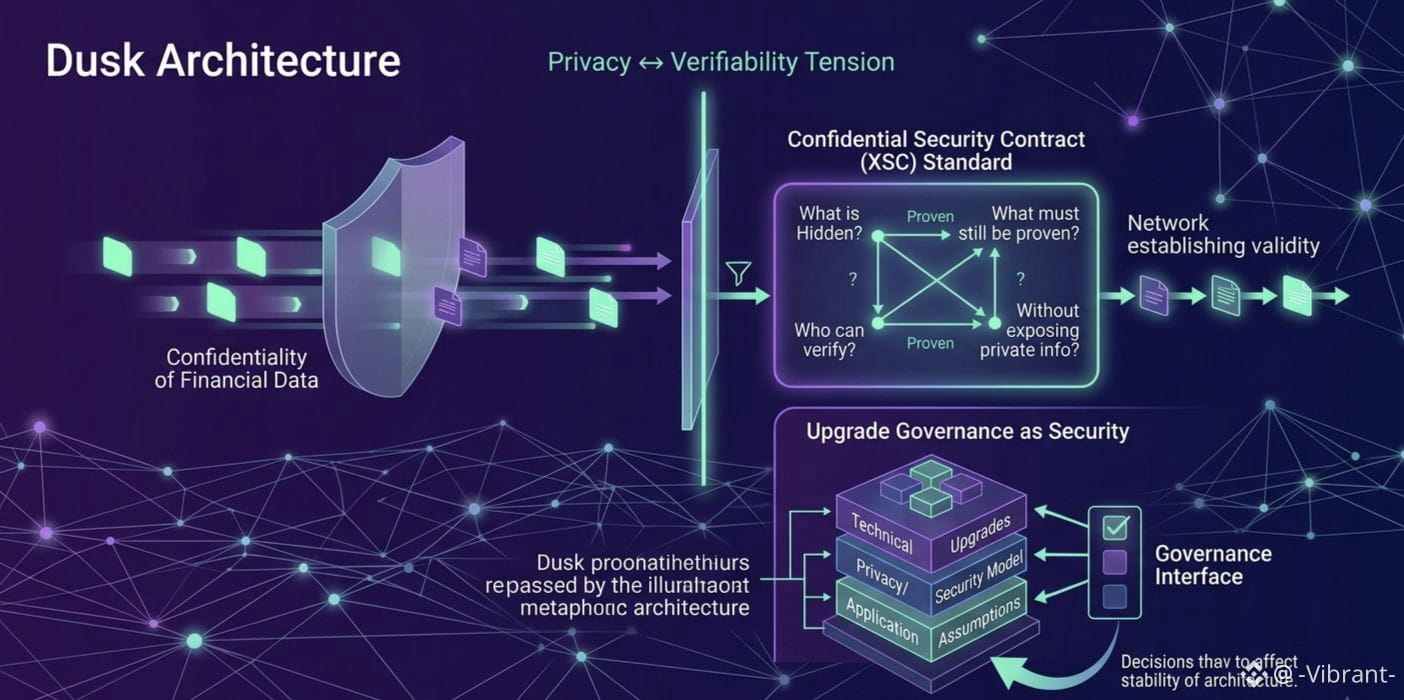
66
35
228
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceReopensWithdrawalsForMoreAssets
1,158 penayangan
111 Berdiskusi
Insiden Keamanan | Pembaruan Pemulihan #6: Penarikan untuk Lebih Banyak Aset Dibuka Kembali (2026-11-03)
Binance Announcement
·Disukai 39 Kali
·71k penayangan
AppleReportsMixedResults
2,332 penayangan
128 Berdiskusi
BinanceWithdrawalScamWarning
76,411 penayangan
938 Berdiskusi