
Smart_Snail
1.3k Posting
Smart_Snail
Laporkan
Blokir Pengguna
Pedagang Rutin
8.5 Tahun
1 Mengikuti
701 Pengikut
8.8K+ Disukai
Posting
PINNED
·
--
#TerraClassic Komunitas, saya percaya sudah waktunya menerima kebenaran sederhana: satu jaringan blockchain saja untuk infrastruktur keuangan masa depan tidak cukup. Sistem dengan skala seperti itu, menurut definisinya, harus terdistribusi.
Saat jutaan instrumen keuangan RWA yang ditokenisasi masuk ke pasar, bebannya akan sangat tinggi sehingga satu jaringan kemungkinan besar tidak dapat melayani seluruh arus secara efektif. Kita membutuhkan setidaknya 5–6 solusi infrastruktur besar untuk mengurangi risiko single point of failure.
Jadi, seluruh pendekatan “kesukuan” ini—siapa mendukung chain mana dan koin apa—bagi saya tampak sebagai hal yang sekunder. Pada akhirnya, yang akan bertahan bukan yang paling ramai, melainkan yang memiliki:
🧩 arsitektur yang kuat
🧩 tim profesional
🧩 skalabilitas nyata
🧩 kecepatan pemrosesan tinggi
🧩 biaya transaksi rendah
🧩 desentralisasi dan kemampuan privasi
Saya yakin Binance memahami pentingnya infrastruktur seperti itu, dan karena itu memiliki 92% dari total penawaran $LUNC serta setidaknya 45% $USTC , dengan memfokuskan perhatian pada skalabilitas, kompatibilitas, dan kemampuan interaksi yang aman antara AI-agent melalui strategi algoritmis.
#TerraClassic Komunitas, saya percaya sudah waktunya menerima kebenaran sederhana: satu jaringan blockchain saja untuk infrastruktur keuangan masa depan tidak cukup. Sistem dengan skala seperti itu, menurut definisinya, harus terdistribusi.
Saat jutaan instrumen keuangan RWA yang ditokenisasi masuk ke pasar, bebannya akan sangat tinggi sehingga satu jaringan kemungkinan besar tidak dapat melayani seluruh arus secara efektif. Kita membutuhkan setidaknya 5–6 solusi infrastruktur besar untuk mengurangi risiko single point of failure.
Jadi, seluruh pendekatan “kesukuan” ini—siapa mendukung chain mana dan koin apa—bagi saya tampak sebagai hal yang sekunder. Pada akhirnya, yang akan bertahan bukan yang paling ramai, melainkan yang memiliki:
🧩 arsitektur yang kuat
🧩 tim profesional
🧩 skalabilitas nyata
🧩 kecepatan pemrosesan tinggi
🧩 biaya transaksi rendah
🧩 desentralisasi dan kemampuan privasi
Saya yakin Binance memahami pentingnya infrastruktur seperti itu, dan karena itu memiliki 92% dari total penawaran $LUNC serta setidaknya 45% $USTC , dengan memfokuskan perhatian pada skalabilitas, kompatibilitas, dan kemampuan interaksi yang aman antara AI-agent melalui strategi algoritmis.
Saat jutaan instrumen keuangan RWA yang ditokenisasi masuk ke pasar, bebannya akan sangat tinggi sehingga satu jaringan kemungkinan besar tidak dapat melayani seluruh arus secara efektif. Kita membutuhkan setidaknya 5–6 solusi infrastruktur besar untuk mengurangi risiko single point of failure.
Jadi, seluruh pendekatan “kesukuan” ini—siapa mendukung chain mana dan koin apa—bagi saya tampak sebagai hal yang sekunder. Pada akhirnya, yang akan bertahan bukan yang paling ramai, melainkan yang memiliki:
🧩 arsitektur yang kuat
🧩 tim profesional
🧩 skalabilitas nyata
🧩 kecepatan pemrosesan tinggi
🧩 biaya transaksi rendah
🧩 desentralisasi dan kemampuan privasi
Saya yakin Binance memahami pentingnya infrastruktur seperti itu, dan karena itu memiliki 92% dari total penawaran $LUNC serta setidaknya 45% $USTC , dengan memfokuskan perhatian pada skalabilitas, kompatibilitas, dan kemampuan interaksi yang aman antara AI-agent melalui strategi algoritmis.
36
130
3.7k
·
--
#TerraClassic Halo, komunitas! Semua yang mengikuti saya sejak hari pertama di Binance Square tahu betapa besar dukungan saya terhadap blockchain Terra Classic. Saya percaya pada kekuatan dan keunikan proyek ini, dan dengan tulus ingin menjalaninya hingga seluruh proses pemulihan.
Jika Anda melihat bahwa akhir-akhir ini saya lebih jarang membagikan berita—jangan berpikir bahwa saya sudah kehilangan keyakinan. Tidak sama sekali. Saat ini, seluruh pasar kripto sedang mengalami penurunan, dan bahkan perubahan paling kuat atau paling menarik di dalam jaringan pun belum mampu menggerakkan harga aset. Dalam kondisi seperti ini, saya memutuskan untuk mengambil jeda informasi yang singkat dan fokus pada tindakan, bukan pada kebisingan.
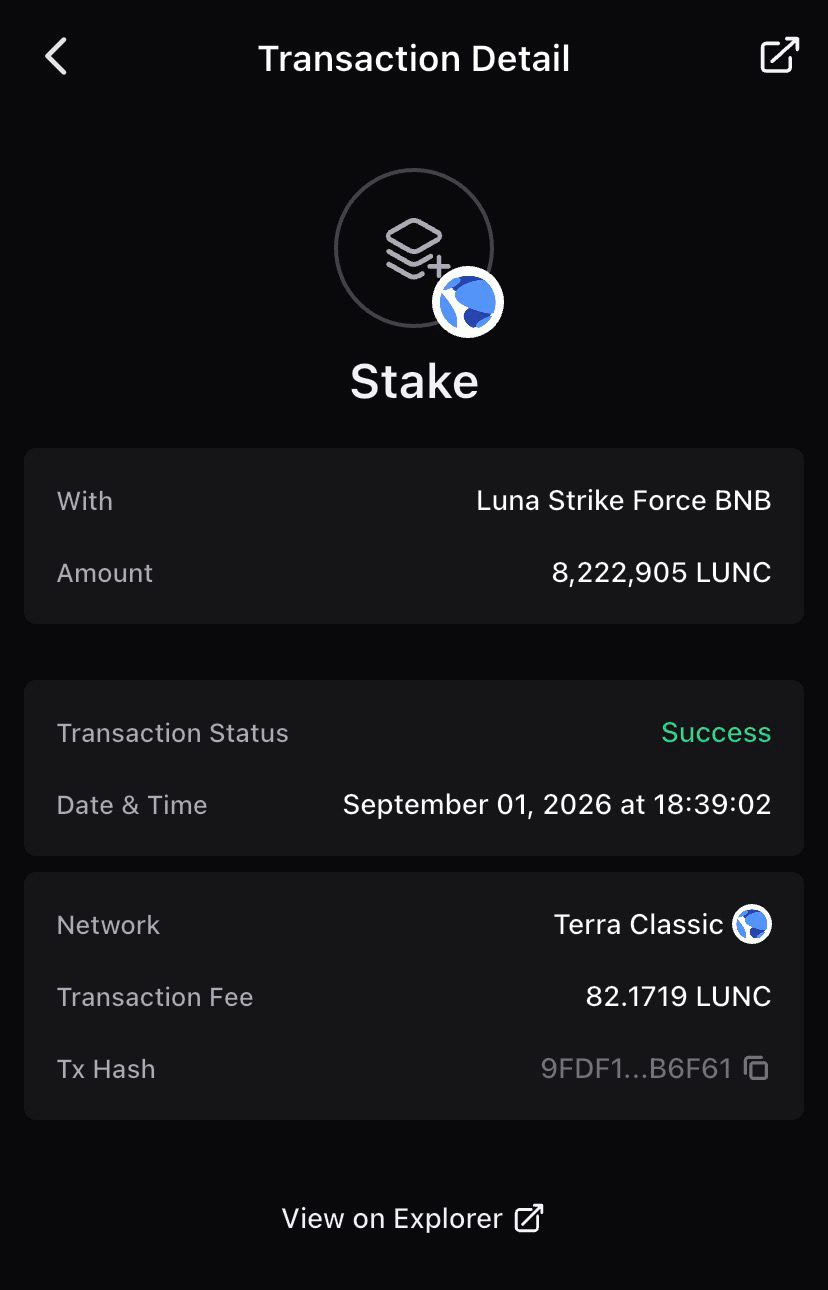
Strategi saya tetap sama: selama pasar memberi kita harga yang bagus, saya terus melakukan akumulasi $LUNC sesuai strategi DCA secara bertahap. Semua koin yang saya beli langsung saya pindahkan ke cold wallet—bahkan hari ini saya mengirim batch berikutnya ke staking dengan imbal hasil 3,5% per tahun.
Sekarang, kita semua sangat membutuhkan disiplin pikiran dan saling mendukung. Jika Anda sudah memilih jalan Anda—jangan menyimpang dan lanjutkan sampai akhir! #smartmoney $USTC
#TerraClassic Halo, komunitas! Semua yang mengikuti saya sejak hari pertama di Binance Square tahu betapa besar dukungan saya terhadap blockchain Terra Classic. Saya percaya pada kekuatan dan keunikan proyek ini, dan dengan tulus ingin menjalaninya hingga seluruh proses pemulihan.
Jika Anda melihat bahwa akhir-akhir ini saya lebih jarang membagikan berita—jangan berpikir bahwa saya sudah kehilangan keyakinan. Tidak sama sekali. Saat ini, seluruh pasar kripto sedang mengalami penurunan, dan bahkan perubahan paling kuat atau paling menarik di dalam jaringan pun belum mampu menggerakkan harga aset. Dalam kondisi seperti ini, saya memutuskan untuk mengambil jeda informasi yang singkat dan fokus pada tindakan, bukan pada kebisingan.
Strategi saya tetap sama: selama pasar memberi kita harga yang bagus, saya terus melakukan akumulasi $LUNC sesuai strategi DCA secara bertahap. Semua koin yang saya beli langsung saya pindahkan ke cold wallet—bahkan hari ini saya mengirim batch berikutnya ke staking dengan imbal hasil 3,5% per tahun.
Sekarang, kita semua sangat membutuhkan disiplin pikiran dan saling mendukung. Jika Anda sudah memilih jalan Anda—jangan menyimpang dan lanjutkan sampai akhir! #smartmoney $USTC
Jika Anda melihat bahwa akhir-akhir ini saya lebih jarang membagikan berita—jangan berpikir bahwa saya sudah kehilangan keyakinan. Tidak sama sekali. Saat ini, seluruh pasar kripto sedang mengalami penurunan, dan bahkan perubahan paling kuat atau paling menarik di dalam jaringan pun belum mampu menggerakkan harga aset. Dalam kondisi seperti ini, saya memutuskan untuk mengambil jeda informasi yang singkat dan fokus pada tindakan, bukan pada kebisingan.
Strategi saya tetap sama: selama pasar memberi kita harga yang bagus, saya terus melakukan akumulasi $LUNC sesuai strategi DCA secara bertahap. Semua koin yang saya beli langsung saya pindahkan ke cold wallet—bahkan hari ini saya mengirim batch berikutnya ke staking dengan imbal hasil 3,5% per tahun.
Sekarang, kita semua sangat membutuhkan disiplin pikiran dan saling mendukung. Jika Anda sudah memilih jalan Anda—jangan menyimpang dan lanjutkan sampai akhir! #smartmoney $USTC
7
26
6.3k
·
--
Sebagian Benar
#dusk $DUSK @Dusk_Foundation
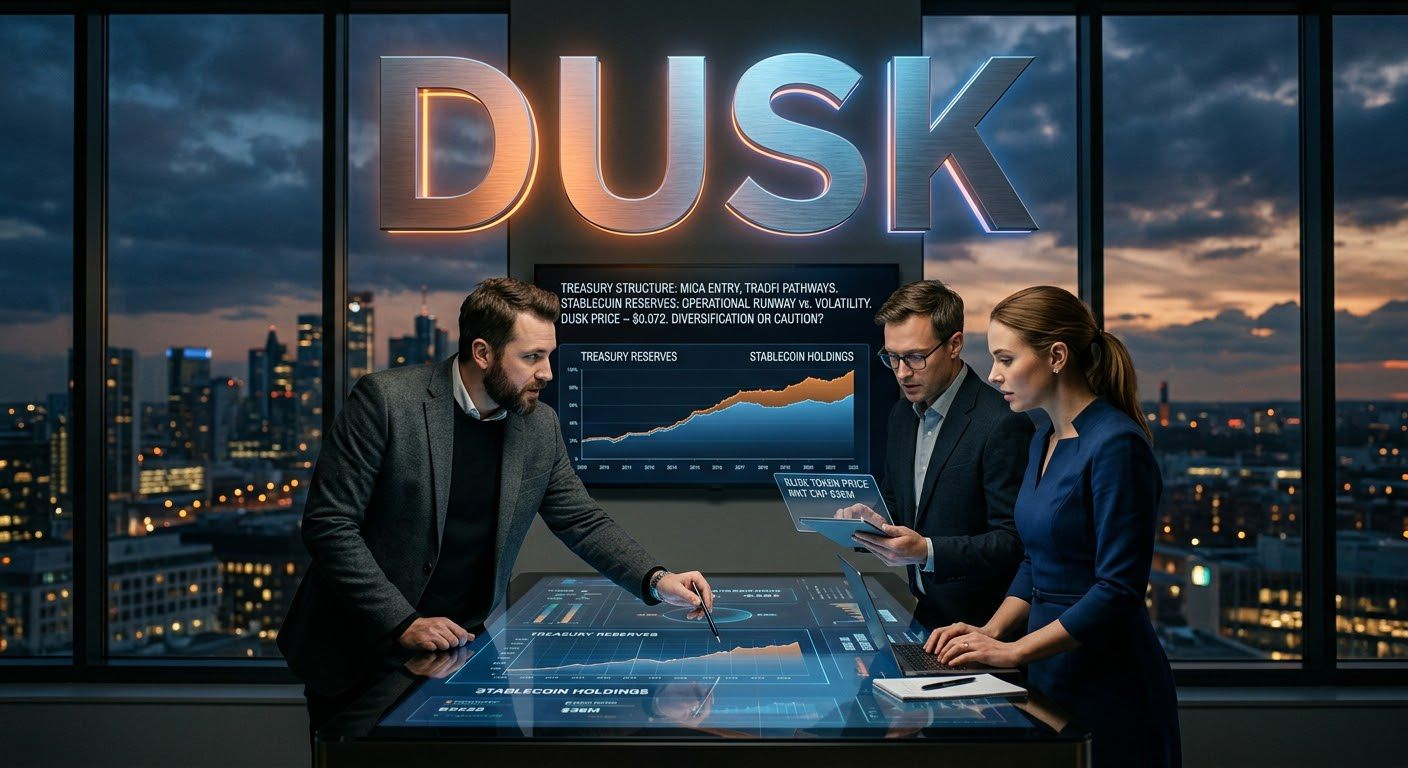
Saat mempelajari struktur treasury Dusk, saya terus kembali ke satu kontras. Dana tersebut memasang MiCA sebagai titik masuk ke TradFi, namun pada saat yang sama mereka cenderung menyimpan cadangan internalnya terutama dalam stablecoin, bukan dalam DUSK asli. Hal ini membuat saya melambat sejenak.
Yang membuatnya semakin menarik adalah konteks peristiwa pada 16 Agustus. Setelah aktivitas mencurigakan pada dompet yang terkelola oleh bridge, tim dengan cepat membatasi operasional, memperbarui alamat, dan menambahkan daftar blokir penerima di Web Wallet. Responsnya terlihat cepat dan cukup pragmatis. Struktur treasury inilah yang memungkinkan mereka bertindak dengan tenang. Ketika harga DUSK sekitar $0,072 dan kapitalisasi $36 juta, menyimpan sebagian besar cadangan operasional dalam DUSK justru berarti bergantung langsung pada volatilitas token mereka sendiri. Stablecoin memberi dana “runway” yang lebih dapat diprediksi; stablecoin bisa digunakan untuk membayar biaya operasional dan merespons insiden, tanpa mengubah treasury menjadi portofolio trading.
Bagi saya, ini lebih merupakan logika pengelolaan modal yang membosankan, tapi rasional. Namun tetap ada pertanyaan: apakah ini hanya diversifikasi yang tepat, atau justru sinyal tidak langsung bahwa tim bersikap hati-hati terhadap perkiraan permintaan di masa depan?
#dusk $DUSK @Dusk
Saat mempelajari struktur treasury Dusk, saya terus kembali ke satu kontras. Dana tersebut memasang MiCA sebagai titik masuk ke TradFi, namun pada saat yang sama mereka cenderung menyimpan cadangan internalnya terutama dalam stablecoin, bukan dalam DUSK asli. Hal ini membuat saya melambat sejenak.
Yang membuatnya semakin menarik adalah konteks peristiwa pada 16 Agustus. Setelah aktivitas mencurigakan pada dompet yang terkelola oleh bridge, tim dengan cepat membatasi operasional, memperbarui alamat, dan menambahkan daftar blokir penerima di Web Wallet. Responsnya terlihat cepat dan cukup pragmatis. Struktur treasury inilah yang memungkinkan mereka bertindak dengan tenang. Ketika harga DUSK sekitar $0,072 dan kapitalisasi $36 juta, menyimpan sebagian besar cadangan operasional dalam DUSK justru berarti bergantung langsung pada volatilitas token mereka sendiri. Stablecoin memberi dana “runway” yang lebih dapat diprediksi; stablecoin bisa digunakan untuk membayar biaya operasional dan merespons insiden, tanpa mengubah treasury menjadi portofolio trading.
Bagi saya, ini lebih merupakan logika pengelolaan modal yang membosankan, tapi rasional. Namun tetap ada pertanyaan: apakah ini hanya diversifikasi yang tepat, atau justru sinyal tidak langsung bahwa tim bersikap hati-hati terhadap perkiraan permintaan di masa depan?
Saat mempelajari struktur treasury Dusk, saya terus kembali ke satu kontras. Dana tersebut memasang MiCA sebagai titik masuk ke TradFi, namun pada saat yang sama mereka cenderung menyimpan cadangan internalnya terutama dalam stablecoin, bukan dalam DUSK asli. Hal ini membuat saya melambat sejenak.
Yang membuatnya semakin menarik adalah konteks peristiwa pada 16 Agustus. Setelah aktivitas mencurigakan pada dompet yang terkelola oleh bridge, tim dengan cepat membatasi operasional, memperbarui alamat, dan menambahkan daftar blokir penerima di Web Wallet. Responsnya terlihat cepat dan cukup pragmatis. Struktur treasury inilah yang memungkinkan mereka bertindak dengan tenang. Ketika harga DUSK sekitar $0,072 dan kapitalisasi $36 juta, menyimpan sebagian besar cadangan operasional dalam DUSK justru berarti bergantung langsung pada volatilitas token mereka sendiri. Stablecoin memberi dana “runway” yang lebih dapat diprediksi; stablecoin bisa digunakan untuk membayar biaya operasional dan merespons insiden, tanpa mengubah treasury menjadi portofolio trading.
Bagi saya, ini lebih merupakan logika pengelolaan modal yang membosankan, tapi rasional. Namun tetap ada pertanyaan: apakah ini hanya diversifikasi yang tepat, atau justru sinyal tidak langsung bahwa tim bersikap hati-hati terhadap perkiraan permintaan di masa depan?
7
31
7.1k
·
--
#dusk $DUSK @Dusk_Foundation
Semakin saya membedah Dusk, semakin saya sadar bahwa “finalitas” yang mengalir (sliding) miliknya mudah diremehkan. Enam konfirmasi yang biasa digunakan dalam Bitcoin adalah model probabilistik—semakin lama menunggu, semakin rendah risiko terjadinya rollback. Namun, tidak ada kondisi “final” yang bersifat formal.
Dusk memakai logika lain: Accepted → Attested → Confirmed → Final.
Saya suka perbedaan ini, karena aplikasi mendapatkan pemahaman yang lebih akurat mengenai status transaksi. Untuk kustodian atau platform keuangan, “sudah masuk ke blok dan sudah difinalisasi” jelas tidak sama dengan sekadar “sudah ditunggu sekian lama”. Menariknya, mekanisme sliding itu sendiri juga punya dinamika. Jika iterasi tidak lolos, protokol dapat meminta attestasi tambahan sebelum melangkah lebih jauh. Artinya, margin keandalan tidak ditentukan hanya oleh jumlah blok.
Ya, ini membuat pekerjaan aplikasi jadi lebih rumit: mereka perlu memahami automata status, bukan sekadar menunggu enam konfirmasi. Tapi untuk perhitungan yang teregulasi, kerumitan seperti ini bisa jadi layak, karena ketidakpastian benar-benar memiliki biaya modal.
Jadi, saya penasaran: apa keunggulan utama Dusk untuk RWA—kecepatan finalitas, atau pemahaman yang lebih tepat tentang kapan modal bisa dipindahkan dengan aman?
#dusk $DUSK @Dusk
Semakin saya membedah Dusk, semakin saya sadar bahwa “finalitas” yang mengalir (sliding) miliknya mudah diremehkan. Enam konfirmasi yang biasa digunakan dalam Bitcoin adalah model probabilistik—semakin lama menunggu, semakin rendah risiko terjadinya rollback. Namun, tidak ada kondisi “final” yang bersifat formal.
Dusk memakai logika lain: Accepted → Attested → Confirmed → Final.
Saya suka perbedaan ini, karena aplikasi mendapatkan pemahaman yang lebih akurat mengenai status transaksi. Untuk kustodian atau platform keuangan, “sudah masuk ke blok dan sudah difinalisasi” jelas tidak sama dengan sekadar “sudah ditunggu sekian lama”. Menariknya, mekanisme sliding itu sendiri juga punya dinamika. Jika iterasi tidak lolos, protokol dapat meminta attestasi tambahan sebelum melangkah lebih jauh. Artinya, margin keandalan tidak ditentukan hanya oleh jumlah blok.
Ya, ini membuat pekerjaan aplikasi jadi lebih rumit: mereka perlu memahami automata status, bukan sekadar menunggu enam konfirmasi. Tapi untuk perhitungan yang teregulasi, kerumitan seperti ini bisa jadi layak, karena ketidakpastian benar-benar memiliki biaya modal.
Jadi, saya penasaran: apa keunggulan utama Dusk untuk RWA—kecepatan finalitas, atau pemahaman yang lebih tepat tentang kapan modal bisa dipindahkan dengan aman?
Semakin saya membedah Dusk, semakin saya sadar bahwa “finalitas” yang mengalir (sliding) miliknya mudah diremehkan. Enam konfirmasi yang biasa digunakan dalam Bitcoin adalah model probabilistik—semakin lama menunggu, semakin rendah risiko terjadinya rollback. Namun, tidak ada kondisi “final” yang bersifat formal.
Dusk memakai logika lain: Accepted → Attested → Confirmed → Final.
Saya suka perbedaan ini, karena aplikasi mendapatkan pemahaman yang lebih akurat mengenai status transaksi. Untuk kustodian atau platform keuangan, “sudah masuk ke blok dan sudah difinalisasi” jelas tidak sama dengan sekadar “sudah ditunggu sekian lama”. Menariknya, mekanisme sliding itu sendiri juga punya dinamika. Jika iterasi tidak lolos, protokol dapat meminta attestasi tambahan sebelum melangkah lebih jauh. Artinya, margin keandalan tidak ditentukan hanya oleh jumlah blok.
Ya, ini membuat pekerjaan aplikasi jadi lebih rumit: mereka perlu memahami automata status, bukan sekadar menunggu enam konfirmasi. Tapi untuk perhitungan yang teregulasi, kerumitan seperti ini bisa jadi layak, karena ketidakpastian benar-benar memiliki biaya modal.
Jadi, saya penasaran: apa keunggulan utama Dusk untuk RWA—kecepatan finalitas, atau pemahaman yang lebih tepat tentang kapan modal bisa dipindahkan dengan aman?
5
27
5.3k
·
--
#dusk $DUSK @Dusk_Foundation
Saat mendalami Dusk, saya menemukan masalah konsensus yang awalnya saya remehkan: pembuat iterasi masa depan mungkin tertarik pada kegagalan iterasi saat ini. Jika penyedia memahami bahwa kelak ia akan mendapat peran sebagai pembuat, ia akan memiliki insentif untuk menunggu kesempatan berikutnya. Artinya, protokol harus memperhitungkan tidak hanya kebenaran teknis, tetapi juga perilaku ekonomi para peserta.
Dusk menanggapi hal ini dengan beberapa mekanisme. Hadiah bagi pemilih mendorong dukungan terhadap iterasi saat ini, kredit tambahan memotivasi pembuat untuk menyertakan suara yang benar. Pengecualian bagi pembuat berikutnya mengurangi konflik kepentingan, dan batas jumlah iterasi mencegah permainan berlanjut tanpa henti.
Saya menyukai logika dasarnya: validator dipandang sebagai pelaku ekonomi, bukan mesin kooperatif yang sempurna. Namun, setiap aturan insentif tambahan menambah asumsi baru yang perlu diuji dalam praktik.
Jadi pertanyaan utama saya: jika para peserta mulai mencari cara untuk memanfaatkan insentif-insentif ini demi keuntungan mereka, apakah model Dusk masih bisa mendorong kerja sama secara efektif?
#dusk $DUSK @Dusk
Saat mendalami Dusk, saya menemukan masalah konsensus yang awalnya saya remehkan: pembuat iterasi masa depan mungkin tertarik pada kegagalan iterasi saat ini. Jika penyedia memahami bahwa kelak ia akan mendapat peran sebagai pembuat, ia akan memiliki insentif untuk menunggu kesempatan berikutnya. Artinya, protokol harus memperhitungkan tidak hanya kebenaran teknis, tetapi juga perilaku ekonomi para peserta.
Dusk menanggapi hal ini dengan beberapa mekanisme. Hadiah bagi pemilih mendorong dukungan terhadap iterasi saat ini, kredit tambahan memotivasi pembuat untuk menyertakan suara yang benar. Pengecualian bagi pembuat berikutnya mengurangi konflik kepentingan, dan batas jumlah iterasi mencegah permainan berlanjut tanpa henti.
Saya menyukai logika dasarnya: validator dipandang sebagai pelaku ekonomi, bukan mesin kooperatif yang sempurna. Namun, setiap aturan insentif tambahan menambah asumsi baru yang perlu diuji dalam praktik.
Jadi pertanyaan utama saya: jika para peserta mulai mencari cara untuk memanfaatkan insentif-insentif ini demi keuntungan mereka, apakah model Dusk masih bisa mendorong kerja sama secara efektif?
Saat mendalami Dusk, saya menemukan masalah konsensus yang awalnya saya remehkan: pembuat iterasi masa depan mungkin tertarik pada kegagalan iterasi saat ini. Jika penyedia memahami bahwa kelak ia akan mendapat peran sebagai pembuat, ia akan memiliki insentif untuk menunggu kesempatan berikutnya. Artinya, protokol harus memperhitungkan tidak hanya kebenaran teknis, tetapi juga perilaku ekonomi para peserta.
Dusk menanggapi hal ini dengan beberapa mekanisme. Hadiah bagi pemilih mendorong dukungan terhadap iterasi saat ini, kredit tambahan memotivasi pembuat untuk menyertakan suara yang benar. Pengecualian bagi pembuat berikutnya mengurangi konflik kepentingan, dan batas jumlah iterasi mencegah permainan berlanjut tanpa henti.
Saya menyukai logika dasarnya: validator dipandang sebagai pelaku ekonomi, bukan mesin kooperatif yang sempurna. Namun, setiap aturan insentif tambahan menambah asumsi baru yang perlu diuji dalam praktik.
Jadi pertanyaan utama saya: jika para peserta mulai mencari cara untuk memanfaatkan insentif-insentif ini demi keuntungan mereka, apakah model Dusk masih bisa mendorong kerja sama secara efektif?
7
31
5.1k
·
--
Terverifikasi
#dusk $DUSK @Dusk_Foundation
Saya memutuskan untuk memeriksa apa yang sebenarnya terjadi di jaringan Dusk belakangan ini, dan menemukan adanya kesenjangan yang menarik antara tingkat protokol dan keamanan pengguna. Pada 16 Agustus, layanan gerbang (bridge) menangguhkan operasinya setelah memantau aktivitas mencurigakan di dompet operasional. Pada saat pengecekan, mereka masih dalam tahap hardening. Namun, pada tingkat DuskDS tidak ada masalah terkait produksi blok; jaringan tetap beroperasi.
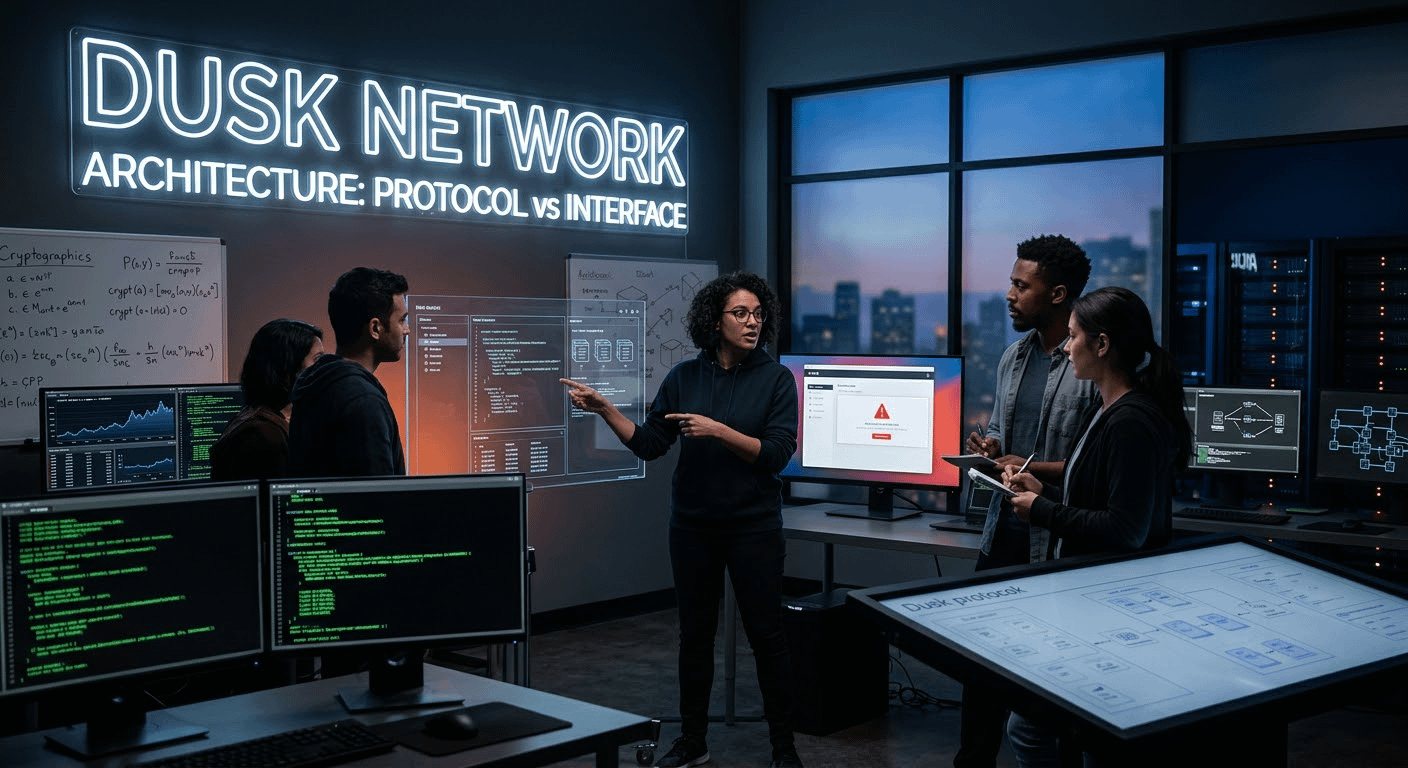
Saya sangat tertarik pada hal lain: mitigasi utama bukanlah mekanisme bukti (proof), melainkan daftar pemblokiran (blocklist) penerima di Web Wallet. Sebelum mengirim ke alamat yang ditandai, pengguna akan menerima peringatan. Dan di sinilah muncul paradoksnya. Kriptografi Dusk yang paling kompleks bukanlah sumber masalahnya; justru perlindungan itu bekerja pada level antarmuka. Di satu sisi, ini bersifat pragmatis, karena frontend memungkinkan perlindungan cepat bagi sebagian besar pengguna. Namun di sisi lain, pengguna tidak otomatis mendapatkan perlindungan yang sama melalui alat milik mereka atau melalui CLI.
Bagi saya, ini kini menjadi pertanyaan arsitektur yang penting: jika Dusk dibangun untuk keuangan yang teregulasi, apakah keamanan kritis harus berada pada level protokol, bukan hanya pada level antarmuka?
#dusk $DUSK @Dusk
Saya memutuskan untuk memeriksa apa yang sebenarnya terjadi di jaringan Dusk belakangan ini, dan menemukan adanya kesenjangan yang menarik antara tingkat protokol dan keamanan pengguna. Pada 16 Agustus, layanan gerbang (bridge) menangguhkan operasinya setelah memantau aktivitas mencurigakan di dompet operasional. Pada saat pengecekan, mereka masih dalam tahap hardening. Namun, pada tingkat DuskDS tidak ada masalah terkait produksi blok; jaringan tetap beroperasi.
Saya sangat tertarik pada hal lain: mitigasi utama bukanlah mekanisme bukti (proof), melainkan daftar pemblokiran (blocklist) penerima di Web Wallet. Sebelum mengirim ke alamat yang ditandai, pengguna akan menerima peringatan. Dan di sinilah muncul paradoksnya. Kriptografi Dusk yang paling kompleks bukanlah sumber masalahnya; justru perlindungan itu bekerja pada level antarmuka. Di satu sisi, ini bersifat pragmatis, karena frontend memungkinkan perlindungan cepat bagi sebagian besar pengguna. Namun di sisi lain, pengguna tidak otomatis mendapatkan perlindungan yang sama melalui alat milik mereka atau melalui CLI.
Bagi saya, ini kini menjadi pertanyaan arsitektur yang penting: jika Dusk dibangun untuk keuangan yang teregulasi, apakah keamanan kritis harus berada pada level protokol, bukan hanya pada level antarmuka?
Saya memutuskan untuk memeriksa apa yang sebenarnya terjadi di jaringan Dusk belakangan ini, dan menemukan adanya kesenjangan yang menarik antara tingkat protokol dan keamanan pengguna. Pada 16 Agustus, layanan gerbang (bridge) menangguhkan operasinya setelah memantau aktivitas mencurigakan di dompet operasional. Pada saat pengecekan, mereka masih dalam tahap hardening. Namun, pada tingkat DuskDS tidak ada masalah terkait produksi blok; jaringan tetap beroperasi.
Saya sangat tertarik pada hal lain: mitigasi utama bukanlah mekanisme bukti (proof), melainkan daftar pemblokiran (blocklist) penerima di Web Wallet. Sebelum mengirim ke alamat yang ditandai, pengguna akan menerima peringatan. Dan di sinilah muncul paradoksnya. Kriptografi Dusk yang paling kompleks bukanlah sumber masalahnya; justru perlindungan itu bekerja pada level antarmuka. Di satu sisi, ini bersifat pragmatis, karena frontend memungkinkan perlindungan cepat bagi sebagian besar pengguna. Namun di sisi lain, pengguna tidak otomatis mendapatkan perlindungan yang sama melalui alat milik mereka atau melalui CLI.
Bagi saya, ini kini menjadi pertanyaan arsitektur yang penting: jika Dusk dibangun untuk keuangan yang teregulasi, apakah keamanan kritis harus berada pada level protokol, bukan hanya pada level antarmuka?
6
28
5.5k
·
--
Terverifikasi
#dusk $DUSK @Dusk_Foundation
Semakin dalam saya mengulik Dusk, saya semakin memahami bahwa taruhannya bukan sekadar privasi, melainkan RWA institusional. Bagi saya, yang paling menarik adalah bahwa di sekitar jaringan ini, secara bertahap terbentuk seluruh lapisan keuangan untuk sekuritas yang ditokenisasi.
Hal pertama yang menarik perhatian saya—NPEX, platform berlisensi Eropa—di mana saham dan obligasi dapat memperoleh representasi on-chain melalui infrastruktur Dusk. Di samping itu, arah Securitize juga menarik, yang menghubungkan konsep DUSK dan tokenisasi dengan standar institusional AS dan Eropa. Secara khusus, saya juga terpikat oleh Chainlink CCIP, dan jika RWA dapat berpindah antara Dusk dan jaringan lain sambil tetap mempertahankan logika compliance, itu sudah jauh lebih menarik daripada jembatan biasa.
Namun, inti teknis bagi saya tetaplah XSC. Mekanisme ZK memungkinkan data sensitif transaksi disembunyikan, sekaligus menjaga kemungkinan untuk diverifikasi oleh pihak berwenang.
Di sinilah saya melihat potensi utama Dusk: memberi kesempatan untuk tidak memilih antara privasi dan regulasi, melainkan menggabungkannya dalam satu lapisan keuangan. Kini pertanyaan utama bagi saya adalah: apakah di balik infrastruktur ini akan muncul arus nyata penerbit dan modal?
#dusk $DUSK @Dusk
Semakin dalam saya mengulik Dusk, saya semakin memahami bahwa taruhannya bukan sekadar privasi, melainkan RWA institusional. Bagi saya, yang paling menarik adalah bahwa di sekitar jaringan ini, secara bertahap terbentuk seluruh lapisan keuangan untuk sekuritas yang ditokenisasi.
Hal pertama yang menarik perhatian saya—NPEX, platform berlisensi Eropa—di mana saham dan obligasi dapat memperoleh representasi on-chain melalui infrastruktur Dusk. Di samping itu, arah Securitize juga menarik, yang menghubungkan konsep DUSK dan tokenisasi dengan standar institusional AS dan Eropa. Secara khusus, saya juga terpikat oleh Chainlink CCIP, dan jika RWA dapat berpindah antara Dusk dan jaringan lain sambil tetap mempertahankan logika compliance, itu sudah jauh lebih menarik daripada jembatan biasa.
Namun, inti teknis bagi saya tetaplah XSC. Mekanisme ZK memungkinkan data sensitif transaksi disembunyikan, sekaligus menjaga kemungkinan untuk diverifikasi oleh pihak berwenang.
Di sinilah saya melihat potensi utama Dusk: memberi kesempatan untuk tidak memilih antara privasi dan regulasi, melainkan menggabungkannya dalam satu lapisan keuangan. Kini pertanyaan utama bagi saya adalah: apakah di balik infrastruktur ini akan muncul arus nyata penerbit dan modal?
Semakin dalam saya mengulik Dusk, saya semakin memahami bahwa taruhannya bukan sekadar privasi, melainkan RWA institusional. Bagi saya, yang paling menarik adalah bahwa di sekitar jaringan ini, secara bertahap terbentuk seluruh lapisan keuangan untuk sekuritas yang ditokenisasi.
Hal pertama yang menarik perhatian saya—NPEX, platform berlisensi Eropa—di mana saham dan obligasi dapat memperoleh representasi on-chain melalui infrastruktur Dusk. Di samping itu, arah Securitize juga menarik, yang menghubungkan konsep DUSK dan tokenisasi dengan standar institusional AS dan Eropa. Secara khusus, saya juga terpikat oleh Chainlink CCIP, dan jika RWA dapat berpindah antara Dusk dan jaringan lain sambil tetap mempertahankan logika compliance, itu sudah jauh lebih menarik daripada jembatan biasa.
Namun, inti teknis bagi saya tetaplah XSC. Mekanisme ZK memungkinkan data sensitif transaksi disembunyikan, sekaligus menjaga kemungkinan untuk diverifikasi oleh pihak berwenang.
Di sinilah saya melihat potensi utama Dusk: memberi kesempatan untuk tidak memilih antara privasi dan regulasi, melainkan menggabungkannya dalam satu lapisan keuangan. Kini pertanyaan utama bagi saya adalah: apakah di balik infrastruktur ini akan muncul arus nyata penerbit dan modal?
8
30
5.3k
·
--
#termmax @termmax
Semakin lama saya mengamati TermMax, semakin saya tidak lagi menganggapnya sekadar sebagai protokol DeFi dengan tingkat tetap. Bagi saya, pertanyaannya sekarang berbeda: apakah tingkat tetap tersebut bisa menjadi level finansial onchain yang benar-benar lengkap?
TermMax sudah melampaui batas pinjaman konvensional. Di sini ada pinjaman dengan jangka waktu tetap, leverage, vault, order berbasis batas, pasar Alpha, dan arah RWA. Yang paling menarik perhatian saya adalah bagaimana semua elemen itu saling terhubung. Pengguna yang mengutamakan biaya pinjaman yang dapat diprediksi menyelesaikan satu masalah. Trader dengan leverage atau investor di vault—menyelesaikan masalah lain. Namun semuanya dipersatukan oleh satu gagasan: jangka waktu yang jelas dan ketentuan yang diketahui sejak awal, bukan suku bunga yang terus berubah.
Di tengah meningkatnya aset yang ditokenisasi, ini tampak semakin menarik. Jika keuangan onchain bergerak menuju RWA, modal tidak hanya membutuhkan likuiditas, tetapi juga kemampuan untuk merencanakan biaya uang. Meski demikian, saya paham bahwa semakin banyak produk, semakin besar kompleksitas dan risikonya. Karena itu, saya tidak lagi melihat TermMax sebagai sekadar protokol lending berikutnya. Saya ingin tahu apakah TMX TGE dapat mengubah infrastruktur ini menjadi pasar pembiayaan tetap onchain yang benar-benar digunakan.
#termmax @TermMax
Semakin lama saya mengamati TermMax, semakin saya tidak lagi menganggapnya sekadar sebagai protokol DeFi dengan tingkat tetap. Bagi saya, pertanyaannya sekarang berbeda: apakah tingkat tetap tersebut bisa menjadi level finansial onchain yang benar-benar lengkap?
TermMax sudah melampaui batas pinjaman konvensional. Di sini ada pinjaman dengan jangka waktu tetap, leverage, vault, order berbasis batas, pasar Alpha, dan arah RWA. Yang paling menarik perhatian saya adalah bagaimana semua elemen itu saling terhubung. Pengguna yang mengutamakan biaya pinjaman yang dapat diprediksi menyelesaikan satu masalah. Trader dengan leverage atau investor di vault—menyelesaikan masalah lain. Namun semuanya dipersatukan oleh satu gagasan: jangka waktu yang jelas dan ketentuan yang diketahui sejak awal, bukan suku bunga yang terus berubah.
Di tengah meningkatnya aset yang ditokenisasi, ini tampak semakin menarik. Jika keuangan onchain bergerak menuju RWA, modal tidak hanya membutuhkan likuiditas, tetapi juga kemampuan untuk merencanakan biaya uang. Meski demikian, saya paham bahwa semakin banyak produk, semakin besar kompleksitas dan risikonya. Karena itu, saya tidak lagi melihat TermMax sebagai sekadar protokol lending berikutnya. Saya ingin tahu apakah TMX TGE dapat mengubah infrastruktur ini menjadi pasar pembiayaan tetap onchain yang benar-benar digunakan.
Semakin lama saya mengamati TermMax, semakin saya tidak lagi menganggapnya sekadar sebagai protokol DeFi dengan tingkat tetap. Bagi saya, pertanyaannya sekarang berbeda: apakah tingkat tetap tersebut bisa menjadi level finansial onchain yang benar-benar lengkap?
TermMax sudah melampaui batas pinjaman konvensional. Di sini ada pinjaman dengan jangka waktu tetap, leverage, vault, order berbasis batas, pasar Alpha, dan arah RWA. Yang paling menarik perhatian saya adalah bagaimana semua elemen itu saling terhubung. Pengguna yang mengutamakan biaya pinjaman yang dapat diprediksi menyelesaikan satu masalah. Trader dengan leverage atau investor di vault—menyelesaikan masalah lain. Namun semuanya dipersatukan oleh satu gagasan: jangka waktu yang jelas dan ketentuan yang diketahui sejak awal, bukan suku bunga yang terus berubah.
Di tengah meningkatnya aset yang ditokenisasi, ini tampak semakin menarik. Jika keuangan onchain bergerak menuju RWA, modal tidak hanya membutuhkan likuiditas, tetapi juga kemampuan untuk merencanakan biaya uang. Meski demikian, saya paham bahwa semakin banyak produk, semakin besar kompleksitas dan risikonya. Karena itu, saya tidak lagi melihat TermMax sebagai sekadar protokol lending berikutnya. Saya ingin tahu apakah TMX TGE dapat mengubah infrastruktur ini menjadi pasar pembiayaan tetap onchain yang benar-benar digunakan.
9
33
11.4k
·
--
Terverifikasi
#dusk $DUSK @Dusk_Foundation
Satu pikiran terus mengganggu saya sepanjang hari, jadi pada malamnya dengan tenang saya memutar ulang AMA Binance edisi 19 Agustus dan memutuskan untuk tidak melihat kegaduhan seputar kemungkinan listing, melainkan mendengarkan langsung retorika dari tim Dusk.
Saya khususnya mendengarkan Emanuele Franchioni dan Heine Dauwen dengan saksama. Dan semakin lama saya mendengarkan, semakin menguat keyakinan saya bahwa Dusk tidak sedang membangun produk DeFi yang sekadar mengejar sensasi, melainkan infrastruktur untuk pasar yang dapat teregulasi. Bagi saya, sinyal utamanya terselip di sela-sela kalimat: tim ini tidak mencoba berperang dengan regulator, melainkan membangun sistem yang memperhitungkan persyaratan mereka. Jika modal institusional benar-benar datang secara masif ke onchain, privasi bersama compliance bisa jadi bukan sekadar bonus, melainkan sebuah kebutuhan.
Namun, saya melihat ada titik lemahnya. Fondasi teknologinya terlihat ambisius, tetapi perhatian tim terhadap rekayasa dan bagian akademis sejauh ini lebih terlihat dibandingkan upaya pada likuiditas ritel dan pemasaran. Setelah AMA, saya masih menyisakan pertanyaan utama: apakah Dusk mampu mengubah keunggulan teknologi dan minat dari bursa menjadi volume nyata di DuskTrade, atau produk yang kuat untuk para teknisi ini akan tetap menjadi produk yang selangkah lebih maju dari pasar?
#dusk $DUSK @Dusk
Satu pikiran terus mengganggu saya sepanjang hari, jadi pada malamnya dengan tenang saya memutar ulang AMA Binance edisi 19 Agustus dan memutuskan untuk tidak melihat kegaduhan seputar kemungkinan listing, melainkan mendengarkan langsung retorika dari tim Dusk.
Saya khususnya mendengarkan Emanuele Franchioni dan Heine Dauwen dengan saksama. Dan semakin lama saya mendengarkan, semakin menguat keyakinan saya bahwa Dusk tidak sedang membangun produk DeFi yang sekadar mengejar sensasi, melainkan infrastruktur untuk pasar yang dapat teregulasi. Bagi saya, sinyal utamanya terselip di sela-sela kalimat: tim ini tidak mencoba berperang dengan regulator, melainkan membangun sistem yang memperhitungkan persyaratan mereka. Jika modal institusional benar-benar datang secara masif ke onchain, privasi bersama compliance bisa jadi bukan sekadar bonus, melainkan sebuah kebutuhan.
Namun, saya melihat ada titik lemahnya. Fondasi teknologinya terlihat ambisius, tetapi perhatian tim terhadap rekayasa dan bagian akademis sejauh ini lebih terlihat dibandingkan upaya pada likuiditas ritel dan pemasaran. Setelah AMA, saya masih menyisakan pertanyaan utama: apakah Dusk mampu mengubah keunggulan teknologi dan minat dari bursa menjadi volume nyata di DuskTrade, atau produk yang kuat untuk para teknisi ini akan tetap menjadi produk yang selangkah lebih maju dari pasar?
Satu pikiran terus mengganggu saya sepanjang hari, jadi pada malamnya dengan tenang saya memutar ulang AMA Binance edisi 19 Agustus dan memutuskan untuk tidak melihat kegaduhan seputar kemungkinan listing, melainkan mendengarkan langsung retorika dari tim Dusk.
Saya khususnya mendengarkan Emanuele Franchioni dan Heine Dauwen dengan saksama. Dan semakin lama saya mendengarkan, semakin menguat keyakinan saya bahwa Dusk tidak sedang membangun produk DeFi yang sekadar mengejar sensasi, melainkan infrastruktur untuk pasar yang dapat teregulasi. Bagi saya, sinyal utamanya terselip di sela-sela kalimat: tim ini tidak mencoba berperang dengan regulator, melainkan membangun sistem yang memperhitungkan persyaratan mereka. Jika modal institusional benar-benar datang secara masif ke onchain, privasi bersama compliance bisa jadi bukan sekadar bonus, melainkan sebuah kebutuhan.
Namun, saya melihat ada titik lemahnya. Fondasi teknologinya terlihat ambisius, tetapi perhatian tim terhadap rekayasa dan bagian akademis sejauh ini lebih terlihat dibandingkan upaya pada likuiditas ritel dan pemasaran. Setelah AMA, saya masih menyisakan pertanyaan utama: apakah Dusk mampu mengubah keunggulan teknologi dan minat dari bursa menjadi volume nyata di DuskTrade, atau produk yang kuat untuk para teknisi ini akan tetap menjadi produk yang selangkah lebih maju dari pasar?
8
30
6.9k
·
--
Terverifikasi
#termmax @termmax
Dengan mempelajari arsitektur TermMax dengan saksama, saya melihat progres Season 0 dan menemukan detail menarik: semua 4 dari 4 tahap sudah selesai, tetapi itu belum berarti mekanisme pembayaran sudah sepenuhnya dipahami. Bagi saya, yang lebih penting bukan tanda 4/4 itu sendiri, melainkan apa yang akan terjadi pada tahap berikutnya.
Saat terus menguraikan mekanisme kampanye, saya melihat nuansa menarik: program deposit RLUSD mencantumkan 5M TMX sebagai hadiah, sedangkan TermMax menyatakan bahwa TMX yang diperoleh melalui pre-mining akan tersedia setelah TGE. Namun, pada whitepaper, tanggal TGE masih ditandai sebagai TBA, dan hingga kini belum ada rumus konversi XP/AP/MP → TMX secara umum.
Jadi, bagi saya, 4/4 berarti tahap-tahapnya telah selesai, tetapi sama sekali tidak mengonfirmasi jumlah pasti dari pembayaran di masa depan. Kita belum tahu berapa nilai satu unit XP, AP, atau MP dan berapa total akhir yang akan diterima pengguna tertentu.
Ya, aktivitas yang lebih tinggi bisa meningkatkan saldo saya. Tetapi itu tidak membuat rumus distribusi yang masih belum diketahui menjadi lebih jelas. Sekarang saya memperhatikan tiga hal: apa yang sebenarnya membuka tahap baru, bagaimana penghitungan distribusinya, dan kapan klaim akan dimulai secara resmi. Sementara poinnya sudah terlihat, matematika pembayaran pada level pengguna masih belum diketahui.
#termmax @TermMax
Dengan mempelajari arsitektur TermMax dengan saksama, saya melihat progres Season 0 dan menemukan detail menarik: semua 4 dari 4 tahap sudah selesai, tetapi itu belum berarti mekanisme pembayaran sudah sepenuhnya dipahami. Bagi saya, yang lebih penting bukan tanda 4/4 itu sendiri, melainkan apa yang akan terjadi pada tahap berikutnya.
Saat terus menguraikan mekanisme kampanye, saya melihat nuansa menarik: program deposit RLUSD mencantumkan 5M TMX sebagai hadiah, sedangkan TermMax menyatakan bahwa TMX yang diperoleh melalui pre-mining akan tersedia setelah TGE. Namun, pada whitepaper, tanggal TGE masih ditandai sebagai TBA, dan hingga kini belum ada rumus konversi XP/AP/MP → TMX secara umum.
Jadi, bagi saya, 4/4 berarti tahap-tahapnya telah selesai, tetapi sama sekali tidak mengonfirmasi jumlah pasti dari pembayaran di masa depan. Kita belum tahu berapa nilai satu unit XP, AP, atau MP dan berapa total akhir yang akan diterima pengguna tertentu.
Ya, aktivitas yang lebih tinggi bisa meningkatkan saldo saya. Tetapi itu tidak membuat rumus distribusi yang masih belum diketahui menjadi lebih jelas. Sekarang saya memperhatikan tiga hal: apa yang sebenarnya membuka tahap baru, bagaimana penghitungan distribusinya, dan kapan klaim akan dimulai secara resmi. Sementara poinnya sudah terlihat, matematika pembayaran pada level pengguna masih belum diketahui.
Dengan mempelajari arsitektur TermMax dengan saksama, saya melihat progres Season 0 dan menemukan detail menarik: semua 4 dari 4 tahap sudah selesai, tetapi itu belum berarti mekanisme pembayaran sudah sepenuhnya dipahami. Bagi saya, yang lebih penting bukan tanda 4/4 itu sendiri, melainkan apa yang akan terjadi pada tahap berikutnya.
Saat terus menguraikan mekanisme kampanye, saya melihat nuansa menarik: program deposit RLUSD mencantumkan 5M TMX sebagai hadiah, sedangkan TermMax menyatakan bahwa TMX yang diperoleh melalui pre-mining akan tersedia setelah TGE. Namun, pada whitepaper, tanggal TGE masih ditandai sebagai TBA, dan hingga kini belum ada rumus konversi XP/AP/MP → TMX secara umum.
Jadi, bagi saya, 4/4 berarti tahap-tahapnya telah selesai, tetapi sama sekali tidak mengonfirmasi jumlah pasti dari pembayaran di masa depan. Kita belum tahu berapa nilai satu unit XP, AP, atau MP dan berapa total akhir yang akan diterima pengguna tertentu.
Ya, aktivitas yang lebih tinggi bisa meningkatkan saldo saya. Tetapi itu tidak membuat rumus distribusi yang masih belum diketahui menjadi lebih jelas. Sekarang saya memperhatikan tiga hal: apa yang sebenarnya membuka tahap baru, bagaimana penghitungan distribusinya, dan kapan klaim akan dimulai secara resmi. Sementara poinnya sudah terlihat, matematika pembayaran pada level pengguna masih belum diketahui.
43
53
20.4k
·
--
#dusk $DUSK @Dusk_Foundation Semakin dalam saya menyelami dan membedah pengurutan deterministik, semakin menarik bagi saya mekanisme peredaman bobotnya. Pada pandangan pertama semuanya tampak sederhana: semakin banyak DUSK yang dimiliki penyedia, semakin tinggi bobotnya dan peluangnya untuk masuk ke kumpulan pilihan (sampling). Namun setelah dipilih, bobotnya berkurang 1 DUSK sebelum pemilihan berikutnya. Bagi staker besar, koreksi ini hampir tak terlihat dan tentu saja tidak meniadakan keunggulan dari stake besar. Tapi prinsipnya sendiri menarik perhatian saya, karena pemilihan ulang tidak lagi terjadi dengan bobot awal yang sama. Saya memandang ini sebagai mekanisme penyeimbang kecil. Stake besar tetap menjadi sinyal keamanan ekonomi, tetapi penyedia yang terpilih mendapatkan penurunan bobot yang minimal, yang sedikit menurunkan probabilitas pemilihan ulang. Pendekatan seperti ini lebih menarik bagi saya dibandingkan batas keras untuk whale (paus). Ia tidak merusak ekonomi staking, namun hanya menambahkan dinamika pada distribusi pilihan. Pada saat yang sama, penting untuk tidak melebih-lebihkan efeknya: 1 DUSK terlalu kecil dibandingkan ukuran posisi besar, jadi ini bukan solusi untuk masalah konsentrasi stake. Bagi saya, ini lebih merupakan penyesuaian halus untuk insentif. Saya penasaran seberapa terasa efeknya jika distribusi stake dalam jaringan berubah secara signifikan.
#dusk $DUSK @Dusk Semakin dalam saya menyelami dan membedah pengurutan deterministik, semakin menarik bagi saya mekanisme peredaman bobotnya. Pada pandangan pertama semuanya tampak sederhana: semakin banyak DUSK yang dimiliki penyedia, semakin tinggi bobotnya dan peluangnya untuk masuk ke kumpulan pilihan (sampling). Namun setelah dipilih, bobotnya berkurang 1 DUSK sebelum pemilihan berikutnya. Bagi staker besar, koreksi ini hampir tak terlihat dan tentu saja tidak meniadakan keunggulan dari stake besar. Tapi prinsipnya sendiri menarik perhatian saya, karena pemilihan ulang tidak lagi terjadi dengan bobot awal yang sama. Saya memandang ini sebagai mekanisme penyeimbang kecil. Stake besar tetap menjadi sinyal keamanan ekonomi, tetapi penyedia yang terpilih mendapatkan penurunan bobot yang minimal, yang sedikit menurunkan probabilitas pemilihan ulang. Pendekatan seperti ini lebih menarik bagi saya dibandingkan batas keras untuk whale (paus). Ia tidak merusak ekonomi staking, namun hanya menambahkan dinamika pada distribusi pilihan. Pada saat yang sama, penting untuk tidak melebih-lebihkan efeknya: 1 DUSK terlalu kecil dibandingkan ukuran posisi besar, jadi ini bukan solusi untuk masalah konsentrasi stake. Bagi saya, ini lebih merupakan penyesuaian halus untuk insentif. Saya penasaran seberapa terasa efeknya jika distribusi stake dalam jaringan berubah secara signifikan.
11
30
10.2k
·
--
#termmax @termmax memberi kebebasan memilih dan bagi saya itu adalah prioritas utama! Anda sendiri akan memilih imbal hasil tetap yang terjamin atau kesempatan untuk mengubah posisi kapan saja? Saya menangkap diri saya sedang mempertanyakan hal ini ketika membahas arsitektur TermMax. Pendanaan dengan skema tetap memberi sesuatu yang sering kurang dalam DeFi: kepastian. Saya sudah tahu tingkat bunga, durasi, dan potensi imbal hasil sejak awal, jadi saya bisa merencanakan strategi dengan tenang tanpa terus-menerus memantau pasar. Namun, kepastian itu dibayar dengan fleksibilitas.
Selama modal masih terkunci, suku bunga bisa naik, muncul kesempatan yang lebih menguntungkan, atau sekadar pandangan saya terhadap pasar ikut berubah. Keluar lebih awal juga mungkin tidak sepraktis yang terlihat. Di sinilah saya melihat kompromi teknis utama TermMax: melalui suku bunga tetap, ketidakpastian berubah menjadi arus kas yang bisa diprediksi, sementara suku bunga mengambang membuat modal tetap adaptif.
Jadi, bagi saya pertanyaannya bukan model mana yang lebih baik. Keduanya menyelesaikan kebutuhan yang berbeda—suku bunga tetap untuk rasa yakin, dan suku bunga mengambang untuk kebebasan bertindak. Jika saya punya $3000 untuk 6 bulan, saya tidak akan memilih secara membabi buta. Saya cenderung membagi modal antara dua model tersebut.
#termmax @TermMax memberi kebebasan memilih dan bagi saya itu adalah prioritas utama! Anda sendiri akan memilih imbal hasil tetap yang terjamin atau kesempatan untuk mengubah posisi kapan saja? Saya menangkap diri saya sedang mempertanyakan hal ini ketika membahas arsitektur TermMax. Pendanaan dengan skema tetap memberi sesuatu yang sering kurang dalam DeFi: kepastian. Saya sudah tahu tingkat bunga, durasi, dan potensi imbal hasil sejak awal, jadi saya bisa merencanakan strategi dengan tenang tanpa terus-menerus memantau pasar. Namun, kepastian itu dibayar dengan fleksibilitas.
Selama modal masih terkunci, suku bunga bisa naik, muncul kesempatan yang lebih menguntungkan, atau sekadar pandangan saya terhadap pasar ikut berubah. Keluar lebih awal juga mungkin tidak sepraktis yang terlihat. Di sinilah saya melihat kompromi teknis utama TermMax: melalui suku bunga tetap, ketidakpastian berubah menjadi arus kas yang bisa diprediksi, sementara suku bunga mengambang membuat modal tetap adaptif.
Jadi, bagi saya pertanyaannya bukan model mana yang lebih baik. Keduanya menyelesaikan kebutuhan yang berbeda—suku bunga tetap untuk rasa yakin, dan suku bunga mengambang untuk kebebasan bertindak. Jika saya punya $3000 untuk 6 bulan, saya tidak akan memilih secara membabi buta. Saya cenderung membagi modal antara dua model tersebut.
Selama modal masih terkunci, suku bunga bisa naik, muncul kesempatan yang lebih menguntungkan, atau sekadar pandangan saya terhadap pasar ikut berubah. Keluar lebih awal juga mungkin tidak sepraktis yang terlihat. Di sinilah saya melihat kompromi teknis utama TermMax: melalui suku bunga tetap, ketidakpastian berubah menjadi arus kas yang bisa diprediksi, sementara suku bunga mengambang membuat modal tetap adaptif.
Jadi, bagi saya pertanyaannya bukan model mana yang lebih baik. Keduanya menyelesaikan kebutuhan yang berbeda—suku bunga tetap untuk rasa yakin, dan suku bunga mengambang untuk kebebasan bertindak. Jika saya punya $3000 untuk 6 bulan, saya tidak akan memilih secara membabi buta. Saya cenderung membagi modal antara dua model tersebut.
11
1
29
16.1k
·
--
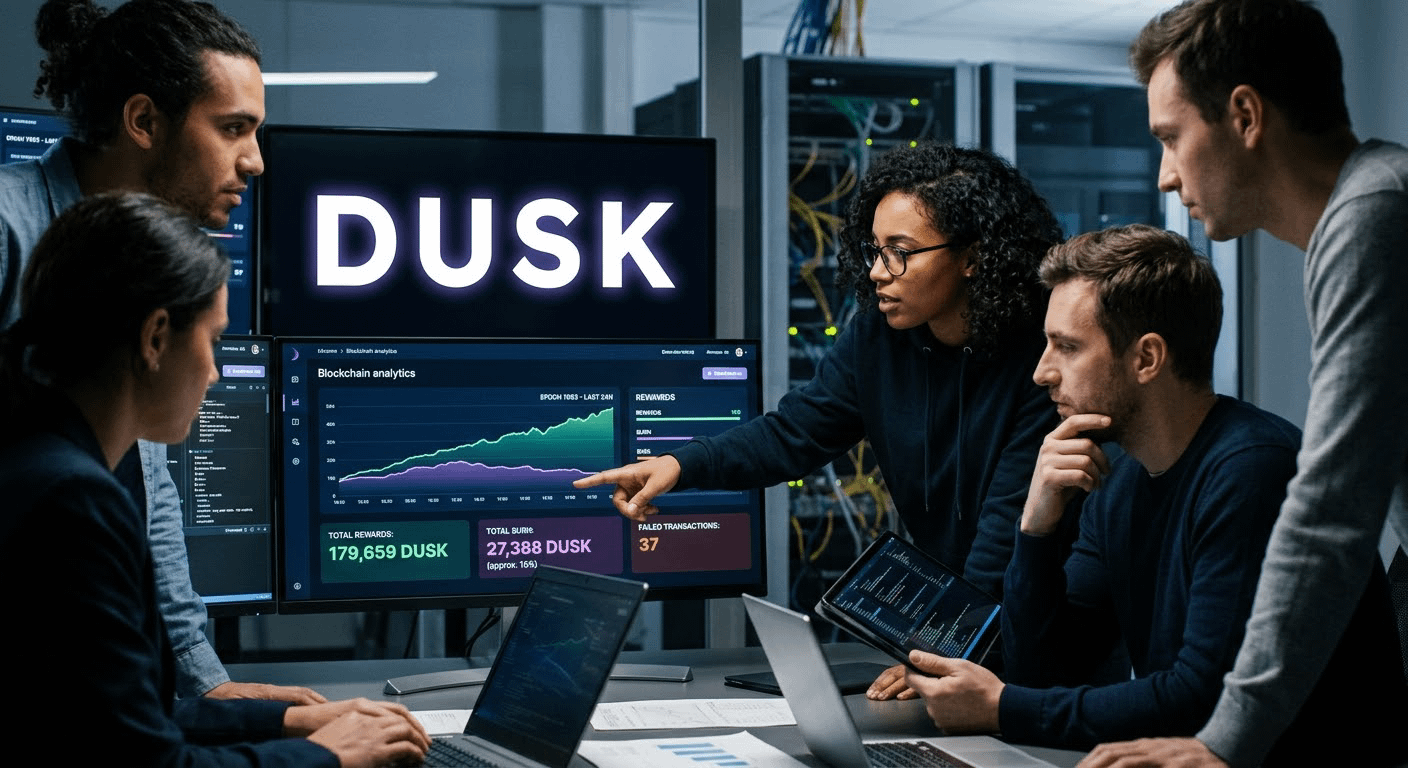
#dusk $DUSK @Dusk_Foundation Infrastruktur DUSK yang tenang menangkap perhatian saya dengan satu detail yang tak terduga: jaringan terus membakar sebagian dari apa yang sendiri dibayarkan. Setelah saya menyelam lebih dalam ke strukturnya, saya membuka DUDE Explorer dan mempelajari periode tahun 1993. Di atas kertas semuanya tampak baik-baik saja, tetapi apa yang saya lihat selama 24 jam terakhir benar-benar mengejutkan: di hadapan saya terbuka sebuah gambaran utuh, di mana 179 659 DUSK digunakan untuk hadiah dan 27 388 DUSK dibakar. Jadi, sekitar 15% dari volume—ternyata—benar-benar dikeluarkan dari peredaran dalam satu hari. Langkah yang cukup berani. Pada grafik semuanya terlihat tenang. Namun ketika Anda melihat reward dan burn berdampingan, mekanismenya terasa berbeda: rangkaian ini memungkinkan validator dibayar untuk berpartisipasi, sementara jaringan secara paralel mengembalikan sebagian emisi. Ide yang brilian! Selanjutnya, kewaspadaan saya memungkinkan saya melihat 37 transaksi yang gagal dalam periode yang sama. Memang sedikit jika dibandingkan dengan total volume, tetapi detail seperti inilah yang menunjukkan kondisi nyata jaringan—lebih baik daripada presentasi yang indah. Saya memperbarui data beberapa kali dan gambaran tersebut tetap sama. Lalu muncul pertanyaan utama saya: apakah ini mekanisme yang stabil atau hanya efek sementara akibat beban saat ini? Sekarang saya ingin memeriksa apakah burn/reward tetap sekitar 15% di antara epoch, atau berubah seiring dengan staking dan aktivitas jaringan.
#dusk $DUSK @Dusk Infrastruktur DUSK yang tenang menangkap perhatian saya dengan satu detail yang tak terduga: jaringan terus membakar sebagian dari apa yang sendiri dibayarkan. Setelah saya menyelam lebih dalam ke strukturnya, saya membuka DUDE Explorer dan mempelajari periode tahun 1993. Di atas kertas semuanya tampak baik-baik saja, tetapi apa yang saya lihat selama 24 jam terakhir benar-benar mengejutkan: di hadapan saya terbuka sebuah gambaran utuh, di mana 179 659 DUSK digunakan untuk hadiah dan 27 388 DUSK dibakar. Jadi, sekitar 15% dari volume—ternyata—benar-benar dikeluarkan dari peredaran dalam satu hari. Langkah yang cukup berani. Pada grafik semuanya terlihat tenang. Namun ketika Anda melihat reward dan burn berdampingan, mekanismenya terasa berbeda: rangkaian ini memungkinkan validator dibayar untuk berpartisipasi, sementara jaringan secara paralel mengembalikan sebagian emisi. Ide yang brilian! Selanjutnya, kewaspadaan saya memungkinkan saya melihat 37 transaksi yang gagal dalam periode yang sama. Memang sedikit jika dibandingkan dengan total volume, tetapi detail seperti inilah yang menunjukkan kondisi nyata jaringan—lebih baik daripada presentasi yang indah. Saya memperbarui data beberapa kali dan gambaran tersebut tetap sama. Lalu muncul pertanyaan utama saya: apakah ini mekanisme yang stabil atau hanya efek sementara akibat beban saat ini? Sekarang saya ingin memeriksa apakah burn/reward tetap sekitar 15% di antara epoch, atau berubah seiring dengan staking dan aktivitas jaringan.
10
27
5.6k
·
--
Sebagian Benar
#termmax @termmax
Saat membedah TermMax, saya awalnya ingin memahami mekanika bahu dan konsep likuidasi nol. Namun semakin dalam saya menyelami ekonomi protokol, semakin kuat saya tertarik pada hal lain. Pada 25 Agustus 2026, TGE TMX dijadwalkan, dan di balik proyek ini sudah ada angka-angka yang terlihat jelas. Bayangkan saja TVL di atas $90M dan lebih dari 1,5M dompet terdaftar, ditambah 90K+ pengguna harian di 10 jaringan EVM.
Saya mulai melihat lebih dalam dan menyadari bahwa sebagian besar ekonomi di sini mungkin sama sekali tidak tentang para trader. Peminjam menciptakan permintaan, tetapi depositor dan kreditor yang membentuk dasar likuiditas dengan menempatkan dana ke dalam brankas demi pendapatan tetap. Jadi saya tertarik untuk membandingkan TMX dengan token Binance Alpha, misalnya ALPHA dan KERNEL—tetapi yang lebih penting bukan namanya, melainkan struktur permintaan yang sebenarnya.
Berdasarkan DeFiLlama, saya melihat pinjaman aktif sekitar $29M dengan TVL hampir $34M di salah satu jaringan. Bagi saya ini adalah sinyal bahwa sisi kredit bekerja, tetapi skala operasinya perlu dipisahkan dari basis depositor.
Dan sekarang yang membuat saya lebih penasaran bukan TGE-nya sendiri, melainkan respons dari berbagai pihak yang terlibat. Setelah TMX dibuka, apakah yang pertama terlihat adalah massa yang mencari imbal hasil, atau trader yang memang benar-benar membutuhkan leverage?
#termmax @TermMax
Saat membedah TermMax, saya awalnya ingin memahami mekanika bahu dan konsep likuidasi nol. Namun semakin dalam saya menyelami ekonomi protokol, semakin kuat saya tertarik pada hal lain. Pada 25 Agustus 2026, TGE TMX dijadwalkan, dan di balik proyek ini sudah ada angka-angka yang terlihat jelas. Bayangkan saja TVL di atas $90M dan lebih dari 1,5M dompet terdaftar, ditambah 90K+ pengguna harian di 10 jaringan EVM.
Saya mulai melihat lebih dalam dan menyadari bahwa sebagian besar ekonomi di sini mungkin sama sekali tidak tentang para trader. Peminjam menciptakan permintaan, tetapi depositor dan kreditor yang membentuk dasar likuiditas dengan menempatkan dana ke dalam brankas demi pendapatan tetap. Jadi saya tertarik untuk membandingkan TMX dengan token Binance Alpha, misalnya ALPHA dan KERNEL—tetapi yang lebih penting bukan namanya, melainkan struktur permintaan yang sebenarnya.
Berdasarkan DeFiLlama, saya melihat pinjaman aktif sekitar $29M dengan TVL hampir $34M di salah satu jaringan. Bagi saya ini adalah sinyal bahwa sisi kredit bekerja, tetapi skala operasinya perlu dipisahkan dari basis depositor.
Dan sekarang yang membuat saya lebih penasaran bukan TGE-nya sendiri, melainkan respons dari berbagai pihak yang terlibat. Setelah TMX dibuka, apakah yang pertama terlihat adalah massa yang mencari imbal hasil, atau trader yang memang benar-benar membutuhkan leverage?
Saat membedah TermMax, saya awalnya ingin memahami mekanika bahu dan konsep likuidasi nol. Namun semakin dalam saya menyelami ekonomi protokol, semakin kuat saya tertarik pada hal lain. Pada 25 Agustus 2026, TGE TMX dijadwalkan, dan di balik proyek ini sudah ada angka-angka yang terlihat jelas. Bayangkan saja TVL di atas $90M dan lebih dari 1,5M dompet terdaftar, ditambah 90K+ pengguna harian di 10 jaringan EVM.
Saya mulai melihat lebih dalam dan menyadari bahwa sebagian besar ekonomi di sini mungkin sama sekali tidak tentang para trader. Peminjam menciptakan permintaan, tetapi depositor dan kreditor yang membentuk dasar likuiditas dengan menempatkan dana ke dalam brankas demi pendapatan tetap. Jadi saya tertarik untuk membandingkan TMX dengan token Binance Alpha, misalnya ALPHA dan KERNEL—tetapi yang lebih penting bukan namanya, melainkan struktur permintaan yang sebenarnya.
Berdasarkan DeFiLlama, saya melihat pinjaman aktif sekitar $29M dengan TVL hampir $34M di salah satu jaringan. Bagi saya ini adalah sinyal bahwa sisi kredit bekerja, tetapi skala operasinya perlu dipisahkan dari basis depositor.
Dan sekarang yang membuat saya lebih penasaran bukan TGE-nya sendiri, melainkan respons dari berbagai pihak yang terlibat. Setelah TMX dibuka, apakah yang pertama terlihat adalah massa yang mencari imbal hasil, atau trader yang memang benar-benar membutuhkan leverage?
7
34
11.7k
·
--
#dusk $DUSK @Dusk_Foundation
Saat membedah infrastruktur DUSK, saya memutuskan untuk melihat secara terpisah jembatan (bridge) mereka dan mekanisme migrasi antara Native Dusk dan jaringan eksternal seperti Ethereum atau BNB Chain. Awalnya semuanya tampak cukup sederhana: Anda mentransfer token melalui jembatan, lalu jika diperlukan mengembalikannya lagi.
Namun semakin dalam saya memahami mekanismenya, semakin saya tertarik bukan pada rute itu sendiri, melainkan pada model kepercayaan.
Kontrol operasional memang bisa bermanfaat, tetapi pemantauan memungkinkan deteksi yang lebih cepat terhadap aktivitas yang tidak biasa, gangguan teknis, atau perpindahan yang mencurigakan. Untuk infrastruktur jembatan, ini merupakan lapisan perlindungan yang penting.
Namun di sini muncul kompromi teknis. Semakin besar kewenangan yang diberikan kepada operator, semakin kuat pula ketergantungan pada kontrol yang terpusat. Selain itu, masih ada risiko dari smart contract dan jaringan eksternal: masalah pada Ethereum atau BNB Chain berpotensi memengaruhi seluruh proses migrasi.
Jadi saya tidak menyebut jembatan DUSK itu buruk atau tidak aman. Bagi saya, pertanyaan yang lebih penting adalah: di mana batas yang masuk akal antara kontrol operasional yang melindungi jembatan, dan kepercayaan tambahan yang dibentuk oleh kontrol tersebut?
#dusk $DUSK @Dusk
Saat membedah infrastruktur DUSK, saya memutuskan untuk melihat secara terpisah jembatan (bridge) mereka dan mekanisme migrasi antara Native Dusk dan jaringan eksternal seperti Ethereum atau BNB Chain. Awalnya semuanya tampak cukup sederhana: Anda mentransfer token melalui jembatan, lalu jika diperlukan mengembalikannya lagi.
Namun semakin dalam saya memahami mekanismenya, semakin saya tertarik bukan pada rute itu sendiri, melainkan pada model kepercayaan.
Kontrol operasional memang bisa bermanfaat, tetapi pemantauan memungkinkan deteksi yang lebih cepat terhadap aktivitas yang tidak biasa, gangguan teknis, atau perpindahan yang mencurigakan. Untuk infrastruktur jembatan, ini merupakan lapisan perlindungan yang penting.
Namun di sini muncul kompromi teknis. Semakin besar kewenangan yang diberikan kepada operator, semakin kuat pula ketergantungan pada kontrol yang terpusat. Selain itu, masih ada risiko dari smart contract dan jaringan eksternal: masalah pada Ethereum atau BNB Chain berpotensi memengaruhi seluruh proses migrasi.
Jadi saya tidak menyebut jembatan DUSK itu buruk atau tidak aman. Bagi saya, pertanyaan yang lebih penting adalah: di mana batas yang masuk akal antara kontrol operasional yang melindungi jembatan, dan kepercayaan tambahan yang dibentuk oleh kontrol tersebut?
Saat membedah infrastruktur DUSK, saya memutuskan untuk melihat secara terpisah jembatan (bridge) mereka dan mekanisme migrasi antara Native Dusk dan jaringan eksternal seperti Ethereum atau BNB Chain. Awalnya semuanya tampak cukup sederhana: Anda mentransfer token melalui jembatan, lalu jika diperlukan mengembalikannya lagi.
Namun semakin dalam saya memahami mekanismenya, semakin saya tertarik bukan pada rute itu sendiri, melainkan pada model kepercayaan.
Kontrol operasional memang bisa bermanfaat, tetapi pemantauan memungkinkan deteksi yang lebih cepat terhadap aktivitas yang tidak biasa, gangguan teknis, atau perpindahan yang mencurigakan. Untuk infrastruktur jembatan, ini merupakan lapisan perlindungan yang penting.
Namun di sini muncul kompromi teknis. Semakin besar kewenangan yang diberikan kepada operator, semakin kuat pula ketergantungan pada kontrol yang terpusat. Selain itu, masih ada risiko dari smart contract dan jaringan eksternal: masalah pada Ethereum atau BNB Chain berpotensi memengaruhi seluruh proses migrasi.
Jadi saya tidak menyebut jembatan DUSK itu buruk atau tidak aman. Bagi saya, pertanyaan yang lebih penting adalah: di mana batas yang masuk akal antara kontrol operasional yang melindungi jembatan, dan kepercayaan tambahan yang dibentuk oleh kontrol tersebut?
10
33
5.1k
·
--
#bstockscis @BinanceCIS
Saat saya mulai membongkar MSTRB di ekosistem bStocks, saya cepat paham bahwa melihatnya seperti saham biasa adalah sebuah kesalahan. Intinya di sini adalah MSTR, jadi sebagian besar karakter aset dibentuk melalui hubungannya dengan Bitcoin. Ketika BTC melaju kencang, MSTR mampu bergerak jauh lebih tajam, dan saat terjadi pembalikan, penurunannya juga terasa lebih menyakitkan. Itulah sebabnya setelah penurunan yang dalam, saya tidak akan masuk ke MSTRB dengan satu transaksi saja. Bagi saya, strategi grid (jaring) lebih menarik. Saya membagi modal menjadi beberapa bagian dan membangun posisi hanya di dalam rentang yang sudah terkonfirmasi: mendekati batas bawah—saya membeli secara bertahap, di tengah—saya tidak melakukan apa pun, di batas atas—saya sebagian mengunci profit. Namun grid tidak boleh berubah menjadi averaging yang tak ada ujungnya. Jika BTC merusak struktur, dan MSTRB keluar dari rentang ke bawah dengan volume yang meningkat, saya menghentikan pembelian dan mempertahankan kas. Saya suka logika bStocks seperti ini: bisa bekerja dengan eksposur terhadap MSTR di lingkungan on-chain dan memantau pasar 24/7. Tapi saya ingat hal yang paling penting: MSTRB bukan Bitcoin, melainkan aset dengan premi, risiko, dan volatilitasnya sendiri. Strategi saya sederhana: masuk secara bertahap, keluar secara bertahap, dan selalu menyisakan modal untuk pergerakan berikutnya.
#bstockscis @BinanceCIS
Saat saya mulai membongkar MSTRB di ekosistem bStocks, saya cepat paham bahwa melihatnya seperti saham biasa adalah sebuah kesalahan. Intinya di sini adalah MSTR, jadi sebagian besar karakter aset dibentuk melalui hubungannya dengan Bitcoin. Ketika BTC melaju kencang, MSTR mampu bergerak jauh lebih tajam, dan saat terjadi pembalikan, penurunannya juga terasa lebih menyakitkan. Itulah sebabnya setelah penurunan yang dalam, saya tidak akan masuk ke MSTRB dengan satu transaksi saja. Bagi saya, strategi grid (jaring) lebih menarik. Saya membagi modal menjadi beberapa bagian dan membangun posisi hanya di dalam rentang yang sudah terkonfirmasi: mendekati batas bawah—saya membeli secara bertahap, di tengah—saya tidak melakukan apa pun, di batas atas—saya sebagian mengunci profit. Namun grid tidak boleh berubah menjadi averaging yang tak ada ujungnya. Jika BTC merusak struktur, dan MSTRB keluar dari rentang ke bawah dengan volume yang meningkat, saya menghentikan pembelian dan mempertahankan kas. Saya suka logika bStocks seperti ini: bisa bekerja dengan eksposur terhadap MSTR di lingkungan on-chain dan memantau pasar 24/7. Tapi saya ingat hal yang paling penting: MSTRB bukan Bitcoin, melainkan aset dengan premi, risiko, dan volatilitasnya sendiri. Strategi saya sederhana: masuk secara bertahap, keluar secara bertahap, dan selalu menyisakan modal untuk pergerakan berikutnya.
Saat saya mulai membongkar MSTRB di ekosistem bStocks, saya cepat paham bahwa melihatnya seperti saham biasa adalah sebuah kesalahan. Intinya di sini adalah MSTR, jadi sebagian besar karakter aset dibentuk melalui hubungannya dengan Bitcoin. Ketika BTC melaju kencang, MSTR mampu bergerak jauh lebih tajam, dan saat terjadi pembalikan, penurunannya juga terasa lebih menyakitkan. Itulah sebabnya setelah penurunan yang dalam, saya tidak akan masuk ke MSTRB dengan satu transaksi saja. Bagi saya, strategi grid (jaring) lebih menarik. Saya membagi modal menjadi beberapa bagian dan membangun posisi hanya di dalam rentang yang sudah terkonfirmasi: mendekati batas bawah—saya membeli secara bertahap, di tengah—saya tidak melakukan apa pun, di batas atas—saya sebagian mengunci profit. Namun grid tidak boleh berubah menjadi averaging yang tak ada ujungnya. Jika BTC merusak struktur, dan MSTRB keluar dari rentang ke bawah dengan volume yang meningkat, saya menghentikan pembelian dan mempertahankan kas. Saya suka logika bStocks seperti ini: bisa bekerja dengan eksposur terhadap MSTR di lingkungan on-chain dan memantau pasar 24/7. Tapi saya ingat hal yang paling penting: MSTRB bukan Bitcoin, melainkan aset dengan premi, risiko, dan volatilitasnya sendiri. Strategi saya sederhana: masuk secara bertahap, keluar secara bertahap, dan selalu menyisakan modal untuk pergerakan berikutnya.
9
32
5.2k
·
--
#termmax @termmax
Bagian paling menarik dari TermMax bukanlah suku bunga tetap, melainkan apa yang terjadi ketika Anda mengubah keputusan.
Anda mengunci posisi dan mendapatkan imbal hasil yang dapat diprediksi. Namun, minggu demi minggu berlalu, suku bunga pasar bergerak, dan duduk sampai jatuh tempo lagi-lagi tidaklah menarik.
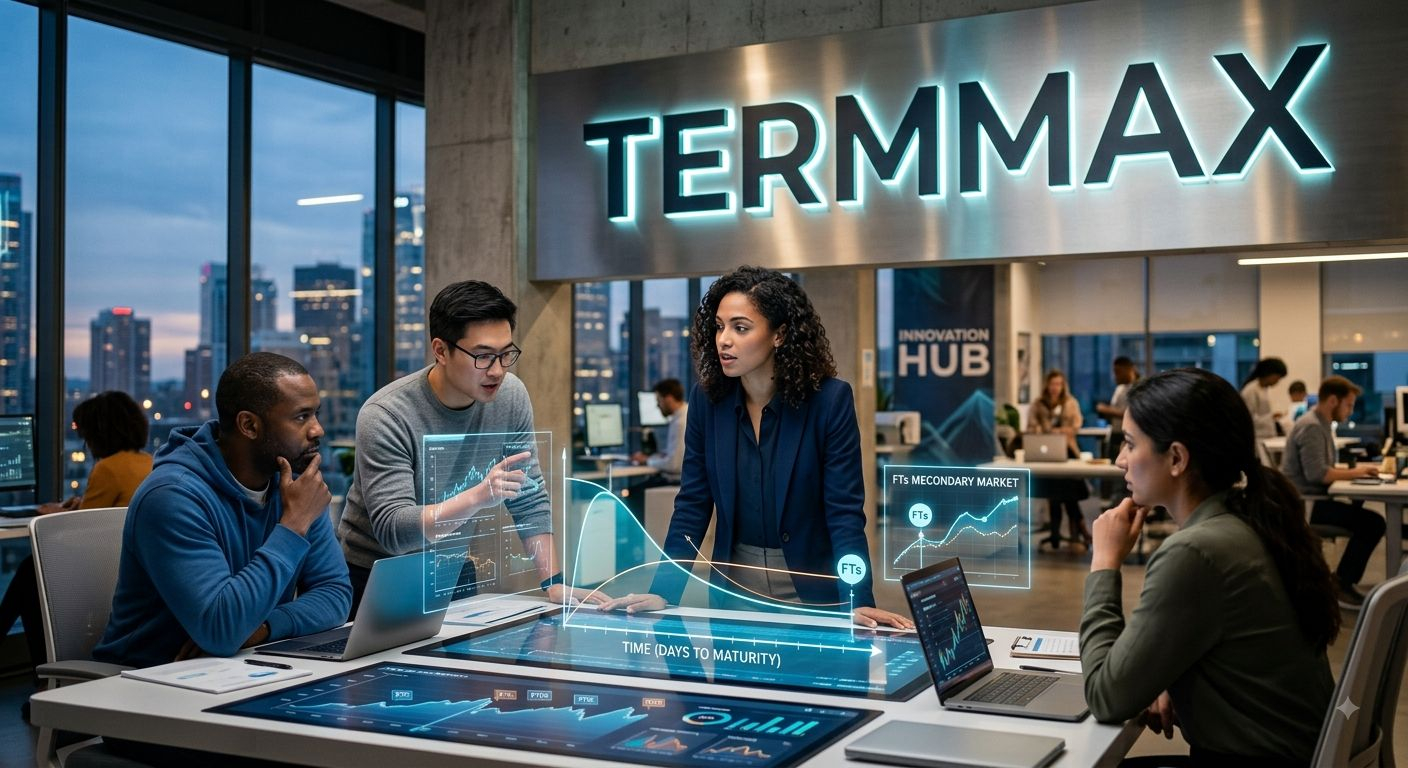
TermMax mengubah persyaratan tetap menjadi token FT yang dapat dipindahtangankan, dengan mengirimkan posisi ke pasar sekunder. Secara konsep, idenya sederhana, tetapi ini adalah salah satu tugas DeFi yang paling kompleks. Pada token tersebut terpasang jam yang terus berdetak—dua persyaratan yang sama nilainya bisa berbeda, jika yang satu dilunasi dalam 20 hari, sementara yang lainnya dalam 200 hari.
Karena itu, AMM TermMax dan kurva harganya tidak hanya menilai token, tetapi juga waktu dan modal. Pada saat yang sama, pasar sekunder juga membantu para peminjam: jika FT diperdagangkan di bawah nilai nominalnya, membelinya kembali menjadi cara yang lebih murah untuk melunasi utang.
Suku bunga tetap menarik perhatian, tetapi eksperimen sesungguhnya adalah utang yang dapat dipindahtangankan. Membuat suku bunga tetap itu mudah. Membuat instrumen yang ingin diperdagangkan ketika antusiasme awal sudah mereda—di sinilah manfaat nyata dari primitf DeFi diuji.
#termmax @TermMax
Bagian paling menarik dari TermMax bukanlah suku bunga tetap, melainkan apa yang terjadi ketika Anda mengubah keputusan.
Anda mengunci posisi dan mendapatkan imbal hasil yang dapat diprediksi. Namun, minggu demi minggu berlalu, suku bunga pasar bergerak, dan duduk sampai jatuh tempo lagi-lagi tidaklah menarik.
TermMax mengubah persyaratan tetap menjadi token FT yang dapat dipindahtangankan, dengan mengirimkan posisi ke pasar sekunder. Secara konsep, idenya sederhana, tetapi ini adalah salah satu tugas DeFi yang paling kompleks. Pada token tersebut terpasang jam yang terus berdetak—dua persyaratan yang sama nilainya bisa berbeda, jika yang satu dilunasi dalam 20 hari, sementara yang lainnya dalam 200 hari.
Karena itu, AMM TermMax dan kurva harganya tidak hanya menilai token, tetapi juga waktu dan modal. Pada saat yang sama, pasar sekunder juga membantu para peminjam: jika FT diperdagangkan di bawah nilai nominalnya, membelinya kembali menjadi cara yang lebih murah untuk melunasi utang.
Suku bunga tetap menarik perhatian, tetapi eksperimen sesungguhnya adalah utang yang dapat dipindahtangankan. Membuat suku bunga tetap itu mudah. Membuat instrumen yang ingin diperdagangkan ketika antusiasme awal sudah mereda—di sinilah manfaat nyata dari primitf DeFi diuji.
Bagian paling menarik dari TermMax bukanlah suku bunga tetap, melainkan apa yang terjadi ketika Anda mengubah keputusan.
Anda mengunci posisi dan mendapatkan imbal hasil yang dapat diprediksi. Namun, minggu demi minggu berlalu, suku bunga pasar bergerak, dan duduk sampai jatuh tempo lagi-lagi tidaklah menarik.
TermMax mengubah persyaratan tetap menjadi token FT yang dapat dipindahtangankan, dengan mengirimkan posisi ke pasar sekunder. Secara konsep, idenya sederhana, tetapi ini adalah salah satu tugas DeFi yang paling kompleks. Pada token tersebut terpasang jam yang terus berdetak—dua persyaratan yang sama nilainya bisa berbeda, jika yang satu dilunasi dalam 20 hari, sementara yang lainnya dalam 200 hari.
Karena itu, AMM TermMax dan kurva harganya tidak hanya menilai token, tetapi juga waktu dan modal. Pada saat yang sama, pasar sekunder juga membantu para peminjam: jika FT diperdagangkan di bawah nilai nominalnya, membelinya kembali menjadi cara yang lebih murah untuk melunasi utang.
Suku bunga tetap menarik perhatian, tetapi eksperimen sesungguhnya adalah utang yang dapat dipindahtangankan. Membuat suku bunga tetap itu mudah. Membuat instrumen yang ingin diperdagangkan ketika antusiasme awal sudah mereda—di sinilah manfaat nyata dari primitf DeFi diuji.
6
29
5.7k
·
--
Terverifikasi
#dusk $DUSK @Dusk_Foundation
Saya menghabiskan waktu luang untuk membedah DUSK dan secara tak terduga menyadari bahwa mekanisme staking lebih menarik bagi saya daripada gagasan privasinya sendiri. Pada DUSK, taruhan minimum adalah 1.000 token, aktivasi memerlukan sekitar 1–2 epoch, dan target emisi adalah 500M DUSK selama 36 tahun dengan pengurangan pasokan menjadi dua kali lipat setiap empat tahun.
Awalnya, angka-angka ini tampak seperti tokenomics biasa. Tapi setelah menggali lebih dalam, saya melihat hal yang lebih menarik. DUSK tidak hanya dibutuhkan oleh validator; DUSK juga terlibat dalam staking, perhitungan, dan gas. Di saat yang sama, arsitekturnya berkembang bertahap lewat DuskDS, DuskEVM, dan DuskVM.
Dan di sinilah saya punya pertanyaan utama. Jika aplikasi berbasis EVM dan privasi benar-benar mulai menghasilkan aktivitas ekonomi, maka permintaan terhadap DUSK dapat terbentuk dari beberapa sumber sekaligus. Selain itu, Stake Abstraction memungkinkan smart contract untuk ikut berpartisipasi dalam staking, membuka jalan bagi kumpulan (pool) yang lebih native dan strategi otomatis.
Namun saat ini yang saya lihat adalah potensi, bukan model permintaan yang sudah terbukti. Saya masih kekurangan angka utama: berapa bagian aktivitas DUSK saat ini yang terkait dengan aplikasi riil, dan berapa yang terkait dengan staking serta infrastruktur? Tepat itulah yang ingin saya cek lebih lanjut.
#dusk $DUSK @Dusk
Saya menghabiskan waktu luang untuk membedah DUSK dan secara tak terduga menyadari bahwa mekanisme staking lebih menarik bagi saya daripada gagasan privasinya sendiri. Pada DUSK, taruhan minimum adalah 1.000 token, aktivasi memerlukan sekitar 1–2 epoch, dan target emisi adalah 500M DUSK selama 36 tahun dengan pengurangan pasokan menjadi dua kali lipat setiap empat tahun.
Awalnya, angka-angka ini tampak seperti tokenomics biasa. Tapi setelah menggali lebih dalam, saya melihat hal yang lebih menarik. DUSK tidak hanya dibutuhkan oleh validator; DUSK juga terlibat dalam staking, perhitungan, dan gas. Di saat yang sama, arsitekturnya berkembang bertahap lewat DuskDS, DuskEVM, dan DuskVM.
Dan di sinilah saya punya pertanyaan utama. Jika aplikasi berbasis EVM dan privasi benar-benar mulai menghasilkan aktivitas ekonomi, maka permintaan terhadap DUSK dapat terbentuk dari beberapa sumber sekaligus. Selain itu, Stake Abstraction memungkinkan smart contract untuk ikut berpartisipasi dalam staking, membuka jalan bagi kumpulan (pool) yang lebih native dan strategi otomatis.
Namun saat ini yang saya lihat adalah potensi, bukan model permintaan yang sudah terbukti. Saya masih kekurangan angka utama: berapa bagian aktivitas DUSK saat ini yang terkait dengan aplikasi riil, dan berapa yang terkait dengan staking serta infrastruktur? Tepat itulah yang ingin saya cek lebih lanjut.
Saya menghabiskan waktu luang untuk membedah DUSK dan secara tak terduga menyadari bahwa mekanisme staking lebih menarik bagi saya daripada gagasan privasinya sendiri. Pada DUSK, taruhan minimum adalah 1.000 token, aktivasi memerlukan sekitar 1–2 epoch, dan target emisi adalah 500M DUSK selama 36 tahun dengan pengurangan pasokan menjadi dua kali lipat setiap empat tahun.
Awalnya, angka-angka ini tampak seperti tokenomics biasa. Tapi setelah menggali lebih dalam, saya melihat hal yang lebih menarik. DUSK tidak hanya dibutuhkan oleh validator; DUSK juga terlibat dalam staking, perhitungan, dan gas. Di saat yang sama, arsitekturnya berkembang bertahap lewat DuskDS, DuskEVM, dan DuskVM.
Dan di sinilah saya punya pertanyaan utama. Jika aplikasi berbasis EVM dan privasi benar-benar mulai menghasilkan aktivitas ekonomi, maka permintaan terhadap DUSK dapat terbentuk dari beberapa sumber sekaligus. Selain itu, Stake Abstraction memungkinkan smart contract untuk ikut berpartisipasi dalam staking, membuka jalan bagi kumpulan (pool) yang lebih native dan strategi otomatis.
Namun saat ini yang saya lihat adalah potensi, bukan model permintaan yang sudah terbukti. Saya masih kekurangan angka utama: berapa bagian aktivitas DUSK saat ini yang terkait dengan aplikasi riil, dan berapa yang terkait dengan staking serta infrastruktur? Tepat itulah yang ingin saya cek lebih lanjut.
7
26
5.2k
·
--
Terverifikasi
#bstockscis @BinanceCIS
Beberapa waktu lalu saya menangkap diri saya pada sebuah pikiran sederhana: perburuan terus-menerus untuk gem, rasa takut ketinggalan pump, dan penurunan berulang tanpa henti pada altcoin ternyata melelahkan lebih daripada pasar itu sendiri. Karena itu, sebagian dari keuntungan saya putuskan untuk dialihkan ke bStocks—bukan sebagai tempat singgah yang tenang, melainkan sebagai cara untuk mengurangi kebisingan dalam portofolio.
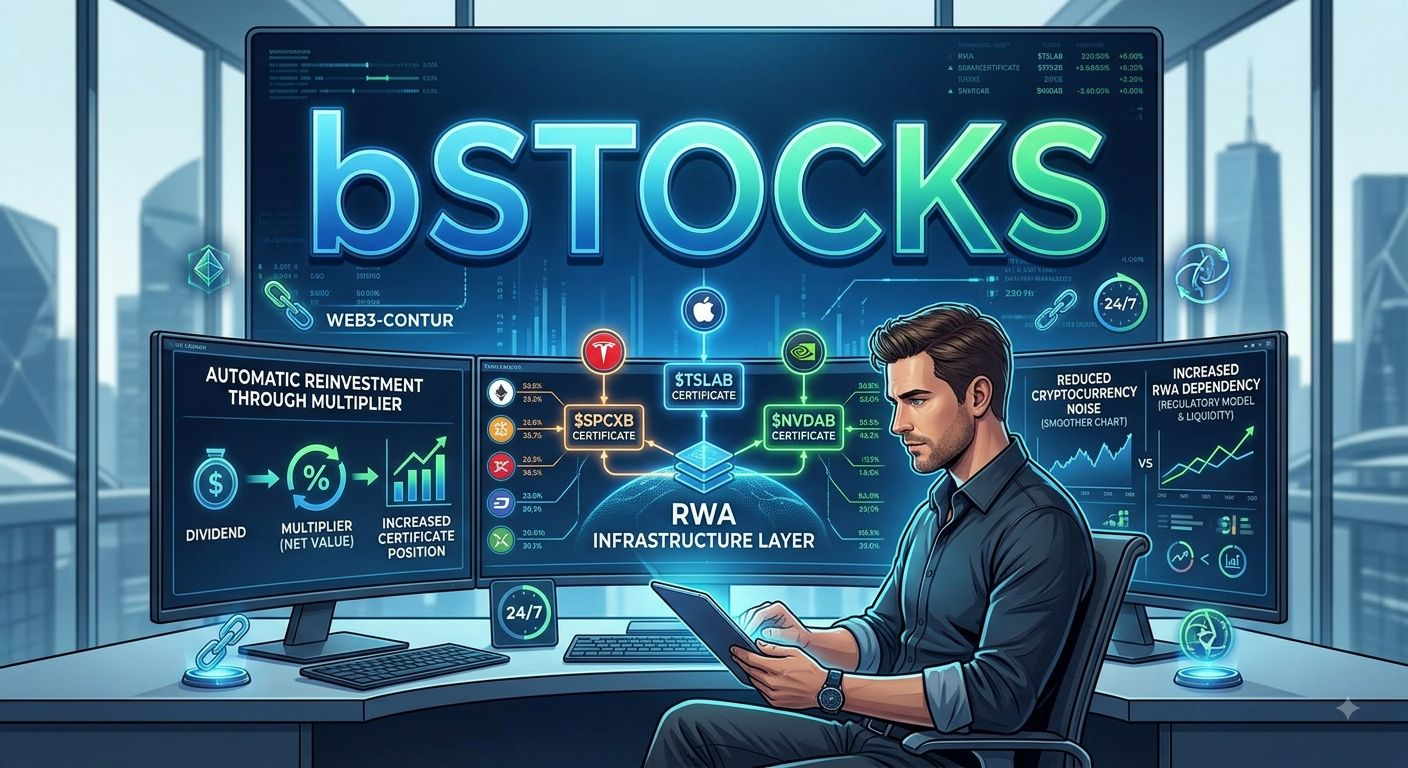
Saat saya melihat $TSLAB, $SPCXB, atau $NVDAB, saya suka mekanismenya karena ia mempertahankan “sirkuit” Web3 yang sudah familiar: di sana saya bisa berdagang aset yang ditokenisasi 24/7. Dividen tidak perlu didistribusikan ulang secara manual, karena setelah pemotongan pajak, nilai bersihnya otomatis diinvestasikan kembali lewat Multiplier, sehingga menambah posisi saya.
Namun saya tidak melupakan harga dari kemudahan ini. bStock bukan sahamnya sendiri, melainkan sertifikat yang ditokenisasi, yang didukung oleh underlying melalui kustodian yang teregulasi.
Jadi, bagi saya, bStocks bukanlah cara untuk menghilangkan risiko, melainkan kesempatan untuk mengubah profil saya. Di sana kebisingan kripto berkurang, tetapi ketergantungan pada infrastruktur RWA, likuiditas, dan model kustodi meningkat.
Keseimbangan seperti inilah yang menurut saya lebih jujur daripada sekadar menyebut bStocks sebagai “tempat singgah yang aman”.
#bstockscis @BinanceCIS
Beberapa waktu lalu saya menangkap diri saya pada sebuah pikiran sederhana: perburuan terus-menerus untuk gem, rasa takut ketinggalan pump, dan penurunan berulang tanpa henti pada altcoin ternyata melelahkan lebih daripada pasar itu sendiri. Karena itu, sebagian dari keuntungan saya putuskan untuk dialihkan ke bStocks—bukan sebagai tempat singgah yang tenang, melainkan sebagai cara untuk mengurangi kebisingan dalam portofolio.
Saat saya melihat $TSLAB, $SPCXB, atau $NVDAB, saya suka mekanismenya karena ia mempertahankan “sirkuit” Web3 yang sudah familiar: di sana saya bisa berdagang aset yang ditokenisasi 24/7. Dividen tidak perlu didistribusikan ulang secara manual, karena setelah pemotongan pajak, nilai bersihnya otomatis diinvestasikan kembali lewat Multiplier, sehingga menambah posisi saya.
Namun saya tidak melupakan harga dari kemudahan ini. bStock bukan sahamnya sendiri, melainkan sertifikat yang ditokenisasi, yang didukung oleh underlying melalui kustodian yang teregulasi.
Jadi, bagi saya, bStocks bukanlah cara untuk menghilangkan risiko, melainkan kesempatan untuk mengubah profil saya. Di sana kebisingan kripto berkurang, tetapi ketergantungan pada infrastruktur RWA, likuiditas, dan model kustodi meningkat.
Keseimbangan seperti inilah yang menurut saya lebih jujur daripada sekadar menyebut bStocks sebagai “tempat singgah yang aman”.
Beberapa waktu lalu saya menangkap diri saya pada sebuah pikiran sederhana: perburuan terus-menerus untuk gem, rasa takut ketinggalan pump, dan penurunan berulang tanpa henti pada altcoin ternyata melelahkan lebih daripada pasar itu sendiri. Karena itu, sebagian dari keuntungan saya putuskan untuk dialihkan ke bStocks—bukan sebagai tempat singgah yang tenang, melainkan sebagai cara untuk mengurangi kebisingan dalam portofolio.
Saat saya melihat $TSLAB, $SPCXB, atau $NVDAB, saya suka mekanismenya karena ia mempertahankan “sirkuit” Web3 yang sudah familiar: di sana saya bisa berdagang aset yang ditokenisasi 24/7. Dividen tidak perlu didistribusikan ulang secara manual, karena setelah pemotongan pajak, nilai bersihnya otomatis diinvestasikan kembali lewat Multiplier, sehingga menambah posisi saya.
Namun saya tidak melupakan harga dari kemudahan ini. bStock bukan sahamnya sendiri, melainkan sertifikat yang ditokenisasi, yang didukung oleh underlying melalui kustodian yang teregulasi.
Jadi, bagi saya, bStocks bukanlah cara untuk menghilangkan risiko, melainkan kesempatan untuk mengubah profil saya. Di sana kebisingan kripto berkurang, tetapi ketergantungan pada infrastruktur RWA, likuiditas, dan model kustodi meningkat.
Keseimbangan seperti inilah yang menurut saya lebih jujur daripada sekadar menyebut bStocks sebagai “tempat singgah yang aman”.
7
32
5k
·
--
Terverifikasi
#dusk $DUSK @Dusk_Foundation
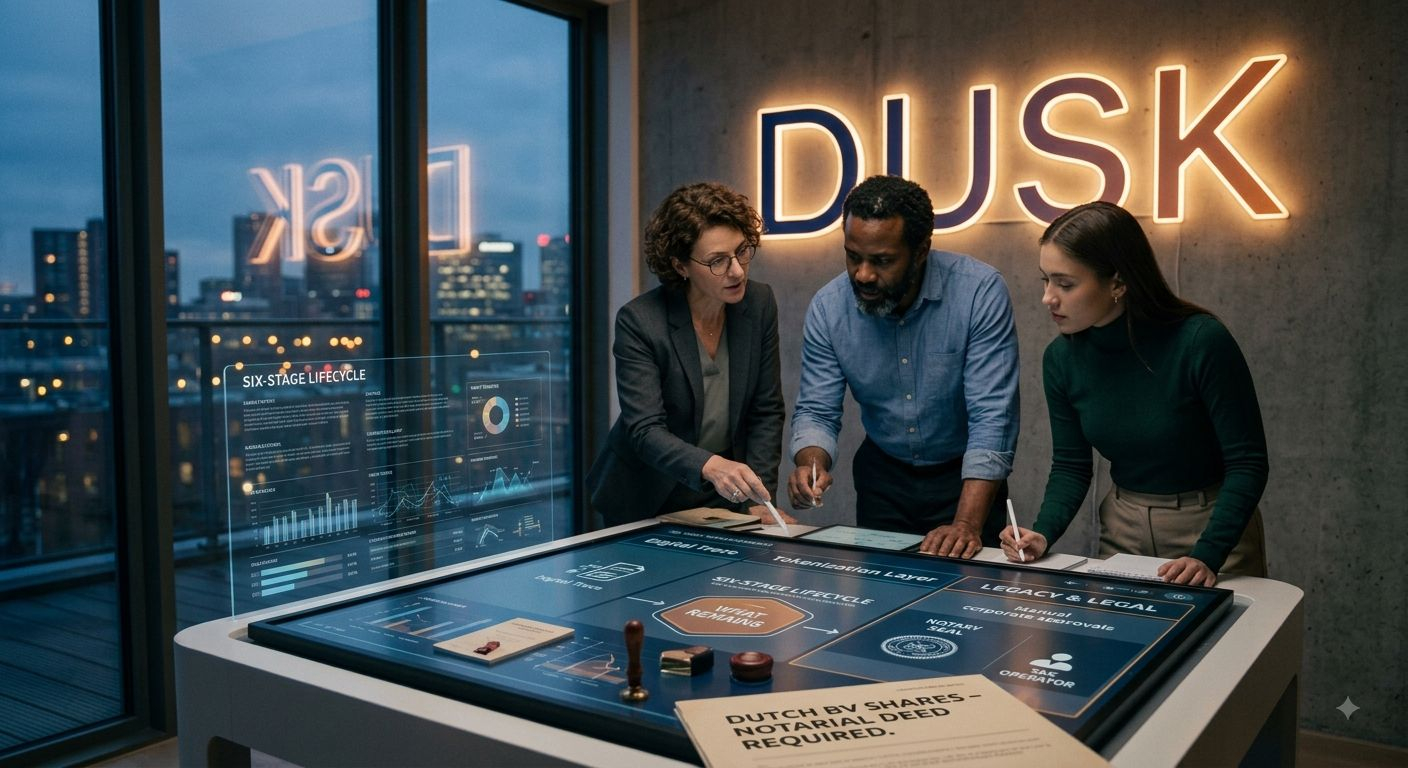
Saat menggali materi Agustus dari Dusk tentang tokenisasi SME, saya hampir melewatkan hal yang paling menarik: tabel yang berisi enam tahap dalam siklus hidup. Saya langsung tertarik pada kolom “apa yang tersisa”. Dan di sinilah gambar pemasaran mulai berantakan, karena untuk penataan masih dibutuhkan persetujuan perusahaan, untuk pemindahan dibutuhkan notaris, dan untuk layanan masih diperlukan manusia yang nyata untuk pencatatan pajak.
Saya menyadari hal sederhana bahwa Dusk tidak menghapus realitas hukum, melainkan menambahkan lapisan digital akuntansi di atasnya. Kolaborasi dengan NPEX menunjukkan kompromi ini dengan baik: saham dari BV Belanda tetap memerlukan akta notaris, meskipun aset itu sendiri sudah direpresentasikan dalam bentuk token.
Bagi saya, ini lebih penting daripada narasi indah tentang tokenisasi sepenuhnya. Blockchain memang mengurangi sebagian gesekan—seperti pencocokan daftar pemegang, perhitungan manual, dan fragmentasi data. Tapi hukum, notaris, dan operator tidak akan ke mana-mana.
Karena itulah saya memandang RWA secara pragmatis: tokenisasi tidak menghapus sistem lama, melainkan perlahan diintegrasikan berdampingan dengannya. Menarik, berapa banyak proyek yang sebenarnya tidak suka menunjukkan bagian gambaran ini?
#dusk $DUSK @Dusk
Saat menggali materi Agustus dari Dusk tentang tokenisasi SME, saya hampir melewatkan hal yang paling menarik: tabel yang berisi enam tahap dalam siklus hidup. Saya langsung tertarik pada kolom “apa yang tersisa”. Dan di sinilah gambar pemasaran mulai berantakan, karena untuk penataan masih dibutuhkan persetujuan perusahaan, untuk pemindahan dibutuhkan notaris, dan untuk layanan masih diperlukan manusia yang nyata untuk pencatatan pajak.
Saya menyadari hal sederhana bahwa Dusk tidak menghapus realitas hukum, melainkan menambahkan lapisan digital akuntansi di atasnya. Kolaborasi dengan NPEX menunjukkan kompromi ini dengan baik: saham dari BV Belanda tetap memerlukan akta notaris, meskipun aset itu sendiri sudah direpresentasikan dalam bentuk token.
Bagi saya, ini lebih penting daripada narasi indah tentang tokenisasi sepenuhnya. Blockchain memang mengurangi sebagian gesekan—seperti pencocokan daftar pemegang, perhitungan manual, dan fragmentasi data. Tapi hukum, notaris, dan operator tidak akan ke mana-mana.
Karena itulah saya memandang RWA secara pragmatis: tokenisasi tidak menghapus sistem lama, melainkan perlahan diintegrasikan berdampingan dengannya. Menarik, berapa banyak proyek yang sebenarnya tidak suka menunjukkan bagian gambaran ini?
Saat menggali materi Agustus dari Dusk tentang tokenisasi SME, saya hampir melewatkan hal yang paling menarik: tabel yang berisi enam tahap dalam siklus hidup. Saya langsung tertarik pada kolom “apa yang tersisa”. Dan di sinilah gambar pemasaran mulai berantakan, karena untuk penataan masih dibutuhkan persetujuan perusahaan, untuk pemindahan dibutuhkan notaris, dan untuk layanan masih diperlukan manusia yang nyata untuk pencatatan pajak.
Saya menyadari hal sederhana bahwa Dusk tidak menghapus realitas hukum, melainkan menambahkan lapisan digital akuntansi di atasnya. Kolaborasi dengan NPEX menunjukkan kompromi ini dengan baik: saham dari BV Belanda tetap memerlukan akta notaris, meskipun aset itu sendiri sudah direpresentasikan dalam bentuk token.
Bagi saya, ini lebih penting daripada narasi indah tentang tokenisasi sepenuhnya. Blockchain memang mengurangi sebagian gesekan—seperti pencocokan daftar pemegang, perhitungan manual, dan fragmentasi data. Tapi hukum, notaris, dan operator tidak akan ke mana-mana.
Karena itulah saya memandang RWA secara pragmatis: tokenisasi tidak menghapus sistem lama, melainkan perlahan diintegrasikan berdampingan dengannya. Menarik, berapa banyak proyek yang sebenarnya tidak suka menunjukkan bagian gambaran ini?
5
25
5.1k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BTCBreaks80K
76,134 penayangan
1,503 Berdiskusi
Aku bilang itu langsung, aku bilang itu di postingan dan di banyak hal lainnya yang mungkin bisa kukatakan padamu.
Tapi jika $BTC tidak mengubah struktur, lalu untuk apa kamu melawan? Kalau #BTC sudah melakukan reversi secara mingguan dan tetap mempertahankan akumulasi mingguan, maka mengapa kamu masuk short? 🤷♂️
KLIK DI SINI UNTUK MEMBUKA #BTC 👇👇👇👇👇
Terlihat mudah mengatakannya sekarang setelah dia sudah melakukan pergerakan itu, tapi sejak dia jatuh sampai 74.900k aku masih terus bilang kepada kalian bahwa tidak ada tanda-tanda penurunan di bagian mana pun dari grafik.
Perlu diingat, aku tidak sedang mengatakan bahwa ini sama dengan yang $ZEC atau $SOL .
Pergerakan yang dilakukan oleh #BTC ini menjawab sesuatu yang pernah aku katakan beberapa sesi live yang lalu: pergerakan lateral dan akumulasi momentum untuk mengeksploitasi serta menghancurkan resistensi-resistensi yang ada, sekarang dan juga yang sebelumnya.
Sebenarnya tidak perlu jadi ahli untuk melihat apa yang sedang terjadi dengan #BTC走势分析 , apalagi karena dia menyedot setiap short, apa pun harga yang ada.
Aku ingat saat aku bilang bahwa pergerakan lateral koin ini sebagian disebabkan oleh jenis pergerakan seperti ini: kuat dan meyakinkan pada momen tertentu, tetapi sebelumnya terlihat sederhana sebelum kejadian.
Bingkai mingguan dari #BTCBreaks80K masih menunjukkan akumulasi di atas pita bollinger, bingkai harian melakukan reversi dengan candle yang memantul dari sebuah support, dan meski begitu masih ada orang yang bilang koin ini akan jatuh ke dasar hanya karena mereka ingin supaya jatuh—pergi sana, entah kenapa xd.
Para penjual di grafik jumlahnya sangat sedikit sehingga kamu benar-benar bisa melihat bahwa walaupun #BTC punya faktor makroekonomi yang secara praktis menentang dan geopolitik juga, dia tetap terus naik, bahkan makin tinggi.
Tapi tetap, kita harus jeli: kalau sampai menyentuh 82k atau 86k dan mengalami penolakan yang tegas, maka prospek ke depannya di kasus yang spesifik itu akan lebih bearish daripada yang lain. Namun sampai hari ini, sejauh ini tidak ada hal yang bearish untuk saat ini ✍
Cortextrading
·Disukai 6 Kali
·2.2k penayangan
比特币突破8万
69,804 penayangan
242 Berdiskusi
BuffettBecomesBerkshireChairmanEmeritus
18,752 penayangan
525 Berdiskusi