

W Shakespeare
1.8k Posting
W Shakespeare
Laporkan
Blokir Pengguna
It's vacation time

Pemilik USD1
Pedagang dengan Frekuensi Tinggi
8.8 Tahun
200 Mengikuti
714 Pengikut
2.7K+ Disukai
Posting
Semua
Kuotasi
Saya baru saja membuat grup obrolan di Binance, gratis, tinggal nikmati: [https://app.binance.com/uni-qr/64Py3R6k](https://app.binance.com/uni-qr/64Py3R6k)
Saya baru saja membuat grup obrolan di Binance, gratis, tinggal nikmati: https://app.binance.com/uni-qr/64Py3R6k
1
39
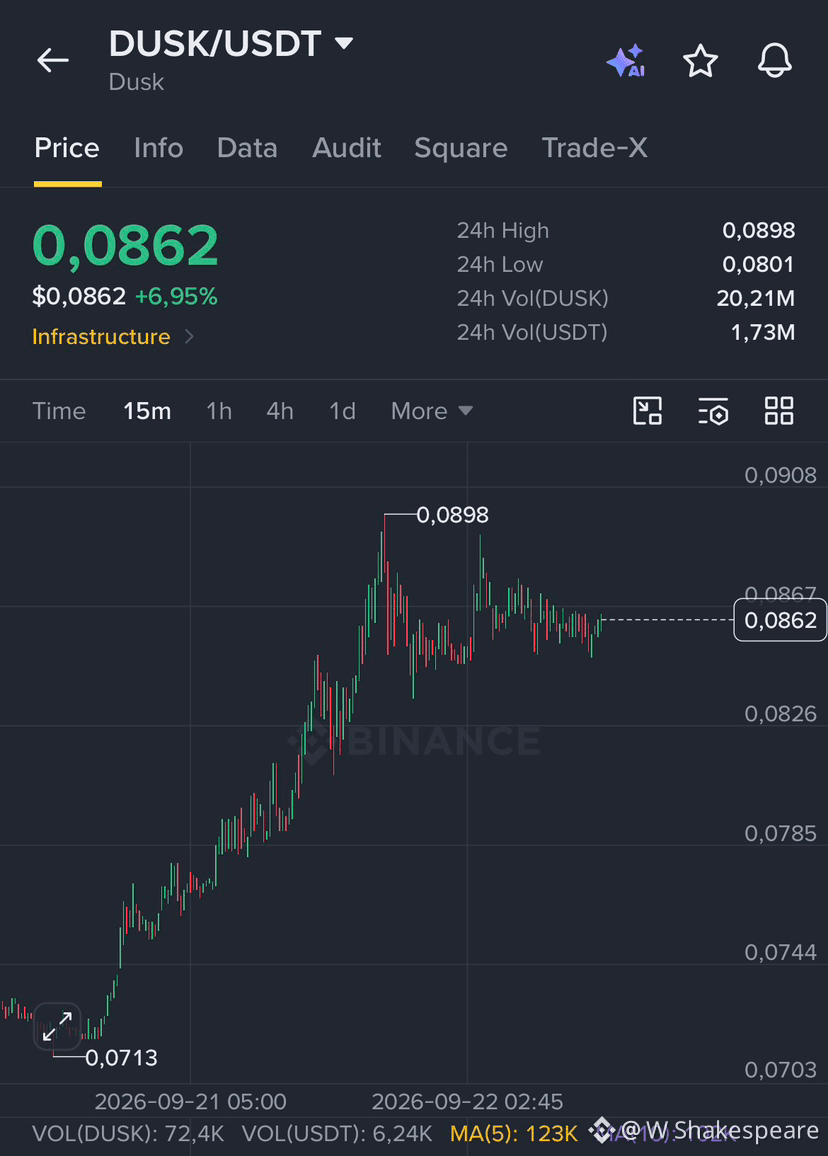
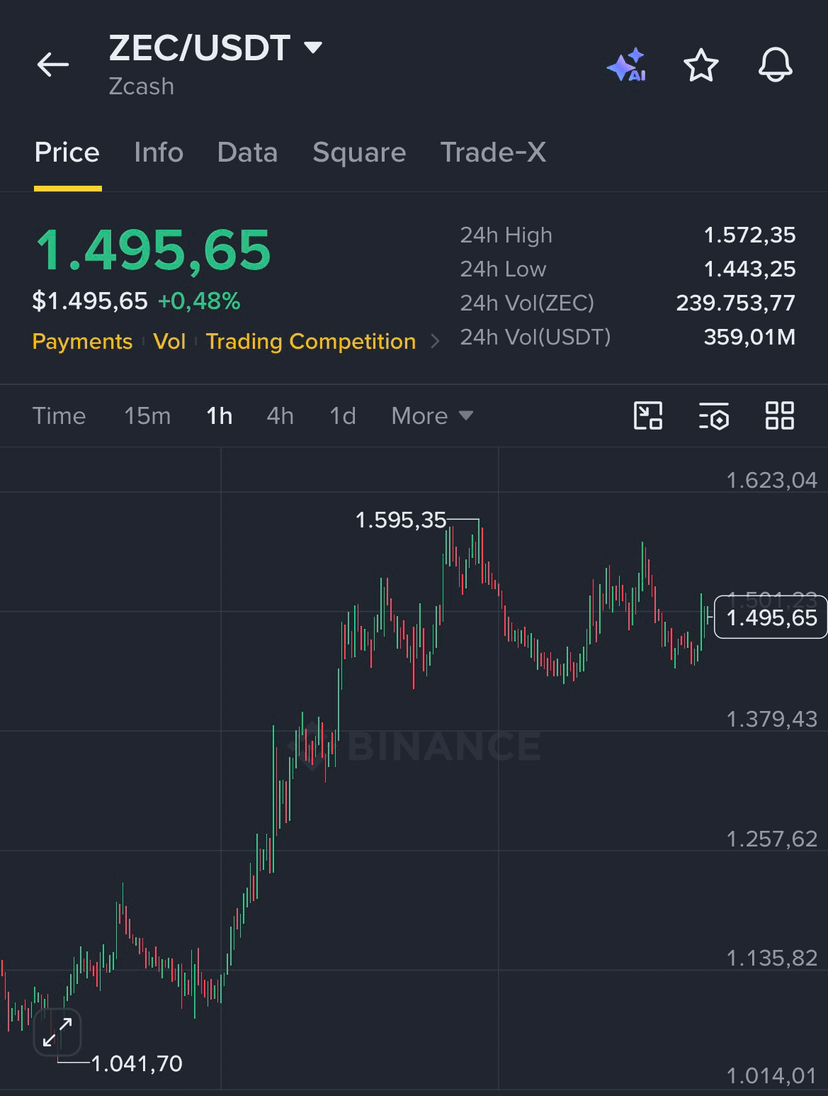
Keduanya $ZEC dan $DUSK adalah koin privasi. Jadi grafiknya mirip satu sama lain
{future}(ZECUSDT)
Keduanya $ZEC dan $DUSK adalah koin privasi. Jadi grafiknya mirip satu sama lain
1
5
694
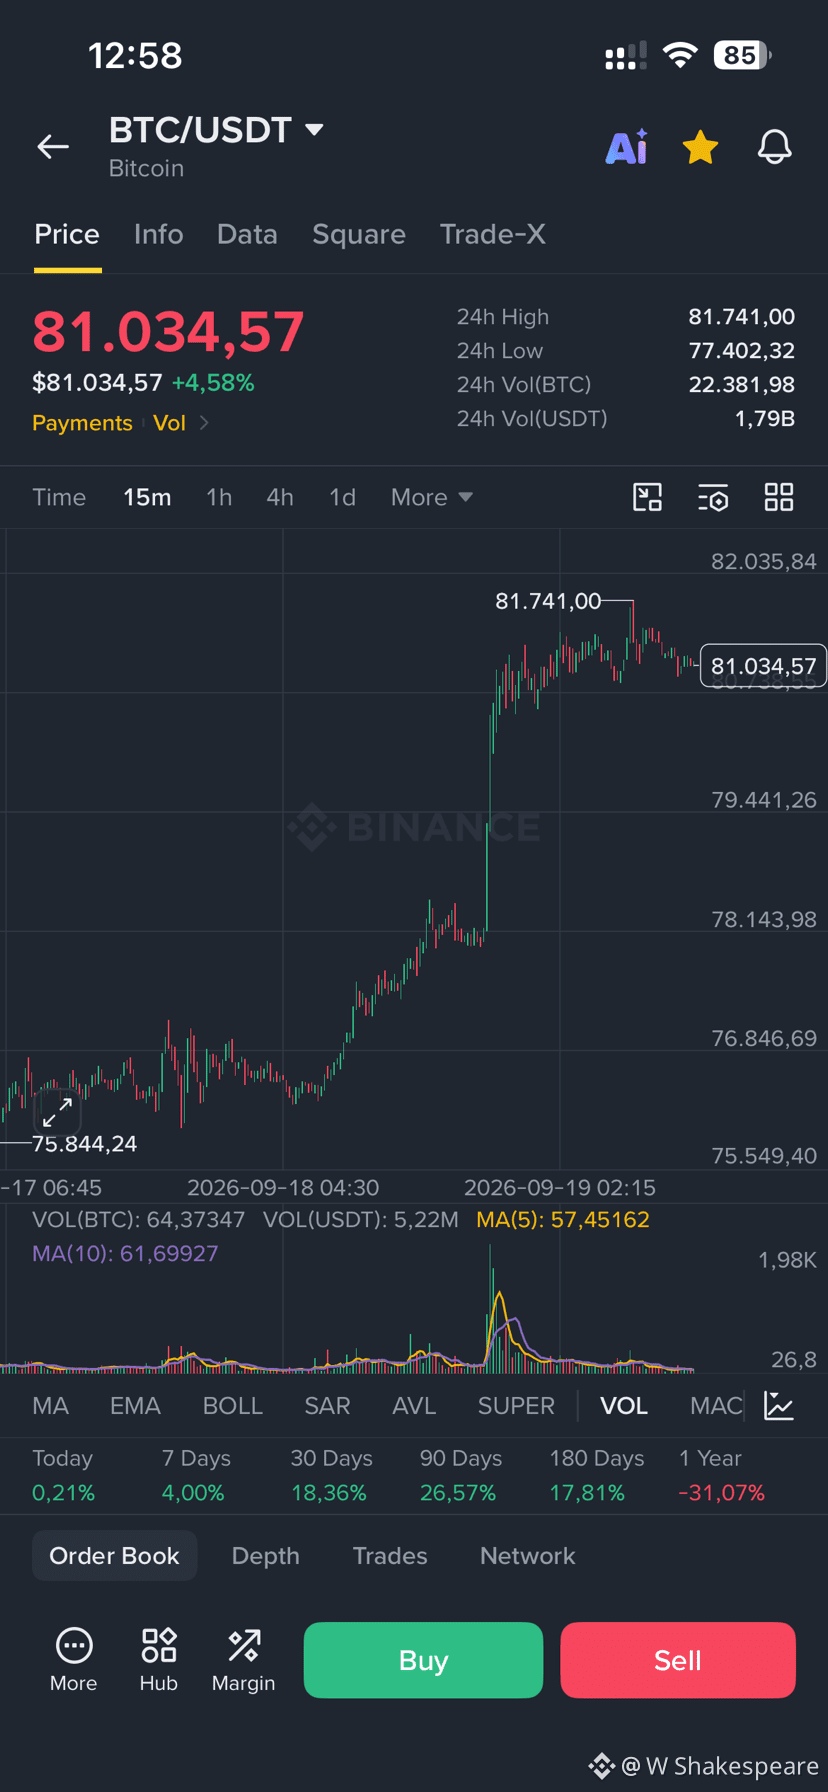
Semua pasar dipompa tanpa alasan😂
$BNB $BTC
Semua pasar dipompa tanpa alasan😂
$BNB $BTC
$BNB $BTC
1
147
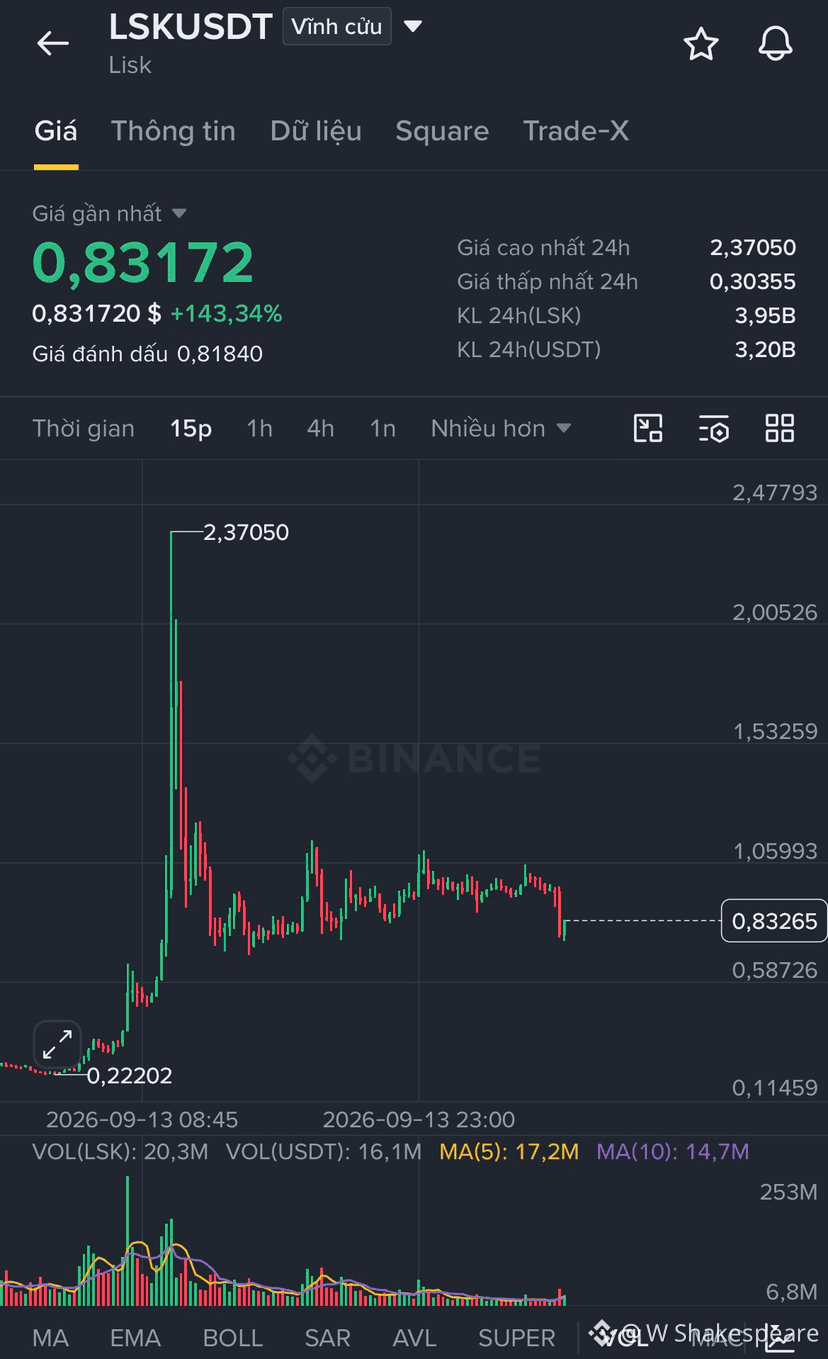
$LSK harga masih belum sama di binance dan CEX lainnya. Ini adalah jebakan pendanaan besar untuk pengguna yang arbitrase lintas multi platform
$LSK harga masih belum sama di binance dan CEX lainnya. Ini adalah jebakan pendanaan besar untuk pengguna yang arbitrase lintas multi platform
1
375
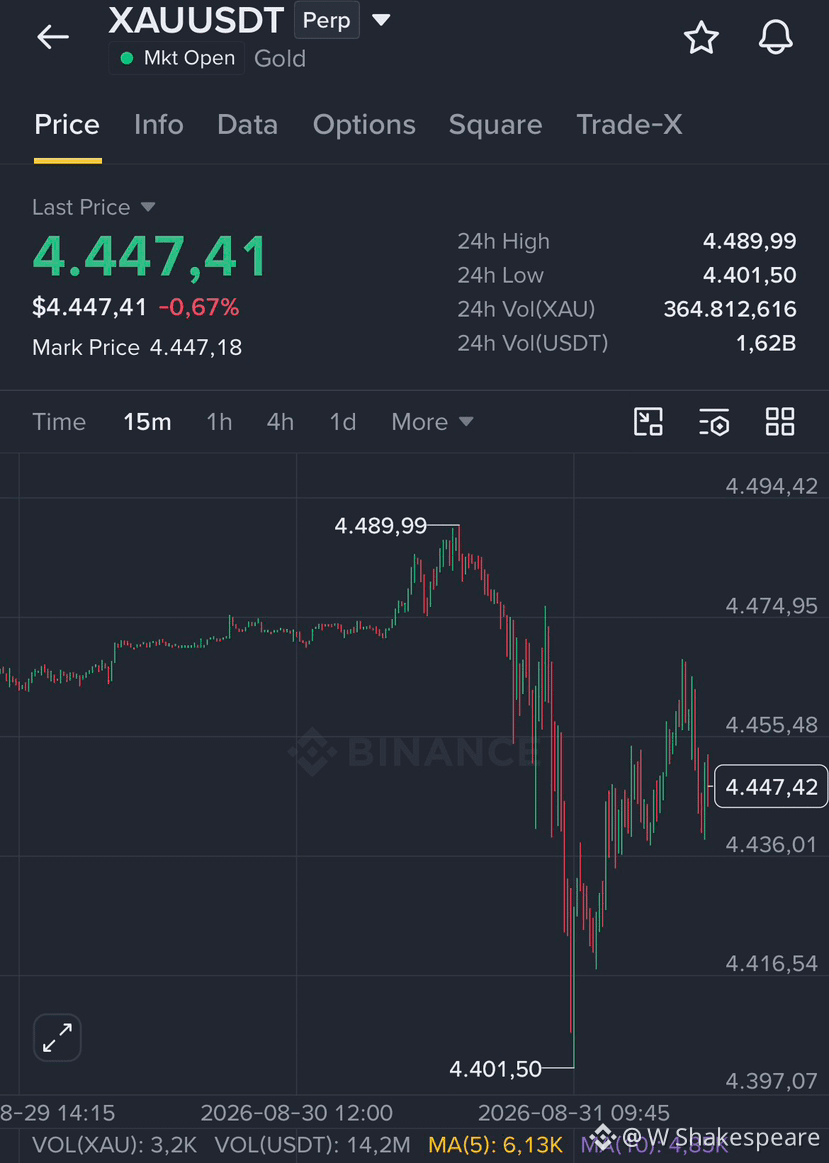
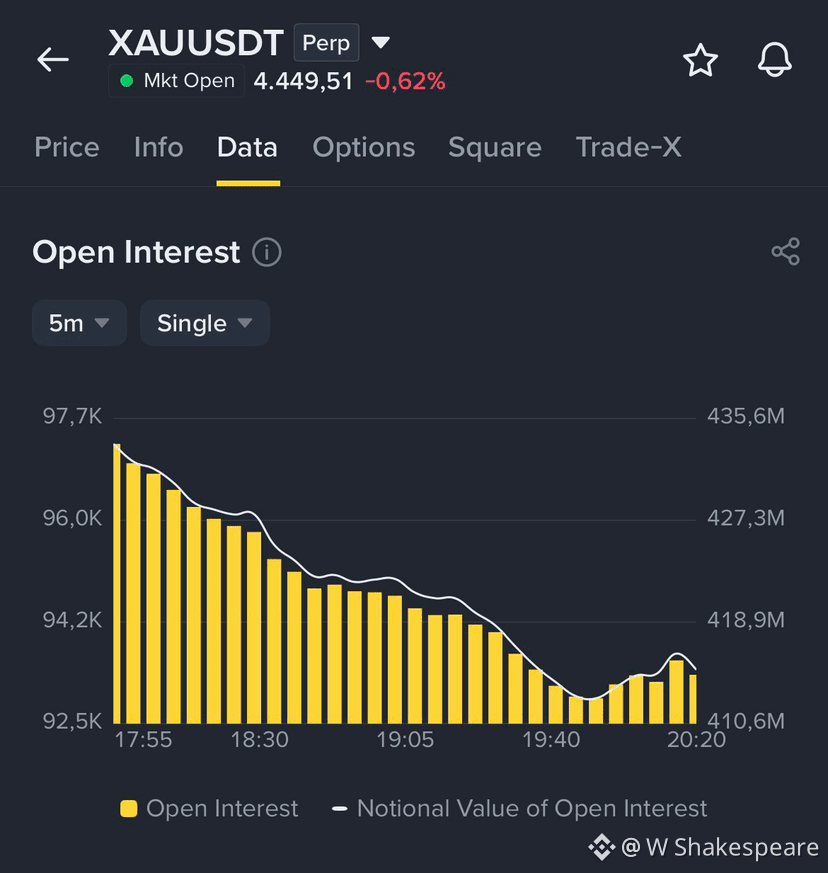
$XAU mulai minggu baru dengan open interest mencapai ~$410M
{future}(XAUUSDT)
$XAU mulai minggu baru dengan open interest mencapai ~$410M
985
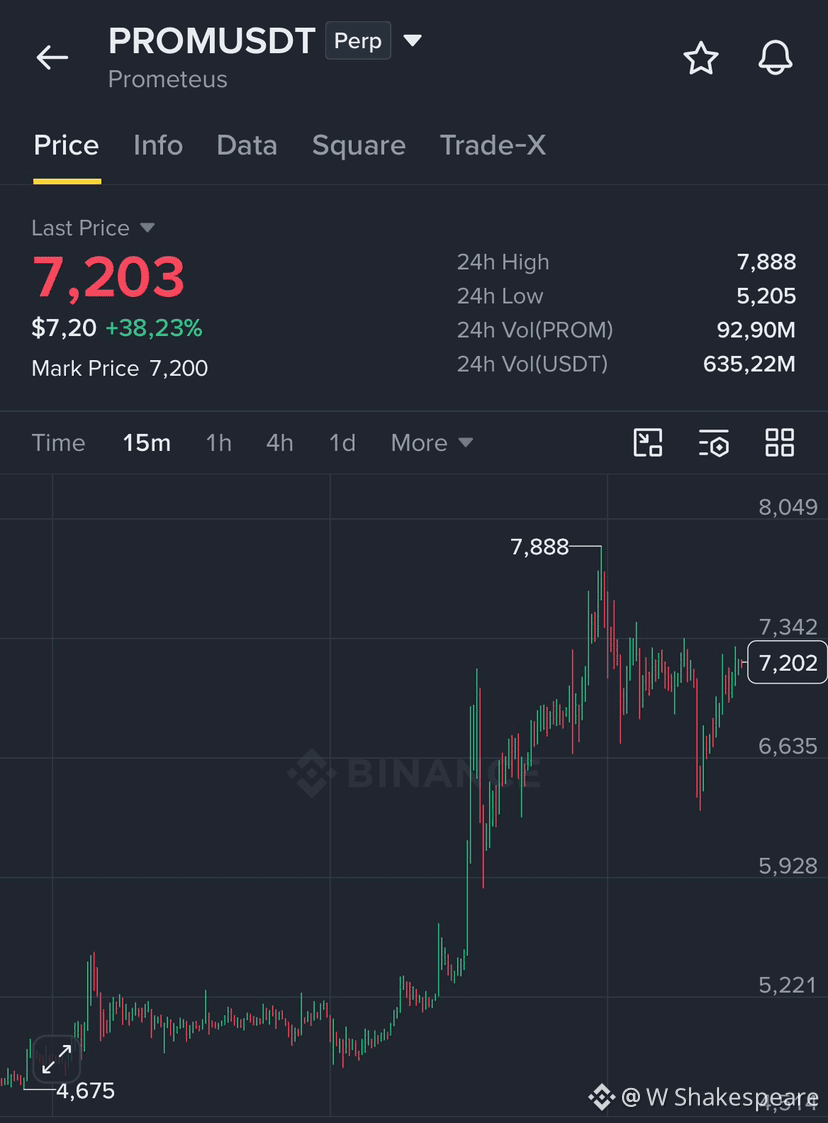
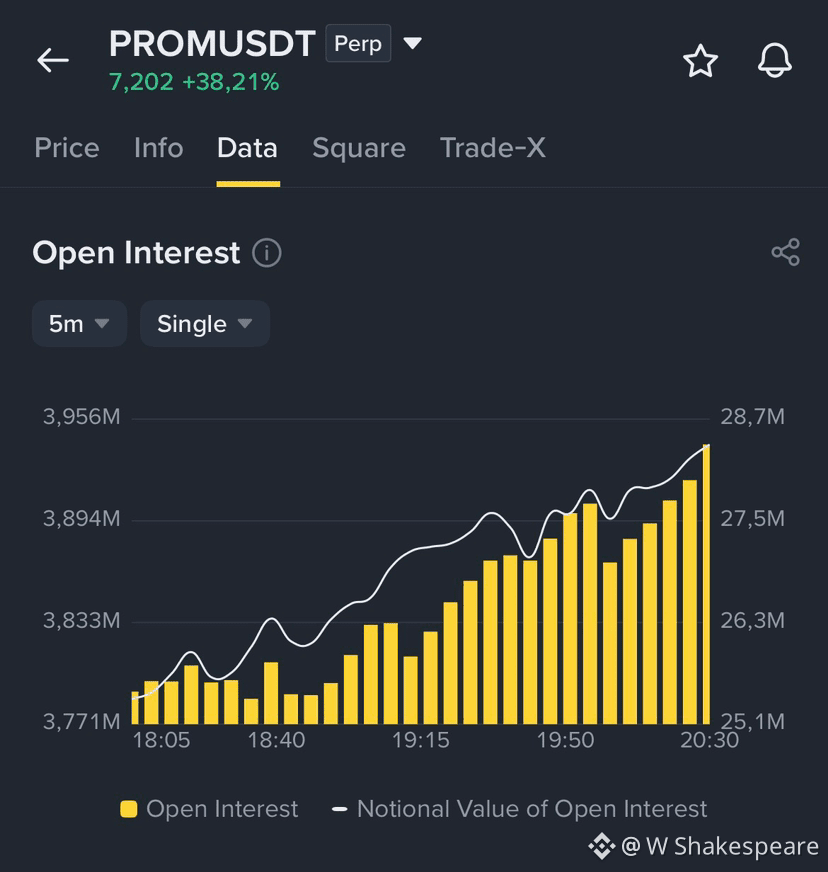
$PROM + 40% dalam 24 jam dengan open interest mencapai ~$29M
{future}(PROMUSDT)
$PROM + 40% dalam 24 jam dengan open interest mencapai ~$29M
1
1.2k
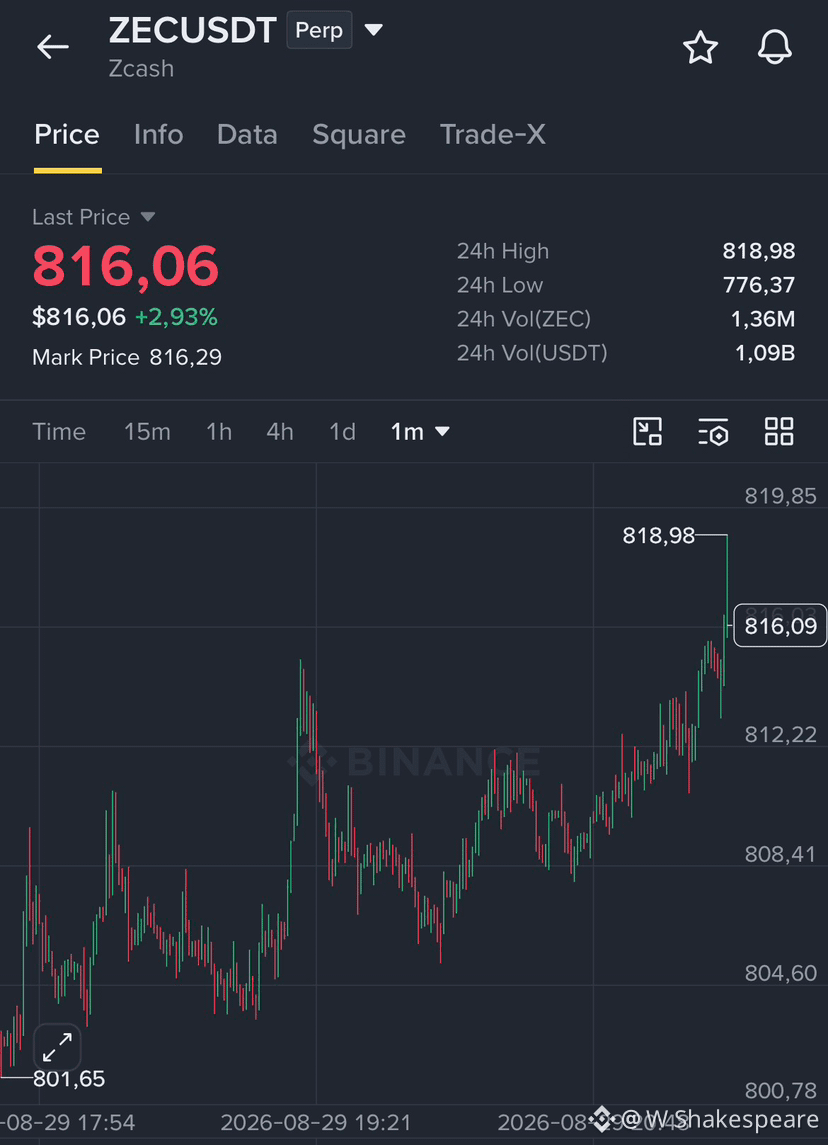
$ZEC pump dengan volume atas di binance
{future}(ZECUSDT)
$ZEC pump dengan volume atas di binance
2
911
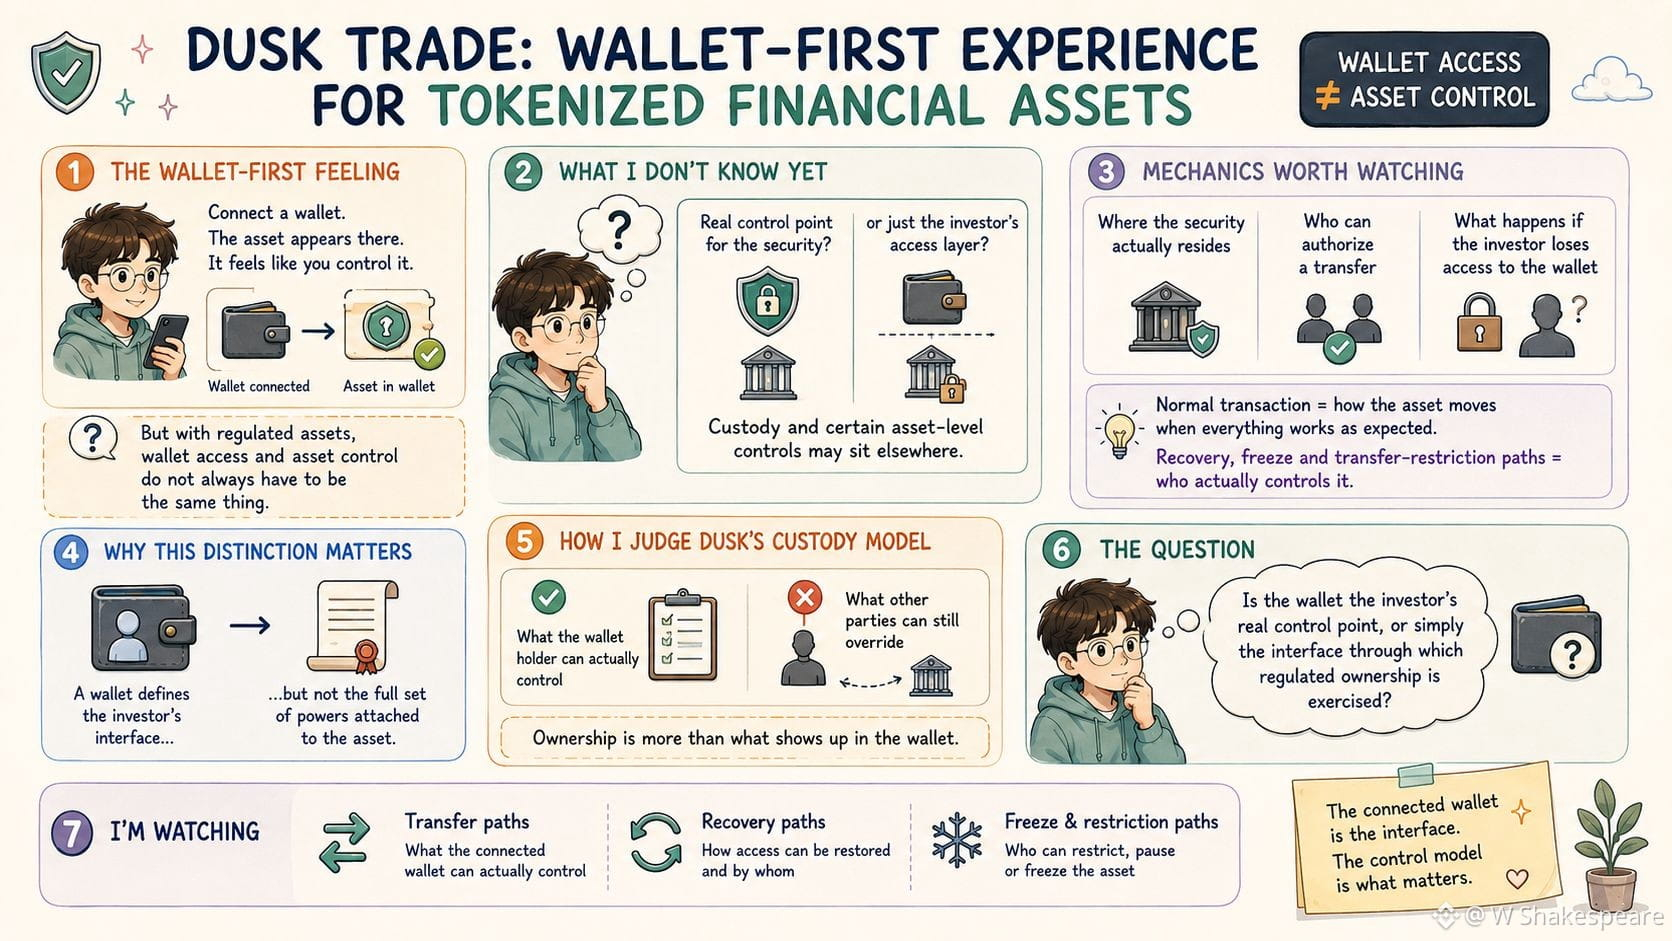
Saya terus kembali ke pengalaman Dusk Trade yang mengutamakan dompet untuk aset keuangan tokenisasi. Menghubungkan dompet membuat model kepemilikan terasa jelas. Dompet Anda tersambung, asetnya muncul di sana, dan asumsi yang wajar adalah bahwa Anda mengendalikannya. Namun, untuk aset yang teregulasi, akses ke dompet dan kontrol atas aset tidak selalu harus hal yang sama. Hal yang belum saya ketahui adalah apakah dompet yang terhubung benar-benar menjadi titik kendali untuk sekuritas, atau hanya lapisan akses investor sementara penitipan (custody) serta kontrol tertentu di tingkat aset tetap berada di tempat lain.
Mekanisme yang layak diperhatikan adalah di mana sekuritas tersebut sebenarnya berada, siapa yang bisa mengotorisasi transfer, dan apa yang terjadi jika investor kehilangan akses ke dompet. Transaksi standar hanya memberi tahu saya bagaimana aset bergerak saat semuanya berjalan sebagaimana mestinya. Jalur pemulihan, pembekuan, dan pembatasan transfer memberi tahu saya jauh lebih banyak tentang siapa yang benar-benar mengendalikannya. Perbedaan ini penting karena dompet dapat mendefinisikan antarmuka investor tanpa mendefinisikan seluruh rangkaian kekuatan yang melekat pada aset.
Saya menilai model custody Dusk berdasarkan apa yang sebenarnya bisa dikendalikan oleh pemegang dompet, dan apa yang masih bisa ditimpa oleh pihak lain.
Pertanyaannya: apakah dompet menjadi titik kendali nyata bagi investor, atau sekadar antarmuka melalui mana kepemilikan yang teregulasi dijalankan? Saya mengamati jalur transfer, pemulihan, dan pembekuan untuk melihat apa yang sesungguhnya bisa dikendalikan oleh dompet yang terhubung.
#dusk $DUSK @Dusk_Foundation 🔥
Saya terus kembali ke pengalaman Dusk Trade yang mengutamakan dompet untuk aset keuangan tokenisasi. Menghubungkan dompet membuat model kepemilikan terasa jelas. Dompet Anda tersambung, asetnya muncul di sana, dan asumsi yang wajar adalah bahwa Anda mengendalikannya. Namun, untuk aset yang teregulasi, akses ke dompet dan kontrol atas aset tidak selalu harus hal yang sama. Hal yang belum saya ketahui adalah apakah dompet yang terhubung benar-benar menjadi titik kendali untuk sekuritas, atau hanya lapisan akses investor sementara penitipan (custody) serta kontrol tertentu di tingkat aset tetap berada di tempat lain.
Mekanisme yang layak diperhatikan adalah di mana sekuritas tersebut sebenarnya berada, siapa yang bisa mengotorisasi transfer, dan apa yang terjadi jika investor kehilangan akses ke dompet. Transaksi standar hanya memberi tahu saya bagaimana aset bergerak saat semuanya berjalan sebagaimana mestinya. Jalur pemulihan, pembekuan, dan pembatasan transfer memberi tahu saya jauh lebih banyak tentang siapa yang benar-benar mengendalikannya. Perbedaan ini penting karena dompet dapat mendefinisikan antarmuka investor tanpa mendefinisikan seluruh rangkaian kekuatan yang melekat pada aset.
Saya menilai model custody Dusk berdasarkan apa yang sebenarnya bisa dikendalikan oleh pemegang dompet, dan apa yang masih bisa ditimpa oleh pihak lain.
Pertanyaannya: apakah dompet menjadi titik kendali nyata bagi investor, atau sekadar antarmuka melalui mana kepemilikan yang teregulasi dijalankan? Saya mengamati jalur transfer, pemulihan, dan pembekuan untuk melihat apa yang sesungguhnya bisa dikendalikan oleh dompet yang terhubung.
#dusk $DUSK @Dusk 🔥
Mekanisme yang layak diperhatikan adalah di mana sekuritas tersebut sebenarnya berada, siapa yang bisa mengotorisasi transfer, dan apa yang terjadi jika investor kehilangan akses ke dompet. Transaksi standar hanya memberi tahu saya bagaimana aset bergerak saat semuanya berjalan sebagaimana mestinya. Jalur pemulihan, pembekuan, dan pembatasan transfer memberi tahu saya jauh lebih banyak tentang siapa yang benar-benar mengendalikannya. Perbedaan ini penting karena dompet dapat mendefinisikan antarmuka investor tanpa mendefinisikan seluruh rangkaian kekuatan yang melekat pada aset.
Saya menilai model custody Dusk berdasarkan apa yang sebenarnya bisa dikendalikan oleh pemegang dompet, dan apa yang masih bisa ditimpa oleh pihak lain.
Pertanyaannya: apakah dompet menjadi titik kendali nyata bagi investor, atau sekadar antarmuka melalui mana kepemilikan yang teregulasi dijalankan? Saya mengamati jalur transfer, pemulihan, dan pembekuan untuk melihat apa yang sesungguhnya bisa dikendalikan oleh dompet yang terhubung.
#dusk $DUSK @Dusk 🔥
3
5
349
Terverifikasi
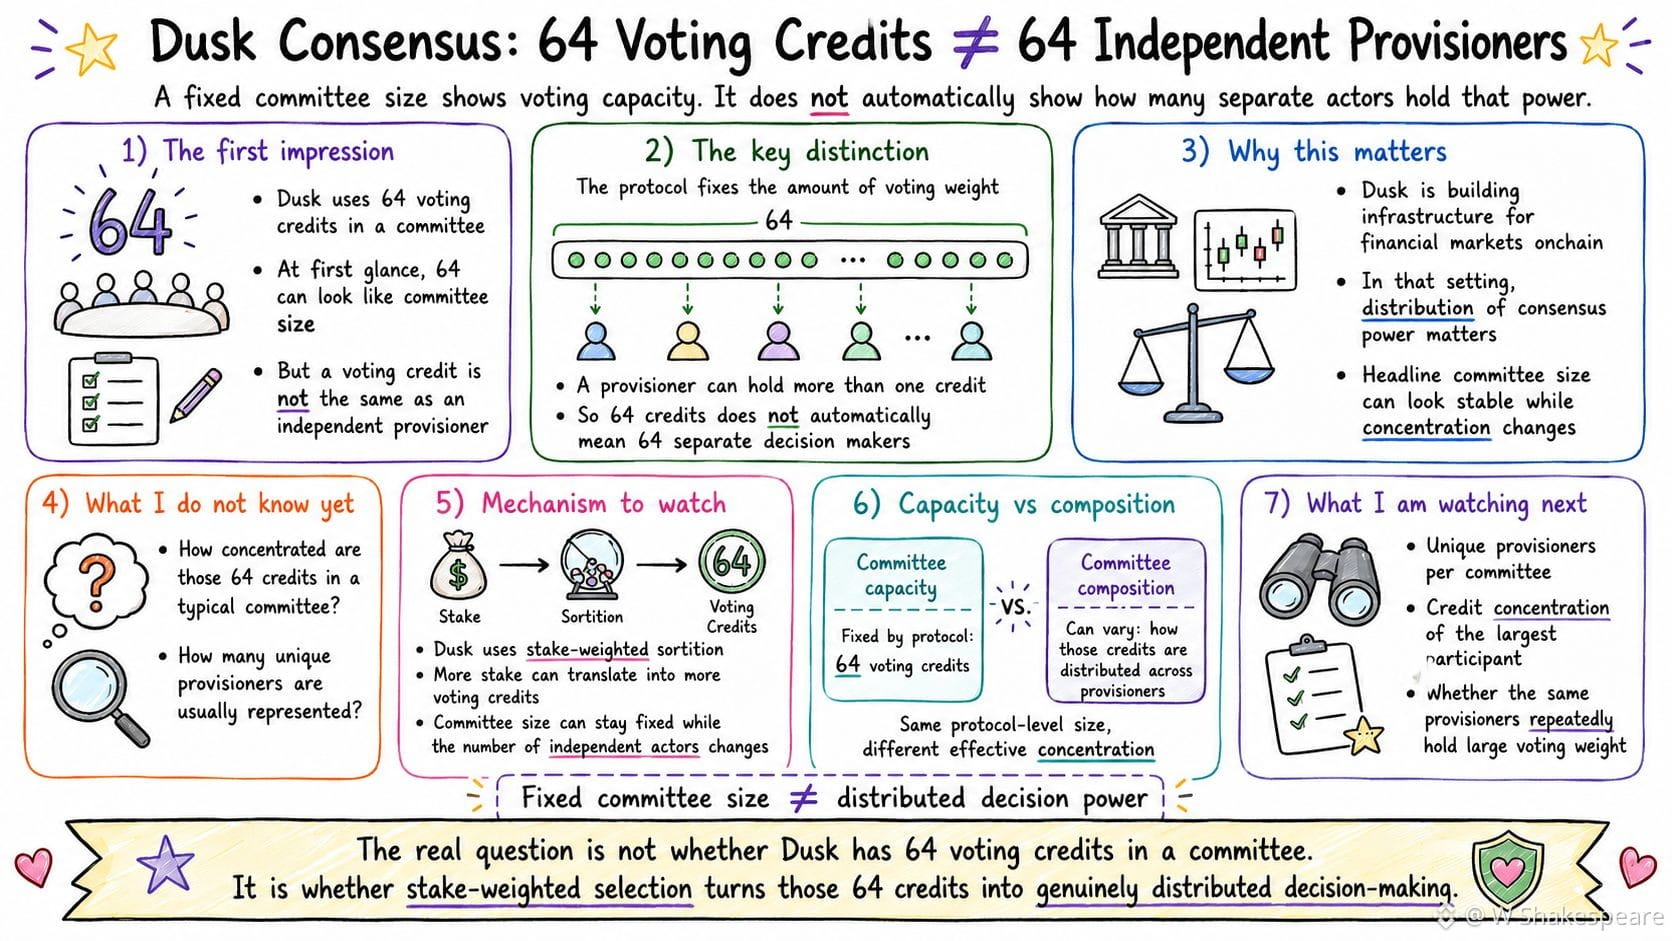
Saya terus memikirkan penggunaan 64 kredit suara Dusk dalam komite-komite konsensusnya.
Sekilas, angka 64 tampak seperti ukuran sederhana untuk jumlah anggota komite. Namun, kredit suara tidak sama dengan penyedia independen. Ini penting saat Dusk berupaya membawa pasar keuangan ke onchain dengan institusi berlisensi EU, di mana distribusi kekuatan konsensus lebih berarti daripada ukuran komite yang disebutkan di judul.
Struktur 64 kredit memberi tahu saya seberapa besar bobot suara yang ada di dalam sebuah komite. Itu tidak memberi tahu saya berapa banyak aktor terpisah yang benar-benar memegang bobot tersebut, karena satu penyedia bisa memegang lebih dari satu kredit. Yang belum saya ketahui adalah seberapa terkonsentrasi 64 kredit itu di antara penyedia yang dipilih menjadi komite tipikal.
Sortisi berbasis saham Dusk memberi satu mekanisme yang berguna untuk dipantau. Lebih banyak saham dapat berarti lebih banyak kredit suara, sehingga ukuran nominal komite dapat tetap sama bahkan ketika jumlah pengambil keputusan independen di belakangnya berubah. Itu membuat "64" menjadi sinyal desentralisasi yang lebih lemah daripada yang terlihat pertama kali.
Perbedaan pentingnya adalah antara kapasitas komite dan komposisi komite. Yang satu ditetapkan oleh protokol; yang lainnya dapat berubah dari satu pemilihan ke pemilihan berikutnya. Maka bukti yang lebih kuat adalah jumlah penyedia unik yang terwakili di setiap komite, berapa banyak kredit yang dipegang oleh peserta terbesar, serta apakah penyedia yang sama berulang kali menyumbang porsi besar dari bobot suara. Ukuran komite pada level protokol yang sama dapat menghasilkan konsentrasi efektif kekuatan suara yang sangat berbeda, tergantung bagaimana kredit-kredit itu didistribusikan.
Itu mengubah cara saya menilai desain komite Dusk.
Pertanyaannya adalah apakah pemilihan berbasis saham Dusk secara konsisten mengubah 64 kredit itu menjadi pengambilan keputusan yang terdistribusi, atau apakah ukuran komite yang tetap dapat menyembunyikan kekuatan voting yang terkonsentrasi. Saya akan memantau penyedia unik per komite, konsentrasi kredit, dan komposisi komite yang berulang berikutnya.
#dusk $DUSK @Dusk_Foundation ✨
Saya terus memikirkan penggunaan 64 kredit suara Dusk dalam komite-komite konsensusnya.
Sekilas, angka 64 tampak seperti ukuran sederhana untuk jumlah anggota komite. Namun, kredit suara tidak sama dengan penyedia independen. Ini penting saat Dusk berupaya membawa pasar keuangan ke onchain dengan institusi berlisensi EU, di mana distribusi kekuatan konsensus lebih berarti daripada ukuran komite yang disebutkan di judul.
Struktur 64 kredit memberi tahu saya seberapa besar bobot suara yang ada di dalam sebuah komite. Itu tidak memberi tahu saya berapa banyak aktor terpisah yang benar-benar memegang bobot tersebut, karena satu penyedia bisa memegang lebih dari satu kredit. Yang belum saya ketahui adalah seberapa terkonsentrasi 64 kredit itu di antara penyedia yang dipilih menjadi komite tipikal.
Sortisi berbasis saham Dusk memberi satu mekanisme yang berguna untuk dipantau. Lebih banyak saham dapat berarti lebih banyak kredit suara, sehingga ukuran nominal komite dapat tetap sama bahkan ketika jumlah pengambil keputusan independen di belakangnya berubah. Itu membuat "64" menjadi sinyal desentralisasi yang lebih lemah daripada yang terlihat pertama kali.
Perbedaan pentingnya adalah antara kapasitas komite dan komposisi komite. Yang satu ditetapkan oleh protokol; yang lainnya dapat berubah dari satu pemilihan ke pemilihan berikutnya. Maka bukti yang lebih kuat adalah jumlah penyedia unik yang terwakili di setiap komite, berapa banyak kredit yang dipegang oleh peserta terbesar, serta apakah penyedia yang sama berulang kali menyumbang porsi besar dari bobot suara. Ukuran komite pada level protokol yang sama dapat menghasilkan konsentrasi efektif kekuatan suara yang sangat berbeda, tergantung bagaimana kredit-kredit itu didistribusikan.
Itu mengubah cara saya menilai desain komite Dusk.
Pertanyaannya adalah apakah pemilihan berbasis saham Dusk secara konsisten mengubah 64 kredit itu menjadi pengambilan keputusan yang terdistribusi, atau apakah ukuran komite yang tetap dapat menyembunyikan kekuatan voting yang terkonsentrasi. Saya akan memantau penyedia unik per komite, konsentrasi kredit, dan komposisi komite yang berulang berikutnya.
#dusk $DUSK @Dusk ✨
Sekilas, angka 64 tampak seperti ukuran sederhana untuk jumlah anggota komite. Namun, kredit suara tidak sama dengan penyedia independen. Ini penting saat Dusk berupaya membawa pasar keuangan ke onchain dengan institusi berlisensi EU, di mana distribusi kekuatan konsensus lebih berarti daripada ukuran komite yang disebutkan di judul.
Struktur 64 kredit memberi tahu saya seberapa besar bobot suara yang ada di dalam sebuah komite. Itu tidak memberi tahu saya berapa banyak aktor terpisah yang benar-benar memegang bobot tersebut, karena satu penyedia bisa memegang lebih dari satu kredit. Yang belum saya ketahui adalah seberapa terkonsentrasi 64 kredit itu di antara penyedia yang dipilih menjadi komite tipikal.
Sortisi berbasis saham Dusk memberi satu mekanisme yang berguna untuk dipantau. Lebih banyak saham dapat berarti lebih banyak kredit suara, sehingga ukuran nominal komite dapat tetap sama bahkan ketika jumlah pengambil keputusan independen di belakangnya berubah. Itu membuat "64" menjadi sinyal desentralisasi yang lebih lemah daripada yang terlihat pertama kali.
Perbedaan pentingnya adalah antara kapasitas komite dan komposisi komite. Yang satu ditetapkan oleh protokol; yang lainnya dapat berubah dari satu pemilihan ke pemilihan berikutnya. Maka bukti yang lebih kuat adalah jumlah penyedia unik yang terwakili di setiap komite, berapa banyak kredit yang dipegang oleh peserta terbesar, serta apakah penyedia yang sama berulang kali menyumbang porsi besar dari bobot suara. Ukuran komite pada level protokol yang sama dapat menghasilkan konsentrasi efektif kekuatan suara yang sangat berbeda, tergantung bagaimana kredit-kredit itu didistribusikan.
Itu mengubah cara saya menilai desain komite Dusk.
Pertanyaannya adalah apakah pemilihan berbasis saham Dusk secara konsisten mengubah 64 kredit itu menjadi pengambilan keputusan yang terdistribusi, atau apakah ukuran komite yang tetap dapat menyembunyikan kekuatan voting yang terkonsentrasi. Saya akan memantau penyedia unik per komite, konsentrasi kredit, dan komposisi komite yang berulang berikutnya.
#dusk $DUSK @Dusk ✨
1
2
394
Terverifikasi
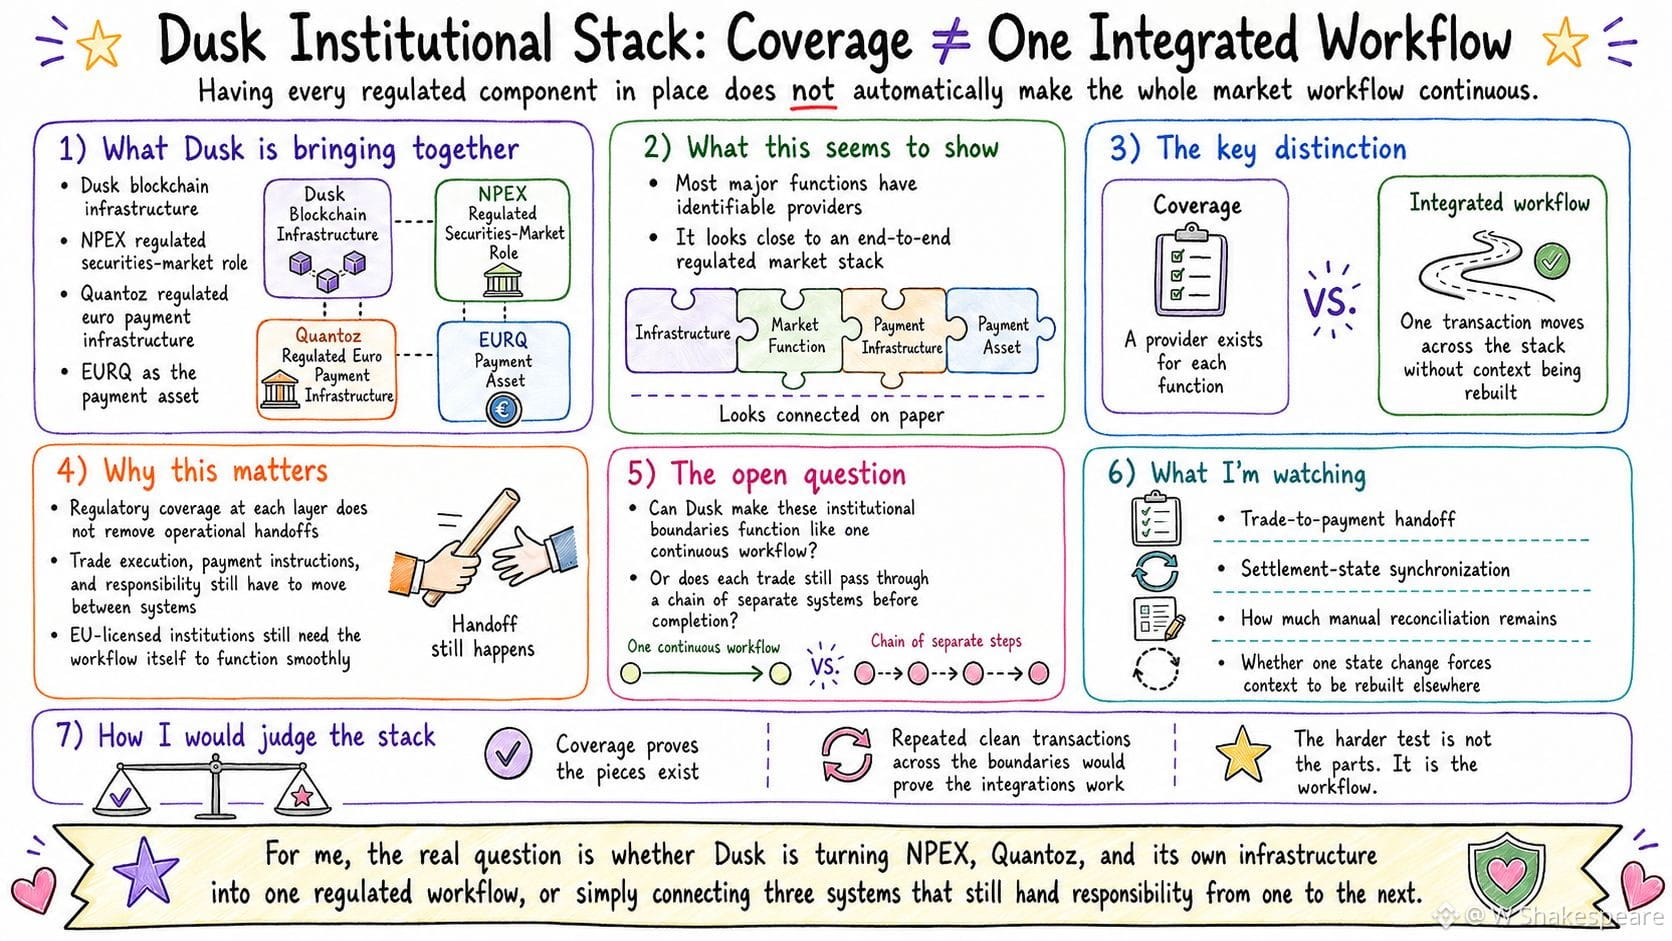
Senja sedang menyatukan infrastruktur blockchain dengan peran pasar sekuritas yang teregulasi dari NPEX dan infrastruktur pembayaran euro yang teregulasi dari Quantoz di sekitar EURQ.|
Itu memberi Senja banyak komponen yang dibutuhkan untuk sebuah pasar teregulasi end-to-end. Namun, cakupan regulasi di setiap lapisan tidak otomatis mengubah komponen-komponen itu menjadi satu alur kerja yang berkesinambungan.
Yang belum saya ketahui adalah apakah Senja dapat membuat eksekusi perdagangan, pembayaran, dan penyelesaian berperilaku seperti satu transaksi terhubung, atau apakah tanggung jawab masih harus berpindah antar-sistem yang terpisah di sepanjang proses.
Mekanisme yang layak diperhatikan adalah perpindahan dari perdagangan ke pembayaran, bagaimana status penyelesaian tetap tersinkron di berbagai komponen, dan di mana rekonsiliasi manual masih diperlukan.
Memiliki penyedia untuk setiap fungsi memberi tahu saya bahwa tumpukannya tercakup. Sebuah transaksi yang berpindah dengan lancar melintasi batas-batas itu memberi tahu saya sesuatu yang lebih berguna: apakah integrasi di antara komponen-komponen tersebut benar-benar bekerja. Hal ini penting karena Senja mendorong agar pasar keuangan dapat berjalan di blockchain bersama institusi berlisensi EU. Uji yang lebih sulit bukanlah apakah setiap komponen yang dibutuhkan ada, melainkan apakah komponen-komponen tersebut dapat mempertahankan status transaksi dan tanggung jawab dari satu langkah ke langkah berikutnya.
Pertanyaannya adalah apakah Senja mengubah NPEX, Quantoz, dan infrastrukturnya sendiri menjadi satu alur kerja teregulasi, atau menghubungkan sistem yang masih beroperasi sebagai tahap-tahap terpisah. Saya mengamati perpindahan perdagangan-ke-pembayaran, sinkronisasi status penyelesaian, dan di mana rekonsiliasi masih bertahan.
#dusk $DUSK @Dusk_Foundation 🔥
Senja sedang menyatukan infrastruktur blockchain dengan peran pasar sekuritas yang teregulasi dari NPEX dan infrastruktur pembayaran euro yang teregulasi dari Quantoz di sekitar EURQ.|
Itu memberi Senja banyak komponen yang dibutuhkan untuk sebuah pasar teregulasi end-to-end. Namun, cakupan regulasi di setiap lapisan tidak otomatis mengubah komponen-komponen itu menjadi satu alur kerja yang berkesinambungan.
Yang belum saya ketahui adalah apakah Senja dapat membuat eksekusi perdagangan, pembayaran, dan penyelesaian berperilaku seperti satu transaksi terhubung, atau apakah tanggung jawab masih harus berpindah antar-sistem yang terpisah di sepanjang proses.
Mekanisme yang layak diperhatikan adalah perpindahan dari perdagangan ke pembayaran, bagaimana status penyelesaian tetap tersinkron di berbagai komponen, dan di mana rekonsiliasi manual masih diperlukan.
Memiliki penyedia untuk setiap fungsi memberi tahu saya bahwa tumpukannya tercakup. Sebuah transaksi yang berpindah dengan lancar melintasi batas-batas itu memberi tahu saya sesuatu yang lebih berguna: apakah integrasi di antara komponen-komponen tersebut benar-benar bekerja. Hal ini penting karena Senja mendorong agar pasar keuangan dapat berjalan di blockchain bersama institusi berlisensi EU. Uji yang lebih sulit bukanlah apakah setiap komponen yang dibutuhkan ada, melainkan apakah komponen-komponen tersebut dapat mempertahankan status transaksi dan tanggung jawab dari satu langkah ke langkah berikutnya.
Pertanyaannya adalah apakah Senja mengubah NPEX, Quantoz, dan infrastrukturnya sendiri menjadi satu alur kerja teregulasi, atau menghubungkan sistem yang masih beroperasi sebagai tahap-tahap terpisah. Saya mengamati perpindahan perdagangan-ke-pembayaran, sinkronisasi status penyelesaian, dan di mana rekonsiliasi masih bertahan.
#dusk $DUSK @Dusk 🔥
Itu memberi Senja banyak komponen yang dibutuhkan untuk sebuah pasar teregulasi end-to-end. Namun, cakupan regulasi di setiap lapisan tidak otomatis mengubah komponen-komponen itu menjadi satu alur kerja yang berkesinambungan.
Yang belum saya ketahui adalah apakah Senja dapat membuat eksekusi perdagangan, pembayaran, dan penyelesaian berperilaku seperti satu transaksi terhubung, atau apakah tanggung jawab masih harus berpindah antar-sistem yang terpisah di sepanjang proses.
Mekanisme yang layak diperhatikan adalah perpindahan dari perdagangan ke pembayaran, bagaimana status penyelesaian tetap tersinkron di berbagai komponen, dan di mana rekonsiliasi manual masih diperlukan.
Memiliki penyedia untuk setiap fungsi memberi tahu saya bahwa tumpukannya tercakup. Sebuah transaksi yang berpindah dengan lancar melintasi batas-batas itu memberi tahu saya sesuatu yang lebih berguna: apakah integrasi di antara komponen-komponen tersebut benar-benar bekerja. Hal ini penting karena Senja mendorong agar pasar keuangan dapat berjalan di blockchain bersama institusi berlisensi EU. Uji yang lebih sulit bukanlah apakah setiap komponen yang dibutuhkan ada, melainkan apakah komponen-komponen tersebut dapat mempertahankan status transaksi dan tanggung jawab dari satu langkah ke langkah berikutnya.
Pertanyaannya adalah apakah Senja mengubah NPEX, Quantoz, dan infrastrukturnya sendiri menjadi satu alur kerja teregulasi, atau menghubungkan sistem yang masih beroperasi sebagai tahap-tahap terpisah. Saya mengamati perpindahan perdagangan-ke-pembayaran, sinkronisasi status penyelesaian, dan di mana rekonsiliasi masih bertahan.
#dusk $DUSK @Dusk 🔥
1
5
376
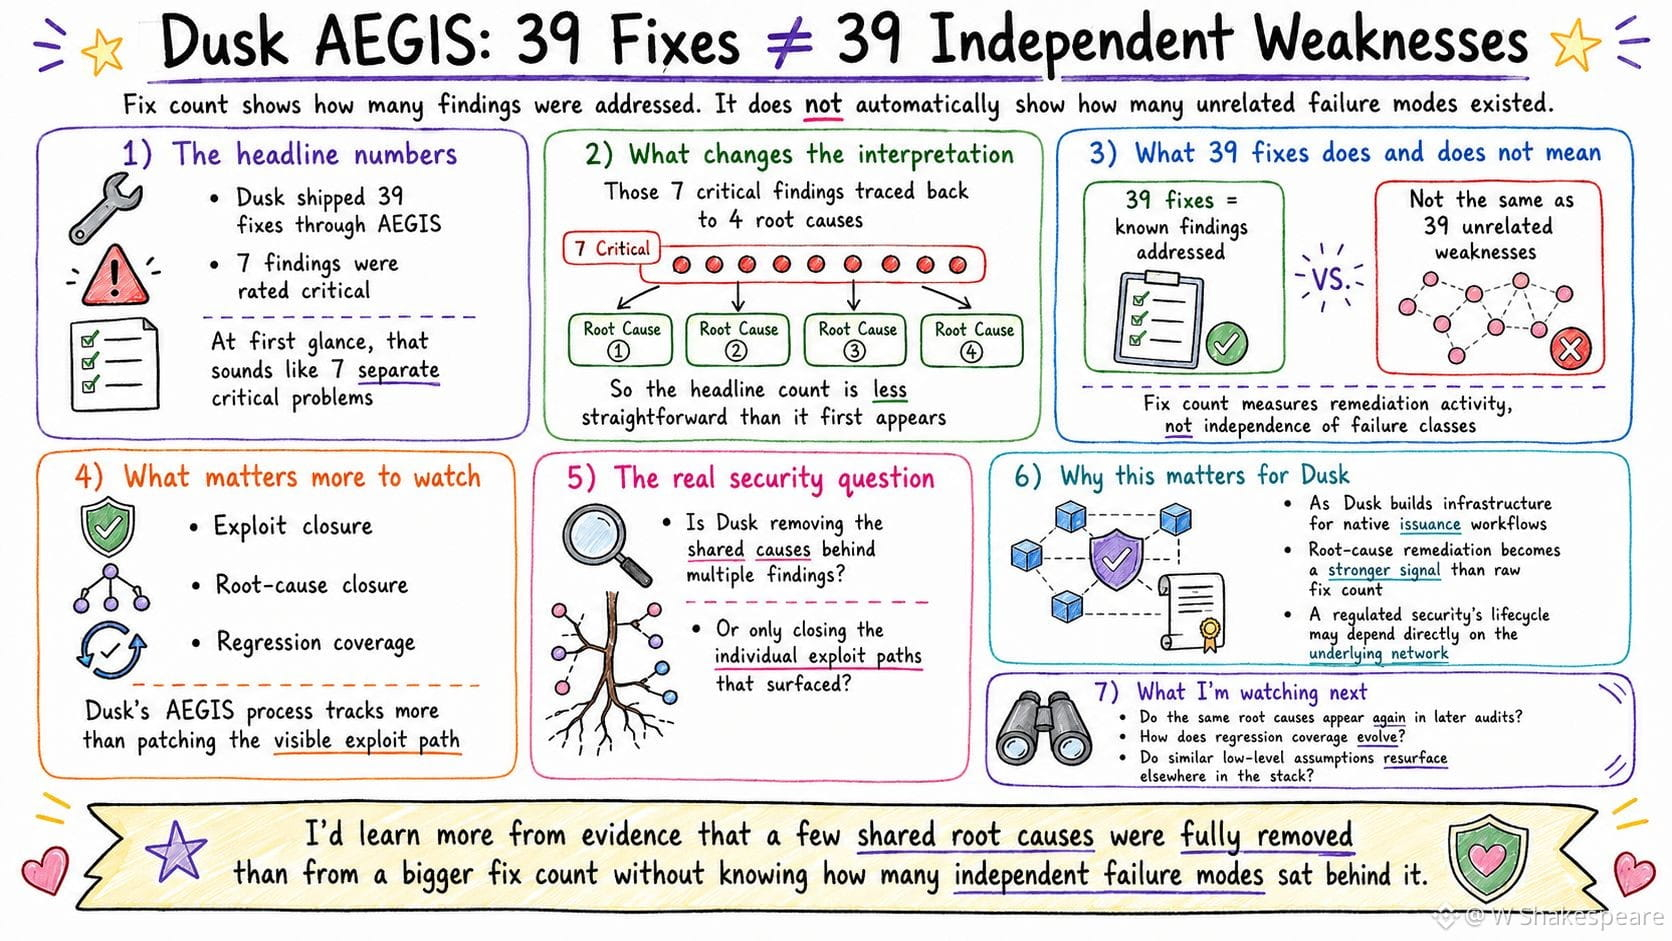
Dusk mengirimkan 39 perbaikan melalui AEGIS. Di antara temuan yang mendasari remediasi tersebut, 7 dinilai kritis. Kedengarannya seperti jumlah yang besar dari masalah keamanan yang terpisah. Namun, 7 temuan kritis itu akhirnya bermuara pada hanya 4 akar masalah, sehingga jumlah judulnya tidak sejelas yang tampak pada awalnya.
Tiga puluh sembilan perbaikan memberi tahu saya skala pekerjaan remediasi Dusk. Itu tidak memberi tahu saya berapa banyak mode kegagalan independen yang sebenarnya sedang ditangani oleh perbaikan-perbaikan tersebut. Yang belum saya ketahui adalah apakah proses remediasi Dusk secara konsisten menghilangkan penyebab bersama di balik beberapa temuan, bukan hanya menutup jalur eksploit individual yang kebetulan muncul.
Proses AEGIS milik Dusk sendiri memberikan satu mekanisme yang berguna untuk dipantau. Remediasi kritis dilacak tidak hanya melalui penutupan eksploit, tetapi juga melalui penutupan akar penyebab dan cakupan regresi. Itu membuat kekambuhan di masa depan menjadi sinyal yang lebih bermanfaat bagi saya daripada sekadar jumlah perbaikan mentah. Mengirimkan sebuah patch membuktikan bahwa masalah yang diketahui telah ditangani. Bukti yang lebih kuat adalah melihat kelas kegagalan yang mendasarinya yang sama berhenti muncul kembali dalam tinjauan berikutnya atau bagian lain yang berdekatan dalam tumpukan.
Saat Dusk membangun infrastruktur untuk alur penerbitan native, di mana lebih banyak siklus hidup keamanan yang teregulasi dapat bergantung langsung pada jaringan yang mendasarinya, remediasi akar penyebab menjadi sinyal keamanan yang lebih berarti daripada jumlah perbaikan yang dikirim.
Saya akan mempelajari lebih banyak dari bukti bahwa beberapa akar penyebab bersama telah benar-benar dihilangkan sepenuhnya, dibandingkan dari jumlah perbaikan yang lebih besar tanpa mengetahui berapa banyak mode kegagalan independen yang ada di belakangnya.
Pertanyaannya adalah apakah proses keamanan Dusk sedang menyusutkan kelas-kelas kegagalan yang mendasarinya, bukan hanya menurunkan jumlah temuan yang masih terbuka. Saya memantau apakah penyebab akar yang sama muncul lagi dalam audit berikutnya, bagaimana cakupan regresi berkembang, dan apakah asumsi-asumsi tingkat rendah yang serupa muncul kembali di tempat lain dalam tumpukan.
#dusk $DUSK @Dusk_Foundation ✨
Dusk mengirimkan 39 perbaikan melalui AEGIS. Di antara temuan yang mendasari remediasi tersebut, 7 dinilai kritis. Kedengarannya seperti jumlah yang besar dari masalah keamanan yang terpisah. Namun, 7 temuan kritis itu akhirnya bermuara pada hanya 4 akar masalah, sehingga jumlah judulnya tidak sejelas yang tampak pada awalnya.
Tiga puluh sembilan perbaikan memberi tahu saya skala pekerjaan remediasi Dusk. Itu tidak memberi tahu saya berapa banyak mode kegagalan independen yang sebenarnya sedang ditangani oleh perbaikan-perbaikan tersebut. Yang belum saya ketahui adalah apakah proses remediasi Dusk secara konsisten menghilangkan penyebab bersama di balik beberapa temuan, bukan hanya menutup jalur eksploit individual yang kebetulan muncul.
Proses AEGIS milik Dusk sendiri memberikan satu mekanisme yang berguna untuk dipantau. Remediasi kritis dilacak tidak hanya melalui penutupan eksploit, tetapi juga melalui penutupan akar penyebab dan cakupan regresi. Itu membuat kekambuhan di masa depan menjadi sinyal yang lebih bermanfaat bagi saya daripada sekadar jumlah perbaikan mentah. Mengirimkan sebuah patch membuktikan bahwa masalah yang diketahui telah ditangani. Bukti yang lebih kuat adalah melihat kelas kegagalan yang mendasarinya yang sama berhenti muncul kembali dalam tinjauan berikutnya atau bagian lain yang berdekatan dalam tumpukan.
Saat Dusk membangun infrastruktur untuk alur penerbitan native, di mana lebih banyak siklus hidup keamanan yang teregulasi dapat bergantung langsung pada jaringan yang mendasarinya, remediasi akar penyebab menjadi sinyal keamanan yang lebih berarti daripada jumlah perbaikan yang dikirim.
Saya akan mempelajari lebih banyak dari bukti bahwa beberapa akar penyebab bersama telah benar-benar dihilangkan sepenuhnya, dibandingkan dari jumlah perbaikan yang lebih besar tanpa mengetahui berapa banyak mode kegagalan independen yang ada di belakangnya.
Pertanyaannya adalah apakah proses keamanan Dusk sedang menyusutkan kelas-kelas kegagalan yang mendasarinya, bukan hanya menurunkan jumlah temuan yang masih terbuka. Saya memantau apakah penyebab akar yang sama muncul lagi dalam audit berikutnya, bagaimana cakupan regresi berkembang, dan apakah asumsi-asumsi tingkat rendah yang serupa muncul kembali di tempat lain dalam tumpukan.
#dusk $DUSK @Dusk ✨
Tiga puluh sembilan perbaikan memberi tahu saya skala pekerjaan remediasi Dusk. Itu tidak memberi tahu saya berapa banyak mode kegagalan independen yang sebenarnya sedang ditangani oleh perbaikan-perbaikan tersebut. Yang belum saya ketahui adalah apakah proses remediasi Dusk secara konsisten menghilangkan penyebab bersama di balik beberapa temuan, bukan hanya menutup jalur eksploit individual yang kebetulan muncul.
Proses AEGIS milik Dusk sendiri memberikan satu mekanisme yang berguna untuk dipantau. Remediasi kritis dilacak tidak hanya melalui penutupan eksploit, tetapi juga melalui penutupan akar penyebab dan cakupan regresi. Itu membuat kekambuhan di masa depan menjadi sinyal yang lebih bermanfaat bagi saya daripada sekadar jumlah perbaikan mentah. Mengirimkan sebuah patch membuktikan bahwa masalah yang diketahui telah ditangani. Bukti yang lebih kuat adalah melihat kelas kegagalan yang mendasarinya yang sama berhenti muncul kembali dalam tinjauan berikutnya atau bagian lain yang berdekatan dalam tumpukan.
Saat Dusk membangun infrastruktur untuk alur penerbitan native, di mana lebih banyak siklus hidup keamanan yang teregulasi dapat bergantung langsung pada jaringan yang mendasarinya, remediasi akar penyebab menjadi sinyal keamanan yang lebih berarti daripada jumlah perbaikan yang dikirim.
Saya akan mempelajari lebih banyak dari bukti bahwa beberapa akar penyebab bersama telah benar-benar dihilangkan sepenuhnya, dibandingkan dari jumlah perbaikan yang lebih besar tanpa mengetahui berapa banyak mode kegagalan independen yang ada di belakangnya.
Pertanyaannya adalah apakah proses keamanan Dusk sedang menyusutkan kelas-kelas kegagalan yang mendasarinya, bukan hanya menurunkan jumlah temuan yang masih terbuka. Saya memantau apakah penyebab akar yang sama muncul lagi dalam audit berikutnya, bagaimana cakupan regresi berkembang, dan apakah asumsi-asumsi tingkat rendah yang serupa muncul kembali di tempat lain dalam tumpukan.
#dusk $DUSK @Dusk ✨
8
10
691
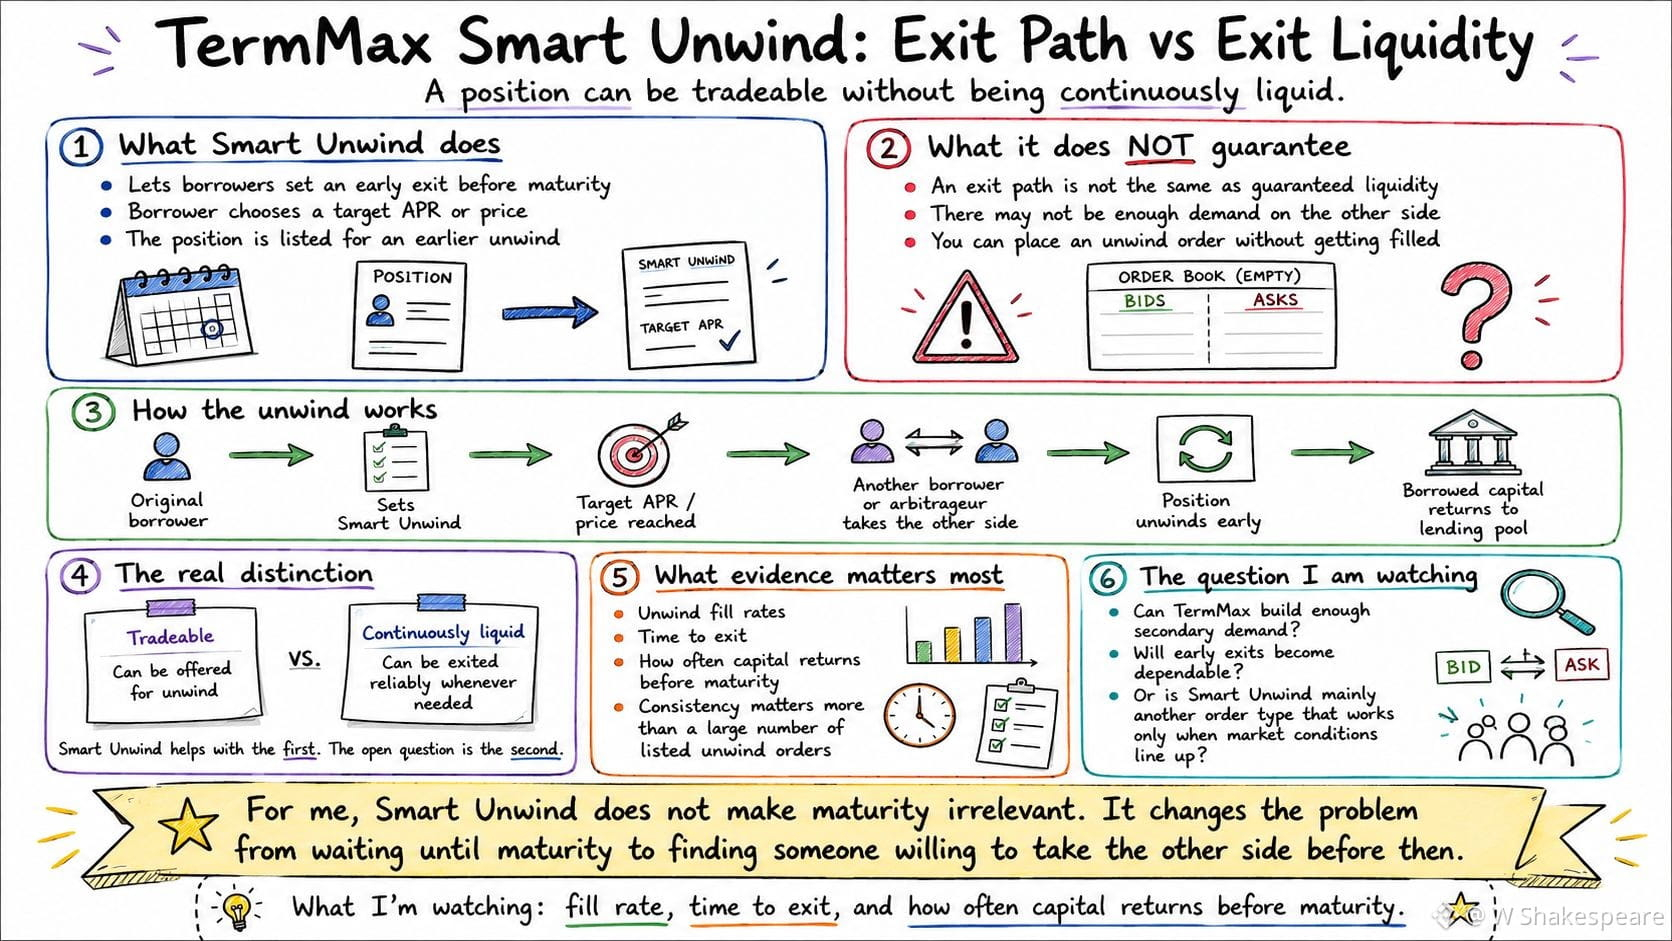
Saya terus kembali ke Smart Unwind, mekanisme TermMax untuk memungkinkan peminjam menetapkan early exit pada posisi berdurasi tetap sebelum jatuh tempo.
Di atas kertas, itu membuat utang berdurasi tetap terlihat jauh lebih likuid. Namun, memiliki jalur keluar dan bisa memakainya kapan pun Anda mau adalah dua hal yang berbeda. Smart Unwind memberi tahu saya bahwa seorang peminjam dapat menawarkan posisi yang sudah ada untuk keluar lebih awal pada target APR atau harga. Tetapi itu tidak memberi tahu saya bahwa selalu ada permintaan yang cukup untuk mengambil sisi lainnya. Yang belum saya ketahui adalah apakah TermMax dapat membuat early exit tersebut andal, atau terutama menciptakan jalur keluar yang hanya berfungsi ketika kondisi pasar dan permintaan sekunder kebetulan selaras.
Mekanismenya memperjelas perbedaan itu. Jika target tercapai, peminjam lain atau arbitrageur dapat mengambil sisi lainnya, sehingga posisi awal dapat dibongkar (unwind) dan modal yang dipinjam dapat kembali ke kumpulan pemberi pinjaman sebelum jatuh tempo aslinya.
Jadi, suatu posisi bisa dapat diperdagangkan tanpa harus terus-menerus likuid. Bukti yang lebih kuat bukanlah berapa banyak order Smart Unwind yang dapat dipasang oleh peminjam, melainkan seberapa sering order tersebut benar-benar terpenuhi (clear), berapa lama waktu yang dibutuhkan untuk keluar, dan se seberapa sering modal kembali ke sisi pemberi pinjaman sebelum jatuh tempo.
Saya akan belajar lebih banyak dari jumlah posisi yang lebih kecil namun keluar secara konsisten daripada dari jumlah yang jauh lebih besar yang hanya dibiarkan tersedia untuk unwind. Smart Unwind tidak membuat jatuh tempo menjadi tidak relevan. Ia mengubah masalah dari harus menahan posisi sampai jatuh tempo menjadi mencari seseorang yang bersedia mengambil sisi lainnya sebelum itu.
Pertanyaannya adalah apakah TermMax dapat membangun permintaan sekunder yang cukup untuk membuat posisi berdurasi tetap benar-benar lebih mudah untuk keluar, atau terutama menambah jenis order lain yang kegunaannya masih bergantung pada kondisi pasar.
Saya memantau unwind fill rates, waktu yang dibutuhkan untuk exit, dan seberapa sering modal kembali sebelum jatuh tempo.
#termmax @termmax 🔥
Saya terus kembali ke Smart Unwind, mekanisme TermMax untuk memungkinkan peminjam menetapkan early exit pada posisi berdurasi tetap sebelum jatuh tempo.
Di atas kertas, itu membuat utang berdurasi tetap terlihat jauh lebih likuid. Namun, memiliki jalur keluar dan bisa memakainya kapan pun Anda mau adalah dua hal yang berbeda. Smart Unwind memberi tahu saya bahwa seorang peminjam dapat menawarkan posisi yang sudah ada untuk keluar lebih awal pada target APR atau harga. Tetapi itu tidak memberi tahu saya bahwa selalu ada permintaan yang cukup untuk mengambil sisi lainnya. Yang belum saya ketahui adalah apakah TermMax dapat membuat early exit tersebut andal, atau terutama menciptakan jalur keluar yang hanya berfungsi ketika kondisi pasar dan permintaan sekunder kebetulan selaras.
Mekanismenya memperjelas perbedaan itu. Jika target tercapai, peminjam lain atau arbitrageur dapat mengambil sisi lainnya, sehingga posisi awal dapat dibongkar (unwind) dan modal yang dipinjam dapat kembali ke kumpulan pemberi pinjaman sebelum jatuh tempo aslinya.
Jadi, suatu posisi bisa dapat diperdagangkan tanpa harus terus-menerus likuid. Bukti yang lebih kuat bukanlah berapa banyak order Smart Unwind yang dapat dipasang oleh peminjam, melainkan seberapa sering order tersebut benar-benar terpenuhi (clear), berapa lama waktu yang dibutuhkan untuk keluar, dan se seberapa sering modal kembali ke sisi pemberi pinjaman sebelum jatuh tempo.
Saya akan belajar lebih banyak dari jumlah posisi yang lebih kecil namun keluar secara konsisten daripada dari jumlah yang jauh lebih besar yang hanya dibiarkan tersedia untuk unwind. Smart Unwind tidak membuat jatuh tempo menjadi tidak relevan. Ia mengubah masalah dari harus menahan posisi sampai jatuh tempo menjadi mencari seseorang yang bersedia mengambil sisi lainnya sebelum itu.
Pertanyaannya adalah apakah TermMax dapat membangun permintaan sekunder yang cukup untuk membuat posisi berdurasi tetap benar-benar lebih mudah untuk keluar, atau terutama menambah jenis order lain yang kegunaannya masih bergantung pada kondisi pasar.
Saya memantau unwind fill rates, waktu yang dibutuhkan untuk exit, dan seberapa sering modal kembali sebelum jatuh tempo.
#termmax @TermMax 🔥
Di atas kertas, itu membuat utang berdurasi tetap terlihat jauh lebih likuid. Namun, memiliki jalur keluar dan bisa memakainya kapan pun Anda mau adalah dua hal yang berbeda. Smart Unwind memberi tahu saya bahwa seorang peminjam dapat menawarkan posisi yang sudah ada untuk keluar lebih awal pada target APR atau harga. Tetapi itu tidak memberi tahu saya bahwa selalu ada permintaan yang cukup untuk mengambil sisi lainnya. Yang belum saya ketahui adalah apakah TermMax dapat membuat early exit tersebut andal, atau terutama menciptakan jalur keluar yang hanya berfungsi ketika kondisi pasar dan permintaan sekunder kebetulan selaras.
Mekanismenya memperjelas perbedaan itu. Jika target tercapai, peminjam lain atau arbitrageur dapat mengambil sisi lainnya, sehingga posisi awal dapat dibongkar (unwind) dan modal yang dipinjam dapat kembali ke kumpulan pemberi pinjaman sebelum jatuh tempo aslinya.
Jadi, suatu posisi bisa dapat diperdagangkan tanpa harus terus-menerus likuid. Bukti yang lebih kuat bukanlah berapa banyak order Smart Unwind yang dapat dipasang oleh peminjam, melainkan seberapa sering order tersebut benar-benar terpenuhi (clear), berapa lama waktu yang dibutuhkan untuk keluar, dan se seberapa sering modal kembali ke sisi pemberi pinjaman sebelum jatuh tempo.
Saya akan belajar lebih banyak dari jumlah posisi yang lebih kecil namun keluar secara konsisten daripada dari jumlah yang jauh lebih besar yang hanya dibiarkan tersedia untuk unwind. Smart Unwind tidak membuat jatuh tempo menjadi tidak relevan. Ia mengubah masalah dari harus menahan posisi sampai jatuh tempo menjadi mencari seseorang yang bersedia mengambil sisi lainnya sebelum itu.
Pertanyaannya adalah apakah TermMax dapat membangun permintaan sekunder yang cukup untuk membuat posisi berdurasi tetap benar-benar lebih mudah untuk keluar, atau terutama menambah jenis order lain yang kegunaannya masih bergantung pada kondisi pasar.
Saya memantau unwind fill rates, waktu yang dibutuhkan untuk exit, dan seberapa sering modal kembali sebelum jatuh tempo.
#termmax @TermMax 🔥
2
2
383
Terverifikasi
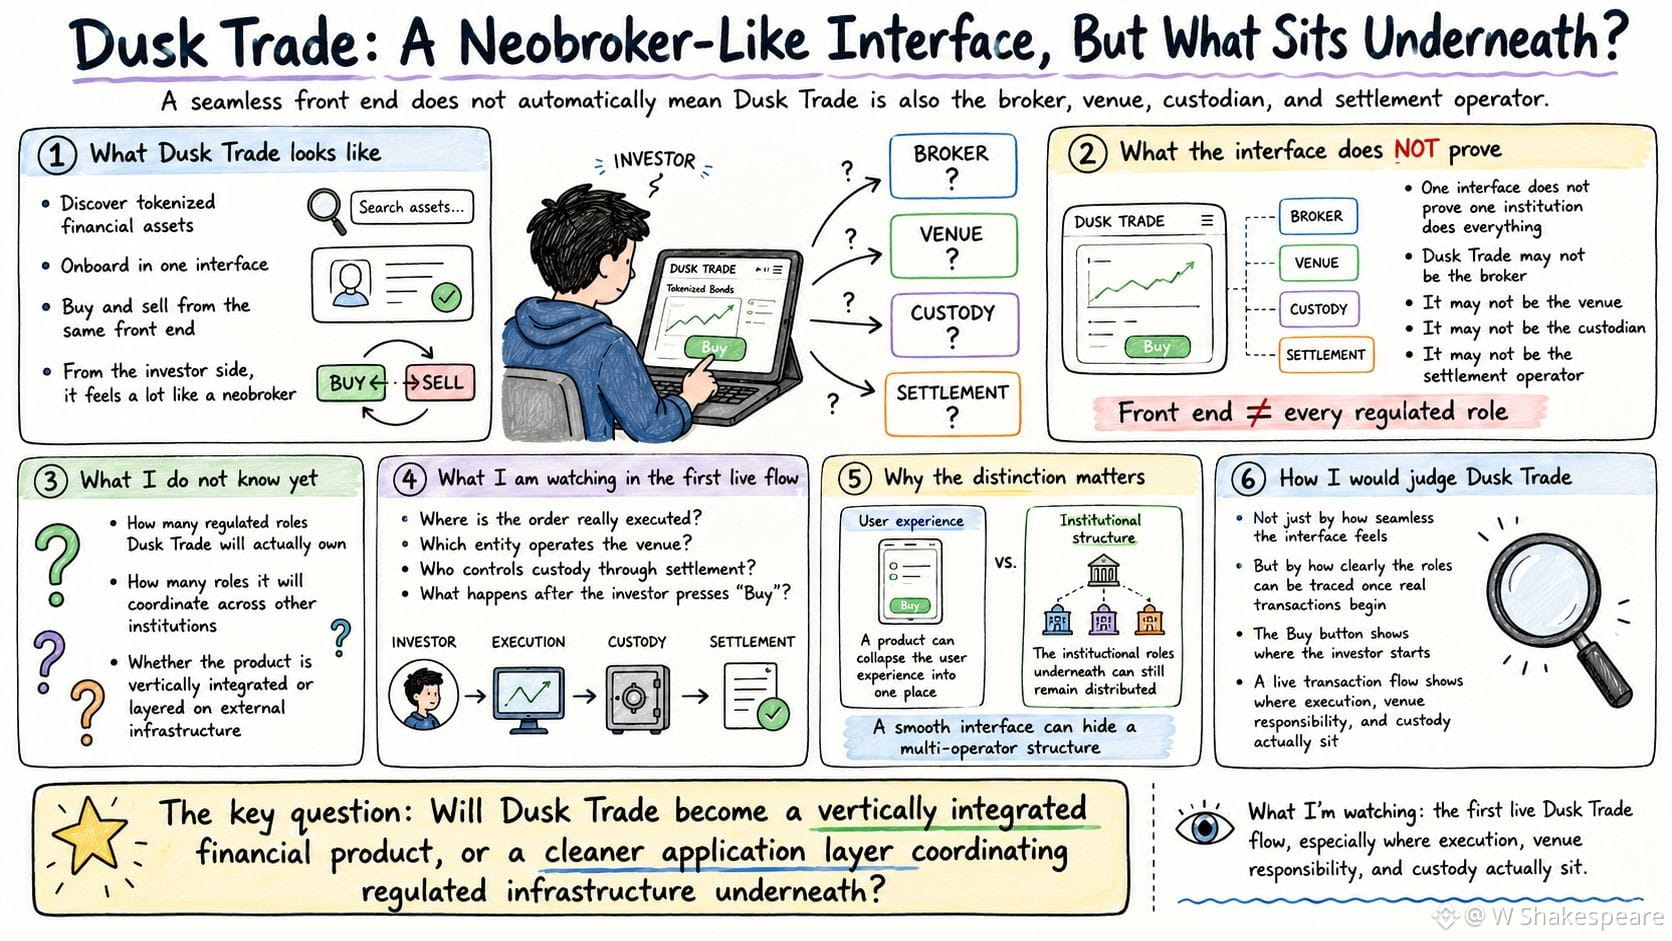
Saya terus kembali pada cara Dusk Trade diposisikan sebagai tempat untuk menemukan, membeli, dan menjual aset keuangan ter-tokenisasi.
Dari sisi investor, itu terlihat sangat mirip dengan neobroker. Satu antarmuka dapat menangani penemuan, onboarding, dan perdagangan itu sendiri. Namun, tampilan depan yang mulus tidak berarti Dusk Trade juga menjadi broker, venue, kustodian, atau operator penyelesaian di baliknya.
Yang belum saya ketahui adalah berapa banyak peran-peran ter-regulasi tersebut yang benar-benar akan dimiliki oleh Dusk Trade, dan berapa yang akan dikoordinasikan bersama institusi lain.
Mekanisme yang patut diperhatikan adalah di mana pesanan benar-benar dieksekusi, entitas mana yang mengoperasikan venue, dan siapa yang mengendalikan kustodi melalui penyelesaian.
Tombol Beli hanya memberi tahu saya dari mana investor memulai transaksi. Alur transaksi yang berjalan secara nyata memberi tahu sesuatu yang lebih berguna: di mana letak eksekusi, kustodi, dan tanggung jawab venue sebenarnya.
Pembedaan ini penting karena sebuah produk dapat menyederhanakan pengalaman pengguna menjadi satu tempat, sementara peran institusional di bawahnya tetap terdistribusi di antara beberapa operator yang ter-regulasi.
Jadi, saya menilai Dusk Trade bukan hanya berdasarkan seberapa mulus antarmukanya terasa, melainkan seberapa jelas peran-peran tersebut dapat ditelusuri begitu transaksi nyata mulai berjalan.
Pertanyaannya adalah apakah Dusk Trade menjadi produk keuangan yang terintegrasi secara vertikal, atau lapisan aplikasi yang lebih rapi yang mengoordinasikan infrastruktur ter-regulasi di bawahnya. Saya memantau alur Dusk Trade yang live pertama kali dengan cukup dekat untuk melihat di mana letak eksekusi, tanggung jawab venue, dan kustodi sebenarnya.
#dusk $DUSK @Dusk_Foundation ✨
Saya terus kembali pada cara Dusk Trade diposisikan sebagai tempat untuk menemukan, membeli, dan menjual aset keuangan ter-tokenisasi.
Dari sisi investor, itu terlihat sangat mirip dengan neobroker. Satu antarmuka dapat menangani penemuan, onboarding, dan perdagangan itu sendiri. Namun, tampilan depan yang mulus tidak berarti Dusk Trade juga menjadi broker, venue, kustodian, atau operator penyelesaian di baliknya.
Yang belum saya ketahui adalah berapa banyak peran-peran ter-regulasi tersebut yang benar-benar akan dimiliki oleh Dusk Trade, dan berapa yang akan dikoordinasikan bersama institusi lain.
Mekanisme yang patut diperhatikan adalah di mana pesanan benar-benar dieksekusi, entitas mana yang mengoperasikan venue, dan siapa yang mengendalikan kustodi melalui penyelesaian.
Tombol Beli hanya memberi tahu saya dari mana investor memulai transaksi. Alur transaksi yang berjalan secara nyata memberi tahu sesuatu yang lebih berguna: di mana letak eksekusi, kustodi, dan tanggung jawab venue sebenarnya.
Pembedaan ini penting karena sebuah produk dapat menyederhanakan pengalaman pengguna menjadi satu tempat, sementara peran institusional di bawahnya tetap terdistribusi di antara beberapa operator yang ter-regulasi.
Jadi, saya menilai Dusk Trade bukan hanya berdasarkan seberapa mulus antarmukanya terasa, melainkan seberapa jelas peran-peran tersebut dapat ditelusuri begitu transaksi nyata mulai berjalan.
Pertanyaannya adalah apakah Dusk Trade menjadi produk keuangan yang terintegrasi secara vertikal, atau lapisan aplikasi yang lebih rapi yang mengoordinasikan infrastruktur ter-regulasi di bawahnya. Saya memantau alur Dusk Trade yang live pertama kali dengan cukup dekat untuk melihat di mana letak eksekusi, tanggung jawab venue, dan kustodi sebenarnya.
#dusk $DUSK @Dusk ✨
Dari sisi investor, itu terlihat sangat mirip dengan neobroker. Satu antarmuka dapat menangani penemuan, onboarding, dan perdagangan itu sendiri. Namun, tampilan depan yang mulus tidak berarti Dusk Trade juga menjadi broker, venue, kustodian, atau operator penyelesaian di baliknya.
Yang belum saya ketahui adalah berapa banyak peran-peran ter-regulasi tersebut yang benar-benar akan dimiliki oleh Dusk Trade, dan berapa yang akan dikoordinasikan bersama institusi lain.
Mekanisme yang patut diperhatikan adalah di mana pesanan benar-benar dieksekusi, entitas mana yang mengoperasikan venue, dan siapa yang mengendalikan kustodi melalui penyelesaian.
Tombol Beli hanya memberi tahu saya dari mana investor memulai transaksi. Alur transaksi yang berjalan secara nyata memberi tahu sesuatu yang lebih berguna: di mana letak eksekusi, kustodi, dan tanggung jawab venue sebenarnya.
Pembedaan ini penting karena sebuah produk dapat menyederhanakan pengalaman pengguna menjadi satu tempat, sementara peran institusional di bawahnya tetap terdistribusi di antara beberapa operator yang ter-regulasi.
Jadi, saya menilai Dusk Trade bukan hanya berdasarkan seberapa mulus antarmukanya terasa, melainkan seberapa jelas peran-peran tersebut dapat ditelusuri begitu transaksi nyata mulai berjalan.
Pertanyaannya adalah apakah Dusk Trade menjadi produk keuangan yang terintegrasi secara vertikal, atau lapisan aplikasi yang lebih rapi yang mengoordinasikan infrastruktur ter-regulasi di bawahnya. Saya memantau alur Dusk Trade yang live pertama kali dengan cukup dekat untuk melihat di mana letak eksekusi, tanggung jawab venue, dan kustodi sebenarnya.
#dusk $DUSK @Dusk ✨
17
11
680
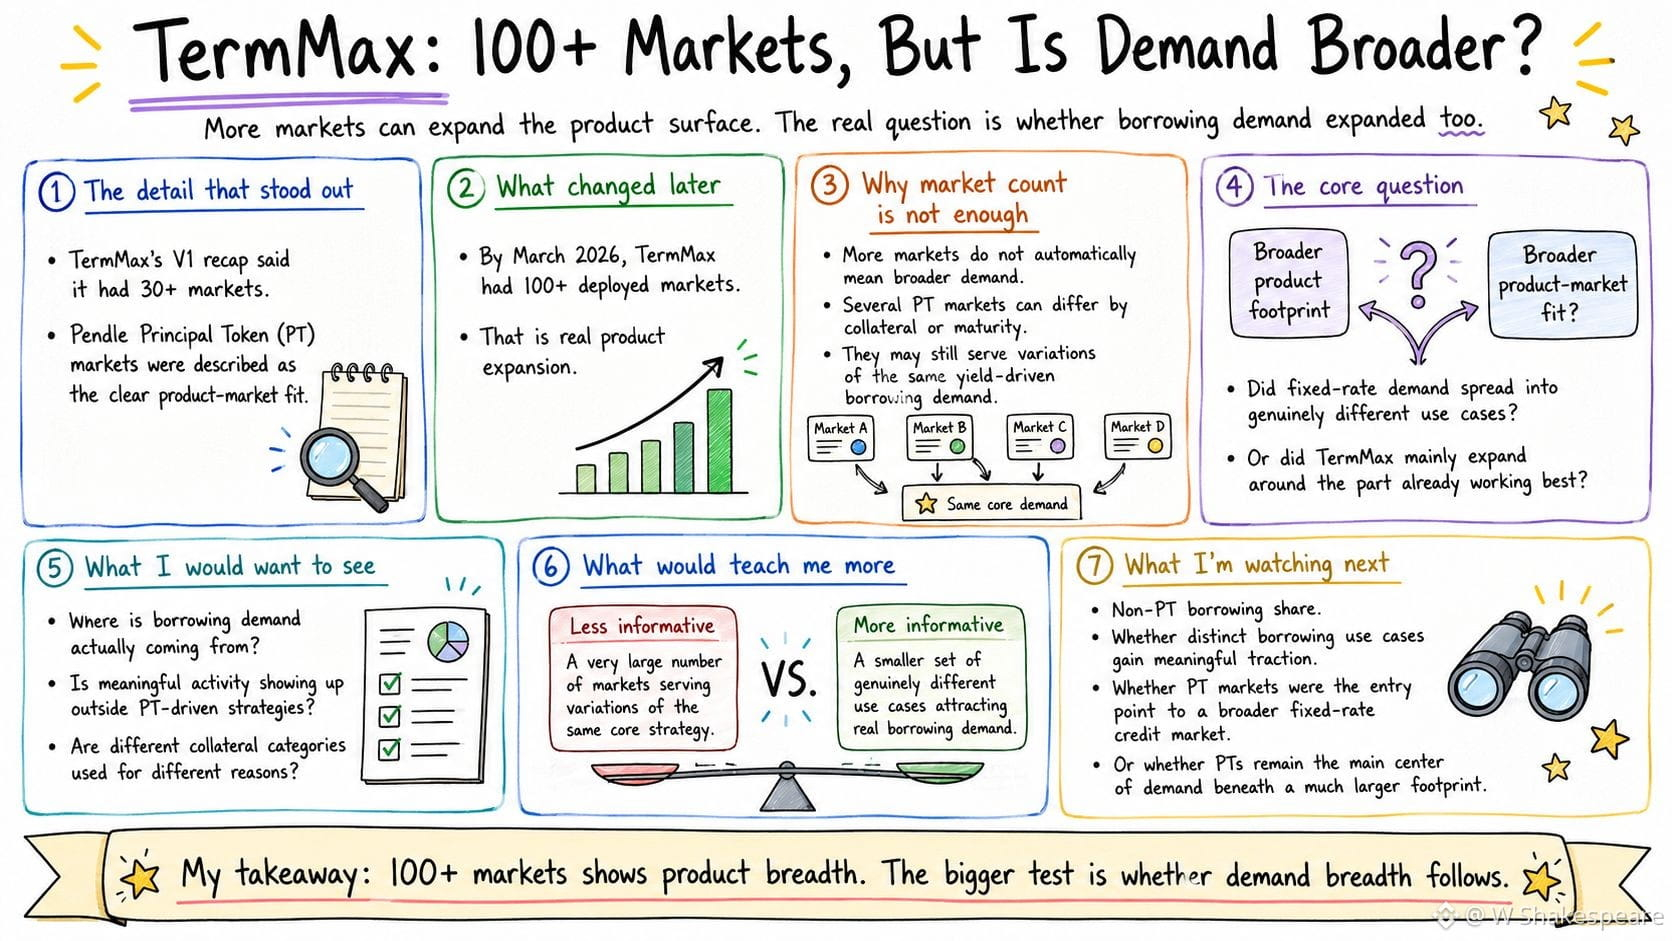
Saya terus kembali pada betapa cepat TermMax memperluas jejak pasar. Dalam rekap V1-nya, TermMax mengatakan telah meluncurkan 30+ pasar, dengan pasar Pendle Principal Token (PT) muncul sebagai kecocokan produk-pasar yang paling jelas. Pada Maret 2026, jejak itu tumbuh menjadi lebih dari 100 pasar yang sudah dideploy. Itu memberi saya indikasi bahwa TermMax telah menjadi jauh lebih luas sebagai sebuah produk. Namun yang tidak ditunjukkannya adalah apakah permintaan yang mendasari ekspansi tersebut ikut melebar.
Strategi yang didukung PT merupakan kecocokan yang alami pada tahap awal bagi TermMax. Peminjaman dengan suku bunga tetap bekerja sangat baik ketika pengguna bisa meminjam dengan menjaminkan posisi yang menghasilkan yield dan menyusun perdagangan yield yang dimanfaatkan dengan leverage berdasarkan biaya pinjaman yang sudah diketahui. Jadi, momentum di pasar-pasar tersebut memberi saya sesuatu yang berguna tentang di mana TermMax pertama kali menemukan permintaan.
Yang belum saya ketahui adalah apakah sejak itu TermMax menemukan alasan yang sama kuatnya bagi para peminjam untuk menggunakan pasarnya di luar celah awal (wedge) tersebut.
Itulah yang akan membuat langkah dari 30+ menjadi 100+ pasar menjadi lebih bermakna bagi saya.
Peminjaman di luar strategi yang digerakkan PT akan menjadi bukti yang lebih kuat, terutama jika itu datang dari kasus penggunaan yang tidak bergantung pada pengaturan perdagangan yield yang sama. Itu akan menunjukkan bahwa TermMax tidak hanya menambah lebih banyak tempat untuk meminjam, tetapi juga menemukan lebih banyak alasan bagi orang untuk meminjam dengan suku bunga tetap.
Saya akan belajar lebih banyak dari sejumlah kecil kasus penggunaan peminjaman yang benar-benar berbeda dan mendapatkan momentum nyata, dibanding dari jumlah pasar yang jauh lebih besar yang dibangun berdasarkan variasi permintaan yang sebelumnya sudah dibuktikan oleh TermMax.
Pertanyaannya adalah apakah TermMax menggunakan kecocokan produk-pasar awal PT-nya sebagai celah untuk menembus pasar kredit suku bunga tetap yang lebih luas, atau apakah use case awal itu masih menjelaskan sebagian besar permintaan yang mendasari jejaknya yang lebih besar. Saya memantau dari mana permintaan peminjaman TermMax yang non-PT berasal dan use case baru apa yang mulai mendapatkan momentum bermakna.
#termmax @termmax ✨
Saya terus kembali pada betapa cepat TermMax memperluas jejak pasar. Dalam rekap V1-nya, TermMax mengatakan telah meluncurkan 30+ pasar, dengan pasar Pendle Principal Token (PT) muncul sebagai kecocokan produk-pasar yang paling jelas. Pada Maret 2026, jejak itu tumbuh menjadi lebih dari 100 pasar yang sudah dideploy. Itu memberi saya indikasi bahwa TermMax telah menjadi jauh lebih luas sebagai sebuah produk. Namun yang tidak ditunjukkannya adalah apakah permintaan yang mendasari ekspansi tersebut ikut melebar.
Strategi yang didukung PT merupakan kecocokan yang alami pada tahap awal bagi TermMax. Peminjaman dengan suku bunga tetap bekerja sangat baik ketika pengguna bisa meminjam dengan menjaminkan posisi yang menghasilkan yield dan menyusun perdagangan yield yang dimanfaatkan dengan leverage berdasarkan biaya pinjaman yang sudah diketahui. Jadi, momentum di pasar-pasar tersebut memberi saya sesuatu yang berguna tentang di mana TermMax pertama kali menemukan permintaan.
Yang belum saya ketahui adalah apakah sejak itu TermMax menemukan alasan yang sama kuatnya bagi para peminjam untuk menggunakan pasarnya di luar celah awal (wedge) tersebut.
Itulah yang akan membuat langkah dari 30+ menjadi 100+ pasar menjadi lebih bermakna bagi saya.
Peminjaman di luar strategi yang digerakkan PT akan menjadi bukti yang lebih kuat, terutama jika itu datang dari kasus penggunaan yang tidak bergantung pada pengaturan perdagangan yield yang sama. Itu akan menunjukkan bahwa TermMax tidak hanya menambah lebih banyak tempat untuk meminjam, tetapi juga menemukan lebih banyak alasan bagi orang untuk meminjam dengan suku bunga tetap.
Saya akan belajar lebih banyak dari sejumlah kecil kasus penggunaan peminjaman yang benar-benar berbeda dan mendapatkan momentum nyata, dibanding dari jumlah pasar yang jauh lebih besar yang dibangun berdasarkan variasi permintaan yang sebelumnya sudah dibuktikan oleh TermMax.
Pertanyaannya adalah apakah TermMax menggunakan kecocokan produk-pasar awal PT-nya sebagai celah untuk menembus pasar kredit suku bunga tetap yang lebih luas, atau apakah use case awal itu masih menjelaskan sebagian besar permintaan yang mendasari jejaknya yang lebih besar. Saya memantau dari mana permintaan peminjaman TermMax yang non-PT berasal dan use case baru apa yang mulai mendapatkan momentum bermakna.
#termmax @TermMax ✨
Strategi yang didukung PT merupakan kecocokan yang alami pada tahap awal bagi TermMax. Peminjaman dengan suku bunga tetap bekerja sangat baik ketika pengguna bisa meminjam dengan menjaminkan posisi yang menghasilkan yield dan menyusun perdagangan yield yang dimanfaatkan dengan leverage berdasarkan biaya pinjaman yang sudah diketahui. Jadi, momentum di pasar-pasar tersebut memberi saya sesuatu yang berguna tentang di mana TermMax pertama kali menemukan permintaan.
Yang belum saya ketahui adalah apakah sejak itu TermMax menemukan alasan yang sama kuatnya bagi para peminjam untuk menggunakan pasarnya di luar celah awal (wedge) tersebut.
Itulah yang akan membuat langkah dari 30+ menjadi 100+ pasar menjadi lebih bermakna bagi saya.
Peminjaman di luar strategi yang digerakkan PT akan menjadi bukti yang lebih kuat, terutama jika itu datang dari kasus penggunaan yang tidak bergantung pada pengaturan perdagangan yield yang sama. Itu akan menunjukkan bahwa TermMax tidak hanya menambah lebih banyak tempat untuk meminjam, tetapi juga menemukan lebih banyak alasan bagi orang untuk meminjam dengan suku bunga tetap.
Saya akan belajar lebih banyak dari sejumlah kecil kasus penggunaan peminjaman yang benar-benar berbeda dan mendapatkan momentum nyata, dibanding dari jumlah pasar yang jauh lebih besar yang dibangun berdasarkan variasi permintaan yang sebelumnya sudah dibuktikan oleh TermMax.
Pertanyaannya adalah apakah TermMax menggunakan kecocokan produk-pasar awal PT-nya sebagai celah untuk menembus pasar kredit suku bunga tetap yang lebih luas, atau apakah use case awal itu masih menjelaskan sebagian besar permintaan yang mendasari jejaknya yang lebih besar. Saya memantau dari mana permintaan peminjaman TermMax yang non-PT berasal dan use case baru apa yang mulai mendapatkan momentum bermakna.
#termmax @TermMax ✨
2
4
340
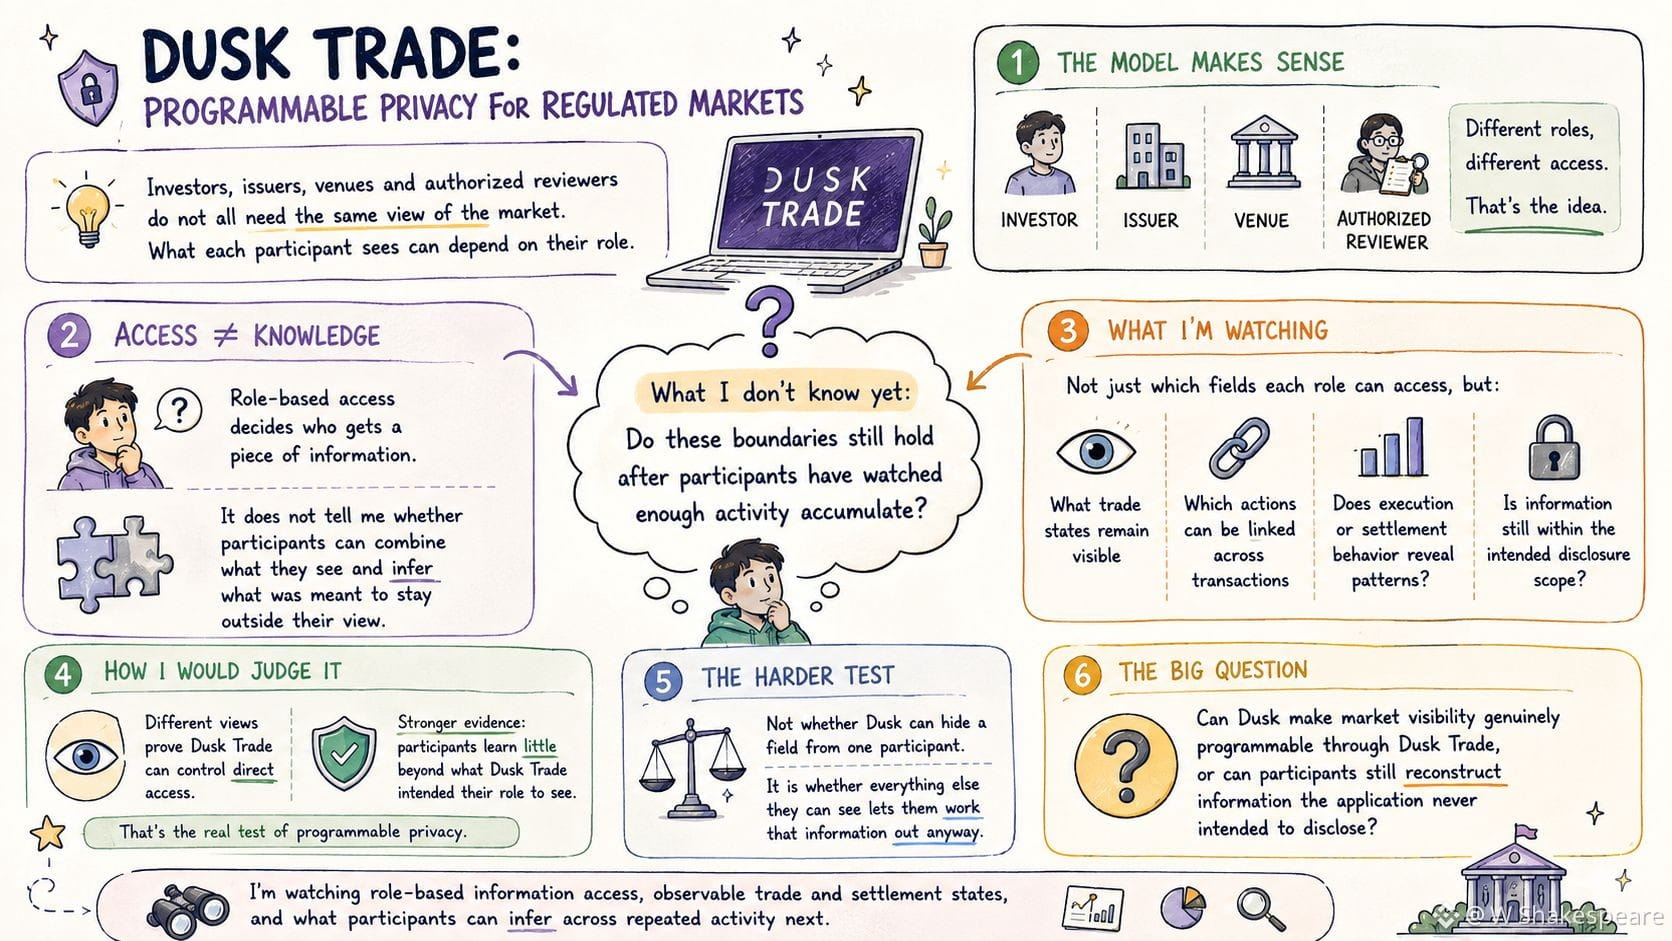
Saya terus kembali pada gagasan Dusk tentang privasi yang dapat diprogram untuk pasar yang teregulasi, terutama bagaimana gagasan itu terwujud di dalam Dusk Trade.
Modelnya masuk akal. Investor, penerbit, penyelenggara, dan peninjau berwenang tidak semuanya perlu memiliki pandangan yang sama tentang pasar, jadi apa yang dilihat masing-masing peserta dapat bergantung pada peran mereka.
Namun, mengendalikan apa yang ditampilkan kepada seseorang secara langsung bukan berarti itu sama dengan mengendalikan apa yang pada akhirnya dapat mereka pelajari.
Akses berbasis peran memberi tahu saya bahwa Dusk dapat memutuskan siapa yang mendapatkan potongan informasi tertentu. Itu tidak memberi tahu saya apakah peserta dapat menyusun keterhubungan aktivitas yang mereka lihat dan menyimpulkan sesuatu yang seharusnya tetap berada di luar pandangan mereka.
Yang belum saya ketahui adalah apakah batas-batas itu masih tetap berlaku setelah peserta menyaksikan cukup banyak aktivitas hingga terkumpul.
Sinyal yang patut diperhatikan karena itu bukan hanya bidang mana yang dapat diakses oleh setiap peran, melainkan keadaan perdagangan apa yang tetap terlihat, tindakan mana yang bisa dihubungkan lintas transaksi, serta apakah perilaku eksekusi atau penyelesaian mengungkap pola di luar cakupan pengungkapan yang dimaksud.
Memberikan pandangan berbeda kepada peserta yang berbeda akan membuktikan bahwa Dusk Trade dapat mengendalikan akses langsung. Bukti yang lebih kuat adalah bahwa mereka hanya mempelajari sedikit di luar apa yang dimaksud agar peran mereka lihat.
Itu mengubah cara saya menilai model privasi yang dapat diprogram dari Dusk.
Uji yang lebih sulit bukan apakah Dusk bisa menyembunyikan sebuah bidang dari satu peserta. Melainkan apakah semua yang bisa dilihat peserta itu yang lainnya memungkinkan mereka tetap bisa menebak informasi tersebut.
Pertanyaannya adalah apakah Dusk dapat membuat visibilitas pasar benar-benar dapat diprogram melalui Dusk Trade, atau apakah peserta masih dapat merekonstruksi informasi yang aplikasi tersebut tidak pernah berniat untuk diungkapkan.
Saya mengamati akses informasi berbasis peran, keadaan perdagangan dan penyelesaian yang dapat diamati, serta apa yang bisa disimpulkan peserta dari aktivitas berulang berikutnya.
#dusk $DUSK @Dusk_Foundation ✨
Saya terus kembali pada gagasan Dusk tentang privasi yang dapat diprogram untuk pasar yang teregulasi, terutama bagaimana gagasan itu terwujud di dalam Dusk Trade.
Modelnya masuk akal. Investor, penerbit, penyelenggara, dan peninjau berwenang tidak semuanya perlu memiliki pandangan yang sama tentang pasar, jadi apa yang dilihat masing-masing peserta dapat bergantung pada peran mereka.
Namun, mengendalikan apa yang ditampilkan kepada seseorang secara langsung bukan berarti itu sama dengan mengendalikan apa yang pada akhirnya dapat mereka pelajari.
Akses berbasis peran memberi tahu saya bahwa Dusk dapat memutuskan siapa yang mendapatkan potongan informasi tertentu. Itu tidak memberi tahu saya apakah peserta dapat menyusun keterhubungan aktivitas yang mereka lihat dan menyimpulkan sesuatu yang seharusnya tetap berada di luar pandangan mereka.
Yang belum saya ketahui adalah apakah batas-batas itu masih tetap berlaku setelah peserta menyaksikan cukup banyak aktivitas hingga terkumpul.
Sinyal yang patut diperhatikan karena itu bukan hanya bidang mana yang dapat diakses oleh setiap peran, melainkan keadaan perdagangan apa yang tetap terlihat, tindakan mana yang bisa dihubungkan lintas transaksi, serta apakah perilaku eksekusi atau penyelesaian mengungkap pola di luar cakupan pengungkapan yang dimaksud.
Memberikan pandangan berbeda kepada peserta yang berbeda akan membuktikan bahwa Dusk Trade dapat mengendalikan akses langsung. Bukti yang lebih kuat adalah bahwa mereka hanya mempelajari sedikit di luar apa yang dimaksud agar peran mereka lihat.
Itu mengubah cara saya menilai model privasi yang dapat diprogram dari Dusk.
Uji yang lebih sulit bukan apakah Dusk bisa menyembunyikan sebuah bidang dari satu peserta. Melainkan apakah semua yang bisa dilihat peserta itu yang lainnya memungkinkan mereka tetap bisa menebak informasi tersebut.
Pertanyaannya adalah apakah Dusk dapat membuat visibilitas pasar benar-benar dapat diprogram melalui Dusk Trade, atau apakah peserta masih dapat merekonstruksi informasi yang aplikasi tersebut tidak pernah berniat untuk diungkapkan.
Saya mengamati akses informasi berbasis peran, keadaan perdagangan dan penyelesaian yang dapat diamati, serta apa yang bisa disimpulkan peserta dari aktivitas berulang berikutnya.
#dusk $DUSK @Dusk ✨
Modelnya masuk akal. Investor, penerbit, penyelenggara, dan peninjau berwenang tidak semuanya perlu memiliki pandangan yang sama tentang pasar, jadi apa yang dilihat masing-masing peserta dapat bergantung pada peran mereka.
Namun, mengendalikan apa yang ditampilkan kepada seseorang secara langsung bukan berarti itu sama dengan mengendalikan apa yang pada akhirnya dapat mereka pelajari.
Akses berbasis peran memberi tahu saya bahwa Dusk dapat memutuskan siapa yang mendapatkan potongan informasi tertentu. Itu tidak memberi tahu saya apakah peserta dapat menyusun keterhubungan aktivitas yang mereka lihat dan menyimpulkan sesuatu yang seharusnya tetap berada di luar pandangan mereka.
Yang belum saya ketahui adalah apakah batas-batas itu masih tetap berlaku setelah peserta menyaksikan cukup banyak aktivitas hingga terkumpul.
Sinyal yang patut diperhatikan karena itu bukan hanya bidang mana yang dapat diakses oleh setiap peran, melainkan keadaan perdagangan apa yang tetap terlihat, tindakan mana yang bisa dihubungkan lintas transaksi, serta apakah perilaku eksekusi atau penyelesaian mengungkap pola di luar cakupan pengungkapan yang dimaksud.
Memberikan pandangan berbeda kepada peserta yang berbeda akan membuktikan bahwa Dusk Trade dapat mengendalikan akses langsung. Bukti yang lebih kuat adalah bahwa mereka hanya mempelajari sedikit di luar apa yang dimaksud agar peran mereka lihat.
Itu mengubah cara saya menilai model privasi yang dapat diprogram dari Dusk.
Uji yang lebih sulit bukan apakah Dusk bisa menyembunyikan sebuah bidang dari satu peserta. Melainkan apakah semua yang bisa dilihat peserta itu yang lainnya memungkinkan mereka tetap bisa menebak informasi tersebut.
Pertanyaannya adalah apakah Dusk dapat membuat visibilitas pasar benar-benar dapat diprogram melalui Dusk Trade, atau apakah peserta masih dapat merekonstruksi informasi yang aplikasi tersebut tidak pernah berniat untuk diungkapkan.
Saya mengamati akses informasi berbasis peran, keadaan perdagangan dan penyelesaian yang dapat diamati, serta apa yang bisa disimpulkan peserta dari aktivitas berulang berikutnya.
#dusk $DUSK @Dusk ✨
9
10
837
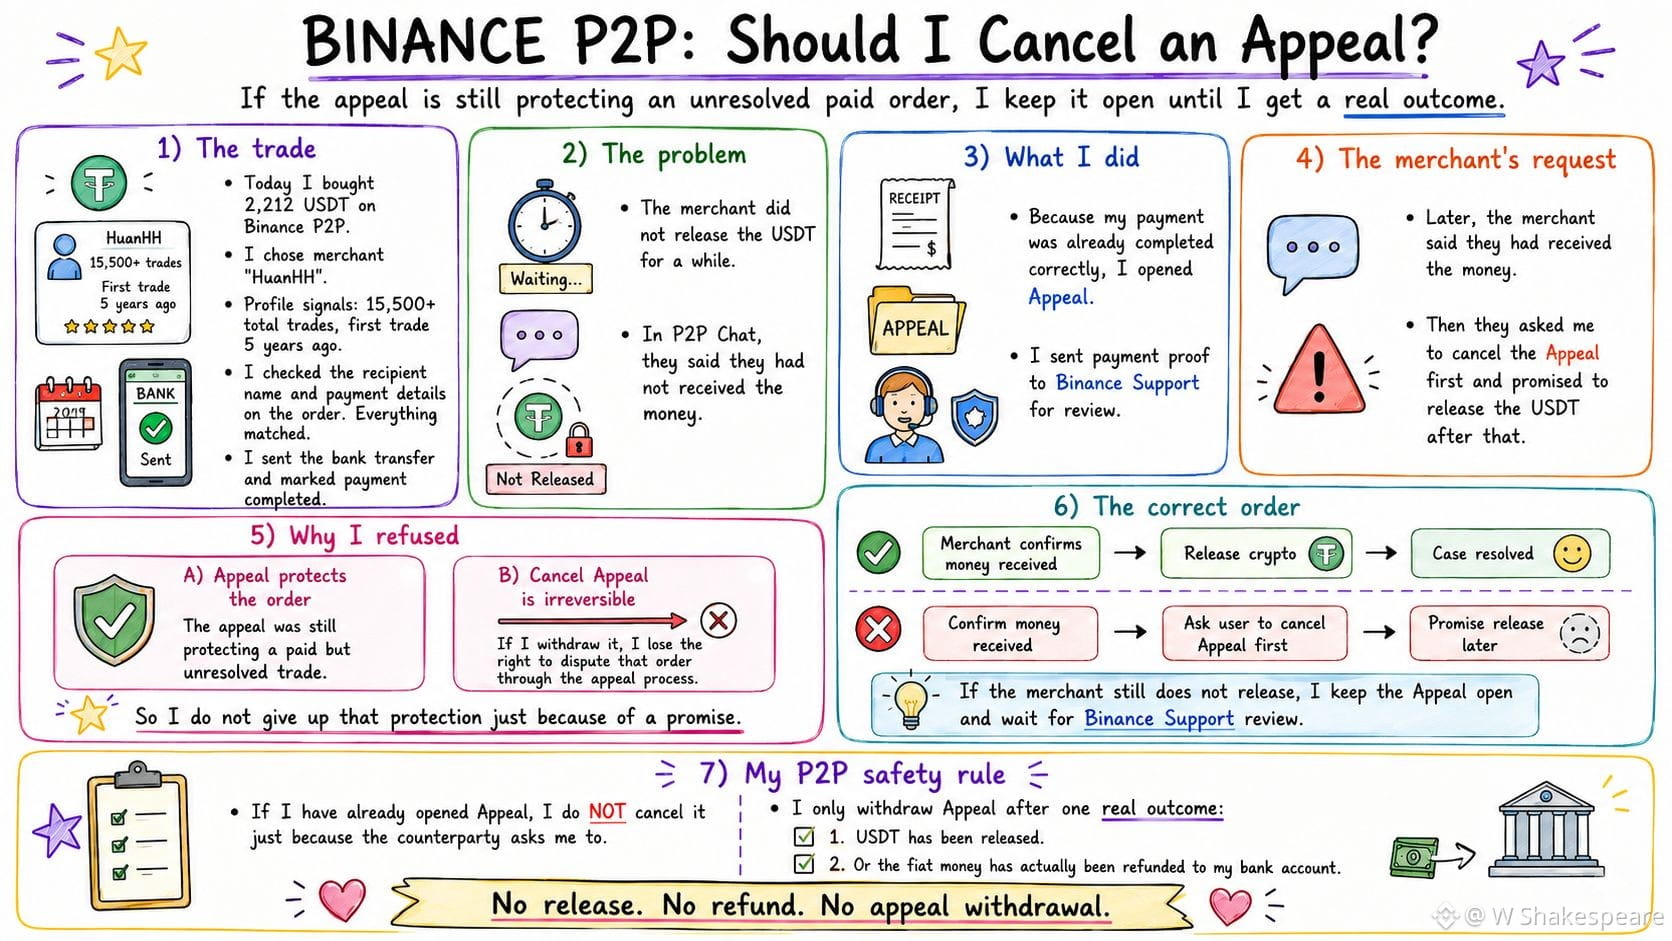
Hari ini, aku beli 2,212 USDT melalui Binance P2P. Counterparty yang aku pilih adalah merchant "HuanHH". Ini adalah merchant terpercaya yang sudah lama beroperasi, dengan profil lebih dari 15.500 total transaksi dan transaksi pertamanya berasal dari 5 tahun lalu.
Aku buat pesanan dan membuka aplikasi bank untuk melakukan transfer. Aku memeriksa dengan teliti nama penerima serta payment details pada order. Semua informasinya cocok, jadi aku mentransfer uang lalu menandai payment sebagai completed.
Tapi menunggu cukup lama, merchant tersebut tetap tidak merilis kripto. Saat aku mengirim pesan di P2P Chat, mereka bilang belum menerima pembayaran.
Karena transferku sudah selesai sesuai informasi pada order, aku mengajukan Appeal dan mengirimkan bukti pembayaran ke Binance Support untuk direview.
Tak lama setelah itu, merchant membalas lagi bahwa mereka sudah menerima uang. Namun, mereka meminta aku membatalkan Appeal terlebih dahulu, baru kemudian mereka akan merilis USDT.
Aku tidak setuju dan meminta mereka merilis kripto dulu.
Alasannya cukup sederhana. Appeal saat ini masih melindungi sebuah order yang belum terselesaikan. Yang lebih penting, Cancel Appeal itu tidak bisa dibatalkan (irreversible). Jika aku menarik Appeal, aku akan kehilangan hak untuk mendisputing order tersebut melalui proses appeal.
Jadi tidak ada alasan bagiku untuk melepas lapisan perlindungan yang sedang ada hanya karena janji bahwa kripto akan dirilis setelahnya.
Merchant sudah mengonfirmasi bahwa mereka menerima uang, jadi langkah selanjutnya mestinya adalah merilis kripto. Kalau mereka masih tidak melakukannya, aku akan tetap mempertahankan Appeal dan menunggu hasil review kasus dari Binance Support.
Kasus ini membuatku sadar bahwa ketika Appeal sudah dibuka, urutan proses penanganannya sangat penting.
Aturan safety P2P milikku cukup spesifik: jika aku sudah membuka Appeal, aku tidak akan membatalkannya berdasarkan permintaan atau janji dari counterparty. Aku hanya menariknya jika USDT sudah dirilis atau uang fiat benar-benar sudah direfund kembali ke rekening bankku.
Kalau belum terjadi salah satu dari dua hasil itu, aku biarkan Appeal tetap berjalan.
#binancep2pantoan @Binance_Vietnam ✨
Hari ini, aku beli 2,212 USDT melalui Binance P2P. Counterparty yang aku pilih adalah merchant "HuanHH". Ini adalah merchant terpercaya yang sudah lama beroperasi, dengan profil lebih dari 15.500 total transaksi dan transaksi pertamanya berasal dari 5 tahun lalu.
Aku buat pesanan dan membuka aplikasi bank untuk melakukan transfer. Aku memeriksa dengan teliti nama penerima serta payment details pada order. Semua informasinya cocok, jadi aku mentransfer uang lalu menandai payment sebagai completed.
Tapi menunggu cukup lama, merchant tersebut tetap tidak merilis kripto. Saat aku mengirim pesan di P2P Chat, mereka bilang belum menerima pembayaran.
Karena transferku sudah selesai sesuai informasi pada order, aku mengajukan Appeal dan mengirimkan bukti pembayaran ke Binance Support untuk direview.
Tak lama setelah itu, merchant membalas lagi bahwa mereka sudah menerima uang. Namun, mereka meminta aku membatalkan Appeal terlebih dahulu, baru kemudian mereka akan merilis USDT.
Aku tidak setuju dan meminta mereka merilis kripto dulu.
Alasannya cukup sederhana. Appeal saat ini masih melindungi sebuah order yang belum terselesaikan. Yang lebih penting, Cancel Appeal itu tidak bisa dibatalkan (irreversible). Jika aku menarik Appeal, aku akan kehilangan hak untuk mendisputing order tersebut melalui proses appeal.
Jadi tidak ada alasan bagiku untuk melepas lapisan perlindungan yang sedang ada hanya karena janji bahwa kripto akan dirilis setelahnya.
Merchant sudah mengonfirmasi bahwa mereka menerima uang, jadi langkah selanjutnya mestinya adalah merilis kripto. Kalau mereka masih tidak melakukannya, aku akan tetap mempertahankan Appeal dan menunggu hasil review kasus dari Binance Support.
Kasus ini membuatku sadar bahwa ketika Appeal sudah dibuka, urutan proses penanganannya sangat penting.
Aturan safety P2P milikku cukup spesifik: jika aku sudah membuka Appeal, aku tidak akan membatalkannya berdasarkan permintaan atau janji dari counterparty. Aku hanya menariknya jika USDT sudah dirilis atau uang fiat benar-benar sudah direfund kembali ke rekening bankku.
Kalau belum terjadi salah satu dari dua hasil itu, aku biarkan Appeal tetap berjalan.
#binancep2pantoan @Binance Vietnam ✨
Aku buat pesanan dan membuka aplikasi bank untuk melakukan transfer. Aku memeriksa dengan teliti nama penerima serta payment details pada order. Semua informasinya cocok, jadi aku mentransfer uang lalu menandai payment sebagai completed.
Tapi menunggu cukup lama, merchant tersebut tetap tidak merilis kripto. Saat aku mengirim pesan di P2P Chat, mereka bilang belum menerima pembayaran.
Karena transferku sudah selesai sesuai informasi pada order, aku mengajukan Appeal dan mengirimkan bukti pembayaran ke Binance Support untuk direview.
Tak lama setelah itu, merchant membalas lagi bahwa mereka sudah menerima uang. Namun, mereka meminta aku membatalkan Appeal terlebih dahulu, baru kemudian mereka akan merilis USDT.
Aku tidak setuju dan meminta mereka merilis kripto dulu.
Alasannya cukup sederhana. Appeal saat ini masih melindungi sebuah order yang belum terselesaikan. Yang lebih penting, Cancel Appeal itu tidak bisa dibatalkan (irreversible). Jika aku menarik Appeal, aku akan kehilangan hak untuk mendisputing order tersebut melalui proses appeal.
Jadi tidak ada alasan bagiku untuk melepas lapisan perlindungan yang sedang ada hanya karena janji bahwa kripto akan dirilis setelahnya.
Merchant sudah mengonfirmasi bahwa mereka menerima uang, jadi langkah selanjutnya mestinya adalah merilis kripto. Kalau mereka masih tidak melakukannya, aku akan tetap mempertahankan Appeal dan menunggu hasil review kasus dari Binance Support.
Kasus ini membuatku sadar bahwa ketika Appeal sudah dibuka, urutan proses penanganannya sangat penting.
Aturan safety P2P milikku cukup spesifik: jika aku sudah membuka Appeal, aku tidak akan membatalkannya berdasarkan permintaan atau janji dari counterparty. Aku hanya menariknya jika USDT sudah dirilis atau uang fiat benar-benar sudah direfund kembali ke rekening bankku.
Kalau belum terjadi salah satu dari dua hasil itu, aku biarkan Appeal tetap berjalan.
#binancep2pantoan @Binance Vietnam ✨
2
4
1.1k
Sebagian Benar
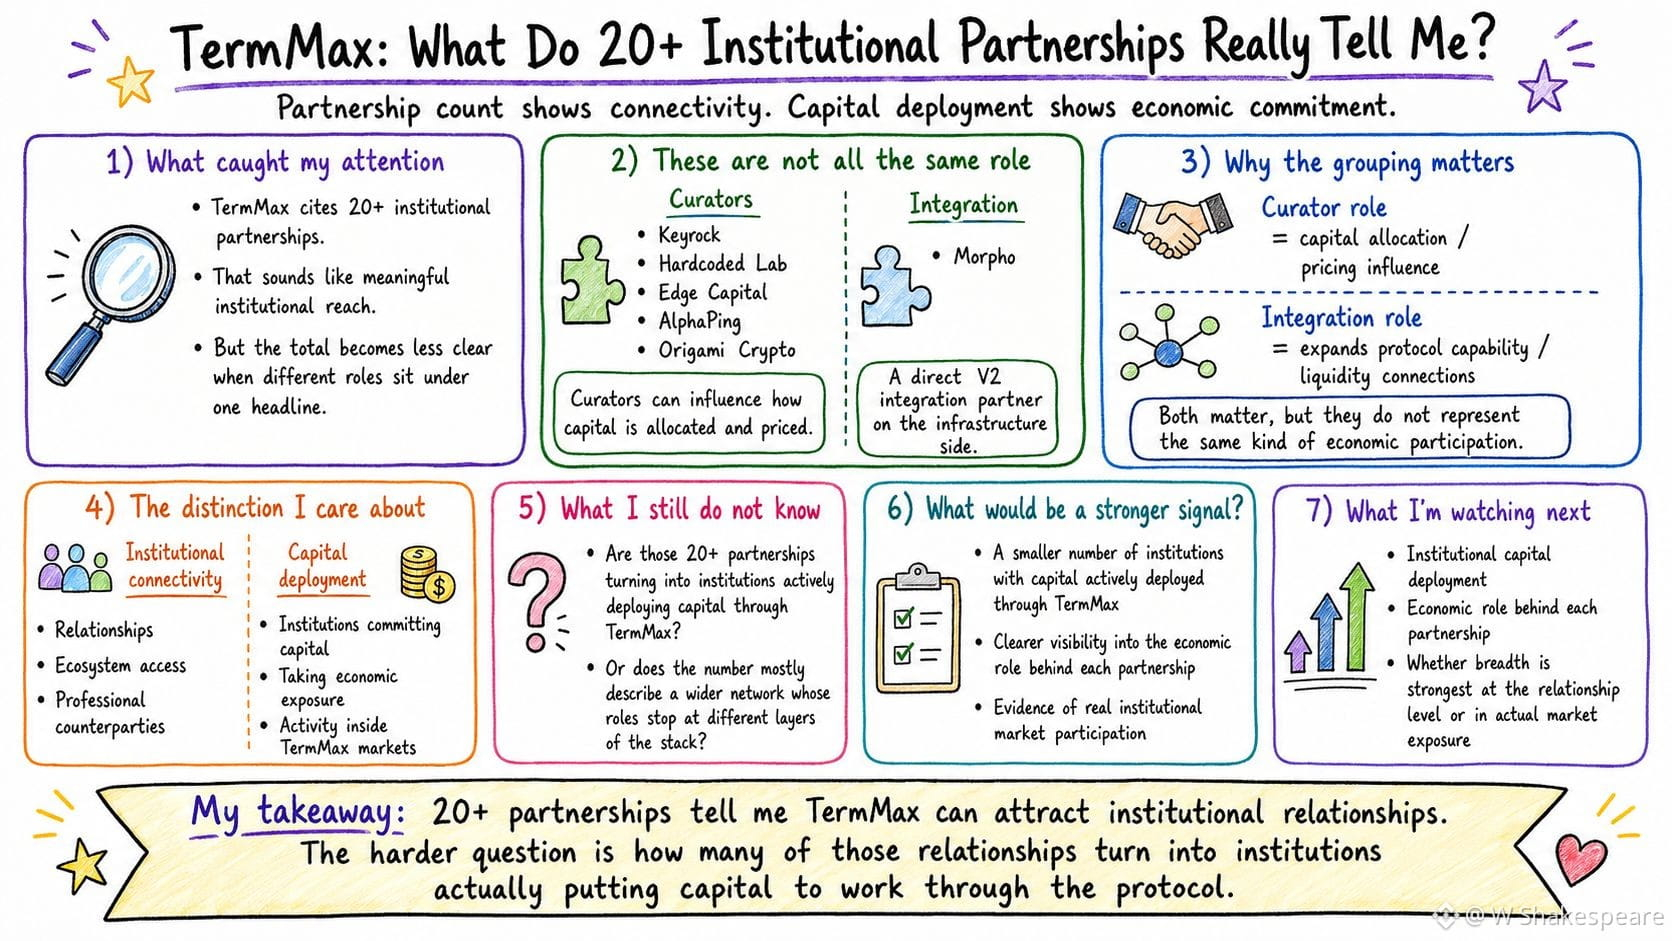
Saya terus kembali ke TermMax, sebuah protokol peminjaman dan peminjaman berbasis fixed rate yang terdesentralisasi, sambil menyebutkan 20+ kemitraan institusional.
Kedengarannya seperti daya tarik institusional yang benar-benar berarti. Namun angkanya menjadi kurang jelas ketika saya bertanya apa sebenarnya yang dimaksud dengan “kemitraan” secara ekonomi.
Institusi bisa berada di bagian yang sangat berbeda dari ekosistem TermMax. Satu hubungan mungkin memperluas infrastruktur atau distribusi. Yang lain mungkin lebih dekat dengan penetapan harga, penyediaan likuiditas, atau alokasi modal langsung. Semuanya bisa penting, tetapi mengelompokkannya dalam satu judul membuat sulit melihat seberapa banyak jangkauan institusional itu benar-benar berubah menjadi partisipasi modal.
Yang belum saya ketahui adalah apakah 20+ kemitraan itu berkembang menjadi basis institusi yang luas dengan paparan ekonomi nyata melalui TermMax, atau apakah jejak tersebut masih banyak berada di lapisan ekosistem lainnya. Di situlah modal yang benar-benar dikerahkan menjadi sinyal yang lebih kuat. Ketika sebuah institusi benar-benar menempatkan uangnya untuk bekerja melalui TermMax, hubungan tersebut harus melewati uji ekonomi yang tidak dipenuhi hanya oleh kemitraan atau integrasi saja. Institusi harus menerima risiko, imbal hasil, dan kondisi pasar yang melekat pada posisi tersebut, bukan sekadar terhubung dengan protokol. Jadi keluasan hubungan dan keluasan modal tidaklah hal yang sama. TermMax dapat membangun jaringan institusional yang luas, sementara uang yang benar-benar bergerak melalui pasar-pasarnya masih berasal dari subset yang jauh lebih kecil.
Saya lebih ingin belajar dari kelompok institusi yang lebih kecil tetapi modalnya benar-benar dikerahkan melalui TermMax, dibandingkan dari jumlah kemitraan yang jauh lebih besar namun peran ekonomi di balik tiap hubungan tetap tidak jelas.
Pertanyaannya adalah apakah TermMax sedang membangun jaringan institusional yang luas di sekitar protokol, atau mengubah keluasan itu menjadi basis partisipasi modal institusional yang sama luasnya. Saya memantau seberapa besar jejak institusional tersebut benar-benar muncul sebagai modal yang dikerahkan berikutnya.
#termmax @termmax ✨$BTW
Saya terus kembali ke TermMax, sebuah protokol peminjaman dan peminjaman berbasis fixed rate yang terdesentralisasi, sambil menyebutkan 20+ kemitraan institusional.
Kedengarannya seperti daya tarik institusional yang benar-benar berarti. Namun angkanya menjadi kurang jelas ketika saya bertanya apa sebenarnya yang dimaksud dengan “kemitraan” secara ekonomi.
Institusi bisa berada di bagian yang sangat berbeda dari ekosistem TermMax. Satu hubungan mungkin memperluas infrastruktur atau distribusi. Yang lain mungkin lebih dekat dengan penetapan harga, penyediaan likuiditas, atau alokasi modal langsung. Semuanya bisa penting, tetapi mengelompokkannya dalam satu judul membuat sulit melihat seberapa banyak jangkauan institusional itu benar-benar berubah menjadi partisipasi modal.
Yang belum saya ketahui adalah apakah 20+ kemitraan itu berkembang menjadi basis institusi yang luas dengan paparan ekonomi nyata melalui TermMax, atau apakah jejak tersebut masih banyak berada di lapisan ekosistem lainnya. Di situlah modal yang benar-benar dikerahkan menjadi sinyal yang lebih kuat. Ketika sebuah institusi benar-benar menempatkan uangnya untuk bekerja melalui TermMax, hubungan tersebut harus melewati uji ekonomi yang tidak dipenuhi hanya oleh kemitraan atau integrasi saja. Institusi harus menerima risiko, imbal hasil, dan kondisi pasar yang melekat pada posisi tersebut, bukan sekadar terhubung dengan protokol. Jadi keluasan hubungan dan keluasan modal tidaklah hal yang sama. TermMax dapat membangun jaringan institusional yang luas, sementara uang yang benar-benar bergerak melalui pasar-pasarnya masih berasal dari subset yang jauh lebih kecil.
Saya lebih ingin belajar dari kelompok institusi yang lebih kecil tetapi modalnya benar-benar dikerahkan melalui TermMax, dibandingkan dari jumlah kemitraan yang jauh lebih besar namun peran ekonomi di balik tiap hubungan tetap tidak jelas.
Pertanyaannya adalah apakah TermMax sedang membangun jaringan institusional yang luas di sekitar protokol, atau mengubah keluasan itu menjadi basis partisipasi modal institusional yang sama luasnya. Saya memantau seberapa besar jejak institusional tersebut benar-benar muncul sebagai modal yang dikerahkan berikutnya.
#termmax @TermMax ✨$BTW
Kedengarannya seperti daya tarik institusional yang benar-benar berarti. Namun angkanya menjadi kurang jelas ketika saya bertanya apa sebenarnya yang dimaksud dengan “kemitraan” secara ekonomi.
Institusi bisa berada di bagian yang sangat berbeda dari ekosistem TermMax. Satu hubungan mungkin memperluas infrastruktur atau distribusi. Yang lain mungkin lebih dekat dengan penetapan harga, penyediaan likuiditas, atau alokasi modal langsung. Semuanya bisa penting, tetapi mengelompokkannya dalam satu judul membuat sulit melihat seberapa banyak jangkauan institusional itu benar-benar berubah menjadi partisipasi modal.
Yang belum saya ketahui adalah apakah 20+ kemitraan itu berkembang menjadi basis institusi yang luas dengan paparan ekonomi nyata melalui TermMax, atau apakah jejak tersebut masih banyak berada di lapisan ekosistem lainnya. Di situlah modal yang benar-benar dikerahkan menjadi sinyal yang lebih kuat. Ketika sebuah institusi benar-benar menempatkan uangnya untuk bekerja melalui TermMax, hubungan tersebut harus melewati uji ekonomi yang tidak dipenuhi hanya oleh kemitraan atau integrasi saja. Institusi harus menerima risiko, imbal hasil, dan kondisi pasar yang melekat pada posisi tersebut, bukan sekadar terhubung dengan protokol. Jadi keluasan hubungan dan keluasan modal tidaklah hal yang sama. TermMax dapat membangun jaringan institusional yang luas, sementara uang yang benar-benar bergerak melalui pasar-pasarnya masih berasal dari subset yang jauh lebih kecil.
Saya lebih ingin belajar dari kelompok institusi yang lebih kecil tetapi modalnya benar-benar dikerahkan melalui TermMax, dibandingkan dari jumlah kemitraan yang jauh lebih besar namun peran ekonomi di balik tiap hubungan tetap tidak jelas.
Pertanyaannya adalah apakah TermMax sedang membangun jaringan institusional yang luas di sekitar protokol, atau mengubah keluasan itu menjadi basis partisipasi modal institusional yang sama luasnya. Saya memantau seberapa besar jejak institusional tersebut benar-benar muncul sebagai modal yang dikerahkan berikutnya.
#termmax @TermMax ✨$BTW
6
8
561
Terverifikasi
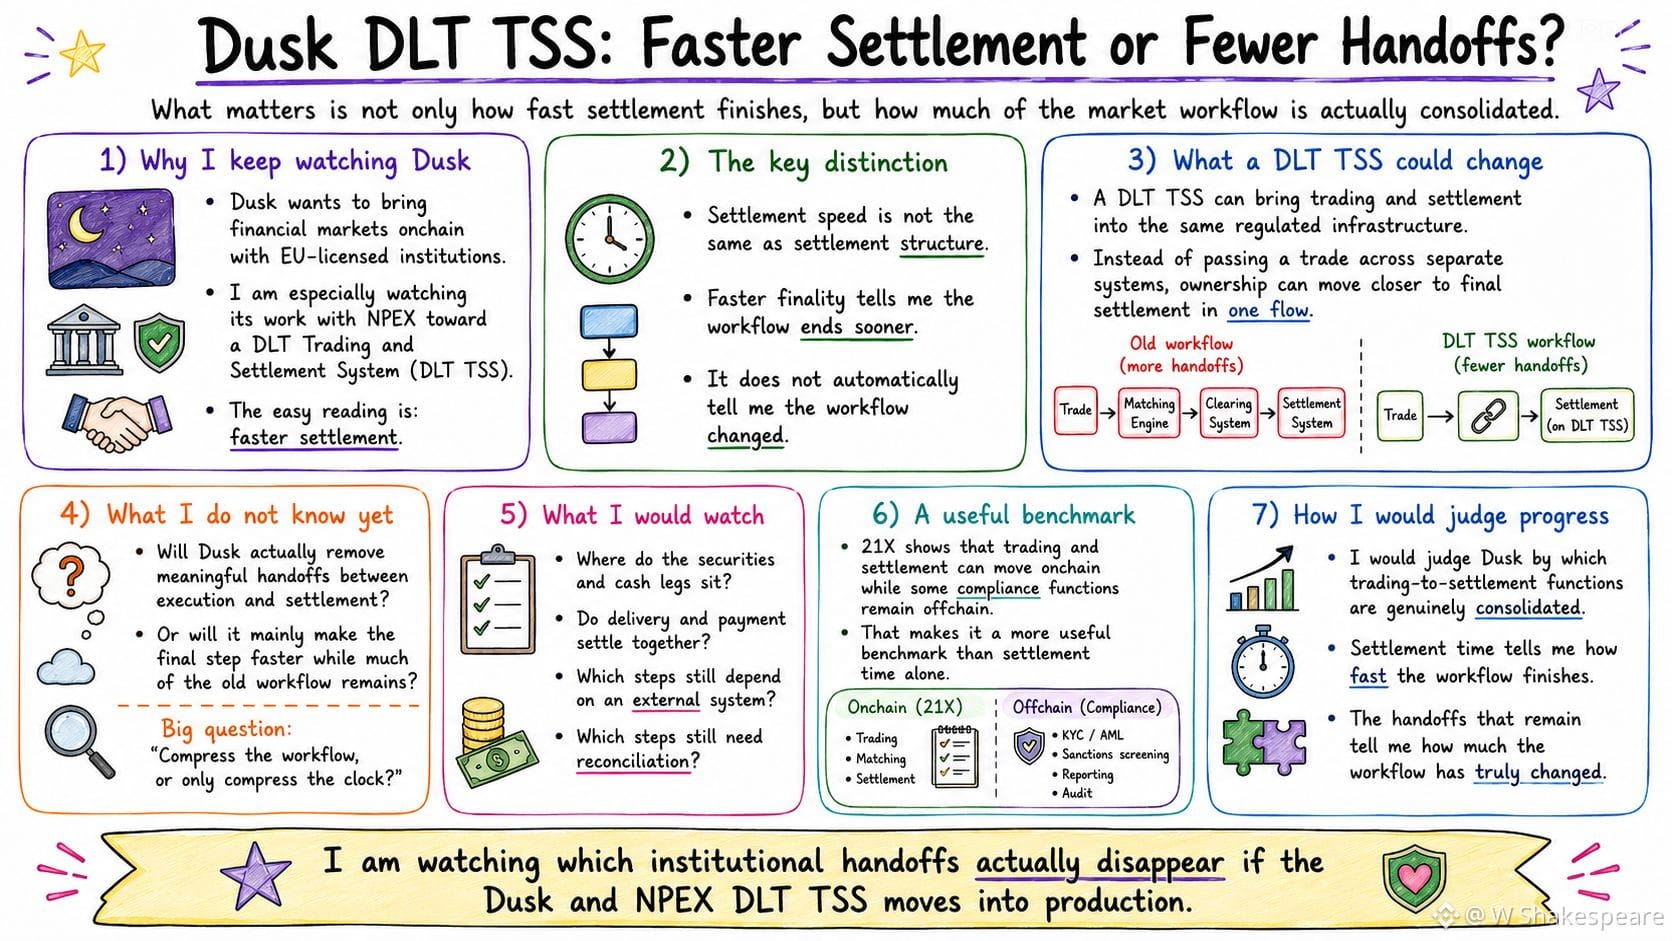
Saya terus kembali pada dorongan Dusk untuk membawa pasar keuangan onchain dengan institusi berlisensi UE, terutama upayanya bersama NPEX menuju Sistem Perdagangan dan Penyelesaian DLT (DLT TSS). Mudah untuk membacanya terutama sebagai kisah penyelesaian yang lebih cepat.
Namun, kecepatan penyelesaian dan struktur penyelesaian bukanlah hal yang sama. DLT TSS dapat menghadirkan fungsi perdagangan dan penyelesaian dalam infrastruktur teregulasi yang sama, alih-alih meneruskan suatu transaksi perdagangan melewati sistem-sistem terpisah sebelum kepemilikan benar-benar final.
Yang belum saya ketahui adalah apakah jalur Dusk menuju DLT TSS benar-benar akan menghilangkan proses serah-terima yang bermakna antara eksekusi dan penyelesaian, atau hanya membuat langkah terakhir lebih cepat sementara sebagian besar alur kerja lama tetap dipertahankan. Mekanisme yang patut diperhatikan adalah di mana posisi instrumen sekuritas dan sisi kas berada, apakah penyerahan dan pembayaran diselesaikan secara bersamaan, serta langkah mana yang masih memerlukan sistem eksternal atau rekonsiliasi. Infrastruktur DLT TSS yang sudah berjalan, seperti 21X, menunjukkan bahwa perdagangan dan penyelesaian dapat bergerak onchain sementara beberapa fungsi kepatuhan tetap berada di luar rantai (offchain). Itu merupakan tolok ukur yang lebih berguna untuk Dusk dibanding sekadar waktu penyelesaian. Waktu penyelesaian memberi tahu saya seberapa cepat alur kerja berakhir. Serah-terima yang masih tersisa memberi tahu saya seberapa besar alur kerja yang benar-benar telah berubah oleh DLT TSS.
Saya menilai kemajuan Dusk berdasarkan fungsi perdagangan-ke-penyelesaian mana yang benar-benar terintegrasi, bukan hanya berdasarkan seberapa cepat transaksi terakhir selesai.
Pertanyaannya adalah apakah Dusk bisa memadatkan alur kerja pasar itu sendiri, atau hanya memadatkan jamnya. Saya mengamati serah-terima institusional mana yang benar-benar menghilang jika Dusk dan NPEX DLT TSS mereka masuk ke produksi.
#dusk $DUSK @Dusk_Foundation ✨
Saya terus kembali pada dorongan Dusk untuk membawa pasar keuangan onchain dengan institusi berlisensi UE, terutama upayanya bersama NPEX menuju Sistem Perdagangan dan Penyelesaian DLT (DLT TSS). Mudah untuk membacanya terutama sebagai kisah penyelesaian yang lebih cepat.
Namun, kecepatan penyelesaian dan struktur penyelesaian bukanlah hal yang sama. DLT TSS dapat menghadirkan fungsi perdagangan dan penyelesaian dalam infrastruktur teregulasi yang sama, alih-alih meneruskan suatu transaksi perdagangan melewati sistem-sistem terpisah sebelum kepemilikan benar-benar final.
Yang belum saya ketahui adalah apakah jalur Dusk menuju DLT TSS benar-benar akan menghilangkan proses serah-terima yang bermakna antara eksekusi dan penyelesaian, atau hanya membuat langkah terakhir lebih cepat sementara sebagian besar alur kerja lama tetap dipertahankan. Mekanisme yang patut diperhatikan adalah di mana posisi instrumen sekuritas dan sisi kas berada, apakah penyerahan dan pembayaran diselesaikan secara bersamaan, serta langkah mana yang masih memerlukan sistem eksternal atau rekonsiliasi. Infrastruktur DLT TSS yang sudah berjalan, seperti 21X, menunjukkan bahwa perdagangan dan penyelesaian dapat bergerak onchain sementara beberapa fungsi kepatuhan tetap berada di luar rantai (offchain). Itu merupakan tolok ukur yang lebih berguna untuk Dusk dibanding sekadar waktu penyelesaian. Waktu penyelesaian memberi tahu saya seberapa cepat alur kerja berakhir. Serah-terima yang masih tersisa memberi tahu saya seberapa besar alur kerja yang benar-benar telah berubah oleh DLT TSS.
Saya menilai kemajuan Dusk berdasarkan fungsi perdagangan-ke-penyelesaian mana yang benar-benar terintegrasi, bukan hanya berdasarkan seberapa cepat transaksi terakhir selesai.
Pertanyaannya adalah apakah Dusk bisa memadatkan alur kerja pasar itu sendiri, atau hanya memadatkan jamnya. Saya mengamati serah-terima institusional mana yang benar-benar menghilang jika Dusk dan NPEX DLT TSS mereka masuk ke produksi.
#dusk $DUSK @Dusk ✨
Namun, kecepatan penyelesaian dan struktur penyelesaian bukanlah hal yang sama. DLT TSS dapat menghadirkan fungsi perdagangan dan penyelesaian dalam infrastruktur teregulasi yang sama, alih-alih meneruskan suatu transaksi perdagangan melewati sistem-sistem terpisah sebelum kepemilikan benar-benar final.
Yang belum saya ketahui adalah apakah jalur Dusk menuju DLT TSS benar-benar akan menghilangkan proses serah-terima yang bermakna antara eksekusi dan penyelesaian, atau hanya membuat langkah terakhir lebih cepat sementara sebagian besar alur kerja lama tetap dipertahankan. Mekanisme yang patut diperhatikan adalah di mana posisi instrumen sekuritas dan sisi kas berada, apakah penyerahan dan pembayaran diselesaikan secara bersamaan, serta langkah mana yang masih memerlukan sistem eksternal atau rekonsiliasi. Infrastruktur DLT TSS yang sudah berjalan, seperti 21X, menunjukkan bahwa perdagangan dan penyelesaian dapat bergerak onchain sementara beberapa fungsi kepatuhan tetap berada di luar rantai (offchain). Itu merupakan tolok ukur yang lebih berguna untuk Dusk dibanding sekadar waktu penyelesaian. Waktu penyelesaian memberi tahu saya seberapa cepat alur kerja berakhir. Serah-terima yang masih tersisa memberi tahu saya seberapa besar alur kerja yang benar-benar telah berubah oleh DLT TSS.
Saya menilai kemajuan Dusk berdasarkan fungsi perdagangan-ke-penyelesaian mana yang benar-benar terintegrasi, bukan hanya berdasarkan seberapa cepat transaksi terakhir selesai.
Pertanyaannya adalah apakah Dusk bisa memadatkan alur kerja pasar itu sendiri, atau hanya memadatkan jamnya. Saya mengamati serah-terima institusional mana yang benar-benar menghilang jika Dusk dan NPEX DLT TSS mereka masuk ke produksi.
#dusk $DUSK @Dusk ✨
8
8
124
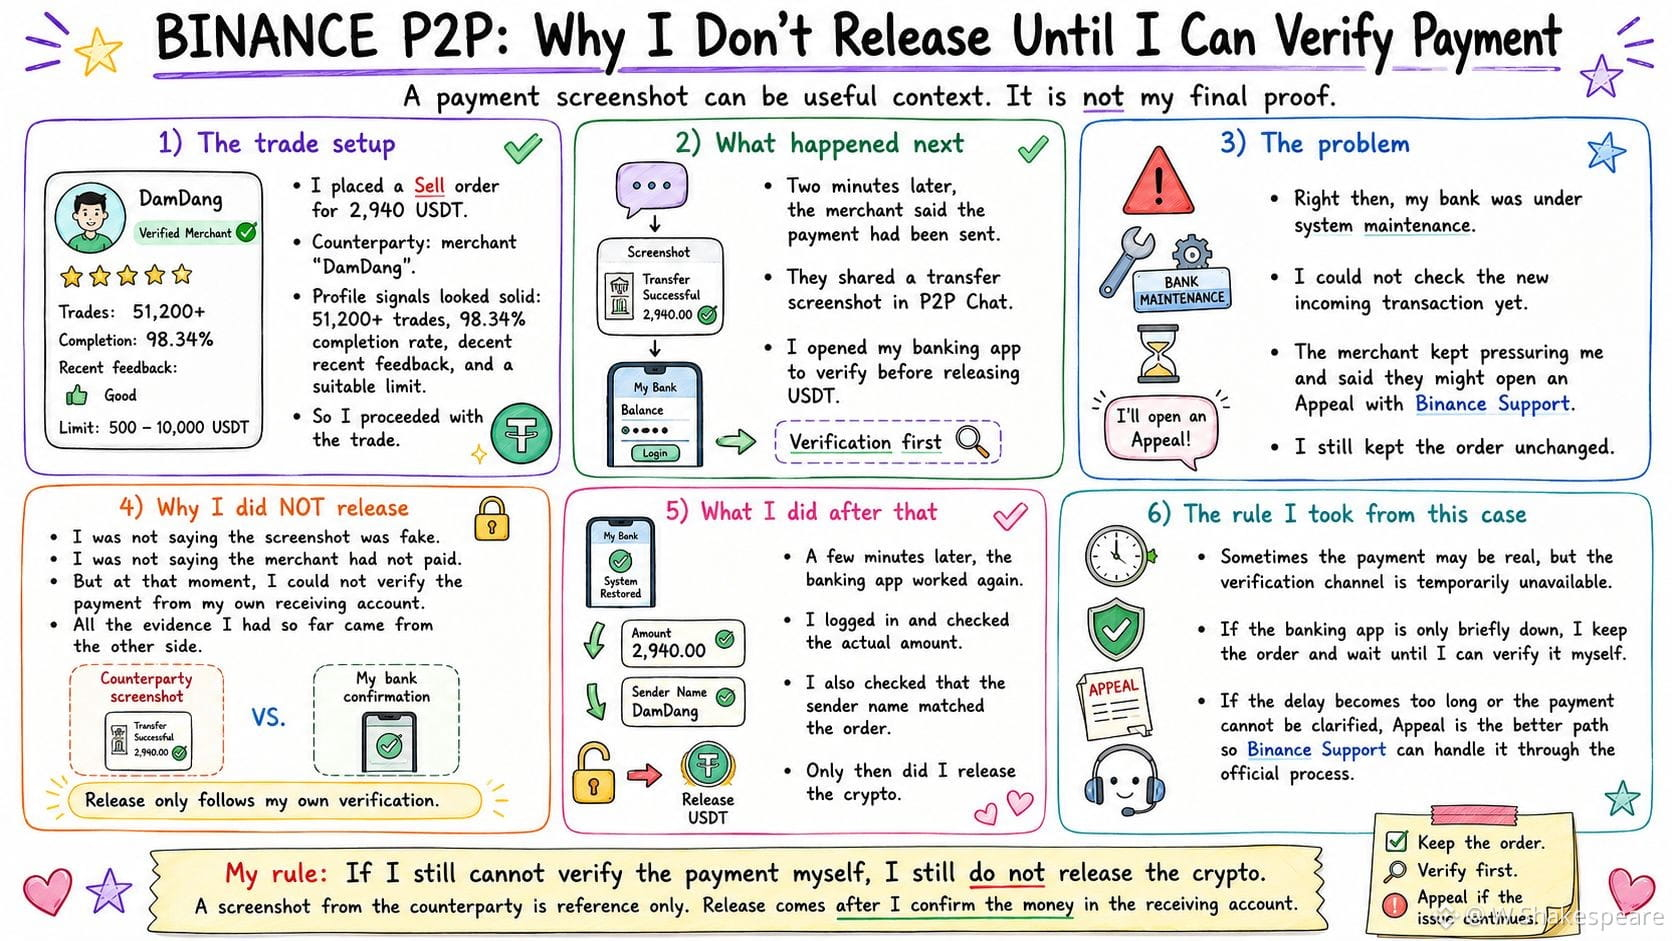
Tadi, saya masuk ke Binance P2P untuk menjual 2.940 USDT, pihak lawan adalah merchant dengan nama "DamDang131". Profilnya memiliki lebih dari 51.200 transaksi, completion rate 98,34%, feedback terbaru terbilang cukup baik, dan limitnya juga sesuai dengan kebutuhan saya, jadi saya melakukan pemesanan.
Dua menit kemudian, merchant melaporkan bahwa mereka sudah mentransfer penuh dan mengirim screenshot transfer sukses di P2P Chat.
Saya membuka aplikasi banking untuk memeriksa sebelum melepas (release) USDT, tetapi saat itu sistem perbankan sedang pemeliharaan, jadi saya belum bisa melihat transaksi terbaru.
Merchant terus memberi tekanan dan mengingatkan bahwa jika saya tidak merilis USDT, mereka akan membuka Appeal ke Binance Support.
Saya tetap menahan order (on hold).
Bukan karena saya menganggap screenshot itu palsu atau merchant belum melakukan pembayaran. Sederhananya, pada saat itu, saya belum bisa mengonfirmasi dana dari akun penerima sendiri. Semua bukti yang saya miliki berasal dari pihak mereka.
Beberapa menit kemudian, aplikasi banking kembali normal. Saya login, memeriksa actual amount dan nama pengirim, dan semuanya cocok dengan order, baru setelah itu saya merilis USDT.
Kasus ini membuat saya memperhatikan situasi yang cukup jarang pada transaksi P2P: pembayaran mungkin sudah benar-benar dikirim, tetapi kanal yang saya gunakan untuk memverifikasi sementara tidak berfungsi.
Kalau aplikasi banking hanya terputus sebentar, saya akan mempertahankan order dan menunggu sampai saya bisa memeriksa sendiri. Jika proses verifikasi memakan waktu lebih lama atau kedua belah pihak tidak bisa menjelaskan pembayaran, saat itu Appeal akan lebih masuk akal agar Binance Support menangani kasus sesuai proses resmi.
Setelah transaksi ini, saya punya sebuah aturan yang cukup sederhana:
🔒 Selama saya belum bisa memverifikasi sendiri pembayaran, saya juga belum akan merilis crypto.
Screenshot dari pihak lawan bisa dijadikan referensi, tetapi keputusan untuk release hanya dibuat setelah saya bisa memeriksa dana aktual di akun penerima.
#binancep2pantoan @Binance_Vietnam ✨
Tadi, saya masuk ke Binance P2P untuk menjual 2.940 USDT, pihak lawan adalah merchant dengan nama "DamDang131". Profilnya memiliki lebih dari 51.200 transaksi, completion rate 98,34%, feedback terbaru terbilang cukup baik, dan limitnya juga sesuai dengan kebutuhan saya, jadi saya melakukan pemesanan.
Dua menit kemudian, merchant melaporkan bahwa mereka sudah mentransfer penuh dan mengirim screenshot transfer sukses di P2P Chat.
Saya membuka aplikasi banking untuk memeriksa sebelum melepas (release) USDT, tetapi saat itu sistem perbankan sedang pemeliharaan, jadi saya belum bisa melihat transaksi terbaru.
Merchant terus memberi tekanan dan mengingatkan bahwa jika saya tidak merilis USDT, mereka akan membuka Appeal ke Binance Support.
Saya tetap menahan order (on hold).
Bukan karena saya menganggap screenshot itu palsu atau merchant belum melakukan pembayaran. Sederhananya, pada saat itu, saya belum bisa mengonfirmasi dana dari akun penerima sendiri. Semua bukti yang saya miliki berasal dari pihak mereka.
Beberapa menit kemudian, aplikasi banking kembali normal. Saya login, memeriksa actual amount dan nama pengirim, dan semuanya cocok dengan order, baru setelah itu saya merilis USDT.
Kasus ini membuat saya memperhatikan situasi yang cukup jarang pada transaksi P2P: pembayaran mungkin sudah benar-benar dikirim, tetapi kanal yang saya gunakan untuk memverifikasi sementara tidak berfungsi.
Kalau aplikasi banking hanya terputus sebentar, saya akan mempertahankan order dan menunggu sampai saya bisa memeriksa sendiri. Jika proses verifikasi memakan waktu lebih lama atau kedua belah pihak tidak bisa menjelaskan pembayaran, saat itu Appeal akan lebih masuk akal agar Binance Support menangani kasus sesuai proses resmi.
Setelah transaksi ini, saya punya sebuah aturan yang cukup sederhana:
🔒 Selama saya belum bisa memverifikasi sendiri pembayaran, saya juga belum akan merilis crypto.
Screenshot dari pihak lawan bisa dijadikan referensi, tetapi keputusan untuk release hanya dibuat setelah saya bisa memeriksa dana aktual di akun penerima.
#binancep2pantoan @Binance Vietnam ✨
Dua menit kemudian, merchant melaporkan bahwa mereka sudah mentransfer penuh dan mengirim screenshot transfer sukses di P2P Chat.
Saya membuka aplikasi banking untuk memeriksa sebelum melepas (release) USDT, tetapi saat itu sistem perbankan sedang pemeliharaan, jadi saya belum bisa melihat transaksi terbaru.
Merchant terus memberi tekanan dan mengingatkan bahwa jika saya tidak merilis USDT, mereka akan membuka Appeal ke Binance Support.
Saya tetap menahan order (on hold).
Bukan karena saya menganggap screenshot itu palsu atau merchant belum melakukan pembayaran. Sederhananya, pada saat itu, saya belum bisa mengonfirmasi dana dari akun penerima sendiri. Semua bukti yang saya miliki berasal dari pihak mereka.
Beberapa menit kemudian, aplikasi banking kembali normal. Saya login, memeriksa actual amount dan nama pengirim, dan semuanya cocok dengan order, baru setelah itu saya merilis USDT.
Kasus ini membuat saya memperhatikan situasi yang cukup jarang pada transaksi P2P: pembayaran mungkin sudah benar-benar dikirim, tetapi kanal yang saya gunakan untuk memverifikasi sementara tidak berfungsi.
Kalau aplikasi banking hanya terputus sebentar, saya akan mempertahankan order dan menunggu sampai saya bisa memeriksa sendiri. Jika proses verifikasi memakan waktu lebih lama atau kedua belah pihak tidak bisa menjelaskan pembayaran, saat itu Appeal akan lebih masuk akal agar Binance Support menangani kasus sesuai proses resmi.
Setelah transaksi ini, saya punya sebuah aturan yang cukup sederhana:
🔒 Selama saya belum bisa memverifikasi sendiri pembayaran, saya juga belum akan merilis crypto.
Screenshot dari pihak lawan bisa dijadikan referensi, tetapi keputusan untuk release hanya dibuat setelah saya bisa memeriksa dana aktual di akun penerima.
#binancep2pantoan @Binance Vietnam ✨
3
8
975
Hari ini saya mengalami kasus yang cukup mengganggu saat membeli crypto melalui Binance P2P.
Saya sudah membayar penuh sesuai jumlah, atas nama penerima yang benar, tetapi seller bilang bahwa mereka belum menerima pembayaran dan tidak mau melepas crypto. Saya mengirim pesan lagi di P2P Chat, meminta mereka untuk mengecek beberapa kali lagi, namun kondisinya tetap tidak berubah.
Pada akhirnya saya memutuskan untuk membuka Appeal.
Hal yang mengejutkan adalah Binance Support bahkan belum perlu ikut turun tangan, sementara seller sudah membalas dan melepas crypto untuk saya.
Saya tidak tahu persis alasan mereka mengubah cara penanganannya, jadi saya juga tidak ingin berspekulasi. Namun kasus ini membuat saya melihat Appeal dengan cara yang berbeda.
Saya dulu berpikir membuka Appeal berarti harus menunggu Binance Support meninjau, mencocokkan data, lalu mengambil keputusan final. Karena itu, banyak kali saya juga merasa enggan untuk melakukan Appeal karena takut order sederhana jadi makin panjang.
Faktanya, prosesnya tidak harus sampai tahap itu.
Begitu Appeal dibuka, pihak lawan sudah diberi notifikasi dan punya kesempatan untuk merespons. Jika masalahnya selesai di tahap ini, order bisa berakhir tanpa Binance Support perlu mengambil alih untuk menengahi.
Jadi, kalau pembayaran sudah completed, seller belum me-release, dan diskusi di P2P Chat tidak menyelesaikan masalah, saya tidak akan menghindari Appeal hanya karena takut kehilangan waktu. Bagi saya, ini juga merupakan aturan keselamatan yang cukup sederhana: ketika cara penanganan langsung sudah tidak efektif lagi, gunakan proses yang benar seperti yang disediakan Binance P2P, alih-alih terus menunggu tanpa batas waktu.
Kasus ini juga membuat saya menyadari hal lain tentang fitur keselamatan di P2P.
Nilainya tidak selalu terletak pada kenyataan bahwa Support harus turun tangan sampai tuntas. Terkadang cukup dengan mekanisme resmi seperti Appeal yang diaktifkan—cara kedua pihak menangani transaksi pun sudah berubah.
#binancep2pantoan @Binance_Vietnam ✨
Hari ini saya mengalami kasus yang cukup mengganggu saat membeli crypto melalui Binance P2P.
Saya sudah membayar penuh sesuai jumlah, atas nama penerima yang benar, tetapi seller bilang bahwa mereka belum menerima pembayaran dan tidak mau melepas crypto. Saya mengirim pesan lagi di P2P Chat, meminta mereka untuk mengecek beberapa kali lagi, namun kondisinya tetap tidak berubah.
Pada akhirnya saya memutuskan untuk membuka Appeal.
Hal yang mengejutkan adalah Binance Support bahkan belum perlu ikut turun tangan, sementara seller sudah membalas dan melepas crypto untuk saya.
Saya tidak tahu persis alasan mereka mengubah cara penanganannya, jadi saya juga tidak ingin berspekulasi. Namun kasus ini membuat saya melihat Appeal dengan cara yang berbeda.
Saya dulu berpikir membuka Appeal berarti harus menunggu Binance Support meninjau, mencocokkan data, lalu mengambil keputusan final. Karena itu, banyak kali saya juga merasa enggan untuk melakukan Appeal karena takut order sederhana jadi makin panjang.
Faktanya, prosesnya tidak harus sampai tahap itu.
Begitu Appeal dibuka, pihak lawan sudah diberi notifikasi dan punya kesempatan untuk merespons. Jika masalahnya selesai di tahap ini, order bisa berakhir tanpa Binance Support perlu mengambil alih untuk menengahi.
Jadi, kalau pembayaran sudah completed, seller belum me-release, dan diskusi di P2P Chat tidak menyelesaikan masalah, saya tidak akan menghindari Appeal hanya karena takut kehilangan waktu. Bagi saya, ini juga merupakan aturan keselamatan yang cukup sederhana: ketika cara penanganan langsung sudah tidak efektif lagi, gunakan proses yang benar seperti yang disediakan Binance P2P, alih-alih terus menunggu tanpa batas waktu.
Kasus ini juga membuat saya menyadari hal lain tentang fitur keselamatan di P2P.
Nilainya tidak selalu terletak pada kenyataan bahwa Support harus turun tangan sampai tuntas. Terkadang cukup dengan mekanisme resmi seperti Appeal yang diaktifkan—cara kedua pihak menangani transaksi pun sudah berubah.
#binancep2pantoan @Binance Vietnam ✨
Saya sudah membayar penuh sesuai jumlah, atas nama penerima yang benar, tetapi seller bilang bahwa mereka belum menerima pembayaran dan tidak mau melepas crypto. Saya mengirim pesan lagi di P2P Chat, meminta mereka untuk mengecek beberapa kali lagi, namun kondisinya tetap tidak berubah.
Pada akhirnya saya memutuskan untuk membuka Appeal.
Hal yang mengejutkan adalah Binance Support bahkan belum perlu ikut turun tangan, sementara seller sudah membalas dan melepas crypto untuk saya.
Saya tidak tahu persis alasan mereka mengubah cara penanganannya, jadi saya juga tidak ingin berspekulasi. Namun kasus ini membuat saya melihat Appeal dengan cara yang berbeda.
Saya dulu berpikir membuka Appeal berarti harus menunggu Binance Support meninjau, mencocokkan data, lalu mengambil keputusan final. Karena itu, banyak kali saya juga merasa enggan untuk melakukan Appeal karena takut order sederhana jadi makin panjang.
Faktanya, prosesnya tidak harus sampai tahap itu.
Begitu Appeal dibuka, pihak lawan sudah diberi notifikasi dan punya kesempatan untuk merespons. Jika masalahnya selesai di tahap ini, order bisa berakhir tanpa Binance Support perlu mengambil alih untuk menengahi.
Jadi, kalau pembayaran sudah completed, seller belum me-release, dan diskusi di P2P Chat tidak menyelesaikan masalah, saya tidak akan menghindari Appeal hanya karena takut kehilangan waktu. Bagi saya, ini juga merupakan aturan keselamatan yang cukup sederhana: ketika cara penanganan langsung sudah tidak efektif lagi, gunakan proses yang benar seperti yang disediakan Binance P2P, alih-alih terus menunggu tanpa batas waktu.
Kasus ini juga membuat saya menyadari hal lain tentang fitur keselamatan di P2P.
Nilainya tidak selalu terletak pada kenyataan bahwa Support harus turun tangan sampai tuntas. Terkadang cukup dengan mekanisme resmi seperti Appeal yang diaktifkan—cara kedua pihak menangani transaksi pun sudah berubah.
#binancep2pantoan @Binance Vietnam ✨
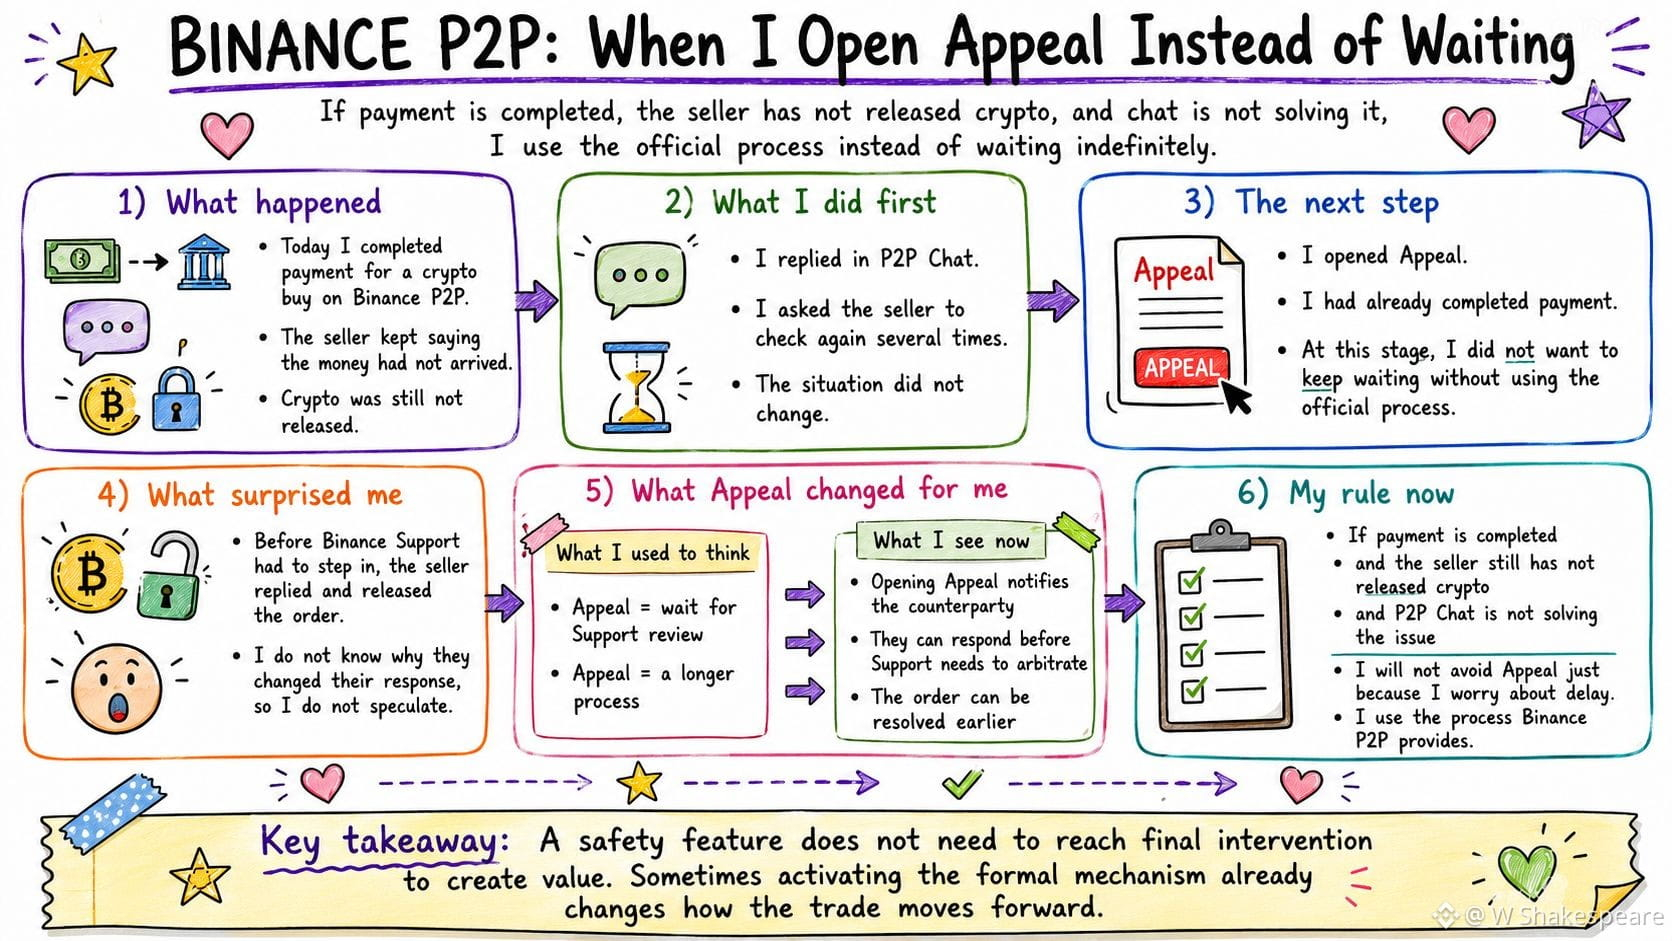
2
4
235
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceWillListHyperliquid(HYPE)
16,554 penayangan
484 Berdiskusi
Binance Akan Mencantumkan Hyperliquid (HYPE) Dengan Tag Seed
Binance News
·Disukai 32 Kali
·26.7k penayangan
BitcoinFallsBelow$83,000
553 penayangan
20 Berdiskusi
BitcoinFallsToAround$84,600ThisWeek
0 penayangan
0 Berdiskusi