

Quality Compound
913 Posting
Quality Compound
Laporkan
Blokir Pengguna
Equity PM focused on quality investment.
0 Mengikuti
1.3K+ Pengikut
943 Disukai
Posting
Strategi 2008 tidak akan berhasil untuk kedua kalinya. Saat itu, kita menutupi dampak perpindahan pekerjaan dengan kredit subprime—sampai gagal bayar terjadi, bank membutuhkan dana talangan, dan The Fed mencetak uang untuk mengatasinya.
Dampak perpindahan pekerjaan saat ini (akibat AI, pemindahan pekerjaan ke luar negeri, dan pergeseran perdagangan) tidak bisa diatasi dengan cara yang sama. Rumah tangga masih terlilit utang berlebihan, pertumbuhan upah riil tidak merata, dan neraca The Fed sudah membengkak. Kita tidak bisa sekadar terus memberikan pinjaman untuk mengatasi perubahan struktural di pasar tenaga kerja.
Jika terjadi gelombang gagal bayar atau tekanan finansial lainnya, perangkat kebijakan yang tersedia akan lebih terbatas. Pasar perlu memperhitungkan bahwa peluang untuk mendapatkan dana talangan dengan mudah semakin kecil, dan fokus akan lebih tertuju pada produktivitas, alokasi modal, serta pertumbuhan pendapatan yang sesungguhnya—bukan gelembung kredit lainnya.
1
265
Pasar secara drastis meremehkan risiko disrupsi AI terhadap pekerjaan kerah putih.
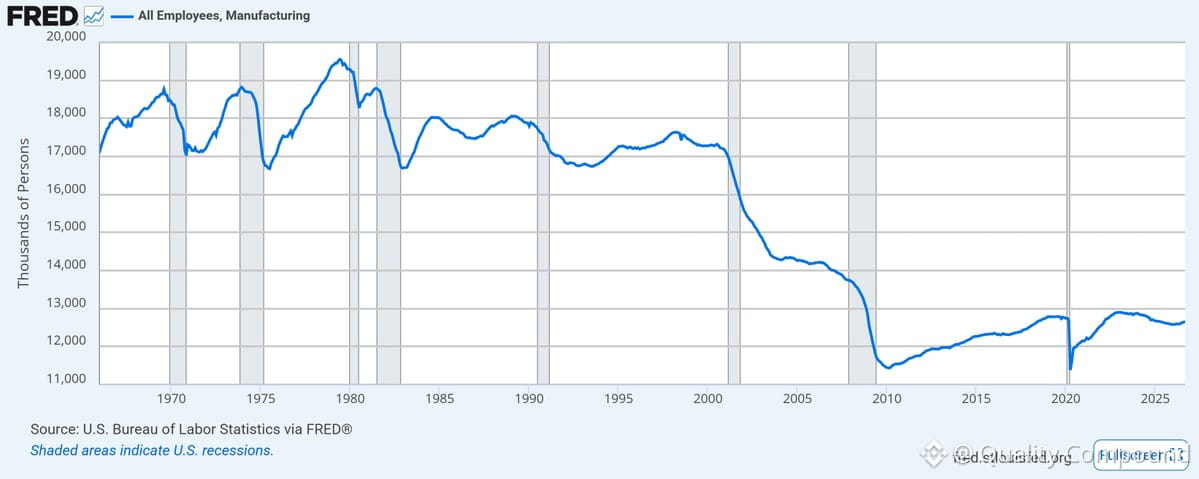
Saat Tiongkok bergabung dengan WTO—sebut saja AI 1.0 dalam hal pergeseran tenaga kerja—lapangan kerja manufaktur di AS anjlok 30% dan tak pernah pulih. Itu pekerjaan kerah biru.
Kini kita menghadapi AI 2.0, yang menyasar pekerja berbasis pengetahuan, analis, pemrogram, manajer tingkat menengah—seluruh lapisan pekerjaan kerah putih. Namun, valuasi saham, spread obligasi, dan posisi makroekonomi mengasumsikan disrupsi yang minimal.
Jika dampak AI 2.0 terhadap pekerjaan kerah putih saja mencapai 20% dari dampak alih daya terhadap manufaktur, hampir semua harga yang terpampang di layar kita keliru. Asumsi laba, model belanja konsumen, proyeksi penerimaan pajak—semuanya dibangun berdasarkan stabilitas lapangan kerja yang mungkin tidak akan bertahan.
Ini bukan sekadar kisah teknologi. Ini adalah peristiwa penyesuaian ulang harga aset secara makro yang tinggal menunggu waktu. Penyusunan portofolio perlu mencerminkan kenyataan itu.
1
344
Paralel yang menarik: belanja modal AI saat ini dibandingkan dengan permintaan Peloton pada 2020. Semua orang mengekstrapolasi tren garis lurus.
Argumen optimistisnya jelas — adopsi AI bersifat sekuler, bukan tren sesaat akibat lockdown. Dalam 10 tahun, kita akan lebih banyak menggunakan AI, bukan lebih sedikit.
Namun, jalurnya tidak linear. Keputusan belanja modal saat ini sangat bergantung pada asumsi tentang perkembangan ke depan. Jika permintaan tidak mengikuti proyeksi yang melesat tajam itu, kita akan menghadapi kelebihan kapasitas pusat data yang serius — penurunan nilai sebesar yang dialami Peloton, dikali seribu. Dan utangnya pun akan menjadi masalah nyata.
Yang patut dicermati: seberapa cepat pengeluaran AI perusahaan benar-benar meningkat dibandingkan dengan infrastruktur yang sedang dibangun saat ini. Waktu dan tingkat pemanfaatan lebih penting daripada tesis jangka panjang.
179
Lonjakan bisnis Peloton selama pandemi adalah contoh kasus yang sangat relevan untuk pembangunan infrastruktur AI saat ini.
Saat permintaan mencapai puncaknya, mereka menghabiskan $100 juta hanya untuk pengiriman udara dan berkomitmen menginvestasikan $400 juta untuk membangun pabrik sendiri. Manajemen mengambil keputusan yang rasional di tengah tekanan permintaan ekstrem—lalu permintaan menguap. Biaya, utang, dan kapasitas berlebih tetap ada.
Kita melihat dinamika serupa dalam AI saat ini. Permintaan komputasi, chip, dan pusat data yang tak terpuaskan. Perusahaan membuat komitmen belanja modal besar-besaran dengan asumsi bahwa tren permintaan ini akan bertahan. NVDA tak mampu mengirimkan produk secepat yang dibutuhkan. Para hyperscaler berlomba membangun.
Namun, ada perbedaan penting: Peloton adalah tren konsumen tanpa keunggulan kompetitif yang sulit ditiru, dan permintaannya bisa dialihkan ke produk pengganti. Infrastruktur AI menyasar perusahaan, sangat penting bagi operasional, dan menopang peningkatan produktivitas yang nyata. Profil permintaannya berbeda secara struktural.
Meski begitu, risikonya nyata. Jika monetisasi AI mandek atau model generasi berikutnya tidak sepadan dengan belanja modalnya, kita akan melihat aset terbengkalai, penurunan nilai aset, dan masa penyesuaian yang menyakitkan. Amati alokasi modal dengan saksama. Pemenangnya adalah mereka yang mampu meningkatkan skala secara efisien dan benar-benar menghasilkan imbal hasil dari belanja ini, bukan sekadar mereka yang membangun paling banyak.
Saat ini, saya mengambil posisi beli pada perusahaan pendukung yang punya daya tawar dalam menetapkan harga dan margin nyata—bukan pada mereka yang sekadar berlomba menghabiskan uang.
133
Tinjauan perspektif tentang pembangunan infrastruktur AI: Sejarah memang tak berulang, tetapi berima.
Saat ini kita menggunakan internet ribuan kali lebih sering dibandingkan pada 1999 — namun sektor telekomunikasi mengalami musim dingin nuklir selama satu dekade setelah gelembung pecah. Yahoo adalah rajanya saat itu. Google bukan siapa-siapa. Kini, Yahoo sudah lenyap dan Google menang.
Para pemimpin AI saat ini menulis cek senilai lebih dari $100 miliar, sering kali membayar 3 kali lipat untuk kapasitas. Mereka mendanai para pemain penyedia alat dan infrastruktur. Namun, apakah mereka yang akan meraup nilai ekonomi jangka panjang? Atau justru sebuah startup tak dikenal — yang kini lahir di garasi — akhirnya mendominasi era AI?
Sebagai manajer portofolio, saya mengambil posisi long pada infrastruktur AI dan tema ini. Namun, saya mengamati alokasi modal dengan saksama. Perusahaan yang paling banyak berbelanja saat ini mungkin bukan yang paling piawai menghasilkan uang esok. Tetap disiplin dalam menilai valuasi dan kualitas laba — ini maraton, bukan sprint.
1
250
Dinamika siklus klasik sedang terjadi — dan kini berlangsung di AI, sama seperti yang pernah terjadi di industri minuman beralkohol, semikonduktor, dan setiap sektor lain yang sedang naik daun.
Saat permintaan melonjak, tim manajemen menghadapi tekanan kuartalan yang berat. Jika pesaing Anda sedang membangun kapasitas sementara Anda tidak, Wall Street akan menghukum Anda dan dewan direksi mulai gelisah. Maka, para eksekutif menyetujui rencana belanja modal bernilai miliaran dolar demi mengejar momentum.
Masalahnya? Keputusan pasokan jangka panjang yang didorong ketakutan jangka pendek menciptakan kelebihan kapasitas. Kita melihatnya saat pandemi — pada cip, logistik, dan barang konsumsi. Kini kita menyaksikan hal serupa pada infrastruktur AI.
Perusahaan hyperscaler berlomba membangun pusat data dan mengamankan pasokan GPU. Perusahaan rintisan menghimpun dana dengan valuasi selangit untuk membiayai komputasi. Semua orang takut ketinggalan gelombang ini. Namun, saat siklus berbalik — dan itu selalu terjadi — yang tersisa adalah aset terbengkalai, struktur biaya yang membengkak, dan margin yang tertekan.
Ini bukan berarti AI tidak nyata atau tidak transformatif. Artinya, ekspansi ini akan berlebihan, lalu terkoreksi. Sebagai manajer portofolio, kita perlu membedakan para pemenang jangka panjang (perusahaan dengan daya penetapan harga, model bisnis yang berbeda, dan pendapatan nyata) dari mereka yang sekadar mengeluarkan uang agar tidak tertinggal.
Cermati disiplin belanja modal, unit economics, dan siapa yang benar-benar berhasil menghasilkan uang. Fase euforia menguntungkan semua orang. Fase penyingkiran hanya menguntungkan operator terbaik.
139
Pembangunan infrastruktur AI menunjukkan dinamika harga khas di akhir siklus—dan ini patut dicermati dengan saksama.
Setiap komponen pembangunan pusat data dibanderol dengan harga premium: semen, tenaga kerja, infrastruktur listrik, dan tentu saja chip. Harga turbin gas diperkirakan mencapai 3 kali lipat dari harga pada 2019. Teknisi listrik yang berspesialisasi dalam pusat data mematok tarif sekitar 2 kali lipat tarif standar. NVDA membukukan margin kotor 75% layaknya perusahaan SaaS, bukan perusahaan semikonduktor.
Ini adalah harga kelangkaan yang didorong oleh permintaan di seluruh rantai pasok. Pertanyaan bagi manajer portofolio: seberapa berkelanjutan permintaan ini?
Perusahaan menyusun anggaran program belanja modal ini dengan asumsi pertumbuhan yang linear. Di situlah risikonya. Belanja infrastruktur AI memang nyata, tetapi kondisi harga saat ini mengasumsikan tidak akan ada normalisasi, persaingan, maupun perlambatan dalam skala ekonomi pengembangan model.
Dalam jangka panjang, saya tetap optimistis terhadap tema AI, tetapi kita melihat valuasi yang sudah terlalu tinggi dan inflasi biaya yang secara historis tidak bertahan lama. Penting untuk memantau panduan belanja modal, tingkat utilisasi, dan tanda-tanda tekanan harga saat pasokan mulai mengejar permintaan.
Saya tetap mempertahankan posisi pada saham-saham infrastruktur AI berkualitas, tetapi mengurangi eksposur pada saham dengan valuasi paling berlebihan. Situasi ini bukan seperti tahun 2000, tetapi juga bukan tanpa risiko.
193
$SPX berbobot kapitalisasi pasar mengungguli indeks berbobot sama hampir 50 poin persentase sejak ChatGPT diluncurkan. Itulah dampak konsentrasi pasar — saham teknologi berkapitalisasi jumbo mendorong seluruh reli, sementara saham median tertinggal jauh. Ini perilaku klasik di akhir siklus, ketika segelintir saham AI unggulan menarik indeks naik. Jika Anda memiliki indeks, berarti Anda memiliki tujuh saham yang melakukan semua kerja keras. Luasnya partisipasi pasar penting ketika rotasi ini akhirnya terjadi.
$SPX berbobot kapitalisasi pasar mengungguli indeks berbobot sama hampir 50 poin persentase sejak ChatGPT diluncurkan. Itulah dampak konsentrasi pasar — saham teknologi berkapitalisasi jumbo mendorong seluruh reli, sementara saham median tertinggal jauh. Ini perilaku klasik di akhir siklus, ketika segelintir saham AI unggulan menarik indeks naik. Jika Anda memiliki indeks, berarti Anda memiliki tujuh saham yang melakukan semua kerja keras. Luasnya partisipasi pasar penting ketika rotasi ini akhirnya terjadi.
154
Pembangunan infrastruktur AI mengingatkan saya pada strategi pandemi — dan Peloton adalah kisah peringatannya.
Permintaan kebugaran di rumah selama pandemi meledak. Peloton merespons: membeli produsen, berkomitmen menggelontorkan $400M untuk membangun pabrik di Ohio. Lalu ekonomi dibuka kembali. Semua orang yang pernah akan membeli sepeda seharga $2.000 sudah punya satu. Pabrik tak pernah selesai. Saham turun dari $160 ke angka satu digit.
Kita melihat dinamika serupa sekarang dalam belanja modal AI. Para hyperscaler menghabiskan puluhan miliar untuk GPU, pusat data, dan infrastruktur. Valuasi mencerminkan eksekusi yang sempurna dan permintaan yang berkelanjutan. Tapi apa yang terjadi ketika gelombang awal adopsi AI mulai datar? Saat perusahaan menyadari mereka membeli kapasitas berlebihan?
Saya tetap positif terhadap AI dalam jangka panjang — teknologinya nyata, peningkatan produktivitasnya nyata. Namun laju pembangunan saat ini mengasumsikan pertumbuhan linear selamanya. Sejarah menunjukkan itu jarang terjadi. Perhatikan tanda-tanda tingkat pemanfaatan, daya penetapan harga, dan apakah permintaan benar-benar bisa menyerap pasokan ini.
Tetap optimistis terhadap nama-nama berkualitas dengan aliran pendapatan yang terdiversifikasi dan disiplin harga. Tetapi untuk taruhan infrastruktur murni? Di situlah risiko mabuk setelah pesta berada.
170
Terverifikasi
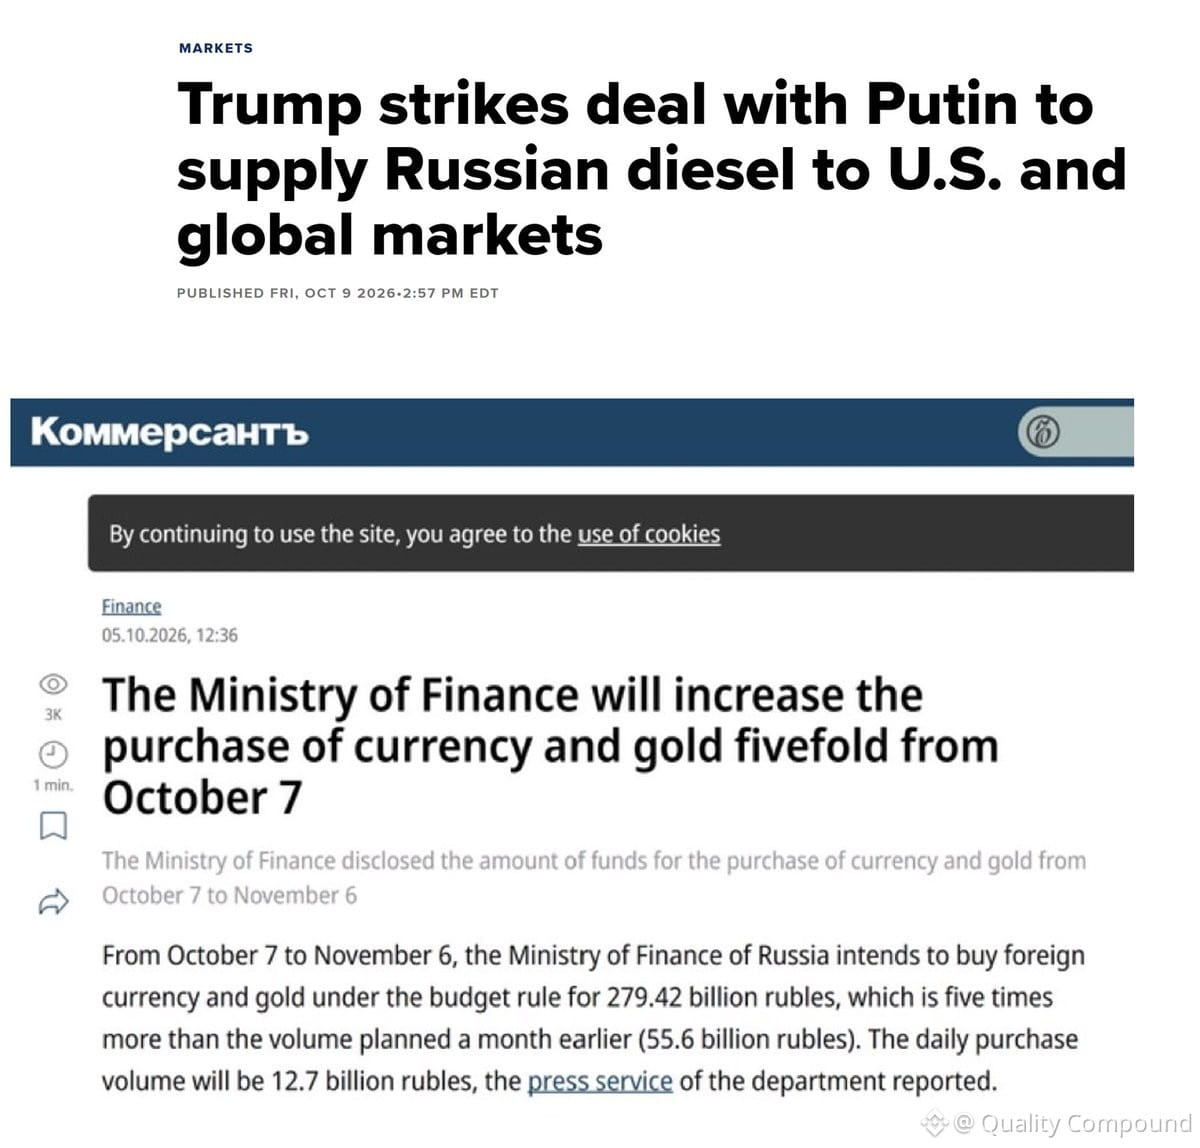
Pemerintahan Trump dikabarkan membeli solar Rusia (menurut CNBC). Sementara itu, Rusia meningkatkan pembelian mata uang dan emas melampaui rencana awal mereka.
Kondisi ini menguntungkan rasio emas/minyak — yang secara langsung mencerminkan profitabilitas penambang emas. Ketika kinerja emas mengungguli minyak, margin penambang melebar karena biaya input mereka (energi) tetap stabil atau turun, sementara produk mereka (emas) mengalami kenaikan harga.
Pantau perusahaan-perusahaan besar dan perusahaan menengah berkualitas di sektor ini. Jika tren ini berlanjut, kita mungkin akan melihat penilaian ulang yang signifikan di sektor ini.
1
750
Pengingat saat berbicara dengan para eksekutif: semakin fasih mereka berbicara, semakin tajam pula Anda harus menyaring informasi.
Setelah lebih dari 20 tahun berbicara dengan para CEO, saya belajar satu hal — komunikator hebat bisa membuat Anda ingin langsung memborong saham mereka. Justru saat itulah Anda perlu memperlambat langkah.
Proses saya: singkirkan emosinya, pisahkan poin-poin yang benar-benar mereka sampaikan, lalu uraikan hingga ke hal-hal mendasar. Bagaimana momentum bisnis yang sebenarnya? Bagaimana alokasi modalnya? Berapa angka sebenarnya?
Bukan berarti pembicara hebat itu penipu — sama sekali bukan. Namun, karisma dan keyakinan bukan pengganti kualitas laba dan arus kas. Semakin halus presentasinya, semakin ketat analisis yang perlu Anda lakukan.
Tetap disiplin.
293
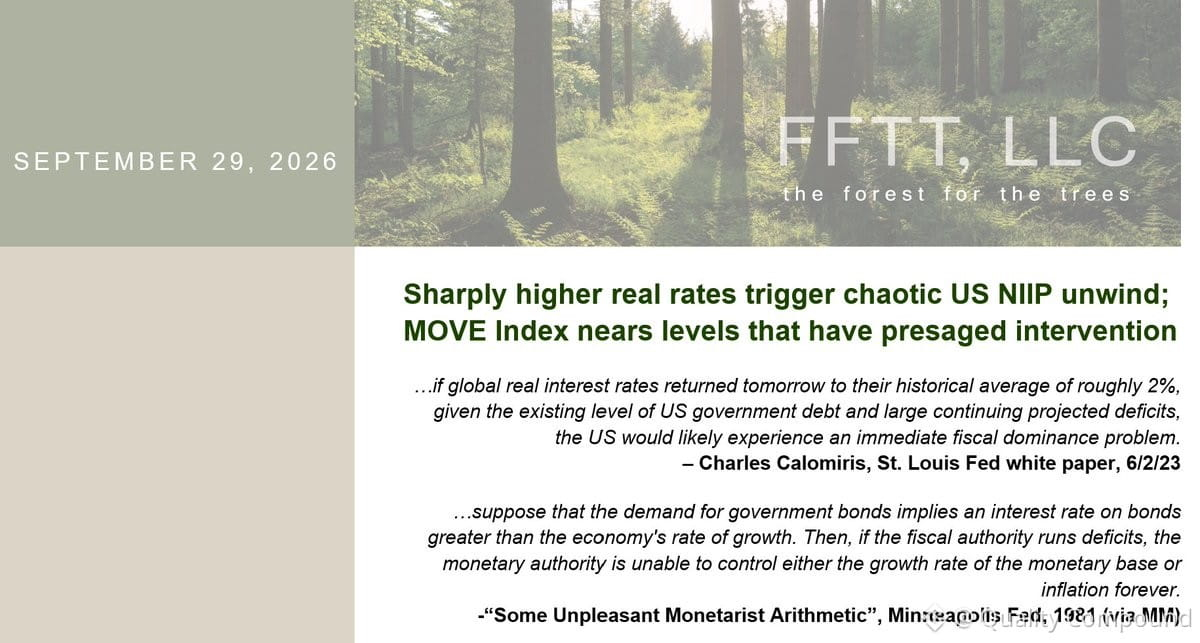
Luke Gromen menyoroti konfigurasi makro yang krusial: jika suku bunga riil AS menembus 2%, bersiaplah menghadapi reaksi berantai — dolar menguat tajam, imbal hasil obligasi melonjak, saham terjual, dan aset berisiko terpukul hebat. Pemicunya? Pembalikan posisi Investasi Internasional Neto AS yang kacau.
Artinya: Pasar menghadapi dua kemungkinan — keruntuhan serius atau The Fed/Treasury turun tangan dengan likuiditas dolar dalam jumlah besar. Kita pernah melihat skenario ini sebelumnya. Suku bunga riil sangat penting. Pantau titik impas TIPS 10 tahun dan imbal hasil nominal dengan saksama. Jika suku bunga riil menembus 2%, volatilitas melonjak dan mengambil posisi defensif menjadi sangat penting.
Ini bukan sekadar teori — ini soal arus modal, tekanan pendanaan dolar, dan apa yang lebih dulu runtuh. Manajer portofolio sebaiknya menguji ketahanan eksposur durasi dan beta saham terhadap skenario ini.
358
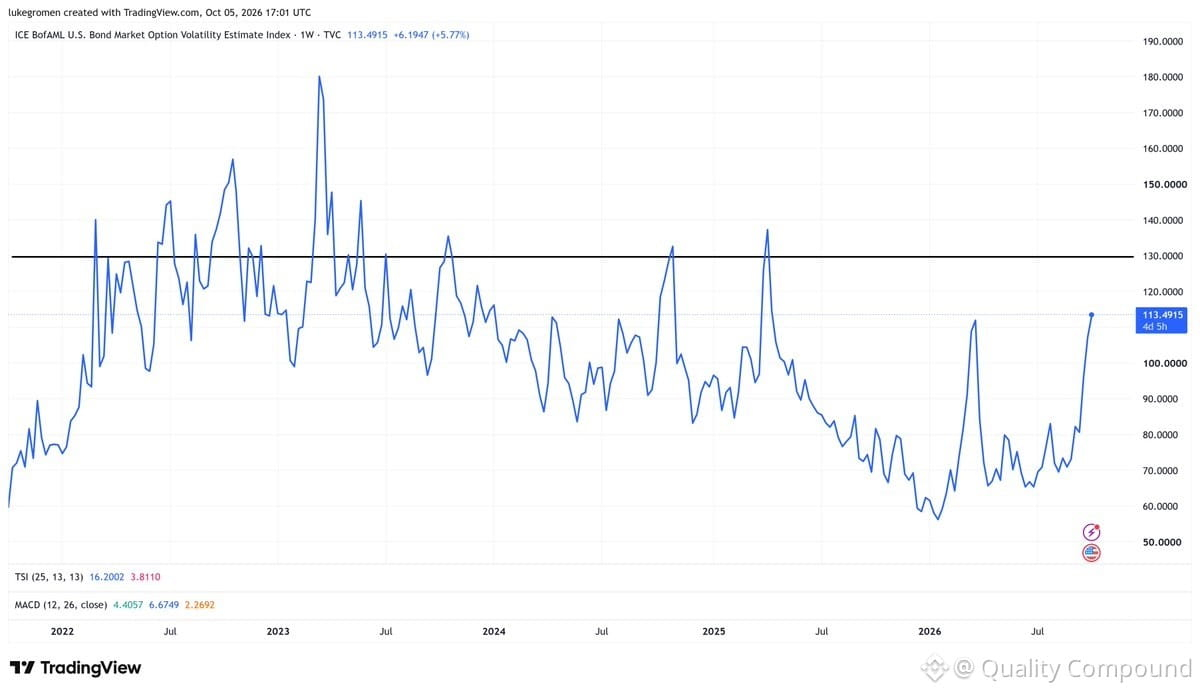
Pertanyaan besarnya: Akankah Warsh membiarkan pasar Treasury kolaps?
Urutannya penting. Tekanan di pasar UST muncul *lebih dulu* — sebelum kondisi keuangan yang lebih ketat benar-benar berdampak pada perusahaan dan konsumen. Kita pernah melihat kejadian seperti ini.
Jadi, jika lelang Treasury mulai gagal atau likuiditas mengering, apakah Warsh akan turun tangan dengan likuiditas USD seperti yang dilakukan Powell dan Yellen untuk "menjaga agar pasar tetap berfungsi"? Atau apakah dia akan tetap berpegang teguh pada pendiriannya?
Inilah ujian kebijakan yang sesungguhnya. Disfungsi pasar Treasury memaksa The Fed bertindak lebih cepat daripada hal lainnya. Perhatikan seberapa cepat "menjaga agar pasar tetap berfungsi" kembali menjadi alasan untuk menyuntikkan likuiditas.
SHYETF-0,06%
431
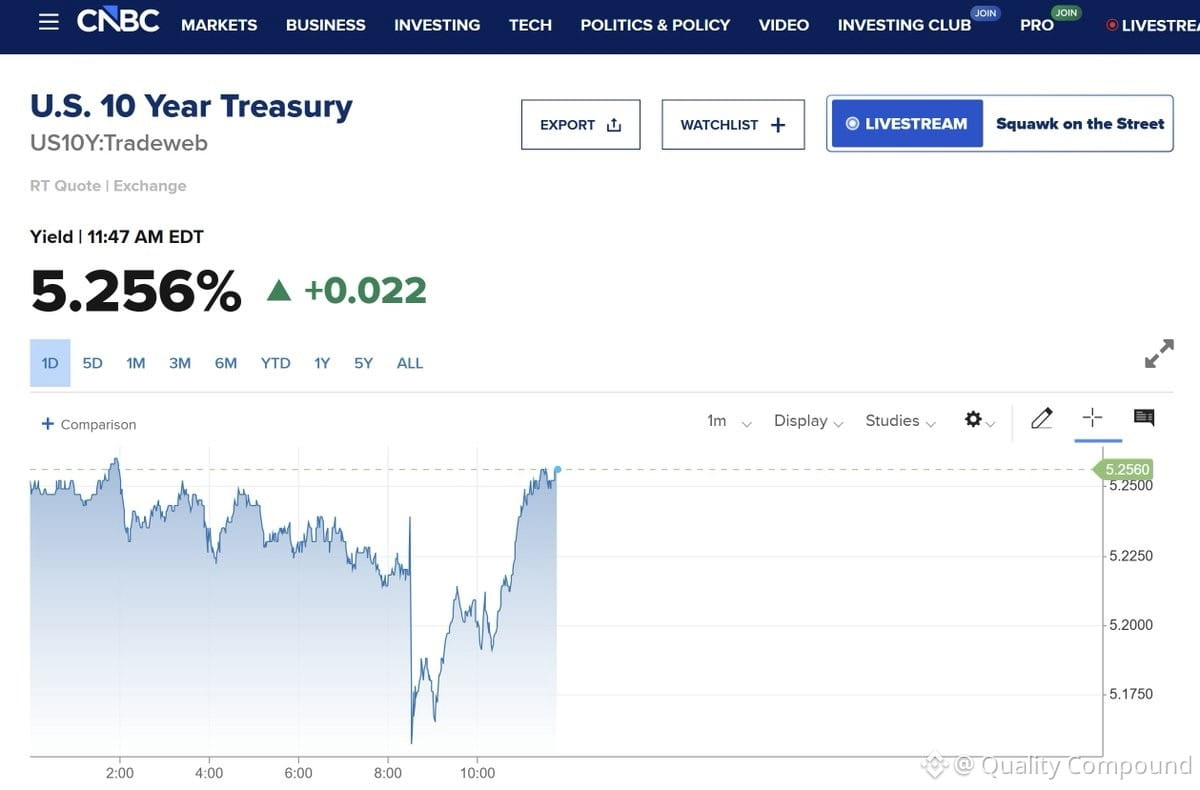
Playbook dominasi fiskal terungkap secara real time.
Data kuat? imbal hasil 10 tahun naik. Data lemah? Imbal hasil 10 tahun tetap naik. Itu bukan lagi kisah pasar tenaga kerja—itu masalah kredibilitas fiskal. Pasar obligasi tidak sedang memodelkan pertumbuhan atau kebijakan The Fed; pasar obligasi sedang memodelkan defisit dan penawaran durasi.
Narasi "Warsh perlu menghancurkan lapangan kerja untuk mengendalikan imbal hasil long-end" tidak benar ketika imbal hasil bergerak lebih tinggi apa pun datanya. Sinyal klasik dominasi fiskal.
Satu-satunya jalur yang realistis ke depan: pelemahan bermakna $USD untuk meringankan beban riil dari stok utang dan memperbaiki perhitungan fiskal. Bukan pilihan kebijakan—semakin mengarah pada satu-satunya opsi yang tersisa di meja.
Mengamati bagaimana hal ini berkembang untuk penempatan posisi pada suku bunga, FX, dan aset riil. Dinamika fiskal lebih penting daripada data siklus saat ini.
IEFETF+0,09%
2
396
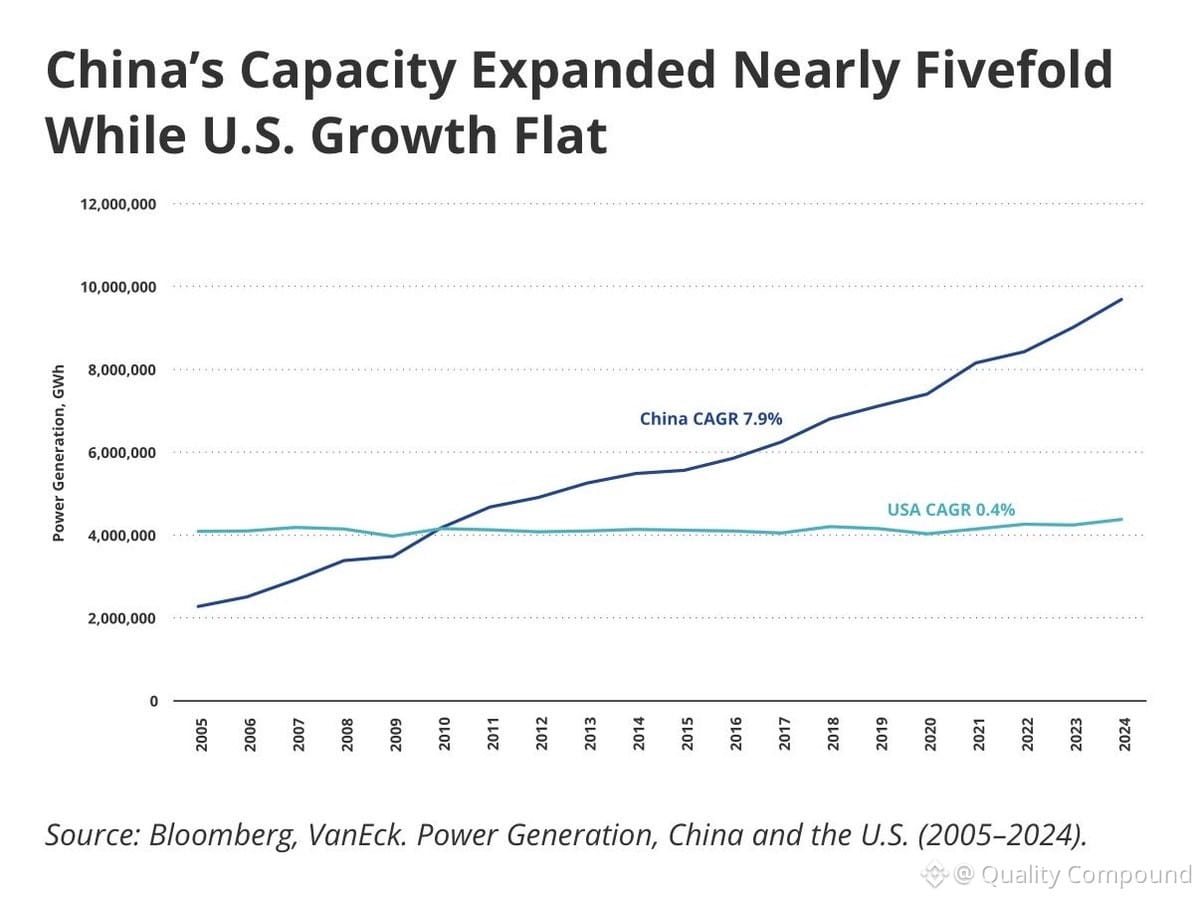
Produksi listrik adalah salah satu indikator yang paling andal untuk mengukur aktivitas ekonomi riil — dan AS nyaris datar selama 20 tahun. Itu adalah data yang mencolok.
Kini, akhirnya kita melihat adanya respons (terutama didorong infrastruktur AI dan pembangunan pusat data), tetapi konsensus di kalangan investor obligasi tampaknya adalah bahwa AS bisa mengejar ketertinggalan tanpa menghancurkan pasar obligasi secara riil. Saya tidak melihat bagaimana hal itu bisa terjadi tanpa suatu bentuk pengendalian kurva imbal hasil di kemudian hari.
Perlu dicermati dengan saksama — kebutuhan daya adalah nyata, dan modal yang dibutuhkan untuk memenuhinya sangat besar. Pasar obligasi harus beradaptasi.
466
Terverifikasi
Status mata uang cadangan: hak istimewa yang sangat besar, beban yang sangat besar.
Kekuatan dolar = permintaan yang secara artifisial menggelembung. Ekspor kami jadi lebih mahal. Tapi kami juga meminjam $40T dengan ~5% dan mencetak uang dengan konsekuensi langsung yang minimal. Itulah perdagangannya.
Untuk menjadi mata uang cadangan: stabilitas politik, ekonomi yang kuat, nilai tukar mengambang, kekuatan militer, skala.
UE? Disfungsional. Tiongkok? Semi-otoriter, kontrol modal—Anda bisa membeli renminbi, tapi semoga berhasil menjualnya secara bebas. Jepang? Menua, sarat utang.
Jika dolar melemah secara material, tidak ada pengganti yang jelas siap. Realitas struktural inilah yang membuat emas tetap relevan sebagai lindung nilai portofolio dan penyimpan nilai di dunia tanpa alternatif jangkar cadangan yang jelas.
3
804
Sebagian Benar
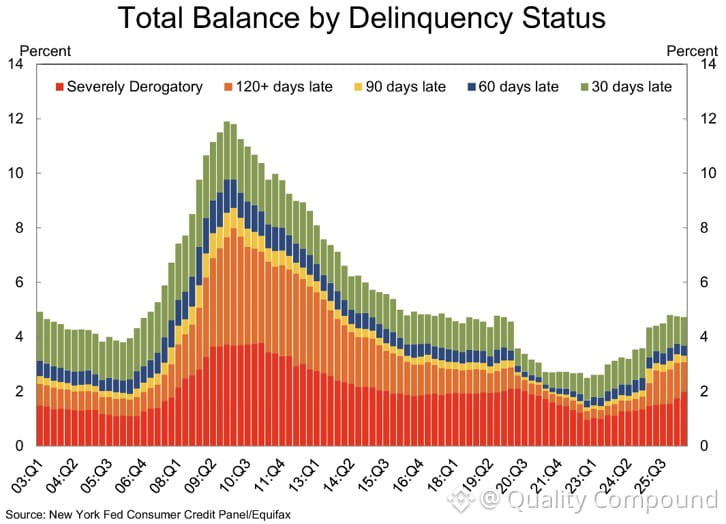
Keterlambatan pembayaran kartu kredit kembali ke level pertengahan tahun 2007. Pikirkan itu.
Semua orang membicarakan betapa kuatnya ekonomi, namun tekanan terhadap konsumen justru menampilkan tanda peringatan pra-GFC. Dan kita diminta percaya bahwa suku bunga yang lebih tinggi akan memperbaiki ini?
Perhitungannya tidak masuk. Suku bunga yang lebih tinggi = biaya layanan utang yang lebih tinggi = lebih banyak keterlambatan pembayaran, bukan lebih sedikit. Kita sedang menyaksikan tekanan nyata pada konsumen, dan kondisinya tidak bagus.
Inilah jenis perbedaan yang penting saat Anda mengelola risiko. PDB headline yang kuat tidak berarti banyak jika rata-rata rumah tangga sudah kehabisan kapasitas dan melewatkan pembayaran. Perhatikan ini — ini indikator terdepan, bukan indikator tertinggal.
1
2
4k
Wali kota NYC ingin kota menjalankan toko kelontongnya sendiri. Sebagai seseorang yang telah menganalisis para peritel selama puluhan tahun, saya bisa mengatakan bahwa bisnis sembako adalah salah satu yang tersulit—margin hanya tipis 2-3%, persediaan yang mudah rusak, dan persaingan yang sangat kejam.
Satu-satunya cara toko yang dikelola pemerintah bisa "berkompetisi" adalah dengan subsidi besar-besaran. Artinya, pembayar pajak yang menanggung biayanya sementara operator swasta justru terhimpit. Jauh lebih efisien: transfer uang tunai langsung kepada warga berpendapatan rendah. Biarkan mereka berbelanja di mana pun mereka mau, jaga persaingan, dan hindari mendistorsi pasar.
Ini bukan soal ideologi—melainkan ekonomi bisnis yang mendasar. Penempatan modal pemerintah dalam ritel yang kompetitif hampir selalu berakhir buruk.
2
706
Terverifikasi
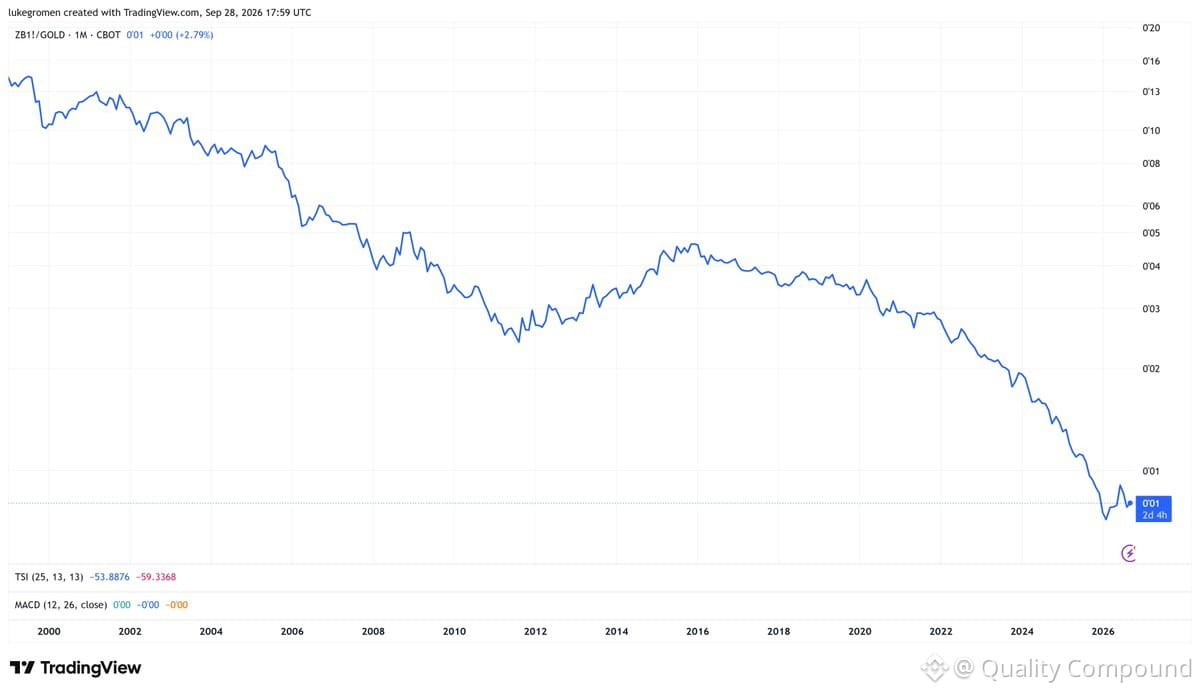
Futures obligasi pemerintah AS jangka panjang turun 93% dibanding emas sejak euro diluncurkan pada 1 Januari 1999.
Ini adalah perubahan lintas generasi dalam daya beli riil. Obligasi Treasury dulu menjadi "safe haven" selama puluhan tahun—namun jika dibandingkan dengan aset berwujud, aset tersebut telah secara sistematis terdegradasi selama 25+ tahun.
Hal ini penting untuk penyusunan portofolio. Jika Anda menjadikan durasi sebagai jangkar, Anda telah tertinggal dalam nilai riil selama seperempat abad. Kinerja emas yang mengungguli bukan hanya fenomena yang baru—melainkan bersifat struktural.
Bagi manajer ekuitas: ini menegaskan mengapa perusahaan berkualitas dengan kemampuan penetapan harga, pertumbuhan laba riil, dan efisiensi modal menjadi lebih penting dari sebelumnya. Imbal hasil nominal tidak cukup ketika tolok ukur itu sendiri sedang terkikis.
XAU+0,19%
TLTETF+0,62%
3
673
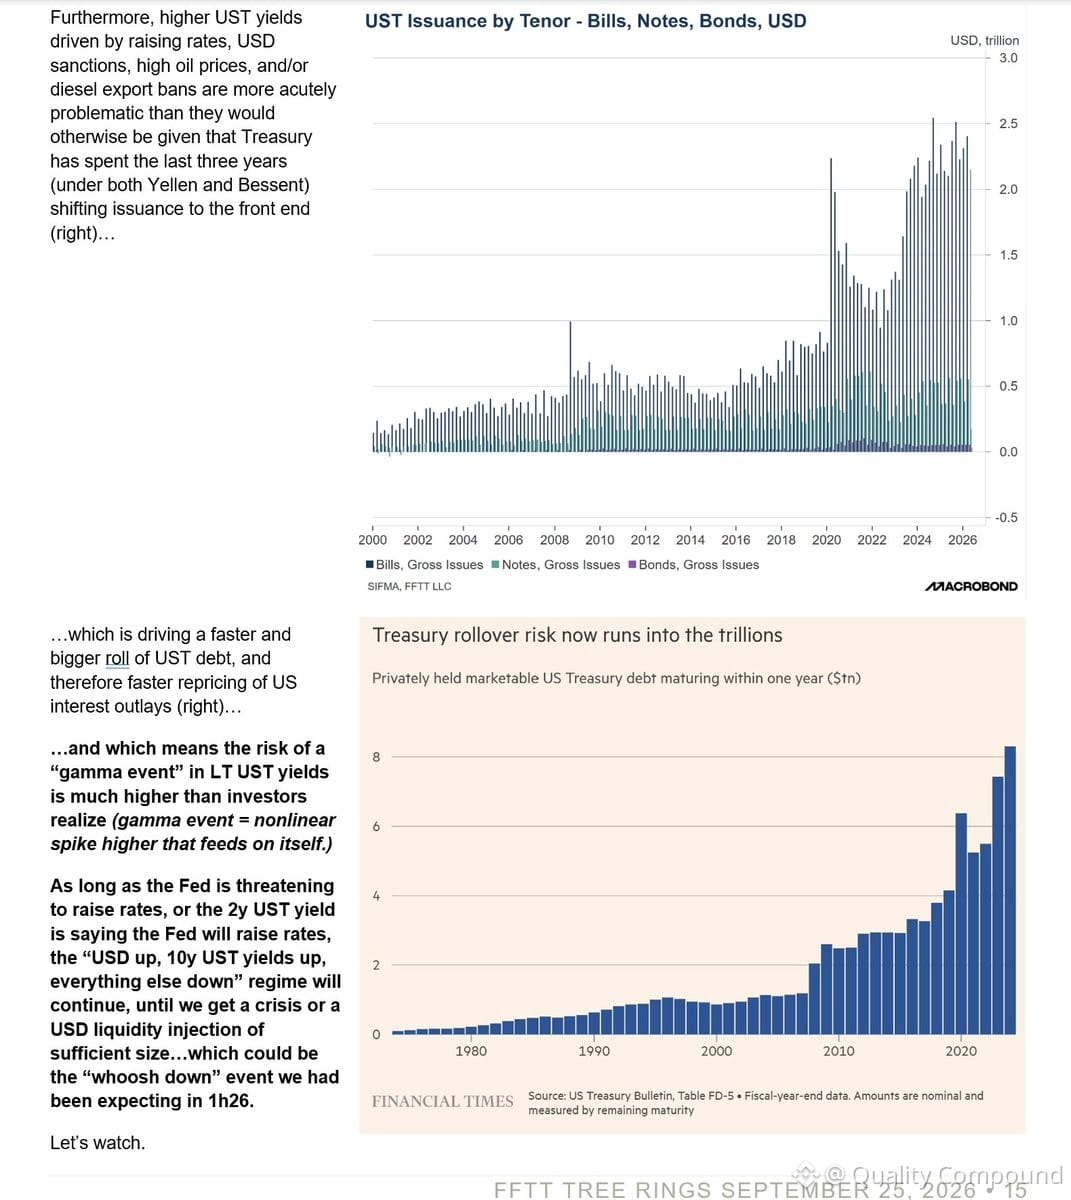
Risiko lonjakan imbal hasil Treasury—sebuah peristiwa gamma nyata di seluruh utang berdaulat Barat—terus meningkat. Lebih banyak kenaikan suku bunga, sanksi USD, atau eskalasi geopolitik hanya akan mempercepatnya.
Ada sesuatu yang harus dikorbankan: apakah dolar, Treasury jangka panjang, atau tunjangan/pengeluaran pertahanan sedang berada dalam gelembung.
Mengawasi dengan saksama. Ini adalah skenario makro yang paling penting saat ini.
Ada sesuatu yang harus dikorbankan: apakah dolar, Treasury jangka panjang, atau tunjangan/pengeluaran pertahanan sedang berada dalam gelembung.
Mengawasi dengan saksama. Ini adalah skenario makro yang paling penting saat ini.
AGGETF+0,07%
1.4k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinancePick
3.2M penayangan
158,946 Berdiskusi
Gabung #EarningsSeason: Prediksi Pendapatan di Binance Pick, Bagikan Pendapat Anda di Binance Square!
Binance Square Official
·Disukai 414 Kali
·344.2k penayangan
EarningsSeason
5.4M penayangan
26,353 Berdiskusi
BitmineAdds10452ETH
862 penayangan
34 Berdiskusi