
PolinaK13
44 Posting

PolinaK13
Laporkan
Blokir Pengguna
10 Mengikuti
29 Pengikut
44 Disukai
Posting
Semua
Kuotasi
·
--
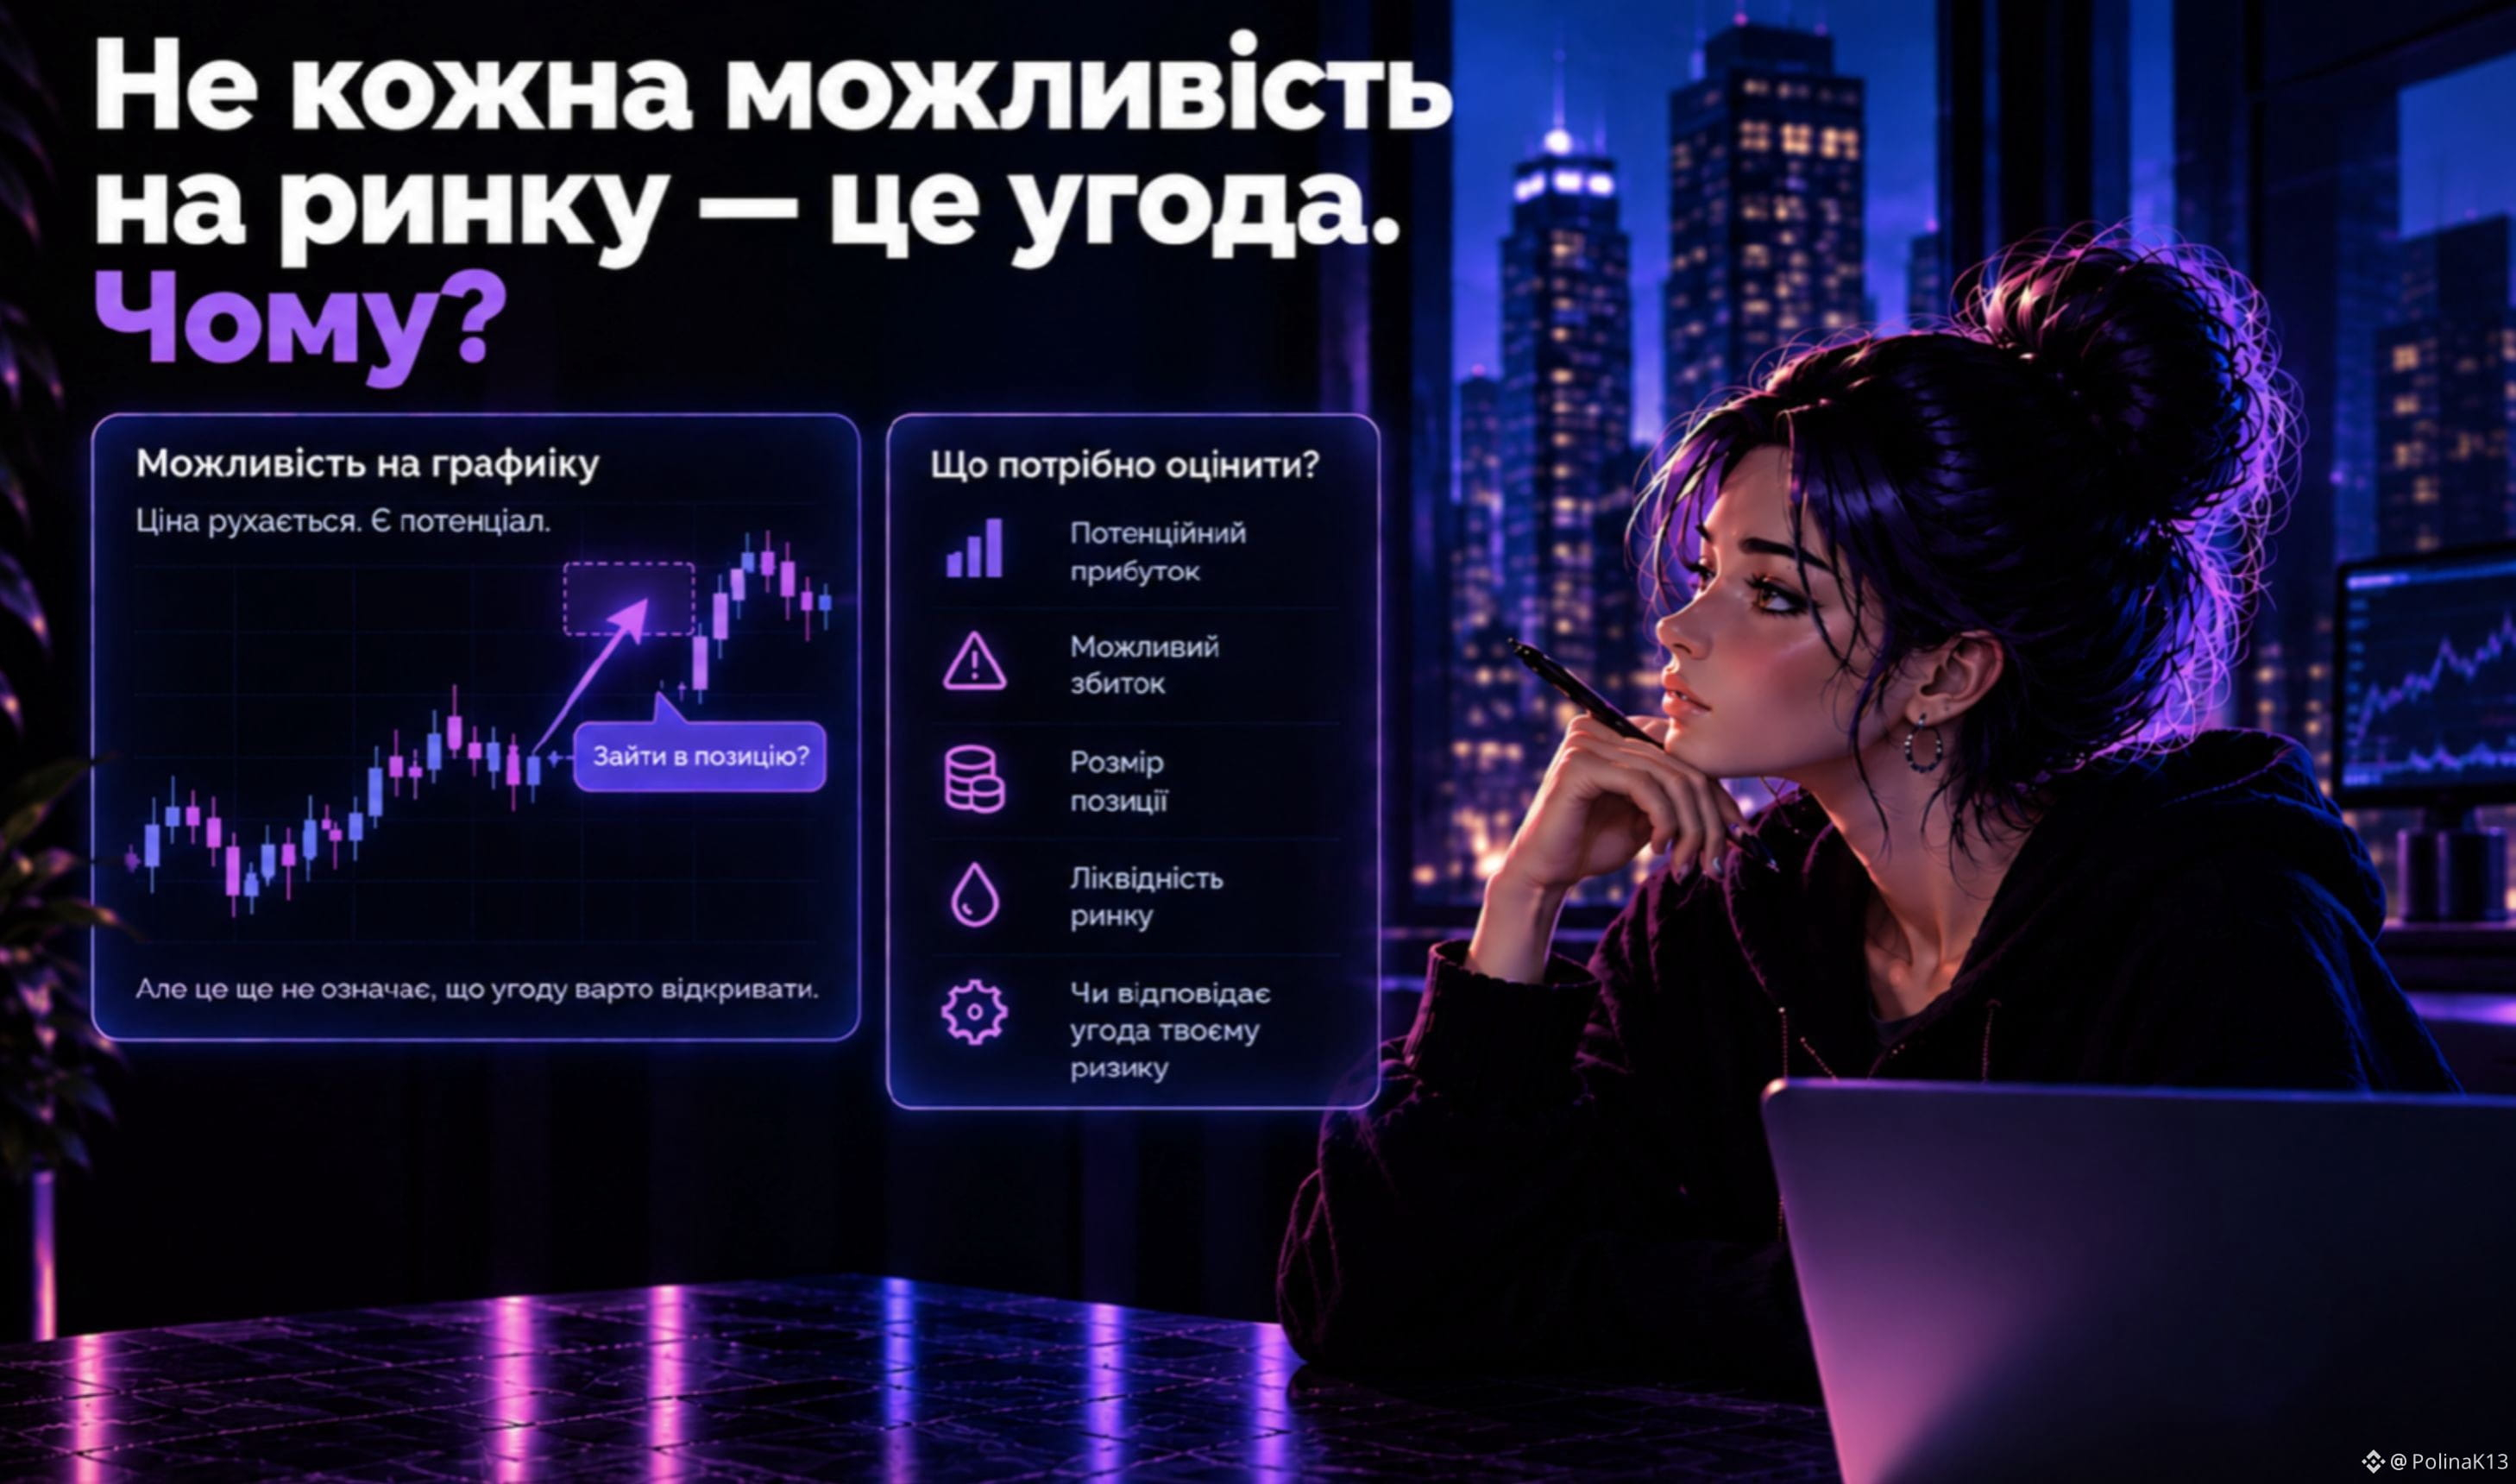
Tidak setiap peluang di pasar adalah sebuah kesepakatan. Mengapa?
Pada grafik, bisa muncul situasi yang terlihat sangat menarik:
harga bergerak dengan kuat → ada potensi untuk menghasilkan uang → Anda ingin masuk ke posisi.
Namun, peluang itu sendiri belum berarti bahwa transaksi layak dibuka.
Misalnya, Anda mengharapkan pergerakan saham sebesar 5%, tetapi untuk itu Anda harus membuka posisi yang terlalu besar.
Atau, potensi keuntungan terlihat menggiurkan, tetapi kerugian yang mungkin terjadi jika terjadi kesalahan jauh lebih besar.
Skenario lain adalah Anda melihat level masuk yang bagus, tetapi likuiditas rendah, sehingga eksekusi posisi besar dapat terjadi pada harga yang kurang menguntungkan.
Karena itu, sebelum melakukan transaksi, sebaiknya tidak hanya melihat:
"Seberapa banyak saya bisa mendapat untung?"
tapi juga:
seberapa besar saya bisa rugi;
berapa ukuran posisi yang diperlukan;
seberapa likuid pasar tersebut;
apakah transaksi ini sesuai dengan tingkat risiko saya.
Kadang, keputusan terbaik adalah melihat peluang, tetapi tidak mengubahnya menjadi posisi.
Karena peluang di grafik—belum berarti transaksi yang sudah siap.
#Trading #RiskManagement
Tidak setiap peluang di pasar adalah sebuah kesepakatan. Mengapa?
Pada grafik, bisa muncul situasi yang terlihat sangat menarik:
harga bergerak dengan kuat → ada potensi untuk menghasilkan uang → Anda ingin masuk ke posisi.
Namun, peluang itu sendiri belum berarti bahwa transaksi layak dibuka.
Misalnya, Anda mengharapkan pergerakan saham sebesar 5%, tetapi untuk itu Anda harus membuka posisi yang terlalu besar.
Atau, potensi keuntungan terlihat menggiurkan, tetapi kerugian yang mungkin terjadi jika terjadi kesalahan jauh lebih besar.
Skenario lain adalah Anda melihat level masuk yang bagus, tetapi likuiditas rendah, sehingga eksekusi posisi besar dapat terjadi pada harga yang kurang menguntungkan.
Karena itu, sebelum melakukan transaksi, sebaiknya tidak hanya melihat:
"Seberapa banyak saya bisa mendapat untung?"
tapi juga:
seberapa besar saya bisa rugi;
berapa ukuran posisi yang diperlukan;
seberapa likuid pasar tersebut;
apakah transaksi ini sesuai dengan tingkat risiko saya.
Kadang, keputusan terbaik adalah melihat peluang, tetapi tidak mengubahnya menjadi posisi.
Karena peluang di grafik—belum berarti transaksi yang sudah siap.
#Trading #RiskManagement
Pada grafik, bisa muncul situasi yang terlihat sangat menarik:
harga bergerak dengan kuat → ada potensi untuk menghasilkan uang → Anda ingin masuk ke posisi.
Namun, peluang itu sendiri belum berarti bahwa transaksi layak dibuka.
Misalnya, Anda mengharapkan pergerakan saham sebesar 5%, tetapi untuk itu Anda harus membuka posisi yang terlalu besar.
Atau, potensi keuntungan terlihat menggiurkan, tetapi kerugian yang mungkin terjadi jika terjadi kesalahan jauh lebih besar.
Skenario lain adalah Anda melihat level masuk yang bagus, tetapi likuiditas rendah, sehingga eksekusi posisi besar dapat terjadi pada harga yang kurang menguntungkan.
Karena itu, sebelum melakukan transaksi, sebaiknya tidak hanya melihat:
"Seberapa banyak saya bisa mendapat untung?"
tapi juga:
seberapa besar saya bisa rugi;
berapa ukuran posisi yang diperlukan;
seberapa likuid pasar tersebut;
apakah transaksi ini sesuai dengan tingkat risiko saya.
Kadang, keputusan terbaik adalah melihat peluang, tetapi tidak mengubahnya menjadi posisi.
Karena peluang di grafik—belum berarti transaksi yang sudah siap.
#Trading #RiskManagement
164
·
--
Lihat terjemahan
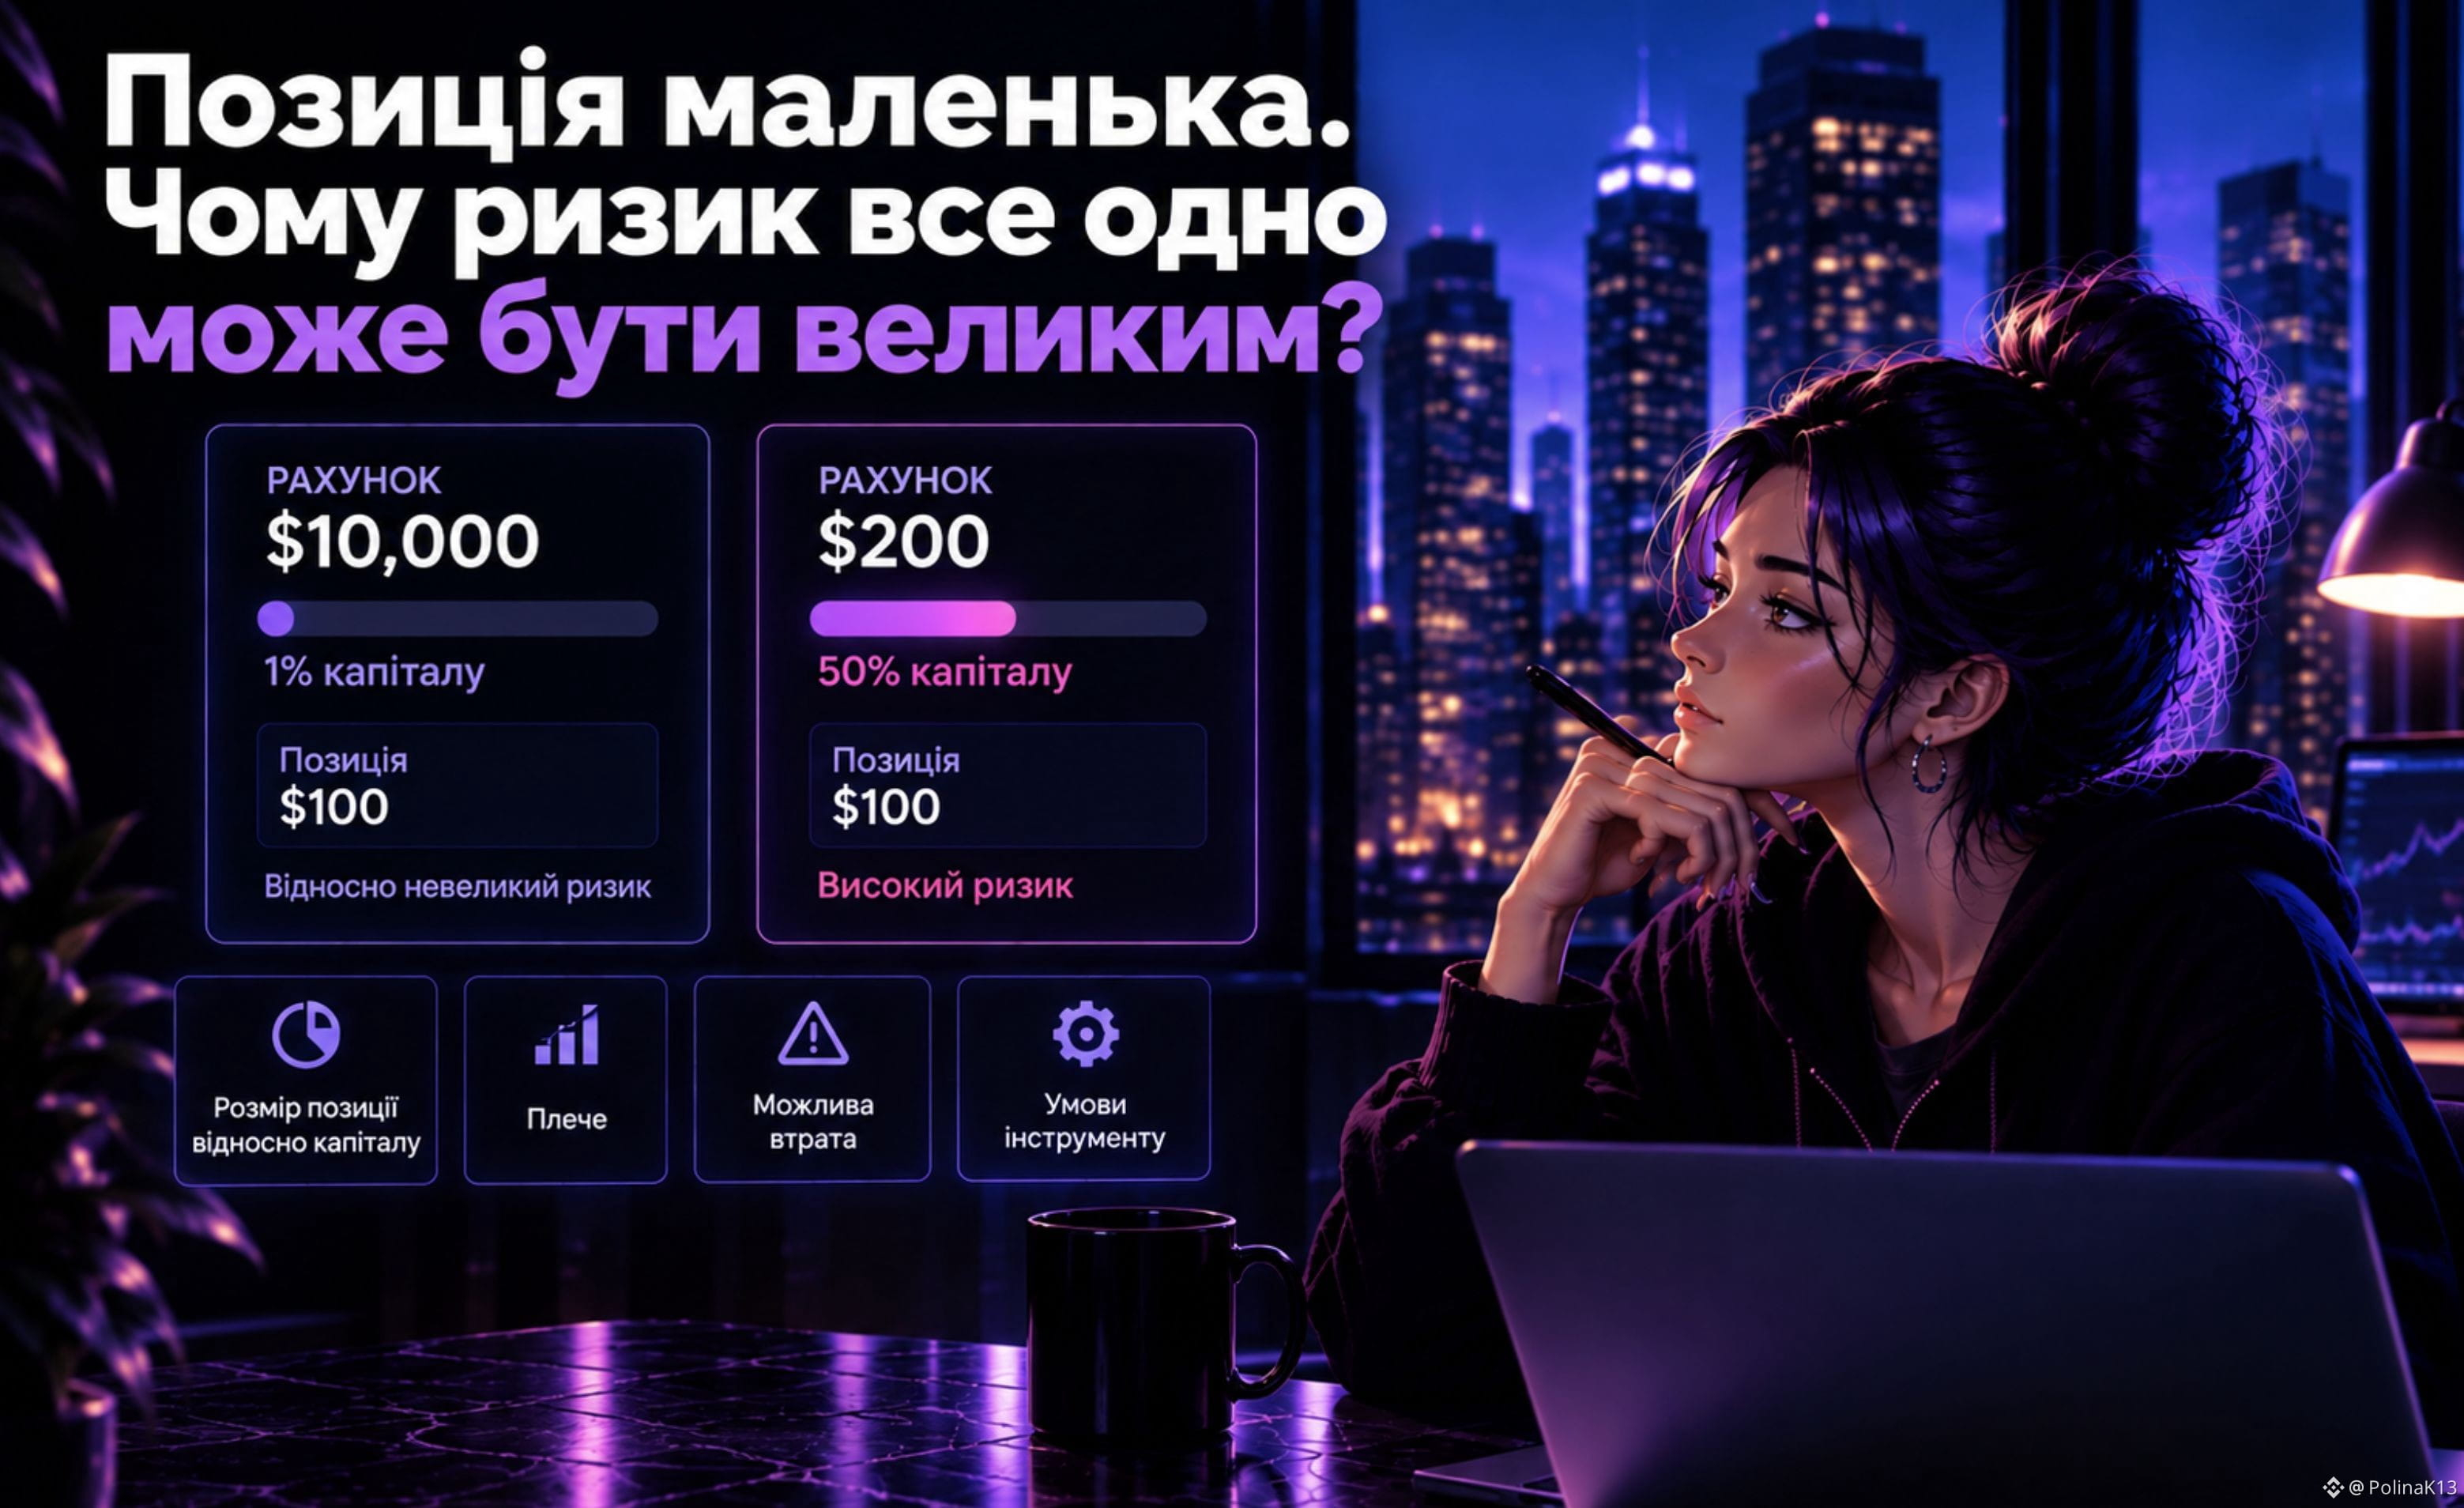
Позиція маленька. Чому ризик все одно може бути великим?
На перший погляд:
«Я відкрив позицію лише на $100. Це ж небагато».
Але сама сума позиції ще не показує реальний ризик.
Уявімо два рахунки:
$100 позиція на рахунку $10 000
→ це лише 1% капіталу.
$100 позиція на рахунку $200
→ це вже 50% капіталу.
Однакова позиція — але зовсім різний вплив на рахунок.
Є ще один нюанс — плече.
Позиція на $100 може бути відкритою з використанням $20 власного капіталу та плеча. Тоді навіть відносно невеликий рух ціни матиме набагато більший вплив саме на використану маржу.
Тому питання:
«Наскільки велика моя позиція?»
не завжди достатнє.
Важливіше дивитися на:
розмір позиції відносно всього капіталу;
рівень плеча;
скільки можна втратити при русі ціни проти тебе;
умови самого інструменту.
Маленька позиція в доларах не завжди означає маленький ризик для твого рахунку.
Ризик потрібно оцінювати відносно капіталу, а не просто дивитися на цифру позиції.
#Trading #RiskManagement
Позиція маленька. Чому ризик все одно може бути великим?
На перший погляд:
«Я відкрив позицію лише на $100. Це ж небагато».
Але сама сума позиції ще не показує реальний ризик.
Уявімо два рахунки:
$100 позиція на рахунку $10 000
→ це лише 1% капіталу.
$100 позиція на рахунку $200
→ це вже 50% капіталу.
Однакова позиція — але зовсім різний вплив на рахунок.
Є ще один нюанс — плече.
Позиція на $100 може бути відкритою з використанням $20 власного капіталу та плеча. Тоді навіть відносно невеликий рух ціни матиме набагато більший вплив саме на використану маржу.
Тому питання:
«Наскільки велика моя позиція?»
не завжди достатнє.
Важливіше дивитися на:
розмір позиції відносно всього капіталу;
рівень плеча;
скільки можна втратити при русі ціни проти тебе;
умови самого інструменту.
Маленька позиція в доларах не завжди означає маленький ризик для твого рахунку.
Ризик потрібно оцінювати відносно капіталу, а не просто дивитися на цифру позиції.
#Trading #RiskManagement
На перший погляд:
«Я відкрив позицію лише на $100. Це ж небагато».
Але сама сума позиції ще не показує реальний ризик.
Уявімо два рахунки:
$100 позиція на рахунку $10 000
→ це лише 1% капіталу.
$100 позиція на рахунку $200
→ це вже 50% капіталу.
Однакова позиція — але зовсім різний вплив на рахунок.
Є ще один нюанс — плече.
Позиція на $100 може бути відкритою з використанням $20 власного капіталу та плеча. Тоді навіть відносно невеликий рух ціни матиме набагато більший вплив саме на використану маржу.
Тому питання:
«Наскільки велика моя позиція?»
не завжди достатнє.
Важливіше дивитися на:
розмір позиції відносно всього капіталу;
рівень плеча;
скільки можна втратити при русі ціни проти тебе;
умови самого інструменту.
Маленька позиція в доларах не завжди означає маленький ризик для твого рахунку.
Ризик потрібно оцінювати відносно капіталу, а не просто дивитися на цифру позиції.
#Trading #RiskManagement
358
·
--
Lihat terjemahan
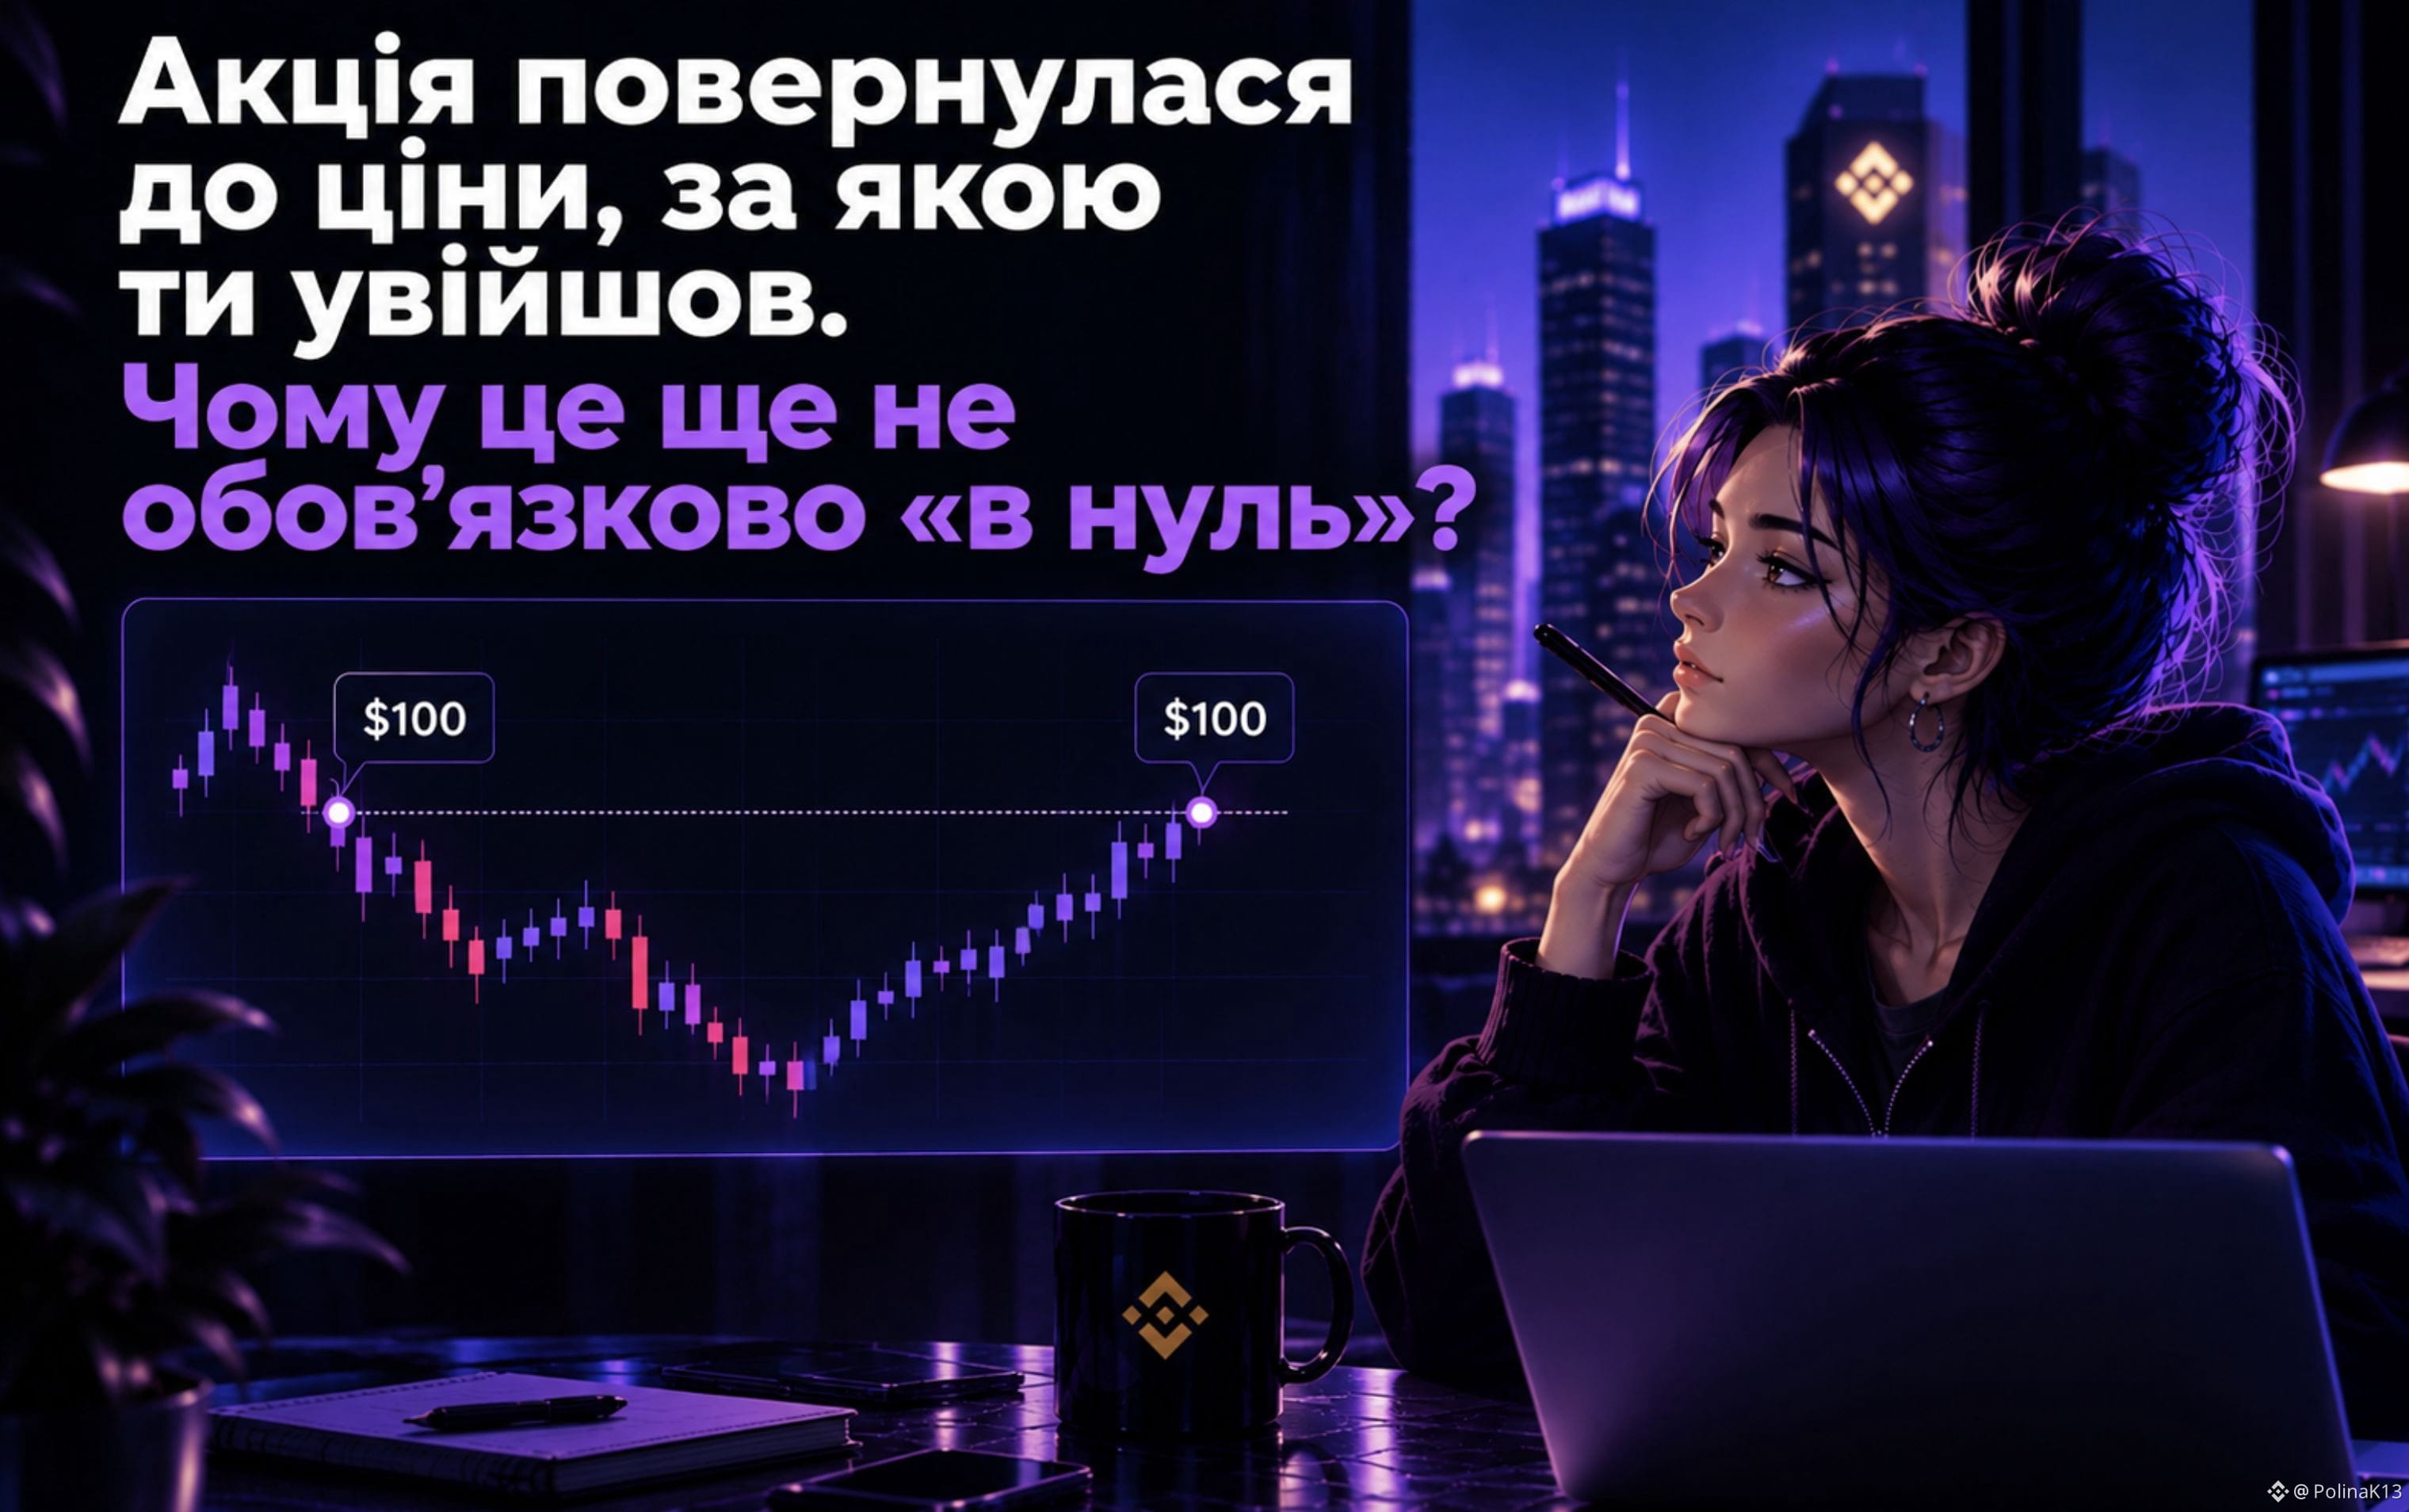
Акція повернулася до ціни, за якою ти увійшов. Чому це ще не обов’язково «в нуль»?
Уявімо:
Ти відкрив позицію, коли акція коштувала $100.
Спочатку вона впала до $95, а потім повернулася до $100.
Здається:
«Ціна повернулася → я знову в нулі».
Але не зовсім.
На результат угоди можуть впливати витрати, пов’язані з позицією.
Наприклад:
комісія за відкриття та закриття;
funding, якщо це perpetual;
різниця між ціною, яку ти бачиш на графіку, і фактичною ціною виконання.
Тому навіть якщо базовий актив повернувся до твоєї ціни входу, фактичний результат позиції може залишатися негативним.
І тут важлива різниця:
Ціна повернулася до точки входу ≠ угода автоматично закривається в нуль.
Графік показує рух ціни.
А твій реальний P&L залежить ще й від того, яким інструментом ти торгуєш і які витрати виникли під час угоди.
Тому дивитися лише на:
«Я зайшов по $100, зараз знову $100»
— недостатньо.
Іноді ціна повернулася в нуль, а твоя позиція — ще ні.
#Trading #RiskManagement
Акція повернулася до ціни, за якою ти увійшов. Чому це ще не обов’язково «в нуль»?
Уявімо:
Ти відкрив позицію, коли акція коштувала $100.
Спочатку вона впала до $95, а потім повернулася до $100.
Здається:
«Ціна повернулася → я знову в нулі».
Але не зовсім.
На результат угоди можуть впливати витрати, пов’язані з позицією.
Наприклад:
комісія за відкриття та закриття;
funding, якщо це perpetual;
різниця між ціною, яку ти бачиш на графіку, і фактичною ціною виконання.
Тому навіть якщо базовий актив повернувся до твоєї ціни входу, фактичний результат позиції може залишатися негативним.
І тут важлива різниця:
Ціна повернулася до точки входу ≠ угода автоматично закривається в нуль.
Графік показує рух ціни.
А твій реальний P&L залежить ще й від того, яким інструментом ти торгуєш і які витрати виникли під час угоди.
Тому дивитися лише на:
«Я зайшов по $100, зараз знову $100»
— недостатньо.
Іноді ціна повернулася в нуль, а твоя позиція — ще ні.
#Trading #RiskManagement
Уявімо:
Ти відкрив позицію, коли акція коштувала $100.
Спочатку вона впала до $95, а потім повернулася до $100.
Здається:
«Ціна повернулася → я знову в нулі».
Але не зовсім.
На результат угоди можуть впливати витрати, пов’язані з позицією.
Наприклад:
комісія за відкриття та закриття;
funding, якщо це perpetual;
різниця між ціною, яку ти бачиш на графіку, і фактичною ціною виконання.
Тому навіть якщо базовий актив повернувся до твоєї ціни входу, фактичний результат позиції може залишатися негативним.
І тут важлива різниця:
Ціна повернулася до точки входу ≠ угода автоматично закривається в нуль.
Графік показує рух ціни.
А твій реальний P&L залежить ще й від того, яким інструментом ти торгуєш і які витрати виникли під час угоди.
Тому дивитися лише на:
«Я зайшов по $100, зараз знову $100»
— недостатньо.
Іноді ціна повернулася в нуль, а твоя позиція — ще ні.
#Trading #RiskManagement
106
·
--
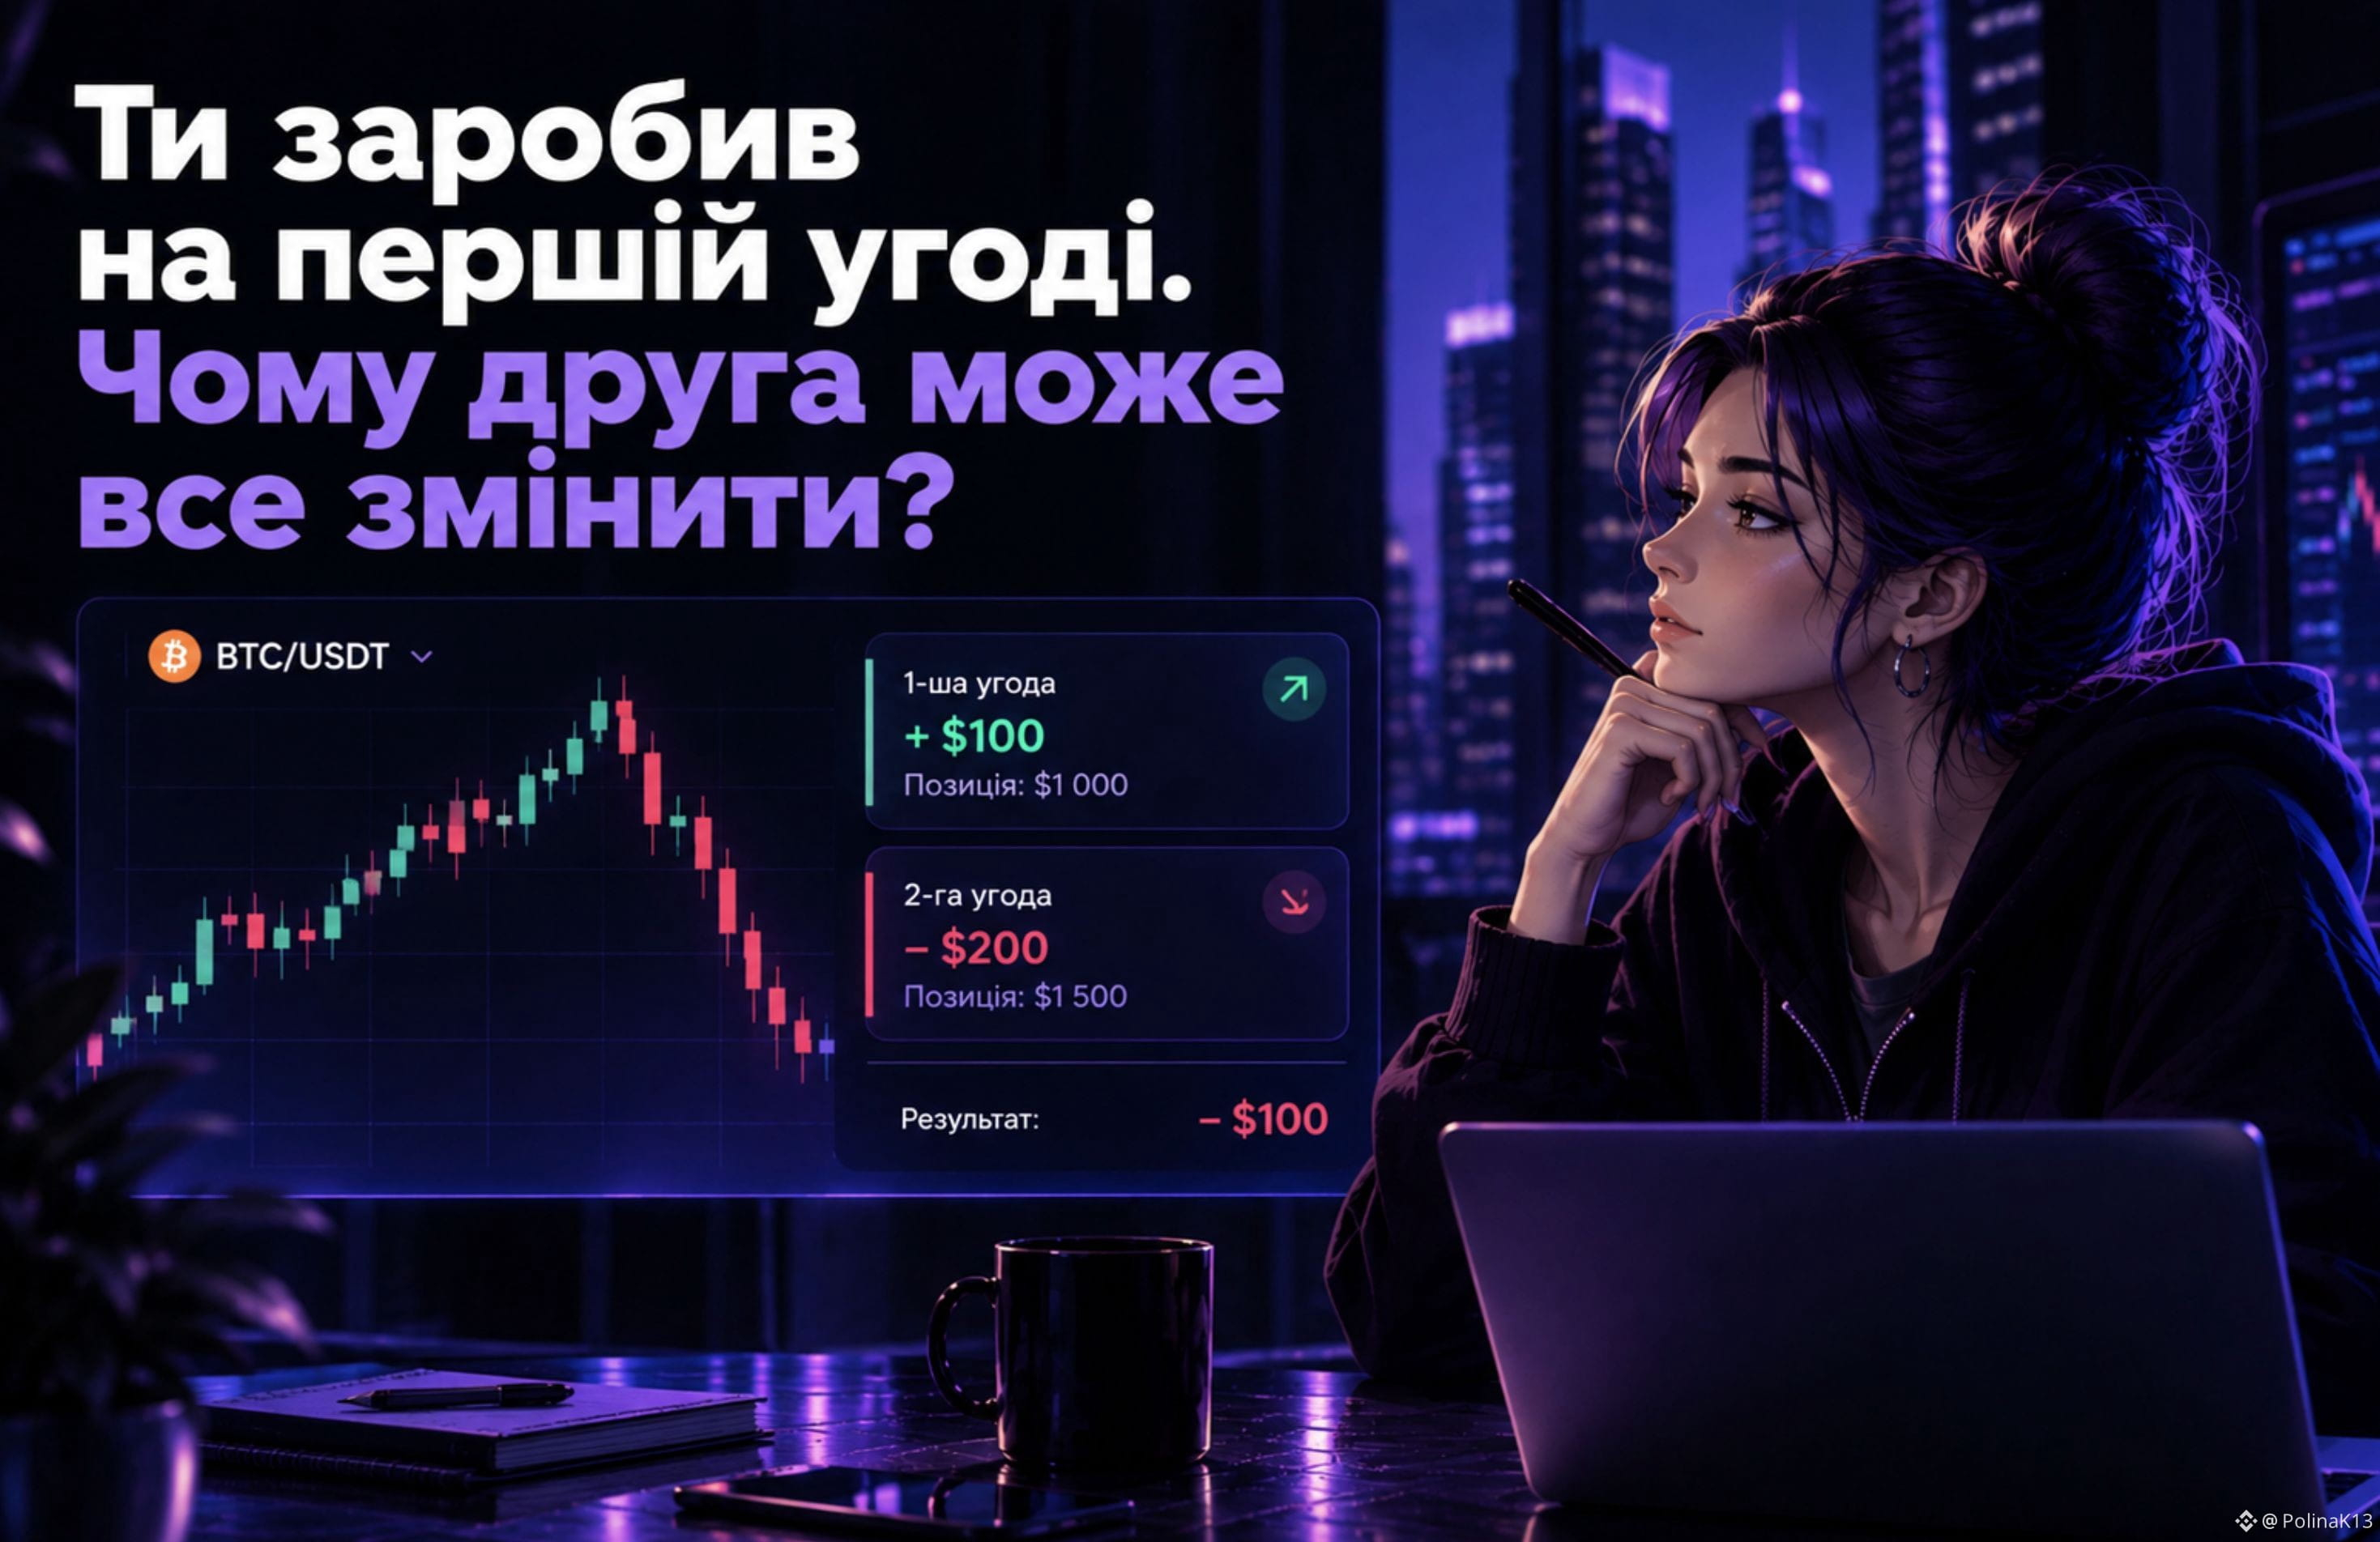
Kamu menghasilkan uang dari kesepakatan pertama. Kenapa kesepakatan kedua bisa mengubah semuanya?
Mari bayangkan:
Kamu membuka kesepakatan senilai $1.000 dan mendapatkan keuntungan $100.
Di saldo sekarang sudah $1.100.
Terlihat masuk akal:
“Kalau sudah berhasil sekali—bisa diulang.”
Tapi di sinilah sering berubah yang utama—besarnya risiko.
Setelah kesepakatan yang menguntungkan, trader bisa meningkatkan posisi, memakai lebih banyak leverage, atau sekadar mulai mengambil risiko lebih besar.
Misalnya:
Kesepakatan 1: +$100
Kesepakatan 2: −$200
Kesimpulannya:
+$100 − $200 = −$100
Artinya, satu kesepakatan yang rugi tidak hanya menghapus keuntungan dari yang pertama—ia mengubah seluruh hasil menjadi minus.
Jadi masalahnya bukan karena kesepakatan kedua pasti akan gagal.
Masalah muncul ketika setelah keberhasilan, level risiko ikut berubah.
Kesepakatan yang menguntungkan tidak membuat kesepakatan berikutnya menjadi lebih aman.
Pasar tidak tahu bahwa kamu baru saja menghasilkan uang.
Karena itu, setelah kondisi sedang positif, penting untuk menilai posisi berikutnya sama seperti yang pertama:
berapa besar kerugian jika kali ini aku salah?
#Trading #RiskManagement
Kamu menghasilkan uang dari kesepakatan pertama. Kenapa kesepakatan kedua bisa mengubah semuanya?
Mari bayangkan:
Kamu membuka kesepakatan senilai $1.000 dan mendapatkan keuntungan $100.
Di saldo sekarang sudah $1.100.
Terlihat masuk akal:
“Kalau sudah berhasil sekali—bisa diulang.”
Tapi di sinilah sering berubah yang utama—besarnya risiko.
Setelah kesepakatan yang menguntungkan, trader bisa meningkatkan posisi, memakai lebih banyak leverage, atau sekadar mulai mengambil risiko lebih besar.
Misalnya:
Kesepakatan 1: +$100
Kesepakatan 2: −$200
Kesimpulannya:
+$100 − $200 = −$100
Artinya, satu kesepakatan yang rugi tidak hanya menghapus keuntungan dari yang pertama—ia mengubah seluruh hasil menjadi minus.
Jadi masalahnya bukan karena kesepakatan kedua pasti akan gagal.
Masalah muncul ketika setelah keberhasilan, level risiko ikut berubah.
Kesepakatan yang menguntungkan tidak membuat kesepakatan berikutnya menjadi lebih aman.
Pasar tidak tahu bahwa kamu baru saja menghasilkan uang.
Karena itu, setelah kondisi sedang positif, penting untuk menilai posisi berikutnya sama seperti yang pertama:
berapa besar kerugian jika kali ini aku salah?
#Trading #RiskManagement
Mari bayangkan:
Kamu membuka kesepakatan senilai $1.000 dan mendapatkan keuntungan $100.
Di saldo sekarang sudah $1.100.
Terlihat masuk akal:
“Kalau sudah berhasil sekali—bisa diulang.”
Tapi di sinilah sering berubah yang utama—besarnya risiko.
Setelah kesepakatan yang menguntungkan, trader bisa meningkatkan posisi, memakai lebih banyak leverage, atau sekadar mulai mengambil risiko lebih besar.
Misalnya:
Kesepakatan 1: +$100
Kesepakatan 2: −$200
Kesimpulannya:
+$100 − $200 = −$100
Artinya, satu kesepakatan yang rugi tidak hanya menghapus keuntungan dari yang pertama—ia mengubah seluruh hasil menjadi minus.
Jadi masalahnya bukan karena kesepakatan kedua pasti akan gagal.
Masalah muncul ketika setelah keberhasilan, level risiko ikut berubah.
Kesepakatan yang menguntungkan tidak membuat kesepakatan berikutnya menjadi lebih aman.
Pasar tidak tahu bahwa kamu baru saja menghasilkan uang.
Karena itu, setelah kondisi sedang positif, penting untuk menilai posisi berikutnya sama seperti yang pertama:
berapa besar kerugian jika kali ini aku salah?
#Trading #RiskManagement
3
1.7k
·
--
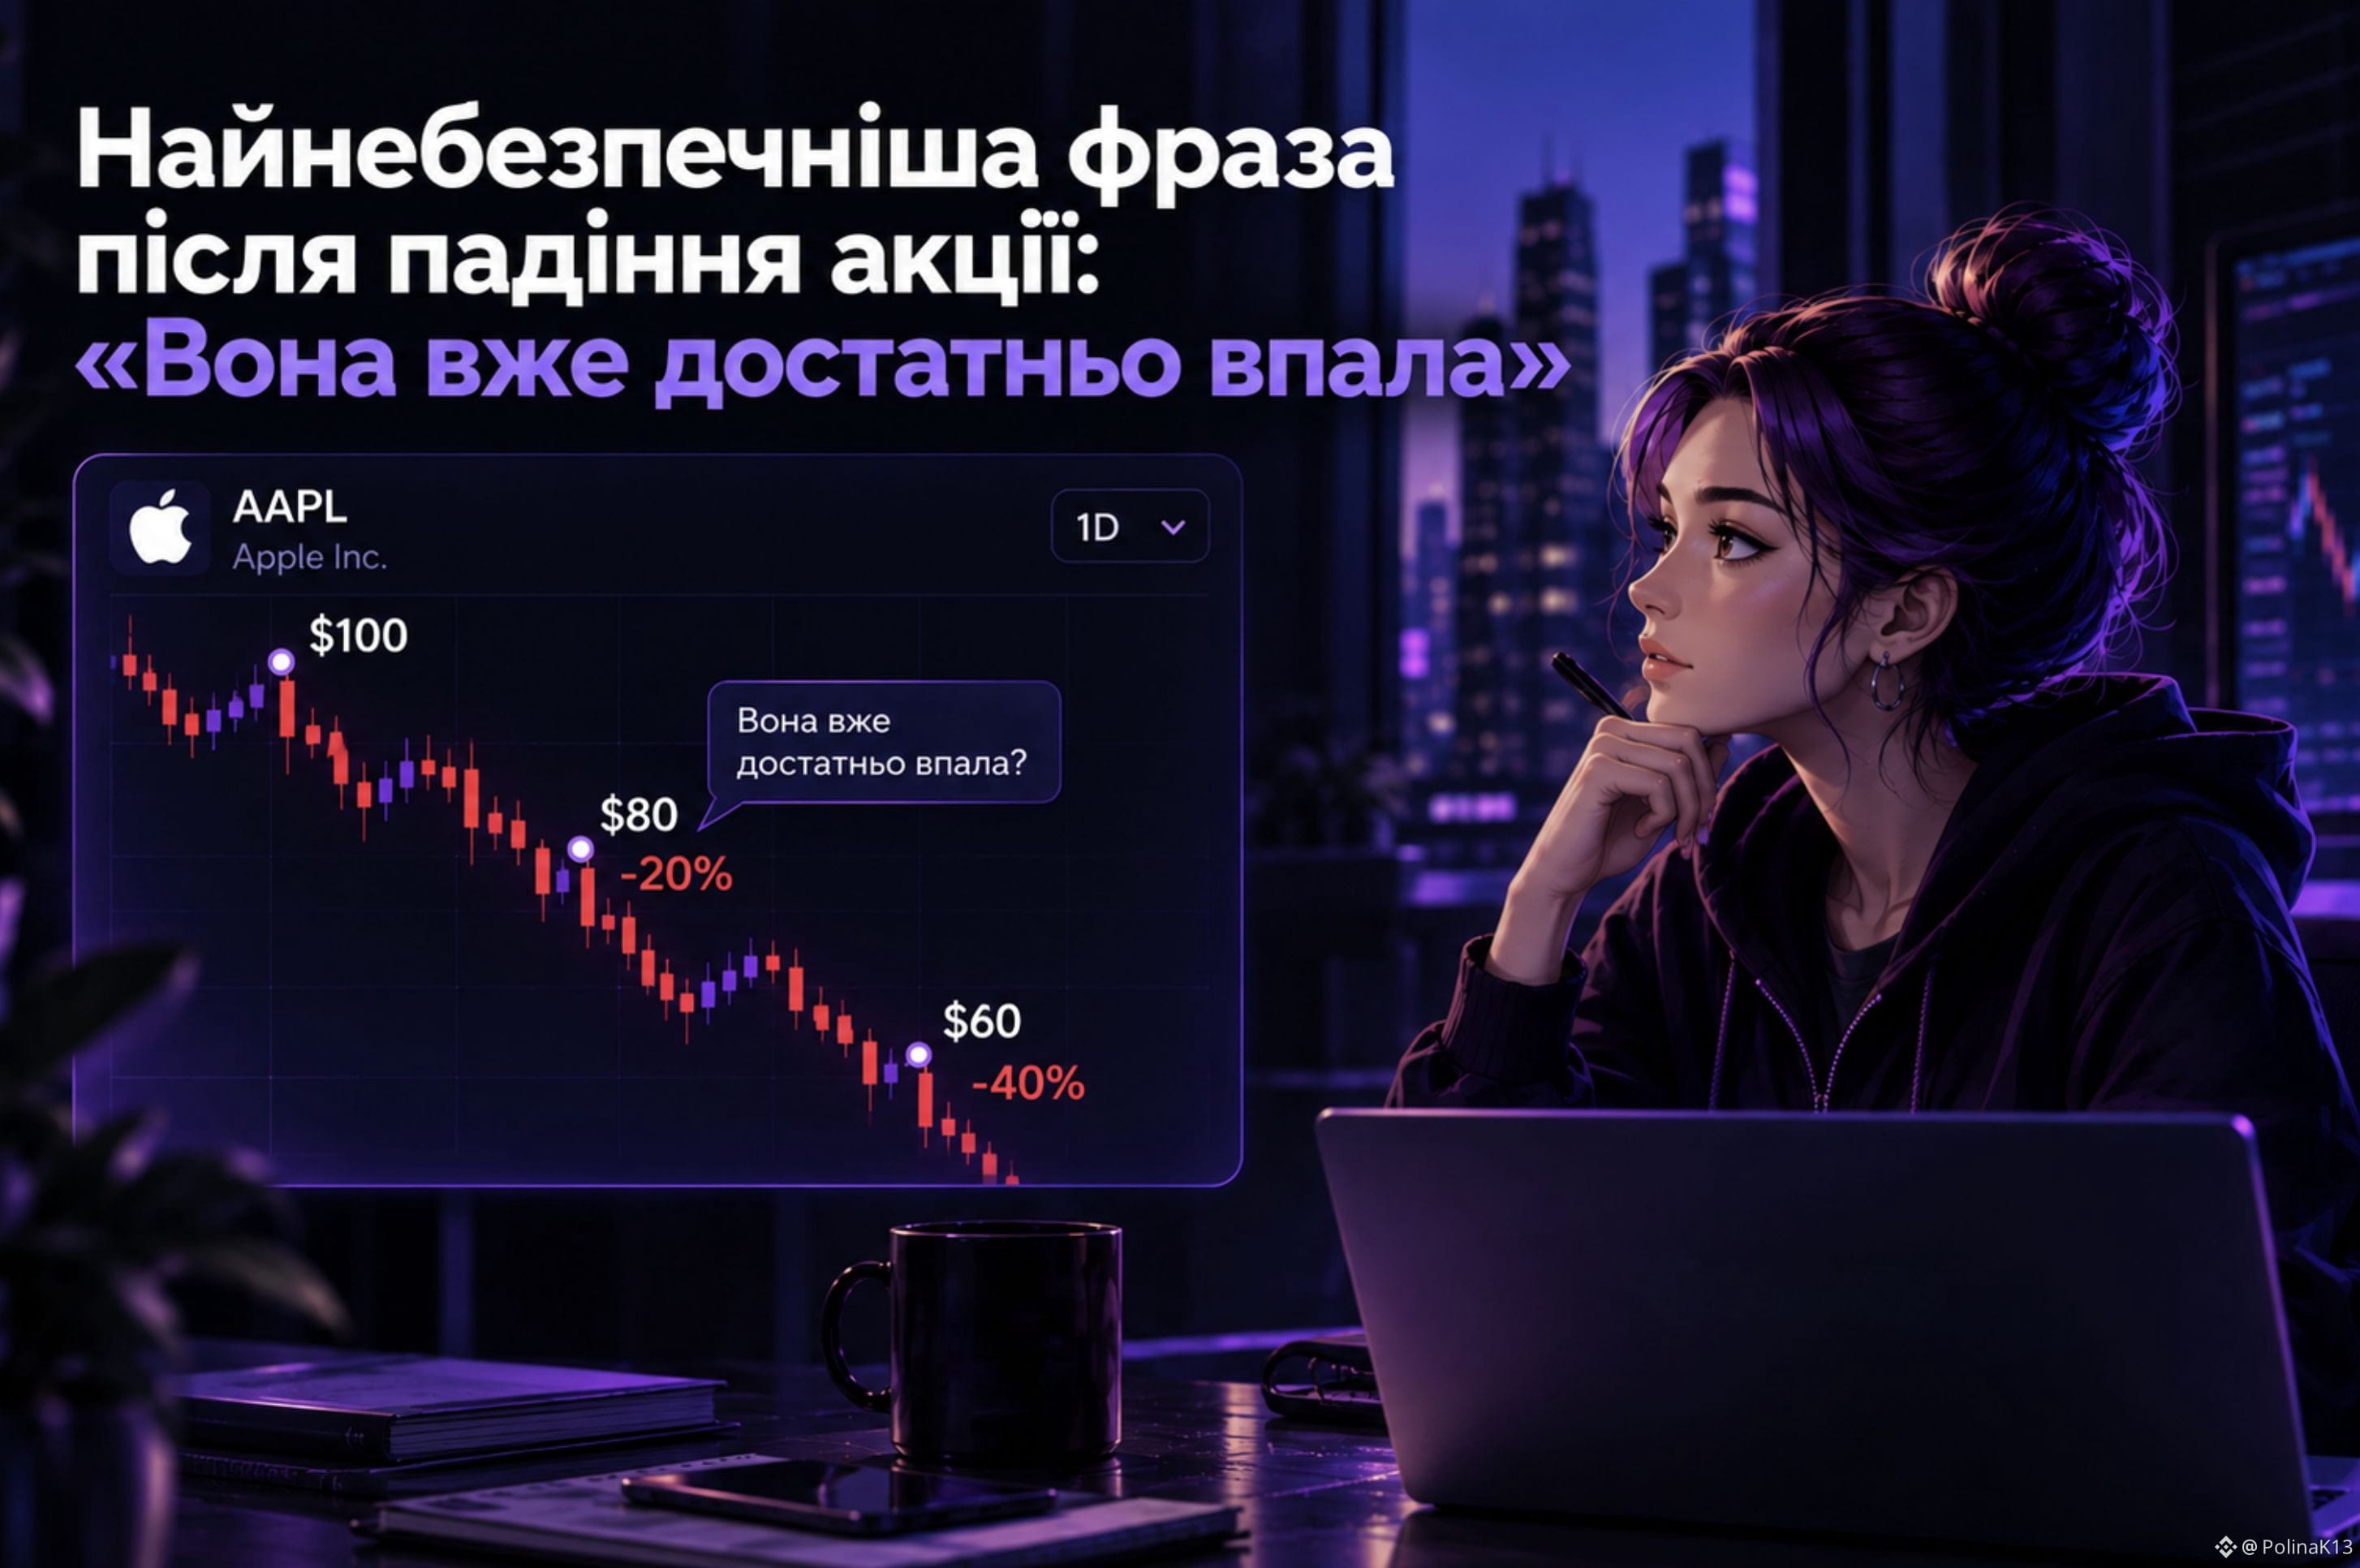
Kalimat paling berbahaya setelah harga saham jatuh: “Ia sudah cukup jatuh”
Saham turun 20%.
Pikiran pertama:
“Mana mungkin harus jatuh lagi?”
Tapi pasar tidak tahu di mana letak “sudah cukup rendah” untukmu.
Saham bisa turun lagi 10%, 20%, bahkan 50%.
Misalnya:
$100 → $80 → $60
Saat di $80, saham terasa sudah murah.
Namun setelah jatuh ke $60, muncul pertanyaan:
kenapa $80 dulu terlihat seperti titik terbawah?
Jadi, daripada:
❌ “Sudah sejauh mana ia jatuh?”
yang lebih baik adalah bertanya:
✅ “Kenapa ia terus jatuh?”
Apakah prospek perusahaan berubah?
Apakah ini reaksi pasar?
Apakah ada alasan untuk mengharapkan pemulihan?
Jatuhnya harga saja tidak membuat aset menjadi murah.
Dan di TradFi Perpetual, ini lebih penting lagi: kemampuan membuka posisi short tidak berarti bahwa setiap penurunan otomatis menjadi peluang untuk menghasilkan uang.
“Dia sudah cukup jatuh” bukanlah analisis.
Itu hanya asumsi bahwa nantinya akan jadi lebih baik.
#TradFi
Kalimat paling berbahaya setelah harga saham jatuh: “Ia sudah cukup jatuh”
Saham turun 20%.
Pikiran pertama:
“Mana mungkin harus jatuh lagi?”
Tapi pasar tidak tahu di mana letak “sudah cukup rendah” untukmu.
Saham bisa turun lagi 10%, 20%, bahkan 50%.
Misalnya:
$100 → $80 → $60
Saat di $80, saham terasa sudah murah.
Namun setelah jatuh ke $60, muncul pertanyaan:
kenapa $80 dulu terlihat seperti titik terbawah?
Jadi, daripada:
❌ “Sudah sejauh mana ia jatuh?”
yang lebih baik adalah bertanya:
✅ “Kenapa ia terus jatuh?”
Apakah prospek perusahaan berubah?
Apakah ini reaksi pasar?
Apakah ada alasan untuk mengharapkan pemulihan?
Jatuhnya harga saja tidak membuat aset menjadi murah.
Dan di TradFi Perpetual, ini lebih penting lagi: kemampuan membuka posisi short tidak berarti bahwa setiap penurunan otomatis menjadi peluang untuk menghasilkan uang.
“Dia sudah cukup jatuh” bukanlah analisis.
Itu hanya asumsi bahwa nantinya akan jadi lebih baik.
#TradFi
Saham turun 20%.
Pikiran pertama:
“Mana mungkin harus jatuh lagi?”
Tapi pasar tidak tahu di mana letak “sudah cukup rendah” untukmu.
Saham bisa turun lagi 10%, 20%, bahkan 50%.
Misalnya:
$100 → $80 → $60
Saat di $80, saham terasa sudah murah.
Namun setelah jatuh ke $60, muncul pertanyaan:
kenapa $80 dulu terlihat seperti titik terbawah?
Jadi, daripada:
❌ “Sudah sejauh mana ia jatuh?”
yang lebih baik adalah bertanya:
✅ “Kenapa ia terus jatuh?”
Apakah prospek perusahaan berubah?
Apakah ini reaksi pasar?
Apakah ada alasan untuk mengharapkan pemulihan?
Jatuhnya harga saja tidak membuat aset menjadi murah.
Dan di TradFi Perpetual, ini lebih penting lagi: kemampuan membuka posisi short tidak berarti bahwa setiap penurunan otomatis menjadi peluang untuk menghasilkan uang.
“Dia sudah cukup jatuh” bukanlah analisis.
Itu hanya asumsi bahwa nantinya akan jadi lebih baik.
#TradFi
615
·
--
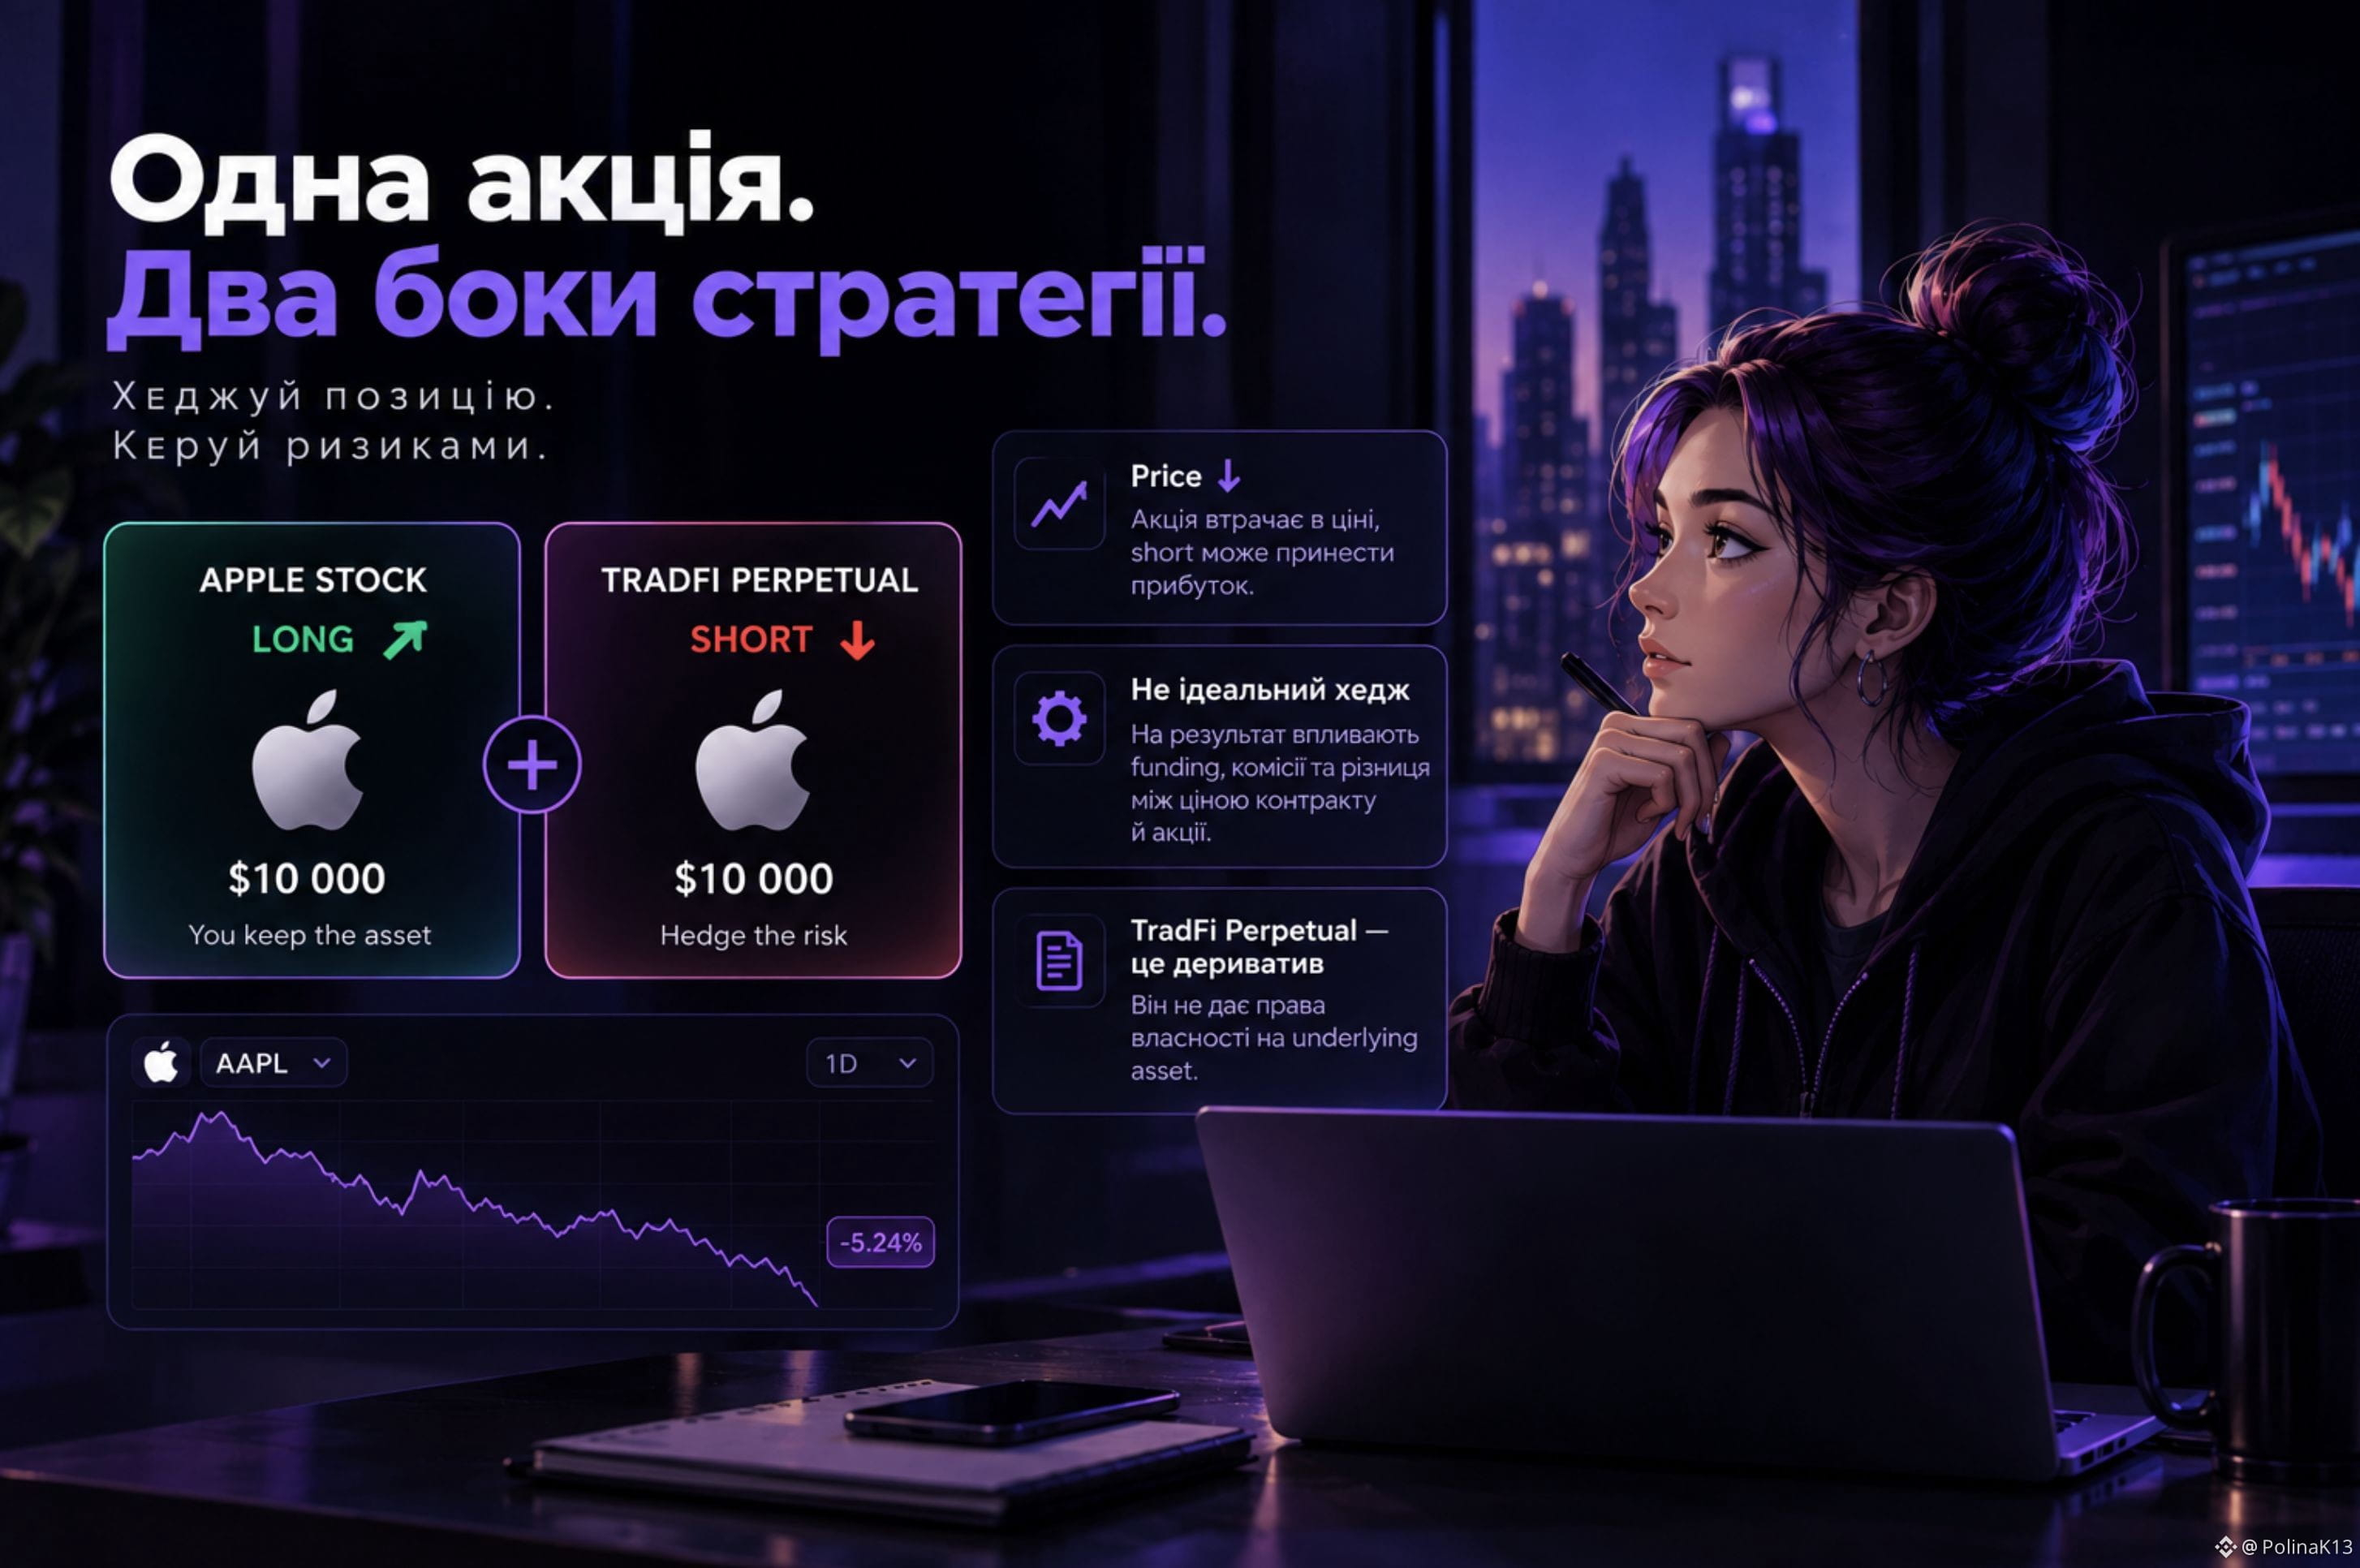
Apakah bisa melakukan hedging atas sebuah saham melalui TradFi Perpetual tanpa menjual saham itu sendiri?
Bayangkan situasinya: saya memiliki saham senilai $10.000, tetapi saya mengantisipasi penurunan dalam jangka pendek.
Saya tidak ingin menjualnya karena saya berencana untuk tetap dalam posisi lebih lama.
Lalu muncul idenya: membuka short TradFi Perpetual pada underlying yang sama.
Jika harga saham turun, nilainya berkurang, dan posisi short berpotensi menghasilkan profit.
Sekilas semuanya terlihat sederhana:
saham → long
perpetual → short
Namun ada nuansa penting.
TradFi Perpetual adalah derivatif, bukan saham itu sendiri. Ia tidak memberikan kepemilikan atas underlying asset.
Jadi, short tersebut bukanlah replika yang sempurna dari posisi saya di saham.
Hasil akhirnya bisa dipengaruhi oleh funding, biaya/komisi, ukuran posisi, serta selisih antara harga kontrak dan harga saham.
Sebagai contoh, jika saham turun 5%, itu tidak berarti short TradFi Perpetual otomatis akan menghasilkan keuntungan persis 5%.
Itulah mengapa hedging bukan sekadar mengambil posisi yang berlawanan.
Anda perlu melihat seberapa akurat derivatif tersebut meniru pergerakan underlying dan berapa biaya untuk mempertahankan hedgenya.
Bagi saya, ini contoh menarik bahwa TradFi Perpetual bisa dipandang bukan hanya sebagai alat untuk spekulasi.
Dalam situasi tertentu, ia dapat membantu mengurangi risiko sementara atas posisi yang sudah ada, tanpa menjual asetnya.
#TradFi
Apakah bisa melakukan hedging atas sebuah saham melalui TradFi Perpetual tanpa menjual saham itu sendiri?
Bayangkan situasinya: saya memiliki saham senilai $10.000, tetapi saya mengantisipasi penurunan dalam jangka pendek.
Saya tidak ingin menjualnya karena saya berencana untuk tetap dalam posisi lebih lama.
Lalu muncul idenya: membuka short TradFi Perpetual pada underlying yang sama.
Jika harga saham turun, nilainya berkurang, dan posisi short berpotensi menghasilkan profit.
Sekilas semuanya terlihat sederhana:
saham → long
perpetual → short
Namun ada nuansa penting.
TradFi Perpetual adalah derivatif, bukan saham itu sendiri. Ia tidak memberikan kepemilikan atas underlying asset.
Jadi, short tersebut bukanlah replika yang sempurna dari posisi saya di saham.
Hasil akhirnya bisa dipengaruhi oleh funding, biaya/komisi, ukuran posisi, serta selisih antara harga kontrak dan harga saham.
Sebagai contoh, jika saham turun 5%, itu tidak berarti short TradFi Perpetual otomatis akan menghasilkan keuntungan persis 5%.
Itulah mengapa hedging bukan sekadar mengambil posisi yang berlawanan.
Anda perlu melihat seberapa akurat derivatif tersebut meniru pergerakan underlying dan berapa biaya untuk mempertahankan hedgenya.
Bagi saya, ini contoh menarik bahwa TradFi Perpetual bisa dipandang bukan hanya sebagai alat untuk spekulasi.
Dalam situasi tertentu, ia dapat membantu mengurangi risiko sementara atas posisi yang sudah ada, tanpa menjual asetnya.
#TradFi
Bayangkan situasinya: saya memiliki saham senilai $10.000, tetapi saya mengantisipasi penurunan dalam jangka pendek.
Saya tidak ingin menjualnya karena saya berencana untuk tetap dalam posisi lebih lama.
Lalu muncul idenya: membuka short TradFi Perpetual pada underlying yang sama.
Jika harga saham turun, nilainya berkurang, dan posisi short berpotensi menghasilkan profit.
Sekilas semuanya terlihat sederhana:
saham → long
perpetual → short
Namun ada nuansa penting.
TradFi Perpetual adalah derivatif, bukan saham itu sendiri. Ia tidak memberikan kepemilikan atas underlying asset.
Jadi, short tersebut bukanlah replika yang sempurna dari posisi saya di saham.
Hasil akhirnya bisa dipengaruhi oleh funding, biaya/komisi, ukuran posisi, serta selisih antara harga kontrak dan harga saham.
Sebagai contoh, jika saham turun 5%, itu tidak berarti short TradFi Perpetual otomatis akan menghasilkan keuntungan persis 5%.
Itulah mengapa hedging bukan sekadar mengambil posisi yang berlawanan.
Anda perlu melihat seberapa akurat derivatif tersebut meniru pergerakan underlying dan berapa biaya untuk mempertahankan hedgenya.
Bagi saya, ini contoh menarik bahwa TradFi Perpetual bisa dipandang bukan hanya sebagai alat untuk spekulasi.
Dalam situasi tertentu, ia dapat membantu mengurangi risiko sementara atas posisi yang sudah ada, tanpa menjual asetnya.
#TradFi
194
·
--
Lihat terjemahan
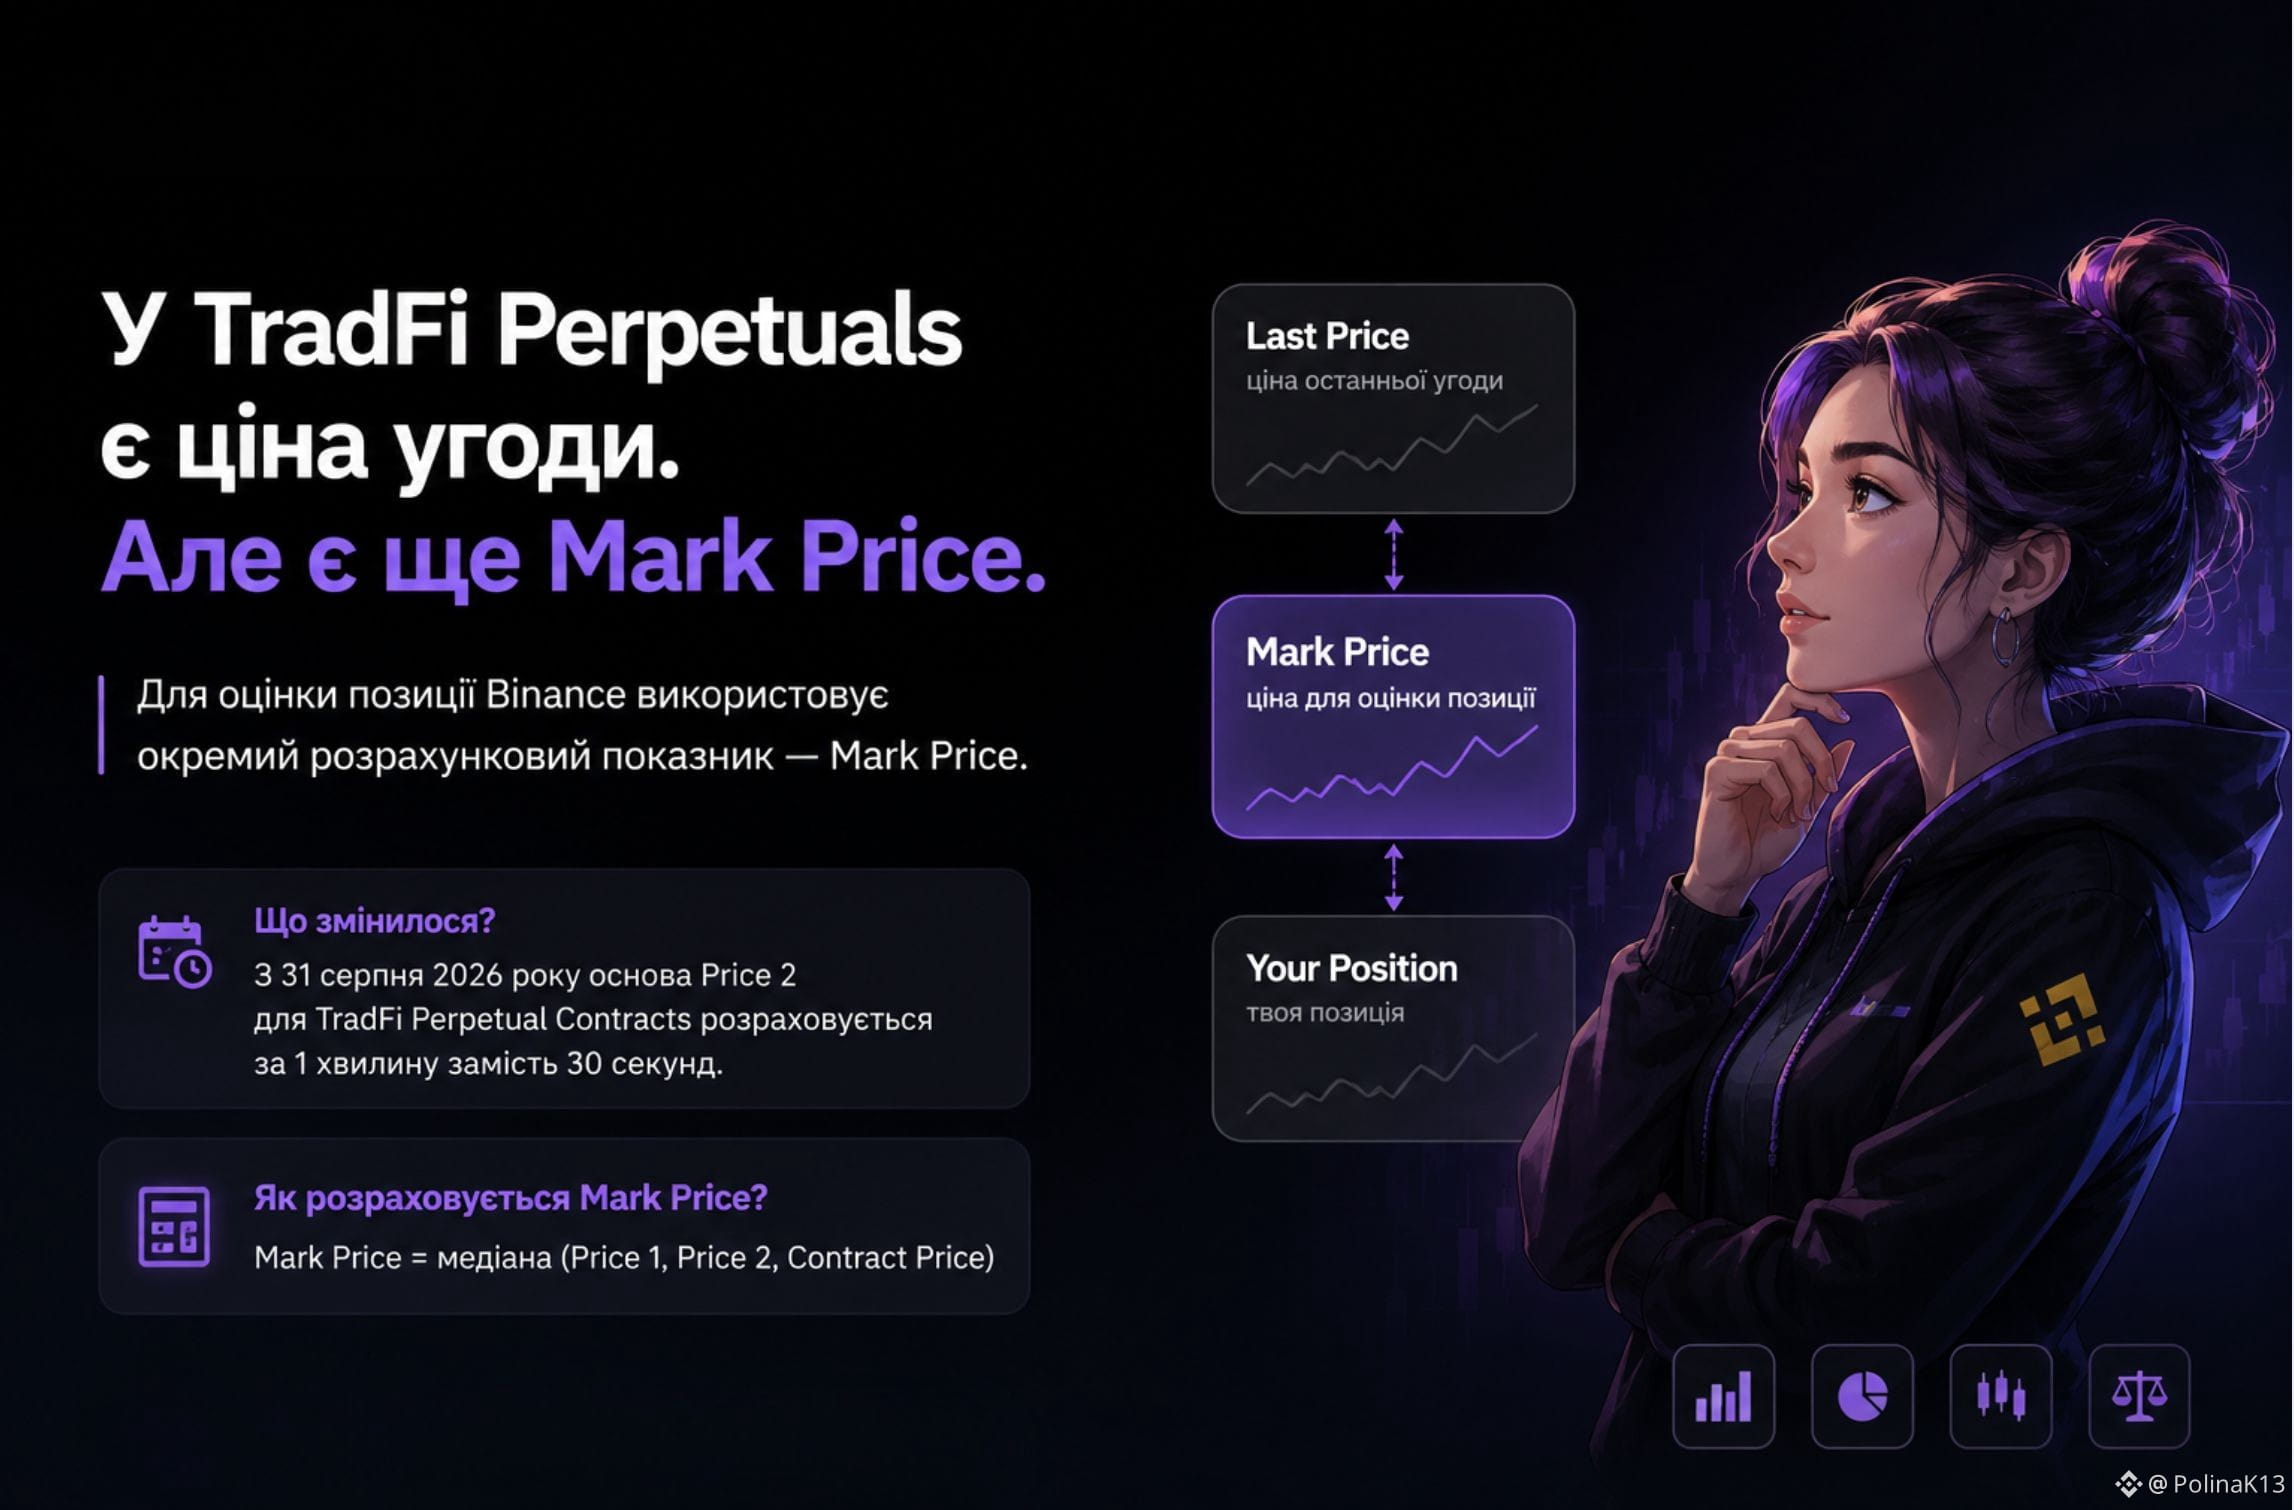
У TradFi Perpetuals є ціна угоди. Але для розрахунку Mark Price Binance використовує не лише її.
На перший погляд здається логічним: якщо контракт торгується за певною ціною, саме її біржа й має використовувати.
Але у perpetual-контрактів механіка складніша.
Binance розраховує Mark Price через медіану трьох значень: Price 1, Price 2 та Contract Price.
І саме Price 2 нещодавно змінився.
З 31 серпня 2026 року для TradFi Perpetual Contracts Binance змінила основу його розрахунку: замість Moving Average за 30 секунд використовується середнє за 1 хвилину.
При цьому сам Mark Price продовжує розраховуватися як медіана Price 1, Price 2 та Contract Price.
Чому це цікаво?
Тому що навіть невелика зміна в методиці розрахунку показує важливу річ:
ціна, яку ти бачиш як останню угоду, і Mark Price — це різні величини.
Mark Price — це окремий розрахунковий показник, а не просто копія останньої угоди.
Тому, коли працюєш із TradFi Perpetuals, недостатньо дивитися лише на графік.
Важливо розуміти, як саме формується ціна, яку використовує механіка контракту.
І мені подобається саме цей момент у TradFi на Binance: за знайомою назвою акції стоїть зовсім інша ринкова інфраструктура.
Тут важлива не тільки ціна активу, а й те, як біржа її розраховує.
#TradFi
У TradFi Perpetuals є ціна угоди. Але для розрахунку Mark Price Binance використовує не лише її.
На перший погляд здається логічним: якщо контракт торгується за певною ціною, саме її біржа й має використовувати.
Але у perpetual-контрактів механіка складніша.
Binance розраховує Mark Price через медіану трьох значень: Price 1, Price 2 та Contract Price.
І саме Price 2 нещодавно змінився.
З 31 серпня 2026 року для TradFi Perpetual Contracts Binance змінила основу його розрахунку: замість Moving Average за 30 секунд використовується середнє за 1 хвилину.
При цьому сам Mark Price продовжує розраховуватися як медіана Price 1, Price 2 та Contract Price.
Чому це цікаво?
Тому що навіть невелика зміна в методиці розрахунку показує важливу річ:
ціна, яку ти бачиш як останню угоду, і Mark Price — це різні величини.
Mark Price — це окремий розрахунковий показник, а не просто копія останньої угоди.
Тому, коли працюєш із TradFi Perpetuals, недостатньо дивитися лише на графік.
Важливо розуміти, як саме формується ціна, яку використовує механіка контракту.
І мені подобається саме цей момент у TradFi на Binance: за знайомою назвою акції стоїть зовсім інша ринкова інфраструктура.
Тут важлива не тільки ціна активу, а й те, як біржа її розраховує.
#TradFi
На перший погляд здається логічним: якщо контракт торгується за певною ціною, саме її біржа й має використовувати.
Але у perpetual-контрактів механіка складніша.
Binance розраховує Mark Price через медіану трьох значень: Price 1, Price 2 та Contract Price.
І саме Price 2 нещодавно змінився.
З 31 серпня 2026 року для TradFi Perpetual Contracts Binance змінила основу його розрахунку: замість Moving Average за 30 секунд використовується середнє за 1 хвилину.
При цьому сам Mark Price продовжує розраховуватися як медіана Price 1, Price 2 та Contract Price.
Чому це цікаво?
Тому що навіть невелика зміна в методиці розрахунку показує важливу річ:
ціна, яку ти бачиш як останню угоду, і Mark Price — це різні величини.
Mark Price — це окремий розрахунковий показник, а не просто копія останньої угоди.
Тому, коли працюєш із TradFi Perpetuals, недостатньо дивитися лише на графік.
Важливо розуміти, як саме формується ціна, яку використовує механіка контракту.
І мені подобається саме цей момент у TradFi на Binance: за знайомою назвою акції стоїть зовсім інша ринкова інфраструктура.
Тут важлива не тільки ціна активу, а й те, як біржа її розраховує.
#TradFi
110
·
--
Lihat terjemahan
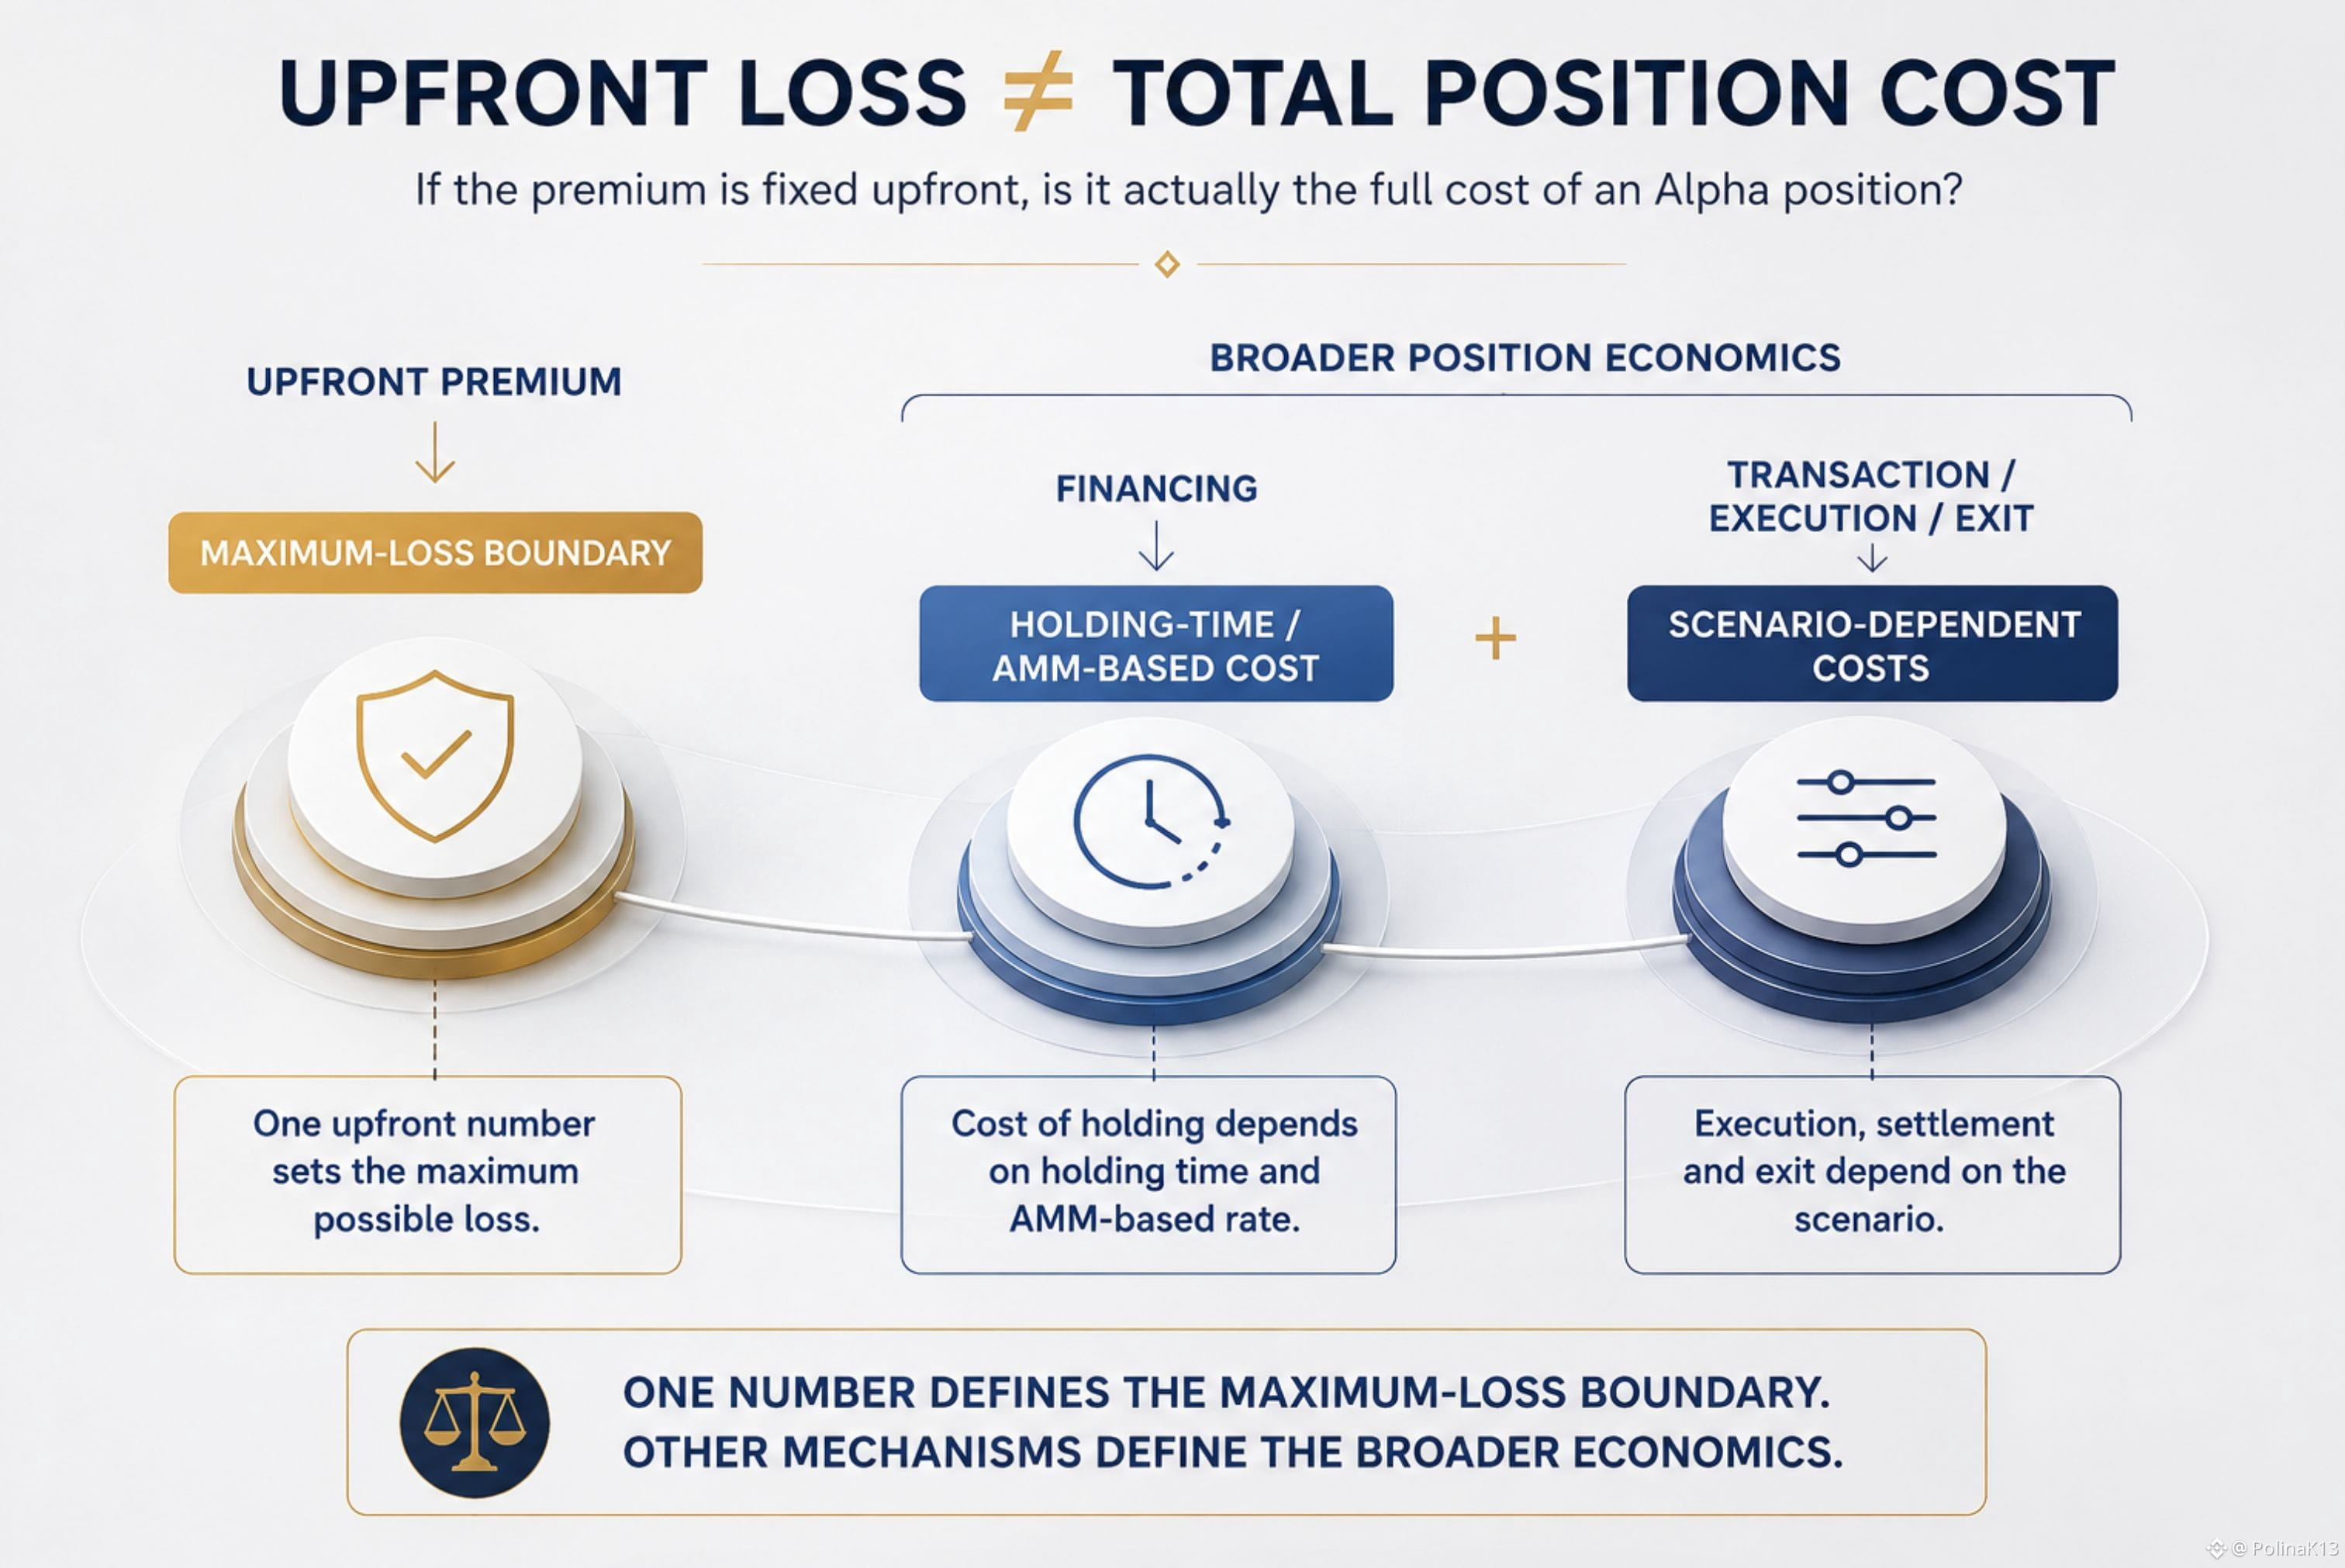
If the premium is fixed upfront, is it actually the full cost of an Alpha position?
It’s easy to treat the upfront premium as the cost of the position.
After all, TermMax defines Max Cost as the upfront premium — and as the maximum possible loss of the Alpha position.
But that answers one question:
How large can the position’s loss be?
It doesn’t necessarily answer another:
What are the broader economics of holding or executing the position?
TermMax separately documents option financing.
That financing is calculated using the option’s notional value, the AMM rate and the time the position is held. The AMM-based annual rate can also adjust dynamically.
And financing isn’t the only separate mechanism. TermMax also documents transaction, execution and exit-related costs that can apply depending on the scenario.
The important distinction is not:
premium + fees = a bigger maximum loss.
That would contradict what Max Cost is designed to represent.
The distinction is:
maximum-loss boundary
vs.
broader economic cost structure
So knowing the maximum loss upfront does not mean every economic cost associated with holding or executing the position is fixed upfront.
The useful distinction isn't cheap vs. expensive.
It’s understanding what the upfront number actually tells you — and what it doesn't.
UPFRONT LOSS ≠ TOTAL POSITION COST
#termmax @termmax
If the premium is fixed upfront, is it actually the full cost of an Alpha position?
It’s easy to treat the upfront premium as the cost of the position.
After all, TermMax defines Max Cost as the upfront premium — and as the maximum possible loss of the Alpha position.
But that answers one question:
How large can the position’s loss be?
It doesn’t necessarily answer another:
What are the broader economics of holding or executing the position?
TermMax separately documents option financing.
That financing is calculated using the option’s notional value, the AMM rate and the time the position is held. The AMM-based annual rate can also adjust dynamically.
And financing isn’t the only separate mechanism. TermMax also documents transaction, execution and exit-related costs that can apply depending on the scenario.
The important distinction is not:
premium + fees = a bigger maximum loss.
That would contradict what Max Cost is designed to represent.
The distinction is:
maximum-loss boundary
vs.
broader economic cost structure
So knowing the maximum loss upfront does not mean every economic cost associated with holding or executing the position is fixed upfront.
The useful distinction isn't cheap vs. expensive.
It’s understanding what the upfront number actually tells you — and what it doesn't.
UPFRONT LOSS ≠ TOTAL POSITION COST
#termmax @TermMax
It’s easy to treat the upfront premium as the cost of the position.
After all, TermMax defines Max Cost as the upfront premium — and as the maximum possible loss of the Alpha position.
But that answers one question:
How large can the position’s loss be?
It doesn’t necessarily answer another:
What are the broader economics of holding or executing the position?
TermMax separately documents option financing.
That financing is calculated using the option’s notional value, the AMM rate and the time the position is held. The AMM-based annual rate can also adjust dynamically.
And financing isn’t the only separate mechanism. TermMax also documents transaction, execution and exit-related costs that can apply depending on the scenario.
The important distinction is not:
premium + fees = a bigger maximum loss.
That would contradict what Max Cost is designed to represent.
The distinction is:
maximum-loss boundary
vs.
broader economic cost structure
So knowing the maximum loss upfront does not mean every economic cost associated with holding or executing the position is fixed upfront.
The useful distinction isn't cheap vs. expensive.
It’s understanding what the upfront number actually tells you — and what it doesn't.
UPFRONT LOSS ≠ TOTAL POSITION COST
#termmax @TermMax
82
·
--
Lihat terjemahan
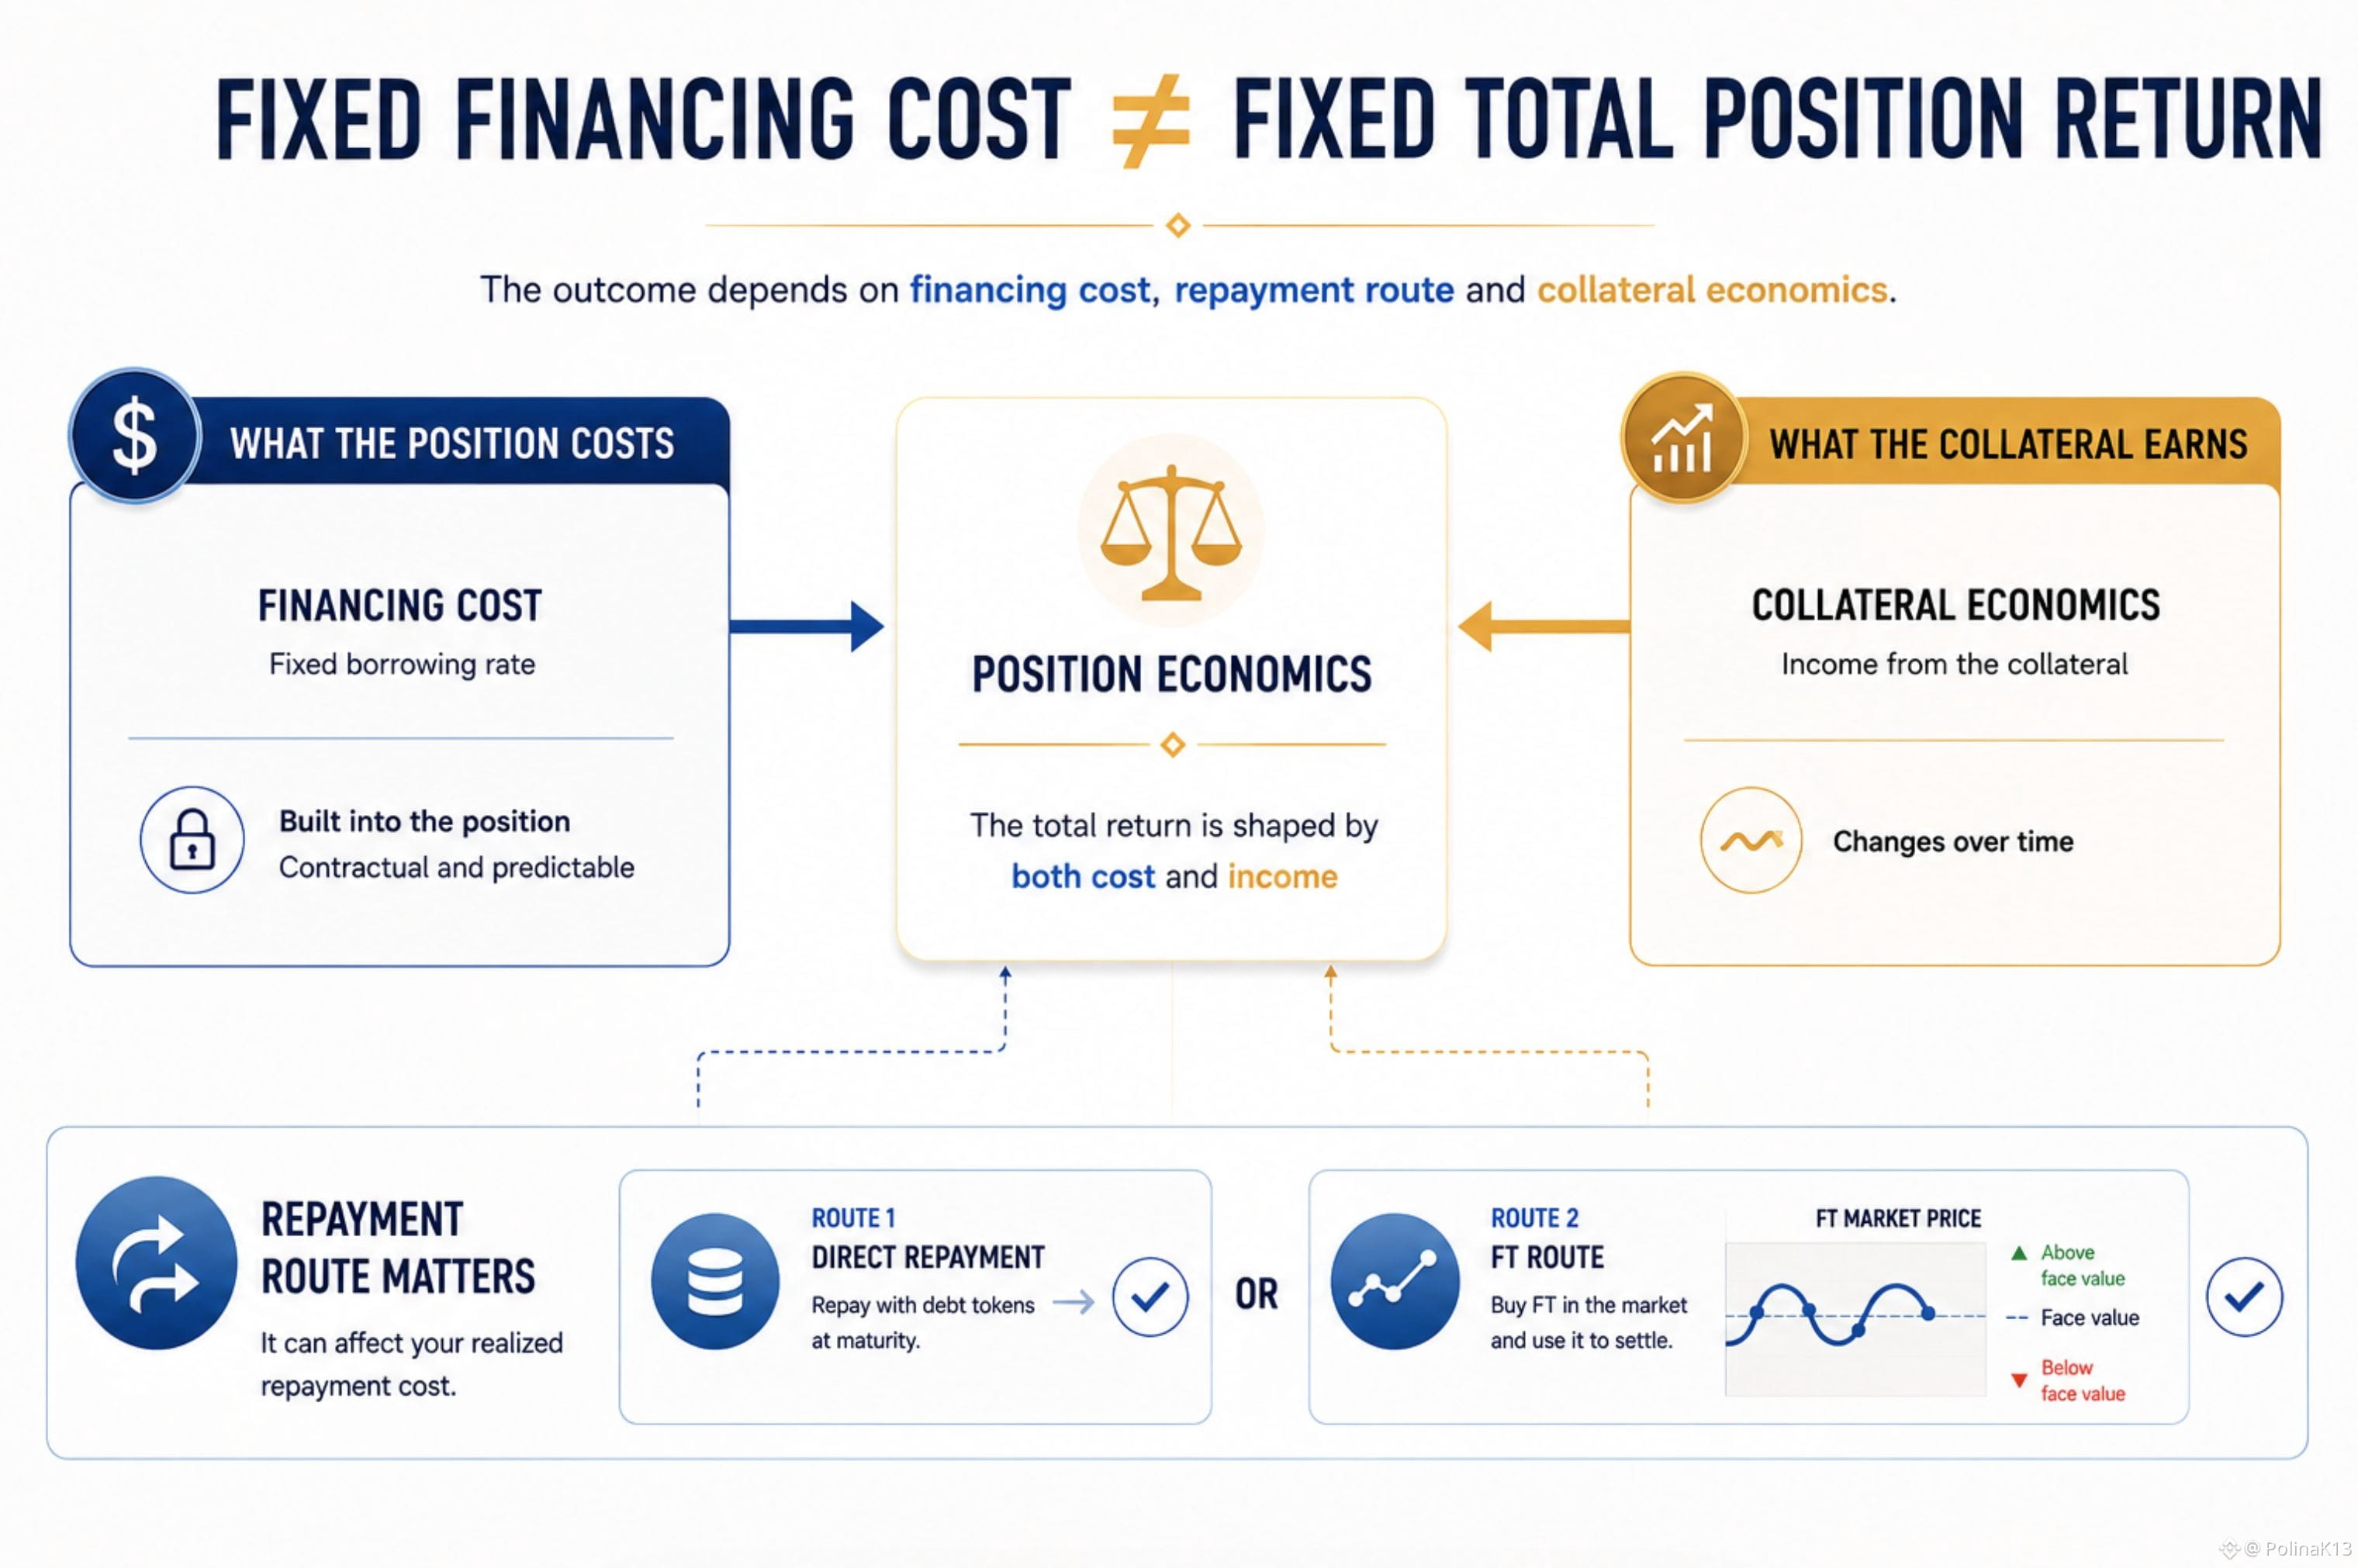
A leveraged position can look cheaper or more expensive than expected for a reason that is easy to miss.
In TermMax, the borrowing rate is fixed when the position is formed.
But the important part is what that means for the position’s value.
TermMax finalizes the borrowing cost upfront. The future interest obligation is therefore already reflected in the GT’s value, rather than simply accumulating over time like interest in a conventional floating-rate money market.
That changes how I would read a leveraged position.
The right question is not only:
“What is the borrowing rate?”
It is also:
“How much of the financing cost is already embedded in the position I’m looking at?”
There is one more layer.
Before maturity, the borrower can either repay directly with debt tokens or use the corresponding FT to settle the debt.
If that FT is available at a sufficient discount, the FT route can potentially reduce the realized repayment cost.
So the contractual financing obligation is fixed.
But the economics of settling that obligation can still depend on the repayment route.
And on the other side of the position, the collateral may have its own income profile.
That means I would evaluate leverage through two separate questions:
What does the financing cost?
and
What does the collateral earn?
The fixed rate gives certainty on the first.
It does not, by itself, tell you the economic return of the whole position.
For me, that is the more useful way to read a leveraged TermMax position: separate the financing obligation from the economics generated by the collateral.
#termmax @termmax
A leveraged position can look cheaper or more expensive than expected for a reason that is easy to miss.
In TermMax, the borrowing rate is fixed when the position is formed.
But the important part is what that means for the position’s value.
TermMax finalizes the borrowing cost upfront. The future interest obligation is therefore already reflected in the GT’s value, rather than simply accumulating over time like interest in a conventional floating-rate money market.
That changes how I would read a leveraged position.
The right question is not only:
“What is the borrowing rate?”
It is also:
“How much of the financing cost is already embedded in the position I’m looking at?”
There is one more layer.
Before maturity, the borrower can either repay directly with debt tokens or use the corresponding FT to settle the debt.
If that FT is available at a sufficient discount, the FT route can potentially reduce the realized repayment cost.
So the contractual financing obligation is fixed.
But the economics of settling that obligation can still depend on the repayment route.
And on the other side of the position, the collateral may have its own income profile.
That means I would evaluate leverage through two separate questions:
What does the financing cost?
and
What does the collateral earn?
The fixed rate gives certainty on the first.
It does not, by itself, tell you the economic return of the whole position.
For me, that is the more useful way to read a leveraged TermMax position: separate the financing obligation from the economics generated by the collateral.
#termmax @TermMax
In TermMax, the borrowing rate is fixed when the position is formed.
But the important part is what that means for the position’s value.
TermMax finalizes the borrowing cost upfront. The future interest obligation is therefore already reflected in the GT’s value, rather than simply accumulating over time like interest in a conventional floating-rate money market.
That changes how I would read a leveraged position.
The right question is not only:
“What is the borrowing rate?”
It is also:
“How much of the financing cost is already embedded in the position I’m looking at?”
There is one more layer.
Before maturity, the borrower can either repay directly with debt tokens or use the corresponding FT to settle the debt.
If that FT is available at a sufficient discount, the FT route can potentially reduce the realized repayment cost.
So the contractual financing obligation is fixed.
But the economics of settling that obligation can still depend on the repayment route.
And on the other side of the position, the collateral may have its own income profile.
That means I would evaluate leverage through two separate questions:
What does the financing cost?
and
What does the collateral earn?
The fixed rate gives certainty on the first.
It does not, by itself, tell you the economic return of the whole position.
For me, that is the more useful way to read a leveraged TermMax position: separate the financing obligation from the economics generated by the collateral.
#termmax @TermMax
78
·
--
Lihat terjemahan
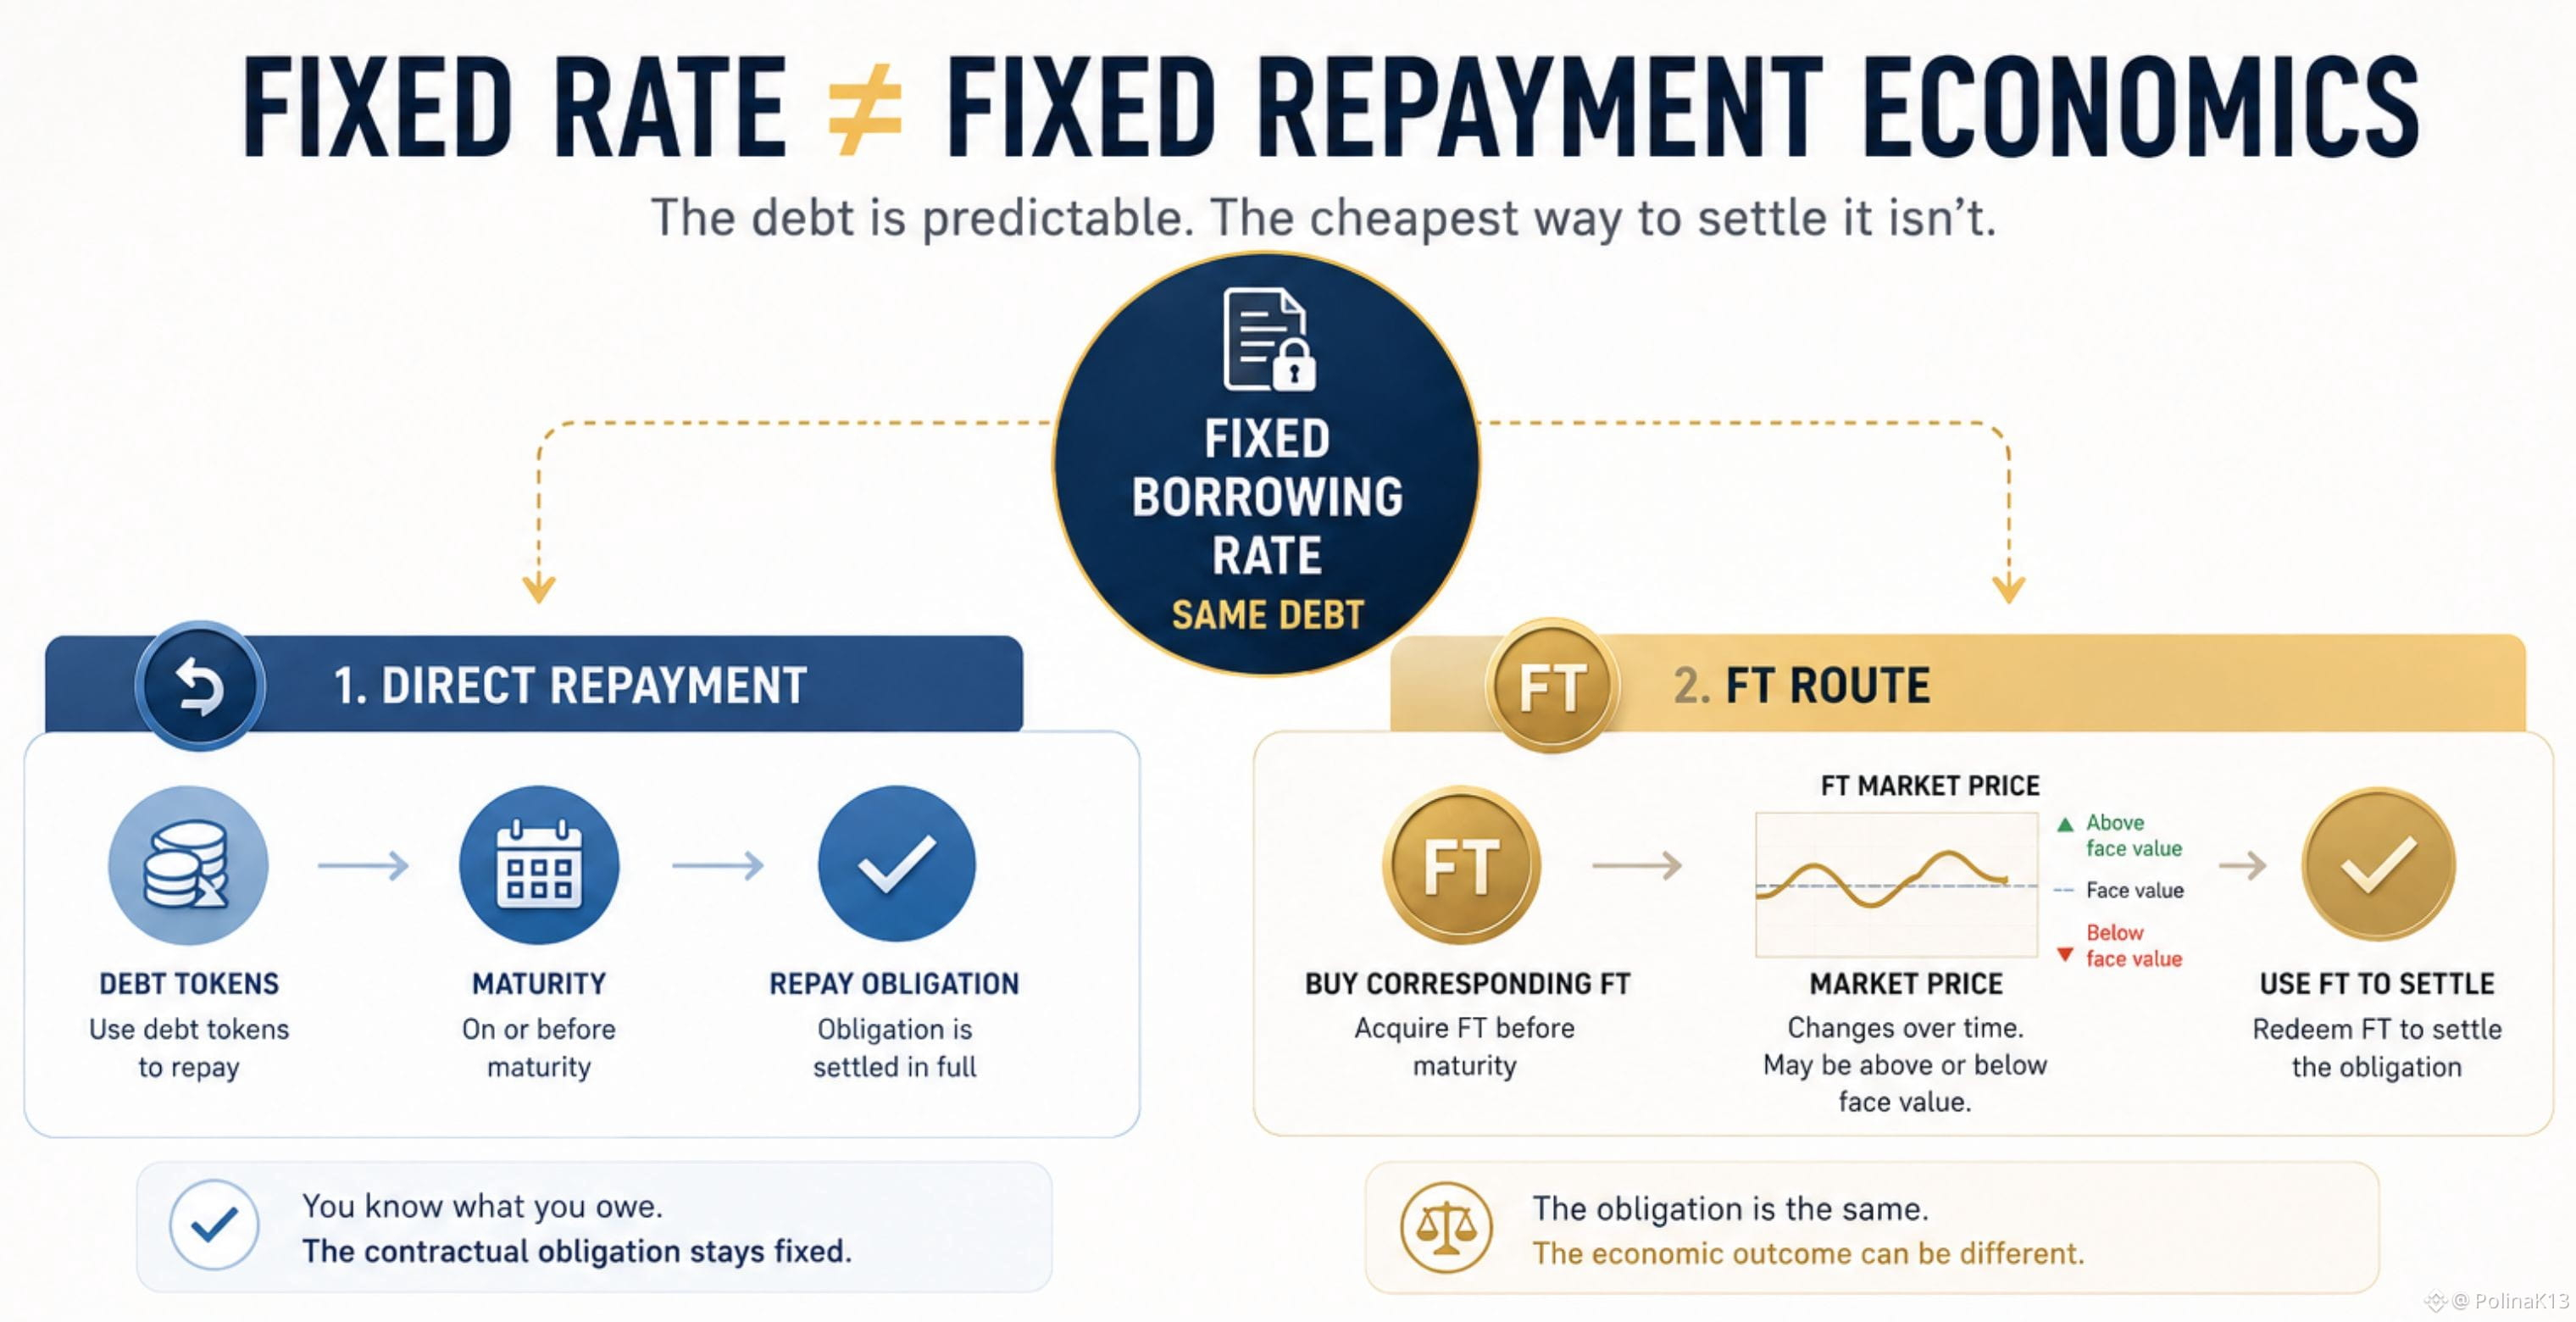
A fixed borrowing rate can make the debt predictable. The interesting question is whether the cheapest way to settle it stays predictable too.
In TermMax, a borrower has two repayment routes:
→ repay the debt directly with debt tokens
→ or buy the corresponding FT before maturity and use it to settle the debt.
That second route is where the economics get more interesting.
Before maturity, an FT can trade below its face value. And the relationship between the current market rate and the borrower's locked rate can affect whether that discount exists and how attractive the FT route becomes.
If market rates move above the rate the borrower originally locked, TermMax's documentation notes that the corresponding FT may be available at a discount, potentially making settlement cheaper.
But “potentially” matters.
The debt obligation itself hasn't changed. And a discount doesn't automatically mean the borrower saves money. The FT still has to be available at a sufficient discount for that repayment route to be economically preferable.
So fixed-rate borrowing gives you certainty about the rate.
It doesn't necessarily give you certainty about which way of settling that same obligation will be cheapest.
That distinction makes the repayment economics more interesting than the fixed rate alone.
#termmax @termmax
A fixed borrowing rate can make the debt predictable. The interesting question is whether the cheapest way to settle it stays predictable too.
In TermMax, a borrower has two repayment routes:
→ repay the debt directly with debt tokens
→ or buy the corresponding FT before maturity and use it to settle the debt.
That second route is where the economics get more interesting.
Before maturity, an FT can trade below its face value. And the relationship between the current market rate and the borrower's locked rate can affect whether that discount exists and how attractive the FT route becomes.
If market rates move above the rate the borrower originally locked, TermMax's documentation notes that the corresponding FT may be available at a discount, potentially making settlement cheaper.
But “potentially” matters.
The debt obligation itself hasn't changed. And a discount doesn't automatically mean the borrower saves money. The FT still has to be available at a sufficient discount for that repayment route to be economically preferable.
So fixed-rate borrowing gives you certainty about the rate.
It doesn't necessarily give you certainty about which way of settling that same obligation will be cheapest.
That distinction makes the repayment economics more interesting than the fixed rate alone.
#termmax @TermMax
In TermMax, a borrower has two repayment routes:
→ repay the debt directly with debt tokens
→ or buy the corresponding FT before maturity and use it to settle the debt.
That second route is where the economics get more interesting.
Before maturity, an FT can trade below its face value. And the relationship between the current market rate and the borrower's locked rate can affect whether that discount exists and how attractive the FT route becomes.
If market rates move above the rate the borrower originally locked, TermMax's documentation notes that the corresponding FT may be available at a discount, potentially making settlement cheaper.
But “potentially” matters.
The debt obligation itself hasn't changed. And a discount doesn't automatically mean the borrower saves money. The FT still has to be available at a sufficient discount for that repayment route to be economically preferable.
So fixed-rate borrowing gives you certainty about the rate.
It doesn't necessarily give you certainty about which way of settling that same obligation will be cheapest.
That distinction makes the repayment economics more interesting than the fixed rate alone.
#termmax @TermMax
83
·
--
Lihat terjemahan
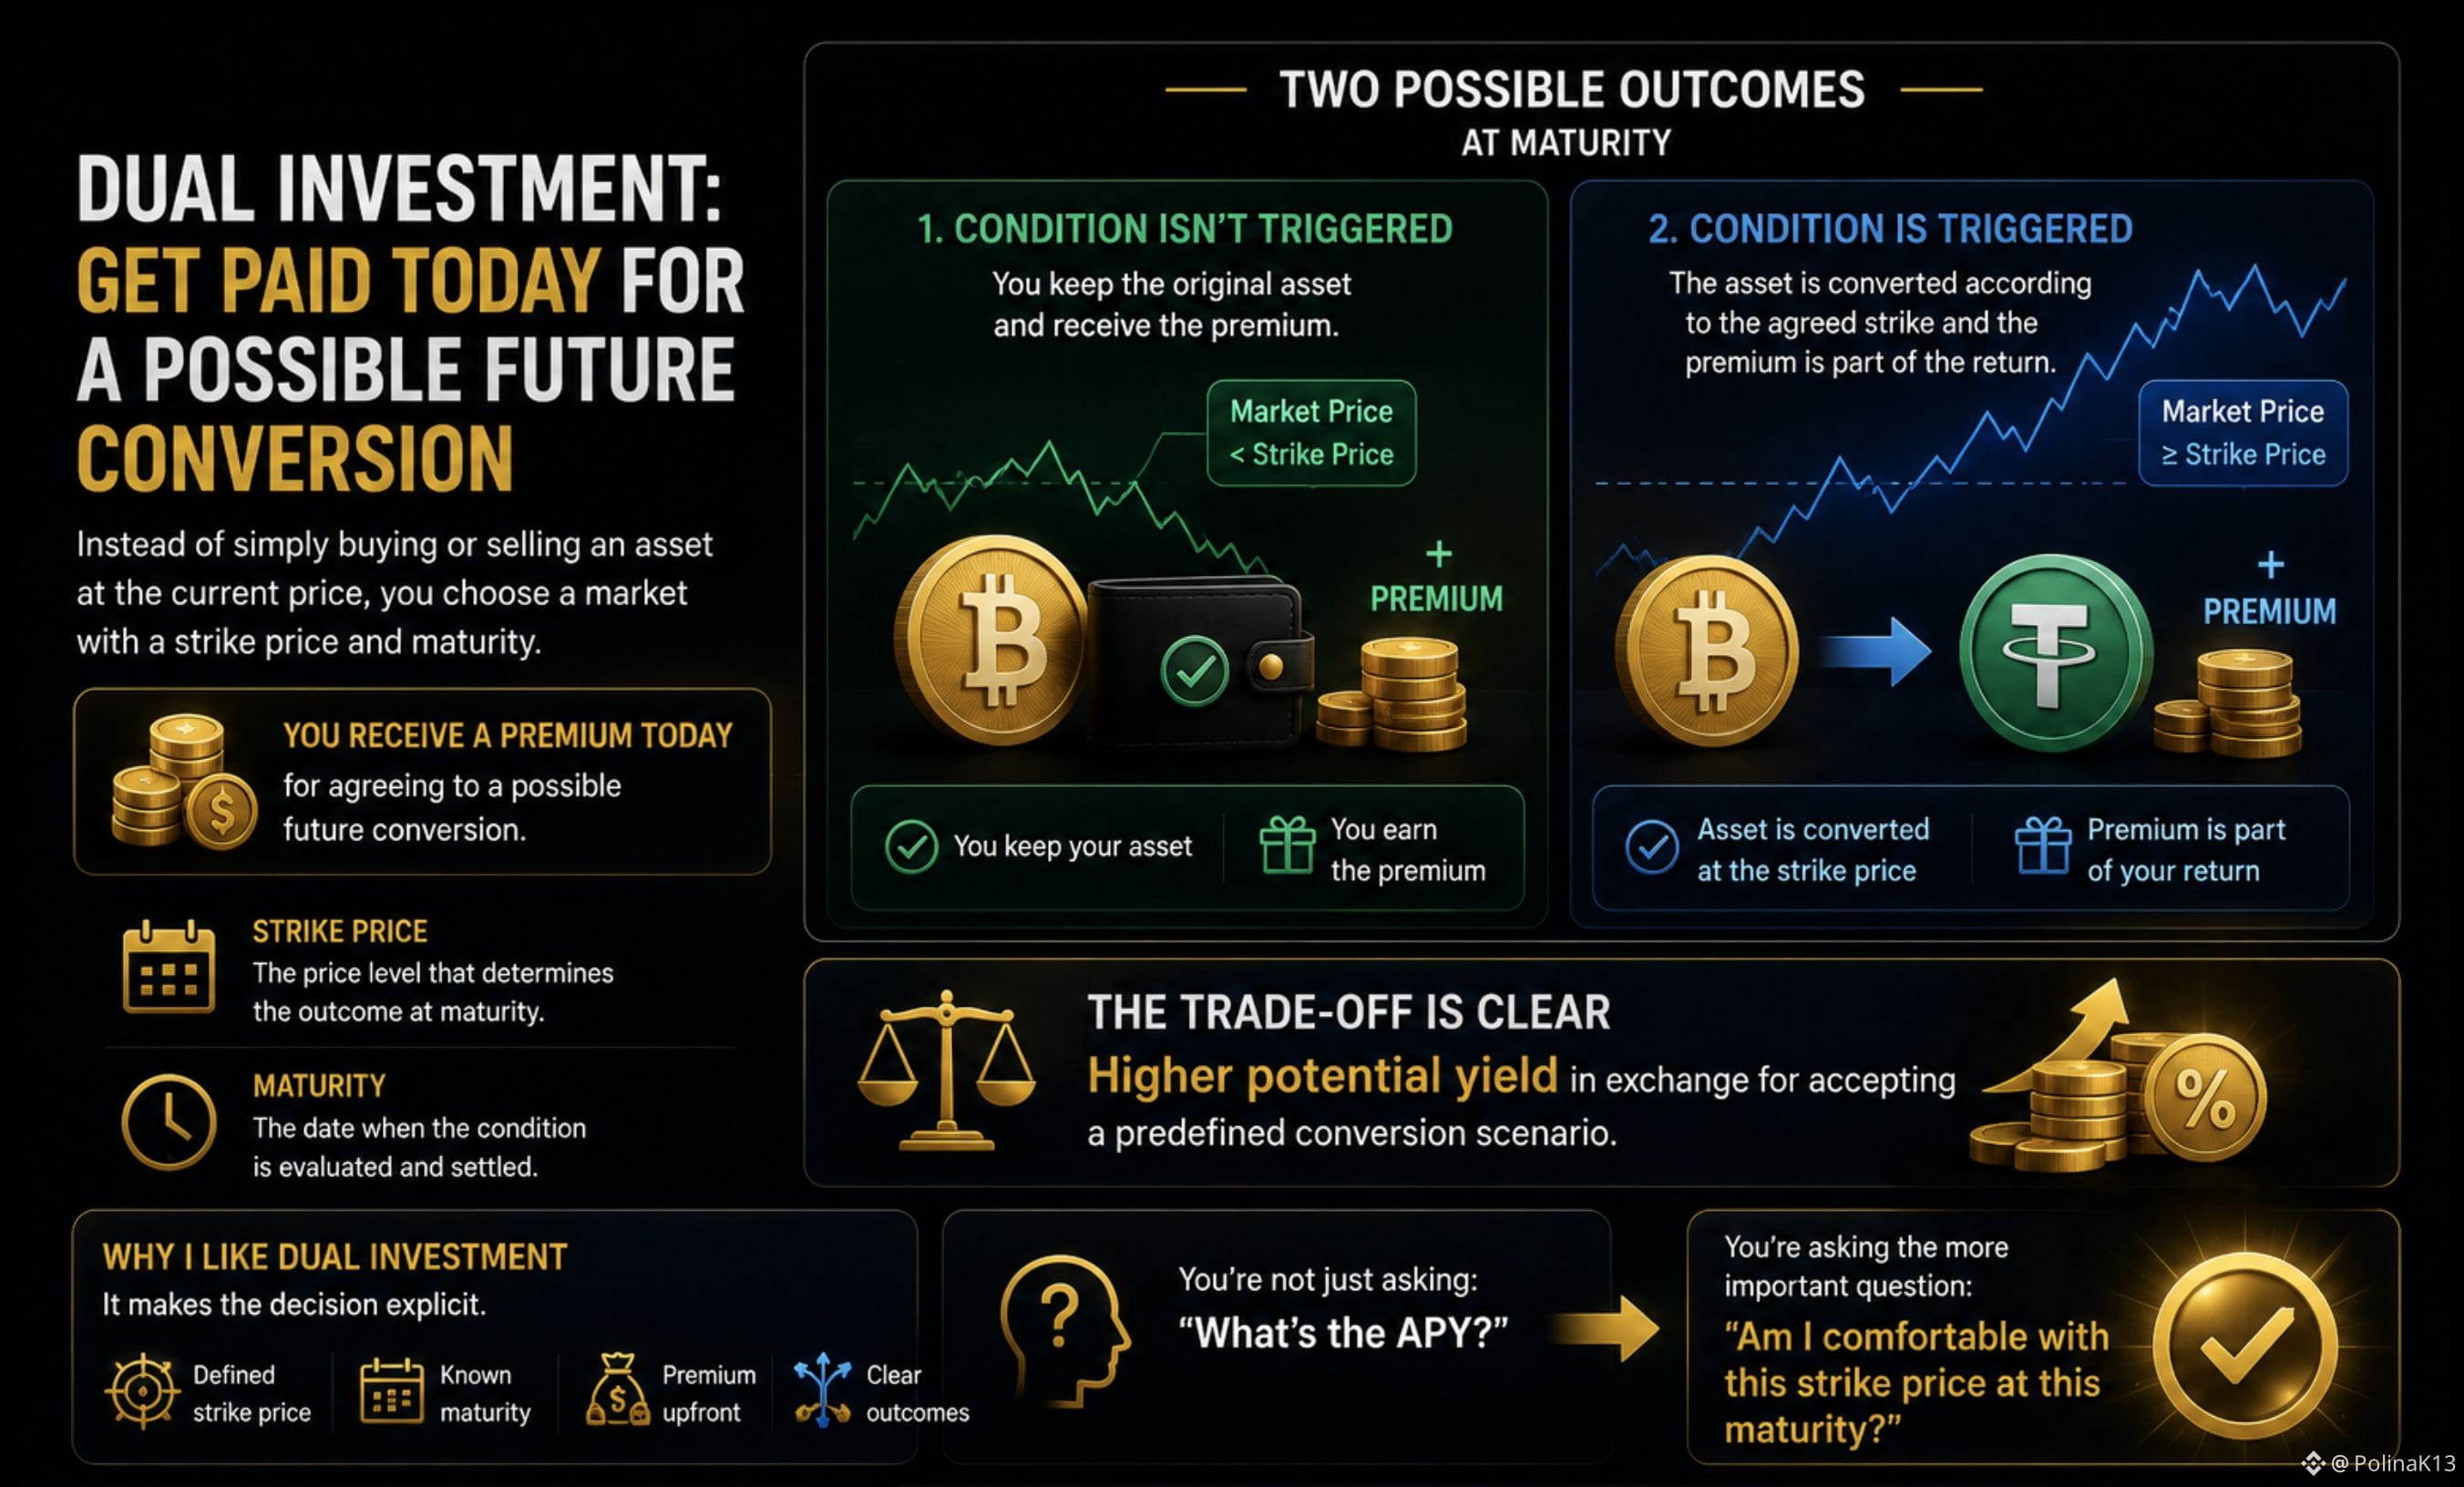
What if you could get paid today for agreeing to a possible future conversion?
That's the basic idea behind Dual Investment.
Instead of simply buying or selling an asset at the current price, you choose a market with a strike price and maturity.
Then there are two possible outcomes.
If the condition isn't triggered:
→ you keep the original asset
→ and receive the premium
If the condition is triggered:
→ the asset is converted according to the agreed strike
→ and the premium is part of the return.
So the trade-off is pretty clear:
higher potential yield in exchange for accepting a predefined conversion scenario.
I like this structure because it makes the decision explicit.
You're not just asking:
“What's the APY?”
You're asking:
“Am I comfortable with this strike price at this maturity?”
That is a much more useful question.
#termmax @termmax
What if you could get paid today for agreeing to a possible future conversion?
That's the basic idea behind Dual Investment.
Instead of simply buying or selling an asset at the current price, you choose a market with a strike price and maturity.
Then there are two possible outcomes.
If the condition isn't triggered:
→ you keep the original asset
→ and receive the premium
If the condition is triggered:
→ the asset is converted according to the agreed strike
→ and the premium is part of the return.
So the trade-off is pretty clear:
higher potential yield in exchange for accepting a predefined conversion scenario.
I like this structure because it makes the decision explicit.
You're not just asking:
“What's the APY?”
You're asking:
“Am I comfortable with this strike price at this maturity?”
That is a much more useful question.
#termmax @TermMax
That's the basic idea behind Dual Investment.
Instead of simply buying or selling an asset at the current price, you choose a market with a strike price and maturity.
Then there are two possible outcomes.
If the condition isn't triggered:
→ you keep the original asset
→ and receive the premium
If the condition is triggered:
→ the asset is converted according to the agreed strike
→ and the premium is part of the return.
So the trade-off is pretty clear:
higher potential yield in exchange for accepting a predefined conversion scenario.
I like this structure because it makes the decision explicit.
You're not just asking:
“What's the APY?”
You're asking:
“Am I comfortable with this strike price at this maturity?”
That is a much more useful question.
#termmax @TermMax
56
·
--
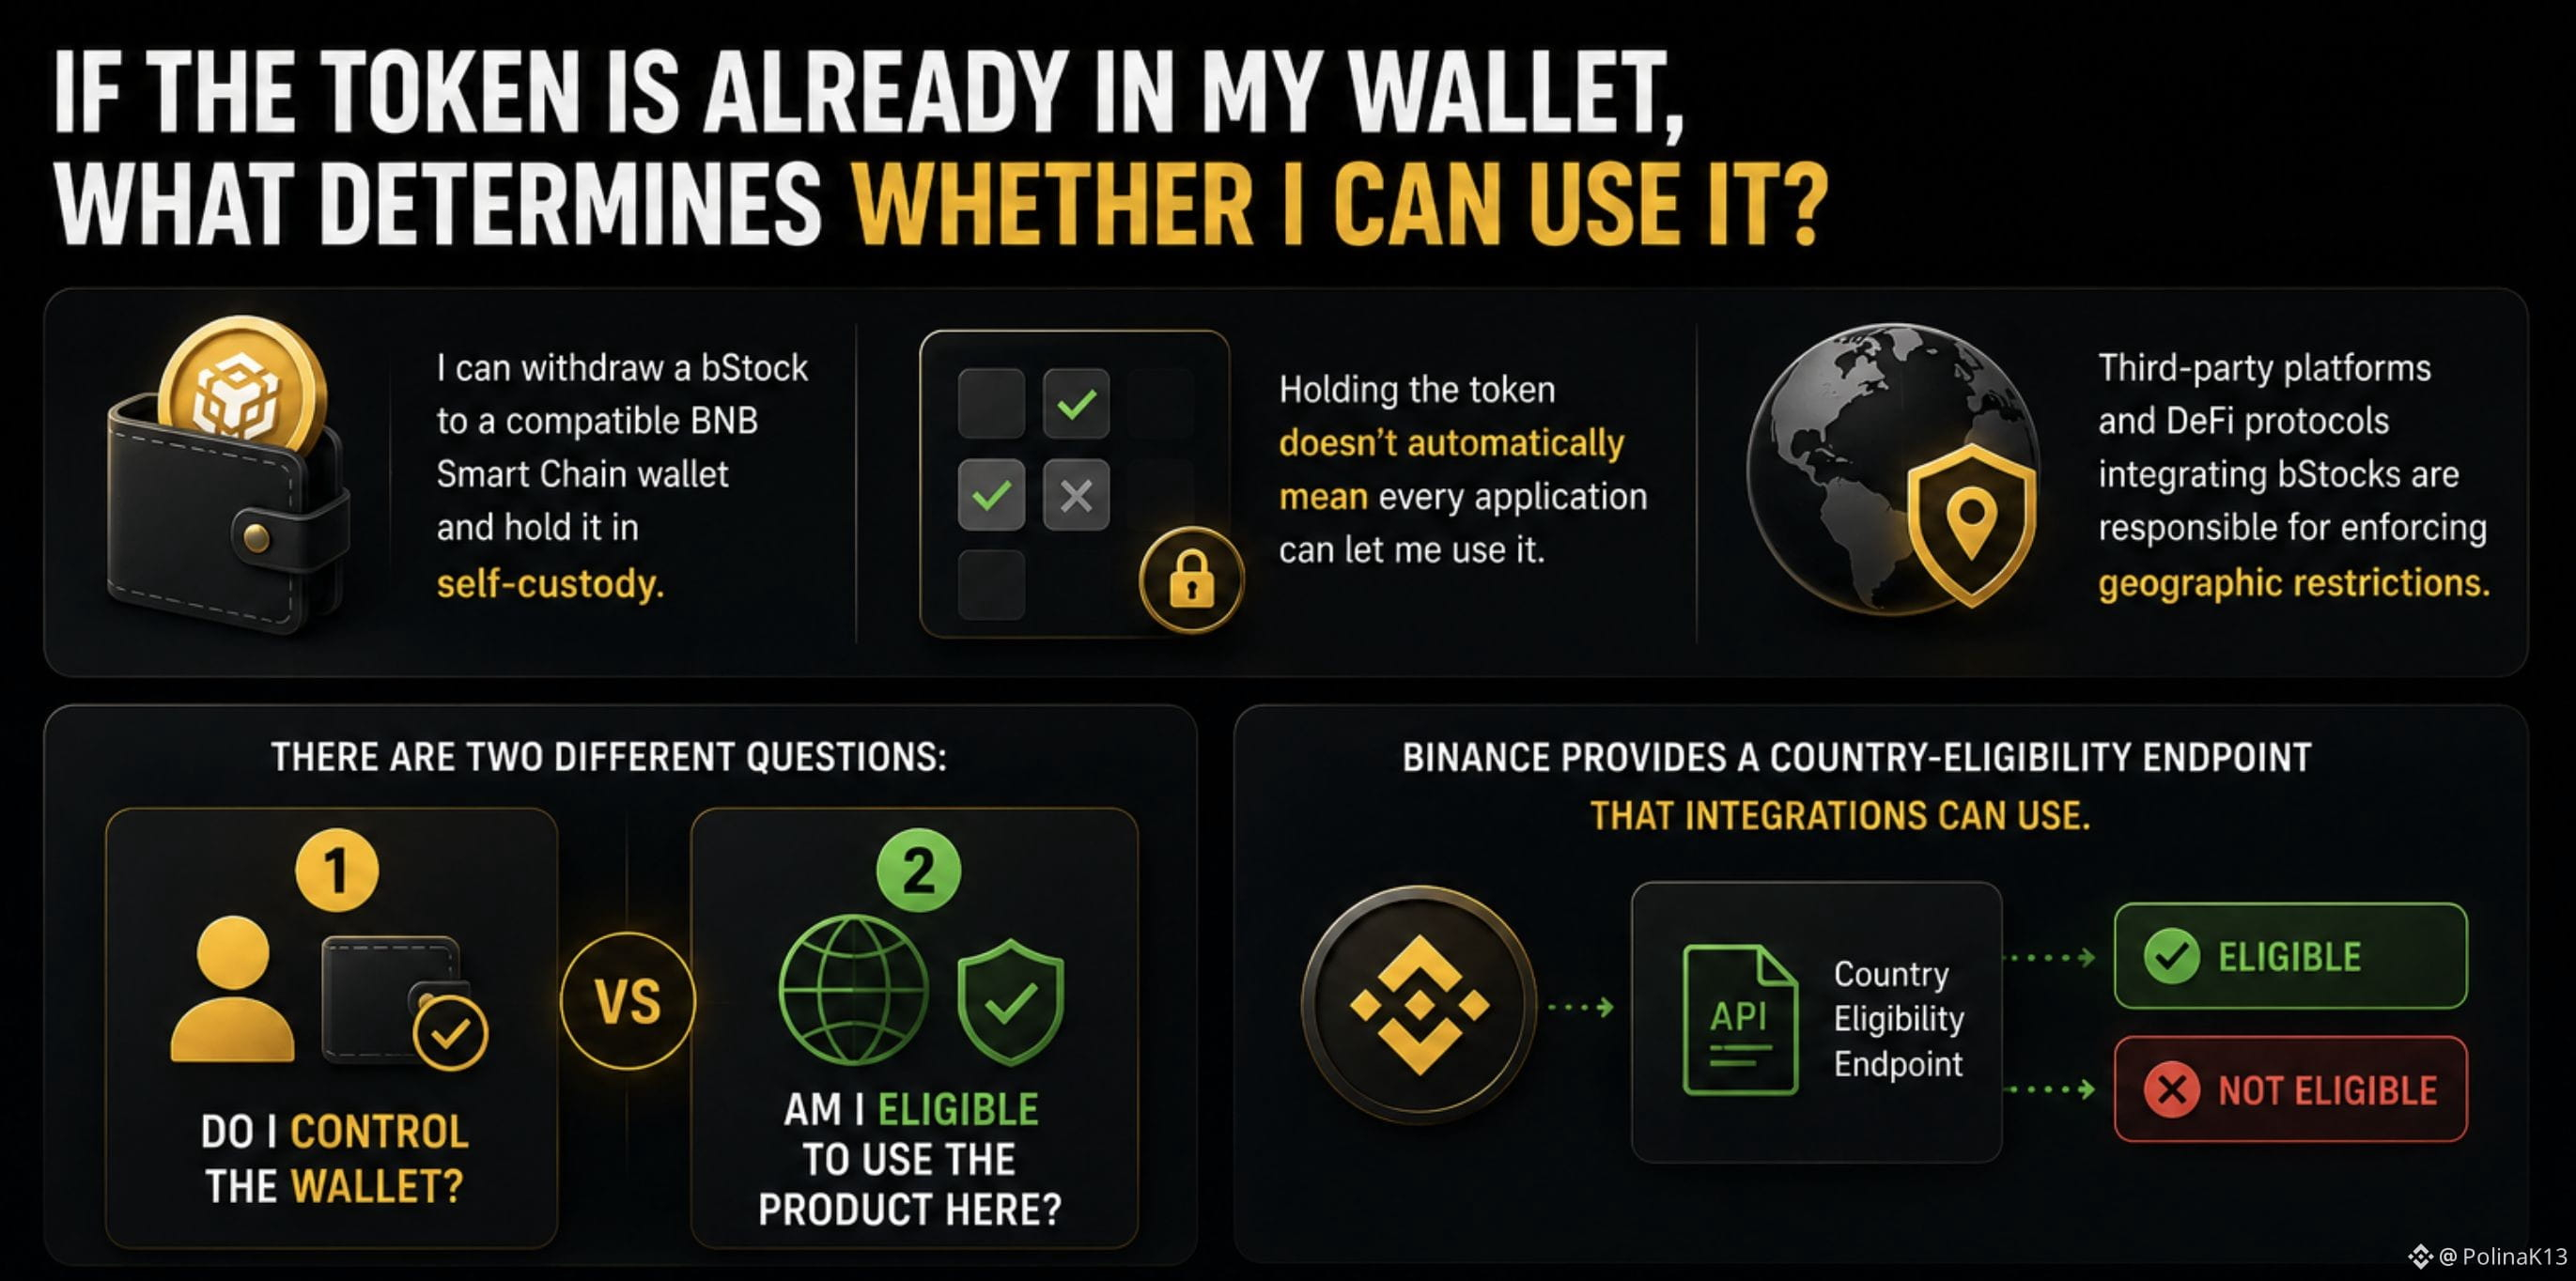
Jika token tersebut sudah ada di dompet saya, apa yang menentukan apakah saya bisa menggunakannya?
Dulu saya berpikir bahwa setelah sebuah aset ada di dompet saya, pertanyaan utamanya hanya apakah saya mengendalikannya.
Namun bStocks membuat saya memisahkan dua hal.
Saya bisa menarik bStock ke dompet BNB Smart Chain yang kompatibel dan menyimpannya secara self-custody.
Tapi menyimpan token tidak otomatis berarti setiap aplikasi bisa mengizinkan saya menggunakannya.
Platform pihak ketiga dan protokol DeFi yang mengintegrasikan bStocks bertanggung jawab untuk menerapkan pembatasan geografis.
Binance juga menyediakan endpoint kelayakan negara yang bisa digunakan integrasi untuk memeriksa apakah seorang pengguna memenuhi syarat di yurisdiksi tertentu.
Jadi ada dua pertanyaan yang berbeda:
Apakah saya mengendalikan dompet?
dan
Apakah saya memenuhi syarat untuk menggunakan produk di sini?
Itulah perbedaan yang menurut saya menarik.
Self-custody mengubah tempat saya menyimpan aset.
Tapi itu tidak otomatis mengubah tempat produk bisa digunakan.
Jadi alih-alih hanya bertanya:
“Apakah token tersebut ada di dompet saya?”
Saya juga akan bertanya:
“Apa yang menentukan apakah saya benar-benar bisa menggunakannya?”
Bagi saya:
Kontrol dompet ≠ kelayakan produk.
#bstockscis @BinanceCIS
Jika token tersebut sudah ada di dompet saya, apa yang menentukan apakah saya bisa menggunakannya?
Dulu saya berpikir bahwa setelah sebuah aset ada di dompet saya, pertanyaan utamanya hanya apakah saya mengendalikannya.
Namun bStocks membuat saya memisahkan dua hal.
Saya bisa menarik bStock ke dompet BNB Smart Chain yang kompatibel dan menyimpannya secara self-custody.
Tapi menyimpan token tidak otomatis berarti setiap aplikasi bisa mengizinkan saya menggunakannya.
Platform pihak ketiga dan protokol DeFi yang mengintegrasikan bStocks bertanggung jawab untuk menerapkan pembatasan geografis.
Binance juga menyediakan endpoint kelayakan negara yang bisa digunakan integrasi untuk memeriksa apakah seorang pengguna memenuhi syarat di yurisdiksi tertentu.
Jadi ada dua pertanyaan yang berbeda:
Apakah saya mengendalikan dompet?
dan
Apakah saya memenuhi syarat untuk menggunakan produk di sini?
Itulah perbedaan yang menurut saya menarik.
Self-custody mengubah tempat saya menyimpan aset.
Tapi itu tidak otomatis mengubah tempat produk bisa digunakan.
Jadi alih-alih hanya bertanya:
“Apakah token tersebut ada di dompet saya?”
Saya juga akan bertanya:
“Apa yang menentukan apakah saya benar-benar bisa menggunakannya?”
Bagi saya:
Kontrol dompet ≠ kelayakan produk.
#bstockscis @BinanceCIS
Dulu saya berpikir bahwa setelah sebuah aset ada di dompet saya, pertanyaan utamanya hanya apakah saya mengendalikannya.
Namun bStocks membuat saya memisahkan dua hal.
Saya bisa menarik bStock ke dompet BNB Smart Chain yang kompatibel dan menyimpannya secara self-custody.
Tapi menyimpan token tidak otomatis berarti setiap aplikasi bisa mengizinkan saya menggunakannya.
Platform pihak ketiga dan protokol DeFi yang mengintegrasikan bStocks bertanggung jawab untuk menerapkan pembatasan geografis.
Binance juga menyediakan endpoint kelayakan negara yang bisa digunakan integrasi untuk memeriksa apakah seorang pengguna memenuhi syarat di yurisdiksi tertentu.
Jadi ada dua pertanyaan yang berbeda:
Apakah saya mengendalikan dompet?
dan
Apakah saya memenuhi syarat untuk menggunakan produk di sini?
Itulah perbedaan yang menurut saya menarik.
Self-custody mengubah tempat saya menyimpan aset.
Tapi itu tidak otomatis mengubah tempat produk bisa digunakan.
Jadi alih-alih hanya bertanya:
“Apakah token tersebut ada di dompet saya?”
Saya juga akan bertanya:
“Apa yang menentukan apakah saya benar-benar bisa menggunakannya?”
Bagi saya:
Kontrol dompet ≠ kelayakan produk.
#bstockscis @BinanceCIS
2
1
73
·
--
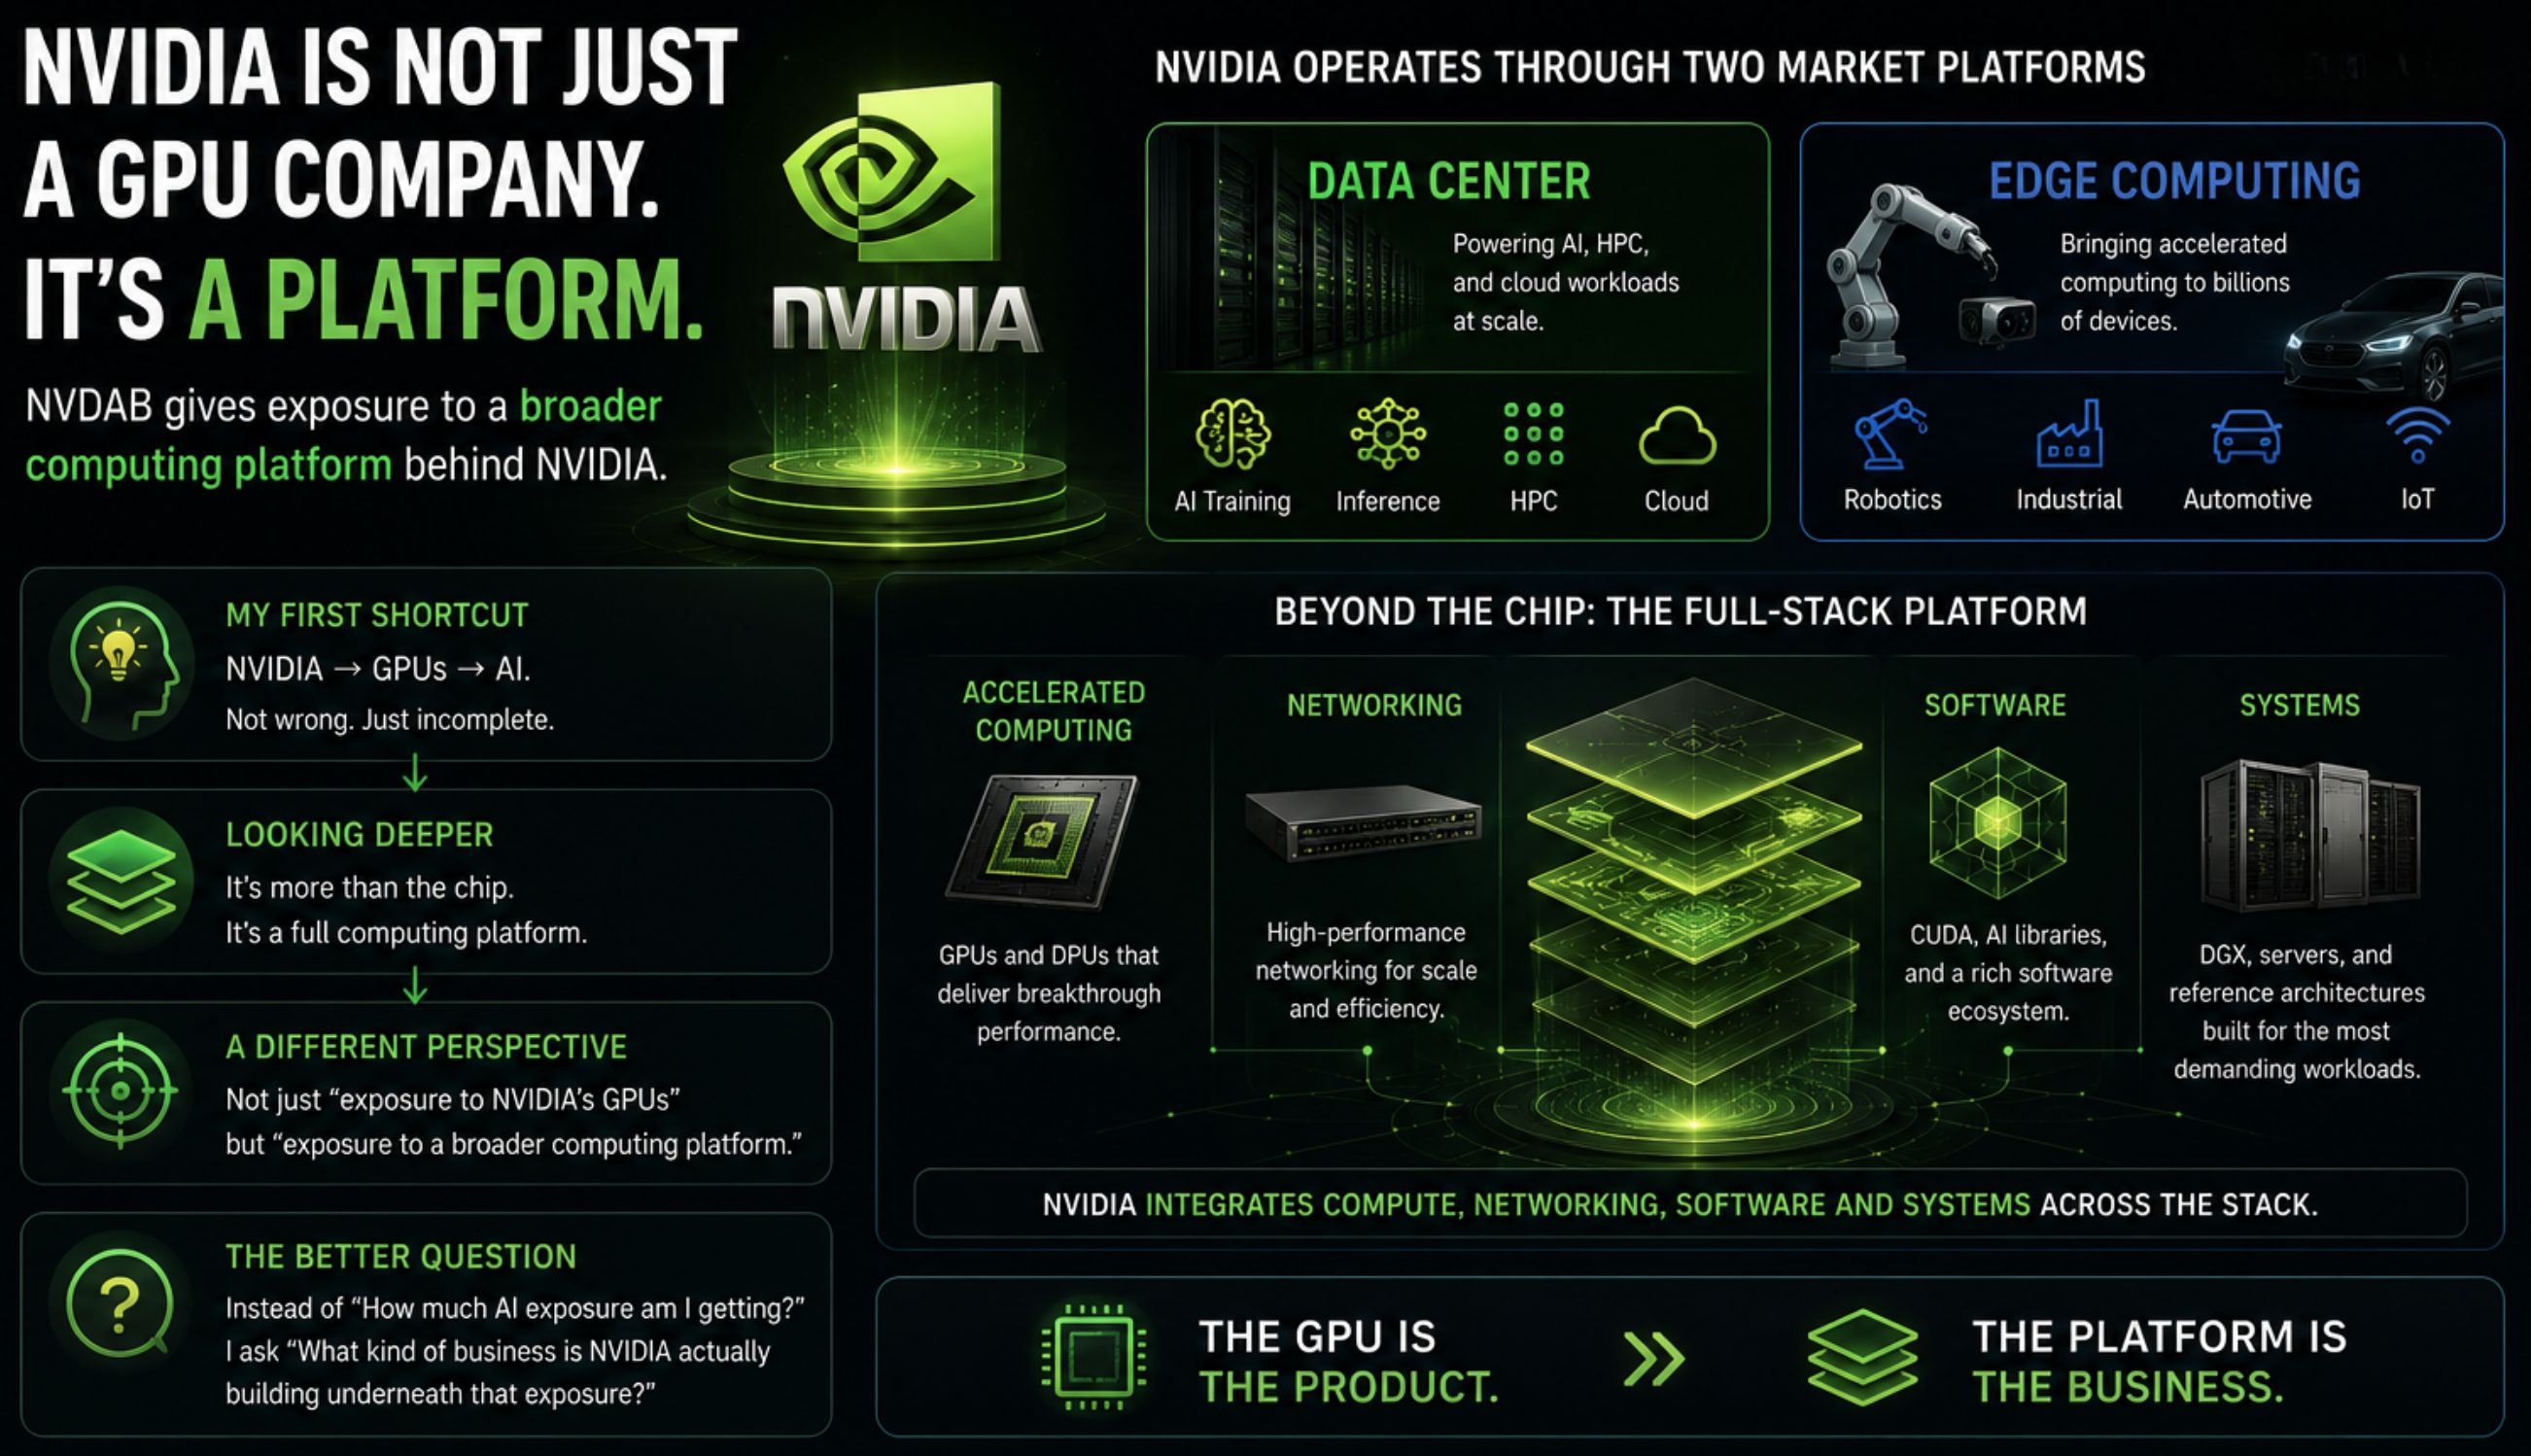
NVIDIA terlihat seperti perusahaan GPU. Tapi bisnis yang ada di baliknya adalah sebuah platform.
Saat pertama kali melihat NVDAB, jalan pintas di kepala saya sederhana:
NVIDIA → GPU → AI.
Jalan pintas itu tidak salah.
Hanya saja ia melewatkan satu lapisan yang menurut saya lebih menarik.
Saat ini NVIDIA menjelaskan bisnisnya melalui dua platform pasar:
Data Center
dan
Edge Computing.
Dan platform tersebut melampaui chip itu sendiri.
NVIDIA menggabungkan komputasi terakselerasi, jaringan, perangkat lunak, dan sistem di seluruh lapisan.
Jadi saya mulai melihat NVDAB dengan cara yang berbeda.
Bukan sekadar sebagai:
“paparan terhadap GPU NVIDIA”
melainkan sebagai:
“paparan terhadap platform komputasi yang lebih luas.”
Itu mengubah pertanyaannya bagi saya.
Daripada bertanya:
“Seberapa besar paparan AI yang saya dapat?”
Saya akan bertanya:
“Jenis bisnis seperti apa yang sebenarnya sedang dibangun NVIDIA di balik paparan itu?”
Bagi saya:
GPU adalah produknya.
Platform adalah bisnisnya.
#bstockscis @BinanceCIS
NVIDIA terlihat seperti perusahaan GPU. Tapi bisnis yang ada di baliknya adalah sebuah platform.
Saat pertama kali melihat NVDAB, jalan pintas di kepala saya sederhana:
NVIDIA → GPU → AI.
Jalan pintas itu tidak salah.
Hanya saja ia melewatkan satu lapisan yang menurut saya lebih menarik.
Saat ini NVIDIA menjelaskan bisnisnya melalui dua platform pasar:
Data Center
dan
Edge Computing.
Dan platform tersebut melampaui chip itu sendiri.
NVIDIA menggabungkan komputasi terakselerasi, jaringan, perangkat lunak, dan sistem di seluruh lapisan.
Jadi saya mulai melihat NVDAB dengan cara yang berbeda.
Bukan sekadar sebagai:
“paparan terhadap GPU NVIDIA”
melainkan sebagai:
“paparan terhadap platform komputasi yang lebih luas.”
Itu mengubah pertanyaannya bagi saya.
Daripada bertanya:
“Seberapa besar paparan AI yang saya dapat?”
Saya akan bertanya:
“Jenis bisnis seperti apa yang sebenarnya sedang dibangun NVIDIA di balik paparan itu?”
Bagi saya:
GPU adalah produknya.
Platform adalah bisnisnya.
#bstockscis @BinanceCIS
Saat pertama kali melihat NVDAB, jalan pintas di kepala saya sederhana:
NVIDIA → GPU → AI.
Jalan pintas itu tidak salah.
Hanya saja ia melewatkan satu lapisan yang menurut saya lebih menarik.
Saat ini NVIDIA menjelaskan bisnisnya melalui dua platform pasar:
Data Center
dan
Edge Computing.
Dan platform tersebut melampaui chip itu sendiri.
NVIDIA menggabungkan komputasi terakselerasi, jaringan, perangkat lunak, dan sistem di seluruh lapisan.
Jadi saya mulai melihat NVDAB dengan cara yang berbeda.
Bukan sekadar sebagai:
“paparan terhadap GPU NVIDIA”
melainkan sebagai:
“paparan terhadap platform komputasi yang lebih luas.”
Itu mengubah pertanyaannya bagi saya.
Daripada bertanya:
“Seberapa besar paparan AI yang saya dapat?”
Saya akan bertanya:
“Jenis bisnis seperti apa yang sebenarnya sedang dibangun NVIDIA di balik paparan itu?”
Bagi saya:
GPU adalah produknya.
Platform adalah bisnisnya.
#bstockscis @BinanceCIS
52
·
--
Lihat terjemahan
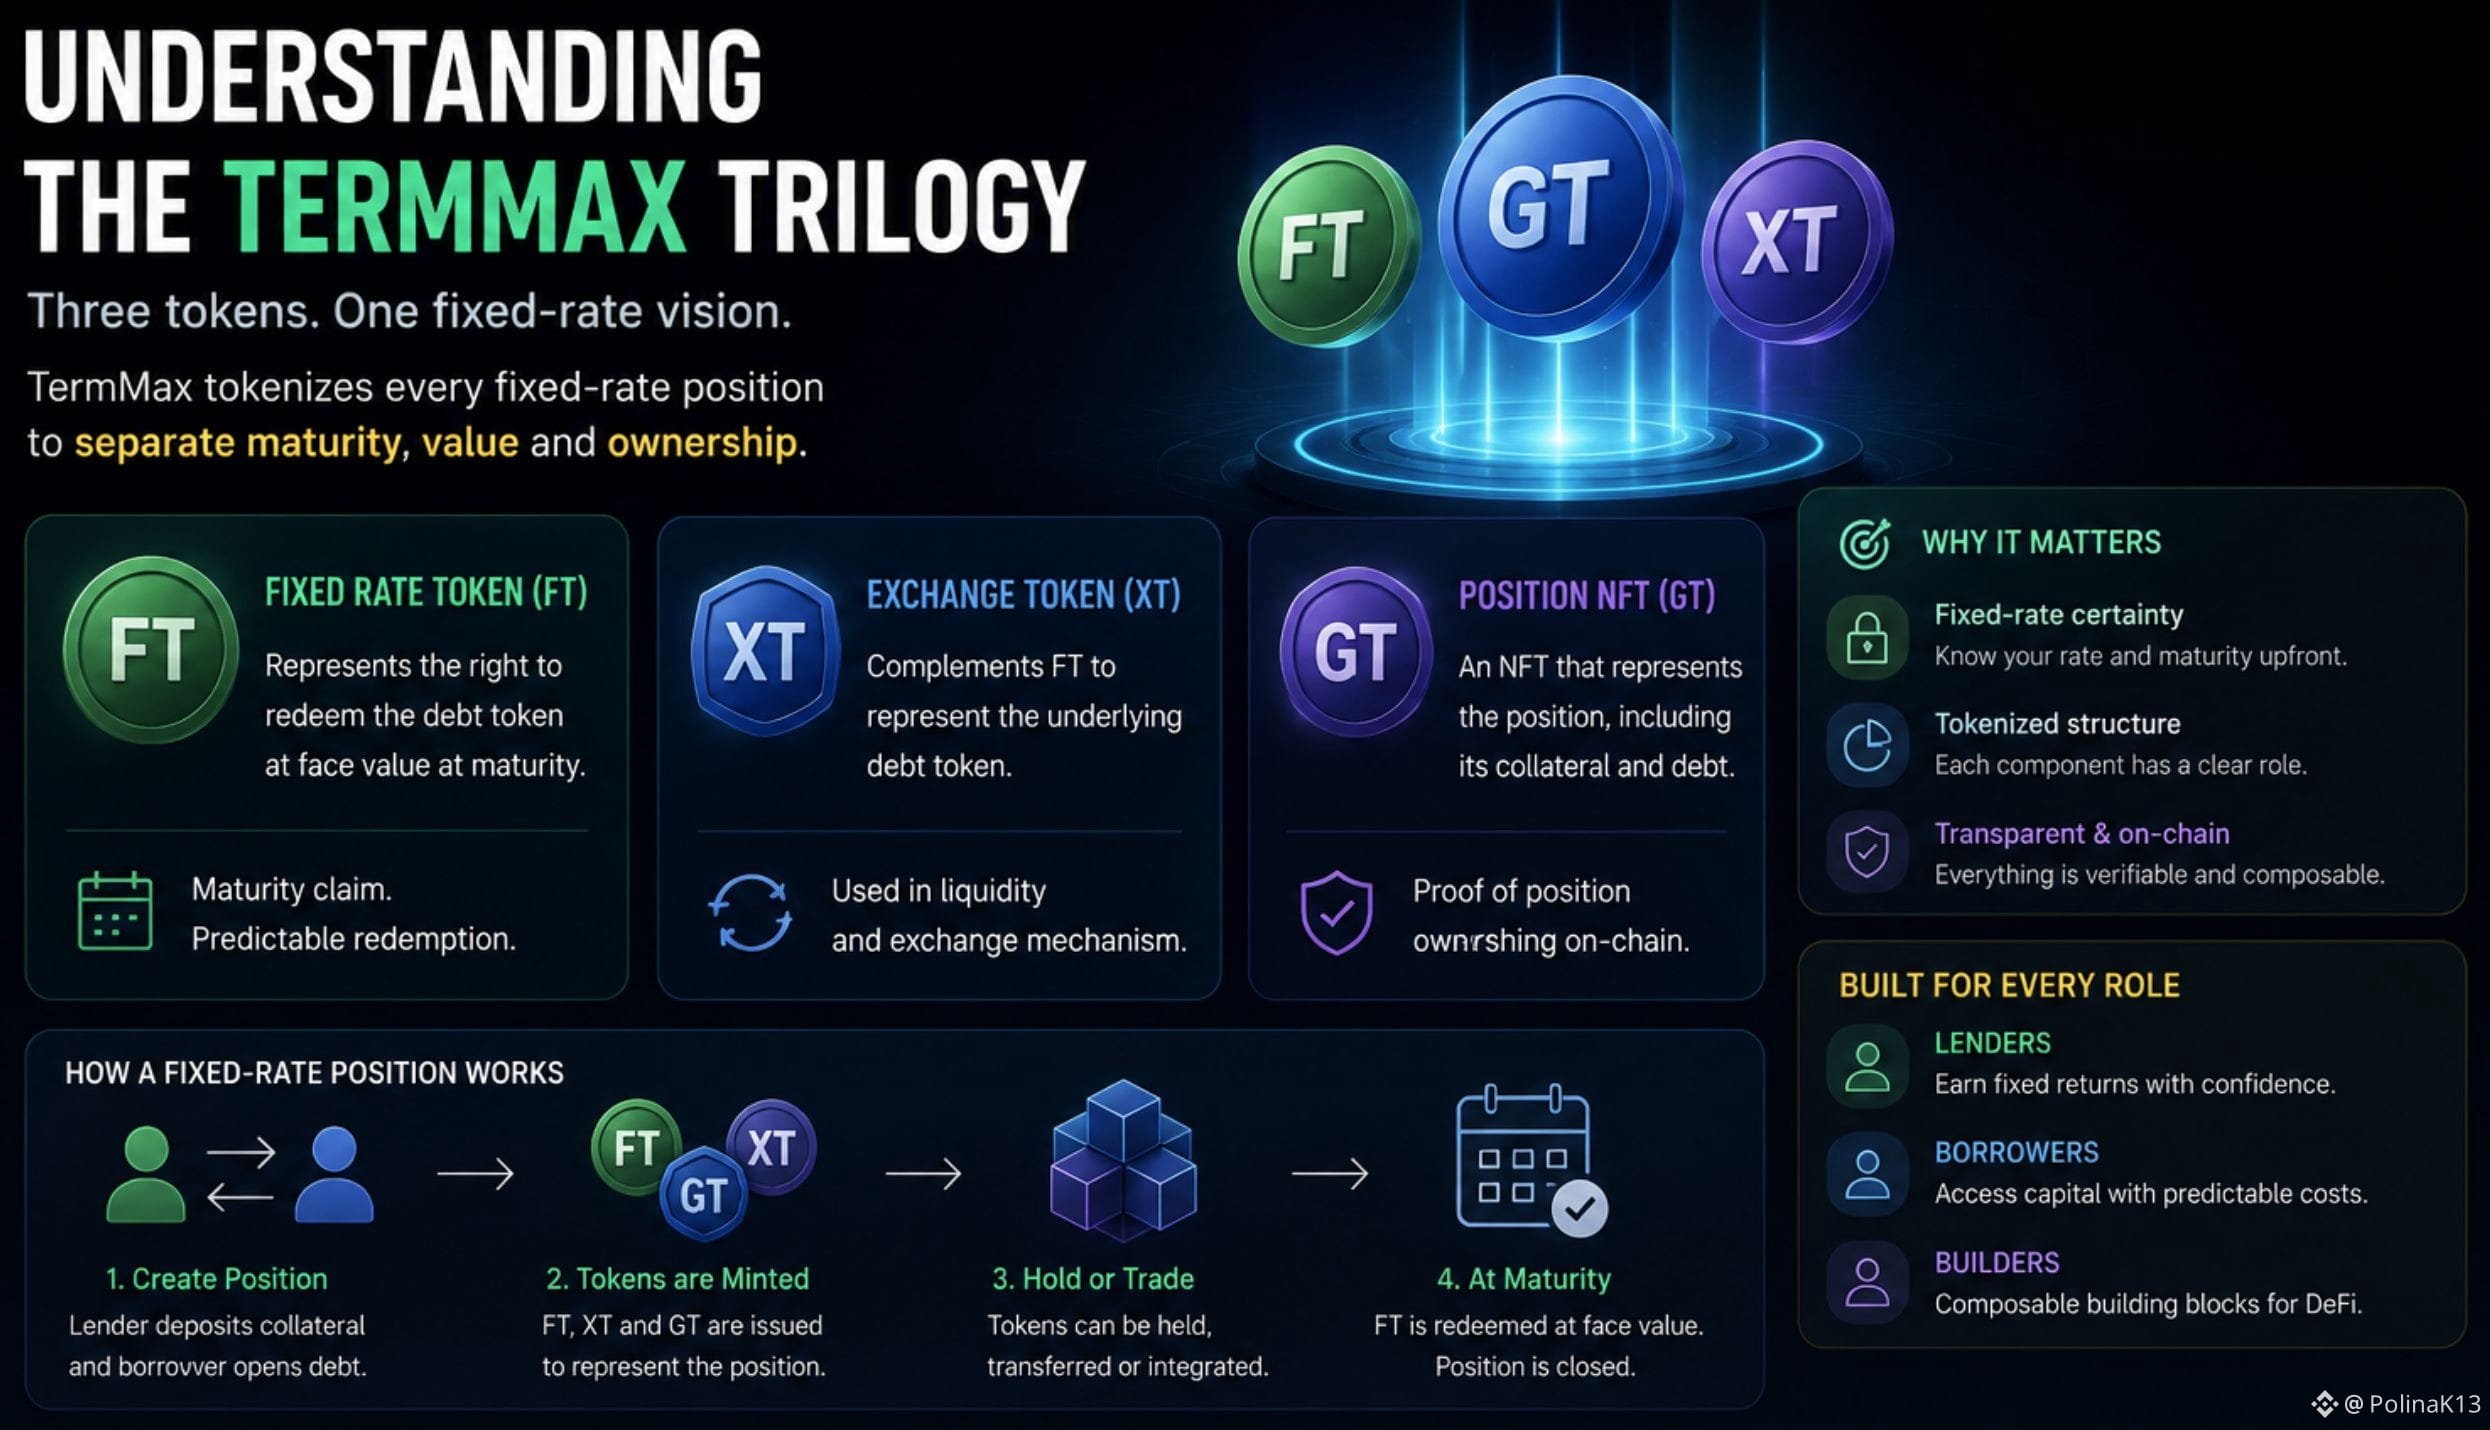
I wanted to understand what actually happens inside a TermMax fixed-rate position.
The architecture is built around three main tokens:
FT → represents the right to redeem the debt token at face value at maturity.
XT → complements FT to represent the underlying debt token and plays a role in the liquidity mechanism.
GT → an NFT representing the position, including its collateral and debt.
So TermMax isn’t simply saying “here is a fixed rate.”
It tokenizes different parts of the position and separates the maturity claim from the underlying economics.
For lenders, this creates a fixed-return position.
For borrowers, it creates financing with a defined maturity and rate structure.
That token architecture is probably one of the most interesting things to understand before judging TermMax as just another lending protocol.
#termmax @termmax
I wanted to understand what actually happens inside a TermMax fixed-rate position.
The architecture is built around three main tokens:
FT → represents the right to redeem the debt token at face value at maturity.
XT → complements FT to represent the underlying debt token and plays a role in the liquidity mechanism.
GT → an NFT representing the position, including its collateral and debt.
So TermMax isn’t simply saying “here is a fixed rate.”
It tokenizes different parts of the position and separates the maturity claim from the underlying economics.
For lenders, this creates a fixed-return position.
For borrowers, it creates financing with a defined maturity and rate structure.
That token architecture is probably one of the most interesting things to understand before judging TermMax as just another lending protocol.
#termmax @TermMax
The architecture is built around three main tokens:
FT → represents the right to redeem the debt token at face value at maturity.
XT → complements FT to represent the underlying debt token and plays a role in the liquidity mechanism.
GT → an NFT representing the position, including its collateral and debt.
So TermMax isn’t simply saying “here is a fixed rate.”
It tokenizes different parts of the position and separates the maturity claim from the underlying economics.
For lenders, this creates a fixed-return position.
For borrowers, it creates financing with a defined maturity and rate structure.
That token architecture is probably one of the most interesting things to understand before judging TermMax as just another lending protocol.
#termmax @TermMax
71
·
--
Lebih banyak USDC tidak otomatis berarti pendapatan cadangan yang sebanding bagi Circle.
CRCLB adalah salah satu bStocks yang menarik perhatian saya karena label yang jelas dan mudah dipahami:
Circle = USDC.
Jadi ketika peredaran USDC tumbuh, naluri pertama saya adalah mengharapkan pendapatan cadangan Circle ikut tumbuh dengan kecepatan yang kurang lebih sama.
Namun angka terbaru membuat asumsi itu terlihat terlalu sederhana.
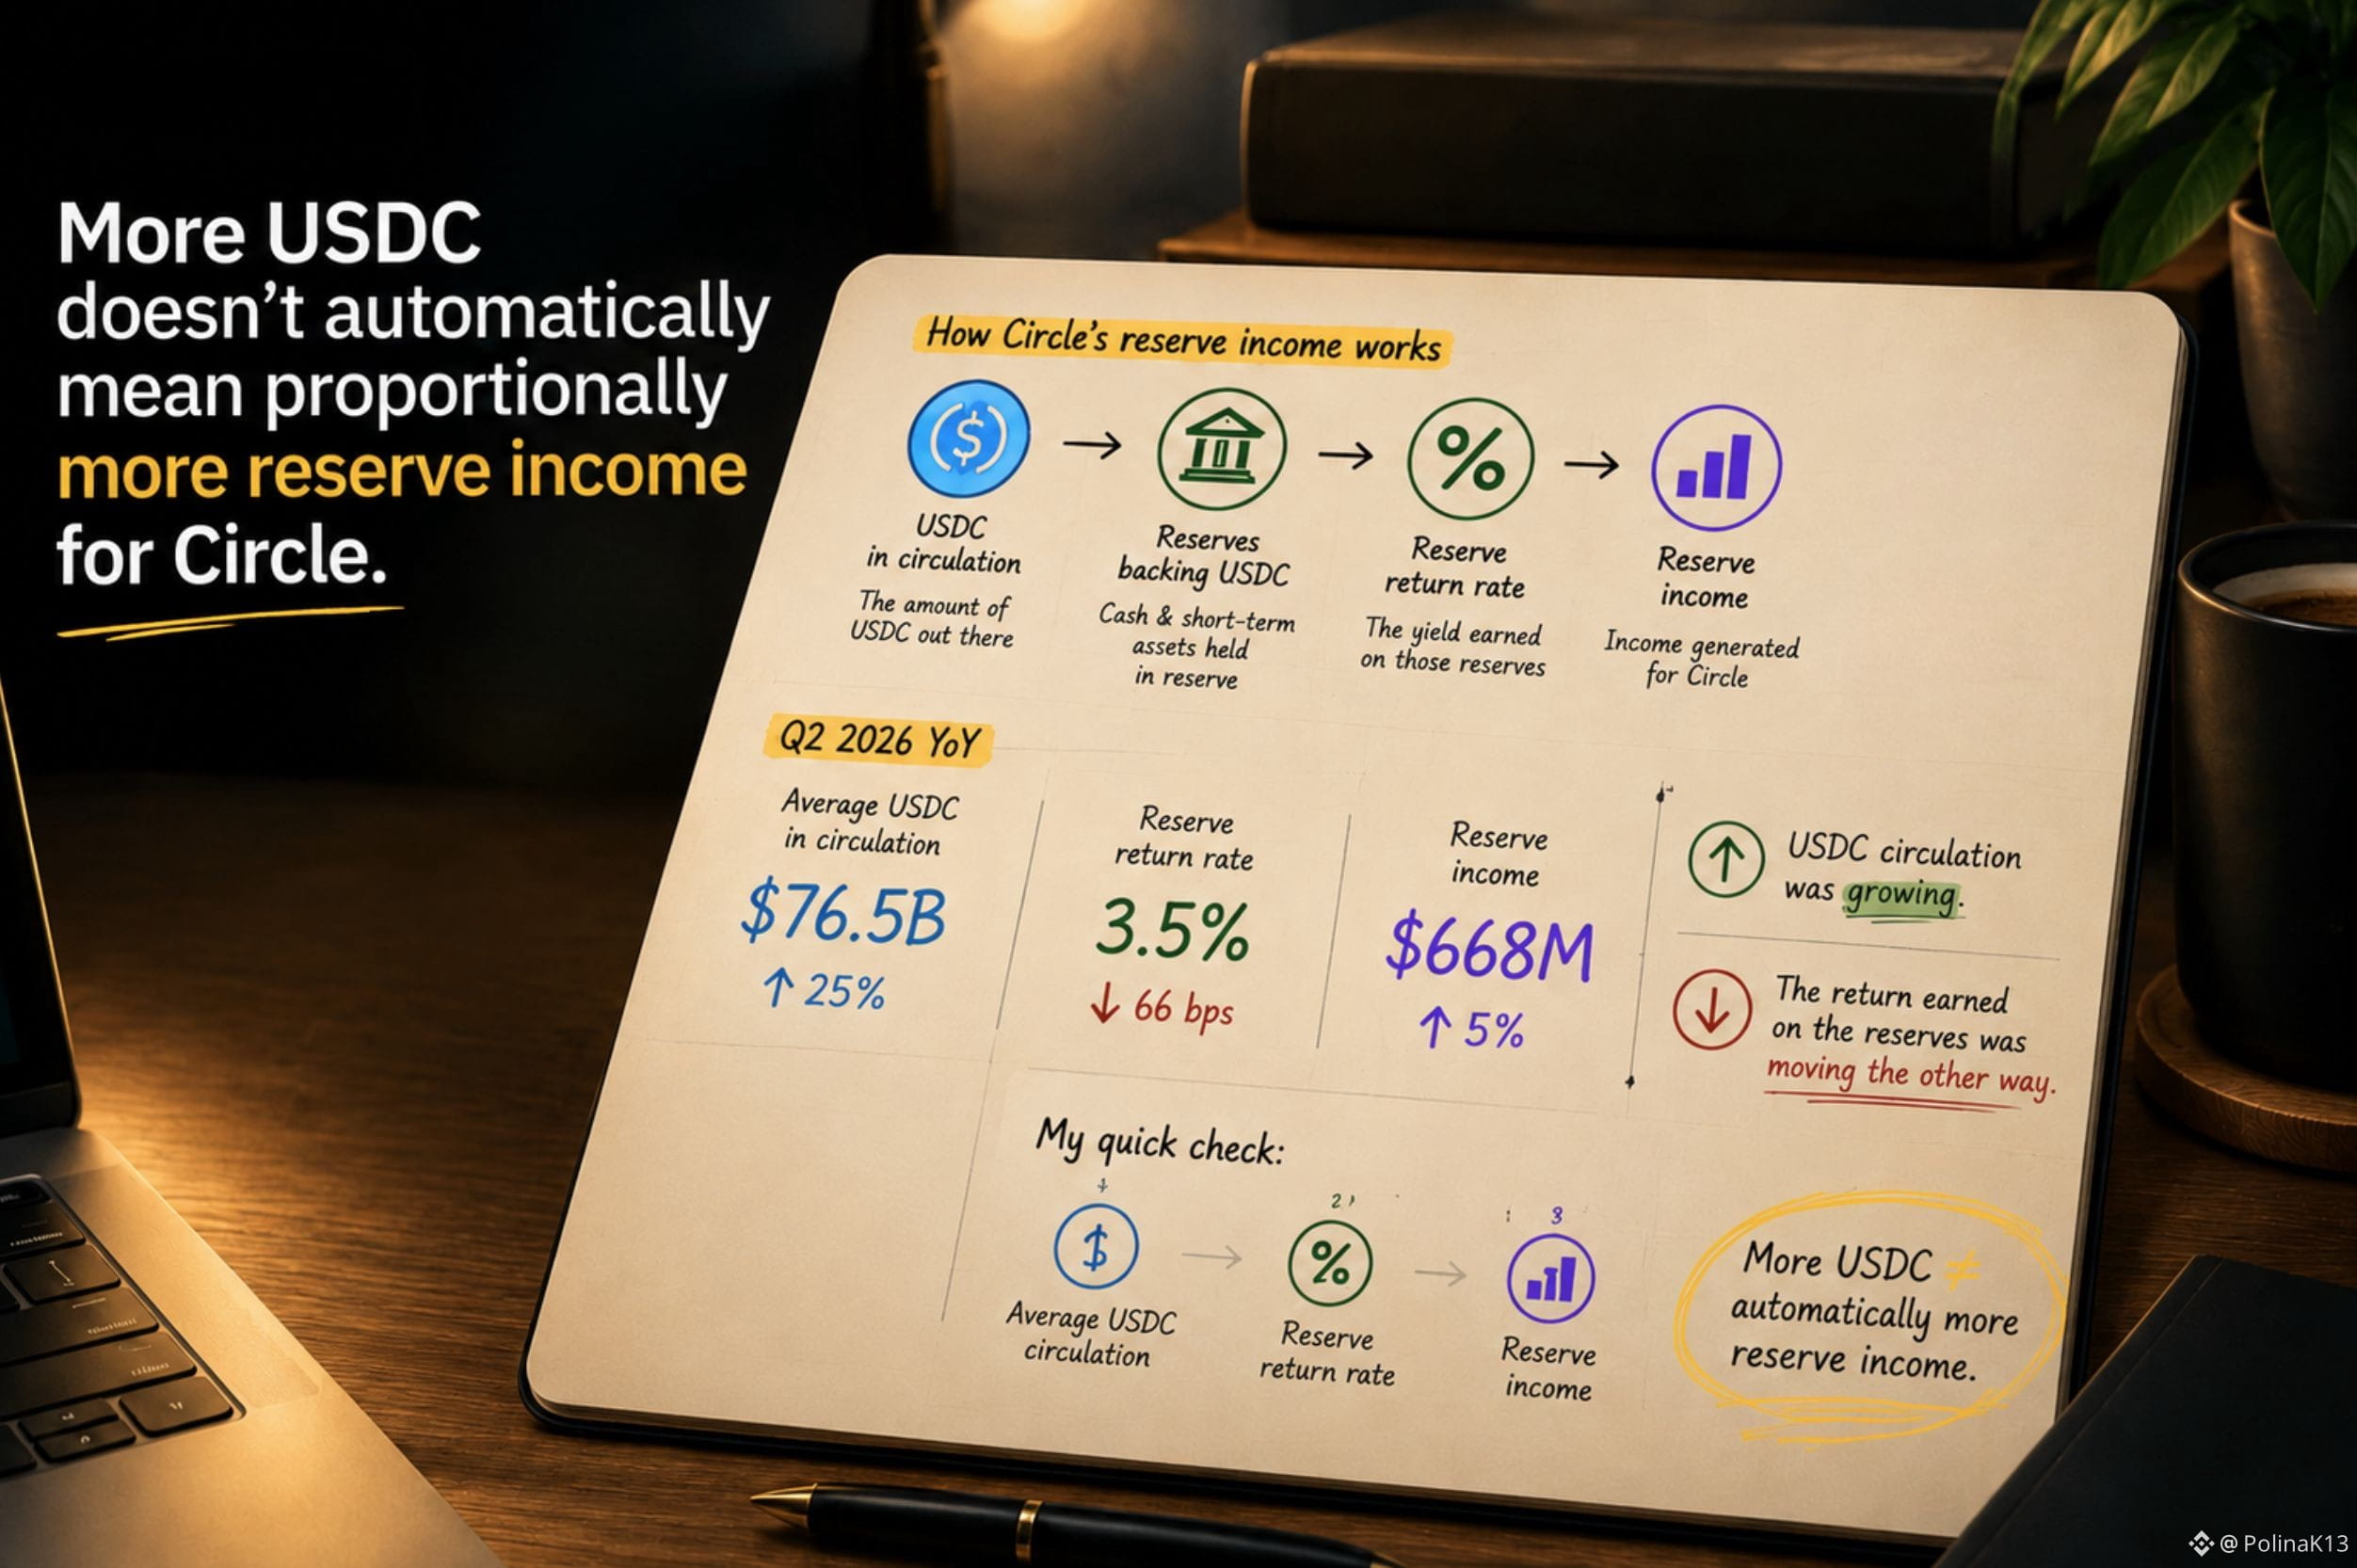
Di Q2, rata-rata USDC yang beredar mencapai sekitar $76,5B, naik 25% YoY.
Tapi pendapatan cadangan hanya sekitar $668M, naik 5% YoY.
Apa penyebabnya?
Karena pendapatan cadangan bergantung pada jumlah USDC yang beredar dan imbal hasil yang diperoleh dari cadangan yang mendukungnya.
Dan sementara peredaran tumbuh, tingkat imbal hasil cadangan turun hingga sekitar 3,5%, turun 66 bps YoY.
Peredaran USDC sedang bertumbuh. Imbal hasil yang diperoleh dari cadangan bergerak ke arah sebaliknya.
Itu mengubah cara pandang saya terhadap CRCLB.
Saya tidak ingin berhenti pada:
“Adopsi USDC sedang bertumbuh.”
Saya ingin bertanya:
“Pertumbuhan itu sebenarnya sedang melakukan apa terhadap ekonomi Circle?”
Cek cepat saya adalah:
1. Rata-rata peredaran USDC
2. Tingkat imbal hasil cadangan
3. Pendapatan cadangan
Karena:
Lebih banyak USDC ≠ otomatis lebih banyak pendapatan cadangan.
#bstockscis @BinanceCIS
Lebih banyak USDC tidak otomatis berarti pendapatan cadangan yang sebanding bagi Circle.
CRCLB adalah salah satu bStocks yang menarik perhatian saya karena label yang jelas dan mudah dipahami:
Circle = USDC.
Jadi ketika peredaran USDC tumbuh, naluri pertama saya adalah mengharapkan pendapatan cadangan Circle ikut tumbuh dengan kecepatan yang kurang lebih sama.
Namun angka terbaru membuat asumsi itu terlihat terlalu sederhana.
Di Q2, rata-rata USDC yang beredar mencapai sekitar $76,5B, naik 25% YoY.
Tapi pendapatan cadangan hanya sekitar $668M, naik 5% YoY.
Apa penyebabnya?
Karena pendapatan cadangan bergantung pada jumlah USDC yang beredar dan imbal hasil yang diperoleh dari cadangan yang mendukungnya.
Dan sementara peredaran tumbuh, tingkat imbal hasil cadangan turun hingga sekitar 3,5%, turun 66 bps YoY.
Peredaran USDC sedang bertumbuh. Imbal hasil yang diperoleh dari cadangan bergerak ke arah sebaliknya.
Itu mengubah cara pandang saya terhadap CRCLB.
Saya tidak ingin berhenti pada:
“Adopsi USDC sedang bertumbuh.”
Saya ingin bertanya:
“Pertumbuhan itu sebenarnya sedang melakukan apa terhadap ekonomi Circle?”
Cek cepat saya adalah:
1. Rata-rata peredaran USDC
2. Tingkat imbal hasil cadangan
3. Pendapatan cadangan
Karena:
Lebih banyak USDC ≠ otomatis lebih banyak pendapatan cadangan.
#bstockscis @BinanceCIS
CRCLB adalah salah satu bStocks yang menarik perhatian saya karena label yang jelas dan mudah dipahami:
Circle = USDC.
Jadi ketika peredaran USDC tumbuh, naluri pertama saya adalah mengharapkan pendapatan cadangan Circle ikut tumbuh dengan kecepatan yang kurang lebih sama.
Namun angka terbaru membuat asumsi itu terlihat terlalu sederhana.
Di Q2, rata-rata USDC yang beredar mencapai sekitar $76,5B, naik 25% YoY.
Tapi pendapatan cadangan hanya sekitar $668M, naik 5% YoY.
Apa penyebabnya?
Karena pendapatan cadangan bergantung pada jumlah USDC yang beredar dan imbal hasil yang diperoleh dari cadangan yang mendukungnya.
Dan sementara peredaran tumbuh, tingkat imbal hasil cadangan turun hingga sekitar 3,5%, turun 66 bps YoY.
Peredaran USDC sedang bertumbuh. Imbal hasil yang diperoleh dari cadangan bergerak ke arah sebaliknya.
Itu mengubah cara pandang saya terhadap CRCLB.
Saya tidak ingin berhenti pada:
“Adopsi USDC sedang bertumbuh.”
Saya ingin bertanya:
“Pertumbuhan itu sebenarnya sedang melakukan apa terhadap ekonomi Circle?”
Cek cepat saya adalah:
1. Rata-rata peredaran USDC
2. Tingkat imbal hasil cadangan
3. Pendapatan cadangan
Karena:
Lebih banyak USDC ≠ otomatis lebih banyak pendapatan cadangan.
#bstockscis @BinanceCIS
2
1
212
·
--
$5,8B pendapatan Intel Foundry. Tapi berapa sebenarnya yang berasal dari permintaan eksternal?
INTCB adalah salah satu bStocks yang bisa kita gunakan untuk mendapatkan eksposur ke Intel.
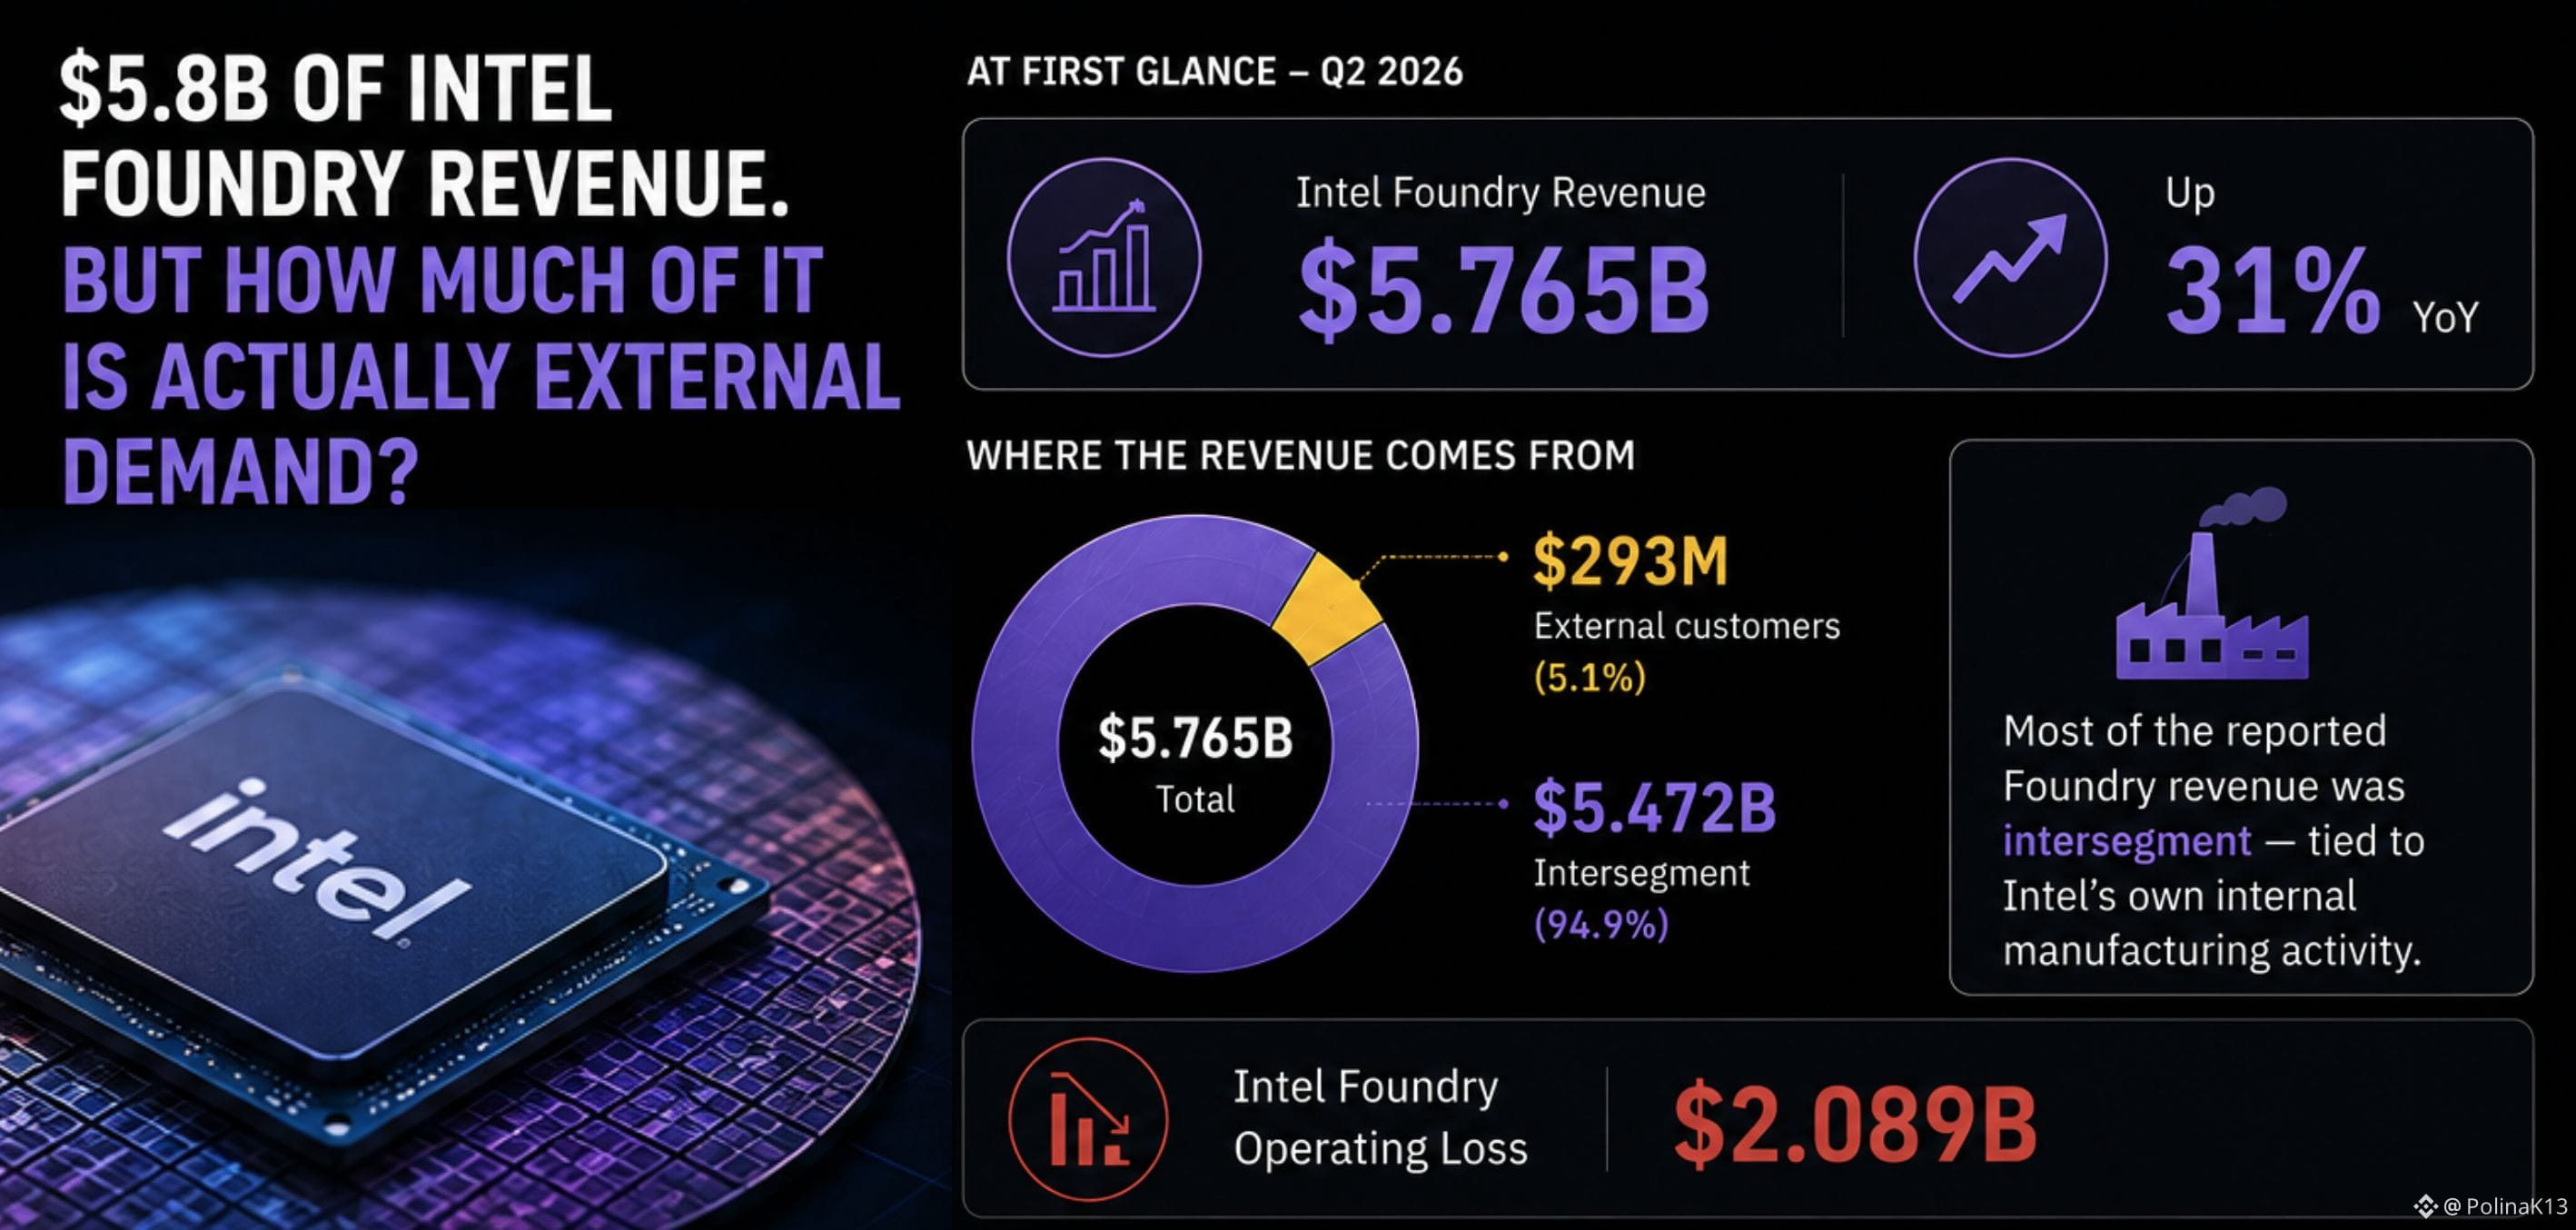
Pada pandangan pertama, pendapatan Q2 Intel Foundry terlihat seperti bisnis foundry yang besar:
$5,765B, naik 31% YoY.
Tapi kemudian saya melihat satu lapisan lebih dalam.
Hanya $293M yang berasal dari pelanggan eksternal.
Sebagian besar pendapatan Foundry yang dilaporkan adalah antarsesegmen—terkait dengan aktivitas manufaktur internal Intel sendiri. Intel juga melaporkan rugi operasi sebesar $2,089B untuk segmen tersebut.
Itu mengubah cara saya membaca angka judul.
Pendapatan Foundry ≠ permintaan foundry eksternal.
Sebuah segmen bisa terlihat besar sebelum bisnis pelanggannya yang eksternal benar-benar besar.
Jadi ketika saya melihat INTCB, saya tidak hanya ingin tahu:
“Seberapa besar Intel Foundry?”
Saya ingin tahu:
“Seberapa besar dari bisnis tersebut yang sebenarnya dibeli oleh pelanggan di luar perusahaan?”
Bagi saya, itu cara yang jauh lebih berguna untuk membaca cerita sebuah foundry.
#bstockscis @BinanceCIS
$5,8B pendapatan Intel Foundry. Tapi berapa sebenarnya yang berasal dari permintaan eksternal?
INTCB adalah salah satu bStocks yang bisa kita gunakan untuk mendapatkan eksposur ke Intel.
Pada pandangan pertama, pendapatan Q2 Intel Foundry terlihat seperti bisnis foundry yang besar:
$5,765B, naik 31% YoY.
Tapi kemudian saya melihat satu lapisan lebih dalam.
Hanya $293M yang berasal dari pelanggan eksternal.
Sebagian besar pendapatan Foundry yang dilaporkan adalah antarsesegmen—terkait dengan aktivitas manufaktur internal Intel sendiri. Intel juga melaporkan rugi operasi sebesar $2,089B untuk segmen tersebut.
Itu mengubah cara saya membaca angka judul.
Pendapatan Foundry ≠ permintaan foundry eksternal.
Sebuah segmen bisa terlihat besar sebelum bisnis pelanggannya yang eksternal benar-benar besar.
Jadi ketika saya melihat INTCB, saya tidak hanya ingin tahu:
“Seberapa besar Intel Foundry?”
Saya ingin tahu:
“Seberapa besar dari bisnis tersebut yang sebenarnya dibeli oleh pelanggan di luar perusahaan?”
Bagi saya, itu cara yang jauh lebih berguna untuk membaca cerita sebuah foundry.
#bstockscis @BinanceCIS
INTCB adalah salah satu bStocks yang bisa kita gunakan untuk mendapatkan eksposur ke Intel.
Pada pandangan pertama, pendapatan Q2 Intel Foundry terlihat seperti bisnis foundry yang besar:
$5,765B, naik 31% YoY.
Tapi kemudian saya melihat satu lapisan lebih dalam.
Hanya $293M yang berasal dari pelanggan eksternal.
Sebagian besar pendapatan Foundry yang dilaporkan adalah antarsesegmen—terkait dengan aktivitas manufaktur internal Intel sendiri. Intel juga melaporkan rugi operasi sebesar $2,089B untuk segmen tersebut.
Itu mengubah cara saya membaca angka judul.
Pendapatan Foundry ≠ permintaan foundry eksternal.
Sebuah segmen bisa terlihat besar sebelum bisnis pelanggannya yang eksternal benar-benar besar.
Jadi ketika saya melihat INTCB, saya tidak hanya ingin tahu:
“Seberapa besar Intel Foundry?”
Saya ingin tahu:
“Seberapa besar dari bisnis tersebut yang sebenarnya dibeli oleh pelanggan di luar perusahaan?”
Bagi saya, itu cara yang jauh lebih berguna untuk membaca cerita sebuah foundry.
#bstockscis @BinanceCIS
4
2
91
·
--
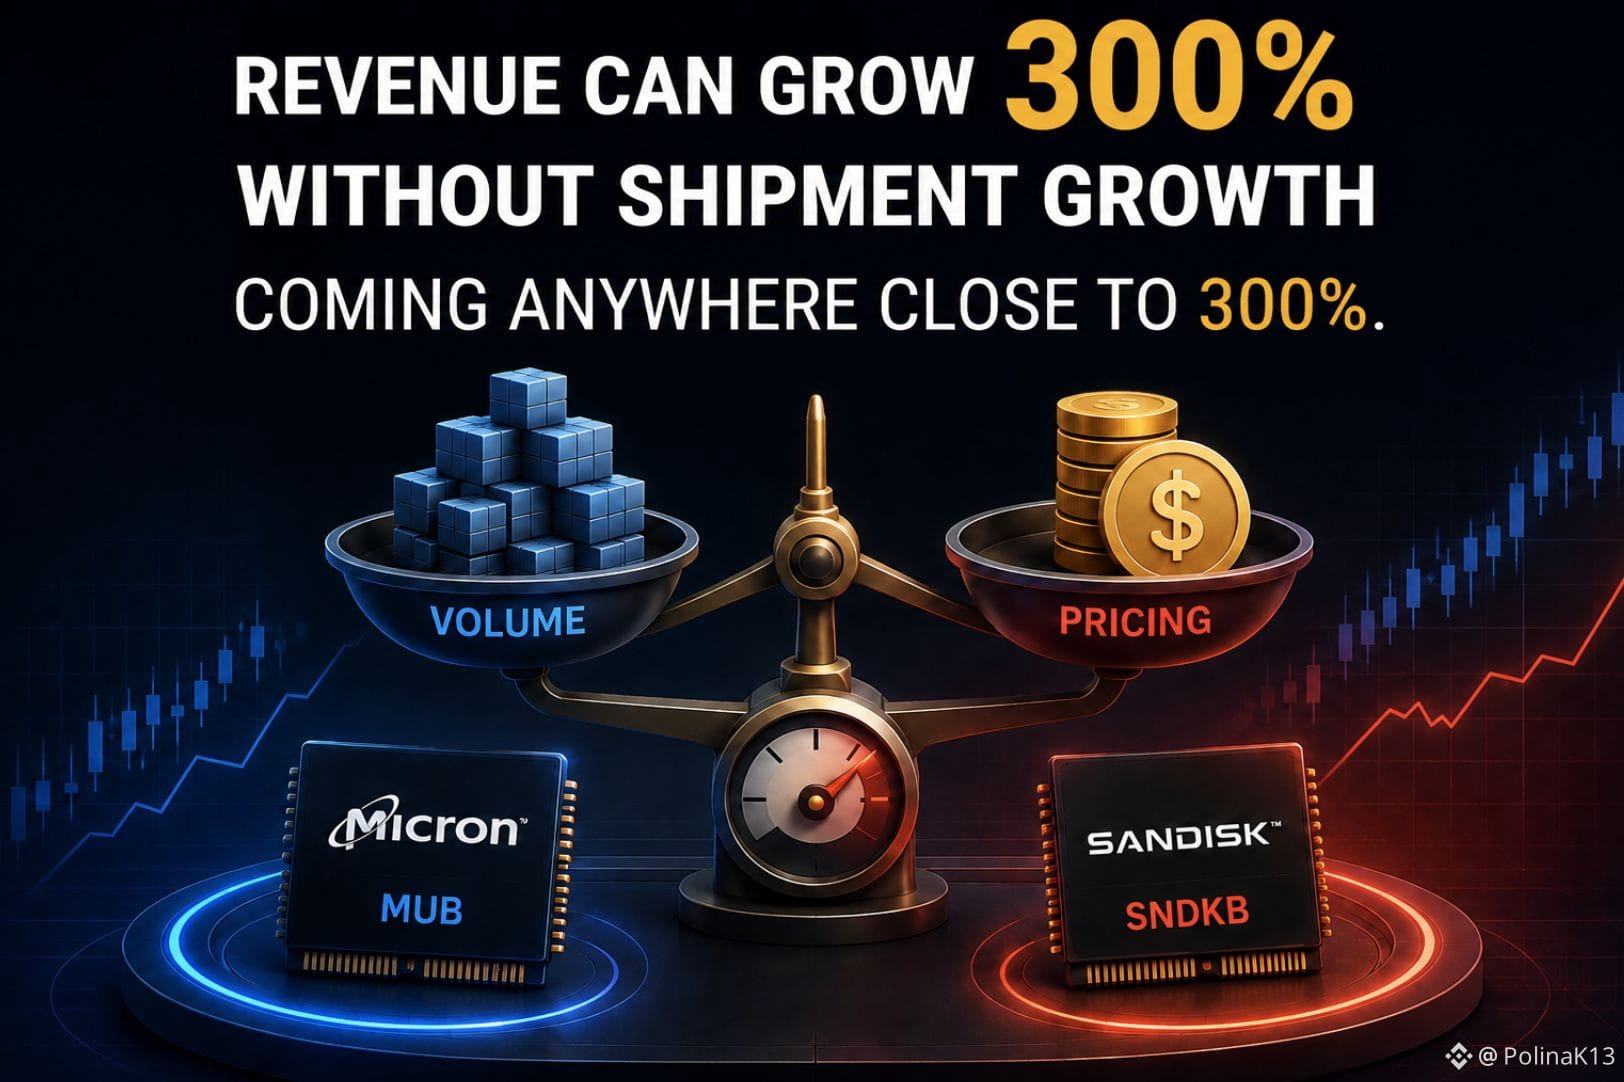
Pendapatan bisa tumbuh 300%+ tanpa pertumbuhan pengiriman yang mendekati 300%.
MUB dan SNDKB keduanya tersedia sebagai bStocks dan berada di ekosistem semikonduktor/memori yang lebih luas.
Jadi pada pandangan pertama, mudah untuk mengelompokkan keduanya ke dalam kisah pertumbuhan semikonduktor yang lebih besar yang sama.
Namun, lihat apa yang sebenarnya mendorong angkanya.
Untuk Micron, pendapatan DRAM mencapai $31,3B pada kuartal fiskal Q3, naik 343% YoY dan mewakili 76% dari total pendapatan.
Namun, pengiriman bit DRAM hanya tumbuh di kisaran rendah-20% YoY, sedangkan DRAM ASP meningkat di kisaran rendah-260%.
Dengan kata lain, pertumbuhan pendapatan DRAM bukan semata-mata soal menjual lebih banyak bit secara dramatis.
Kuartal terbaru SanDisk menceritakan kisah yang serupa dari sudut pandang yang berbeda.
Pendapatan kuartal fiskal Q4-nya mencapai $8,97B, naik 51% secara berurutan — dengan sekitar sepertiga kenaikan berurutan berasal dari volume yang lebih tinggi dan dua pertiga dari harga yang lebih tinggi.
Itu membuat saya memikirkan ulang cara membaca kata “growth” ketika melihat bStocks.
Ticker memberi tahu saya perusahaan mana yang saya dapatkan eksposurnya.
Namun, angka pertumbuhan di headline tidak secara otomatis memberi tahu saya apa yang mendorong eksposur tersebut.
Dua bStocks bisa berada di kategori besar yang sama, sementara hal yang mendorong hasil keuangan mereka sangat berbeda.
Sebelum membandingkan tingkat pertumbuhan, tanyakan apa yang ada di balik pertumbuhan.
#bstockscis @BinanceCIS
Pendapatan bisa tumbuh 300%+ tanpa pertumbuhan pengiriman yang mendekati 300%.
MUB dan SNDKB keduanya tersedia sebagai bStocks dan berada di ekosistem semikonduktor/memori yang lebih luas.
Jadi pada pandangan pertama, mudah untuk mengelompokkan keduanya ke dalam kisah pertumbuhan semikonduktor yang lebih besar yang sama.
Namun, lihat apa yang sebenarnya mendorong angkanya.
Untuk Micron, pendapatan DRAM mencapai $31,3B pada kuartal fiskal Q3, naik 343% YoY dan mewakili 76% dari total pendapatan.
Namun, pengiriman bit DRAM hanya tumbuh di kisaran rendah-20% YoY, sedangkan DRAM ASP meningkat di kisaran rendah-260%.
Dengan kata lain, pertumbuhan pendapatan DRAM bukan semata-mata soal menjual lebih banyak bit secara dramatis.
Kuartal terbaru SanDisk menceritakan kisah yang serupa dari sudut pandang yang berbeda.
Pendapatan kuartal fiskal Q4-nya mencapai $8,97B, naik 51% secara berurutan — dengan sekitar sepertiga kenaikan berurutan berasal dari volume yang lebih tinggi dan dua pertiga dari harga yang lebih tinggi.
Itu membuat saya memikirkan ulang cara membaca kata “growth” ketika melihat bStocks.
Ticker memberi tahu saya perusahaan mana yang saya dapatkan eksposurnya.
Namun, angka pertumbuhan di headline tidak secara otomatis memberi tahu saya apa yang mendorong eksposur tersebut.
Dua bStocks bisa berada di kategori besar yang sama, sementara hal yang mendorong hasil keuangan mereka sangat berbeda.
Sebelum membandingkan tingkat pertumbuhan, tanyakan apa yang ada di balik pertumbuhan.
#bstockscis @BinanceCIS
MUB dan SNDKB keduanya tersedia sebagai bStocks dan berada di ekosistem semikonduktor/memori yang lebih luas.
Jadi pada pandangan pertama, mudah untuk mengelompokkan keduanya ke dalam kisah pertumbuhan semikonduktor yang lebih besar yang sama.
Namun, lihat apa yang sebenarnya mendorong angkanya.
Untuk Micron, pendapatan DRAM mencapai $31,3B pada kuartal fiskal Q3, naik 343% YoY dan mewakili 76% dari total pendapatan.
Namun, pengiriman bit DRAM hanya tumbuh di kisaran rendah-20% YoY, sedangkan DRAM ASP meningkat di kisaran rendah-260%.
Dengan kata lain, pertumbuhan pendapatan DRAM bukan semata-mata soal menjual lebih banyak bit secara dramatis.
Kuartal terbaru SanDisk menceritakan kisah yang serupa dari sudut pandang yang berbeda.
Pendapatan kuartal fiskal Q4-nya mencapai $8,97B, naik 51% secara berurutan — dengan sekitar sepertiga kenaikan berurutan berasal dari volume yang lebih tinggi dan dua pertiga dari harga yang lebih tinggi.
Itu membuat saya memikirkan ulang cara membaca kata “growth” ketika melihat bStocks.
Ticker memberi tahu saya perusahaan mana yang saya dapatkan eksposurnya.
Namun, angka pertumbuhan di headline tidak secara otomatis memberi tahu saya apa yang mendorong eksposur tersebut.
Dua bStocks bisa berada di kategori besar yang sama, sementara hal yang mendorong hasil keuangan mereka sangat berbeda.
Sebelum membandingkan tingkat pertumbuhan, tanyakan apa yang ada di balik pertumbuhan.
#bstockscis @BinanceCIS
2
1
130
·
--
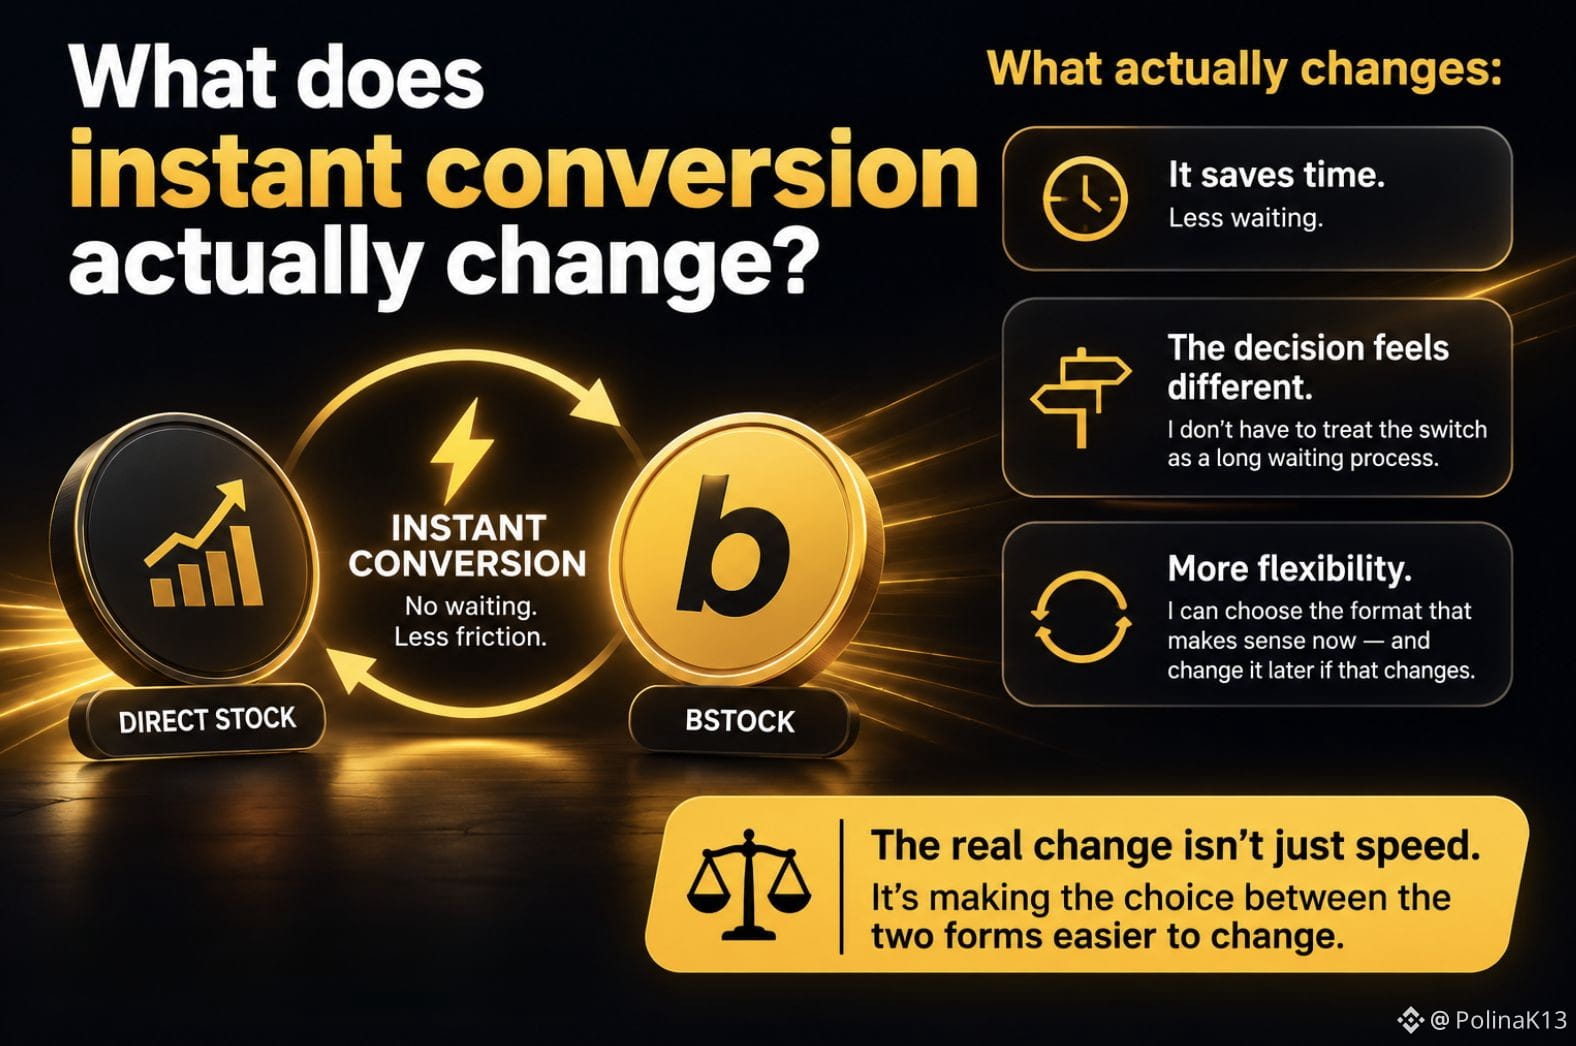
Apa yang sebenarnya diubah oleh konversi instan?
Saat pertama kali saya melihat bahwa saham yang memenuhi syarat dapat dikonversi menjadi bStocks secara instan, saya mengira manfaat utamanya sudah jelas:
Ini menghemat waktu.
Namun, semakin saya memikirkannya, semakin terlihat bahwa itu bukanlah keseluruhan ceritanya.
Jika berpindah antara saham langsung dan bStock tidak mengharuskan saya menunggu proses konversi tradisional, maka keputusan itu sendiri mulai terasa berbeda.
Saya tidak perlu memperlakukan pergantian sebagai keputusan yang datang dengan periode tunggu yang panjang.
Saya bisa memilih format yang paling masuk akal untuk apa yang ingin saya lakukan sekarang — dan mengubahnya nanti jika hal itu berubah.
Itu membuat saya memandang kata “instan” dengan cara yang berbeda.
Bukan hanya soal seberapa cepat proses konversinya berlangsung.
Ini tentang seberapa besar gesekan yang ada dalam mengubah keputusan saya.
Jadi saya mulai bertanya:
Apakah konversi instan hanya sekadar menghemat waktu, atau apakah ia membuat perpindahan di antara dua bentuk eksposur menjadi jenis keputusan yang berbeda?
Bagi saya, bagian yang lebih menarik adalah itu.
Nilainya bukan hanya karena bisa berpindah dari satu bentuk ke bentuk lain dengan lebih cepat.
Nilainya terletak pada membuat pilihan di antara keduanya lebih mudah untuk diubah.
#bstockscis @BinanceCIS
Apa yang sebenarnya diubah oleh konversi instan?
Saat pertama kali saya melihat bahwa saham yang memenuhi syarat dapat dikonversi menjadi bStocks secara instan, saya mengira manfaat utamanya sudah jelas:
Ini menghemat waktu.
Namun, semakin saya memikirkannya, semakin terlihat bahwa itu bukanlah keseluruhan ceritanya.
Jika berpindah antara saham langsung dan bStock tidak mengharuskan saya menunggu proses konversi tradisional, maka keputusan itu sendiri mulai terasa berbeda.
Saya tidak perlu memperlakukan pergantian sebagai keputusan yang datang dengan periode tunggu yang panjang.
Saya bisa memilih format yang paling masuk akal untuk apa yang ingin saya lakukan sekarang — dan mengubahnya nanti jika hal itu berubah.
Itu membuat saya memandang kata “instan” dengan cara yang berbeda.
Bukan hanya soal seberapa cepat proses konversinya berlangsung.
Ini tentang seberapa besar gesekan yang ada dalam mengubah keputusan saya.
Jadi saya mulai bertanya:
Apakah konversi instan hanya sekadar menghemat waktu, atau apakah ia membuat perpindahan di antara dua bentuk eksposur menjadi jenis keputusan yang berbeda?
Bagi saya, bagian yang lebih menarik adalah itu.
Nilainya bukan hanya karena bisa berpindah dari satu bentuk ke bentuk lain dengan lebih cepat.
Nilainya terletak pada membuat pilihan di antara keduanya lebih mudah untuk diubah.
#bstockscis @BinanceCIS
Saat pertama kali saya melihat bahwa saham yang memenuhi syarat dapat dikonversi menjadi bStocks secara instan, saya mengira manfaat utamanya sudah jelas:
Ini menghemat waktu.
Namun, semakin saya memikirkannya, semakin terlihat bahwa itu bukanlah keseluruhan ceritanya.
Jika berpindah antara saham langsung dan bStock tidak mengharuskan saya menunggu proses konversi tradisional, maka keputusan itu sendiri mulai terasa berbeda.
Saya tidak perlu memperlakukan pergantian sebagai keputusan yang datang dengan periode tunggu yang panjang.
Saya bisa memilih format yang paling masuk akal untuk apa yang ingin saya lakukan sekarang — dan mengubahnya nanti jika hal itu berubah.
Itu membuat saya memandang kata “instan” dengan cara yang berbeda.
Bukan hanya soal seberapa cepat proses konversinya berlangsung.
Ini tentang seberapa besar gesekan yang ada dalam mengubah keputusan saya.
Jadi saya mulai bertanya:
Apakah konversi instan hanya sekadar menghemat waktu, atau apakah ia membuat perpindahan di antara dua bentuk eksposur menjadi jenis keputusan yang berbeda?
Bagi saya, bagian yang lebih menarik adalah itu.
Nilainya bukan hanya karena bisa berpindah dari satu bentuk ke bentuk lain dengan lebih cepat.
Nilainya terletak pada membuat pilihan di antara keduanya lebih mudah untuk diubah.
#bstockscis @BinanceCIS
85
·
--
Lihat terjemahan
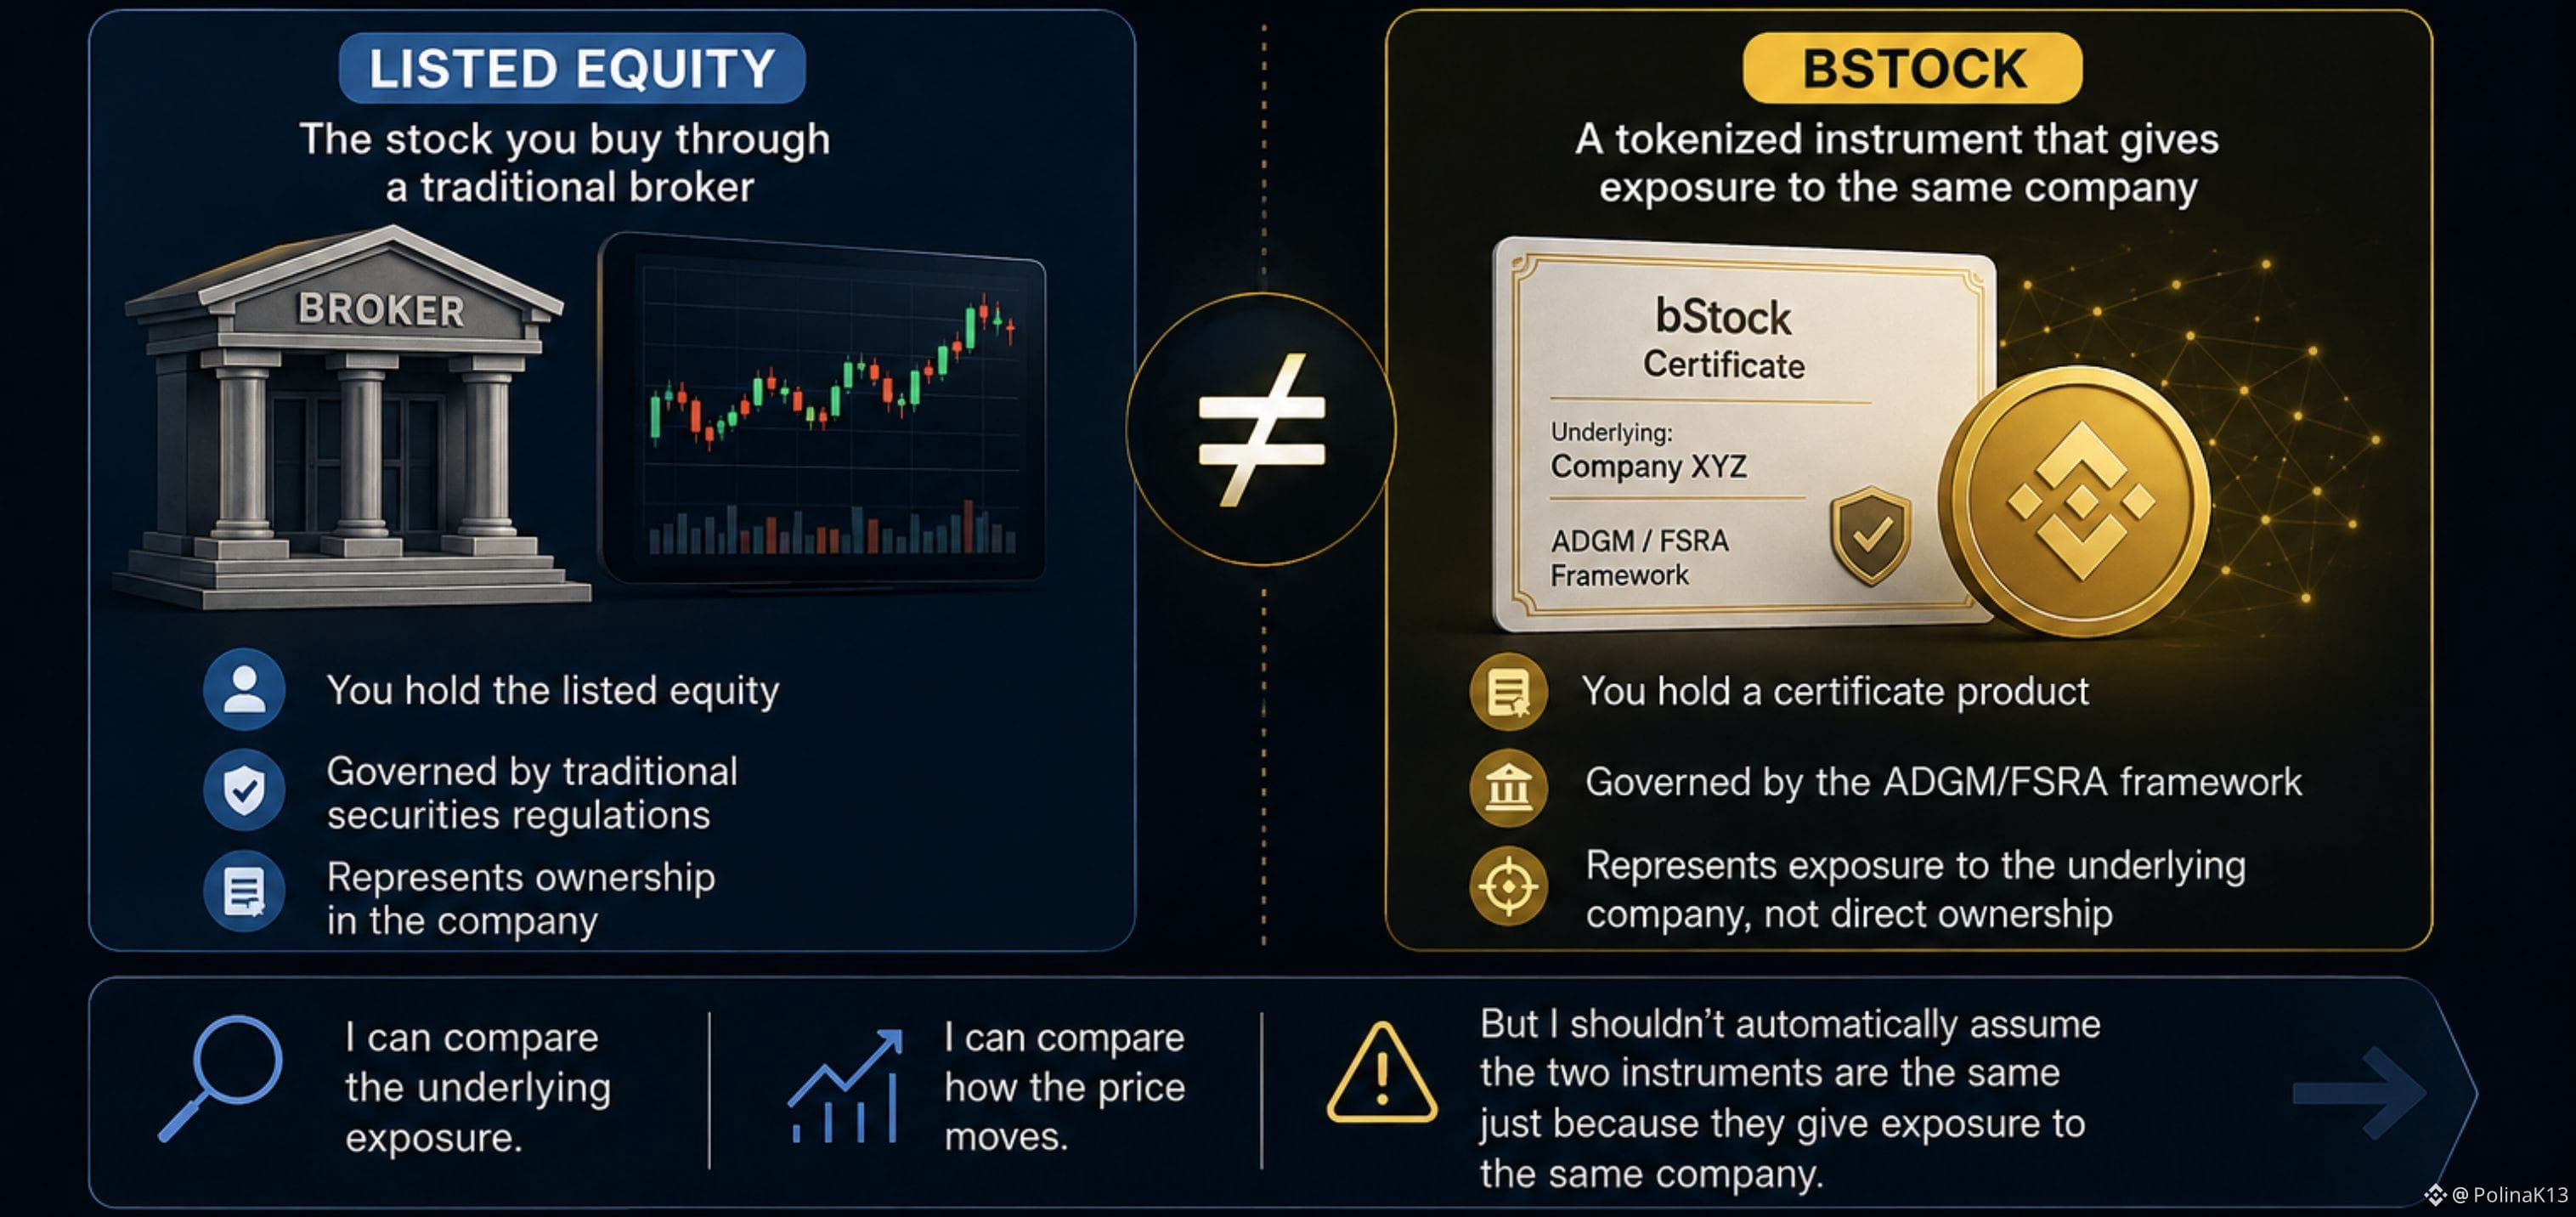
If a bStock tracks a listed stock, is it the same financial product?
When I first looked at bStocks, I naturally made a simple connection.
If a bStock gives me exposure to a listed company, I assumed the product itself should be pretty similar to the stock I would buy through a traditional broker.
But that's where I realized I was mixing two different things.
A bStock can give me exposure to the same underlying company without being the listed equity itself.
It is a certificate product under the ADGM/FSRA framework, rather than the listed equity.
And that distinction matters.
Two products can give me exposure to the same company without being the same financial product.
That made me change the question I ask when looking at a bStock.
Not only:
“Which company am I getting exposure to?”
But also:
“What kind of financial product am I actually holding?”
I can compare the underlying exposure.
I can compare how the price moves.
But I shouldn't automatically assume that the two instruments are the same just because they give me exposure to the same company.
For me, that's one of the important distinctions to understand with tokenized assets.
Same underlying company doesn't necessarily mean the same financial product.
#bstockscis @BinanceCIS
If a bStock tracks a listed stock, is it the same financial product?
When I first looked at bStocks, I naturally made a simple connection.
If a bStock gives me exposure to a listed company, I assumed the product itself should be pretty similar to the stock I would buy through a traditional broker.
But that's where I realized I was mixing two different things.
A bStock can give me exposure to the same underlying company without being the listed equity itself.
It is a certificate product under the ADGM/FSRA framework, rather than the listed equity.
And that distinction matters.
Two products can give me exposure to the same company without being the same financial product.
That made me change the question I ask when looking at a bStock.
Not only:
“Which company am I getting exposure to?”
But also:
“What kind of financial product am I actually holding?”
I can compare the underlying exposure.
I can compare how the price moves.
But I shouldn't automatically assume that the two instruments are the same just because they give me exposure to the same company.
For me, that's one of the important distinctions to understand with tokenized assets.
Same underlying company doesn't necessarily mean the same financial product.
#bstockscis @BinanceCIS
When I first looked at bStocks, I naturally made a simple connection.
If a bStock gives me exposure to a listed company, I assumed the product itself should be pretty similar to the stock I would buy through a traditional broker.
But that's where I realized I was mixing two different things.
A bStock can give me exposure to the same underlying company without being the listed equity itself.
It is a certificate product under the ADGM/FSRA framework, rather than the listed equity.
And that distinction matters.
Two products can give me exposure to the same company without being the same financial product.
That made me change the question I ask when looking at a bStock.
Not only:
“Which company am I getting exposure to?”
But also:
“What kind of financial product am I actually holding?”
I can compare the underlying exposure.
I can compare how the price moves.
But I shouldn't automatically assume that the two instruments are the same just because they give me exposure to the same company.
For me, that's one of the important distinctions to understand with tokenized assets.
Same underlying company doesn't necessarily mean the same financial product.
#bstockscis @BinanceCIS
73
·
--
Mengapa bStock yang sama bisa memiliki titik awal yang benar-benar berbeda?
Saat pertama kali saya melihat bStock, saya lebih banyak memikirkan token itu sendiri.
Lalu saya mulai memikirkan orang yang memilikinya.
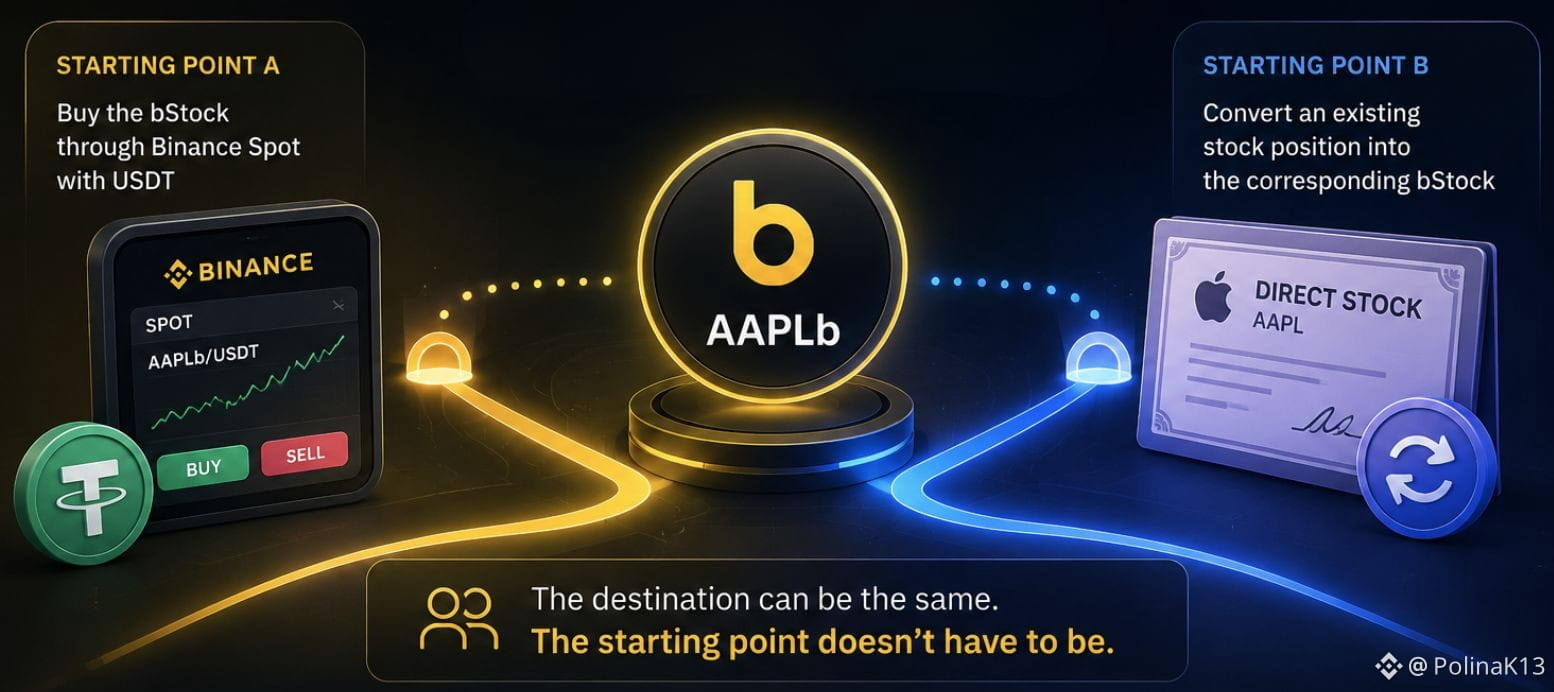
Dua orang bisa berakhir dengan bStock yang sama, padahal datang dari tempat yang sama sekali berbeda.
Seseorang mungkin sudah memegang USDT dan membeli bStock tersebut melalui Binance Spot.
Orang lain mungkin sudah memiliki eksposur terhadap saham yang mendasarinya, lalu masuk ke bStock yang sama melalui rute konversi.
Token yang sama.
Titik awal yang berbeda.
Dan menurut saya itu lebih menarik daripada kedengarannya pada awalnya.
Tokenisasi tidak harus menjadi jalur yang benar-benar baru bagi seseorang yang memasuki pasar.
Tokenisasi juga bisa menjadi format lain bagi seseorang yang sebelumnya sudah memiliki eksposur terhadap aset yang mendasarinya.
Itulah mengapa saya mulai melihat bStocks bukan semata-mata sebagai satu cara untuk mengakses saham, melainkan sebagai jembatan antara titik awal yang berbeda.
Pertanyaannya bukan hanya:
“Bagaimana cara saya mendapatkan bStock ini?”
Melainkan:
“Saya mulai dari mana sebelum sampai ke sana?”
Bagi saya, itulah salah satu hal yang paling menarik tentang aset yang ditokenisasi.
Tujuannya bisa sama.
Titik awalnya tidak harus sama.
#bstockscis @BinanceCIS
Mengapa bStock yang sama bisa memiliki titik awal yang benar-benar berbeda?
Saat pertama kali saya melihat bStock, saya lebih banyak memikirkan token itu sendiri.
Lalu saya mulai memikirkan orang yang memilikinya.
Dua orang bisa berakhir dengan bStock yang sama, padahal datang dari tempat yang sama sekali berbeda.
Seseorang mungkin sudah memegang USDT dan membeli bStock tersebut melalui Binance Spot.
Orang lain mungkin sudah memiliki eksposur terhadap saham yang mendasarinya, lalu masuk ke bStock yang sama melalui rute konversi.
Token yang sama.
Titik awal yang berbeda.
Dan menurut saya itu lebih menarik daripada kedengarannya pada awalnya.
Tokenisasi tidak harus menjadi jalur yang benar-benar baru bagi seseorang yang memasuki pasar.
Tokenisasi juga bisa menjadi format lain bagi seseorang yang sebelumnya sudah memiliki eksposur terhadap aset yang mendasarinya.
Itulah mengapa saya mulai melihat bStocks bukan semata-mata sebagai satu cara untuk mengakses saham, melainkan sebagai jembatan antara titik awal yang berbeda.
Pertanyaannya bukan hanya:
“Bagaimana cara saya mendapatkan bStock ini?”
Melainkan:
“Saya mulai dari mana sebelum sampai ke sana?”
Bagi saya, itulah salah satu hal yang paling menarik tentang aset yang ditokenisasi.
Tujuannya bisa sama.
Titik awalnya tidak harus sama.
#bstockscis @BinanceCIS
Saat pertama kali saya melihat bStock, saya lebih banyak memikirkan token itu sendiri.
Lalu saya mulai memikirkan orang yang memilikinya.
Dua orang bisa berakhir dengan bStock yang sama, padahal datang dari tempat yang sama sekali berbeda.
Seseorang mungkin sudah memegang USDT dan membeli bStock tersebut melalui Binance Spot.
Orang lain mungkin sudah memiliki eksposur terhadap saham yang mendasarinya, lalu masuk ke bStock yang sama melalui rute konversi.
Token yang sama.
Titik awal yang berbeda.
Dan menurut saya itu lebih menarik daripada kedengarannya pada awalnya.
Tokenisasi tidak harus menjadi jalur yang benar-benar baru bagi seseorang yang memasuki pasar.
Tokenisasi juga bisa menjadi format lain bagi seseorang yang sebelumnya sudah memiliki eksposur terhadap aset yang mendasarinya.
Itulah mengapa saya mulai melihat bStocks bukan semata-mata sebagai satu cara untuk mengakses saham, melainkan sebagai jembatan antara titik awal yang berbeda.
Pertanyaannya bukan hanya:
“Bagaimana cara saya mendapatkan bStock ini?”
Melainkan:
“Saya mulai dari mana sebelum sampai ke sana?”
Bagi saya, itulah salah satu hal yang paling menarik tentang aset yang ditokenisasi.
Tujuannya bisa sama.
Titik awalnya tidak harus sama.
#bstockscis @BinanceCIS
3
1
95
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
AIStocksWhatNext
13,038 penayangan
26 Berdiskusi
Bagikan & Menangkan Reward Traffic dalam Kampanye Hashtag Tren kami
✨Topik: Peluang Investasi Lain Apa yang Masih Ada saat Saham AI Terus Naik?
👉Cara Bergabung:
Publikasikan postingan atau artikel singkat dengan hashtag #AIStocksWhatNext
Bagikan apakah Anda bullish atau bearish, serta unggah kepemilikan saham AI atau trading Anda — menggunakan trade widget dapat meningkatkan kelayakan Anda.
Anda juga dapat memperkuat postingan dengan membagikan data atau grafik, serta menghindari gambar yang dihasilkan AI.
✍️Buat konten berdasarkan sudut pandang berikut:
- Nvidia mengatakan penjualan chip akan menjadi dua kali lipat tahun depan, dan perusahaan-perusahaan AI teratas terus meraih pendapatan rekor, pengeluaran komputasi di balik itu juga sangat besar. Apakah permintaan AI benar-benar sedang meroket? Dan berapa lama bisa bertahan? Saham AI naik di seluruh papan. Ini benar terobosan nyata, atau hanya pemantulan jangka pendek?
- Para pemimpin industri menyerukan untuk memperlambat pengembangan AI, sementara Trump berencana membangun “AI Force”, dengan mengklaim AI bisa menyumbang 25% dari PDB AS di masa depan. Anda ada di pihak yang mana? Apakah dukungan di tingkat negara bagian akan menjadi kemenangan jangka panjang bagi saham AI?
- Apakah Anda membeli saham AI? Bagikan trade/kepemilikan AI Anda dengan trade sharing widget kami.
⏰Periode Kampanye:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Hadiah:
- Postingan yang memenuhi syarat dan mematuhi pedoman di atas serta berisi lebih dari 100 kata akan ditinjau dan mungkin mendapatkan dorongan traffic acak sebesar 500 hingga 3.000 tayangan. Anda akan menerima notifikasi dari feed secretary jika postingan Anda dipilih.
- Berkesempatan untuk artikel Anda ditampilkan di Binance Square Official
Butuh ide untuk postingan Anda? Kunjungi halaman topik #AIStocksWhatNext atau Square Guide on How to Post for Better Reach.
Binance Square Official
·Disukai 76 Kali
·81k penayangan
StrategyAdds950Bitcoin
0 penayangan
0 Berdiskusi
CardanoAddedToX402KitForADAPayments
3,878 penayangan
172 Berdiskusi