
CryptoDeon
15.3k Posting
CryptoDeon
Laporkan
Blokir Pengguna
Exploring and sharing new insights Daily | Investor and Trader | X (Twitter): @CryptoDeonX
Perdagangan Terbuka

Pemilik DUSK
Pedagang dengan Frekuensi Tinggi
2.1 Tahun
334 Mengikuti
3.8K+ Pengikut
18.2K+ Disukai
Posting
Portofolio
Semua
Kuotasi
Live
·
--
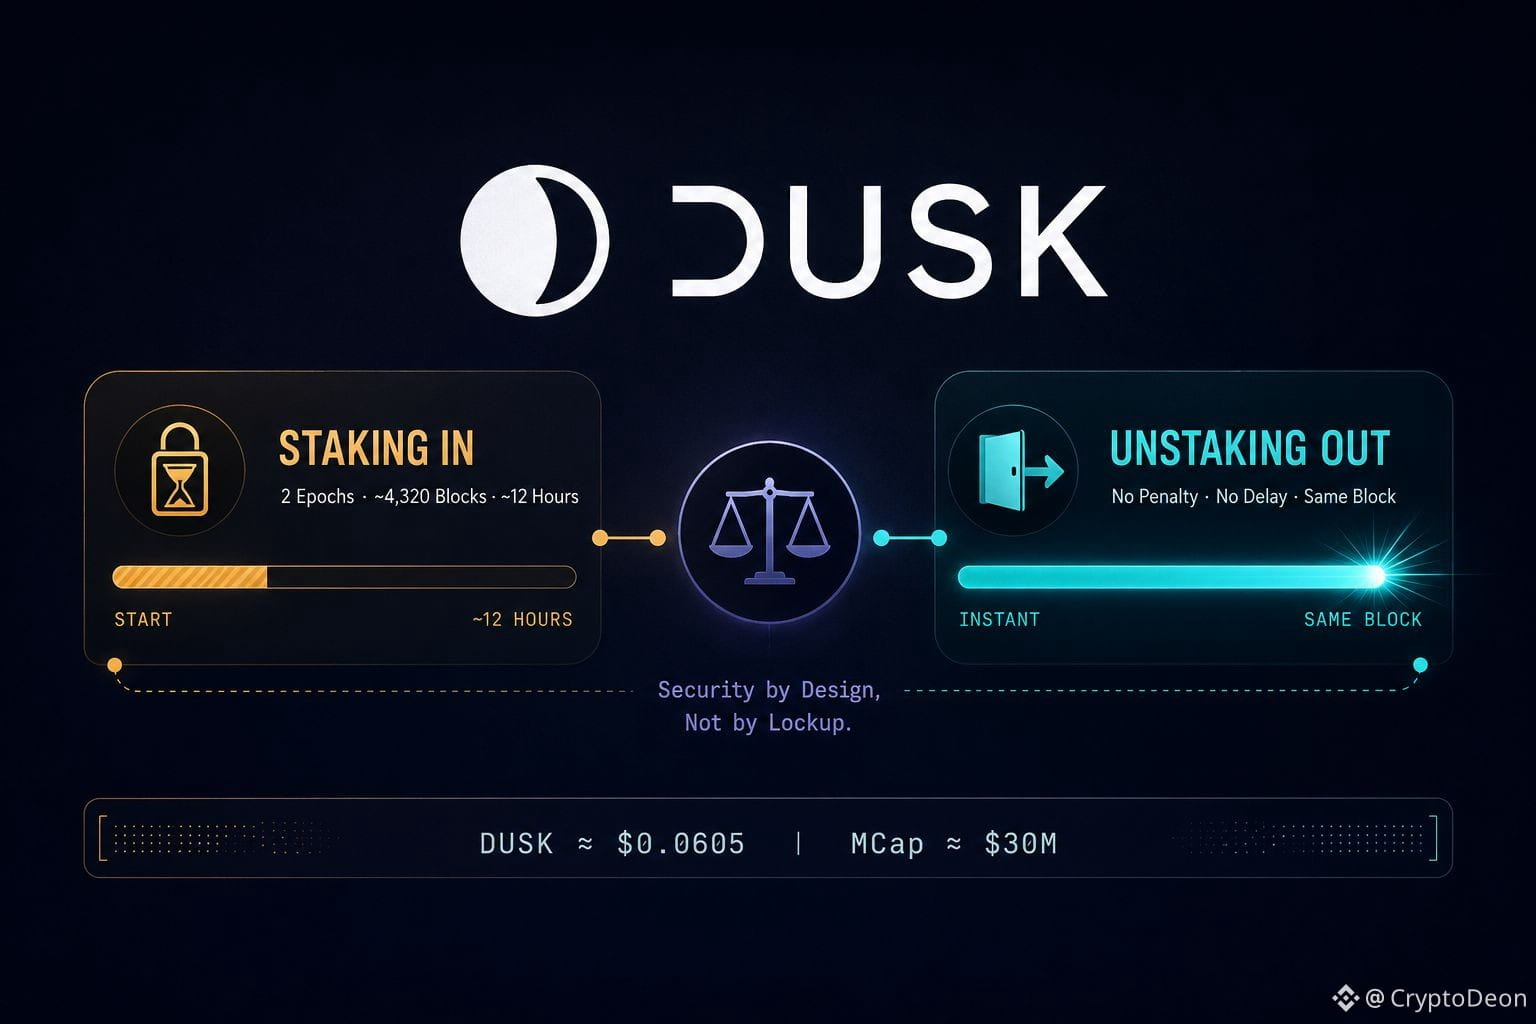
Semakin saya melihat cara Dusk menangani staking, semakin terlihat satu asimetri yang menonjol — masuk itu lambat karena memang didesain begitu, keluar tidak.
Staking baru harus menunggu masa jatuh tempo, 2 epoch, kira-kira 4.320 blok, sekitar 12 jam, sebelum bahkan memenuhi syarat untuk dipilih dan mulai menghasilkan apa pun. Tapi unstaking tidak punya penalti dan tidak ada masa tunggu sama sekali. Anda bisa menarik seluruh stake begitu Anda memutuskan untuk melakukannya, bahkan di blok yang sama jika mau.
Itu kebalikan dari yang saya bayangkan. Kebanyakan chain yang saya lihat melindungi jaringan dari sisi keluar — penguncian, cooldown, periode unbonding yang menghukum Anda jika keluar terlalu cepat, karena keluarnya massa secara mendadak mengancam keamanan. Dusk justru melindungi sisi masuk. Jendela jatuh tempo ada supaya pelaku jahat tidak bisa melakukan staking tepat sebelum momen yang sensitif, terpilih menjadi sebuah komite, lalu menghilang — ini memaksa periode tunggu khusus pada saat manipulasi menjadi paling murah. Begitu Anda menjadi peserta yang jujur dan aktif, protokol tidak melihat alasan untuk menjebak modal Anda hanya untuk menunjukkan suatu sikap.
Ini pilihan desain yang kecil, tapi mengungkap sesuatu tentang apa yang sebenarnya dioptimalkan oleh Dusk. Bukan penguncian maksimum, bukan tontonan TVL. Hanya menutup satu celah tempat permainan sistem bisa dilakukan dengan biaya paling murah, sambil membiarkan semuanya yang lain tetap fleksibel sejauh yang mampu.
DUSK berada di sekitar $0.0710 hari ini, dengan market cap sekitar $30M — sebuah token yang detail mekanismenya seperti ini jarang menggerakkan harga dalam jangka pendek, namun secara senyap membentuk siapa yang bersedia menjalankan infrastruktur dalam jangka panjang.
Apakah lock-up asimetris seperti ini — ketat saat masuk, gratis saat keluar — benar-benar lebih mampu mencegah permainan dibanding cooldown datar yang diterapkan dua arah, atau ini hanya memindahkan risikonya ke tempat lain dalam sistem?
$DUSK #dusk #BinanceSquare @Dusk_Foundation
Semakin saya melihat cara Dusk menangani staking, semakin terlihat satu asimetri yang menonjol — masuk itu lambat karena memang didesain begitu, keluar tidak.
Staking baru harus menunggu masa jatuh tempo, 2 epoch, kira-kira 4.320 blok, sekitar 12 jam, sebelum bahkan memenuhi syarat untuk dipilih dan mulai menghasilkan apa pun. Tapi unstaking tidak punya penalti dan tidak ada masa tunggu sama sekali. Anda bisa menarik seluruh stake begitu Anda memutuskan untuk melakukannya, bahkan di blok yang sama jika mau.
Itu kebalikan dari yang saya bayangkan. Kebanyakan chain yang saya lihat melindungi jaringan dari sisi keluar — penguncian, cooldown, periode unbonding yang menghukum Anda jika keluar terlalu cepat, karena keluarnya massa secara mendadak mengancam keamanan. Dusk justru melindungi sisi masuk. Jendela jatuh tempo ada supaya pelaku jahat tidak bisa melakukan staking tepat sebelum momen yang sensitif, terpilih menjadi sebuah komite, lalu menghilang — ini memaksa periode tunggu khusus pada saat manipulasi menjadi paling murah. Begitu Anda menjadi peserta yang jujur dan aktif, protokol tidak melihat alasan untuk menjebak modal Anda hanya untuk menunjukkan suatu sikap.
Ini pilihan desain yang kecil, tapi mengungkap sesuatu tentang apa yang sebenarnya dioptimalkan oleh Dusk. Bukan penguncian maksimum, bukan tontonan TVL. Hanya menutup satu celah tempat permainan sistem bisa dilakukan dengan biaya paling murah, sambil membiarkan semuanya yang lain tetap fleksibel sejauh yang mampu.
DUSK berada di sekitar $0.0710 hari ini, dengan market cap sekitar $30M — sebuah token yang detail mekanismenya seperti ini jarang menggerakkan harga dalam jangka pendek, namun secara senyap membentuk siapa yang bersedia menjalankan infrastruktur dalam jangka panjang.
Apakah lock-up asimetris seperti ini — ketat saat masuk, gratis saat keluar — benar-benar lebih mampu mencegah permainan dibanding cooldown datar yang diterapkan dua arah, atau ini hanya memindahkan risikonya ke tempat lain dalam sistem?
$DUSK #dusk #BinanceSquare @Dusk
2
3
313
·
--
Saya sudah memikirkan cara yang berbeda untuk membaca angka-angka Dusk.
Peningkatan kepemilikan, transaksi yang meningkat, atau aset yang lebih banyak ditokenisasi semuanya dapat terlihat positif jika dilihat sendiri. Namun tidak satu pun dari semuanya, sendirian, dapat memberi tahu kita apakah permintaan jaringan sebenarnya menjadi lebih kuat.
Pertanyaan yang berguna adalah apa yang terjadi di antara aktivitas dan ekonomi.
Jika Dusk menambahkan lebih banyak aplikasi, apakah itu menghasilkan lebih banyak transaksi yang diselesaikan dan aktivitas yang membayar biaya? Jika jumlah transaksi meningkat, apakah itu karena pengguna yang ada menjadi lebih aktif, atau karena beberapa kontrak menghasilkan sebagian besar lalu lintas?
Saya juga akan memisahkan aset yang diumumkan dari aset yang benar-benar dikeluarkan, ditransfer, dan diselesaikan on-chain.
Perbedaan itu penting.
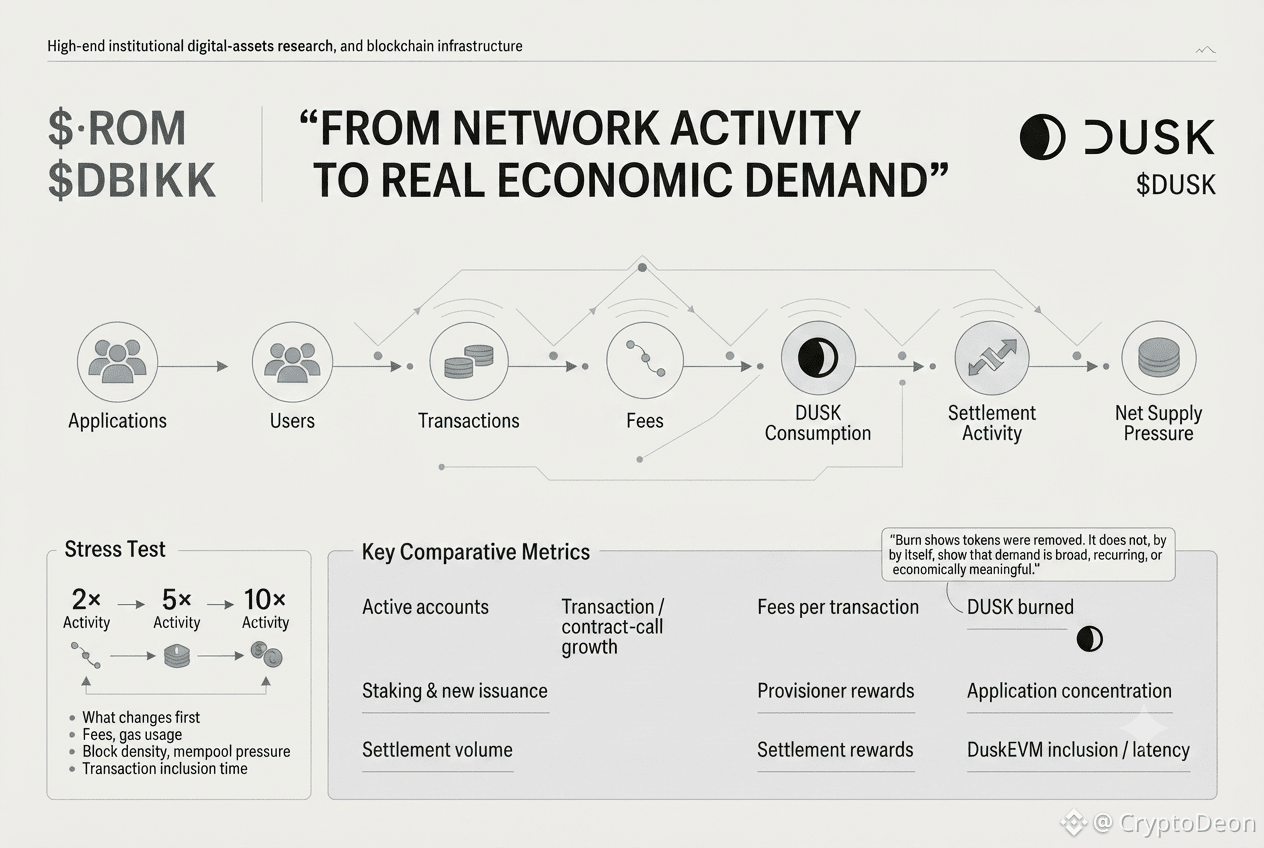
Bagi saya, dasbor yang lebih berguna akan menghubungkan:
• akun aktif
• pertumbuhan transaksi dan panggilan kontrak
• biaya per transaksi
• DUSK yang dibakar
• staking dan penerbitan baru
• imbalan validator/provisioner
• volume penyelesaian
• konsentrasi berdasarkan aplikasi
• metrik blok dan inklusi DuskEVM
Lalu uji ketahanan sistemnya.
Pada aktivitas 2×, apakah jaringan menyerapnya secara normal?
Pada 5×, di mana biaya atau latensi mulai berubah?
Pada 10×, apakah kapasitas menjadi kendalanya?
Skenario-skenario itu memberi tahu kita jauh lebih banyak daripada satu angka pembakaran harian.
Pembakaran mengonfirmasi bahwa token telah dihapus. Itu tidak memberi tahu kita apakah aktivitas dasarnya luas, berulang, atau bermakna secara ekonomi.
Itulah bagian dari Dusk yang menurut saya layak untuk terus dipantau berikutnya.
@Dusk_Foundation $DUSK #dusk
Saya sudah memikirkan cara yang berbeda untuk membaca angka-angka Dusk.
Peningkatan kepemilikan, transaksi yang meningkat, atau aset yang lebih banyak ditokenisasi semuanya dapat terlihat positif jika dilihat sendiri. Namun tidak satu pun dari semuanya, sendirian, dapat memberi tahu kita apakah permintaan jaringan sebenarnya menjadi lebih kuat.
Pertanyaan yang berguna adalah apa yang terjadi di antara aktivitas dan ekonomi.
Jika Dusk menambahkan lebih banyak aplikasi, apakah itu menghasilkan lebih banyak transaksi yang diselesaikan dan aktivitas yang membayar biaya? Jika jumlah transaksi meningkat, apakah itu karena pengguna yang ada menjadi lebih aktif, atau karena beberapa kontrak menghasilkan sebagian besar lalu lintas?
Saya juga akan memisahkan aset yang diumumkan dari aset yang benar-benar dikeluarkan, ditransfer, dan diselesaikan on-chain.
Perbedaan itu penting.
Bagi saya, dasbor yang lebih berguna akan menghubungkan:
• akun aktif
• pertumbuhan transaksi dan panggilan kontrak
• biaya per transaksi
• DUSK yang dibakar
• staking dan penerbitan baru
• imbalan validator/provisioner
• volume penyelesaian
• konsentrasi berdasarkan aplikasi
• metrik blok dan inklusi DuskEVM
Lalu uji ketahanan sistemnya.
Pada aktivitas 2×, apakah jaringan menyerapnya secara normal?
Pada 5×, di mana biaya atau latensi mulai berubah?
Pada 10×, apakah kapasitas menjadi kendalanya?
Skenario-skenario itu memberi tahu kita jauh lebih banyak daripada satu angka pembakaran harian.
Pembakaran mengonfirmasi bahwa token telah dihapus. Itu tidak memberi tahu kita apakah aktivitas dasarnya luas, berulang, atau bermakna secara ekonomi.
Itulah bagian dari Dusk yang menurut saya layak untuk terus dipantau berikutnya.
@Dusk $DUSK #dusk
6
8
189
·
--
Saya pernah punya seorang pemilik rumah yang menolak pembayaran lewat cek—harus tunai saja, tidak ada dokumen, “agar menghindari sengketa.” Itu berjalan baik sampai ada seorang penyewa yang mengklaim telah membayar padahal tidak. Saat itu tidak ada yang bisa dicek sebagai pembanding. Catatan yang tidak ada bisa merugikan dua pihak.
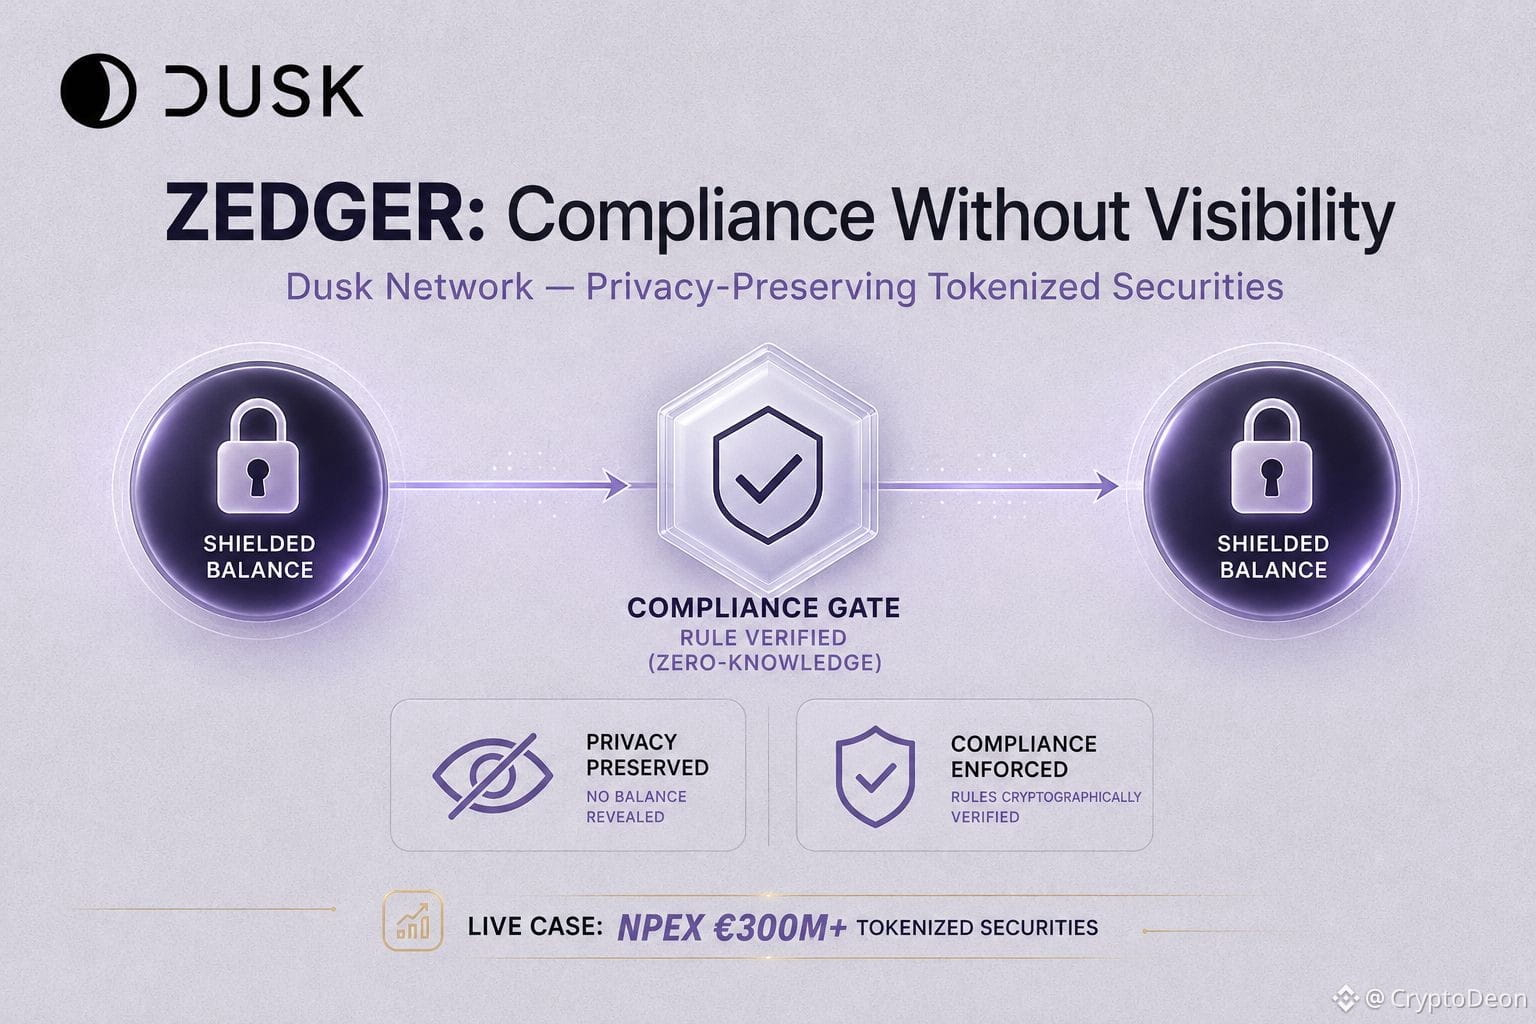
Itu kembali terlintas saat saya membaca tentang Zedger, model Dusk untuk sekuritas yang ditokenisasi. Standar yang “paling patuh” menangani aturan dengan cara yang menguntungkan pihak pemberi sewa—entah semuanya terlihat sehingga sengketa diselesaikan dengan melihat, atau hal-hal disembunyikan dan Anda mempercayai ucapan penerbit. Zedger menegakkan aturan secara kriptografis sebelum transfer terjadi. Jika sebuah aset membatasi kepemilikan, mensyaratkan investor yang telah disetujui sebelumnya, atau membatasi seseorang hanya pada satu akun, pemeriksaan itu dibangun langsung ke dalam proses transfer—berjalan atau tidak, sementara saldo tetap terlindungi sepanjang waktu. Tidak perlu siapa pun melihat kepemilikan Anda untuk memastikan Anda tidak melanggar aturan. Matematikanya yang memastikannya.
Itu jawaban yang benar untuk masalah si pemilik rumah—dapat dibuktikan tanpa harus terlihat, bukan menukar sesuatu dengan hal lain.
Yang kurang saya yakin: ini hanya mencakup aturan level transfer—batas, kelayakan, batas jumlah akun. Ini tidak menyelesaikan sengketa tentang niat atau penipuan yang berada di luar aturan itu sendiri, seperti pertikaian “apakah Anda benar-benar membayar” yang tetap perlu beberapa catatan eksternal.
DUSK saat ini sekitar $0.0605, kapitalisasi pasar mendekati $30M, dengan kasus penggunaan Zedger yang sedang berjalan melalui NPEX €300M+ dalam sekuritas bertoken. Ini infrastruktur yang belum sempat dinilai ulang oleh pasar.
Apakah penerapan kepatuhan di level protokol menutup setiap sengketa yang mungkin diajukan regulator, atau pada akhirnya selalu ada sesuatu yang tetap membutuhkan manusia di luar kode?
$DUSK #dusk #BinanceSquare @Dusk_Foundation
Saya pernah punya seorang pemilik rumah yang menolak pembayaran lewat cek—harus tunai saja, tidak ada dokumen, “agar menghindari sengketa.” Itu berjalan baik sampai ada seorang penyewa yang mengklaim telah membayar padahal tidak. Saat itu tidak ada yang bisa dicek sebagai pembanding. Catatan yang tidak ada bisa merugikan dua pihak.
Itu kembali terlintas saat saya membaca tentang Zedger, model Dusk untuk sekuritas yang ditokenisasi. Standar yang “paling patuh” menangani aturan dengan cara yang menguntungkan pihak pemberi sewa—entah semuanya terlihat sehingga sengketa diselesaikan dengan melihat, atau hal-hal disembunyikan dan Anda mempercayai ucapan penerbit. Zedger menegakkan aturan secara kriptografis sebelum transfer terjadi. Jika sebuah aset membatasi kepemilikan, mensyaratkan investor yang telah disetujui sebelumnya, atau membatasi seseorang hanya pada satu akun, pemeriksaan itu dibangun langsung ke dalam proses transfer—berjalan atau tidak, sementara saldo tetap terlindungi sepanjang waktu. Tidak perlu siapa pun melihat kepemilikan Anda untuk memastikan Anda tidak melanggar aturan. Matematikanya yang memastikannya.
Itu jawaban yang benar untuk masalah si pemilik rumah—dapat dibuktikan tanpa harus terlihat, bukan menukar sesuatu dengan hal lain.
Yang kurang saya yakin: ini hanya mencakup aturan level transfer—batas, kelayakan, batas jumlah akun. Ini tidak menyelesaikan sengketa tentang niat atau penipuan yang berada di luar aturan itu sendiri, seperti pertikaian “apakah Anda benar-benar membayar” yang tetap perlu beberapa catatan eksternal.
DUSK saat ini sekitar $0.0605, kapitalisasi pasar mendekati $30M, dengan kasus penggunaan Zedger yang sedang berjalan melalui NPEX €300M+ dalam sekuritas bertoken. Ini infrastruktur yang belum sempat dinilai ulang oleh pasar.
Apakah penerapan kepatuhan di level protokol menutup setiap sengketa yang mungkin diajukan regulator, atau pada akhirnya selalu ada sesuatu yang tetap membutuhkan manusia di luar kode?
$DUSK #dusk #BinanceSquare @Dusk
10
10
201
·
--
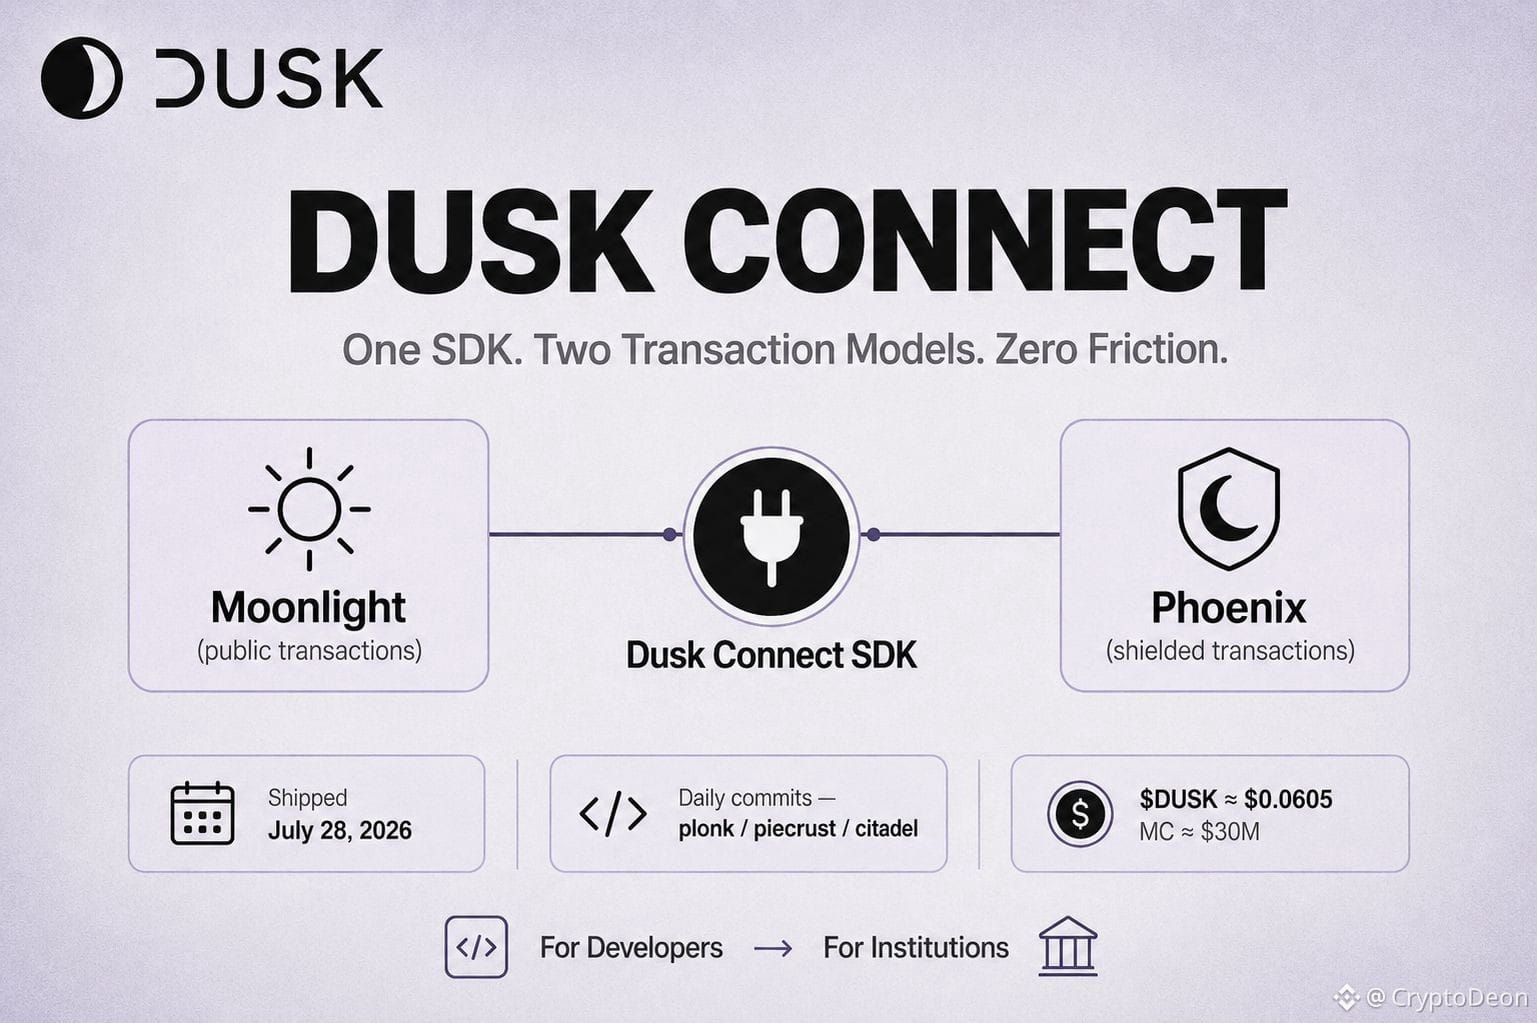
habiskan hari ini untuk menyelami creatorpad dan hampir melewatkan headline terkecil di feed— Dusk merilis sesuatu bernama Dusk Connect pada 28 Juli. Bukan peningkatan protokol, bukan primitive privasi baru. Hanya sebuah SDK untuk konektivitas wallet. Reaksi pertamaku: "oke, keren, tooling dev standar," dan hampir saja aku lanjut.
Lalu kupikirkan apa yang sebenarnya dihilangkannya. Setiap chain dengan model transaksi yang baru—dan Dusk punya dua, Moonlight dan Phoenix, yang berjalan berdampingan—membuat hidup lebih sulit bagi developer yang hanya ingin menancapkan sebuah wallet ke aplikasinya. Biasanya ini berarti kerja integrasi khusus, membaca dokumentasi yang tidak standar, serta menanganinya dengan alur shielded dan public yang berbeda secara manual. SDK yang ringan merangkum semuanya jadi "impor ini, panggil fungsi ini." Membosankan. Tapi kebosanan itu justru menentukan apakah developer luar benar-benar membangun di sini, atau apakah semuanya tetap terbatas pada tim inti dan penerima hibah yang mengerjakan semuanya dari nol.
Inilah bagian yang nyambung ke gambaran yang lebih besar: pitch Dusk ke institusi adalah finalitas deterministik, selective disclosure, penyelesaian yang teregulasi—semuanya nyata, semuanya berbeda. Semua itu tidak ada artinya kalau satu-satunya orang yang bisa membangun di atasnya adalah lima belas insinyur yang menulis protokolnya. NPEX dan DuskTrade membuktikan bahwa ada permintaan institusional di sisi finansial. Tooling seperti Dusk Connect adalah bagian lain yang tidak glamor—membuktikan developer independen benar-benar bisa merilis sesuatu di Dusk tanpa kurva onboarding enam minggu.
Saat mengecek aktivitas GitHub yang menyertai—commit masih turun setiap hari di repos inti (plonk, piecrust, citadel) per minggu ini, jadi ini bukan tim yang merilis SDK lalu tiba-tiba diam. DUSK sendiri berada di sekitar $0.0605, market cap mendekati $30M—token yang belum terdampak oleh SDK maupun aktivitas commit.
Penasaran sungguhan—apakah tooling dev seperti ini benar-benar memprediksi chain mana yang bakal punya builder pihak ketiga yang nyata, atau korelasinya lebih lemah dari yang terlihat?
$DUSK #dusk @Dusk_Foundation
habiskan hari ini untuk menyelami creatorpad dan hampir melewatkan headline terkecil di feed— Dusk merilis sesuatu bernama Dusk Connect pada 28 Juli. Bukan peningkatan protokol, bukan primitive privasi baru. Hanya sebuah SDK untuk konektivitas wallet. Reaksi pertamaku: "oke, keren, tooling dev standar," dan hampir saja aku lanjut.
Lalu kupikirkan apa yang sebenarnya dihilangkannya. Setiap chain dengan model transaksi yang baru—dan Dusk punya dua, Moonlight dan Phoenix, yang berjalan berdampingan—membuat hidup lebih sulit bagi developer yang hanya ingin menancapkan sebuah wallet ke aplikasinya. Biasanya ini berarti kerja integrasi khusus, membaca dokumentasi yang tidak standar, serta menanganinya dengan alur shielded dan public yang berbeda secara manual. SDK yang ringan merangkum semuanya jadi "impor ini, panggil fungsi ini." Membosankan. Tapi kebosanan itu justru menentukan apakah developer luar benar-benar membangun di sini, atau apakah semuanya tetap terbatas pada tim inti dan penerima hibah yang mengerjakan semuanya dari nol.
Inilah bagian yang nyambung ke gambaran yang lebih besar: pitch Dusk ke institusi adalah finalitas deterministik, selective disclosure, penyelesaian yang teregulasi—semuanya nyata, semuanya berbeda. Semua itu tidak ada artinya kalau satu-satunya orang yang bisa membangun di atasnya adalah lima belas insinyur yang menulis protokolnya. NPEX dan DuskTrade membuktikan bahwa ada permintaan institusional di sisi finansial. Tooling seperti Dusk Connect adalah bagian lain yang tidak glamor—membuktikan developer independen benar-benar bisa merilis sesuatu di Dusk tanpa kurva onboarding enam minggu.
Saat mengecek aktivitas GitHub yang menyertai—commit masih turun setiap hari di repos inti (plonk, piecrust, citadel) per minggu ini, jadi ini bukan tim yang merilis SDK lalu tiba-tiba diam. DUSK sendiri berada di sekitar $0.0605, market cap mendekati $30M—token yang belum terdampak oleh SDK maupun aktivitas commit.
Penasaran sungguhan—apakah tooling dev seperti ini benar-benar memprediksi chain mana yang bakal punya builder pihak ketiga yang nyata, atau korelasinya lebih lemah dari yang terlihat?
$DUSK #dusk @Dusk
5
6
235
·
--
Senja terus mengulang "aset onchain yang teregulasi" seolah-olah itu bernilai dengan sendirinya. Saya ingin menemukan gesekan sebenarnya yang membuatnya masuk akal, bukan sekadar promosi.
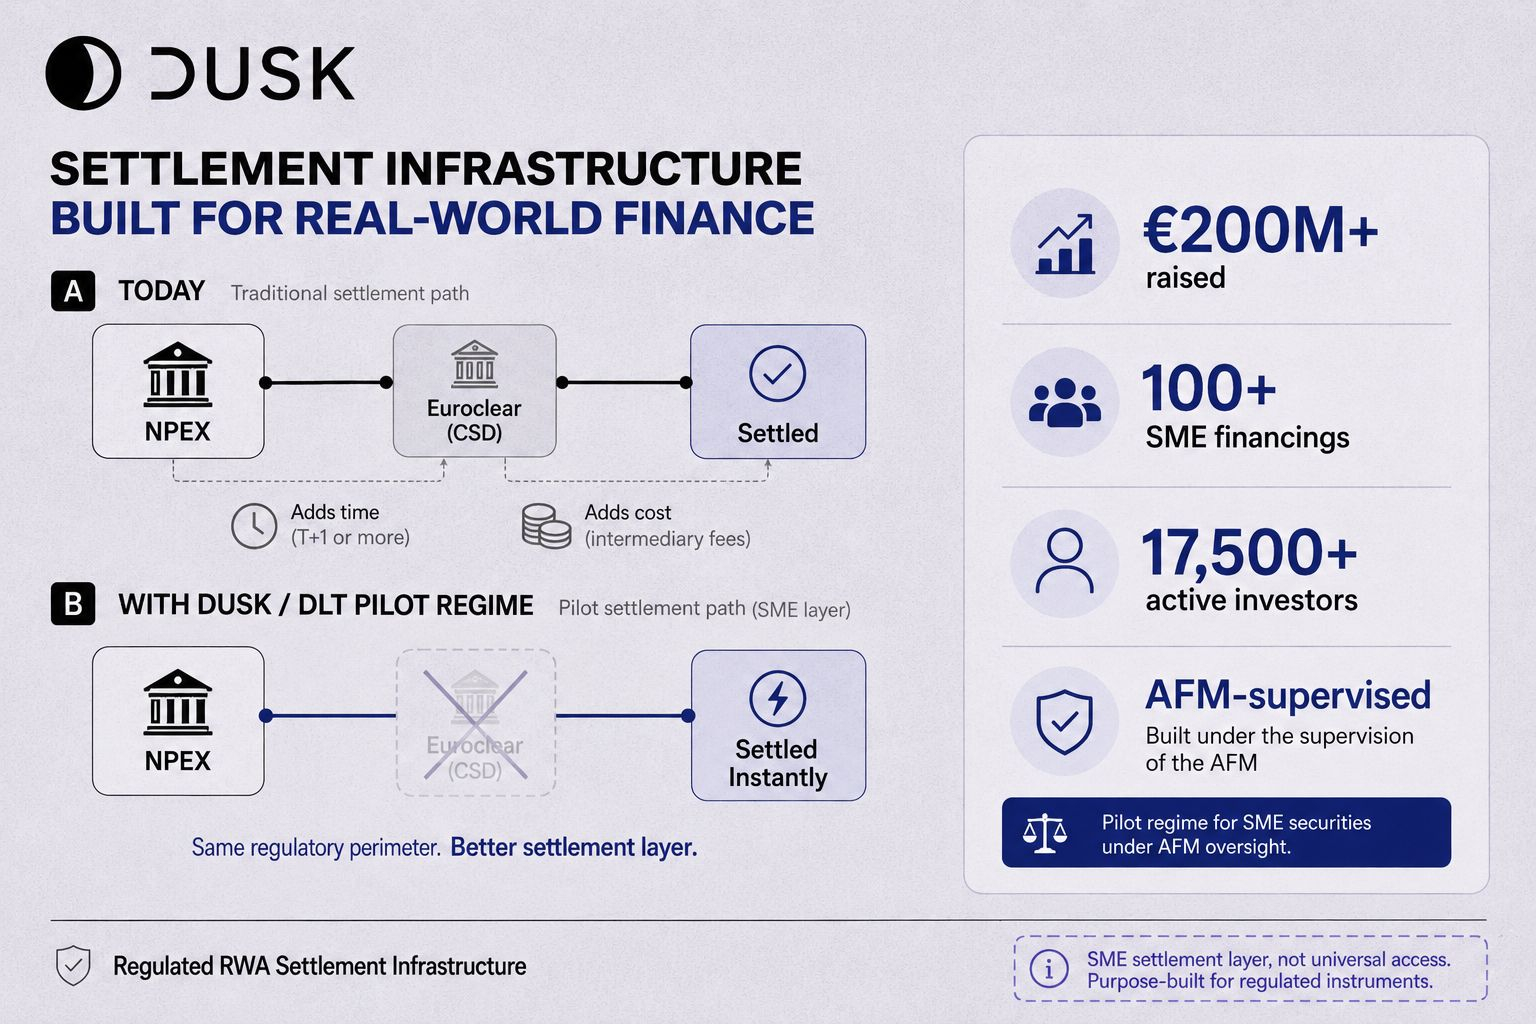
Jawaban paling jelas ada pada satu detail tentang NPEX. Saat NPEX menyelesaikan suatu transaksi hari ini, ia tidak melakukannya sendiri—ia merutekannya melalui Euroclear, sebuah kustodian eksternal, perantara yang sama yang menjadi sandaran tiap bursa tradisional untuk penyelesaian pasca-perdagangan. Pihak tambahan, biaya tambahan, waktu tambahan, di setiap transaksi. Rezim Percontohan DLT Uni Eropa (EU's DLT Pilot Regime) adalah yang benar-benar mengubah ini: ia memungkinkan venue berlisensi seperti NPEX menangani penyelesaian sendiri, bukan menyerahkannya ke pihak ketiga. Senja adalah rel yang membuat peran itu berjalan.
Itu adalah biaya spesifik yang dihilangkan, bukan klaim kabur "blockchain itu lebih baik". Penerbit SME saat ini membayar perantara untuk mengonfirmasi kepemilikan setelah setiap transaksi. Jika itu dihapus, catatan kepemilikan menjadi lapisan penyelesaian itu sendiri—instan, bukan diselaraskan oleh institusi terpisah beberapa hari kemudian. Pemungutan suara investor dan administrasi dividen, yang keduanya lambat dan manual di pasar SME, menjadi lebih murah karena alasan yang sama.
Di tempat yang lebih sulit untuk dibela adalah fraksionalisasi. Untuk saham blue-chip, pemecahan saham jelas memperluas siapa yang bisa berinvestasi. Namun untuk saham SME yang sudah kecil dan kurang likuid, tokenisasi sebagian besar hanya menghilangkan perantara penyelesaian—nyata, tetapi lebih sempit daripada kisah "membuka akses" yang biasanya diceritakan.
NPEX saat ini: diawasi AFM, dana terkumpul lebih dari €200 juta di lebih dari 100 pembiayaan SME, 17.500+ investor aktif—pasar nyata di mana pemotongan ketergantungan pada Euroclear adalah keuntungan yang terukur, bukan sesuatu yang hipotetis.
Jika pitch yang jujur adalah "kami menghapus perantara penyelesaian" bukan "kami membuka akses," apakah itu membuat peluangnya lebih kecil—atau apakah gesekan yang sempit namun nyata tetap layak lebih daripada kisah besar yang kabur?
$DUSK #dusk #BinanceSquare #CryptoAnalysis @Dusk_Foundation
Senja terus mengulang "aset onchain yang teregulasi" seolah-olah itu bernilai dengan sendirinya. Saya ingin menemukan gesekan sebenarnya yang membuatnya masuk akal, bukan sekadar promosi.
Jawaban paling jelas ada pada satu detail tentang NPEX. Saat NPEX menyelesaikan suatu transaksi hari ini, ia tidak melakukannya sendiri—ia merutekannya melalui Euroclear, sebuah kustodian eksternal, perantara yang sama yang menjadi sandaran tiap bursa tradisional untuk penyelesaian pasca-perdagangan. Pihak tambahan, biaya tambahan, waktu tambahan, di setiap transaksi. Rezim Percontohan DLT Uni Eropa (EU's DLT Pilot Regime) adalah yang benar-benar mengubah ini: ia memungkinkan venue berlisensi seperti NPEX menangani penyelesaian sendiri, bukan menyerahkannya ke pihak ketiga. Senja adalah rel yang membuat peran itu berjalan.
Itu adalah biaya spesifik yang dihilangkan, bukan klaim kabur "blockchain itu lebih baik". Penerbit SME saat ini membayar perantara untuk mengonfirmasi kepemilikan setelah setiap transaksi. Jika itu dihapus, catatan kepemilikan menjadi lapisan penyelesaian itu sendiri—instan, bukan diselaraskan oleh institusi terpisah beberapa hari kemudian. Pemungutan suara investor dan administrasi dividen, yang keduanya lambat dan manual di pasar SME, menjadi lebih murah karena alasan yang sama.
Di tempat yang lebih sulit untuk dibela adalah fraksionalisasi. Untuk saham blue-chip, pemecahan saham jelas memperluas siapa yang bisa berinvestasi. Namun untuk saham SME yang sudah kecil dan kurang likuid, tokenisasi sebagian besar hanya menghilangkan perantara penyelesaian—nyata, tetapi lebih sempit daripada kisah "membuka akses" yang biasanya diceritakan.
NPEX saat ini: diawasi AFM, dana terkumpul lebih dari €200 juta di lebih dari 100 pembiayaan SME, 17.500+ investor aktif—pasar nyata di mana pemotongan ketergantungan pada Euroclear adalah keuntungan yang terukur, bukan sesuatu yang hipotetis.
Jika pitch yang jujur adalah "kami menghapus perantara penyelesaian" bukan "kami membuka akses," apakah itu membuat peluangnya lebih kecil—atau apakah gesekan yang sempit namun nyata tetap layak lebih daripada kisah besar yang kabur?
$DUSK #dusk #BinanceSquare #CryptoAnalysis @Dusk
11
11
219
·
--
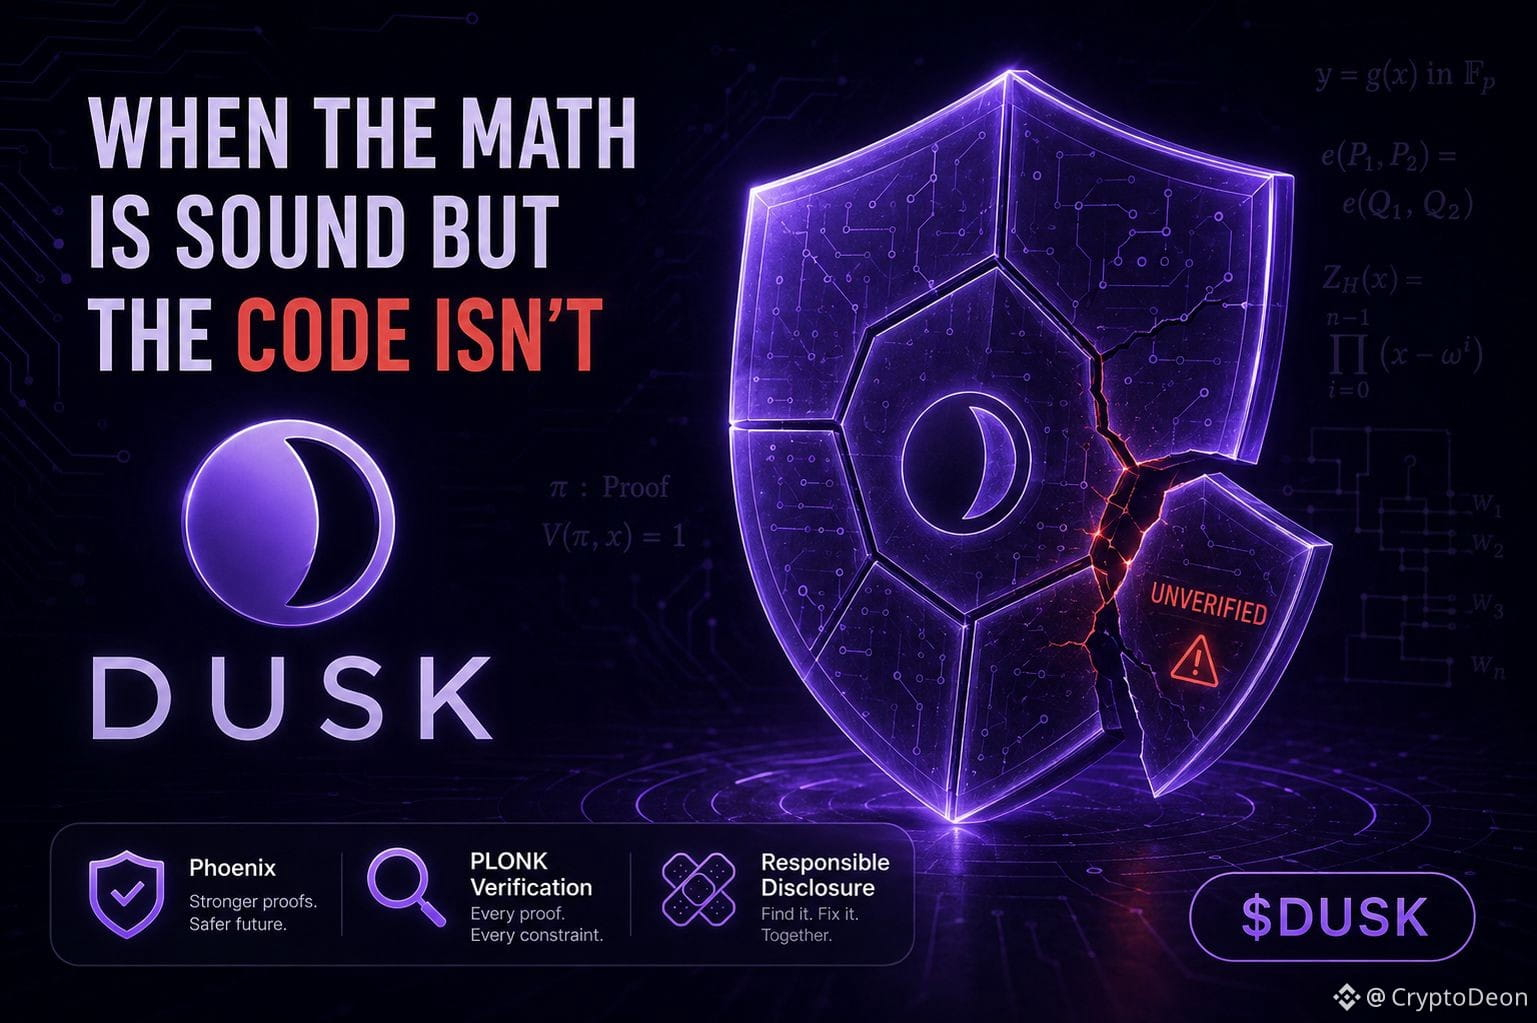
Dulu saya mengira begitu sebuah sistem berjalan dengan bukti zero-knowledge, matematikanya sendiri adalah jaminan keamanannya—tidak ada lagi kesalahan manusia yang perlu dikhawatirkan, hanya kriptografi yang menjalankan tugasnya. Lalu saya menemukan ulasan keamanan atas implementasi PLONK milik Dusk, dan asumsi itu ternyata tidak sesuai dengan yang saya harapkan 🔍
Berikut versi bahasa sederhananya tentang temuan tersebut. Phoenix, sistem transaksi Dusk yang bersifat tersembunyi (shielded), bergantung pada PLONK untuk membuktikan hal-hal seperti "catatan ini nyata", "saya memilikinya", dan "perhitungan saldo sudah sesuai"—semuanya tanpa mengungkap angka aslinya. Para peneliti menemukan bahwa kode yang memverifikasi bukti-bukti tersebut tidak memeriksa setiap bagian dari matematika yang seharusnya diperiksa. Secara teori, celah ini bisa memungkinkan seseorang mengirim bukti palsu yang mengklaim sebuah catatan ada padahal tidak—lalu mencetak nilai yang sebenarnya tidak pernah ada. Bukan karena kriptografi itu sendiri rusak, melainkan karena satu detail implementasi tidak sepenuhnya menegakkan apa yang dijanjikan oleh rancangan.
Perbedaan itu jauh lebih penting daripada judul besarnya. Cacat pada skema zero-knowledge yang mendasarinya akan berarti seluruh model tidak masuk akal (tidak andal). Cacat pada cara skema tersebut diimplementasikan dan diverifikasi adalah kategori yang berbeda—serius, tetapi bisa diperbaiki, dan persis jenis hal yang dicakup oleh responsible disclosure agar tertangkap sebelum sempat dieksploitasi. Temuan ini dilaporkan melalui proses tersebut, bukan ditemukan oleh penyerang di lingkungan produksi.
Apa yang sebenarnya dikatakan tentang Dusk bukan "teknologinya goyah". Intinya adalah: "kami memakai bukti zero-knowledge" tidak pernah menjadi keseluruhan cerita keamanan sejak awal—kode verifikasi di sekitar bukti itu sama bobotnya dengan kriptografinya sendiri, dan ini berlaku untuk setiap proyek ZK, bukan hanya yang ini.
DUSK diperdagangkan mendekati $0.0605 hari ini, dengan kapitalisasi pasar sekitar $30M, masih jauh dari titik tertinggi sepanjang masa—sebuah pasar yang sejauh ini belum memasukkan baik temuan maupun perbaikannya.
Apakah audit yang menangkap sesuatu seperti ini sebelum dieksploitasi benar-benar membangun lebih banyak kepercayaan dalam jangka panjang, atau pasar hanya mengingat bahwa ada kelemahan, apa pun hasilnya?
#dusk $DUSK @Dusk_Foundation
Dulu saya mengira begitu sebuah sistem berjalan dengan bukti zero-knowledge, matematikanya sendiri adalah jaminan keamanannya—tidak ada lagi kesalahan manusia yang perlu dikhawatirkan, hanya kriptografi yang menjalankan tugasnya. Lalu saya menemukan ulasan keamanan atas implementasi PLONK milik Dusk, dan asumsi itu ternyata tidak sesuai dengan yang saya harapkan 🔍
Berikut versi bahasa sederhananya tentang temuan tersebut. Phoenix, sistem transaksi Dusk yang bersifat tersembunyi (shielded), bergantung pada PLONK untuk membuktikan hal-hal seperti "catatan ini nyata", "saya memilikinya", dan "perhitungan saldo sudah sesuai"—semuanya tanpa mengungkap angka aslinya. Para peneliti menemukan bahwa kode yang memverifikasi bukti-bukti tersebut tidak memeriksa setiap bagian dari matematika yang seharusnya diperiksa. Secara teori, celah ini bisa memungkinkan seseorang mengirim bukti palsu yang mengklaim sebuah catatan ada padahal tidak—lalu mencetak nilai yang sebenarnya tidak pernah ada. Bukan karena kriptografi itu sendiri rusak, melainkan karena satu detail implementasi tidak sepenuhnya menegakkan apa yang dijanjikan oleh rancangan.
Perbedaan itu jauh lebih penting daripada judul besarnya. Cacat pada skema zero-knowledge yang mendasarinya akan berarti seluruh model tidak masuk akal (tidak andal). Cacat pada cara skema tersebut diimplementasikan dan diverifikasi adalah kategori yang berbeda—serius, tetapi bisa diperbaiki, dan persis jenis hal yang dicakup oleh responsible disclosure agar tertangkap sebelum sempat dieksploitasi. Temuan ini dilaporkan melalui proses tersebut, bukan ditemukan oleh penyerang di lingkungan produksi.
Apa yang sebenarnya dikatakan tentang Dusk bukan "teknologinya goyah". Intinya adalah: "kami memakai bukti zero-knowledge" tidak pernah menjadi keseluruhan cerita keamanan sejak awal—kode verifikasi di sekitar bukti itu sama bobotnya dengan kriptografinya sendiri, dan ini berlaku untuk setiap proyek ZK, bukan hanya yang ini.
DUSK diperdagangkan mendekati $0.0605 hari ini, dengan kapitalisasi pasar sekitar $30M, masih jauh dari titik tertinggi sepanjang masa—sebuah pasar yang sejauh ini belum memasukkan baik temuan maupun perbaikannya.
Apakah audit yang menangkap sesuatu seperti ini sebelum dieksploitasi benar-benar membangun lebih banyak kepercayaan dalam jangka panjang, atau pasar hanya mengingat bahwa ada kelemahan, apa pun hasilnya?
#dusk $DUSK @Dusk
9
8
136
·
--
Saya melihat BTC melonjak kuat kemarin—langsung menembus resistensi $65K yang selama berminggu-minggu menahannya, dipicu oleh hiruk-pikuk politik seputar regulasi kripto. Paus (whales) sebelumnya sudah diam-diam mengakumulasi hingga terjadi pergerakan ini. Ini persis jenis sesi yang membuat leverage terasa mudah secara teori, tapi jadi berantakan dalam praktik.
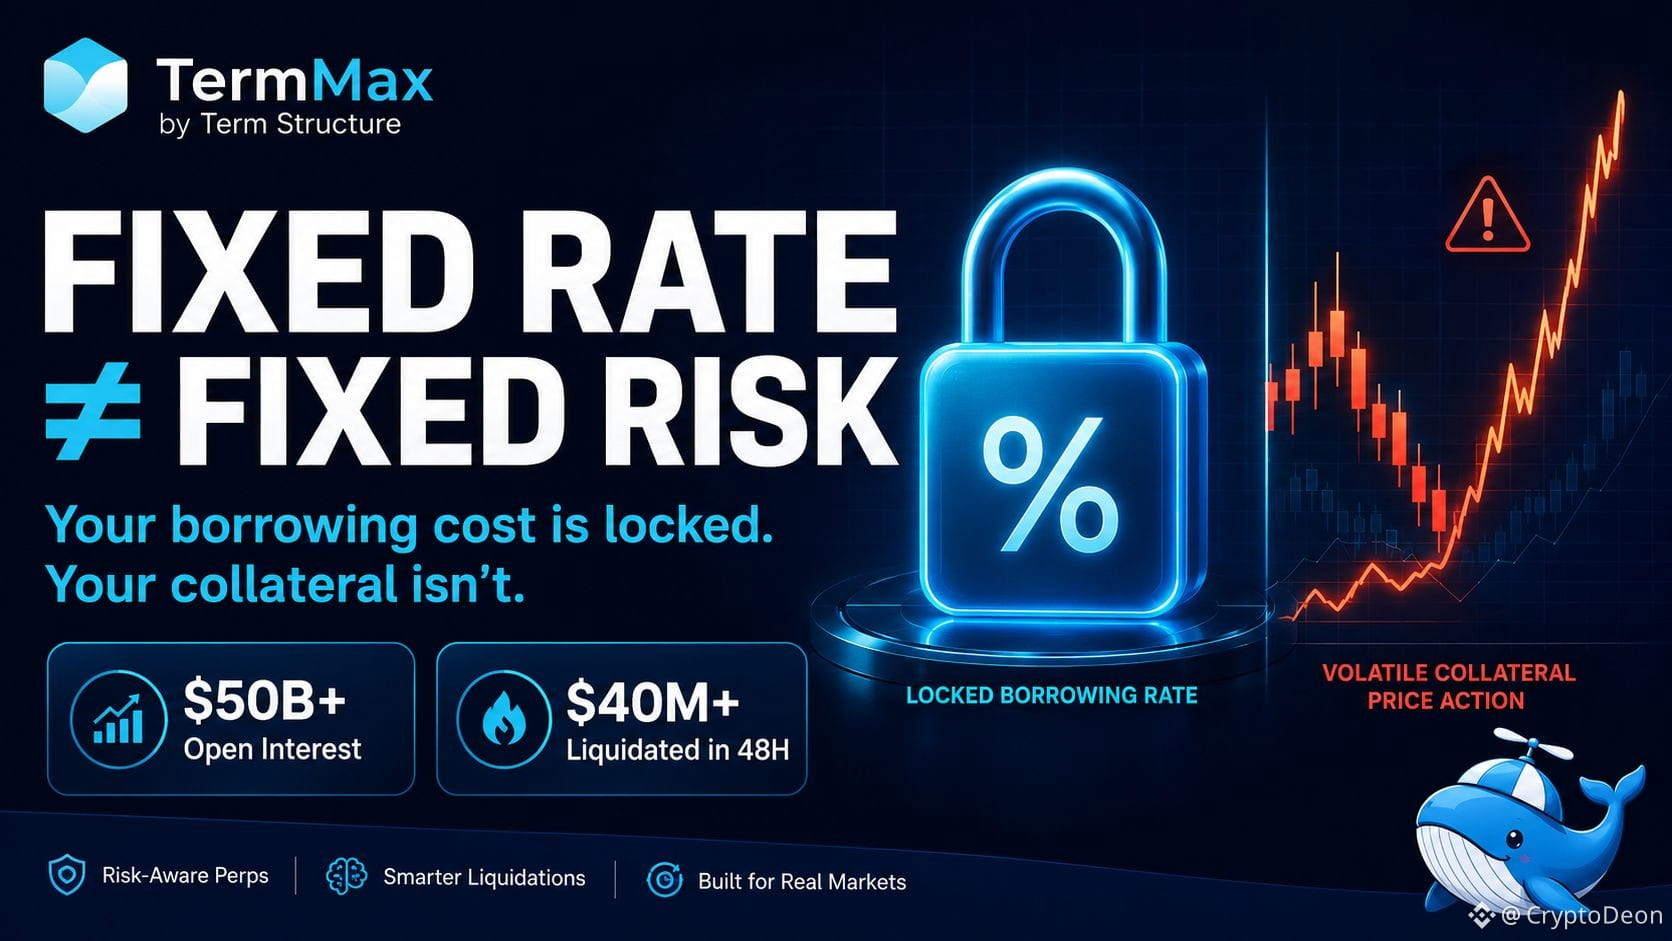
Ini tempat model fixed-rate TermMax benar-benar menemukan perannya. Dalam sistem floating-rate, lonjakan tajam seperti ini bisa membuat biaya pinjaman Anda melonjak pada waktu yang paling buruk—tepat saat Anda butuh posisi tetap bertahan, bukan saat Anda sanggup menghadapi kejutan. Dengan mengunci rate sejak awal, Anda menghilangkan variabel spesifik itu. Anda tahu persis berapa biaya pembiayaan sebelum masuk, apa pun yang dilakukan BTC setelahnya.
Namun, ini perbedaan yang selalu saya ingat dengan bahasa yang lebih sederhana: fixed rate mengunci *biaya pinjaman*, bukan *nilai agunan (kolateral) Anda*. Itu dua risiko yang benar-benar berbeda. Open interest di seluruh BTC saat ini berada dekat $50 miliar, dan dalam dua hari saja total likuidasi sudah mencapai lebih dari $40 juta bahkan sebelum reli ini—bukti bahwa fluktuasi harga bisa memicu forced closeout, apa pun tampilan rate pinjaman Anda di atas kertas.
Jadi cara paling jujur untuk memposisikannya begini: pinjaman fixed-rate menghapus ketidakpastian dari satu komponen, yaitu cost of capital, pada sebuah pinjaman. Tidak ada yang membuat lebih lunak seberapa besar agunan Anda bisa bergerak melawan Anda, dan ambang likuidasi tidak peduli apakah rate Anda dikunci atau floating.
Yang saya pantau adalah apakah posisi TermMax benar-benar bertahan melewati lonjakan volatilitas seperti ini—bukan hanya bertahan saat pasar tenang, ketika keunggulan rate nyaris tidak terlalu berarti.
#TermMax @termmax
Saya melihat BTC melonjak kuat kemarin—langsung menembus resistensi $65K yang selama berminggu-minggu menahannya, dipicu oleh hiruk-pikuk politik seputar regulasi kripto. Paus (whales) sebelumnya sudah diam-diam mengakumulasi hingga terjadi pergerakan ini. Ini persis jenis sesi yang membuat leverage terasa mudah secara teori, tapi jadi berantakan dalam praktik.
Ini tempat model fixed-rate TermMax benar-benar menemukan perannya. Dalam sistem floating-rate, lonjakan tajam seperti ini bisa membuat biaya pinjaman Anda melonjak pada waktu yang paling buruk—tepat saat Anda butuh posisi tetap bertahan, bukan saat Anda sanggup menghadapi kejutan. Dengan mengunci rate sejak awal, Anda menghilangkan variabel spesifik itu. Anda tahu persis berapa biaya pembiayaan sebelum masuk, apa pun yang dilakukan BTC setelahnya.
Namun, ini perbedaan yang selalu saya ingat dengan bahasa yang lebih sederhana: fixed rate mengunci *biaya pinjaman*, bukan *nilai agunan (kolateral) Anda*. Itu dua risiko yang benar-benar berbeda. Open interest di seluruh BTC saat ini berada dekat $50 miliar, dan dalam dua hari saja total likuidasi sudah mencapai lebih dari $40 juta bahkan sebelum reli ini—bukti bahwa fluktuasi harga bisa memicu forced closeout, apa pun tampilan rate pinjaman Anda di atas kertas.
Jadi cara paling jujur untuk memposisikannya begini: pinjaman fixed-rate menghapus ketidakpastian dari satu komponen, yaitu cost of capital, pada sebuah pinjaman. Tidak ada yang membuat lebih lunak seberapa besar agunan Anda bisa bergerak melawan Anda, dan ambang likuidasi tidak peduli apakah rate Anda dikunci atau floating.
Yang saya pantau adalah apakah posisi TermMax benar-benar bertahan melewati lonjakan volatilitas seperti ini—bukan hanya bertahan saat pasar tenang, ketika keunggulan rate nyaris tidak terlalu berarti.
#TermMax @TermMax
2
3
189
·
--
Pulang tadi malam, dan satu detail dari dokumen Dusk itu terus mengganggu pikiranku, jadi aku duduk dan benar-benar membaca kontrak migrasinya, bukan sekadar membaca ringkasan yang ditulis orang lain.
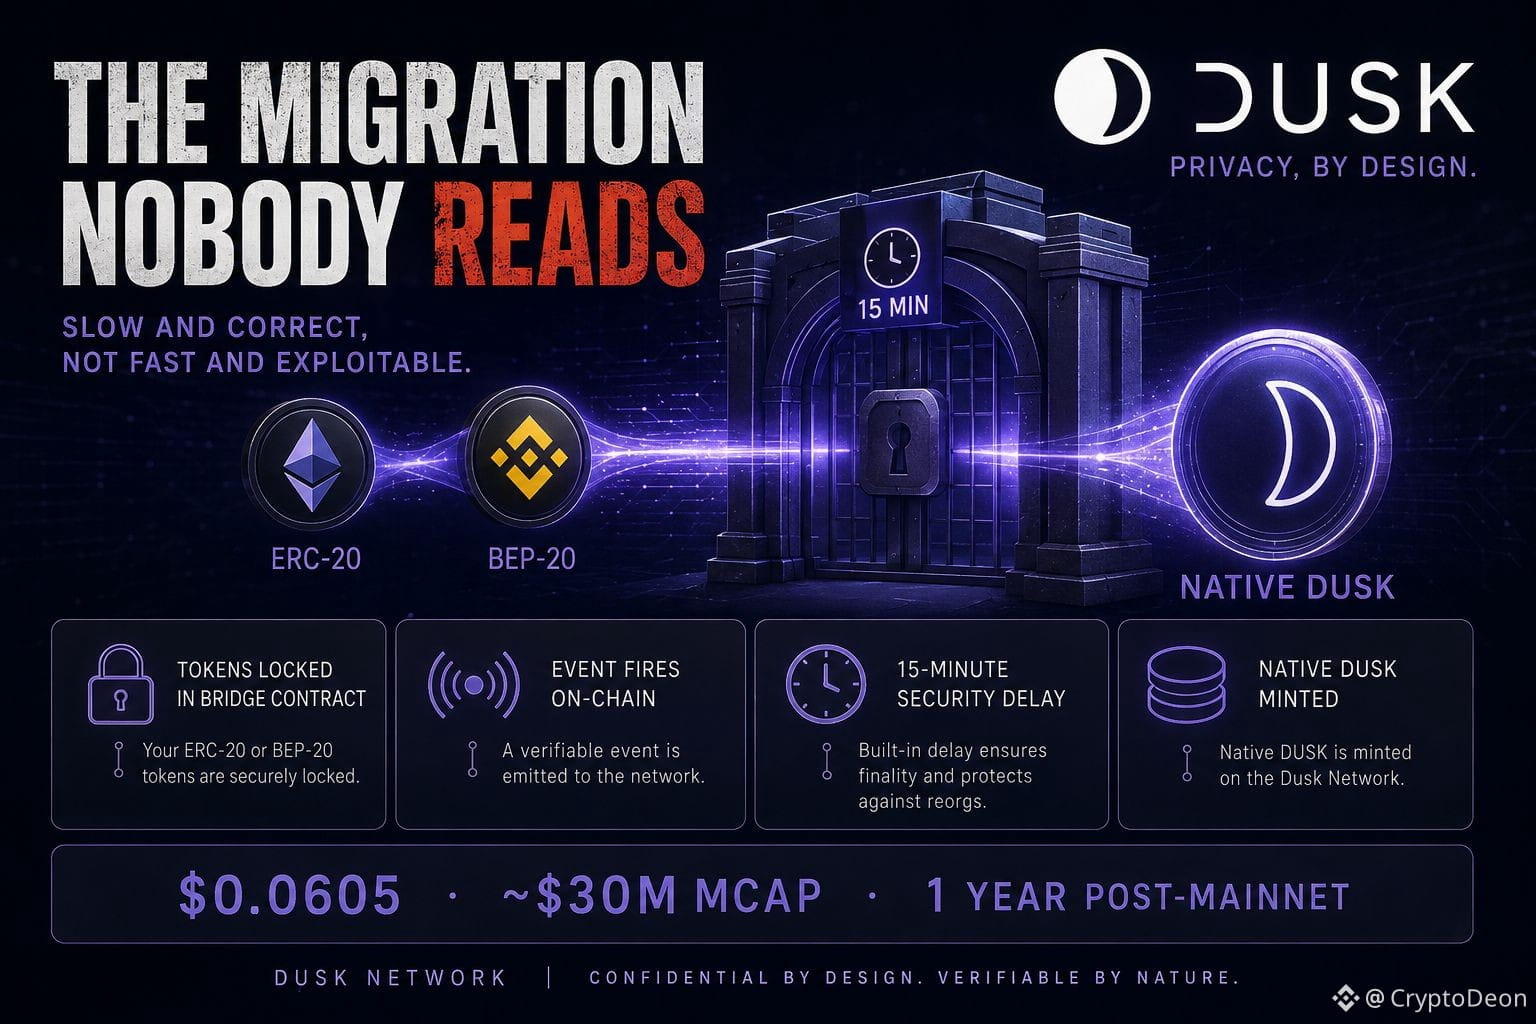
Begini yang menarik perhatianku. Dusk tidak cuma meluncurkan mainnet baru lalu menyuruh para pemegang untuk mengurusnya sendiri. Token lama ERC-20 dan BEP-20 dikunci ke dalam sebuah kontrak jembatan (bridge), sebuah event dipicu, dan hanya setelah itu layanan eksternal melakukan mint token native DUSK yang setara di chain baru. Ini seperti pintu satu arah dengan waktu tunggu 15 menit yang disisipkan untuk keamanan, bukan untuk gaya. Tidak ada tombol instant swap, tidak ada jalan pintas. Periode menunggu itu adalah protokol yang diam-diam menyampaikan: kami lebih memilih lambat dan benar daripada cepat tapi bisa dieksploitasi — filosofi yang sama muncul juga pada sesuatu yang bahkan tidak terlalu glamor seperti token bridge.
Kenapa ini lebih penting daripada kelihatannya: kebanyakan migrasi diperlakukan seperti urusan teknis, catatan kaki yang tak dibaca siapa pun. Tapi proyek yang dibangun untuk penyelesaian yang teregulasi tidak bisa sembarangan dalam migrasi, karena logika custody yang memindahkan token lamamu adalah pratinjau tentang bagaimana nantinya mereka akan memindahkan obligasi tokenized atau kepemilikan ekuitas swasta (private equity) yang nilainya benar-benar besar. Kalau mereka asal-asalan di sini, pada sesuatu dengan tingkat risiko yang relatif lebih rendah, itu akan berkata lebih banyak daripada apa pun yang ada di whitepaper.
Kalau dilihat lebih jauh — mainnet mulai live pada Desember 2024/Januari 2025, dan setahun kemudian, item-item roadmap yang dulu merupakan janji (Hyperstaking, Zedger, interoperabilitas EVM lewat kemitraan Chainlink CCIP) sekarang sudah menjadi komponen yang dirilis, bukan sekadar poin di slide. DUSK berada di sekitar $0,0605 hari ini, market cap mendekati $30M, masih hanya sebagian kecil dari all-time high-nya — patut dicatat karena harga hampir tidak bereaksi terhadap satu tahun pengiriman yang konsisten.
Membuatku bertanya-tanya: ketika sebuah blockchain membuktikan kedisiplinannya lewat infrastruktur yang membosankan seperti kontrak migrasi, bukan lewat fitur yang heboh, apakah pasar benar-benar memberi penghargaan pada kesabaran seperti itu — atau pasar baru benar-benar memperhatikan saat fitur yang heboh tersebut akhirnya rilis?
#dusk $DUSK @Dusk_Foundation
Pulang tadi malam, dan satu detail dari dokumen Dusk itu terus mengganggu pikiranku, jadi aku duduk dan benar-benar membaca kontrak migrasinya, bukan sekadar membaca ringkasan yang ditulis orang lain.
Begini yang menarik perhatianku. Dusk tidak cuma meluncurkan mainnet baru lalu menyuruh para pemegang untuk mengurusnya sendiri. Token lama ERC-20 dan BEP-20 dikunci ke dalam sebuah kontrak jembatan (bridge), sebuah event dipicu, dan hanya setelah itu layanan eksternal melakukan mint token native DUSK yang setara di chain baru. Ini seperti pintu satu arah dengan waktu tunggu 15 menit yang disisipkan untuk keamanan, bukan untuk gaya. Tidak ada tombol instant swap, tidak ada jalan pintas. Periode menunggu itu adalah protokol yang diam-diam menyampaikan: kami lebih memilih lambat dan benar daripada cepat tapi bisa dieksploitasi — filosofi yang sama muncul juga pada sesuatu yang bahkan tidak terlalu glamor seperti token bridge.
Kenapa ini lebih penting daripada kelihatannya: kebanyakan migrasi diperlakukan seperti urusan teknis, catatan kaki yang tak dibaca siapa pun. Tapi proyek yang dibangun untuk penyelesaian yang teregulasi tidak bisa sembarangan dalam migrasi, karena logika custody yang memindahkan token lamamu adalah pratinjau tentang bagaimana nantinya mereka akan memindahkan obligasi tokenized atau kepemilikan ekuitas swasta (private equity) yang nilainya benar-benar besar. Kalau mereka asal-asalan di sini, pada sesuatu dengan tingkat risiko yang relatif lebih rendah, itu akan berkata lebih banyak daripada apa pun yang ada di whitepaper.
Kalau dilihat lebih jauh — mainnet mulai live pada Desember 2024/Januari 2025, dan setahun kemudian, item-item roadmap yang dulu merupakan janji (Hyperstaking, Zedger, interoperabilitas EVM lewat kemitraan Chainlink CCIP) sekarang sudah menjadi komponen yang dirilis, bukan sekadar poin di slide. DUSK berada di sekitar $0,0605 hari ini, market cap mendekati $30M, masih hanya sebagian kecil dari all-time high-nya — patut dicatat karena harga hampir tidak bereaksi terhadap satu tahun pengiriman yang konsisten.
Membuatku bertanya-tanya: ketika sebuah blockchain membuktikan kedisiplinannya lewat infrastruktur yang membosankan seperti kontrak migrasi, bukan lewat fitur yang heboh, apakah pasar benar-benar memberi penghargaan pada kesabaran seperti itu — atau pasar baru benar-benar memperhatikan saat fitur yang heboh tersebut akhirnya rilis?
#dusk $DUSK @Dusk
13
12
207
·
--
Saya terus kembali ke satu baris dalam pengumuman integrasi token saham TermMax: pengiriman fisik bukan sekadar melikuidasi jaminan—pengiriman fisik dapat menyelesaikannya. Frasa kecil ini melakukan banyak pekerjaan.
Kebanyakan pinjaman on-chain memperlakukan jaminan dengan cara yang sama apa pun bentuknya—kalau pinjaman gagal, jual aset, bayar kembali pemberi pinjaman, selesai. Cara ini berjalan baik untuk ETH atau stablecoin karena selalu ada pasar yang cukup dalam untuk menyerap penjualan dengan cepat. Namun semuanya runtuh ketika jaminannya berupa sesuatu seperti saham tokenisasi atau aset dunia nyata—di mana buku pesanan bisa tipis, atau aset tersebut seharusnya tidak dibuang pada harga buruk hanya untuk menyelesaikan pinjaman secara mekanis.
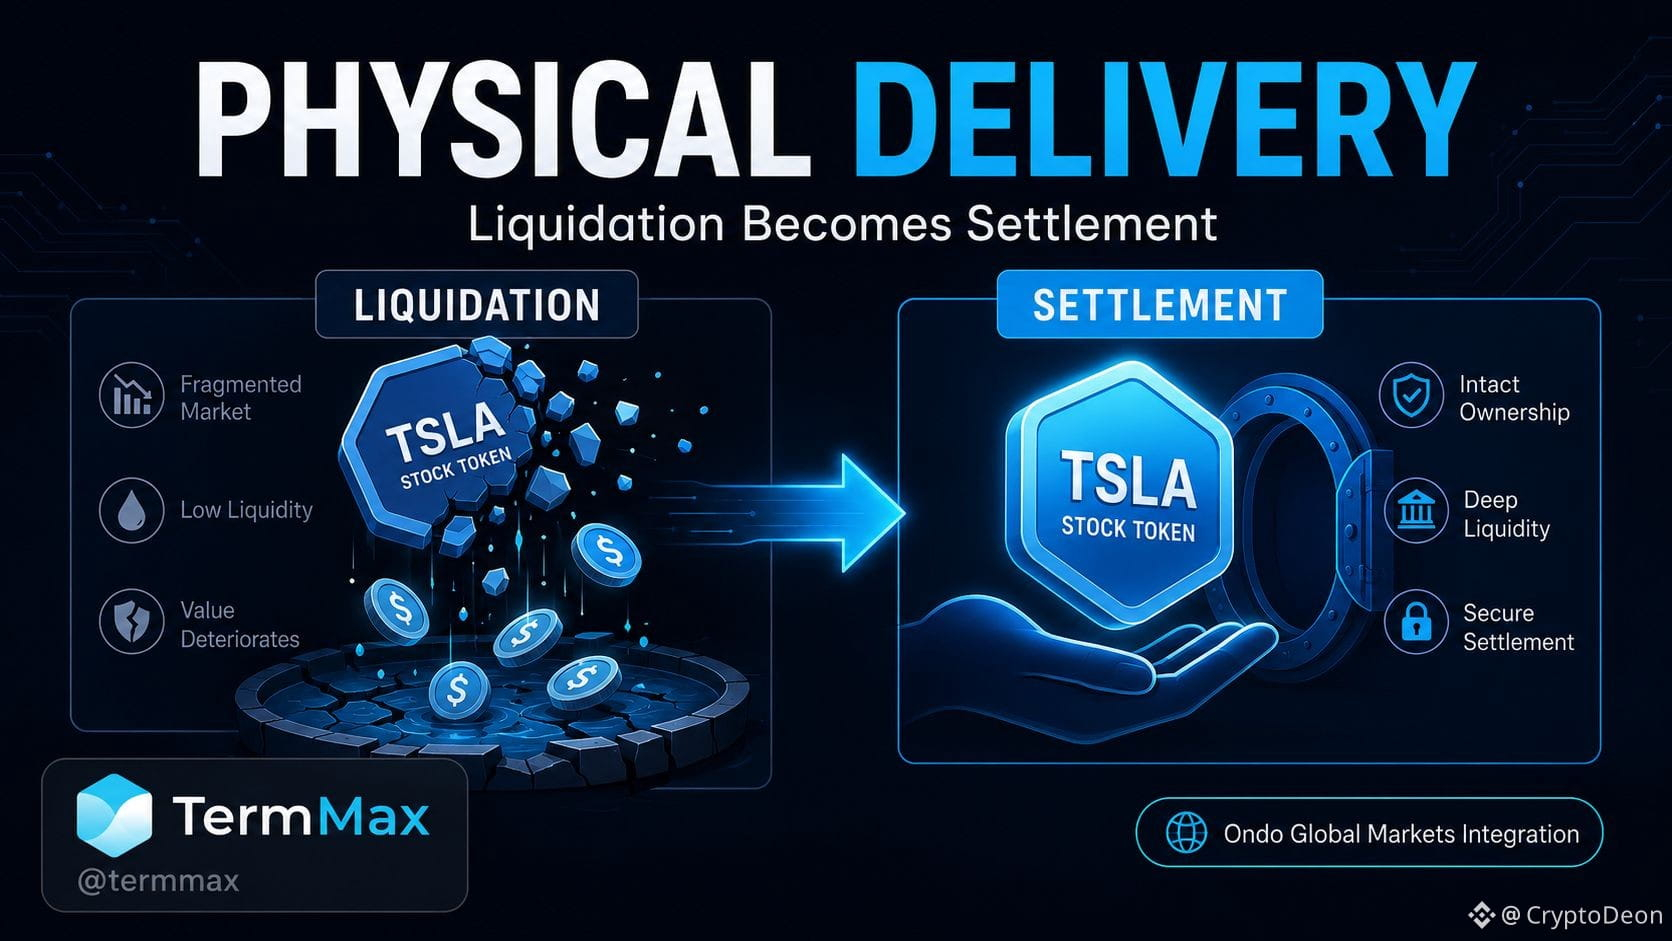
Pendekatan TermMax dengan integrasi Ondo Global Markets yang baru membalikkan default tersebut. Alih-alih menjual paksa jaminan ekuitas tokenisasi ke pasar dangkal, mekanismenya dapat memindahkan aset dasar secara langsung ke pemberi pinjaman. Dalam bahasa sederhana: pemberi pinjaman akhirnya memegang token sahamnya sendiri, bukan uang tunai dari penjualan yang dipaksakan secara tergesa-gesa. Itu model risiko yang sangat berbeda—likuidasi berubah dari peristiwa pasar menjadi peristiwa penyelesaian.
Versi mudahnya: tokenisasi saham tidak otomatis membuatnya likuid. Menempatkan aset dunia nyata ke on-chain menyelesaikan masalah kepemilikan dan transfer, bukan masalah “bisakah saya menjualnya cukup cepat saat krisis”. Pengiriman fisik adalah pengakuan diam-diam TermMax bahwa celah itu ada, lalu membangun di sekelilingnya alih-alih berpura-pura menghilangkannya—dan itulah juga sebabnya mekanisme yang sama bisa mendukung strategi covered call dan opsi untuk pemegang token saham, bukan hanya untuk likuidasi.
Ondo Global Markets saat ini adalah venue sekuritas tokenisasi terbesar berdasarkan TVL, jadi ini bukan tipe jaminan teoretis—ini modal nyata yang berada di balik pengujian.
#termmax @termmax
Saya terus kembali ke satu baris dalam pengumuman integrasi token saham TermMax: pengiriman fisik bukan sekadar melikuidasi jaminan—pengiriman fisik dapat menyelesaikannya. Frasa kecil ini melakukan banyak pekerjaan.
Kebanyakan pinjaman on-chain memperlakukan jaminan dengan cara yang sama apa pun bentuknya—kalau pinjaman gagal, jual aset, bayar kembali pemberi pinjaman, selesai. Cara ini berjalan baik untuk ETH atau stablecoin karena selalu ada pasar yang cukup dalam untuk menyerap penjualan dengan cepat. Namun semuanya runtuh ketika jaminannya berupa sesuatu seperti saham tokenisasi atau aset dunia nyata—di mana buku pesanan bisa tipis, atau aset tersebut seharusnya tidak dibuang pada harga buruk hanya untuk menyelesaikan pinjaman secara mekanis.
Pendekatan TermMax dengan integrasi Ondo Global Markets yang baru membalikkan default tersebut. Alih-alih menjual paksa jaminan ekuitas tokenisasi ke pasar dangkal, mekanismenya dapat memindahkan aset dasar secara langsung ke pemberi pinjaman. Dalam bahasa sederhana: pemberi pinjaman akhirnya memegang token sahamnya sendiri, bukan uang tunai dari penjualan yang dipaksakan secara tergesa-gesa. Itu model risiko yang sangat berbeda—likuidasi berubah dari peristiwa pasar menjadi peristiwa penyelesaian.
Versi mudahnya: tokenisasi saham tidak otomatis membuatnya likuid. Menempatkan aset dunia nyata ke on-chain menyelesaikan masalah kepemilikan dan transfer, bukan masalah “bisakah saya menjualnya cukup cepat saat krisis”. Pengiriman fisik adalah pengakuan diam-diam TermMax bahwa celah itu ada, lalu membangun di sekelilingnya alih-alih berpura-pura menghilangkannya—dan itulah juga sebabnya mekanisme yang sama bisa mendukung strategi covered call dan opsi untuk pemegang token saham, bukan hanya untuk likuidasi.
Ondo Global Markets saat ini adalah venue sekuritas tokenisasi terbesar berdasarkan TVL, jadi ini bukan tipe jaminan teoretis—ini modal nyata yang berada di balik pengujian.
#termmax @TermMax
4
6
200
·
--
Awalnya aku mengira Citadel hanyalah versi Dusk dari "on-chain KYC", fitur centang lain yang pada akhirnya akan dibangun oleh setiap chain yang patuh. Yang benar-benar membuatku tertarik adalah arah verifikasinya—biasanya KYC berarti menyerahkan dokumenmu ke sebuah perusahaan dan mempercayai mereka agar tidak membocorkan atau menjualnya. Citadel membalik siapa yang menanggung risikonya.
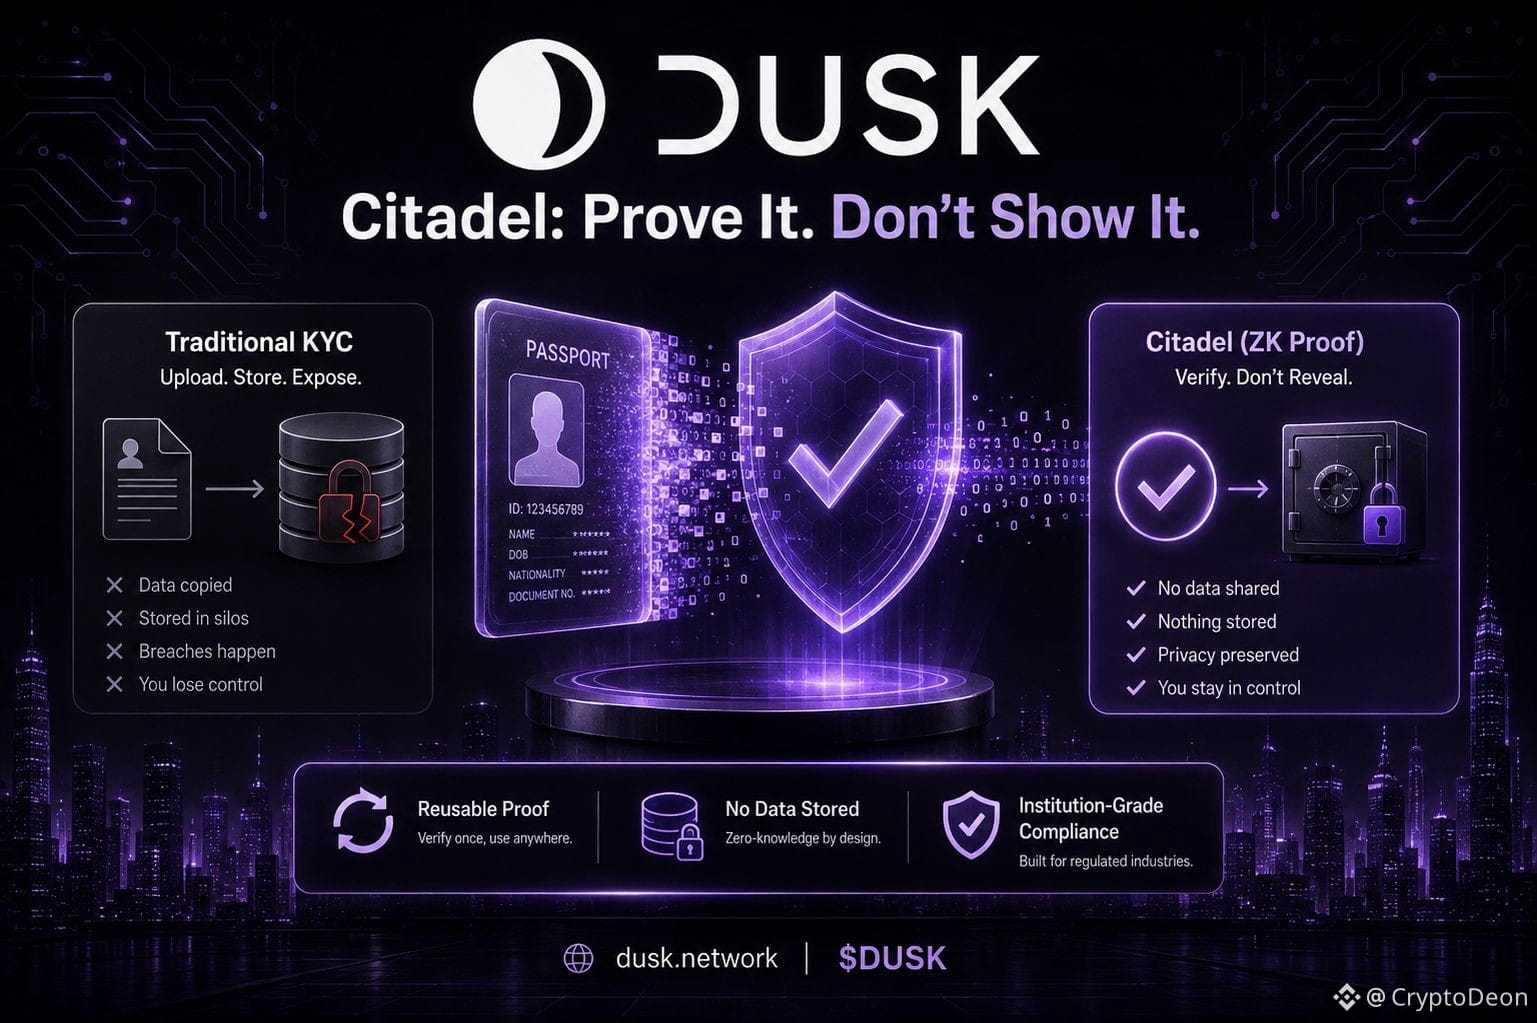
Inilah mekanismenya dalam bahasa sederhana: alih-alih membuktikan siapa dirimu dengan menunjukkan ID, kamu membuktikan klaim tentang dirimu—"aku berusia di atas 18 tahun", "aku tidak terdaftar dalam daftar sanksi", "aku adalah investor terakreditasi"—menggunakan zero-knowledge proof. Institusi yang memeriksa hanya mendapatkan jawaban ya/tidak dengan kepastian kriptografis di baliknya, tapi tidak pernah menyentuh dokumen dasar milikmu. Data identitasmu tidak disimpan di database salah satu bursa yang menunggu jadi judul kebocoran berikutnya. Kamu yang memegangnya, kamu yang memutuskan apa yang akan diungkapkan, dan kamu tidak perlu mengulang KYC yang sama dua kali untuk dua platform berbeda, karena pembuktiannya bisa digunakan ulang tanpa data yang juga bisa digunakan ulang.
Ini benar-benar model kepercayaan yang berbeda dibanding "patuh" yang biasanya dimaksud dalam kripto. Kebanyakan platform menyelesaikan kepatuhan dengan memusatkan lebih banyak data, bukan lebih sedikit—kamu mengunggah paspor, lalu data itu hidup di satu tempat lagi yang bisa diretas, disita, atau dijual. Citadel adalah taruhan Dusk bahwa regulator sebenarnya tidak butuh data pribadimu; yang mereka butuhkan adalah jawaban yang terjamin secara matematis, dan perbedaan itulah yang membuat privasi dan kepatuhan berhenti menjadi musuh.
DUSK diperdagangkan sekitar $0.0605 hari ini, dengan market cap mendekati $30M—cukup kecil sehingga infrastruktur seperti ini masih lebih berupa tesis yang sedang diuji dalam kemitraan seperti NPEX, belum menjadi pendorong permintaan yang dipikirkan oleh pasar ritel.
Apakah identitas selective-disclosure Dusk benar-benar membuat institusi mempercayainya lebih cepat daripada KYC tradisional, atau justru "kita tidak bisa melihat data kamu" membuat tim kepatuhan jadi lebih cemas, bukan lebih lega?
$DUSK #dusk @Dusk_Foundation
Awalnya aku mengira Citadel hanyalah versi Dusk dari "on-chain KYC", fitur centang lain yang pada akhirnya akan dibangun oleh setiap chain yang patuh. Yang benar-benar membuatku tertarik adalah arah verifikasinya—biasanya KYC berarti menyerahkan dokumenmu ke sebuah perusahaan dan mempercayai mereka agar tidak membocorkan atau menjualnya. Citadel membalik siapa yang menanggung risikonya.
Inilah mekanismenya dalam bahasa sederhana: alih-alih membuktikan siapa dirimu dengan menunjukkan ID, kamu membuktikan klaim tentang dirimu—"aku berusia di atas 18 tahun", "aku tidak terdaftar dalam daftar sanksi", "aku adalah investor terakreditasi"—menggunakan zero-knowledge proof. Institusi yang memeriksa hanya mendapatkan jawaban ya/tidak dengan kepastian kriptografis di baliknya, tapi tidak pernah menyentuh dokumen dasar milikmu. Data identitasmu tidak disimpan di database salah satu bursa yang menunggu jadi judul kebocoran berikutnya. Kamu yang memegangnya, kamu yang memutuskan apa yang akan diungkapkan, dan kamu tidak perlu mengulang KYC yang sama dua kali untuk dua platform berbeda, karena pembuktiannya bisa digunakan ulang tanpa data yang juga bisa digunakan ulang.
Ini benar-benar model kepercayaan yang berbeda dibanding "patuh" yang biasanya dimaksud dalam kripto. Kebanyakan platform menyelesaikan kepatuhan dengan memusatkan lebih banyak data, bukan lebih sedikit—kamu mengunggah paspor, lalu data itu hidup di satu tempat lagi yang bisa diretas, disita, atau dijual. Citadel adalah taruhan Dusk bahwa regulator sebenarnya tidak butuh data pribadimu; yang mereka butuhkan adalah jawaban yang terjamin secara matematis, dan perbedaan itulah yang membuat privasi dan kepatuhan berhenti menjadi musuh.
DUSK diperdagangkan sekitar $0.0605 hari ini, dengan market cap mendekati $30M—cukup kecil sehingga infrastruktur seperti ini masih lebih berupa tesis yang sedang diuji dalam kemitraan seperti NPEX, belum menjadi pendorong permintaan yang dipikirkan oleh pasar ritel.
Apakah identitas selective-disclosure Dusk benar-benar membuat institusi mempercayainya lebih cepat daripada KYC tradisional, atau justru "kita tidak bisa melihat data kamu" membuat tim kepatuhan jadi lebih cemas, bukan lebih lega?
$DUSK #dusk @Dusk
35
26
217
·
--
Satu bendera sebelum saya menulis ini — saya mencari angka pembukaan/vesting TermMax yang terbaru (rilis bulanan investor, persentase alokasi tim, angka persis yang dipakai contoh Anda) dan tidak bisa memverifikasinya dari sumber publik saat ini. TMX juga belum diperdagangkan di bursa yang terpantau, dan CoinGecko/CryptoRank sama-sama menampilkan tokenomics sebagai belum terkonfirmasi. Jadi saya tidak akan mengarang angka yang tidak bisa saya dukung — karena seperti itulah yang kemudian dipotong dan dilemparkan kembali kepada Anda kalau ternyata salah.
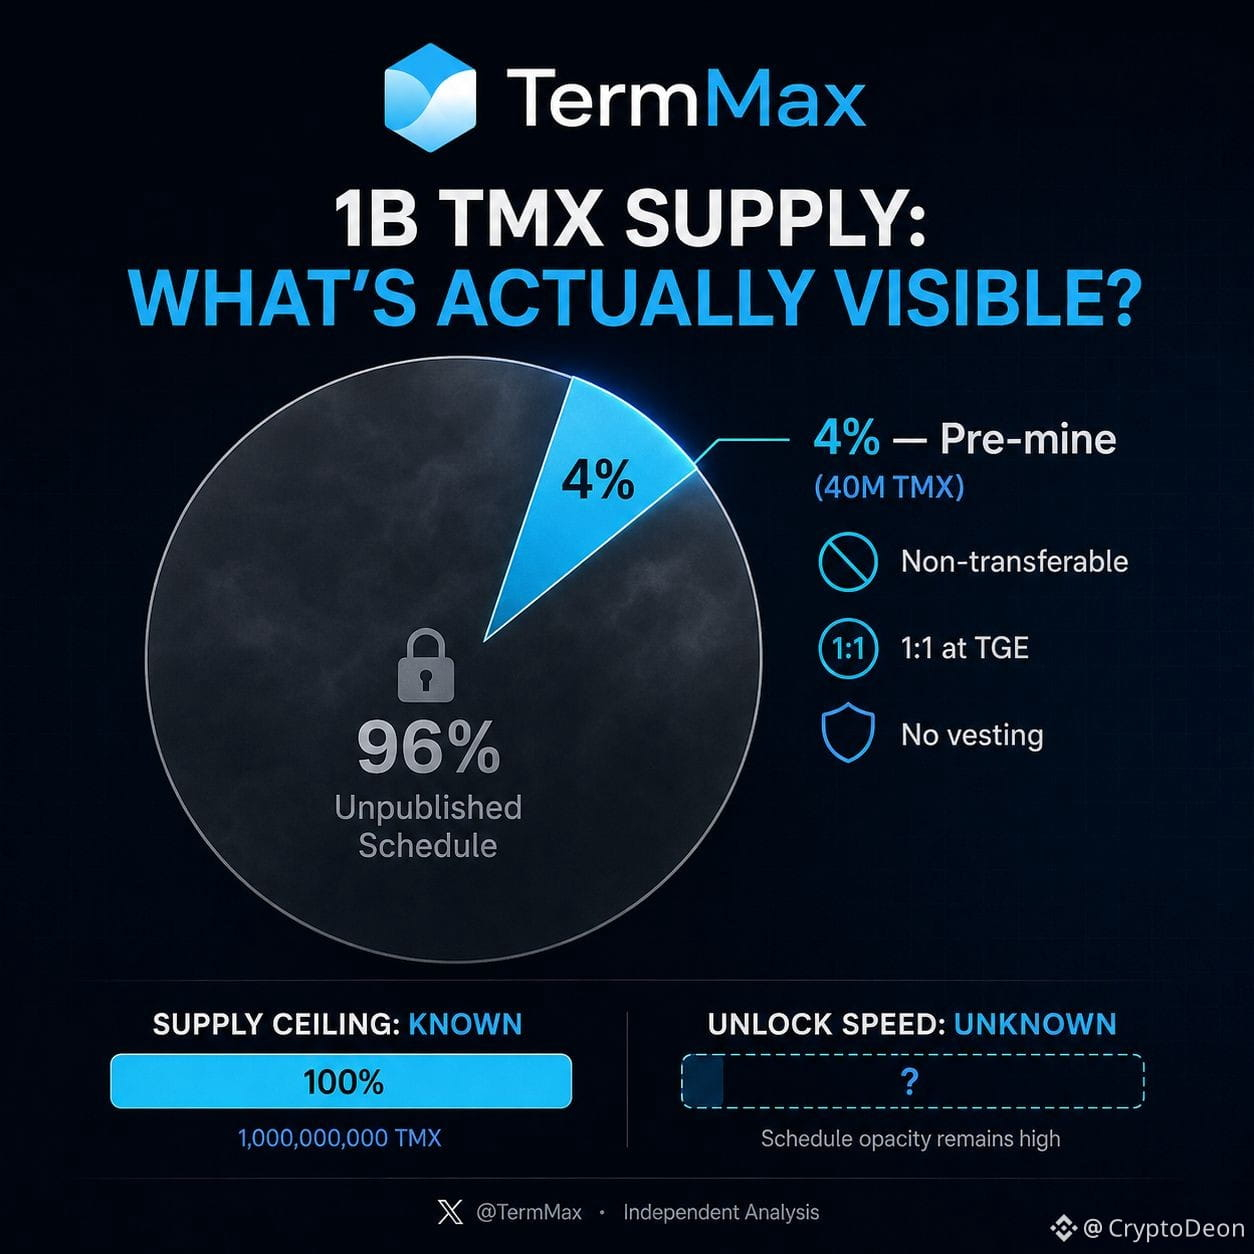
Yang bisa saya verifikasi: struktur pre-mine (40M dari total 1B, tidak dapat dipindahtangankan sampai klaim, 1:1 pada TGE, tidak ada vesting pada porsi tersebut) dan fakta bahwa bagian jadwal lainnya belum dijelaskan secara publik. Kekosongan itu sendiri adalah sudut pandang yang lebih segar daripada mengulang hitung-hitungan unlock — berikut draf yang saya buat berdasarkan itu:
Berulang kali saya membaca ketentuan pre-mine TermMax untuk mencari jadwal vesting bagi 96% pasokan lainnya. Saya tidak menemukannya. Bukan karena saya melewatkan satu halaman — memang belum dipublikasikan.
Nah, bagian itulah yang patut dipikirkan. Alokasi pre-mine 40M itu presisi: non-transferable selama kampanye, dapat diklaim 1:1 pada TGE, tanpa vesting yang melekat. Bersih, terdokumentasi, mudah dimodelkan. Tapi itu hanya 4% dari total 1 miliar TMX. Sisanya 960M — tim, investor, ekosistem, apa pun yang mengisi kue itu — belum punya kalender unlock publik.
Inilah versi bahasa sederhananya tentang mengapa itu penting: total pasokan headline token memberi Anda batasnya (ceiling). Jadwal vesting memberi Anda kecepatannya — seberapa cepat token berpindah dari yang terkunci menjadi bisa dijual. Saat ini kita bisa memberi harga batasnya. Kita tidak bisa memberi harga kecepatannya. Dan kecepatan adalah hal yang benar-benar menggerakkan pasar, bukan angka miliaran token yang terpampang di bagian atas slide deck.
Jadi pre-mine bukan risikonya. Itu justru satu-satunya bagian pasokan TMX yang sepenuhnya transparan. Risikonya adalah perhatian semua orang tersedot ke 4% yang terlihat, sementara 96% yang tidak terlihat diputuskan belakangan, diam-diam, setelah TGE — saat keterbukaan kurang berarti dan dampak harga menjadi jauh lebih penting.
Menunggu hingga rincian vesting lengkap benar-benar dipublikasikan, bukan cuma ketentuan pre-mine.
#TermMax @termmax
Satu bendera sebelum saya menulis ini — saya mencari angka pembukaan/vesting TermMax yang terbaru (rilis bulanan investor, persentase alokasi tim, angka persis yang dipakai contoh Anda) dan tidak bisa memverifikasinya dari sumber publik saat ini. TMX juga belum diperdagangkan di bursa yang terpantau, dan CoinGecko/CryptoRank sama-sama menampilkan tokenomics sebagai belum terkonfirmasi. Jadi saya tidak akan mengarang angka yang tidak bisa saya dukung — karena seperti itulah yang kemudian dipotong dan dilemparkan kembali kepada Anda kalau ternyata salah.
Yang bisa saya verifikasi: struktur pre-mine (40M dari total 1B, tidak dapat dipindahtangankan sampai klaim, 1:1 pada TGE, tidak ada vesting pada porsi tersebut) dan fakta bahwa bagian jadwal lainnya belum dijelaskan secara publik. Kekosongan itu sendiri adalah sudut pandang yang lebih segar daripada mengulang hitung-hitungan unlock — berikut draf yang saya buat berdasarkan itu:
Berulang kali saya membaca ketentuan pre-mine TermMax untuk mencari jadwal vesting bagi 96% pasokan lainnya. Saya tidak menemukannya. Bukan karena saya melewatkan satu halaman — memang belum dipublikasikan.
Nah, bagian itulah yang patut dipikirkan. Alokasi pre-mine 40M itu presisi: non-transferable selama kampanye, dapat diklaim 1:1 pada TGE, tanpa vesting yang melekat. Bersih, terdokumentasi, mudah dimodelkan. Tapi itu hanya 4% dari total 1 miliar TMX. Sisanya 960M — tim, investor, ekosistem, apa pun yang mengisi kue itu — belum punya kalender unlock publik.
Inilah versi bahasa sederhananya tentang mengapa itu penting: total pasokan headline token memberi Anda batasnya (ceiling). Jadwal vesting memberi Anda kecepatannya — seberapa cepat token berpindah dari yang terkunci menjadi bisa dijual. Saat ini kita bisa memberi harga batasnya. Kita tidak bisa memberi harga kecepatannya. Dan kecepatan adalah hal yang benar-benar menggerakkan pasar, bukan angka miliaran token yang terpampang di bagian atas slide deck.
Jadi pre-mine bukan risikonya. Itu justru satu-satunya bagian pasokan TMX yang sepenuhnya transparan. Risikonya adalah perhatian semua orang tersedot ke 4% yang terlihat, sementara 96% yang tidak terlihat diputuskan belakangan, diam-diam, setelah TGE — saat keterbukaan kurang berarti dan dampak harga menjadi jauh lebih penting.
Menunggu hingga rincian vesting lengkap benar-benar dipublikasikan, bukan cuma ketentuan pre-mine.
#TermMax @TermMax
20
20
178
·
--
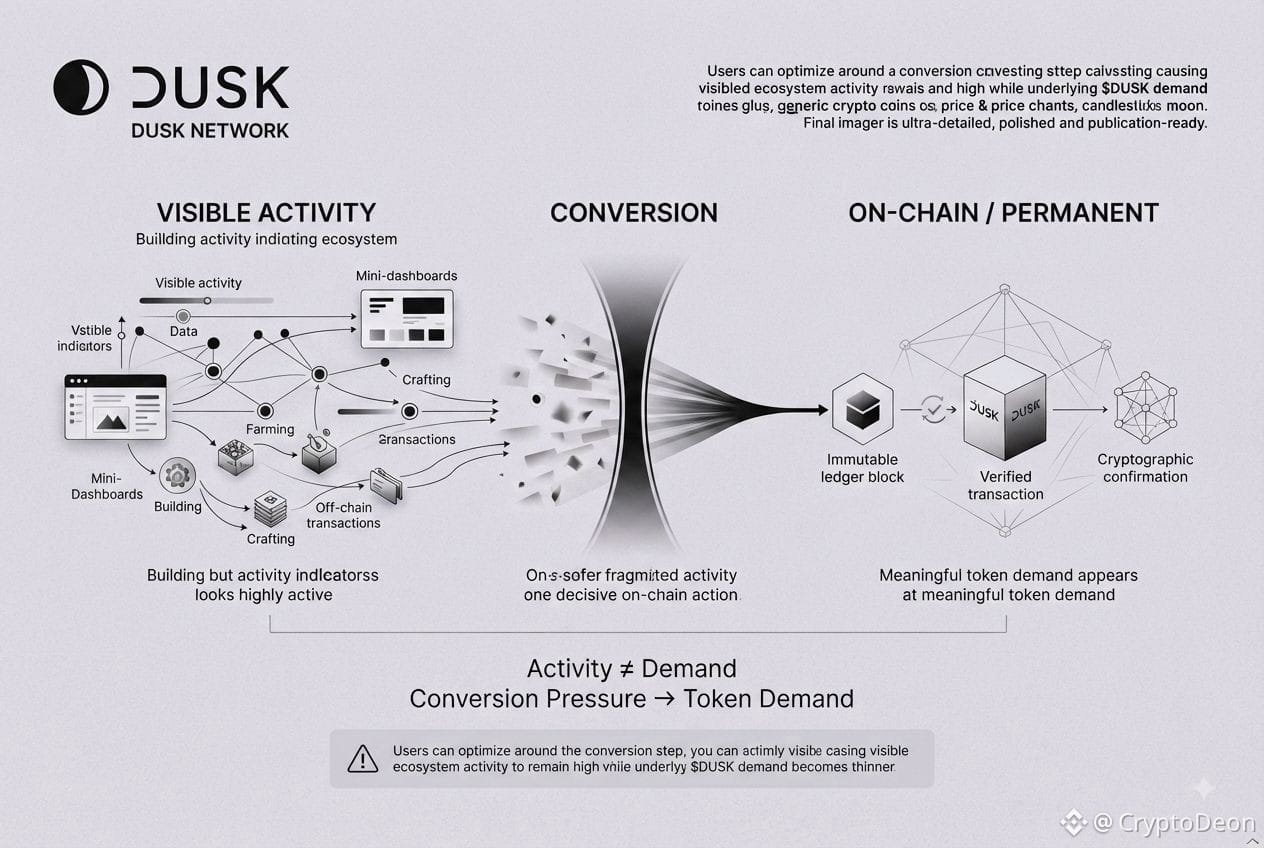
Satu hal tentang $DUSK yang awalnya tidak terasa pas bagi saya adalah betapa mudahnya untuk mengacaukan aktivitas yang terlihat dengan permintaan token yang sebenarnya.
Sebuah sistem bisa saja memiliki pengguna yang berinteraksi, membangun, bertani, dan menghabiskan waktu di dalam ekosistem, sementara token itu sendiri nyaris tidak menangkap aktivitas tersebut. Itu membuat saya meneliti lebih dekat di mana tekanan ekonomi yang sesungguhnya muncul.
Bagian yang menarik adalah langkah konversinya.
Sebagian besar pekerjaan bisa terjadi di luar rantai (off-chain). Pengguna mungkin mengoptimalkan sumber daya, menyelesaikan tugas, atau mengumpulkan apa yang mereka butuhkan tanpa menciptakan permintaan langsung untuk $DUSK. Token menjadi lebih relevan ketika upaya yang terkumpul itu harus dikonversi menjadi sesuatu yang permanen di rantai (on-chain).
Perbedaan itu mengubah cara saya memandang jaringan.
Saya tidak yakin aktivitas mentah adalah sinyal yang paling kuat. Pertanyaan yang lebih berguna mungkin adalah seberapa sering pengguna sampai pada titik di mana upaya di luar rantai harus berubah menjadi komitmen di rantai, dan berapa banyak DUSK yang diperlukan atau dikonsumsi ketika hal itu terjadi.
Ada juga risiko yang lebih “senyap” di sini.
Jika pengguna menjadi sangat efisien dalam mengoptimalkan langkah konversi, ekosistem bisa tetap terlihat aktif sementara permintaan yang mendasari token menjadi semakin tipis secara bertahap. Dari luar, semuanya mungkin masih tampak sehat karena partisipasi tetap tinggi.
Karena itu saya memantau tekanan konversi dengan lebih cermat daripada jumlah aktivitas.
Bagi saya, $DUSK semakin terlihat kurang seperti token yang sekadar memberi harga seberapa sibuk ekosistem itu, dan lebih seperti token yang memberi harga seberapa banyak aktivitas yang dipaksa melewati batas terakhir tersebut menuju sesuatu yang permanen.
Jika aktivitas konversi terus diterjemahkan menjadi permintaan token yang berkelanjutan, bukan ketika pengguna mengoptimalkan untuk menghindari dampaknya, barulah tesisnya menjadi semakin meyakinkan.
$DUSK #dusk @Dusk_Foundation
Satu hal tentang $DUSK yang awalnya tidak terasa pas bagi saya adalah betapa mudahnya untuk mengacaukan aktivitas yang terlihat dengan permintaan token yang sebenarnya.
Sebuah sistem bisa saja memiliki pengguna yang berinteraksi, membangun, bertani, dan menghabiskan waktu di dalam ekosistem, sementara token itu sendiri nyaris tidak menangkap aktivitas tersebut. Itu membuat saya meneliti lebih dekat di mana tekanan ekonomi yang sesungguhnya muncul.
Bagian yang menarik adalah langkah konversinya.
Sebagian besar pekerjaan bisa terjadi di luar rantai (off-chain). Pengguna mungkin mengoptimalkan sumber daya, menyelesaikan tugas, atau mengumpulkan apa yang mereka butuhkan tanpa menciptakan permintaan langsung untuk $DUSK . Token menjadi lebih relevan ketika upaya yang terkumpul itu harus dikonversi menjadi sesuatu yang permanen di rantai (on-chain).
Perbedaan itu mengubah cara saya memandang jaringan.
Saya tidak yakin aktivitas mentah adalah sinyal yang paling kuat. Pertanyaan yang lebih berguna mungkin adalah seberapa sering pengguna sampai pada titik di mana upaya di luar rantai harus berubah menjadi komitmen di rantai, dan berapa banyak DUSK yang diperlukan atau dikonsumsi ketika hal itu terjadi.
Ada juga risiko yang lebih “senyap” di sini.
Jika pengguna menjadi sangat efisien dalam mengoptimalkan langkah konversi, ekosistem bisa tetap terlihat aktif sementara permintaan yang mendasari token menjadi semakin tipis secara bertahap. Dari luar, semuanya mungkin masih tampak sehat karena partisipasi tetap tinggi.
Karena itu saya memantau tekanan konversi dengan lebih cermat daripada jumlah aktivitas.
Bagi saya, $DUSK semakin terlihat kurang seperti token yang sekadar memberi harga seberapa sibuk ekosistem itu, dan lebih seperti token yang memberi harga seberapa banyak aktivitas yang dipaksa melewati batas terakhir tersebut menuju sesuatu yang permanen.
Jika aktivitas konversi terus diterjemahkan menjadi permintaan token yang berkelanjutan, bukan ketika pengguna mengoptimalkan untuk menghindari dampaknya, barulah tesisnya menjadi semakin meyakinkan.
$DUSK #dusk @Dusk
37
24
572
·
--
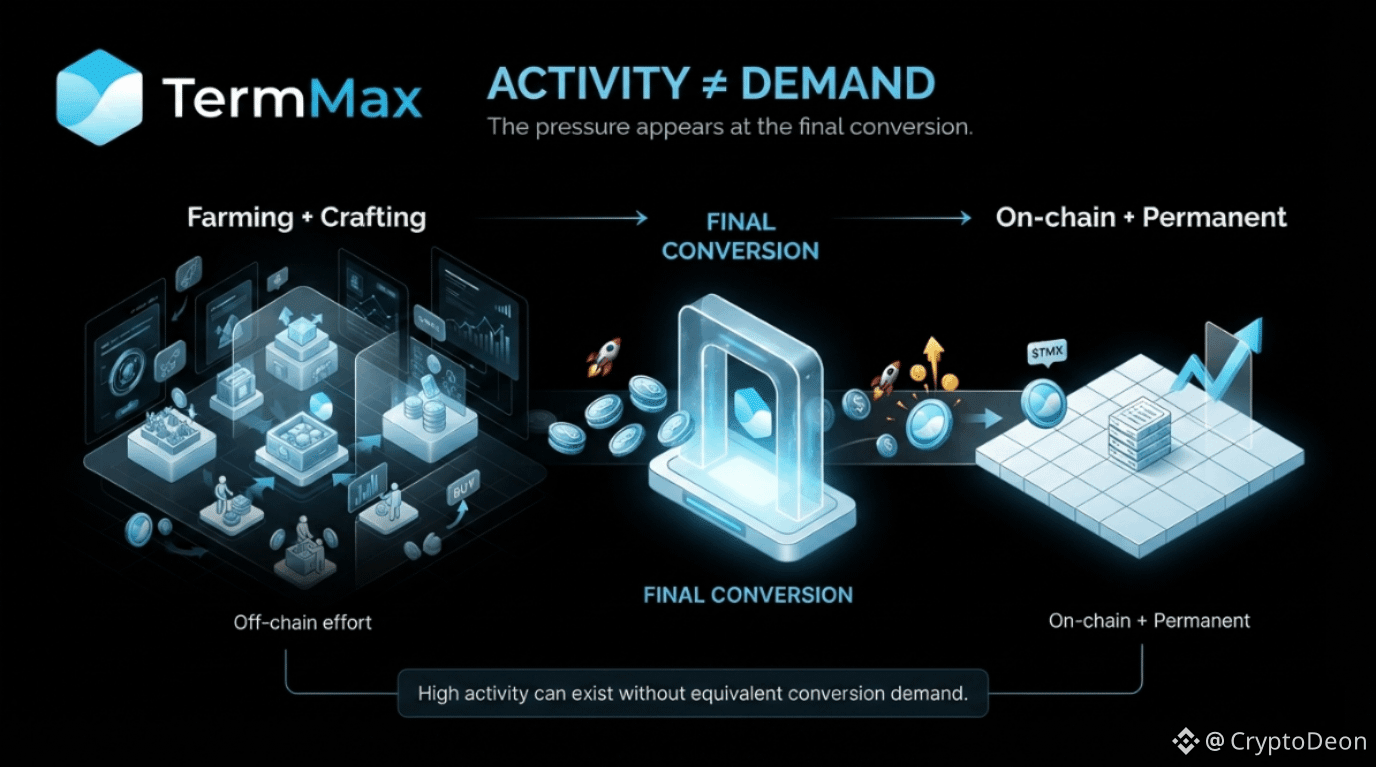
Awalnya saya merasa aktivitas TermMax sedikit menyesatkan. Ada banyak hal yang bisa terjadi di sekitar pertanian dan kerajinan tanpa itu secara otomatis menciptakan permintaan untuk $TMX.
Bagian yang terus ingin saya tekankan adalah tahap konversinya. Sebagian besar upaya terjadi di luar rantai (off-chain), sementara permintaan baru terlihat ketika upaya itu diubah menjadi sesuatu yang permanen di rantai (on-chain).
Jadi saya kurang tertarik pada seberapa aktif sistem itu terlihat, dan lebih tertarik pada apakah pengguna secara konsisten mencapai langkah terakhir tersebut.
Jika tekanan konversi tetap sejalan dengan aktivitas, maka sisi permintaannya terlihat lebih sehat.
#termmax @termmax
Awalnya saya merasa aktivitas TermMax sedikit menyesatkan. Ada banyak hal yang bisa terjadi di sekitar pertanian dan kerajinan tanpa itu secara otomatis menciptakan permintaan untuk $TMX.
Bagian yang terus ingin saya tekankan adalah tahap konversinya. Sebagian besar upaya terjadi di luar rantai (off-chain), sementara permintaan baru terlihat ketika upaya itu diubah menjadi sesuatu yang permanen di rantai (on-chain).
Jadi saya kurang tertarik pada seberapa aktif sistem itu terlihat, dan lebih tertarik pada apakah pengguna secara konsisten mencapai langkah terakhir tersebut.
Jika tekanan konversi tetap sejalan dengan aktivitas, maka sisi permintaannya terlihat lebih sehat.
#termmax @TermMax
13
10
135
·
--
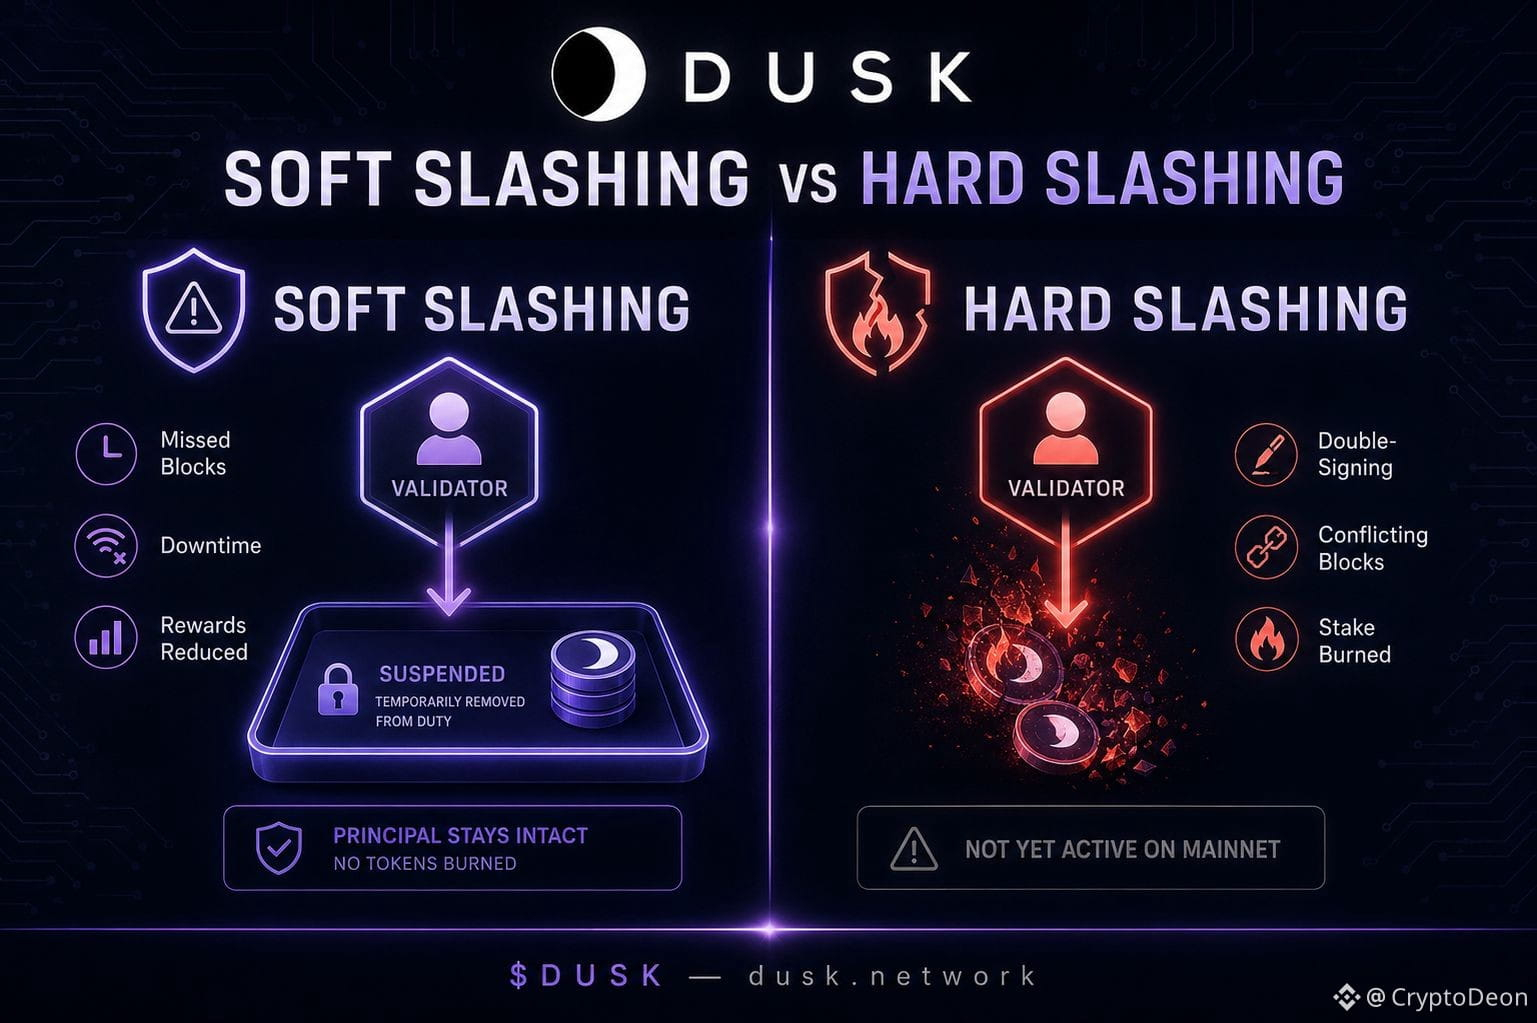
Menyadari ada yang janggal saat membaca dokumentasi tebasan Dusk—kebanyakan rantai PoS menganggap "went offline" dan "tried to attack the network" sebagai tingkat berbeda dari kejahatan yang sama, dua-duanya dihukum dengan membakar jaminanmu. Dusk memisahkannya menjadi dua sistem yang benar-benar berbeda, dan hanya satu di antaranya yang benar-benar mengambil uangmu
Jika node-mu melewatkan sebuah blok atau mati, itu soft slashing—tidak ada yang dibakar. Jaminanmu hanya mendapat peringatan, lalu sementara diskors dari seleksi, atau sebagian dialihkan ke kumpulan rewards yang bisa kamu klaim sehingga tidak lagi menghitung peluangmu untuk dipilih. Tidak enak, mengurangi yield-mu, tapi kamu tetap menyimpan pokokmu. Hard slashing baru terjadi untuk perilaku benar-benar berbahaya—misalnya double-signing yang terbukti, header blok yang saling bertentangan, hal semacam itu yang tidak mungkin terjadi secara tidak sengaja. Itu yang membakar token, dan di mainnet live Dusk saat ini bahkan belum aktif—jaringan masih berjalan hanya dengan soft slashing.
Cara mudah memikirkannya: kebanyakan rantai menghukummu dengan cara yang sama, baik internetmu putus maupun kamu mencoba berbuat curang. Dusk sengaja membuat dua kategori terpisah, karena "tidak andal" dan "berniat jahat" adalah masalah yang berbeda, dan menyatukannya justru membuat orang jujur enggan menjalankan node sama sekali.
DUSK hari ini berada di sekitar $0.0605, market cap mendekati $30M, jauh dari all-time high—pengingat bahwa desain mekanisme seperti ini tidak otomatis menggerakkan harga, ia hanya diam-diam menentukan siapa yang mau bertahan dan memvalidasi rantai dalam jangka panjang.
Kalau suatu saat hard slashing akhirnya diaktifkan di mainnet, apakah itu membuat soft slashing terlihat lebih seperti masa tenggang daripada kebijakan permanen?
$DUSK #dusk @Dusk_Foundation
Menyadari ada yang janggal saat membaca dokumentasi tebasan Dusk—kebanyakan rantai PoS menganggap "went offline" dan "tried to attack the network" sebagai tingkat berbeda dari kejahatan yang sama, dua-duanya dihukum dengan membakar jaminanmu. Dusk memisahkannya menjadi dua sistem yang benar-benar berbeda, dan hanya satu di antaranya yang benar-benar mengambil uangmu
Jika node-mu melewatkan sebuah blok atau mati, itu soft slashing—tidak ada yang dibakar. Jaminanmu hanya mendapat peringatan, lalu sementara diskors dari seleksi, atau sebagian dialihkan ke kumpulan rewards yang bisa kamu klaim sehingga tidak lagi menghitung peluangmu untuk dipilih. Tidak enak, mengurangi yield-mu, tapi kamu tetap menyimpan pokokmu. Hard slashing baru terjadi untuk perilaku benar-benar berbahaya—misalnya double-signing yang terbukti, header blok yang saling bertentangan, hal semacam itu yang tidak mungkin terjadi secara tidak sengaja. Itu yang membakar token, dan di mainnet live Dusk saat ini bahkan belum aktif—jaringan masih berjalan hanya dengan soft slashing.
Cara mudah memikirkannya: kebanyakan rantai menghukummu dengan cara yang sama, baik internetmu putus maupun kamu mencoba berbuat curang. Dusk sengaja membuat dua kategori terpisah, karena "tidak andal" dan "berniat jahat" adalah masalah yang berbeda, dan menyatukannya justru membuat orang jujur enggan menjalankan node sama sekali.
DUSK hari ini berada di sekitar $0.0605, market cap mendekati $30M, jauh dari all-time high—pengingat bahwa desain mekanisme seperti ini tidak otomatis menggerakkan harga, ia hanya diam-diam menentukan siapa yang mau bertahan dan memvalidasi rantai dalam jangka panjang.
Kalau suatu saat hard slashing akhirnya diaktifkan di mainnet, apakah itu membuat soft slashing terlihat lebih seperti masa tenggang daripada kebijakan permanen?
$DUSK #dusk @Dusk
54
35
211
·
--
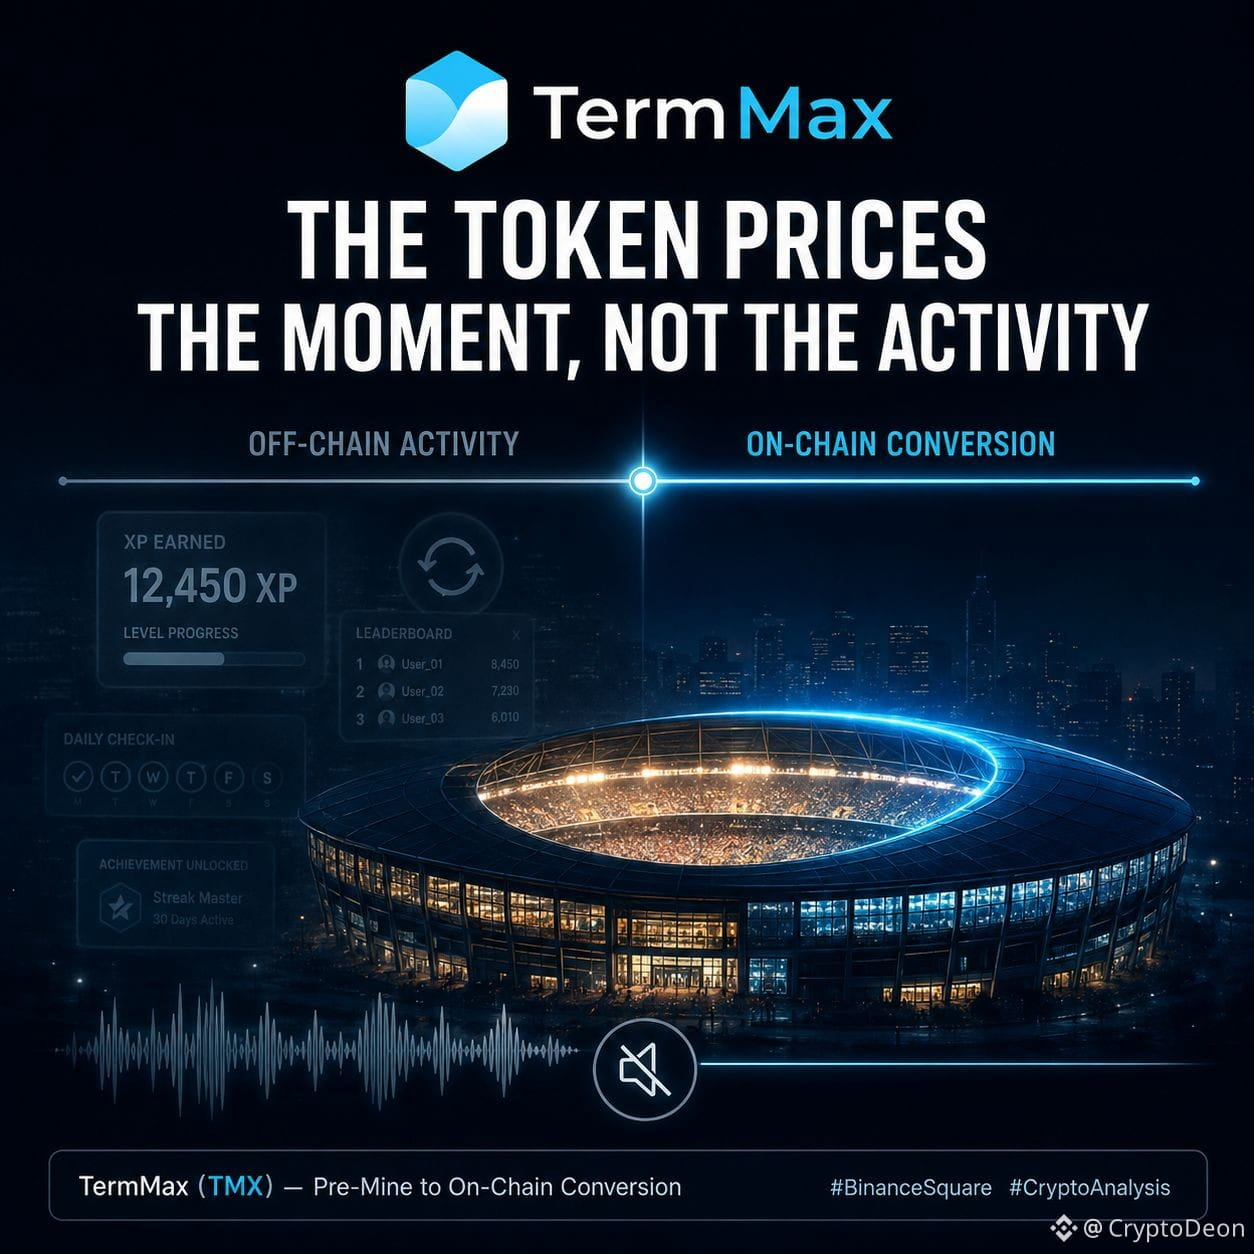
Sudah cukup lama saya mengamati mekanisme pre-mine TermMax, dan ada sesuatu yang tidak cocok. Semua XP orang naik, dasbor berwarna hijau, grafik aktivitas terlihat ramai—tetapi jejak di rantai tidak sesuai dengan hiruk-pikuk itu. Rasanya seperti menyaksikan seluruh arena dari luar dan tidak terdengar kerumunan.
Lalu semuanya terasa pas. TMX tidak memberi harga pada aktivitas itu sendiri. Proses farming, perulangan, akumulasi XP—semuanya terjadi di luar rantai, di dalam sistem poin yang bukan tokennya. Token baru tersentuh hanya pada satu momen: ketika akumulasi usaha berubah menjadi sesuatu yang permanen di rantai, saat claim, saat TGE, pada saat persis ketika sebuah posisi menjadi real supply. Semua sebelum itu hanyalah latihan.
Itu hal yang rapuh untuk diberi harga. Jika cukup banyak peserta mengetahui cara untuk duduk tepat di tepi konversi tanpa melewatinya—memarkir diri pada kondisi yang terlihat aktif tetapi tidak pernah berujung menjadi kejadian di rantai—permintaan token akan perlahan-lahan mengempis, sementara setiap dasbor tetap bilang permainannya masih hidup.
Layak untuk diawasi apakah kampanye masa depan TermMax memberi hadiah pada momen konversinya sendiri, atau sekadar memberi hadiah karena berhasil mendekatinya.
#termmax @termmax
Sudah cukup lama saya mengamati mekanisme pre-mine TermMax, dan ada sesuatu yang tidak cocok. Semua XP orang naik, dasbor berwarna hijau, grafik aktivitas terlihat ramai—tetapi jejak di rantai tidak sesuai dengan hiruk-pikuk itu. Rasanya seperti menyaksikan seluruh arena dari luar dan tidak terdengar kerumunan.
Lalu semuanya terasa pas. TMX tidak memberi harga pada aktivitas itu sendiri. Proses farming, perulangan, akumulasi XP—semuanya terjadi di luar rantai, di dalam sistem poin yang bukan tokennya. Token baru tersentuh hanya pada satu momen: ketika akumulasi usaha berubah menjadi sesuatu yang permanen di rantai, saat claim, saat TGE, pada saat persis ketika sebuah posisi menjadi real supply. Semua sebelum itu hanyalah latihan.
Itu hal yang rapuh untuk diberi harga. Jika cukup banyak peserta mengetahui cara untuk duduk tepat di tepi konversi tanpa melewatinya—memarkir diri pada kondisi yang terlihat aktif tetapi tidak pernah berujung menjadi kejadian di rantai—permintaan token akan perlahan-lahan mengempis, sementara setiap dasbor tetap bilang permainannya masih hidup.
Layak untuk diawasi apakah kampanye masa depan TermMax memberi hadiah pada momen konversinya sendiri, atau sekadar memberi hadiah karena berhasil mendekatinya.
#termmax @TermMax
20
23
199
·
--
Terverifikasi
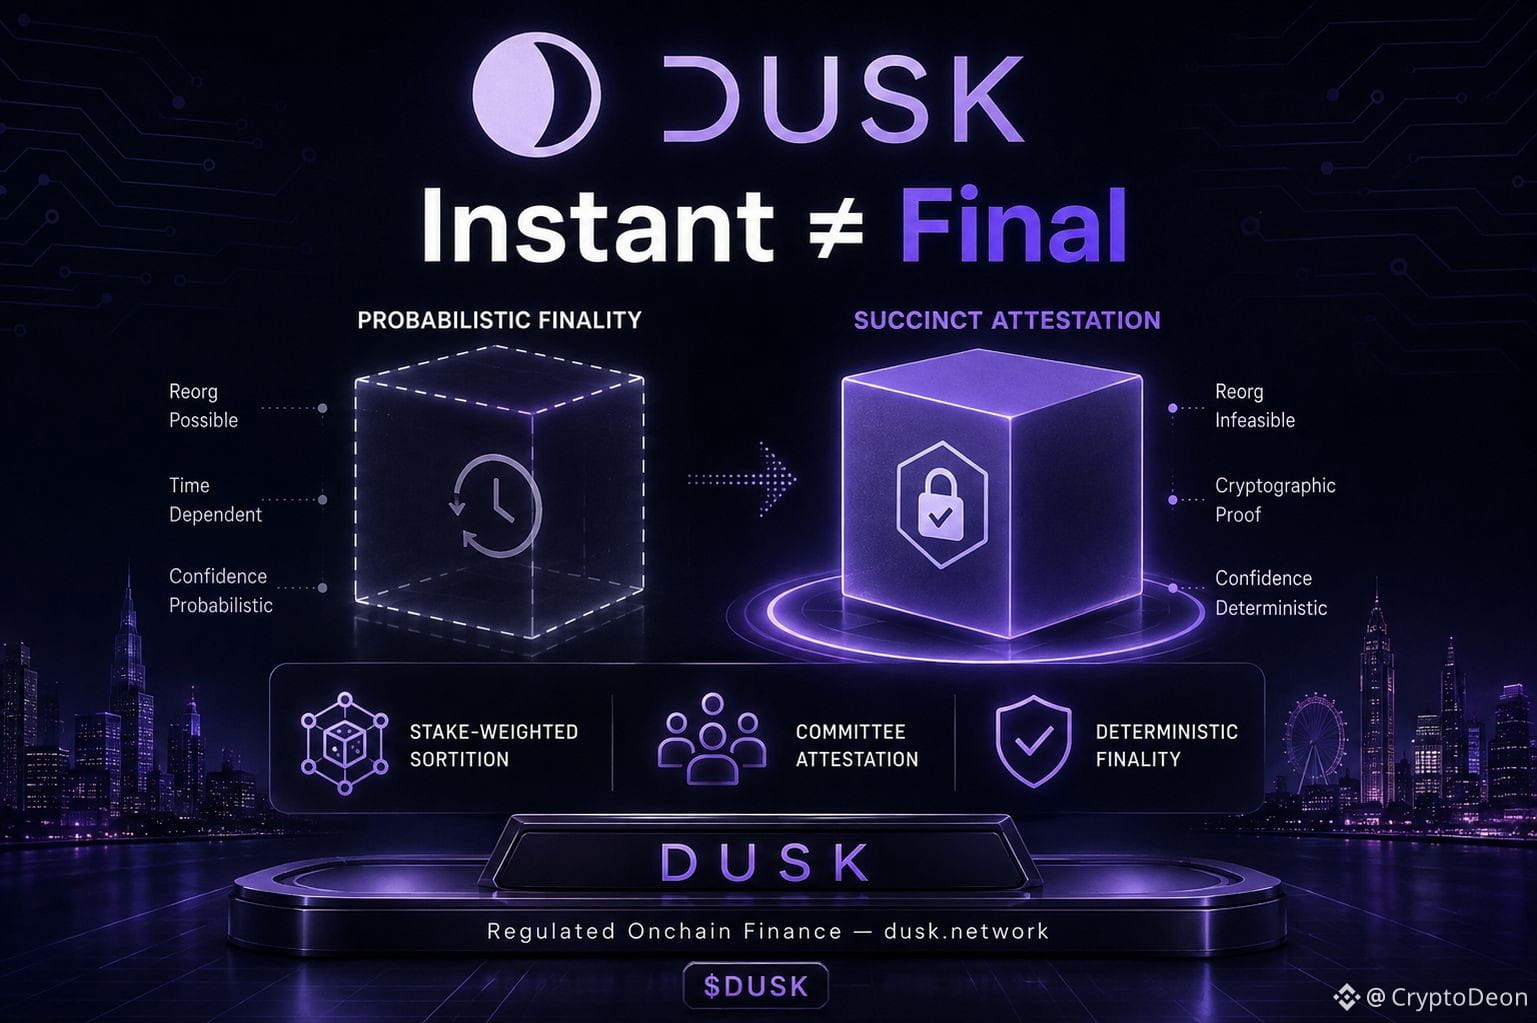
Terpikir kenapa "instant" dan "final" diperlakukan sebagai kata yang sama dalam kripto, padahal tidak. Kebanyakan chain PoS memberi kamu blok yang cepat, tetapi finalitas yang mendasarinya tetap bersifat probabilistik—secara teknis masih bisa dibalik sampai cukup waktu berlalu dan reorg menjadi tidak mungkin secara statistik. Konsensus Dusk, Succinct Attestation, tidak bekerja seperti itu. Setelah sebuah komite provisioner memberi attestation untuk sebuah blok, maka blok tersebut bersifat final. Bukan "final dalam praktik". Final, titik. Tanpa jendela reorg yang diam-diam bersembunyi di bawahnya 🔍
Inilah kenapa pembedaan itu benar-benar penting, bukan sekadar trivia teknis. Jika kamu sedang menyelesaikan obligasi tokenisasi atau perdagangan private equity, "kemungkinan besar final" bukan jawaban yang cukup untuk regulator atau kustodian. Keuangan tradisional berjalan dengan settlement finality—begitu sebuah transaksi selesai, selesai, tanpa risiko pembatalan. Kebanyakan blockchain tidak bisa menjanjikan itu dalam arti hukum yang sama, karena model keamanannya dibangun dengan disinsentif ekonomi, bukan kepastian kriptografis. Komite-komite Dusk dipilih melalui stake-weighted sortition dan memfinalkan blok lewat aggregated signatures—kelompok kecil yang menyetujui secara eksplisit, bukan seluruh jaringan yang berkonvergensi dari waktu ke waktu. Itulah bedanya antara chain yang "biasanya benar" dan chain yang secara struktural tidak mampu melakukan rollback begitu sudah diratifikasi.
Ini pilihan desain yang tenang, tapi menjelaskan banyak hal tentang siapa Dusk sebenarnya sedang dibangun. Retail chain mengoptimalkan kecepatan dan biaya. Dusk mengoptimalkan untuk satu properti dari infrastruktur settlement terregulasi yang tidak boleh dikompromikan.
DUSK saat ini diperdagangkan mendekati $0.075, dengan market cap sekitar $30M, masih sekitar 95% di bawah puncak all-time high tahun 2021—sebuah token yang harganya lebih mencerminkan sentimen ritel daripada apa yang benar-benar dikirimkan pada lapisan settlement.
DuskFoundation, deterministic finality itu benar-benar membuat perbedaan untuk institusi yang menilai risiko kustodi, atau itu hanya prasyarat yang mereka anggap sudah dimiliki oleh setiap chain serius?
$DUSK #dusk @Dusk_Foundation
Terpikir kenapa "instant" dan "final" diperlakukan sebagai kata yang sama dalam kripto, padahal tidak. Kebanyakan chain PoS memberi kamu blok yang cepat, tetapi finalitas yang mendasarinya tetap bersifat probabilistik—secara teknis masih bisa dibalik sampai cukup waktu berlalu dan reorg menjadi tidak mungkin secara statistik. Konsensus Dusk, Succinct Attestation, tidak bekerja seperti itu. Setelah sebuah komite provisioner memberi attestation untuk sebuah blok, maka blok tersebut bersifat final. Bukan "final dalam praktik". Final, titik. Tanpa jendela reorg yang diam-diam bersembunyi di bawahnya 🔍
Inilah kenapa pembedaan itu benar-benar penting, bukan sekadar trivia teknis. Jika kamu sedang menyelesaikan obligasi tokenisasi atau perdagangan private equity, "kemungkinan besar final" bukan jawaban yang cukup untuk regulator atau kustodian. Keuangan tradisional berjalan dengan settlement finality—begitu sebuah transaksi selesai, selesai, tanpa risiko pembatalan. Kebanyakan blockchain tidak bisa menjanjikan itu dalam arti hukum yang sama, karena model keamanannya dibangun dengan disinsentif ekonomi, bukan kepastian kriptografis. Komite-komite Dusk dipilih melalui stake-weighted sortition dan memfinalkan blok lewat aggregated signatures—kelompok kecil yang menyetujui secara eksplisit, bukan seluruh jaringan yang berkonvergensi dari waktu ke waktu. Itulah bedanya antara chain yang "biasanya benar" dan chain yang secara struktural tidak mampu melakukan rollback begitu sudah diratifikasi.
Ini pilihan desain yang tenang, tapi menjelaskan banyak hal tentang siapa Dusk sebenarnya sedang dibangun. Retail chain mengoptimalkan kecepatan dan biaya. Dusk mengoptimalkan untuk satu properti dari infrastruktur settlement terregulasi yang tidak boleh dikompromikan.
DUSK saat ini diperdagangkan mendekati $0.075, dengan market cap sekitar $30M, masih sekitar 95% di bawah puncak all-time high tahun 2021—sebuah token yang harganya lebih mencerminkan sentimen ritel daripada apa yang benar-benar dikirimkan pada lapisan settlement.
DuskFoundation, deterministic finality itu benar-benar membuat perbedaan untuk institusi yang menilai risiko kustodi, atau itu hanya prasyarat yang mereka anggap sudah dimiliki oleh setiap chain serius?
$DUSK #dusk @Dusk
37
26
186
·
--
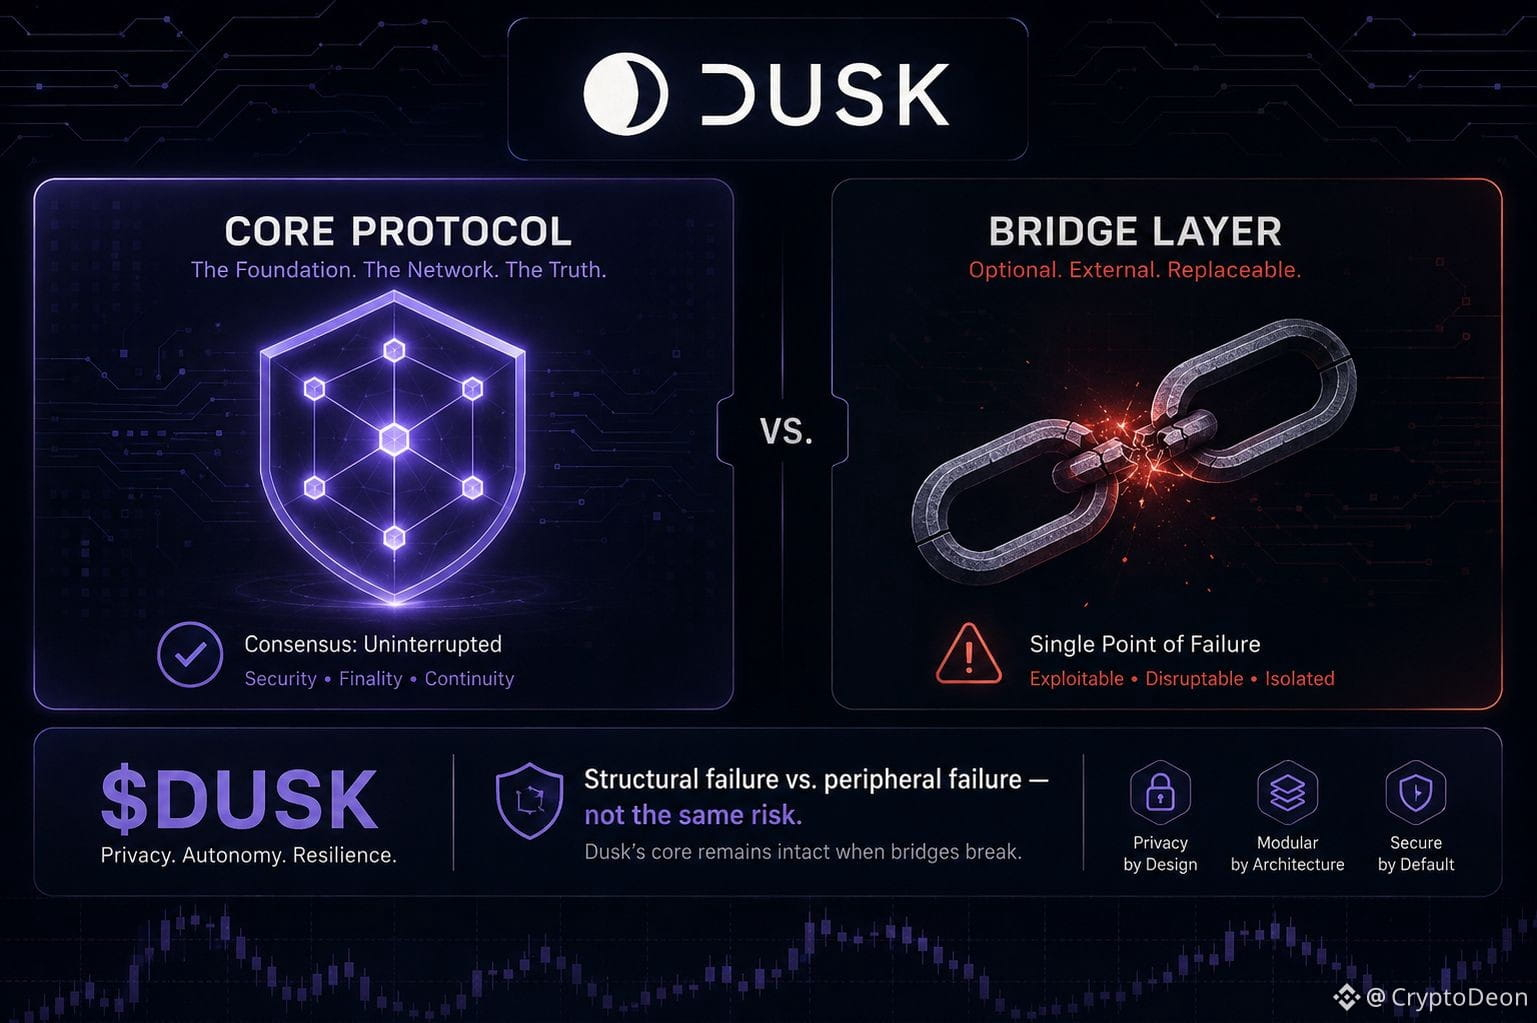
Melihat sebuah headline beberapa waktu lalu — "Eksploit jembatan senja, jutaan dicuri" — dan rasanya tidak pas, dengan cara yang spesifik. Bukan karena itu tidak nyata, tapi karena di hari yang sama, protokol inti terus berjalan dan “settle” tanpa hambatan. Para penyerang tidak menyentuh rantai (chain). Mereka mengambil jalan pintas lewat sebuah jembatan ringan (lightweight bridge) dengan dompet penandatangan (signing wallet) yang terkompromi 🔍
Perbedaan itu lebih penting daripada yang terdengar. Kebanyakan orang mengelompokkan setiap peretasan ke dalam satu keranjang: "proyek itu diretas." Padahal ada perbedaan nyata antara kegagalan konsensus dan kriptografi pada sebuah chain, versus kegagalan pada layanan perifer (pendukung) di sekitarnya. Respons Dusk menguatkan ini — alih-alih menambal jembatan, mereka membangunnya ulang dari nol: komponen yang diisolasi, siklus hidup transaksi yang jelas, dan mengurangi paparan dengan memindahkan risiko dari hot wallet. Itu bukan langkah yang Anda ambil ketika inti (core) yang dikompromikan. Itu langkah yang Anda ambil ketika inti tetap aman dan Anda hanya menghilangkan satu pintu lemah.
Berikut kenapa ini penting untuk tesis yang lebih besar. Institusi tidak bertanya "apakah pernah terjadi hal buruk." Mereka bertanya "tepatnya terjadi di mana, dan apakah itu bersifat struktural." Lapisan settlement yang mempertahankan sistem bukti zero-knowledge dan konsensusnya tetap utuh melalui sebuah eksploit memiliki profil risiko yang berbeda dibandingkan lapisan tempat lapisan dasar (base layer) justru dieksploit — meskipun headline-nya terdengar sama saja bagi investor ritel.
DUSK hari ini diperdagangkan di sekitar $0.0605, valuasi pasar (market cap) mendekati $30M, masih jauh di bawah puncak sepanjang masa ($1.17), dan volume-nya tipis sehingga berita seperti ini nyaris tidak menggerakkan harga ke arah mana pun. Itu sendiri adalah sinyal — pasar tidak mematoknya sebagai kegagalan inti, tapi juga belum mematok banyak keyakinan juga.
Anda berada di pihak mana — apakah dengan mengisolasi eksploit ke jembatan benar-benar membangun kembali kepercayaan institusi, atau satu insiden saja langsung menetapkan batas terlepas dari di mana garis kesalahannya berada?
$DUSK #dusk @Dusk_Foundation
Melihat sebuah headline beberapa waktu lalu — "Eksploit jembatan senja, jutaan dicuri" — dan rasanya tidak pas, dengan cara yang spesifik. Bukan karena itu tidak nyata, tapi karena di hari yang sama, protokol inti terus berjalan dan “settle” tanpa hambatan. Para penyerang tidak menyentuh rantai (chain). Mereka mengambil jalan pintas lewat sebuah jembatan ringan (lightweight bridge) dengan dompet penandatangan (signing wallet) yang terkompromi 🔍
Perbedaan itu lebih penting daripada yang terdengar. Kebanyakan orang mengelompokkan setiap peretasan ke dalam satu keranjang: "proyek itu diretas." Padahal ada perbedaan nyata antara kegagalan konsensus dan kriptografi pada sebuah chain, versus kegagalan pada layanan perifer (pendukung) di sekitarnya. Respons Dusk menguatkan ini — alih-alih menambal jembatan, mereka membangunnya ulang dari nol: komponen yang diisolasi, siklus hidup transaksi yang jelas, dan mengurangi paparan dengan memindahkan risiko dari hot wallet. Itu bukan langkah yang Anda ambil ketika inti (core) yang dikompromikan. Itu langkah yang Anda ambil ketika inti tetap aman dan Anda hanya menghilangkan satu pintu lemah.
Berikut kenapa ini penting untuk tesis yang lebih besar. Institusi tidak bertanya "apakah pernah terjadi hal buruk." Mereka bertanya "tepatnya terjadi di mana, dan apakah itu bersifat struktural." Lapisan settlement yang mempertahankan sistem bukti zero-knowledge dan konsensusnya tetap utuh melalui sebuah eksploit memiliki profil risiko yang berbeda dibandingkan lapisan tempat lapisan dasar (base layer) justru dieksploit — meskipun headline-nya terdengar sama saja bagi investor ritel.
DUSK hari ini diperdagangkan di sekitar $0.0605, valuasi pasar (market cap) mendekati $30M, masih jauh di bawah puncak sepanjang masa ($1.17), dan volume-nya tipis sehingga berita seperti ini nyaris tidak menggerakkan harga ke arah mana pun. Itu sendiri adalah sinyal — pasar tidak mematoknya sebagai kegagalan inti, tapi juga belum mematok banyak keyakinan juga.
Anda berada di pihak mana — apakah dengan mengisolasi eksploit ke jembatan benar-benar membangun kembali kepercayaan institusi, atau satu insiden saja langsung menetapkan batas terlepas dari di mana garis kesalahannya berada?
$DUSK #dusk @Dusk
38
26
383
·
--
Terverifikasi
Seharian ini aku menatap chart DUSK dan bertanya-tanya kenapa narasi "infrastruktur RWA teregulasi" diperdagangkan di $0.0605 dengan market cap $30M, sementara ATH ada di $1.17. Lalu aku melihat apa yang sebenarnya sudah dibangun di bawahnya dan sadar bahwa harga serta roadmap menceritakan dua kisah yang berbeda 🧐
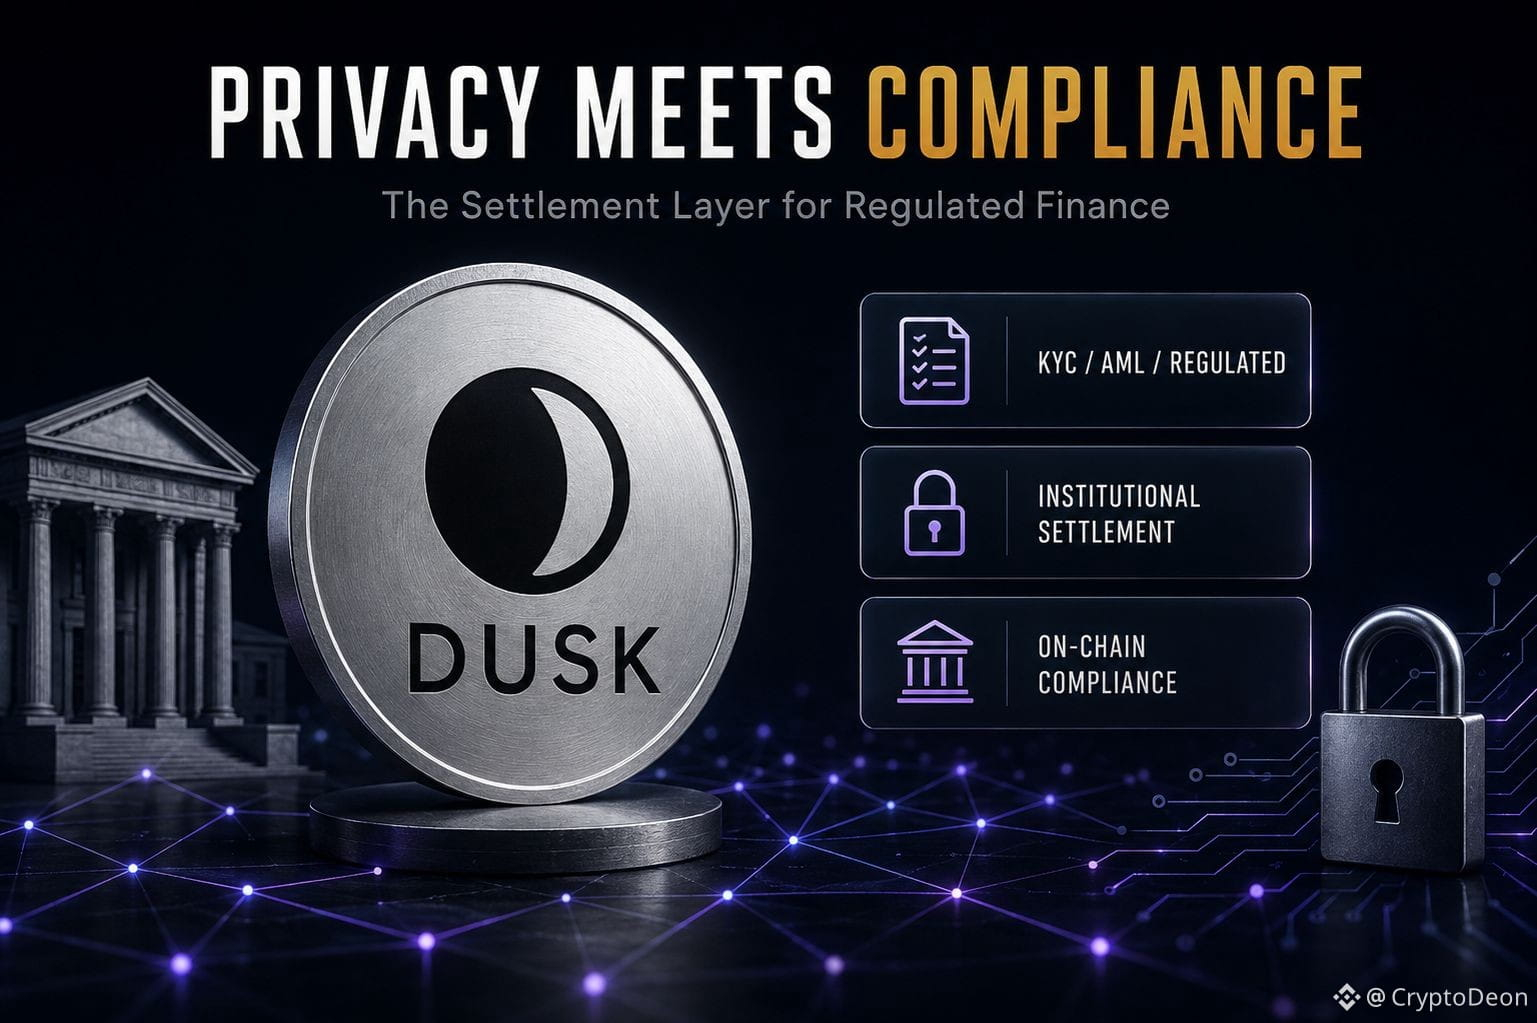
Ini bagian yang paling banyak orang lewatkan: Dusk tidak berusaha jadi privacy coin yang menyembunyikan semuanya, atau public chain yang tidak menyembunyikan apa pun. Mereka sedang membangun settlement layer untuk keuangan yang teregulasi — pikirkan sekuritas tokenized, private equity, institutional custody — di mana privasi dan auditabilitas harus hidup berdampingan menurut hukum, bukan karena pilihan. Itulah kenapa susunan partnership terlihat seperti ini: NPEX (bursa teregulasi dari Belanda) untuk menerbitkan sekuritas sungguhan secara on-chain, Quantoz untuk stablecoin euro yang patuh MiCA (EURQ), dan DuskEVM menghadirkan kompatibilitas Solidity supaya para builder tidak harus belajar stack baru untuk mendeploy kontrak yang patuh.
Kuncinya ada di timing. Total supply yang beredar masih di bawah setengah dari maksimum 1B, artinya dilusi jangka panjang masih menunggu. Volume harian ada di sekitar $3.2M dibanding market cap $30M — cukup tipis sehingga headline adopsi RWA belum banyak menggerakkan harga, karena volume settlement institusional tidak terlihat oleh publik ritel seperti aktivitas DEX. Infrastruktur bisa saja benar-benar semakin "terpakai" oleh entitas yang teregulasi, sementara tokennya tetap melayang ke samping, karena penggunaan itu tidak muncul di grafik yang sama yang sedang dipantau trader ritel.
Jadi pertanyaan sesungguhnya bukan apakah Dusk membangun sesuatu yang nyata. Tapi apakah "rel RWA teregulasi" akan pernah menghasilkan sinyal demand yang bisa benar-benar dilihat ritel sebelum siklus unlock berikutnya menguji float.
Aku penasaran kamu condong ke mana — apakah infrastruktur seperti ini perlu volume ritel yang terlihat agar berarti, atau adopsi institusional adalah bentuk bukti yang sama sekali berbeda?
$DUSK #dusk @Dusk_Foundation
Seharian ini aku menatap chart DUSK dan bertanya-tanya kenapa narasi "infrastruktur RWA teregulasi" diperdagangkan di $0.0605 dengan market cap $30M, sementara ATH ada di $1.17. Lalu aku melihat apa yang sebenarnya sudah dibangun di bawahnya dan sadar bahwa harga serta roadmap menceritakan dua kisah yang berbeda 🧐
Ini bagian yang paling banyak orang lewatkan: Dusk tidak berusaha jadi privacy coin yang menyembunyikan semuanya, atau public chain yang tidak menyembunyikan apa pun. Mereka sedang membangun settlement layer untuk keuangan yang teregulasi — pikirkan sekuritas tokenized, private equity, institutional custody — di mana privasi dan auditabilitas harus hidup berdampingan menurut hukum, bukan karena pilihan. Itulah kenapa susunan partnership terlihat seperti ini: NPEX (bursa teregulasi dari Belanda) untuk menerbitkan sekuritas sungguhan secara on-chain, Quantoz untuk stablecoin euro yang patuh MiCA (EURQ), dan DuskEVM menghadirkan kompatibilitas Solidity supaya para builder tidak harus belajar stack baru untuk mendeploy kontrak yang patuh.
Kuncinya ada di timing. Total supply yang beredar masih di bawah setengah dari maksimum 1B, artinya dilusi jangka panjang masih menunggu. Volume harian ada di sekitar $3.2M dibanding market cap $30M — cukup tipis sehingga headline adopsi RWA belum banyak menggerakkan harga, karena volume settlement institusional tidak terlihat oleh publik ritel seperti aktivitas DEX. Infrastruktur bisa saja benar-benar semakin "terpakai" oleh entitas yang teregulasi, sementara tokennya tetap melayang ke samping, karena penggunaan itu tidak muncul di grafik yang sama yang sedang dipantau trader ritel.
Jadi pertanyaan sesungguhnya bukan apakah Dusk membangun sesuatu yang nyata. Tapi apakah "rel RWA teregulasi" akan pernah menghasilkan sinyal demand yang bisa benar-benar dilihat ritel sebelum siklus unlock berikutnya menguji float.
Aku penasaran kamu condong ke mana — apakah infrastruktur seperti ini perlu volume ritel yang terlihat agar berarti, atau adopsi institusional adalah bentuk bukti yang sama sekali berbeda?
$DUSK #dusk @Dusk
55
39
312
·
--
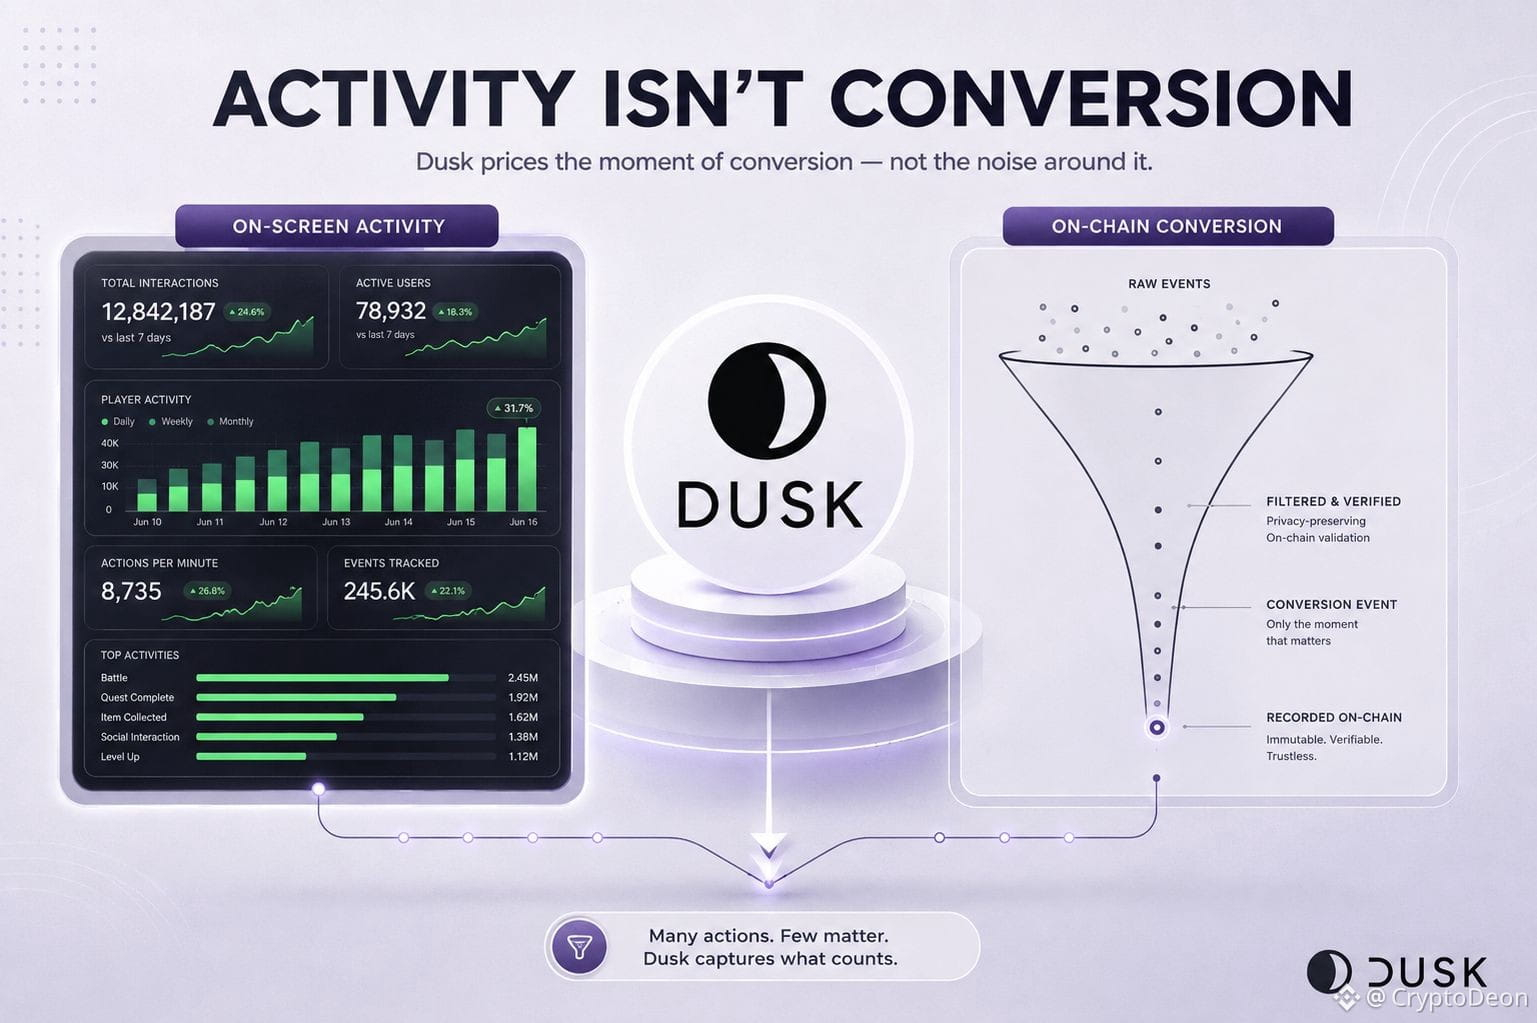
Saya memeriksa sebuah game yang sedang live dengan $DUSK — tangkapan layarnya terlihat penuh, penghitung mint naik, grafik "aktivitas" hijau di semua sisi. Token hampir tidak bergerak. Butuh beberapa waktu bagi saya untuk memahami mengapa itu bukan sebuah kontradiksi.
Sebagian besar dari apa yang benar-benar dilakukan pemain tidak pernah menyentuh rantai. Farming, crafting, grinding — semuanya terjadi di sisi lain, tak terlihat oleh DUSK. Token hanya muncul di satu titik sempit: saat seseorang memutuskan bahwa hasil off-chain layak dijadikan permanen dan on-chain. Itu bukan ukuran seberapa hidup game itu terasa. Itu adalah ukuran berapa banyak orang, pada saat tertentu, yang memutuskan konversi itu layak dibayar.
Artinya, sebuah game bisa tetap sibuk secara visual sambil diam-diam melatih pemainnya untuk menghindari langkah itu — menggabungkan konversi, mengatur waktunya mengikuti biaya, melewati yang tidak sepadan. Aktivitas tetap tinggi. Tekanan konversi terkikis. Dan karena $DUSK hanya memberi harga pada hal kedua, token bisa melayang selama berminggu-minggu sebelum siapa pun menyadari bahwa hal pertama telah menyesatkan mereka.
Jika frekuensi konversi per pemain aktif mulai menurun sementara grafik aktivitas tetap hijau, itulah celah yang layak lebih dipercaya daripada dashboard.
$DUSK #dusk #BinanceSquare @Dusk_Foundation
Saya memeriksa sebuah game yang sedang live dengan $DUSK — tangkapan layarnya terlihat penuh, penghitung mint naik, grafik "aktivitas" hijau di semua sisi. Token hampir tidak bergerak. Butuh beberapa waktu bagi saya untuk memahami mengapa itu bukan sebuah kontradiksi.
Sebagian besar dari apa yang benar-benar dilakukan pemain tidak pernah menyentuh rantai. Farming, crafting, grinding — semuanya terjadi di sisi lain, tak terlihat oleh DUSK. Token hanya muncul di satu titik sempit: saat seseorang memutuskan bahwa hasil off-chain layak dijadikan permanen dan on-chain. Itu bukan ukuran seberapa hidup game itu terasa. Itu adalah ukuran berapa banyak orang, pada saat tertentu, yang memutuskan konversi itu layak dibayar.
Artinya, sebuah game bisa tetap sibuk secara visual sambil diam-diam melatih pemainnya untuk menghindari langkah itu — menggabungkan konversi, mengatur waktunya mengikuti biaya, melewati yang tidak sepadan. Aktivitas tetap tinggi. Tekanan konversi terkikis. Dan karena $DUSK hanya memberi harga pada hal kedua, token bisa melayang selama berminggu-minggu sebelum siapa pun menyadari bahwa hal pertama telah menyesatkan mereka.
Jika frekuensi konversi per pemain aktif mulai menurun sementara grafik aktivitas tetap hijau, itulah celah yang layak lebih dipercaya daripada dashboard.
$DUSK #dusk #BinanceSquare @Dusk
60
41
542
·
--
Saya terus memikirkan diskusi tata kelola Babilon saat ini dari arah yang salah.
Perdebatan yang jelas adalah apakah imbalan BSN harus didistribusikan kepada para staker BABY atau dikonversi melalui lelang on-chain lalu dibakar.
Itu penting.
Tapi saya pikir pertanyaan yang lebih menarik adalah jenis ekspektasi apa yang diciptakan sebuah protokol ketika orang-orang sudah terbiasa dengan alur imbalan.
Imbalan bukan sekadar pemindahan ekonomi.
Seiring waktu, itu menjadi bagian dari perilaku pengguna.
Jika para peserta mengharapkan setiap sumber nilai baru datang sebagai distribusi langsung, keputusan tata kelola di masa depan menjadi semakin sulit karena mengubah ekspektasi itu mulai terlihat seperti mengambil sesuatu.
Di sisi lain, mengarahkan nilai melalui mekanisme pembakaran tidak langsung memberi imbalan kepada para peserta. Sebagai gantinya, itu mengubah dinamika suplai jangka panjang token. Itu bisa memberi manfaat pada jaringan dengan cara yang berbeda, tetapi juga meminta pengguna untuk berpikir melampaui distribusi berikutnya.
Tidak ada satu pendekatan pun yang jelas benar.
Satu mengutamakan insentif yang terlihat.
Yang lain mengutamakan insentif struktural.
Karena itu saya tidak berpikir bahwa proposal ini sebenarnya tentang imbalan BSN.
Ini tentang memutuskan apakah Babylon ingin tata kelolanya mengoptimalkan ekspektasi peserta... atau untuk perilaku ekonomi jangka panjang.
Keduanya tidak selalu sama.
#baby $BABY @babylonlabs_io
Saya terus memikirkan diskusi tata kelola Babilon saat ini dari arah yang salah.
Perdebatan yang jelas adalah apakah imbalan BSN harus didistribusikan kepada para staker BABY atau dikonversi melalui lelang on-chain lalu dibakar.
Itu penting.
Tapi saya pikir pertanyaan yang lebih menarik adalah jenis ekspektasi apa yang diciptakan sebuah protokol ketika orang-orang sudah terbiasa dengan alur imbalan.
Imbalan bukan sekadar pemindahan ekonomi.
Seiring waktu, itu menjadi bagian dari perilaku pengguna.
Jika para peserta mengharapkan setiap sumber nilai baru datang sebagai distribusi langsung, keputusan tata kelola di masa depan menjadi semakin sulit karena mengubah ekspektasi itu mulai terlihat seperti mengambil sesuatu.
Di sisi lain, mengarahkan nilai melalui mekanisme pembakaran tidak langsung memberi imbalan kepada para peserta. Sebagai gantinya, itu mengubah dinamika suplai jangka panjang token. Itu bisa memberi manfaat pada jaringan dengan cara yang berbeda, tetapi juga meminta pengguna untuk berpikir melampaui distribusi berikutnya.
Tidak ada satu pendekatan pun yang jelas benar.
Satu mengutamakan insentif yang terlihat.
Yang lain mengutamakan insentif struktural.
Karena itu saya tidak berpikir bahwa proposal ini sebenarnya tentang imbalan BSN.
Ini tentang memutuskan apakah Babylon ingin tata kelolanya mengoptimalkan ekspektasi peserta... atau untuk perilaku ekonomi jangka panjang.
Keduanya tidak selalu sama.
#baby $BABY @BabylonLabs_io
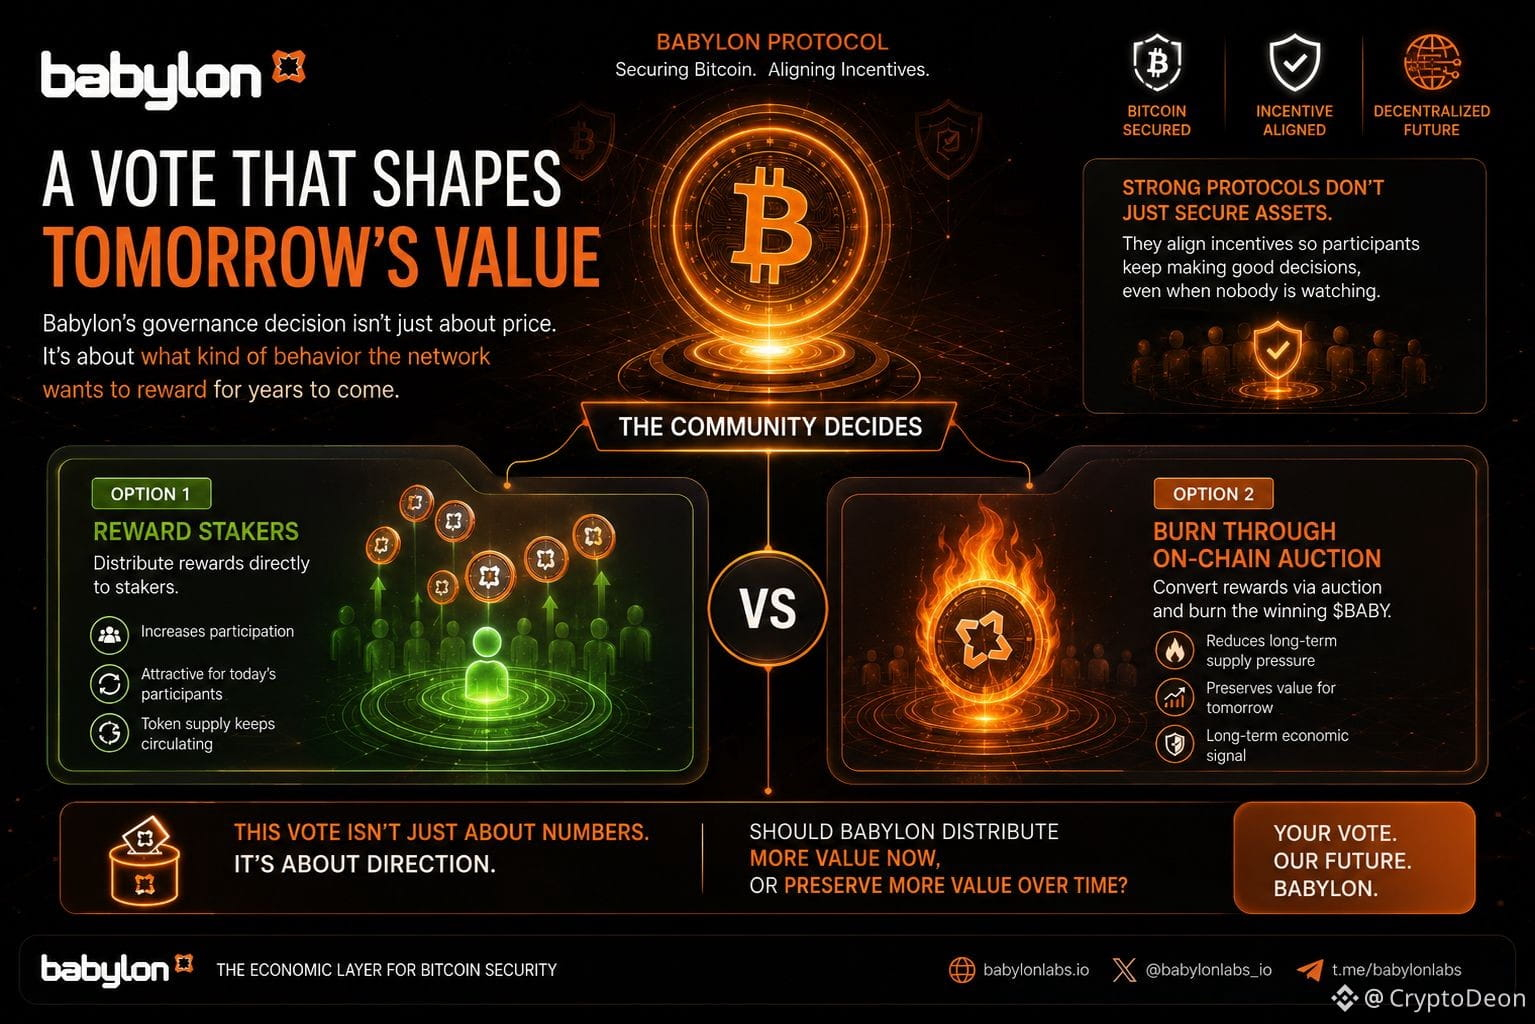
51
36
589
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
NEARRisesNearly80%InAWeek
41,764 penayangan
931 Berdiskusi
#nearrisesnearly80%inaweek $NEAR baru saja naik +80% dalam 7 hari dan tidak ada yang membahas ALASANNYA 🚀
$2.20 → $4.29 sementara seluruh pasar hanya naik 6%.
Pendorong utamanya:
→ Volume Intents dekat $30B
→ Peluncuran Perps Konfidensial dengan Hyperliquid
→ TVL kembali ke $190M + 52K wallet aktif
Saya mengamatinya saat $2.30 dan tidak melakukan apa-apa. Pelajaran berharga.
Kamu sedang memegangnya atau masih menonton dari pinggir lapangan? 👀
$NEAR #NEARProtocol #CryptoNews
True News
·Disukai 2 Kali
·790 penayangan
MultiversXPlansHardForkRecovery
35,136 penayangan
714 Berdiskusi
CircleLaunchesInstitutionalBTCBackedBorrowing
33,436 penayangan
785 Berdiskusi