

Lukukaku
830 Posting

Lukukaku
Laporkan
Blokir Pengguna
230 Mengikuti
1.0K+ Pengikut
871 Disukai
Posting
Semua
Kuotasi
·
--
Saya pikir $BTC akan mencapai $100 ribu pada akhir 2026.
Balas "ya" jika Anda setuju dengan saya, dan Anda akan menerima amplop angpao! 🧧🧧🧧
{spot}(BTCUSDT)
Saya pikir $BTC akan mencapai $100 ribu pada akhir 2026.
Balas "ya" jika Anda setuju dengan saya, dan Anda akan menerima amplop angpao! 🧧🧧🧧
Balas "ya" jika Anda setuju dengan saya, dan Anda akan menerima amplop angpao! 🧧🧧🧧
191
17
191
·
--
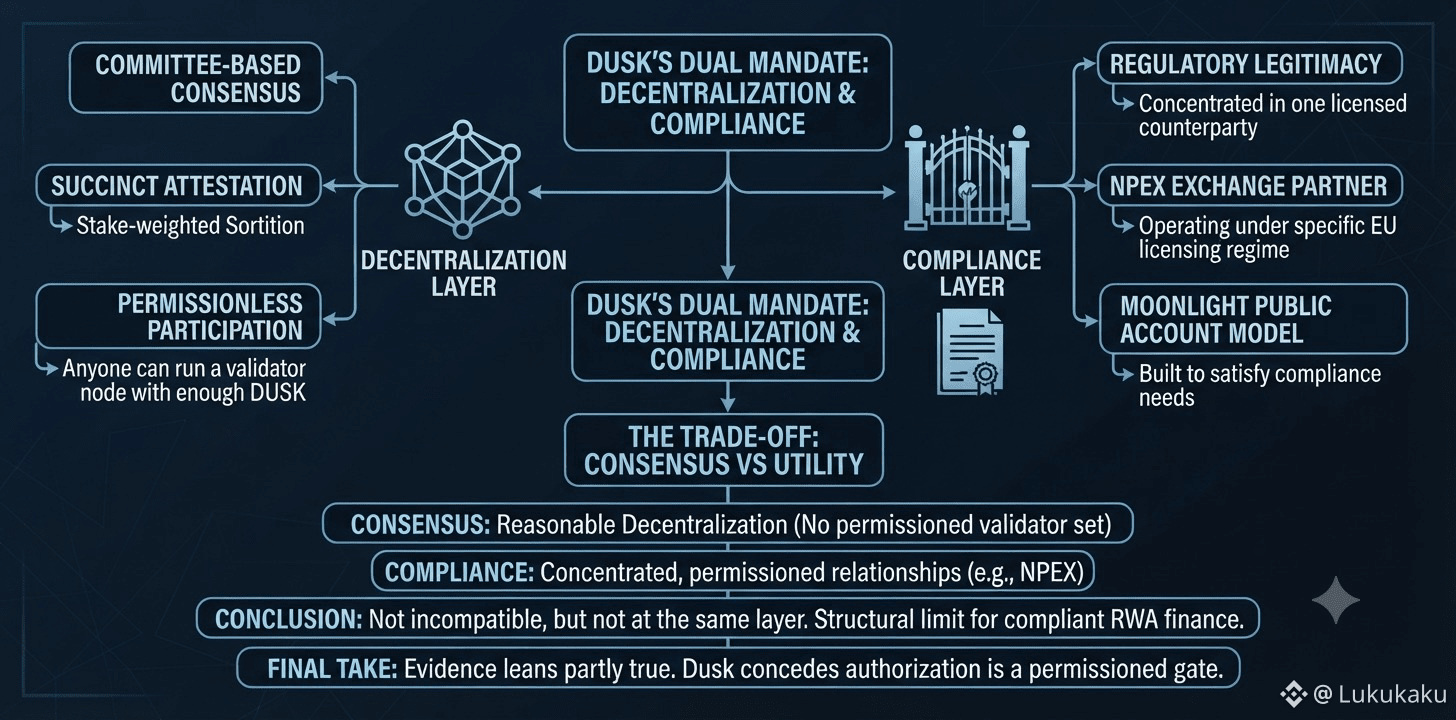
Apakah desentralisasi penuh benar-benar tidak cocok dengan kepatuhan regulasi yang ketat, atau itu hanya sesuatu yang orang katakan untuk membenarkan proyek yang sebenarnya tidak pernah berupaya keras pada keduanya? Saya tidak berpikir ada jawaban yang bersih untuk ya atau tidak, tetapi Dusk adalah studi kasus yang benar-benar berguna karena ia mencoba lebih serius daripada kebanyakan proyek dalam menyeimbangkan keduanya.
Dari sisi desentralisasi, Dusk menggunakan konsensus berbasis komite, Succinct Attestation, di mana penyedia (provisioner) dipilih melalui sortition berbobot berdasarkan staked, bukan melalui kumpulan validator yang tetap dan diizinkan (permissioned), yang merupakan upaya nyata untuk partisipasi yang permissionless. Dari sisi kepatuhan, daya tarik dunia nyatanya yang paling signifikan justru berjalan melalui tepat satu mitra bursa yang teregulasi, NPEX, yang beroperasi di bawah rezim perizinan Uni Eropa tertentu, dengan model akun publik Moonlight yang dibangun khusus untuk memenuhi kebutuhan kepatuhan dari hubungan tersebut. Memusatkan legitimasi regulasi pada satu pihak lawan yang berlisensi adalah ketergantungan yang kurang terdesentralisasi dibanding protokol tanpa penjaga gerbang kelembagaan. Siapa pun bisa menjalankan node validator dengan DUSK yang di-stake cukup. Tidak ada yang menjadi mitra berlisensi NPEX hanya dengan hadir membawa modal—ketimpangan asimetris itulah bentuk nyata dari tradeoff.
Penilaian jujur saya: buktinya cenderung sebagian benar, bukan sepenuhnya salah. Lapisan konsensus Dusk tetap cukup terdesentralisasi, tetapi lapisan kepatuhan yang memberinya kegunaan nyata berjalan melalui hubungan terkonsentrasi dan permissioned, karena tidak ada regulator yang melisensikan kumpulan validator anonim. Ini bukan kekurangan yang unik bagi Dusk. Ini lebih mendekati batas struktural tentang bagaimana RWA keuangan yang patuh dapat bekerja di rantai apa pun saat ini. Desentralisasi penuh dan kepatuhan ketat memang tidak sepenuhnya tidak kompatibel di sini, tetapi jelas juga tidak berada pada lapisan yang sama dalam tumpukan tersebut. Pitch Dusk sendiri sudah mengakui sebagian hal ini: infrastrukturnya dimaksudkan untuk mendukung alur penerbitan asli (native issuance) untuk sekuritas teregulasi setelah institusi dan venue memperoleh otorisasi yang diperlukan, dan otorisasi adalah gerbang permissioned, bukan sesuatu yang terdesentralisasi.
#dusk $DUSK @Dusk
1
2
13
123
·
--
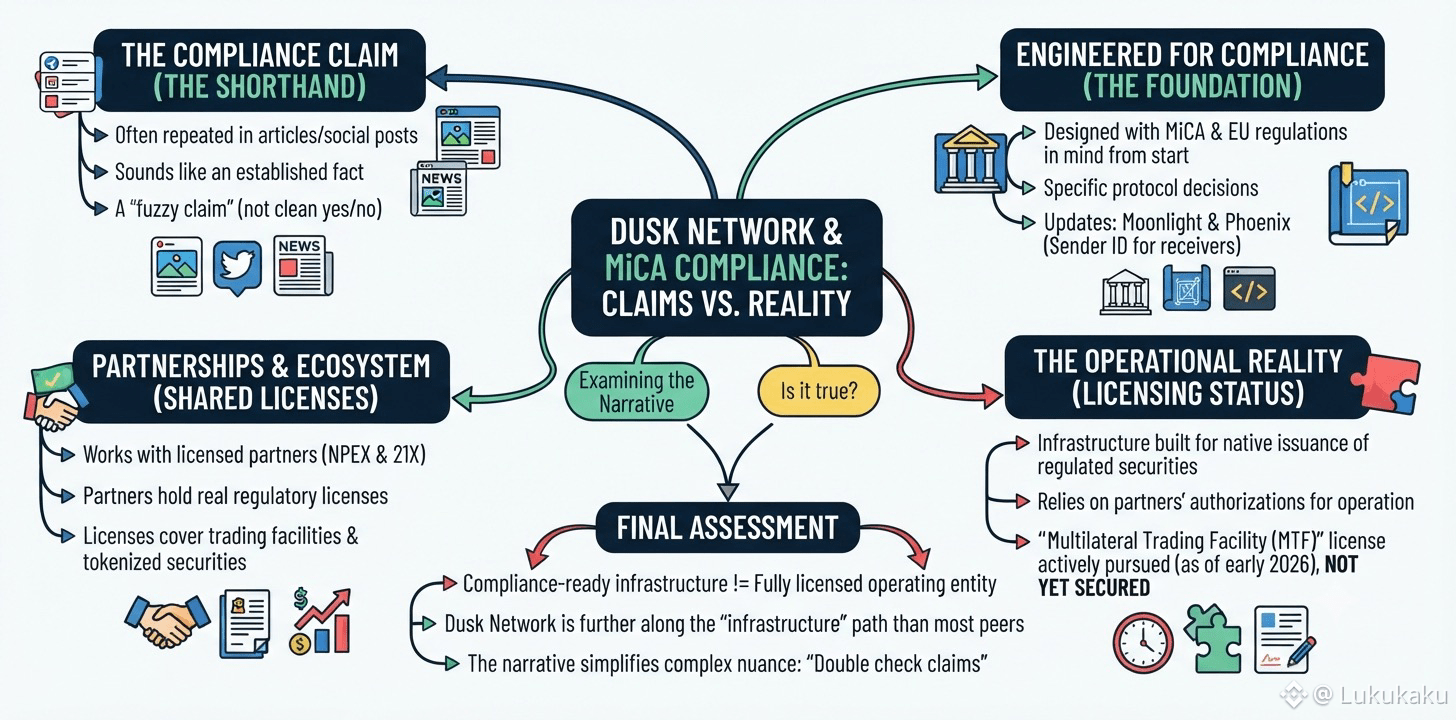
Patuh MiCA. Saya sudah melihat frasa itu ditempelkan pada Dusk Network di cukup banyak artikel dan unggahan media sosial sehingga frasa tersebut mulai terdengar seperti fakta yang sudah mapan, bukan klaim yang layak dipertanyakan. Jadi saya melihat lebih dekat, dan jawaban jujurnya adalah bahwa hal itu benar dalam beberapa pengertian, tetapi dibesar-besarkan dalam pengertian lainnya—sehingga menjadi contoh klaim yang kabur, bukan jawaban bersih “ya” atau “tidak” seperti yang disarankan.
Adil untuk mengatakan bahwa protokol Dusk Network dirancang sejak awal dengan mempertimbangkan MiCA dan regulasi sekuritas Eropa, sampai pada keputusan spesifik seperti menambahkan Moonlight dan memperbarui Phoenix agar pengirim dapat diidentifikasi oleh penerima. Juga adil untuk mengatakan proyek ini bekerja sama dengan mitra, NPEX dan 21X, yang memiliki lisensi regulasi nyata dan aktif yang mencakup fasilitas perdagangan serta pasar sekuritas tokenisasi di bawah kerangka kerja Eropa. Yang dapat diklaim Dusk Network dengan lebih akurat adalah bahwa mereka membangun infrastruktur untuk menampung penerbitan sekuritas terinkubasi (native issuance) yang teregulasi, setelah sebuah institusi atau venue tertentu sudah memiliki otorisasi dan rancangan produk yang diperlukan—deskripsi yang lebih sempit dan lebih jujur dibanding label kepatuhan yang bersifat menyeluruh. Lisensi Multilateral Trading Facility milik mereka sendiri digambarkan sebagai sedang secara aktif diupayakan, bukan sudah diamankan, pada awal 2026, artinya sebagian besar dasar posisi regulasinya masih bergantung pada lisensi mitra, bukan pada lisensi mereka sendiri.
Saya tidak berpikir ini membuat narasi kepatuhan menjadi salah. Infrastruktur yang siap kepatuhan dan entitas operasional yang sepenuhnya berlisensi adalah hal yang berbeda, dan Dusk Network memang lebih maju di jalur pertama dibanding kebanyakan rekan selevelnya. Namun ringkasan singkat yang diulang orang mengompres nuansa tersebut menjadi sesuatu yang lebih bersih daripada kenyataannya, dan klaim yang lebih bersih biasanya justru yang patut dicek dua kali sebelum Anda mengulangnya sendiri.
@Dusk_Foundation $DUSK #dusk
Patuh MiCA. Saya sudah melihat frasa itu ditempelkan pada Dusk Network di cukup banyak artikel dan unggahan media sosial sehingga frasa tersebut mulai terdengar seperti fakta yang sudah mapan, bukan klaim yang layak dipertanyakan. Jadi saya melihat lebih dekat, dan jawaban jujurnya adalah bahwa hal itu benar dalam beberapa pengertian, tetapi dibesar-besarkan dalam pengertian lainnya—sehingga menjadi contoh klaim yang kabur, bukan jawaban bersih “ya” atau “tidak” seperti yang disarankan.
Adil untuk mengatakan bahwa protokol Dusk Network dirancang sejak awal dengan mempertimbangkan MiCA dan regulasi sekuritas Eropa, sampai pada keputusan spesifik seperti menambahkan Moonlight dan memperbarui Phoenix agar pengirim dapat diidentifikasi oleh penerima. Juga adil untuk mengatakan proyek ini bekerja sama dengan mitra, NPEX dan 21X, yang memiliki lisensi regulasi nyata dan aktif yang mencakup fasilitas perdagangan serta pasar sekuritas tokenisasi di bawah kerangka kerja Eropa. Yang dapat diklaim Dusk Network dengan lebih akurat adalah bahwa mereka membangun infrastruktur untuk menampung penerbitan sekuritas terinkubasi (native issuance) yang teregulasi, setelah sebuah institusi atau venue tertentu sudah memiliki otorisasi dan rancangan produk yang diperlukan—deskripsi yang lebih sempit dan lebih jujur dibanding label kepatuhan yang bersifat menyeluruh. Lisensi Multilateral Trading Facility milik mereka sendiri digambarkan sebagai sedang secara aktif diupayakan, bukan sudah diamankan, pada awal 2026, artinya sebagian besar dasar posisi regulasinya masih bergantung pada lisensi mitra, bukan pada lisensi mereka sendiri.
Saya tidak berpikir ini membuat narasi kepatuhan menjadi salah. Infrastruktur yang siap kepatuhan dan entitas operasional yang sepenuhnya berlisensi adalah hal yang berbeda, dan Dusk Network memang lebih maju di jalur pertama dibanding kebanyakan rekan selevelnya. Namun ringkasan singkat yang diulang orang mengompres nuansa tersebut menjadi sesuatu yang lebih bersih daripada kenyataannya, dan klaim yang lebih bersih biasanya justru yang patut dicek dua kali sebelum Anda mengulangnya sendiri.
@Dusk $DUSK #dusk
1
6
95
·
--
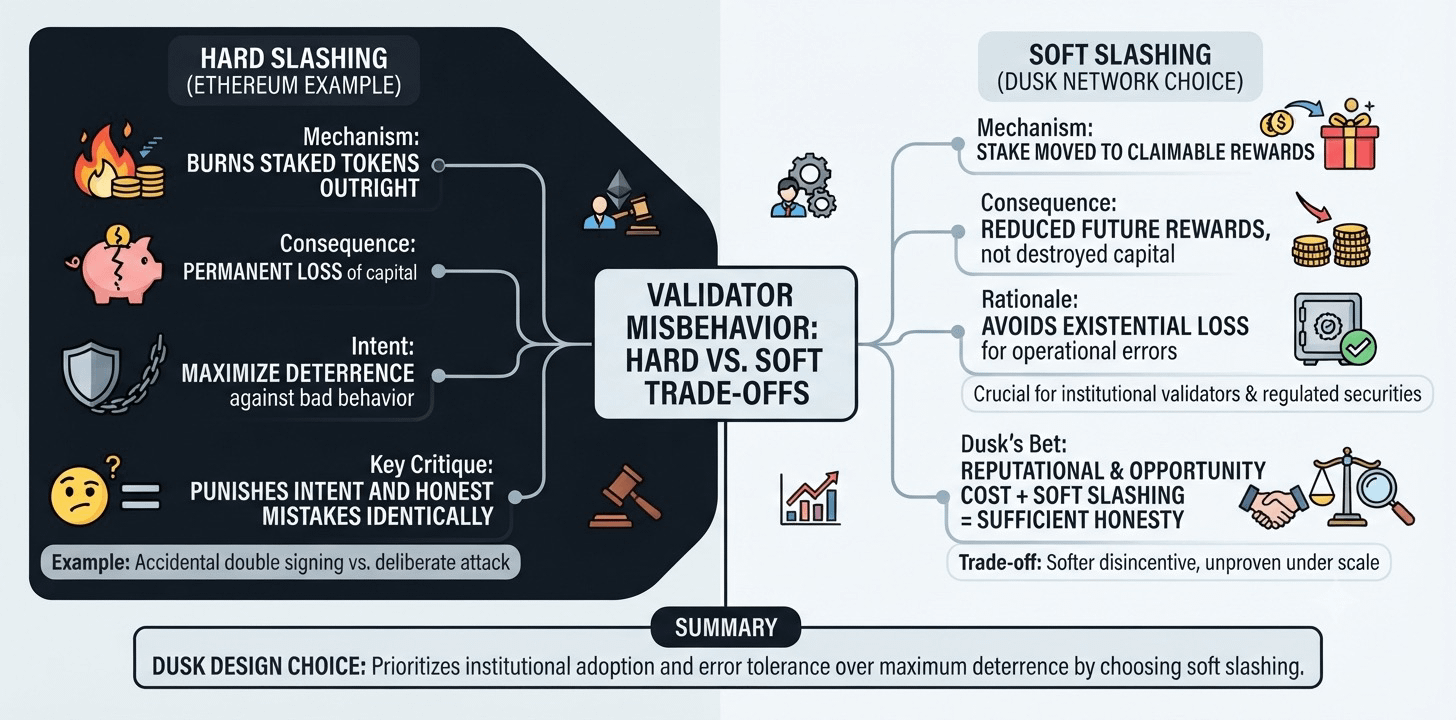
Jaringan proof of stake memerlukan cara untuk menghukum validator yang berperilaku buruk, dan pilihan desain biasanya bergantung pada seberapa besar “rasa sakit” yang harus ditimbulkan oleh hukuman tersebut. Hard slashing membakar sebagian token yang dipertaruhkan oleh validator secara langsung, sebuah kerugian permanen yang dimaksudkan agar perilaku buruk menjadi mahal dengan cara yang tidak dapat dicapai oleh mekanisme lain. Sebaliknya, himpunan validator Ethereum memang menyertakan hard slashing untuk kesalahan paling serius—khususnya karena nilai pencegahannya dinilai sepadan dengan hasil yang lebih keras. Trade-off ini secara eksplisit ditolak oleh desain Dusk. Dusk Network memilih jalur berbeda: soft slashing saja, di mana porsi taruhan proposer yang berbuat salah dipindahkan ke reward yang dapat diklaim, bukan dimusnahkan.
Logika di balik hal ini layak dipertimbangkan dengan serius, bukan diabaikan seolah validator “berlaku lunak” terhadap diri sendiri. Hard slashing menghukum niat dan kesalahan yang jujur dengan cara yang identik: node yang salah konfigurasi dan secara tidak sengaja melakukan double sign kehilangan jumlah taruhan yang sama seperti penyerang yang secara sengaja mencoba merusak konsensus. Pembedaan ini menjadi semakin penting ketika Anda mempertimbangkan apa yang jaringan ini harapkan untuk dibawa pada akhirnya—native issuance untuk sekuritas teregulasi yang baru menjadi nyata setelah penerbit dan venue mendapatkan otorisasi mereka sendiri, dan validator institusional cenderung tidak akan mendaftar jika bug yang bersifat jujur saja dapat menghapus taruhan mereka. Soft slashing tetap menghilangkan manfaat ekonomi dari perilaku buruk tanpa mengubah kesalahan operasional yang jujur menjadi kerugian yang bersifat eksistensial.
Trade-off-nya pun sama nyatanya jika dilihat dari arah yang berlawanan. Pencegahan bekerja sebagian melalui rasa takut akan kerugian permanen, dan validator yang tahu bahwa skenario terburuk yang menantinya adalah berkurangnya reward masa depan—bukan hilangnya modal sepenuhnya—akan menghadapi disinsentif yang lebih lunak untuk “memotong sudut” demi keamanan. Dusk bertaruh bahwa reputasi dan biaya kesempatan, seiring dengan soft slashing, cukup untuk menjaga agar proposer tetap jujur. Apakah ini bertahan di bawah tekanan adversarial yang nyata adalah tes yang belum pernah dihadapi jaringan ini dalam skala besar.
#dusk $DUSK @Dusk
2
80
·
--
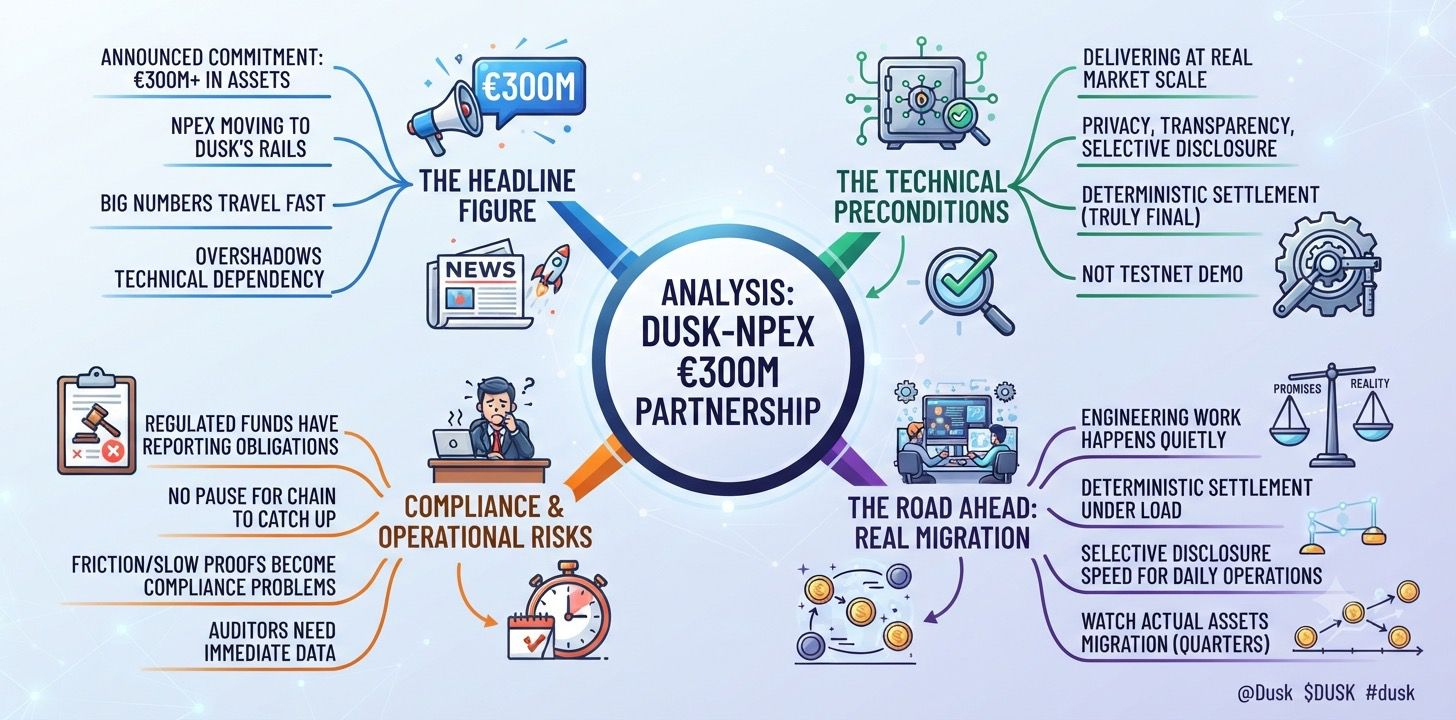
Angka-angka besar bergerak lebih cepat daripada infrastruktur yang menopangnya, dan €300M adalah jenis angka yang persis diulang di berbagai judul berita sebelum siapa pun memeriksa apa yang harus benar-benar terjadi agar angka itu menjadi nyata. Kemitraan NPEX milik Dusk membawa angka tersebut, dan memisahkan angka itu dari ketergantungan teknis yang ada di bawahnya layak dilakukan pelan-pelan, bukan sekali langsung.
NPEX berkomitmen untuk memindahkan lebih dari €300M aset ke rel Dusk. Komitmen itu sepenuhnya bergantung pada lapisan dasar yang benar-benar menghadirkan privasi, transparansi, selective disclosure, dan deterministic settlement pada skala yang dibutuhkan pasar sekuritas nyata—bukan sekadar demonstrasi testnet dengan segelintir transaksi. Dana dan obligasi yang teregulasi membawa kewajiban pelaporan yang tidak menunggu rantai untuk mengejar secara teknis. Setiap hambatan, bukti disclosure yang lambat, settlement yang tidak benar-benar final, berubah menjadi masalah kepatuhan bagi NPEX, bukan sekadar ketidaknyamanan teknis bagi Dusk. Seorang administrator dana tidak bisa mengatakan kepada auditor bahwa blockchain masih menyelesaikan proses pembuatan buktinya ketika tenggat pelaporan sudah terlewat.
Bagian inilah yang paling sering dilewatkan oleh liputan. Pengumumannya yang jadi headline. Pekerjaan rekayasa untuk membuktikan deterministic settlement tetap berjalan di bawah beban nyata—atau bahwa selective disclosure dapat menghasilkan bukti dengan cukup cepat untuk operasi harian dana—biasanya dikerjakan diam-diam setelahnya dan jarang sekali mendapat headline sendiri, padahal justru bagian itulah yang menentukan apakah €300M benar-benar muncul di onchain atau diam-diam berubah menjadi €30M dalam kurun waktu yang lebih panjang daripada yang diumumkan.
Saya tidak mempertaruhkan sikap negatif terhadap Dusk di sini; saya hanya menolak memperlakukan angka itu sebagai sesuatu yang sudah nyata. Lapisan settlement dan disclosure yang dibangun dengan baik adalah prasyarat, bukan jaminan, dan cara yang jujur untuk mengikuti kisah ini adalah dengan menyaksikan aset-aset benar-benar bermigrasi dalam beberapa kuartal ke depan, bukan dengan mengutip ulang angka yang sama setiap kali angka itu muncul.
#dusk $DUSK @Dusk_Foundation
Angka-angka besar bergerak lebih cepat daripada infrastruktur yang menopangnya, dan €300M adalah jenis angka yang persis diulang di berbagai judul berita sebelum siapa pun memeriksa apa yang harus benar-benar terjadi agar angka itu menjadi nyata. Kemitraan NPEX milik Dusk membawa angka tersebut, dan memisahkan angka itu dari ketergantungan teknis yang ada di bawahnya layak dilakukan pelan-pelan, bukan sekali langsung.
NPEX berkomitmen untuk memindahkan lebih dari €300M aset ke rel Dusk. Komitmen itu sepenuhnya bergantung pada lapisan dasar yang benar-benar menghadirkan privasi, transparansi, selective disclosure, dan deterministic settlement pada skala yang dibutuhkan pasar sekuritas nyata—bukan sekadar demonstrasi testnet dengan segelintir transaksi. Dana dan obligasi yang teregulasi membawa kewajiban pelaporan yang tidak menunggu rantai untuk mengejar secara teknis. Setiap hambatan, bukti disclosure yang lambat, settlement yang tidak benar-benar final, berubah menjadi masalah kepatuhan bagi NPEX, bukan sekadar ketidaknyamanan teknis bagi Dusk. Seorang administrator dana tidak bisa mengatakan kepada auditor bahwa blockchain masih menyelesaikan proses pembuatan buktinya ketika tenggat pelaporan sudah terlewat.
Bagian inilah yang paling sering dilewatkan oleh liputan. Pengumumannya yang jadi headline. Pekerjaan rekayasa untuk membuktikan deterministic settlement tetap berjalan di bawah beban nyata—atau bahwa selective disclosure dapat menghasilkan bukti dengan cukup cepat untuk operasi harian dana—biasanya dikerjakan diam-diam setelahnya dan jarang sekali mendapat headline sendiri, padahal justru bagian itulah yang menentukan apakah €300M benar-benar muncul di onchain atau diam-diam berubah menjadi €30M dalam kurun waktu yang lebih panjang daripada yang diumumkan.
Saya tidak mempertaruhkan sikap negatif terhadap Dusk di sini; saya hanya menolak memperlakukan angka itu sebagai sesuatu yang sudah nyata. Lapisan settlement dan disclosure yang dibangun dengan baik adalah prasyarat, bukan jaminan, dan cara yang jujur untuk mengikuti kisah ini adalah dengan menyaksikan aset-aset benar-benar bermigrasi dalam beberapa kuartal ke depan, bukan dengan mengutip ulang angka yang sama setiap kali angka itu muncul.
#dusk $DUSK @Dusk
2
112
·
--
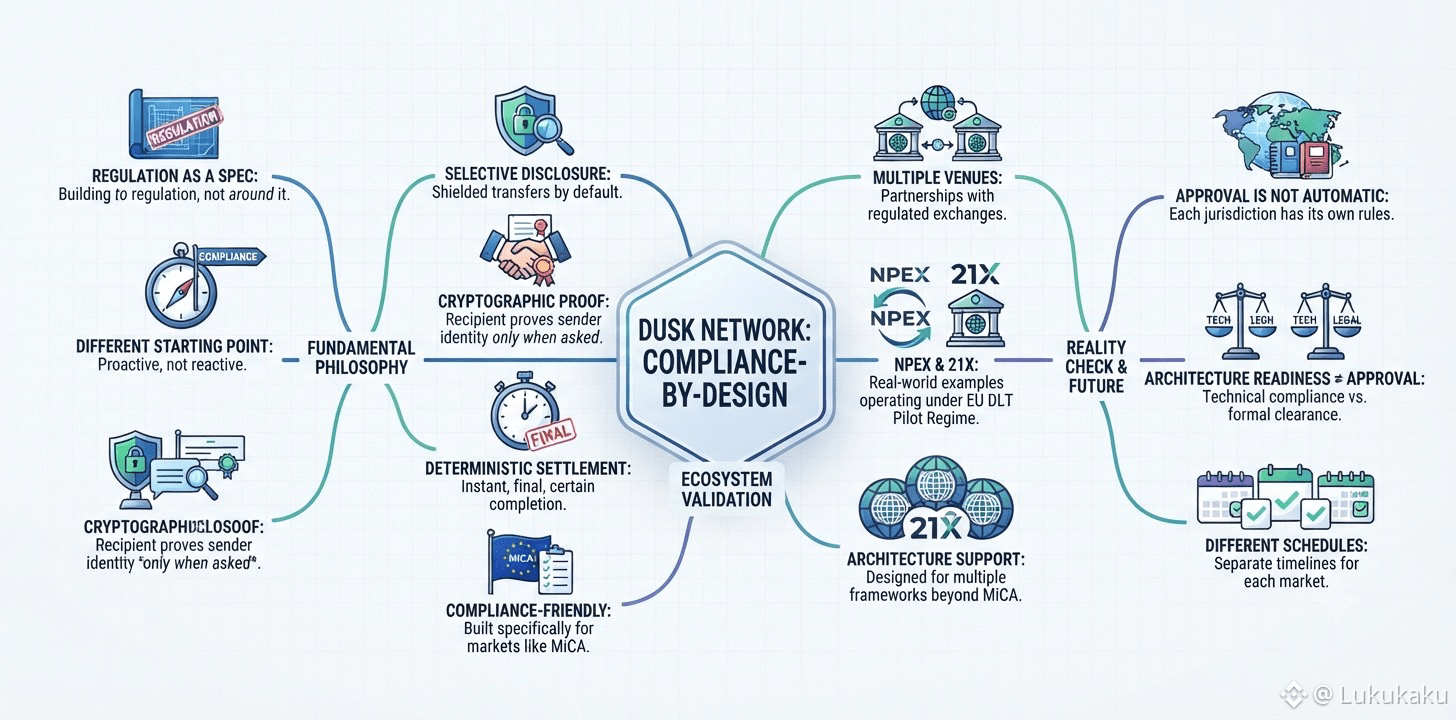
Regulasi dalam kripto biasanya diperlakukan sebagai hambatan untuk diakali dalam desain. Dusk Network menganggapnya sebagai spesifikasi untuk dibangun, dan itu adalah titik awal yang secara bermakna berbeda.
Selective disclosure adalah mekanisme yang membuat hal ini bisa dilakukan dalam praktiknya, bukan sekadar dalam pesan. Transfer yang dilindungi (shielded) di Dusk menyembunyikan pengirim dan jumlah dari pandangan publik secara default, namun penerima dapat membuktikan secara kriptografis siapa yang membayar mereka saat diminta, sehingga memenuhi aturan seperti regulasi perjalanan Uni Eropa tanpa mengekspos transaksi tersebut ke semua orang lain yang memantau rantai (chain). Tambahkan settlement yang deterministik, transaksi yang mencapai penyelesaian final dan pasti, bukan probabilitas yang perlahan membaik, dan potongannya mulai menyerupai sesuatu yang dibangun khusus untuk pasar yang beroperasi di bawah kerangka seperti MiCA—bukan sekadar rantai tujuan umum yang berharap kepatuhan berjalan belakangan.
Urutan ini lebih penting daripada yang biasanya diberi kredit. Menambahkan kepatuhan secara retroaktif pada rantai yang transparan-by-default, atau pada rantai yang sepenuhnya privat, cenderung menghasilkan kompromi yang canggung. Merancang selective disclosure ke dalam protokol dasar sejak awal adalah masalah rekayasa yang lebih sulit di awal, sebagai imbalan atas kompromi yang lebih sedikit dan lebih menyakitkan di kemudian hari.
NPEX juga bukan satu-satunya venue yang teregulasi dalam gambaran ini. Dusk juga telah terhubung dengan 21X, sebuah bursa aset digital yang beroperasi di bawah EU's DLT Pilot Regime, yang menunjukkan bahwa desain yang mengutamakan kepatuhan bukan sekadar cerita tentang satu kemitraan, melainkan sesuatu yang arsitekturnya ditujukan untuk didukung di beberapa venue teregulasi dan, pada akhirnya, beberapa kerangka kerja selain MiCA saja.
Semua ini tidak berarti persetujuan regulasi otomatis atau universal. MiCA mencakup Uni Eropa. Yurisdiksi lain memiliki kerangka kerja mereka sendiri, regulator mereka sendiri, jadwal mereka sendiri, dan kesiapan arsitektur di sisi Dusk tidak memotong apa pun dari itu. Dibangun untuk kepatuhan dan secara formal dinyatakan lolos untuk semua pasar yang penting adalah dua tonggak berbeda, dengan jadwal yang berbeda pula.
@Dusk_Foundation $DUSK #dusk
Regulasi dalam kripto biasanya diperlakukan sebagai hambatan untuk diakali dalam desain. Dusk Network menganggapnya sebagai spesifikasi untuk dibangun, dan itu adalah titik awal yang secara bermakna berbeda.
Selective disclosure adalah mekanisme yang membuat hal ini bisa dilakukan dalam praktiknya, bukan sekadar dalam pesan. Transfer yang dilindungi (shielded) di Dusk menyembunyikan pengirim dan jumlah dari pandangan publik secara default, namun penerima dapat membuktikan secara kriptografis siapa yang membayar mereka saat diminta, sehingga memenuhi aturan seperti regulasi perjalanan Uni Eropa tanpa mengekspos transaksi tersebut ke semua orang lain yang memantau rantai (chain). Tambahkan settlement yang deterministik, transaksi yang mencapai penyelesaian final dan pasti, bukan probabilitas yang perlahan membaik, dan potongannya mulai menyerupai sesuatu yang dibangun khusus untuk pasar yang beroperasi di bawah kerangka seperti MiCA—bukan sekadar rantai tujuan umum yang berharap kepatuhan berjalan belakangan.
Urutan ini lebih penting daripada yang biasanya diberi kredit. Menambahkan kepatuhan secara retroaktif pada rantai yang transparan-by-default, atau pada rantai yang sepenuhnya privat, cenderung menghasilkan kompromi yang canggung. Merancang selective disclosure ke dalam protokol dasar sejak awal adalah masalah rekayasa yang lebih sulit di awal, sebagai imbalan atas kompromi yang lebih sedikit dan lebih menyakitkan di kemudian hari.
NPEX juga bukan satu-satunya venue yang teregulasi dalam gambaran ini. Dusk juga telah terhubung dengan 21X, sebuah bursa aset digital yang beroperasi di bawah EU's DLT Pilot Regime, yang menunjukkan bahwa desain yang mengutamakan kepatuhan bukan sekadar cerita tentang satu kemitraan, melainkan sesuatu yang arsitekturnya ditujukan untuk didukung di beberapa venue teregulasi dan, pada akhirnya, beberapa kerangka kerja selain MiCA saja.
Semua ini tidak berarti persetujuan regulasi otomatis atau universal. MiCA mencakup Uni Eropa. Yurisdiksi lain memiliki kerangka kerja mereka sendiri, regulator mereka sendiri, jadwal mereka sendiri, dan kesiapan arsitektur di sisi Dusk tidak memotong apa pun dari itu. Dibangun untuk kepatuhan dan secara formal dinyatakan lolos untuk semua pasar yang penting adalah dua tonggak berbeda, dengan jadwal yang berbeda pula.
@Dusk $DUSK #dusk
88
·
--
Satu contoh TermMax membuat saya melihat diskon FT di pasar pinjaman suku bunga tetap dengan cara yang sedikit berbeda.
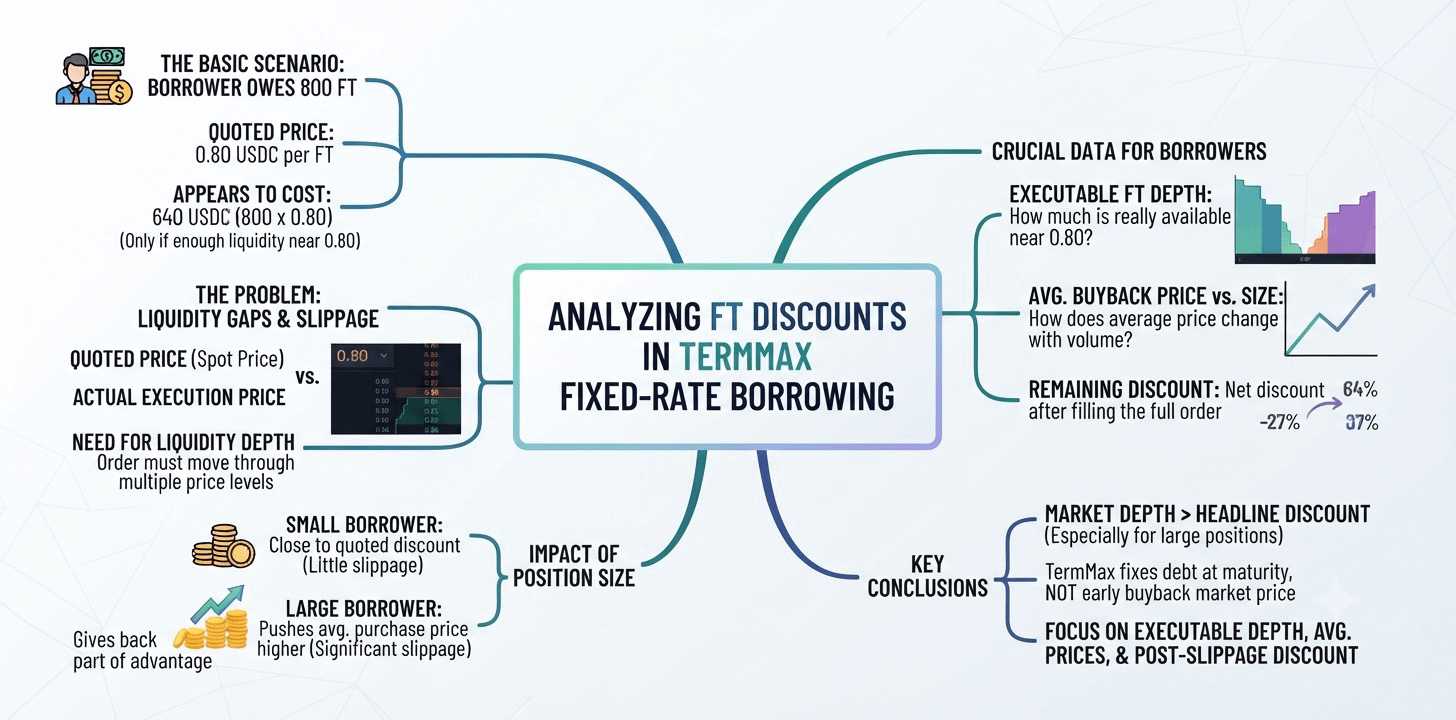
Seorang peminjam mungkin berutang 800 Fixed-rate Tokens (FT). Jika FT diperdagangkan pada 0,80 USDC, membeli kembali seluruh jumlah tampaknya akan menelan biaya 640 USDC.
Namun itu hanya berlaku jika FT yang tersedia cukup banyak di sekitar 0,80.
Harga yang dikutip memberi tahu saya di mana pasar sedang melakukan perdagangan. Harga itu tidak memberi tahu saya berapa sebenarnya biaya untuk membeli 800 FT, terutama jika pesanan harus melewati beberapa tingkat likuiditas.
Kesenjangan itu menjadi lebih penting saat ukuran posisi bertambah. Peminjam kecil mungkin mendekati diskon yang dikutip. Peminjam yang lebih besar bisa mendorong harga beli rata-rata menjadi lebih tinggi dan mengembalikan sebagian keuntungan tersebut melalui slippage.
Yang belum saya ketahui adalah seberapa cepat hal itu terjadi di pasar FT TermMax.
Data yang berguna adalah kedalaman di balik kutipan: berapa banyak FT yang tersedia di dekat 0,80, bagaimana perubahan harga pembelian rata-rata seiring ukuran, dan seberapa besar diskon terhadap nilai nominal yang masih tersisa setelah pesanan penuh terisi.
Itu memberi tahu saya lebih banyak daripada harga spot FT itu sendiri.
TermMax dapat memperbaiki apa yang harus dibayar peminjam saat jatuh tempo. TermMax tidak dapat memperbaiki harga yang akan ditawarkan pasar ketika peminjam tersebut mencoba membeli kembali utangnya lebih awal.
Untuk posisi yang lebih besar, kedalaman pasar menjadi lebih penting daripada diskon headline.
Saya memantau kedalaman FT yang dapat dieksekusi, harga pembelian kembali rata-rata di berbagai ukuran posisi, serta seberapa banyak diskon yang bertahan setelah slippage.
#termmax @termmax
Satu contoh TermMax membuat saya melihat diskon FT di pasar pinjaman suku bunga tetap dengan cara yang sedikit berbeda.
Seorang peminjam mungkin berutang 800 Fixed-rate Tokens (FT). Jika FT diperdagangkan pada 0,80 USDC, membeli kembali seluruh jumlah tampaknya akan menelan biaya 640 USDC.
Namun itu hanya berlaku jika FT yang tersedia cukup banyak di sekitar 0,80.
Harga yang dikutip memberi tahu saya di mana pasar sedang melakukan perdagangan. Harga itu tidak memberi tahu saya berapa sebenarnya biaya untuk membeli 800 FT, terutama jika pesanan harus melewati beberapa tingkat likuiditas.
Kesenjangan itu menjadi lebih penting saat ukuran posisi bertambah. Peminjam kecil mungkin mendekati diskon yang dikutip. Peminjam yang lebih besar bisa mendorong harga beli rata-rata menjadi lebih tinggi dan mengembalikan sebagian keuntungan tersebut melalui slippage.
Yang belum saya ketahui adalah seberapa cepat hal itu terjadi di pasar FT TermMax.
Data yang berguna adalah kedalaman di balik kutipan: berapa banyak FT yang tersedia di dekat 0,80, bagaimana perubahan harga pembelian rata-rata seiring ukuran, dan seberapa besar diskon terhadap nilai nominal yang masih tersisa setelah pesanan penuh terisi.
Itu memberi tahu saya lebih banyak daripada harga spot FT itu sendiri.
TermMax dapat memperbaiki apa yang harus dibayar peminjam saat jatuh tempo. TermMax tidak dapat memperbaiki harga yang akan ditawarkan pasar ketika peminjam tersebut mencoba membeli kembali utangnya lebih awal.
Untuk posisi yang lebih besar, kedalaman pasar menjadi lebih penting daripada diskon headline.
Saya memantau kedalaman FT yang dapat dieksekusi, harga pembelian kembali rata-rata di berbagai ukuran posisi, serta seberapa banyak diskon yang bertahan setelah slippage.
#termmax @TermMax
1
2
81
·
--
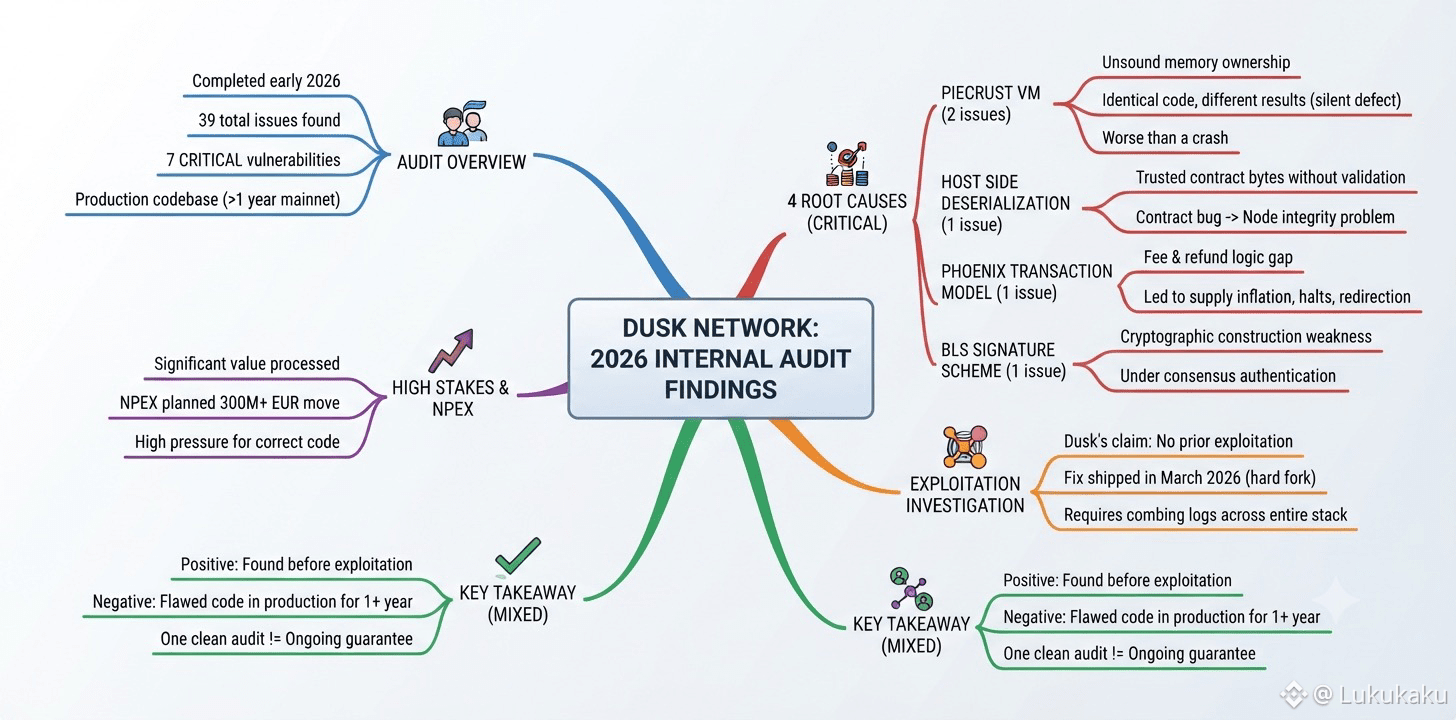
Fakta yang tidak nyaman lebih berguna daripada yang nyaman, jadi berikut fakta yang tidak nyaman tentang Dusk Network: sebuah audit internal yang selesai pada awal 2026 menemukan 39 masalah di basis kode produksinya, tujuh di antaranya kritis, lebih dari setahun setelah mainnet sudah memproses nilai nyata.
Empat akar penyebab di balik temuan kritis itu layak disebutkan secara terus terang, bukan dipermulus. Dua berasal dari kepemilikan memori yang tidak sehat di Piecrust, sandbox mesin virtual, yang dapat membuat dua node jujur mengeksekusi kode identik dan secara diam-diam menghitung hasil yang berbeda, sebuah kategori cacat yang lebih buruk daripada crash karena bisa tetap tidak terlihat. Satu berasal dari jalur deserialisasi di sisi host yang mempercayai byte yang dikendalikan kontrak tanpa memvalidasinya terlebih dahulu, mengubah bug di level kontrak menjadi masalah integritas node. Yang lain berada pada cara Phoenix, model transaksi terlindungi, mengikat logika biaya dan pengembaliannya, sebuah celah yang dengan sendirinya membuka jalan menuju inflasi suplai, penghentian rantai, dan pengalihan refund sekaligus. Yang terakhir adalah kelemahan konstruksi kriptografi dalam skema tanda tangan BLS yang berada di bawah autentikasi konsensus itu sendiri. Menyelidiki eksploitasi sebelumnya berarti menelusuri log dan bukti di level host di seluruh stack, bukan sekadar memeriksa satu pola bug dalam riwayat transaksi.
Dusk mengatakan penyelidikannya sendiri tidak menemukan bukti bahwa ketujuh masalah itu dieksploitasi sebelum perbaikannya dirilis sebagai hard fork pada Maret 2026, rilis terbesarnya sejak peluncuran. Saya tidak punya cara untuk memverifikasi klaim itu secara independen, dan begitu juga siapa pun yang membaca ini, meskipun dengan NPEX saja yang berencana memindahkan lebih dari 300 juta euro ke basis kode ini, taruhannya untuk melakukannya dengan benar sejak awal memang tidak pernah kecil. Yang saya ambil darinya lebih campuran daripada sekadar rasa aman: menemukan ini sebelum dieksploitasi memang pekerjaan yang benar-benar baik, tetapi itu juga berarti kode sepenting ini berjalan di produksi selama lebih dari setahun sambil membawa celah yang belum ditemukan siapa pun. Satu audit yang bersih adalah sebuah tonggak. Itu bukan jaminan berkelanjutan.
@Dusk_Foundation $DUSK #dusk
Fakta yang tidak nyaman lebih berguna daripada yang nyaman, jadi berikut fakta yang tidak nyaman tentang Dusk Network: sebuah audit internal yang selesai pada awal 2026 menemukan 39 masalah di basis kode produksinya, tujuh di antaranya kritis, lebih dari setahun setelah mainnet sudah memproses nilai nyata.
Empat akar penyebab di balik temuan kritis itu layak disebutkan secara terus terang, bukan dipermulus. Dua berasal dari kepemilikan memori yang tidak sehat di Piecrust, sandbox mesin virtual, yang dapat membuat dua node jujur mengeksekusi kode identik dan secara diam-diam menghitung hasil yang berbeda, sebuah kategori cacat yang lebih buruk daripada crash karena bisa tetap tidak terlihat. Satu berasal dari jalur deserialisasi di sisi host yang mempercayai byte yang dikendalikan kontrak tanpa memvalidasinya terlebih dahulu, mengubah bug di level kontrak menjadi masalah integritas node. Yang lain berada pada cara Phoenix, model transaksi terlindungi, mengikat logika biaya dan pengembaliannya, sebuah celah yang dengan sendirinya membuka jalan menuju inflasi suplai, penghentian rantai, dan pengalihan refund sekaligus. Yang terakhir adalah kelemahan konstruksi kriptografi dalam skema tanda tangan BLS yang berada di bawah autentikasi konsensus itu sendiri. Menyelidiki eksploitasi sebelumnya berarti menelusuri log dan bukti di level host di seluruh stack, bukan sekadar memeriksa satu pola bug dalam riwayat transaksi.
Dusk mengatakan penyelidikannya sendiri tidak menemukan bukti bahwa ketujuh masalah itu dieksploitasi sebelum perbaikannya dirilis sebagai hard fork pada Maret 2026, rilis terbesarnya sejak peluncuran. Saya tidak punya cara untuk memverifikasi klaim itu secara independen, dan begitu juga siapa pun yang membaca ini, meskipun dengan NPEX saja yang berencana memindahkan lebih dari 300 juta euro ke basis kode ini, taruhannya untuk melakukannya dengan benar sejak awal memang tidak pernah kecil. Yang saya ambil darinya lebih campuran daripada sekadar rasa aman: menemukan ini sebelum dieksploitasi memang pekerjaan yang benar-benar baik, tetapi itu juga berarti kode sepenting ini berjalan di produksi selama lebih dari setahun sambil membawa celah yang belum ditemukan siapa pun. Satu audit yang bersih adalah sebuah tonggak. Itu bukan jaminan berkelanjutan.
@Dusk $DUSK #dusk
1
83
·
--
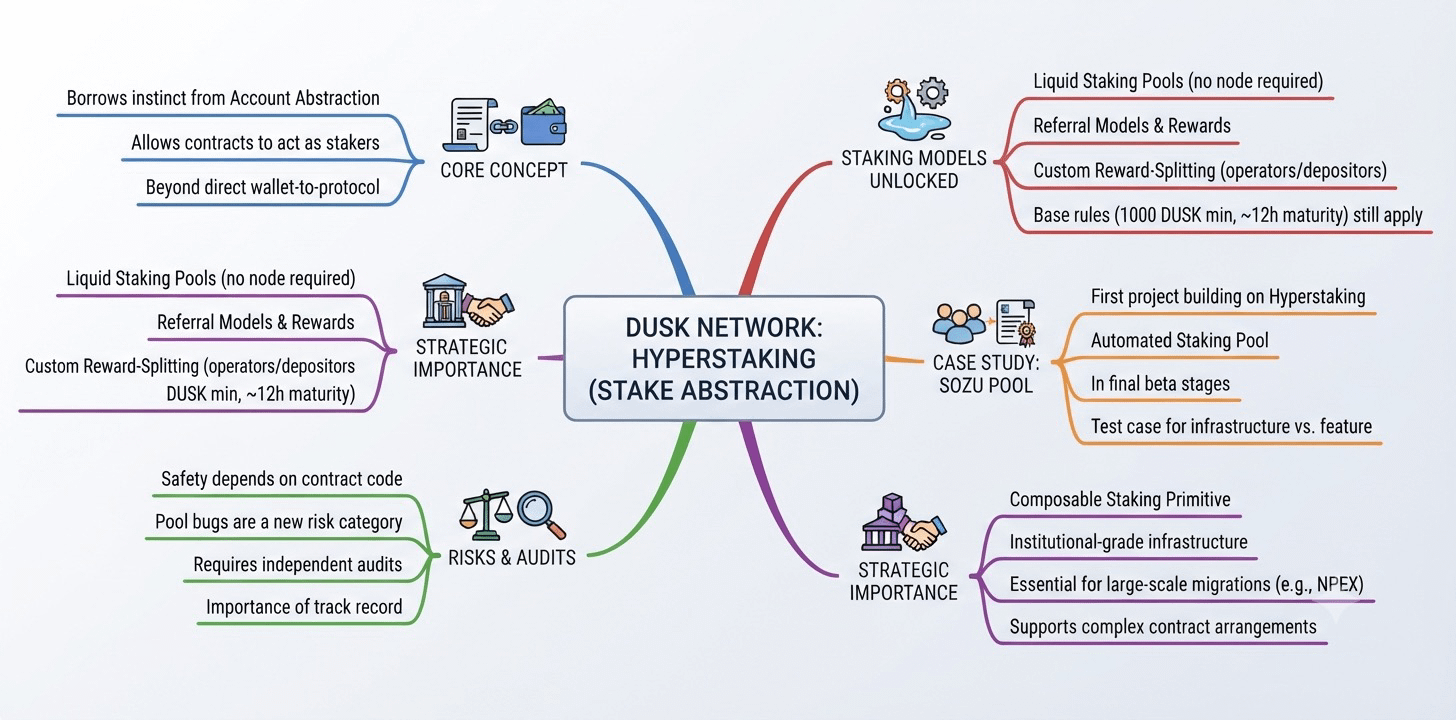
Account abstraction mengubah cara orang memikirkan wallet di Ethereum, memungkinkan kontrak melakukan hal-hal yang sebelumnya hanya bisa dilakukan oleh externally owned accounts. Dusk Network meminjam insting itu dan mengarahkannya ke staking, dan hasilnya, Hyperstaking, membuka model-model staking yang tidak pernah bisa dicapai lewat interaksi sederhana wallet-ke-protokol.
Biasanya, staking adalah hubungan langsung: sebuah wallet mengunci DUSK, sebuah node berjalan, dan reward mengalir kembali ke wallet tersebut. Hyperstaking membuka liquid staking pool di mana pengguna tidak perlu menjalankan node mereka sendiri, model referral yang memberi penghargaan kepada orang karena membawa staker baru, serta pembagian reward kustom antara operator dan depositor. Minimum 1.000 DUSK dan masa kematangan sekitar 12 jam tetap berlaku untuk kontrak, sama persis seperti untuk individu.
Sozu adalah proyek pertama yang benar-benar membangun di atasnya, menjalankan automated staking pool yang saat ini berada pada tahap beta terakhir, memungkinkan pengguna melakukan staking DUSK melalui sebuah kontrak tanpa menyentuh infrastruktur node mereka sendiri. Inilah contoh pengujian nyata untuk melihat apakah Hyperstaking menjadi infrastruktur yang orang lain bangun bisnis di atasnya—bukan sekadar fitur yang sebagian besar hanya ada di dokumentasi.
Menyembunyikan staking di balik kontrak berarti keamanan dana pengguna kini bergantung pada kode kontrak tersebut, bukan hanya pada protokol dasar Dusk Network. Bug dalam sebuah pool Hyperstaking adalah kategori risiko yang berbeda dari bug pada kontrak staking inti; risiko ini baru dipahami sepenuhnya setelah audit yang benar-benar dilakukan dan setelah kontrak-kontrak ini menyimpan nilai yang berarti selama beberapa waktu.
Composable staking seperti ini adalah jenis infrastruktur keuangan yang persis seperti yang akan dibutuhkan Dusk Network lebih banyak lagi jika rencana seperti migrasi aset NPEX senilai 300 juta euro-plus benar-benar terwujud, karena institusi cenderung memerlukan pengaturan level kontrak, bukan hanya wallet individual.
Programmable staking adalah primitif yang benar-benar berguna. Saya ingin setiap pool Hyperstaking diaudit secara independen sebelum mempercayainya dengan ukuran yang serius.
@Dusk_Foundation line $DUSK #dusk
Account abstraction mengubah cara orang memikirkan wallet di Ethereum, memungkinkan kontrak melakukan hal-hal yang sebelumnya hanya bisa dilakukan oleh externally owned accounts. Dusk Network meminjam insting itu dan mengarahkannya ke staking, dan hasilnya, Hyperstaking, membuka model-model staking yang tidak pernah bisa dicapai lewat interaksi sederhana wallet-ke-protokol.
Biasanya, staking adalah hubungan langsung: sebuah wallet mengunci DUSK, sebuah node berjalan, dan reward mengalir kembali ke wallet tersebut. Hyperstaking membuka liquid staking pool di mana pengguna tidak perlu menjalankan node mereka sendiri, model referral yang memberi penghargaan kepada orang karena membawa staker baru, serta pembagian reward kustom antara operator dan depositor. Minimum 1.000 DUSK dan masa kematangan sekitar 12 jam tetap berlaku untuk kontrak, sama persis seperti untuk individu.
Sozu adalah proyek pertama yang benar-benar membangun di atasnya, menjalankan automated staking pool yang saat ini berada pada tahap beta terakhir, memungkinkan pengguna melakukan staking DUSK melalui sebuah kontrak tanpa menyentuh infrastruktur node mereka sendiri. Inilah contoh pengujian nyata untuk melihat apakah Hyperstaking menjadi infrastruktur yang orang lain bangun bisnis di atasnya—bukan sekadar fitur yang sebagian besar hanya ada di dokumentasi.
Menyembunyikan staking di balik kontrak berarti keamanan dana pengguna kini bergantung pada kode kontrak tersebut, bukan hanya pada protokol dasar Dusk Network. Bug dalam sebuah pool Hyperstaking adalah kategori risiko yang berbeda dari bug pada kontrak staking inti; risiko ini baru dipahami sepenuhnya setelah audit yang benar-benar dilakukan dan setelah kontrak-kontrak ini menyimpan nilai yang berarti selama beberapa waktu.
Composable staking seperti ini adalah jenis infrastruktur keuangan yang persis seperti yang akan dibutuhkan Dusk Network lebih banyak lagi jika rencana seperti migrasi aset NPEX senilai 300 juta euro-plus benar-benar terwujud, karena institusi cenderung memerlukan pengaturan level kontrak, bukan hanya wallet individual.
Programmable staking adalah primitif yang benar-benar berguna. Saya ingin setiap pool Hyperstaking diaudit secara independen sebelum mempercayainya dengan ukuran yang serius.
@Dusk line $DUSK #dusk
1
62
·
--
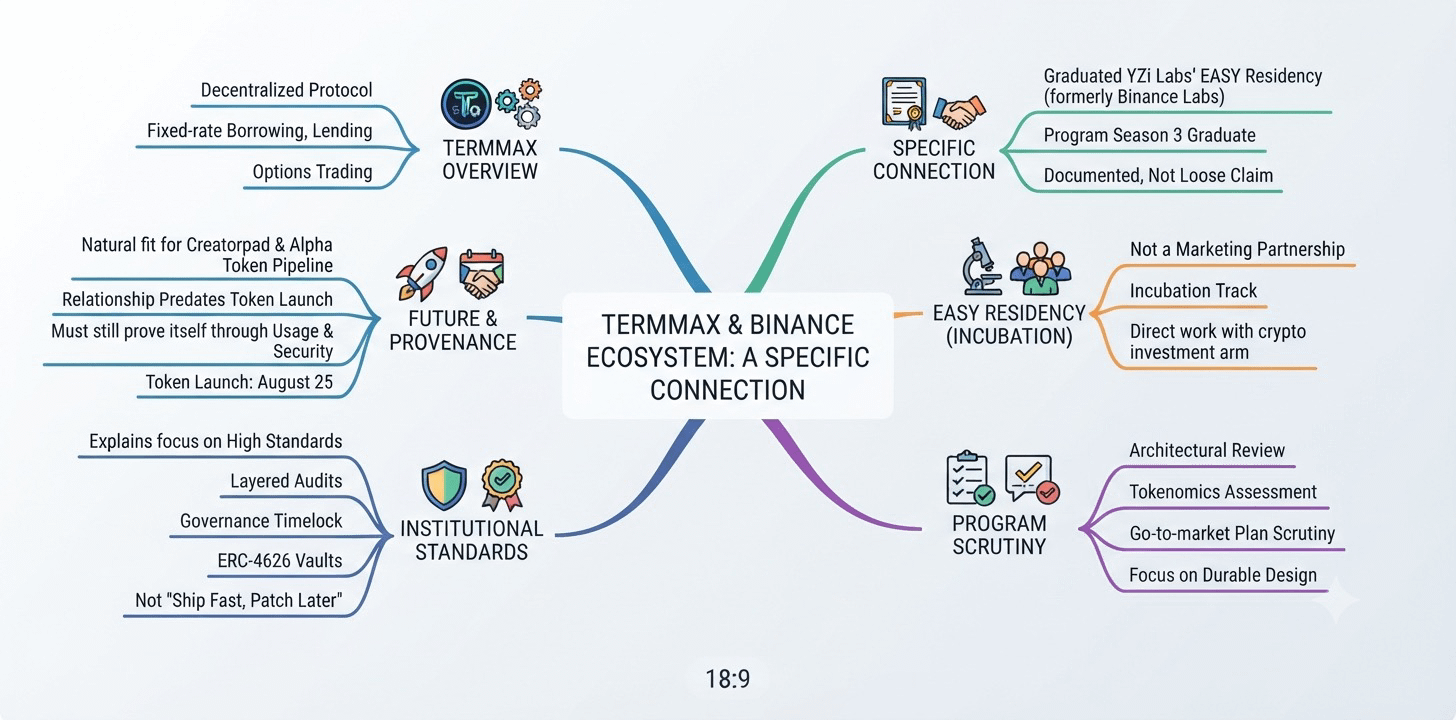
Banyak proyek mengklaim keterkaitan dengan ekosistem Binance secara longgar. TermMax, sebuah protokol terdesentralisasi yang mencakup pinjaman, pendanaan, dan perdagangan opsi dengan tingkat bunga tetap, memiliki keterkaitan yang spesifik dan terdokumentasi: ia lulus dari program EASY Residency milik YZi Labs, yang sebelumnya dikenal sebagai Binance Labs, pada musim ketiga program tersebut.
EASY Residency bukan kemitraan pemasaran. Ini adalah jalur inkubasi tempat tim tahap awal bekerja langsung dengan salah satu unit investasi kripto paling aktif di industri. Mereka akan mendapat penelaahan atas arsitektur teknis, tokenomics, dan rencana go-to-market mereka sebelum dianggap sebagai lulusan, bukan sekadar pelamar. Bagi TermMax, melewati proses itu berarti model tiga tokennya, sistem vault dan curator, serta mesin pencocokan untuk tingkat bunga tetap telah ditinjau oleh orang-orang yang pekerjaannya adalah memisahkan desain protokol yang tahan lama dari proyek-proyek yang terlihat bagus di slide pitch deck, tetapi tidak bertahan saat diuji dalam penggunaan nyata.
Saya pikir ini lebih penting karena menjelaskan apa yang terjadi daripada karena janji yang dibuatnya. Ini membantu menjelaskan mengapa TermMax secara konsisten membangun menuju standar kelas institusi—audit berlapis audit, timelock tata kelola yang terdokumentasi, vault yang patuh ERC-4626—bukan sekadar merilis cepat lalu menambal belakangan seperti yang masih dilakukan banyak proyek DeFi. Ini juga membantu menjelaskan kecocokan alami untuk menjalankan kampanye Creatorpad ini dan meluncurkan TermMax Alpha khusus untuk melayani pipeline token Alpha milik Binance. Ini bukan TermMax yang menempelkan diri pada ekosistem Binance secara oportunistik. Hubungan itu bahkan sudah ada jauh sebelum tokennya.
Semua ini tidak boleh dibaca sebagai dukungan terhadap hasil investasi. Kelulusan dari program inkubasi berarti sebuah tim telah memenuhi standar tertentu pada waktu tertentu, bukan bahwa setiap keputusan setelahnya pasti benar. TermMax tetap harus membuktikan dirinya dengan cara yang sama seperti protokol mana pun: melalui penggunaan, melalui keamanan, dan sekarang, melalui bagaimana peluncuran tokennya benar-benar berlangsung mulai 25 Agustus.
@termmax #TermMax
Banyak proyek mengklaim keterkaitan dengan ekosistem Binance secara longgar. TermMax, sebuah protokol terdesentralisasi yang mencakup pinjaman, pendanaan, dan perdagangan opsi dengan tingkat bunga tetap, memiliki keterkaitan yang spesifik dan terdokumentasi: ia lulus dari program EASY Residency milik YZi Labs, yang sebelumnya dikenal sebagai Binance Labs, pada musim ketiga program tersebut.
EASY Residency bukan kemitraan pemasaran. Ini adalah jalur inkubasi tempat tim tahap awal bekerja langsung dengan salah satu unit investasi kripto paling aktif di industri. Mereka akan mendapat penelaahan atas arsitektur teknis, tokenomics, dan rencana go-to-market mereka sebelum dianggap sebagai lulusan, bukan sekadar pelamar. Bagi TermMax, melewati proses itu berarti model tiga tokennya, sistem vault dan curator, serta mesin pencocokan untuk tingkat bunga tetap telah ditinjau oleh orang-orang yang pekerjaannya adalah memisahkan desain protokol yang tahan lama dari proyek-proyek yang terlihat bagus di slide pitch deck, tetapi tidak bertahan saat diuji dalam penggunaan nyata.
Saya pikir ini lebih penting karena menjelaskan apa yang terjadi daripada karena janji yang dibuatnya. Ini membantu menjelaskan mengapa TermMax secara konsisten membangun menuju standar kelas institusi—audit berlapis audit, timelock tata kelola yang terdokumentasi, vault yang patuh ERC-4626—bukan sekadar merilis cepat lalu menambal belakangan seperti yang masih dilakukan banyak proyek DeFi. Ini juga membantu menjelaskan kecocokan alami untuk menjalankan kampanye Creatorpad ini dan meluncurkan TermMax Alpha khusus untuk melayani pipeline token Alpha milik Binance. Ini bukan TermMax yang menempelkan diri pada ekosistem Binance secara oportunistik. Hubungan itu bahkan sudah ada jauh sebelum tokennya.
Semua ini tidak boleh dibaca sebagai dukungan terhadap hasil investasi. Kelulusan dari program inkubasi berarti sebuah tim telah memenuhi standar tertentu pada waktu tertentu, bukan bahwa setiap keputusan setelahnya pasti benar. TermMax tetap harus membuktikan dirinya dengan cara yang sama seperti protokol mana pun: melalui penggunaan, melalui keamanan, dan sekarang, melalui bagaimana peluncuran tokennya benar-benar berlangsung mulai 25 Agustus.
@TermMax #TermMax
83
·
--
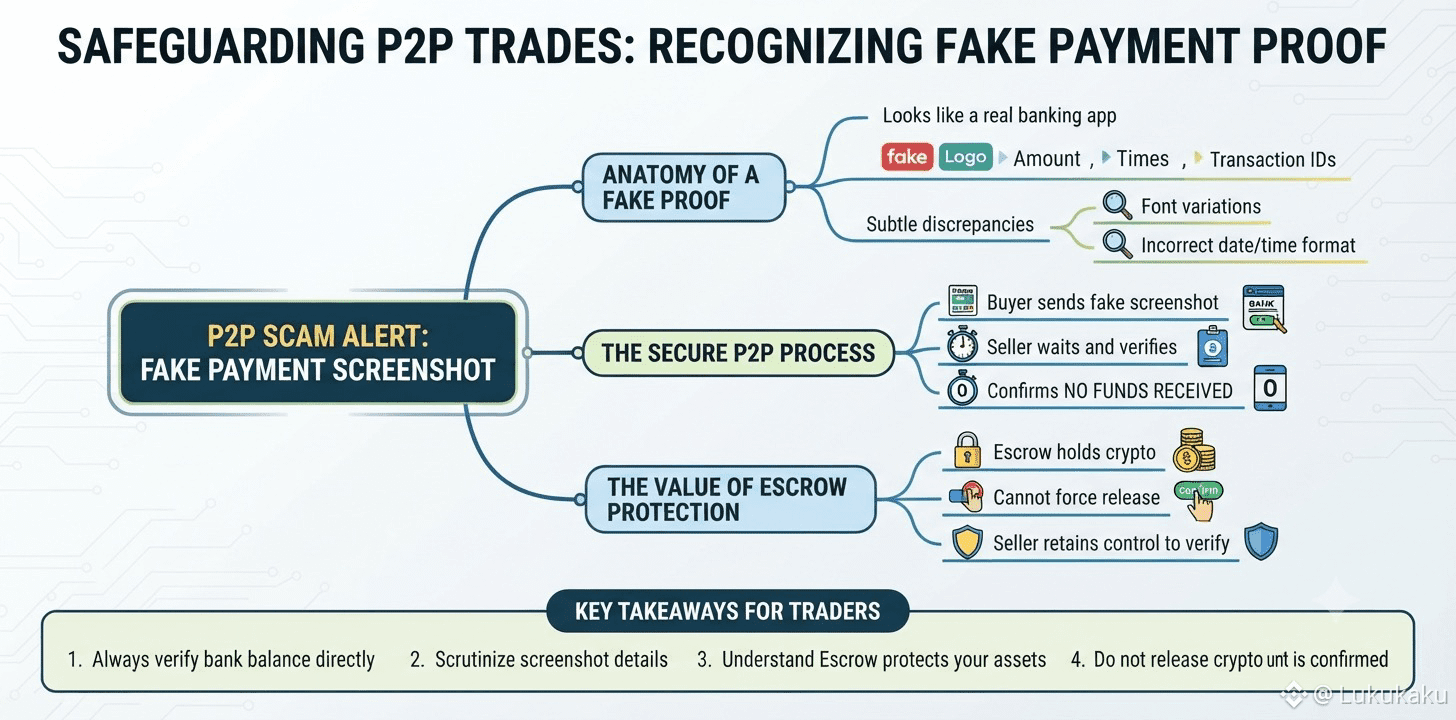
Trik pemalsuan bukti berupa tangkapan layar konfirmasi transfer adalah salah satu modus yang pernah saya saksikan ketika bertransaksi di Binance P2P, dan saya ingin membagikannya agar para pendatang baru bisa lebih waspada.
Pembeli mengirimkan kepada saya sebuah gambar yang tampak sangat mirip dengan tampilan asli aplikasi bank, lengkap dengan logo, jumlah uang, waktu, bahkan kode transaksi. Sekilas, sulit untuk mendeteksi bahwa itu adalah gambar yang sudah diedit. Namun, saat saya memperhatikan dengan lebih saksama, font yang menampilkan jumlah uang terlihat sedikit berbeda dibandingkan dengan tangkapan layar asli yang pernah saya lihat langsung dari bank tersebut, dan format waktunya juga tidak sepenuhnya sesuai dengan standar yang biasa.
Meski sempat curiga, saya tidak mengambil keputusan hanya dari perasaan, melainkan menunggu sampai saya bisa memeriksa sendiri aplikasi bank dan mengonfirmasi bahwa saldo telah berubah. Hasilnya sesuai dugaan: tidak ada uang yang masuk ke akun saya.
Di sinilah saya benar-benar menyadari nilai mekanisme escrow di Binance P2P. Seberapa pun canggih pembeli dalam memalsukan bukti pembayaran, mereka tetap tidak dapat memaksa sistem otomatis melepaskan crypto jika saya tidak menekan tombol tersebut secara proaktif. Escrow bukan hanya melindungi saya secara teknis, tetapi juga memberi saya waktu dan kendali untuk memverifikasi sebelum mengambil keputusan akhir.
Bagi yang baru bertransaksi di Binance P2P, saya biasanya menyarankan agar meluangkan beberapa detik untuk mengamati dengan teliti jenis huruf (font) dan tata letak pada setiap gambar yang dikirim, meskipun ini hanya langkah kewaspadaan tambahan dan tidak bisa menggantikan pemeriksaan langsung akun bank pribadi.
@Binance_Vietnam #BinanceP2PAnToan
Trik pemalsuan bukti berupa tangkapan layar konfirmasi transfer adalah salah satu modus yang pernah saya saksikan ketika bertransaksi di Binance P2P, dan saya ingin membagikannya agar para pendatang baru bisa lebih waspada.
Pembeli mengirimkan kepada saya sebuah gambar yang tampak sangat mirip dengan tampilan asli aplikasi bank, lengkap dengan logo, jumlah uang, waktu, bahkan kode transaksi. Sekilas, sulit untuk mendeteksi bahwa itu adalah gambar yang sudah diedit. Namun, saat saya memperhatikan dengan lebih saksama, font yang menampilkan jumlah uang terlihat sedikit berbeda dibandingkan dengan tangkapan layar asli yang pernah saya lihat langsung dari bank tersebut, dan format waktunya juga tidak sepenuhnya sesuai dengan standar yang biasa.
Meski sempat curiga, saya tidak mengambil keputusan hanya dari perasaan, melainkan menunggu sampai saya bisa memeriksa sendiri aplikasi bank dan mengonfirmasi bahwa saldo telah berubah. Hasilnya sesuai dugaan: tidak ada uang yang masuk ke akun saya.
Di sinilah saya benar-benar menyadari nilai mekanisme escrow di Binance P2P. Seberapa pun canggih pembeli dalam memalsukan bukti pembayaran, mereka tetap tidak dapat memaksa sistem otomatis melepaskan crypto jika saya tidak menekan tombol tersebut secara proaktif. Escrow bukan hanya melindungi saya secara teknis, tetapi juga memberi saya waktu dan kendali untuk memverifikasi sebelum mengambil keputusan akhir.
Bagi yang baru bertransaksi di Binance P2P, saya biasanya menyarankan agar meluangkan beberapa detik untuk mengamati dengan teliti jenis huruf (font) dan tata letak pada setiap gambar yang dikirim, meskipun ini hanya langkah kewaspadaan tambahan dan tidak bisa menggantikan pemeriksaan langsung akun bank pribadi.
@Binance Vietnam #BinanceP2PAnToan
276
·
--
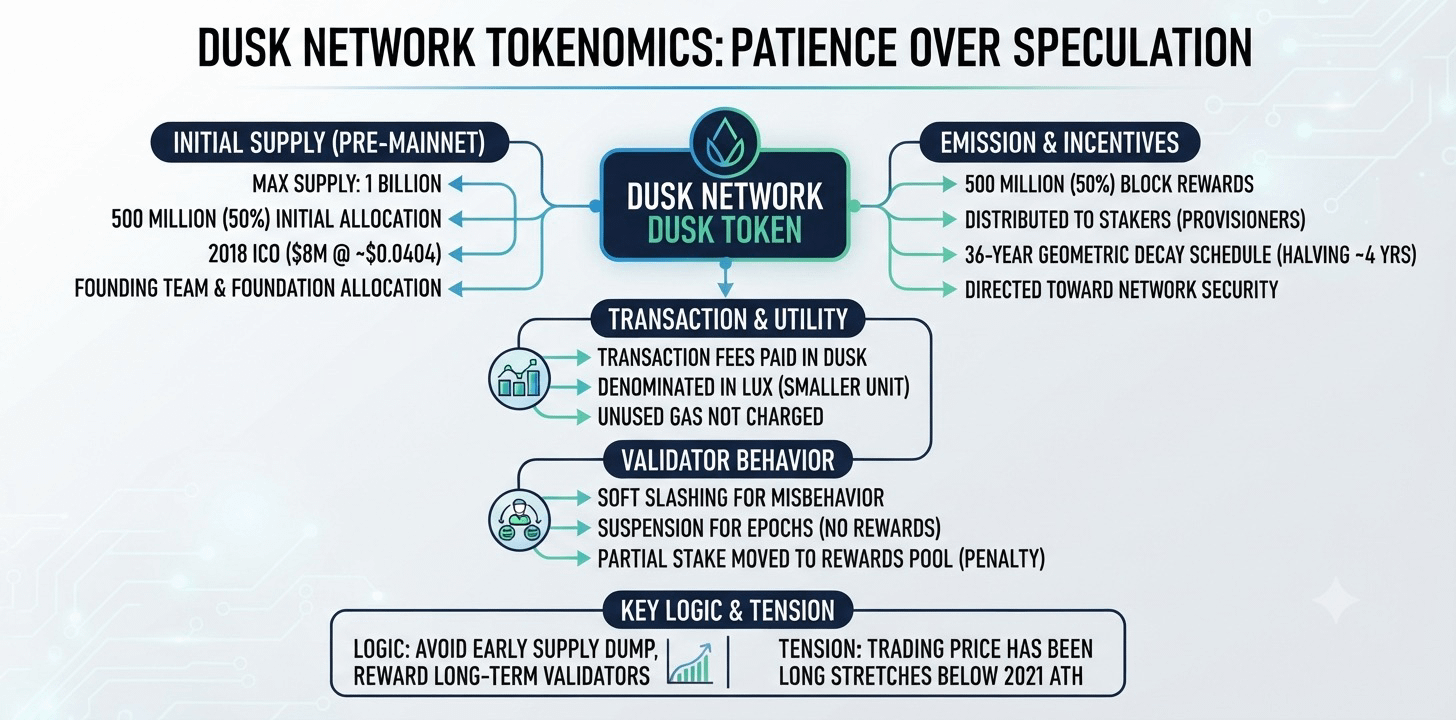
Token dengan batas pasokan tetap terdengar sederhana sampai Anda benar-benar membaca bagaimana emisinya disusun. Tokenomics Dusk Network memberi penghargaan pada kesabaran ketimbang spekulasi, dan saya pikir pilihan desain itu menjelaskan banyak hal tentang siapa sebenarnya yang sedang dibangun oleh proyek ini.
DUSK memiliki pasokan maksimum 1 miliar token. Setengahnya, 500 juta, sudah ada sebelum peluncuran mainnet melalui initial coin offering (ICO) 2018, yang menghimpun sekitar $8 juta dengan harga kira-kira $0,0404 per token, ditambah alokasi yang disisihkan untuk tim pendiri dan yayasan yang mendukung pengembangan berkelanjutan. Sisa 500 juta akan diemisi kepada para staker sebagai block rewards, didistribusikan secara proporsional kepada para provisioner yang benar-benar berpartisipasi dalam memproduksi dan meratifikasi setiap blok selama periode 36 tahun, mengikuti jadwal geometric decay yang membuat laju emisi berkurang setengahnya kira-kira setiap 4 tahun. Ini mirip secara semangat dengan siklus halving Bitcoin, tetapi bentangnya jauh lebih panjang dan diarahkan sepenuhnya untuk keamanan jaringan, bukan untuk imbalan penambangan yang luas. Biaya transaksi juga dibayar dalam DUSK, yang dinotasikan dalam unit yang lebih kecil bernama LUX, dan gas yang tidak terpakai dari sebuah transaksi tidak akan dikenakan biaya. Validator yang berperilaku buruk menghadapi soft slashing, bukan pembakaran langsung: sebuah provisioner bisa disuspensikan untuk satu atau lebih epoch tanpa imbalan, atau dikenai penalti dengan memindahkan sebagian kepemilikan (stake) ke kumpulan imbalan yang dapat diklaim.
Logika di balik memanjangkan emisi sejauh ini adalah untuk menghindari membanjiri pasar dengan pasokan baru dalam jumlah besar di awal, sehingga kurvanya menjaga validator tetap diberi penghargaan selama puluhan tahun.
Ini juga bagian yang layak untuk direnungkan dengan jujur. DUSK sudah menghabiskan rentang waktu yang panjang diperdagangkan jauh di bawah all time high-nya sejak 2021.
DUSK adalah sekaligus token gas dan insentif keamanan jangka panjang di balik semua ini.
@Dusk_Foundation $DUSK #dusk
Token dengan batas pasokan tetap terdengar sederhana sampai Anda benar-benar membaca bagaimana emisinya disusun. Tokenomics Dusk Network memberi penghargaan pada kesabaran ketimbang spekulasi, dan saya pikir pilihan desain itu menjelaskan banyak hal tentang siapa sebenarnya yang sedang dibangun oleh proyek ini.
DUSK memiliki pasokan maksimum 1 miliar token. Setengahnya, 500 juta, sudah ada sebelum peluncuran mainnet melalui initial coin offering (ICO) 2018, yang menghimpun sekitar $8 juta dengan harga kira-kira $0,0404 per token, ditambah alokasi yang disisihkan untuk tim pendiri dan yayasan yang mendukung pengembangan berkelanjutan. Sisa 500 juta akan diemisi kepada para staker sebagai block rewards, didistribusikan secara proporsional kepada para provisioner yang benar-benar berpartisipasi dalam memproduksi dan meratifikasi setiap blok selama periode 36 tahun, mengikuti jadwal geometric decay yang membuat laju emisi berkurang setengahnya kira-kira setiap 4 tahun. Ini mirip secara semangat dengan siklus halving Bitcoin, tetapi bentangnya jauh lebih panjang dan diarahkan sepenuhnya untuk keamanan jaringan, bukan untuk imbalan penambangan yang luas. Biaya transaksi juga dibayar dalam DUSK, yang dinotasikan dalam unit yang lebih kecil bernama LUX, dan gas yang tidak terpakai dari sebuah transaksi tidak akan dikenakan biaya. Validator yang berperilaku buruk menghadapi soft slashing, bukan pembakaran langsung: sebuah provisioner bisa disuspensikan untuk satu atau lebih epoch tanpa imbalan, atau dikenai penalti dengan memindahkan sebagian kepemilikan (stake) ke kumpulan imbalan yang dapat diklaim.
Logika di balik memanjangkan emisi sejauh ini adalah untuk menghindari membanjiri pasar dengan pasokan baru dalam jumlah besar di awal, sehingga kurvanya menjaga validator tetap diberi penghargaan selama puluhan tahun.
Ini juga bagian yang layak untuk direnungkan dengan jujur. DUSK sudah menghabiskan rentang waktu yang panjang diperdagangkan jauh di bawah all time high-nya sejak 2021.
DUSK adalah sekaligus token gas dan insentif keamanan jangka panjang di balik semua ini.
@Dusk $DUSK #dusk
55
·
--
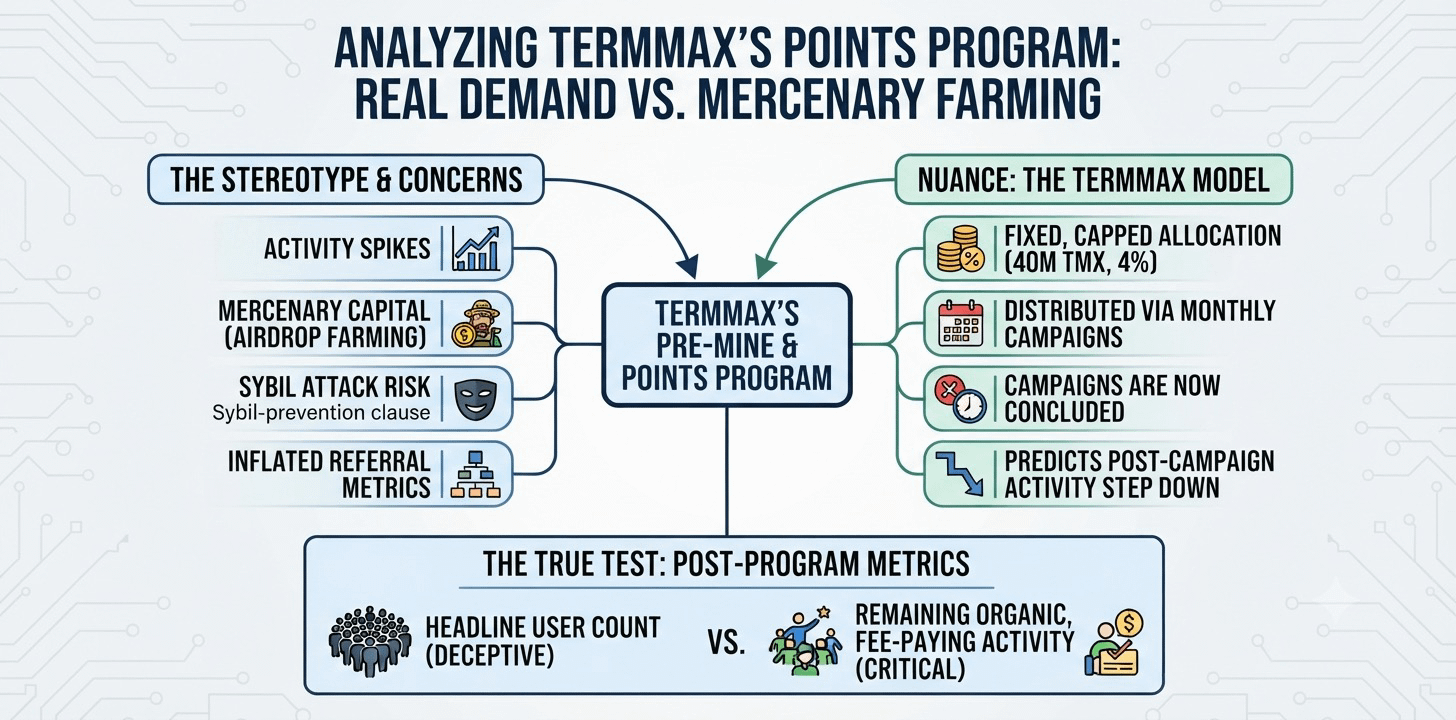
Setiap protokol DeFi yang menjalankan program poin pada akhirnya harus menjawab pertanyaan yang sama yang tidak nyaman: seberapa banyak aktivitas ini adalah permintaan yang nyata, dan seberapa banyak itu adalah modal bayaran yang memburu token di masa depan. Angka TermMax sendiri—lebih dari 1 juta pengguna, 837.000 wallet terdaftar, serta puncak yang dilaporkan sebesar 170.000 pengguna aktif harian di lebih dari 100 pasar—mengundang pengawasan yang persis seperti itu, karena angka-angka tersebut dibangun secara substansial selama fase pra-mine yang secara eksplisit dirancang untuk memberi imbalan atas partisipasi sebelum TMX menjadi token yang dapat diperdagangkan.
Stereotip itu memang layak. Program poin secara konsisten menghasilkan lonjakan aktivitas yang runtuh begitu imbalan dihentikan, karena sebagian besar volume tersebut tidak pernah benar-benar tentang produknya—melainkan tentang posisi untuk mendapatkan airdrop. Dokumentasi leaderboard TermMax bahkan memuat klausul pencegahan Sybil yang memberi mereka hak untuk secara retroaktif mencabut imbalan dari aktivitas Sybil yang terdeteksi; ini sendiri adalah pengakuan bahwa partisipasi yang dibudidayakan (farm) dan non-organik menjadi perhatian yang nyata, sehingga perlu dibangun pertahanan sejak awal. Sistem referral berjenjang yang ditumpuk di atasnya—memberi penghargaan kepada pengguna karena membawa rujukan yang aktif—menambah tuas lain yang dapat membesar-besarkan angka judul tanpa harus mencerminkan keyakinan organik yang lebih mendalam terhadap produk.
Di sinilah saya pikir gambarnya menjadi lebih bernuansa daripada yang disarankan stereotip. Tidak seperti protokol yang membayar emisi inflasioner secara berkelanjutan, pra-mine TermMax adalah alokasi tetap yang dibatasi: 40 juta TMX, 4% dari total pasokan. Itu didistribusikan sekali melalui kampanye bulanan, lalu selesai untuk selamanya. Aktivitas yang dihasilkan murni untuk memburu program yang sudah selesai seharusnya—secara teori—muncul sebagai penurunan penggunaan sekarang, bukan sebagai lantai permanen yang dipertahankan oleh imbalan yang terus berjalan. Apakah penurunan tersebut benar terjadi, dan seberapa banyak aktivitas yang benar-benar membayar biaya masih bertahan di bawahnya, adalah angka yang layak diperiksa langsung, bukan diasumsikan hanya dari jumlah pengguna di judul.
@termmax #TermMax
Setiap protokol DeFi yang menjalankan program poin pada akhirnya harus menjawab pertanyaan yang sama yang tidak nyaman: seberapa banyak aktivitas ini adalah permintaan yang nyata, dan seberapa banyak itu adalah modal bayaran yang memburu token di masa depan. Angka TermMax sendiri—lebih dari 1 juta pengguna, 837.000 wallet terdaftar, serta puncak yang dilaporkan sebesar 170.000 pengguna aktif harian di lebih dari 100 pasar—mengundang pengawasan yang persis seperti itu, karena angka-angka tersebut dibangun secara substansial selama fase pra-mine yang secara eksplisit dirancang untuk memberi imbalan atas partisipasi sebelum TMX menjadi token yang dapat diperdagangkan.
Stereotip itu memang layak. Program poin secara konsisten menghasilkan lonjakan aktivitas yang runtuh begitu imbalan dihentikan, karena sebagian besar volume tersebut tidak pernah benar-benar tentang produknya—melainkan tentang posisi untuk mendapatkan airdrop. Dokumentasi leaderboard TermMax bahkan memuat klausul pencegahan Sybil yang memberi mereka hak untuk secara retroaktif mencabut imbalan dari aktivitas Sybil yang terdeteksi; ini sendiri adalah pengakuan bahwa partisipasi yang dibudidayakan (farm) dan non-organik menjadi perhatian yang nyata, sehingga perlu dibangun pertahanan sejak awal. Sistem referral berjenjang yang ditumpuk di atasnya—memberi penghargaan kepada pengguna karena membawa rujukan yang aktif—menambah tuas lain yang dapat membesar-besarkan angka judul tanpa harus mencerminkan keyakinan organik yang lebih mendalam terhadap produk.
Di sinilah saya pikir gambarnya menjadi lebih bernuansa daripada yang disarankan stereotip. Tidak seperti protokol yang membayar emisi inflasioner secara berkelanjutan, pra-mine TermMax adalah alokasi tetap yang dibatasi: 40 juta TMX, 4% dari total pasokan. Itu didistribusikan sekali melalui kampanye bulanan, lalu selesai untuk selamanya. Aktivitas yang dihasilkan murni untuk memburu program yang sudah selesai seharusnya—secara teori—muncul sebagai penurunan penggunaan sekarang, bukan sebagai lantai permanen yang dipertahankan oleh imbalan yang terus berjalan. Apakah penurunan tersebut benar terjadi, dan seberapa banyak aktivitas yang benar-benar membayar biaya masih bertahan di bawahnya, adalah angka yang layak diperiksa langsung, bukan diasumsikan hanya dari jumlah pengguna di judul.
@TermMax #TermMax
1
1
110
·
--
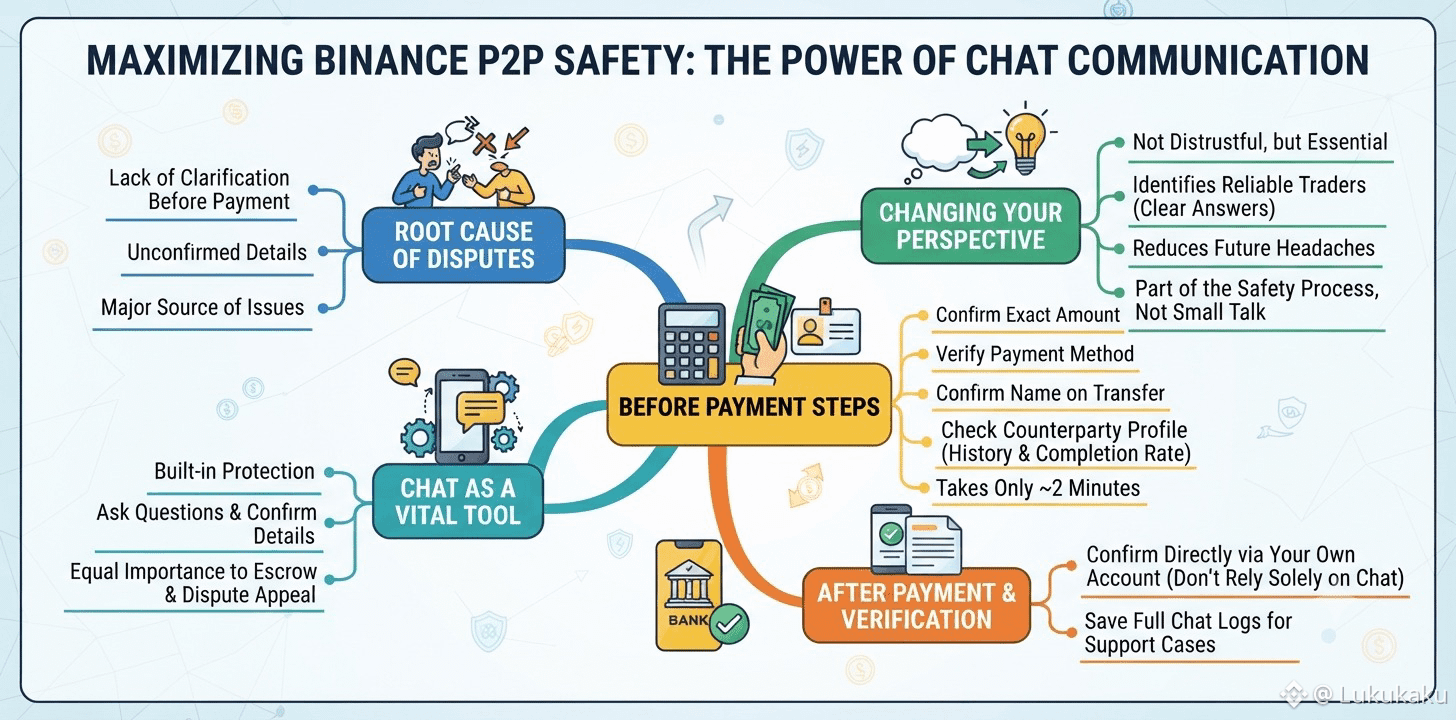
Sebagian besar perselisihan yang pernah saya dengar dari trader lain di Binance P2P tampaknya berakar pada penyebab yang sama: sebuah detail yang tidak pernah diklarifikasi sebelum pembayaran terjadi. Binance P2P menyediakan fitur chat bawaan yang khusus supaya kedua belah pihak bisa mengajukan pertanyaan dan mengonfirmasi detail sebelum apa pun bergerak, dan saya menjadikan chat tersebut sebagai salah satu perlindungan paling berguna yang tersedia, berdampingan dengan escrow dan proses pengajuan banding dalam sengketa.
Sebelum saya mengirim atau mengharapkan pembayaran sekarang, saya menggunakan chat untuk mengonfirmasi jumlah yang tepat, metode pembayaran, dan nama yang seharusnya muncul pada transfer, bahkan ketika suatu pesanan terlihat sederhana. Ini mungkin menambah waktu sekitar 2 menit, tetapi telah mencegah beberapa situasi yang seharusnya bisa dengan mudah berubah menjadi perdebatan di kemudian hari. Saya juga memeriksa profil pihak lawan pada jendela yang sama, melihat riwayat perdagangan dan tingkat penyelesaiannya saat kami masih menyelesaikan detail bersama.
Setelah pembayaran dikirim, saya tetap mengonfirmasi secara langsung melalui akun saya sendiri, bukan mengandalkan apa pun yang dibagikan di chat, karena percakapan yang jelas sebelumnya tidak menggantikan verifikasi transfer itu sendiri. Saya menyimpan seluruh log chat beserta konfirmasi saya untuk setiap pesanan yang selesai, sehingga beberapa kali saat saya perlu menghubungi dukungan menjadi jauh lebih cepat. Beberapa pertanyaan yang jelas dan diajukan sejak awal di Binance P2P telah menghemat waktu saya jauh lebih banyak daripada yang pernah “memakan waktu”.
Dulu saya berpikir bahwa bertanya terlalu banyak di chat mungkin akan terlihat tidak percaya atau membuat proses transaksi menjadi lebih lambat tanpa perlu, tetapi setiap trader berpengalaman yang pernah saya ajak bicara mengatakan sebaliknya. Penjual atau pembeli yang menjawab dengan jelas dan sabar biasanya adalah seseorang yang layak untuk diajak bertransaksi lagi, sementara keraguan atau respons yang samar memberi tahu Anda hal yang sama sebelum uang berpindah. Memperlakukan chat sebagai bagian dari proses keamanan yang sesungguhnya, bukan sekadar basa-basi sebelum transaksi nyata, mengubah cara saya menangani setiap pesanan di Binance P2P.
@Binance_Vietnam #BinanceP2PAnToan $RICE $BTW
Sebagian besar perselisihan yang pernah saya dengar dari trader lain di Binance P2P tampaknya berakar pada penyebab yang sama: sebuah detail yang tidak pernah diklarifikasi sebelum pembayaran terjadi. Binance P2P menyediakan fitur chat bawaan yang khusus supaya kedua belah pihak bisa mengajukan pertanyaan dan mengonfirmasi detail sebelum apa pun bergerak, dan saya menjadikan chat tersebut sebagai salah satu perlindungan paling berguna yang tersedia, berdampingan dengan escrow dan proses pengajuan banding dalam sengketa.
Sebelum saya mengirim atau mengharapkan pembayaran sekarang, saya menggunakan chat untuk mengonfirmasi jumlah yang tepat, metode pembayaran, dan nama yang seharusnya muncul pada transfer, bahkan ketika suatu pesanan terlihat sederhana. Ini mungkin menambah waktu sekitar 2 menit, tetapi telah mencegah beberapa situasi yang seharusnya bisa dengan mudah berubah menjadi perdebatan di kemudian hari. Saya juga memeriksa profil pihak lawan pada jendela yang sama, melihat riwayat perdagangan dan tingkat penyelesaiannya saat kami masih menyelesaikan detail bersama.
Setelah pembayaran dikirim, saya tetap mengonfirmasi secara langsung melalui akun saya sendiri, bukan mengandalkan apa pun yang dibagikan di chat, karena percakapan yang jelas sebelumnya tidak menggantikan verifikasi transfer itu sendiri. Saya menyimpan seluruh log chat beserta konfirmasi saya untuk setiap pesanan yang selesai, sehingga beberapa kali saat saya perlu menghubungi dukungan menjadi jauh lebih cepat. Beberapa pertanyaan yang jelas dan diajukan sejak awal di Binance P2P telah menghemat waktu saya jauh lebih banyak daripada yang pernah “memakan waktu”.
Dulu saya berpikir bahwa bertanya terlalu banyak di chat mungkin akan terlihat tidak percaya atau membuat proses transaksi menjadi lebih lambat tanpa perlu, tetapi setiap trader berpengalaman yang pernah saya ajak bicara mengatakan sebaliknya. Penjual atau pembeli yang menjawab dengan jelas dan sabar biasanya adalah seseorang yang layak untuk diajak bertransaksi lagi, sementara keraguan atau respons yang samar memberi tahu Anda hal yang sama sebelum uang berpindah. Memperlakukan chat sebagai bagian dari proses keamanan yang sesungguhnya, bukan sekadar basa-basi sebelum transaksi nyata, mengubah cara saya menangani setiap pesanan di Binance P2P.
@Binance Vietnam #BinanceP2PAnToan $RICE $BTW
236
·
--
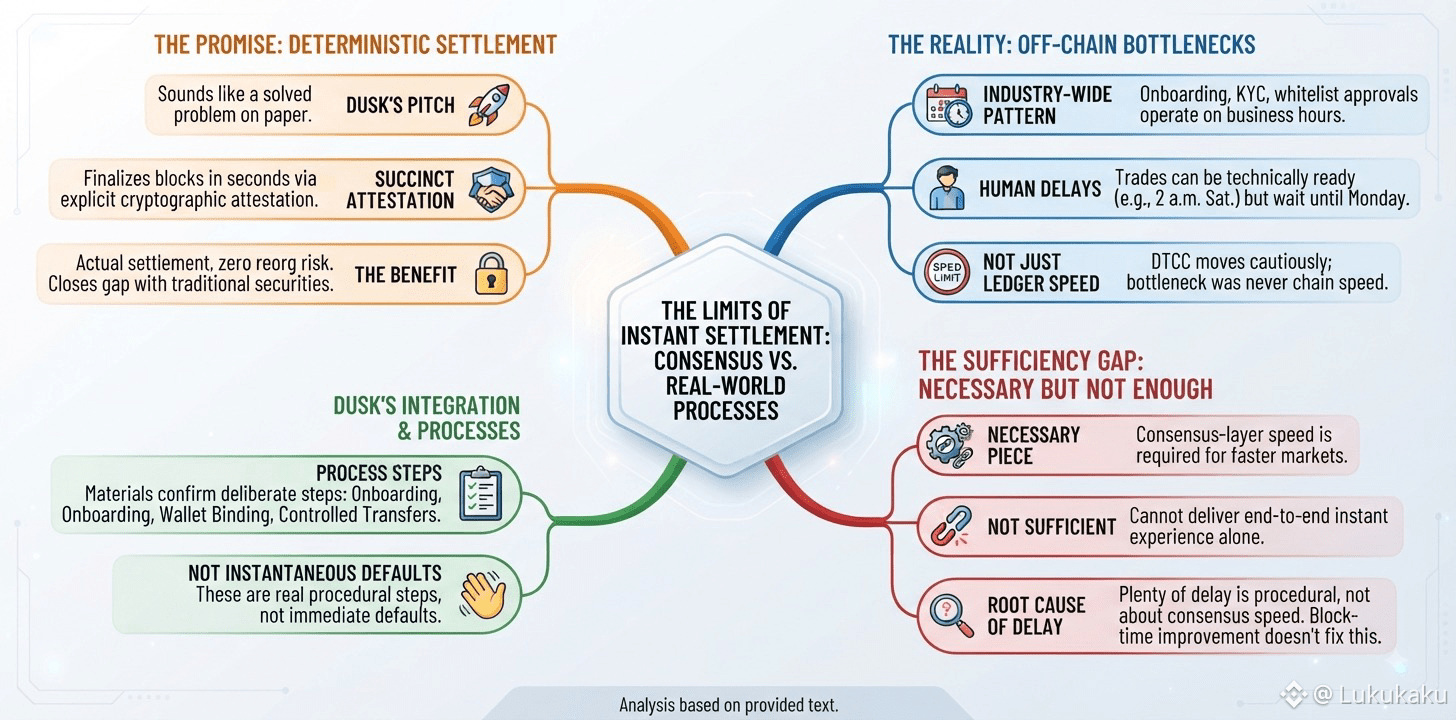
Penyelesaian deterministik adalah bagian dari materi promosi Dusk Network yang terdengar paling mirip seperti masalah yang sudah “selesai”. Succinct Attestation menyelesaikan blok dalam hitungan detik melalui penegasan kriptografis yang eksplisit, bukan melalui konfirmasi probabilistik yang biasa diandalkan sebagian besar rantai, sehingga begitu sebuah transaksi terselesaikan, transaksi itu benar-benar terselesaikan—tanpa risiko reorg yang menggantung di atasnya. Di atas kertas, ini menutup kesenjangan antara janji kripto mengenai penyelesaian instan dan kenyataan bagaimana sekuritas benar-benar bergerak.
Industri sekuritas ters tokenisasi yang lebih luas terus menunjukkan mengapa kesenjangan itu tidak menutup hanya karena rantainya cepat. Di seluruh sektor, proses onboarding masih berjalan melalui persetujuan whitelist, pengecekan KYC, dan penandatanganan di luar rantai yang mengikuti jam kerja bisnis biasa, terlepas dari seberapa cepat rantai yang mendasarinya bisa menyelesaikan sebuah blok. Sebuah perdagangan secara teknis bisa siap diselesaikan pada pukul 02.00 dini hari di hari Sabtu, tetapi tetap menunggu hingga Senin karena ada langkah manusia dalam proses yang belum menyusul apa yang kriptografi sebenarnya sudah mampu lakukan. Bahkan langkah DTCC sendiri menuju perdagangan sekuritas ters tokenisasi juga mengikuti pola yang serupa: ada peluncuran terbatas yang direncanakan sebelum peluncuran yang lebih luas datang berbulan-bulan kemudian—tepatnya karena bottleneck-nya tidak pernah ada pada kecepatan ledger sejak awal.
Saya tidak punya alasan untuk berpikir Dusk Network kebal dari pola tersebut, dan materi-materinya sendiri menggambarkan onboarding, pengikatan wallet, serta transfer terkontrol sebagai langkah-langkah nyata yang disengaja dalam proses, bukan sebagai default instan. Deterministic settlement di lapisan konsensus adalah komponen yang diperlukan untuk pasar sekuritas yang lebih cepat. Namun, itu tidak cukup dengan sendirinya untuk menghadirkan pengalaman instan ujung-ke-ujung yang kadang disiratkan oleh bahasa pemasaran, karena banyak keterlambatan di pasar dunia nyata sebenarnya tidak pernah benar-benar soal kecepatan konsensus sejak awal, dan peningkatan waktu blok apa pun tidak mengubah bagian proses tersebut secara langsung.
@Dusk_Foundation $DUSK #dusk $TUT $GPS
Penyelesaian deterministik adalah bagian dari materi promosi Dusk Network yang terdengar paling mirip seperti masalah yang sudah “selesai”. Succinct Attestation menyelesaikan blok dalam hitungan detik melalui penegasan kriptografis yang eksplisit, bukan melalui konfirmasi probabilistik yang biasa diandalkan sebagian besar rantai, sehingga begitu sebuah transaksi terselesaikan, transaksi itu benar-benar terselesaikan—tanpa risiko reorg yang menggantung di atasnya. Di atas kertas, ini menutup kesenjangan antara janji kripto mengenai penyelesaian instan dan kenyataan bagaimana sekuritas benar-benar bergerak.
Industri sekuritas ters tokenisasi yang lebih luas terus menunjukkan mengapa kesenjangan itu tidak menutup hanya karena rantainya cepat. Di seluruh sektor, proses onboarding masih berjalan melalui persetujuan whitelist, pengecekan KYC, dan penandatanganan di luar rantai yang mengikuti jam kerja bisnis biasa, terlepas dari seberapa cepat rantai yang mendasarinya bisa menyelesaikan sebuah blok. Sebuah perdagangan secara teknis bisa siap diselesaikan pada pukul 02.00 dini hari di hari Sabtu, tetapi tetap menunggu hingga Senin karena ada langkah manusia dalam proses yang belum menyusul apa yang kriptografi sebenarnya sudah mampu lakukan. Bahkan langkah DTCC sendiri menuju perdagangan sekuritas ters tokenisasi juga mengikuti pola yang serupa: ada peluncuran terbatas yang direncanakan sebelum peluncuran yang lebih luas datang berbulan-bulan kemudian—tepatnya karena bottleneck-nya tidak pernah ada pada kecepatan ledger sejak awal.
Saya tidak punya alasan untuk berpikir Dusk Network kebal dari pola tersebut, dan materi-materinya sendiri menggambarkan onboarding, pengikatan wallet, serta transfer terkontrol sebagai langkah-langkah nyata yang disengaja dalam proses, bukan sebagai default instan. Deterministic settlement di lapisan konsensus adalah komponen yang diperlukan untuk pasar sekuritas yang lebih cepat. Namun, itu tidak cukup dengan sendirinya untuk menghadirkan pengalaman instan ujung-ke-ujung yang kadang disiratkan oleh bahasa pemasaran, karena banyak keterlambatan di pasar dunia nyata sebenarnya tidak pernah benar-benar soal kecepatan konsensus sejak awal, dan peningkatan waktu blok apa pun tidak mengubah bagian proses tersebut secara langsung.
@Dusk $DUSK #dusk $TUT $GPS
1
68
·
--
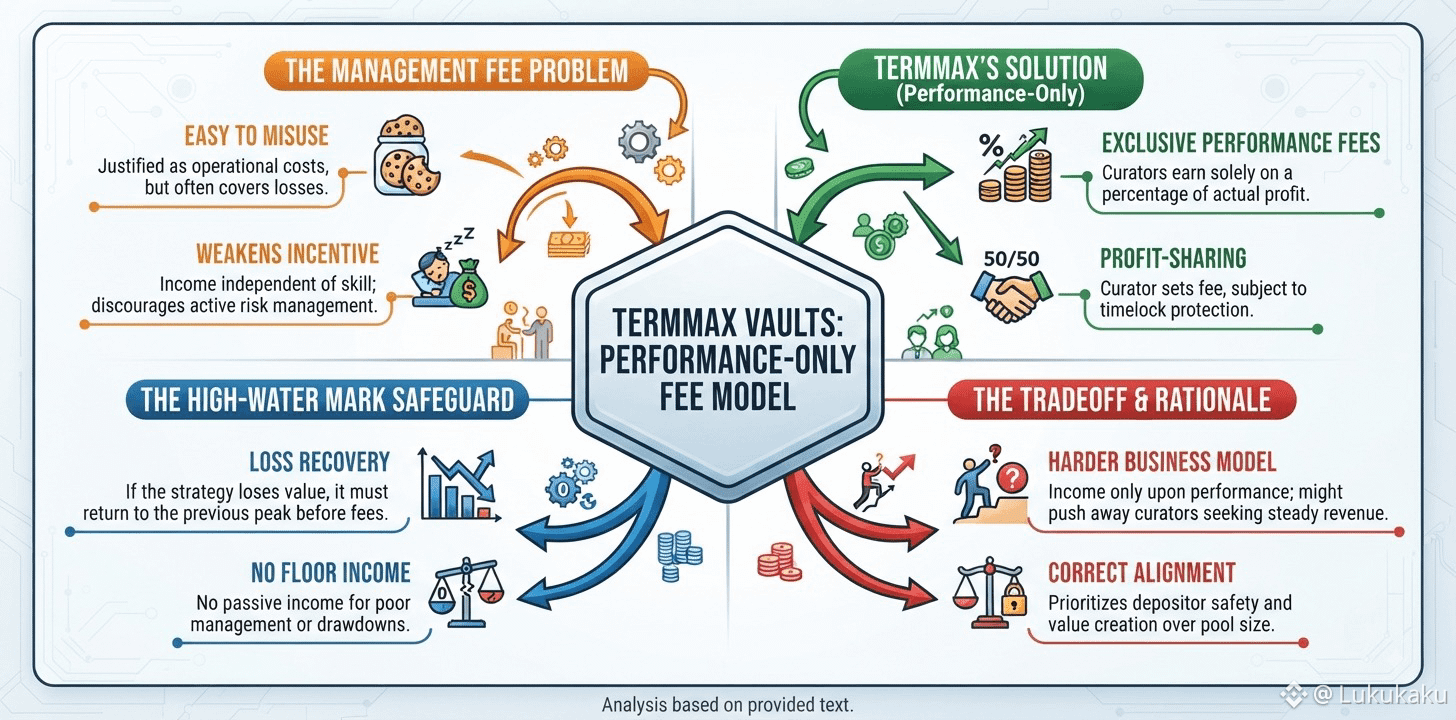
Biaya manajemen adalah salah satu hal paling mudah dalam keuangan untuk dibenarkan dan juga salah satu yang paling mudah disalahgunakan. Biaya ini sering dibingkai sebagai untuk menutup biaya operasional, dan pada banyak produk vault, pada akhirnya dibayarkan terlepas dari apakah depositor meraih keuntungan pada kuartal tersebut atau justru rugi. Vault TermMax sepenuhnya menghindari struktur biaya seperti itu, dan menurut saya keputusan tersebut layak untuk ditelaah, bukan sekadar dicatat sambil lalu.
Kurator di TermMax memperoleh pendapatan secara eksklusif melalui performance fee, yaitu persentase dari keuntungan aktual yang dihasilkan strategi mereka bagi depositor. Persentase ini ditetapkan oleh kurator, namun tunduk pada perlindungan timelock sebelum perubahan mulai berlaku. Di atas itu, ada persyaratan high-water mark: jika strategi kurator mengalami penurunan nilai pada satu periode, mereka harus mengembalikan nilai depositor ke puncak sebelumnya sebelum performance fee baru dapat dikumpulkan. Tidak ada penghasilan minimum bagi kurator yang hanya memarkir modal secara pasif atau mengelolanya dengan buruk, dan tidak ada cara untuk mengumpulkan biaya secara diam-diam selama periode penurunan.
Masalah yang diselesaikan ini spesifik. Biaya manajemen menciptakan pendapatan bagi kurator yang independen dari keterampilan, sehingga melemahkan insentif untuk secara aktif mengelola risiko ketika aset di bawah manajemen sudah mencapai ukuran yang nyaman. Kompensasi berbasis performance saja dengan high-water mark mengaitkan setiap dolar yang diterima kurator dengan nilai baru yang benar-benar diciptakan bagi depositor, bukan dengan ukuran kumpulan dana yang sedang dikelola.
Komprominya adalah bisnis kurator TermMax merupakan tantangan yang lebih sulit dijalankan dibanding vault berbiaya manajemen khas, karena pendapatan hanya datang ketika kinerjanya membenarkan. Hal ini bisa mengusir kurator yang menginginkan pendapatan yang lebih stabil apa pun hasil strateginya. Saya pikir kompromi yang demikian adalah pilihan yang tepat untuk protokol pinjaman yang menangani modal orang lain, meskipun itu mempersempit kumpulan kurator yang bersedia beroperasi dengan cara tersebut.
@termmax #TermMax $TUT $GPS
Biaya manajemen adalah salah satu hal paling mudah dalam keuangan untuk dibenarkan dan juga salah satu yang paling mudah disalahgunakan. Biaya ini sering dibingkai sebagai untuk menutup biaya operasional, dan pada banyak produk vault, pada akhirnya dibayarkan terlepas dari apakah depositor meraih keuntungan pada kuartal tersebut atau justru rugi. Vault TermMax sepenuhnya menghindari struktur biaya seperti itu, dan menurut saya keputusan tersebut layak untuk ditelaah, bukan sekadar dicatat sambil lalu.
Kurator di TermMax memperoleh pendapatan secara eksklusif melalui performance fee, yaitu persentase dari keuntungan aktual yang dihasilkan strategi mereka bagi depositor. Persentase ini ditetapkan oleh kurator, namun tunduk pada perlindungan timelock sebelum perubahan mulai berlaku. Di atas itu, ada persyaratan high-water mark: jika strategi kurator mengalami penurunan nilai pada satu periode, mereka harus mengembalikan nilai depositor ke puncak sebelumnya sebelum performance fee baru dapat dikumpulkan. Tidak ada penghasilan minimum bagi kurator yang hanya memarkir modal secara pasif atau mengelolanya dengan buruk, dan tidak ada cara untuk mengumpulkan biaya secara diam-diam selama periode penurunan.
Masalah yang diselesaikan ini spesifik. Biaya manajemen menciptakan pendapatan bagi kurator yang independen dari keterampilan, sehingga melemahkan insentif untuk secara aktif mengelola risiko ketika aset di bawah manajemen sudah mencapai ukuran yang nyaman. Kompensasi berbasis performance saja dengan high-water mark mengaitkan setiap dolar yang diterima kurator dengan nilai baru yang benar-benar diciptakan bagi depositor, bukan dengan ukuran kumpulan dana yang sedang dikelola.
Komprominya adalah bisnis kurator TermMax merupakan tantangan yang lebih sulit dijalankan dibanding vault berbiaya manajemen khas, karena pendapatan hanya datang ketika kinerjanya membenarkan. Hal ini bisa mengusir kurator yang menginginkan pendapatan yang lebih stabil apa pun hasil strateginya. Saya pikir kompromi yang demikian adalah pilihan yang tepat untuk protokol pinjaman yang menangani modal orang lain, meskipun itu mempersempit kumpulan kurator yang bersedia beroperasi dengan cara tersebut.
@TermMax #TermMax $TUT $GPS
1
259
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinancePick
2.7M penayangan
143,126 Berdiskusi
Gabung #EarningsSeason: Prediksi Pendapatan di Binance Pick, Bagikan Pendapat Anda di Binance Square!
Binance Square Official
·Disukai 402 Kali
·338.9k penayangan
EarningsSeason
5M penayangan
24,549 Berdiskusi
SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
689 penayangan
47 Berdiskusi